
🌏 Markoorsig
As dit 'n Australiese aandeel is, is dit 'n Australiese aandelebeurs. Die Australiese Sekuriteitebeurs (ASX) is nie die mark waaraan 'n Europese belegger eerste dink nie – en dit is presies die soort onoplettendheid wat op die lang termyn tot ernstige geleenthede kan lei. Die ASX het byna 2 200 genoteerde maatskappye, met 'n gekombineerde markkapitalisasie van meer as $1 500 miljard, wat dit ongeveer 15de op die globale ranglys plaas. Die grootte van die mark is dus vergelykbaar met die groot Europese aandelebeurse (Londen, Frankfurt, Parys), maar die samestelling daarvan is heeltemal anders: terwyl die tegnologiesektor byna 28% van die markkapitalisasie in die S&P 500 uitmaak, is hierdie verhouding slegs ongeveer 3–7% op die ASX. Dit word meer as vergoed deur die grondstowwe- en finansiële sektore: Die “Groot Vier” banke (Commonwealth Bank, Westpac, ANZ, NAB) en mynboureuse (BHP, Rio Tinto, Fortescue) beheer saam meer as 40% van die indeks se kapitaalwaarde.
Hierdie wanbalans is beide die grootste risiko en een van die belangrikste kenmerke van die ASX. Australië is een van die wêreld se belangrikste uitvoerders van grondstowwe: Chinese industriële vraag dryf die meerderheid van ysterertspryse, en China is verantwoordelik vir byna 60% van die eilandland se ysterertsuitvoere. Dit beteken dat die ASX hoogs blootgestel is aan beide die Chinese ekonomiese siklus en die wisselvalligheid van die breër kommoditeitsmarkte. Terselfdertyd is die finansiële sektor 'n hoogs gereguleerde, stabiele dividendbetalende stelsel. Deur die dividend-toerekeningstelsel was die gemiddelde dividendopbrengs van Australiese aandele konsekwent dubbel dié van die VSA, wat die mark aantreklik maak vir inkomstegefokusde beleggers. Die S&P/ASX 200 het sy derde agtereenvolgende positiewe jaar in 2025 gehad, met 'n styging van ongeveer 10% oor die afgelope 12 maande.
Die Australiese aandelemark het ook 'n ander, minder voor die hand liggende maar ewe belangrike kenmerk: die Anglo-Saksiese stelsel van verhoudings. Australië, die VK, die VSA, Kanada en Nieu-Seeland vorm 'n informele ekonomiese en kulturele nexus waarbinne Australiese maatskappye kan uitbrei met relatief lae toetreedrempels. Hierdie uitbreidingspad is veral waardevol in die SaaS- en tegnologiesektore: Australiese sagtewaremaatskappye betree amper natuurlik eers die Nieu-Seelandse mark, dan die VK, en uiteindelik die Noord-Amerikaanse mark – 'n gedeelde regstradisie, 'n gedeelde sakekultuur, 'n gedeelde taalgebied en 'n groot Australiese diaspora. Hierdie patroon verklaar waarom die Australiese tegnologiemaatskappye wat hieronder bespreek word, wêreldwyd mededingende groei kan behaal sonder om van nuuts af uit te brei.
Alhoewel Kelly Partners Group (ASX:KPG) nie op ons huidige lys is nie, aangesien ek voorheen 'n diepgaande ontleding van die maatskappy gedoen het, dink ek hierdie maatskappy is 'n handboekvoorbeeld van wat ek hierbo gesê het. Dit verteenwoordig perfek die patroon wat jy ook in ander Australiese maatskappye sal herken, daarom is dit die moeite werd om die ontleding daarvan te lees: Kelly Partners Group Aandeelontleding – Leonard, is dit jy?.

1. 🏥 Top 3 Australiese aandele: Pro Medicus (ASX: PME), die onsigbare infrastruktuur van hospitale
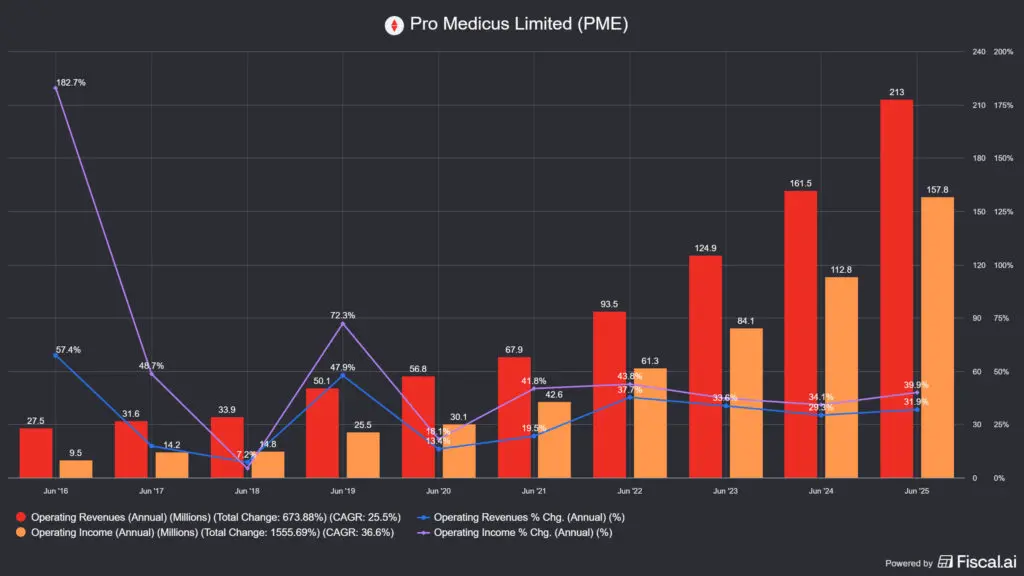
Pro Medicus is 'n ontwikkelaar en bemarker van mediese beeldsagteware, met sy vlagskip Visage 7-platform, 'n wolkgebaseerde PACS (Picture Archiving and Communication System) en radiologie-inligtingstelsel wat radiologiebeelde intyds kan stroom. Eenvoudig gestel, wanneer 'n radioloog 'n pasiënt se CT- of MRI-skandering oopmaak en blitsvinnig en naatloos deur die beelde kan blaai, is daar waarskynlik 'n soort Pro Medicus-sagteware wat in die agtergrond loop. Die maatskappy is in 1983 in Melbourne gestig en beliggaam vandag een van die mins bekende, maar indrukwekkendste suksesverhale van sagteware wat in Australië gestig is: In die fiskale jaar FY2025 het dit 'n inkomste van AUD 213 miljoen gegenereer, 'n styging van 32% jaar-op-jaar, en 'n netto wins van AUD 115 miljoen – 'n netto marge van 54%, wat dit onder die winsgewendste sagtewaremaatskappye ter wêreld plaas. Die skuld is nul, met AUD 210 miljoen wat in die koffers sit.
Die mededingende voordeel kom van drie wedersyds versterkende bronne. Die eerste is eie stroomtegnologie: Anders as ander stelsels, laai Visage 7 nie die beeld na die gebruiker se toestel af nie, maar stroom dit op aanvraag, sodat supersnelle, hoë-resolusie beeldbesigtiging selfs vanaf 'n skootrekenaar moontlik is. Hierdie argitektuur is nie net vinniger nie, maar dit verminder ook die migrasietyd drasties. In vergelyking met die bedryfsgemiddelde van 2-3 jaar van implementering, kan Pro Medicus tipies sy stelsels binne 11 maande vir nuwe vennote aan die gang kry. Die tweede is missie-kritieke inbedding: In die grootste Amerikaanse hospitale (NYU Langone, UCSF, Mass General Brigham, Duke Health) vereis radioloë reeds toegang tot Visage as 'n voorwaarde vir indiensneming, wat beteken dat die vervanging van die stelsel nie 'n sakekwessie is nie, maar 'n risiko vir talentbehoud. Die derde is die inkomstemodel: kontrakte is vir 7–10 jaar, soms byna 330 miljoen USD werd (bv. Trinity Health, 2024), 'n kontantvloei wat geen ander maatskappy in die marksegment kan demonstreer nie. 88% van die inkomste kom uit Noord-Amerika, maar die onlangse opening na kardiologie (UCHealth, 170 miljoen USD/10 jaar, 2025) en die Europese uitbreiding teken 'n heeltemal ander trajek.
📌In die praktyk: Mark Leonard, stigter van Constellation Software, het 'n goeie voorbeeld gehad van die opkoms van kunsmatige intelligensie, dit is die radioloog-paradoks. Die kern hiervan is dat KI nie die aantal radioloë verminder nie, maar eerder verhoog, want hulle het die grootste toegevoegde waarde in die ketting, hulle is diegene wat die diagnose aan die einde maak, hulle neem verantwoordelikheid vir die besluit. Toegang tot die Visage-stelsel hierbo wys ook goed: die hoër toegevoegde waarde-werksmag dikteer, en as hy vir die Pro Medicus Visage-stelsel vra, sal hy dit waarskynlik kry.
🐂 Bulle sê
Pro Medicus dek tans ongeveer 9% van die Noord-Amerikaanse radiologiemark. Ontleders se konsensus is dat hierdie getal teen 2030 tot ongeveer 15-20% kan styg, suiwer deur organiese uitbreiding. Kardiologie is 'n heeltemal nuwe mark, ongeveer een-vyfde van die grootte van radiologie in volume, maar as gevolg van die kompleksiteit van die ondersoeke kan dit in sommige gevalle tot 2-3 keer hoër inkomste genereer. Die Europese mark is ook byna onaangeraak, terwyl die maatskappy al 25 jaar op die vasteland teenwoordig is. KI as 'n platform: Visage word toenemend 'n "appwinkel" waar derdeparty-KI-modelle loop, wat die inbedding verder verdiep. Die maatskappy genereer AUD 213 miljoen in inkomste met 132 werknemers, die inkomste-doeltreffendheid per persoon is amper wetenskapsfiksie-vlak, en dit is struktureel volhoubaar, aangesien die bediening van die groeiende kliëntebasis in sagtewaredienste byna geen ekstra koste behels nie, wat beteken dat dit hoogs skaalbaar is.
🐻 Bere sê
Die prysbepaling is nie sonder voorbehoud nie: die aandeel se P/E-veelvoud was histories rondom 160-270x, wat minimale ruimte laat vir 'n potensiële verlangsaming. Die risiko van versadiging in die Noord-Amerikaanse mark is werklik: as die meerderheid van groot hospitaalstelsels verkry word, sal die organiese groeikoers onvermydelik afneem. GE HealthCare, Epic Systems en Philips is ook nie ledig nie, al drie maatskappye herontplooi hulpbronne na wolkgebaseerde PACS. Boonop kom 88% van die maatskappy se inkomste uit 'n enkele mark (die VSA) en 'n enkele produklyn (radiologie), wat 'n konsentrasierisiko inhou.
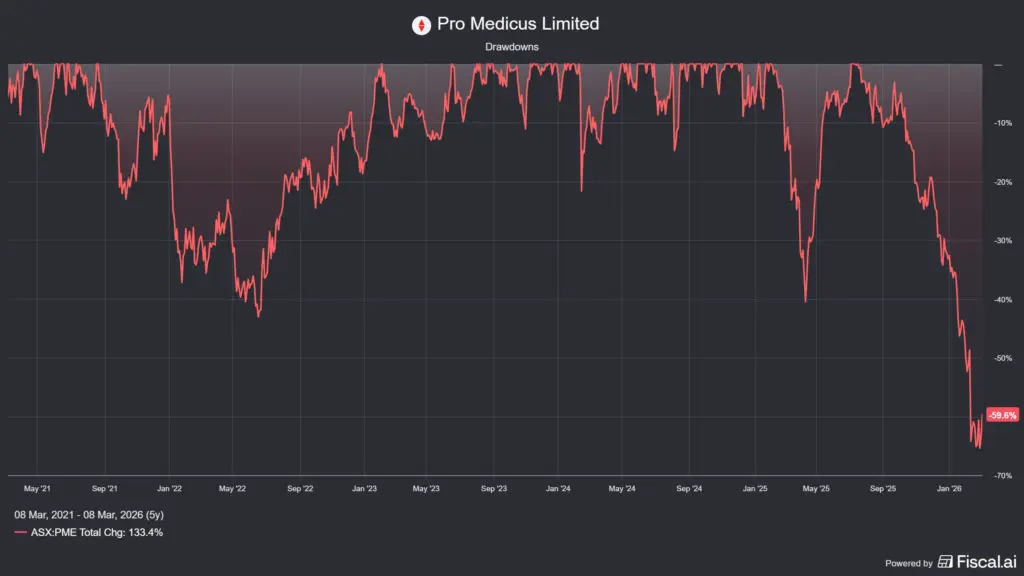
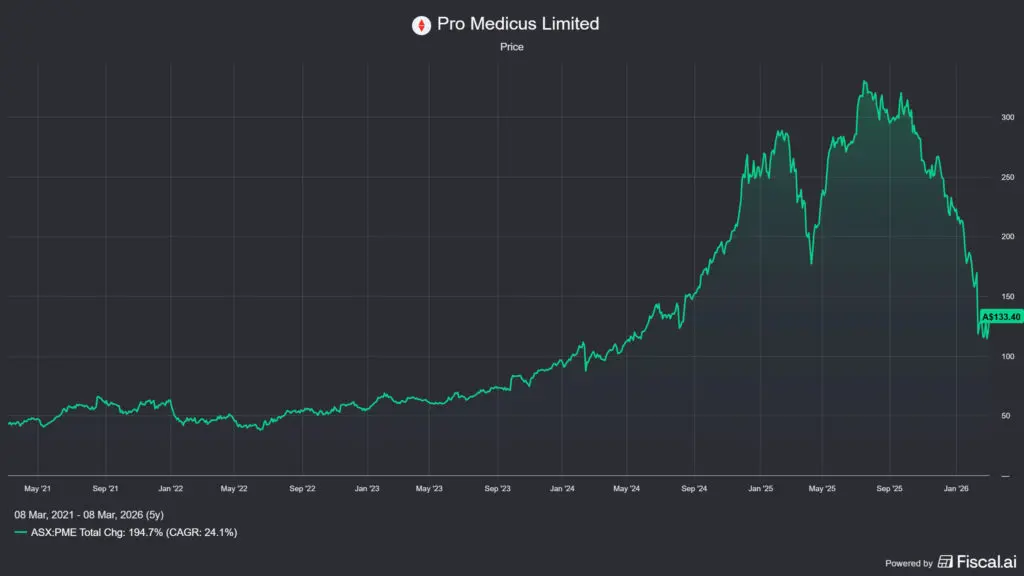
📌In die praktyk: Pro Medicus is een van, indien nie die beste maatskappye in die Australiese mark nie, en in ruil daarvoor verhandel dit amper altyd teen 'n astronomiese prys. Die aandeelprys is egter nou met 60% gedaal as gevolg van die KI-skrik, wat 'n goeie toegangspunt kan wees. Die Amerikaanse mark is ongeveer twintig keer die Australiese mark in terme van koopkrag, terwyl die Britse een ongeveer vier tot vyf keer is. As jy hierdie maatskappy koop, moet jy beslis na die markgrootte en versadiging kyk, aangesien astronomiese groei slegs gehandhaaf kan word as dit 'n werklik groot, onoorwonne markaandeel tot sy beskikking het. Natuurlik het Pro Medicus se diens ook 'n verplasingskrag teenoor mededingers, wat ook bereken kan word. Geheime wenk: in my ervaring is Pro Medicus baie meer wisselvallig as die ander drie aandele, sy daaglikse beweging kan tot 8-10% bereik, so jy kan daarmee handel dryf.

2. 🏛️ Top 3 Australiese aandele: Objective Corporation (ASX: OCL), die regering se "bedryfstelsel"
Objective Corporation is een van die interessantste Australiese tegnologie-aandele: Dit is al 25 jaar op die aandelebeurs genoteer, het sedertdien nie 'n enkele sent kapitaal ingesamel nie, en die stigter, Tony Walls, wat 'n 65%-belang in die maatskappy hou, het deurgaans aan die stuur gebly. Dis die soort stigtersgeleide besigheid waarvoor die beste beleggers jare wag. Die maatskappy ontwikkel en verkoop GovTech SaaS-sagteware: sy produkte, Objective Nexus, Objective Build, Objective Connect, Objective RegWorks, en 'n dosyn meer, hanteer dokumentberging, ontwikkelingspermitverwerking, regulatoriese voldoening, openbare verkrygingsprosesse en dataredigering vir regeringsagentskappe en hoogs gereguleerde nywerhede. Eenvoudig gestel, as 'n Australiese of Nieu-Seelandse munisipaliteit boupermitte digitaal verwerk, gebruik dit waarskynlik Objective-sagteware.
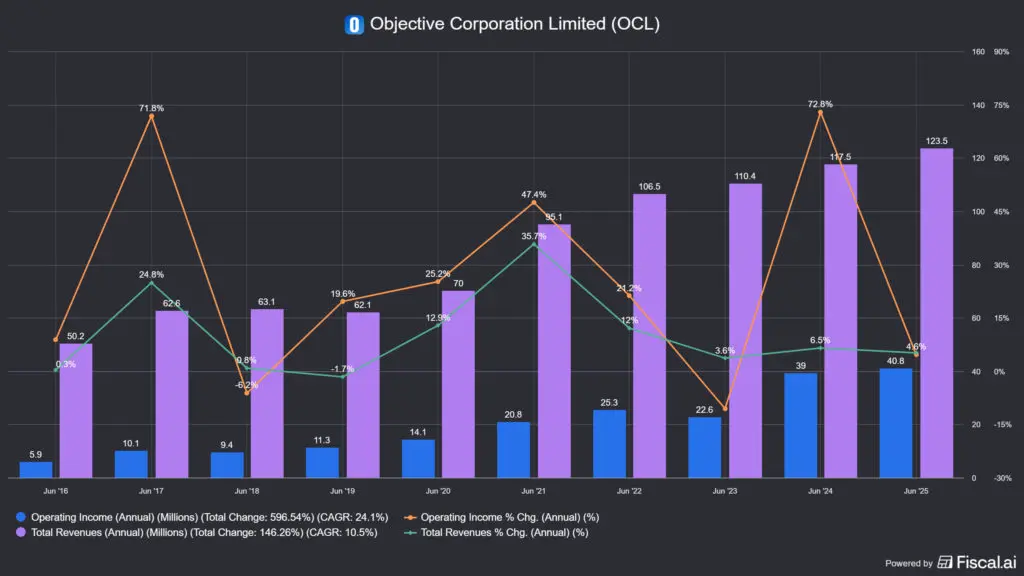
Die mededingende voordeel lê in die buitengewone klewerigheid. Die vervanging van sagteware in die openbare sektor is nie 'n markbesluit nie: dit vereis 'n kombinasie van politieke goedkeuring, heropleidingstyd, datamigrasierisiko en 'n openbare verkrygingsproses. Dit lei daartoe dat Objective se kliënte amper nooit oorskakel nie, ARR (jaarlikse herhalende inkomste) het die afgelope vyf jaar teen 'n CAGR van 18% gegroei, terwyl die verloop van kliënte minimaal is. Die FY2025-resultate: 6.5% inkomstegroei, 16% winsgroei, 33% EBITDA-marge, skuldvrye balansstaat, AUD 90 miljoen in kontant. Volgens Goldman Sachs het slegs 20% van ondernemings wêreldwyd na wolkgebaseerde SaaS gemigreer: hierdie syfer bied konteks vir Objective se algehele groeikoers. Uitbreiding in die VK het veral versnel, en die verkryging van Isovist Holdings in 2025 het die produkportefeulje verder uitgebrei met kaartgebaseerde beplannings- en soneringsagteware.
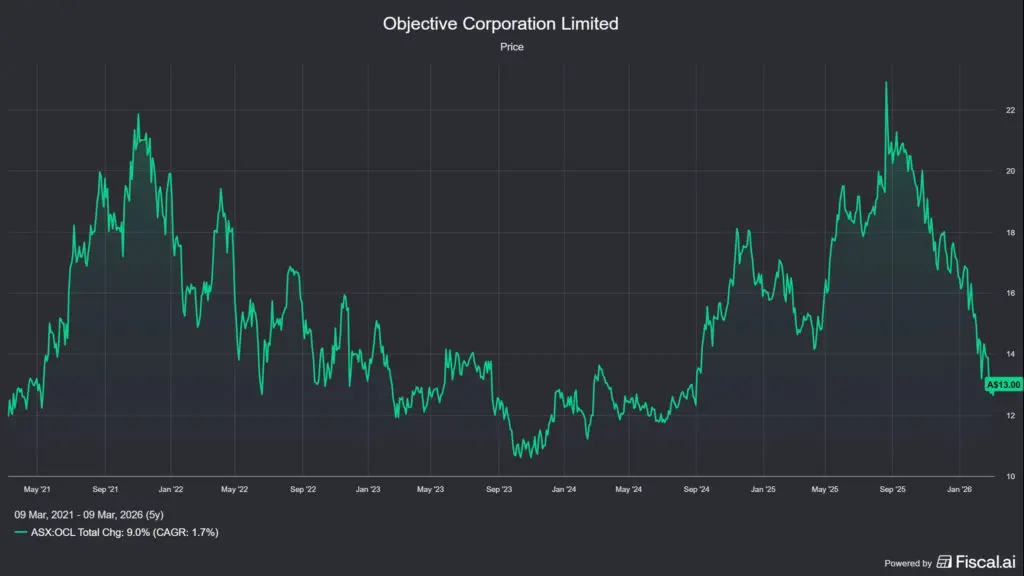
📌In die praktyk: Ek het 12 jaar lank as 'n IT-spesialis in die openbare sektor gewerk en hoewel almal burokrasie haat, is dit die aard van dinge wat dit baie moeilik maak vir publieke maatskappye om enigiets te verander. Objective Corp. se kliënte is ongelooflik taai, hulle behou kliënte besonder goed selfs in Australiese markte. Groei is egter ook beperk as gevolg hiervan, hierdie 5-6% jaarlikse inkomstegroei is die gemiddelde, so dit kan nouliks 'n groeiaandeel genoem word.
🐂 Bulle sê
Regeringsbesteding in Australië het sedert 1960 nie in nominale terme gedaal nie, met 'n gemiddelde jaarlikse groei van ongeveer 4%, wat Objective gereeld beter presteer. Hierdie agtergrond skep 'n struktureel veilige inkomstebasis vir Objective. Die jaarlikse toenamekoers van ~17-18% dui daarop dat groei nie net volhoubaar is nie, maar selfs kan versnel namate wolkmigrasie vorder. Die uitbreiding na die VK is 'n handboekvoorbeeld van Anglo-Saksiese versoenbaarheid: dieselfde regstradisies, dieselfde sakekultuur, 'n enorme openbare sektormark. Die 65% stigterseienaarskap dui daarop dat die belangebelyning tussen bestuur en aandeelhouers byna perfek is. Tony Walls optimaliseer nie vir kwartaallikse syfers nie.
🐻 Bere sê
Die tempo van inkomstegroei het die afgelope twee jaar agter sy eie teikens gebly, wat markvertroue in 'n mindere mate geskud het. Die TAM (beskikbare mark) is kleiner as dié van ten volle horisontale SaaS-spelers: die fokus op die openbare sektor beperk inherent die spoed van skalering. As die regering se IT-besteding beperk word (bv. in 'n resessie-omgewing), kan Objective se kontrakhernuwingsiklus verleng word. Die kompetisie slaap ook nie: Microsoft, SAP en Oracle het ook regeringsoplossings, hoewel die spesifieke Australiese/Nieu-Seelandse regulatoriese kennis dit vir hulle ernstig moeilik maak om 'n direkte kompetisie te loods.
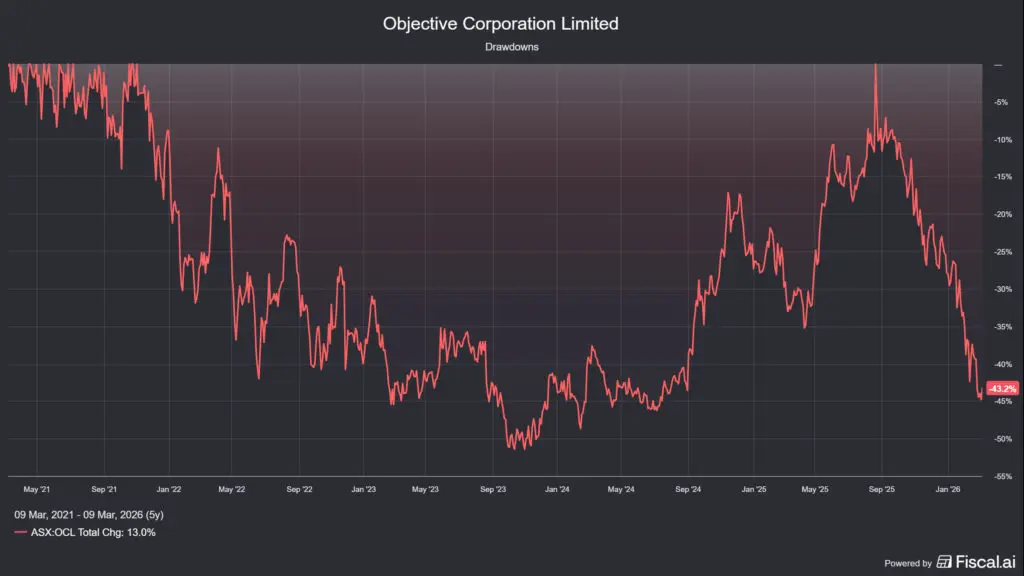
📌In die praktyk: Objective Corporation kan na my mening meer as 'n vertikale marksagteware as 'n horisontale een beskou word. Soos ek in verband met Pro Medicus genoem het, moet jy ook hier noukeurig na die grootte van die mark kyk, want die situasie van die Australiese openbare sektor is nie regtig deursigtig vir die meeste beleggers nie. Die maatskappy kan egter ook die voordeel van die Australiese diaspora in ander Anglo-Saksiese lande benut, en hulle het ook 'n baie groter mark, so ek dink daar is steeds ruimte vir groei. Die KI-skrik werk ook hier: die aandeel het die afgelope ses maande met ~45% gedaal.

3. 📊 Top 3 Australiese aandele: Technology One (ASX: TNE), ERP-stelsel bo alles
Technology One is Australië se grootste ERP SaaS-onderneming vir ondernemings, gestig in 1987 deur Adrian Di Marco in Brisbane. ERP staan vir Enterprise Resource Planning. Dit is 'n geïntegreerde sagtewareplatform wat al 'n maatskappy se belangrikste sakeprosesse op een plek bestuur: finansies, rekeningkunde, HR, betaalstaat, projekbestuur, batebestuur, verkryging, voorraad, ensovoorts. Die beste voorbeeld hiervan uit Europa is die SAP-ondernemingsbestuurstelsel. Wat Technology One werklik van sy mededingers onderskei, is nie sy grootte nie, maar sy skaal: die maatskappy is sedert 1992 konsekwent winsgewend en het die afgelope 12 jaar agtereenvolgens rekords in inkomste, wins en SaaS-fooie opgestel. In die 2025-boekjaar het inkomste met ~18% gegroei tot ~600 miljoen AUD, wins voor belasting het gestyg tot 181.5 miljoen AUD (+19%), en ARR het 554.6 miljoen AUD (+18%) bereik. Die maatskappy het die AUD 500 miljoen ARR-mylpaal 18 maande voor skedule bereik, en die nuwe doelwit is AUD 1 miljard ARR teen 2030. Dit is nie optimistiese bemarkingsteks nie, bestuur het EBITDA in 5 jaar verdubbel.
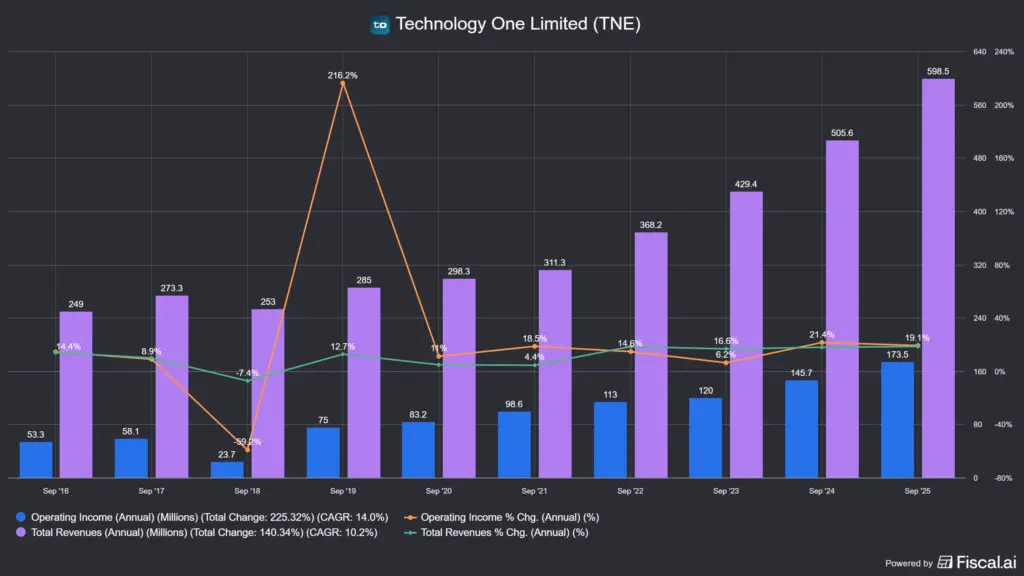
Die produkstrategie is gebaseer op 'n vertikale fokus: Technology One probeer nie om 'n algemene ERP vir alle industrieë te wees nie, maar is diep gespesialiseerd in hoër onderwys (60% van Australiese, Nieu-Seelandse en Britse hoër onderwysinstellings bedryf hulle), die openbare sektor (230+ regeringsagentskappe), bate-intensiewe industrieë en die finansiële sektor. Hul Netto Inkomstebehoud (NRR) is 117%, wat beteken dat bestaande kliënte 17% meer jaar-tot-jaar spandeer, suiwer deur organiese uitbreiding, sonder om 'n enkele nuwe kliënt te bekom. Die omswaaikoers is 0.3% op 'n halfjaarvlak, wat aan die voorpunt van die globale SaaS-industrie is. Die implementeringsmodel "ERP in 30 dae" kan in 'n fraksie van die tyd geïmplementeer word in vergelyking met mededingers, wat 'n ernstige mededingende voordeel in markverkryging bied. Die Britse uitbreiding is veral indrukwekkend: 2025-inkomste uit die Verenigde Koninkryk het met 49% gestyg.
📌In die praktyk: Vir Europeërs is SAP die bekendste maatskappy wat ERP-stelsels vervaardig, maar bv. IBM het ook een gehad, genaamd Tivoli. Dit is 'n redelik mededingende mark vir ondernemingsagteware, maar sodra iemand so 'n stelsel begin gebruik, is dit amper onmoontlik om daaruit te breek. Dit is geen toeval dat al sulke sagtewarestelsels uiters hoë retensiekoerse, lae verloopkoerse het en 'n ware pyn in die gat is om te vervang nie. In elk geval, as jy Technology One ontleed, maak seker dat jy na bedryfsstatistieke kyk: NRR, verloopkoers, en dies meer.
🐂 Bulle sê
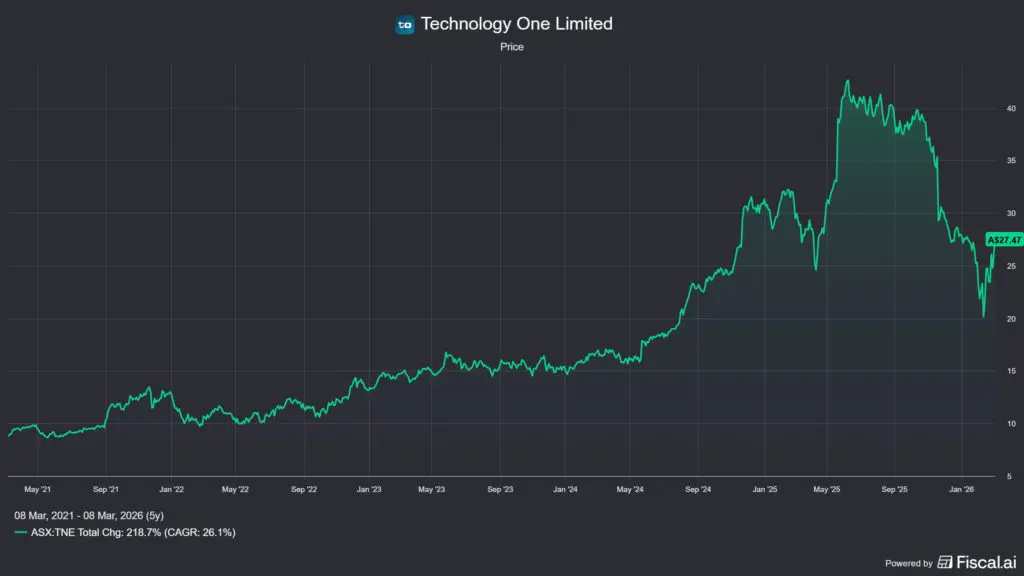
'n NRR van 117% beteken dat Technology One se inkomste sou groei selfs al verkry hulle nie 'n enkele nuwe kliënt nie, 'n natuurlike uitbreiding van hul bestaande basis. Die VK verteenwoordig 'n TAM wat geraam word op $13.5 miljard, waarvan die maatskappy tot dusver 'n fraksie gedek het, terwyl die tempo van uitbreiding halfjaarliks versnel. KI-integrasie verminder die IT-las vir kliënte en verdiep die stelsel se onontbeerlikheid deur werklik outomatiseerbare prosesse wat die SaaS+ platform betree. Insluiting in die S&P/ASX 50, S&P International 700 en S&P Global 1200 indekse (2025) kan institusionele kliënte-uitbreiding meebring.
🐻 Bere sê
SAP, Oracle en Microsoft Dynamics ding wêreldwyd mee met baie groter hulpbronne vir dieselfde groot ondernemingsegment. Die opkoms van KI-gebaseerde, lae-kode/geen-kode platforms kan prysbepalingsmag op die lang termyn onder druk plaas. Die maatskappy genereer 83% van sy inkomste uit Australië en Nieu-Seeland, 'n gekonsentreerde geografiese gebied in vergelyking met sy globale ambisies. As die uitbreiding in die VK stadiger is as verwag, kan markverwagtinge lei tot 'n beduidende afwaartse korreksie in die waardasie.
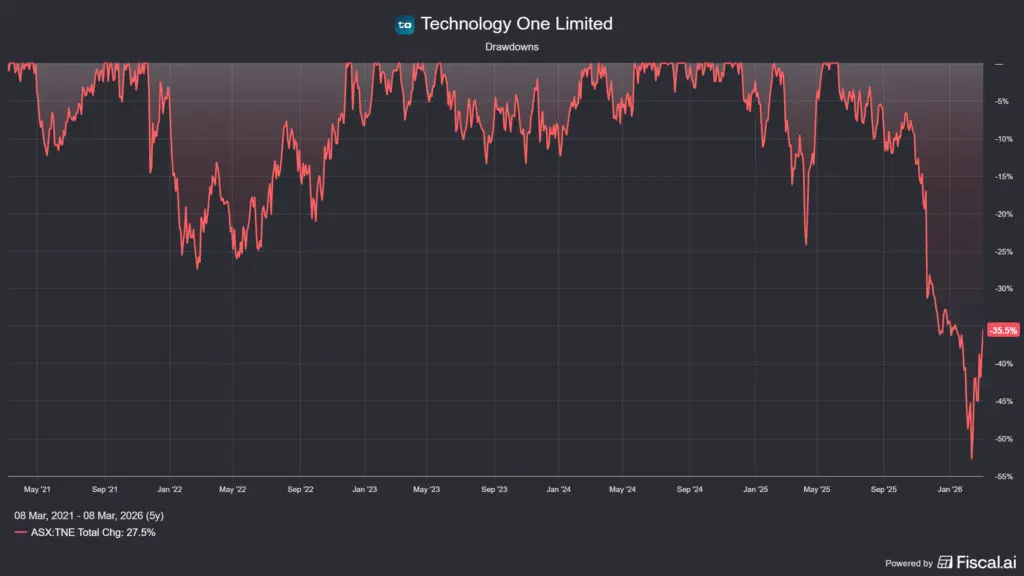
📌In die praktyk: Technology One se ondergang mag wees dat hulle die Australiese mark moes verlaat en die globale mark moes betree. Hoe groter die dam, hoe meer visse sal daar wees wat groter as jy is. So, van die drie aandele, is hierdie een miskien die mees mededingende, maar die inkomste het met 17.6% gegroei bo die 3-jaar gemiddelde, 14.9% bo die 5-jaar gemiddelde en 10.6% bo die 10-jaar gemiddelde. Dit is gewoonlik 'n redelik goeie teken dat die maatskappy 'n sterk mededingende voordeel het, maar jy moet steeds diep delf om dit te vind. Geheime wenk: daar is Morningstar-ontledings vir al drie maatskappye, as jy toegang daartoe het, is dit die moeite werd om te lees.
🤫 +1 Geheime Wenk: Mader Groep (ASX: MAD) – Die Dokter van Mynmasjinerie
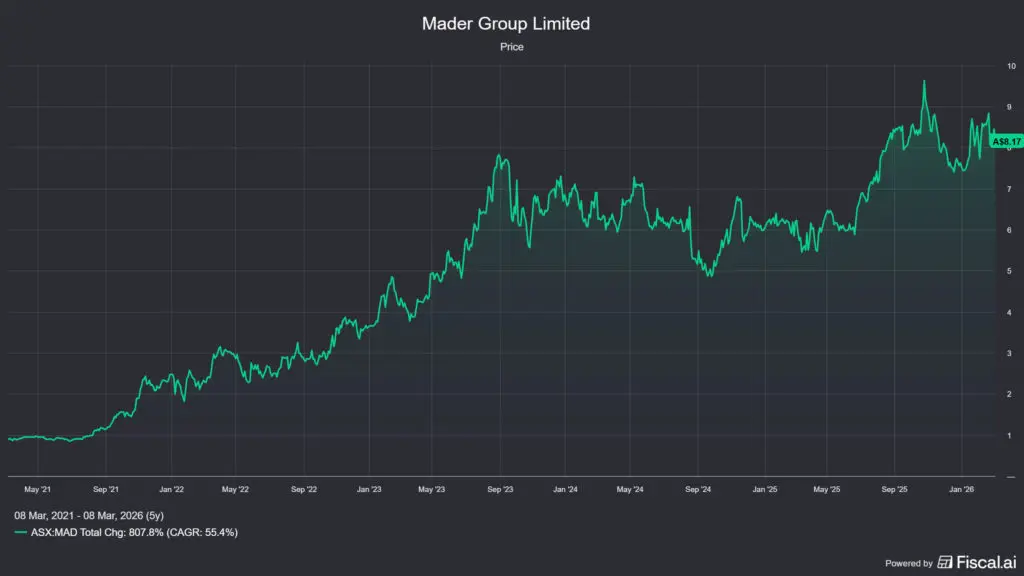
As die vorige drie aandele goed was vir sagteware-entoesiaste, dan is Mader Group 'n werklik unieke stuk in vergelyking. Die maatskappy doen 'n enkele, goed gedefinieerde besigheid: verskaf onderhouds- en tegniese dienste vir mynbou-, energie- en industriële swaar toerusting. Gestig in 2005 deur stigter Luke Mader as 'n enkele tegnikus in die mynboustreke van Wes-Australië, het dit oor 20 jaar gegroei tot 'n maatskappy met meer as 3900 werknemers, meer as 490 kliënte, meer as 540 liggings en 9 lande, met inkomste wat AUD 1 miljard nader. Die 10-jaar inkomstegroeikoers – CAGR – nader 30%.
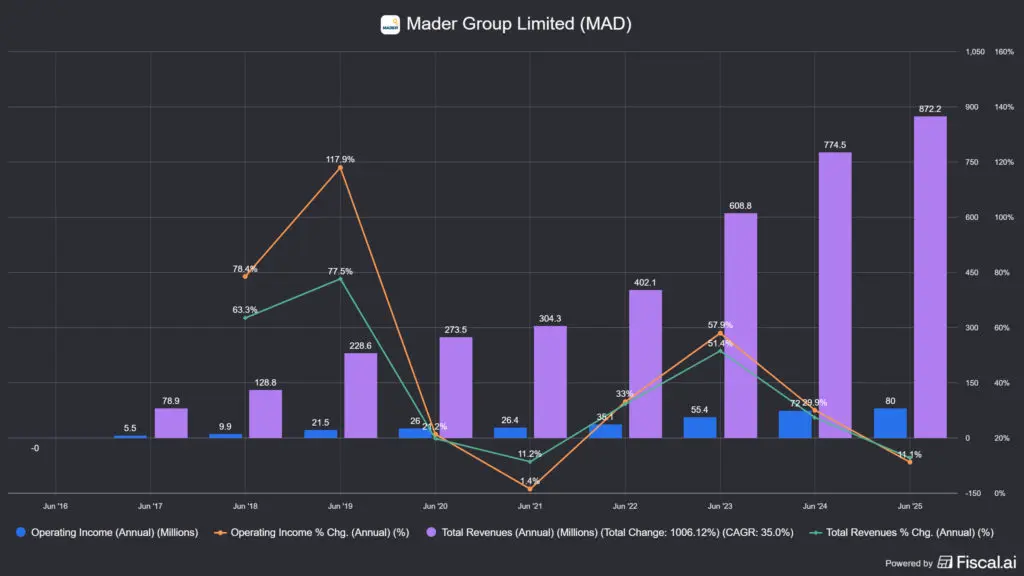
Die kern van die besigheidsmodel is die kruising van die uitkontrakteringstendens met die strukturele behoeftes van die grondstofsiklus: Mynmaatskappye vind dit toenemend moeilik om 'n volledige span geskoolde werktuigkundiges intern te handhaaf, wat kapitaalintensief, omslagtig is en onnodige onbuigsaamheid skep wanneer produksie fluktueer. Mader, aan die ander kant, bied 'n "tap on, tap off"-model: Die nodige tegnici word na die perseel gestuur soos nodig. Die groeilogika is drieledig: die veroudering van produksietoerusting (ouer masjiene benodig meer onderhoud), die toename in die vraag na uitkontraktering van onderhoud, en die verowering van die Noord-Amerikaanse mark, wat baie keer die grootte van die Australiese mark is. Inkomste in 2025 was 872 miljoen AUD (+12.6%), netto wins was 57 miljoen AUD (+13.3%), en die 5-jaar gemiddelde ROIC is ongeveer 25%.
🐂 Bulle sê
Noord-Amerikaanse uitbreiding is nog in sy vroeë stadiums, met ongeveer 19-21% van die maatskappy se inkomste wat daarvandaan kom, terwyl die mark verskeie kere die grootte van Australië is. Die gemiddelde ouderdom van mynboutoerusting wêreldwyd neem toe, die tegnologiese kompleksiteit van nuwe toerusting neem toe, terwyl die tekort aan geskoolde mynboutoerustingoperateurs toenemend beduidend word. Dit is hierdie kombinasie wat Mader se aanbod in die nabye toekoms toenemend waardevol sal maak. Die onderneming se kapitaalvereistes het die afgelope paar jaar verminder, met die balansstaat wat van 'n netto skuldposisie na naby aan netto kontant beweeg, wat dit toelaat om organiese groei te finansier sonder die behoefte aan verwatering.
🐻 Bere sê
Mader se inkomste is nou gekoppel aan die kommoditeitsmarksiklus: wanneer Chinese vraag daal, is mynmaatskappye die eerstes om onderhoudskoste te sny. Die netto winsmarge is ongeveer 6.5%, wat dun is en min ruimte vir foute laat. Outomatisering en robotika kan uiteindelik tradisionele handmatige onderhoud vervang, wat die grondbeginsels van die maatskappy se sakemodel beïnvloed, maar ek dink nie dit sal jare lank gebeur nie. Die behoud van werkers is 'n mededingende en duur bedryf, en stygende tegnikuslone plaas direkte druk op marges.
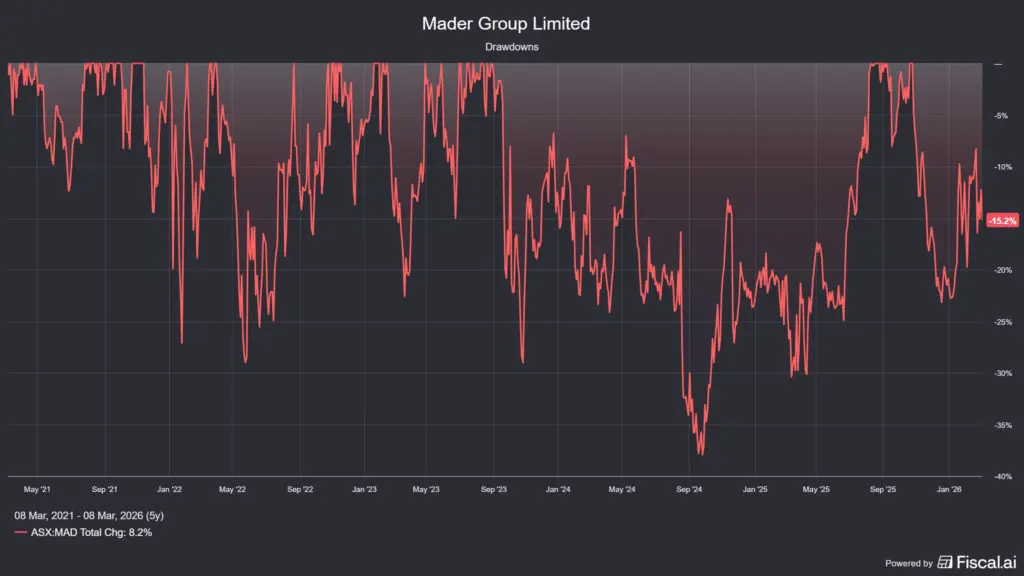
📌In die praktyk: Mader Group is nie 'n mynmaatskappy nie, sy aktiwiteite hou verband met hierdie bedryf. Dit beteken ook dat hoewel die inkomste van sikliese maatskappye afkomstig is, Mader nie so siklies is nie. Dit is ook interessant dat die kapitaalvereiste van mynmaatskappye ongeveer 19-20% van die inkomste is, terwyl dit in die geval van Mader Group ongeveer 4-5% is. Met ander woorde, dit maak staat op die grondstofmark, maar sonder die nadele van grondstofmaatskappye, aangesien dit 'n diensmaatskappy is, en wat 'n ideale mengsel lyk, veral in die wêreld van KI-blootstelling. Mader Group (ASX:MAD) is ook nie besonder goedkoop nie, dit beweeg min of meer in lyn met die kommoditeitsmark, wat tans 'n opwaartse fase beleef.
📝 Top 3 Australiese aandele: opsomming
Die Australiese mark hou 'n paar ware juwele in vir beleggers wat bereid is om die minder bekende hoeke van die Anglo-Saksiese aandelemarkte te verken. Die drie tegnologiemaatskappye wat hierbo aangebied word, Pro Medicus, Objective Corporation en Technology One, het in gemeen dat hulle almal 'n dominante posisie in 'n nou maar struktureel groeiende marknis beklee, hul kliënte hoë oorskakelingskoste in die gesig staar, en al drie uitstekende arbeidsdoeltreffendheid het, wat beteken dat inkomste nie eweredig is aan die aantal werknemers nie.
Mader Group is 'n belegging met 'n heeltemal ander logika: dit gaan nie oor sagtewaremarges nie, maar oor uitkontraktering van die Australiese hulpbronekonomie, in 'n baie kapitaaldoeltreffende model. Die geheime wenk is geen toeval nie, die mark het dit die afgelope 10 jaar grootliks geïgnoreer, terwyl die maatskappy teen 'n jaarlikse inkomste-SAGR van 30% vorentoe rol.
Dit is belangrik om te beklemtoon: Geen van die maatskappye wat hier verskyn, is "goedkoop" in die tradisionele sin nie. Pro Medicus het dikwels 'n driesyfer-P/E-veelvoud, en Technology One is nie veel meer beskeie nie. Hierdie premies is egter die prys wat vir strukturele gehalte betaal word. Die vraag is altyd of groei die vlak wat deur vandag se pryse geïmpliseer word, kan oorskry. Hierdie vraag moet individueel deur elke belegger beantwoord word op grond van hul eie tydshorison, risikotoleransie en kapitaalkosteverwagtinge.
🔦En as die name op die lys hierbo nie genoeg is nie, lees die diepgaande ontleding van Kelly Partners Group (ASX:KPG): Kelly Partners Group-aandeelontleding – Leonard, is dit jy?
🤑As jy belangstel in watter makelaars ons gebruik, lees ons artikels hieronder:
📉Interactive Brokers makelaarrekeningontleding – Professioneel vir professionele persone
📈LightYear Makelaar Rekening Analise - Eenvoud en goedkoopheid gaan hand aan hand
❓ FAQ – Gereelde vrae
Waarom selfs na Australiese aandele kyk as daar die S&P 500 is?
Ten spyte van die S&P 500 se beste prestasie in die afgelope dekade, moet beleggers nie die res van die wêreld se markte ignoreer nie. Die Australiese mark bied diversifikasiewaarde op verskeie maniere: lae korrelasie met die Amerikaanse tegnologiesektor, natuurlike blootstelling aan kommoditeitssiklusse, hoër gemiddelde dividendopbrengste (as gevolg van die dividend-toerekeningstelsel kan sommige dividende gekombineer word met belastingterugbetalings vir Australiese belastingbeleggers), en laastens, tegnologiemaatskappye wat lae-profiel maar struktureel sterk posisies beklee. Dit is 'n natuurlike manier om portefeuljevlak-konsentrasierisiko te verminder.
Hoe om in Australiese aandele vanuit Europa te belê?
Die meeste internasionale makelaars (Interactive Brokers, DEGIRO, Saxo Bank) bied toegang tot die ASX, waar sekuriteite in Australiese dollars (AUD) in plaas van forinte verhandel word. Dit is belangrik om valutarisiko in ag te neem: die AUD is sterk gekoppel aan Australiese rentekoerse en kommoditeitspryse, dus sal skommelinge in die AUD/EUR- of AUD/HUF-wisselkoers ekstra wisselvalligheid tot die posisie byvoeg. Sommige maatskappye (bv. Pro Medicus) is ook in ADR-vorm in die VSA beskikbaar, wat toegang makliker kan maak. Daar is egter makelaars wat nie die Australiese mark bereik nie, soos LightYear.
Wat is die hoofverskil tussen die beleggingstesis van Pro Medicus en Technology One?
Beide is sagtewaremaatskappye, maar op baie verskillende paaie. Pro Medicus is 'n aandeel met 'n supergekonsentreerde produk (mediese beeldvorming), uiters hoë marge, sterk Noord-Amerikaanse blootstelling, en beide risiko en potensiële opbrengs is hoër. Technology One is 'n breër, vertikaal gespesialiseerde ERP-platform, met Australië en Nieu-Seeland as basis en die VK as groeimotor. Dit beweeg op 'n meer voorspelbare, maar miskien stadiger baan. Eersgenoemde is meer 'n voertuig vir die gefokusde, hoë-oortuigingsbelegger, laasgenoemde is meer 'n voertuig vir diegene wat op soek is na 'n soliede, stabiele groeiprofiel.
Hoe afhanklik is Mader Group van Chinese vraag?
Indirek ja, maar minder direk. Mader se kliënte is Australiese en Noord-Amerikaanse mynmaatskappye wie se produksiebesluite deur Chinese vraag beïnvloed word (veral die staal- en kopermarkte). As Chinese groei verlangsaam, kan mynmaatskappye kapitaalbelegging verminder, wat ook onderhoudskoste kan beïnvloed. Die onderhoud van die bestaande toerustingvloot duur egter voort selfs wanneer produksie afneem, en masjiene verouder selfs wanneer produksie stadiger is. Daarom is Mader 'n bietjie minder siklies as wat dit aanvanklik lyk, maar die korrelasie met die grondstofmark kan nie vermy word nie.
Word Objective Corporation as 'n kleinkapitalisasiemaatskappy beskou? Hoe likied is dit?
Objective Corporation is 'n middelkapitalisasie-aandeel op die ASX, met 'n markkapitalisasie van ongeveer AUD 1-1.5 miljard. Dit beteken dat vir institusionele beleggers die bou en sluit van posisies 'n meer geduldige benadering vereis as in die geval van BHP of Commonwealth Bank. Die hoë vlak van stigterseienaarskap (65%) verminder ook die aantal uitstaande aandele (vrye vlotte), wat daaglikse likiditeit verminder. Dit kan bestuur word deur kleiner posisies te bou, soms oor verskeie dae, maar aggressiewe toetree- en uittreestrategieë is moeiliker om te implementeer as in 'n grootkapitalisasie-aandeel.
Regs- en aanspreeklikheidsverklaring: hierdie artikel is slegs 'n informatiewe analise en vorm geen beleggingsadvies in enige vorm nie. Beleggingsbesluite is die uitsluitlike verantwoordelikheid van die belegger en moet altyd geneem word na oorweging van die individuele finansiële situasie, risikotoleransie en beleggingsdoelwitte. Die data wat ten tyde van die skryf hiervan gevind is, weerspieël die huidige stand van sake; marktoestande en maatskappyfundamentele aspekte kan verander.


