
Nákup kryptoměnových akcií není totéž jako přímý nákup Bitcoinu nebo jiných kryptoměn. Sektor kryptoměnových akcií není homogenní masou, ale spíše se skládá z velmi odlišných obchodních modelů, z nichž každý má své vlastní operační mechanismy a rizikový profil. Tato příručka rozebírá šest odlišných kategorií veřejně obchodovaných kryptoměnových akcií, které obchodují s digitálními aktivy, a ukazuje, jak se těžební společnost liší od emitenta stablecoinů nebo dokonce od korporátní pokladny.
❔Co je to kryptoměnová akcie?
S konvergencí tradičních a decentralizovaných financí se na akciových trzích objevila nová třída aktiv: kryptoměnové akcie. Jedná se o veřejně obchodované společnosti, jejichž primární příjmy, rozvaha nebo hlavní činnost jsou neoddělitelně spjaty s ekosystémem blockchainu nebo digitálními aktivy.
Nejdůležitějším principem je, že společnosti v krypto sektoru se nemusí nutně pohybovat v souladu s cenou Bitcoinu nebo jiných tokenů. Musíme rozlišovat mezi kryptoměnovými akciemi, které vlastní kryptoměnu, těží ji a poskytují blockchainovou infrastrukturu.
V tomto článku jsme rozdělili sektor do šesti základních obchodních modelů. Je důležité poznamenat, že se jedná pouze o veřejně obchodované společnosti, které lze zakoupit ve formě tradičních akcií, a nezahrnuje projekty, v nichž můžeme získat vlastnictví pomocí tokenů zakoupených na blockchainu. Tyto projekty budou podrobněji probrány v budoucích článcích.
1.💰Kryptoměnové akcie: Korporátní státní dluhopisy (DAT – Digital Asset Treasuries)
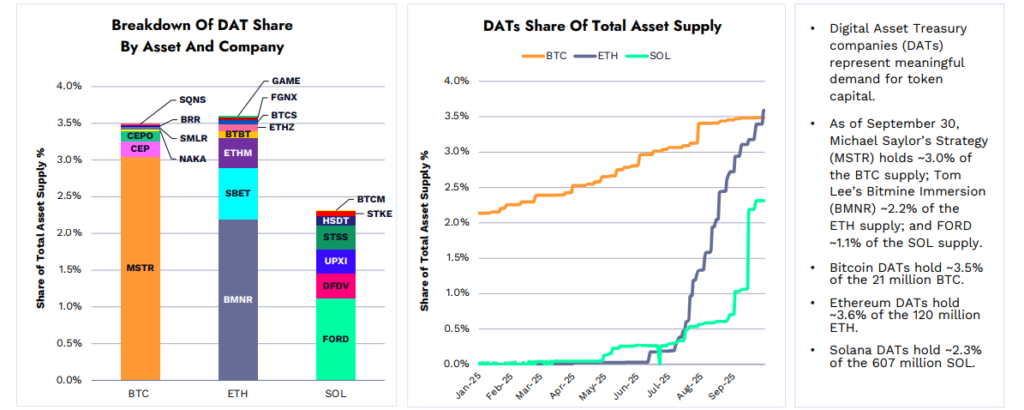
Kryptoměnové akcie v této kategorii měly původně tradiční (obvykle softwarový nebo technologický) obchodní model, ale management se rozhodl vyměnit hotovostní rezervy v rozvaze společnosti za Bitcoin nebo jiné kryptoaktivum (ETH, SOL atd.). Například dluhopisy nebo akcie jsou často vydávány s cílem nákupu dalších digitálních aktiv. V případě emise dluhopisů se vytváří páková pozice, kterou lze vidět na jednoduchém příkladu:
📖Společnost vydá dluhopisy v hodnotě 10 milionů dolarů. Za získané peníze společnost nakoupí Bitcoin, cena Bitcoinu je nyní 50 tisíc dolarů. Pokud cena v příštím období vzroste na 100 tisíc dolarů, společnost vygenerovala pro své akcionáře 10 milionů dolarů „zdarma“. Na druhou stranu, pokud cena Bitcoinu klesne na 25 tisíc dolarů, společnost spálila 5 milionů dolarů kapitálu akcionářů, protože zakoupené aktivum má nyní hodnotu pouze 5 milionů dolarů, ale stále musí držitelům dluhopisů splatit 10 milionů dolarů (plus úroky).
Proto je velmi důležité pochopit, jak daná společnost financuje nákupy aktiv. Také kolik z jejích celkových rezerv je investováno do daného kryptoaktiva (například pokud je investováno pouze 10 % jejích rezerv, cena společnosti se s daným kryptoaktivem bude pohybovat mnohem méně, než kdyby do něj byly investovány všechny její rezervy) a zda má společnost i další podniky, které generují příjmy.
Největší společností v této kategorii je Strategy (původně MicroStrategy (MSTR)). Společnost nakupuje pouze jedno kryptoaktivum, Bitcoin (BTC), takže cena společnosti do značné míry kopíruje cenu Bitcoinu. Druhou největší společností je Bitmine Immersion (BMNR), která nakupuje Ethereum (ETH), a existují i tací, kteří kupují Solanu (SOL), jako například Forward Industries (FDI).
❓Profil rizika a závěr
Tyto akcie mohou být extrémně silně korelovány s cenou Bitcoinu nebo jiných kryptoaktiv, ale mohou také představovat „pákovou“ expozici v důsledku půjček. Mezi hlavní rizika patří schopnost splácet úvěry (dluhová služba), drastické výkyvy prémie nebo diskontu mezi cenou akcie a čistou hodnotou aktiv (ČHA) a možná stagnace výnosů z hlavních činností.
💡Pokud chcete ve svých investicích sledovat cenu daného kryptoaktiva, existují i další možnosti, které vyžadují menší pochopení obchodních procesů dané společnosti a menší riziko.
Nejjednodušší způsob je koupit téměř jakékoli krypto aktivum od krypto brokera nebo tradičního brokera (který také poskytuje přístup ke krypto aktivům), takový účet lze otevřít během několika minut. Ti, kteří se v technologiích lépe vyznají, mohou nakupovat i přímo na blockchainu, články o tom najdete zde, kde vám pomůžeme s touto cestou začít: Co je to peněženka Web3? Průvodce pro začátečníky
Ale každý, kdo chce stále investovat pomocí tradičních nástrojů akciového trhu, má nyní možnost zakoupit si ETF, které sledují ceny hlavních krypto aktiv:
🪙Bitcoin: iShares Bitcoin Trust ETF (IBIT)
🔗Ethereum: iShares Ethereum Trust ETF (ETHA)
🧿Solana: Bitově stakingový ETF Solana (BSOL)
🛒Top 10 krypto indexů: Bitwise 10 Crypto Index Fund (BITW)
2.💱Kryptoměnové akcie: Centralizované burzy a správci (CEX)
Platformy, které umožňují nákup, prodej, úschovu a staking digitálních aktiv pro retailové i institucionální klienty. Obvykle generují příjmy z transakčních poplatků, spreadů a poplatků za úschovu. Jejich zkratka je CEX (Centralized Exchange - centralizovaná burza).
Centralizované burzy jsou mostem mezi blockchainem a tradičním finančním systémem. Tyto společnosti mají v podstatě dvě nohy, což vám umožňuje nakupovat od nich skutečná krypto aktiva.
- 🏛️Jedna noha je napojena na tradiční finanční systém s oficiálně kontrolovanými tradičními bankovními účty a fondy.
- 🔗Druhou větví je blockchain, kde společnost ukládá různé kryptoměny do peněženek web3.Co je to peněženka Web3? Průvodce pro začátečníky)
To nám například umožňuje koupit skutečný bitcoinový token v blockchainové síti Bitcoin. Postup je následující:
- Klient převede 100 dolarů ze svého tradičního bankovního účtu na tradiční bankovní účet poskytovaný burzou.
- Burza cenných papírů (CEX) si ve své vlastní databázi zaznamenává, kolik peněz klient má.
- Zákazník si pak může koupit dané množství kryptoměnového aktiva, řekněme Bitcoin v hodnotě 100 dolarů. Burza ve své databázi zaznamenává, kolik Bitcoinů zákazník vlastní (v době psaní tohoto článku by to odpovídalo 0.002 Bitcoinu). Burza poté na pozadí nakoupí 0.002 Bitcoinu na blockchainu (nebo to kryje ze svých rezerv), ale pro zákazníka je to neviditelné.
- Většina zákazníků se zde zastaví, jakmile dosáhnou svého cíle a zakoupí si Bitcoin. V tomto okamžiku však máme možnost převést naše Bitcoiny do peněženky, kterou spravujeme v síti Bitcoin. V tomto případě burza (CEX) převede tokeny ze své vlastní web3 peněženky do web3 peněženky, kterou jsme poskytli. Poté tokeny vlastníme my, burza (CEX) k nim již nemá přístup a peníze mizí z našeho zůstatku na burze.Co je to peněženka Web3? Průvodce pro začátečníky).
- (Proces funguje stejně i v opačném pořadí. Pokud chceme prodat naše tokeny, převedeme je na adresu poskytnutou burzou v blockchainu, oni nám připíší částku a my je pak můžeme prodat zde a převést dolary, eura atd. na náš vlastní tradiční bankovní účet).
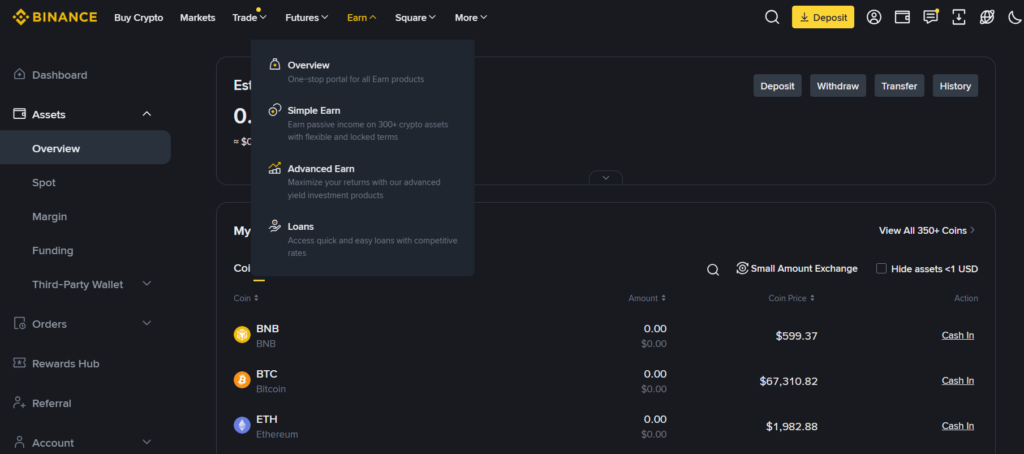
Burza nabízí zákazníkům nespočet služeb, abychom jmenovali alespoň některé:
- Nákup a prodej fiat měny (tradiční dolary, eura atd.) a krypto aktiv
- Obchodování na marži
- Funkce při vstupu a výstupu z rampy (výše popsaný proces, během kterého zákazník „nastoupí“ na blockchain nebo „vystoupí“ z blockchainu do tradičního finančního systému)
- Výpůjčky (zajištěné aktivy)
- Vklad a úrok (určitá aktiva lze vkladem využít za účelem získání úroku)
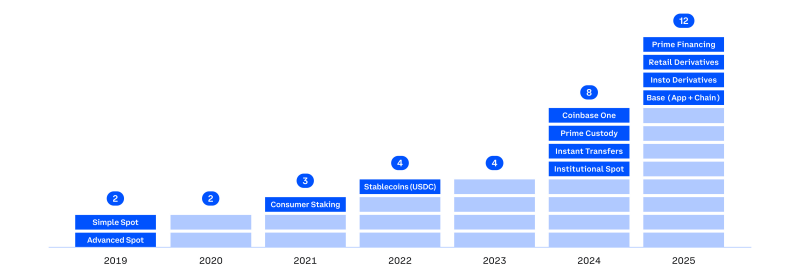
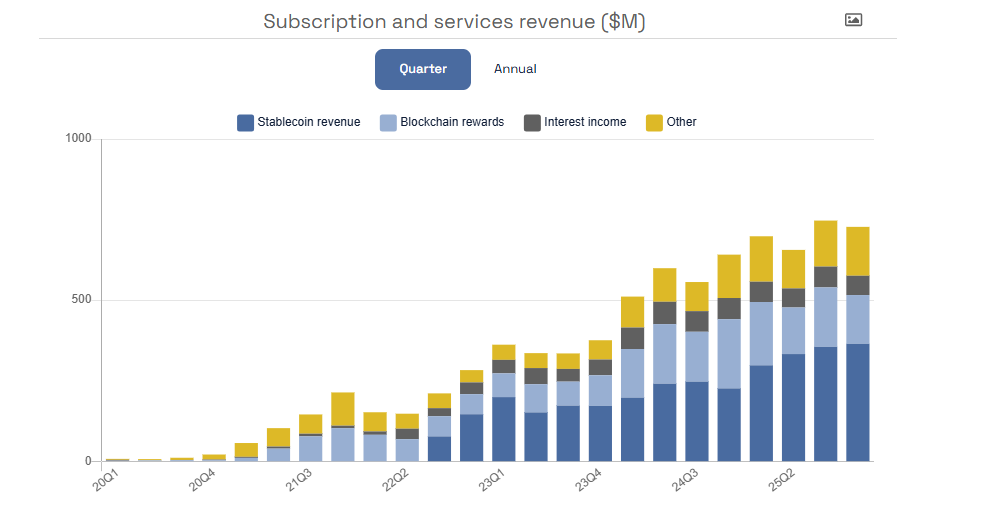
Pro většinu zákazníků představuje platforma dané burzy celý krypto ekosystém, kde nakupují a ukládají své tokeny a využívají všechny služby. Většina lidí tak hradí veškeré své náklady spojené s kryptoaktivy těmto burzám. Jsou to strážci brány, takže je pochopitelné, jak obrovská je tržní příležitost pro tyto společnosti. Graf níže ukazuje, že například Coinbase (Coinbase), obchodní poplatky byly na samém začátku hlavním zdrojem příjmů společnosti, ale ty se neustále přesouvají směrem k předplatitelským službám (Subscription&Services), protože platforma poskytuje zákazníkům stále více funkcí.
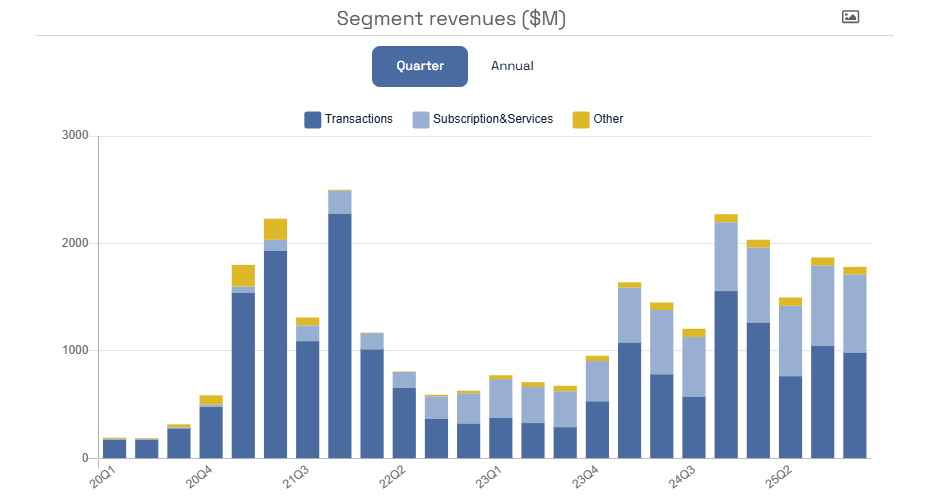
Většina centralizovaných burz funguje jako soukromé společnosti, včetně Binance a Bybit (Binance, bybit), což jsou v mnoha ohledech dvě největší společnosti v současnosti. Z největších společností je pouze jedna veřejně obchodovatelná, Coinbase (MINCE).
Některé z menších burz následovaly příkladu Coinbase a vstoupily na burzu, například kryptoměnové akcie jako Bullish (BLSH), Coincheck (CNCK) nebo Bitcoin Group (ADE.F).
❓Profil rizika a závěr
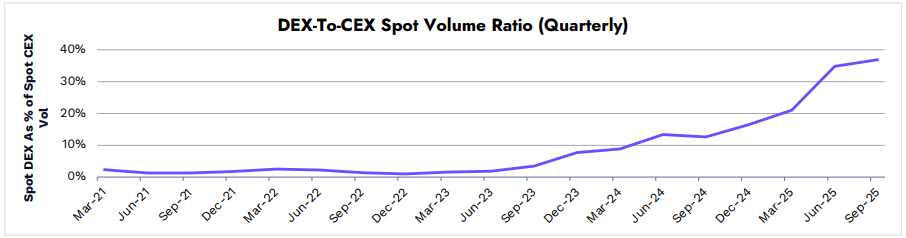
Zisky kryptoměnových akcií působících v tomto segmentu jsou vysoce cyklické a mnohem více závisí na objemu obchodování a veřejném mínění než na samotné ceně aktiv (objem na medvědím trhu mizí). Mezi hlavní rizika patří přísná regulační opatření (např. soudní spory s SEC, náklady na dodržování předpisů), snižování poplatků ze strany konkurence a kompresní efekt decentralizovaných burz (DEX).
💡Pokud vás zajímá, jak fungují blockchainoví konkurenti těchto společností (DEX a další projekty), přečtěte si náš související článek, ve kterém vám představíme svět DeFi (decentralizovaných financí): Co je DeFi? Průvodce budoucností financí
3.⛏️Kryptoměnové akcie: těžaři kryptoměn
Tyto společnosti provozují rozsáhlá datová centra, která používají algoritmy „Proof-of-Work“ (PoW) k zabezpečení blockchainových sítí a získávání odměn za bloky. V podstatě přeměňují elektřinu a výpočetní výkon na kryptoaktiva.
❓Co znamená PoW (Proof-of-Work)?

Na rozdíl od tradičních platebních sítí, které k dokončení transakcí používají centrální servery, Bitcoin (a mnoho dalších blockchainových sítí) používá decentralizovaný algoritmus zvaný „Proof-of-Work“ (PoW).

Podstata spočívá v tom, že těžaři (servery, které provozují algoritmus PoW) soutěží o to, kdo do řetězce přidá další prvek blockchainu, tj. kdo může validovat a zapisovat do blockchainu další transakce. Aby toho dosáhli, musí vyřešit velmi složitý a výpočetně náročný matematický problém.

První těžař, který úkol vyřeší, získává právo přidat blok a je odměněn nově vydaným Bitcoinem (nebo nativním tokenem daného blockchainu v jiných sítích), jedná se o „odměnu za blok“. Kromě toho obdrží také transakční poplatky placené uživateli.
V dnešní době již není možné efektivně těžit Bitcoin pomocí tradičních počítačů. Společnosti, které se tím zabývají, to dělají v průmyslovém měřítku a provozují speciální servery, které dokážou jen jednu věc: pokusit se vyřešit bitcoinovou hádanku miliardykrát za sekundu.
Tato datová centra vyžadují obrovské množství elektřiny a často mohou mít velikost několika fotbalových hřišť.
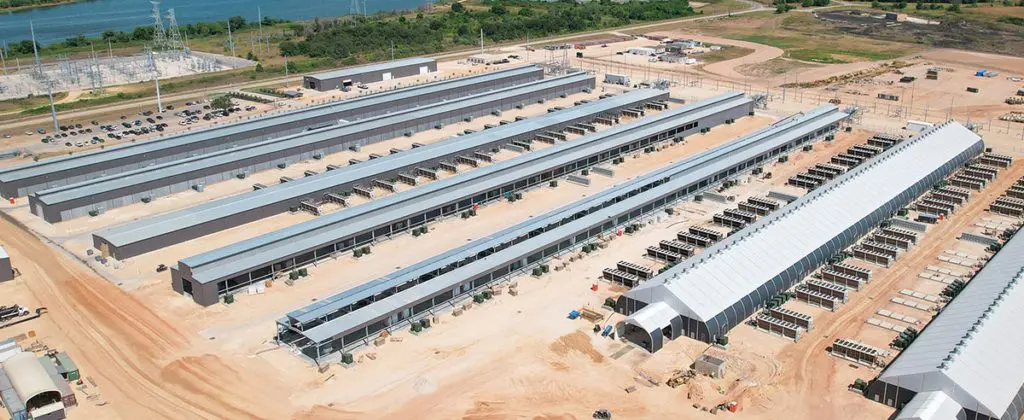
Obchodní model těžebních společností lze zredukovat na jednu jednoduchou otázku: Jsou schopni těžit Bitcoin za nižší cenu, než je jeho současná tržní cena?
Zde je třeba zvážit dva klíčové náklady:
- Kapitálové výdaje (CapEx): Nákup specializovaných strojů ASIC (Application Specific Integrated Circuit) a budování datových center je extrémně drahé a každých pár let zastarávají, protože se na trhu objevují rychlejší a efektivnější modely.
- Provozní náklady (OpEx): Elektřina je zdaleka největším variabilním nákladem. Proto těžební společnosti umisťují své provozy tam, kde je energie dostatek a je levná a kde chlazení vyžaduje méně energie. V tomto ohledu bude mít chladnější podnebí výhodu, ale nejdůležitějšími faktory budou cena a předvídatelnost energie.
↔️Jaký je rozdíl mezi Riotem a Marathonem?
Dvě nejvlivnější společnosti v tomto sektoru jsou Riot Blockchain Inc (RIOT) a Marathon Digital Holdings Inc (MARA). Přestože vykonávají stejnou činnost, jejich firemní strategie se historicky liší:
- Riot: Riot se silně zaměřuje na vlastnictví infrastruktury. Vlastní vlastní obrovská zařízení (jako jsou jejich vlajkové lodě v Rockdale a Corsicana v Texasu). Protože vlastní infrastrukturu sítě, mohou se účastnit programů „reakce na poptávku“. Pokud se například texaská energetická síť během vlny veder přetíží, může Riot vypnout své stroje a prodat elektřinu, kterou si předem nakoupil, zpět do sítě s obrovskou prémií – čímž vydělá mnohonásobně více peněz, než kdyby těžil bitcoiny.
- Maraton: Maraton se dříve řídil modelem „zaměření se na majetek“. Místo toho, aby si postavili vlastní datová centra, koupili stroje a zaplatili externí hostingové společnosti za jejich připojení a provoz (ačkoli si v poslední době začali kupovat vlastní lokality). Marathon je také známý svou agresivní strategií „HODL“: téměř všechny Bitcoiny, které vytěží, si uchovávají v rozvaze své společnosti, čímž částečně fungují jako „firemní pokladna“ zmíněná na začátku tohoto článku. Prodávají jen tolik Bitcoinů, kolik potřebují k pokrytí svých operací.
Těžařské společnosti se stále častěji stávají obecnými provozovateli datových center a často pronajímají svou výpočetní kapacitu k jiným účelům, jako je provozování umělé inteligence, když to dává větší finanční smysl.
❓Profil rizika a závěr
Těžební společnosti jsou v podstatě průmyslové energetické společnosti. V mnoha případech získávají kapitál na Wall Street, aby si mohly koupit křemíkové čipy a elektřinu, které pak používají ke zpracování transakcí a těžbě „digitálního zlata“, většinou z protokolu Bitcoin.
Vzhledem k tomu, že stále více těžařů po celém světě přidává do sítě nové stroje, protokol Bitcoin automaticky ztěžuje matematiku (protože existuje pevný počet 144 bloků vyrobených denně, o které se všichni těžaři podělí). To znamená, že tyto společnosti jsou v neustálém závodě ve zbrojení: musí neustále kupovat další a další stroje, jen aby si udržely svůj současný podíl na trhu s odměnami za bloky.
Čelí jedinečným provozním rizikům: „halving“ bitcoinové sítě, který každé čtyři roky snižuje odměnu za blok o polovinu, výše zmíněná konkurence v důsledku neustálého nárůstu globální výpočetní kapacity (hash rate), kolísající ceny energií a rychlé zastarávání hardwaru (ASIC stroje rychle zastarávají). Obvykle tvoří nejvolatilnější podskupinu kryptoměnových akcií.
4.💲Kryptoměnové akcie: infrastruktura a emitenti stablecoinů
Ačkoli titulky v této kategorii často dominují emitenti stablecoinů, pojem infrastruktury je mnohem širší.
Většinu příjmů sektoru v současnosti dominují emitenti stablecoinů (jako například Circle (CRCL)), pojem infrastruktury je mnohem širší. Patří sem i softwarové a fintech společnosti, které vytvářejí a provozují kritické backendové systémy – „instalatérský systém“ technologie – mezi tradičním finančním systémem a blockchainem (Web3). Zatímco největší poskytovatelé čistě krypto infrastruktury (jako Chainalysis nebo Fireblocks) jsou v současnosti soukromé společnosti, existují i společnosti, které tuto infrastrukturu budují na veřejných burzách. Tyto společnosti (jako například Bakkt (BKKT) nebo Exodus Movement (EXOD) získávají své příjmy z transakčních provizí a poplatků za používání softwaru.
Jejich činnost zahrnuje jednak provozování fiat-krypto bran (On-Ramps), pomocí kterých si maloobchodní uživatelé mohou pomocí bankovní karty převést své tradiční peníze na digitální aktiva, přičemž dodržují přísná pravidla identifikace zákazníka (KYC) (podobně jako centralizovaná burza, ale v mnoha případech je proces jednodušší a rychlejší). Na druhou stranu poskytují tradičním bankám a fintech společnostem back-end řešení (API) s využitím modelu B2B „Crypto-as-a-Service“ (CaaS), aby mohly svým zákazníkům nabídnout obchodování s kryptoměnami bez vlastního vývoje blockchainu. Do této kategorie dále patří i vývoj softwarových peněženek s vlastní úschovou, pomocí kterých mohou uživatelé bezpečně komunikovat s decentralizovanými financemi (DeFi) bez znalosti programování. O tom jsme podrobně psali v předchozím článku: Co je to web3 peněženka?
🪙Emitenti stablecoinů
Pojďme se blíže podívat na obchodní modely největších společností v tomto odvětví. Emitenti stablecoinů přijímají fiat vklady (dolary, eura atd.), investují je do krátkodobých státních cenných papírů a na oplátku vydávají tokeny založené na blockchainu (stablecoiny). Ve většině případů představuje návratnost investovaných fiat aktiv převážnou část jejich příjmů.
💡Co jsou stablecoiny?

Stablecoiny jsou kryptoaktiva, která úzce sledují hodnotu dané měny (nebo jiného aktiva, například zlata). Například token USDC vydaný společností Circle kolísá na blockchainu kolem 1 USD ve velmi úzkém rozmezí, protože společnost vydává 1 USDC, když je 1 USD k dispozici jako rezerva na jejím tradičním bankovním účtu, takže 1 USDC lze kdykoli přímo směnit zpět za 1 USD.
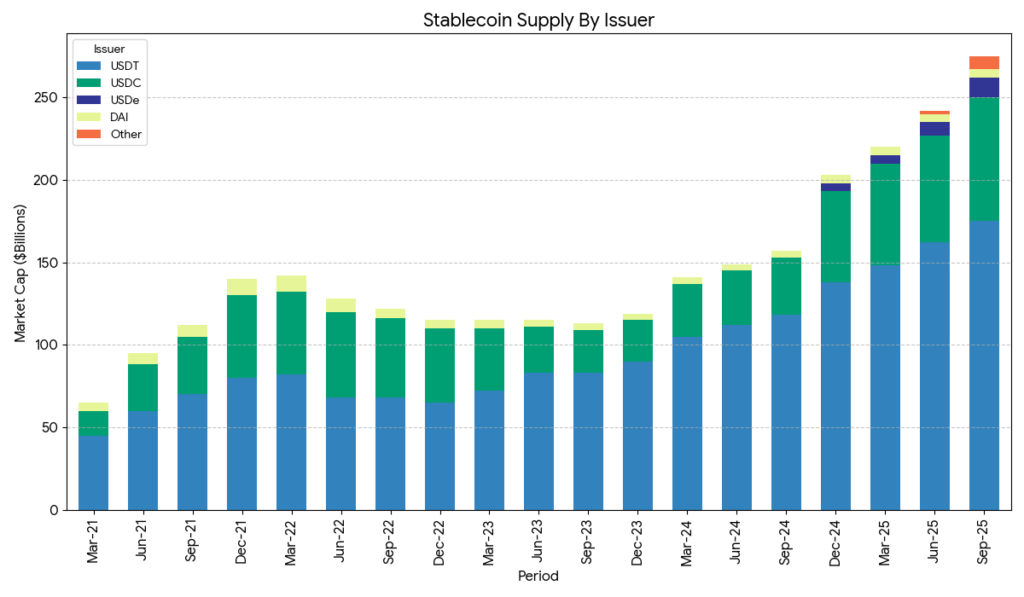
Dva největší hráči jsou Tether a Circle, kteří jsou emitenty stablecoinů USDT a USDC založených na dolaru. Výše uvedený graf ukazuje jejich absolutní dominanci a navíc USDe, DAI a dokonce i mnoho emitentů v kategorii „Ostatní“ nejsou tradiční společnosti, ale krypto-nativní DAO (Decentralizované autonomní organizace), takže k nim nemáme přístup na tradičním akciovém trhu (ale na krypto trhu jsou dostupné, o tom si můžete přečíst v tomto článku): Co je DeFi? Průvodce budoucností financí).
Tether je navíc soukromá společnost, takže jedinou možností na akciovém trhu v této kategorii je Circle (CRCL).
Nejdůležitějším rozdílem mezi jednotlivými stablecoiny je mechanismus, kterým zajišťují, aby jejich tokeny mohly sledovat směnný kurz amerického dolaru, což se nazývá peggingový mechanismus. Pokud se cena tokenu pravidelně odchyluje od 1 dolaru, investoři jej k tomuto účelu nepoužijí, protože jde o to, že cena nekolísá. Naštěstí je mechanismus peggingu Circle a Tetheru velmi bezpečný a tokeny lze kdykoli vyměnit za tradiční měny nebo aktiva, která je reprezentují.
Stablecoiny se nyní staly jedním z, ne-li nejdůležitějších nástrojů blockchainové sítě; většina transakcí v sítích se provádí s nějakým druhem stablecoinu, takže si tento sektor zaslouží zvláštní pozornost. Jak je vidět z níže uvedeného grafu, využívání USDC v uplynulém roce prudce vzrostlo spolu s jeho tržní kapitalizací, což podporují veškerá data z odvětví.
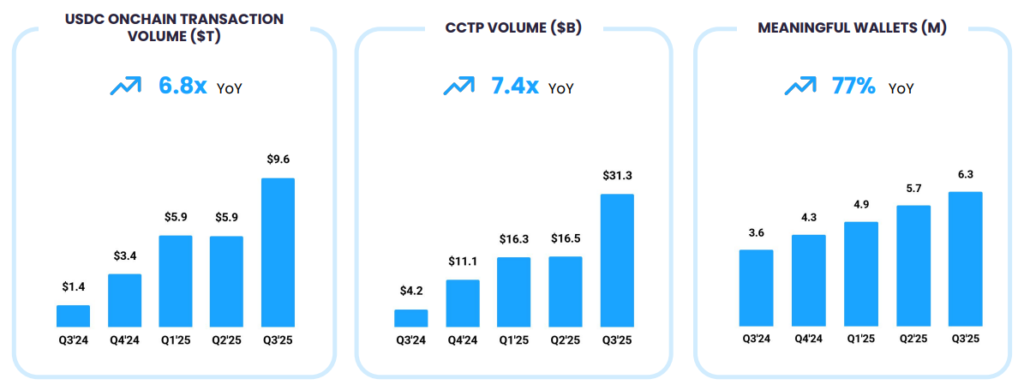
💡Circle také vydává stablecoiny založené na euru (EURC) a Tether také vydává kryptoměny založené na čínském juanu (CNHT), mexickém pesu (MXNT) a zlatě (XAUT), ale jejich celková velikost je mnohem větší než USDC a USDT.

V roce 2026 bude více než 99 % stablecoinů na blockchainu sledovat kurz amerického dolaru, 0.5 % bude sledovat kurz eura, zatímco podíl všech ostatních měn bude zanedbatelný.
❓Profil rizika a závěr
Softwarové společnosti zabývající se infrastrukturou a emitenti stablecoinů sdílejí jednu důležitou věc: jejich obchodní model je založen na užitečnosti sítě a objemu transakcí, nikoli na ceně digitálních aktiv. Jejich příjem je do značné míry nezávislý na tom, zda má Bitcoin hodnotu 30 000 nebo 100 000 dolarů. Vydělávají, když se zvyšuje kapitalizace stablecoinů na blockchainu, když do systému proudí nový kapitál, když banky integrují technologii nebo když uživatelé v síti transakce. Tyto akcie tedy nejsou spekulacemi s kurzem kryptoměn, ale sázkami na každodenní, institucionální a rezidenční adaptaci samotné technologie blockchain.
Emitenti stablecoinů jsou obzvláště citliví na tradiční makroekonomické faktory, zejména na úrokové sazby centrálních bank (vyšší základní sazba centrální banky znamená vyšší výnos z jejich rezerv, zatímco snížení sazby snižuje jejich příjem). Jejich hlavními riziky jsou ztráta fixního směnného kurzu (depegging), možný bankrot tradičních bankovních partnerů (viz případ Silicon Valley Bank nebo Silvergate Capital) a přísná mezinárodní regulace stablecoinů.
5.🏛️Kryptoměnové akcie: správci aktiv a komerční banky
Při pohledu na veřejně obchodované kryptoměnové společnosti existuje kategorie, která se nehodí ani k těžařům, ani k jednoduchým kryptoměnovým burzám. Tyto společnosti fungují jako diverzifikované investiční a komerční banky pro svět digitálních aktiv. Mezi významné společnosti patří lídr na trhu Galaxy Digital (v čele s Mikem Novogratzem)GLXY), evropský gigant CoinShares International (CS.ST) nebo menší, ale dynamicky rostoucí DeFi technologie (OBRATNÝ).
Jejich obchodní model není založen na jediné aktivitě, ale pokrývá celý krypto ekosystém. Na jedné straně spravují obrovský kapitál pro institucionální investory (například emisí spotových bitcoinových ETF a evropských burzovně obchodovaných produktů (ETP), z nichž inkasují stabilní poplatky za správu spravovaných aktiv. Na druhé straně jsou aktivními hráči na trhu: zabývají se také proprietárním obchodováním, poskytováním likvidity a klasickými investičními bankovními službami (jako je poradenství v oblasti fúzí a akvizic). Kromě toho mají tyto společnosti téměř bez výjimky také agresivní oddělení rizikového kapitálu (VC), jehož prostřednictvím investují do Web3 startupů v rané fázi, tokenových projektů a decentralizovaných sítí, a některé z nich dokonce provozují vlastní blockchainovou infrastrukturu nebo gigantické těžební farmy.
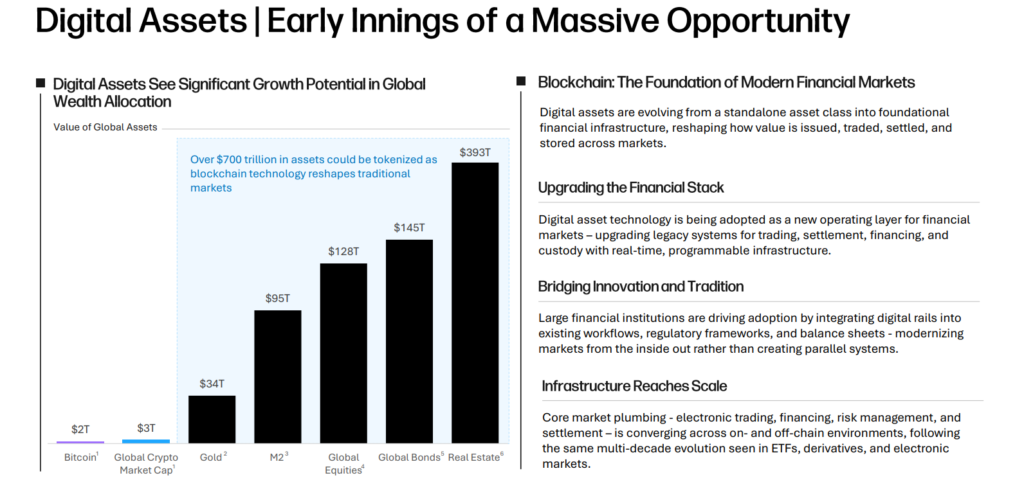
Výše uvedený obrázek, který se nachází v prezentaci společnosti Galaxy Digital na začátku roku 2026, ukazuje, že společnost vidí obrovský potenciál v tokenizaci tradičních aktiv (jejich zpřístupnění na blockchainu), z čehož by jako investiční banka zabývající se těmito aktivy mohla enormně těžit.
❓Profil rizika a závěr
Z pohledu investora je tento komplexní model obzvláště atraktivní, protože poskytuje extrémně širokou expozici a pružněji reaguje na extrémní cykly krypto trhu. Zatímco osud čistě těžební společnosti závisí téměř výhradně na ceně Bitcoinu, cenách energií a vzniku nových konkurentů, tyto „kryptobanky“ jsou diverzifikované. Když trh stagnuje, jejich příjmy z poplatků za správu aktiv jsou kontinuální. Když je volatilita vysoká, zisky jejich obchodních divizí se násobí. A v případě nového býčího trhu se může násobit hodnota jejich investic rizikového kapitálu. Tyto kryptoměnové akcie jsou proto zaměřeny na investory, kteří se chtějí podílet na institucionální adaptaci, objemu obchodování a růstu technologie blockchain prostřednictvím jediného papíru.
Ale i přes diverzifikaci jsou vysoce vystaveni širším cyklům kryptoměnového trhu. Na medvědím trhu se aktiva pod správou (AUM) zmenšují, což ničí příjmy z poplatků. S sebou nesou značné riziko protistrany a riziko proprietárního obchodování, protože pokud partner, kterému půjčili, zkrachuje, „nákaza“ se okamžitě dostane do rozvahy firmy.
6.💵Fintech hybridní kryptoměnové akcie
Hledání veřejně obchodované kryptoměnové expozice nemusí nutně znamenat investování do společností zaměřených čistě na blockchain. Jeden z nejdůležitějších segmentů trhu tvoří tradiční finanční technologie (fintech) a makléřské firmy s obrovskou uživatelskou základnou, které v posledních letech hluboce integrovaly digitální nástroje do svých platforem. Giganti v oboru jako Block (který provozuje aplikaci Cash App)SQ), PayPal (PYPL) nebo Robinhood, který způsobil revoluci v obchodování s akciemi v maloobchodě (HOOD) v podstatě fungují jako trojské koně pro adaptaci kryptoměn. PayPal ( ), který vydává stablecoin PYUSDPYPL) analýzu si můžete přečíst zde Analýza akcií PayPal (PYPL) – Cena se nerovná hodnotě
Tyto společnosti jsou prvním a nejpohodlnějším kontaktním místem s digitálními aktivy pro stovky milionů lidí a překlenují propast mezi tradičním bankovnictvím a světem Web3. Podstatou jejich obchodního modelu je, že samy nepodstupují extrémní rizika hromaděním obrovského množství kryptoměn ve svých rozvahách (jako Strategy) ani vlastní těžbou kryptoměn. Místo toho fungují jako brány nebo brokeři. Jejich příjmy pocházejí především z provizí z uživatelsky generovaných nákupních a prodejních transakcí a také z rozpětí mezi nabídkou a poptávkou. Jejich inovace však jde daleko za pouhé obchodování: například PayPal již vydává svůj vlastní stablecoin vázaný na dolar (PYUSD) na blockchainu a Robinhood a Block vyvíjejí samosprávné peněženky Web3, které směrují maloobchodní kapitál z vlastního uzavřeného ekosystému (walled garden) přímo do decentralizovaných financí (DeFi).
Níže uvedený graf ukazuje čísla Robinhood za předchozí dva roky a ukazuje, že hodnota kryptoaktiv držených zákazníky na platformě nepřesahuje 15 %, což je podobné tempo růstu jako u tradičních aktiv. Expozice společnosti v oblasti kryptoměn je tedy v současné době nízká, podobně jako u dvou výše zmíněných společností (Square a Paypal).
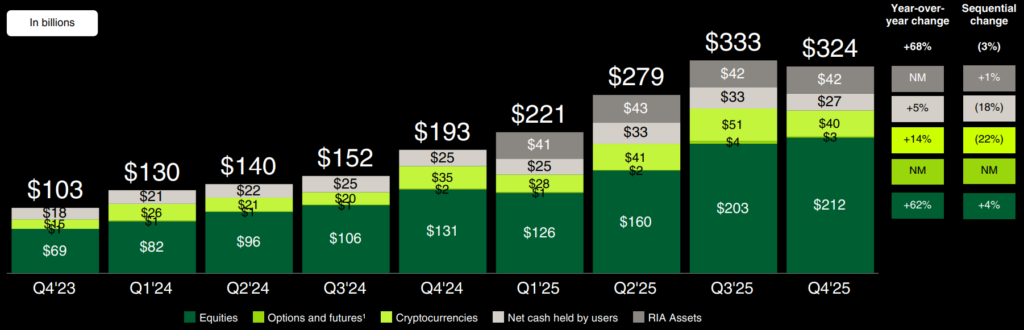
💡Myslím, že je důležité poznamenat, že krypto služby nabízené výše uvedenými společnostmi v současné době výrazně zaostávají za specializovanými kryptoměnovými burzami (jako Binance nebo Coinbase) a v mnoha případech neexistuje možnost převést zde zakoupené tokeny do naší vlastní web3 peněženky. I když je faktem, že drtivá většina zákazníků o to nemá zájem, chtějí jen získat přístup ke kryptoaktivům, k čemuž jsou tyto společnosti ideální.

Náš článek o peněženkách Web3 najdete zde: Co je to peněženka Web3? Průvodce pro začátečníky
❓Profil rizika a závěr
Největším lákadlem fintech hybridů pro investory je, že poskytují silnou „ochranu proti poklesu“ proti volatilitě krypto trhu. Pokud trh s kryptoměnami sklouzne do brutálního několikaletého medvědího trhu (poklesu) a objemy obchodů vyschnou, tyto společnosti nezkrachují, ale budou se jednoduše spoléhat na své extrémně stabilní hlavní podnikání, jako je klasické zpracování plateb kartou, obchodování s akciemi nebo půjčky. Jakmile však dojde k novému býčímu trhu s kryptoměnami a u veřejnosti se projeví FOMO (strach z promeškání příležitosti), mohou tržby a ukazatele aktivity uživatelů těchto platforem explodovat díky krypto transakcím s vysokou marží. Tyto akcie jsou proto ideálním cílem pro investory, kteří chtějí využít obrovských vzestupů krypto sektoru, ale nejsou ochotni snášet extrémní cenovou volatilitu a existenční rizika spojená s „čistými“ krypto společnostmi.
Dalším rizikem, které je třeba zmínit, je regulace. Vzhledem k tomu, že slouží velké populaci, jsou hlavním cílem regulačních orgánů (např. SEC), které zkoumají, zda tokeny, které nabízejí, splňují podmínky pro neregistrované cenné papíry.
✅Přehled kryptoměnových akcií: Navigace na stránkách s akciemi iOCharts
Při analýze kryptoměnových akcií je kontext klíčový a investoři by se měli pro každý model zaměřit na různé metriky. Zatímco těžební společnost se může zaměřit na „náklady na těžbu/Bitcoin“ a instalovanou kapacitu, burza se může zaměřit na měsíční aktivní uživatele (MTU) a transakční příjmy. Fintech hybridy se mohou zaměřit na podíl krypto segmentu na celkových příjmech.
Snažíme se poskytovat pomoc s analýzami a zobrazovat unikátní data týkající se podnikání na jednotlivých stránkách s akciemi, jak je znázorněno na obrázku níže.
Gyakran Ismételt Kérdések
Jaký je rozdíl mezi kryptoměnovými akciemi a přímým nákupem kryptoměn?
Když kupujete kryptoměnové akcie, kupujete akcie společnosti kótované na tradiční burze, nikoli samotné digitální aktivum. To znamená, že hodnotu vaší investice ovlivňuje nejen cena kryptoměnového aktiva, ale také obchodní model, management, dluh a další firemní faktory společnosti – takže tyto dva faktory nejsou vůbec stejně rizikové.
Jaké typy kryptoměnových akcií existují?
Trh s kryptoměnami je extrémně rozmanitý: kategorie zahrnují korporátní státní pokladny (jako je Strategy, která hromadí bitcoiny ve své rozvaze), společnosti zabývající se těžbou bitcoinů (jako je Riot nebo Marathon), centralizované kryptoměnové burzy (jako je Coinbase), emitenty stablecoinů a poskytovatele infrastruktury (jako je Circle), diverzifikované krypto investiční banky (jako je Galaxy Digital) a hybridní fintech platformy, které také nabízejí kryptoměny (jako je Robinhood nebo PayPal).
Jak rizikové jsou kryptoakcie ve srovnání s tradičními akciemi?
Kryptoměnové akcie jsou obecně výrazně volatilnější než tradiční akcie, protože jejich riziko je dvojí: jsou vystaveny jak obecným pohybům akciového trhu, tak extrémním cyklům kryptoměnového trhu. Nejrizikovější podskupinu tvoří těžební společnosti, zatímco fintech hybridy – díky svému silnému tradičnímu hlavnímu podnikání – nabízejí poněkud větší ochranu před poklesy kryptoměnového trhu.
Jak investovat do kryptoměnových akcií z Maďarska?
Akcie kryptoměn lze zakoupit stejným způsobem jako jakékoli jiné zahraniční akcie: prostřednictvím účtu otevřeného u tradičního online brokera, který poskytuje přístup k americkým nebo evropským burzám. Platformy jako Interactive Brokers umožňují přímo nakupovat akcie společností Coinbase (COIN), Riot (RIOT), Marathon (MARA) nebo Galaxy Digital (GLXY) v maďarských forintech, dolarech nebo eurech.
Na co si dát pozor před nákupem kryptoměnové akcie?
Před investováním do kryptoměnových akcií je zásadní pochopit přesný obchodní model společnosti: jak financuje nákupy digitálních aktiv, kolik má dluhů, zda má samostatnou hlavní činnost generující příjmy a do jaké míry cena jejích akcií koreluje s kryptoaktivem, které drží. Stejně důležité je sledovat regulační prostředí, protože regulační změny mohou drasticky ovlivnit způsob, jakým tyto společnosti podnikají.
Právní prohlášení a prohlášení o odpovědnosti (také znám jako vyloučení odpovědnosti): Mé články obsahují osobní názory, píšu je výhradně pro svou vlastní zábavu a zábavu svých čtenářů. Články zde publikované V žádném případě nevyčerpávají rozsah investičního poradenství. Nikdy jsem neměl v úmyslu takové poradenství poskytovat, nemám v úmyslu a pravděpodobně ani v budoucnu nebudu. To, co je zde napsáno, slouží pouze pro informační účely a NEMĚLO by být vykládáno jako nabídka. Vyjádření názoru NENÍ v žádném případě považováno za záruku prodeje nebo koupě finančních nástrojů. Za svá rozhodnutí nesete VÝHRADNÍ odpovědnost a nikdo jiný, včetně mě, nepřebírá riziko.


