
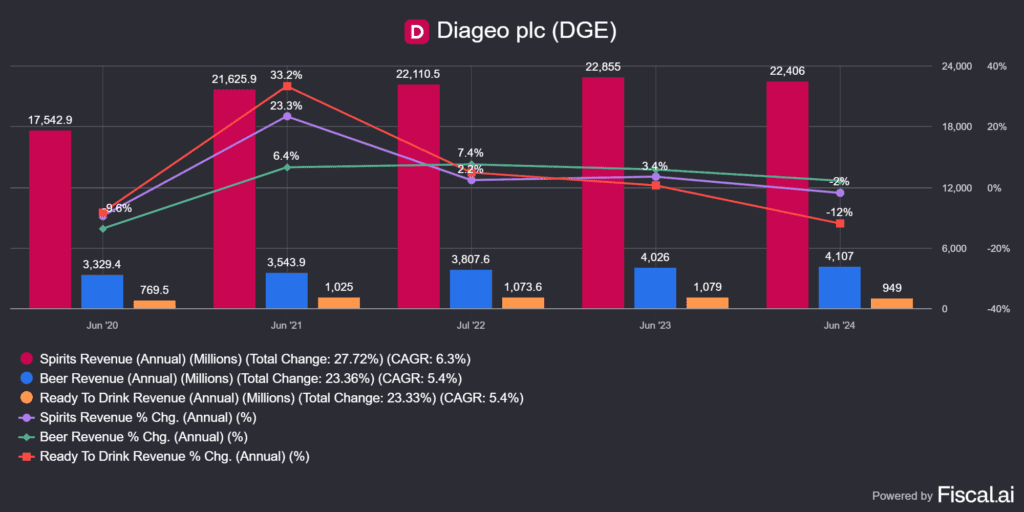
Oversigt over fundamentale forhold for Diageo-aktier (DEO)
Diageo plc er et britisk multinationalt drikkevareselskab, der blev dannet den 1997. december 17 ved en fusion af Guinness plc og Grand Metropolitan. Virksomheden har hovedkontor i London og beskæftiger cirka 30000 mennesker på verdensplan. Den sælger mere end 200 mærker i næsten 180 lande og har en årlig omsætning på over 20 milliarder amerikanske dollars, hvilket gør den til en førende aktør på markedet for premiumdrikke.
Blandt de mest kendte mærker er whiskyer som Johnnie Walker, J&B, Buchanan's, øl som Guinness og spiritus som Smirnoff vodka, Baileys cream likør, Captain Morgan rom, Tanqueray gin og Don Julio tequila. De vigtigste konkurrenter i den globale premium drikkevareindustri er Pernod Ricard, LVMH og Rémy Cointreau, samt mindre, dynamisk voksende producenter af håndværks- og premium drikkevarer på regionalt niveau. Interessant nok er den til stede som en strategisk partner og konkurrent i sine fælles aktiviteter på champagne- og vinmarkedet med Moët Hennessy, der ejes af LVMH.
Markedsværdi: 40.7 milliarder GBP
Investorrelationer: https://www.diageo.com/en/investors
iO Charts aktieunderside: DEO
TL; DR Resumé – den vigtigste information på 3 minutter Vil du ikke læse hele analysen? Klik her for et kort resumé.
- Hvad er dette firma?Diageo plc (LSE:DGE / NYSE:DEO) er en britisk premium drikkevaregigant, der blev grundlagt i 1997 ved fusionen af Guinness og Grand Metropolitan. Med ~30.000 ansatte, over 200 mærker og distribution i 180 lande er det verdens største børsnoterede spiritusholdingselskab. Dets markedsværdi er ~40.7 milliarder GBP. Blandt de mest kendte mærker er Johnnie Walker, Guinness, Baileys, Don Julio, Tanqueray og Smirnoff.
- ForretningsmodelDiageo fokuserer på premium- og superpremium-spirituskategorier – ~60 % af omsætningen kommer fra disse prisklasser. Deres brands er bygget på årtiers tradition, hvilket skaber en vanskelig adgangsbarriere. Indtægtsmodellen er baseret på en prisstige: jo højere modningstid og prestige, desto højere pris og margin (f.eks. Johnnie Walker Red vs. Blue Label: 25 USD vs. 180-450 USD).
- FinanserÅrlig omsætning over ~20 milliarder dollars, vedvarende høj nettomargin (lavt 20%). Pris faldt ~45% fra toppen. Omsætning og overskud under pres: korrektion fra lageropbygning i Latinamerika/Caribien, svag kinesisk forbrugertillid og makroøkonomisk usikkerhed, der alle tynger tallene. Konsekvent og voksende udbytteudbetaling – Udbyttearistokratstatus.
- LedelseSiden udnævnelsen af administrerende direktør Debra Crew i 2023 har fokus været på porteføljerationalisering og effektivitetsforbedringer. Den tidligere aggressive vækstplan (Society 2030) har taget en mere tilbageholdende og realistisk kurs. Ledelsens troværdighed er blevet svækket af dårlig håndtering af Latinamerika/Caribien-regionen, og udførelsen demonstreres stadig.
- RisiciGLP-1-lægemidler (Ozempic, Wegovy) kan strukturelt reducere efterspørgslen efter alkohol – IWSR, Morgan Stanley og LVMH har også gjort opmærksom på dette. Generation Z drikker mindre end tidligere generationer – dette er et fald i efterspørgslen gennem generationer. Eksponering mod Kina: Forbruget af premiumalkohol aftager. Toldrisiko: Told på eksport af skotsk og irsk whisky til USA forårsager direkte indtægtstab. ESG-eksklusionsrisiko for alkohol som en "syndelager" eksisterer på den institutionelle investorside.
- BedømmelseEfter prisfaldet på ~45% handles den til en historisk lav værdiansættelse – P/E- og EV/EBITDA-forholdene er tæt på årtiets laveste niveau. Den brede økonomiske voldgrav (brandportefølje, tradition, global distribution), stabilt udbytte og den langsigtede tendens mod premiumisering viser en fundamentalt god kvalitetsvirksomhed. Nøglen til vendingen: normalisering efter Latinamerika og afklaring af omfanget af GLP-1-påvirkningen. Den er attraktiv for defensive, udbyttefokuserede investorer, men de bliver nødt til at være meget tålmodige, indtil prisen korrigeres.
📒Indholdsfortegnelse📒
Jeg har lavet en indholdsfortegnelse for at gøre det nemmere for dig at navigere i det længere indhold:
- Diageo (DEO) Specialiteter
- Hvordan tjener Diageo (DEO) penge, og hvilke markedsfordele har virksomheden?
- Diageo (DEO) metrikker
- Diageo (DEO) opkøb
- Diageo (DEO) ledelse
- Konkurrenter: Diageo (DEO) modstandere
- Hvilke risici indebærer Diageo (DEO) ?
- Diageo (DEO) værdiansættelse
- Store nyheder og det sidste kvartal
- Andre interessante fakta om Diageo (DEO)
〽️Markedssegmentanalyse〽️
I dette afsnit undersøger jeg dynamikken i markedssegmentet, hvordan det fungerer, hvem dets vigtigste aktører er, og hvilken medvind eller modvind de givne markedsaktører skal håndtere. Jeg vil ikke analysere virksomhederne mere dybdegående, men jeg vil berøre de enkelte virksomheders markedsandel.
Alkoholforbrug og produktion af fermenterede drikkevarer generelt er næsten lige så gammelt som menneskeheden. Selvom produktionsmekanismen har udviklet sig meget teknologisk, er selve slutproduktet stort set forblevet uændret i århundreder. Det er en meget traditionel industri, hvor brandmagt spiller en stor rolle, og de fleste virksomheder kan spore deres oprindelse hundreder af år tilbage. Dette er et meget modent og stabilt segment, og det er ikke uden grund, at det kaldes den defensive forbrugssektor. Grundlæggende set er alkoholmarkedet et segment på 1.7 billioner USD om året ifølge Grand View Research (Markedsrapport for alkoholholdige drikkevarer), består af store, koncentrerede aktører, men dette er også opdelt i undersegmenter. Da prisfastsættelsen af disse alkoholer varierer, har nogle virksomheder forsøgt at adskille sig fra hinanden. I henhold til dette er der:
- marked for destilleret spiritus: vodka, whisky, inklusive Tennessee, skotsk whisky, cognac, gin, tequila osv.
- vin- og champagnemarked
- drikkevarer med lavt alkoholindhold, såsom øl, seltzer osv.
💡Af ovenstående er den største prisfastsættelseskraft i premium spiritus, inklusive dem, der blev destilleret mange år tidligere.
For eksempel kommer efter Johnny Walker Red Label, Black Label og derefter Blue Label, som har meget højere profit end deres billigere tilsvarende øl. Der findes selvfølgelig også premium-produkter på ølmarkedet, og Guinness er typisk en af dem.
Et af kendetegnene ved markedet for premium spiritus er, at det er mere cyklisk end for eksempel ølmarkedet, da det ikke er en nødvendighed at drikke alkohol, hvilket er grunden til, at forbrugerne har en tendens til at udsætte køb af premium drikkevarer. Det er også værd at opdele virksomheder i henhold til hvert undersegment:
- alkoholholdige drikkevarer: Diageo (DEO), Brown-Forman (BF-B), Remy-Coientreau (RCO), Pernod Ricards (RI), LVMH (MC) med Henessy-cognacer
- drikkevarer med lavt alkoholindhold: AB In-Bev (BUD), FeverTree osv., Diageo (Guinness)
- champagne: LVMH-Diageo (Moet)
Et fællestræk ved de store aktører på spiritusmarkedet er, at hvert firma har en bred voldgrav, og praktisk talt er det kun få store aktører, der dominerer markedet, i modsætning til for eksempel ølproducenter, hvor alle laver håndbrygget øl og bygger anlæg. En anden ting, der følger af dette, er, at det er betydeligt mere kompliceret at komme ind på spiritusmarkedet end blot at lave øl. Årsagen til dette er følgende:
- tradition (eller mangel på samme): Et pålideligt premiummærke, der er svært at reproducere, er meget vigtigt for forbrugerne.
- fremstillingsproces: Da der er mange årtiers modningsprocesser her, skal alkoholerne lagres, og slutresultatet, hvis der sker en fejl i processen, er ret uforudsigeligt. Med andre ord afhænger det ikke kun af de rigtige råvarer og lagerkapacitet, men også af ekspertise.
- distributionsnetværk: Det er ikke så nemt at få de rigtige produkter ud til de rigtige kunder. En Johnnie Walker Blue Label koster $200, forbrugerne køber den ikke i en butik på hjørnet, men der findes endnu dyrere produkter, den dyreste JW koster næsten $30000!
☝🏻Spiritus er et modent marked, hvilket betyder, at der kan forventes en relativt lille, men stabil volumenvækst og prisstigninger. På længere sigt forventes en lav encifret vækst på 3-5% i premiumsegmentet.
Markedet er domineret af etablerede stjerner, fremkomsten af disruptive teknologier er usandsynlig, fordi der ikke er nogen reel måde at bryde den på, metoden har været den samme i hundredvis af år, og manglen på tradition for nye navne forhindrer dem i at bryde ind på markedet. Inden for hele alkoholmarkedet vokser spiritussegmentet hurtigere end de andre, og inden for dette er væksten af premiummærker endnu større.
Figuren nedenfor er værd at se på, som viser, at selvom alkoholforbruget generelt falder, bliver det kraftigt premiumiseret. Efterhånden som folk bliver rigere, og befolkningen vokser, vokser mængden af premium-alkoholiske drikkevarer også. Det betyder også, at hvert delsegment vokser med en forskellig hastighed sammenlignet med den samlede vækst på 3-5 %.
🥂Årlig vækst i kategorier af alkoholholdige drikkevarer
| Segment | CAGR (%) | Kommentar |
|---|---|---|
| RTD-cocktails | 15.4 | Enestående vækst, førsteklasses RTD-træk |
| Alkoholholdige drikkevarer på dåse/æske | 11.7 | En fremtrædende tendens i USA og Asien-Stillehavsregionen |
| Premium alkoholholdige drikkevarer | 10.2 | Den primære drivkraft bag premiumisering |
| Generelle RTD-drikke (gennemsnit) | 7.1 | Gennemsnitlig vækst på tværs af hele FTU-kategorien |
| Samlet alkoholmarked (gennemsnit) | 3.5 | Stabilt men moderat marked |
| Ikke-premium drikkevarer til massemarkedet | 1.0 | Mættet segment med lav margin |
| Lavpris spiritus | -0.5 | Fortrængt på grund af fremkomsten af kvalitetsdrikke |
Dette understøttes af den anden tabel, som også vises i IWSR 2025-undersøgelsen (5 skiftende tendenser på alkoholmarkedet) at jo højere produktets prestige er, desto mere vokser dets segment. Du kan se udvidelsen af de andre segmenter i nedenstående oversigtstabell.
🍷Vækst i kategorier af alkoholholdige drikkevarer
| Segment | Volumen CAGR | Værdi CAGR | Tendens / Bemærk |
|---|---|---|---|
| ikke-alkoholiske drikkevarer | +7 % | - | Stærk vækst |
| FTU | +2 % | +5 % | Premium RTD-træk |
| tequila | +2 % | +3 % | Globalt voksende |
| Scotch whisky | +4% vol. | - | Indien, Tyrkiet |
| Premium-plus øl og cider | +2–3% | - | Moden vækst |
| Vine | –1 % | - | Faldende volumener kan reddes af premiumsegmentet |
| Samlet marked, der skal tilknyttes | –1% vol. | +3% værdi | Den vokser hovedsageligt i udviklingsregioner |
I modsætning hertil kan kategorien "prestige plus" vokse med op til 15 % ifølge en tidligere IWSR-analyse, hvilket er en enorm forskel i forhold til traditionelle kategorier. Diaego (DEO) og Brown-Forman (BF-B) er mest interesserede i kategorierne super-premium/ultra-premium/prestige/prestige plus.
🥃IWSR prisintervaller for spiritus
| Priskategori | Detailpris (75 cl USD) | Funktioner |
|---|---|---|
| Værdi (standard) | <$23 | Indgangsniveau, massemarked, lav margin |
| Standard | 10-25 dollars | Gennemsnitlig kvalitet, traditionelle mærker |
| Premium | 25-31 USD | Håndgribelig kvalitetsforbedring, begyndelsen på premiummærker |
| Super-Premium | >31 dollars | For engagerede premiumforbrugere og trendfølgere |
| Ultra-Premium | 45-100 USD | Luksusniveau, begrænsede udgaver, håndværksmæssig kvalitet |
| Prestige & Prestige Plus | Prestige: 100-199 dollars Prestige Plus: >200 kr. | Ægte luksusprodukter – høj status, eksklusive kanaler |
Hvad betragter vi som premium-spiritus? På den ene side den, der er berettiget af sin pris, og på den anden side, hvor kvaliteten af de anvendte materialer og længden af modningsprocessen berettiger det. Et meget godt eksempel på dette er Johnny Walker-mærket, der ejes af Diageo (DEO), hvis produkter kan klassificeres som vist i tabellen ovenfor, dette kaldes prisstigen. Som du kan se, stiger prisen proportionalt med modningstiden, fordi udbuddet er meget mindre, og prestigen er større:
🍾Prisintervaller for Diageo Johnny Walker-produkter
| Produkt | Priskategori (IWSR) | Modningstid | Omtrentlig pris (USD) |
|---|---|---|---|
| rød etiket | Standard | ingen (NAS) | $25 |
| Sort etiket | Premium | 12 år | $40 |
| Grønt mærke (15 år) | Premium | 15 år | $65 |
| 18 år / Platin Label | Super-Premium | 18 år | $90 |
| Blå etiket | Ultra-Premium / Prestige | blandet (25-60 år) | $180-450 |
| Master's Edition 50 år | Prestige Plus | 50 år | $25000 |
Konklusionen er, at jo dyrere en spiritus er, desto større vækst kan man forvente på lang sigt. For ikke at nævne, at selvom det ikke fører til alkoholisme, så forårsager det at drikke alkohol helt sikkert en behagelig følelse, så det har en stærk tilbageholdelseseffekt.

Endelig en interessant kendsgerning fra en tidligere MorningStar-analyse: pris- og omkostningsfordele kan opnås ikke kun gennem anlægsstørrelse, men også ved at et premiumprodukt skaber sit eget nichemarked, som er bygget op omkring et specifikt mærke, som ingen andre kan reproducere:
"Små mærker kan kræve en højere pris, afhængigt af knaphed og forbrugernes opfattelse af produktkvaliteten. For eksempel er The Balvenie en Speyside single malt, det næststørste mærke fra den privatejede William Grant & Sons, efter Glenfiddich. Deres volumen er omtrent halvdelen af The Singleton, Diageos sammenlignelige single malt. The Balvenie 12 Year-Old, en Speyside single malt, sælges til en højere pris på 67 % i forhold til The Singleton 12 Year-Old ifølge vores stikprøvedata. Der er meget få økonomiske data tilgængelige for William Grant & Sons, men en sund nettoindtjeningsmargin på 16 % ifølge PitchBook indikerer, at den meget mindre virksomhed er næsten lige så profitabel som Diageo, som genererer en nettoindtjeningsmargin i det lave 20 %-interval."
Ovenstående virker yderst positivt, men det er værd at se på den modvind og medvind, som virksomheder, der konkurrerer på alkoholmarkedet, skal håndtere. Det, der er tydeligt synligt, er, at markedet for øl og vin i standardsegmentet, som konsumeres i stort antal af almindelige mennesker, skrumper, mens markedet for premiumalkoholer vokser. Denne dobbelte effekt kan være opstået på grund af følgende:
❌Modvind på alkoholmarkedet
- ❌synd lager: Mange mennesker kan ikke lide at investere i aktier, der ikke er samfundsnyttige eller skadelige. Disse omfatter alkohol- og tobaksindustrien, udvinding af forurenende råmaterialer såsom olieindustrien, vanedannende stoffer såsom alkohol, cannabis, hasardspil eller våbenindustrien, der er rettet mod destruktion.
- ❌Alkoholforbruget er faldende, og en sund livsstil bliver mere populær: Alkoholens sundhedsskadelige virkninger er bevist af utallige undersøgelser. Da motion og en sundere kost konstant vinder frem, passer alkoholforbrug ikke rigtig ind i dette, og derudover synes vinens delvist positive effekt, dens antioxidantstatus, at være aftagende, men i hvert fald er den kontroversiel som en fordel. Hvad angår reduceret alkoholforbrug, er dette ikke kun relateret til en sund livsstil, men også et generationsproblem: medlemmer af Generation Z forbruger simpelthen mindre alkohol. De er i øjeblikket aldersgruppen i 30'erne, som nu når toppen af deres løn og karriere.
- ❌Køb af alkohol er en udskudt udgift: I en usikker økonomisk situation udsætter forbrugerne deres forbrug, hvilket især gælder for dyrere spiritus, i modsætning til billig øl og vin, som svinger meget mindre.
- GLP-1-lægemidler: GLP-1-lægemidler, såsom Eli Lillys produkter (LLI) og Novo Nordisks Ozempic, Wegovy, Mounjaro – Analyse af Novo Nordisk-aktien) udgør en reel risiko for alkoholforbruget og dermed hele alkoholindustrien. Dette er ikke bare spekulation: IWSR, Morgan Stanley og LVMH har allerede reageret på denne tendens. Kort sagt er det stoffer, der virker på hjernens belønningssystem. De sløver dopaminreceptorbaner, så lysten til alkohol reduceres, svarende til overspisning eller rygning.
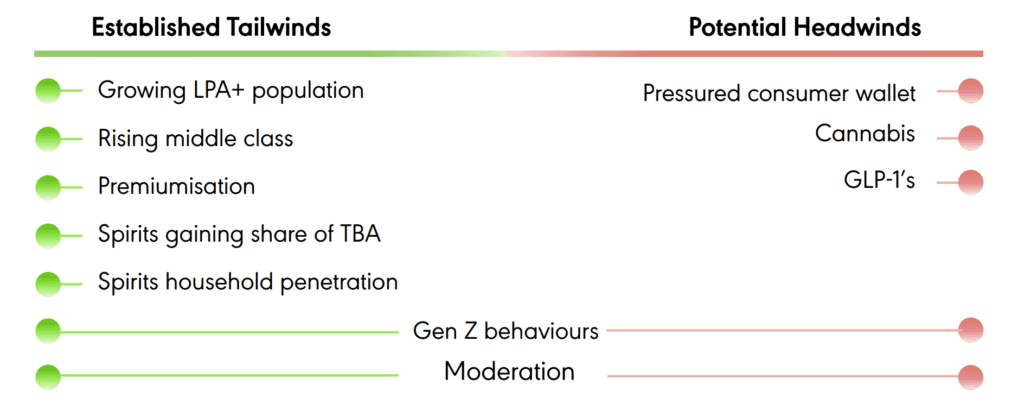
✅Medvind på alkoholmarkedet
- ✅tradition: En tradition, der kan spores hundreder af år tilbage, slides ikke rigtigt op. Prestigen for et mærkenavn, der er hundreder af år gammelt, bliver kun stærkere med tiden og føles mere og mere eksklusivt.
- ✅fremkomsten af alkoholholdige drikkevarer på bekostning af andre typer drikkevarer: Det er et interessant spørgsmål, hvorfor dette sker, men typisk stiger forbruget af vodka/tequila/cognac/rom på bekostning af de andre. Jeg ser ikke denne sammenhæng som så klar, det er muligt, at for eksempel ølforbruget ville falde, selvom forbruget af sodavand ikke steg.
- ✅Antallet af velhavende mennesker stiger: Verden bliver mere og mere velhavende, og denne rigdom er relativt ulige fordelt. De velhavende er mere tilbøjelige til at købe dyrere alkohol end de fattigere klasser. Desuden er disse aktører mindre tilbøjelige til at begrænse deres forbrug i en recession, fordi deres indkomst er højere. Men vigtigere er det, at der er to typer produkter på premium- og luksusmarkedet: bløde og hårde luksusvarer, hvor førstnævnte omfatter alkohol. Bløde luksusprodukter tilbyder typisk forbrugsbar, bærbar og oplevelsesmæssig luksus, der slides eller ophører med tiden. Disse er mindre modstandsdygtige over for økonomisk recession.
- ✅repræsentativt værktøj: Der er mange lande, såsom Kina, hvor det er et spørgsmål om prestige i erhvervslivet at vælge den alkohol, de tilbyder deres kunder. For eksempel sælger Kweichow Moutai, som kun sælger premium kinesiske drikkevarer, dem. I mange tilfælde har disse aktører ikke råd til ikke at købe sådanne produkter, når de laver en aftale.
En sammenligning af de to viser, at producenter med begrænset prisfastsættelse står over for langt større konkurrence end prestigeproducenter og vokser langsommere, og faktisk ofte falder, end aktører i premiumsegmentet. Baseret på dette kan fire+1-virksomheder og premiummærker fremhæves på markedet:
🪧De vigtigste premium alkoholvirksomheder
| Selskab | De vigtigste premium-alkoholmærker |
|---|---|
| Diageo (DEO), Angol | Johnnie Walker Gold & Blue Label, Lagavulin, Talisker, Mortlach, Don Julio, Tanqueray No. TEN, Cîroc, Ketel One, Ron Zacapa, Baileys Luxe, Guinness |
| Brown-Forman (BF.B), amerikansk | Jack Daniel's Single Barrel, Woodford Reserve, Glendronach, BenRiach, Herradura, El Jimador, Diplomático, Finlandia, Gin Mare, Chambord |
| Pernod Ricard (RI), Frankrig | Chivas Regal, Royal Salute, The Glenlivet, Aberlour, Jameson, Redbreast, Martell, Havana Club, Absolut, Beefeater, Perrier-Jouët, GH Mumm |
| Kweichow Moutai, kinesisk | Moutai Baijiu (Feitian, 15 år, Prince, specialreserve og begrænsede udgaver) |
| LVMH (MC), Frankrig | Moët & Chandon, Dom Pérignon, Veuve Clicquot, Krug, Ruinart (champagne), Hennessy (cognac), Glenmorangie, Ardbeg (single malt whisky), Belvedere (vodka), Volcan De Mi Tierra (tequila), Château d'Yquem (vin) |
Faktisk er det ret vanskeligt at købe kinesiske Kweichow Moutai direkte, men de andre 4 virksomheder bør bestemt overvejes af enhver investor, der tænker på markedet for premium alkohol. LVMH er dog faktisk et konglomerat, hvor alkohol kun tegner sig for en lille del af omsætningen, så det er nok ikke den nemmeste måde at investere i alkoholmarkedet på.

🙋♂️Diageo (DEO) Specialiteter🙋♂️
I dette afsnit undersøger jeg hvilke specialer den analyserede virksomhed har, hvad dens position er på markedet, og om den gør noget anderledes end sine konkurrenter. Hvis ja, hvad og hvordan, hvilken indflydelse har dette på deres drift?
Diageo (DEO) er verdens største alkoholholdingselskab, svarende til LVMH (MC.PA) inden for luksustøj. De vigtigste mærker er Johnnie Walker (verdens mest solgte spiritus) og premiumølmærket Guinness. Diageo (DEO) ejer også Tanqueray-mærket, verdens mest berømte gin, og Bailey's, den bedst sælgende flødelikør. Som holdingselskab er opkøb almindelige, hvilket konstant æder mindre konkurrenter på markedet op og udvider deres sortiment.
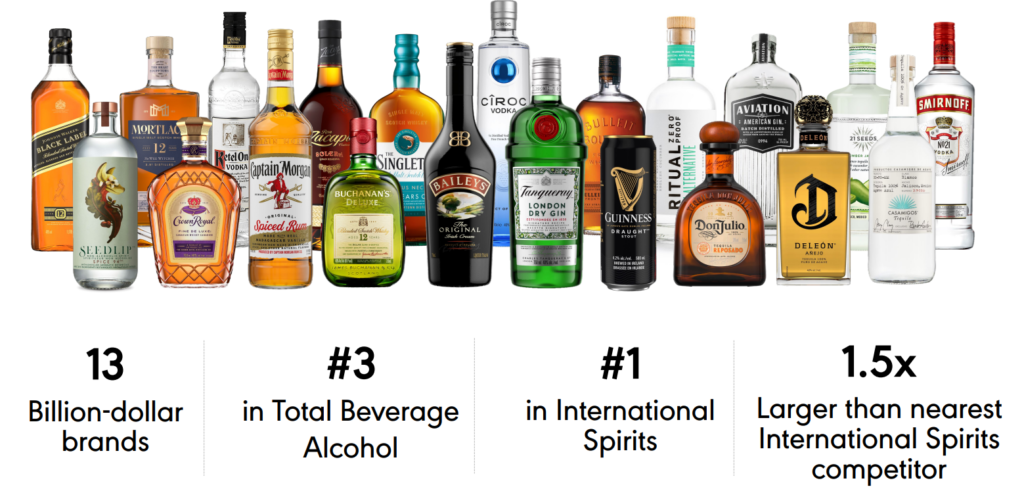
Diageo (DEO) er en meget diversificeret virksomhed, der markedsfører sine produkter i utallige lande verden over, og ifølge IWSR-forskning har den en førende rolle i de fleste undersegmenter, og i dem, hvor den ikke er det, rangerer den som nummer to.
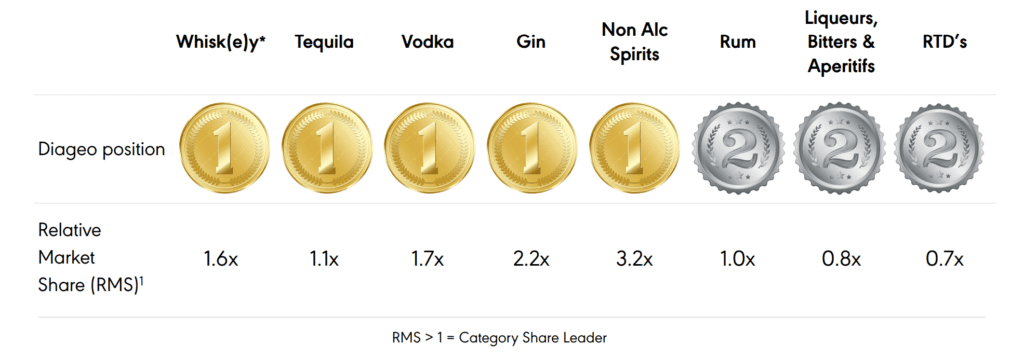
Diageo (DEO) har et joint venture med LVMH inden for luksusmærkerne Moet-Hennessy, hvor Diageo (DEO) ejer en ejerandel på 34% i virksomheden. Diageo (DEO) konkurrerer primært med Brown-Forman (BF-B) (Brown-Forman aktieanalyse):
- whisky-segment: Woodford Reserve, Gentleman's Jack og Jack Daniels (BF-B) er de direkte konkurrenter til Diageo's (DEO) Johnny Walker, og deres flasker koster cirka 40 USD.
- Tequila-segment: Herradura (BF-B) konkurrerer med Tanqueray (DEO)
Diageo (DEO) kategoriserer sine brands i forskellige segmenter og offentliggør disse i sine årsrapporter, dvs. det er værd at læse disse.
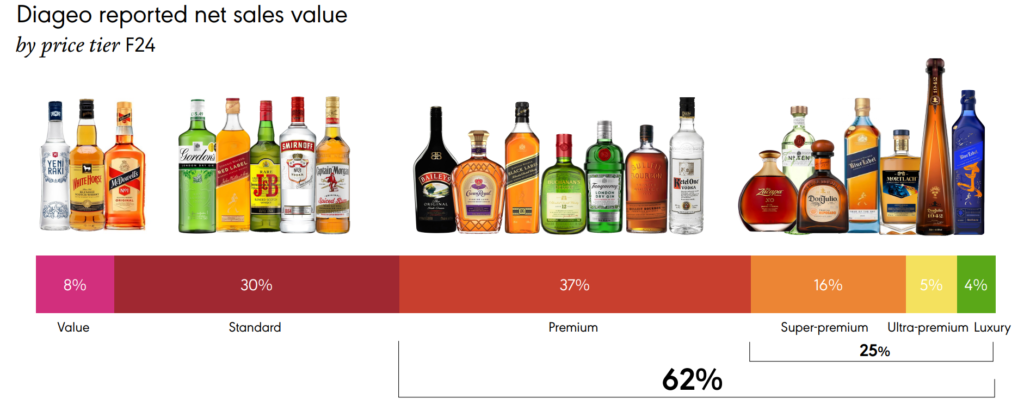
Diageo (DEO) er klar over, at alkoholforbruget er faldende, så mange af deres produktlinjer har også alkoholfri varianter til dem, der kan lide smagen af et bestemt produkt, men ikke ønsker at lide under alkoholens negative virkninger.
💰Hvordan tjener Diageo (DEO) penge, og hvilke markedsfordele har virksomheden?💰
I dette afsnit undersøger vi præcis, hvad virksomheden gør for at generere omsætning, hvilke produkter og tjenester den har, hvor uundværlige de er. Har den nogen konkurrencefordel (økonomisk voldgrav), hvor forsvarlig er den, og om tendensen er faldende eller stigende, og hvad der sandsynligvis vil ske på lang sigt.
Diageo (DEO) lever af at sælge alkohol, ikke overraskende. De sælger premium alkoholholdige drikkevarer, hvoraf de fleste er spiritus, og en mindre del, Guinness, er øl. Da disse alkoholer skal produceres af ingredienser af meget høj kvalitet, og premium- og overkvalitetsprodukter skal lagres i mange år, er en af Diageos (DEO) største konkurrencefordele den bryggeri- og destillerikapacitet, de besidder. Virksomheden, der ejer destilleriet og lagerkapaciteten, vil på lang sigt være i stand til at producere drikkevarer af stadig højere kvalitet.
Diageo (DEO) er den stærkeste virksomhed på markedet for skotsk whisky med 30 destillerier, hvilket svarer til cirka 40 % af markedet, hvilket gør dem til markedsledere, mens William Grant & Sons er nummer tre med 8 %, hvilket gør Diageo til markedsleder i skotsk whisky-segmentet. De største destillerier er følgende:
- 🏭Cameonbridge, 30 millioner liter skotsk whisky om året
- 🏭Glen Ord: 11.9 millioner liter
- 🏭Caol Ila: 6.5 millioner liter
- 🏭Dufftown: 6 millioner liter
Det skal dog ikke glemmes, at der også findes Tennessee- og canadisk whisky på markedet, som alle er yderligere undersegmenter af undersegmenterne. Sidstnævnte er også brutalt stærk, hvor Crown Royal-fabrikken i St. Clair har en kapacitet på 20 millioner liter, som er en af de største i verden. Det er også vigtigt, at single-malt-destillation er dyrere og brandopbyggende, mens grain whisky er råmaterialet til billige, masseproducerede whiskyer i blandinger. Et destilleris profil betyder derfor også en forretningsmæssig og strategisk forskel: Hvis de brygger malt, opbygger de et brand. Hvis de brygger grain, tjener de penge på volumen.
En dominans svarende til den skotske markeds dominans gælder også for premium vodka-markedet, hvor Diageo har en markedsandel på 62%, og for forskellige håndbryggede spiritusprodukter, hvor de har en markedsandel på 27-28%. De er også markedsleder inden for tequiladestillation, så vi kan sige, at de ikke kun er verdens førende inden for salg, men også i den anden ende af produktionskæden.
🏭 Kapacitet og markedsandel i specifikke termer
| Kategori | Betydelig infrastruktur/kapacitet | Enestående investeringer/fakta |
|---|---|---|
| Skotsk whisky (Diageo) | 30 destillerier i Skotland (28 malt + 2 grain); Cameronbridge grain 30 millioner liter/år; Diageo ~ 40% global skotsk kapacitet | Port Ellen genlanceret med en investering på 185 millioner pund |
| Tequila (Diageo) | Nye Jalisco-fabrikker udvides i Mexico | 25 millioner liter tequila sendes årligt til USA med en større kapacitetsudvidelse |
| Vodka (Diageo + industri) | Diageos globale vodkaportefølje; branchestørrelse 50 milliarder dollars sidste år, 5.4% CAGR | Intet specifikt destillerinummer, dominerer markedet for premium vodka (62%) |
| Crown Royal (Diageo) | Nyt canadisk destilleri St. Clair med en kapacitet på 20 millioner liter/år | Udvidelse af canadisk whiskykapacitet |
| Håndværksspiritus (global) | Marked på 21-30 milliarder USD; Nordamerika 59% andel | Vækst i stor skala: 27-28 % årlig vækstrate (CAGR), håndværksdestillerier vokser hurtigt |
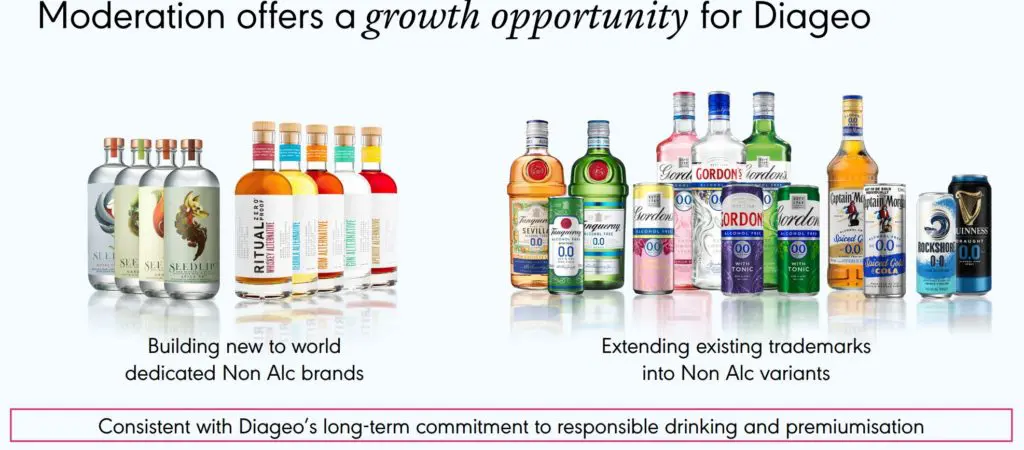
Lad os nu se på præcis hvilken type alkohol Diageo (DEO) får sine indtægter fra, og med hvilken geografisk fordeling:
- 80% spiritus, heraf
- Skotsk whisky 24%
- Tequila: 11%
- Vodka: 9%
- Canadisk whisky: 6%
- Rom: 5%
- Likører: 5%
- Gin: 5%
- IMFL whisky: 4%
- Amerikansk whisky: 2% (jeg tror Tennessee, men Brown Forman er stærkere her)
- Andet: 9 %
- 16% øl, primært Guinness
- 4%, drikkeklar, dvs. antallet af færdigblandede drikkevarer
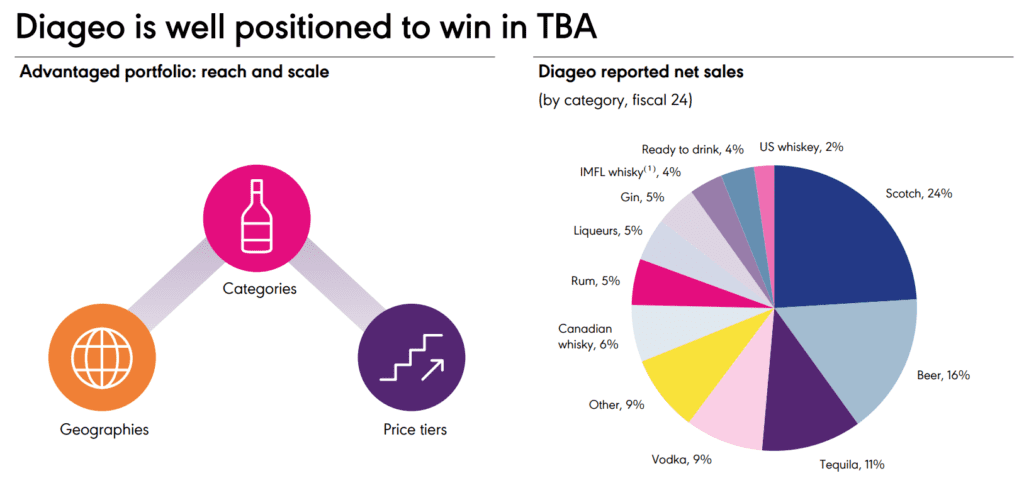
Ovenstående fortæller dog ikke hele historien om, hvilken drik der kan klassificeres i hvilken kategori, dvs. hvor premium-behandlet det givne produkt er. Naturligvis er premium/super-premium/ultra-premium/luksus/super-luksus-niveauerne vigtige, mens masse-/standardkategorierne, der sælges i store mængder, faktisk er produkter fra Diageos (DEO) sortiment beregnet til dagligt forbrug.
Den samlede omsætning sidste år var £20.2 milliarder. Her er nogle eksempler (procenter repræsenterer omsætning):
- luksus ($250+): 4%, Johnny Walker Blue label Ultra, Brora, Port Ellen, Ghost and Rare, Justerini & Brooks
- ultra-premium (op til $250): 5% Johnnie Walker Blue Label, Ciroc, Zacapa, Cas Amigos (George Clooney) Tequila osv.
- super-premium ($40-100): 16%, Singleton
- præmie ($25-40): 37%, Johnnie Walker Black label, Bailey's osv.
- standard og derunder ($0-25): 38%, Johnnie Walker Red Label, Smirnoff, Captain Morgan (rom), Black & White osv.
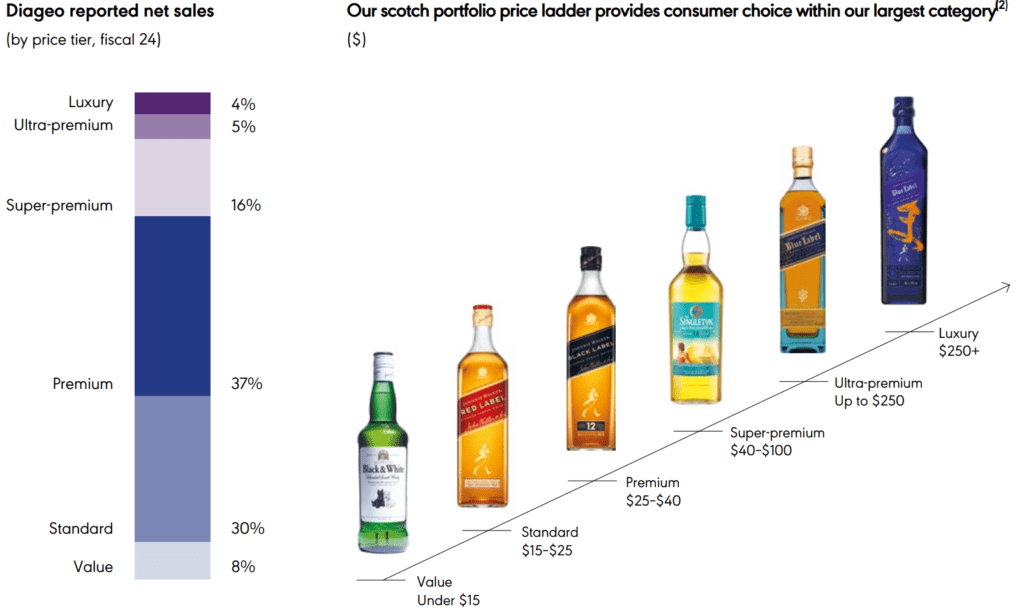
Kilde: Diageo (DEO) årsrapport, prisniveauer for individuelle produkter
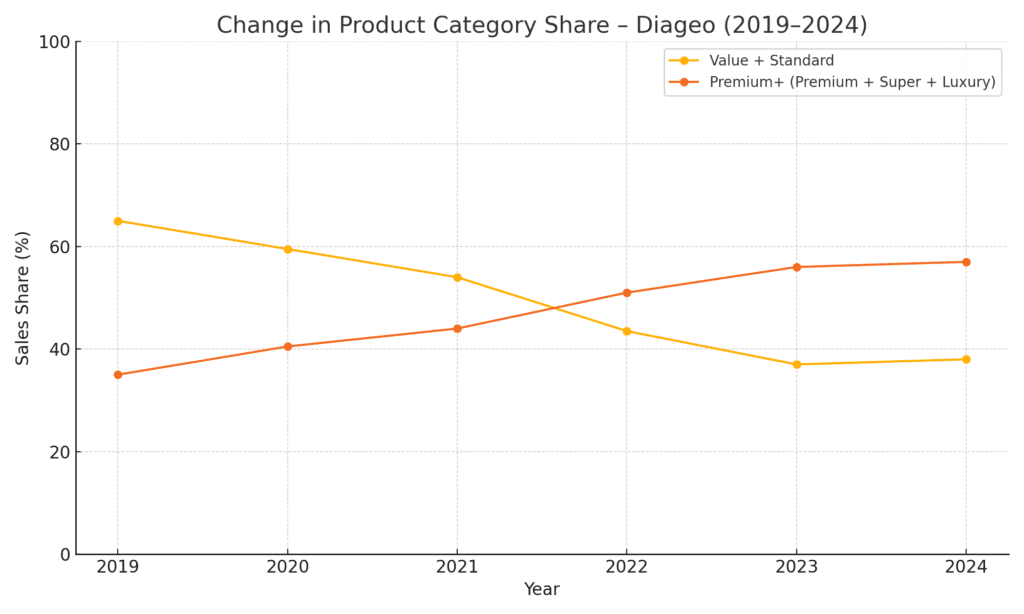
Ud fra ovenstående kan det ses, at cirka 1/3 af omsætningen kommer fra standard- og premiumprodukter, mens cirka 1/4 af omsætningen kommer fra super-premium eller produkter af højere kvalitet. Som investor er den fordelagtige tendens, hvis andelen af premium- og dyrere produkter stiger. Jeg fandt kun indirekte data om dette, men det er stadig sigende: Produktporteføljen ændrer sig mod produkter af højere kvalitet, hvilket er særligt velkomment.
Som du kan se, jo højere et produkt er prissat inden for mærket, jo højere kunden bevæger sig op ad prisstigen, desto større er fortjenesten opnået på en given flaske, hvilket i dette tilfælde kulminerer i Johnny Walker Blue Label Specials værdi på 94%. To ting følger af dette: virksomheden skal ændre sit produktmix i retning af premiumprodukter så meget som muligt, og for det andet er dette en meget lukrativ forretningsmodel, da premiumproduktet ikke medfører mange ekstra omkostninger, mens prisen er mange gange højere end basisproduktet. Med andre ord er pris- og omkostningsstigningerne ikke proportionale.
Det er værd at sige et par ord om nogle af Diageos (DEO) produktlinjer, da det er sådan, man virkelig kan forstå, hvad der gør Diageo (DEO) så stærk inden for alkoholsegmentet, og hvorfor det er så svært for konkurrenter at tage markedsandele fra dem.
Diageos skotske whiskysegment (24% af omsætningen)
Diageo har 30 destillerier i Skotland, og landet har angiveligt 22 millioner tønder whisky, hvoraf 17 millioner ejes af Diageo (DEO). En ny tønde whisky kan sælges for mellem 250 og 500 pund, men den dyreste tønde fra Ardberg-destilleriet blev solgt for 16 millioner pund. Det betyder, at whiskyen alene i tønderne kan være mellem 5 og 10 milliarder pund værd. Dette repræsenterer også et meget groft monopol, da Diageo ejer 77% af Skotlands samlede kapacitet. Johnny Walker Red Label er verdens bedst sælgende whisky med 259 millioner solgte flasker sidste år, en stigning fra 224 millioner otte år tidligere. JW var verdens 10. mest værdifulde spiritusmærke i 2022 (Verdens mest værdifulde spiritusmærker).
🥃 Top 10 whiskymærker efter global volumen (9L karton, 2024)
- McDowell's (Indisk whisky - United Spirits, Diageo) – ~ 31.4 millioner kartoner
- Kongelig hjort (Indisk whisky – Pernod Ricard Indien) – ~ 27.9 millioner kartoner
- Officers valg (Indisk whisky – Allied Blenders & Distillers) – ~ 23.4 millioner kartoner
- Kejserblå (Indisk whisky - Pernod Ricard Indien) – ~ 22.8 millioner kartoner
- Johnnie Walker (Scotch – Diageo) – ~ 21.6 millioner kartoner
- Jim Beam (Bourbon – Beam Suntory) – ~ 16.7 millioner kartoner
- Jack Daniel's (Tennessee – Brown-Forman) – ~ 14.6 millioner kartoner
- Jameson (Irsk – Pernod Ricard) – ~ 11.1 millioner kartoner
- Ballantine's (Skotsk whisky – Pernod Ricard) – ~ 9.2 millioner kartoner
- Chivas Regal (Skotsk whisky – Pernod Ricard) – ~ 4.6 millioner kartoner
Måleenhed for al alkohol: 9 liters karton, hvilket betyder 12 flasker à 0.75 liter
Diageo ølsegment (16% omsætning)
Guinness er Diageos næststørste mærke og et af de mest traditionelle alkoholmærker. Det distribueres i 100 lande og brygges i 50 lande og solgte 850 millioner liter sidste år. Sidste år opnåede det også en betydelig organisk omsætningsvækst på 15 % og en volumenvækst på 5 %. Guinness-forretningen opererer med en betydeligt lavere margin end whisky. Omkring 50 % af ølforbruget kommer fra tidligere britiske kolonier i Afrika. For eksempel overhalede Nigeria Irland i ølforbrug i 2007.
🍺 Top 10 ølmærker efter globalt salg (9 L karton)
- Sneøl (Kina Ressourcer) - 1 milliard kartoner (~9 milliarder liter) – verdens største ølmærke målt i volumen
- Budweiser (AB InBev) – ≈ 230 millioner kartoner
- Heineken (Heineken NV) – ≈ 130 millioner kartoner
- Tsingtao (Tsingtao Bryggeri) – ≈ 100 millioner kartoner
- Corona (AB InBev) – ≈ 95 millioner kartoner
- Carlsberg (Carlsberg Gruppen) – ≈ 65 millioner kartoner
- Coors Light / Miller Lite (Molson Coors) – ≈ 55 millioner kartoner
- Asahi Super Dry (Asahi-gruppen) – ≈ 45 millioner kartoner
- Yanjing (Beijing Yanjing Brewery) – ≈ 40 millioner kartoner
- Guinness (Diageo) – ≈ 13 millioner kartoner – premium stout, men alligevel i top 10
Diageos tequilasegment (11% omsætning)
De to store navne er Don Julio og Casamigos. De førende tequilamærker er Jose Cuervo og Bacardi Patron, hvor Diageo i 2013 byttede ejerskabet af Bushmills Irish whiskey ud med Don Julio tequilamærket. I 2017 solgte Jose Cuervo 11.7 millioner tønder om året, mens Bacardi Patron solgte cirka 5.1 millioner tønder. Samme år opkøbte Diageo (DEO) Casamigos for 1 milliard dollars og solgte 100000 9L tønder for otte år siden, 1 million for fire år siden og 3.2 millioner for to år siden. Sidste år vendte tidevandet, og de oplevede et fald på 21%, men deres vækst er stadig imponerende.
I 2013 opkøbte Diageo (DEO) det ultra-premium tequila-mærke DeLeon, som de ejer sammen med rapperen Sean "P Diddy" Combs, samt vodka-mærket Ciroc. Det har lav volumen, men ultra-høje priser.
🌵 Top 10 tequila-mærker (9 l karton, 2024)
- José Cuervo (Proximo Spirits – Beckmann-familien) – ≈ 4.92 millioner kartoner
- Don Julio (Diageo) – ≈ 3.33 millioner kartoner
- patrón (Bacardi Limited) – ≈ 2.33 millioner kartoner
- Casamigos (Diageo) – ≈ 1.96 millioner kartoner
- 1800 Tequila (Proximo Spirits – Beckmann-familien) – ≈ 2.05 millioner kartoner
- Gran Centenario (Proximo Spirits) – ≈ 0.27 millioner kartoner
- Hornitos (Suntory / Brown-Forman) – ≈ 1.57 millioner kartoner
- Espolon (Campari-gruppen) – ≈ 1.58 millioner kartoner
- Jimadoren (Brown-Forman / Herradura) – ≈ 1.30 millioner kartoner
- Olmec højlandet (Proximo Spirits) – (Specifik mængde er ikke offentlig, men den var i top 10 sidste år)
Diageo vodka-segment (9% omsætning)
Deres bedst sælgende mærke er Smirnoff, som også er verdens førende vodkamærke. I 2022-2023 blev der solgt 26.5 millioner tønder af det, hvilket er mere end det dobbelte af de 11 millioner tønder Absolut vodka. Smirnoff er gået ind i det såkaldte alcopop-segment med smagsatte vodkaer, samt markedet for hard seltzer, som er markedet for kulsyreholdige alkoholholdige sodavand. Diago (DEO) er også medejer af Ketel One-mærket, et af verdens bedst sælgende vodkamærker.
🌍 Top 10 største vodkamærker (2024)
- Smirnoff (Diageo) – 24.4 millioner kartoner
- Absolut (Pernod Ricard) – 12.7 millioner kartoner
- Titos håndlavede vodka (Uafhængig, Tito Beveridge – Fifth Generation, Inc.) – 12.2 millioner kartoner
- Khortytsa (Global Spirits, Ukraine) – 11.2 millioner kartoner
- Morosha (Global Spirits, Ukraine) – 10.3 millioner kartoner
- Hlibny Dar (Bayadera-gruppen, Ukraine) – 10 millioner kartoner
- Żubrówka (CEDC International / Maspex Group – Polen) – 9.5 millioner kartoner
- Magiske øjeblikke (Radico Khaitan, Indien) – 7.1 millioner kartoner
- Ny Amsterdam Vodka (E. & J. Gallo vingård, USA) – 4.9 millioner kartoner
- Arkhangelskaya (Beluga-gruppen, Rusland) – 4.7 millioner kartoner
Rom (5% omsætning)
Navne værd at nævne: Captain Morgan, en af de mest kendte i verden og ejet af Diageo (DEO) siden 2001. I 2023 købte Diageo (DEO) også Don Papa Rum for 260 millioner euro, hvilket er et premiumprodukt og kan konkurrere med mærker som Havana Club.
🍹 Top 10 rommærker efter globalt salg (9L kartoner, 2023-24)
- Tanduay (Filippinsk sukkerrørsrom – LT Group) - 27.5 millioner kartoner
- bacardi (Melassebaseret/rom – Bacardi Limited) - 21.1 millioner kartoner
- Captain Morgan (Caribisk krydret/hvid rom – Diageo) - 12.9 millioner kartoner
- Havana Club (Rom i cubansk stil – Pernod Ricard / Bacardi delt) - 4.6 millioner kartoner
- Contessa (Indisk rom – Global Spirits) - 1.3 millioner kartoner
- Barcelona (Dominikansk rom – Ron Barceló SRL) - ~2.7 millioner (baseret på top 10-data)
- Appleton Estate (Jamaicansk rom – J. Wray & Nephew / Campari Group) - 1.1 millioner kartoner
- Mount Gay (Barbados rom - Rémy Cointreau) – (stærk global volumen i 20-25 lande ≈ 1-1.5 millioner kartoner)
- Brugal 1888 (Dominikansk rom – Brugal & Co.) – (førsteklasses dominikansk mærke – omkring 1 million kartoner)
- Ron Barcelo er allerede på 6. pladsen, men hvis vi skulle prioritere andre premiummærker, kunne Foursquare (Barbados) eller Don Papa (Diageo) begge være her: Omkring 0.9-1.2 millioner kartoner
Gin (5% omsætning)
Verdens to største ginmærker ejes af Diageo (DEO), Gordon's og Tanqueray. Siden 2017 har Gordon's Pink Gin været den bedst sælgende gin i Storbritannien. I 2020 købte de Aviation fra Ryan Reynolds for 335 millioner dollars.
🍸 Top 10 ginmærker efter globalt salg (9 L karton, 2024)
- Gordons (Diageo) – ≈ 7.0 millioner kartoner – klassisk London Dry, verdens gin med størst volumen
- Tanqueray (Diageo) – ≈ 3.0 millioner kartoner – London Dry gin, strategisk brand
- Bombay Safir (Bacardi Limited) – ≈ 2.4 millioner kartoner – premium London Dry
- Beefeater (Pernod Ricard) – ≈ 1.8 millioner kartoner – ikonisk London Dry
- Hendrick's (William Grant & Sønner) – ≈ 0.59 millioner kartoner (USA-salg) – super-premium destilleret agurk-rose gin
- Nyt amsterdam (E. & J. Gallo Vingård) – (Top 5-6 på volumenlister) – moderne, mixvenlig gin
- Monkey 47 (Håndværksgin fra Schwarzwald) – (Håndværksmæssigt premium, trendy, i top 10 efter volumen)
- år (Suntory – japansk gin) – (hurtigt voksende, top 10 globalt)
- Botanikeren (Bruichladdich Distillery, Islay) – ≈ 0.1–0.2 millioner kartoner – håndlavet premium gin
- Bådeværft (northern craft gin) – (genindtræder i top 2-3 trendlister, også top 10 efter volumen)
Likører (5% af omsætningen)
Det mest kendte navn er Bailey's. Mærket blev grundlagt i 1974 og for to årtier siden solgte de 7.4 millioner kasser. For ti år siden var det samme tal 6.3 millioner kasser, og salget er vokset til 8.2 millioner sidste år. Spiritusmarkedet har stået stille i 10 år, så de har introduceret nye smagsvarianter, herunder veganske alternativer, for at øge salget.
🍸 Top 10 spiritusmærker efter globalt salg (9 L karton, 2024)
- Baileys (Diageo) – ≈ 8.2 millioner kartoner
- Disaronno (Illva Saronno / Gruppo Illva) – ≈ 3.5 millioner kartoner
- Kahlua (Bacardi Limited) – ≈ 3.3 millioner kartoner
- Grand Marnier (Remy Cointreau) – ≈ 2.8 millioner kartoner
- Cointreau (Rémy Cointreau) – ≈ 2.5 millioner kartoner
- Chambord (Pernaud Ricard) – ≈ 1.2 millioner kartoner
- Jägermeister (Mast-Jägermeister SE) – ≈ 1.1 millioner kartoner
- Bols (Lucas Bols BV) – ≈ 1 millioner kartoner
- Ricard Pastis (Pernod Ricard) – ≈ 0.6 millioner kartoner
- Goldschläger (Sazerac-selskabet) – ≈ 0.5 millioner kartoner
Som du kan se på listerne ovenfor, er Diageo (DEO) en meget diversificeret virksomhed, hvis omsætning kommer fra et relativt stort antal områder, men ikke alle disse regioner forbruger de samme alkoholer.
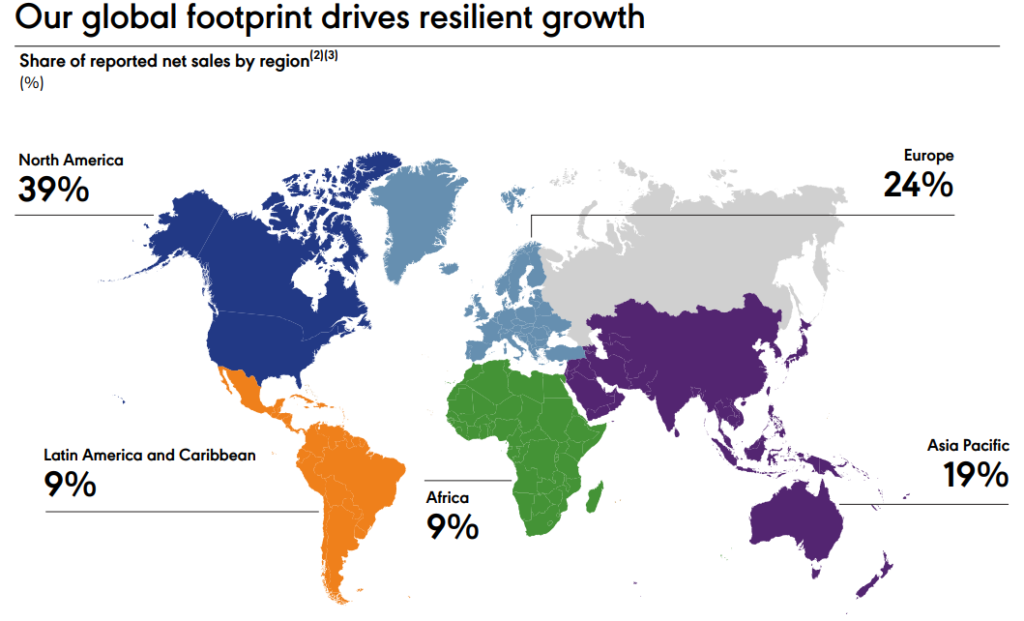
🏰Økonomisk voldgrav🏰
I dette segment undersøgte jeg, om virksomheden har nogen økonomisk konkurrencefordel, som Warren Buffett omtalte som den "økonomiske voldgrav", der afskrækker konkurrenter fra at belejre virksomhedens fæstning, dvs. dens forretning, og overtage dens marked. I tilfældet med Diageo (DEO) kunne disse være følgende:
- 🫸Omkostnings-/skalafordel: ja. Dette er den største virksomhed på markedet, dens nærmeste konkurrent er Brown-Forman (BF-B, Brown-Forman aktieanalyse), hvilket er meget mindre end Diageo (DEO). Stordriftsfordele retfærdiggør dog kun delvist den konkurrencemæssige fordel, da hvis det var det eneste, der betød noget, også ville afspejles i den højere prisfastsættelse og marginer hos Anheuser-Busch InBev og Heineken. Disse bliver dog ødelagt af Diageo (DEO), så kvalitetskomponenten betyder sandsynligvis mere.
- 🫸Omkostninger ved skifte: delvist ja. Dette er simpelthen premium-mærkernes fastholdelsesevne, men da disse ikke er essentielle forbrugerprodukter, er de nemme at erstatte. Selvfølgelig vejer oplevelsesfaktoren tungt, for eksempel, hvis jeg kan lide Jack Daniels, som er en Tennessee-whisky, vil jeg ikke drikke skotsk whisky. Der er dog intet, der begrænser forbrugeren i at købe Brown Forman (B-FB) cognac og Pernod Ricard (RI) likør ud over Diageo's (DEO) whisky.
- 🫸Netværkseffekt: ingen.
- 🫸Immaterielle aktiver, knowhow, varemærke: ja. Brandstyrke og produktionsknowhow er også vanskelige at kopiere, ligesom brands arv. Husk at der findes brands, der er over 200 år gamle.
- 🫸Adgangsbarrierer: høje. Det er ikke kun dyrt, men også problematisk at komme ind på markedet, fordi man ikke bare kan skabe et navn på Johnnie Walkers niveau fra bunden. Distributionsnetværket skal opbygges, og produkterne skal destilleres i årevis. Det minder meget om luksusmærkers styrke, idet lanceringen koster meget, det er simpelthen ikke værd at investere kapital og tid. Der er også en anden fordel ved de store alkoholfirmaer, som jeg ikke har set hos nogen anden virksomhed: effekten af indtægtsskift som følge af øget modningstid. Med andre ord, hvis en ny konkurrent ønsker at komme ind på markedet for premiumalkohol, bliver de nødt til at komme med et produkt, der kan lagres længe, og som kun vil være tilgængeligt 12/18 eller endda 50 år fra indtrædensøjeblikket, da dette er længden af modningsprocessen.
Samlet set synes jeg, at det er en moden virksomhed med en bred voldgrav, som ekspanderer meget langsomt, og det er ikke særlig muligt at bryde denne tendens. Det er dog også sigende, at selvom Diageo (DEO) er markedsleder på mange områder, har virksomheden et par konkurrenter af lignende størrelse, såsom Brown-Forman (BF-B), Pernod Ricard (RI) og LVMH (MC.PA), så markedet er fragmenteret, hvilket både er en god og en dårlig ting. Det er vanskeligt at etablere total dominans, men mindre aktører kan købes op.

🎢Diageo (DEO) målinger🎢
I dette afsnit undersøgte jeg, hvilke målinger der karakteriserer virksomheden, hvordan den står på indtægtssiden, hvilke marginer den opererer med, om den har gæld, og hvad balancen viser. Jeg leder efter ekstreme elementer – for høj gæld, høj goodwill osv. – hvilket kapitalafkast virksomheden arbejder med, hvad dens kapitalomkostninger er, hvordan indtægts- og omkostningssiden er struktureret. Jeg undersøger også tendenser, værdiskabelse for ejeren, og hvordan virksomheden bruger de genererede penge.
📈Hvad er S&P 500-afkastet?📉
Sammenlignet med tidligere tests har jeg introduceret et nyt afsnit for at sammenligne nedenstående metrikker. Da mange bruger det amerikanske aktiemarkedsindeks som benchmark og også køber S&P 500 ETF'er, er det værd at se på, hvad virksomhederne klarer sig samlet set (selvfølgelig bør du være glad, hvis den virksomhed, du analyserer, overstiger disse værdier).
S&P 500 2024 data:
- SP&500 omsætningsvækst: +7%
- SP&500 profitvækst: +10%
- SP&500 bruttoavance: 45%
- SP&500 nettomargin: 13%
- S&P 500 ROE: 15%
- S&P 500 ROIC: 12%
- S&P 500 ROCE: 11%
På alkoholmarkedet behøver de største virksomheder, som allerede har stordriftsfordele, typisk ikke at geninvestere for meget i at opretholde deres forretning. Ikke så lidt som softwareindustrien, men det er ikke så kapitalintensivt at opretholde produktionen som i mineselskabers eller andre industrielle aktørers tilfælde. Jeg har forsøgt at inkludere data fra Brown-Forman (BF-B) og Pernod Ricard (RI) foruden Diageo (DEO), hvor dette havde en vis betydning. Bemærk for nu blot tallene, vi vender tilbage til dette i konkurrentafsnittet.
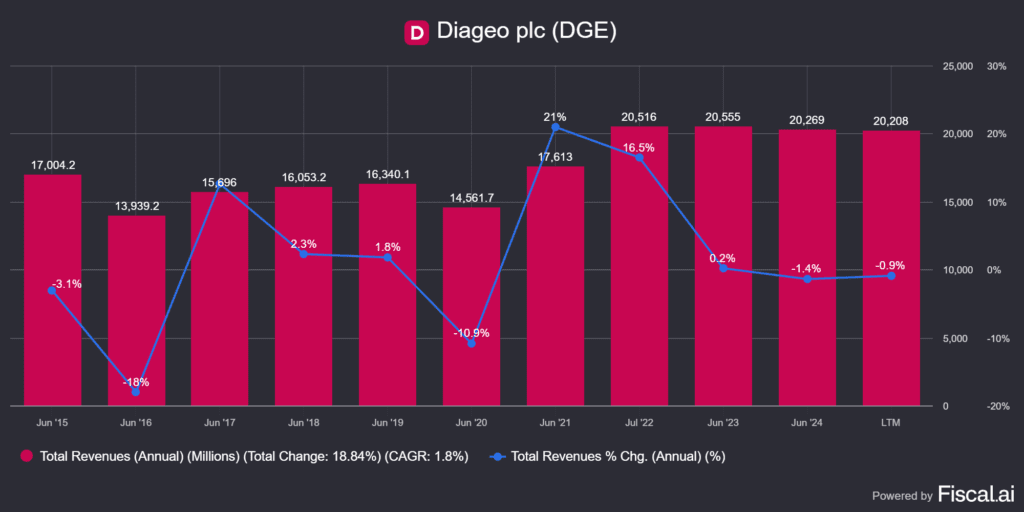
Jeg har allerede berørt omsætningen et par ord, men lad os se nærmere på det. Det er værd at være opmærksom på tendensen, der skete ikke meget mellem 2015 og 2024 for Diageo (DEO), og den nuværende omsætning har praktisk talt været stagnerende siden 2022. Det samme gælder ikke helt for overskuddet, som er begyndt at falde på grund af lave volumener, i øjeblikket på næsten 3.6 milliarder USD, det samme som i 2021, men det har været højere i de foregående år.
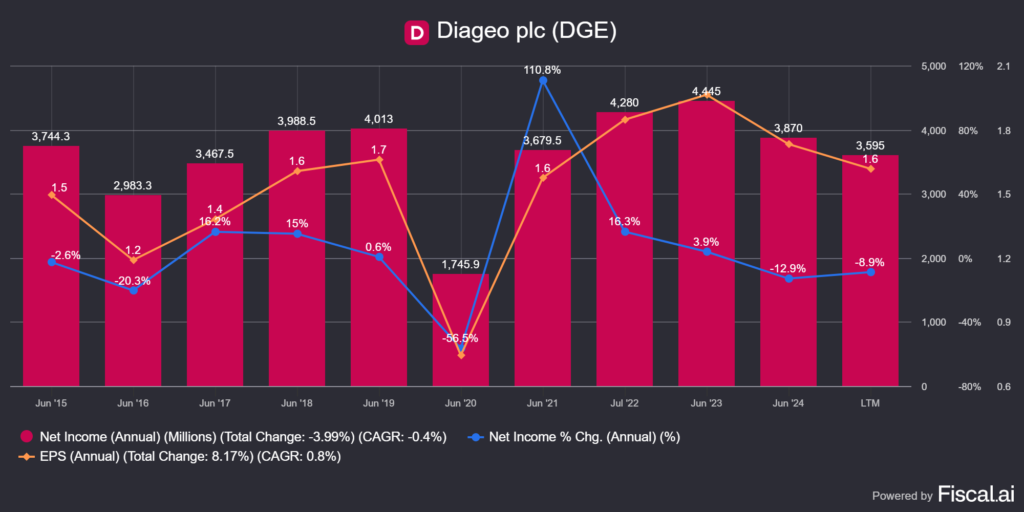
Det siger selvfølgelig ikke så meget i sig selv, men hvis man ser på marginerne, kan man se, at de ikke rigtig har ændret sig i årevis, da Diageo (DEO) heller ikke rigtig vokser. Grundlæggende set er dette et modent forretningssegment, og der forventes ikke en enorm vækst fra markedet og derfor heller ikke fra virksomheden. Alle marginmålingerne ser ud som om, de er trukket i en snor med minimal udsving.
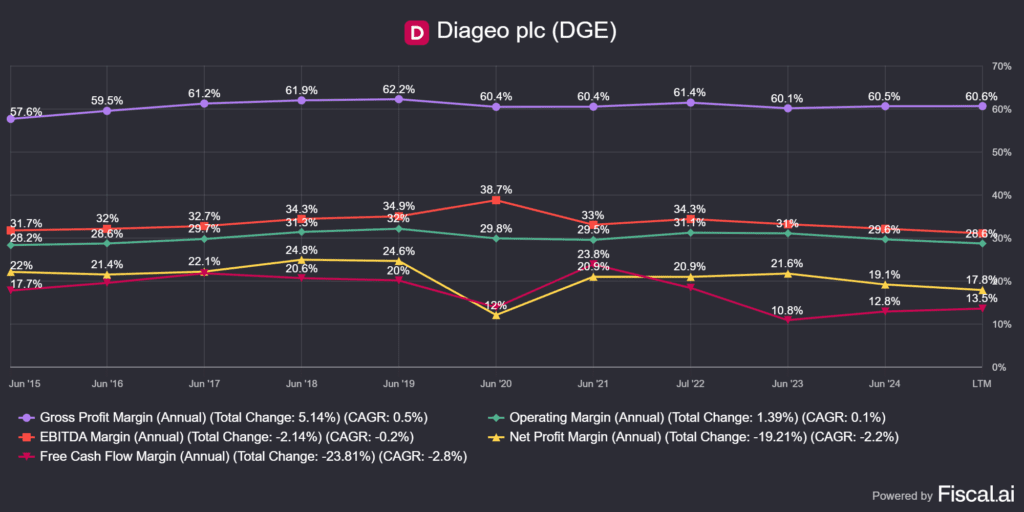
Lad os drage lærdommen:
- lille stigning, normalt et par procent om året, i øjeblikket minimalt fald
- Hvis vækst ikke genererer afkast, vil udbytte, aktietilbagekøb og værdiansættelse være de afgørende faktorer.
Så baseret på ovenstående er dette ikke en vækstvirksomhed. Det er også værd at vide, at virksomheder i alkoholindustrien akkumulerer en hel del fysiske aktiver, da de har brug for destillerier, kældre, tønder, aftapningsanlæg, transportkøretøjer og tusind andre ting, der skal købes. Desuden, som du har set før, kan Diageo (DEO) ofte kun sikre sin vækst gennem opkøb, hvilket forårsager en kontantudstrømning. Hvordan kan dette dækkes? Enten fra de genererede kontanter eller fra lån, som ender i gæld.
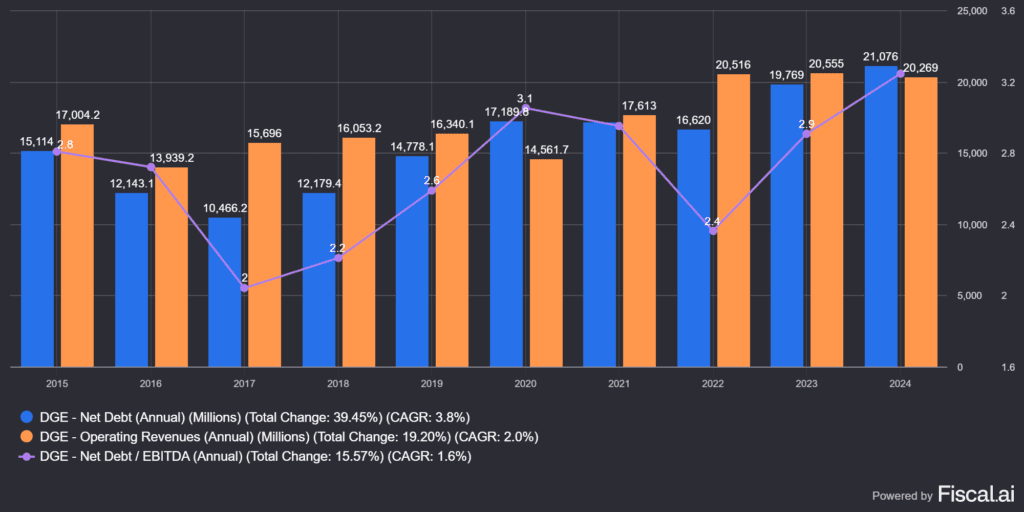
Som du kan se ovenfor, svarer deres nettogæld, som er den blå kolonne, nogenlunde til deres omsætning, men de dækker ikke renter fra den, men fra overskuddet. Så selvom jeg ikke har haft så meget at gøre med dette i mine aktieanalyser indtil videre, lad os beregne gæld, gæld/EBITDA-forhold og rentedækning på lån baseret på dataene ved udgangen af 2024:
- Omsætning: 20.27 milliarder USD
- nettogæld: 21.08 milliarder dollars (103 % af omsætningen)
- nettogæld/EBITDA: 3.2
- Rentedækning, EBITDA/rente: 5.43
Ud over ovenstående er der endnu en vigtig information, som ikke er særlig positiv:
💰 Obligationsudstedelse og gældsvækst
- I april 2025 udstedte Diageo (DEO) obligationer for 1.5 milliarder dollars, hvis provenu bruges til "generelle virksomhedsformål", hvilket ofte inkluderer udbetaling af udbytte. Det er et stort spørgsmålstegn, om dette rent faktisk er tilfældet, da gældsfinansiering af udbytte næsten altid er et meget dårligt tegn.
- Virksomhedens nettogæld er i øjeblikket cirka 21 milliarder USD, hvilket bringer nettogæld/EBITDA-forholdet op på 3.2x, hvilket overstiger ledelsens målinterval på 2.5-3x.
Så det ville tage 3.2 år for Diageo (DEO) at betale sin gæld af, hvis de brugte hele deres indtjening før skat. Det er jo fint nok, så længe der er omsætning og overskud, men jeg sagde bare, at salget falder, hvilket i sig selv ikke er så betryggende med så stor en gæld. Misforstå mig ikke: det har været tilfældet i årevis, men tendensen bliver værre. For syv år siden udgjorde gælden kun 90 % af omsætningen. Hvorfor vil Diageo (DEO) ikke betale sin gæld af? For så ville de ikke være i stand til at udbetale udbytte eller købe aktier tilbage. Så vi kan gå videre til spørgsmålet om værdiskabelse.
🧮Hvad viser ROIC- og ROCE-metrics?🧮
ROIC – Afkast af investeret kapital – viser, hvor effektivt virksomheden bruger sin samlede investerede kapital til at generere overskud. Mere ITT.
- Det demonstrerer virksomhedens grundlæggende værdiskabelsesevne.
- Det filtrerer virkningen af finansieringsstrukturen fra.
- Hvis ROIC overstiger kapitalomkostningerne (WACC), skaber virksomheden værdi.
ROCE – Return on Capital Employed – viser, hvor effektivt virksomheden bruger sine langsigtede finansieringskilder. Mere ITT.
- Den måler rentabiliteten af forretningsaktiviteter.
- Den tager ikke højde for skatteeffekter.
- Et godt sammenligningsgrundlag mellem forskellige brancheaktører.
| Indikator | Hvad måler den? | Hvem er det nyttigt for? | Hvornår betragtes det som godt? |
|---|---|---|---|
| ROCE | Samlet kapitalafkast | Langsigtede investorer | Hvis højere end branchens gennemsnit |
| ROIC | Afkast af investeret kapital | Aktieinvestorer | Hvis højere end WACC |
| ROE | Egenkapitalforrentning | Aktionærer | Hvis stabilt og vedvarende højt |
Lad os se på den interne rente. En virksomheds kvalitet demonstreres bedst af, hvad der sker med de penge, den genererer, hvordan de geninvesteres, for det er faktisk virksomhedernes interne rente, der på lang sigt bestemmer, om de er i stand til at skabe mere og mere værdi for deres ejere. Hvordan kan dette oversættes til tal?
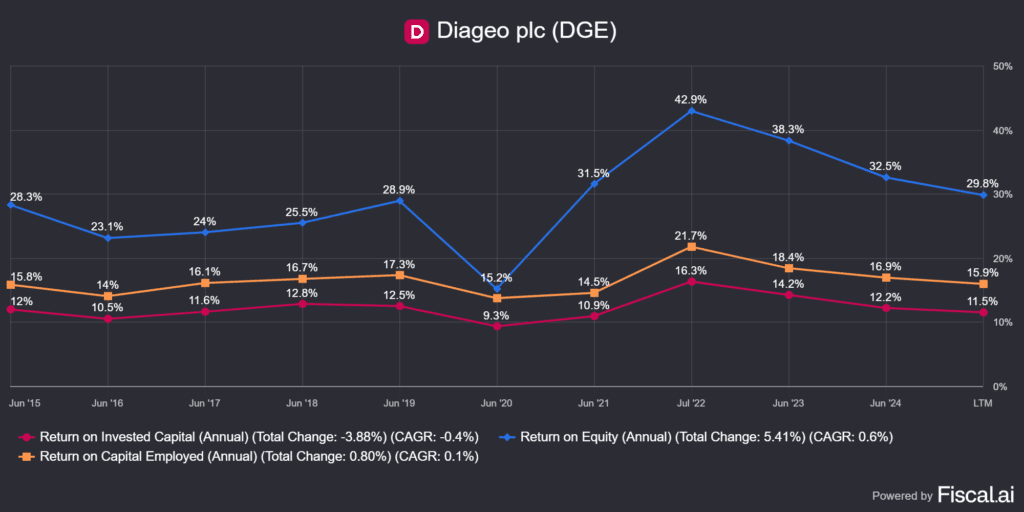
Hvis ROIC er større end WACC, eller den vægtede gennemsnitlige kapitalomkostning, skaber virksomheden værdi. I dette tilfælde ser det sådan ud: 11.5 % > 6.5 %. Tendensen er nogenlunde den samme over en 10-årig periode med mindre eller større udsving, men ROCE svinger nogenlunde mellem 15-17 % og ROIC mellem 11-13 %, mens kapitalafkastet er omkring 28 %. Dette slår S&P500, men vi kan se langt højere værdier for nogle virksomheder.
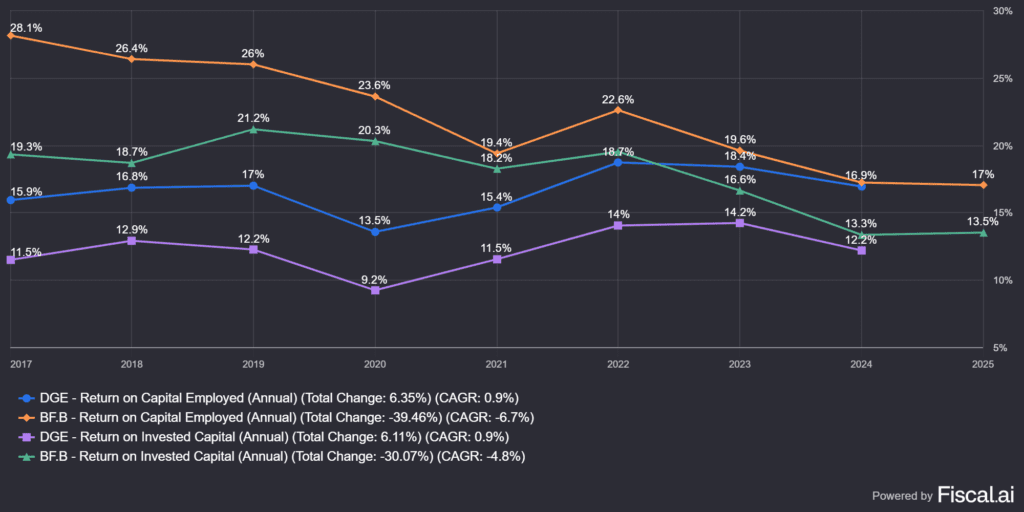
Lad os til sidst se på Diageos (DEO) største konkurrent, Brown-Forman (BF-B) ROIC- og ROCE-værdierne er praktisk talt identiske med Diageos egne, og WACC-værdien er også ens. Baseret på disse er det ikke muligt at afgøre, hvilken virksomhed der er af højeste kvalitet.
Diageo (DEO) Ejerskabelsesværdiskabelse
På ejerværdisiden ser jeg normalt på, hvordan virksomheden bruger de genererede frie penge. Grundlæggende kan en virksomhed gøre følgende med kontanter:
- sætte det tilbage i forretning
- reducerer gæld
- udbetaler udbytte
- køber aktier tilbage
- køber andre virksomheder op
Det første scenarie opstår, fordi Diageo (DEO) opretholder sin forretning, men ikke har reduceret sin gæld væsentligt for nylig, hvilket er en vippesituation, fordi gældsafvikling reducerer den, mens opkøb øger den. Hvad angår de andre poster:
- Diageo (DEO) udbetaler et udbytte på 4.1% (sidste gang det var så højt var i 2009) med en udbetalingsprocent på 64%.
- Diageo (DEO) køber også aktier tilbage med omkring 1% om året.
Baseret på ovenstående betyder det cirka 5-5.5%, hvilket lægges oven i aktiekursvæksten fra indtjeningen, hvilket, baseret på den lave værdiansættelse af virksomheden, som du vil se senere, endda kan generere et pænt samlet afkast.
🇭🇺En tanke om udbytte for ungarske investorer🇭🇺

💵Diageo (DEO) Opkøb💵
I dette afsnit undersøger jeg, hvor opkøbsorienteret virksomheden er, og hvilken indflydelse hvert opkøb havde på virksomhedens levetid, om nogen.
Diageo (DEO) er en serieopkøber af alkoholindustrien. Der er en meget simpel grund til dette: Alkoholmarkedet kan vokse organisk med 1-2% om året, men virksomhedens prisfastsættelseskraft bidrager faktisk med 3-5% til det. Med andre ord, for at vokse hurtigere, er de nødt til at foretage opkøb, hvilket risikerer at ødelægge aktionærværdien, hvis de betaler for meget.
På listen nedenfor kan du se de største opkøb i de seneste par år. Casamigos blev drevet af George Clooney, mens Aviaton blev drevet af Ryan Reynolds, hvilket betyder, at disse kendismærkede drikkevarekategorier faktisk allerede var kendte i forvejen.
🍸 Diageo (DEO) opkøb
| Erhvervelse | dato | Mærke / Type | Pris (USD) |
|---|---|---|---|
| Casamigos Tequila | 2017 | tequila | 700 + 300 = 1 milliard |
| Aviation Gin + Davos-mærker | 2020 | Gin, tequila, mezcal, sake | 610 millioner |
| Mey İçki (tyrkisk raki) | 2011 | Raki og likør | 2.1 milliard |
| Ypióca (brasiliansk cachaça) | 2012 | Spiritus | 300 millioner |
| United Spirits Ltd (Indien) | 2011-13 | Indisk drikkevareproducents andel | 2.1 milliard |
| Balcones Distilling (USA) | 2022 | whisky | 100 millioner |
| Don Papa Rum | 2023 | Rum | ≈ 281 millioner |
| NAO Spirits (Større end, Hapusa) | 2025 | Indisk håndværksgin | 15.2 millioner |
I tabellen nedenfor kan du se de estimerede P/S-værdier, dvs. hvor meget omsætning hvert mærke kunne have genereret. Baseret på den estimerede omsætning var Aviaton et vanvittigt dyrt opkøb, mens de andre blev opkøbt af Diageo (DEO) til en relativt fair pris. Ifølge nogle kilder solgte Casamigos for eksempel kun 120000 flasker i året før opkøbet, hvilket genererede en omsætning på 40-50 millioner USD og kostede 1 milliard USD, hvilket betyder, at Diageo (DEO) betalte tyve gange prisen for det sammenlignet med deres omsætning på det tidspunkt, på trods af at de allerede købte Don Julio i 2015. Spørgsmålet er, hvorfor der var behov for et andet mærke?
☝🏻Listen over fejl tilføjes også, at Jose Cuervo, verdens førende tequila-mærke, ikke blev opkøbt for 3 milliarder dollars på daværende tidspunkt, selvom det kunne have været tilfældet. Samlet set viser dette ikke, at Diageo (DEO) er en fremragende kapitalallokator, men jeg ville heller ikke kalde den dårlig.
📋 Værdiansættelse af Diageos (DEO) opkøb
| Brand / Opkøb | Pris (USD) | Omsætning (estimeret) | P/S (pris/indtjening) |
|---|---|---|---|
| Casamigos Tequila | 1 milliard | ~200 millioner | 20-5 × |
| Luftfart og Davos-mærker | 610 millioner | ~18 millioner | ~34× |
| Mey İçki (tyrkisk raki) | 2.1 mia | ~600 millioner | ~3.5× |
| Ypióca (cachaça) | 300 millioner | ~125 millioner | ~2.4× |
| United Spirits Limited (Indien) | 2.1 mia | ~2.5 milliarder | ~0.8× |
Hvor nødvendige er sådanne opkøb? Faktum er, at det er en hel del, for hvis man ser på de samme aktiviteter hos de to største konkurrenter, er der en hel del opkøb der. Men da Diageo (DEO) har en markedsværdi, omsætning og overskud, der er betydeligt større end Brown Forman (BF-B) og Pernod Ricard (RI), derfor kan disse, sammenlignet med størrelsen af DEO, ikke kaldes transformative opkøb.
📊 Opkøb af Diageo (DEO) konkurrenter
| Selskab | Brand/Opkøbt enhed | dato | Pris (USD/EUR) |
|---|---|---|---|
| Brun Forman | Diplomatisk rom | 2022 | 725 millioner USD |
| Brun Forman | Gin hoppe | 2022 | 520 millioner USD |
| Brun Forman | Casa Herradura tequila | 2007 | 776 millioner USD |
| Brun Forman | Chambord likør | 2006 | 255 millioner USD |
| Pernod Ricard | Allierede Domecq | 2005 | 10.7 milliarder euro |
| Pernod Ricard | Vin og spiritus (Absolut) | 2008 | 5.63 milliarder euro |
| Pernod Ricard | Castle Brands | 2019 | 223 millioner USD |
| Pernod Ricard | Código 1530 tequila (hovedvægt) | 2022 | ikke offentlig |
| Pernod Ricard | Blenders Pride (Seagram Indien) | 2001-2002 | en del af Seagram India-opkøbet |
Diageo (DEO) har solgt unødvendige mærker, der ikke passer ind i deres portefølje, som vist i tabellen nedenfor. Dette er dels en porteføljeoprydning, da de køber premium- og super-premium-mærker og skiller sig af med mærker med lavere marginer, og dels et gældsreduktionstræk med de solgte mærker.
🍹Mærker solgt af Diageo (DEO)
| År | Mærke/transaktion | Køber | Beløb |
|---|---|---|---|
| 2018 | Seagram's VO, Myers's rom, Popov vodka + 16 andre | Sazerac | 550 millioner USD |
| 2022 | Archers gin | De Kuyper Royal Distillers | ikke offentlig |
| 2023. juli | Safari likør, Pampero rom | - | ikke offentlig |
| Okt. 2023 | Windsor Scotch | PT W Co (Sydkorea) | ikke offentlig |
| Januar 2025 | Guinness Ghana bryggerier | Castel-gruppen | 81 millioner USD |
| Januar 2025 | Cacique rom | La Martiniquaise–Bardinet | ikke offentlig |
Derudover finansierer Diageo (DEO) et initiativ kaldet Destill Ventures, som i bund og grund er en startup-accelerator for alkoholvirksomheder, og fordi Diageo (DEO) tager en andel i virksomhederne, behøver de ikke at købe dem ud som konkurrenter. Diageo var den eneste investor med en samlet finansiering på omkring 300 millioner dollars til mere end 35 mærker. I marts 2025 annoncerede Diageo, at de ikke længere ville acceptere nye mærker i Distill Ventures-programmet, mens eksisterende mærker fortsat ville blive forvaltet, men med et mindre team.
🤵Diageo (DEO) ledelse🤵
I dette afsnit undersøger jeg, hvem der driver virksomheden, og hvordan. Hvad er bonussystemet, hvor meget risiko tager ledere – skin in the game – mens de driver virksomheden? Er der en familietråd, eller måske en særlig "arv"-faktor?
Diageo (DEO) er en forholdsvis traditionel virksomhed med et strejf af luksusindustrien. Den fungerer som en slags konglomerat, men dens mere end 200 mærker har deres egen uafhængige ledelse. Interessant nok er ledelsen ret flersproget, hvilket er logisk, da de distribuerer utallige alkoholholdige drikkevarer i mange områder, og det er ikke et problem, hvis der er en spansk- og engelsktalende leder i teamet.
Diageo (DEO) styring består af:
- Ivan Menezes – tidligere administrerende direktør – Han døde i juni 2023, han var leder af virksomheden fra 2012 og fremefter, han var i virksomheden i 25 år, i hvilken periode han øgede omsætningen med 43.5% og aktiekursen steg med 100%.
- Debra Crew – den nye administrerende direktør – den første kvindelige administrerende direktør, har haft stillingen siden juni 2023, hendes tidligere stillinger hos DEO: COO, President, chef for den nordamerikanske division. Hun har også arbejdet i andre virksomheder: Nestlé, Kraft Foods, PepsiCo osv. Hun ejer DEO-aktier til en værdi af 1.1 millioner USD, mens hendes løn er 3.88 millioner USD.
- Nik Jhangiani – Finansdirektør (CFO) – Han tiltrådte sin stilling i september 2024. Han var tidligere CFO for Coca-Cola Europacific Partners. Han er ansvarlig for finansiel strategi, omkostningskontrol og implementeringen af "Accelerate"-programmet, der har til formål at øge den frie pengestrøm og reducere nettogælden til 2.5-3× EBITDA. Han ejer DEO-aktier til en værdi af 1.9 millioner USD.
- Sir Javier Ferran – Præsident – Han har været formand for Diageos bestyrelse siden 2017, med en treårig periode, der udløber i februar 2025. Han var tidligere administrerende direktør for Bacardi og formand for British Airways moderselskab IAG. Hans rolle er at yde strategisk ledelse til bestyrelsen og bistå med krisestyring, med særligt fokus på de amerikanske og latinamerikanske markeder.
- John O'Keeffe – Direktør for APAC-territorier – besidder DEO-aktier til en værdi af 3.4 millioner USD.
Ledelsen ejer ikke rigtig mange Diageo (DEO)-aktier, med en samlet ledelsesandel på under 1%. Det betyder ikke nødvendigvis, at denne ledelse er dårlig, men de kunne være mere knyttet til virksomheden. Ledelsen har været i virksomheden i gennemsnit 3.5 år, så der er relativt mange nyudnævnte ledere i stillinger. Jeg kan ikke rigtig lide den slags ledelse, men det er heldigt, at deres kompensationsordning er stærkt knyttet til virksomhedens succes.
| Position | Grundløn | Fuld aflønning |
|---|---|---|
| Administrerende direktør – Debra Crew | ~1.76 millioner USD | ~3.88 millioner USD |
| Finansdirektør – Nik Jhangiani | ~1.13 millioner USD | 1.5–2 millioner USD (grund + pension + bonus) |
Med hensyn til ledelsens aflønning fandt jeg tallene for administrerende direktør og økonomidirektør (Diageo-aflønningsrapport), og jeg må sige, at de tjener meget lidt i forhold til virksomhedens størrelse. Det er faktisk ikke så mærkeligt, da kriterierne for bonusser knap nok blev opfyldt. Langsigtede incitamenter er fastsat for 3-årige perioder, og der er også årlige mål. Du kan se, hvor dårligt ledelsen var i stand til at opfylde disse ved udgangen af 2024 i dokumentet ovenfor, men de formåede i det væsentlige at opfylde alle vigtige tærskler. Jeg vil inkludere et billede, der viser udbetalingen af incitamenter, ledelsesmedlemmerne tjente ikke meget:
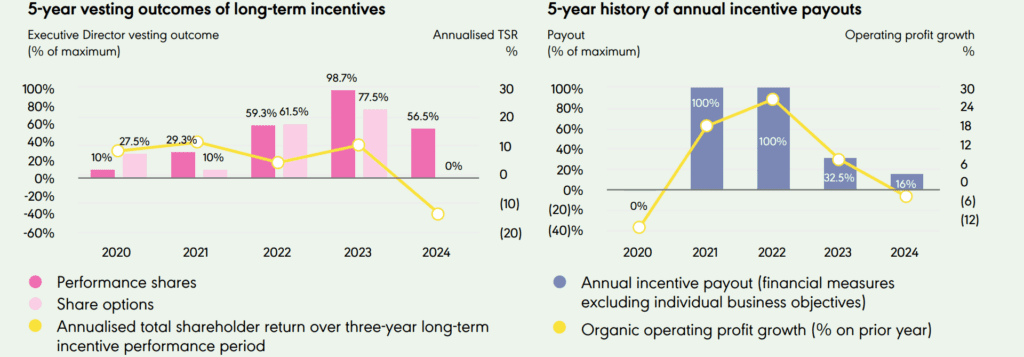
I forhold til ovenstående kan det stadig siges, at ledelsen heller ikke modtager sin aflønning, mens virksomheden er svag, de mærker bogstaveligt talt de forværrede tal i lommerne. På grund af ovenstående er jeg naturligvis interesseret i, hvordan ledelsen forklarer Diageos (DEO) svaghed:
Debra Crew, administrerende direktør, 2025. kvartal XNUMX:
- "Samlet set er vores portefølje mere premium end spiritusindustrien med over 60 % af nettoomsætningen i regnskabsåret 35 i premium og derover mod branchegennemsnittet på 1.5 %. Og dette afspejler vores premiumiseringsstrategi og vores fokus på, at folk drikker bedre, ikke mere. Og dette er vigtigt, da premiummærker vokser hurtigere, hvor super premium plus-prisniveauerne vokser næsten XNUMX gange så hurtigt som den samlede mængde spiritus, og vi forventer, at denne tendens vil fortsætte med at positionere os godt til fremtidig vækst."
- "Hvis vi ser på det bredere branchemiljø, er der i øjeblikket en løbende debat om, hvorvidt presset på branchen på kort sigt er cyklisk og strukturelt. Dette er ikke en ny debat. To af mine forgængere, både Paul og Ivan, stod over for lignende spørgsmål i tidligere cyklusser i 02/2004 og 02/2014. Selvom nogle af temaerne, såsom GLP og cannabis, er nye, ser vi ikke nogen væsentlig effekt af dem. Det, vi ser, er, at det nuværende pres på branchen er cyklisk og ikke strukturelt, og at spiritus fortsat er en attraktiv sektor med en lang vækstbane, hvor vi forventer fortsat at vinde markedsandele, der endnu ikke er truffet."
Debra Crew, administrerende direktør, 2025. halvår 1:
- "Vores fokuserede strategi leverer resultater. Det er værd at bemærke, at vi har fastholdt eller vundet markedsandele i 65 % af vores nettoomsætning og målte markeder. Vi fortsætter også med effektivt at udnytte styrken af vores diversificerede portefølje på tværs af prisniveauer og geografiske områder for at imødekomme nye forbrugertendenser. Fremadrettet ser vi muligheder for fortsat at præstere bedre. Vi fokuserer på strategiske initiativer, der vil forbedre vores økonomiske modstandsdygtighed, drive bæredygtig langsigtet vækst og evnen til at levere positiv driftsmæssig gearing i fremtiden."
- "Jeg vender tilbage til dette. Europa leverede robuste resultater i et fortsat udfordrende miljø, hvor Guinness igen var den vigtigste vækstdriver i regionen. I Asien og Stillehavsområdet blev resultaterne negativt påvirket af et svagere makroøkonomisk miljø i Storkina, udfordrende handelsforhold i Sydøstasien, og regionen blev også påvirket af den hurtige genopfyldning af Shui Jingfang-forsyninger i det foregående år. Latinamerika og Caribien, vores LAC-region, er tilbage i vækst, delvist takket være bevidste handlinger, vi har taget i hele regionen. Lagernedbringelsen er nu afsluttet, og vi ser også et forbrugermiljø, der er i beskeden forbedring, især i Brasilien, og vi ser også en vis stabilisering i Mexico."
- "Vi har opnået markedsandelsgevinster på næsten alle vores største markeder, herunder USA, det meste af Europa og Storkina."
- "Selvom disse resultater er opmuntrende, ser jeg fortsat muligheder for, at vi kan gøre mere."
🆚Konkurrenter: Diageo (DEO) modstandere🆚
I dette afsnit undersøger jeg, hvem den analyserede virksomheds konkurrenter er, hvad deres markedsposition er, og om de har en underordnet, sekundær eller overordnet rolle. Hvad er deres markedsandel, og hvad er deres speciale? Vinder eller taber de markedsandele til deres konkurrenter?
For konkurrenterne på alkoholmarkedet er vi nødt til at adskille aktørerne på alkoholmarkedet lidt, fordi de største virksomheder målt på volumen ikke er spiritusproducenter, men ølproducenter. Disse er dog ikke direkte konkurrenter til Diageo, da de ikke konkurrerer i et undersegment, måske bortset fra Guinness-mærket. Tendensen er at "drikke mindre, men alkohol af bedre kvalitet", så hvis nogen kan stjæle markedsandele fra den anden, er det premiumproducenterne. Du kan se listen over de 10 største alkoholvirksomheder nedenfor:
| Rang | Selskab | Omsætning (TTM, USD) | Bruttoavance | Nettoavance |
|---|---|---|---|---|
| 1 | AB InBev | 58.8 mia | ~55.6 % | 11.7% |
| 2 | Kweichow moutai | ~30-35 milliarder* | 91.8% | 50.7% |
| 3 | Wuliangye Yibin | ~20-25 milliarder* | 76.8% | 35.8% |
| 4 | Diageo | 20.3 mia | 60.6% | 17.8% |
| 5 | Heineken | ~23-25 milliarder* | 36.4% | 1.7% |
| 6 | Constellation Brands | ~8-10 milliarder* | 51.7% | -4.4% |
| 7 | Pernod Ricard | 12.1 milliarder euro (~13.2 milliarder USD) | 59.6% | 9.8% |
| 8 | Brown-Forman | 5.37 milliarder USD | 58.9% | 21.9% |
| 9 | Ambev | ~14-15 milliarder USD* | 51.5% | 15.7% |
| 10 | Molson Coors | ~10-12 milliarder USD* | 39% | 9.1% |
Jeg har justeret marginerne i tabellen ovenfor til de senest tilgængelige data for 2025. Lad os se bort fra de to kinesiske virksomheder, jeg er ikke engang sikker på nøjagtigheden af dataene her. AB InBev ejer cirka 25% af ølmarkedet, mens Diageo (DEO) ejer 19% af spiritusmarkedet, hvilket betyder, at de er førende i disse to kategorier. Diageo (DEO) har generelt 3 direkte konkurrenter i premium spiritussegmentet, eksklusive LVMH, som de også deler ejerskab med:
- Brown-Forman (BF-B): også et premium spiritussortiment, men meget mindre i størrelse, lignende målinger (en virksomhed med en bred voldgrav), dets mest kendte mærke er Jack Daniels
- Pernod Ricard (RI): Jeg tror, det er 3. pladsen i kategorien, med lidt dårligere målinger (en virksomhed med brede voldgrave). Blandt dens kendte mærker er Chivas Regal, Malibu (verdens førende kokosrommærke) og Kahlua, Martell (det næststørste super-premium cognacmærke efter Henessy), Absolut (det næststørste efter Smirnoff), Jameson (den største irske whisky).
- Rémy-Cointreau (RCO): et meget mindre firma med svagere målestokke (det har smalle voldgrave), de er primært stærke inden for cognac som Louis XIII og Martin XO, men de har også andre velkendte mærker som Metaxa.
Morningstar ser det på denne måde, men deres analyse inkluderer ikke alle fire navne på én gang. Et fællestræk for alle fire spiritusvirksomheder, men også for ølproducenter, er, at deres værdiansættelser er meget lave, så svagheden er ikke kun specifik for Diageo (DEO), men snarere et brancheomfattende fænomen.
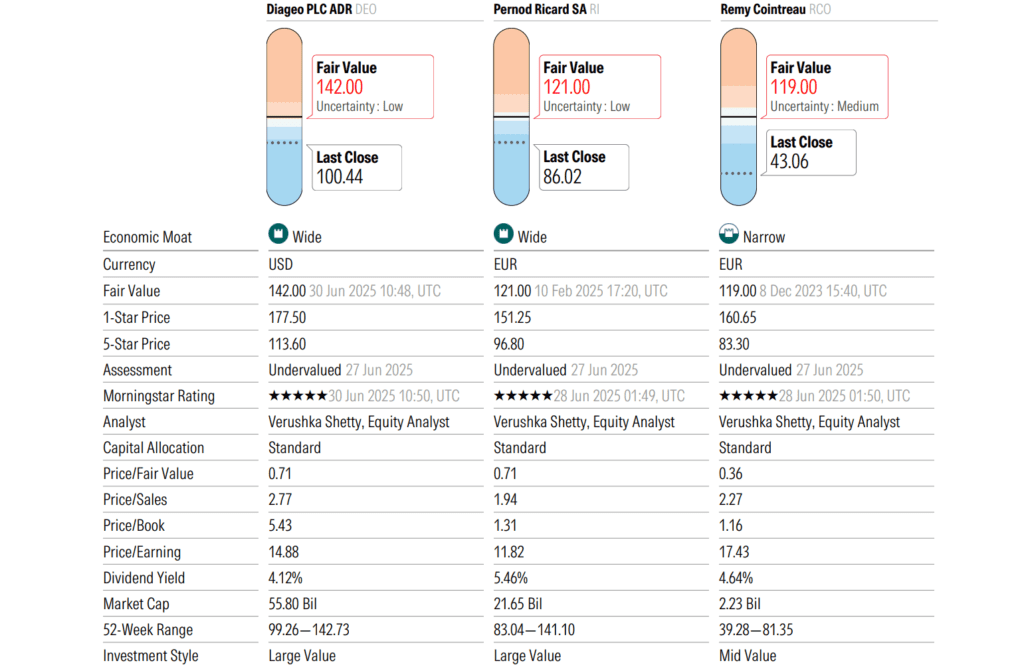
Én ting er dog vigtig: Diageo (DEO) har den stærkeste alkoholportefølje af de 4 virksomheder, og hvis vi lægger markedsværdien af de 3 mindre konkurrenter sammen, er Diageo stadig omkring 40% større end dem. Og i denne branche betyder størrelse meget, fordi det er meget vigtigt, om man har nok destillerier, kældre, hvor man skal opbevare millioner af tønder i 18 år, og om man har en andel af premium cognac og champagne hos LVMH. Baseret på dette kan kun Brown-Forman (BF-B) sammenlignes med Diageo (DEO), men karakteristikaene for næsten alle virksomheder er nogenlunde ens:
- næsten den samme gældsprocent
- lignende marginer
- lav virksomhedsvurdering
- lignende intern rente for Brown Forman (BF.B)
Jeg har inkluderet de interne afkastmålinger for Pernod Ricard (RI) og Rémy-Cointreau (RCO) her for at vise, hvor stor forskel der er i forhold til værdierne for Diageo (DEO) og Brown Forman (BF-B), som jeg tidligere har inkluderet i analysen. Det siger noget om, hvor meget tallene er faldet siden 2023, et sandt mål for kvalitet, hvor (RI) og (RCO) ikke lever op til Diageo (DEO).
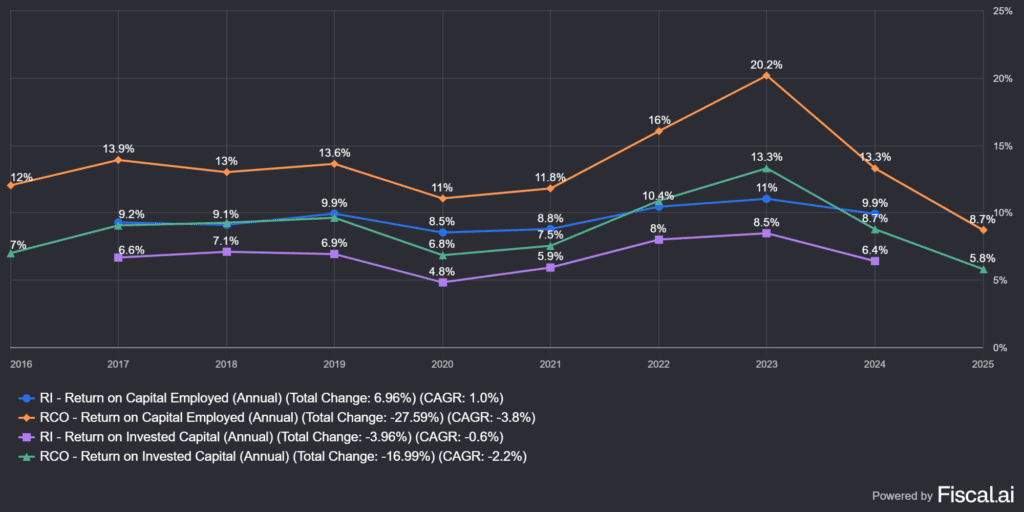
Da disse parametre ligger meget tæt på hinanden, men Diageo (DEO) er meget større, har jeg svært ved at forestille mig, at mindre virksomheder stjæler Diageos (DEO) markedsandele i et segment, hvor brandarven også er særlig stærk. Dette gælder selvfølgelig også omvendt: Hvis nogen kan lide Tennessee whiskey, vil de drikke Brown-Formans produkt, Jack Daniels, og hvis de vil have skotsk whisky, vil de vælge noget fra Diageos sortiment. Hvis vi ser på kapitalstyrke, er Diageo (DEO) også bedst på dette område, og da markedet er meget fragmenteret, vil de, hvis man skal konkurrere med konkurrenterne om et godt opkøbsmål, sandsynligvis have flest penge til at generobre det næste premium-mærke.
💡Du bør også tjekke vores andre aktieanalyser, som du kan finde her: iO Charts Aktieanalyse
⚡Hvilke risici løber Diageo (DEO)?⚡
I dette afsnit vil jeg undersøge alle risici, der kan påvirke virksomhedens langsigtede fremtid. Valuta, regulatorer, markedsforstyrrelser og så videre.
Selvom jeg i starten troede, at en så moden virksomhed løb relativt få risici, og at dens forretning var forudsigelig, lykkedes det mig alligevel at opremse en hel del faktorer, der modsiger dette.
📉 1. Makroøkonomiske cyklusser
- Fald i forbrugslyst under en recession.
- Inflationspres → stigning i råvarepriser (korn, glas, energi).
- Ændring i rentemiljøet → stigning i finansieringsomkostninger.
Jeg vil gerne fremhæve to ting vedrørende ændringerne i makroøkonomiske cyklusser. Heldigvis er Diageo (DEO) i høj grad i stand til at overvælte omkostningerne ved stigende råvarepriser på forbrugerne. Hvad den dog ikke har nogen indflydelse på, er faldet i forbruget under en recession. Øllignende drikkevarer er typisk mere modstandsdygtige over for kriser, hvor forbrugsmængderne falder mindre end spiritus, og dette gælder især for produkter placeret i premium- eller højere segmenter. På grund af den høje pris udsætter forbrugerne forbruget under en krise. Under en opsving vender forbrugsoverskuddet dog hurtigere og stærkere tilbage. Med andre ord er Diageo (DEO) en cyklisk virksomhed, der i øjeblikket lider under konsekvenserne af forbrugernes tilbageholdende forbrug. Denne svaghed er i øjeblikket særligt synlig i Latinamerika og Caribien.
💱 2. Valutarisiko (FX-risiko)
- Størstedelen af omsætningen kommer i GBP og lokale valutaer, mens rapporteringen sker i USD eller GBP.
- USD–GBP, USD–NGN (Nigerianske Naira), EUR–GBP volatilitet.
- Afdækningsstrategier kan være dyre og giver ikke fuldstændig beskyttelse.
Diageo (DEO) er til stede i 180 lande med 200 brands, og selvom virksomheden henter omkring 40% af sin omsætning i USA og 25% i Europa, er virksomheden nødt til at arbejde med en hel del forskellige valutaer. Udbyttebetalingen er det mest synlige eksempel på, hvordan dens værdi spredes på grund af valutakursudsving. Problemet er typisk, at omkostningerne ofte afholdes i GBP, mens en betydelig del af omsætningen er i USD. Dette resulterer ofte i modvind på omsætningssiden.
🧬 3. Livsstilsændring og sundhedsbevidsthed
- Udbredelsen af en alkoholfri livsstil
- Fremkomsten af sundere alternativer (kombucha, mocktails, kalorielette drikkevarer)
- Stramning af sukker- og alkoholafgifter
Det mest typiske for Generation Z er, at de indtager 20% mindre alkohol end Generation Y.Gen Z's alkoholforbrug falder). Andelen af alkoholforbrugere er dog ikke mindre, men større, de forbruger kun mindre i volumen, men flere premium- og færdiglavede drikkevarer. Den sundhedsbevidste tendens er også meget stærk, mange mennesker drikker slet ikke alkohol. Jeg er dog ikke overbevist om, at dette ikke vil resultere i et fald i indtægterne hos kommercielle producenter, samtidig med at forbruget af premiummærker styrkes.
⚖️ Substitutionseffekt
Det er også værd at nævne substitutionseffekten, som ikke blev nævnt af Diageo (DEO), men af Brown-Forman (BF-B) i en af deres kvartalsrapporter, og dette gælder for cannabisforbrug:
- Det er almindeligt for brugere af medicinsk cannabis at indtage mindre alkohol, med en rapporteret reduktion i alkoholforbruget på cirka 40-60 %.
- En undersøgelse i New Zealand viste, at 60% af befolkningen indtog mindre alkohol efter at have brugt cannabis.
- I Californien blev der målt en reduktion på 15 % i alkoholforbruget efter legalisering af cannabis, og medicinsk cannabis har også vist sig at erstatte alkohol i andre amerikanske stater.
💊 4. GLP-1-baserede vægttabsmidler
- Forskning tyder på, at de kan reducere trangen til alkohol.
- Hvis de bliver udbredte, kan de forårsage et permanent fald i efterspørgslen.
- Investorer som Terry Smith tager allerede højde for denne påvirkning.
GLP-1 er et peptid, der produceres af tarmen, og som efterlignes af GLP-1-baserede vægttabsmidler. Disse reducerer lysten til at drikke alkohol med omkring 40 %, hvilket betyder, at de skader salget for alkoholvirksomheder. I øjeblikket har omkring 40 millioner mennesker adgang til dem, men markedet er på cirka 2 milliarder mennesker, så vi er på omkring 2 %, og forbruget vokser hurtigt. Spørgsmålet er, hvor mange mennesker der er, som er overvægtige, ønsker at tabe sig ved hjælp af medicin, og som også er forbrugere af premium-alkohol?
Jeg tror, at risikoen for dette er meget vanskelig at vurdere på nuværende tidspunkt, men da lægemidler som Wegovy er ret dyre, vil de i første omgang blive brugt af de rigere klasser, der også forbruger premium- og over-premium-alkoholiske drikkevarer. Så der er helt sikkert et overlap mellem de to, og selvom jeg med ChatGPT vurderede, hvor stor en procentdel det kunne påvirke, ifølge dem i øjeblikket 5 millioner forbrugere af premium-alkohol, er tallene meget usikre. Jeg tror, at dette er en typisk disruptiv situation for alkoholmarkedet, og resultatet er fuldstændig uforudsigeligt. Stigningen i GLP-1-lægemidler er stadig relativt lang, men denne effekt skal tages i betragtning.
⚖️ 5. Regulerings- og skatterisiko
- Begrænsninger af alkoholforbrug (f.eks. markedsførings- eller reklameforbud, mærkning)
- Forhøjelse af punktafgifter
- Aktion mod industriel koncentration
Der har været flere forslag om at indføre særlige afgifter på alkohol, ligesom de gjorde på energidrikke og chips, og om at indføre reklamerestriktioner svarende til dem i tobaksindustrien. En anden reel risiko er den afskrækkende effekt af klistermærker, der advarer om farerne ved alkoholforbrug, selvom dette heller ikke rigtig har virket for cigaretter. Da alkoholindustrien er ret tilbøjelig til opkøb, kan myndighederne lægge hindringer i vejen for dem, selvom jeg tror, det er usandsynligt på et så fragmenteret marked.
Skatterisici omfatter de ekstra afgifter fra den toldkrig, som amerikanerne ønsker at pålægge alle importerede varer, hvilket naturligvis også påvirker alkoholvirksomheder. Ifølge Diageo (DEO) kan sådanne tiltag reducere overskuddet med 150 millioner dollars.
🚫 6. Vareforfalskning og den grå økonomi
- Især i vækstmarkeder (f.eks. Afrika, Asien)
- Omdømmeskade + underminering af priskonkurrence
- Vanskeligheder med håndhævelse
Det er fuldstændig ægte, for eksempel lukkede russerne hele destillerier, der forfalskede Johnny Walker. Denne form er ret almindelig i korrupte lande og forårsager stor skade på Diageos (DEO) omdømme.
🏭 7. Forsyningskæde og forstyrrelser
- Glas, kork, manglende etiket
- Strejker, logistiske vanskeligheder, containermangel
- Europæiske handelsudfordringer efter Brexit
I 2022 var der mangel på produkter på grund af forstyrrelser i forsyningskæderne, mens der i øjeblikket er et overudbud, da forbruget er faldet, så nogle bryggerier og destillerier enten har lukket ned eller reduceret deres kapacitet. For producenter af premium spiritus kan opbygningen af lager dog udskydes ved at forlænge modningen og lagringen af drikkevarerne, hvilket betyder et indtægtstab i øjeblikket, men på lang sigt producerer de større mængder alkohol af højere kvalitet, hvor marginen også er højere.
🌡️ 8. Klimarisiko og råmaterialeeksponering
- Agave (Don Julio, Casamigos tequila): Den dyrkes i Mexico og er meget følsom over for tørke, varme og skadedyr.
- Byg (øl, whisky): foretrækker køligere klimaer, udbyttet kan falde ved højere temperaturer og ved vandmangel.
- VandDestillation og ølproduktion er vandintensive, så vandrestriktioner eller stigninger i vandpriser er en direkte omkostningsrisiko.
- Sukkerrør (rom): med svingende udbytter og strejkerisiko på grund af klimastress og arbejdskraftproblemer.
I betragtning af hvor stærk klimaændringernes indvirkning mærkes på vejret, vil denne risiko helt sikkert opstå, om ikke på kort sigt, så på mellemlang og lang sigt. Ligesom der klages over krympende dyrkningsarealer i tilfældet med kaffe, kan det samme gælde for forskellige andre planter, der tjener som råmaterialer til alkoholholdige drikkevarer. Eksempler inkluderer agave, som bruges til at lave tequila, eller sukkerrør, som bruges til at lave rom.
Ud fra ovenstående ser jeg den største trussel i det faldende forbrug hos Generation Z og effekten af GLP-1-lægemidler på at reducere alkoholforbruget, fordi disse er ret sektorspecifikke problemer.Resten gælder for stort set alle andre brancher, såsom told, forfalskning, forsyningskæder og lignende, men heldigvis kan kvalitetsstyring løse dette.
Jeg har lavet en selvtjekliste, der bekræfter tesen om virksomheden:
- lav eller ingen gæld: JA/DELVIST/NEM
- betydelig økonomisk fordel, der kan beskyttes på lang sigt: JA/DEL/IKKE
- fremragende ledelse: JA/DEL/IKKE
- fremragende indikatorer, betydelig værdiskabelse for ejere: JA/DELVIS/NEJ
- Størstedelen af det samlede afkast kommer fra geninvestering af de genererede kontanter, ikke fra udbytte: JA/DELVIS/NEJ*
- passende aktievurdering: JA/DELVIS/NEJ
* Det samlede afkast kommer i øjeblikket ikke fra udbytter, selvom dette også er betydeligt, fordi værdiansættelsen er lav.
Der er et par ting, jeg ikke kan lide ved Diageo. Den ene er den høje gæld, den lave dækning er ret bekymrende, især hvis omsætningen fortsætter med at falde. Den anden er den relativt nye ledelse, hvis kvalitet jeg har svært ved at bedømme.
Vi skal også være opmærksomme på modvind, såsom fremkomsten af GLP-1-lægemidler og faldende forbrugstendenser. Vi har dog allerede set et lignende scenarie i en anden branche, nemlig tobaksindustrien. Den gode nyhed er, at Philip Morris (PM) slår sine markedsrivaler, hvad angår innovation og prisstigning, og hvis nogen har en chance for at gøre det i alkoholsegmentet, så tror jeg, det er Diageo (DEO).
👛Diageo (DEO) Værdiansættelse👛
I dette afsnit vil jeg undersøge virksomhedens aktuelle værdiansættelse i forhold til historiske værdier og konsensus dagsværdier.
Bedømmelsesmålinger
I de to rækker nedenfor kan du se værdiansættelsesparametre. Den første række viser den aktuelle værdiansættelse, den anden række viser den historiske værdiansættelse. Selvom jeg ikke anser disse parametre for at være særligt gode (der er få ting, man kan konkludere ud fra dem), kan de bruges som sammenligningsgrundlag.
Diageo (DEO) værdiansættelse
- Aktiekurs (2025. oktober 07): 104.73 USD; P/E: 15.03; EV/EBITDA: 11.01; P/FCF: 19.83 (Baseret på Fiscal.ai)
- Historisk medianværdiansættelse (10-årigt gennemsnit): P/E: 23.95; EV/EBITDA: 16.8; P/FCF: 28.24 (Baseret på Gurufocus)
Da jeg har set på hele branchen og bemærket, at konkurrenterne også handles til lave værdiansættelser, falder omsætnings- og salgstallene for næsten alle Diageos (DEO) konkurrenter, så dette er ikke et virksomhedsspecifikt problem. Derfor har jeg også inkluderet værdiansættelserne af Brown-Forman (BF-B), Pernod Ricard (RI) og Rémy-Cointreau (RCO). For at se hver enkelt i dollars brugte jeg OTC-markedsidentifikatorerne:
Brown-Forman (BF-B) vurdering
- Aktiekurs (2025. oktober 07): 28.27 USD; P/E: 15.36; EV/EBITDA: 12.22; P/FCF: 31.03 (Baseret på Fiscal.ai)
- Historisk medianværdiansættelse (10-årigt gennemsnit): P/E: 34.01; EV/EBITDA: 24.28; P/FCF: 44.78 (Baseret på Gurufocus)
Pernod Ricard (OTPCK: PRNDY) værdiansættelse
- Aktiekurs (2025. oktober 07): 21.17 USD; P/E: 23.26; EV/EBITDA: 14.19; P/FCF: 20.92 (Baseret på Fiscal.ai)
- Historisk medianværdiansættelse (10-årigt gennemsnit): P/E: 25.44; EV/EBITDA: 17.56; P/FCF: 30.19 (Baseret på Gurufocus)
Værdiansættelse af Rémy-Cointreau (OTCPK:REMY)
- Aktiekurs (2025. oktober 07): 5.56 USD; P/E: 21.56; EV/EBITDA: 13.43; P/FCF: 35.07 (Baseret på Fiscal.ai)
- Historisk medianværdiansættelse (10-årigt gennemsnit): P/E: 36.83; EV/EBITDA: 23.74; P/FCF: 61.43 (Baseret på Gurufocus)
Hvorfor ser du ikke en DCF-model i dette segment? Fordi hver inputdata producerer en enorm varians på outputsiden, og de fleste af dataene er en estimeret værdi. Derfor vil værdiansættelsen aldrig reelt være et enkelt, præcist tal, men der kan derimod defineres et interval, inden for hvilket den aktuelle værdiansættelse falder.
Du bør anvende en sikkerhedsmargin på dette prisinterval i henhold til din risikoappetit.
Så forvent ikke en præcis pris, det kan ingen sige om en aktie. Der findes dog tjenester til forudsigelse af fair value, næsten alle større aktiescreeningssider har en, jeg har samlet dem nedenfor. Men hvis du ønsker en god aktiesupporttjeneste, så abonner på The Falcon Method (Falkemetoden), er indgangspriserne angivet for de aktier, der analyseres der.
Diageos værdiansættelse
- Wall Street-estimater: 226 USD (jeg tog højde for gennemsnittet af de to ekstreme værdier af Alphaspread:)
- Peter Lynch Median P/E: $151.69
- Morningstar: $142 (5 stjerner)
- Gurufokus: $190.18
- AlphaSpread: $161 (35% undervurdering sammenlignet med basisscenariet)
- SimplyWallst: 196.57 USD
Gennemsnit (baseret på 6 anmeldelser): $178 (42% undervurderet)
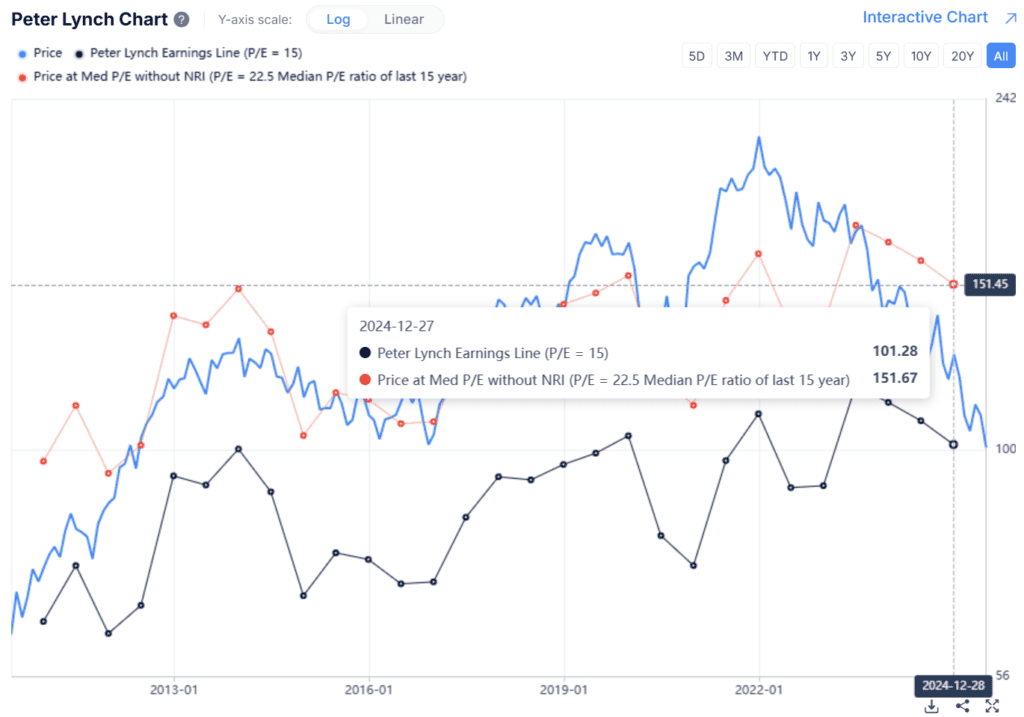
Hvordan skal tallene fortolkes? Reglen om "sikkerhedsmargin" nedenfor bør anvendes i henhold til din overbevisning, så hvis du virkelig tror på virksomheden, kan du købe den til dagsværdi, men hvis du går frem i intervaller på 10%, vil matematikken se sådan ud:
- 10% sikkerhedsmargin: 178*0.9=160.2 USD
- 20% sikkerhedsmargin: 178*0.8=142.2 USD
- 30% sikkerhedsmargin: 178*0.7=124.6 USD
- 40% sikkerhedsmargin: 178*0.6=106.8 USD
- 50% sikkerhedsmargin: 178*0.5=89 USD
Listen kunne selvfølgelig fortsættes i det uendelige, men pointen er, at den rigtige købspris for dig bestemmes af niveauet af din overbevisning. Jeg tror ikke, der er nogen tvivl om, at i tilfældet med Diageo (DEO) er risiciene blevet rigeligt indregnet af markedet, og aktien er i øjeblikket meget billig.
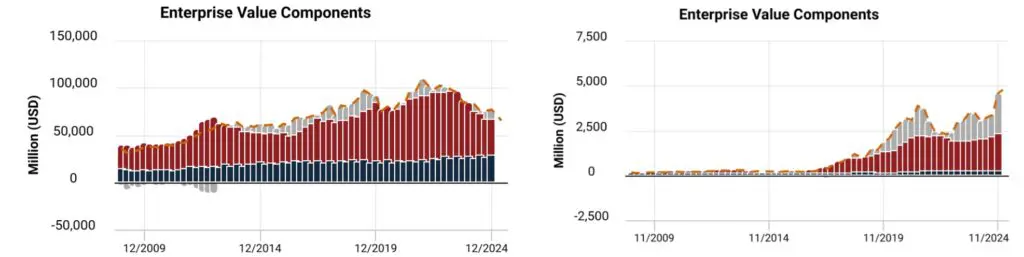
Jeg har også inkluderet et billede af Interactive Brokers' EVA-data, som viser, hvor meget rødt, eller værdiskabelse, der genereres for kapitalomkostningerne vist med blåt. De grå søjler viser den fremtidige værditilvækst, eller FVA, som er de fremtidige forventninger, som markedet prissætter ind for aktien. Kort sagt er det stort set ingenting, hvilket betyder, at aktien er undervurderet. Jeg har også inkluderet et diagram fra Games Workshop, så du kan se en overvurderet aktie ved siden af Diageo (DEO), så du kan sammenligne forskellene. Diagrammerne bør dog ikke tages for pålydende værdi, da Interactive Brokers ikke kan levere fuldstændig opdaterede EVA-data.
🌗Vigtige nyheder og det sidste kvartal🌗
I dette afsnit vil jeg undersøge, hvad der skete i det sidste kvartal, om der var væsentlige nyheder/begivenheder. Hvis virksomheden rapporterer halvårligt, har vi undersøgt denne periode.
Det seneste var tredje kvartal af 2025, da Diego (DEO) også er noteret på de amerikanske børser, så de udarbejder ikke kun halvårsrapporter, som engelske virksomheder plejer at gøre. Samlet set var tredje kvartal bedre end forventet, følgende kan siges om det:
📅 Diageo (DEO) Seneste kvartal (2025. kvartal 3) – maj 2025
- nettoindkomst4.4 milliarder USD (+2.9 % højere end i 2024)
- organisk nettoindkomst+5.9% (2.8% volumen- og 3.1% prisstigning)
- Nordamerikansk organisk nettoomsætning: +6.2%, stærkt Don Julio-salg
- Organisk nettoomsætning i Latinamerika og Caribien: + 28.5%
- Organisk nettoomsætning i Asien og Stillehavsområdet: 1.6%, god præstation fra Guinness
- Forventet amerikansk told: +10%, hvilket også påvirker mærkerne Johnny Walker, Guinness og Baileys. Dette vil koste virksomheden cirka 150 millioner USD, hvoraf halvdelen forsøges udlignet gennem omstrukturering og omkostningsreduktioner.
- Canadisk og mexicansk import, som tegner sig for 50 % af det amerikanske nettoomsætning, vil sandsynligvis forblive toldfri.
- forventet driftsresultat: -1.2%
- Ved årets udgang vil den forventede gæld ligge mellem 3.3-3.5 på nettogæld/EBITDA-basis, men det langsigtede mål er mellem 2.5-3 inden for tre år.
- Et acceleratorprogram er blevet lanceret, som omfatter opsparinger og kontantafkast til investorer til en værdi af 3 milliarder dollars næste år.
- 500 millioner dollars i omkostningsbesparelser over tre år
"Vi mener fortsat, at presset på kort sigt i høj grad er makroøkonomisk drevet, med fortsat usikkerhed for forbrugerne, der påvirker både tid og tempo for genopretningen. Med det vil jeg gerne give besked til operatøren om at åbne op for spørgsmål til Nick og mig selv." – 2025. kvartal 3, Deborah Crew
Samlet set var resultaterne bedre end forventet, men der blev ikke annonceret noget alvorligt vedrørende Q-rapporten, denne acceleratorprogram-ting er også lidt vag, ledelsen er hemmelighedsfuld, de lover mere information om deres aktiviteter i august.
Næste kvartalsrapport: 2026.08.05
✨Andre interessante fakta om Diageo (DEO)✨
Alt, der blev udeladt fra de foregående, eller hvis der er en særlig KPI - key performance indicator - eller et koncept, der skal forklares, er inkluderet her.
Guinness Thor-huset: I voksen-Disneyland kan du smage alle slags alkohol i Dublin.
Frølæbe: verdens første alkoholfri destilleri, som blev opkøbt af Diageo (DEO) i 2015.
Skotsk whisky: må kun produceres i Skotland, er territorialt beskyttet. Whisky modnes i 200-500 liters egetræsfade i mindst 3 år. Skotsk whisky er skotsk whisky, fordi dens alkoholindhold er mindst 40%. Diageo (DEO) ejer 30 destillerier, mens der er i alt 143 i verden, og 70% af den skotske tøndekapacitet.
tequilaTequila er en mexicansk spiritus lavet af agaveplanten, nærmere bestemt af 100% blå agavesaft, eller hvis det er "mixto", mindst 51% agave, og resten kan være andre sukkerarter (f.eks. rørsukker). Tequila er en geografisk beskyttet drik, der ligner champagne eller cognac. Dens regulering overvåges af den mexicanske regering og CRT (Consejo Regulador del Tequila).
BRK.B-interesseBerkshire Hathaway ejer også 227750 aktier i Diageo (DEO) til en værdi af 24 millioner dollars, som de indirekte erhvervede gennem General Re Corp-opkøbet i 2007 og har haft siden. Denne position er faktisk fuldstændig ubetydelig sammenlignet med BRK's størrelse.
🔑Nøglepræstationsindikatorer (KPI'er)🔑
- Regional fordeling af salg: Da Diageo (DEO) har en betydelig eksponering mod USA (39%) og Europa (24%), ville jeg helt sikkert være opmærksom på disse. LAC-regionen, som også er et vigtigt marked for virksomheden, har været svag i de sidste 2-3 kvartaler.
- Volumen og margin for nogle mærker: Diageo (DEO) er særligt stærk inden for tequila, skotsk whisky, gin og vodka, samt premium Guinness-øl. Det er værd at følge salgsvolumener og prisstigninger, især i skyggen af toldsatser, da virksomheden vil forsøge at give dette videre til forbrugerne. Desværre leverer dataudbydere i mange tilfælde kun data efter produktkategori, f.eks. spiritus, øl, friske drikkevarer, så man er nødt til at søge efter specifikke mærker online.
- Andel af premium- og ikke-premiumprodukter i omsætning: Diago (DEO) genererer 62% af sin omsætning fra premium- og above-premium-spiritus. På lang sigt har Diego en interesse i at se premium-markedet vokse på bekostning af ikke-premium-spiritus. Dette er naturligvis en langsigtet tendens, man behøver ikke at følge den særlig nøje, men nogle gange er det værd at se på tallene.
Diageo (DEO) Oversigt
Resumé af analysen, uddragelse af erfaringer.
Diageo (DEO) er en god virksomhed, en markedsleder, med meget stærke økonomiske fundamenter, men lav vækst. Det er en fiksstjerne med utallige fordele, især med hensyn til dominans inden for visse drikkevarekategorier, såsom markedet for skotsk whisky, vodka eller tequila. Virksomheden er nødt til at arbejde i stærk modvind, da antallet af alkoholforbrugere konstant falder, men heldigvis bliver det også premium. Dette er også en syndeaktie, lidt ligesom tobaksindustrien, men de er i en betydeligt bedre position, men der kan være risici på den regulatoriske side. Min største frygt er dog spredningen af GLP-1-lægemidler, som reducerer lysten til at drikke alkohol, hvilket kan have en forstyrrende effekt på denne branche.
Der er to ting, jeg ikke bryder mig om, den ene er den høje gæld, som virksomheden forvalter ret godt. Alkoholmarkedets naturlige drift involverer løbende opkøb af konkurrenter, og det kræver kapital. Jeg ser et større problem, da ledelsen ikke ejer en betydelig aktiepakke, men deres aflønning er i overensstemmelse med virksomhedens interesser. Diageo (DEO) har en meget lav værdiansættelse, men det er forståeligt, da der er risici, der er vanskelige at prissætte, men folk har drukket alkohol i tusinder af år, og det er svært at forestille sig, at det ville være anderledes i fremtiden. Selvfølgelig kan man dække alkoholsektoren ikke kun med Diageo (DEO), men også med Brown-Forman, som også er undervurderet og analyseret af os (Brown-Forman aktieanalyse).
🤑Hvis du er interesseret i, hvilke mæglere vi bruger, kan du læse vores artikler nedenfor:
📉Analyse af Interactive Brokers mæglerkonto – Professionel for professionelle
📈LightYear Mæglerkonto Analyse - Enkelhed og billighed går hånd i hånd
Ofte stillede spørgsmål (FAQ)
Hvilken mægler skal jeg vælge for at købe aktier?
Der er flere aspekter at overveje, når man vælger en mægler - vi vil skrive en komplet artikel om dette - men jeg vil gerne fremhæve et par stykker, der er værd at overveje:
- størrelse, pålidelighed: Jo større en mægler er, desto sikrere er den. Som har en bankbaggrund – Erste, K&H, Charles Schwab osv. – det er endnu bedre, og kendte mæglere er typisk mere pålidelige.
- udgifter: Mæglere opererer med forskellige omkostninger, såsom kontoadministrationsgebyr, porteføljegebyr - som er den værste omkostning -, købs-/salgsgebyr og valutavekslingsomkostninger (hvis USD ikke er indsat på mæglerkontoen)
- Tilgængelighed af instrumenter: Det er ligegyldigt, hvilken mægler der har hvilket marked tilgængeligt, eller om de tilføjer det givne instrument efter anmodning og hvor hurtigt.
- kontotype: kontant- eller marginkonto, sidstnævnte kan kun bruges til optioner. For ungarske skatteborgere er det vigtigt at have en TBSZ-konto, men borgere fra andre lande har også særlige muligheder - såsom den amerikanske 401K-pensionsopsparingskonto - som enten understøttes af mægleren eller ej.
- overflade: et af de mest undervurderede aspekter, men det kan være en kæmpe sucker. Enhver, der havde en konto hos Random Capital, en nu nedlagt ungarsk mægler, ved, hvordan det er at skulle arbejde på en brugerflade, der er tilbage fra 90'erne. Erstes system er elendigt langsomt, Interactive Brokers kræver en luftfartseksamen, og LightYear tror på simple, men moderne løsninger.
Baseret på ovenstående anbefaler jeg Interactive Brokers-kontoen fordi:
- verdens største mægler med en stærk baggrund
- Der er millioner af instrumenter tilgængelige på den, og én aktie er ofte noteret på flere markeder – f.eks. både originale aktier og ADR-aktier er også tilgængelige
- Interactive Brokers en rabatmægler, de har de laveste priser på markedet
- du kan linke din Wise-konto til dem, hvorfra du hurtigt kan overføre penge
- Morningstars analyser er tilgængelige gratis under Fundamental Explorer (god til analyse)
- EVA-rammedata er tilgængelige under fundamental explorer (nyttigt til analyse)
- de har både kontant- og marginkonti, ungarske statsborgere kan åbne en TBSZ
- Du kan bruge tre typer grænseflader: der er en web- og pc-klient og en telefonapplikation
Hvilke datakilder brugte du til at analysere aktier?
Til kvantitativ analyse bruger vi primært forskellige aktiescreeningssider, og til kvalitativ analyse bruger vi virksomhedsrapporter og andre analyser, såsom Substack-kanalen, podcasts - Business Breakdowns - og lignende kilder.
Hvad betyder noget: værdi eller kvalitet?
Svaret er begge dele, men kvalitet er vigtigere. Det er meget bedre at købe en virksomhed af meget høj kvalitet til en fair pris end at købe aktier i en billig, men dårlig kvalitetsvirksomhed.
Hvad er den bedste tidsramme for at købe aktier?
Minimumet er 5 år, men du bør overveje en tidsramme fra 10 år til uendeligheden. Vores tilgang er typisk "køb og hold", hvor vægten ligger på udvælgelse, og derefter forsøger vi at holde aktierne så længe som muligt, hvilket kræver overbevisning. Vi giver sjældent op, især hvis vi føler, at den tese, vi har fremsat, er blevet undermineret, eller hvis vi har begået en fejl.
Hvad er bedre: individuelle aktier eller ETF'er?
Der er ingen sandhed i denne sag. Det er meget nemt at følge markedet med en S&P 500 ETF, og det er værd at gøre for begyndere, fordi det kan gøres med lidt viden og øvelse. Analyse af individuelle aktier kræver 30-50 timer pr. virksomhed, så vi anbefaler det ikke til nogen, der ikke kan lide det.
Har du aktierne på en TBSZ-konto?
Hvorfor angiver du ikke en bestemt købspris for aktierne i dine analyser?
Vi fastsætter ikke købspriser af flere årsager: for det første fordi en virksomheds værdi ikke kan beregnes nøjagtigt. På den anden side, fordi vi ikke kan yde investeringsrådgivning, er disse analyser kun lavet for at understøtte andres beslutninger. Derfor bruger vi estimater af dagsværdi fra andre tjenester, samt en vis sikkerhedsmargin. I sidste ende vil dine overbevisninger afgøre, hvor meget en virksomhed er værd for dig.
Hvilken aktiekurs vil stige eller falde?
Ingen ved det, for der findes ingen magisk løsning, der kan afgøre det. Det kan være baseret på matematiske sandsynligheder. Aktiekursen for virksomheder af høj kvalitet stiger på lang sigt, da de har stigende omsætning, er i stand til at geninvestere de genererede penge i virksomheden og har en høj iboende værdiskabelse. Men på kort sigt – et par år – kan markedet og valutakursen bevæge sig hvor som helst.
Juridisk og ansvarserklæring (alias ansvarsfraskrivelse): Mine artikler indeholder personlige meninger, og jeg skriver dem udelukkende til min egen og mine læseres underholdning. Artiklerne, der offentliggøres her, udtømmer på ingen måde omfanget af investeringsrådgivning. Jeg har aldrig haft til hensigt, har ikke til hensigt og vil sandsynligvis ikke give sådan rådgivning i fremtiden. Det, der er skrevet her, er kun til orientering og bør IKKE opfattes som et tilbud. Meningsudtrykket betragtes på ingen måde som en garanti for at sælge eller købe finansielle instrumenter. Du er ALENE ansvarlig for de beslutninger, du træffer, og ingen andre, inklusive mig, påtager sig risikoen.


