

Oversigt over fundamentale forhold vedrørende Evolution AB-aktien (EVVTY)
Evolution AB (EVVTY), tidligere Evolution Gaming, er en svensk virksomhed, der specialiserer sig i udvikling og drift af live casinospil. Virksomheden er en global leder inden for online gamblingindustrien, især inden for live dealer-spil som roulette, blackjack, baccarat og poker. Disse spil tilbydes via live videostreaming fra professionelle studier, hvor rigtige dealere kontrollerer spillene. Evolutions tjenester bruges primært af online casinooperatører, og virksomheden udvider konstant sit tilbud med sine egne gameshows, kaldet Game Shows, og tilfældige talgeneratorspil, primært gennem opkøb, såsom NetEnt, Red Tiger, Big Time Gaming og Nolimit City.
Evolution AB blev grundlagt i 2006 og har hovedkontor i Stockholm, Sverige. Virksomheden beskæftiger over 22000 mennesker verden over, primært i studier og kontorer i Europa, Nordamerika og Asien. Aktierne er noteret på Nasdaq Stockholm-børsen, og virksomheden har ekspanderet internationalt i et hurtigt tempo siden 2020. Evolutions primære indtægtskilde kommer fra B2B-modellen (business-to-business), hvor casinopartnere betaler et licensgebyr og en provision på omsætningen for brugen af deres spil.
Markedsværdi: 14.37 milliarder USD
Investorrelationer: https://www.evolution.com/investors/company-overview/
TL; DR Resumé – den vigtigste information på 3 minutter Vil du ikke læse hele analysen? Klik her for et kort resumé.
- Hvad er dette firma?Evolution AB (Nasdaq Stockholm: EVO / OTC: EVVTY) er en svensk virksomhed grundlagt i 2006 og en global leder inden for udvikling og drift af online live casinospil. Virksomheden beskæftiger ~22000 mennesker og sender livespil fra 16 studier verden over. Virksomhedens markedsværdi er ~14.37 milliarder USD. Virksomhedens primære indtægtskilde er B2B-modellen: casinooperatører betaler et licensgebyr og en omsætningskommission for at bruge Evolutions spil.
- ForretningsmodelEvolution tilbyder en "one-stop-shop"-løsning til casinooperatører: software, studie, dealere og licenser i én pakke. Operatøren (f.eks. DraftKings, PokerStars, William Hill) integrerer Evolution-spil i sin egen platform – spilleren betaler den operatør, der henviser dem til Evolution. Modellen er meget skalerbar: et stort set ubegrænset antal spillere kan spille fra ét studie på samme tid, den faste omkostning stiger ikke proportionalt. I 2024 opnåede de 99.96% tilgængelighed og udgav over 100 nye spil.
- FinanserOmsætning i 2024 ~2.23 milliarder dollars, konstant stærk EBITDA-margin (interval på 50%+). Prisen er faldet ~60% fra toppen. Omsætningsvæksten er aftaget, drevet af stigende kapacitetsinvesteringer (nye studier: Brasilien, amerikansk ekspansion), regulatorisk usikkerhed i Asien og regeringens indgreb mod ulovlige markeder. Frit cash flow forbliver stærkt, udbytter og tilbagekøb er konstante.
- LedelseUnder administrerende direktør Martin Carlesund investerer Evolution konsekvent i fremtiden: nye studier, nye markeder, nye spil. Kapacitetsudvidelse vil lægge pres på marginerne på kort sigt – svarende til Amazons lagerudvidelse i 2020-2022 – men vil opbygge en konkurrencefordel på lang sigt. Ledelsen er transparent, og den kvartalsvise kommunikation er detaljeret.
- RisiciReguleringsrisiko: Kun 15 stater i USA tillader online gambling, og regulatoriske ændringer kan pludselig lukke markederne. Ulovlige markeder: Reguleringsmæssige nedskæringer i operatører i uregulerede segmenter i Asien forårsager indtægtstab. Koncentrationsrisiko: Hvis en stor operatør (f.eks. DraftKings) går ind i intern udvikling, kan det mærkes. Evolution er en "syndeaktie" – den udelukker nogle store institutionelle investorer af ESG-grunde.
- BedømmelseEfter et prisfald på ~60% handles den til en historisk attraktiv værdiansættelse – EBITDA-marginen på 50%+ og den lange vækstkurve for det globale live casino-marked (CAGR ~12.5% indtil 2033) viser fundamentalt set en virksomhed af god kvalitet. Hovedspørgsmålet er: Hvornår vil markedsåbningen i USA og Sydamerika accelerere omsætningsvæksten igen. Det er en modsatrettet mulighed for tålmodige investorer – men regulatoriske og omdømmemæssige risici skal tages i betragtning.
📒Indholdsfortegnelse📒
Jeg har lavet en indholdsfortegnelse for at gøre det nemmere for dig at navigere i det længere indhold:
- Specialiteter hos Evolution AB (EVVTY)
- Hvordan tjener Evolution AB (EVVTY) penge? og hvilke markedsfordele har det?
- Evolution AB (EVVTY) metrikker
- Evolution AB (EVVTY) opkøb
- Evolution AB (EVVTY) ledelse
- Konkurrenter: Evolution AB (EVVTY) modstandere
- Hvilke risici løber Evolution AB (EVVTY)?
- Evolution AB (EVVTY) dens værdi
- Store nyheder og det sidste kvartal
- Andre interessante fakta om Evolution AB (EVVTY)
〽️Markedssegmentanalyse〽️
I dette afsnit undersøger jeg dynamikken i markedssegmentet, hvordan det fungerer, hvem dets vigtigste aktører er, og hvilken medvind eller modvind de givne markedsaktører skal håndtere. Jeg vil ikke analysere virksomhederne mere dybdegående, men jeg vil berøre de enkelte virksomheders markedsandel.
Bemærkning til analysen: De fleste diagrammer viser EVO-aktieidentifikatoren, fordi det er sådan, screeningsprogrammet udskriver dataene, men alle, der gerne vil købe virksomheden i USD på det amerikanske aktiemarked, bør kigge efter aktierne under EVVTY-tickeren.
Start med det, som den gennemsnitlige person forbinder med et casino. Det kommer sandsynligvis fra Las Vegas, Nevada, og de fysiske casinohoteller der, hvor tusindvis spiller spil som blackjack, blackjack og roulette. Men i omkring 20 år har der været en onlineversion af disse, hvor kunderne kan spille i et virtuelt miljø. Der er også en live casino-forretning, hvor spillet sendes fra et studie, men med live dealere, men pladserne er virtuelle. Man skal forestille sig det, som om en virtuel overflade blev trukket på et fysisk blackjack-bord, hvor dealeren sidder, indsatserne og navnene er virtuelle, men dealeren fysisk deler de kort, som spillerne ser via en stream, og i denne form var jeg mest interesseret i Evolution AB (EVVTY).
💡Et af de vigtige kendetegn ved alle den slags spil er, at de er vanedannende, hvilket betyder, at de forårsager en vis grad af afhængighed, hvilket er grunden til, at myndighederne typisk strengt regulerer den form, de kan spilles i.
Fra dette perspektiv kan markeder være regulerede eller uregulerede. I førstnævnte tilfælde har lovgiveren defineret, hvem der kan gøre hvad med lovgivningen, mens i sidstnævnte tilfælde skal operationen forestilles i et relativt fleksibelt miljø. Der er selvfølgelig lande, hvor hasardspil er forbudt, en liste over disse kan findes på følgende link (lande hvor hasardspil er ulovligt).
Jeg har allerede nævnt de forskellige markedssegmenter ovenfor, men det er værd at uddybe disse lidt:
- traditionelt kasino: Kunden går ind og sætter sig ved et bord eller en spillemaskine og spiller på den. Problemet med dette er, at casinoet har brug for en bygning, som normalt er et hotel, hvor spillerne også bor, det skal købe udstyret, bordene, betale for udstyret og udvikle servicefaciliteterne, så det er en ret kapitalintensiv aktivitet. Et givet antal spillere kan sidde ved et bord eller en spillemaskine, for eksempel 1 for en enarmet tyveknægt, 3-4 for et blackjack-bord, så det er vanskeligt at øge størrelsen uden at øge de faste omkostninger proportionalt. Der er også territoriale begrænsninger for dette, såsom specialiteterne hos casinoer åbnet i indianerterritorier i USA.
- online casino: er det samme som et almindeligt casino, bare i det virtuelle rum. Fordelen ved dette er, at flere spillere kan sidde ved et bord end i virkeligheden, og investeringsomkostningerne er lavere, der er ikke behov for at leje en bygning osv. Med andre ord er kapitalomkostningerne pr. spiller lavere, og mange flere mennesker kan nås med det. Dens udbredelse hjælpes af digitaliseringens megatrend, som flytter virksomheders aktiviteter til det virtuelle rum. En væsentlig ulempe ved løsningen er, at interaktionen og spiloplevelsen går tabt, hvilket blandt andet gør spil vanedannende.
- RNG-casino: en undergenre af spil, spil af typen tilfældig talgenerator kaldes dette, såsom roulette.
- live casino: Det er ligesom et online casino, men spillet sendes fra et studie, hvor der er rigtige borde med rigtige dealere og kortspil, men overfladen, spillernes stole, indsatserne og så videre projiceres på en "augmented reality"-basis. Pengene er virtuelle, og der er mange pladser, omkostningerne er relativt lave, og det er nemt at øge antallet af borde og spil, hvilket betyder, at det er meget mere skalerbart end traditionelle, fysiske casinoer.
Evolution AB (EVVTY) producerer grundlæggende live casino-systemer, der kan tilsluttes via en softwaregrænseflade, som casinoejere - operatører - kan integrere i deres egne systemer. Sådanne operatører inkluderer Draft Kings, Hard Rock Casino, Pokerstars, William Hill, LeoVegas, BetFair, Entain, William Hill eller 888, for blot at nævne nogle få.
☝️Hvorfor er et online casino bedre end alle de andre? Fordi du har interaktion med dealerne, kan du chatte, den sociale forbindelse går ikke tabt, spiloplevelsen bevares, og vigtigst af alt: det er meget billigt at drive og relativt nemt at skalere.
Evolution AB (EVVTY) leverer softwaren til dette system, såvel som studier og arbejdskraft, så operatørerne ikke behøver at bekymre sig om det. I bund og grund får operatørerne en enkelt pakke, men den store margin forbliver hos Evolution AB (EVVTY). Forsyningskæden ser nogenlunde sådan ud:
- Evolution AB (EVVTY) som serviceudbyder producerer spillene
- Casinooperatører opretter forbindelse til Evolution AB (EVVTY) og integrerer de tjenester, der er tilgængelige der, i deres systemer
- Spillere logger ind hos operatørerne og via deres brugerflade, men har det sjovt med Evolution AB (EVVTY)-spil
- spilleren betaler casinooperatøren, som betaler Evolution AB (EVVTY)
Pointen er, at Evolution AB's (EVVTY) software er integreret under navnet på et givet casino, hvor Evolution AB skaber betingelserne individuelt, alt efter kundens ønske. For eksempel udseendet, hvilke spil der skal være i repertoiret, om dealerne skal være modersmålstalende eller ej, og jeg kunne nævne mere.

Ovenstående giver en virksomhed et utroligt højt investeringsafkast i et konstant voksende marked, hvoraf en betydelig del stadig er ureguleret, men branchen konsolideres konstant. Lad os starte med det store billede, Det globale spilmarked er 545 milliarder euro værd ifølge H2GC. I dette segment vokser alt, der er online, meget hurtigere end traditionelle, fysiske casinoer. Der er en klar tendens til, at spillere migrerer fra fysiske casinoer til online-rummet, mod live casinoer, så mens fremmødet på førstnævnte er konstant faldende (2024 er en undtagelse, andelen var stadig over 80 % for et par år siden), stiger sidstnævnte konstant med en tocifret rate.
🎰Territoriale karakteristika for casinomarkedet 🎰
Et vigtigt træk ved casinomarkedet er, at de aktiviteter, der udføres der, kan være forbudte, uregulerede eller regulerede, og hver aktivitet reguleres separat af staterne på lovgivningsniveau. I Amerika tilføjes et yderligere lag af regulering, da centralregeringen henviser spørgsmålet om hasardspil til medlemslandenes kompetence, men giver hvert indfødt amerikansk – eller indiansk – territorium en uafhængig juridisk statsstatus. Derfor er driften af casinoer i Amerika ofte knyttet til indfødte amerikanere. Som en generel regel kan det siges, at størstedelen af medlemslandene forbyder eller begrænser hasardspil og sportsvæddemål til et specifikt område, med undtagelse af Las Vegas, Louisiana og Atlantic City i Nevada.
Tendensen med lovregulering i tilfælde af online- og livecasinoer minder mest om legaliseringen af marihuana: flere og flere stater åbner og licenserer, dvs. gør online gambling til et reguleret marked, til gengæld for at opkræve skatter på aktiviteten. Dette er en win-win-situation for både driftsselskaber og staten, og i øjeblikket har 52 ud af 15 stater i USA allerede licenseret aktiviteten. Da dette er en forholdsvis ny ting, er det amerikanske marked praktisk talt "tomt" i denne henseende, eller i det mindste er der få konkurrenter i segmentet, og deres markedsandel er lille, og markedsstørrelsen vokser utroligt hurtigt. Den årlige vækstrate (CAGR) var i gennemsnit 19 % mellem 2017-2021, mens der forventes 2033 % årligt indtil 12.5, hvilket betyder, at der er en stærk medvind fra både lovgivere og brugerne.

Sammenlignet med det amerikanske marked er det europæiske marked mere modent med lavere vækst, men stabile indtægter, og det lovgivningsmæssige miljø har allerede ændret sig. For eksempel har Evolution AB (EVVTY) været til stede i Ungarn siden 2016, mens det asiatiske marked ligner det amerikanske marked, men er længere fremme i åbningsprocessen. Det er også værd at nævne, at staternes holdning til spørgsmålet er meget mere blandet end i Nordamerika, hvor nogle specifikt forbyder denne type aktivitet.
Som med alt gambling er et vigtigt kendetegn ved dette spil, at spillerne ofte bliver afhængige af et givet spil, men hvis de ikke er afhængige, har de i det mindste en stærk følelsesmæssig tilknytning. Det betyder også, at de er tilbageholdende med at skifte til et andet spil, medmindre de er nødt til det, ligesom marihuanabrugere eller rygere. Dette giver selvfølgelig også branchen en slags negativ klang, en typisk syndeaktie, ligesom tobak-, olie- eller militærindustriaktier, men spillernes tilknytning er meget stærk, aktiviteten er "klæbrig", og det er svært for forbrugerne at skifte.
Det er også værd at overveje, at selvom Evolution AB (EVVTY) har oplevet en brutal vækst i løbet af det seneste årti, kontrollerer de kun en lille del af det samlede casinomarked, mens live casinoer dominerer en betydelig del, men markedet vokser konstant. Man skal forestille sig det som et ekspanderende univers, hvor nogen bygger hurtigere og hurtigere raketter, men afstandene bliver også større. For at sætte dette i perspektiv var Evolution AB (EVVTY)s omsætning i 1 2024 millioner USD, mens markedet for casinospil er 2230 milliarder USD, hvilket er en hundredefoldig forskel. Selv hvis virksomheden vokser hurtigere end sit marked, kan man stadig forvente en utrolig lang sigt.

🙋♂️Evolution AB (EVVTY) specialitetai🙋♂️
I dette afsnit undersøger jeg hvilke specialer den analyserede virksomhed har, hvad dens position er på markedet, og om den gør noget anderledes end sine konkurrenter. Hvis ja, hvad og hvordan, hvilken indflydelse har dette på deres drift?
En af Evolution AB's (EVVTY) specialiteter på casinomarkedet er, at de praktisk talt har presset deres konkurrenter ud, og dem de ikke har, har de overtaget i løbet af de sidste 10-15 år. Hvordan har virksomheden været i stand til at gøre dette? Svaret er relativt simpelt:
- De udvikler de fleste spil, så operatørerne har ikke råd til ikke at integrere Evolution AB (EVVTY) spil i deres tilbud. Mange af disse er bestsellere, så når de først er en del af tilbuddet, binder de mange spillere til det, hvilket gør det svært at slippe af med dem bagefter.
- Evolution AB (EVVTY) har opkøbt adskillige konkurrenter og har også absorberet deres spilporteføljer, og dermed inkluderet tidligere kendte navne.
- Evolution AB (EVVTY) er en af de mest pålidelige udbydere på markedet med en oppetid på 2024% i 99,96.
- Virksomheden har flest studier i verden, i utallige lande rundt om i verden, så de kan tilbyde den bedste service og det mest forskelligartede dealer-udvalg, da dealerens rolle og interaktioner er af afgørende betydning i tilfælde af live-spil.
- Deres løsning, kaldet en one-stop-shop, er unik på markedet, da casinooperatører praktisk talt kan få adgang til alle Evolution AB's (EVVTY) tjenester fra en enkelt brugerflade.
- Evolution AB (EVVTY) har flest licenser på markedet, hvilket betyder, at kun dem, der har en sådan licens, kan drive online gamblingtjenester i det givne segment. Naturligvis vil en casinooperatør typisk kun indgå kontrakter med tjenesteudbydere, der har en licens.
❗Kort sagt, casinooperatører har ikke rigtig råd til at udelade Evolution AB (EVVTY)'s tjenester fra deres portefølje, fordi de ville miste for mange populære spil, pålidelighed og andre funktioner, der er særligt vigtige for spillerne, såsom at dealeren taler deres modersmål, og det er ikke tilfældigt, at der er så mange smukke damer blandt dealerne.
Hvordan opnår Evolution AB (EVVTY) ovenstående? Ved at:
- De driver 16 studier i forskellige lande, hvorfra de sender live.
- Spillere kan spille ved 1700 borde
- De beskæftiger i alt 22000 mennesker, der betjener forskellige modersmålstalende, såsom spansktalende fra Colombia og engelsktalende fra Storbritannien.
- 2024 nye spil blev udgivet alene i 100
Ovenstående er slet ikke let at opnå af to grunde:
- Det er ligegyldigt, hvilket marked et studie betjener. For eksempel er der sprog- eller afstandsbarrierer, forskellige lønomkostninger i bestemte områder osv.
- Forskellige lande har forskellige reguleringsmekanismer, eller markedet er fuldstændig ureguleret.
🎥Evolution AB (EVVTY) Studios🎥
Studiernes placering er afgørende for spiloplevelsen. Jo hurtigere og mere stabil forbindelsen er, jo lavere latenstid, jo bedre forstår spillerne sig selv og dealeren, for eksempel fordi de har spillet som modersmål, jo mere positiv vil oplevelsen være. Derfor investerer og udvider Evolution AB konstant sin arbejdsstyrke samt sine live streaming casinoer. Disse er placeret nedenfor:
- 🎲Riga, Letland – Dette er Evolutions største studie, der har været i drift siden 2013 og byder på over 100 live-borde.
- 🎲Tbilisi, Georgien – Det åbnede i 2018 og er nu blevet et af virksomhedens største og mest moderne studier. Det beskæftiger 5900 mennesker.
- 🎲Fort Mriehel, Malta – Internationalt handelscenter, hvor der også findes lokale sprogskranker.
- 🎲Sofia, Bulgarien – Globalt studie, der betjener flere markeder
- 🎲Bukarest, Rumænien – Det har været i drift siden 2016, det var et af de første studier i Østeuropa.
- 🎲Madrid, Spanien – Åbnede i 2022 for at betjene det spanske marked. Beskæftiger 1400 mennesker.
- 🎲Prag, Tjekkiet – Lanceret i oktober 2024, beliggende i Kajot Intacto kasinoet.
- 🎲Yerevan, Armenien – Det åbnede i juni 2022, med primært blackjack- og baccarat-borde.
- 🎲Vilnius, Litauen – Det startede i 2021 som et mindre europæisk studie.
- 🎲Atlantic City, New Jersey, USA – Det første amerikanske studie åbnede i 2018, og et andet lanceres i 2022.
- 🎲Philadelphia, Pennsylvania, USA – Den begyndte at fungere i slutningen af 2020.
- 🎲Detroit, Michigan, USA – Åbnede i juli 2021.
- 🎲Fairfield, Connecticut, USA – Lanceret i 2022, Evolutions første studie i Connecticut.
- 🎲Vancouver, Canada – Åbnede i 2018 som partner i British Columbia Lottery Corporation.
- 🎲Buenos Aires, Argentina – Lanceret i juli 2023 som det første latinamerikanske studie.
- 🎲Colombia – Et mindre studie åbnede i oktober 2023, og et større studie er planlagt til 2024.

Så de har i alt 16 studier, 9 i Europa, 5 i Amerika og 2 i Sydamerika, hvor de tre største er i Letland, Georgien og Malta. Processerne styres fra MCR, et sted kaldet Mission Control Room, de er ansvarlige for korrekt sikkerhed, høj tilgængelighed, hvem der får adgang til deres systemer og så videre. Antallet af casinoer stiger konstant, da virksomheden investerer i fremtiden, som administrerende direktør Martin Carlesund har understreget i utallige kvartalsrapporter. For mig minder det mig lidt om Amazon for 2 år siden, hvor virksomhedens aktiekurs blev ramt, fordi deres omkostninger var meget høje, da de øgede deres lager- og serverkapacitet, hvilket omtrent er det, der sker nu med Evolution AB. Det betyder i praksis, at der vil blive åbnet flere studier:
- I Brasilien, for at betjene det store portugisisktalende marked
- i USA, hvor der er dedikerede studier, da markedet er enormt, og mange stater endnu ikke har legitimeret online gambling på deres markeder
🛑Det georgiske problem🛑
Før nogen tror, at disse studier arbejder med lignende kapacitet, er dette desværre langt fra sandt. Et godt eksempel på dette er det georgianske studie, der voksede til 2024! mennesker i begyndelsen af 8000, og som gik i strejke og forårsagede alvorlige forstyrrelser i forretningen. Arbejderne, primært unge og universitetsstuderende, klagede over lave lønninger, dårlige arbejdsforhold og chikane fra ledelsen. Studiet havde også problemer med ventilation, insektbekæmpelse, vandlækager og sikkerheden i de elektriske systemer. Situationens alvor fremgår af det faktum, at nogle af dem gik i sultestrejke, hvoraf den ene blev indlagt på hospitalet efter 28 dage.
Under strejken afskedigede virksomheden mere end 1000 medarbejdere og reducerede studiets kapacitet til 60 %. Ifølge Evolution ABs ledelse førte strejken til ulovlige blokader, der hindrede driften. Som reaktion herpå åbnede virksomheden nye studier i andre lande, såsom Tjekkiet, og indikerede, at den muligvis ville reducere sin tilstedeværelse i Georgien. Dette er siden sket, med kun 2025 ansatte i Georgien i begyndelsen af 6500. Dette viser, hvor afhængig Evolution AB er af sine medarbejdere og sine største studier.
🛡️De lovgivningsmæssige rammer🛡️
Driften af Evolution AB (EVVTY) er i vid udstrækning bestemt af de lovgivningsmæssige rammer. På den ene side kan et marked være ureguleret, hvor 55% af omsætningen kommer fra, mens det kan være reguleret, hvor 45% af omsætningen kommer fra. I tilfælde af et reguleret marked kan det også være monopolistisk eller oligopolistisk. Forskellen mellem disse er, at:
- ⚠️ureguleret marked: Myndighederne regulerer ikke rigtigt de juridiske rammer, online casinoer betragtes som en form for tolereret aktivitet. Af denne grund er det lidt ligesom en røverbarons gård, sådan aktivitet er en juridisk gråzone. På sådanne steder opererer internationale tjenesteudbydere ofte med offshore-licenser, for eksempel Malta og Curaçao, og der er ingen lokal regulerende myndighed, der ville kontrollere deres drift eller beskytte spillere. Evolution leverer i dette tilfælde tjenester gennem sine partneroperatører, men disse indtægter kan betragtes som mere risikable, f.eks. kan omstændighederne ændre sig på grund af pludselige lovgivningsændringer eller markedsrestriktioner.
- 📜reguleret marked: Det pågældende land regulerer online gambling ved lov. Der er et system til driftslicenser, skatteforpligtelser, forbrugerbeskyttelsesregler, og ofte stilles der tekniske krav til tjenesteudbydere. Disse omfatter f.eks. revision af spil, spillerbeskyttelsesværktøjer, muligheden for selvudelukkelse osv. Evolution er typisk til stede i sådanne lande gennem lokalt licenserede operatører, og indtægterne fra dets aktiviteter kan realiseres transparent og lovligt. Eksempler inkluderer: Italien, Spanien, Sverige, Storbritannien og visse stater i USA. En form for reguleret marked er, når en enkelt operatør dominerer landets marked, for eksempel er spil et statsmonopol, og derfor kan Evolution AB (EVVTY) kun indgå kontrakter med dem.
Det er også vigtigt at vide, at regulerede markeder fundamentalt set er sikrere, for eksempel set fra et cyberangrebsperspektiv, men de har også lavere vækst, og Evolution AB tjener færre indtægter fra dem end fra uregulerede. Verden bevæger sig dog mod regulering, simpelthen fordi stater ønsker at tage en del af sådanne indtægter i form af skatter til gengæld for at styre virksomheder og forbrugere mod et mere stabilt og sikrere rammeværk. Det er faktisk nemmere at nå ud til et større publikum på regulerede markeder, fordi en af de vigtigste ting ved sådanne spil er sikkerhed. Et af kravene til regulerede markeder er ofte, at studiet, der leverer spillene, skal være inden for det givne land, hvilket er grunden til, at Evolution AB har været nødt til at oprette studier på bestemte steder.
Jeg vil gerne give to eksempler, der fremhæver problemerne på de enkelte markeder:
- I tilfælde af et ureguleret marked underskriver Evolution AB en kontrakt med en operatør fra f.eks. Curaçao, der leverer online casinospil til et asiatisk land. Denne operatør betjener flere lande på én gang som aggregator gennem alle mulige tvivlsomme og trickige forbindelser. Hvad sker der i et cyberangreb, hvem beskytter spillere mod datatyveri? Hvor betaler spillerne skat, hvordan bringer de deres gevinster hjem? Til gengæld kan man fiske i mudderet, betale skat andre steder osv.
- I tilfælde af et reguleret marked indgår Evolution AB en kontrakt med en officiel tjenesteudbyder, som endda kan være et statsmonopol. Myndigheden undersøger aktiviteten, udsteder en licens, fastsætter skattesatsen, stiller visse krav fra et juridisk og teknisk synspunkt og kan chikanere spilproducenter og -operatører med inspektioner, hvilket til gengæld bliver en langt renere aktivitet officiel. Flere omkostninger, mindre marginer, men alle borgere er tilgængelige, tillidsniveauet stiger osv.
Spørgsmålet kan opstå, hvad der sker, når et land kan nås gennem operatører, der opererer på både regulerede og uregulerede markeder. I sådanne tilfælde har Evolution AB indtil videre gjort sin software tilgængelig i begge retninger. Flere regulerende myndigheder, såsom Storbritannien, er dog begyndt at undersøge dette, og den lovgivningsmæssige praksis forpligter i stigende grad tjenesteudbyderen, ikke operatøren, til kun at betjene forbrugerne via regulerede markedskanaler.
🔒Hvad er ringhegn?🔒
Ringfencing i online spilleindustrien betyder at operere på regulerede markeder, der er juridisk, økonomisk og teknisk adskilt fra andre globale eller uregulerede markeder. Dette betyder at operere inden for et "ringfencing"-miljø, hvor man udelukkende opererer inden for reglerne i det pågældende land eller den pågældende stat.
Hvad betyder dette specifikt for Evolution AB?
- Juridisk separat enhed: Det er ofte nødvendigt at etablere et separat datterselskab i det givne land, som har en lokal licens. For eksempel skal Evolution AB organisere sine amerikanske aktiviteter i separate selskaber med separate skattenumre.
- Beskatning og regnskab: Indtægter fra regulerede markeder skal registreres lokalt og beskattes der. De kan ikke kanaliseres til andre lande med gunstigere beskatning.
- Lokale servere, datahåndtering: Det er ofte et krav, at live casino-studiet eller i det mindste spilserveren fysisk er placeret i det givne land eller overholder lokale databeskyttelsesregler.
- Separat teknisk infrastruktur: Spillere på et givet marked kan kun få adgang til et givet "afgrænset" system, såsom en separat lobby, separate spilleborde, lokaliseret sprog og regelsæt.

Dette kan betyde betydelige IT-omkostninger, og på mange markeder, der ikke er spillervenlige, såsom Tyskland, hvor der pålægges høje skatter eller laves juridiske hindringer for spil, vil spillere ikke vende tilbage til det regulerede marked efter det uregulerede, men vil droppe ud.
Hvorfor er dette nødvendigt?
Formålet med ringhegn er at beskytte spillere, bekæmpe hvidvaskning af penge og forhindre skatteunddragelse. Det sikrer også, at den lokale regulator kan udøve fuld kontrol over udbyderen. Hvis Evolution AB (EVVTY) for eksempel tilbyder live roulette i en reguleret amerikansk stat, f.eks. Pennsylvania, så er det kun spillere fra Pennsylvania, der kan få adgang til det inden for en separat infrastruktur, hvilket er essensen af ringhegn.
🎰Evolution AB-operatører🎰
Det er vigtigt at bemærke, at Evolution AB ikke leverer spil direkte til enkeltpersoner, kun til B2B-kunder, dvs. operatører. De integrerer dog deres systemer i disse operatørers systemer på en unik og personlig måde, og de leverer også de forskellige onlinespil. De har i øjeblikket mere end 800 kunder, herunder:
- Den største kunde tegner sig for 13% af omsætningen.
- De 5 største kunder tegner sig for 46 % af omsætningen, en stigning fra kun 41 % sidste år.
Billedet nedenfor viser udviklingen af kundekoncentrationen. Vi kan sige, at kundebasen er ret koncentreret, hvilket på den ene side er dårligt, da tabet af en stor partner også betyder et betydeligt tab af omsætning, men på den anden side godt, fordi Evolution AB (EVVTY) stræber meget efter høj servicekvalitet og at fastholde store fisk.


💰Hvordan tjener pengenez Evolution AB (EVVTY) og hvilke markedsfordele har det?💰
I dette afsnit undersøger vi præcis, hvad virksomheden gør for at generere omsætning, hvilke produkter og tjenester den har, og hvor vigtige de er. Har det nogen konkurrencefordel (økonomisk voldgrav), hvor forsvarligt er det, er tendensen faldende eller stigende, og hvad vil der sandsynligvis ske på lang sigt?
Evolution ABs primære indtægtskilde er den provision, som operatørerne betaler på en del af det beløb, spillerne vinder. Der er andre ting, såsom studieopsætning, omkostninger til specialdesign og ekstraudstyr, såsom at have en dealer ved et givet bord, der taler et bestemt sprog på modersmålsniveau. Størstedelen af indtægterne kommer dog fra den første kategori, som er struktureret som følger:
- af det beløb, som casinooperatørerne vinder, så når spilleren taber, går 10%-20% til Evolution, dette kaldes GGR eller bruttospilindtægter.
- Hvis casinoet taber, tilhører alle tab operatøren, men til gengæld kan casinoet beholde 90% af gevinsterne og behøver ikke at bekymre sig om at skabe det nødvendige driftsmiljø for spillene, hvilket betyder, at Evolution AB (EVVTY) overfører risikoen til operatøren, men det er stadig et gensidigt fordelagtigt partnerskab.
En yderligere fordel er, at da finansielle transaktioner finder sted online, er det vanskeligere for spillere at spore tab, end hvis de spillede med fysiske chips, hvilket øger det beløb, som en spiller bruger, dvs. de indsamlede indtægter.
Evolution AB (EVVTY) leverer dog ikke kun softwaremiljøet, kaldet One Stop Shop, til operatørerne, men også:
- udvikler også unikke spil, der kun er tilgængelige på deres systemer, såsom Monoply Live. Ankomsten af nye spil accelererer, antallet stiger, og de er ikke tilgængelige hos andre udbydere, så omkostningerne ved at skifte er høje. De planlægger at introducere 2025 nye spil inden 110.
- Evolution AB (EVVTY) stiller studiet og arbejdsstyrken til rådighed, og streamer også udsendelsen, hvilket betyder, at de har den knowhow, som er relativt vanskelig at reproducere.
- Da streamingsoftware kun skal udvikles én gang, øges effektiviteten løbende i takt med at antallet af B2B-partnere stiger, hvilket styrker marginerne.
Eller sådan har det i hvert fald været indtil nu, men i de seneste par kvartaler har situationen ændret sig på grund af forskellige eksterne og interne problemer. Diagrammet nedenfor viser omsætningsfordelingen, hvor den blå bjælke repræsenterer den samlede omsætning, mens de røde og gule bjælker repræsenterer fordelingen mellem live- og RNG-casinospil.

Omsætningen er steget hvert år indtil videre, men i et støt aftagende tempo på grund af øgede omkostninger, overgangen til regulerede markeder på grund af den tidligere nævnte ringhegn og et par andre problemer. Ifølge administrerende direktør er de betydeligt under forventningerne, især i lyset af den brutale vækst, som Evolution AB (EVVTY) har produceret indtil videre. Som du kan se, er live casinoet ansvarligt for 86% af omsætningen, mens RNG casinoet tegner sig for 14%. Den territoriale fordeling af omsætningen er som følger:

Omkostninger kan ikke adskilles fra indtægter, så det er bestemt værd at vide, hvad de består af. Den væsentligste post er lønomkostningerne til 22000 ansatte, efterfulgt af driften af live-studier, men det er stadig en virksomhed med lave kapitalomkostninger, så andelen af variable omkostninger er høj. Dette er meget fordelagtigt, fordi studierne for det meste lejes af Evolution AB (EVVTY), hvilket betyder, at lejekontrakterne kan opsiges, og folkene kan sendes væk, så denne del af omkostningerne kan reguleres dynamisk i tilfælde af en krise. Tilfældet med det georgianske studie vidner også groft om dette, se nedenfor. Mobilspil tegnede sig for 72% af den samlede omsætning i første kvartal af 2025, de har været til stede i dette område siden 2012, og andelen af mobilbrug stiger konstant.
🏰Økonomisk voldgrav🏰
I dette segment undersøgte jeg, om virksomheden har nogen økonomisk konkurrencefordel, som Warren Buffett omtalte som en "økonomisk voldgrav", der afskrækker konkurrenter fra at belejre virksomhedens fæstning, dvs. dens forretning, og overtage dens marked. I tilfældet med Evolution AB (EVVTY) kunne disse være følgende:
- 🫸Omkostnings-/stordriftsfordel: ja. Det skyldes blandt andet, at antallet af spillere, der virtuelt kan projiceres på et enkelt bord i et online casino, kan øges. Jo flere spillere de placerer ved et bord eller involverer i et spil, jo mindre kan de generere deres indtægter til en forholdsmæssigt lavere pris. Efterhånden som flere studier og dealere slutter sig til virksomheden, vil der være flere og flere borde og spillere tilgængelige at spille på.
- 🫸Omkostninger ved skift: ja. på operatørernes side, fordi de ikke rigtig kan erstatte Evolution AB's (EVVTY) One-Stop Shop-tjeneste, fordi de ikke får denne pakke fra deres konkurrenter. De bedste og nyeste aktører er hos Evolution, de udvikler sig hurtigst, deres tilgængelighed er meget høj. De har kun lidt konkurrence, og hvis en operatør ville overtage denne opgave internt, ville de være nødt til at bruge mange penge på at reproducere Evolution AB's (EVVTY) nuværende tjenester, drifte systemet og så videre. Jeg ser ingen chance for det.
- 🫸Netværkseffekt: delvist. Netværkseffekten er det fænomen, hvor et system eller en platform bliver mere værdifuld, efterhånden som flere og flere mennesker bruger det, og dette kan faktisk også anvendes på Evolution ABs spil. Da de sælger 100% online løsninger, er et højt antal spillere en af hjørnestenene i systemets drift, da gambling ofte udføres af flere personer sammen, og hvis noget er godt, kan nyheden om det spredes blandt spillerne.
- 🫸Immaterielle aktiver, knowhow, varemærke: Ja. Det er her, Evolution AB (EVVTY) er særligt stærk. På den ene side udvikler de de spil, som operatørerne bruger, og på den anden side driver de det system, der streamer livevideo fra casinoerne, hvilket er en betydelig teknologisk fordel. De kommer med mere end 100 nye spil på et år, et antal som andre slet ikke kan komme i nærheden af.
- 🫸Adgangsbarrierer: ja. Hvis man bare ser på, hvor kompliceret det er at opbygge et videostreamingfirma, så er teknologisiden ret kompliceret, som man kan se i afsnittet om risici vedrørende cybersikkerhed. Det er heller ikke så nemt at replikere 99,9% tilgængelighed over hele verden. Man har brug for en masse IT-professionelle, og så er der etablering af studier, uddannelse af kvalificerede distributører med deres modersmål som modersmål, og udvikling af spil. Det virker måske ikke som en så stor opgave hver for sig, men sammen er Evolution AB (EVVTY) økosystemet næsten ukopierbart.
Det er sjældent, at en virksomhed har en præstation i alle kategorier, der er vanskelig at reproducere; af ovenstående er netværkseffekter måske de svageste. Evolutin AB (EVVTY) har dog cementeret sig selv på sit eget marked i en sådan grad, at det er meget svært for mig at forestille mig, at nogen kan reproducere deres teknologi, så jeg ser en meget dyb voldgrav omkring virksomhedens forretning. Dette understøttes også af virksomhedens målinger, den primære risiko vises på den regulatoriske side, som du vil se senere.

🎢Evolution AB (EVVTY) Metrics🎢
I dette afsnit undersøgte jeg, hvilke målinger der kendetegner virksomheden, hvordan den står sig på indtægtssiden, hvilke marginer den opererer med, om den har gæld, og hvad balancen viser. Jeg leder efter udfordrende punkter – for meget gæld, høj goodwill osv. – hvilket kapitalafkast virksomheden arbejder med, hvad dens kapitalomkostninger er, og hvordan indtægts- og omkostningssiden er struktureret. Jeg undersøger også tendenser, værdiskabelse for aktionærerne og hvordan virksomheden bruger de penge, den genererer.
📈Hvor meget giver S&P 500 afkast?📉
Nedenfor kan du læse parametrene for S&P 500. Da mange bruger det amerikanske aktiemarkedsindeks som benchmark og også køber S&P 500 ETF'er, er det værd at se på, hvad virksomhederne klarer sig samlet set (du bør naturligvis være glad, hvis den virksomhed, du analyserer, overstiger disse værdier).
S&P 500 2024-data:
- SP&500 omsætningsvækst: +7%
- SP&500 profitvækst: +10%
- SP&500 bruttoavance: 45%
- SP&500 nettomargin: 13%
- S&P 500 ROE: 15%
- S&P 500 ROIC: 12%
- S&P 500 ROCE: 11%
Evolution AB (EVVTY)s målinger har været chokerende brutale de seneste par år, jeg tror, de er i top 5 af de virksomheder, jeg har analyseret. Hvornår har en virksomhed fremragende tal? Hvis dens driftsmodel ikke er kapitalintensiv, og den har stor prisfastsættelseskraft. Lad os starte med marginerne, som også falder ind under den uforståelige kategori.
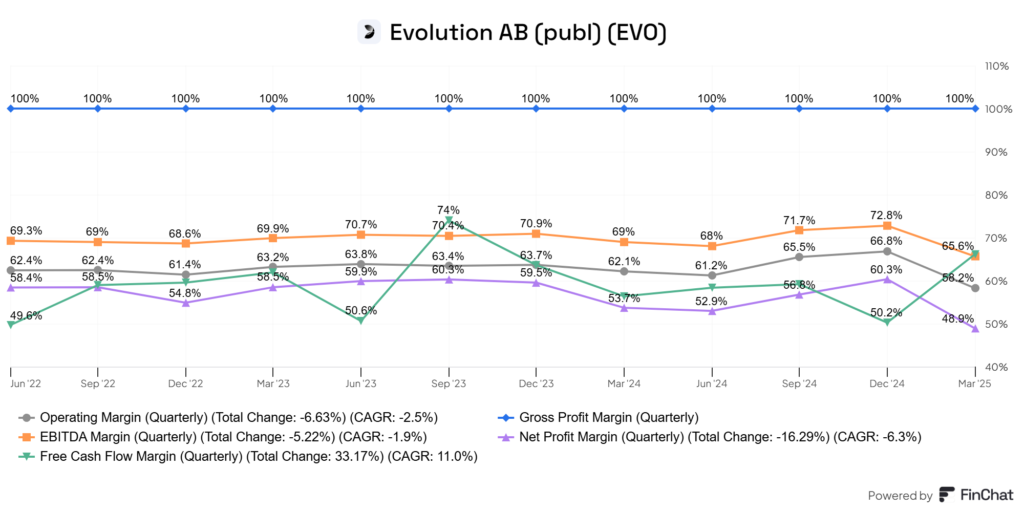
Jeg tror ikke, at ovenstående tal behøver megen forklaring. For andre virksomheder er 70 % normalt bruttomarginen, ikke EBITDA eller driftsmargin. Hvor mange virksomheder har så en nettoprofitmargin på 50-60 % efter skat? Der er nogle, hvor bruttoresultatet ikke engang når dette beløb. Sådan var det i hvert fald i de sidste 10 kvartaler, bortset fra at tallene vendte i sidste kvartal, men maskineriet knirkede og revnede allerede inden det. Det er et stort held, at den grundlæggende forretning er utrolig stærk. Før jeg viser de andre tal, vil jeg gerne fremhæve et par ting. Først og fremmest ved du allerede, at den tidligere kvartalsvise vækst på 30 % i omsætningen ikke kun er aftaget, men også kollapset til 4 % på grund af forskellige problemer. Hvad er de største problemer omkring Evolution AB (EVVTY)? Følgende:
- På grund af strejken i det georgianske studie måtte arbejdsstyrken, som blev øget til 2024 i 8000, reduceres til 6500. Den resterende arbejdsstyrke er blevet fordelt på de andre studier, og antallet af medarbejdere vil også blive øget i disse studier. Dette er et internt problem, der kan afhjælpes internt, og som allerede er i gang.
- Evolution AB (EVVTY) investerer konstant i fremtiden, hvilket er omkostningsfuldt og afspejles i driftsmarginerne. Det er også et problem, der kan løses internt.
- På grund af de førnævnte ringhegnsproblemer ekspanderer virksomheden mod regulerede markeder, hvor omsætning og overskud er meget lavere end på uregulerede markeder, hvilket er grunden til, at forholdet mellem førstnævnte stiger og sidstnævnte falder. Dette er en ekstern effekt og er vanskelig at løse.
- kibertámadások
- Det vides ikke, i hvilket tempo de forskellige landes regulerende myndigheder lovligt vil åbne markederne. Evolution AB (EVVTY) har relativt lille indflydelse på processen, måske
Ovenstående havde en meget stærk indflydelse på indtægterne, som ikke blot faldt, men også skabte omkostningspres, da arbejdsstyrken måtte reduceres og derefter ansættes andre steder, bruges på cyberbeskyttelse og investeres i nye studier. Du kan se dette flerdobbelte slag i figuren nedenfor:

Omsætningen steg indtil udgangen af 2024, hvorefter den faldt kraftigt på grund af de ovenfor omtalte problemer, mens omkostningerne steg en smule. Sammenlignet med den tidligere omsætningsvækst på 20-30% er den nuværende rate på 3.9% utrolig lav. På det følgende billede kan du se antallet af medarbejdere og forholdet mellem omkostninger og omsætning.

Strejken i Georgia brød ud i juli 2024, hvor virksomheden havde 16164 ansatte, men da mere end 1000 personer blev afskediget fra de georgianske studier, faldt antallet af ansatte til 14676. Som det kan ses, steg antallet af ansatte markant bagefter, da åbningen af nye studier og flytningen af de georgianske studiers skriveborde kun kunne løses ved at øge antallet af medarbejdere. Én ting er tydeligt ud fra dette: Hvis der opstår et problem som i Georgia, kan EVVTY meget hurtigt omdirigere trafikken til andre lokationer, hvilket betyder betydelig fleksibilitet, men det koster stadig penge. Det sidste tal i grafen er falsk, da det kun angiver fastansatte, hvilket beløb sig til 16368 personer i første kvartal af 2025, men Evolution AB (EVVTY) beskæftiger i alt 22223 personer. Pointen er, at dette ser ud til at være et engangsproblem, hvordan Evolution håndterede denne situation er en anden sag.
Hvad angår gæld og likviditet, er der ikke meget at sige om det, da virksomheden har en positiv nettolikviditetsposition:
- gæld: ca. 100 millioner euro
- kontantbeholdning: 970 millioner euro
- nettogæld: -876 millioner EUR (så virksomheden har et positivt netto kontantbeholdning)
🧮Hvad viser ROIC- og ROCE-metrics?🧮
ROIC – Afkast af investeret kapital – viser, hvor effektivt virksomheden bruger sin samlede investerede kapital til at generere overskud. Mere ITT.
- Det demonstrerer virksomhedens grundlæggende værdiskabelsesevne.
- Det filtrerer virkningen af finansieringsstrukturen fra.
- Hvis ROIC overstiger kapitalomkostningerne (WACC), skaber virksomheden værdi.
ROCE – Return on Capital Employed – viser, hvor effektivt virksomheden bruger sine langsigtede finansieringskilder. Mere ITT.
- Den måler rentabiliteten af forretningsaktiviteter.
- Den tager ikke højde for skatteeffekter.
- Et godt sammenligningsgrundlag mellem forskellige brancheaktører.
| Indikator | Hvad måler den? | Hvem er det nyttigt for? | Hvornår betragtes det som godt? |
|---|---|---|---|
| ROCE | Samlet kapitalafkast | Langsigtede investorer | Hvis højere end branchens gennemsnit |
| ROIC | Afkast af investeret kapital | Aktieinvestorer | Hvis højere end WACC |
| ROE | Egenkapitalforrentning | Aktionærer | Hvis stabilt og vedvarende højt |
Hvad angår kapitalafkastet, er det eksemplarisk. Jeg analyserer ikke rigtig virksomheder, der ikke har det, fordi de bliver udelukket i præscreeningen, med respekt for undtagelsen. WACC, den gennemsnitlige kapitalomkostning, er 9.75% for Evolution AB (EVVTY) ifølge Gurufocus, mens ROIC-værdien ligger mellem 25-30%, hvilket overstiger WACC betydeligt, hvilket betyder, at virksomheden skaber nettoværdi. Det samme kan siges om ROCE- og ROE-indikatorerne, næsten alle grafer bevæger sig sammen, men det er ikke så overraskende i tilfælde af en ikke-kapitalintensiv virksomhed. Enklere sagt: Alt er fint, det er fremragende målinger. Glem ikke at den samme værdi for S&P 500 er mellem 11-12%!

Jeg har ikke inkluderet data fra EVA-rammeværket i analyserne indtil videre, men siden Interactive Brokers (Interactive Brokers) er tilgængelig i menupunktet "fundamental explorer" i systemet, så det er værd at tage et kig på dette også. Desværre opdateres de ret sjældent, men det er i det mindste gratis. På billedet kan du se, hvor meget værdi virksomhedens aktiviteter tilfører i forhold til kapitalen i blåt, mens den grå del viser, hvor meget værdi virksomheden vil skabe i fremtiden i henhold til markedets forventninger.

Jeg vil ikke gå i detaljer om, hvordan EVA fungerer, men som du kan se, er den røde bjælke betydeligt højere end den blå bjælke. Jeg foreslår, at alle med en Interactive Brokers-konto tager et kig på f.eks. Tesla-aktien, hvor gråzonen er tårnhøj på grund af høje forventninger til prisen, eller AT&T-aktien, hvor der er en frygtelig masse kapital for meget lidt reel værdiskabelse. Så Evolution AB (EVVTY) er en fremragende virksomhed, men den har problemer, der ikke kan ignoreres.
Ejerskabelsesværdiskabelse i Evolution AB (EVVTY)
På ejerens værdiskabelsesside undersøger jeg normalt, hvad virksomheden bruger den genererede frie pengestrøm til. Grundlæggende kan en virksomhed gøre følgende med kontanter:
- geninvesterer det tilbage i virksomheden (dette er primært det, der sker med EVVTY)
- reduceret gæld (han har ingen)
- udbetaler udbytte (udbetaler 4,7%, med en udbetalingsprocent på 47%)
- køber aktier tilbage (i det seneste kvartal, som er 2024. kvartal 1, blev der købt mere end 2 millioner aktier tilbage)
- opkøber andre virksomheder (størstedelen af deres vækst er organisk, men de har tidligere opkøbt de fleste af deres konkurrenter)
Jeg kan også rigtig godt lide Evolution Gaming (EVVTY), fordi de er meget proaktive i forhold til at reagere på markedsbegivenheder. De har ingen gæld og er ikke en kapitalintensiv virksomhed, så jeg kan ikke sige for meget om de første to punkter. Virksomheden udbetaler udbytte, hvilket ikke vil være skattemæssigt fordelagtigt for mange, men da det ikke har været muligt at pumpe mere kapital ind i virksomheden indtil videre, da deres vækst har været omkring 30%, er de begyndt at udbetale de penge, de genererer.

Den lave valutakurs betyder også, at udbyttet er historisk højt. Med sine store likviditetsreserver kan Evolution Gaming (EVVTY) skabe betydelig værdi ved at tilbagekøbe sine egne aktier, da de simpelthen får mere for det samme beløb fra markedet. Summen af de to er aktionærafkastet, som gældsreduktionen også ville bidrage til, men dette er praktisk talt nul.

Tallene er negative, fordi betalingerne fremgår som en udgift i virksomhedens regnskab. Du kan bedre se dette på billedet ovenfor, opdelt som en procentdel, hvilket er en meget høj værdi:
- udbytteprocent: 4.79%
- aktietilbagekøbsrate: 4.52%
- gældsreduktionsrate: 0.16%
- begge sammen: 9.46%
Uanset hvordan jeg ser på det, er dette ekstremt højt, det højeste af alle analyser indtil videre.
💵Opkøb af Evolution AB (EVVTY)💵
I dette afsnit undersøger jeg, hvor opkøbsorienteret virksomheden er, og hvilken indflydelse hvert opkøb havde på virksomhedens levetid, om nogen.
Evolution AB (EVVTY) blev ikke tilfældigt markedsleder på sit eget marked. Virksomhedens kvalitet er ikke blot fremragende, men den har også opkøbt sine konkurrenter med de penge, den genererede, mens den organiske vækst på uregulerede markeder også har været imponerende i de senere år. Opkøbene havde til formål at absorbere konkurrenter, såsom NetEnt, på den ene side og udvide spiludbuddet med forskellige mindre og større, ikke-transformative handler på den anden side. I nogle tilfælde har de også brugt aktieudvanding til at gøre dette, hvilket tydeligvis ødelagde værdiskabelsen, men omfanget har aldrig været betydeligt. Evolution AB (EVVTY) har altid tilbagekøbt sine egne aktier til en lav pris, dvs. opportunistisk, gennem sin historie, hvilket vidner om ledelsens passende holdning, og i dette tilfælde anser jeg det ikke for et advarselstegn.
🧩 2018 – Ezugi: 12 millioner dollars, med yderligere 6 millioner dollars afhængigt af præstation, var en direkte konkurrent. Ezugi var en udbyder af live casinospil, og med opkøbet af dette udvidede Evolution sin globale tilstedeværelse og teknologiportefølje.
🎰 2020 – NetEnt og Red Tiger Gaming: Købssummen var ca. 1800 millioner euro, kontant og udvandet. Red Tiger Gaming var også en del af købet. Det var en direkte konkurrent. Med købet af RNG, dvs. udviklerne af spilleautomater med tilfældige talgeneratorer, NetEnt, og dets datterselskab Red Tiger Gaming, gik Evolution ind på markedet for RNG-spilleautomater og diversificerede sit produktudbud.
🎲 2021 – Big Time Gaming: cirka 450 millioner euro, betalt kontant og udvandet, var en direkte konkurrent som udvikler af RNG-spilleautomater. Australian Big Time Gaming er opfinderen af Megaways' driftsprincip, som danner grundlag for mange spilleautomater. Med opkøbet styrkede Evolution yderligere sin RNG-portefølje.
🌀 2021 – DigiWheel: Købsprisen blev ikke offentliggjort, men nogle kilder sagde, at den var 1 million dollars. DigiWheel er ikke en direkte konkurrent, men en udvikler af gameshow-teknologi. De udviklede en unik roterende hjulteknologi, som Evolution integrerede i deres gameshow-tilbud.
🔥 2022 – Nolimit City: 340 millioner USD, hvoraf 200 millioner USD betalt på forhånd kontant, og yderligere 140 millioner USD mellem 2023-2025, afhængigt af præstation. Det var en direkte konkurrent, en udvikler af RNG-spilleautomater. Nolimit City er kendt for sine innovative og ofte provokerende spilleautomater. Med opkøbet udvidede Evolution yderligere sit kreative tilbud.
🎮 2024 – Livespin: Købspris ikke oplyst. Ikke en direkte konkurrent, en social spilstreamingplatform. Livespins giver spillere mulighed for at se og følge andres spil live, samt spille og spille sammen, hvilket giver en ny social oplevelse.
🪐 2024 – Galaxy Gaming: 85 millioner dollars, alt sammen kontant. Direkte konkurrent, udvikler af bordcasinospil. Galaxy Gaming udvikler bordcasinospil og teknologi. Med opkøbet udvidede Evolution sin bordspilsportefølje og teknologitilbud.
Som du kan se, har Evolution Gaming (EVVTY) ikke foretaget transformative opkøb i et stykke tid, og de virksomheder, de har opkøbt i de seneste par år, har været relativt små. I mange tilfælde knytter de en del af købsprisen til præstation for at afbøde risici. Goodwill-forholdet er naturligt højt for virksomheder som Evolution Gaming AB (EVVTY), da de ikke rigtig investerer deres kapital i fysiske aktiver, men i tjenester. En ting at holde øje med er, om der er nogen nedskrivninger på regnskabssiden, men jeg har ikke fundet nogen i de seneste 5 år, så det ser ud til, at de ikke betalte for meget for opkøbene.
🤵Evolution AB (EVVTY) ledelse🤵
I dette afsnit undersøger jeg, hvem der driver virksomheden, og hvordan. Hvad er bonussystemet, hvor meget risiko tager ledere – skin in the game – mens de driver virksomheden? Er der en familietråd, eller måske en særlig "arv"-faktor?
Jeg tror, der er få ledelser, der er lige så gode som Evolution Gaming AB (EVVTY). Der er to nøgler til en troværdig ledelse og bestyrelse:
- de kommunikerer konsekvent det samme, samtidig med at de beskytter ejernes interesser
- de ejer en betydelig del af virksomhedens aktier, hvilket betyder, at deres interesser er i overensstemmelse med virksomhedens
Stifterne har også betydelige andele i virksomheden den dag i dag. Evolution AB, tidligere Evolution Gaming, blev grundlagt i 2006 af tre svenske iværksættere: Jens von Bahr, Fredrik Österberg og Richard Hadida.
🤵Jens von Bahr (10,58%)
- Position: bestyrelsesformand
- Dele: 22 millioner aktier gennem Österbahr Ventures AB, som han ejer i fællesskab med Fredrik Österberg, og yderligere 15 aktier gennem JOvB Investment AB.
🤵Fredrik Österberg (10,58%)
- Position: bestyrelsesmedlem
- Dele: 22 millioner aktier gennem Österbahr Ventures AB og 50000 aktier direkte.
🤵Richard Hadida
- Position: grundlægger og kreativ direktør
- Dele: Ifølge offentligt tilgængelige oplysninger er hans aktionærandel ukendt.
📊 Større aktionærer
- Kenneth Dart: 16.33%, ejer af Dart Enterprises, ejer 35 millioner aktier
- Österbahr Ventures AB, ejet af von Bahr og Österberg: Han ejer 10.57%, 22 millioner aktier.
- Richard Livingstone: 1.99%, 4 millioner aktier, ejes af investorparret Richard og Ian Livingston. Sidstnævnte ejer også 500000 aktier personligt.
- Joel Citron – bestyrelsesmedlem med en ejerandel på 0.5%, cirka 1 million aktier gennem Tenth Avenue Holdings og yderligere 210000 aktier i egen regi.
Honorar og andre data for de andre bestyrelsesmedlemmer kan ses på følgende link (årsrapport).
🔑Andre nøglepersoner
- Martin Carlesund – Administrerende direktør – Har været i virksomheden siden 2017 og erstatter von Bahr. Han ejer 0.34% af virksomheden til en værdi af 46 millioner dollars, 684710 aktier, og kan indløse yderligere 175000 aktier for at supplere sin løn indtil 2026.
- Joakim Andersson – Finansdirektør, erstattede Jacob Kaplan i 2025, har en meget lille position i virksomheden for nuværende og ejer 2100 aktier. Jacob Caplan var finansdirektør i 8 år.
- Jesper von Bahr – CSO, ejer 17500 aktier, er Jens von Bahr relateret?
Hvad angår kompensationsordningen, modtager ledelsen optioner, der kan udnyttes, hvis aktiekursen er over et vist niveau. Interessant nok modtog de på grund af dette knap nok bonusser i 2 år, så meget at incitamentsordningen måtte ændres og derefter suspenderes flere gange, hvilket gjorde at virksomheden var så langt fra at nå den aktiekurs, den sigtede efter. Med andre ord vil ledelsen tjene mindre, mens medarbejderne vil tjene mere! Hvornår vil man se dette i nogen virksomhed i 2024? Det er ikke svært at se, at virksomhedens og ledelsens interesser er stærkt forbundet, da de også kan forvente yderligere betaling, hvis kursen på Evolution AB (EVVTY) stiger. Dette er også godt set fra det synspunkt, at optionerne ikke kan udvande aktierne og ikke ødelægger ejerens værdi.

Næsten alle ledere er veteraner inden for deres fag, og årsrapporten, der dækker virksomhedens drift på 129 sider, giver en yderst grundig introduktion til medlemmerne. Jeg anser Evolution AB (EVVTY) for at have en særlig god ledelse, og dette afspejles i teksterne i årsrapporterne og kvartalsrapporterne. De er kendetegnet ved ligefremme svar, fuldstændig åbenhed og professionel beredskab. Læs brevene fra administrerende direktør Martin Carlesund i begyndelsen af kvartalsrapporterne.
🆚Konkurrenter: Evolution AB (EVVTY) modstandere🆚
I dette afsnit undersøger jeg, hvem de analyserede virksomheders konkurrenter er, hvad deres markedsposition er, og om de har en underordnet, sekundær eller overordnet rolle. Hvad er deres markedsandel, og hvad er deres speciale? Vinder eller taber de markedsandele til deres konkurrenter?
Konkurrenternes situation er lidt vanskeligere at analysere end gennemsnittet, da mange virksomheder, der leverer casinoløsninger, beskæftiger sig med sportsvæddemål, hvilket Evoution AB (EVVTY) ikke gør. Denne omsætning skulle trækkes fra den samlede omsætning for at se præcis, hvor meget omsætning casinosegmentet genererer for virksomhederne, og derefter opdeles yderligere i live casinosegmentet og marginerne beregnes ud fra det. Det er også et spørgsmål om, hvor hurtigt tabet af landbaserede casinoer til online- og liveløsninger vil ske. I listen nedenfor har jeg samlet en relativt bred vifte af konkurrenter, faktisk kan kun virksomheder, der producerer live casinospil, betragtes som direkte konkurrenter.
🎥 Live casinospil
Playtech
- Et britisk firma med en lang historie, med live casino-studier i Europa og Asien.
- Det har stærke licenspartnerrelationer, f.eks. bet365, Entain.
- Den er underskudsgivende, og dens indtægter er faldet i årevis.
Andre små aktører med en omsætning på titusindvis af USD: Pragmatic Play Live, Authentic Gaming, OnAir Entertainment.
Dette viser tydeligt, at direkte konkurrenter enten er blevet opkøbt eller skubbet ud af markedet af Evolution AB (EVVTY). En RNG-spilaggregator kan naturligvis når som helst komme ind på markedet for online gambling.
🎰 Spilleautomater (RNG) og aggregatorplatforme
Lys og undren (tidligere Scientific Games)
- Kæmpe portefølje inden for både RNG og live casino.
- Bred geografisk dækning, især i Nordamerika.
- Omsætning: 3.2 milliarder dollars
IGT (International spilteknologi)
- Den er stærk i traditionelle landbaserede casinoer, men den har også en betydelig online tilstedeværelse.
- Omsætning: 1.9 milliarder dollars
Aristocrat
- Med base i Australien er det en global gigant inden for traditionelle spilleautomater, men det er også i stigende grad aktivt online, f.eks. Big Fish Games og Roxor Gaming.
- Omsætning: 4.42 milliarder USD (6.85 milliarder CAD)
Andre små aktører med en omsætning på titusindvis af USD: Play'n Go. Ovenstående er delvist konkurrenter, da Evolution Gaming (EVVTY) også har en RNG-sektion, men denne er, som du kan se ovenfor, ikke betydelig med hensyn til omsætning og repræsenterer cirka en syvendedel af omsætningen.
🕹️ Fællesskab og nye formatrivaler
Stake.com / Roobet
- De er ikke udviklere, men operatører, men de forsøger også at udvikle deres egne spil, hvilket kan udgøre en trussel for leverandørerne på lang sigt.
- Indskudsindtægter: 2.6 milliarder USD
Det er værd at vide om ovenstående rivaler, at de er spiludviklere og ikke har den samme infrastruktur som Evolution AB (EVVTY).
🏇Sportsvæddemål
Fanduel
- De rejser dybest set inden for sportsvæddemål, deres største rival er Draftkings.
- Deres omsætning vokser brutalt hurtigt og nåede 2024 milliarder dollars i 5.8.
- er ikke en direkte konkurrent til Evolution AB (EVVTY).
Draftkings
- De rejser dybest set inden for sportsvæddemål, deres største rival er Fanduel.
- Deres omsætning vokser brutalt hurtigt og nåede 2024 milliarder dollars i 4.8.
- er ikke en direkte konkurrent til Evoluton AB (EVVTY).
Andre virksomheder involveret i sportsvæddemål: Entain PLC, BetMGM, Caesars, disse har en mindre markedsandel end Fanduel eller Draftkings. De er ikke direkte konkurrenter til Evolution AB, de beskæftiger sig med sportsvæddemål.
Samlet set kan man sige, at de fleste konkurrenter genererer indtægter ikke kun fra online casinoer, men også fra sportsvæddemål, men deres målinger kommer slet ikke i nærheden af Evolution AB's (EVVTY) tal. Den største reelle konkurrent er PlayTech, men deres tal er langt bagud i Evolution AB (EVVTY), og deres omsætning er faldende i årevis, så Evolution er klart markedsleder.
⚡Hvad er risiciene ved Evolution AB (EVVTY)?⚡
I dette afsnit vil jeg undersøge alle risici, der kan påvirke virksomhedens langsigtede fremtid. Valuta, regulatorer, markedsforstyrrelser og så videre.
⚖️Reguleringsrisiko
Evolution AB (EVVTY) er en virksomhed, der opererer på et relativt farligt og samfundsmæssigt vanedannende spillemarked, så myndighederne enten forbyder sådanne aktiviteter eller holder nøje øje med dem. Dette betyder primært lovbestemmelser og et rammeværk, der begrænser, hvad en bruger, der foretrækker EVVTY-systemet, kan gøre, og hvilke grundlæggende betingelser tjenesteudbydere skal opfylde. Disse dækker primært brugeridentifikation, sporing af finansielle transaktioner, skatteforpligtelser og lignende. På regulerede markeder er det næsten altid vanskeligere at spille Evolution AB (EVVTY) spil, og på grund af skattebyrder kan disse tjenester drives med en mindre margin.
Et af problemerne er dette: Evolution AB (EVVTY) bevæger sig fra uregulerede markeder til regulerede markeder, hvor de kan opnå lavere indtægter og marginer. Der har været et tilfælde, hvor Evolution AB-spil blev forbudt i en amerikansk stat, fordi de angiveligt blev brugt fra Iran, hvilket er forbudt i henhold til amerikanske regler. Efterhånden som de politiske vinde ændrer sig, kan casinoer blive strengere reguleret, nye skatter kan blive pålagt dem og så videre.
I betragtning af staternes konstante fremskridt mod åbning ser jeg en relativt lille chance for, at dette sker, men man bør ikke glemme, at cirka 45 % af virksomhedens omsætning kommer fra uregulerede markeder, hvor regulering kan reducere omsætningen betydeligt. Der er også lande som Tyskland, hvor det regulatoriske miljø simpelthen ikke er spillervenligt, og selvom der på papiret er et relativt velreguleret marked, gør de det i praksis meget vanskeligt for spillerne.

Det er også værd at nævne, at online casinoer og hasardspil simpelthen er forbudt i mange meget religiøse lande. Dette inkluderer de fleste muslimske stater, nogle meget katolske stater, men det er også ulovligt i f.eks. Kina, selvom der altid er et smuthul, se Macau. I mange tilfælde er hasardspil ulovligt i en stat, ikke af religiøse årsager, men af sociale eller politiske årsager. Der findes også hybride løsninger, såsom i Holland, hvor online hasardspil teknisk set er ulovligt, men faktisk giver staten borgerne adgang til sådanne tjenester gennem udenlandske tjenesteudbydere. Så mange stater som der er løsninger, er reguleringen mildt sagt ikke ensartet.
På længere sigt er det dog afgørende at opbygge et godt forhold mellem Evolution AB (EVVTY) og lovgiveren, og det kan endda blive en del af den konkurrencemæssige fordel, hvis virksomheden går i denne retning. Evolution AB (EVVTY) har dog grundlæggende ikke fuld indflydelse på processen, det er et eksternt problem, snarere en lidende eller begunstiget af det.
🛡️Cybersikkerhedsrisiko
Alle onlineudbydere har et stort problem med cybersikkerhed, og det er ikke tilfældigt, at virksomheder som Fortinet, Palo Alto eller Crowdstrike dukker op, men lad os ikke glemme hardwareudbydere som Cisco. Problemet påvirker primært Evolution AB's (EVVTY) asiatiske markeder, hvor angrebene er rettet mod videodistributionsnetværket for casinospil. Kort sagt bliver videostreamen omdirigeret af angriberen og distribueret som sin egen. Angriberne opererer for det meste ved at hacke forskellige aggregator-sider, så de hacker ikke selve Evolution AB (EVVTY), men snarere forstyrrer billedstreamen.
📉 Indvirkning på virksomheden
- Opbremsning i asiatiske indtægter: I fjerde kvartal af 2024 var omsætningen i Asien uændret sammenlignet med tredje kvartal på grund af cyberangreb og problemer med videodistribution. Ledelsen sagde, at disse angreb havde en betydelig indvirkning på regionens præstation.
- Teknisk forsvar: Evolution AB (EVVTY) har styrket sine cybersikkerhedsforanstaltninger, herunder opnåelse af ISO 27001:2022-certificering, som repræsenterer det højeste niveau af IT-sikkerhedsstandard. Derudover udfører virksomheden cirka 50 sikkerhedsrevisioner om året, herunder sårbarhedsanalyser og penetrationstest.
- Svar: Evolution arbejder konstant på at styrke sine cybersikkerhedsforanstaltninger, herunder blokering af IP-adresser og udvikling af tekniske beskyttelsessystemer, men det betyder yderligere udgifter.
Jeg synes, problemets omfang bedst illustreres af, at administrerende direktør Martin Carlesund gentagne gange i kvartalsrapporter har fremhævet, hvor meget de adresserer problemet. Det er et eksternt problem, men det kan beskyttes imod med betydelige omkostninger, og risiciene kan reduceres.
👷♂️Arbejdsrisiko
Problemet med Georgien viste, hvilken slags forstyrrelser en strejke kan forårsage. Jeg vil tilføje, at jeg synes, Evolution AB (EVVTY) håndterede det ret dårligt, da problemerne typisk er dem, der skader virksomhedens omdømme. Frygtelige arbejdsforhold, chikane fra den øverste ledelse, snavs, infektioner, lave lønninger, en masse uforsvarlige ting, der kunne have været undgået.
Men i det lange løb, efterhånden som antallet af studier stiger, vil dette problem påvirke virksomheden mindre og mindre. Det er simpelthen, at stigningen i størrelse betyder, at lukningen af ét studie vil påvirke en mindre og mindre del af konceptet. Dette er typisk et internt, organisatorisk problem, og jeg tror, at Evolution AB (EVVTY) har lært af sine tidligere fejl.
⚠️Negativ vurdering
Man bør ikke glemme, at hele hasardspillet har en slags dårlig social opfattelse på grund af afhængighed, men sådanne skrupler kan også rejses i forhold til våbenproducenter, energiselskaber eller tobaksvirksomheder. Derfor er disse virksomheder ikke for alle, og dem, der af overbevisning ikke kan lide dem, bør simpelthen ikke købe aktierne.
Jeg har lavet en selvtjekliste, der bekræfter tesen om virksomheden:
- lav eller nul gæld: JA/DELVIS/NEJ
- betydelig økonomisk fordel, der kan beskyttes på lang sigt: JA/DEL/IKKE
- fremragende ledelse: JA/DELVIS/NEJ
- fremragende indikatorer, betydelig værdiskabelse for ejere: JA/DELVIS/NEJ
- Størstedelen af det samlede afkast kommer fra geninvestering af de genererede kontanter, ikke fra udbytte: JA/DELVIS/NEJ
- passende aktievurdering: JA/DELVIS/NEJ
Evolution AB (EVVTY) har bestået testen med bravur på stort set alle områder og har en dyb voldgrav i sit eget marked. Det eneste spørgsmål er, hvornår og hvordan det vil overvinde sine egne periodiske problemer, og hvordan statslige tilsynsmyndigheder vil se på online gambling. Dette vil afgøre, om den tidligere forretningsmodel vil blive transformeret, eller om den vil være bæredygtig.
👛Evolution AB (EVVTY) påskønnelsedette👛
I dette afsnit vil jeg undersøge virksomhedens aktuelle værdiansættelse i forhold til historiske værdier og konsensus dagsværdier.
Bedømmelsesdata
I de to rækker nedenfor kan du se værdiansættelsesparametre. Den første række viser den aktuelle værdiansættelse, den anden række viser den historiske værdiansættelse. Selvom jeg ikke synes, disse parametre er særligt gode, fordi de skjuler en masse ting, kan de bruges som sammenligningsgrundlag.
- Aktiekurs (2025. oktober 05): 67.52 USD; P/E: 9.6; EV/EBITDA: 7.68; P/FCF: 9.67 (Baseret på Gurufocus)
- Historisk medianværdiansættelse (10-årigt gennemsnit): P/E: 33.74; EV/EBITDA: 25.83; P/FCF: 45.51 (Baseret på Gurufocus)
Hvorfor ser du ikke en DCF-model i dette segment? Fordi hver inputdata producerer en enorm varians på outputsiden, og de fleste af dataene er en estimeret værdi. Derfor vil værdiansættelsen aldrig reelt være et enkelt, præcist tal, men der kan derimod defineres et interval, inden for hvilket den aktuelle værdiansættelse falder.
Du bør anvende en sikkerhedsmargin på dette prisinterval i henhold til din risikoappetit.
Så forvent ikke en præcis pris, det kan ingen sige om en aktie. Der findes dog tjenester til forudsigelse af fair value, næsten alle større aktiesøgemaskiner har dem. Jeg har samlet disse nedenfor. Men hvis du ønsker en god lagersupporttjeneste, bør du abonnere på Falkemetoden-, er der angivet indgangspriser for de der analyserede lagre. Jeg afrundede værdierne nedenfor til det første hele tal i henhold til reglerne for afrunding.
Bedømmelse
- Peter Lynch Median P/E: $174.7
- Morningstar: ikke analyseret
- Gurufokus: $157.52
- AlphaSpread: $120.68 (26% overvurderet i forhold til basisscenariet)
- SimplyWallst: $157.68
- Valueinvest.io: $134
- Wall Street-estimater: 87.28-191.81=139.5 USD (jeg tog højde for gennemsnittet af de to ekstreme værdier af Alphaspread)
Gennemsnitspris (baseret på 6 vurderinger): 149 USD (55% undervurderet i forhold til gennemsnittet, ved den nuværende aktiekurs på 67.52 USD)

Hvordan tolker man tallene? Så ovenstående "sikkerhedsmargin"-regel bør anvendes i henhold til din overbevisning, så hvis du virkelig tror på virksomheden, kan du endda købe den til dagsværdi, men hvis du fortsætter i trin på 10 % (hvis overbevisning er stærk), ville regnestykket se sådan ud:
- 10% sikkerhedsmargin: 149*0.9=134 USD
- 20% sikkerhedsmargin: 149*0.8=119.2 USD
- 30% sikkerhedsmargin: 149*0.7=103.3 USD
- 40% sikkerhedsmargin: 149*0.6=89.5 USD
- 50% sikkerhedsmargin: 149*0.5=74.5 USD
Listen kunne selvfølgelig fortsættes i det uendelige, men pointen er, at den rigtige købspris for dig bestemmes af niveauet af din overbevisning. I dette tilfælde kunne jeg dog have udeladt den, da den nuværende pris er under den beregnede værdi med en margin på 50%. Desværre giver Stockanalysis-webstedet kun estimater af målpris for amerikanske virksomheder, så nu, i modsætning til Nike-analysen (Nike Inc. (NKE)) mangler. Uanset hvordan jeg ser på det, er Evolution AB (EVVTY) billig som bare det, markedet priser negativ vækst ind for virksomheden.
🌗Vigtige nyheder og det sidste kvartal🌗
I dette afsnit vil jeg undersøge, hvad der skete i det sidste kvartal, om der var væsentlige nyheder/begivenheder. Hvis virksomheden rapporterer halvårligt, har vi undersøgt denne periode.
Virksomhedens nuværende kvartal er 2024Q1, da virksomheden opgør disse på en ret mærkelig måde. Du kan læse hele rapporten på følgende link (Rapport for 24. kvartal 1) kan du læse. Da dataene fra april 2025 er inkluderet i den aktuelle analyse, vil listen nedenfor ikke indeholde nogen større innovationer, men det er værd at opsummere resultaterne (sammenlignet med samme periode sidste år, angivet i euro):
Første kvartal 2025 (2024. kvartal 1)
- Nettoomsætningen steg med 3.9 % til 520.9 millioner EUR (foregående år: 501.5 millioner EUR)
- EBITDA faldt med 1.1 % til 342 millioner EUR (foregående år: 345.8 millioner EUR), svarende til en margin på 65.6 % (foregående år: 69 %)
- Periodens resultat udgjorde 254.7 millioner EUR (foregående år: 269.2 millioner EUR)
- Indtjening pr. aktie (før udvanding) var €1.24 (€1.27)
Begivenheder i første kvartal af 2025
- Proaktive, selvinitierede skridt til at adskille europæiske regulerede markeder (på ungarsk vender virksomheden sig mod regulerede markeder i stedet for uregulerede)
- Åbning af et tredje studie i New Jersey og lancering af et andet studie i Rumænien (det er derfor, de har flere studier end dem, der er nævnt ovenfor, da de åbner mere end ét i et land)
- Lancering af et aktietilbagekøbsprogram til en værdi af 500 millioner EUR, med i alt 2.1 millioner aktier tilbagekøbt i løbet af kvartalet (7.4 millioner ejes af virksomheden og handles ikke på børsen). Der er i alt 204 millioner aktier på markedet, hvilket svarer til cirka 1 %.
- Yderligere studier er også blevet annonceret i Brasilien, Filippinerne og Michigan, og kapaciteten af studierne i Malta, Colombia, Argentina, New Jersey og Philadelphia vil blive øget, mens studiet i Georgia ikke vil.
- Et uafhængigt revisionsfirma blev bestilt til at udføre en uafhængig revision af strejken i Georgien, som konkluderede, at lønningerne nu er i orden, tidligere problemer på arbejdspladsen er blevet løst, og overtrædelser er blevet håndteret korrekt. Evolution AB (EVVTY) betragter nu sagen som afsluttet.
To vigtige ting at bemærke vedrørende ovenstående: Evolution AB (EVVTY) rapporterer i euro, da det er et svensk selskab, så jeg har beholdt de oprindelige tal og ikke omregnet til USD. Den anden ting er, at tallene er misvisende, da de refererer til samme periode sidste år. Jeg vil dog gerne fremhæve et par ting:
- Den nuværende omsætningsvækst på 3.9 % er forbløffende lav sammenlignet med den tidligere vækst på 25-30 %. Desuden, hvis man sammenligner det med sidste kvartal af 2024, kan man se, at omsætningen faldt fra 533.8 millioner USD til 520.9 millioner USD, hvilket er et fald på 3.5%. Sammenligningen er selvfølgelig ikke helt fair, fordi jeg ikke har taget den samme periode i betragtning, men tendensen er synlig.
- EBITDA-marginen faldt fra 69 % til 65.6 %, hvilket repræsenterer en reduktion på 3.4%, har det modsatte eller stagnation indtil videre været normen.
- Overskuddet faldt fra 269.2 millioner euro til 254.7 millioner euro.
Det er ikke pæne tal, men jeg synes, at de problemer, der blev diskuteret tidligere, virkelig har trukket virksomhedens præstation ned. Som administrerende direktør udtrykte det:
- "For det første adresserer vi de igangværende problemer i Asien, hvor vi implementerer tekniske modforanstaltninger for at stoppe den kriminelle cyberaktivitet, som har lagt pres på omsætningsvæksten."
- "For det andet, og ud over det, vi allerede har gjort i Storbritannien for at opfylde lovgivningsmæssige krav, har vi i februar taget proaktive og selvinitierede handlinger for at afgrænse yderligere regulerede markeder i Europa. Effekterne har varieret, med den største negative omsætningspåvirkning på markeder, hvor kanaliseringen er lav. Vi har haft konstruktive dialoger med alle de store europæiske regulatorer i kvartalet og fortsætter med at støtte dem på de måder, vi kan."
- "Vi mener, at de handlinger, vi foretager, også vil påvirke andet kvartal, men at andet halvår vil være stærkere. Vi fastholder derfor vores estimat for hele året på en EBITDA-margin på 66 til 68 procent. I denne sammenhæng vil jeg gerne gentage vores holdning om, at vi altid vil prioritere vækst frem for margin, og derfor fortsætter vi med at investere, også i tider, hvor vi ser kortsigtede forstyrrelser i vores forretning."
Næste kvartalsrapport: 2025-07-17
✨Andre interessante fakta om Evolution AB (EVVTY)✨
Alt, der blev udeladt fra de foregående, eller hvis der er en særlig KPI - key performance indicator - eller et koncept, der skal forklares, er inkluderet her.
Evolution Gaming eller Evolution AB: Evolution Gaming ændrede officielt navn til Evolution AB i oktober 2020. Navneændringen skulle afspejle virksomhedens ekspansion og transformation til en bredere iGaming-udbyder ud over live casinospil. Efter opkøb (f.eks. NetEnt, Red Tiger, Big Time Gaming, Nolimit City osv.) var porteføljen ikke længere begrænset til live casino, så udtrykket "Gaming" virkede restriktivt.
Kanalisering: Kanalisering, eller kanalisering, er i Evolution ABs tilfælde et branche- og investorbegreb, der refererer til omdirigering af trafik mod regulerede markeder, dvs. når spillere i stigende grad bevæger sig fra uregulerede såkaldte "grå" markeder til lovlige, licenserede online casinoer. "Kanaliseringsraten" viser, hvor stor en procentdel af trafikken på et marked der kommer fra regulerede kilder. Hvis denne rate er høj, er der meget trafik fra regulerede kilder.
Supplerende skat under søjle 2: Søjle II-tillægsskatten for Evolution AB (EVVTY) og for andre store internationale virksomheder er knyttet til OECD's globale minimumsskatteregulering, som har til formål at sikre en effektiv selskabsskattesats på mindst 15 % for multinationale virksomheder verden over. Hvis den effektive skattesats i et givet land er lavere, kan forskellen "opkræves" af et andet land, dette kaldes en tillægsskat. Evolution AB (EVVTY) er også til stede i flere lavskattelande, såsom Malta og Letland. På grund af Søjle II-reguleringen kan andre jurisdiktioner derefter opkræve yderligere skatter på disse indkomster for at bringe den samlede skattebyrde op på 15 %. Siden reguleringen blev vedtaget af mange lande i 2024, betalte Evolution AB (EVVTY) betydeligt mere skat i sit seneste afsluttede år end før. Ud over de 5,1 % i Malta og Curaçao, som beløb sig til 66 millioner EUR, skulle der også betales en skat på 10 % til den svenske stat, som beløb sig til 129 millioner EUR. Dette reducerede forståeligt nok overskuddet.
🔑Nøglepræstationsindikatorer (KPI'er)🔑
RNG og live casino indtægter og antal borde: Evolution AB (EVVTY) var grundlæggende en virksomhed i live casino-branchen, men med opkøbene gik de også ind på RNG-markedet. Førstnævnte er overvægtet i omsætning, men sidstnævnte konkurrerer også med traditionelle casinoer. Det er værd at se, hvordan disse omsætninger vokser, og hvad deres forhold er i forhold til hinanden. Antallet af borde udtrykker også, hvor mange pladser virksomheden kan skabe virtuelt. Jo flere pladser, jo flere spillere i teorien.

Andel af indtægter fra regulerede og uregulerede markeder: I analysen diskuterede jeg i detaljer, hvorfor det er problematisk set fra et indtægtsperspektiv, at trafikken omdirigeres mod regulerede markeder, det er den kanalisering, der er omtalt ovenfor. Hvis langt størstedelen af virksomhedens indtægter vil komme fra regulerede markeder, skal vækstmulighederne revurderes.
Antal spil og brugere: Antallet af udgivede og spillede spil hvert år er en god målestok til at overvåge Evolution AB's (EVVTY) popularitet. Virksomheden planlægger at udgive omkring 2025 nye spil i 100, og det er værd at tjekke i starten af 2026 for at se, hvor mange af dem der er blevet udgivet.
Antal medarbejdere og omkostningsstruktur: Evolution AB (EVVTY) går normalt videre med åbningen af nye studier og forsøger at opbygge den passende infrastruktur og ansætte nok medarbejdere til at håndtere den stigende medarbejderudskiftning. Hvis arbejdsstyrken falder, indikerer det normalt et problem, se den meget omtalte strejke i Georgien. Da en af Evolution AB (EVVTY)'s største omkostninger er medarbejderlønninger, hvilket kan ændre omkostningsstrukturen og forværre rentabiliteten.
Evolution AB (EVVTY) Oversigt
Resumé af analysen, uddragelse af erfaringer.
Evolution AB (EVVTY) har været en af de brutale kvalitetsvækstaktier på markedet i årevis, og alle har undret sig over dens tal. Nu ser tingene ud til at vende, da virksomheden går fra uregulerede markeder til regulerede markeder. Heldigvis er det ikke fordi, den er vokset ud af sit eget marked, men snarere fordi den står over for regulatoriske risici, som den reelt ikke har nogen indflydelse på. Dette vil helt sikkert være en stor afskrækkelse i de næste 1-2 år, men grundlæggende burde det være løst på mellemlang sigt. Spil har altid været betragtet som en "synd"-aktie, hvilket blev forværret af strejkeskandalen i Georgia og skaderne forårsaget af cyberangreb. Samlet set har dette virkelig slået prisen ihjel, og virksomheden har lidt i omkring to år. Når situationen endelig ser ud til at forbedre sig, dukker der altid et nyt problem op, som ellers er løst ret godt. Kvaliteten har dog ikke ændret sig, og værdiansættelsen er utrolig lav, så for dem, der tror på aktien, er dette en god mulighed for at komme ind. Men jeg ville ikke forvente, at problemerne ville blive løst hurtigt.
🤑Hvis du er interesseret i, hvilke mæglere vi bruger, kan du læse vores artikler nedenfor:
📉Analyse af Interactive Brokers mæglerkonto – Professionel for professionelle
📈LightYear Mæglerkonto Analyse - Enkelhed og billighed går hånd i hånd
Ofte stillede spørgsmål (FAQ)
Hvilken mægler skal jeg vælge for at købe aktier?
Der er flere aspekter at overveje, når man vælger en mægler - vi vil skrive en komplet artikel om dette - men jeg vil gerne fremhæve et par stykker, der er værd at overveje:
- størrelse, pålidelighed: Jo større en mægler er, desto sikrere er den. Som har en bankbaggrund – Erste, K&H, Charles Schwab osv. – det er endnu bedre, og kendte mæglere er typisk mere pålidelige.
- udgifter: Mæglere opererer med forskellige omkostninger, såsom kontoadministrationsgebyr, porteføljegebyr - som er den værste omkostning -, købs-/salgsgebyr og valutavekslingsomkostninger (hvis USD ikke er indsat på mæglerkontoen)
- Tilgængelighed af instrumenter: Det er ligegyldigt, hvilken mægler der har hvilket marked tilgængeligt, eller om de tilføjer det givne instrument efter anmodning og hvor hurtigt.
- kontotype: kontant- eller marginkonto, sidstnævnte kan kun bruges til optioner. For ungarske skatteborgere er det vigtigt at have en TBSZ-konto, men borgere fra andre lande har også særlige muligheder - såsom den amerikanske 401K-pensionsopsparingskonto - som enten understøttes af mægleren eller ej.
- overflade: et af de mest undervurderede aspekter, men det kan være en kæmpe sucker. Enhver, der havde en konto hos Random Capital, en nu nedlagt ungarsk mægler, ved, hvordan det er at skulle arbejde på en brugerflade, der er tilbage fra 90'erne. Erstes system er elendigt langsomt, Interactive Brokers kræver en luftfartseksamen, og LightYear tror på simple, men moderne løsninger.
Baseret på ovenstående anbefaler jeg Interactive Brokers-kontoen fordi:
- verdens største mægler med en stærk baggrund
- Der er millioner af instrumenter tilgængelige på den, og én aktie er ofte noteret på flere markeder – f.eks. både originale aktier og ADR-aktier er også tilgængelige
- az Interactive Brokers en rabatmægler, de har de laveste priser på markedet
- du kan linke din Wise-konto til dem, hvorfra du hurtigt kan overføre penge
- Morningstars analyser er tilgængelige gratis under Fundamental Explorer (god til analyse)
- EVA-rammedata er tilgængelige under fundamental explorer (nyttigt til analyse)
- de har både kontant- og marginkonti, ungarske statsborgere kan åbne en TBSZ
- Du kan bruge tre typer grænseflader: der er en web- og pc-klient og en telefonapplikation
Hvilke datakilder brugte du til at analysere aktier?
Til kvantitativ analyse bruger vi primært forskellige aktiescreeningssider, og til kvalitativ analyse bruger vi virksomhedsrapporter og andre analyser, såsom Substack-kanalen, podcasts - Business Breakdowns - og lignende kilder.
Hvad betyder noget: værdi eller kvalitet?
Svaret er begge dele, men kvalitet er vigtigere. Det er meget bedre at købe en virksomhed af meget høj kvalitet til en fair pris end at købe aktier i en billig, men dårlig kvalitetsvirksomhed.
Hvad er den bedste tidsramme for at købe aktier?
Minimumet er 5 år, men du bør overveje en tidsramme fra 10 år til uendeligheden. Vores tilgang er typisk "køb og hold", hvor vægten ligger på udvælgelse, og derefter forsøger vi at holde aktierne så længe som muligt, hvilket kræver overbevisning. Vi giver sjældent op, især hvis vi føler, at den tese, vi har fremsat, er blevet undermineret, eller hvis vi har begået en fejl.
Hvad er bedre: individuelle aktier eller ETF'er?
Der er ingen sandhed i denne sag. Det er meget nemt at følge markedet med en S&P 500 ETF, og det er værd at gøre for begyndere, fordi det kan gøres med lidt viden og øvelse. Analyse af individuelle aktier kræver 30-50 timer pr. virksomhed, så vi anbefaler det ikke til nogen, der ikke kan lide det.
Har du aktierne på en TBSZ-konto?
Ja. Som ungarsk statsborger er skattefordelen i forhold til en traditionel kontantbaseret konto så stor, at det kan betale sig at åbne en ny TBSZ-konto hvert år, og så er hævningen af penge også løst (men hvis du ikke vil hæve noget på den, kan du forlænge disse)
Hvorfor angiver du ikke en bestemt købspris for aktierne i dine analyser?
Vi fastsætter ikke købspriser af flere årsager: for det første fordi en virksomheds værdi ikke kan beregnes nøjagtigt. På den anden side, fordi vi ikke kan yde investeringsrådgivning, er disse analyser kun lavet for at understøtte andres beslutninger. Derfor bruger vi estimater af dagsværdi fra andre tjenester, samt en vis sikkerhedsmargin. I sidste ende vil dine overbevisninger afgøre, hvor meget en virksomhed er værd for dig.
Hvilken aktiekurs vil stige eller falde?
Ingen ved det, for der findes ingen magisk løsning, der kan afgøre det. Det kan være baseret på matematiske sandsynligheder. Aktiekursen for virksomheder af høj kvalitet stiger på lang sigt, da de har stigende omsætning, er i stand til at geninvestere de genererede penge i virksomheden og har en høj iboende værdiskabelse. Men på kort sigt – et par år – kan markedet og valutakursen bevæge sig hvor som helst.
Juridisk og ansvarserklæring (alias ansvarsfraskrivelse): Mine artikler indeholder personlige meninger, og jeg skriver dem udelukkende til min egen og mine læseres underholdning. Artiklerne, der offentliggøres på iO Charts, udtømmer på ingen måde omfanget af investeringsrådgivning. Jeg har aldrig haft til hensigt, har ikke til hensigt og vil sandsynligvis ikke give sådan rådgivning i fremtiden. Det, der er skrevet her, er kun til orientering og bør IKKE opfattes som et tilbud. Meningsudtrykket betragtes på ingen måde som en garanti for at sælge eller købe finansielle instrumenter. Du er ALENE ansvarlig for de beslutninger, du træffer, og ingen andre, inklusive mig, påtager sig risikoen.


