

🤔Hvad handler Markedsmomentum-søjlen om?🤔
Jeg ved ikke, om du er klar over dette, men en grundig fundamental dybdegående analyse kan tage 40-50 timer. Som investor er det umuligt at lægge så meget energi i at analysere hver enkelt virksomhed, hvis man effektivt vil forvalte en tilstrækkelig lang observationsliste. Derfor har jeg oprettet kolonnen Market Impulse, som giver et øjebliksbillede af hver aktie, især Tesla, og groft skitserer aktuelle begivenheder. Det er ikke en dybdegående analyse, men snarere blot stof til eftertanke baseret på den nuværende situation.
Mit mål er ikke at give daglige handelstips eller analysere tekniske mønstre. I stedet leverer jeg hurtige, præcise fundamentale minianalyser, der hjælper dig med at filtrere. Disse impulser hjælper dig med at huske på, om Teslas (TSLA) eller en anden markedsdeltagers aktuelle prisudvikling er værd at undersøge nærmere, eller om det blot er et forbigående markedsfænomen.
Du kan finde delingsundersiden med detaljerede oplysninger her: TSLA-aktieside
Hvis du ønsker en dybdegående analyse af webstedet, kan du klikke på linket nedenfor: iO Charts aktieanalyser
📒 Indholdsfortegnelse 📒
Jeg har lavet en indholdsfortegnelse for at gøre det nemmere for dig at navigere i indholdet:
- 🚗 Hvad laver Tesla (TSLA)?
- 💡 Tesla (TSLA) nuværende situation og dens konkurrenter
- 🎢 Tesla (TSLA) målinger
- ✅ Tesla (TSLA): Vil du vænne dig til det, eller vil du stikke af?
- 📝 Opsummering af speciale
❓ Hvad laver Tesla (TSLA)?❓
Tesla (TSLA) er en virksomhed, der løbende har redefineret sig selv siden grundlæggelsen i 2003, og i 2025 åbnede denne proces et helt nyt kapitel. Virksomheden med base i Austin, Texas, startede som en pioner inden for produktion af elbiler, men Elon Musk har siden konsekvent forsøgt at positionere virksomheden som "bilernes Apple", derefter "virksomheden inden for ren energi" og til sidst "giganten inden for kunstig intelligens og robotteknologi". I 2025 fandt den hidtil mest ambitiøse repositionering sted.Tesla er ikke bare en bilproducent, men også en pioner inden for robotteknologi og kunstig intelligens.
Forretningsmodellen er bygget på tre søjler. Den første og mest kendte er bilproduktion: Model 3 og Model Y er rygraden i massemarkedet, mens Cybertruck forsøger at trænge ind i specialbilsegmentet. Ved udgangen af regnskabsåret 2025 annoncerede Tesla, at de ville stoppe produktionen af Model S og Model X, og at de ville omstille Fremont-fabrikken til at producere Optimus humanoide robotter. Den anden søjle er energilagring og solenergi: Megapack industribatterier, Powerwall-hjemmesystemer og Supercharger-netværket, et segment, der satte rekorder i 2025. Den tredje søjle er den virkelige nyhed: autonom software, Robotaxi-tjenesten og Optimus-robotten, som genererer minimal omsætning for nu, men disse muligheder driver langt størstedelen af aktiens værdiansættelse.
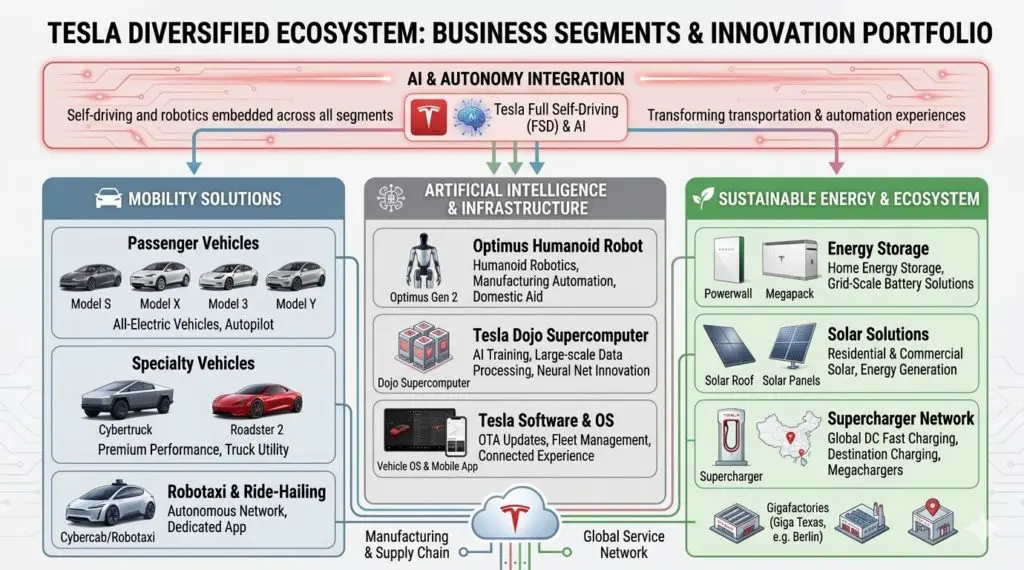
Med hensyn til frit cash flow er Teslas model både CAPEX-intensiv (fabrikker, ladenetværk, AI-infrastruktur) og afhængig af softwarebaserede indtægter i fremtiden (FSD-abonnementer, Robotaxi-provisioner, Optimus-salg). Denne hybride natur er det, der gør virksomheden næsten usammenlignelig med nogen anden markedsaktør, og er både styrken og svagheden ved investeringstesen.
📌I praksis: Tesla, som jeg har fulgt det, er et typisk elsk-eller-had-firma. Dets fans elsker det, dets hadere kan ikke holde det ud, og den antagonistiske leder, Elon Musk, spiller en stor rolle i dette. Elon skabte sig et ry med PayPal, men han er også forbundet med opkøbet af Twitter, som nu er kendt som X, og Space-X, som stræber efter at erobre rummet, men nogle gange sender de endda en Tesla ud over Jorden. Der er en frygtelig masse modsætninger omkring virksomheden, som kan fortolkes på hundrede forskellige måder. Én ting er sikkert, dens værdiansættelse har været på ekstreme højder i årevis, så dette er i bund og grund blevet normalitet, som du vil se.

🏆 Tesla (TSLA) Aktuel status og konkurrenter 🏆
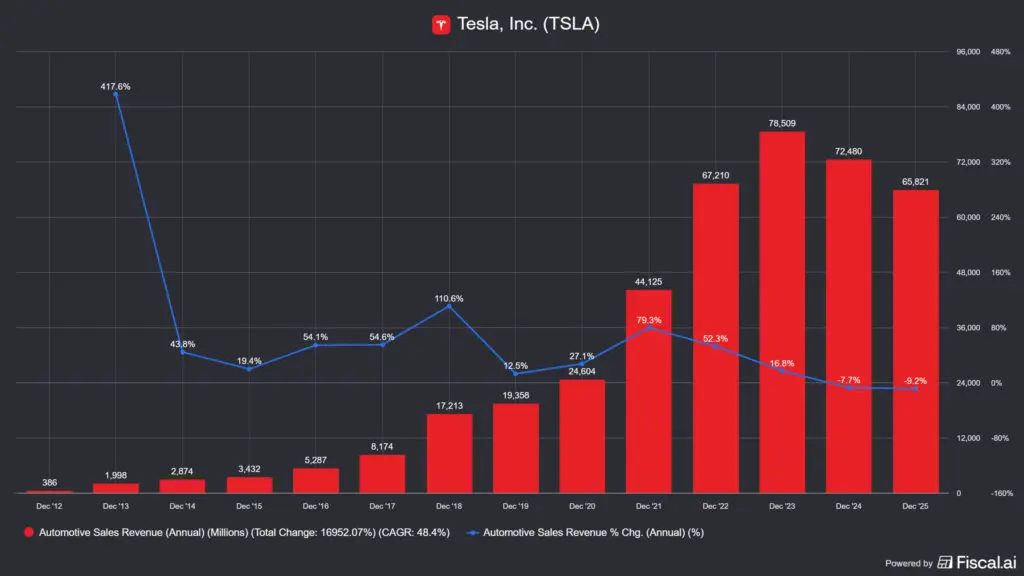
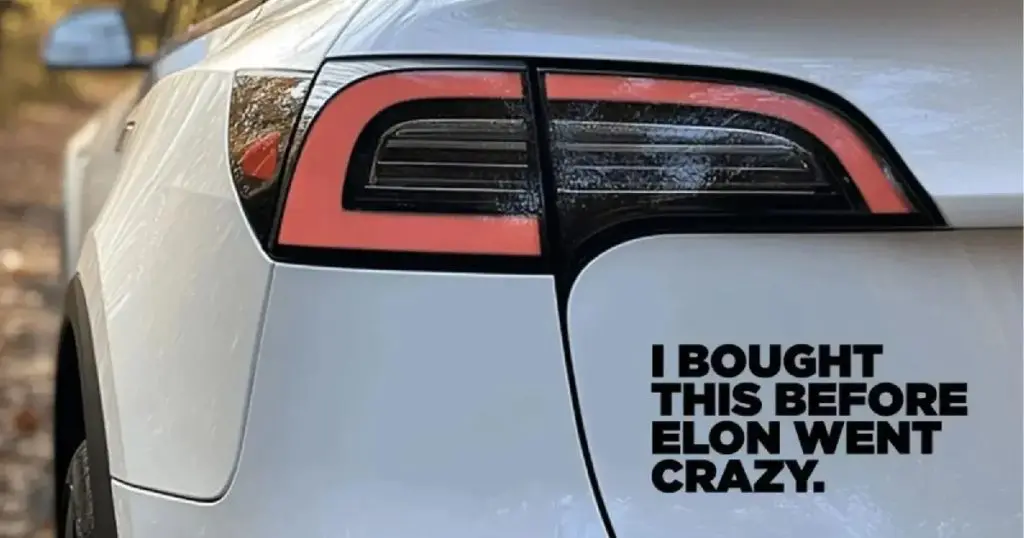
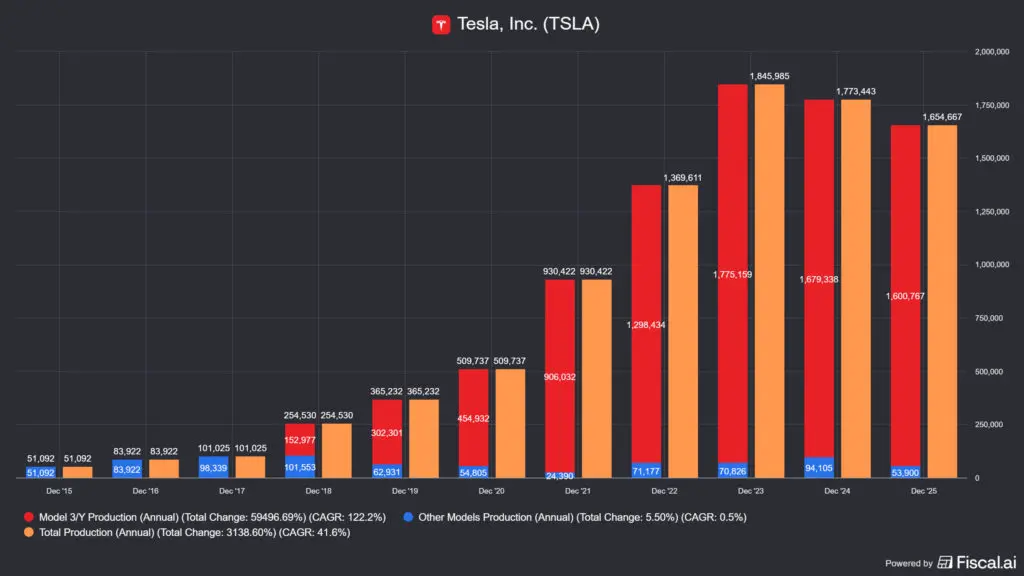
Teslas position på elbilmarkedet kom under alvorligt pres i 2025. De årlige leverancer faldt for anden gang i træk: 1,65 millioner leverede køretøjer i 2025 var et fald på cirka 8,6 % i forhold til året før. Europæiske registreringer faldt med 39 % i de første 11 måneder, dels på grund af BYDs europæiske vækst på 240 % og dels på grund af forbrugermodstand mod Musks politiske engagement. Det er ikke tilfældigt, at der dukkede klistermærker op på Teslaer med teksten: "Jeg købte denne, før Elon blev skør!" Dette er ikke en lille bølge: dette er strukturelt pres.
Konkurrenterne kan opdeles i tre grupper. Den første gruppe består af kinesiske producenter: BYD er førende på det globale marked målt på antallet af solgte elbiler, men Xiaomi og Geely ekspanderer også hurtigt. Den anden gruppe består af traditionelle europæiske og japanske producenter, der også er kommet ind i elbilsegmentet: Volkswagens ID-serie, Hyundais Ioniq og BMWs i-serie konkurrerer alle på elbilmarkedet. Den tredje gruppe består af amerikanske rivaler: Rivian og Lucid forsøger at etablere sig i det øvre segment, men de er ekstremt små konkurrenter for nu.
Hvilket dog tager Tesla-tesen til en helt anden dimension: Robotaxi og Optimus har næsten ingen direkte konkurrenter inden for robotteknologi, i hvert fald ikke i skala og vertikal integration. Google-ejede Waymo er også ved at opbygge en flåde af autonome køretøjer, men Teslas FSD-database - som de indsamler fra deres over 6 millioner aktive køretøjer - er en konkurrencefordel, der vil være ekstremt vanskelig for andre at kopiere. Essensen af investeringstesen er derfor ikke længere, om Tesla kan sælge nok biler, men om satsningen på AI/robotteknologi betaler sig.
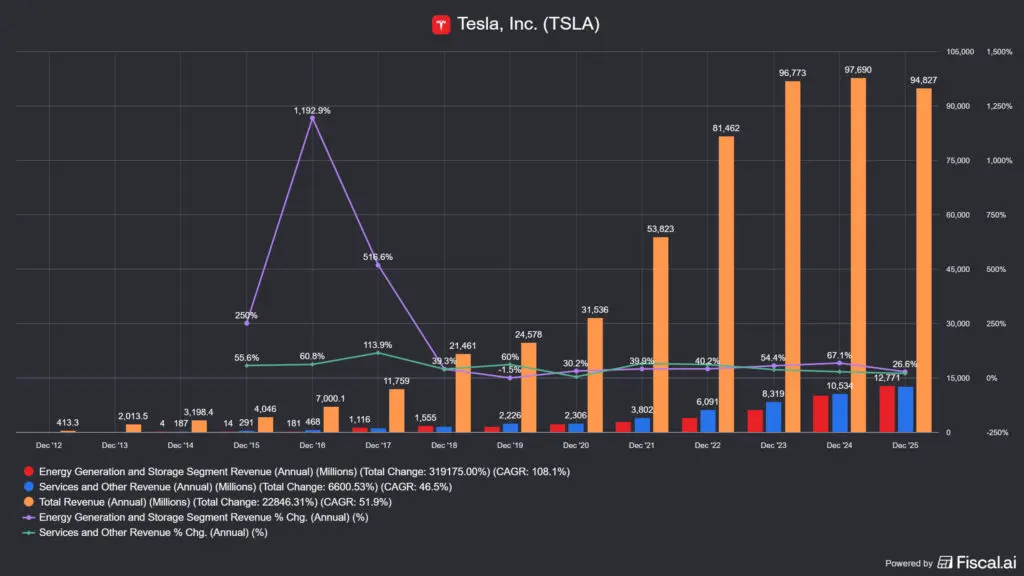
I mellemtiden er energisektoren stille og roligt eksploderet: I fjerde kvartal af 2025 voksede energiindtægterne med 25 % i forhold til året før til 3.8 milliarder dollars, mens energiindtægterne for hele året nærmede sig 12,8 milliarder dollars. Hvis denne tendens fortsætter, kan energisegmentet blive en vigtig indtægtsdriver inden for få år.
📌I praksis: Tesla og Elon Musk, fordi jeg synes de to er uadskillelige, var på forkant med mange ting og var forud for deres tid, men "first movers advantage" er forbi på visse områder, og konkurrenterne begynder at indhente Tesla, og det gælder især i bilindustrien. Derfor gør virksomheden konstant fremskridt på flere områder, men det betyder også, at virksomheden for eksempel skal være lige så succesfuld inden for forretningsområderne Robotaxi eller Optimus, som den har haft hidtil. Denne prisfastsættelse for perfektion er ikke god for aktiekursen, mens administrerende direktørs politiske engagement også sætter spørgsmålstegn ved ligningen. Markedet kan ikke lide usikkerhed og problemer.

🎢 Tesla-målinger 🎢
📊 Valutakurs og Moskusfaktoren
Teslas aktiekurs nåede et højdepunkt på $489-490 i december 2025 og begyndte derefter at falde kraftigt i starten af 2026. Aktuelt, midt i marts 2026, handles aktien omkring $390-400, hvilket er et fald på næsten 20% fra dens ATH - men der er ikke sket meget i forhold til februar-bunden. 12-månedersafkastet er stadig over 50%, hvilket er en ekstraordinær præstation.
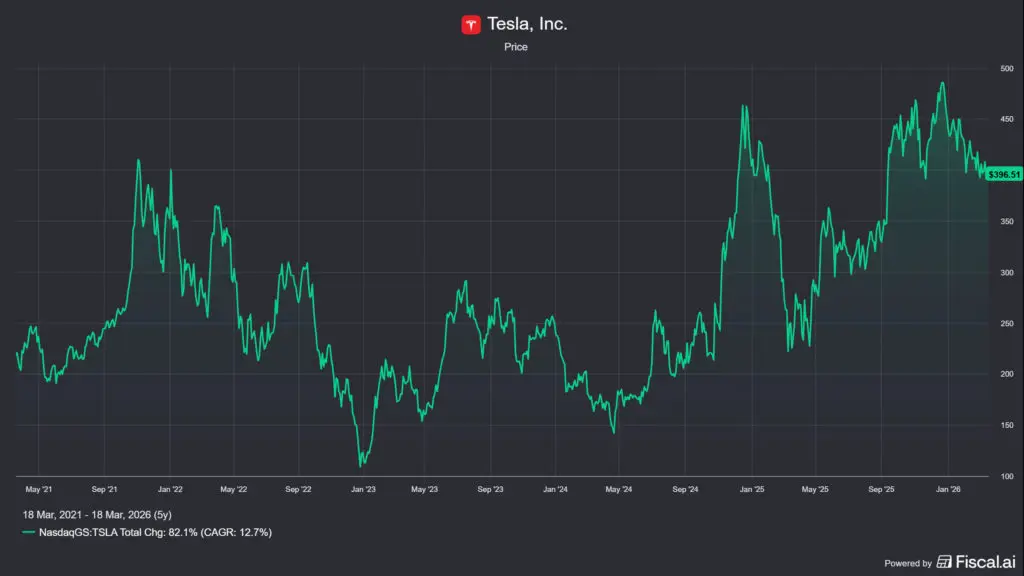
Katalysatorerne for faldet er velkendte: Musks politiske engagement i DOGE-handelen, faldende salg af elbiler i Europa og USA, det første årlige omsætningsfald i virksomhedens levetid i 2025 og en ekstremt høj værdiansættelse, der øjeblikkeligt straffes af enhver negativ nyhed. Bank of America har opgraderet aktiens udsigter med et kursmål på 460 dollars og en købsanbefaling i de seneste uger, delvist på grund af lanceringen af Cybercab og Musks tilbagetrækning fra DOGE - som kortvarigt stoppede faldet. Men hvorfor skriver jeg dette, når jeg ikke har nævnt det i mine tidligere 20+ aktieanalyser?
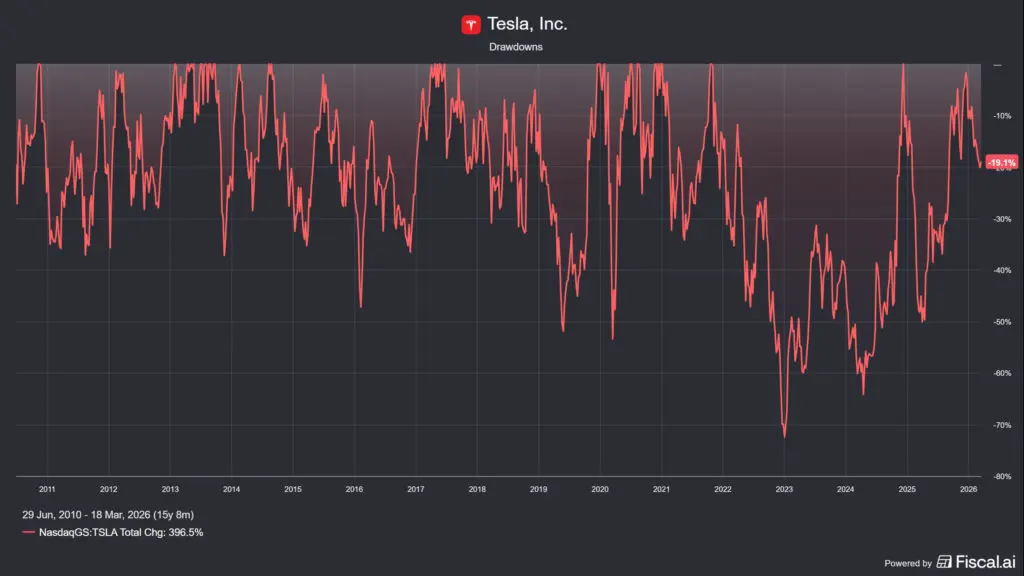
Fordi Teslas aktiekurs i høj grad er drevet af kortsigtede effekter som denne og lignende, snarere end alvorlige fundamentale ændringer, som kun ville blive indarbejdet i aktiekursen over år. Men i tilfældet med Tesla (TSLA) sker der altid noget over en periode på 3-5 år, så hurtige effekter kan mere identificeres ved tekniske signaler, hvilket ikke er særlig heldigt for dem, der ønsker at investere på fundamentalt grundlag på længere sigt.
📌 I praksis: Tesla er en af de mest volatile large-cap-aktier på markedet, med fald på 30-50%, der ikke er ualmindelige, og aktien er tidligere faldet med så meget som 75%. Enhver, der ejer aktien, skal mentalt forberede sig på denne rutsjebanetur.
🪙Værdiansættelse: NOPAT-udbytte og tro på forventningerne
Når man diskuterer Teslas værdiansættelse, er det første tal, der falder én ind, P/E-forholdet, som lå omkring 340 på skrivetidspunktet, mens det ved udgangen af 2025 lå omkring 390-400. Selvom jeg ikke kan lide denne indikator, har jeg inkluderet den til demonstrationsformål, fordi det er praktisk talt uforståeligt, at noget ville betale sig selv hjem på 370 år. Dette er absurd for en bilproducent og højt for en AI-virksomhed - faktisk udtrykker denne multiplikator, at markedet ikke prissætter den nuværende forretning, men en fremtidig, som ingen rigtig ved, hvornår den overhovedet vil generere omsætning.
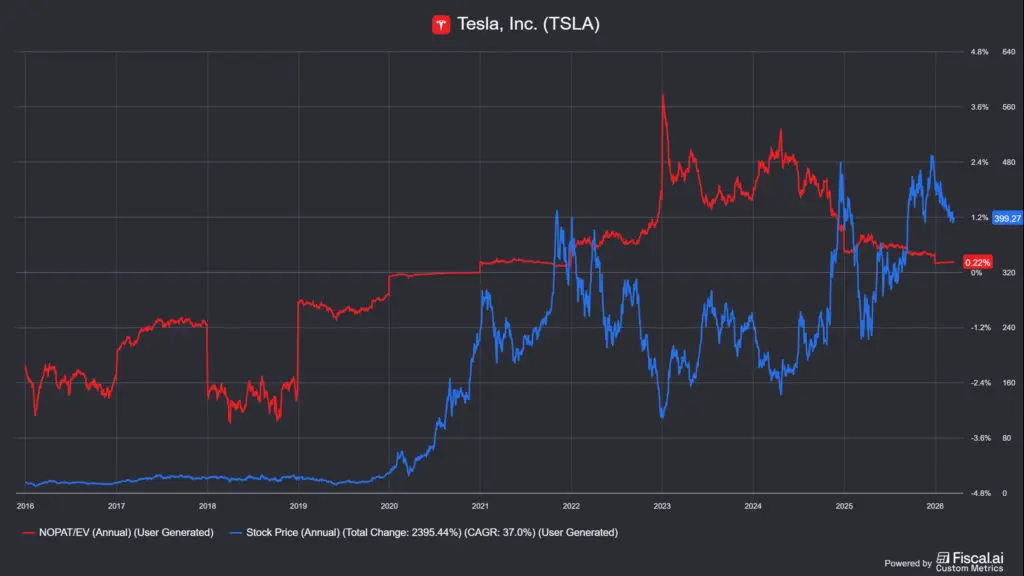
Lad os tage det sædvanlige NOPAT-afkast for at afgøre, om en aktie er billig baseret på en anden måleenhed. Jeg har sammenlignet de nuværende tal med historiske gennemsnit for at give dig en idé om, hvordan værdiansættelsen var tidligere:
- 🎯NOPAT-udbytte i øjeblikket: 0.2% (december 2025)
- 🕒NOPAT-udbytte 3-årigt gennemsnit: 1.07%
- 📊NOPAT-udbytte 5-årigt gennemsnit: 1.24%
- 🗓️NOPAT-udbytte 10-årigt gennemsnit: negativt (Tesla (TSLA) genererede ikke omsætning før 2019)
- 📜NOPAT-udbytte 20-årigt gennemsnit: negativt (Tesla (TSLA) genererede ikke omsætning før 2019)
Vi får også den sædvanlige, svært fortolkelige værdiansættelse i dette tilfælde, men den er meget højere end selv de sædvanlige ekstreme tal. Teslas nuværende pris afspejler dybest set prisen på en option: du satser på, at tesen om robotteknologi/autonom software vil virke. Hvis den ikke gør det, vil markedet straffe dig nådesløst, og prisen vil styrtdykke.
🫰 Omsætning og rentabilitet
Regnskabsåret 2025 er en blandet landhandel. Den samlede årlige omsætning var 94.83 milliarder dollars, et fald på næsten 3 % fra 2024, det første årlige omsætningsfald i Teslas historie. Bilsegmentet trak tallene ned, mens energi- og servicesegmenterne voksede, men de tegner sig for en mindre andel af blandingen, med forholdet omtrent som følger:
- 🚗bilproduktion: 72.2%,
- 🔋energisegment: 13.9%,
- 🛍️tjenester: 13.9%.
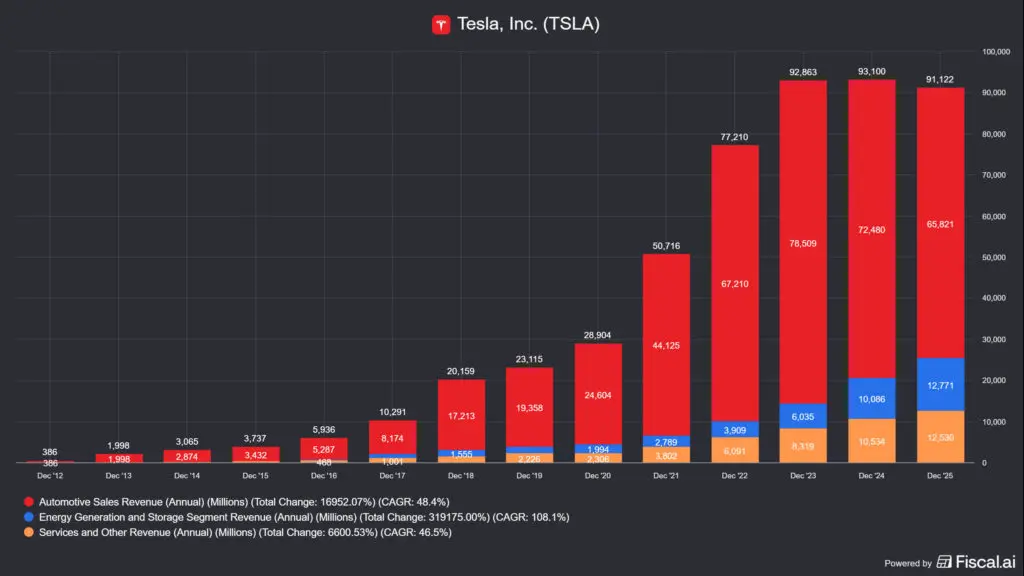
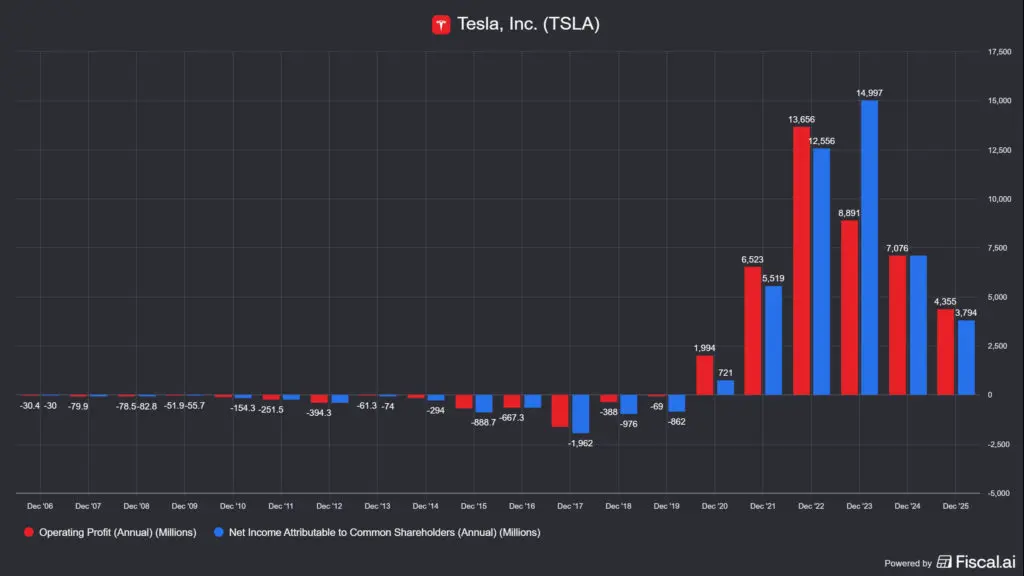
GAAP-driftsindtægterne for hele året var 4,4 milliarder dollars (mod 7,1 milliarder dollars i 2024), og GAAP-nettoindtægterne var 3,8 milliarder dollars (mod 7,1 milliarder dollars i 2024). Det er et stort fald, men det er vigtigt at sætte det i kontekst: Ikke-GAAP-nettoindtægterne forblev på 5,9 milliarder dollars, hvilket ikke er en ubetydelig forskel, men det viser, at Tesla ikke har nær så store marginer som de andre store tech-virksomheder, jeg har skrevet om før:
- Netflix (NFLX) aktie: fundamentale forhold vs. Warner Bros.-aftale
- Alphabet (GOOGL) Aktie: AI-væddemål og CAPEX-risiko
- Meta (META) Aktieanalyse og AI-investering i 2026
- Amazon (AMZN): vækstmaskine eller kapitalhungrende gigant
- Nvidia (NVDA) Aktie 2026: AI-motor eller boble?
Indtægterne fra regulatoriske kreditter stiger også: disse udbetales til Tesla af andre bilproducenter for manglende overholdelse af emissionskvoter. Dette er ikke et problem for en virksomhed som Tesla (TSLA), der udelukkende producerer elbiler. Det er værd at bemærke, at Tesla i bund og grund også lever af salget af Model 3 og Model Y, mens antallet af andre modeller praktisk talt er ubetydeligt. Problemet er, at virksomheden også må sluge fiaskoer som CyberTruck, der efterhånden kan siges ikke at være blevet en favorit hos offentligheden, og faktisk ligner det hele en kæmpe fiasko.
📌I praksis: Uanset hvor jeg ser på det, er regulatoriske kreditter en stabil, næsten omkostningsfri indtægtskilde, men de indebærer også risici, fordi det regulatoriske miljø kan ændre sig. Derudover vil denne indtægtsdel uundgåeligt falde, efterhånden som andre producenter øger deres andel af elbiler. Men det sker ikke i morgen, jeg tror, det vil vare år, før den elektriske del af kagen er stor nok til virkelig at true Teslas (TSLA) indtægter.
🤞 Effektivitet: ROIC og frit cash flow
Teslas ROIC – afkast på investeret kapital – var 4.9 % i 2025, mens dens WACC (kapitalomkostninger) ligger omkring 9-12 %. Tommelfingerreglen er at antage 10 %, hvis det ikke er klart. Matematisk set betyder dette, at Tesla i øjeblikket ødelægger værdien af sin kapital: hver investeret dollar indbringer mindre, end det koster at finansiere den. Dette var dog ikke tilfældet for 2-3 år siden, hvor ROIC oversteg kapitalomkostningerne med tre gange. Det betyder også, at konkurrence sandsynligvis vil gøre TESLA (TSLA) mere konkurrencedygtig end før. Dette er normalt ikke et godt tegn, hvilket er grunden til, at virksomheden har bevæget sig ind i andre markedssegmenter.
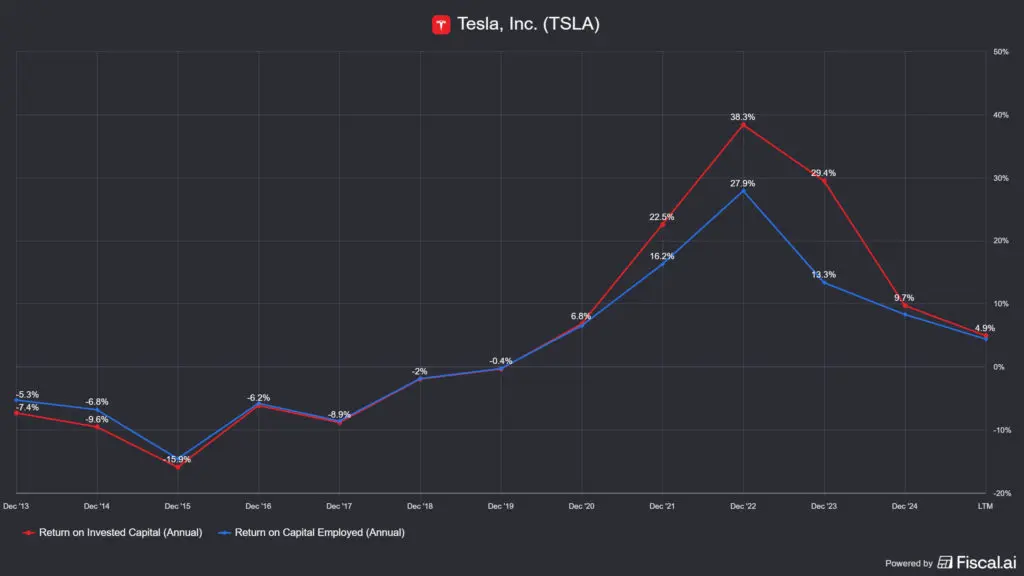
ROIC Så spørgsmålet er: har du tillid til, at den kapital, der er brugt i dag, vil komme tilbage? Før nogen misforstår det, foretager andre teknologivirksomheder også lignende investeringer lige nu, som jeg har skrevet om i andre Market Impulse-artikler.
Tesla, Inc. (TSLA) — ROIC vs. WACC
Frie pengestrømme kom derimod som en positiv overraskelse: I 2025 blev der genereret frie pengestrømme på 6.22 milliarder USD, en stigning på 73.7 % sammenlignet med 3.58 milliarder USD i 2024. Driftspengestrømmen var på 14.7 milliarder USD, og likvide beholdninger og investeringer steg til 44.1 milliarder USD. Dette giver virksomheden betydelig økonomisk sikkerhed.
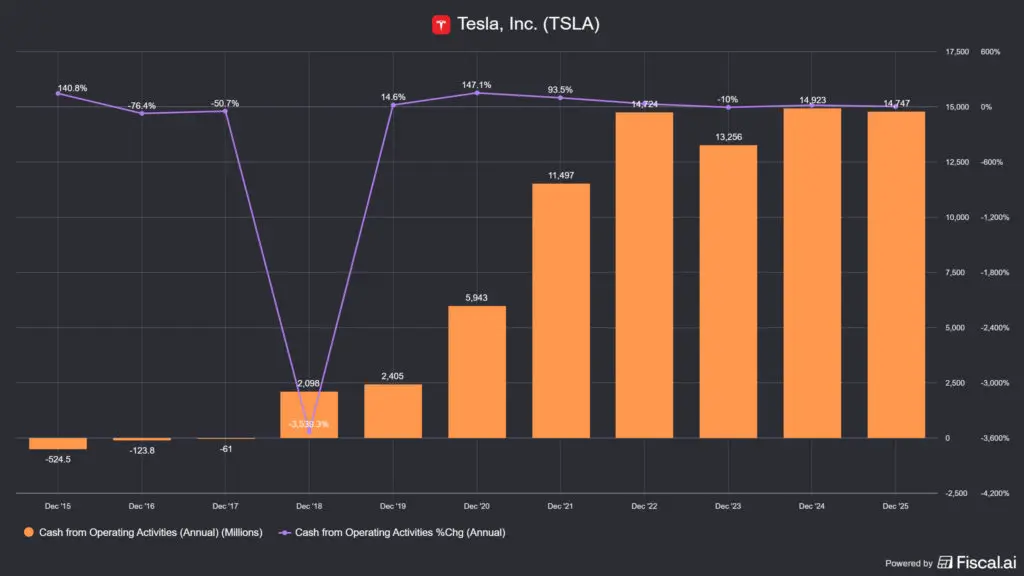
CAPEX-niveauerne stiger dog også: Tesla planlægger at lancere seks nye produktionslinjer (køretøjer, robotter, energilagring, batterier) i 2026. Dette er nødvendigt på lang sigt, men vil trække FCF ned på kort sigt.
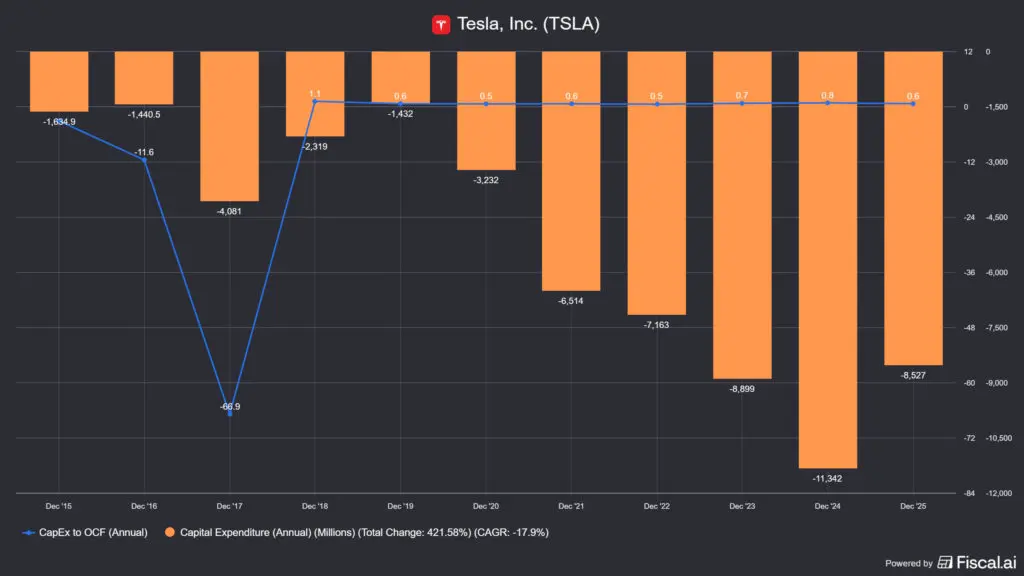
📌I praksis: Tesla (TSLA) spiller det sædvanlige scenarie med en teknologivirksomhed: de haster frem med kapitalinvesteringer i fremtiden og hælder penge i udvikling. Problemet med dette er, at mens irreversible omkostninger er en sikker ting, er fremtidige afkast det ikke. Desuden, hvis man ser på tallene, er Tesla "underdog" ved siden af Google, Amazon eller Microsoft, fordi disse virksomheder genererer langt flere penge med langt højere profitmarginer. Og inden for selvkørende biler, AI-segmentet eller robotteknologi, bevæger disse virksomheder sig også, men de står i øjeblikket på et langt mere solidt grundlag end Tesla (TSLA). Så jeg ville ikke satse store penge på dem, især ikke ved denne værdiansættelse.
🎲 Risikofaktorer: Musk-præmie, kinesisk konkurrence og overvurderet værdiansættelse
Teslas risikoprofil bestemmes af fire hovedfaktorer:
- 💸 Vurderingen: En markedsværdi på 1250 billioner dollars, der genererer 6.22 billioner dollars i FCF, handles til et P/FCF-multiplum på 222x. Hvis fremtidige indtægter fra robotteknologi/autonom software ikke materialiserer sig som forventet, kan genprisningen blive katastrofal. Med andre ord er forholdet mellem belønning og risiko ikke ligefrem i investorens favør.
- 🇨🇳 Kinesisk konkurrence og geopolitisk risiko: BYD vil have solgt flere elbiler globalt end Tesla i 2025. Teslas markedsandel i Kina er under pres, mens risici for toldkrig også påvirker produktionen på Gigashanghai-fabrikken. Hvis handelsspændingerne mellem USA og Kina intensiveres, kan det påvirke Teslas kinesiske fabrik. Forholdet mellem Musk og Trump er selvfølgelig ret hektisk. I starten klappede de hinanden på skulderen, nu kan de bare ikke lide hinanden. Der er lidt for meget drama omkring Tesla (TSLA) for mig.
- 👤 Risiko ved moskus: Det europæiske salgsfald og forbrugerboykotten i 2025 skyldes delvist Musks politiske aktivisme. Dette er vanskeligt at måle, men det har en reel effekt: brandskade blandt premium- og ESG-bevidste købere. Musks udtræden af DOGE i 2025 repræsenterer en vis afbødning af denne risiko, men brandskaden kan ikke vendes natten over.
- 🤖 Risiko ved udførelse af Cybercab/Optimus: Serieproduktionen af Cybercab starter i april 2026, og den produktionsklare version af Optimus loves at blive produceret inden udgangen af 2026. Men forsinkelser i produktlanceringer - Cybertruck, Model 3 - er ikke ukendte i Teslas historie. Forsinkelser, kvalitetsproblemer eller lovgivningsmæssige hindringer (NHTSA, europæiske godkendelser) ville have en alvorlig indflydelse på priserne.
📌 I praksis: Teslas risikoprofil er både bredere og dybere end de fleste aktiers. At eje denne aktie er i bund og grund en venturekapital-lignende investering forklædt som en børsnoteret aktie. Men i betragtning af dens høje værdiansættelse er det svært at forestille sig aktien tage et startup-lignende spring herfra. Aktien har selvfølgelig bevist dette et par gange tidligere, så hvem ved, hvad fremtiden bringer.

💵 Tesla (TSLA): Vil du vænne dig til det, eller vil du stikke af? 💵
I tilfældet med Tesla foregår markedsdebatten med en nærmest religiøs krigsintensitet, ironisk nok kaldet en "religionsaktie". Det grundlæggende spørgsmål er simpelt: Ville du i dag betale en pris på 125 billioner dollars for en virksomhed, der er vurderet til ~100-1250 milliarder dollars som bilproducent, i håb om, at satsningen på robotteknologi/autonom AI vil betale sig?
🐂 Tyre siger (Optimistisk scenarie):
- 🤖 Optimus kan blive årtiets største aftale: Ifølge Elon Musk har Tesla potentiale til at generere en omsætning på 10 billioner dollars på markedet for humanoide robotter på lang sigt. Hvis Optimus producerer 100.000 enheder om året inden 2027 og sælger for 20.000-30.000 dollars pr. enhed, kan det alene være en indtægtsstrøm på 2-3 milliarder dollars, og det er kun begyndelsen. Der er i øjeblikket ingen anden virksomhed, der er vertikalt integreret med sin egen chip og AI-model, der griber denne opgave an.
- 🚕 Cybercab som en forstyrrende kraft: Hvis Tesla rent faktisk kan køre selvkørende taxaer til 0.20-0.30 dollars pr. mil (sammenlignet med Ubers ~2 dollars), kan det være revolutionerende. Austin, Texas og Bay Area, Californien, er allerede lanceret, og syv andre byer planlægger at lancere tjenesten i første halvdel af 2026. Den første Cybercab rullede af samlebåndet i 2026, og YouTube er allerede fyldt med videoer af tjenesten, der testes, omend ved hjælp af Model Y'er.
- ⚡ Energisegmentet kører stille og roligt i kapløb: Megapack-energilagringsvirksomheden satte rekorder i 2025, efterspørgslen efter Powerwall vokser også, og Megafactory Shanghai har startet produktionen. Dette er en mindre "sexet", men stabil og hurtigt voksende virksomhed, der ikke er afhængig af Musk-fortællingen, da folk typisk ser dette segment som noget neutralt, men nødvendigt.
- 💰 USD 44 milliarder kontantreserver: Tesla har en ekstremt solid balance. Virksomhedens kontanter og investeringer på 44 milliarder dollars vil hjælpe dem med at modstå de fleste fremtidige markedschok og vil give dem mulighed for at finansiere robotudviklinger uden at skulle udvande deres aktier.
🐻 Bjørne siger (pessimistisk scenarie):
- 💸 Den nuværende pris har indsat den perfekte fremtid: En P/E på 340x og en P/FCF på 222x kan kun retfærdiggøres, hvis næsten alt – Cybercab, Optimus og FSD-monetarisering – går i overensstemmelse med det bedste scenarie. Hvis nogen af dem lider en betydelig forsinkelse eller bliver mindre profitabel end forventet, kan genprisningen blive drastisk, hvilket betyder, at aktiekursen vil begynde at falde kraftigt. ROIC (~5.59%) er i dag betydeligt lavere end WACC (9-12%), hvilket betyder, at Tesla i øjeblikket er en kapitalbruger, der ødelægger nettoværdien.
- 🇨🇳 Elbilbranchen svækkes strukturelt: De årlige leverancer er faldet i to år, det europæiske marked forventes at skrumpe med 39 % i 2025, og den kinesiske konkurrence vil ikke aftage. Derudover foretrækker kinesiske købere i stigende grad indenlandsk producerede produkter, hvor konkurrencen er hård, og forbrugerne har en bred vifte af muligheder at vælge imellem. Den traditionelle bilbranche, som i øjeblikket tegner sig for langt størstedelen af omsætningen, eroderer langsomt men sikkert sine marginer, og tallene er også nedadgående.
- 👤 Musk-præmien er et tveægget sværd: Den samme leder, der drev Teslas aktier til vejrs, er nu blevet en aktiv brandødelægger. Hvis Musks politiske engagement eskalerer, vil hans indflydelse på brandet blive stadig vanskeligere at styre. Derudover bliver noget af Teslas ledelseskapital og opmærksomhed nu omdirigeret til xAI, SpaceX og andre foretagender.
- 🏭 Risikoen for produktionsvanskeligheder er reel: Tesla venter på myndighedernes godkendelse til at lancere FSD i Europa, masseproduktionen af Cybercab er kun lige begyndt, Optimus-produktionskæden er ekstremt kompleks, og da de bliver den første virksomhed, der træder ind i segmentet, skal de bane vejen og kæmpe sig vej gennem børnesygdomme. Som vi så med Cybertruck, glider deadlines ud, og lanceringen er altid dyrere og langsommere end planlagt.
📌 I praksis: Jeg tror, at det som bevidst investor ikke er særlig fordelagtigt, når risikoen er meget større end den forventede profit, hvor alle forestiller sig, hvad de ønsker. Men lad os ikke glemme, at Musk allerede har gjort miraklet et par gange, det er ikke tilfældigt, at der er Starlink-satellitter på himlen, men Teslaer har også kørt på vejene i årevis, og jeg kunne nævne flere. Jeg tror, at det fra nu af er et spørgsmål om tro: ser man ovenstående i de næste par år med Tesla (TSLA) eller ej? Det kan alle selv afgøre.
📝 Tesla (TSLA) Situationsoversigt 📝
Tesla gennemgik en ambivalent periode i 2025: Bilbranchen blev langsomt men sikkert svækket (første årlige omsætningsfald, fald i leveringer, tab af det europæiske marked), mens fortællingen om AI/robotteknologi fortsatte, så aktien har stadig en markedsværdi på 1250 billioner dollars, og balancen er ekstremt stærk (likviditet på 44.1 milliarder dollars).
Investeringstesen for 2026 er nogenlunde denne: Markedet priser Tesla (TSLA) ikke som en bilproducent, men som en spirende virksomhed, der vil være pioner inden for AI, robotteknologi og selvkørende biler. Dette er en option, der går ud på, at Optimus-robotten, Cybercab og FSD-monetarisering vil generere betydelig omsætning og profit inden udgangen af årtiet. Hvis det sker, kan den nuværende pris vise sig at være billig over en 10-årig horisont. Hvis ikke, vil tyngdekraften sejre, og aktiekursen kan styrtdykke som en uudgrundelig økse.
🤞De, der ejer eller ønsker at købe en Tesla, behøver ikke længere at beslutte, om de har tillid til elbiler. De skal beslutte, om de har tillid til, at Tesla lever op til sine løfter.
Husk, at denne minianalyse ikke erstatter din egen research, men den vil hjælpe dig med at beslutte, om det er værd at bruge snesevis af timer på en dybdegående analyse af Tesla (TSLA), eller om det er nok bare at have avisen på din overvågningsliste.
Hvis du vil analysere yderligere, kan du bruge iO Charts' aktiefinder og porteføljemanager, som du kan få adgang til her: iO-diagrammer.
Ofte stillede spørgsmål: Professionelle spørgsmål om Tesla (TSLA)
Hvad er Cybercab, og hvorfor er det vigtigt for Tesla-aktien?
Cybercab er Teslas fuldt autonome, ratløse robottaxi, der vil begynde masseproduktion i april 2026 på Gigafactory i Texas. Ifølge ledelsen vil driftsomkostningerne være omkring 0.20-0.30 dollars pr. mil, hvilket er en brøkdel af de ~2 dollars pr. mil, der koster Uber/Lyft, deres største konkurrenter. Hvis Cybercab virkelig kan opbygge en profitabel forretning, vil det repræsentere en helt ny, softwarebaseret indtægtskilde, der også er meget skalerbar. Pilotprojekterne i Austin og Bay Area er allerede i gang, og tjenesten er planlagt til at blive lanceret i yderligere syv byer i første halvdel af 2026.
Hvad er Optimus, og har det virkelig en chance for at nå en omsætning på 10 billioner dollars?
Optimus er Teslas humanoide robot, som virksomheden planlægger at masseproducere inden udgangen af 2026, og Tesla (TSLA) er ved at ombygge sin fabrik i Fremont til dette formål. Estimatet på 10 billioner dollars er Musks bedste langsigtede prognose, baseret på antagelsen om, at humanoide robotter kan erstatte en betydelig del af det globale arbejdsmarked. Dette er en ekstrem antagelse, og det er meget vanskeligt at estimere markedets sande størrelse, så det er vanskeligt at konkludere, hvor meget af det robotter kan optage. Det mere realistiske kortsigtede spørgsmål er, hvor meget Tesla kan sælge Optimus for, og hvad marginen vil være på den, hvilket endnu ikke er kendt, men tallene inkluderer virksomhedens egne interne produktionsmål og B2B-salg.
Hvorfor faldt Teslas omsætning i 2025, og er dette en vedvarende tendens?
Omsætningsfaldet i 2025 (~3% fald til 94.83 milliarder dollars) skyldes flere faktorer: lavere gennemsnitlige salgspriser (ASP) i bilsegmentet, en afmatning i efterspørgslen, især i Europa (hvor Musk-faktoren og BYD-konkurrencen tilsammen reducerede salget), og afslutningen af 7500 dollars skattefradraget for elbiler i USA i september 2025, hvilket hjalp efterspørgslen. Det centrale spørgsmål for bæredygtigheden af tendensen er, om den opdaterede Model Y, den nye Cybercab og den forventede lavere prismodel (på en billigere Y) kan vende leveringstendensen.
Hvorfor er Teslas P/E så høj, og hvordan kan det retfærdiggøres?
P/E-værdien på ~340 kan ikke retfærdiggøres baseret på den nuværende forretningspræstation. Det er en værdiansættelse, der afspejler fremtidigt indtjeningspotentiale. Markedet "diskonterer" de fremtidige pengestrømme fra Robotaxi-forretningen, Optimus-salget og FSD-abonnementerne. Hvis disse "væddemål" holder stik, kan den nuværende pris se billig ud med tilbagevirkende kraft. Hvis ikke, må aktiekursen nødvendigvis falde. Denne type værdiansættelse er typisk for teknologi- og biotek-startups, og det er netop af denne grund, at man måske behandler Tesla mere som en optionslignende eksponering end som en klassisk værdibaseret aktieinvestering.
Hvilken indflydelse har Elon Musks involvering i DOGE på Teslas aktiekurs?
Musks politiske aktivitet i 2025 vedrørende DOGE (Department of Government Efficiency) påvirkede Teslas aktier gennem to kanaler. På den ene side direkte gennem opfattelsen af brandet: boykotbevægelser og faldende forbrugertillid (især på mere liberale markeder) bidrog mærkbart til faldet i europæiske og delvist nordamerikanske leverancer. På den anden side kan investorer aldrig lide usikkerhed: markedet er bekymret for, at Musks kapacitet og opmærksomhed vil blive delt mellem Tesla, SpaceX og xAI. Exit fra DOGE i midten af 2025 havde en positiv effekt på aktien, hvilket i sig selv viser, hvor stor en indflydelse Musk-præmien har på Teslas (TSLA) aktiekurs.
Juridisk og ansvarsfraskrivelse: Mine artikler indeholder personlige meninger, og jeg skriver dem udelukkende til min egen og mine læseres underholdning. Artiklerne, der offentliggøres her, udtømmer på ingen måde omfanget af investeringsrådgivning. Jeg har aldrig haft til hensigt, har ikke til hensigt og vil sandsynligvis ikke give sådan rådgivning i fremtiden. Det, der er skrevet her, er kun til orientering og bør IKKE opfattes som et tilbud. Meningsudtrykket betragtes på ingen måde som en garanti for at sælge eller købe finansielle instrumenter. Du er ALENE ansvarlig for de beslutninger, du træffer, og ingen andre, inklusive mig, påtager sig risikoen.


