
Det er et komplekst emne, men heldigvis behøver ingen at være statsautoriseret revisor, regnskabsprofessionel eller skatteekspert for at forstå det. Målet er ikke det, men at give indsigt i virksomhedsdata, som kan bruges til at analysere aktier. Selvfølgelig kan du købe en aktie, fordi den "har en god historie", men det kaldes spekulation. Du kan også bruge teknisk analyse, hvilket er, når du undersøger aktiekursernes bevægelser. Fundamental analyse er studiet af en virksomheds finansielle data, og dette kræver en balance og resultatopgørelse, som virksomheder skal offentliggøre i deres kvartals- eller årsrapporter.
Formålet med at analysere balancen og resultatopgørelsen er blandt andet at afgøre, om virksomhedens aktiviteter og processer, baseret på virksomhedens data, kan opretholdes, og resultaterne kan øges. Du skal have svar på, om indikatorerne forbedres, om rentabiliteten stiger, om der skabes værdi osv. Udover kortsigtede udsving, perioder med mani og panik, er der en positiv sammenhæng mellem en virksomheds profitevne og dens aktiekurs. Hvis markedet vurderer, at en virksomhed vil have fremgang, vil dette normalt afspejles i en stigning i aktiekursen. I gode tilfælde vil dette også afspejles i balance- og resultatopgørelsen.
Balance og resultatopgørelse: Hvor finder man data?
Jeg vil bruge betydelige forenklinger for at gøre emnet lettere at forstå, så jeg vil bede autoriserede revisorer om at læse artiklen med dette i tankerne.
Normalt, når det kommer til balance og resultatopgørelse, starter de med en forklaring af begreberne. Det vil jeg dog ikke begynde med nu, da jeg gerne vil have, at læseren følger hele tankegangen med mig. Og til dette er der brug for datakilder, ellers vil emnet balance og resultatopgørelse bare udarte til et uforståeligt sæt af begreber.
Hvert land har sit eget system til opbevaring og offentliggørelse af finansielle rapporter. For eksempel er virksomheders finansielle data i Ungarn offentlige, og elektroniske rapporter er tilgængelige på Justitsministeriets hjemmeside:

Udenlandske datakilder
Data om amerikanske virksomheder kan findes mange steder, der findes utallige sider, der specialiserer sig i dette, jeg vil nævne nogle af dem, jeg bruger:
- Edgar database: hjemmesiden for det amerikanske finanstilsyn (SEC), hvor virksomheder noteret på den amerikanske børs officielt skal uploade deres regnskaber. Andre typer dokumenter kan naturligvis også findes her, f.eks. obligationsudstedelse, forhold relateret til ledelsesændringer osv. 10-Q-betegnelsen dækker kvartalsrapporter, og 10-K-betegnelsen dækker årsrapporter.
- InvestopediaIkke så meget en dataudbyder, men mere en slags ordliste, der forklarer forskellige forkortelser og tekniske termer. I mange tilfælde er der også videoforklaringer, hvilket gør forståelsen meget lettere.
- iO-diagrammerJeg behøver ikke at forklare, hvorfor det blev inkluderet på listen. Pointen er graferne, hvorfra tendensen kan aflæses med et hurtigt blik. Visuelt er det ofte lettere for det trænede øje at bearbejde, hvad det ser, og det supplerer de rene tal godt.
- Fiscal.ai: den bedste aktieudvælgelsesside på markedet, med relativt venlige priser. Den kan tegne fantastiske grafer, som jeg også bruger på iO Charts. til aktieanalyser.
- Gurufokus: leverer en brutal mængde data, og disse kan downloades i XLS- og PDF-formater. Siden er vanskelig at bruge, man skal vænne sig til den, og deres premium-service er ret dyr.
- MorningstarJeg nævner dette, fordi Interactive Brokers' kunder har gratis adgang til Morningstar-analyser, som indeholder finansielle data.
- finviz: Selvom det ikke giver pengestrømsdata, giver det en masse indikatorer, det har nogle ekstrafunktioner, og det er helt gratis.
Samlet set synes jeg, at når det kommer til balancer og resultatopgørelser, er der ikke rigtig en eneste side, hvor alle de nødvendige data er tilgængelige. Ikke mindst fordi antallet af forskellige indikatorer er nærmest uendeligt.
Balance og resultatopgørelse: Hvad handler det om, og hvad er det godt for?
Det er vigtigt at bemærke, at når emnet balance og resultatopgørelse kommer op, nævnes det i denne artikel udelukkende i forbindelse med virksomhedsanalyse. Jeg overvejer specifikt aktiemarkedsinvestorers perspektiver snarere end at bruge en revisor- eller regnskabsmæssig tilgang.
For dem, der ønsker at analysere virksomheder, kan jeg varmt anbefale Thomas R. Ittelsons bog (Thomas R. Ittelson - Regnskaber: en trinvis vejledning til at forstå og oprette finansielle rapporterDet er et ret vanskeligt værk at læse, men det er værd at gennemgå det én gang.
Balancen og resultatopgørelsen er vigtige, fordi du kun vil være i stand til at træffe informerede beslutninger, hvis du har information om virksomheden. Det er den schweiziske lommekniv for fundamentale investorer, et "leksikon", hvorfra du kan læse essensen. Uden det ville du være nødt til at vælge mellem virksomheder blindt. Da du træffer investeringsbeslutninger relateret til aktier i mindst 5-10 år, er det afgørende at fortolke balancen og resultatopgørelsen. Hvis du spekulerer eller handler intradag, er de underliggende fundamentale forhold naturligvis irrelevante for dig.
Hvad er den regnskabsmæssige balance?
Balancen er et dokument, der registrerer virksomhedens aktiver. Ifølge Wikipedias definition: "Den regnskabsmæssige balance er en opgørelse, der viser sammensætningen af en virksomheds aktiver (aktiver) og finansieringskilden for disse aktiver (passiver) på et givet tidspunkt."
Balancen består af to dele, passivsiden og aktivsiden. Førstnævnte fortæller dig, hvor pengene kommer fra, hvilket kan være egenkapital, gæld, aktieemissioner osv., og sidstnævnte fortæller dig, hvad pengene blev brugt til. Det kaldes en balance, fordi de to skal være i balance. Du finder aktivsiden kaldet aktiver, mens passivsiden kaldes passiver og egenkapital, hvilket er summen af tilgodehavender og egenkapital. Passiv- og aktivsiden skal stemme overens, og de viser grundlæggende en aktuel tilstand.

Hvad er en resultatopgørelse?
Resultatopgørelsen viser forskellen mellem indtægter og udgifter for en given periode. Hvis den er positiv, har virksomheden et overskud, hvis den er negativ, har den et tab. Jeg kan også sige det på denne måde: Resultatopgørelsen giver information om virksomhedens evne til at generere overskud. Investorer bestemmer typisk disse oplysninger ved at beregne forskellige økonomiske nøgletal. Bare rolig, der er ingen stor matematik bagved på vores niveau, dataudbyderne returnerer blot de beregnede værdier til dig.
Du kan næsten altid finde økonomiske data under fanen Finans, balancen er balancen, og resultatopgørelsen er resultatopgørelsen. Jeg vil gerne henlede din opmærksomhed på, at du ofte vil støde på forskellige data på forskellige dataleverandørsider. Dette kan være særligt problematisk, hvis de beregner komplekse formler, da dataene i dette tilfælde kan forvrænges eksponentielt. Tjek ALTID tallene fra flere kilder, stol aldrig på dataene fra et enkelt websted.
Brug af balance og resultatopgørelse
Lad os se på et eksempel på balancen og resultatopgørelsen, men inden du starter analysen, vil jeg gerne henlede din opmærksomhed på et par ting, fordi tingene kan være forvirrende:
- Hvilken tidsperiode refererer tallene til? Det er vigtigt at se, om du ser på en årlig eller kvartalsvis opdeling. Nogle virksomheder, såsom skatterelaterede virksomheder som H&R Block (HRB), modtager størstedelen af deres omsætning i et enkelt kvartal. Virksomheder i cykliske sektorer har tal, der svinger over en flerårig økonomisk periode. Typisk er dette virksomheder i industri- eller minesektoren.
- Hvor mange års data er tilgængelige. Bedre dataudbydere leverer data, der går 20-30 år tilbage i tiden, og opkræver et gebyr for det. Dette er vigtigt, fordi det er den eneste måde at estimere tendenser på.
- Hvad der står i kolonneoverskriften. Det er vigtigt, at den numeriske værdi er det tal, du ser i den givne række, tusind, million, milliard, og også den valuta, den er angivet i.
- Værdier i parentes repræsenterer negative tal. Visse elementer skal trækkes fra, ikke tilføjes.
Et andet almindeligt problem er, at nogle virksomheder er noteret på flere børser, hvilket betyder, at du kan se deres data i forskellige valutaer. Et godt eksempel på dette er Evolution Gaming, som jeg også analyserede (Evolution AB-analyse), som er noteret på både den svenske og den amerikanske børs, hvor tallene i førstnævnte tilfælde vises i svenske kroner (SEK) og i sidstnævnte tilfælde i amerikanske dollars (USD). Da 1 USD er omtrent 10 SEK, er det meget nemt at misforstå tallene og lave en størrelsesordensfejl.
Fortolkning af balance og resultatopgørelse
Billedet nedenfor viser aktiv- og passivsiden af balancen og resultatopgørelsen for Evoluting AB (EVVTY). Desværre passede det ikke ind i billedet, men som jeg nævnte tidligere, er de samlede aktiver plus den samlede egenkapital og passiver det samme og beløber sig til 5964.8 millioner USD, så balancen forbliver afbalanceret.
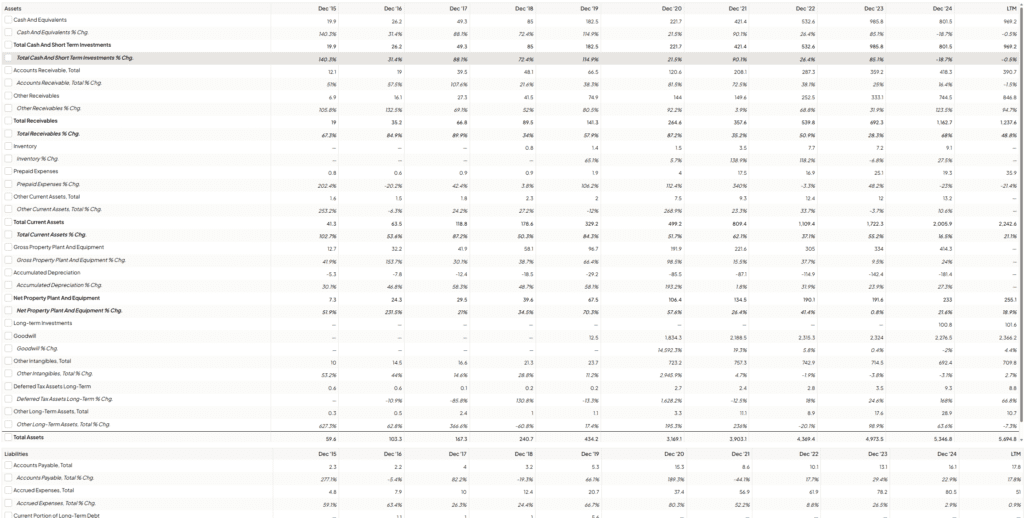
💡For at gøre det lettere at forstå, hvordan det fungerer, vil jeg give dig et simpelt eksempel. Evolution AB (EVVTY) køber en bil, så IT-specialister kan besøge hver lokation. Bilen koster 20000 USD. Fra et regnskabsmæssigt perspektiv sker der kun, at bilens købspris trækkes fra de tilgængelige likvider på aktivsiden, mens bilen tilføjes til lagerkategorien på aktivsiden for det samme beløb. Med andre ord har vi byttet to aktiver. Situationen ville være anderledes, hvis virksomheden købte bilen på kredit, i hvilket tilfælde et lån på 20000 USD ville fremgå på kildesiden, mens bilen ville fremgå som et aktiv på aktivsiden. Jeg vil ikke gennemgå hver linje, jeg vil kun fremhæve de vigtigste ting.

Aktiver
- Anlægsaktiver: Aktiver, der tjener virksomhedens drift på lang sigt, ud over et år. Eksempler omfatter produktionslinjer, jorden tilhørende fabriksbygningen, den påliggende ejendom, køretøjer osv.
- Immaterielle aktiver: Der er håndgribelige aktiver, som man tager derhen og griber, og immaterielle aktiver, som er det modsatte. De tjener virksomhedens aktiviteter direkte og permanent og er ikke af økonomisk karakter. For eksempel: intellektuelle produkter såsom knowhow, patenter, software, forretning eller goodwill osv.
- Omsætningsaktiver: Aktiver, der omsættes på kort sigt i virksomhedens produktionscyklus, dvs. de er omsætningsaktiver. Dette kan være kontanter eller tilsvarende kortfristede instrumenter, såsom varebeholdninger, tilgodehavender osv., men du kan aflæse, hvad der hører til her, på de enkelte linjer i balancen.
📌Praktisk eksempel: I forbindelse med immaterielle aktiver skal vi tage fat på goodwill, såsom kundeloyalitet, brandværdi, markedsandel, ledelsesekspertise, dvs. aktiver, der ikke kan røres eller afskrives (for eksempel er software også et immaterielt aktiv, men kan afskrives). Høj goodwill har en tendens til at være et problem, når en virksomhed foretager for mange opkøb, som de betaler meget mere for end dagsværdien. I sådanne tilfælde afskrives goodwill, hvilket er en betydelig værdiødelæggelse fra aktionærens side.
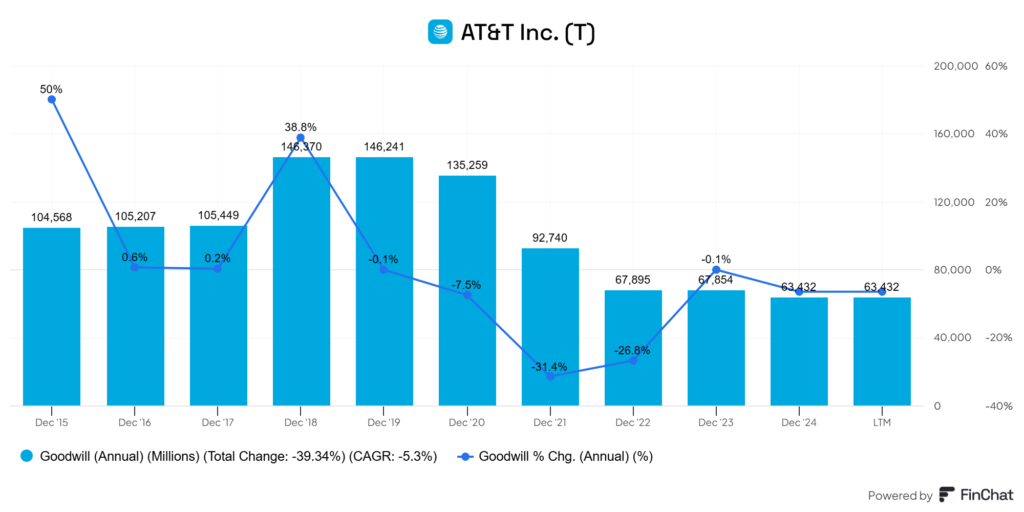
På billedet ovenfor kan du se ændringen i forretnings- og goodwillværdien af AT&T Inc. (T). Virksomheden med en markedsværdi på 200 milliarder USD nedskrev sin forretnings- og goodwillværdi fra 146 milliarder USD til 68 milliarder USD på tre år, hvilket betyder et fald på 78 milliarder USD! Det er mere end en tredjedel af virksomhedens værdi, og det er ikke tilfældigt, at aktiekursen også styrtdykkede på det tidspunkt.
Passiver og egenkapital
- Egenkapital: Det beløb, som ejerne betalte, da virksomheden blev grundlagt, eller som modtoges under en kapitalforhøjelse eller ved udstedelse af aktier. Til gengæld for køb af aktierne modtager investoren en andel eller ejerskab i virksomheden. Overført overskud fra tidligere års overskud er også inkluderet her (som kan være negativt).
- Langfristede forpligtelser: Modposten til anlægsaktiver er enhver forpligtelse, der forfalder om mere end 1 år.
- Kortfristede forpligtelser: Modposten til omsætningsaktiver er tilgodehavender med en løbetid på mindre end 1 år, eller som er ved at udløbe.
📌Praktisk eksempel: Langfristede forpligtelser er praktisk talt gæld. Desværre er der mange zombievirksomheder, der opererer på markedet med enorm gæld, såsom telefonselskaber og oliesektoren, men selv medicinalvirksomheder lider under denne situation. Dette er meget farligt, fordi gælden i en recession, når indtægterne tørrer ud, alligevel skal betales, og rentemiljøet ændrer sig ofte på dette tidspunkt. Og det er vanskeligt at refinansiere gæld til en højere rente, hvilket allerede har ført til mange virksomheders fald.

På billedet ovenfor kan du se Exxon Mobiles (XOM) gæld. Nedturen i 2020 er perioden med afslutningen af COVID-pandemien. Jeg har skrevet om olieselskaber flere gange, men tallene viser meget tydeligt, hvordan gælden er steget voldsomt, og omsætningen er styrtdykket. Jeg har også inkluderet forholdet mellem nettogæld og EBITDA i grafen, hvilket vil blive diskuteret senere. Du kan selvfølgelig også finde disse i en virksomheds balance og resultatopgørelse.
Resultatopgørelseslinjer
Resultatopgørelsen indeholder altid resultaterne fra det foregående år. Ofte vises ændringen fra det foregående år også, normalt som en procentdel. I resultatopgørelsen for Evolution AB (EVVTY), som vist på billedet, er linjerne som følger:
- Omsætning: Virksomhedens samlede omsætning. Dette opdeles normalt yderligere i forskellige poster – f.eks. omsætningsvækst, omkostninger pr. omsætning osv. Fratrækning af alle omkostninger giver dig virksomhedens overskud.
- Driftsindtægter: Salgs- og marketing-, administrations-, forsknings- og udviklingsomkostninger samt andre driftsomkostninger skal også fratrækkes bruttofortjenesten.
- Resultat før skat (EBIT): På engelsk, EBIT, angives normalt også skattesatsen i opdelingen. Forskellen mellem de to er resultatet efter skat for indeværende år/kvartal.
- Driftsudgifter: de samlede omkostninger forbundet med driften af en virksomhed. Dette kan bestå af mange ting, f.eks. personale- eller ejendomsomkostninger, afskrivninger, amortisering, forskning og udvikling osv. Dette er grundlæggende en meget god indikator for en virksomheds omkostningsstruktur.
- Renteudgifter: Figuren viser så lave tal, at virksomheden praktisk talt ikke har nogen gæld.
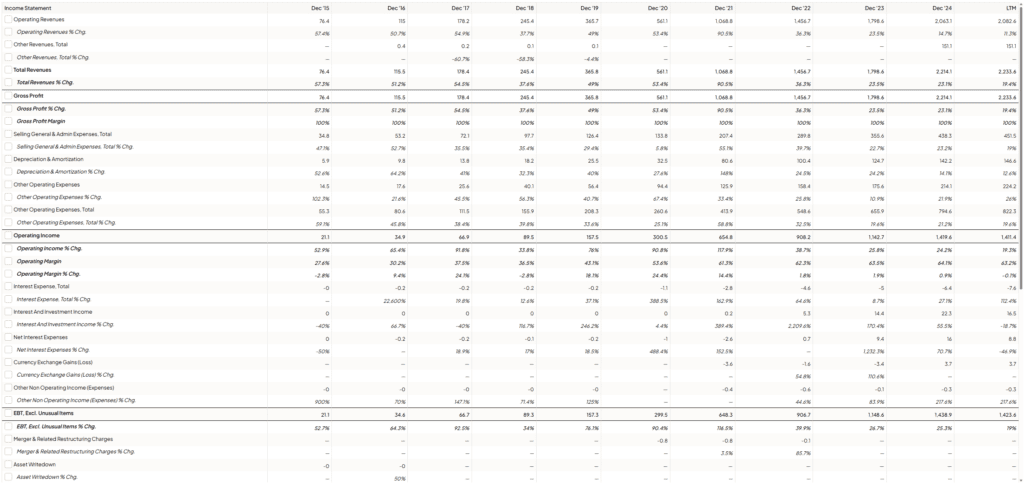
Dataanalysesider viser normalt også alle mulige andre målinger, såsom indtjening pr. aktie, kontanter, udbytte og forskellige afkastforhold. Hovedkategorierne kan yderligere opdeles i underkategorier. Hvis du er interesseret, kan du f.eks. tage et kig på Finchat.io.
📌Praktisk eksempel: Du kan beregne marginer ud fra ovenstående tal. Hvorfor er marginer vigtige? Fordi de viser, hvor effektivt en virksomhed kan prissætte sine aktiviteter, og hvor meget kapital den har brug for til at opretholde sin forretning. Jo højere marginer, jo bedre. Høje profitmarginer er også gavnlige i tider med høj inflation, for hvis en virksomhed ikke kan overføre omkostninger til forbrugeren, er den nødt til at absorbere dem. Virksomheder med en stærk konkurrencefordel vil selvfølgelig overføre dem, men hvis ikke, betyder det meget, at den skal absorbere 5% inflation fra en bruttomargin på 100% eller 30%. Nettomarginen efter skat og FCF-marginen (fri kontantstrøm) er også vigtige. Førstnævnte viser, hvor mange penge virksomheden har tilbage efter skat, og sidstnævnte viser, hvor mange penge den har at generere.
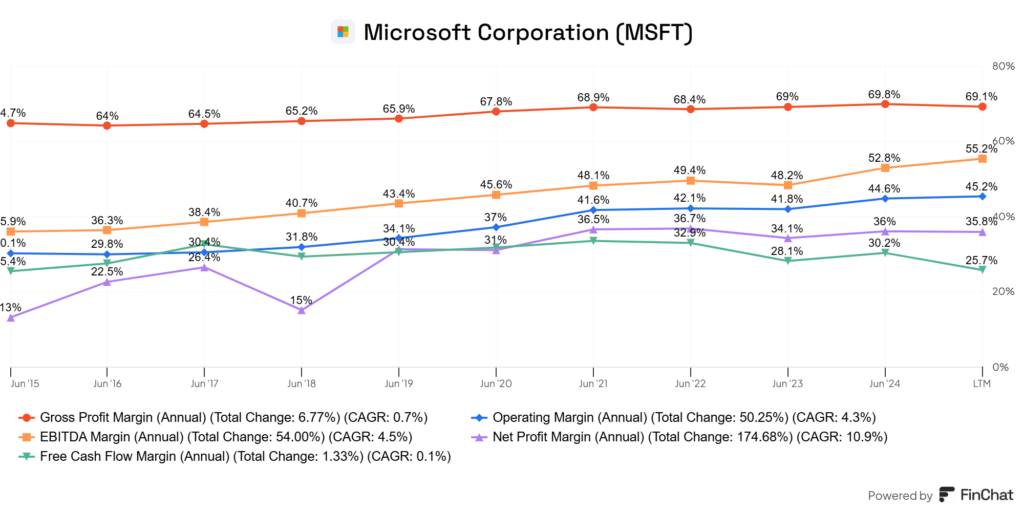
Grundlæggende stræber jeg altid efter at vælge virksomheder inden for en branche som investeringsmål, der har højere marginer end deres konkurrenter. Med andre ord kan balancen og resultatopgørelsen bruges til at bestemme virksomhedens kvalitet og på lang sigt til at generere ekstra afkast eller penge.
Hvad kan aflæses fra balance- og resultatopgørelseslinjerne?
Nu hvor du er bekendt med de teoretiske grundlag, ville det være godt at vide, hvad alt dette er godt for. Mest for at få øje på bestemte ting i udsagnene. Grundlæggende skal du være opmærksom på tendensen, der er ingen hårde og hurtige sandheder, men hvis tallene konstant viser en forværret retning, eller nogle indikatorer er for høje eller for lave, så bør du være mistænksom. Lad os se på nogle eksempler på ovenstående.
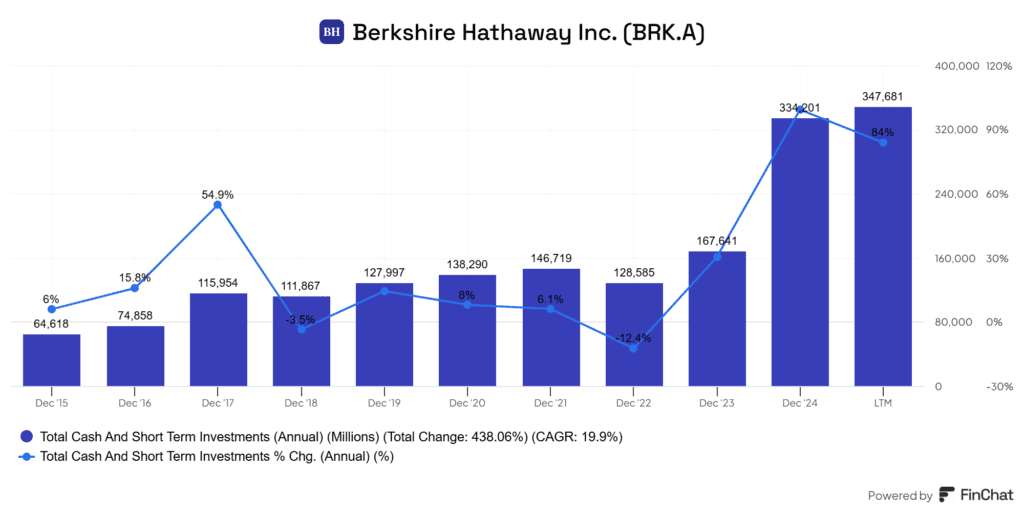
Stigende kontantbeholdning: Hvis der konstant er flere penge, er det et godt tegn, ikke? Ja, og nej. Hvis du ser en kontinuerlig stigning i kontantbeholdningen, betyder det, at virksomheden er en "melkeko", hvilket betyder, at den er i stand til at generere overskud og akkumulere pengene herfra. Dette er glædeligt set fra det synspunkt, at virksomheden er profitabel på lang sigt, men der bør gøres noget med dette beløb. Kontantbeløbet kan udbetales i form af udbytte eller geninvesteres i produktive aktiviteter, eller det kan reducere eventuelle lån. En masse "ekstra" kontanter kan bane vejen for tilbagekøb af egne aktier, hvilket kan have en kursstigende effekt. Det er dog også muligt, at virksomheden ikke ved, hvad den skal stille op med pengene, eller er ved at foretage et opkøb, og derfor akkumulerer dem.
Høj andel af materielle anlægsaktiver i forhold til samlede aktiver: Det drejer sig om fysiske aktiver, der typisk er opført som en væsentlig post på produktionsvirksomheders balance. Hvis dette ikke er tilfældet, er der altid en årsag til dette, som skal kontrolleres separat. Det samme gælder omvendt, i tilfælde af en servicevirksomhed bør andelen af immaterielle aktiver være høj.

Høje immaterielle aktiver: det modsatte af den foregående, en samling af immaterielle aktiver, licenser, software, varemærker og lignende. For softwarevirksomheder er det helt naturligt, at den er høj, men for et ejendomsadministrationsfirma ville jeg se på, hvad denne kategori omfatter.
Balance og resultatopgørelse: Kredit og gæld
Dette er et mere komplekst emne, men kernen er, at hvis en virksomhed er i gæld, kan den reducere sin evne til at generere overskud betydeligt på lang sigt. Der er flere grunde til at låne. Hvis den dækker sine daglige driftsomkostninger, er det normalt et større problem, end hvis lånet er nødvendigt til udvidelse eller forøgelse af anlæggets størrelse, så er det mere acceptabelt. Mange virksomheder bruger kredit som en kvasi-"kapitalgearing", de får penge billigt i et lavrentemiljø og bruger dem til at finansiere ekspansion. En mulig indtægtskilde er, når virksomheden opnår kapital gennem aktieudvanding (salg af aktier til nye investorer, hvorved ejerskabet reduceres hos eksisterende ejere). Der er virksomheder, hvor denne proces er kodet ind i deres drift, såsom ejendomsadministratorer, forsyningsselskaber osv. Du vil typisk støde på det i virksomheder, hvor aktiviteten er investeringsintensiv.
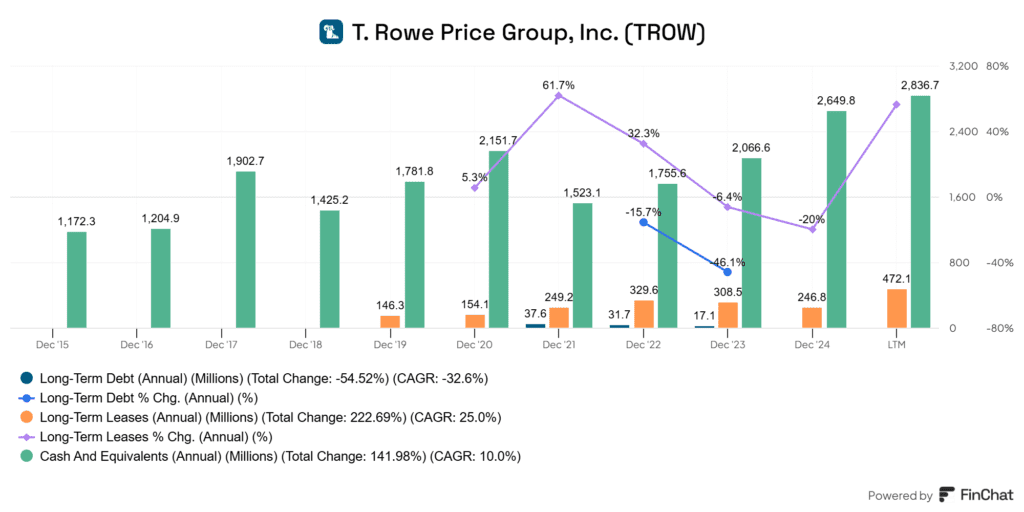
Det er vigtigt at overveje, hvornår de lån, du har optaget, forfalder. Det kan være, at dette sker om 10 år, og indtil da skal der kun betales renter tilbage, eller hele beløbet skal betales tilbage i et givet år. En virksomhed kan stadig være levedygtig med en høj gæld, f.eks. AT&T (T) har kæmpet med betydelig gæld i mange år, og heldigvis går det godt. Et modeksempel er fondsforvaltere: deres gæld er typisk tæt på 0, f.eks. T. Rowe Price Group (Trow).
📌Praktisk eksempel: Jeg kan grundlæggende godt lide virksomheder, hvor nettogælden er negativ, hvilket betyder, at kontantbeholdningen er større end den langfristede gæld. Det betyder, at virksomheden kan betale sine gældsforpligtelser når som helst, men det gør den ikke, fordi kredit af en eller anden grund, for eksempel fordi rentemiljøet er lavt, er fordelagtigt for den. I denne henseende er fondsforvaltere fremragende, deres model er meget ikke-kapitalintensiv, og de genererer en masse kontanter, så de har næsten aldrig gæld. Jeg skrev om dette, da jeg analyserede den førnævnte fondsforvalter: TROW-aktieanalyse
Finansielle indikatorer, der kan beregnes ud fra balance og resultatopgørelse
Jeg har inkluderet et billede af Finviz for at demonstrere, hvor mange indikatorer du kan vælge imellem. Forskellige aktieanalysesider elsker at komme med alle mulige aggregerede værdier kaldet scores, men de gør stadig ikke et særlig godt stykke arbejde med at forudsige fremtiden. Jeg har fremhævet et par grundlæggende indikatorer, der er meget brugte. Men du kan alligevel finde seks hundrede og halvtreds andre på internettet, alle bruger den, de synes er mest nyttig.
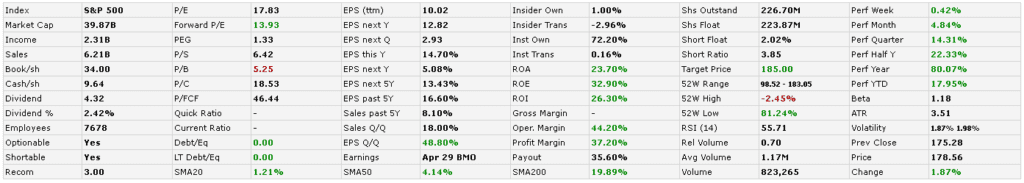
Grundlaget for alle sådanne indikatorer er, at investorer virkelig ønsker at vide, hvor meget en virksomhed er værd, det vil sige hvad dens værdiansættelse er. Jeg vil præsentere nogle af dem:
P / E: viser værdiansættelsen af en virksomheds aktie, praktisk talt et pris/indtjening-forhold. Hvis P/E-forholdet f.eks. er 15, betyder det, at virksomheden ville genvinde sin pris om 15 år med sin nuværende konstante, ikke-vækstorienterede indtjening. I virkeligheden er der mange problemer med P/E-forholdet, det viser ikke den sande værdiansættelse, det kan forvrænges, for eksempel ved tilbagekøb af egne aktier eller på andre måder, og det bruges normalt ikke af banker og REIT'er. Vi skrev om dette problem i detaljer i en tidligere artikel: Brug af EPS- og PE-indikatorer
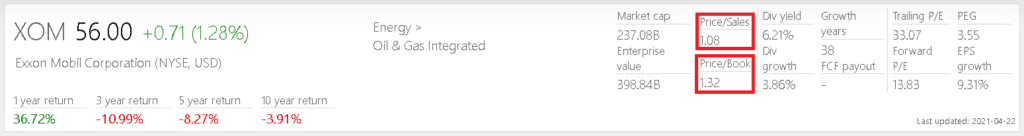
Ville du hellere have noget andet i stedet for P/E?
P/B: sammenligner virksomhedens markedsværdi med virksomhedens bogførte værdi. Logikken ligner den, der anvendes til P/E-forholdet. Hvis P/B-forholdet er 5, er aktiernes samlede værdi fem gange værdien af virksomhedens egenkapital vist i bøgerne. Denne type måleenhed har været nyttig i lang tid, og den kan også forbindes med en af strategierne hos måske verdens mest berømte investor, Warren Buffett, og er kendt på engelsk som: "Cigarskodde". Problemet er, at en betydelig del af værdien af moderne service- og IT-virksomheder består af immaterielle aktiver, hvilket gør det vanskeligt at bruge dem til værdiansættelse af mange virksomheder."
P / SLigner de tidligere målinger, men den sammenligner virksomhedens markedsværdi med dens omsætning. Logikken er den samme som før. Hvis P/S er 10, kan virksomheden generere lige så meget omsætning som dens værdi på 10 år. Det er let at se, at vi ikke kan drage konklusioner udelukkende ud fra omsætningen. For eksempel ved vi ikke, om virksomheden er rentabel, om overskuddet vokser, hvor effektivt den producerer osv.
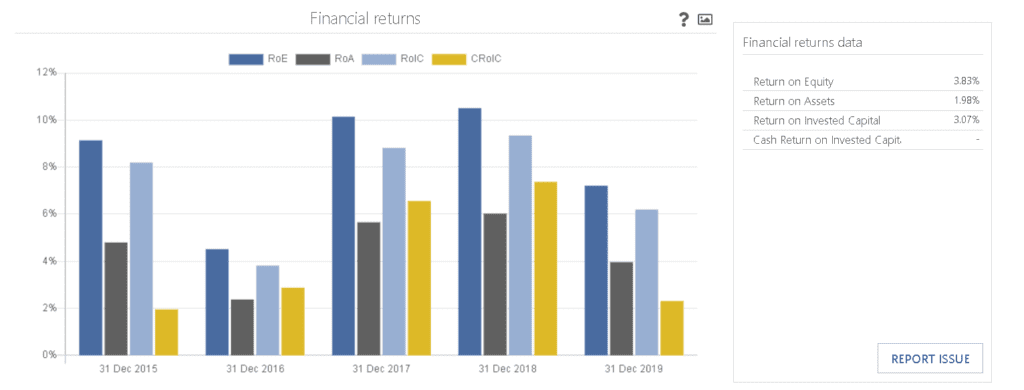
ROE, ROI, ROA Afkast af aktiver: Hvert afkast af aktiver repræsenterer det afkast, virksomheden har opnået, baseret på en bestemt balancekategori. I tilfælde af ROE er det baseret på egenkapital, i tilfælde af ROI på investeret kapital, mens det i tilfælde af ROA er baseret på de samlede aktiver. For eksempel, hvis aktiverne er 100 USD, og resultatet efter skat er 10 USD, så vil ROA-forholdet være 10%, og så videre.
Gæld og likviditet
Gældsindikatorer: De har en tendens til at tildele gæld mange forskellige værdier og skabe et forhold ud fra det. Et af de største problemer med virksomheder er gældsætning. Byrden af dette afhænger i høj grad af rentemiljøet, og det er vigtigt, om der betales 2% eller 10% i rente på gælden. Et sådant forhold er gæld/egenkapital, hvor gældsbeløbet sammenlignes med egenkapitalen. Det andet er nettogæld/indtjening før skat. Nettogæld er intet andet end at trække kontanter fra gæld.
Likviditetsindikatorer: Likviditetsnøgletal angiver, hvor solvens en virksomhed er. Likviditetsnøgletallet sammenligner omsætningsaktiver med kortfristede forpligtelser. Likviditetsnøgletallet bruger en lignende, men mere kompliceret formel, som du kan se her: Hurtigt forholdEn værdi på 1 anses normalt for god; under 1 kan virksomheden ikke dække sine kortfristede forpligtelser, og over 1.5 kan virksomheden ikke – eller ønsker ikke – at gøre noget med de akkumulerede likvider.
Jeg vil gerne tilføje et par empiriske eksempler til ovenstående indikatorer. For det første viser nogle aktieudvælgelsessider negative tal, mens andre slet ikke viser værdierne. Dette kan skyldes flere ting, for eksempel det faktum, at de fleste indikatorer består af matematiske divisioner. Hvis nævneren indeholder et nul eller et negativt tal, kan divisionen enten ikke udføres, eller der gives et meningsløst resultat.
Hvor kan der være et trick i balance- og resultatopgørelsens data? Hvilke undtagelser er der?
Først og fremmest fungerer regnskabsføring i henhold til bestemte regler, som er fastsat af lovgivningen i den givne stat. I Europa kaldes denne standard IFRS, og i USA kaldes den GAAP. Hvor denne ikke følges, kaldes den non-GAAP. Dette kan forårsage forvirring, og det større problem er, at det, der er korrekt fra et regnskabsmæssigt synspunkt, ikke nødvendigvis er gavnligt i virkeligheden.
For eksempel kan en virksomheds ledelse tilbageholde overskud, især hvis direktørernes kompensation er knyttet til en eller anden profitmåler. De kan udskyde deres udvikling, hvilket kan skade virksomhedens rentabilitet på lang sigt, men kan forbedre resultaterne på kort sigt. Salg af komponenter har den samme forvridende effekt. For eksempel optræder salget af en fabrik på indtægtssiden for f.eks. 5 milliarder dollars. Denne fabrik havde en årlig profitkapacitet på 500 millioner dollars, som blev elimineret fra indeværende år. Dette repræsenterer en engangsgevinst på 4.5 milliarder dollars, hvilket forbedrer de nuværende tal til gengæld for fremtidige profittab.

Balancen og resultatopgørelsen viser ikke alt.
Der er også problemer, der opstår som følge af den måde, regnskab fungerer på. For eksempel tager regnskab ikke højde for alternativomkostninger. Det betyder på investorens side, at hvis du investerer dine penge i mulighed A, mister du afkastet på mulighed B. Hvis du for eksempel åbner en skobutik med 1 million USD, og den producerer 100 tusind USD, vil din fortjeneste være 6 tusind USD med en rente på 60%. Med andre ord er forskellen faktisk kun 40 tusind USD.
Der er mange virksomheder, der udfører betydelig forskning og udvikling, såsom halvlederproducenter eller medicinalvirksomheder. Disse omkostninger afskrives i et givet regnskabsår, mens deres effekt kan strække sig over år, men dette gælder for eksempel også for det positive afkast af en reklamekampagne. Det er også værd at nævne niveauet af kapitaludgifter. Dette er essensen af, hvor meget kapital virksomheden skal geninvestere for at opnå fremtidige resultater.
Dette registreres ikke i de samme regnskaber som de beløb, der bruges på forskning og udvikling. Nogle virksomheder er dog tvunget til løbende at udvikle sig, f.eks. Intel (INTC) bruger 20 milliarder dollars om året på forskning og udvikling, men det samme gælder for udviklingen af lægemidler, som forbruger i gennemsnit over 2 milliarder dollars, uden hvilke medicinalvirksomheder ikke ville være i stand til at opretholde deres profitevne.
Balance og resultatopgørelse samt virksomheders værdiskabelse
Jeg vil kun berøre virksomheders værdiskabelse i et afsnit. Det er meget vigtigt, hvordan en virksomhed bruger den profit, den genererer. Der er værdiskabende og værdiødelæggende aktiviteter fra et ejerskabsperspektiv, og førstnævnte er naturligvis gavnlig som aktionær. Dette er ret vanskeligt at læse ved første øjekast ud fra balance- og resultatopgørelseslinjerne:
- tilbagekøb af egne aktier: På den ene side har det en kursforøgende effekt på lang sigt, og på den anden side behøver der ikke at blive udbetalt udbytte på de tilbagekøbte aktier. En anden effekt er, at det øger indtjeningen pr. aktie, hvilket reducerer P/E-værdien, men i tilfælde af en aktie, der er dyrt eksekveret, dvs. en der handles over virksomhedens fair værdi, kan tilbagekøb af egne aktier også være værdiødelæggende. Den legendariske form for denne teknik er billigt tilbagekøb, dyr udstedelse: Harry Earl Singleton
- udbyttebetaling: Virksomheden kan udbetale en del af pengene til ejerne. Der er en underliggende "mystik" omkring udbytte, at kun det, virksomheden har produceret, kan udbetales, men jeg kunne give et modeksempel. Udbetaling af udbytte kan selvfølgelig også betyde, at virksomheden ikke kan bruge de penge, den har produceret, effektivt.
- Investeringer, der understøtter organisk vækst eller procesudvikling og -optimering: Der er mange måder at generere ekstra profit på, herunder at reducere omkostninger, optimere processer og foretage alle mulige former for investeringer. Effektiviteten af disse er vanskelig at bedømme i nutiden; fremtiden giver normalt svaret på, om de er succesfulde.
- gældsreduktion: Det er godt for en virksomhed at reducere sin gæld af to grunde. For det første betyder det, at der betales mindre renter af et lavere beløb, og for det andet låner virksomheden det normalt for at finansiere værdiskabende investeringer.
Balance og resultatopgørelse: regnskabsmæssig minefelt af aktietilbagekøb og aktieudvanding
Aktietilbagekøb er ikke gratis for virksomheden, da de skal købe dem fra markedet til den givne pris, så de er naturligvis inkluderet i den relevante linje i balancen og resultatopgørelsen. Aktietilbagekøb er fordelagtigt, når prisen er lav, og aktier skal udvandes, når prisen er høj.
Aktionærer elsker aktietilbagekøb, fordi de øger aktiekursen, da mange målinger beregnes ud fra, hvor meget noget, såsom omsætning eller profit, kommer ud af en enkelt aktie. Virksomheder, der køber deres egne aktier tilbage i stor skala, kaldes ofte kannibalvirksomheder.
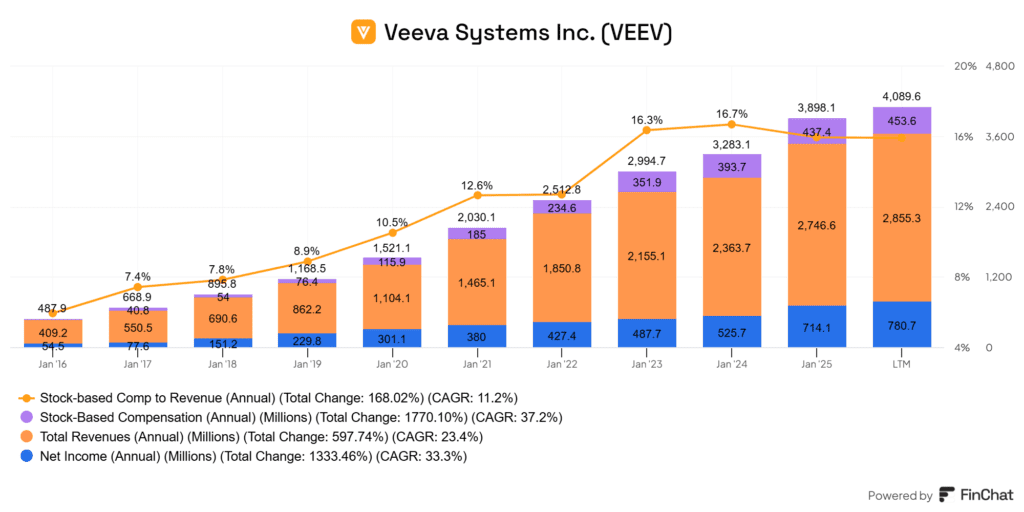
📌Praktisk eksempel: Virksomhedens aktier kan udvandes ikke kun ved at udstede aktier, men også ved at give ledelsen urealistisk optionskompensation. Disse er konverterbare aktiepakker, der er fastprisede og skaber yderligere aktier, dvs. øger det samlede antal aktier og dermed supplerer ledelsens løn. Hvordan dækker de dette? Selvfølgelig ved at købe aktier tilbage, hvilket, hvis værdien er højere end ledelsens optionskompensation, kun ligner et lille aktietilbagekøb. Det er altid et rødt flag, når man ser dette, et godt eksempel på dette er Veeva Systems (VEEV), som forkæler sine ledere med uhyrligt høje bonusser. Man kan se procentdelene som en procentdel af omsætningen.
💡Det er ofte vanskeligt at redegøre for det i resultatopgørelsen. Normalt er driftsomkostningerne angivet, mens egenkapitalandelen stiger i balancen, men ikke fremgår af en separat linje. Men i pengestrømsopgørelsen er det værd at kigge på her.
Læs mellem linjerne!
Hovedproblemet med disse er, at de er relativt vanskelige at aflæse ud fra balance- og resultatopgørelsesdata. I mange tilfælde er man nødt til at se på nyhederne om virksomheden separat, forstå deres filosofi, læse kvartalsrapporterne, se på sammensætningen af deres gæld, hvad rentebelastningen er osv. Hvad sagde ledelsen, og hvad holdt de tilbage fra det, så tallene alene er ikke gode til at forklare alt.
Resumé
Analyse af balancen og resultatopgørelsen er et langt emne, men jeg har forsøgt at opsummere essensen og understøtte essensen med eksempler. Fundamentale analytikere bruger disse udsagn til at undersøge virksomheder. De bruger selvfølgelig også utallige indikatorer, som er sammensat af tallene i resultatopgørelsen, jeg har kun nævnt de typiske. Der er dog elementer, der ikke kan aflæses ud fra linjerne i balancen og resultatopgørelsen, og du bør være særligt opmærksom på disse. Fundamental analyse er ikke et mirakelvåben, men hvis den bruges klogt, kan du danne dig et mere dybdegående billede af den virksomhed, hvis aktier du skal købe.
Da dette er et meget tørt emne, så fokuser ikke på at forstå alt, bare genkend mønstrene. Hvis en virksomhed har meget gæld, så undersøg hvorfor. Hvis virksomheden har et aktietilbagekøbsprogram, men antallet af aktier knap falder, siger det også en del. Høj omsætning, men genereres der lidt penge? Virksomhedens driftsstruktur er sandsynligvis ikke god. Har virksomheden tilstrækkelige ressourcer til at udbetale udbytte? Spørgsmål som disse og lignende kan besvares ved at forstå balancen og resultatopgørelsen.
🤑Hvis du er interesseret i, hvilke mæglere vi bruger, kan du læse vores artikler nedenfor:
📉Analyse af Interactive Brokers mæglerkonto – Professionel for professionelle
📈LightYear Mæglerkonto Analyse - Enkelhed og billighed går hånd i hånd
Ofte stillede spørgsmål (FAQ)
Hvad er en balance og en resultatopgørelse på et fremmedsprog?
Da de fleste aktieanalyser udføres på engelsk, er det værd at liste nogle termer på engelsk for at gøre det nemmere for dig at søge i dataene. Heldigvis kan kunstig intelligens nu relativt nemt oversætte ethvert sprog til dit eget sprog, men hvis du for eksempel søger på et billeddiagram, er det ikke så simpelt:
- Finansielt, normalt omfatter dette tre undersegmenter
- resultatopgørelse eller resultatopgørelse (P&L)
- balancen
- pengestrømsopgørelse
Hvad er en IFRS-resultatopgørelse?
IFRS-resultatopgørelsen er en resultatopgørelse i henhold til International Financial Reporting Standards (IFRS). Denne opgørelse viser en virksomheds rentabilitet for en given periode i henhold til internationale regler. Den amerikanske ækvivalent er GAAPS.
Typiske elementer i indholdet af en IFRS-resultatopgørelse kan omfatte:
- Indtægter – Indtægter
- Vareforbrug / Vareforbrug (COGS) – Vareforbrug
- Brutto fortjeneste – Bruttofortjeneste
- Anden indkomst – Andre indtægter
- Distributionsomkostninger – Salgsomkostninger
- Administrative udgifter – Administrative og generelle omkostninger
- Andre udgifter – Andre udgifter
- Driftsresultat (EBIT) – Driftsresultat
- Finansielle indtægter/udgifter – Resultat af finansielle operationer
- Overskud før skat – Resultat før skat
- Skatteudgift – Beskatning
- Årets overskud – Resultat for indeværende år (nettoresultat)
Hvad betyder overskud efter skat?
Virksomheder genererer omsætning ved at sælge produkter og tjenester. Du skal dog trække en masse varer fra denne omsætning for at få de rigtige målinger:
- bruttofortjeneste: Vareforbruget skal trækkes fra omsætningen, dvs. omsætning-COGS
- Driftsresultat: Salgs- og marketing-, administrations-, forsknings- og udviklingsomkostninger samt andre driftsomkostninger skal fratrækkes bruttofortjenesten. Resten kaldes også EBIT efter den engelske forkortelse.
- EBITDA-resultatogså et engelsk akronym bestående af EBIT+amortisering+afskrivninger
- nettofortjenesteEBITDA-resultat efter skat
EBITDA er det overskud, der normalt opgøres umiddelbart før skat, men man skal stadig fratrække renteudgifter eller lægge renteindtægter til, hvilket er det, der udgør overskuddet før skat. Det er ikke svært at gætte, at hvis man trækker skat fra ovenstående, får man overskuddet efter skat.
Ovenstående er interessant, fordi hvis man dividerer disse indikatorer med den samlede omsætning, får man marginer, såsom bruttoavance eller EBITDA-margin, som vil være en procentværdi og vise virksomhedernes driftseffektivitet.
Hvad er meningen med erhvervelse?
Acquisition betyder bogstaveligt talt overtagelse, på engelsk forkortes det M&A, som står for fusion og acquisition. En virksomhed kan gennemføre et opkøb på flere måder: den kan betale for det med kontanter, gennem aktieudvanding, eller den kan også optage et lån, som alt sammen vil fremgå af resultatopgørelsen.
Hvad er betydningen af capex og opex?
På engelsk betyder det kapitalomkostninger og driftsomkostninger, det vil sige de udgifter, der skal geninvesteres i forretningen for at opretholde virksomhedens drift. Jo lavere en virksomheds anlægsomkostninger er, desto mindre kapitalintensive er den, såsom softwarevirksomheder, forsikringsselskaber og serviceudbydere. Det modsatte er tilfældet for kapitalintensive virksomheder, såsom mineselskaber, forsyningsselskaber og grundlæggende industrielle aktiviteter, hvor der skal foretages betydelige investeringer for at kunne drives.
Hvad betyder gæld?
Det betyder bogstaveligt talt gæld, når en virksomhed påtager sig eksterne ressourcer, reelt et lån, i sin forretning. Dette beløb er også inkluderet i resultatopgørelsen, da lånet, udover at forsyne virksomheden med midler, også repræsenterer en rente- og afdragsforpligtelse. Du får nettogælden ved at trække kontanter fra gælden. Hvor du ser negativ gæld, overstiger kontanterne den samlede gæld.
Hvad betyder EBIT? Hvad betyder EBITDA?
EBIT står for indtjening før skat, mens EBITDA er det samme, blot med tillæg af afskrivninger og amortiseringer. Grundlæggende set refererer virksomheder til deres EBITDA-resultater, fordi den skatteklasse, de skal betale skat af, i mange lande kan ændre sig fra år til år. Derfor er det et relativt præcist tal, der angiver driften.
Fortolkning af gældskvote
Der findes flere typer gældskvoter, afhængigt af hvad gælden sammenlignes med. De mest almindelige er følgende:
- Gæld/egenkapitalforhold: samlede passiver / egenkapital. Det viser, hvor mange HUF i passiver der er for hver HUF i egenkapital. Jo højere tallet er, desto mere forgældet er virksomheden.
- Gæld/aktiver-forholdSamlede passiver / Samlede aktiver. Det viser, hvor meget af aktiverne der blev finansieret fra eksterne kilder. Hvis denne værdi er 0,6, er 60 % af aktiverne finansieret af lån.
- Langfristede gældsratioLangfristede forpligtelser / Samlede aktiver. Måler virksomhedens langfristede gæld.
- Rentedækningsgrad: EBIT / Renteudgifter. Det viser, hvor mange gange virksomheden kan dække sine renteudgifter fra sit driftsresultat. En værdi over 3 anses for acceptabel.
- nettogæld/EBITDA(Langfristet + kortfristet gæld – kontanter) / EBITDA. En af de vigtigste indikatorer for finansiel analyse. Den angiver, hvor mange år virksomheden vil være i stand til at tilbagebetale sin gæld med det nuværende EBITDA.
Jeg er ikke så vild med rentedækningsgraden, for hvis man skal se på en virksomhed for at se, om den kan dække sine rentebetalinger på lang sigt, er den normalt i store problemer. Hvis denne ratio er lav, betyder det næsten altid en udbyttenedsættelse, tvangssalg, aktieemission eller en lignende begivenhed. På den anden side er nettogæld/EBITDA-forholdet ekstremt nyttigt og viser tydeligt, om virksomheden blot bruger lån som en form for gearing, eller om den virkelig er i problemer.
Juridisk og ansvarserklæring (alias ansvarsfraskrivelse): Mine artikler indeholder personlige meninger, og jeg skriver dem udelukkende til min egen og mine læseres underholdning. Artiklerne, der offentliggøres på iO Charts, udtømmer på ingen måde omfanget af investeringsrådgivning. Jeg har aldrig haft til hensigt, har ikke til hensigt og vil sandsynligvis ikke give sådan rådgivning i fremtiden. Det, der er skrevet her, er kun til orientering og bør IKKE opfattes som et tilbud. Meningsudtrykket betragtes på ingen måde som en garanti for at sælge eller købe finansielle instrumenter. Du er ALENE ansvarlig for de beslutninger, du træffer, og ingen andre, inklusive mig, påtager sig risikoen.


