
Mange af jer har måske hørt udtrykket ETF, men ikke alle ved, hvad det betyder. Emnet er ret omfattende, men jeg vil forsøge at gennemgå mulighederne og risiciene på en kortfattet måde. Jeg vil også diskutere, hvilke strategier der kan implementeres med dem, og hvad du bestemt bør være opmærksom på.
📊ETF-rapporten
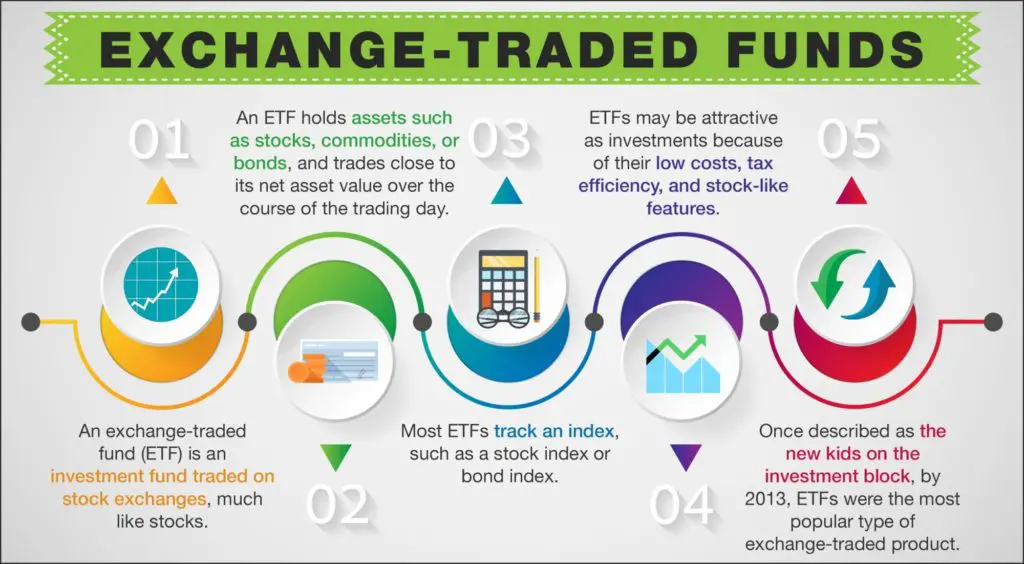
ETF er en forkortelse for Exchange Traded Fund, men jeg har også set Exchange Traded Funds, som er flertalsformen, og som normalt oversættes til en børsnoteret investeringsfond. Den største forskel i forhold til traditionelle investeringsfonde er de lave omkostninger, det faktum, at de kan handles som andre instrumenter noteret på børsen, og de fleste af dem følger passivt et af aktiemarkedsindeksene (Betydning og brug af aktieindeks). Du skal selvfølgelig vide, hvad en investeringsfond er, for uden dette vil du ikke være i stand til at sammenligne de to instrumenter.
📌I praksis: Det er vigtigt at bemærke, at de investeringsfonde, der tilbydes af banker og andre organisationer, er de samme finansielle instrumenter, som du kan købe gennem en mægler. De pakker dem blot ind i et produkt og opkræver enorme gebyrer. Så hvis det eneste spørgsmål er, om man skal købe et produkt fra en bank eller åbne en mæglerkonto og købe det samme i en ETF, er sidstnævnte svaret.
🌍Et stykke historie
Forgængeren til investeringsforeninger blev skabt i 1774 af en hollandsk købmand, der ønskede at finansiere udgifterne i oversøiske kolonier. Den næste milepæl var investeringsformen kaldet The Foreign and Colonial Government Trust, etableret i London i 1868, som tilbød investeringsmuligheder til mindre investorer. Bemærk, at navnet inkluderer Trust, hvorfra det moderne ord trust også stammer. På engelsk betyder det trust, hvilket er lidt sjovt i forhold til, hvor dårlig en investeringsform jeg synes, alle håndkøbsfonde er, men mere om det senere.
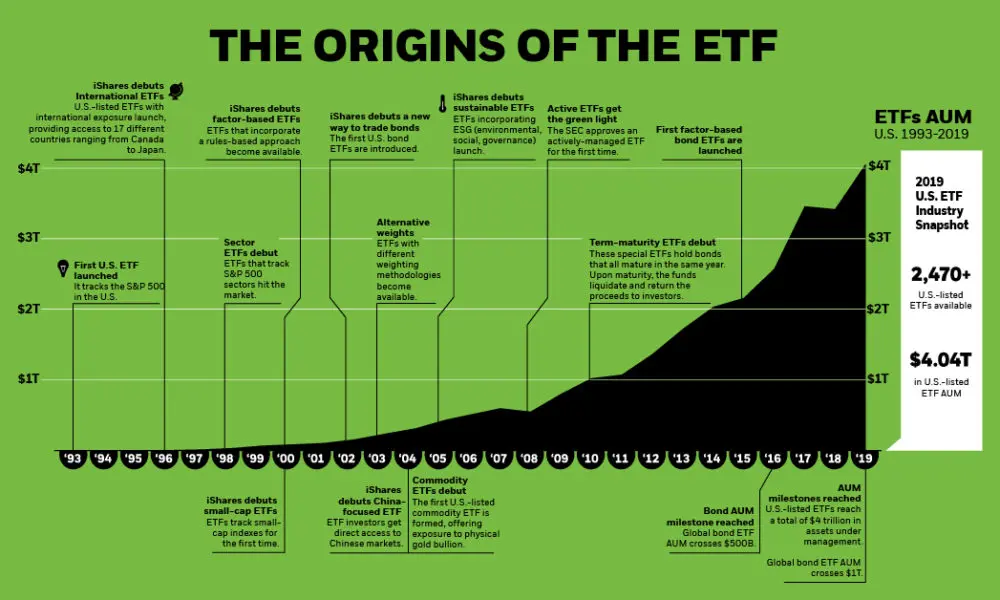
Verdens første investeringsfond blev etableret for 100 år siden, i 1924, i Boston, USA, under navnet Massachusetts Investors Trust. Den fungerede faktisk som en moderne, åben investeringsfond.
🏦Hvad er en investeringsfond?
Hvad betyder dette udtryk egentlig? En investeringsfond er en juridisk enhed, der ejes af små investorer og forvalter deres penge. Denne juridiske enhed udsteder investeringsbeviser, som små investorer kan købe. Dette er meget godt, fordi en lille investor ikke forstår investering og ikke er i stand til at diversificere sin kapital, fordi den ikke er stor nok til dette. For eksempel ville han ikke være i stand til at opbygge en aktie- eller obligationsportefølje med 1500 USD, fordi hans fortjeneste straks ville blive fratrukket af omkostningerne.
💡Derfor placerer små investorer denne startkapital i en finansiel fond, og de mange små pengesummer vokser til et betydeligt beløb, der kan diversificeres tilstrækkeligt og investeres omkostningseffektivt.
Når fonden oprettes, udsteder den investeringsandele, hvis nominelle værdi normalt er meget lav, så alle kan blive medlem. Dette dækker en bestemt periode, hvis mål er at nå den oprettede fonds minimumskapital. Hvis dette ikke lykkes, oprettes fonden ikke, hvis det lykkes, oprettes fonden, og dens aktiviteter påbegyndes.
Uden at gå i detaljer med investeringsfonde, findes der åbne og lukkede fonde. Den væsentligste forskel mellem de to er, at i tilfælde af lukkede fonde kan investeringsandelene ikke købes eller sælges, efter at tegningen er afsluttet, mens det i tilfælde af åbne fonde kan. Derfor skal lukkede fonde noteres på børsen, men det gør dem ikke til ETF'er, men hvis omsætningen er lav, vil prisen blive forvrænget. På grund af dette bliver likviditeten i sådanne fonde også tvivlsom. Der er andre faldgruber, f.eks. er udbetalingsperioden for ejendomsfonde mindst 90 dage, så jeg ville ikke kalde dette likvid.

🪙Hvorfor er investeringsfonden dyr?
Hvis ulemperne indtil videre ikke har afskrækket dig, så lad mig fortælle dig det største problem: omkostningerne er høje. Da investeringsfonden er en juridisk enhed, udfører den også markedshandel på den aktive måde, der er beskrevet i investeringsstrategien. De deraf følgende omkostninger og skatteforpligtelser påvirker dog alle andelshavere. Det betyder også, at selvom fonden klarer sig godt, vil du stadig miste betydelige beløb – 1-3 % – på grund af administrationsgebyrer. Der er et andet problem, at når man opretter en fond, skal man bestemme, hvilke instrumenter man vil investere i.
Absolut afkastfonde er undtagelsen fra dette, men hvis du ikke er investeret i sådanne, kan fonden ikke afvige fra den forudbestemte andel af finansielle aktiver. Så hvis du skal holde 50% obligationer, 40% aktier og 10% statsobligationer, så vil de også beholde dine penge i disse. Problemet er, at hvis obligationerne klarede sig godt i går, men ejendommene allerede tjener penge i morgen, kan fonden for eksempel ikke købe bygninger. På grund af dette er det en ret ufleksibel investeringsform, og du kan ikke sælge dem med et enkelt klik.
Ovenstående situation er endnu værre, hvis du har investeret i en fond af fonde. Dette er en fond, der køber andre fonde. Dette kan også omfatte skjulte omkostninger og vil samlet set være endnu dyrere end almindelige investeringsforeninger. Det er relativt let at se, at alle ønsker at opnå en stor profit, men fonden og investoren er modparter i dette tilfælde. Derfor opkræver fonden høje administrationsgebyrer, hvis risiko er næsten nul, og du påtager dig risikoen ved investeringen til gengæld for den forventede profit, hvis nogen. Dette er ikke så godt for dig, så dette problem måtte løses på en eller anden måde. Blandt andet blev ETF'er opfundet til dette.
📌I praksis: Min yndlingsanomali er den kapitalbeskyttede investeringsforening. En investeringsforening er kapitalbeskyttet, hvis den lover eller juridisk forpligter sig til, at du får din investerede hovedstol tilbage ved udgangen af perioden, uanset hvad der sker på markederne. Dette er dog kun betryggende ved første øjekast. Størstedelen af dine penge er investeret på en meget konservativ måde, for eksempel i en statsobligation eller obligation, der holdes til udløb, som udbetaler præcis det samme beløb som den oprindelige investering ved udgangen af perioden.
For eksempel låser de 95% fast i rente, og de "leger" med de resterende 5%, f.eks. ved at købe Tesla-aktier, købe optioner osv. Så det hele er et stort fupnummer, det er igen ting, man kan købe på markedet, meget billigere.

📊Hvad er en ETF?
Den første ETF blev introduceret på markedet i 1993, kaldet S&P 500 Trust, opkaldt efter John C. Bogle (John C. Bogle). Fonden forkortes SPDR og har øgenavnet "Spider". Hovedideen i emnet er, at der i tilfælde af investeringsfonde er ekspertise i at øge værdien, og at finansielle fagfolk vælger mellem markedsinstrumenter. Investeringsfondens mål er at overgå sin egen benchmark, det vil sige at slå et markedsindeks. Du skal betale et højere gebyr, blandt andet på grund af ekspertbidraget.
I modsætning hertil følger fonden i tilfælde af ETF'er kun passivt markedet og kopierer i bund og grund indeksets bevægelser, så der er ingen aktiv fondsforvaltning. Med andre ord gør den ikke andet end at købe de produkter, der er inkluderet i det givne indeks, såsom aktier, eller at skrive futureskontrakter. Dette er mest typisk for råvaremarkedet, hvor den børsnoterede fond naturligvis ikke vil købe fysiske varer.
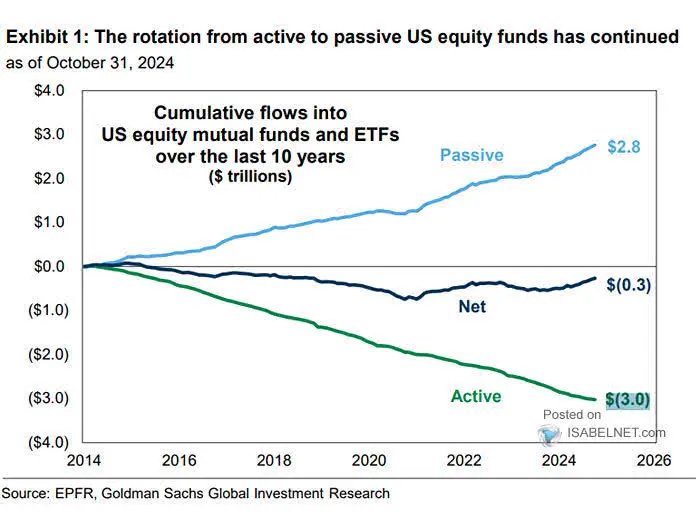
Den hurtige udbredelse af ETF'er blev forudgået af, at aktivt forvaltede produkter, der forsøger at overgå markedet, blev skubbet i baggrunden. Årsagen er prosaisk: På grund af højere omkostninger kunne aktive fonde ikke slå passive instrumenter, der følger markedsindekset med hensyn til afkast. Før nogen misforstår det, siger jeg ikke, at et aktivt forvaltet instrument ikke kan generere yderligere afkast sammenlignet med et passivt, men de ekstra omkostninger fjerner den ekstra fortjeneste. Hvis du er interesseret i emnet, bør du læse om Blind Monkey-strategien (Blind Abe Strategi), eller søg efter Burton Malkiel. Vi har for nylig analyseret fondsforvalteren T.Rowe Price i detaljer, hvor du også kan finde specifikke tal vedrørende styrkelsen af passive fonde, da ovenstående tendens udgør en alvorlig udfordring for aktive fondsforvaltere: Aktieanalyse af T.Rowe Price Group
📌I praksis: Der findes aktivt forvaltede fonde, der kan slå deres eget benchmark, problemet er, at de typiske basisomkostninger på 2% og præmieomkostningerne på 20% fjerner afkastet. Sidstnævnte gælder f.eks. også i et faldende marked, for hvis benchmarket præsterer -20%, og fonden kun præsterer -10%, får fondsforvalteren stadig +2%, så dine omkostninger vil være 4%. Så i praksis er der i det lange løb næsten ingen, der er i stand til at klare sig bedre end markedet. Der er et par undtagelser, såsom den lukkede Medallion Fund.

🤔 Hovedtræk ved ETF'er
Hvad gør S&P 500 Trust ETF? Den følger passivt det amerikanske S&P 500-indeks, så simpelt er det. Og hvis de handlede fonde følger markedsindekset, så køber og sælger en hel del mennesker dem, så deres likviditet vil være brutalt høj. Med andre ord er ETF'er praktisk talt passive, for det meste indeksfonde, der er blevet introduceret på børsen, har høj likviditet og lave omkostninger. Da mange mennesker handler dem på børsen, overstiger mængden af modtaget kapital langt mængden af penge i traditionelle investeringsfonde. Hvor mange penge er der i den største børsnoterede fond? SPDR S&P 500 ETF, betegnet med SPY-tickeren, vil forvalte cirka 635-640 milliarder USD i 2025, og dette er blot én af mange. Du kan se de største ETF-fonde i tabellen nedenfor:
| ETF | AUM (juli 2025) |
|---|---|
| SPION | ~636-639 milliarder amerikanske dollars |
| VOO | ~694 milliarder USD (førende i øjeblikket) |
| IVV | ~633 milliarder USD |
💸Market makerens rolle
Der er en anden grund til, at ETF'er kan være billige. Dette skyldes, at med udviklingen af informationssystemer er den såkaldte market maker dukket op, som sikrer likviditet og udfører transaktioner i købs-/salgsoperationen. Markedsmageren stiller en pris uanset den aktuelle efterspørgsel/udbud. Dens profit er forskellen mellem købs- og salgsprisen, hvilket man bør kigge efter i spread-begrebet. Dette er vigtigt, fordi kun den klient, der er involveret i transaktionen, dvs. den person, der i øjeblikket sælger eller køber papiret, og ikke alle investorer, der ejer ETF'en, påvirkes af omkostningerne, i modsætning til traditionelle investeringsfonde. Den gennemsnitlige pris for en ETF på den amerikanske børs er omkring 0.1-0.5% om året, hvilket er betydeligt billigere end en traditionel investeringsfond.
Tilbage til market maker'en, så gør hans tilstedeværelse endnu en særlig ting. Når du sælger en traditionel aktie, lægger du et udbudspres på den aktie. Dette vil naturligvis være ubetydeligt for en lille aktionær, men hvis nogen pludselig sælger 10% af en virksomheds aktier på markedet, vil det uundgåeligt drive prisen ned på grund af overudbud. Men hvad sker der i tilfælde af en ETF, hvis vi begynder at sælge den? Stort set ingenting. Årsagen til dette er, at market maker'en altid er aktiv på markedet. Han køber simpelthen ETF-aktier tilbage, så op til et vist niveau vil salg ikke have en væsentlig indflydelse på fondens pris. Da ETF'er afspejler andre instrumenter, er det deres prisbevægelser, der påvirker ETF'ens pris, snarere end de faktiske køb.
📌I praksis: Jeg prøvede at huske mig selv, da jeg havde likviditetsproblemer på det amerikanske marked, men jeg kan kun nævne ét tilfælde. Det er simpelthen fordi din kapital vil være for lille i forhold til markedets størrelse, at du simpelthen ikke kan påvirke den, selvom den er en million USD. Men hvis du køber individuelle aktier, som også er ADR-papirer og relativt ukendte, kan dine ordrer blive langsomt opfyldt. Jeg gjorde dette i tilfældet med Dino Polska (WSE:DNP). Du kan læse min aktieanalyse af dette selskab her: (Dino Polska aktieanalyse).
🔀ETF vs. investeringsforeninger: Hvad er forskellen?
Faktisk har jeg allerede detaljeret de mere væsentlige forskelle i linjerne ovenfor, men lad os opsummere, hvordan de to investeringsformer adskiller sig fra hinanden:
🔥Investeringsfond
- ☝🏻høje årlige omkostninger på 1-3% (eller mere i tilfælde af fund-of-funds)
- ☝🏻udstedt af en finansiel institution, normalt en bank
- ☝🏻Du behøver ingen viden for at købe det, bare gå ind i en bankfilial
- ☝🏻ikke nødvendigvis handlebar på børsen
- ☝🏻Likviditeten kan være lav, hvilket kan føre til forvrængede priser
- ☝🏻normalt et aktivt forvaltet investeringsinstrument
- ☝🏻Priserne offentliggøres kun én gang om dagen
- ☝🏻Investeringsaktier kan købes via tegning, og lukkede fonde kan også handles på børsen.
📦ETF
- 💪🏻lave omkostninger, 0.1-0.5% om året
- 💪🏻Normalt noteret af en fondsforvalter, kræver en mæglerkonto for at købe
- 💪🏻børsnoteret, passivt forvaltet fond (selvom der også findes aktivt forvaltede fonde)
- 💪🏻høj likviditet og betydelig kapital
- 💪🏻Kontinuerlig intradagsprisnotering, i tråd med markedsbevægelser
- 💪🏻De fleste fonde følger en eller anden form for indeks
- 💪🏻kan købes som en aktie eller en samling af aktier og opfører sig stort set på samme måde
- 💪🏻Passive fonde er blevet oprettet til næsten alt, hvad enten det er obligationer, råvarer, aktie-ETF'er til en given sektor osv.
Som du kan se, er der en del forskelle mellem de to finansielle produkter. Personligt forstår jeg ikke rigtig, hvorfor nogen ville købe traditionelle investeringsfonde. Faktisk ved jeg, at det er meget nemmere og mere bekvemt at gå i banken, hvor en agent udvælger og køber produktet, end at åbne en mæglerkonto. Men det er også meget nemt at åbne en mæglerkonto i disse dage. Jeg har allerede beskrevet detaljerne i en tidligere artikel: Trin-for-trin proces med at købe aktierDu kan også finde information lidt længere nede i denne artikel specifikt vedrørende ETF-køb.
✅Fordele ved ETF-investering
Nu hvor de grundlæggende koncepter er klare for dig, og jeg har opsummeret hovedpunkterne tidligere, er det værd at udvide tankegangen lidt. Hvis du er en nybegynderinvestor og ikke ønsker at beskæftige dig med udvælgelse og analyse af individuelle aktier eller andre finansielle instrumenter, er det tilrådeligt at købe en ETF. Desuden, hvis du investerer i individuelle aktier, skal du betale en provision for hvert køb/salg, hvilket sandsynligvis vil koste mere samlet set end for eksempel at købe en indeksfond.
Der er et andet tilfælde, hvor det er værd at investere i ETF'er, hvis investoren planlægger at opbygge en portefølje. Lad os sige, at du ønsker at opbygge en portefølje med 20 aktier med positioner til en værdi af 1500 USD. Det er meget usandsynligt, at du finder så mange gode mål på markedet på én gang, da priserne konstant ændrer sig. Det kan tage op til 1-2 år at opbygge en passende portefølje, så hvorfor ikke opbevare din kapital i en ETF indtil da? Når du har dine mål, kan du sælge en del af positionen og overføre den til individuelle aktier.
📌I praksis: Du kan selvfølgelig også bruge kontanterstatninger, såsom diskonterede statsobligationer eller amerikanske statsobligationer, mens du anvender din kapital.
🤦 Fordelen er også en ulempe
Og her vil jeg gerne nævne, at en af ulemperne ved ETF'er er, at man ikke kan vælge de instrumenter, der er inkluderet i dem. Dette kan for eksempel være et problem, hvis man investerer i udbyttebetalende eller sektorbaserede virksomheder. Lad os sige, at du anser følgende aktier fra den farmaceutiske sektor for at være et godt valg: Merck (MRK), Johnson & Johnson (JNJ), Amgen (AMGN) og Bristol Myers Squibb (BMY). Men du ville ikke købe følgende: Pfizer (PFE) og Moderna (mRNA). Dette er dog ikke muligt i ETF'er inden for sundhedssektoren med XLV-ticker, da alle disse er købt af fonden.
Så hvis du er generet af, at der er en masse skrammel blandet sammen med hveden, så er dette finansielle instrument måske ikke noget for dig. Hvis du derimod kan lide rolige, passive investeringer og ikke ønsker at fumle med individuelle aktier, så er ETF'er det rigtige instrument.
📌I praksis: Af ovenstående grunde køber jeg ikke ETF'er, men opbygger i stedet en portefølje af individuelle aktier, fordi der kan skabes en portefølje af langt bedre kvalitet, HVIS du ved hvordan. Hvis ikke, så gør bestemt ikke dette, for 99% af gennemsnitlige investorer er ETF'er mere fordelagtige, omkostningerne vil være omtrent de samme. Du skal dog også acceptere, at hvis du køber hele markedet eller sektoren, vil dine afkast også være gennemsnitlige.
📚Ressourcer til investering
Du kan ikke træffe gode beslutninger uden information, så jeg har lavet en liste over kilder, der er værd at hente information fra. Her er nogle screeningssider, hvor du kan søge blandt fondene:
- 💡ETFcomAlfa og omega i denne sammenhæng, den tilbyder søgemuligheder på tværs af alle slags ETF-datakilder. En af mine yndlingsfunktioner er, at den også returnerer data fra det firma, der er noteret på ETF'en. Der er en ETF University-sektion, hvor uddannelsesmaterialer deles.
- 💡justETF: en af de største ETF-screenere på nettet. De sorterer papirerne ret godt i grupper, f.eks. Hvis du vil købe ædle jordmetaller eller obligations-ETF'er, finder du dem hurtigt. Den omhandler kun EU-dokumenter.
- 💡ETF-database: det er lige der i navnet, en enorm database til at søge efter ETF'er.
🧾ETF-købsproces
Som jeg nævnte, skal du åbne en mæglerkonto for at købe ETF'er. Dette er ikke en stor opgave, for eksempel kan Interactive Brokers klare det hele på et par dage (Interactive BrokersDerudover er det ikke dyrt at have en værdipapirkonto hos dem, i modsætning til hvis du åbner noget lignende i en bank. Én ting du bør tjekke er præcis hvilke ETF'er din potentielle udbyder har adgang til, men i tilfælde af Interactive Brokers er svaret normalt alt.
De med et skarpt øje kan straks se, at kun ETF'er, der er noteret på børserne i EØS-landene og Storbritannien, er tilgængelige for europæiske borgere. Hvad er årsagen til dette? Den såkaldte PRIIP-forordning. Dette regelsæt blev udarbejdet af EU-lovgivere i 2014 og trådte i kraft i 2018. Problemet med PRIIP-forordningen er, at den har et dokument kaldet KID, som er et informationsark på et par sider, der angiver de vigtigste parametre for investeringsinstrumentet.
☝🏻De fleste amerikanske udbydere har dog ikke udarbejdet KID-dokumentet for ETF'er, der er noteret på amerikanske børser, så de er i princippet ikke tilgængelige for europæiske investorer.
Dette er et problem, fordi ETF'er registreret på det amerikanske marked har den højeste likviditet, og på den anden side er europæiske ETF'er generelt dyrere. Der er andre forskelle, der manifesterer sig i fondsforvaltningens karakteristika, men mere om det senere. Hvad kan en klog investor gøre i dette tilfælde? Han leder efter et juridisk smuthul, for der er altid et.
🔓Der er også et smuthul i ETF'er
Da fondsforvaltere typisk har kyndige medarbejdere, blev amerikanske fonde simpelthen introduceret på børserne i EØS-medlemsstater og blev betegnet som UCITS. De har normalt, men ikke altid, højere omkostninger. Den anden ting er, at PRIIP-reguleringen grundlæggende gælder for børserne i EØS-medlemsstater, så mæglere, der er registreret her, vil ikke give dig ETF'er, der er tilgængelige på amerikanske markeder. Men hvem sagde, at man ikke kan åbne en konto hos en amerikansk mægler?
For eksempel gælder denne begrænsning ikke længere i tilfældet med Tastyworks og Tradestation, de kan også frit få adgang til amerikanske værdipapirer. Begrænsningen kan omgås på andre måder, for eksempel med CFD'er, futures, optionsprodukter, hvis en virksomhed køber ETF'er, men det er usandsynligt, at dette vil påvirke dig, små investorer.
🌀Er en ETF akkumulerende eller distribuerende?
Der er én ting mere at overveje, og det er beskatningen af udbyttebetalende ETF'er. Hvis en fond ejer en aktie, der udbetaler udbytte, kan der ske to ting med dette udbytte:
- 🫗ETF'en udbetaler udbytte, dette kaldes en distributiv fond (dette er mere typisk i USA)
- 🥂ETF'en geninvesterer udbytter, dette kaldes en akkumulerende fond (dette er mere typisk i EØS-medlemsstater)
🗝️ETF-navnet siger altid noget.
Læs mellem linjerne og bemærk, at der er en masse nyttig information gemt i ETF-navnet:
- iShares – dette er navnet på serien, og ud fra dette kan man se, at Blackrock (BLK) selskabet udsendte papiret
- Core S&P 500 – dvs. følger S&P 500-indekset
- UCITS – dette er et værdipapir, der er registreret på børsen i EØS-medlemslandene
- USD – noteret i dollars
- Dist/Acc – dette er notationen for distributiv og akkumulativ
🇺🇸Er amerikansk ETF eller EØS vinderen?🇪🇺
Jeg har skrevet om beskatning af udbyttebetalende aktier før (Udbyttebetalende aktier), men lignende regler gælder for ETF'er, så jeg vil kun dække hovedpunkterne. Den nemmeste måde at illustrere, hvordan omkostningsfordelen ved ETF'er noteret på det amerikanske marked opvejes af mæglergebyrer, er gennem et eksempel:
- Vanguard S&P 500 (VOO), Distribuerende (Distribuerende) ETF, pris: 0.03%
- iShares Core S&P 500 UCITS USD (Account), omkostninger: 0.07%
En meget stor procentdel af amerikanske fonde udbetaler udbytte, hvilket betyder, at pengene går ind på dine konti, og du skal geninvestere dem. I modsætning hertil er børserne i EØS-landene mere en akkumulerende type konstruktion, men der findes også distributive ETF'er. Jeg holder mig til førstnævnte, hvor basiskapitalen i ETF'en stiger med udbyttebeløbet, og der foretages ingen udbetaling. Med andre ord er den store forskel mellem de to, at med det distributive instrument skal du geninvestere udbyttet, mens dette med det akkumulerende sker automatisk.
Lad os sige, at du vælger en udbetalingsfond, som er størstedelen af amerikanske fonde. Du investerer 1000 USD, hvor du får et udbytte på 5%, hvilket er 50 USD, som krediteres din konto, men kildeskatten fratrækkes - 30% -, hvilket efterlader 35 USD. Hvor overfører du dette beløb? Problemet er, at hvis mægleren beder om f.eks. 2 USD for transaktionen, vil dine omkostninger være mere end 5% ved køb og de samme ved salg. Med andre ord kan du ikke effektivt geninvestere pengene, kun hvis du investerer en tilstrækkelig stor mængde kapital i fonden. Hvis du derimod vælger en geninvesteringstype - som er størstedelen af EØS-fonde - vil din ETF-position blot blive øget med 35 USD, og alt vil fortsætte. Af denne grund kan de lavere omkostninger ved udbetalingsfonde i USA ofte ikke anvendes på grund af de ekstra omkostninger, som mægleren forårsager.
Hvilke data skal du kigge efter i en ETF?
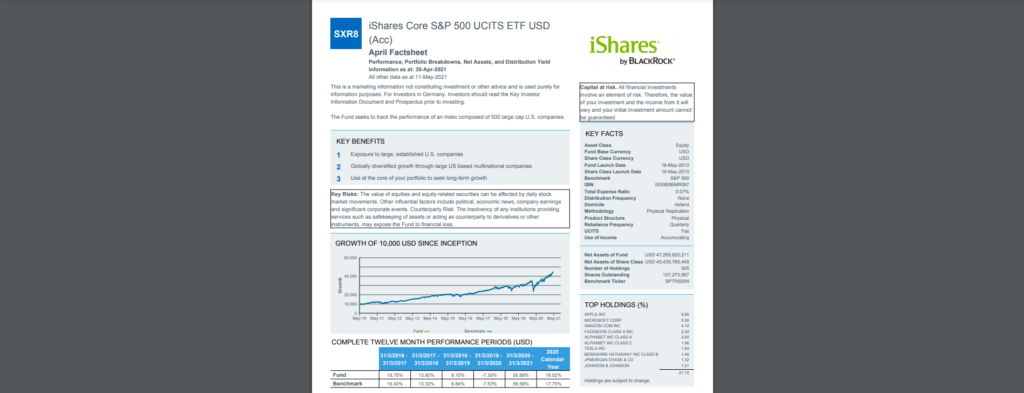
En af hjørnestenene ved investering i ETF'er er instrumentets egenskaber. Jeg kunne endda have nævnt dette som en ulempe, da der er mange indikatorer, du bør tjekke, før du hopper ud i købet. På billedet nedenfor kan du se et beskåret billede fra justETF-siden, som indeholder de grundlæggende data for iShares Core S&P 500 UCITS USD ETF. Det er meget vigtigt, at justETF-siden viser oplysningerne for den givne ETF (iShares Core S&P 500 UCITS USD ETF-dokument), som er et dokument, der ligner et prospekt, og som også findes i statsobligationer. Uanset hvor man kigger på dataene, er pointen altid at gøre dette, før man køber.
🔎Hovedfunktioner
- 🧩ETF-navn: Som jeg skrev ovenfor, indeholder den en masse information. For eksempel refererer navnene bear, short og inverse normalt til, at det indeks, der følges, spores i den modsatte retning. Bull refererer normalt til den lange retning, hvilket betyder, at hvis det underliggende produkt stiger, stiger ETF-prisen også. Leveraged, ultra, 2X og 3X refererer normalt til gearing.
- 🧩Enhedsklasse: hvad fonden besidder, såsom aktier
- 🧩 Hvilken valuta er fonden denomineret i? Selv hvis du køber fonden i f.eks. EUR, vil du have dollareksponering, hvis aktierne i den er amerikanske.
- 🧩indeks: det indeks, som fonden følger og bruger som referencepunkt, såsom S&P 500 eller MSCI World
- 🧩Pris: fondens årlige omkostninger, hvor meget det koster at vedligeholde den, skal du kigge efter TER-indikatoren
- 🧩metode: hvordan fonden replikerer indekset. Fysisk replikering betyder, at den fysisk køber aktierne i samme forhold, som de er i et indeks.
- 🧩Overholder europæiske standarder (UCITS): Papir registreret til EØS-markedet, her vil du se et ja eller et nej
- 🧩 Brug af overskud: Dette er den distributive, akkumulerende metode, dvs. om fonden geninvesterer eller udbetaler udbytte. Du kan også filtrere efter den separat under fanen "brug af overskud" i justETF-søgemaskinen.
- 🧩 Nettoformue: Værdi angivet i millioner af dollars, generelt jo højere dette tal, desto større er likviditeten. Naturligvis, hvis der er flere ETF-fonde med de samme karakteristika, fordi for eksempel flere fondsforvaltere, Vanguard og Blackrock, ejer sådanne fonde, så bør du købe den med den største mængde aktiver.
- 🧩Største positioner: Normalt er de 10 største positioner listet. Dette er interessant i tilfælde, hvor der for eksempel, hvis du følger S&P 500, vil være 490 andre aktier ud over de listede positioner.
📌I praksis: Du skal være forsigtig med gearede ETF'er, fordi de aggregerer positioner ved dagens slutning og derfor kan falde. For eksempel vil 2x gearing resultere i et større negativt afkast, hvis positioner lukkes hver dag, fordi potentialet for en nedadgående bevægelse er større end potentialet for en opadgående bevægelse. For at give dig et simpelt eksempel:
- Hvis et marked falder 25%, skal det stige 33% for at gå i nul.
- Hvis du gør dette med en 2x gearet ETF, vil du have en 50% downside-risiko og en 100% upside-risiko at kompensere for. Det betyder, at din risiko vil være asymmetrisk sammenlignet med, hvad du ville opleve med en "almindelig" ikke-gearet ETF.
🔥Andre funktioner, der kan være vigtige
- 🧩Ydeevne: For indeks-ETF'er er det ikke signifikant, de kopierer benchmarket, men for inverse ETF'er vil det bevæge sig i den modsatte retning af indekset. Gearede ETF'er vil også have betydelige afvigelser fra benchmarket af de ovennævnte årsager.
- 🧩ID: som refererer til ETF'en, f.eks. SXR8. Du kan også søge efter ETF'er ved hjælp af ISIN-koden, som ikke er andet end den internationale værdipapirkode.
- 🧩Geografisk fordeling: Hvilke aktiver indeholder fonden, opdelt efter geografi? I en S&P 500-indeksfond er dette næsten 100 % amerikansk (og minimalt med kontanter), mens der i et MSCI-indeks vil være aktier fra hele verden.
- 🧩Gearning: ekstremt farlige ETF'er, deres essens er, at både afkastet og tabet skal ganges med mængden af gearing. Der er også andre problemer med det (f.eks. Contango effekt), bør begyndere absolut undgå.
- 🧩Usikret eller sikret: uanset om de afdækker valutarisiko eller ej. For eksempel køber du ETF'er i EUR, men ETF'en køber allerede amerikanske aktier i USD. Disse afdækkes ved at indgå i forskellige valutatransaktioner.
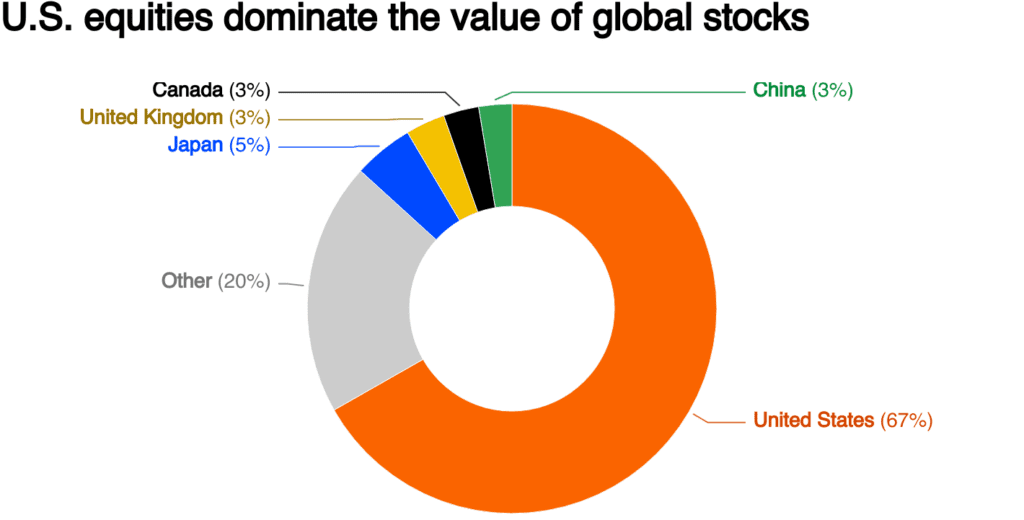
📌I praksis: Jeg vil gerne tilføje en tanke til ovenstående geografiske fordeling. Vægten af de amerikanske aktiemarkeder i verdens samlede kapitalisering på 110 billioner USD varierer mellem 40-60%. De seneste data, jeg fandt, er fra december 2024 og refererer til MSCI World-indekset, og vægten af de amerikanske aktiemarkeder var 67!%, hvilket er brutalt. Du kan se dette på billedet nedenfor:
Så før du køber alle mulige slags ETF'er, så tænk over, hvad pointen er med at købe ETF'er, der dækker hinanden, i stedet for at købe en aktie- og en obligations-ETF, og det er det?
⚙️Hvor sikker er ETF-handel? 🔥Risici, potentielle farer
Ud fra ovenstående kan det ses, at selvom det er meget nemmere at købe en ETF end at købe en aktie, har det sine faldgruber. Risiciene er ret de samme som i aktier, hvis man ejer aktier, men der er et par forskelle, som jeg skal uddybe:
- 🔥valutarisiko: Jeg nævnte dette ovenfor, men problemet med aktier og ETF'er er lidt anderledes. Når du køber amerikanske aktier, veksler du din nationale valuta til dollars hos din bank eller mægler, og køber derefter aktier derfra. Problemet med ETF'er er, at hvis du køber en ETF, der er noteret på en EØS-medlemsstats børs, gør du det i EUR eller en national valuta. ETF-fonden køber derimod amerikanske aktier i USD, så du skal ikke kun være opmærksom på f.eks. SEK/USD, men også på SEK/EUR- og EUR/USD-pariteten. Eller i det mindste burde du være det, men jeg kender ikke nogen, der roder med det.
- 🔥beskatning: Dette omfatter problemet med distributive og akkumulative ETF'er, som jeg forklarede ovenfor.
- 🔥"affalds"-problemet: Hvis du køber individuelle aktier, bestemmer du selv, hvilke aktier du vil have i din portefølje. Med ETF'er bestemmer fondsforvalteren, hvad der skal ind i fonden. For eksempel køber sektor-ETF'er alle aktier i en given sektor.
- 🔥årligt vedligeholdelsesgebyr: Selvom det er meget billigt at købe ETF'er, er det ikke omkostningsfrit. Når du køber en enkelt aktie, betaler du et engangsgebyr, når du køber og sælger. Gebyret for at eje en ETF er dog årligt. Alligevel er det i 99 % af tilfældene billigere at opbygge en diversificeret portefølje end at købe individuelle aktier.
- 🔥ETF'er, ETN'er, ETC'er: Disse forkortelser dækker ikke det samme produkt. ETN står for Exchange Traded Notes, som er et gældsinstrument, og er underlagt helt andre regler end ETF'er. Det samme gælder for ETC, som står for Exchange Traded Commodities. Da disse ikke fysisk købes af fondene – med én undtagelse, guld – er de underlagt andre regler end ETF'er.
📌I praksis: Faktisk kan du følge aktiemarkedsindekset ikke kun med ETF'er, men også med individuelle aktier, da jo flere aktier du køber, desto større er korrelationen med aktieindekset. Så hvad er pointen med at købe individuelle aktier i stedet for ETF'er? Du kan vælge, hvilke aktier du vil købe, og teoretisk set ender du med en portefølje af virksomheder af bedre kvalitet med en lignende korrelation, selvfølgelig på bekostning af meget mere arbejde.
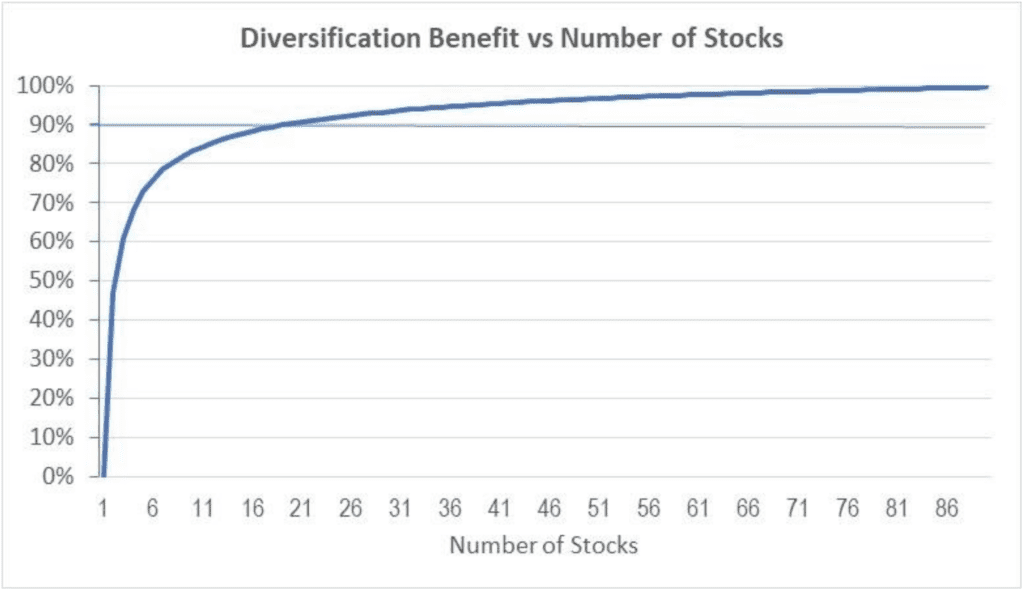
✅ Estimeret standardafvigelse og korrelation sammenlignet med indeks
| Antal aktier | Volatilitet / varians | Risikoreduktion |
|---|---|---|
| 1 | 100% | - |
| 4 | 60% | allerede betydelig |
| 10 | 50% | yderligere fald |
| 20 | 44% | ~90–95% diversificering |
| 30 | 42% | nær-indeksvarians |
📁Andre risici
Da en ETF er et finansielt produkt, der køber andre instrumenter, skal du også bære deres risiko. Så hvis du køber en ETF, der investerer i tech-sektoren, skal du forvente en højere volatilitet end gennemsnittet. Hvis du vælger forsyningssektoren, vil du sandsynligvis blive belønnet med en mindre gennemsnitlig prisstigning osv. Hvis du køber en råvare-ETF, vil futuresmarkedets specifikke forhold også gælde for ETF'er.
Med andre ord skal du altid være opmærksom på det underliggende produkts karakteristika, da ETF-fonden vil opføre sig i overensstemmelse hermed.
🌐ETF-handel, strategier
ETF'er er grundlæggende designet til længerevarende beholdninger, intradagshandel og investering. Spekulative transaktioner udføres oftere med forex- eller CFD-produkter. Der findes dog ekstremt billige og volatile ETF'er, såsom store indeksfonde, som også kan være gode til spekulative transaktioner. Disse vil ikke blive diskuteret i denne artikel. I stedet vil jeg gerne nævne nogle investeringsstrategier, der er særligt nemme at implementere med ETF'er. ETF'er er perfekt egnede til stort set enhver strategi, hvor aktier skal grupperes på en eller anden måde. En gruppe af outperformende aktier, sektor-ETF'er, ædelmetaller, en gruppe af aktier relateret til alle mulige filosofier, udbyttebetaling, værdibaseret, vækst osv. og så videre.
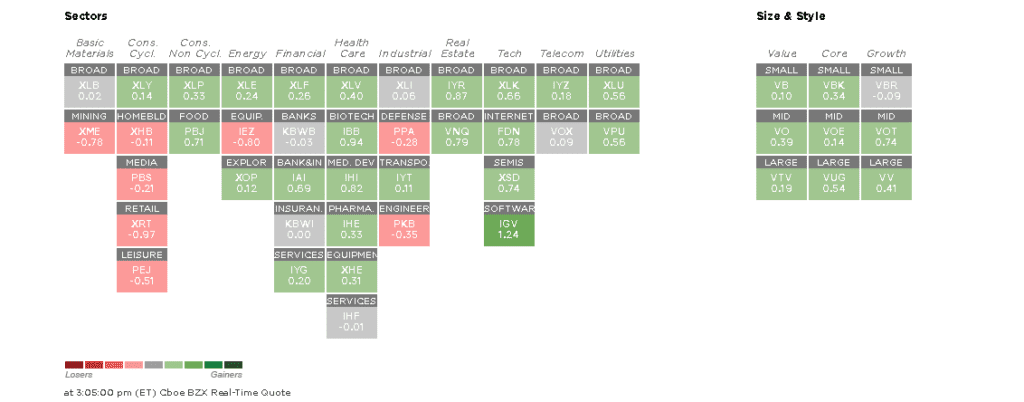
En af dem er sektorrotation, som jeg skrev om i en tidligere artikel (Betydning og brug af aktiemarkedsindeks (2025)). Dette er nemt at gøre, fordi der findes utallige sådanne fonde, der er oprettet til at spore en given sektor, og du skal "udveksle" disse afhængigt af den aktuelle sektors præstation. I artiklen ovenfor nævner jeg et par flere strategier, som ETF'er er perfekt egnede til at implementere.
Jeg vil ikke skrive for meget om fuld indeksregistrering, fordi stort set alle indeksregistrerende ETF'er gør dette. Der er dog individuelle aktier, som dine mæglere ikke vil nå. For mig var en af disse Largan Precision (3008.TW), et selskab, der "fangede" Apple på det tidspunkt, og som er noteret på Taiwan Stock Exchange. Det er et fremragende selskab, men jeg kunne bare ikke købe det som en individuel aktie.
Din mægler kan dog f.eks. liste iShares MSCI Taiwan UCITS-værdipapiret (iShares MSCI Taiwan UCITS), som inkluderer virksomheden, så der er stadig en chance for, at du kan købe en sådan aktie på en omvej. Det "skøne" ved sagen er, at virksomheden desværre kun tegner sig for 1.13% af fondens samlede position, men det er mere end ingenting.
Oversigt over ETF-oplysninger
Faktisk burde denne artikel ikke slutte her, men desværre kan intet dokument være uendeligt langt. I artiklen gennemgik jeg, hvordan ETF'er fungerer, deres fordele, ulemper, risici og meget mere. Emnet er dog så forskelligartet, at det er umuligt at dække alt. Derfor råder jeg alle til at læse, købe kurser, bruge screener-sider, og så vil man komme i gang med tingene. Du kan også læse utallige artikler om emnet på iO Charts-bloggen (iO Charts blog). Du bør dog ikke købe ETF'er overilet, ligesom du ikke bør købe aktier. Disse instrumenter er også designet til langsigtede investeringer, men i dagens marked kan de, der foretrækker spekulative former, også finde vej.
🤑Hvis du er interesseret i, hvilke mæglere vi bruger, kan du læse vores artikler nedenfor:
📉Analyse af Interactive Brokers mæglerkonto – Professionel for professionelle
📈LightYear Mæglerkonto Analyse - Enkelhed og billighed går hånd i hånd
Ofte stillede spørgsmål (FAQ)
Hvad er en ETF?
En ETF (Exchange Traded Fund) er en børsnoteret fond – det vil sige, den er som en investeringsforening, blot opfører den sig som en aktie. Du køber og sælger den som en Apple-aktie, men den kan indeholde 500 aktier, 50 statsobligationer eller endda prisen på guldbarrer.
Hvad er en disruptiv ETF?
En disruptiv ETF er en børsnoteret fond, der investerer i disruptive, markedsændrende teknologier eller brancher – såsom kunstig intelligens, robotteknologi, genredigering, rumfart eller blockchain. Disse ETF'er fokuserer ikke på stabile, etablerede virksomheder, men på dem, der har potentiale til at ryste status quo, men som også indebærer større risiko. I bund og grund følger de ikke verden, de følger det, der kunne ryste den.
Hvad er en akkumulerende ETF?
En akkumulerende ETF (også kendt som en geninvesterende ETF) er en børsnoteret fond, der ikke udbetaler indkomst (f.eks. udbytte eller renter) i kontanter til investoren, men automatisk geninvesterer den tilbage i fonden. På denne måde genererer indkomsten yderligere indkomst – dvs. den fungerer efter princippet om renters rente, uden transaktioner eller skattebegivenheder (i nogle lande). En sådan ETF er ideel på lang sigt, hvis målet ikke er løbende betalinger, men formueakkumulering.
Hvad er en UCITS ETF?
En UCITS ETF er en børsnoteret fond, der overholder EU's UCITS-regler (Undertakings for Collective Investment in Transferable Securities). Denne ramme regulerer strengt risikostyring, gennemsigtighed og investorbeskyttelse af fonde – så hvis en ETF er UCITS-kvalificeret, betyder det, at den betragtes som sikrere, mere reguleret og acceptabel for EU-investorer. Kort sagt: UCITS = EU-venlig, velreguleret og ofte mere skatteeffektiv ETF.
Hvor kan jeg finde ETF'er?
Hvis du leder efter en ETF, så start ikke i din bank, hvor du finder overprissatte fonde. Gå i stedet til det virkelige marked, hvor valget ikke ligger i prospekter, men i data:
- JustETF.com
- Den bedste europæiske ETF-søgemaskine, også for ungarske investorer.
- Du kan filtrere efter land, emne, udbytte og pris.
- Du kan se, om ETF'en er akkumulerende eller distribuerende, om den er en UCITS, hvilken børs den er tilgængelig på, og i hvilken valuta den er noteret.
- ETF.com
- Fokus på det amerikanske marked, hvis du er interesseret i amerikanske ETF'er (f.eks. ARK, SPY, QQQ).
- Detaljeret afkast- og risikoanalyse, kategorier, sammenligningsværktøjer.
- Morningstar
- Detaljerede grundlæggende vurderinger, risikoklassificering, porteføljeopdeling.
- Sofistikeret, men lidt mere kompliceret for begyndere.
Hvor meget kan man tjene med ETF'er?
Det afhænger af, hvad du køber, hvor længe du køber, og hvor tålmodig du er. Men her er det rigtige svar (med et nominelt afkast):
- Globale aktie-ETF'er (f.eks. MSCI World, S&P 500):
- 📈 ~7-10% årligt gennemsnitligt afkast på lang sigt (over 10-20 år)
- På grund af amerikansk dominans har afkastet ofte overgået resten af verden
- f.eks. S&P 500 ETF (f.eks. VOO, CSPX): ~10-12% om året i løbet af de seneste 14 år
- Obligations-ETF'er:
- 💤 1-4% årligt afkast, lavere risiko, men ofte ikke engang over inflationen
- Tematiske/disruptive ETF'er (f.eks. AI, bioteknologi, ARK):
- 🎢 Alt mellem -50% og +100%, ekstrem volatilitet er ikke ualmindeligt, se ARKK efter 2021
- Udbytte-ETF'er:
- 💸 4-7% årligt afkast inklusive udbytte, men med mindre kapitalgevinster, og nogle aktier kan opleve udbyttenedsættelser
Hvilken mægler skal jeg vælge for at købe aktier?
Der er flere aspekter at overveje, når man vælger en mægler - vi vil skrive en komplet artikel om dette - men jeg vil gerne fremhæve et par stykker, der er værd at overveje:
- størrelse, pålidelighed: Jo større en mægler er, desto sikrere er den. Som har en bankbaggrund – Erste, K&H, Charles Schwab osv. – det er endnu bedre, og kendte mæglere er typisk mere pålidelige.
- udgifter: Mæglere opererer med forskellige omkostninger, såsom kontoadministrationsgebyr, porteføljegebyr - som er den værste omkostning -, købs-/salgsgebyr og valutavekslingsomkostninger (hvis USD ikke er indsat på mæglerkontoen)
- Tilgængelighed af instrumenter: Det er ligegyldigt, hvilken mægler der har hvilket marked tilgængeligt, eller om de tilføjer det givne instrument efter anmodning og hvor hurtigt.
- kontotype: kontant- eller marginkonto, sidstnævnte kan kun bruges til optioner. For ungarske skatteborgere er det vigtigt at have en TBSZ-konto, men borgere fra andre lande har også særlige muligheder - såsom den amerikanske 401K-pensionsopsparingskonto - som enten understøttes af mægleren eller ej.
- overflade: et af de mest undervurderede aspekter, men det kan være en kæmpe sucker. Enhver, der havde en konto hos Random Capital, en nu nedlagt ungarsk mægler, ved, hvordan det er at skulle arbejde på en brugerflade, der er tilbage fra 90'erne. Erstes system er elendigt langsomt, Interactive Brokers kræver en luftfartseksamen, og LightYear tror på simple, men moderne løsninger.
Baseret på ovenstående anbefaler jeg Interactive Brokers-kontoen fordi:
- verdens største mægler med en stærk baggrund
- Der er millioner af instrumenter tilgængelige på den, og én aktie er ofte noteret på flere markeder – f.eks. både originale aktier og ADR-aktier er også tilgængelige
- Interactive Brokers en rabatmægler, de har de laveste priser på markedet
- du kan linke din Wise-konto til dem, hvorfra du hurtigt kan overføre penge
- Morningstars analyser er tilgængelige gratis under Fundamental Explorer (god til analyse)
- EVA-rammedata er tilgængelige under fundamental explorer (nyttigt til analyse)
- de har både kontant- og marginkonti, ungarske statsborgere kan åbne en TBSZ
- Du kan bruge tre typer grænseflader: der er en web- og pc-klient og en telefonapplikation
Hvad er bedre: individuelle aktier eller ETF'er?
Der er ingen sandhed i denne sag. Det er meget nemt at følge markedet med en S&P 500 ETF, og det er værd at gøre for begyndere, fordi det kan gøres med lidt viden og øvelse. Analyse af individuelle aktier kræver 30-50 timer pr. virksomhed, så vi anbefaler det ikke til nogen, der ikke kan lide det.
Har du aktier og ETF'er på en TBSZ-konto?
Juridisk og ansvarserklæring (alias ansvarsfraskrivelse): Mine artikler indeholder personlige meninger, og jeg skriver dem udelukkende til min egen og mine læseres underholdning. Artiklerne, der offentliggøres på iO Charts, udtømmer på ingen måde omfanget af investeringsrådgivning. Jeg har aldrig haft til hensigt, har ikke til hensigt og vil sandsynligvis ikke give sådan rådgivning i fremtiden. Det, der er skrevet her, er kun til orientering og bør IKKE opfattes som et tilbud. Meningsudtrykket betragtes på ingen måde som en garanti for at sælge eller købe finansielle instrumenter. Du er ALENE ansvarlig for de beslutninger, du træffer, og ingen andre, inklusive mig, påtager sig risikoen.


