

🙋Was beinhaltet der Abschnitt „Börsenbericht“?
Der Aktienkurs von Dino Polska ist unter das Niveau von 2024 gefallen, daher hat sich das Unternehmen verdientermaßen einen Platz im Abschnitt „Börsenbericht“ verdient. Aber worum geht es dabei eigentlich?
Die Kolumne „Börsenberichte“ dient Anlegern als Orientierungshilfe im komplexen Datenangebot börsennotierter Unternehmen. Ziel der Kolumne ist es nicht nur, Rohdaten zu präsentieren, sondern den aktuellen Quartals- oder Jahresbericht des jeweiligen Unternehmens professionell aufzubereiten. Dabei setzen wir die wichtigsten Finanzkennzahlen (wie Umsatz, Gewinn, ROCE oder ROIC) in den Kontext, vergleichen sie mit früheren Erwartungen und gegebenenfalls mit der Performance von Wettbewerbern. Nun werde ich meine Meinung zu Dino Polska (WSE:DNP) im Jahr 2025 äußern.
Über die rein nüchternen Daten hinaus legt diese Kolumne besonderen Wert auf die Interpretation der Erwartungen des Managements und die zukünftigen Marktaussichten. Wir untersuchen, wie globale Wirtschaftstrends, technologische Veränderungen oder branchenspezifische Besonderheiten das langfristige Wachstum des Unternehmens beeinflussen können. Ziel der Kolumne ist es, Anlegern nicht nur eine Momentaufnahme der vergangenen drei Monate zu bieten, sondern auch einen Ausblick auf die Marktentwicklung in der kommenden Zeit zu geben. Der jeweilige Quartalsbericht wird zudem mit der ausführlichen Aktienanalyse verlinkt, sofern diese bereits im iO Charts Blog veröffentlicht wurde. In diesem Fall finden Sie sie unter folgendem Link: Dino Polska (WSE:DNP / DNOPY) Aktienanalyse – Sparen.
Im Abschnitt "📌In der Praxis" finden Sie meine Kommentare, die über bloße Zahlen hinausgehen und qualitative statt quantitative Aspekte berücksichtigen.
📈 Dino Polska (WSE:DNP) Leistungsanalyse 2025
Ich habe vor etwa einem Jahr eine ausführliche Analyse der Dino Polska-Aktie (WSE:DNP) verfasst. Es handelt sich um ein polnisches Einzelhandelsunternehmen. Der Grund für die Aktualisierung der Analyse ist, dass ich im März 2024 eine Position in Dino Polska ADR-Aktien (DNOPY) zu 9.32 USD eröffnet habe, da das Unternehmen nicht nur an der polnischen Börse unter dem Kürzel WSE:DNP notiert ist. Der aktuelle Kurs liegt bei 8.57 USD, was bedeutet, dass die Aktie heute günstiger ist als vor zwei Jahren. Doch was ist seitdem geschehen und warum ist der Aktienkurs von Dino Polska gefallen?
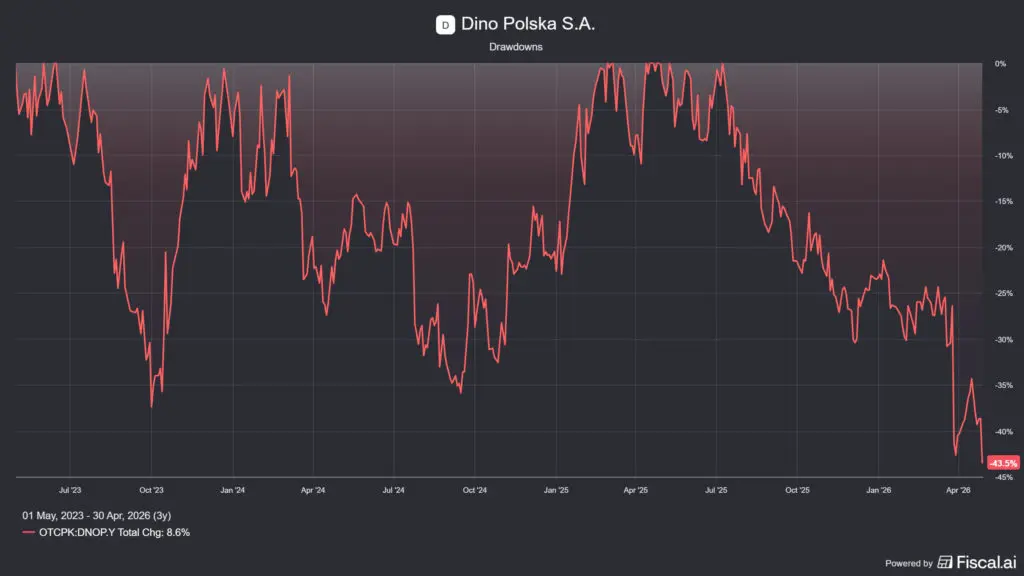
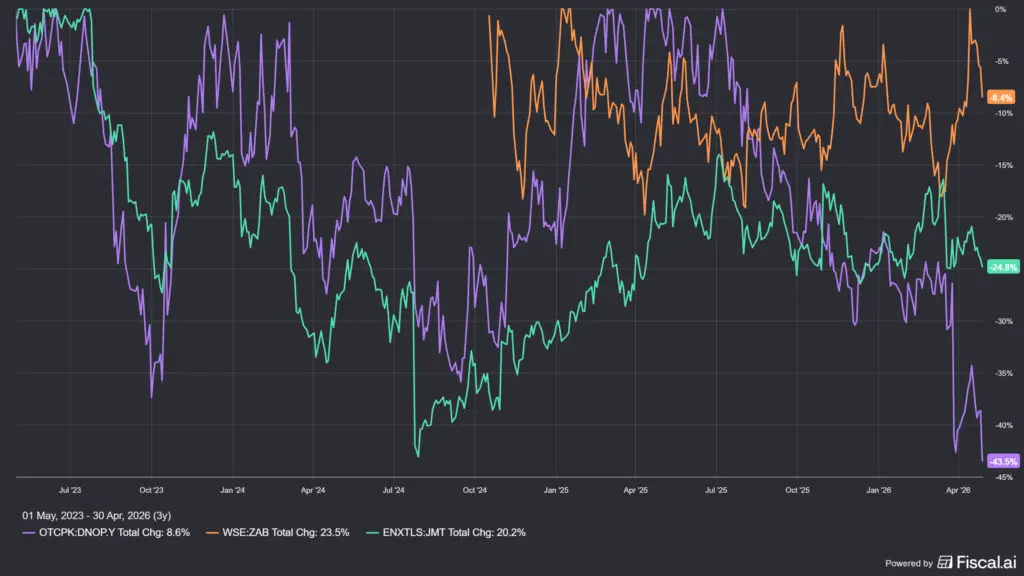
Die meisten Menschen führen den Rückgang um rund 43 % im obigen Bild, den größten der letzten drei Jahre, auf die Abschwächung des polnischen FMCG-Marktes und sinkende Gewinnmargen zurück, was nicht überraschend ist. Dies trifft auch zu, da die gesamte Branche ähnliche Entwicklungen durchmachte und die Margen ebenfalls sanken. Der Kursverfall der Wettbewerber war jedoch nicht so stark, da das zuvor hohe Wachstum von Dino Polska (WSE:DNP) bereits im Aktienkurs eingepreist war, wie die Grafik unten zeigt. Was lässt sich in einer solchen Situation tun? Vergleichen wir die Lage von Dino mit der von 2024. Sollten sich die Kennzahlen verbessert haben und der Kurs niedrig sein, ist die Aktie heute deutlich mehr wert als vor zwei Jahren!

📊 Ich berichte vom Aktienmarkt – Dino Polska (WSE:DNP) – Wichtige Finanzkennzahlen 2025
Hier ist eine Liste der Finanzindikatoren für 2025 basierend auf der Tabelle:
- 💵Einnahmen: ~33634 Millionen PLN (+14.9 % jährliche Veränderung),
- 📈Reingewinn: ~1559 Millionen PLN (+3.5 % jährliche Veränderung),
- ️Betriebsergebnis: ~2041 Millionen PLN (+7 % jährliche Veränderung),
- ????EBITDA: ~2546 Millionen PLN (+10 % jährliche Veränderung),
- ????Anzahl der Filialen: 3033 Einheiten (345 neue Einheiten wurden im Jahr 2025 in die Kette aufgenommen),
- ?????LFL (vergleichbares) Umsatzwachstum: 4.4%,
- 📉Anzahl der Mitarbeiter: 55856 Personen (+12 % jährliche Veränderung),
- 📉Nettoverschuldung: -PLN 199,5 Millionen (was einen Kassenüberschuss darstellt).
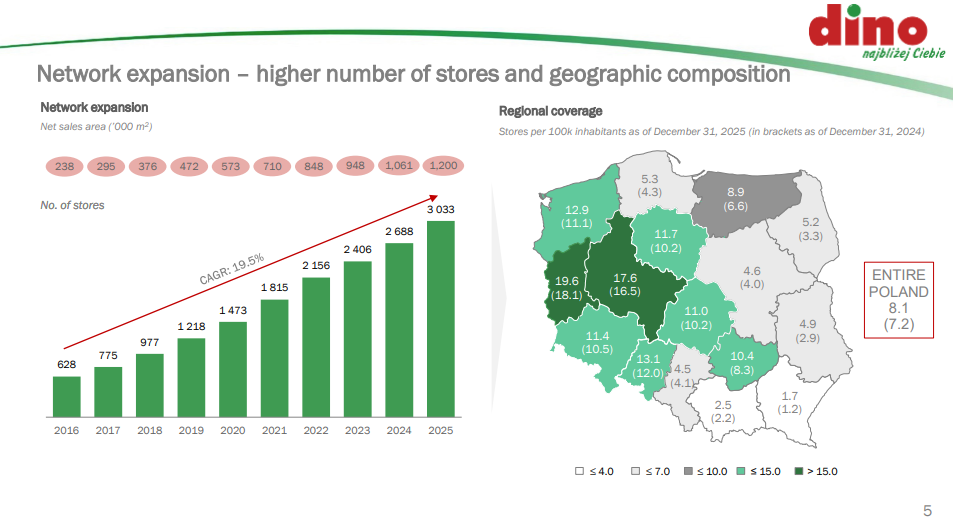
Das Wachstum ist also vorhanden, schlägt sich aber nicht in Gewinn nieder. Das liegt daran, dass Dino Polska (WSE:DNP) ständig in die Entwicklung seiner Infrastruktur investiert, also neue Geschäfte eröffnet, Logistikzentren baut und Solaranlagen installiert, was die Konkurrenz größtenteils nicht getan hat. In der Praxis bedeutet dies, dass Dino Polska in Sachanlagen investiert. Das Problem liegt also nicht in einem Kapitalabfluss, sondern in der Konjunkturabschwächung. Deshalb habe ich eine Grafik erstellt, die die Entwicklung des Unternehmens in den letzten zwei Jahren mit dem ersten Quartal 2024 vergleicht, denn der Unterschied ist enorm.
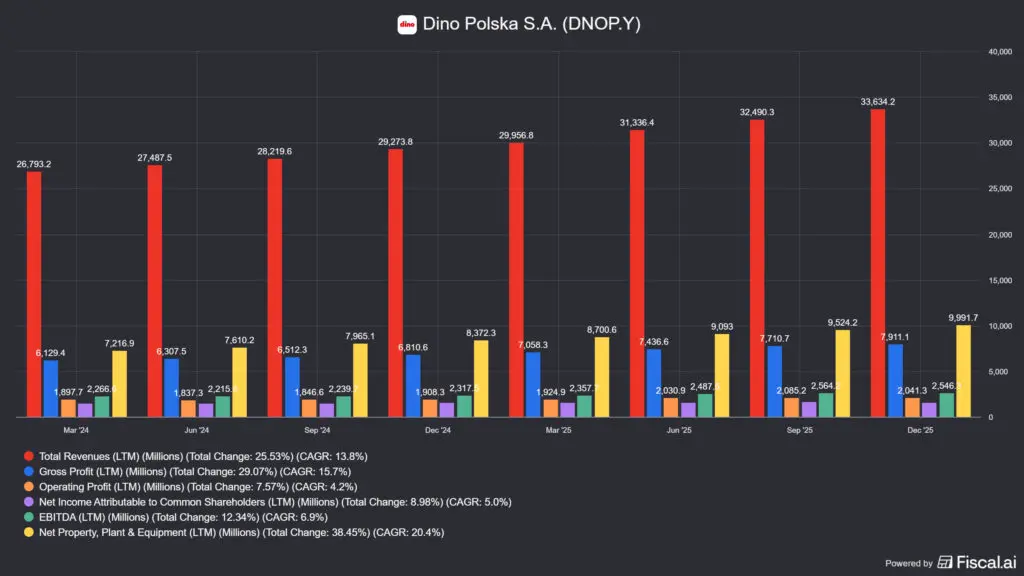
Wie Sie sehen, sind die Umsätze und der Wert des Kernkraftwerks, der Grundstücke, Gebäude und sonstige Ausrüstung umfasst, stetig gestiegen. Ich habe die aktuelle Filialanzahl aus der Pressemitteilung entfernt. Im März 2024 betrieb Dino Polska (WSE:DNP) 2300 Filialen, die Grafik zeigt 3033, aber unter Berücksichtigung des üblichen Wachstums könnten es bis Ende April etwa 3150–3200 sein. Das Wachstum hat sich also nicht zufällig verlangsamt; das Unternehmen ist weiterhin fester Bestandteil des Marktes, wie schon in den letzten Jahren.
Dino 2025
3 033
+345 Stück/Jahr im Durchschnitt
Biedronka 2025
3 882
+108 Stück/Jahr im Durchschnitt
Unterschied
849
Im Jahr 2016: ~2.170 waren
Das Bild wird noch beeindruckender, wenn ich es mit DNPs größtem Konkurrenten, dem von Jeronimo Martins geführten Unternehmen Biedronka, vergleiche (siehe Grafik oben). Die Lücke verringert sich – und das ist kein Zufall. Scrollen Sie etwas zurück zu meiner Analyse von Dino Polska (WSE: DNP) für 2025, die Sie im Kasten unten finden.
Lassen Sie uns kurz in Erinnerung rufen, worin Dino Polskas Wettbewerbsvorteil gegenüber seinen Konkurrenten besteht:
- 🥩 Sie haben ihre eigene Fleischfabrik, namens Agro-Rydzyna.
- 🚛 Sie besitzen das Logistiknetzwerk unter den Namen Dino Krotoszyn und Dino Oil sp. z o.
- 📍 Die Dino Polska-Filialen befinden sich auf eigenem Grund und Boden, es fallen keine Mietkosten an (genau wie bei den meisten Walmart- und Costco-Filialen in Amerika).
- 🏗️ Sie bauen ihre Läden auch selbst, und zwar über ein Unternehmen namens Krot Invest, das sich in ihrem Besitz befindet.
- ☀️ Dino produziert seinen eigenen Strom, die Anlagen haben eine Kapazität von 117 MW und haben bisher 102 GWh Energie mit ihren Solaranlagen in den 2856 Filialen erzeugt, in denen sie installiert wurden (die größten Stromverbraucher sind die Fleischverarbeitung und die Kühlung).
- 🏷️ Sie haben zwar eigene Markenprodukte, diese machen aber nur 8.8 % des Umsatzes aus (und ihre Konkurrenten haben das auch).
- 🃏 Ihre ungenutzten Trümpfe sind Dino Oil und eZebra, bei ersterem dürfte es sich um eine Tankstelle handeln, und letzteres könnte sein Angebot mit einem zukünftigen Apothekenprojekt erweitern.
Warum sind diese Informationen wichtig? Weil sie dem Unternehmen einen Kostenvorteil verschaffen und der Wettbewerber größtenteils nicht darüber verfügen. Es gibt dazu ein bekanntes Sprichwort:
☝️Wirklich hochwertige Unternehmen übernehmen die Märkte anderer Unternehmen in Krisenzeiten, wenn sie die Auswirkungen von Preiserhöhungen dank ihres Kostenvorteils auffangen oder die Auswirkungen von Preiserhöhungen dank ihrer herausragenden Qualität weitergeben können.
Da es sich beim FMCG-Markt typischerweise um ein Volumengeschäft handelt, ist der Kostenvorteil entscheidend; je größer die Größe, desto größer der Vorteil. Aber wie sollen Supermarktketten ihre Preise während des US-Iran-Krieges senken, wenn die Straße von Hormus blockiert ist, Teile der Öl- und Gasinfrastruktur bombardiert wurden und wir am Rande einer Ölkrise stehen?

🔍 Ich berichte von der Börse – Droht uns eine Lebensmittelinflation?
Am 28. Februar 2026 griffen die Vereinigten Staaten den Iran an, womit der Konflikt nun schon fast 10 Wochen andauert und sich auf verschiedene Weise manifestiert hat:
- 🚀 Die USA bombardierten die gesamte iranische Luftverteidigung und den Großteil der militärischen Einrichtungen.
- 🚧 Die Straße von Hormus, durch die monatlich 3000 Schiffe fuhren, wurde geschlossen. Diese Zahl ist auf 5 % des vorherigen Niveaus gesunken, 230 beladene Öltanker liegen im Persischen Golf vor der Straße vor Anker.
- 📉 Die iranischen Ölexporte sind von 1.7 Millionen Barrel pro Tag auf 100000 Barrel gesunken, ein Rückgang um 94 %. Die Insel Kharg, wo sich die Raffinerien befanden, wurde geschlossen, während die Raffinerie in Bandar Abbas mit Rohstoffmangel zu kämpfen hat.
- 🔥 Das Gasfeld South Pars, das 70-80% des iranischen Gases ausmacht, wurde ebenfalls schwer von dem Konflikt betroffen.
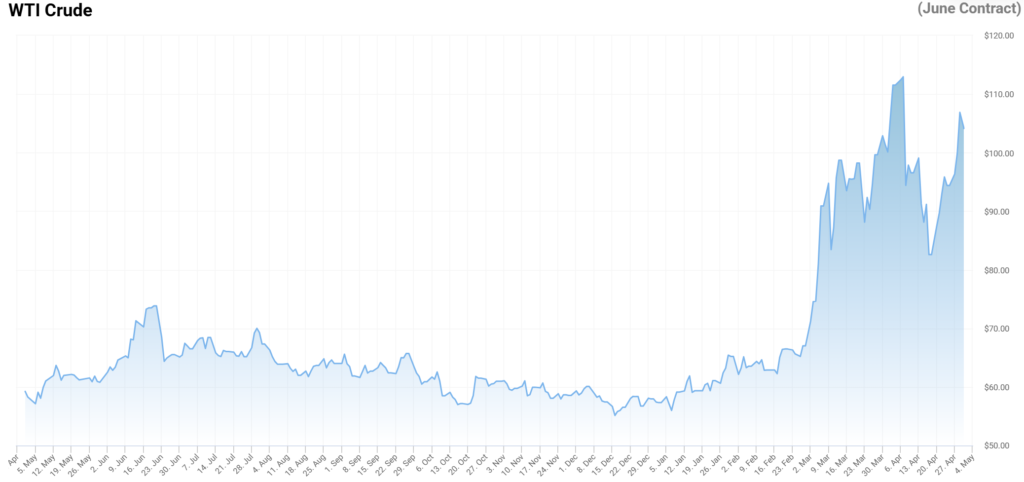
Der Iran hat die Energieinfrastruktur benachbarter arabischer Golfstaaten mit ballistischen Raketen angegriffen, was folgende Folgen hatte:
- 🛑 Bahrains einzige Raffinerie wurde stillgelegt.
- 💥 Die Ölindustriezone in Fujairah, Vereinigte Arabische Emirate, wurde getroffen.
- ⚓ Mehrere Häfen und Ölinfrastrukturen im Oman wurden beschädigt.
- 🧪 Und Katar, das 10 % des weltweiten Gasmarktes belieferte, stellte die LNG-Produktion ein, nachdem ein Drohnenangriff ihre Anlagen getroffen hatte.
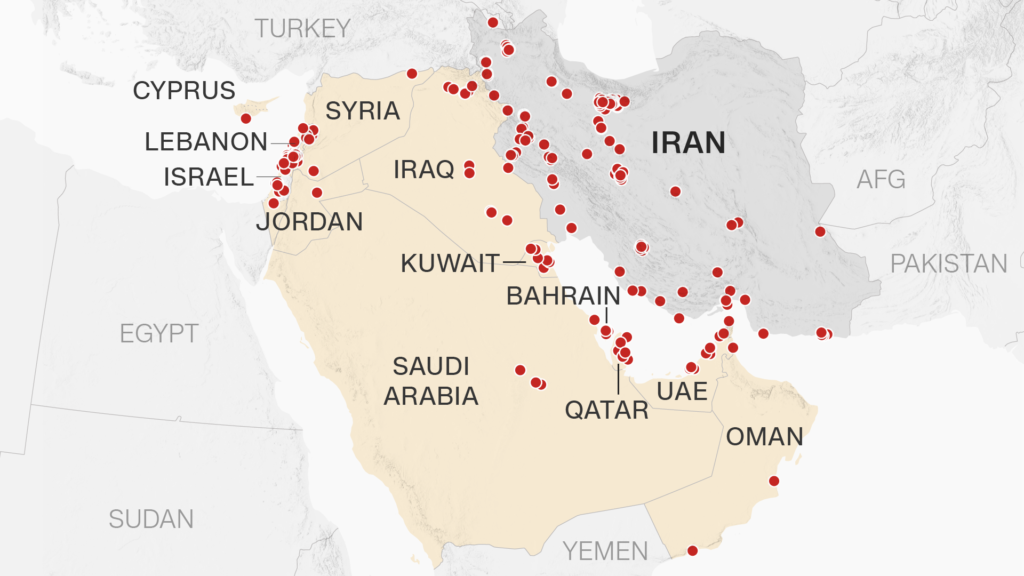
Die genannten Ereignisse lassen vermuten, dass es selbst nach Kriegsende Jahre dauern könnte, das Vertrauen wiederherzustellen und die Infrastruktur wiederaufzubauen. Dies bedeutet nicht nur, dass der Weltölpreis von 60 US-Dollar pro Barrel auf über 100 US-Dollar gestiegen ist, sondern auch, dass alle öl- und gasabhängigen Branchen mit deutlich höheren Produktpreisen rechnen müssen. Hinzu kommen die Transportkosten, die üblicherweise mit dieselbetriebenen Fahrzeugen zum Verbraucher abgewickelt werden.
Für Dino Polska und seine Konkurrenten bedeutet dies, dass
- 📈 Die Bearbeitung und Logistik werden teurer sein (Dino Polska verfügt über eigene Logistik- und Vertriebszentren).
- 🌾 Durch den Wegfall von LNG wird die Düngemittelproduktion teurer, was wiederum einige Lebensmittel, vor allem Getreide und Gemüse, verteuern wird.
- 🥩 Da der Düngemittelmangel auch Futtermittel verteuert, wird auch tierisches Eiweiß, also Fleisch, teurer (Dino Polska verfügt über eine eigene Fleischverarbeitungsanlage).
- ⚡ Aufgrund der höheren Gaspreise wird auch die Stromerzeugung teurer (Dino Polska produziert im Gegensatz zu seinen Wettbewerbern den größten Teil seines Strombedarfs selbst).
Wo sich die Inflation voraussichtlich ausbreiten wird:
- 🔋 Energiekosten (Strom, Diesel, Gas): sofort und dauerhaft,
- 📦 Verpackungsmaterialien (Polyethylen, Kunststoffe aus Erdöl): sofort,
- 🚛 Versandkosten: sofort,
- 🚜 Dünger → Futtermittel → Fleisch – mit einer Verzögerung von 6–18 Monaten, da der größte Teil des Düngers für 2026 bereits von den Landwirten gekauft wurde.
Es gibt aber noch einen weiteren Effekt, an den nur wenige denken, nämlich dass Mieten vertraglich oft an die Inflation gekoppelt sind. Das heißt, die Mieten werden steigen, außer bei Dino Polska, wo ein Großteil der Filialen dem Unternehmen gehört und auch das für den Bau zuständige Unternehmen zur Gruppe zählt. Daraus lässt sich leicht ableiten, dass Lebensmittelketten versuchen werden, die Inflation an die Verbraucher weiterzugeben, falls diese die Branche trifft. Ob dies vollständig gelingt, ist ungewiss; in diesem Fall muss die Kette den Verlust selbst tragen. Entscheidend ist derzeit die Kapitalstruktur eines Unternehmens, also – vereinfacht gesagt – wie viel Bargeld, Schulden und Kreditkapazität es besitzt. Schauen wir uns an, wie die börsennotierten FMCG-Unternehmen am polnischen Markt in dieser Hinsicht dastehen:
- 💰 Dino Polska: Nettoliquidität, 200 Millionen PLN in bar,
- 📉 Jeronimo Martins (Biedronka): Nettoverschuldung: 14.000 Millionen PLN (3300 Millionen EUR),
- 💳 Żabka-Gruppe: Nettoverschuldung: 8800 Millionen PLN.
Ich zeige Ihnen eine Tabelle, die aufzeigt, welche Supermarktketten seit 1995 den polnischen Markt verlassen haben. Seit der Gründung von Dino Polska im Jahr 1999 musste sich das Unternehmen zudem mit folgenden Konkurrenten auseinandersetzen:
Wie Sie sehen, haben in den letzten 30 Jahren einige Unternehmen stark gelitten, was man besser als Marktkonsolidierung bezeichnen könnte. Viele weniger bekannte Akteure sind ausgestiegen, darunter Julius Meinl, Tesco, die Metro Group und der polnische Konzern Piotr i Pawel. Carrefour sucht derzeit einen Käufer für seine Filialen in Polen. Natürlich gibt es noch viele andere: Biedronka, Żabka, Lidl, Auchan und Eurocash sowie einige kleinere Ketten.
☝️Gerade in wirtschaftlichen Abschwungphasen und Krisenzeiten gewinnen leistungsstarke Unternehmen oft Marktanteile von anderen. Ich denke, das wird auch bei Dino Polska der Fall sein; das Unternehmen ist seinen Wettbewerbern in nahezu jeder Hinsicht überlegen.
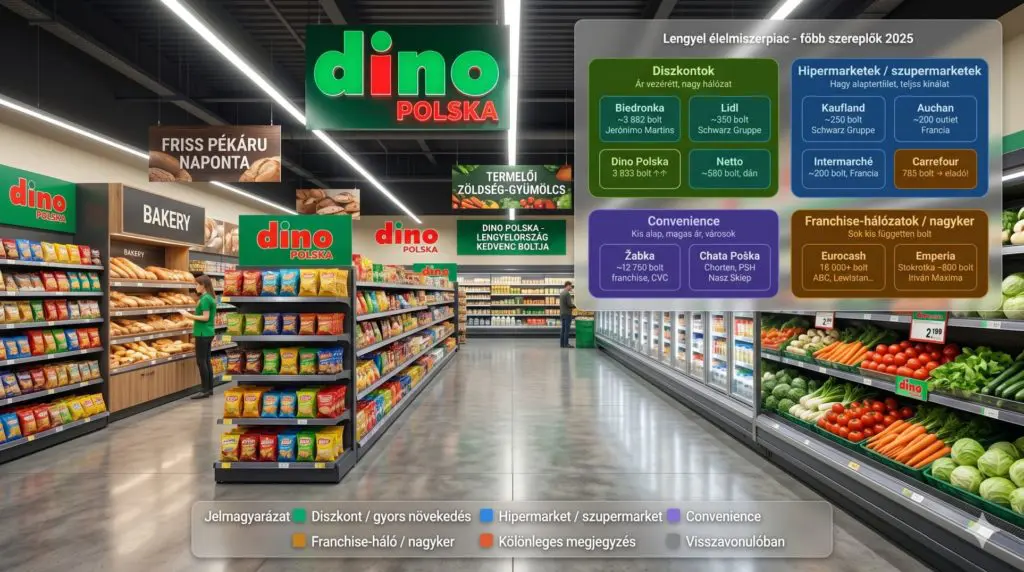
Abschließend ein Überblick über die Positionierung der einzelnen Supermarktketten und ihre Wettbewerber. Besonders interessant ist der grüne Cluster: Dino Polska konkurriert hauptsächlich mit Biedronka, Netto und Lidl verfügen über ein deutlich kleineres Filialnetz, und die übrigen Wettbewerber sind entweder Super- und Hypermärkte oder Drogerien wie Zabka und Chata Polska.

🔮Dino Polska Ukrainische Karte
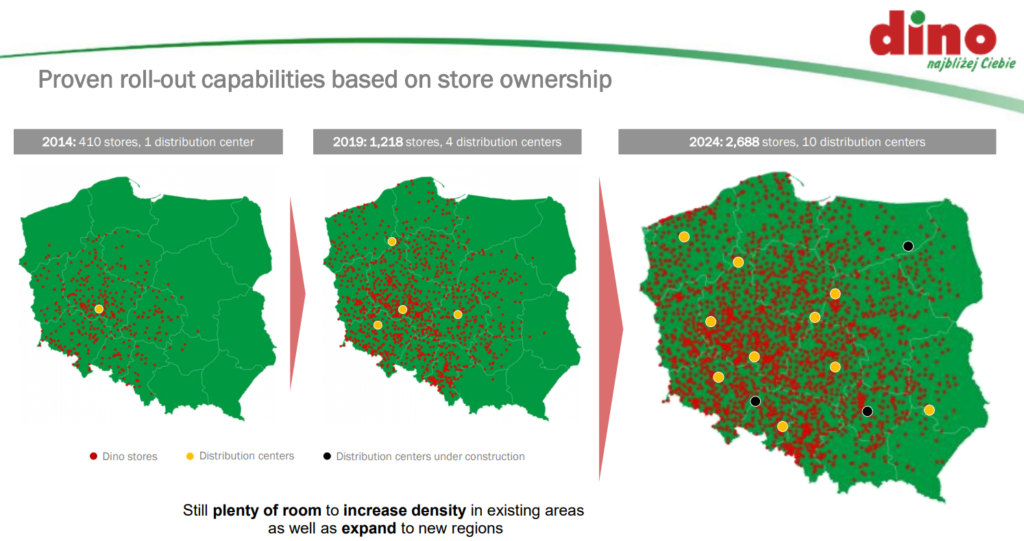
Dino Polska expandiert von West nach Ost. Grund dafür ist, dass die kaufkräftigste Zielgruppe in der Hauptstadt und nahe der deutschen Grenze lebt. Diese Dynamik ist auch typisch für Ungarn und Tschechien, wobei der Westen des Landes stärker entwickelt ist. Da die 400 Quadratmeter großen Filialen von Dino Polska (WSE:DNP) auch in Ortschaften mit 2 bis 3000 Einwohnern zu finden sind – man kann sich das wie einen Penny vorstellen –, kann das Unternehmen somit auch den Osten des Landes abdecken, wie die Bilder unten zeigen. Anders ausgedrückt: Das Unternehmen expandiert in den Osten des Landes, wo sich auch die ukrainische Grenze befindet.
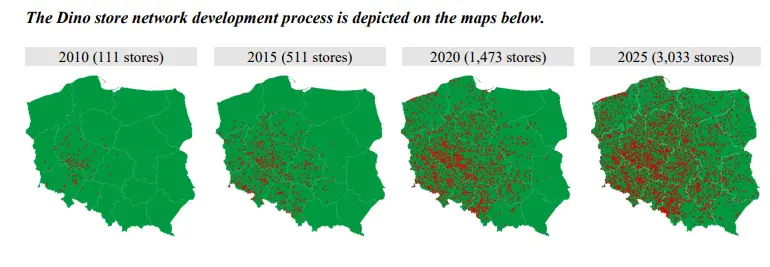
Eine der größten Einschränkungen von Dino Polska (WSE:DNP) besteht darin, wann der polnische Markt gesättigt sein wird. Die Anzahl der Filialen lässt sich im Voraus nur sehr schwer abschätzen, aber wie ich in der ausführlichen Analyse bereits geschrieben habe, Die maximale Anzahl dürfte bei etwa 6000 Geschäften liegen. Angenommen, Dino Polska verliert keine Marktanteile an die Konkurrenz, was natürlich nicht zutrifft. Rechnet man mit 300 neuen Filialen pro Jahr, ist die Marktsättigung noch 10 Jahre entfernt, was sich auch aus der Strategie von Dino Polska, neue Vertriebszentren zu eröffnen, ableiten lässt. Die Abbildung unten zeigt die bereits aktiven Verteilzentren in Gelb und diejenigen, die im Jahr 2025 nicht in Betrieb sein werden, in Schwarz. Im Jahr 2026 wird ein weiteres Logistikzentrum in der Nähe von Zawiercie (Woiwodschaft Schlesien) eröffnet, wodurch die Expansion nach Süden in Richtung Slowakei und Tschechien weiterhin möglich bleibt. Das Unternehmen expandiert also kontinuierlich nach Osten und Süden mit neuen Logistikzentren, kann aber auch in den bereits bestehenden Regionen wachsen. Dies dürfte jedoch in absehbarer Zeit begrenzt bleiben, sofern das Unternehmen nicht die Grenze überschreitet und in einem anderen Staat expandiert.
In anderen Analysen wurde wiederholt darauf hingewiesen, dass eines der besten Ziele für Dino Polska logischerweise die Ukraine wäre. Das Unternehmen müsste in einem vom Krieg zerrütteten Land auf den Markt treten, gegen relativ schwache Konkurrenten, was aber auch viel Wachstumspotenzial bietet. Die Ukraine und die ukrainische Gesellschaft ähneln Polen (oder ähnelten sich vor dem Krieg) in vielerlei Hinsicht:
- 🌍 Markt ähnlicher Größe, mehr Menschen, aber geringere Kaufkraft,
- 🏰 Der westliche Teil des Landes ist der entwickeltere,
- 🏘️ Rund 30 % der Bevölkerung leben in ländlichen Gebieten (bei Polen sind es 40 %), viele davon sind kleine Siedlungen.
- 🥩 Ukrainer essen viel Fleisch, ähnlich wie Polen, und Dino ist darin sehr stark.
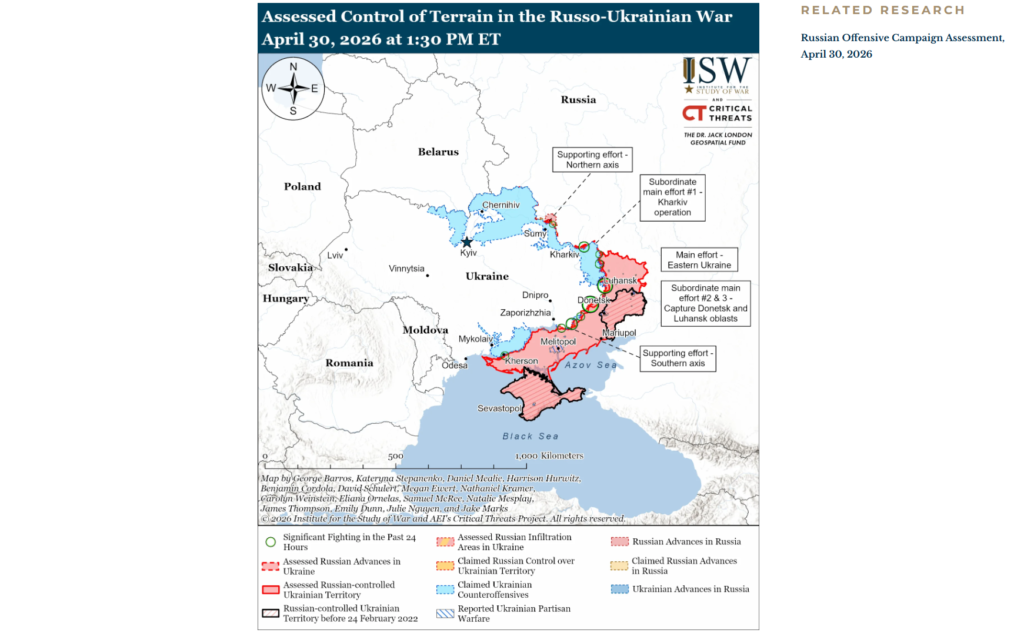
Wichtiger für Dino Polska ist jedoch, dass kleine lokale Läden in den kleinen Städten und Dörfern der Ukraine nach wie vor das gängigste Format darstellen, wo moderne Ketten kaum vertreten sind, und genau diese Lücke füllt das DNP-Modell. Der Aspekt des frischen Fleisches ist ebenfalls relevant: Ukrainische Verbraucher bevorzugen zunehmend kleine, nahegelegene Convenience-Stores, um Zeit und Kraftstoff zu sparen. Der größte Akteur auf dem ukrainischen Einzelhandelsmarkt ist ATB mit einem Marktanteil von 30 % und 1319 Filialen.Aufgrund des Krieges dehnen sie ihre Aktivitäten auch in Richtung der westlichen Grenze – Lemberg und Umgebung – aus.
☝️Natürlich weiß niemand, wann und wie der russisch-ukrainische Krieg enden wird, aber es erscheint logisch, dass Dino Polska (WSE:DNP) innerhalb weniger Jahre auch in den ukrainischen Markt eintreten sollte, sofern die Umstände dies zulassen.
Das Management äußert sich beharrlich nicht zu solchen Spekulationen, oder zumindest sagt es, dass es vorerst nicht über die Landesgrenzen hinausgehen wolle.
📌In der Praxis: Ich denke, der Markt von Dino Polska (WSE:DNP) steuert auf eine Art „perfekten Sturm“ zu, in dem Einzelhandelsketten gleichzeitig mit Preiserhöhungen, Inflation sowie höheren Kraftstoff- und Verpackungspreisen konfrontiert sein werden. Dies ist kein unternehmensspezifisches Strukturproblem, sondern ein allgemeiner Effekt. Der Markt unterbietet jedoch gleichzeitig alle Wettbewerber, unabhängig von deren Qualität. Dies ist aktuell im Versicherungsmarkt zu beobachten, wo Qualitätsunternehmen wie Kinsale Capital (KNSL) trotz fallender Kurse die Nase vorn haben. Ich habe hier darüber geschrieben: Kinsale Capital (KNSL) Aktienanalyse für das 4. Quartal 2025.
In einer solchen Situation gewinnen diejenigen mit einer besseren Kostenstruktur und einem besser vorbereiteten Management auf Kosten anderer. Dino Polska (WSE:DNP) hatte in seiner Wachstumsstrategie stets ein begrenztes Potenzial, das sich jedoch durch die Expansion ins Ausland überwinden lässt. Das Unternehmen kommt diesem Ziel mit der Erschließung der südlichen und östlichen Regionen immer näher. Glücklicherweise beschränkt sich der Fokus nicht nur auf die Ukraine, denn auch die Slowakei und Tschechien liegen an der südlichen Grenze – allerdings ist dies eine andere Geschichte.
🔮 Dino Polska (WSE:DNP) 2025 Zusammenfassung
Die Aktien von Dino Polska (WSE:DNP) werden zu einem "Schnäppchenpreis" gehandelt, da der Kurs unter das Niveau von vor zwei Jahren gefallen ist, während sich das Unternehmen weiter gestärkt hat. Auch wenn die künftige Inflation aufgrund des Ölpreisschocks für den FMCG-Sektor und die Einzelhandelsketten nicht günstig sein wird, zeigt sich doch gerade in Zeiten von Inflationsdruck und wirtschaftlichem Abschwung, welche Unternehmen in einem Segment die Besten sind, und ich denke, Dino ist dafür ein hervorragendes Beispiel.
Was Sie als Investor in Bezug auf das Unternehmen beachten sollten: LFL-Umsatzquote, polnische Inflation und die Frage, ob sich die Zahl der Neueröffnungen verlangsamt. Bislang gibt es dafür noch keine Anzeichen, ihre Finanzlage ist sehr solide, daher denke ich, dass das Unternehmen langfristig erfolgreich sein wird, solange es die kurz- und mittelfristigen Turbulenzen übersteht. Bis dahin wird der Preis jedoch fallen, was die Möglichkeit eröffnet, zusätzliche Positionen einzunehmen.
Und falls Sie noch mehr über Dino Polska erfahren möchten, lesen Sie die Originalanalyse unter diesem Link: Dino Polska (WSE:DNP / DNOPY) Aktienanalyse – Sparen.
🤑Wenn Sie wissen möchten, welche Broker wir nutzen, lesen Sie unsere folgenden Artikel:
📉Interactive Brokers Broker-Kontoanalyse – Professionell für Profis
📈LightYear Broker-Kontoanalyse – Einfachheit und Kostengünstigkeit gehen Hand in Hand
Warum ist der Aktienkurs von Dino Polska in den letzten zwei Jahren gesunken?
Obwohl die operativen Kennzahlen und die Anzahl der Filialen des Unternehmens weiter wuchsen, hatte der Markt die Abschwächung des polnischen FMCG-Sektors und die sinkenden Gewinnmargen bereits eingepreist. Die extrem hohen Wachstumserwartungen der Vorjahre haben sich abgeschwächt, wodurch sich die Aktienbewertung von Dino Polska der ihrer Wettbewerber angenähert hat, obwohl die Fundamentaldaten weiterhin stark sind.
Welche Auswirkungen haben der russisch-ukrainische Krieg und der iranische Konflikt auf das Unternehmen?
Globale geopolitische Spannungen treiben die Energiekosten, Kraftstoffpreise und Logistikausgaben direkt in die Höhe und setzen damit alle Einzelhandelsketten unter Druck. Für Dino Polska stellt dies aufgrund der Inflation eine Herausforderung dar. Das eigene Logistiknetzwerk, der Fleischverarbeitungsbetrieb und die Solarenergieerzeugung bieten jedoch ein gewisses Sicherheitsnetz und einen relativen Kostenvorteil gegenüber der Konkurrenz. Dennoch kann der Aktienkurs von Dino Polska durch solche Ereignisse negativ beeinflusst werden, sodass mit einer höheren Volatilität als üblich zu rechnen ist.
Warum gilt der Besitz eines eigenen Immobilienportfolios als Wettbewerbsvorteil?
Anders als die meisten Wettbewerber befinden sich die Filialen von Dino Polska auf eigenem Grund und Boden, wodurch das Unternehmen von inflationsbedingten Mieterhöhungen befreit ist. Diese vertikale Integration, zu der auch ein eigenes Bauunternehmen gehört, führt langfristig zu deutlich niedrigeren Fixkosten und einer stabileren Finanzplanung.
Wie groß ist das Wachstumspotenzial des polnischen Marktes?
Die Kette betreibt derzeit über 3000 Filialen, die Marktsättigung wird jedoch voraussichtlich bei rund 6000 Filialen liegen, insbesondere durch eine intensivere Expansion in den östlichen Regionen. Da sich das Geschäftsmodell von Dino auch in kleineren Siedlungen bewährt hat, kann das Unternehmen im aktuellen Tempo mindestens ein weiteres Jahrzehnt im Inland expandieren.
Wann ist mit dem Eintritt von Dino Polska in ausländische Märkte zu rechnen?
Eine offizielle Ankündigung des Managements steht noch aus, doch die Lage der Logistikzentren (beispielsweise in Schlesien) lässt eine Expansion nach Süden, in die Tschechische Republik oder die Slowakei, vermuten. Experten sehen die Ukraine als potenziellen Geheimtipp, da dort ähnliche Konsumgewohnheiten wie in Polen und das Fehlen moderner Einzelhandelsketten nach dem Krieg enorme Wachstumschancen bieten könnten. Dies sind jedoch vorerst nur Spekulationen, und es gibt noch keine konkreten Informationen über die Vorbereitungen.
Wie wirkt sich die Lebensmittelinflation auf die Rentabilität eines Unternehmens aus?
Die Inflation hat einen zweifachen Effekt: Sie erhöht zwar den nominalen Umsatz, verteuert aber gleichzeitig Einkauf und Betrieb, insbesondere bei Fleisch- und Milchprodukten. Dino Polska kann einen Teil seiner Lieferkette durch das eigene Fleischverarbeitungswerk (Agro-Rydzyna) kontrollieren und so Preiserhöhungen flexibler steuern oder an die Kunden weitergeben. Allerdings drücken solche Stimmungsschwankungen üblicherweise die Bewertungen und können auch den Aktienkurs von Dino Polska senken.
Wie sicher ist die Finanzlage des Unternehmens im Vergleich zu seinen Wettbewerbern?
Das unter dem Kürzel WSE:DNP notierte Unternehmen ist außerordentlich stabil, da es im Gegensatz zu Wettbewerbern (wie Biedronka oder Żabka) über Nettoliquidität statt signifikanter Schulden verfügt. Diese Kapitalstruktur ermöglicht es ihm, auch in Krisenzeiten weiter zu investieren und sein Filialnetz auszubauen, während andere aufgrund der Belastung durch Kredittilgungen gezwungen sind, ihr Wachstum zu drosseln.
Welche Rolle spielen erneuerbare Energien im Geschäftsbetrieb von Dino?
Das Unternehmen hat ein umfangreiches Solaranlagenprogramm gestartet, wodurch fast 3000 Filialdächer nun ihren eigenen Strom erzeugen. Da Kühlung und Fleischverarbeitung sehr energieintensive Prozesse sind, ist die installierte Leistung von über 117 MW entscheidend für die Senkung der Betriebskosten und die Steigerung der ökologischen Nachhaltigkeit.
Was ist eZebra und warum ist es wichtig für die Zukunft?
Dino ist in den E-Commerce-Markt eingestiegen und hat sein Angebot durch die Übernahme von eZebra, einer Online-Apothekenplattform, um Non-Food-Produkte erweitert. Dieser strategische Schritt bietet die Möglichkeit, ein zukünftiges Apotheken- oder Kosmetiknetzwerk aufzubauen, was den durchschnittlichen Warenkorbwert und die Kundenbindung steigern könnte.
Wo werden die Aktien von Dino Polska gehandelt?
Das Unternehmen ist primär an der Warschauer Börse unter dem Kürzel WSE:DNP notiert und ein wichtiger Bestandteil polnischer Indizes. Es ist außerdem am US-Markt als ADR (Kürzel DNOPY) gelistet, wodurch die Wachstumsgeschichte des Unternehmens für internationale Investoren leicht zugänglich ist.
Rechtliche Hinweise und Haftungshinweise (auch Disclaimer genannt): Meine Artikel enthalten meine persönlichen Meinungen und dienen ausschließlich meiner eigenen Unterhaltung und der meiner Leser. Die hier veröffentlichten Artikel stellen keinesfalls eine umfassende Anlageberatung dar. Ich habe nie beabsichtigt, solche Beratungen anzubieten, beabsichtige dies auch in Zukunft nicht und werde es voraussichtlich auch in Zukunft nicht tun. Die hier veröffentlichten Informationen dienen ausschließlich Informationszwecken und sind nicht als Angebot zu verstehen. Die geäußerte Meinung ist in keiner Weise als Garantie für den Kauf oder Verkauf von Finanzinstrumenten zu verstehen. Sie tragen die alleinige Verantwortung für Ihre Entscheidungen, und niemand sonst, auch ich nicht, übernimmt das Risiko.


