

¿De qué trata la columna Market Momentum?
No sé si lo sabes, pero un análisis fundamental exhaustivo puede llevar entre 40 y 50 horas. Como inversor, es imposible dedicar tanta energía a analizar cada empresa si quieres gestionar eficazmente una lista de seguimiento lo suficientemente larga. Por eso creé la columna "Market Momentum", que ofrece una visión general de cada acción, especialmente de Apple, y resume a grandes rasgos los acontecimientos actuales. No se trata de un análisis profundo, sino simplemente de un elemento de reflexión basado en el estado actual.
Mi objetivo no es ofrecerte consejos diarios de trading ni analizar patrones técnicos. En cambio, te proporciono minianálisis fundamentales rápidos y concisos que te ayudan a filtrar la información. Estos consejos te permiten saber si vale la pena investigar más a fondo la evolución actual del precio de Apple (AAPL) u otro participante del mercado, o si se trata simplemente de un fenómeno pasajero.
Puede encontrar la subpágina para compartir con información detallada aquí: Página de acciones de AAPL
Si buscas un análisis en profundidad del sitio, haz clic en el siguiente enlace: Análisis de acciones de iO Charts
📒 Tabla de contenido 📒
He creado una tabla de contenidos para que te resulte más fácil navegar por el contenido:
- 🍎 ¿Qué está haciendo Apple (AAPL)?
- 💡 Situación actual de Apple (AAPL) y sus competidores
- 🎢 Métricas de Apple (AAPL)
- ✅ Apple (AAPL): ¿te acostumbrarás o huirás?
- Resumen de la tesis
❓ ¿Qué está haciendo Apple (AAPL)? ❓
Apple (AAPL) es la empresa que ha sabido reinventarse una y otra vez desde su fundación en 1976, y en 2025 abrió un capítulo completamente nuevo en su propia historia. La compañía con sede en Cupertino, California, comenzó en el garaje de Steve Jobs y se convirtió en el rey indiscutible de la electrónica de consumo con el Mac, el iPod, el iPhone y el iPad. Ahora, bajo la dirección de Tim Cook y ante la inminente búsqueda de un sucesor, Apple se posiciona cada vez más como una empresa de ecosistema: la compañía afirma que su plataforma de IA Apple Intelligence no es solo una función, sino el siguiente paso evolutivo en todo el ecosistema. Esta narrativa coincide en gran medida con lo que otras empresas tecnológicas, como Google (GOOGL), han estado haciendo en los últimos años, como escribí aquí:
El modelo de negocio se basa en cinco pilares. El más famoso es el iPhone, que representa casi el 52% de los ingresos, pero en términos de beneficio bruto total, el segmento de Servicios se hizo con el primer puesto a finales de 2025. El segundo pilar son Mac y iPad., que mantienen su posición de liderazgo en los mercados profesionales y educativos gracias a los chips Apple Silicon. El tercer pilar es la categoría de Dispositivos Portátiles y Accesorios para el Hogar. (Apple Watch, AirPods, Vision Pro, etc.), donde las gafas de realidad virtual Vision Pro son, por ahora, más un hito que un producto de consumo masivo. El cuarto pilar son los Servicios.: la App Store, iCloud+, Apple Music, Apple Pay, Apple TV+ y acuerdo con Google (que genera aproximadamente 20 millones de dólares anuales en comisiones por búsqueda predeterminada) representan en conjunto el segmento de mayor margen y más escalable de la empresa. El quinto y más reciente pilar es Apple Intelligence.Esta categoría resume las capacidades de IA tanto en dispositivos como en la nube, que la empresa cree que podrían convertirse en su próximo motor de crecimiento.
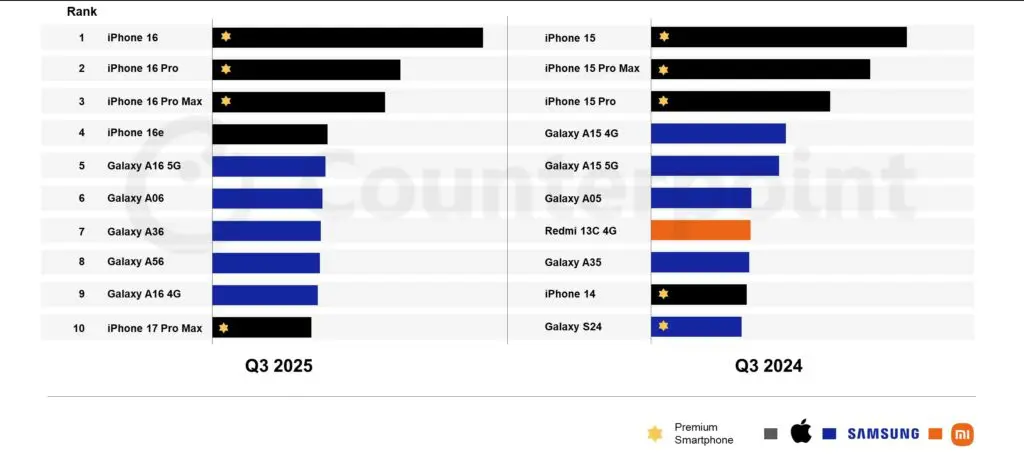
En términos de flujo de caja libre, el modelo de Apple es fundamentalmente diferente al de los gigantes tecnológicos con altas inversiones de capital: mientras que Amazon, Meta y Microsoft invertirán en conjunto casi 700 mil millones de dólares en infraestructura de IA para 2026, Apple planea invertir solo 14 mil millones de dólares. En cambio, Apple implementa la IA no mediante el desarrollo de modelos propios, sino a través de la integración de ecosistemas, la convergencia de hardware y software, y alianzas estratégicas (Google Gemini, OpenAI). Esta estrategia de "propietario de sistemas mediante IA" representa tanto la mayor ventaja competitiva de Apple como la pregunta más seria para sus inversores: ¿se puede mantener la prima a largo plazo sin sus propias capacidades de gestión de activos de software (LLM)?
📌 En la práctica: En relación con lo anterior, se me ocurrió lo siguiente: ¿hasta qué punto dependerá Apple (AAPL) si sus servicios se lanzan, pero están vinculados, por ejemplo, a Google? En ese caso, será difícil desvincularlos del ecosistema. ¿Qué sucede si Google o Microsoft aumentan los precios a través de OpenAI y Apple no puede repercutir ese aumento en los consumidores? Creo que esto representa una ventaja a corto plazo, pero una desventaja para la empresa a medio y largo plazo.
Apple es una acción que todos creen comprender, pero resulta que no es así. Muchos la comparan con una automotriz debido a su dependencia del ciclo de vida del hardware; otros la valoran como una empresa de software en función de sus márgenes de servicios; y otros más la posicionan como una plataforma de IA con la esperanza de una futura monetización de Apple Intelligence. La realidad es que Apple es las tres cosas a la vez, y esta incomparabilidad es lo que mantiene vivo el debate sobre su valoración año tras año. Por lo tanto, si se desea analizar la empresa con mayor profundidad, es necesario separar estos segmentos, examinar sus ingresos y márgenes, y luego ponderarlos en conjunto para obtener el resultado final.

🏆 Situación actual y competidores de Apple (AAPL) 🏆
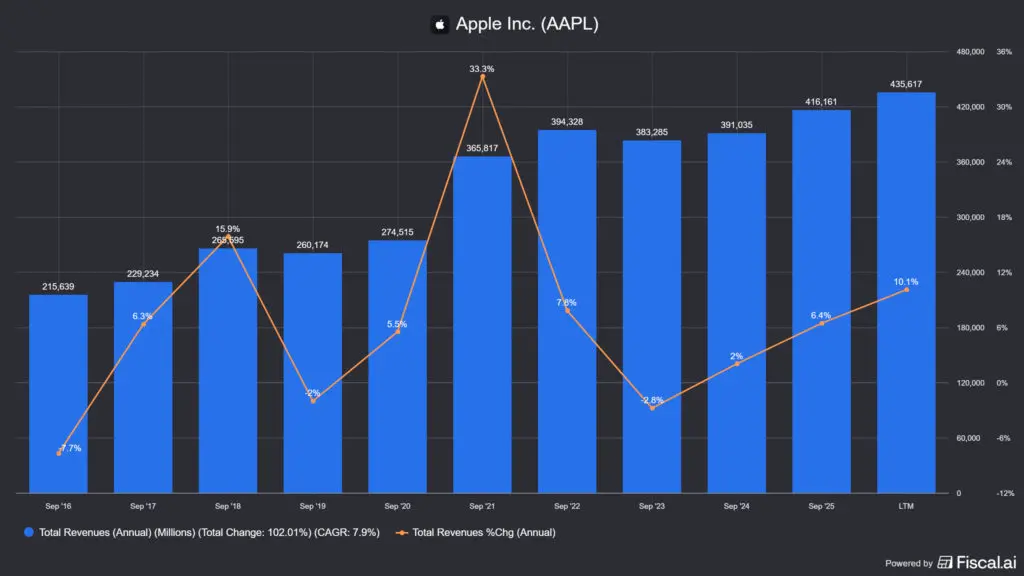
La posición de mercado de Apple en 2025 era sólida como una roca, con ingresos récord, pero los desafíos también son récord. El año fiscal 2025 generó ingresos de $416.2 mil millones, un aumento del 6.4% con respecto al año anterior. La compañía vendió 17 iPhones y, según IDC, Apple alcanzó una cuota de mercado global del 19.4% en 2025, convirtiéndose en el fabricante líder mundial de teléfonos inteligentes. Esto ha sido así durante los últimos años, con Samsung, Xiaomi y Apple intercambiando posiciones en el top 3. En el primer trimestre fiscal que finalizó en diciembre de 2025 (T1 FY2026), los ingresos fueron de $143.76 mil millones, un aumento interanual del 15.65%, un trimestre récord en la historia de la compañía.
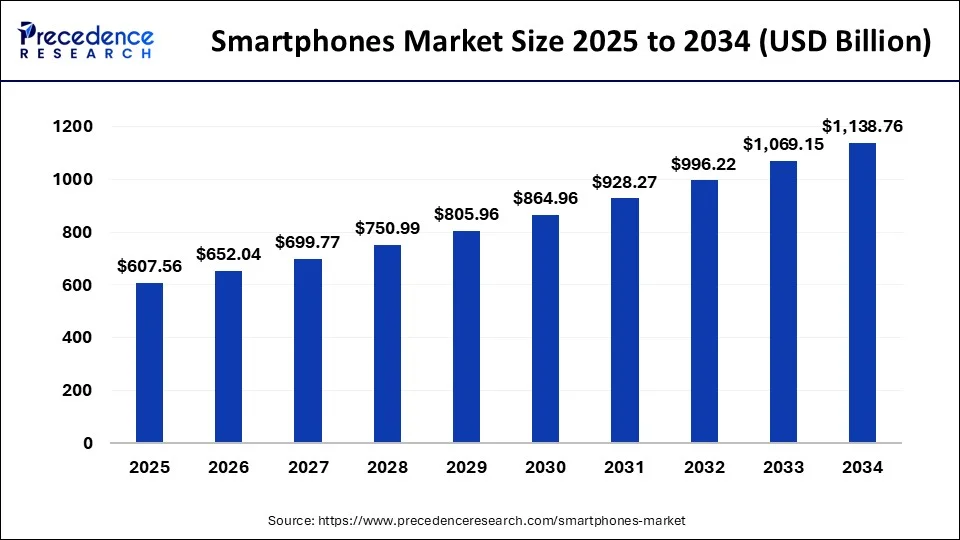
Los competidores se pueden dividir en tres grupos. El primer grupo son los rivales del mercado de hardware.Samsung es el mayor fabricante de smartphones a nivel mundial en términos de volumen, Google Pixel está impulsando una estrategia de marketing cada vez más agresiva centrada en la IA, y en China, Huawei está fortaleciendo su posición con sus propios chips y cierto sentimiento nacionalista (a los chinos les gusta comprar marcas nacionales, esto se ve claramente en las marcas de automóviles). La fábrica de Apple en India (para finales de 2025, el 20% de los iPhones ya se fabricarán en India) es en parte una cuestión estratégica por esta razón: Reduce el riesgo en la cadena de suministro china y la exposición a la guerra arancelaria.
El segundo grupo lo conforman los competidores del segmento de servicios.Spotify contra Apple Music, Netflix contra Apple TV+, Google y Microsoft contra la posición de monopolio de la App Store. Esto último resulta especialmente interesante, ya que la Ley de Mercados Digitales de la UE ha hecho obligatoria la apertura de tiendas de aplicaciones alternativas en Europa, lo que supone un riesgo directo para los ingresos de la App Store, que cobra una comisión del 30 %. Ya hemos visto algo similar en el debate sobre los estándares de conectores propietarios de Apple frente al USB-C: en Europa, solo este último puede utilizarse para comercializar teléfonos.
El tercer y más emocionante grupo está formado por rivales de IA.Google, Microsoft, Meta y Amazon invertirán un total de aproximadamente 700 mil millones de dólares en infraestructura de IA para 2026. Apple, por otro lado, ha optado por la integración del ecosistema: el procesamiento de inteligencia en el dispositivo y la filosofía de "la seguridad ante todo" son las ventajas competitivas que perciben los usuarios, pero que a los inversores les cuesta traducir en cifras. Ya he escrito sobre casi todas estas empresas; puedes acceder a mis artículos aquí:
- Acciones de Alphabet (GOOGL): Apuestas con IA y riesgo de CAPEX
- Análisis de las acciones de Meta (META) e inversión en IA en 2026
- Amazon (AMZN): ¿máquina de crecimiento o gigante ávido de capital?
- Acciones de Microsoft (MSFT) en 2026: ¿tras una caída?
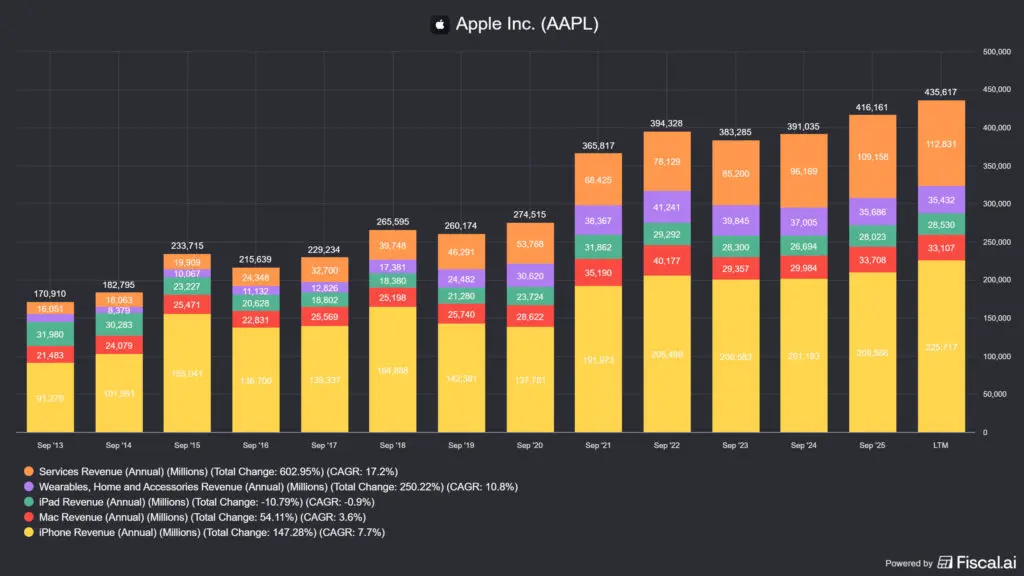
¿Qué reformula mejor la tesis de Apple para 2025-2026? El segmento de Servicios superó al iPhone en términos de beneficios a finales de 2025. Esto no es solo un hito puntual: indica que la combinación de ingresos de Apple está cambiando gradualmente hacia ingresos recurrentes por servicios con márgenes más altos, lo que reduce estructuralmente la volatilidad del ciclo tradicional del hardware.
📌 En la práctica: La fortaleza de Apple reside en su ecosistema, pero también en su debilidad. Una vez dentro (iPhone, Mac, iCloud, AirPods), cambiar de plataforma implica un coste implícito de más de 10.000 dólares. Quienes quedan fuera tienen prácticamente imposible acceder debido a los precios elevados; no es casualidad que el debate entre Android e iOS lleve una década entre los usuarios. Se trata de un sistema cerrado, que se retroalimenta a sí mismo pero crece lentamente, una excelente fuente de ingresos, pero cada vez más difícil de conquistar.

🎢 Métricas de Apple 🎢
📊 El tipo de cambio y el impacto de la narrativa de la IA
Las acciones de Apple alcanzaron un máximo de alrededor de 285 dólares en diciembre de 2025, antes de corregir a principios de 2026. Al momento de escribir este artículo, a mediados de marzo de 2026, la acción cotiza en torno a los 248 dólares, casi un 13 % por debajo de su máximo histórico, siguiendo la tendencia bajista del sector tecnológico en general. La rentabilidad acumulada en los últimos 12 meses se sitúa ligeramente por encima del 12 %, lo cual es saludable, pero muy por debajo del rendimiento de Nvidia durante el mismo período.
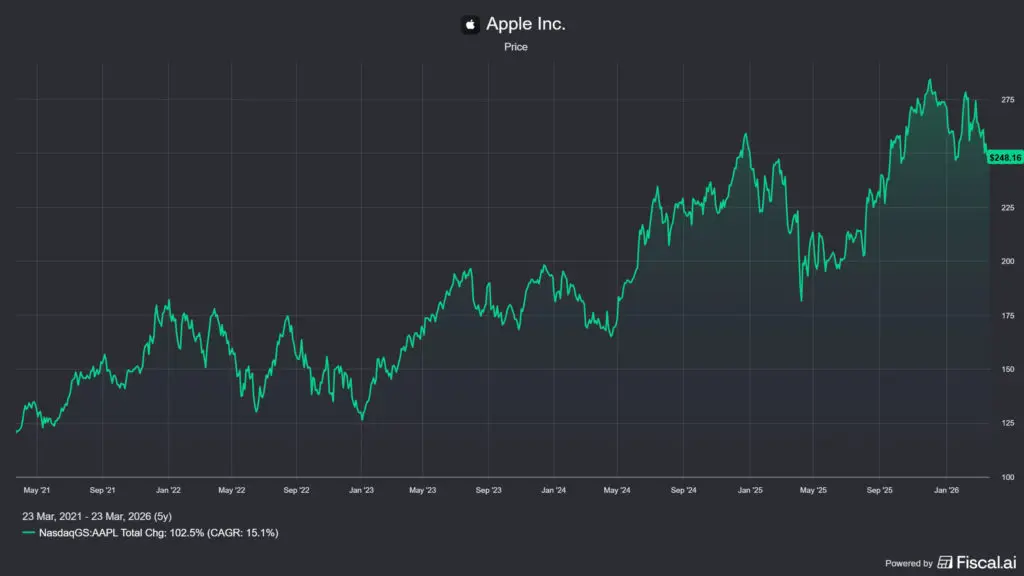
Los catalizadores directos de la caída solo pueden ser conjeturados; creo que podría tratarse de una simple corrección del mercado, pero para aquellos que buscan una razón específica, aquí hay algunas: El despliegue de Apple Intelligence está siendo más lento de lo esperado, el rediseño de Siri se ha retrasado, el cumplimiento de la normativa de la UE (la Ley DMA) supone un riesgo directo para los ingresos de la App Store y la competencia en el mercado chino del iPhone se está intensificando. Al mismo tiempo, ha surgido la siguiente preocupación: Apple parece estar rezagada en IA en comparación con Google, Microsoft y Meta, que están impulsando lanzamientos espectaculares de LLM y agresivos programas de CAPEX. Esto también se refleja en el precio de las acciones: mientras que las empresas favoritas de los inversores en IA se dispararon en 2025, Apple se mantuvo relativamente estable. Sin embargo, esta es una narrativa bastante común en la actualidad, y la mayoría de los analistas justifican todo con este comodín durante el último año.
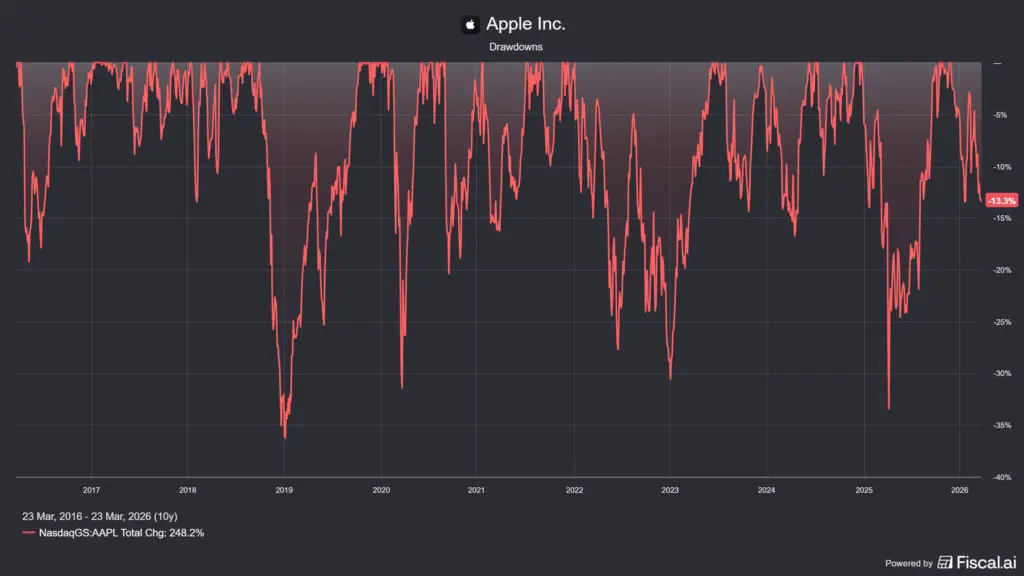
Un contexto importante, sin embargo, es: elEl precio de las acciones de Apple prácticamente se ha triplicado desde la caída del mercado en 2022, que superó el 30%. Quienes compraron en el punto más bajo obtuvieron ganancias extraordinarias, pero esto ha sucedido con muchas acciones, incluida Meta. Esto no significa que pueda repetirse, pero demuestra que el precio de Apple históricamente ha sido rentable para los inversores a largo plazo, a pesar de las recesiones cíclicas.
📌 En la práctica: Apple es una de las acciones tecnológicas de gran capitalización menos volátiles, con una beta de 1.12 según Finviz, cifra cercana al promedio del sector. Esto también significa que no conviene esperar un repunte similar al de Nvidia; Apple no es para eso. Quienes busquen estabilidad a largo plazo se beneficiarán de una valoración razonable, pero no creo que este sea el momento para que Apple (AAPL) cotice a un precio promocional, como se verá más adelante.
🪙 Valoración: Rentabilidad del NOPAT y prima de servicios
Al hablar de la valoración de Apple, el primer dato que viene a la mente es el PER, que actualmente ronda los 31-32, lo cual no parece extremo para una acción tecnológica en crecimiento, pero resulta engañoso sin contexto. El BPA (últimos doce meses) de Apple para 2025 es de 7.92 dólares, y su capitalización de mercado es de aproximadamente 3700 billones de dólares. Analicemos el rendimiento del NOPAT, que es mi métrica preferida y un indicador mucho mejor del desempeño fundamental que respalda la valoración:
- 🎯 Rendimiento actual de NOPAT: aprox. 3,0% (Basado en el año fiscal 2025, según el precio de mercado)
- 🕒 Rentabilidad NOPAT promedio de 3 años: aprox. 3.1%
- 📊 Rentabilidad NOPAT promedio de 5 años: aprox. 3.44%
- 🗓️ Rentabilidad NOPAT promedio de 10 años: aprox. 4.37%
- 📜 Rentabilidad NOPAT promedio de 20 años: aprox. 5.22%
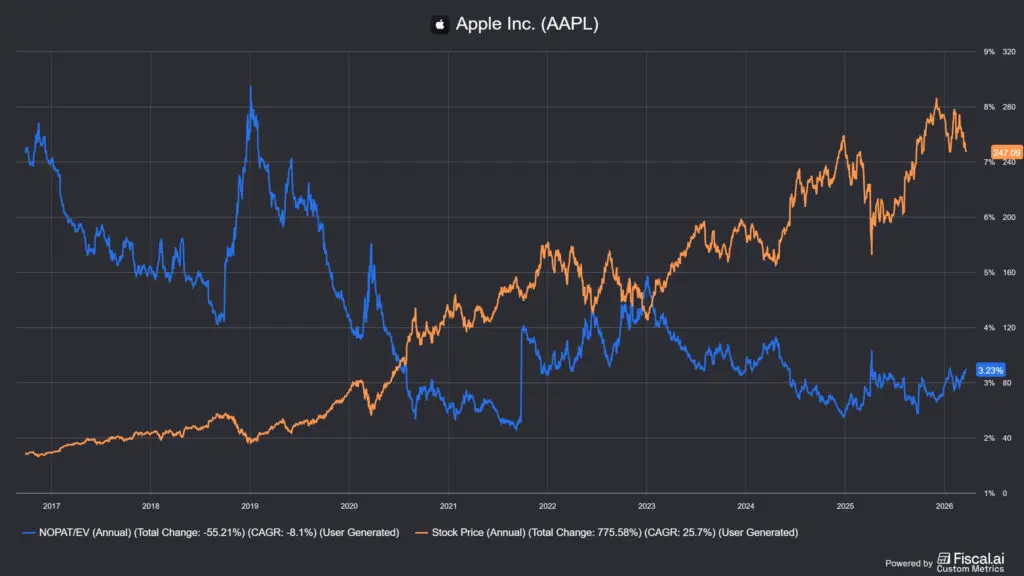
En base a lo anterior, Apple no está precisamente barata en este momento, aunque cuanto más analizaba el horizonte temporal, mayor era el rendimiento NOPAT que obtenía, dado que la empresa lleva tiempo siendo muy cara. Esto coincide con lo que sugieren el PER de 32 y el rendimiento NOPAT del 3%: el mercado está descontando una trayectoria de crecimiento predecible, pero no explosiva. La verdadera pregunta es si la diferencia de margen del segmento de Servicios y la monetización de Apple Intelligence pueden impulsar el NOPAT para 2027-2028, porque, de ser así, el múltiplo actual parecerá barato en retrospectiva. Sin embargo, es indudable que no se trata de una acción a precio de ganga en este momento; el múltiplo de valoración supone más bien un obstáculo para los inversores.
🫰 Ingresos y rentabilidad
El ejercicio fiscal 2025 batió récords. Los ingresos totales alcanzaron los 416.2 millones de dólares (un 6.43 % más que el año anterior), el margen operativo aumentó al 32.4 %, el beneficio neto llegó a los 112 millones de dólares (+19.5 % interanual) y el beneficio por acción (BPA) se situó en 7.46 dólares (+22.7 % interanual). El margen bruto cerró en un récord del 46.9 %, impulsado en parte por las mayores ventas de los modelos Pro y Pro Max y el aumento de la participación de los servicios en la composición de los ingresos.
La composición de los ingresos en el ejercicio fiscal 2025 fue la siguiente:
- 📱 iPhone: 52%
- 💼 Servicios: 26.3% (109.2 millones de dólares, +14% interanual)
- 💻 Mac: 8%
- 📱 iPad: 5%
- ⌚ Dispositivos portátiles, Hogar, Accesorios: 8.7%
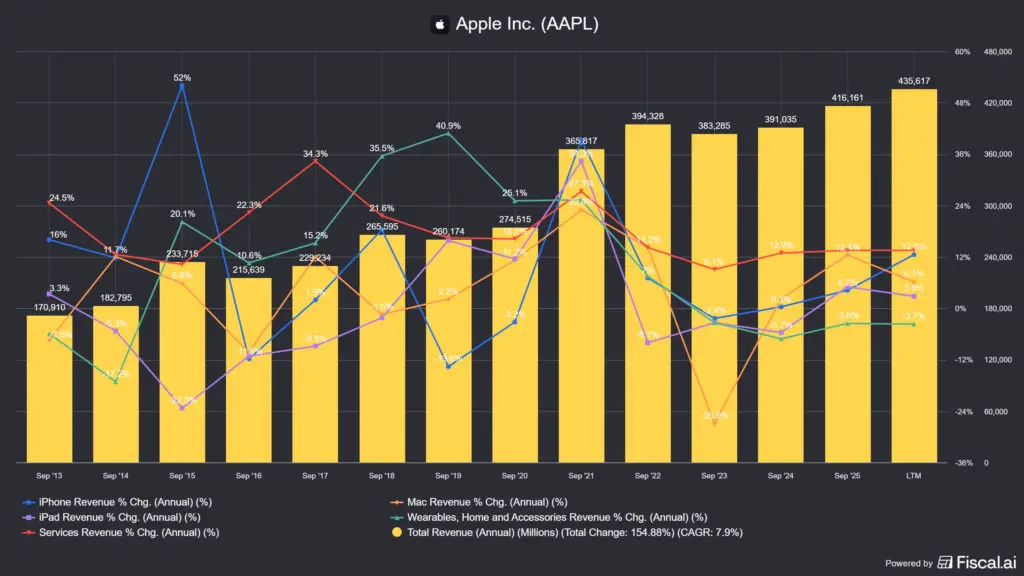
La tendencia más importante se observa en el segmento de Servicios: la App Store, iCloud, Apple Music, Apple Pay, Apple TV+ y el acuerdo de búsqueda generaron un total de 109.2 millones de dólares en ingresos en 2025, lo que representa más de la mitad del beneficio operativo total de Apple gracias a sus mayores márgenes. El margen bruto de Servicios es de casi el 75%, en comparación con el 38% del iPhone. Esto no es sorprendente, ya que la fabricación de hardware siempre ha sido una industria que requiere mayor inversión de capital que el desarrollo de software. Existe una cifra menos mencionada pero significativa: Apple podría embolsarse más de mil millones de dólares anuales en comisiones de la App Store para 2026, provenientes del 15-30% de las suscripciones a aplicaciones de IA integradas de terceros (ChatGPT, Claude, Perplexity, etc.). Esta posición de "propietario de la IA" no requiere ninguna inversión de capital en el desarrollo de modelos propios; de hecho, la empresa alquila sus interfaces a proveedores de servicios externos.
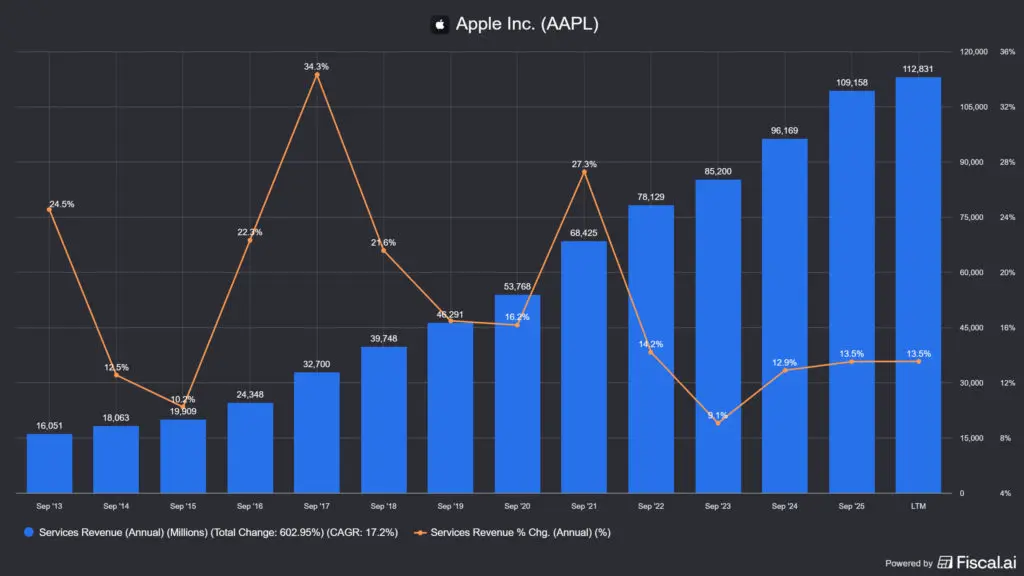
📌 En la práctica: La rentabilidad de Apple se encuentra entre las mejores del sector. Un margen operativo del 32% para una empresa de 416 millones de dólares es una cifra impresionante. La pregunta es cuánto tiempo podrá mantenerse este margen si la presión antimonopolio de la UE y EE. UU. debilita la posición de monopolio de la App Store. Y el hecho de que el segmento de Servicios genere mayor rentabilidad que la producción de hardware no debería sorprender a nadie, razón por la cual Cisco Systems (CSCO) en su momento alejó a sus clientes de los firewalls físicos y otros dispositivos de red hacia sus soluciones de software.
🤞 Eficiencia: ROIC y flujo de caja libre
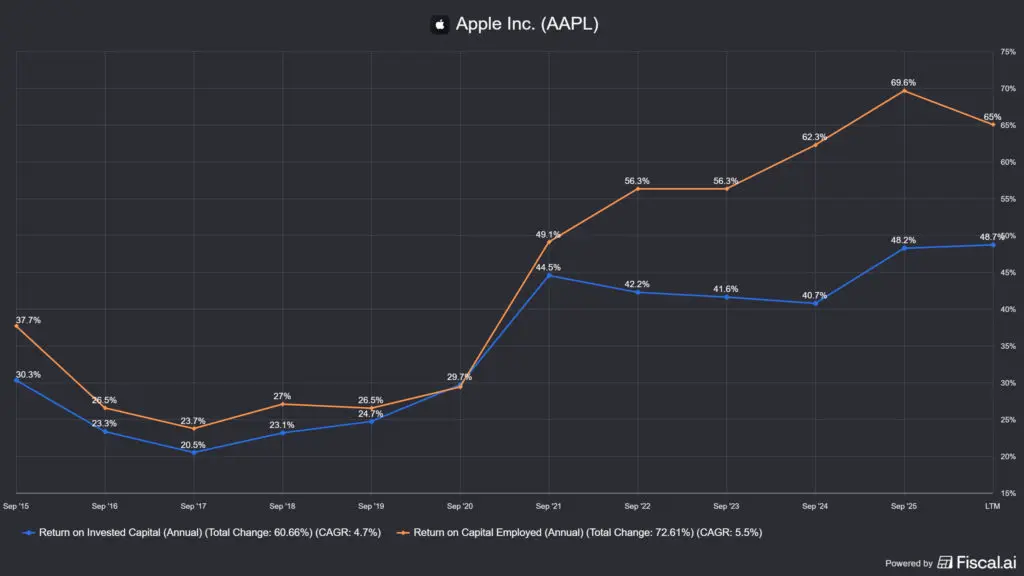
El ROIC de Apple es uno de los mejores del sector: la rentabilidad sobre el capital invertido es indiscutible, con un ROIC del 48.7%, asumiendo un WACC del 10% habitual. Esto parece extremadamente alto, y lo es; el truco está en que Apple recompra muchas acciones con efectivo, lo que reduce el denominador del ratio ROIC (ROIC = NOPAT / Capital invertido), es decir, eleva las cifras. Esto también significa que Apple recompra sus acciones incluso cuando están sobrevaloradas, destruyendo esencialmente valor para el accionista, pero en el gráfico el valor del ROIC parece mucho mejor.
La otra cara de la moneda es que Apple genera una enorme cantidad de efectivo que no puede reinvertirse eficazmente en el negocio. El flujo de caja libre fue de 98.8 millones de dólares en el año fiscal 2025 (un -9.2% interanual en comparación con el extraordinario nivel del año anterior, pero desde entonces se ha recuperado hasta alcanzar máximos históricos). El gasto de capital (CAPEX) fue de tan solo 12.72 millones de dólares, y la compañía planea invertir 14 millones de dólares en 2026, una fracción del nivel de sus rivales en IA. Como resultado, el flujo de caja libre de Apple puede redistribuirse casi por completo: en el año fiscal 2025, la compañía devolvió 104.7 millones de dólares a los accionistas en forma de recompra de acciones y dividendos. El programa de recompra continuará en 2026 con un límite de 100 millones de dólares, y el dividendo aumentará a 0.26 dólares por acción (+4%).
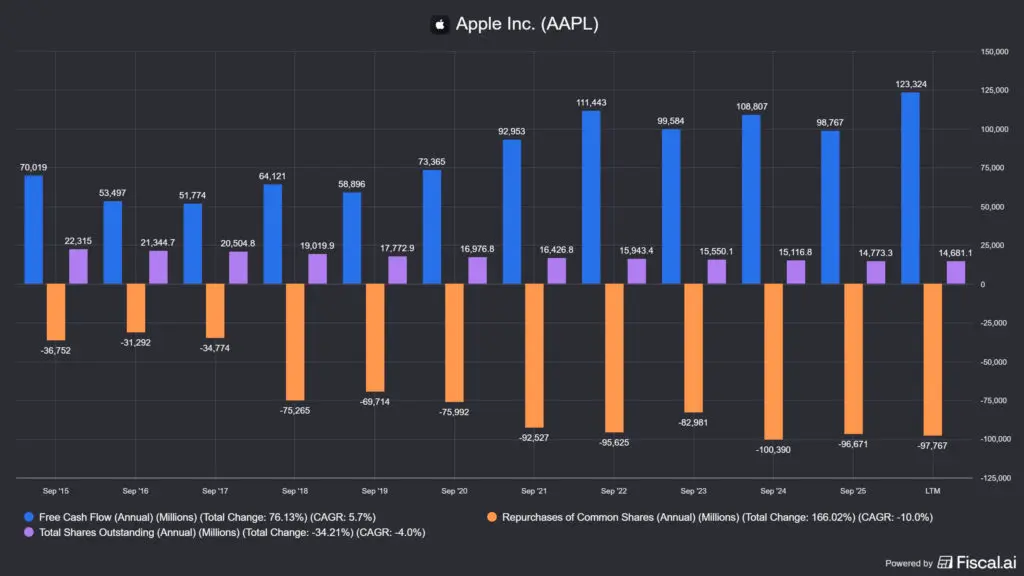
El balance también es sólido: el efectivo y los valores negociables superan los 67 millones de dólares (las empresas no poseen efectivo físico, sino títulos públicos a corto plazo), lo que resulta en una deuda neta de 23.6 millones de dólares (es decir, con saldo de caja positivo). Esto representa una posición financiera cómoda y un balance muy sólido.
📌 En la práctica: Apple es, al parecer, la campeona de la redistribución de dividendos. Para quienes buscan un dividendo estable y de crecimiento gradual, junto con recompras periódicas de acciones, esta es la inversión ideal. El peligro reside en que la recompra solo genera valor hasta que el precio de las acciones se vuelve excesivamente caro. Sin embargo, tampoco lo consideraría oportunista, ya que no acumulan grandes cantidades de efectivo para recomprar acciones cuando la empresa está infravalorada, sino que trabajan periódicamente con fondos preasignados. Si bien soy mucho más exigente que el promedio en cuanto a la asignación de capital, a muchos inversores simplemente no les importa esto; solo quieren ver cómo el precio de las acciones de Apple aumenta durante años.
🎲 Factores de riesgo: retraso en la IA, riesgo de DMA, China y sucesión del CEO
El perfil de riesgo de Apple está determinado por cuatro factores principales:
- 🤖 El retraso narrativo de la IA: El mercado ya ha descontado la Inteligencia Artificial de Apple como el motor del próximo ciclo de actualizaciones de software del iPhone. Si la renovación de Siri y el lanzamiento de las funciones de Inteligencia Artificial siguen retrasándose, o si los usuarios simplemente no actualizan a modelos más nuevos para acceder a las capacidades de IA, Apple podría sufrir una pérdida de crecimiento que afectaría negativamente al precio de sus acciones.
- ⚖️ Ley de Mercados Digitales de la UE y riesgo del DMA: La presión antimonopolio contra el modelo de comisión del 30% de la App Store está aumentando tanto en la UE como en EE. UU. Si las tiendas de aplicaciones alternativas se expanden fuera de Europa, una parte significativa de los márgenes del segmento de Servicios podría verse comprometida. Esto no sucederá de la noche a la mañana, pero representa una amenaza real a corto plazo (3-5 años).
- 🇨🇳 Riesgo chino: Apple genera entre el 15% y el 18% de sus ingresos en China, y el regreso de Huawei (con su propio chip y la preferencia por las marcas locales) erosionará la cuota de mercado del iPhone, y aún no hemos hablado de Xiaomi. Cualquier escalada en la guerra comercial también podría afectar la capacidad de producción china, aunque el "Plan B" de la India cubre parcialmente este riesgo.
- 👤 Riesgo de sucesión de Tim Cook: El director de operaciones, Jeff Williams, y varios ejecutivos clave (Lisa Jackson, Kate Adams, John Giannandrea) dejarán la compañía o se jubilarán a finales de 2025 y durante 2026. El propio Tim Cook ha declarado, en vísperas del próximo 50 aniversario, que no tiene previsto jubilarse, pero los inversores lo saben: Apple ya gestionó con éxito un cambio de director ejecutivo tras la marcha de Steve Jobs, por lo que este es quizás el menor riesgo que el mercado puede prever.
📌 En la práctica: Me preguntaba, y esto podría ser una buena prueba para ti, cuántos de tus amigos mencionan a Apple cuando hablan de IA. Las que oigo mencionar con frecuencia son ChatGPT (OpenAI, respaldada por Microsoft), Claude (Anthropic, financiada por Google y Amazon) y Gemini, la solución propia de Google. Dado que esto domina el panorama del mercado y los avances de Apple en este ámbito son prácticamente desconocidos, esto podría afectar el precio de las acciones de la compañía a corto plazo.

💵 Apple (AAPL): ¿te acostumbrarás o huirás? 💵
El debate de mercado sobre Apple es menos religioso que sobre Tesla, pero más intenso que sobre otras empresas menos llamativas. De hecho, Apple encaja en la categoría de "acciones de culto", donde sus seguidores confían ciegamente en sus productos y servicios. La pregunta fundamental es si pagarías hoy 248 dólares por acciones de una empresa con una capitalización de mercado de 3700 billones de dólares, lo cual puede interpretarse de dos maneras: Quienes defienden la idea la califican como la mejor máquina generadora de FCF del mundo, mientras que quienes la critican la consideran un proveedor de servicios rezagado en la revolución de la IA. ¡Que se debata sobre ambos lados!
Los toros dicen (Escenario optimista):
- 📱 El superciclo del iPhone 17 acaba de comenzar: La tasa de actualización de software de los iPhones con IA podría alcanzar máximos históricos entre 2026 y 2027, especialmente entre los usuarios que no actualizan sus dispositivos cada dos años (con más de 2,2 millones de dispositivos activos). Cada aumento del 1 % en la tasa de actualización podría traducirse en miles de millones de dólares en ingresos, pero no lo creo, ya que esto no se traduce inmediatamente en una mayor monetización de los servicios.
- 💼 El segmento de servicios está lejos de estar saturado: Los ingresos del segmento de Servicios, que ascienden a 109 mil millones de dólares, son impresionantes, pero el ARPU global se queda muy por detrás de los mercados desarrollados en las regiones emergentes. Si la penetración de iCloud+, Apple TV+ y Apple Music aumenta en India, Brasil y el sudeste asiático, esto generará decenas de miles de millones de dólares en crecimiento orgánico anual.
- 🤖 La posición de “propietario con IA” es más barata que la de inversor con IA: Mientras que se prevé que las grandes empresas tecnológicas inviertan cerca de 700 millones de dólares en infraestructura de IA en 2026, se espera que Apple invierta 14 millones de dólares en gastos de capital y recaude miles de millones de dólares en tarifas de suscripción para aplicaciones de IA a través de la App Store. Esta posición asimétrica podría resultar extremadamente valiosa a largo plazo si las inversiones en infraestructura de IA de la competencia no dan los resultados esperados.
- 💰 El mecanismo de redistribución parece irrompible: Apple devolvió 104.7 millones de dólares a sus accionistas en el año fiscal 2025. El límite de recompra de 100 millones de dólares para 2026 es sostenible e incluso podría incrementarse si el flujo de caja libre se mantiene consistentemente por encima de los 90-100 millones de dólares. Esto representa una reducción del número de acciones de aproximadamente un 2.5-3% anual, lo que supone un importante aumento de la rentabilidad a largo plazo, pero ya he expresado mi preocupación al respecto.
🐻 Los osos dicen (Escenario pesimista):
- 🤖 El retraso real de la IA implica riesgo de tipo de cambio: Google Gemini, Microsoft Copilot y Meta AI están integrando de forma cada vez más agresiva las capacidades de aprendizaje automático en sus ecosistemas. Si la IA se convierte en el factor diferenciador del iPhone y la inteligencia artificial de Apple sigue siendo significativamente inferior a la de sus competidores, es improbable que la valoración de 3700 billones de dólares sea sostenible, y es inevitable que se produzca una caída en el precio.
- ⚖️ La presión antimonopolio supone un riesgo estructural para los ingresos: La DMA de la UE ya ha hecho obligatorias las tiendas de aplicaciones alternativas en Europa; si la FTC de EE. UU., la CMA del Reino Unido y otras autoridades adoptan una postura similar, el modelo de comisión del 30 % de la App Store, que actualmente proporciona altos márgenes para el segmento de Servicios, podría verse seriamente afectado. Apple se encuentra actualmente inmersa en una batalla legal por estos ingresos, pero la tendencia regulatoria no es favorable.
- 🇨🇳 El riesgo en China es asimétrico: Si las tensiones comerciales entre Estados Unidos y China se intensifican, Apple se enfrentará a mayores costes de fabricación (cadena de suministro china) y a una caída de la demanda local (preferencia por Huawei + posible boicot). Fabricar en India supone un avance significativo, pero en 2026, el 80 % de los iPhones seguirán fabricándose con componentes chinos. Sin embargo, en la situación actual, parece más probable que Estados Unidos y China lleguen a un acuerdo a largo plazo, dado que sus intereses son mutuos.
- 👤 El postre de manzana: un territorio inexplorado: Tim Cook estuvo al mando durante el ciclo de mayor creación de valor de Apple. Si la sucesión no se desarrolla sin problemas, las acciones podrían devaluarse a corto y mediano plazo debido a la incertidumbre, como sucedió tras la muerte de Steve Jobs, aunque desde entonces el valor de Apple se ha multiplicado.
📌 En la práctica: Apple no es una acción que o te encanta o la odias como Tesla, sino más bien una inversión del tipo "¿crees que Apple seguirá siendo el líder indiscutible del ecosistema premium mundial en los próximos 5 años?". No es una cuestión de fe, sino de mercado: el ecosistema es sólido, las cifras son excelentes, pero la siguiente fase del motor de crecimiento, el superciclo de la IA, aún es solo una promesa.
📝 Resumen de la situación de Apple (AAPL) 📝
Apple batió récords en todos los indicadores financieros medibles en 2025: ingresos de 416 mil millones de dólares, beneficio neto de 112 mil millones de dólares, flujo de caja libre de aproximadamente 99 mil millones de dólares y margen bruto del 46.9 %. El segmento de Servicios creció hasta alcanzar los 109 mil millones de dólares y superó al iPhone en términos de beneficios, lo que representa una transformación estructural, no un hecho aislado. El balance es sólido: 67 mil millones de dólares en efectivo y valores, y 100 mil millones de dólares en recompra de acciones hasta 2026.
La tesis de inversión para 2026 es, a grandes rasgos, la siguiente: Apple hoy en día no es ni una acción de crecimiento clásica ni una acción de valor clásica. Se sitúa en un punto intermedio: una extraordinaria máquina generadora de flujo de caja libre que añade valor a los accionistas de forma constante mediante distribuciones, y cuya próxima opción de crecimiento podría ser la monetización del ecosistema de Apple Intelligence. Sin embargo, no lo hace de una manera particularmente sofisticada, sino de forma predeterminada, lo que puede resultar desconcertante para los inversores con un enfoque de asignación de capital.
🤞 Quienes poseen o desean comprar acciones de Apple hoy no tienen que decidir cuántos iPhones venderá la compañía en el futuro. Deben decidir si confían en que Apple mantenga su posición durante la revolución de la IA y proteja sus márgenes frente a la presión regulatoria alquilando su propio ecosistema a otros proveedores de IA.
Recuerda que este mini-análisis no sustituye tu propia investigación, pero te ayudará a decidir si merece la pena dedicar decenas de horas a un análisis exhaustivo de Apple (AAPL) o si basta con mantener la acción en tu lista de seguimiento (yo me decantaría por lo segundo por el momento).
Si desea analizar más a fondo, utilice el buscador de acciones y el gestor de cartera de iO Charts, a los que puede acceder aquí: Gráficos iO.
Preguntas frecuentes: Preguntas profesionales sobre Apple (AAPL)
¿Qué es Apple Intelligence y por qué es clave para las acciones?
Apple Intelligence es la plataforma de IA de Apple, integrada en dispositivos y basada en la nube, que se lanzó a finales de 2024 y se extendió a todos los dispositivos compatibles en 2025. La plataforma abarca desde la reconstrucción de Siri hasta la generación de texto e imágenes, pasando por el aprendizaje contextual a nivel de sistema. Representa una oportunidad de inversión clave, ya que el mercado prevé que esto ocurra tras el próximo ciclo importante de renovación del iPhone: a medida que los usuarios cambien sus dispositivos antiguos por dispositivos con capacidades de IA, los ingresos y los márgenes de Apple crecerán significativamente.
¿Por qué es tan importante el segmento de servicios y qué tan sostenible es?
El segmento de Servicios (App Store, iCloud+, Apple Music, Apple Pay, Apple TV+, ofertas de búsqueda, etc.) generó 109.2 millones de dólares en ingresos en el año fiscal 2025, con un margen bruto de aproximadamente el 75%, en comparación con el margen bruto del iPhone de aproximadamente el 38%. Esto significa que Servicios ya ha alcanzado el primer puesto en términos de rentabilidad. El problema de sostenibilidad radica en parte en la legislación antimonopolio: la DMA de la UE y la presión de la competencia en EE. UU. amenazan las comisiones de la App Store. Si el modelo de comisión del 30% se redujera a un 15-20% a nivel mundial, supondría una pérdida de ingresos de entre 10 y 15 millones de dólares anuales.
¿Qué significa para Apple la posición de "propietario de la IA"?
Apple es el principal referente del ecosistema de smartphones y tablets, con 2.2 millones de dispositivos activos. Por cada suscripción a ChatGPT, Claude o Perplexity que un usuario de iPhone adquiere a través de la App Store, Apple recibe una comisión del 15 al 30 %, prácticamente sin invertir en el desarrollo de IA. Se prevé que para 2026, las comisiones de la App Store por aplicaciones de IA superen los 1 millones de dólares (aunque la compañía no divulga esta cifra).
¿Por qué Apple está recomprando tantas de sus propias acciones y es esto beneficioso para los inversores?
Apple devolvió 104.7 millones de dólares a sus accionistas en el año fiscal 2025 (recompras de acciones + dividendos). Las recompras reducen el número de acciones en circulación, por lo que las ganancias por acción aumentan incluso con un beneficio neto estancado. En los últimos 10 años, el número de acciones de Apple se ha reducido en casi un 40% debido a las recompras, lo que a su vez ha incrementado la rentabilidad de quienes poseían las acciones en casi un 40%. Las recompras generan valor si la acción no se cotiza a un precio irreal, pero creo que, considerando los promedios históricos, la acción no es barata en absoluto.
¿Cuál es el riesgo que representa China para Apple y cómo lo está gestionando la compañía?
Apple genera entre el 15 % y el 18 % de sus ingresos en China, y la gran mayoría de su producción se concentraba allí. El riesgo es doble: el regreso de Huawei con el chip Kirin reducirá la cuota de mercado del iPhone en China, y las tensiones comerciales entre Estados Unidos y China suponen un riesgo arancelario. Apple respondió trasladando la producción a la India: para finales de 2025, el 20 % de los iPhones se fabricarán en la India, y esta proporción seguirá creciendo. La estrategia en la India reduce, pero no elimina, la dependencia de China; la diversificación total es un programa a 3-5 años, no una medida puntual.
Declaración legal y de responsabilidad (también conocida como descargo de responsabilidad): Mis artículos contienen opiniones personales; los escribo únicamente para mi propio entretenimiento y el de mis lectores. Los artículos aquí publicados NO agotan en modo alguno el alcance del asesoramiento en materia de inversión. Nunca he tenido la intención, ni tengo la intención, y es poco probable que lo haga en el futuro. Lo aquí escrito es meramente informativo y NO debe interpretarse como una oferta. La expresión de opiniones NO se considera en modo alguno una garantía para la compra o venta de instrumentos financieros. Usted es el único responsable de las decisiones que toma, y nadie más, incluyéndome a mí, asume el riesgo.


