

🙋Mitä osakemarkkinaraporttiosio sisältää?
Dino Polskan osakekurssi on laskenut alle vuoden 2024 tason, joten se on ansaitusti ansainnut paikkansa "Osakemarkkinaraportti"-osiossa. Mutta mistä oikeastaan on kyse?
”Pörssiraportointi” -sarake on eräänlainen kompassi sijoittajille, joka auttaa heitä navigoimaan listattujen yhtiöiden tiheässä tietoaineistossa. Sarakkeen ydin ei ole pelkästään raakalukujen raportointi, vaan kyseisen yhtiön viimeisimmän neljännesvuosittaisen tai vuosikertomuksen ammattimainen käsittely. Jokaisen tällaisen analyysin aikana asetamme tärkeimmät taloudelliset indikaattorit (kuten myynti, voitto, ROCE tai ROIC) kontekstiin ja vertaamme niitä aiempiin odotuksiin ja joissakin tapauksissa kilpailijoiden suoriutumiseen. Nyt jaan mielipiteeni Dino Polskasta (WSE:DNP) vuonna 2025.
Kuivien tietojen lisäksi kolumnissa kiinnitetään erityistä huomiota rivien välistä lukemiseen: se analysoi johdon odotuksia ja tulevaisuuden markkinanäkymiä. Tarkastelemme, miten globaalit taloustrendit, teknologiset muutokset tai toimialan erityispiirteet voivat vaikuttaa yrityksen pitkän aikavälin kasvuuraan. Kolumnin tavoitteena on tarjota sijoittajille paitsi tilannekuva viimeisen kolmen kuukauden tapahtumista, myös siitä, mitä markkinoilla voidaan odottaa tulevana aikana. Annettu neljännesvuosiraportti linkitetään myös osakkeen perusteelliseen analyysiin, jos se on jo tehty iO Charts -blogissa. Tässä tapauksessa voit lukea sen seuraavasta linkistä: Dino Polskan (WSE:DNP / DNOPY) osakeanalyysi – Säästöt.
"📌Käytännössä" -osiosta löydät kommenttejani pelkkien numeroiden lisäksi, joissa otetaan huomioon pikemminkin laadulliset kuin määrälliset näkökohdat.
📈 Dino Polska (WSE:DNP) 2025 suorituskykyanalyysi
Kirjoitin perusteellisen analyysin Dino Polskan (WSE:DNP) osakkeesta noin vuosi sitten. Kyseessä on puolalainen vähittäiskauppayhtiö, ja analyysin päivityksen syynä on se, että maaliskuussa 2024 otin position Dino Polskan ADR-osakkeessa (DNOPY) hintaan 9.32 USD, koska yhtiö ei ole listattu Puolan pörssissä tunnuksella WSE:DNP. Sen nykyinen hinta on 8.57 USD, mikä tarkoittaa, että osake on tänään halvempi kuin kaksi vuotta sitten. Mutta mitä on tapahtunut sen jälkeen ja miksi Dino Polskan osakekurssi on laskenut?
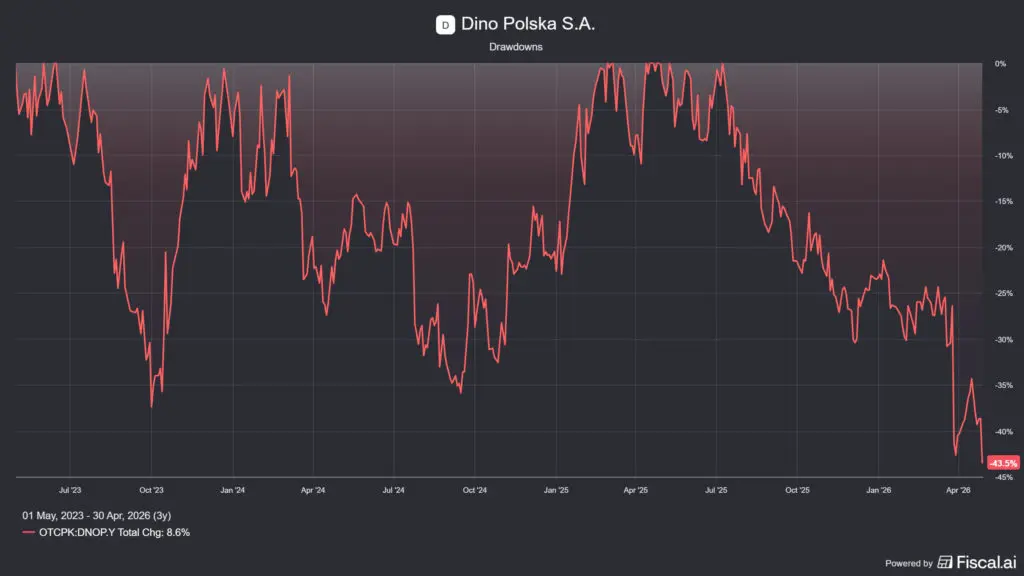
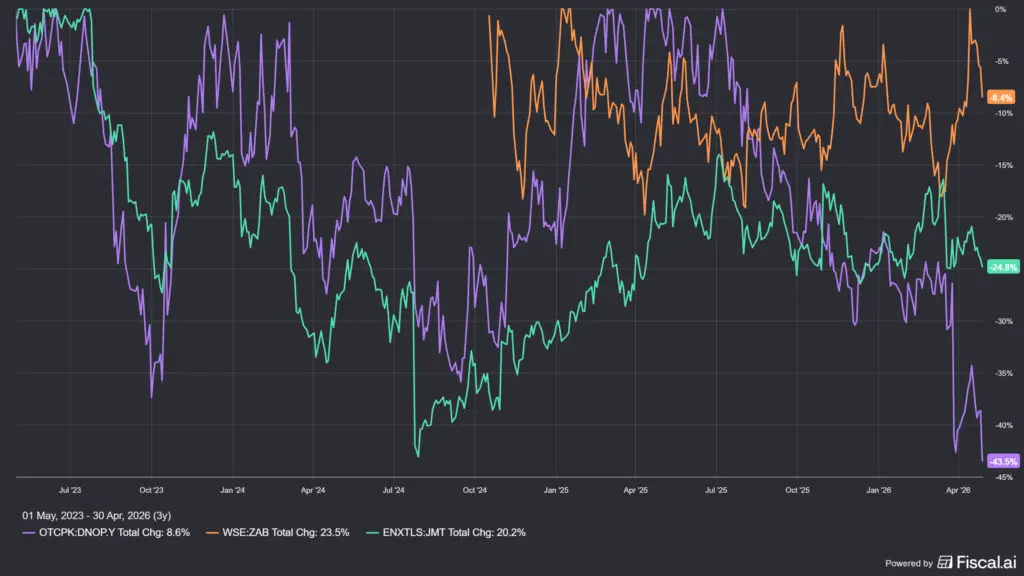
Useimmat ihmiset pitävät yllä olevassa kuvassa näkyvää noin 43 prosentin laskua, joka on suurin viimeisen kolmen vuoden aikana, johtuneen Puolan päivittäistavaramarkkinoiden hidastumisesta ja laskevista katteista, mikä ei ole odottamatonta. Tämä pitää myös paikkansa, koska koko toimiala teki melko lailla samanlaista, myös siellä katteet laskivat, mutta kilpailijoiden hinnanlasku ei ollut yhtä suuri, koska Dino Polskan (WSE:DNP) aiempi korkea kasvu hinnoiteltiin ulos osakkeesta, kuten alla olevasta kuvasta näkyy. Mitä tällaisessa tilanteessa voidaan tehdä? Katsotaanpa, miten Dino on verrattuna siihen, millainen se oli vuonna 2024, sillä jos sen mittarit ovat parantuneet ja hinta on alhainen, niin tämä osake on tänään paljon arvokkaampi kuin se oli kaksi vuotta sitten!

📊 Raportti osakemarkkinoilta – Dino Polska (WSE:DNP) 2025 keskeiset taloudelliset indikaattorit
Tässä on taulukkoon perustuva luettelo vuoden 2025 taloudellisista indikaattoreista:
- 💵Tulot: ~2 546 miljoonaa Puolan zlotya (+14.9 %:n vuotuinen muutos),
- 📈Nettotulos: ~2 546 miljoonaa Puolan zlotya (+3.5 %:n vuotuinen muutos),
- 🇧🇷Liiketulos: ~2 546 miljoonaa Puolan zlotya (+7 %:n vuotuinen muutos),
- 🏆Käyttökate: ~2 546 miljoonaa Puolan zlotya (+10 %:n vuotuinen muutos),
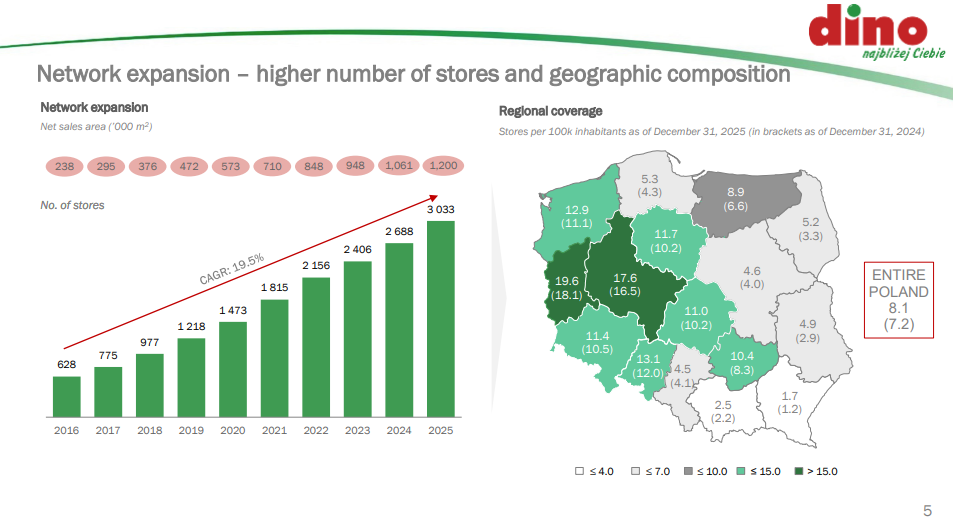
- ????Myymälöiden lukumäärä: 3033 yksikköä (ketjuun lisättiin 345 uutta yksikköä vuonna 2025),
- 🌊Vertailukelpoisen myynnin kasvu (LFL): 4.4%,
- 📉Työntekijöiden lukumäärä: 55 856 henkilöä (+12 % vuosittainen muutos),
- 📉Nettovelka: -199,5 miljoonaa Puolan zlotya (mikä vastaa kassaylijäämää).
Kasvua on siis olemassa, mutta se ei käänny voitoksi, mikä johtuu siitä, että Dino Polska (WSE:DNP) investoi jatkuvasti infrastruktuurinsa kehittämiseen, mikä tarkoittaa uusien myymälöiden avaamista, logistiikkakeskusten rakentamista ja aurinkopaneelien asentamista, mitä kilpailijat eivät ole suurelta osin tehneet. Käytännössä tämä tarkoittaa, että Dino Polska investoi fyysisiin omaisuuseriin, joten ongelma ei ole rahan vuotaminen ulos, vaan talouden hidastuminen. Siksi tein kaavion siitä, mitä yritykselle tapahtui kahdessa vuodessa verrattuna vuoden 2024 ensimmäiseen neljännekseen, koska ero on huima.
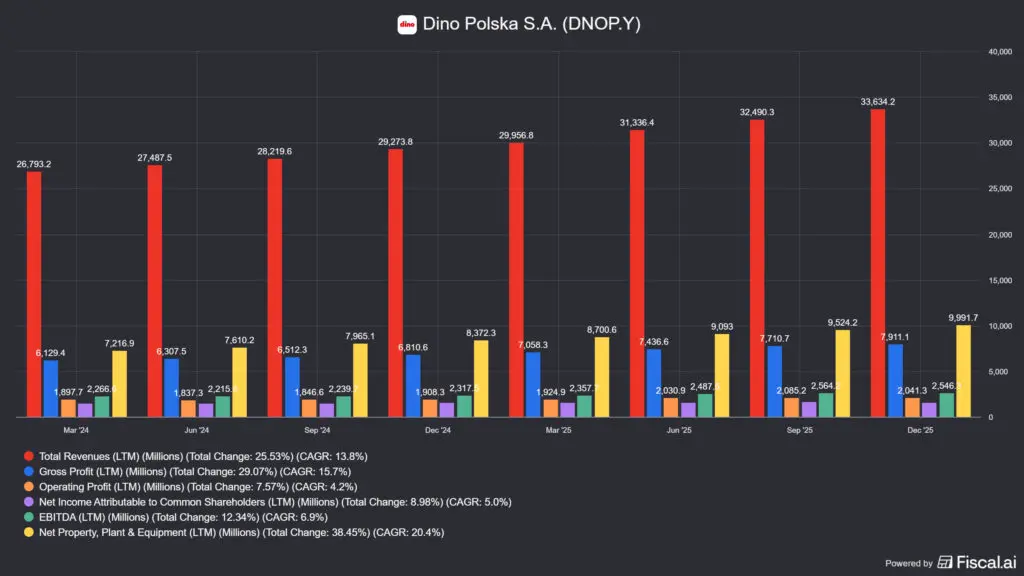
Kuten näette, liikevaihto on kasvanut tasaisesti, samoin kuin nettopainotettu myyntiarvo (NPP), joka sisältää maa-alueen, rakennukset ja muut laitteet. Olen poistanut lehdistötiedotteesta nykyisen myymälöiden lukumäärän. Maaliskuussa 2024 Dino Polskassa (WSE:DNP) oli 2300 myymälää, kuvassa näkyy 3033 myymälää, mutta tavanomaisen kasvun huomioon ottaen niitä voisi olla huhtikuun loppuun mennessä noin 3150–3200. Joten ne eivät ole hidastuneet sattumalta, vaan ne valtaavat markkinoita jatkuvasti, kuten ne ovat tehneet viime vuosina.
Dino 2025
3 033
+345 kpl / vuosi keskimäärin
Leppäkerttu 2025
3 882
+108 kpl / vuosi keskimäärin
Ero
849
Vuonna 2016: ~2 170 oli
Kuva on vieläkin vaikuttavampi, kun vertaan sitä DNP:n suurimpaan kilpailijaan, Jeronimo Martinsin omistamaan Biedronkaan, jonka näet yllä olevasta kaaviosta. Ero on kapenemassa, mikä ei ole sattumaa. Vieritä hieman taaksepäin ja tutustu vuoden 2025 Dino Polskan (WSE: DNP) analyysiini, jonka löysin alla olevasta laatikosta.
Kerrataanpa hieman Dino Polskan kilpailuetua kilpailijoihinsa nähden:
- 🥩 heillä on oma lihatehdas nimeltä Agro-Rydzyna,
- 🚛 he omistavat logistiikkaverkoston nimillä Dino Krotoszyn ja Dino Oil sp. zo o.,
- 📍 Dino Polskan myymälät sijaitsevat omalla maallaan, eikä niillä ole vuokraa (aivan kuten useimmissa Walmartin ja Costcon myymälöissä Amerikassa),
- 🏗️ He rakentavat myös myymälänsä Krot Invest -nimisen yrityksen kautta, joka on heidän omaa omaisuuttaan,
- ☀️ Dino tuottaa omaa sähköään. Heidän kapasiteettinsa on 117 MW ja he ovat tähän mennessä tuottaneet 102 GWh energiaa aurinkopaneeleillaan 2 856 myymälässä, joihin ne on asennettu (suurimmat sähkönkuluttajat ovat lihanjalostus ja kylmälaitteet),
- 🏷️ heillä on omia merkkituotteita, mutta ne muodostavat vain 8.8 % liikevaihdosta (ja kilpailijoillakin on niitä),
- 🃏 Heidän pelaamattomat korttinsa ovat Dino Oil ja eZebra, joista ensimmäinen on todennäköisesti huoltoasema ja jälkimmäinen saattaa laajentaa tarjontaansa tulevalla apteekkiprojektilla.
Miksi tämä tieto on tärkeää? Koska se näyttää yrityksen kustannusetuna, eikä suurin osa siitä ole kilpailijoiden saatavilla. On olemassa loistava sanonta:
☝️Todella korkealaatuiset yritykset valtaavat muiden yritysten markkinat kriisin aikana, kun ne pystyvät absorboimaan hinnankorotusten vaikutukset kustannusedullaan tai siirtämään hinnankorotusten vaikutukset eteenpäin erinomaisella laadullaan.
Koska päivittäistavaramarkkinat ovat tyypillisesti volyymiliiketoimintaa, kustannusetu on ratkaiseva – mitä suurempi koko, sitä suurempi etu. Mutta miten supermarketketjut alentavat hintojaan Yhdysvaltojen ja Iranin sodan aikana, kun Hormuzinsalmessa on saarto, osa öljy- ja kaasuinfrastruktuurista on pommitettu ja olemme öljykriisin partaalla?

🔍 Raportoin osakemarkkinoilta – Onko ruokainflaatio tulossa?
Yhdysvallat hyökkäsi Iraniin 28. helmikuuta 2026, mikä tarkoittaa, että konflikti on jatkunut lähes 10 viikkoa, ja se on ilmennyt useilla tavoilla:
- 🚀 Yhdysvallat pommitti kaikkia Iranin ilmapuolustusjärjestelmiä ja useimpia sen sotilaslaitoksia,
- 🚧 Hormuzinsalmi, jonka läpi kulki 3 000 laivaa kuukaudessa, suljettiin. Luku on pudonnut 5 prosenttiin aiemmasta tasostaan, 230 lastattua öljytankkeria on uupunut Persianlahdella salmen edustalla.
- 📉 Iranin öljynvienti on laskenut 1.7 miljoonasta barrelista päivässä 100 000 barreliin, mikä on 94 prosentin menetys. Khargin saari, jolla jalostamot sijaitsivat, on suljettu, kun taas Bandar Abbasin jalostamo kamppailee raaka-ainepulan kanssa.
- 🔥 Myös Etelä-Parsin kaasukenttä, joka vastaa 70–80 prosentista Iranin kaasusta, kärsi vakavasti konfliktista.
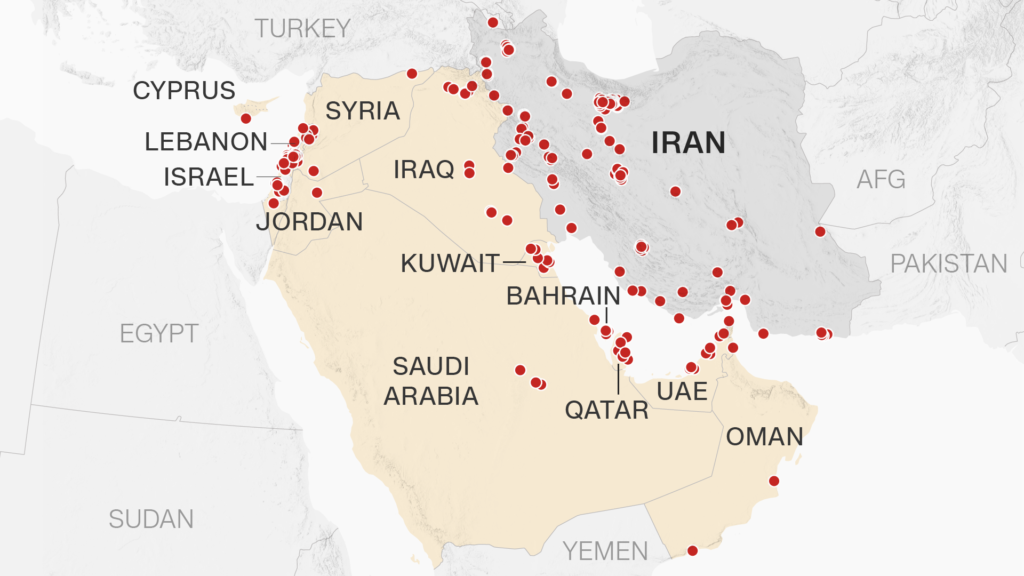
Iran on hyökännyt ballistisilla ohjuksilla naapurimaidensa Persianlahden maiden energiainfrastruktuuriin, minkä seurauksena:
- 🛑 Bahrainin ainoa jalostamo on suljettu,
- 💥 Öljyteollisuusalue Fujairahissa, Yhdistyneissä arabiemiirikunnissa, joutui iskun kohteeksi,
- Useat Omanin satamat ja öljyinfrastruktuuri ovat vaurioituneet,
- 🧪 Ja Qatar, joka toimitti 10 % maailman kaasumarkkinoista, lopetti nesteytetyn maakaasun tuotannon drooni-iskun osuttua heidän laitoksiinsa.
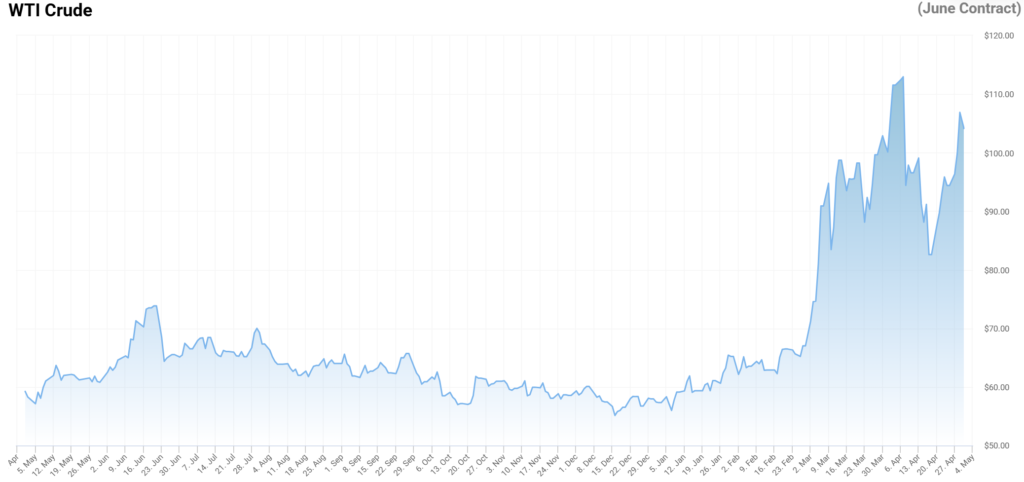
Yllä mainitut tapahtumat ennustavat, että vaikka sota päättyisi, luottamuksen palauttaminen ja laitosten jälleenrakentaminen voi viedä vuosia. Tämä ei tarkoita ainoastaan sitä, että öljyn maailmanmarkkinahinta on noussut 60 dollarista tynnyriltä yli 100 dollariin, vaan myös sitä, että kaikki öljystä tai kaasusta riippuvaiset teollisuudenalat huomaavat tuotteidensa kalliimpien nousevan merkittävästi. Tätä pahentavat kuljetuskustannukset, jotka tyypillisesti hoidetaan dieselkäyttöisillä kuljetusajoneuvoilla kuluttajalle.
Dino Polskalle ja sen kilpailijoille tämä tarkoittaa, että
- 📈 käsittely ja logistiikka tulevat kalliimmiksi (Dino Polskalla on omat logistiikka- ja jakelukeskukset),
- 🌾 Nesteytetyn maakaasun menetyksen myötä lannoitteiden tuotanto tulee kalliimmaksi, mikä tekee joistakin elintarvikkeista, pääasiassa viljasta ja vihanneksista, kalliimpia.
- 🥩 koska lannoitteiden pula tekee myös rehusta kalliimpaa, niin myös eläinproteiini eli liha tulee kalliimmaksi (Dino Polskassa on oma lihanjalostamo),
- ⚡ Kaasun korkeamman hinnan vuoksi myös sähköntuotanto on tulossa kalliimmaksi (Dino Polska tuottaa suurimman osan tarvitsemastaan sähköstä itse, toisin kuin kilpailijansa).
Missä inflaatio todennäköisesti leviää:
- 🔋 energiakustannukset (sähkö, diesel, bensiini): välitön ja pysyvä,
- 📦 pakkausmateriaalit (polyeteeni, öljystä valmistetut muovit): välitön,
- 🚛 Toimituskulut: välitön,
- 🚜 lannoite → rehu → liha – 6–18 kuukauden viiveellä, sillä maanviljelijät ovat jo ostaneet suurimman osan vuoden 2026 lannoitteista.
On myös toinen vaikutus, jota harvat ihmiset ajattelevat, ja se on se, että vuokrat indeksoidaan usein inflaatioon sopimuksella, eli vuokra nousee, lukuun ottamatta Dino Polskaa, jossa merkittävä osa myymälöistä on yrityksen omistuksessa, ja myös rakentamisesta vastaava yritys on konserniin kuuluva. Näistä ei ole vaikea arvata, että jos inflaatio iskee elintarvikeketjuihin, ne yrittävät siirtää sen kuluttajille. Ei ole varmaa, että tämä onnistuu 100-prosenttisesti, jolloin kauppaketjun on katettava tappio. On erittäin tärkeää, millainen yrityksen pääomarakenne on tällä hetkellä, yksinkertaisemmin sanottuna: kuinka paljon käteistä, velkaa ja lainanottokykyä sillä on. Katsotaanpa, miten Puolan markkinoilla listatut päivittäistavarayritykset suhtautuvat tähän:
- 💰 Dino Puola: nettokassa, 200 miljoonaa Puolan zlotya käteisenä,
- 📉 Jeronimo Martins (Biedronka): nettovelka 14 000 miljoonaa Puolan zlotya (3 300 miljoonaa euroa),
- 💳 Żabka-ryhmä: nettovelka 8 800 miljoonaa Puolan zlotya.
Näytän teille kaavion, joka näyttää, mitkä supermarketketjut ovat poistuneet Puolan markkinoilta vuoden 1995 jälkeen, ja Dino Polskan perustamisesta vuonna 1999 lähtien sen on täytynyt kilpailla myös seuraavien kilpailijoiden kanssa:
Kuten näette, viimeisten 30 vuoden aikana melko moni on menettänyt arvoaan, mitä voisi paremmin kutsua markkinoiden konsolidoitumiseksi. Monet vähemmän tunnetut toimijat ovat luopuneet markkinoista, kuten Julius Meinl, Tesco, Metro Group ja puolalainen Piotr i Pawel, ja Carrefour etsii parhaillaan ostajaa Puolan-myymälöilleen. Jäljellä on toki paljon: Biedronka, Zabka, Lidl, Auchan ja Eurocash sekä muutama pienempi ketju.
☝️Juuri talouden taantumien ja kriisien aikana paremmin menestyvät yritykset pyrkivät valtaamaan jalansijaa ja ottamaan markkinaosuuksia muilta. Uskon, että näin tapahtuu Dino Polskan tapauksessa, se on yksinkertaisesti kilpailijoitaan paremmassa asemassa lähes kaikissa suhteissa.
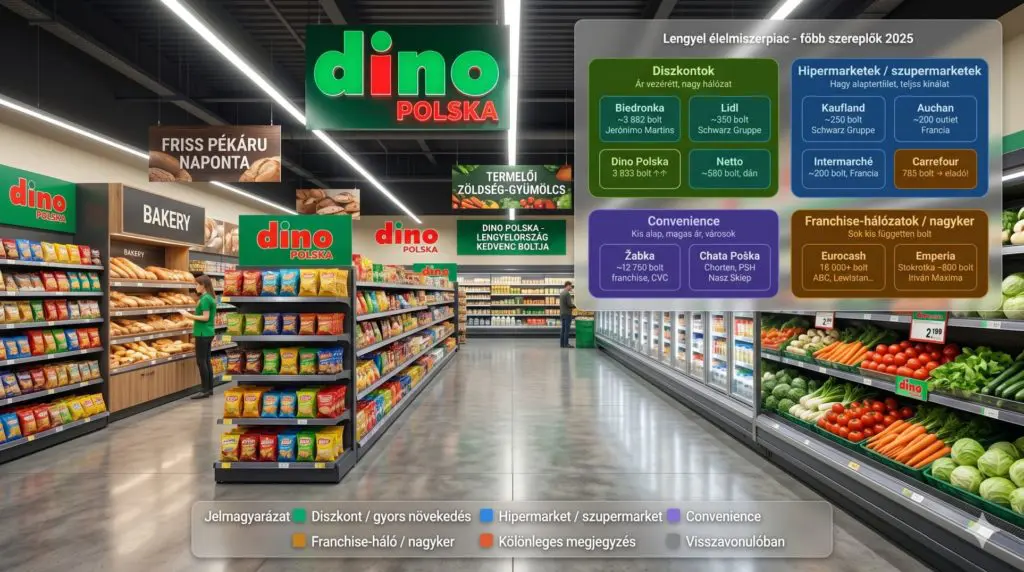
Lopuksi kuva siitä, mihin kukin supermarketketju asemoituu ja kenen kanssa se kilpailee. Vihreä klusteri on mielenkiintoinen, Dino Polska on pääasiassa sodassa Biedronkan kanssa, Nettolla ja Lidlillä on huomattavasti pienempi myymäläverkosto, muut kilpailijat ovat joko super- ja hypermarketteja tai apteekkityyppisiä sekatavarakauppoja, kuten Zabka ja Chata Polska.

🔮Dino Polska ukrainalainen kortti
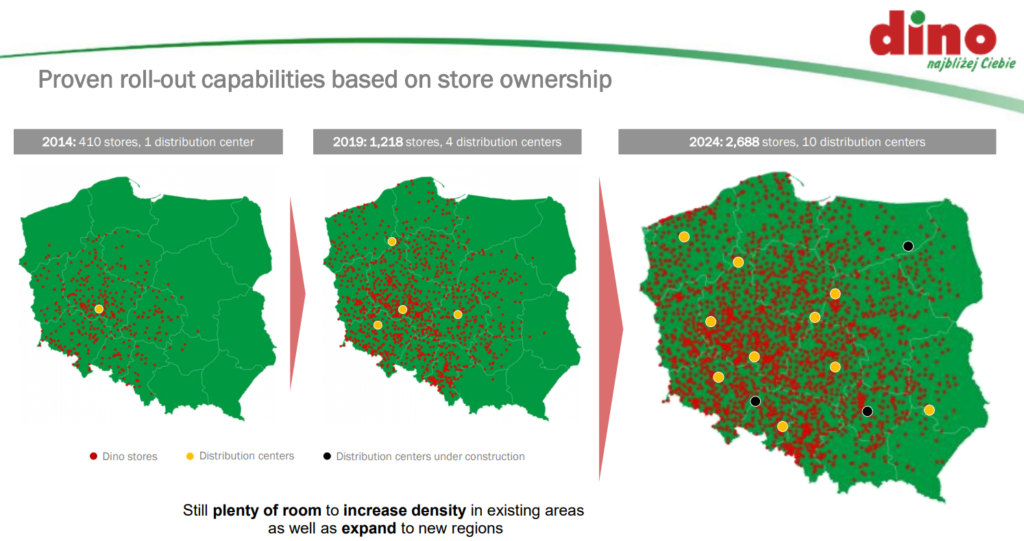
Dino Polska laajentaa myymälöitään lännestä itään. Syynä tähän on se, että taloudellisesti vahvempi kuluttajayleisö asuu pääkaupungissa ja lähellä Saksan rajaa. Tämä dynamiikka on tyypillistä myös Unkarille ja Tšekin tasavallalle, joiden länsiosa on kehittyneempi. Koska Dino Polskan (WSE:DNP) 400 metrin myymälöitä löytyy myös 2 000–3 000 asukkaan paikkakunnista – kuvittele pohjimmiltaan penni – ne voivat siten kattaa myös maan itäosan, minkä tulos näkyy alla olevissa kuvissa. Toisin sanoen yritys siirtyy kohti maan itäosaa, jossa sijaitsee myös Ukrainan raja.
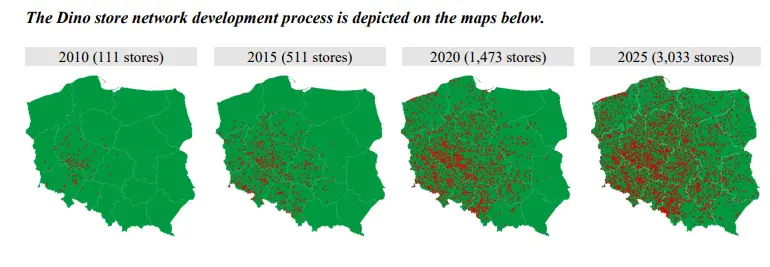
Yksi Dino Polskan (WSE:DNP) suurimmista rajoituksista on se, milloin se kyllästää Puolan markkinat. Myymälöiden määrää on erittäin vaikea arvioida etukäteen, mutta kuten kirjoitin perusteellisessa analyysissä, maksimimäärä voisi olla noin 6000 myymälää, olettaen, että Dino Polska ei menetä markkinaosuuksia kilpailijoille, mikä ei tietenkään pidä paikkaansa. Jos lasketaan 300 myymälällä vuodessa, markkinoiden kyllästyminen on vielä 10 vuoden päässä, mikä voidaan päätellä myös siitä, minne Dino Polska avaa uusia jakelukeskuksia. Alla olevassa kuvassa keltaisella on merkittynä jo aktiiviset jakelukeskukset ja mustalla ne, jotka eivät ole toiminnassa vuonna 2025. Vuonna 2026 seuraava avataan Zawiercien lähelle (Sleesian voivodikunta), mikä pitää myös eteläisen laajentumissuunnan avoimena, eli Slovakiaan ja Tšekin tasavaltaan. Voidaan nähdä, että yritys liikkuu jatkuvasti itään ja etelään uusien jakelukeskusten myötä, mutta se voi laajentua myös aiemmilla alueilla. Tämä on kuitenkin vielä rajoitettua lähitulevaisuudessa, elleivät he ylitä rajaa ja ala laajentua toiseen osavaltioon.
Muissa analyyseissä on toistuvasti todettu, että yksi Dino Polskan parhaista kohteista olisi loogisesti Ukraina. Sen täytyisi päästä sodan runteleman maan markkinoille suhteellisen heikkoja kilpailijoita vastaan, mikä tarjoaa myös paljon kasvunvaraa. Ukraina ja Ukrainan yhteiskunta ovat monella tapaa samanlaisia kuin Puola (tai olivat samanlaisia ennen sotaa):
- 🌍 samankokoiset markkinat, enemmän ihmisiä, mutta vähemmän ostovoimaa,
- 🏰 maan länsiosa on kehittyneempi,
- 🏘️ noin 30 % väestöstä asuu maaseudulla (puolalaisilla 40 %), ja monet niistä ovat pieniä asutuskeskuksia,
- 🥩 Ukrainalaiset ovat innokkaita lihansyöjiä, aivan kuten puolalaisetkin, ja Dino on siinä erittäin vahva.
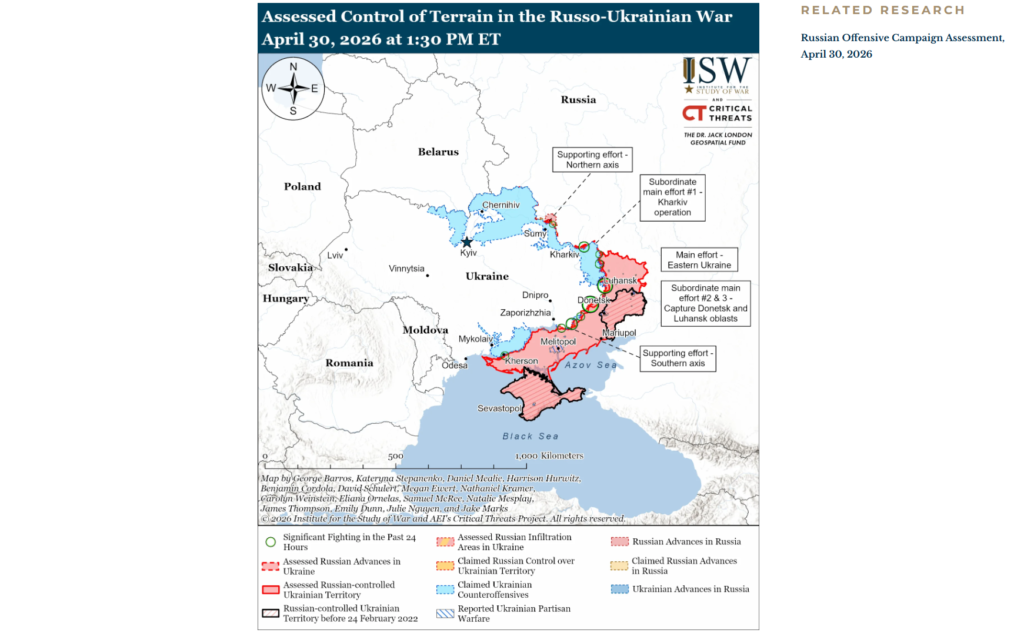
Dino Polskalle tärkeämpää on kuitenkin se, että pienet paikalliset myymälät ovat edelleen yleisin liikemuoto Ukrainan pienissä kaupungeissa ja kylissä, joissa nykyaikaisia ketjuja on tuskin lainkaan, ja juuri tämän aukon DNP-malli täyttää. Myös tuoreliha on tärkeä näkökulma: ukrainalaiset kuluttajat suosivat yhä enemmän pieniä, lähellä olevia kioskeja, mikä säästää aikaa ja polttoainetta. Ukrainan vähittäiskaupan markkinoiden suurin toimija on ATB, jolla on 30 prosentin markkinaosuus ja 1 319 myymälää.Ne laajenevat myös sodan vuoksi kohti länsirajaa – Lviviä ja sen ympäristöä.
☝️Kukaan ei tietenkään tiedä, milloin ja miten Venäjän ja Ukrainan välinen sota päättyy, mutta vaikuttaa loogiselta, että myös Dino Polskan (WSE:DNP) pitäisi tulla Ukrainan markkinoille muutaman vuoden kuluessa, jos olosuhteet sen sallivat.
Heidän johtonsa ei johdonmukaisesti kommentoi tällaisia spekulaatioita tai ainakin sanoo, etteivät he halua mennä maan rajojen ulkopuolelle, toistaiseksi.
📌Käytännössä: Mielestäni Dino Polskan (WSE:DNP) markkinat lähestyvät "täydellisen myrskyn" tilannetta, jossa vähittäiskauppaketjut kärsivät samanaikaisesti hinnankorotuksista, inflaatiosta sekä korkeammista polttoaine- ja pakkaushinnoista. Tämä ei ole yrityskohtainen rakenteellinen ongelma, vaan yleinen vaikutus, mutta markkinat alittavat samanaikaisesti kaikkien kilpailijoiden hinnat, riippumatta heidän laadustaan. Tämä näkyy tällä hetkellä vakuutusmarkkinoilla, joilla korkealaatuiset yhtiöt, kuten Kinsale Capital (KNSL), ponnistelevat eteenpäin laskevalla hinnalla. Kirjoitin siitä täällä: Kinsale Capitalin (KNSL) osakeanalyysi vuodelta 2025 (neljännesvuosi).
Tällaisessa tilanteessa ne, joilla on parempi kustannusrakenne ja paremmin valmistautunut johto, voittavat jalansijaa muiden kustannuksella. Dino Polskan (WSE:DNP) opinnäytetyössä on aina ollut kasvurajoitus, mutta tämä voidaan voittaa avaamalla ulkomaille, mitä yritys lähestyy kyllästämällä eteläisiä ja itäisiä alueita. Onneksi he voivat suunnata paitsi Ukrainaan, sillä myös Slovakia ja Tšekki ovat etelärajalla, vaikka se onkin toinen tarina.
🔮 Dino Polska (WSE:DNP) 2025 yhteenveto
Dino Polskan (WSE:DNP) osakkeet käyvät kauppaa "edulliseen" hintaan, sillä hinta on laskenut kahden vuoden takaisen tason alapuolelle yhtiön jatkaessa vahvistumistaan. Vaikka öljyn hintashokin aiheuttama tuleva inflaatio ei ole suotuisa päivittäistavarasektorille ja vähittäiskauppaketjuille, juuri inflaatiopaineen ja talouden taantuman aikana näemme, mitkä yritykset ovat parhaita tietyssä segmentissä, ja mielestäni Dino on tästä erinomainen esimerkki.
Mitä sijoittajana sinun tulisi ottaa huomioon yrityksen suhteen: LFL-myyntisuhde, Puolan inflaatio ja onko myymälöiden avaamisten määrä hidastumassa. Tästä ei ole vielä merkkejä, heidän taloudellinen tasapainonsa on erittäin vahva, joten uskon yrityksen menestyvän pitkällä aikavälillä, kunhan se selviää lyhyen ja keskipitkän aikavälin turbulenssista. Siihen asti hinta kuitenkin laskee, mikä avaa mahdollisuuden ottaa lisää positioita.
Ja jos haluat tutustua Dino Polskaan vielä paremmin, lue alkuperäinen analyysi tästä linkistä: Dino Polskan (WSE:DNP / DNOPY) osakeanalyysi – Säästöt.
🤑Jos olet kiinnostunut käyttämistämme välittäjistä, lue alla olevat artikkelimme:
📉Interactive Brokersin välittäjätilin analyysi – Ammattilaista ammattilaisille
📈LightYear-välittäjätilin analyysi - Yksinkertaisuus ja halpaus kulkevat käsi kädessä
Miksi Dino Polskan osakekurssi on laskenut viimeisten kahden vuoden aikana?
Vaikka yhtiön operatiiviset indikaattorit ja myymälöiden lukumäärä jatkoivat kasvuaan, markkinat hinnoittelivat Puolan päivittäistavarakaupan hidastuvan kasvun ja supistuvat voittomarginaalit. Aiempien vuosien erittäin korkeat kasvuodotukset ovat laskeneet, mikä on tuonut Dino Polskan osakearvon lähemmäksi kilpailijoitaan, vaikka perustekijät ovat edelleen vahvat.
Miten Venäjän ja Ukrainan välinen sota ja Iranin konflikti vaikuttavat yritykseen?
Maailmanlaajuiset geopoliittiset jännitteet nostavat suoraan energiakustannuksia, polttoaineiden hintoja ja logistiikkakuluja, mikä painaa kaikkia vähittäiskauppaketjuja. Dino Polskalle tämä on haaste inflaation vuoksi, mutta sen oma logistiikkaverkosto, lihanjalostuslaitos ja aurinkoenergian tuotanto tarjoavat jonkin verran turvaverkkoa ja suhteellisen kustannusedun kilpailijoihin nähden. Dino Polskan osakekurssiin voivat kuitenkin edelleen vaikuttaa negatiivisesti tapahtumat, joten voit odottaa tavallista suurempaa volatiliteettia.
Miksi oman kiinteistöportfolion omistamista pidetään kilpailuetuna?
Toisin kuin useimmat kilpailijat, Dino Polskan myymälät sijaitsevat yrityksen omalla maalla, mikä vapauttaa yrityksen inflaatioon sidotuista vuokrankorotuksista. Tämä vertikaalinen integraatio, johon kuuluu myös oma rakennusyhtiö, johtaa merkittävästi alhaisempiin kiinteisiin kustannuksiin ja vakaampaan taloussuunnitteluun pitkällä aikavälillä.
Kuinka paljon kasvupotentiaalia Puolan markkinoilla on?
Ketjulla on tällä hetkellä yli 3 000 myymälää, mutta markkinoiden kyllästymisen odotetaan olevan noin 6 000 yksikköä, erityisesti itäisten alueiden intensiivisemmän kattavuuden myötä. Koska Dinon malli on toimiva pienemmillä paikkakunnilla, yhtiöllä on ainakin vielä vuosikymmen aikaa laajentua kotimaassa nykyisellä tahdilla.
Milloin Dino Polskan odotetaan tulevan ulkomaan markkinoille?
Virallista johdon tiedotetta ei ole vielä tehty, mutta logistiikkakeskusten sijainti (esimerkiksi Sleesiassa) viittaa laajentumisen mahdollisuuteen etelään, Tšekin tasavaltaan tai Slovakiaan. Asiantuntijoiden mukaan "musta hevonen" voisi olla Ukraina, jossa Puolan kaltaiset kulutustottumukset ja modernien vähittäiskauppaketjujen puute voisivat tarjota valtavia kasvumahdollisuuksia sodan jälkeen. Tämä on kuitenkin toistaiseksi vain spekulaatiota, eikä varsinaista uutista tämän valmistelusta ole julkaistu.
Miten ruoan inflaatio vaikuttaa yrityksen kannattavuuteen?
Inflaatiolla on kaksijakoinen vaikutus: se lisää nimellisiä myyntituloja, mutta se myös tekee hankinnasta ja toiminnasta kalliimpaa, erityisesti liha- ja maitotuotteiden osalta. Dino Polska pystyy hallitsemaan osaa toimitusketjustaan oman lihanjalostamonsa (Agro-Rydzyna) kautta, minkä ansiosta se voi hallita hinnankorotuksia joustavammin tai siirtää ne asiakkaille. Tällaiset mielialavaikutukset kuitenkin yleensä laskevat arvostuksia ja voivat myös alentaa Dino Polskan osakkeiden hintaa.
Kuinka vakaa yrityksen taloudellinen asema on kilpailijoihin verrattuna?
WSE:DNP-kaupankäyntitunnuksella listattu yritys on poikkeuksellisen vakaa, sillä sillä on nettokassaa merkittävän velan sijaan, toisin kuin kilpailijoilla (kuten Biedronka tai Żabka). Tämä pääomarakenne mahdollistaa investointien ja myymäläverkoston laajentamisen myös kriisiaikoina, kun taas toiset joutuvat hidastamaan vauhtia lainojen takaisinmaksujen taakan vuoksi.
Millainen rooli uusiutuvilla energialähteillä on Dinon toiminnassa?
Yritys on käynnistänyt massiivisen aurinkopaneelien asennusohjelman, ja lähes 3 000 myymälän katto tuottaa nyt omaa sähköään. Koska jäähdytys ja lihanjalostus ovat erittäin energiaintensiivisiä prosesseja, yli 117 MW:n asennettu kapasiteetti on ratkaisevan tärkeä yleiskustannusten vähentämiseksi ja ympäristön kestävyyden parantamiseksi.
Mikä on eZebra ja miksi se on tärkeä tulevaisuuden kannalta?
Dino on laajentunut verkkokauppamarkkinoille ja monipuolistanut tarjontaansa muihin kuin ruokatuotteisiin ostamalla eZebran, verkkoapteekkialustan. Tämä strateginen siirto tarjoaa mahdollisuuden rakentaa tulevaisuuden apteekki- tai kauneusverkostoa, mikä voisi kasvattaa ostoskorin arvoa ja asiakasuskollisuutta.
Missä Dino Polskan osakkeilla käydään kauppaa?
Yhtiö on listattu pääasiassa Varsovan pörssissä kaupankäyntitunnuksella WSE:DNP, jossa se on merkittävä osa Puolan indeksejä. Se on listattu myös Yhdysvaltain markkinoilla ADR-todistuksina (kaupankäyntitunnus DNOPY), mikä tekee yhtiön kasvutarinasta helposti kansainvälisten sijoittajien saatavilla olevan.
Laki- ja vastuulausunto (eli vastuuvapauslauseke): Artikkelini sisältävät henkilökohtaisia mielipiteitä, ja kirjoitan niitä yksinomaan omaksi viihteeksi ja lukijoideni viihteeksi. Tässä julkaistut artikkelit EIVÄT millään tavalla rajoita sijoitusneuvonnan laajuutta. En ole koskaan tarkoittanut, enkä aio, enkä todennäköisesti tule antamaan sellaista tulevaisuudessakaan. Tässä kirjoitettu on tarkoitettu vain tiedoksi, eikä sitä tule tulkita tarjoukseksi. Mielipiteen ilmaisua EI millään tavalla pidetä takuuna rahoitusvälineiden myymisestä tai ostamisesta. Olet YKSIN vastuussa tekemistäsi päätöksistä, eikä kukaan muu, mukaan lukien minä, ota riskiä.


