
Edellinen artikkeli sai inspiraationsa siitä, että maaliskuun 2020 kriisi iski jo valmiiksi alhaisista raakaöljyn hinnoista kärsineiden yritysten osakkeisiin, ja olen päivittänyt ja laajentanut tätä artikkelia merkittävästi. Tänä aikana öljyosakkeet olivat paitsi pohjalukemissaan, myös OPEC oli myllerryksessä ja poliittisessa kiistassa. Olen lukenut lukemattomia väärinkäsityksiä ja hämmentäviä artikkeleita öljy-yhtiöistä, mikä on ymmärrettävää, koska ei ole helppo nähdä tärkeimpiä ajureita. Öljymarkkinoiden erikoisuus on, että on monia tekijöitä, jotka voivat johtaa irrationaaliseen markkinakäyttäytymiseen, ja otan nämä huomioon ja käsittelen kolmea ryhmää, joihin öljy-yhtiöt kuuluvat.
🛢️Kuinka sijoittaa öljyyn?🛢️
Öljyn hinnanvaihteluista voi hyötyä kahdella tavalla:
- ⛽voit sijoittaa hyödyketuotteisiin
- ⛽voit ostaa öljy-yhtiöitä osakkeina
En tunne ensimmäistä ollenkaan, sijoittajat ratkaisevat ne yleensä CFD-sopimuksilla eli hinnanerosopimuksilla. Tämä on johdannainen rahoitusinstrumentti, jonka avulla voit spekuloida omaisuuserän hinnanmuutoksella omistamatta sitä itse. Toisin sanoen sinun ei tarvitse ostaa tynnyrillistä öljyä, vaan spekuloit vain hinnan liikkumisella.
Toinen ratkaisu on ostaa öljy-yhtiöitä, jotka tuottavat öljyä ja kaasua, kuljettavat sitä pisteestä A pisteeseen B tai jalostavat sitä, jälkimmäiset ovat jalostusyhtiöitä. Kirjoitin näistä lisää edellisessä artikkelissa (Öljyosakkeiden tyypit), joten en mene siihen tässä sen enempää, mutta pointti on, että markkinoilla on lukemattomia suuria öljy-yhtiöitä. Voit nähdä 20 parasta yhtiötä alla olevasta listasta:
| Rang | Yritys | Orszag | Markkina-arvo (USD) |
|---|---|---|---|
| 1 | Saudi Aramco | Szaúd-Arábia | 1648 miljardia dollaria |
| 2 | ExxonMobil | US | 493.62 miljardia dollaria |
| 3 | Hihamerkki | US | 290.34 miljardia dollaria |
| 4 | Kuori | UK | 222.7 miljardia dollaria |
| 5 | PetroChina | Kiina | 232.9 miljardia dollaria |
| 6 | YhteensäEnergiat | Ranska | 158.0 miljardia dollaria |
| 7 | ConocoPhillips | US | 129.3 miljardia dollaria |
| 8 | Kiinan kansallinen offshore-öljyyhtiö (CNOOC) | Kiina | 124.8 miljardia dollaria |
| 9 | BP | UK | 97 miljardia dollaria |
| 10 | Sinopec | Kiina | 104.9 miljardia dollaria |
| 11 | Rosneft | Venäjä | 85 miljardia dollaria |
| 12 | Petrobras | Brasilia | 80 miljardia dollaria |
| 13 | Equinor | Norvégia | 75 miljardia dollaria |
| 14 | Eni | Italia | 43.2 miljardia dollaria |
| 15 | CNRL | Kanada | 60 miljardia dollaria |
| 16 | Occidental Petroleum | US | 47.24 miljardia dollaria |
| 17 | Marathon Petroleum | US | 45 miljardia dollaria |
| 18 | Phillips 66 | US | 43 miljardia dollaria |
| 19 | Lukoil | Venäjä | 40 miljardia dollaria |
| 20 | ADNOC | UAE | 35 miljardia dollaria |
Tämä ei tarkoita, että kaikkien edellä mainittujen yhtiöiden osakkeita voi ostaa markkinoilta, mutta se antaa hyvän arvion siitä, mistä kannattaa etsiä. Yhdysvaltain pörssistä löytyy ehdottomasti Exxon, Chevron, ConocoPhillips, Marathon ja Phillips 66, sillä omistin myös niiden osakkeita vuosina 2020–21, kun taas Rosneft ja ADNOC eivät tietääkseni ole listattu missään. Tietenkin ne, jotka tuntevat omat markkinansa, voivat valita myös kansallisista öljy-yhtiöistä, puolalaisille on Orlen, kun taas Unkarissa MOL-osake on erittäin suosittu, joten voit katsella myös pienemmillä markkinoilla.
Ennen kuin sijoitat tiettyyn yritykseen tai niitä kattaviin ETF-rahastoihin, tutustu kuitenkin öljymarkkinoita ohjaaviin tekijöihin, sillä kyseessä on erittäin politisoitunut ja suhteellisen keskittynyt teollisuudenala, johon vaikuttavat monet ulkoiset tekijät.

🛢️🌍🤝OPEC ja politiikka vievät kaiken?🛢️🌍🤝
Energiasektori on melko syklinen sektori. Tämä tarkoittaa, että yritysten tulot nousevat syklin alussa, saavuttavat huippunsa ja laskevat sitten syklin pohjaan asti, koska raakaöljyjohdannaisten hinta riippuu pitkälti tuotannon ja kulutuksen määrästä. Kun talous kukoistaa ja ihmisillä on paljon rahaa, he lisäävät kulutustaan, matkustavat ja ostavat tavaroita, jotka on kuljetettava pisteestä A pisteeseen B, ja tämä vaatii polttoainetta. Tällaisissa tapauksissa öljy-yhtiöt yleensä pärjäävät hyvin, mutta jos kulutus jostain syystä laskee, suuntaus kääntyy. Ja tietenkin on poliittinen puoli, sillä jos on olemassa sektori, jota valtapelit todella läpäisevät, se on tämä. OPEC on yksi tämän areenoista, mutta kaikki suuret tuottajat eivät ole jäseniä, joten jotkut valtiot voivat myös painostaa markkinoita ulkopuolelta.

OPEC (Öljynviejämaiden järjestö) Maailman tärkeimpien öljynviejämaiden perustama kansainvälinen hallitustenvälinen järjestö, jonka tarkoituksena on koordinoida niiden öljyntuotantopolitiikkaa ja vaikuttaa öljyn maailmanmarkkinahintaan.
🛢️ Perustietoa OPECista
- Perustettu: Vuonna 1960 Bagdadissa.
- PääkonttoriWien, Itävalta.
- Alkuperäiset perustajat: Irak, Iran, Kuwait, Saudi-Arabia ja Venezuela.
- Tarkoitus: öljymarkkinoiden vakauttaminen ja jäsenmaiden etujen suojeleminen.
🌍 Nykyiset OPEC-jäsenmaat (vuodesta 2024)
- Saudi-Arabia 🇸🇦
- Iran 🇮🇷
- Irak 🇮🇶
- Yhdistyneet arabiemiirikunnat 🇦🇪
- Venezuela 🇻🇪
- Kuwait 🇰🇼
- Algeria 🇩🇿
- Libya 🇱🇾
- Nigeria 🇳🇬
- Angola 🇦🇴
- Kongon tasavalta 🇨🇬
- Gabon 🇬🇦
- Päiväntasaajan Guinea 🇬🇶
Jäsenyys voi muuttua: esimerkiksi Indonesia, Qatar ja Ecuador olivat aiemmin jäseniä, mutta erosivat.
🤝 Laajennettu yhteistyö: OPEC+
- Vuodesta 2016 lähtien OPEC laajensi yhteistyötään muiden merkittävien öljyntuottajien kanssa, jolloin syntyi OPEC+.
- Tähän kuuluvat Venäjä, Kazakstan, Meksiko ja muut maat.
- OPEC+ tekee yhteisiä päätöksiä öljyntuotantokiintiöistä, mikä vaikuttaa entisestään maailmanmarkkinoihin.
Öljyntuotantoa säätelevät periaatteessa kaksi ryhmää, OPEC-maat ja muut maat:
- OPEC-jäsenet, katso yllä.
- OPECin ulkopuoliset, mutta merkittävät tuottajat: Yhdysvallat, Kanada, Venäjä (jälkimmäinen on OPECin+ jäsen).
Tämä ei tietenkään sinänsä merkitse paljoa, mutta jos näytän suurimpien maiden tuottaman öljyn määrän prosentteina, kuva selkeytyy huomattavasti.

🌍 Kymmenen suurinta öljyntuottajamaata (10–2023)
| Orszag | Päivittäinen tuotanto (miljoonaa barrelia/päivä) | Maailmanlaajuinen osuus (%) |
|---|---|---|
| 🇺🇸 Yhdysvallat | 21.91 | 22% |
| 🇸🇦 Saudi-Arabia | 11.13 | 11% |
| 🇷🇺 Venäjä | 10.75 | 11% |
| 🇨🇦 Kanada | 5.76 | 6% |
| 🇨🇳 Kiina | 5.26 | 5% |
| 🇮🇶 Irak | 4.42 | 4% |
| 🇧🇷 Brasilia | 4.28 | 4% |
| 🇦🇪 Arabiemiirikunnat | 4.16 | 4% |
| Iran | 3.99 | 4% |
| Kuwait | 2.91 | 3% |
On erittäin tärkeää, että edellä mainitut maat tuottavat öljyä eri tavoin, ja myös uutetun öljyn laatu voi vaihdella suuresti toisistaan. Ei ole sattumaa, että on olemassa WTI-, Brent-, Ural- ja vastaavia öljytyyppejä ja niille on erilaisia indikaattoreita. Toinen tärkeä ero on se, kuinka paljon öljyvaroja joillakin valtioilla on ja mitä kutsumme todistetuiksi öljyvaroiksi. Synnyin 1980-luvun alussa ja olen yli 40 vuoden ajan kuullut, että öljy-yhtiöt menevät konkurssiin ja öljy loppuu, mutta kyse ei ole siitä, että löydetyn öljyn määrä olisi vähentynyt, vaan päinvastoin, se on kasvanut. Aloitetaan siis siitä, mitä todistetut öljyvarannot ovat:
🛢️ Miten öljyvarannot määritetään?
Maan öljyvarannot kirjataan niin sanotuiksi "todistetut öljyvarannot".
✅ Todistetut öljyvarannot:
Jonka määrä:
- geologisesti todistettu maan alla olevaksi,
- ja sitä voidaan hyödyntää taloudellisesti nykyteknologialla ja -hinnoilla.
🧮 Arvio riippuu kolmesta tekijästä:
- Geologinen tutkimus – seismiset tutkimukset, poraustulokset.
- Teknologinen kehitys – onko syvyyksissä, hiekassa, liuskeessa oleva öljy saavutettavissa?
- Öljyn hinta – jos hinta on korkea, korkeammilla kustannuksilla louhittavat kentät ovat myös ”taloudellisia” ja siksi ne lasketaan mukaan hintaan.
👉 Esimerkki: Se, mikä ei ollut öljyvarantoa vuonna 1985, on nykyään öljyvaranto hinnan ja teknologian muutosten vuoksi. Hyvä esimerkki tästä on se, että noin vuonna 1981 maailman todistetut öljyvarannot olivat noin 700–800 miljardia barrelia. Tämä on nyt kasvanut yli 1700 1980 miljardiin barreliin, mikä on yli kaksinkertainen määrä vuoden XNUMX öljyvarantoihin verrattuna. Tämä on mahdollista pääasiassa uusien uuttotekniikoiden, kuten liuskeöljyn uuttamisen, murtamisprosessien ja vaakasuoran tai syvänmeren porauksen, ansiosta.
☝️Väite "öljy tulee loppumaan" johtuu siis väärinkäsityksestä, jonka mukaan monet ihmiset sekoittavat geologisen äärellisyyden taloudelliseen saatavuuteen. Nykyisten taloudellisesti hyödynnettävissä olevien 1700 biljoonan barrelin lisäksi on nykyisen tietämyksemme mukaan vielä noin 565 biljoonaa barrelia teknisesti hyödynnettävissä olevaa öljyä saatavilla.
Alla oleva taulukko näyttää kymmenen maata, joilla on maailman suurimmat öljyvarannot, sekä niiden päivittäisen öljyntuotannon ja -kulutuksen. Tiedot perustuvat vuoden 2024 arvioihin.

| Orszag | Todistetut varannot (miljardia barrelia) | Päivittäinen tuotanto (miljoonaa barrelia/päivä) | Päivittäinen kulutus (miljoonaa barrelia/päivä) |
|---|---|---|---|
| 🇻🇪 Venezuela | 303.8 | 0.72 | 0.74 |
| 🇸🇦 Saudi-Arabia | 267.2 | 11.13 | 3.65 |
| Iran | 208.6 | 3.99 | 1.80 |
| 🇨🇦 Kanada | 168.1 | 5.76 | 2.41 |
| 🇮🇶 Irak | 145 | 4.42 | 0.8 |
| 🇦🇪 Arabiemiirikunnat | 113 | 4.16 | 1 |
| Kuwait | 101.5 | 2.91 | 0.5 |
| 🇷🇺 Venäjä | 80 | 10.75 | 3.68 |
| 🇺🇸 Yhdysvallat | 55.2 | 21.91 | 20.01 |
| 🇱🇾 Libya | 48.4 | 1.2 | 0.3 |
Huomautuksia:
- Venezuela: Vaikka sillä on suurimmat todistetut öljyvarannot, tuotanto on vähäistä poliittisen ja taloudellisen epävakauden vuoksi.
- Saudi-Arabia: yksi maailman suurimmista öljynviejistä, jolla on merkittävät varannot ja korkea tuotantokapasiteetti.
- Iran: Sillä on merkittäviä varantoja, mutta kansainväliset pakotteet rajoittavat louhintaa ja vientiä.
- Kanada: Suurin osa öljyvaroista löytyy öljyhiekasta, jonka louhinta on kalliimpaa ja ympäristöllisesti kiistanalaista.
- Irak: Sillä on merkittävät öljyvarannot ja -tuotanto, mutta poliittinen epävakaus ja turvallisuushaasteet vaikuttavat sen öljyteollisuuteen.
- Yhdistyneet arabiemiirikunnat (UAE): Sillä on suuri tuotantokapasiteetti ja merkittävät varannot, pääasiassa Abu Dhabin emiraatissa.
- Kuwait: Sillä on merkittävät öljyvarannot ja korkea öljyntuotanto henkeä kohti.
- Venäjä: Se on yksi maailman suurimmista öljyntuottajista, mutta geopoliittinen tilanne ja pakotteet vaikuttavat sen öljyteollisuuteen.
- Yhdysvallat (USA): maailman suurin öljyntuottaja ja -kuluttaja, pääasiassa liuskeöljyn tuotannon ansiosta.
- Libya: Sillä on merkittäviä varantoja, mutta poliittinen epävakaus ja turvallisuushaasteet rajoittavat louhintaa.
Öljyvaranto-, tuotanto- ja kulutuseroilla on merkittävä vaikutus yksittäisten maiden talouteen ja geopoliittiseen tilanteeseen. Edellä mainittujen tietojen perusteella voidaan nähdä, että suurimmat varannot omaavat maat eivät aina ole suurimpia tuottajia tai viejiä, sillä monet tekijät, kuten teknologinen kehitys, poliittinen vakaus ja taloudellinen ympäristö, vaikuttavat öljyteollisuuden toimintaan.
🏭🛢️Tuottavatko OPEC-maat suurimman osan öljyntuotannosta?🏭🛢️
Kuten yllä näet, päivittäinen tuotanto on noin 110 miljoonaa barrelia, josta 44 % on kolmen maan, Yhdysvaltojen, Saudi-Arabian ja Venäjän, osuus. Muita seitsemää maata kymmenen suurimman joukossa ei kuitenkaan pidä aliarvioida. Näillä mailla on merkittävä vaikutus öljymarkkinoiden tapahtumiin.
💡Tuotantoon vaikuttaa kuitenkin kaksi tärkeää tekijää: saatavuus ja tuotantokustannukset.
Öljy on helposti saatavilla ja louhittavissa useimmille OPEC-jäsenille Arabian niemimaalla. Iran on kuitenkin jatkuvasti kauppasaarron alaisena, ja Yhdysvalloilla on enimmäkseen liuskeöljyä ja -kaasua, joiden louhinta kannattaa vain, jos öljyn hinta on riittävän korkea. Kanadalla puolestaan on kaukana Yhdysvaltojen rajasta öljykenttiä, jotka koostuvat pääasiassa öljyhiekasta, ja viranomaiset asettavat jatkuvasti esteitä yritysten louhinnalle ja kuljetukselle, koska louhinta on melko saastuttavaa. Venäjän öljy on melko rikkipitoista, voidaan sanoa, että laatu on heikkoa, ja sen öljy on myös pakotteiden kohteena vuonna 2022 puhjenneen Ukrainan sodan vuoksi, ja useimmat länsimaat ovat jo siirtyneet LNG:hen eli nesteytettyyn kaasuun, joten se voi myydä tuotteitaan pääasiassa itään.
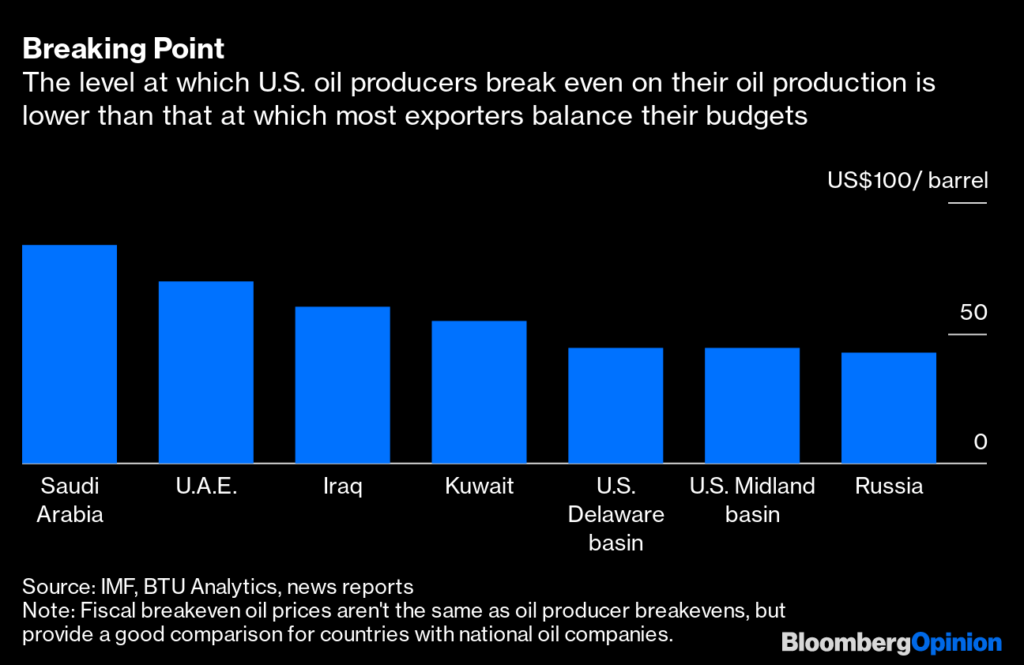
Yllä olevasta näet, että jopa kahden öljyntuottajamaan välillä voi olla valtavia eroja, joten sinun on tiedettävä kolme tärkeää käsitettä:
- ☝️uuttohinta
- ☝️ulkoinen maksutaseen alijäämä (ulkoinen öljyn hinta, joka on kannattava)
- ☝️ja budjettitasapaino (öljyn hinta, joka on saavuttanut finanssipolitiikan mukaisen kannattavuusrajan)
🏭🛢️Mikä on öljyntuotannon hinta ja budjettitasapaino?🏭🛢️
Öljyä louhiessaan jokaisen maan on otettava huomioon kaksi asiaa. Öljyllä on louhinta, joka on itse asiassa öljyn myyntihinta. Tämän hinnan alapuolella mustan kullan louhinta tietyltä öljykentältä ei ole kannattavaa, koska sitä ei voida myydä voitolla. Mitä vaikeampi öljyä on saada käsiksi, sitä korkeampi on louhintahinta. Esimerkiksi Kanadan tapauksessa, jossa öljy on louhittava öljyhiekasta, tuottajan kustannukset ovat paljon korkeammat kuin Saudi-Arabiassa, jossa, hieman liioitellen, öljy halkeaa, jos lyöt paalun mihin tahansa autiomaahan.

Kaksi muuta tärkeää tekijää ovat ulkoinen maksutasevaje ja finanssipoliittinen tasapaino. Ensimmäinen osoittaa, kuinka korkean öljyn hinnan on oltava, jotta maan ulkoinen maksutase (vaihtotase) olisi nolla. Jos öljyn hinta on tätä korkeampi, maa voi kerryttää valuuttavarantoja; jos se on tätä alhaisempi, sen on rahoitettava alijäämä ulkomailta, esimerkiksi velalla tai käyttämällä valuuttavarantoja.
Budjettitasapaino osoittaa, kuinka paljon öljyn hintaa kukin öljyntuottajamaa tarvitsee tasapainottaakseen budjettinsa. Jos öljyn hinta on tätä korkeampi, hallitus on ylijäämäinen; jos öljyn hinta on tätä alempi, hallitus on alijäämäinen.

Tässä mielessä Yhdysvalloilla ja Kanadalla on etulyöntiasema, koska öljyntuotanto muodostaa pienemmän osan niiden budjeteista, kun taas yleisesti OPEC-jäsenillä, erityisesti Saudi-Arabialla, se muodostaa erittäin suuren osan. Miten budjettivajetta voidaan kompensoida alhaisilla öljyn hinnoilla? Esimerkiksi valuuttavarannoilla, joista puuttuva määrä voidaan korvata. Yllä olevasta taulukosta näet, kuinka paljon valuuttavarantoja joillakin mailla on.
🌍 Öljyä tuottavien OPEC-maiden ja muiden maiden valuuttavarannot (2024–2025)
| Orszag | Valuuttavarannot (miljardia Yhdysvaltain dollaria) | Huomautus |
|---|---|---|
| 🇺🇸 Yhdysvallat | 241 | Vakaa talous, matala valuuttavarantovaatimus |
| 🇸🇦 Saudi-Arabia | ~ 450 | Merkittävät varannot, mutta laskusuunnassa megaprojektien rahoituksen vuoksi |
| 🇷🇺 Venäjä | ~ 600 | Merkittävä osa niistä on kullassa ja juanissa, osittain jäädytettynä pakotteiden vuoksi. |
| 🇨🇦 Kanada | ~ 90 | Vakaa talous, kohtuulliset valuuttavarannot |
| 🇮🇶 Irak | 115 | Merkittävät varannot, mutta suuret budjettimenot |
| 🇦🇪 Arabiemiirikunnat | ~ 110 | Vahva taloudellinen asema, monipuolinen talous |
| Kuwait | ~ 50 | Korkeat varannot henkeä kohti, vakaa talous |
| Iran | ~20-30 | Rajoitettu pääsy varantoihin pakotteiden vuoksi |
| 🇳🇬 Nigeria | ~ 35 | Paraneva taloudellinen tilanne, kasvavat varannot |
| 🇻🇪 Venezuela | ~6-10 | Alhaiset varannot, talouskriisi koettelee maata |
Muutamia muita ominaisuuksia on mielestäni mainitsemisen arvoisia, ja ne on hyvä tietää:
🇺🇸 USA – ei OPECin jäsen
- Tuotantokustannukset ovat noin 40–50 dollaria, ja pääasiassa tuotetaan liuskeöljyä.
- Yrityksillä on suuria lainoja, velkaantumista ja korkea konkurssiriski, mutta on hyvät mahdollisuudet, että valtio heittää niille pelastusköyden.
- Yhdysvaltain budjetti on suhteellisen vähän riippuvainen öljyn hinnasta, ja he voivat tarvittaessa tuoda sitä edullisesti Kanadasta.
🇸🇦 Saudi-Arabia – OPECin jäsen
- Budjettisaldo on 80 dollaria, mutta tuotantoylijäämä on vain 3 dollaria.
- Valuuttavarannot jopa 45 prosenttia bruttokansantuotteesta, noin 450 miljardia Yhdysvaltain dollaria vuonna 2024.
🇷🇺 Venäjä – ei OPECin, vaan OPEC+:n jäsen
- Budjettisaldo on 45 dollaria, mutta tuotantokustannukset ovat vain 30 dollaria (öljy, jossa on keskimääräistä enemmän rikkiä).
- Budjetti on kohtalaisen riippuvainen öljyn hinnasta.
- Länsimaiden viennin lasku ja idän viennin nousu Ukrainan sodan jälkeen – todellista, vääristämätöntä tietoa on erittäin vaikea saada, osittain raakojen pakotteiden ja osittain sotatalouden vuoksi.
📌Yhteenvetona: Se, että maa on öljyntuottaja, ei tarkoita, että se todella tuottaa sitä. Hyvä esimerkki tästä on Algeria, jossa yli 100 Yhdysvaltain dollarin öljyn hinta on erittäin korkea päästäkseen omilleen, tai Venezuela, joka on käytännössä poliittisessa ja taloudellisessa konkurssissa. Vaikka maan tai yrityksen tuotantokustannukset olisivat korkeat, pääomaa on saatavilla, näitä kustannuksia voidaan alentaa kehityksen avulla. Ongelmallisia ovat myös kauppasaartovaltiot, jotka aiemmin pitivät öljyteollisuuttaan hengissä länsimaisen teknologian avulla, mutta sittemmin länsimaisten komponenttien vienti on loppunut tai rajoittunut, kuten Iran ja Venäjä.
🛢️📈Mitä öljyindeksejä on olemassa?🛢️📉
Öljylle on tyypillistä Brent- ja WTI-hinnat amerikkalaisissa pörsseissä. Brent on Pohjanmereltä, esimerkiksi Norjasta, louhittu raakaöljytyyppi, joka on makea kevyt öljytyyppi eli energiankantaja, jolla on alhainen rikkipitoisuus ja tiheys. WTI on West Texas Intermediate, joka on myös makea kevyt öljytyyppi, kun taas Urals on venäläinen standardi, joka toisin kuin WTI on rikkipitoinen ja tiheä, joten sitä kutsutaan raskaasti happamaksi. Sen jalostus on kalliimpaa kuin edellä mainituilla. Dubain raakaöljy on arabimaiden öljyntuottajamaiden vertailuindeksi, joka on myös raskaasti hapanta, mutta parempaa laatua kuin venäläinen öljy ja jonka rikkipitoisuus on pienempi.
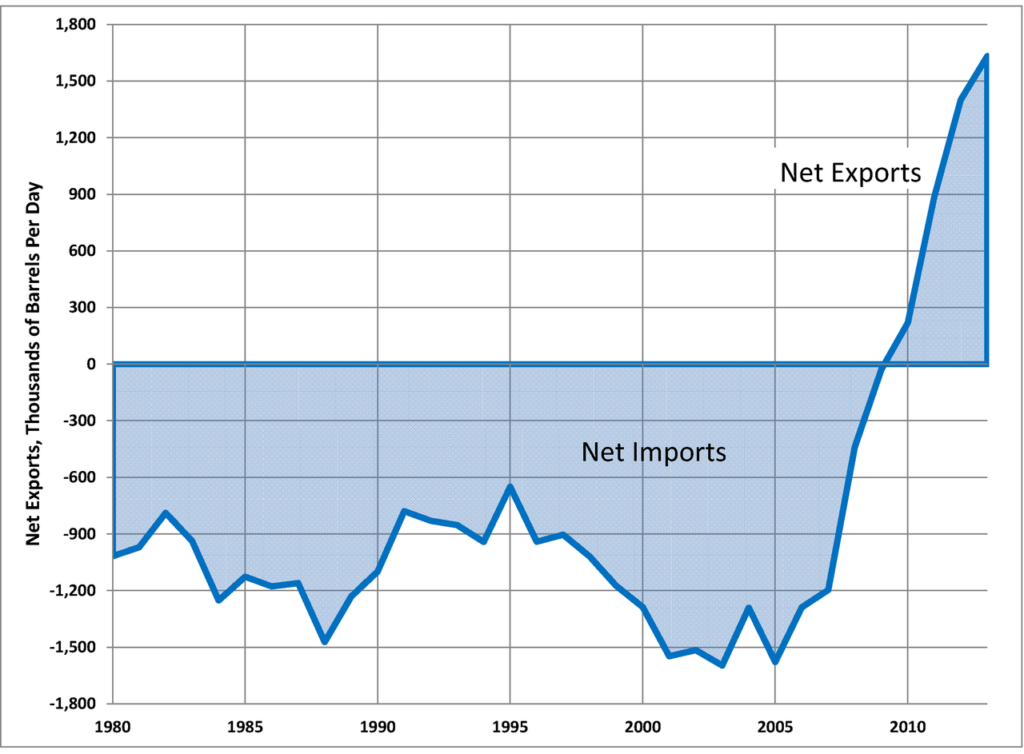
Maailmanpoliittiset vaihtelut vaikuttavat merkittävästi raakaöljyn hintaan, mikä saavutetaan yleensä laajentamalla tuotantoa eli alentamalla hintoja tai vähentämällä sitä eli nostamalla hintoja. Yhdysvaltojen osalta on väärinkäsitys, että sen tarvitsee tuoda öljyä, koska suuntaus kääntyi vuoden 2010 tienoilla, eikä pidä paikkaansa, että se olisi siksi läsnä Lähi-idässä niin voimakkaasti. Toisaalta sillä on huonot suhteet moniin OPEC-maihin, ja konfliktit ovat yleisiä jopa OPECin sisällä. Liuskeöljy-/kaasuvallankumouksen jälkeen Yhdysvalloista on voinut tulla maailman suurin tuottaja, ja sillä on myös hyvät suhteet naapurimaa Kanadaan, joten se voi saada öljyä suhteellisen helposti. Eikä emme ole edes puhuneet Venezuelasta, vaikka siellä parhaillaan todistamme taloudellista ja poliittista romahdusta. Venezuela on myös mielenkiintoinen maa, koska se on eteläamerikkalainen valtio, mutta OPECin jäsen, mikä tarkoittaa, että monimutkaisen poliittisten etujen ja vastaetujen järjestelmän ymmärtäminen on itsessään vakava tehtävä.
🏢Yritysten kolminaisuus🏢
Yllä olevasta voidaan nähdä, että energiamarkkinat ovat melko epävakaa ja syklinen sektori. Tämä ei kuitenkaan pidä paikkaansa kaikkien öljy-yhtiöiden kohdalla kahdesta hyvin yksinkertaisesta syystä: yritykset pyrkivät tasoittamaan vaihteluita, eivätkä ne ole mukana samassa jalostusketjun osassa. Yksinkertaistettuna öljynjalostusprosessi näyttää suunnilleen tältä: louhinta-kuljetus-jalostus.

🏭Yritystyypit🏭
Öljy-yhtiö voi suorittaa minkä tahansa tai kaikki edellä mainitut toiminnot, ja näitä kutsutaan usein integroiduiksi öljy-yhtiöiksi, mikä johtaa hyvin erilaisiin yritysprosesseihin ja toimintamalleihin, joista kirjoitin tarkemmin edellisessä artikkelissa. (Öljy-yhtiöiden erityispiirteet), mutta lyhyesti sanottuna:
- Malminetsintäyritykset (ylävirta): Etsintäyhtiöt ovat niitä, jotka etsivät uusia esiintymiä, ne suorittavat porauksen, raakaöljyn louhinnan, kenttien etsinnän ja usein myös kuljetuksen. Öljyn maailmanmarkkinahinta vaikuttaa niihin erittäin voimakkaasti; jos se on alhainen, uusien kenttien avaaminen ei ole kannattavaa. Joitakin esimerkkejä yhtiöiden osaketunnisteista: COG, EOG.
- Kuljetusyritykset (keskivaihe): Putkikuljetusyritykset suorittavat kuljetuksen pisteestä A pisteeseen B, eivätkä öljyn hinnanvaihtelut vaikuta niihin niin paljon. Ne toimivat "ota tai maksa" -järjestelmässä, eli ne tekevät kuljetussopimuksen muiden yritysten kanssa. Jos toimitus tapahtuu, yritykset maksavat palvelumaksun ja vastaanottavat raaka-aineen, tämä on "nouto"-osa. Jos ei, ne maksavat maksun varatusta kapasiteetista, tämä on "maksu"-osa. Nämä edustavat ennalta sovittuja määriä ja lieventävät öljyn hinnanvaihteluista johtuvia ongelmia. Joitakin esimerkkejä yritysten osaketunnisteista: ENB, EPD, MMP.
- Jalostusyhtiöt (alavirta): Jalostus-, jalostus- tai petrokemian yritykset toimivat jalostusmarginaalin eli crack-spreadin perusteella. Tämä määrittää raakaöljyn hinnan ja siitä valmistettujen jalostettujen tuotteiden hinnan välisen eron. Tämä suhde tarkoittaa, että öljyn hinnan ja valmiin tuotteen hinnan välinen ero kasvaa öljyn hinnan laskiessa, mikä on yleensä hyväksi jalostusyrityksille. Joitakin esimerkkejä yritysten osaketunnisteista ovat: PSX, VLO, MPC.
- Liittyvät kuluttajatuotteet: Vaikka tämä ei liitykään nimenomaan öljyyn, myös siihen liittyvät palvelut leviävät yhä enemmän öljyjohdannaisten myynnin yhteydessä. Esimerkiksi Philips 66 omistaa huoltoasemia, joista voi ostaa ruokaa, juomia, makeisia, musiikki-CD-levyjä ja tuhatta muuta asiaa. Näiden katteet ovat uskomattoman korkeat, ja koska tulot tästä ovat paljon ennustettavampia, he yrittävät vahvistaa myös tätä linjaa. Erittäin hyvä esimerkki tästä on öljy-yhtiö MOL Unkarissa (MOL) myy eniten kahvia huoltoasemillaan, eikä esimerkiksi McDonald'sissa tai Starbucksissa ravintoloissaan, koska niillä voi ansaita paljon enemmän rahaa kuin valtion sääntelemillä polttoaineilla.
🏢🏭Integroidut öljy-yhtiöt🏢🏭
Tietenkin suuret öljy-yhtiöt, kuten Chevron (CLC) tai Exxon Mobil (XOM), heillä on otteet lähes kaikilla sektoreilla, joten esimerkiksi Exxonilla on etsintäosasto, mutta se myös jalostaa raakaöljyä. Monissa tapauksissa öljy-yhtiöt perustavat tytäryhtiöitä kilpailijoiden kanssa suorittaakseen tiettyjä toimintoja yhdessä. Hyvä esimerkki tästä on Phillips 66, ConocoPhillipsin spin-off, joka omistaa yhdessä DCP Midstreamin (DCP). Lisäksi Phillips 66 omistaa yhdessä Chevronin kanssa CPChemin, joka toimii LNG-sektorilla (CPCChem).
Yhteenveto: OPEC, öljyosakkeet, öljy-yhtiöt
Yllä osoitin, kuinka monimutkaisia öljy-yhtiöt ovat ja kuinka monet ulkoiset tekijät vaikuttavat öljyn hintaan, joka on suunnilleen sama kuin öljyosakkeiden hinta. Poikkeuksiakin on toki, sillä esimerkiksi jalostusyhtiöt hyötyvät ajoittain alhaisemmista öljyn hinnoista, kun taas tuottajat kärsivät. Poliittisella puolella OPEC- ja OPEC+ -maat sekä OPECin ulkopuoliset, mutta suuret tuottajat ajavat öljyn hintaa. Korkeiden öljyn hintojen tapauksessa yleensä syntyy ylitarjontaa, kun yhä vaikeammin saavutettavissa olevista öljyesiintymistä tulee louhintaan kannattavia, mutta tämä ei kerro meille paljoakaan tietyn maan tuotannosta. Huomioon on otettava louhintakustannukset, budjettitasapaino, poliittinen tilanne, kuljetusongelmat ja paljon muuta.
Ja öljy-yhtiöiden joukossa on erilaisia alatyyppejä, jotka toimivat aivan eri tavoin, myös niiden profiilit ovat erilaisia, puhumattakaan integroiduista öljy-yhtiöistä, jotka toimivat kaikilla segmenteillä samanaikaisesti. Joten jos haluat sijoittaa öljyosakkeisiin, sinun on arvioitava edellä mainittuja riskejä yhdessä, koska niitä ei voida erottaa toisistaan.
🤑Jos olet kiinnostunut käyttämistämme välittäjistä, lue alla olevat artikkelimme:
📉Interactive Brokersin välittäjätilin analyysi – Ammattilaista ammattilaisille
📈LightYear-välittäjätilin analyysi - Yksinkertaisuus ja halpaus kulkevat käsi kädessä
Usein kysytyt kysymykset (FAQ)
Minkä välittäjän minun pitäisi valita osakkeiden ostamiseen?
Välittäjän valinnassa on otettava huomioon useita näkökohtia – kirjoitamme tästä täydellisen artikkelin – mutta haluan korostaa muutamia, jotka ovat harkitsemisen arvoisia:
- koko, luotettavuus: Mitä suurempi välittäjä, sitä turvallisempi se on. Jolla on pankkitausta – Erste, K&H, Charles Schwab jne. – se on vielä parempi, ja tunnetut välittäjät ovat tyypillisesti luotettavampia.
- menot: Välittäjillä on erilaisia kuluja, kuten tilinhoitomaksu, salkkumaksu – joka on pahin kustannus – osto-/myyntimaksu ja valuutanvaihtokulu (jos USD:tä ei ole talletettu välitystilille).
- Välineiden saatavuus: Sillä ei ole väliä, millä välittäjällä on mikäkin markkina-alue saatavilla, tai lisäävätkö he tietyn instrumentin pyynnöstä ja kuinka nopeasti.
- tilin tyyppi: käteis- tai marginaalitili, jälkimmäistä voidaan käyttää vain optioihin. Unkarin verovelvollisille TBSZ-tili on tärkeä, mutta myös muiden maiden kansalaisilla on tarjolla erityisvaihtoehtoja – kuten amerikkalainen 401K-eläkesäästötili – joita välittäjä joko tukee tai ei tue.
- pinta: yksi aliarvostetuimmista puolista, mutta se voi olla valtava haitta. Jokainen, jolla on ollut tili nykyään lakkautetulla unkarilaisella välittäjällä Random Capitalilla, tietää, miltä tuntuu työskennellä 90-luvulta peräisin olevan käyttöliittymän parissa. Ersten järjestelmä on surkean hidas, Interactive Brokers vaatii ilmailualan tutkinnon ja LightYear uskoo yksinkertaisiin mutta moderneihin ratkaisuihin.
Edellä mainitun perusteella suosittelen Interactive Brokers -tiliä, koska:
- maailman suurin välittäjä vahvalla taustalla
- Siinä on saatavilla miljoonia instrumentteja, ja yksi osake on usein listattu useilla markkinoilla – esim. sekä alkuperäisiä että ADR-osakkeita saatavilla
- az Interaktiiviset välittäjät alennusvälittäjä, heillä on markkinoiden alhaisimmat hinnat
- voit linkittää Wise-tilisi heihin, josta voit nopeasti siirtää rahaa
- Morningstarin analyysit ovat saatavilla ilmaiseksi perusvalikoimassa (hyvä analyyseihin)
- EVA-kehystiedot ovat saatavilla perusvalikossa (hyödyllinen analyysin kannalta)
- heillä on sekä käteis- että marginaalitilit, Unkarin kansalaiset voivat avata TBSZ:n
- voit käyttää kolmenlaisia käyttöliittymiä: verkko- ja tietokonesovellusta sekä puhelinsovellusta
Mitä tietolähteitä käytit osakkeiden analysointiin?
Määrälliseen analyysiin käytämme pääasiassa erilaisia osakeseulontasivustoja, ja laadulliseen analyysiin yritysraportteja ja muita analyysejä, kuten Substack-kanavaa, Business Breakdowns -podcasteja ja vastaavia lähteitä.
Millä on väliä: arvo vai laatu?
Vastaus on molemmat, mutta laatu on tärkeämpää. On paljon parempi ostaa erittäin laadukas yritys kohtuulliseen hintaan kuin ostaa halvan mutta huonolaatuisen yrityksen osakkeita.
Mikä on paras aika ostaa osakkeita?
Minimiaika on viisi vuotta, mutta kannattaa harkita aikajännettä kymmenestä vuodesta äärettömyyteen. Lähestymistapamme on tyypillinen "osta ja pidä", jossa painotetaan valintaa, ja sitten pyrimme pitämään osakkeet mahdollisimman pitkään, mikä vaatii vakaumusta. Annamme harvoin periksi, varsinkin jos koemme, että esittämämme teesi on horjunut tai jos olemme tehneet virheen.
Kumpi on parempi: yksittäiset osakkeet vai ETF:t?
Tässä asiassa ei ole totuutta. Markkinoiden seuraaminen S&P 500 ETF:llä on erittäin helppoa, ja se kannattaa tehdä aloittelijoille, koska se onnistuu pienellä tiedolla ja harjoittelulla. Yksittäisten osakkeiden analysointi vaatii 30–50 tuntia yritystä kohden, joten emme suosittele sitä kenellekään, joka ei siitä pidä.
Pidätkö osakkeita TBSZ-tilillä?
Kyllä. Unkarin kansalaisena veroetu perinteiseen käteistiliin verrattuna on niin suuri, että uusi TBSZ-tili kannattaa avata joka vuosi, jolloin myös rahan nostaminen ratkeaa (mutta jos et halua nostaa sieltä mitään, voit jatkaa näitä)
Miksi et määritä analyyseissäsi tiettyä ostohintaa osakkeille?
Emme aseta ostohintoja useista syistä: ensinnäkin siksi, että yrityksen arvoa ei voida laskea tarkasti. Toisaalta, koska emme voi antaa sijoitusneuvontaa, näitä analyysejä tehdään vain muiden päätösten tueksi. Siksi käytämme muiden palveluiden käyvän arvon arvioita sekä jonkin verran turvamarginaalia. Viime kädessä uskomuksesi ratkaisevat, kuinka paljon yritys on sinulle arvoinen.
Kumpi osakekurssi nousee tai laskee?
Kukaan ei tiedä, koska ei ole olemassa taikaluokaa, joka sen kertoisi. Se voi perustua matemaattisiin todennäköisyyksiin. Korkealaatuisten yritysten osakekurssi nousee pitkällä aikavälillä, koska niillä on kasvava liikevaihto, ne pystyvät sijoittamaan tuotetun kassavirran uudelleen liiketoimintaan ja niillä on korkea sisäinen arvonluonti. Mutta lyhyellä aikavälillä – muutamassa vuodessa – markkinat ja valuuttakurssi voivat liikkua minne tahansa.
Laki- ja vastuulausunto (eli vastuuvapauslauseke): Artikkelini sisältävät henkilökohtaisia mielipiteitä, ja kirjoitan niitä yksinomaan omaksi viihteeksi ja lukijoideni viihteeksi. iO Chartsissa julkaistut artikkelit EIVÄT millään tavalla rajoita sijoitusneuvonnan laajuutta. En ole koskaan tarkoittanut, enkä aio, enkä todennäköisesti anna sellaista tulevaisuudessakaan. Tässä kirjoitettu on tarkoitettu vain tiedoksi, eikä sitä tule tulkita tarjoukseksi. Mielipiteen ilmaisua EI millään tavalla pidetä takuuna rahoitusvälineiden myymisestä tai ostamisesta. Olet YKSIN vastuussa tekemistäsi päätöksistä, eikä kukaan muu, mukaan lukien minä, ota riskiä.


