

🤔Mistä Market Momentum -kolumnissa on kyse?🤔
En tiedä, oletko tietoinen tästä, mutta perusteellinen fundamenttianalyysi voi viedä 40–50 tuntia. Sijoittajana on mahdotonta käyttää niin paljon energiaa jokaisen yrityksen analysointiin, jos haluat hallita tehokkaasti riittävän pitkää seurantalistaa. Siksi loin Markkinaimpulssi-sarakkeen, joka tarjoaa tilannekuvan jokaisesta osakkeesta, erityisesti Teslasta, ja hahmottelee karkeasti ajankohtaiset tapahtumat. Se ei ole syvällinen analyysi, vaan pikemminkin ajatuksia herättävä pohdinta nykytilanteesta.
Tavoitteenani ei ole antaa päivittäisiä kaupankäyntivinkkejä tai analysoida teknisiä trendejä. Sen sijaan tarjoan nopeita ja ytimekkäitä fundamenttiminianalyysejä, jotka auttavat sinua suodattamaan tietoja. Nämä impulssit auttavat sinua pitämään mielessäsi, onko Teslan (TSLA) tai jonkin muun markkinaosapuolen nykyinen hintakehitys tarkemman tarkastelun arvoinen vai onko kyseessä vain ohimenevä markkinailmiö.
Löydät jakamisalisivun yksityiskohtaisine tietoineen täältä: TSLA-osakesivu
Jos etsit perusteellisia analyysejä sivustosta, napsauta alla olevaa linkkiä: iO Charts -osakeanalyysit
📒 Sisällysluettelo 📒
Olen tehnyt sisällysluettelon helpottaakseni sisällön selaamista:
- 🚗 Mitä Tesla (TSLA) tekee?
- 💡 Teslan (TSLA) nykytilanne ja sen kilpailijat
- 🎢 Teslan (TSLA) mittarit
- ✅ Tesla (TSLA): totutko siihen vai pakenetko sitä?
- 📝 Opinnäytetyön yhteenveto
❓ Mitä Tesla (TSLA) tekee?❓
Tesla (TSLA) on yritys, joka on jatkuvasti uudelleenmääritellyt itseään perustamisestaan vuonna 2003 lähtien, ja vuonna 2025 tämä prosessi avasi täysin uuden luvun. Austinissa, Texasissa, sijaitseva yritys aloitti sähköautovalmistuksen pioneerina, mutta Elon Musk on sittemmin pyrkinyt johdonmukaisesti asemoimaan yrityksen ensin "autojen Applena", sitten "puhtaan energian yrityksenä" ja lopuksi "tekoäly- ja robotiikkajättiläisenä". Vuonna 2025 tapahtui tähän mennessä kunnianhimoisin uudelleenasemointi.Tesla ei ole vain autonvalmistaja, vaan myös robotiikan ja tekoälyn edelläkävijä.
Liiketoimintamalli rakentuu kolmelle pilarille. Ensimmäinen ja tunnetuin on autojen tuotanto: Model 3 ja Model Y ovat massamarkkinoiden selkäranka, kun taas Cybertruck pyrkii tunkeutumaan erikoisautojen segmenttiin. Tesla ilmoitti tilikauden 2025 lopussa lopettavansa Model S:n ja Model X:n tuotannon ja muuttavansa Fremontin tehtaan Optimus-humanoidirobottien tuotantoon. Toinen pilari on energian varastointi ja aurinkoenergia: Megapack-teollisuusakut, Powerwall-kotijärjestelmät ja Supercharger-verkko, segmentti, joka teki ennätyksiä vuonna 2025. Kolmas pilari on todellinen uutuus: autonomiset ohjelmistot, Robotaxi-palvelu ja Optimus-robotti, jotka tuottavat toistaiseksi minimaalisesti tuloja, mutta nämä vaihtoehdot ajavat valtaosaa osakkeen arvostuksesta.
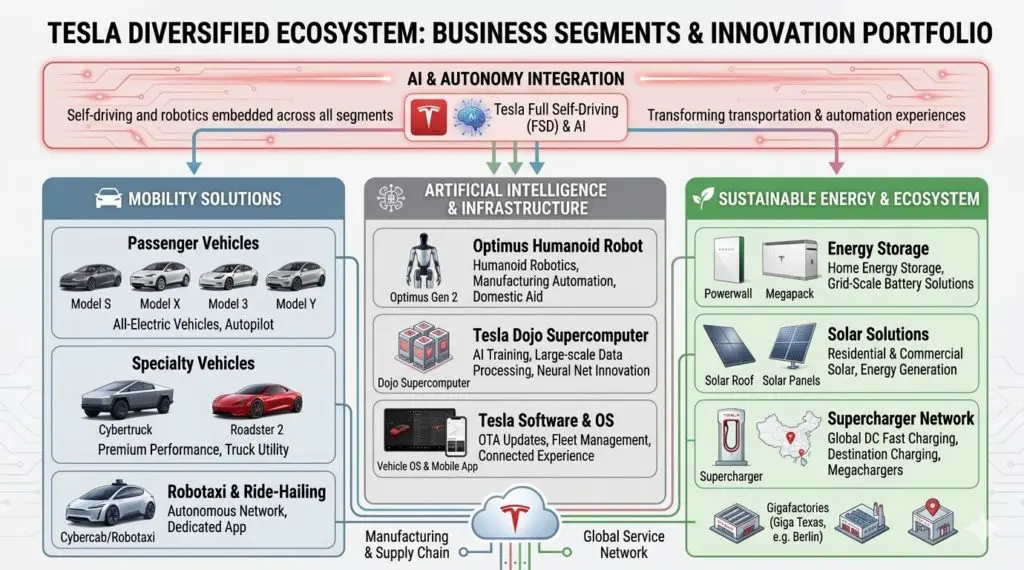
Vapaan kassavirran osalta Teslan malli on sekä CAPEX-intensiivinen (tehtaat, latausverkosto, tekoälyinfrastruktuuri) että perustuu tulevaisuudessa ohjelmistopohjaisiin tuloihin (FSD-tilaukset, Robotaxi-palkkiot, Optimus-myynti). Tämä hybridiluonne tekee yrityksestä lähes vertaansa vailla olevan mihin tahansa muuhun markkinatoimijaan verrattuna, ja se on sekä sijoitusteesin vahvuus että heikkous.
📌Käytännössä: Tesla, jota olen seurannut, on tyypillinen rakasta tai vihaa -yritys. Sen fanit rakastavat sitä, sen vihaajat eivät voi sietää sitä, ja antagonistisella johtajalla, Elon Muskilla, on tässä suuri rooli. Elon loi maineensa PayPalin avulla, mutta hänet yhdistetään myös Twitterin, joka tunnetaan nyt nimellä X, ja avaruutta valloittavan Space-X:n hankintaan, mutta joskus he jopa lähettävät Teslan Maan ulkopuolelle. Yhtiön ympärillä on hirveästi ristiriitoja, jotka voidaan tulkita sadalla eri tavalla. Yksi asia on varma, sen arvostus on ollut äärimmäisen korkealla vuosia, joten tästä on tullut käytännössä normaalia, kuten tulette näkemään.

🏆 Teslan (TSLA) nykytila ja kilpailijat 🏆
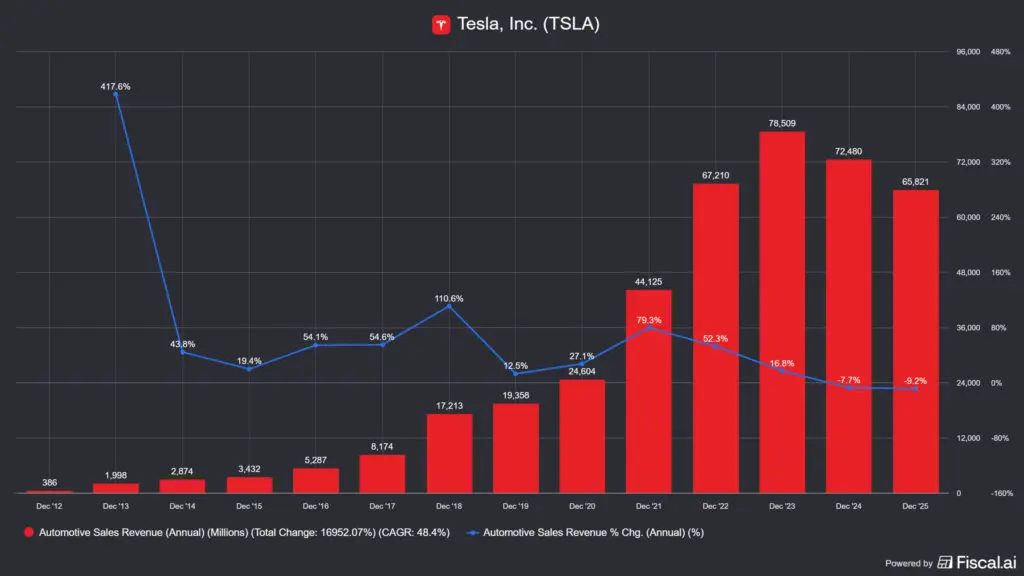
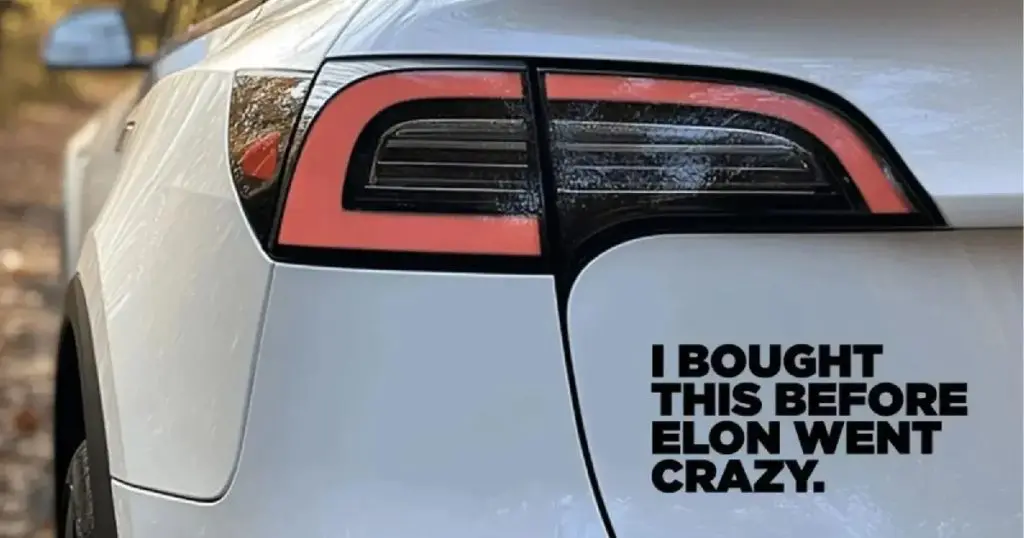
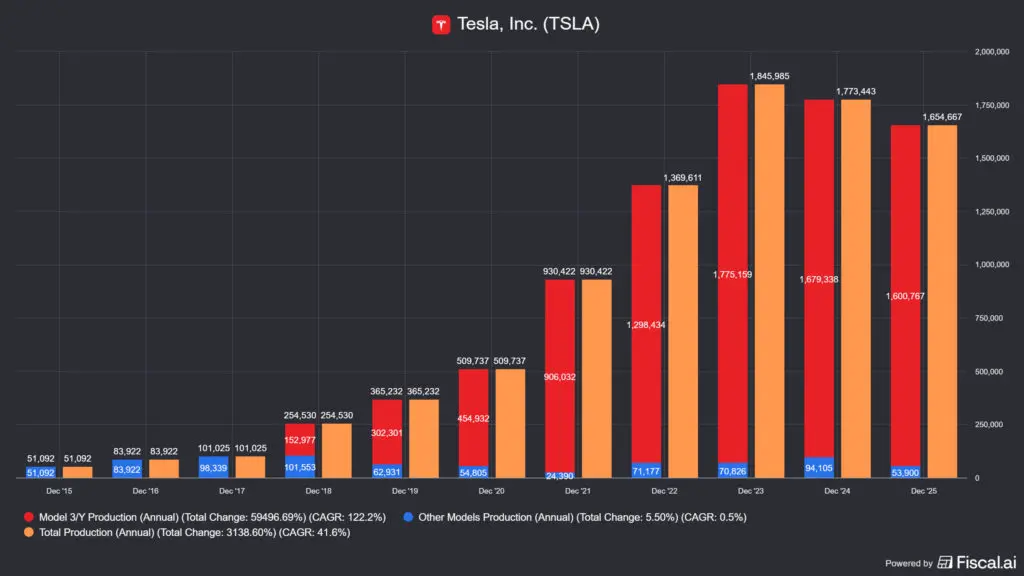
Teslan asema sähköautomarkkinoilla joutui vakavan paineen alle vuonna 2025. Vuosittaiset toimitukset laskivat toista kertaa peräkkäin: vuonna 2025 toimitetut 1,65 miljoonaa ajoneuvoa oli noin 8,6 prosentin lasku edellisvuoteen verrattuna. Euroopan rekisteröinnit laskivat 39 prosenttia ensimmäisten 11 kuukauden aikana, osittain BYD:n 240 prosentin kasvun vuoksi Euroopassa ja osittain kuluttajien vastustuksen vuoksi Muskin poliittista osallistumista kohtaan. Ei ole sattumaa, että Tesloihin ilmestyi tarroja, joissa luki: "Ostin tämän ennen kuin Elon sekosi!" Tämä ei ole pieni aalto: tämä on rakenteellista painetta.
Kilpailijat voidaan jakaa kolmeen ryhmään. Ensimmäisen ryhmän muodostavat kiinalaiset valmistajat: BYD johtaa maailmanlaajuisia markkinoita toimitettujen sähköautojen määrässä, mutta myös Xiaomi ja Geely laajenevat nopeasti. Toinen ryhmä koostuu perinteisistä eurooppalaisista ja japanilaisista valmistajista, jotka ovat myös tulleet sähköautosegmenttiin: Volkswagenin ID-sarja, Hyundain Ioniq ja BMW:n i-sarja kilpailevat kaikki sähköautomarkkinoilla. Kolmas ryhmä koostuu amerikkalaisista kilpailijoista: Rivian ja Lucid yrittävät vakiinnuttaa asemansa ylemmässä segmentissä, mutta ne ovat toistaiseksi erittäin pieniä kilpailijoita.
Mikä kuitenkin vie Teslan teesin täysin eri ulottuvuuteen: Robotaxilla ja Optimuksella ei ole juurikaan suoria kilpailijoita robotiikan alalla, ainakaan mittakaavassa ja vertikaalisessa integraatiossa. Googlen omistama Waymo rakentaa myös autonomista ajoneuvokantaa, mutta Teslan FSD-tietokanta – jonka se kerää yli kuudesta miljoonasta aktiivisesta ajoneuvostaan – on kilpailuetu, jota kenenkään muun on erittäin vaikea kopioida. Sijoitusteesin ydin ei siis ole enää se, pystyykö Tesla myymään tarpeeksi autoja, vaan se, kannattaako tekoäly/robotiikka-panostus.
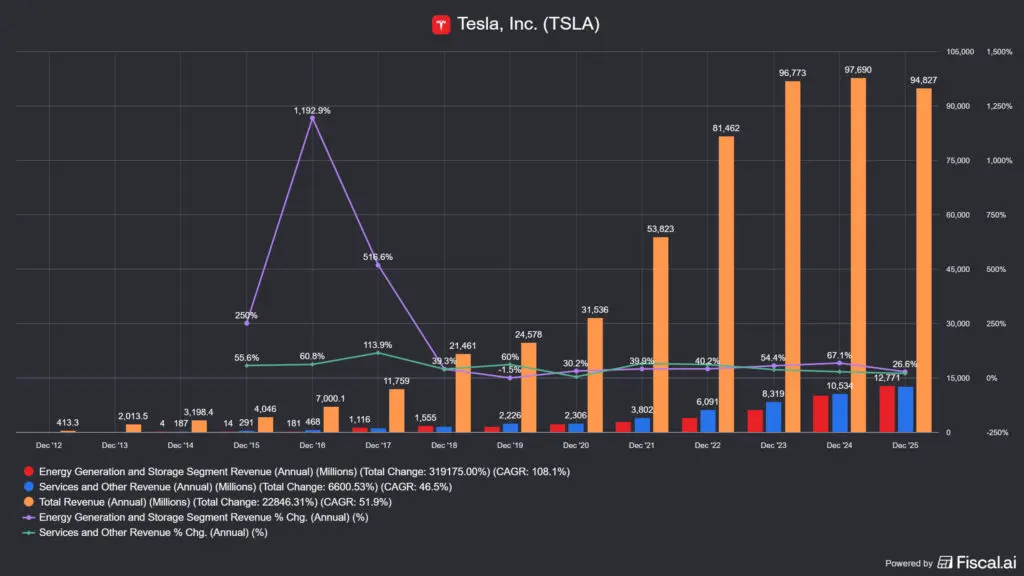
Samaan aikaan energiasektori on hiljaisesti räjähtänyt: vuoden 2025 viimeisellä neljänneksellä energiatulot kasvoivat 25 % edellisvuodesta 3.8 miljardiin dollariin, ja koko vuoden energiatulot lähestyivät 12,8 miljardia dollaria. Jos tämä trendi jatkuu, energiasegmentistä voi tulla merkittävä tulojen ajuri muutaman vuoden kuluessa.
📌Käytännössä: Tesla ja Elon Musk, koska mielestäni he ovat erottamattomia, olivat monessa asiassa eturintamassa ja aikaansa edellä, mutta "ensimmäisenä toimijan etu" on mennyt tietyillä alueilla ja kilpailijat alkavat kuroa umpeen Teslaa, ja tämä pätee erityisesti autoteollisuuteen. Siksi yritys edistyy jatkuvasti useilla osa-alueilla, mutta tämä tarkoittaa myös sitä, että esimerkiksi yrityksen on menestyttävä yhtä hyvin Robotaxi- tai Optimus-liiketoimintalinjoilla kuin tähänkin asti. Tämä täydellisyyteen pyrkivä hinnoittelu ei ole hyväksi osakekurssille, ja toimitusjohtajan poliittinen osallistuminen lisää myös kysymysmerkkejä yhtälöön. Markkinat eivät pidä epävarmuudesta ja vaikeuksista.

🎢 Teslan mittarit 🎢
📊 Valuuttakurssi ja Muskin tekijä
Teslan osakekurssi saavutti huippunsa 489–490 dollarissa joulukuussa 2025 ja alkoi sitten laskea jyrkästi vuoden 2026 alussa. Tällä hetkellä, maaliskuun puolivälissä 2026, osakkeen hinta on noin 390–400 dollaria, mikä on lähes 20 % lasku sen ATH-tasolta – mutta helmikuun pohjalukemiin verrattuna ei ole tapahtunut paljoakaan. 12 kuukauden tuotto on edelleen yli 50 %, mikä on poikkeuksellinen saavutus.
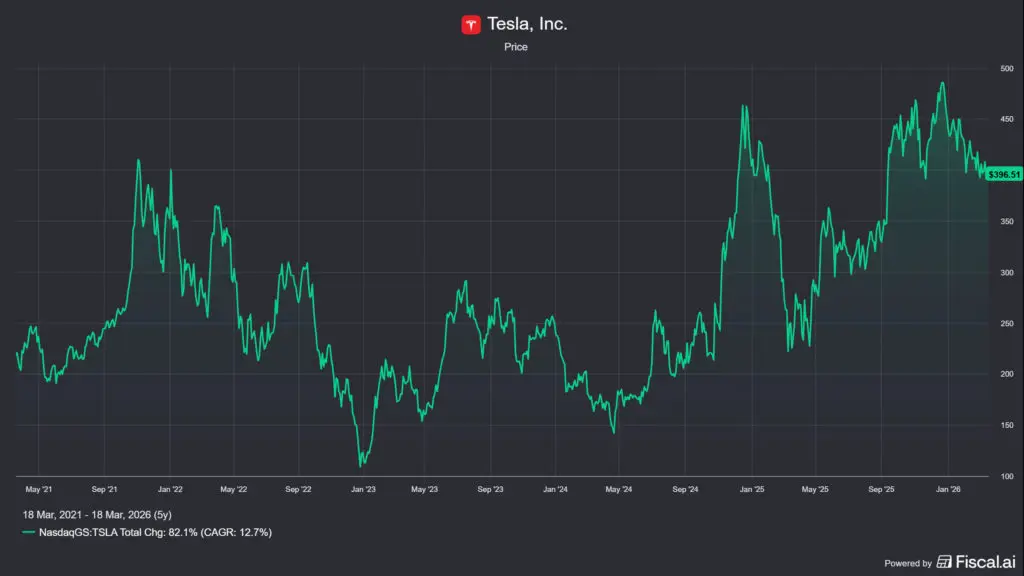
Syksyn katalyytit ovat hyvin tunnistettuja: Muskin poliittinen sitoutuminen DOGE-kurssiin, sähköautojen myynnin lasku Euroopassa ja Yhdysvalloissa, yrityksen ensimmäinen vuosittainen liikevaihdon lasku vuonna 2025 ja erittäin korkea arvostus, jota kaikki negatiiviset uutiset välittömästi rankaisevat. Bank of America nosti osakkeen näkymiä 460 dollarin tavoitehinnalla ja ostosuosituksella viime viikkoina, osittain Cybercabin käynnistämisen ja Muskin DOGE-noston vuoksi – jotka pysäyttivät laskun hetkeksi. Mutta miksi kirjoitan tätä, kun en ole maininnut sitä yli 20 edellisessä osakeanalyysissäni?
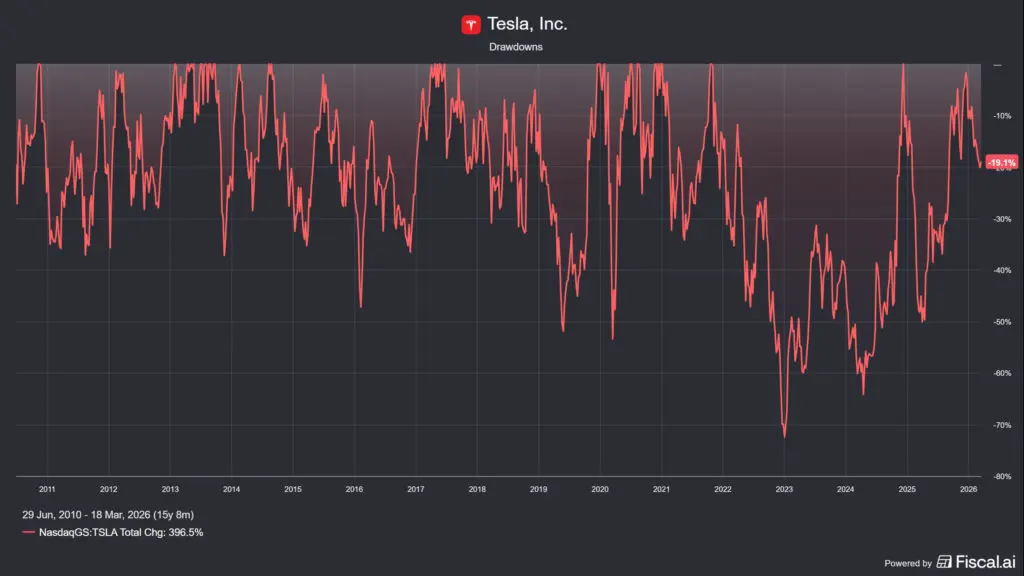
Koska Teslan osakekurssiin vaikuttavat pitkälti lyhyen aikavälin vaikutukset, kuten tämä ja vastaavat, eivätkä vakavat fundamentaaliset muutokset, jotka vaikuttaisivat osakekurssiin vasta vuosien kuluessa. Teslan (TSLA) tapauksessa kuitenkin jotain tapahtuu aina 3–5 vuoden aikana, joten nopeat vaikutukset voidaan tunnistaa enemmän teknisten signaalien perusteella, mikä ei ole kovin onnekasta niille, jotka haluavat sijoittaa fundamentaalisilla perusteilla pidemmällä aikavälillä.
📌 Käytännössä: Tesla on yksi markkinoiden volatiilimmista suuryhtiöiden osakkeista, ja sen 30–50 prosentin laskut eivät ole harvinaisia, ja osakkeen arvo on aiemmin laskenut jopa 75 prosenttia. Jokaisen osakkeenomistajan on henkisesti valmistauduttava tähän vuoristorataan.
🪙Arvostus: NOPAT-tuotto ja odotuksiin uskominen
Teslan arvostuksesta keskusteltaessa ensimmäisenä mieleen tulee P/E-luku, joka oli kirjoitushetkellä noin 340, kun se vuoden 2025 lopussa oli noin 390–400. Vaikka en pidä tästä indikaattorista, otin sen mukaan havainnollistamistarkoituksessa, koska on käytännössä käsittämätöntä, että jokin maksaisi itsensä takaisin 370 vuodessa. Tämä on järjetöntä autonvalmistajalle ja korkeaa tekoälyyritykselle – itse asiassa tämä kerroin ilmaisee, että markkinat eivät hinnoittele nykyistä liiketoimintaa, vaan tulevaa, josta kukaan ei oikeastaan tiedä, milloin se ylipäätään tuottaa tuloja.
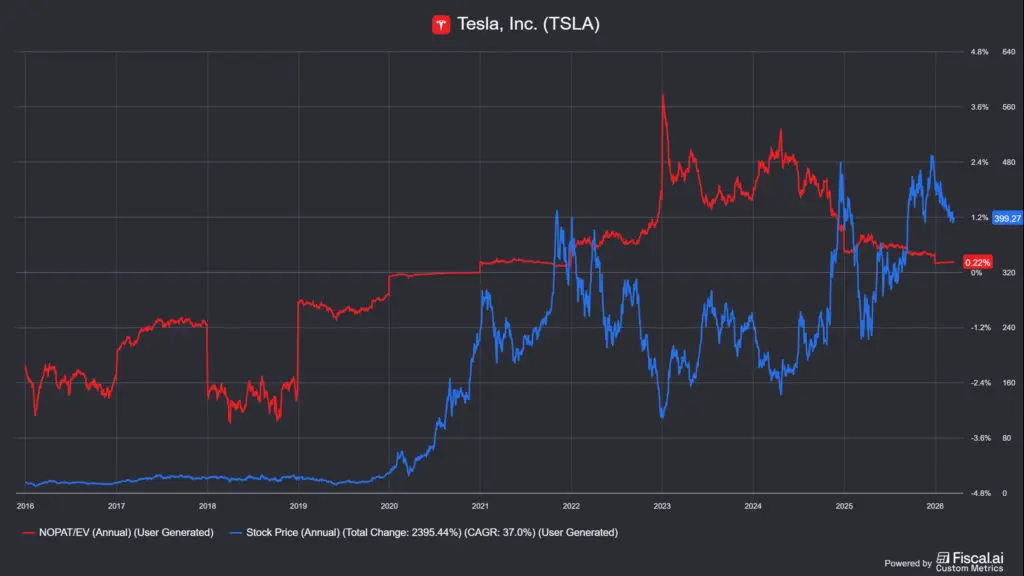
Otetaan tavanomainen NOPAT-tuotto osakehalpoisuuden määrittämiseksi toisen mittarin perusteella. Olen verrannut nykyisiä lukuja historiallisiin keskiarvoihin antaakseni teille jonkinlaisen käsityksen siitä, millainen arvostus oli aiemmin:
- 🎯NOPAT-tuotto tällä hetkellä: 0.2 % (joulukuu 2025)
- 🕒NOPAT-tuotto 3 vuoden keskiarvo: 1.07 %
- 📊NOPAT-tuotto 5 vuoden keskiarvo: 1.24 %
- 🗓️NOPAT-osakkeiden 10 vuoden keskiarvo: negatiivinen (Tesla (TSLA) ei tuottanut liikevaihtoa ennen vuotta 2019)
- 📜NOPAT-tuotto 20 vuoden keskiarvo: negatiivinen (Tesla (TSLA) ei tuottanut liikevaihtoa ennen vuotta 2019)
Saamme tässäkin tapauksessa tavanomaisen, vaikeasti tulkittavan arvostuksen, mutta se on paljon korkeampi kuin edes tavanomaiset ääriluvut. Teslan nykyinen hinta heijastaa pohjimmiltaan option hintaa: lyöt vetoa, että robotiikan/autonomisen ohjelmiston teesi toimii. Jos se ei toimi, markkinat rankaisevat sinua armottomasti ja hinta romahtaa.
🫰 Liikevaihto ja kannattavuus
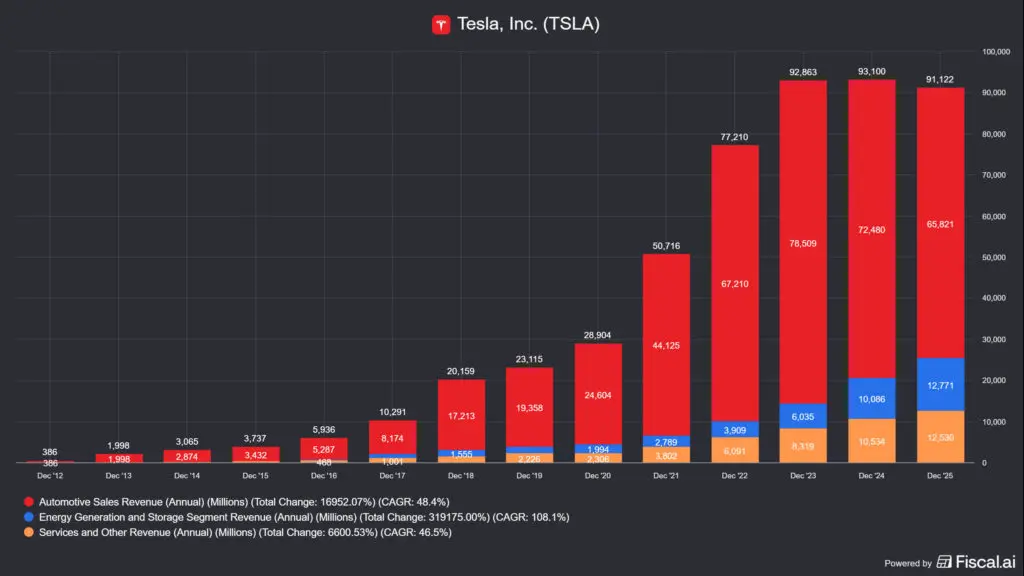
Vuosi 2025 on kaksijakoinen. Kokonaisliikevaihto oli 94.83 miljardia dollaria, lähes 3 % vähemmän kuin vuonna 2024, joka oli Teslan historian ensimmäinen vuosittainen liikevaihdon lasku. Autoteollisuus veti lukuja alaspäin, kun taas energia- ja palvelusektorit kasvoivat, mutta niiden osuus kokonaisuudesta oli pienempi. Suhde on suunnilleen seuraava:
- 🚗autonvalmistus: 72.2%,
- 🔋energiasegmentti: 13.9%,
- 🛍️palvelut: 13.9%.
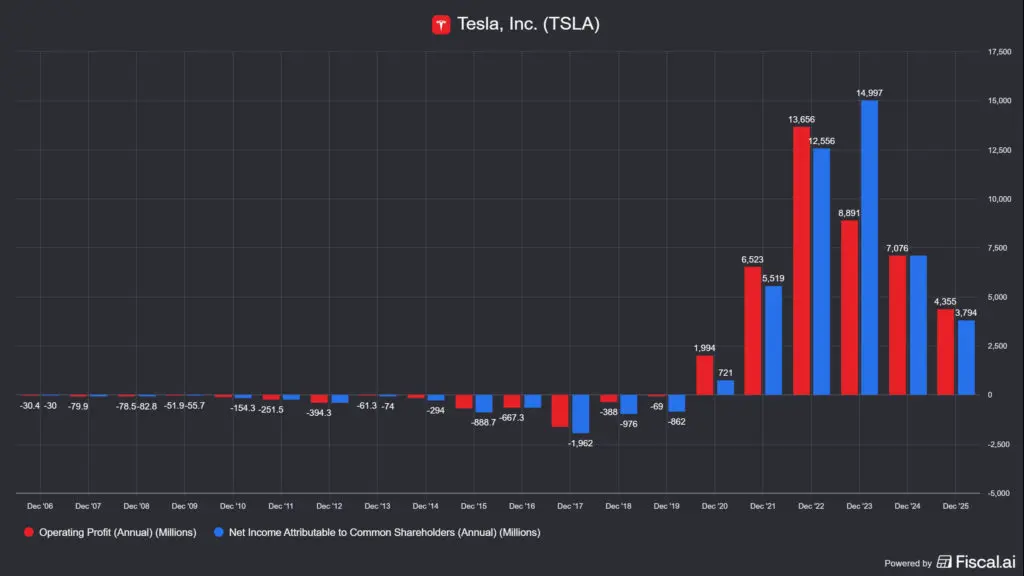
Koko vuoden GAAP-liikevoitto oli 4,4 miljardia dollaria (vs. 7,1 miljardia dollaria vuonna 2024) ja GAAP-nettotulos oli 3,8 miljardia dollaria (vs. 7,1 miljardia dollaria vuonna 2024). Se on suuri pudotus, mutta on tärkeää asettaa se kontekstiin: GAAP-nettotulos pysyi 5,9 miljardissa dollarissa, mikä ei ole merkityksetön ero, mutta se osoittaa, että Teslan katteet eivät ole läheskään samalla tasolla kuin muilla aiemmin kirjoittamillani suurilla teknologiayrityksillä:
- Netflixin (NFLX) osake: perustekijät vs. Warner Brosin sopimus
- Alphabet (GOOGL) -osake: tekoälyvedonlyönti ja investointiriski
- Meta (META) Osakeanalyysi ja tekoälysijoitus vuonna 2026
- Amazon (AMZN): kasvukone vai pääomaa janoava jättiläinen
- Nvidian (NVDA) osake 2026: tekoälymoottori vai kupla?
Myös sääntelyhyvitysten tulot kasvavat: muut autonvalmistajat maksavat niitä Teslalle päästökiintiöiden noudattamatta jättämisestä. Tämä ei ole ongelma Teslan (TSLA) kaltaiselle yritykselle, joka valmistaa vain sähköautoja. On syytä huomata, että myös Tesla elää käytännössä Model 3:n ja Model Y:n myynnillä, ja muiden mallien määrä on käytännössä olematon. Ongelmana on, että yrityksen on nieltävä myös epäonnistumisia, kuten CyberTruck, josta voidaan sanoa, ettei se ole vielä tullut yleisön suosikkia, ja itse asiassa koko juttu näyttää valtavalta epäonnistumiselta.
📌Käytännössä: Lähestymistavasta riippumatta sääntelyhyvitykset ovat vakaa ja lähes kustannuksiltaan nolla tulonlähde, mutta niihin liittyy myös riskejä, koska sääntely-ympäristö voi muuttua. Lisäksi muiden valmistajien kasvaessa sähköajoneuvojen osuuttaan tämä tulopuoli väistämättä laskee. Mutta se ei tapahdu huomenna, vaan mielestäni kestää vuosia ennen kuin sähköautojen osuus kakusta on niin suuri, että se todella uhkaa Teslan (TSLA) tuloja.
🤞 Tehokkuus: Sijoitetun pääoman tuotto ja vapaa kassavirta
Teslan ROIC – sijoitetun pääoman tuotto – oli 4.9 % vuonna 2025, kun taas sen WACC (pääomakustannus) on noin 9–12 %. Nyrkkisääntönä on olettaa 10 %, jos se ei ole selvää. Tämä tarkoittaa matemaattisesti sitä, että Tesla tuhoaa tällä hetkellä pääomansa arvoa: jokainen sijoitettu dollari tuo vähemmän kuin sen rahoittaminen maksaa. Näin ei kuitenkaan ollut 2–3 vuotta sitten, jolloin ROIC ylitti pääomakustannukset kolminkertaisesti. Tämä tarkoittaa myös sitä, että kilpailu todennäköisesti tekee TESLAsta (TSLA) kilpailukykyisemmän kuin ennen. Tämä ei yleensä ole hyvä merkki, minkä vuoksi yritys on siirtynyt muille markkinasegmenteille.
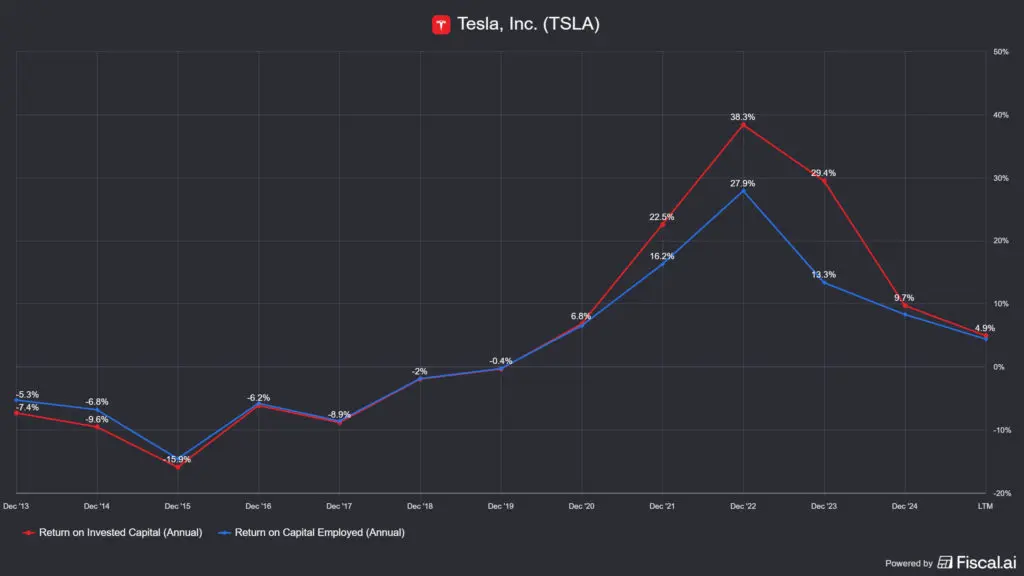
ROIC Kysymys siis kuuluu: luotatko siihen, että tänään käytetty pääoma palaa takaisin? Ennen kuin kukaan ymmärtää väärin, muutkin teknologiayritykset tekevät samankaltaisia investointeja juuri nyt, kuten olen kirjoittanut muissa Market Impulse -artikkeleissa.
Tesla, Inc. (TSLA) — ROIC vs. WACC
Vapaa kassavirta sen sijaan tuli positiivisena yllätyksenä: vuonna 2025 vapaata kassavirtaa muodostui 6.22 miljardia Yhdysvaltain dollaria, mikä on 73.7 % enemmän kuin vuonna 2024, jolloin se oli 3.58 miljardia Yhdysvaltain dollaria. Liiketoiminnan kassavirta oli 14.7 miljardia Yhdysvaltain dollaria ja kassavarat ja investoinnit kasvoivat 44.1 miljardiin Yhdysvaltain dollariin. Tämä antaa yritykselle vakavaa taloudellista turvaa.
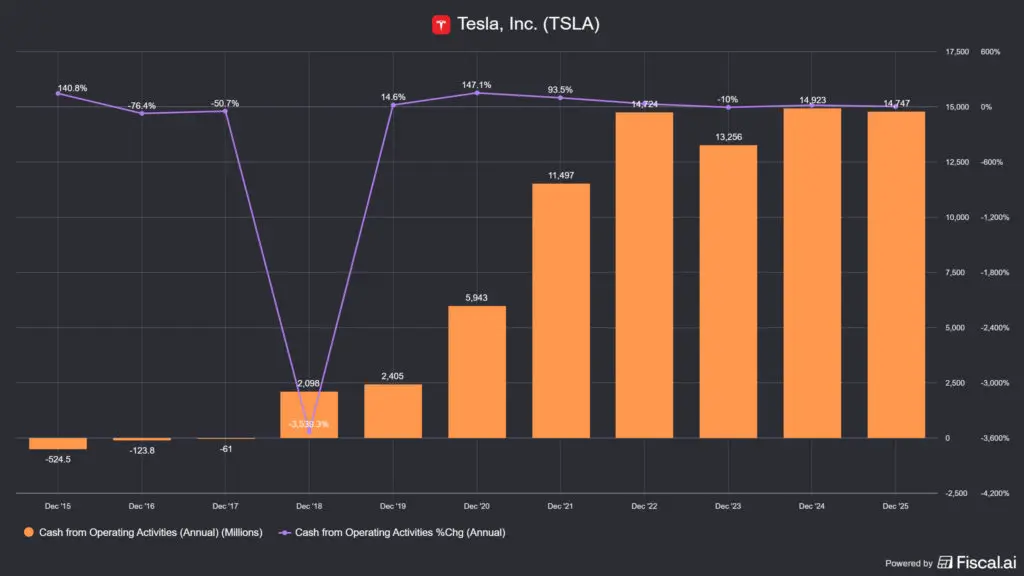
Myös investointitasot ovat kuitenkin nousussa: Tesla aikoo käynnistää kuusi uutta tuotantolinjaa (ajoneuvot, robotit, energian varastointi, akut) vuonna 2026. Tämä on välttämätöntä pitkällä aikavälillä, mutta lyhyellä aikavälillä se laskee vapaata rahavirtaa.
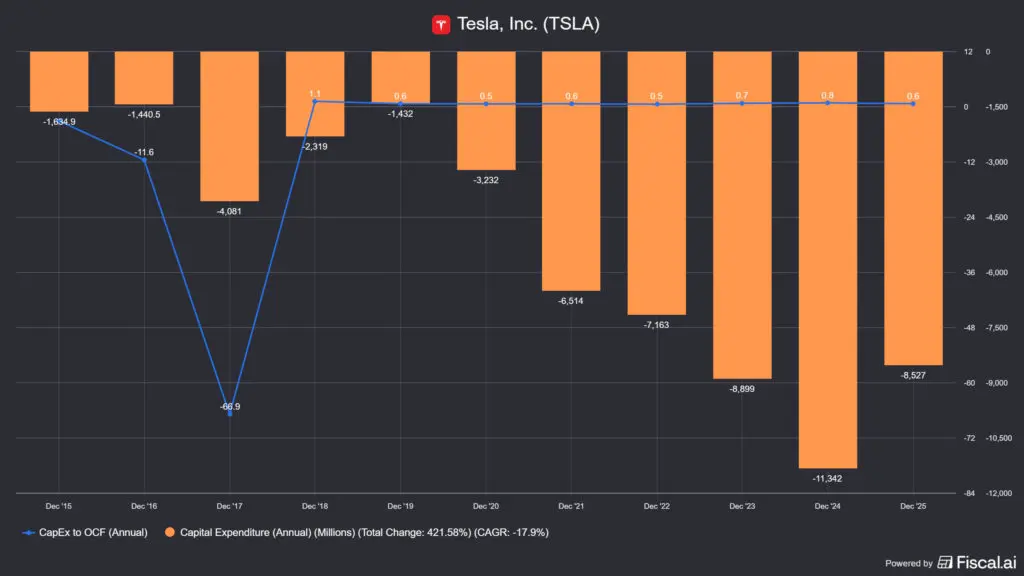
📌Käytännössä: Tesla (TSLA) pelaa tavanomaista teknologiayritysskenaariota: kiirehtii pääomasijoituksilla tulevaisuuteen ja kaataa rahaa kehitykseen. Ongelmana tässä on se, että vaikka uponneet kustannukset ovat varma asia, tulevat tuotot eivät ole. Lisäksi, jos katsoo lukuja, Tesla on "altavastaaja" Googlen, Amazonin tai Microsoftin vieressä, koska nämä yritykset tuottavat paljon enemmän rahaa ja paljon korkeammilla voittomarginaaleilla. Ja itseohjautuvien autojen, tekoälyn tai robotiikan alalla nämä yritykset ovat myös liikkeellä, mutta ne ovat tällä hetkellä paljon vakaammalla pohjalla kuin Tesla (TSLA). Joten en löisi niistä paljon vetoa, etenkään tällä arvostuksella.
🎲 Riskitekijät: Muskin preemio, kiinalainen kilpailu ja yliarvostus
Teslan riskiprofiili määräytyy neljän päätekijän perusteella:
- 💸 Arvostus: 1250 biljoonan dollarin markkina-arvoinen osake, joka tuottaa 6.22 biljoonaa dollaria vapaassa rahavirrassa (FCF), käydään kauppaa P/FCF-kertoimella 222x. Jos tulevat robotiikka-/autonomisten ohjelmistojen tuotot eivät toteudu odotetusti, uudelleenhinnoittelu voi olla katastrofaalinen. Toisin sanoen tuotto-riski-suhde ei ole täysin sijoittajan eduksi.
- 🇨🇳 Kiinan kilpailu ja geopoliittinen riski: BYD tulee olemaan myynyt maailmanlaajuisesti enemmän sähköautoja kuin Tesla vuonna 2025. Teslan markkinaosuus Kiinassa on paineen alla, ja tullisodan riskit vaikuttavat myös Gigashanghain tehtaan tuotantoon. Jos Yhdysvaltojen ja Kiinan väliset kauppajännitteet kiristyvät, se voi vaikuttaa Teslan Kiinan tehtaaseen. Muskin ja Trumpin suhde on tietenkin melko hektinen, aluksi he taputtivat toisiaan selkään, nyt he eivät vain pidä toisistaan, Teslan (TSLA) ympärillä on minulle hieman liikaa draamaa.
- 👤 Myskin riski: Vuoden 2025 Euroopan myynnin lasku ja kuluttajien boikotti johtuvat osittain Muskin poliittisesta aktivismista. Tätä on vaikea mitata, mutta sillä on todellinen vaikutus: brändivahinkoja premium- ja ESG-tietoisten ostajien keskuudessa. Muskin vetäytyminen DOGE:sta vuonna 2025 lieventää tätä riskiä, mutta brändivahinkoja ei voida perua yhdessä yössä.
- 🤖 Cybercabin/Optimusin suoritusriski: Cybercabin sarjatuotanto alkaa huhtikuussa 2026, ja Optimuksen tuotantovalmiin version luvataan olevan valmis vuoden 2026 loppuun mennessä. Tuotelanseerausten viivästykset – Cybertruck, Model 3 – eivät kuitenkaan ole tuntemattomia Teslan historiassa. Viivästykset, laatuongelmat tai sääntelyyn liittyvät esteet (NHTSA, eurooppalaiset hyväksynnät) vaikuttaisivat vakavasti hintoihin.
📌 Käytännössä: Teslan riskiprofiili on sekä laajempi että syvempi kuin useimmilla osakkeilla. Tämän osakkeen omistaminen on pohjimmiltaan riskipääomatyyppinen sijoitus, joka on naamioitu julkiseksi osakkeeksi. Korkean arvostuksen vuoksi on kuitenkin vaikea kuvitella osakkeen ottavan startup-tyyppisen loikan tästä eteenpäin. Osake on toki todistanut tämän muutaman kerran aiemmin, joten kuka tietää, mitä tulevaisuus tuo tullessaan.

💵 Tesla (TSLA): totutko siihen vai pakenetko sitä? 💵
Teslan tapauksessa markkinakeskustelua käydään lähes uskonsodan intensiteetillä, ironisesti "uskonnolliseksi osakkeeksi" kutsuttuna. Peruskysymys on yksinkertainen: maksaisitko tänään 125 biljoonaa dollaria yrityksestä, jonka arvo autonvalmistajana on noin 100–1250 miljardia dollaria, toivoen, että robotiikan/autonomisen tekoälyn panostus kannattaa?
🐂 Härät sanovat (Optimistinen skenaario):
- 🤖 Optimus saattaa olla vuosikymmenen suurin diili: Elon Muskin mukaan Teslalla on potentiaalia tuottaa 10 biljoonan dollarin tulot humanoidirobottimarkkinoilla pitkällä aikavälillä. Jos Optimus tuottaa 100 000 yksikköä vuodessa vuoteen 2027 mennessä ja myy 20 000–30 000 dollarilla yksikköä kohden, se yksinään voisi olla 2–3 miljardin dollarin tulovirta, ja se on vasta alkua. Tällä hetkellä ei ole toista vertikaalisesti integroitunutta yritystä, jolla olisi oma siru ja tekoälymalli, joka lähestyisi tätä tehtävää.
- 🚕 Cybercab disruptiivisena voimana: Jos Tesla todella pystyy operoimaan itseohjautuvia takseja 0.20–0.30 dollarin mailin hinnalla (verrattuna Uberin noin kahteen dollariin), se voisi muuttaa kaiken. Austin Texasissa ja Bay Area Kaliforniassa ovat jo ottaneet palvelun käyttöön, ja seitsemän muuta kaupunkia suunnittelee sen käyttöönottoa vuoden 2026 alkupuoliskolla. Ensimmäinen Cybercab valmistui vuonna 2026, ja YouTube on jo täynnä videoita palvelun testaamisesta, tosin Model Y -autoilla.
- ⚡ Energiasegmentti käy hiljaa kisaa: Megapack-energian varastointiliiketoiminta teki ennätyksiä vuonna 2025, myös Powerwallin kysyntä kasvaa, ja Megafactory Shanghai on aloittanut tuotannon. Tämä on vähemmän "seksikäs", mutta vakaa ja nopeasti kasvava liiketoiminta, joka ei ole riippuvainen Muskin narratiivista, sillä ihmiset tyypillisesti pitävät tätä segmenttiä neutraalina mutta välttämättömänä.
- 💰 44 miljardin Yhdysvaltain dollarin käteisvarannot: Teslalla on erittäin vankka tase. Sen 44 miljardin dollarin käteisvarat ja sijoitukset auttavat sitä selviytymään useimmista tulevista markkinašokeista ja mahdollistavat robotiikan kehityksen rahoittamisen ilman, että sen tarvitsee laimentaa osakkeitaan.
🐻 Karhut sanovat (pessimistinen skenaario):
- 💸 Nykyinen hinta on hinnoitellut täydellisen tulevaisuuden: 340x P/E-luku ja 222x P/FCF-luku ovat perusteltuja vain, jos lähes kaikki – Cybercab, Optimus, FSD:n rahaksi muuttaminen – sujuu parhaimman mahdollisen skenaarion mukaisesti. Jos jokin niistä viivästyy merkittävästi tai muuttuu odotettua vähemmän kannattavaksi, uudelleenhinnoittelu voi olla rajua, mikä tarkoittaa, että osakekurssi alkaa laskea jyrkästi. ROIC (~5.59 %) on tänään merkittävästi alhaisempi kuin WACC (9–12 %), mikä tarkoittaa, että Tesla on tällä hetkellä nettoarvoa tuhoava pääoman käyttäjä.
- 🇨🇳 Sähköautoliiketoiminta heikkenee rakenteellisesti: Vuosittaiset toimitukset ovat laskeneet kahden vuoden ajan, Euroopan markkinoiden odotetaan supistuvan 39 % vuonna 2025, eikä kilpailu Kiinan kanssa ole hellittävän. Lisäksi kiinalaiset ostajat suosivat yhä enemmän kotimaassa tuotettuja tuotteita, joissa kilpailu on kovaa ja kuluttajilla on laaja valikoima vaihtoehtoja. Perinteinen autoteollisuus, joka tällä hetkellä muodostaa valtaosan liikevaihdosta, syö hitaasti mutta varmasti katteita, ja myös luvut ovat laskusuunnassa.
- 👤 Muskin premium on kaksiteräinen miekka: Sama johtaja, joka ajoi Teslan osakkeen taivaalle, on nyt aktiivisesti tuhonnut brändin. Jos Muskin poliittinen osallistuminen lisääntyy, hänen vaikutuksensa brändiin hallinnasta tulee yhä vaikeampaa. Lisäksi osa Teslan johdon pääomasta ja huomiosta on nyt suuntautumassa xAI:hin, SpaceX:ään ja muihin hankkeisiin.
- 🏭 Valmistusvaikeuksien riski on todellinen: Tesla odottaa viranomaishyväksyntää FSD:n lanseeraukselle Euroopassa, Cybercabin massatuotanto on vasta alkanut, Optimuksen tuotantoketju on äärimmäisen monimutkainen, ja koska he ovat ensimmäinen yritys, joka tulee segmenttiin, heidän on raivattava tietä ja taisteltava tiensä läpi lastensairauksien. Kuten näimme Cybertruckin kanssa, aikataulut venyvät ja lanseeraus on aina kalliimpaa ja hitaampaa kuin suunniteltu.
📌 Käytännössä: Mielestäni tiedostavana sijoittajana ei ole kovin hyödyllistä, jos riski on paljon suurempi kuin odotettu voitto, jossa jokainen kuvittelee mitä haluaa. Mutta älkäämme unohtako, että Musk on jo tehnyt ihmeen muutaman kerran, ei ole sattumaa, että taivaalla on Starlink-satelliitteja, vaan myös Teslat ovat ajaneet teillä vuosia ja voisin luetella lisää. Mielestäni tästä eteenpäin on uskonkysymys: näetkö edellä mainitun Teslan (TSLA) seuraavina vuosina vai et? Jokainen voi päättää tämän itse.
📝 Teslan (TSLA) tilannekatsaus 📝
Tesla koki ristiriitaisen ajanjakson vuonna 2025: autoliiketoiminta heikkeni hitaasti mutta varmasti (ensimmäinen vuosittainen liikevaihdon lasku, toimitusten lasku, Euroopan markkinoiden menetys), kun taas tekoäly/robotiikka-narratiivi säilyi, joten osakkeen markkina-arvo on edelleen 1250 biljoonaa dollaria ja tase on erittäin vahva (käteisvarat 44.1 miljardia dollaria).
Sijoitusteesi vuodelle 2026 on karkeasti ottaen tämä: markkinat hinnoittelevat Teslaa (TSLA) ei autonvalmistajana, vaan tekoälyn, robotiikan ja itseohjautuvien autojen edelläkävijänä toimivana yrityksenä. Tämä on optio, jonka mukaan Optimus-robotti, Cybercab ja FSD:n rahaksi muuttaminen tuottavat merkittäviä tuloja ja voittoa vuosikymmenen loppuun mennessä. Jos näin tapahtuu, nykyinen hinta voi osoittautua halvaksi 10 vuoden horisontilla. Jos ei, painovoima voittaa ja osakekurssi voi romahtaa kuin käsittämätön kirves.
🤞Teslan omistavien tai ostavien ei enää tarvitse päättää, luottavatko he sähköautoihin. Heidän on päätettävä, luottavatko he Teslan lupausten lunastamiseen.
Muista, että tämä mini-analyysi ei korvaa omaa tutkimustasi, mutta se auttaa sinua päättämään, kannattaako Teslan (TSLA) perusteelliseen analyysiin käyttää kymmeniä tunteja vai riittääkö, että vain pidät tutkimuksen seurantalistallasi.
Jos haluat analysoida tarkemmin, käytä iO Chartsin osakehakua ja salkunhallintaa, joihin pääset käsiksi täältä: iO-kaaviot.
Usein kysytyt kysymykset: Ammattilaisten kysymykset Teslasta (TSLA)
Mikä on Cybercab ja miksi se on tärkeä Teslan osakkeelle?
Cybercab on Teslan täysin autonominen, ohjauspyörätön robottitaksi, jonka massatuotanto alkaa huhtikuussa 2026 Gigafactoryssa Texasissa. Johdon mukaan käyttökustannukset olisivat noin 0.20–0.30 dollaria mailia kohden, mikä on murto-osa Uberin/Lyftin, noin 2 dollarin mailia kohden, kustannuksista. Jos Cybercab pystyy todella rakentamaan kannattavan liiketoiminnan, se edustaisi täysin uutta, ohjelmistopohjaista tulonlähdettä, joka on myös erittäin skaalautuva. Austinin ja Bay Arean pilottihankkeet ovat jo käynnissä, ja palvelun on tarkoitus lanseerata seitsemässä uudessa kaupungissa vuoden 2026 alkupuoliskolla.
Mikä on Optimus ja onko sillä todella mahdollisuuksia saavuttaa 10 biljoonan dollarin liikevaihto?
Optimus on Teslan humanoidirobotti, jonka yritys aikoo massatuottaa vuoden 2026 loppuun mennessä, ja Tesla (TSLA) muuttaa Fremontin tehdastaan tätä tarkoitusta varten. 10 biljoonan dollarin arvio on Muskin paras pitkän aikavälin ennuste, joka perustuu oletukseen, että humanoidirobotit voisivat korvata merkittävän osan maailmanlaajuisista työmarkkinoista. Tämä on äärimmäinen oletus, ja markkinoiden todellista kokoa on erittäin vaikea arvioida, joten on vaikea päätellä, kuinka suuren osan siitä robotit voisivat vallata. Realistisempi lyhyen aikavälin kysymys on, millä hinnalla Tesla voi myydä Optimusta ja mikä on sen kate, mitä ei vielä tiedetä, mutta luvut sisältävät yrityksen omat sisäiset tuotantotavoitteet ja B2B-myynnin.
Miksi Teslan liikevaihto laski vuonna 2025, ja onko tämä pysyvä trendi?
Liikevaihdon lasku vuonna 2025 (~3 %:n lasku 94.83 miljardiin dollariin) johtuu useista tekijöistä: autosegmentin alhaisemmat keskimääräiset myyntihinnat, kysynnän hidastuminen erityisesti Euroopassa (jossa Muskin vaikutus ja BYD:n kilpailu yhdessä vähensivät myyntiä) sekä 7 500 dollarin sähköautoverohyvityksen päättyminen Yhdysvalloissa syyskuussa 2025, mikä edisti kysyntää. Keskeinen kysymys trendin kestävyyden kannalta on, pystyvätkö päivitetty Model Y, uusi Cybercab ja odotettu edullisempi malli (halvemmalla Y-mallilla) kääntämään toimitustrendin.
Miksi Teslan P/E-luku on niin korkea ja miten se voidaan perustella?
Noin 340 prosentin P/E-lukua ei voida perustella nykyisellä liiketoiminnan tuloksella, vaan se on arvostus, joka heijastaa tulevaa tuottopotentiaalia. Markkinat "diskonttaavat" Robotaxi-liiketoiminnan, Optimus-myynnin ja FSD-tilausten tulevia kassavirtoja. Jos nämä "vedot" toimivat, nykyinen hinta voi näyttää halvalta jälkikäteen. Muussa tapauksessa osakekurssin on väistämättä laskettava. Tällainen arvostus on tyypillistä teknologia- ja biotekniikan startup-yrityksille, ja juuri tästä syystä Teslaa saatetaan pitää pikemminkin optiotyyppisenä sijoituksena kuin klassisena arvoon perustuvana osakesijoituksena.
Miten Elon Muskin DOGE-osallistuminen vaikuttaa Teslan osakekurssiin?
Muskin poliittinen toiminta DOGE:n (Department of Government Efficiency) suhteen vuonna 2025 vaikutti Teslan osakkeisiin kahden kanavan kautta. Yhtäältä suoraan brändikäsityksen kautta: boikottiliikkeet ja kuluttajien luottamuksen heikkeneminen (etenkin liberaaleilla markkinoilla) vaikuttivat huomattavasti Euroopan ja osittain Pohjois-Amerikan toimitusten laskuun. Toisaalta sijoittajat eivät koskaan pidä epävarmuudesta: markkinat ovat huolissaan siitä, että Muskin kapasiteetti ja huomio jakautuvat Teslan, SpaceX:n ja xAI:n kesken. DOGE:sta irtautuminen vuoden 2025 puolivälissä vaikutti osakkeeseen positiivisesti, mikä itsessään osoittaa, kuinka paljon Muskin preemiolla on vaikutusta Teslan (TSLA) osakekurssiin.
Oikeudellinen ja vastuuvapauslauseke (eli vastuuvapauslauseke): Artikkelini sisältävät henkilökohtaisia mielipiteitä, ja kirjoitan niitä yksinomaan omaksi viihteeksi ja lukijoideni viihteeksi. Tässä julkaistut artikkelit EIVÄT millään tavalla rajoita sijoitusneuvonnan laajuutta. En ole koskaan tarkoittanut, enkä aio, enkä todennäköisesti tule antamaan sellaista tulevaisuudessakaan. Tässä kirjoitettu on tarkoitettu vain tiedoksi, eikä sitä tule tulkita tarjoukseksi. Mielipiteen ilmaisua EI millään tavalla pidetä takuuna rahoitusvälineiden myymisestä tai ostamisesta. Olet YKSIN vastuussa tekemistäsi päätöksistä, eikä kukaan muu, mukaan lukien minä, ota riskiä.


