
Beaucoup d'entre vous connaissent peut-être le terme ETF, mais tout le monde ne sait pas ce qu'il signifie. Le sujet est vaste, mais je vais essayer d'en présenter brièvement les possibilités et les risques. J'aborderai également les stratégies possibles et les points à surveiller.
📊Le rapport ETF
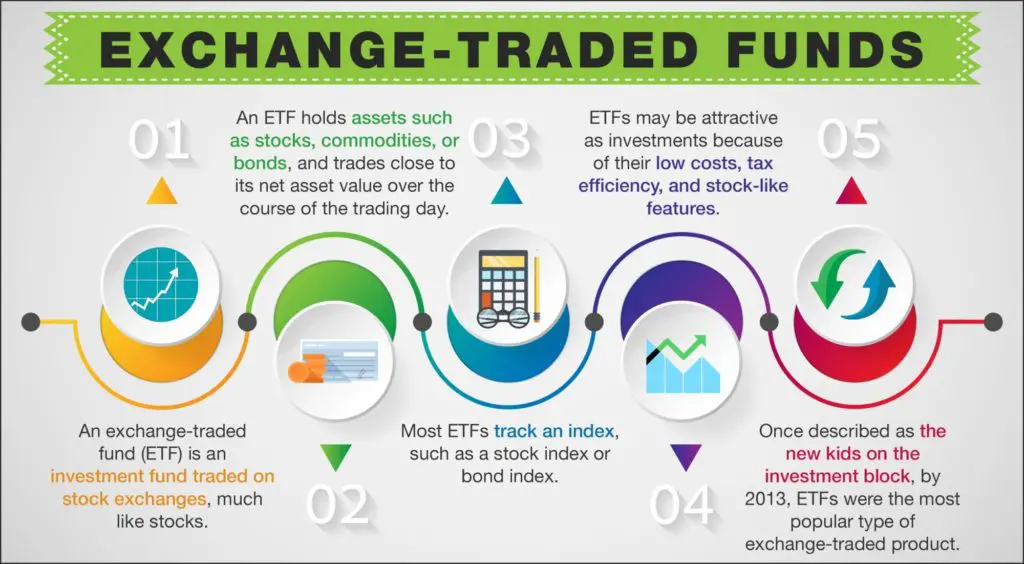
ETF est l'abréviation de Exchange Traded Fund (fonds négocié en bourse), mais j'ai également vu des fonds négociés en bourse (ETF), qui sont au pluriel, généralement traduits par fonds d'investissement négociés en bourse. Leur principale différence par rapport aux fonds d'investissement traditionnels réside dans leurs faibles coûts, leur possibilité de négociation comme les autres instruments cotés en bourse et leur capacité à répliquer passivement un indice boursier.Signification et utilisation de l'indice boursier). Bien sûr, vous devez savoir ce qu’est un fonds d’investissement, car sans cela, vous ne pourrez pas comparer les deux instruments.
📌En pratique : Il est important de noter que les fonds d'investissement proposés par les banques et autres organisations sont les mêmes instruments financiers que ceux que vous pouvez acheter auprès d'un courtier. Ils les regroupent simplement dans un produit et vous facturent des frais exorbitants. Ainsi, si la seule question est de savoir s'il vaut mieux acheter un produit auprès d'une banque ou ouvrir un compte de courtage et l'investir dans un ETF, la deuxième option est la plus appropriée.
🌍Une tranche d'histoire
Le prédécesseur des fonds communs de placement fut créé en 1774 par un marchand hollandais qui souhaitait financer les dépenses des colonies d'outre-mer. L'étape suivante fut la création du Foreign and Colonial Government Trust, une forme d'investissement créée à Londres en 1868, qui offrait des opportunités d'investissement aux petits investisseurs. Notez que ce nom inclut le terme « trust », d'où vient également le mot moderne « trust ». En anglais, cela signifie « trust », ce qui est un peu étrange compte tenu de la mauvaise forme d'investissement que représentent, à mon avis, tous les fonds de gré à gré, mais j'y reviendrai plus tard.
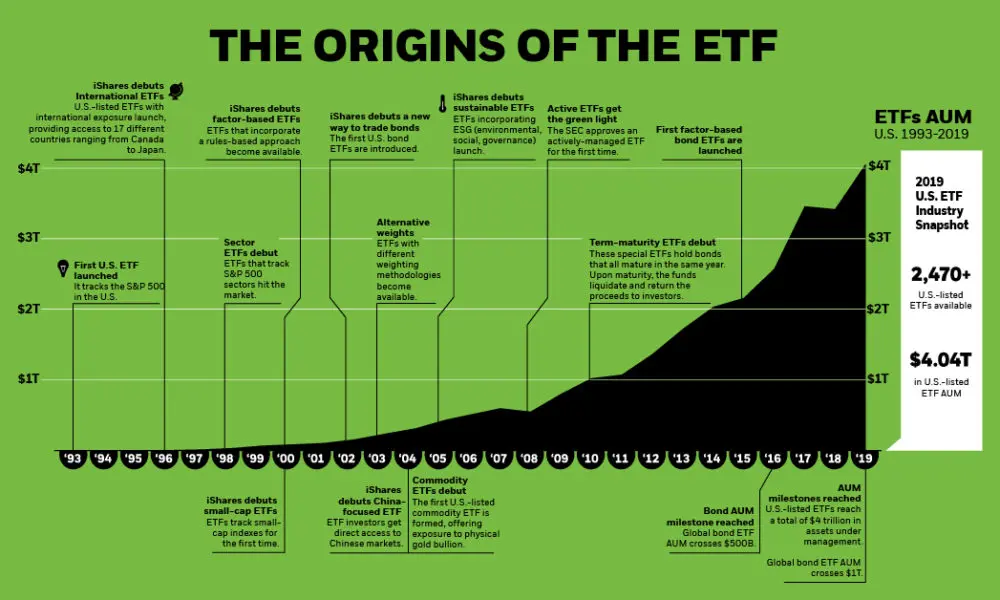
Le premier fonds d'investissement au monde a été créé il y a 100 ans, en 1924, à Boston, aux États-Unis, sous le nom de Massachusetts Investors Trust. Il fonctionnait comme un fonds d'investissement ouvert moderne.
🏦Qu'est-ce qu'un fonds d'investissement ?
Que signifie ce terme ? Un fonds d'investissement est une entité juridique détenue par de petits investisseurs et gérant leur argent. Cette entité juridique émet des certificats d'investissement que les petits investisseurs peuvent acheter. C'est un atout majeur, car un petit investisseur ne maîtrise pas l'investissement et ne peut diversifier son capital, celui-ci étant trop petit. Par exemple, il ne pourrait pas constituer un portefeuille d'actions ou d'obligations avec 1500 XNUMX USD, car ses bénéfices seraient immédiatement réduits à néant par les coûts.
💡Les petits investisseurs placent donc cet argent de départ dans un fonds financier, et les nombreuses petites sommes d’argent gonflent jusqu’à former un montant important qui peut être suffisamment diversifié et investi de manière rentable.
Lors de sa création, le fonds émet des parts d'investissement, dont la valeur nominale est généralement très faible, permettant à chacun d'y adhérer. Cette opération couvre une période déterminée, l'objectif étant d'atteindre le capital minimum du fonds créé. En cas d'échec, le fonds n'est pas créé. En cas de succès, le fonds est créé et ses activités commencent.
Sans entrer dans les détails des fonds d'investissement, il existe des fonds ouverts et des fonds fermés. La principale différence entre les deux réside dans le fait que, dans le cas des fonds fermés, les parts d'investissement ne peuvent être ni achetées ni vendues après la clôture de la souscription, contrairement aux fonds ouverts. Par conséquent, les fonds fermés doivent être cotés en bourse, mais cela ne fait pas d'eux des ETF. Or, si le taux de rotation est faible, le cours sera faussé. De ce fait, la liquidité de ces fonds devient également sujette à caution. Il existe d'autres écueils, par exemple, la période de distribution des fonds immobiliers étant d'au moins 90 jours, je ne les qualifierais pas de liquides.

🪙Pourquoi le fonds d’investissement est-il cher ?
Si les inconvénients jusqu'à présent ne vous ont pas découragé, laissez-moi vous dire le plus gros problème : les coûts sont élevés. Le fonds d'investissement étant une personne morale, il effectue également des opérations boursières de la manière décrite dans la stratégie d'investissement. Toutefois, les coûts et obligations fiscales qui en découlent affectent tous les porteurs de parts. Cela signifie également que même si le fonds se porte bien, vous perdrez toujours des sommes importantes – 1 à 3 % – en raison des frais de gestion. Il y a un autre problème : lors de la création d’un fonds, vous devez déterminer dans quels instruments vous allez investir.
Les fonds à rendement absolu constituent une exception, mais si vous n'investissez pas dans ce type de placement, le fonds ne peut pas s'écarter de la proportion prédéterminée d'actifs financiers. Ainsi, si vous devez détenir 50 % d'obligations, 40 % d'actions et 10 % de titres d'État, votre investissement sera également conservé dans ces actifs. Le problème est que si hier les obligations ont bien performé, mais que demain l'immobilier est déjà rentable, le fonds ne peut pas acheter de bâtiments, par exemple. De ce fait, il s'agit d'une forme d'investissement peu flexible, et il est impossible de les vendre en un clic.
La situation décrite ci-dessus est encore pire si vous avez investi dans un fonds de fonds. Il s'agit d'un fonds qui achète d'autres fonds. Ce type de fonds peut également comporter des coûts cachés et sera globalement plus coûteux que les fonds communs de placement classiques. Il est relativement facile de comprendre que tout le monde souhaite réaliser un profit important, mais le fonds et l'investisseur sont ici opposés. Par conséquent, le fonds facture des frais de gestion élevés, dont le risque est quasi nul, et vous assumez le risque de l'investissement en échange du profit escompté, le cas échéant. Ce n'est pas avantageux pour vous ; il fallait donc trouver une solution. Les ETF ont notamment été inventés pour répondre à ce besoin.
📌En pratique : Mon anomalie préférée est le fonds commun de placement à capital protégé. Un fonds commun de placement est à capital protégé s'il promet ou s'engage légalement à vous restituer votre capital investi à la fin de la période, quelles que soient les fluctuations des marchés. Cependant, cela n'est rassurant qu'à première vue. La majeure partie de votre argent est investie de manière très prudente, par exemple dans une obligation d'État ou une obligation détenue jusqu'à l'échéance, qui verse exactement le même montant que l'investissement initial à la fin de la période.
Par exemple, ils bloquent 95 % à un taux d'intérêt fixe, et ils « jouent » avec les 5 % restants, par exemple en achetant des actions Tesla, en achetant des options, etc. Donc tout cela est une grosse arnaque, ce sont encore des choses que l'on peut acheter sur le marché, beaucoup moins cher.

📊Qu'est-ce qu'un ETF ?
Le premier ETF a été introduit sur le marché en 1993, appelé S&P 500 Trust, du nom de John C. Bogle (John C. Bogle). Le fonds est abrégé en SPDR et surnommé « Spider ». L'idée principale du sujet est que les fonds d'investissement offrent une valeur ajoutée experte, les professionnels de la finance sélectionnant parmi les instruments de marché. L'objectif du fonds d'investissement est de surperformer son propre indice de référence, c'est-à-dire de battre un indice boursier. Des frais plus élevés sont à prévoir, notamment en raison de la contribution des experts.
En revanche, dans le cas des ETF, le fonds ne fait que suivre passivement le marché, copiant essentiellement le mouvement de l’indice, il n’y a donc pas de gestion active du fonds. En d'autres termes, il se limite à acheter les produits inclus dans l'indice donné, comme des actions, ou à émettre des contrats à terme. Ce phénomène est particulièrement fréquent sur le marché des matières premières, où le fonds négocié en bourse n'achète évidemment pas de biens physiques.
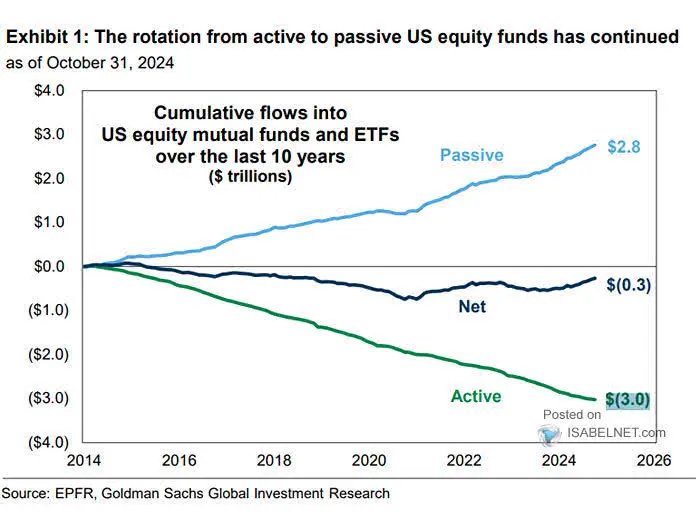
La diffusion rapide des ETF a été précédée par le relégation des produits à gestion active, qui cherchent à surperformer le marché. La raison est simple : en raison de coûts plus élevés, les fonds actifs ne pouvaient pas surpasser les instruments passifs qui suivent l'indice de marché en termes de rendement. Pour éviter tout malentendu, je ne dis pas qu'un instrument à gestion active ne peut pas générer de rendements supplémentaires par rapport à un instrument passif, mais les coûts supplémentaires réduisent les profits supplémentaires. Si le sujet vous intéresse, vous devriez lire la stratégie Blind Monkey (Stratégie du singe aveugle), ou recherchez Burton Malkiel. Nous avons récemment analysé en détail le gestionnaire de fonds T. Rowe Price, où vous trouverez également des chiffres précis concernant le renforcement des fonds passifs, car cette tendance représente un sérieux défi pour les gestionnaires de fonds actifs : Analyse des actions du groupe T.Rowe Price
📌En pratique : Il existe des fonds à gestion active capables de surpasser leur propre indice de référence. Le problème réside dans le fait que le coût de base habituel de 2 % et la prime de 20 % réduisent le rendement. Ce dernier point s'applique également en cas de marché baissier, par exemple : si l'indice de référence affiche une performance de -20 % et que le fonds ne réalise que -10 %, le gestionnaire perçoit tout de même +2 %, soit un coût de 4 %. En pratique, à long terme, quasiment personne ne parvient à surperformer le marché. Il existe quelques exceptions, comme le fonds fermé Medallion.

🤔Principales caractéristiques des ETF
Que fait l'ETF S&P 500 Trust ? Il réplique passivement l'indice américain S&P 500, c'est aussi simple que ça. Si les fonds négociés en bourse suivent l'indice boursier, ils seront très nombreux à les acheter et à les vendre, ce qui entraînera une liquidité extrêmement élevée. Autrement dit, les ETF sont pratiquement passifs, principalement des fonds indiciels introduits en bourse, offrant une liquidité élevée et des coûts faibles. Comme ils sont négociés en bourse, le montant des capitaux reçus dépasse largement celui des fonds d'investissement traditionnels. Quel est le volume d'investissement du plus grand fonds négocié en bourse ? L'ETF SPDR S&P 500, désigné par le symbole SPY, gérera environ 635 à 640 milliards de dollars américains en 2025, et ce n'est qu'un exemple parmi tant d'autres. Vous trouverez les ETF les plus importants dans le tableau ci-dessous :
| ETF | AUM (juillet 2025) |
|---|---|
| ESPION | ~636 à 639 milliards de dollars américains |
| VOO | ~694 milliards USD (en tête actuellement) |
| IVV | ~633 milliards USD |
💸Le rôle du teneur de marché
Il existe une autre raison pour laquelle les fonds négociés en bourse peuvent être bon marché. En effet, avec le développement des systèmes d'information, les teneurs de marché sont apparus, assurant la liquidité et exécutant les transactions d'achat et de vente. Le teneur de marché fixe un prix indépendamment de l'offre et de la demande du moment. Son bénéfice correspond à la différence entre le prix d'achat et le prix de vente, que l'on peut identifier sous le terme de spread. Ce facteur est important car, contrairement aux fonds d'investissement traditionnels, seul le client impliqué dans la transaction, c'est-à-dire celui qui vend ou achète le titre, et non tous les investisseurs détenant l'ETF, est concerné par les coûts. Le coût moyen d'un ETF sur la bourse américaine est d'environ 0.1 à 0.5 % par an, ce qui est nettement inférieur à celui d'un fonds d'investissement traditionnel.
Pour en revenir au teneur de marché, sa présence a un autre effet particulier. Lorsque vous vendez une action traditionnelle, vous exercez une pression sur l'offre. Évidemment, cela sera négligeable pour un petit actionnaire, mais si quelqu'un vend soudainement 10 % des actions d'une entreprise sur le marché, cela entraînera inévitablement une baisse du cours en raison d'une offre excédentaire. Cependant, que se passe-t-il dans le cas d'un ETF si nous commençons à le vendre ? Pratiquement rien. La raison en est que le teneur de marché est toujours actif sur le marché. Il se contente de racheter des parts d'ETF ; jusqu'à un certain niveau, les ventes n'auront donc pas d'impact significatif sur le cours du fonds. Les fonds négociés en bourse (FNB) étant le reflet d'autres instruments, ce sont leurs fluctuations de cours qui affectent le cours de l'ETF, plutôt que les achats eux-mêmes.
📌En pratique : J'ai essayé de me souvenir des problèmes de liquidité que j'ai rencontrés sur le marché américain, mais je ne peux citer qu'un seul cas : votre capital étant trop faible par rapport à la taille du marché, vous ne pouvez tout simplement pas l'influencer, même s'il s'agit d'un million de dollars. Cependant, si vous achetez des actions individuelles, qui sont également des titres ADR et sont relativement peu connus, vos ordres risquent d'être exécutés lentement. J'ai fait de même pour Dino Polska (WSE : DNP). Vous pouvez lire mon analyse boursière de cette société ici : (Analyse des actions de Dino Polska).
🔀ETF vs fonds communs de placement : quelle est la différence ?
En fait, j'ai déjà détaillé les différences les plus significatives dans les lignes ci-dessus, mais résumons en quoi les deux formes d'investissement diffèrent l'une de l'autre :
🔥Fonds d'investissement
- ☝🏻coûts annuels élevés de 1 à 3 % (ou plus dans le cas de fonds de fonds)
- ☝🏻émis par une institution financière, généralement une banque
- ☝🏻Vous n'avez besoin d'aucune connaissance pour l'acheter, il suffit d'entrer dans une agence bancaire
- ☝🏻pas nécessairement négociable en bourse
- ☝🏻La liquidité peut être faible, ce qui peut entraîner des prix faussés
- ☝🏻généralement un instrument d’investissement géré activement
- ☝🏻Les prix ne sont publiés qu'une fois par jour
- ☝🏻Les actions d’investissement peuvent être achetées par souscription et les fonds fermés peuvent également être négociés en bourse.
📦ETF
- 💪🏻faibles coûts, 0.1-0.5% par an
- 💪🏻généralement coté par un gestionnaire de fonds, nécessite un compte de courtage pour l'achat
- 💪🏻fonds cotés en bourse, gérés passivement (bien qu'il existe également des fonds gérés activement)
- 💪🏻une liquidité élevée et un capital important
- 💪🏻Cotation continue des prix intraday, en ligne avec les mouvements du marché
- 💪🏻la plupart des fonds suivent une sorte d'indice
- 💪🏻peut être acheté comme une action ou une collection d'actions, et se comporte à peu près de la même manière
- 💪🏻Des fonds passifs ont été créés pour presque tout, qu'il s'agisse d'obligations, de matières premières, d'ETF d'actions pour un secteur donné, etc.
Comme vous pouvez le constater, il existe de nombreuses différences entre les deux produits financiers. Personnellement, je ne comprends pas vraiment pourquoi quiconque achèterait des fonds d'investissement traditionnels. En réalité, je sais qu'il est bien plus simple et pratique de se rendre à la banque, où un agent sélectionne et achète le produit, que d'ouvrir un compte de courtage. Ouvrir un compte de courtage est également très simple de nos jours, comme je l'ai déjà expliqué en détail dans un article précédent : Processus étape par étape d'achat d'actionsVous pouvez également trouver des informations un peu plus bas dans cet article concernant spécifiquement les achats d’ETF.
✅Avantages de l'investissement dans les ETF
Maintenant que les concepts de base sont clairs et que j'en ai résumé les points principaux, il est utile d'approfondir un peu la réflexion. Si vous êtes un investisseur débutant et que vous ne souhaitez pas vous occuper de la sélection et de l'analyse d'actions individuelles ou d'autres instruments financiers, il est conseillé d'acheter un ETF. De plus, si vous investissez dans des actions individuelles, vous devrez payer une commission à chaque achat/vente, ce qui sera probablement plus coûteux que, par exemple, l'achat d'un fonds indiciel.
Il existe un autre cas où il est judicieux d'investir dans des ETF si l'investisseur envisage de constituer un portefeuille. Imaginons que vous souhaitiez constituer un portefeuille de 20 actions avec des positions d'une valeur de 1500 1 USD. Il est très peu probable que vous trouviez autant de cibles intéressantes sur le marché simultanément, les prix fluctuant constamment. Construire un portefeuille adapté peut prendre jusqu'à un à deux ans ; alors pourquoi ne pas conserver votre capital dans un ETF en attendant ? Une fois vos cibles définies, vous pouvez vendre une partie de la position et la transférer vers des actions individuelles.
📌En pratique : Bien entendu, vous pouvez également utiliser des substituts en espèces, tels que des bons du Trésor à escompte ou des bons du Trésor américain, pendant que vous déployez votre capital.
🤦L'avantage est aussi un inconvénient
J'aimerais souligner ici que l'un des inconvénients des ETF est l'impossibilité de sélectionner les instruments qui les composent. Cela peut poser problème, par exemple, si vous investissez dans des sociétés distribuant des dividendes ou des sociétés sectorielles. Imaginons que vous considériez les actions suivantes du secteur pharmaceutique comme un bon choix : Merck (MRK), Johnson & Johnson (JNJ), Amgen (AMGN) et Bristol Myers Squibb (BMY). Mais vous ne voudriez pas acheter ce qui suit : Pfizer (PFE) et Moderna (ARNM). Cependant, cela n'est pas possible dans l'ETF du secteur des soins de santé avec le ticker XLV, tous sont achetés par le fonds.
Si vous êtes gêné par la présence de nombreux produits de mauvaise qualité dans le marché, cet instrument financier n'est peut-être pas fait pour vous. En revanche, si vous privilégiez les investissements calmes et passifs et ne souhaitez pas vous occuper des actions individuelles, les ETF sont faits pour vous.
📌En pratique : Pour les raisons évoquées ci-dessus, je n'achète pas d'ETF, mais je construis plutôt un portefeuille d'actions individuelles, car il est possible de créer un portefeuille de bien meilleure qualité, à condition de savoir comment procéder. Sinon, abstenez-vous absolument : pour 99 % des investisseurs moyens, les ETF sont plus avantageux et les coûts sont à peu près identiques. Cependant, il faut accepter que si vous investissez sur l'ensemble du marché ou du secteur, vos rendements seront également moyens.
📚Ressources pour l'investissement
Impossible de prendre de bonnes décisions sans information ; j'ai donc dressé une liste de sources d'information utiles. Voici quelques pages de sélection pour vous aider à effectuer une recherche parmi les fonds :
- 💡ETFcom: L'alpha et l'oméga en la matière : il offre des capacités de recherche parmi toutes sortes de sources de données ETF. L'une de mes fonctionnalités préférées est qu'il renvoie également les données de la société qui cote l'ETF. Une section « Université ETF » propose du contenu pédagogique.
- 💡justETF: l'un des plus grands screeners d'ETF sur le Web. Ils trient assez bien les papiers en groupes, par exemple Si vous souhaitez acheter des ETF de métaux précieux ou d’obligations, vous les trouverez rapidement. Il ne traite que des documents de l'UE.
- 💡Base de données ETF: c'est là dans le nom, une énorme base de données pour rechercher des ETF.
🧾Processus d'achat d'ETF
Comme je l'ai mentionné, vous devez ouvrir un compte de courtage pour acheter des ETF. Ce n'est pas une tâche complexe ; Interactive Brokers, par exemple, peut gérer l'ensemble du processus en quelques jours.Interactive Brokers). De plus, la tenue d'un compte titres chez eux est gratuite, contrairement à l'ouverture d'un compte similaire auprès d'une banque. Il est important de vérifier à quels ETF votre fournisseur potentiel a accès, mais dans le cas d'Interactive Brokers, la réponse est généralement « tout ».
Les plus attentifs remarqueront immédiatement que seuls les ETF cotés sur les bourses des États membres de l'EEE et du Royaume-Uni sont accessibles aux citoyens européens. Quelle en est la raison ? Le règlement PRIIPs. Cet ensemble de règles a été élaboré par les législateurs européens en 2014 et est entré en vigueur en 2018. Le problème avec le règlement PRIIPs est qu'il contient un document appelé KID, une fiche d'information de quelques pages qui répertorie les principaux paramètres de l'instrument d'investissement.
☝🏻Cependant, la plupart des fournisseurs américains n'ont pas préparé le document KID pour les ETF cotés sur les bourses américaines, de sorte qu'ils ne sont en principe pas disponibles pour les investisseurs européens.
C'est un problème car les ETF enregistrés sur le marché américain sont les plus liquides, tandis que les ETF européens sont généralement plus chers. D'autres différences se manifestent dans les caractéristiques de gestion des fonds, mais nous y reviendrons plus tard. Que peut faire un investisseur avisé dans ce cas ? Il cherche une faille juridique, car il y en a toujours une.
🔓Il existe également une faille dans les ETF
Les gestionnaires de fonds étant généralement composés de personnes compétentes, les fonds américains ont été introduits sur les bourses des États membres de l'EEE et ont été qualifiés d'OPCVM. Leurs coûts sont généralement plus élevés, mais pas toujours. Par ailleurs, la réglementation PRIIP s'applique essentiellement aux bourses des États membres de l'EEE. Les courtiers enregistrés aux États-Unis ne vous proposeront donc pas d'ETF disponibles sur les marchés américains. Mais qui a dit qu'il était impossible d'ouvrir un compte auprès d'un courtier américain ?
Par exemple, dans le cas de Tastyworks et Tradestation, cette restriction ne s'applique plus ; ils peuvent également accéder librement aux titres américains. Cette restriction peut être contournée par d'autres moyens, par exemple avec des CFD, des contrats à terme, des options ou des ETF, mais cela ne devrait pas vous affecter, petits investisseurs.
🌀Un ETF est-il cumulatif ou distributif ?
Il y a un autre point à prendre en compte : la fiscalité des ETF versant des dividendes. Si un fonds détient une action versant des dividendes, deux conséquences peuvent en découler :
- 🫗l'ETF verse des dividendes, on parle alors de fonds distributif (c'est plus courant aux USA)
- 🥂L'ETF réinvestit les dividendes, c'est ce qu'on appelle un fonds cumulatif (c'est plus courant dans les États membres de l'EEE)
🗝️Le nom de l’ETF est toujours révélateur.
Lisez entre les lignes et remarquez qu’il y a beaucoup d’informations utiles cachées dans le nom de l’ETF :
- iShares – c'est le nom de la série, et à partir de là, vous pouvez voir que Blackrock (BLK) la société a publié le document
- Core S&P 500 – c'est-à-dire qui suit l'indice S&P 500
- OPCVM – il s’agit d’un titre enregistré à la bourse des États membres de l’EEE
- USD – coté en dollars
- Dist/Acc – c'est la notation pour distributif et cumulatif
🇺🇸ETF américain ou EEE est le gagnant ?🇪🇺
J'ai déjà écrit sur la fiscalité des actions versant des dividendes (Actions versant des dividendes), mais des règles similaires s'appliquent aux ETF ; je me contenterai donc d'en résumer l'essentiel. La façon la plus simple d'illustrer comment l'avantage de coût des ETF cotés sur le marché américain est compensé par les frais de courtage est d'utiliser un exemple :
- Vanguard S&P 500 (VOO), ETF de distribution (Dist), coût : 0.03 %
- iShares Core S&P 500 UCITS USD (Acc), coût : 0.07 %
Un pourcentage très important de fonds américains versent des dividendes, ce qui signifie que l'argent est versé sur vos comptes et que vous devez le réinvestir. En revanche, les bourses des États de l'EEE sont davantage axées sur l'accumulation, mais il existe également des ETF distributifs. Je m'en tiendrai au premier : le capital de base de l'ETF augmente avec le montant du dividende ; aucun versement n'est effectué. Autrement dit, la principale différence entre les deux réside dans le fait qu'avec l'instrument distributif, vous devez réinvestir le dividende, tandis qu'avec l'instrument accumulatif, cela se fait automatiquement.
Imaginons que vous choisissiez un fonds à dividendes, ce qui est le cas de la majorité des fonds américains. Vous investissez 1000 5 USD, pour lesquels vous recevez un dividende de 50 %, soit 30 USD, crédité sur votre compte, mais la retenue à la source (35 %) est déduite, ce qui laisse 2 USD. Où transférer ce montant ? Le problème est que si le courtier demande, par exemple, 5 USD pour la transaction, vos frais seront supérieurs à 35 % à l'achat et identiques à la vente. Autrement dit, vous ne pouvez pas réinvestir efficacement l'argent, sauf si vous investissez un montant suffisamment important dans le fonds. En revanche, si vous choisissez un type de réinvestissement (ce qui est le cas de la majorité des fonds de l'EEE), votre position ETF sera simplement augmentée de XNUMX USD, et tout continuera. De ce fait, le coût inférieur des fonds américains à dividendes ne peut souvent pas être appliqué en raison des frais supplémentaires engendrés par le courtier.
Quelles données faut-il rechercher dans un ETF ?
L'un des points forts de l'investissement en ETF réside dans les caractéristiques de l'instrument. J'aurais même pu considérer cela comme un inconvénient, car de nombreux indicateurs sont à vérifier avant de se lancer dans un achat. L'image ci-dessous présente une image recadrée de la page justETF, qui contient les données fondamentales de l'ETF iShares Core S&P 500 UCITS USD. Il est essentiel que la page justETF répertorie les informations relatives à l'ETF concerné.Document de l'ETF iShares Core S&P 500 UCITS USD), un document similaire à un prospectus, que l'on retrouve également dans les titres d'État. Quel que soit l'endroit où vous consultez les données, il est important de toujours le faire avant d'acheter.
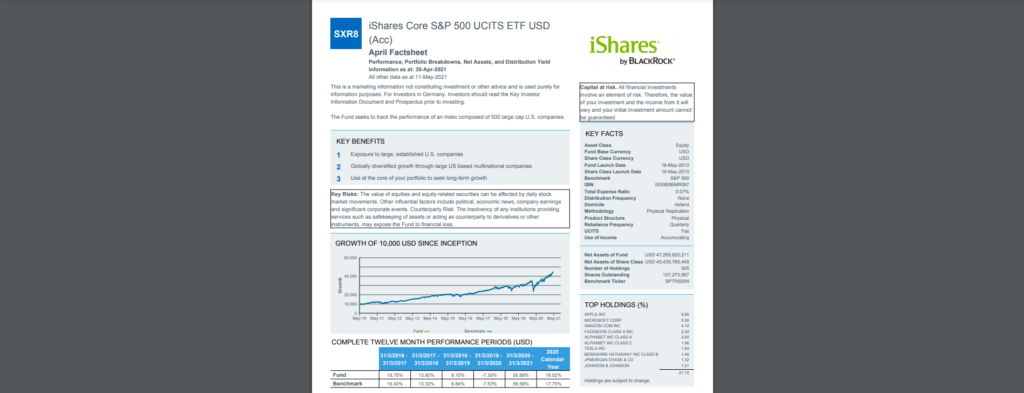
🔎Caractéristiques principales
- 🧩Nom de l'ETF : Comme je l'ai écrit plus haut, il contient de nombreuses informations. Par exemple, les termes « bear », « short » et « inverse » font généralement référence au fait que l'indice suivi évolue dans la direction opposée. « bull » fait généralement référence à la direction longue, ce qui signifie que si le produit sous-jacent augmente, le cours de l'ETF augmente également. « leveraged », « ultra », « 2X » et « 3X » font généralement référence à l'effet de levier.
- 🧩Classe d'appareil : ce que le fonds détient, comme des actions
- 🧩Dans quelle devise le fonds est-il libellé ? Même si vous achetez le fonds en EUR, par exemple, si les actions qui le composent sont américaines, vous serez exposé au dollar.
- 🧩index: l'indice que le fonds suit et utilise comme point de référence, comme le S&P 500 ou le MSCI World
- 🧩Coût : le coût annuel du fonds, combien il en coûte pour le maintenir, vous devez rechercher l'indicateur TER
- 🧩méthode : Comment le fonds réplique l'indice. La réplication physique signifie qu'il achète physiquement les actions dans la même proportion que dans un indice.
- 🧩Conforme aux normes européennes (UCITS) : Document enregistré pour le marché de l'EEE, ici vous verrez un oui ou un non
- 🧩Utilisation des bénéfices : Il s'agit de la méthode distributive et cumulative, c'est-à-dire si le fonds réinvestit ou verse des dividendes. Vous pouvez également filtrer cette méthode séparément sous l'onglet « Utilisation des bénéfices » du moteur de recherche justETF.
- 🧩Valeur liquidative : La valeur est exprimée en millions de dollars. Généralement, plus ce chiffre est élevé, plus la liquidité est importante. Naturellement, si plusieurs ETF présentent les mêmes caractéristiques, comme par exemple ceux détenus par plusieurs gestionnaires, Vanguard et Blackrock, il est préférable d'acheter celui qui présente le plus d'actifs.
- 🧩Positions les plus importantes : En général, les 10 plus grandes positions sont listées. Ceci est intéressant lorsque, par exemple, si vous suivez le S&P 500, vous constaterez qu'il y a 490 autres actions en plus des positions listées.
📌En pratique : Il faut être prudent avec les ETF à effet de levier, car ils agrègent les positions en fin de journée et peuvent donc déraper. Par exemple, un effet de levier de 2x entraînera un rendement négatif plus important si les positions sont clôturées quotidiennement, car le risque de baisse est plus élevé que le risque de hausse. Pour vous donner un exemple simple :
- Si un marché chute de 25 %, il doit augmenter de 33 % pour atteindre le seuil de rentabilité.
- Si vous optez pour un ETF à effet de levier 2x, vous subirez un risque de baisse de 50 % et un risque de hausse de 100 %. Cela signifie que votre risque sera asymétrique par rapport à celui d'un ETF « standard » sans effet de levier.
🔥Autres fonctionnalités qui peuvent être importantes
- 🧩Performances : Pour les ETF indiciels, cet écart n'est pas significatif : ils copient l'indice de référence, tandis que pour les ETF inverses, il évoluera en sens inverse. Les ETF à effet de levier présenteront également des écarts importants par rapport à l'indice de référence, pour les raisons mentionnées ci-dessus.
- 🧩ID: qui fait référence à l'ETF, par exemple SXR8. Vous pouvez également rechercher des ETF à l'aide du code ISIN, qui n'est autre que le code international des valeurs mobilières.
- 🧩Répartition géographique : Quels actifs le fonds contient-il, répartis par zone géographique ? Dans un fonds indiciel S&P 500, il s'agit d'actions américaines à presque 100 % (avec un minimum de liquidités), tandis que dans un indice MSCI, les actions proviennent du monde entier.
- 🧩Effet de levier : Les ETF sont extrêmement dangereux : leur nature même est que le rendement et la perte doivent être multipliés par l'effet de levier. Ils présentent également d'autres problèmes (par exemple, Effet contango), les débutants devraient absolument éviter.
- 🧩Non garanti ou garanti : Qu'ils se couvrent ou non contre le risque de change. Par exemple, vous achetez des ETF en EUR, mais l'ETF achète déjà des actions américaines en USD. Ces actions sont couvertes par diverses transactions de change.
📌En pratique : J'aimerais ajouter une remarque à la répartition géographique ci-dessus. Le poids des marchés boursiers américains dans la capitalisation mondiale totale de 110 40 milliards de dollars américains varie entre 60 et 2024 %. Les dernières données que j'ai trouvées datent de décembre 67 et concernent l'indice MSCI World. Le poids des marchés boursiers américains était de XNUMX %, ce qui est impressionnant, comme le montre l'image ci-dessous :
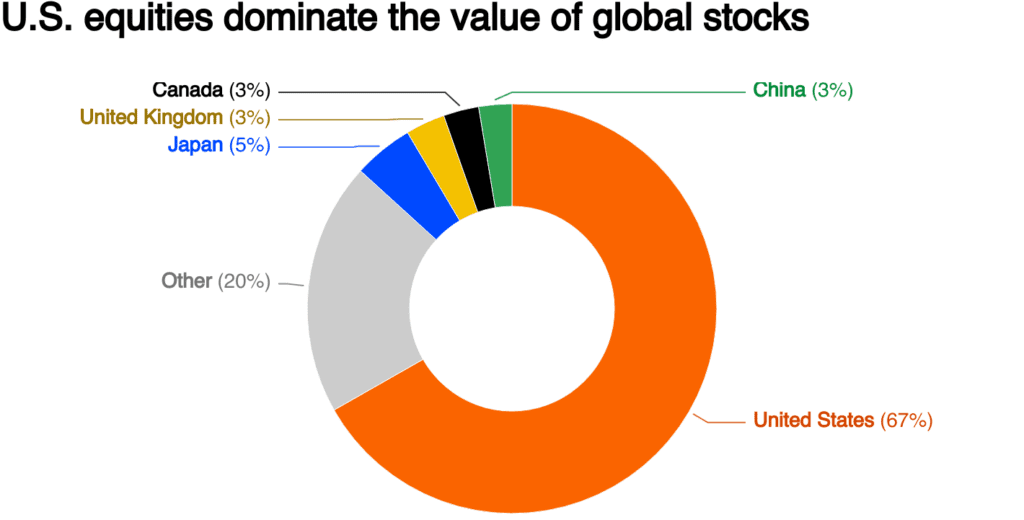
Alors, avant d'acheter toutes sortes d'ETF, réfléchissez à l'intérêt d'acheter des ETF qui se couvrent mutuellement, au lieu d'acheter un ETF d'actions et d'obligations et c'est tout ?
⚙️Le trading d'ETF est-il sûr ? 🔥Risques et dangers potentiels
Il ressort de ce qui précède que, bien qu'acheter un ETF soit beaucoup plus simple qu'acheter une action, cela comporte des inconvénients. Les risques sont assez similaires à ceux des actions, mais il existe quelques différences que je me dois de détailler :
- 🔥risque de change : J'en ai parlé plus haut, mais le problème avec les actions et les ETF est un peu différent. Lorsque vous achetez des actions américaines, vous échangez votre monnaie nationale contre des dollars auprès de votre banque ou de votre courtier, puis vous achetez des actions avec cette monnaie. Le problème avec les ETF, c'est que si vous achetez un ETF coté sur une bourse d'un État membre de l'EEE, vous le faites en EUR ou dans une autre monnaie nationale. Le fonds ETF, quant à lui, achète des actions américaines en USD. Il faut donc prêter attention non seulement à la parité SEK/USD, par exemple, mais aussi à la parité SEK/EUR et EUR/USD. Ou du moins, vous devriez le faire, mais je ne connais personne qui s'y intéresse.
- 🔥fiscalité : Cela inclut le problème des ETF distributifs et cumulatifs, que j’ai expliqué ci-dessus.
- 🔥le problème des « déchets » : Si vous achetez des actions individuelles, vous décidez lesquelles intégrer à votre portefeuille. Avec les ETF, c'est le gestionnaire qui décide des placements. Par exemple, les ETF sectoriels achètent toutes les actions d'un secteur donné.
- 🔥frais de maintenance annuels : Bien que l'achat d'ETF soit très bon marché, il n'est pas gratuit. Lorsque vous achetez une action individuelle, vous payez des frais uniques à l'achat et à la vente. En revanche, les frais de détention d'un ETF sont annuels. Malgré cela, dans 99 % des cas, la constitution d'un portefeuille diversifié est moins coûteuse que l'achat d'actions individuelles.
- 🔥ETF, ETN, ETC : Ces abréviations ne désignent pas le même produit. ETN signifie Exchange Traded Notes (Notes négociées en bourse), un instrument de dette soumis à des règles totalement différentes de celles des ETF. Il en va de même pour ETC, qui signifie Exchange Traded Commodities (Commodités négociées en bourse). Comme ces matières premières ne sont pas achetées physiquement par les fonds – à une exception près : l'or –, elles sont soumises à des règles différentes de celles des ETF.
📌En pratique : En fait, vous pouvez suivre l'indice boursier non seulement avec des ETF, mais aussi avec des actions individuelles, car plus vous achetez d'actions, plus la corrélation avec l'indice est forte. Alors, quel est l'intérêt d'acheter des actions individuelles plutôt que des ETF ? Vous pouvez choisir les actions à acheter et, théoriquement, vous obtiendrez un portefeuille composé d'entreprises de meilleure qualité présentant une corrélation similaire, au prix, bien sûr, de beaucoup plus de travail.
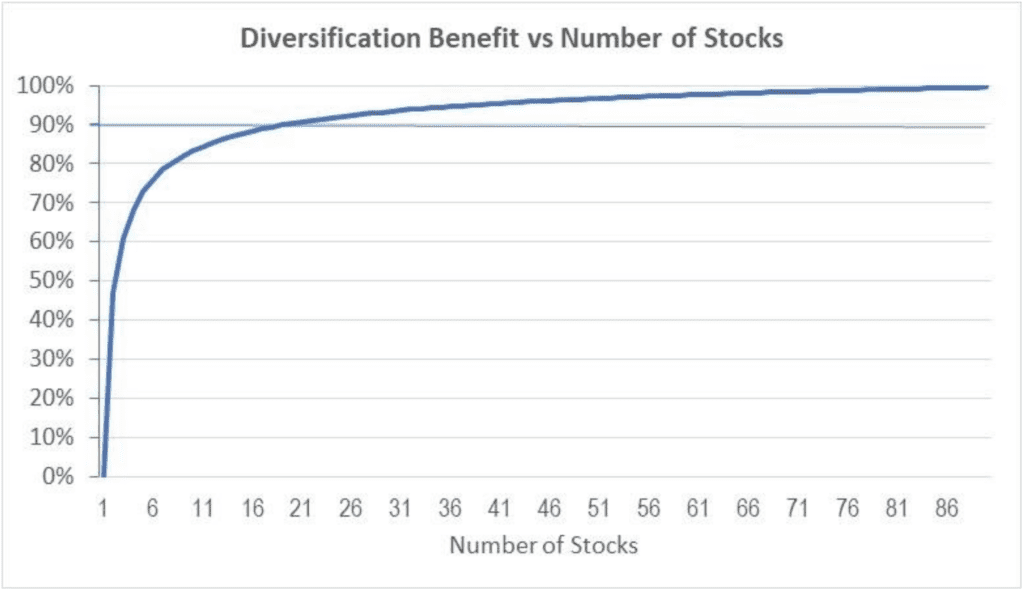
✅ Écart type estimé et corrélation par rapport à l'indice
| Nombre d'actions | Volatilité / variance | Réduction des risques |
|---|---|---|
| 1 | 100% | - |
| 4 | 60% | déjà significatif |
| 10 | 50% | nouvelle diminution |
| 20 | 44% | ~90–95 % de diversification |
| 30 | 42% | variance proche de l'indice |
📁Autres risques
Puisqu'un ETF est un produit financier qui achète d'autres instruments, vous devez également en assumer le risque. Ainsi, si vous achetez un ETF investissant dans le secteur technologique, attendez-vous à une volatilité supérieure à la moyenne. Si vous choisissez le secteur des services aux collectivités, vous bénéficierez probablement d'une hausse moyenne des prix plus faible, etc. Si vous achetez un ETF sur matières premières, les spécificités du marché à terme s'appliqueront également aux ETF.
En d’autres termes, soyez toujours conscient des caractéristiques du produit sous-jacent, car le fonds ETF se comportera en conséquence.
🌐Trading d'ETF, stratégies
Les ETF sont principalement conçus pour les détentions à long terme, le trading intraday et l'investissement. Les transactions spéculatives sont plus souvent réalisées sur le Forex ou les CFD. Cependant, il existe des ETF extrêmement bon marché et volatils, comme les grands fonds indiciels, qui peuvent également convenir aux transactions spéculatives. Nous n'aborderons pas ces sujets dans cet article. Je souhaiterais plutôt évoquer quelques stratégies d'investissement particulièrement faciles à mettre en œuvre avec les ETF. Les ETF conviennent parfaitement à pratiquement toutes les stratégies nécessitant un regroupement d'actions : actions surperformantes, ETF sectoriels, ETF sur les métaux précieux, actions liées à diverses philosophies, dividendes, valeur, croissance, etc.
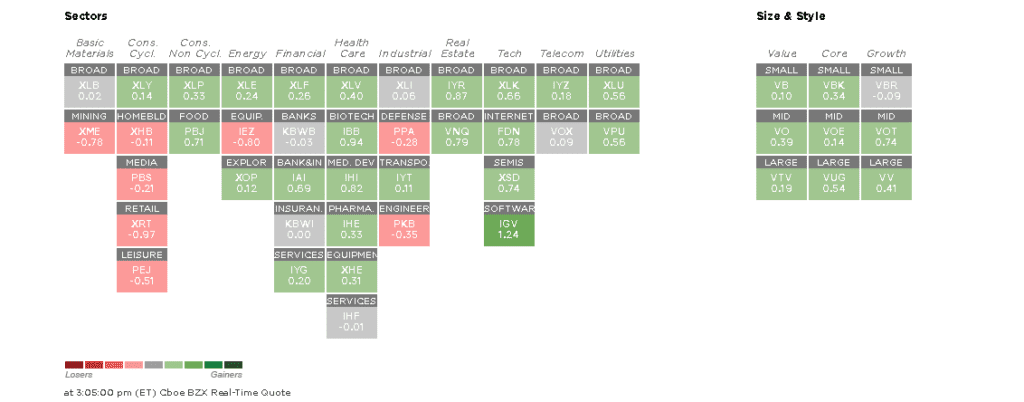
L’une d’elles est la rotation sectorielle, dont j’ai parlé dans un article précédent (Signification et utilisation de l'indice boursier (2025)). C'est facile à mettre en œuvre, car il existe d'innombrables fonds de ce type créés pour suivre un secteur donné, et il faut les « échanger » en fonction de la performance du secteur concerné. Dans l'article précédent, j'évoque quelques autres stratégies que les ETF sont parfaitement adaptés à la mise en œuvre.
Je ne souhaite pas m'étendre sur le suivi intégral de l'indice, car la quasi-totalité des ETF indiciels le font. Cependant, il existe des actions individuelles que vos courtiers ne pourront pas atteindre. Pour ma part, j'ai cité Largan Precision (3008.TW), une entreprise qui a « piégé » Apple à l'époque et qui est cotée à la Bourse de Taïwan. C'est une excellente entreprise, mais je ne pouvais tout simplement pas l'acheter individuellement.
Toutefois, votre courtier peut lister, par exemple, le titre iShares MSCI Taiwan UCITS (iShares MSCI Taiwan UCITS), qui inclut la société, il est donc toujours possible d'acheter une telle action par des moyens détournés. Le plus intéressant, c'est que malheureusement, la société ne représente que 1.13 % de la position totale du fonds, mais c'est largement suffisant.
Résumé des informations sur les ETF
En réalité, cet article ne devrait pas s'arrêter là, mais malheureusement, aucun document ne peut être infiniment long. Dans cet article, j'ai abordé le fonctionnement des ETF, leurs avantages, leurs inconvénients, leurs risques et bien plus encore. Cependant, le sujet est si vaste qu'il est impossible de tout couvrir. Par conséquent, je conseille à chacun de lire, de suivre des formations, d'utiliser des outils de sélection d'ETF, et vous pourrez ainsi approfondir le sujet. Vous pouvez également consulter de nombreux articles sur le sujet sur le blog d'iO Charts (iO Charts blog). Cependant, il ne faut pas acheter d'ETF à la légère, tout comme il ne faut pas acheter d'actions. Ces instruments sont également conçus pour un investissement à long terme, mais sur le marché actuel, ceux qui privilégient les formes spéculatives peuvent également trouver leur voie.
🤑Si vous souhaitez savoir quels courtiers nous utilisons, consultez nos articles ci-dessous :
(I.e.Analyse de compte de courtage Interactive Brokers – Professionnel pour les professionnels
📈Analyse du compte LightYear Broker : simplicité et prix abordable vont de pair.
Foire aux questions (FAQ)
Qu'est-ce qu'un ETF?
Un ETF (Exchange Traded Fund) est un fonds négocié en bourse (FNB). Il ressemble à un fonds commun de placement, mais se comporte comme une action. On l'achète et on le vend comme une action Apple, mais il peut contenir 500 actions, 50 obligations d'État, ou même le prix de lingots d'or.
Qu’est-ce qu’un ETF disruptif ?
Un ETF disruptif est un fonds négocié en bourse qui investit dans des technologies ou des secteurs disruptifs et révolutionnaires, tels que l'intelligence artificielle, la robotique, l'édition génétique, l'espace ou la blockchain. Ces ETF ne ciblent pas les entreprises stables et établies, mais celles qui ont le potentiel de bouleverser le statu quo, mais qui comportent également un risque plus élevé. En résumé, ils ne suivent pas le monde, mais ce qui pourrait le bouleverser.
Qu’est-ce qu’un FNB d’accumulation?
Un ETF de capitalisation (également appelé ETF de réinvestissement) est un fonds négocié en bourse qui ne verse pas de revenus (dividendes ou intérêts, par exemple) en espèces à l'investisseur, mais les réinvestit automatiquement dans le fonds. Ainsi, les revenus génèrent des revenus supplémentaires – ils fonctionnent selon le principe des intérêts composés, sans aucune transaction ni imposition (dans certains pays). Un tel ETF est idéal pour une stratégie à long terme, si l'objectif n'est pas de générer des revenus continus, mais d'accumuler de la richesse.
Qu'est-ce qu'un ETF UCITS ?
Un ETF OPCVM est un fonds négocié en bourse (FNB) conforme à la réglementation européenne relative aux OPCVM (Organismes de placement collectif en valeurs mobilières). Ce cadre encadre strictement la gestion des risques, la transparence et la protection des investisseurs. Ainsi, un ETF qualifié OPCVM est considéré comme plus sûr, mieux réglementé et mieux accepté par les investisseurs de l'UE. En résumé : OPCVM = ETF respectueux de l'UE, bien réglementé et souvent plus avantageux fiscalement.
Où puis-je trouver des ETF ?
Si vous cherchez un ETF, ne commencez pas par votre banque, où vous trouverez des fonds hors de prix. Privilégiez plutôt le marché réel, où le choix ne se fait pas dans les prospectus, mais dans les données :
- JustETF.com
- Le meilleur moteur de recherche d'ETF européen, également pour les investisseurs hongrois.
- Vous pouvez filtrer par pays, thème, rendement, coût.
- Vous pouvez voir si l'ETF est cumulatif ou distributif, s'il s'agit d'un OPCVM, sur quelle bourse il est disponible et dans quelle devise il est coté.
- ETF.com
- Concentrez-vous sur le marché américain si vous êtes intéressé par les ETF américains (par exemple ARK, SPY, QQQ).
- Analyse détaillée des rendements et des risques, catégories, outils de comparaison.
- Morningstar
- Évaluations de base détaillées, classification des risques, répartition du portefeuille.
- Sophistiqué, mais un peu plus compliqué pour les débutants.
Combien pouvez-vous gagner avec les ETF ?
Cela dépend de ce que vous achetez, de la durée de votre achat et de votre patience. Mais voici la vraie réponse (avec des rendements nominaux) :
- ETF d'actions mondiales (par exemple MSCI World, S&P 500) :
- 📈 ~7 à 10 % de rendement annuel moyen à long terme (sur 10 à 20 ans)
- En raison de la domination des États-Unis, les rendements ont souvent surpassé ceux du reste du monde
- Par exemple, ETF S&P 500 (par exemple VOO, CSPX) : environ 10 à 12 % par an au cours des 14 dernières années
- ETF obligataires :
- 💤 Rendement annuel de 1 à 4 %, risque moindre, mais souvent inférieur à l’inflation
- ETF thématiques/disruptifs (par exemple IA, biotechnologie, ARK) :
- 🎢 Entre -50% et +100%, la volatilité extrême n'est pas rare, voir ARKK après 2021
- ETF à dividendes :
- 💸 Rendement annuel de 4 à 7 % incluant les dividendes, mais avec des gains en capital plus faibles et certaines actions peuvent subir des baisses de dividendes
Quel courtier dois-je choisir pour acheter des actions ?
Il y a plusieurs aspects à prendre en compte lors du choix d'un courtier - nous écrirons un article complet à ce sujet - mais je voudrais en souligner quelques-uns qui méritent d'être pris en compte :
- taille, fiabilité : Plus un courtier est grand, plus il est sûr. Qui a une expérience bancaire – Erste, K&H, Charles Schwab, etc. – c'est encore mieux, et les courtiers connus sont généralement plus fiables.
- dépenses: Les courtiers fonctionnent avec différents coûts, tels que les frais de gestion de compte, les frais de portefeuille - qui sont les pires coûts -, les frais d'achat/vente et les frais de change (si les USD ne sont pas déposés sur le compte de courtage)
- Disponibilité des instruments : Peu importe quel courtier dispose de quel marché, ou s'il ajoute l'instrument donné sur demande et à quelle vitesse.
- type de compte : compte de trésorerie ou compte sur marge, ce dernier ne pouvant être utilisé que pour les options. Pour les résidents fiscaux hongrois, avoir un compte TBSZ est important, mais les citoyens d'autres pays ont également des options spéciales - comme le compte d'épargne-retraite américain 401K - qui sont prises en charge par le courtier ou non.
- surface: l'un des aspects les plus sous-estimés, mais il peut être très gênant. Quiconque avait un compte chez Random Capital, un courtier hongrois aujourd'hui disparu, sait ce que c'est que de devoir travailler sur une interface datant des années 90. Le système d'Erste est terriblement lent, Interactive Brokers exige un examen d'aviation et LightYear croit en des solutions simples mais modernes.
Sur la base de ce qui précède, je recommande le compte Interactive Brokers car :
- le plus grand courtier au monde avec une solide expérience
- Il existe des millions d’instruments disponibles et une action est souvent cotée sur plusieurs marchés, par exemple : les actions originales et ADR sont également disponibles
- Interactive Brokers un courtier à escompte, ils ont les prix les plus bas du marché
- vous pouvez y lier votre compte Wise, à partir duquel vous pouvez rapidement transférer de l'argent
- Les analyses de Morningstar sont disponibles gratuitement dans l'explorateur fondamental (utile pour l'analyse)
- Les données du cadre EVA sont disponibles sous l'explorateur fondamental (utile pour l'analyse)
- ils ont à la fois des comptes en espèces et sur marge, les citoyens hongrois peuvent ouvrir un TBSZ
- vous pouvez utiliser trois types d'interfaces : il existe un client Web et PC et une application téléphonique
Qu’est-ce qui est mieux : les actions individuelles ou les ETF ?
Il n’y a aucune vérité dans cette affaire. Il est très facile de suivre le marché avec un ETF S&P 500, et cela vaut la peine pour les débutants car cela peut être fait avec un peu de connaissances et de pratique. L'analyse des actions individuelles nécessite 30 à 50 heures par entreprise, nous ne le recommandons donc pas à ceux qui ne l'aiment pas.
Détenez-vous des actions et des ETF dans un compte TBSZ ?
Déclaration légale et de responsabilité (alias clause de non-responsabilité): Mes articles expriment des opinions personnelles et sont rédigés à des fins de divertissement, pour moi-même comme pour mes lecteurs. Les articles publiés sur iO Charts ne constituent en aucun cas un conseil en investissement. Je n'ai jamais eu l'intention de fournir de tels conseils, et il est peu probable que j'en fournisse à l'avenir. Les informations présentées ici sont fournies à titre indicatif uniquement et ne doivent en aucun cas être interprétées comme une offre. L'expression d'une opinion ne constitue en aucun cas une garantie d'achat ou de vente d'instruments financiers. Vous êtes entièrement responsable de vos décisions et personne d'autre, y compris moi, n'en assume les risques.


