

🤔De quoi parle la chronique « Dynamique du marché » ?🤔
Je ne sais pas si vous le savez, mais une analyse fondamentale approfondie peut prendre entre 40 et 50 heures. En tant qu'investisseur, il est impossible de consacrer autant d'énergie à l'analyse de chaque entreprise si l'on souhaite gérer efficacement une liste de valeurs à suivre suffisamment longue. C’est pourquoi j’ai créé la rubrique « Impulsion du marché », qui offre un aperçu de chaque action, notamment de Tesla, et résume brièvement l’actualité. Il ne s'agit pas d'une analyse approfondie, mais plutôt de matière à réflexion basée sur la situation actuelle.
Mon objectif n'est pas de donner des conseils de trading quotidiens ni d'analyser les figures techniques. Je propose plutôt des mini-analyses fondamentales concises et pertinentes pour vous aider à faire le tri. Ces intuitions vous permettent de déterminer si l'évolution actuelle du cours de Tesla (TSLA) ou d'un autre acteur du marché mérite une analyse plus approfondie ou s'il s'agit simplement d'un phénomène passager.
Vous trouverez ici la sous-page de partage contenant des informations détaillées : Page boursière TSLA
Si vous souhaitez consulter des analyses approfondies du site, cliquez sur le lien ci-dessous : Analyses boursières iO Charts
📒 Table des matières 📒
J'ai créé une table des matières pour faciliter votre navigation dans le contenu :
- 🚗 Que fait Tesla (TSLA) ?
- 💡 Situation actuelle de Tesla (TSLA) et de ses concurrents
- 🎢 Indicateurs Tesla (TSLA)
- ✅ Tesla (TSLA) : allez-vous vous y habituer ou allez-vous prendre la fuite ?
- 📝 Résumé de thèse
❓ Que fait Tesla (TSLA) ?❓
Tesla (TSLA) est une entreprise qui n'a cessé de se redéfinir depuis sa création en 2003, et en 2025, ce processus a ouvert un chapitre entièrement nouveau. L'entreprise basée à Austin, au Texas, a débuté comme pionnière dans la fabrication de voitures électriques, mais Elon Musk s'est depuis efforcé de la positionner successivement comme « l'Apple de l'automobile », puis comme « entreprise d'énergie propre », puis comme « géant de l'IA et de la robotique ». En 2025, le repositionnement le plus ambitieux à ce jour a eu lieu.Tesla n'est pas seulement un constructeur automobile, mais aussi un pionnier de la robotique et de l'intelligence artificielle.
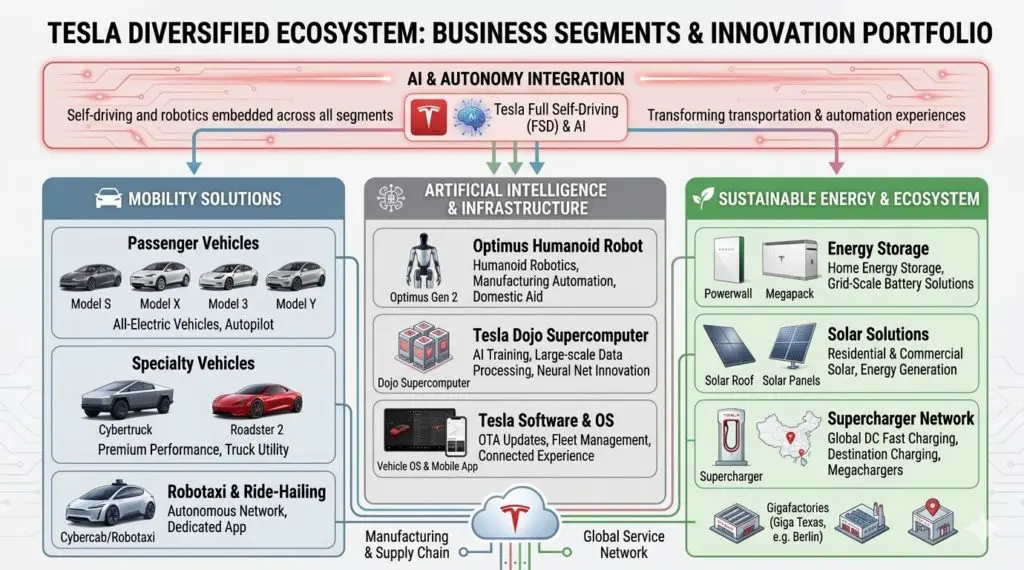
Le modèle économique repose sur trois piliers. Le premier, et le plus connu, est la production automobile : les Model 3 et Model Y constituent l’épine dorsale du marché de masse, tandis que le Cybertruck vise le segment des véhicules spéciaux. À la fin de l’exercice 2025, Tesla a annoncé l’arrêt de la production des Model S et Model X et la conversion de son usine de Fremont pour la fabrication des robots humanoïdes Optimus. Le deuxième pilier est le stockage de l’énergie et l’énergie solaire : les batteries industrielles Megapack, les systèmes domestiques Powerwall et le réseau Supercharger, un segment qui a battu des records en 2025. Le troisième pilier, véritable innovation, comprend les logiciels de conduite autonome, le service Robotaxi et le robot Optimus. Ces solutions génèrent pour l’instant des revenus minimes, mais elles contribuent largement à la valorisation de l’action.
En termes de flux de trésorerie disponible, le modèle de Tesla est à la fois gourmand en CAPEX (usines, réseau de recharge, infrastructure d'IA) et repose à l'avenir sur des revenus logiciels (abonnements FSD, commissions Robotaxi, ventes d'Optimus). Cette nature hybride rend l'entreprise quasiment incomparable à tout autre acteur du marché, et constitue à la fois la force et la faiblesse de la thèse d'investissement.
📌En pratique : Tesla, d'après ce que j'ai pu observer, est une entreprise qui ne laisse personne indifférent. Ses fans l'adorent, ses détracteurs la détestent, et son dirigeant controversé, Elon Musk, y contribue largement. Elon s'est fait connaître avec PayPal, mais il est également associé à l'acquisition de Twitter, devenu X, et de SpaceX, qui ambitionne de conquérir l'espace, allant même jusqu'à envoyer une Tesla dans l'espace. L'entreprise est entourée de nombreuses contradictions, qui peuvent être interprétées de mille façons. Une chose est sûre : sa valorisation atteint des sommets depuis des années, ce qui est devenu la norme, comme vous le verrez.

🏆 Tesla (TSLA) : Situation actuelle et concurrents 🏆
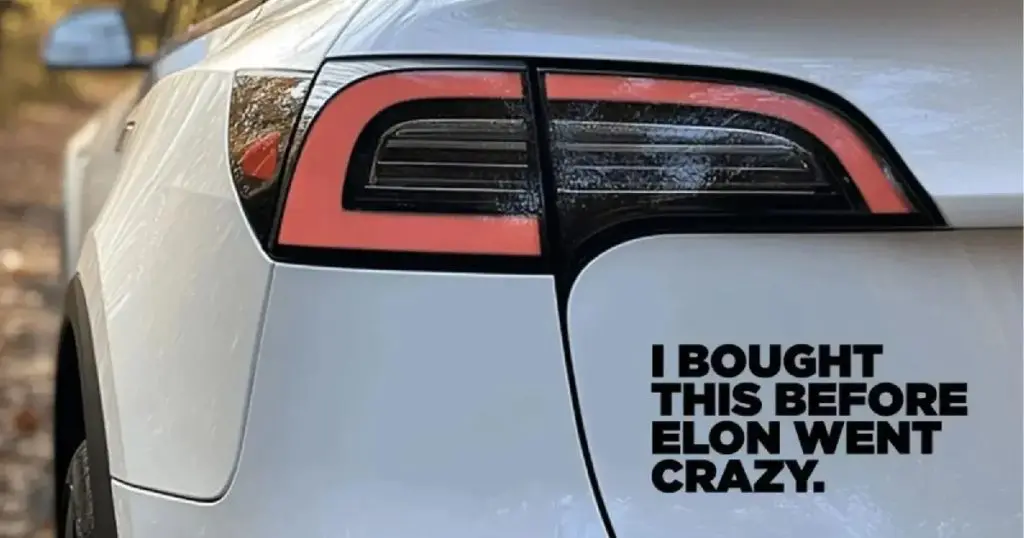
La position de Tesla sur le marché des véhicules électriques a été fortement mise à l'épreuve en 2025. Les livraisons annuelles ont chuté pour la deuxième fois consécutive : avec 1,65 million de véhicules livrés en 2025, soit une baisse d'environ 8,6 % par rapport à l'année précédente, les livraisons ont diminué. Les immatriculations en Europe ont chuté de 39 % au cours des onze premiers mois de l'année, en partie à cause de la croissance de 240 % de BYD en Europe et en partie à cause de la réticence des consommateurs face à l'implication politique d'Elon Musk. Ce n'est pas un hasard si des autocollants portant l'inscription « Je l'ai achetée avant qu'Elon ne perde la tête ! » sont apparus sur les Tesla. Il ne s'agit pas d'une simple fluctuation : c'est une pression structurelle.
Les concurrents peuvent être divisés en trois groupes. Le premier groupe est composé de fabricants chinois : BYD domine le marché mondial en termes de nombre de voitures électriques livrées, mais Xiaomi et Geely connaissent également une expansion rapide. Le deuxième groupe est composé de constructeurs européens et japonais traditionnels qui se sont également lancés sur le marché de l'électrique : Volkswagen (gamme ID), Hyundai (Ioniq) et BMW (gamme i) sont tous présents sur ce segment. Le troisième groupe regroupe les concurrents américains : Rivian et Lucid tentent de s'imposer sur le segment haut de gamme, mais restent pour l'instant des acteurs très modestes.
Ce qui, toutefois, amène la thèse de Tesla à une toute autre dimension : Robotaxi et Optimus n'ont pratiquement aucun concurrent direct dans le domaine de la robotique, du moins en termes d'échelle et d'intégration verticale. Waymo, filiale de Google, développe également une flotte autonome, mais la base de données FSD de Tesla — qu'elle collecte auprès de ses plus de 6 millions de véhicules actifs — constitue un avantage concurrentiel qu'il sera extrêmement difficile pour quiconque d'autre de reproduire. L'essence de la thèse d'investissement n'est donc plus de savoir si Tesla peut vendre suffisamment de voitures, mais si le pari sur l'IA et la robotique est rentable.
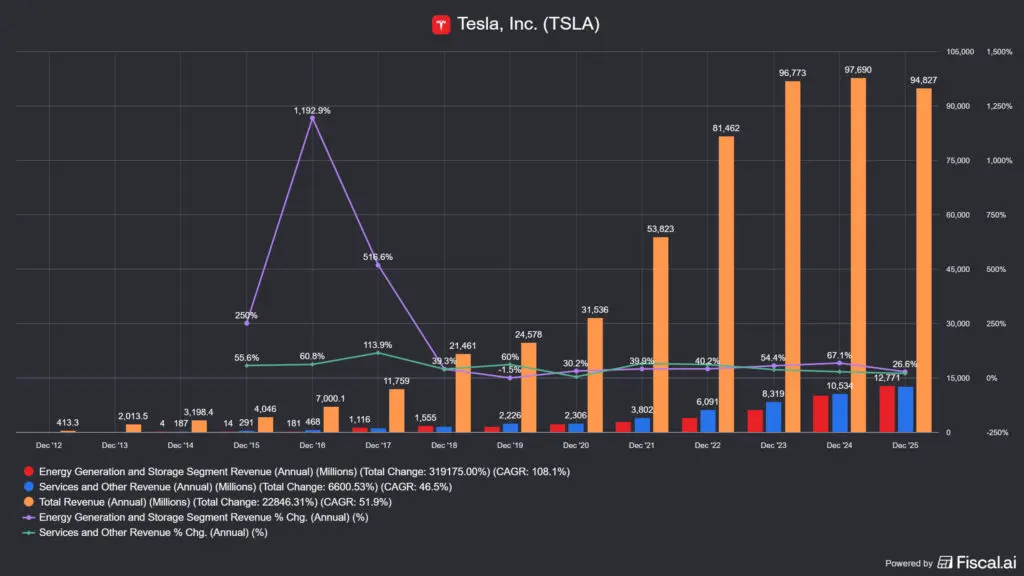
Parallèlement, le secteur de l'énergie a connu une croissance fulgurante : au quatrième trimestre 2025, les recettes énergétiques ont progressé de 25 % sur un an pour atteindre 3.8 milliards de dollars, et devraient avoisiner les 12,8 milliards de dollars pour l'ensemble de l'année. Si cette tendance se maintient, le secteur de l'énergie pourrait devenir un moteur de croissance majeur d'ici quelques années.
📌En pratique : Tesla et Elon Musk, car je pense que les deux sont indissociables, étaient à l'avant-garde dans de nombreux domaines et en avance sur leur temps, mais l'avantage du « pionnier » a disparu dans certains secteurs et les concurrents commencent à rattraper Tesla, et c'est particulièrement vrai dans l'industrie automobile. Par conséquent, l'entreprise progresse constamment dans plusieurs domaines, mais cela signifie aussi que, par exemple, elle doit obtenir le même succès dans les secteurs d'activité Robotaxi ou Optimus qu'elle l'a fait jusqu'à présent. Cette valorisation de la perfection est néfaste pour le cours de l'action, et l'implication politique du PDG ajoute encore à l'incertitude. Le marché n'apprécie ni l'incertitude ni les difficultés.

🎢 Indicateurs Tesla 🎢
📊 Taux de change et facteur Musk
Le cours de l'action Tesla a atteint un sommet de 489-490 $ en décembre 2025, avant de chuter brutalement début 2026. Actuellement, à la mi-mars 2026, l'action se négocie autour de 390-400 $, soit une baisse de près de 20 % par rapport à son plus haut historique – mais la variation par rapport au point bas de février reste faible. Le rendement sur 12 mois dépasse toujours les 50 %, ce qui constitue une performance exceptionnelle.
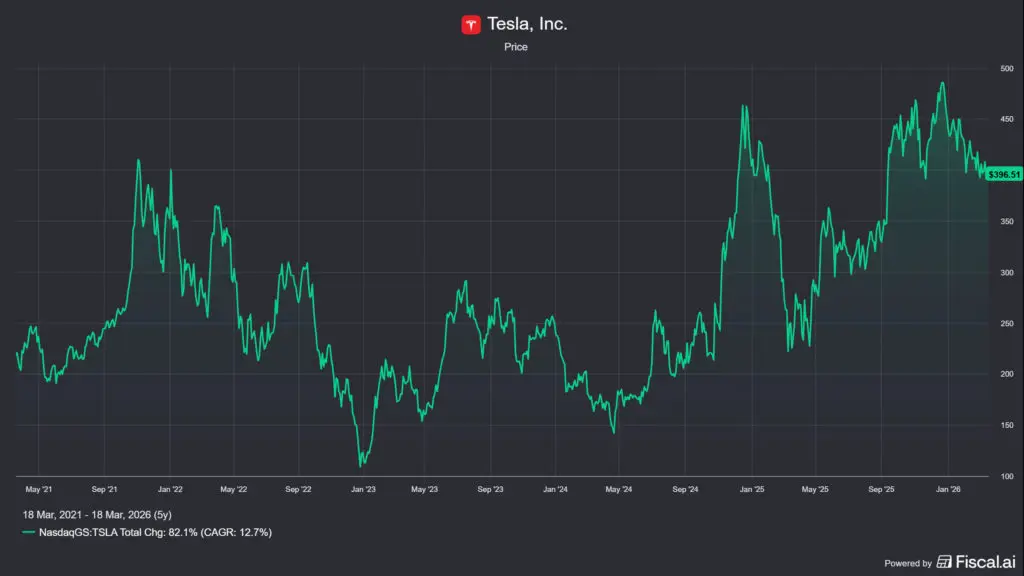
Les facteurs déclencheurs de cette chute sont bien identifiés : L'implication politique de Musk dans le projet DOGE, la baisse des ventes de véhicules électriques en Europe et aux États-Unis, le premier recul annuel du chiffre d'affaires de l'entreprise en 2025 et une valorisation extrêmement élevée qui est immédiatement pénalisée par toute mauvaise nouvelle. Bank of America a relevé ses perspectives pour le titre ces dernières semaines, fixant un objectif de cours à 460 $ et une recommandation d'achat, notamment grâce au lancement de Cybercab et au retrait de DOGE par Musk, ce qui a brièvement freiné la baisse. Mais pourquoi est-ce que j'écris cela alors que je ne l'ai pas mentionné dans mes plus de 20 analyses boursières précédentes ?
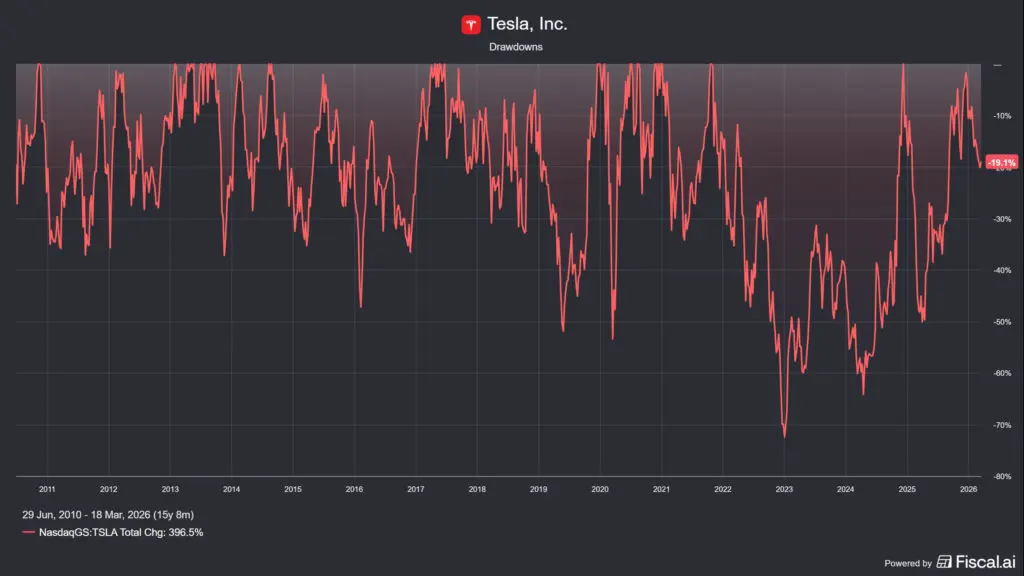
Le cours de l'action Tesla est largement influencé par des effets à court terme comme celui-ci et d'autres similaires, plutôt que par des changements fondamentaux importants qui ne se refléteraient dans le cours qu'au fil des années. Or, dans le cas de Tesla (TSLA), des événements se produisent toujours sur une période de 3 à 5 ans, ce qui permet d'identifier plus facilement les effets rapides grâce à des indicateurs techniques. Ce qui est peu avantageux pour ceux qui souhaitent investir sur la base de critères fondamentaux à long terme.
📌 En pratique : Tesla figure parmi les actions à forte capitalisation les plus volatiles du marché, avec des baisses de 30 à 50 % fréquentes, et un record de chute de 75 % par le passé. Tout actionnaire de Tesla doit se préparer mentalement à cette forte volatilité.
🪙Évaluation : Rendement NOPAT et confiance dans les attentes
Lorsqu'on aborde la valorisation de Tesla, le premier chiffre qui vient à l'esprit est le PER (ratio cours/bénéfice), qui avoisinait les 340 au moment de la rédaction de cet article, tandis qu'à la fin de 2025, il se situait entre 390 et 400. Bien que je n'apprécie guère cet indicateur, je l'ai mentionné à titre d'exemple, car il est pratiquement inconcevable qu'une entreprise puisse être rentabilisée en 370 ans. C'est absurde pour un constructeur automobile et excessif pour une entreprise spécialisée en intelligence artificielle. En réalité, ce ratio indique que le marché ne valorise pas l'activité actuelle, mais une activité future, dont personne ne sait vraiment quand elle générera des revenus.
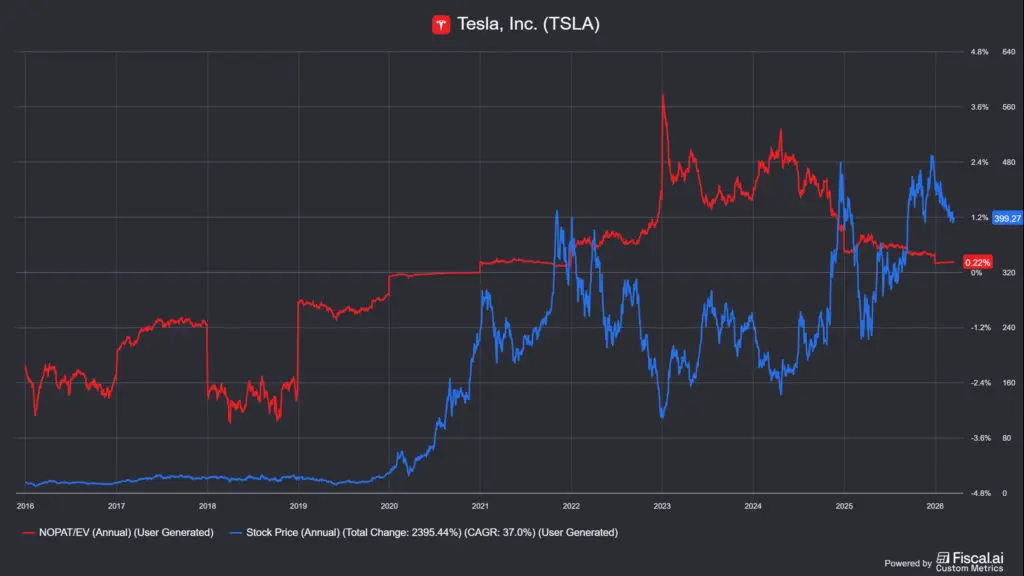
Prenons le rendement NOPAT habituel pour déterminer si une action est bon marché selon un autre critère. J'ai comparé les chiffres actuels aux moyennes historiques afin de vous donner une idée de la valorisation passée :
- 🎯 Rendement NOPAT actuel : 0.2 % (décembre 2025)
- 🕒 Rendement NOPAT moyen sur 3 ans : 1.07 %
- 📊Rendement moyen du NOPAT sur 5 ans : 1.24 %
- 🗓️Rendement NOPAT moyen sur 10 ans : négatif (Tesla (TSLA) n’a généré aucun revenu avant 2019)
- 📜Rendement NOPAT moyen sur 20 ans : négatif (Tesla (TSLA) n’a généré aucun revenu avant 2019)
Nous obtenons dans ce cas également l'évaluation habituelle, difficile à interpréter, mais elle est bien supérieure même aux chiffres extrêmes habituels. Le prix actuel de Tesla reflète en réalité le prix d'une option : vous pariez sur la réussite de la thèse concernant la robotique et les logiciels autonomes. Si elle échoue, le marché vous sanctionnera impitoyablement et le cours s'effondrera.
🫰 Chiffre d'affaires et rentabilité
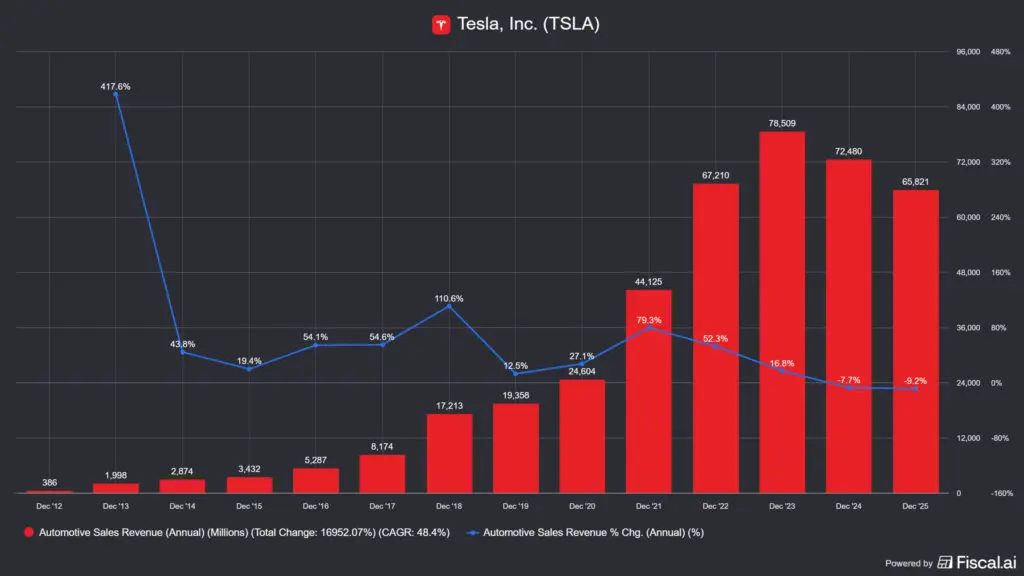
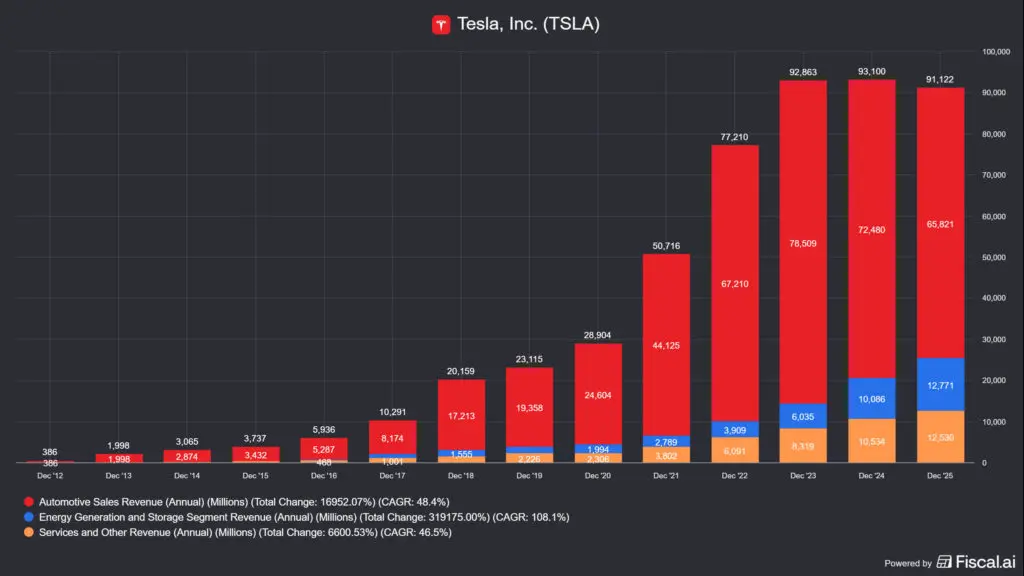
L'exercice 2025 présente un bilan mitigé. Le chiffre d'affaires annuel total s'élève à 94.83 milliards de dollars, en baisse de près de 3 % par rapport à 2024, soit le premier recul annuel de l'histoire de Tesla. Le segment automobile a pesé sur les résultats, tandis que les segments énergie et services ont progressé, mais représentent une part plus faible du chiffre d'affaires total, avec une répartition approximative comme suit :
- 🚗Fabrication automobile : % 72.2,
- 🔋 Segment énergétique : % 13.9,
- 🛍️Services : % 13.9.
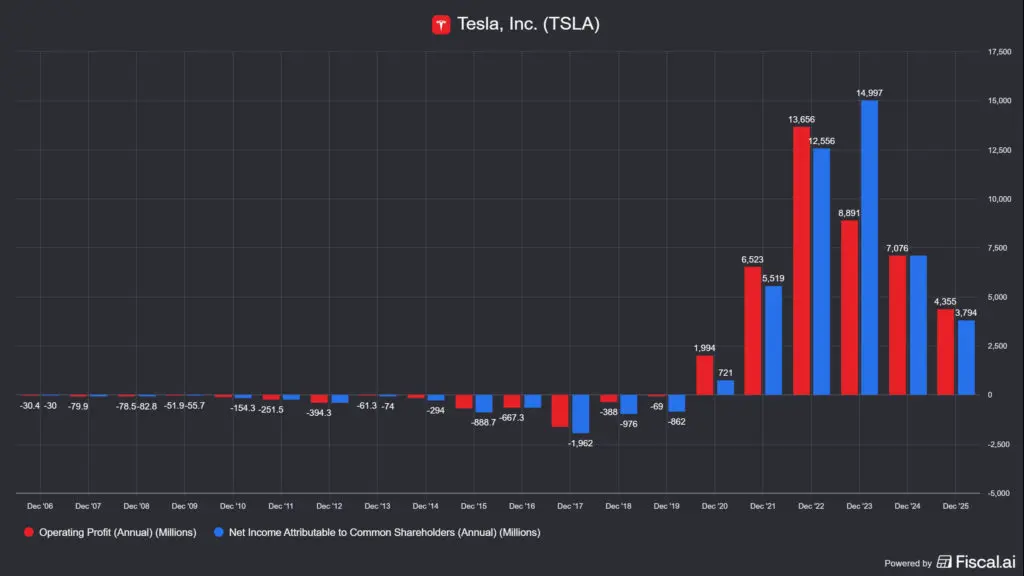
Le résultat d'exploitation selon les normes GAAP pour l'exercice complet s'est établi à 4,4 milliards de dollars (contre 7,1 milliards en 2024), et le résultat net selon les normes GAAP à 3,8 milliards de dollars (contre 7,1 milliards en 2024). Il s'agit d'une baisse importante, mais il est essentiel de la replacer dans son contexte : le résultat net hors normes GAAP est resté à 5,9 milliards de dollars, ce qui représente une différence non négligeable. Cela montre toutefois que Tesla ne bénéficie pas des mêmes marges que les autres grandes entreprises technologiques dont j'ai déjà parlé.
- Action Netflix (NFLX) : fondamentaux vs accord avec Warner Bros
- Action Alphabet (GOOGL) : Risque lié aux paris sur l'IA et aux investissements en capital
- Analyse de l'action Meta (META) et investissement dans l'IA en 2026
- Amazon (AMZN) : machine à croissance ou géant avide de capitaux
- Action Nvidia (NVDA) en 2026 : moteur d’IA ou bulle spéculative ?
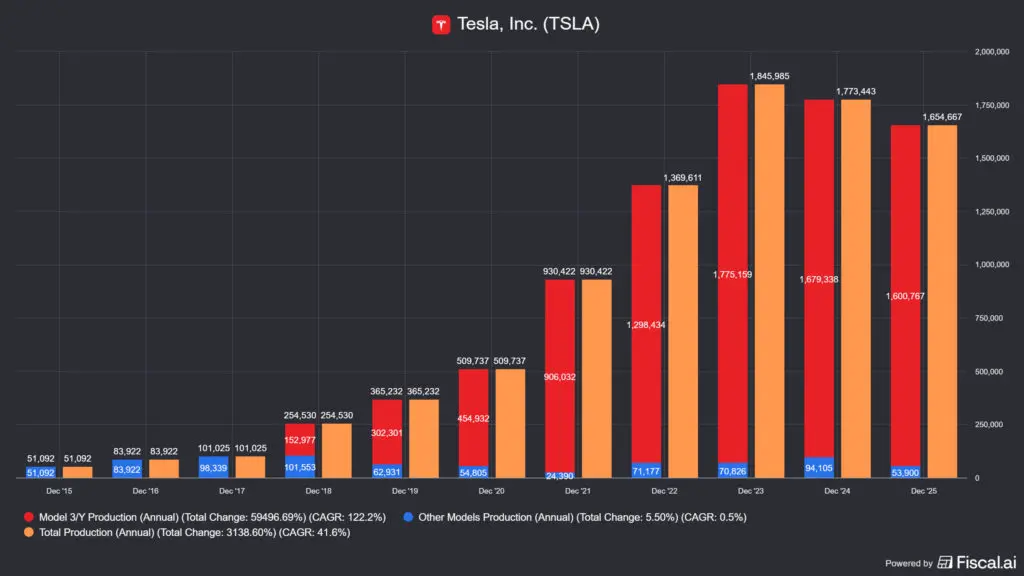
Les recettes issues des crédits réglementaires sont également en hausse : ces crédits sont versés à Tesla par d’autres constructeurs automobiles pour non-respect des quotas d’émissions. Ce n'est pas un problème pour une entreprise comme Tesla (TSLA), qui ne fabrique que des voitures électriques. Il est important de noter que Tesla dépend essentiellement des ventes des Model 3 et Model Y, le nombre d'autres modèles étant pratiquement négligeable. Le problème, c'est que l'entreprise doit aussi faire face à des échecs comme celui du Cybertruck, qui, à ce jour, n'a pas conquis le cœur du public, et dont l'ensemble du projet ressemble d'ailleurs à un fiasco retentissant.
📌En pratique : Quel que soit l'angle d'approche, les crédits réglementaires constituent une source de revenus stable et quasi gratuite, mais ils comportent aussi des risques, car le contexte réglementaire est susceptible d'évoluer. De plus, à mesure que les autres constructeurs augmentent leur part de marché dans les véhicules électriques, cette source de revenus diminuera inévitablement. Mais cela ne se produira pas du jour au lendemain ; je pense qu'il faudra des années avant que la part de marché des véhicules électriques ne soit suffisamment importante pour menacer réellement les revenus de Tesla (TSLA).
🤞 Efficacité : ROIC et flux de trésorerie disponible
Le ROIC (retour sur capital investi) de Tesla était de 4.9 % en 2025, tandis que son WACC (coût moyen pondéré du capital) se situait entre 9 et 12 %. En cas de doute, on retiendra généralement 10 %. Mathématiquement, cela signifie que Tesla détruit actuellement de la valeur sur son capital : chaque dollar investi rapporte moins que son coût de financement. Or, il y a deux ou trois ans, le ROIC était trois fois supérieur au coût du capital. Cette situation indique également que la concurrence devrait rendre Tesla (TSLA) plus compétitive qu'auparavant. Ce n'est généralement pas bon signe, ce qui explique pourquoi l'entreprise s'est diversifiée sur d'autres segments de marché.
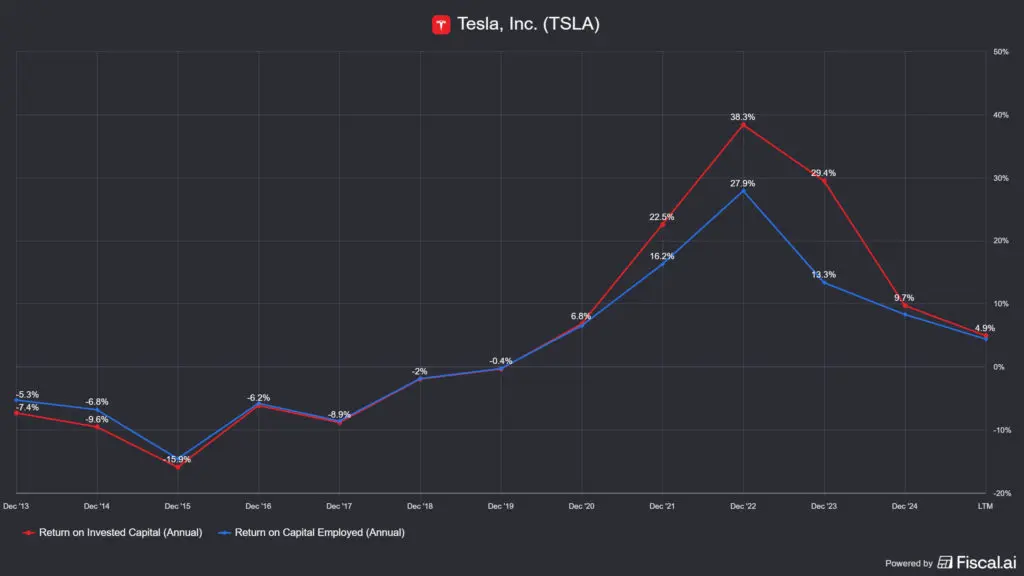
Le ROIC La question est donc la suivante : avez-vous confiance dans le retour sur investissement du capital investi aujourd'hui ? Avant que quiconque ne se méprenne, d'autres entreprises technologiques réalisent également des investissements similaires en ce moment, comme je l'ai écrit dans d'autres articles de Market Impulse.
Tesla, Inc. (TSLA) — ROIC vs. WACC
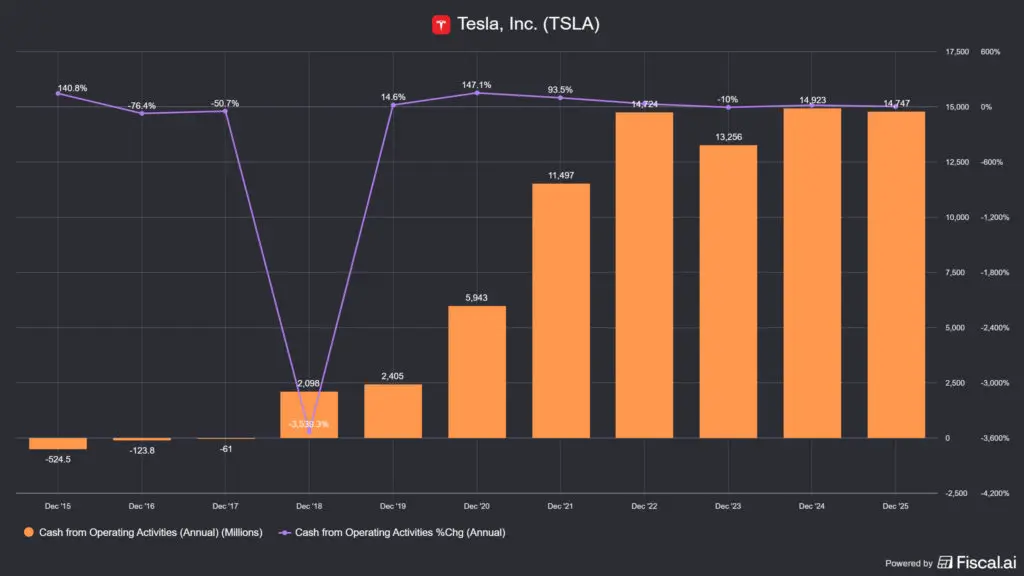
En revanche, le flux de trésorerie disponible a constitué une agréable surprise : en 2025, il s’est élevé à 6.22 milliards de dollars, soit une hausse de 73.7 % par rapport aux 3.58 milliards de dollars de 2024. Le flux de trésorerie d’exploitation a atteint 14.7 milliards de dollars, et la trésorerie et les placements ont progressé pour atteindre 44.1 milliards de dollars. Cette situation assure à l’entreprise une solide sécurité financière.
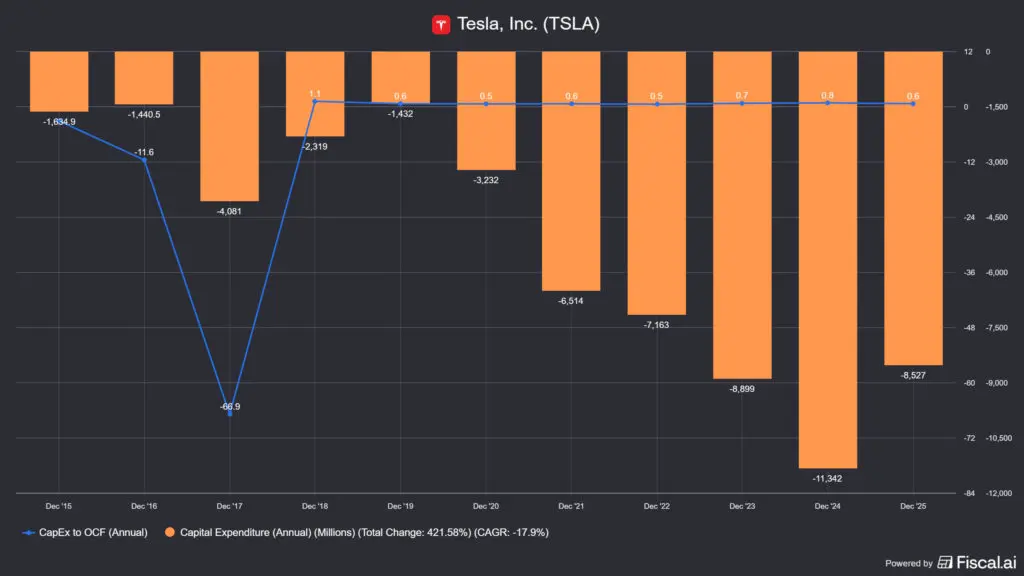
Cependant, les dépenses d'investissement augmentent également : Tesla prévoit de lancer six nouvelles lignes de production (véhicules, robots, stockage d'énergie, batteries) en 2026. Ceci est nécessaire à long terme, mais réduira le flux de trésorerie disponible à court terme.
📌En pratique : Tesla (TSLA) suit le scénario classique des entreprises technologiques : investir massivement dans l’avenir et inonder le développement. Le problème, c’est que si les coûts irrécupérables sont garantis, les retours sur investissement futurs ne le sont pas. De plus, si l’on examine les chiffres, Tesla fait figure de « petit poucet » face à Google, Amazon ou Microsoft, car ces entreprises génèrent des revenus bien plus importants et affichent des marges bénéficiaires nettement supérieures. Dans le domaine de la conduite autonome, de l’intelligence artificielle ou de la robotique, ces entreprises progressent également, mais elles sont actuellement bien plus solides que Tesla (TSLA). Je ne miserais donc pas gros sur elles, surtout pas à cette valorisation.
🎲 Facteurs de risque : prime liée à Musk, concurrence chinoise et surévaluation
Le profil de risque de Tesla est déterminé par quatre facteurs principaux :
- 💸 L'évaluation : Une entreprise dont la capitalisation boursière s'élève à 1 250 milliards de dollars et qui génère 6 220 milliards de dollars de flux de trésorerie disponible se négocie à un ratio cours/flux de trésorerie disponible de 222. Si les revenus futurs liés à la robotique et aux logiciels autonomes ne se concrétisent pas comme prévu, la réévaluation du cours pourrait être catastrophique. Autrement dit, le rapport rendement/risque n'est pas favorable à l'investisseur.
- 🇨🇳 La concurrence chinoise et les risques géopolitiques : En 2025, BYD aura vendu plus de voitures électriques dans le monde que Tesla. La part de marché de Tesla en Chine est sous pression, et les risques de guerre commerciale affectent également la production de l'usine de Gigashanghai. Si les tensions commerciales entre les États-Unis et la Chine s'intensifient, cela pourrait impacter l'usine chinoise de Tesla. Bien sûr, la relation entre Musk et Trump est plutôt tumultueuse : d'abord complaisants, ils sont désormais en froid. Il y a un peu trop de remous autour de Tesla (TSLA) à mon goût.
- 👤 Risque lié à Musk : Le ralentissement des ventes en Europe en 2025 et le boycott des consommateurs sont en partie imputables à l'activisme politique d'Elon Musk. Difficile à quantifier, cet impact est pourtant bien réel : il nuit à l'image de marque auprès des consommateurs exigeants et sensibles aux critères ESG. Le retrait de Musk de DOGE en 2025 atténue quelque peu ce risque, mais les dégâts causés à la marque ne peuvent être réparés du jour au lendemain.
- 🤖 Risque d'exécution Cybercab/Optimus : La production en série du Cybercab débutera en avril 2026, et la version de série de l'Optimus devrait être disponible d'ici la fin de l'année 2026. Cependant, les retards de lancement de produits – comme pour le Cybertruck et la Model 3 – ne sont pas une nouveauté dans l'histoire de Tesla. Retards, problèmes de qualité ou obstacles réglementaires (homologations NHTSA et européennes) auraient un impact significatif sur les prix.
📌 En pratique : Le profil de risque de Tesla est à la fois plus large et plus complexe que celui de la plupart des actions. Investir dans cette action revient à faire un pari de type capital-risque déguisé en action cotée en bourse. Cependant, compte tenu de sa valorisation élevée, il est difficile d'imaginer une croissance fulgurante comme celle d'une start-up. Bien sûr, l'action a déjà prouvé son potentiel à plusieurs reprises par le passé, alors qui sait ce que l'avenir nous réserve ?

💵 Tesla (TSLA) : allez-vous vous y habituer ou allez-vous fuir ? 💵
Dans le cas de Tesla, le débat de marché fait rage avec une intensité quasi religieuse, ironiquement qualifiée de « valeur religieuse ». La question fondamentale est simple : seriez-vous prêt à payer aujourd’hui 1 250 milliards de dollars pour une entreprise valorisée à environ 100-125 milliards de dollars en tant que constructeur automobile, en espérant que le pari sur la robotique et l’intelligence artificielle autonome s’avérera payant ?
🐂 Les taureaux disent (Scénario optimiste) :
- 🤖 Optimus pourrait bien être la plus grosse révolution de la décennie : Selon Elon Musk, Tesla a le potentiel de générer 10 000 milliards de dollars de revenus sur le marché des robots humanoïdes à long terme. Si Optimus est produit à raison de 100 000 unités par an d'ici 2027 et vendu entre 20 000 et 30 000 dollars l'unité, cela pourrait à lui seul représenter un chiffre d'affaires de 2 à 3 milliards de dollars, et ce n'est qu'un début. Actuellement, aucune autre entreprise verticalement intégrée, possédant sa propre puce et son propre modèle d'IA, ne s'attaque à ce projet.
- 🚕 Cybercab, une force de rupture : Si Tesla parvient à exploiter des taxis autonomes à un tarif de 0.20 à 0.30 dollar le mile (contre environ 2 dollars pour Uber), cela pourrait révolutionner le secteur. Austin (Texas) et la baie de San Francisco (Californie) ont déjà lancé le service, et sept autres villes prévoient de le faire au cours du premier semestre 2026. Le premier Cybercab est sorti des chaînes de production en 2026, et YouTube regorge déjà de vidéos montrant le service en phase de test, bien qu'utilisant pour l'instant des Model Y.
- ⚡ Le secteur de l'énergie est en pleine effervescence : Le secteur du stockage d'énergie Megapack a enregistré des records en 2025, la demande pour Powerwall est également en hausse et la Megafactory de Shanghai a démarré sa production. Il s'agit d'un secteur moins « glamour » mais stable et en forte croissance, indépendant du discours d'Elon Musk, car il est généralement perçu comme neutre mais nécessaire.
- 💰 Réserves de trésorerie de 44 milliards de dollars américains : Tesla dispose d'un bilan extrêmement solide. Ses 44 milliards de dollars de liquidités et d'investissements lui permettront de faire face à la plupart des chocs de marché futurs et de financer ses développements en robotique sans avoir à diluer son capital social.
🐻 Les ours disent (Scénario pessimiste) :
- 💸 Le prix actuel intègre déjà un avenir idéal : Un PER de 340 et un ratio cours/flux de trésorerie disponible de 222 ne se justifient que si la quasi-totalité des projets (Cybercab, Optimus, monétisation du FSD) se déroulent dans le meilleur des cas. Si l'un d'eux subit un retard important ou devient moins rentable que prévu, la réévaluation du cours pourrait être brutale, entraînant une chute brutale de l'action. Le ROIC (environ 5.59 %) est actuellement nettement inférieur au WACC (9-12 %), ce qui signifie que Tesla est actuellement un consommateur de capital destructeur de valeur.
- 🇨🇳 Le secteur des véhicules électriques s'affaiblit structurellement : Les livraisons annuelles sont en baisse depuis deux ans, le marché européen devrait se contracter de 39 % en 2025 et la concurrence chinoise ne faiblit pas. De plus, les consommateurs chinois privilégient de plus en plus les produits fabriqués localement, où la concurrence est féroce et où ils disposent d'un large choix. Le secteur automobile traditionnel, qui représente actuellement la majeure partie du chiffre d'affaires, voit ses marges s'éroder lentement mais sûrement et ses résultats sont également en baisse.
- 👤 La prime Musk est une arme à double tranchant : Le même dirigeant qui a propulsé le cours de l'action Tesla vers des sommets vertigineux s'emploie désormais à nuire gravement à la marque. Si l'implication politique de Musk s'accentue, son impact sur Tesla deviendra de plus en plus difficile à gérer. De plus, une partie des ressources et de l'attention des dirigeants de Tesla est actuellement consacrée à xAI, SpaceX et d'autres projets.
- 🏭 Le risque de difficultés de fabrication est réel : Tesla attend l'approbation des autorités réglementaires pour lancer le FSD en Europe, la production en série du Cybercab vient tout juste de commencer, la chaîne de production de l'Optimus est extrêmement complexe et, étant donné qu'ils seront les premiers à investir ce segment, ils doivent innover et surmonter les problèmes de jeunesse. Comme nous l'avons constaté avec le Cybertruck, les délais sont souvent repoussés et le lancement est toujours plus coûteux et plus long que prévu.
📌 En pratique : En tant qu'investisseur avisé, je pense qu'il est peu judicieux de prendre un risque bien supérieur au profit escompté, chacun ayant ses propres attentes. N'oublions pas pour autant que Musk a déjà accompli des prouesses à plusieurs reprises. La présence des satellites Starlink dans le ciel n'est pas un hasard, et les Tesla sillonnent les routes depuis des années. La liste est longue. Désormais, il s'agit d'une question de foi : pensez-vous que Tesla (TSLA) connaîtra ce succès dans les prochaines années ? À chacun d'en juger.
📝 Résumé de la situation de Tesla (TSLA) 📝
Tesla a traversé une période ambivalente en 2025 : son activité automobile s’est affaiblie lentement mais sûrement (premier recul du chiffre d’affaires annuel, baisse des livraisons, perte de parts de marché en Europe), tandis que le discours sur l’IA et la robotique persistait. De ce fait, l’action affiche toujours une capitalisation boursière de 1 250 milliards de dollars et son bilan est extrêmement solide (44.1 milliards de dollars de liquidités).
La thèse d'investissement pour 2026 se résume ainsi : le marché valorise Tesla (TSLA) non pas comme un constructeur automobile, mais comme une entreprise pionnière dans les domaines de l'IA, de la robotique et de la conduite autonome. Il s'agit d'un pari sur le fait que la monétisation du robot Optimus, du Cybercab et du FSD générera des revenus et des bénéfices substantiels d'ici la fin de la décennie. Si tel est le cas, le cours actuel pourrait s'avérer avantageux sur un horizon de 10 ans. Dans le cas contraire, la chute du cours sera brutale.
🤞Ceux qui possèdent ou souhaitent acheter une Tesla n'ont plus à se demander s'ils font confiance aux voitures électriques. Ils doivent se demander s'ils font confiance à Tesla pour tenir ses promesses.
N'oubliez pas que cette mini-analyse ne remplace pas vos propres recherches, mais elle vous aidera à décider s'il vaut la peine de consacrer des dizaines d'heures à une analyse approfondie de Tesla (TSLA) ou s'il suffit de garder le titre sur votre liste de surveillance.
Pour une analyse plus approfondie, utilisez l'outil de recherche d'actions et le gestionnaire de portefeuille d'iO Charts, accessibles ici : Graphiques iO.
Foire aux questions : Questions professionnelles sur Tesla (TSLA)
Qu'est-ce que Cybercab et pourquoi est-ce important pour l'action Tesla ?
Cybercab est le véhicule robot-taxi entièrement autonome et sans volant de Tesla, dont la production en série débutera en avril 2026 à la Gigafactory au Texas. Selon la direction, les coûts d'exploitation seraient d'environ 0.20 à 0.30 dollar par mile, soit une fraction des quelque 2 dollars par mile facturés par Uber et Lyft, ses principaux concurrents. Si Cybercab parvient à devenir une entreprise rentable, elle représenterait une source de revenus totalement inédite, basée sur un logiciel et hautement évolutive. Les projets pilotes à Austin et dans la région de la baie de San Francisco sont déjà en cours, et le service devrait être lancé dans sept autres villes au cours du premier semestre 2026.
Qu'est-ce qu'Optimus et a-t-il réellement une chance d'atteindre 10 000 milliards de dollars de revenus ?
Optimus est le robot humanoïde de Tesla, dont l'entreprise prévoit la production en série d'ici fin 2026. Tesla (TSLA) convertit actuellement son usine de Fremont à cet effet. L'estimation de 10 000 milliards de dollars représente les prévisions à long terme les plus optimistes d'Elon Musk, fondées sur l'hypothèse que les robots humanoïdes pourraient remplacer une part importante du marché du travail mondial. Cette hypothèse est extrême et il est très difficile d'estimer la taille réelle du marché ; il est donc difficile de déterminer la part que les robots pourraient y occuper. La question plus réaliste à court terme est de savoir à quel prix Tesla pourra vendre Optimus et quelle sera sa marge. Ces informations sont encore inconnues, mais les chiffres avancés incluent les objectifs de production internes de l'entreprise et ses ventes B2B.
Pourquoi les revenus de Tesla ont-ils diminué en 2025, et cette tendance est-elle durable ?
Le recul du chiffre d'affaires en 2025 (environ 3 % de baisse, à 94.83 milliards de dollars) s'explique par plusieurs facteurs : la diminution des prix de vente moyens dans le secteur automobile, un ralentissement de la demande, notamment en Europe (où l'influence d'Elon Musk et la concurrence de BYD ont contribué à la baisse des ventes), et la fin du crédit d'impôt de 7 500 $ pour les véhicules électriques aux États-Unis en septembre 2025, qui avait soutenu la demande. La question cruciale pour la pérennité de cette tendance est de savoir si la Model Y mise à jour, le nouveau Cybercab et le modèle plus abordable attendu (basé sur une Model Y moins chère) pourront inverser la tendance des livraisons.
Pourquoi le ratio cours/bénéfice de Tesla est-il si élevé et comment cela peut-il se justifier ?
Le ratio cours/bénéfice d'environ 340 ne se justifie pas par les performances actuelles de l'entreprise ; il s'agit d'une valorisation reflétant le potentiel de gains futurs. Le marché intègre les flux de trésorerie futurs provenant de l'activité Robotaxi, des ventes d'Optimus et des abonnements FSD. Si ces paris s'avèrent fructueux, le cours actuel pourrait paraître attractif a posteriori. Dans le cas contraire, le cours de l'action baissera nécessairement. Ce type de valorisation est typique des start-ups technologiques et biotechnologiques, et c'est précisément pour cette raison qu'il est préférable de considérer Tesla comme une exposition de type option plutôt que comme un investissement classique en actions basé sur la valeur.
Quel impact l'implication d'Elon Musk dans DOGE a-t-elle sur le cours de l'action Tesla ?
L'activité politique de Musk en 2025 concernant le DOGE (Département de l'Efficacité Gouvernementale) a affecté le cours de l'action Tesla de deux manières. D'une part, directement par l'image de marque : les mouvements de boycott et la baisse de la confiance des consommateurs (surtout sur les marchés plus libéraux) ont sensiblement contribué au recul des livraisons en Europe et, dans une moindre mesure, en Amérique du Nord. D'autre part, les investisseurs n'apprécient guère l'incertitude : le marché craint que Musk ne disperse son énergie et son attention entre Tesla, SpaceX et xAI. Le retrait de Musk du DOGE mi-2025 a eu un effet positif sur le cours de l'action, ce qui illustre l'influence considérable de la notoriété de Musk sur le prix de l'action Tesla (TSLA).
Déclaration légale et de responsabilité (alias clause de non-responsabilité): Mes articles contiennent des opinions personnelles. Je les rédige uniquement pour mon propre plaisir et celui de mes lecteurs. Les articles publiés ici ne constituent en aucun cas un conseil en investissement exhaustif. Je n'ai jamais eu l'intention, n'ai pas l'intention et je ne suis pas susceptible de le faire à l'avenir. Ce qui est écrit ici est fourni à titre informatif uniquement et ne doit PAS être interprété comme une offre. L'expression d'une opinion ne constitue en aucun cas une garantie de vente ou d'achat d'instruments financiers. Vous êtes SEUL responsable des décisions que vous prenez, et personne d'autre, y compris moi-même, n'en assume le risque.


