

Copart Inc. Aandelen (CPRT) Basisgegevens, Overzicht
Copart, Inc. (CPRT), hierna Copart (CPRT) genoemd, is een Amerikaans bedrijf, opgericht in 1982 en gevestigd in Westlake, Texas, een voorstad van Dallas, Texas. Het bedrijf ging in 1994 naar de beurs. Sindsdien is het uitgegroeid tot een van 's werelds toonaangevende aanbieders van online autoveilingen, voornamelijk gespecialiseerd in de wereldwijde verkoop van total loss-, salvage-, verzekerings-, wagenpark- en gebruikte voertuigen. Copart (CPRT) had in 2024 wereldwijd meer dan 9500 medewerkers in dienst en bedient klanten in meer dan 200 landen vanuit meer dan 400 locaties, voornamelijk in Noord-Amerika, het Verenigd Koninkrijk, Duitsland, Spanje en Brazilië.
Het bedrijf verkoopt voertuigen via zijn eigen online veilingsysteem VB3, waarmee realtime bieden wereldwijd mogelijk is. Copart (CPRT) verkoopt niet alleen voertuigen, maar biedt ook uitgebreide logistieke, opslag-, transport- en voertuigbeheerdiensten aan zijn partners, voornamelijk verzekeringsmaatschappijen, wetshandhavingsinstanties, leasemaatschappijen en dealers. Het bedrijfsmodel is gebaseerd op solide fundamenten: eigen locaties, een schaalbaar digitaal platform en een wereldwijd toegankelijke, groeiende markt voor bergingsvoertuigen, die ook positief wordt beïnvloed door de verzekerings- en autocycli.
Marktkapitalisatie: 46 miljard USD (2025.07.12.)
Investeerdersrelaties: https://www.copart.com/content/us/en/investor-relations/investor-relations
iO Charts aandelenpagina: CPRT
TL; DR Samenvatting – de belangrijkste informatie in 3 minuten Geen zin om de hele analyse te lezen? Klik hier voor een korte samenvatting.
- Wat voor bedrijf is dit?Copart, Inc. (NASDAQ:CPRT) is een in Texas gevestigd bedrijf, opgericht in 1982, en beheert 's werelds toonaangevende online veilingplatform voor total loss- en bergingsvoertuigen. Met circa 9500 werknemers, meer dan 400 vestigingen en het eigen VB3-veilingsysteem bedient het klanten in meer dan 200 landen. De marktkapitalisatie bedraagt circa $46 miljard.
- BedrijfsmodelCopart fungeert als tussenpersoon: het koopt de voertuigen niet zelf, maar beheert, bewaart en veilt total loss-voertuigen namens verzekeringsmaatschappijen, leasemaatschappijen en wetshandhavingsinstanties – waarvoor het een transactievergoeding ontvangt. Ongeveer 90% van de locaties is eigendom van het bedrijf (in tegenstelling tot het huurmodel van IAA/RBA), wat een uniek geografisch concurrentievoordeel en bescherming tegen NIMBY-invloeden oplevert. Het online platform is sinds 2003 volledig digitaal; er vinden geen fysieke veilingen meer plaats.
- FinanciënConstant hoge en groeiende omzet, uitstekende vrije kasstroom en ROIC. De marges behoren tot de beste in de branche, ondersteund door onze eigen vastgoedportefeuille en schaalbaar digitaal platform. De Amerikaanse online markt voor sloopauto-veilingen bedraagt circa $ 3,4 miljard (2024) en groeit naar circa $ 7,2 miljard in 2030 (CAGR circa 13,7%), waarvan Copart meer dan 50% marktaandeel heeft.
- BeheerGericht en kapitaalbewust management, voortbouwend op de nalatenschap van oprichter Willis Johnson. Het bedrijf vertegenwoordigt consequent zijn eigen vastgoedacquisitiestrategie en ontwikkelt continu het digitale platform (Copart 360, mobiele app, biedsysteem). Het bouwt duidelijk aan een concurrentievoordeel op lange termijn ten opzichte van IAA, in plaats van flexibiliteit op korte termijn.
- Risico'sDe marktgroei is deels afhankelijk van natuurrampen – deze zijn cyclisch en onvoorspelbaar. De opkomst van elektrische voertuigen zou de total loss-percentages en de onderdelenmarkt kunnen veranderen (elektrische voertuigen zijn duurder om te repareren, waardoor de total loss hoger ligt – dit is gunstig op de korte termijn, maar onzeker op de lange termijn). Risico's op het gebied van regelgeving en vergunningen zouden de uitbreiding van locaties kunnen vertragen. De concurrentie van IAA (RBA) blijft bestaan, hoewel Copart structureel sterker is.
- BeoordelingCopart wordt doorgaans verhandeld tegen een premie ten opzichte van het sectorgemiddelde – dit is gerechtvaardigd door de brede economische concurrentievoordelen, de duopolistische marktpositie en het consistent hoge rendement op geïnvesteerd kapitaal (ROIC). Het is geen "goedkoop" aandeel op basis van de traditionele koers-winstverhouding, maar de premie die voor kwaliteit wordt betaald, heeft zich in het verleden bewezen. Voor beleggers met een lange termijnvisie en geduld is het een van de meest aantrekkelijke aandelen met samengestelde groei in sectoren buiten de industrie.
📒Inhoudsopgave📒
Om het voor u gemakkelijker te maken om door de langere inhoud te navigeren, heb ik een inhoudsopgave gemaakt:
- Coper (CPRT) specialismen
- Hoe verdient Copart (CPRT) geld en wat zijn de marktvoordelen?
- Copart (CPRT)-statistieken
- Overnames van Copart (CPRT)
- Copart (CPRT) Beheer
- Concurrenten: Copart (CPRT) tegenstanders
- Welke risico's loopt Copart (CPRT)?
- Copart (CPRT) waardering
- Belangrijk nieuws en het laatste kwartaal
- Andere interessante feiten over Copart (CPRT)
〽️Marktsegmentanalyse〽️
In dit hoofdstuk bespreek ik de dynamiek van het marktsegment, hoe het opereert, wie de belangrijkste spelers zijn en met welke meewind of tegenwind de marktspelers te maken hebben. Ik ga niet dieper in op de bedrijven, maar ik ga wel in op het marktaandeel van individuele bedrijven.
💡Er zijn nogal wat technische termen die betrekking hebben op het marktsegment van de sloop- of autokerkhofmarkt. Ik zal deze apart in het Engels beschrijven voor de duidelijkheid. Er kunnen dus wat vreemde termen in de Engelse vertaling staan, maar dat is nodig omdat we onze artikelen in meerdere talen vertalen.
Copart (CPRT) is een autosloperijbedrijf waar de meeste mensen waarschijnlijk nog nooit van hebben gehoord. De autosloperij is een nevenactiviteit van de auto-industrie en handelt in feite in gebruikte voertuigen in plaats van nieuwe, zowel fysiek als via online kanalen. Dit zijn autoveilingen.
🚗💥Hoe werkt de schadeautomarkt? Ik zal vooral Amerikaanse voorbeelden geven, maar in andere landen werkt het natuurlijk vergelijkbaar. Als een auto betrokken raakt bij een ongeval en schade oploopt, vergoedt de veroorzaker van de schade de benadeelde via een verplichte verzekering. Afhankelijk van de omvang van de schade beslissen de verzekeraar en de eigenaar of het de moeite waard is om de auto te repareren of niet.
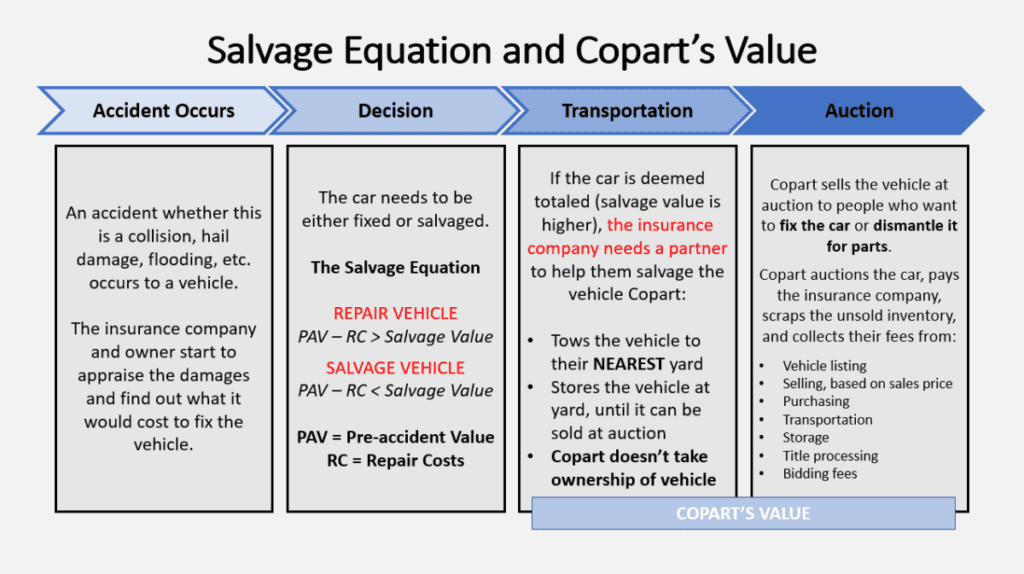
Dit hangt meestal af van hoe de reparatiekosten zich verhouden tot de waarde die het voertuig na reparatie vertegenwoordigt. Op basis hiervan onderscheiden we een aantal gevallen:
- verbeterd (gerepareerd): in dit geval is de reparatie rendabel, maar het voertuig lijdt een waardevermindering
- totaal verlies (total loss, geborgen): de auto is zo beschadigd dat het niet meer de moeite waard is om te repareren. In dat geval wordt de auto naar een sloop gebracht, waar hij wordt vermalen, de onbeschadigde onderdelen worden verkocht of de auto wordt geveild.
- vernietigd (vernietigd): wanneer de auto volledig verwoest is en helemaal niet meer verkocht kan worden.
Ik zal het total loss kort toelichten aan de hand van het bovenstaande. Bij een economisch total loss betaalt de verzekeraar de restwaarde van de auto, wat in dit geval feitelijk betekent dat de verzekeraar het wrak van de eigenaar koopt. In de VS gaat het eigendom dus over op de verzekeraar, die de auto naar een sloop laat vervoeren en daar demonteert voor onderdelen of op een veiling verkoopt aan de hoogste bieder voor het wrak. In andere landen, zoals de meeste Europese landen, blijft het eigendom bij de oorspronkelijke eigenaar, maar aangezien Copart (CPRT) een Amerikaans bedrijf is, is voor ons de Amerikaanse situatie relevant.
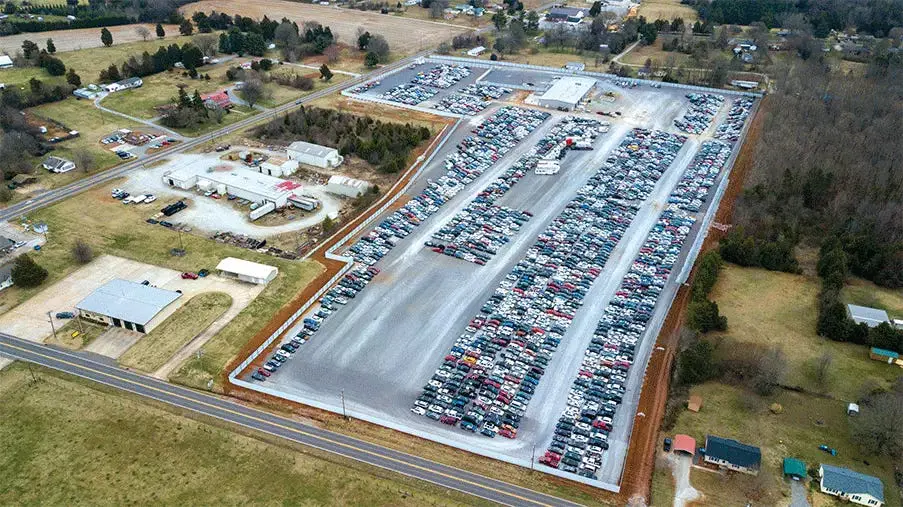
Het andere geval is wanneer de verzekeringsmaatschappij zich niet wil bezighouden met reparaties of het verwijderen/vernietigen van de auto uit het verkeer, en de beschadigde auto's daarom overdraagt aan een bedrijf dat het wegslepen, de opslag, demontage of de organisatie van de veiling regelt. Dergelijke bedrijven zijn onder andere Copart (CPRT), die als tussenpersoon bij de transactie betrokken is; het voertuig wordt niet hun eigendom. Waarom zijn bedrijven met een marktkapitalisatie van enkele miljarden dollars geïnteresseerd in de markt voor gebruikte auto's en autowrakken? Omdat er talloze natuurrampen en andere schadegevallen plaatsvinden, zoals:
- 🌪️orkanen en tornado's (in 2017 verwoestte orkaan Harvey alleen al 300000 voertuigen, maar vorig jaar waren er twee orkanen die 120-130000 auto's beschadigden)
- 🌊tsunami en overstromingen
- 🌋aardbevingen
- 🔥branden
- 🚨andere natuurrampen
- 🚑ongelukken
- 🛣️Schade-incidenten als gevolg van technische storingen
Wanneer bovenstaande situaties zich voordoen, komt het sloopbedrijf met zijn sleepwagens aanrijden om de voertuigen netjes op te halen en naar de locatie te vervoeren, bijvoorbeeld om verkeersbelemmeringen te verwijderen. Het bijzondere aan de sloopmarkt is dat de vergunningen die nodig zijn voor een metaalverwerkingslocatie zeer zelden en met grote moeite worden afgegeven door lokale autoriteiten. Dit komt doordat er veel gevaarlijk afval wordt geproduceerd, er veel lawaai is, er allerlei milieuschadelijke vloeistoffen moeten worden verwerkt, enzovoort.
Dit is zo waar dat Amerikanen er een speciale term voor hebben bedacht: NIMBY, wat staat voor Not In My Back Yard (Niet In Mijn Achtertuin). Deze term verwijst naar elke activiteit die de bevolking ernstig verstoort of gevaarlijk is.
Zo'n activiteit kan niet alleen een schroothoop zijn, maar ook een chemische fabriek, een batterijfabriek en dergelijke, die je niet vaak in grote steden vindt. Daarom proberen ze dergelijke locaties zo ver mogelijk buiten de stad te verplaatsen, wat de afstand en dus de sleepkosten vergroot, die de verzekeringsmaatschappij betaalt.
Bovendien moeten de huurcontracten bij huur voortdurend worden verlengd en stijgt de huurprijs mee met de inflatie. Naast de gebruikelijke kosten brengen de eerder genoemde natuurrampen, orkanen en aardbevingen, die in de VS veel voorkomen, ook extra kosten met zich mee. In dergelijke gevallen proberen verzekeringsmaatschappijen zo snel mogelijk schade te beperken, wat betekent dat sloopbedrijven capaciteit moeten vrijmaken in termen van chauffeurs, sleepwagens en opslagruimte. Dit vereist echter een aanzienlijke operationele omvang, aangezien kleine bedrijven hiertoe niet in staat zijn. In het geval van serieuzere verzekeringsmaatschappijen kunnen alleen de grootste spelers dit doen.
Daarom is het de moeite waard om de exacte omvang van de markt in de Amerikaanse auto-industrie te kwantificeren:
📊 1. Volume van nieuwe en gebruikte voertuigen
- 🚗Verkoop van nieuwe voertuigen: In 11.5 werden ongeveer 2022 miljoen nieuwe lichte voertuigen geregistreerd.
- 🚙Verkoop van complete voertuigen (nieuw + gebruikt): gemiddeld 14.8 miljoen eenheden/jaar, met een piek van 21.7 miljoen eenheden in 2001.
- 🚚Gebruikte voertuigenmarkt: ~17.6 miljoen verkopen per jaar, met een totale omzet van 350 miljard USD.
🏭 2. Productie- en fabriekssegment
- Jaarlijkse voertuigproductie in de VS: ongeveer 10.6 miljoen voertuigen in 2023.
- Omzet uit autoproductie: Dit jaar wordt de waarde voor lichte voertuigen geschat op 384.5 miljard USD.
🔧 3. Aftermarket
- De Amerikaanse aftermarket, inclusief reparaties en onderdelenverkoop: 516 miljard dollar dit jaar.
- Deze sector is ook relevant voor een groot deel van de schrootonderdelenbedrijven, waaronder Copart (CPRT).
💥 4. Veilingen van voertuigen met total loss
- Amerikaanse online markt voor slopersveilingen:
- 2024: Volgens Morningstar: 3.42 miljard dollar.
- Tegen 2030 wordt verwacht dat: ~7.2 miljard USD, CAGR ~13.7% (2025‑2030, Grand View-onderzoek)
- Wereldwijd: online markt voor slopersveilingen: 10.6 miljard USD, 27.2 miljard USD aan het einde van het decennium (Grand View Research)
- Copart (CPRT) en IAA (RBA) hebben hier samen een aandeel van ongeveer 80% in handen.
🎯 5. Lijst met voertuigtypen die relevant zijn voor Copart
- Personenauto's, bedrijfsvoertuigen: 75-80% van de total loss auto's is afkomstig van verzekeringsmaatschappijen, maar Copart fungeert slechts als tussenpersoon. Het bedrijf is geen eigenaar van de auto's en heeft hiervoor dus geen kapitaal nodig.
- Speciale categorieën: Motorfietsen, ATV's, jetski's en bouwvoertuigen kunnen allemaal total loss raken en op een veiling worden verkocht. Copart heeft sinds de overname van Blue Wave ook een tak voor de veiling van zwaar materieel.
🔍 Samenvatting: markt omvang
| Segment | Volume / Waarde |
|---|---|
| Nieuwe voertuigen (VS) | 11–14 miljoen/jaar |
| Markt voor gebruikte voertuigen | 17.6 miljoen omzet, $350 miljard |
| Productie (inkomsten) | 384 miljard dollar |
| Aftermarket | 516 miljard dollar |
| Amerikaanse bergingsveilingen (online) | 3.4 miljard dollar in 2024, 7.2 miljard dollar in 2030 |
Bovenstaande geeft u een globaal idee van de omvang van de markt, maar het is waarschijnlijk dat de gehele markt voor gebruikte auto's bestaat uit potentiële autowrakken. Dit betekent dat de markt voor autowrakkenveilingen ongeveer 350 miljard dollar, oftewel 3.5%, vertegenwoordigt van de totale markt van 1 miljard dollar. Daarbij komt nog de online markt voor gebruikte auto's, waar voertuigen nu grotendeels elektronisch van eigenaar wisselen, plus de bedragen die voor diensten in rekening worden gebracht. En dan hebben we het alleen nog maar over de VS; de internationale markt is nog groter. Als we alleen de 580 miljoen inwoners van Europa in ogenschouw nemen, is deze waarschijnlijk minstens zo groot als de VS. Helaas kon ik geen samenvattende statistieken vinden over de gefragmenteerde markt. Om samen te vatten wat hierboven is beschreven: het is een zeer grote, snelgroeiende markt, waar Copart nog volop groeipotentieel heeft.
De marktgroei wordt ook ondersteund door het feit dat het aantal geregistreerde voertuigen tussen 1960 en 2006 met 3.7 miljoen eenheden per jaar is toegenomen, terwijl dit twee jaar geleden met 2 miljoen en vorig jaar met 3 miljoen is toegenomen. Eind 2024 waren er dus 289 miljoen voertuigen op de Amerikaanse markt. De markt groeit met ongeveer 1% per jaar en het aantal beschadigde voertuigen is ongeveer gelijk gebleven. Omdat het aantal online veilingen met 13.7% groeit, neemt hun aandeel ook voortdurend toe. Dit is dus een zeer snelgroeiende markt. En met meer auto's op de weg, zullen er meer voertuigen beschadigd raken bij een natuurramp.
Het enige dat nu nog ontbreekt, is wie de grootste spelers in deze markt zijn:
🔍 Spelers op het gebied van salvage-veilingen en voertuighandel
| Bedrijf | Markttype | Hoofdfocus | Geschat marktaandeel (VS/wereldwijd) |
|---|---|---|---|
| medeplichtig | Online veiling van sloopvoertuigen | Totaal verlies, verzekeringsvoertuigen, herexport, sloop | ~50%+ VS, ~40–45% wereldwijd |
| IAA / RB Global | Online bergingsveiling | Totaal verlies, verzekering en wagenpark | ~30–35% VS, ~20–25% wereldwijd |
| ACV-veilingen, SCA, Raw2k | Online sloopplatforms | Schade- en gebruikte voertuigen, online verkoop | VS: ~5–10%, wereldwijd marginaal |
| autobidmaster, bid.cars, eBay Motors | Online marktplaats/aggregator | Diversen: verzekeringsvoertuigen, commerciële verkopers | VS: klein stukje, zij vertrouwen ook op het platform van Copart |
Zoals u in de bovenstaande tabel kunt zien, is de Amerikaanse markt voor schadeauto's in wezen een duopolistisch systeem, met Copart (CPRT) en IAA (RBA) die 80% van de markt in handen hebben, met veel kleinere spelers. Manheim is in feite een netwerk voor grootschalige autoveilingen, dat zich voornamelijk bezighoudt met financiering, reparaties en export, terwijl ACV/SCA/Raw2K alleen online veilingplatforms zijn, maar geen fysieke locatie hebben. Hetzelfde geldt voor online marktplaatsen, terwijl CarMax een particuliere dealer van gebruikte auto's is, zonder veilingtak. Er zijn dus maar twee bedrijven actief in de sloop- en online veilingsector: Copart (CPRT) en IAA (RBA).

🙋♂️Copart (CPRT) specialismen🙋♂️
In dit onderdeel bespreek ik welke specialismen het geanalyseerde bedrijf heeft, wat zijn positie in de markt is en of het bedrijf op bepaalde punten anders is dan de concurrentie. Zo ja, welke impact heeft dit op hun bedrijfsvoering?
Copart (CPRT) is een sloperijbedrijf dat:
- Eigenaar van 400 autosloperijen!
- Er zijn 800 tractoren, die jaarlijks ongeveer 2.5 miljoen voertuigen trekken.
- Ze hebben hun eigen ontwikkelde VB3* online veilingsysteem, waarmee ze online verkopen verwerken. Sinds 2003 voeren ze hun activiteiten volledig digitaal uit, zonder fysieke veilingen.
- Er zijn ook apps voor iOS en Android voor het VB3-systeem, het is dus een multiplatformsysteem.
* Het VB3-systeem moet worden beschouwd als de Europese interfaces van Autoscout24.com of Mobile.de.
Wat u moet weten over het VB3-systeem is dat het niet zomaar een eenvoudige website is, maar dat het vol zit met allerlei geavanceerde functies, zoals:
- ⏺️Copart 360: Het 360°-voertuigbeeldsysteem, dat zowel het exterieur als het interieur uitgebreid in beeld brengt, is sinds 2020 beschikbaar in de VS en sinds 2021 in het Verenigd Koninkrijk. Omdat het niet mogelijk is om voertuigen te bekijken op online veilingen, helpt deze functie kopers om zich gemakkelijker een beeld te vormen van het voertuig dat ze kopen.
- ⚙️Biedsysteem: talloze biedmogelijkheden, vooraf bieden, live bieden, meerdere veilingen tegelijk volgen, etc.
- 📒Titel Express: het leveringsproces en IT-beheer van documenten in één.
Gebruikers kunnen het platform van Copart gebruiken voor een bedrag van $ 99 per jaar, terwijl het premiumpakket $ 249 per jaar kost. Klinkt dit bekend? Ja, zo werken de cyclische inkomstenstromen van grote softwarebedrijven, SaaS-systemen. Het bekendste voorbeeld hiervan is misschien wel Adobe Inc. (ADBE), dat al sinds 2012 volgens dit model werkt.
Op basis van het bovenstaande lijkt het erop dat Copart (CPRT) daadwerkelijk een geïntegreerde oplossing levert die het volgende omvat:
- totaal verlies, verzekerde voertuigen
- beschadigde, repareerbare auto's
- onbeschadigde vlootvoertuigen
- motorfietsen, quads, boten, jetski's
- zwaar materieel, aanhangwagens, minibussen, vrachtwagens met platte wagens
Copart is al 40 jaar eigenaar van bijna zijn gehele vloot, net als Old Dominion Freight Line en Dino Polska, die we ook hebben geanalyseerd (Old Dominon Freight Line (ODFL) aandelenanalyse, Dino Polska (WSE:DNP) Aandelenanalyse). Maar we kunnen ook McDonalds noemen (MCDHet is niet toevallig dat ik dergelijke bedrijven analyseer, aangezien ze van nature een gracht om hun eigen bedrijf vormen. Waarom? Omdat deze gebieden niet te kopiëren zijn, vanwege het NIMBY-principe. Om een nieuwe vergunning te kunnen afgeven, moet aan veel zaken worden voldaan, en dan moet je er ook nog van uitgaan dat er gebieden van de juiste grootte en op de juiste afstand zijn waar de sloopauto's kunnen worden geplaatst of vervoerd. Met andere woorden, de voorwaarden die Copart (CPRT) in de loop van decennia heeft ontwikkeld, zijn vrijwel onmogelijk te reproduceren.
✅ Territoriale verhoudingen van alle eigen locaties
| Bedrijf | Totale oppervlakte van het terrein (m) | Totale oppervlakte van het terrein (ha) |
|---|---|---|
| medeplichtig (CPRT) | ~19500 (90% eigen) | ~5915 hectare |
| IAA (RBA) | ~12000 (90% lease) | ~3640 hectare |
Natuurlijk vragen veel mensen zich misschien af waarom niet alle bedrijven hetzelfde doen, en in feite als vastgoedbevaks opereren en de gebieden opkopen? Omdat huren makkelijker, flexibeler is en minder kapitaal vastlegt, werkt de IAA bijvoorbeeld volgens dit model (RBA-aandeel page). Dit is op de korte termijn beter, maar op de lange termijn slechter.
🧱 Copart-eigendomsstructuur: eigen woning vs. leasen
- IAA (RBA): Het verhuurt zijn veilinglocaties grotendeels, waardoor het snel kan inspelen op de marktvraag met minder kapitaal. Deze vorm is flexibeler, maar ook kwetsbaarder, omdat de huur voor de benodigde percelen kan stijgen of de voorwaarden plotseling kunnen veranderen.
- Copart (CPRT): Het tegenovergestelde gebeurt: bouwlocaties op eigen grond, vaak in gebieden dicht bij steden. Dit betekent een hogere initiële investering, maar een hoge mate van controle, stabiliteit op de lange termijn en bescherming tegen een veranderende regelgeving.
📋 Samenvattingstabel
| Bedrijf | Structuur van het onroerend goed op de site | Voordelen: | nadelen |
|---|---|---|---|
| Copart (CPRT) | Eigendom | Stabiliteit, langetermijnplanbaarheid, overheadbeheersing | Hoge initiële kapitaalinvestering |
| IAA (RBA) | Meestal huur | Minder kapitaaluitgaven, snelle reactie | Afhankelijkheid van huurvoorwaarden, veranderende omgeving |
Het model van Copart is op verschillende manieren voordelig: enerzijds zal de huur niet stijgen, omdat ze de locatie in eigendom hebben, en anderzijds verhoogt de waardestijging van de locaties en het onroerend goed erop ook de waarde van het bedrijf. Het is ook belangrijk om op te merken dat deze locaties zich op sleutelposities bevinden, wat betekent dat concurrenten op een bepaald gebied niet echt met het bedrijf kunnen concurreren, omdat een andere locatie niet op dezelfde locatie past of het geen zin heeft om deze te openen vanwege oververzadiging. Het aanzienlijke bedrag dat aan slooplocaties wordt uitgegeven, verschijnt in de boekhouding als een CapEx-post, maar dit is geen afschrijfbare kost zoals onroerend goed of een productielijn, dus dit zal de waarde van het bedrijf als geheel vertekenen.
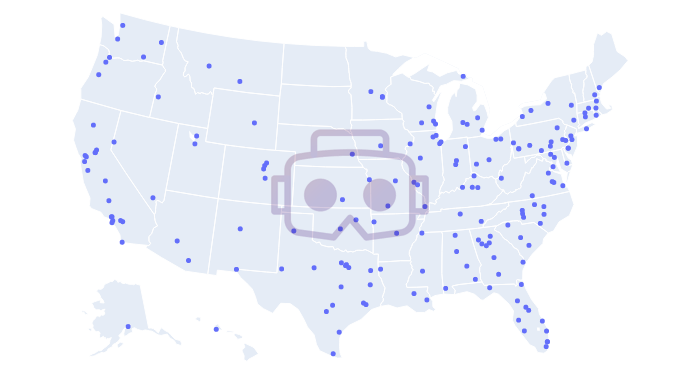
Het bedrijf is ook zeer innovatief op IT-gebied: Copart introduceerde in 2003 als eerste online veilingen, zijn grootste concurrent, IAA, volgde pas in 2019. Deze veilingen worden in zes talen gehouden. Vanwege catastrofale gebeurtenissen (ook wel CAT genoemd) houden ze opzettelijk zo'n 6-10% van hun opslagruimte vrij. Het doel hiervan is dat de inkomsten uit het extra werk als gevolg van plotselinge gebeurtenissen kunnen worden geoogst door degenen die overcapaciteit hebben. Daarnaast biedt Copart (CPRT) is ook eigenaar van de meeste schroothandelaren, zo'n 400, en kan daardoor met grotere schaalvoordelen werken dan de concurrentie.
Een andere belangrijke factor is dat verzekeringsmaatschappijen werken met contracten voor de lange termijn. Ze willen niet van partner wisselen, omdat het heel moeilijk is om een nieuwe partner te vinden. Het kost veel tijd en het is een regelrechte nachtmerrie om een contract opnieuw te moeten tekenen met een andere partner.
☝🏻Verzekeringscontracten lopen van nature erg lang, dus het is in het grootste belang van slopers om hoogwaardige en snelle service te bieden en uitstekende relaties met partners op te bouwen. Het is ongelooflijk moeilijk om een verzekeringsmaatschappij van een concurrent af te snoepen, maar als je daarin slaagt, is dat een flinke klap voor de concurrent.
Het meest recente geval deed zich voor twee jaar na orkaan Harvey in 2017, toen IAA (RBA) niet aan zijn contractuele verplichtingen jegens GEICO kon voldoen en daarom overstapte naar Copart (CPRT). Het aantal verzekeraars is relatief klein, waardoor de inkomsten van deze partners zeer geconcentreerd zijn en de contracten vaak exclusief zijn. Hieronder ziet u de grootste verzekeringspartners van Copart (CPRT). Niet alle partners zijn door het bedrijf bevestigd, maar sommige bronnen suggereren dat dit wel het geval is. In het geval van Copart is geen enkele verzekeraar goed voor meer dan 10% van de omzet, dus het bedrijf is in die zin relatief goed gediversifieerd.
📊 Copart Verzekeringspartners
| Verzekering | Partnerrelatie |
|---|---|
| GEICO | Strategische partner sinds 2019, een belangrijke speler in Copart's schadeherstelportfolio |
| Allstate | Exclusieve veilingpartner in de VS en Canada sinds 2010 |
| American Family | In 2019 toegetreden tot Copart als een van de 10 beste verzekeringspartners |
| Progressief | Vaste partner van Copart voor de afhandeling van total loss auto's |
| Staatsboerderij | Vermeld in de Copart-samenwerking in het segment verliesvolume |
🌬️ Tailwind: de motoren van de groei van Copart
🚙 Groeiend wagenpark
Het actieve wagenpark in de Verenigde Staten groeit met 2 tot 3 miljoen voertuigen per jaar, wat resulteert in meer vervangingen, schade en afdankingen van voertuigen, wat een stabiele inkomstenbron vormt voor Copart (CPRT). Volgens de trends:
- 🚗Gebruikte automarkt: +6.1% jaarlijkse groei tot 2026, in de VS is dit ongeveer 4%.
- 🏍️Motorfietsen: +9.1%
- 🛞Recycling van schroot: +5.5% jaarlijkse groei tot 2031, dankzij hoge staalprijzen en grondstoffentekorten. Dit biedt Copart ook logistieke kansen en kansen op het gebied van wederverkoop van grondstoffen.
🔌 Technologische complexiteit, duurdere reparaties
Terwijl er tien jaar geleden nog 300 chips in een auto zaten, zijn dat er nu 3000 tot 5000, en elektrische auto's hebben er gemiddeld 2.3 keer zoveel. Bovendien worden onderdelen tegenwoordig nauwelijks gerepareerd; het zijn bijna alleen de panelen of hoofdunits die vervangen worden. Dit:
- verhoogt de reparatiekosten,
- en leidt eerder tot een totaal economisch verlies, dat wil zeggen: er worden meer auto's aan het platform van Copart toegevoegd.
💥 Veiligheidsparadox
Hoe veiliger een auto is, hoe meer hij in elkaar zakt om de bestuurder te beschermen, waardoor de reparatie duurder en complexer wordt. Dit brengt verzekeraars ook in de richting van total loss.
💸 Nieuwe autoprijzen schieten omhoog
Vanwege het prijsverschil zijn veel kopers op zoek naar tweedehands auto's. Een aanzienlijk deel daarvan komt via veilingen weer op de markt, wat meer verkeer genereert voor Copart (CPRT).

💰Hoe verdient Copart (CPRT) geld en welke marktvoordelen heeft het?💰
In dit hoofdstuk onderzoeken we wat het bedrijf precies doet om omzet te genereren, welke producten en diensten het aanbiedt en hoe onmisbaar deze zijn. Heeft het een concurrentievoordeel (economische gracht), hoe verdedigbaar is het, en of de trend dalend of stijgend is, en wat de waarschijnlijke gevolgen op de lange termijn zullen zijn.
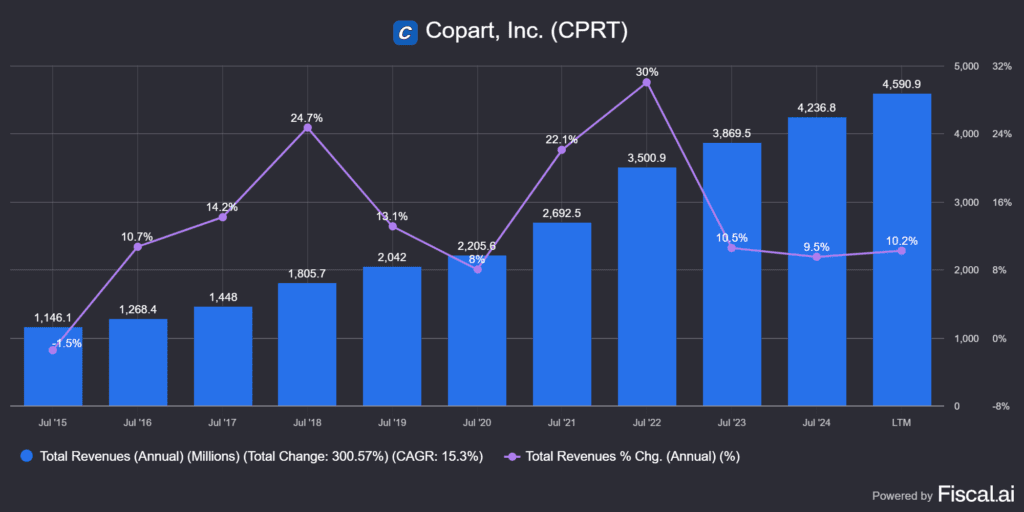
Copart (CPRT) genereert haar inkomsten feitelijk via twee activiteiten:
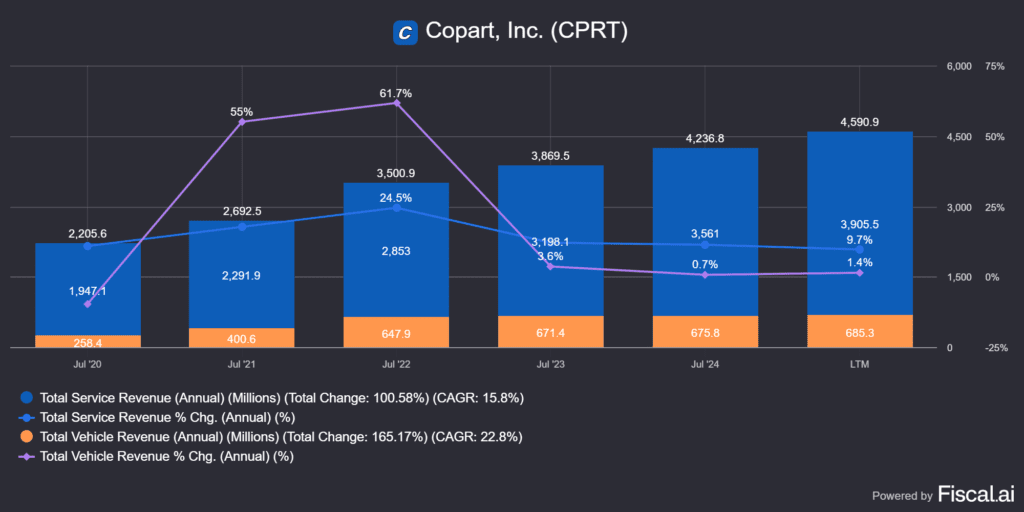
- inkomsten gerelateerd aan diensten: 85%, USD 3905 miljoen TTM, een stijging van 8.9% op jaarbasis
- voertuiggerelateerde inkomsten: 15%, USD 685 miljoen TTM, een daling van 15.2% op jaarbasis
- twee samen: USD 4590.9 miljoen LTM, een stijging van 8.4% ten opzichte van het voorgaande jaar
📦 1. Service-inkomsten
Dit is een belangrijk onderdeel van het kernbedrijfsmodel van Copart en is goed voor 80-85% van de totale omzet.
Wat staat erin?
- Veilingkosten (aanvraagkosten, koperskosten, verkoperskosten)
- Opslagkosten
- Sleepkosten
- Verzend-/logistieke kosten
- Administratieve diensten: documentbeheer, adressortering
- Kosten voor de voorbereiding van de veiling
- Gelieerde financiële diensten (bijv. betalingsverwerking)
- Gebruik van online platformen, hoewel impliciet, is het ingebed tussen de andere kosten
Wie betaalt?
- Voornamelijk verzekeraars, wagenparkbeheerders, verhuurbedrijven, wetshandhavingsinstanties, etc. die hun voertuigen verkopen op Copart (CPRT)-veilingen.
- Servicekosten worden door zowel verkopers als kopers betaald, volgens verschillende tariefstructuren.
👉Meestal: Lage kapitaalblootstelling, schaalbare inkomstenbron met hoge marge. Als de kosten van het bedrijf stijgen, is deze vorm nadelig, omdat ze bijvoorbeeld de inflatie niet kunnen doorberekenen aan de verzekeraar. Als de kosten echter dalen, is het voordelig.
🚗 2. Omzet uit voertuigverkoop
Deze categorie ontstaat wanneer Copart zelf eigenaar is van het voertuig, wat betekent dat zij het voertuig kopen en vervolgens weer verkopen.
Wanneer gebeurt het?
- Voor voertuigen die:
- Copart overgenomen
- De verkoper van het voertuig is niet bevoegd of in staat de verkoop te verrichten
- Zelden: in beslag genomen voertuigen die worden geveild (bijvoorbeeld bij een staatsprocedure)
Waarom is dit onderdeel kleiner?
- Copart opereert niet als een handelaar in de klassieke zin van het woord: het verzamelt geen inventaris als eigen bezit.
- De verkoop van voertuigen is doorgaans een activiteit met een lagere marge en een hoger kapitaalrisico.
👉 Deze omzetcategorie is goed voor 10-15% van de totale omzet en verschijnt als een aparte regel in de jaarrekening. Het is echter een bijproduct van hun hoofdactiviteit en aangezien het veel ruimte in beslag neemt en de marge lager is dan die van de vorige activiteit, is het raadzaam om de initiële dynamiek op de lange termijn te monitoren.
In de praktijk gebeurt het volgende: wanneer er een schadegeval optreedt, kunnen voertuigen of andere activa, zoals jetski's, quads, boten, enz., op twee manieren in het vizier van Copart (CPRT) komen. De verzekeraar geeft Copart opdracht om de voertuigen op te halen, op te slaan en vervolgens te verkopen op een veiling, via een contract met een vaste vergoeding, het zogenaamde PIP (Purchase Incentive Program). In dit geval worden de voertuigen NIET eigendom van Copart (CPRT), maar behoudt het bedrijf de overeengekomen servicevergoeding.
De andere optie is dat Copart (CPRT) de voertuigen koopt en er vervolgens mee doet wat het nodig acht. Doorgaans verkoopt het bedrijf ze ook, maar het kan ze ook demonteren voor onderdelen of als schroot verkopen. Het kenmerk van deze vorm is dat Copart (CPRT), omdat er in principe hogere kosten aan verbonden zijn, bijvoorbeeld opslagkosten niet kan doorberekenen, waardoor de marge ook lager is. Wel kan het de verkoopprijs van de voertuigen vrij bepalen en deze verhogen afhankelijk van vraag en aanbod of de huidige inflatie.
Omdat slepen en bergen van voertuigen nogal een territoriaal beroep is, is het de moeite waard om te kijken hoe Copart (CPRT) het in het buitenland doet. Het is namelijk veel moeilijker om dezelfde activiteit daar te herhalen.
🌍 Internationale aanwezigheid van Copart per land
| Orszag | Aanwezigheidstype | opmerking |
|---|---|---|
| 🇨🇦 Canada | Fysieke werven, volledige werking | Sinds 2011 belangrijke regionale markt |
| 🇬🇧 Verenigd Koninkrijk | Copart UK Ltd, meer dan 20 locaties | Een van de grootste markten buiten de VS |
| 🇩🇪 Duitsland | Copart Deutschland, yards + logistiek | Binnenlandse veiling + export (bijv. Oost-Europa) |
| 🇪🇸 Spanje | Yards + lokaal taalplatform | Groeiende mediterrane aanwezigheid |
| 🇮🇪 Ierland | Volledige serviceportfolio | Met nauwe Britse integratie |
| 🇧🇷 Brazilië | Lokale veilingoperatie | Sinds 2012 eigen domein: copart.com.br |
| 🇦🇪 Verenigde Arabische Emiraten (VAE) | Exportcentrum, logistiek knooppunt | Gevestigd in Dubai en Abu Dhabi |
| 🇧🇭 Bahrein | Lokale partner + logistieke gateway | Om klanten uit het Midden-Oosten te bedienen |
| 🇶🇦 Qatar | Lokale aanwezigheid | Export- en vlootinteresse |
| 🇴🇲 Oman | Affiliate systeem | Midden-Oosterse clientèle |
| 🇸🇦 Saoedi-Arabië | Exportmarkt, online klantentoegang | Geen fysieke werf, maar serieuze klantenactiviteit |
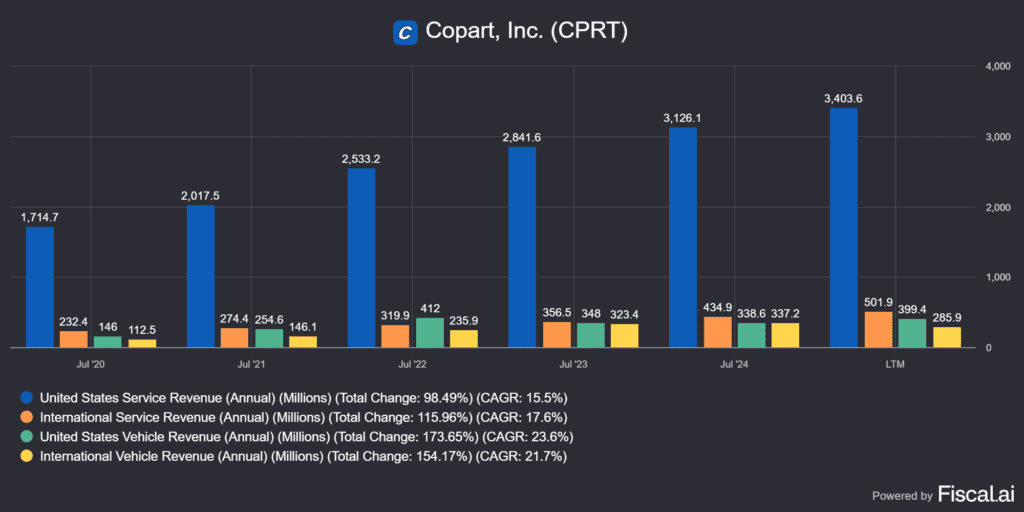
Zoals u kunt zien, zijn ze ook elders in grote getale aanwezig, maar in de vorige afbeelding kunt u de verdeling van de inkomsten zien volgens de meest recente gegevens:
- 🙏🏻Service-inkomsten: 85%, $3906 miljoen
- 💵Amerikaanse service-inkomsten: 85.3%, 3404 miljoen USD
- 💶Internationale service-inkomsten: 14.7%, 502 miljoen USD
- 🙏🏻Omzet uit voertuigverkoop: 15%, $685 miljoen
- 💵Omzet uit Amerikaanse autoverkoop: 59.3%, $399 miljoen
- 💶Internationale service-inkomsten: 41.7%, 286 miljoen USD
- 🙏🏻Amerikaanse vs. internationale omzet: 82.5%, $3721 miljoen en 17.5%, $788 miljoen
De internationale omzet is dus goed voor ongeveer 17.5% van de totale omzet en het is nog steeds een open markt. Het is ook vermeldenswaard dat de totale omzet van Copart (CPRT), en zelfs de omzet uit diensten, de afgelopen 13 jaar nooit is gedaald, wat een zeer goede indicator is voor moats.
👏 Daarentegen fluctueren de inkomsten uit voertuigen minimaal. Dit suggereert dat inkomsten met een hogere marge en minder fluctuaties van nature 'starler' zijn, terwijl inkomsten uit voertuigen meer onderhevig zijn aan de cyclische effecten van de voertuigproductie.
🏰Economische gracht🏰
In dit segment onderzocht ik of het bedrijf een economisch concurrentievoordeel heeft, wat Warren Buffett een "economische slotgracht" noemde, die voorkomt dat concurrenten het fort van het bedrijf, of de activiteiten ervan, bestormen en de markt overnemen. In het geval van Copart (CPRT) zouden dit de volgende kunnen zijn:
- 🫸Kosten-/schaalvoordeel: duidelijk ja. Dit is een relatief kapitaalintensieve business, waardoor opslag en transport goedkoper zijn voor de grootste spelers. Als een auto op een locatie wordt gestald, bestaan de kosten daarvan uit transport, brandstof en andere kosten. Omdat Copart (CPRT) de grootste is, met 19500 hectare, vergeleken met de op één na grootste, IAA, die slechts 12000 hectare heeft, beschikken zij over meer locaties op betere locaties, waardoor Copart (CPRT) de sleutelposities kon behouden.
- 🫸Overstapkosten: ja. Verzekeraars sluiten in principe exclusieve, langlopende contracten met slopers. De trend laat zien dat Copart (CPRT) voortdurend zaken afpakt van concurrenten. Een paar jaar geleden stapte GEICO, vooral bekend van Warren Buffetts Berkshire Hathaway, zelfs over van IAA omdat het niet aan de behoeften van GEICO kon voldoen na de verwoestende orkaan Harvey in 2017. Dit zijn zeer zeldzame gebeurtenissen en het duurt vele jaren of decennia voordat een dergelijk contract wordt beëindigd. Daarnaast gebruikt de verzekeraar pilottests om te meten of de nieuwe partner aan de eisen voldoet, bijvoorbeeld of er voldoende vrije capaciteit is, hoe snel de wrakken worden vervoerd, tegen welke kosten, en hoeveel chauffeurs en sleepwagens er beschikbaar zijn. Dit is dus een vrij duur en langdurig proces, en dus een bijzonder lastige branche.
- 🫸Netwerkeffect: zeker ja. Sinds Copart (CPRT) zijn veilingen online heeft verplaatst en zijn aanwezigheid heeft uitgebreid naar meer landen buiten de VS, met name in Europa, zoals de Engelse, Duitse en Spaanse markt, zijn er steeds meer kopers bij hen gekomen. Zij zijn ook degenen die klanten voor verzekeraars binnenhalen. Omdat verzekeraars exclusieve contracten hebben met sloperijen, hebben ze alleen toegang tot deze klanten als ze partner zijn van Copart (CPRT). Ze hebben momenteel 1 miljoen klanten op het VB3-veilingplatform (vergeleken met 300 tot 400000 voor concurrent IAA), van wie de meesten al een auto bij hen hebben gekocht. Ze verkopen 3 miljoen voertuigen per jaar en hebben momenteel zo'n 265000 voertuigen die wachten om verkocht te worden in hun veilinghuis. Succesvolle verkopen en positieve bekrachtigingen zorgen er continu voor dat klanten worden weggelokt bij concurrenten, waardoor een vliegwieleffect ontstaat dat gunstig is voor verkopers, kopers en verzekeraars.
- 🫸Immateriële activa, knowhow, handelsmerk: gedeeltelijk ja. Copart (CPRT) besteedt veel tijd aan het optimaliseren en ontwikkelen van zijn IT-systemen. Ze hebben hun eigen platform VB3 ontwikkeld en beschikken over een schat aan klantgegevens. Omdat ze de grootste marktomvang hebben, kunnen ze de voordelen die hieruit voortvloeien optimaal benutten.
- 🫸Toetredingsdrempels: absoluut ja. U hebt een overheidsvergunning en bestaande locaties nodig om de activiteit uit te voeren. Aangezien Copart (CPRT) 90% van de sloperijen bezit, is dit een onvervangbaar voordeel ten opzichte van de concurrenten.
Copart is een zeer breed opererend bedrijf met een ongeëvenaard concurrentievoordeel. MorningStar gaf hen ook deze rating, die mede voortkomt uit hun voortdurend stijgende waarde van privé-eigendom. Een ander kenmerk van de duopolistische markt is dat, afgezien van de twee grootste spelers, de resterende 2% in de VS enorm gefragmenteerd is.
In andere landen wereldwijd functioneert de sloopmarkt op een andere basis; er is geen gemeenschappelijke juridische context. Copart (CPRT) is al begonnen met uitbreiden naar grotere markten, maar aangezien de inkomsten voornamelijk uit de VS komen, wordt verwacht dat het bedrijf hier nog meer terrein zal winnen en zijn concurrentievoordeel verder zal toenemen. Ik zou dit echter niet projecteren op de EU-activiteiten. De knowhow en de basislogica zijn echter hetzelfde, dus ik denk dat ze hun operationele model op de lange termijn naar buitenlandse markten kunnen overbrengen.

🎢Copart (CPRT)-statistieken🎢
In dit onderdeel heb ik onderzocht welke parameters het bedrijf kenmerken, hoe het er qua omzet voor staat, met welke marges het opereert, of het schulden heeft en wat de balans laat zien. Ik zoek naar extreme factoren – te hoge schulden, hoge goodwill, enz. – wat het rendement op kapitaal is waarmee het bedrijf werkt, wat de kapitaalkosten zijn en hoe de omzet- en kostenkant zijn gestructureerd. Ik onderzoek ook trends, de creatie van eigenaarswaarde en hoe het bedrijf de gegenereerde kasstroom gebruikt.
Vergeleken met eerdere analyses heb ik een nieuwe sectie geïntroduceerd om de onderstaande statistieken te vergelijken. Omdat veel mensen de Amerikaanse aandelenindex als benchmark gebruiken en ook S&P 500 ETF's kopen, is het de moeite waard om te kijken naar de prestaties van bedrijven in het algemeen (u mag tevreden zijn als het bedrijf dat u momenteel analyseert deze waarden overtreft).
S&P 500 2024 gegevens:
- Omzetgroei SP&500: +7%
- Winstgroei SP&500: +10%
- Brutomarge SP&500: 45%
- Nettomarge SP&500: 13%
- S&P 500 rendement op eigen vermogen: 15%
- S&P 500 rendement op investering: 12%
- S&P 500 ROCE: 11%
Ik heb hierboven de basisomzet van Copart (CPRT) al geschetst, maar het is de moeite waard om even stil te staan bij de tot nu toe geleerde lessen. De omzetstructuur van het bedrijf bestaat uit twee afzonderlijke elementen: een servicecomponent met een hoge marge en lage kapitaalkosten, die niet cyclisch is, en een component met een lagere marge, die kapitaalintensiever is en meer cyclisch is, namelijk de verkoop van voertuigen.
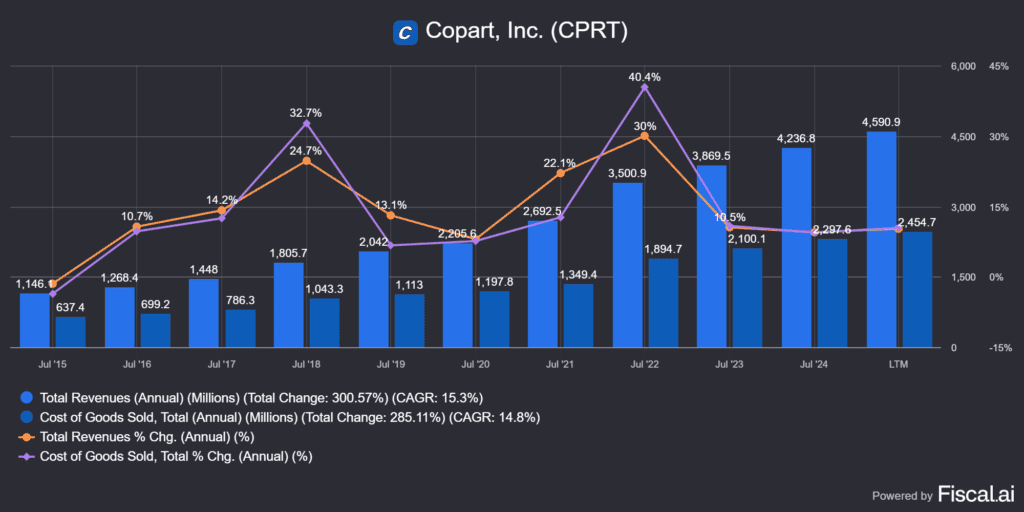
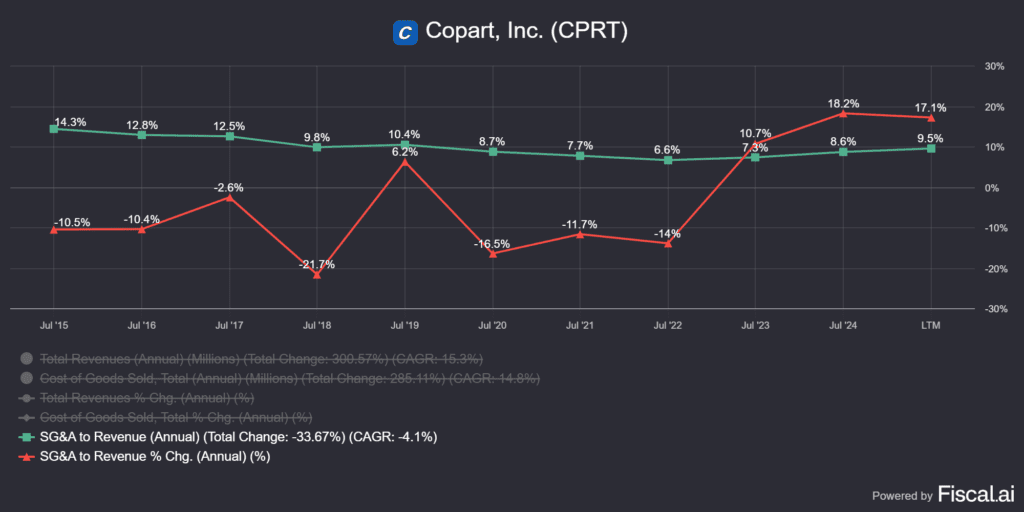
Hoewel Copart niet helemaal voldoet aan mijn favoriete uitdrukking: "een bedrijf dat kapitaalarm is maar constant winst herinvesteert", is het benodigde kapitaal om de bedrijfsvoering draaiende te houden niet hoog. Sloopbedrijven, sleepwagens en andere fysieke activa verbruiken natuurlijk aanzienlijke bedragen, dus Copart (CPRT) is op geen enkele manier vergelijkbaar met bijvoorbeeld een softwarebedrijf. In wezen blijft de verhouding tussen omzet en kapitaalkosten onveranderd. Andere uitgaven, zoals verkoop- en administratiekosten, dalen: tien jaar geleden was dat nog 14.3% en vorig jaar slechts 9.5%. Dit komt doordat dit de steeds efficiëntere bedrijfsvoering en de groei van de fabriek weerspiegelt.
Hieronder ziet u de marges, wat verrassend is omdat hun brutowinstmarge relatief laag is vanwege de hoge COGS-waarde, maar ze toch veel geld binnenhalen. Nog bemoedigender is het feit dat hun marges, zij het langzaam, verbeteren, wat betekent dat ze steeds efficiënter worden. Voor degenen die deze cijfers misschien niet meteen kennen: dit is ongeveer Microsoft (MSFT) of Google (GOOGL) niveau, maar ik kan ook Adobe noemen, dat ik heb geanalyseerd: Adobe-aandelenanalyse
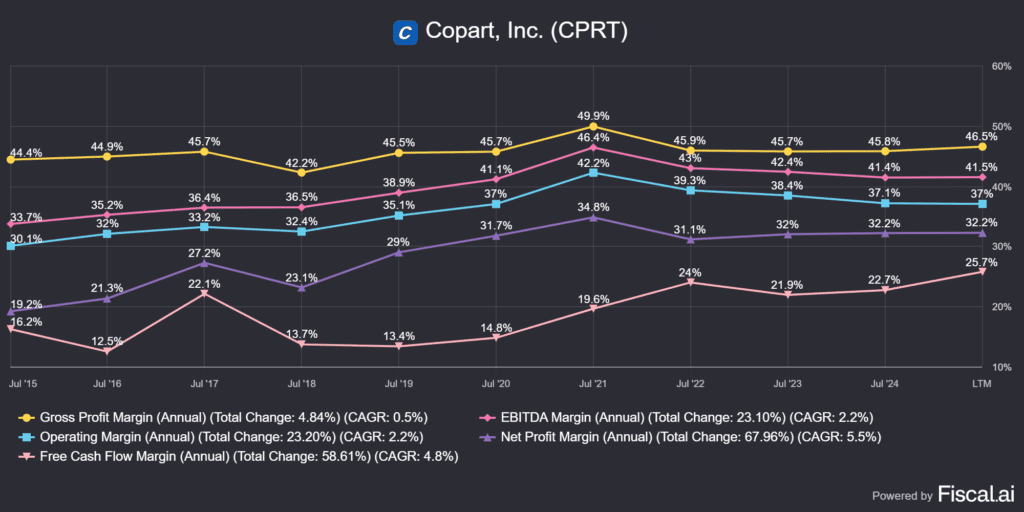
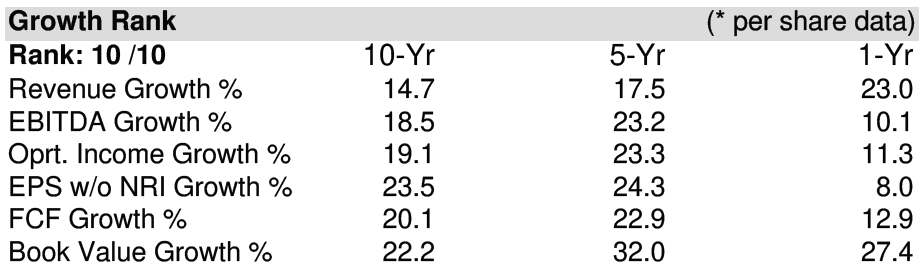
Ik heb de oudere afbeelding hieronder, afkomstig uit de analyse uit 2023, behouden. Deze toonde de gegevens van het voorgaande jaar over één, vijf en tien jaar. Helaas kon ik deze niet zo mooi tekenen met de data-analysesoftware als hier. Alle waarden van het bedrijf groeien langzaam en gestaag, vrijwel in elke periode die we onderzoeken. Ik wil uw aandacht vestigen op de winstmarge, die de stijging van de waarde voor de eigenaar laat zien. Deze stijging is voornamelijk te danken aan de aangekochte grond. Volgens de boekhoudkundige logica worden deze gronden in de boekhouding opgenomen tegen aankoopwaarde. De cijfers worden daarom NIET aangepast naarmate de waarde van het onroerend goed en de grond stijgen. Dit leidde tot de conclusie dat de reële waarde van de gronden in bezit van Copart (CPRT) veel hoger ligt dan wat u in de cijfers kunt zien.
Het is ook veelzeggend hoe vooruitstrevend Copart (CPRT) is als het om financiën gaat. Ze hebben vrijwel geen schulden en zitten op een enorme berg geld, dus vanuit financieel oogpunt zijn ze een geweldig bedrijf. Kwantificeren van de gegevens:
- contanten of kasequivalenten: USD 4300 miljard
- langlopende schuld: 0! USD
- langetermijnlease: USD 81.3 miljoen
- netto schuld (negatief is goed): – 4200 miljoen USD
- Beschikbare, ongebruikte kredietlijn: 1300 miljoen USD
Ik was geschokt dat ze in 2015 nog steeds een schuld van 600 miljoen dollar hadden, die ze in 2022 tot nul hadden teruggebracht, en sindsdien zitten ze vol met geld. Wanneer de aandelenkoers laag staat, zijn ze bereid aandelen terug te kopen, maar ze doen dit nogal opportunistisch. Met andere woorden, ze hebben de afgelopen jaren geen enkel aandeel teruggekocht, omdat het aandeel bijna altijd overgewaardeerd was. Dit zou ook te maken hebben met waardecreatie.
🧮Wat laten ROIC- en ROCE-statistieken zien?🧮
ROIC – Rendement op geïnvesteerd kapitaal – laat zien hoe efficiënt het bedrijf het totale geïnvesteerde kapitaal gebruikt om winst te genereren. Meer itt.
- Het toont aan dat het bedrijf over het fundamentele vermogen beschikt om waarde te creëren.
- Het filtert de impact van de financieringsstructuur eruit.
- Als de ROIC hoger is dan de kapitaalkosten (WACC), creëert het bedrijf waarde.
ROCE – Rendement op geïnvesteerd kapitaal – laat zien hoe efficiënt het bedrijf zijn financieringsbronnen op lange termijn gebruikt. Meer itt.
- Het meet de winstgevendheid van bedrijfsactiviteiten.
- Er wordt geen rekening gehouden met fiscale gevolgen.
- Een goede basis voor vergelijking tussen verschillende spelers in de sector.
| Indicator | Wat meet het? | Voor wie is het nuttig? | Wanneer wordt het als goed beschouwd? |
|---|---|---|---|
| ROCE | Totaal rendement op kapitaal | Langetermijnbeleggers | Indien hoger dan het branchegemiddelde |
| ROIC | Rendement op geïnvesteerd kapitaal | Aandelenbeleggers | Indien hoger dan WACC |
| ROE | Rendement op eigen vermogen | Aandeelhouders | Als stabiel en duurzaam hoog |
Uit het bovenstaande kan worden afgeleid dat Copart (CPRT) zeer slim omgaat met de beschikbare liquide middelen, waardoor deze waarden ook zeer hoog zullen zijn. De gemiddelde kapitaalkosten van Copart (CPRT) liggen ergens rond de 10.5%, wat lager zou moeten zijn dan de ROIC-waarde, gekwantificeerd als 18.5% > 10.5%. Copart (CPRT) creëert waarde. De trend is echter minimaal dalend voor ROCE en ROIC, en het aandeelhoudersrendement schommelt rond nul of licht negatief.
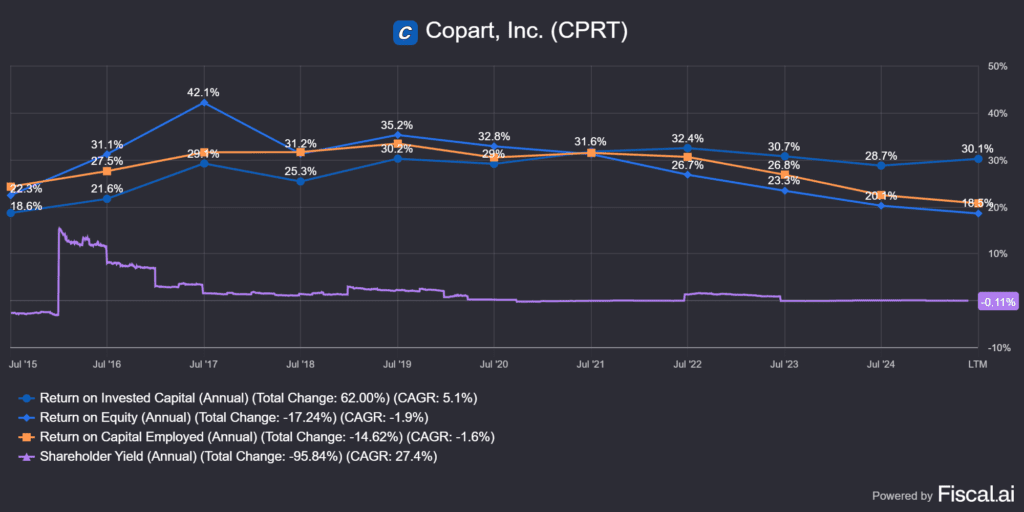
Omdat deze artikelen ook een educatieve inhoud hebben, gaan we samen interpreteren wat we op de afbeelding zien. ROIC en ROCE kunnen zelfs dalen of vertekenen als een bedrijf veel geld genereert, maar het niet gebruikt. Als het bedrijf grond koopt, wordt dit direct op de balans vermeld, maar de extra inkomsten die het bedrijf genereert door de extra ongebruikte capaciteit, worden pas later gegenereerd. Dus hoe meer ze in dergelijke activa investeren, hoe meer het onvermijdelijk de ROIC-waarde tijdelijk zal verlagen. Veel anderen hebben dit al ingezien; hier is een fragment van de Seeking Winners-website dat dit ondersteunt:
👌🏻Onze "All In" ROIC omvat momenteel alle contanten. Als we echter de overtollige contanten die Copart niet nodig heeft voor de bedrijfsvoering (ze hebben slechts 2-5% van de omzet in contanten nodig) buiten beschouwing laten, stijgt de "All In" ROIC naar bijna 30%.
🏡Copart (CPRT) Waardecreatie door eigendom
Wat de waarde voor de eigenaar betreft, kijk ik meestal naar hoe het bedrijf de gegenereerde vrije kasstroom gebruikt. In principe kan een bedrijf de volgende dingen met kasstroom doen:
- investeert het terug in de onderneming (dit is wat er in 100% van de gevallen gebeurt bij CPRT)
- vermindert de schulden (het bedrijf heeft geen schulden)
- betaalt dividenden (CPRT betaalt geen dividenden)
- koopt eigen aandelen terug (CPRT koopt eigen aandelen opportunistisch terug, vandaar dat het dat de laatste tijd niet meer heeft gedaan)
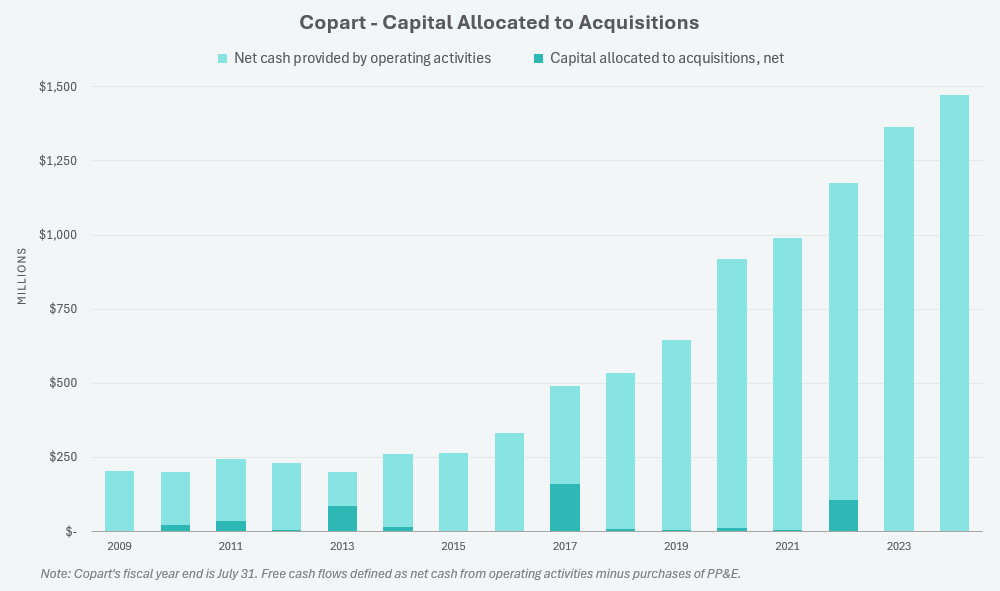
- neemt andere bedrijven over (CPRT groeit meestal organisch, soms neemt het bedrijven over)
Copart (CPRT) kan geen geld meer in het bedrijf investeren omdat het het makkelijk kan onderhouden, en het kan de schulden niet verminderen omdat het geen schulden heeft. Ze keren geen dividend uit en aangezien hun waardering de afgelopen jaren hoog is geweest, loont het niet om hun aandelen terug te kopen. De laatste keer dat dit gebeurde, was in 2019.
En ze doen geen transformatieve overnames omdat er niets te kopen valt. Ze zijn al marktleider in de Amerikaanse markt met zo'n 50%. IAA (RBA) verliest al jaren terrein aan hen, waardoor het veel gemakkelijker is om geld te reserveren voor toekomstige vastgoedinvesteringen. En dan nog een kleine uitleg: in de bovenstaande afbeelding is het rendement op het eigen vermogen dat aan de genoemde aandeelhouders wordt teruggegeven, oftewel het aandeelhoudersrendement, minimaal negatief omdat het uit het volgende bestaat:
- schuldvermindering
- dividenduitkering
- aandeleninkoop (of in dit geval verwatering)
Als een bedrijf geen van beide doet, moet dit bedrag per se nul zijn, waarbij de minimale negatieve getallen worden veroorzaakt door aandelenverwatering. Dus wat gaat Copart (CPRT) met al dat geld doen? Hier zijn een paar ideeën:
- reserveert opzettelijk de aankoop van grond voor toekomstige sloopwerven
- kan het gebruiken voor buitenlandse expansie, waar nog veel groeipotentieel is
- kan een dividenduitkering uitkeren (zeer onwaarschijnlijk, aangezien dit nog nooit is gebeurd)
- Het bedrijf zou overnamekandidaten kunnen zoeken, zoals de overname van andere online veilingsites. Dit zijn diensten met een hoog rendement, die niet kapitaalintensief zijn en perfect passen bij het profiel van Copart (CPRT).
De antwoorden op bovenstaande vragen zijn afkomstig van opmerkingen van het management:
"Het enige dat ik nog wil benadrukken, is dat onze kapitaalsopbouw bij onze klanten een onderscheidend concurrentievoordeel oplevert. Dankzij onze conservatieve balans, ons netto kassaldo, kunnen we zelfs in tijden van crisis geduldig zijn. Dus midden in een pandemie, toen niemand wist hoe lang een economische activiteit stil zou liggen, konden we onze activiteiten voortzetten zoals ze er vandaag de dag voor staan. We hebben geen mensen ontslagen. We hebben de kapitaaluitgaven niet opgeschort, enzovoort.
"Onze verzekeringsklanten hebben een goed geheugen en zij weten dat soort dingen. Ze weten dat als er land voor ons beschikbaar is om te verwerven, zodat we het voor de komende 50 jaar kunnen behouden voor de industrie, we dat met plezier en trots zullen doen, ook al brengt dat natuurlijk ook hoge kosten met zich mee.” —Jeff Liaw, CEO van Copart, 22 februari 2024
Het management reserveert reserves voor crisissituaties wanneer zich een crisis of ramp voordoet, omdat ze dan snel moeten handelen. In niet-orkaangevoelige gebieden houden ze 80-85% van hun land bezet, terwijl ze in orkaangevoelige gebieden 70% van hun land bezet houden. Dit betekent dat ze ongeveer 30% reservecapaciteit hebben voor het vervoer van grootschalig wrakmateriaal, en een grote hoeveelheid geld om snel extra ruimte te leasen.
De ironie van dit alles is dat ze met het revolverframework toegang hebben tot 5.6 miljard USD, terwijl hun marktkapitalisatie 46 miljard USD bedraagt, wat meer dan 12% van de waarde van het bedrijf is.
Normaal gesproken vinden marktwinsten plaats tijdens crises en rampen, wat een terugkerend thema is bij andere goed geleide bedrijven; zie mijn analyse van Old Dominon Freight Line (ODFL) (Aandelenanalyse van Old Dominion Freight LineDit komt doordat Copart (CPRT) in een crisis problemen kan oplossen die andere bedrijven niet kunnen. Ik heb op verschillende plaatsen gelezen dat het vermogensbeheer van Copart (CPRT) het meest lijkt op dat van Berkshire Hathaway: ze zitten zonder problemen op een berg cash, die ze uiteraard aanhouden in Amerikaanse staatsobligaties of andere liquide middelen, totdat er zich een echt goede kans voordoet.
💵Copart (CPRT) Acquisities💵
In dit hoofdstuk bespreek ik hoe overnamegericht het bedrijf is en welke impact elke overname eventueel had op de levensduur van het bedrijf.
Copart (CPRT) staat niet bekend om zijn grote overnames, maar heeft in het verleden wel kleinere concurrenten overgenomen. Bij het betreden van nieuwe markten neigt het bedrijf ernaar lokale bedrijven over te nemen of overnames te doen die zijn diensten aanvullen. Dit zijn nooit transformatieve acties en ze kosten meestal weinig in vergelijking met de omvang en financiële mogelijkheden van Copart (CPRT):
| Acquisitie / Investering | Datum | Prijs / Investeringsbedrag | Rechtvaardiging |
|---|---|---|---|
| NER Veilinggroep | Mei 1995 | 43.6 miljoen USD | De verwerkingscapaciteit van Copart is verdubbeld door de overname van twintig nieuwe schroothopen in het Midwesten |
| Nationale Powersportveilingen (Cycle Express LLC) | Juni 2017 | ~161 miljoen USD | Ze hebben hun portfolio uitgebreid naar de veilingmarkt voor powersportvoertuigen (motoren, quads, jetski's); dit draagt bij aan de diversificatie van de onderneming. |
| Vincent Auto Solutions | Maart 2019 | prijs niet openbaar | Copart vergroot capaciteit voor wederverkoop van voertuigen met total loss in de regio West-Kentucky |
| Strategische investering: Purple Wave, Inc. | Oktober 2023 | ~4.5 miljoen USD | Er werd een partnerschap opgericht om de veilingsector voor bouw- en landbouwmachines te betreden. Het doel: nieuwe markten, meer transacties, schaalbaarheid. |
| Palm Beach Aankoop (gebied) | april 2025 | 65 miljoen USD | Uitbreiding van de locatie- en opslagcapaciteit, operationele uitbreiding in Florida om het groeiende verkeer te bedienen. |
Ik wil graag één overname uitlichten, en dat is de toetreding tot de Engelse markt in 2022, toen het bedrijf Hill Salvage and Recycling werd overgenomen. Dit was een noodzakelijke voorloper om door te breken op een van de belangrijkste markten.
📌 Overname van Hill Salvage & Recycling
- Datum: De overname werd in juli 2022 officieel en de Mededingingsautoriteit (CMA) keurde deze in juli 2023 goed.
- Prijs: ongeveer $107 miljoen, maar dit is niet bevestigd in officiële aankondigingen van Copart (CPRT) en bronnen in de industrie.
🔍 Strategische rechtvaardiging
- Versterking van de markt voor groene componenten
Hills Motors werd gepromoot als "The Green Parts Specialist" en Copart (CPRT) wilde zijn ESG-conforme, duurzame onderdelenaanbod uitbreiden, met name voor voertuigen met een gemengde categorie (Cat. B/S). In het Verenigd Koninkrijk worden voertuigen geclassificeerd op basis van schade, waarbij "B" staat voor ernstig beschadigd en ongeschikt voor de weg (maar veel onderdelen kunnen nog gered worden) en "S" voor structureel beschadigd maar repareerbaar. - Supply chain control bij het bergen van total loss voertuigen
Door de overname kon Copart (CPRT) zijn volledige verticale marktpositie betreden: het koopt, demonteert en verkoopt total loss-voertuigen, allemaal met eigen infrastructuur en personeel. - Territoriale uitbreiding in het Verenigd Koninkrijk
De Hills-locaties (Skelmersdale, Glasgow, Gloucestershire) vormen een effectieve aanvulling op het netwerk van Copart (CPRT) in belangrijke regio's van het Verenigd Koninkrijk. - Goedkeuring van de Mededingingsautoriteit (CMA)
De CMA voerde een uitgebreid onderzoek uit omdat Copart (CPRT) al marktleider was in het Verenigd Koninkrijk. Hoewel ze aanvankelijk bedenkingen hadden, gaven ze uiteindelijk in juli 2023 groen licht voor de deal.
In verband met bovenstaand nieuws viel het me op dat de Engelse mededingingsautoriteit, de CMA, Copart als marktleider had aangemerkt, en daarom een onderzoek was gestart. Ik kon hier echter niet veel concrete gegevens over vinden, dus ben ik me gaan verdiepen in de markt voor sloopauto's en het verkeer op online autoveilingsites:
👏 Volgens verkeersgegevens van Similarweb heeft copart.co.uk maandelijks 1.6 tot 1.8 miljoen bezoekers, terwijl de grootste concurrent, salvagemarket.co.uk, in dezelfde periode slechts zo'n 0.15 miljoen bezoekers trekt.
🏁 Belangrijkste concurrenten in het VK
Naast Copart zijn de belangrijkste spelers op het gebied van online voertuigveilingen en remarketing:
- salvagemarket.co.uk
– de “grootste marktplaats voor slopers van het Verenigd Koninkrijk” met ~150000 bezoeken per maand, een directe concurrent van Copart (CPRT). - BCA (Britse autoveilingen) – bca.co.uk
– met ongeveer 440000 maandelijkse bezoekers op de 2e plaats is het een van de meest serieuze concurrenten, maar het is niet zozeer een platform dat zich bezighoudt met autowrakken of total loss. - ASM Auto Recycling Ltd. – asm-autos.co.uk
– ~205000 bezoekers, derde sterkste speler. slopersplatform, directe concurrent van Copart (CPRT). - Manheim VK – manheim.co.uk
– ca. 244000 bezoekers per maand, ook met een belangrijke marktpositie, maar de focus ligt meer op wagenpark, dealerinkoop, opslag, logistiek, niet op autowrakken. - SYNETIQ / IAA VK – synetiq.co.uk / IAA veilingplatform
– met ca. 328000 bezoekers een sterke concurrent in de markt, vooral op het gebied van autodemontage en verkoop van onderdelen (IAA is ook een belangrijke concurrent van Copart (CPRT) in de VS).
Laat u niet misleiden door de laadcijfers: van de vijf bovengenoemde bedrijven zijn Mannheim en BCA geen directe concurrenten. Alleen Salvage Market, ASM Auto en SNETIQ zijn het overwegen waard. Zij lopen echter ook aanzienlijk achter op de cijfers van Copart (CPRT). Zoals u kunt zien, is de grootste Amerikaanse concurrent, IAA (RBA), aanwezig met de hulp van een lokale aannemer, en Copart (CPRT) gebruikt deze methode bijvoorbeeld ook in sommige landen in het Midden-Oosten.
🧭Lijst met Copart-concurrenten in Engeland
| Kant | Bergingsveiling | Veiling van gebruikte auto's | Nieuwe auto / dealer |
|---|---|---|---|
| salvagemarket.co.uk | ✅ ja | ❌ nee | ❌ nee |
| bca.co.uk | ❌ nee | ✅ ja | ❌ nee |
| asm-autos.nl | ✅ ja | ❌ nee | ❌ nee |
| manheim.co.uk | ❌ nee | ✅ ja | ❌ nee |
| synetiq.co.uk (IAA VK) | ✅ ja | ❌ nee | ❌ nee |
🤵Copart (CPRT) Management🤵
In dit gedeelte onderzoek ik wie het bedrijf runt en hoe. Hoe zit het bonussysteem in elkaar, hoeveel risico nemen managers – hun eigen risico – tijdens het runnen van het bedrijf? Is er sprake van een familieband, of misschien van een speciaal ‘erfgoed’?
Als u dichter bij de Copart (CPRT) filosofie wilt komen, lees dan het boek van Willis Johnson (Willis Johnson - Van rommel tot goud: van berging tot 's werelds grootste online autoveiling), dat ook als luisterboek beschikbaar is op Audible. Het boek gaat uiteraard over Copart en zijn oprichters.
Over het management kan ik alleen maar in superlatieven spreken. Aan de ene kant de oprichter, de voormalige CEO, een typische Amerikaanse selfmade man, Willis Johnson. Hij is nog steeds bij het bedrijf, maar heeft het stokje al overgedragen aan een toegewijde CEO; de eerdere dubbele directiefunctie is afgeschaft.
🚀 Leiderschapsteam
Jeffrey Liaw – (CEO), sinds 2017, enige CEO vanaf april 2024
- 💵Jaarlijkse beloning (2024): ca. 2.09 miljoen USD (0.9 miljoen USD basissalaris, ~1.1 miljoen USD jaarlijkse bonus, ~99000 USD overige voordelen)
- 〽️Op aandelen gebaseerde beloning: In 2024 zijn geen nieuwe aandelen ontvangen; volgende lichting verwacht in 2026
- 📈Aandeelhouderschap: ongeveer 0.017% van het bedrijf ter waarde van 7.8 miljoen USD
Voorheen werd er gewerkt met een systeem met twee CEO's. De andere CEO was Jay Adair, maar hij nam ontslag en werd uitvoerend voorzitter.
Leah C. Stearns – Vice President & (CFO), trad in 2022 in dienst bij Copart
- 💵Jaarlijkse beloning (2024): ongeveer 4.3 miljoen USD ($566000 basissalaris, $453000 jaarlijkse bonus, $3.28 miljoen aandelenopties, plus ~$12000 overige)
- 〽️Aandelenverdeling (2024): aanzienlijk, dit vormt het grootste deel van de totale beloning, ik vond 1.3 miljoen USD als eerdere gegevens
- 📈Aandeelhouderschap: Er wordt geen specifiek aantal genoemd, maar op basis van de jaarlijkse toelage is het een aanzienlijke positie
A. Jayson Adair – Uitvoerend voorzitter, lid van de oprichtersfamilie
- 💵Jaarlijkse vergoeding: $1/jaar, $845000 aan andere voordelen in 2024, 33 jaar bij het bedrijf
- 📈Aandeelhouderschap: ongeveer 3.17% van Copart, 30.6 miljoen aandelen, gewaardeerd op $ 1.2 miljard
Hij is de schoonzoon van William Johnson, dat wil zeggen de echtgenoot van zijn dochter, en werkt al tientallen jaren samen met de oprichter.
Willis J. Johnson – Oprichter en erevoorzitter
- 💼Positie: Oprichter, voormalig CEO (1982–2010), momenteel voorzitter, 43 jaar werkzaam bij het bedrijf
- 💵Beloning: hun beloning wordt niet gepubliceerd; gebrek aan informatie is typisch voor oprichters
- 📈Aandeelhouderschap: ~5.79% van Copart, 55.8 miljoen aandelen, gewaardeerd op $2.6 miljard
Willis J. Johnson is de oprichter van Copart (CPRT), de belichaming van de Amerikaanse droom. Het hierboven gelinkte boek gaat over hem en zijn familie.
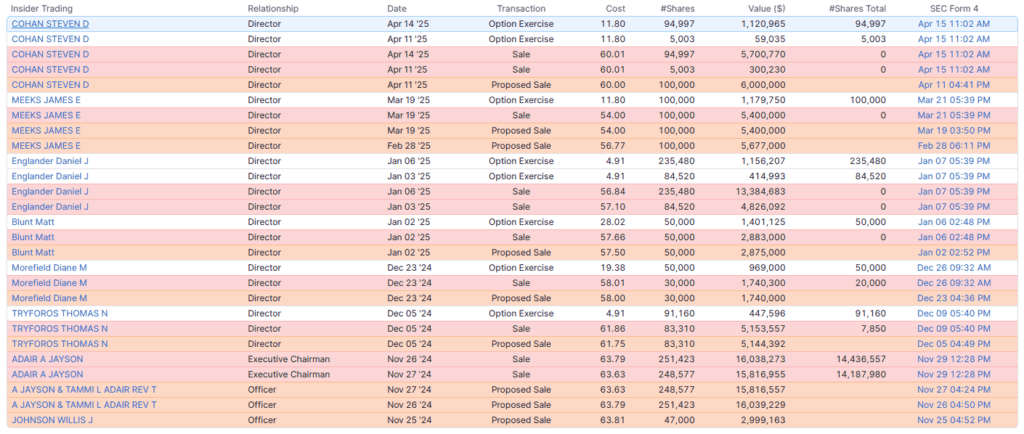
Uit het bovenstaande blijkt dat het management RSU's ontvangt, oftewel beperkte aandelenopties, die niets meer zijn dan een belofte van de werkgever dat de werknemer op een later tijdstip een bepaald aantal aandelen van het bedrijf zal ontvangen, nadat aan bepaalde voorwaarden is voldaan. Het is een vrij typische vorm van beloning voor Amerikaanse bedrijven. In principe moet aan een aantal voorwaarden worden voldaan:
- ⏳ Tijdsgebonden beperking: 20% van de aandelen in de RSU worden op de eerste verjaardag verworven en de resterende 80% wordt in kwartaaltermijnen over de daaropvolgende vier jaar verdeeld. De beloning bestrijkt dus een periode van 5 jaar.
- 📈 Prestatiegedreven kapitalisatie + aandelenkoersconditie: Copart (CPRT)-aandelen moeten op het moment van uitoefening en gedurende ten minste 125 opeenvolgende dagen gelijk zijn aan of hoger zijn dan 20% van de optieprijs.
- 🔒 Verkoopbeperkingen: In het geval van CEO Liaw kunnen de beperkte aandelen gedurende 10 jaar niet worden verkocht of overgedragen, wat betekent dat Copart (CPRT) van zijn leidinggevenden een langetermijnverbintenis verwacht.
Over het geheel genomen denk ik dat de leidinggevenden helemaal niet te veel betaald krijgen voor een bedrijf met een omzet van 50 miljard dollar. Bovendien zijn er in de contracten genoeg beperkingen opgenomen, waardoor de kortetermijnprestaties van Copart (CPRT) er helemaal niet toe doen. Het management doet terecht zelfs geen dergelijke voorspelling!
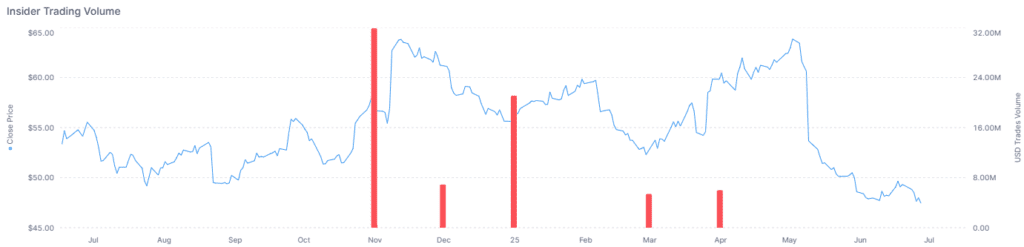
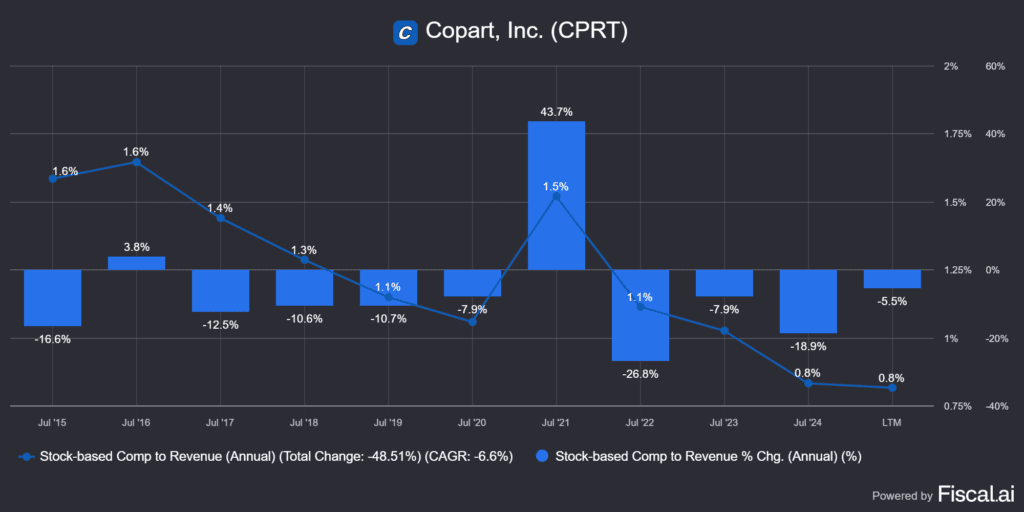
De afbeelding hierboven laat zien dat er vrijwel geen volume is aan insider trading. De grootste verkoop vond plaats tegen een prijs van 65 dollar, met een volume van 32 miljoen dollar. Dat is geen klein bedrag, maar ook niet schandalig hoog voor een bedrijf met een omzet van 50 miljard dollar. De prijs boven de 60 dollar suggereert ook dat zelfs de leidinggevenden van Copart (CPRT) het bedrijf als overgewaardeerd beschouwden, wat gezien de koers van 47.5 dollar op het moment van schrijven als een goed teken kan worden beschouwd. Optievergoedingen zijn echter van nature verwaterend voor alle eigenaren, dus de omvang hiervan moet worden bekeken. Gelukkig zijn de zaken hier in orde. Als u horrorvergoedingen wilt zien, kijk dan naar Veeva Systems (VEEV), Intuit (INTU) of de cijfers van Adobe Inc. (ADBE), die ik ook heb geanalyseerd (Adobe-aandelenanalyse), vergeleken daarmee is de commissie van 0.8% van Copart (CPRT) een schijntje.
De uitspraken van het management maken duidelijk wat er bedoeld wordt: ze steken alles terug in het bedrijf om hun concurrentievoordeel te vergroten, en als de prijs goed is, kopen ze opportunistisch aandelen terug, wat sinds 2019 niet meer is gebeurd. Ze doen dit al meer dan 40 jaar en ze benadrukken het keer op keer in hun verslagen. Ze delen het risico met het bedrijf, hun beloningsregeling is uitstekend en de oprichter is nog steeds lid van de raad van bestuur, wat betekent dat hij zich persoonlijk inzet voor het succes. Ik kan mij geen beter leiderschap voor welk bedrijf dan ook wensen.
Jeff Liaw, CEO, Copart Q1 2025 oproep
- “[T]ankelijk voor de komende 5, 10 en 20 jaar blijft onze basisverwachting een aanhoudende organische groei van de sector, aangezien de trends in bevolkingsomvang en afgelegde voertuigkilometers – plus de frequentie van het totale verlies, en dat is het allerbelangrijkste – de dalende frequentie van ongevallen ruimschoots compenseren, aangezien veiligheidstechnologieën hun intrede doen in de levering van nieuwe voertuigen en uiteindelijk in het wagenpark.” –
- "Vergeleken met orkaan Ian, een storm van vergelijkbare omvang en locatie slechts twee jaar geleden, leverden onze geavanceerde voorbereiding en de uitvoering van ons team dit keer nog betere resultaten op. In de eerste tien dagen van deze stormen van 2 werden ongeveer twee keer zoveel voertuigen opgepikt als in 10. (Noot: in 2024 beschadigden orkaan Helene en Milton respectievelijk 2022 en 2024 auto's in Florida.)
- “Tegen het einde van oktober, slechts drie weken na de landing in Milton, hadden we ongeveer een kwart van alle toegewezen voertuigen verkocht die we uiteindelijk van zowel Helene als Milton zouden ontvangen. Volgens een onafhankelijke bron zijn in oktober maar liefst 3 van de 4 catastrofale woningen verkocht in Florida via het veilingplatform van Copart. Dit is een weerspiegeling van onze aanwezigheid en de snelheid waarmee we uitvoeren."
Jeff Liaw, CEO, Copart Q4 2023 oproep
- We waren voorbereid om direct de eigendomsrechten van de voertuigen in de getroffen gebieden op te eisen en te verkopen. En natuurlijk waren onze investeringen in onroerend goed en de planning al jaren van tevoren begonnen, wat resulteerde in meer dan 600 hectare aan beschikbare opslagruimte voor cabines alleen al in Florida. Voor een bepaald stormkwartaal of stormjaar lijken onze investeringen in rampenparaatheid misschien overdreven, maar we erkennen de verantwoordelijkheid die we hebben ten opzichte van onze klanten en de gemeenschappen die we bedienen om onze paraatheid voor dergelijke extreme weersomstandigheden te optimaliseren."
🆚Concurrenten: Copart (CPRT) tegenstanders🆚
In dit onderdeel bespreek ik wie de concurrenten van het geanalyseerde bedrijf zijn, wat hun marktpositie is en of zij een ondergeschikte, secundaire of hogere rol bekleden. Wat is hun marktaandeel en wat is hun specialiteit? Verliezen of winnen ze marktaandeel aan hun concurrenten?
Copart (CPRT) heeft slechts één concurrent op zijn thuismarkt, de VS, en dat is IAA, waardoor de markt als een compleet duopolie wordt beschouwd. Ik heb veel misinformatie gelezen over hoeveel van het salvage-veilingsegment Copart in handen heeft, maar de waarheid is ergens tussen de 45 en 50%, terwijl IAA misschien ergens tussen de 30 en 35% heeft. Ik heb echter ook een veel steilere verhouding van 65/15% gezien, wat feitelijk een monopolie zou zijn. Ik heb echter ook een volkomen abnormale 4% gelezen, wat belachelijk laag is.
Het misverstand komt voort uit het feit dat veel mensen alle bedrijven die zich bezighouden met de in- en verkoop van gebruikte auto's als concurrenten beschouwen, maar dit is een volkomen verkeerde benadering. Daarom heb ik een lijst samengesteld met de belangrijkste regels waarmee de tegenstanders van Copart (CPRT) kunnen worden gedefinieerd:
- geïnteresseerd in de markt voor autowrakken, deze wrakken komen grotendeels van verzekeringsmaatschappijen (in het geval van Copart is dit 70%)
- Het bedrijf verkoopt voornamelijk wrakken via online veilingen.
- de grootste partners zijn verzekeringsmaatschappijen, die langetermijncontracten sluiten met bedrijven die geïnteresseerd zijn in de markt voor autowrakken
Omdat 20% van de markt zeer gefragmenteerd is en Copart (CPRT) 45-50% in handen heeft, kunt u de rest toewijzen aan IAA, dat in maart 2023 werd overgenomen door Ritchie Bros., die IAA samenvoegde tot RB Global. U moet dus zoeken op de aandelenidentificatiecode RBA. Vanuit analytisch oogpunt is dit een probleem, omdat de analytische sites de statistieken van het hele bedrijf samen weergeven, in plaats van de cijfers van IAA en RBA afzonderlijk. Dit betekent ook dat de statistieken van IAA tot begin 2023 afzonderlijk beschikbaar zijn, waarna u pas kunt concluderen wat er met het bedrijf is gebeurd.
🆚IAA (Insurance Auto Auctions) – nu onderdeel van RB Global
- Een directe concurrent op het gebied van total loss-veilingen, met een marktaandeel van ongeveer 30% in de VS medio 2024.
- RB Global (Ritchie Bros. + IAA) werd een wereldwijde speler in de industrie na de fusie met de overname van ongeveer 7 miljard USD twee jaar geleden
Een paar gedachten over de overname van $ 7 miljard: RBA financierde de overname grotendeels met schulden, dus moest het bedrijf schulden maken, aangezien het ook de schulden van IAA afloste. De schuldratio's in 2022 zagen er als volgt uit:
- Copart (CPRT) lening-contantverhouding: 0.15 (sinds nul)
- IAA (RBA) krediet/kasratio: 8.46 (sindsdien is deze gedaald tot 6.6, vanwege de grotere omvang van het bedrijf)
IAA was dus fundamenteel in het nadeel vanwege de schulden, de verminderde cashgeneratiecapaciteit en het gestaag dalende marktaandeel, zoals blijkt uit de overstap van GEICO naar Copart. RB Global wilde deze processen met de overname omkeren. Het staat buiten kijf dat de fusie met RB Global een veel kapitaalkrachtiger bedrijf opleverde, maar het is nog steeds in alle opzichten zwakker dan Copart (CPRT):
🧩RB Global vs. Copart vergelijkingstabel
| Indicator | RB Global (RBA) | Copart (CPRT) |
|---|---|---|
| Marktkapitalisatie | 20 miljard USD | 46 miljard USD |
| Inkomen | 4.33 miljard USD | 4.6 miljard USD |
| Brutowinstmarge | 46.5% | 49.3% |
| Nettowinstmarge | 9.7% ($420 miljoen) | 32.2% ($1420 miljoen) |
| FCF-marge | 18.2% | 25.7% |
| Kassaldo | 578 miljoen USD | 4300 miljoen USD |
| Netto schuld | 3.85 miljard USD | –USD 4.2 miljard (netto kas) |
Uit het bovenstaande blijkt dat er zelfs met de fusie een bedrijf is ontstaan dat minder dan half zo groot is als Copart (CPRT), met een jaarlijkse nettowinstmarge van een derde van die van Copart, terwijl ze tot over hun oren in de schulden zaten. Stel dat RB Global morgen een enorme hoeveelheid geld investeert in ontwikkelingen, een verzekeringspartner, een verkoper, goed gelegen grond en geschikte online veilingsites heeft, dan is aan alle voorwaarden voldaan. Zelfs dan:
- zou $8 miljard moeten uitgeven om over hetzelfde bedrag aan contanten en schulden te beschikken als CPRT (en dat is exclusief de kredietlijn van Copart)
- dat is 20 jaar nettowinstmarge, met minder efficiëntie
Voor degenen die hier nog niet van overtuigd waren, hier zijn de interne rendementscijfers, waar je niet al te veel naar hoeft te kijken, want de top drie is van Copart en de onderste drie van RB Global. Kortom: Copart loopt hier mijlenver voor op zijn grootste concurrent (opnieuw).
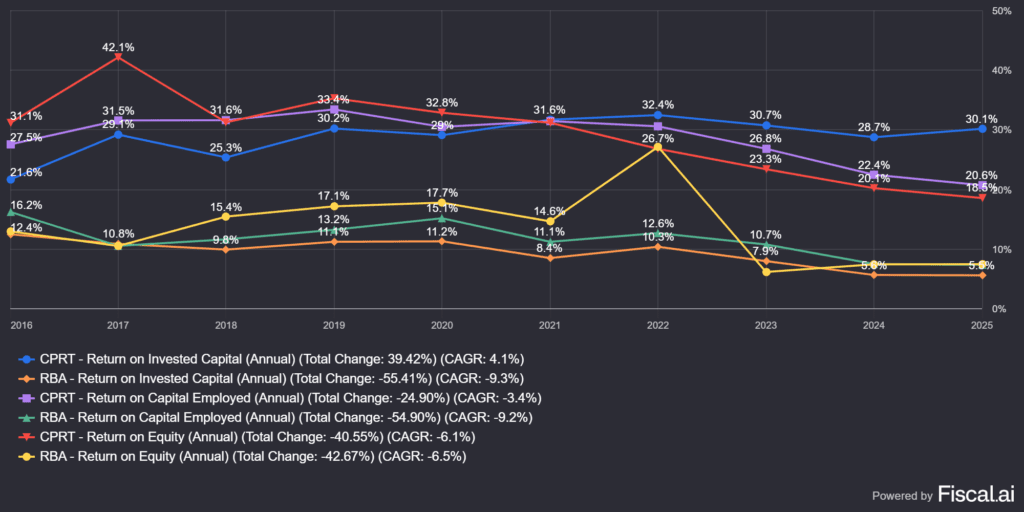
Laten we eens kijken naar andere industriële statistieken die volgens mij ook veelzeggend zijn (CPRT/IAA), gebaseerd op gegevens van begin 2023, toen de IAA-cijfers nog apart beschikbaar waren:
🧩IAA vs. Copart vergelijkingstabel, gebaseerd op gegevens uit 2023, vóór de overname
| Indicator | medeplichtig | IAA |
|---|---|---|
| Start van online veilingen | 2003 | 2019 |
| Aantal klanten van het online platform | 750000 | 300000 |
| Aandeel buitenlandse kopers | 16% | 8% |
| Percentage verkopers die geen verzekeringen verkopen | 20% | 8% |
| Inkomstenverdeling per partner | Geen boven de 10% | Top 3 partners ca. 40% |
| Eigendom van sites | 90% eigen/10% gehuurd | 90% huur/10% eigen woning |
| Gemiddelde grootte van de locatie (voertuigcapaciteit) | 16000 | 9550 |
| Gemiddelde veilingprijs (ASP) | 6000 USD | $5250 (–12.5%) |
| Aantal langlopende verzekeringscontracten | 35 | 10 |
Nog iets dat ik wil noemen, is de beëindiging van de GEICO-verzekering. Wanneer een beschadigde auto door de verzekeraar wordt weggesleept, moet de verzekeraar de opslagkosten betalen, die 75-300 USD per dag per auto bedragen. Na orkaan Harvey begon de IAA niet snel genoeg met het ophalen en veilen van de beschadigde voertuigen. In dit geval waren zij ook het bedrijf dat de veiling organiseerde, dus dit waren extra kosten voor GEICO, wat een aanzienlijke post kan zijn bij een gebeurtenis van de omvang van een orkaan.
Copart (CPRT) pakt dit probleem aan door de sleepcapaciteit te herverdelen en locaties vrij te maken rond gebieden waar zich mogelijk een ramp kan voordoen. Belangrijk is dat dit complexe logistieke operaties zijn die veel middelen vergen, en kleinere spelers kunnen simpelweg niet dezelfde service bieden. Hoe weet u wanneer deze extra capaciteit nodig zal zijn? Gezien het orkaanseizoen:
- bestrijkt doorgaans de periode van juni tot juli en van augustus tot oktober, waarbij de laatste de meeste en sterkste orkanen kent
- Beïnvloedt de oostkust en zuidelijke staten zoals: Californië, Louisiana, Texas, Alabama, Mississippi, Georgia, South Carolina
Copart (CPRT) staat klaar met 30% lege capaciteit in deze staten, mocht er een grote gebeurtenis plaatsvinden. RB Global kan dit niet over zichzelf zeggen. Dit betekent dat de servicekwaliteit van Copart ook hoger ligt dan die van concurrenten.
🌍Niet-Amerikaanse concurrenten
Hoewel 82.5% van de omzet afkomstig is van de Amerikaanse markt, mogen we de resterende 17.5% die op de internationale markt wordt verdiend niet vergeten. De belangrijkste markten zijn als volgt:
- Engeland: het Verenigd Koninkrijk is verantwoordelijk voor het grootste deel van de internationale inkomsten
- Duitsland: Copart Deutschland GmbH heeft een omzet van circa 66.5 miljoen USD (niet significant vergeleken met het bedrijf als geheel)
- Andere markten: Spanje, Canada, Brazilië, Ierland, VAE, Finland, Oman, Bahrein. Brazilië is hiervan de belangrijkste, maar dit is nog niet significant: het land is goed voor ongeveer 10% van de internationale inkomsten.
Het is lastig om concurrenten in deze markten te analyseren, omdat de EU-markt extreem gefragmenteerd is en de regelgeving sterk verschilt. Dit geldt met name voor de Duitse markt, waar de regelgeving zeer streng is, waardoor het veel moeilijker is om de bewezen oplossingen van Copart (CPRT) in de VS en het VK te implementeren.
‼️Eerlijk gezegd vind ik het teleurstellend dat Copart (CPRT) nauwelijks gegevens publiceert over het niet-Amerikaanse segment, waardoor ik hun eigen buitenlandse activiteiten praktisch niet kan vergelijken met die van hun concurrenten. Vergeleken met vijf jaar geleden is hun omzet echter gestegen van 232.4 miljoen dollar naar 502 miljoen dollar, wat meer dan een verdubbeling is. Dit is dus een bijzonder dynamische markt en Copart (CPRT) heeft hier iets heel goed gedaan.
⚡Wat zijn de risico's van Copart (CPRT)?⚡
In dit hoofdstuk ga ik in op alle risico's die de toekomst van het bedrijf op de lange termijn kunnen beïnvloeden. Valuta, toezichthouders, marktverstoring, enzovoort.
Ik heb veel analyses over Copart (CPRT) gelezen die een aantal algemene risico's opnoemden, maar ik acht ze niet significant. Copart is niet echt conjunctuurgevoelig, maar een economische recessie zou de groei van de automarkt natuurlijk kunnen afremmen. Er kunnen regelgevingsrisico's zijn en verzekeraars zouden zich er wellicht van kunnen afkeren, hoewel de omzetconcentratie onder de 10% ligt. Dit zijn echter te algemene uitspraken. Ik heb echter een aantal vrij specifieke, bijna disruptieve risico's gevonden die ik de moeite waard vind om te vermelden.
🤖 De toekomst van autonome voertuigen
De grootste angst is misschien wel de opkomst van zelfrijdende auto's. Want als ze volledig autonoom rijden, of als we er verder over nadenken, als zwermen rondvliegen als drones, dan zullen er in feite heel weinig ongelukken gebeuren, of in ieder geval zal hun aantal drastisch afnemen. Dit zal ook het aantal autowrakken aanzienlijk verminderen.
Om te begrijpen waarom dit in de nabije toekomst niet zal gebeuren, gaan we samen kijken waar het ontstaan van autowrakken nu van afhangt:
- 🚗Toename van het aantal voertuigen: Er zijn 289 miljoen voertuigen op de weg in de VS, waaronder recreatievoertuigen en zwaar materieel. Het aantal voertuigen neemt jaarlijks met 2-3 miljoen toe, en hoe meer er zijn, hoe groter de kans op ongelukken.
- 🚚TVM: is de hoeveelheid autorijden per hoofd van de bevolking. Hoe hoger deze waarde, hoe meer ongevallen er naar verhouding plaatsvinden.
- 🚔Autocomplexiteit: Hoe complexer een auto is, hoe duurder de reparatie. Dit betekent dat het aantal auto's dat als total loss wordt beschouwd, toeneemt, wat wordt uitgedrukt in de total loss frequency. Deze waarde is sinds 1990 verviervoudigd, maar dit komt niet alleen doordat er meer auto's zijn, maar ook doordat de reparatiekosten hoger zijn en auto's daardoor niet meer de moeite waard zijn om te repareren. Ze worden daarom als total loss afgeschreven. Hoe hoger de restwaarde van een auto, hoe meer Copart (CPRT) ervan ontvangt.
- 🛟Aantal veiligheidsvoorzieningen: In theorie zorgen talloze veiligheidsvoorzieningen zoals ABS, ESP, adaptieve cruisecontrol en zelfrijdende auto’s ervoor dat het aantal ongelukken afneemt en autorijden veiliger wordt.
Ik wil het bovenstaande nog wat verder toelichten. De toename van het aantal veiligheidsvoorzieningen maakt het rijden weliswaar veiliger, maar ze dienen niet ter bescherming van de auto, maar van de passagier. Dit betekent ook dat nieuwe auto's veel meer kreukelzones hebben en daardoor sneller breken dan 20-30 jaar geleden, omdat ze de energie van een botsing op de een of andere manier moeten absorberen. Daarom zijn de reparatiekosten voor zelfs een klein ongeluk VEEL hoger dan voorheen. Denk eens aan de kosten van een eenvoudige verwarmde, elektrische spiegel vergeleken met de kosten van 20-30 jaar geleden voor een exemplaar met alleen een glazen paneel. Van sommige BMW's wordt de hele voorkant in Europa gestolen omdat ze sensoren, radar en andere onderdelen ter waarde van 10000 dollar ingebouwd hebben, die allemaal beschadigd kunnen raken bij een kleine aanrijding. Het vervangen van een lamp aan de voorkant kan duizenden dollars kosten als deze beschadigd raakt. De schadebedragen zijn dus niet lager, maar veel hoger. In dit opzicht vormen elektrische auto's die eenvoudiger zijn en minder onderdelen hebben, geen uitzondering.
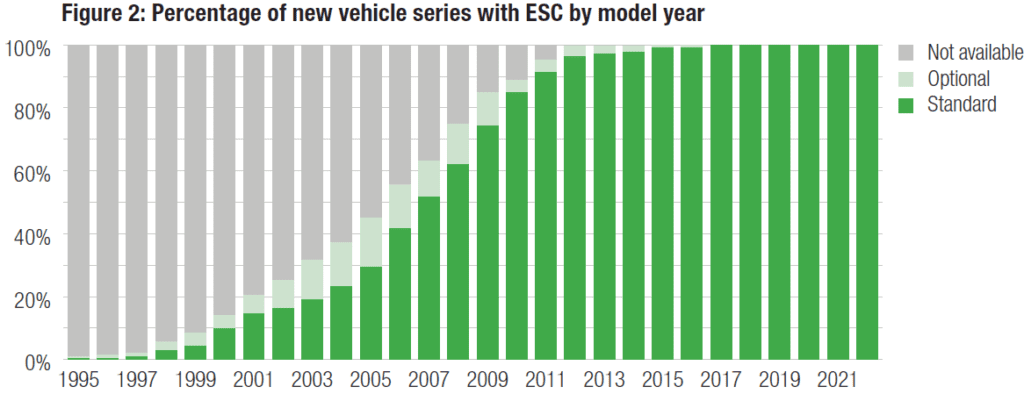
Wat zelfrijdende auto's betreft, zag ik een geweldig voorbeeld van hoe technologische vooruitgang doorsijpelt naar het Substack-kanaal van Andvari Associates (Copart 2025 Q1-update). Kijken we naar ESP, het elektronische stabiliteitsprogramma dat helpt voorkomen dat voertuigen slippen en de controle verliezen? Toyota ontwikkelde het in 1983, en de tweede generatie werd in 1995 uitgebracht en in voertuigen geïmplementeerd. Hoe ver staat ESP nu met de verspreiding van nieuwe auto's? De veiligheidsfunctie was in 2021 in alle nieuwe auto's ingebouwd, wat betekent dat er 26! jaar zijn verstreken sinds de introductie van de tweede generatie, zoals u op de bovenstaande afbeelding kunt zien.
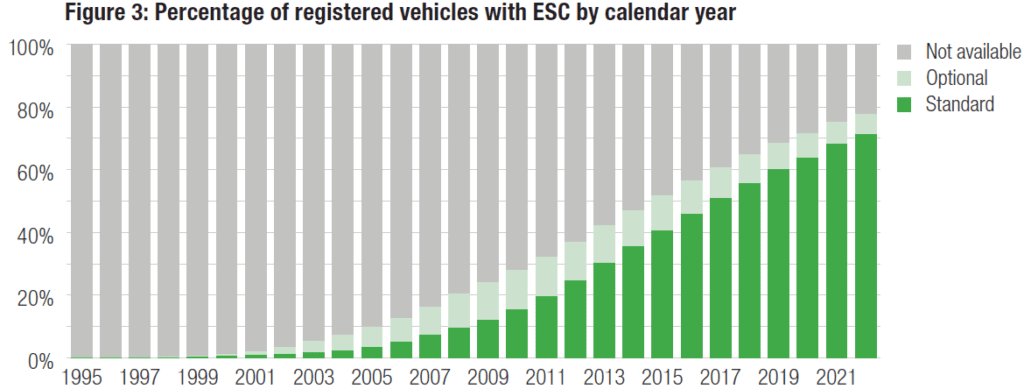
In de onderstaande afbeelding ziet u wat ESP nu verplicht is in alle nieuwe auto's. Wat is het aandeel van ESP voor alle voertuigen? Ongeveer 70%. Met andere woorden: het duurt nog 15-20 jaar voordat het in elke auto op de weg zit. Naar verwachting zal ESP tussen 2040 en 45 in bijna elk voertuig zitten, behalve in veteranenauto's.
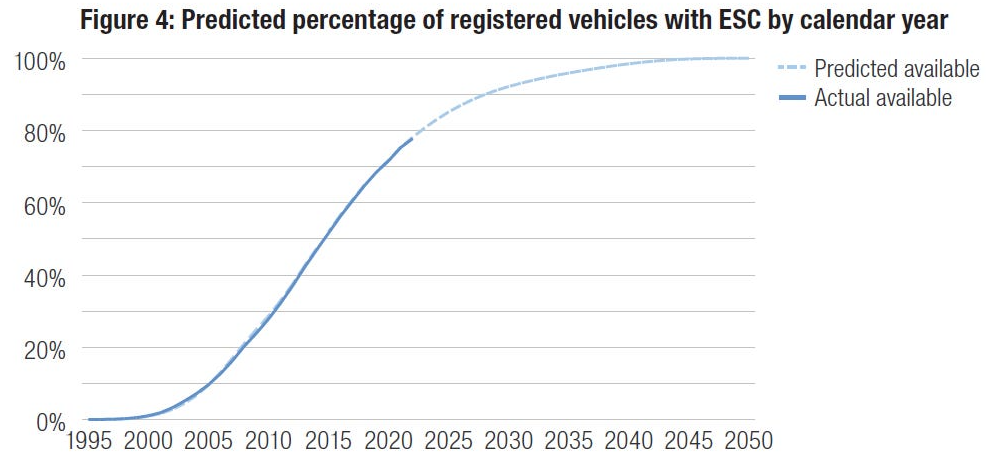
Laten we bovenstaande nu toepassen op zelfrijdende auto's van niveau 3. Volgens prognoses waren er vorig jaar ongeveer 20000 zelfrijdende auto's van niveau 3 in gebruik en tegen het einde van dit jaar zou hun aantal met 100000 tot 150000 stuks kunnen toenemen. Dit is 0.5% van de nieuwe autoverkopen. Ik heb geen duidelijke prognoses voor de verspreiding gevonden, maar zelfs optimistische schattingen spreken niet van meer dan 10% binnen vijf jaar. Dit is nog geen volledig autonoom niveau 5, maar slechts een niveau 3 zelfrijdende auto.
🛞Op basis van de ESP-trend duurt het nog 30 tot 40 jaar voordat zelfrijdende auto's echt wijdverbreid zijn en impact hebben op het aantal sloopauto's van Copart.
Natuurlijk moeten we ervan uitgaan dat ze geen hardware in auto's inbouwen die anders zo'n complexe taak aankan, en dat ze de systemen niet online updaten. Aangezien de auto-industrie een van de grootste kostenbesparende machines is en mensen vaak niet bereid zijn duizenden dollars te betalen voor deze oplossingen, zal dit zich niet gemakkelijk verspreiden.
🌪️ Natuurrampen en weer
Hoewel natuurrampen de voornaamste oorzaak zijn van autowrakken, leiden deze gebeurtenissen doorgaans tot verliezen voor bedrijven zoals Copart (CPRT). Waarom:
- 🌪️Orkanen, overstromingen en branden kunnen locaties treffen, omdat ze ook de activa van Copart kunnen vernietigen
- 🌀Ze brengen wagenparken en infrastructuur in gevaar
- 🌊Verzekeringsclaims kunnen toenemen na overstromingen, wat de volumes verstoort
In verband met het bovenstaande moet u weten dat schadeherstel en wegslepen, vooral in hoog tempo, erg duur zijn voor bergingsbedrijven en uiteraard de bedrijfsvoering tijdelijk verstoren, zelfs als de verzekeringsmaatschappij deze kosten later (gedeeltelijk) dekt. In dit geval moeten er veel dingen met hoge kapitaalkosten worden gedaan. Op de lange termijn zullen de hogere servicekwaliteit, de snelle reactie en de goede relatie met de verzekeringsmaatschappijen echter hun vruchten afwerpen. Ervan uitgaande natuurlijk dat Copart (CPRT) zijn werk daadwerkelijk kan doen, want orkanen ontzien niemand en vormen hetzelfde gevaar voor de voertuigen en activa van het bedrijf als voor de bevolking.
🔌 Technologische risico's, cyberaanvallen
Cyberaanvallen zijn tegenwoordig een hot topic, maar ik zie dit als een zeer reële bedreiging, aangezien Copart (CPRT) zich, net als de meeste bedrijven, steeds meer op de virtuele markt begeeft. Aangezien Copart (CPRT) sinds 2003 vrijwel uitsluitend auto's via online veilingen verkoopt, zou een langdurige serviceonderbreking het bedrijf kunnen afsnijden van zijn lucratieve inkomstenstroom, wat kan leiden tot een aanzienlijk omzetverlies. En op het gebied van taxatie zou AI de gamechanger kunnen zijn. Met andere woorden, de risico's zijn grofweg als volgt:
- 🖥️Platformuitval (bijv. VB3), omzetverlies
- 💿Cyberaanvallen, gegevensdiefstal, DDoS-dreigingen
- 💾Verouderde technologie, concurrenten kunnen zich beter aanpassen (bijv. AI-gebaseerde waardering)
Zoals ik echter in andere analyses heb geschreven, denk ik dat de spelers die prestaties zoals kunstmatige intelligentie het meest geschikt zullen omarmen, degenen zijn die er de hele dag mee bezig zijn en voldoende kapitaal hebben om IT-ontwikkelingen te bekostigen. Ik denk dat Copart (CPRT) hier het ultieme voorbeeld van is. Wat cybersecuritybedrijven betreft, zijn er een aantal zeer degelijke Amerikaanse bedrijven, zoals Fortinet (FTNT), die deze problemen kunnen oplossen.
🧮 Software-gebaseerde elektrische auto's – repareerbaarheid en nieuwe interpretaties
Naarmate het rijgedrag verandert en elektrische auto's populairder worden, kan ook de aard van de storingen veranderen. Zo kunnen er meer voertuigen beschadigd raken of total loss raken door softwareproblemen. Als auto's ook overstappen op maandelijkse servicebeurten, wat we in de software-industrie SaaS noemen, kan het aantal defecten toenemen, maar het zal niet mogelijk zijn om dit met fysieke reparaties te verhelpen. Enkele gevallen die in aanmerking kunnen komen:
- 🪫Elektrische auto's (Tesla, Rivian) raken vaak total loss vanwege softwarefouten, maar deze kunnen vaak worden opgelost met updates op afstand
- 🧑🏻💻In de toekomst kan het concept van een "wrak" veranderen, de auto kan "gerepareerd" worden met een firmware-update
- 🤕Als verzekeraars de definitie van totaal verlies gaan herijken, kan dit leiden tot een daling van het volume
- 🔏Wie krijgt de gegevens? Autofabrikanten geven ze mogelijk niet vrij.
Ik kan me goed voorstellen dat autofabrikanten dit soort softwarebugfixes helemaal niet zullen uitbrengen, en Copart (CPRT) zal zelfs niet weten wat het exacte probleem met de auto is. Dit biedt natuurlijk ook een kans om een nieuwe economische gracht te creëren, bijvoorbeeld als Copart (CPRT) een exclusief contract sluit met de fabrikanten, op basis waarvan zij de data ontvangen. Dit is dus een vrij flexibele kwestie en ik kan op dit moment niet meer doen dan speculeren.
🛃 Exportafhankelijkheid en regelgevingsrisico's
In principe is er ook een regelgevingsrisico, maar de kans dat vergunningen in de VS worden ingetrokken is vrijwel nihil. Dit geldt echter niet voor internationale expansie, waar ook een licht valutarisico bestaat. Laten we met het eerste beginnen:
- Gefragmenteerde Europese markt, belemmering van regelgeving
- Exportverbod, sancties of douanerechten op wrakken en onderdelen
- logistieke verstoringen in het transport
Hoewel Copart (CPRT) een kleiner deel van zijn omzet genereert uit activiteiten buiten de VS, is dit een groot, belangrijk en snelgroeiend gebied. De Europese Unie heeft echter geen uniforme regelgeving voor autowrakken zoals in de VS, waardoor Copart met 27 lidstaten één voor één te maken heeft, en hetzelfde geldt voor Zuid-Amerika en het Midden-Oosten. Hoewel dit tot nu toe relatief soepel verloopt, heb ik over Duitsland gelezen dat het wettelijk kader zo onvriendelijk is dat het uitbreidingsproces de afgelopen jaren nauwelijks vooruitgang heeft geboekt. Natuurlijk zal het bedrijf, op basis van de activiteiten van Copart (CPRT) tot nu toe, dit kunnen oplossen, tenzij bedrijven bijvoorbeeld wederzijdse invoerrechten heffen op gebruikte en beschadigde auto's en hun onderdelen vanwege tariefoorlogen.
Het andere is valutarisico, aangezien hoe meer landen Copart (CPRT) zijn inkomsten haalt, hoe meer valuta's ze zullen blootstellen, waartegen ze zich moeten indekken of simpelweg de nadelen/voordelen van wisselkoersschommelingen zullen ondervinden. Bijvoorbeeld Philip Morris (PM) doet dit al tientallen jaren met succes, dus ik zie dit ook niet als een onmogelijke opgave.
Na de mogelijke risico's volgt de gebruikelijke zelfchecklijst, die mijn stelling over het bedrijf bevestigt:
- Ik heb een zelfchecklijst gemaakt die de stelling over het bedrijf bevestigt:
- lage of geen schulden: IGEN/DEELS/NEE
- aanzienlijk economisch voordeel dat op de lange termijn beschermd kan worden: IGEN/DEELS/NEE
- uitstekend management: IGEN/DEELS/NEE
- uitstekende indicatoren, aanzienlijke waardecreatie voor de eigenaar: IGEN/DEELS/NEE
- Het grootste deel van het totale rendement komt voort uit de herinvestering van het gegenereerde geld, niet uit dividenden: IGEN/DEELS/NEE
- passende aandelenwaardering: JA/DEEL/NIET
De economische slotgracht van Copart (CPRT) is een van de sterkste, zo niet de sterkste, die ik ooit heb gezien en is vrijwel niet te evenaren. Het bedrijf is duidelijk marktleider op basis van zijn omvang en marktaandeel, maar het is niet groot genoeg om geen 10-20 jaar groei voor de boeg te hebben. Omdat hun rol moeilijk te vervangen is, zie ik niet echt hoe Copart (CPRT) uit de markt verdrongen zou kunnen worden.
Er zijn onzekerheden die de marges kunnen beïnvloeden, maar vrijwel elke impact is gunstig voor Copart of wordt gecompenseerd door een andere impact, waardoor het nettoresultaat neutraal is. Andere risico's vallen meer in de categorie speculatie en kunnen zich pas in de verre toekomst voordoen, bijvoorbeeld over tien jaar, maar ik zou het erg op prijs stellen als ik dat al ver van tevoren zou zien voor al mijn andere investeringen. Een saai bedrijf, met een solide basis en goede cijfers, dat vind ik juist leuk. Ik zie gewoon geen noemenswaardig risico in deze investering.
👛Copart (CPRT) Waardering👛
In dit hoofdstuk zal ik de huidige waardering van het bedrijf vergelijken met de historische waarden en de consensus reële waarden.
Beoordelingsstatistieken
U kunt de evaluatiegegevens in de twee onderstaande rijen zien. De eerste rij toont de huidige waardering, de tweede rij toont de historische waardering. Hoewel ik deze statistieken niet bijzonder betrouwbaar vind (ze verbergen veel zaken), kunnen ze wel als benchmark worden gebruikt.
- Aandelenkoers (2025-07-12) 47.46 USD; K/W: 31.22; EV/EBITDA: 22.68; P/FCF: 39.24 (Gebaseerd op Finchat.io)
- Historische mediaanwaardering (10-jarig gemiddelde): K/W: 32; EV/EBITDA: 22.34; P/FCF: 50.66 (Gebaseerd op Gurufocus)
Waarom ziet u geen DCF-model in dit segment? Omdat alle invoergegevens een enorme variatie aan de uitvoerzijde opleveren en de meeste gegevens een geschatte waarde zijn. De waardering zal dus nooit in één enkel, precies getal uitmonden, maar er kan een bandbreedte worden gedefinieerd waarbinnen de actuele waardering valt.
U dient een veiligheidsmarge aan te houden voor deze prijsklasse, afhankelijk van uw risicobereidheid.
Verwacht dus geen exacte prijs, niemand kan dit van een aandeel zeggen. Er zijn echter wel diensten die de reële waarde voorspellen, bijna elke grote website voor aandelenscreening heeft er een. Ik heb ze hieronder verzameld. Wilt u echter een goede ondersteuningsservice voor aandelen, abonneer u dan op The Falcon Method (De Falcon-methode), worden de instapprijzen voor de daar geanalyseerde aandelen weergegeven.
Beoordeling
- Wall Street schattingen: 23.02-47.06 = 35 USD (ik heb rekening gehouden met het gemiddelde van de twee uiterste waarden van Alphaspread)
- Peter Lynch Mediaan koers/winstverhouding: $39.71
- Morningstar: $57 (4 sterren)
- Gurufocus: $55.56
- AlphaSpread: $30.28 (36% overgewaardeerd ten opzichte van het basisscenario)
- SimplyWallst: 61.53 USD (22.9% ondergewaardeerd)
- Valueinvesting.io: 24.18 USD
Gebaseerd op het gemiddelde van 7 waarden: 43.3 USD (Copart (CPRT) aandeel is 9% overgewaardeerd)
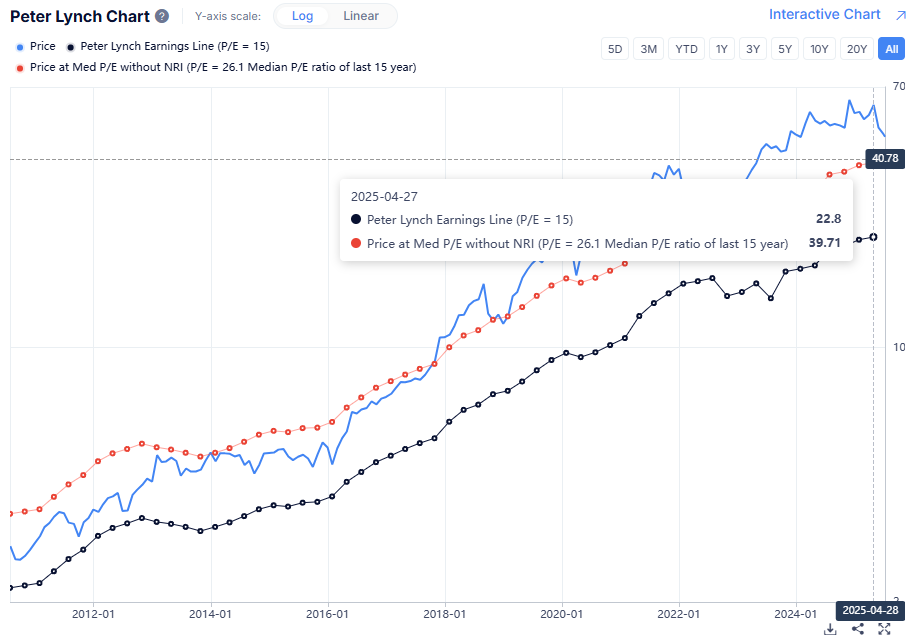
Hoe moet u de cijfers interpreteren? De bovenstaande regel van de "veiligheidsmarge" moet u toepassen op basis van uw overtuiging, dus als u echt in het bedrijf gelooft, kunt u het zelfs tegen een reële waarde kopen. Ik heb de gebruikelijke berekening gebruikt die u in andere aandelenanalyses kunt vinden (iO Charts aandelenanalyses), aangezien Copart (CPRT) boven de reële waarde wordt verhandeld. Ik wil echter nog een paar dingen aan het bovenstaande toevoegen.
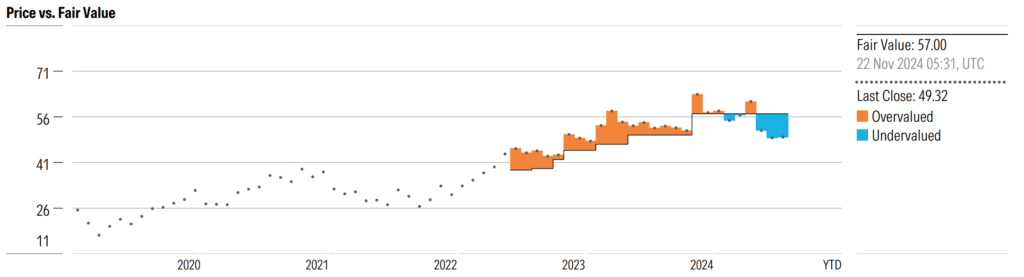
Ten eerste variëren de prijzen tussen 23.02 en 61.53 USD, wat neerkomt op een verschil van 267%! Met andere woorden, het bereik dat de websites definiëren is ongelooflijk breed. De reden hiervoor is dat de meeste analyses alleen rekening houden met kwantitatieve factoren, bijvoorbeeld niet met de kwaliteit van het bedrijf, wat een vrij belangrijke factor is bij het kiezen van een aandeel. Ten tweede is Copart (CPRT) nooit goedkoop, juist vanwege de extra kwaliteit. De bovenstaande afbeelding is daar een goede indicator van. Zoals u kunt zien aan de waardering in de Morningstar-analyse, is het aandeel zelden goedkoop. Ik volg het aandeel al bijna 5 jaar en het leek altijd te duur om te kopen.
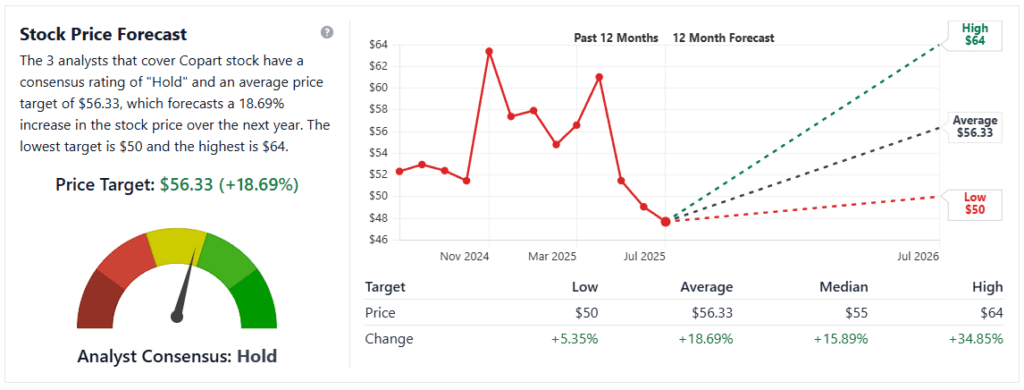
Maar dit is een typisch kenmerk van zeer hoogwaardige bedrijven, zoals Mastercard (MA), Visa (V) of Microsoft (MSFT). Wanneer een bedrijf tegen een hoge waardering wordt gekocht en een aantal jaar later wordt teruggekeken, lijkt het niet meer zo duur op basis van de aandelenkoers van dat moment. MAAR Copart (CPRT) is momenteel helemaal niet goedkoop. Het ligt ongeveer op het gemiddelde van de huidige waarde, wat betekent dat het voorheen precies zoveel kostte.
🌗Belangrijk nieuws en het afgelopen kwartaal🌗
In dit gedeelte zal ik onderzoeken wat er in het afgelopen kwartaal is gebeurd en of er belangrijk nieuws/gebeurtenissen waren. Als het bedrijf halfjaarlijks rapporteert, hebben we deze periode onderzocht.
De markt reageerde op de jongste kwartaalcijfers van Copart met een daling van 12%, wat eigenlijk nergens op gebaseerd is.
📊 Financiële prestaties
- 🌍 Inkomsten: USD 1.21 miljard, +7.5% op jaarbasis (USD 84.5 miljoen stijging ten opzichte van hetzelfde kwartaal vorig jaar)
- 📈 Brutowinst: USD 552.3 miljoen, +5.1%
- 💰 Nettowinst: USD 406.6 miljoen (+6.4%), winst per aandeel (EPS): USD 0.42 (+7.7% stijging ten opzichte van hetzelfde kwartaal vorig jaar)
Dit is een volkomen gemiddeld kwartaal, hoewel het vergeleken met voorgaande jaren als lager dan gemiddeld kan worden beschouwd. Maar er is niets mis mee.
🚚 Operationele structuur en volume
- Verkoop per eenheid: Stagnatie in de VS, +6% op niet-Amerikaanse markten
- Service-inkomsten: +9.3%, terwijl de autoverkoop -2.1% daalde (de omzetgroei kwam vooral uit de dienstensector)
Vanuit het perspectief van Copart (CPRT) is het gunstig als de service-inkomsten toenemen, omdat dit zorgt voor hogere marges en lagere kapitaaluitgaven.
🌪️ Weer- en locatiebeleid
- Rampenvoorbereidingen: twee nieuwe landaankopen in Californië en een tweede perceel van 400 hectare in Florida ter voorbereiding op het orkaanseizoen
- Bedrijfskosten: locatiekosten +12%, ongeveer $ 500 miljoen zal worden uitgegeven aan de verwerving en ontwikkeling van de locatie, waarvan $ 6 miljoen extra kosten zijn als gevolg van eerdere orkanen
Ik zou eraan toe willen voegen dat er in 2024 in de VS behoorlijk wat orkanen waren vergeleken met 2023, namelijk Helene, Beryl, Francine, Milton en Debby. De zwaarste daarvan was de Helen van categorie vier, die 78.7 miljard dollar aan schade aanrichtte en 138000 auto's beschadigde. Aan het einde van het seizoen hadden de stormen ongeveer 300000 voertuigen verwoest. Dit is een slecht jaar, maar geen extreem jaar. Het orkaanseizoen van 2025 loopt echter nog ver voor op het bedrijf, maar met de opwarming van de aarde zal deze situatie waarschijnlijk verslechteren.
⚠️ Marktrisico's en volumetrend
- Totale verliesfrequentie: 22.8%, een stijging van 1 procentpunt ten opzichte van een jaar eerder, gedreven door stijgende reparatiekosten en onderdelenprijzen. Dit is een record en suggereert dat nieuwe auto's duurder worden om te repareren vanwege hun complexiteit, wat een pluspunt is voor Copart (CPRT).
- Enerzijds zal dit het aantal nieuwe autowrakken doen toenemen, maar anderzijds kunnen hogere kosten de winstgevendheid verlagen als er meer voertuigen moeten worden vervoerd. De belangrijke vraag is waarom een auto total loss is geraakt en welke onderdelen ervan nog te redden zijn.
🚛Heeft Ritchie Bros ruimte gewonnen?
Het is interessant om te zien wat beleggers zo bang maakte en uiteindelijk tot de crash van de aandelenkoers leidde. Copart (CPRT) rapporteerde waarschijnlijk een stijging van 2% op jaarbasis in de wereldwijde verkoop van bergingswagens, terwijl de claims in de VS met 1% daalden. Ter vergelijking: RBA rapporteerde een stijging van 7% over dezelfde periode en verklaarde dat "we in het eerste kwartaal wereldwijd marktaandeel hebben gewonnen in het bergingssegment."
Dit wordt gecompenseerd door het feit dat de autoverkoopprijzen van Copart met 2% stegen, terwijl die van RBA met 3% daalden. Het feit dat ze meer, maar goedkopere auto's verkopen, lijkt mij dus een minder efficiënte operatie en een bedrijf met lagere marges. Ik denk dat dit precies het soort nieuws is waar een langetermijnbelegger niet op hoeft te reageren, behalve dan beide bedrijven te volgen en hun rapporten te lezen.
Duizend-en-één dingen kunnen de aandelenkoers beïnvloeden, te beginnen met de dagelijks aangekondigde, variërende tarieven die op onderdelen worden geheven, wat op zijn beurt de reparatiekosten sterk beïnvloedt. Volgens het laatste nieuws wil Donald J. Trump een belasting van 30% opleggen aan de Europese Unie en Mexico, waar veel auto's worden geproduceerd, wat uiteraard de prijzen zal beïnvloeden.
De volgende financiële resultaten voor het vierde kwartaal van 2025 worden bekendgemaakt: 2025.09.11.
✨Andere interessante feiten over Copart (CPRT)✨
Alles wat in de vorige delen niet is opgenomen, of als er een speciale KPI (key performance indicator) of een concept is dat uitgelegd moet worden, is hier opgenomen.
Ik noemde al dat Copart (CPRT)-aandelen altijd tegen een premie worden verhandeld, waardoor het voor een waardebelegger moeilijk is om het aandeel te kopen. Iedereen kan echter gerustgesteld worden door de wetenschap dat het bedrijf de afgelopen vijf jaar zowel de S&P 500 als de NASDAQ aanzienlijk heeft overtroffen in termen van koersstijging. Dit zou natuurlijk een anomalie kunnen zijn, dus heb ik gekeken naar de prestaties van het aandeel sinds de beursgang in 1994: 17.6% CAGR per jaar, wat een stijging van 4651% vertegenwoordigt. Ik denk dat iedereen hier de komende 31 jaar blij mee zou zijn.
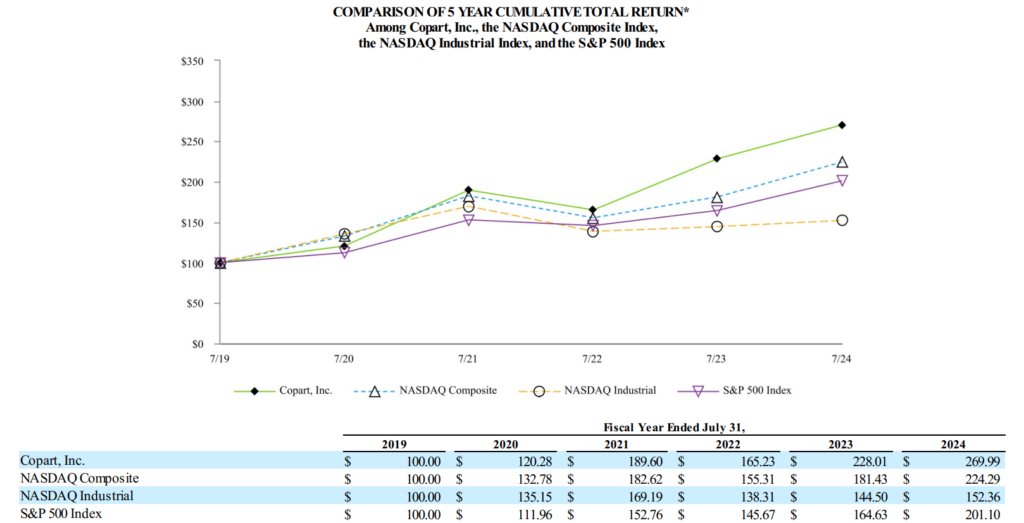
Nog een paar interessante afkortingen uit de branche die het waard zijn om te kennen:
- TLR (totaal verliespercentage): de verhouding tussen het aantal gemelde ongevallen en het aantal auto's dat economisch of totaal verlies leed.
- ACV (werkelijke contante waarde): wat de auto waard was vóór het ongeval, minus de afschrijving.
- VMT (voertuigkilometers afgelegd): het aantal kilometers dat per persoon in een bepaald jaar wordt afgelegd.
- Restwaarde: de waarde van het voertuig na het ongeval.
- Reparatiekosten: de verwachte kosten van de reparatie.
- Totale verliesfrequentie: Het totale schadepercentage aan auto's, dat wordt bepaald door hoe complex een auto is en hoe moeilijk en duur deze te repareren is, is sinds 1990 verviervoudigd. Dit jaar ligt het in Amerika al op 22.8%! Dat is extreem hoog.
- ASP (gemiddelde verkoopprijs): De gemiddelde verkoopprijs van de auto's. Hoe hoger deze is, hoe beter voor Copart, omdat hun winstmarge stijgt, wat betekent dat ze een hoger bedrag ontvangen, en het percentage zal ook hoger zijn.
- CAT (catastrofale gebeurtenissen): Een CAT-eenheid is de hoeveelheid schade of vernietiging die is veroorzaakt door een gebeurtenis, bijvoorbeeld een orkaan.
- PIP (Aankoop Stimuleringsprogramma): is een dienstenpakket dat Copart (CPRT) aan verzekeraars aanbiedt tegen een vaste prijs, maar de verzekeraar behoudt het eigendom van de auto. PIP omvat wegslepen, stalling en veiling. PIP biedt een hogere winstmarge dan wanneer Copart het eigendom van de auto zou overnemen, maar omdat de prijs van het pakket vastligt, draagt het bedrijf de extra last van variabele kosten, zoals de impact van inflatie. Daarom is het bedrijf in een omgeving met hoge inflatie beter af met de verkoop van zijn eigen auto's.
- Manheim Gebruikte Auto Index: De gemiddelde prijs van gebruikte auto's. Als deze hoog is, neemt het volume af omdat ze de moeite waard zijn om te repareren; als deze laag is, neemt de beschikbare voorraad voor veilingen toe. Het is niet duidelijk wat ideaal is voor Copart, sterker nog, geen van beide is zo slecht. De index vindt u hier..
🔑Kritische prestatie-indicatoren (KPI's)🔑
- Verhouding tussen Amerikaanse en buitenlandse inkomsten: Op papier groeit de sloopmarkt buiten de VS sneller, dus het is de moeite waard om de relatieve omzet van de twee segmenten in de gaten te houden. Binnen deze categorie zou ik ook het aantal total loss gereden auto's, de gemiddelde verkoopprijs en het aantal gereden kilometers in de gaten houden, aangezien dit kan wijzen op een trendomkering. Het is ook belangrijk om te zien wat er gebeurt in de grotere Europese markten, zoals Engeland, Duitsland en Spanje. Brazilië is ook een enorme markt. Deze markten hebben allemaal een aanzienlijk groeipotentieel en zijn de moeite waard om afzonderlijk te bekijken.
- Inkomsten uit service en voertuigverkoop: De verhouding tussen beide is belangrijk, waarbij de eerste de minder kapitaalintensieve tak is met een hogere marge. In een omgeving met hoge inflatie moet het bedrijf echter de hogere kosten die gepaard gaan met service-inkomsten absorberen. Het is daarom de moeite waard om in dergelijke gevallen het aantal verkochte voertuigen te verhogen, omdat Copart (CPRT) deze extra kosten vervolgens aan klanten kan doorberekenen.
- Ingezet kapitaal: Ik krijg altijd een Amazon (AMZN)-gevoel als ik kijk naar het geïnvesteerde kapitaal van Copart (CPRT), aangezien beide bedrijven graag een voorsprong nemen op hun concurrenten in infrastructuurinvesteringen en hun capaciteit willen uitbreiden. Dit is een welkome ontwikkeling, maar het is de moeite waard om te volgen waar het bedrijf zijn kapitaal inzet, aangezien het ook kan wijzen op een versterking van zijn concurrentievoordeel.
Copart (CPRT) Samenvatting
Samenvatting van de analyse, lessen trekken.
Copart (CPRT) is een van de kwalitatief beste bedrijven die ik ooit heb geanalyseerd, met een verrassend sterke economische slotgracht en groeipotentieel op de lange termijn. Het is niet echt cyclisch, ik kan weinig risico's noemen die verband houden met de bedrijfsvoering. Het is een toonaangevend bedrijf in zijn eigen markt, het heeft praktisch maar één concurrent, die veel minder efficiënt werkt. Wat betekent dit? Dat het aandeel vrijwel altijd erg duur is en verhandeld wordt tegen een prijs die hoger ligt dan de werkelijke waarde, en dat is nu ook het geval, ondanks een daling van zo'n 17% dit jaar.
Maar dit zou niemand moeten verbazen die meerdere bedrijven van vergelijkbare kwaliteit volgt. Ofwel moet er een zware crisis komen voordat de waardering daalt, ofwel moet je dapper zijn en ondanks de hoge waardering toch een aankoop doen. Maar aangezien dit geen beleggingsadvies❗ is, moet je zelf beoordelen of deze prijs juist is of niet. Ik volg Copart (CPRT) al jaren van een afstandje en ik weet niet zeker of deze situatie nu zal veranderen.
🤑Als je wilt weten welke brokers wij gebruiken, lees dan onze artikelen hieronder:
📉Interactive Brokers broker account analyse – Professioneel voor professionals
📈Analyse van een LightYear-brokeraccount - Eenvoud en lage kosten gaan hand in hand.
Veelgestelde vragen (FAQ)
Welke broker moet ik kiezen om aandelen te kopen?
Er zijn verschillende aspecten waarmee u rekening moet houden bij het kiezen van een makelaar. We zullen hier later nog een heel artikel aan wijden. Ik wil echter graag een paar aspecten uitlichten die het overwegen waard zijn:
- grootte, betrouwbaarheid: Hoe groter een makelaar, hoe veiliger. Bedrijven met een bancaire achtergrond – Erste, K&H, Charles Schwab, etc. – zijn nog beter. Bovendien zijn bekende brokers doorgaans betrouwbaarder.
- uitgaven: Brokers hanteren verschillende kosten, zoals de beheerskosten van de rekening, de portefeuillekosten (dit is de grootste kostenpost), de aankoop-/verkoopkosten en de kosten voor het wisselen van valuta (als er geen USD op de beleggingsrekening is gestort).
- Beschikbaarheid van instrumenten: Het maakt niet uit welke broker welke markt beschikbaar heeft, of dat ze het gegeven instrument op aanvraag toevoegen en hoe snel.
- accounttype: contant- of marge-rekening; de laatste kan uitsluitend voor opties worden gebruikt. Voor belastingplichtige inwoners van Hongarije is het hebben van een TBSZ-rekening belangrijk, maar inwoners van andere landen hebben ook speciale opties, zoals de Amerikaanse 401K-pensioenspaarrekening, die al dan niet door de broker worden ondersteund.
- oppervlak: een van de meest onderschatte aspecten, maar het kan een enorme teleurstelling zijn. Iedereen die een account had bij Random Capital, een inmiddels ter ziele gegane Hongaarse broker, weet hoe het is om te moeten werken met een interface die nog stamt uit de jaren 90. Het systeem van Erste is verschrikkelijk traag, Interactive Brokers vereist een luchtvaartexamen en LightYear gelooft in eenvoudige maar moderne oplossingen.
Op basis van het bovenstaande raad ik het Interactive Brokers-account aan omdat:
- 's werelds grootste makelaar met een sterke achtergrond
- Er zijn miljoenen instrumenten beschikbaar en één aandeel is vaak op meerdere markten genoteerd, bijvoorbeeld: zowel originele als ADR-aandelen zijn ook beschikbaar
- Interactive Brokers een discountmakelaar, zij hebben de laagste prijzen op de markt
- Je kunt je Wise-account aan hen koppelen, van waaruit je snel geld kunt overmaken
- De analyses van Morningstar zijn gratis beschikbaar via de Fundamental Explorer (goed voor analyse)
- EVA-frameworkgegevens zijn beschikbaar via de fundamentele verkenner (handig voor analyse)
- ze hebben zowel contante als marge-rekeningen, Hongaarse burgers kunnen een TBSZ openen
- Je kunt drie soorten interfaces gebruiken: er is een web- en pc-client en een telefoonapplicatie
Welke gegevensbronnen hebt u gebruikt om de aandelen te analyseren?
Voor kwantitatieve analyses maken we voornamelijk gebruik van diverse screeningsites voor aandelen. Voor kwalitatieve analyses maken we gebruik van bedrijfsrapporten en andere analyses, zoals het Substack-kanaal, podcasts - Business Breakdowns - en soortgelijke bronnen.
Wat is belangrijker: waarde of kwaliteit?
Het antwoord is beide, maar kwaliteit is belangrijker. Het is veel beter om een bedrijf van hoge kwaliteit te kopen voor een redelijke prijs, dan aandelen te kopen van een goedkoop bedrijf van slechte kwaliteit.
Wat is het beste tijdsbestek om aandelen te kopen?
Het minimum is 5 jaar, maar u moet rekening houden met een tijdsbestek van 10 jaar tot oneindig. Onze aanpak is typisch ‘kopen en vasthouden’. De nadruk ligt op selectie, daarna proberen we de aandelen zo lang mogelijk vast te houden. Dat vereist overtuiging. We geven zelden op, vooral niet als we het gevoel hebben dat de stelling die we hebben opgesteld, is ondermijnd of als we een fout hebben gemaakt.
Wat is beter: individuele aandelen of ETF's?
Er is geen waarheid in deze zaak. Het is heel eenvoudig om de markt te volgen met een S&P 500 ETF. Ook voor beginners is het de moeite waard, omdat je met een beetje kennis en oefening de markt gemakkelijk kunt volgen. Het analyseren van individuele aandelen kost 30-50 uur per bedrijf. Daarom raden we het niet aan als je het niet leuk vindt.
Heeft u de aandelen op een TBSZ-rekening staan?
Waarom specificeert u in uw analyses geen specifieke aankoopprijs voor de aandelen?
Wij stellen geen aankoopprijzen vast om meerdere redenen. Ten eerste omdat de waarde van een bedrijf niet nauwkeurig kan worden berekend. Omdat wij geen beleggingsadvies kunnen geven, dienen deze analyses slechts ter ondersteuning van de beslissingen van anderen. Daarom gebruiken we schattingen van de reële waarde van andere diensten en houden we een zekere veiligheidsmarge aan. Uiteindelijk bepalen uw overtuigingen hoeveel een bedrijf voor u waard is.
Welke aandelenkoers zal stijgen of dalen?
Niemand weet het, er is geen wondermiddel dat dat kan vaststellen. Het kan gebaseerd zijn op wiskundige waarschijnlijkheid. De aandelenkoers van kwalitatief hoogwaardige bedrijven stijgt op de lange termijn, omdat de omzet groeit, ze het gegenereerde geld opnieuw in de onderneming kunnen investeren en ze een hoge intrinsieke waarde creëren. Maar op de korte termijn – een paar jaar – kunnen de markt en de wisselkoers alle kanten op bewegen.
Juridische en aansprakelijkheidsverklaring (ook wel disclaimer genoemd): Mijn artikelen bevatten persoonlijke meningen en ik schrijf ze uitsluitend voor mijn eigen vermaak en dat van mijn lezers. De hier gepubliceerde artikelen vormen GEEN uitputting van de reikwijdte van beleggingsadvies. Ik heb nooit de intentie gehad, heb niet de intentie om dergelijk advies te geven en zal dit in de toekomst ook niet doen. Wat hier wordt geschreven, is uitsluitend ter informatie en mag NIET worden opgevat als een aanbod. Het uiten van uw mening is GEEN garantie voor de verkoop of aankoop van financiële instrumenten. U bent ALS ENIGE verantwoordelijk voor de beslissingen die u neemt en niemand anders, inclusief ikzelf, neemt het risico op zich.


