
Basisprincipes van Kering-aandelen (PPRUY), overzicht
Kering (PPRUY) is een Franse groep die luxe goederen produceert en distribueert. Het bedrijf startte in 1963 als het houtbewerkingsbedrijf van François Pinault en groeide door overnames en transformaties uit tot een van 's werelds toonaangevende holdingmaatschappijen voor luxe merken. Het bedrijf heeft zijn hoofdkantoor in Parijs en heeft meer dan 43000 mensen in dienst. Het portfolio omvat iconische modehuizen zoals Gucci, Yves Saint Laurent, Balenciaga, Bottega Veneta, Alexander McQueen en Brioni, evenals juweliers en brillenmerken (Boucheron, Pomellato, Kering Eyewear). Sinds 2013 heet het bedrijf Kering, een verwijzing naar het woord 'zorgzaam', wat verwijst naar de inspanningen op het gebied van duurzaamheid en maatschappelijk verantwoord ondernemen.
De directe concurrenten van het bedrijf zijn de grootste spelers in de wereldwijde luxe-industrie: LVMH, Hermès en Richemont. Kering daarentegen richt zich op premium modemerken, creatieve richting en differentiatie van het productportfolio. Interessant is dat ongeveer 80% van de klantenkring van het bedrijf vrouw is en dat het management zich inzet om het aandeel vrouwelijke leiders te vergroten: momenteel bestaat 55% van de bestuursleden uit vrouwen.
Marktkapitalisatie: 28.9 miljard euro
Investeerdersrelaties: https://www.kering.com/en/finance/
iO Charts aandelenpagina: KER.PA
TL; DR Samenvatting – de belangrijkste informatie in 3 minuten Geen zin om de hele analyse te lezen? Klik hier voor een korte samenvatting.
- Wat voor bedrijf is dit?Kering (EPA:KER / OTC:PPRUY) is een Frans luxeconcern, opgericht in 1963, met een portfolio van iconische merken zoals Gucci, Yves Saint Laurent, Balenciaga, Bottega Veneta en Alexander McQueen. Het bedrijf telt ongeveer 43.000 werknemers en heeft zijn hoofdkantoor in Parijs. Kering, onder leiding van François-Henri Pinault, staat onder strikte controle van de familie Pinault.
- BedrijfsmodelKering is een conglomeraat dat opereert aan de top van de luxesector: het beheert de volledige toeleveringsketen van zijn merken en er wordt in principe niet aan kortingen gedaan. Ongeveer 85% van de omzet wordt via eigen kanalen gegenereerd. De achilleshiel van het model is de historische overmatige afhankelijkheid van één merk – Gucci: Gucci was voorheen goed voor bijna de helft van de totale omzet en winst.
- FinanciënMarktkapitalisatie circa 28,9 miljard euro. Koers circa 65% lager dan de piek. De omzet en winst van Gucci dalen al enkele jaren. Het merk moest na een periode van snelle groei na COVID-19 (circa 70% op jaarbasis) weer met beide benen op de grond komen, terwijl de Chinese luxeconsumptie aanhoudend zwakker is. De marges op groepsniveau zijn aanzienlijk verslechterd en het rendement op eigen vermogen is gedaald.
- BeheerFrançois-Henri Pinault is actief betrokken bij het bedrijf en de familie Pinault heeft een doorslaggevende stemmeerderheid. Gucci heeft een nieuwe creatief directeur (Sabato De Sarno) en het merk wordt opnieuw gepositioneerd. De Kering Beauté-tak (parfums, cosmetica) en Kering Eyewear zijn stappen in de diversificatie die de afhankelijkheid van Gucci zouden kunnen verminderen.
- Risico'sGucci-concentratie: als het vlaggenschipmerk zijn groeitraject niet vindt, lijdt de hele groep daaronder. Blootstelling aan China: bijna een derde van de omzet is afhankelijk van Chinese consumenten. De economische vertraging in China en de opkomst van binnenlandse luxemerken (zoals Shang Xia) vormen een aanhoudende druk. Kering is gevoeliger voor de algemene vertraging in de luxesector dan LVMH en Hermès vanwege de minder gediversifieerde portefeuille.
- BeoordelingNa de enorme koersdaling handelt Kering tegen een historisch gunstige waardering – de vraag is of dit een duurzame waardekans is of een valkuil. Alles hangt af van de geloofwaardigheid van het herstel van Gucci: als de herpositionering van het merk en de Chinese vraag normaliseren, is het potentieel voor waardestijging aanzienlijk. LVMH en Hermès zijn veiligere alternatieven; Kering is een risicovollere, maar potentieel winstgevendere gok op het herstel van de luxe-industrie.
📒Inhoudsopgave📒
Om het voor u gemakkelijker te maken om door de langere inhoud te navigeren, heb ik een inhoudsopgave gemaakt:
- Kering (PPRUY) Specialiteiten
- Hoe verdient Kering (PPRUY) geld en welke marktvoordelen heeft het?
- Kering (PPRUY)-metrieken
- Overnames van Kering (PPRUY)
- Kering (PPRUY) management
- Concurrenten: Kering (PPRUY) tegenstanders
- Welke risico’s loopt Kering (PPRUY)?
- Kering (PPRUY) waardering
- Belangrijk nieuws en het laatste kwartaal
- Andere interessante feiten over Kering (PPRUY)
〽️Marktsegmentanalyse〽️
In dit hoofdstuk bespreek ik de dynamiek van het marktsegment, hoe het opereert, wie de belangrijkste spelers zijn en met welke meewind of tegenwind de marktspelers te maken hebben. Ik ga niet dieper in op de bedrijven, maar ik ga wel in op het marktaandeel van individuele bedrijven.
De luxemarkt is een zeer specifiek segment dat bestaat uit verschillende subsegmenten. Luxeproducten kunnen grofweg worden onderverdeeld in twee grote groepen:
- 👜zachte luxeproducten – een constante, terugkerende consumptie, maar gekenmerkt door lagere prijzen, fluctueert daarom van nature meer:
- 💄cosmetica: Estée Lauder, L'Oréal
- 👔kleding en accessoires: LVMH (MC), Richemont (CFR), Hermès (RMS), Kering (PPRUY)
- ????alcoholen: Enkele producten van Diageo en Brown-Forman. We hebben deze geanalyseerd: Diageo (DEO), Bruin-Forman (BF-B)
- ⌚harde luxe producten – minder frequente aankopen, maar veel hogere waarde, minder beïnvloed door inflatiedruk omdat mensen met een zeer hoog inkomen deze kopen:
- 🚗autofabrikanten: Ferrari, Lamborghini, Bugatti enz.
- 💍sieraden: Cartier
- ⌚horlogefabrikanten: Rolex, Tag Heuer, Zwitserse horloge-drie-eenheid
Met andere woorden, wanneer we het hebben over een kleding- of sportwagenfabrikant, of misschien een tassenfabrikant, moeten we het bedrijf compleet anders bekijken als het in de luxe-industrie zit. In die zin staat zelfs een premiumfabrikant dichter bij de gemiddelde basisindustrie dan zijn tegenhanger in het luxesegment van dezelfde industrie. Een goed voorbeeld hiervan is Porsche AG (P911), een autofabrikant tussen het premium- en luxeniveau, maar die niet langer de kwaliteiten kan leveren die van luxeproducten verwacht worden. U kunt de analyse hier lezen: Porsche AG (P911) aandelenanalyse – Ze trappen niet op het gaspedaal.
De luxe-industrie heeft, in tegenstelling tot gemiddelde consumentenproducten, de volgende kenmerken:
- ☝🏼Met de groeiende bevolking zijn er steeds meer consumenten
- ☝🏼Het aandeel rijken neemt toe naarmate het aantal consumenten groeit (er wordt meer welvaart gecreëerd dan verloren gaat)
- ☝🏼het groeiende aantal rijke mensen wil steeds meer vertegenwoordigen voor de andere rijke mensen (vooral in op autoriteit gebaseerde samenlevingen zoals China), een eindeloze groeitraject
- ☝🏼De rijken worden niet echt getroffen door inflatie, hun consumptie is niet cyclisch. Dit geldt vooral voor de UHNWI, oftewel de ultra-high net worth individuals.
- ☝🏼De luxe-industrie is gebaseerd op tradities, en generatiewisselingen geven deze mentaliteit vaak door, net als luxeartikelen (auto's, tassen, enz.). Een goed voorbeeld hiervan is de Birkin-tas, die meestal van moeder op dochter wordt doorgegeven, maar ik kan ook klassieke sportwagens noemen.
- ☝🏼Er is een constante overvraag naar luxeproducten (fabrikanten houden het aanbod kunstmatig laag en produceren minder dan ze kunnen verkopen). Een heel goed voorbeeld hiervan is Ferrari, dat meer dan 13000 auto's per jaar zou kunnen produceren, maar dat bewust niet doet.
- ☝🏼Dit geeft bedrijven een grote prijsmacht (de luxe premie is ingebouwd in het product, het zal op zichzelf duurder zijn vanwege de grote merkmacht en dit gaat gepaard met schaarste)
- ☝🏼De catalogusprijs van luxe artikelen is bijna altijd lager dan de prijs op de secundaire markt (dat wil zeggen dat de prijs stijgt wanneer de klant de winkel verlaat, in tegenstelling tot een gemiddeld product waarvan de prijs daalt.) Een heel goed voorbeeld hiervan is de markt voor luxe horloges.
- ☝🏼De prijsstelling van luxe merken is volledig losgekoppeld van hun werkelijke gebruikswaarde. Hier moet je betalen voor de wens om te bezitten en het prestige, niet voor het feit dat het een gebruiksvoorwerp is.
- ☝🏼Luxe artikelen zijn ook een goede investering, bijvoorbeeld de waarde van zeldzame sportwagens stijgt vaak
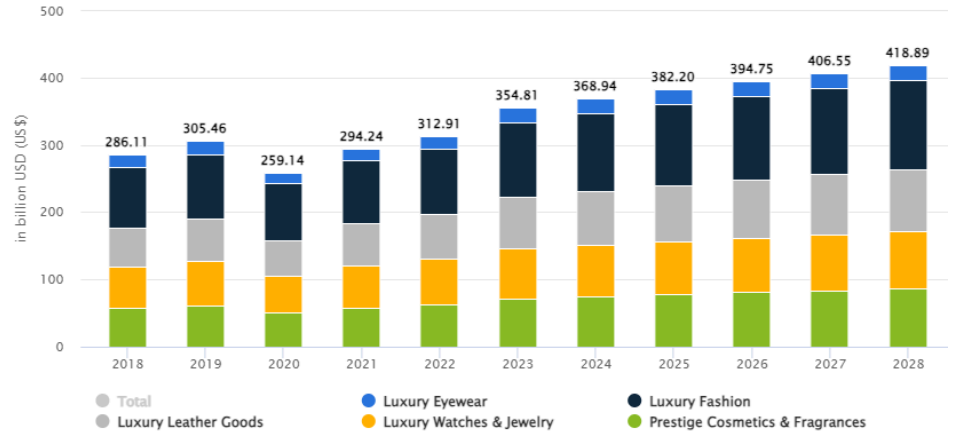
De marktomvang bedroeg vijf jaar geleden $ 259 miljard en zal naar verwachting dit jaar groeien tot $ 382 miljard. Volgens Statista zou de groei in de komende vier jaar een samengesteld jaarlijks groeipercentage (CAGR) van 5.4% kunnen bereiken en een marktomvang van $ 419 miljard. Aangezien deze analyse in 2024 werd gemaakt, is het echter vermeldenswaard dat aanhoudende groei werd verwacht, maar dit wordt niet ondersteund door de daling van Kering, LVMH en Richémont, zoals u later zult zien.
Sommige bedrijven breiden hun activiteiten uit naar andere subsegmenten om hun portfolio te diversifiëren. Zo produceert Gucci niet alleen kleding en schoenen, maar is het ook actief op de markt voor accessoires en verkoopt het cosmetica, terwijl Hermès vrijwel uitsluitend luxe lederwaren verkoopt.
Erfgoed, of de toegevoegde waarde die alleen in de loop van de tijd kan worden verworven, is voor deze bedrijven van groot belang. Het creëert een barrière voor nieuwe spelers in de sector en belemmert de toetreding tot de markt.
Hoewel dit niet per se geldt voor Kering (PPRUY), hebben de meeste bedrijven een geschiedenis van 100 jaar, wordt alles met de hand gemaakt, is het hele distributienetwerk onder controle en wordt elk bedrijf doorgaans geleid door een familie. Dit geldt niet voor conglomeraten, die doorgaans via overnames de juiste merken in hun portfolio opnemen. Vijandige overnames komen veel voor, met LVMH, en daarbinnen de "wolf in kasjmier", Bernard Arnault, als uitblinker.
Omdat Kering (PPRUY) voornamelijk een kledingfabrikant is, kunnen de subsegmenten van de industrie ook worden ingedeeld op basis van het merk waartoe het behoort:
- 👗Luxe: meestal conglomeraten, geen afschrijving, overtollige voorraad wordt vernietigd (bijv. het Burberry-schandaal), ze controleren de hele toeleveringsketen, er is een constante overvraag naar hun producten, de productie vindt plaats in Frankrijk of Italië. De oudere generatie, meer dan 30 mensen kopen, sommige producten worden van generatie op generatie doorgegeven, ze worden meestal in fysieke winkels verkocht, er zijn weinig producten te koop, er zijn geen prijzen online.
- Bedrijven: LVMH, Richemont (Cartier), Hermès, Kering, Christian Dior SE (meerderheidsbelang in handen van LVMH)
- Merken: LV, Salvatore Ferragamo, Dior, Prada, Chanel, Gucci, Bottega Veneta, Balenciaga (deze drie zijn Kering), Hermès, Giorgio Armani, enz.
- 👡Premium: de helft/derde van de luxe prijs. Bijna nooit afgeprijsd.
- Bedrijven: Moncler, Burberry (hier is het bedrijf zelf het merk)
- Merken: Moncler, Burberry
- 👟Toegankelijk: Er is sprake van devaluatie, uitbesteding van productie in onderontwikkelde landen, online bestellingen. Het wordt ook wel masstige of betaalbare luxe genoemd.
- Bedrijven: Nike, Adidas, Puma, VF Corp, etc.
- Merken: Levi's, Nike, Adidas, Michael Kors, Coach, Ralph Lauren, Tommy Hilfiger, Calvin Klein (beide zijn van PVH Corp.), Lacoste, Guess, etc.
- 👕Snelle mode: Ze kopiëren producten van spelers in de luxe-industrie van lage kwaliteit. Generatie Z koopt en combineert luxe, bijvoorbeeld een Hermès-tas met een jurk van Zara.
- Bedrijven: H&M, Zara, etc.
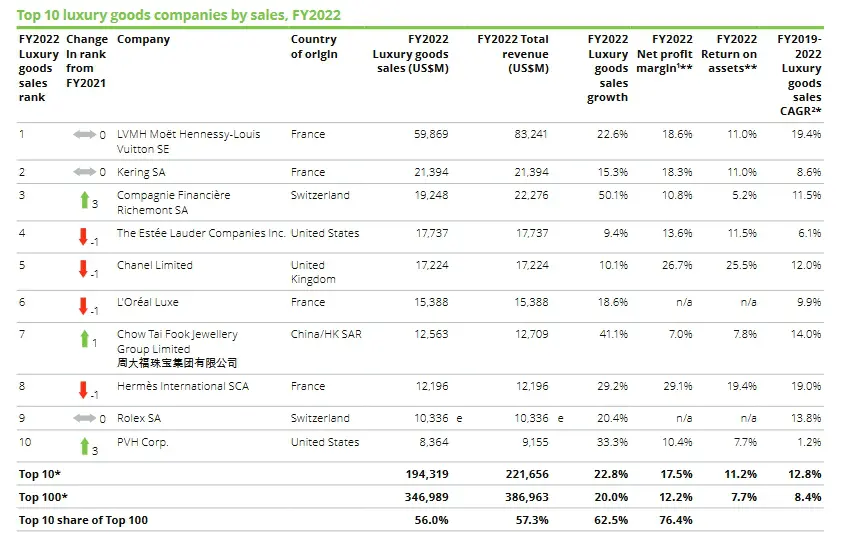
Bovenstaande is van groot belang, omdat de top tien spelers in de gehele industrie drie jaar geleden 56% van de omzet en 76.4% van de winst binnenhaalden. Helaas kon ik geen recenter onderzoek vinden. Vanuit het perspectief van waardecreatie is het de moeite waard om bijna uitsluitend spelers in de luxe-industrie te kopen, omdat hun kapitaal de hoogste winst oplevert. Dit geldt niet alleen voor de kledingindustrie, maar ook voor de auto-industrie; het is geen toeval dat Ferrari (RACE) het meest verdient aan zijn auto's.
De COVID-pandemie heeft laten zien hoe sterk luxemerken zijn. De algehele omzetdaling in de mode-industrie bedroeg 70%, vergeleken met LVMH die de prijzen met +8% verhoogde, Chanel met +10%, Hermès met +6% en tegen het einde van de pandemie had Chanel de prijzen vier keer verhoogd! in twee jaarHet is duidelijk dat ze een veel groter retentievermogen hebben (8-10% jaarlijkse prijsstijging, plus 3-4% groei tegen reële waarde) dan andere concurrenten. Wat is de reden hiervoor?
- ☝🏼Luxeproducten worden gekocht door mensen met een hoog inkomen die niet echt blootgesteld zijn aan inflatie
- ☝🏼Prijsverhogingen zijn niet per se een nadeel, ze zijn statussymbolen
- ☝🏼Er is een constante overvraag, dus het bevredigen van het plezier van het kopen is de belangrijkste drijfveer
- ☝🏼Voor hen zijn prijsverhogingen vrijwel irrelevant
Op dit punt is het de moeite waard om de drie categorieën waar we het over hebben te definiëren:
- 🪙HNWI: een individu met een vermogen van $ 1 miljoen, exclusief eigen onroerend goed. Dit is waar private banken en vermogensbeheerders in de VS doorgaans beginnen met het aanbieden van gerichte diensten. Dit zijn zelden werknemers, maar als dat wel zo is, zijn het meestal senior managers.
- 👛VHNWI: Deze categorie valt boven de HNWI. Het omvat mensen met een vermogen tussen de $ 5 miljoen en $ 30 miljoen. Dit is een tussencategorie tussen 'gewone' HNWI en de ultracategorie. Deze mensen werken praktisch niet meer, zijn directeuren van bedrijven of particulieren die van hun beleggingen leven.
- 💰UHNWI: verwijst in de terminologie van vermogensbeheer naar de rijkste personen. Dit zijn personen met een vermogen van meer dan $ 30 miljoen, exclusief hun eigen woning. Deze groep vormt minder dan 0.1% van de wereldbevolking, maar vertegenwoordigt een onevenredig groot deel van de luxemarkt, met name de markt voor harde luxe, d.w.z. kopers van horloges, sieraden, handtassen en sportwagens, en het superpremiumsegment. Uiteraard zijn deze mensen ook niet actief in de traditionele zin van het woord.
Uit het bovenstaande volgt een gezonde groeivoet van 10-12% per jaar. Dit is wat de markt aankan zolang er geen economische crisis is. Bovendien draagt de onderwaardering van de aandelen ook bij aan deze waarde, wat doorgaans een behoorlijk potentieel totaalrendement oplevert. Met andere woorden: wanneer een merk zeer snel groeit, loopt het "vooruit" in zijn eigen groei, en dan volgt er meestal een daling, waardoor de markt bijna inhaalt. Dit gebeurde bijvoorbeeld met Gucci, dat drie jaar lang met 70% jaar-op-jaar groeide, wat onrealistisch hoge groei is, maar ik zou ook het segment van luxe horloges kunnen noemen.
👏 In het luxe segment is korting verboden, dus wordt de voorraad meestal vernietigd. of overtollige voorraden worden illegaal geïmporteerdDit wordt over het algemeen niet positief ontvangen door het publiek, zoals bleek uit het Burberry-schandaal..
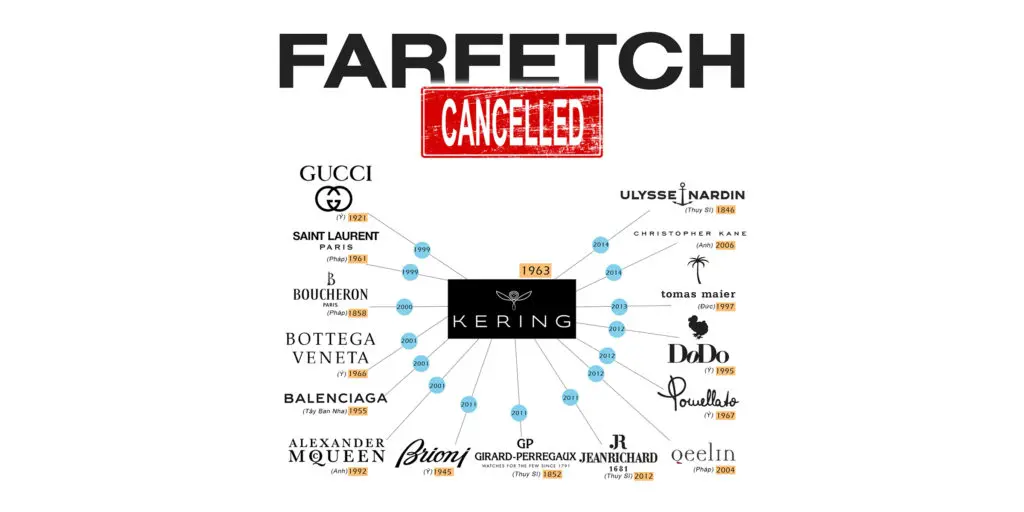
Het is belangrijk om op te merken dat, hoewel productvernietiging geen illegale praktijk is, consumenten er in de huidige bewuste wereld over het algemeen met grote minachting op neerkijken en het de merkwaarde van het bedrijf ondermijnt. Daarom verbergen bedrijven deze feiten of passen ze deze praktijk niet toe. Door bovenstaande is een soort secundaire markt ontstaan en zijn websites zoals Farfetch ontstaan. Niet alle luxefabrikanten zijn daar even blij mee; Kering bijvoorbeeld werkt niet eens met hen samen.
Dior heeft verklaard dat als er te veel van iets wordt verkocht, het uit de productie moet worden gehaald. De vraag is hoeveel druk de opkomst van aftermarketbedrijven op luxebedrijven zal uitoefenen. De kans is groot dat dit niet zo'n groot probleem is, want voor de rijken is het vooral belangrijk om een product van de originele fabrikant te kopen. Aan de ene kant willen ze niet het risico lopen om een namaakproduct te kopen, maar aan de andere kant is het prestige van de aankoop veel groter.
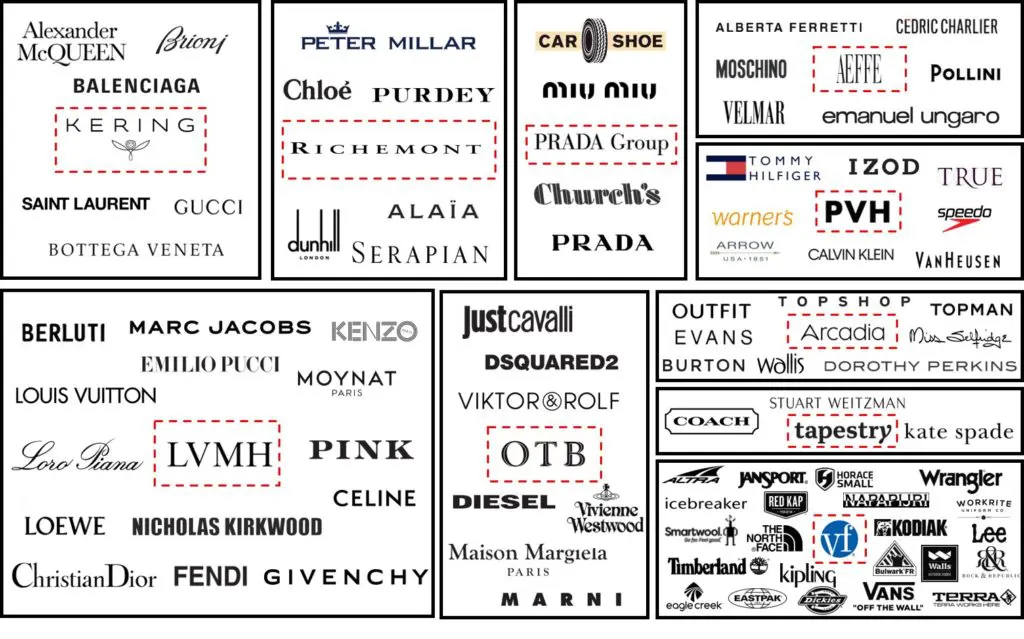
De meeste mensen associëren de luxe-industrie met kleding, maar bijvoorbeeld Gucci, een bedrijf dat deel uitmaakt van het conglomeraat PPRUY, heeft slechts 10% van de omzet in kleding. Lederwaren brengen veel meer geld op: 40% voor Gucci, 45% voor Prada, 75% voor LVMH en 50% voor Hermès, met iconen als de modellen Birkin en Kelly.
☝🏼Deze producten worden omringd door een milieu dat lijkt op Rolls-Royces of Ferrari's, er is zelfs een wachtlijst van 1 jaar voor deze producten en alleen degenen die het verdienen, kunnen ze krijgen, niet iedereen kan ze zomaar kopen.
Vergelijk het met luxe horloges: deze tassen gaan niet binnen tientallen jaren kapot, ze zijn overmatig gewild en wisselen daarom voor hogere prijzen van eigenaar op de tweedehandsmarkt. Ze zijn alleen fysiek te koop in winkels op prominente locaties. Design is georganiseerd rond een bepaald genie dat deze dingen ontwerpt, wat ook het risico met zich meebrengt. Wat gebeurt er als hij overlijdt, aftreedt en zijn eigen merk begint, zoals Tom Ford, die het merk Gucci leidde? Karl Lagerfeld is hiervan een goed voorbeeld: hij was 4 jaar lang directeur van Chanel.
💍Wat geeft luxemerken hun kracht?
Volgens spelers in de sector moet je, als je de kracht van een luxemerk wilt onderzoeken, rekening houden met vier belangrijke factoren:
- 💶Prijskracht: Bepaalt hoeveel een bedrijf de prijs van zijn producten of diensten kan verhogen zonder een daling van de vraag te veroorzaken. Hermès heeft een van de beste prijsmachten in de luxe-industrie; hun extreem hoogwaardige lederen producten zijn prijsinelastisch, wat betekent dat de consumptie niet daalt, zelfs niet als de prijs wordt verhoogd.
- 👀verschijning door consumptie: Een concept afkomstig van econoom Thorstein Veblen, dat verwijst naar wanneer het doel van een aankoop niet alleen is om behoeften te bevredigen, maar ook om sociale status te tonen. Luxemerken bouwen hier doorgaans op voort: het bezitten van een product is ook een signaal aan de omgeving over de financiële situatie en maatschappelijke positie van de koper.
- 💎Stabiliteit van de beleggingswaarde: Het toont het waardebehoudende karakter van de producten van het merk, dat wil zeggen de waarde die het object vertegenwoordigt boven zijn intrinsieke waarde. Zo worden sommige hard-luxeproducten, zoals luxe horloges, voor veel meer dan hun catalogusprijs verkocht, vaak via officiële bronnen. Na aankoop stijgen hun prijzen verder vanwege hun zeldzaamheid en exclusiviteit, zoals de Zwitserse horloge-drie-eenheid, Patek Philippe, Audemars Piguet en Vacheron Constantin, waarvan laatstgenoemde eigendom is van de Richemont Group.
- ⛓️controle over de distributieketen: Hoeveel een bepaalde fabrikant zich mag bemoeien met de inkoop van grondstoffen, het productieproces, het transport en de distributie van producten. Zo bezit Kering (PPRUY) de volledige distributieketen van Gucci, exclusief de producten die op de beurs worden vermeld, die goed zijn voor ongeveer 15% van de omzet van het merk.
👗Wat is de Chanel-piramide?
In de luxe-industrie wordt deze term gebruikt om de strategie van modehuis Chanel te beschrijven: bovenaan de piramide staat haute couture, de meest exclusieve categorie in de modewereld, aangeboden aan een zeer beperkte kring met een hoog prestige. Daaronder bevinden zich prêt-à-porter en accessoires, en de breedste basis wordt gevormd door cosmetica en parfums. Deze naam is afkomstig uit de literatuur en brancheanalyses die het bedrijfsmodel van Chanel visueel wilden presenteren. Zo staat bovenaan de Chanel-piramide een tas of pak van $ 100000, daaronder een breder scala aan kleinere accessoires, enzovoort.
👜Wat is haute couture?
Haute couture is een Franse term die letterlijk 'hoogwaardige kleermakerij' betekent. Het is de meest exclusieve categorie in de modewereld, die slechts door enkele Parijse modehuizen mag worden gebruikt met toestemming van de Chambre Syndicale de la Haute Couture (de Franse vereniging voor haute couture). De voorwaarden zijn extreem streng, zoals:
- 👌🏼Elk kledingstuk moet met de hand worden gemaakt, op maat gemaakt,
- 🪙voor individuele klanten, gedurende honderden werkuren,
- 🏚️een bepaald aantal ambachtelijke kleermakers en naaisters moet in de werkplaats werken,
- 👚Het is verplicht om twee collecties per jaar te presenteren (lente/zomer en herfst/winter).
Haute couture-stukken worden niet in de eerste plaats gemaakt voor winst, maar voor prestige en creatief leiderschap: ze tonen het vakmanschap en de creativiteit van het modehuis, wat vervolgens ten goede komt aan de prêt-à-porter- en accessoirelijnen.
- 👉 Bijvoorbeeld: haute couturecollecties van Chanel, Dior, Givenchy, Valentino.
☝🏼Uit het bovenstaande blijkt dat merken en iconische producten omgeven zijn door een soort legende, waarvoor apart betaald moet worden. De functie is vaak secundair. Het draait om eigendom, wie bezit het product, en slechts een klein aantal mensen kan hetzelfde product kopen. Dit is veel geld waard in deze markt.

🙋♂️Kering (PPRUY) specialiteiten🙋♂️
In dit onderdeel bespreek ik welke specialismen het geanalyseerde bedrijf heeft, wat zijn positie in de markt is en of het bedrijf op bepaalde punten anders is dan de concurrentie. Zo ja, welke impact heeft dit op hun bedrijfsvoering?
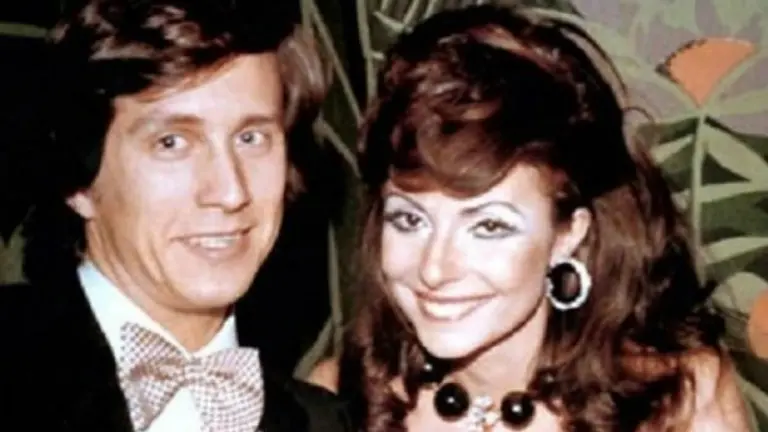
Het merk Gucci is verantwoordelijk voor de helft van de omzet van Kering (PPRUY) en twee derde van de winst. De geschiedenis van Gucci gaat terug tot de jaren 1980, het best begrepen aan de hand van de film The House of Gucci. In de context van een familieruzie botste Maurizio Gucci met zijn oom en zijn zonen, Aldo en Paolo, en dwong hij de verkoop af van bijna 50% van het bedrijf. Het bedrijf werd gekocht door een Bahreinse investeringsgroep, Investcorp, eigenaar van het merk Tiffany. Maurizio Gucci bleef eigenaar van de overige 50%, maar hij bracht het bedrijf bijna failliet, waarna Investcorp de resterende 50% overnam. Maurizio Gucci werd in 1995 vermoord door zijn ex-vrouw, Patrizia Reggiani.
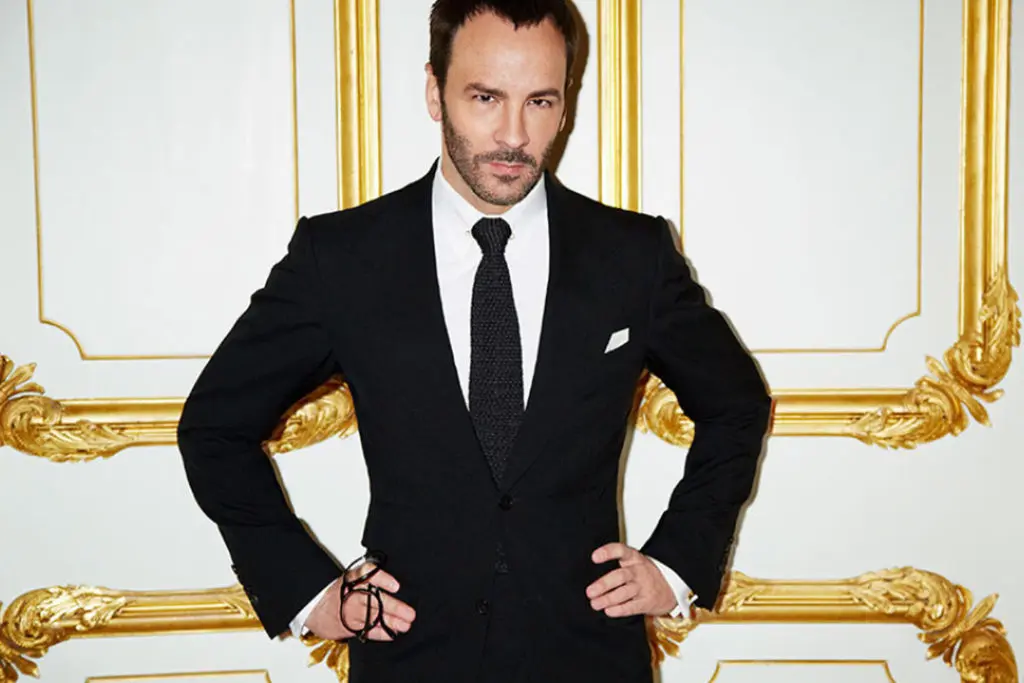
In 1989 werd Dawn Mello ingehuurd om het bedrijf te reorganiseren. Ze nam de legendarische Tom Ford aan als creatief directeur bij Gucci. Hij reorganiseerde het bedrijf en richtte later haar eigen label op, dat ze voor 3 miljard dollar verkocht. Ze beperkte het aantal winkels en producten en bedacht allerlei onconventionele en tijdsgeest-inspirerende kledingstukken, zoals de G-string. In 1995 brachten ze het bedrijf naar de beurs van New York en gebruikten het kapitaal om zichzelf voor ongeveer 1.9 miljard dollar uit Investcorp te kopen.
Toen het bedrijf een beursgenoteerd bedrijf werd, probeerde Bernard Arnault, CEO van LVMH, via vijandige overnames de controle over Gucci te krijgen. Hij verwierf via verschillende lege vennootschappen een belang van 34%. Dit was ook het geval bij Hermès, maar ook daar mislukte de overname. Gucci Group NV, Tom Ford en de advocaat van het bedrijf, Domenico De Sole, wendden zich destijds tot de Franse financier François Pinault en PPR, nu Kering, die 40% van het bedrijf kochten en het belang van LVMH terugbrachten tot 20.7% door middel van aandelenverwatering. Als onderdeel van de deal kwamen de merken Yves Saint Laurent en Sanofi ook in handen van PPR, waarna ze weer in handen kwamen van de Gucci Group. Er ontstond een soort Koude Oorlog tussen LVMH en Gucci. In 2003 bereikten de partijen uiteindelijk een overeenkomst, waarbij Domenico De Sole en Tom Ford Gucci-PPR verlieten.
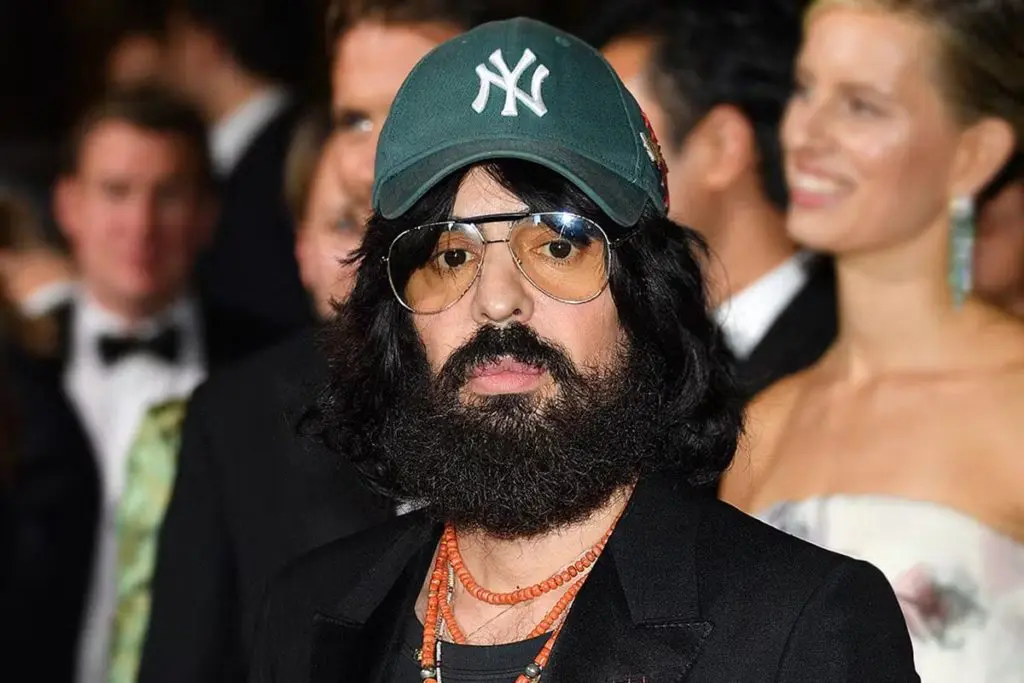
Het bedrijf is opnieuw in een diepe duik terechtgekomen, waaruit één ding duidelijk is: Creatief ontwerpers en directeuren spelen een sleutelrol bij luxemerken, omdat zij het imago van luxebedrijven bepalen. De daling en de dalende verkoopcijfers in 2015 werden toegeschreven aan creatief directeur Alessandro Michele Zijn benoeming en werk hielden hem tegen. Alessandro bedacht veel nieuwe dingen, en dankzij hem steeg de productverkoop van het bedrijf tussen 2015 en 2022 enorm. Ze openden de Chinese markt, openden een Gucci-winkel op Tmall en introduceerden talloze innovaties, nieuwe materialen, zoals lederwaren en metalen. Alessandro Michele vertrok in januari 2023 en werd als creatief directeur vervangen door Sabato De Sarno, die eerder bij Prada, Dolce & Gabbana en Valentino werkte. Het pikante aan dat laatste is dat Kering (PPRUY) twee jaar geleden een belang van 30% in het merk Valentino heeft verworven.
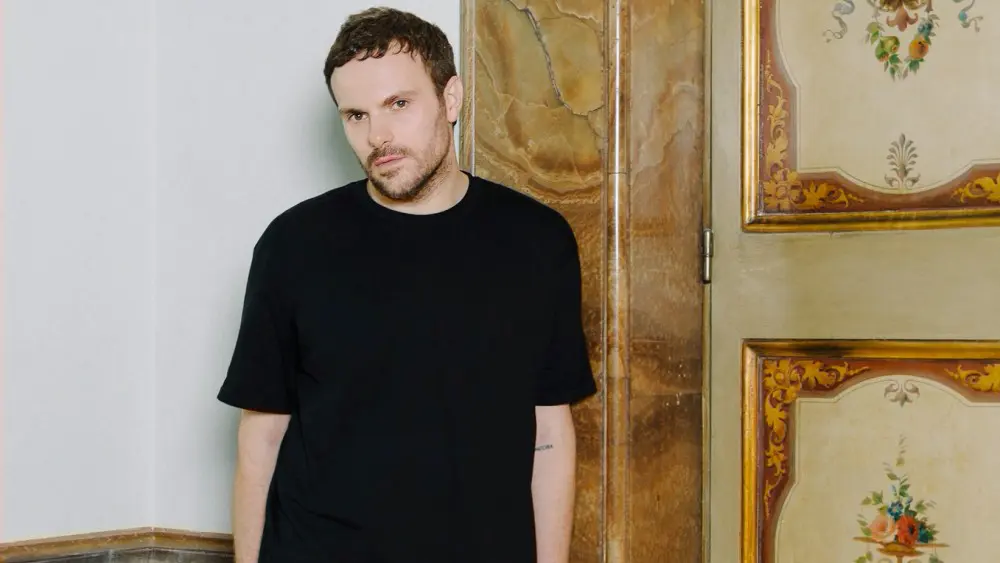
Sabato se Sarno's werk duurde echter niet lang: hij verliet Gucci in februari 2025 en werd opgevolgd door Demna Gvasalia, of Demna zoals hij genoemd wordt. Hij kwam binnen, aangezien hij voorheen creatief directeur was bij Balenciaga, en het management verwacht nu dat hij nieuw leven inblaast.
Uit het bovenstaande volgt een aantal zaken:
- 🤔Kering is niet echt gediversifieerd, ondanks de vele merken. Het grootste deel van de omzet en winst komt van Gucci, dus in feite is Kering=Gucci. Dit is niet zo ongebruikelijk in andere sectoren. Brown-Forman (BF-B) is bijvoorbeeld afhankelijk van Jack Daniels, terwijl Merck & Co (MRK) grotendeels afhankelijk is van de verkoop van Keytruda. Ik heb ook deze bedrijven geanalyseerd:
- 🧠de persoonlijkheid en het werk van de creatief directeur zijn belangrijke kwesties, Als er geen grote denker achter het bedrijf zit, kan het bedrijf behoorlijk grote crises doormaken. Er is een soort creatieve cycliciteit in hun bedrijfsvoering. In 2016, vóór Tom Ford, was de aandelenkoers 16 dollar, in maart 2021 91 dollar en in augustus 2025 zo'n 25 dollar.
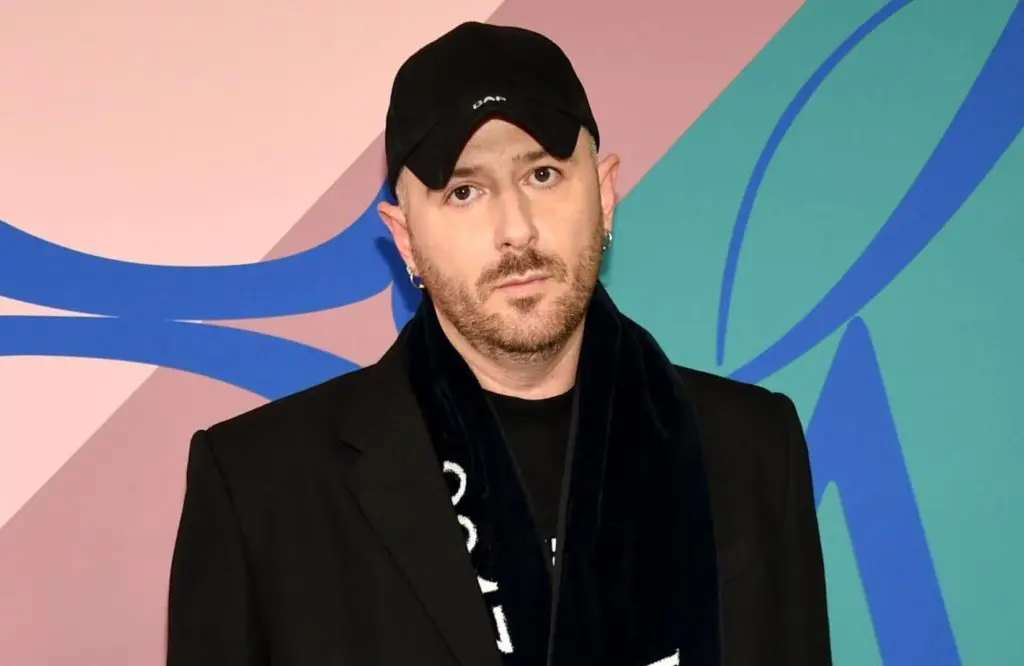
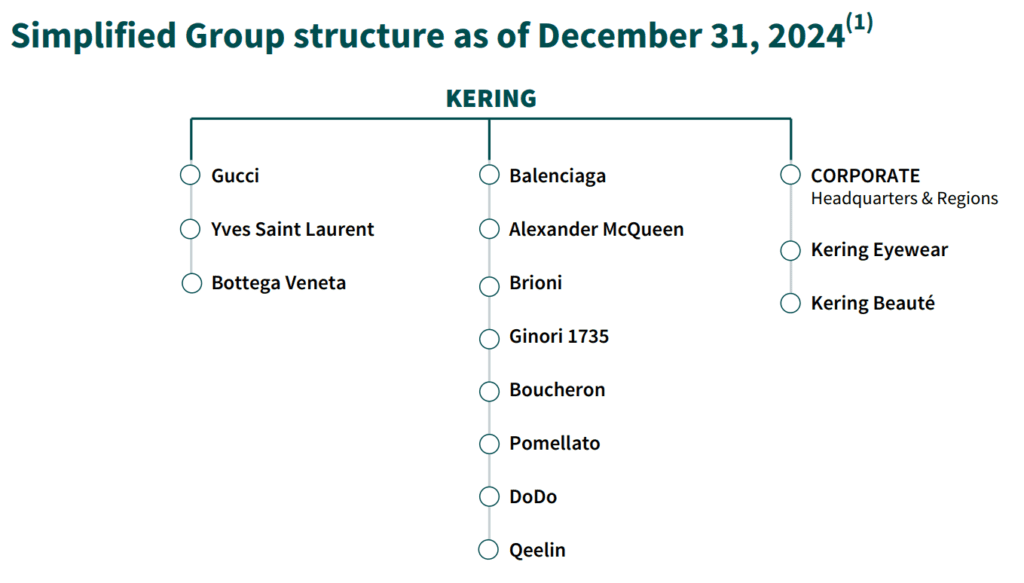
Kering (PPRUY) is een conglomeraatbedrijf dat feitelijk is ontstaan door de overname van andere bedrijven. Het grootste voordeel van een dergelijke structuur is dat er veel meer middelen beschikbaar zijn, de omvang van de markt groter is en geld gemakkelijker kan worden herverdeeld. De individuele merken worden huizen genoemd, elk met een eigen management, maar ze leggen ook verantwoording af aan de leiders van het conglomeraat. Kering brengt uitsluitend luxemerken en -producten samen, met als enige uitzondering het fiasco met Puma in 2007, dat niet in de portfolio van het bedrijf paste.
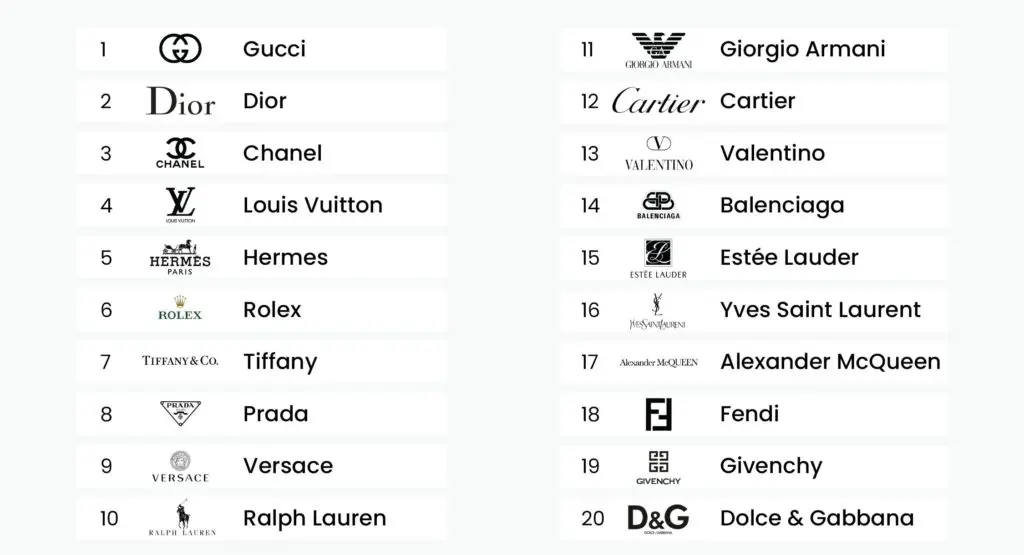
De merken van Kering (PPRUY) zijn als volgt, gebaseerd op het boek The Curious Economics of Luxury Fashion: Millennials, Influencers and a Pandemic, dat ik iedereen die geïnteresseerd is in de luxe-industrie aanraad:
- 👗Kering (PPRUY) luxe merken: Gucci, Bottega Veneta, Balenciaga
- 👠Andere merken: Yves Saint Laurent, Alexander McQueen, Brioni, Boucheron (sieraden, armbanden), Pomellato, DoDo, Qeelin (sieraden), Ginori (keramiek), Kering Eyewear (brillen), Kering Beuté (cosmetica)
- 🥋Nieuwe, overgenomen merken: Valentino (modemerk), Creed (parfum), Maui Jim (zonnebrillen), plus meer brillenmerken zoals Visard, Mistral en Lenti in 2025.
Kering is actief op de markt voor luxe lederwaren, kleding en accessoires. Het segment is vrij geconcentreerd, met als grootste concurrenten:
- 👜lederindustrie: LVMH, Hermès, Richemont
- 💍sieraden: Cartier
- 👃🏼parfums: Chanel
- ⌚horloges: Rolex, plus enkele particuliere horlogemakers
en indirect, luxe cosmeticafabrikanten Estée Lauder en L'Oréal. Het bedrijf is fundamenteel verbonden met de familie Pinault – Pinault-Printemps-Redoute – en werd in 2013 omgedoopt tot Kering. Het bedrijf wordt geleid door CEO François-Henri Pinault. Kering vindt zijn oorsprong in 1963, maar sommige merken, zoals Gucci, werden al in 1953 opgericht.

💰Hoe verdient Kering (PPRUY) geld en welke marktvoordelen heeft het?💰
In dit hoofdstuk onderzoeken we wat het bedrijf precies doet om omzet te genereren, welke producten en diensten het aanbiedt en hoe onmisbaar deze zijn. Heeft het een concurrentievoordeel (economische gracht), hoe verdedigbaar is het, en of de trend dalend of stijgend is, en wat de waarschijnlijke gevolgen op de lange termijn zullen zijn.
Kering (PPRUY) is een houdstermaatschappij. Dit betekent dat de inkomsten weliswaar op financieel vlak naar één plek stromen, maar dat de merken hun onafhankelijkheid konden behouden. Ze hebben hun eigen management en opereren in feite als een bedrijf binnen een bedrijf, met hun eigen CEO, creatief directeur en productaanbod. Dit model is absoluut niet uniek; LVMH hanteert een zeer vergelijkbare bedrijfsstructuur. Zulke bedrijven plaatsen de activiteiten zelf binnen een uniform kader, maar de creatieve autonomie blijft bij de merken.
Kering (PPRUY) is een verticaal en horizontaal geïntegreerd bedrijf. Om de betekenis hiervan te begrijpen, moeten we eerst deze twee concepten verduidelijken:
🌟Verticale integratie
- Het bedrijf is op meerdere niveaus in de waardeketen aanwezig.
- Bijvoorbeeld: een luxemerk, zoals Kering of LVMH, is niet alleen eigenaar van het ontwerp- en verkoopgedeelte, maar heeft ook eigen productiefaciliteiten en leveranciers, bijvoorbeeld een leerverwerkingsbedrijf, een productiebedrijf voor brillenglazen of een parfumfabriek.
- Doel: controle over de toeleveringsketen, betere kwaliteitsborging, hogere marges, minder blootstelling aan externe leveranciers.
☀️Horizontale integratie
- Het bedrijf breidt zich op hetzelfde niveau in de sector uit en brengt verschillende bedrijven met vergelijkbare profielen samen.
- Kering is bijvoorbeeld eigenaar van verschillende modehuizen, zoals Gucci, YSL, Balenciaga en Alexander McQueen, maar ook van de EyeWear-divisie, die voornamelijk brillen, lenzen en accessoires omvat.
- Doel: vergroten van marktaandeel, schaalvoordelen, sterkere onderhandelingspositie en breder aanbod voor consumenten.
👉 Om het bovenstaande samen te vatten:
- Verticaal = opbouwen en neerzetten van de waardeketen: grondstof → productie → verkoop.
- Horizontaal = het portfolio uitbreiden op hetzelfde niveau: meer merken, meer winkels, grotere markt in hetzelfde subsegment.
Het overnamebeleid van Kering (PPRUY) is de afgelopen jaren duidelijk verschoven richting verticale integratie. Zie meer: Overnames van Kering (PPRUY)Het bedrijf nam de volgende merken in het brillensegment over: Maui Jim, Visard, Lenti, Lindberg en UNT. Ook de productie- en leveringscapaciteit werd overgenomen, zodat niet alleen ontwerp en verkoop in eigen beheer blijven, maar ook belangrijke schakels in de toeleveringsketen. Dit zorgt voor hogere marges, strengere kwaliteitscontrole en minder afhankelijkheid van externe partners. Een vergelijkbare trend is te zien in de beautybranche, waar Kering niet alleen merkeigenaar, maar ook de facto fabrikant werd door de overname van Creed.
Tegelijkertijd heeft de groep de focus op horizontale integratie niet opgegeven: een goed voorbeeld hiervan is de verwerving van een belang van 30% in Valentino, dat een optie biedt voor volledige overname tegen 2028. Deze stap dient om het portfolio van het modehuis te verbreden en zo de marktpositie horizontaal uit te breiden. De strategie van Kering (PPRUY) is in het algemeen tweeledig: het versterkt zijn industriële achtergrond en toeleveringsketen door verticale integratie, en breidt tegelijkertijd het aanbod van luxemerken verder uit door horizontale overnames om concurrerend te blijven naast LVMH en Richemont.
Om een voorbeeld buiten de sector te geven: de hierboven genoemde verticale integratie werd op briljante wijze geïmplementeerd door het Poolse bedrijf Dino Polska (DNP). Dit is een winkelketen, maar ze hebben een eigen vleesverwerkingsfabriek, vrachtwagens voor het transport, zonnepanelen voor energieproductie, ze produceren hun eigen merkproducten, ze hebben de merknaam Dino Oil geregistreerd voor tankstations en ze hebben hun activiteiten zelfs uitgebreid met een apotheekketen. Sterker nog, ze hebben zelfs de grond onder hun winkels gekocht, waardoor ze vrijwel onafhankelijk zijn van externe omstandigheden. Je kunt hun analyse hier vinden: Aandelenanalyse Dino Polska SA (WSE: DNP; ADR: DNOPY).
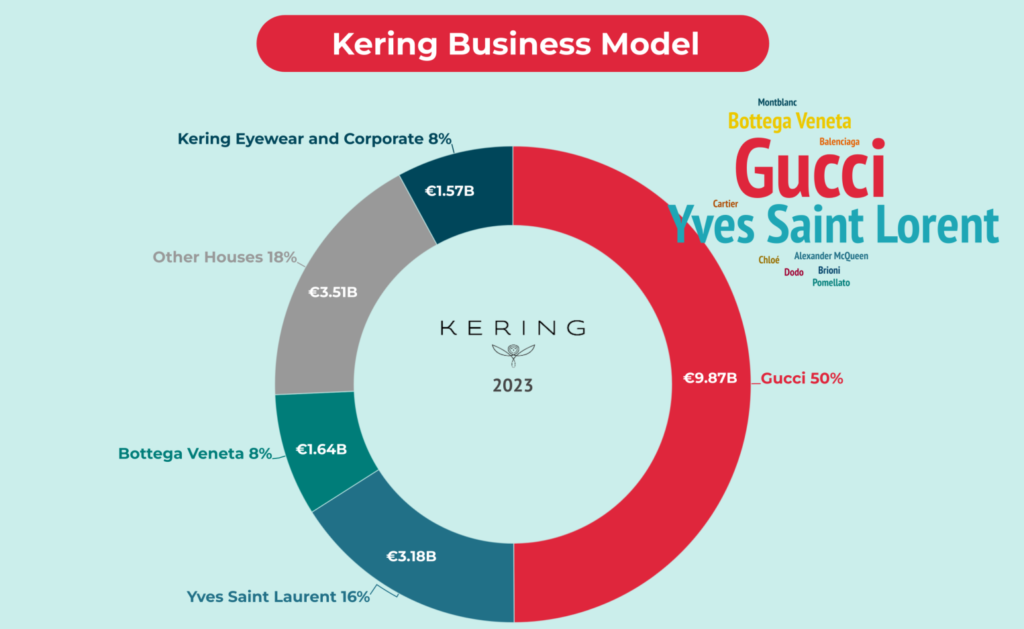
65% van de omzet van Gucci wordt gegenereerd door Generatie Y, oftewel de millennials en jonger. Dat verbaast mij zeer. Hun sneakers, waarvan sommige modellen 7 tot 800 dollar kosten, zijn bijvoorbeeld extreem succesvol. Er zijn wereldwijd zo'n 500 Gucci-boetieks, maar natuurlijk hebben de andere merken ook hun eigen winkels. De omzet is zeer ongelijk verdeeld over de merken van het bedrijf. Gucci was jarenlang hun hoofdmerk, maar ook kleinere merken zoals Yves Saint Laurent en Bottega Veneta genereerden een behoorlijke omzet, zoals u in het volgende hoofdstuk zult zien.
Het is ook nuttig om de leeftijdsverdeling van de klanten te kennen. In de VS ligt de gemiddelde leeftijd van kopers van Kering (PPRUY)-producten tussen de 47 en 52 jaar, terwijl dit in China slechts 37 jaar is. Dit betekent dat meer jonge nouveau riche mensen in het Verre Oosten kopen dan in de VS of de EU. Dit dwingt spelers in de luxe-industrie zich aan te passen, vooral in China, een autoritaire samenleving. Bijvoorbeeld: een chauffeur met witte handschoenen bezorgt de luxe tas en overhandigt deze aan de buren. Met andere woorden: ze hebben de spectaculaire decoratie nodig waarmee ze zich aan de buren kunnen presenteren.
🏢Kering (PPRUY) holdingmaatschappij: Artemis
Artemis SA is de holdingmaatschappij boven Kering (PPRUY), opgericht door François Pinault in 1992. Deze holdingmaatschappij behoort tot de familie Pinault en is tevens meerderheidsaandeelhouder van Kering:
- Oprichter: François Pinault (1992)
- Eigenaren: de familie Pinault (François Pinault en zijn kinderen, voornamelijk François-Henri Pinault, voorzitter en CEO van Kering)
- Hoofdkwartier: Parijs, Frankrijk
- Circulerende aandelen: ongeveer 41–42% van de aandelen, waarmee het de grootste, controlerende eigenaar is.
🖼️Artemis' andere interesses
Het portfolio van Artemis is breed en omvat niet alleen Kering (PPRUY):
- 🎨 Christie's: een van de grootste kunstveilinghuizen ter wereld (sinds 1998 in handen van de familie Pinault).
- 🍷 Wijngaarden en wijnhuizen: belangrijke wijnhuizen in Bordeaux en Bourgondië (bijv. Château Latour, Domaine d'Eugénie, Clos de Tart, Eisele Vineyard in Californië).
- 🏦 Artemis Finance Group: financiële investeringen, private equity-fonds.
- ⚽ Stade Rennais FC: Franse voetbalclub in de eerste divisie (sinds 1998).
- 📚 Bewerken: was een tijdje in het bezit van een boekenuitgever en werd later verkocht aan Artemis.
- 🌍 Andere investeringen in startups, onroerend goed en technologiebedrijven
💼De betekenis van Artemis in relatie tot Kering (PPRUY)
Artemis biedt Kering een strategische vangnet:
- biedt familiecontrole en langetermijnrichting,
- biedt een stabiele financiële basis met zijn gediversifieerde portefeuille,
- Het versterkt ook de culturele en sociale invloed van de familie Pinault (bijvoorbeeld kunststichtingen, Fondation Pinault).
📌Let op: Naast het bovenstaande denk ik dat een belangrijk punt dat elke eigenaar van Kering (PPRUY) zou moeten weten, is dat Artemis, aangezien zij ongeveer 42% van de aandelen bezit, hun aandeel in het jaarlijkse dividend van meer dan 1700 miljard euro opzijzet. Dit betekent dat zij geïnteresseerd zijn in het handhaven van de dividenduitkering. Om deze reden is het zeer onwaarschijnlijk dat Kering (PPRUY) het dividend zal verlagen, tenzij er een zeer groot probleem is. Bovendien is dit ook een betaalkanaal voor de familie. Als Kering het dividend kan verhogen, is de kans groot dat dit ook gebeurt.
Omdat iedereen belasting moet betalen over dividenden, denk ik niet dat dit soort gebruik van contant geld optimaal is, vooral niet met een clausule zoals hierboven. Twee jaar geleden schatte Forbes het vermogen van de familie Pinault op 31.2 miljard euro, terwijl dat vorig jaar nog 25.7 miljard euro was. Als we daar 42% van Kering van aftrekken, blijft er nog steeds genoeg vermogen over, maar de familie zou Kering (PPRUY) waarschijnlijk niet laten zinken in geval van problemen.
🏰Economische gracht🏰
In dit segment onderzocht ik of het bedrijf een economisch concurrentievoordeel heeft, wat Warren Buffett een "economische slotgracht" noemde, die concurrenten ervan weerhoudt de vesting van het bedrijf, oftewel de activiteiten, te belegeren en de markt over te nemen. In het geval van Kering (PPRUY) zouden dit de volgende kunnen zijn:
- 🫸Kosten-/schaalvoordeel: ja, maar niet significant. Conglomeraten hebben altijd schaalvoordelen ten opzichte van kleinere merken zoals Burberry (BRBY). Ze kunnen middelen bundelen en relatief meer geld vrijelijk verdelen over individuele merken. Exclusiviteit is echter veel belangrijker dan omvang: Hermès is bijvoorbeeld niet de grootste, maar heeft wel de hoogste prijzen en prijsmacht. De markt is zeer gefragmenteerd; zelfs de grootste spelers bezitten niet meer dan 10% van de aandelen. Dit laat zien hoe moeilijk het is om schaalgrootte te bereiken.
- 🫸Overstapkosten: in de traditionele zin zijn er geen kosten. In veel gevallen is het doel van deze producten echter juist representatie, waardoor het gênant is om over te stappen op een merk met een lagere status. Houd er echter rekening mee dat de jongere generatie bereid is om luxe accessoires toe te voegen aan fast fashion kleding, bijvoorbeeld een Birkin-tas bij een Zara-jurk, maar nooit andersom. Overstappen naar een ander luxe merk is echter ook geen nadeel: in plaats van Gucci kun je een Dior-, Chanel- of Louis Vuitton-product dragen, zonder dat dit ten koste gaat van je prestige.
- 🫸Netwerkeffect: geen enkel effect in de softwarematige zin. We kunnen echter nog steeds spreken van een indirect netwerkeffect. Hoe meer mensen de producten van het merk kopen en dragen, hoe groter de merkbekendheid en het sociale prestige. Dit trekt nieuwe consumenten aan, omdat in de luxemarkt de rol van status- en identiteitsindicatoren prominent aanwezig is. Bijvoorbeeld: als het Gucci-logo overal te zien is, versterkt dat de symbolische waarde van het merk. Klanten van luxemerken ervaren het lidmaatschap van het merk vaak als een soort clublidmaatschap.
- Immateriële activa, knowhow, handelsmerk: ja. De meeste merken worden beschermd door sterke handelsmerken, waardoor namaak floreert. Hoewel ik niet denk dat deze bedrijven over extreem complexe productietechnologie beschikken. Handmatig producten maken is echter een luxe die maar weinig fabrikanten zich kunnen veroorloven. Ik denk dat elke luxefabrikant kan terugkijken op een zeer indrukwekkende geschiedenis en erfgoed die moeilijk te reproduceren zijn, en dat is de basis van het vertrouwen in Várásló.
- 🫸Toetredingsdrempels: hoog. Het is niet alleen duur om het segment te betreden, maar ook problematisch, omdat je niet zomaar een Gucci-naam vanaf nul kunt creëren. Een goed voorbeeld hiervan is het merk Fenty, dat een enorme flop was. De samenwerking tussen LVMH en Rihanna mislukte; ze konden de producten simpelweg niet verkopen aan Rihanna's fans vanwege de hoge prijs. Fenty Beauty en Savage x Fenty: De beauty- en lingerielijn werd daarentegen wel succesvol. Fenty Beauty, een make-upmerk dat ook met Rihanna samenwerkte, en LVMH's Fenty Beauty by Kendo, revolutioneerden de industrie met een breed scala aan huidtinten en behaalden miljarden aan verkopen. Savage x Fenty lingerie explodeerde als alternatief voor Victoria's Secret.
Paradox van zeldzaamheid en exclusiviteit: Om exclusief te zijn, moet iets relatief zeldzaam zijn, want als je op elke straathoek hetzelfde product ziet, verliest het zijn prestige. Met andere woorden, een luxefabrikant kan niet te veel van een product verkopen, want dan tast het de eigen merkkracht aan. Hoewel steeds meer mensen zich bij een club voelen horen, zullen klanten, als de club te groot is, na verloop van tijd niet meer de meerprijs voor exclusiviteit betalen.
👏 Dit is het verschil tussen Porsche (P911) en Ferrari (RACE): de eerste verkocht vorig jaar zo'n 310000 auto's, tegen een gemiddelde prijs van € 129000, terwijl de laatste er zo'n 13752 verkocht, tegen een gemiddelde prijs van € 417000. De eerste genereerde een omzet van € 40 miljard, terwijl de laatste slechts € 5.7 miljard verdiende. Toch is de laatste een veel exclusiever bedrijf en opereert met een hogere winstmarge.
Over het geheel genomen denk ik dat de smalle slotgracht die Morningstar schetst wel geldt voor Kering (PPRUY), maar dat het zeer grote concurrentievoordeel niet geldt. Dat blijkt wel uit de voortdurende schommelingen van het bedrijf. Het is namelijk niet de eerste keer dat de koers van het aandeel flink daalt. Hermès en LVMH hebben daarentegen bredere economische moats, deels vanwege hun sterkere portfolio, hogere exclusiviteit en grotere omvang. Aan het begin van het nieuwe millennium lag de hoogste koers op 256 EUR, maar nu staat de koers van het papier onder de ticker KER op 211.7 EUR. Kering is tussen 2001 en 2016 vrijwel stabiel gebleven. Daarmee wil ik niet zeggen dat de aandelenkoers nooit meer zal stijgen, want die was 800 EUR, maar dat er schommelingen zijn in de levenscyclus van een bedrijf, die kunnen worden veroorzaakt door veranderingen in de mode, maar ook door de crisis van de creatief directeur.

🎢Metrieken van Kering (PPRUY)🎢
In dit onderdeel heb ik onderzocht welke parameters het bedrijf kenmerken, hoe het er qua omzet voor staat, met welke marges het opereert, of het schulden heeft en wat de balans laat zien. Ik zoek naar extreme factoren – te hoge schulden, hoge goodwill, enz. – wat het rendement op kapitaal is waarmee het bedrijf werkt, wat de kapitaalkosten zijn en hoe de omzet- en kostenkant zijn gestructureerd. Ik onderzoek ook trends, de creatie van eigenaarswaarde en hoe het bedrijf de gegenereerde kasstroom gebruikt.
📈Wat is het rendement van de S&P 500?📉
Omdat veel mensen de Amerikaanse aandelenmarktindex als benchmark gebruiken en ook S&P 500 ETF's kopen, is het de moeite waard om te kijken naar de algemene prestaties van bedrijven (uiteraard mag u tevreden zijn als het geanalyseerde bedrijf deze waarden overtreft).
S&P 500 2024 gegevens:
- Omzetgroei SP&500: +7%
- Winstgroei SP&500: +10%
- Brutomarge SP&500: 45%
- Nettomarge SP&500: 13%
- S&P 500 rendement op eigen vermogen: 15%
- S&P 500 rendement op investering: 12%
- S&P 500 ROCE: 11%
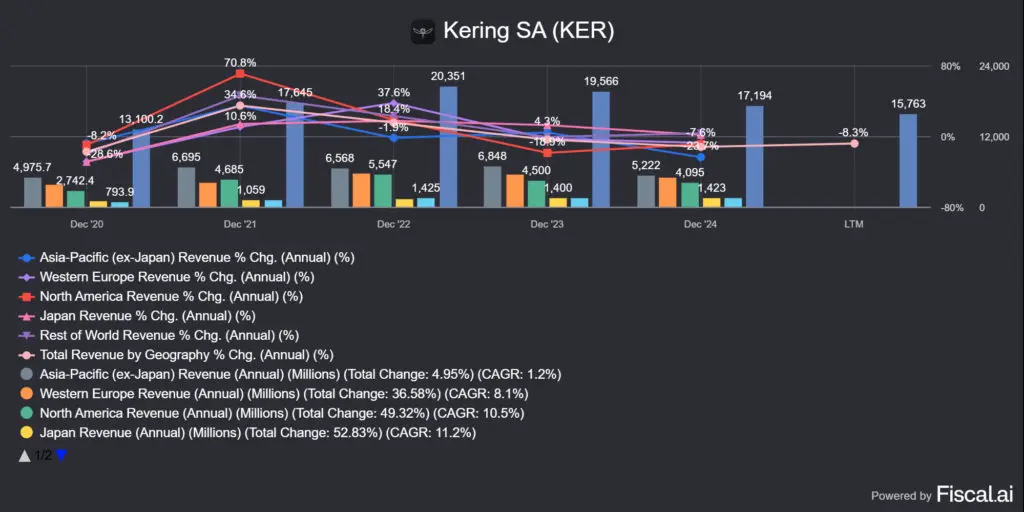
Kering (PPRUY) verkeert al twee jaar in een vrij slechte positie. Zoals u kunt zien, zit het bedrijf in een behoorlijke dip, ook qua omzet. De verdeling per regio voor 2024 is als volgt:
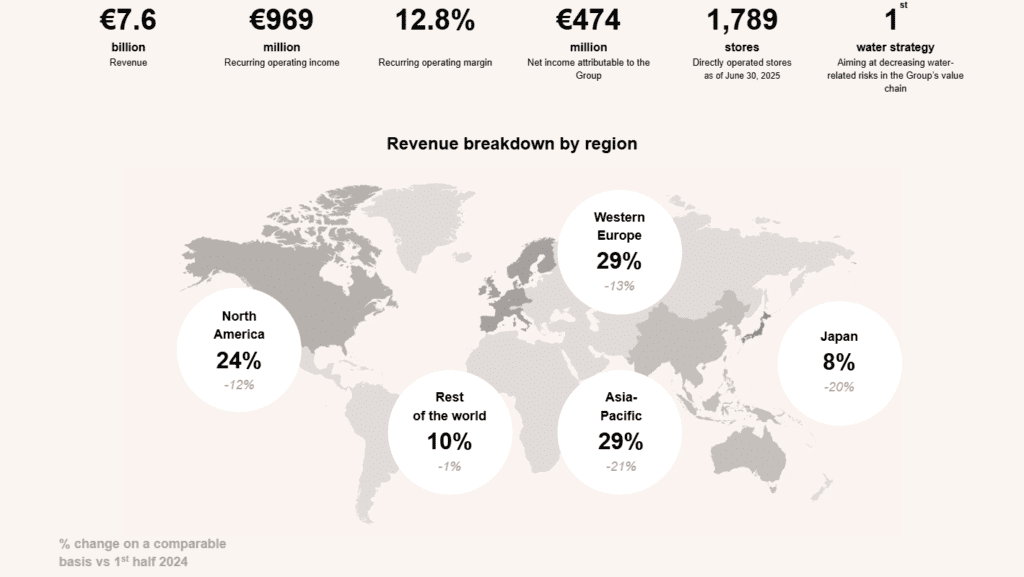
Wat niet zichtbaar is in de afbeelding hierboven, is de trend en waar de omzet zich in het verleden naartoe heeft bewogen. Het is duidelijk dat vrijwel elke regio sinds 2022 is gedaald. Helaas is de afbeelding vrij compact, dus heb ik de cijfers apart geschreven, geprojecteerd voor 2023 en 2024. Omdat Kering de gegevens officieel in EUR verstrekt, ben ik ook bij deze valuta gebleven:
- 🌐Azië (exclusief Japan): € 6848 miljoen (+4.3%), € 5222 miljoen (-23.7%) in 2023
- 🌐West-Europa: EUR 5405 miljoen (-2.9%), EUR 4995 miljoen (-7.6%) in 2023
- 🌐Noord-Amerika: EUR 4500 miljoen (-18.9%), EUR 4095 miljoen (-9%) in 2023
- 🌐Japan: € 1400 miljoen (+12.5%), € 1423 miljoen (+1.6%) in 2023
- 🌐Rest van de wereld: € 1413 (-0.8%), € 1459 miljoen (+3.3%) in 2023
- 🌎Totaal: van 19.6 miljard euro tot 17.2 miljard euro (-12.1%), maar in de afgelopen 12 maanden 15.8 miljard euro, wat neerkomt op -8.3%
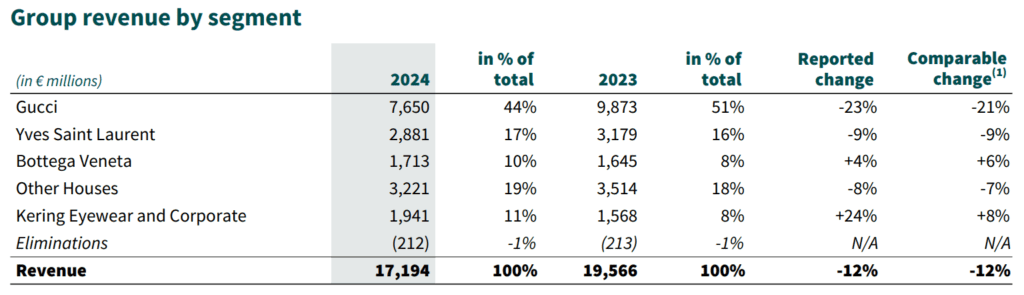
Als we kijken naar de inkomstenverdeling van individuele merken, is het ook veelzeggend. Als klanten een modemerk de rug toekeren, zal de omzet ervan noodzakelijkerwijs dalen.
- 👗Gucci: ~44.5%, EUR 7650 miljard (-23%), EUR 9873 miljard een jaar eerder
- 👠Yves Saint Laurent: ~16.7%; EUR 2881 miljoen (-9%), EUR 3179 miljoen een jaar eerder
- 🥻Bottega Veneta: ~10%; EUR 1713 miljoen (+4%), EUR 1645 miljoen een jaar eerder
- 🏠Andere huizen: ~18.7%, EUR 3221 miljard (-8%), EUR 3514 miljard een jaar eerder
- 👓Kering Eyewear en Corporate (brillen): ~11.2%, EUR 1941 miljoen (+24%), EUR 1568 miljoen een jaar eerder
- ✍🏻Beschrijvingen: EUR -212 miljoen, EUR -213 miljoen een jaar eerder
🧴Kering Beauté
Voorheen bestond er een andere categorie, waaronder royalty's vielen, bijvoorbeeld omdat:
- een bedrijf genaamd Coty bezat de parfum- en cosmeticarechten van Gucci, YSK en Bottega Veneta
- In februari 2023 werd het bedrijf opnieuw overgenomen door Kering en werd een nieuwe divisie opgericht om parfums te verkopen, dit is Kering Beauté
- Ook werden enkele overnames gedaan die onder Kering Beauté vielen, zoals Creed met 100% eigenaarschap en Matriere Premiere, waarbij laatstgenoemde een minderheidsbelang had.
Nauw verwant aan het bovenstaande, worden de inkomsten van Kering Beauté door Kering (PPRUY) gerapporteerd in het segment "Kering Eyewear and Corporate", dat in feite twee subsegmenten omvat: Kering Eyewear en Kering Beauté. U kunt dit zien aan de rechterkant van de vorige structuur: itt.
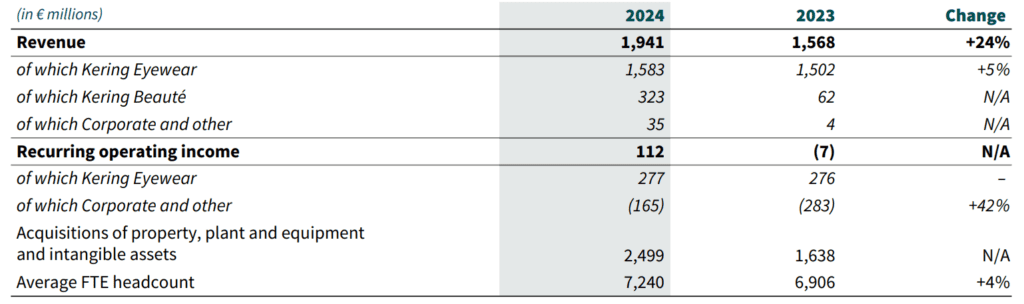
Ik kon echter geen specifieke omzetgegevens vinden voor de merken Eyewear en Beauté afzonderlijk, wat mij tot de conclusie brengt dat de omzet van elk merk te verwaarlozen laag is. Over het geheel genomen is het volledige Eyewear+Beauté-segment goed voor zo'n 15%, maar het zou goed zijn om te weten welke merken de drijvende kracht zijn. Het lijkt erop dat er een significante omzet uit brillen komt, met een verhouding van ongeveer 5:1 tussen de Eyewear- en Beauté-segmenten. De hoge groei van +24% ten opzichte van een jaar eerder is volgens mij mogelijk te danken aan de herinvoering van nieuwe merken in de portfolio, aangezien de groei in de eerste helft van dit jaar slechts +2% bedroeg.
Kering distribueert haar producten in principe op twee manieren:
- rechtstreeks aan de consument: 76% (waarvan 15% voorheen online verkopen waren, maar die van vorig jaar kon ik niet vinden), dit betekent eigen winkelnetwerk
- zoals vermeld product: 24%
Het verschil tussen beide is dat de verkoop rechtstreeks aan consumenten plaatsvindt in fysieke winkels. Eind vorig jaar waren dat er 1813, waarvan zo'n 500 Gucci-boetieks.
👏 Fysieke verkoop werkt goed in de luxe-industrie, omdat klanten graag dure, exclusieve producten in het echt willen zien en de service van een hoge standaard is die bij het product past.
Daarom ligt de onlineverkoop relatief laag, zo'n 15%. Omdat het niet voelt als een fysieke aankoop, is het voor Kering (PPRUY) niet per se de moeite waard om dit kanaal te promoten. De genoemde producten vormen in feite het productassortiment van luxe winkels, waar Kering (PPRUY) waarschijnlijk minder verdient aan een product, omdat het een deel van de winst moet doorgeven aan de tussenpersoon.
Ik heb bovenstaande tot nu toe geanalyseerd, omdat dit de beste manier is om te begrijpen hoeveel invloeden de ontwikkeling van de cijfers in het geval van Kering (PPRUY) beïnvloeden. Ik zou niet zeggen dat de bovenstaande cijfers bemoedigend zijn, maar je kunt ook weten dat de brute stijging in 2020-2022 ook niet helemaal normaal was. Van 13 miljard euro naar 20.3 miljard euro liepen consumenten praktisch door met hun aankopen. Dit komt overeen met een stijging van 56%. Vervolgens raakte het geld op en kelderde de omzet van Kering (PPRUY), voornamelijk door de ineenstorting van de omzet in Azië, Europa en Noord-Amerika. Helaas laten bovenstaande gegevens zien dat de cijfers in bijna elk segment dalen.
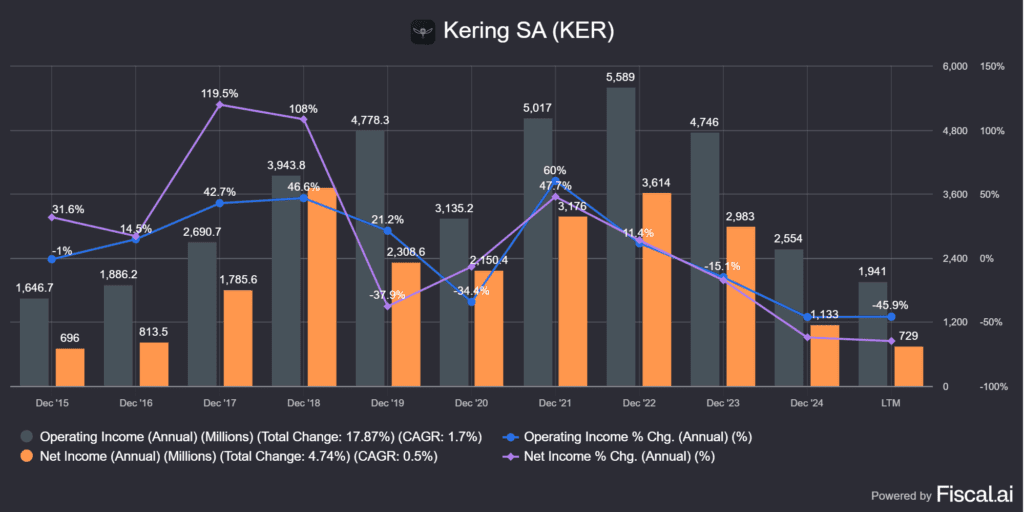
Helaas is een veel groter probleem dat de bedrijfsresultaten en winsten nog verder zijn gedaald en de winstgevendheid van het bedrijf praktisch verloren is gegaan. Het is zeldzaam om de omzet van een bedrijf zo te zien ontwikkelen:
- 2022: 5589 miljoen euro
- 2023: 4746 miljoen euro
- 2024: € 2554 miljoen, wat een omzetdaling van -55% vertegenwoordigt
Alsof dat nog niet genoeg was, daalde de nettowinst met 70%! in het geval van Kering (PPRUY), wat op zijn zachtst gezegd een brute daling is, en zoiets zie je zelden. Het probleem is dat dit proces in de eerste helft van 2025, aangezien Europese bedrijven halfjaarlijks rapporteren, nog niet lijkt te keren.
Een reden hiervoor is dat Gucci het grootste deel van de winst van Kering (PPRUY) voor zijn rekening neemt, aangezien de omzet van het bedrijf is gedaald, wat de totale winst van het bedrijf heeft gedrukt. Het is moeilijk te ontkennen dat Kering (PPRUY) geen monomerkbedrijf is, met Gucci als spil van bijna 50%. Dit is natuurlijk geen uniek kenmerk, aangezien Merck Inc. (MRK) in de farmaceutische industrie hetzelfde doet met zijn kankermedicijn Keytruda, terwijl Brown-Forman (BF-B) in het alcoholsegment hetzelfde doet met zijn Jack Daniel's whisky:
- Merck & Co. (MRK) aandelenanalyse – kop of munt?
- Brown-Forman aandelenanalyse (BF.B, BF-B) – Nog een ronde?
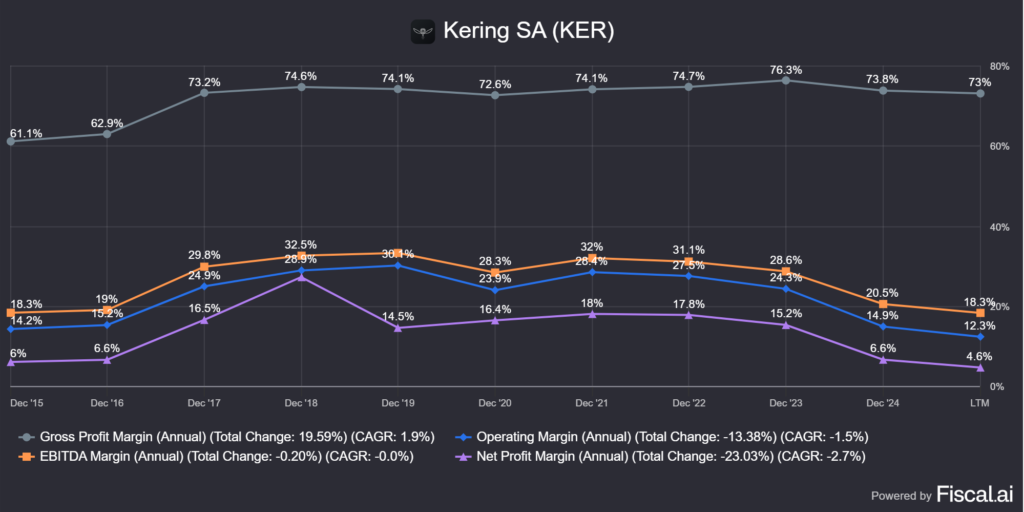
De bovengenoemde omzet- en winstverliezen hebben helaas ook hun sporen nagelaten in de marges. Zoals u kunt zien, is de brutomarge, die voortkomt uit de kosten die nodig zijn om het product te produceren, al jaren nagenoeg gelijk, rond de 73%. De trend bij andere marges is echter dalend. De meest spectaculaire is de daling van de nettowinstmarge, van 15% naar 4.6%, wat in de praktijk neerkomt op een verdrievoudiging.
Het is ook de moeite waard om naar de kostenstructuur van Kering (PPRUY) te kijken. De kosten voor de productie van het product daalden licht, maar lang niet zo sterk als de omzet die het bedrijf leed. De waarden die verband houden met verkoop- en administratiekosten stegen daarentegen evenredig. Aangezien modebedrijven hun producten flink moeten promoten om in de belangstelling te blijven, is dit niet verwonderlijk, en diverse exclusieve evenementen zijn bepaald geen goedkoop vermaak. Ik heb ook het aantal werknemers meegenomen, dat in twee jaar tijd met ongeveer 5000 mensen is afgenomen. Deze ontslagen kunnen beter herstructurering worden genoemd. Dit is een algemene trend in de luxe-industrie, niet alleen Kering (PPRUY) wordt getroffen.
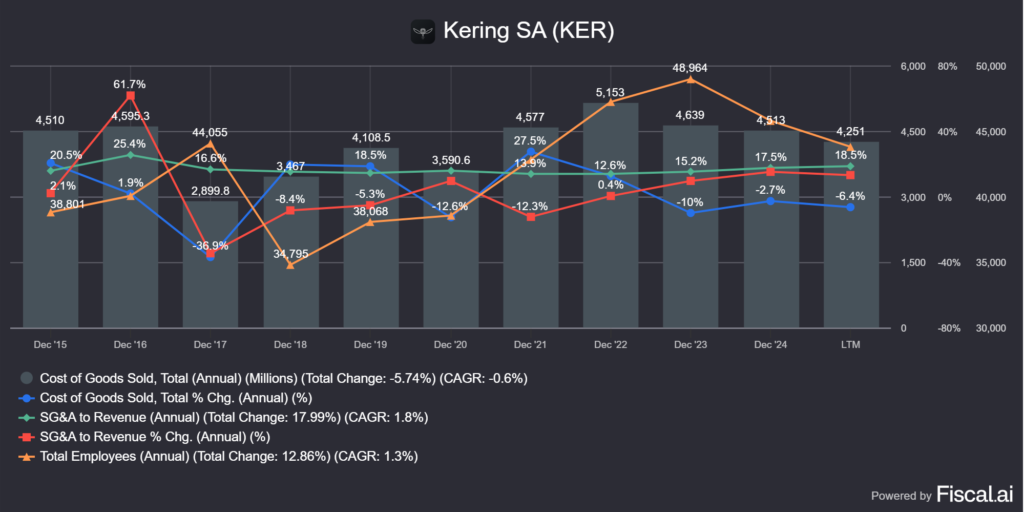
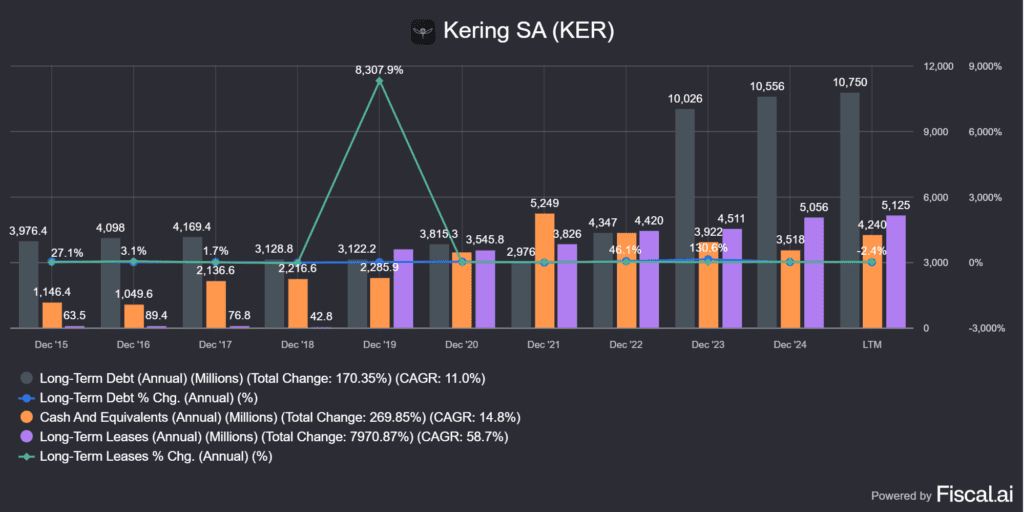
Bovendien heeft Kering (PPRUY) de afgelopen twee jaar geprobeerd vooruitgang te boeken door verschillende bedrijven over te nemen of er een belang in te nemen. Dit heeft geleid tot aanzienlijke financiële lasten. Ook hier is de trend het volgen waard, en die verslechtert helaas. Drie jaar geleden had het bedrijf een schuld van 4347 miljoen euro en 4420 miljoen euro aan langlopende leaseverplichtingen, tegenover ongeveer 4000 miljoen euro aan liquide middelen. Dit jaar is de schuld opgelopen tot 9.5 miljard euro, maar zijn de omzet en winstgevendheid aanzienlijk gedaald.
- 💰inkomen: ~15760 miljoen EUR (gebaseerd op de afgelopen 12 maanden)
- 🤑winst: ~730 miljoen euro
- 🫰🏼contant geld: ~4240 miljoen euro
- 💸netto schuld: ~9500+5125 miljoen EUR (~100% van de omzet, 2143% van de winst!)*
- 💶Netto schuld/EBITDA: ~ 5.4
- 👛rentedekking, EBIT/rente: ~ 3.1
* Kering (PPRUY) vermeldt op haar website slechts een schuld van 9.5 miljard euro, maar in werkelijkheid hebben ze ook nog eens ruim 5 miljard euro aan langlopende leaseverplichtingen, die opzegbaar zijn maar momenteel nog steeds van kracht zijn (ik denk dat de gegevens op de website van de screener die ik heb gebruikt gedeeltelijk onjuist zijn).
Omdat de toename van de schuldenlast en de afname van de winstgevendheid een dubbel effect hebben, heeft Kering (PPRUY) op financieel vlak zeer beperkte manoeuvreerruimte. Het is begrijpelijk dat er geprobeerd wordt veranderingen door te voeren, bijvoorbeeld door nieuwe merken toe te voegen aan het portfolio en de creatief directeur te vervangen. De resultaten hiervan zijn echter nog niet zichtbaar in de cijfers.
🧮Wat laten ROIC- en ROCE-statistieken zien?🧮
ROIC – Rendement op geïnvesteerd kapitaal – laat zien hoe efficiënt het bedrijf het totale geïnvesteerde kapitaal gebruikt om winst te genereren. Meer itt.
- Het toont aan dat het bedrijf over het fundamentele vermogen beschikt om waarde te creëren.
- Het filtert de impact van de financieringsstructuur eruit.
- Als de ROIC hoger is dan de kapitaalkosten (WACC), creëert het bedrijf waarde.
ROCE – Rendement op geïnvesteerd kapitaal – laat zien hoe efficiënt het bedrijf zijn financieringsbronnen op lange termijn gebruikt. Meer itt.
- Het meet de winstgevendheid van bedrijfsactiviteiten.
- Er wordt geen rekening gehouden met fiscale gevolgen.
- Een goede basis voor vergelijking tussen verschillende spelers in de sector.
| Indicator | Wat meet het? | Voor wie is het nuttig? | Wanneer wordt het als goed beschouwd? |
|---|---|---|---|
| ROCE | Totaal rendement op kapitaal | Langetermijnbeleggers | Indien hoger dan het branchegemiddelde |
| ROIC | Rendement op geïnvesteerd kapitaal | Aandelenbeleggers | Indien hoger dan WACC |
| ROE | Rendement op eigen vermogen | Aandeelhouders | Als stabiel en duurzaam hoog |
Kering (PPRUY) Eigendomswaardecreatie
Wat de waarde voor de eigenaar betreft, kijk ik meestal naar wat het bedrijf met de gegenereerde vrije kasstroom doet. In principe kan een bedrijf de volgende dingen met kasgeld doen:
- investeert het terug in de onderneming (zie hieronder)
- verminderde schuld (in tegendeel, verhoogde schuld)
- betaalt dividend uit (4.9% vorig jaar, met een uitkeringspercentage van 65%)
- koopt eigen aandelen terug (niet typisch)
- koopt andere bedrijven op (typisch, dit is ook de reden waarom de schulden groeien)
In het geval van Kering (PPRUY) moet de omzet anders worden bekeken dan bij traditionele bedrijven, aangezien productontwikkeling hier meestal de lancering van nieuwe collecties betekent. Dit kan natuurlijk ook worden toegeschreven aan "onderzoeks- en ontwikkelingskosten". Wat de schulden betreft, zie je de groei ervan, dus van een vermindering is voorlopig geen sprake.
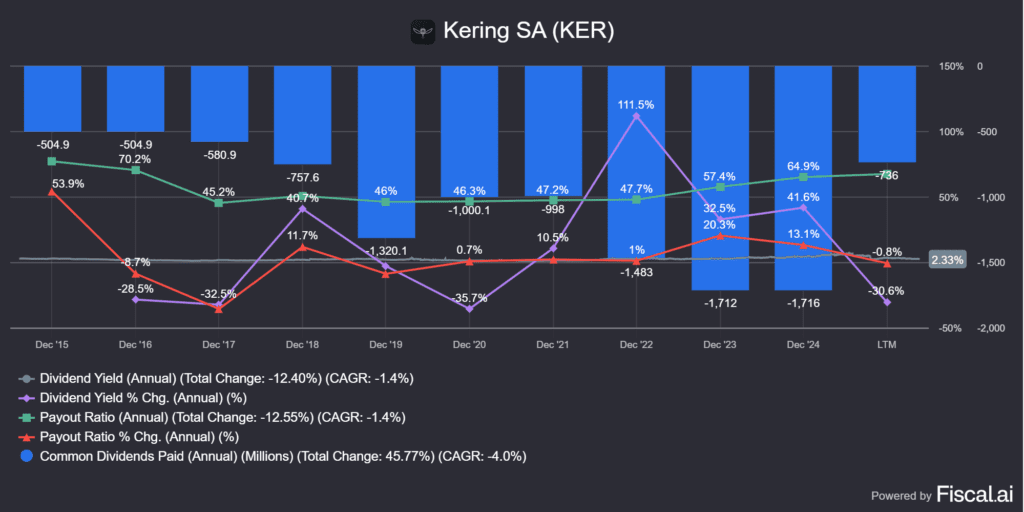
Kering (PPRUY) is een dividendbetalend bedrijf. Vorig jaar werd een dividend van 4.9% uitgekeerd, met een uitkeringspercentage van 65%. Dit kwam neer op € 1716 miljoen. De grote vraag is waarom Kering het dividend niet verlaagt? Want dan zou Artemis, eigendom van de familie Pinault, € 720 miljoen aan jaarlijks dividend verliezen, althans op basis van de cijfers van vorig jaar.
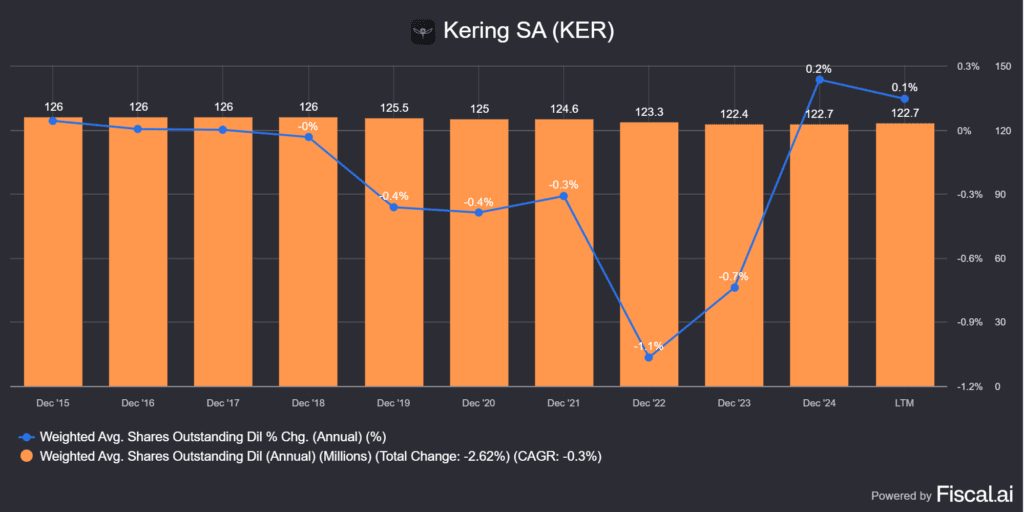
Positief is dat Kering (PPRUY) weliswaar niet bekend staat om zijn grote aandeleninkopen, maar dat het bedrijf deze niet veel verwatert met opties:
- 2021-2022: Er werden 2.6 miljoen aandelen ingekocht, dat is ongeveer 1%.
- 2023-2024: er is geen specifieke aankoop gedaan
- 2025: De algemene vergadering keurde in april een inkoopprogramma goed voor maximaal 10% van de aandelen van het bedrijf, het totale bedrag dat Kering (PPRUY) op de markt kan terugkopen. Aangezien het bedrijf momenteel 0.67% van de aandelen in bezit heeft, zou het management theoretisch nog eens 9.33% van het bedrijf kunnen terugkopen.
Bovenstaande schetste slechts een theoretische mogelijkheid, tegen een maximale prijs van € 700, voor een totale waarde van € 8.6 miljard. Maar dit gevaar bedreigt het bedrijf niet, aangezien het er geen geld voor heeft, en aan de andere kant is het behoud van zijn liquiditeit in de huidige situatie veel belangrijker.
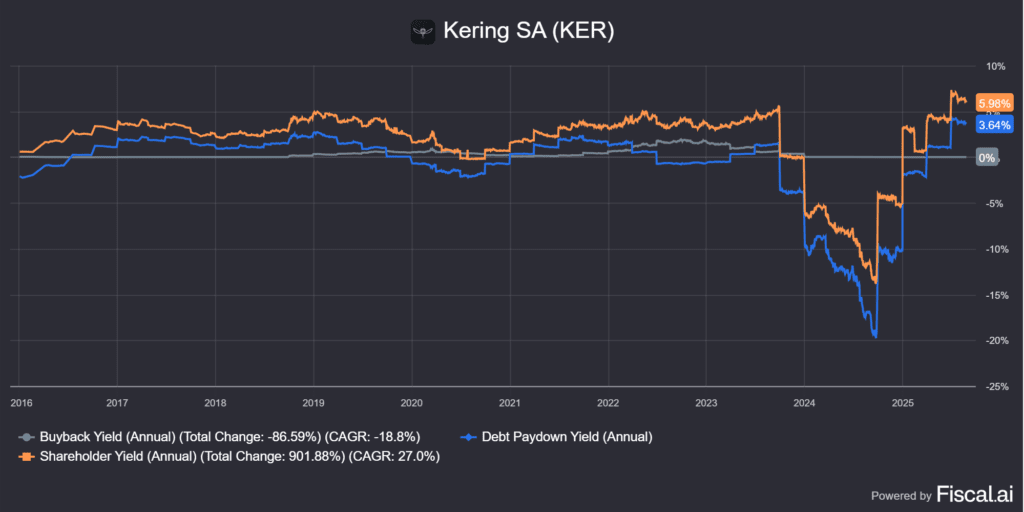
Ik heb hierboven nog een afbeelding toegevoegd die het aandeelhoudersrendement laat zien, de som van schuldvermindering of -verhoging, dividend en aandeleninkoop. Tot twee jaar geleden lagen de cijfers gemiddeld tussen de 3 en 5% positief, maar toen begon de schuld een flinke hap uit de grafiek te nemen. Dit is veelzeggend, omdat Kering (PPRUY) in de basis een waardecreërend bedrijf is. We kunnen dit als uitgangspunt beschouwen, en niet als het tegenovergestelde. Toen het bedrijf echter in de problemen kwam, verbeterde het tijdelijk. En hier zou ik het woord periodiek een aantal keer onderstrepen, omdat ik mij er uiteraard van bewust ben dat niemand de toekomst kan voorspellen.
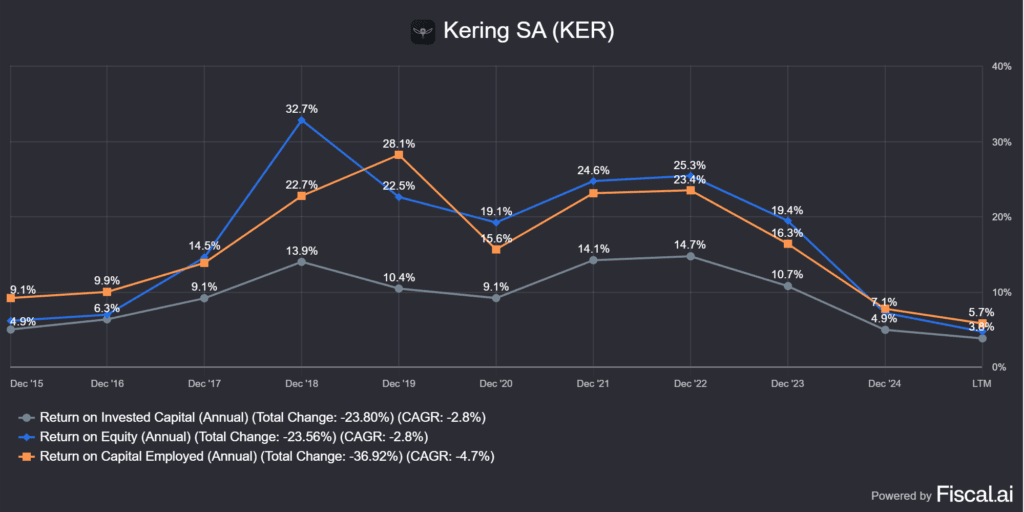
Wat betreft waardecreatiecijfers, die bewegen in wezen gelijk op met dalende omzet- en margecijfers. Het probleem met Kering (PPRUY) is dus niet alleen dat ze hun producten niet kopen, maar ook dat ze niet echt waarde creëren met het geïnvesteerde kapitaal. Volgens Gurufocus bedragen de gewogen gemiddelde kapitaalkosten van het bedrijf 8.54%.
☝🏼WACC geeft het gemiddelde "rendement" weer dat een bedrijf moet behalen op het geïnvesteerde kapitaal om aan de verwachtingen van aandeelhouders en crediteuren te voldoen. U moet dit vergelijken met de ROIC-waarde. Als deze hoger is dan de WACC, dan creëert Kering (PPRUY) waarde.
Dit is het eerste bedrijf dat hier op de blog wordt geanalyseerd waarbij de ROIC lager is dan de WACC, namelijk 3.8% < 8.54%. Voor de volledigheid vermelden andere bronnen een kapitaalkostenpercentage van 6.2-6.5%, maar zelfs dat is hoger dan de ROIC, wat veelzeggend is. Kering (PPRUY) vernietigt momenteel waarde, maar ik denk dat dit een tijdelijke situatie is. De vraag is alleen binnen welk tijdsbestek deze situatie kan veranderen. Ik kom hier later op terug.
💵Kering (PPRUY) overnames💵
In dit hoofdstuk bespreek ik hoe overnamegericht het bedrijf is en welke impact elke overname eventueel had op de levensduur van het bedrijf.
Kering (PPRUY) en vrijwel alle luxemerken staan bekend als grote overnamekandidaten en de sector ondergaat voortdurend consolidatie. Omdat Kering grotendeels een producent van kleding en lederwaren is, heeft het bedrijf geprobeerd zijn portfolio te diversifiëren zonder in te leveren op kwaliteit. Vanaf 2021 richt Kering zich voornamelijk op verticale integraties in de brillenindustrie (LINDBERG, Maui Jim, UNT, Visard, Mistral, Lenti), terwijl het ook actief is in het parfumsegment, ook wel bekend als beauté (Creed, Matière Première), en een grote horizontale overname (Valentino) heeft de portfolio compleet gemaakt.
📜 Kering (PPRUY) overnames (2015–2025)
| Ev | Merk / Bedrijf | Segment | Verslagen | Prijs (indien bekend) |
|---|---|---|---|---|
| 2021 | LINDBERG (Denemarken) | Optische monturen | 100% | Niet gerapporteerd |
| 2022 | Maui Jim (USA) | Zonnebril | 90% → 100% | ~1.5 miljard EUR (persschatting) |
| 2023 | UNT - Machinage en nieuwe technologieën (Frankrijk) | Brillenonderdelen | 100% | Niet gerapporteerd |
| 2023 | 🧴 Geloofsbelijdenis (Frankrijk) | Luxe parfumhuis | 100% | 3.5 miljard euro (persbericht) |
| 2023 | 👗 Valentino (Italië) | Modehuis | 30% | 1.7 miljard euro (openbare gegevens); optie tot volledige overname tot 2028 |
| 2023 | 💍 Boucheron (Frankrijk) | Sieradenatelier | 100% | Niet gerapporteerd |
| 2024 | 🧴 Grondstof (Frankrijk) | Niche parfummerk | Minderheidsbelang | Niet gerapporteerd |
| 2025 | Visard (Italië) | Fabrikant van brillen | 100% | Niet gerapporteerd |
| 2025 | mistral (Italië) | Brillenbedrijf | Minderheidsbelang (optie tot 2030) | Niet gerapporteerd |
| 2025 | Onder (Italië) | Fabrikant van lenzen en zonnebrillen | 100% | Niet gerapporteerd |
Uit bovenstaande blijkt dat Kering (PPRUY) niet alleen overnames heeft gedaan, maar ook opties heeft verworven om toekomstige belangen te verwerven:
- 👗Valentijn: Het oproepen van de resterende 70% zou Kering ongeveer 4000 miljard euro kosten
- 🧴Grondstof: we kennen noch de prijs noch de omvang van het aandeel
- Mistral: We weten niet hoeveel het gaat kosten of hoe groot het belang is, maar we weten wel dat de volledige overname in 2030 afgerond kan zijn.
Uit het bovenstaande blijkt dat Kering (PPRUY) niet helemaal zeker was van de winstgevendheid van de merken die het in de toekomst zou overnemen, en niet veel geld wilde uitgeven om 100% eigenaar te worden van deze bedrijven. Om te beoordelen hoe succesvol en duur de overnames waren, heb ik de beschikbare omzet- en winstgegevens opgezocht, die u in de onderstaande tabel kunt zien:
📊 Financiële gegevens van overgenomen bedrijven (in EUR)
| Merk / Bedrijf | Ev | Omzet (EUR miljoen) | Winst (EUR miljoen) | opmerking |
|---|---|---|---|---|
| Lindberg | 2021 | - | ~ 37 | Winstcijfer: DKK 280 miljoen (2023) |
| Maui Jim | 2022 | 320-350 | - | Analistenschatting, geen officiële gegevens beschikbaar |
| 🧴 Geloofsbelijdenis | 2023 | 700-750 | - | Persschatting, exacte gegevens onbekend |
| 👗 Valentino | 2023 | 1310 | 246 | Openbare gegevens, 2024 |
| ⚙️ UNT | 2023 | - | - | Geen openbare gegevens |
| 🏭 Visard | 2025 | - | - | Geen openbare gegevens |
| ⚙️ mistral | 2025 | - | - | Geen openbare gegevens |
| Onder | 2025 | - | - | Geen openbare gegevens |
| 🧴 Grondstof | 2024 | - | - | Geen openbare gegevens |
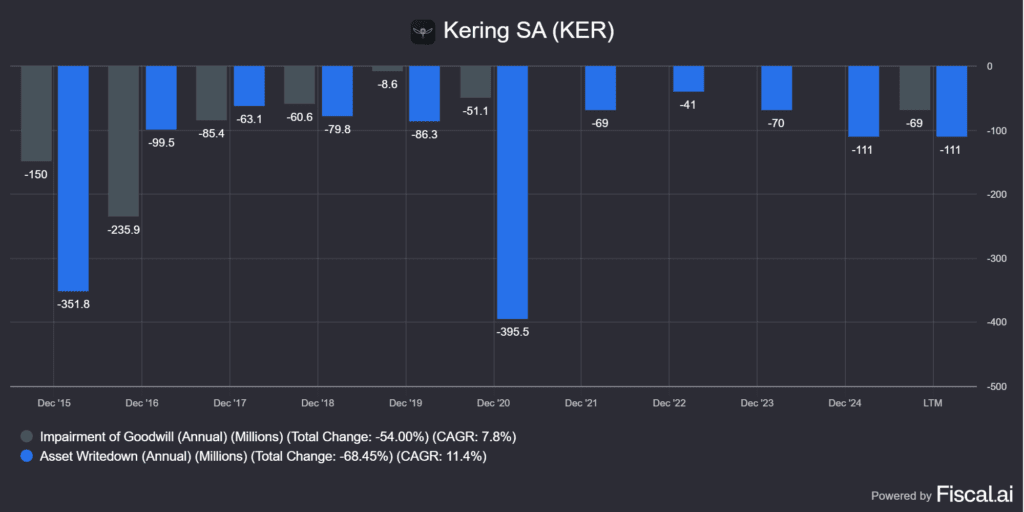
Bovenstaande is in veel gevallen niet behulpzaam, omdat er op veel plaatsen geen overnameprijs, omzetgegevens of winstgegevens beschikbaar zijn, en Kering (PPRUY) maakt deze ook niet bekend, alleen het segment Eyewear, dat vorig jaar in totaal 1583 miljard euro genereerde. Creed daarentegen werd volgens sommige bronnen overgenomen voor een omzet die ongeveer 30 keer zo hoog was, terwijl Valentino's 35% voor meer dan XNUMX keer zo hoog werd overgenomen. Dit lijken geen buitensporig dure aankopen, maar ze zijn moeilijk te vergelijken met Gucci, dat ooit een merk was met een operationele marge van XNUMX%. Zijn deze overnames duur? Ik weet het niet, dus ik heb gekeken naar de afschrijving van activa en de goodwillverschillen ten gevolge van overnames; de eerste omvat ook de laatste, maar het zou bijvoorbeeld ook de afschrijving van onverkochte collecties kunnen zijn. Dit zijn geen significante cijfers vergeleken met het niveau van Kering (PPRUY), dus dit helpt niet om het probleem op te lossen.
Ik breng het bovenstaande naar voren omdat Kering (PPRUY), toen nog bekend als PPR, in 2007 een nogal mislukte overname deed van Puma, dat helemaal niet in de portefeuille paste. Pas in 2018 wist het bedrijf zich ervan te ontdoen. Bovendien heeft de holding Artemis, die eigendom is van de familie Pinault, nog steeds een belang van ~29.5% in Puma, ter waarde van ongeveer 933 miljoen euro, dat eigendom is van Financière Pinault SCA.
Dan kan ik ook nog de overname van Volcom noemen voor 608 miljoen dollar. Dat was eveneens een niet-luxe sport- en lifestylekledingmerk, dat ze in 2018 ook van de hand deden. Hoewel de overname in 2014 van de luxehorlogefabrikanten Ulysse Nardin/Girard-Perregraux in de portefeuille paste, deed Kering (PPRUY) er ook niet veel mee. Ze verkochten ze in 2022, omdat ze beseften dat ze niet echt konden concurreren met namen als Rolex of Vacheron Constantin van Richemont. Ze moesten een inhaalslag maken.
❗Over het geheel genomen vind ik het lastig om te beoordelen hoe succesvol de overnames van Kering (PPRUY) zijn, omdat de gegevens van het bedrijf niet transparant genoeg zijn om de gegevens uit hun rapporten te halen.
🤵Kering (PPRUY) Directie🤵
In dit gedeelte onderzoek ik wie het bedrijf runt en hoe. Hoe zit het bonussysteem in elkaar, hoeveel risico nemen managers – hun eigen risico – tijdens het runnen van het bedrijf? Is er sprake van een familieband, of misschien van een speciaal ‘erfgoed’?
Hoewel Kering (PPRUY) eigendom is van Artemis, is Kering feitelijk een holdingmaatschappij die merken verenigt.
👏 Het is niet voor niets dat merken huizen worden genoemd, ze hebben immers hun eigen management. Het gemeenschappelijke kader zorgt alleen voor financiële vrijheid, terwijl de creatieve vrijheid bij de individuele huizen ligt. Dit is noodzakelijk omdat het niet mogelijk is om creatieve processen van buitenaf effectief te beïnvloeden en mode direct via externe controle te bepalen of te dicteren.
Het loont daarom de moeite om het management van de drie belangrijkste merken, Gucci, Balenciaga en Yves Saint Laurent, afzonderlijk te bekijken, aangezien zij goed zijn voor 71.2% van de omzet. Niemand mag echter denken dat wat er gebeurt niet is wat de familie Arnault wil. Aangezien Artemis een belang van ongeveer 41% in Kering (PPRUY) heeft, hebben zij een meerderheidsstem ten opzichte van de andere eigenaren. Kering hanteert geen dubbele aandelenstructuur, maar hoe kan 41% dan voldoende zijn? Maak kennis met de Loi Florange!
⚖️Wat is de wet van Florange?
- 📈Kering maakt geen gebruik van een tweeledige aandelenstructuur. Dat betekent dat er geen aandelen van klasse A en B zijn, waarvan één extra rechten geeft, zoals bij Alphabet of Meta.
- 🧾Volgens de Franse regels voor de kapitaalmarkt (loi Florange) krijgen aandelen die langer dan 2 jaar in bezit zijn, dubbel stemrecht.
- 🫰🏼In plaats daarvan maakt het gebruik van een systeem van dubbel stemrecht om de controle door langetermijnaandeelhouders, en daarmee de familie Pinault, te waarborgen. Hierdoor bedraagt het stemrecht van Artemis ongeveer 57-60%, waardoor de familie Pinault feitelijk de controle heeft over Kering (PPRUY).
- 💎Andere Franse luxemerken hebben op soortgelijke wijze geprofiteerd van de wet (LVMH – familie Arnault, L'Oréal – familie Bettencourt).
📌In de praktijk: De bovengenoemde wet werd in 2014 in het leven geroepen om bekende Franse merken te beschermen tegen vijandige overnames. Nu de houdperiode van aandelen die in de VS op de markt worden gebracht, is teruggebracht tot minder dan zes maanden in 2024, verplaatsen beleggers de aandelen onderling, terwijl de familie Arnault de meeste, maar niet alle, aandelen al sinds de jaren negentig in bezit heeft. Daarom kan hun belang van 41% niet automatisch met twee worden vermenigvuldigd, omdat sommige van hun aandelen jonger zijn dan twee jaar. Omdat Artemis een holding is, gaan de eigen aandelen die Kering (PPRUY) inkoopt niet naar Artemis, maar blijven ze bij Kering. Daarom beperken ze het maximale aantal aandelen dat kan worden ingekocht tot 10%. De andere optie is om Artemis volledig van de markt te halen, wat het aantal aandelen permanent zou verminderen.
🧠De belangrijkste persoon: de creatief directeur
Hoewel elk huis een eigen management heeft, is de belangrijkste persoon de creatief directeur, aangeduid met CD. Omdat hij het tempo van het creatieve proces bepaalt, is het in de eerste plaats aan hem om:
- 💫Welke uitstraling krijgt een merk?
- 💫Wie zal het aanspreken, wie zullen uw toekomstige klanten zijn?
- 💫zullen de beelden conservatief zijn (Sabato de Sarno) of onconventioneel (Alessandro Michele, Demna)?
- 💫Wanneer worden de nieuwe collecties uitgebracht?
📌In de praktijk: Omdat creatief werk tijd kost, is het vervangen van de cd en het aanstellen van een nieuwe een groot risico voor het modehuis, omdat dit vrijwel zeker een koerswijziging met zich meebrengt. Bij sterk stijgende verkopen zijn vervangingen zeer zeldzaam, waardoor de voormalige creatief directeur meestal wordt ontslagen als er al problemen zijn. Het bedenken van nieuwe collecties, het opvoeren van de productie, het presenteren van de producten en het vervolgens in de winkels krijgen ervan, is een langzaam proces. Volgens uitspraken van de sector kan dit 5 tot 6 kwartalen duren. Dat wil zeggen dat als er in 2025 een creatief directeur wordt aangesteld, de impact van zijn werk voor het eerst zichtbaar zal zijn in het eerste of tweede kwartaal van 2026.
Als gevolg van het bovenstaande kunnen modemerken in een 'creatieve crisis' terechtkomen, waar het relatief moeilijk aan te ontkomen is. Kering kampt hier nu al ongeveer twee jaar mee. De erfenis van Alessandro Michele werd begin 2023 van buitenaf overgenomen door Sabato De Sarno, maar het merk deed hem in februari 2025 de deur uit omdat zijn minimalistische stijl geen publiek vond. Demna, de voormalige creatief directeur van Balenciaga, werd aangesteld als zijn opvolger, wat betekent dat hij afkomstig was van binnen het bedrijf.
De impact van Demna op Gucci zal dus op zijn vroegst in het tweede of derde kwartaal van 2026 merkbaar worden, gebaseerd op de huidige trends. Ik heb gekeken naar de crises die Kering (PPRUY) in het verleden heeft doorgemaakt:
🕰️ Cyclische crises en keerpunten
- 📉2008–2009: wereldwijde financiële crisis
- De vraag naar luxeartikelen keldert: de verkoop van Gucci en Bottega Veneta is gedaald. De omzet van het bedrijf is gestagneerd en de winstgevendheid is afgenomen.
- 👗2014–2015: Gucci-crisis
- Vertrek van Frida Giannini (creatief directeur) en Patrizio di Marco (CEO). De omzet van Gucci daalde, de marges daalden van 30-35% naar minder dan 40%.
- 👉 Oplossing: De benoeming van Alessandro Michele (CD) + Marco Bizzarri (CEO) zorgde voor de renaissance van Gucci na 2015.
- 👔2016–2018: Wijzigingen in de ontwerper
- Yves Saint Laurent: Hedi Slimane vertrok (2016) en werd vervangen door Anthony Vaccarello, wat een succesvolle wissel was.
- Bottega Veneta: uit stoom (2018), Daniel Lee arriveert, "Nieuwe Bottega", opleving.
- 🦠2020: COVID-19-crisis
- Omzet daalt met meer dan 15%, Gucci -22%. Winkelsluitingen, reisverbod.
- 👉 Digitale verkopen en het snelle herstel van de Chinese markt redden de balans.
- 👗2022–2024: Gucci's volgende swing
- Alessandro Michele vertrok (2022). Twee jaar later daalde de omzet van Gucci met ongeveer -20%.
- 👉 Benoeming van Sabato De Sarno, strategische diversificatie (Creed, Valentino, Eyewear).
- 👉👉Maar Sarno faalde met zijn te conservatieve collectie en werd opgevolgd door Demna Gvasalia.
📌In de praktijk: Kering (PPRUY)-crises zijn veroorzaakt door zowel externe schokken (2008, 2020) als interne creatieve crises (Gucci, Saint Laurent, Bottega Veneta). Herstel is altijd tot stand gekomen door leiderschaps- en creatieve veranderingen, evenals strategische herpositionering. In geen van beide gevallen zijn de omzet en marges echter zo sterk gedaald als in de huidige situatie, wat op zijn minst tot nadenken stemt.
🧑🏼⚖️Scheiding van CEO en voorzitter van de raad van bestuur van Kering (PPRUY)
Ondertussen gebeurde er nog iets belangrijks: Francois-Henri Pinault, de zoon van oprichter Francois Pinault, die sinds 2005 CEO van Kering was, trad in 2025 af als CEO en droeg het stokje over aan Luca De Meo. Luca De Meo wordt in september 2025 CEO.
Wat u moet weten over Luca De Meo: Luca De Meo is geen mode-expert, maar komt uit de auto-industrie. Als CEO van Renault tussen 2020 en 25 was hij in wezen een crisis-CEO, die de cijfers van de verlieslatende Renault-groep stabiliseerde, de schulden afbouwde en de merkstructuur transformeerde. Dacia valt onder de Renault-paraplu, die een echte melkkoe is geworden. Meo was voorheen CEO van Seat en marketingdirecteur van VW en Audi, maar werkte ook bij Toyota en Fiat.
Wat heeft hij met mode te maken? Niet echt, hij is een crisismanager die gespecialiseerd is in het redden van zinkende schepen. Met andere woorden, zijn taak voor Kering (PPRUY) zal dezelfde zijn als die hij voorheen bij Renault vervulde: het bedrijf reorganiseren, kosten verlagen en de portfolio's van Kering Beauté, Eyewear en Jewelry integreren in het bedrijf. De creatief directeuren blijven verantwoordelijk voor de ontwikkeling van het merkimago.
👘Kering – Directie (2023–2025)
| Merk / Positie | Naam | Hoe lang bent u al in dienst? | Kort profiel |
|---|---|---|---|
| kering - | François-Henri Pinault | 2005–2025 (CEO), vanaf 2025 alleen voorzitter van de raad van bestuur | Hoofd van de familie Pinault, de transformatieve leider van Kering (PPRUY) |
| Kering – CEO | luca de meo | Vanaf september 2025 | Voormalig CEO van Renault, specialist in merk- en organisatieopbouw |
| kering - Adjunct-CEO YVS - CEO | Frances Bellettini | - | Verantwoordelijk voor de strategische ontwikkeling en creatieve reorganisatie van merken |
| Kering- Adjunct-directeur, & COO | Jean-Marc Duplaix | - | Toezicht op de dagelijkse werkzaamheden |
| Kering – CFO | Armelle Poulou | Vanaf 2023 | Financiële strategie en controle op groepsniveau |
| Gucci – CEO | Stefano Cantino | Vanaf oktober 2024 | Het kwam van Louis Vuitton, zijn taak is om te stabiliseren |
| Gucci – Creatief Directeur | Demna Gvasalia | Vanaf februari 2025 | Nieuwe identiteitsopbouw van Balenciaga |
| Bottega Veneta – CEO | Bartolomeo Rongone | Vanaf 2019 | Modernisering, nieuwe retailstrategie |
| Bottega Veneta – Creatief directeur | Louise Trotter | Vanaf 2025 | De opvolger van Matthieu Blazy, een nieuwe fase voor het merk |
| Balenciaga – CEO | Cédric Charbit | Vanaf 2016 | Merkbusiness boost, retailuitbreiding |
| Balenciaga – Creatief Directeur | Pierpaolo Piccioli | Vanaf juli 2025 | Voormalig Valentino-leider, begin van een nieuw tijdperk |
Uit het bovenstaande blijkt dat er de afgelopen twee jaar ontzettend veel personeelswisselingen hebben plaatsgevonden. Ook tussen de merken onderling vonden er veranderingen plaats, bijvoorbeeld toen Demna van Balenciaga naar Gucci overstapte. Een grote vangst is CEO Stefano Cantino aan het roer van Gucci, die werd weggekaapt bij directe concurrent Louis Vuitton (eigendom van LVHM). Het lijkt erop dat het management van Kering (PPRUY) de belangrijkste mensen bij Gucci heeft vervangen en zich nu voornamelijk op dit merk richt, aangezien het goed is voor de helft van de omzet.
Het bovenstaande roept echter veel vragen op, waaronder hoe succesvol het nieuwe management zal zijn. Ik geef toe dat ik geen idee heb; het is voor mij op dit moment gewoon onmogelijk om de afloop van het verhaal te beoordelen. Maar er zijn een paar vragen die bij me opkwamen:
- ❓Zal Demna's overstap van Balenciaga naar Gucci het voormalige merk ten onder brengen? De omzet van Balenciaga bedraagt ongeveer 1.66 miljard euro. Dat is geen klein bedrag, maar Gucci verdient uiteraard een veelvoud daarvan, zo'n 7.6 miljard euro. Dit zou echter ook een situatie kunnen creëren waarin Gucci niet succesvol is, maar Balenciaga achteruitgaat.
- ❓Kan een autoprofessional succesvol zijn in de mode-industrie? Ik denk dat Luca De Meo's vaardigheden goed genoeg zijn om het tij voor Kering (PPRUY) te keren, op voorwaarde dat hij met de creatief directeur kan samenwerken en de nieuwe collecties succesvol zijn.
- ❓Heeft Kering structurele problemen of zijn dit alleen problemen die de sector wereldwijd treffen? Hoewel de prijzen in alle luxe-industrieën zijn gedaald, denk ik dat het bij Kering om het eerste gaat.
- ❓Is Kering echt een luxe speler of vertegenwoordigt het een lagere kwaliteit? Waarom dalen de aandelen van LVMH, Richémont en Hermès niet zoals Kering's cijfers?
Ik heb de kapitaalpositie van de leidinggevenden ten opzichte van Kering en hun beloning uit de analyse weggelaten, evenals de opmerkingen van het management. Er is namelijk zo weinig tijd verstreken en er hebben zoveel personeelswisselingen plaatsgevonden dat ik denk dat deze nog niet relevant zijn. In plaats daarvan zou iedereen de Q- en H-rapporten die de komende kwartalen worden gepubliceerd, nauwlettend moeten volgen.
🆚Concurrenten: Kering (PPRUY) tegenstanders🆚
In dit onderdeel bespreek ik wie de concurrenten van het geanalyseerde bedrijf zijn, wat hun marktpositie is en of zij een ondergeschikte, secundaire of hogere rol bekleden. Wat is hun marktaandeel en wat is hun specialiteit? Verliezen of winnen ze marktaandeel aan hun concurrenten?
In de zachte luxe-industrie genereren lederwaren de meeste omzet, terwijl binnen de harde luxeproducten sieraden en horloges de grootste omzet genereren. Naast de autoproductie is Kering (PPRUY) actief in talloze segmenten, dus ik heb geprobeerd de concurrenten in alle subsegmenten te verzamelen. Een van de grote vragen voor mij is hoe luxueus het portfolio van Kering is, vergeleken met bijvoorbeeld een LVMH of een Hermès, of balanceren hun merken gewoon tussen luxe en premium, zoals Porsche in het geval van autofabrikanten? Het is de moeite waard om hun analyse te lezen, want die laat duidelijk zien waarom het niet op hetzelfde niveau zit als Ferrari: Porsche AG (P911) aandelenanalyse – Ze trappen niet op het gaspedaal.
Maar terug naar de mode-industrie. Laten we de volgende segmenten eens bekijken:
- 👗Kledingindustrie: Eigenlijk is het gewoon een aanvullende markt voor lederwaren, met Prada en Dior misschien als grootste concurrenten. Ook Moncler en Burberry zouden hiertoe kunnen behoren, naast de lager aangeschreven merken van Kering.
- 👜lederwaren: Kering haalt hiermee een omzet van ~9.3 miljard euro. De marktleiders in tassen zijn Hermès en Louis Vuitton (LVMH), maar als we kijken naar de gehele markt voor luxe lederwaren, staat Louis Vuitton bovenaan met ~9%, gevolgd door Gucci als tweede speler met ~8%, terwijl Bottega Veneta ~1.5-2% van de markt in handen heeft.
- 💍sieraden: ~0.5 miljard EUR, Kering is geen factor in deze markt, maar een van de grootste rivalen zou Cartier kunnen zijn
- ⌚luxe horloge: Kering komt hier vrijwel niet aan bod.
- 🧴parfum (Kering Beauté): ~0.3 miljard EUR, Kering speelt geen rol in deze markt, maar een van de grootste concurrenten zou Chanel kunnen zijn.
- cosmetica: Sterker nog, dit is de vorige submarkt, Kering heeft hier een nog kleiner aandeel dan in parfums. Estée Lauder en L'Oréal zijn de twee grootste spelers.
- 👓bril: ~1.6 miljard EUR, klein maar snelgroeiend Kering-segment, grootste speler is EssilorLuxottica.

👜 Lederwaren/mode belangrijkste concurrenten
- Hermes: ultra-luxe, dominante lederwaren (Birkin, Kelly). Gekenmerkt door extreem sterke prijsinelasticiteit en merkentrouw.
- LVMH (Louis Vuitton Moët Hennessy): 's werelds grootste luxemerk. Vuitton, Dior, Celine, Loewe, directe concurrenten in de merken Gucci, YSL en Bottega Veneta.
📌In de praktijk: Ik denk niet dat Kering ook maar in de buurt komt van het ultra-luxe niveau van Hermès, maar aangezien ze in lederwaren actief zijn, zullen de twee bedrijven zeker botsen op het gebied van tassen, bijvoorbeeld. LVMH is misschien wel de grootste directe concurrent, want hier zijn de merken van de twee conglomeraten relatief gemakkelijk te vergelijken:
💎 Sieraden en horloges
- Richemont (Cartier, Van Cleef & Arpels, Piaget, Jaeger-LeCoultre, Vacheron Constantin, IWC, Panerai): de grootste concurrent in de categorie luxe sieraden en horloges.
- Cartier: Het kan apart worden uitgelicht omdat het een van de sterkste luxemerken op zichzelf is, met een marktwaarde die vergelijkbaar is met die van Gucci.
📌In de praktijk: Als het om sieraden gaat, dan Cartier, wat een concept is, en als er één ding is waar Kering zwak in is, dan is het wel dit segment. Kering (PPRUY).
👓 Brillen / Eyewear
- EssilorLuxottica: marktleider op de wereldwijde brillenmarkt (Ray-Ban, Oakley en optische netwerken). Kering Eyewear groeit dynamisch, maar is nog steeds een kleine speler vergeleken met Luxottica.
📌In de praktijk: Het is een snelgroeiend segment bij Kering en er kan van alles gebeuren, maar EssilorLuxottica is een echte reus vergeleken met Kering.
💄 Cosmetica- en schoonheidsindustrie
- LVMH Parfums & Beauté (Dior, Givenchy, Guerlain): directe concurrentie voor Creed en Kering Beauté.
- Estée Lauder, L'Oréal (L'Oréal Luxe-divisie: Lancôme, YSL Beauty, Armani Beauty): Deze groepen domineren de markt voor luxe cosmetica.
📌In de praktijk: Kering heeft aanzienlijke overnames gedaan in het parfumsegment en concurreert ook hier voornamelijk met LVMH. Ik denk dat de markt voor luxe cosmetica een duopolistisch karakter heeft: L'Oréal heeft een ruime voorsprong qua marktaandeel, Estée Lauder staat op de tweede plaats, maar is nog steeds belangrijk, en Kering is momenteel onzichtbaar in de markt.
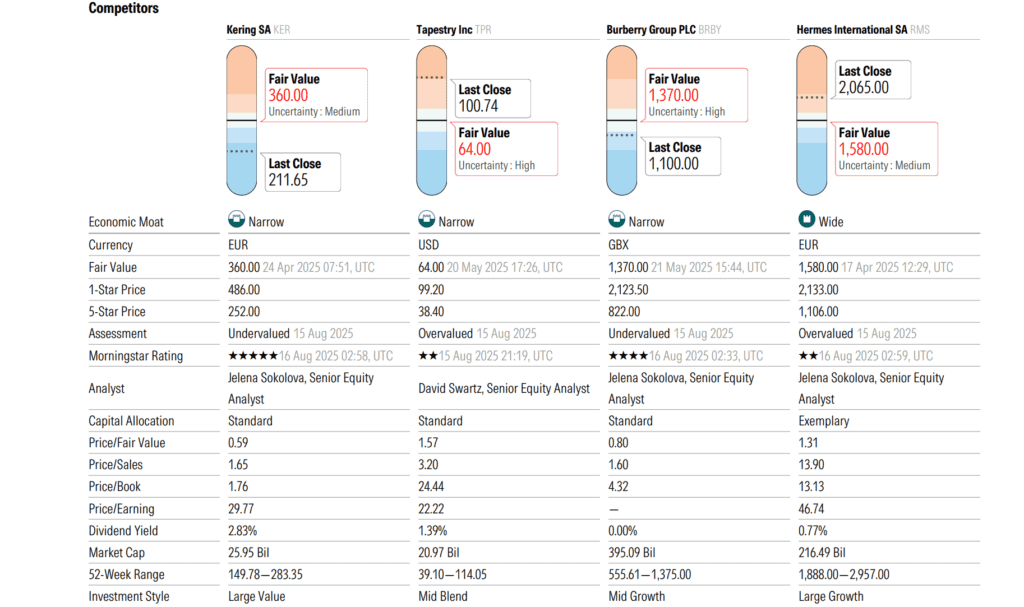
Ik denk niet dat Morningstar de tegenstanders van Kering (PPRUY) goed heeft uitgekozen. Tapestry verkoopt doorgaans producten in de betaalbare luxecategorie, wat vaak wordt bespot met de term masstige, een combinatie van massa en prestige. Ik denk dat dit allesbehalve luxe is, en hetzelfde geldt voor Burberry. Hoewel het Burberry-patroon legendarisch is, is het een premiummerk dat niet het niveau van Kering (PPRUY) haalt. Uit bovenstaande vergelijking blijkt dat Hermès en LVMH hetzelfde blijven, terwijl Richemont wat mij betreft de voorkeur geeft aan harde luxeproducten.
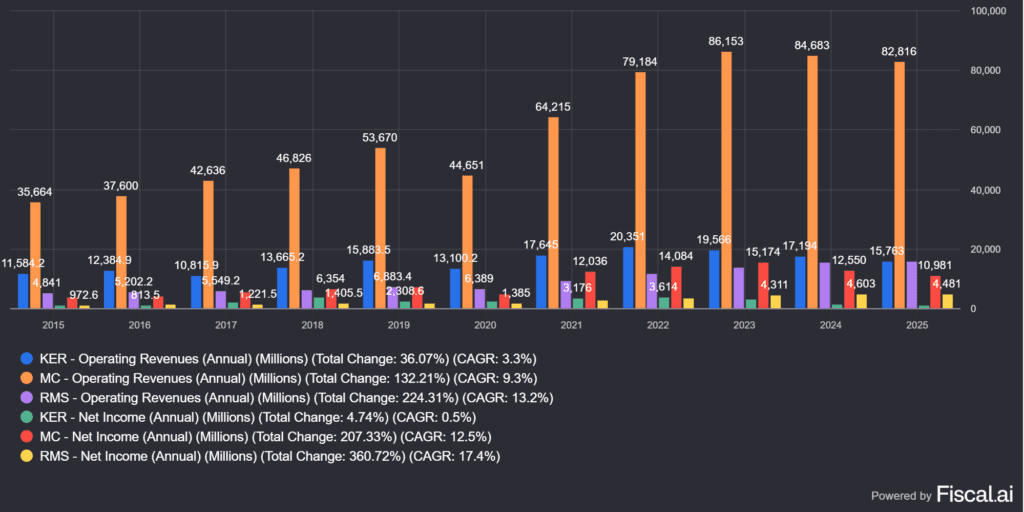
Ik heb snel de omzetcijfers van de drie bedrijven in kaart gebracht, en de grafiek schetst een nogal somber beeld. Hermès haalde de voorheen grotere Kering in en passeerde deze vervolgens, terwijl LVMH altijd lichtjaren voor lag op PPRUY. De trend is vrij duidelijk: Kering (PPRUY) zakt als een baksteen in een put ten opzichte van de andere twee. LVMH verzwakt ook, terwijl Hermès gestaag stijgt.
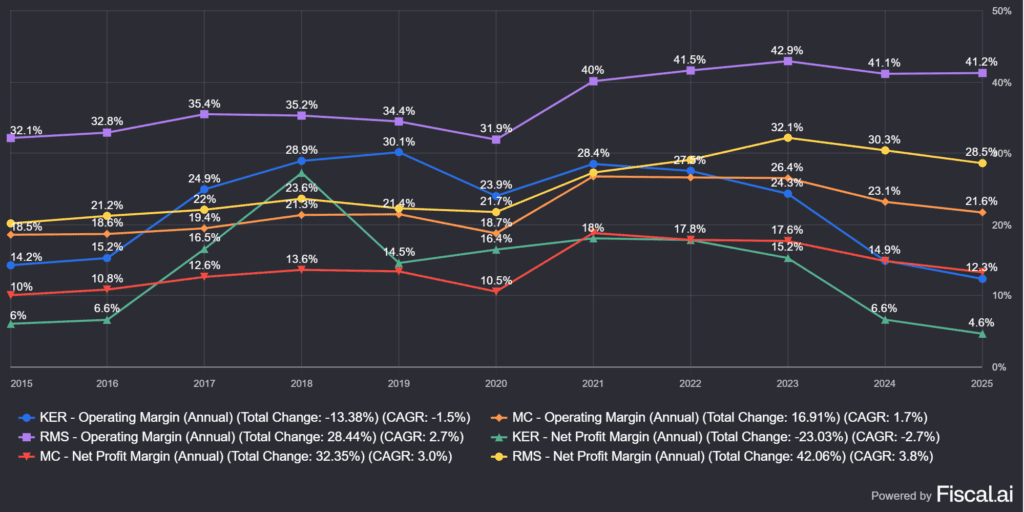
De volgende foto ziet er niet beter uit, het verschil is hier op dit moment ook schokkend. Maar in 2020-2022 presteerden Kering en LVMH veel beter samen, en Hermès is altijd een bedrijf van hogere kwaliteit geweest dan de andere twee.
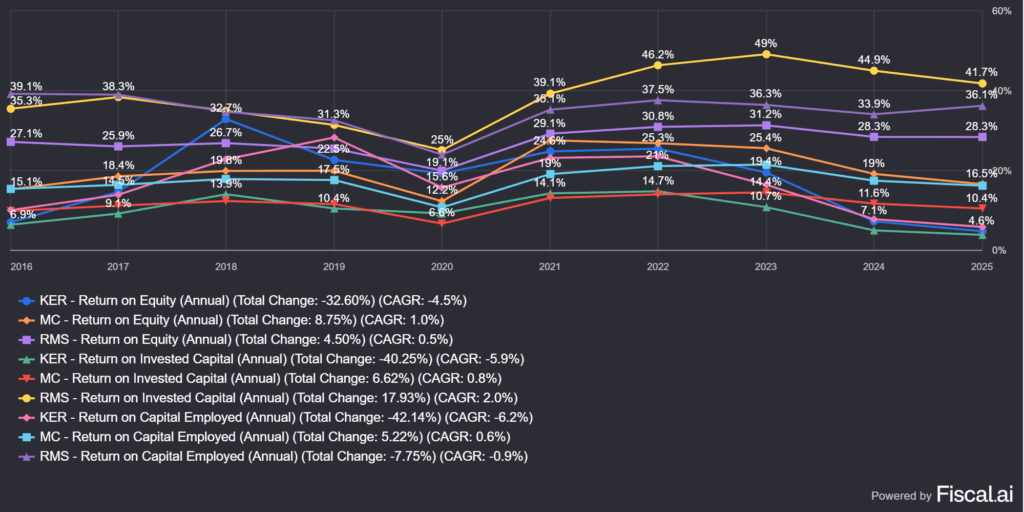
Ten slotte, kapitaalbenutting en waardecreatie. Ik denk niet dat het veel uitleg behoeft dat van de negen lijnen de bovenste drie allemaal van Hermès zijn, terwijl de volgende drie van LVMH zijn. Hermès is gewoonweg een bedrijf van veel hogere kwaliteit dan de andere twee, maar toen Kering (PPRUY) het goed deed, kon het jarenlang de prestaties van LVMH evenaren. Maar dat is nu niet meer waar, Kering is duidelijk het zwakste lid van het trio.
⚡Wat zijn de risico's van Kering (PPRUY)?⚡
In dit hoofdstuk ga ik in op alle risico's die de toekomst van het bedrijf op de lange termijn kunnen beïnvloeden. Valuta, toezichthouders, marktverstoring, enzovoort.
De risico's van Kering (PPRUY) zijn momenteel relatief bedrijfsspecifiek, maar er kunnen natuurlijk ook algemene risicofactoren worden genoemd die de hele luxe-industrie treffen. Het is duidelijk dat de luxe-industrie het moeilijk heeft: niet alleen de omzet van Kering is gedaald, Hermès versterkt de uitzonderingen. Kering kampt echter ook met veel structurele problemen die niet kunnen worden opgelost door de slechte economische situatie.
🌍 Geopolitieke en macro-economische risico's
- Risico op importheffingen door Trump: Een potentiële nieuwe Amerikaanse regering zou opnieuw invoerrechten kunnen invoeren op Europese luxegoederen (zoals lederwaren en alcohol), die voorheen op 15% waren vastgesteld. De VS is de op één na grootste luxemarkt, waardoor Gucci en Yves Saint Laurent bijzonder kwetsbaar zijn.
- Vertraging in de Chinese vraag: China is de afgelopen tien jaar de drijvende kracht achter de luxemarkt geweest. Als de consumptie daar afneemt, wordt Kering in het bijzonder getroffen (ongeveer 35% van Gucci's omzet komt uit Azië).
- Valutaschommelingen: De meeste opbrengsten worden gerealiseerd in dollars en yuans, maar het resultaat wordt berekend in euro's, waardoor er een wisselkoersrisico ontstaat (voor de KER-ticker wordt het papier in EUR gerapporteerd en voor de PPRUY-ticker omgerekend naar USD).
📌Mening: Ik heb in veel analyses over de tarieven van Trump geschreven.Dit is in wezen een moeilijk te berekenen factor, die vooral ernstig is voor luxefabrikanten, in die zin dat ze hun productie niet eens naar Amerika kunnen verplaatsen, omdat de tradities dit niet echt toelaten. Vooral handgemaakte, zeer dure lederwaren zijn gebonden aan Frankrijk en Italië, maar luxekopers zullen de doorberekening van tarieven in de vorm van prijsverhogingen waarschijnlijk wel kunnen dragen. Ik denk dat de vertraging van de Chinese vraag tijdelijk is, en dat geldt voor alle bedrijven in de luxemarkt in het algemeen.
👗 Creatieve en bestuurlijke risico's
- Nieuwe creatief directeur bij Gucci (Demna): Het merk is in 2022-24 sterk gedaald en de nieuwe creatieve richting is nog niet door de markt geaccepteerd. Als deze mislukt, zouden de prestaties van Gucci permanent laag kunnen blijven.
- Nieuwe CEO aan het roer van Kering (Luca De Meo): Hij is een ervaren turnaround-specialist, maar komt uit de auto-industrie en moet zich bewijzen in de luxesector.
- Schandalen: Het schandaal rond de reclamecampagne van Balenciaga in 2022 liet zien dat één enkele slechte communicatie wereldwijde reputatieschade kan veroorzaken. Dit kan elk merk bedreigen (bijvoorbeeld door de effecten op sociale media).
📌Mening: Het grootste risico voor Kering (PPRUY) is dat we niet weten hoe de nieuwe leiders zullen presteren. Mode is moeilijk te volgen, gedreven door zeer ongrijpbare dynamieken die moeilijk in cijfers te beschrijven zijn. Luca De Meo heeft geen ervaring in de mode-industrie, maar hij is een echte bedrijfsredder, en daar zie je veel in terug, zowel positief als negatief. Iedereen die zich het Balenciaga-schandaal herinnert, weet dat een gebeurtenis die de publieke smaak beledigt, de omzet van een bedrijf altijd aanzienlijk kan verlagen, dus ook dit risico moet in aanmerking worden genomen.
📉 Financiële risico's
- Schuldenportefeuille: Kering deed in 2023-24 belangrijke overnames (Creed en Valentino hadden een belang van 30%). Deze leidden tot een hogere schuld, terwijl de verzwakking van Gucci leidde tot een daling van de cashflow.
- Margedruk: De winstmarge van Gucci bedroeg op het hoogtepunt meer dan 35%, maar schommelt nu rond de 20%. Als deze trend niet omkeert, kan de winstgevendheid van de groep permanent worden aangetast.
📌Mening: Naar mijn mening is het tweede grootste risico de aanzienlijke schuldenlast. Ze hebben veel geld uitgegeven aan overnames, terwijl de inkomsten vrijwel verdwenen zijn. Dat is een enorme tegenwind en het zal lang duren om de betaalde rente te compenseren. Ik denk dat Artemis Group tot het bittere einde dividend zal blijven uitkeren, wat opnieuw veel geld zal verbranden. Dit is een van de slechtste vormen van contante betalingen ooit. Dit alles gaat gepaard met een margeknelpunt dat permanent zou kunnen zijn, hoewel ik niet denk dat de merknaam Gucci niet sterk is en uit de geschiedenisboeken zal verdwijnen.
🔮 Markt- en consumentenrisico's
- Verandering in de smaak van de consument: Op de luxemarkt kan een creatieve golf (bijvoorbeeld de Y2K-mode, de stille luxetrend) de vraag van de ene op de andere dag veranderen.
- Duurzaamheidsdruk: De verwachtingen van regelgevers en consumenten ten aanzien van een groene transitie groeien. Als Kering zich niet authentiek kan positioneren, kan het een concurrentienadeel lijden.
📌Mening: Omdat jongeren zich steeds bewuster worden van het milieu, is tweedehandskleding geen probleem meer. Bovendien zijn sommige goedkope sets zelfs prima te combineren met dure Birkin-tassen. Dat betekent ook dat klanten bewustere keuzes maken, bijvoorbeeld door te letten op de impact van de kledingindustrie op het milieu. Ik denk dat dit meer een zorg is voor fast fashion-fabrikanten die massaal geproduceerde kleding produceren dan voor luxemerken die producten in kleine aantallen produceren. Veranderingen in de smaak van consumenten zijn op zichzelf al een enorme toevallige factor en moeilijk te voorspellen. Hoewel Kering (PPRUY) geen merk is, genereert Gucci het grootste deel van de omzet, dus als het goed gaat met Gucci, gaat het ook goed met Kering.
Ik heb een zelfchecklijst gemaakt die de stelling over het bedrijf bevestigt:
- lage of geen schulden: JA/DEELS/NEM
- aanzienlijk economisch voordeel dat op de lange termijn beschermd kan worden: JA/DEEL/NIET
- uitstekend management: JA/DEELS/NEE*
- uitstekende indicatoren, aanzienlijke waardecreatie voor de eigenaar: JA/DEELS/NEM
- het grootste deel van het totale rendement komt voort uit het herinvesteren van het gegenereerde geld, niet uit dividenden: JA/DEEL/NIET
- passende bedrijfswaardering: JA/DEEL/NIET
* we weten het op dit moment niet
Ik kan Kering (PPRUY) niet echt een hoge score geven, omdat het de afgelopen twee jaar in geen enkel segment goed heeft gepresteerd. De wisselingen in het leiderschap hebben veel veranderingen teweeggebracht, terwijl het succes van Kering (PPRUY) er grotendeels van afhangt. Ik denk dat Kering, dankzij de merken Gucci, YVS en Bottega Veneta, een kleine gracht heeft om zijn markt te beschermen, maar de andere merken zijn in vergelijking daarmee eigenlijk niets meer dan poespas. Totdat segmenten zoals brillen of parfums groeien, zijn ze niet de moeite waard om te overwegen. Het is zeker dat Kering (PPRUY) qua kwaliteit veel zwakker is dan Hermès, en momenteel zelfs LVMH, een meer gediversifieerd en veel groter bedrijf. Ik wed niet graag op de derde plaats in een markt, en dan hebben we het nog niet eens over Richemont.
😢Mijn grootste probleem is echter dat het erg moeilijk is om bedrijven te beoordelen die sterk beïnvloed worden door mode. Het is een slecht kwantificeerbaar, ongepland effect, wat op zichzelf al een enorm risico vormt. De branche staat me niet aan, en zoals het gezegde luidt: je kunt beter niet rommelen met wat je niet begrijpt.
👛Kering (PPRUY) Taxatie👛
In dit hoofdstuk zal ik de huidige waardering van het bedrijf vergelijken met de historische waarden en de consensus reële waarden.
Beoordelingsstatistieken
U kunt de evaluatiegegevens in de twee onderstaande rijen zien. De eerste rij toont de huidige waardering, de tweede rij toont de historische waardering. Hoewel ik deze statistieken niet bijzonder betrouwbaar vind (ze verbergen veel zaken), kunnen ze wel als benchmark worden gebruikt.
- Aandelenkoers (2025-08-28) 27.38 USD; K/W: 41.3; EV/EBITDA: 12.12; P/FCF: 20.68 (Gebaseerd op Finchat.io)
- Historische mediaanwaardering (10-jarig gemiddelde): K/W: 25.56; EV/EBITDA: 14.12; P/FCF: 23.51(Gebaseerd op Gurufocus)
Waarom ziet u geen DCF-model in dit segment? Omdat alle invoergegevens een enorme variatie aan de uitvoerzijde opleveren en de meeste gegevens een geschatte waarde zijn. De waardering zal dus nooit in één enkel, precies getal uitmonden, maar er kan een bandbreedte worden gedefinieerd waarbinnen de actuele waardering valt.
U dient een veiligheidsmarge aan te houden voor deze prijsklasse, afhankelijk van uw risicobereidheid.
Verwacht dus geen exacte prijs, niemand kan dit van een aandeel zeggen. Er zijn echter wel diensten die de reële waarde voorspellen, bijna elke grote website voor aandelenscreening heeft er een. Ik heb ze hieronder verzameld. Wilt u echter een goede ondersteuningsservice voor aandelen, abonneer u dan op The Falcon Method (De Falcon-methode), worden de instapprijzen voor de daar geanalyseerde aandelen weergegeven.
Beoordeling Ik heb de gemiddelde prijzen voor PPRUY gegeven (ADR-conversieratio: 10:1, voor PPRUY:KER-tickers)
- Wall Street schattingen: 16.91-39.07 = 27.99 USD (ik heb rekening gehouden met de Alphaspread, het gemiddelde van de twee uiterste waarden:)
- Peter Lynch Mediaan koers/winstverhouding: $14.1
- Morningstar: $42.06 (5 sterren)
- Gurufocus: $40.93
- AlphaSpread: $23.56 (12% overgewaardeerd ten opzichte van het basisscenario)
- SimplyWallst: $28.74
Gemiddeld (gebaseerd op 6 beoordelingen): $29.54 (8% onderschat)
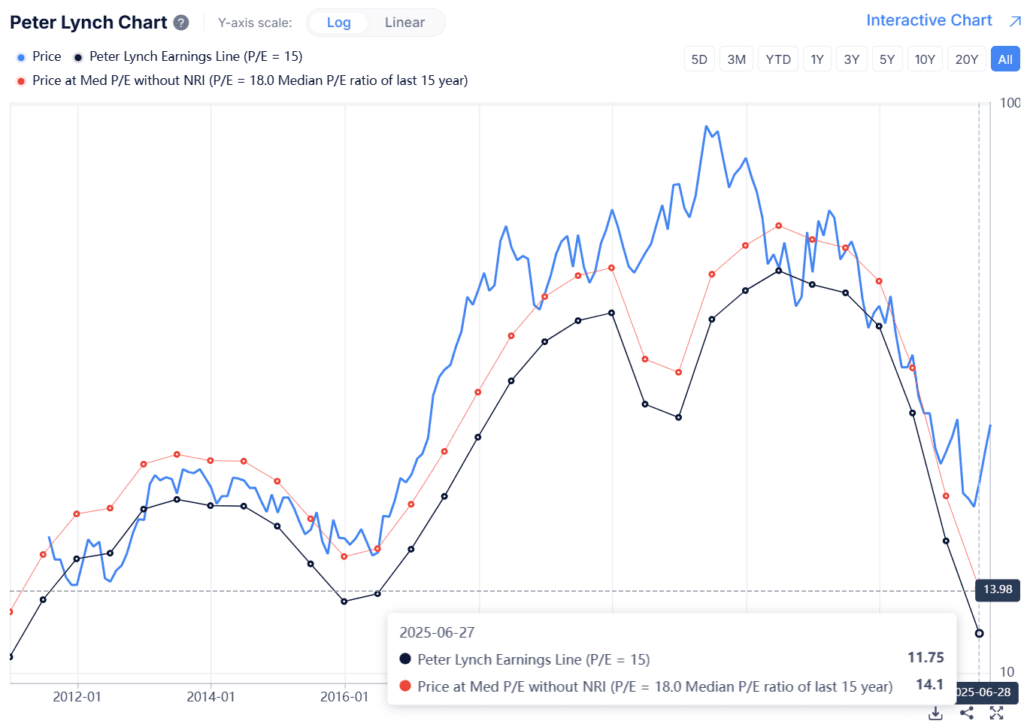
Hoe moet je de cijfers interpreteren? U moet de bovenstaande regel van de "veiligheidsmarge" dus toepassen op basis van uw overtuigingen. Als u echt in het bedrijf gelooft, kunt u het zelfs tegen de reële waarde kopen. Maar als u in stappen van 10% investeert (en u gelooft er sterk in), ziet de berekening er als volgt uit:
- Veiligheidsmarge van 10%: 29.54*0.9=~26.6 USD
- Veiligheidsmarge van 20%: 29.54*0.8=~23.6 USD
- Veiligheidsmarge van 30%: 29.54*0.7=~20.7USD
- Veiligheidsmarge van 40%: 29.54*0.6=~17.7 USD
- Veiligheidsmarge van 50%: 29.54*0.5=~14.88 USD
Natuurlijk kan ik de lijst nog wel eindeloos voortzetten, maar het punt is dat de mate van uw overtuiging bepaalt welke aankoopprijs voor u de juiste is.
🧮Wat is NOPAT-opbrengst?
Ik heb NOPAT-rendement niet genoemd in eerdere analyses, maar het is de moeite waard om deze maatstaf te leren kennen. NOPAT staat voor Net Operating Profit After Tax (netto operationele winst na belastingen). Een van de grootste voordelen is dat het verstorende boekhoudkundige elementen eruit filtert, zoals:
- de beschrijvingen: zijn eenmalig van aard en komen vaak voor tijdens een crisis (bijv. winkelsluitingen, voorraadafschrijvingen, goodwillvermindering). Deze verstoren de nettowinst aanzienlijk, zonder dat dit noodzakelijkerwijs de langetermijnactiviteiten beïnvloedt:
- afschrijvingen en amortisaties (D&A): Boekhoudkundige posten, die geen contante uitgaven betreffen, vertegenwoordigen vaak zeer grote bedragen (bijvoorbeeld in het geval van goodwill, intellectueel eigendom van luxemerken) en weerspiegelen niet noodzakelijkerwijs de werkelijke operationele kasstroom. Kent u de EBITDA-indicator? Deze staat voor Earnings Before Interest, Tax, Depreciation and Amortization (winst vóór rente, belastingen, afschrijvingen en amortisatie), dus het omvat posten die NOPAT niet bevat, en toont ook een situatie vóór belastingen.
- contant geld en schulden: Om het NOPAT-rendement te berekenen, hebt u ook de waarde van het bedrijf nodig, inclusief het kapitaal uit externe bronnen, oftewel schulden. Dit is belangrijk omdat de waarde van het bedrijf in de teller zit. Als het bedrijf geen schulden heeft, gecorrigeerd voor liquide middelen, krijgt u een hogere waarde voor het NOPAT-rendement, d.w.z. dat het bedrijf goedkoper is. Dit is ook belangrijk omdat bedrijven met schulden niet alleen indirect de waarderingsratio verlagen, maar ook extra operationele risico's lopen.
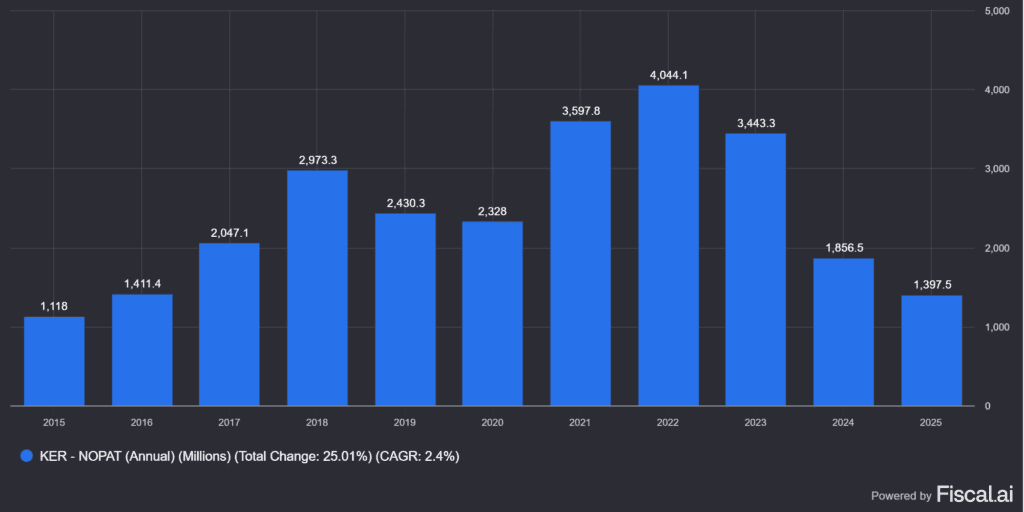
Normaal gesproken gebruik ik geen NOPAT-rendementen, omdat de filtersites deze gegevens doorgaans niet vrijgeven. Ik gebruik NOPAT echter wel, dus heb ik de waarde van het bedrijf gedurende vijf jaar opgezocht via stockunlock.com en deze verdeeld. Het uiteindelijke resultaat is een percentage: hoe hoger hoe beter. Ik heb de omzet- en winstgegevens toegevoegd en een tabel samengesteld:
| Ev | Omzet (€ miljard) | Bedrijfsresultaat (€ miljard) | NOPAT (€ miljard) | Bedrijfswaarde (€ miljard) | NOPAT Opbrengst |
|---|---|---|---|---|---|
| 2021 | 17.645 | 5.017 | 3.598 | 93 | 3.87% |
| 2022 | 20.351 | 5.589 | 4.044 | 66 | 6.13% |
| 2023 | 19.566 | 4.746 | 3.443 | 62 | 5.55% |
| 2024 | 17.194 | 2.554 | 1.857 | 45 | 4.11% |
De interpretatie van het bovenstaande is als volgt: er is een verschil van 2021% tussen de NOPAT-rendementen van 2024 en 6, maar in de tussentijd is de waarde van het bedrijf met 52% gedaald! Het lijkt dus in eerste instantie goedkoop, maar in feite ligt de prijs nog steeds ongeveer op hetzelfde niveau, met dit verschil dat ze in 2021 een veel hogere operationele winst en NOPAT hadden.
🔪Dit soort prijsdalingen, die het gevolg zijn van verslechterende fundamentele indicatoren, zijn meestal ook wel een vallend mes genoemd.
Het 'falling knife effect' is een term uit de beleggingswereld die wordt gebruikt om aan te geven dat een aandeel of een andere activa sterk daalt en beleggers het goedkoop proberen te kopen, maar de koers nog verder daalt naarmate de koers daalt. Dit komt meestal voor bij bedrijven waar snel verslechterende fundamentele factoren, zoals omzet en winst, of marktpaniek, ervoor zorgen dat de koers plotseling keldert, waardoor het bedrijf er goedkoop uitziet. Kering (PPRUY) lijkt daar sterk op. Het probleem is dat Kering (PPRUY) zelfs tegen deze prijs niet echt goedkoop is. Dit is de eerste analyse op deze blog waarin ik moet zeggen dat het zelfs tegen deze prijs geen uitzonderlijke koop is, omdat het bijna op zijn reële waarde zit.
🌗Belangrijk nieuws en het afgelopen kwartaal🌗
In dit gedeelte zal ik onderzoeken wat er in het afgelopen kwartaal is gebeurd en of er belangrijk nieuws/gebeurtenissen waren. Als het bedrijf halfjaarlijks rapporteert, hebben we deze periode onderzocht.
Kering (PPRUY) rapporteerde zijn laatste kwartaal in juli 2025. Omdat het een Europees bedrijf is, publiceren ze officieel halfjaarlijkse rapporten, maar vanwege ADR hebben ze ook een kwartaalrapportage. Het onderstaande nieuws behandelt de gebeurtenissen van de gehele eerste helft van het jaar:
📊 Kering (PPRUY) Belangrijkste financiële gegevens 2025 HXNUMX
- Groepsomzet (H1 2025): 7.6 miljard euro, een daling van 15% ten opzichte van vorig jaar
- Omzet Q2: 3.7 miljard euro, een daling van 18% ten opzichte van vorig jaar
- Bedrijfsresultaat (EBIT): EUR 969 miljoen, een daling van 39% op jaarbasis; operationele marge: 12.8%, of -470 basispunten.
- Nettowinst van de groep: 474 miljoen euro, een daling van 46% ten opzichte van vorig jaar
- Vrije kasstroom (FCF): 2.4 miljard euro, waarvan 1.3 miljard euro afkomstig was van de verkoop van onroerend goed.
🏷️ Kering (PPRUY) prestaties per merk
| Merk / Divisie | Omzet (H1 2025) | Wijziging | EBIT / Marge |
|---|---|---|---|
| Gucci | Aanzienlijke afname | –26 % | € 486 miljoen (~16% marge, -8.7%) |
| Yves Saint Laurent | Matige afname | –11 % | EUR 262 miljoen (20.4% marge, -1.6%) |
| Bottega Veneta | Groei | + 1% | € 127 miljoen (15% marge, +0.5%) |
| Andere huizen | Afname | –15 % | -29 miljoen EUR (verlies) |
| Brillen & Bedrijfskleding | Groei | + 2% | € 126 miljoen (+25% stijging) |
| Kering Beauté | Groei | + 9% | Positieve, stabiele winst |
📌Let op: Gucci was vroeger een merk met een marge van zo'n 35%, nu is dat gedaald tot 16%, wat behoorlijk slecht is. Bovendien daalt de omzet van YVS ook. Overigens staat het merk onder Gucci, Bottega Veneta is iets duurder, maar houdt zich nog steeds staande, maar de redding is nog niet in zicht. Ter vergelijking:
- LVMH: 3% organische omzetdaling
- Hermes: 8% organische omzetgroei
Helaas is het contrast met de concurrentie behoorlijk groot, wat niet alleen wijst op algemene problemen in de sector.
🌍 Geografische evolutie van de omzet van Kering (PPRUY)
- 🌐West-Europa: -17%
- 🌐Noord-Amerika: -10%
- 🌐Azië-Pacific: -19%
- 🌐Japan: -29%
🛠️ Strategische reactie en leiderschapsverandering
- 🧑🏻⚖️Leiderschapsstructuur: Er werd aangekondigd dat Luca de Meo vanaf september de functie van CEO overneemt, terwijl François-Henri Pinault de rol van voorzitter behoudt.
- 🫰🏻Kostenreductie en herstructurering: Winkelsluitingen, kostenoptimalisatie en organisatorische herstructurering begonnen. De goederenstroom naar de genoemde winkels werd met 50% verminderd en 40 winkels werden gesloten, waardoor er ongeveer 500 Gucci-boetieks overbleven.
- ✍🏻Marktsituatie: De zwakke punten van Gucci hadden een negatieve invloed op de prestaties van de groep, maar Bottega Veneta en Eyewear lieten groei zien, al veranderen deze merken niet echt het algehele beeld.
📌Let op: Wat betreft de kostenbesparing en herstructurering, zou ik willen toevoegen dat dit eigenlijk al eerder is begonnen, aangezien Kering eind vorig jaar een personeelsreductie van 4% aankondigde. Dit wordt nog eens versterkt door het feit dat Kering (PPRUY) 4 miljard euro heeft uitgegeven aan de overname van winkels op bepaalde belangrijke locaties, voornamelijk in New York, Milaan en Parijs. Volgens insiders betaalde Kering te veel voor deze panden om concurrenten te verdringen en ervoor te zorgen dat Gucci, YVS en Balenciaga op de beste locaties vertegenwoordigd zijn. Volgens berichten moet het bedrijf zich nu van deze belangen ontdoen om meer geld op te halen. De aankopen betroffen de volgende locaties:
- 🏢New York, Fifth Avenue: 885 miljoen EUR, 10700 vierkante meter
- 🏨Milaan, Monte Napoleone 8: 1.3 miljard EUR, waarin bedrijven al eerder actief waren, bijvoorbeeld YVS.
- 🏩Parijs, Place Vendôme & Avenue Montaigne: EUR 837 miljoen, 60% eigendom in drie iconische gebouwen verkocht, 40% behouden
😢De kredietbeoordelaars hebben aangekondigd dat ze Kering (PPRUY) voor de derde keer in drie jaar tijd zullen downgraden. Normaal gesproken denk ik niet zo veel na over dit soort downgrades, maar drie op rij is al veelzeggend. Bovendien zal het voor het bedrijf moeilijker worden om nieuwe leningen te krijgen en zullen ze de oude leningen niet kunnen heronderhandelen.
Andere factoren die Kering (PPRUY) belemmeren
- 😢Kering kondigde eerder aan dat het Valentino in 2028 volledig zou overnemen van Mayhoola, een investeringsfonds dat wordt gesteund door de koninklijke familie van Qatar. De putopties in de overeenkomst zouden Kering (PPRUY) er echter toe kunnen verplichten de resterende 2026% al in mei 70 te kopen. Afhankelijk van de prestaties van Valentino kan hiervoor nog eens 4 miljard euro nodig zijn.
- 😢In april zei Kering dat het kostenbesparingsprogramma, inclusief winkelsluitingen en ontslagen, het mogelijk zou maken om indien nodig een vervroegde overname te financieren. Het bedrijf merkte ook op dat het tot 3 miljoen Kering-aandelen, oftewel 2.4% van het eigen vermogen, zou kunnen gebruiken om een deel van de overnameprijs te betalen. Ik weet niet precies wat dat betekent, maar ik neem aan dat het geen nieuwe uitgifte is, maar een overdracht van bestaande aandelen.
- 😢Daarnaast verkeert Artemis, eigenaar van Kering, ook in de problemen. Het bedrijf moet mogelijk 500 miljoen euro aan contanten terugbetalen aan investeerders vanwege de vervaldatum van een converteerbare obligatie, die het gevolg is van de slechte prestaties van Puma.
📌Let op: Artemis spendeerde eerder zo'n € 3.5 miljard aan de overname van talentbureau CAA, en de schuld is dit jaar op groepsniveau opgelopen tot € 26.7 miljard. Aangezien Artemis SA een particuliere onderneming is, zijn de cijfers niet helemaal duidelijk, maar ik denk dat deze € 26.7 miljard al de schuld van Kering omvat. De verdeling is grofweg als volgt:
- 💰Artemis' onafhankelijke schuld: ~7.1 miljard euro. De eigen schuld van de holding, die verband houdt met de financiering van Christie's, Château Latour, het agentschap CAA en andere investeringen, omvat niet de schuld van Kering (PPRUY).
- 💰Kering's netto schuld: 9.5 miljard euro
Hoe ik er ook naar kijk, het ziet er verschrikkelijk slecht uit. Niet alleen Kering zit diep in de schulden, maar ook het moederbedrijf Artemis.
Volgend kwartaalrapport: 2025.10.23.
✨Andere interessante feiten over Kering (PPRUY)✨
Alles wat in de vorige delen niet is opgenomen, of als er een speciale KPI (key performance indicator) of een concept is dat uitgelegd moet worden, is hier opgenomen.
Familie Pinault: Kering (PPRUY) is opgericht door François Pinault, die tot 2005 aan het hoofd stond van Pinault-Printemps-Redoute, oftewel PPR, dat in 2013 werd omgedoopt tot Kering. Sinds 2005 leidt zijn zoon, François-Henri Pinault, het conglomeraat via de holding Artemis. Artemis is ook eigenaar van andere merken, waaronder Château Latour, Christie's, Pinault Collection, Creative Artists Agency en een deel van Puma. Hij is sinds 2009 getrouwd met Salma Hayek. De familie Pinault is tevens eigenaar van de voetbalclub Stade Rennais FC. In 113 hebben ze een aanzienlijk bedrag van 2019 miljoen dollar bijgedragen aan de wederopbouw van de Notre-Dame.
Onzichtbare luxe: Het LV-logo van Gucci of Louis Vuitton is wereldberoemd, maar er is een nieuwe beweging in opkomst: de stille of onzichtbare luxe, die alleen wordt herkend door de écht rijke mensen. Daarom hebben Hermès-tassen vaak geen logo, alleen degenen die er wel een hebben, d.w.z. als een andere superrijk persoon ze tegenkomt. De merken die tot de stille luxe behoren: Loro Piana, Brunello Cucinelli, Loewe en Bottega
Veneta
Het grijze T-shirt van Mark Zuckerberg: Mark Zukerberg, maar ik zou ook voormalig Apple-CEO Steve Jobs kunnen noemen, staat bekend om zijn eenvoudige, no-nonsense kleding. In Marks geval is dit echter bedrog. De grijze T-shirts zijn van het luxemerk Brunoello Cucinelli en kosten 300-400 dollar per stuk. Ook dit behoort tot de onzichtbare luxe.
🔑Kritische prestatie-indicatoren (KPI's)🔑
- Gucci-verkoop: Gucci was goed voor de helft van Kering's (PPRUY) omzet en twee derde van de winst. Totdat de omzet zich herstelt, zie ik weinig goeds voor Kering, dus dit moet nauwlettend in de gaten worden gehouden.
- De activiteiten van Luca De Meo en Demna: Demna is creatief directeur van Gucci en het hangt praktisch van hem af wat de volgende stap van het merk zal zijn, terwijl Luca De Meo verantwoordelijk zal zijn voor de leiding van de gehele Kering-groep. Maar hoe ze zullen presteren, is nog een raadsel en hun activiteiten zullen nauwlettend gevolgd moeten worden.
- Territoriale verkoop: De grootste markten voor Kering zijn de VS en Europa, maar dit zijn volwassen markten, waarbij Azië de snelst groeiende is. De grote vraag is wat ermee gaat gebeuren.
- Segment brillen en parfums: Snelgroeiend maar momenteel een klein onderdeel, dit zou de toekomstige motor van Kering (PPRUY) kunnen worden. Ik ben er echter niet van overtuigd dat ze niet te veel hebben betaald voor bijvoorbeeld Creed of sommige brillenmerken. De afschrijvingen op de balans en winst-en-verliesrekening moeten dus ook in de gaten worden gehouden.
Samenvatting van Kering (PPRUY)
Samenvatting van de analyse, lessen trekken.
Het luxeconglomeraat Kering (PPRUY) stond de laatste tijd in de belangstelling, vooral vanwege de zwakke positie van Gucci, dat goed was voor ongeveer de helft van de omzet en twee derde van de winst. Toen het bedrijf er nog was, waren de cijfers namelijk erg slecht en stond de hele sector onder enorme economische druk. Dit wordt nog eens verergerd door wat ik beschouw als een groot aantal slechte beslissingen van het management, waaronder de overname van talloze merken en onroerend goed en de opbouw van aanzienlijke schulden.
Ook de vorige creatief directeur kon zijn beloftes niet waarmaken, dus Kering (PPRUY) voerde in 2025 verschillende leiderschapswisselingen door, waarvan de impact nog steeds niet te overzien is. Net als bij de veranderingen in de mode is het erg moeilijk te beoordelen of het bedrijf uit de diepste crisis zal komen. Mijn grootste probleem is dat mode heel moeilijk te kwantificeren is. Het zit vol subjectieve elementen. Ik denk dat het bijna onmogelijk is om in te schatten of een product in de smaak zal vallen bij de klanten of niet.
Ik ben bereid een dergelijk risico te nemen als de lage waardering voldoende veiligheidsmarge biedt. Dit is echter niet het geval in het geval van Kering (PPRUY), aangezien het aandeel niet veel onder de reële waarde wordt verhandeld, dus ik zou het niet eens goedkoop noemen. De huidige situatie lijkt een zeer gevaarlijke situatie, en ze vangen is altijd heel gevaarlijk, het is een echt ommekeerverhaal. Kering (PPRUY) is geen slaperig aandeel en het is zeker dat het nog jaren zal worstelen voordat het weer kan stijgen. Als de situatie ooit verbetert, en zelfs als dat gebeurt, zal er iets moeten gebeuren aan de gigantische schuldenlast.
🤑Als je wilt weten welke brokers wij gebruiken, lees dan onze artikelen hieronder:
📉Interactive Brokers broker account analyse – Professioneel voor professionals
📈Analyse van een LightYear-brokeraccount - Eenvoud en lage kosten gaan hand in hand.
Veelgestelde vragen (FAQ)
Welke broker moet ik kiezen om aandelen te kopen?
Er zijn verschillende aspecten waarmee u rekening moet houden bij het kiezen van een makelaar. We zullen hier later nog een heel artikel aan wijden. Ik wil echter graag een paar aspecten uitlichten die het overwegen waard zijn:
- grootte, betrouwbaarheid: Hoe groter een makelaar, hoe veiliger. Bedrijven met een bancaire achtergrond – Erste, K&H, Charles Schwab, etc. – zijn nog beter. Bovendien zijn bekende brokers doorgaans betrouwbaarder.
- uitgaven: Brokers hanteren verschillende kosten, zoals de beheerskosten van de rekening, de portefeuillekosten (dit is de grootste kostenpost), de aankoop-/verkoopkosten en de kosten voor het wisselen van valuta (als er geen USD op de beleggingsrekening is gestort).
- Beschikbaarheid van instrumenten: Het maakt niet uit welke broker welke markt beschikbaar heeft, of dat ze het gegeven instrument op aanvraag toevoegen en hoe snel.
- accounttype: contant- of marge-rekening; de laatste kan uitsluitend voor opties worden gebruikt. Voor belastingplichtige inwoners van Hongarije is het hebben van een TBSZ-rekening belangrijk, maar inwoners van andere landen hebben ook speciale opties, zoals de Amerikaanse 401K-pensioenspaarrekening, die al dan niet door de broker worden ondersteund.
- oppervlak: een van de meest onderschatte aspecten, maar het kan een enorme teleurstelling zijn. Iedereen die een account had bij Random Capital, een inmiddels ter ziele gegane Hongaarse broker, weet hoe het is om te moeten werken met een interface die nog stamt uit de jaren 90. Het systeem van Erste is verschrikkelijk traag, Interactive Brokers vereist een luchtvaartexamen en LightYear gelooft in eenvoudige maar moderne oplossingen.
Op basis van het bovenstaande raad ik het Interactive Brokers-account aan omdat:
- 's werelds grootste makelaar met een sterke achtergrond
- Er zijn miljoenen instrumenten beschikbaar en één aandeel is vaak op meerdere markten genoteerd, bijvoorbeeld: zowel originele als ADR-aandelen zijn ook beschikbaar
- Interactive Brokers een discountmakelaar, zij hebben de laagste prijzen op de markt
- Je kunt je Wise-account aan hen koppelen, van waaruit je snel geld kunt overmaken
- De analyses van Morningstar zijn gratis beschikbaar via de Fundamental Explorer (goed voor analyse)
- EVA-frameworkgegevens zijn beschikbaar via de fundamentele verkenner (handig voor analyse)
- ze hebben zowel contante als marge-rekeningen, Hongaarse burgers kunnen een TBSZ openen
- Je kunt drie soorten interfaces gebruiken: er is een web- en pc-client en een telefoonapplicatie
Wat moet je weten over het merk Gucci?
Gucci is Kerings belangrijkste merk en een van de bekendste vertegenwoordigers van de Italiaanse luxemode. Het werd wereldberoemd om zijn eclectische, vaak extravagante stijl, maar de laatste jaren is de verkoop aanzienlijk gedaald, wat ernstige gevolgen heeft gehad voor Kering als geheel.
Wat moet u weten over het merk Bottega Veneta?
Bottega Veneta, een symbool van discrete luxe en verfijnd leervakmanschap, staat bekend om zijn ingetogen, logoloze ontwerpen. Het is een stabiele, evenwichtige groei binnen Kerings portfolio.
Wat moet je weten over het merk Balenciaga?
Balenciaga is een vertegenwoordiger van avant-garde, vaak provocerende en gedurfde luxemode. Het merk heeft de laatste jaren een jonger publiek weten te veroveren, maar is door schandalen herhaaldelijk in de schijnwerpers komen te staan.
Wat moet je weten over Yves Saint Laurent?
YSL is een iconisch merk in de Franse modegeschiedenis, legendarisch geworden door het moderne damesbroekpak. Tegenwoordig is het een van Kerings best presterende modehuizen, met een sterke groei.
Wat moet u weten over Cartier?
Cartier is een van de vlaggenschipmerken van Richemont en een van de meest gerenommeerde sieraden- en horlogemerken ter wereld. Dankzij de extreem sterke merkwaarde staat het merk stevig aan de top van de luxe-industrie.
Wat moet je weten over Prada?
Prada is een Italiaans luxehuis dat wereldwijd bekend staat om zijn minimalistische, moderne design en innovatie. Het is eigendom van de Prada Group, waartoe ook Miu Miu behoort.
Wat moet je weten over Versace?
Versace is het toonbeeld van mediterrane luxe en een gedurfde, opvallende stijl. Het merk, dat momenteel eigendom is van de Capri Holdings-groep, staat bekend om zijn iconische motieven.
Wat moet je weten over het merk Giorgio Armani?
Giorgio Armani is een onafhankelijk luxemerk dat nog steeds in familiebezit is. Het staat synoniem voor strakke elegantie en klassieke lijnen en is vooral sterk in herenmode.
Wat moet u weten over LVMH?
LVMH is 's werelds grootste luxeconcern en bezit meer dan 70 merken in de segmenten mode, cosmetica, dranken en sieraden. Dankzij haar leiderschap en financiële kracht is het een dominante speler op de markt.
Wat moet je weten over Hermès?
Hermès is het toonbeeld van ambachtelijke luxe, vooral bekend om zijn Birkin- en Kelly-tassen. Het is een van 's werelds meest winstgevende luxemerken, met lederwaren die bijna de helft van de omzet vertegenwoordigen.
Wat moet je weten over Richemont?
Richemont is een Zwitserse holding die sterk is in sieraden- en horlogemerken. De portefeuille omvat Cartier, Van Cleef & Arpels, Piaget en Jaeger-LeCoultre, waarmee het een van de grootste spelers op de sieradenmarkt is.
Juridische en aansprakelijkheidsverklaring (ook wel disclaimer genoemd): Mijn artikelen bevatten persoonlijke meningen en ik schrijf ze uitsluitend voor mijn eigen vermaak en dat van mijn lezers. De hier gepubliceerde artikelen vormen GEEN uitputting van de reikwijdte van beleggingsadvies. Ik heb nooit de intentie gehad, heb niet de intentie om dergelijk advies te geven en zal dit in de toekomst ook niet doen. Wat hier wordt geschreven, is uitsluitend ter informatie en mag NIET worden opgevat als een aanbod. Het uiten van uw mening is GEEN garantie voor de verkoop of aankoop van financiële instrumenten. U bent ALS ENIGE verantwoordelijk voor de beslissingen die u neemt en niemand anders, inclusief ikzelf, neemt het risico op zich.


