

🌏 Przegląd rynku
Która ukraińska akcja jest najbardziej przewartościowana? Kto odważyłby się teraz dotknąć takiego ula? Jeśli istnieje teza inwestycyjna, która jednocześnie zawiera ryzyko makroekonomiczne i nierealistycznie niskie wyceny, to jest nią ukraiński rynek akcji. To nie jest dogłębna analiza, a raczej skłaniająca do refleksji: Czy możliwe jest znalezienie dobrego pośrednika na giełdzie papierów wartościowych w kraju, w którym toczą się walki? A jeśli tak, to jakie kryteria należy wziąć pod uwagę?
Trzy najpopularniejsze marki to Kyivstar (KYIV), MHP i Astarta (AST), reprezentujące różne sektory, o różnym profilu ryzyka i zróżnicowanym stopniu narażenia na rosyjskie ataki rakietowe. Łączy je to, że wszystkie trzy zostały całkowicie pokonane przez rynek i wszystkie trzy warto traktować poważnie, przynajmniej w ramach dogłębnej analizy due diligence.
🗺️ Filtr geopolityczny: Zachód kontra Wschód 🗺️
W lutym 2022 roku wybuchła wojna rosyjsko-ukraińska, która całkowicie zniechęciła większość inwestorów do rynku ukraińskiego. Region stał się swoistą strefą zakazaną dla inwestycji, co jest całkowicie zrozumiałe: nikt nie lubi, gdy obiekty jego firmy są ostrzeliwane rakietami, ponieważ to całkowicie pozbawia go możliwości planowania przyszłości. Ukraina stała się również celem korupcji, ponieważ pojawiły się liczne doniesienia, że tamtejszy system nie słynie z transparentności, delikatnie mówiąc. Wojna trwa jednak już ponad 4 lata i nie ulega wątpliwości, że strony są coraz bliższe wyczerpania, więc nawet jeśli starcia niekoniecznie się zakończą, to walki prędzej czy później ustaną. W przypadku podupadłego rynku akcji zawsze prowadzi to do asymetrycznego stosunku ryzyka do zysku, a szanse na odbicie rosną ze względu na niską wycenę.
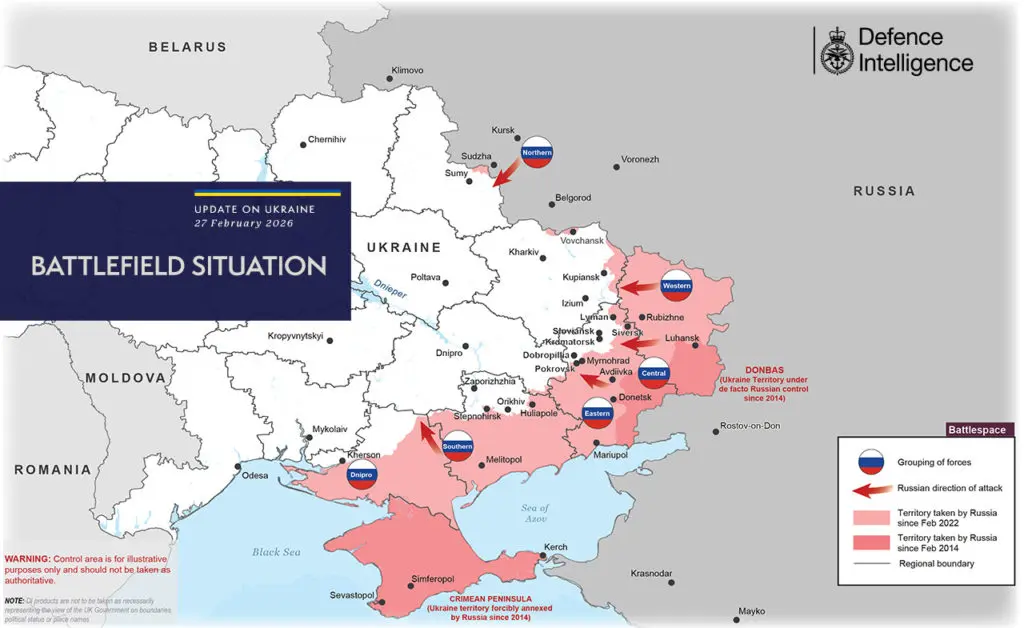
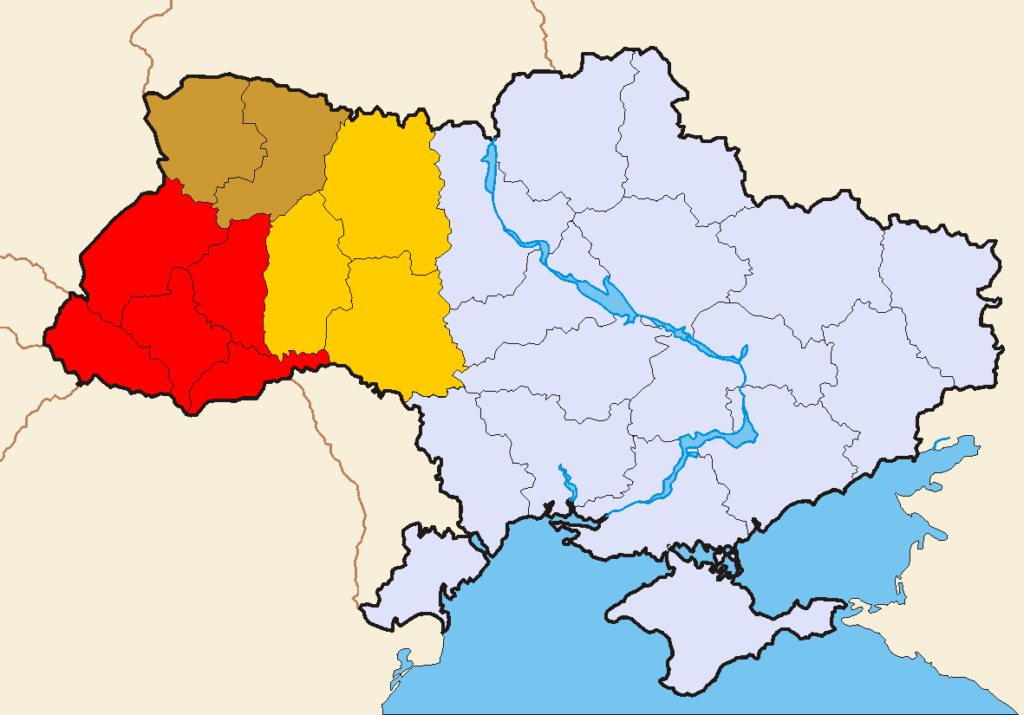
Zanim przejdziemy do podstaw, warto zauważyć, że regiony Ukrainy są zupełnie inne z perspektywy inwestycyjnej. Wschodnie i południowe części kraju, takie jak Donieck, Zaporoże i Chersoń, znajdują się w pobliżu aktywnych linii frontu, gdzie zniszczenia infrastruktury są katastrofalne. Z kolei regiony zachodnie, takie jak Lwów, Tarnopol, Chmielnicki i Winnica, odnotowały znacznie mniej bezpośrednich trafień, chociaż ataki rakietowe na infrastrukturę energetyczną dotyczą całego kraju. Ten filtr jest pierwszym i najważniejszym krokiem przy analizie ukraińskich akcji: Gdzie są zdolności produkcyjne, które nadal funkcjonują? Jeżeli większość aktywów przedsiębiorstwa zlokalizowana jest na zachód od Dniepru, profil ryzyka jest zupełnie inny niż w przypadku ekspozycji wschodniej.
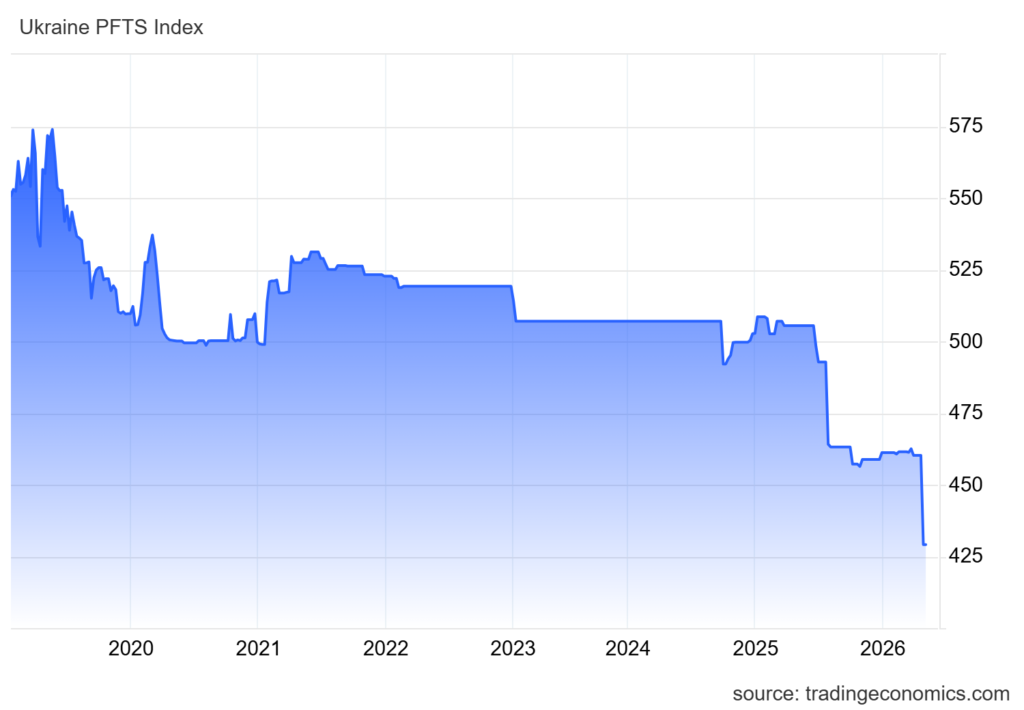
Rynek kapitałowy Ukrainy jest wyjątkowo słabo rozwinięty w porównaniu ze standardami zachodnioeuropejskimi: lokalna giełda papierów wartościowych (PFTS) notuje minimalne obroty, a naprawdę dobre ukraińskie spółki zazwyczaj pojawiają się na Giełdzie Papierów Wartościowych w Warszawie (GPW), Londyńskiej Giełdzie Papierów Wartościowych (LSE) lub, ostatnio, Nowojorskiej Giełdzie Papierów Wartościowych (Nasdaq), jeśli w ogóle wejdą na giełdę. Wiele z nich nie wchodzi na giełdę: najcenniejsze ukraińskie spółki, takie jak producent sprzętu zabezpieczającego Ajax Systems czy fintech Monobank, nadal pozostają w rękach prywatnych.
Warto zwrócić uwagę na trzy pouczające dane dotyczące rynku. Po pierwsze, kraj ten udowodnił, że jest o wiele bardziej odporny gospodarczo i militarnie, niż rynki oczekiwały w 2022 roku. PKB wzrósł o 5.3% w 2023 r., eksport produktów rolnych nie zatrzymał się, sieci telekomunikacyjne działają, a handel elektroniczny się rozwija. Po drugie: różne części Ukrainy oferują zupełnie inne możliwości. Wschodnia i południowa część Ukrainy to aktywne tereny frontowe, natomiast obwody zachodnie (Lwów, Winnica, Chmielnicki, Tarnopol) ucierpiały nieporównywalnie mniej wskutek bezpośrednich zniszczeń wojennych. Po trzecie, opcja rekonstrukcji jest asymetryczna. Jakiekolwiek trwałe zawieszenie broni lub wynegocjowane porozumienie pokojowe natychmiast i masowo podniosłoby cenę tych akcji, a jest to pozytywny czynnik, którego obecne wyceny w ogóle nie odzwierciedlają. Firmy działające na terenach zachodnich z pewnością będą miały w tej kwestii przewagę.
📌 W praktyce: Ataki rakietowe są wymierzone w infrastrukturę energetyczną w całym kraju, co zwiększa koszty operacyjne wszystkich ukraińskich firm (generatory, akumulatory, alternatywne źródła energii). Jest to jednak ryzyko, które jest już uwzględnione w cenach i znajduje odzwierciedlenie w liczbach. Prawdziwe pytanie brzmi, czy model biznesowy firmy jest wystarczająco elastyczny, aby sprostać tym dodatkowym kosztom. Inną opcją jest przeniesienie całej infrastruktury i pracowników za granicę, tak jak zrobił to EPAM, o czym przekonacie się później.
1. 📡 3 najlepsze ukraińskie akcje: Kyivstar (KYIV): cyfrowy monopolista w środowisku wojennym
Kyivstar to wiodący operator sieci komórkowej na Ukrainie i coraz bardziej cyfrowa platforma: mając prawie 22 miliony abonentów telefonii komórkowej i 1.2 miliona klientów szerokopasmowego dostępu do Internetu, dominuje nad połową rynku telekomunikacyjnego kraju. W grudniu 2025 roku, jako pierwsza ukraińska spółka, zadebiutowała na giełdzie Nasdaq (symbol: KYIV), co samo w sobie stanowi potwierdzenie zaufania inwestorów instytucjonalnych. Emisję poprowadzili Morgan Stanley, Barclays i Rothschild. Prezentację danych za ostatni kwartał można znaleźć tutaj: prezentacje.
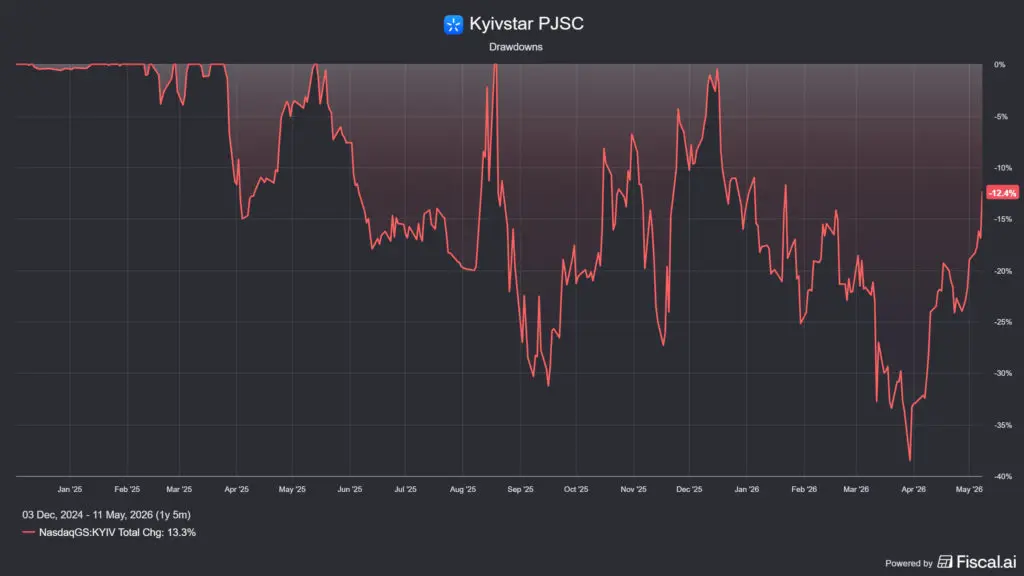
Ważne, aby pamiętać: Kyivstar jest spółką zależną, natomiast VEON holding (Nasdaq: VEON) jest spółką zależną. spółka dominująca, który prowadzi również działalność w Pakistanie, Kazachstanie, Bangladeszu i Uzbekistanie. Każdy, kto obstawia akcje Kyivstar, może to zrobić bezpośrednio (symbol KYIV) lub pośrednio za pośrednictwem spółki macierzystej (symbol VEON). Obie akcje są dostępne na giełdzie IBKR.
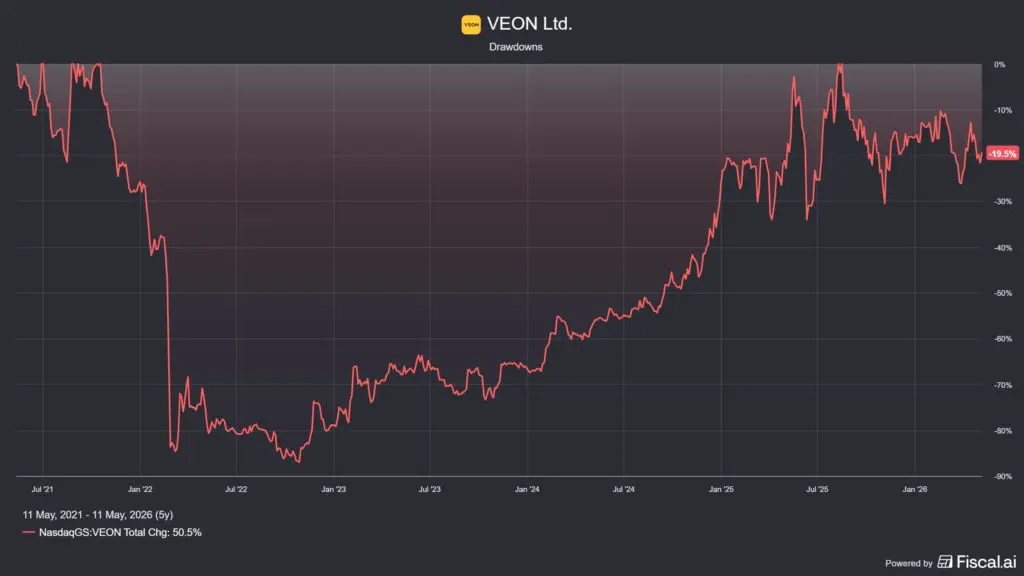
Wyniki finansowe są imponujące: przychody w 2025 roku wzrosły do ~1.16 mld USD (+25% r/r), a marża EBITDA wyniosła około ~48%. To nie jest stagnacyjny operator infrastruktury, to aktywnie rozwijająca się platforma cyfrowa. Bezpośrednie przychody cyfrowe wzrosły o ponad 500% w 2025 roku dzięki przejęciu Uklon (transport osobowy podobny do Ubera) i ekspansji Helsi (elektroniczna platforma opieki zdrowotnej).
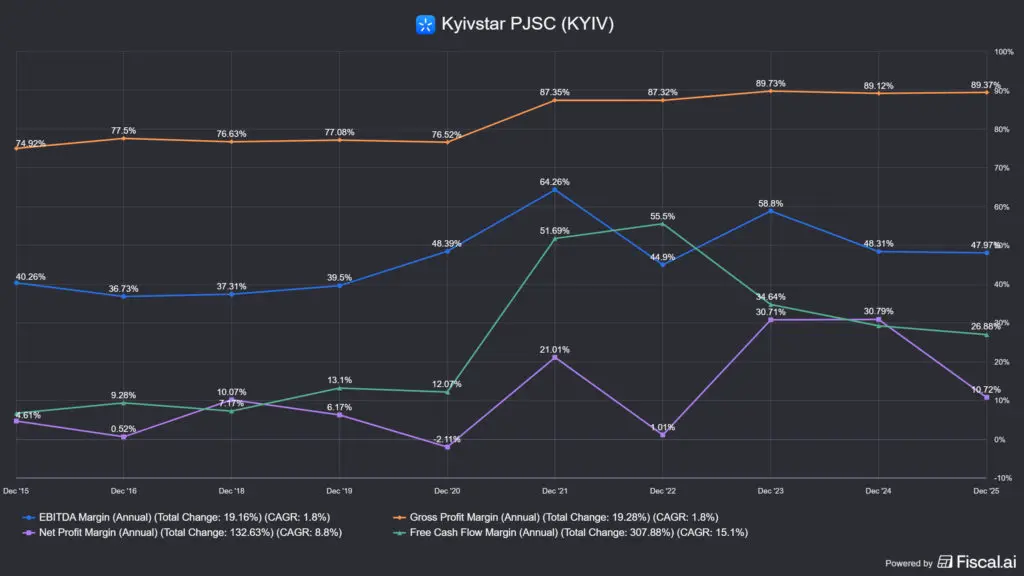
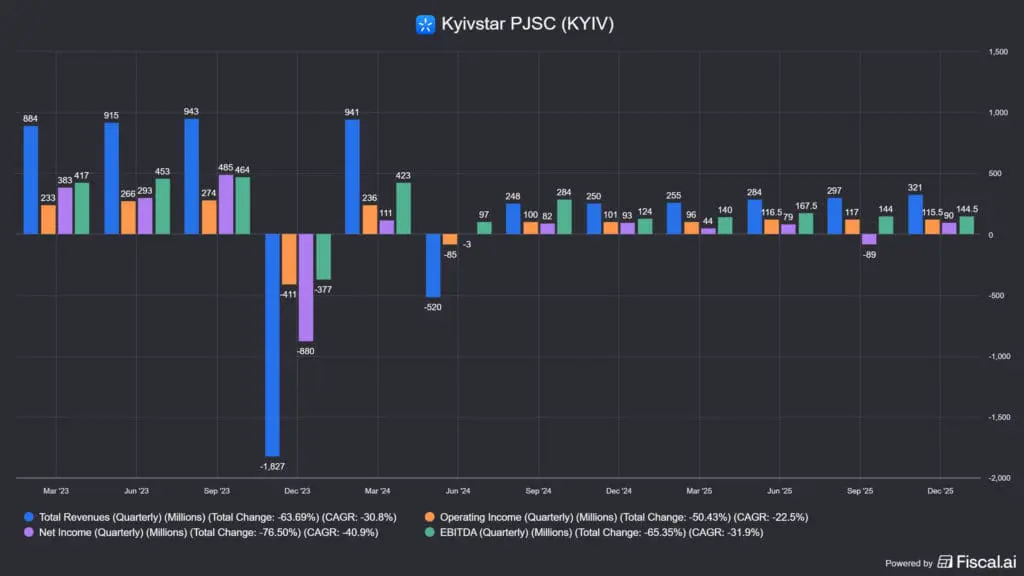
Liczba klientów korzystających z usług multiplay, którzy oprócz połączenia mobilnego korzystają z co najmniej jednej usługi cyfrowej, przekroczyła 6.6 miliona, co stanowi prawie 32% aktywnej bazy mobilnej. Kyivstar ma praktycznie monopolistyczną pozycję na rynku ukraińskim. Należy zauważyć, że ze względu na dynamiczną zmianę sytuacji, warto patrzeć na dane kwartalne, a nie roczne.
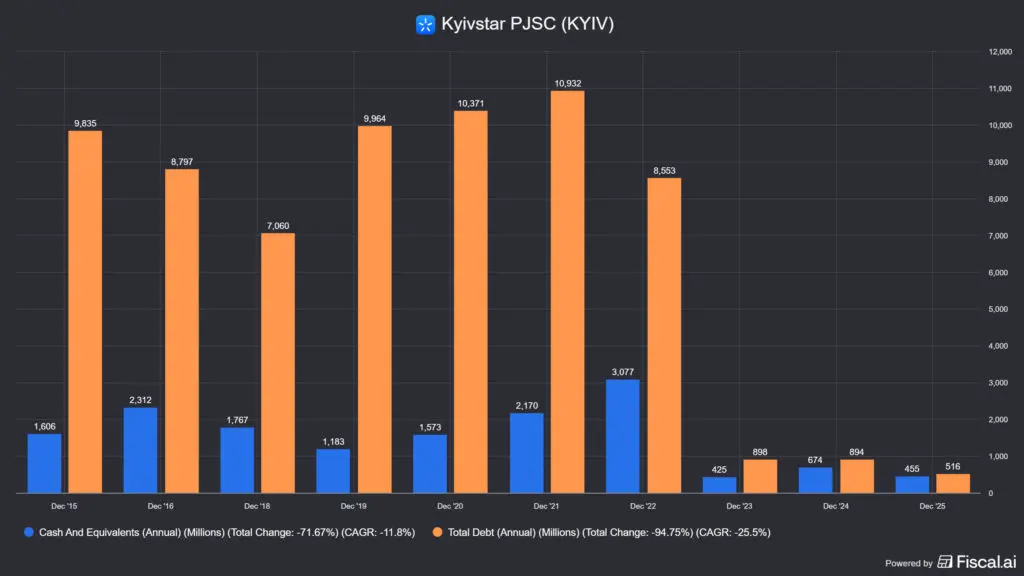
Jeśli chodzi o saldo: Kyivstar dysponuje kwotą ~456 milionów USD w gotówce i minimalnym długiem netto, który stanowi nic innego jak różnicę między gotówką a całkowitym długiem. W porównaniu z operatorem telekomunikacyjnym jest to bilans o wyjątkowo wysokiej jakości; europejscy konkurenci są zazwyczaj bardziej zadłużeni, nie mówiąc już o ich amerykańskich odpowiednikach, AT&T i Verizon.
📌 W praktyce: Model biznesowy Kyivstar charakteryzuje się jedną z najważniejszych cech operatorów łączonych: stabilnymi, opartymi na abonamencie przychodami i wysokimi kosztami zmiany operatora. Jeśli ktoś korzysta z tego samego numeru telefonu od 27 lat, trudno mu odejść od dostawcy usług. Infrastruktura stanowi zarówno przewagę konkurencyjną, jak i barierę wejścia: nikt nie buduje drugiej, równoległej sieci komórkowej w warunkach wojennych. Co więcej, przejęcie Uklon i Helsi tworzy cyfrowy ekosystem, którego wartość rynek nie wycenił jeszcze na poziomie wielokrotności operatorów telekomunikacyjnych.
🐂 Byki mówią
Wycena jest niska (choć w marcu była znacznie lepsza): prognozowany wskaźnik EV/EBITDA ~4.5x, wskaźnik P/FCF ~9.7x – te wskaźniki są absurdalnie niskie jak na 20-procentowo rosnącą, niezadłużoną, monopolistyczną firmę. Ataki rakietowe na infrastrukturę energetyczną dotykają całego kraju, ale zdecentralizowana sieć komórkowa Kyivstar jest o wiele trudniejszym celem do trafienia niż fabryka czy elektrownia wodna, choć nie niemożliwym. Przejście na platformę cyfrową (transport pasażerski, e-zdrowie, chmura korporacyjna) może dodać realnego impulsu wzrostowego do tradycyjnego modelu biznesowego firm telekomunikacyjnych. Jakikolwiek rozwój sytuacji w negocjacjach pokojowych może natychmiast zmienić cenę akcji wraz ze zniknięciem premii za ryzyko geopolityczne.
🐻 Niedźwiedzie mówią
VEON holding pozostanie właścicielem ponad 80% akcji nawet po ich notowaniu na giełdzie. Dla akcjonariuszy mniejszościowych oznacza to, że decyzje dotyczące alokacji kapitału nie leżą w ich rękach. Jeśli VEON chce wypłacić pieniądze poprzez transakcje międzyfirmowe, inwestor mniejszościowy nie może temu zapobiec. Ryzyko kursowe hrywny stanowi realne zagrożenie: przychody generowane są w UAH, raportowanie odbywa się w USD, a strata kursowa w 2024 roku wyniosła 81 mln USD, co stanowi około 7% przychodów. Płynność akcji jest niska, wykres cen wykazuje skrajną zmienność, co jest konsekwencją wąskiego obrotu akcjami. Intensywność kapitałowa wynosi około 19-21%, co jest dość wysokim wskaźnikiem.
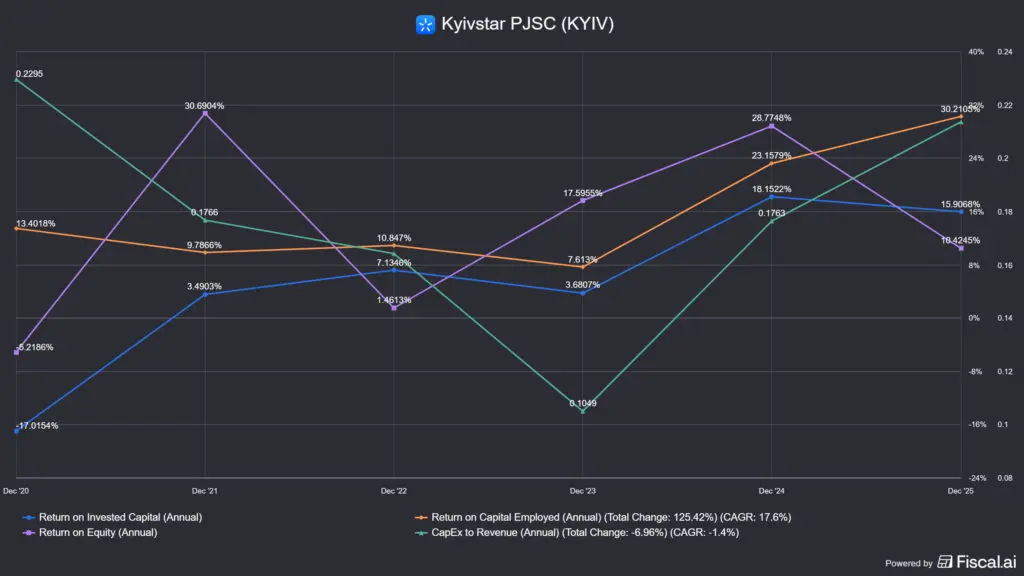
📌 W praktyce: Kyivstar jest prawdopodobnie najbardziej oczywistym „zakładem” wśród ukraińskich akcji na przyszłe odbicie cen akcji: monopolistyczna sieć, model subskrypcji, ekspansja cyfrowa, notowanie na Nasdaq. Nieprzypadkowo Morgan Stanley, Barclays i Rothschild przewodzili ofercie akcji. Wspomniane wyżej ryzyko jest realne, ale model biznesowy jest prawdopodobnie jednym z najbardziej odpornych na wewnętrzne konflikty w kraju. Warto jednak pamiętać o jednej rzeczy: Inwestowanie w akcje ukraińskie jest rodzajem zakupu opcji geopolitycznych w oparciu o bazę fundamentalną. Jeśli się nie uda, możesz sporo stracić, choć moim zdaniem ryzyko to jest ograniczone w dół, a kto wie, jak daleko może wzrosnąć w górę. Należy to jednak wziąć pod uwagę przy określaniu wielkości pozycji.
Mam także osobistą obserwację dotyczącą spółek holdingowych: udziałami w nim nie można zarządzać niezależnie, nawet jeśli są one notowane jako osobne akcje. Na przykład, mimo że Ferrari stanowi znaczną część wartości Exor NV, nadal nie da się jej z niej wydobyć, tak jak Berkshire Hathaway nie tylko daje inwestorom Coca-Colę i Apple. Kyivstar z kolei można przynajmniej kupować i sprzedawać osobno, bez konieczności kupowania VEON, ale jego zasoby nadal mogą zostać w dowolnym momencie wykorzystane przez spółkę-matkę, na przykład w celu pokrycia własnych strat. Oczywiście, jest mało prawdopodobne, że zarżnie własną kurę znoszącą złote jaja, ale cuda na giełdzie już widzieliśmy.

2. 🐔 3 najlepsze ukraińskie akcje: MHP (LSE: MHPC), europejska fabryka kurczaków
MHP jest ósmym co do wielkości producentem drobiu na świecie i największym eksporterem kurczaka w Europie. Jest dominującym graczem na ukraińskim rynku drobiu, który stanowi 54% rynku, ale prawdziwą siłą napędową jest jego pionowa integracja i rosnąca obecność w Europie Zachodniej: posiada wszystko, od produkcji zbóż, przez produkcję pasz, po hodowlę drobiu, od ubojni po pakowane towary konsumpcyjne. Ten model może być znany polskiemu konkurentowi. Dino Polska stosuje podobny model na rynku dóbr szybkozbywalnych (FMCG), prowadząc własną sieć sklepów.
Zdecydowana większość mocy produkcyjnych zlokalizowana jest w środkowo-zachodnich obwodach Ukrainy: Winnicy, Kirowohradzie i Połtawie. Jest to idealne położenie geopolityczne: z dala od najbardziej dotkniętych konfliktami regionów wschodnich i południowych kraju. Firma prowadzi również własny kompleks bioekonomiczny, inwestuje w alternatywne źródła energii i aktywnie zarządza swoim narażeniem na straty energetyczne w czasie wojny.
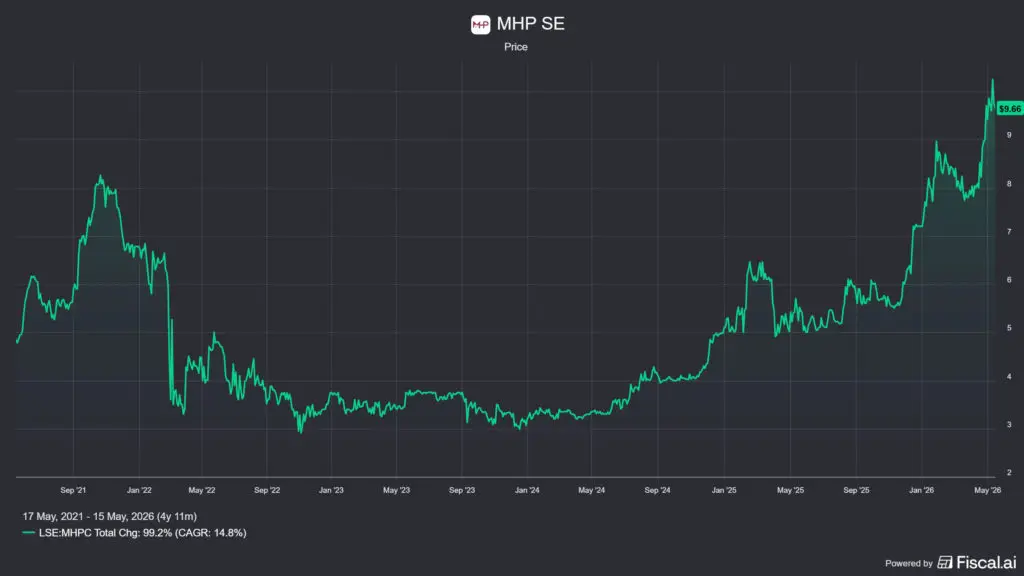
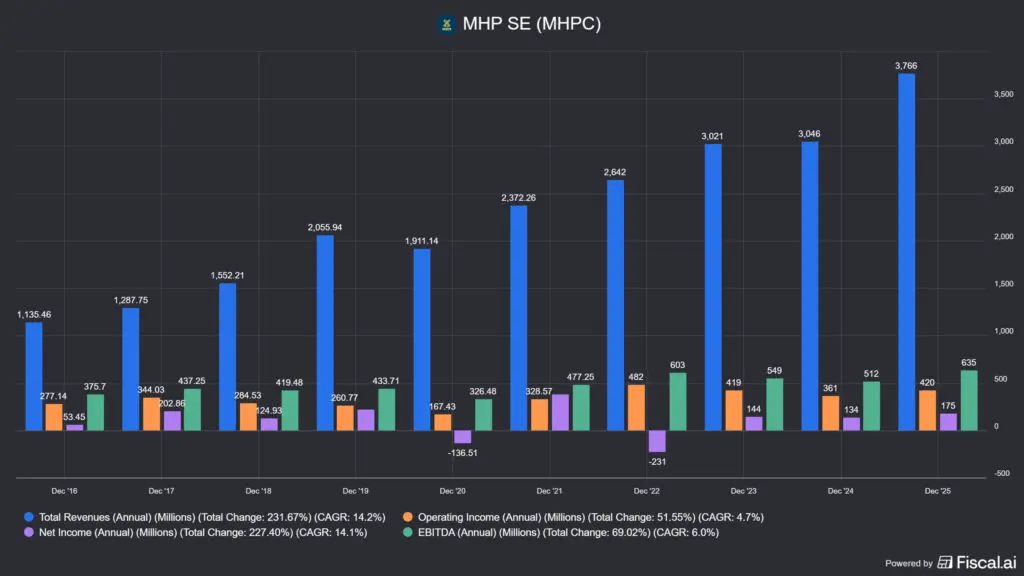
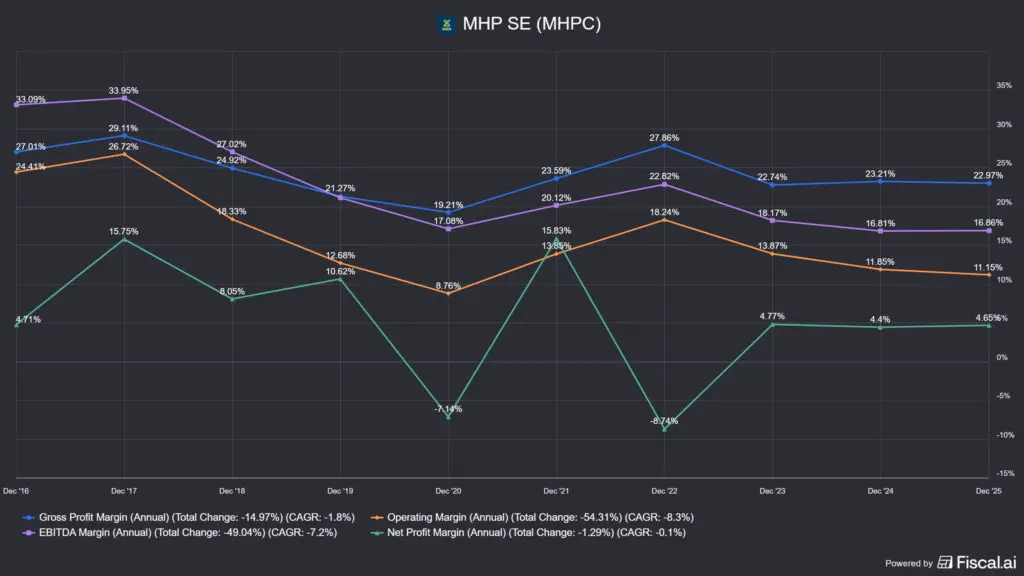
Wyniki finansowe za rok 2025: Przychody w wysokości 3.76 mld USD (+23.6%), EBITDA w wysokości 635 mln USD (+24%), marża EBITDA wzrosła do ~17%. Kapitalizacja rynkowa na poziomie ~1.04 mld USD oznacza, że spółka nie jest notowana na giełdzie z przychodami niższymi niż jedna trzecia jej przychodów, co oznacza historycznie niski mnożnik.
MHP jest silne, jeśli chodzi o ryzyko osobiste: Założyciel i prezes Jurij Kosiuk jest największym udziałowcem spółki za pośrednictwem WTI Trading Limited, W 2024 roku saudyjski państwowy SALIC nabył 12.6% udziałów, co wskazuje, że firma pozyskała zewnętrznych inwestorów nawet w czasie wojny. MHP aktywnie działa również w Europie Zachodniej: w 2019 roku przejęło słoweńską Perutninę Ptuj (wiodącego przetwórcę drobiu na Bałkanach), a w 2025 roku hiszpańskie Uvesa i Payan Hermanos, wchodząc tym samym na rynek hiszpański z udziałem na poziomie ~10%.
🐂 Byki mówią
Integracja pionowa zapewnia strukturalnie niskie koszty kapitałowe: MHP nie jest zależne od zewnętrznych partnerów w zakresie pasz, przetwórstwa ani logistyki, co pozwala na efektywne skalowanie przyrostowej rozbudowy mocy produkcyjnych. Europejski popyt na białko rośnie strukturalnie, a MHP konkuruje z producentami z Europy Zachodniej niskimi kosztami produkcji. Inwestycja saudyjskiego SALIC wskazuje, że globalny kapitał dostrzega wartość tych zasobów przy niskiej wycenie. Kwoty rynkowe UE zostały złagodzone od czerwca 2025 r., co otwiera drogę do zwiększenia wolumenu eksportu.
🐻 Niedźwiedzie mówią
Niedobór siły roboczej jest realnym problemem: Ponad 3000 pracowników zostało powołanych do służby wojskowej, co stanowi 10% spośród 30 000 pracowników zatrudnionych w firmie. Dodatkowe koszty związane z wojną (generatory, bezpieczeństwo, logistyka) rosną z roku na rok. Niska płynność notowań na LSE stanowi kolejną przeszkodę: spread akcji notowanych w formie GDR (podobnie jak ADR w USA) jest wysoki. Regulacje dotyczące unijnych kwot eksportowych oznaczają uzależnienie polityczne, na które firma nie ma wpływu.
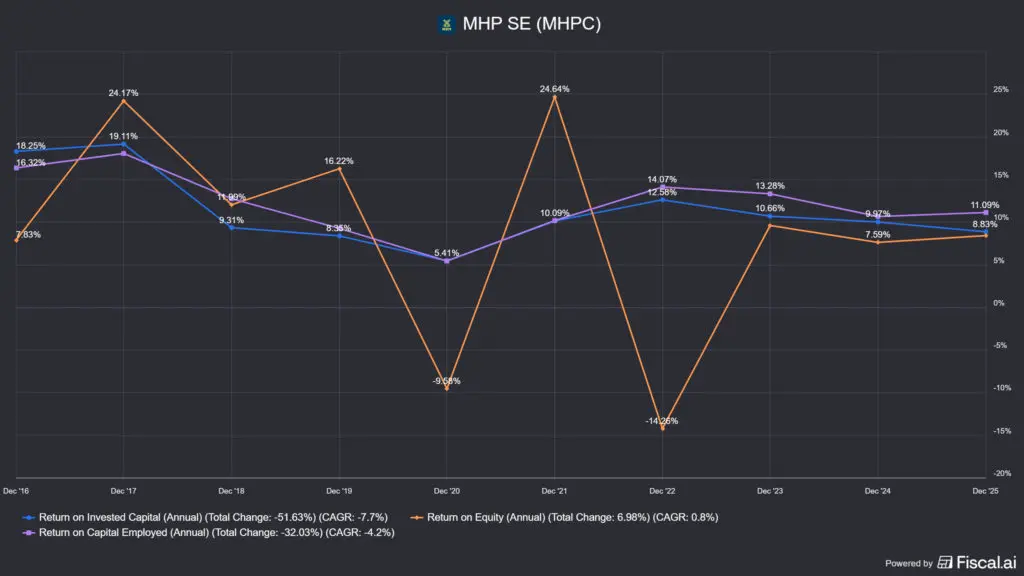
📌 W praktyce: MHP to sprawdzony, pionowo zintegrowany agrobiznes, który buduje coraz silniejszą pozycję na rynkach europejskich i bliskowschodnich. Trójkąt Bałkany-Hiszpania-Ukraina oferuje pewną dywersyfikację odporną na wojnę. Jednak cena akcji jest już wyższa niż przed wojną, co oznacza, że rynek nie traktuje tej firmy jako typowo „ukraińskiej” firmy, a jako dobrze zdywersyfikowany konglomerat działający na kilku rynkach zagranicznych, co jest prawdą. Mimo to, czynniki fundamentalne podążają za wzrostem cen, więc MHP jest nadal tanie.
Jednak MHP w największym stopniu opiera się na aktywach fizycznych spośród wszystkich analizowanych spółek: nie na platformie, nie na oprogramowaniu, lecz na fizycznej produkcji, sprzedaży i eksporcie. Nie generuje dużej wartości ponad koszt kapitału: rynek drobiu nigdy nie opierał się na wysokich marżach i silnych możliwościach generowania gotówki. Dla tych, którzy chcą mieć w swoim portfelu ekspozycję na ukraińską gospodarkę realną i akceptują ograniczenia płynności na LSE, jest to jedna z najlepszych opcji. Firma nie upadnie, jeśli rozmowy pokojowe będą się przeciągać, ale prawdziwym katalizatorem zmiany cen będzie w tym przypadku również złagodzenie polityki pieniężnej na tle geopolitycznym.

🤫 Trzy najlepsze ukraińskie akcje: Astarta (GPW: AST), cukier, soja i głębokie niedowartościowanie
Największy ukraiński producent cukru i pionowo zintegrowany holding rolny notowany na Giełdzie Papierów Wartościowych w Warszawie, którego wycena została praktycznie całkowicie zniszczona przez premię za ryzyko wojenne.
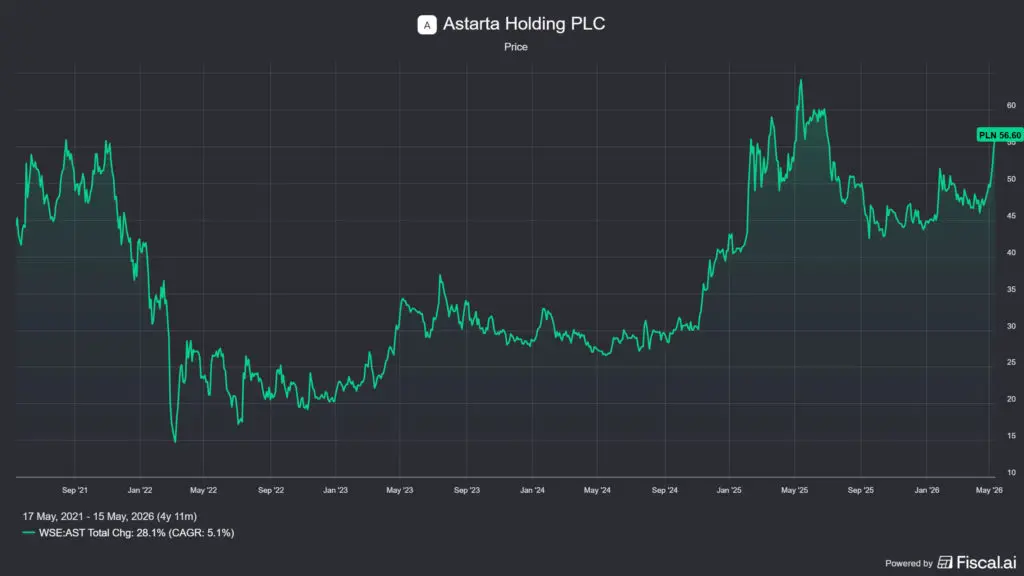
Astarta jest właścicielem sześciu cukrowni, 220 000 hektarów gruntów rolnych, zakładu przetwórstwa soi, mleczarni i elektrowni bioenergetycznych. Większość jej aktywów jest skoncentrowana w obwodach środkowo-zachodnich Ukrainy: Winnicy, Chmielnickim i Połtawie. Założyciel i dyrektor generalny Viktor Ivanchyk kieruje firmą od 1993 r. i posiada 41.9% udziałów. Jednym z udziałowców jest również Fairfax Financial (kanadyjska spółka holdingowa inwestycyjna Prem Watsa), co wskazuje na poważny interes obu stron. IFC (spółka zależna Banku Światowego) zainwestowała 40 milionów dolarów w nową fabrykę koncentratu białka sojowego, co stanowi również niezależną inwestycję jakościową.
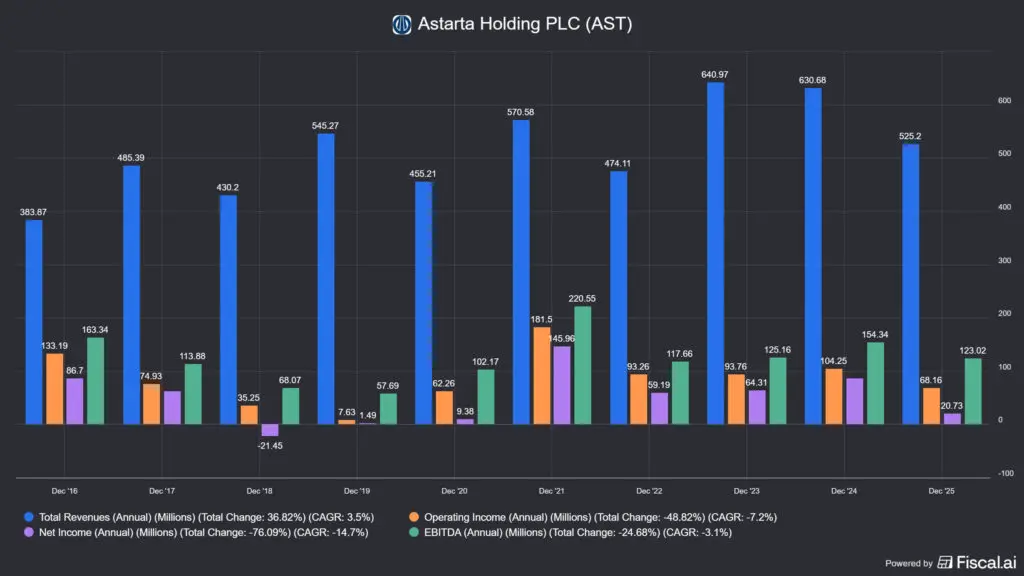
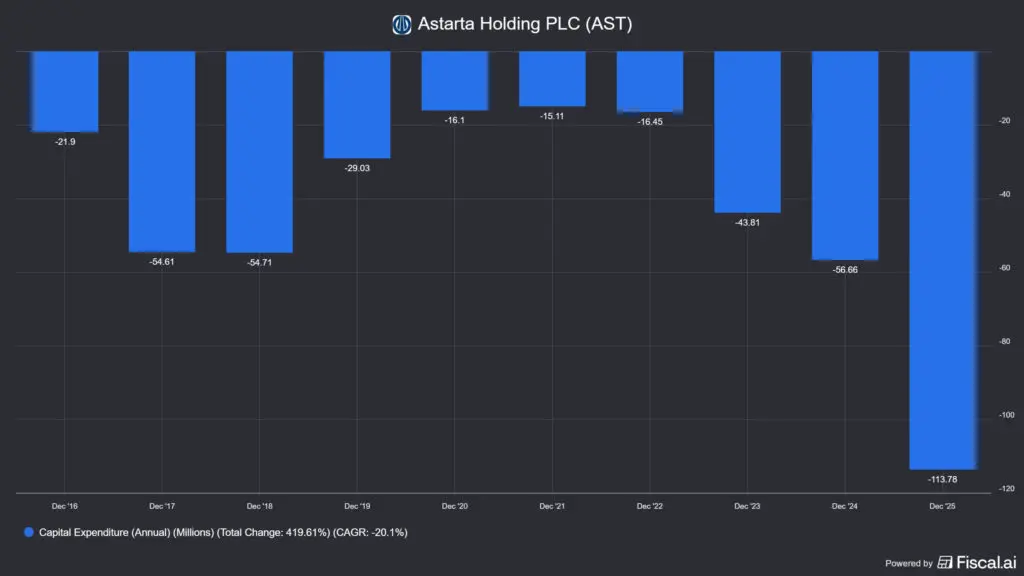
Pomimo wzrostu, wycena jest nadal niska, podobnie jak w przypadku dwóch pozostałych spółek: kapitalizacja rynkowa na poziomie ~384 mln USD, przychody na poziomie ~525 mln USD, co przekłada się na wskaźnik P/S na poziomie 0,6x. Zysk netto w 2025 roku wyniósł zaledwie 20.7 mln USD, a EBITDA 123 mln USD, co oznacza spadek w porównaniu z rokiem poprzednim, ale wynika to głównie z inwestycji kapitałowych. Wszystko to implikuje wskaźnik EV/EBITDA na poziomie ~5.3x, co jest dość niską wyceną jak na holding rolny, jak i praktycznie każdą inną firmę.
🐂 Byki mówią
Astarta jest notowana na Giełdzie Papierów Wartościowych w Warszawie i dostępna na giełdzie IBKR, co czyni ją jedną z najbardziej dostępnych ukraińskich spółek rolnych. Inwestycja IFC i udziały Fairfax Financial to dwa niezależne, jakościowe sygnały, że bilans jest rzeczywiście solidny, a zarządzanie wiarygodne. Inwestycje w zakład produkcji koncentratu białka sojowego o wartości 80 milionów dolarów i zakład przetwórstwa nasion oleistych w Chmielnickim o wartości 76 milionów dolarów oferują organiczny wzrost przychodów, a także wspierają odbudowę. Rynki cukru i soi mają charakter globalny, produkt nadaje się do eksportu, a Astarta nie jest uzależniona wyłącznie od krajowego popytu na Ukrainie.
🐻 Niedźwiedzie mówią
Cykliczność branży cukrowniczej stanowi realne ryzyko: historia samej Astarty pokazuje, że w latach 2018–19 rentowność była bliska zeruT. Spółka jest notowana na Giełdzie Papierów Wartościowych w Warszawie, gdzie płynność jest niska, a spready wysokie. Mam własne doświadczenie w odwrotnej sytuacji – Dino Polska, również polska spółka notowana jako ADR na giełdzie w USA, jest dość niepłynna, więc warto ją kupić na polskiej GPW. To sygnał ostrzegawczy, że akcje Astarty mogą być podobnie trudno dostępne. Ekspozycja na region Połtawy jest bliżej linii frontu dla niektórych aktywów, niż byście sobie tego życzyli jako inwestorzy.
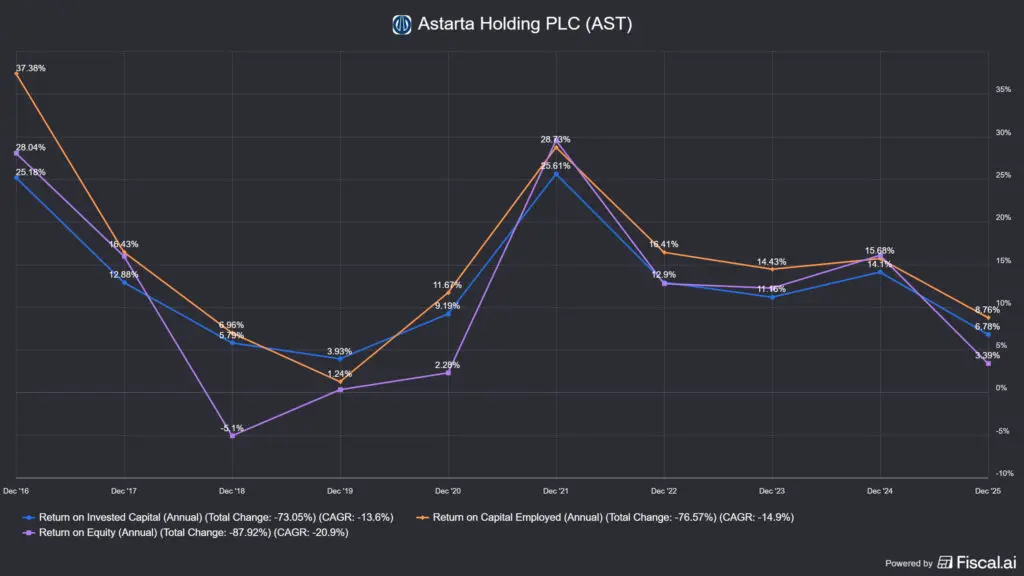
📌 W praktyce: Astarta to spółka o największym potencjale „value play” spośród wszystkich analizowanych spółek: minimalna wycena, sprawdzony zarząd, profil ESG i doświadczenie w IFC. Cykliczność (ceny cukru, ceny soi) i ryzyko geopolityczne są całkowicie realne, ale jeśli weźmiemy pod uwagę scenariusz negocjacji pokojowych za 3-5 lat, Astarta mogłaby być jednym z bezpośrednich beneficjentów odbudowy Ukrainy, dzięki swojej dominującej pozycji na krajowym rynku cukru i soi oraz dywersyfikacji eksportu. Jednak, jak wszystkie spółki surowcowe, jest ona również wyjątkowo cykliczna i narażona na wiele czynników, takich jak pogoda, które są bardzo trudne do przewidzenia.
Astarta jest dla najbardziej cierpliwych inwestorów. Nie podwoi wartości w ciągu kwartału, ale jeśli ukraiński sektor rolny wejdzie na ścieżkę odbudowy, holding rolny z wskaźnikiem P/S 0,6x, wspierany przez IFC i kierowany przez założyciela, ma poważny potencjał wzrostu. Mój problem jest taki sam jak w przypadku MHP: trudno jest tworzyć wartość w dłuższej perspektywie (ale Astarta może być pod tym względem wyjątkiem), więc prawie na pewno wycofałbym się z niej po odbiciu, jeśli w ogóle bym w nią zainwestował, ponieważ nie jest to nazwa warta utrzymania na dłuższą metę. Określając wielkość swoich pozycji, należy zachować ostrożność ze względu na cykliczność i ryzyko wojny.

3. 💻 +1 Sekretna wskazówka: EPAM Systems (NYSE: EPAM), pokonany gigant inżynierii
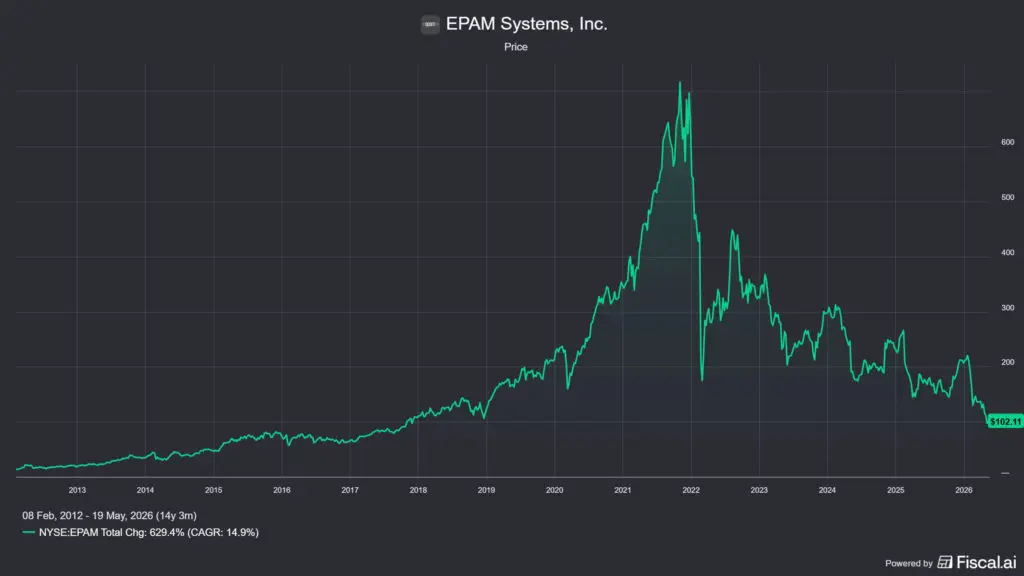
EPAM Systems formalnie nie jest spółką ukraińską, jest spółką z siedzibą w Pensylwanii, notowaną na NYSE i denominowaną w USD. Jednak białorusko-ukraińska kultura inżynieryjna, skoncentrowana baza transportowa w Europie Wschodniej aż do załamania w 2022 roku oraz stale niska cena, spowodowana względami geopolitycznymi, sprawiają, że EPAM jest istotnym elementem tej listy. Do listopada 2021 roku EPAM był jedną z najlepszych spółek produkujących mieszanki mineralno-asfaltowe na rynku: W ciągu dziesięciu lat od debiutu giełdowego w 2012 r. wartość jej akcji wzrosła o prawie 6000%. Następnie, po 24 lutego 2022 roku, straciła prawie 72% swojej wartości w ciągu jednego miesiąca. Kurs walutowy nie uległ korekcie od tego czasu, chociaż działalność w dużej mierze kontynuowana.
Istota działalności firmy: duże firmy z listy Forbes Global 2000 powierzają jej projektowanie, rozwój i wdrażanie oprogramowania w swoim imieniu. Nie jest to zwykła fabryka kodu, lecz firma klasyfikuje się jako „Usługi Rozwoju Produktu”, co znajduje odzwierciedlenie w marżach, lojalności klientów i kosztach przejścia. Wśród ponad 345 klientów z listy Forbes Global 2000 znajdują się Goldman Sachs, Adidas i Johnson & Johnson, którzy nie przechodzą na masowego dostawcę w Bangalore.
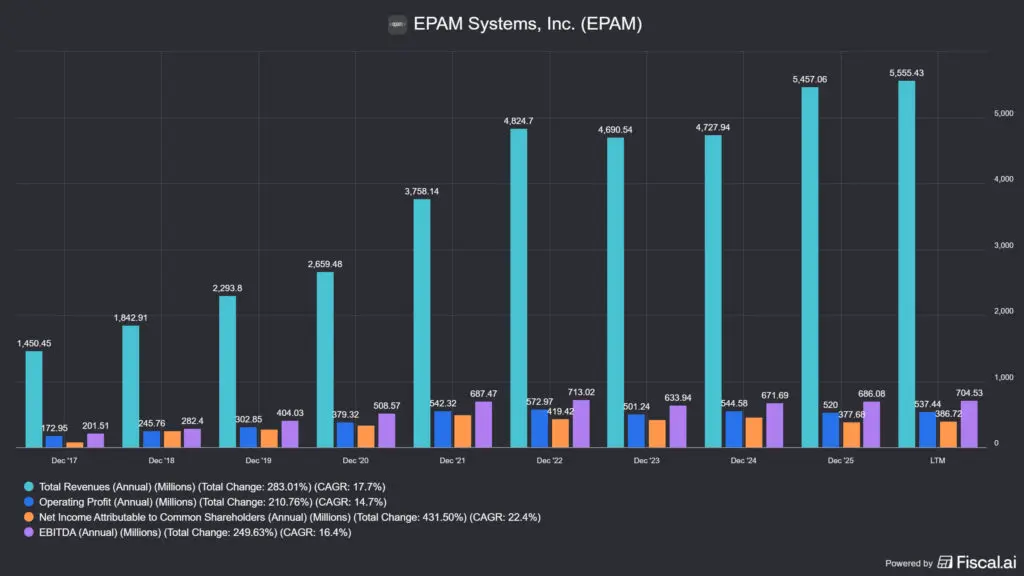
Przychody w 2025 roku wyniosły 5.4 mld USD (+15.4%), z czego około 5% stanowi wzrost organiczny. Rachunek bilansowy jest niezwykle silny: ponad 1 mld USD gotówki netto, minimalne zadłużenie, około 544 mln USD rocznych wolnych przepływów pieniężnych. Wyceny są zaskakująco niskie: prognozowany wskaźnik P/E wynosi około 8.8x, prognozowany wskaźnik EV/EBITDA wynosi około 4.7x, a wskaźnik EV/Sprzedaż wynosi około 0.8x, co jest historycznie wyjątkowo niskim wynikiem dla firmy inżynieryjnej IT o wartości 4.7 mld USD.
🐂 Byki mówią
Kultury inżynierskiej i 30 lat relacji z klientami nie da się szybko skopiować, co stanowi trwałą przewagę konkurencyjną, której obecna cena w ogóle nie odzwierciedla. Ponad miliard dolarów można przeznaczyć na wykupy akcji własnych za gotówkę netto i mniejsze przejęcia. Konsensus cenowy analityków wynosi ~187–211 USD (ale nigdy im nie wierz), z potencjałem wzrostu o ~66–88% w porównaniu z obecną ceną ~112 USD. Co oczywiście niewiele znaczy, ale wciąż jest to konsensus rynkowy. Platformy EPAM AI/Run i EPAM DIAL są dość dobrze przygotowane do wdrażania sztucznej inteligencji w przedsiębiorstwach. Tych 345 klientów z listy Forbes Global 2000 prawdopodobnie wybierze firmę do takiej transformacji.
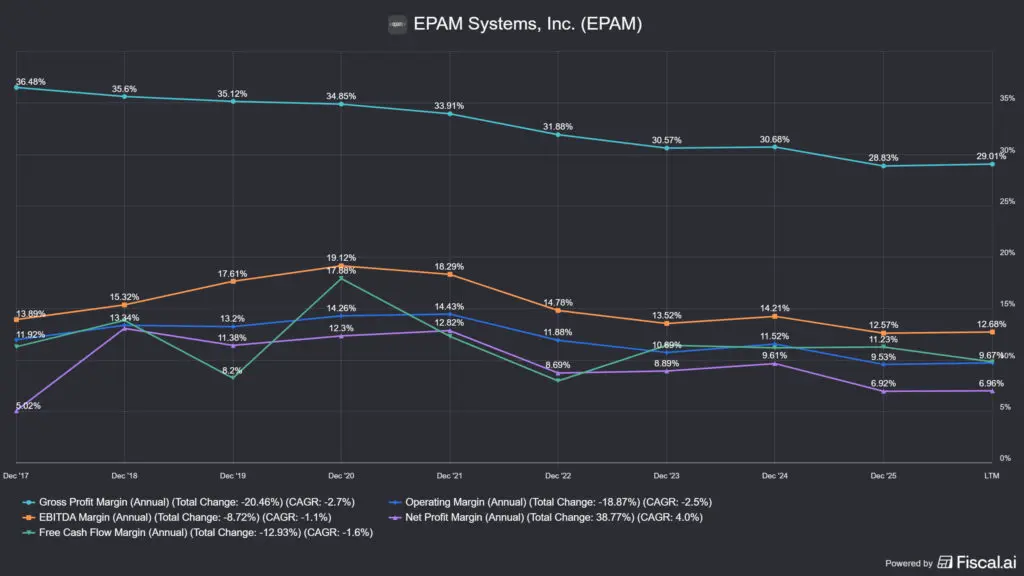
Wzrost organiczny niepokojąco wyhamował: do 2026 r. spodziewany jest jedynie 3–6% wzrostu organicznego, a marża operacyjna zmniejszyła się z 14% do 9.5% od 2021 r. ROIC spadł z 41% do ~13.8%, koszty integracji związane z przejęciami NEORIS i First Derivative obniżają efektywność kapitałową. Przełom w dziedzinie sztucznej inteligencji to ryzyko dwustronne: Jeśli sztuczna inteligencja wystarczająco szybko zmniejszy zapotrzebowanie na godziny pracy inżynierów, model przychodów EPAM może zostać strukturalnie naruszony. Zmiana przywództwa (Arkadiy Dobkin zrezygnował, a jego następcą został Balázs Fejes, pochodzący z Węgier) również jest ryzykowna.
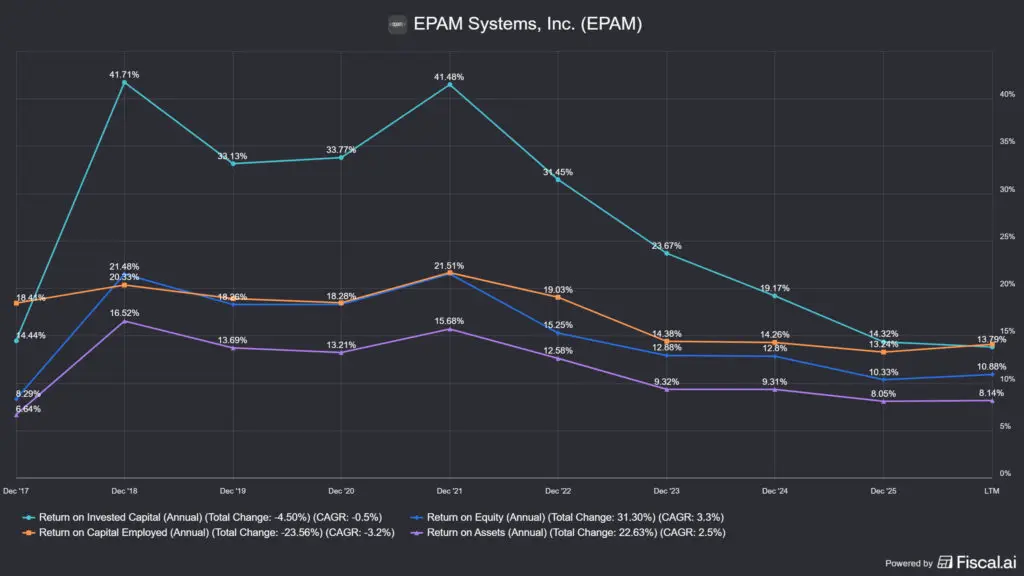
📌 W praktyce: W przypadku EPAM teza inwestycyjna nie jest taka sama, Nie chodzi o to, czy wysokojakościowa firma zajmująca się inżynierią IT padła ofiarą wydarzenia geopolitycznego, ale o to, czy sztuczna inteligencja zakłóciła działalność firmy, czy też nie. Baza dostawców stała się globalna (Indie, Ameryka Łacińska, Europa Środkowa), ekspozycja na Ukrainę zmalała, ale kurs walutowy nadal niesie ze sobą premię za ryzyko. Jeśli transformacja w kierunku sztucznej inteligencji ruszy, a wzrost organiczny powróci do poziomu powyżej 8-10%, ponowna ocena może być ogromna, o ile w ogóle kiedykolwiek powróci. Pytanie brzmi, czy problem ma charakter strukturalny, co jest obecnie bardzo trudne do rozstrzygnięcia. Myślę, że fakt, iż wszystkie wskaźniki od lat spadają, nie wróży dobrze na przyszłość. Istnieje ciekawa strona internetowa, na której można sprawdzić, czy firmy są narażone na sztuczną inteligencję: Śmierć z ręki Clawda.
Przejdę od razu do sedna sprawy i przedstawię werdykt w sprawie Death by Clawd: Nie umieranie, lecz kurczenie się, ponad 5 lat bolesnej kompresji marży:„Kochani, zebraliśmy się tutaj nie po to, by zakopywać EPAM, ale przyznać, że ich imperium warsztatów samochodowych o wartości 3.5 miliarda dolarów stoi przed egzystencjalnym pytaniem: co się stanie, gdy nadwozia staną się opcjonalne? Przetrwali zagraniczną konkurencję, COVID i wyjście z Rosji, ale przetrwać w świecie, w którym ich klienci mogą sami wygenerować 60% kodu? To jest prawdziwa cyfrowa transformacja, której nikt nie umieścił na mapie drogowej."
📝 3 najlepsze ukraińskie akcje: podsumowanie
Na rynku ukraińskim jest kilku naprawdę obiecujących kandydatów na inwestorów, którzy są gotowi podjąć ryzyko geopolityczne: nie ignorować go, ale też nie przeceniać. Wspólnym mianownikiem czterech przedstawionych powyżej akcji jest to, że każda z nich okazała się rentowna w ciągu czterech lat wojny, każda jest notowana po niskiej wycenie i każda ma znaczący udział w interesie swojego kierownictwa.
Kyivstar jest najbardziej odpornym modelem: Monopolistyczna sieć, platforma cyfrowa, zerowe zadłużenie, a także możliwość zakupu za pośrednictwem spółki macierzystej (VEON), jeśli komuś odpowiada struktura holdingowa. MHP jest najbardziej przekonującym przedstawicielem narażenia na realną gospodarkę: integracja pionowa, europejska dywersyfikacja, sprawdzona logika eksportowa. Astarta to interesująca spółka: jej wycena jest na bardzo niskim poziomie, ale historia IFC wskazuje, że najlepsi inwestorzy instytucjonalni wciąż są w niej zaangażowani. Jeśli wojna się skończy, a ukraiński sektor rolny rozpocznie odbudowę, myślę, że akcje te będą jednymi z pierwszych, które wzrosną. EPAM z kolei to jedyna płynna spółka notowana na giełdzie NYSE, notowana w USD, a jeśli powróci wzrost organiczny, przecena może być ogromna.
Ważne jest podkreślenie: Żadnej z przedstawionych tu spółek nie da się łatwo kupić, a utrzymanie jej będzie jeszcze trudniejsze. Ryzyko geopolityczne jest realne i wymaga ciągłej uwagi. Co jeśli Rosjanie wygrają wojnę i nadal będą okupować Ukrainę? Co jeśli konflikt będzie się ciągnął latami? Wtedy wycena się nie zmieni. Pytanie zawsze brzmi, czy pesymizm uwzględniony w cenach odpowiednio rekompensuje realne ryzyko. Na to pytanie każdy inwestor musi odpowiedzieć indywidualnie, biorąc pod uwagę swój horyzont czasowy, tolerancję ryzyka i zasady ustalania wielkości pozycji.
Jeśli chcesz przeczytać nasze pozostałe artykuły, znajdziesz interesujące Cię artykuły podzielone na następujące kategorie:
🤑Jeśli jesteś zainteresowany tym, z usług których brokerów korzystamy, przeczytaj nasze artykuły poniżej:
📉Analiza rachunków maklerskich Interactive Brokers – Profesjonalista dla profesjonalistów
📈Analiza konta brokerskiego LightYear – prostota i taniość idą w parze
❓ FAQ – Najczęściej zadawane pytania
Czy warto teraz kupić ukraińskie akcje?
Inwestowanie w akcje ukraińskie nie jest decyzją opartą na wartości w tradycyjnym sensie, lecz raczej zakupem opcji geopolitycznych, opartych na fundamentalnych przesłankach. Kyivstar, MHP, Astarta i EPAM Systems udowodniły, że są rentowne w okresie trzech lat wojny, a wszystkie notowane są po historycznie niskich wycenach. Pytanie nie brzmi, czy jest to ryzykowne, bo ewidentnie jest, ale czy pesymizm uwzględniony w cenie jest wystarczającą rekompensatą za realne ryzyko. Dla tych, którzy, biorąc pod uwagę własny horyzont czasowy i tolerancję ryzyka, odpowiedzą twierdząco, ukraiński rynek akcji może oferować asymetryczny potencjał zwrotu, zwłaszcza w przypadku zawieszenia broni lub rozmów pokojowych.
Gdzie kupić ukraińskie akcje: czy są dostępne na giełdach IBKR lub Lightyear?
Większość notowanych na giełdzie ukraińskiej akcji jest dostępna za pośrednictwem platformy Interactive Brokers (IBKR), ponieważ IBKR zapewnia szeroki dostęp do giełd Nasdaq, nowojorskiej (NYSE), londyńskiej (LSE) i warszawskiej (GPW). Kyivstar (NASDAQ: KYIV) i EPAM Systems (NYSE: EPAM) są również notowane na rynku dolarowym, co czyni je najłatwiejszymi do kupienia. MHP (LSE: MHPC) i Astarta (WSE: AST) są również dostępne na IBKR, choć ich płynność może być niższa, a spready wyższe. Obecnie najwygodniejszymi opcjami handlu na Lightyear są akcje notowane na Nasdaq i NYSE, przy czym akcje Kyivstar są notowane na EPAM i VEON.
Czym jest VEON i co ma wspólnego z Kyivstar?
VEON (NASDAQ: VEON) to globalny holding telekomunikacyjny obsługujący blisko 150 milionów abonentów telefonii komórkowej w Pakistanie, na Ukrainie, w Kazachstanie, Bangladeszu i Uzbekistanie. Kyivstar jest spółką zależną VEON, wiodącego operatora telefonii komórkowej na Ukrainie, który w grudniu 2025 roku zadebiutował na giełdzie Nasdaq (NASDAQ: KYIV). Osoby chcące obstawiać akcje Kyivstar bezpośrednio, mogą to zrobić, używając symbolu KYIV; osoby chcące wykorzystać tezę operatora cyfrowego na szerszym rynku mogą uzyskać ekspozycję na Kyivstar za pośrednictwem symbolu VEON, w zamian za przejęcie ryzyka JazzCash w Pakistanie oraz spółek zależnych w Kazachstanie i Bangladeszu.
Czy MHP i Astarta są bezpieczne, jeśli wojna będzie trwała dalej?
Zdecydowana większość mocy produkcyjnych MHP i Astarty jest skoncentrowana w środkowo-zachodnich obwodach Ukrainy, w obwodach winnickim, chmielnickim, połtawskim i kirowohradzkim, które odczuły znacznie mniej bezpośrednich skutków działań wojennych niż regiony wschodnie i południowe kraju. Fermy drobiu MHP i cukrownie Astarty są zatem lepiej chronione terytorialnie niż gdyby znajdowały się bliżej ognisk konfliktów. Jednocześnie ataki rakietowe na infrastrukturę energetyczną mają wpływ na cały kraj, co zwiększa koszty operacyjne obu firm, które są rozwiązywane za pomocą rozwiązań opartych na generatorach i alternatywnych źródłach energii. Wyższe koszty są już uwzględnione w obecnych wynikach finansowych.
Czy EPAM Systems to rzeczywiście spółka ukraińska?
EPAM Systems formalnie nie jest spółką ukraińską, lecz spółką notowaną na NYSE, denominowaną w USD, z siedzibą w Pensylwanii. Białorusko-ukraińska kultura inżynieryjna, przedwojenna baza dostaw skoncentrowana w Europie Wschodniej oraz spadek cen po inwazji rosyjskiej w 2022 roku, który od tego czasu nie został w pełni odbudowany, sprawiają, że akcje ukraińskie są istotne z inwestycyjnego punktu widzenia. Akcje są notowane o prawie 84% niżej niż w szczytowym momencie, a firma ma zasięg globalny. Dywersyfikuje swoją bazę dostaw, kierując ją do Indii, Ameryki Łacińskiej i Europy Środkowej. EPAM jest zatem bardziej kategorią „globalnego, ukaranego geopolitycznie producenta IT” niż klasyczną spółką ukraińską, ale w tym przypadku trudno rozdzielić te dwa pojęcia.
Oświadczenie prawne i dotyczące odpowiedzialności: niniejszy artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej w żadnej formie. Decyzje inwestycyjne leżą w wyłącznej gestii inwestora i powinny być zawsze podejmowane po uwzględnieniu indywidualnej sytuacji finansowej, tolerancji ryzyka oraz celów inwestycyjnych. Dane dostępne w momencie pisania odzwierciedlają stan aktualny; warunki rynkowe i fundamenty firmy mogą ulec zmianie.


