

🤔О чём колонка «Импульс рынка»?🤔
Не знаю, известно ли вам об этом, но тщательный фундаментальный анализ может занять 40-50 часов. Инвестору невозможно потратить столько энергии на анализ каждой компании, если он хочет эффективно управлять достаточно длинным списком отслеживаемых активов. Именно поэтому я создал рубрику «Рыночный импульс», в которой представлен краткий обзор каждой акции, особенно Apple, и в общих чертах описаны текущие события. Это не углубленный анализ, а скорее пища для размышлений, основанная на текущей ситуации.
Моя цель — не давать вам ежедневные торговые советы или анализировать технические модели. Вместо этого я предлагаю быстрые, лаконичные фундаментальные мини-анализы, которые помогут вам отфильтровать данные. Эти подсказки помогут вам понять, стоит ли дальнейшее изучение текущей динамики цен акций Apple (AAPL) или другого участника рынка, или это всего лишь мимолетное рыночное явление.
Подробную информацию о разделе "Поделиться" можно найти здесь: Страница акций AAPL
Если вы хотите ознакомиться с подробным анализом сайта, перейдите по ссылке ниже: Анализ акций iO Charts
📒 Содержание 📒
Для удобства навигации по содержимому я создал оглавление:
- 🍎 Что делает Apple (AAPL)?
- 💡 Текущая ситуация с Apple (AAPL) и конкуренты
- 🎢 Показатели Apple (AAPL)
- ✅ Apple (AAPL): вы к этому привыкнете или убежите?
- 📝 Краткое содержание диссертации
❓ Что делает Apple (AAPL)? ❓
Компания Apple (AAPL) с момента своего основания в 1976 году неоднократно демонстрировала способность к самообновлению, и в 2025 году она открыла совершенно новую главу в своей истории. Компания из Купертино, штат Калифорния, начинала свою деятельность в гараже Стива Джобса и стала бесспорным королем потребительской электроники с Mac, iPod, iPhone и iPad. Теперь, под руководством Тима Кука и в тени предстоящего поиска преемника, Apple все больше позиционирует себя как компания, владеющая экосистемой: компания заявляет, что ее платформа Apple Intelligence AI — это не просто функция, а следующий эволюционный шаг во всей экосистеме. Этот подход в целом соответствует тому, что другие технологические компании, такие как Google (GOOGL), делали в последние несколько лет, как я писал здесь:
Бизнес-модель построена на пяти столпах. Самый известный из них — iPhone.На долю которого приходится почти 52% выручки, но по общей валовой прибыли сегмент «Услуги» к концу 2025 года занял первое место. Второй столп — это Mac и iPad.Благодаря чипам Apple Silicon, эти устройства сохраняют свои лидирующие позиции на профессиональном и образовательном рынках. Третий столп — это категория «Носимые устройства и аксессуары для дома». (Apple Watch, AirPods, Vision Pro и т. д.), при этом очки виртуальной реальности Vision Pro пока являются скорее важной вехой, чем продуктом массового производства. Четвертый столп — это услуги.: App Store, iCloud+, Apple Music, Apple Pay, Apple TV+ и Сделка с Google (который ежегодно приносит компании около 20 миллиардов долларов в виде комиссий за несанкционированный поиск) в совокупности представляют собой наиболее прибыльный и масштабируемый сегмент компании. Пятый и самый новый столп — это Apple Intelligence.В этой категории обобщены возможности искусственного интеллекта, реализуемые на устройствах и в облаке, которые, по мнению компании, могут стать ее следующей движущей силой.
С точки зрения свободного денежного потока, модель Apple принципиально отличается от капиталоемких технологических гигантов: в то время как Amazon, Meta и Microsoft в совокупности потратят почти 700 миллиардов долларов на инфраструктуру ИИ к 2026 году, Apple планирует инвестировать всего 14 миллиардов долларов в капитал. Вместо этого Apple внедряет ИИ не посредством создания собственных моделей, а за счет интеграции экосистем, конвергенции аппаратного и программного обеспечения и партнерств (Google Gemini, OpenAI). Стратегия «искусственного арендодателя» отражает как главное конкурентное преимущество Apple, так и самый серьезный вопрос для инвесторов: можно ли поддерживать высокую цену в долгосрочной перспективе без собственных возможностей управления логистическими ресурсами?
📌 На практике: В связи с вышесказанным мне пришла в голову мысль: насколько зависимой станет Apple (AAPL), если её сервисы будут запущены, но будут привязаны, скажем, к Google? Тогда будет сложно вывести её из экосистемы. Что произойдёт, если Google или Microsoft повысят цены через OpenAI, и Apple не сможет переложить это на потребителей? Думаю, это преимущество в краткосрочной перспективе, но недостаток для компании в среднесрочной и долгосрочной перспективе.
Apple — это компания, акции которой, как кажется, все понимают, но на самом деле это не так. Многие сравнивают её с автопроизводителем из-за зависимости от цикла выпускаемой продукции, другие оценивают её как компанию-разработчика программного обеспечения, основываясь на марже от услуг, а третьи позиционируют её как платформу искусственного интеллекта в надежде на будущую монетизацию с помощью Apple Intelligence. В действительности Apple — это всё сразу, и именно эта несопоставимость поддерживает дискуссию об оценке из года в год. Поэтому, если вы хотите проанализировать компанию более глубоко, вам нужно разделить эти сегменты, изучить их выручку и маржу, а затем взвесить их вместе, чтобы получить окончательный результат.

🏆 Текущее положение и конкуренты Apple (AAPL) 🏆
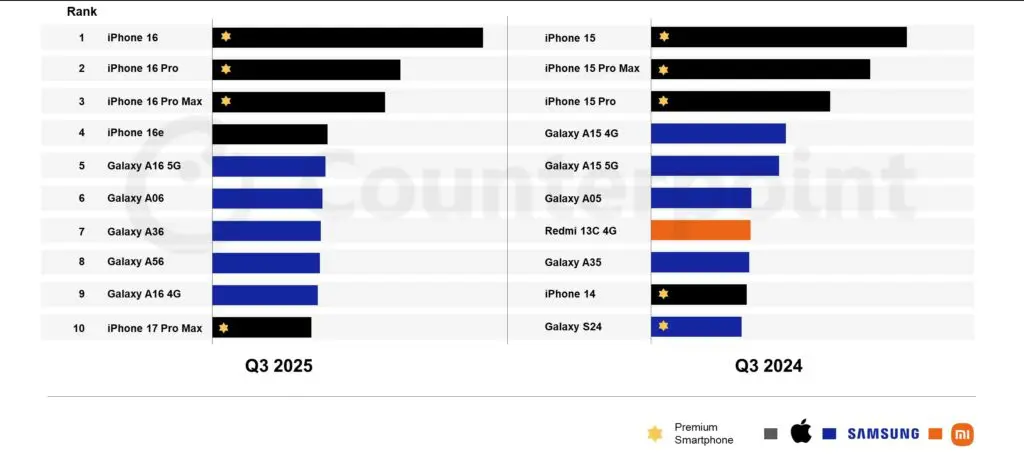
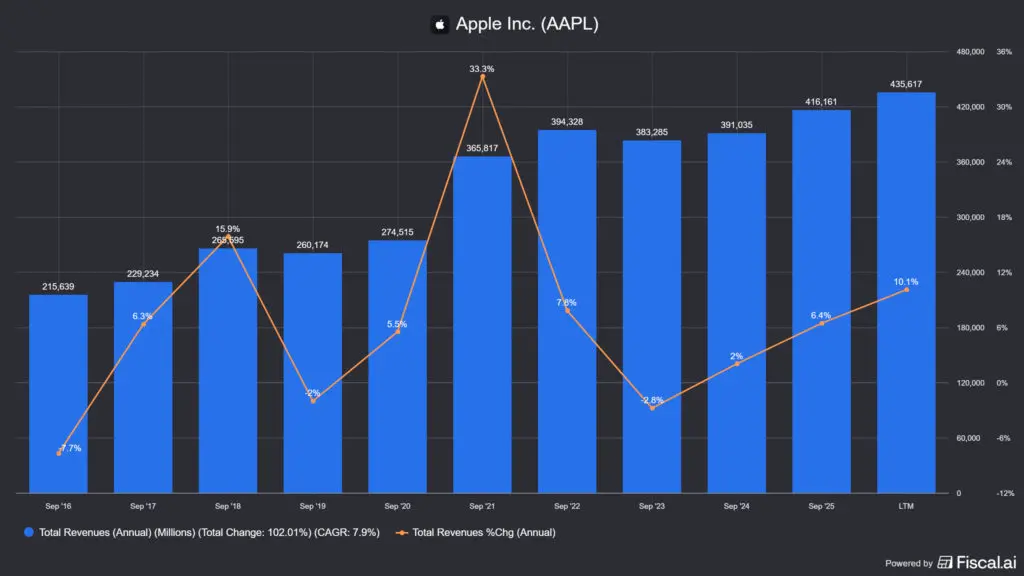
Рыночные позиции Apple в 2025 году были невероятно прочными, компания достигла рекордных показателей выручки, но и проблемы оказались рекордными. В 2025 финансовом году выручка составила 416.2 миллиарда долларов, что на 6.4% больше, чем в предыдущем году. Компания продала 17 моделей iPhone, и, по данным IDC, к 2025 году Apple достигла 19.4% мирового рынка, став ведущим мировым производителем смартфонов. Такая ситуация наблюдается уже несколько лет подряд, когда Samsung, Xiaomi и Apple менялись местами в тройке лидеров. В первом финансовом квартале, завершившемся в декабре 2025 года (Q1 FY2026), выручка составила 143.76 миллиарда долларов, что на 15.65% больше, чем годом ранее, и является рекордным кварталом в истории компании.
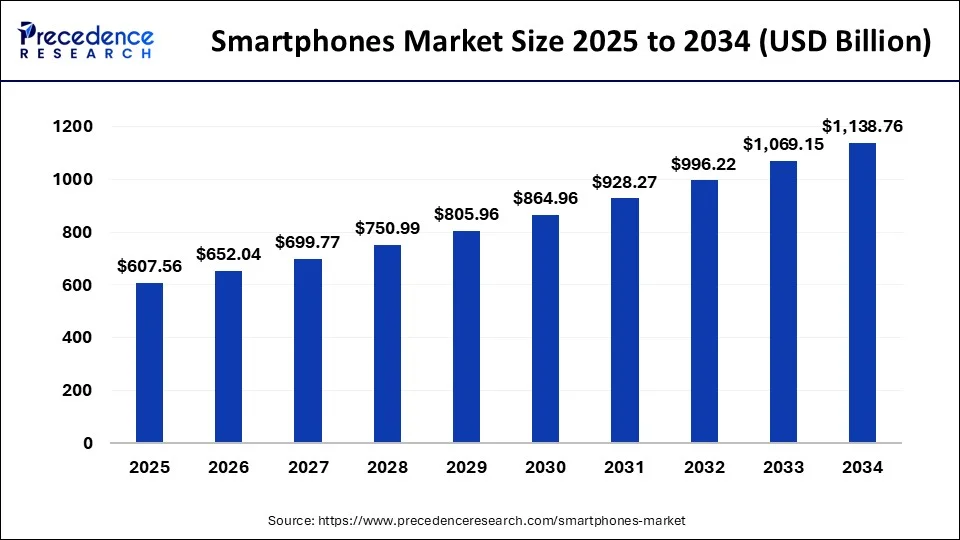
Участников соревнований можно разделить на три группы. Первая группа — это конкуренты на рынке аппаратного обеспечения.Samsung является крупнейшим в мире производителем смартфонов по объему производства, Google Pixel активно продвигает свой маркетинг, ориентированный на искусственный интеллект, а в Китае Huawei укрепляет свои позиции, используя собственные чипы и некоторые националистические настроения (китайцы предпочитают покупать отечественные бренды, это хорошо видно на примере автомобильных марок). Индийский завод Apple (к концу 2025 года 20% iPhone уже будут производиться в Индии) отчасти является стратегическим вопросом именно по этой причине: снижает риски, связанные с китайской цепочкой поставок, и подверженность тарифной войне.
Вторая группа — это конкуренты в сегменте услуг.Spotify против Apple Music, Netflix против Apple TV+, Google и Microsoft против монопольного положения App Store. Последний случай особенно интересен, поскольку Закон ЕС о цифровых рынках сделал обязательным открытие альтернативных магазинов приложений в Европе, что представляет собой прямой риск для доходов App Store, получающего 30% комиссионных. Мы уже видели нечто подобное в дебатах о проприетарных стандартах разъемов Apple против Type-C: в Европе для продажи телефонов можно использовать только последний.
Третья и самая интересная группа состоит из конкурентов в области искусственного интеллекта.Google, Microsoft, Meta и Amazon инвестируют в общей сложности около 700 миллиардов долларов США в инфраструктуру искусственного интеллекта к 2026 году. Apple, с другой стороны, выбрала путь интеграции экосистем: обработка данных на устройствах и концепция «Безопасность прежде всего» являются конкурентными преимуществами, которые видят пользователи, но инвесторам сложно перевести их в цифры. Я уже писал почти обо всех вышеперечисленных компаниях, вы можете ознакомиться с ними здесь:
- Акции Alphabet (GOOGL): ставки с использованием ИИ и риски капитальных вложений.
- Анализ акций компании Meta (META) и инвестиции в ИИ в 2026 году
- Amazon (AMZN): машина роста или жадный до капитала гигант?
- Акции Microsoft (MSFT) в 2026 году: после падения?
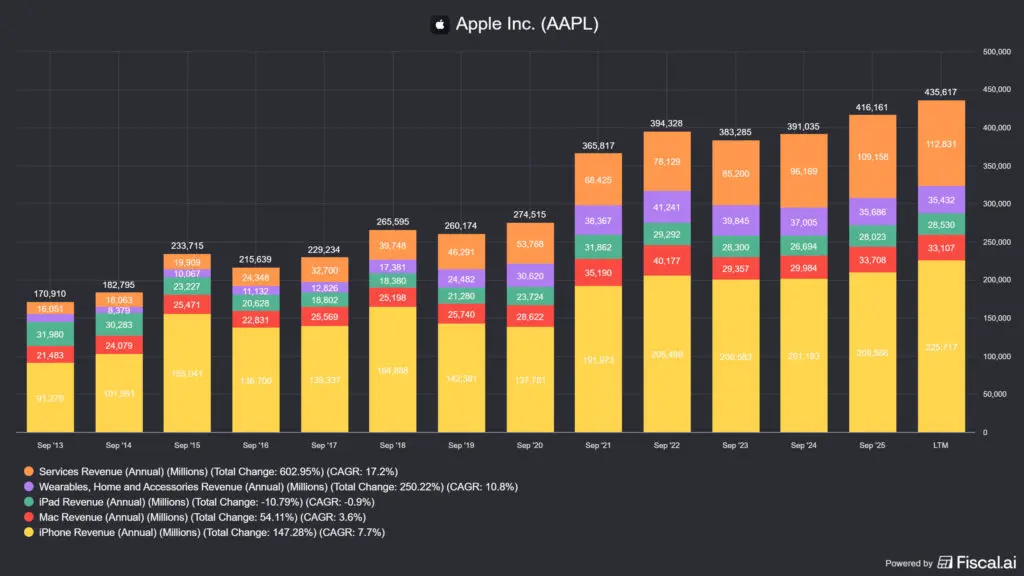
Что лучше всего переосмыслит тезис Apple на 2025-2026 годы: По итогам 2025 года сегмент услуг занял первое место по прибыли, обогнав iPhone. Это не просто разовое достижение: оно свидетельствует о том, что структура доходов Apple постепенно смещается в сторону более маржинальных, регулярных доходов от услуг, что структурно смягчает традиционную волатильность цикла выпуска аппаратного обеспечения.
📌 На практике: Сила Apple заключается в её экосистеме, но это также и её слабость. После того, как вы в неё попали (iPhone, Mac, iCloud, AirPods), переход на другую платформу обойдётся вам более чем в 10 000 долларов. Тех, кто остался за бортом, практически невозможно заполучить из-за завышенных цен; не случайно споры между пользователями об Android и iOS длятся уже десятилетие. Это самоподдерживающаяся, но медленно растущая закрытая система, которая является отличным источником дохода, но её становится всё сложнее завоевать заново.

🎢 Показатели Apple 🎢
📊 Обменный курс и влияние концепции искусственного интеллекта
Цена акций Apple достигла пика в районе 285 долларов в декабре 2025 года, после чего скорректировалась в начале 2026 года. На момент написания статьи, в середине марта 2026 года, акции торгуются примерно по 248 долларов, что почти на 13% ниже исторического максимума, следуя общему нисходящему тренду технологического сектора. Доходность за последние 12 месяцев по-прежнему составляет чуть более 12%, что является хорошим показателем, но значительно ниже результатов Nvidia за тот же период.
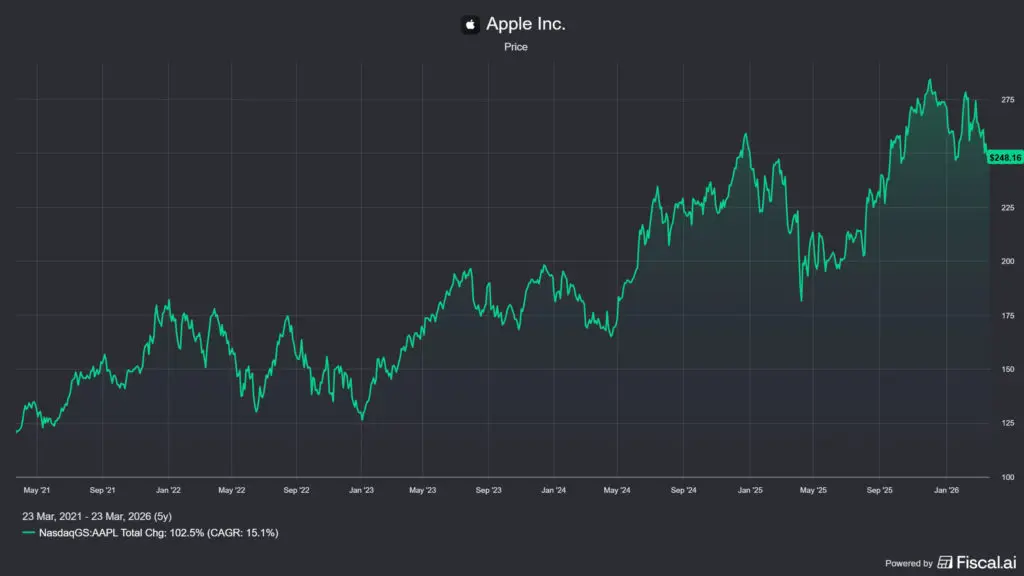
Прямые причины падения можно только предполагать. Думаю, это может быть простая рыночная коррекция, но для тех, кто ищет конкретную причину, вот несколько из них: Внедрение Apple Intelligence идет медленнее, чем ожидалось, разработка нового дизайна Siri задерживается, соответствие нормативным требованиям ЕС (закон DMA) представляет прямую угрозу доходам App Store, а конкуренция на китайском рынке iPhone усиливается. В то же время возникла следующая обеспокоенность: Apple, похоже, отстает в развитии ИИ по сравнению с Google, Microsoft и Meta, которые стремительно продвигаются вперед с впечатляющими запусками LLM и агрессивными программами капитальных вложений. Это также отражается на цене акций: в то время как «фавориты инвесторов в ИИ» взлетели в 2025 году, Apple оставалась относительно сдержанной. Однако это довольно распространенное мнение на данный момент, и большинство аналитиков оправдывают все этим дурным козырем за последний год.
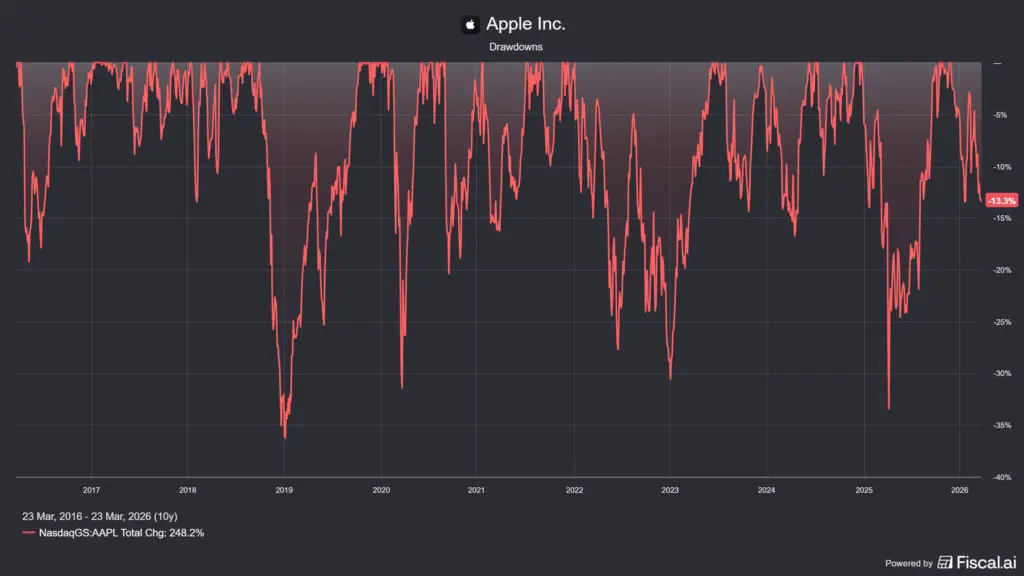
Однако важным контекстом является следующее:Цена акций Apple примерно утроилась с момента падения рынка более чем на 30% в 2022 году. Те, кто купил акции на самом дне, получили невероятную прибыль, но это было справедливо для многих акций, включая Meta. Это не означает, что это может повториться, но это показывает, что цена акций Apple исторически приносила выгоду долгосрочным инвесторам, несмотря на циклические спады.
📌 На практике: Apple — одна из наименее волатильных акций крупных технологических компаний, с коэффициентом бета 1.12 по данным Finviz, что примерно соответствует среднему показателю по отрасли. Это также означает, что не стоит ожидать резкого роста, подобного росту Nvidia, Apple не создана для этого. Тем, кто ищет стабильность в долгосрочной перспективе, подойдет достойная оценка, но я не думаю, что сейчас Apple (AAPL) торгуется по акционной цене, как вы увидите ниже.
🪙 Оценка: доходность после налогообложения и премия за услуги
Когда речь заходит об оценке стоимости Apple, первое, что приходит на ум, — это коэффициент P/E, который в настоящее время колеблется в районе 31-32. Для технологической компании роста это не кажется экстремальным показателем, но без контекста он вводит в заблуждение. Прибыль Apple на акцию (за последние 2025 месяцев) составит 7.92 доллара, а рыночная капитализация — около 3700 триллиона долларов. Давайте посмотрим на доходность после налогообложения (NOPAT), которая является моим предпочтительным показателем и гораздо лучшим индикатором фундаментальных показателей, лежащих в основе оценки:
- 🎯 Текущая доходность NOPAT: приблизительно 3,0% (На основе данных за 2025 финансовый год, исходя из рыночной цены)
- 🕒 Средняя доходность NOPAT за 3 года: приблизительно 3.1%
- 📊 Средняя доходность NOPAT за 5 лет: приблизительно 3.44%
- 🗓️ Средняя доходность NOPAT за 10 лет: приблизительно 4.37%
- 📜 Средняя доходность NOPAT за 20 лет: приблизительно 5.22%
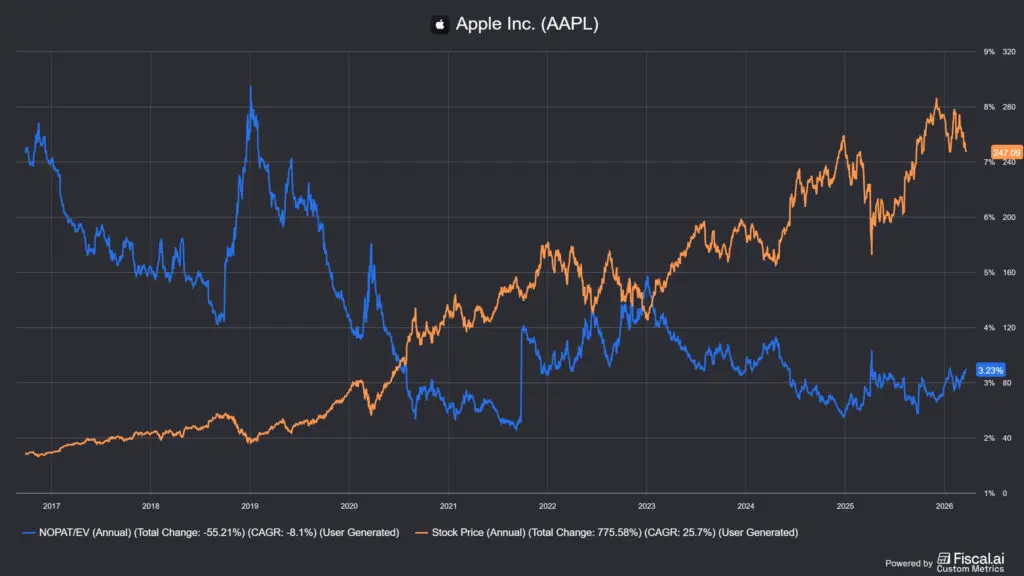
Исходя из вышеизложенного, акции Apple, безусловно, сейчас не дешевы, хотя чем дольше я смотрел на перспективу, тем выше получалась доходность NOPAT, поскольку компания уже некоторое время была очень дорогой. Это согласуется с тем, что предполагают коэффициент P/E 32 и доходность NOPAT 3%: рынок закладывает в цену предсказуемую, но не взрывную траекторию роста. Главный вопрос заключается в том, смогут ли разница в марже сегмента «Услуги» и монетизация Apple Intelligence увеличить чистую операционную прибыль к 2027-2028 годам, потому что если да, то текущий мультипликатор будет выглядеть заниженным в ретроспективе. Однако совершенно очевидно, что на данный момент это не недооцененная акция, скорее, для инвесторов препятствием является высокий мультипликатор оценки.
🫰 Доходы и прибыльность
Финансовый 2025 год установил рекорды. Общая выручка составила 416.2 млрд долларов (рост на 6.43% по сравнению с аналогичным периодом прошлого года), операционная маржа увеличилась до 32.4%, чистая прибыль достигла 112 млрд долларов (+19.5% по сравнению с прошлым годом), а прибыль на акцию выросла до 7.46 долларов (+22.7% по сравнению с прошлым годом). Валовая маржа завершила торги на рекордном уровне в 46.9%, что частично обусловлено увеличением продаж моделей Pro и Pro Max и ростом доли услуг в структуре выручки.
Структура выручки в 2025 финансовом году была следующей:
- 📱 iPhone: 52%
- 💼 Услуги: 26.3% (109.2 млрд долларов США, +14% в годовом исчислении)
- 💻 Мак: 8%
- 📱 iPad: 5%
- ⌚ Носимые устройства, Товары для дома, Аксессуары: 8.7%
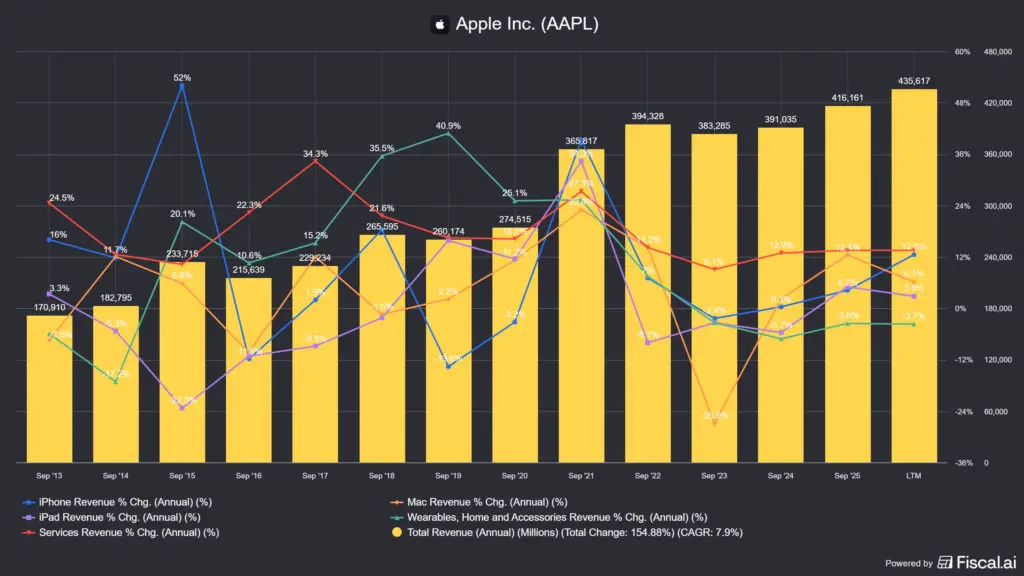
Наиболее важная тенденция наблюдается в сегменте сервисов: App Store, iCloud, Apple Music, Apple Pay, Apple TV+ и сделка по поиску принесли в общей сложности 109.2 миллиарда долларов дохода в 2025 году, что составляет более половины всей операционной прибыли Apple благодаря более высокой марже. Валовая маржа в сегменте сервисов составляет почти 75%, по сравнению с примерно 38% для iPhone. Это неудивительно, поскольку производство аппаратного обеспечения всегда было более капиталоемкой отраслью, чем разработка программного обеспечения. Есть еще одна, менее упоминаемая, но важная цифра: к 2026 году Apple может получать более 1 миллиарда долларов в год в виде комиссионных от App Store, получая от 15 до 30% от подписок на сторонние приложения со встроенным ИИ (ChatGPT, Claude, Perplexity и др.). Эта позиция «арендодателя ИИ» не требует никаких собственных капитальных затрат на разработку модели, фактически компания сдает свои интерфейсы в аренду внешним поставщикам услуг.
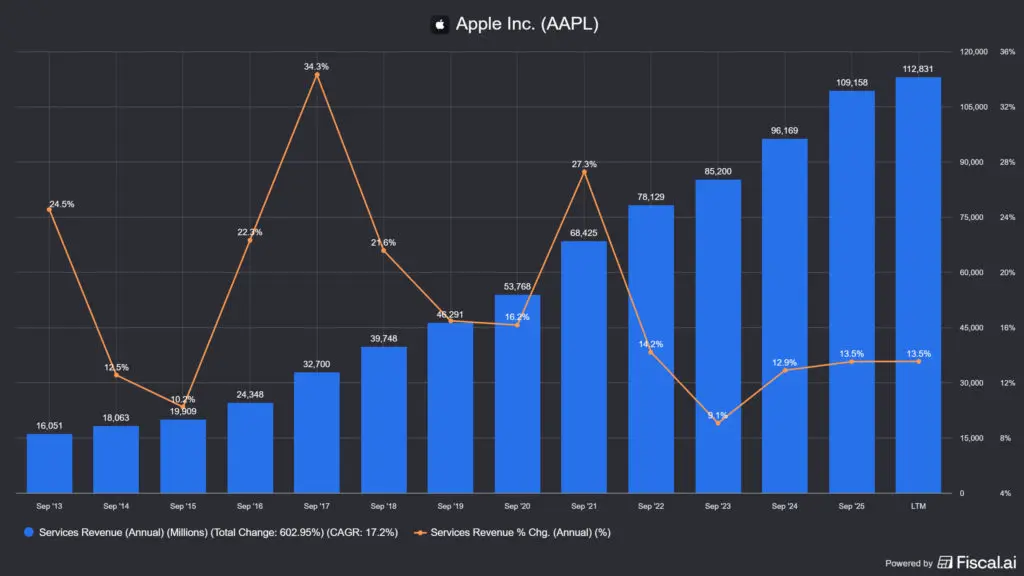
📌 На практике: Прибыльность Apple — одна из лучших в отрасли. Операционная маржа в 32% для компании с оборотом в 416 миллиардов долларов — это впечатляющий показатель. Вопрос в том, как долго эта маржа сможет сохраняться, если антимонопольное давление со стороны ЕС и США ослабит монопольное положение App Store. И тот факт, что сегмент услуг приносит большую прибыль, чем производство оборудования, никого не должен удивлять, именно поэтому Cisco Systems (CSCO) когда-то отговаривала своих клиентов от использования физических межсетевых экранов и других сетевых устройств в пользу своих программных решений.
🤞 Эффективность: рентабельность инвестированного капитала и свободный денежный поток
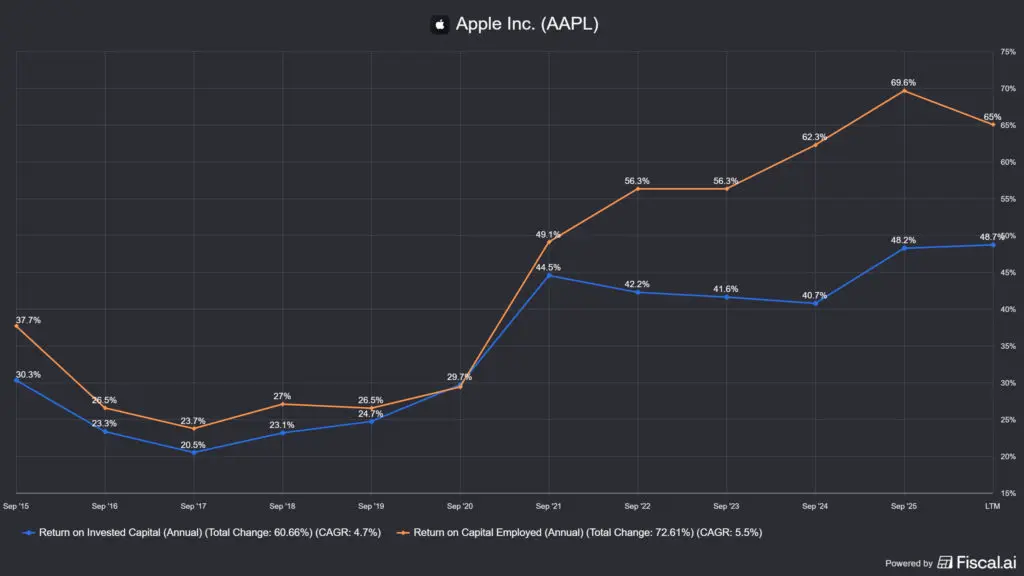
Рентабельность инвестированного капитала (ROIC) Apple — одна из лучших в отрасли: доходность инвестированного капитала не вызывает сомнений, составляя 48.7%, при условии средневзвешенной стоимости капитала (WACC) в обычных 10%. Это кажется чрезвычайно высоким показателем, и это действительно так, но секрет в том, что Apple выкупает много акций за наличные, что уменьшает знаменатель коэффициента ROIC (ROIC = NOPAT / Инвестированный капитал), то есть завышает показатели. Это также означает, что Apple выкупает свои акции даже тогда, когда они переоценены, по сути, уничтожая акционерную стоимость, но на графике значение ROIC выглядит намного лучше.
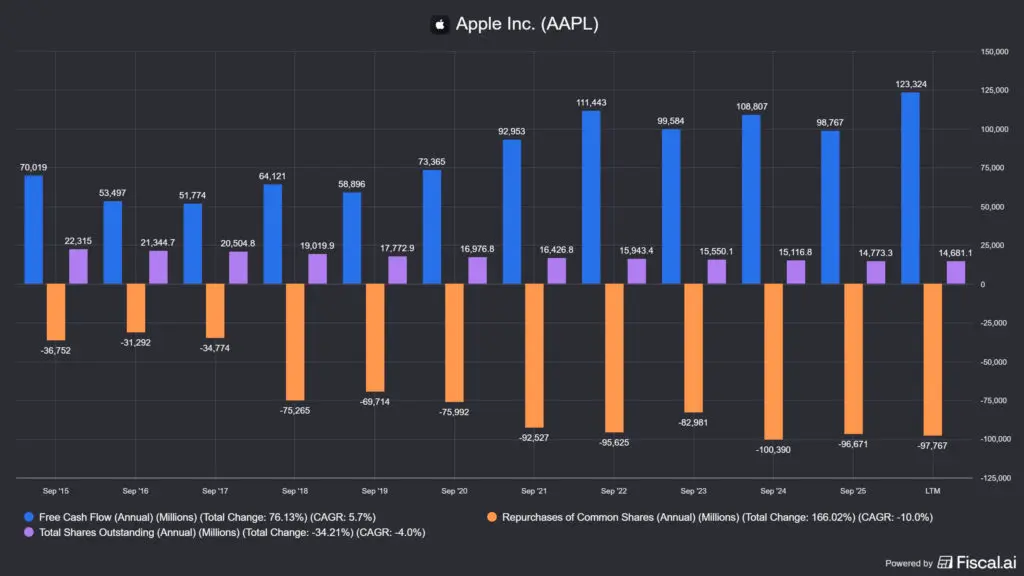
Обратная сторона медали заключается в том, что Apple генерирует огромные денежные средства, которые невозможно эффективно реинвестировать в бизнес. Свободный денежный поток в 2025 финансовом году составил 98.8 млрд долларов (-9.2% в годовом исчислении по сравнению с рекордным уровнем предыдущего года, но с тех пор восстановился до рекордных показателей). Капитальные затраты (CAPEX) составили всего 12.72 млрд долларов, при этом компания планирует 14 млрд долларов на 2026 год, что составляет лишь небольшую часть от уровня ее конкурентов в сфере искусственного интеллекта. В результате свободный денежный поток Apple может быть почти полностью перераспределен: в 2025 финансовом году компания вернула акционерам 104.7 млрд долларов в виде выкупа акций и дивидендов. Программа выкупа акций продолжится в 2026 году с лимитом в 100 млрд долларов, при этом дивиденды увеличатся до 0.26 доллара на акцию (+4%).
Баланс компании также находится в хорошем состоянии: денежные средства и рыночные ценные бумаги превышают примерно 67 миллиардов долларов США (компании не хранят наличные деньги, а используют краткосрочные государственные ценные бумаги), в результате чего чистый долг составляет 23.6 миллиарда долларов (т.е. денежные средства положительны). Это свидетельствует о комфортном финансовом положении, и баланс компании очень силен.
📌 На практике: По всей видимости, Apple является чемпионом по перераспределению капитала. Для тех, кто рассчитывает на стабильные, медленно растущие дивиденды и регулярные выкупы акций, это идеальная инвестиция. Опасность заключается в том, что выкуп акций создает ценность только до тех пор, пока цена акций не станет нереалистично высокой. Однако я бы не назвал это и оппортунистическим подходом, поскольку они не накапливают огромные суммы наличных денег и не выкупают акции, когда компания недооценена, а работают периодически с заранее выделенными суммами. Хотя я значительно более придирчив, чем в среднем, к распределению капитала, многим инвесторам это просто безразлично, они просто хотят видеть рост цены акций Apple в течение многих лет.
🎲 Факторы риска: отставание ИИ, риск DMA, Китай и смена генерального директора.
Профиль рисков Apple определяется четырьмя основными факторами:
- 🤖 Задержка в формировании нарратива об ИИ: Рынок уже учёл в цене Apple Intelligence как следующий двигатель цикла обновлений программного обеспечения iPhone. Если переработка Siri и внедрение функций Intelligence будут и дальше затягиваться, или если пользователи просто не будут обновлять свои устройства до более новых моделей ради возможностей ИИ, Apple может столкнуться с потерей темпов роста, что негативно отразится на стоимости акций.
- ⚖️ Риски, связанные с Законом ЕС о цифровых рынках и Законом о цифровых рынках: В ЕС и США усиливается антимонопольное давление на модель 30%-ной комиссии App Store. Если альтернативные магазины приложений расширятся за пределы Европы, значительная часть прибыли сегмента «Услуги» может оказаться под угрозой. Это не произойдет завтра, но в перспективе на 3-5 лет это реальная угроза.
- 🇨🇳 Китайский риск: Apple получает около 15-18% своей выручки от продаж в Китае, а возвращение Huawei (со своими чипами и предпочтением отечественного бренда) приведет к сокращению доли рынка iPhone, и мы еще даже не говорили о Xiaomi. Любая эскалация торговой войны также может повлиять на производственные мощности Китая, хотя индийский «план Б» частично покрывает этот риск.
- 👤 Риск смены власти Тима Кука: Операционный директор Джефф Уильямс и несколько ключевых руководителей (Лиза Джексон, Кейт Адамс, Джон Джаннандреа) покинут компанию или уйдут на пенсию в конце 2025 года и в течение 2026 года. Сам Тим Кук в преддверии предстоящего 50-летия компании заявил, что не планирует уходить на пенсию, но инвесторы знают: Apple уже успешно справилась со сменой генерального директора после Стива Джобса, поэтому это, пожалуй, наименьший риск, который рынок может учесть.
📌 На практике: Мне стало интересно, и это может стать для вас хорошей проверкой, сколько ваших друзей упоминают Apple, когда говорят об искусственном интеллекте. Те, о которых я регулярно слышу, это ChatGPT (OpenAI, поддерживаемый Microsoft), Claude (Anthropic, финансируемый Google и Amazon) и Gemini, собственное решение Google. Поскольку это доминирует на рынке, а о разработках Apple в этом направлении даже ничего не слышно, это может в краткосрочной перспективе негативно сказаться на цене акций компании.

💵 Apple (AAPL): вы к этому привыкнете или убежите? 💵
Дискуссия вокруг Apple на рынке менее религиозна, чем вокруг Tesla, но более ожесточена, чем вокруг других, менее «привлекательных» компаний. Фактически, Apple попадает в категорию «религиозных акций», поскольку ее последователи слепо доверяют ее продуктам и услугам. Основной вопрос заключается в том, заплатили бы вы сегодня 248 долларов за акции компании с рыночной капитализацией в 3700 триллиона долларов, что можно интерпретировать двояко: Сторонники позитивного подхода называют его лучшей в мире машиной для генерации свободного денежного потока, а противники — поставщиком услуг, отстающим в революции искусственного интеллекта. Пусть спорят обе стороны!
🐂 Быки говорят (оптимистический сценарий):
- 📱 Суперцикл iPhone 17 только что начался: В 2026-2027 годах темпы обновления программного обеспечения iPhone с поддержкой ИИ могут достичь исторически высокого уровня, особенно среди пользователей, обновляющих приложение не раз в два года (количество активных устройств превысило 2,2 миллиарда). Каждый 1%-ный рост темпов обновления программного обеспечения может означать миллиардные доходы, но я в это не верю, поскольку это не приведет к немедленному увеличению монетизации сервиса.
- 💼 Сегмент услуг далек от насыщения: Выручка сегмента услуг в размере 109 миллиардов долларов впечатляет, но средний доход на пользователя (ARPU) в глобальном масштабе значительно отстает от развитых рынков в развивающихся регионах. Если проникновение iCloud+, Apple TV+ и Apple Music увеличится в Индии, Бразилии и Юго-Восточной Азии, это откроет путь к ежегодному органическому росту на десятки миллиардов долларов.
- 🤖 Позиция «арендодателя, использующего ИИ» обходится дешевле, чем позиция инвестора, использующего ИИ: В то время как крупные облачные компании, как ожидается, потратят почти 700 миллиардов долларов на инфраструктуру ИИ в 2026 году, Apple, как ожидается, потратит 14 миллиардов долларов на капитальные затраты и получит миллиарды долларов в виде абонентской платы за приложения ИИ через App Store. Эта асимметричная позиция может оказаться чрезвычайно выгодной в долгосрочной перспективе, если инвестиции конкурентов в инфраструктуру ИИ не окупятся.
- 💰 Механизм перераспределения, похоже, нерушим: В 2025 финансовом году Apple вернула акционерам 104.7 миллиарда долларов. Лимит выкупа акций на 2026 год в размере 100 миллиардов долларов является устойчивым и может быть даже увеличен, если свободный денежный поток будет стабильно превышать 90-100 миллиардов долларов. Это означает сокращение количества акций примерно на 2.5-3% в год, что в долгосрочной перспективе существенно повысит доходность, но я уже говорил, в чем заключается моя проблема с этим.
🐻 Медведи говорят (пессимистический сценарий):
- 🤖 Реальное отставание ИИ означает риск изменения обменного курса: Google Gemini, Microsoft Copilot и Meta AI все более активно интегрируют возможности LLM в свои экосистемы. Если ИИ станет отличительной чертой iPhone, а интеллектуальные возможности Apple останутся значительно слабее конкурентов, то оценка в 3700 триллиона долларов вряд ли будет устойчивой, и падение цен неизбежно.
- ⚖️ Антимонопольное давление представляет собой структурный риск для доходов: Европейский DMA уже ввел обязательное использование альтернативных магазинов приложений в Европе; если Федеральная торговая комиссия США, Управление по конкуренции и рынкам Великобритании и другие органы власти пойдут в аналогичном направлении, модель 30%-ной комиссии App Store, которая в настоящее время обеспечивает высокую маржу для сегмента сервисов, может быть серьезно подорвана. В настоящее время Apple ведет судебную тяжбу по поводу этих доходов, но тенденция регулирования неблагоприятна.
- 🇨🇳 Риск, связанный с Китаем, асимметричен: Если торговая напряженность между США и Китаем обострится, Apple столкнется как с увеличением производственных затрат (китайская цепочка поставок), так и с падением местного спроса (предпочтение Huawei + возможный бойкот). Производство в Индии — это реальный шаг вперед, но к 2026 году 80% iPhone по-прежнему будут производиться из комплектующих китайского производства. Однако в нынешней ситуации кажется более вероятным, что США и Китай просто придут к соглашению в долгосрочной перспективе, поскольку их интересы взаимны.
- 👤 Неизведанная территория после выхода Cook Apple: Тим Кук возглавлял компанию в период наибольшего роста стоимости Apple. Если смена руководства не пройдет гладко, акции могут быть недооценены в краткосрочной и среднесрочной перспективе из-за неопределенности, как это было во время смерти Стива Джобса, хотя с тех пор стоимость Apple значительно выросла.
📌 На практике: Apple — это не та компания, которую любят или ненавидят, как Tesla, а скорее инвестиция, требующая ответа на вопрос: «Верите ли вы, что Apple останется бесспорным лидером мировой премиальной экосистемы в ближайшие 5 лет?». Это не вопрос веры, а вопрос рынка: экосистема сильна, показатели чрезвычайно хороши, но следующий этап роста, суперцикл искусственного интеллекта, пока остается лишь обещанием.
📝 Краткий обзор ситуации с Apple (AAPL) 📝
В 2025 году Apple установила рекорды по всем измеримым финансовым показателям: выручка составила 416 миллиардов долларов, чистая прибыль — 112 миллиардов долларов, свободный денежный поток — около 99 миллиардов долларов, валовая маржа — 46.9%. Сегмент «Сервисы» вырос до 109 миллиардов долларов и занял первое место, обогнав iPhone по прибыли — это структурная трансформация, а не разовое событие. Баланс компании силен: 67 миллиардов долларов денежных средств и ценных бумаг, 100 миллиардов долларов в виде выкупа акций до 2026 года.
Инвестиционная стратегия на 2026 год примерно такова: сегодня Apple не является ни классической акцией роста, ни классической акцией стоимости. Это нечто среднее: исключительная машина по генерации свободного денежного потока, которая стабильно увеличивает акционерную стоимость за счет дивидендов, и следующий вариант роста которой может заключаться в монетизации экосистемы Apple Intelligence. Однако это делается не особо изощренным способом, а заранее определенным образом, что может сбить с толку инвесторов, придерживающихся подхода к распределению капитала.
🤞 Тем, кто сегодня владеет акциями Apple или хочет их купить, не нужно решать, сколько iPhone компания продаст в будущем. Им нужно решить, доверяют ли они Apple в вопросе сохранения своих позиций во время революции в области искусственного интеллекта и защиты своей прибыли от регуляторного давления путем сдачи в аренду собственной экосистемы другим поставщикам решений в области ИИ.
Помните, этот мини-анализ не заменяет ваши собственные исследования, но он поможет вам решить, стоит ли тратить десятки часов на углубленный анализ Apple (AAPL) или достаточно просто держать акции в списке наблюдения (на данный момент я бы отдал предпочтение последнему варианту).
Для более подробного анализа воспользуйтесь инструментом поиска акций и управления портфелем от iO Charts, доступ к которым можно получить здесь: Диаграммы ввода-вывода.
Часто задаваемые вопросы: Профессиональные вопросы об Apple (AAPL)
Что такое Apple Intelligence и почему это важно для акций компании?
Apple Intelligence — это платформа искусственного интеллекта от Apple, работающая как на устройствах, так и в облаке. Она была запущена в конце 2024 года и расширена на все совместимые устройства в 2025 году. Платформа включает в себя всё: от перепроектирования Siri до генерации текста и изображений, а также контекстного обучения в масштабах всей системы. Это ключевая инвестиционная возможность, поскольку рынок ожидает, что это произойдёт после следующего крупного цикла обновления iPhone: по мере того, как пользователи будут менять свои старые устройства на устройства с возможностями ИИ, доходы и прибыль Apple значительно вырастут.
Почему сегмент услуг так важен и насколько он устойчив?
Сегмент «Сервисы» (App Store, iCloud+, Apple Music, Apple Pay, Apple TV+, поисковые предложения и т. д.) принес 109.2 миллиарда долларов дохода в 2025 финансовом году, при валовой прибыли около 75%, по сравнению с валовой прибылью iPhone в ~38%. Это означает, что сегмент «Сервисы» уже занял первое место по прибыли. Проблема устойчивости частично связана с антимонопольным законодательством: ограничения ЕС и давление со стороны конкурентов в США угрожают комиссионным сборам App Store. Если бы модель комиссионных сборов в 30% была снижена до 15-20% в глобальном масштабе, это означало бы потерю дохода в размере 10-15 миллиардов долларов в год.
Что означает позиция «арендодателя ИИ» для Apple?
Apple является привратником экосистемы смартфонов и планшетов, насчитывающей 2.2 миллиарда активных устройств. За каждую подписку на ChatGPT, Claude или Perplexity, приобретенную пользователем iPhone через App Store, Apple получает комиссию в размере 15-30%, по сути, без собственных капитальных затрат на разработку ИИ. Ожидается, что к 2026 году комиссионные от App Store от приложений с ИИ превысят 1 миллиард долларов (но компания не раскрывает эту информацию).
Почему Apple выкупает так много собственных акций, и выгодно ли это инвесторам?
В 2025 финансовом году Apple вернула акционерам 104.7 миллиарда долларов (выкуп акций + дивиденды). Выкуп акций уменьшает количество акций в обращении, поэтому прибыль на акцию (EPS) увеличивается даже при стагнации чистой прибыли. За последние 10 лет количество акций Apple сократилось почти на 40% благодаря выкупу акций, что само по себе увеличило доходность для тех, кто владел акциями, почти на 40%. Выкуп акций создает ценность, если акции не торгуются по нереалистичной цене, но я думаю, что, учитывая исторические средние значения, акции совсем не дешевые.
В чём заключается риск, связанный с Китаем, для Apple, и как компания с ним справляется?
Apple получает около 15-18% своей выручки от Китая, и подавляющее большинство ее производства ранее базировалось в Китае. Риск двоякий: возвращение Huawei с чипом Kirin сократит долю рынка iPhone в Китае, а торговая напряженность между США и Китаем создает риск введения тарифов. В ответ Apple перенесла производство в Индию: к концу 2025 года 20% iPhone будут производиться в Индии, и эта доля будет продолжать расти. Стратегия в отношении Индии снижает, но не устраняет зависимость от китайского рынка; полная диверсификация — это программа на 3-5 лет, а не разовый шаг.
Юридическое заявление и отказ от ответственности (также известный как отказ от ответственности): Мои статьи содержат личные мнения, я пишу их исключительно для собственного развлечения и развлечения моих читателей. Опубликованные здесь статьи никоим образом не исчерпывают возможности предоставления инвестиционных консультаций. Я никогда не намеревался, не намереваюсь и вряд ли буду предоставлять их в будущем. Информация, представленная здесь, носит исключительно информационный характер и НЕ должна рассматриваться как оферта. Выражение мнения никоим образом не является гарантией продажи или покупки финансовых инструментов. Вы несёте ИСКЛЮЧИТЕЛЬНУЮ ответственность за принимаемые вами решения, и никто другой, включая меня, не принимает на себя этот риск.


