

🌏 Обзор рынка
Какая украинская акция переоценена больше всего? Кто посмеет сейчас прикоснуться к такому «улью»? Если и существует инвестиционная стратегия, которая одновременно содержит макроэкономические риски и нереалистично низкие оценки, то это украинский фондовый рынок. Это не углубленный анализ, а скорее наводящая на размышления тема: Можно ли найти качественный спекулятивный фонд на фондовой бирже страны, в которой активно идёт война, и если да, то какие критерии следует учитывать?
Три наиболее обсуждаемых названия — Kyivstar (КИЕВ), MHP и Astarta (AST), — представляют разные секторы, имеют разные профили рисков и различную степень подверженности российским ракетным ударам. Общим для них является то, что все три компании значительно уступили рынку, и все три заслуживают серьезного внимания, по крайней мере, для проведения тщательной проверки.
🗺️ Геополитический фильтр: Запад против Востока 🗺️
В феврале 2022 года разразилась российско-украинская война, которая полностью отпугнула большинство инвесторов от украинского рынка. Регион стал своего рода запретной зоной для инвестиций, что вполне понятно: никому не нравится, когда объекты его компании подвергаются ракетным обстрелам, поскольку это делает будущее совершенно непредсказуемым. Украина также стала мишенью для коррупции, поскольку неоднократно сообщалось, что система там, мягко говоря, не отличается прозрачностью. Однако война продолжается уже более 4 лет, и нет сомнений в том, что стороны приближаются к истощению, поэтому, даже если столкновения не обязательно закончатся, боевые действия рано или поздно придут в тупик. Это всегда создает своего рода асимметричное соотношение риска и доходности на пострадавшем фондовом рынке, где вероятность отскока возрастает из-за низкой оценки.
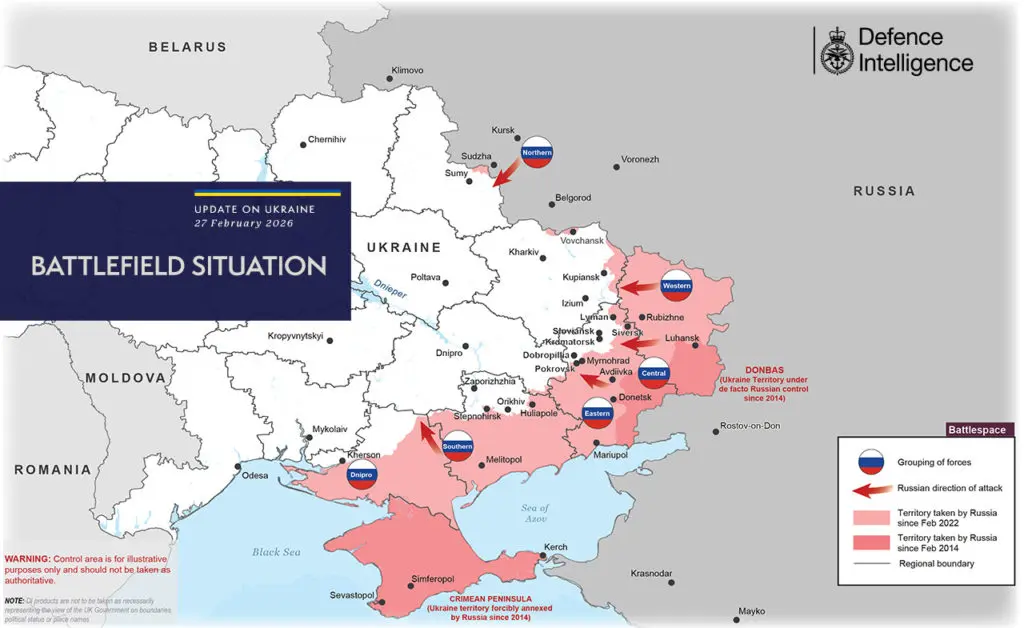
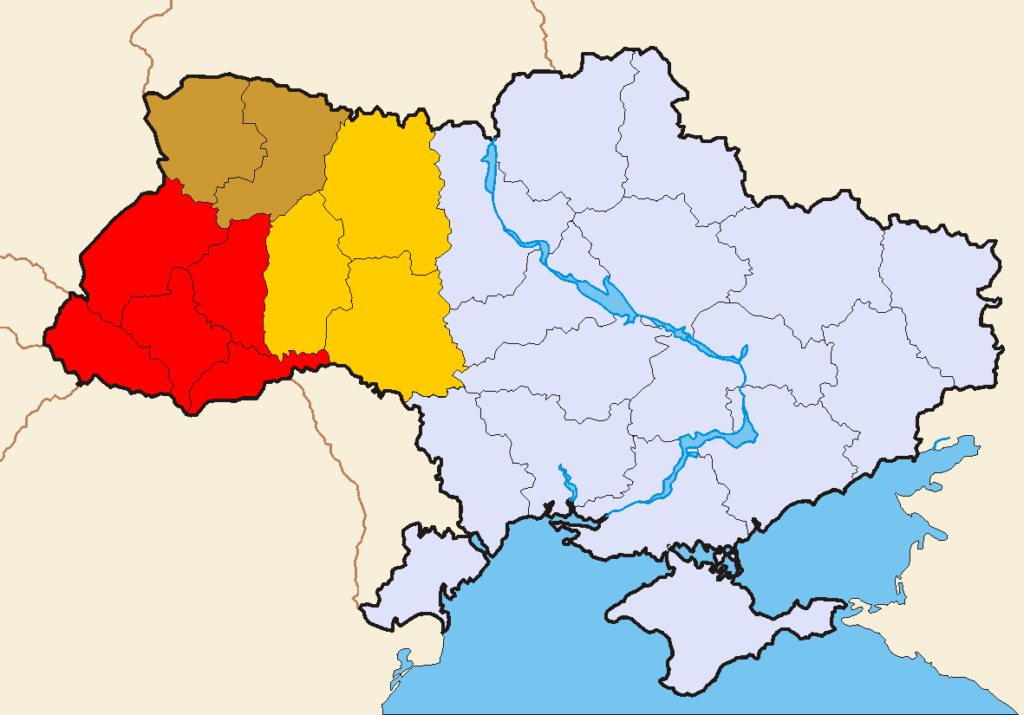
Прежде чем перейти к фундаментальным аспектам, стоит отметить, что регионы Украины совершенно разные с инвестиционной точки зрения. Восточная и южная части страны, такие как Донецк, Запорожье, Херсон, расположены вблизи действующих линий фронта, где ущерб инфраструктуре катастрофичен. В отличие от них, западные регионы, такие как Львов, Тернополь, Хмельницкий, Винница, получили значительно меньше прямых попаданий, хотя ракетные обстрелы энергетической инфраструктуры затрагивают всю страну. Этот фильтр является первым и наиболее важным шагом при анализе украинских акций: Где находятся сохранившиеся производственные мощности? Если большая часть активов компании расположена к западу от Днепра, это создает совершенно иной профиль риска, чем расположение активов на востоке.
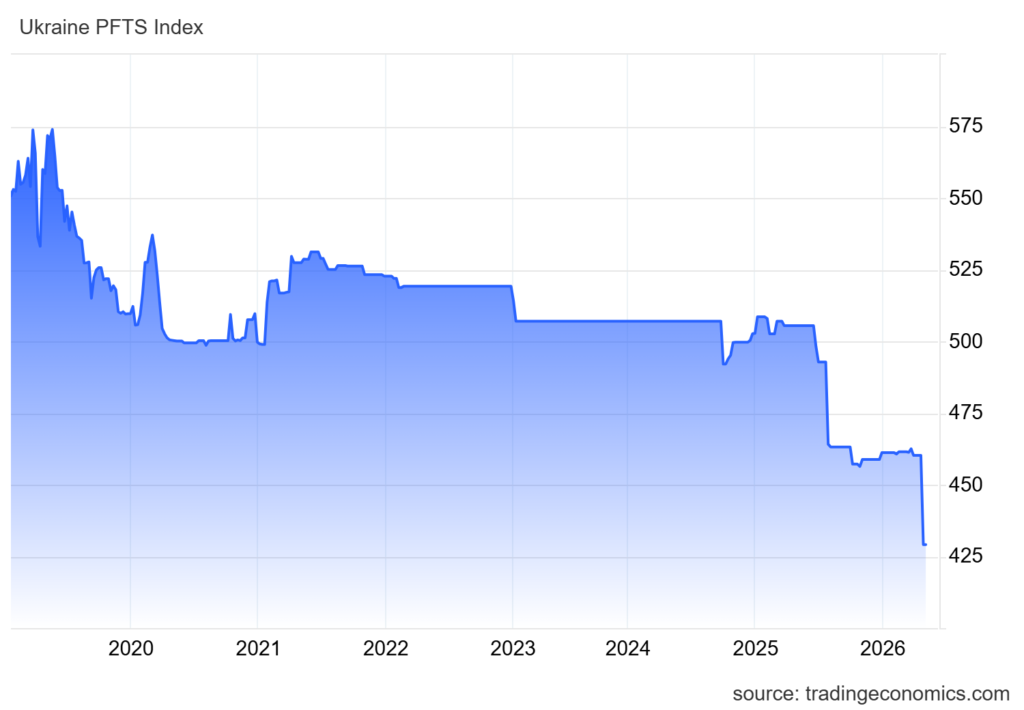
Украинский рынок капитала крайне слабо развит по западноевропейским меркам: местная фондовая биржа (ФФТС) работает с минимальным оборотом, а действительно хорошие украинские компании, как правило, размещают свои акции на Варшавской фондовой бирже (ВФБ), Лондонской фондовой бирже (ЛСБ) или, в последнее время, на Нью-Йоркской фондовой бирже (Nasdaq), если вообще выходят на биржу. Многие этого не делают: самые ценные украинские компании, такие как производитель оборудования для обеспечения безопасности Ajax Systems или финтех-компания Monobank, по-прежнему находятся в частной собственности.
Следует отметить три важных момента, касающихся рынка. Во-первых, страна продемонстрировала гораздо большую экономическую и военную устойчивость, чем ожидалось на рынке в 2022 году. В 2023 году ВВП вырос на 5.3%, экспорт сельскохозяйственной продукции не прекратился, телекоммуникационные сети функционируют, а электронная коммерция расширяется. Во-вторых: разные регионы Украины предлагают совершенно разные возможности. Восточная и южная части Украины являются активными зонами фронта, в то время как западные регионы (Львов, Винница, Хмельницкий, Тернополь) пострадали от прямых военных действий значительно меньше. Во-третьих, вариант реконструкции является асимметричным. Любое прочное прекращение огня или достигнутое мирное соглашение немедленно и существенно повысят цену этих акций, что является положительным моментом, совершенно не отраженным в текущих оценках, и компании, работающие на западных территориях, очевидно, также получат от этого преимущество.
📌 На практике: Ракетные обстрелы нацелены на энергетическую инфраструктуру по всей стране, что увеличивает эксплуатационные расходы всех украинских компаний (генераторы, резервные батареи, альтернативные источники энергии). Но этот риск уже учтен в ценах, и он отражается в цифрах. Реальный вопрос заключается в том, достаточно ли гибка бизнес-модель компании, чтобы справиться с этими дополнительными затратами. Другой вариант — перевести всю свою инфраструктуру и сотрудников за границу, как это сделала компания EPAM, как вы увидите позже.
1. 📡 Топ-3 украинских акций: Kyivstar (КИЕВ): цифровой монополист в условиях войны.
Kyivstar — ведущий оператор мобильной связи Украины и все более цифровая платформа: имея почти 22 миллиона абонентов мобильной связи и 1.2 миллиона абонентов широкополосного доступа, компания доминирует примерно на половине телекоммуникационного рынка страны. В декабре 2025 года компания стала первой украинской компанией, разместившей свои акции на фондовой бирже Nasdaq (тикер: KYIV), что само по себе является подтверждением доверия институциональных инвесторов. Размещение акций возглавили Morgan Stanley, Barclays и Rothschild. Представление данных за последний квартал можно найти здесь: презентации.
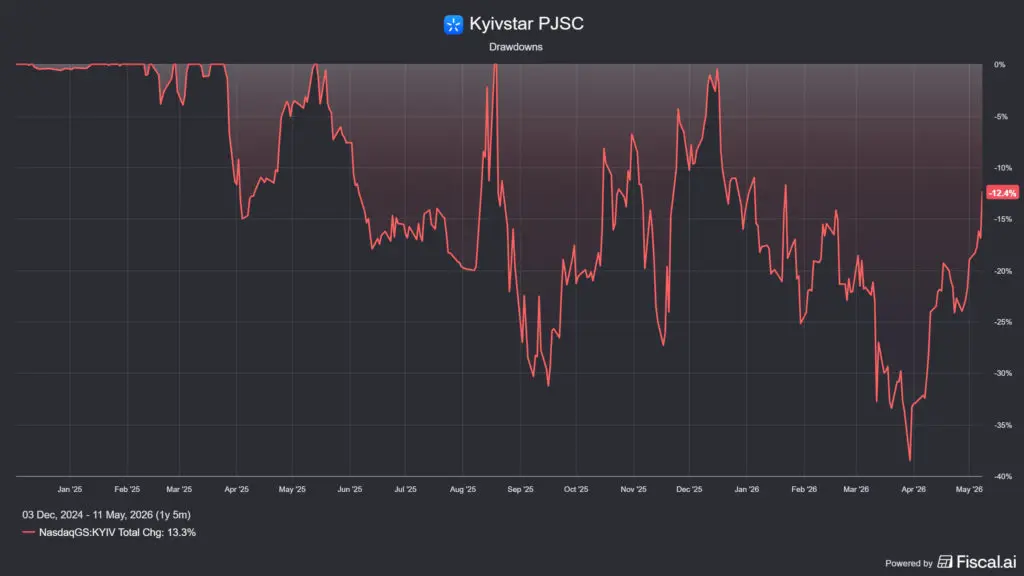
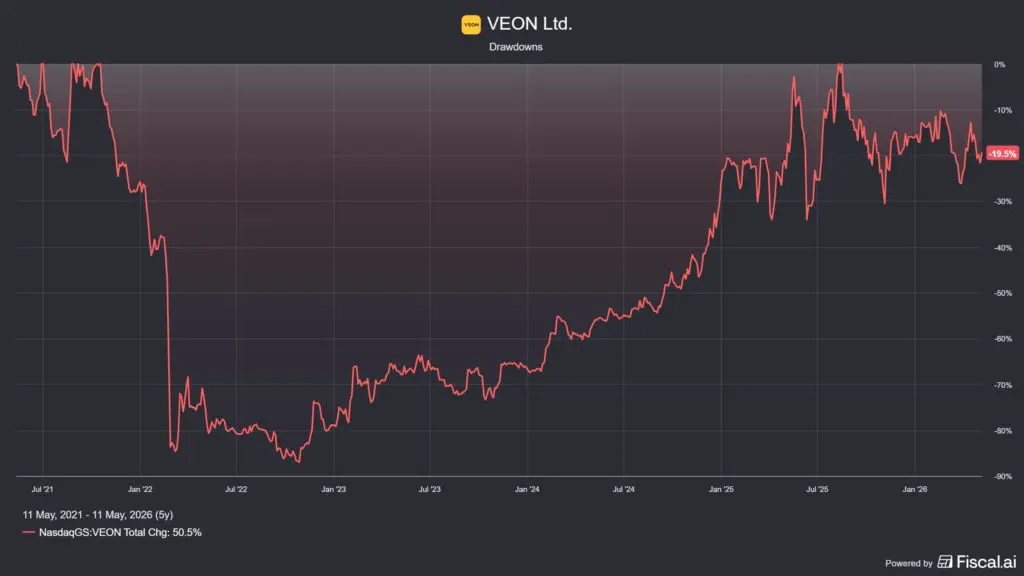
Важно отметить: Kyivstar является дочерней компанией, а VEON holding (Nasdaq: VEON) — основной компанией. материнская компания, Компания, которая также управляет участками в Пакистане, Казахстане, Бангладеш и Узбекистане. Таким образом, любой желающий может сделать ставку на Kyivstar напрямую (тикер KYIV) или косвенно через материнскую компанию (тикер VEON), акции обеих компаний доступны на IBKR.
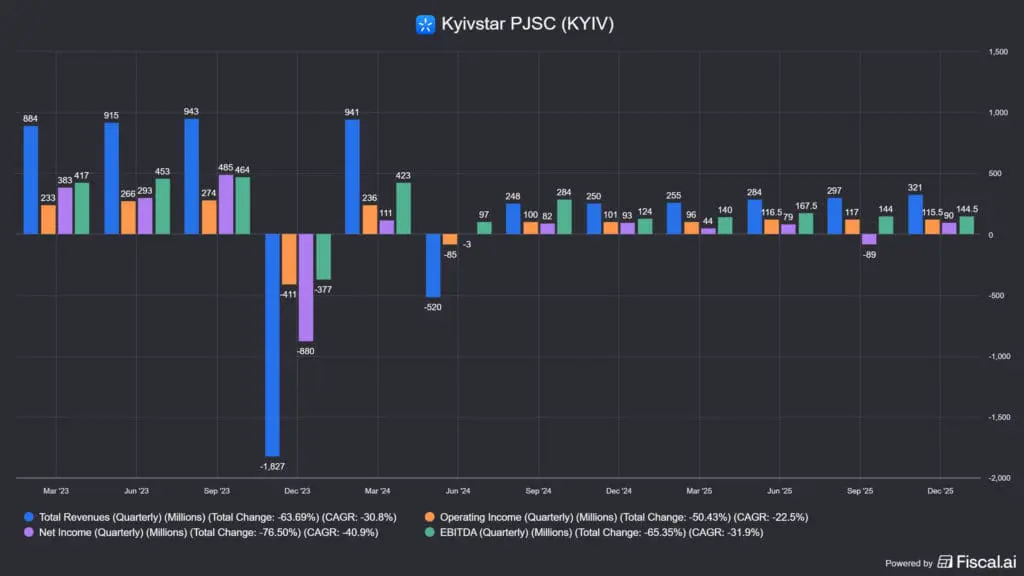
Финансовые показатели впечатляют: выручка в 2025 году выросла до ~1.16 млрд долларов США (+25% по сравнению с аналогичным периодом прошлого года), маржа EBITDA составила около ~48%. Это не застойный оператор инфраструктуры, это активно развивающаяся цифровая платформа. Прямые цифровые доходы выросли более чем на 500% в 2025 году благодаря приобретению Uklon (сервис персональных перевозок, аналогичный Uber) и расширению Helsi (электронная платформа здравоохранения).
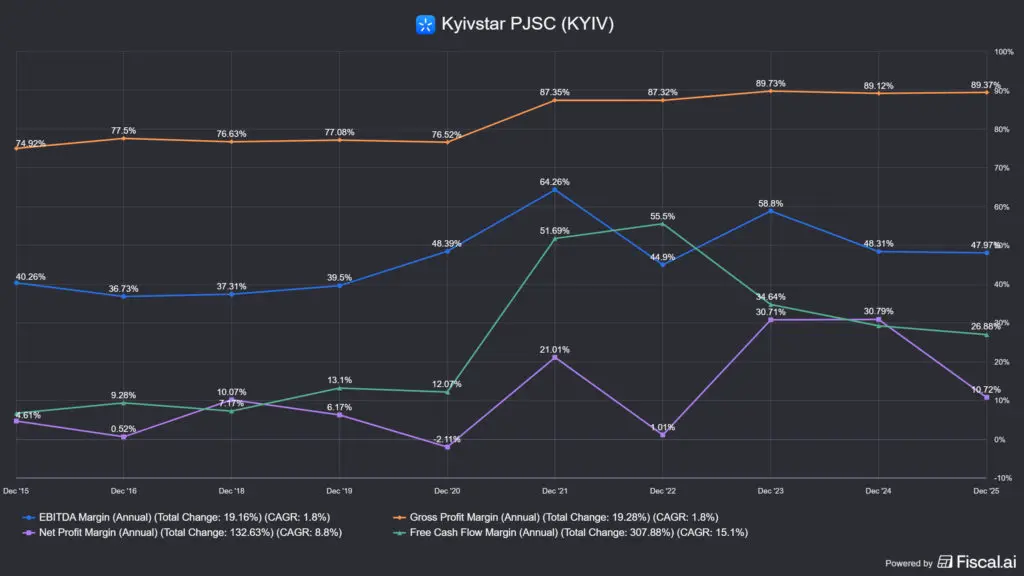
Число абонентов, использующих как минимум одну цифровую услугу в дополнение к мобильному подключению, превысило 6.6 миллиона человек, что составляет почти 32% от активной мобильной базы. Kyivstar фактически занимает монопольное положение на украинском рынке. Важно отметить, что, поскольку ситуация быстро меняется, стоит рассматривать квартальные, а не годовые показатели.
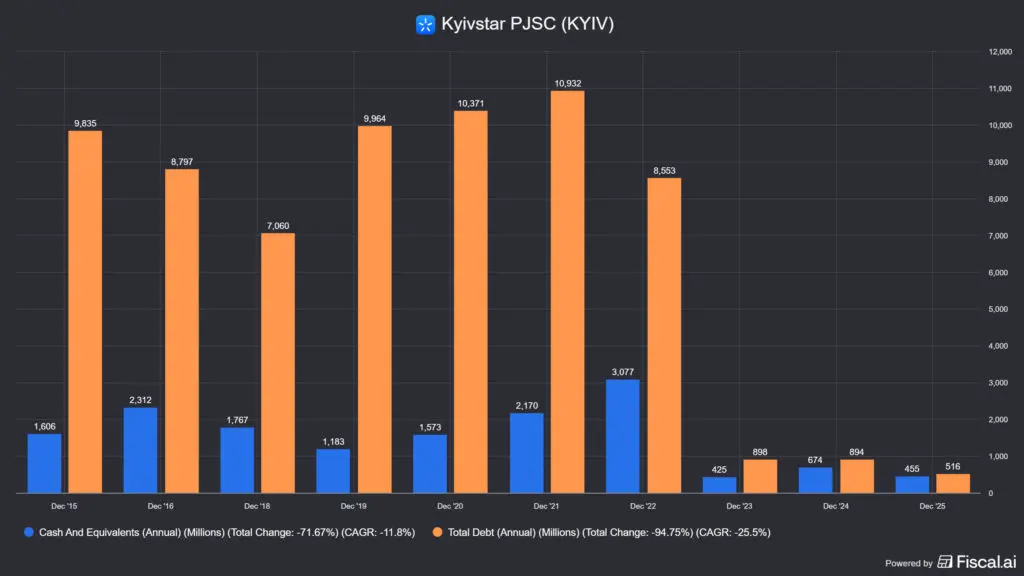
Что касается баланса: Компания Kyivstar располагает денежными средствами в размере около 456 миллионов долларов США и минимальным чистым долгом, который представляет собой лишь разницу между денежными средствами и общим долгом. По сравнению с телекоммуникационными компаниями, это чрезвычайно качественный баланс; европейские конкуренты, как правило, имеют большую задолженность, не говоря уже об американских конкурентах, таких как AT&T и Verizon.
📌 На практике: Бизнес-модель Kyivstar обладает одной из важнейших особенностей компаний, демонстрирующих рост: стабильный доход по подписке и высокие затраты на смену оператора. Если человек пользуется одним и тем же номером телефона 27 лет, ему сложно сменить оператора. Инфраструктура является одновременно конкурентным преимуществом и барьером для входа на рынок: никто не строит другую, параллельную мобильную сеть в условиях военного времени. Более того, приобретение Uklon и Helsi создает цифровую экосистему, ценность которой рынок еще не оценил в обычных телекоммуникационных мультипликаторах.
🐂 Быки говорят
Оценка компании низкая (хотя в марте она была намного лучше): прогнозный коэффициент EV/EBITDA ~4.5x, коэффициент P/FCF ~9.7x — эти мультипликаторы смехотворно низки для компании-монополиста, растущей на 20%, не имеющей долгов. Ракетные обстрелы энергетической инфраструктуры затрагивают всю страну, но децентрализованная мобильная сеть Kyivstar — гораздо более сложная цель для поражения, чем завод или гидроэлектростанция, хотя и не невозможная. Переход к цифровой платформе (сервисы такси, электронное здравоохранение, корпоративное облако) может стать реальным двигателем роста для традиционной бизнес-модели телекоммуникационной компании. Любые изменения в ходе мирных переговоров могут немедленно изменить цену акций, поскольку премия за геополитический риск исчезнет.
🐻 Медведи говорят
Компания VEON Holding сохранит за собой более 80% акций даже после выхода на биржу. Это означает, что решения о распределении капитала находятся вне их компетенции. Если VEON захочет вывести деньги через внутригрупповые операции, миноритарный инвестор не сможет этому помешать. Риск изменения курса гривны представляет собой реальную угрозу: выручка генерируется в гривнах, отчетность ведется в долларах США, а валютные убытки в 2024 году составили 81 миллион долларов США, что составляет примерно 7% от выручки. Ликвидность акций низкая, график цены демонстрирует крайнюю волатильность, что является следствием узкого объема акций в свободном обращении. Капиталоемкость составляет около 19-21%, что довольно высоко.
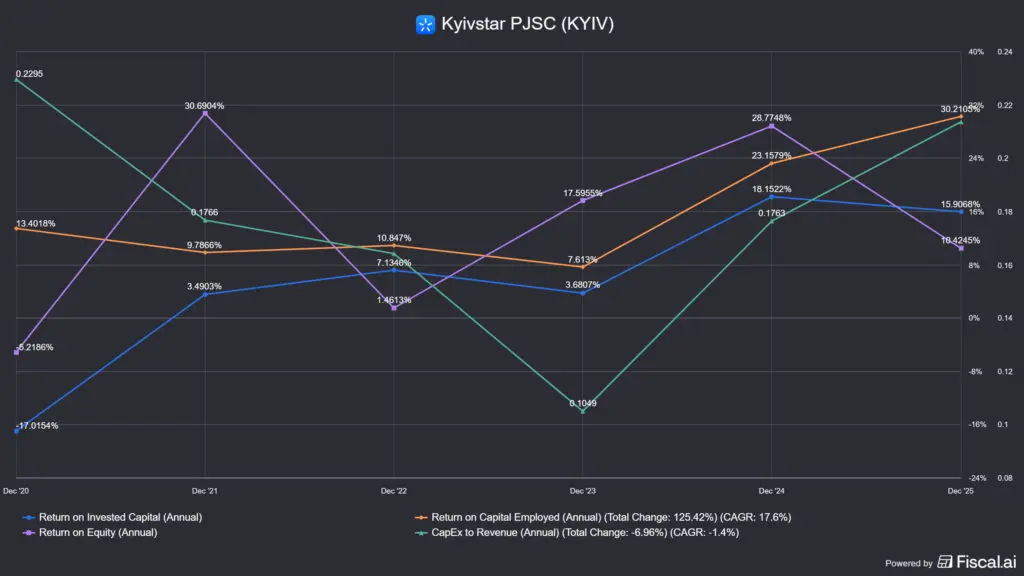
📌 На практике: Kyivstar, пожалуй, является наиболее очевидной «ставкой» среди украинских акций на будущий отскок цен: монополистическая сеть, модель подписки, цифровая экспансия, листинг на Nasdaq. Неслучайно Morgan Stanley, Barclays и Rothschild возглавили размещение акций. Упомянутые выше риски реальны, но бизнес-модель, вероятно, одна из самых устойчивых к внутреннему конфликту в стране. Однако стоит помнить об одном: Инвестирование в украинские акции — это своего рода покупка геополитических опционов на фундаментальном уровне. Если ничего не получится, можно понести большие убытки, хотя я думаю, что этот риск ограничен в сторону снижения, и кто знает, насколько он может возрасти, но это следует учитывать при определении размера позиции.
У меня также есть личное наблюдение относительно холдинговых компаний: Данная доля не может управляться независимо, даже если она указана как отдельная акция. Например, хотя Ferrari составляет значительную часть стоимости Exor NV, её всё равно нельзя извлечь из неё, так же как Berkshire Hathaway не ограничивается только Coca-Cola и Apple. Kyivstar, с другой стороны, можно, по крайней мере, покупать и продавать отдельно, не покупая VEON, но его ресурсы всё равно могут быть в любой момент перенаправлены материнской компанией, например, для покрытия собственных убытков. Конечно, маловероятно, что она зарежет курицу, несущую золотые яйца, но чудеса на фондовом рынке мы уже видели.

2. 🐔 Топ-3 украинских акций: MHP (LSE: MHPC), европейская птицефабрика.
MHP — восьмой по величине производитель птицы в мире и крупнейший экспортер куриного мяса в Европе. Компания занимает доминирующее положение на украинском рынке птицеводства, который составляет 54%, но главная особенность — это вертикальная интеграция и растущее присутствие в Западной Европе: она владеет всем — от производства зерна до кормов и птицеводства, от скотобоен до производства потребительских товаров. Эта модель может быть знакома по польскому конкуренту, компании Dino Polska, которая использует аналогичную модель на рынке товаров повседневного спроса со своей собственной сетью магазинов.
Подавляющее большинство производственных мощностей расположено в центрально-западных регионах Украины: Виннице, Кировограде, Полтаве. Это геополитически идеальное местоположение: вдали от наиболее пострадавших восточных и южных регионов страны. Компания также управляет собственным биоэкономическим комплексом, инвестирует в альтернативные источники энергии и активно управляет своими энергетическими рисками в период войны.
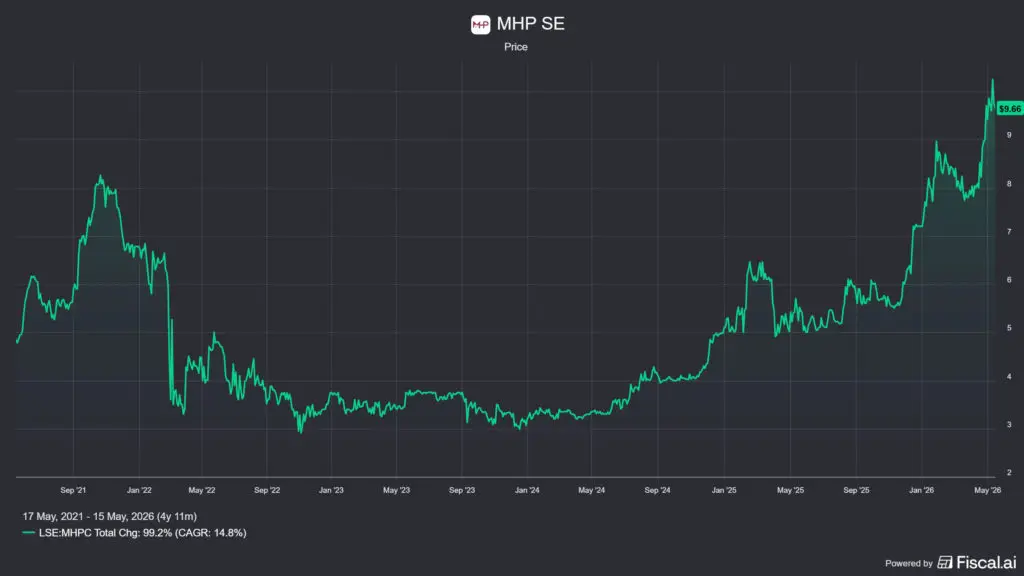
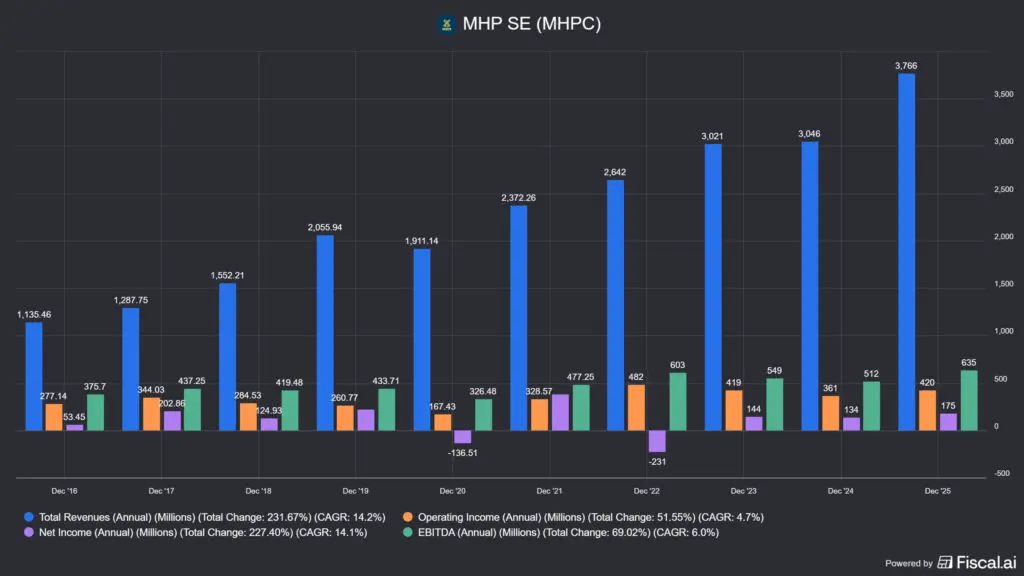
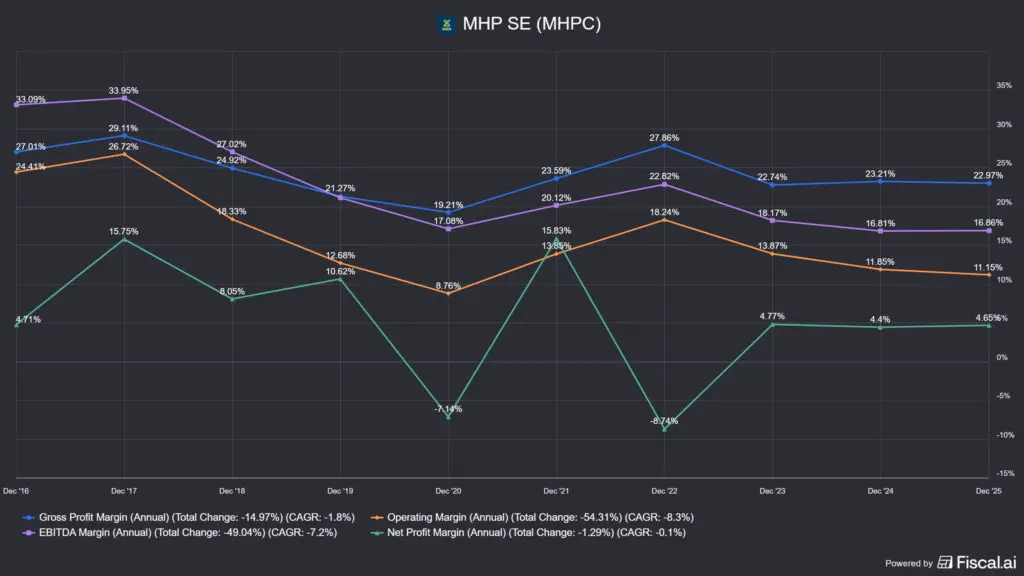
Финансовые показатели за 2025 год: выручка 3.76 млрд долларов США (+23.6%), EBITDA 635 млн долларов США (+24%), маржа EBITDA улучшилась до ~17%. Рыночная капитализация составляет ~1.04 млрд долларов США, компания не торгуется на фондовой бирже, поскольку ее акции составляют менее трети от выручки, что означает исторически низкий мультипликатор.
MHP сильна в плане участия в игре за счет собственных средств: Основатель и председатель совета директоров Юрий Косюк является крупнейшим акционером компании через компанию WTI Trading Limited. А в 2024 году саудовская государственная компания SALIC приобрела 12.6% акций, что свидетельствует о привлечении внешних инвесторов даже в военное время. MHP также активно расширяется в Западной Европе: в 2019 году она приобрела словенскую компанию Perutnina Ptuj (ведущего переработчика птицы на Балканах), а в 2025 году — испанские Uvesa и Payan Hermanos, таким образом выйдя на испанский рынок с долей около 10%.
🐂 Быки говорят
Вертикальная интеграция обеспечивает структурно низкие капитальные затраты: MHP не зависит от внешних партнеров по поставкам кормов, переработке или логистике, а поэтапное расширение мощностей может эффективно масштабироваться. Европейский спрос на протеин структурно растет, и MHP конкурирует с западноевропейскими производителями, предлагая низкие производственные затраты. Инвестиции саудовской компании SALIC свидетельствуют о том, что глобальный капитал видит ценность в этих акциях по низкой оценке. С июня 2025 года квоты на рынке ЕС были смягчены, что открывает возможности для увеличения объемов экспорта.
🐻 Медведи говорят
Нехватка рабочей силы — это реальная проблема: Более 3000 сотрудников были призваны на военную службу, что составляет 10% от общего числа сотрудников, насчитывающего 30 000 человек. Дополнительные расходы, связанные с войной (генераторы, безопасность, логистика), растут с каждым годом. Низкая ликвидность листинга на Лондонской фондовой бирже является еще одним препятствием: разброс акций, торгуемых в форме GDR (аналог ADR в США), высок. Регулирование экспортных квот ЕС означает политическую зависимость, на которую компания не имеет влияния.
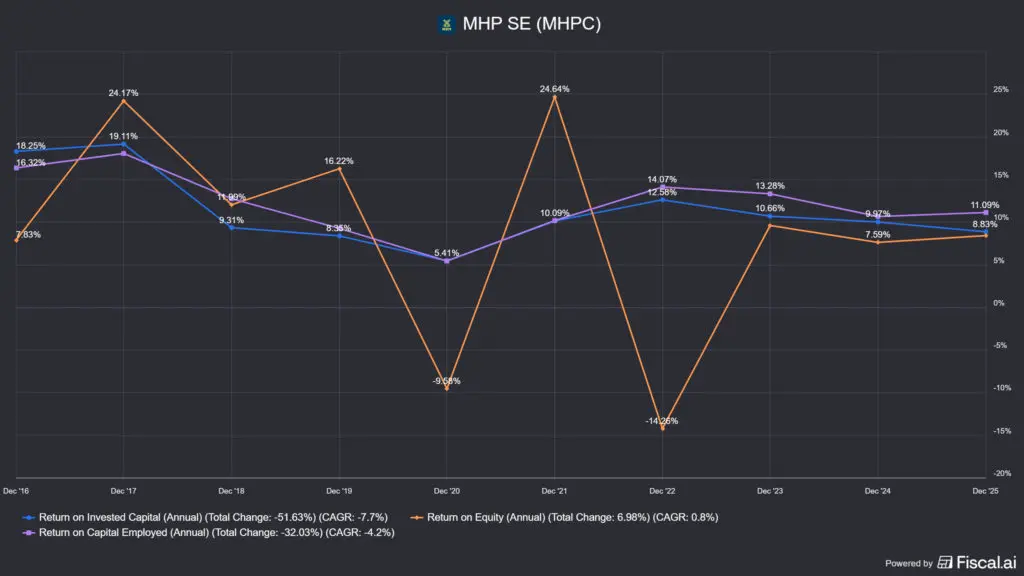
📌 На практике: MHP — это проверенное, вертикально интегрированное агропредприятие, которое укрепляет свои позиции на европейском и ближневосточном рынках. Балканско-испанско-украинский треугольник обеспечивает некоторую диверсификацию, устойчивую к войне. Однако цена акций уже выше, чем до войны, а это значит, что рынок воспринимает эту компанию не как истинно «украинскую», а как хорошо диверсифицированный конгломерат, работающий на нескольких зарубежных рынках, что, собственно, и верно. Несмотря на это, фундаментальные показатели хорошо отреагировали на повышение цен, поэтому MHP по-прежнему остается недорогой компанией.
Однако MHP в наибольшей степени полагается на физические активы среди всех рассмотренных компаний: не на платформу, не на программное обеспечение, а на физическое производство, продажи и экспорт. Она не создает значительной добавленной стоимости сверх стоимости капитала: рынок птицеводства никогда не был ориентирован на высокую маржу и сильные возможности генерации денежных средств. Для тех, кто хочет получить доступ к реальной экономике Украины в своем портфеле и готов мириться с ограничениями ликвидности на Лондонской фондовой бирже, это один из лучших вариантов. Компания не рухнет, если мирные переговоры затянутся, но реальным катализатором переоценки в этом случае также станет смягчение геополитической ситуации.

🤫 Топ-3 украинских акций: «Астарта» (WSE: AST), сахар, соя и глубокая недооценка.
Крупнейший в Украине производитель сахара и вертикально интегрированный сельскохозяйственный холдинг, акции которого котируются на Варшавской фондовой бирже, чья рыночная капитализация была практически полностью уничтожена премией за военный риск.
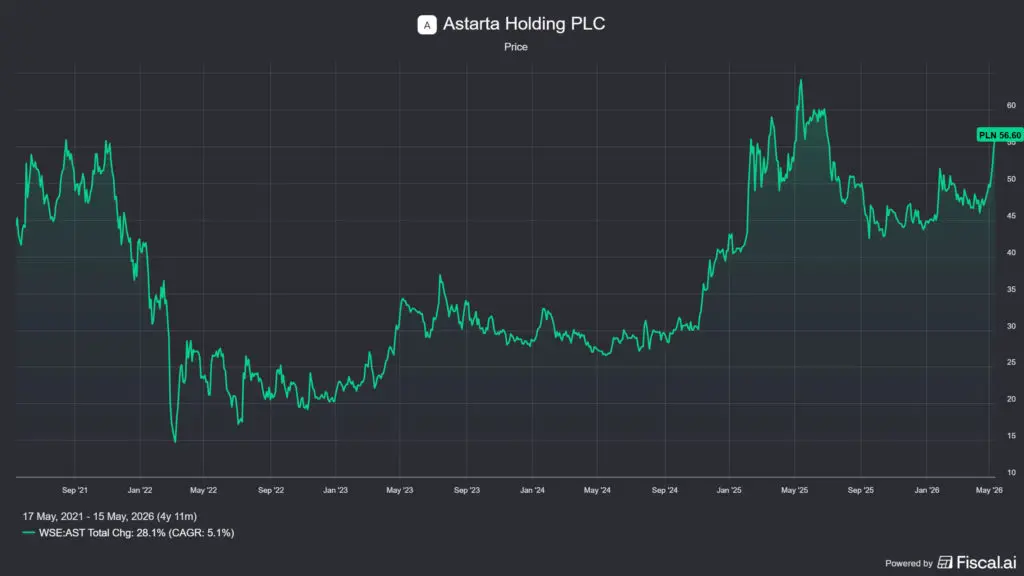
Компания «Астарта» владеет шестью сахарными заводами, 220 000 гектарами сельскохозяйственных земель, заводом по переработке сои, молочной фермой и мощностями по производству биоэнергии. Основная часть ее активов сосредоточена в центрально-западных регионах Украины, Виннице, Хмельницком и Полтаве. Основатель и генеральный директор Виктор Иванчик руководит компанией с 1993 года, владея 41.9% ее акций, а Fairfax Financial (канадская инвестиционная холдинговая компания Према Ватсы) также является акционером, что свидетельствует о серьезной заинтересованности обеих сторон. IFC (дочерняя компания Всемирного банка) инвестировала 40 миллионов долларов США в новый завод по производству концентрата соевого белка, который также является независимым инвестиционным проектом, направленным на повышение качества продукции.
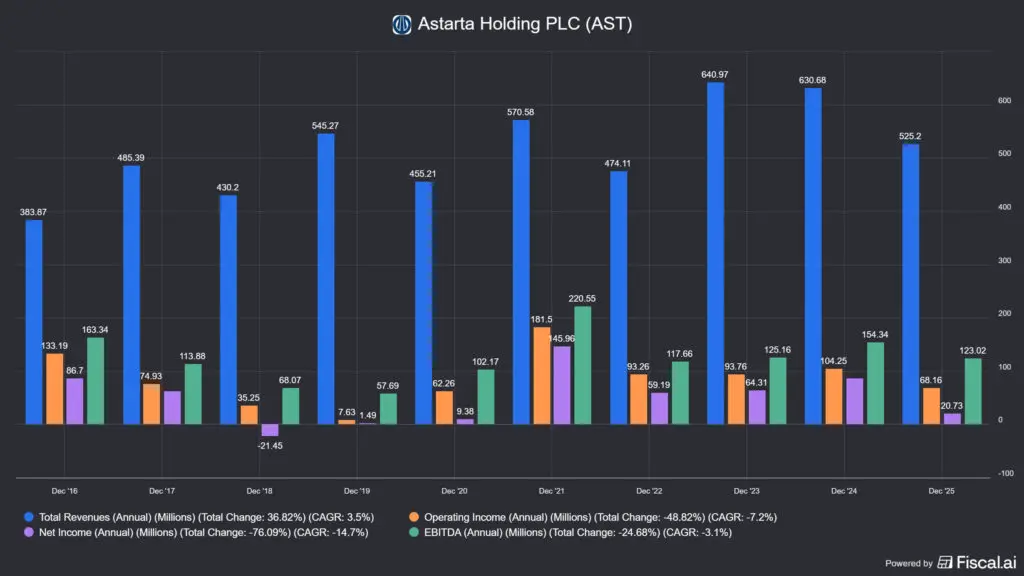
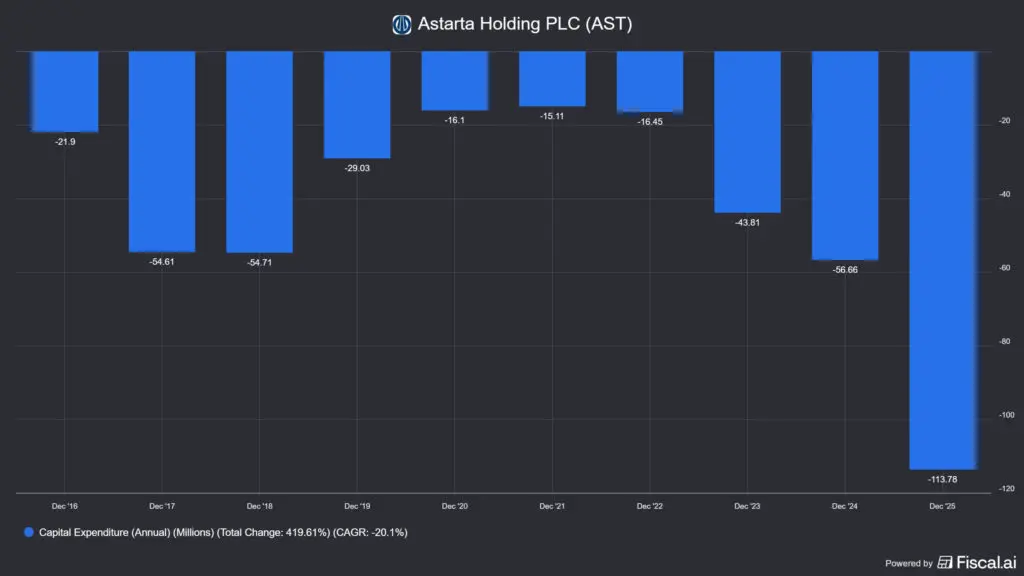
Несмотря на рост, оценка компании по-прежнему занижена, как и у двух других: рыночная капитализация около 384 миллионов долларов, выручка около 525 миллионов долларов, что соответствует мультипликатору P/S 0,6x. Чистая прибыль в 2025 году составила всего 20.7 миллиона долларов, EBITDA — 123 миллиона долларов, поэтому показатели снизились по сравнению с предыдущим годом, но это в основном связано с капитальными инвестициями. Все это подразумевает коэффициент EV/EBITDA около 5.3x, что является довольно низкой оценкой для сельскохозяйственной холдинговой компании или практически любой компании.
🐂 Быки говорят
Акции компании «Астарта» котируются на Варшавской фондовой бирже и доступны на IBKR, что делает ее одной из наиболее доступных украинских агропромышленных компаний. Инвестиции IFC и доля Fairfax Financial являются двумя независимыми качественными сигналами, подтверждающими устойчивость баланса и надежность менеджмента. Инвестиции в завод по производству соевого протеинового концентрата стоимостью 80 миллионов долларов США и Хмельницкий завод по переработке масличных культур стоимостью 76 миллионов долларов США обеспечивают органический рост выручки в дополнение к истории реорганизации. Рынки сахара и сои являются глобальными, продукция может экспортироваться, и «Астарта» не зависит исключительно от внутреннего украинского спроса.
🐻 Медведи говорят
Цикличность сахарной промышленности представляет собой реальный риск: история компании Astarta показала, что прибыльность в 2018-19 годах была практически нулевой.т. Акции компании котируются на Варшавской фондовой бирже, где ликвидность низкая, а спреды высокие. У меня есть собственный опыт в противоположном случае: акции Dino Polska, также польской компании, котирующейся в виде ADR на американской бирже, довольно неликвидны, поэтому их стоит покупать на польской ВСФ. Это тревожный сигнал, указывающий на то, что акции Astarta могут быть столь же труднодоступны. Инвестиционная активность в Полтавской области затрагивает некоторые активы гораздо сильнее, чем хотелось бы инвесторам.
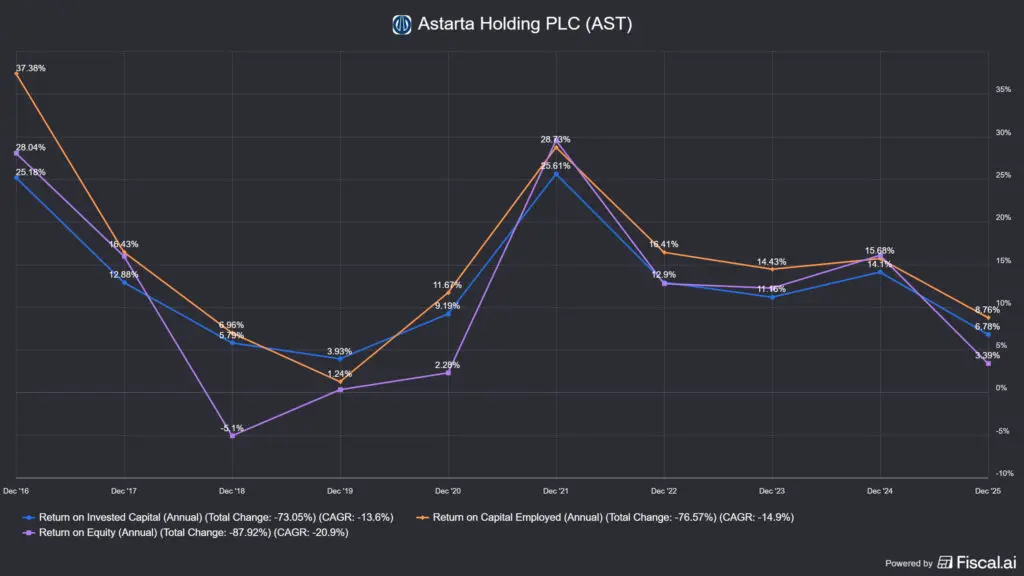
📌 На практике: «Астарта» — наиболее перспективная из всех рассмотренных акций: минимальная оценка, проверенное руководство, профиль ESG и опыт работы с IFC. Цикличность (цены на сахар, цены на сою) и геополитические риски вполне реальны, но если рассматривать сценарий мирных переговоров на 3-5 лет, «Астарта» может стать одним из прямых бенефициаров восстановления Украины благодаря своему доминированию на внутреннем рынке сахара и сои и диверсификации экспорта. Однако, как и все сырьевые акции, она также крайне циклична и подвержена множеству факторов, таких как погода, которые очень трудно предсказать.
«Астарта» — для самых терпеливых инвесторов. Она не удвоится за квартал, но если украинский сельскохозяйственный сектор встанет на путь восстановления, то агрохолдинг с коэффициентом P/S 0,6, поддерживаемый IFC и возглавляемый основателем, имеет серьезный потенциал роста. Моя проблема здесь та же, что и с MHP: сложно создать ценность в долгосрочной перспективе (но «Астарта» может быть исключением в этом отношении), поэтому я почти наверняка продам ее после отскока, если вообще приобрету в ней акции, потому что это не та компания, которую стоит держать в долгосрочной перспективе. При определении размера ваших позиций следует проявлять осторожность из-за цикличности рынка и риска военных действий.

3. 💻 +1 Секретный совет: EPAM Systems (NYSE: EPAM), побежденный инженерный гигант.
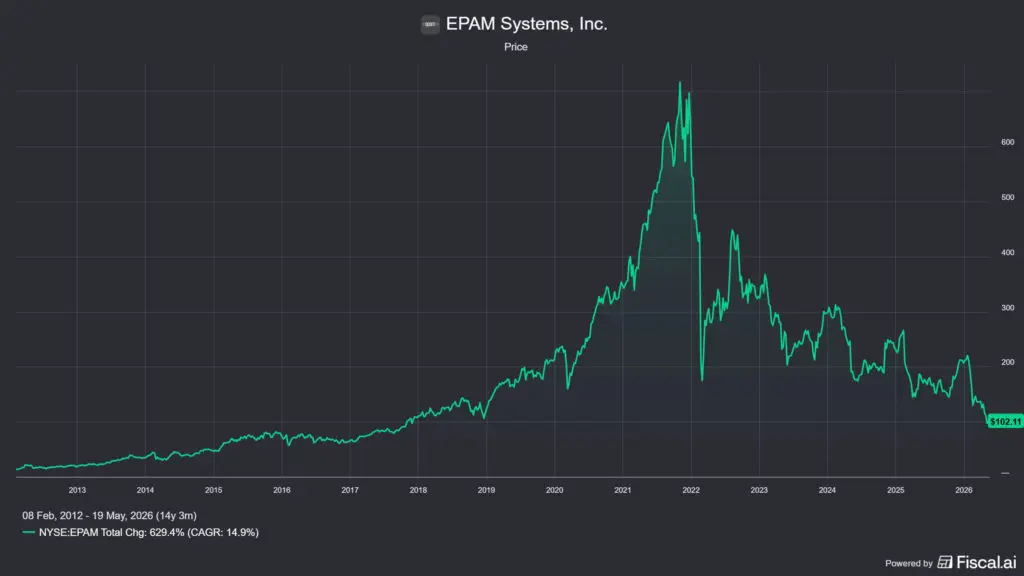
Компания EPAM Systems официально не является украинской компанией, это зарегистрированная в Пенсильвании компания, акции которой котируются на Нью-Йоркской фондовой бирже и номинированы в долларах США. Однако, благодаря основанной в Беларуси и Украине инженерной культуре, концентрированной базе судоходства в Восточной Европе до краха 2022 года и постоянно низкой цене, обусловленной геополитическими причинами, компания заслуживает места в этом списке. До ноября 2021 года EPAM была одной из лучших компаний на рынке по темпам роста: За десять лет после первичного публичного размещения акций в 2012 году ее стоимость выросла почти на 6000%. Затем, после 24 февраля 2022 года, курс упал почти на 72% за один месяц. С тех пор обменный курс не восстановился, хотя деловая активность в основном продолжается.
Суть деятельности компании: крупные компании из списка Forbes Global 2000 доверяют ей проектирование, разработку и внедрение программного обеспечения от своего имени. Это не просто фабрика кода, она позиционирует себя как компания, предоставляющая «услуги по разработке продуктов», и это отражается на рентабельности, лояльности клиентов и стоимости перехода к другому поставщику. Среди более чем 345 клиентов из списка Forbes Global 2000 — Goldman Sachs, Adidas, Johnson & Johnson, и они не переходят к массовому поставщику из Бангалора.
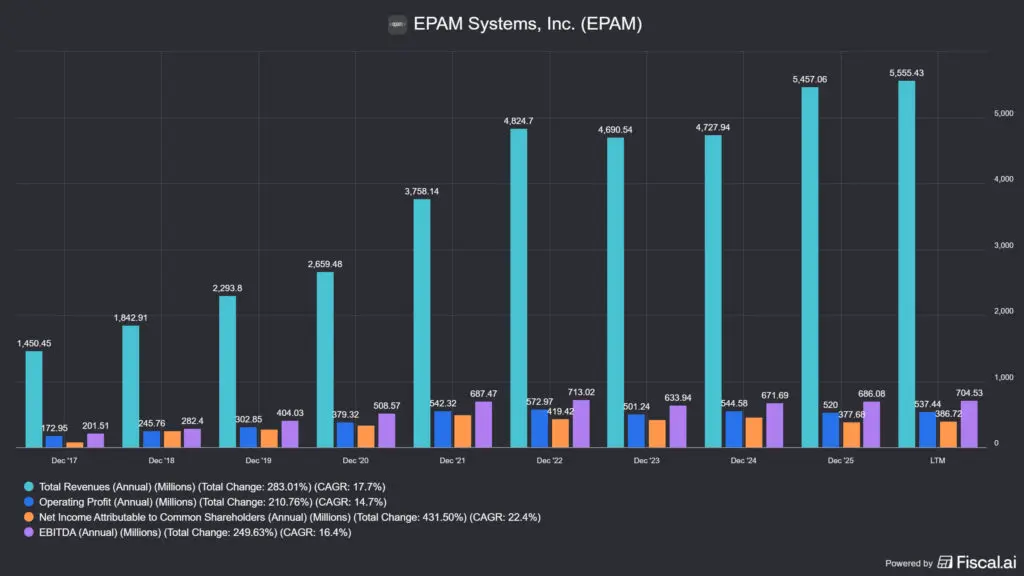
Выручка за 2025 год составит 5.4 миллиарда долларов (+15.4%), из которых около 5% приходится на органический рост. Баланс компании чрезвычайно силен: более 1 миллиарда долларов чистых денежных средств, минимальный долг, около 544 миллионов долларов годового свободного денежного потока. Оценки компании удивительно низкие: прогнозный коэффициент P/E составляет около 8.8x, прогнозный коэффициент EV/EBITDA — около 4.7x, коэффициент EV/Sales — около 0.8x, что исторически крайне низко для IT-инженерной компании с оборотом в 4.7 миллиарда долларов.
🐂 Быки говорят
Инженерная культура и 30-летние отношения с клиентами не поддаются быстрому копированию, это долгосрочное конкурентное преимущество, которое текущая цена совершенно не отражает. Более 1 миллиарда долларов США можно использовать для выкупа акций за наличные и небольших приобретений. Консенсус аналитиков по целевой цене составляет ~187–211 долларов США (но не стоит им верить), с потенциалом роста примерно на 66–88% по сравнению с текущей ценой около 112 долларов США. Конечно, это не так уж много значит, но это все еще рыночный консенсус. Платформы EPAM AI/Run и EPAM DIAL достаточно хорошо позиционируются в области внедрения корпоративного ИИ. Те 345 клиентов из списка Forbes Global 2000, вероятно, выберут компанию для такого перехода.
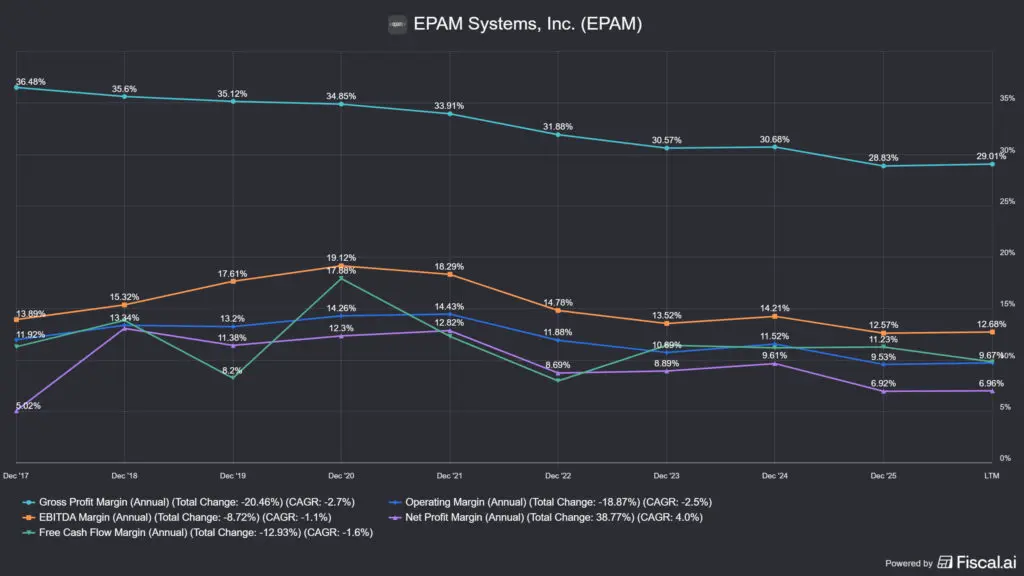
Рост органического капитала заметно замедлился: к 2026 году ожидается лишь 3-6% органического роста, а операционная маржа снизилась с 14% до 9.5% с 2021 года. Рентабельность инвестированного капитала (ROIC) снизилась с 41% до ~13.8%, а затраты на интеграцию после приобретений NEORIS и First Derivative негативно сказываются на эффективности использования капитала. Влияние ИИ представляет собой двусторонний риск: Если искусственный интеллект достаточно быстро снизит потребность в трудоустройстве инженеров-технологов, модель получения дохода EPAM может оказаться под угрозой. Смена руководства (Аркадий Добкин подал в отставку, и его место занял Балаж Фееш венгерского происхождения) также представляет собой риск.
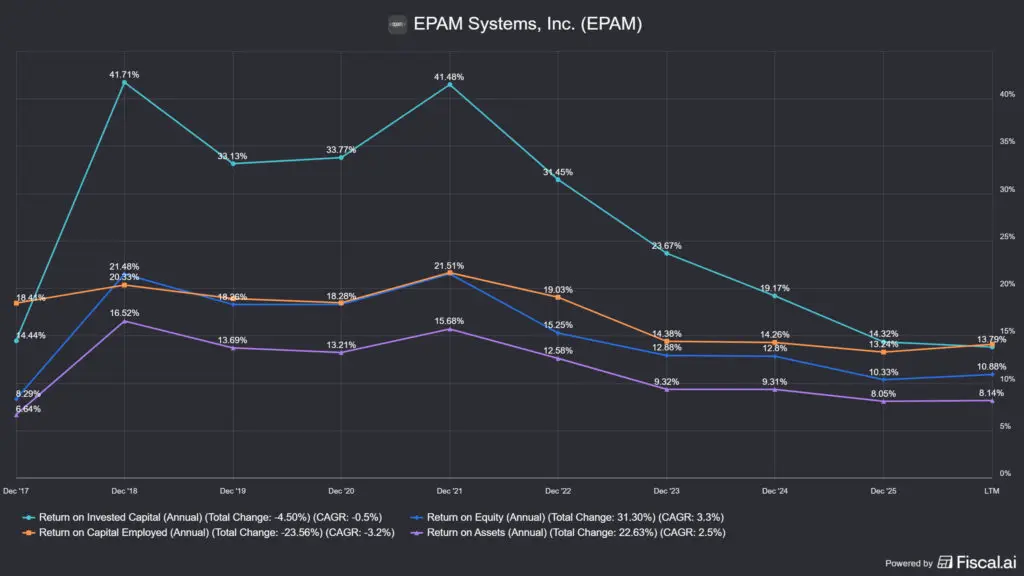
📌 На практике: В случае с EPAM инвестиционная стратегия заключается не только в том, что Речь идёт не о том, что геополитическое событие губит высококлассную IT-компанию, а о том, разрушил ли искусственный интеллект её бизнес или нет. База поставщиков теперь стала глобальной (Индия, Латинская Америка, Центральная Европа), зависимость от Украины уменьшилась, но обменный курс по-прежнему несет в себе премию за риск. Если переход к использованию ИИ наберет обороты и органический рост вернется к уровню выше 8-10%, переоценка может быть огромной, если она вообще когда-либо возобновится. Вопрос в том, является ли проблема структурной, что на данный момент очень сложно определить. Я думаю, что тот факт, что все показатели падают уже много лет, не сулит ничего хорошего в будущем. Существует занимательный сайт для тестирования уровня использования ИИ компаниями: Смерть от когтя.
Перейду сразу к сути и вынесу вердикт по поводу фильма «Смерть от когтей»: Не умирает, а уменьшается, более 5 лет болезненного сжатия границ:«Дорогие мои, мы собрались здесь не для того, чтобы похоронить EPAM, Но нужно признать, что их империя по производству тел стоимостью 3.5 миллиарда долларов сталкивается с экзистенциальным вопросом: что произойдет, когда тела станут необязательными? Они пережили конкуренцию со стороны зарубежных компаний, COVID-19 и уход России, но выжить в мире, где их клиенты могут самостоятельно генерировать 60% шаблонного кода? Вот это настоящая цифровая трансформация, которую никто не включил в план развития."
📝 Топ-3 украинских акций: краткий обзор
Украинский рынок таит в себе несколько перспективных кандидатов на роль фактора роста для инвесторов, готовых к геополитическому риску: его не следует игнорировать, но и не следует чрезмерно на него инвестировать. Общим знаменателем для четырех представленных выше акций является то, что каждая из них доказала свою жизнеспособность в течение четырех лет войны, каждая торгуется по низкой оценке, и в каждой из них руководство в значительной степени заинтересовано в успехе.
Kyivstar — самая устойчивая модель: Монопольная сеть, цифровая платформа, нулевая задолженность, а также возможность приобретения через материнскую компанию (VEON), если кому-то понравится холдинговая структура. MHP является наиболее убедительным представителем реальной экономики: Вертикальная интеграция, диверсификация в Европе, проверенная экспортная стратегия. «Астарта» — интересный пример: оценка находится на самом низком уровне, но данные IFC указывают на то, что лучшие институциональные инвесторы по-прежнему в ней. Если война закончится и украинский сельскохозяйственный сектор встанет на путь восстановления, я думаю, эта акция будет одной из первых, которая вырастет. EPAM, с другой стороны, — единственная ликвидная акция в списке, торгующаяся на NYSE в долларах США, и если возобновится органический рост, переоценка может быть огромной.
Важно подчеркнуть: Инвестиции в акции ни одной из представленных здесь компаний не являются простыми, а удержание их в портфеле будет еще сложнее. Геополитический риск реален и требует постоянного внимания. Что если Россия выиграет войну и все равно оккупирует Украину? Что если конфликт затянется на годы? Тогда оценка не изменится. Вопрос всегда в том, компенсирует ли заложенный в цену пессимизм реальные риски. На этот вопрос каждый инвестор должен ответить индивидуально, исходя из своего инвестиционного горизонта, допустимого уровня риска и принципов определения размера позиции.
Если вы хотите прочитать другие наши статьи, вы найдете интересные материалы, сгруппированные по следующим категориям:
🤑Если вас интересует, с какими брокерами мы сотрудничаем, прочтите наши статьи ниже:
📉Анализ брокерского счета Interactive Brokers – Профессиональный для профессионалов
📈Анализ брокерского счета LightYear — простота и доступная цена идут рука об руку.
❓ Часто задаваемые вопросы (FAQ)
Стоит ли сейчас покупать украинские акции?
Инвестирование в украинские акции — это не решение, основанное на стоимости в традиционном смысле, а скорее геополитическая покупка, основанная на фундаментальных факторах. Kyivstar, MHP, Astarta и EPAM Systems доказали свою жизнеспособность в течение трех лет войны, и все они торгуются по исторически низким ценам. Вопрос не в том, рискованно ли это, потому что это, безусловно, рискованно, а в том, достаточно ли заложенного в цену пессимизма, чтобы компенсировать реальные риски. Для тех, кто отвечает утвердительно, исходя из своего временного горизонта и толерантности к риску, украинский фондовый рынок может предложить потенциал асимметричной доходности, особенно в случае прекращения огня или мирных переговоров.
Где купить украинские акции: доступны ли они на IBKR или Lightyear?
Большинство украинских акций, котирующихся на бирже, доступны через платформу Interactive Brokers (IBKR), поскольку IBKR предоставляет широкий доступ к фондовым биржам Nasdaq, Нью-Йорка (NYSE), Лондона (LSE) и Варшавы (WSE). Kyivstar (NASDAQ: KYIV) и EPAM Systems (NYSE: EPAM) также котируются на долларовом рынке, что делает их наиболее удобными для покупки. MHP (LSE: MHPC) и Astarta (WSE: AST) также доступны на IBKR, хотя их ликвидность может быть ниже, а спреды — выше. В настоящее время наиболее удобными вариантами для торговли на Lightyear являются акции, котирующиеся на Nasdaq и NYSE, а Kyivstar торгуется на EPAM и VEON.
Что такое VEON и какое отношение он имеет к Kyivstar?
VEON (NASDAQ: VEON) — глобальная телекоммуникационная холдинговая компания, обслуживающая около 150 миллионов абонентов мобильной связи в Пакистане, Украине, Казахстане, Бангладеш и Узбекистане. Kyivstar является дочерней компанией VEON, ведущего оператора мобильной связи в Украине, который получил самостоятельный листинг на Nasdaq в декабре 2025 года (NASDAQ: KYIV). Те, кто хочет сделать ставку на Kyivstar напрямую, могут сделать это, используя тикер KYIV; те, кто хочет инвестировать в цифрового оператора на более широком рынке, могут получить доступ к Kyivstar через тикер VEON, принимая на себя риски JazzCash в Пакистане и дочерних компаний в Казахстане и Бангладеш.
Будут ли MHP и Астарта в безопасности, если война продолжится?
Подавляющее большинство производственных мощностей МГП и «Астарты» сосредоточено в центрально-западных регионах Украины, в Винницкой, Хмельницкой, Полтавской и Кировоградской областях, которые пострадали от прямых военных действий значительно меньше, чем восточные и южные регионы страны. Таким образом, птицефермы МГП и сахарные заводы «Астарты» более территориально защищены, чем если бы они находились ближе к очагам конфликта. В то же время ракетные обстрелы энергетической инфраструктуры затрагивают всю страну, что увеличивает эксплуатационные расходы обеих компаний, которые решаются с помощью генераторных и альтернативных источников энергии, и эти более высокие затраты уже заложены в текущие финансовые показатели.
Действительно ли акции EPAM Systems являются украинскими?
EPAM Systems формально не является украинской компанией, это зарегистрированная на Нью-Йоркской фондовой бирже (NYSE) компания, акции которой котируются в долларах США и базируются в Пенсильвании. Белорусско-украинская инженерная культура, довоенная база поставок, сосредоточенная в Восточной Европе, и падение цен после российского вторжения в 2022 году, которое до сих пор полностью не восстановилось, делают украинские акции актуальными с инвестиционной точки зрения. Акции торгуются почти на 84% ниже своего пика, в то время как компания вышла на глобальный рынок, диверсифицируя свою базу поставок в Индию, Латинскую Америку и Центральную Европу. Таким образом, EPAM скорее относится к категории «глобального ИТ-компаний, пострадавших от геополитических последствий», чем к классической украинской компании, но в данном случае эти два понятия трудно разделить.
Юридическое и юридическое заявление: данная статья носит исключительно информативный характер и не является инвестиционной рекомендацией в какой-либо форме. Инвестиционные решения являются исключительной ответственностью инвестора и всегда должны приниматься с учетом индивидуального финансового положения, допустимого уровня риска и инвестиционных целей. Данные, представленные на момент написания статьи, отражают текущее состояние дел; рыночные условия и основные показатели компании могут измениться.


