
Обзор Adobe Inc. (ADBE)
Adobe Inc. (ADBE) — всемирно известная компания-разработчик программного обеспечения, в первую очередь выпускающая продукты для обработки изображений — PhotoShop, InDesign, Premiere Pro и т. д. — Она занимается распространением по типу SaaS. Компания была основана в 1982 году в Калифорнии, сейчас в ней работают более 30000 20 человек, а годовой объем продаж превышает XNUMX миллиардов долларов США. Он присутствует во всех странах мира, а его программное обеспечение используют миллионы людей, в основном для создания произведений искусства. Формат торговой марки Adobe Inc. (ADBE) — PDF.
Рынок: 198 млрд долларов США
Инвесторам: https://www.adobe.com/investor-relations.html
TL, д-р Краткое содержание – самая важная информация за 3 минуты Не хотите читать весь анализ? Нажмите здесь, чтобы ознакомиться с кратким обзором.
- Что это за компания?Adobe Inc. (NASDAQ:ADBE) — калифорнийская компания-разработчик программного обеспечения, основанная в 1982 году и являющаяся мировым лидером в области программного обеспечения для креативного и цифрового маркетинга. В компании работает более 30 000 человек, а её годовой доход превышает 20 миллиардов долларов. К наиболее известным продуктам компании относятся Photoshop, Illustrator, InDesign, Premiere Pro, Acrobat/PDF. Рыночная капитализация составляет около 198 миллиардов долларов. Это 17-й по влиятельности бренд в мире (Interbrand, 2024).
- Бизнес-модельВ 2013 году Adobe перешла на модель полного SaaS (подписка), что позволило искоренить пиратское программное обеспечение и обеспечить стабильный доход. Примерно 70–75% выручки приходится на сегмент цифровых медиа (Creative Cloud: Photoshop, AI, Pr и др.), около 25% — на сегмент цифрового опыта (платформа корпоративного маркетинга и аналитики). Adobe контролирует около 80% рынка графического программного обеспечения — это полная монополия в своем сегменте.
- ФинансыСтабильно высокая и растущая выручка, выдающаяся маржа SaaS, сильный свободный денежный поток. Цена акций упала примерно на 45% по сравнению с пиком. Неудачная сделка по приобретению Figma (1 миллиард долларов убытков, 2023 год) и опасения по поводу влияния ИИ оказали давление на акции. Доля рынка Canva подскочила с 1,9% в 2022 году до 10,26% в 2024 году — первый серьезный признак ослабления позиций, занимаемых традиционными инструментами.
- УправлениеПод руководством генерального директора Шантану Нарайена компания Adobe последовательно приобретала потенциальных конкурентов (эксперимент Figma, Magento, Marketo). Разработка собственной платформы искусственного интеллекта (Firefly) является ответом на угрозу со стороны генеративного ИИ — отличительными чертами являются «аутентичность контента» и этичное позиционирование в сфере ИИ. Траектория роста сегмента «Цифровой опыт» имеет стратегическое значение на следующее десятилетие.
- КоказатокНаибольший структурный риск представляет собой внедрение ИИ: Midjourney, Sora и аналогичные инструменты напрямую атакуют рынок Creative Cloud. Canva и Figma переманивают пользователей среднего и начального уровня — именно там в рабочую силу выходит следующее поколение. Сильные конкуренты в сегменте цифрового опыта (Salesforce, HubSpot, Google Analytics) затрудняют расширение. Накопление деловой репутации на балансе представляет собой долгосрочный риск списания активов.
- РейтингПосле падения цены примерно на 45% компания торгуется по исторически более привлекательной оценке – стабильно высокая маржа, около 80% рыночной доли в сегменте программного обеспечения для творчества и растущий сегмент цифрового опыта указывают на фундаментально высокое качество компании. Главный вопрос: сможет ли ИИ сделать то, чего не смогла Canva – отвоевать реальную долю рынка у Adobe в профессиональном сегменте? Компания привлекательна для долгосрочных инвесторов, но мониторинг рисков, связанных с ИИ, имеет важное значение.
📒Содержание📒
〽️Анализ сегмента рынка〽️
Сегмент цифровых медиа включает в себя практически все, что связано с графикой, видеомонтажом, производством контента, маркетингом в социальных сетях и управлением социальными платформами для сайтов — FB, YouTube, Insta, TikTok. Обычно этим занимаются маркетинговые агентства или частные лица — фрилансеры, — которые обычно заключают контракты на уникальные проекты, такие как разработка и реализация медиа-кампании или веб-сайта (по крайней мере, в графической части). Поскольку эти работы в основном выполняются на индивидуальной контрактной основе, работа не является равномерной с течением времени. Вот почему доходы компаний, работающих по модели SaaS (программное обеспечение как услуга, подробнее об этом позже), таких как Adobe Inc., могут колебаться. (ADBE) тоже. Пример: графический дизайнер покупает лицензию на один месяц, разрабатывает графику для двух проектов, а затем приостанавливает работу на один месяц.
Таким образом, могут возникать перерывы в непрерывности получения доходов, а маркетинговые расходы, как правило, являются расходами, которые легко контролировать, поскольку они не относятся к сегменту SG&A (продажи, общие и административные расходы), поэтому они не имеют решающего значения для непрерывности бизнеса. Обратное также верно: доход может расти быстрее, если проводится крупное событие, например, чемпионат мира по футболу или Суперкубок, требующее гораздо большего количества визуального контента. То есть, хотя этот вид расходов в основном стабилен, возможны колебания в зависимости от рыночной ситуации.
До начала 2000-х годов большая часть программного обеспечения представляла собой коробочные продукты, но с 2013 года практически все программы Adobe перешли в облако — Creative Cloud — и компания перешла от коробочных продуктов к SaaS — Software as a Service.
Что такое модель SaaS?
💡Модель SaaS – на основе подписки – это форма продаж, при которой электронная лицензия приобретается как часть подписки с определенными интервалами – ежемесячно, ежегодно и т. д. – взамен клиенты получают постоянные обновления и улучшения программного обеспечения. Программное обеспечение и его данные доступны из облака, то есть они принадлежат компании, а не клиенту.
🛑Старая бизнес-модель заключалась в продаже коробочных продуктов, когда клиенты получали физический продукт — коробку с носителем данных внутри, — который в то время можно было продать по более высокой цене, но позже стало сложнее продавать другие услуги, связанные с программным обеспечением, и теневая экономика программного обеспечения расцвела. В этом случае программное обеспечение запускается локально на оборудовании клиента.
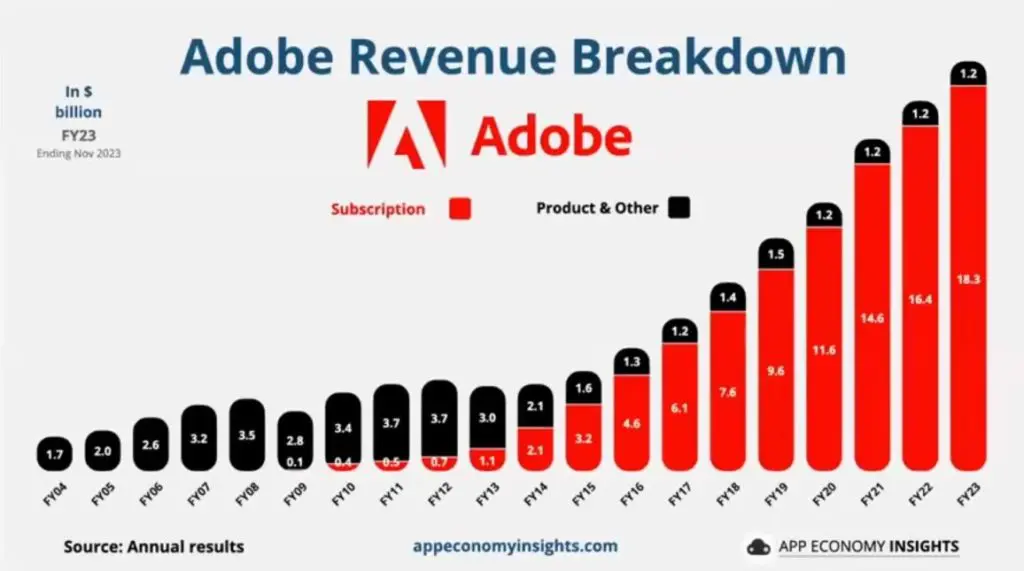
🤔Основная логика заключается в том, что в модели SaaS вы не можете скопировать данные коробочных продуктов, взломать программное обеспечение и использовать его бесплатно. Это позволило значительно масштабировать SaaS-компании и устранить взломанные версии, тем самым ликвидировав пиратство. Компания Adobe Inc. (ADBE) за прошедшие годы перешла на это решение почти на 100% и произвела революцию на рынке графики. В некотором смысле это означает, что Adobe Inc. (ADBE) сама стала рынком, который теперь, как вы увидите позже, постепенно теряет свою долю.
Стоит также отметить, что все известные мне графические дизайнеры (то есть те, кто зарабатывает этим на жизнь) используют продукты Adobe. PhotoShop – редактирование изображений, Illustrator – векторная графика, InDesign – издательское дело – программное обеспечение, используемое каждый день, и уникальные форматы Adobe Inc. (ADBE) – например, PSD – также широко используются. Но есть и конкурирующие приложения, например, CorelDraw — альтернатива Illustrator — для векторной графики, а также есть бесплатный GIMP — альтернатива PS, Sony Vegas — для редактирования видео, и я мог бы перечислить еще много всего. Figma становится все более популярной среди веб-редакторов, и мы подробнее поговорим об этой компании позже.
Программное обеспечение для работы с цифровыми медиа компании Adobe Inc. (ADBE) объединено в пакет Creative Cloud. Общей особенностью программного обеспечения Adobe является то, что оно уже около 12 лет работает в облаке. Это имело два важных эффекта: они устранили пиратское программное обеспечение и получили постоянный доход, что привело к резкому росту маржи.
📰Однако среднестатистические пользователи не используют это программное обеспечение, а используют то, которое можно использовать для простой и быстрой графической работы. Потому что на Facebook, YouTube и Instagram публикует гораздо больше людей, чем графических дизайнеров, и эти пользователи используют общие форматы. Для этого вам не нужно покупать дорогостоящее программное обеспечение Adobe, все, что вам нужно, это Canva или Place It, которые можно использовать для редактирования рекламы, макетов и таблиц. Генераторы изображений на основе искусственного интеллекта также становятся очень популярными, например: Midjourney, принадлежащая Adobe Inc. (ADBE), является эквивалентом Firefly — веб-приложений, которые выполняют простые операции, такие как RemoveBG.
Проблема в том, что такие платформы, как YouTube, также предлагают определенную степень возможности редактирования. Конечно, они даже близко не стоят с продуктами Adobe Inc. (ADBE), но, вероятно, удовлетворяют потребностям среднестатистического человека. Однако мой собственный опыт показывает, что люди придерживаются своей устоявшейся рабочей среды, шаблонов и настроек и неохотно меняют это программное обеспечение, что приводит к довольно высоким затратам на переключение. Однако этот рынок представляет собой устаревший бизнес, который Adobe Inc. (ADBE) полностью исчерпал себя, с ограниченным потенциалом роста (все еще существуют движущие силы, такие как рост населения, цифровизация, увеличение потребления контента и т. д.). Однако цифровой клиентский опыт — это совершенно другое дело.
Рынок цифрового опыта (цифрового клиентского опыта) в основном занимается цифровым маркетингом, управлением клиентским опытом (CXM), аналитикой на основе данных и автоматизацией на основе искусственного интеллекта. Этот сегмент в первую очередь предлагает компаниям решения, помогающие оптимизировать цифровые отношения и взаимодействие с клиентами. Сюда входит управление контентом (CMS), управление цифровыми активами (DAM) и т. п.
Рынок цифровых медиа
- Размер рынка и рост: В 2023 году объем мирового рынка цифровых медиа оценивался примерно в 833 млрд долларов США. Ожидается, что к 2030 году объем рынка достигнет 1902 млрд долларов США, а среднегодовой темп роста составит 12.8% (Grand View Research ). Подмножеством этого сегмента является сегмент графических программ, в котором доминирует Adobe.
- Региональные данные:
- США: Ожидается, что рынок цифровых медиа в США будет расти среднегодовыми темпами в 11.1% в период с 2024 по 2030 год (Grand View Research )
- Európa: Рынок может расти с совокупным годовым темпом роста в 12% в период между 2024 и 2030 годами.
- Азиатско-Тихоокеанский регион: Ожидается, что в этом регионе будет наблюдаться самый быстрый рост: среднегодовой темп роста составит более 14% в период с 2024 по 2030 год. (Grand View Research )
Рынок платформ цифрового опыта
- Размер рынка и рост: В 2022 году объем мирового рынка платформ цифрового опыта составил около 11 миллиардов долларов США. Ожидается, что к 2030 году объем рынка достигнет 30.41 млрд долларов США, а среднегодовой темп роста составит 11.9% (Grand View Research ).
- Региональные данные:
- США: В 2023 году объем рынка платформ цифрового опыта в США составил 3.9 млрд долларов. Ожидается, что к 2030 году объем рынка достигнет 8.4 млрд долларов США, а среднегодовой темп роста составит 11.5% (Исследование Гранд Вью)
- Северная Америка: На этот регион в 2022 году пришлась наибольшая часть рынка — 43.7%.
В целом, вероятно, реалистично предположить, что среднегодовой темп роста для обоих сегментов рынка составит 11%.
🙋♂️Специализации Adobe Inc. (ADBE)🙋♂️
В этом разделе я изучу, какими специализациями обладает анализируемая компания, каково ее положение на рынке и делает ли она что-то иначе, чем ее конкуренты. Если да, то какое влияние это оказывает на их деятельность?
Adobe Inc. (ADBE) — компания-разработчик программного обеспечения, которая на протяжении многих лет обладала монополией на графическое программное обеспечение. Многие люди проходят обучение работе с этими программами несколько раз в жизни, даже в рамках обучения в высших учебных заведениях.
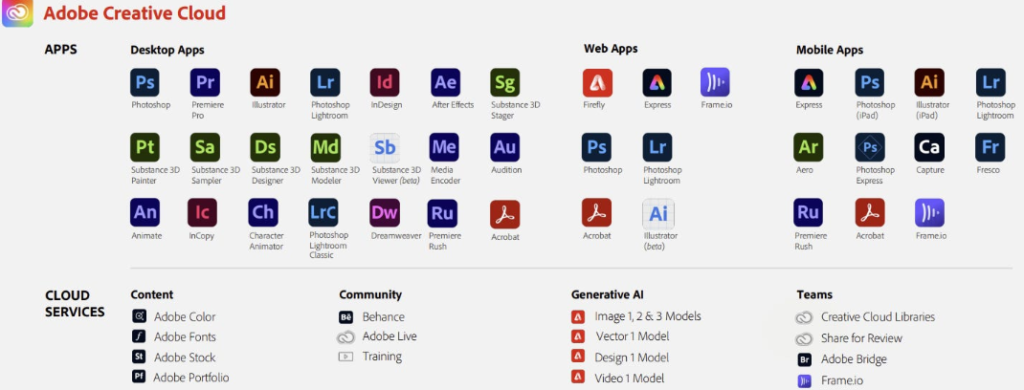
Что именно представляет собой вселенную программного обеспечения Adobe Inc. (ADBE), можно понять на основе следующего списка:
- Creative Cloud (программное обеспечение для обработки изображений и видео): Adobe Photoshop, Adobe Illustrator, Adobe InDesign, Adobe Premier Pro, Adobe Express и т. д.
- Приложения: веб-приложение Firefly, сервисы Firefly, Adobe Acrobat, Adobe Reader
- Источники данных: Acrobat Liquid Mode, помощник AEP AI, Firefly
- Облако документов: Adobe Acrobat, Reader и т. д. собственный формат: PDF, PostScript (переносимый формат)
Конечно, у них есть и другие продукты, например: шрифты – которые являются гораздо менее важными продуктами, в отличие, например, от PDF, который почти все используют как неизменяемый текстовый формат файла. Более того, формат PDF-A используется в офисах, поскольку это единственное решение для архивации файлов и загрузки документов в некоторые электронные системы.
💰Adobe Inc. (ADBE) получает свои доходы в основном из двух сегментов:
- Цифровые СМИ: 70-75%
- Цифровой опыт: 25%
Цифровые медиа включают в себя различное программное обеспечение для обработки изображений и видео, но их рост замедлился просто потому, что весь рынок был поглощен Adobe Inc. (ADBE).
💵Здесь также есть разрушительные последствия, поскольку Adobe хотела купить Figma за 2022 миллиардов в сентябре 20 года! долларов США, что было обусловлено быстрым ростом Figma.
Новая компания оказалась настолько успешной, что в долгосрочной перспективе могла стать угрозой Adobe Inc. (ADBE) монополия. Однако регулирующие органы не были в восторге от приобретения и начали расследование покупки. В декабре 2023 года Adobe Inc. (ADBE) вышла из сделки с Figma, что привело к выплате штрафа в размере 1 млрд долларов. В 2022 году выручка компании составила 200 миллионов долларов США (в это время ее бы приобрели), а в 2024 году она подскочила до 700 миллионов долларов США, что означает, что она быстро растет, что само по себе может представлять угрозу для Adobe.
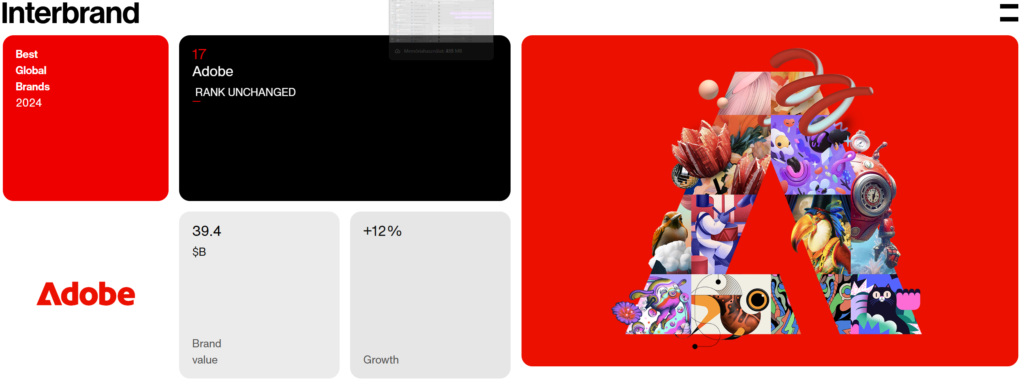
Предыдущий пример показывает, что Adobe Inc. (ADBE) покупает или пытается купить любого, у кого есть новая идея в секторе цифровых медиа и кто может достаточно вырасти. Благодаря этим приобретениям Adobe Inc. (ADBE) продолжает оставаться «фактическим стандартом» в производстве контента, что делает ее незаменимым игроком на рынке. Компания также очень сильна как бренд, 17-й по величине в мире в 2024 году (Interbrand), который был оценен почти в 40 миллиардов долларов. В том же списке Porsche AG (P911) занимает лишь 40-е место, что я также проанализировал: Porsche AG (P911)
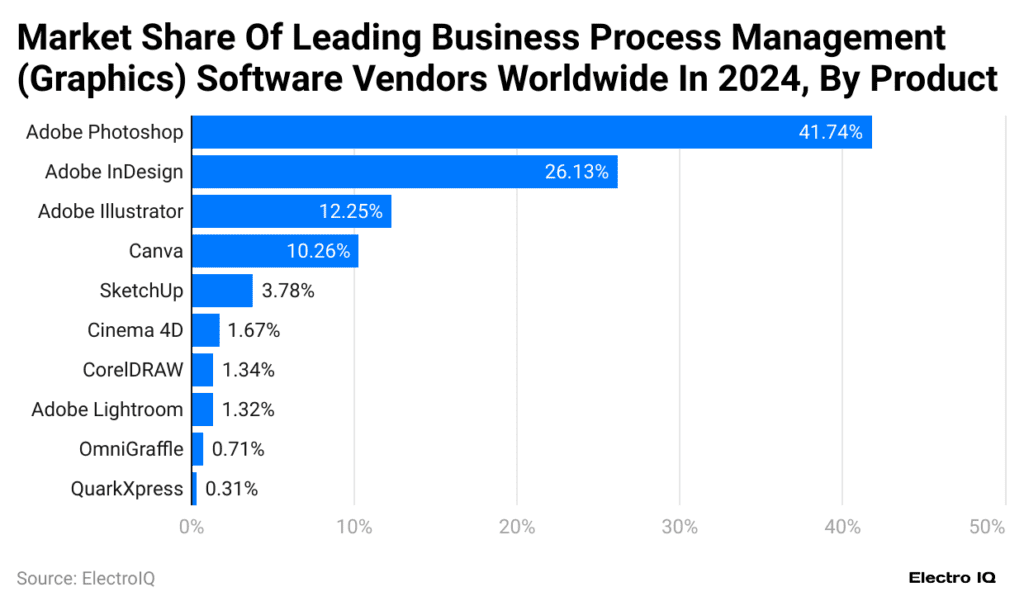
Программное обеспечение Adobe Inc. (ADBE) настолько популярно, что в большинстве американских университетов оно считается учебным материалом, поэтому студенты изначально привязаны к этому программному пакету, поскольку они знакомы с интерфейсом и возможностями программ, что делает Adobe неизбежным игроком на рынке. Насколько это верно, наглядно демонстрирует процентное распределение рынка графического программного обеспечения (по данным Statista за 2024 год):
- Adobe Photoshop: 41.74% (2022: 43.5%)
- Адоб ИнДизайн: 26.13% (2022: 38.3%)
- Adobe Illustrator: 12.25% (2022: 14.7%)
- Canva: 10.26% (2022: 1.9%)
- SketchUp: 3.78%
- CorelDRAW: 1.34%
Кроме того, программное обеспечение Adobe Inc. (ADBE) мы получаем на 80%, поэтому компания имеет полную монополию на своем собственном рынке. Однако, как я уже упоминал при описании сегмента рынка, графические потребности обычных пользователей также удовлетворяются такими платформами, как Canva, которые гораздо проще в использовании, чем PhotoShop или Illustrator. На самом деле, любое другое программное обеспечение Adobe Inc. (ADBE) стоит 1-2 курсов.
Проблема в том, что большинство пользователей цифровых медиа являются либо индивидуальными предпринимателями, либо малыми и средними предприятиями; Настоящие корпоративные решения в этот сегмент не включены. Это не значит, что крупные компании им не пользуются, просто у них есть другие виды проблем, которые обычно не классифицируются в этом сегменте.
В сегменте цифровых медиа существующее программное обеспечение может использоваться для охвата B2B-клиентов посредством перекрестных продаж. Логика здесь такова: если графические дизайнеры уже используют продукты Adobe Inc. (ADBE), то почему бы не визуализировать данные? Кстати, для этого существуют «языки программирования», например, PowerBI, который сейчас очень моден, где числа представлены в виде графиков.
Подводя итог вышесказанному, Digital Experience — это подразделение Adobe Inc. (ADBE), специализирующееся на корпоративных решениях, основной платформой для которого является Adobe Experience Cloud.
Сюда входят различные инструменты цифрового маркетинга и управления клиентским опытом, такие как:
Облако Adobe Experience:
- Adobe Experience Manager (AEM) – Система управления контентом (CMS) и управление цифровыми активами (DAM).
- Adobe Аналитика – Анализ данных клиентов, аналитика в реальном времени.
- Adobe Target – Персонализация и A/B-тестирование.
- Аналитика пути клиента Adobe – Комплексный анализ данных клиентов.
- Маркето Вовлечение – Автоматизация B2B-маркетинга.
- Magento Commerce (Adobe Commerce) – Платформа электронной коммерции.
- Workfront – Инструменты управления проектами и совместной работы.
- ИИ и машинное обучение – Искусственный интеллект Adobe Sensei помогает в автоматизации и интеллектуальной обработке данных.
Причина, по которой я выделил этот сегмент, заключается в том, что он растет гораздо быстрее, чем цифровые медиа, и у Adobe нет в нем такого же конкурентного преимущества, как в сегменте устаревшего программного обеспечения, на которое по-прежнему приходится 70–75% выручки. Основными конкурентами в сфере цифрового маркетинга, электронной коммерции и аналитики являются:
- Системы управления контентом (CMS) и управления клиентским опытом (CXM)
- Sitecore
- Аквиа (Drupal)
- Optimizely (ранее Episerver)
- содержательной
- Автоматизация маркетинга и управление взаимоотношениями с клиентами (CRM)
- Salesforce Маркетинг Облако
- HubSpot
- Oracle Marketing Cloud
- Опыт работы с клиентами SAP (CX)
- Аналитика и платформы клиентских данных (CDP)
- Google Analytics 360
- Амплитуда
- Mixpanel
- Сегмент (Twilio CDP)
- Решения для электронной коммерции
- Salesforce Commerce Cloud
- Shopify Plus
- BigCommerce
- SAP Коммерческое Облако
- Управление проектами и корпоративное сотрудничество
- Асана
- Monday.com
- Джира (Atlassian)
- Trello
Здесь в качестве оппонентов можно встретить довольно серьезные компании, однако, должен отметить, что я ежедневно использую, например, Trello или Jira, а эти программы не обладают настолько большой силой удержания клиентов, чтобы пользователи не смогли перейти к другому конкуренту. Adobe также сделала крупные приобретения в сегменте Digital Experience — Magento, Marketo — но они определенно не будут покупать конкурирующие компании из-за их размера. Большое количество оппонентов, на мой взгляд, рисует картину довольно фрагментированного рынка, на котором ожидается значительная конкуренция. Также важно отметить, что по сравнению с рынком создания контента этот сегмент, по-видимому, вдвое больше того, в котором Adobe Inc. ранее конкурировала со своими устаревшими продуктами. (АДБЭ).
Наконец, стоит посмотреть видео, которое было сделано Adobe Inc. (ADBE) и связано с генерацией контента на основе ИИ, так что это неплохие инструменты.

💰Как Adobe Inc. зарабатывает деньги? (ADBE) и какие преимущества он имеет на рынке?💰
В этом разделе мы рассмотрим, чем именно занимается компания, как она получает доход, какие продукты и услуги у нее есть и насколько они необходимы. Есть ли у него какое-либо конкурентное преимущество (экономический ров), насколько оно защищено, наблюдается ли тенденция к снижению или повышению, и что, скорее всего, произойдет в долгосрочной перспективе?
Компания Adobe Inc. (ADBE) получает годовой доход более 20 миллиардов долларов США из двух основных сегментов:
- Цифровые СМИ: 73.8%
- Почти 50% из них приходится на программное обеспечение Creative Cloud (PS, InDesign, Illustrator и т. д.)
- Облако документов 10% (PDF, электронная подпись и т.д.)
- Цифровой опыт: 25% (Adobe Experience Platform, Adobe Analytics, Adobe Experience Manager, Marketo Engage, Adobe Commerce)
- Издательское дело и реклама: 1.3%
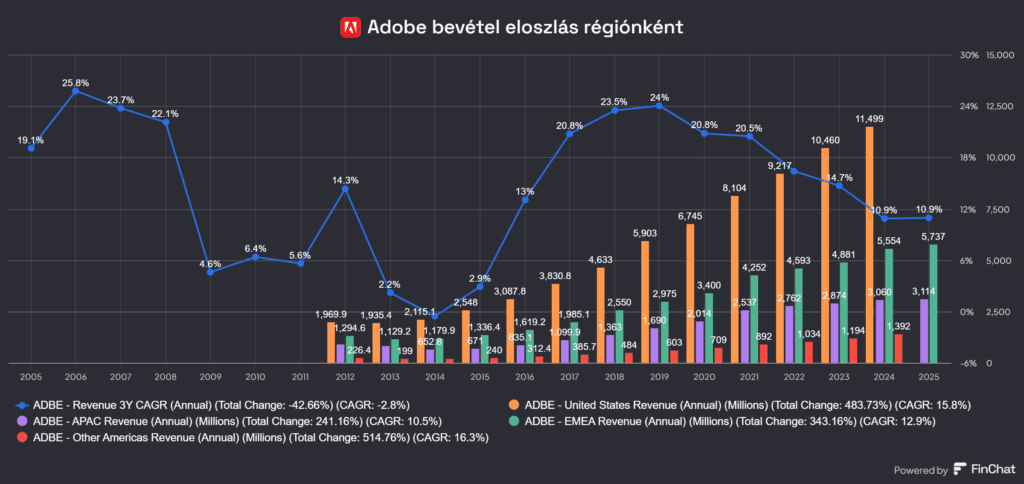
С точки зрения географического распределения компания относительно хорошо диверсифицирована, однако более половины ее доходов поступает из США, поэтому замедление экономического роста в этой стране может стать для компании серьезным препятствием. Как вы можете видеть на изображении ниже, подавляющая часть доходов компании по-прежнему генерируется сегментом цифровых медиа, что, конечно, не является проблемой, но, по мнению аналитиков рынка, сегмент цифрового клиентского опыта является значительно более быстрорастущим сегментом рынка. Одно можно сказать наверняка: выручка стабильно растет на протяжении многих лет: средний среднегодовой темп роста за 5 лет составил 13.41%, что выше среднего показателя по рынку, который для индекса S&P500 составляет где-то 6–7%.
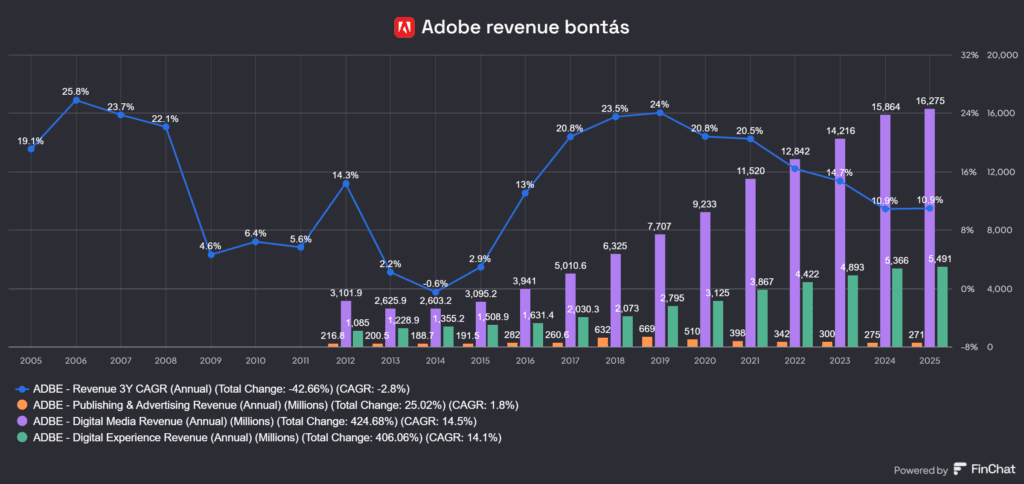
На первый взгляд может быть заметно, что чистый доход сектора издательского дела и рекламы до сих пор не был значительным и даже снижается, и, по сути, Adobe Inc. даже не имеет для меня никакого значения. Если бы я захотел что-то прорекламировать, мне бы первым на ум пришло слово (ADBE), но, скажем, YouTube, Facebook или какое-нибудь рекламное агентство.
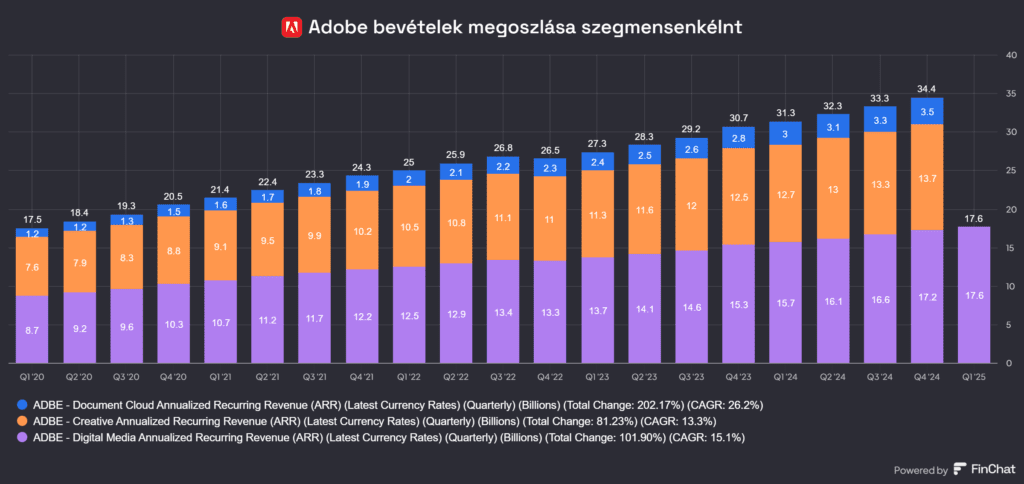
Что касается рыночных преимуществ, то нет никаких сомнений в том, что компания полностью доминирует в сегменте цифровых медиа. Однако на изображениях ниже можно наглядно увидеть, как на данный момент функционируют другие сегменты — «Впечатления» и «Издательское дело и реклама». Стоит отметить, что сегмент «Творчество+Документ» на диаграмме является подразделом «Цифровые медиа», которые я показываю на изображениях как вместе, так и по отдельности.
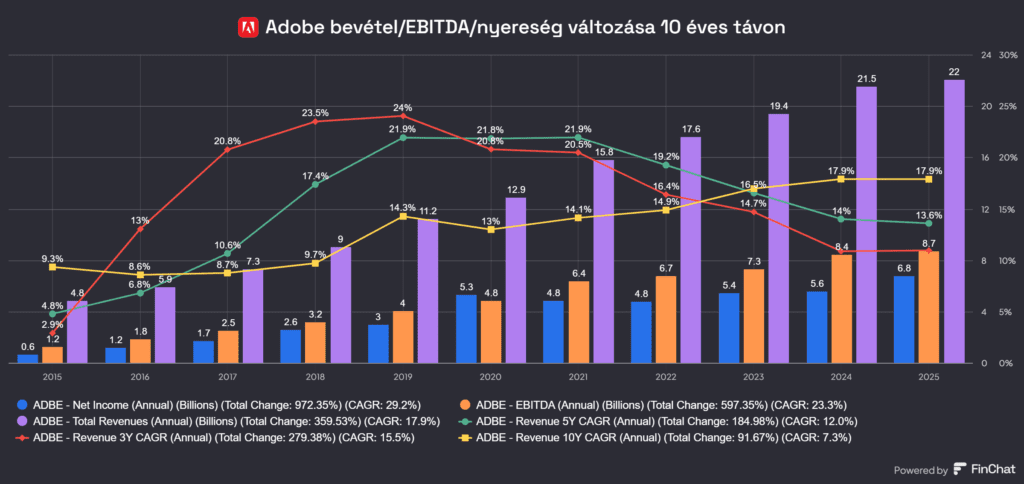
Другим сегментом является сегмент цифрового опыта, выручка которого выросла примерно на 2022% в годовом исчислении с 10 года. Напротив, сегмент документов увеличивался на 17% в год, а сегмент креатива увеличивался на 8% в год, что по-прежнему хорошо по сравнению со средним показателем по индексу S&P 500 — 6–7%, — но по сравнению с рынком рекламы — примерно. 11% в год — уже не так много. Я скорректировал его с учетом данных за 2025 год, и, проанализировав последние 5 кварталов, он значительно замедлился, примерно. 10%, но, очевидно, временной горизонт другой.
Это явно нисходящая тенденция, которая обычно не сулит ничего хорошего, но мы вернемся к этому позже. Давайте перейдем к конкурентному преимуществу и его силе.
🏰Экономический ров🏰
В этом сегменте я рассмотрел, есть ли у компании какое-либо экономическое конкурентное преимущество, которое Уоррен Баффет назвал «экономическим рвом», удерживающим конкурентов от осады крепости компании, т. е. ее бизнеса, и захвата ее рынка. Adobe Inc. В случае (ADBE) это могут быть следующие:
- 🫸Преимущество затрат/масштаба: Да, стоимость разработки прорывных графических программ является единовременной и не увеличивается пропорционально продаже новых лицензий. Я думаю, что в этом есть и экономическая выгода, о чем свидетельствует рост операционной маржи Adobe Inc. (ADBE) за последние годы. После перехода на модель SaaS операционная маржа увеличилась примерно с 10% до 36%. Кроме того, Adobe Inc. (ADBE) обладает особенно сильной ценовой политикой, поэтому по мере увеличения объемов продаж они превратили свою модель коробочных продуктов в очень прибыльный бизнес.
- 🫸Стоимость переключения: сильна, поскольку Creative Cloud занимает более 80% рынка программного обеспечения, от некоторых программных продуктов компании просто невозможно отказаться. Я не могу назвать ни одной конкретной программы, которая использовалась бы таким же количеством людей для творческой работы, как программное обеспечение Adobe Inc. (ADBE), НО это касается не всех их сегментов.
- 🫸Сетевой эффект: Да, потому что в сфере программного обеспечения новые вещи часто становятся вирусными, и чем больше людей что-то используют, тем популярнее это становится.
- 🫸Нематериальные активы, ноу-хау, товарный знак: Да, с одной стороны, компании не могут найти на каждом углу программистов, которые очень хорошо разбираются в разработке графических программ, а с другой стороны, Adobe Inc. (ADBE) является довольно крупным коллекционером, когда речь идет об интеллектуальной собственности, товарных знаках и пользовательских данных. Стандарт PDF является очень хорошим примером.
- 🫸Препятствия для входа: не слишком высоко, о чем свидетельствует появление бесчисленных графических платформ и веб-приложений.
В целом, я считаю, что Adobe Inc. (ADBE) — это компания с широкими позициями в сегменте графического программного обеспечения, но узкими, когда речь заходит о цифровом клиентском опыте. Поскольку на первый сегмент приходится более 70% выручки, под вопросом находится будущий рост, а не текущее положение, которое кажется прочным. Еще один большой вопрос заключается в том, как проекты в области искусственного интеллекта, реализуемые гигантскими технологическими компаниями, которые намного крупнее Adobe по размеру и финансовым ресурсам, повлияют на обработку изображений, но подробнее об этом в разделе «Риски».

Метрики Adobe Inc. (ADBE)
В этом разделе я рассмотрел, какие показатели характеризуют компанию, каково ее положение с точки зрения доходов, с какой маржой она работает, есть ли у нее задолженность и что показывает баланс. Я обращаю внимание на сложные моменты (слишком большой долг, высокая репутация и т. д.), на то, с какой доходностью капитала работает компания, какова ее стоимость капитала, как структурированы доходы и расходы. Я также изучаю тенденции, создание акционерной стоимости и то, как компания использует полученные ею денежные средства.
Я уже говорил о доходах, они постоянно растут, но медленными темпами. Я искал ответ на вопрос, насколько серьезна эта проблема, поэтому построил график EPS и выручки на акцию за 10-летний период, чтобы увидеть, как изменились эти соотношения. Из приведенного ниже графика можно сделать два вывода:
- Рост выручки на акцию за последние 10 лет: 19.37% CAGR
- Рост прибыли на акцию (EPS) за последние 10 лет: 31.11% CAGR
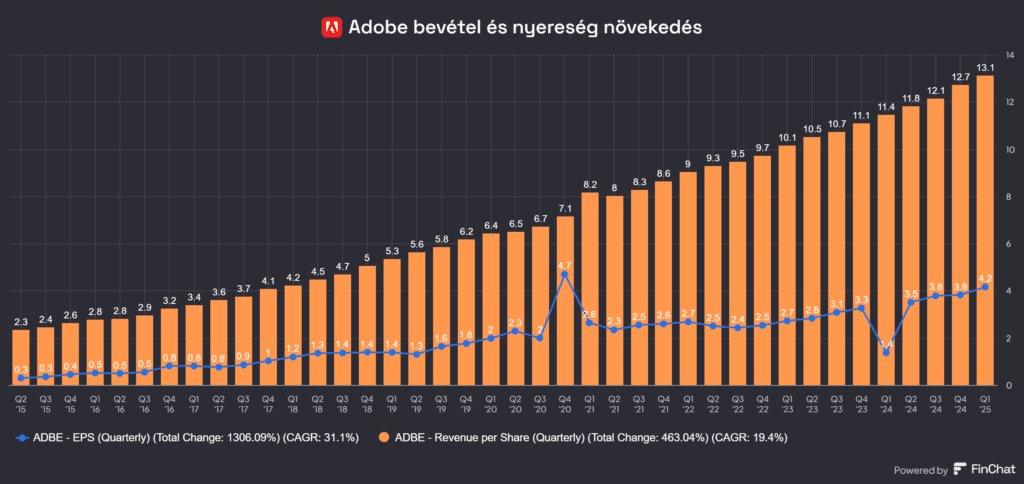
Как вы видите, за 10-летний период, включающий переход на систему SaaS, EPS росла очень хорошо, быстрее, чем выручка, а генерация денежных средств улучшилась. Давайте посмотрим на последние 8 кварталов – 2 года:
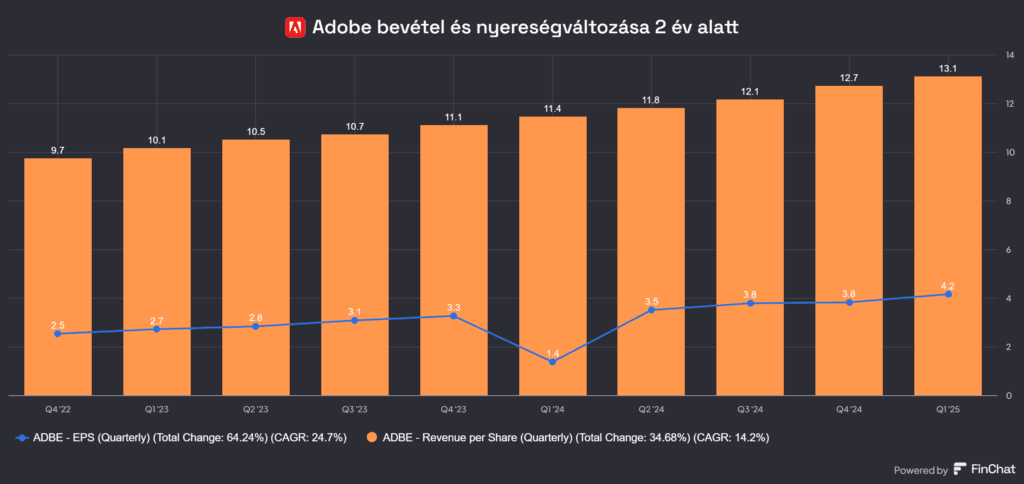
Темпы замедляются, но на снимке все еще видны большие ценности, и я думаю, что многие компании с этим согласятся. Почему Adobe Inc. приносит столько денег? (АДБЭ)? Ниже вы можете увидеть очень интересную диаграмму со страницы App Economy Insights, которая показывает, как Adobe генерирует свой доход и какова структура ее затрат.
Сразу же бросилось в глаза то, что себестоимость выручки (сумма, необходимая для поддержания выручки) составила 11%, что является очень низким показателем, так что это действительно малокапиталоемкий бизнес.
Значительную часть валовой прибыли составляют маркетинг, продажи, обслуживание клиентов, аренда офиса, заработная плата и льготы и т. д. Она распределяется по статьям, и вполне обоснованно, что НИОКР являются значительной статьей, составляющей 18%, поскольку необходимо разрабатывать программное обеспечение.
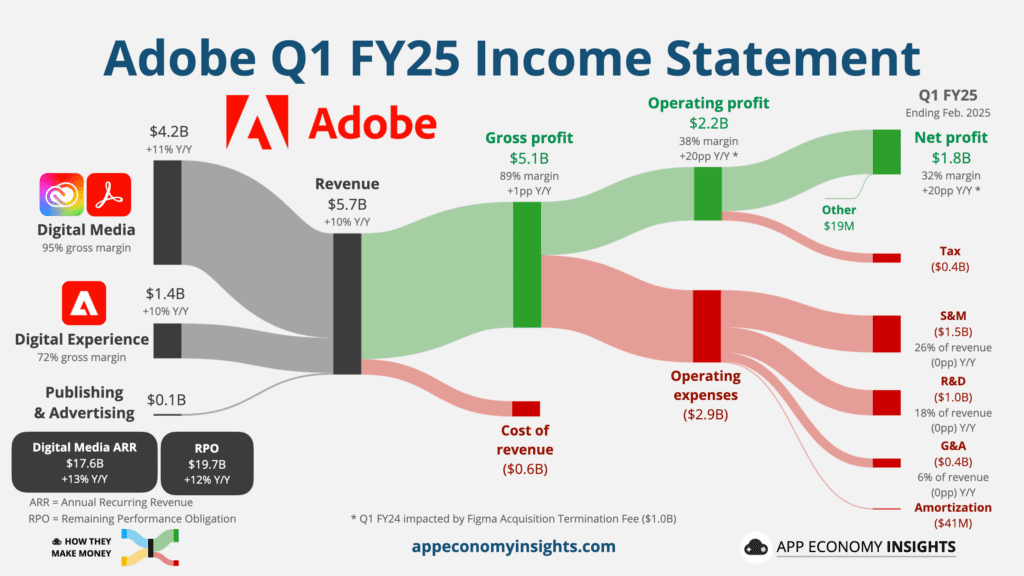
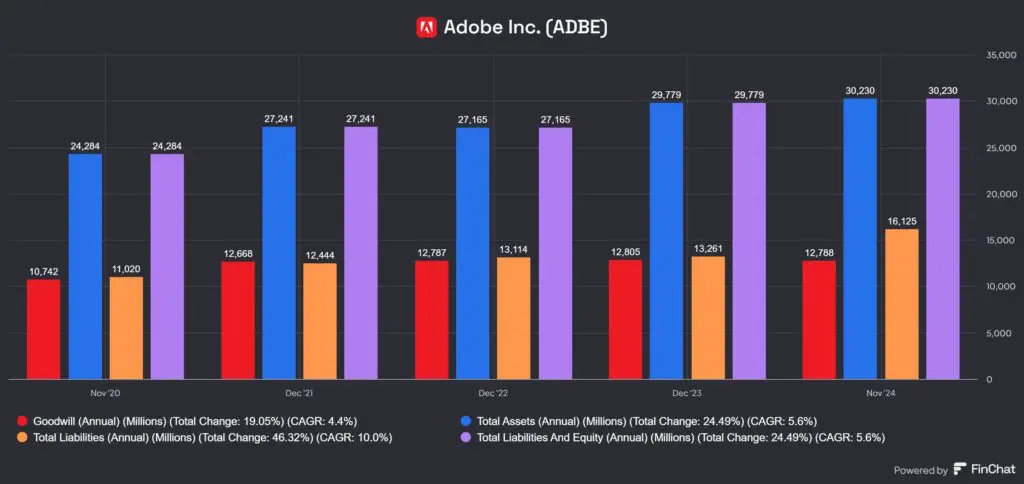
☝️Поскольку такие статьи, как деловая репутация (Adobe является крупным приобретателем и коллекционером ноу-хау), показаны в строке прочих расходов, которые обычно списываются как обесценение, как переплата, мне было очень любопытно посмотреть, какие цифры мы здесь найдем. Чтобы прояснить ситуацию, я хотел бы остановиться на нескольких концепциях.
🧠Что такое добрая воля?🧠
💡Гудвилл — это нематериальный актив на балансе компании, который возникает, когда компания покупает другую компанию по цене выше ее балансовой стоимости. Деловая репутация отражает такие факторы, как имя бренда, отношения с клиентами, интеллектуальная собственность и деловая репутация. Итак, все, что трудно понять. Деловая репутация оценивается в сравнении с другими балансовыми и финансовыми показателями, а не сама по себе:
- Как доля от общих активов (Goodwill / Общие активы) -> 12788/30230=42.3%
- Низкая репутация: Если деловая репутация составляет менее 10% от общей суммы активов.
- Высокая репутация: Если деловая репутация составляет 20–30% или более от общей суммы активов.
- Очень высокая деловая репутация: Если коэффициент деловой репутации превышает 40%, это может указывать на то, что компания сделала много приобретений и имеет значительные нематериальные активы.
- Относительно общего капитала (Гудвилл/Акционерный капитал) -> 12788/(30230-16125)=90.6%
- Низкая репутация: Если гудвилл составляет менее 15–20% от капитала.
- Высокая репутация: Если гудвилл составляет 50% или более от капитала, это может указывать на риск, поскольку обесценение может повлиять на финансовую устойчивость компании.
- Сравнение с выручкой от продаж (Goodwill / Revenue) -> 12788/21505=59.4%
- Низкая репутация: Если гудвилл составляет менее 10% от годового объема продаж.
- Высокая репутация: Если деловая репутация достигает или превышает 30–40% от объема продаж, это может указывать на то, что компания приобрела другие компании по значительной цене.
Исходя из вышесказанного, я не смог найти ни одного показателя, где коэффициент деловой репутации не был бы высоким. Это не значит, что они их спишут (поскольку Adobe в основном состоит из объектов типа «гудвилл»), но высокая доля интеллектуальных продуктов является предупреждающим знаком для любой компании, склонной к поглощениям, пример чего я приведу в разделе о поглощениях.
Давайте рассмотрим аспект создания стоимости компании. Во-первых, маржа невероятно высока: 89% валовой прибыли, около 26% чистой прибыли, а за исключением последнего квартала — 1% — маржа свободного денежного потока также составляла 13.4–30%, что является чрезвычайно высоким показателем.
🧮Что показывают показатели ROIC и ROCE?🧮
РОИК – Рентабельность инвестированного капитала – показывает, насколько эффективно компания использует весь инвестированный капитал для получения прибыли. Более ITT.
- Это демонстрирует фундаментальную способность компании создавать стоимость.
- Он отфильтровывает влияние структуры финансирования.
- Если ROIC превышает стоимость капитала (WACC), компания создает стоимость.
Доход на инвестированный капитал – Рентабельность вложенного капитала – показывает, насколько эффективно компания использует свои долгосрочные источники финансирования. Более ITT.
- Он измеряет прибыльность предпринимательской деятельности.
- При этом не учитываются налоговые последствия.
- Хорошая основа для сравнения между различными игроками отрасли.

То же самое касается показателей создания стоимости: компания очень эффективно перерабатывает полученные денежные средства. Я не вижу никаких проблем со значениями ROIC (рентабельность инвестированного капитала) в 28.7% и ROCE в 38.3%, тем более что средневзвешенная стоимость капитала компании (WACC) составляет 13.9%, что обычно противопоставляется ROIC.
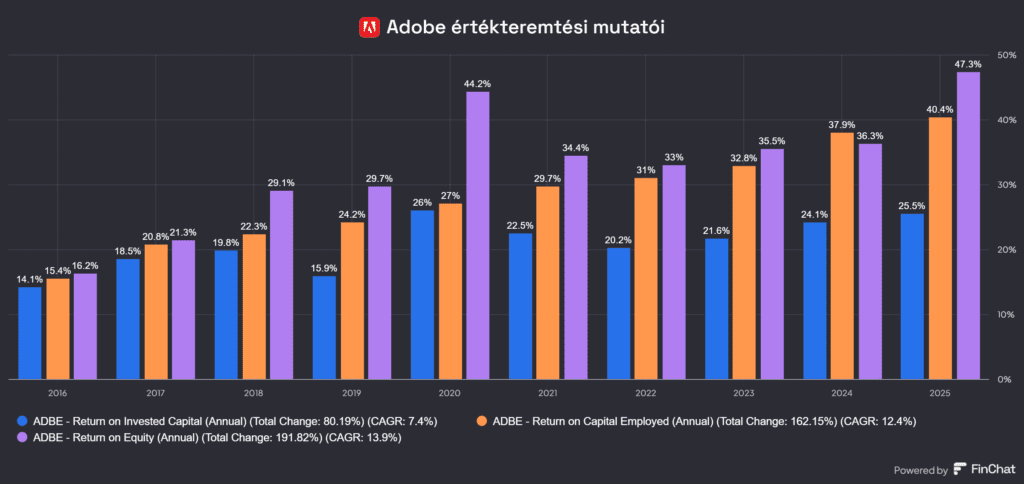
WACC показывает средние затраты, которые компания несет при привлечении капитала (акционерного и заемного). Если ROIC > WACC (28.7%>13.9%), то компания создает стоимость, как в случае с Adobe. У Adobe исключительно высокие показатели создания стоимости, но в случае с маржой компания не распределяет полученные денежные средства, как раньше, см. ниже.
🤵Создание стоимости собственности Adobe Inc.🤵
Что касается создания стоимости для владельца, я обычно проверяю, на что компания использует полученные свободные денежные средства. По сути, компания может делать с наличными деньгами следующее:
- реинвестирует их в бизнес (например, НИОКР, я упоминал об этом выше)
- сокращение задолженности (6.56 млрд долл. США по состоянию на 2025.03.31 г.)
- выплачивает дивиденды (Adobe не выплачивает дивиденды)
- выкупает акции
- приобретает другие компании (в форме наличных денег, акций или долга)
〽️Я уже вскользь упомянул НИОКР, и Adobe не выплачивает дивиденды, поэтому стоит рассмотреть возможность выкупа акций. На изображении ниже показано, что количество акций сокращается в течение многих лет, поскольку Adobe реализует программу обратного выкупа акций на сумму 25 миллиардов долларов (сделка с Figma привела бы к размыванию акций, поскольку они согласились на сделку «наличные + акции»), о которой было объявлено в марте 2024 года (программа покупки акций) и продлится до 2028 года (это было вполне логичное решение в марте 2024 года, когда цена акций упала ниже 500 долларов США и с тех пор остается ниже этого уровня). В декабре 2024 года из 25-миллиардного бюджета оставалось еще 17.6 млрд долларов США.
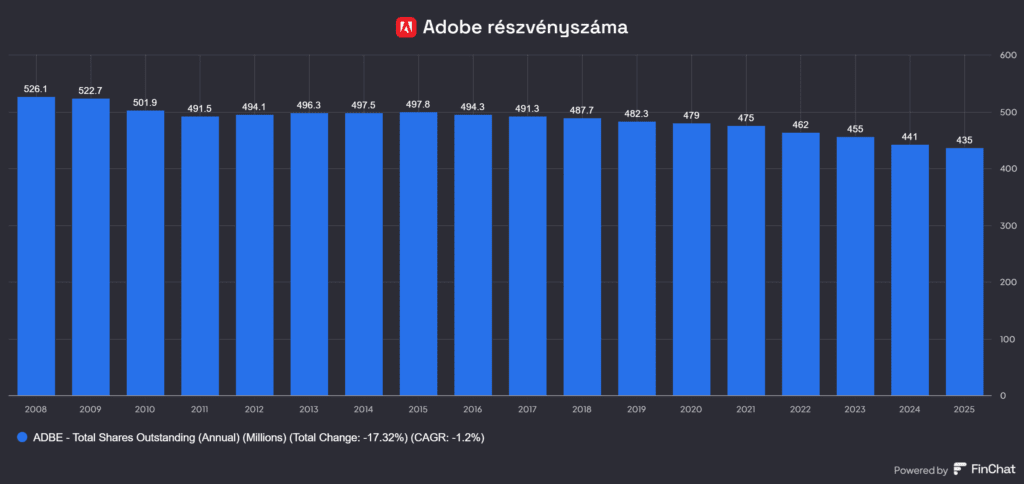
В связи с вышеизложенным мне пришло в голову проверить наличие денежных средств и уровень задолженности, который составляет:
- Денежные средства и их эквиваленты: ~6.7 млрд долларов США
- долг: ~6.5 млрд долларов США
Таким образом, компания находится в состоянии чистой денежной позиции, а количество акций также уменьшается. Хотя покупку акций нельзя назвать оппортунистической, по крайней мере, обратные выкупы на протяжении многих лет об этом не свидетельствуют. Поскольку они не смогли распределить оставшиеся 20 миллиардов долларов США от сделки с Figma между другими компаниями, они реинвестируют их в операции по созданию стоимости, такие как выкуп акций, которые, по их мнению, недооценены. Этот выкуп в размере 1–2% каждый квартал — это довольно много. Доходность для акционеров — сумма дивидендов + выкупов + сокращение долга — составляет +3.25%, что весьма похвально.

💵Приобретения Adobe Inc. (ADBE)💵
В этом разделе я рассмотрю, насколько склонна компания к поглощениям и какое влияние оказало каждое приобретение на жизнь компании, если таковое имело место.
Adobe — довольно крупный покупатель, фактически поглощавший своих конкурентов на протяжении многих лет. Вспомните формат Flash, принадлежащий Macromedia. Некоторые из них являются преобразующими и относительно дорогими приобретениями. Если взглянуть на список ниже, то можно увидеть, что поглощения являются частью характера компании, это не просто разовые сделки, а значительные капиталовложения.
🤑2005 – MacroMedia Flash: 3.4 млрд долларов США — очень старое приобретение, я упоминаю его здесь только потому, что оно показывает, как Adobe выстроила свою нынешнюю структуру компании. Сегодня все знают формат MacroMedia как Adobe Flash (или даже не знают его как таковой, поскольку он практически прекратил свое существование), точно так же, как никто не помнит первоначальных создателей DOS, все называют его просто Microsoft-DOS. Сегодня мы уже не используем Flash или DOS, но тенденция все еще прослеживается.
🤑2009 – Вселенная: (Цифровой опыт): В сентябре 2009 года компания Adobe объявила о приобретении Omniture, компании, предлагающей решения в области веб-аналитики и интернет-маркетинга, за 1.8 млрд долларов США. Целью приобретения было расширение портфолио Adobe и интеграция аналитических инструментов Omniture с собственными креативными продуктами, что позволит клиентам эффективно измерять и оптимизировать производительность своего контента. Сделка по приобретению была закрыта в конце октября 2009 года, и продукты Omniture постепенно интегрировались в предложения Adobe. Решения, разработанные Omniture, такие как Adobe Analytics, теперь доступны как часть Adobe Experience Cloud, который предоставляет компаниям комплексные услуги цифрового маркетинга и аналитики. Интеграция Omniture позволила Adobe не только предоставить своим клиентам возможность создавать высококачественный контент, но и измерять и оптимизировать его эффективность, тем самым повышая эффективность кампаний цифрового маркетинга.
🤑2012 – Behance: Компания Adobe приобрела сеть Behance, которая позволила художникам и дизайнерам демонстрировать свои работы.
🤑2013 – Неолейн: Adobe приобрела Neolane, компанию, предлагавшую решения для управления кросс-канальными кампаниями.
🤑2018 – Magento (цифровой опыт): В мае 2018 года Adobe объявила о приобретении Magento за 1.68 миллиарда долларов. Magento — это платформа электронной коммерции с открытым исходным кодом, которая была запущена в 2008 году и с тех пор получила широкое распространение в онлайн-торговле по всему миру. После закрытия сделки Magento вошла в портфель продуктов Adobe и теперь известна как Adobe Commerce. Эта платформа позволяет компаниям предоставлять своим клиентам индивидуальные, масштабируемые и многоканальные решения в области электронной коммерции как в сегментах B2B, так и B2C. Adobe Commerce интегрируется с другими сервисами Adobe, такими как Adobe Experience Cloud, обеспечивая единую и мощную экосистему цифрового маркетинга и продаж.
🤑2018 – Marketo (Цифровой опыт): В сентябре 2018 года компания Adobe объявила о приобретении Marketo за 4.75 млрд долларов. Marketo — ведущая платформа автоматизации маркетинга, которая помогает компаниям управлять и автоматизировать маркетинговые кампании B2B и B2C. Целью приобретения было позволить Adobe расширить свой портфель решений цифрового маркетинга, особенно в сегменте B2B, и усилить свою конкурентоспособность по сравнению с такими игроками рынка, как Salesforce. После завершения сделки по приобретению Marketo был интегрирован в платформу Adobe Experience Cloud и теперь известен как Adobe Marketo Engage. Эта платформа позволяет маркетологам обеспечивать персонализированный клиентский опыт, автоматизировать кампании и оценивать их эффективность по нескольким каналам.
🤑2020 – Фронт работ: В ноябре 2020 года компания Adobe объявила о приобретении Workfront за 1.5 млрд долларов США. Сделка была закрыта в декабре 2020 года. Workfront — это облачное решение для управления корпоративной работой, которое помогает командам и организациям эффективно планировать, отслеживать и управлять рабочими процессами. Целью приобретения было расширение цифровой платформы Adobe с помощью интегрированного инструмента управления работой, который позволит клиентам компании осуществлять комплексное управление проектами и рабочими процессами.
🤑2021 – Рамка.io: В августе 2021 года Adobe объявила о приобретении Frame.io за 1.275 млрд долларов. Frame.io — ведущая платформа для совместной работы с видео, которая позволяет профессионалам творческих профессий просматривать, утверждать и эффективно обмениваться медиаконтентом в режиме реального времени. Целью приобретения было позволить Adobe интегрировать возможности Frame.io в собственную экосистему Creative Cloud, в частности в Premiere Pro и After Effects. В результате пользователи могут получить доступ к функциям Frame.io непосредственно из этих приложений, таким как управление обратной связью в реальном времени, быстрый обмен файлами и технология «Camera to Cloud», которая позволяет мгновенно загружать отснятый материал в облако прямо с места съемки.
🛑Покупка Adobe Figma и ее провал🛑
🇧🇷2022 – Фигма: В сентябре 2022 года компания Adobe объявила о спорном приобретении Figma — облачной платформы дизайна для графических дизайнеров — за 20 миллиардов долларов США. Это было очень интересно, помимо прочего, потому, что доходы Figma быстро росли в том же секторе, где работает и Adobe:
- 2022 г. – 425 млн долл.
- 2023 г. – 615 млн долл.
- 2024 год – около 700 миллионов долларов США (это далеко от выручки Adobe в 21 миллиард долларов США)
🫰С любой точки зрения это выглядело как очень дорогое приобретение — P/S=50 — но многие называли его вынужденным приобретением, поскольку рост Figma представлял угрозу расширению Adobe. Однако данная сделка вызвала серьезные опасения со стороны регулирующих органов Европейского союза и Великобритании в плане конкуренции. Власти опасались, что слияние Adobe и Figma может привести к снижению конкуренции на рынке программного обеспечения для дизайна, что может негативно повлиять на инновации и выбор потребителей.
🛑В связи с растущим давлением со стороны регулирующих органов и неопределенными перспективами одобрения Adobe и Figma в декабре 2023 года совместно решили расторгнуть соглашение о приобретении. В результате Adobe была обязана выплатить Figma штраф в размере 1 млрд долларов за расторжение договора, что фактически представляет собой чистую трату денежных средств (и, очевидно, списание по бухгалтерским балансам, но это незначительная статья, учитывая размер Adobe).
Подводя итог, можно сказать, что ни одна из сделок не была особенно дорогой, за исключением сделки с Marketo (эти сделки не являются преобразующими), за исключением сделки с Figma, которая была бы таковой, но они хорошо дополняют пакеты Creative Cloud и Experience Cloud. Компания Adobe выбрала эти приобретения весьма удачно, поэтому я не считаю, что ее навыки управления финансами плохи.
🤵Руководство Adobe Inc. (ADBE)🤵
В этом разделе я рассмотрю, кто и как управляет компанией. Какова система бонусов, насколько велик риск, на который идут менеджеры, вкладывая в игру свою шкуру, управляя компанией? Есть ли здесь какая-то семейная связь или, может быть, особый фактор «наследия»?
Важные лидеры у руля компании:
- Шантану Нарайен: Председатель и генеральный директор. Он занимает должность генерального директора с декабря 2007 года и сыграл значительную роль в трансформации Adobe, включая преобразование программного обеспечения для создания креативных и цифровых документов в облачный сервис. Он занимает пост генерального директора уже 17 лет, его годовая компенсация составляет 44.9 млн долларов США, что довольно много. Его доля в компании составляет 170 миллионов долларов США (0.088%), что составляет примерно. Зарплата за 3.5 года. Меня гораздо больше беспокоит то, что он продал акции двумя частями на общую сумму около 27 миллионов долларов США по 545.82 и 525.7 долларов США в течение 2024 года.
- Дэниел Дёрн: Исполнительный вице-президент и финансовый директор. Он отвечает за финансовую стратегию и операции компании. Ему принадлежит пакет акций стоимостью 12.7 млн долларов США (0.0066%). Его компенсация: 14.3 млн долларов США. Проданы акции в 2024 году по цене 515.9 долларов США на сумму 3.5 млн долларов США. Он работает в компании уже 3 года.
- Дэвид Вадхвани: Президент по цифровым медиа. Он руководит разработкой и маркетинговой стратегией креативного программного обеспечения и услуг. Его компенсация: 16.73 млн долларов, у него очень небольшой пакет акций стоимостью 9.2 млн долларов (0.0047%). Он работает в компании уже 4 года.
- Анил Чакраварти: Президент по цифровому опыту. Он отвечает за цифровые продукты и услуги Adobe. Вознаграждение: у него есть пакет акций стоимостью 15.1 млн долларов США, стоимостью 18.6 млн долларов США (0.0096%). Он работает в компании уже 7 лет.
- Глория Чен: Директор по персоналу и исполнительный вице-президент. Он руководит глобальной HR-стратегией и развитием корпоративной культуры. Он владеет пакетом акций стоимостью 16.6 млн долларов США и работает в компании уже 5 лет.
- Дана Рао: Заместитель исполнительного директора. Отвечает за юридические вопросы и управление компанией. Продал акции в 2024 году по цене 525.51 доллара США на сумму 3.5 миллиона долларов США.
- Джилиан Форус: Старший вице-президент, размер его вознаграждения нам неизвестен, у него практически нулевой риск (1.2 млн долларов США), продан в 2024 году за 450 тыс. долларов США по ценам 435 и 485 долларов США.
С вышеизложенным есть некоторые проблемы: на самом деле никто не заинтересован в игре (за исключением генерального директора), а это значит, что руководство НЕ так уж заинтересовано в создании стоимости для владельцев, поскольку они также не владеют достаточной долей акций в компании.
Показательно также то, что у генерального директора самая крупная должность, но если сравнить ее с его компенсацией, то она не такая уж и большая: он заработает свой пакет примерно за 3.5 года. У финансового директора Adobe нет даже годовой зарплаты, как и у президента по цифровым медиа.
Было также довольно много инсайдерских продаж, стоимостью свыше 500 долларов, что показывает мне, что «они» не считают, что компания стоит так много. Если бы это было 1-2 случая, я бы сказал, что вполне вероятно, что им нужны были деньги — причин для продажи могло быть бесчисленное множество, не только избавление от компании — но это многомиллионная сделка по сравнению с относительно небольшим количеством покупок (но она была по 392 доллара США). Из этого я делаю вывод, что по мнению руководства текущая цена уже занижена, а 520 — завышена. Это в некоторой степени соответствует тому, что было обнаружено для средней справедливой стоимости.
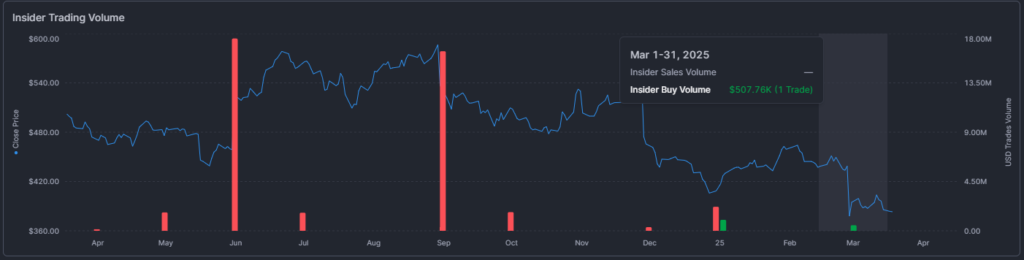
Однако, по моему мнению, вышеизложенное весьма далеко от мотивированного управления, от адекватных систем оплаты труда управленческих кадров, например: CMG, CSU и их ответвления – особенно от семейных компаний. Что мне действительно не нравится, так это ценность компенсации, основанной на акциях. 2024 миллиарда долларов США в 1.8 году! была чрезвычайно высокой. Мне не удалось найти более подробной информации о том, как именно эта сумма делится между членами руководства, но она невероятно высока, учитывая, что чистая прибыль составила 5.6 млрд долларов США. Еще более раздражает то, что размер пособий увеличился в среднем на 19.2%, что примерно соответствует росту доходов (возможно, связано с этим показателем).
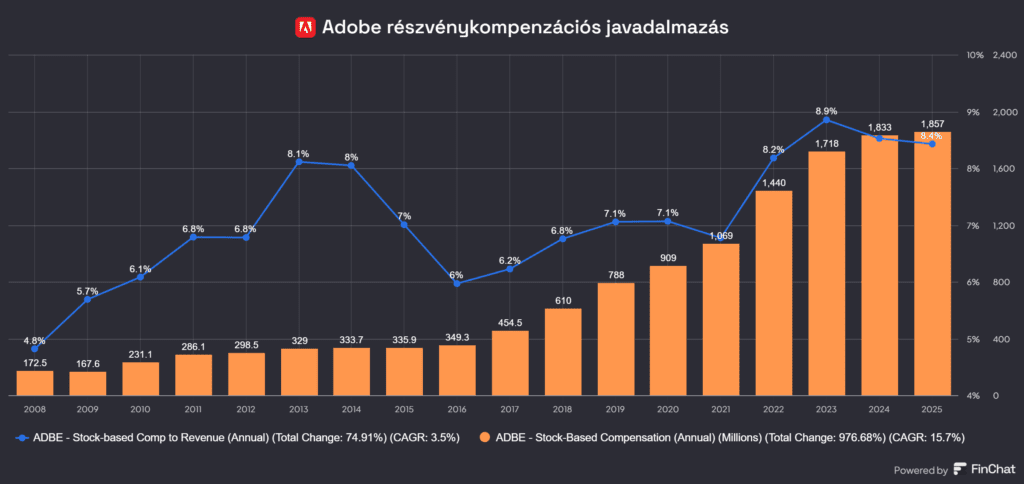
Прежде чем кто-то неправильно поймет, это вовсе не плохой менеджмент, любая компания была бы довольна таким подходом, поэтому нельзя делать далеко идущие выводы только из этого, не слушая, что они говорят в квартальных отчетах, каково их отношение и т. д.
Примечание:Следует также признать, что генеральный директор Шантану Нарайен руководил всем процессом перехода на SaaS, а это значит, что Adobe находится там, где она находится сегодня, в первую очередь благодаря ему, поэтому его нельзя обвинить в том, что он не руководил компанией превосходно в последние годы.
Несмотря на это, я считаю, что компенсация акциями нереалистично высока, а топ-менеджерам платят чрезмерно много. Еще один интересный факт: за последние 16 лет компания лишь однажды не оправдала прогнозы экспертов, что говорит о двух вещах: с одной стороны, их оценки довольно консервативны, и это правильно, а с другой стороны, эти цифры относительно надежны.
- «Квартальный профиль мы считаем менее важным. На самом деле хотим сосредоточиться на выручке и EPS, сосредоточиться на годовой книге роста бизнеса. Мы считаем, что это самый важный способ взглянуть на бизнес. Это также то, как мы, как управленческая команда, управляем бизнесом». – Дэн Дёрн, финансовый директор, четвертый квартал 4 г.
- На вопрос об усилении конкуренции на фронте ИИ и о том, влияет ли это на ограничение монетизации, генеральный директор Adobe Шантану Нарайен ответил:
- «Я думаю, что дифференциация заключается в сочетании модели и технологии. А в видео, я думаю, мы найдем дополнительные способы монетизации. Поэтому я не уверен, кого конкретно вы имеете в виду, когда речь идет о конкуренции в этой сфере, но с нашей точки зрения, это просто уникально. Я имею в виду, если вы посмотрите на ускорение того, что мы видели в поколениях в Photoshop, Illustrator, Lightroom, то станет ясно, что мы на самом деле расширяем ценность, а не заставляем других людей догонять нас».
Реакция руководства положительная, его мнение в целом совпадает с интересами акционеров.
🆚Конкуренты: Adobe Inc. (ADBE) оппоненты🆚
В этом разделе я рассматриваю, кто является конкурентами анализируемых компаний, каково их положение на рынке и занимают ли они подчиненную, второстепенную или главенствующую роль. Какова их доля на рынке и в чем их специализация? Увеличивают ли они или теряют долю рынка в пользу своих конкурентов?
Думаю, показательно то, что когда я думал о том, кого бы я мог назвать в качестве полномасштабного конкурента на рынке креативного программного обеспечения, выпускающего такие продукты, как Adobe, никто не пришел мне на ум. Поэтому я подумал: а что, если я увижу, что по этому поводу скажет Морнингстар:
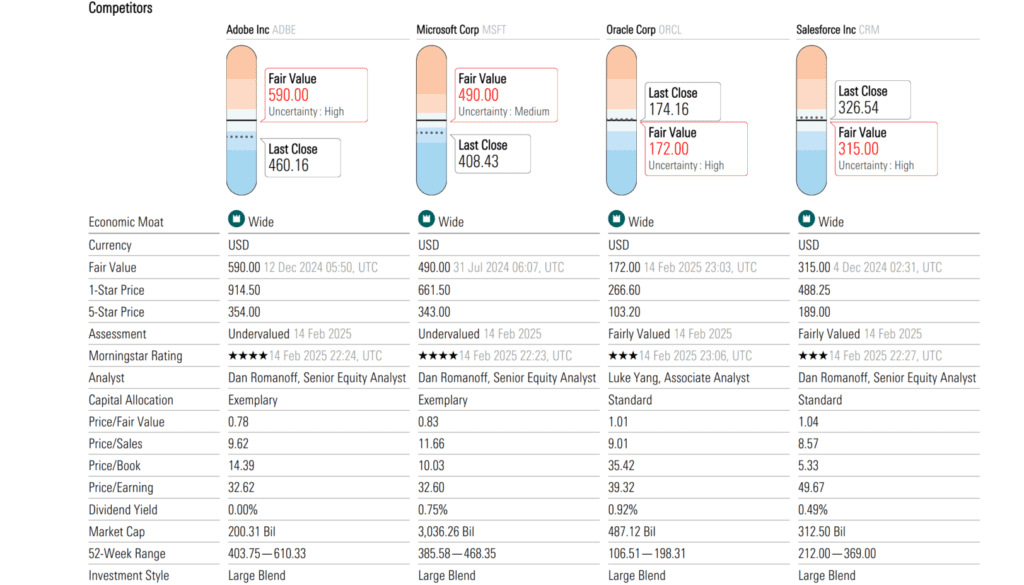
На изображении выше показано, что по состоянию на март 2025 года Morningstar может назвать только компании-разработчики программного обеспечения, что интересно, поскольку они не являются прямыми конкурентами Adobe в сегменте традиционного редактирования изображений, но с большей вероятностью будут конкурировать на рынке цифровых технологий. Я использовал ChatGPT, чтобы получить все конкурирующие программы, которые могли бы составить конкуренцию Creative Cloud (разумеется, есть и другие, но эти хороши как приблизительное представление):
- Adobe Photoshop – Конкуренты: Affinity Photo (Serif), Corel PaintShop Pro (Alludo), GIMP (с открытым исходным кодом)
- Adobe Illustrator – Конкуренты: Affinity Designer (Serif), CorelDRAW (Alludo), Inkscape (с открытым исходным кодом)
- Adobe InDesign – Конкуренты: Affinity Publisher (Serif), QuarkXPress (программное обеспечение Quark)
- Adobe Premiere Pro – Конкуренты: DaVinci Resolve (Blackmagic Design), Final Cut Pro (Apple), ВЕГАС Про (MAGIX)
- Adobe After Effects – Конкуренты: Nuke (Foundry), HitFilm (FXhome)
- Adobe Lightroom – Конкуренты: Capture One (Phase One), DxO PhotoLab (DxO Labs), Luminar (Skylum)
- Adobe Acrobat – Конкуренты: Foxit PDF Editor (ПО Foxit), Nitro PDF (Программное обеспечение Nitro), PDF-XChange Editor (программное обеспечение для отслеживания)
Из вышеперечисленных компаний Apple (AAPL) и Magix AG (MGS) являются публичными компаниями, в то время как Nitro Software (ASX:NTO) была приобретена Potentia Capital и исключена из листинга в марте 2023 года. Думаю, мне не нужно объяснять, почему Apple на самом деле не является противником Adobe, а Magix AG настолько мала, что я не смог найти ее рыночную капитализацию. Итак, у Adobe нет существенных конкурентов, возможно, потому, что она всех приобрела, как это видно в разделе «Приобретения». С этого момента тот широкий ров, который компания получила от Морнингстара, неоспорим. По крайней мере, в сегменте цифровых медиа, поскольку цифровой опыт — это совершенно другая тема.
🖍️Стоит упомянуть рынок электронной подписи, где компания DocuSign стала именем нарицательным, и это влияет на сегмент Adobe Document Cloud, даже если формат PDF и Adobe Reader являются неизбежными именами на рынке.
И здесь я хотел бы вернуться к сделке с Figma, которая провалилась, но с тех пор компания увеличила свои доходы примерно вдвое. И это тот сегмент — Digital Experience — где у Adobe могут возникнуть проблемы, поскольку ситуация здесь далеко не так проста, как в области приложений для редактирования изображений. Помимо Figma, есть, например, SalesForce, которая сильна в платформах автоматизации маркетинга.
На изображении ниже показано, какой процент респондентов использовал каждый инструмент в течение определенного периода времени, когда речь идет о совместном проектировании, когда команды работают вместе. Отличная статья о технологических инструментах есть на сайте Информационный бюллетень Ленни на канале substack стоит почитать.
90!% респондентов и 97% графических дизайнеров использовали Figma, а 17% использовали Canva.
Что вам нужно знать об Adobe XD, так это то, что производитель прекратил разработку платформы — т. н. находится в режиме обслуживания, поскольку ожидалось, что произойдет приобретение Figma, которое сорвалось в конце 2023 года. Это очень хороший пример того, как Adobe просто не продает конкурентоспособный продукт в определенных сегментах рынка.

Поскольку Adobe не находит целей для поглощения (у нее их не было с 2021 года, у нее чистая денежная позиция, она выкупает акции), чтобы укрепить свои позиции, я в настоящее время вижу, что они пытаются решить эти проблемы собственными силами, например, с помощью разработки ИИ. Причина этого в том, что хотя искусственный интеллект, по моему опыту, достаточно хорош в ассоциативном воображении, у него все еще есть недостатки, но, учитывая темпы развития, в ближайшем будущем он, возможно, сможет заменить функции графических программ или, по крайней мере, дополнить их. Конечно, в кратчайшие сроки это никогда не будет так же гладко, как перемещение ползунка (см. Adobe Firefly), но инвесторы, по-видимому, ожидают, что компания разработает всевозможные помощники на основе искусственного интеллекта для своего программного обеспечения, и этот процесс уже идет. Например, я видел похожее решение в Canva, но все они пока находятся в зачаточном состоянии, и только будущее может показать, куда пойдет отрасль дальше.
Что касается Canva – бюджетного дизайна – несколько мыслей: я нашел два источника данных, один из которых старый, за 2022 год, по которому доля Canva на рынке составляет 1.9%, а другой – за середину 2024 года – Statista, где она уже составляет 10.26!%, что представляет собой пятикратный рост за 5 года. Этот сервис развивается очень быстро, и я все больше и больше использую Canva, и многие люди из моего круга знакомых также переходят на него. На CNBC есть довольно хороший репортаж об этом (Репортаж CNBC), из которого следует, что Canva уже 7 лет приносит прибыль (она была основана в 2012 году), оценивается в колоссальные 32 миллиарда долларов, работает в 190 странах и имеет 225 миллионов пользователей, 24 миллиона из которых платят за сервис.
Однако это не публичная компания, а это также означает, что ей до сих пор не требовалось привлекать капитал, что почти невероятно. Опасно ли это для Adobe? Вероятно, да, он гораздо проще в использовании, он дешев, он завоевал популярность на таких рынках, как Индия, так что он действительно набирает популярность. И такую долю рынка можно получить только за счет лидера рынка Adobe. Однако Canva кажется немного «дешевым» по сравнению с программным обеспечением Adobe, поэтому он может быть скорее дополнением, чем заменой.
⚡Каким рискам подвергается Adobe Inc.? (АДБЭ)?⚡
В этом разделе я рассмотрю все риски, которые могут повлиять на долгосрочное будущее компании. Валюта, регуляторы, сбои на рынке и т. д.
Я перечислил всего три риска, что сравнительно немного, но их стоит обсудить более подробно.
- 🤔Регулятивный риск: Я довольно редко пишу о регуляторных рисках, связанных с компанией-разработчиком программного обеспечения, за исключением случаев, когда текущая мегакорпорация находится на грани распада, см., например. Google. Однако сделка с Figma показала, как агентства могут заблокировать слияние двух компаний, поскольку антимонопольные органы США и Европы все чаще проверяют сделки технологических гигантов, что может затруднить будущие приобретения. Думаю, неслучайно у Adobe не было ничего подобного с 2021 года, поэтому компании пришлось искать другие способы использования своих денежных средств, поэтому и происходит текущий выкуп акций. Поскольку до сих пор Adobe росла за счет приобретений, большой вопрос, что будет дальше, но лично я был бы рад, если бы оставшиеся свободные денежные средства были реинвестированы в бизнес.
- 🤔Чрезмерная конкуренция и потеря рынка: Если рассматривать только устаревшую часть рынка Adobe, то нет никаких сомнений в том, что компания является доминирующим игроком на рынке программного обеспечения для графического дизайна. Однако тенденция, похоже, меняется: все больше людей используют либо бесплатные решения, либо платформы дизайна, которые интегрируют не только графический дизайн, но и, например, графику, необходимую для управления социальными сетями, дизайна веб-сайтов или даже корпоративных процессов. Позиции Adobe в этих областях не столь сильны, и в сегменте цифрового опыта им приходится конкурировать с такими конкурентами, как Salesforce, Oracle или Microsoft. Это совсем не маленькие компании, поэтому усиление конкуренции не является чем-то нереальным.
- 🤔Риск разрушительного воздействия ИИ: Немногие отрасли промышленности играют столь важную роль в использовании искусственного интеллекта, как обработка изображений. Достаточно вспомнить DALL-E, Midjourney или Runway ML от Open AI. Сегодня вы можете легко попросить MidJourney создать дракона с клоунской шляпой в форме колокольчика на голове, и они сгенерируют его для вас без каких-либо проблем. Конечно, пока не существует действительно хороших, готовых к использованию решений, поэтому невозможно заставить ИИ выполнять задачи уровня PhotoShop, но никто не знает, насколько мы далеки от этого. Вполне возможно, что, опираясь на огромный объем данных из крупных языковых моделей, рано или поздно появится мощное графическое программное обеспечение с поддержкой ИИ, но нет уверенности, что Adobe представит его рынку. Конечно, Adobe также разрабатывает подобные решения, о которых вы можете прочитать ниже.
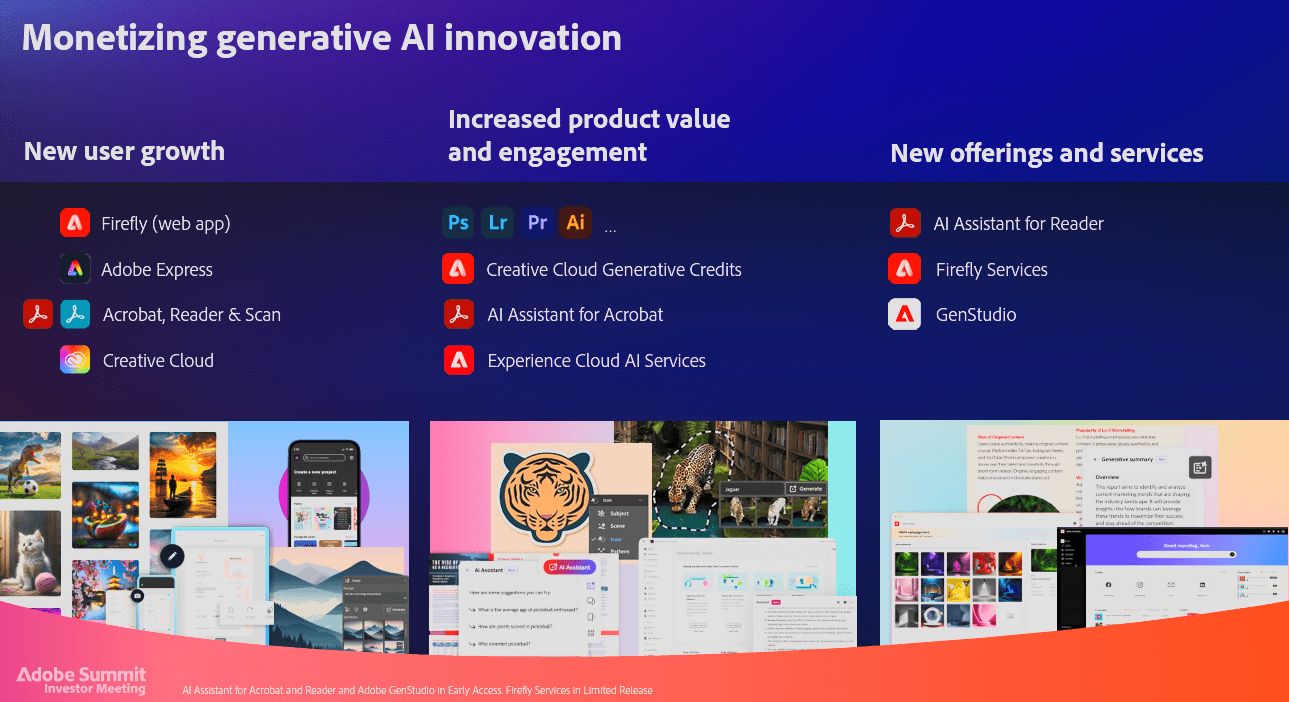
Adobe Sensei
Adobe Sensei — это ИИ-платформа Adobe, которая интегрирует искусственный интеллект и машинное обучение во все продукты компании. Его цель — повысить креативность и эффективность пользователей, предлагая интеллектуальные функции и автоматизированные процессы. Sensei помогает пользователям быстрее и проще создавать интересный контент.
Adobe Firefly
Adobe Firefly — новейшая разработка в области генеративного искусственного интеллекта, которая позволяет пользователям создавать изображения и видео на основе простых текстовых описаний. Firefly интегрирован в приложения Creative Cloud, такие как Photoshop и Premiere Pro, что позволяет пользователям получать доступ к функциям генеративного ИИ непосредственно из этих инструментов. Это делает творческие процессы более быстрыми и интуитивно понятными.
Генеративный ИИ в видеоредактировании
Adobe также применяет искусственный интеллект для редактирования видео. Новые функции Premiere Pro, такие как Generative Extend, позволяют пользователям автоматически увеличивать продолжительность своих видео с помощью сгенерированного контента, что упрощает создание переходов и монтажных склеек. Эта разработка значительно повышает эффективность и гибкость процесса редактирования.
Прежде чем кто-то начнет паниковать, следует отметить, что такие программы, как Photoshop, Illustrator и Premiere Pro, уже имеют функции искусственного интеллекта, и их репертуар постоянно расширяется, поэтому переворота на рынке пока не произошло, но долгосрочное будущее компании вызывает вопросы.
Я составил своего рода список для самопроверки, который подтверждает мой тезис о компании:
Как вы видите, шесть пунктов не выполняются безупречно. Что касается экономических преимуществ, я думаю, что дела у компании по-прежнему идут очень хорошо, но для производства цифрового контента революция ИИ может быть опасна.
👛Рейтинг Adobe Inc. (ADBE)👛
В этом разделе я рассмотрю текущую оценку компании в сравнении с историческими значениями и консенсусной справедливой стоимостью.
Метрики рейтинга
Показатели оценки вы можете увидеть в двух строках ниже. Первая строка показывает текущую оценку, вторая строка показывает историческую оценку. Хотя я не считаю эти показатели особенно хорошими (они многое скрывают), их можно использовать в качестве ориентира.
- Цена акций (2025-04-01) 383.2 USD; Цена/Прибыль: 25.24; EV/EBITDA: 17.65; P/FCF: 18.53 (По данным Finchat.io)
- Историческая медианная оценка (среднее значение за 10 лет): Цена/Прибыль: 50.7; EV/EBITDA: 34.81; P/FCF: 34.82 (По материалам Gurufocus)
Почему вы не видите модель DCF в этом сегменте? Потому что каждые входные данные создают огромную дисперсию на выходе, и большая часть данных представляет собой оценочное значение. Таким образом, оценка никогда не будет представлять собой единую точную цифру, но можно определить диапазон, в который попадает текущая оценка.
Вам следует применять к этому ценовому диапазону определенный запас прочности в соответствии с вашей склонностью к риску.
Так что не ждите точной цены, никто не может сказать ее для акций. Однако существуют сервисы прогнозирования справедливой стоимости, они есть почти у каждого крупного сервиса скрининга акций, я собрал их ниже. Однако, если вам нужна хорошая служба поддержки по акциям, вам следует подписаться на Метод Сокола- для анализируемых акций указаны входные цены.
Рейтинг
- Питер Линч Медиана P/E: $797
- Morningstar: 590 долларов (4 звезды)
- Гуруфокус: $576
- AlphaSpread, базовый вариант: $470 (недооценка на 5% по сравнению с базовым вариантом)
- SimplyWallst: 402$
- Подстаканник: $675
- Valuinvesting.io: 305.5 $
- Оценки Уолл-стрит: 400-700 долларов США = 550 долларов США (Alphasrpead, среднее из двух крайних значений)
Средняя цена (на основе 8 оценок): 546 USD (На 30% недооценена по сравнению со средним значением, при текущей цене $383.2)
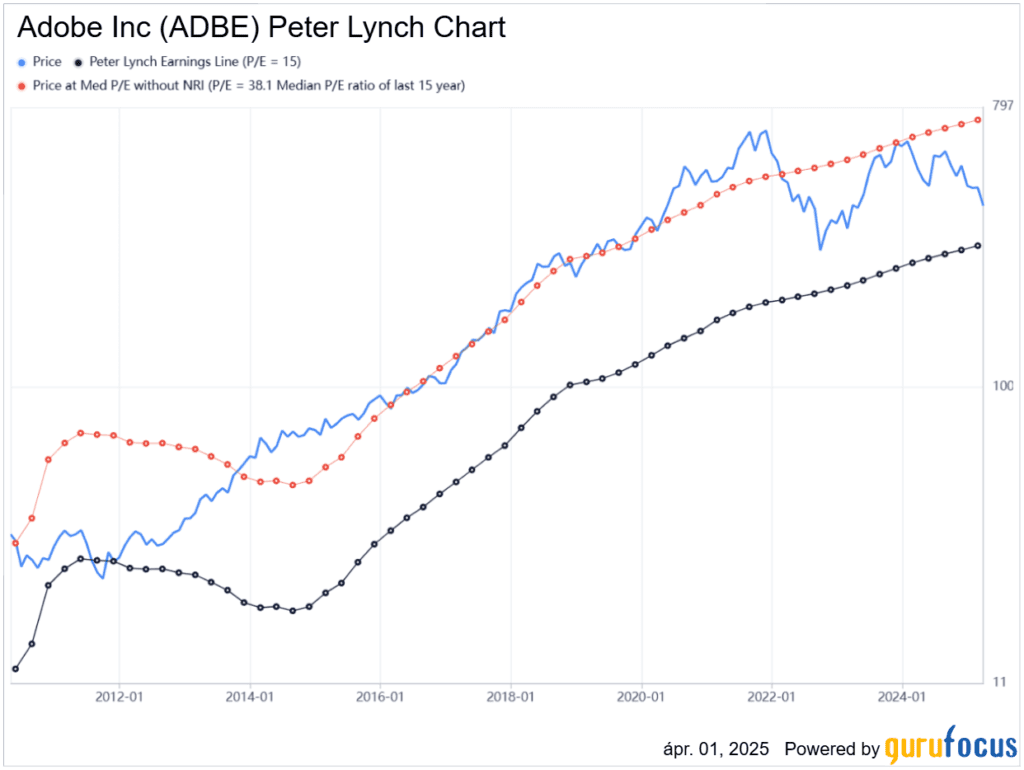
Как интерпретировать цифры? Итак, приведенное выше правило «запаса прочности» следует применять в соответствии с вашими убеждениями, так что если вы действительно верите в компанию, вы даже можете купить ее по справедливой стоимости, но если вы будете действовать с шагом в 10% (у кого сильны убеждения), то математика будет выглядеть следующим образом:
- 10% запас прочности: 534*0,9= ~481 USD
- 20% запас прочности: 534*0,8= ~427 USD
- 30% запас прочности: 534*0,7= ~374 USD (примерно так мы сейчас и находимся)
- 40% запас прочности: 534*0,6= ~320 USD
- 50% запас прочности: 534*0,5= ~267 USD
Конечно, этот список можно продолжать и дальше, но суть в том, что правильная для вас цена покупки будет определяться уровнем вашей убежденности.
Исходя из вышесказанного, акции уже довольно дешевы, и на это есть причина: замедление роста и их проекты в области искусственного интеллекта не оправдали ожиданий рынка, но я думаю, что это в основном элемент настроений. Действительно, в разрушительной среде ИИ может быть реальный риск, который в настоящее время оценивают инвесторы.
🌗Важные новости и последний квартал🌗
В этом разделе я рассмотрю, что произошло за последний квартал, были ли какие-либо значимые новости/события. Если компания отчитывается раз в полгода, мы рассматриваем этот период.
Adobe опубликовала отчет за первый квартал 2025 года, в котором, казалось бы, все в порядке, компания продолжила прежние темпы роста. Как и в каждом недавнем отчете Q, главной темой стал искусственный интеллект и инструменты искусственного интеллекта от Adobe. Руководство подтвердило свои прогнозы на 1 год, которым я лично не придаю особого значения. Мне не нравятся краткосрочные прогнозы, поскольку компания должна сосредоточиться на своей долгосрочной деятельности и инновациях. Эти цифры — всего лишь «ожидания», навязанные рынком, они на самом деле ничего не значат.
????Отчет Adobe за первый квартал 2025 г.????
- Рекордный доход: 5.71 млрд долларов США, что на 10% больше в годовом исчислении (на 11% по постоянному обменному курсу).
- Разбавленный EPS: GAAP $4.14, не-GAAP $5.08.
- Операционный результат по GAAP: 2.16 миллиарда долларов, 2.72 миллиарда долларов без учета GAAP.
- Чистая прибыль по GAAP: 1.81 миллиарда долларов, 2.22 миллиарда долларов без учета GAAP.
- Операционный денежный поток: 2.48 миллиарда долларов.
- Обязательства по предоставлению услуг (RPO): 19.69 млрд долларов США, текущая рентабельность продаж 67%.
- Выкуп акций: В течение квартала было выкуплено около 7 миллионов акций.
В случае Adobe RPO — это аббревиатура от Remaining Performance Obligations (оставшиеся обязательства по исполнению), которая относится к договорным обязательствам, которые компании еще необходимо выполнить. Это показывает, какой объем запланированного дохода компания еще должна получить, поскольку ей предстоит предоставлять эти услуги или продукты в будущем. Более подробную информацию смотрите в разделе «Интересное».
Основные моменты бизнес-сегмента за первый квартал 2025 г.i
- Доход от подписки: 1.30 млрд долларов (рост на 11% в годовом исчислении).
Сегмент цифровых медиа (сюда входит устаревшее программное обеспечение и элементы, связанные с документами):
- Выручка: 4.23 млрд долларов США (рост на 11% в годовом исчислении).
- Годовой регулярный доход (ARR): 17.63 млрд долларов США (рост на 12.6% в годовом исчислении).
Сегмент цифрового опыта:
- Выручка: 1.41 млрд долларов США (рост на 10% в годовом исчислении).
- Доход от подписки: 1.30 млрд долларов (рост на 11% в годовом исчислении).
Дополнительные данные, связанные с группой клиентов
Теперь Adobe разбивает доход от подписки по двум группам клиентов:
Бизнес-пользователи:
- Выручка: 1.53 млрд долларов США (рост на 15% в годовом исчислении).
Специалисты по креативу и маркетингу:
- Выручка: 3.92 млрд долларов США (рост на 10% в годовом исчислении).
Несколько мыслей по поводу вышеизложенного. Логично, что Adobe разделяет эти два сегмента в своих отчетах, поскольку один из них — B2C, а другой — B2B, а где-то также разделены Digital Media и Digital Experience. Это не означает, что предприятия малого и среднего бизнеса или транснациональные компании не должны покупать, например, лицензии Photoshop (они часто используют слово «место», чтобы указать, сколько сотрудников имеют такие лицензии), а просто то, что в сфере B2B процессы отличаются от процессов у внештатного графического дизайнера.
Цели на второй квартал 2025 года:
- Общий доход: 5.77–5.82 млрд долларов США.
- Доход сегмента цифровых медиа: 4.27–4.30 млрд долларов США.
- Доход сегмента цифрового опыта: 1.43–1.45 млрд долларов США.
- EPS: GAAP: 3.80–3.85 долларов США, не по GAAP: 4.95–5.00 долларов США.
Цели на 2025 финансовый год:
- EPS: GAAP: 15.80–16.10 долларов США, не по GAAP: 20.20–20.50 долларов США.
- Общий доход: 23.30–23.55 млрд долларов США.
- Доход сегмента цифровых медиа: 17.25–17.40 млрд долларов США.
- Доход сегмента цифрового опыта: 5.80–5.90 млрд долларов США.
💡Эти данные являются лишь приблизительными значениями, их ни в коем случае не следует воспринимать всерьез. Качественная компания создает стоимость не за 1-2 квартала, а на протяжении многих лет. Они интересны, но на прогнозы не следует полагаться ни на каком уровне. Это связано с тем, что компании склонны делать намеренно консервативные прогнозы, чтобы превзойти ожидания аналитиков. ТО Календарь доходов Yahoo Вы можете проверить это в нашем сервисе, и, о чудо, Adobe всегда превышала ожидания по EPS с 2020 года (т.е. 20 кварталов).
Следующий квартальный отчет: 2025.06.12
Другие интересные факты о Adobe Inc. (ADBE)
Все, что было упущено в предыдущих разделах, или если есть какие-либо особые KPI (ключевые показатели эффективности) или концепции, которые необходимо объяснить, они также включены сюда.
Реакция на сделку с Figma одного из самых известных управляющих фондами Терри Смита: управляющий фондом Fundsmith продал свои акции Adobe в апреле 2023 года, менее чем через год после их покупки. Решение было принято в связи с запланированным приобретением компанией Adobe компании Figma за 20 миллиардов долларов, что вызвало у Смита сомнения относительно ценности и необходимости этой сделки. Хотя Adobe в том году продемонстрировала сильные финансовые результаты, Смит решил выйти из компании и перераспределить образовавшийся капитал в новые инвестиции. Это стоит прочитать о Терри Смите письмо инвесторам.
KPI - ключевой показатель эффективности
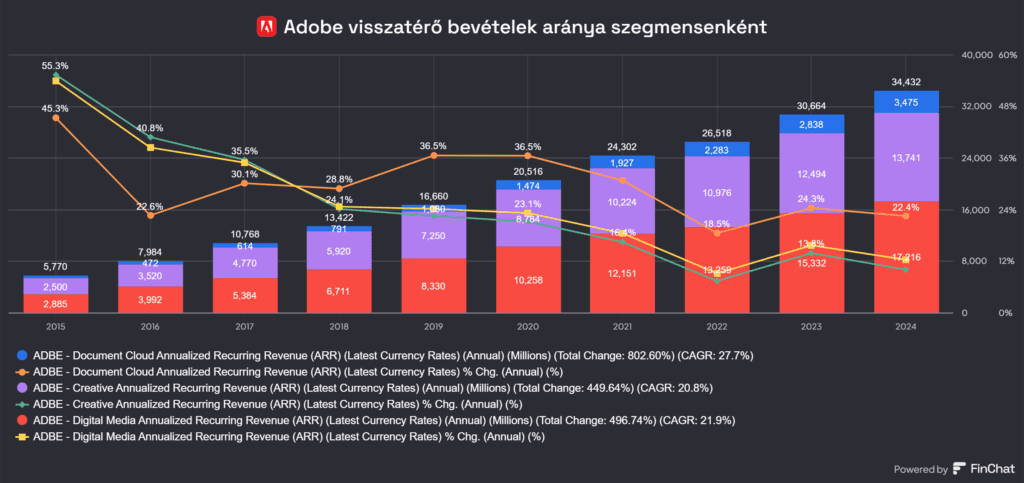
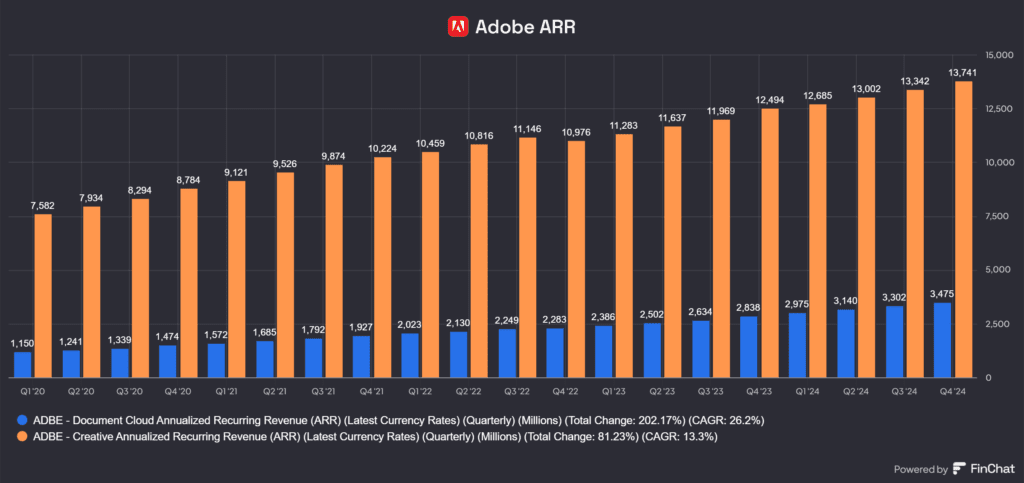
ARR, годовой повторяющийся доход: повторяющийся годовой доход, который используется для измерения прибыльности отдельных направлений бизнеса. Чем выше доля возобновляемых доходов и чем быстрее она растет, тем лучше перспективы Adobe. Минимальные колебания видны, но можно заметить тенденцию к снижению за 10-летний период (но я бы не назвал ее ужасной).
Оставшиеся обязательства по исполнению (RPO) — это обязательства компании, которые еще не выполнены и, следовательно, еще не включены в выручку. В случае Adobe единственное значение имеет то, что синие столбцы показывают вышеупомянутую ARR, которая становится все выше и выше с каждым кварталом. То же самое касается и показателя RPO, который изменяется примерно в соответствии с показателем ARR. Это означает, что речь идет не о том, что Adobe не выполняет свои обязательства и, следовательно, имеет задержку в доходах, или, наоборот, о том, что перевыполнение уже включено в доходы в настоящем, но ожидается, что в будущем они снизятся.
Adobe Inc. (ADBE) Резюме
Подведение итогов анализа, извлечение уроков.
Для меня анализ приводит к двум выводам: Adobe выглядит недооцененной, но рынок учитывает замедление роста, и сложно предсказать будущее компании из-за развития искусственного интеллекта. Не было ничего необычного в том, что их услуги может заменить искусственный интеллект. Это не значит, что у Adobe Inc. (ADBE) завтра возникнут проблемы, но я не думаю, что будущее компании будет гарантировано, скажем, через 10–20 лет, если разработки Microsoft, Meta и Google в области искусственного интеллекта станут более зрелыми или если Adobe придется доминировать в сегменте рынка цифровых технологий, конкурируя с такими компаниями, как Salesforce или Oracle. Важный! Это лишь предположения, на данный момент ничто на это не указывает.
Компания Adobe уже начала интеграцию ИИ, и нет сомнений, что они лучше всех знают, как создавать программное обеспечение для редактирования изображений, так почему бы им не интегрировать инструменты ИИ лучше, чем их конкуренты? Также возможно, что искусственный интеллект станет универсальным инструментом, как Интернет: все будут получать от него выгоду в равной степени, он ускорит процессы, но четкого «сборщика платы» за эту технологию не будет.
Для меня это также вопрос о том, является ли объявленная программа выкупа акций на сумму 25 миллиардов долларов США наиболее эффективным использованием капитала. Это лучше, чем выплачивать дивиденды, но они могут делать это из необходимости, поскольку не нашли подходящего объекта для приобретения. Если цена акций падает в течение длительного времени, выкуп может быть еще масштабнее, поскольку больше акций можно выкупить по заниженной оценке, что делает его более эффективным средством создания стоимости.
Однако с другой стороны, я хотел бы отметить два больших позитивных момента: сделка с Figma на 20 миллиардов долларов, которая была бы ужасно переоцененной, не состоялась, что создало возможность для выкупа акций на сумму 25 миллиардов долларов США. Я думаю, что это НАМНОГО лучшая форма распределения капитала, но она оставляет на рынке еще одного оппонента. Другими словами, в настоящее время компания эффективно использует свои свободные денежные средства при отсутствии альтернатив, но я бы не возражал, если бы они также активизировали внутренние разработки. Другая проблема — оценка: акции становятся все более привлекательными, поскольку нет серьезных проблем с фундаментальной точки зрения, а падение цены больше похоже на элемент настроений, чем на реальное ухудшение показателей.
🤑Если вас интересует, с какими брокерами мы сотрудничаем, прочтите наши статьи ниже:
📉Анализ брокерского счета Interactive Brokers – Профессиональный для профессионалов
📈Анализ брокерского счета LightYear — простота и доступная цена идут рука об руку.
Часто задаваемые вопросы (FAQ)
Какого брокера выбрать для покупки акций?
При выборе брокера следует учитывать несколько аспектов (мы напишем об этом подробную статью), но я хотел бы выделить несколько, которые стоит рассмотреть:
- размер, надежность: Чем крупнее брокер, тем он безопаснее. Который имеет банковский бэкграунд — Erste, K&H, Charles Schwab и т. д. — это еще лучше, и известные брокеры, как правило, более надежны.
- расходы: Брокеры работают с различными издержками, такими как комиссия за управление счетом, комиссия за портфель (которая является самой большой издержкой), комиссия за покупку/продажу и комиссия за обмен валюты (если на брокерском счете не депонированы доллары США).
- Наличие инструментов: Неважно, какой рынок доступен у брокера, добавляют ли они данный инструмент по запросу и как быстро.
- Тип учетной записи: денежный или маржинальный счет, последний может быть использован только для опционов. Для венгерских налоговых резидентов наличие счета TBSZ важно, но граждане других стран также имеют особые возможности, такие как американский пенсионный сберегательный счет 401K, которые либо поддерживаются брокером, либо нет.
- поверхность: один из самых недооцененных аспектов, но он может быть огромным минусом. Любой, у кого был счет в Random Capital, ныне несуществующем венгерском брокере, знает, каково это — работать с интерфейсом, оставшимся с 90-х годов. Система Erste ужасно медленная, Interactive Brokers требует сдачи экзамена по авиации, а LightYear верит в простые, но современные решения.
Исходя из вышесказанного, я рекомендую счет Interactive Brokers, потому что:
- крупнейший в мире брокер с большим опытом работы
- На нем доступны миллионы инструментов, и одна акция часто котируется на нескольких рынках, например: как оригинальные акции, так и ADR – акции также доступны
- az Interactive Brokers дисконтный брокер, у них самые низкие цены на рынке
- Вы можете привязать к ним свой аккаунт Wise, с которого можно быстро переводить деньги.
- Анализы Morningstar доступны бесплатно в рамках Fundamental Explorer (подходят для анализа)
- Данные по фреймворку EVA доступны в Fundamental Explorer (полезны для анализа)
- у них есть как наличные, так и маржинальные счета, граждане Венгрии могут открыть TBSZ
- вы можете использовать три типа интерфейсов: есть веб-клиент и клиент для ПК, а также приложение для телефона
Какие источники данных вы использовали для анализа акций?
Для количественного анализа мы в основном используем различные сайты скрининга акций, а для качественного анализа — отчеты компаний и другие аналитические материалы, такие как канал Substack, подкасты Business Breakdowns и аналогичные источники.
Что имеет значение: ценность или качество?
Ответ — и то, и другое, но качество важнее. Гораздо лучше купить очень качественную компанию по справедливой цене, чем покупать акции дешевой, но некачественной компании.
В какой период времени лучше всего покупать акции?
Минимальный срок — 5 лет, но следует рассматривать период от 10 лет до бесконечности. Наш подход — типичный «купи и держи», упор делается на отбор, затем мы стараемся удерживать акции как можно дольше, что требует убежденности. Мы редко сдаемся, особенно если чувствуем, что выдвинутый нами тезис был подорван или если мы совершили ошибку.
Что лучше: отдельные акции или ETF?
В этом вопросе нет правды. Отслеживать рынок с помощью ETF S&P 500 очень просто, и это стоит делать новичкам, поскольку для этого требуются небольшие знания и практика. Анализ отдельных акций требует 30–50 часов на компанию, поэтому мы не рекомендуем его тем, кому он не по душе.
Вы храните акции на счете TBSZ?
Да. Для гражданина Венгрии налоговое преимущество по сравнению с традиционным наличным счетом настолько велико, что стоит открывать новый счет TBSZ каждый год, и тогда снятие денег также будет решено (но если вы не хотите ничего снимать с него, вы можете продлить эти)
Почему вы не указываете в своих анализах конкретную цену покупки акций?
Мы не устанавливаем закупочные цены по нескольким причинам: во-первых, потому что стоимость компании невозможно точно рассчитать. С другой стороны, поскольку мы не можем давать инвестиционные советы, эти анализы проводятся только для поддержки решений других. Вот почему мы используем оценки справедливой стоимости из других служб, а также определенный запас прочности. В конечном итоге ваши убеждения определят, насколько компания ценна для вас.
Цена каких акций вырастет или упадет?
Никто не знает, поскольку не существует волшебной палочки, которая могла бы это определить. Он может быть основан на математических вероятностях. Цена акций высококачественных компаний растет в долгосрочной перспективе, поскольку они имеют растущий доход, способны реинвестировать полученные денежные средства в бизнес и создают высокую внутреннюю стоимость. Но в краткосрочной перспективе – за несколько лет – рынок и обменный курс могут измениться в любую сторону.
Юридическое заявление и заявление об ответственности (также известное как отказ от ответственности): В моих статьях содержится личное мнение, я пишу их исключительно для собственного удовольствия и удовольствия моих читателей. Статьи, опубликованные на iO Charts, никоим образом не исчерпывают сферу инвестиционных рекомендаций. Я никогда не намеревался, не намереваюсь и вряд ли буду предоставлять такие рекомендации в будущем. Написанное здесь носит исключительно информационный характер и НЕ должно рассматриваться как предложение. Выражение мнения никоим образом не является гарантией продажи или покупки финансовых инструментов. Вы несете ПОЛНУЮ ответственность за принимаемые вами решения, и никто другой, включая меня, не принимает на себя этот риск.


