
🤔О чём колонка «Импульс рынка»?🤔
Не знаю, известно ли вам об этом, но тщательный фундаментальный анализ может занять 40-50 часов. Инвестору невозможно потратить столько энергии на анализ каждой компании, если он хочет эффективно управлять достаточно длинным списком отслеживаемых активов. Именно поэтому я создал рубрику «Рыночный импульс», в которой представлен краткий обзор каждой акции, в частности, Meta Platforms (META), а также дается общее представление о текущих событиях. Это не углубленный анализ, а скорее пища для размышлений, основанная на текущей ситуации.
Моя цель — не давать ежедневные торговые советы или анализировать технические модели. Вместо этого я предлагаю быстрые, лаконичные фундаментальные мини-анализы, которые помогут вам отфильтровать информацию. Эти подсказки помогут вам понять, стоит ли дальнейшее изучение текущего движения цены Meta Platforms (META) или другого участника рынка, или это всего лишь мимолетное рыночное явление.
Подробную информацию о разделе "Поделиться" можно найти здесь: Страница акций META
Если вы хотите ознакомиться с подробным анализом сайта, перейдите по ссылке ниже: Анализ акций iO Charts.
📒Содержание📒
Для удобства навигации по содержимому я создал оглавление:
- 🎢 Чем занимается компания Meta Platforms (META)?
- 💵 Текущее состояние Meta (META) и её конкурентов
- 🤵 Мета-метрики (META)
- ✅ Мета (META): вы к этому привыкнете или попытаетесь сбежать?
- 📝 Краткое содержание диссертации
❓ Чем занимается компания Meta Platforms (META)? ❓
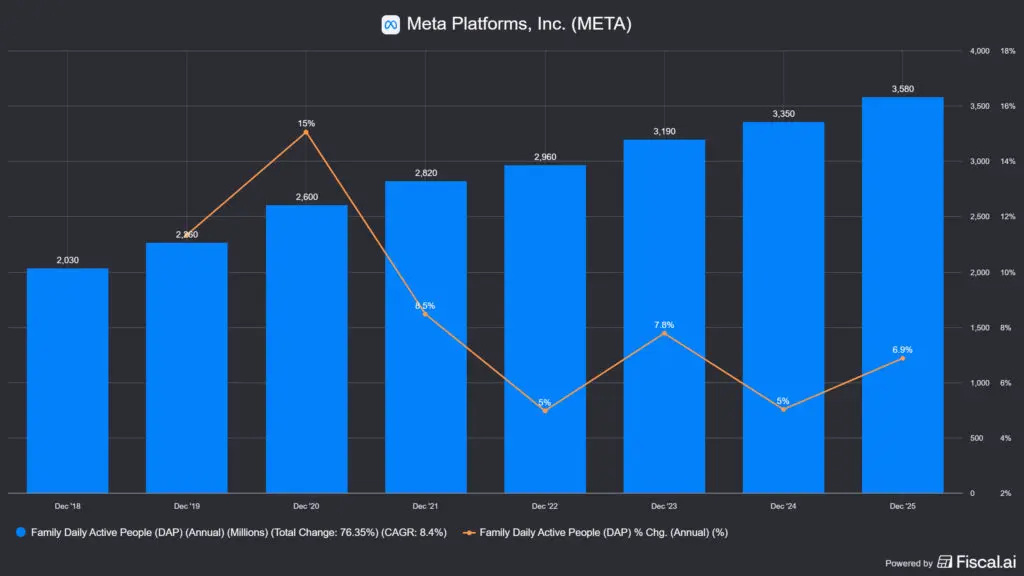
Meta Platforms (META) — крупнейшая в мире компания, занимающаяся привлечением внимания аудитории. Это просто продукт человеческого внимания: Facebook, Instagram, WhatsApp и Messenger образуют империю из четырех столпов, и в среднем 3.58 миллиарда человек ежедневно открывают одно из ее приложений. Нет другой компании на земле, которая могла бы так сильно влиять на повседневную жизнь такого количества людей. Конечно, было проведено бесчисленное количество исследований о том, как чрезмерное время, проведенное за экраном, вредит человеческим отношениям, но его вызывающая привыкание зависимость неоспорима.
Бизнес-модель предельно проста: чем больше времени пользователь проводит на платформах, тем больше рекламы он видит, тем больше данных генерирует, и тем точнее рекламодатели могут нацеливать на него рекламу. Почти 97% выручки поступает от рекламы, что является одновременно и главным достоинством компании, и её главной уязвимостью.
Однако Meta активно пытается переписать этот сценарий с 2023 года. В отличие от Microsoft, основанной в 1975 году, или Amazon в 1994 году, Meta (тогда еще Facebook) появилась только в 2004 году, но сейчас это одна из крупнейших компаний в мире с рыночной капитализацией почти в 1.63 триллиона долларов США. В последние два-три года компания расширяется одновременно в двух направлениях: в области искусственного интеллекта для ускорения работы существующего рекламного канала и в области аппаратного обеспечения для создания совершенно нового источника дохода с помощью умных очков Ray-Ban Meta и VR-гарнитур Quest. Последнее направление развивается благодаря сегменту Reality Labs, который пока больше похож на печь, сжигающую деньги, чем на прибыльное подразделение. В то же время, новостей о Metaverse, виртуальном мире, давшем ему название, практически нет, он, по сути, был уничтожен компанией Meta.
🏆 Текущее состояние Meta (META) и её конкурентов 🏆
Компания Meta (META) находится в положении, которое одновременно вызывает зависть и беспокойство. У нее нет прямых конкурентов в экономике, ориентированной на привлечение внимания, и TikTok, по сути, является единственной реальной угрозой в сегменте коротких видеороликов (Reels), особенно среди молодого поколения. Однако в области разработки ИИ Google (GOOGL), Microsoft (MSFT) и Amazon (AMZN) являются серьезными конкурентами, поскольку все три имеют собственную облачную инфраструктуру, которой нет у Meta. О двух из этих трех я уже писал в колонке «Рыночные импульсы», с которой вы можете ознакомиться здесь:
- Microsoft (MSFT) – Бумага падает, кто знает, где она остановится?
- Amazon (AMZN): универсальный инструмент цифровой экономики
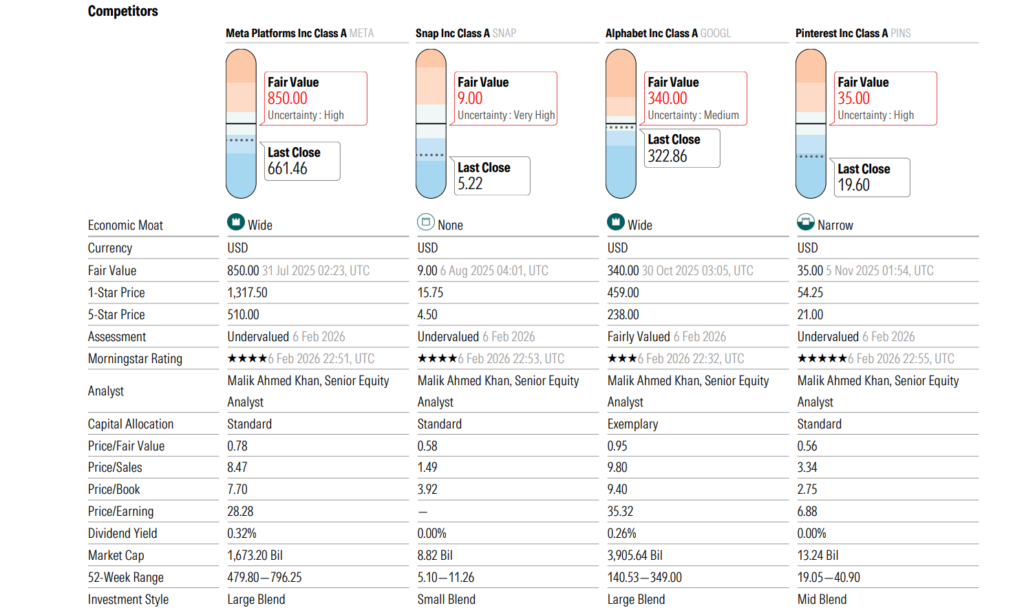
Отсутствие облачной инфраструктуры — ключевой момент: Компания Meta не может продавать инфраструктуру ИИ, она лишь строит её для себя. Amazon зарабатывает деньги с помощью AWS, Microsoft — с помощью Azure, а Google — с помощью Google Cloud, в то время как Meta тратит на ИИ почти столько же, сколько и ее конкуренты, но не может выставлять счета внешним клиентам. Эта асимметрия отражается и в ее рыночной капитализации: в настоящее время Meta торгуется с более низким мультипликатором, чем ее конкуренты в облачной сфере, несмотря на лучшие годы.

В сегменте ИИ компания Meta со своим открытым набором моделей Llama играет в игру, на которую мало кто осмеливался: бесплатно раздает технологии в обмен на доминирование в экосистеме. Llama скачали более миллиарда раз, что пока является успехом, но эта стратегия не приносит прямой прибыли.

🎢 Метаметрики 🎢
📊 Курс обмена и коррекция
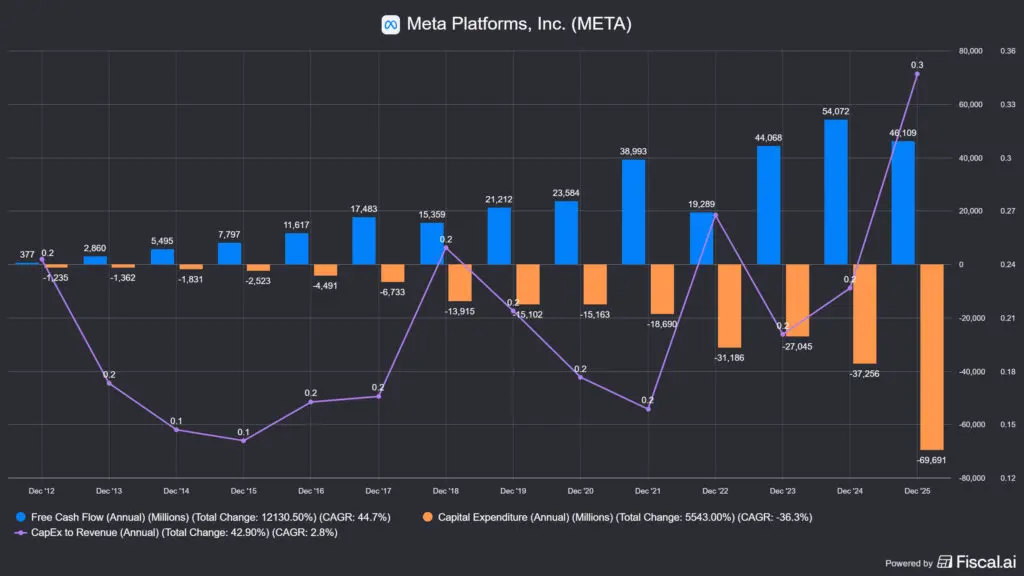
Цена акций Meta в последние месяцы пережила впечатляющие американские горки. С момента пика в конце 2024 года акции упали почти на 18-20%, что кажется удивительным для компании, которая в 2025 году получила годовой доход в размере почти 201 миллиарда долларов, что на 22% больше, чем в предыдущем году. Падение цены обусловлено шоковым эффектом планов капитальных инвестиций на 2026 год: руководство прогнозирует капитальные затраты в размере 115-135 миллиардов долларов в 2026 году, что на 73% больше, чем 72.2 миллиарда долларов в 2025 году.
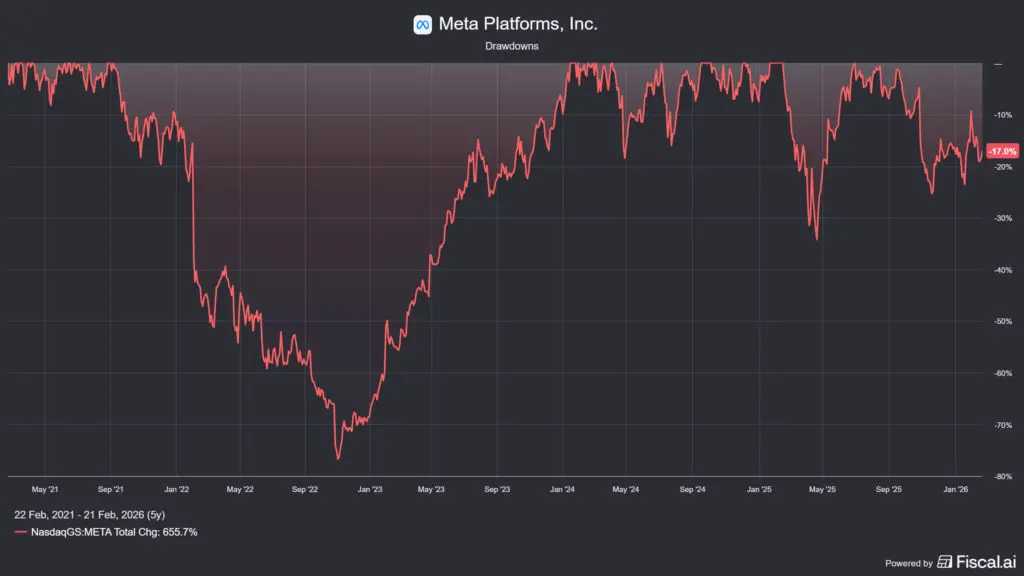
Стоит взглянуть на ситуацию в перспективе: цена Meta упала почти на 77% в 2022 году, когда рынок восстал против ставки на метавселенную. Те, кто тогда не продал свои активы, получили одну из лучших прибылей во всем индексе S&P 500 в 2023-2024 годах. Текущее падение, конечно, не гарантирует повторения того же сценария, но показывает, что рынок обычно бурно реагирует на изменения стратегии Meta, а затем либо подтверждает, либо опровергает свои прогнозы через несколько лет.
🪙 Оценка: EV/NOPAT против цены
В настоящее время акции Meta торгуются с форвардным коэффициентом P/E около 19-22x, что значительно ниже среднего показателя за последние пять лет, поэтому на первый взгляд они могут показаться дешевыми. По данным аналитиков KeyBanc, Meta в настоящее время торгуется с самым большим дисконтом к Alphabet с 2022 года — разница в P/E составляет около 7x — несмотря на схожие темпы роста выручки. Что я могу сказать по этому поводу? Это ничего не значит, поскольку вы не знаете, выросла ли прибыль на акцию или цена акций рухнула. Вместо этого стоит сравнить доходность NOPAT с ценой акций, что вы можете увидеть на изображении ниже.
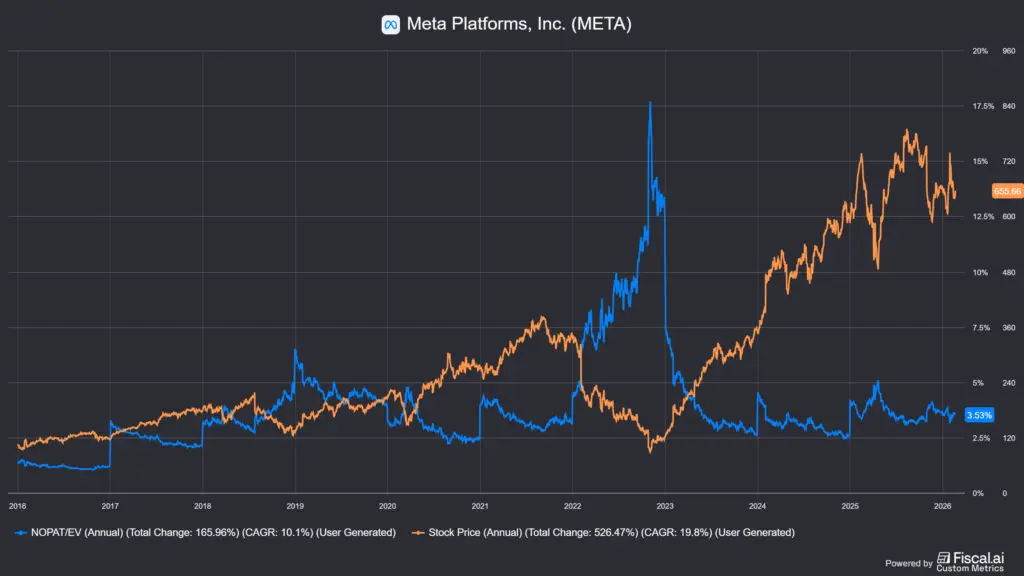
Это отнюдь не дёшево, даже если Morningstar оценивает справедливую стоимость в 850 долларов, но на самом деле историческая стоимость примерно равна этой сумме или немного ниже:
- 🎯Доходность NOPAT (в настоящее время, по курсу 416.5 USD): 3.53%
- 🗓️Средняя доходность NOPAT за 10 лет: 4.46%
- 📊Средняя доходность NOPAT за 5 лет: 4.86%
- 🕒Средняя доходность NOPAT за 3 года: 4.03%
Таким образом, вопреки утверждению о том, что рынок закладывает в цену акций «штраф за капитальные затраты» и предполагает, что сотни миллиардов долларов, вложенные в графические процессоры Nvidia и центры обработки данных, принесут меньшую прибыль, это фактически не отражается на цене акций. Это предположение может быть оправданным, а может быть и преувеличено, но именно от этого вопроса зависит успех или провал инвестиционной стратегии на ближайшие два-три года. Компания тратит примерно 120 миллиардов долларов, и, как я уже упоминал, Meta не может напрямую монетизировать это как услугу. Однако косвенно компания делает ставку на реформирование рекламного рынка с помощью указанной суммы.
🫰 Доходы и прибыльность
Однако цифры показывают, что бизнес-движок Meta работает бесперебойно. Общий годовой доход компании в 2025 году составил 200.97 миллиарда долларов, что стало первым годом, когда компания преодолела отметку в 4 миллиардов долларов. Только за четвертый квартал 2025 года выручка составила 59.9 миллиарда долларов, что на 23.8% больше, чем годом ранее. Рекламный рынок не только жив, но и процветает: количество просмотров рекламы выросло на 18%, а средние цены на рекламу — на 6% за один квартал.
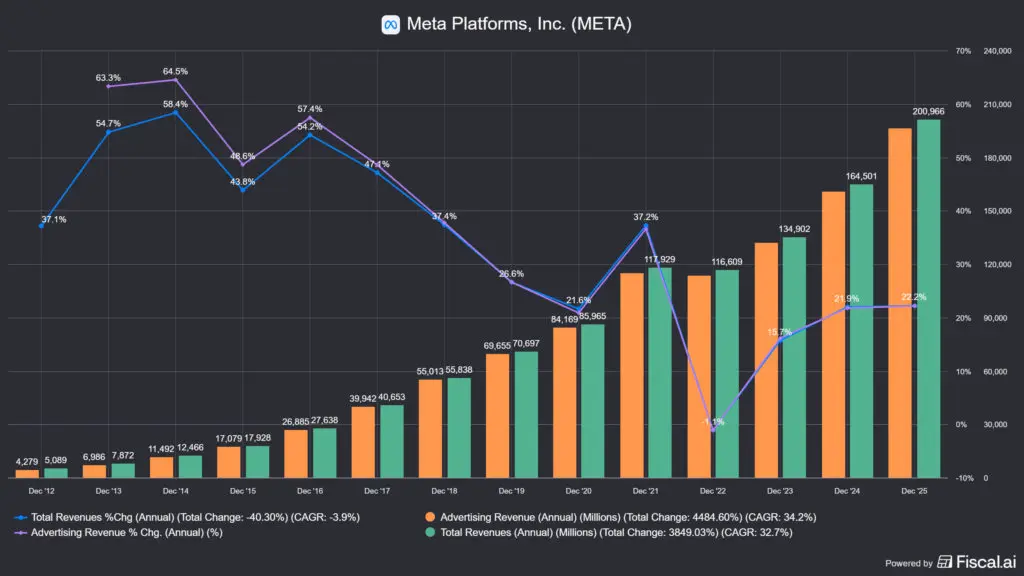
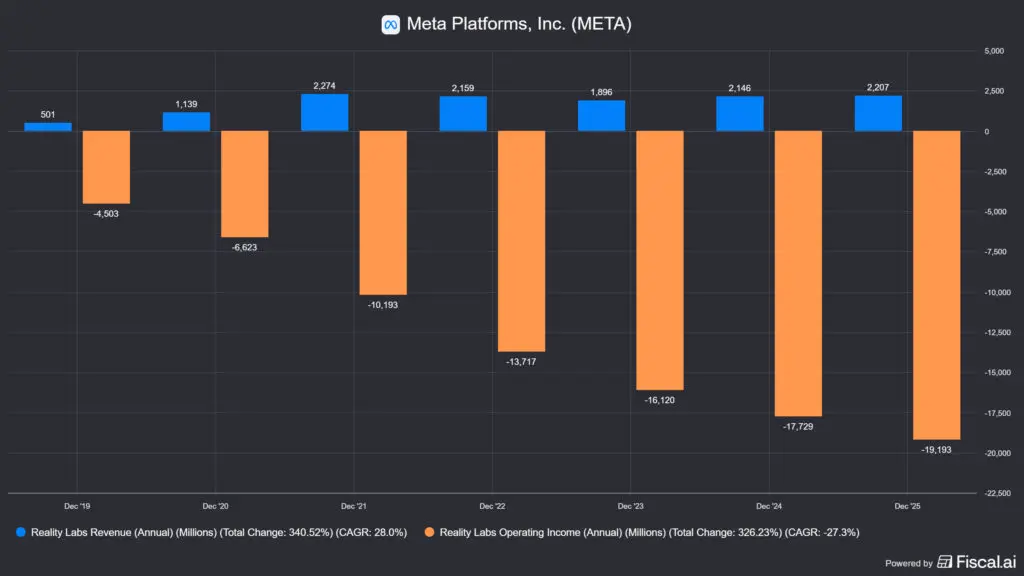
Операционная маржа в 2025 году составила около 41% — на первый взгляд, это звучит отлично, но важно отметить, что в 2024 году она все еще составляла 48%. Снижение обусловлено быстрым расширением инфраструктуры искусственного интеллекта. Если исключить из уравнения убытки Reality Labs — этот сегмент принес операционный убыток более чем в 19 миллиардов долларов США в 2025 году при выручке всего в 2.2 миллиарда долларов США — то основной бизнес Family of Apps работает с операционной маржой в 51-52%. Хотя это отличный показатель, компания в настоящее время теряет огромные деньги на умных очках и других разработках, связанных с виртуальной реальностью.
🤞 Эффективность: рентабельность инвестированного капитала и свободный денежный поток
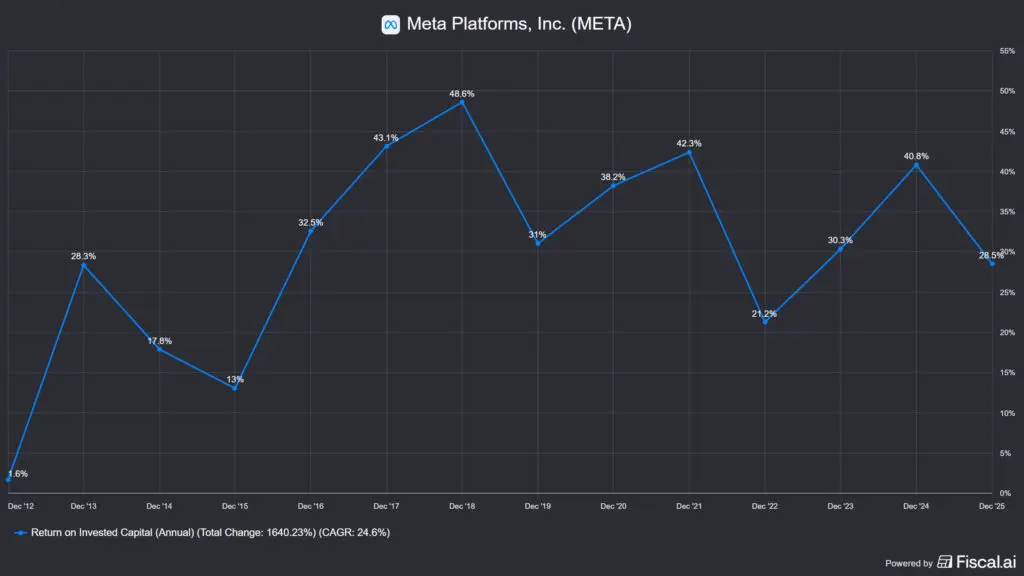
Рентабельность инвестированного капитала (ROIC) компании Meta в настоящее время колеблется от 26 до 35% в зависимости от метода расчета, что является отличным показателем – стоимость капитала (WACC) составляет около 10% (мы точно не знаем, но 10% обычно используется в качестве эмпирического правила), поэтому даже в условиях масштабных инвестиций Meta генерирует значительную прибыль на свой капитал и не снижает акционерную стоимость.
Свободный денежный поток в 2025 году составил около 46 миллиардов долларов, что выше среднего показателя за три года, несмотря на резкое увеличение капитальных затрат. Это примечательно, поскольку показывает, что рекламный рынок генерирует настолько большой объем средств, что даже огромные инвестиции не могут иссушить денежный поток. Однако в 2026 году капитальные затраты в размере 115-135 миллиардов долларов окажут серьезное давление на этот показатель: аналитики ожидают снижения свободного денежного потока примерно до 35 миллиардов долларов. Естественно, это будет учтено в цене акций в долгосрочной перспективе, поэтому я не удивлюсь, если цена акций упадет еще больше.
🎲 Факторы риска: долг, SBC и шок капитальных затрат
До 2024 года вопрос с долгом был простым: у Meta была чистая денежная позиция, баланс компании был в отличном состоянии, такую компанию называют «дойной коровой». В 2026 году ситуация несколько изменится из-за высоких издержек. В четвертом квартале 2025 года компания выпустила долгосрочные облигации на сумму почти 29.9 млрд долларов, а к концу 2025 года долгосрочные обязательства выросли до 58.7 млрд долларов. Кстати, она не была одинока в этой тактике: Google финансирует свои разработки за счет 100-летних корпоративных облигаций, как пишет Forbes.100-летние облигации AlphabetСамо по себе это не вызывает тревоги – годовая операционная прибыль компании в 2025 году составила 83 миллиарда долларов – но стоит следить за тем, насколько Meta будет вовлечена в рынок облигаций в долгосрочной перспективе. Тем не менее, нет причин для паники, цифры хорошие:
- 💵наличные: ~81.6 млрд долларов США
- 👛Чистый долг: ~3.5 млрд долларов США (долг - денежные средства)
- 💵Чистая прибыль: ~60.5 млрд долларов США
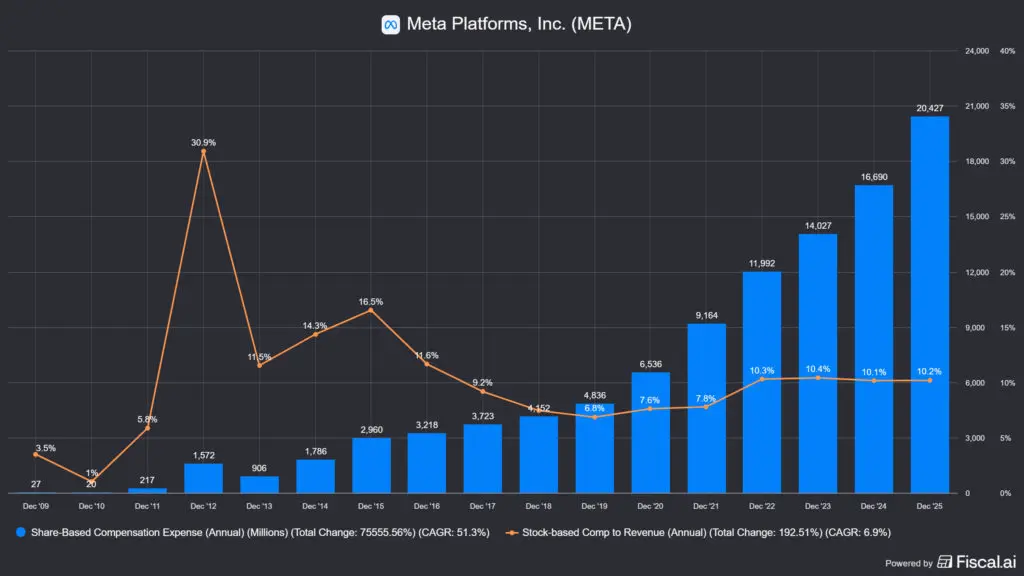
Компенсация в виде акций (SBC) также является немаловажным фактором, но программа выкупа акций – например, во втором квартале 2025 года был осуществлен выкуп на сумму 9.8 миллиарда долларов – пока компенсирует акционерам размывание доли, или, скорее, маскирует его. Тем не менее, SBC более 10% все еще является невероятно высоким показателем, уступая только менеджменту Veeva Systems (VEEV). Но во многих случаях удержание талантов работает только таким образом, а конкуренция за действительно высококвалифицированных специалистов на рынке очень высока.

💵 Мета (META): вы к этому привыкнете или убежите? 💵
Как и любая компания, Meta сталкивается с двумя различными сценариями. Битва между «быками» и «медведями» сейчас особенно ожесточенная, потому что ставки высоки: прямо на ваших глазах разворачивается одна из крупнейших в истории программ частных инвестиций, в которой Meta принимает участие наряду с Google, Amazon и Microsoft.
🐂 Быки говорят (оптимистический сценарий):
- 🪐 Искусственный интеллект уже приносит деньги, это не просто обещание: В будущем Meta не просто пожнет плоды своих инвестиций в ИИ — ее рекомендательные системы, называемые Andromeda и GEM (Generative Ads Recommendation Model), уже работают на Facebook и Instagram, обеспечивая прямой рост доходов. Это существенное отличие от большинства стратегий ИИ, используемых технологическими компаниями.
- 🌐 Сетевой эффект, который нельзя купить: 3.58 миллиарда ежедневно активных пользователей платформы — это барьер для входа, который невозможно воспроизвести никакими капиталовложениями. TikTok расширяется, но Meta Reels вернула себе долю рынка — люди не собираются покидать сразу три или четыре платформы.
- 🪙 Капитальные затраты могут окупиться, если производственные мощности окажутся прорывными: По словам самого Цукерберга, Meta в настоящее время работает в условиях «ограниченных мощностей» — это означает, что компания тратит так много не из-за расточительного мышления, а потому что на нее есть спрос. Как только начнут работать ИИ-агенты и монетизация бизнес-мессенджеров (WhatsApp Business), капитальные затраты в размере 115 миллиардов долларов покажутся мизерными.
📌На практике: На самом деле, у Meta часто бывают побочные проекты, поскольку раньше существовала Metaverse, но компания также приобрела множество платформ, большинство из которых не являются разработками самой Meta. Поскольку это невероятно мощный механизм генерации денежных потоков, компания может тратить свой капитал без серьезных последствий. Однако стоит задуматься о том, как долго сможет расти число пользователей, ведь почти каждый второй человек в мире так или иначе пользуется программным обеспечением компании.
🐻 Медведи говорят (пессимистический сценарий):
- 🔍 Регуляторный риск, который никуда не исчезнет: ЕС постоянно оказывает давление на Meta по вопросам управления данными, менее персонализированной рекламы и правил выхода на рынок для ИИ-помощников. На Европу приходится почти 16% от общего дохода – неудачное решение суда может привести к значительным проблемам.
- 🌴 Капитальные затраты не приносят прямой прибыли: Microsoft с Azure, Amazon с AWS, Google с Google Cloud — все они взимают прямую плату за мощности инфраструктуры ИИ. Meta этого сделать не может, поскольку инфраструктура обеспечивает внутреннюю отдачу, и поэтому прибыль является лишь косвенной. Это структурный недостаток, пока он не превратится в каталитическое событие.
- 🩹 Компания Reality Labs постепенно превращается в невыносимое бремя: Операционные убытки в 2025 году составят более 19 миллиардов долларов от одного сегмента, на долю которого приходится 1% от общей выручки, но по чистой прибыли эта сумма значительно выше. Если в 2026 году не произойдет переломного момента, рынок станет все менее и менее терпеливым.

📝Краткий обзор ситуации с метаданными (META)📝
Meta Platforms — одна из самых захватывающих и рискованных инвестиций на мировом фондовом рынке сегодня. В основе всего этого лежит практически безупречная рекламная машина, которая генерирует 200 миллиардов долларов выручки и операционную маржу более 40%, и направляет большую часть этой прибыли в колоссальную программу капитальных инвестиций в размере 115-135 миллиардов долларов. Вопрос не в том, хорошая ли компания Meta. Она хорошая. Вопрос в том, будут ли нынешние инвесторы по-прежнему готовы вкладывать средства в компанию, чей свободный денежный поток значительно сократится в ближайшие год-два, а сроки окупаемости неопределенны. Конечно, в таком случае все еще возможно сократить или прекратить проект Reality Labs…
Если ставка Цукерберга оправдается — если ИИ-агенты, экосистема Llama и умные очки создадут реальную базу доходов, — то акции Meta, купленные по текущей цене, через несколько лет будут выглядеть дешевыми. Но если капитальные затраты поглотят денежный поток, а убытки Reality Labs будут расти, терпение рынка иссякнет. В любом случае, текущий уровень цен, по которым торгуется META, уже оправдывает включение её в список компаний, за которыми следует следить, — и любому, кто уже владеет этими акциями, стоит задуматься, действительно ли он верит хотя бы в половину видения Цукерберга. Затем, если они лучше освоят работу с бумагой, они смогут приступить к строительству.
Помните, что этот мини-анализ не заменяет ваши собственные исследования, но он поможет вам решить, стоит ли тратить десятки часов на углубленный анализ Meta (META), или достаточно просто держать эту статью в списке отслеживаемых.
Для более подробного анализа воспользуйтесь инструментом поиска акций и управления портфелем от iO Charts, доступ к которым можно получить здесь: Диаграммы ввода-вывода.
Часто задаваемые вопросы: Профессиональные вопросы о Meta (META)
Почему Meta не может напрямую монетизировать свою инфраструктуру ИИ, в то время как её конкуренты могут?
Microsoft, Amazon и Google управляют собственными облачными сервисами (Azure, AWS, Google Cloud), где продают вычислительные мощности внешним клиентам — предприятиям, стартапам, государственным учреждениям. Meta, с другой стороны, не является облачным провайдером: её центры обработки данных обеспечивают работу исключительно собственных приложений — Facebook, Instagram, WhatsApp. Это означает, что окупаемость инвестиций реализуется лишь косвенно, за счёт более совершенных систем рекомендаций и более высоких цен на рекламу, которые рынку сложнее оценить.
Что такое Reality Labs и почему компания теряет так много денег?
Reality Labs — это подразделение Meta, занимающееся разработкой устройств виртуальной и дополненной реальности: гарнитур Quest VR, умных очков Ray-Ban Meta и платформы дополненной реальности. В 2025 году компания понесла операционный убыток в размере почти 19.2 миллиарда долларов при выручке всего в 2.2 миллиарда долларов. Этот сегмент представляет собой долгосрочную инвестицию: Цукерберг считает, что пространственные вычисления и очки с искусственным интеллектом станут следующим крупным сдвигом в развитии платформ, но временные рамки для достижения прибыльности пока неопределенны.
Что означает, что компания Meta работает в пределах допустимых нагрузок?
Цукерберг так выразился на последнем квартальном совещании по финансовым результатам: это означает, что модели и сервисы искусственного интеллекта Meta пользуются таким высоким спросом (внутри компании, среди разработчиков и пользователей), что существующая инфраструктура не справляется. Следовательно, капитальные затраты в размере 115-135 миллиардов долларов — это не пустая трата средств, а необходимость для удовлетворения спроса — по крайней мере, по мнению руководства.
Что такое SBC (компенсация акциями) и почему это важно?
SBC означает, что Meta выплачивает часть заработной платы своим сотрудникам акциями, а не только наличными. Это снижает заявленную прибыль с точки зрения бухгалтерского учета и размывает долю собственности существующих акционеров. Meta компенсирует это программой выкупа акций, но важно оценить, является ли баланс между этими двумя вариантами положительным для акционеров (к сожалению, нет).
Что определяет, оправданы ли капитальные затраты в 2026 году?
В первую очередь, вопрос заключается в том, действительно ли рекламные системы на основе ИИ (Andromeda, GEM), мессенджер WhatsApp Business и помощник Meta AI увеличивают доход на пользователя. Если средний доход от рекламы на пользователя (ARPU) значительно возрастет в результате инвестиций в ИИ, то расчет окупаемости капитальных затрат будет благоприятным. В противном случае, свободный денежный поток навсегда снизится, и рынок может переоценить ценные бумаги.
Юридическое заявление и отказ от ответственности (также известный как отказ от ответственности): В моих статьях содержатся личные мнения, я пишу их исключительно для собственного удовольствия и удовольствия моих читателей. Опубликованные здесь статьи никоим образом не исчерпывают сферу инвестиционных консультаций. Я никогда не хотел, не хочу и вряд ли буду предоставлять такие консультации в будущем. Написанное здесь носит исключительно информационный характер и НЕ является предложением. Выражение мнения НЕ является гарантией продажи или покупки финансовых инструментов. ВЫ несёте ИСКЛЮЧИТЕЛЬНУЮ ответственность за принимаемые вами решения, и никто другой, включая меня, не принимает на себя этот риск.


