Основные данные и обзор акций PayPal (PYPL).
Компания PayPal работает как сервис цифровых платежей с 1998 года, первоначально под названием Confinity, основанная Максом Левчиным, Питером Тилем и Люком Носеком. В 2000 году она объединилась с онлайн-банком Илона Маска X.com и в 2001 году приняла название PayPal. В настоящее время компания управляет глобальной платежной инфраструктурой: онлайн-переводы денег, обработка платежей для продавцов, управление рисками, обмен валюты и защита покупателей для сотен миллионов пользователей.
Илон Маск не является основателем компании, но он играет важную роль: после слияния X.com и Confinity он недолгое время был генеральным директором, а затем, в 2002 году, когда eBay приобрела компанию, стал одним из крупнейших частных акционеров, что обеспечило ему значительный капитал. Позже он использовал эти средства для создания других предприятий, таких как SpaceX. Сейчас PayPal — независимая публичная компания (опять же, с 2015 года), в которой работает около 24 400 человек. В ее портфель входят такие бренды, как Braintree, Venmo, Xoom и Honey, поэтому компания управляет гораздо более широкой платежной экосистемой, чем та, которую представляет собой классический значок PayPal.
Рыночная капитализация: 58.3 XNUMX млрд долларов США
Отношения с инвесторами: https://investor.pypl.com/
Подстраница акций iO Charts: Подстраница акций PYPL
TL, д-р Краткое содержание – самая важная информация за 3 минуты Не хотите читать весь анализ? Нажмите здесь, чтобы ознакомиться с кратким обзором.
- Что это за компания?PayPal (NASDAQ:PYPL) — глобальный поставщик цифровых платежей, работающий с 1998 года и зарегистрированный как отдельная компания с 2015 года. В его портфель входят Venmo, Braintree, Xoom и Honey. В компании работает около 24 400 человек, и она является одним из самых узнаваемых брендов онлайн-платежей в мире, используемым преимущественно в электронной коммерции на протяжении десятилетий.
- Бизнес-модельPayPal имеет два основных источника дохода: брендированная система оформления заказов (защищенный покупателем платежный интерфейс, за который платит продавец) и инфраструктура Braintree под собственной торговой маркой (обработка платежей B2B). Дополнительный доход поступает от обмена валют, Venmo и услуг BNPL (купи сейчас, получи позже). Сила модели заключается в сотнях миллионов пользователей и глубокой интеграции с продавцами.
- ФинансыРыночная капитализация составляет примерно 58,3 млрд долларов. Цена акций упала почти на 80% по сравнению с пиком (около 310 долларов). Выручка и объем транзакций продолжают расти, но комиссия (выручка с одной транзакции) имеет тенденцию к снижению, что обусловлено увеличением количества более дешевых сделок на платформе Braintree. Агрессивная программа выкупа акций сокращает количество акций в обращении, но сама по себе не решает структурных проблем.
- УправлениеВ 2023 году Алекс Крисс сменил Дэна Шульмана, которого преследовали стратегические неудачи. Новый руководитель сосредоточен на целенаправленной продуктовой стратегии и повышении прибыльности — от амбиций по созданию суперприложения отказались. Переломный момент наступил, но реализация пока находится на ранней стадии, и потребуется несколько кварталов, чтобы подтвердить результаты.
- КоказатокКонкуренция ожесточенная: Apple Pay, Google Pay, Shop Pay, Adyen и Stripe подрывают рыночную долю PayPal. Комиссия за транзакции структурно снижается из-за особенностей Braintree. Монетизация Venmo идет медленно. Криптовалюты и альтернативные платежные решения могут в долгосрочной перспективе обойти традиционную карточную инфраструктуру.
- РейтингКомпания торгуется по исторически низкой оценке: низкие коэффициенты P/E и P/FCF по сравнению со средними показателями по отрасли. Это также может оказаться ловушкой для инвесторов, если процентная ставка продолжит снижаться, а темпы роста не ускорятся. Это возможность для терпеливых инвесторов, играющих на противоположных трендах, но чтобы ответить на вопрос «когда», следует внимательно следить за тенденциями монетизации через брендированные платежные системы и Venmo.
📒Содержание📒
Я создал оглавление, чтобы вам было легче ориентироваться в более объемном материале:
- Специализация PayPal (PYPL)
- Как PayPal (PYPL) зарабатывает деньги и какими рыночными преимуществами он обладает?
- Показатели PayPal (PYPL)
- Приобретения PayPal (PYPL)
- Управление PayPal (PYPL)
- Конкуренты: противники PayPal (PYPL).
- Какие риски связаны с PayPal (PYPL)?
- Оценка стоимости PayPal (PYPL)
- Главные новости и последний квартал
- резюме
〽️Анализ сегмента рынка〽️
В этом разделе я рассматриваю динамику сегмента рынка, принципы его функционирования, кто его основные игроки и с какими попутными или встречными ветрами приходится сталкиваться данным игрокам рынка. Я не буду анализировать компании более подробно, но коснусь доли рынка отдельных компаний.
PayPal Holding Inc. (PYPL) — это финансовый посредник, финансовая компания, участвующая в процессе перевода денег между покупателями и продавцами, но, возможно, она ближе к покупателю, ведь кто не знает фирменный сервис PayPal для онлайн-платежей? Я пользуюсь им около 15 лет, и суть в том, что вы совершаете онлайн-платежи через интерфейс PayPal. Чтобы точно понять, что делает PayPal (PYPL), нужно знать, как работает эта финансовая система и как деньги покупателя поступают на банковский счет продавца. Для этого нам нужно немного углубиться в тему, но есть отличная блок-схема, которую вы можете увидеть на изображении ниже, и она показывает, как работает Mastercard (Подстраница акций MA).
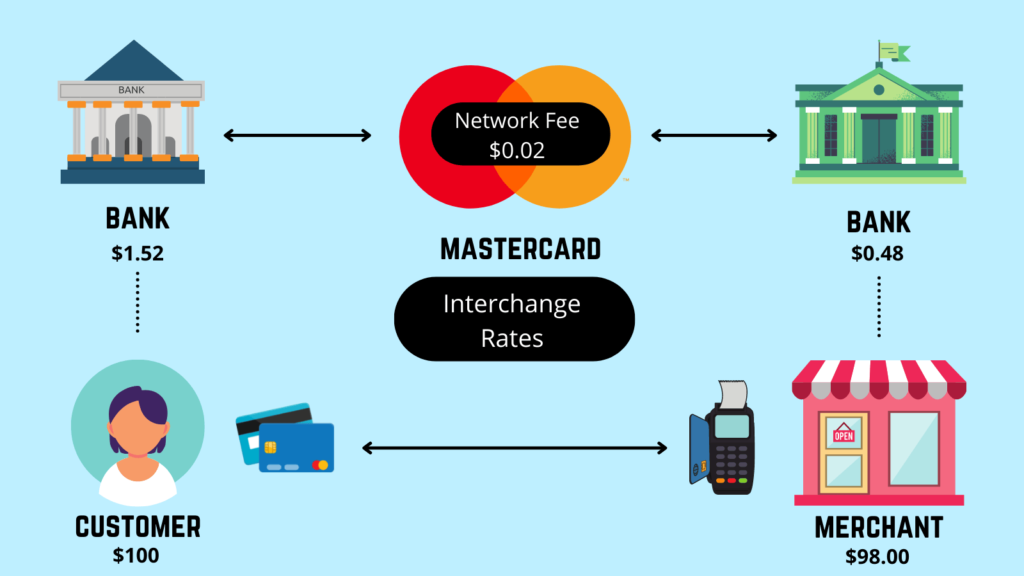
Что мы видим на рисунке выше? Здесь:
- 🛒 покупатель, кто хочет купить товар или услугу,
- 🏬 продавец, кто владеет товаром или услугой,
- 💳 Поставщик услуг по обработке платежейтакие компании, как PayPal (PYPL), Adyen (ADYEN), Stripe и многие другие,
- 🏦 Банк продавца и покупателя, кто ведет учет остатков на счетах,
- 💠 эмитенты карт, например, Mastercard (MA) или VISA (V),
- 🧩 другие актеры, Как и поставщик POS-терминалов (например, Teya), компания может выполнять множество функций; например, PayPal (PYPL) предоставляет не только платежный процессор, но и другие услуги.
Среди вышеперечисленных игроков эмитенты карт выделяются на фоне остальных, поскольку независимо от того, каким банком или финансовой организацией вы являетесь клиентом, у вас будет карта MasterCard или Visa – или, возможно, American Express. Достаньте свои кошельки и посмотрите: Wise и Revolut используют банковские карты Visa, многие банки используют карты MasterCard и соответствующую финансовую и расчетную инфраструктуру, а это значит, что эмитенты карт практически неизбежны на рынке, по крайней мере, в Америке и Европе. Но не в Китае, например, потому что инфраструктура Alipay и WeChat Pay там даже не использует банковские карты, вместо этого доступны платежи с помощью QR-кодов. Криптовалютные транзакции также представляют для них угрозу, подробнее об этом позже. Большинство этих компаний имеют широкие экономические интересы.

Следующим крупным игроком станет банк или компания, предоставляющая финансовые услуги. Разница между банком и финансовой организацией заключается в том, что у банка также есть кредитное подразделение, то есть он может предоставлять кредиты под проценты, по крайней мере, если говорить упрощенно. Конечно, банки также предоставляют другие услуги, и многие из них имеют брокерские и страховые подразделения. Четыре крупнейших банка в Америке — это Bank of America, JPMorgan Chase & Co., Citigroup и Wells Fargo & Company. Хорошим примером финансовой организации является Wise (LSE:WSE), которая занимается только денежными переводами, поэтому она не считается банком. Я писал об их услугах здесь: Wise: все, что вам нужно об этом знать! Избавиться от банков непросто, но и не невозможно. Думаю, каждый хоть раз в жизни менял банк, открывал новые счета и так далее. Однако четырем крупнейшим американским компаниям часто приписывают наличие широкого экономического рва. при этом финтех-компании зачастую обладают лишь узкими экономическими преимуществами.
Третья категория — это поставщики услуг по обработке платежей, также известные как платежные процессоры, которые могут работать в сегментах B2B и B2C. Хорошим примером первого является голландская компания Adyen или Stripe, а вторым — PayPal, хотя Braintree — это их подразделение B2B. Конечно, как и все поставщики услуг, это не просто сервис-посредник, но есть и те, кто предоставляет всевозможные интеграции API и POS-терминалы, как вы увидите позже. Некоторые платежные системы встречаются пользователям крайне редко (например, в секторе B2B), в то время как услуги PayPal для B2C известны и используются практически всеми при совершении покупок в интернете.
Оценить масштабы финансового рынка довольно сложно, и это слишком широкое понятие. Общая мировая денежная масса составляет приблизительно 122 000 миллиардов долларов США, но это включает в себя всю банковскую систему, весь инвестированный капитал, то есть, помимо банковских активов, фондовый/облигационный рынок, валютный рынок, страхование, инвестиционные фонды и т. д. Наиболее приемлемые для меня данные предоставила компания Grand View Research. Согласно их данным, четыре года назад объем рынка составлял 47.61 млрд долларов США, а три года назад — 54.2 млрд долларов США, и к концу десятилетия он может вырасти примерно до 140 млрд долларов США при среднегодовом темпе роста в 14.5%. Товабби Эрдекесегек:
- 🇺🇸 Американский рынок является крупнейшим, занимая 34% от общего числа.
- 🚀 Самый быстрорастущий рынок — Азия
- 💳 44% платежных решений составляли платежи с использованием кредитных карт.
- 🍽️✈️ 39% денежных переводов были осуществлены представителями индустрии гостеприимства и туризма.
Примечательно, что в анализ Grand View Research включены следующие компании, занимающиеся обработкой платежей: Adyen, Alipay, Amazon Payments, Authorize.net, PayPal, PayU, SecurePay, Stripe, Apple Inc (Apple Pay), Alphabet (Google Pay). Из списка ясно одно: Конкуренция на рынке жестокая, и игроки пытаются перенаправить трафик на себя. Вот несколько примеров, с которыми, вероятно, сталкивался каждый:
- 🟦 АлиПэй: Раньше на Aliexpress можно было расплачиваться только через Ali Pay, но несколько лет назад PayPal снова стал доступен.
- 🤖 Google Pay: Возможность оплаты через Android, также может быть подключена к NFC-часам и подобным устройствам.
- ???? Apple Pay: Собственное решение Apple, аналогичное Google Pay от Alphabet.
- 📦 Платежи Amazon: Как и в двух предыдущих случаях, только решение от Amazon оказалось тем же самым.
Как видите, все крупные технологические компании разработали сервисы обработки платежей для своих собственных платформ, поэтому вы, возможно, задаетесь вопросом, почему они не вытесняют полностью другие компании. Вероятно, это потому, что пользователи хотят других решений, но в этой отрасли все может быстро измениться.
🙋♂️Специализация на PayPal (PYPL)🙋♂️
В этом разделе я изучу, какими специализациями обладает анализируемая компания, каково ее положение на рынке и делает ли она что-то иначе, чем ее конкуренты. Если да, то какое влияние это оказывает на их деятельность?
Компания PayPal Holding Inc. (PYPL) наиболее известна своим уникальным решением для оформления заказов, с которым я столкнулся на онлайн-платформе eBay (EBAY) в 2008 году. PayPal (PYPL) и eBay связаны между собой, поскольку последняя приобрела первую в 2002 году, так как пользователи уже чаще всего использовали её для оформления заказов, то есть для оплаты. PayPal был официальным способом оплаты eBay с 2002 по 2015 год, но в 2015 году eBay выделила платежное решение и стала независимой компанией, акции которой котируются на бирже под тикером PYPL. После разделения у них много лет существовал эксклюзивный контракт, но он постепенно закончился, и eBay в конечном итоге перешла к другим поставщикам платежных услуг, в первую очередь к Adyen. Интересно, что с тех пор PayPal во многих отношениях стала крупнее своей бывшей материнской компании.
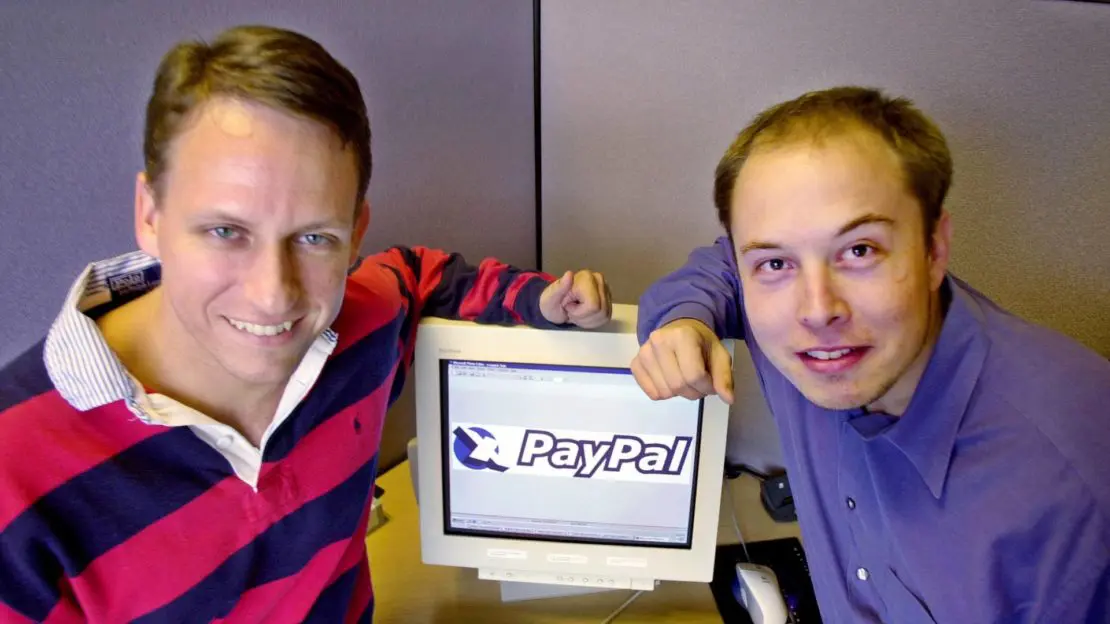
Ещё один интересный факт, связанный с PayPal (PYPL), касается Илона Маска, чьё имя сейчас чаще ассоциируется с Tesla (TSLA) или SpaceX, но до того, как он начал производить электромобили, его имя было в основном известно как имя поставщика платежных услуг. Компания PayPal была основана Илоном Маском не в 1998 году, а компанией-разработчиком программного обеспечения ZIP2, которую он продал в 1999 году, после чего основал компанию онлайн-платежей X.com. В 2000 году компания объединилась с Confinity, затем в 2001 году получила название PayPal (PYPL), а в 2002 году, сразу после IPO PayPal, её приобрела eBay. Для того времени это была крупная сумма, поскольку это было первое IPO на рынке за 18 месяцев, ведь что происходило в то время? Пузырь доткомов. В итоге Маск покинул компанию и основал SpaceX. Но кто же был основателем компании тогда? Питер Тиль, Макс Левчин и Люк Носек, под названием Fieldlink, которая позже стала Confinity, а затем PayPal (PYPL) после слияния с X.com, так что это непростая история. Илон Маск стал генеральным директором после слияния с X.com, но в итоге Тиль одержал победу.
Однако в 2002 году Маск был крупнейшим акционером PayPal с долей в 11.72%, поэтому он смог продать eBay, получив около 175 миллионов долларов. В 2017 году он выкупил домен X.com у PayPal по сентиментальным причинам, а затем в 2023 году изменил название Twitter на X, используя этот домен. Основатель PayPal Питер Тиль также широко известен тем, что после продажи в 2002 году основал венчурный фонд Clarium Capital, а затем в 2003 году запустил компанию Palantir Technologies, которая вышла на биржу в 2020 году под тикером PLTR.ПЛТР). Питер Тиль также был сторонним инвестором в Facebook, продав свою первоначальную долю в 500 000 долларов за 1 миллиард долларов в 2012 году, что на тот момент составляло 10.2% компании. За этим последовало участие в других фондах венчурного капитала, но, например, он также был партнером в Y Combinator, крупнейшем в мире инкубаторе стартапов. Я много писал о стартапах, с этими статьями вы можете ознакомиться здесь: Создаем портфель стартапов просто и понятно в 2025 году I.
Существует уничижительный термин — «мафия PayPal», — который обозначает молодых гениев из PayPal. Эта группа не является преступной организацией, а представляет собой легендарную сеть выпускников технологических компаний. Название произошло от того, что эти люди впоследствии сплотились, поддерживали бизнес друг друга, часто инвестируя в компании друг друга, словно «технологическая семья». Вот некоторые из самых известных личностей:
- 🚀 Илон Маск: X.com → PayPal → Tesla, SpaceX, Neuralink, Twitter/X
- 💡 Питер Тиль: Соучредитель PayPal → Palantir, Founders Fund, акционер Facebook
- 🔗 Рейд Хоффман: Операционный директор PayPal → Основатель LinkedIn
- 🧠 Макс Левчин: Технический директор PayPal → Affirm, Slide
- 📈 Дэвид Сакс: Операционный директор → Yammer, Craft Ventures
- 🎥 Стив Чен, Чад Херли, Джавед Карим: PayPal → Основатели YouTube (приобретены Alphabet)
- ⭐ Джереми Стоппельман, Рассел Симмонс: → Основатели Yelp
Все они так или иначе связаны с PayPal, и вместе они создали компании, стоимость которых превышает 100 миллиардов долларов. Подробнее об их истории вы можете узнать в подкасте Acquired, ссылка на который приведена ниже.
Но давайте вернемся к истории PayPal (PYPL), поскольку в период с 2005 по 2014 год компания совершила бесчисленное количество поглощений, а также объединилась с VeriSign (VRSNКомпания разработала платежное решение, заключила партнерское соглашение с MasterCard (MA) и приобрела Fraud Sciences и Bill Me Later. К 2010 году у них было 100 миллионов пользователей на 190 рынках и в 25 различных валютах. К 2012 году объем обработанных платежей вырос до 145 миллиардов долларов, 40% из которых поступило от eBay. 2013 год: последовали приобретения компаний IronPearl, Venmo и BrainTree. Наконец, в 2014 году, под давлением известного инвестора Карла Икана, eBay объявила о выделении PayPal (PYPL) из состава материнской компании в 2015 году. Дэн Шульман стал генеральным директором, но PayPal останется эксклюзивным платежным процессором eBay до 2020 года. Конечно, услуга доступна в онлайн-магазине и с тех пор, но с тех пор они также заключили контракт, среди прочих, с Adyen на обработку платежей.
В связи с карантинными мерами и мерами стимулирования экономики, введенными из-за COVID-19 в 2020 году, PayPal снова начал стремительно расти, но этот импульс был прерван в 2022 году, и цена акций компании начала резко падать, что продолжается до сих пор. Причина: тогдашний руководитель PayPal, Дэн Шульман, хотел создать суперприложение, подобное WeChat от Tencent, которое бы решало все финансовые проблемы. Криптовалюты, онлайн-платежи, BNLP (сервис «купи сейчас, заплати потом»), кредитование и так далее. Это не сработало, поэтому цена акций компании падает уже 3 года. В 2023 году Дэн Шульман и почти всё руководство ушли, и его место занял Алекс Крисс.
📰Чем известен PayPal (PYPL)?
Думаю, все знают PayPal по двум вещам, и обе эти услуги используются уже давно:
- 🚪Фирменный сервис оформления заказа: Специальный способ оплаты, который перенаправляет транзакции покупки через систему PayPal, позволяя пользователям оплачивать покупки с повышенной безопасностью. Интересно, что BrainTree — это небрендированная платформа оформления заказа, то есть инфраструктура под брендом PayPal.
- 👛Кошелек PayPal: PayPal умеет хранить данные банковских карт, конвертировать валюты (это их основной источник дохода), выставлять счета — другими словами, делать практически всё то, что все их конкуренты умеют уже около 20 лет.
Фирменная система оформления заказа — это всего лишь интерфейс для оплаты в интернет-магазине. В этом случае деньги не поступают напрямую к продавцу, а PayPal выступает посредником между двумя сторонами, поэтому платеж проходит через их систему. PayPal запрашивает у вас сумму, а затем, если выполняются определенные условия, передает ее интернет-магазину, то есть продавцу. Почему это выгодно покупателю? Потому что вы получаете защиту покупателя от PayPal, а именно:
- 🛡️Если товар не прибудет или будет сильно отличаться от описания, PayPal может вернуть вам деньги.
- 📦Защита срабатывает после завершения сделки и обычно касается физических товаров.
От чего оно не защищает:
- 🔕Если вы допустили ошибку при оплате или не соблюдали правила возврата средств.
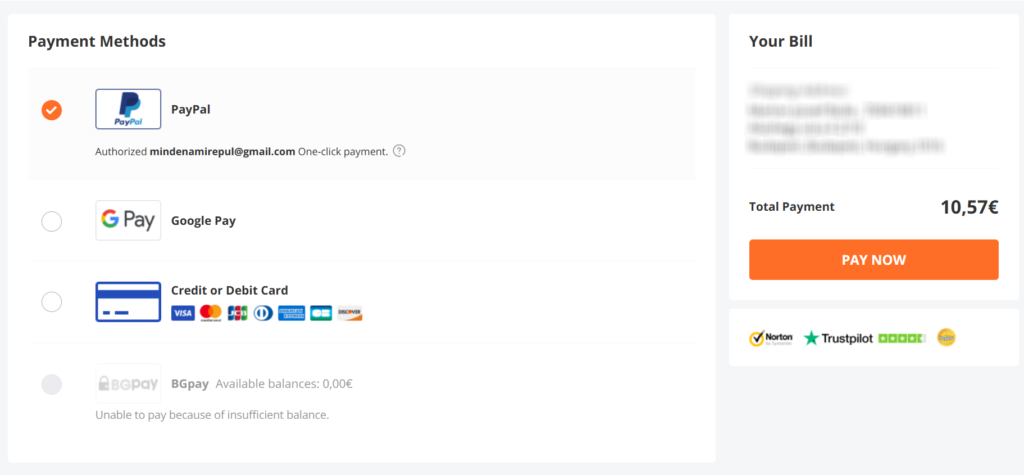
Таким образом, фирменная система оплаты PayPal разработана для предотвращения мошенничества со стороны продавцов и их исчезновения, поскольку они обычно получают деньги только в том случае, если покупатель сообщает, что товар прибыл в хорошем состоянии и не поврежден. По истечении определенного периода времени — обычно 180 дней — деньги автоматически переводятся. Подробнее об этом можно прочитать здесь.Вышеуказанное решение для оформления заказа используется пользователями на всех китайских сайтах уже около 20 лет благодаря защите покупателей, и практически исключительно. Несколько примеров: Aliexpress, Banggood, Geekbuying, Gshopper, Ranvee, Gearbest, Tomtop, но даже ныне не существующий TinyDeal использовал решение PayPal.
Кто оплачивает оплату через PayPal (PYPL)? Всегда продавец, поэтому для покупателя нет дополнительных затрат по сравнению с использованием другой платежной системы. Другими словами, у покупателя нет причин не использовать оплату через PayPal (PYPL), а у продавца высока вероятность охватить гораздо больше покупателей, поскольку система обеспечивает дополнительную безопасность. RendeljKínait, один из крупнейших сайтов в Венгрии, занимающихся анализом и тестированием китайской продукции, уже много лет рекомендует это решение.OrderChinaВы можете подробно прочитать, как это работает, по ссылке.
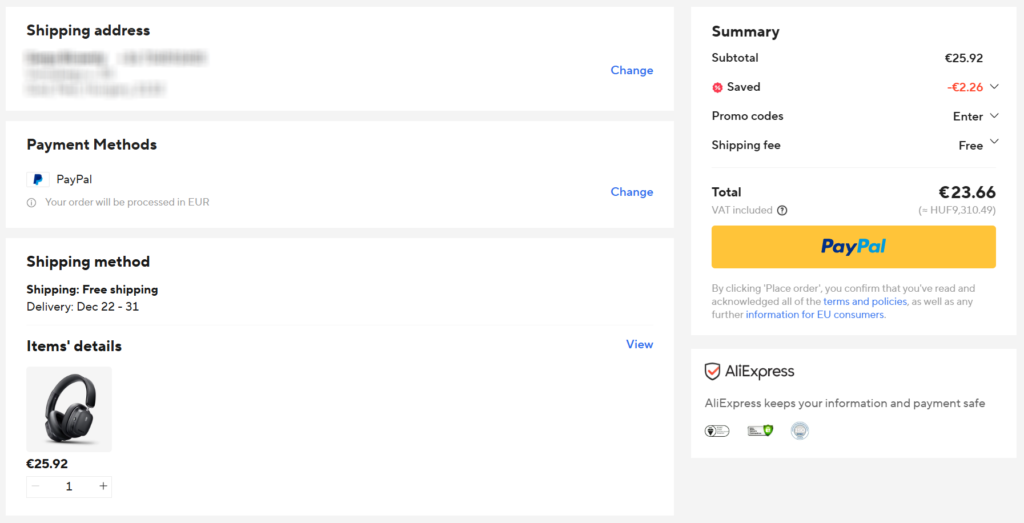
Ничто так наглядно не демонстрирует невероятную силу PayPal (PYPL) в этом сегменте, как тот факт, что вы можете использовать сервис оформления заказов PayPal на Aliexpress, несмотря на то, что собственная финансовая система Alibaba (BABA), Alipay, доминирует уже много лет. Однако, по просьбе пользователей, PayPal был возвращен на платформу несколько лет назад. Поскольку я твердо убежден в необходимости проверки продуктов и услуг на основе аналитики компании, я рекомендую вам попробовать сервис оформления заказов PayPal (PYPL), если вы еще этого не сделали.
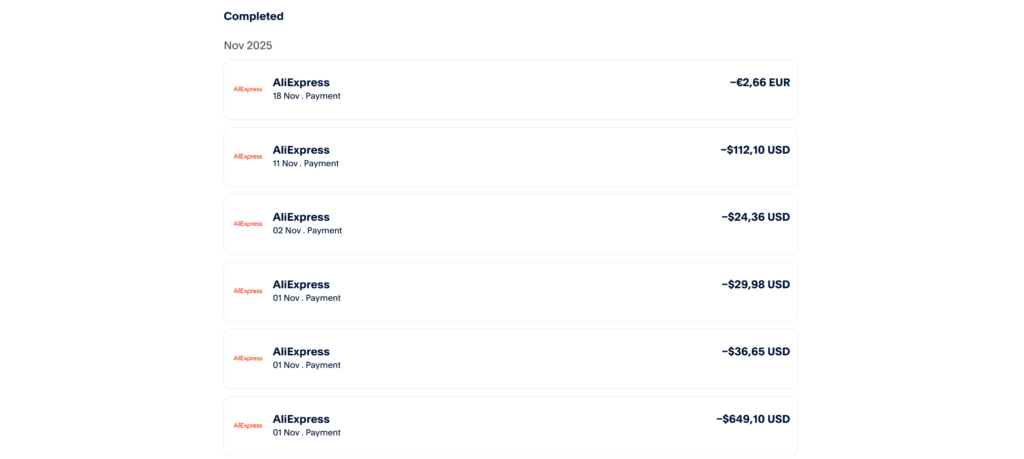
Однако в 2008 году, когда я впервые им воспользовался, сервис был практически таким же, как и сегодня. Именно это часто говорят о нем как о зрелом сервисе, другими словами, устаревшем или, что еще хуже, старомодном. Однако, несмотря на это, они по-прежнему охватывают 438 миллионов активных аккаунтов/пользователей и 36 миллионов онлайн-продавцов, что довольно много, поэтому у них есть критическая масса.
Более современная версия — PayPal Fastlane, запущенная в 2024 году, — это сервис оформления заказов, где пользователям не нужно регистрироваться, и они могут оплачивать покупки без регистрации. На самом деле это хорошо, потому что многие люди ненавидят заполнять гостевые формы, включая меня. Fastlane разработан для решения этой проблемы и используется на 50% больше людей, чем традиционные способы оформления заказа. Однако внедрение всё ещё продолжается, и им пользуются только около 30% пользователей в США, хотя к 2027 году планируется охватить 80% пользователей.
👛Цифровой кошелек PayPal
Что касается кошелька PayPal, признаюсь, я им никогда толком не пользовался. Одна из причин — мне кажется, у него довольно устаревший интерфейс, поскольку сегодня подобные услуги предлагают практически все в сегменте B2C. В кошельке PayPal (PYPL):
- 💳 Вы можете добавить свои банковские карты.
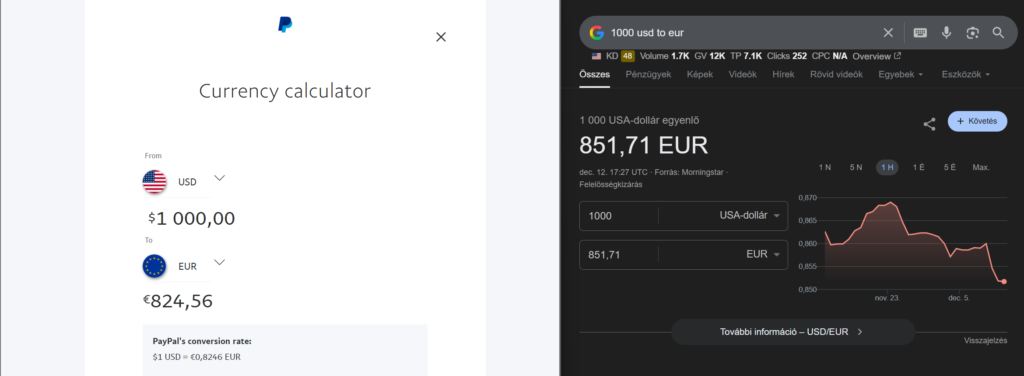
- 💱 Вы можете обменять валюту (не делайте этого, это ужасно дорого, PayPal взимает комиссию в размере 3-4%),
- 🧾 Вы можете создавать счета-фактуры.
- 🏦 Вы можете связать свои банковские счета.
- 💸 Вы можете перемещать, запрашивать, отправлять деньги,
Поэтому оно обычно предлагает функции, которые сегодня есть почти у каждого финтех-приложения. Я думаю, что Wise или Revolut предлагают гораздо больше и гораздо проще. Поскольку PayPal (PYPL) запустил свой электронный кошелек задолго до появления смартфонов, весь интерфейс кажется несколько устаревшим. У них есть мобильные приложения как для Android, так и для iOS.Android, iOS), но вы получаете практически то же самое, что и на настольной версии, я бы даже не назвал это интересным. По моему опыту, им пользуется сравнительно немного людей, и даже они делают это только потому, что здесь можно настроить определенные параметры. Однако в США и Западной Европе вы также можете привязать дебетовую карту к своему цифровому кошельку.
Еще одна интересная инициатива — PayPal World, объединяющая 5 цифровых кошельков и представляющая собой сотрудничество между PayPal, Venmo, Mercado Pago, Tenpay Global (принадлежит Tencent, китайский рынок) и UPI (индийский рынок). Это позволит PayPal (PYPL) охватить 2 миллиарда пользователей вместо 400 миллионов. В настоящее время проект находится на этапе тестирования (3 квартал 2025 года).
🧠PayPal, Venmo и Braintree
Venmo — это ориентированное на американскую аудиторию мобильное приложение для одноранговых платежей, которое в основном используется частными лицами для отправки денег друг другу. Его суть не в классической обработке платежей, а в быстрых, неформальных денежных переводах: между друзьями, членами семьи и небольшими сообществами. Venmo также является своего рода приложением для социальных финансов, поскольку транзакции сопровождаются комментариями и смайликами, что создает сильный сетевой эффект. Для PayPal это стратегическая точка входа в мир молодых пользователей, ориентированных на мобильные устройства (поскольку первоначальный сервис оформления заказов был нацелен на поколение X/Y), и впоследствии его можно монетизировать с помощью карты и премиум-функций. Venmo фактически был частью Braintree, приобретенной PayPal (PYPL) в 2013 году, поэтому он не является результатом внутренней разработки. Что делает Venmo по-настоящему интересным, так это то, что Amazon внедряет его в качестве способа оплаты на своих платформах с 2022 года. Однако эта функция доступна не во всех версиях приложения и регионах и работает только с американскими аккаунтами Venmo. В этом году количество аккаунтов Vemno превысило 100 миллионов, что является важной вехой.
Braintree, с другой стороны, — это платформа для обработки платежей, ориентированная на разработчиков и предприятия, которая предоставляет компаниям полный технический контроль. Он обрабатывает платежи по картам, мобильные платежи (Apple Pay, Google Pay), подписки и торговые площадки через API, как правило, без фирменной символики PayPal. Его используют крупные цифровые сервисы, такие как Uber и Airbnb. Braintree — это инфраструктурный уровень PayPal: стабильный, масштабируемый платежный механизм, на котором строятся целые бизнес-модели, но он не зависит от доверия к B2C, как оригинальные, зрелые сервисы.
🍏Сотрудничество PayPal и Apple
Примерно в 2020 году PayPal и Apple достигли соглашения, но это было не одно большое, всеобъемлющее соглашение, а скорее несколько многоуровневых форм сотрудничества, суть которых заключалась в том, что два гиганта предпочли бы сосуществовать друг с другом, а не воевать напрямую.Apple не стремилась создать платежную инфраструктуру уровня PayPal, но я легко могу представить, что однажды это произойдет, и PayPal не сможет обойти экосистему Apple. Соглашения регулируют эту взаимозависимость, что на практике означает следующее:
- ✅Платежный сервис PayPal лежит в основе Apple Pay (США, частично ЕС). PayPal (и Venmo) можно подключить к Apple Pay, а это значит, что Apple Pay может использовать не только банковскую карту, но и баланс PayPal. Пользовательский интерфейс Apple, управление Apple, но денежные потоки проходят через систему PayPal.
- ✅PayPal и Venmo принимаются в экосистеме Apple. Apple разрешает использование PayPal:
- ✔️Для платежей вне App Store,
- ✔️для оформления заказа через веб-браузер (Safari),
- ✔️В реальном мире с оплатой через Apple Pay и PayPal.
- ✅Доступ к iOS и техническая стабильность. PayPal получает доступ к функциям iOS (токенизация, биометрия, пользовательский интерфейс в приложении), без которых он был бы неконкурентоспособен на мобильных устройствах. Взамен он не атакует Apple Pay как систему.
📌На практике: Apple не пыталась полностью вытеснить PayPal, как это сделала с некоторыми другими конкурентами, но это не делает альянс стратегическим, а скорее представляет собой контролируемое сосуществование. Я думаю, что Apple — гораздо более сильная сторона в этих отношениях, потому что она владеет платформой, и PayPal интегрирован в неё. Такое сосуществование знакомо и в других областях, например, Booking и Airbnb построили свой бизнес на платформе Google, хотя Google мог бы перенаправить трафик с себя и создать собственную систему бронирования. Но это не в его интересах, поскольку пользователи по-прежнему приносят ему доход от поиска и рекламы, поэтому он сосуществует с двумя другими компаниями.
📊Сбор данных PayPal
Я считаю, что очень важным конкурентным преимуществом PayPal является то, что ключевые данные пользователей передаются в компанию во время оформления заказа:
- 🛍️ Что купил потребитель?
- 💰 Сколько стоила покупка?
- 🔁 Как часто потребитель совершает покупки,
- 🧩 Какие партнерские продукты ему можно предложить.
Из вышесказанного следует, что если PayPal (PYPL) каким-то образом сможет монетизировать эти данные, то их можно использовать для создания рекламного сервиса. Сайт Intrinsic Value очень хорошо демонстрирует такие возможности. Это может работать до продажи, на этапе оформления заказа, предлагая другие товары в корзине, или даже после покупки. Меня шокирует тот факт, что 40% пользователей PayPal открывают подтверждение покупки и счет-фактуру после ее совершения, так что здесь можно предлагать дополнительные товары в виде рекламы, и PayPal, и приложение Venmo об этом знают, по крайней мере, в США. Во многих интегрированных сервисах есть кнопка «Купить через PayPal», которая выполняет именно эту функцию. Вопрос в том, насколько это будет монетизировано в долгосрочной перспективе, но выглядит это многообещающе.
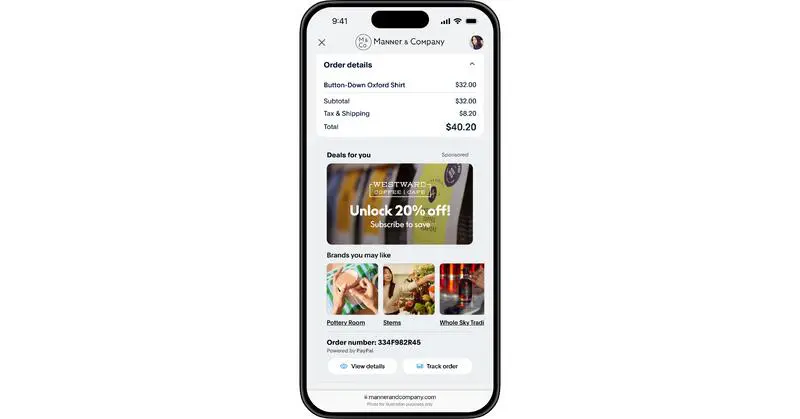
Именно это и придумал PayPal — Ads Manager, который упрощает компаниям запуск рекламных кампаний для привлечения клиентов. Тестирование начнётся в США в 2026 году, после чего сервис распространится на два самых популярных рынка ЕС — Германию и Великобританию.
🌐Сотрудничество Open AI и PayPal
Ещё один момент, от которого я пока не ожидаю многого, — это интеграция PayPal с Open AI и агентным ИИ. Любой пользователь ChatGPT наверняка заметил, что при поиске товаров на странице появляется меню, где ChatGPT предлагает альтернативные варианты. В это меню интегрирована фирменная форма оформления заказа PayPal, которая сама осуществляет платеж как финансовую транзакцию. Таким образом, ChatGPT отвечает на вопросы, ищет и предлагает альтернативные варианты, а затем PayPal обрабатывает платеж.
Я был бы очень удивлен, если бы другие поставщики ИИ не поступили так же, а Microsoft владеет значительной долей Open AI, поэтому, если эта монетизация действительно принесет большую прибыль, PayPal может потерять свои позиции. Посмотрим, придется понаблюдать за результатами в ближайшие несколько кварталов.
🪙Стейблкоин PayPal: PYUSD
Поклонники криптовалют, вероятно, будут рады узнать, что у PayPal также есть стейблкоин с 2023 года. Для тех, кто не знает, что это такое: Это криптовалюта, работающая на блокчейне Ethereum, привязанная к доллару США и выпущенная не PayPal, а Paxos. Теоретически, она обеспечена на 100% залоговыми средствами: наличными деньгами, краткосрочными государственными ценными бумагами США (например, казначейскими векселями) и другими эквивалентами денежных средств, но после скандала с Tether я бы отнесся к этому с большей осторожностью.
Суть PYUSD заключается в том, что пользователи PayPal/Venmo могут перемещать монеты PYUSD между своими счетами через блокчейн, что означает отсутствие необходимости в традиционной финансовой инфраструктуре, поэтому это намного дешевле. Это не спекуляция криптовалютой, а расчетная инфраструктура, поэтому можно избежать следующих комиссий:
- 🏦 межбанковские расчеты
- 💱 Стоимость обмена валюты
- ⚡ Время передачи можно сократить (практически до мгновенного).
Это означает больший контроль и экономию средств для PayPal в долгосрочной перспективе, к тому же это подходит не только для криптосообщества, но и для всех. Обычный пользователь на самом деле не знает, что происходит за кулисами, он просто нажимает кнопку. Я вижу одну проблему: это работает только в системе Venmo, и мы точно не знаем, сколько людей используют это регулярно, только общее количество пользователей.
🧩PayPal Pay Later: покупай сейчас, плати потом (BNPL)
BNPL (Buy Now, Pay Later) от PayPal — это вариант потребительского финансирования, который позволяет покупателям:
- 🪙Оплата короткими платежами, обычно разделенными на 4 части.
- 🏧отсрочка платежа на определенный период времени (например, 6–12 недель),
- 💸Распределите оплату в рассрочку без процентов или с низкими процентами.
Фактически, это потребительский кредит, который часто привлекает клиентов нулевой процентной ставкой и позволяет им опережать события и совершать покупки в настоящее время. Это интегрированный сервис в экосистеме PayPal: он отображается в процессе оформления заказа PayPal, а не как отдельная платформа. Почему я об этом затронул, ведь везде то же самое? Потому что 16 декабря 2025 года было объявлено, что PayPal создает банк!
🏦Банк PayPal
О PayPal Bank пока известно сравнительно немного, но если вкратце: 16 декабря 2025 года компания объявила о создании банка, который будет предназначен в первую очередь для кредитования малых предприятий, в связи с мягким регулированием финтех- и криптокомпаний в США. Данная заявка была подана в штате Юта в Федеральную корпорацию страхования депозитов (FDIC) и касается создания так называемого промышленного кредитного учреждения (ILC). Если PayPal получит лицензию, он сможет предоставлять кредитные услуги американским малым предприятиям, что означает, что он будет все больше независим от банков, которые составляют значительную часть его расходов, поскольку им приходится платить им большие комиссионные.

Ниже вы можете прочитать мое обсуждение о комиссии, которая в случае PayPal составляет примерно 1.7%, но многие конкуренты сообщают о значениях около 3%, включая комиссии, которые PayPal перекладывает на других поставщиков услуг. Хотя у PayPal уже была дебетовая карта в США и Западной Европе, выпущенная MasterCard, и она также предоставляла услуги кэшбэка, у нее не было базы для кредитования. Однако для этого необходима банковская лицензия, иначе PayPal не сможет начислять проценты на сумму займа.
У меня есть несколько соображений по поводу вышеизложенного:
- 🏦Это может быть вынужденным шагом, поскольку Ripple и Circle (обе компании работают со стейблкоинами и криптовалютами) также подали заявки на получение банковских лицензий, а поскольку у PayPal также есть аналогичные амбиции, компания не хочет отставать.
- 🪪Банковская лицензия — это одновременно и преимущество, и недостаток. С одной стороны, счета PayPal будут иметь защиту инвесторов, кредитование и другие сопутствующие услуги, как и Revolut. Однако банк — это совершенно другая категория компаний, отличающаяся от существующих, и сопряженная с другими рисками.
- 💰Таким образом, компания сможет получать больше денег, используя тот же процесс, что и PayPal сейчас. Ей не придется передавать свою прибыль другим банкам, и если BNPL захочет укрепить свои позиции, PayPal сама сможет выступать в роли кредитора.
Поскольку сама процедура регулирования — длительный и затяжной процесс, я пока занимаю нейтральную позицию по этому вопросу, посмотрим, к чему это приведет и будет ли вообще какой-либо результат. Однако, например, у Wise есть именно такая проблема: они являются всего лишь поставщиком P2P-услуг, они не могут предоставлять в кредит собственные активы или активы своих клиентов, как я писал в своем анализе сервиса Wise: Wise: все, что вам нужно знать об этом в 2025 году!
❗После всего вышесказанного могу сказать, что у PayPal есть множество простых и очевидных преимуществ. BNLP, PYUSD, P2P-сервис, PayPal Ads Manager — и я мог бы перечислить ещё много других, — все они указывают в одном направлении, к улучшению монетизации. Любой, кто интересуется всей финансовой экосистемой PayPal, может прочитать об этом здесь: Финтех-обзор.
💰Как PayPal (PYPL) зарабатывает деньги и какими рыночными преимуществами он обладает?💰
В этом разделе мы рассмотрим, что именно делает компания для получения дохода, какие продукты и услуги у нее есть, насколько они незаменимы. Есть ли у нее какое-либо конкурентное преимущество (экономический ров), насколько оно защищено, и является ли тенденция к снижению или росту, и что, скорее всего, произойдет в долгосрочной перспективе.
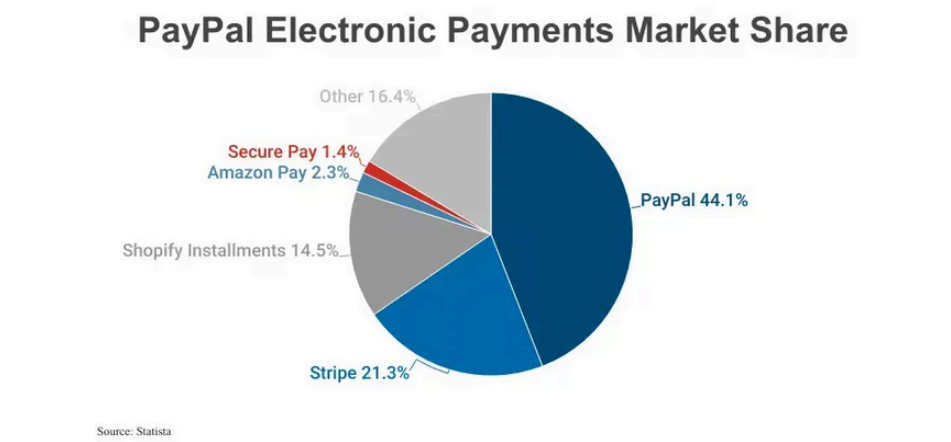
Начнём с цифр, чтобы показать, насколько сильна компания PayPal на рынке онлайн-платежей, согласно данным Statista:
- 👥 В 2024 году у него было 434 миллиона активных пользователей, а в 2025 году — 438 миллионов.
- 🌐 10.3 миллиона веб-сайтов предлагают оплату через PayPal.
- 🏪 36 миллионов продавцов используют услуги PayPal.
- 🥇 PayPal занимает 43–45% мирового рынка обработки платежей, являясь вариантом номер один (за исключением эмитентов карт Mastercard и Visa), в то время как доля Stripe составляет 20–29%.
- 💸 Общий объем денежных средств, прошедших через их системы в 2024 году, составил 1680 миллиардов долларов США, а в 2025 году ожидается, что он превысит 1700 миллиардов.
- 💰 Это принесло доход в размере 32.8 миллиарда долларов США.
- 🏦 Сгенерировать 6.8 миллиарда долларов свободного денежного потока в 2025 году.
- 🛒 Используется на 200 различных торговых площадках по всему миру.
Более подробную статистику можно прочитать здесь: Зарядный поток.

Как видно на изображении выше, PayPal (PYPL) на самом деле представляет собой группу сервисов и не использует ничего, кроме своей системы оформления заказов и цифрового кошелька. Мы уже говорили о Venmo и Braintree, давайте рассмотрим остальные:
- 🪙PaydiantPaydiant — это платформа для мобильных платежей и цифровых кошельков, которую PayPal приобрела в 2015 году, в основном для целей брендирования. Идея заключалась в том, чтобы позволить крупным торговым компаниям и банкам создавать собственные брендированные мобильные платежные приложения на основе технологий уровня PayPal, но без использования бренда PayPal. Оптимизированная для NFC, QR и платежей внутри приложений, она представляла собой скорее стратегическое приобретение технологий, чем самостоятельный продукт. Конкуренты: FIS (Worldpay), Fiserv (Clover), M2P fintech, Temenos Payments, Goesecke+Devirant.
- ❎XoomXoom — это сервис международных денежных переводов от PayPal, приобретенный в 2015 году. Он специализируется на трансграничных денежных переводах: быстрой отправке денег за границу банковским переводом, снятием наличных или через мобильный кошелек. Целевая аудитория — это, как правило, иммигранты и люди с международными связями, которые ищут более дешевую и быструю альтернативу традиционным денежным переводам. Xoom — это отдельный источник дохода, в значительной степени основанный на комиссиях и обменном курсе. Конкуренты: Wise, Western Union, MoneyGram, Remitly, WorldRemit и множество других небольших финтех-приложений.
- 🌃ПростотаSimility — это платформа для управления мошенничеством и рисками, которую PayPal приобрела в 2018 году. Ее решение, основанное на машинном обучении, анализирует транзакции, поведение пользователей и закономерности в режиме реального времени для выявления мошенничества. Это не потребительский продукт, а инфраструктура: PayPal защищает свои собственные системы и системы своих корпоративных клиентов, особенно на торговых площадках и в средах с большим объемом платежей. Конкуренты: Stripe Radar, Forter, Riskfied, Sift, Feedzai.
- ????Zettle (ранее iZettle)Zettle — это POS-терминал и решение для обработки платежей для малого бизнеса — по сути, терминал для дебетовых карт — которое PayPal приобрела в 2018 году. Он предлагает считыватель карт, программное обеспечение для кассовых аппаратов и простые функции управления бизнесом, в первую очередь для малых и средних предприятий, подключаясь как онлайн, так и офлайн. Стратегическая цель заключалась в том, чтобы укрепить позиции PayPal в физических магазинах, а не только в онлайн-оплате, главным образом в Европе и других странах за пределами США. PayPal также сотрудничает с Verifone, которая также является поставщиком POS-терминалов, поэтому PP может интегрироваться с системой Verifone. Конкуренты: Square (теперь Cash App, принадлежит Block Inc.), SumUp, Stripe Terminal, Worldline, Adyen POS.
- 👛HyperWalletHyperwallet — это платежная платформа, которую PayPal приобрел в 2018 году. Она используется не для приема платежей, а для массовых транзакций: ее применяют маркетплейсы, платформы для фрилансеров, партнерские сети и игровые платформы, когда необходимо перевести деньги тысячам пользователей по всему миру. Конкуренты: Stripe Connect, Tipalti, Payoneer, Adyen Payouts, Wise Platform.

Как видно из вышеизложенного, решения PayPal (PYPL) охватывают определенные сегменты финансового рынка, поэтому компания конкурирует сразу с несколькими соперниками. Stripe, являющаяся частной компанией, Adyen, Block (Stripe) и Wise — достаточно сильные игроки, но, конечно, не стоит недооценивать и более мелких конкурентов, рынок невероятно насыщен.
🍯Медовый скандал
Скандал с Honey — одна из худших корпоративных историй, с которыми я когда-либо сталкивался, особенно в плане обмана клиентов и инфлюенсеров. Honey представлял собой поддельный плагин для поиска купонов, созданный Райаном Хадсоном и Джорджем Руаном, который активировался при оформлении заказа и указывался как партнерский источник, даже если не предоставлял реального купона или пользователи изначально переходили по другой партнерской ссылке.
Что такое партнерская ссылка? Допустим, вы тестировщик, пишущий подробный обзор пылесоса, или биржевой аналитик, анализирующий услуги Wise. Вы получаете комиссию за товары, приобретенные на основе вашего анализа, — это ваша зарплата. Как продавец узнает, что трафик поступает от вас? Путем добавления к ссылке метки, идентифицирующей тестировщика, которая также может включать другие параметры, такие как время, источник, кампания, продукт и т. д.
Однако, если Honey работала в браузере, она просто воровала бы доход ютуберов, партнеров, сайтов с купонами, создателей контента и всех остальных, изменяя файлы cookie и тег в конце ссылки в браузере, подделывая источник. Honey постоянно показывала бы платную рекламу и спонсорство создателям контента на YouTube, дойдя до того, что стала одним из крупнейших рекламодателей на YouTube за всю историю, а затем просто возвращала бы эти деньги через комиссионные. Она также предлагала бы пользователям поддельные купоны или купоны, которые были намеренно хуже, чем доступные, чтобы поддерживать высокие цены и, таким образом, зарабатывать больше денег. Среди пострадавших были Маркес Браунли, Линус Тех Типс, Мистер Бист, MoistCritikal, Gamers Nexus, JayzTwoCents и многие другие. Многие создатели контента подали в суд на программиста Honey, но им не удалось законно арестовать его, даже несмотря на то, что его действия были неэтичными.
☝🏼Это не только неэтично, но и очень выгодно, поскольку в 2020 году PayPal (PYPL) приобрела это расширение за 4 миллиарда долларов США, что стало крупнейшей сделкой компании за всю историю. Это означает, что программа могла бы «украсть» у различных производителей контента гораздо большую сумму денег, чем предыдущая, иначе для PayPal не было бы выгодно ее приобретать.
Если вы думали, что на этом история закончилась, то это не так, потому что после продажи Honey появилась новая программа, Pie, которая является преемником Honey и делает то же самое, за исключением того, что это блокировщик рекламы, который не только крадет партнерский доход, но и перенаправляет рекламу, которая показывалась бы в вашем браузере. Невероятно неприятная история, в которой PayPal (PYPL) помог довольно крупной суммой денег около 5 лет назад.
🤔Ирония заключается в том, что, хотя PayPal (PYPL) приобрела Honey в 2020 году под руководством Дэна Шульмана, дело всплыло на поверхность только в 2024 году, поэтому его тень легла на Алекса Крисса и его семью, а не на предыдущее руководство.
🫰🏼Откуда поступает доход PayPal?
Вышеуказанные сервисы приносят PayPal подавляющую часть дохода, главным образом потому, что обрабатывают большой объем трафика, называемый общим объемом платежей (сокращенно TPV). В настоящее время он составляет около 1.7 триллиона долларов США, а доход от него — 32.86 миллиарда долларов США, поэтому комиссия составляет около 1700%, что и составляет сумму, которую PayPal (PYPL) получает за переводимые через его системы деньги. Эта сумма делится на две части:
- Доходы от транзакций с TPV: 29.56 млрд долларов США
- Доход от дополнительных услуг (VAS): 3.3 млрд долларов США (например, валютные операции, процентный доход, управление рисками и т. д.)
Из вышеизложенного следует, что VAS-услуги приносят гораздо большую прибыль, в то время как маржа TPV снижается из-за давления со стороны отрасли. Упрощая: если выручка перенаправляется другому поставщику услуг, она не достается PayPal (PYPL), поэтому компания предпочитает отказаться от своих комиссий, лишь бы TPV не падал, в обмен на более низкую комиссию. Таким образом, в долгосрочной перспективе PayPal просто следует перенаправить свой бизнес на VAS-услуги, поскольку он зарабатывает на них гораздо больше.
🏰Экономический ров🏰
В этом сегменте я исследовал, есть ли у компании экономическое конкурентное преимущество, которое Уоррен Баффет называл «экономическим рвом», удерживающим конкурентов от осады крепости компании, то есть её бизнеса, и захвата её рынка. В данном случае это могут быть следующие преимущества:
- 🫸Преимущество затрат/масштаба: частично даНо на этом рынке, я думаю, это не решающий фактор. Просто потому, что у них много конкурентов, и PayPal не самый дешевый из них, поэтому они постоянно вынуждены конкурировать по цене со Stripe, Adyen и аналогичными провайдерами в сегменте небрендированных платежных систем. Объем — это все, все пытаются перевести как можно больше денег через свои системы, и взамен они готовы делать это с меньшей маржой. Специализированные сервисы обычно работают с более высокой маржой, но объем меньше.
- 🫸Стоимость переключения: частично даОсобенно учитывая зрелость их сервисов, например, фирменная система оформления заказа стала легендарной, и пользователи предпочитают её другим провайдерам. Заменить инфраструктуру платежных систем тоже не так-то просто, поскольку продавцам это крайне сложно. Это особенно актуально для крупных торговых площадок, таких как eBay и им подобных. Однако для потребителей таких ограничений нет, достаточно просто нажать другую кнопку или загрузить другое приложение.
- 🫸Сетевой эффект: существуют некоторыеЧем больше людей узнают о PayPal, тем больше людей будут им пользоваться, и тем больше продавцов будут внедрять его для привлечения клиентов. Однако, если клиенты начнут использовать другую платформу, где PayPal отсутствует, они будут избегать этого сервиса, поэтому я думаю, что бизнес платформы сильнее, чем интегрированный ими сервис контроля доступа. Хороший пример — Aliexpress несколько лет назад, когда существовал только Ali Pay, но благодаря этому клиенты не покинули платформу, а PayPal также вернулся на неё. Что бы произошло, если бы, например, на ней появился Google Pay? Ничего, клиенты могли бы свободно перейти на другую платформу.
- 🫸Нематериальные активы, ноу-хау, товарный знак: значительныйПоскольку PayPal известен своими зрелыми сервисами, тесно связанными с безопасностью, возвратом средств и возможностью открытия спора с продавцами в случае невыполнения или ненадлежащего исполнения обязательств. Однако Alibaba также предлагает подобную услугу, и, например, Amazon имеет аналогичную опцию, хотя и не в качестве стороннего сервиса. Но, несмотря на это, я думаю, что у PayPal есть преимущество в плане доверия перед конкурентами, не столько технологическое, сколько то, что их название известно пользователям, в отличие, скажем, от Adyen, которая является поставщиком услуг B2B. Конечно, огромный объем собираемых данных также можно отнести к этой категории, что на практике означает обработку 26 миллиардов транзакций в год.
- 🫸Препятствия для входа: маленький размер средний, большой размер большойОчень хорошим примером этого являются тысячи финтех-стартапов, которые создаются, как правило, при поддержке венчурного капитала, таких как Revolut. Однако для того, чтобы стать глобальными игроками, им гораздо сложнее. Им необходима серьезная финансовая инфраструктура, нужно завоевать доверие, а размер компании должен быть достаточно большим, чтобы конкурировать с конкурентами. Помимо этого, существуют также требования к регулированию и защите прав потребителей, получение лицензий, распространение в нескольких странах, заключение контрактов с эмитентами карт, и я мог бы перечислить еще много чего, что довольно дорого, в то время как им приходится поддерживать низкую комиссию за услуги, чтобы конкурировать с конкурентами. Хорошим примером является компания Wise (LSE:WSE), которая использует модель распределения прибыли за счет эффекта масштаба и возвращает часть своей прибыли клиентам в виде снижения комиссионных сборов. Однако для этого сегмента рынка также верно и то, что здесь нет монополий: десятки компаний конкурируют за лидерство, и они могут располагаться рядом друг с другом, поскольку рынок огромен и очень быстро растет. Таким образом, если поставщик услуг хочет выполнить все необходимые условия, ему придется потратить немало денег на поддержание своего конкурентного преимущества.
Из вышесказанного следует, что, поскольку PayPal (PYPL) не является самым дешевым и крупнейшим поставщиком в сегменте B2B и, как вы увидите, растет медленнее, чем финансовый рынок, он не может создать широкую экономическую защиту. Причина в том, что его зрелые сервисы действительно сильны, но сегодня это уже не является движущей силой рынка, поэтому я не могу судить о PayPal ни по чему, кроме узкой экономической защиты. Я ознакомился с анализом Morningstar, и они также пришли к этому выводу.
🎢Показатели PayPal (PYPL)🎢
В этом разделе я рассмотрел, какие показатели характеризуют компанию, как она выглядит с точки зрения доходов, с какой маржой она работает, есть ли у нее долги, что показывает баланс. Я ищу экстремальные пункты — слишком высокий долг, высокая деловая репутация и т. д. — с какой доходностью капитала работает компания, какова ее стоимость капитала, как структурированы доходная и расходная стороны. Я также изучаю тенденции, создание стоимости для владельцев и то, как компания использует полученные денежные средства.
📈Какова доходность S&P 500?📉
По сравнению с предыдущими анализами я добавил новый раздел для сравнения приведенных ниже показателей. Поскольку многие используют индекс фондового рынка США в качестве ориентира и также покупают ETF на S&P 500, стоит посмотреть на совокупную динамику компаний (разумеется, вас должно радовать, если анализируемая вами компания превзойдет эти показатели).
Данные S&P 500 за 2024 год:
- 📈 Рост выручки по индексу SP&500: + 7%
- 💹 Рост прибыли по индексу SP&500: + 10%
- 📊 Валовая прибыль по индексу SP&500: 45%
- 💼 Чистая маржа SP&500: 13%
- 🔁 SP&500 ROE: 15%
- 🏗️ Рентабельность инвестированного капитала SP&500: 12%
- ⚙️ SP&500 ROCE: 11%
Я включаю данные по SP500 в каждый анализ, но должен отметить, что, согласно исследованиям, ежегодный рост финансового рынка до 2030 года составит 14.5%. Конечно, эти данные никогда не бывают абсолютно точными, но даже при наличии расхождений в данных можно с уверенностью сказать, что рост в этом сегменте значительно превышает +7% благодаря постоянному расширению онлайн-пространства и объему финансовых транзакций, совершаемых в нем. Каково решение этой проблемы? Нужно сравнить данные с данными конкурентов, что я и сделал в разделе «Конкуренты».Конкуренты PayPal).
🔑Ключевые показатели, KPI
Прежде чем перейти к анализу показателей, стоит уточнить несколько важных понятий:
- трафик TPV (Общий объем платежей): общий объем трафика, проходящего через все системы PayPal, который в 2024 году составил примерно 1,7 миллиарда долларов США. Из этой суммы мы получаем выручку PayPal, используя комиссию. Общий объем платежей включает в себя как брендированный, так и небрендированный трафик при оформлении заказа, а также весь другой трафик, который может быть связан с компанией, например, денежные переводы между физическими лицами.
- Взять ставкуЭто процент, который PayPal взимает с оборота TPV, примерно 1.7-1.8% в 2025 году. Сложность с этой комиссией заключается в том, что не все компании рассчитывают ее одинаково, например, у Block она составляет около 3%, но это, вероятно, включает в себя некоторые сборы, перекладываемые на других поставщиков услуг (например, использование систем Mastercard и Visa, банковские издержки и т. д.).
- трафик PSP (Поставщик платежных услуг): сумма денег, которую PayPal (PYPL) переводит через свои системы. Когда мы говорим, что PayPal является поставщиком платежных услуг, мы имеем в виду, что PayPal технически и юридически выступает посредником между покупателем и продавцом в процессе оплаты. Однако этот показатель включает только небрендированный трафик, генерируемый другими, например, решениями под собственной торговой маркой, трафиком Braintree и т. д.
- TMD (Транзакционная маржа в долларах): TMD — это специфический для PayPal финансовый показатель, демонстрирующий, сколько долларов валовой прибыли генерируется в ходе транзакционной деятельности. Проще говоря, это выручка от транзакций минус транзакционные издержки, или разница между ними. Что входит в этот пакет:
- 💵 Доходы от транзакций: Сборы и комиссии PYPL,
- 💳 транзакционные издержки: Комиссии платежных систем (Mastercard, Visa), банковские сборы, межбанковские комиссии, расходы на обработку платежей и т. д.
- 📊 Компания TMD не стремится к прибыли. но общий вклад в деятельность PayPal, По сути, это валовая прибыль.
- Количество активных аккаунтов (Активные аккаунты): Количество активных аккаунтов в первую очередь показывает, увеличивается ли число пользователей, использующих услуги. Однако это число необходимо скорректировать с учетом количества новых активных пользователей и оттока. PayPal (PYPL) считает активными аккаунты, которые совершили хотя бы одну транзакцию за последние 12 месяцев.
- Средний доход с одного аккаунта (ARPA): показывает, сколько денег пользователь оставляет на счету PayPal в зависимости от своей активности.
- Количество платежных транзакций (Количество платежных транзакций): показательный показатель, но необходимо также учитывать общий объем платежей. Например, если количество платежных транзакций падает, но общий объем платежей продолжает расти, это означает, что совершались покупки на более крупные суммы, поэтому стоит рассматривать эти два показателя вместе.
- Коэффициент конверсии: показывает, сколько людей используют сервис оформления заказов PayPal (например, Fastlane увеличила процент оформления заказа без регистрации на 50%).
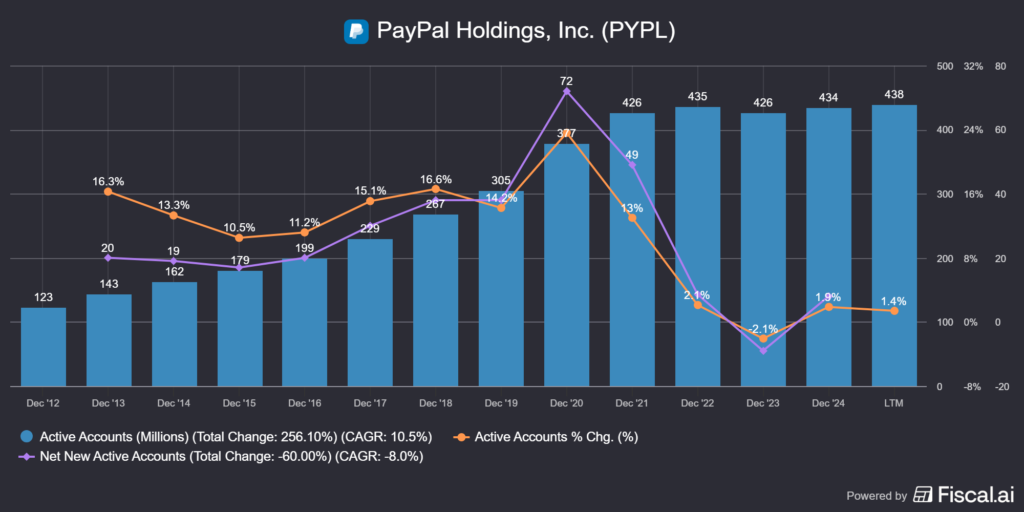
Приведенная выше диаграмма показывает, что в период с 2017 по 2022 год количество пользователей PayPal (PYPL) резко возросло — это был путь принудительного роста, разработанный Дэном Шульманом. В 2023 году Алекс Крисс стал генеральным директором, и с тех пор показатели стагнировали, но эффективность выросла, как видно из приведенных ниже данных. Другими словами, можно добиться гораздо большей эффективности при практически том же количестве пользователей.
Начнём с выручки и прибыли. За последние 12 месяцев 2025 года выручка PayPal (PYPL) составила (данные неполные, так как год ещё не закончился):
Распределение выручки по видам:
- 📊 TPV: ~1756 млрд долларов США (+6,3% в годовом исчислении).
- 📉 Оценка: 1.8%.
- 💰 Доход: 32.8 млрд долларов США (+4.5% в годовом исчислении).
- 🔁 Доход от транзакций: 90%, 29.6 млрд долларов США (+3.6% в годовом исчислении).
- ➕ Доходы от дополнительных услуг (VAS): 10%, 3.3 млрд долларов США (+12.8% в годовом исчислении).
Доходы по регионам:
- 🇺🇸 США: 18.7 млрд долларов США (+2.7% в годовом исчислении)
- 🌍 За пределами США: 14.1 XNUMX млрд долларов США
- Великобритания: Отдельно не объявлялось с 2023 года.
- 🌐 Другие страны: Отдельно не объявлялось с 2023 года.
- 📊Общий доход: 32.8 млрд долларов США (+4.5% в годовом исчислении)
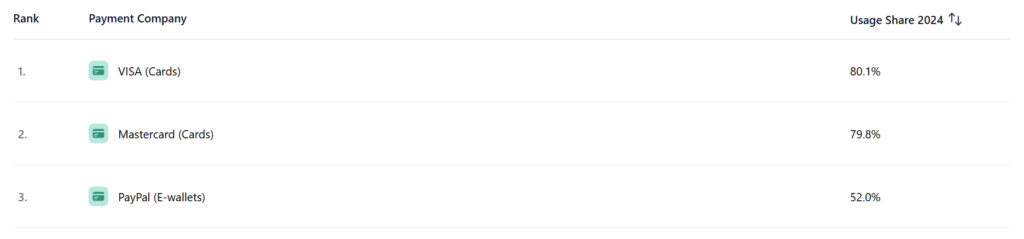
Жаль, что PayPal (PYPL) больше не отображает трафик из-за пределов США, потому что, например, в Германии, третьей по величине экономике мира, PayPal невероятно доминирует: им пользуются 90% пользователей, в то время как в Великобритании этот показатель по-прежнему составляет 80%. Вероятно, это связано с их прошлым опытом работы на eBay, поскольку сайты eBay.de/eBay.co.uk до сих пор довольно популярны. В Америке этот показатель составляет 77% для 1000 крупнейших магазинов, что является шокирующе высоким результатом. В мировом масштабе PayPal по-прежнему занимает третье место среди крупнейших платежных систем для онлайн-платежей после Mastercard и Visa. Да, это правда, с довольно большим отставанием (и я думаю, что эта статистика не включает Китай, с его WeChat от Tencent и Ali Pay от Alibaba).
Из вышеизложенного видно, что PayPal (PYPL) не смог добиться значительного роста, но более монетизируемая часть, включающая дополнительные услуги (VAS), растет быстрее. Можно сказать, что PayPal (PYPL) растет медленнее, чем рынок в целом, но делает это стабильно, что в целом отражается в показателях.

Проблема с вышеизложенным заключается в том, что PayPal (PYPL) объединяет различные источники дохода в одну цифру, хотя их комиссия, маржа, темпы роста и многие другие показатели не совпадают. К сожалению, PayPal (PYPL) не раскрывает достаточно подробной информации о том, что именно меняется, насколько и как, но я попытался собрать данные на основе различных заявлений, конференц-звонков, отчетов K и Q, однако они содержат допущения:
| Сегмент (перекрытие) | TPV (млрд долларов США) | Возьмите скорость (оценку) | Выручка (млрд долларов США) | % от общей выручки | Замечание |
|---|---|---|---|---|---|
| Фирменная страница оформления заказа (кнопка PayPal) | 720 | на 2.4–2.7% | 18.0 | 56% | Самая высокая маржа, основной бизнес PayPal. |
| Braintree - оформление заказа без фирменной символики | 570 | на 0.20–0.25% | 1.3 | 4% | Обработка с низкой рентабельностью и ориентацией на объем. |
| Venmo (монетизированные транзакции) | 18 | на 9–10% | 1.7 | 5% | Оплата через Venmo, дебетовую карту, мгновенный перевод. |
| Venmo P2P (немонетизированная платформа) | 380 | 0% | 0 | 0% | Вовлеченность, а не прямой источник дохода. |
| Купи сейчас, заплати позже (BNPL) | 40 | на 3–4% | 1.3-1.6 | на 4–5% | Воронка оформления заказа, привлечение клиентов |
| Принимаются карты (в автономном режиме / бесконтактная оплата) | 120 | 1.5% | 1.8 | 6% | Физическая торговля, безтерминальный прием |
| Обмен валюты, трансграничные переводы, другие сборы | не доступно | не доступно | ~ 4-5 | на 13–16% | Обмен валюты, трансграничные транзакции |
| Оссесен | 1700 | на 1.7–1.8% | 32 | 100% | Консолидированная модель PayPal |
Если сложить цифры, получится 1828 миллиардов долларов США, но это не ошибка, есть некоторое совпадение, поскольку BNLP относится к брендированным платежным системам, Venmo — к P2P-платформам, Tap to Pay — к брендированным платежным системам, офлайн — к небрендированным платежным системам и так далее. Остальные поля выглядят примерно так:
- 💱 Валютный рынок (FX): 250–400 базисных пунктов, или комиссия 2.5–4% (именно поэтому в PayPal необходимо отключить опцию конвертации, поскольку это дорого).
- 🌍 трансграничные транзакции: Комиссия 0.2–0.5%.
- 💸 плата за пользование услугами: Денежные переводы, переводы с карты, ускорение P2P-транзакций плюс другие сборы — это может быть практически любая сумма.
Поскольку нам неизвестен масштаб этих проблем, это, очевидно, несколько искажает общую картину. Из вышеперечисленного, наиболее сложными являются комиссии за обмен валюты/трансграничные переводы/другие сборы, поскольку они не основаны на TPV, а отображаются как прямые комиссии:
| Основная категория TPV (непересекающаяся) | TPV (млрд долларов США) | Связанные уровни монетизации | Вклад в выручку (млрд долларов США) | % от общей выручки | Замечание |
|---|---|---|---|---|---|
| Фирменная касса | 730 | Фирменная комиссия для продавцов BNPL (наложение) FX / трансграничные операции (наложение) | 20.5-21.5 | на 64–67% | Основной бизнес PayPal, самая высокая маржа. |
| Обработка без фирменной марки (Braintree) | 570 | Разовая комиссия FX / трансграничные операции (наложение) | 2.5-3.0 | на 8–9% | Низкая маржа, массовый механизм |
| P2P (PayPal + Venmo вместе) | 400 | Монетизация Venmo (встроенная функция) Комиссия за мгновенный перевод | 1.7-2.0 | на 5–6% | Вовлеченность + отложенная монетизация |
| Все TPV | 1700 | - | 32 | 100% | Консолидированная модель PayPal |
Что касается прибыли, то видно, как рост общего объема транзакций и конкуренция снизили валовую прибыль, и этот сегмент по-прежнему составляет 90% выручки PayPal, в то время как на сегмент дополнительных услуг приходится всего 10%. Однако, если посмотреть на чистую прибыль, то за последние 3 года она выросла с 8.8% до 13-15%, поскольку начала увеличиваться доля услуг с высокой добавленной стоимостью. Если посмотреть на показатели EBITDA или операционной маржи, которые обозначены фиолетовым и оранжевым цветами на графиках, то видно, что они практически не изменились.
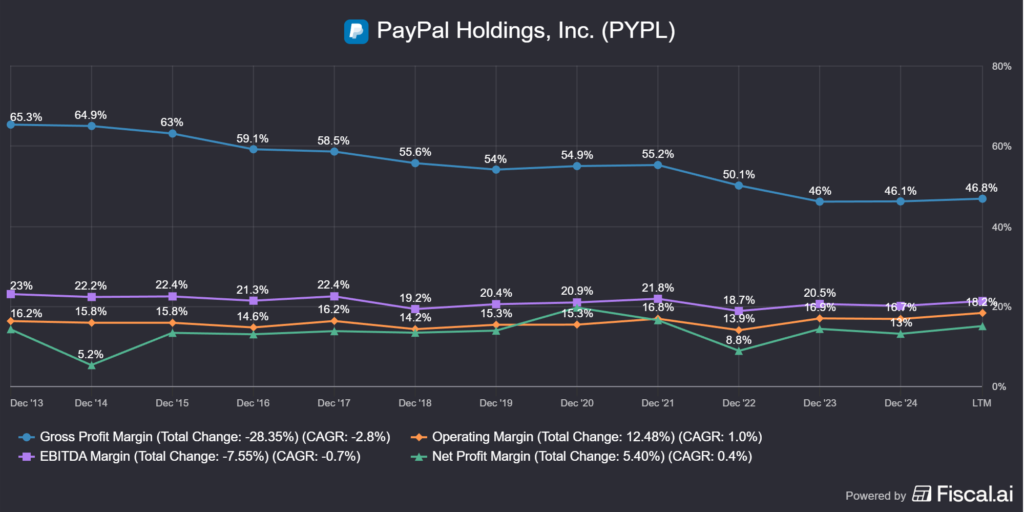
Сама по себе выручка мало что говорит о финансовом положении компании, всегда стоит сравнивать ее с коэффициентом задолженности:
- 💰доход: 32860 миллионов долларов США
- 🤑прибыль: 4917 миллионов долларов США
- 🫰🏼наличные: 8995 миллионов долларов США
- 💸чистый долг: 1 410 миллионов долларов (примерно 4% от выручки, примерно 28.6% от прибыли)
- 💶Долг/Актив: 0.6
- 👛покрытие процентов, EBIT/проценты: 14.4
Из вышеизложенного видно, что компания располагает значительными денежными средствами, но при этом имеет задолженность в размере 10 405 миллионов долларов США, разница между которыми составляет 1 410 миллионов долларов США в виде чистой задолженности. Интересно, что и у Block, и у Adyen отрицательный долг, то есть у них гораздо больше денежных средств, чем долгов. Я, как правило, довольно чувствителен к долгам, поскольку это фиксированная сумма, которую необходимо погасить с процентами, в то время как выручка — это гипотетическая величина, и во время экономического спада она может серьезно ударить по многим компаниям. Вот несколько примеров:
- Анализ акций Burberry (BRBY) – Рыцарь не нападает,
- Анализ акций Kering (PPRUY) – Gucci не продаётся,
- Анализ акций Nike Inc. (NKE) – В погоне за инновациями.
Это совершенно разные отрасли, но стоит почитать о том, что произошло с этими компаниями. К счастью, PayPal гораздо менее подвержен циклическим колебаниям. Однако я бы не назвал его антициклическим, поскольку объем денежных средств, переводимых через их системы, зависит от потребления продукции, поэтому в условиях кризиса он, скорее всего, снизится. Тем не менее, этот объем долга далек от неуправляемого, а высокий коэффициент денежных средств позволяет или позволил бы быстро сократить задолженность. Почему PayPal этого не делает? Ответ на этот вопрос будет дан в следующей главе.
🧮Что показывают показатели ROIC и ROCE?🧮
РОИК – Рентабельность инвестированного капитала – показывает, насколько эффективно компания использует весь инвестированный капитал для получения прибыли. Более ITT.
- Это демонстрирует фундаментальную способность компании создавать стоимость.
- Он отфильтровывает влияние структуры финансирования.
- Если ROIC превышает стоимость капитала (WACC), компания создает стоимость.
Доход на инвестированный капитал – Рентабельность вложенного капитала – показывает, насколько эффективно компания использует свои долгосрочные источники финансирования. Более ITT.
- Он измеряет прибыльность предпринимательской деятельности.
- При этом не учитываются налоговые последствия.
- Хорошая основа для сравнения между различными игроками отрасли.
| Мутато | Что он измеряет? | Для кого это полезно? | Когда это считается хорошим? |
|---|---|---|---|
| Доход на инвестированный капитал | Общая прибыль на капитал | Долгосрочные инвесторы | Если выше среднего по отрасли |
| РОИК | Возврат инвестированного капитала | Инвесторы в акционерный капитал | Если выше WACC |
| ИКРА | Рентабельность собственного капитала | Акционеры | Если стабильный и устойчиво высокий |
Создание ценности владения в PayPal (PYPL)
Что касается стоимости для владельца, я обычно смотрю на то, как компания использует полученные свободные денежные средства. По сути, компания может делать с денежными средствами следующее:
- 🔄 возвращает дело в бизнес
- 📉 Снижение задолженности
- 💵 выплата дивидендов
- 📊 выкупает акции
- 🏢 приобретает другие компании
Компания PayPal (PYPL) интересна тем, что осуществляет все пять вышеперечисленных форм капиталовложений. Компания тратит большую часть своих средств на развитие и поддержание своей деятельности. В количественном выражении из 32.8 млрд долларов США на последние тратится около 15 млрд долларов, на административные и сбытовые расходы — 6 млрд долларов, а на развитие тратится 9-10% годовых расходов, или 3-3.5 млрд долларов, и эта сумма пропорционально уменьшилась за последние годы. Причина в том, что они не могут тратить на это бесконечное количество средств, поэтому генерируется относительно большой объем денежных средств.
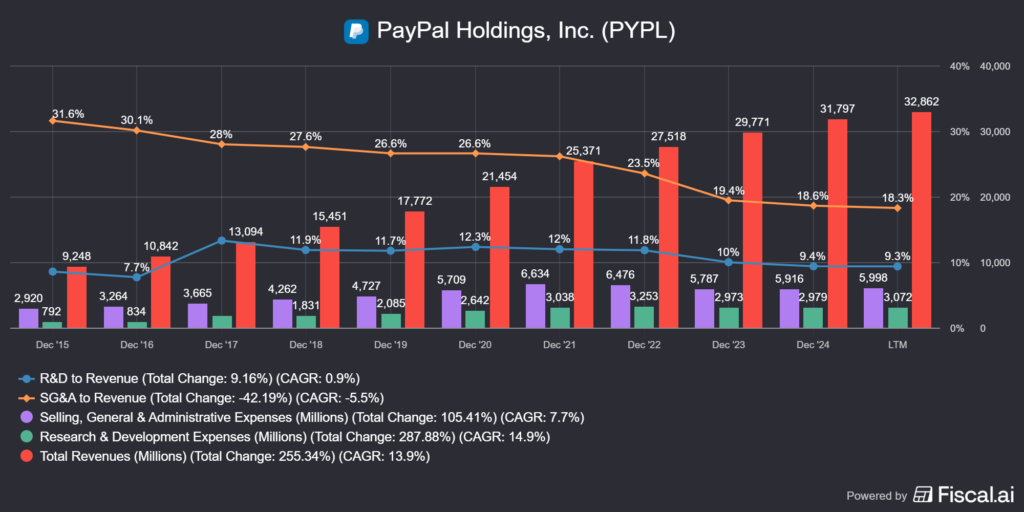
Приведенная выше диаграмма иллюстрирует повышение эффективности работы PayPal (PYPL). Основная идея заключается в том, что если выручка компании увеличивается на X, а ее затраты увеличиваются на ту же величину, то ничего существенного не происходит, а если это фиксированные затраты, то ситуация ухудшается. Выше вы можете увидеть рост выручки, административные и прочие расходы (фиолетовые столбцы) и расходы на исследования и разработки (зеленые столбцы). Как видно из процентного распределения, эти показатели практически не изменились или снизились с конца 2022 года. Иными словами, PayPal (PYPL) тратит на эти расходы меньше, чем зарабатывает, поэтому у компании, естественно, больше ресурсов на другие нужды. И это благодаря новому руководству, по сути, они получают больше отдачи от тех же ресурсов, чем раньше.
И здесь я хотел бы вернуться к тому, что если ежегодно генерируется примерно 6-6.5 миллиардов долларов наличных средств, которые нельзя реинвестировать в бизнес, то их следует использовать на что-то другое: приобретения, выплату дивидендов или выкуп акций. О первом варианте вы можете прочитать в следующей главе, но стоит знать и о двух других:
- 💵PayPal (PYPL) выплачивает дивиденды, с предыдущего года, но ранее не оплачивалось, 0,14 долл. США/акция.
- 📊PayPal (PYPL) выкупает акции. зачастую в большей степени, чем полученный денежный поток.
К вышесказанному я хотел бы добавить две мысли: первое меня не особенно радует, я думаю, это всего лишь попытка Алекса Крисса поднять настроение, и эта попытка может составить 10% от чистой прибыли. Особой причины для этого не было, я был бы гораздо счастливее, если бы они выкупили больше акций. Последнее — гораздо более выгодное использование денежных средств, чем выплата облагаемых налогом дивидендов, если акции в настоящее время недооценены. Перейду сразу к сути: PayPal (PYPL) в настоящее время является одной из таких компаний, и с этой точки зрения увеличение задолженности вполне оправдано, поскольку оно создает дополнительную ценность. Мастером в этом деле был Гарри Синглтон из Teledyne, стоит почитать об этом. Выкуп акций частично компенсируется выпуском опционов на акции, но его объем сократился вдвое с 2020 года, что заслуживает похвалы.
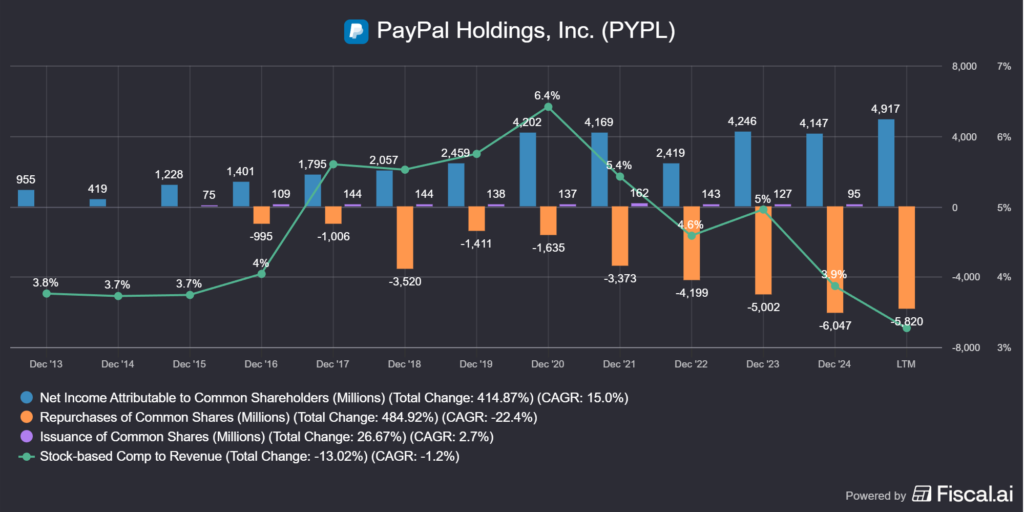
Перейдём к созданию ценности, поскольку, пожалуй, именно здесь можно извлечь самый важный урок из показателей ROIC и ROCE. Как я уже писал в других анализах акций, следует изучить соотношение ROIC > WACC, которое в 2025 году выглядит следующим образом: 20.1% > от 8 до 12%, так что потенциал для создания стоимости достаточно велик. Конечно, приведенные ниже данные можно объективно анализировать только в свете данных конкурентов, но одно ясно: после провала суперприложения великого Дэна Шульмана в 2022 году показатели резко выросли, а всплеск активности в 2020-2021 годах был вызван ажиотажем вокруг COVID-19. Если посмотреть на период 2014-2019 годов, можно увидеть, что показатели значительно улучшились, что, на мой взгляд, означает, что компания наконец-то повернула в правильном направлении, оставив позади принудительный рост, скандал с Honey и проект приложения, который, казалось бы, должен был решить все проблемы, но в остальном был нежизнеспособен, и вместо этого сосредоточилась на правильной монетизации своего трафика.
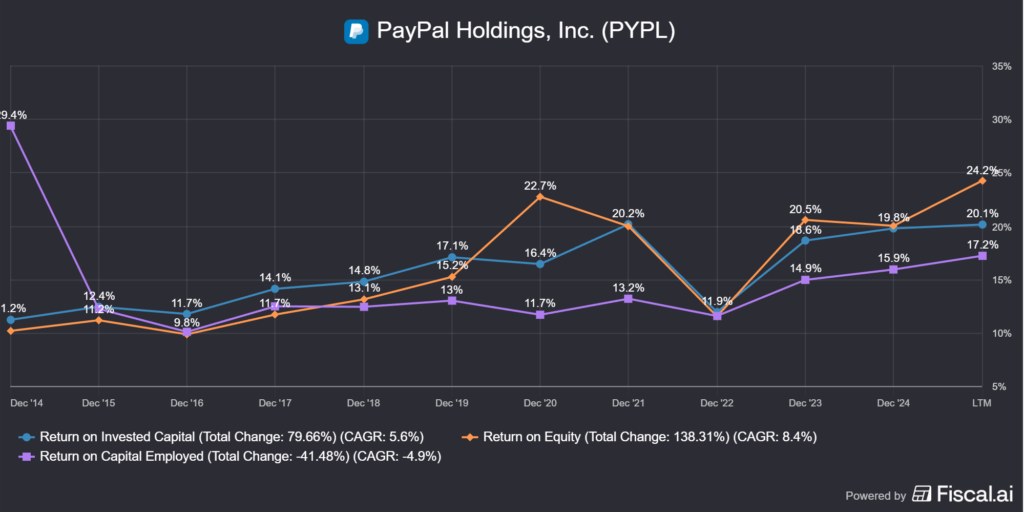
В заключение еще один интересный момент: на диаграмме ниже вы можете увидеть процентное значение создания акционерной стоимости, которое представляет собой сумму дивидендных выплат, выкупа акций и сокращения долга. Поскольку PayPal (PYPL) до сих пор не выплачивал дивиденды, это значение не может быть включено в приведенную ниже величину, как и сокращение долга. Таким образом, по сути, стоимость выкупа акций влияет на финансовые показатели, за исключением последнего года, когда также учитываются дивидендные выплаты. На практике это означает следующее:
- 2021 год: 5 820 миллионов долларов, компенсированных 1 075 миллионами долларов в виде компенсаций, что представляет собой чистый выкуп акций на сумму 4 745 миллионов долларов.
- 2022 год: 5 820 миллионов долларов, компенсированных 1 075 миллионами долларов в виде компенсаций, что представляет собой чистый выкуп акций на сумму 4 745 миллионов долларов.
- 2023 год: 5 820 миллионов долларов, компенсированных 1 075 миллионами долларов в виде компенсаций, что представляет собой чистый выкуп акций на сумму 4 745 миллионов долларов.
- 2024 год: 5 820 миллионов долларов, компенсированных 1 075 миллионами долларов в виде компенсаций, что представляет собой чистый выкуп акций на сумму 4 745 миллионов долларов.
- 2025 год: 5 820 миллионов долларов, компенсированных 1 075 миллионами долларов в виде компенсаций, что представляет собой чистый выкуп акций на сумму 4 745 миллионов долларов.
Примечание:В 2024 году компания сократила количество собственных акций на 9.65%, а в первом полугодии 2025 года — на 3.65%, что напоминает типичную ситуацию с акциями компаний-«пожирателей».
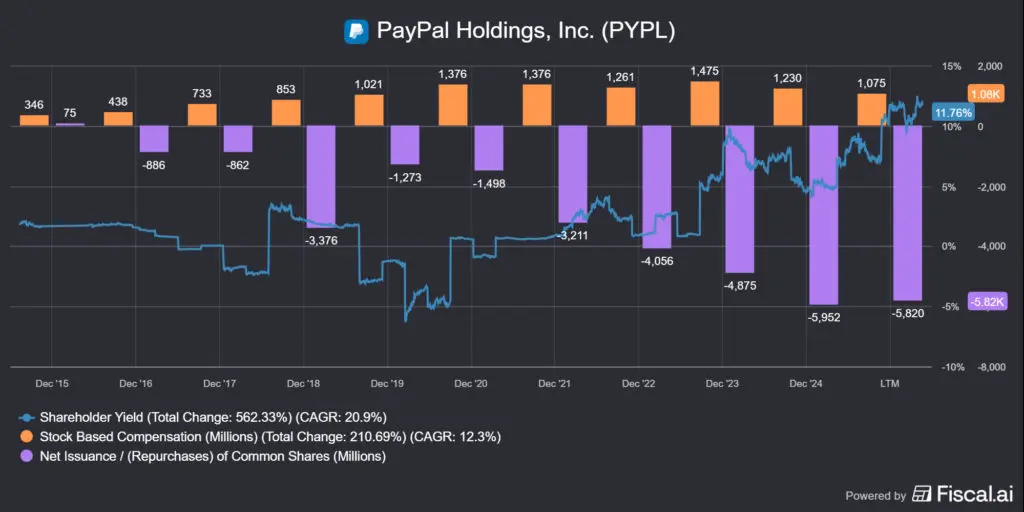
В дополнение к вышесказанному, в 2024 году была утверждена программа выкупа акций на сумму 15 миллиардов долларов США, из которых 3 228 миллионов долларов США остаются в силе и не подлежат выкупу, поэтому указанная тенденция, безусловно, сохранится еще некоторое время.
💵Приобретения через PayPal (PYPL)💵
В этом разделе я рассмотрю, насколько склонна компания к поглощениям и какое влияние оказало каждое приобретение на жизнь компании, если таковое имело место.
PayPal (PYPL), хотя я бы и не назвал его серийным эквайером, в прошлом активно скупал других провайдеров. Это связано с тем, что его сервис оформления заказов, показатель завершения которых составляет около 90% — количество людей, оплачивающих покупку после начала процесса оформления заказа, — по сравнению со средним показателем по отрасли в 50%, в настоящее время не является очень быстрорастущим бизнесом. Именно поэтому компания стремится добавить в свою экосистему такие сервисы, как Braintree и Venmo, которые имеют гораздо больший объем в сегменте онлайн-платежей.
| Год / дата | Приобретенная компания | Сумма покупки | Замечание |
|---|---|---|---|
| 2013.09.26 | Braintree | 800 миллионов долларов США | Инфраструктура обработки платежей, включая Venmo |
| 2015.04 | Платиант | приблизительно 230 миллионов долларов США | Технология мобильного кошелька под собственной торговой маркой |
| 2015.04 | CyActive Security | приблизительно 43 миллионов долларов США | Система противодействия мошенничеству и кибербезопасности |
| 2015.07.01 | Xoom | приблизительно 890 миллионов долларов США | Международные денежные переводы, такие как Wise |
| 2017.07.10 | TIO Networks | приблизительно 238 миллионов долларов США | Платформа для оплаты счетов (позже списана как убыток) |
| 2017.09 | Swift Financial | приблизительно 183 миллионов долларов США | Финансирование МСП |
| 2018.05 | Джетлор | приблизительно 16 миллионов долларов США | Система рекомендаций для электронной коммерции на основе искусственного интеллекта |
| 2018.05.17 | iZettle (Zettle) | приблизительно 2.2 миллиарда долларов США | POS-терминалы и решения для платежей для малого и среднего бизнеса (например, Teya) |
| 2018.06.19 | HyperWallet | 400 миллионов долларов США | Массовые платежи |
| 2018.06.21 | Простота | 120 миллионов долларов США | Система противодействия мошенничеству и управления рисками |
| 2019.11.20 | меда | приблизительно 4 миллиарда долларов США | Расширение для браузера с купонами, партнерский доход. |
| 2021.03.08 | Curv (не путать с Curve, которая была приобретена компанией Lloyds) | не сообщается | хранение цифровых активов |
| 2021.06 | Счастливые Возвращения | не сообщается | Возврат решения |
| 2021.09.07 | Платный | приблизительно 2.7 миллиарда долларов США | Японский оператор BNPL |
Большинство из перечисленных выше названий, за исключением Honey, Xoom и Venmo/Braintree, которые относятся к одной группе, до сих пор малоизвестны, поскольку это, как правило, B2B-сервисы, работающие в фоновом режиме. BNPL, или «купи сейчас, заплати позже», — это, по сути, услуга кредитования, при которой потребители сначала получают товар, но платят за него только в рассрочку, и это явление явно набирает популярность.
Проблема в том, что значительная часть из примерно 12 миллиардов долларов, указанных выше, не принесла особой прибыли или все еще находится в стадии масштабирования, и эта сумма не включает Curv и Happy Returns. Главная проблема в том, что их сервис оформления заказов существует уже около 20 лет, и если бы он действительно мог масштабироваться значительными темпами, я думаю, это уже произошло бы. Его существование выгодно тем, что компания обладает эффектом масштаба, и к этой системе можно добавлять другие услуги, но дуэт Braintree и Venmo был приобретен 12 лет назад, однако он меньше, чем Stripe или Adyen, в то время как Xoom — 10, а с тех пор появился Wise, который, по сути, превосходит всех в ЕС. Однако PayPal может поблагодарить Braintree за успешное привлечение таких крупных игроков, как Uber и Airbnb, а также за то, что у компании общий объем транзакций составляет 570 миллиардов долларов, поэтому я считаю это приобретение успешным. Xoom, возможно, и не произвел фурора, но, по крайней мере, генерирует положительный денежный поток, так что это тоже не провальное приобретение, но я действительно не понимаю, зачем PayPal хочет бороться с бесчисленным множеством других конкурентов в этом сегменте.
Когда я думаю об iZettle, Square и SumUp, я вспоминаю, что в Европе в основном видел POS-терминалы Teya и SumUp: первый — звезда Центральной и Восточной Европы, второй набирает популярность на Западе. iZettle изначально был шведским, я его почти нигде не встречал, в то время как Square в основном популярен в США, поэтому рынок онлайн-кассовых аппаратов для PayPal, мягко говоря, не сложился, особенно учитывая, что компания до сих пор не окупила цену приобретения в 2.2 миллиарда долларов. Вероятно, Хони заплатили слишком дорого, а само решение вызывает большие сомнения, по крайней мере, с моральной точки зрения. С 2022 года у них не было значительных приобретений, и я думаю, причина в том, что компания несколько раз обжигалась, поэтому я не ожидаю крупных, кардинальных приобретений в будущем, к тому же подход нового руководства отличается от подхода предыдущих лидеров.
Примечание:В заключение: PayPal (PYPL) до 2023 года растрачивал значительные средства своих владельцев, пытаясь интегрировать всевозможные сервисы, что имело переменный успех, но в итоге оказалось дорогостоящим. Я видел и более эффективное распределение капитала, но это в лучшем случае посредственный результат.
Однако с тех пор, как Алекс Крисс занял пост генерального директора в 2023 году, PayPal (PYPL) в основном занимается партнерствами, а не приобретениями. В таблице ниже показано, что компания сформировала стратегические альянсы со многими глобальными компаниями, и, что интересно, среди них есть конкуренты, такие как Fiserv, Adyen (АДИЕН) и Verifone. У них также есть ряд совместных проектов в области агентского ИИ, в данном случае речь идет об интеграции упомянутых выше рекомендаций товаров на основе ИИ с услугами оплаты и оформления заказа после покупки. Однако я бы с осторожностью относился к ажиотажу вокруг ИИ, поскольку на данный момент никто не знает, куда это приведет.
| Сотрудничайте | Дата уведомления | Область внимания | Детали сотрудничества |
|---|---|---|---|
| Amazon | Июнь 2024 г. | Варианты оплаты для продавцов, интеграция с электронной коммерцией. | В сервисе Amazon "Купить с Prime" доступны платежи через PayPal и Venmo. |
| Adyen | Август 2024 г. | Ускоренный выход гостей, повышение конверсии | В США запущен сервис PayPal Fastlane для оформления заказа без регистрации в один клик. |
| Fiserv | Август 2024 г. | Упрощение процесса выхода, интеграция платформ, платежи в стейблкоинах. | Расширение партнерства для оптимизации платежных процессов; в дальнейшем сотрудничество в области платежей на основе стейблкоинов. |
| Shopify | Сентябрь 2024 | Операционная эффективность, инструменты для продавцов, интеграция с электронной коммерцией. | Интеграция кошелька PayPal в Shopify Payments в США. |
| Verifone (провайдер POS-терминалов) | Февраль 2025 г. | Многоканальные платежи, расширение присутствия в офисе | Расширено партнерство для создания корпоративного решения для омниканальных платежей, поддерживающего глобальные платежи в магазинах. |
| Недоумение ИИ | Май 2025 г. | Агентская коммерция, интеграция ИИ, диалоговые покупки | Совершайте покупки напрямую через чат, используя PayPal или Venmo, тестируя концепцию «агентской коммерции». |
| PayPal World (глобальные платежные платформы) | Июль 2025 | Взаимодействие между системами, трансграничная торговля, цифровые кошельки | Запуск новой глобальной платформы для интеграции платежных систем и цифровых кошельков; партнеры по запуску: Mercado Pago, NPCI (UPI), Tenpay Global. |
| Голубая сова Капитал | Сентябрь 2025 | Оптимизация баланса, управление кредитным риском | Компания Blue Owl управляет дебиторской задолженностью PayPal в США по программе BNPL (Buy Now, Pay Later) в рамках многолетнего соглашения. |
| Сентябрь 2025 | Агентская коммерция, интеграция ИИ, обработка корпоративных платежей | Многолетнее сотрудничество для создания новых возможностей для покупок на основе искусственного интеллекта; интеграция PayPal Checkout, Hyperwallet и Payouts в Google Cloud, Google Ads и Google Play. | |
| Shopware (приобретение) | Октябрь 2025 | Расширение платформы электронной коммерции, международный рост, выход на европейский рынок. | PayPal приобретает долю Carlyle в платформе с открытым исходным кодом Shopware, увеличивая свою долю владения примерно до 41%. |
Примечание:Из вышеизложенного видно, что Алекс Крисс и руководство, наконец, сосредоточились не на дорогостоящих приобретениях, а на гораздо более эффективном сотрудничестве и повышении эффективности своих процессов.
🤵Управление PayPal (PYPL)🤵
В этом разделе я рассмотрю, кто и как управляет компанией. Какова система бонусов, насколько велик риск, на который идут менеджеры, вкладывая в игру свою шкуру, управляя компанией? Есть ли здесь какая-то семейная связь или, может быть, особый фактор «наследия»?
Руководство до и после 2023 года было практически полностью заменено, все члены совета директоров, включая генерального директора, были уволены. Исходя из этого, стоит проанализировать последние 3 года, поскольку мы знаем, что финансовая политика Дэна Шульмана, которая расходилась во всех направлениях, не была очень успешной.
| До 2023 года | После 2023 года |
|---|---|
| Дэн Шульман — президент и генеральный директор | Алекс Крисс — президент и генеральный директор |
| Джон Рейни — финансовый директор | Джейми Миллер — финансовый директор и операционный директор |
| Шри Шивананда — главный технический директор | Срини Венкатесан — технический директор |
| Марк Бритто — директор по продуктам | – |
| Джонатан Ауэрбах — директор по стратегии, развитию и анализу данных. | Каусик Райопал – Стратегия, корпоративное развитие и партнерство |
| Сьюзан Керире — исполнительный вице-президент по глобальным рынкам | Сьюзан Керире — президент подразделения глобальных рынков. |
| Пегги Алфорд — исполнительный вице-президент по глобальным продажам | Пегги Алфорд — исполнительный вице-президент по операционной деятельности. |
| Луиза Пентланд — главный юрисконсульт | Луиза Пентланд — главный юрисконсульт и директор по коммерческим вопросам. |
| Аарон Карчмер — директор по рискам | Аарон Дж. Вебстер — директор по управлению рисками. |
| – | Диего Скотти — исполнительный вице-президент, генеральный менеджер потребительского подразделения. |
| – | Мишель Гилл — исполнительный вице-президент, генеральный менеджер подразделения малого бизнеса и финансовых услуг. |
| – | Изабель Круз — директор по персоналу |
Из вышеизложенного видно, что практически все руководители, за исключением Сюзан Керере, были заменены, что ясно свидетельствует о прежнем недовольстве. Однако произошли и изменения в должностях, поэтому прямое сравнение с предыдущим неуместно. Совет директоров состоит из 12 человек, но генеральным директором и председателем совета директоров является Алекс Крисс, которому противостоят 11 членов совета.
Но я вернусь к управлению, потому что для нас важнее всего оперативное управление. Давайте посмотрим, что вам нужно знать о каждом руководителе:
🤵🏼Генеральный директор – Алекс Крисс
- 👔 В сентябре 2023 года он сменил Дэна Шульмана, ранее работавшего в Intuit, который имел опыт работы преимущественно с малыми и средними предприятиями, платформами и монетизацией. Он не является «визионером» в качестве генерального директора, а скорее ориентируется на эффективность.
- ✂️ Он отказался от концепции масштабного суперприложения и не инвестировал в увеличение пользовательской базы, поскольку у пользователей, получающих вознаграждения, обычно более высокий уровень оттока. Вместо этого он сократил расходы на низкорентабельные услуги и сосредоточился на том, что действительно приносит PayPal прибыль.
- 💰 Награда: Максимальная зарплата составляет примерно 48 миллионов долларов США, из которых 6.6 миллиона долларов США — это базовая зарплата.
- 📊 Акции, хранящиеся в PayPal: 11.3 миллиона долларов в акциях, что составляет 0.014%. Это примерно 2 месяца его общей компенсации, что, на мой взгляд, слишком мало.
🧑🏼🎓Финансовый директор, операционный директор - Джейми С. Миллер
- 👔Он 12 лет проработал в General Electric, а также занимал должность финансового директора в Ernst & Young и Cargill. Его основное внимание сосредоточено на финансовой и бюджетной дисциплине, с упором на высокую маржу, денежный поток и рентабельность инвестированного капитала. Он работает в этой сфере 30 лет.
- ✂️Он также является членом совета директоров компании Qualcomm и окончил Университет Майами, получив степень в области естественных наук.
- 💰Награда: 13 миллионов долларов США.
- 📊Вложите средства в PayPal: 2.7 миллиона долларов США в акциях, что составляет 0.0043%. Для меня это слишком мало, это полная компенсация за 2 месяца.
👨🏼💼технический директор - Шрини Венкатесан
- 👔Ранее он был заместителем генерального директора Walmart и в основном занимался технологическими задачами в компании. До Walmart он разрабатывал технологическую платформу Yahoo и участвовал в интеграции различных приобретений. До Yahoo он был техническим директором Marketo, которую приобрела Adobe. Я писал об этом здесь: Анализ акций Adobe Inc. (NYSE: ADBE)Он также был членом технологических команд в компаниях StubHub и eBay.
- ✂️Он окончил университет Бхарати по специальности "электротехника".
- 💰Награда: Максимальная сумма составляет 17.5 миллионов долларов США.
👩🏼💼Президент международных рынков – Сюзан Керере
- 👔Сьюзан Керир — единственный оставшийся член команды управления, сформированной до 2023 года, что делает её опытным руководителем PayPal. Ранее она работала в компании-конкуренте Fiserv, где курировала платформы Clover и Carat. До этого она занимала должность руководителя отдела развития в Fiserv, в основном отвечая за развитие бизнеса, а также приобрела опыт работы в нескольких компаниях из списка Fortune 100. Ранее она возглавляла международную команду в Visa, а также имела опыт работы в American Express.
- Сьюзан является членом совета директоров компаний 3M и Alvin Ailey, а также работала в Американском Красном Кресте и многих других организациях. Она окончила Колумбийский университет со степенью в области экономики.
- 💰Награда: Максимальная сумма составляет 29.4 миллионов долларов США.
- 📊Вложите средства в PayPal: Акции на сумму 1.9 миллиона долларов, что составляет 0.0033%. Я думаю так же, как и Джейми С. Миллер, что управляющий принимает на себя минимальный риск, имея такую небольшую долю.
📌На практике: Хотя Диего Скотти и Аарон Вебстер не включены в приведенный выше список, оба они занимают должности заместителей управляющего директора и получают максимальное вознаграждение в размере 17.2 млн и 18.4 млн долларов соответственно, что весьма впечатляет. В связи с вышеизложенным, я заметил, что члены руководства на самом деле не рискуют собственными активами, поэтому трудно представить ситуацию, в которой, исходя из их пакета акций, их интересы совпадали бы с интересами компании PayPal. Если сложить максимальные вознаграждения пяти топ-менеджеров, получится более 100 миллионов долларов США, и это не включает в себя вознаграждение руководителей финансового и технологического отделов. В то же время, количество акций, принадлежащих этим пяти руководителям, составляет 19 миллионов долларов США, что даже не составляет пятой части их годовой зарплаты, что весьма печально.
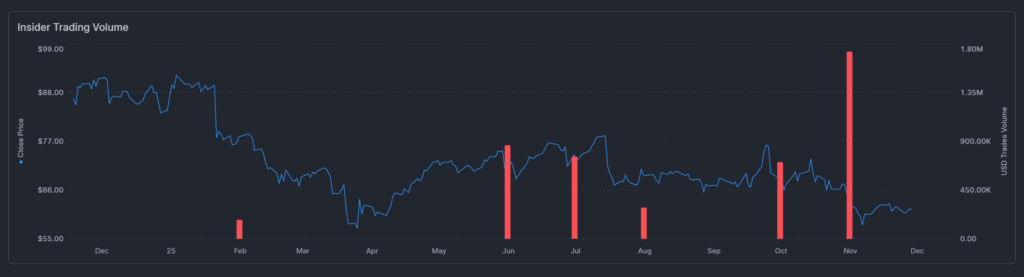
Помимо вышеупомянутых лиц, директор Дэвид Уайатт Дорман владеет акциями на сумму 5.1 млн долларов США, Дэвид М. Моффетт — на 4.2 млн долларов США, а два исполнительных вице-президента, Фрэнк Келлер и Мишель Гил, — на 3.4 млн и 2.8 млн долларов США соответственно. На изображении выше показаны сделки с акциями, совершенные инсайдерами; в ноябре была объявлена предварительная продажа на сумму 1.7 млн долларов США, которая обычно связана с акциями, предоставляемыми в качестве вознаграждения (RSU). Отслеживать сделки можно здесь: инсайдерская торговля.
🤑Компенсация руководству PayPal (PYPL)
В связи с вышеизложенным я пришел к выводу, что в настоящее время руководство не особо заинтересовано в согласовании своих интересов с интересами компании, поскольку располагает небольшим капиталом. Однако их долгосрочные стимулы и заработная плата, которая, на мой взгляд, особенно высока, но при этом обусловлена относительно сложными условиями, все же побуждают их двигаться вперед в общих интересах. Нельзя сказать, что они плохо справляются со своей работой, потому что они в значительной степени привели компанию в порядок по сравнению с периодом до 2023 года, и мы не можем винить нынешнее руководство в ошибках, допущенных ранее. Поэтому я пока проголосую за них, но в случае с PayPal я бы в будущем уделил особое внимание коммуникации руководства.
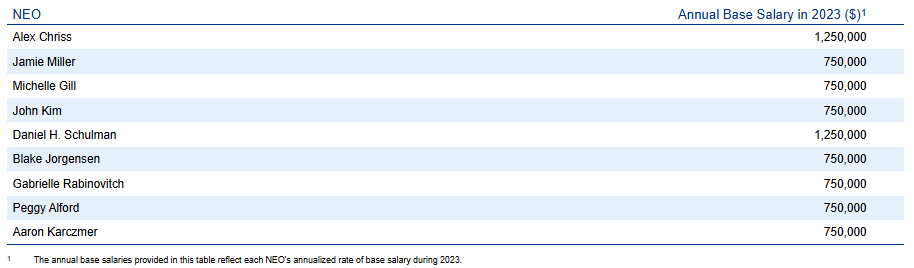
Что касается вознаграждения, структура довольно типична: к базовой зарплате, привязанной к различным показателям, добавляется множитель, называемый PBRSU, или краткосрочные поощрительные выплаты, основанные на результатах работы, в течение 1 года, где множитель зависит от роли, которую играет данный руководитель. В частности, бонус PBRSU зависит от:
- 📈 от роста выручки
- 📊 и рост операционной маржи
- 💵 маржа транзакции в долларах
- 📉 Прибыль на акцию (без учета GAAP)
- ⚙️ Экономическая эффективность (операционный рычаг)
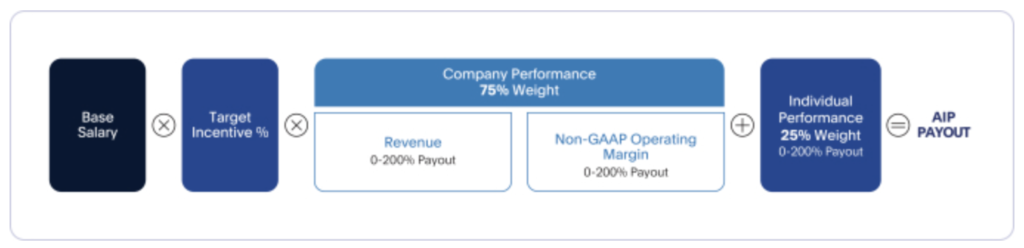
Поскольку значения привязаны к отраслевой целевой группе – например, Visa, Mastercard, Fiserv, Block, Salesforce и т. д. – они не являются процентами, вы можете увидеть их на изображении ниже. Помимо этого, существуют также показатели, измеряющие личную эффективность, которые также определяются индивидуально, а не в процентах. В целом, всё довольно сложно, и любой желающий может разобраться в этом, посмотрев на диаграмму ниже. Долгосрочные стимулирующие выплаты (LTI) обычно привязаны к общей доходности для акционеров и определяются на основе 3-летнего цикла. Это ужасный документ. Вы можете посмотреть здесь.

Однако, как бы я ни рассчитывал, это руководство могло бы получать невероятно высокую зарплату, если бы были выполнены все условия, и это в основном связано с опционами на акции. В 2024 году максимальная сумма для генерального директора составляла 48 миллионов долларов США, но в 2023 году он сразу же получил пакет в размере почти 42 миллионов, что можно расценивать как вступительный бонус.Однако этот пакет заблокирован на 3 года, что действительно мотивирует генерального директора обеспечить высокую производительность PayPal. В целом, понять всё это невероятно сложно.
🆚Конкуренты: конкуренты PayPal (PYPL)🆚
В этом разделе я рассматриваю конкурентов анализируемой компании, их положение на рынке и занимают ли они подчиненную, второстепенную или главенствующую роль. Какова их доля на рынке и в чем их специализация? Увеличивают ли они или теряют долю рынка в пользу своих конкурентов?
Компания PayPal (PYPL) конкурирует с другими компаниями в трех различных сегментах рынка:
- 🚪услуга оформления выезда, Под названием PayPal (фирменная форма оформления заказа): Google Pay, Apple Pay, Ali Pay, WeChat и т. д.
- ➡️Фоновая инфраструктура для брендирования: Среди тех, кто не работает под брендом PayPal (Braintree, небрендированная система оформления заказа): Adyen, Stripe, менее актуальные: Checkout.com, Worldpay/Fiserv.
- 💸Сервисы прямых денежных переводов (Venmo, P2P, peer-to-peer): Cash App (Block Inc.), Zelle, Wise (ранее Transferwise), Revolut, WeChat, Ali Pay и мгновенные банковские переводы.
Не все поставщики финансовых услуг конкурируют во всех сегментах, и не все рынки открыты. Другими словами, сегменты достаточно фрагментированы, существует перекрестная конкуренция, и в платформенные бизнес-модели интегрированы пересекающиеся решения:
🚪Оплата через PayPal
Это сегмент B2C-взаимодействия PayPal. Что касается платежных сервисов, PayPal в первую очередь приходится конкурировать с поставщиками платформенных бизнес-услуг, среди которых Apple Pay практически доминирует на iOS, а Google Pay не является доминирующим игроком на Android, но занимает очень доминирующее положение. WeChat и Ali Pay особенны тем, что также конкурируют в сегменте P2P-платежей. На внутреннем китайском рынке поставщики платежных услуг фактически являются государственной монополией, и PayPal (PYPL) не может на них выйти. Однако потребители платят не только на внутреннем рынке, но и за его пределами, на который PayPal (PYPL) вышла, приобретя GoPay.
Думаю, можно с уверенностью сказать, что PayPal является доминирующим игроком в Европе благодаря своему бизнесу по созданию фирменных платежных систем. Конкуренция на американском рынке значительно выше, и здесь маржа и комиссия, то есть сумма, остающаяся после перенаправления трафика, также ниже, но PayPal является лидером рынка с долей 42-45%. В Европе, однако, WeChat используется нечасто, хотя платформа Aliexpress также предлагает оплату через PayPal, но, к сожалению, Европа не занимает большую часть трафика.
➡️Услуга под собственной торговой маркой (Braintree)
White-label — это услуга без собственного бренда, а лишь с базовой, пустой, но работающей системой, в которую может интегрироваться любой поставщик услуг. Например, если Uber или Airbnb нуждаются в такой системе, они могут использовать инфраструктуру Braintree от PayPal, но их название нигде не отображается, а полностью интегрировано в систему клиента. Этот метод позволяет PayPal охватить гораздо более широкий круг B2B-клиентов, тем самым увеличивая свой оборот, но взамен снижает их ценовую политику, поскольку потребители не ассоциируют сервис с PayPal.
Самой яркой звездой в этом сегменте, помимо PayPal, является Adyen (ADYEN.AS), Квадрат (XYZ) и Stripe, которая является непубличной компанией. В отрасли принято считать, что с увеличением объема продаж комиссия, то есть сумма, которую компания получает обратно после оборота, уменьшается. Это позволяет им поддерживать конкурентное преимущество и оказывать давление на конкурентов, что одинаково влияет на всех, в свою очередь, они могут рассчитывать на более высокий оборот, который компенсирует более низкую комиссию. Хотя комиссия Adyen не показана на изображении выше, насколько мне удалось выяснить, она составляет около 1.5-1.6%, что немного ниже, чем у PayPal. Поскольку выделить только эту часть бизнеса PayPal довольно сложно, сравнение игроков затруднено, особенно потому, что, например, выручка Adyen составляет 1/15 от выручки PayPal, но при этом компания демонстрирует самый быстрый рост.
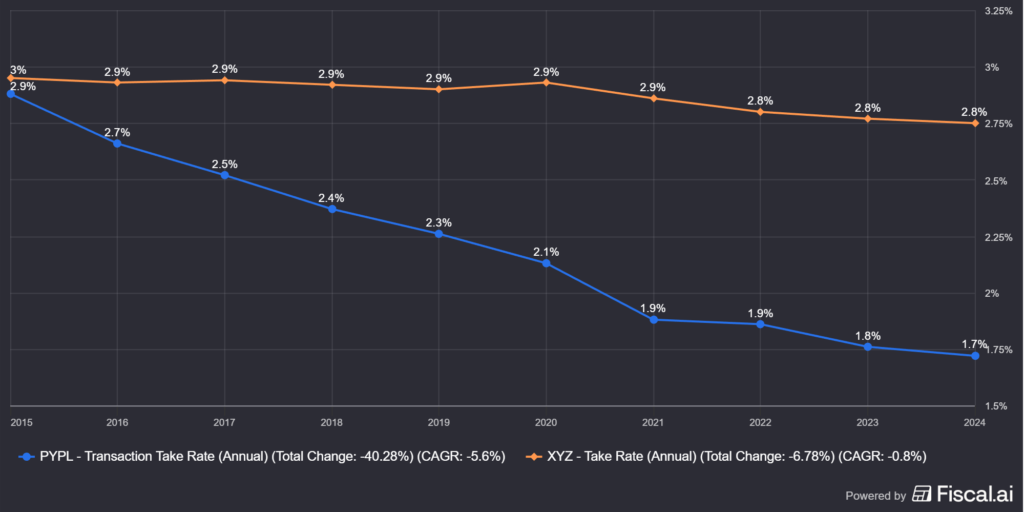
Ещё одним осложняющим фактором является то, что Блок (XYZКомпания сообщает эти цифры, не уточняя точно, что она оставляет себе, а что передает в качестве платы за использование другим провайдерам, таким как Visa и Mastercard. Однако сумму денег, переведенных тремя компаниями, размер комиссии и темпы роста можно оценить.
| Название организации | Объём трафика (TPV / год) | Взять ставку | чистая прибыль (годовая) | Рост |
|---|---|---|---|---|
| Adyen | ~1280 миллиарда евро (2024 г.) | ~0.15-0.16% | ~2 миллиарда евро (2024 г.) | Рост выручки примерно на 33% в годовом исчислении (TPV), чистая выручка примерно на 23%. |
| Полоса | ~1400 млрд долларов (2024 г.) | ~ 0.3% | ~4 млрд долларов (2024 г.) | Примерно 38% в годовом исчислении (TPV), прибыльно, но мы не знаем. |
| Брейнтри (PayPal) | ~570 млрд долларов (2024 г.) | ~0.15-0.3% | ~1.3 миллиарда долларов США (2024 г.) | 12.8% (общий TPV PayPal составляет всего 4.5%) |
На изображении ниже показаны показатели создания ценности, которые не сильно отличаются, но PayPal (PYPL) превосходит своих конкурентов. Это может ввести в заблуждение, поскольку, если компания сосредоточена на росте и тратит деньги впустую, ее реальные показатели могут быть намного лучше, чем показывают источники данных. PayPal — крупнейший игрок, поэтому ему не нужно тратить столько свободных средств на то же самое, что и гораздо меньшая компания Adyen, поэтому стоит включить в анализ рост выручки и чистую рентабельность, чтобы увидеть, сколько зарабатывает каждый из своих клиентов.
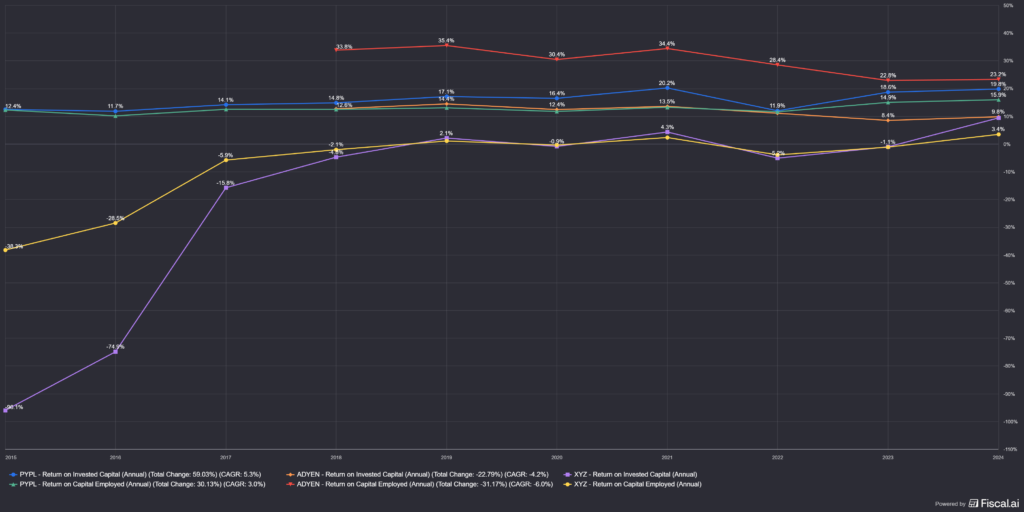
Как видно на картинке ниже, Block прошел путь от очень высокого пика до нуля, в то время как Adyen растет на 25-40% в год с очень высокой чистой прибылью, что означает, что компания получает огромную прибыль от своего бизнеса. Чистая прибыль PayPal выросла с 8.8% до 11-14%, поэтому после смены руководства наблюдается положительная тенденция. Приведенные ниже цифры приблизительно отражают оценку стоимости компаний. На картинке не видно исходной базы, с которой начинали эти компании:
- 💶 Доход от Adyen: 2 млрд долларов США (2024)
- 🧱 Доход от блока: 24 млрд долларов США (2024)
- 💙 Доход через PayPal: ~32.8 млрд долларов (2024 г.)
Другими словами, Adyen может быстро расти, потому что это компания с гораздо меньшим доходом, которая в настоящее время находится на этапе масштабирования, но мы не знаем, смогла бы она расти так же быстро, если бы была в пятнадцать раз больше PayPal?
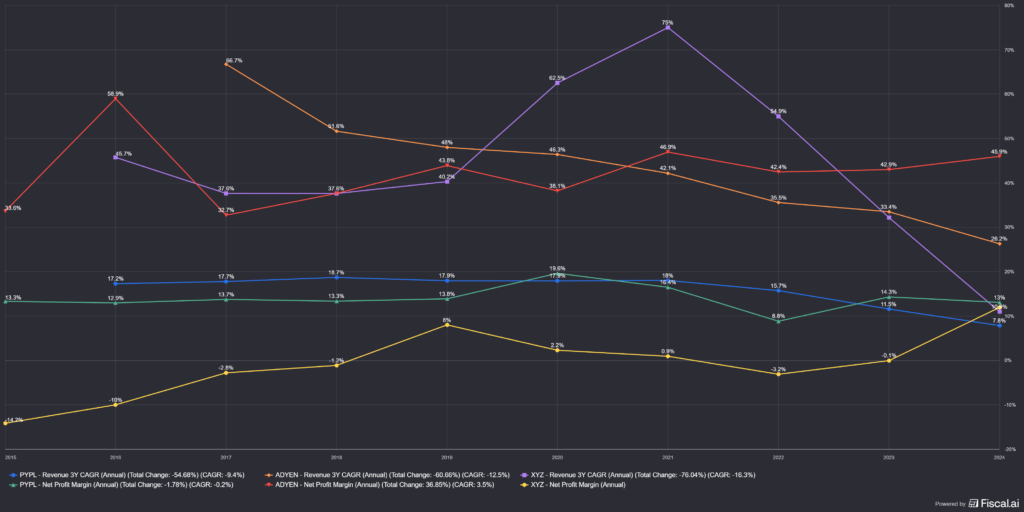
Я также поискал других поставщиков платежных шлюзов и составил следующий список: Shopify Payments, Stripe, PayPal, Adyen, Authorize.net, Square, Clover, но есть и более мелкие игроки, такие как PaySafe, Leadres, PaymentCloud, CardX, Stax или Payment Depot. Таким образом, этот сегмент невероятно насыщен, но, на мой взгляд, тремя наиболее важными конкурентами являются три вышеупомянутых.
💸Услуги прямых денежных переводов (Venmo)
В сегменте P2P-платежей, на мой взгляд, PayPal не очень хорошо себя показывает в Европе, хотя Venmo доступен только в США, но через PayPal также можно отправлять и получать деньги. По моему опыту, им никто не пользуется, все являются клиентами Wise или Revolut. Более того, Wise невероятно быстро растет в этом сегменте, но довольно слабо чувствует себя на рынке США.
Ситуация в США немногим лучше, несмотря на присутствие PayPal с Xoom и Venmo. Первый — это трансграничный сервис, второй — простая система денежных переводов между физическими лицами. Я поискал в интернете топ-5 провайдеров денежных переводов в США, и получил следующие результаты: Zelle, Venmo, Cash App (ранее Square, принадлежавший Block Inc.), PayPal, Google Pay, Apple Cash, последний работает только на устройствах Apple. Таким образом, рынок здесь тоже довольно сильно разделен, но я попытался найти данные по каждому провайдеру, что довольно сложно, поскольку некоторые компании либо являются частными, либо публикуют данные только вместе, поэтому выделить P2P-транзакции отдельно практически невозможно. Ситуация осложняется еще и тем, что компании используют и другие показатели. Например, Apple не раскрывает объем платежей, Cash App от Blockchain предоставляет информацию о полученной сумме, что не соответствует классическому показателю TPV (общий объем транзакций), а Google Play предоставляет информацию об использовании UPI, номер транзакции и долю. Но я собрал то, что мне известно, чтобы дать представление о масштабах:
- 🟢Wise: 194 млрд долларов США (общий объем активов под управлением, чисто P2P-платформа)
- 🔵Revolut: 1 триллион долларов США (общий объем активов под управлением, лишь часть из которых приходится на P2P-трафик)
- 🤑Cash App: 275 миллиардов долларов (приток)
- 💸Venmo: данные не разглашаются, но выручка составляет 1.7 миллиарда долларов США. Исходя из этого, если рассчитать среднюю комиссию PayPal, которая составляет 1.7-1.8%, общий объем транзакций (TPV) составляет 170 миллиардов долларов США (но это всего лишь предположение).
Как видите, объем денежных средств, проходящих через P2P-рынок, значительно меньше, чем объем средств, проходящих через платежные сети, что затрудняет сравнение с двумя предыдущими секторами.
📌На практике, по поводу вышеизложенного: Мягко говоря, мне неудобно делать какие-либо серьезные выводы. Очень сложно выделить действительно сильных игроков в каждом подсегменте, но, на мой взгляд, на самом деле нет одной супердоминирующей компании, или, если она и есть, то это PayPal. Рынок невероятно быстро расширяется, что дает всем достаточно места для роста, но поставщики платформ, похоже, являются значительно более серьезными игроками, чем поставщики, интегрированные в него. Думаю, легко заметить, что компании, занимающиеся разработкой кассовых аппаратов, в большей степени зависят от Google, Amazon или Apple, чем наоборот. Да, PayPal неплох среди них, но переполненный рынок говорит о том, что здесь никто по-настоящему не доминирует.
⚡Какие риски связаны с PayPal (PYPL)?⚡
В этом разделе я рассмотрю все риски, которые могут повлиять на долгосрочное будущее компании. Валюта, регуляторы, сбои на рынке и т. д.
Компания PayPal (PYPL) находится в очень сложной ситуации, поскольку это один из секторов, где инновации переживают стремительный рост. Финтех-компании растут как грибы после дождя, каждый день объявляя о каких-то прорывных технологиях, конкуренция чрезвычайно высока, это сильно отличается от олигополистического рынка. Хорошая новость в том, что годовой темп роста составляет около 15%, что пока обнадеживает, но с точки зрения инвестора это не самая простая компания для удержания. PayPal (PYPL) сопряжена со многими рисками в нескольких сегментах, где конкуренты регулярно атакуют ее акции.
🧑🏼💼 Риск исполнения
- 🚨 Предыдущее руководство продемонстрировало, насколько неэффективно можно управлять PayPal.
- ⚙️ Более эффективная работа вместо роста.
- 🎯 Заинтересованность руководства в долгосрочных целях PayPal (PYPL).
Думаю, не нужно объяснять, почему поведение предыдущего руководства было проблематичным, почему принудительный рост провалился, и именно поэтому в 2023 году сменили руководителей. С тех пор ситуация изменилась, показатели улучшаются, компания стала более эффективной, но я всё ещё слышу от руководства некоторые отвлеченные замечания. Однако цифры говорят об обратном: улучшение рентабельности, показателей эффективности, повышение генерации денежных средств и уменьшение количества акций. Я думаю, вполне вероятно, что PayPal движется в правильном направлении, но всё же необходимо внимательно следить за развитием событий.
🏛️ Регуляторный риск (США, ЕС, Китай, стейблкоины)
- 🌏Китай: PayPal — это всего лишь вспомогательная инфраструктура, а не серьёзный игрок на рынке; вместо него существуют Tencent, WeChat и Alibaba AliPay.
- 🇪🇺ЕС: PSD2, AML, KYC, ограничения на межбанковские комиссии (могут взиматься комиссии за операции с банковскими картами).
- 🇺🇸США: CFPB — регулирование финансовой деятельности на уровне штатов.
- 🪙Стейблкоин (PYUSD): Риск для базовой стабильности.
PayPal работает в условиях жесткого регулирования, и это не разовый риск, а постоянная борьба с властями. В США это CFPB и государственные регуляторы, в Европе — PSD2 (регулирование финансовых платежей), AML (борьба с отмыванием денег), KYC (идентификация клиента) и ограничения на межбанковские операции, а в Китае — статус «допустимой инфраструктуры», что ограничивает возможности для маневра. Я не думаю, что последнее изменится, в Китае это государственная монополия. Стейблкоин PYUSD представляет собой отдельный уровень риска: в случае успеха он подвергнется атакам, в противном случае — станет «денежным ловушкой». PayPal не может агрессивно внедрять инновации, не вызывая реакции со стороны регулирующих органов, но в случае успеха он может создать прецедент для конкурентов, поскольку ему удалось обойти регулирующие органы.
⚔️ Давление на маржу со стороны конкурентов
- ⚙️Отдайте это: Сверхнизкая комиссия, очень прочная позиция в секторе B2B.
- 🧑💻Полоса: Более высокая добавленная стоимость, быстрые инновации.
- 🏪Блок / Квадрат: Добавлен сегмент офлайн + онлайн для малых и средних предприятий.
- 📱Apple Pay / Google Pay: Они сами решают, кого пускать на свою платформу.
Stripe, Adyen и Block делают одно и то же, хотя и с разных сторон: они снижают цены. Adyen ориентируется на объемы, предлагая крайне низкую комиссию, Stripe подпитывает рост, предлагая удобный интерфейс для разработчиков и быстрые инновации, а Block объединяет малые и средние предприятия с помощью интеграции офлайн- и онлайн-сервисов. PayPal здесь защищается, а не атакует: средняя комиссия находится на долгосрочной нисходящей траектории, потому что конкуренты её вытесняют. Главный вопрос: кто чей рынок захватывает? Конкуренты выжимают все соки из PayPal, и это не улучшает ситуацию, потому что весь рынок растёт? На самом деле, это ещё не раскрыто.
📱 Зависимость от платформы (Apple, Google, Amazon, Shopify)
🏗️ PayPal не владеет собственной платформой.
🍎Яблоко → iOS
🤖Google → Android / Chrome
🛒Amazon, Meta, Shopify → диспетчеры дорожного движения
PayPal не является владельцем платформы, а представляет собой терпимый, но полезный сервис. На iOS — Apple Pay, на Android — Google Pay, а на онлайн-площадках Amazon, Meta, Shopify решают, кто получит доступ к платформе. Кнопки на уровне операционной системы, настройки по умолчанию, достаточно, чтобы PayPal отошёл на второй план. Это стратегическая уязвимость: PayPal не владеет точкой входа для пользователей. Однако, если бы заменить деятельность PayPal было так просто, это уже произошло бы, поскольку у этих платформ тоже есть свои решения, а в Европе сервис недавно был возвращен на Aliexpress. Хотя пользователей нельзя заставить использовать только один сервис оформления заказа, у них также нет затрат на переход, поэтому они предпочитают пускать другие сервисы в обмен на дополнительный трафик.
🧠 Размывание бренда, эффект «старой кнопки»
Бренд PayPal:
- 👁️известный,
- 🛡️надежный,
- 😐но это неинтересно.
Бренд PayPal сильный, но не особенно инновационный. Он надёжен, но не вызывает особого восторга. Молодые пользователи используют Apple Pay, Revolut, Cash App, а PayPal приходит на ум только тогда, когда ничего другого нет. Я много думал о том, насколько хорошо молодые люди воспринимают PayPal, потому что, будучи представителем поколения Y, даже старше 40 лет, я считаю их сервис устаревшим, так что же думает 25-летний представитель поколения Z? PayPal немного похож на динозавра, застрявшего в новой эпохе и всё ещё не желающего вымирать. Однако Venmo и Fastlane ориентированы на молодое поколение, и у меня с этим одна проблема: Оно постепенно доходит до пользователей. Они обещают, что к 2027 году оно будет доступно 80% из них, но в настоящее время это около 30%.
🧩 Парадокс Брейнтри (внутренняя каннибализация)
Braintree играет жизненно важную роль в конкуренции со Stripe и Adyen, но это низкорентабельная, небрендированная инфраструктура. Чем больше она растет, тем сильнее снижается средняя комиссия PayPal, и чем меньше растет брендированная форма оформления заказа PayPal, тем больше увеличивается общий объем транзакций (TPV). В конечном итоге, эти два фактора взаимоисключают. Если PayPal предоставляет свои услуги таким игрокам, как Uber, Airbnb или Taco Bell, то зачем компаниям интегрировать брендированную форму оформления заказа PayPal и платить PayPal больше?
🛡️ Расходы на мошенничество, споры и защиту покупателя
🎯 Уникальный сервис PayPal, который продает себя сам:
- 🛡️ Защита покупателя (поэтому я и начал ею пользоваться в то время),
- ⚖️ Урегулирование споров (я уже вернул им значительную сумму денег после разрешения споров по различным онлайн-покупкам).
Однако вот что:
- 💸 дорого,
- 🎭 подвержен злоупотреблениям,
- 🧮 деятельность по поглощению ресурсов с периферии.
Защита покупателя — одно из главных преимуществ PayPal, но для продавца это также ловушка для дополнительных расходов. Чем выше пропускная способность, тем больше будет спорных транзакций, злоупотреблений и ручной обработки. Это напрямую снижает прибыль и затрудняет полную автоматизацию. Однако, если компания откажется от этого, у нее не останется уникальных услуг, которые можно было бы предложить по сравнению с конкурентами.
🌍 Макроэкономическая цикличность и цикличность электронной коммерции
📈 Доход PayPal = количество транзакций × потребление.
- 📉Рецессия → сокращение количества транзакций (уменьшение объема денежных потоков),
- 🛒 Замедление онлайн-торговли → Давление на TPV (от которого, по сути, зависит выручка),
- 🔒 Слабая ценовая политика → не может повышать цены, потому что конкуренты предлагают более низкие цены (фактически, вынуждена снижать их из-за Adyen).
Доходы PayPal тесно связаны с потреблением и онлайн-торговлей. Во время экономического спада через систему проходит меньше транзакций, потому что у людей нет денег на покупки, и компания не может повышать цены. Это бизнес, подверженный циклическим колебаниям, а не инфраструктура, устойчивая к кризисам. Другими словами, бизнес PayPal (PYPL) не является защитным, поэтому те, кто держит акции в долгосрочной перспективе, вероятно, могут ожидать значительных колебаний (хотя, несмотря на низкую цену акций, почти все риски уже учтены в цене).
Я составил список для самопроверки, который подтверждает тезис о компании:
- низкий или нулевой долг: ДА/ЧАСТЬ/НЕТ
- значительная экономическая выгода, которая может быть сохранена в долгосрочной перспективе: ДА/ЧАСТЬ/НЕТ
- отличное управление: ДА/ЧАСТЬ/НЕТ
- отличные показатели, значительное создание стоимости для владельца: ИГЕН/ЧАСТИЧНО/НЕТ
- Большая часть общей прибыли поступает за счет реинвестирования полученных денежных средств, а не за счет дивидендов: ИГЕН/ЧАСТИЧНО/НЕТ
- соответствующая оценка компании: ИГЕН/ЧАСТИЧНО/НЕТ
В связи с вышеизложенным могу сказать, что держать эти акции непросто. Есть много положительных моментов, но есть и огромные риски. На самом деле, долг не является такой уж большой проблемой при годовом объеме денежных поступлений в 6-7 миллиардов долларов США, и управление может оставаться превосходным, если окажется лучше, чем в предыдущий раз, хотя продемонстрировать лучшие результаты не составит труда.
Примечание:Больше всего меня беспокоит высокая конкуренция в этом сегменте, множество деструктивных факторов, стремительное технологическое развитие, из-за которого сложно планировать заранее. С другой стороны, компания очень дешева, но и рискованна.
👛Оценка стоимости PayPal (PYPL)👛
В этом разделе я рассмотрю текущую оценку компании в сравнении с историческими значениями и консенсусной справедливой стоимостью.
Метрики рейтинга
Показатели оценки вы можете увидеть в двух строках ниже. Первая строка показывает текущую оценку, вторая строка показывает историческую оценку. Хотя я не считаю эти показатели особенно хорошими (они многое скрывают), их можно использовать в качестве ориентира.
- Цена акций (2025-04-01) 60.7 USD; Цена/Прибыль: 12.2; EV/EBITDA: 8.9; P/FCF: 10.4 (По данным Finchat.io)
- Историческая медианная оценка (среднее значение за 10 лет): Цена/Прибыль: 42.34; EV/EBITDA: 23.2; P/FCF: 22.94 (По материалам Gurufocus)
Почему вы не видите модель DCF в этом сегменте? Потому что каждые входные данные создают огромную дисперсию на выходе, и большая часть данных представляет собой оценочное значение. Таким образом, оценка никогда не будет представлять собой единую точную цифру, но можно определить диапазон, в который попадает текущая оценка.
Вам следует применять к этому ценовому диапазону определенный запас прочности в соответствии с вашей склонностью к риску.
Так что не ждите точной цены, никто не может сказать её для акций. Однако существуют сервисы прогнозирования справедливой стоимости, практически на каждом крупном сайте скрининга акций они есть. Я собрал их ниже. Однако, если вам нужна качественная поддержка по акциям, подпишитесь на The Falcon Method (Метод Сокола), для анализируемых там акций указаны входные цены.
Рейтинг (Если имеется альтернативный вариант разрешения споров, он будет указан здесь)
- Прогноз Уолл-стрит: (71.76 + 137.63) / 2 = 105 долларов США (я учел альфа-спред, среднее значение двух крайних значений):
- Питер Линч Медиана P/E: $180.26
- Morningstar: 94 долларов (4 звезды)
- Гуруфокус: $82.82
- AlphaSpread: 98.45 USD (процент переоценки по сравнению с базовым сценарием)
- SimplyWallst: 120.26$
- Подкаст для инвесторов: 97 долларов США (но, согласно другим анализам, целевые цены могут быть и выше, я видел прогнозы около 200 долларов США).
В среднем (на основе 7 отзывов): 111 долларов (46% недооценен)
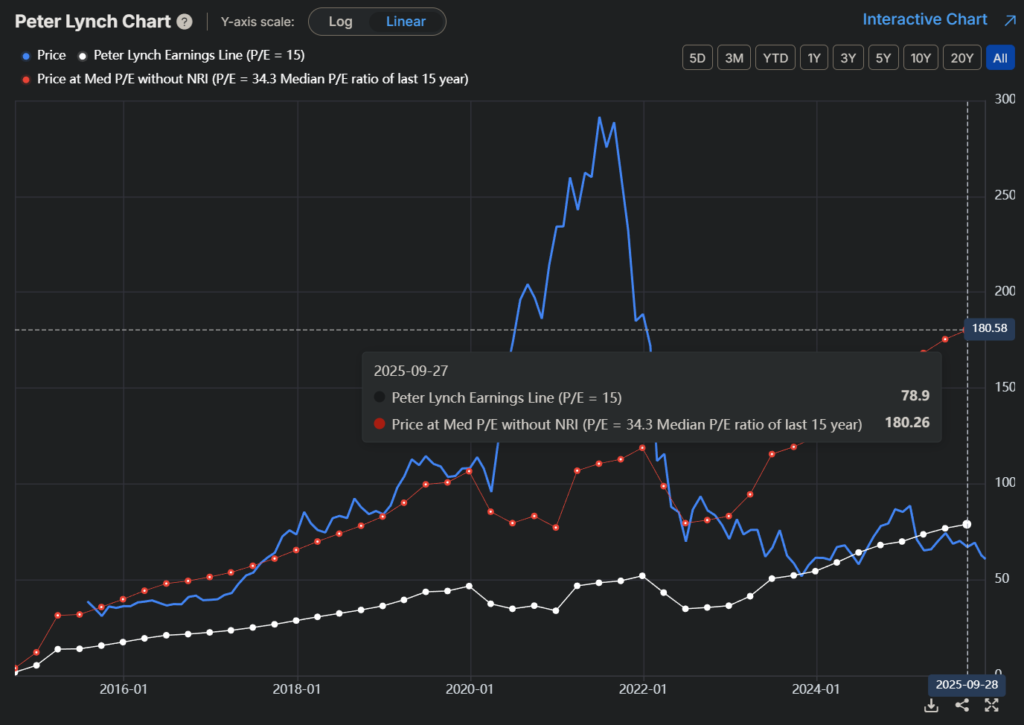
Как интерпретировать цифры? Итак, приведенное выше правило «запаса прочности» следует применять в соответствии с вашими убеждениями, так что если вы действительно верите в компанию, вы даже можете купить ее по справедливой стоимости, но если вы будете действовать с шагом в 10% (у кого сильны убеждения), то математика будет выглядеть следующим образом:
- 10% запас прочности: 111*0.9=99.9 долл. США
- 20% запас прочности: 111*0.8=88.8 долл. США
- 30% запас прочности: 111*0.7=77.7 долл. США
- 40% запас прочности: 111*0.6=66.6 долларов (текущая цена ниже этой)
- 50% запас прочности: 111*0.5=55.5 долл. США
Конечно, этот список можно продолжать до бесконечности, но суть в том, что правильная для вас цена покупки определяется уровнем вашей убежденности.
Однако, я думаю, что показатель NOPAT (чистая операционная прибыль после уплаты налогов) гораздо более информативен, чем приведенные выше данные. Интересна не сама цифра, а то, что произошло с конца 2022 года, когда произошла смена руководства. Цена акций рухнула, а чистая операционная прибыль после налогообложения (NOPAT) взлетела до небес, что, как правило, является той оценочной ситуацией, которая мне очень нравится. Крайне маловероятно, что компания будет стоить столько же, сколько 3 года назад, когда ее выручка, рентабельность и акции PayPal (PYPL) были намного ниже и в целом находились в гораздо худшем состоянии, чем сейчас.
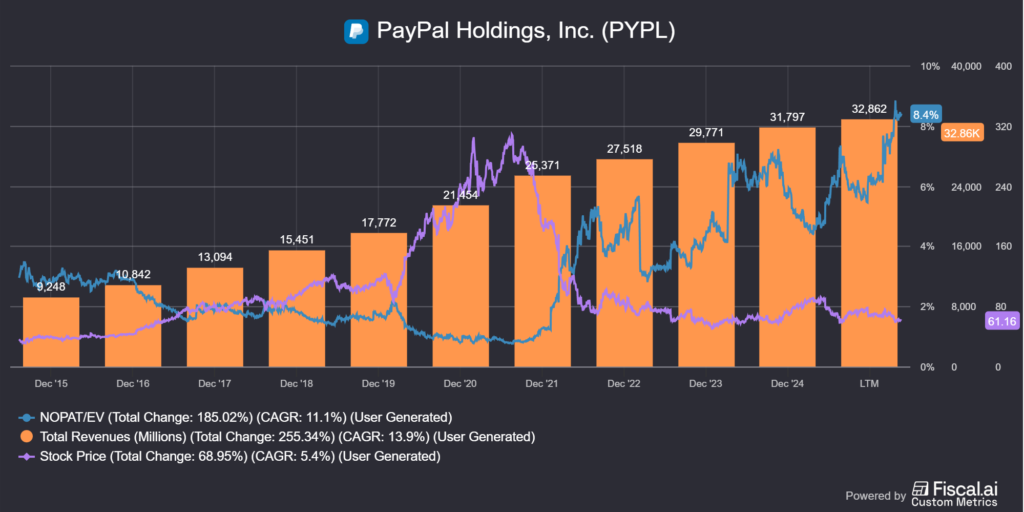
Давайте разберемся, что изображено на картинке. Выручка выросла на 83%, в то время как цена акций осталась неизменной, а чистая операционная доходность увеличилась до 8.4%, что свидетельствует об очень низкой оценке акций. Я проанализировал только одну компанию, акции которой торговались по такой низкой оценке: Анализ акций Lululemon (LULU) – Сила штанов для йогиНо темпы роста LULU впервые в истории стали отрицательными, в то время как PayPal продолжает расти, что является существенной разницей.
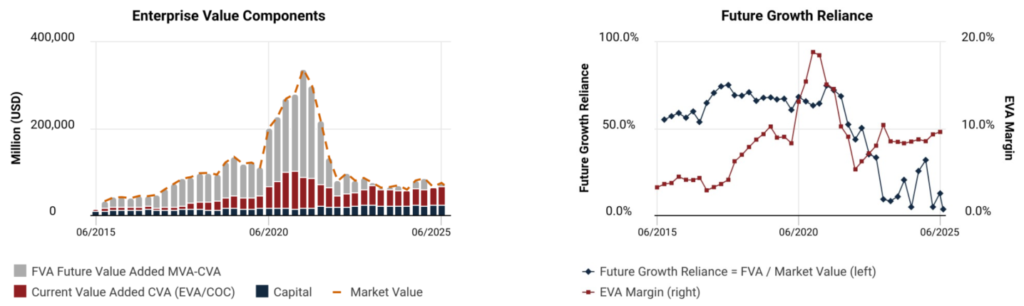
На изображении выше вы можете увидеть цифры, относящиеся к рамочному плану EVA. Слева вы можете увидеть, что добавленная стоимость, указанная в красном столбце, компенсируется очень небольшими капитальными затратами, которые обозначены синим цветом. A «Серая зона», в которой оценивается будущая добавленная стоимость, практически исчезла, рынок закладывает в цены крах компании. Аналогичная ситуация наблюдается и справа: на графике FGR синяя линия приближается к нулю, что означает отсутствие роста, заложенного в цену акций компании, в то время как маржа EVA составляет около 10%, а средний показатель по S&P500 — около 5%. Подумайте о вероятности того, что компания, постоянно увеличивающая свою выручку, исчезнет с рынка из-за того, что ее акции торгуются по такой нереалистичной оценке. Если вернуться к началу главы, то то же самое можно увидеть в значениях P/E, EV/EBITDA и P/FCF: акции компании можно приобрести за половину или треть от ее исторической оценки.
☝🏼Это свидетельствует о крайне заниженной цене акций PayPal, компании, которая стабильно наращивает выручку, генерирует большие денежные потоки, и другие показатели которой улучшаются. Как правило, это безопасная покупка, если вы готовы мириться с сопутствующими рисками.
🌗Важные новости и последний квартал🌗
В этом разделе я рассмотрю, что произошло за последний квартал, были ли какие-либо значимые новости/события. Если компания отчитывается раз в полгода, мы рассматриваем этот период.
После отчета PayPal (PYPL) за третий квартал состоялось несколько интересных конференций, в которых PayPal также принимал участие, поэтому я буду рассказывать о них в формате Telegram, но освещая только те моменты, где есть различия (я не буду повторять одни и те же пункты для каждой конференции):
- 28.10.2025: Отчет PayPal о доходах за 3 квартал
- 13.11.2025: Конференция KBW по финтех-платежам 2025
- 19 ноября 2025 г.: 14-я ежегодная конференция Citi по финансовым технологиям.
- 03.12.2025: Глобальная конференция UBS по технологиям и искусственному интеллекту 2025 года.
Отчет PayPal за 3 квартал
28 октября 2025 года состоялась конференция по обсуждению финансовых результатов PayPal за третий квартал, на которой была объявлена следующая ключевая информация:
- Маржинальная стоимость сделки в долларах (без учета процентов)Рост на 7-8% в 2025 году.
- Прибыль на акцию без учета GAAPРост на +15% в 2025 году
- Прибыль на акцию (без учета GAAP) за 3 квартал: + 12%.
- Количество активных аккаунтов: +2% в годовом исчислении 227 миллионов (всего 438)
- Общий объем платежей (TPV)+8%, с учетом колебаний валютных курсов +7%, достиг 458 миллиардов долларов США за квартал.
- Брендированные впечатления TPV+8% с поправкой на валютные колебания, +10% в США.
- Объем покупок с оплатой в рассрочку (BNPL)Рост на +20%, по прогнозам, достигнет 40 миллиардов долларов США общего объема продаж в 2025 году.
- Venmo TPVРост на 14% (+2% по сравнению с предыдущим кварталом), ожидается, что к 2025 году объем товарных запасов достигнет 1.7 миллиарда долларов.
- том PSP: +6%.
- Свободный денежный поток за 3 квартал: 2.3 миллиарда долларов США.
- Оплата одним касанием (Оплата с помощью NFC, POS-терминал не требуется): +65%.
- Выплата дивидендовВводится выплата дивидендов в размере до 10% от денежного потока.
Следующий отчет: 2026-02-03
📌На практикеВышеприведенные показатели выглядят неплохо по сравнению с тем, что компания демонстрировала несколько лет назад. Однако, если мы посмотрим на рост, который показывают Adyen и Stripe, то акционеры вряд ли будут так довольны. Проблема в том, что руководство обычно довольно расплывчато говорит о конкретных деталях. С другой стороны, когда речь заходит о каких-либо инновациях PayPal (PYPL), руководство использует громкие слова, по крайней мере, все их новые функции являются революционными.

Также раздражает то, что невероятно сложно разбить выручку компании на отдельные составляющие. Существует большой объем транзакций, называемый TPV (Total Productive Service), и вы можете подсчитать, какую долю в нем занимают BNLP (Blank Now Paylateral Procession), P2P (Post-to-Pass 2P), Braintree и брендированные системы оформления заказов, и с какой долей. Поэтому довольно сложно перевести ежегодный рост в 20-40% в узнаваемость бренда, экономическую конкурентоспособность или что-либо еще достаточно точное. Конечно, конкуренты в этом отношении ничем не лучше, поэтому сравнивать показатели, например, Adyen, Stripe или Block с показателями PayPal (PYPL) очень сложно.
У меня также есть предчувствие, что PayPal начинает возвращаться к подходу Дэна Шульмана «мы хотим всё сразу», хотя показатели значительно улучшились при Алексе Криссе. Но сейчас в PP так много разработок, что за всем этим практически невозможно уследить — брендированный и небрендированный выход из системы, BNLP, P2P, дебетовая карта, криптовалюта, стейблкоин, Ads Manager, сотрудничество с использованием ИИ на миллионы долларов, агентный ИИ и т. д. — и каждый квартал появляется что-то новое, но старые обещания всегда переносятся на новую дату.
Но давайте рассмотрим некоторые комментарии руководства, подтверждающие вышесказанное:
Алекс Крис, 3 квартал 2025 года:
- «Сегодня PayPal — это принципиально более сильная компания, чем два года назад». Целенаправленность и эффективная реализация позволили нам добиться позитивных изменений во всем нашем бизнесе. Рассмотрим рост маржи по транзакциям в долларовом выражении, за исключением процентов по остаткам на счетах клиентов. Мы прогнозируем рост на 6–7% в 2025 году по сравнению с отрицательным ростом всего два года назад. Рост выручки ускорился за последние два квартала благодаря нашей целенаправленной стратегии, ориентированной на прибыльный рост. В операционном плане мы привлекаем новых клиентов и углубляем взаимодействие с существующей клиентской базой. Мы вдохнули новую жизнь в убыточные и неэффективные сегменты бизнеса. Мы используем наши невероятные бренды для внедрения инноваций и расширения нашего целевого рынка за пределы онлайн-платежей.".
- «В этом квартале…» Объём BNPL-кредитования продолжал расти более чем на 20%, особенно в США. Это позволяет нам рассчитывать на обработку BNPL-кредитования на сумму около 40 миллиардов долларов в 2025 году.Количество ежемесячно активных аккаунтов выросло на 21%, а наш глобальный индекс лояльности клиентов составляет 80.
- «Людям нравится этот продукт. У нас есть все необходимое, чтобы завоевать этот рынок. Мы инвестируем в трансформацию нашего бизнеса BNPL (Buy Now Pay Later — купи сейчас, заплати позже) из способа оплаты, который потребители находят в кошельке PayPal после принятия решения о покупке, в канал привлечения клиентов».
- «С финансовой точки зрения, По прогнозам, выручка Venmo в этом году составит 1.7 миллиарда долларов. без учета процентного дохода. Это более чем на 20% больше, что на 10 процентных пунктов больше, чем два года назад.
- «Мы достигаем этого, продолжая выстраивать целостные отношения с продавцами». Дополнительные услуги, такие как выплаты, адаптивная оптимизация платежей и валютные операции как услуга, приносят реальную, измеримую выгоду, включая повышение коэффициента авторизации и снижение затрат. – что бы это ни значило...
- «Мы предельно сосредоточены на реализации проектов в трех ключевых областях, которые обсуждал Алекс:» «Масштабирование наших обновленных интерфейсов, улучшение приоритезации и стимулирование внедрения биометрических технологий».
- «Наша стратегия, которую мы очень четко изложили, заключается в том, что мы хотим, чтобы PayPal был доступен везде, где потребители хотят платить, и чтобы продавцы могли продавать товары потребителям везде и всюду».
- «Последняя часть вашего вопроса касалась повсеместности. Мы, очевидно, считаем, что у нас самая широкая аудитория среди продавцов. У нас, очевидно, самая широкая аудитория среди потребителей. Что касается партнерств, мы уже объявили о сотрудничестве с OpenAI, Perplexity, Google. Рассматривая возможность партнерства с любыми существующими LLM-компаниями, мы считаем, что у нас действительно достаточно хороший масштаб и повсеместность в экосистеме. Мы занимаем очень выгодное положение для победы по мере дальнейшего развития агентской коммерции». Они любят использовать слово «вездесучесть», имея в виду, что им нужно приложение, которое будет присутствовать повсюду. Чем ваша философия отличается от философии Дэна Шульмана?
💡Здесь много самовосхваления, но в реальности около 55% дохода по-прежнему поступает от брендированной оплаты. Партнерские сервисы обладают множеством факторов, способных принести прибыль в будущем, но руководство PayPal (PYPL) просто немного преувеличивает свои достижения.
А теперь давайте посмотрим, как выглядит структура выручки за 3 квартал, поскольку годовой анализ я уже проводил в предыдущей главе. Здесь вы можете видеть, что компания значительно развилась за год, если перевести показатели за последний месяц в годовой исчисление, то общий объем выручки увеличится с 1,7 триллиона до 1,8 триллиона долларов США, но по сути все показатели растут. Это означает, что теоретически, при условии комиссии в 1.7%, это принесет дополнительно 2.2 миллиарда долларов дохода и 300 миллионов долларов свободного денежного потока в год, при прочих равных условиях.
| Сегмент | TPV (млн долларов США) | Природа ТПВ | Ставка процента / монетизация | Доход (млн долларов США) | Замечание |
|---|---|---|---|---|---|
| Общий объем платежей | 458088 | Уникальные (непересекающиеся) | Общая комиссия составила 1.84%. | 8417 | Базовый показатель PayPal за 3 квартал 25 года |
| США TPV | 285966 | Уникальный – географический анализ | Смешанный | - | Более высокое соотношение брендированных товаров |
| Международный ТПВ | 172122 | Уникальный – географический анализ | Смешанный + FX | - | Валютная и трансграничная монетизация |
| Трансграничный (наложенный) | 54316 | Наложение (не добавлено) | Комиссия +0.5–2.0% + валютный спред | Часть OVAS | Международная подгруппа TPV |
| P2P TPV | 110746 | Уникальный блок TPV | ~ 0% | - | Вовлеченность, а не основной доход |
| Venmo (встроенная функция P2P) | 85226 | Наложение | Оплата дебетовой картой, Venmo, мгновенная комиссия. | ~ 425 * | Монетизированный раздел P2P |
| BNPL (наложение) | - | Наложение (подслой проверки) | Комиссия продавца + проценты потребителя | ~ 350 * | В рамках фирменной кассы |
| Оплата одним касанием / офлайн | - | Наложение (канал) | Комиссия за обработку платежа по карте | ~ 300 * | В центре внимания США, на ранней стадии |
| Выручка от транзакции | - | - | 1.64% | 7522 | Основная обработка платежей + комиссия для продавцов |
| Доходы OVAS | - | - | ~0.20% слой ТПВ | 895 | Валютные операции, трансграничные операции, добавленная стоимость |
🎰Конференция KBW по финтех-платежам
- Дебетовая карта: 6 миллионов новых пользователей, впервые оформивших карту, рост общего объема транзакций на 70% в годовом исчислении.
- Платежи NFC (Германия): почти 6 миллионов пользователей.
- Доходы Venmo: рост на 20% в годовом исчислении, ожидается достижение годового дохода в 1.7 миллиарда долларов (общий доход около 32 миллиардов долларов в 2025 году).
- Дебетовая карта Venmo: 1 миллион новых пользователей в третьем квартале.
- Общий объем пополнения счета Venmo: рост на 60% по сравнению с прошлым годом.
- Брендированные сервисы (включая Venmo, Omni): рост на 8% в годовом исчислении.
📌На практикеЗдесь говорили, по сути, то же самое, что и везде, но теперь есть конкретные цифры, которые можно приблизительно рассчитать. Доход Venmo в 1.7 миллиарда долларов США уже очевиден, и число пользователей дебетовых карт также быстро растет. Однако, способ оплаты — через NFC, банковскую карту или приложение — важен с точки зрения базовой комиссии, но эта информация не была раскрыта (по крайней мере, я не смог ее найти).
🏙️15. Конференция Citi по финтех-проектам
- Ожидается, что объем рынка услуг «Купи сейчас, заплати позже» (BNPL) в этом году достигнет 40 миллиардов долларов, что на 20% больше как по объему, так и по количеству активных пользователей.
- Платежи через Venmo: общий объем транзакций превысил 1 миллиард долларов, рост на 40% по сравнению с предыдущим годом.
- Объём платежей по дебетовым картам Venmo: рост на 65%.
- Рост бизнеса поставщиков платежных услуг (PSP): 6% (без учета колебаний валютных курсов).
- Рост онлайн-продаж брендовой обуви: 5% в 3 квартале.
- Доля брендированных офлайн-магазинов: 10% в США, удваивается из года в год (это трафик, достигаемый в офлайн-пунктах приема платежей, например, количество дебетовых карт, проведенных через POS-терминал).
- Показатель лояльности клиентов (NPS) в сегменте BNPL: 80+ (индикатор удовлетворенности и лояльности клиентов, измеряющий вероятность того, что клиент порекомендует продукт или услугу другим. 80+ примерно означает, что 9 из 10 человек порекомендуют его, а 1 — нет).
📌На практике: Что касается брендированной офлайн-версии, у PayPal есть партнерство с поставщиком услуг Discover, что означает, что к услугам PayPal можно получить доступ в офлайн-режиме во многих местах. Оплата с помощью телефона, но через приложение PayPal, также считается офлайн-платежом, то есть деньги проходят через телефон, используемый в качестве POS-терминала.
🅰️Конференция UBS по технологиям и искусственному интеллекту
- Улучшение работы кассового обслуживания: примерно на 1 процентный пункт.
- Рост TMD: 7% -8% (разница между выручкой от сделки и затратами).
- Рост прибыли на акцию: 13-16% (подростковый возраст).
- Годовой денежный поток: 6-7 миллиардов долларов США.
- Рост продаж по модели «Купи сейчас, заплати позже» (BNPL): стабильный. Рост на 20% по сравнению с предыдущим кварталом. (но они не говорят, что это за база).
- Рост Venmo: Рост на 40% по сравнению с предыдущим кварталом. (но они не говорят, что это за база).
- Рост продаж брендированных услуг (3 квартал): 8% в мире, 10% в США (Всё, что не имеет маркировки, должно быть здесь).
📌На практике: По сути, они сказали то же самое, что и в квартальном отчете за третий квартал 2025 года.
Краткий обзор PayPal (PYPL)
Подведение итогов анализа, извлечение уроков.
PayPal (PYPL) напоминает настоящий подбрасывание монеты. Неоспоримым фактом является то, что за последние 3 года компания стала вдвое лучше, в то время как цена акций упала, поэтому совершенно очевидно, что между ценой акций и их реальной стоимостью возникло существенное несоответствие. Причина в том, что рынок не верит в способность PayPal доминировать из-за таких конкурентов, как Stripe, Blockchain, Adyen, которые растут быстрее. Однако PayPal — это не просто сервис финансового контроля, и не следует забывать, что он по-прежнему является лидером рынка. Смогли бы другие компании расти так же быстро, если бы были такими же крупными? Или если бы они расширили свою деятельность на такое количество сегментов? Скорее всего, нет, поскольку PayPal (PYPL) снова встал на траекторию роста, генерирует значительные денежные средства, выкупает собственные акции и работает на рынке, который растет примерно на 15% в год.
Значит, всё в порядке? Я бы так не сказал, мне кажется, коммуникация руководства несколько расплывчата, они часто заявляют, что всё идеально, возможности огромны, и они хотят быть везде. Отчёты тоже довольно сложно расшифровать, данные могли бы быть немного прозрачнее. Такие громкие заявления немного напоминают поведение предыдущего руководства, но цифры говорят об обратном: Увеличение прибыли, повышение эффективности операций при той же цене акций. Таким образом, акции PayPal (PYPL) находятся на восходящей траектории, хотя их оценка сильно занижена, что обычно означает хороший результат, но одно можно сказать наверняка: это не та акция, которую можно спокойно спать, из-за множества конкурентов и постоянно появляющихся новых прорывных технологий.
🤑Если вас интересует, с какими брокерами мы сотрудничаем, прочтите наши статьи ниже:
📉Анализ брокерского счета Interactive Brokers – Профессиональный для профессионалов
📈Анализ брокерского счета LightYear — простота и доступная цена идут рука об руку.
Часто задаваемые вопросы (FAQ)
Что такое PayPal?
PayPal — это глобальная платформа цифровых платежей и электронной коммерции, предлагающая онлайн и офлайн платежи, денежные переводы, прием карт и другие финансовые услуги. Это не банк, а платежная инфраструктура, которая связывает потребителей и продавцов. Ее бизнес-модель основана на комиссиях за транзакции, дополнительных услугах и все более широком использовании решений на основе электронных кошельков.
Что такое PayPal и Venmo?
Venmo — это приложение PayPal для P2P-платежей, используемое преимущественно в США. Изначально разработанное для отправки денег между друзьями, теперь его можно использовать для оплаты картами, в магазинах и при онлайн-оплате. Его стратегическая ценность заключается не в самой P2P-транзакции, а в последующей монетизации, например, через Pay with Venmo, дебетовые карты и мгновенные платежи.
Что такое BNPL и какова роль PayPal в этом процессе?
BNPL (Buy Now, Pay Later) — это способ оплаты, при котором клиент платит в рассрочку, часто без процентов. PayPal предлагает его в качестве дополнительного элемента оформления заказа на своих платформах. Роль BNPL заключается скорее в увеличении конверсии и привлечении клиентов, чем в создании самостоятельного источника прибыли.
Что такое TPV?
TPV (Total Payment Volume) — это общий объем транзакций, обработанных в сети PayPal за определенный период. Это не показатель выручки, а индикатор объема. Транзакция отображается в TPV только один раз, независимо от того, сколько услуг с ней связано.
Что такое коэффициент использования и как он связан с TPV?
Коэффициент конверсии показывает, какой процент от общего объема транзакций (TPV) конвертируется в выручку. Это просто отношение выручки к общему объему транзакций. Коэффициент конверсии варьируется в зависимости от продукта: он выше для брендированных касс и ниже для небрендированных.
Кто являются крупнейшими конкурентами PayPal?
К основным конкурентам PayPal относятся Stripe, Adyen, Block (Square) и экосистемы карточных компаний. Суть конкуренции заключается в том, кто сможет создать несколько уровней монетизации для одной и той же транзакции.
Что такое брендированная и небрендированная касса?
Брендированная оплата — это процесс оформления заказа с использованием учетной записи PayPal, при котором бренд отображается в процессе оформления заказа. Это приводит к увеличению дохода. Небрендированная оплата — это процесс на стороне бэкэнда, где используется технология PayPal, но бренд не отображается покупателю.
PayPal — это банк?
Нет. PayPal не является банком и не представляет собой традиционную организацию, принимающую депозиты или предоставляющую кредиты. Компания работает как регулируемый поставщик финансовых услуг через банки-партнеры, но в декабре 2025 года она подала заявку на получение банковской лицензии в США.
Что такое бесконтактная оплата?
Функция Tap on Pay позволяет использовать смартфон в качестве автономного терминала для приема карт без необходимости в отдельном оборудовании. Это ключевой момент для расширения присутствия PayPal в офлайн-сегменте, особенно для малого бизнеса.
Есть ли у PayPal опыт работы с P2P-сетями?
Да. И PayPal, и Venmo предлагают функцию отправки денег между физическими лицами. Это приносит небольшой прямой доход, но обеспечивает высокую вовлеченность пользователей и потенциал для последующей монетизации.
Что такое PSP (Payment Service Provider)?
PSP — это поставщик услуг, который технически и юридически обеспечивает возможность электронных платежей. PayPal является одновременно и PSP, и платформой, поскольку помимо обработки платежей предлагает решения для электронных кошельков и оформления заказов.
Что такое PYUSD?
PYUSD — это стейблкоин PayPal, привязанный к доллару, который можно использовать в качестве цифрового доллара в экосистеме PayPal. Его цель — ускорить расчеты и поддержать будущие процессы цифровой коммерции.
В чём заключался скандал с медом?
Honey — это расширение для браузера, позволяющее использовать купоны, которое в некоторых случаях вызывало споры из-за управления партнерскими вознаграждениями. Проблема имела серьезные репутационные последствия, но не повлияла на деятельность PayPal.
Для чего нужен Xoom?
Xoom — это сервис международных денежных переводов от PayPal. Он используется для трансграничных розничных переводов и приносит доход в виде валютных операций.
Чем занимается Зеттл?
Zettle — это решение PayPal для осуществления платежей в магазинах и создания POS-систем. Оно предлагает считыватель карт, программное обеспечение для POS-систем и полную инфраструктуру для магазинов, в первую очередь для малого бизнеса.
Что такое Брейнтри?
Braintree — это корпоративная платформа PayPal для обработки платежей без брендирования. Она предоставляет техническую инфраструктуру, позволяющую принимать карточные и цифровые платежи без отображения бренда PayPal в интерфейсе покупателя. Braintree в первую очередь ориентирована на продавцов с большим объемом транзакций и развитыми техническими навыками, которые хотят создать собственную систему оформления заказа. Модель основана на низкой комиссии, но большом объеме транзакций (570 миллиардов долларов США в 2025 году) и является одним из ключевых бэкэнд-движков PayPal для обработки платежей без брендирования.
Юридическое заявление и заявление об ответственности (также известное как отказ от ответственности): Мои статьи содержат личные мнения, я пишу их исключительно для собственного развлечения и развлечения моих читателей. Опубликованные здесь статьи никоим образом не исчерпывают возможности предоставления инвестиционных консультаций. Я никогда не намеревался, не намереваюсь и вряд ли буду предоставлять их в будущем. Информация, представленная здесь, носит исключительно информационный характер и НЕ должна рассматриваться как оферта. Выражение мнения никоим образом не является гарантией продажи или покупки финансовых инструментов. Вы несёте ИСКЛЮЧИТЕЛЬНУЮ ответственность за принимаемые вами решения, и никто другой, включая меня, не принимает на себя этот риск.