

🙋Vad innehåller avsnittet om aktiemarknadsrapporten?
Dino Polskas aktiekurs har fallit under 2024 års nivåer, så den har med rätta förtjänat en plats i avsnittet "Aktiemarknadsrapport". Men vad handlar det om?
Kolumnen ”Rapportering från börsen” är ett slags kompass för investerare som hjälper dem att navigera i den täta datamängden av börsnoterade företag. Kärnan i kolumnen är inte bara att rapportera råa siffror, utan att professionellt bearbeta den senaste kvartals- eller årsrapporten för det givna företaget. Under varje sådan analys sätter vi de viktigaste finansiella indikatorerna (såsom försäljning, vinst, ROCE eller ROIC) i sitt sammanhang och jämför dem med tidigare förväntningar och i vissa fall med konkurrenternas resultat. Nu ska jag dela med mig av min åsikt om Dino Polska (WSE:DNP) år 2025.
Utöver den torra datan lägger kolumnen särskild vikt vid att läsa mellan raderna: den analyserar ledningens förväntningar och framtida marknadsutsikter. Vi undersöker hur globala ekonomiska trender, teknologiska förändringar eller branschspecifika faktorer kan påverka företagets långsiktiga tillväxtbana. Kolumnen syftar till att ge investerare inte bara en ögonblicksbild av vad som hänt under de senaste tre månaderna, utan också vad de kan förvänta sig på marknaden under den kommande perioden. Den givna kvartalsrapporten kommer också att länkas till den djupgående analysen av aktien, om denna redan har gjorts på iO Charts-bloggen. I det här fallet kan du läsa den på följande länk: Dino Polska (WSE:DNP / DNOPY) aktieanalys – Sparande.
I avsnittet "📌I praktiken" hittar du mina kommentarer utöver enbart siffror, som tar hänsyn till kvalitativa snarare än kvantitativa aspekter.
📈 Dino Polska (WSE:DNP) 2025 resultatanalys
Jag skrev en djupgående analys av Dino Polska (WSE:DNP) aktien för ungefär ett år sedan. Det är ett polskt detaljhandelsföretag, och anledningen till att uppdatera analysen är att jag i mars 2024 tog en position i Dino Polska ADR-aktien (DNOPY) till 9.32 USD, eftersom företaget inte bara är noterat på den polska börsen under tickern WSE:DNP. Dess nuvarande pris är 8.57 USD, vilket innebär att aktien är billigare idag än den var för 2 år sedan. Men vad har hänt sedan dess och varför har Dino Polskas aktiekurs fallit?
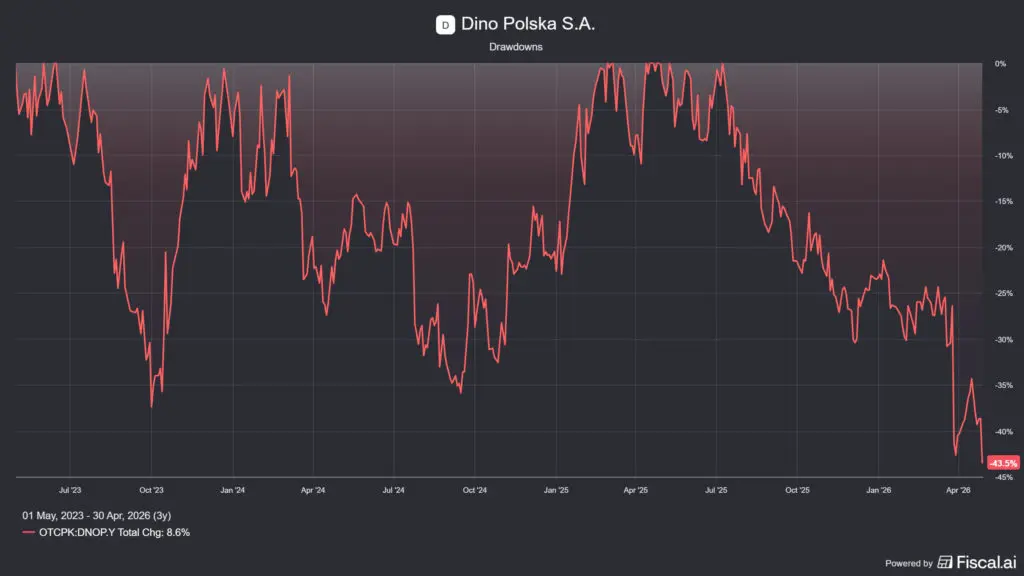
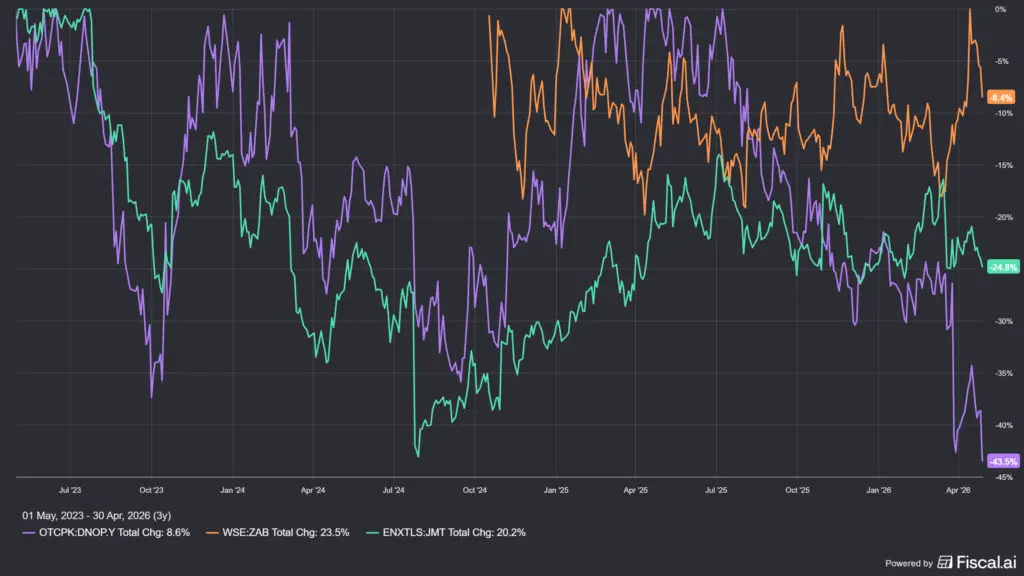
De flesta tillskriver minskningen på ~43% i bilden ovan, den största på de senaste 3 åren, den avtagande polska dagligvarumarknaden och sjunkande marginaler, vilket inte är oväntat. Detta är också sant eftersom hela branschen gjorde i stort sett samma sak, marginalerna minskade också där, men konkurrenternas prisfall var inte lika stort, eftersom den tidigare höga tillväxten för Dino Polska (WSE:DNP) prissattes ut ur aktien, som du kan se på bilden nedan. Vad kan man göra i en sådan situation? Låt oss se hur Dino står sig jämfört med hur den stod sig 2024, för om dess mätvärden har förbättrats och dess pris är lågt, då är denna aktie värd mycket mer idag än den var för 2 år sedan!

📊 Jag rapporterar från aktiemarknaden – Dino Polska (WSE:DNP) 2025 viktiga finansiella indikatorer
Här är en lista över finansiella indikatorer för 2025 baserat på tabellen:
- 💵Inkomst: ~2 546 miljoner PLN (+14.9 % årlig förändring),
- 📈Nettovinst: ~2 546 miljoner PLN (+3.5 % årlig förändring),
- ⚖️Rörelseresultat: ~2 546 miljoner PLN (+7 % årlig förändring),
- ????EBITDA: ~2 546 miljoner PLN (+10 % årlig förändring),
- ????Antal butiker: 3033 enheter (345 nya enheter tillkom kedjan 2025),
- 🌊LFL (jämförbar) försäljningstillväxt: 4.4%
- 📉Antal anställda: 55856 personer (+12 % årlig förändring),
- 📉Nettoskuld: -199,5 miljoner PLN (vilket motsvarar ett kassaöverskott).
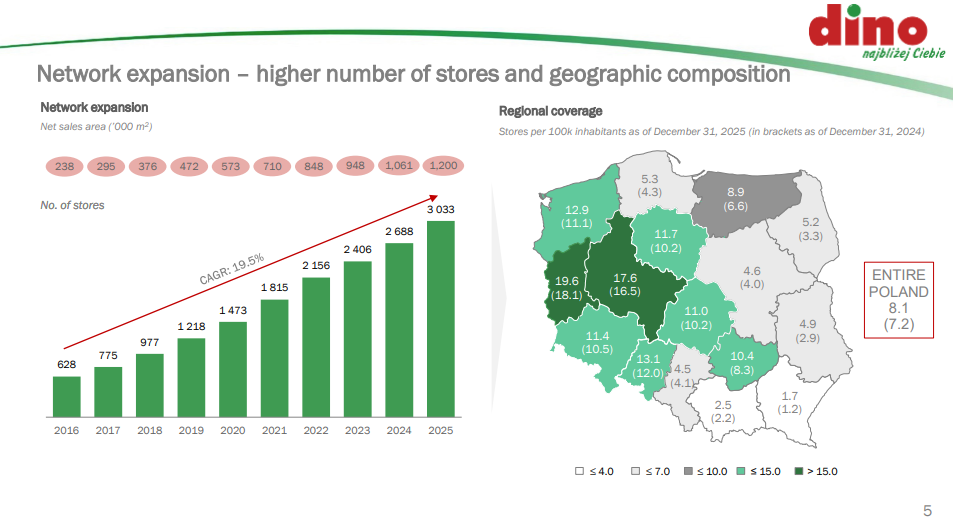
Så tillväxten finns där, men den omvandlas inte till vinst, vilket beror på att Dino Polska (WSE:DNP) ständigt investerar i utvecklingen av sin infrastruktur, vilket innebär att öppna nya butiker, bygga logistikcenter och installera solpaneler, vilket konkurrenterna till stor del inte har gjort. I praktiken innebär det att Dino Polska investerar i fysiska tillgångar, så problemet är inte att pengar läcker ut, utan att ekonomin har saktat ner. Det är därför jag gjorde ett diagram över vad som hände med företaget på 2 år jämfört med första kvartalet 2024, eftersom skillnaden är spektakulär.
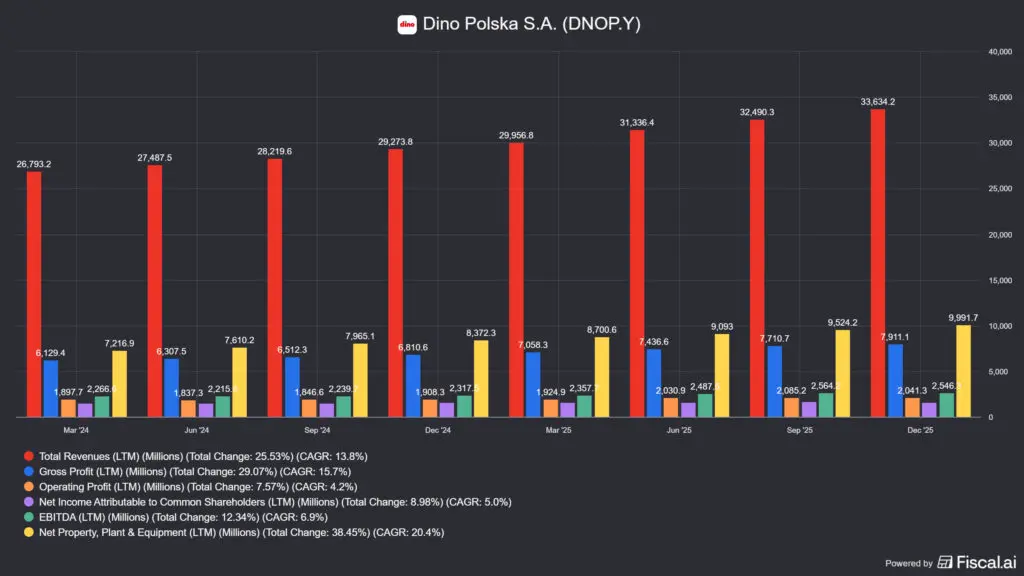
Som ni kan se har intäkterna ökat stadigt, liksom NPP-värdet, vilket inkluderar mark, byggnader och annan utrustning. Jag har tagit bort det nuvarande antalet butiker från pressmeddelandet. I mars 2024 hade Dino Polska (WSE:DNP) 2300 butiker. Bilden visar 3033 butiker, men med hänsyn till den vanliga tillväxten kan de ligga någonstans runt 3150-3200 butiker i slutet av april. Så de har inte saktat ner av en slump, de ockuperar kontinuerligt marknaden, precis som de har gjort de senaste åren.
Dinosaurie 2025
3 033
+345 st/år i genomsnitt
Nyckelpiga 2025
3 882
+108 st/år i genomsnitt
skillnad
849
År 2016: ~2 170 var
Bilden är ännu mer imponerande när jag jämför den med DNP:s största rival, Jeronimo Martins-ägda Biedronka, vilket du kan se i diagrammet ovan. Gapet minskar, vilket inte är någon slump. Scrolla tillbaka lite till min analys av Dino Polska (WSE: DNP) från 2025, som jag hittade i rutan nedan.
Låt oss uppdatera lite om vad Dino Polskas konkurrensfördel är gentemot sina konkurrenter:
- 🥩 de har sin egen köttfabrik, som heter Agro-Rydzyna,
- 🚛 De äger logistiknätverket under namnen Dino Krotoszyn och Dino Oil sp. zo o.
- 📍 Dino Polska-butikerna ligger på egen mark, det finns ingen hyra (precis som de flesta Walmart- och Costco-butiker i USA),
- 🏗️ de bygger även sina butiker, genom ett företag som heter Krot Invest, vilket är deras egen fastighet,
- ☀️ Dino producerar sin egen el, de har en kapacitet på 117 MW och har hittills genererat 102 GWh energi med sina solpaneler i de 2 856 butiker där de har installerats (de största elförbrukarna är köttbearbetning och kylning),
- 🏷️ de har egna märkesprodukter, men dessa står bara för 8.8 % av omsättningen (och deras konkurrenter har dem också),
- 🃏 Deras ospelade kort är Dino Oil och eZebra, den förra kommer sannolikt att vara en bensinstation, och den senare kan komma att utöka sitt erbjudande med ett framtida apoteksprojekt.
Varför är denna information viktig? Eftersom den framstår som en kostnadsfördel för företaget och det mesta av den är inte tillgängligt för konkurrenterna. Det finns ett bra talesätt:
☝️Verkligt högkvalitativa företag tar över andra företags marknader när det är kris, när de kan absorbera effekterna av prisökningar med sin kostnadsfördel eller föra över effekterna av prisökningar med sin enastående kvalitet.
Eftersom dagligvarumarknaden vanligtvis är en volymverksamhet är kostnadsfördelen avgörande, ju större storleken är, desto större fördel. Men hur ska stormarknadskedjorna sänka sina priser under kriget mellan USA och Iran, när det råder en blockad i Hormuzsundet, en del av olje- och gasinfrastrukturen har bombats och vi står på gränsen till en oljekris?

🔍 Jag rapporterar från aktiemarknaden – Är matinflationen på väg?
Den 28 februari 2026 attackerade USA Iran, vilket innebär att konflikten har pågått i nästan 10 veckor, vilket har manifesterat sig på flera sätt:
- 🚀 USA bombade allt Irans luftförsvar och de flesta av dess militära anläggningar,
- 🚧 Hormuzsundet, genom vilket 3 000 fartyg passerade per månad, stängdes. Denna siffra har sjunkit till 5 % av sin tidigare nivå, 230 lastade oljetankfartyg ligger förtvinade i Persiska viken framför sundet,
- 📉 Irans oljeexport har minskat från 1.7 miljoner fat per dag till 100 000 fat, en förlust på 94 %. Khargön, där raffinaderierna låg, har stängts, medan Bandar Abbas-raffinaderiet kämpar med brist på råvaror.
- 🔥 Gasfältet South Pars, som står för 70–80 % av Irans gas, drabbades också hårt av konflikten.
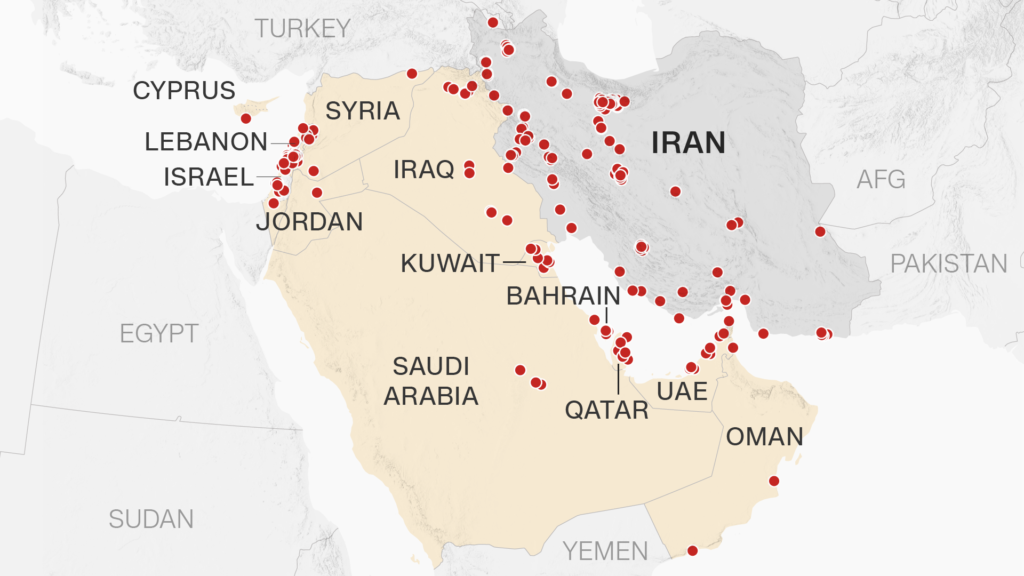
Iran har attackerat energiinfrastrukturen i angränsande arabiska vikstater med ballistiska missiler, vilket resulterat i:
- 🛑 Bahrains enda raffinaderi har stängt ner,
- 💥 Oljeindustrin i Fujairah, Förenade Arabemiraten, drabbades,
- ⚓ Flera hamnar och oljeinfrastruktur i Oman har skadats,
- 🧪 Och Qatar, som levererade 10 % av världens totala gasmarknad, stoppade LNG-produktionen efter att en drönarattack träffade deras anläggningar.
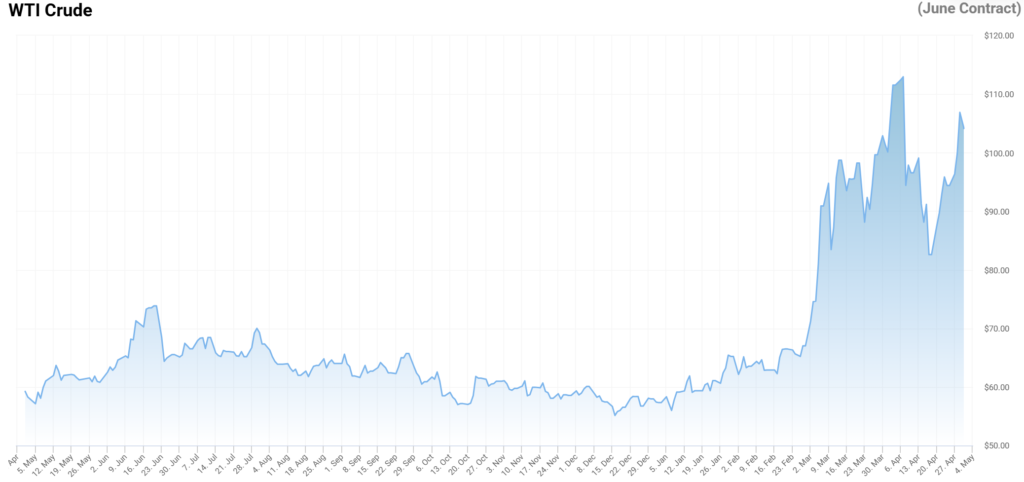
Ovanstående händelser förutspår att även om kriget slutar kan det ta år att återfå förtroendet och bygga upp anläggningarna igen. Detta innebär inte bara att världspriset på olja har stigit från 60 dollar per fat till över 100 dollar, utan också att alla industrier som är beroende av olja eller gas kommer att se sina produkter bli betydligt dyrare. Detta förvärras av transportkostnaderna, som vanligtvis hanteras av dieseldrivna transportfordon till konsumenten.
För Dino Polska och dess konkurrenter innebär detta att
- 📈 bearbetning och logistik kommer att bli dyrare (Dino Polska har sina egna logistikdistributionscentraler),
- 🌾 Med förlusten av flytande naturgas (LNG) blir det dyrare att producera gödningsmedel, vilket kommer att göra vissa livsmedel, främst spannmål och grönsaker, dyrare.
- 🥩 eftersom bristen på gödselmedel också gör foder dyrare, så kommer animaliskt protein, dvs. kött, också att bli dyrare (Dino Polska har en egen köttbearbetningsanläggning),
- ⚡ på grund av det högre gaspriset blir elproduktion också dyrare (Dino Polska producerar merparten av sin elbehov själv, till skillnad från sina konkurrenter).
Var inflationen sannolikt kommer att sprida sig:
- 🔋 energikostnader (el, diesel, gas): omedelbar och varaktig,
- 📦 förpackningsmaterial (polyeten, plast tillverkad av olja): omedelbar,
- 🚛 Fraktkostnader: omedelbar,
- 🚜 gödselmedel → foder → kött – med en fördröjning på 6–18 månader, eftersom det mesta av gödselmedlet för 2026 redan har köpts in av jordbrukare.
Det finns också en annan effekt som få människor tänker på, och det är att hyrorna ofta är indexerade mot inflationen genom kontrakt, det vill säga att hyran kommer att öka, förutom för Dino Polska, där en betydande del av butikerna ägs av företaget, och företaget som ansvarar för byggnationen också är medlem i gruppen. Det är inte svårt att utifrån dessa gissa att om inflationen slår till mot livsmedelskedjorna kommer de att försöka föra över den på konsumenten. Det är inte säkert att detta kommer att bli 100 % framgångsrikt, i vilket fall butikskedjan måste absorbera förlusten. Det är mycket viktigt hur ett företags kapitalstruktur ser ut just nu, enklare uttryckt: hur mycket kassa, skuld och lånekapacitet det har. Låt oss se hur de börsnoterade dagligvaruföretagen på den polska marknaden står sig i detta avseende:
- 💰 Dino Polska: nettokassa, 200 miljoner PLN i kontanter,
- 📉 Jeronimo Martins (Biedronka): nettoskuld, 14 000 miljoner PLN (3 300 miljoner euro),
- 💳 Żabka-gruppen: nettoskuld, 8 800 miljoner PLN.
Jag ska visa er ett diagram som visar vilka stormarknadskedjor som har lämnat den polska marknaden sedan 1995, och sedan Dino Polska grundades 1999 har de också varit tvungna att konkurrera med följande konkurrenter:
Som ni ser har en hel del blött under de senaste 30 åren, vilket snarare kallas marknadskonsolidering. Många mindre kända aktörer har hoppat av, Julius Meinl, Tesco, Metro Group och polska Piotr i Pawel har dragit sig ur, medan Carrefour just nu letar efter en köpare till sina butiker i Polen. Naturligtvis finns det gott om kvar: Biedronka, Zabka, Lidl, Auchan och Eurocash, plus några mindre kedjor.
☝️Det är under ekonomiska nedgångar och kriser som bättre presterande företag tenderar att vinna mark och ta marknadsandelar från andra. Jag tror att detta kommer att hända i fallet med Dino Polska, de är helt enkelt i en bättre position än sina konkurrenter i nästan alla avseenden.
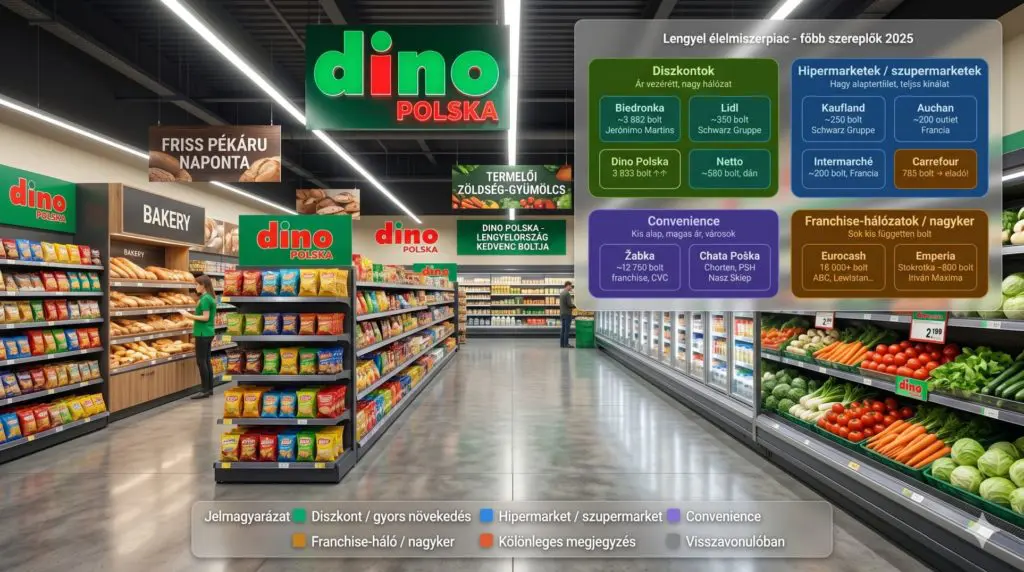
Slutligen, en bild av var varje stormarknadskedja positionerar sig och vilka den konkurrerar med. Det gröna klustret är intressant, Dino Polska är främst i krig med Biedronka, Netto och Lidl har ett betydligt mindre butiksnätverk, de andra konkurrenterna är antingen stormarknader och hypermarknader eller apoteksliknande diversehandelsbutiker, såsom Zabka och Chata Polska.

🔮Dino Polska ukrainska kort
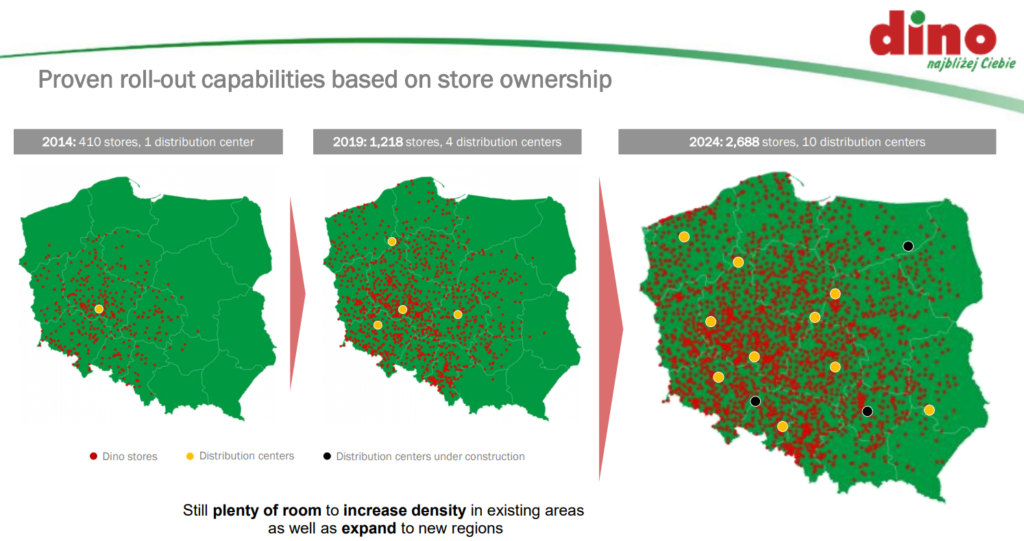
Dino Polska expanderar sina butiker från väst till öst. Anledningen till detta är att konsumentpubliken med större ekonomisk makt bor i huvudstaden och nära den tyska gränsen. Denna dynamik är också typisk för Ungern och Tjeckien, där den västra delen av landet är mer utvecklad. Eftersom Dino Polskas (WSE:DNP) 400-metersbutiker också finns i orter med 2-3 000 invånare – man ska i princip föreställa sig en Penny – kan de därför även täcka den östra delen av landet, vilket kan ses på bilderna nedan. Med andra ord rör sig företaget mot den östra delen av landet, där den ukrainska gränsen också ligger.
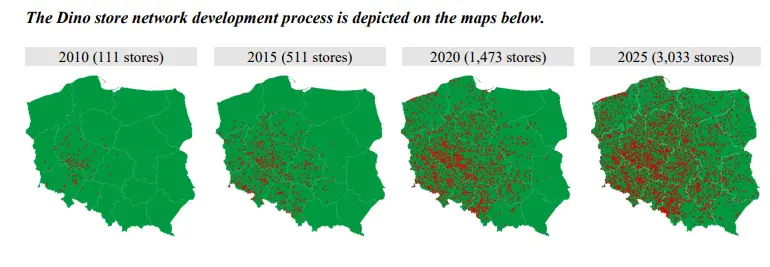
En av de stora begränsningarna med Dino Polska (WSE:DNP) är när den kommer att mätta den polska marknaden. Antalet butiker är mycket svårt att uppskatta i förväg, men som jag skrev i den djupgående analysen, det maximala antalet kan vara någonstans runt 6000 butiker, förutsatt att Dino Polska inte förlorar marknadsandelar till konkurrenter, vilket naturligtvis inte är sant. Om man räknar med 300 butiker per år, så är marknadsmättnaden fortfarande 10 år bort, vilket också kan utläsas från var Dino Polska öppnar nya distributionscentraler. Bilden nedan visar distributionscentralerna som redan är aktiva i gult och de som inte kommer att vara i drift 2025 i svart. År 2026 öppnar nästa butik nära Zawiercie (Schlesiens vojvodskap), vilket också håller den södra expansionsriktningen öppen, det vill säga Slovakien och Tjeckien. Det kan ses att företaget ständigt rör sig österut och söderut med nya distributionscentraler, men det kan även expandera i de tidigare regionerna. Men detta kommer fortfarande att vara begränsat inom överskådlig framtid, såvida de inte korsar gränsen och börjar expandera i en annan delstat.
Det har upprepade gånger i andra analyser sagts att ett av Dino Polskas bästa mål logiskt sett skulle vara Ukraina. Det skulle behöva etablera sig på marknaden i ett krigshärjat land, mot relativt svaga konkurrenter, vilket också erbjuder stort utrymme för tillväxt. Ukraina och det ukrainska samhället liknar Polen (eller var lika före kriget) på flera sätt:
- 🌍 liknande stor marknad, fler människor, men mindre köpkraft,
- 🏰 den västra delen av landet är den mer utvecklade,
- 🏘️ ungefär 30 % av befolkningen bor på landsbygden (40 % för polacker), många är små bosättningar,
- 🥩 Ukrainare är stora köttätare, ungefär som polacker, vilket är något Dino är väldigt duktig på.
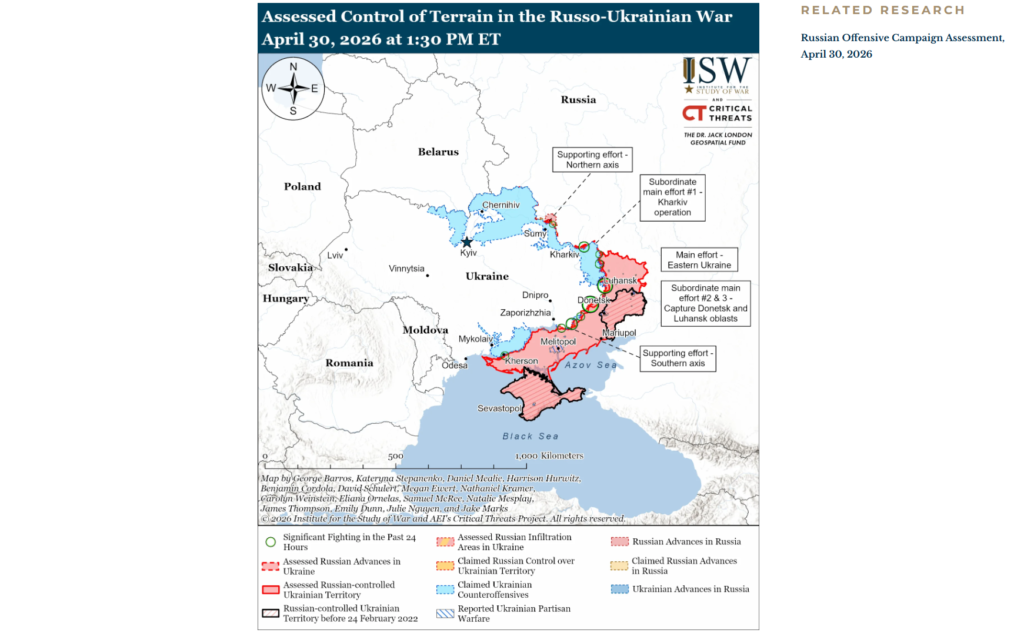
Vad som är viktigare för Dino Polska är dock att små lokala butiker fortfarande är det vanligaste formatet i Ukrainas småstäder och byar, där moderna kedjor knappt finns, och det är just det gapet som DNP-modellen fyller. Färskt kött är också relevant: ukrainska konsumenter föredrar alltmer små, närliggande närbutiker, vilket sparar tid och bränsle. Den största aktören på den ukrainska detaljhandelsmarknaden är ATB, som har en marknadsandel på 30 % och 1 319 butiker.De expanderar också mot den västra gränsen – Lviv och dess omgivningar – på grund av kriget.
☝️Naturligtvis vet ingen när och hur det rysk-ukrainska kriget kommer att sluta, men det verkar logiskt att även Dino Polska (WSE:DNP) bör ge sig in på den ukrainska marknaden inom några år, om omständigheterna tillåter.
Deras ledning kommenterar konsekvent inte sådana spekulationer, eller åtminstone säger de att de inte vill gå utanför landets gränser, för tillfället.
📌I praktiken: Jag tror att Dino Polska (WSE:DNP)-marknaden närmar sig en "perfekt storm"-situation, då detaljhandelskedjor kommer att drabbas av prisökningar, inflation, högre bränsle- och förpackningspriser samtidigt. Detta är inte ett företagsspecifikt strukturellt problem, utan en generell effekt, men marknaden underprisar samtidigt alla konkurrenter, oavsett deras kvalitet. Detta är för närvarande synligt på försäkringsmarknaden, där högkvalitativa företag som Kinsale Capital (KNSL) går framåt, med ett fallande pris, jag skrev om det här: Kinsale Capital (KNSL) aktieanalys för fjärde kvartalet 2025.
I en sådan situation vinner de med en bättre kostnadsstruktur och bättre förberedd ledning mark på bekostnad av andra. Dino Polska (WSE:DNP) har alltid haft en tillväxtbegränsning i sin tes, men detta kan övervinnas genom att öppna utomlands, vilket företaget närmar sig genom att mätta de södra och östra regionerna. Lyckligtvis kan de inte bara rikta sig mot Ukraina, eftersom Slovakien och Tjeckien också ligger vid den södra gränsen, även om det är en annan historia.
🔮 Dino Polska (WSE:DNP) Sammanfattning 2025
Dino Polska (WSE:DNP) aktier handlas till ett "fyndpris", då priset har fallit under nivåerna för två år sedan, samtidigt som företaget har fortsatt att stärkas. Även om framtida inflation på grund av oljeprischocken inte kommer att vara gynnsam för dagligvarusektorn och detaljhandelskedjorna, är det just under perioder av inflationstryck och ekonomisk nedgång som vi ser vilka företag som är bäst inom ett segment, och jag tycker att Dino är ett utmärkt exempel på detta.
Vad du bör följa som investerare gällande företaget: LFL-försäljningskvot, polsk inflation och huruvida antalet butiksöppningar minskar. Det finns inga tecken på detta ännu, deras finansiella balans är mycket stark, så jag tror att företaget kommer att blomstra på lång sikt, så länge det överlever den kort- och medellångsiktiga turbulensen. Fram till dess kommer dock priset att falla, vilket öppnar upp möjligheten att ta ytterligare positioner.
Och om du vill komma i ännu mer kontakt med Dino Polska, läs den ursprungliga analysen på den här länken: Dino Polska (WSE:DNP / DNOPY) aktieanalys – Sparande.
🤑Om du är intresserad av vilka mäklare vi använder, läs våra artiklar nedan:
📉Analys av Interactive Brokers mäklarkonto – Professionellt för proffs
📈LightYear Mäklarkonto Analys - Enkelhet och billighet går hand i hand
Varför har Dino Polskas aktiekurs sjunkit de senaste två åren?
Även om företagets operativa indikatorer och butiksantal fortsatte att växa, prissatte marknaden den avtagande polska dagligvarusektorn och krympande vinstmarginaler. De extremt höga tillväxtförväntningarna från tidigare år har minskat, vilket har fört Dino Polskas aktievärdering närmare konkurrenternas, även om fundamentala faktorerna fortfarande är starka.
Vilken inverkan har det rysk-ukrainska kriget och den iranska konflikten på företaget?
Globala geopolitiska spänningar ökar direkt energikostnader, bränslepriser och logistikkostnader, vilket sätter press på alla detaljhandelskedjor. För Dino Polska innebär detta en utmaning på grund av inflationen, men deras eget logistiknätverk, köttbearbetningsanläggning och solenergiproduktion ger ett visst skyddsnät och en relativ kostnadsfördel gentemot konkurrenterna. Dino Polskas aktiekurs kan dock fortfarande påverkas negativt av händelser, så man kan förvänta sig högre volatilitet än vanligt.
Varför anses det vara en konkurrensfördel att äga en egen fastighetsportfölj?
Till skillnad från de flesta konkurrenter ligger Dino Polskas butiker på egen mark, vilket undantar företaget från inflationsindexerade hyreshöjningar. Denna vertikala integration, som även inkluderar det egna byggföretaget, resulterar i betydligt lägre fasta kostnader och en mer stabil ekonomisk planering på lång sikt.
Hur stor tillväxtpotential finns det på den polska marknaden?
Kedjan har för närvarande över 3 000 butiker, men marknadsmättnaden förväntas ligga runt 6 000 enheter, särskilt med mer intensiv täckning av de östra regionerna. Eftersom Dinos modell är gångbar i mindre orter har företaget minst ytterligare ett decennium av inhemsk expansion i nuvarande takt.
När förväntas Dino Polska gå in på utländska marknader?
Det har ännu inte kommit något officiellt tillkännagivande från ledningen, men logistikcentrens placering (till exempel i Schlesien) antyder möjligheten till expansion söderut, till Tjeckien eller Slovakien. Enligt experter skulle den "mörka hästen" kunna vara Ukraina, där konsumtionsvanor liknande de i Polen och bristen på moderna detaljhandelskedjor skulle kunna erbjuda enorma tillväxtmöjligheter efter kriget. Detta är dock bara spekulationer för tillfället, och inga faktiska nyheter har släppts om förberedelserna för detta.
Hur påverkar livsmedelsinflationen ett företags lönsamhet?
Inflation har en dubbel effekt: den ökar nominella försäljningsintäkter, men den gör också inköp och drift dyrare, särskilt för kött och mejeriprodukter. Dino Polska kan kontrollera en del av sin leveranskedja genom sin egen köttbearbetningsanläggning (Agro-Rydzyna), vilket gör det möjligt att hantera prisökningar mer flexibelt eller föra dem vidare till kunderna. Sådana sentimentseffekter pressar dock vanligtvis värderingarna och kan också minska priset på Dino Polska-aktier.
Hur säker är företagets finansiella ställning jämfört med konkurrenterna?
Företaget, som är noterat under tickern WSE:DNP, är exceptionellt stabilt, eftersom det har nettokassa istället för betydande skulder, till skillnad från konkurrenter (som Biedronka eller Żabka). Denna kapitalstruktur gör det möjligt för dem att fortsätta investera och utöka sitt butiksnätverk även i kristider, medan andra tvingas sakta ner på grund av bördan av lånebetalningar.
Vilken roll spelar förnybar energi i Dinos verksamhet?
Företaget har påbörjat ett omfattande installationsprogram för solpaneler, där nästan 3 000 butikstak nu genererar sin egen el. Eftersom kylning och köttbearbetning är mycket energiintensiva processer är den installerade kapaciteten på över 117 MW avgörande för att minska omkostnaderna och öka miljömässig hållbarhet.
Vad är eZebra och varför är det viktigt för framtiden?
Dino har gått in på e-handelsmarknaden och diversifierat sitt erbjudande till icke-livsmedelsprodukter genom att förvärva eZebra, en online-apoteksplattform. Detta strategiska drag ger en möjlighet att bygga ett framtida apoteks- eller skönhetsnätverk, vilket skulle kunna öka varukorgsvärdet per köp och kundlojaliteten.
Var handlas Dino Polska-aktier?
Företaget är huvudsakligen noterat på Warszawas börs under tickern WSE:DNP, där det är en viktig del av polska index. Det är också noterat på den amerikanska marknaden som en ADR (ticker DNOPY), vilket gör företagets tillväxthistoria lättillgänglig för internationella investerare.
Juridisk och ansvarsförklaring (aka. ansvarsfriskrivning): Mina artiklar innehåller personliga åsikter, jag skriver dem enbart för min egen och mina läsares underhållning. Artiklarna som publiceras här uttömmer INTE på något sätt investeringsrådgivningens omfattning. Jag har aldrig avsett, avser inte och kommer sannolikt inte att ge sådan rådgivning i framtiden. Det som skrivs här är endast i informationssyfte och bör INTE tolkas som ett erbjudande. Uttrycket av åsikt anses INTE på något sätt vara en garanti för att sälja eller köpa finansiella instrument. Du är ENSAM ansvarig för de beslut du fattar, och ingen annan, inklusive jag, tar risken.


