

🌏 Marknadsöversikt
Vilken ukrainsk aktie är mest övervärderad? Vem skulle våga röra vid en sådan bikupa nu? Om det finns en investeringstes som samtidigt innehåller makrorisker och orealistiskt låga värderingar, så är det den ukrainska aktiemarknaden. Detta är inte en djupgående analys, utan snarare en tankeväckande sådan: Är det möjligt att hitta en kvalitetsblandare på börsen i ett aktivt krigförande land, och i så fall, vilka kriterier bör beaktas?
De tre mest omtalade namnen är Kyivstar (KYIV), MHP och Astarta (AST), som alla representerar olika sektorer, med olika riskprofiler och varierande grad av exponering mot ryska missilattacker. Gemensamt för dem är att alla tre har blivit grundligt slagna av marknaden, och alla tre är värda att ta på allvar, åtminstone för en grundlig due diligence.
🗺️ Det geopolitiska filtret: Väst vs. Öst 🗺️
Det rysk-ukrainska kriget bröt ut i februari 2022, vilket helt avskräckte de flesta investerare från den ukrainska marknaden. Regionen blev ett slags förbudszon för investeringar, vilket är helt förståeligt: ingen gillar att få sina företagsanläggningar regnade ner av missiler, eftersom det gör framtiden helt oplanerad. Ukraina blev också ett mål för korruption, då det fanns otaliga rapporter om att systemet där inte var känt för sin transparens, för att uttrycka det milt. Kriget har dock pågått i mer än fyra år och det råder ingen tvekan om att parterna närmar sig utmattning, så även om sammandrabbningarna inte nödvändigtvis upphör, kommer striderna förr eller senare att stanna av. Detta skapar alltid ett slags asymmetriskt risk/belöningsförhållande på en pressad aktiemarknad, där chansen för en återhämtning ökar på grund av låg värdering.
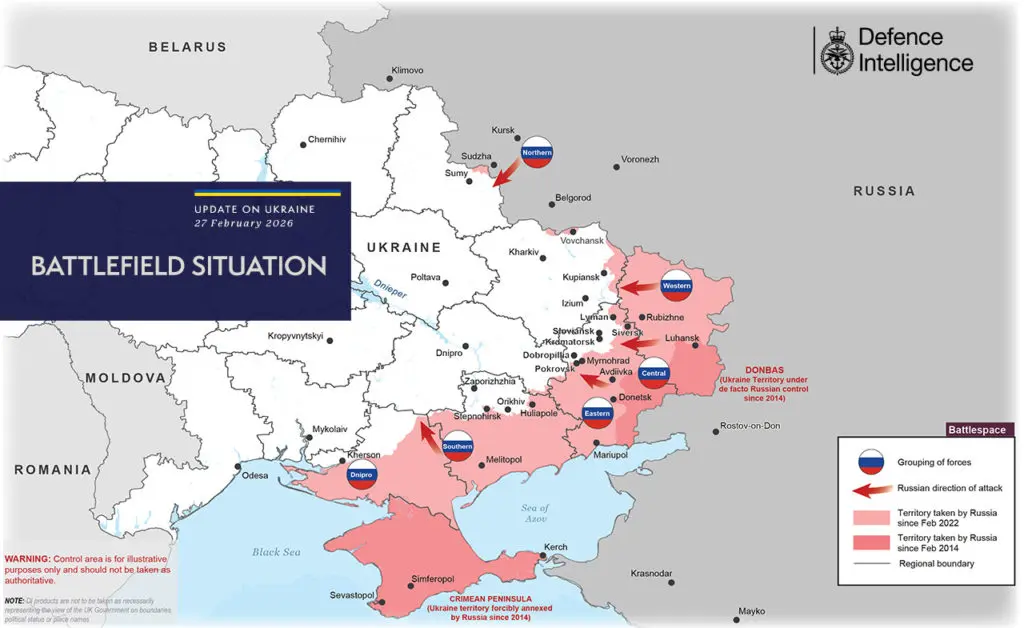
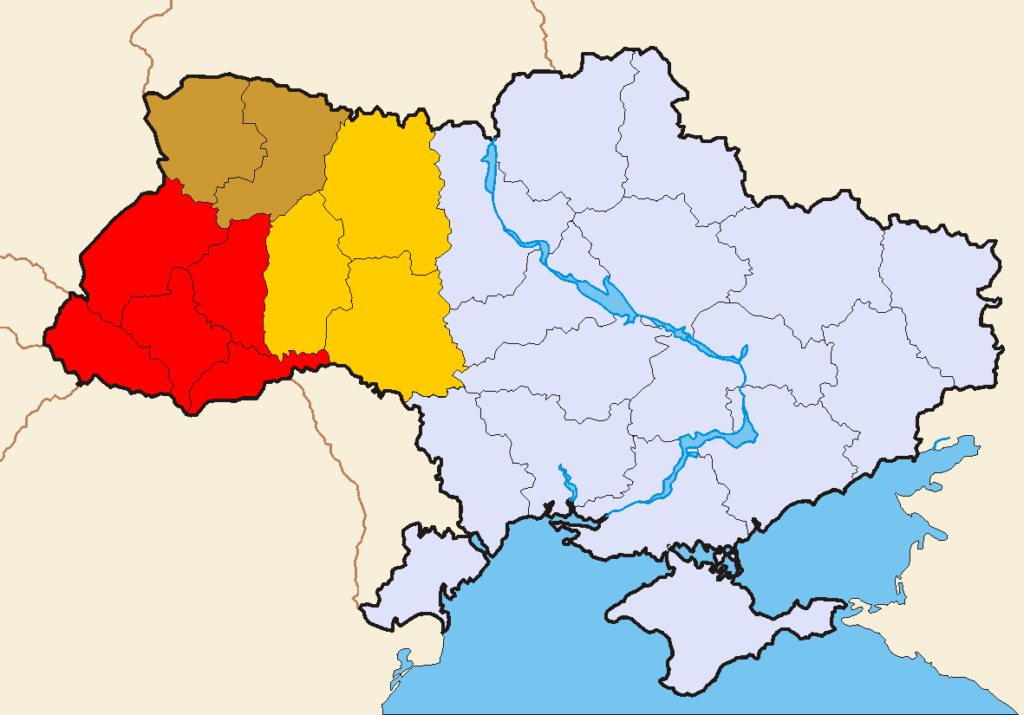
Innan vi går in på grunderna är det värt att notera att Ukrainas regioner är helt olika ur ett investeringsperspektiv. De östra och södra delarna av landet, såsom Donetsk, Zaporizjzja och Kherson, ligger nära aktiva frontlinjer, där skadorna på infrastrukturen är katastrofala. Däremot har de västra regionerna, såsom Lviv, Ternopil, Khmelnytskyj och Vinnytsia, fått betydligt färre direkta träffar, även om missilattacker mot energiinfrastruktur påverkar hela landet. Detta filter är det första och viktigaste steget när man analyserar ukrainska aktier: Var finns produktionskapaciteten som fortfarande är intakt? Om majoriteten av ett företags tillgångar är belägna väster om floden Dnepr, presenterar det en helt annan riskprofil än en exponering österut.
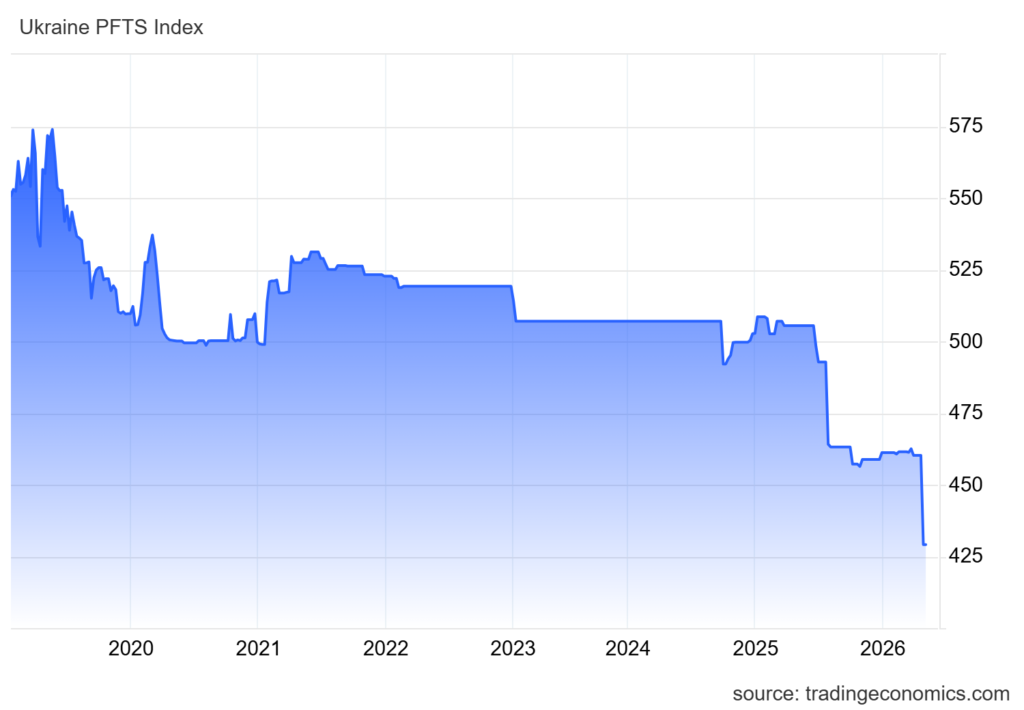
Ukrainas kapitalmarknad är extremt underutvecklad med västeuropeiska mått mätt: den lokala börsen (PFTS) har minimal omsättning, och de riktigt bra ukrainska företagen förekommer vanligtvis på Warszawabörsen (WSE), Londonbörsen (LSE) eller, mer nyligen, New Yorkbörsen (Nasdaq), om de överhuvudtaget börsnoteras. Många gör det inte: de mest värdefulla ukrainska företagen, såsom säkerhetstillverkaren Ajax Systems eller fintech-företaget Monobank, är fortfarande privatägda.
Det finns tre lärorika datapunkter värda att notera om marknaden. För det första har landet visat sig vara mycket mer motståndskraftigt ekonomiskt och militärt än vad marknaderna förväntade sig 2022. BNP växte med 5.3 % under 2023, jordbruksexporten har inte upphört, telekommunikationsnäten är i drift och e-handeln expanderar. För det andra: olika delar av Ukraina erbjuder helt olika möjligheter. De östra och södra delarna av Ukraina är aktiva frontlinjeområden, medan de västra regionerna (Lviv, Vinnytsia, Khmelnytskyj, Ternopil) led ojämförligt mindre av direkt militär förstörelse. För det tredje är rekonstruktionsalternativet asymmetriskt. Varje varaktigt vapenvila eller förhandlat fredsavtal skulle omedelbart och massivt omvärdera priset på dessa aktier, en uppsida som nuvarande värderingar inte alls återspeglar, och företag som är verksamma i västra territorier kommer uppenbarligen att ha en fördel även i detta.
📌 I praktiken: Missilattackerna riktar sig mot energiinfrastruktur över hela landet, vilket ökar driftskostnaderna för alla ukrainska företag (generatorer, batteribackup, alternativa energikällor). Men detta är en risk som redan är inprisad, och den återspeglas i siffrorna. Den verkliga frågan är om företagets affärsmodell är tillräckligt flexibel för att hantera dessa merkostnader. Det andra alternativet är att företaget flyttar hela sin infrastruktur och sina anställda utomlands, som EPAM gjorde, vilket ni kommer att se senare.
1. 📡 Topp 3 ukrainska aktier: Kyivstar (KYIV): digital monopolist i en krigsmiljö
Kyivstar är Ukrainas ledande mobilnätoperatör och alltmer digitala plattform: med nästan 22 miljoner mobilabonnenter och 1.2 miljoner bredbandskunder dominerar företaget ungefär hälften av landets telekommunikationsmarknad. I december 2025 blev det det första ukrainska företaget att noteras på Nasdaq-börsen (ticker: KYIV), vilket i sig är en bekräftelse på institutionella investerares förtroende. Emissionen leddes av Morgan Stanley, Barclays och Rothschild. Presentationen av senaste kvartalets data finns här: presentationer.
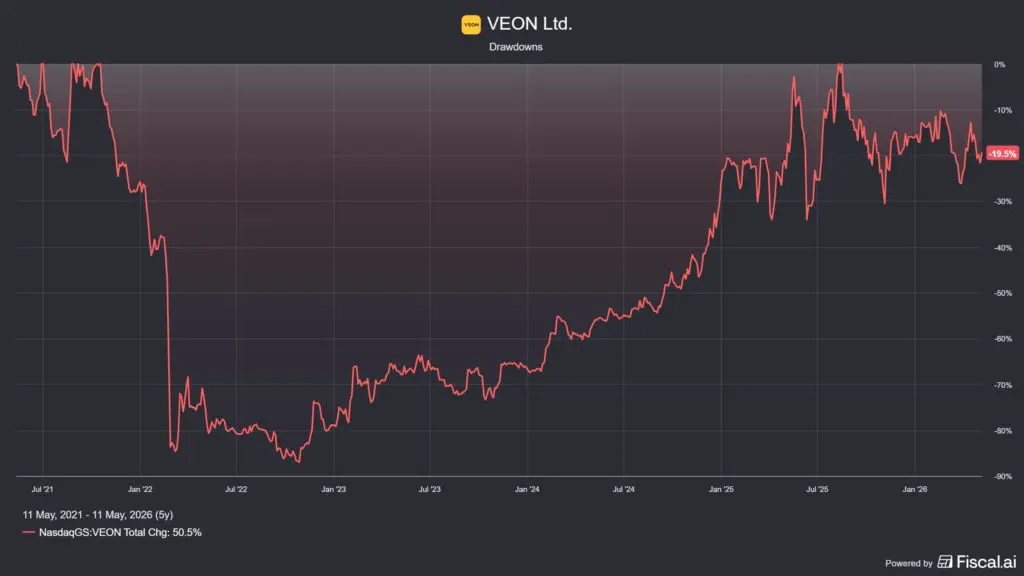
Viktigt att notera: Kyivstar är dotterbolaget, medan VEON holding (Nasdaq: VEON) är moderbolag, som även driver tomter i Pakistan, Kazakstan, Bangladesh och Uzbekistan. Så alla som spelar på Kyivstar kan göra det direkt (KYIV-ticker) eller indirekt via moderbolaget (VEON-ticker), båda aktierna finns tillgängliga på IBKR.
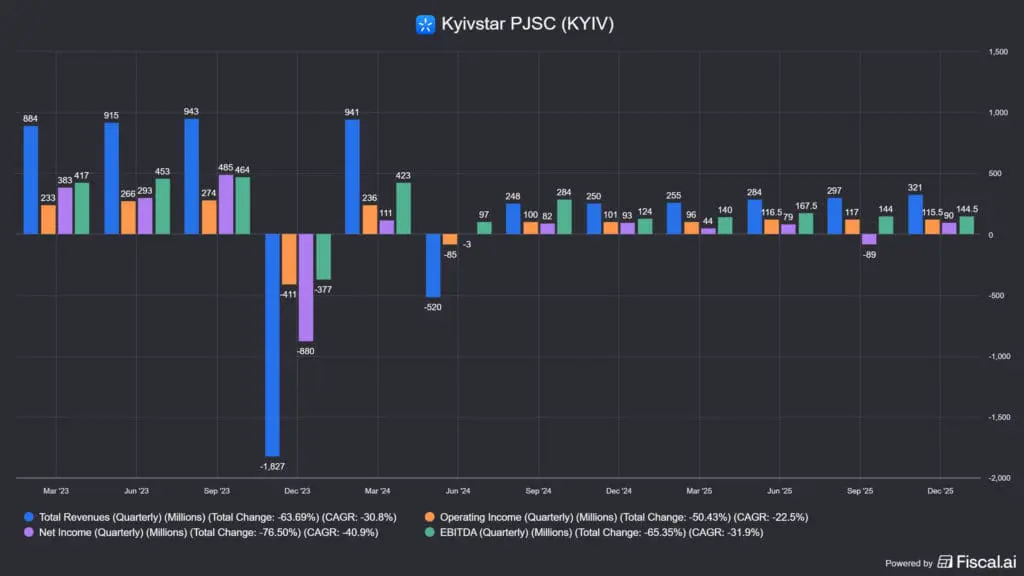
Det finansiella resultatet är imponerande: Intäkterna ökade till ~1.16 miljarder USD under 2025 (+25 % jämfört med föregående år), EBITDA-marginalen låg runt ~48 %. Detta är inte en stagnerande infrastrukturoperatör, detta är en aktivt expanderande digital plattform. Direkta digitala intäkter ökade med över 500 % under 2025 på grund av förvärvet av Uklon (persontransporter som Uber) och expansionen av Helsi (elektronisk hälsovårdsplattform).
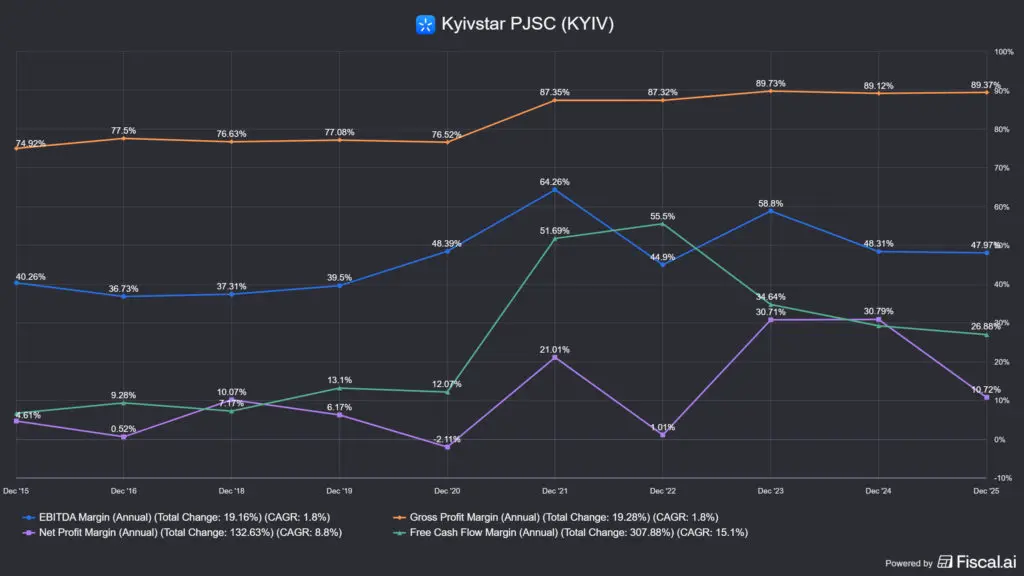
Antalet multiplay-kunder, som använder minst en digital tjänst utöver sin mobilanslutning, översteg 6.6 miljoner, vilket motsvarar nästan 32 % av den aktiva mobilbasen. Kyivstar har i huvudsak en monopolställning på den ukrainska marknaden. Det är viktigt att notera att eftersom situationen förändras snabbt är det värt att titta på kvartalssiffror istället för årssiffror.
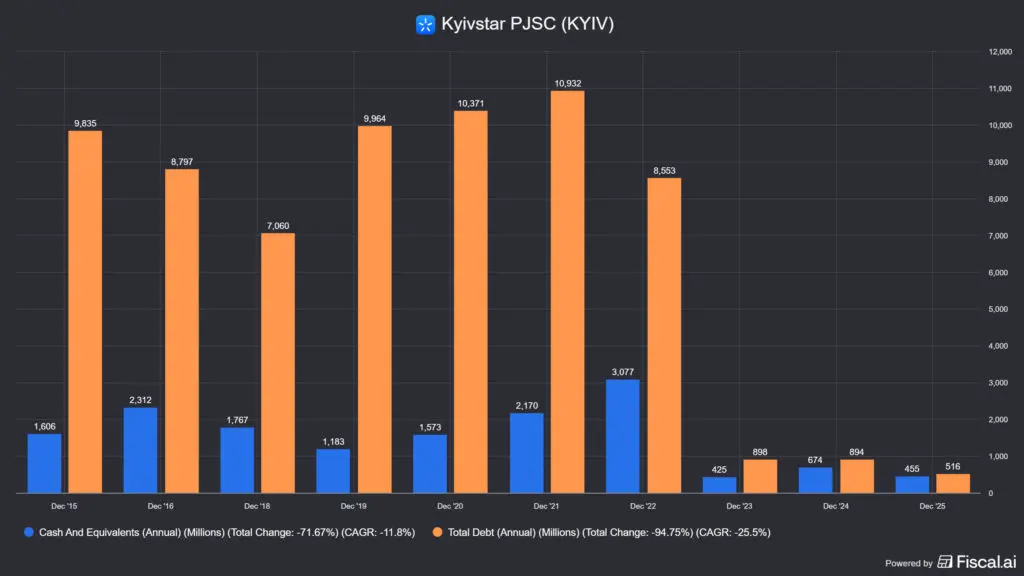
När det gäller balansen: Kyivstar har ~456 miljoner USD i kontanter och minimal nettoskuld, vilket inte är mer än skillnaden mellan kontanter och total skuld. Jämfört med ett telekombolag är detta en balansräkning av extremt hög kvalitet; europeiska konkurrenter är vanligtvis mer skuldsatta, än mindre deras amerikanska konkurrenter, AT&T och Verizon.
📌 I praktiken: Kyivstars affärsmodell har en av de viktigaste egenskaperna hos leverantörer av nätbaserade leverantörer: tröga, abonnemangsbaserade intäkter och höga byteskostnader. Om någon har haft samma telefonnummer i 27 år är det svårt att lämna tjänsteleverantören. Infrastruktur är både en konkurrensfördel och ett inträdeshinder: ingen bygger ett annat, parallellt mobilnät under krigstida förhållanden. Dessutom skapar förvärvet av Uklon och Helsi ett digitalt ekosystem vars värde marknaden ännu inte har prissatt in i rena telekommultiplar.
🐂 Tjurar säger
Värderingen är låg (även om den var mycket bättre i mars): EV/EBITDA framåt ~4.5x, P/FCF ~9.7x, dessa multiplar är löjligt låga för ett 20 % växande, skuldfritt monopolföretag. Missilattacker mot energiinfrastruktur påverkar hela landet, men Kyivstars decentraliserade mobilnät är ett mycket svårare mål att träffa än en fabrik eller ett vattenkraftverk, men inte omöjligt. Övergången till en digital plattform (samåkning, e-hälsa, företagsmoln) kan ge en verklig tillväxtmotor till den traditionella telekomaffärsmodellen. Eventuella utvecklingar i fredsförhandlingarna skulle omedelbart kunna omvärdera aktien och den geopolitiska riskpremien försvinna.
🐻 Björnar säger
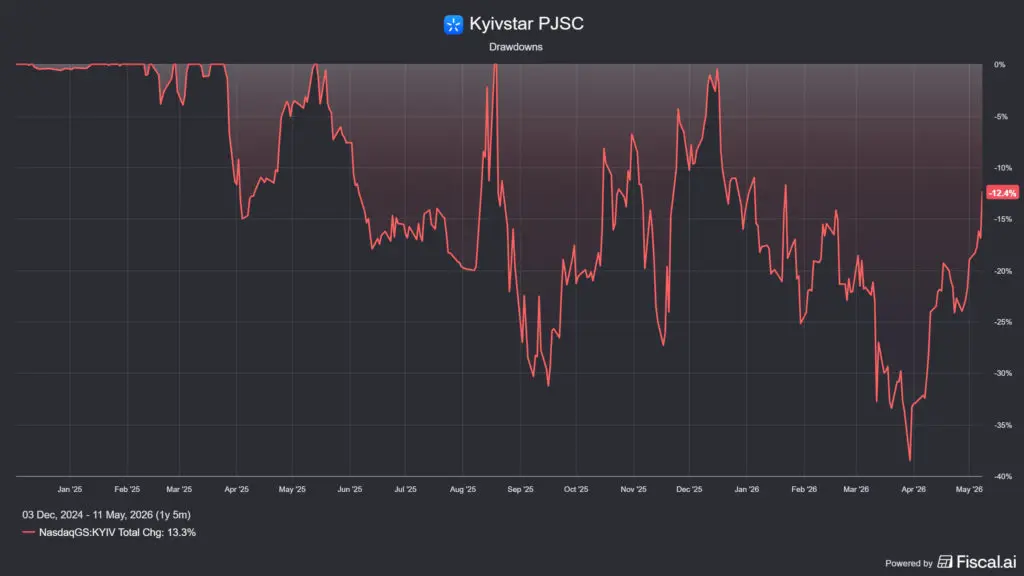
VEON holding kommer att förbli en ägare till över 80 % även efter noteringen. Detta innebär för minoritetsaktieägare att beslut om kapitalallokering inte ligger i deras händer. Om VEON vill ta ut pengar genom koncerninterna transaktioner kan minoritetsinvesteraren inte förhindra detta. Växelkursrisken för hryvnian är ett verkligt hot: intäkterna genereras i UAH, rapporteringen sker i USD, och valutaförlusten uppgick 2024 till 81 miljoner USD, vilket motsvarar ungefär 7 % av intäkterna. Aktiens likviditet är låg, prisdiagrammet visar extrem volatilitet, vilket är en konsekvens av en smal aktiefloat. Kapitalintensiteten ligger runt 19–21 %, vilket är ganska högt.
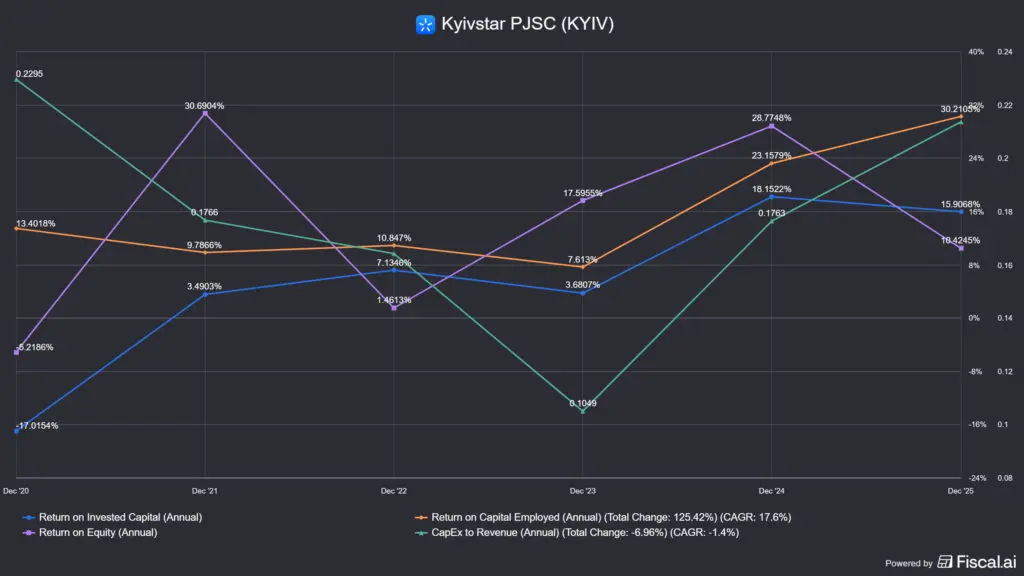
📌 I praktiken: Kyivstar är kanske den mest uppenbara "satsningen" bland ukrainska aktier för en framtida aktiekursåterhämtning: monopolistiskt nätverk, prenumerationsmodell, digital expansion, Nasdaq-notering. Det är ingen slump att Morgan Stanley, Barclays och Rothschild ledde aktieemissionen. Riskerna som nämns ovan är verkliga, men affärsmodellen är förmodligen en av de mest motståndskraftiga mot landets interna konflikter. En sak är dock värd att ha i åtanke: Att investera i ukrainska aktier är ett slags geopolitiskt optionsköp på fundamental basis. Om det inte fungerar kan du förlora stort, även om jag tror att denna risk är begränsad nedåt och vem vet hur långt den kan gå uppåt, men detta bör beaktas när man dimensionerar positionen.
Jag har också en personlig observation angående holdingbolag: Aktien däri kan inte förvaltas oberoende, även om den annars är noterad som en separat aktie. Till exempel, även om Ferrari utgör en stor del av Exor NV:s värde, kan det fortfarande inte utvinnas ur det, precis som Berkshire Hathaway inte bara ger investerare Coca Cola och Apple. Kyivstar, å andra sidan, kan åtminstone köpas och säljas separat, utan att behöva köpa VEON, men dess resurser kan fortfarande avledas av moderbolaget när som helst, till exempel för att täcka sina egna förluster. Det är naturligtvis inte särskilt troligt att de kommer att slakta sin egen gås som lägger guldäggen, men vi har sett mirakel på aktiemarknaden förut.

2. 🐔 Topp 3 ukrainska aktier: MHP (LSE: MHPC), Europas kycklingfabrik
MHP är världens åttonde största fjäderfäproducent och Europas största kycklingexportör. Det är en dominerande aktör på Ukrainas 54 % fjäderfämarknad, men den verkliga historien är dess vertikala integration och växande närvaro i Västeuropa: det äger allt från spannmålsproduktion till foderproduktion och fjäderfäuppfödning, från slakteri till förpackade konsumentvaror. Denna modell kan kännas bekant från en polsk konkurrent, Dino Polska, som gör något liknande på dagligvarumarknaden med sin egen butikskedja.
Den stora majoriteten av produktionskapaciteten finns i de centralvästra regionerna i Ukraina, Vinnytsia, Kirovohrad och Poltava. Detta är geopolitiskt idealiskt: långt från de mest drabbade östra och södra regionerna i landet. Företaget driver också sitt eget bioekonomiska komplex, investerar i alternativa energikällor och hanterar aktivt sin energiexponering under kriget.
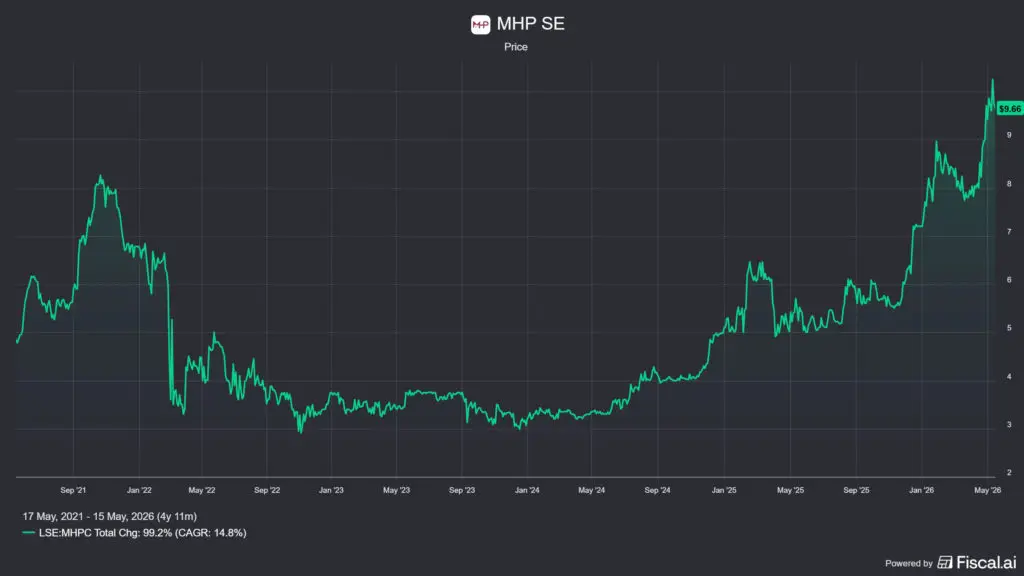
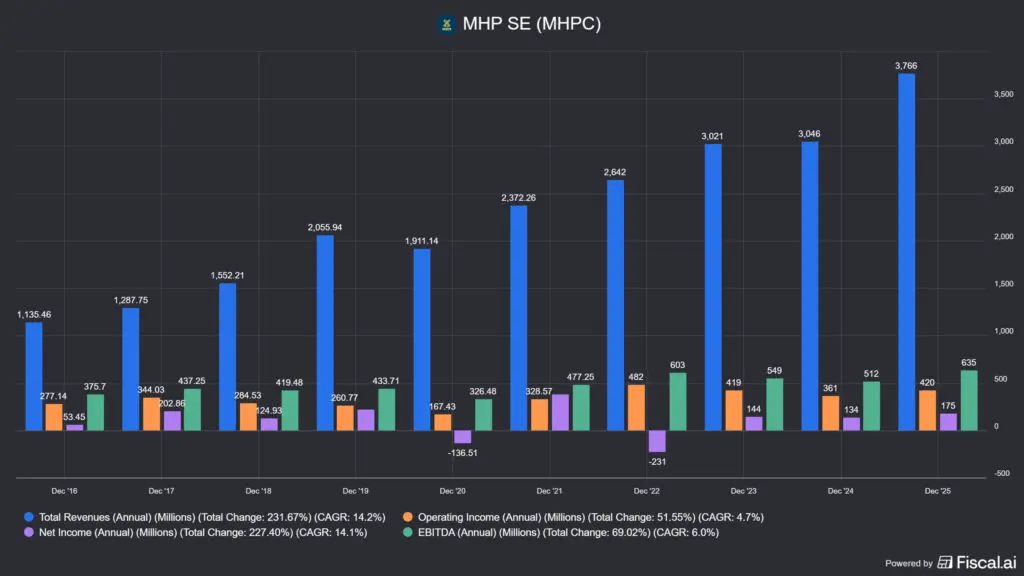
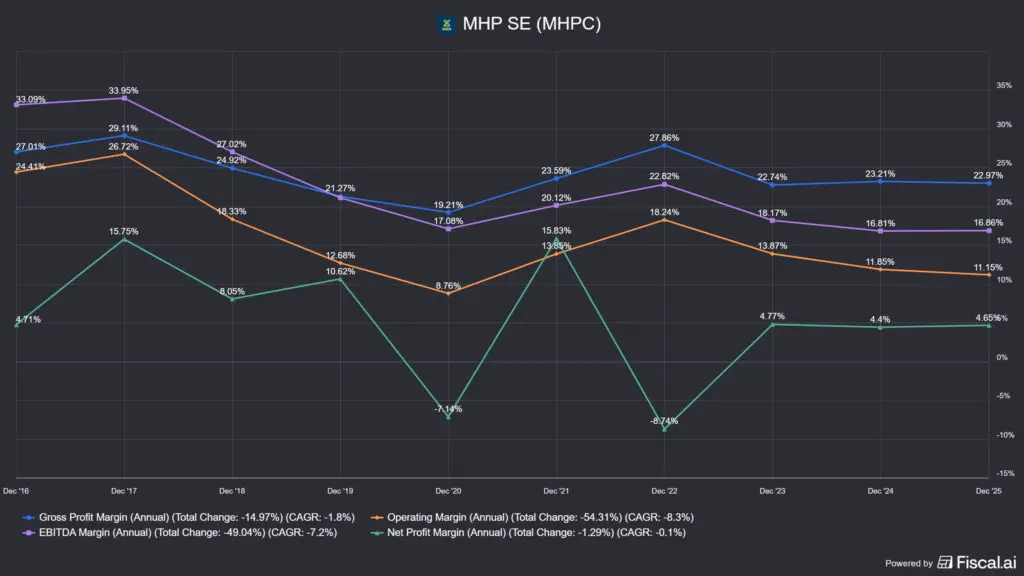
Finansiell utveckling för 2025: Intäkter på 3.76 miljarder USD (+23.6 %), EBITDA på 635 miljoner USD (+24 %), EBITDA-marginalen förbättrades till ~17 %. Börsvärde på ~1.04 miljarder USD, företaget handlas inte på börsen till mindre än en tredjedel av sina intäkter, vilket innebär en historiskt låg multipel.
MHP är starkt vad gäller skin i spelet: Grundare och ordförande Yuriy Kosyuk är företagets största aktieägare genom WTI Trading Limited, och år 2024 förvärvade det saudiska statsägda SALIC en andel på 12.6 %, vilket indikerar att företaget fick externa investerare även under krigstid. MHP är också aktivt i sin expansion i Västeuropa: år 2019 förvärvade de det slovenska Perutnina Ptuj (den ledande fjäderfäbearbetningsföretaget på Balkan), och år 2025 de spanska Uvesa och Payan Hermanos, och gick därmed in på den spanska marknaden med en marknadsandel på ~10 %.
🐂 Tjurar säger
Vertikal integration säkerställer strukturellt låga kapitalkostnader: MHP är inte beroende av externa foder-, bearbetnings- eller logistikpartners, och stegvis kapacitetsutbyggnad kan skalas upp effektivt. Den europeiska proteinefterfrågan växer strukturellt och MHP konkurrerar med västeuropeiska producenter med låga produktionskostnader. Investeringen från Saudiarabien SALIC indikerar att globalt kapital ser värde i denna aktie till en låg värdering. EU:s marknadskvoter har lättats sedan juni 2025, vilket öppnar dörren för ökade exportvolymer.
🐻 Björnar säger
Arbetskraftsbrist är ett verkligt problem: Mer än 3 000 anställda kallades in till militärtjänst, vilket motsvarar 10 % av den 30 000 personer starka arbetsstyrkan. De extra kostnaderna i samband med kriget (generatorer, säkerhet, logistik) ökar år för år. Den låga likviditeten vid LSE-noteringen är ytterligare ett hinder: spridningen av aktierna som handlas i form av DDR (likt ADR i USA) är hög. Regleringen av EU:s exportkvoter innebär ett politiskt beroende, som företaget inte har något inflytande över.
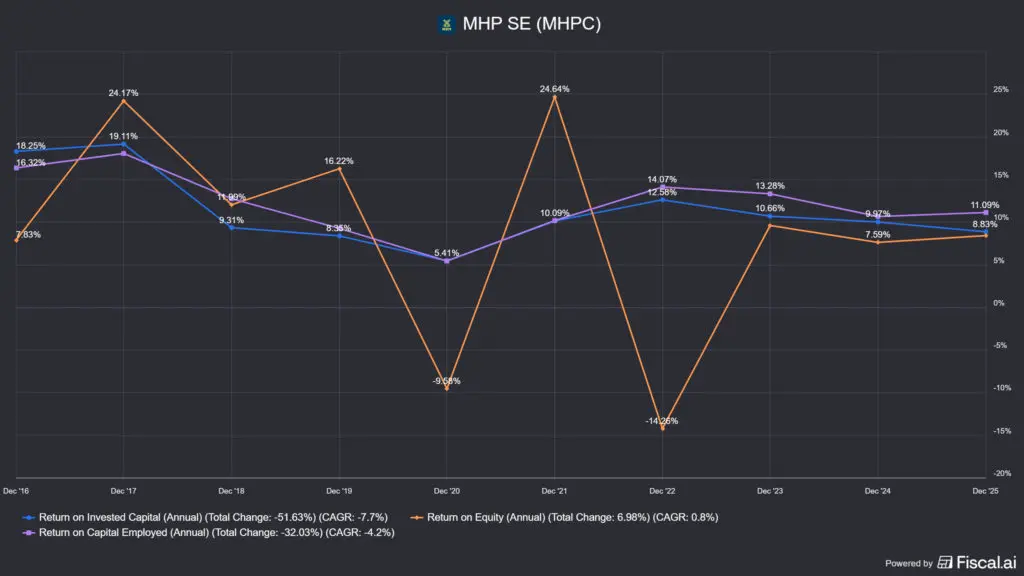
📌 I praktiken: MHP är en beprövad, vertikalt integrerad jordbruksverksamhet som bygger upp en allt starkare position på marknaderna i Europa och Mellanöstern. Triangeln Balkan-Spanien-Ukraina erbjuder en viss krigsresistent diversifiering. Aktiekursen är dock redan högre än före kriget, vilket innebär att marknaden inte behandlar detta företag som ett verkligt "ukrainskt" företag, utan som ett väldiversifierat konglomerat som verkar på flera utländska marknader, vilket är sant. Trots detta har fundamenten följt med i prisökningen på ett bra sätt, så MHP är fortfarande billigt nu.
MHP förlitar sig dock mest på fysiska tillgångar av alla undersökta aktier: inte en plattform, inte en programvara, utan fysisk produktion, försäljning, export. Den skapar inte mycket värde utöver sin kapitalkostnad: fjäderfämarknaden har aldrig handlat om höga marginaler och stark kassagenereringsförmåga. För dem som vill ha exponering mot den ukrainska realekonomin i sin portfölj och accepterar LSE:s likviditetsbegränsningar är detta ett av de bästa alternativen. Företaget kommer inte att kollapsa om fredssamtalen drar ut på tiden, men den verkliga katalysatorn för omprissättning skulle vara geopolitiska lättnader även i detta fall.

🤫 Topp 3 ukrainska aktier: Astarta (WSE: AST), socker, soja och djup undervärdering
Ukrainas största sockerproducent och ett vertikalt integrerat jordbruksinnehav på Warszawas börs, vars värdering praktiskt taget helt förstördes av krigets riskpremie.
Astarta äger sex sockerfabriker, 220 000 hektar jordbruksmark, en sojabönbearbetningsanläggning, en mjölkgård och bioenergikapacitet. Huvuddelen av dess tillgångar är koncentrerade till de centralvästra regionerna i Ukraina, Vinnytsia, Khmelnytskyj och Poltava. Grundaren och VD:n Viktor Ivanchyk har drivit företaget sedan 1993 och äger 41.9 % av det, och Fairfax Financial (Prem Watsas kanadensiska investeringsholdingbolag) är också aktieägare, vilket tyder på att båda sidor har en rejäl koppling till affärerna. IFC (dotterbolag till Världsbanken) investerade 40 miljoner USD i den nya anläggningen för sojaproteinkoncentrat, vilket också är en oberoende kvalitetsinvestering.
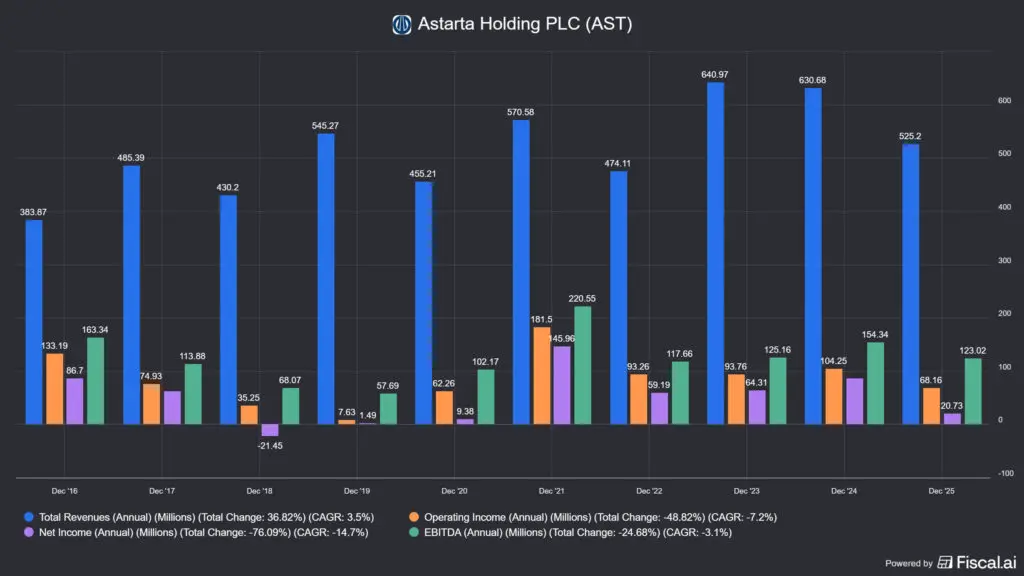
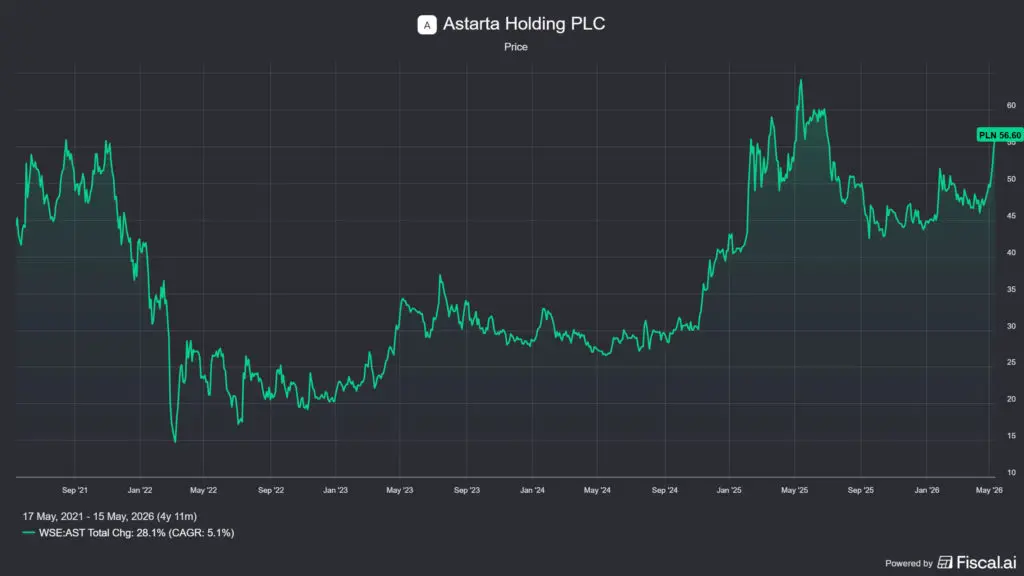
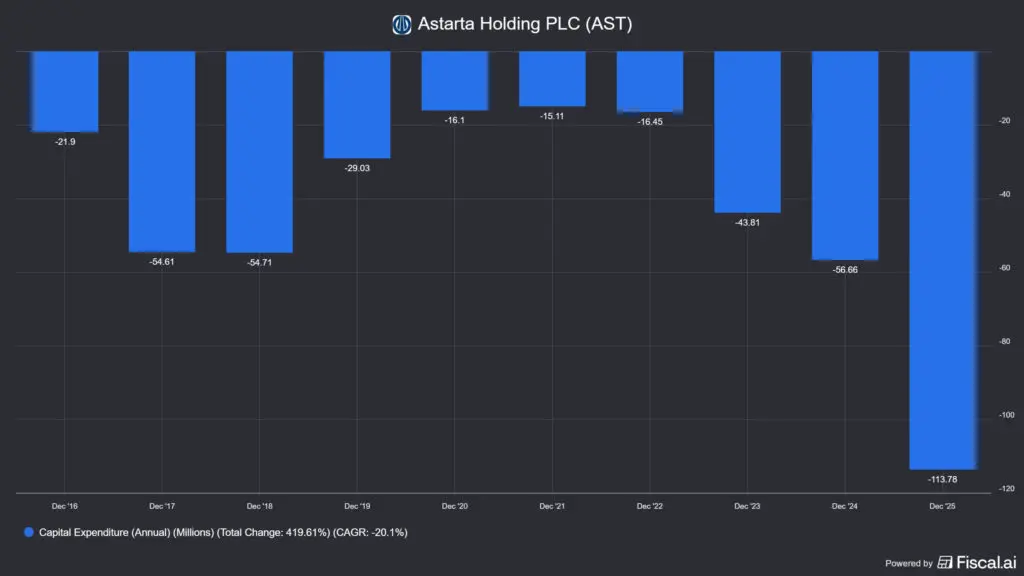
Trots ökningen är värderingen fortfarande nedtryckt, liksom de andra två namnen: ~384 miljoner dollar i börsvärde, ~525 miljoner dollar i intäkter, vilket motsvarar en P/S-multipel på 0,6 gånger. Nettovinsten år 2025 var endast 20.7 miljoner dollar, EBITDA var 123 miljoner dollar, så siffrorna minskade jämfört med föregående år, men detta beror främst på kapitalinvesteringar. Allt detta innebär en EV/EBITDA på ~5.3 gånger, vilket är en ganska låg värdering för ett jordbruksholdingbolag, eller praktiskt taget vilket företag som helst.
🐂 Tjurar säger
Astarta är noterat på Warszawabörsen och tillgängligt på IBKR, vilket gör det till en av de mest tillgängliga ukrainska jordbruksaktierna. IFC-investeringen och Fairfax Financials aktieinnehav är två oberoende, kvalitativa signaler om att balansräkningen verkligen är solid och att ledningen är pålitlig. Investeringarna i anläggningen för sojaproteinkoncentrat på 80 miljoner USD och investeringarna i Khmelnytskyi-oljefrösförädlingsanläggningen på 76 miljoner USD erbjuder organisk intäktstillväxt utöver rekonstruktionsberättelsen. Socker- och sojamarknaderna är globala, produkten kan exporteras och Astarta är inte enbart beroende av den inhemska ukrainska efterfrågan.
🐻 Björnar säger
Sockerindustrins cykliska utveckling är en verklig risk: Astartas egen historia har visat att lönsamheten var nästan noll under 2018–19.t. Den är noterad på Warszawabörsen, där likviditeten är låg och spreadarna höga. Jag har egen erfarenhet av detta i motsatt fall. Dino Polska, som också är polsk och noterad som en ADR på den amerikanska börsen, är ganska illikvid, så det är värt att köpa den på den polska WSE. Detta är en varningstecken på att Astarta-aktier kan vara lika svåråtkomliga. Exponeringen i Poltavaregionen är närmare frontlinjen för vissa tillgångar än man skulle vilja som investerare.
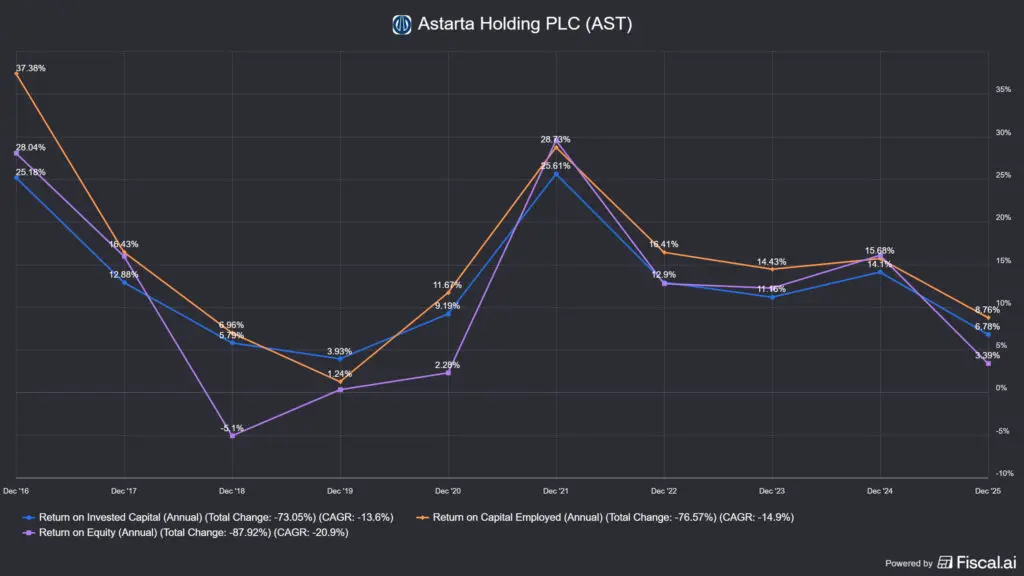
📌 I praktiken: Astarta är den aktie som har störst "värde"-position av alla undersökta aktier: minimal värdering, beprövad förvaltning, ESG-profil och IFC-bakgrund. Konjunkturberoende (sockerpriser, sojabönspriser) och geopolitisk risk är helt verkliga, men om man tänker på ett scenario med 3–5 års fredsförhandlingar skulle Astarta kunna vara en av de direkta vinnarna av den ukrainska återuppbyggnadshistorien med sin dominans över de inhemska socker- och sojabönsmarknaderna och exportdiversifiering. Men liksom alla råvaruaktier är den också oerhört konjunkturberoende och exponerad för många faktorer, såsom väder, vilka är mycket svåra att förutsäga.
Astarta är för den mest tålmodiga investeraren. Den kommer inte att fördubblas på ett kvartal, men om den ukrainska jordbrukssektorn återuppbygger sig har ett IFC-stödt, grundarlett jordbruksinnehav med 0,6x P/S-ränta allvarlig uppåtpotential. Mitt problem här är detsamma som med MHP: det är svårt att skapa värde på lång sikt (men Astarta kan vara ett undantag i detta avseende), så jag skulle nästan säkert lämna det efter återhämtningen, om jag tog en position i det överhuvudtaget, eftersom det inte är ett namn värt att hålla på lång sikt. När du dimensionerar dina positioner bör du tänka konservativt på grund av konjunkturella effekter och krigsrisk.

3. 💻 +1 Hemligt tips: EPAM Systems (NYSE: EPAM), den slagna ingenjörsjätten
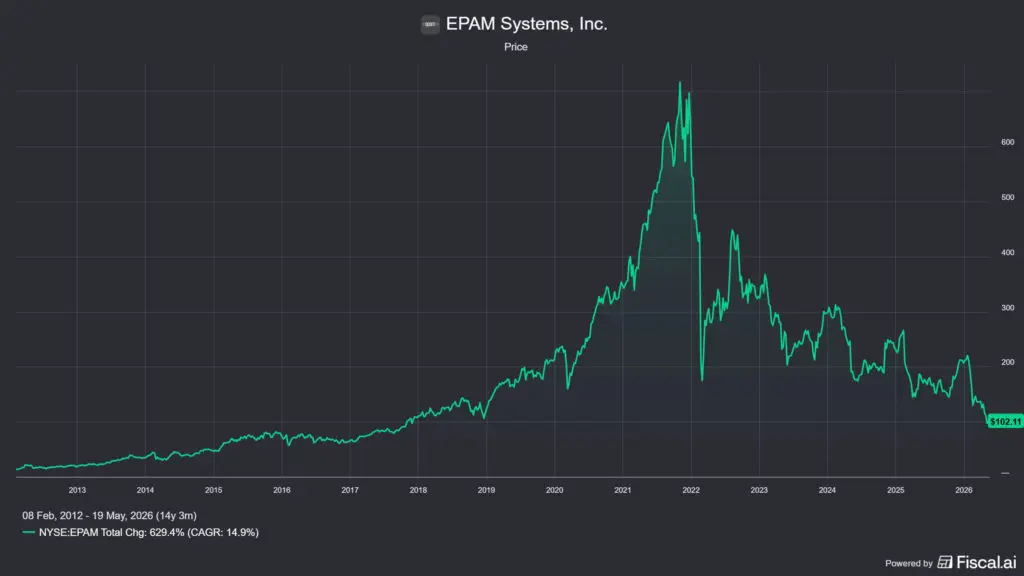
EPAM Systems är inte formellt en ukrainsk aktie, utan ett Pennsylvania-baserat, NYSE-noterat, USD-denominerat värdepapper. Men dess vitryskt-ukrainska ingenjörskultur, dess koncentrerade sjöfartsbas i Östeuropa fram till kollapsen 2022, och dess ihållande låga pris, som kan tillskrivas geopolitiska skäl, gör den relevant på denna lista. Fram till november 2021 var EPAM en av de bästa blandningsaktierna på marknaden: den steg med nästan 6 000 % under de tio åren efter börsintroduktionen 2012. Sedan, efter den 24 februari 2022, förlorade den nästan 72 % av sitt värde på en enda månad. Växelkursen har inte korrigerats sedan dess, även om affärerna i stort sett har fortsatt.
Kärnan i företagets verksamhet: Stora företag på Forbes Global 2000-listan anförtror dem design, utveckling och implementering av programvara åt dem. Det är inte en enkel kodfabrik, den klassificerar sig som "produktutvecklingstjänster", och detta återspeglas i marginaler, kundlojalitet och byteskostnader. Bland de 345+ Forbes Global 2000-kunderna finns Goldman Sachs, Adidas, Johnson & Johnson, de byter inte till en massleverantör i Bangalore.
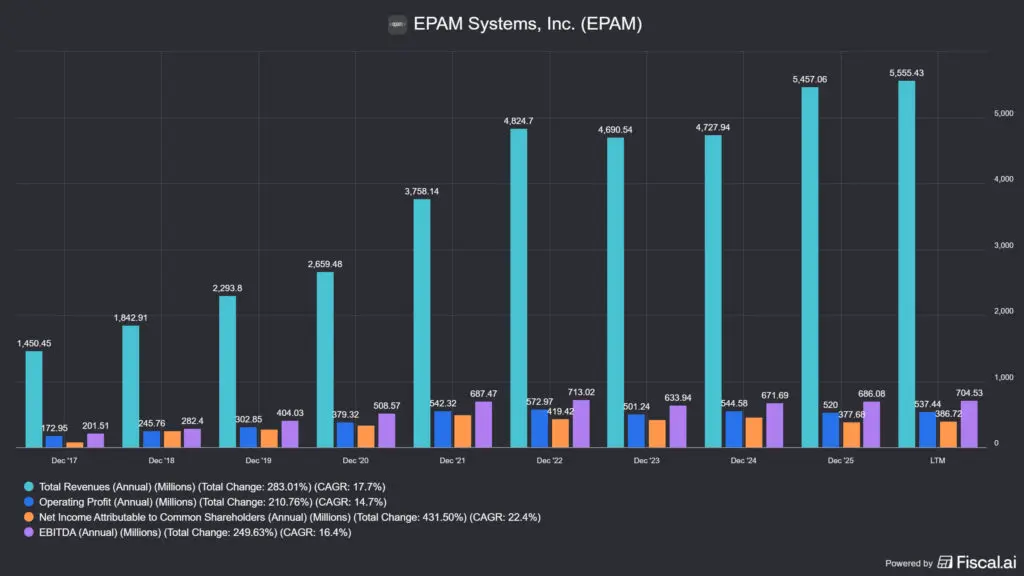
Intäkterna för 2025 är 5.4 miljarder dollar (+15.4 %), varav ~5 % är organisk tillväxt. Balansräkningen är extremt stark: över 1 miljard dollar i nettokassa, minimal skuldsättning, ~544 miljoner dollar i årligt fritt kassaflöde. Värderingarna är förvånansvärt låga: framtida P/E är ~8.8x, framtida EV/EBITDA är ~4.7x, EV/Sales är ~0.8x, vilket är historiskt sett extremt lågt för ett IT-teknikföretag på 4.7 miljarder dollar.
🐂 Tjurar säger
Ingenjörskultur och 30 års kundrelationer kan inte kopieras snabbt, detta är en bestående konkurrensfördel som det nuvarande priset inte alls återspeglar. De mer än 1 miljard USD kan användas för nettoåterköp och mindre förvärv. Analytikernas riktkurskonsensus är ~187–211 USD (men tro dem aldrig), med ~66–88 % uppåtpotential jämfört med det nuvarande priset på ~112 USD. Vilket naturligtvis inte betyder så mycket, men detta är fortfarande marknadens konsensus. Plattformarna EPAM AI/Run och EPAM DIAL är ganska väl positionerade inom implementering av företags-AI. De 345 Forbes Global 2000-kunderna kommer förmodligen att välja företaget för en sådan övergång.
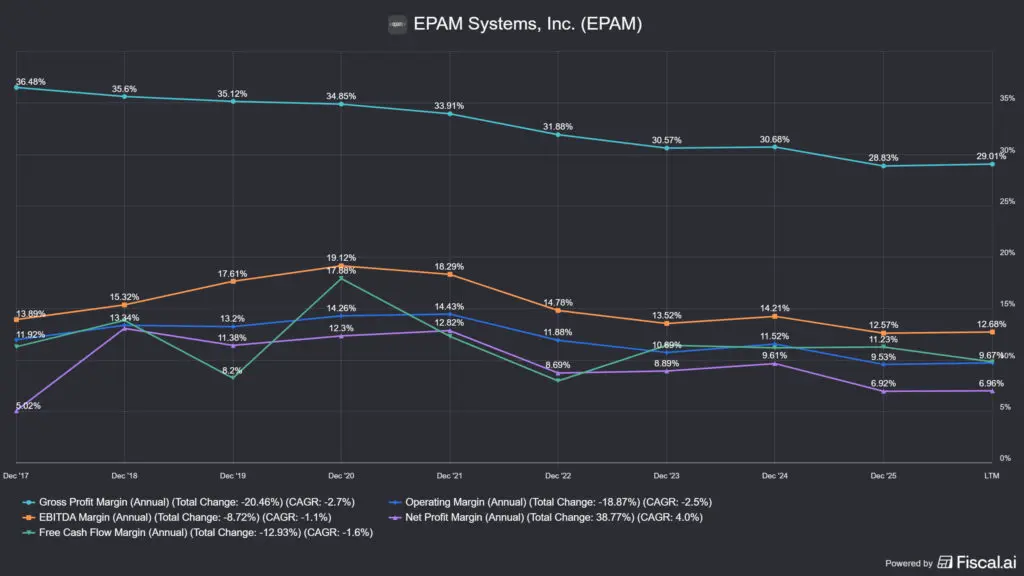
Den organiska tillväxten har avtagit oroväckande: endast 3–6 % organisk tillväxt förväntas till 2026, medan rörelsemarginalen har minskat från 14 % till 9.5 % sedan 2021. Avkastningen på investeringen (ROIC) sjönk från 41 % till ~13.8 %, integrationskostnader från NEORIS och förvärv av First Derivative skadar kapitaleffektiviteten. AI-störningar är en risk i två riktningar: Om AI minskar efterfrågan på timmar inom humanteknik tillräckligt snabbt, kan EPAM:s intäktsmodell skadas strukturellt. Ledarskiftet (Arkadiy Dobkin avgick och ersattes av Balázs Fejes, av ungerskt ursprung) är också en risk.
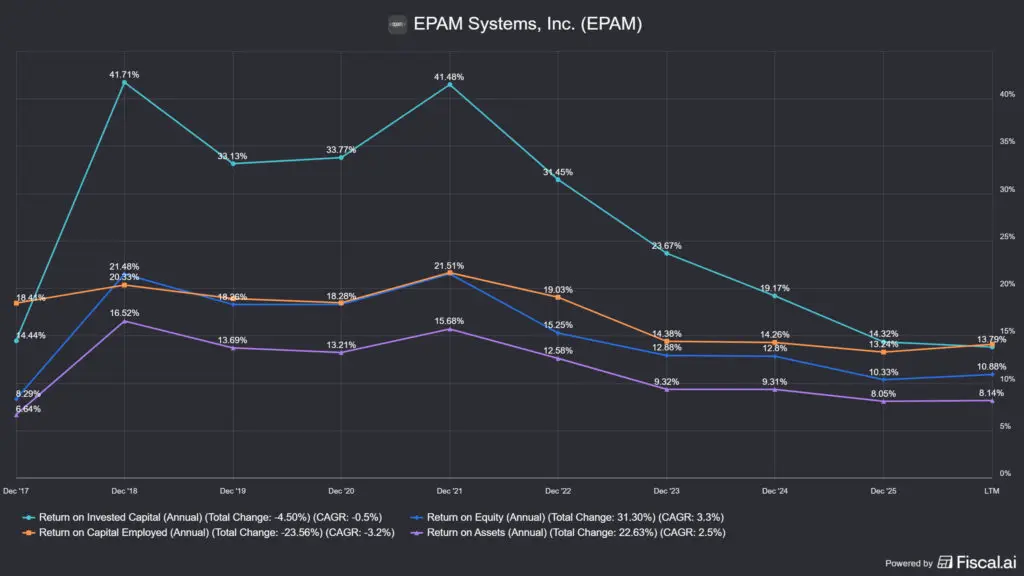
📌 I praktiken: När det gäller EPAM är investeringstesen inte bara att en Det handlar inte om huruvida ett annars högkvalitativt IT-ingenjörsföretag krossas av en geopolitisk händelse, utan om AI har brutit ner företagets verksamhet eller inte. Leverantörsbasen har nu blivit global (Indien, Latinamerika, Centraleuropa), den ukrainska exponeringen har minskat, men växelkursen bär fortfarande denna riskpremie. Om övergången till AI-nativt tar fart och den organiska tillväxten återgår till över 8-10 %, kan omvärderingen bli enorm, om den någonsin återkommer. Frågan är om problemet är strukturellt, vilket är mycket svårt att avgöra i nuläget. Jag tror att det faktum att alla mätvärden har sjunkit i flera år inte bådar gott för framtiden. Det finns en lekfull webbplats för att testa företags AI-exponering: Död av Clawd.
Jag går direkt till saken med domen om Death by Clawd: Inte döende, utan krympande, 5+ år av smärtsam marginalkompression:"Kära mina kära, vi samlas här inte för att begrava EPAM, men att erkänna att deras verkstadsimperium på 3.5 miljarder dollar står inför en existentiell fråga: vad händer när karosserna är valfria? De överlevde konkurrens från utlandet, covid och Rysslandsutträdet, men att överleva en värld där deras kunder kan generera 60 % av standardkoden själva? Det är den verkliga digitala transformationen som ingen har satt på färdplanen.”"
📝 Topp 3 ukrainska aktier: sammanfattning
Den ukrainska marknaden har några verkliga kandidater till blandade obligationer för investerare som är villiga att ta geopolitiska risker: att inte ignorera dem, men inte heller övervikta dem. Den gemensamma nämnaren för de fyra aktierna som presenteras ovan är att var och en har visat sig vara livskraftig under de fyra åren av krig, att var och en handlas till en låg värdering och att var och en har betydande inflytande från ledningens sida.
Kyivstar är den mest motståndskraftiga modellen: monopolistiskt nätverk, digital plattform, noll skuldsättning och kan även köpas via moderbolaget (VEON) om någon gillar holdingstrukturen. MHP är den mest övertygande representationen för realekonomisk exponering: Vertikal integration, europeisk diversifiering, beprövad exportlogik. Astarta är en intressant del: värderingen är i botten, men IFC-bakgrunden indikerar att de bästa institutionella investerarna fortfarande är med. Om kriget slutar och den ukrainska jordbrukssektorn kommer på väg mot återuppbyggnad, tror jag att den här aktien kommer att vara bland de första att stiga. EPAM, å andra sidan, är den enda likvida, USD-baserade, NYSE-handlade aktien på listan, och om den organiska tillväxten återvänder kan omvärderingen bli enorm.
Det är viktigt att betona: Inget av företagen som presenteras här är lätta att köpa, och det kommer att bli ännu svårare att hålla i dem. Geopolitisk risk är verklig och kräver kontinuerlig uppmärksamhet. Tänk om ryssarna vinner kriget och fortfarande ockuperar Ukraina? Tänk om konflikten drar ut på tiden i åratal? Då kommer värderingen inte att förändras. Frågan är alltid om den inprisade pessimismen tillräckligt kompenserar för de verkliga riskerna. Denna fråga måste besvaras individuellt av varje investerare baserat på deras egen tidshorisont, risktolerans och principer för positionsstorlek.
Om du vill läsa våra andra artiklar kan du hitta intressanta artiklar organiserade i följande kategorier:
🤑Om du är intresserad av vilka mäklare vi använder, läs våra artiklar nedan:
📉Analys av Interactive Brokers mäklarkonto – Professionellt för proffs
📈LightYear Mäklarkonto Analys - Enkelhet och billighet går hand i hand
❓ FAQ – Vanliga frågor
Är det värt att köpa ukrainska aktier nu?
Att investera i ukrainska aktier är inte ett värdebaserat beslut i traditionell mening, utan snarare ett geopolitiskt optionsköp på fundamentala grunder. Kyivstar, MHP, Astarta och EPAM Systems har alla visat sig vara lönsamma under tre år av krig, och alla handlas till historiskt låga värderingar. Frågan är inte om det är riskabelt, för det är det helt klart, utan om den inprisade pessimismen är tillräcklig kompensation för de verkliga riskerna. För de vars svar är ja baserat på deras egen tidshorisont och risktolerans, skulle den ukrainska aktiemarknaden kunna erbjuda asymmetrisk avkastningspotential, särskilt i händelse av ett vapenvila eller fredssamtal.
Var kan man köpa ukrainska aktier: finns det tillgängligt på IBKR eller Lightyear?
De flesta noterade ukrainska aktier är tillgängliga via Interactive Brokers (IBKR) plattform, eftersom IBKR ger bred tillgång till Nasdaq, New York (NYSE), London (LSE) och Warszawa (WSE) börser. Kyivstar (NASDAQ: KYIV) och EPAM Systems (NYSE: EPAM) är också noterade på USD-marknaden, vilket gör dem enklaste att köpa. MHP (LSE: MHPC) och Astarta (WSE: AST) finns också tillgängliga på IBKR, även om deras likviditet kan vara lägre och spreadar kan vara högre. För närvarande är de bekvämaste alternativen för handel på Lightyear Nasdaq och NYSE-noterade aktier, där Kyivstar handlas på EPAM och VEON.
Vad är VEON och vad har det att göra med Kyivstar?
VEON (NASDAQ: VEON) är ett globalt holdingbolag inom telekommunikation som betjänar nästan 150 miljoner mobilabonnenter i Pakistan, Ukraina, Kazakstan, Bangladesh och Uzbekistan. Kyivstar är ett dotterbolag till VEON, den ledande mobiloperatören i Ukraina, som noterades separat på Nasdaq i december 2025 (NASDAQ: KYIV). De som vill spela direkt på Kyivstar kan göra det med hjälp av tickern KYIV; de som vill spela som digital operatör på den bredare marknaden kan få exponering mot Kyivstar genom tickern VEON, i utbyte mot att ta risken med JazzCash i Pakistan och dotterbolagen i Kazakstan och Bangladesh.
Är MHP och Astarta säkra om kriget fortsätter?
Den stora majoriteten av MHP:s och Astartas produktionskapacitet är koncentrerad till de centralvästra regionerna i Ukraina, i regionerna Vinnytsia, Khmelnytskyj, Poltava och Kirovohrad, vilka har drabbats av betydligt mindre direkt militär påverkan än landets östra och södra regioner. MHP:s fjäderfägårdar och Astartas sockerfabriker är därför mer territoriellt skyddade än om de låg närmare konflikthärdarna. Samtidigt påverkar missilattacker mot energiinfrastruktur hela landet, vilket ökar driftskostnaderna för båda företagen, vilka åtgärdas med generator- och alternativa energibaserade lösningar, och de högre kostnaderna är redan inbyggda i de nuvarande finansiella siffrorna.
Är EPAM Systems verkligen en ukrainsk aktie?
EPAM Systems är formellt inte en ukrainsk aktie, utan en NYSE-noterad, USD-baserad pappersaktie med bas i Pennsylvania. Dess vitryssk-ukrainska ingenjörskultur, dess leveransbas före kriget koncentrerad till Östeuropa och prisfallet efter den ryska invasionen 2022 som inte helt har återhämtat sig sedan dess gör den ukrainska aktien relevant ur ett investeringsperspektiv. Aktien handlas nästan 84 % lägre än sin topp, medan verksamheten har blivit global. Leveransbasen diversifieras mot Indien, Latinamerika och Centraleuropa. EPAM är därför mer av en kategori som kallas "geopolitiskt straffad global IT-kompounder" än en klassisk ukrainsk aktie, men de två koncepten är svåra att separera i det här fallet.
Juridisk och ansvarsfull policy: Denna artikel är endast en informativ analys och utgör inte investeringsrådgivning i någon form. Investeringsbeslut är investerarens eget ansvar och bör alltid fattas efter att ha beaktat den individuella ekonomiska situationen, risktoleransen och investeringsmålen. Uppgifterna som finns vid tidpunkten för skrivandet återspeglar det aktuella läget; marknadsförhållanden och företagets fundamentala omständigheter kan komma att ändras.


