
Daha önce temettü yatırımı türünden kısaca bahsetmiştim. Son birkaç ayda, daha önce temettü yatırımının büyük destekçileri olarak kabul edilen yerli YouTube kanallarının ve diğer sitelerin bile bu stratejiyi izlemeyi bıraktığını fark ettim. Bunun yerine, çoğu ETF satın almaya ve ortalama piyasa getirisini bir kenara koymaya başladı.
Ancak, bunun nedenini hiçbir yerde yazılı olarak görmedim, belki de düşük performans nedeniyle miydi? Belki de portföy yönetimi çok karmaşıktı? Gerçek nedenleri açıklayamam, ancak 2020'nin başından beri temettü ödeyen hisseler tuttuğum için, bu konudaki düşüncelerimi yazmanın faydalı olacağını düşündüm.
????Önemli! Bu makale muhasebenin karmaşık detaylarına inmeyi amaçlamamaktadır, bu nedenle bazı büyük basitleştirmeler olacaktır, ancak bunlar anlaşılmayı kolaylaştırmak içindir. Amaç, metnin özünü vurgulamak ve ortalama bir kişi için anlaşılır hale getirmektir.
Temettü yatırımı: yanlış anlaşılan bir tür
Bence temettü yatırımının dezavantajlarından biri, şirketlerin sermaye dağılımını anlamanız gerektiğidir ki bu da o kadar kolay bir iş değildir. Yatırımcıların %95'inin temel kavramları bile anlamadığından eminim; bunun yerine sezgilerine ve trendlere uyuyorlar.İnsanlar, temettü hisselerinin piyasadan daha iyi performans gösterdiğini ortaya koyan bu gösterişli grafiklere bakıyor ve bu yüzden onları satın almaları gerektiğine inanıyorlar. Bu durum, özellikle piyasanın yatay veya düşüş eğiliminde olduğu, temettü yatırımlarının popüler olduğu dönemlerde geçerlidir.
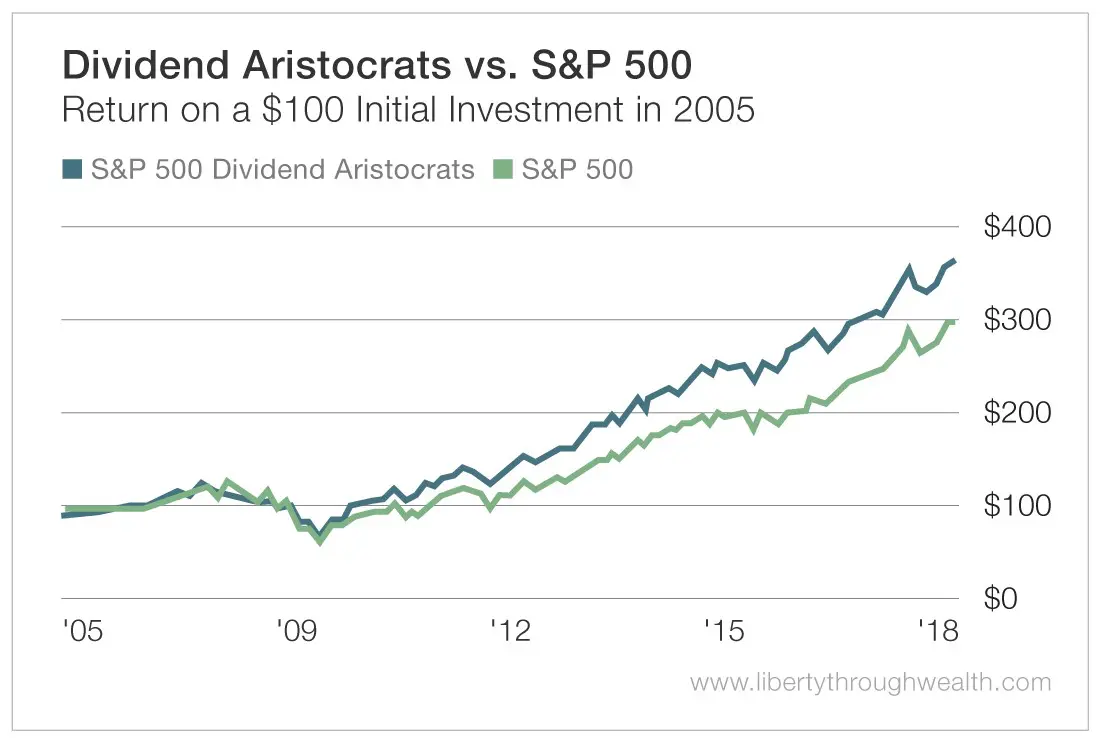
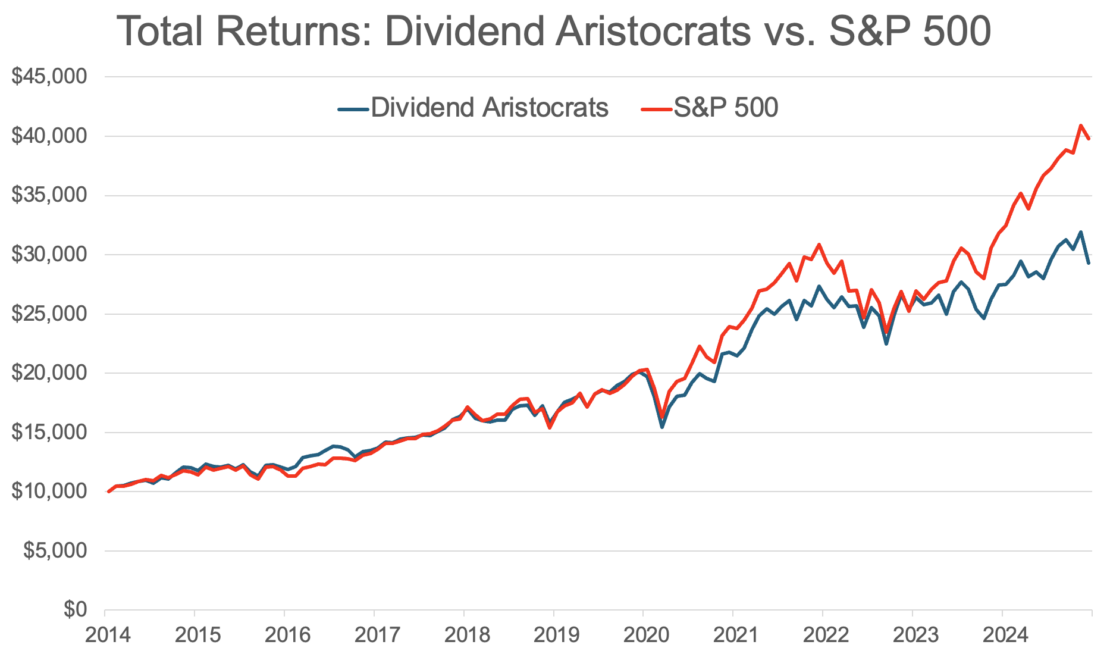
Bu tam olarak ne anlama geliyor? Kendi başına pek bir şey ifade etmiyor, çünkü grafikler belirli bir döneme, örneğin son 20-30 yıla atıfta bulunuyor, ancak farklı bir dönem seçersem tam tersi sonucu bile elde edebilirim. Ayrıca önemli olan, genellikle sadece S&P 500 hisselerini modellemeleri, ancak bu sorun değil çünkü en ünlü Amerikan endeksini bir ETF olarak satın alabilirsiniz, bu nedenle bunun çoğu yatırımcının getirilerini ölçtüğü gerçekçi bir senaryo olduğunu düşünüyorum.
Temettü yatırımlarının üstün performansına dair veriler nereden geliyor? Temettü yatırımı konusunda sayısız kitap ve çalışma var. Kapsamlı bir liste olduğunu iddia etmeden, çok hevesli olanların okuyabileceği birkaç kitap buldum, internet ise kitaplarla dolu. Tek bir şey söylemem gerekirse, o da şu olurdu: Geraldine Weiss: Temettüler Yalan SöylemezBir de ikinci bölüm var: Kelley Wright: Temettüler Hala Yalan Söylemez.
Ama çalışmalara geri dönersek, konu daha derinlemesine ilginizi çekiyorsa bunlara göz atmaya değer:
- Sürpriz! Daha Yüksek Temettü = Daha Yüksek Kazanç Artışı (2003)
- Düşüşte Olan Piyasalarda Temettüler Daha mı Önemlidir? (2011)
- Düşüşte Olan Piyasalarda Küresel Olarak Temettü Tercihi (2015)
- Temettüler Ne Fark Yaratır? (2016)
- Yüksek Temettü Getirisi Avantajı (2007)
- Temettü Yatırımı ve S&P Dow Jones Temettü Endekslerine Bir Bakış (2012)
- S&P 500 Temettü Aristokratlarına Temel Bir Bakış
- Piyasalar Düşüş Gösterdiğinde Temettüler Daha mı Önemli Hale Geliyor?
- Temettülerin Gücü (2025 verileriyle güncellendi)
İlginç olan şu ki, yukarıdaki 9 çalışmanın 4'ü bir krizden sonra yapılmış ve ne yazık ki hepsi aynı dönemi incelemiyor, ancak en azından gözden geçirmeye değerler. Sadece birini seçmek isterseniz, sonuncusuna bakın, çünkü oradaki veri serisi 1940'tan 2025'e kadar uzanıyor ve harika açıklayıcı rakamlar içeriyor, özünü anlamak nispeten kolay.

Temettü yatırımı son zamanlarda çok popüler bir kavram haline geldi.
Tek başına "temettü ödeyen hisse senedi" sadece bir etikettir ve bu etiketten temettü yatırımının olumlu mu yoksa olumsuz mu bir strateji olduğu sonucu çıkarılamaz. Örneğin, temettü ödeyen Alphabet'i ele alalım. Peki, bu nedir? Başka bir deyişle, ona hangi etiketi yapıştırmak istersiniz? "Temettü ödeyen", "büyüme", "reklam destekli", "bulut" veya hatta "yapay zeka" hissesi olabilir, ancak bunların hiçbiri kendi başına bir anlam ifade etmez. GOOGL hisse senedi koduna sahip şirkete bakarsanız şunu görebilirsiniz:
- 💰 kâr getirir,
- 📈 10 yıllık bir dönemde gelirlerini ortalama %18.6 oranında artırdı.
- 📢 Reklamcılık kolu 2025 yılında 243000 milyar ABD doları gelir elde etti.
- ☁️ Bulut hizmetleri segmenti 2025 yılında %36 oranında büyüdü.
- 🤖'nin Gemini adında kendi yapay zeka modeli var.
Dolayısıyla tüm etiketler onun için doğru olacaktır. Soru şu: Toplam getiri potansiyelinin ne kadarı temettülerden sağlandı ve diğer faktörler bunda ne kadar rol oynadı? Basitçe söylemek gerekirse: Getirinin büyük kısmı temettülerden geliyorsa ve hisse senedi endeksi geride bırakmışsa, bu hisseye yatırım yapmanın endekse yatırım yapmaktan daha iyi olduğunu söyleyebilirsiniz.
Verim potansiyeli nasıl ortaya çıkıyor?
Yatırımcılar bir şirketi analiz ederken, şirketin toplam getiri potansiyelini belirlerler. Bu, modelin şirketin belirli bir dönemde, genellikle 5 yıllık bir dönemde, gerçekçi olarak ulaşabileceğini öngördüğü rakam olacaktır. Şirketlerin getiri potansiyeli çeşitli faktörlere bağlıdır. Bunlar şunları içerebilir:
- 🔄 Değerlendirme düzeltmesi: Bir şirketin değerinin düşük olması durumunda, değerlemede bir düzeltme hisse senedi fiyatında artışa yol açacaktır. Bunun tersi de doğrudur: Değerinin yüksek olduğu şirketlerin değerlemesinde bir düzeltme hisse senedi fiyatında düşüşe yol açacaktır. Bu etki genellikle "ortalamaya dönüş" olarak adlandırılır ve tipik olarak piyasanın hisse senedi hakkındaki düşüncelerinden (yani piyasanın hisse senedi hakkındaki düşüncelerinden) kaynaklanır.
- 🏭 Şirketin temel performansının fiyatlandırılması: Bu, bir öncekinden farklı olarak, temel işletme performansına, yani şirketin elde ettiği nakit üzerinden sağladığı getiri oranına (IRR veya iç getiri oranı, ancak ROIC olarak ifade edilir) dayanmaktadır.
- 🔁 Hisse geri alımı/ihracı: Yukarıdakilerin sonucu olarak, şirketin elde ettiği kar hisse sayısına bölündüğünde hisse başına kazanç (EPS) elde edilir. Bu daha az hisseye bölünürse EPS artar, daha fazla hisseye bölünürse azalır. Hisse geri alımlarının/ihraçlarının özelliği, işletmenin faaliyetlerinden değil, sermaye tahsis kararlarından kaynaklanmasıdır (aşağıya bakınız).
- 💵 Hissedarlara sermaye iadesi: Bu, ödenen temettüdür. Ne kadar yüksek olursa, getiri potansiyeline o kadar fazla katkı sağlar. Genellikle temettünün büyüklüğü, temettü verimi ve temettü artış oranı ile karakterize edilir.
📈Yukarıdakileri basitleştirirsek, getiri potansiyeli değerleme çarpanındaki değişim + temel performans + temettü bileşenlerinden oluşmaktadır.
Dolayısıyla, temettü yatırımının etkili bir yatırım türü olduğuna inananlar için en önemli unsur temettüler olacaktır. Buradaki sorun şu ki, şirket tarafından ödenen temettüler, işletmeye yeniden yatırım için yer olduğu sürece, temel performansı aslında düşürecektir.

Temettü ödemeleriyle ilgili temel sorun nedir?
Her kapitalist şirket kar elde etmek için kurulur. Muhasebe bunu nasıl gösterirse göstersin, muhtemelen tüm sürecin sonunda – giderleri ödeme, amortisman, faiz ödeme, her türlü vergi indirimi, vergi kesintisi vb. – şirketin elinde bir miktar nakit kaldığını biliyorsunuzdur.
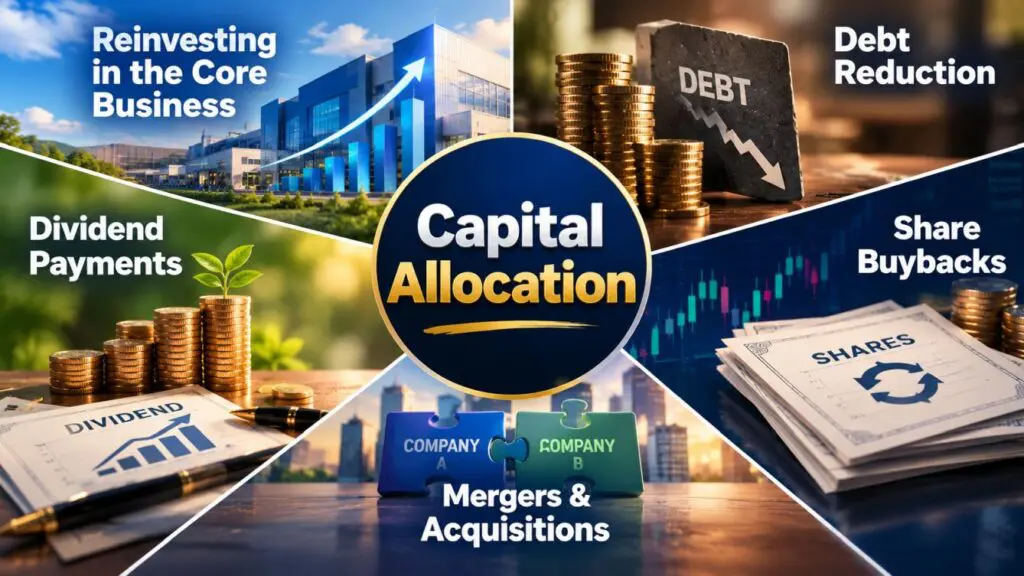
Bu önemli çünkü bir şirketin "şöyle bir şey" olduğunu söyleyen ölçütler her zaman oluşturabilirsiniz, örneğin ucuz, verimli, hızlı büyüyen vb. ancak bunlar muhasebe araçlarıdır. Asıl önemli olan, vergiler ve giderler düşüldükten sonra geriye ne kadar fiziksel olarak harcanabilir para kaldığıdır. Bu, serbest nakit ve kredi şeklinde olabilir, çünkü yalnızca bunlar sahiplerine ödeme yapılabilir ve bunlardan değer yaratılabilir. Bunu yapabilmek için, bir şirketin sermaye tahsis seçeneklerinin neler olduğunu, yani nakit parasıyla neler yapabileceğini anlamanız gerekir.
- 🌱 Bunu işinize geri yatırabilirsiniz. Bu temel durumdur, şirketler organik büyümelerini bu şekilde gerçekleştirirler. Uzun vadede, organik büyüme hisse senedi fiyatına yansıtılmalıdır, çünkü şirketin değeri giderek artacaktır. Nakit şirkette kalır ve başka bir vergi yükümlülüğü doğmaz.
- 🏦 Bununla borçlarınızı azaltabilirsiniz. Şirketin borcu varsa, borcunu azaltabilir; maliyet tarafında ise faiz yükü düşer. Para alacaklıya gider ve karşılığında şirketin yükümlülüğü azalır.
- 🔁 Kendi hisselerinizi geri satın alabilirsiniz. Şirket, piyasada işlem gören hisselerden geri hisse satın alıyor. Nakit, bilançodan çıkarılır ve satış yapan yatırımcıya gider; satın alınan hisseler ise hazineye konulur veya piyasadan çekilebilir. İdeal bir dünyada, aynı performans daha az sayıda hisseye dağıtılacağı için şirketin hisse senedi fiyatı geri satın alınan hisselerle orantılı olarak artacaktır.
- 🤝 Başka şirketleri de satın alabilirsiniz. Bu nakit, diğer şirketlerde azınlık veya çoğunluk hissesi satın almak için harcanır. Nakit şirketten çıkmaz, ancak bir şekilde (varlık, şerefiye vb.) konsolide edilir. Satın almalarla ilgili sorun, varlıkların ve maddi olmayan varlıkların adil değerinin önceden belirlenmesinin zor olması ve bu nedenle başarısızlık riskinin yüksek olmasıdır.
- 💵 Bunu temettü olarak ödeyebilirsiniz. Şirket, elde ettiği nakdin bir kısmını veya tamamını hissedarlarına temettü olarak dağıtır. Nakit, bilançodan çıkarılır ve sahiplerin hesaplarına aktarılır, ardından vergi yükümlülüğü doğar.
Yukarıdaki örnek, temettü ödemenin temel sorununu göstermektedir: Şirketin değeri, temettülere harcanan miktar kadar azalır; bu da bu miktarın şirket için kayıp olduğu, yatırımcının ise vergiye tabi olduğu anlamına gelir. Sorun şu ki:
- 🧾 Çoğu ülkede, temettülerden stopaj vergisi kesilir ve yatırımcılar bu vergiyi genellikle ödemezler. ABD hisseleri söz konusu olduğunda, bu, Macaristan vergi mükellefi olarak elde edilen gelirin %30'u anlamına gelir.
- 🇭🇺 Vergi stopajına ek olarak temettüler üzerinden de vergi ödenmesi gerekmektedir. Macaristan'da bu oran %13 SZOCHO + %5 SZJA'dır, yani Amerikan temettülerinden %30 + %13 + %5 = %48 vergi ödemeniz gerekir; bu da temettü veriminin yaklaşık olarak yarıya indiği anlamına gelir.
- 📑 Çifte vergilendirme anlaşması olan ülkelerle, Macaristan'ın %15'lik kişisel gelir vergisi prensipte yurtdışında kesilen ve stopaj yapılan vergiye dahil edilebilir, ancak bunu belgelemek "şans işi"dir; pratikte bunu zarar olarak gösterirsiniz. Küçük eşyalar için uğraşmaya değmez.
Bir de pek az insanın düşündüğü bir şey daha var: yeniden yatırım riski. Aldığınız parayı, en az şirketin yaptığı kadar verimli bir şekilde, vergilerden kaçırdığınız miktarla çarparak bir yere yeniden yatırmanız gerekiyor. O zaman, para şirketten hiç çıkmamış gibi aynı durumda olacaksınız. Bunu yapabilmeniz son derece düşük bir ihtimal.
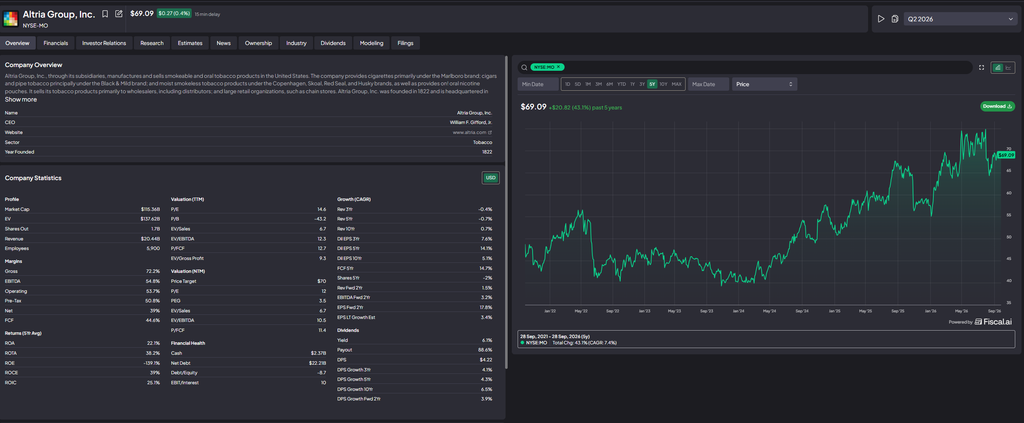
Yeniden yatırım riskiyle ilgili başka bir anormallik daha var: Yeniden yatırımın fırsat maliyeti. Küçük portföylerde, yüksek maliyetler nedeniyle temettüleri anlamlı bir şekilde yeniden yatırmak mümkün değildir. Diyelim ki Altria hissedarısınız. Şirket, hisse başına 69.09 dolar fiyatla 4.22 dolar temettü ödüyor; bu da yazım itibariyle %6.1'lik bir temettü verimi anlamına geliyor.
2000 dolarlık Altria hissesi satın alıyorsunuz, bu nedenle basitlik açısından 29 hisse alıyorsunuz ve bu da yıllık 122.38 dolar temettü ödüyor. Ancak bu ödeme üç ayda bir yapılıyor, yani her üç ayda bir yaklaşık 30.5 dolar alacaksınız. Bunu bir şeye yatıralım:
- LightYear: Minimum yatırım maliyeti işlem başına %0.1'dir, ancak minimum 1 ABD dolarıdır; bu da 30.5 ABD doları tutarındaki bir yatırım için %3.25'e denk gelir!
- IBKR: Minimum yatırım maliyeti hisse başına 0.005 USD, ancak minimum 2 USD, yani 30.5 USD'lik bir yatırım durumunda %6.5'lik bir maliyet söz konusu!
- Erste, KBC: Minimum yatırım maliyeti işlem başına %0.45, ancak minimum 7 USD, yani yaklaşık %30! 30.5 USD için maliyet bu kadar.
Tüm yılın temettülerini toplarsanız, genellikle %10 olarak hesapladığımız bir yıllık borsa getirisinden mahrum kalmış olursunuz. Elbette, 100000 USD'lik bir portföy büyüklüğüyle maliyetler zaten çok düşük, ancak aynı parayı temettü ödemeyen bir hissede bırakmış olsaydınız, hiçbir maliyet oluşmazdı.
🤔İpucu: Eğer temettü ödeyen hisseleri içeren ve temettüleri yeniden yatıran pasif bir ETF arıyorsanız, maliyet açısından çok daha avantajlı bir seçenek bulacaksınız.

Temettü yatırımı: teoride her şey yolunda.
Peki temettü yatırımı neden bu kadar popüler hale geldi? Bunun birkaç sebebi var:
- Popüler olduğu için birçok kişi bu yöntemi destekledi, üzerine birçok çalışma yapıldı.
- Çünkü sürekli ve artan bir nakit akışı sağlıyor, bu da yatırımcılar için cazip.
- Çünkü birçok yatırımcı hisse senetlerinin tahvil yerine kullanılabileceğini düşünüyordu (kullanılamaz, ama bu başka bir konu).
- Çünkü teorik olarak matematiksel hesaplamalar gerçekten çok iyi görünüyor.
Daha önce ele alınan ilk madde hariç, her birine kendi deneyimlerime dayanarak birer düşünce eklemek istiyorum.
Artan nakit akışı
Bence bu hareket için en önemli veri kaynaklarından biri DRIP Investing sitesiydi: Dripinvesting.orgDavid Fish adlı bir beyefendi 2018'de vefat edene kadar bu işi yürüttü; daha sonra Justin Law devraldı. Dilerseniz size temettü ödeyen şampiyonların tam listesini posta yoluyla gönderebilirler. "Temettü kralı" hisseleri 50 yılı aşkın süredir aralıksız temettü ödüyor ve çoğu da temettülerini artırıyor. Bu tür şirketler, kazandıkları parayı bunca zamandır yatırımcılara adeta "bedava" dağıtıyorlarsa, onlarda ne gibi bir sorun olabilir? Aşağıda öğreneceksiniz!
Bond yerine geçen madde
Birkaç yıl önce hisse senetlerini tahvil yerine kullanmayı denedim – örneğin AT&T – ama bu temel bir hata, benden sonra bunu yapmayın. Tahvillerde, özellikle devlet tahvillerinde, ödeme yapan bir garantör vardır, tahvilin vadesinde geri aldığınız bir nominal değeri vardır ve alacaklıların hakları hissedarların haklarından tamamen farklıdır. Tahvillerin fiyatının hisse senetlerinden tamamen farklı bir mantığa göre hareket ettiğini ve bir tahvilin vadesinde nominal değerini geri aldığınız için hisse senedi kadar baskı oluşturmadığını da belirtmek gerekir; hisse senedinde ise böyle bir vade tarihi yoktur. Hisse senetlerini asla tahvillerin yerine geçecek bir yatırım aracı olarak düşünmeyin, pratikte işe yaramaz.
Temettü matematiği
Teoride gerçekten iyi göründüğü için, temettü hesaplamalarına bir göz atalım. Örnek şirketimizin aşağıdaki verilere sahip olduğunu varsayalım:
- 🏢 Şirketin 1000 hissesi var,
- 🏷️ Hisse senedi fiyatı 100 USD olarak listelenmiştir.
- 💵 50000 ABD doları nakit üretiyor,
- ✂️ Bunun %10'unu, yani 5000 ABD dolarını ödüyorsunuz.
- 🎯 Yani hisse başına temettü 5 ABD doları olacak.
- 📊 Temettü verimi %5'tir (5/100=0.05 veya %5),
- 📈 Ayrıca şirket, bu miktarı her yıl %10 oranında artırma sözü veriyor (karşılaştırma amacıyla, daha önce aynı %3'lük artış oranı kullanılmıştı).
DRIP Investing'in listesindeki "Temettü Meydan Okuyucusu" etiketi altındaki hisselerin 5-9 yıl üst üste temettü ödediği ve artırdığı, "Değerli Adaylar"ın 10-24 yıl, "Şampiyonlar"ın 25 yıl ve "Krallar"ın 50 yıl üst üste temettü ödediği ve artırdığı göz önüne alındığında, yukarıdaki rakamlar tamamen abartılı değildir. Buna dayanarak, ideal bir dünyada, 50 yıllık bir dönemde şirketin temettüsü şöyle görünürdü:
| Yıl | Yıllık %3 artış | Yıllık %10 artış | ||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| Kaldırma | Temettü (USD) | Giriş fiyatı üzerinden getiri | Beklenen oran* | Kümülatif (USD) | Kaldırma | Temettü (USD) | Giriş fiyatı üzerinden getiri | Beklenen oran* | Kümülatif (USD) | |
| 0 | - | 5.00 | 5.0% | 10% | 5.00 | - | 5.00 | 5.0% | 10% | 5.00 |
| 1 | 3% | 5.15 | 5.2% | 10% | 10.15 | 10% | 5.50 | 5.5% | 11% | 10.50 |
| 2 | 3% | 5.30 | 5.3% | 11% | 15.45 | 10% | 6.05 | 6.1% | 12% | 16.55 |
| 3 | 3% | 5.46 | 5.5% | 11% | 20.92 | 10% | 6.66 | 6.7% | 13% | 23.21 |
| 4 | 3% | 5.63 | 5.6% | 11% | 26.55 | 10% | 7.32 | 7.3% | 15% | 30.53 |
| 5 | 3% | 5.80 | 5.8% | 12% | 32.34 | 10% | 8.05 | 8.1% | 16% | 38.58 |
| 6 | 3% | 5.97 | 6.0% | 12% | 38.31 | 10% | 8.86 | 8.9% | 18% | 47.44 |
| 7 | 3% | 6.15 | 6.1% | 12% | 44.46 | 10% | 9.74 | 9.7% | 19% | 57.18 |
| 8 | 3% | 6.33 | 6.3% | 13% | 50.80 | 10% | 10.72 | 10.7% | 21% | 67.90 |
| 9 | 3% | 6.52 | 6.5% | 13% | 57.32 | 10% | 11.79 | 11.8% | 24% | 79.69 |
| 10 | 3% | 6.72 | 6.7% | 13% | 64.04 | 10% | 12.97 | 13.0% | 26% | 92.66 |
| 11 | 3% | 6.92 | 6.9% | 14% | 70.96 | 10% | 14.27 | 14.3% | 29% | 106.92 |
| 12 | 3% | 7.13 | 7.1% | 14% | 78.09 | 10% | 15.69 | 15.7% | 31% | 122.61 |
| 13 | 3% | 7.34 | 7.3% | 15% | 85.43 | 10% | 17.26 | 17.3% | 35% | 139.87 |
| 14 | 3% | 7.56 | 7.6% | 15% | 92.99 | 10% | 18.99 | 19.0% | 38% | 158.86 |
| 15 | 3% | 7.79 | 7.8% | 16% | 100.78 | 10% | 20.89 | 20.9% | 42% | 179.75 |
| 16 | 3% | 8.02 | 8.0% | 16% | 108.81 | 10% | 22.97 | 23.0% | 46% | 202.72 |
| 17 | 3% | 8.26 | 8.3% | 17% | 117.07 | 10% | 25.27 | 25.3% | 51% | 228.00 |
| 18 | 3% | 8.51 | 8.5% | 17% | 125.58 | 10% | 27.80 | 27.8% | 56% | 255.80 |
| 19 | 3% | 8.77 | 8.8% | 18% | 134.35 | 10% | 30.58 | 30.6% | 61% | 286.37 |
| 20 | 3% | 9.03 | 9.0% | 18% | 143.38 | 10% | 33.64 | 33.6% | 67% | 320.01 |
| 21 | 3% | 9.30 | 9.3% | 19% | 152.68 | 10% | 37.00 | 37.0% | 74% | 357.01 |
| 22 | 3% | 9.58 | 9.6% | 19% | 162.26 | 10% | 40.70 | 40.7% | 81% | 397.72 |
| 23 | 3% | 9.87 | 9.9% | 20% | 172.13 | 10% | 44.77 | 44.8% | 90% | 442.49 |
| 24 | 3% | 10.16 | 10.2% | 20% | 182.30 | 10% | 49.25 | 49.2% | 98% | 491.74 |
| 25 | 3% | 10.47 | 10.5% | 21% | 192.77 | 10% | 54.17 | 54.2% | 108% | 545.91 |
| 26 | 3% | 10.78 | 10.8% | 22% | 203.55 | 10% | 59.59 | 59.6% | 119% | 605.50 |
| 27 | 3% | 11.11 | 11.1% | 22% | 214.65 | 10% | 65.55 | 65.5% | 131% | 671.05 |
| 28 | 3% | 11.44 | 11.4% | 23% | 226.09 | 10% | 72.10 | 72.1% | 144% | 743.15 |
| 29 | 3% | 11.78 | 11.8% | 24% | 237.88 | 10% | 79.32 | 79.3% | 159% | 822.47 |
| 30 | 3% | 12.14 | 12.1% | 24% | 250.01 | 10% | 87.25 | 87.2% | 174% | 909.72 |
| 31 | 3% | 12.50 | 12.5% | 25% | 262.51 | 10% | 95.97 | 96.0% | 192% | 1 005.69 |
| 32 | 3% | 12.88 | 12.9% | 26% | 275.39 | 10% | 105.57 | 105.6% | 211% | 1 111.26 |
| 33 | 3% | 13.26 | 13.3% | 27% | 288.65 | 10% | 116.13 | 116.1% | 232% | 1 227.38 |
| 34 | 3% | 13.66 | 13.7% | 27% | 302.31 | 10% | 127.74 | 127.7% | 255% | 1 355.12 |
| 35 | 3% | 14.07 | 14.1% | 28% | 316.38 | 10% | 140.51 | 140.5% | 281% | 1 495.63 |
| 36 | 3% | 14.49 | 14.5% | 29% | 330.87 | 10% | 154.56 | 154.6% | 309% | 1 650.20 |
| 37 | 3% | 14.93 | 14.9% | 30% | 345.80 | 10% | 170.02 | 170.0% | 340% | 1 820.22 |
| 38 | 3% | 15.37 | 15.4% | 31% | 361.17 | 10% | 187.02 | 187.0% | 374% | 2 007.24 |
| 39 | 3% | 15.84 | 15.8% | 32% | 377.01 | 10% | 205.72 | 205.7% | 411% | 2 212.96 |
| 40 | 3% | 16.31 | 16.3% | 33% | 393.32 | 10% | 226.30 | 226.3% | 453% | 2 439.26 |
| 41 | 3% | 16.80 | 16.8% | 34% | 410.12 | 10% | 248.93 | 248.9% | 498% | 2 688.18 |
| 42 | 3% | 17.30 | 17.3% | 35% | 427.42 | 10% | 273.82 | 273.8% | 548% | 2 962.00 |
| 43 | 3% | 17.82 | 17.8% | 36% | 445.24 | 10% | 301.20 | 301.2% | 602% | 3 263.20 |
| 44 | 3% | 18.36 | 18.4% | 37% | 463.60 | 10% | 331.32 | 331.3% | 663% | 3 594.52 |
| 45 | 3% | 18.91 | 18.9% | 38% | 482.51 | 10% | 364.45 | 364.5% | 729% | 3 958.98 |
| 46 | 3% | 19.48 | 19.5% | 39% | 501.98 | 10% | 400.90 | 400.9% | 802% | 4 359.87 |
| 47 | 3% | 20.06 | 20.1% | 40% | 522.04 | 10% | 440.99 | 441.0% | 882% | 4 800.86 |
| 48 | 3% | 20.66 | 20.7% | 41% | 542.70 | 10% | 485.09 | 485.1% | 970% | 5 285.95 |
| 49 | 3% | 21.28 | 21.3% | 43% | 563.98 | 10% | 533.59 | 533.6% | 1 067% | 5 819.54 |
| Yıl | Yıllık %3 artış | Yıllık %10 artış | ||||||||
| Kaldırma | Temettü (USD) | Giriş fiyatı üzerinden getiri | Beklenen oran* | Kümülatif (USD) | Kaldırma | Temettü (USD) | Giriş fiyatı üzerinden getiri | Beklenen oran* | Kümülatif (USD) | |
| 50 | 3% | 21.92 | 21.9% | 44% | 585.90 | 10% | 586.95 | 587.0% | 1 174% | 6 406.50 |
* Şirketin 50.000 dolarlık nakit üretiminde artış olmaması durumundaki ödeme oranı.
Temettü yatırımı: pratikte daha az yaygın.
Yukarıdaki rakamlar neden gerçekleşmeyecek? Birincisi, bu tür temettüler ve temettü artış oranları sadece kağıt üzerinde var, gerçekte değil. Eğer bu doğru olsaydı, piyasa %60-70 temettü getirisi olan hedeflerle dolu olurdu, ancak bunlardan çok fazla bulamazsınız. İkincisi, bunun mümkün olabilmesi için:
- 💵 Uzun vadede, şirket nakit üretimini en az temettü artış oranı kadar artırmalıdır, çünkü ancak o zaman artırılmış temettüyü ödeyebilir (teorik olarak borçtan da ödeyebilir, ancak 50 yıldan fazla sürmez).
- 🚫 Temettü ödemelerini neredeyse hiçbir zaman askıya almamalı, kesmemeli veya durdurmamalıdırlar.
- 📈 Temettüyü sürekli olarak artırmaları gerekiyor (bu da bileşik faiz ilkesine göre hisse başına düşen miktarı artıracaktır).
- 🏷️ Yukarıda listelenen neredeyse imkansız üçlü kriter bile korunsa, bu durum fiyata yansıtılmamalıdır, çünkü o zaman yüksek temettü getirisi olan bu hisseyi satın alamazsınız.
🚨Gerçekte genellikle olan şey şudur: İlk hızlı artışlardan sonra artış hızı yavaşlar, daha sonra daha ciddi bir krizde nakit akışı durur, temettüler askıya alınır veya kesilir ve ivme zaten kırılmış olur ve her şeye yeniden başlamanız gerekir.
Ve bunun özünü zaten tahmin edebilirsiniz: Bir sorun varsa, maliyetleri düşürmenin en kolay yollarından biri temettüleri kesmek veya askıya almaktır, çünkü o zaman onları ödemek zorunda kalmazsınız.Bu durum, şirketlerin temettü ödemelerini kutsal bir konu olarak görmediği ABD'ye kıyasla Avrupa hisse senetleri için daha da geçerlidir. Kriz anında, satın alma nedeniniz olan özelliği "bir kenara atan" bir hisseyi portföyünüzde bulundurmak ne kadar isterdiniz?
Matematiksel veriler ne diyor: Yeniden yatırım mı, yoksa temettü yatırımı mı?
Şimdi bir an için sermaye tahsisine geri dönelim. Diyelim ki örnek şirketimizin borcu yok, başkalarını satın almak istemiyor ve kendi hisselerini geri almıyor. Sadece iki seçeneği var: Yeniden yatırım (bu da fiyatın artmasına neden olacaktır) ve temettü ödemesi (bu tutar şirketten alınacak ve yatırımcılara gidecektir).
Ayrıca, örnek şirketimizin yatırılan sermaye üzerinden %15'lik bir iç getiri oranı elde edebileceğini varsayıyoruz; bu oran çok iyi kabul edilir ve kaliteli şirketler için önemli bir kriterdir. Başka bir deyişle: her 5 yılda bir elde edilen nakit akışını ikiye katlıyor. Ayrıca, 100 ABD doları nakit paranız olduğunu ve üç seçeneğiniz olduğunu varsayalım:
- 🌱 Seçenek A: Elde ettiği kazancın %100'ünü yeniden yatırıyor ancak temettü ödemiyor.
- ⚖️ Seçenek B: Paranın %90'ını yeniden yatırıyor, %10'unu temettü olarak dağıtıyor (temettü verimi: %1.5).
- 💵 Seçenek C: Paranın %50'sini yeniden yatırıyor ve %50'sini temettü olarak dağıtıyor (temettü verimi: %7.5).
| Yıl | A: Değer (%100 getiri) | A: kümülatif temettü | B: Değer ( %90 geri ödeme) | B: kümülatif temettü | B: toplam | C: değer (%50 iade) | C: kümülatif temettü | C: toplam |
|---|---|---|---|---|---|---|---|---|
| 1 | 115.0 | 0.0 | 113.5 | 1.5 | 115.0 | 107.5 | 7.5 | 115.0 |
| 2 | 132.3 | 0.0 | 128.8 | 3.2 | 132.0 | 115.6 | 15.6 | 131.1 |
| 3 | 152.1 | 0.0 | 146.2 | 5.1 | 151.3 | 124.2 | 24.2 | 148.5 |
| 4 | 174.9 | 0.0 | 166.0 | 7.3 | 173.3 | 133.5 | 33.5 | 167.1 |
| 5 | 201.1 | 0.0 | 188.4 | 9.8 | 198.2 | 143.6 | 43.6 | 187.1 |
| 6 | 231.3 | 0.0 | 213.8 | 12.6 | 226.4 | 154.3 | 54.3 | 208.7 |
| 7 | 266.0 | 0.0 | 242.6 | 15.8 | 258.5 | 165.9 | 65.9 | 231.8 |
| 8 | 305.9 | 0.0 | 275.4 | 19.5 | 294.9 | 178.3 | 78.3 | 256.7 |
| 9 | 351.8 | 0.0 | 312.6 | 23.6 | 336.2 | 191.7 | 91.7 | 283.4 |
| 10 | 404.6 | 0.0 | 354.8 | 28.3 | 383.1 | 206.1 | 106.1 | 312.2 |
| 11 | 465.2 | 0.0 | 402.7 | 33.6 | 436.3 | 221.6 | 121.6 | 343.1 |
| 12 | 535.0 | 0.0 | 457.0 | 39.7 | 496.7 | 238.2 | 138.2 | 376.4 |
| 13 | 615.3 | 0.0 | 518.7 | 46.5 | 565.3 | 256.0 | 156.0 | 412.1 |
| 14 | 707.6 | 0.0 | 588.8 | 54.3 | 643.1 | 275.2 | 175.2 | 450.5 |
| 15 | 813.7 | 0.0 | 668.2 | 63.1 | 731.4 | 295.9 | 195.9 | 491.8 |
| 16 | 935.8 | 0.0 | 758.5 | 73.2 | 831.6 | 318.1 | 218.1 | 536.2 |
| 17 | 1076.1 | 0.0 | 860.9 | 84.5 | 945.4 | 341.9 | 241.9 | 583.9 |
| 18 | 1237.5 | 0.0 | 977.1 | 97.5 | 1074.5 | 367.6 | 267.6 | 635.2 |
| 19 | 1423.2 | 0.0 | 1109.0 | 112.1 | 1221.1 | 395.1 | 295.1 | 690.3 |
| 20 | 1636.7 | 0.0 | 1258.7 | 128.7 | 1387.4 | 424.8 | 324.8 | 749.6 |
Tüm değerler ABD doları cinsindendir. Temettüler yatırımcı tarafından yeniden yatırılmaz ve vergi hesaplanmaz.
Basitlik adına, döviz kuru yatırılan sermaye ile birlikte hareket eder, bu da değerleme katsayısının değişmediği anlamına gelir ki bu tamamen gerçekçi değildir. Gerçekte, %15 getiri sağlayan bir şirket primli işlem görüyor demektir; bu nedenle yatırımcı, ödenen temettüleri aynı getiriyle yeniden yatıramaz çünkü fiyat sürekli artmaktadır. İşte bu durum, şirketin kendi yeniden yatırımını değerli kılıyor. Buna dayanarak, 20. yılın sonunda aşağıdaki sonuçlara ulaşacaksınız:
| Seçenek | Geri sarma | 20. yıldaki değer | 20. yıldaki toplam (değer + birikmiş temettüler) | CAGR: sadece döviz kuru | CAGR: fiyat + temettü |
|---|---|---|---|---|---|
| A | 100% | 1636.7 | 1636.7 | 15.00% | 15.00% |
| B | 90% | 1258.7 | 1387.4 | 13.50% | 14.05% |
| C | 50% | 424.8 | 749.6 | 7.50% | 10.60% |
Tüm değerler ABD doları cinsindendir ve başlangıç sermayesi 100 ABD dolarıdır.
Ama tabloda bir yerde hile yaptım, fark ettiniz mi bilmiyorum! ABD hisse senetleri söz konusu olduğunda sermaye kazançlarının ve temettü ödemelerinin hangi ülkede vergilendirildiğini bilmediğim için vergiyi bilerek düşmedim. Macaristan örneğini kullanalım:
- 📈 döviz kuru kazancı %15 SZJA, ancak TBSZ'de %0 vergi,
- 💵 Temettü: %30 stopaj vergisi + %13 SZOCHO + %5 SZJA, toplam %48 vergi, ancak ABD hisseleri için TBSZ'de sadece %30 (isterseniz başka rakamlar da kullanabilirsiniz).
Dolayısıyla vergiler nedeniyle temettünün önemli bir kısmını kaybedeceksiniz, bu nedenle nihai sonuç kabaca şöyle olacaktır:
| Yıl | A: Değer (%100 getiri) | A: kümülatif temettü | B: Değer ( %90 geri ödeme) | B: kümülatif net temettü | B: toplam | C: değer (%50 iade) | C: kümülatif net temettü | C: toplam |
|---|---|---|---|---|---|---|---|---|
| 1 | 115.0 | 0.0 | 113.5 | 1.1 | 114.6 | 107.5 | 5.3 | 112.8 |
| 2 | 132.3 | 0.0 | 128.8 | 2.2 | 131.1 | 115.6 | 10.9 | 126.5 |
| 3 | 152.1 | 0.0 | 146.2 | 3.6 | 149.8 | 124.2 | 17.0 | 141.2 |
| 4 | 174.9 | 0.0 | 166.0 | 5.1 | 171.1 | 133.5 | 23.5 | 157.0 |
| 5 | 201.1 | 0.0 | 188.4 | 6.9 | 195.2 | 143.6 | 30.5 | 174.1 |
| 6 | 231.3 | 0.0 | 213.8 | 8.8 | 222.6 | 154.3 | 38.0 | 192.4 |
| 7 | 266.0 | 0.0 | 242.6 | 11.1 | 253.7 | 165.9 | 46.1 | 212.0 |
| 8 | 305.9 | 0.0 | 275.4 | 13.6 | 289.0 | 178.3 | 54.8 | 233.2 |
| 9 | 351.8 | 0.0 | 312.6 | 16.5 | 329.1 | 191.7 | 64.2 | 255.9 |
| 10 | 404.6 | 0.0 | 354.8 | 19.8 | 374.6 | 206.1 | 74.3 | 280.4 |
| 11 | 465.2 | 0.0 | 402.7 | 23.5 | 426.2 | 221.6 | 85.1 | 306.7 |
| 12 | 535.0 | 0.0 | 457.0 | 27.8 | 484.8 | 238.2 | 96.7 | 334.9 |
| 13 | 615.3 | 0.0 | 518.7 | 32.6 | 551.3 | 256.0 | 109.2 | 365.3 |
| 14 | 707.6 | 0.0 | 588.8 | 38.0 | 626.8 | 275.2 | 122.7 | 397.9 |
| 15 | 813.7 | 0.0 | 668.2 | 44.2 | 712.4 | 295.9 | 137.1 | 433.0 |
| 16 | 935.8 | 0.0 | 758.5 | 51.2 | 809.7 | 318.1 | 152.7 | 470.7 |
| 17 | 1076.1 | 0.0 | 860.9 | 59.2 | 920.0 | 341.9 | 169.4 | 511.3 |
| 18 | 1237.5 | 0.0 | 977.1 | 68.2 | 1045.3 | 367.6 | 187.3 | 554.9 |
| 19 | 1423.2 | 0.0 | 1109.0 | 78.5 | 1187.4 | 395.1 | 206.6 | 601.8 |
| 20 | 1636.7 | 0.0 | 1258.7 | 90.1 | 1348.8 | 424.8 | 227.3 | 652.1 |
| CAGR (20 yıl) | 15.00% | - | 13.50% | - | 13.89% | 7.50% | - | 9.83% |
Tüm değerler ABD doları cinsindendir. TBSZ'de tutulmaktadır, temettülerden %30 ABD stopaj vergisi kesilir, temettüler yatırımcı tarafından yeniden yatırılmaz.
Elbette, akıllı olanlar şimdiden, temettüyü hisseye yeniden yatırmış olsaydınız, şirketin parayı kendisi yeniden yatırmış gibi neredeyse aynı sonucu elde edeceğinizi söylüyorlar. Ama:
- 💸 Yeniden yatırımın, genellikle hesap özetlerinde yer almayan bir maliyeti vardır.
- ⏳ Eğer temettü oranı hisse senedi fiyatından düşükse, yeniden yatırım yapmak için beklemeniz gerekir; bu da bir fırsat maliyeti anlamına gelir (başka bir deyişle: başka bir çöküş).
- 🏷️ Gerçekte, değer artışı nedeniyle hisseyi eski fiyattan değil, ancak çok daha yüksek bir fiyattan satın alabilirsiniz.
Elbette, temettü ödeyen hisse senetlerini içeren söz konusu ETF, bu sorunlara iyi bir çözüm olabilir. Ve yukarıdakilere ek olarak, temettüyü askıya almayacaklarını veya kesmeyeceklerini varsaydım.
Temettü yatırımı: Araştırmalar yalan mı söylüyor?
Şimdiye kadar söylenenler doğruysa, neden zaman zaman temettü ödeyen hisselere kıyasla temettü yatırımlarının daha iyi performans gösterdiğini kanıtlayabiliyorlar? Bunun birkaç nedeni var, bunlardan biri de piyasada hisse senetlerinin yatay seyrettiği veya düştüğü dönemlerin olmasıdır. Bu gibi durumlarda, askıya alınmadığı veya azaltılmadığı sürece temettü bir destek görevi görür; çünkü hisseyi elde tutmak daha kolaydır ve temettü, düşüşten kaynaklanan döviz kuru kaybını bir nebze de olsa telafi eder. Sorun şu ki, piyasa çoğu durumda yükseliyor, ancak zaman dilimini başında ve sonunda büyük bir kriz olacak şekilde kurgularsanız, temettü ödeyen hisse senetlerinin getirisinin daha yüksek olacağı sonuçları kolayca gösterebilirsiniz.
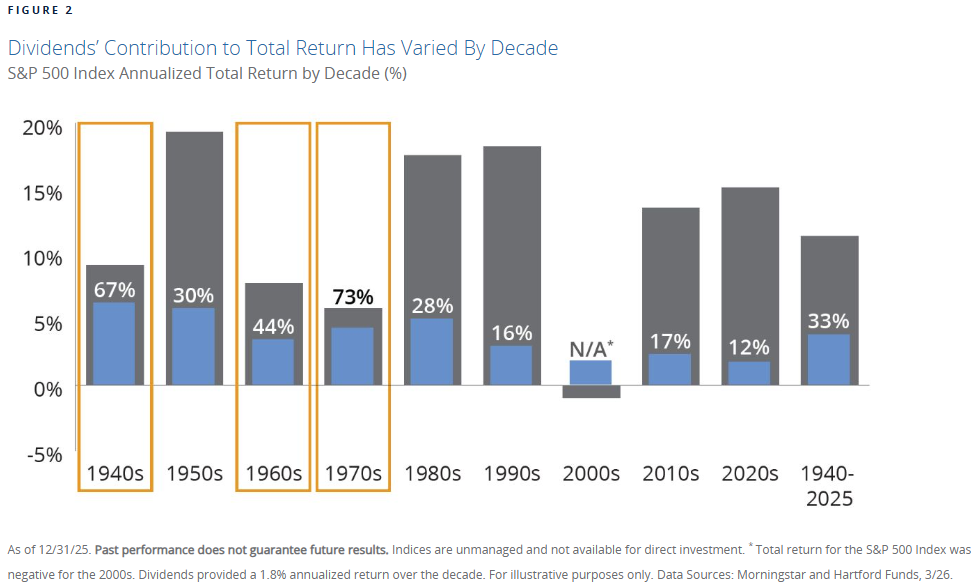
Ancak, temettü ödeyen hisse senetlerinin daha iyi performans göstermesinin çok daha sıradan bir nedeni de var: Sadece çok fazla nakit üreten ve bunu dağıtacak imkanlara sahip şirketler temettü ödeyebilir, bu nedenle temettüler ortalamanın üzerindedir. Yukarıdaki grafik, her on yıllık dönemde temettülerin sağladığı toplam getiri potansiyelinin yüzdesini göstermektedir. İncelenen 10 dönemin 3'ünde temettüler getirinin büyük çoğunluğunu sağlarken, 7'sinde sağlamamıştır. En çarpıcı olanı ise, tüm dönem birleştirildiğinde, temettülerin 1940 ile 2025 yılları arasındaki 85 yıllık dönemde ciddi şekilde düşük performans göstermiş olmasıdır.
Bir şirketin sermayesini ortalamanın iki katı verimlilikle yeniden yatırması ve bunun bir kısmını temettü olarak dağıtması durumunda bile, diğer hisse senetlerinden daha yüksek bir değerlemeyle işlem göreceğini görmek zor değildir..
💡Sonuca varalım: Ortalama kalitenin üzerinde performans gösteren şirketler, temettü ödedikleri için değil, daha kaliteli oldukları için temettü ödeyebiliyorlar ve bu nedenle piyasayı geride bırakıyorlar.
Temettü ödemelerinin ne kadar gereksiz olduğunu göstermek için, en yüksek fiyat artışına sahip ilk 10 S&P 500 şirketinin çevrimiçi tablosunu burada paylaşıyorum; bunlardan 5'i temettü ödemiyor ve 5'i sadece sembolik temettü ödüyor, ancak ödeme oranı hiçbir yerde %30'a ulaşmıyor. Bu arada, düşük temettü veriminin nedeni tam olarak daha önce bahsettiğim şey: Kalite uzun vadede fiyatlara yansır ve temettü verimliliğini düşürür.
| cesaret | Ad | 20 yıllık getiri | Toplam getiri | Karlılık yaratıyor mu? | Temettü verimi | Ödeme oranı | Ana sektör |
|---|---|---|---|---|---|---|---|
| NVDA | Nvidia Corp. | ~%17.000 | ~%9.500+ | Evet, sembolik. | ~% 0.4 | ~% 15 | Teknoloji / Yarı İletkenler |
| NFLX | Netflix Inc. | ~%17.000 | ~%9.500+ | Ne | - | - | İletişim hizmetleri |
| TPL | Texas Pacific Land Corp. | ~%17.000 | - | Evet, sembolik. | ~% 0.6 | ~25–30% | Enerji / Gayrimenkul |
| AAPL | Apple Inc. | ~%17.000 | ~%9.500+ | Evet, sembolik. | ~% 0.3 | ~% 13 | Teknoloji / Elektronik |
| BKNG | Rezervasyon Holdings | ~%17.000 | ~%9.500+ | Evet, sembolik. | ~% 0.9 | ~21–25% | Döngüsel Tüketim / Seyahat |
| MNST | Canavar İçecek | ~%17.000 | ~%9.500+ | Ne | - | - | Temel tüketim malları |
| ISRG | Sezgisel Cerrahi | ~%17.000 | - | Ne | - | - | Sağlık Hizmetleri / Tıbbi Teknoloji |
| AMZN | Amazon.com Inc | ~%17.000 | ~%9.500+ | Ne | - | - | Döngüsel Tüketim / E-ticaret |
| TSLA | Tesla A.Ş. | ~%26.000 (15-20 yıl) | - | Ne | - | - | Otomotiv / Teknoloji |
| ODFL | Eski Dominion Yük Hattı | ~%9.500+ | - | Evet, sembolik. | ~% 0.5 | ~% 24 | Endüstriyel / Lojistik |
Getiriler tahmini değerlerdir, kesin değer seçtiğiniz başlangıç ve bitiş tarihlerine bağlıdır. Temettü verimi ve ödeme oranı (net kârın yüzdesi olarak temettüler) 2026 için yuvarlanmış değerlerdir.
Eğer temettü ödemek bu kadar iyi bir şeyse, neden daha büyük miktarlarda ödenmiyor? Çünkü ödenmiyor. Peki o zaman neden yine de temettü ödüyorlar? Çünkü o kadar hızlı büyüyorlar ve para kazanıyorlar ki artık bu parayı işlerine etkili bir şekilde yeniden yatıramıyorlar ve hisse senedi fiyatları hızla yükseldiği için kendi hisselerini iyi bir fiyattan geri alamıyorlar; bu yüzden, daha iyi bir ifadeyle, kalanını dağıtıyorlar. Bunun tersi de doğrudur: Bir şirket elde ettiği nakdin büyük bir kısmını temettü olarak dağıtsa bile, hisse senedi fiyatı piyasa ortalamasına ulaşmıyorsa, yeterli oranda organik büyüme sağlayamaz.
Temettülere yatırım yapmaya karar vermek ne zaman mantıklıdır?
Aşağıda bağlantısı verilen ve portföyümü içeren makaleye bakarsanız, özellikle temettü ödeyen iki hisseye de sahip olduğumu fark edebilirsiniz: Simon Property Group (SPG) ve Philip Morris (PM).
Peki, temettü ödeyen hisse senetleri almak aptalca değil mi? Ben asla öyle demedim! Bir yandan sonuç genellikle incelediğiniz döneme bağlıdır, diğer yandan her kuralın istisnası vardır ve size bunların neler olduğunu göstereceğim.
Simon Emlak Grubu (SPG)
Hisseleri COVID-19 salgını sırasında, 2020 yılında almaya başladım. Ortalama fiyat 63.03 USD iken, bu yazıyı yazdığım günkü fiyat 203.39 USD idi. SPG hisse başına 8.9 USD temettü ödüyor, bu da maliyet üzerinden %14.12'lik bir temettü getirisi anlamına geliyor ve %30'luk vergiyi düşürdükten sonra bu oran %9.88 oluyor. Bu, yaklaşık 120 yıllık piyasa ortalamasına denk geliyor ve fiyat artışının kaynağı da burası.
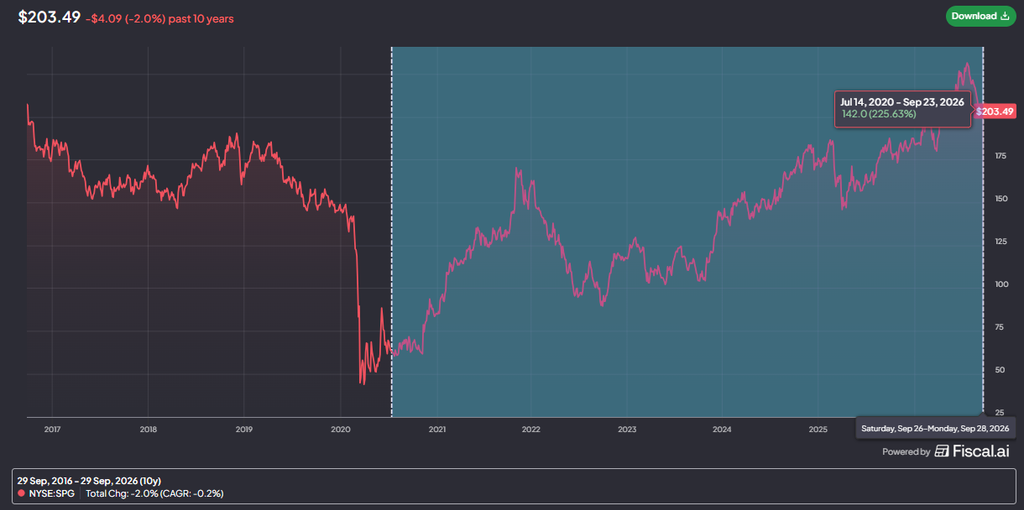
Yukarıdaki görseli ekledim çünkü fiyat artışının %225'lik bir getiri sağladığını açıkça gösteriyor; oysa 10 yıllık dönemde fiyat %-0.2'lik bir bileşik yıllık büyüme oranı (CAGR) üretmiş, yani esasen HİÇBİR ŞEY, gerçek bir temel getiri yok, sadece bir değerleme düzeltmesi var. Temettü dışında, mevcut değerlemede hiçbir getiri elde edemezdiniz. Bundan ne çıkar? Getirinin büyük kısmının hisse senedinin fırlamasından değil, değerleme düzeltmesinden kaynaklandığı anlaşılıyor. Ancak, düzeltmeden sonra bile temettü güzel bir gelir sağlıyor.
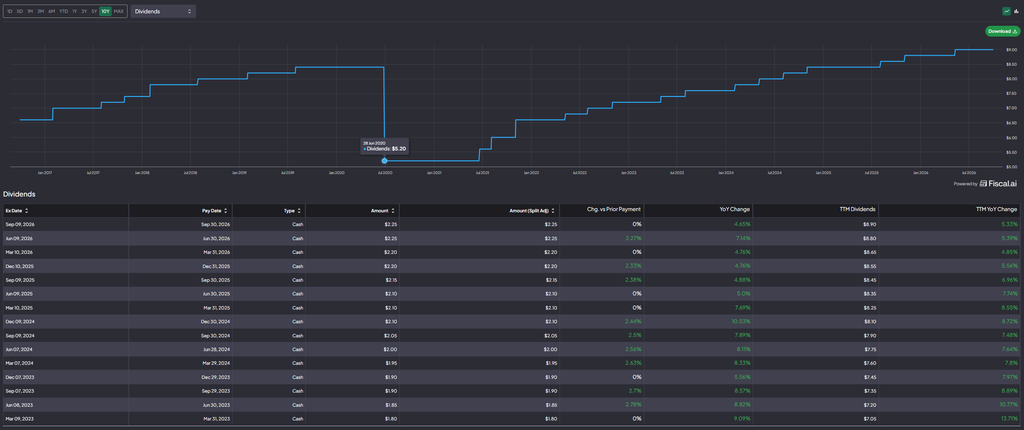
Ancak, SPG'yi savunmak adına şunu belirtmeliyim ki, bu durum temettünün 8.35 USD'den 3.9 USD'ye, yani toplamda %53 oranında düşürülmesini gerektirdi ve ben de bu noktadan alım yapmaya başladım. Bununla birlikte, tablo şirketin temettü ödemesini orijinal seviyenin üzerine güzel bir şekilde artırdığını da gösteriyor, ancak döviz kurunun daha hızlı yükselmesi nedeniyle temettü verimi yine de aynı seviyeye ulaşmadı.
????Alınan ders: Düşüş yaşayan hisse senedi fiyatlarından ve temettü kesintilerinden sonra yaşanan düzeltmelerden büyük karlar elde edebilirsiniz, ancak bu durum temettü ödemeyen şirketler için de geçerlidir.
Philip Morris (Başbakan)
Ayrıca COVID döneminde, 2020 yılında hisseyi almaya başladım, ortalama fiyat 79.06 USD idi, bu yazıyı yazdığım günkü fiyat ise 192.78 USD. PM hisse başına 5.78 USD temettü ödüyor, bu da maliyet üzerinden %7.44'lük bir temettü verimi anlamına geliyor. Ancak Philip Morris, gelirinin %80'inden fazlasını yurt dışından elde ettiği için temettü vergisi ödemek zorunda kalmamakta, yaklaşık %1.5 oranında stopaj vergisi ödemektedir (80/20 hissesi).
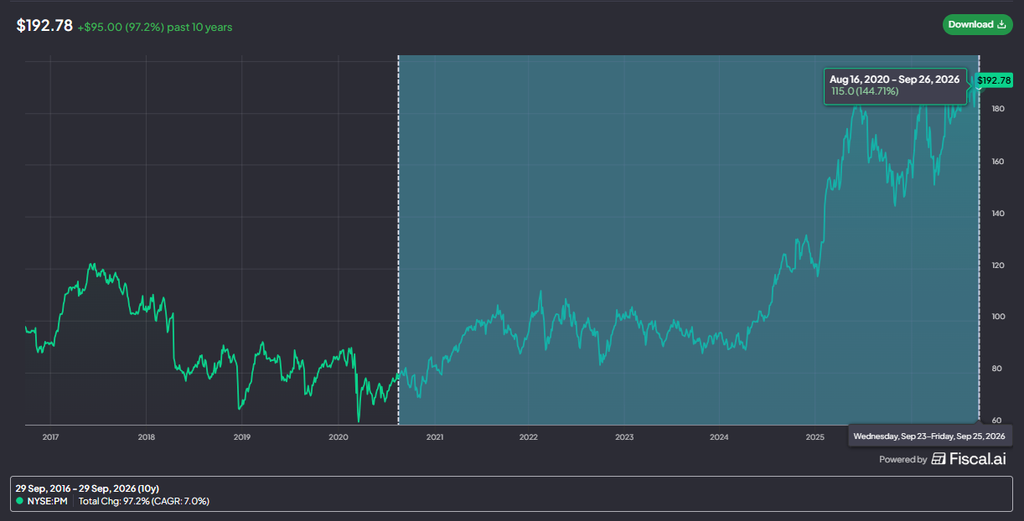
Resim, SPG örneğindekiyle aynı: %145'lik fiyat artışı, ancak burada ayrıca 10 yıllık bir dönemde %7'lik yıllık bileşik getiri (CAGR) var; bu da temel performansın yanı sıra %7'nin üzerinde temettü getirisi anlamına geliyor ve şirketin S&P 500'ün uzun vadeli ortalaması olan yaklaşık %10'u aşmasını sağlıyor.
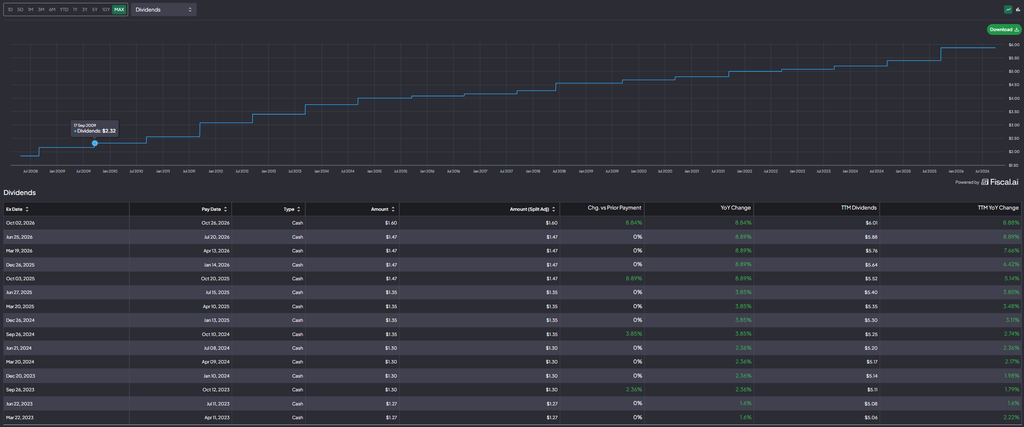
Simon Property Group ile karşılaştırıldığında fark şu ki, burada ne temettü kesintisi ne de temettü askıya alınması söz konusu olmadı, ancak burada da değerleme düzeltmesi ve temel performans, temettüden daha çok hisse senedi üzerinde etkili oldu. PM piyasadaki en kaliteli tütün şirketi olduğundan, bu çok da şaşırtıcı değil. Şirket elde ettiği tüm nakdi yeniden yatırıma dönüştüremiyor, bu yüzden de daha önce bahsettiğim gibi temettü dağıtıyor.
????Alınan ders: Aşırı değerlenmiş değerlemenin düzeltilmesi ve çok yüksek kalitenin birleşimi, üstün bir performansla sonuçlandı ve bu da temettü ile ödüllendirildi.
Gizli ipucu: İngiliz şirketleri
İngiliz şirketleri için temettülerden kesilen stopaj vergisi %0'dır. Yukarıdaki PM ve SPG örneğine dayanarak, büyük bir kriz ve dolayısıyla fiyatlarda büyük bir düşüş yaşanırsa, özellikle temettü kesintisinin ardından, çok yüksek kaliteli, temettü ödeyen hisse senetleri satın almak faydalı olabilir. Ancak temel olarak, bunun nedeni temettü ödemeleri değil, fiyat düzeltmesi ve temel performansın yanı sıra temettülerin de getirileri artıran iyi bir ek unsur olmasıdır. İşte yakından incelemenizi tavsiye edeceğim temettü ödeyen şirketlere dair birkaç ipucu:
- 🎲Oyun Atölyesi (LSE:GAW),
- 🚗Admiral Group plc (LSE:ADM),
- ????Rightmove plc (LSE:RMV),
- 🔬Judges Scientific (AIM:JDG),
- 💷Spectra Systems Corporation (AIM:SPSY),
- 📊AJ Bell plc (LSE:AJB).
Hepsi de oldukça kaliteli şirketler, içlerinden birini beğenip beğenmediğinizi görmek için analiz edin ve doğru zamanda satın alırsanız güzel bir getiri elde edebilirsiniz.
Temettü yatırımı: özet
Şimdiye kadar söylenenleri özetleyelim: Bence temettü ödeyen şirketler, temettü ödedikleri için daha iyi performans göstermiyorlar. Piyasa ortalamasının üzerinde kaliteye sahip olmaları ve o kadar çok nakit üretmeleri ki bir süre sonra bu paranın tamamını işletmelerine yeniden yatıramamaları ve bunun yerine temettü ödemeleri yapmaları nedeniyle temettü ödeyebiliyorlar.Ancak bu durumlarda da temettü semboliktir ve getiri potansiyelinin büyük kısmı buradan gelmez.
Piyasanın uzun süreli düşüşte olduğu zamanlarda temettüler yatırımcılara yardımcı olur. Örneğin, 2008-2009 krizi sırasında, menkul kıymetleri elde tutmayı kolaylaştırdı, getirileri destekledi ve hatta belirli dönemlerde daha iyi performans gösterdi, ancak genel olarak, tüm portföyü bunun üzerine kurmaya değmez. Kaliteye ve büyümeye odaklanın, çünkü bu tür şirketler er ya da geç kâr payı ödeyebilirler. Eğer öyle değilse, sevinin çünkü bu durumda şirketlerin elde ettikleri nakdi etkili bir şekilde geri dönüştürme olasılığı yüksektir.
👆Temettü yatırımlarının hayranı olmadım ve bundan sonra da olmayacağım, ama gözümü açık tutuyorum ve bunu size de tavsiye ederim: Bazen işe yarıyor, öyleyse neden bundan faydalanmayalım?
🤑Kullandığımız aracı kurumlar hakkında bilgi edinmek isterseniz, aşağıdaki makalelerimizi okuyabilirsiniz:
📉Interactive Brokers Broker Hesap Analizi – Profesyoneller İçin Profesyonel Çözümler
📈LightYear Aracı Kurum Hesabı Analizi - Sadelik ve Ucuzluk Birbirine Bağlı
Temettü Yatırımı Hakkında Sıkça Sorulan Sorular
En sık sorulan soruların cevapları
Temettü ödeyen hisselere sahip misiniz, yoksa sadece bu hisselere yatırım yapmanın bir strateji oluşturmaya değer olup olmadığını mı merak ediyorsunuz? İşte en sık sorulan sorulara kısa ve öz cevaplar: Temettü hisseleri gerçekten daha iyi performans gösteriyor mu, temettüler getirileri neden düşürebilir, devlet bundan ne kadar vergi alıyor ve temettü ödeyen bir şirkete yatırım yapmak ne zaman hala iyi bir karar olabilir?
Herhangi bir soruya tıklayın, cevap açılacaktır. Bunlar kasıtlı olarak kısa özetlerdir: ayrıntılarla ilgileniyorsanız, makalenin ilgili bölümlerinde bunları daha ayrıntılı olarak ele alacağım. Önemli: vergi kuralları ve döviz kuru verileri makalenin yazıldığı zamana aittir.
Temettü yatırımı nedir ve neden bu kadar popüler hale geldi?
Düzenli olarak temettü ödeyen, tercihen her yıl temettülerini artıran hisse senetlerine dayalı bir yatırım stratejisi. Popülaritesi, öngörülebilir ve artan nakit akışı, konuyla ilgili çok sayıda çalışma ve kağıt üzerinde oldukça ikna edici matematiksel hesaplamalardan kaynaklanmaktadır. Birçok kişi temettü hisse senetlerini tahvillerin yerine geçebilecek bir alternatif olarak da görmüştür. Ancak 2010'ların ortalarından itibaren büyüme hisse senetleri piyasayı kasıp kavurmuş ve eski yerli destekçilerinin çoğu ETF'lere yönelmiştir.
Temettü ödeyen hisse senetleri gerçekten piyasadan daha iyi performans gösteriyor mu?
Hangi döneme baktığınıza bağlı. Uzun süreli durgunluk ve piyasa düşüşleri dönemlerinde evet, birçok çalışma bunu göstermiştir. S&P 500 Temettü Aristokratları endeksi, 2005'teki kuruluşundan bu yana yılda %11.6 getiri sağlarken, S&P 500'ün getirisi %10.6 olmuştur; ancak son 10 yılda %10.1 ile %13.0'lık bir geride kalmıştır. Hartford Funds'a göre, 1940 ile 2025 yılları arasında temettüler, S&P 500'ün toplam getirisinin yalnızca yaklaşık üçte birini oluşturmuştur.
Bana göre doğru yorum şu olmalı: Ortalama kalitenin üzerinde olan şirketler, temettü ödedikleri için değil, daha kaliteli oldukları için temettü ödeyebiliyorlar.
Bir şirketin çok fazla temettü ödemesi neden kârlılığı azaltabilir?
Çünkü ödenen para artık işletmeye yeniden yatırılmıyor. Vergi öncesi %15 sermaye getirisi olan örnek bir şirket için, 20 yıllık bir dönemde, %100 yeniden yatırım yıllık %15.00 getiri sağlarken, %10 ödeme %14.05 ve %50 ödeme ise sadece %10.60 getiri sağlamıştır. %30 ABD stopaj vergisi olan TBSZ'de ise iki temettü versiyonu sırasıyla %13.89 ve %9.83'e düşmektedir. Şirket parayı ne kadar verimli bir şekilde yeniden yatırabilirse, yatırımcı için temettü o kadar pahalı olur.
Macaristan'da temettülerden ne kadar vergi alınır?
Amerikan hisseleri üzerindeki stopaj vergisi %30'dur, çünkü 2024 yılından bu yana ABD ve Macaristan arasında çifte vergilendirme anlaşması bulunmamaktadır. Normal bir hesapta, buna en az %5 kişisel gelir vergisi ve %13 SZOCHO (Macaristan Menkul Kıymetler Borsası Vergisi) eklenir ve toplamda %48'e kadar çıkabilir. SZOCHO, yıllık toplam gelirin belirli bir üst sınırına kadar ödenir; bu sınır 2026 yılında 7.747.200 HUF'tur. TBSZ'de (Macaristan Menkul Kıymetler Borsası), Macaristan vergi payı vade sonunda ödenmez, ancak %30'luk Amerikan vergisi de burada kesilir.
Anlaşmalı ülkelerde, yurtdışında kesilen vergiler Macaristan'ın %15'lik kişisel gelir vergisine mahsup edilebilir ve Avrupa Ekonomik Alanı borsalarında işlem gören hisselerde SZOCHO (Serbest Ticaret Vergisi) yoktur. Karşılaştırma için: döviz kuru kazançları %15 kişisel gelir vergisine tabidir, TBSZ ise 5 yıllık sürenin sonunda vergiden muaftır.
Dividend Challenger, Contender, Champion, Aristocrat ve King ne anlama geliyor?
Bu etiketler, şirketin temettüsünü kaç yıl üst üste artırdığını gösterir: Meydan Okuyucu (Challenger) 5-9 yıl, Rakip (Contender) 10-24 yıl, Şampiyon (Champion) 25 yıl veya daha fazla, Temettü Kralı (Dividend King) 50 yıl veya daha fazla. Aristokrat (Aristocrat) etiketi de 25 yılı kapsar, ancak yalnızca S&P 500 üyeleri için geçerlidir. Şampiyonlar, Rakipler ve Meydan Okuyucular listesi başlangıçta David Fish tarafından derlenmiş ve ölümünden sonra Justin Law tarafından DRiP Investing'de devam ettirilmiştir. Etiket yalnızca bir şirketin temettüsünü artırıp artırmadığını ölçer, ne kadar artırdığını değil: yılda %3 artıran bir şirket, %10 artıran bir şirket kadar Kral'dır.
Aldığınız temettüleri yeniden yatırmak mantıklı mı?
Teoride evet, ancak pratikte küçük bir portföy ile bunu etkili bir şekilde yapmak zordur. Birkaç on dolarlık üç aylık temettüler için, aracı kurumların asgari ücretleri yatırılan miktarın birkaç yüzdesini götürebilir. Temettüyü beklerseniz, fırsat maliyeti yüksektir ve bu arada şirketin hisse senedi fiyatı yükselirse, onu ancak daha yüksek bir fiyattan geri satın alabilirsiniz. Maliyet açısından, temettü ödeyen hisse senetlerini içeren ve temettüyü otomatik olarak yeniden yatıran (biriktiren) bir ETF daha iyi bir çözüm olabilir.
Temettü ödeyen bir hisse senedi, tahvil yerine kullanılabilir mi?
Hayır. Tahvilin vade sonunda geri aldığınız bir nominal değeri vardır, alacaklıların hissedarlardan daha güçlü hakları vardır ve fiyatı farklı bir mantığa göre hareket eder. Hisse senedinin ise son kullanma tarihi yoktur ve şirket, AT&T'nin yaptığı gibi, temettüsünü istediği zaman kesebilir veya askıya alabilir. Bu nedenle, temettü hissesi, istikrarlı bir ödeme yapsa bile, öz sermaye riski taşır.
Temettü ödeyen hisseleri satın almak ne zaman hala iyi bir karar olabilir?
Piyasada büyük bir düşüşün ardından, özellikle temettü kesintisi sonrasında, kaliteli bir şirketin fiyatı darbe aldığında, Simon Property Group (SPG) hisseleri (2020 yılında COVID döneminde satın alındı) ortalama 63.03 dolardan 203.39 dolara yükseldi ve maliyet üzerinden %14.12 temettü getirisi sunuyor. Philip Morris (PM) hisseleri ise ortalama 79.06 dolardan 192.78 dolara yükseldi ve maliyet üzerinden %7.44 temettü getirisi sunuyor. Her iki durumda da, getirinin büyük kısmı değerleme düzeltmelerinden ve temel performanstan kaynaklanırken, temettü sadece ek bir unsur oldu.
İngiliz temettü ödeyen şirketlerine bakmaya değer olmasının nedenleri nelerdir?
Birleşik Krallık temettülerden stopaj vergisi kesmediği için, TBSZ'de 5 yıllık kilitlenme süresinin sonunda, İngiliz temettüsü tamamen vergisiz olabilir. Normal bir hesapta, Macaristan'ın %15'lik SZJA ve (İngiliz borsası bir AEA pazarı olmadığı için) %13'lük SZOCHO temettüleri hala ödenmektedir. Daha yakından incelenmeye değer, kaliteli ve temettü ödeyen bazı İngiliz şirketleri şunlardır: Games Workshop, Admiral Group, Rightmove, Judges Scientific, Spectra Systems ve AJ Bell. Ancak seçim yaparken, temettüler değil, kalite ve değerleme belirleyici olmalıdır.
Yasal ve sorumluluk beyanı (diğer adıyla feragatname): Yazılarım kişisel görüşlerimi içermektedir; bunları yalnızca kendi eğlencem ve okuyucularımın eğlencesi için yazıyorum. Burada yayınlanan yazılar hiçbir şekilde yatırım tavsiyesi konusunu kapsamlı bir şekilde ele almamaktadır. Burada yazılanlar yalnızca bilgilendirme amaçlıdır ve bir teklif olarak yorumlanmamalıdır. Verdiğiniz kararlardan tamamen siz sorumlusunuz.


