Az inflációkalkulátor után itt a devizakalkulátor befektetésekhez. Egy ideje már akartam írni egyet, hogy megnézzem, hosszabb távon merre mozognak a devizák egymáshoz képest és hogy megkönnyítsem az adóbevallás kitöltését, ha részvényeket tartok (erről majd a sorozat második részben). Mivel ez már a harmadik kalkulátor az oldalon, érdemes az előzőket is megnézned.
Kezdjük először a devizapárok mozgásával, mert már többször hallottam, hogy kell tartani más devizákat is a hazai deviza mellett. De mire alapozzák ezt a „hitet” az emberek? Leginkább megérzékesekre, szóval úgy döntöttem, hogy ennél egy picit tudományosabbra helyezem az alapokat, és betervezem ezt is a devizakalkulátorba.
🔢Csak a kalkulátor érdekel? Akkor ugorj közvetlenül oda a link megnyomásával: devizakalkulátor.
Számold ki a devizakalkulátor segítségével: mennyit nyertél, ha devizát tartottál?
Az első és legfontosabb: a devizában tartott pénz önmagában nem befektetés. Ez csak egy eszköz, amivel valamit csinálnod kell ahhoz, hogy termelésre fogd. Szerencsés esetben a devizák közötti árfolyamkülönbségen realizálhatsz nyereséget, pechesebb esetben viszont bukhatsz rajta. De mennyi az annyi? Ehhez a devizakalkulátor első két fülét kell használnod; a másik kettőt egyelőre tegyük félre, azokról a második részben lesz szó.
❗Volt egy prekoncepcióm, miszerint a forint hosszabb távon "csak gyengülhet" a dollárral és az euróval szemben.
Persze ilyenkor mindig az a kérdés, hogy csak a nyaralás miatt váltasz-e devizát, hogy legyen mit elverni a tengerparton, vagy hosszabb időtávra tervezel. Ez mindenkinél más: simán lehet 1, 3, 5, 10, de akár 20 év is.
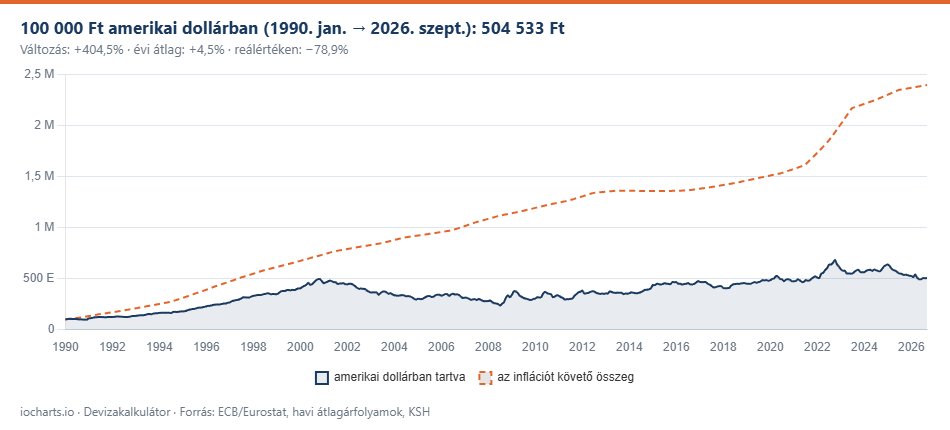
A forint esetében nyilván a rendszerváltás utáni árfolyam az első, amit számításba vehetsz: az első adat 1990 januárjából van, ami a cikk írásakor bő 36 éves időtávot jelent. A grafikonon jelöltem az USD/HUF árfolyam változását (+404.5%), ami évi +4.5%-os emelkedést jelent. Ha viszont a magyarországi inflációt is figyelembe veszed, akkor a vásárlóerőd nagy része így is elveszett, 78.9%-os a csökkenés.
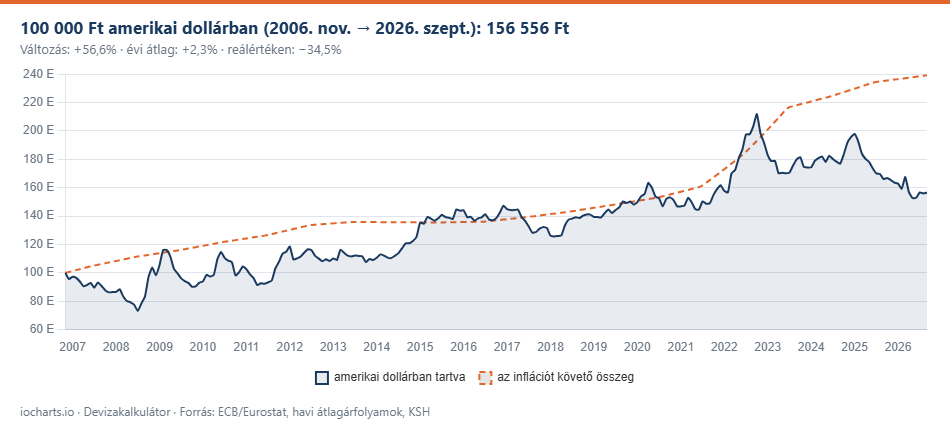
20 éves távon ugyanez már nem ilyen egyértelmű: a teljes árfolyam-emelkedés nagyjából a hetedére, 56.6%-ra esett, az évi emelkedés pedig lényegében a felére, +2.3%-ra olvadt. A reálérték-veszteség ugyanakkor szintén jóval kisebb lett. Mi következik ebből? Az, hogy
👆bármennyit is nyersz a devizaváltáson, az inflációt is figyelembe kell venned, különben csak nominális számokat kapsz, amelyek a reálértékhez képest megtévesztők.
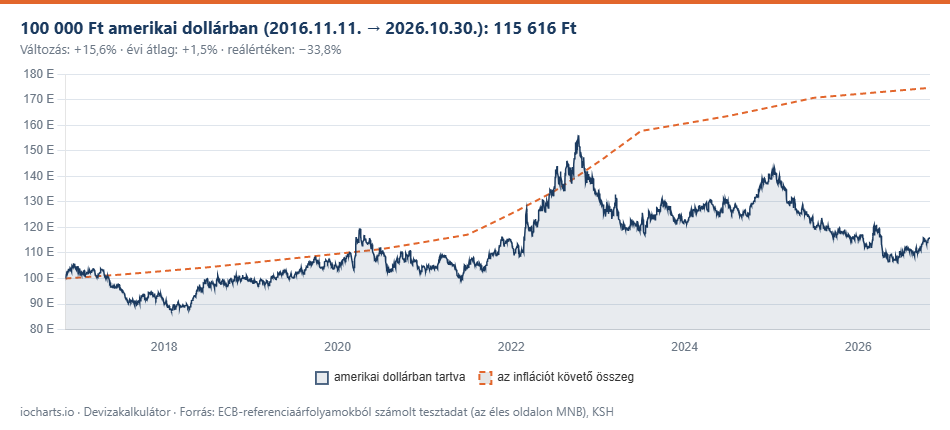
10 éves időtáv? Lényegében nincs változás: 15.6%-kal változott az USD/HUF árfolyam, az évi változás 1.5%-ra olvadt, a pénz viszont reálértéken majdnem ugyanannyit vesztett a vásárlóerejéből, mint 20 éves távon. Miért? Mert 2010 után évekig nagyon alacsony volt az infláció, 2022-ben viszont felpattant – ekkor volt a 440 Ft körüli USD/HUF-csúcs –, majd az infláció és az árfolyam is visszakorrigált a korábbi szintekre. A 2022–2023-as magas infláció tehát a 10 éves időszakba is beleesik.
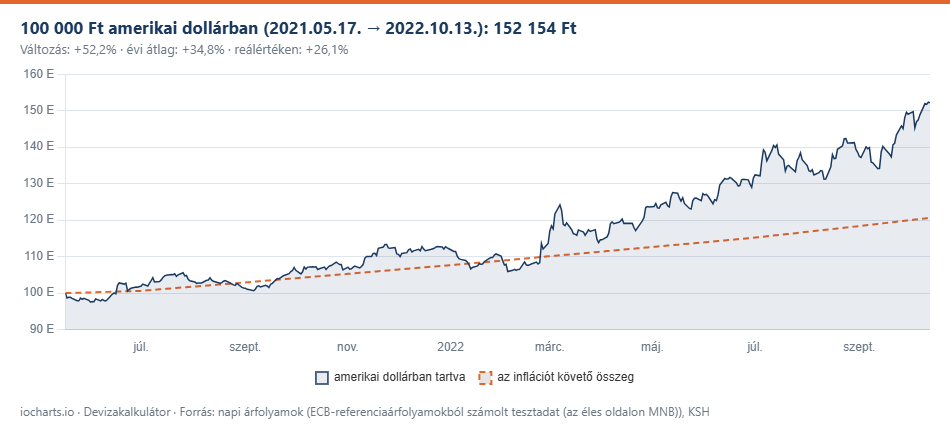
Nézzünk egy egészen extrém esetet: a devizakalkulátor kezdő- és végpontját mesterségesen a nekem kedvező, a narratívámat támogató helyre állítom, ahogyan azt a banki prospektusok esetében is szokták a számokat. Hopp, máris realizáltam 52%-os árfolyamnyereséget, ami évi 34.8%, reálértéken pedig 26.1%. Ehhez viszont egyszerre kellett eltalálnod az alját ÉS a tetejét az árfolyamnak, ami szinte lehetetlen.
💡A devizakalkulátor eredményei alapján meglepő lehet, hogy még hosszú időtávon sem lehet reálhozamot elérni pusztán a devizaváltással, kivéve, ha olyan szerencsés vagy, mint az előző képen.
(A számítás a devizára kapott kamatot nem tartalmazza; ha a devizát betétben vagy pénzpiaci alapban tartod, a kalkulátorban a kamatot is megadhatod.) Mi ebből a tanulság? Az, hogy a devizaváltás önmagában nem befektetés: ebből a pénzből valamilyen instrumentumot kell vásárolnod. Részvényt, ETF-et, kötvényt, bármit, de feleslegesen ne parkoltasd a pénzed, mert szinte mindig megeszi az infláció.
🤔A többi kalkulátort pedig ezen a linken éred el: Kalkulátorok❗
Források:
Devizaárfolyamok
- MNB – Hivatalos devizaárfolyamok
- EKB – Euró referencia-árfolyamok
- Eurostat – Euró-árfolyamok, havi (ert_bil_eur_m)
Infláció
- KSH – A fogyasztóiár-index főcsoportonként, éves (STADAT ara0002)
- Eurostat – HICP, éves adatok (prc_hicp_ainr)
- Világbank – Fogyasztói árindex, USA (FP.CPI.TOTL.ZG)
Referenciakamatok (devizahitel)
- FRED – 3 havi bankközi kamat, Svájc (IR3TIB01CHM156N)
- FRED – 3 havi bankközi kamat, euróövezet (IR3TIB01EZM156N)
- FRED – 3 havi bankközi kamat, Magyarország (IR3TIB01HUM156N)
Forintosítás és kamatstop
- MNB – Milyen árfolyamon forintosítják a tartozásom?
- Bankmonitor – Mennyit segít a kamatstop meghosszabbítása a magyaroknak?
- Portfolio – Döntött a kormány a kamatstop sorsáról
- Economx – A kormány mégsem vezeti ki szeptember végével a kamatstopot
Gyakran Ismételt Kérdések: devizakalkulátor
Válaszok a leggyakoribb kérdésekre
Megérte volna devizában tartani a pénzed, és mennyit ér ma forintban és reálértéken? Itt tömör válaszokat találsz a devizakalkulátor használatáról és a mögötte álló fogalmakról: honnan származnak az árfolyamok, mikor számolj napi árfolyammal és mikor havi átlaggal, mit jelent a reálérték, és hogyan számol a kalkulátor a részvénypozíciókkal és a devizahitelekkel.
Kattints bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: a részleteket feljebb, a cikk megfelelő fejezeteiben bontom ki. A példákban szereplő számok a cikk írásakor elérhető MNB- és KSH-adatokat tükrözik.
Mi az a devizakalkulátor?
A devizakalkulátor egy ingyenes online eszköz, amellyel kiszámolhatod, mennyit ért volna ma a pénzed, ha egy adott napon devizára váltod, és azóta abban tartod. Forintban és reálértéken, a magyar inflációval korrigálva is megmutatja az eredményt. Az iO Charts devizakalkulátora ezen túl a rendszeres (havi) devizavásárlást, a devizák versenyét, részvénypozíciók forintban számolt eredményét és a devizahitelek törlesztőrészletét is kiszámolja.
Honnan származnak a devizakalkulátor adatai?
A devizaárfolyamok a Magyar Nemzeti Bank hivatalos napi árfolyamai, ezekből számolja a havi átlagokat is. Ahol az MNB-sor később indul, az elejét az Európai Központi Bank és az Eurostat adataiból pótolja; az euró 1999 előtti árfolyama az elődjéé, az ECU-é. A reálérték a KSH fogyasztóiár-indexével, a reálárfolyam az Eurostat és a Világbank külföldi inflációs adataival, a devizahitel változó kamata az OECD 3 havi bankközi kamataival számol. Az adatok automatikusan frissülnek, a legutóbbi hónap részleges, ezt a kalkulátor csillaggal jelöli.
Napi árfolyammal vagy havi átlaggal számoljak?
Ha egy konkrét váltást vagy ügyletet számolsz, a napi árfolyamot válaszd: a devizakalkulátor ilyenkor az adott nap hivatalos MNB-árfolyamával számol. Hétvégén és ünnepnapon nincs jegyzés, ilyenkor az azt megelőző utolsó jegyzési nap árfolyamát használja, és ezt ki is írja. A havi átlag hosszú távú összevetésekhez hasznos, mert kisimítja a napi kilengéseket; a rendszeres vásárlás, az időzítés és a devizák versenye mindig havi átlaggal számol.
Mit jelent az, hogy reálértéken?
A nominális eredmény azt mutatja, hány forintot ér ma a devizád. A reálérték azt, hogy ennyi forintból ma mennyit tudsz venni ahhoz képest, amennyit a kezdéskor tudtál. A devizakalkulátor ehhez a KSH éves fogyasztóiár-indexét használja. Hosszú távon a dollár és az euró forintban jelentősen drágult, a magyar infláció viszont ennél is gyorsabb volt, ezért kamat nélküli devizatartással reálértéken a legtöbb időszakban veszteség jön ki.
Megéri devizában tartani a megtakarítást?
Önmagában ritkán. A devizakalkulátor eredményei szerint kamat nélküli készpénzként tartva a deviza hosszú távon sem őrizte meg teljesen a vásárlóerőt, csak kevesebbet veszített, mint a forintban tartott pénz. Nyereséget főleg akkor lehetett elérni, ha valaki egyszerre találta el az árfolyam alját és tetejét. A devizát érdemes valamilyen befektetésbe tenni (részvény, ETF, kötvény), vagy legalább kamatozó formában tartani. A kalkulátor kamatmezőiben a deviza- és a forintkamatot is megadhatod.
Mire jó a rendszeres vásárlás és a devizák versenye?
A rendszeres vásárlás azt számolja ki, mi lett volna, ha nem egyszerre váltasz, hanem havonta ugyanannyit: a havi vásárlás kisimítja az árfolyam ingadozását, és összeveti az eredményt az egyösszegű váltással. A devizák versenyében legfeljebb öt devizát hasonlíthatsz össze: a grafikon a kezdő hónapot 100-nak véve mutatja, melyik mennyit drágult forintban, a táblázat pedig az évi átlagos változást és a legnagyobb visszaesést is.
Hogyan számolja ki a devizakalkulátor a részvényeim forintban elért eredményét?
A Napi árfolyam fülön pozíciónként megadod a devizát, a vétel és az eladás napját, a darabszámot, a vételárat és az eladási árat. A devizakalkulátor kikeresi a két nap hivatalos MNB-árfolyamát, kiszámolja az eredményt forintban, és szétbontja, mennyi jött a részvény árfolyamából és mennyi a devizából. Az összes pozíciót együtt is összesíti, vízesésábrával és év szerinti bontással, amelyet CSV-ben is letölthetsz. Hogy az adózásnál pontosan melyik nap és melyik árfolyam számít, azt a brókered igazolása vagy adószakértő alapján ellenőrizd.
Hogyan számol a devizakalkulátor a devizahitellel?
A Devizahitel fülön megadod a hitel összegét, devizáját, a felvétel idejét, a futamidőt és a kamatot. A kalkulátor annuitásos törlesztéssel, az aktuális árfolyamon számolja a havi részletet, és szétbontja, mennyit emelt rajta az árfolyam és mennyit a kamat. Fix kamatnál a kamat végig állandó. Változó kamatnál a hitel devizájának referenciakamatát követi (frank: CHF-LIBOR, majd SARON; euró: EURIBOR; forint: BUBOR) a felvételkor rögzülő felárral. A frank-, euró- és jenhiteleknél a 2015-ös forintosítás, a forinthiteleknél a 2022-es kamatstop is beállítható. A bankok egyoldalú kamatemeléseit nem tartalmazza.
Miért nőtt meg ennyire a svájci frank hitelek törlesztőrészlete?
Elsősorban az árfolyam miatt, nem a kamat miatt. A svájci frank hiteleket 2005 és 2008 között jellemzően 145–160 forintos frankárfolyamon vették fel, az árfolyam pedig 2008 végétől, majd 2010–2011-ben 250 forint fölé is felment. A törlesztőrészlet frankban nagyjából változatlan maradt, forintban viszont az árfolyammal együtt nőtt. A svájci kamatok ugyanekkor nulla közelébe estek; a terhet a bankok egyoldalú kamatemelései növelték tovább. A devizakalkulátor havonta megmutatja, mennyi a részletemelkedésből az árfolyamhatás és mennyi a kamathatás.
Elmenthetem vagy megoszthatom a devizakalkulátor eredményét?
Igen. A grafikonokat PNG-képként töltheted le, címmel és forrással együtt, a részvénypozíciókat CSV-fájlban, amelyet a magyar Excel közvetlenül megnyit. A link gombbal olyan linket másolhatsz, amely a beállításaidat megőrzi, így később ugyanonnan folytathatod, vagy elküldheted valakinek. A számítás a böngésződben fut; a beírt pozícióidat csak a saját böngésződ tárolja, nem küldjük el és nem mentjük el őket.
Fontos: a devizakalkulátor tájékoztató jellegű, az eredmények a hivatalos árfolyamokon és statisztikai átlagokon alapuló becslések, a bankok árfolyamrését és a váltás költségeit nem tartalmazzák, és nem minősülnek pénzügyi, befektetési vagy adótanácsadásnak.