Az Objective Corporation részvény (ASX:OCL) alapadatai, áttekintés
Az Objective Corporation egy 1987-ben alapított ausztrál szoftvercég, amely a kormányzati és a szabályozott iparági szektorok (például védelmi intézmények, hadsereg stb.) tartalom- és iratkezelő, valamint szabályozási munkafolyamat-szoftvereire specializálódott. A vállalatot ma is az alapító Tony Walls vezeti, aki a TBW Group holdingon keresztül a részvények mintegy 64.81%-át birtokolja, az egyik legmagasabb alapítói tulajdonhányad az ausztrál tőzsdén. A részvény az ASX-en forog OCL tickerrel, jelenlegi árfolyama 6.8 AUD körül alakul, a piaci kapitalizáció nagyjából 607 millió AUD. A részvény friss története drámai: a 2025 szeptemberi, mintegy 23 AUD-s csúcsról közel 60%-ot esett, majd 2026 júliusában egy egyszeri esemény hatására, az ausztrál Védelmi Minisztérium támogatási szerződésének meg nem újítása miatt, újabb harmincszázalékos zuhanást szenvedett el. Ennek ellenére az Objective Corporation egy kiváló minőségű, alapító-vezérelt, nettó készpénzben ülő vállalat, amely jelentős sokkot szenvedett el, és amelynek részvénye a saját történelmi értékeltségi sávjának alján forog.
Piaci kapitalizáció: 607 millió AUD
Befektetői kapcsolattartás: https://www.objective.com.au/about/investors
Tartalomjegyzék
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a hosszabb tartalmakban:
- Az Objective Corporation (ASX:OCL) specialitásai
- Hogyan termeli a pénzt az Objective Corporation (ASX:OCL) és milyen piaci előnyökkel rendelkezik?
- Az Objective Corporation (ASX:OCL) metrikái
- Az Objective Corporation (ASX:OCL) felvásárlásai
- Az Objective Corporation (ASX:OCL) menedzsmentje
- Konkurensek: az Objective Corporation (ASX:OCL) ellenfelei
- Milyen kockázatokat fut az Objective Corporation (ASX:OCL)?
- Az Objective Corporation (ASX:OCL) értékeltsége
- Jelentős hírek és az utolsó félév
- Összegzés
Piaci szegmens elemzése
Ebben a szekcióban azt vizsgálom, hogy a piaci szegmens milyen dinamikákkal rendelkezik, hogyan működik, kik a főbb szereplői, milyen hátszéllel vagy ellenszéllel kell megküzdenie az adott piaci szereplőknek. Nem elemezek benne mélyebben vállalatokat, de az egyes cégek piaci részesedésére kitérek.
Ahhoz, hogy megértsük az Objective Corporationt, először el kell engednetek mindent, amit a „szoftvercég” szó előhív belőletek. Nincs itt vírusos felhasználószám-növekedés, hálózati hatás, virális letöltésnövekedés és hasonlók. Az Objective a szoftveripar egyik leglassabb, legunalmasabb és épp ezért legvédettebb szegmensébe fejleszt programokat: a kormányzati és szabályozott iparági szoftverek piacára. Az ügyfelei nem startupok és nem fogyasztók, hanem minisztériumok, önkormányzatok, szabályozó hatóságok és rendőrségek, olyan szervezetek, amelyek évtizedes időtávban gondolkodnak, lassan döntenek, és ha egyszer bevezettek egy rendszert, azt a következő húsz évben nem cserélik le szeszélyből vagy azért, mert egy konkurens 3 AUD-vel alacsonyabb árat kínál felhasználónként.
A fentiekkel ráadásul személyes tapasztalatom is van, hiszen 12 évig dolgoztam egy önkormányzatnál, ami csak egy fokkal jobb, mint bármelyik állami vállalat vagy minisztérium. Az ilyen, hierarchikusan merev, borzalmasan lassú szervezetek fő tulajdonságai az alábbiak:
- 🐌 iszonyatosan lassan változtatnak,
- 💸 nem ár-érzékenyek, hiszen vagy a központi költségvetés vagy a helyben beszedett adókból élnek és nem a piacról,
- 🕰️ a rendszereik sokszor elavultak,
- 🗄️ rengeteg adatot halmoznak fel az évek során, amelyek reprodukálhatatlanok, viszont a működésükhöz elengedhetetlen,
- 🙅 senki nem akar felelősséget vállalni a rendszerek lecserélésének kockázatáért, hiszen nem profitorientált vállalatok,
- 🔗 kevés a belső fejlesztés, a legtöbb nagy rendszert kiszervezik, így függő viszonyban vannak a szolgáltatóktól,
- 🏛️ sokszor politikavezérelt a döntés, nem pedig a józan ész az, amit követnek.
Az ilyen szervezeteknek összességében nem a leghatékonyabb vagy a legolcsóbb, hanem a legkevésbé problémás, a számtalan jogszabálynak megfelelő rendszerre van szükségük, amelynek van ellenőrizhető referenciája.
☝️Ez egyben létrehozza a "referencia-paradoxont" is: ahhoz, hogy renomét szerezz, be kell kerülnöd egy állami vállalathoz, ahova akkor tudsz bekerülni, ha már más állami vállalatnál van renoméd.
Ez egyben azt is jelenti, hogy nem technológiai, hanem inkább szabályzói korlátok védik a szegmenst, és általában csak néhány szereplős a kormányzati szoftverek piaca, sokszor egy-egy szegmenst oligopolisztikusan 2-3 cég ural. Éppen ezért meglehetősen nehéz betörni egy új piacra, ami különösen igaz akkor, ha az egy másik országban van.
Mit csinál az Objective Corporation?
Az Objective három nagy problémát old meg a közszféra számára:
- 📁 Dokumentum- és iratkezelés (a klasszikus ECM-vonal, azaz Enterprise Content Management): egy kormányzati szervnek jogszabály írja elő, hogy minden keletkező iratot auditálhatóan, verziózva, a megfelelő megőrzési szabályok szerint tároljon. Ez nem opció, hanem törvényi kötelezettség.
- ⚖️ Szabályozási munkafolyamatok kezelése: amikor egy önkormányzat építési engedélyt bírál el, egy szerencsejáték-hatóság kaszinókat felügyel, vagy egy rendőrség fegyvereket regisztrál, annak a folyamatnak végponttól végpontig auditálhatónak kell lennie.
- 🏛️ Polgárok felé nyújtott szolgáltatások digitalizálása.
Mindhárom közös nevezője a megfelelés: az Objective terméke nem attól értékes, hogy kényelmes, hanem attól, hogy a szervezetet jogszabályi kockázattól védi. Jellemzően az ilyen és ehhez hasonló ügyek iktatásra kerülnek egy iktatórendszerben, és sok tíz évre visszakereshetők. Az iktatás jogszabályok szerint működik, meghatározott rendszerben, nagyon szigorú és kötött elvek szerint.
A paradoxon: utált termék, mégis védett
Ez a megkülönböztetés a cég várárkának a kulcsa, és egyben a termék legérdekesebb paradoxona. A kormányzati iratkezelő szoftvert a felhasználók jellemzően nem szeretik, súrlódást ad a napi munkához, iktatni, metaadatozni, verziózni, archiválni kell. De ez a felhasználói ellenérzés nem az Objective sajátja, hanem az egész kategóriáé: a rivális rendszereket ugyanígy utálják, mert maga a feladat, a kötelező iratkezelés népszerűtlen.
🤔Fontos felismerés, hogy ezen a piacon a vevő és a felhasználó két külön személy, ellentétes érdekekkel.
A felhasználó a közszolga, aki csak el akarja menteni a fájlt, ő utálja a rendszert. A vevő, a szervezet megfelelési osztálya, vagy a részegység vezetője – főosztályvezető, jegyző, polgármester stb. – viszont épp az auditálhatóságért veszi meg a szoftvert. A szerződés-megújítást nem a felhasználói elégedettség dönti el, hanem a megfelelési kockázat mérlegelése, ezért a felhasználói ellenérzés önmagában nem okoz lemorzsolódást. A versenyelőny nem abból származik, hogy a felhasználók szeretik a rendszereket, hanem az, hogy az megfelel a tanúsítványoknak és a jogszabályi előfeltételeknek.
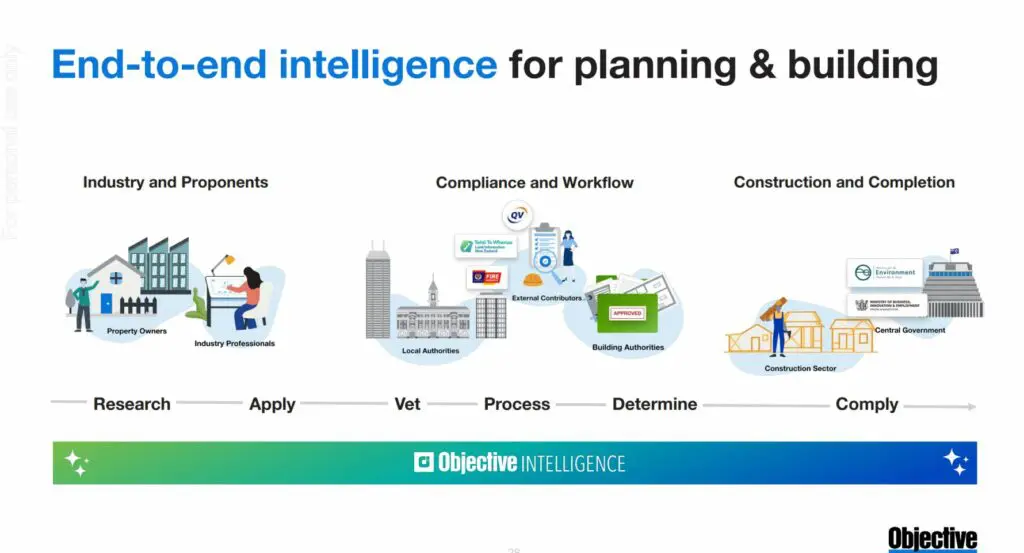
📌Gyakorlatban: nem tudom hányszor hallottam 12 év alatt az iktatóban ülő kollégák nyafogását, de ők soha nem tudták keresztülvinni az akaratukat a szervezeten, mert a felsővezetőket jogszabályok kötötték, és ők az állampolgároknak, de ami talán még fontosabb, a fellebbviteli hatóságoknak, vagyis az államnak feleltek. Az állam és a politikum nevezi ki vagy éppen váltja le a vezetőket, ha ők nem töltik be a feladatukat. Ezért minden évben az informatikai költségvetésben ugyanazokat a tételeket kérdés nélkül betervezték, majd az év folyamán kifizették. A szolgáltatás ára gyakorlatilag irreleváns addig, amíg betölti a feladatát, ami egy hatalmas előny a nyílt piaci szoftverekkel szemben.
Kik az Objective Corporation ügyfelei, és miért maradnak?
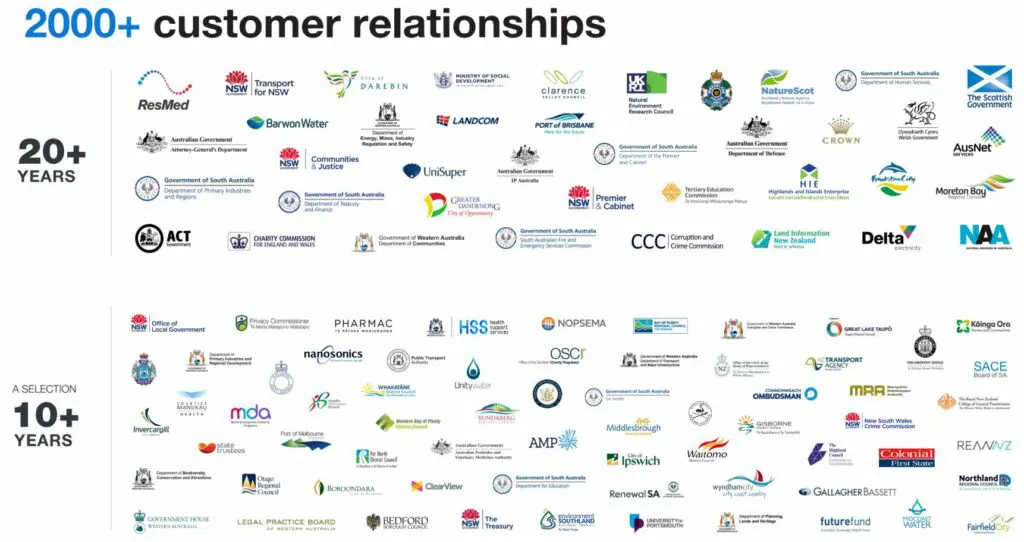
Amikor a vevő a brit Szerencsejáték Bizottság, az új-zélandi rendőrség vagy egy ausztrál minisztérium (ezek mind Objective Corporation ügyfelek), akkor ebből a vevőkörből két dolog következik.
Egyrészt ezek az ügyfelek szinte soha nem távoznak, a váltási költség nem elsősorban pénzben, hanem kockázatban mérhető: ki vállalja a felelősséget, ha egy migráció közben egy nemzeti fegyver-nyilvántartás elérhetetlenné válik? Az új-zélandi rendőrség egyébként épp a 2019-es christchurchi mecsettámadás utáni új fegyvertörvény nyomán választotta az Objective-et az ország összes lőfegyverének regisztrálására, ez a fajta kritikus, beágyazott referencia önmagában beszédes. Másrészt a kormányzati beszerzési ciklus brutálisan lassú, ami a bejutást nehezíti, de a bent lévő cégeket éppen ezért védi.
Az ausztrál sajátosság: a szuverenitás-előny
Az egész üzletet keretező ausztrál sajátosság a szuverén technológiai képesség kérdése. Mivel az ország meglehetősen elszigetelt a többi kontinenstől és az Indiai-óceán, illetve a Timor-tenger által uralt térségben folyamatos harc folyik a befolyásért, elsősorban Kínával szemben, ezért Ausztrália próbálja fenntartani a saját szuverenitását minden téren. Szintén az országra, és a kontinensre, jellemző, hogy a nyugati szövetségesek tagja vagy ezekhez az államokhoz húz. Ilyen a Five Eyes (FVEY) hírszerzési szövetség, amely 5 angolszász, közös jogi és nyelvi hagyományú országot tömörít. A tagok:
- 🇳🇿 Új-Zéland,
- 🇺🇸 Egyesült Államok,
- 🇬🇧 Egyesült Királyság,
- 🇨🇦 Kanada,
- 🇦🇺 Ausztrália.
Ausztráliában politikai és nemzetbiztonsági prémiuma van annak, hogy egy kormányzati adatokat kezelő rendszer hazai fejlesztésű és üzemeltetésű legyen, ne egy amerikai óriás felhőjében.
☝️Ez az Objective egyik legnehezebben másolható előnye a hazai piacon: egy helyi, biztonságilag tanúsított, szuverén szereplő olyan bizalmi pozíciót élvez, amit külföldi versenytárs nehezen replikál.
A dinamika árnyoldala viszont, hogy a hazai piac kicsi. Ausztrália 27 milliós ország, a megszerezhető kormányzati ügyfelek száma véges, és a legnagyobbak jó részét az Objective már a sajátjának tudhatja. A hazai növekedés innen inkább a meglévő ügyfelek mélyítéséből, több modul, az on-premise ECM-ről a felhős Nexusra való átállás, mérsékelt áremelésből jön, mint új ügyfelek tömeges szerzéséből. Ezt hívják tipikusan upsellnek, ahol az alaptermékhez fűzhető, kiegészítő modulokból származik a többletbevétel.
Érdemes megemlíteni, hogy az Objective nem az egyetlen ausztrál szereplő ezen a pályán. A jóval nagyobb, szintén ausztrál és szintén alapítói gyökerű Technology One (ASX:TNE) ugyanebben a kormányzati-önkormányzati ökoszisztémában játszik, elsősorban a vállalatirányítási (ERP) rétegben. A két cég inkább szomszédos, mint frontális rivális, a Technology One a tranzakciós gerincet adja (pénzügy, HR, bérszámfejtés), az Objective a compliance- és tartalomréteget, egyetlen vitatott határszakasszal: a helyi önkormányzati tervezés és engedélyezés szegmensével, ahol a két cég szoftverei egymás ellenfelei.
🤔A Technology One (ASX:TNE) egyúttal a legjobb bizonyíték arra, hogy az Objective Corporation üzleti modellje nagyban is működik kiváló minőség mellett, és fontos viszonyítási pont lesz az értékelési fejezetben.
Képes-e más piacokon eladni az Objective Corporation?
A hosszú távú növekedési tézis a határokon túl dől el, hiszen az Objective Corporation lényegében már leuralta Ausztráliát. A bevétel ma erősen hazai súlyú, amit az említett upsell hatás hajt. A legutóbbi teljes évben a földrajzi megoszlás így nézett ki:
- 🇦🇺 Ausztrália: a bevétel mintegy 78%-a, érett, domináns, de lassuló,
- 🇬🇧 Egyesült Királyság: ~11%, a leggyorsabban növő régió, hat év alatt megkétszereződött,
- 🇳🇿 Új-Zéland: ~10%, az elmúlt két évben megtorpant, sőt csökkent,
- 🌍 A világ többi része: ~1%, de ezek között relatíve kevés angolszász ország van, míg a nem angolszász országokba a belépés extrém nehéz.
Az új-zélandi megtorpanás figyelmeztetés arra, hogy ezekben a régiókban a nagy egyedi projektektől függnek a bevételek, nem folyamatosan növekvő, már meghódított piacok. Az Egyesült Királyság ezzel szemben a valódi növekedési opció: nagyságrendekkel nagyobb közszféra, hasonló jogi hagyomány és megfelelési kultúra. A belépés két hullámban zajlik:
- 🌊 Első hullám (már beágyazott): a tervrajz-elbírálást segítő Trapeze termék évek óta jelen van, több mint 300 brit helyi hatóság használja.
- 🚀 Második hullám (most indul): a nagy értékű szabályozói platform-győzelmek. A brit Szerencsejáték Bizottság 2024 végi, hatéves szerződése volt a RegWorks első komoly UK-győzelme, amelynek valódi értéke nem a szerződés mérete, hanem az ajtó, amit a többi brit szabályozó felé kinyit. Ez az, amit kormányzati paradoxonként említettem: referencia nélkül elképesztően nehéz bejutni a kormányzati szoftverek közé.
A belépési korlátok: a kétélű kard
A belépési korlátok mindkét irányban nagyon magasak, és ez a piac szerkezetének lényege. Egy új szereplőnek egyszerre kell átugrania négy akadályt:
- 🔒 A tanúsítványok fala: kormányzati adatokat kezelni akkreditáció nélkül nem lehet, és annak megszerzése évekbe telik.
- 🥚 A referencia-paradoxon: egy minisztérium nem vesz olyan rendszert, aminek nincs másik minisztériumi referenciája, de referenciád csak akkor lesz, ha valaki először vesz.
- ⏳ A többéves beszerzési ciklus: ami alatt egy új szereplőnek égetnie kell a pénzt, ezen egy kisebb startup simán elvérzik, ezért sincsenek ilyen vállalatok ebben a szegmensben.
- 🧠 A jogszabályi domain-tudás mélysége: ezt leginkább úgy lehet megszerezni, ha sokáig dolgozik valaki ilyen helyen, de akkor meg nincs ideje céget építeni.
Ez oligopol piacot eredményez, ahol néhány beágyazott szereplő osztozik a bevételeken, és új belépő gyakorlatilag nincs. A dolog azonban szimmetrikus: ugyanaz a korlát, ami az Objective-et otthon megvédi, ellene dolgozik a saját piacain kívül: az Egyesült Királyságban és az Egyesült Államokban maga az Objective Corporation az új belépő.
❗Ez egy nagyon nem elbagatelizálható probléma, hiába beszélünk szoftverpiacról, organikusan a szó hagyományos értelmében nem lehet növekedni.
Ezért reális az UK piac meghódítása, és ezért marad ambíció az USA, ahol jelenleg még nincsenek jelen. Ott az Objective Corporation a külföldi vállalat, akit ugyanaz a szuverenitás-reflex zár ki, ami miatt Ausztráliában előnyt élvez, ráadásul a világ egyik legprotekcionistább kormányzati beszerzési rendszerével szemben. A szuverenitás-előny nem exportálható eszköz, hanem helyhez kötött privilégium, ami minden határátlépésnél visszaszáll a helyi szereplőkre.
Mekkora a piac? (TAM, SAM, SOM)
A piac méretezéséhez a rétegeket óvatosan, becslésként érdemes kezelni, mert konkrét információt nem találtam rá:
- 🌐 TAM (teljes elérhető piac): tág értelemben a globális kormányzati tartalom- és szabályozási szoftverpiac, tízmilliárd USD-s nagyságrend, évi 10-12%-os növekedéssel. Ez a szám azonban az Objective Corporation számára gyakorlatilag elérhetetlen, mert döntő része (USA, kontinentális Európa, Ázsia) kulturálisan és versenyhelyzetileg is nagyon eltérő.
- 🎯 SAM (megcélozható piac): az angolszász, common-law, Five Eyes-közeli kormányzati piacok, ahol a szuverenitás- és beágyazottság-előny valóban érvényesül, néhány milliárd USD lehet a mérete.
- 📍 SOM (megszerzett piac): Ausztráliában nagyjából 96 millió AUD bevételt termel az Objective Corporation 2026 H1-ig. A saját elérhető piacának is csak töredékét birtokolja, ami egyszerre biztató (van hova nőni) és óvatosságra intő (ha a penetráció eddig ilyen lassú volt, mi gyorsítaná fel?).
A cég a hazai piacán domináns, a megcélozható piac brit felén viszont még a korai, bizonyítandó fázisban jár, és a teljes hosszú távú növekedési tézis a brit végrehajtáson, valamint a mostani legnagyobb problémás ügyfélkapcsolat sorsán áll vagy bukik.
📌Gyakorlatban: nem tévedek nagyot, ha azt mondom, hogy az ausztrál piac harmada lehet az új-zélandi és a háromszorosa az angliai. Ez nagyon hosszú kifutást biztosít a cégnek, de elsősorban azért, mert az összbevételük csak 128 millió USD. Vagyis, ebben az értelemben inkább a kis piaci kapitalizáció és az alacsony bevétel játszik szerepet, nem a gigantikus piacméret, mint mondjuk a leendő űrtechnológia vagy egy biztosítási piac esetében.
Az Objective Corporation (ASX:OCL) specialitásai: mitől jó ez a cég?
Ebben a szekcióban azt vizsgálom, hogy az elemzett vállalatnak milyen specialitásai vannak, mi a helyzete a piacon, illetve máshogyan csinál-e valamit, mint a konkurensek. Ha igen, mit és hogyan, ez milyen kihatással van a működésükre.
Ebben a fejezetben egy kicsit félreteszem a számokat, és megnézem, honnan jött létre az Objective Corporation. Egy alapító-vezette vállalatnál a történet nem puszta érdekesség: a múlt döntései magyarázzák meg a mai tulajdonosi szerkezetet, a fegyelmezett tőkeallokációt és azt a kultúrát, ami miatt a cég ma is másképp viselkedik, mint egy tipikus tőzsdei technológiai vállalat.
A garázscégtől a tőzsdéig (1987-2000)
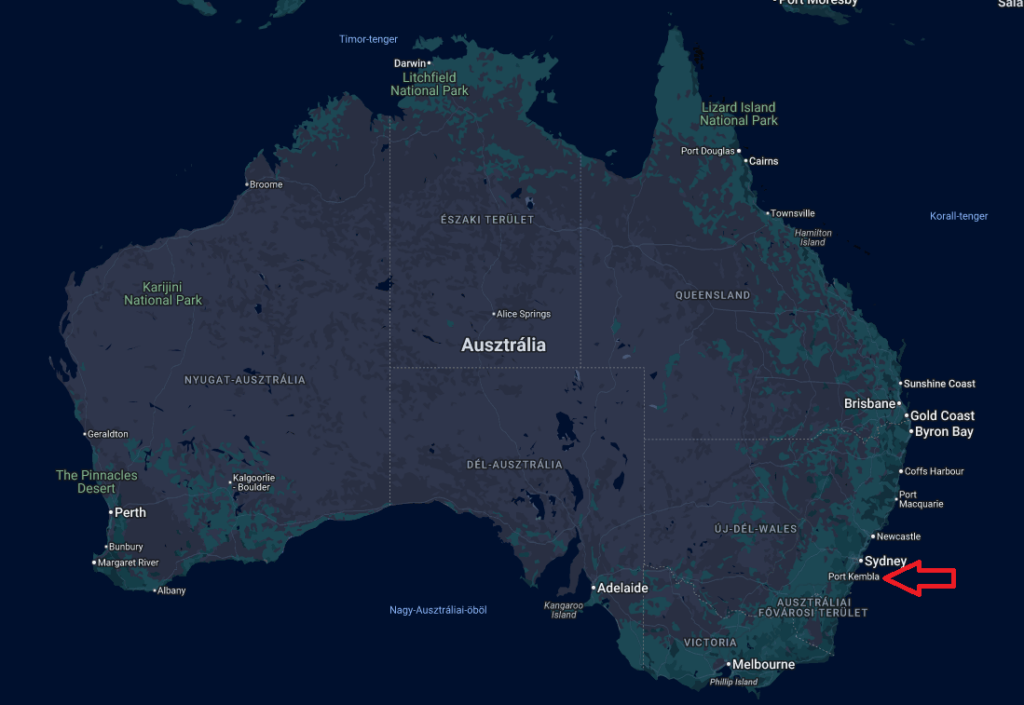
Az Objective Corporation története 1987-ben kezdődött, egészen hétköznapi körülmények között: Tony Walls a család Port Kembla-i otthonából indította el a vállalkozást, egy iparvárosból, jó messze a Szilícium-völgy csillogásától. A kiindulási termék a dokumentumkezelő rendszer volt, abban a korszakban, amikor a kormányzati szervek még papíralapon fulladoztak az iratokban, és a digitális iktatás valódi, kézzelfogható problémát oldott meg.
Walls háttere magyarázza a cég karakterét: matematikus-informatikus képzettség, később alkalmazott pénzügyi diploma. Vagyis nem egy marketinges vagy egy sorozatvállalkozó, hanem egy mérnök-közgazdász alkat, aki egyszerre értette a terméket és a tőkeallokációt, ez a kettősség végigkíséri a cég egész történetét. A kilencvenes években az Objective fokozatosan a hazai piac vezetőjévé vált a kormányzati iratkezelésben, kiépítve azt a beágyazottságot, ami a mai gazdasági várárok alapja. De, azzal az Objective Corporation (ASX:OCL) nem vádolható, hogy egy elképesztően innovatív vállalat lenne, nagyon friss kódbázissal rendelkezik, mint az Adyen vagy a Kinsale Capital.
A tőzsdére lépés és a döntés, ami mindent meghatározott (2000)
A cég 2000 júliusában lépett a Sydney-i tőzsdére (ASX:OCL), mindössze 50 centes áron, nagyjából 6 millió USD-s kibocsátással. És itt jött a döntés, ami az egész későbbi történetet meghatározta: azóta a cég soha, egyetlen cent friss tőkét sem vont be (viszont minimális SBC alapú hígítás van, ahogyan később majd látni fogjátok).
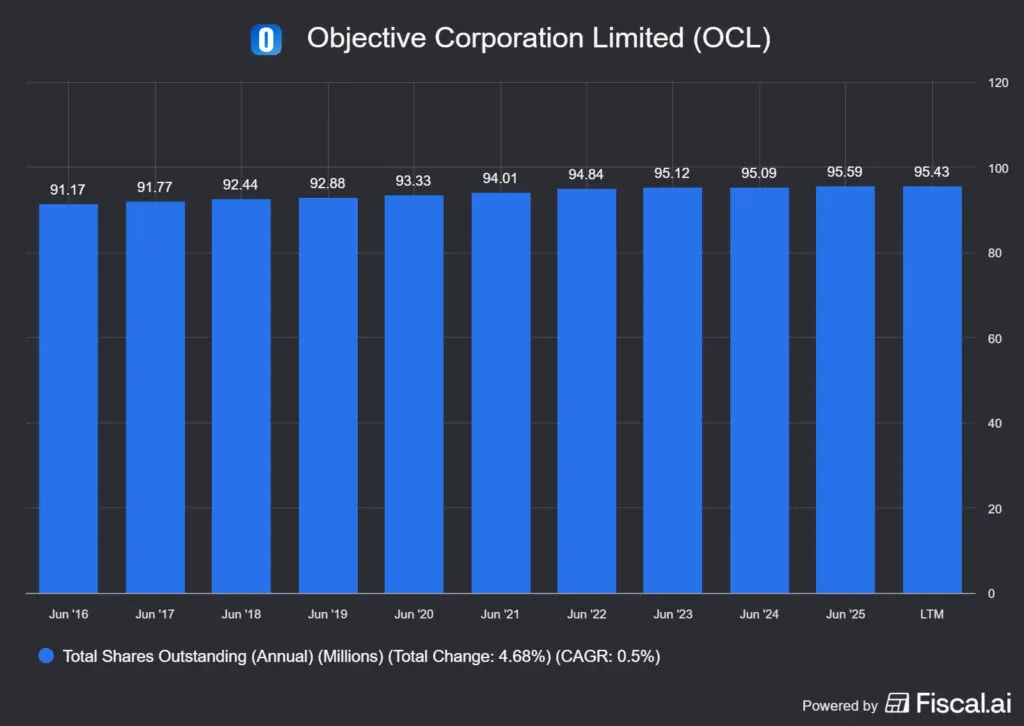
Ez a látszólag technikai részlet valójában az egész befektetési tézis kulcsa. Egy szoftvercég, amely negyed évszázadon át úgy nő, hogy közben nem bocsát ki új részvényt és nem vesz fel érdemi adósságot, azt üzeni: a növekedést végig a saját, belső pénzárama finanszírozta (plusz néhány apróbb felvásárlás). Nincs hígulás, nincs a részvényesek zsebéből fizetett terjeszkedés. Ez a fajta önfinanszírozó fegyelem rendkívül ritka, és közvetlenül következik az alapító-tulajdonos szemléletéből, aki a saját vagyonát is védi, amikor nem hígít. Máshogy megfogalmazva: az Objective Corporation önmagába fektetett, egy igazi perpetual compounder volt eddig.
📌Gyakorlatban: a fentiek nem lehetnek meglepőek, hiszen ez az egyik bekerülési kritérium az univerzumomban, hogy a tulajdonosokat ne higítsa szét a vállalat, különben át sem menne az előszűrésen. Az alapító vezérlet vállalatok ráadásul sokkal motiváltabbak a vagyonuk reálértékének megőrzésére, és az árfolyam minél gyorsabb növelésére.
Az Objective Corporation szoftveres átállása
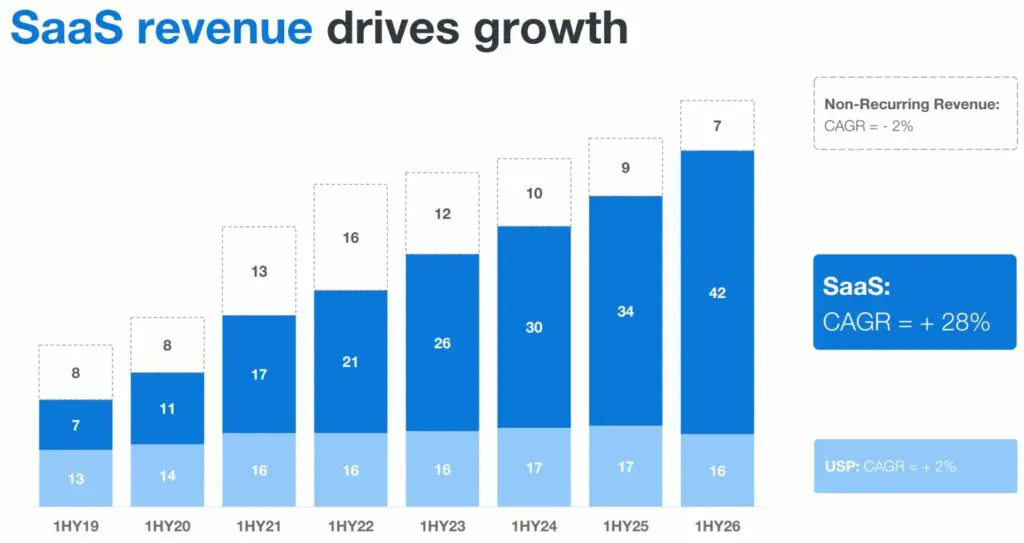
A cég történetének legnehezebb üzleti manővere a szoftveripar egyik hírhedten kockázatos átalakulása volt: a váltás az örökös licenc (egyszeri nagy bevétel) modelljéről az előfizetéses (SaaS) modellre. Ezt a fordulatot cégek sora rontotta el, mert az átállás átmenetileg beszakítja a bevételt, a nagy, egyszeri licencdíjak eltűnnek, mielőtt a kisebb, ismétlődő előfizetések felépülnének.
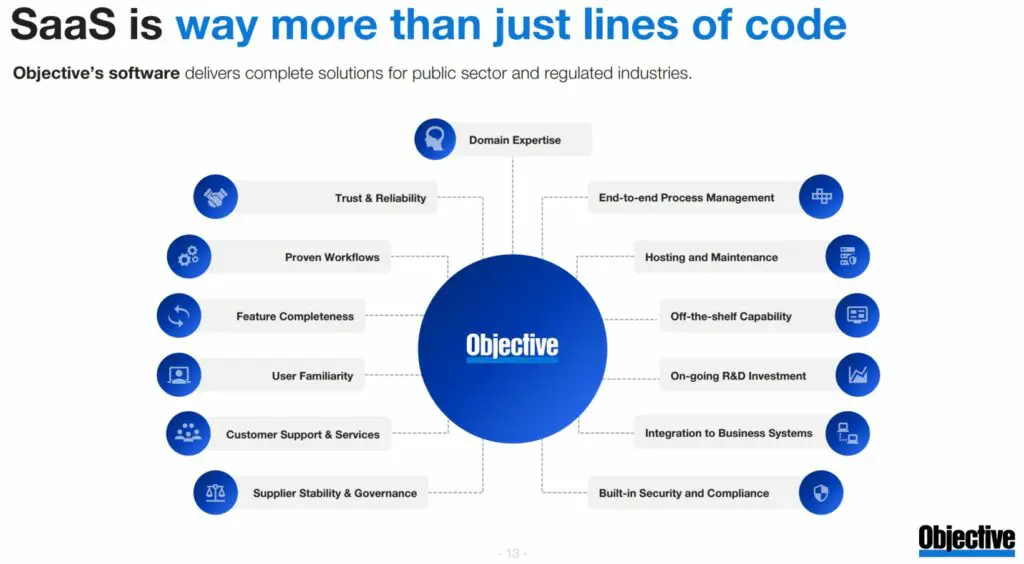
Az Objective-nek ezt úgy sikerült végrehajtania, hogy közben a jövedelmezőség érdemi törés nélkül maradt talpon, ami egy kisebb, alapító-vezette cégtől figyelemre méltó teljesítmény, és a menedzsment operatív képességének egyik legjobb bizonyítéka.
Idéznék egy Stocks Down Under cikkből, ami jól bemutatja, mennyire lassan halad a kormányzati szegmensben az SaaS átállás: „But we note two observations by Goldman Sachs that put to bed these theories. First, that the transition of organisations from on-premises software to cloud SaaS is only 20% completed. And second, SaaS could be a US$800bn Total Addressable Market globally within an overall cloud software TAM of US$1tn. Today, global revenues are US$235bn (about 25% of global GDP) but enterprise IT revenues are much larger (at US$1.4tn). Goldman thinks that the Cloud could easily grab the latter and even more from non-digital spending.” – Stocks Down Under, 2026 február
Tehát, a hagyományos on-premise megoldásokból, amit szoktam dobozosnak is hívni, nagyon lassan forognak át a felhasználók az SaaS, tehát a licenc alapú szoftverek szegmensébe, ami azt is jelenti, hogy az Objective Corporation bevétele még elég nagy felfutás előtt áll. Alapvetően kétféle szerződéssel dolgoznak:
- 📈Uplift: ez a migrációs szerződés, amikor a szervezet egy régebbi rendszerről egy újabbra vált, pl. az ECM 11-ről a Nexusra.
- 🛡️USP (Upgrade and Support Program): ez az a karbantartási szerződés, amit a régi, telepített rendszeren (például az ECM 11-en) ülő ügyfelek fizetnek a mérnöki támogatásért, a biztonsági javításokért és a verziófrissítésekért. Nem migrációs szerződés, hanem a legacy rendszer életben tartása, a bevétele éves szinten alig 2%-kal nő a cég saját adatai szerint.
☝️Az Uplift szerződések, az OCL szándéka szerint, lényegében az összes ügyfelet hosszabb távon a modernebb SaaS rendszerek felé terelik, ami az Objectivenek extra bevételt jelent.
Az Objective Corporation nemzetközi terjeszkedése és a mai méret
A hazai dominancia kiépítése után az Objective a rokon jogrendű, angolszász piacok felé nyitott: elsőként Új-Zéland és az Egyesült Királyság, majd óvatos amerikai tapogatózás következett, mindig a common-law, Five Eyes-közeli országok irányába, ahol a terméke és a szuverenitás logikája a legjobban működik. Mik ezek a piacok? Általában 5+1-et szoktak említeni:
- 🇮🇪 Írország: 5,2 millió fő,
- 🇳🇿 Új-Zéland: 5,3 millió fő,
- 🇦🇺 Ausztrália: 27,6 millió fő,
- 🇨🇦 Kanada: 37 millió fő,
- 🇬🇧 Egyesült Királyság: 67 millió fő,
- 🇺🇸 Amerikai Egyesült Államok: 330 millió fő.
- 🌏Összesen: 472 millió fő.
A cég a 2010-es évek végén a Sydney-i SkyLab központba költözött, ami a tartós növekedést jelezte, és amelyet az akkori NSW innovációs miniszter szimbolikusan a „hazai technológiai képesség” zászlóshajójaként ünnepelt, jelezve, milyen politikai súlya van egy szuverén ausztrál szoftvercégnek.
Ma az Objective Corporation mintegy 450 főt foglalkoztat, a bevétele ~129 millió AUD, és a 2025-ös év egyben a tőzsdére lépés 25. évfordulója volt, negyed évszázad folyamatos, önfinanszírozó növekedés, végig ugyanazzal az alapítóval a kormányrúdnál. Viszont még mindig kellően kicsi ahhoz, hogy az ausztrál piacon is elég hosszú ideig tudjon növekedni, és akkor még nem is számoltam a többi angolszász piaccal.
📌Gyakorlatban: az angolszász piacokba való belépés más cégeknél is visszaköszön, ezt csinálta a Technology One (ASX:TNE) és a Kelly Partners Group (ASX:KPG) is, amit az iO Charts blogon elemeztem.
Miért számít mindez a befektetőnek?
A kronológia nem a nosztalgia élmény miatt fontos, hanem a mai minőségi jegyek gyökere. Három dolog következik közvetlenül a cég eredettörténetéből:
- 👤 Az alapító még mindig itt van, és a vagyonát kockáztatja: Walls ~64.6%-os tulajdona nem öröklött részesedés, hanem a saját, negyven éve épített cége; az árfolyamcsúcson a részvénycsomagja 1.4 milliárd AUD-t ért. A TBW Trustees Limited nevű vállalaton keresztül történik a részvények birtoklása. A skin in the game itt nem csak egy szlogen, leginkább a Cerillion PLC vagy a Medpace Holdings jut eszembe róla, amit szintén elemeztem.
- 💪 Bizonyított válságállóság: egy cég, amely a licenc-SaaS átállást profitromlás nélkül vitte véghez, megmutatta, hogy nehéz manővereket is kezelni tud. Ez ad némi bizalmat a mostani, védelmi ipari fiaskó utáni helyzet kezeléséhez is.
- 🏗️ Kultúra, ami a tartósságra épül: az önfinanszírozás, a hígításmentesség és a lassú, organikus terjeszkedés mind egy hosszú távra tervező, nem negyedévről negyedévre élő cég képét festi le. Mivel a cégkultúra az egyik rejtett gazdasági versenyelőny, amit kevesen vesznek számításba, ezt a későbbiekben külön meg fogom vizsgálni (ezt nevezik a Helmer-féle 7 Powers Cornered Resources-nak).
Épp ez teszi a mostani helyzetet olyan érdekessé: egy cég, amely negyed évszázadon át kivételesen jól menedzselte magát, most életének talán legnagyobb egyedi kihívásával néz szembe: a legnagyobb partnere az ausztrál védelmi ügynökség nem hosszabbította meg a támogatási szerződést, ami várhatóan 10-14%-nyi bevételkiesést fog okozni, lényegében a teljes 2026-os év növekedését eltüntetve.
📌Gyakorlatban: a fenti cégkultúrára még ki fogok térni, pusztán csak annyit említenék meg itt, hogy a világon nagyon kevés olyan cég van, ahol a cégkultúra és a menedzsment kiválósága az egyik gazdasági versenyelőnye a vállalatoknak, ez az említett cornered resources kategóriába tartozik. Ez elsősorban tőkeallokációs lépésekben szokott megjelenni, és ennek az iskolapéldája a Constellation Software (TSX:CSU) és annak spin-offjai, a Lumine Group (TSX:LMN) és a Topicus (TSX:TOI). Az első kettő elemzését az iO Charts blogon megtaláljátok.
Hogyan termeli a pénzt az Objective Corporation és milyen piaci előnyökkel rendelkezik?
Ebben a szekcióban azt vizsgáljuk, hogy mit csinál pontosan a vállalat amivel bevételt termel, milyen termékei, szolgáltatásai vannak, ezek mennyire nélkülözhetetlenek. Rendelkezik-e valamilyen versenyelőnnyel (economic moat), az mennyire védhető, illetve csökkenő vagy növekvő-e a tendencia, hosszabb távon valószínűsíthetően mi fog történni.
Az előző fejezetben azt néztük meg, hogy milyen piacon szerepel a cég és mik a specialitásai. Most jön a fontosabb kérdés: hogyan alakul a vállalat versenyelőnye valódi, ismétlődő, magas minőségű pénzárammá és mennyire védett ez a pénzáram.
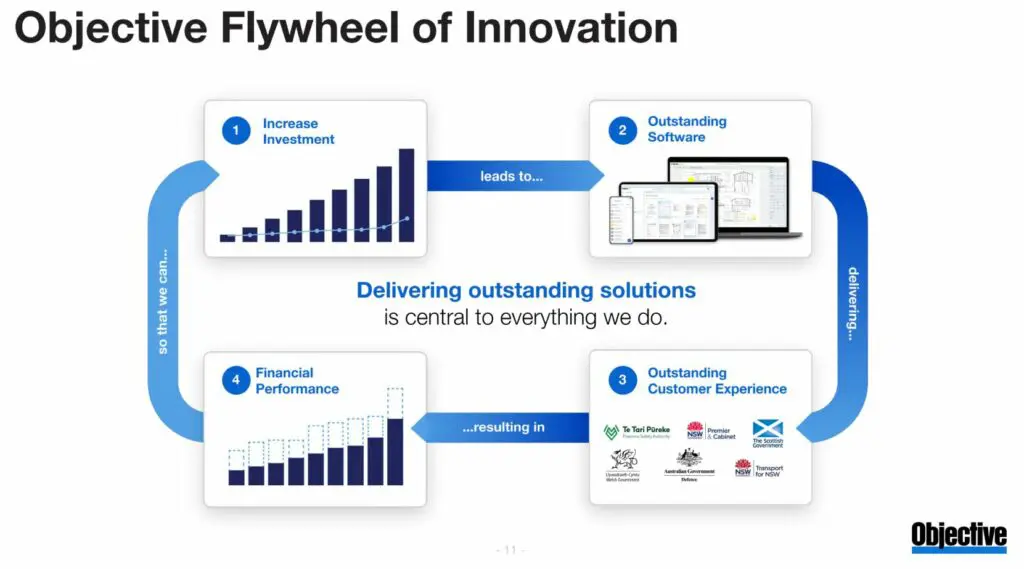
Az Objective Corporation üzleti modellje: 100% előfizetés
Az Objective ma tisztán előfizetéses szoftvercég, ezt szoktuk SaaS-nek hívni, míg a licencek a seatek. Korábban a kormányzati ügyfél egyszer megvette a szoftverlicencet (nagy, egyszeri bevétel), aztán évi támogatási díjat fizetett. Az elmúlt években a cég ezt a modellt teljesen átalakította: a bevétel gyakorlatilag 100%-ban ismétlődő előfizetésből (ARR, Annual Recurring Revenue) jön. Ez a legjobb minőségű bevételfajta, amit egy szoftvercég termelhet, mert kiszámítható, magas marzsú, és nem kell minden évben újra eladni. Ennek az úttörője annak idején az Adobe volt, amely a 2010-es évek elején alakult át SaaS vállalattá, és még a mai napig ez a leginkább elterjedt megoldás, de az AI megjelenésével egyre több token-alapú szolgáltatás jelenik meg, ahol a vállalatok lényegében gépidőért fizetnek.
Az átállás minőségi jele két számban látszik:
- 💰 94% feletti bruttó árrés: vagyis minden USD-ből nagyjából 94 dollárcent marad a közvetlen kiszolgálási költségek után. Ez felső kategóriás szoftveres szint, lényegében alig van költsége a rendszerek előállításának és üzemeltetésének.
- 🏦 Az előre beszedett előfizetési díjak (unearned revenue) mintegy 54 millió AUD-t tesznek ki. Vagyis az ügyfelek gyakorlatilag előre finanszírozzák a cég működését: a pénz beérkezik, mielőtt a szolgáltatást teljesítenék. Ez a negatív működőtőke jele, ami a legjobb minőségű üzletek sajátja és a legtöbbször ilyen vállalatokat keresek.
📌Gyakorlatban: a negatív működőtőke tipikusan néhány iparág sajátossága: ilyenek például a szoftvercégek, egyes CRO, vagyis laborvállalatok, illetve a biztosítók, ahol először beszedik a szerződés díját, majd valamikor a jövőben kifizetik a káresemény utáni kártérítést. A negatív működő tőke mindig azt jelzi, hogy a vállalat alapműködése és az ipar ahol tevékenykedik, megtérülési szempontból jó eséllyel a felső 5%-ban van.
A szegmensek: honnan jön az Objective Corporation bevétele?
Az Objective bevétele több lábon áll, és a lábak nagyon eltérő ütemben nőnek. A legutóbbi teljes év alapján a kép így fest:
- 📄 Content Solutions (~83 millió AUD): a legnagyobb szegmens, a klasszikus ECM/iratkezelő vonal, ide tartozik az ausztrál DOD-nél is futó rendszer. Az ARR itt nagyjából 11-12%-kal nő évente, ide tartoznak az iktató szoftverek. Ez az érett törzsüzlet, aminek most megtört az üzletmenete, erről majd egy kicsit később.
- ⚖️ Regulatory Solutions (~24 millió AUD): a szabályozó hatóságok platformja (RegWorks). Az ARR itt mintegy 17%-kal nő, ez hozza a nagy szabályozói győzelmeket, például a brit Szerencsejáték Bizottságot 2024 decemberében ezzel húzták be.
- 🏗️ Planning & Building (~13 millió AUD): az építési engedélyezés és tervrajz-elbírálás (Trapeze, Build). A leggyorsabban növekvő szegmens, az ARR itt közel 29-30%-kal nő, és épp ez a szegmens adja a brit önkormányzati terjeszkedés nagyrészét.
- 🔧 Egyéb (~3,4 millió AUD): kisebb kiegészítő tételek.
Az Objective Corporation nem adja meg szoftverenként a bevételeit, így a korábban bevágott szoftverlista egyes elemeire ezt nem tudtam lebontani. Csak a fenti három kategóriát, plusz az egyebet reportálják, de nagyjából ez is képet ad arról, hogy a bevétel hogyan áll össze.
A moat első rétege: a kapcsolási költség
A versenyelőny legfontosabb rétege az Objective Corporation (ASX:OCL) esetében a váltási költség. Egy kormányzati ügyfél azért nem vált, mert:
- 🗄️ Adatgravitáció: évtizedes irattár, több millió dokumentum ül a rendszerben. Ezt átmigrálni egy másik platformra évekig tartó, kockázatos, iszonyatosan nyűgös program.
- 📜 Jogszabályi beágyazottság: a rendszer a megőrzési és megfelelési szabályokra van szabva, ügynökségenként eltérően. A csere jogi kockázat.
- 🛡️ Kritikus üzemi funkció: ha a rendszer egy nemzeti fegyver-nyilvántartást vagy egy minisztérium teljes iktatását futtatja, senki nem kockáztatja meg a migrációt pár százalék megtakarításért.
Ezt a réteget a pénzügyi adatok is visszaigazolják: a cég ügyfél-megtartása történelmileg 100% körüli nettó retenció, vagyis a meglévő bázis nemcsak marad, hanem évről évre többet is költ (több modul, több felhasználó, áremelés).
📌Gyakorlatban: nem tudom, hogy ez csak magyar sajátosság-e, de mivel kormányzati oldalon a költségek viszonylag keveset számítanak, ezért senki nem motivált a rendszercserékben, mert fel kellene vállalni annak kockázatát. Ezt pedig miért tenné meg bárki, ha amúgy érdemi előnnyel számára ez nem jár? Sokkal inkább felső nyomásra történnek meg a nagy szoftvercserék, amennyiben a központi kormányzat úgy ítéli meg, hogy ez szükséges, vagy az új jogszabályok erre kényszerítik a szervezetet.
A moat második rétege: a szuverenitás és a tanúsítványok
A második réteg az, amiről a piaci fejezetben már beszéltem: a hazai, szuverén, biztonságilag tanúsított pozíció. Ausztráliában egy helyi, akkreditált szereplő olyan bizalmat élvez, amit egy külföldi óriásvállalat nehezen replikál, és a tanúsítványok megszerzése önmagában évekig tartó belépési korlát mindenki más számára. A tanúsítványokat a helyi hatóságok adják ki, akiknek értelemszerűen nem érdeke egy ismeretlen, külföldi vállalatnak ezeket kiadnia. Ez a réteg a hazai pénzáramot védi a legerősebben, hiszen a legtöbb bevétel így a helyi cégekhez vándorol.
A tőkekönnyű modell, egy fontos csavarral
Papíron az Objective Corporation a tőkekönnyű üzlet mintapéldája: a klasszikus beruházás (capex) a bevétel fél százaléka, a cég az esetek döntő többségében nettó készpénzben ül, a ROIC 27% körül alakul. A negatív működőtőke (az előre beszedett előfizetések) tovább szépíti a képet.
Van azonban egy fontos csavar, ugyanis az Objective, az ausztrál, IFRS számviteli gyakorlatnak megfelelően, a szoftverfejlesztési költségek egy részét nem költi el azonnal, hanem aktiválja (a mérlegben eszközként tartja, és évek alatt írja le). Ez évi mintegy 16-17 millió AUD, a bevétel nagyjából 13%-a. A hatás:
- 📈 A riportolt nyereség és marzs magasabbnak néz a valósnál, mert a fejlesztés valódi éves költségének egy része eltűnik az eredménykimutatásból.
- 💵 A szabad cash flow viszont nem hazudik: a pénz kimegy, függetlenül attól, hova könyvelik. A gazdaságilag korrigált szabad cash flow ezért sokkal inkább mérvadó, mint az egyéb számok.
Ez nem számviteli trükk vagy csalás, az IFRS megengedi ezt a gyakorlatot, és a nagyobb ausztrál társa, a Technology One is ugyanígy könyvel. De az elemzésben óvatosságból mindkét, a hagyományos és a konzervatívabb számokkal korrigált értékeket is feltüntettem, mert az aktiválás a menedzsment egyik klasszikus eszköze a jövedelmezőség felnagyítására, és a fenntartó jellegű fejlesztést gazdaságilag inkább ismétlődő költségnek érdemes tekinteni.
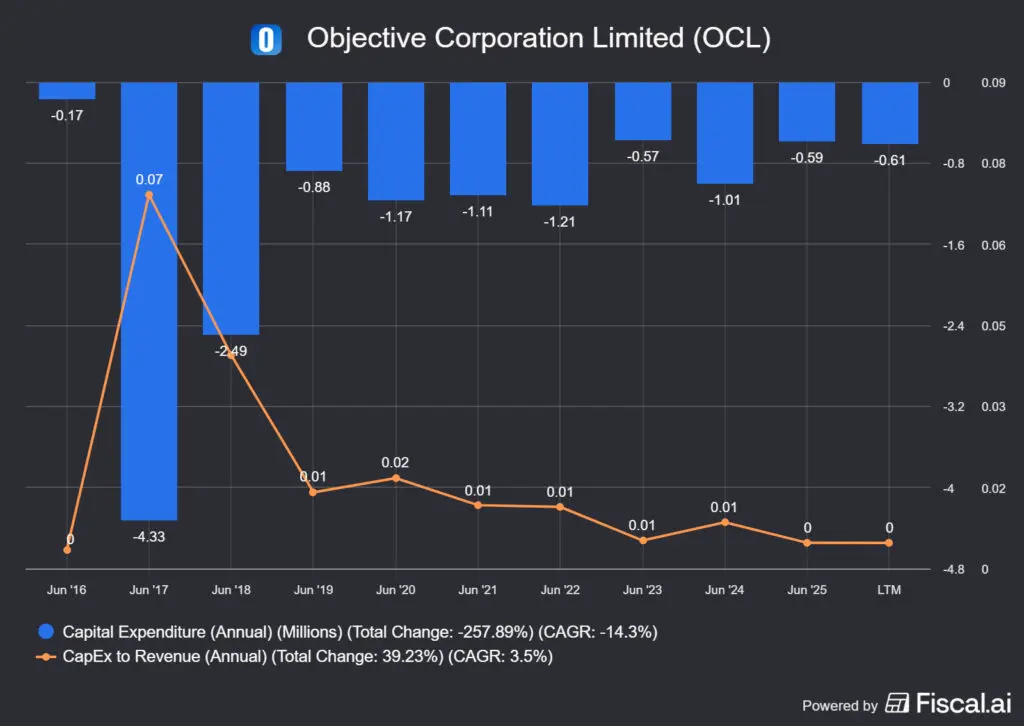
📌Gyakorlatban: a GAAP számvitel szerint a fejlesztésre fordított költséget év végén le kell írni, viszont az már egy másik kérdés, hogy a valóságban tényleg csak éves hatása van-e a fejlesztéseknek. A válasz az, hogy nyilvánvalóan nem: tehát a gyakorlat eltér attól, amit a könyvelés csinál, ezért is engedi meg az IFRS azt, hogy több év alatt amortizálható tételként könyveljék el a fejlesztési költségeket a cégek. Az egy másik kérdés, hogyha egy vállalat rossz hiszemű, akkor ezzel a metódussal akár vissza is élhet és kozmetikázhatja a számokat.
Számtalan könyv szól a számviteli trükközésekről, ezeket érdemes elolvasni, ha jobban képbe akartok kerülni, mert ezek nélkül komoly fundamentális elemzést végezni nem lehet. Pár könyv, amelyik segít:
- 📒Stephen Penman: Accounting for Value
- 📗Mulford, Charles W. Comiskey: Creative Cash Flow Reporting
- 📘Heilbrunn Center for Graham & Dodd: Expectations Investing reading stock prices for better returns
- 📙Schilit Howard, Perler Jeremy: Financial Shenanigans
Gazdasági versenyelőny (economic moat)
Ebben a szegmensben azt vizsgáltam, van-e a vállalatnak valamilyen gazdasági versenyelőnye, amit Warren Buffett az „economic moat” szóösszetétellel, vagyis a gazdasági várárok jelzővel illetett, amely visszatartja a konkurenseket attól, hogy megostromolják a vállalat erődjét, vagyis az üzletmenetét, és elvegyék annak piacát. Az esetében ezek az alábbiak lehetnek:
- 🫸Költséghatékonyság/méretgazdaságossági előny (cost/scale advantage): van, de alacsony. Minden szoftvercégnek van méretgazdaságossági előnye, hiszen a szoftverfejlesztés összege a felhasználók számának emelkedésével egyre több főre oszlik szét. Viszont az Objective Corporation egy viszonylag kicsi cég, 607 millió AUD piaci kapitalizációval, míg a konkurens Technology One sokkal nagyobb. Értelemszerűen a nagyobb cégeknek nagyobb a méretgazdaságossági előnye.
- 🫸Kapcsolási költség (switching cost): van, magas. Alapvetően a kormányzati szoftvereket nem nagyon cserélgetik, így ha egy cég egyszer bejutott egy szervezetbe, akkor az tartósan ott is marad.
- 🫸Hálózathatás (network effect): hagyományos értelemben nincsen. Viszont, szükséges referenciával kell rendelkezni ahhoz, hogy egy vállalat be tudjon lépni a piacra és minél jobbak, nagyobbak a korábbi referenciák, annál több esélyük van egy még nagyobb kormányzati üzletet elnyerni.
- 🫸Branderő: nincsen, de az előbbi hálózathatással kapcsolatos, hogy az egyes rendszerek referenciái épülnek az idő előrehaladtával.
- 🫸Vállalati kultúra: van, erős. Alapvetően a tőkeallokációs döntésekből, a birtokolt részvények mennyiségéből, a szakemberek előéletéből és a javadalmazásból arra lehet következtetni, hogy a vállalati kultúra az átlagnál jobb, a menedzsmentről szóló részben láthatók a részletek.
- 🫸Immateriális javak, know-how, védjegy (Intangible assets): vannak, elsősorban kormányzati licencek. Az összes szoftverrendszernek elég szigorú jogszabályoknak és engedélyeknek kell megfelelni. Nem lehet vibe-codeolni egy fegyvernyilvántartási rendszert vagy egy építésügyeket iktató szoftvert, hiszen állami tendereken ezekkel indulni nem lehet.
- 🫸Belépési küszöb a piacra (barriers to entry): nagyon magas. Az előbb említettek összessége hosszú, lassan kiépülő állami kapcsolatokat jelent, amelyek önmagában pénzzel nem reprodukálhatók. Jogszabályi megfelelőségek, a hierarchikus szervezetek belső működésének megértése, állami licencek megléte szükséges ahhoz, hogy egy cég belépjen egy piacra. A hazai szereplőket ráadásul különösképpen védi az állam, így oda külföldi szereplő nagyon nehezen vagy sehogyan nem tud belépni, ezért általában a piacok oligo- vagy duopolisztikus természetűek.
A fentiek kombinációja összességében egy vékony várárkot adnak ki. Miért nem széles a várárok? Egyszerűen azért, mert a cég mérete ezt nem indokolja, illetve a belépési korlát egyben kilépési is, amennyiben egy másik piacra kijutásról van szó. Hiszen ami az Objective Corporationt védi Ausztráliában, az hátránnyá válik mondjuk az USA-ban, de méginkább egy nem angolszász országban, például Franciaországban. Ezért a bevételnövekedés egy idő után nagyobb eséllyel jön majd a további termékek piacon belüli értékesítéséből és az áremelésből, mint új piacok meghódításából.
Az Objective Corporation (ASX:OCL) metrikái
Ebben a szekcióban azt vizsgáltam, hogy milyen metrikák jellemzik a vállalatot, hogyan áll bevétel oldalon, milyen marzsokkal dolgozik, van-e adóssága, mit mutat a mérleg. Keresek olyan tételeket, amelyek extrémek – túl magas adósság, magas goodwill stb. -, milyen tőkén elért megtérüléssel dolgozik a vállalat, mekkora a tőkeköltsége, hogyan épül fel a bevétel és a költségoldal. Vizsgálom a tendenciákat is, a tulajdonosi értékteremtést, illetve, hogy a megtermelt cash-t hogyan használja fel a cég.
Mekkora az S&P 500 hozama?
A korábbi elemzésekhez képest bevezettem egy új szekciót, hogy a lent olvasható metrikákat legyen mihez viszonyítani. Mivel nagyon sokan használják az amerikai tőzsdeindexet benchmarknak, illetve vásárolnak S&P 500 ETF-et is, ezért érdemes ránézni arra, hogy mit tudnak a vállalatok aggregáltan (nyilván annak kell örülni, ha az éppen elemzett cég ezeket az értékeket túlteljesíti).
S&P 500 2024-es adatok:
- 📈 S&P 500 bevételnövekedés: +7%
- 💹 S&P 500 nyereségnövekedés: +10%
- 📊 S&P 500 bruttó marzs: 45%
- 💼 S&P 500 nettó marzs: 13%
- 🔁 S&P 500 ROE: 15%
- 🏗️ S&P 500 ROIC: 12%
- ⚙️ S&P 500 ROCE: 11%
Mielőtt belekezdenék a számok elemzésébe, egy módszertani figyelmeztetés, ami az egész fejezetet módosíthatja. Az Objective Corporation (ASX:OCL) ausztrál cég, ezért a könyvelése az IFRS (International Financial Reporting Standards) szabályai szerint készül, nem a legtöbb amerikai elemzésben megszokott US GAAP szerint. A két rendszer sok mindenben hasonló, de egyetlen ponton döntő módon eltér, és ez a pont az egész értékelés kulcsa: a szoftverfejlesztési költségek kezelése.
- 🇺🇸 US GAAP alatt a szoftverfejlesztés nagy részét azonnal költségként kell elszámolni (a nyereség rögtön lecsökken).
- 🌍 IFRS alatt, így az Objective-nél is, a fejlesztés egy jelentős része aktiválható. Vagyis a mérlegben eszközként tartható, és csak évek alatt írható le, emiatt a költsége azokat az éveket torzítja, amelyekben a leírás történik.
❗Ez azt jelenti, hogy az Objective Corporation riportált nyeresége és marzsa nem hasonlítható össze egy az egyben egy amerikai szoftvercég GAAP-számaival, az IFRS-aktiválás felfelé tolja a jövedelmezőséget, tehát a számok szebbnek néznek ki a valóságnál. A gyakorlati következményekre menet közben kitérek majd.
Van továbbá még egy megjegyzésem: a mélyelemzés írása közben kijött a második féléves jelentés, de az adatforrás még H1-ig adta ki a számokat, emiatt azok jobbak a jelenleginél. A számok frissítését a mélyelemzés végén frissítettem: utolsó félév.
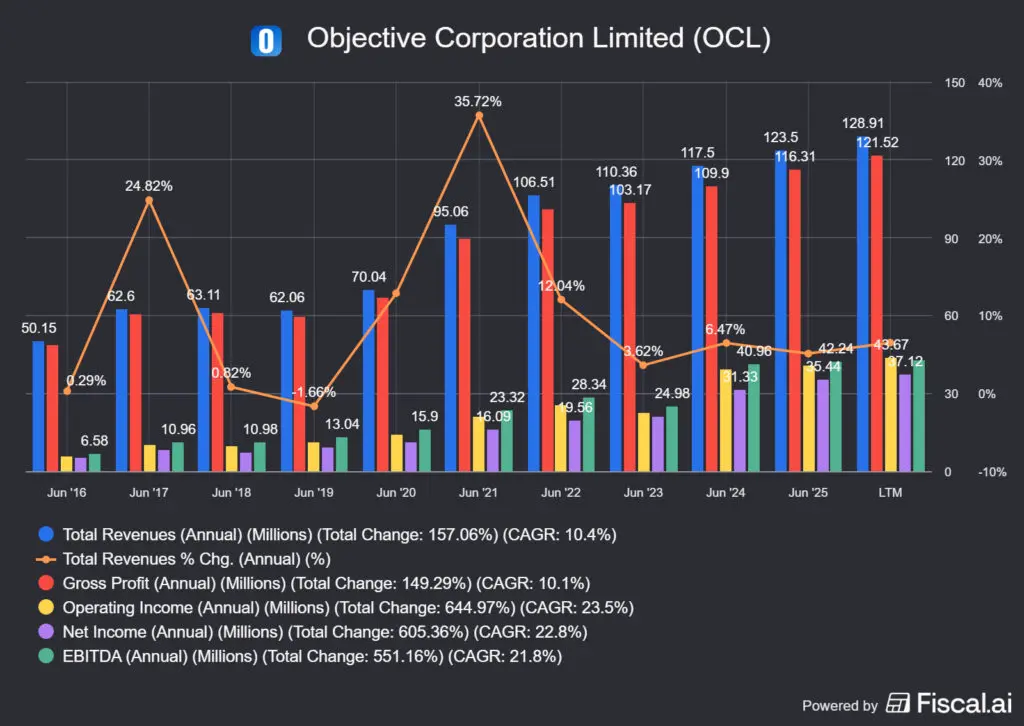
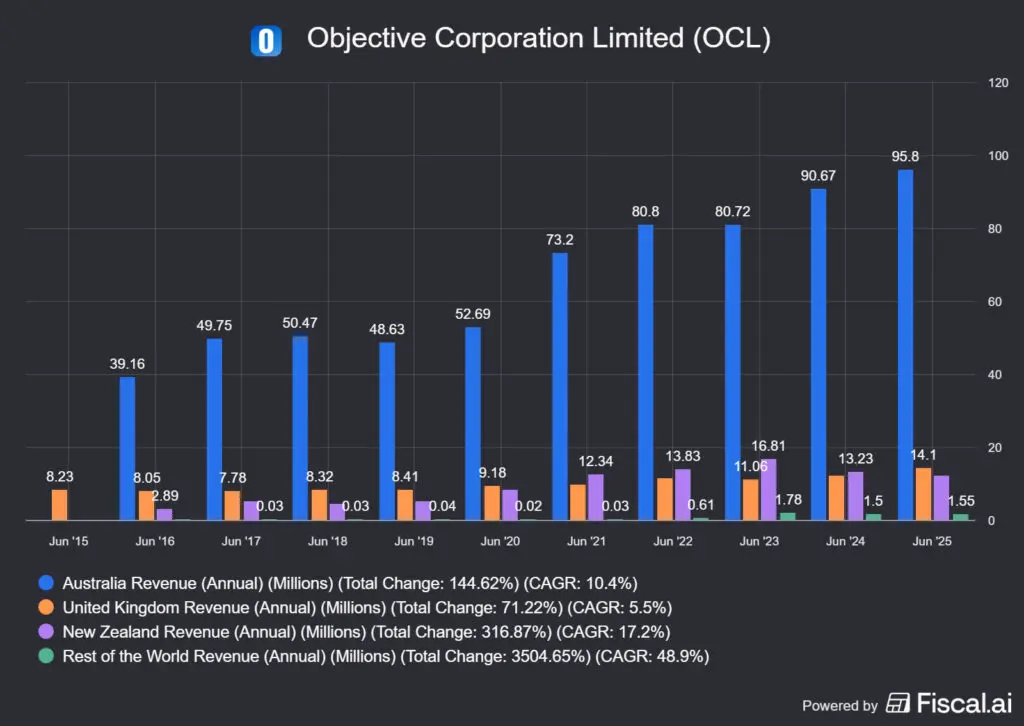
Szokás szerint kezdem a bevétellel, ami a lenti képen látható. A bevételt helyenként megdobják a nagyobb szerződések, de alapvetően az átlag nagyjából évi 10% körül alakul. Ez egyébként egy kellően tetszetős növekedési ráta egy kormányzati szektorban tartozó cég esetében, viszont itt szerintem lehet, hogy bejátszik a kis piaci méret is. A bevételt lényegében leköveti a profit is.
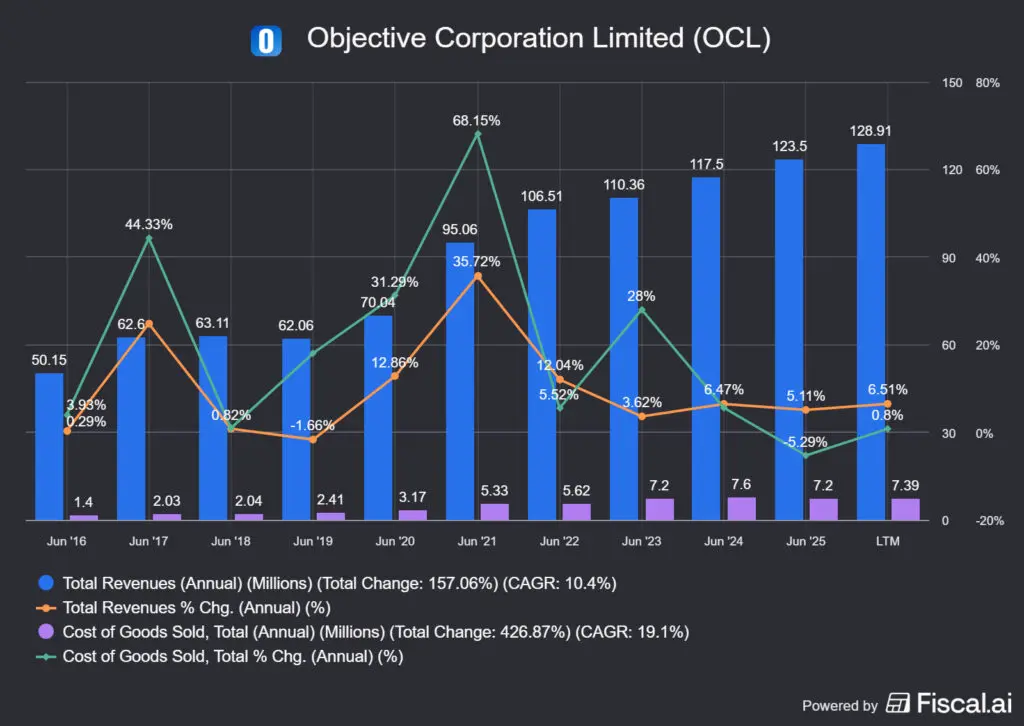
Ami már kevésbé fantasztikus, az a COGS és a bevétel egymáshoz képesti viszonya, ahogyan a narancs és a zöld grafikonokon látszik, a bevételnövekedésekkel együttjár a költségek felpattanása is, viszont a bevétel arányában ez nagyon alacsony költség, 5-6%, tipikusan szoftvercéges érték.
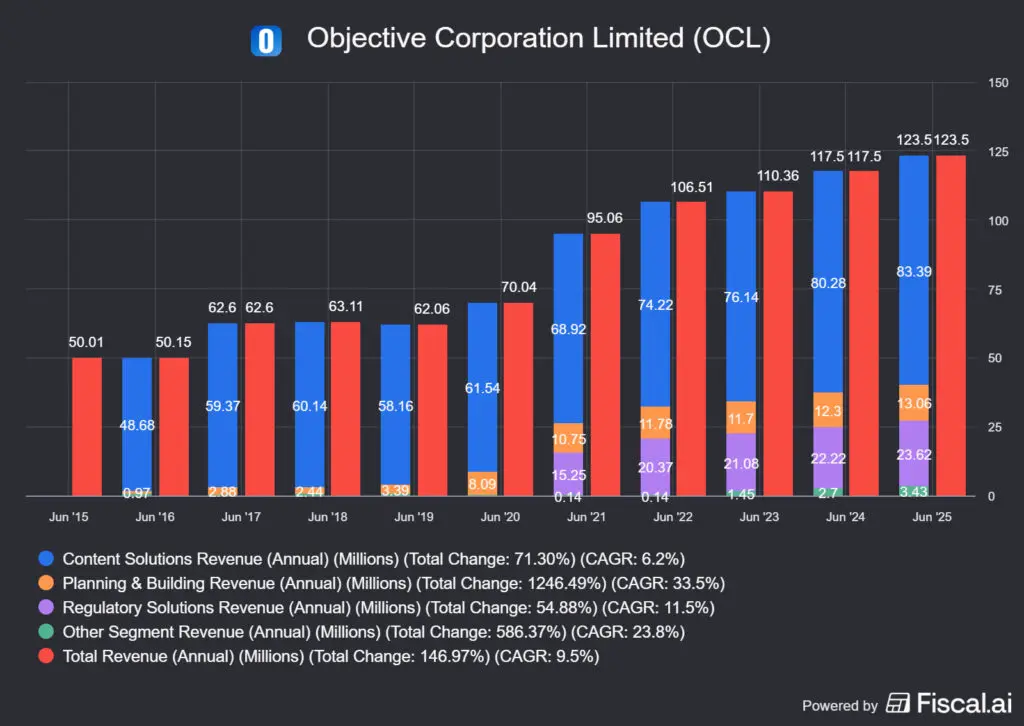
A fenti oszlopok a bevételek megoszlását mutatják, de melyik kategória micsoda:
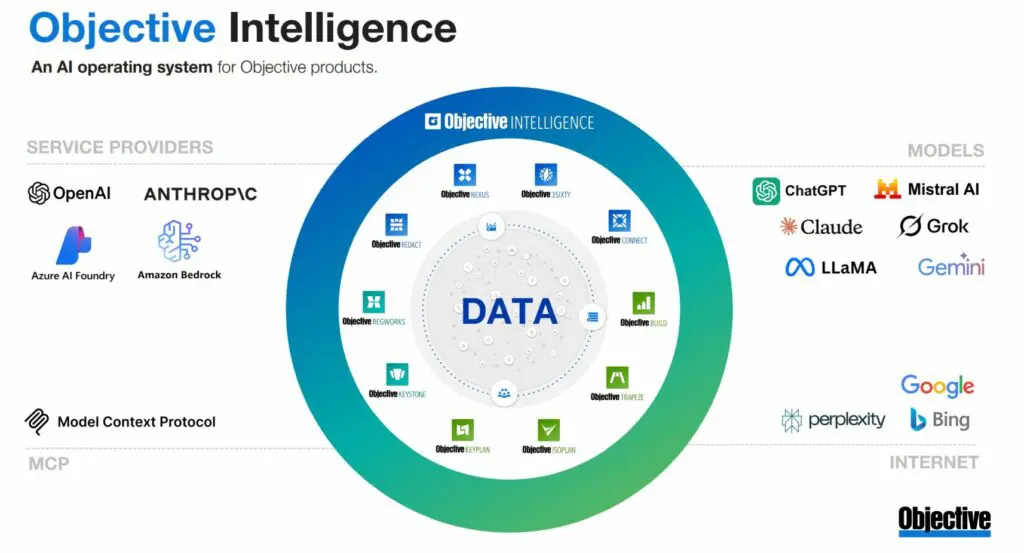
- 📂 Content Solutions: az EDRMS/ECM üzlet, vagyis iratkezelés és tartalomirányítás közigazgatási szervezeteknek. Ide tartozik a tartalom- és folyamatkezelés (Objective Nexus), a föderált információirányítás (Objective 3Sixty), a biztonságos külső fájlmegosztás (Objective Connect) és az automatizált kitakarás/anonimizálás (Objective Redact). Emellett itt van az Objective Inform (dokumentum- és iratkezelés, Office 365 / SharePoint governance), az Objective Perform folyamatautomatizálás, a GOV365, valamint az Objective Ministerials, amely miniszteri előterjesztések és levelezés munkafolyamatát kezeli.
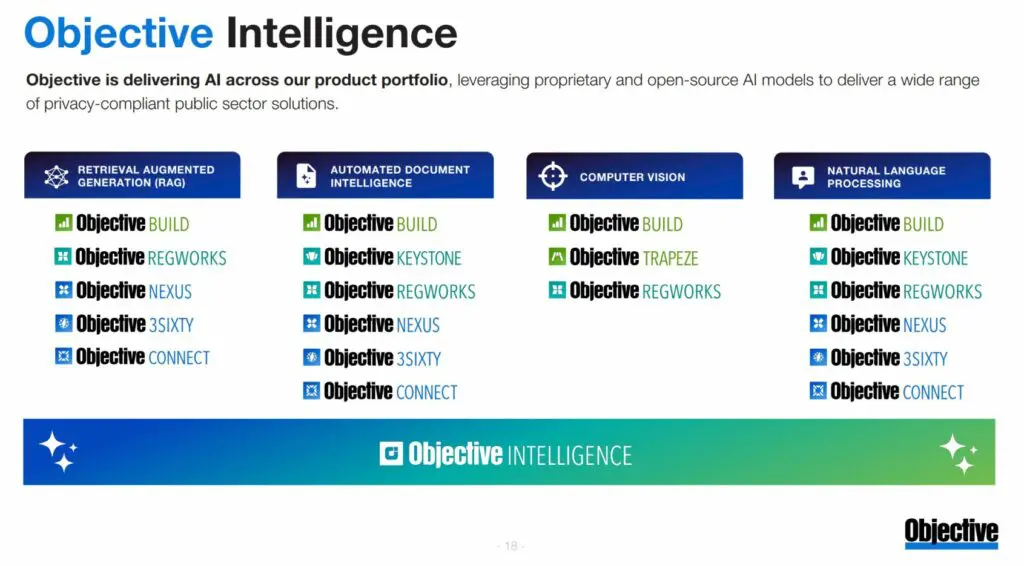
- 🏗️ Planning & Building: építési és területrendezési engedélyezés, elsősorban önkormányzatoknak. Három termék: az Objective Build tervezési és fejlesztési platform, az Objective Trapeze építési tervek elbírálására szolgáló eszközkészlet, és az Objective Keyplan a településrendezési szabályzatok kezelésére. A Trapeze konkrétan az a szoftver, amiben az építésügyi ellenőr digitálisan jelöli és méri az engedélyezési terveket, papír helyett.
- ⚖️ Regulatory Solutions: az Objective RegWorks („adatvezérelt szabályozás”) és az Objective Keystone (szabályozott dokumentum-előállítás). A RegWorks ügyintézési/engedélyezési rendszer maguknak a szabályozó hatóságoknak, engedélykiadás, ellenőrzés, megfelelés, kikényszerítés. Referenciák, amelyek jól illusztrálják: az új-zélandi rendőrség fegyvernyilvántartása és a brit Gambling Commission szabályozási digitalizációja. A Keystone a dokumentum-szerzőségi és jóváhagyási oldal, jellemzően pénzintézeteknél és klímakockázati közzétételi megfelelésnél.
- 🧩 Other: jellemzően a nem allokált / vállalati szintű és a kisebb, önálló szegmensként nem jelentett tételek.
Azért fejtettem ki ennyire a fentieket, mert a kormányzati szektorban közel sem annyira egyértelmű, hogy mi mit csinál, és hajlamos mindenki mindent az ECM keretrendszer, ami az iratkezelés, elemének tekinteni. A másik gondolatom, hogy ha valamire veszélyes az AI, azok a fenti szoftverek, viszont ezt ellentételezi, hogy a kormányzati szegmenst védik a már említett várárkok és a nehéz belépés. Az Objective elég sokat foglalkozik a jelentéseiben azzal, hogy az AI-t implementálni tudja a rendszereibe, ami a kormányzati szektor zártsága miatt inkább hátszélnek, mint ellenszélnek tekinthető. Nem leváltja, hanem hatékonyabbá teszi a működésüket.
A bevételek territoriális megoszlása is beszédes, Ausztrália mindent visz. Érdemes a növekedési számokkal szétszálazni a dolgokat:
| Régió | Bevétel (M A$) | Részesedés | Változás |
|---|---|---|---|
| 🇦🇺 Ausztrália | 95.80 | 77.5% | +5.11% |
| 🇬🇧 Egyesült Királyság | 14.10 | 11.4% | +16.43% |
| 🇳🇿 Új-Zéland | 12.00 | 9.7% | −8.81% |
| 🌍 A világ többi része | 1.55 | 1.2% | +3.20% |
| Összesen | 123.45 | 100% | — |
A fentiekből egy dolog nem derül ki, hogy vajon mennyi kifutása lehet a növekedésnek: Ehhez jó indikátor a Technology One, ami ugyanebben a szegmensben mozog, kicsit mást csinál, és piaci kapitalizációban lényegesen nagyobb vállalat:
| Régió | Bevétel (M A$) | Részesedés | Változás |
|---|---|---|---|
| 🇦🇺 Ausztrália | 487.29 | 81.4% | +17.49% |
| 🇳🇿 Új-Zéland és Ázsia-Csendes-óceáni térség | 61.03 | 10.2% | +12.39% |
| 🇬🇧 Egyesült Királyság | 50.18 | 8.4% | +37.27% |
| Összesen | 598.50 | 100% | +18.37% |
A fentiekből látszik, hogy a Technology One bevétele Ausztráliában ötször akkora, és még dinamikusan nő, tehát az Objective Corporation előtt még évtizedes növekedési pálya lehet. Ami viszont nem olyan fényes, hogy az OCL pont a hazai piacán növekszik lassan, míg a Technology One ott is tud 17.5%-ot felmutatni,igaz egy szélesebb spektrumon. De ez azért intő jel, hogy a külföldi piacok húzzák inkább a bevételt. A menedzsment nem közli le a backlogot, így azt nem tudjuk, hogy az OCL esetében ez mennyi, csak ARR-re hivatkoznak, illetve amit említenek, az az ismétlődő bevétel aránya, ami 84%.
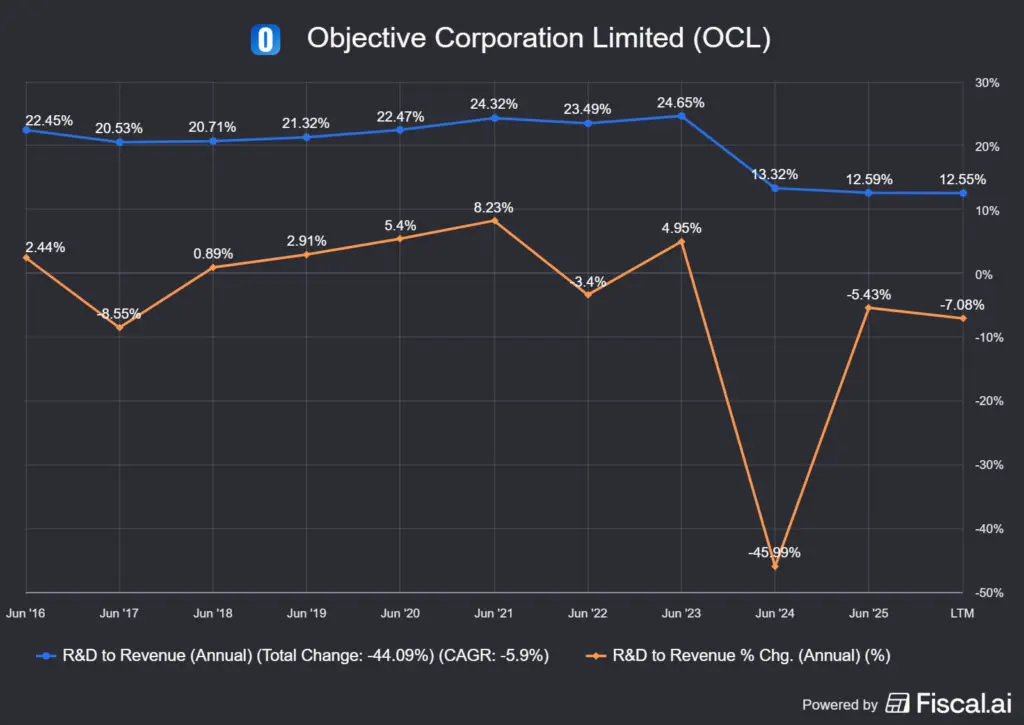
A bruttó profitmarzs az egekben, a 94%-ot nem nagyon kell megmagyarázni és a minimális csökkenést nagyon szépen ellensúlyozza az összes többi érték emelkedése. A működési marzs 11.8%-kal, az EBITDA 10.3%-kal, a net profit marzs 11.2%-kal nőtt az elmúlt 10 évben, folyamatosan emelkedő a tendencia, viszonylag minimális hullámzással. Pont ilyesmit szeretek látni a vállalatoknál.
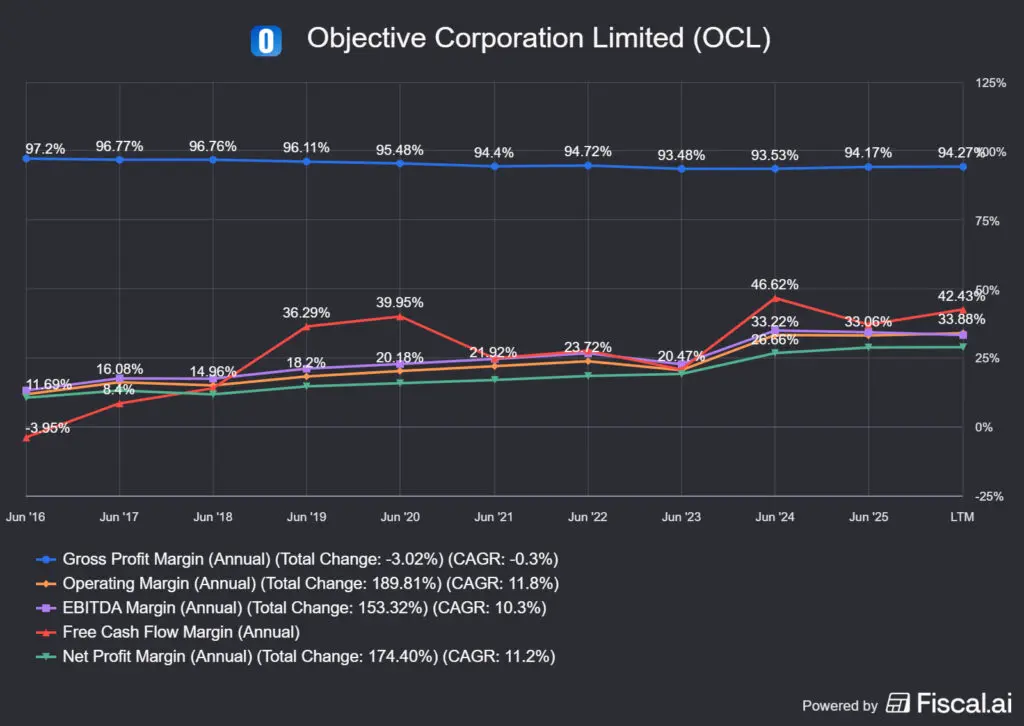
| FY23 | FY24 | FY25 | LTM | |
|---|---|---|---|---|
| K+F ráfordítás (P&L) | 27.21 | 15.65 | 15.55 | 16.18 |
| K+F / bevétel | 24.65% | 13.32% | 12.59% | 12.55% |
| Aktivált immat. javak (CF) | — | −14.09 | −15.67 | −16.58 |
| Aktivált tételek amortizációja | — | 1.40 | 2.99 | 5.35 |
| Egyéb immat. javak (mérleg) | 2.03 | 14.24 | 26.80 | 33.56 |
| Működési marzs | 20.47% | 33.22% | 33.06% | 33.88% |
De várjunk csak? Mit is írtam az elején az R&D aktiválások kapcsán? Azt, hogy nem egy év alatt írják le ezt a költséget, hanem évekre elosztva. Ha korrigálom GAAP szerint, akkor már nem is ilyen számok jönnek ki, hanem a harmadával alacsonyabb marzsok.
| FY23 | FY24 | FY25 | |
|---|---|---|---|
| Jelentett működési eredmény | 22.59 | 39.04 | 40.83 |
| Nettó aktiválási hatás | 0 | −12.69 | −12.68 |
| Korrigált működési eredmény | 22.59 | 26.35 | 28.15 |
| Korrigált működési marzs | 20.5% | 22.4% | 22.8% |
Nagyon nem mindegy, hogy 33.88% vagy 22.8%, ez 11% különbség. Ez sem rossz, pusztán csak arra akarok utalni, hogy a számokat nagyban felhúzza az IFRS típusú könyvelés ahhoz képest, mintha GAAP alapján az egészet leírná a cég, mint ahogy egy amerikai vállalat tenné.
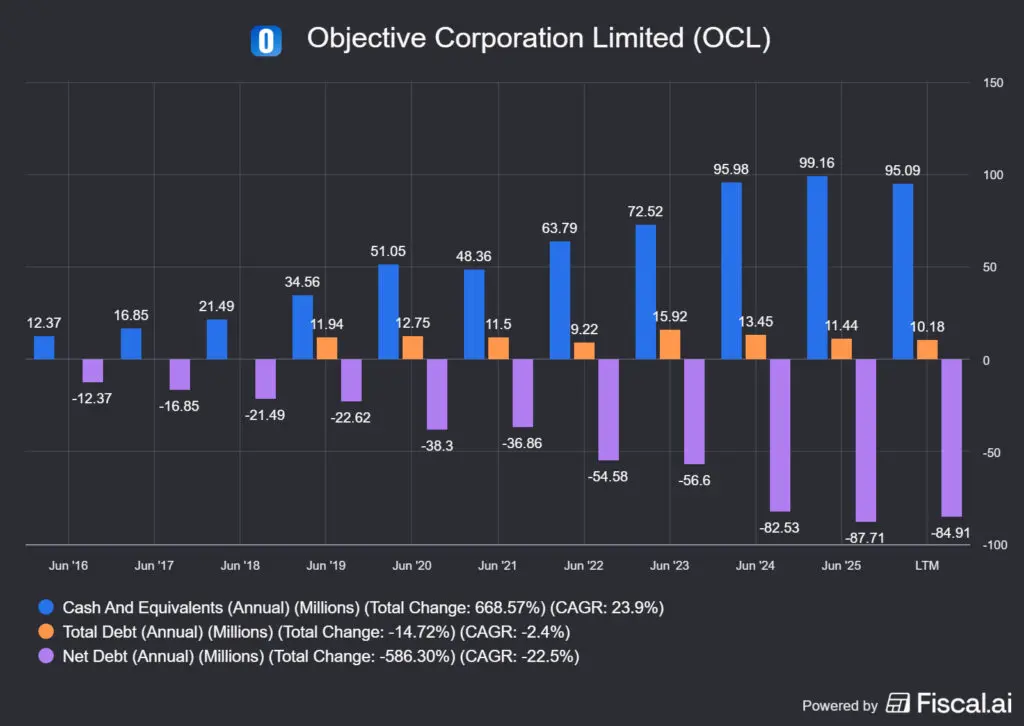
A fentiek után egy sokkal inkább tiszta helyzet, az adósság hiánya. A lenti képen a készpénz és a készpénzt helyettesítő eszközök állnak szemben az adóssággal. Mivel az előbbi a több, ezért a vállalat nettó készpénzben ül, ami ~93 millió AUD-t jelent.
Az aktiválás torzítása: mit jelent, és hogyan olvasd
Mielőtt belemegyek a rendelkezésre álló szabad készpénz felhasználásába és a tőkehatékonyságba, kicsit beszéljük át, hogy a nem GAAP könyvelés hogyan módosítja a számokat. Az IFRS-aktiválás három számot torzít felfelé, és mindegyiket korrigálni kell ahhoz, hogy a valós gazdasági képet lásd, ahogyan ezt korábban is tettem:
- 📈 A nyereséget és a marzsot, mert a fejlesztés valódi éves költségének egy része a mérlegbe kerül, nem az eredménykimutatásba. A riportolt operatív marzs (~33%) ezért optimista; a fejlesztés teljes költségként való visszavételével a valós marzs alacsonyabb, ez az, amit feljebb írtam.
- 📊 A P/E-t (fordítva): a magasabb riportolt nyereség miatt a riportolt P/E alacsonyabbnak, tehát „olcsóbbnak” tűnik. Amikor a fejlesztést teljes költségként visszavesszük, a nyereség csökken, és a P/E ~18-ról ~27-re nő. A magasabb szám az őszintébb, de tulajdonképpen más értékeltségi mutatókra is igaz ez a probléma, pl. az EV/EBITDA-ra és a NOPAT yieldre is.
- ⚙️ A ROIC-ot és a befektetett tőkét: az aktivált fejlesztés eszközként ül a mérlegen, torzítva a tőkemegtérülési mutatókat.
☝️A fentiekhez kapcsolódik az is, hogy például az osztalékfizetési ráta, ami az egy részvényre jutó nyereséghez képest mutatja az egy részvény után kifizetett osztalékot is torzul.
Itt is az a probléma, hogyha az EPS-t korrigáljátok a K+F költségekkel, akkor az beesik, vagyis az osztalékfizetési ráta felmegy. Mivel az Objective Corporation fizet osztalékot, ezért ez őket is érinti.
A helyes hozzáállás nem az, hogy az aktiválás csalás, mert az IFRS ezt megengedi, és van mellette közgazdasági érv is (egy több évig hasznot hajtó fejlesztés valóban tartós eszköz). De óvatosságból, és mert a fejlesztés nagy része valójában a termék versenyképesen tartását szolgáló, fenntartó jellegű költség, az elemzésben a konzervatívabb, korrigált számokat használtam.
Egy utolsó megjegyzés a viszonyításhoz: ez az aktiválási gyakorlat nem az Objective sajátossága. A nagyobb ausztrál társ, a Technology One ugyanígy, sőt arányában még nagyobb mértékben aktivál, vagyis ez ausztrál szoftveres iparági norma, nem egyedi.
Mit mutatnak meg a ROIC és a ROCE metrikák?
ROIC – Return on Invested Capital – azt mutatja meg, hogy a vállalat mennyire hatékonyan használja fel a teljes befektetett tőkéjét a nyereség generálására. Bővebben itt.
- A vállalat alapvető értékteremtő képességét mutatja.
- Kiszűri a finanszírozási struktúra hatását.
- Ha a ROIC meghaladja a tőkeköltséget (WACC), a vállalat értéket teremt.
ROCE – Return on Capital Employed – azt mutatja meg, hogy a vállalat milyen hatékonyan használja fel a hosszú távú finanszírozási forrásait. Bővebben itt.
- Az üzleti tevékenység jövedelmezőségét méri.
- Nem veszi figyelembe az adózási hatásokat.
- Jó összehasonlítási alap különböző iparági szereplők között.
| Mutató | Mit mér? | Kinek hasznos? | Mikor számít jónak? |
|---|---|---|---|
| ROCE | A teljes tőke megtérülését | Hosszú távú befektetők | Ha magasabb, mint az iparági átlag |
| ROIC | A befektetett tőke megtérülését | Részvénybefektetők | Ha magasabb, mint a WACC |
| ROE | A saját tőke megtérülését | Részvényesek | Ha stabil és fenntarthatóan magas |
Az Objective Corporation tulajdonosi értékteremtése
A tulajdonosi értékteremtés oldalán általában azt szoktam vizsgálni, hogy a megtermelt szabad készpénzállományt mire használja fel a vállalat. Alapvetően az alábbi dolgokat teheti egy cég a készpénzzel:
- 🔄 visszaforgatja az üzletmenetbe (az összes casht nem tudja),
- 📉 adósságot csökkent (nincs neki),
- 💵 osztalékot fizet (3.8% a jelenlegi értékeltség mellett),
- 📊 részvényt vásárol vissza (igen, kompenzálva az SBC-t),
- 🏢 más cégeket vásárol fel (igen).
Az Objective Corporation igazából egy vegyesfelvágott, aminek az oka az, hogy irdatlan mennyiségű készpénzt termelnek, miközben alig van tőkeköltségük. Ez azt jelenti, hogy mindent nem képes visszaforgatni az üzletmenetébe, adóssága pedig nincsen, így értelemszerűen marad a többi kategória. A Morningstar a tőkefelhasználást kiemelkedőnek mondja, ezzel nem teljesen értek egyet, hiszen a jelenlegi helyzet sokkal inkább egy kényszer a vállalat számára, mert nem tudja visszapumpálni az üzletmenetébe a tőkét. Mit csinál helyette a vállalat:
- 💰osztalékot fizet: 0.26 AUD-t részvényenként, ami 3.8%, 66.9% kifizetési ráta mellett, míg az IFRS miatt korrigált érték 83.9%;
- 📉részvényt vásárol vissza, de ez csak a részvényalapú kompenzáció ellentételezése, és még ezt sem fedi le teljesen, bár ez a legutóbbi féléves jelentés alapján talán változni fog, lásd az elemzés végét,
- más cégeket vásárol fel.
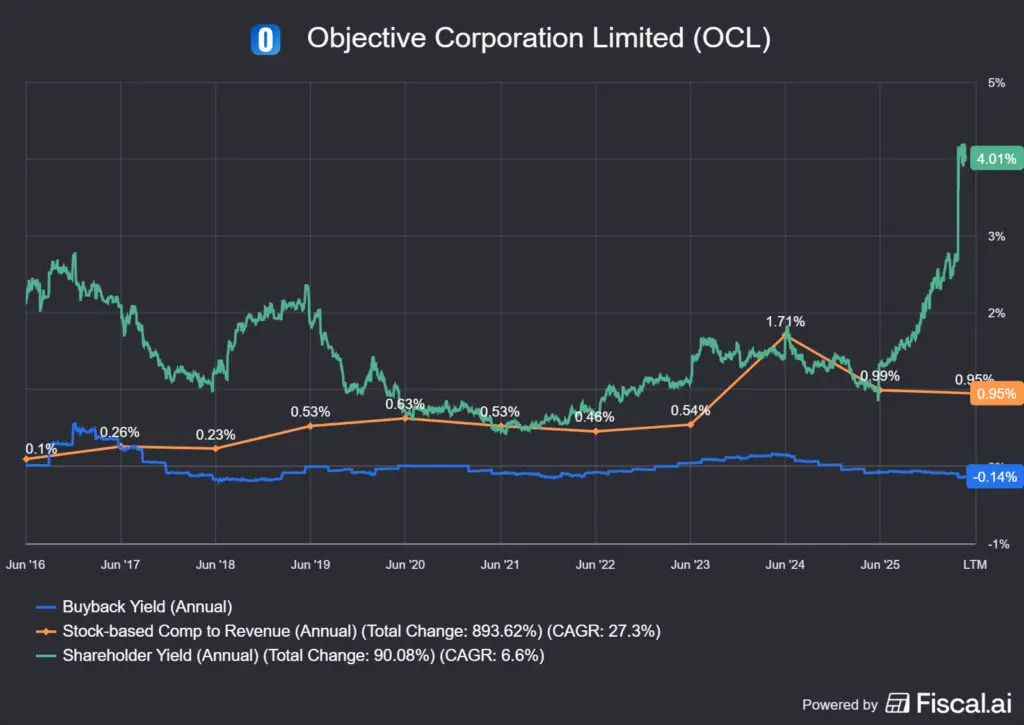
A fentiekkel az a probléma, hogy ezek lényegében 0-1% közé hozzák ki a részvényesi hozamot, aminek bemutatására kiváló a fenti ábra. A probléma az, hogy a vezetői juttatások lényegében megeszik azt, amit az osztalék és a részvényvisszavásárlás kiadna. A zöld grafikonon a felugrás két dologból következik:
- 📉értékeltségbeli csökkenés, vagyis hogy a részvény olcsóbb lett,
- 📈a gyors osztalékemelés: 30% az ötéves átlag, 21.4% a tízéves (de kiindulva a magas korrigált kifizetési rátából, ez nem fog tovább folytatódni).
Ez számomra azt jelenti, hogy mivel a cég nem igazán tud mit kezdeni a készpénzzel, ezért kifizeti azt, vagy felvásárol más cégeket, ahogyan azt a következő fejezetben láthatjátok majd. Hogyan hat ez a ROIC/ROCE/ROE értékekre? A lenti kép megmutatja!
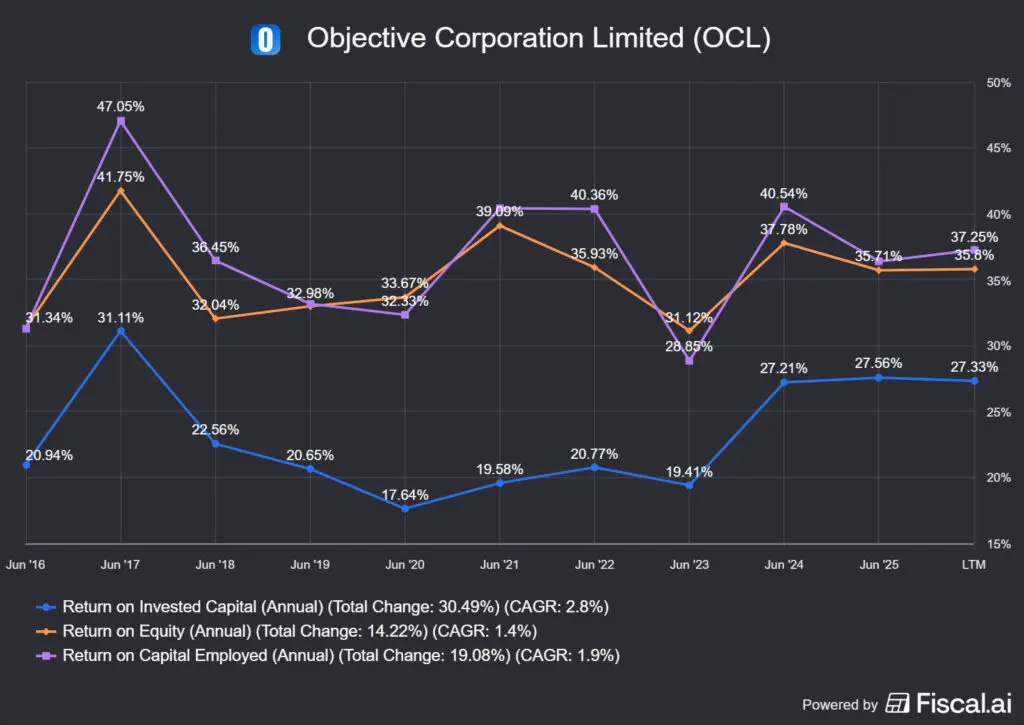
A fenti számok meggyőzőek, bár eléggé ugrálnak fel le, de tulajdonképpen mindegy hogy a 8% körüli tőkeköltséget a ROIC 17.64%-kal vagy 31.11%-kal múlja felül, így is bőven marad tér értékteremtésre. Hol a csalás? A már említett IFRS könyvelési metodika miatt, ha a fenti számokat korrigáltatom az AI-jal, akkor az alábbiak jönnek ki:
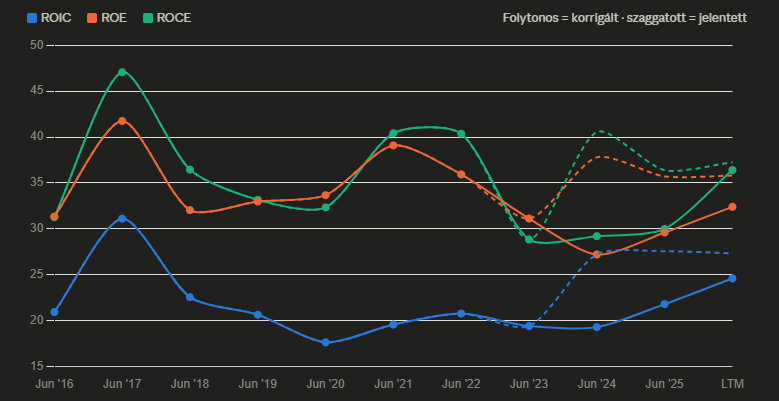
A korrigált értékek sem a világ vége, de azért helyenként 10%-kal is kevesebbet mutatnak a számok. Ugyanez táblázatos formában talán még beszédesebb. Természetesen ezek sem számítanak rossznak, de azért nagyban árnyalják a képet.
| FY23 | FY24 | FY25 | LTM | |
|---|---|---|---|---|
| ROIC jelentett | 19.41% | 27.21% | 27.56% | 27.33% |
| ROIC korrigált | 19.41% | 19.3% (−7.91) | 21.8% (−5.76) | 24.6% (−2.73) |
| ROE jelentett | 31.12% | 37.78% | 35.71% | 35.80% |
| ROE korrigált | 31.12% | 27.2% (−10.58) | 29.6% (−6.11) | 32.4% (−3.40) |
| ROCE jelentett | 28.85% | 40.54% | 36.39% | 37.25% |
| ROCE korrigált | 28.85% | 29.2% (−11.34) | 30.0% (−6.39) | 36.4% (−0.85) |
Összességében azt gondolom, hogy az Objective Corporation tézisét nem dönti be, de valójában drágábban kaptok egy kevésbé zseniális, de azért még mindig nagyon jó, tőkekönnyű vállalatot.
Az Objective Corporation (ASX:OCL) felvásárlásai
Ebben a szekcióban azt vizsgálom, hogy mennyire akvizatív a vállalat természete, illetve az egyes felvásárlások milyen hatással voltak a cég életére, ha voltak ilyenek.
Az Objective Corporation nem egy sorozatfelvásárló vállalat, de időnként azért vásárolt fel más vállalatokat, elsősorban amiatt, hogy könnyebben be tudjon lépni más piacokra. Így került hozzájuk az Onstream Systems és az Alpha Group, mindkettő új-zélandi, míg a Simflofy amerikai. Mint látható, az anyaországban, vagyis Ausztráliában nem vásároltak fel egyetlen céget sem.
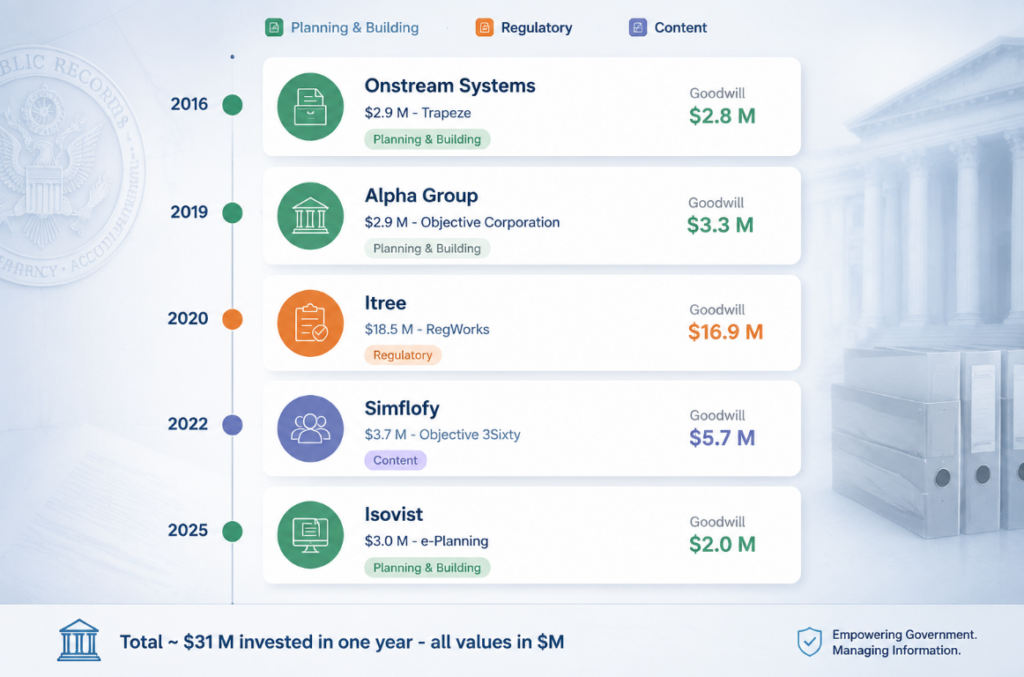
De miért vásárol fel más vállalatokat az OCL? Azért, mert akkor nem kell külön belépnie az adott piacra a saját termékeivel és a felvásárláson keresztül referenciákat is szerez. Innentől kezdve pedig lehet keresztértékesíteni az eredeti rendszereiket is, ez egyben a korábbi referencia-paradoxon kikerülése is. Az érdekesség az, hogyha megnézitek, melyik szektorok szárnyalnak, akkor kiderül, hogy valójában a felvásárolt üzletágakból származik a 2025-ös bevétel 30%-a.
| Szegmens | FY25 bevétel | Eredet |
|---|---|---|
| Content Solutions | 83.39 | organikus mag (+ Simflofy) |
| Regulatory Solutions | 23.62 | Itree, 2020 |
| Planning & Building | 13.06 | Onstream + Alpha + Isoplan |
| Other | 3.43 | — |
A kérdés persze az, hogy megérte-e felvásárolni a cégeket, vagy esetleg az Objective Corporation túlfizetett-e a vállalatokért, de úgy tűnik, hogy nem.
| Tranzakció | Bejelentett ár | Cash flow sor |
|---|---|---|
| Onstream (2016. febr.) | titkos + 200 000 részvény kibocsátás | −2.87 |
| Alpha Group (2019. ápr.) | nem közölt | −2.88 |
| Itree (2020. júl.) | 18.5 M A$ (EV, készpénzzel csökkentve) | −18.73 |
| Simflofy (2022. márc.) | nem közölt | −3.67 |
| Isoplan (2025. júl.) | nem közölt | −3.00 (LTM) |
Az Onstream üzlet esetében annyi derült ki, hogy a vételárat készpénztartalékból és fejenként 100 000 részvény kibocsátásával fedezték a két megmaradó vezetőnek, earn-out kikötés nélkül, és a felvásárolt üzlet FY2017-ben több mint 2.5 M NZD bevételt várt, hiszen ez egy új-zélandi vállalat volt. Ez nagyjából 1x árbevétel körüli szorzót jelent, vagyis nagyon olcsó. Van még egy bizonyíték a kiváló árazású felvásárlásokra: ha a goodwill sorban szereplő tételeket nem kell leírni. A leírás akkor valósul meg, amikor az ár egy része mögött nincs valós érték, és azt le kell írni a könyvekben. Ez az az összeg, amire azt mondjuk, hogy túlfizetett a felvásárló. A mérleg goodwill-sora:
| FY16 | FY17 | FY18 | FY19 | FY20 | FY21 | FY22 | FY23 | FY24 | FY25 | LTM |
|---|---|---|---|---|---|---|---|---|---|---|
| 9.45 | 8.55 | 8.73 | 12.00 | 15.87 | 32.72 | 38.43 | 39.09 | 39.17 | 40.08 | 42.12 |
☝️Leírásra utaló jel gyakorlatilag nincs. A cash flow kimutatásban nem szerepel impairment sor, ha lett volna érdemi goodwill-leírás, annak nem készpénzes tételként vissza kellene köszönnie az operatív szakaszban. De nem köszön vissza, így kimondhatom: az Objective Corporation nagyon jól helyezte ki felvásárlásokba a tőkéjét.
Az Objective Corporation (ASX:OCL) menedzsmentje
Ebben a szekcióban azt vizsgálom, hogy kik és hogyan vezetik a vállalatot. Mi a premizálás rendszere, mekkora kockázatot vállalnak – skin in the game – a vezetők a vállalat vezetése közben? Van-e családi szál, esetleg speciális “heritage” faktor?
Az Objective Corporationt egy meglehetősen speciális igazgatóság/menedzsment vezeti. Ennek az oka az, hogy az alapító Tony Walls 64.81%-ot birtokol a cégben, ezért úgy tűnhet, hogy egyébként mindegy is, hogy ennek mi a szerkezete. De a valóságban mégsem. Az angolul Board of Directors néven fut a 5 fős igazgatóság, menedzsment pedig nincsen, az OCL honlapja sem ad meg ilyet.
Tony Walls (vezérigazgató, alapító)
Tony 1987-ben alapította a vállalatot, egyben ő a CEO is. Jelenleg 62 éves. Kiterjedt tapasztalattal rendelkezik az IT-iparban, matematikából (számítástudomány szakirány) szerzett alapdiplomát, valamint alkalmazott pénzügyi posztgraduális oklevelet (SIA), és az Australian Institute of Company Directors fellow tagja.
- 🫰Tulajdon: 62 millió darab részvény, 64.81%, ami nagyjából 438 millió AUD-t jelent. Ezt a tulajdont a TBW Trustees Limited nevű vállalaton keresztül teszi
- 💰Javadalmazás: ~300 000 AUD, de elsősorban az osztalékból él, ami 16.1 millió AUD-t jelent a részvénypozíciója után, ami az alapbére ötvenszerese.
Nick Kingsbury (független, nem ügyvezető igazgató)
Nick tapasztalt nemzetközi szoftvervállalkozó, stratéga és kockázatitőke-befektető. Alapított, vezetett, majd eladott egy vezető brit üzletifolyamat-menedzsment (BPM) céget. Ezt követően hét évet töltött a nemzetközi kockázatitőke-társaságnál, a 3i-nál, ahol a szoftverszektor csapatát vezette. 2011 októberétől 2015 júniusáig a londoni AIM-en jegyzett Accumuli plc kiberbiztonsági vállalat elnöke volt, amelyet sikeresen értékesítettek az NCC Groupnak. Az Objective-nél betöltött szerepe mellett az Amadeus Capital Partners kockázatitőke-társaság partnere, és több korai fázisú technológiai vállalkozás igazgatóságában is helyet foglal. Nick az Audit és Kockázatkezelési Bizottság elnöke.
- 🫰Tulajdon: 100 000 db részvény, ~707 000 AUD, nem jelentős tulajdonos.
- 💰Javadalmazás: ~66 000 AUD.
Darc Rasmussen (független, nem ügyvezető igazgató)
Darc tapasztalt vállalati szoftverszakember, több mint 25 éves gyakorlattal a szolgáltatásként nyújtott szoftver (SaaS) és felhőalapú üzletágak felépítésében és növelésében a globális piacokon. Olyan növekvő vállalatoknál dolgozott, mint az Infor, az SAP, az IntraPower (Trusted Cloud) és az Integrated Research. Darc vezette az SAP (NYSE:SAP) globális CRM üzletágát, amelyet a nulláról 2007-re 1.5 milliárd USD éves összbevételre épített fel. Vezérigazgatóként irányította az Integrated Research (ASX:IRI) vállalatot, amelyet egy teljes körű üzleti átalakítási stratégián vezetett végig; ez több mint 70%-os bevétel- és profitnövekedést, valamint a vállalat piaci kapitalizációjának megháromszorozódását eredményezte. Darc az Audit és Kockázatkezelési Bizottság tagja.
- 🫰Tulajdon: 100 000 db részvény, ~707 000 AUD, nem jelentős tulajdonos.
- 💰Javadalmazás: ~120 000 AUD.
Stephen Bool (független, nem ügyvezető igazgató)
Stephen az Objective Corporationnél eltöltött 17 év vezetői munka után csatlakozott az igazgatósághoz; az utolsó öt évben operatív igazgatóként (COO) dolgozott. Ez idő alatt a szervezet egészében fontos hozzájárulásokat tett, és alakította azt a kultúrát és működési struktúrát, amely a vállalat jelenlegi üzleti sikerét megalapozza. Az Objective előtt vezetői pozíciókat töltött be amerikai multinacionális szoftver- és tanácsadási cégeknél, köztük a PeopleSoftnál (Oracle) és az SPL WorldGroupnál (Oracle), több mint 30 éves szakmai pályafutása során. Stephen számítástudományi alapdiplomával és üzleti adminisztrációs mesterdiplomával (MBA) rendelkezik. Stephen az Audit és Kockázatkezelési Bizottság tagja.
- 🫰Tulajdon: 127 025 db részvény, ~898 000 AUD, ez nem jelentős tulajdonos.
- 💰Javadalmazás: Nem találtam meg.
Ben Tregoning (társasági titkár és pénzügyi igazgató)
Bent 2016 júliusában nevezték ki társasági titkárrá, gyakorlatilag ő a CFO. Több mint 15 éves tapasztalattal rendelkezik pénzügyi szerepkörökben, pénzügyi szolgáltató és vállalati pénzügyi cégeknél, Ausztráliában és az Egyesült Királyságban egyaránt. Ben az Objective Corporation pénzügyi igazgatója, egyben a társasági titkári és vállalatirányítási támogatásért is felel. B.Commerce és M.Commerce diplomával rendelkezik.
- 🫰Tulajdon: 100 000 db részvény, ~707 000 AUD, nem jelentős tulajdonos.
- 💰Javadalmazás: 336 000 AUD.
A hivatalos oldal Wallst csak „Chief Executive Officer” néven említi, holott a vállalatirányítási nyilatkozat szerint egyben executive chairman is, vagyis az elnöki tisztséget is ő tölti be. Ha a governance-fejezetben erre építesz, érdemes a fordítás mellett külön jelezni, hogy a weboldal ezt a kettősséget nem tünteti fel.
A fentiekhez rengeteg gondolatom van. Az igazgatóság egyben a menedzsment, tehát ha operatív probléma jelentkezne, akkor gyakorlatilag nem lehet kirúgni senkit, de úgyis fogalmazhatok, hogy Tony Walls bárkit bármikor kirúghat. Mivel ő a CEO is, ez egy kétélű kard, hiszen nagyon érdekelt a cég sikerében, viszont nem elmozdítható operatív hibák esetében sem. Mivel korábban nem találkoztam még ilyen struktúrával, ezért összeszedtem a tanulságokat:
- 🏛️ Lényegében nincs kontroll a cég felett, az történik, amit Tony Walls akar, aki egy személyben uralja a vállalatot, minden rendes döntést egyedül át tud vinni. Egy kivétel van, a 75%-os tulajdonhoz kötött különleges határozatok, alapszabály-módosítás, szelektív visszavásárlás, bizonyos tőkeműveletek.
- 💸 Az igazgatósági tagok javadalmazása nevetségesen alacsony, és semmilyen nyomát nem találtam annak, hogy ez belső megtérülési metrikákhoz lenne kötve. De emiatt függetlenek is tudnak maradni, ezt egyébként az ASX tőzsde szabályzata is kiköti. Viszont a részvénytulajdonuk elenyésző.
- 📊 Mivel az osztalékból él, érdeke emelni azt, vagyis durván torzul a tőkeallokáció. Ha megvágná, hogy ezt a cash-t másra költse, akkor saját magával szúrna ki. Innentől kezdve mennyire elvárható tőle, hogy ezt megtegye? Szerintem semennyire.
- 🧾 Az Audit és Kockázatkezelési Bizottság egy névleges dolog, igazából könyvvizsgálati szerepük van, nem az alapítóval képeznek ellenpontot.
- 🚪 A korábbi nagy részvénytulajdonos, Gary Fishernek nincsen pozíciója a cégben, lényegében kiszállt, nyílt piaci műveletek segítségével eladta a részvényeit, pedig 2011-ben még 20 millió darabbal rendelkezett.
Az esésben egyetlen bennfentes vásárlás sem volt, tehát nagyon valószínűtlen, hogy az igazgatóság azt gondolja, hogy a részvény alulárazott.
Mi a franking?
A franking az ausztrál rendszer sajátossága: az osztalékhoz adójóváírás kapcsolódhat, ami elkerüli a kettős adóztatást.
- A logika: ha egy ausztrál cég a nyereségére kifizette a 30%-os társasági adót, és utána osztalékot fizet, akkor a részvényes egy „franking credit”-et is kap az osztalék mellé, egy igazolást arról, hogy erre a pénzre az adót már befizették. A részvényes ezt beszámíthatja a saját adójába.
- Példa 100% franking mellett: a cég 100 dollárnyi nyereségből 30-at befizet adóba, 70-et kifizet osztalékként. Az ausztrál részvényes viszont nem 70, hanem 100 dollár után adózik (ez a „gross-up”), és levonhatja a 30 dollárnyi jóváírást. Ha 45%-os sávban van, 45-öt kell fizetnie, mínusz 30 jóváírás = nettó 15. Ha nyugdíjalapban tartja (15%-os kulcs), akkor 15 mínusz 30=-15, vagyis visszatérítést kap. Ez utóbbi teszi Ausztráliában rendkívül népszerűvé az osztalékot.
Az Objective Corporation nem fizet már az osztalék után is adót (mert a nyereség után fizet társasági adót, ebből származik a franking, ami az osztalékból levonható), vagyis a nulla százalékos franking azt jelenti, hogy nincs mögötte befizetett ausztrál társasági adó, tehát nincs jóváírás sem. A részvényes a teljes osztalék után a saját kulcsával adózik, kompenzáció nélkül. Miért történik ez az OCL-nél? Arra tippelek, bár nem vagyok benne biztos, hogy mivel a nyereség egy része külföldön (UK, Új-Zéland) keletkezik és ott adózik, a külföldi adó nem generál ausztrál franking creditet. A cég „franking account”-ja kimerült, így már csak franking kredit nélküli osztalékot tud fizetni. A táblázatból jól látszik a fordulópont: 2021-ig szinte minden kifizetés 100%-os frankinggel ment, 2022 óta gyakorlatilag mind nulla. Ezt a Marketindex oldaláról kivágott táblázatban láthatjátok, lent. A legutóbbi jelentésben viszont azt mondta a CEO, hogy teljesen frankinggal fedezett az osztalék, szóval nekem úgy tűnik, hogy amíg el nem fogy a kredit, addig fedezik az osztalékot.
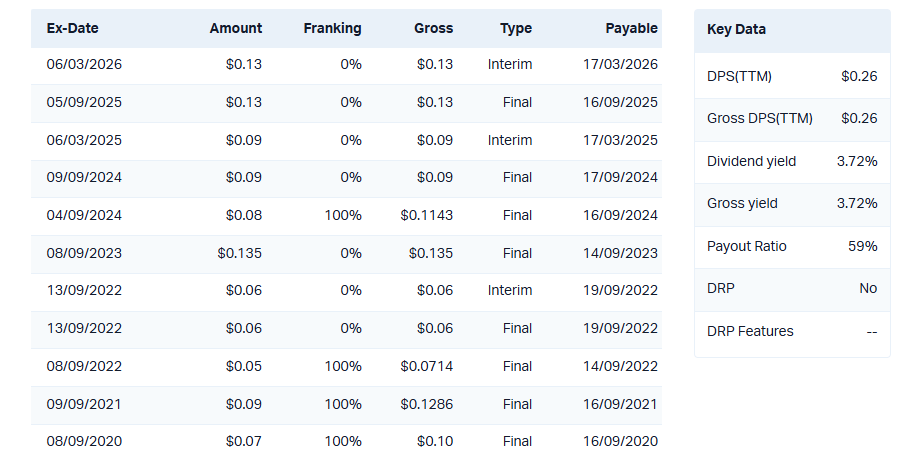
📌Gyakorlatban: gondolkodtam, hogy az alapító miért osztalékként veszi ki a pénzt, ha az nagyon nem adóhatékony, bár egy vállalaton keresztül még mindig jobb ezt megtenni, mint magánemberként. Arra jutottam, hogy nem tud mást tenni. Hiszen:
- 📈ha részvényt vásárolna vissza, akkor tovább emelkedne a tulajdona, egy illikvid piacon,
- 📉 eladni rossz jelzés lenne a piacnak, ami erodálná a vállalat értékét,
- 🧱 de a legfontosabb az, hogy a vállalat nem tudja vagy nem akarja másba befektetni a tőkéjét. Ez viszont megdönti a perpetual compounder tézist is.
Mivel ezzel a vállalat tőkeallokációját nem tudom jónak minősíteni, és az sem tetszik, hogy nincs menedzsment, és nincsen a javadalmazásuk a vállalat belső megtérüléséhez, a növekedéshez, tehát nagyjából semmihez sem kötni, ezért igazából ez egy befagyott tulajdonosi állapot. A vállalatnak egyszerűen nincs újrabefektetési célpontja, nem vásárol vissza saját részvényeket sem, tulajdonképpen kifogyott a vitorlájukból a szél.
Konkurensek: az Objective Corporation (ASX:OCL) ellenfelei
Ebben a szekcióban azt vizsgálom, hogy kik az elemzett vállalat konkurensei, mi a piaci helyzetük, alá-, mellé- vagy fölérendelt szerepben vannak-e. Mekkora piaci részesedésük van, illetve mi a specialitásuk? Elveszik vagy elvesztik a konkurensekkel szemben a piaci részesedésüket?
Az Objective Corporation kapcsán a Morningstar az alábbi konkurenseket említi, de szerintem ez tévedés. A Box Inc egy fájlmegosztási szolgáltatás vállalati ügyfeleknek, nulla kormányzati fókusz. Kizárólag az Objective Connecttel lehetne összevetni. A Tyler Technologies egy felvásárló vállalat (nem igazi sorozatfelvásárló), egy úgynevezett roll-up, de van amerikai kormányzati szoftver kitettsége, wide moat vállalat, 12,5 milliárd USD kapitalizációval. Nincs földrajzi átfedése az Objective Corppal, viszont megmutatja, hová nőhet egy beágyazódott kormányzati beszállító.
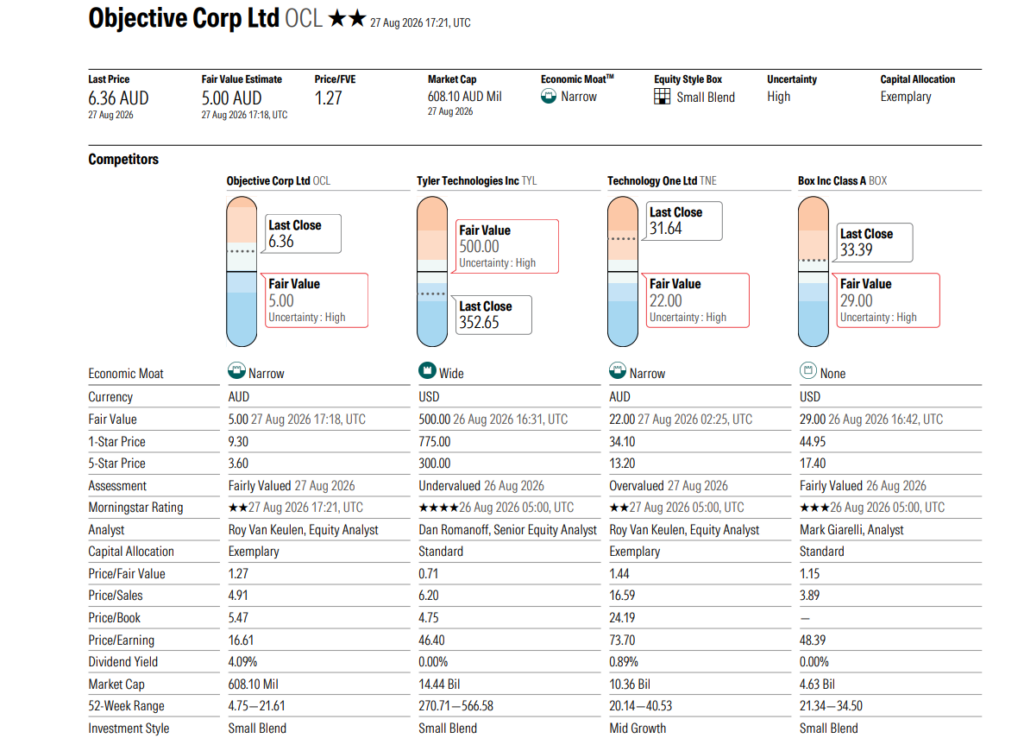
Van viszont négy olyan vállalat, amelyik valóban az Objective Corporation ellenfele:
- 🇦🇺 ReadyTech Holdings (ASX:RDY),
- 🇬🇧 Idox plc (AIM:IDOX),
- 🔒 Civica, de nem tőzsdei vállalat,
- 🏛️ Technology One (ASX:TNE).
ReadyTech Holdings (ASX:RDY)
A ReadyTech Holdings (ASX:RDY) igazából a kontroll csoportja az Objective Corporationnek, hiszen remekül bemutatja, hogy lehet valamit rosszul csinálni ebben a piaci szegmensben. Marc Washbourne alapította 1998-ban, ma is ő a vezérigazgató, vagyis ez is alapító vezette cég, mint az OCL. Sydney-i székhely, 2019-ben lépett tőzsdére 1,50 AUD-n. Három szegmens: Education and Work Pathways, Workforce Solutions, valamint Government & Justice, utóbbi adja a legtöbb bevételt.
A Government & Justice szegmensben futnak a Ready Community, Altus és Synergysoft termékek, önkormányzati platformok, amelyek az Objective Build és Trapeze rendszereinek ellenfelei. A 2025-ös prezentációban külön nevesítik a Planner Assist nevű AI-terméküket, amit a helyi önkormányzatoknak értékesítenek, ami frontálisan ütközik az Objective Intelligence tervezési vonalával.
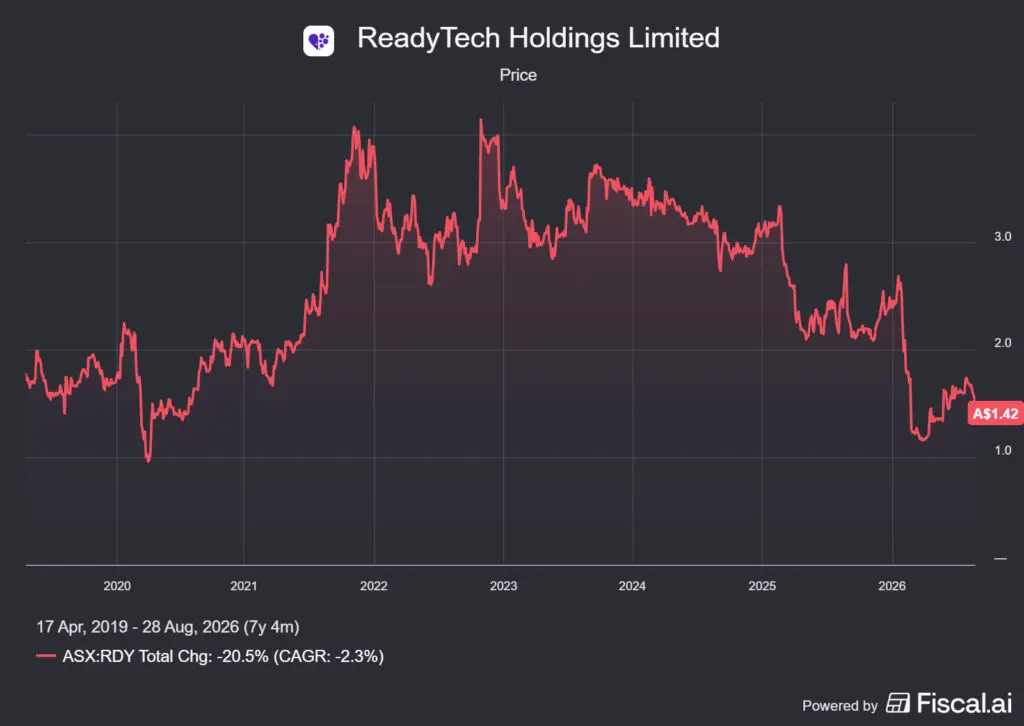
A relatív értékelés önmagáért beszél. RDY ~1,2x P/S-en forog, az OCL 5,35x-en, közel azonos árbevétel mellett. A négyszeres különbség pontosan az, ami azt mutatja, hogy az OCL a sokkal jobb minőségű cég: 35,4 millió AUD nyereséget termel, nettó 99 millió AUD készpénzen ül és organikusan nőtt, míg a ReadyTech akvizíciókból nőtt, adóssággal, és most írja le, amit megvett.
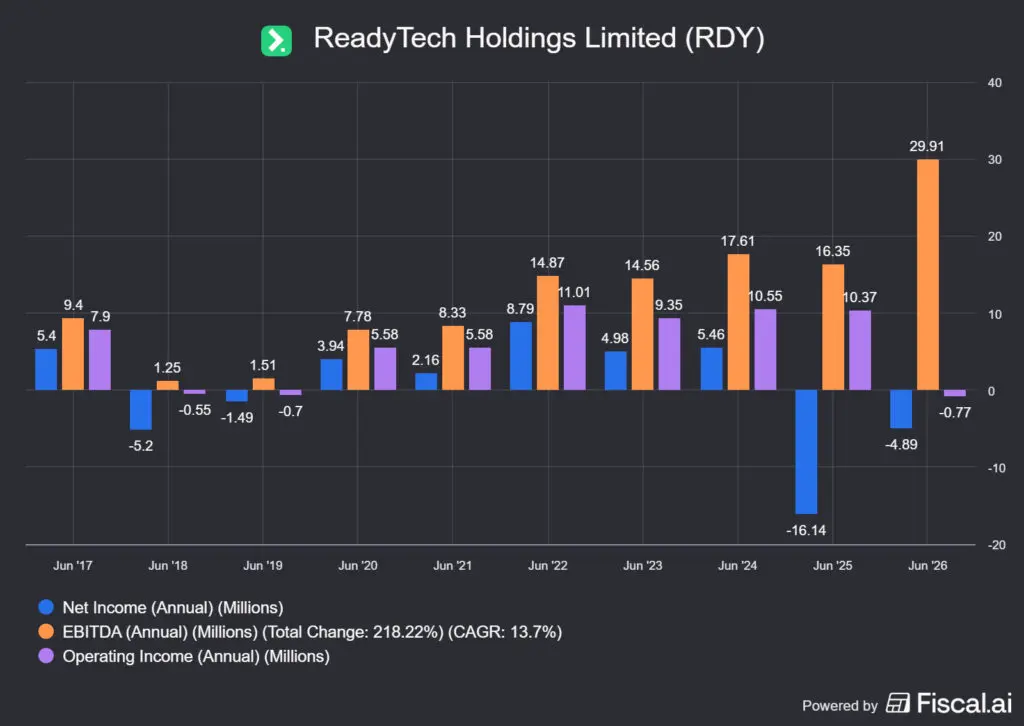
Végül a slusszpoén: a ReadyTech Holdings kapott egy felvásárlási ajánlatot a Topicustól, ami a Constellation Software spin-offja, és a portfóliómban is szerepel. Ez azt jelenti, hogy az agyonvert értékeltségben még maradt érték, de lényegében ezzel az RDY ki is kerülne a konkurensek közül és egy VMS holding tagjává válna. A hivatalos hírt itt olvashatjátok: Topicus hírek.
Egyelőre a felvásárlást a cég elutasította.
Idox plc (AIM:IDOX)
Az Idox plc (AIM: IDOX) egy brit tervezési, építési és land charges szoftvereket gyártó vállalat, amely önkormányzatoknak értékesít, vagyis közvetlen versenytárs pontosan abban a szegmensben (Planning & Building), amely az OCL leggyorsabban növő üzletága, és pontosan azon a piacon, ahol a növekedés jönne. Ha az UK a tézis motorja, Idox nélkül nem teljes a kép.
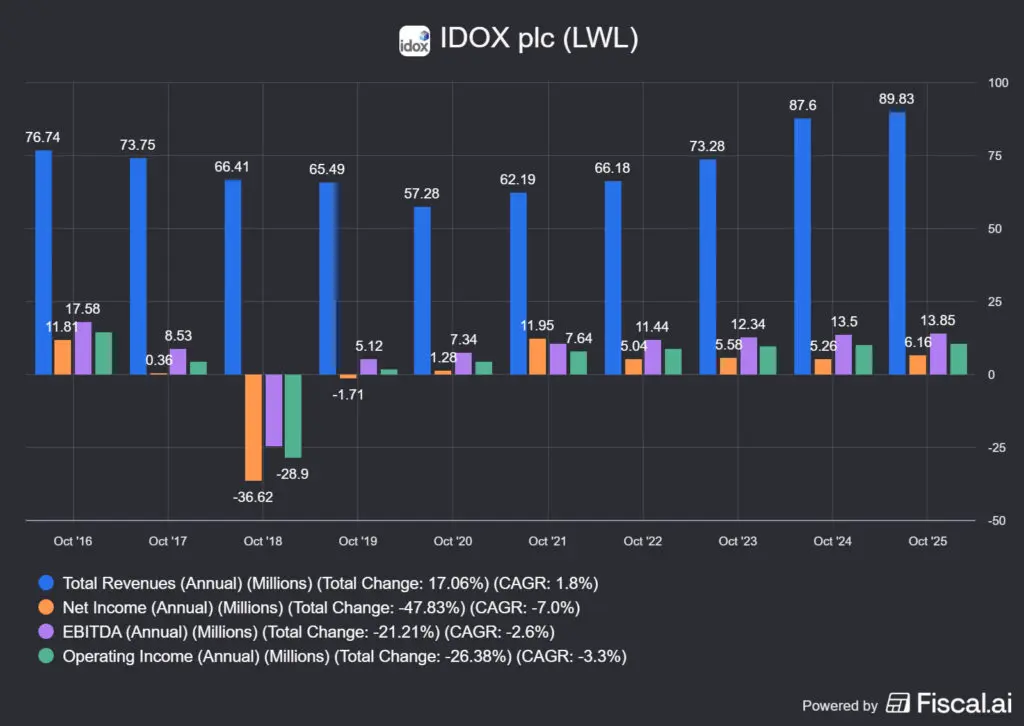
Idox plc, AIM-en jegyzett, David Meaden vezetésével. Szakosodott információkezelő szoftver és geotérinformatikai adat a közszférának és eszközintenzív iparágaknak. Divíziók: Land, Property & Public Protection (LPPP, ez az OCL Planning & Building közvetlen riválisa), Communities, Assets és a geospatial üzletág (Emapsite). Piacvezető pozíció a brit tervezési rendszerekben és a választási szoftverben, viszont nem ausztrál.
Az Idox plc felvásárlás alatt áll, a Frankel UK Bidco Limited készpénzes ajánlata részvényenként 71,5 penny, ami 339,5 millió GBP-re értékeli a céget. Az ajánlatot 2025. október 28-án jelentették be, majd 2026 januárjában a struktúrát szerződéses takeover offerre változtatták 50% feletti elfogadási küszöbbel, és az igazgatóság az FY25-re nem javasolt osztalékot emiatt. Vagyis, az igazgatóság támogatta a felvásárlást, a vevő a Long Path Partners, LP, amerikai befektetéskezelő, New York-i székhellyel, tehát a vállalat priváttá vált.
Civica (nem tőzsdei cég)
A Civica ANZ és UK önkormányzati szoftvereket gyárt, magántőke-tulajdonban van. OpenText (ex-Micro Focus Content Manager), a klasszikus EDRMS-rivális az ausztrál kormányzatban; az OCL saját FY19-es jelentése is külön kitér a vele való integrációra. 1999-ben indult a Sanderson Groupból kivásárlással, az Alchemy Partners támogatásával; a mai Civica Group Limited 2001-ben alakult. Londoni központ, ausztrál, szingapúri és észak-amerikai regionális irodákkal. CEO Lee Perkins. Divíziók: kormányzat, szociális lakhatás, jogérvényesítés és mentőszolgálatok, oktatás és könyvtárak.
A méret komoly: 6000+ ügyfél, nyolc országban, több mint 100 millió állampolgárt kiszolgálva, Egyesült Királyság, Írország, Ausztrália, Új-Zéland, India, Szingapúr, USA, Kanada. Termékkör: ügykezelés, adó- és segélyrendszerek, pénzügyi menedzsment, munkaerő-gazdálkodás, közösségi szolgáltatások, adatelemzés.
A tulajdonosi lánc a lényeg
A Partners Group 2017-ben vette meg, majd 2023 novemberében megállapodtak a Blackstone-nal az eladásról; az ügylet 2024. május 2-án zárult, körülbelül 2500 millió USD értéken. A hivatalos közlemények nem hozták nyilvánosságra a feltételeket, az ár másodlagos forrásokból származik.
Vagyis a Civica magántőke-kézről magántőke-kézre jár, és közben nő. A Blackstone alatt folytatódik a felvásárlási stratégia: 2025 szeptemberében megvették az OLM Systemst (szociális ellátás), korábban pedig a Booka nevű ausztrál felhőalapú létesítménygazdálkodási céget, tehát az ANZ-régióban is aktívan terjeszkednek akvizícióval. Ez az OCL legkomolyabb versenytársa mindkét piacán, UK-ban és Új-Zélandon egyszerre.
Az Objective a britekhez akar terjeszkedni, ahol az Idox a tervezésben és a Civica a szélesebb önkormányzati stackben már bent van; közben a Civica Ausztráliában is vásárol. Ez jelentős konkurencia, és igazából nehéz átlátni ezt a piacot annyira, hogy meg tudjam ítélni, mekkora kockázatot jelent. Ráadásul a privát cégek számait sokkal nehezebb is elérni, mint a tőzsdei vállalatokét.
Technology One (ASX:TNE)
Ha a fentiek nem lettek volna elegek, akkor a Technology One a legveszélyesebb Objective Corporation ellenfél. Az egyik legfontosabb megállapítás, hogy egy tízszer akkora, tőkeerős, nagyon magas ROIC és ROCE számokkal dolgozó vállalatról van szó. Természetesen a Technology One nemcsak abban a szegmensben van jelen, mint az OCL, hanem ennél szélesebb a portfóliójuk.
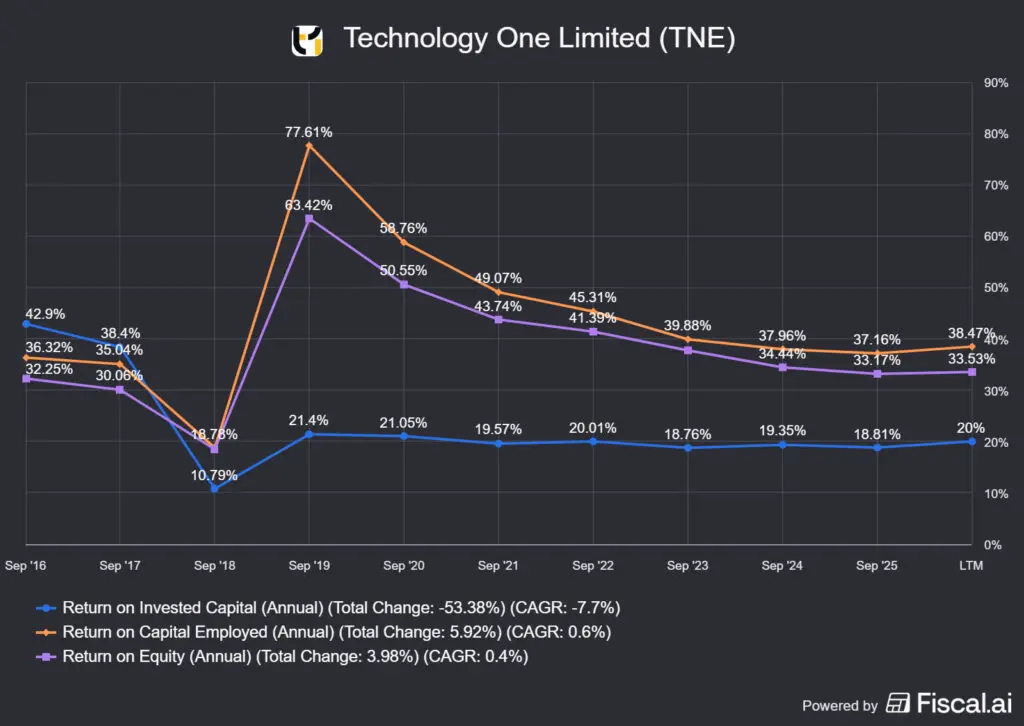
A bevétel 18%-kal 610 millió AUD-ra, az adózás előtti eredmény 19%-kal 181.5 millió AUD-ra, az ARR 18%-kal 554.6 millió AUD-ra nőtt, mindkettő a korábbi iránymutatás felett. Az ismétlődő bevétel aránya 91%. A Rule of 40 pontszám 59%, ami a globális SaaS-mezőny felső negyedébe teszi. Adósságmentes mérleg, 1H FY26-ban 245.5 millió AUD készpénz és befektetés. Összefoglalva: patika a mérleg, legalább olyan jól, vagy jobban vezetett, mint az Objective Corporation.
A vertikumok bontása a lényeg
A helyi önkormányzati vertikum 22%-kal, 39.4 millió AUD-vel nőtt; a felsőoktatás 24%-kal, 27.6 millió AUD-vel; a kormányzati 8%-kal, 6.7 millió AUD-vel. Álljunk meg ennél egy kicsit. A Technology One egyetlen év alatt 39.4 millió AUD ARR-t adott hozzá a helyi önkormányzati üzletágához, ez több mint kétszerese az Objective teljes Planning & Building szegmensének (18.2 millió AUD). Az OCL leggyorsabban növő üzletága kisebb, mint a versenytárs egyévi növekménye ugyanabban a vertikumban.
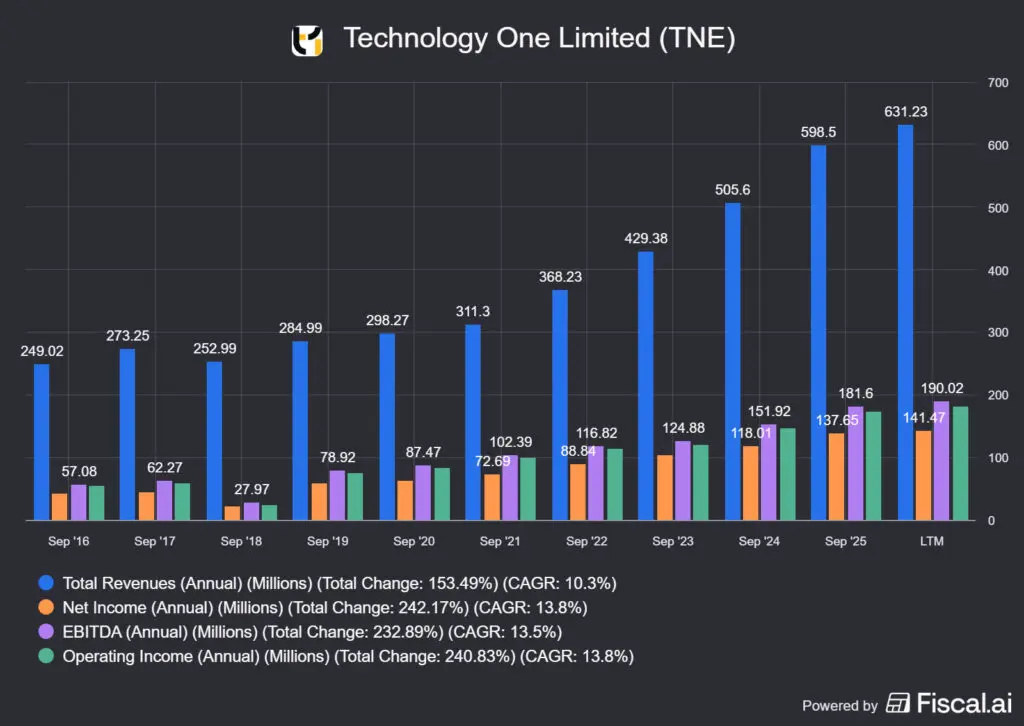
És a brit piacon is össze kellene csapnia a két cégnek. A TNE FY25-ben megnyerte Islington és Greenwich londoni kerületeit, a globálisan beágyazódott versenytársaktól elhódítva őket. Vagyis pontosan azon a piacon nyer, ahová az OCL terjeszkedni akar, és nem üres helyre lép be, hanem inkumbenseket szorít ki.
| OCL FY25 | TNE FY25 | |
|---|---|---|
| Bevétel | 123.5 millió AUD | 610.0 millió AUD |
| ARR | 120.2 millió AUD | 554.6 millió AUD |
| ARR-növekedés | +15% (tudjuk, hogy ezt kaszálták el) | +18% |
| Ismétlődő arány | 84% | 91% |
| Kapitalizáció | ~675 millió AUD | ~10.5 milliárd AUD |
| P/S | 5.35 | 16.27 |
| P/E | 18.07 | 72.26 |
A TNE nagyjából ötszörös árbevételen tizenötszörös kapitalizáción forog. A különbség nem irracionális, nagyobb, gyorsabb, magasabb ismétlődő aránnyal, 114%-os nettó bevétel-megtartással és 50–55%-os ausztrál piaci részesedéssel a kormányzati és oktatási ERP-ben. Cserébe iszonyatosan magas az értékeltsége, vagyis drága, de nem véletlenül.
És két dolog, ami részben választ ad a korábban feltett kérdéseimre az OCL-lel kapcsolatban is:
- A Tony Walls-féle utódlás megoldható és ezt a TNE helyzete bizonyítja: a céget Adrian Di Marco alapította, ma Ed Chung vezeti, és a teljesítmény nemhogy nem tört meg, hanem javult. Ez az egyetlen közvetlen ellenpélda az „alapítói utódlás” kockázatra, amit lejjebb láthattok: ugyanazon a piacon, ugyanabban az országban, ugyanilyen alapító vezette cégnél sikerült az átmenet.
- A platformkonszolidáció itt sikeres volt. A TNE OneCouncil terméke plusz a Property and Rating modul az ERP felől nyomul a tervezési-ingatlan területe felé, pont az OCL Build és Trapeze irányába. Ezzel kapcsolatban viszont akár valós kockázat is lehet az, hogy a Technology One megpróbálja bekebelezni az Objective Corporationt, főleg akkor, ha egyszer Tony Walls majd vissza akar vonulni.
📌Gyakorlatban: a fentiek kapcsán megszólalt bennem a vészcsengő: meglepően kompetitív ez a közeg és nem az OCL benne a nagy hal. A Technology One egy sokkal nagyobb vállalat, de van itt elég sok kockázati tőke is, ami beleszólhat a sakkjátszmába. Annak ellenére, hogy ez egy szabályzott iparág, elég sok a szereplő és a felvásárlások sem éppen ritkák, és ez általában nem jelent jót a kisebb cégekre nézve. Nagyon nem szeretem, mikor kicsavarják a kezemből a jó vételeket, és ez egy olyan cég esetében, ahol a legnagyobb tulajdonos ~65%-os tulajdonnal rendelkezik, nem is elképzelhetetlen.
Mi van akkor, ha az alapító nem akarja továbbvinni a céget és pár év múlva eladja azt egy konkurensnek? Tony Walls most 62 éves, nekem ez nem tűnik nagyon távoli lehetőségnek. Amíg nincs az utódlás rendezve, egy nagy, nyitott kérdés marad.
Milyen kockázatokat fut az Objective Corporation (ASX:OCL)?
Ebben a szekcióban megvizsgálok minden olyan kockázatot, ami a vállalat hosszabb távú jövőjére kihathat. Deviza, szabályzói, piaci diszrupció, és így tovább.
Az Objective Corporation kockázatai viszonylag egyszerűek, hiszen az elemzés eddigi részei már feltárták a problémákat.
Technológiai elavulás⭐⭐⭐⭐⭐
- 🤖 Az OCL alapterméke iratkezelés és dokumentumok rögzítése pontosan az a réteg, amit a Microsoft Purview, a Copilot és a SharePoint funkcióbővülése fokozatosan bekebelezhet. Az „Objective Intelligence” AI-portfólió inkább védekezés, mint offenzíva. Ha a governance-réteg beépül az általános irodai platformba, az OCL egy önálló termékkategória létjogosultságát veszíti el. Máshogy fogalmazva: az AI-diszrupció csak akkor előny, és akkor növeli az OCL hatékonyságát, ha a külső, tőkeerősebb konkurensek nem törnek be erre a piacra.
- ⚙️ A legacy szoftverek migrációs kockázata már bizonyítottan valós. Az Objective Corporation ECM 11 nevű rendszere nem kap AI-fejlesztést, a Nexus a jövő, de a Defence megmutatta, mi történik, ha egy nagy ügyfél a régi generáción ül és nem hajlandó váltani. Ugyanez a helyzet több száz másik ECM-ügyfélnél is: az OCL már új rendszert fejleszt, de nem tudja senki, hogy ezek az intézmények váltanak-e az újabb szoftverekre.
- 🔐 Kiberbiztonsági esemény. A cég védelmi minősítésű és kormányzati iratokat kezel. Egy jelentős incidens nem árbevétel-kiesés lenne, hanem egzisztenciális bizalomvesztés egy olyan piacon, ahol a biztonság maga a termék.
📌Gyakorlatban: az elemzés során azt éreztem, hogy ez egy nagyon zárt piac, amihez kevés információt tudok összeszedni, még úgy is, hogy van 12 év tapasztalatom az állami szférában. De nem az ausztrálban, ahol nyilvánvalóan sok a helyi specialitás.
Ügyfél- és bevételi koncentráció⭐⭐⭐⭐
- 🎯 A Defence szerződés kiesése nem biztos, hogy egyedi eset, hanem egy strukturális minta első megnyilvánulása is lehet: néhány nagy kormányzati ügyfél adja a bevétel aránytalan részét, és egyikük távozása egy teljes év csoportszintű növekedését elnyeli. A cég nem közöl ügyfélkoncentrációs adatot, ami önmagában is kockázat, nem tudod, hány további ilyen szerződés van. A mostani ilyen 10-14%-os növekedést darált le.
- 🏛️ A vevő minden esetben állami költségvetésből fizet. Egy ausztrál vagy brit kiadáscsökkentési ciklus egyszerre több szegmenst érint, és az OCL-nek nincs magánszektorbeli ellensúlya (a Keystone FSI-lába a kivétel, de kicsi). Nincs virális terjedés, hálózathatás, mint a többi szoftvercégnél.
- 📋 A közbeszerzési szabályok változása: szuverenitási követelmények, kötelező versenyeztetés a megújításoknál, vagy a whole-of-government beszerzési keretmegállapodások átalakítása mind képes egy évtizedes ügyfélkapcsolatot tenderre kényszeríteni. A Defence-ügy pontosan ezt mutatta meg.
📌Gyakorlatban: ez nem egy igazi szoftvercég, nem is szabad így kezelni. A VeriSign jut róla eszembe, ahol szintén állami szerződések szabályozzák a bevételemelés ütemét, de azt is biztosítják, hogy a .com és a .net domaint csak tőlük lehet megvenni. Ha ez egyszer megdől, elveszti a cég a versenyelőnyét és nagyjából ez igaz az Objective Corporationre is: ha az állam máshogy dönt, akkor nagy fordulat állhat be a vállalat életében.
Verseny és piaci terjeszkedés⭐⭐⭐
- 🇬🇧 Az UK a legvalószínűbb növekedési motor (FY25-ben +16,4%), de ott az OCL kihívó, nem beépült szereplő. A brit önkormányzati és központi kormányzati piacon több erős helyi versenytárs van, és a beágyazottsági előny, ami Ausztráliában a gazdasági előny lényege, hiányzik.
- 🇺🇸 Az USA-terjeszkedés eddig szimbolikus maradt (Simflofy, ~5M USD, 2022). Az amerikai közbeszerzés lassú, tőkeigényes, és FedRAMP-tanúsítást igényel. Reális forgatókönyvben ez évtizedes, nem éves projekt.
- 🏆 A Technology One mint benchmark és részleges versenytárs: nagyobb, gyorsabban nő, és ugyanabból a kormányzati költségvetésből eszik. Ha a helyi önkormányzatok egyetlen integrált platformra konszolidálnak, az OCL pontszerű termékei szorulnak ki.
📌Gyakorlatban: az a baj az Objective Corporationnel, hogy ugyanezen a piacon van egy Technology One is. Nem lennék meglepve, ha a nagyobb hal megenné a kisebbet, ha az hosszabb távon nem lesz sikeres a többi piacon.
Az alapító személye és a tőkeallokáció⭐⭐
- 👤 Walls 62 éves, 1987 óta vezeti a céget, egyszerre CEO és elnök. Nincs nyilvános utódlási terv, és a cég a saját honlapján nem közöl vezetői csapatot, a következő szint kívülről nem felmérhető. Egy 35 éves alapítói ciklus lezárása a következő évtizedben óhatatlanul napirendre kerül, és erre a piac nincs felkészítve.
- 🧱 A vállalat nem talál elég magas hozamú újrabefektetési utat. A ~93 millió AUD készpénz ül a mérlegben, az osztalék 18%-kal emelkedett, visszavásárlás nincs. Ez nálam bedönti a perpetual compounder tézist, és ezzel a magas szorzó jogosultságát.
- 🗳️ Kisebbségi kiszolgáltatottság. 64.81% mellett minden rendes határozat egyedül átmegy. A gyakorlati veszély nem a napi működés, hanem a kivezetés: egy ötéves mélyponton, nettó készpénzzel ülő cégnél ez nem egy nulla kockázatú esemény lehet.
📌Gyakorlatban: nem tartom a fentieket nagy kockázatnak, de ezért nem fogom megvenni az OCL-t. Egyszerűen nem ilyen céget keresek, ez nem egy önmagába újrafektető vállalat, speciális kockázatokkal.
Számviteli és értékelési kockázat⭐⭐
- 📒 A fejlesztési költségek aktiválása. FY25-ben 15,7 millió AUD-t aktiváltak a 31,2 millió AUD-s K+F-ből, miközben a cég FY19-ben még büszkén hangsúlyozta, hogy a K+F 100%-át azonnal elszámolja, mert szerinte ez tükrözi a valós fenntartható jövedelmezőséget. A gyakorlat megváltozott, ez a számokat torzítja, amivel állandóan korrigálni kell.
- 📉 Likviditási és lefedettségi kockázat. A szabad közkézhányad ~35%, a Market Index szerint jelentős brókerház nem fedi le a papírt. Ez rossz híreknél felnagyítja az elmozdulást, és megnehezíti, hogy pozitív fordulat gyorsan beárazódjon.
- 💰 Osztalék-fenntarthatóság. A kifizetési arány 66.9% (a valóságban persze több, mert a K+F aktiválások miatt, ha egy évre számolnál el a cég, még magasabb lenne). Ha az FY27-es eredmény a Defence-kiesés miatt szűkül, az emelkedő osztalékpálya megtörik, és mivel a részvényesi bázis egy része már hozamalapon tartja a papírt, ez másodlagos eladási hullámot indíthat.
📌Gyakorlatban: a keretrendszerem másik kritériuma a megfelelő értékeltség. Mivel viszonylag illikvid a papír, és még korrigáltatni is kell az értékét, eléggé bizonytalan vagyok abban, hogy mennyi lehet a fair értéke. Ez pedig a másik alapkritériumomat érinti, így az elemzéseim között először a két kisebb valószínűségű kockázaton fog a pozíció felvétele elbukni.
Csináltam egy self-check listát, ami visszaigazolja a tézist a céggel kapcsolatban:
- alacsony vagy nulla adósság: IGEN/RÉSZBEN/NEM
- jelentős gazdasági előny, ami hosszú távon is védhető: IGEN/RÉSZBEN/NEM
- kiváló menedzsment: IGEN/RÉSZBEN/NEM
- remek mutatószámok, jelentős tulajdonosi értékteremtés: IGEN/RÉSZBEN/NEM
- a megtermelt készpénz visszaforgatása, nem az osztalékból jön a total return nagy része: IGEN/RÉSZBEN/NEM
- megfelelő cégértékeltség: IGEN/RÉSZBEN/NEM
A fenti listán az Objective Corporation elbukott. A legnagyobb probléma az, hogy a cég nem igazán tudja mibe visszaforgatni a megtermelt készpénzt, a befagyott tulajdonosi viszonyok pedig nem segítenek ezen. Gyakorlatilag kifizetik osztalékként, mert nincs más választásuk. Szintén kérdéses az új piacokon való növekedés, hiszen ez egy állami szabályzás által uralt piac. Az értékeltség pedig szerintem lekövette a fair értéket, nagyjából pont annyit esett az árfolyam, amennyit a cég nagyjából ér. Ezek alapján ezt a céget csak nagyon nagy diszkonttal lehetne megvenni, de egy viszonylag illikvid piacról van szó, és nehezen látom bele, ez hogyan történhetne meg.
Az Objective Corporation (ASX:OCL) értékeltsége
Ebben a szekcióban megvizsgálom a vállalat jelenlegi értékeltségét a historikus értékekhez és a konszenzusos fair értékekhez képest.
Értékeltségi metrikák
A lenti két sorban értékeltségi metrikákat láthattok. Az első sor a jelenlegi értékeltséget, a második sor a historikus értékeltséget mutatja. Bár ezeket a metrikákat nem tartom különösebben jónak – sok mindent elfednek -, de viszonyítási alapnak használhatók.
- Részvényár (2026-08-28): 6.8 AUD; P/E: 17.2; EV/EBITDA: 11.1; P/FCF: 13 (Finchat.io alapján)
- Historikus medián értékeltség (10 éves átlag): P/E: 51.02; EV/EBITDA: 35.02; P/FCF: 43.71(GuruFocus alapján)
Miért nem DCF modellt láthattok ebben a szegmensben? Azért, mert az egyes bemeneti adatok iszonyatosan nagy szórást produkálnak a kimeneti oldalon, és a legtöbb adat egy becsült érték. Ezért valójában az értékeltség sosem lesz egyetlen pontos számadat, inkább csak egy sávot lehet behatárolni, ahová a jelenlegi értékeltség beleesik.
Erre az ársávra kellene egy margin of safety-t, vagyis egy biztonsági ráhagyást alkalmaznotok, a kockázatvállalási hajlandóságotoknak megfelelően.
Tehát egzakt árat ne várjatok, pontosan senki nem tudja megmondani ezt egy részvény esetében. Viszont vannak fair érték előrejelző szolgáltatások, szinte minden nagyobb részvényszűrő oldal tud ilyet, ezeket aggregáltam lejjebb. Aki viszont szeretne egy jó részvénytámogatási szolgáltatást, az fizessen elő a The Falcon Method-ra, az ott elemzett részvényekre adnak meg belépési árakat.
Értékeltség (ASX:OCL)
- Wall street estimates: 6.25-13.7 =9.975 AUD (az AlphaSpread, a két szélsőérték átlagát vettem figyelembe:)
- Peter Lynch median P/E: 14.13 AUD
- Morningstar: 5 AUD (2 csillag, tehát túlértékelt)
- GuruFocus: 16.52 AUD
- AlphaSpread: 8.7 AUD
- Simply Wall St: 5.33 AUD
Átlag (6 értékelés alapján): 9.95 (31.7%-kal alulértékelt)
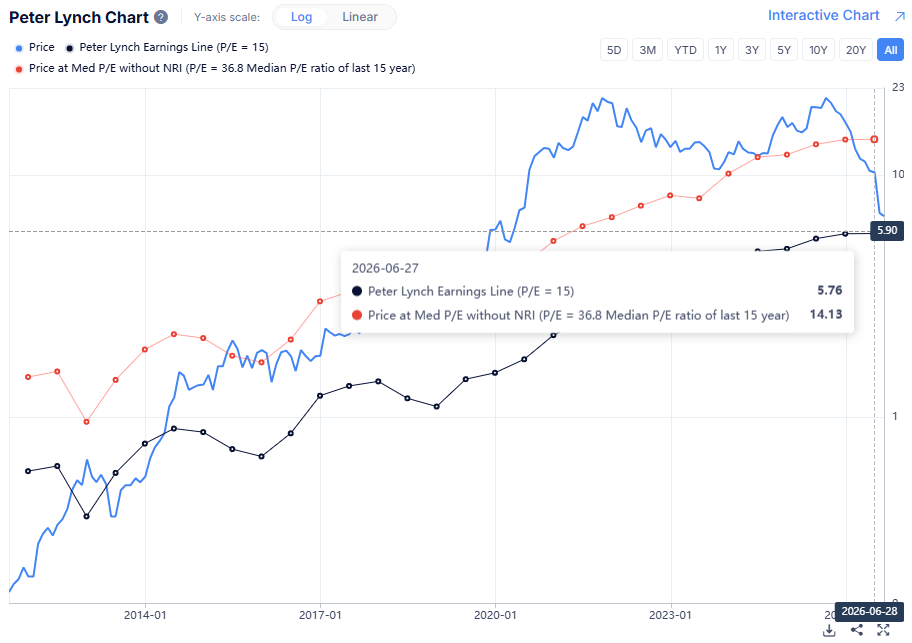
Hogyan kell értelmezni a számokat? Úgy, hogy a meggyőződésetek szerint kell alkalmazni a fenti „margin of safety” szabályt, tehát ha ti nagyon hisztek a vállalatban, akkor akár fair értéken is megvásárolhatjátok, de ha 10%-os lépésekkel haladtok (kinek mennyire erős a meggyőződése), a matek így nézne ki:
- 10% margin of safety: 9.95*0.9 = 8.96 AUD
- 20% margin of safety: 9.95*0.8 = 7.96 AUD
- 30% margin of safety: 9.95*0.7 = 6.97 AUD (itt vagyunk most)
- 40% margin of safety: 9.95*0.6 = 5.97 AUD
- 50% margin of safety: 9.95*0.5 = 4.98 AUD
Természetesen a sort a végtelenségig lehetne folytatni, de a lényeg az, hogy a számotokra megfelelő vételi árat a meggyőződésetek mértéke határozza meg. Viszont, papíron már alapból több mint 30%-kal a fair érték alatt vagyunk, látszólag. A probléma az, hogyha a már említett védelmi szerződéshez tartozó elvesztett bevételt is ide vesszük, akkor az alábbiakat kapod:
| Mutató | Jelenlegi | Jövőbemutató | Medián |
|---|---|---|---|
| P/E | 17.2 | 24.0 | 51.02 |
| EV/EBITDA | 11.1 | 12.9 | 35.02 |
| P/FCF | 13.0 | 41.6 | 43.71 |
A mediánhoz képest még mindig olcsónak tűnik az Objective Corporation, de ha a jövőbemutató adatokat nézitek, akkor már azért nem annyira. Márpedig a jelenlegi számok még tartalmazzák a védelmi szerződésből várhatóan befolyó bevételt, hiszen ezt tartalmazta az éves becslés is. Tehát a számok nagyon csalókák, és ha megnézitek a fenti számokat, 5 és 16.52 AUD között mindenféle árat megadtak. Ez több mint háromszoros különbség, tehát nagyjából senki nem tudja, hogy mennyit érhet ez a cég. A menedzsment pedig nem segít bennfentes vásárlásokkal, lényegében az alapító tulajdonos már most is birtokolja a részvények nagyjából kétharmadát.
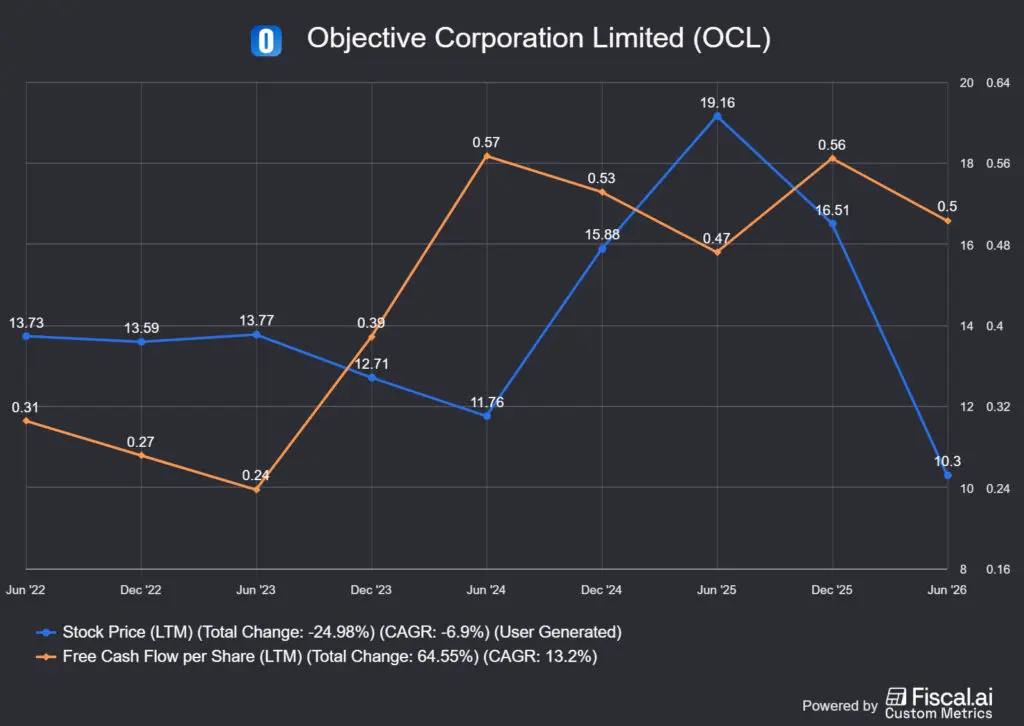
Nézzük akkor az egy részvényre jutó készpénzt, és fejben korrigáljuk az árat 6.8 AUD-re, illetve a FCF-et is a védelmi szerződés elvesztésével, akkor az alábbit kapjuk:
| Inkrementális marzs | FCF-kiesés | Korrigált FCF/részvény |
|---|---|---|
| 60% | 4.5 millió AUD | 0.453 AUD |
| 80% | 6.0 millió AUD | 0.437 AUD |
| 100% | 7.5 millió AUD | 0.422 AUD |
A fentiek erős becsléseket tartalmaznak, a lényeg az, hogy 0.42-0.45 szabad készpénz lesz részvényenként, 6.8 AUD részvényár mellett. A 70%-os esés erőteljesen túlzó ahhoz képest, amekkora a védelmi szerződés visszahúzó ereje, szóval ez azért még mindig félreárazásnak tűnik ki. De egyben arra is rávilágít, hogy a piac nem igazán hiszi el, hogy az Objective Corporation visszatér a növekedési pályára. A másik tézisem, hogy a gyenge kezek egyszerűen eldobálták a papírt, de mivel a likviditás kicsi, csak nagyon nagy diszkonttal találtak bárkit, aki hajlandó volt ezeket megvásárolni. Ne felejtsd el, hogy Tony Walls majdnem a cég kétharmadát birtokolja, ő pedig nem adott el, de nem is vásárolt. Ha viszont jelezni akart volna a piacnak, akkor 6 AUD körül egy jelzésértékű vásárlással megtámaszthatta volna az árfolyamot.
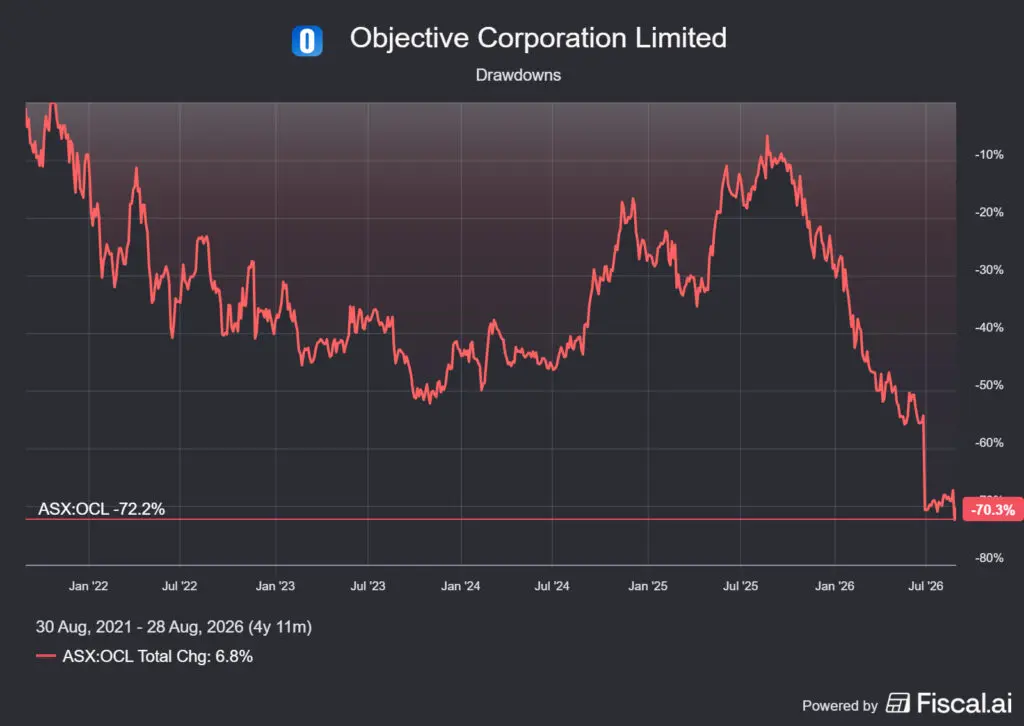
Összefoglalva a fentieket, nem találtam olyan módszert, amivel érdemben meg lehetne állapítani az Objective Corporation fair értékét, aminek az egyik oka a likviditás hiánya, illetve az, hogy nem tudom, hogy a védelmi ipar támogatási szerződésének elvesztése egy permanens probléma-e, vagy csak átmeneti zavar, esetleg egy folyamat kezdete. A túl nagy bizonytalanságot pedig senki nem szereti, így ebben a cégben nem fogok felvenni pozíciót.
Jelentős hírek és az utolsó negyedév
Ebben a szekcióban megvizsgálom, mi történt az elmúlt negyedévben, voltak-e jelentős hírek/események. Amennyiben a vállalat fél évente jelent, ezt az időszakot vizsgáltuk.
Bedőlt az Objective Corporation egyik legnagyobb szerződése
Kezdjük a legfontosabb eseménnyel: az ausztráliai védelmi minisztérium (DOD) támogatási szerződésének (USP) a bedőlése. Ez nem a szerződés megszűnését jelenti, állítólag szóbeli megegyezés már volt is, csak sosem lett hivatalos, hanem a szerződést kiegészítő támogatói szerződés nem került aláírásra. Ez azt jelenti, hogy az Objective Corporation által kiszolgált 140 000 ECM felhasználóból mintegy 55 000 támogatás, szoftveres és biztonsági javítások nélkül maradt, míg az OCL éves becsült 10-14%-os növekedését, vagyis az ARR-t, szépen lenullázta a kieső bevétel.
A dolog viszonylag friss, 2026.06.30-án pattant ki az ügy, hiszen július 1-ével kellett volna a szerződésnek életbe lépnie, amire a részvény ára jelentős eséssel reagált. Lényeges, hogy ez nem a 2026-os bevételt érinti, hanem a korábban kalkulált növekedés kinullázódását, vagyis akkor még azt gondolták, hogy a várható bevétel nagyjából a 2025-össel lesz megegyező, amennyiben a felek nem tudnak megegyezni. A dolognak több olvasata van:
- 💰lehetőség a tárgyalóasztalhoz való visszaüléshez: a korábbi licenc az ECM 11 rendszerre vonatkozott, most itt lenne a lehetőség az újabb SaaS szoftverbe, a Nexusba migrálásra. Ez többletbevételt és egy azonnali árkorrekciót jelentene, akár a korábbi szintek fölé is ugorhatna a részvényár.
- 💸permanens veszteség: ha a támogatási szerződés nem újul meg, a növekedés lapos marad 2026-ra, ezt tükrözi most az átárazódás.
- ⏳Csak késik az aláírás, de minden megy tovább: a szóbeli megállapodásnak megfelelően aláírják a szerződést, de az alaprendszerhez nem nyúlnak, a kiárazódás visszakerül az árfolyamba.
Ami számomra nem túl valószínű, hogy a helyzet így marad, ugyanis az állami szervezetek, ahol olyan kritikus adatokat is tárolnak, mint például a fegyverek nyilvántartása vagy egyéb érzékeny adatok, hosszabb távon biztosan nem nélkülözheti a USP szerződést. A nagy kérdés az, hogy egy másik szolgáltatóhoz akarnak átmigrálni, vagy pedig csak a szokásos bürokratikus körökről és a lassú döntési mechanizmusról van szó. Ha tényleg fel akarják rúgni az alapszerződést, akkor nem túl valószínű, hogy ezt így tennék meg, főleg nem ilyen lebegtetős formában.
Csakhogy, közben augusztus 27-én megjött a teljes évi jelentés, és a piac egy újabb, 24%-os mélyütéssel büntette meg az OCL-t, 6.4 AUD-ig beszakítva az árfolyamot (azóta 6.8 AUD-ig korrigált).
Kiemelt pénzügyi adatok — FY26 (teljes év)
- 💰 Bevétel: 135 millió AUD, +9% (FY25: 120 millió AUD). A konszenzus 136.4 millió AUD-t várt, ez épphogy alatta van. A növekedést két tétel fékezte: a devizaárfolyam-hatás és a National Heavy Vehicle Regulatorral (NHVR) kötött, örökölt szerződés lezárulása.
- 📊 Korrigált EBITDA: 52 millió AUD, +11%, 39%-os marzs mellett. A költségoldali fegyelem tehát megvolt, annak ellenére, hogy a menedzsment tudatosan bővítette az értékesítési kapacitást.
- 💵 Működési cash flow: 49 millió AUD. Ez az EBITDA 94%-a, vagyis a pénztermelés jó, de már nem haladja meg az EBITDA-t úgy, ahogy az FY25-ben.
- 🔁 ARR: a szegmensadatokból visszaszámolva ~117 millió AUD, azaz nemhogy nem nőtt, hanem az FY25-ös 121 millió AUD alá csúszott. A cég nagyjából az FY25-ös szinttel megegyező ARR-t ígért állandó árfolyamon; a jelentett szám ennél gyengébb a devizahatás miatt. Ha ebből még levonjuk a megszűnt üzletágat az NHVR-t is, akkor tulajdonképpen 114 millió AUD ARR marad, ami nagyjából -5%-os változás.
- 🔬 K+F: 34 millió AUD, a szoftverbevétel 30%-a, öt év alatt kumuláltan 146 millió AUD. A menedzsment nem vágta meg a K+F-et, ez következetes döntés, de a számviteli aktiválás miatt az eredményre gyakorolt hatása kisebb, mint amennyi a cash flow-ból elmegy (erről korábban már írtam).
- ☁️ SaaS-bevétel: +22%, és a szoftverbevétel immár 100%-ban előfizetéses. Az átállás lezárult.
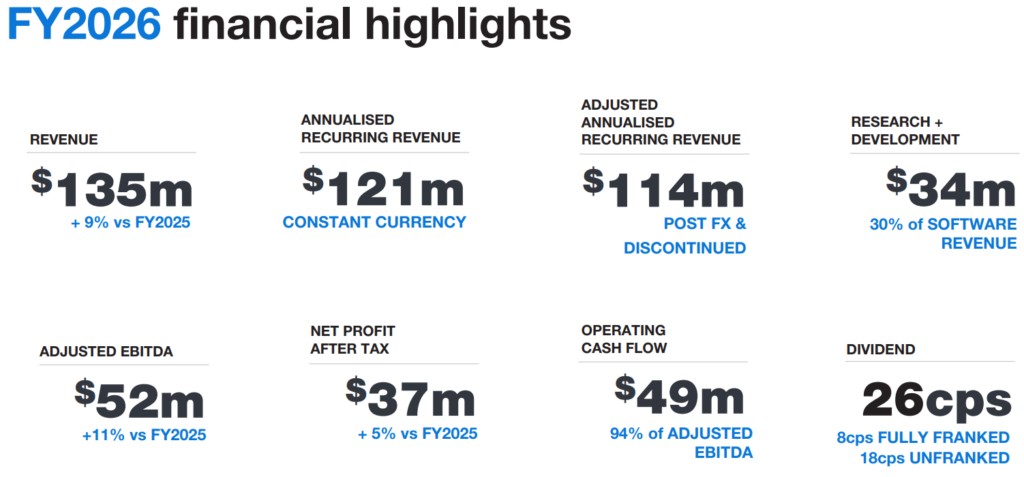
Fő tanulságok
- 🎯 Termékérettségi fordulópont: a vállalat állítása szerint „abszolút termékérettséget” ért el a Nexus (az ECM 11 utódja), a Build és a RegWorks platformokon, amelyeket ezzel a GovTech-szektor kívánatos választásaként pozicionál.
- 📣 Stratégiai váltás az értékesítésben: a menedzsment elismerte az értékesítési csatornák történelmi alulteljesítését, és agresszíven bővíti a piacra jutási csapatokat Ausztráliában és az Egyesült Királyságban, hogy jobban kamatoztassa a K+F-befektetéseit.
- 🤖 AI-integráció: ahelyett, hogy az AI-t kiegészítő elemként kezelné, az Objective a termékei „alap-DNS-ébe” építette be, kifejezetten a nyilvántartási rendszereket használva arra, hogy megbízható és biztonságos AI-eredményeket nyújtson kormányzati ügyfeleinek. Nekem ez kicsit bullshitnek tűnik, de hosszabb távon kiderül majd, hogy ez hoz-e bármilyen érdemleges javulást a szoftverek használatában.
- 🤝 M&A-stratégia: mivel a magántőke-társaságok kivonulnak a szektorból, a vállalat vonzónak látja a jelenlegi értékeltségeket, és aktív kíván maradni a felvásárlási piacon a növekedés érdekében. Ezzel kapcsolatban nekem teljesen más a tapasztalatom, ahogyan azt a Konkurensek szekcióban is írtam. A Blackstone 2024-ben vette meg a Civicát, a Long Path 2026 májusában kebelezte be az Idoxot, a Topicus pedig tavasszal ajánlatot tett a ReadyTechre.
- 🛡️ Terjeszkedés a védelmi szektorban: a vállalat dedikált csapatot hozott létre a védelmi és nemzetbiztonsági területre, és aktívan keresi a lehetőségeket a brit piacon.
- Nexus átállás: az ECM 11 rendszer átmigrálása az új Nexusra egy ideje már tart, és a meglévő USP szerződések bevételbővülése 1,5-2,5-szeresére tehető a régi rendszerhez képest. Még 24 millió AUD-nyi konverzió elvben 36–60 millió AUD SaaS bevételt hozhat. Ez lehetne a bull tézis alapja is, hiszen ez emelni fogja a bevételt.
- 📉Részvényvisszavásárlás: az Objective Corporation életében először került szóba egy esetleges részvényvisszavásárlás, aminek a kérdését a menedzsment nyitva hagyta, érdemi lépés egyelőre nem történt.
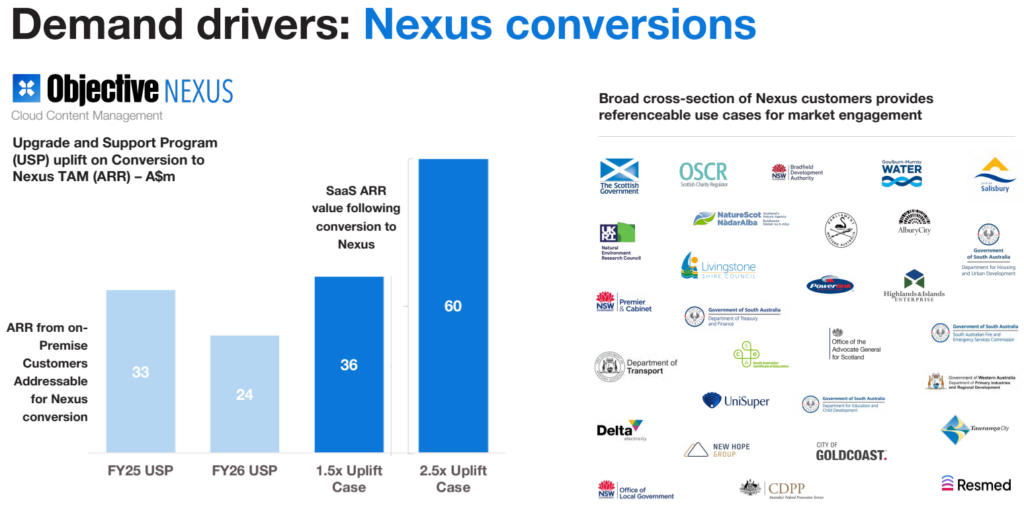
Jövőbeli iránymutatás és működési célok
A 2026 első féléves jelentésében a menedzsment még az alábbiakat várta: az Objective Corporation fenntartja a 15%-os hosszú távú ARR-növekedési célt, bár jelenleg állandó árfolyamon a 10–14%-ot jósolnak. A menedzsment az erős EBITDA-marzsok megőrzésére számít, miközben továbbra is jelentősen invesztál a K+F-be, elutasítva az iparági trendet, amely fejlesztői létszámleépítéssel jár, helyette AI-alapú kódolási eszközökkel gyorsítja fel egy hároméves innovációs ütemterv teljesítését. A vállalat az FY2026 hátralévő részében az organikus növekedési lehetőségekre koncentrál, és óvatos M&A-megközelítést alkalmaz, amíg a magánpiaci értékeltségek nem igazodnak a jelenlegi gazdasági körülményekhez.
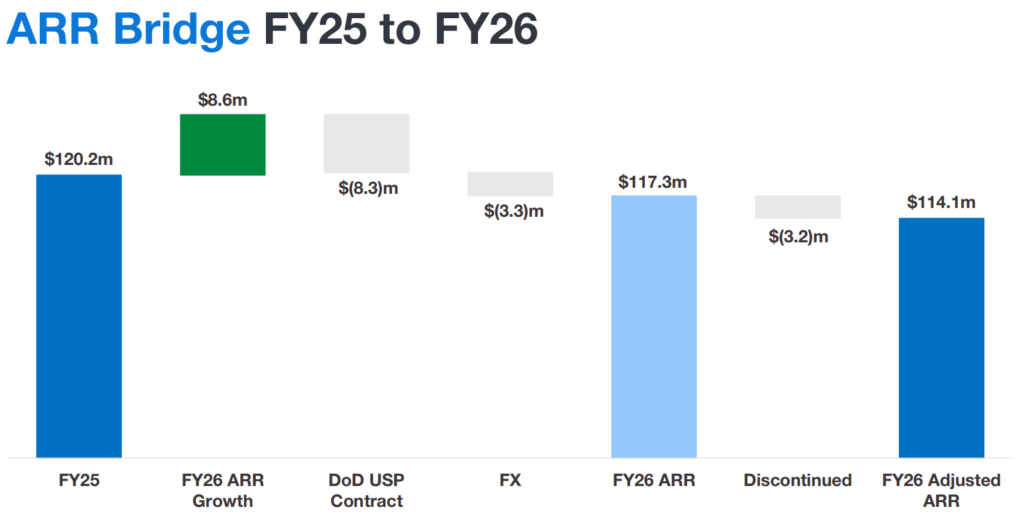
⚠️ Korrekció a teljes szakaszra (FY26-os jelentés után): a 15%-os hosszú távú növekedési cél tárgytalanná vált és a szerződés elvesztéséből származó 10-14%-os bevételvesztést is alulbecsülte a menedzsment. Az ARR nem lapos lett, hanem 5%-kal, 114 millió AUD-ra csökkent. Az FY27-re a menedzsment már eredménypadlót vár: legalább 40 millió AUD korrigált EBITDA, szemben az FY26-os ~52 millióval, ami mintegy 22%-os visszaesés. Ennek oka nem a bevétel csökkenése, hanem tudatos költségnövelés: az értékesítési kapacitás bővítése Ausztráliában és az Egyesült Királyságban. A menedzsment felvásárlásokhoz való hozzáállása megváltozott: a H1-es óvatosság helyett most vonzónak látják az értékeltségeket.
📌Gyakorlatban: miközben írtam az elemzést, kijött a második féléves jelentés, és erőteljesen megváltozott a menedzsment narratívája, elkezdtek kidőlni a csontvázak a szekrényből. Az ilyet nem igazán szeretem, mert ez két dolgot jelenthet: vagy fogalma nincs a vezetőségnek arról, hogy mi várható vagy pedig nem mondtak igazat. Azt gyanítom, hogy az előzőről lehet szó, hiszen a 15%-os növekedés helyetti 5%-os csökkenést sikerült összehozni, ami szerintem őket is váratlanul érte.
Ezt főleg mellébeszéléssel, és panelek puffogtatásával fedték le, túl sok támpontot nem adtak meg. Viszont a 15% növekedéshez képesti 5% mínuszt nem indokolja a védelmi minisztérium támogatási szerződésének elvesztése sem, egyszerűen az előtte ígért 10-14%-os növekedést nem sikerült teljesíteni, hiszen a 120 milliós AUD-t 8.6 millió AUD-vel sikerült megemelni (zöld oszlop a képen), ez 7.2%-os növekedés (3-7%-kal elmaradt attól, amit vártak), és ebből jött le a DOD USP szerződés elvesztése, a devizahatás és az NHVR üzletág kifutása. Ez pedig nem jó ómen a jövőre nézve.
Az Objective Corporation (ASX:OCL) összegzése
Az elemzés összefoglalása, tanulságok levonása.
Nagyon ritka az, hogy egy olyan céggel kapcsolatban, ami nincs benne a portfóliómban, eléggé bizonytalan vagyok, de az Objective Corporation pont ilyen. Papíron egy nagyon erős és védett piacra egy remek üzletmenet épül, ami magas marzsokat, kiváló ROIC-ot és ROCE-t eredményezett, legalábbis eddig. Viszont az elmúlt két félévben az OCL elvesztett egy kulcsfontosságú, a védelmi iparhoz kapcsolódó támogatási szerződését és a növekedésük is lelassult. Ennek az egyik oka az, hogy ez egy nagyon szabályzott piac, ahová pokoli nehéz belépni, viszont az itt tevékenykedő vállalatok függő viszonyban vannak az államtól.
☝️Azok az előnyök, amik Ausztráliában védik a vállalatot, például hogy a hazai szolgáltatókat a védelmi szektorban előnyben részesíti az állam, a többi piacon gátolják a terjeszkedést.
Ezért az organikus növekedés lelassult, az Objective Corporation szükségszerűen a felvásárlások felé kell, hogy forduljon ahhoz, hogy más országok piacaira be tudjon lépni. Ehhez viszont sok készpénz kell, de a vállalat tőkeallokációja soha nem lehet igazán jó, a nagyon nagy alapítói tulajdon miatt. Tony Walls, a CEO ugyanis közel kétharmadát birtokolja a részvényeknek, így érdeke a szabad casht osztalékként kifizetni, illetve a mértékét emelni. Ez viszont alapból ellene megy a kiválasztási szabályaimnak, mert visszafogja az organikus növekedést és így a vállalatból nem lehet perpetual compounder.
Az értékeltség meghatározása szintén problémás, hiszen az OCL árfolyamát agyonverték, így olcsónak néz ki, de ennek nemcsak szentiment, hanem fundamentális okai is vannak. A jövő nekem túl ködös ahhoz, hogy pozíciót vegyek fel ebben a vállalatban, ráadásul abban sem vagyok biztos, hogy a számok nem fognak tovább romlani. Ez nálam így egy passz, de ettől még az iparág érdekes, és van is benne egy másik ausztrál szereplő, a Technology One (ASX:TNE), amelyik jóval nagyobb, akit érdekel, erre is nézzen rá.
Éppen ezért ajánlom az eddigi mélyelemzéseket, mert szerintem ott jobb kockázat/hozam arányú cégek is találhatók: Mélyelemzések.
🤑Ha érdekel, hogy mi milyen brókereket használunk, akkor olvasd el az alábbi írásainkat:
📉Interactive Brokers bróker számla elemzés – Profiknak profi
📈LightYear bróker számla elemzés - Egyszerűség és olcsóság kéz a kézben
Gyakran Ismételt Kérdések az Objective Corporation részvényről
Objective Corporation részvényt vennél, vagy csak tisztán akarsz látni a helyzetben? Itt tömör válaszokat találsz a legtöbbet kérdezett témákra: mivel foglalkozik a cég, miért esett kétszer is az árfolyam 2026-ban, mit jelent a védelmi minisztériummal kötött USP-szerződés elvesztése, milyen versenyelőnyei vannak a GovTech-piacon, mit jelent az alapító 64.81%-os tulajdonhányada, és mennyire olcsó most valójában a részvény.
Kattints bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: ha a részletek is érdekelnek, azokat feljebb, a cikk megfelelő fejezeteiben bontom ki bővebben. Fontos: az Objective Corporation helyzete és értékeltsége gyorsan változik, az adatok a cikk írásának időpontját tükrözik.
Mi az az Objective Corporation és mivel foglalkozik a cég?
Az Objective Corporation (ASX:OCL) egy 1987-ben alapított, sydney-i székhelyű ausztrál szoftvercég, amely a kormányzati és szabályozott iparági szektor tartalom- és iratkezelő, valamint szabályozási munkafolyamat-szoftvereire specializálódott. Az ügyfelei minisztériumok, önkormányzatok, szabályozó hatóságok és rendőrségek Ausztráliában, Új-Zélandon és az Egyesült Királyságban. Három üzletágban működik: Information Intelligence (iratkezelés, az Objective Nexus platform), Planning & Building (építési engedélyezés, Build és Trapeze) és Regulatory Solutions (a RegWorks szabályozói platform). A bevétel a 2026-os pénzügyi évben 135 millió AUD volt, a szoftverbevétel immár 100%-ban előfizetéses.
Hol forog az Objective Corporation részvény és mikor volt az IPO-ja?
Az Objective Corporation részvény (ticker: OCL) az ausztrál tőzsdén, az ASX-en forog, ahol 2000 júliusában, 50 centes áron debütált. A cég azóta egyetlen cent friss tőkét sem vont be és nem vett fel érdemi adósságot, a növekedést végig a saját pénzáramából finanszírozta. A részvény 2025 szeptemberében 23 AUD közelében tetőzött, majd 2026 nyarán 4.75 AUD-ig esett vissza. A piaci kapitalizáció jelenleg 600-650 millió AUD körül alakul, ami a magyar befektetők számára szokatlanul kicsi, illikvid papírt jelent.
Miért esett az Objective Corporation árfolyama 2026-ban?
Két külön esemény miatt. Először 2026. június 30-án a cég bejelentette, hogy az ausztrál Védelmi Minisztérium (DoD) nem újítja meg a több mint 25 éve futó Upgrade and Support Program (USP) szerződését, amely a nagyjából 140 000 felhasználós Objective ECM 11 rendszer mérnöki támogatását, biztonsági javításait és verziófrissítéseit fedezte. A részvény 24%-ot esett, mert ezzel a 10-14%-os ARR-növekedési iránymutatás tárgytalanná vált.
Másodszor 2026. augusztus 27-én, a teljes évi jelentés napján további 18%-ot esett az árfolyam. A záró ARR nem lapos lett, hanem 5%-kal, 114 millió AUD-ra csökkent, a menedzsment pedig a 2027-es pénzügyi évre már csak eredménypadlót adott: legalább 40 millió AUD korrigált EBITDA, szemben a 2026-os 52 millióval. Ez mintegy 22%-os visszaesés.
Mi az a USP-szerződés és miért fontos az Objective Corporation esetében?
A USP az Upgrade and Support Program rövidítése: karbantartási szerződés, amit a régi, telepített rendszeren (például az ECM 11-en) ülő ügyfél fizet a mérnöki támogatásért, a biztonsági javításokért és a verziófrissítésekért. Nem migrációs szerződés, hanem a legacy rendszer életben tartása, a bevétele éves szinten alig 2%-kal nő a cég saját adatai szerint.
A modernebb rendszerre való áttérés ettől külön történik, ezt hívja a cég uplift-esetnek. A menedzsment szerint egy USP-ügyfél Nexusra állításakor az új előfizetés a korábbi szerződés 1.5-2.5-szeresét éri, és a 2027-es évbe lépve még 24 millió AUD USP-bevétel vár konverzióra. Ez elvben 36-60 millió AUD SaaS-bevételt jelentene, ami a bull tézis számszerű alapja.
Milyen versenyelőnyei vannak az Objective Corporationnek?
A Morningstar keskeny (narrow) várárokkal minősíti a céget, és ez nagyjából egybevág a saját értékelésemmel. A legerősebb réteg a kapcsolási költség: egy kormányzati ügyfélnél évtizedes irattár, több millió dokumentum és ügynökségenként eltérő megőrzési szabályok ülnek a rendszerben, így a váltás nem pénzben, hanem kockázatban mérhető. A második réteg a szuverén, biztonságilag tanúsított pozíció: Ausztráliában politikai és nemzetbiztonsági prémiuma van annak, hogy egy kormányzati adatokat kezelő rendszer hazai fejlesztésű legyen.
A dolog viszont szimmetrikus. Ugyanaz a belépési korlát, ami otthon védi a céget, ellene dolgozik a határokon túl: az Egyesült Királyságban és az Egyesült Államokban maga az Objective az új belépő, a szuverenitás-előny pedig nem exportálható.
Kik az Objective Corporation legfontosabb versenytársai?
Négy komoly ellenfél van. A Technology One (ASX:TNE) a legveszélyesebb: ötszörös árbevétellel, 91%-os ismétlődő bevételi aránnyal és 50-55%-os ausztrál piaci részesedéssel a kormányzati ERP-ben, ráadásul az önkormányzati vertikuma egyetlen év alatt 39.4 millió AUD ARR-t adott hozzá, ami több mint kétszerese az Objective teljes Planning & Building szegmensének. A ReadyTech Holdings (ASX:RDY) inkább kontrollcsoport, mint fenyegetés: hasonló árbevétellel, de veszteséggel és goodwill-leírással. Az Idox plc a brit tervezési piacon inkumbens, a Civica pedig egyszerre van jelen az ANZ-régióban és az Egyesült Királyságban.
A mintázat beszédes: az Idoxot 2026 májusában priváttá tette a Long Path Partners, a Civicát 2024-ben megvette a Blackstone, a ReadyTechre pedig a Topicus tett ajánlatot. A szektort világszerte konszolidálják, az Objective viszont Walls tulajdonhányada miatt strukturálisan kimarad ebből.
Mit jelent Tony Walls 64.81%-os tulajdonhányada a kisebbségi részvényesek számára?
Az alapító-vezérigazgató 62 millió részvényt birtokol a TBW Trustees Limiteden keresztül, ami minden rendes közgyűlési határozat egyedüli átvitelére elég. A kisebbségnek csak a 75%-os küszöbhöz kötött különleges határozatoknál van beleszólása. Ez kétélű: az alapító kitettsége a legerősebb érdekazonossági jel, amit egy befektető kaphat, ugyanakkor operatív hiba esetén sincs mechanizmus a leváltására, és egy esetleges kivezetésnél a kisebbség egyetlen védelme egy háromfős igazgatóság, amelynek egyik tagja korábban öt évig a cég operatív igazgatója volt.
A gyakorlati következmény, hogy az Objective-nél nem indulhat el az az aukció, ami a ReadyTech vagy az Idox esetében megmutatta, mennyit ér a cég egy szakmai vevő szemében.
Mekkora az Objective Corporation értékeltsége és mi a fair értéke?
Hat különböző értékelési módszer átlaga 9.95 AUD-s fair értéket ad, ami a jelenlegi árfolyamhoz képest nagyjából 30%-os biztonsági ráhagyást jelentene. A szórás viszont óriási: a Morningstar 6 AUD-t, a Simply Wall St 5.33 AUD-t, a GuruFocus 16.52 AUD-t jelez. Ez több mint háromszoros különbség, tehát a fair értéket senki nem tudja érdemben megállapítani.
A visszatekintő mutatók (P/E 17.2, EV/EBITDA 11.1, P/FCF 13) ráadásul még tartalmazzák a védelmi szerződés bevételét, az előretekintők pedig már nem: a P/FCF 13-ról 41.6-ra ugrik. Ehhez jön az IFRS-aktiválás torzítása, ami felfelé tolja a jelentett nyereséget, így a korrigált P/E 18-ról 27 közelébe emelkedik.
Fizet-e osztalékot az Objective Corporation és mi az a franking?
Igen, a 2026-os pénzügyi évre részvényenként 26 centet fizetett, ami 18%-os emelés az előző évhez képest, körülbelül 3.8%-os hozam mellett. Az emelés érdekessége, hogy csökkenő ARR-ű évben, két elveszített szerződés után történt.
A franking az ausztrál adójóváírás rendszere: ha egy cég a nyereségére kifizette a 30%-os társasági adót, a részvényes az osztalék mellé jóváírást kap, amit beszámíthat a saját adójába. Az Objective osztalékai 2022 óta jellemzően frankálás nélkül mennek, valószínűleg azért, mert a nyereség egy része külföldön adózik és a franking-számla kimerült. Magyar befektetőként a jóváírást amúgy sem lehetne felhasználni, a frankálatlan osztaléknál viszont forrásadó vonható le, az adóegyezmény szerint 15%-os kulccsal.