Mit tartalmaz a tőzsdéről jelentem rovat?
Az Adobe 2026 Q3-as jelentése előtt a részvény árfolyama majdnem 50%-ot emelkedett, majd utána rohamos zuhanásba kezdett, de aki ügyes volt, egy jó beszállóval másfél hónap alatt 50%-os árfolyamnyereséget realizálhatott. Ezzel a teljesítményével kiérdemelte a „Tőzsdéről jelentem” rovatban a helyét, ami mindig az alapelemzés frissítése. De mi is ez az egész?
A rovat egyfajta iránytű a befektetők számára, amely segít eligazodni a tőzsdei vállalatok sűrű adathalmazában. A rovat lényege nem csupán a nyers számok közlése, hanem az adott cég legfrissebb negyedéves vagy éves jelentésének szakmai feldolgozása. Egy-egy ilyen elemzés során a legfontosabb pénzügyi mutatókat (például árbevétel, profit, ROCE vagy ROIC) kontextusba helyezzük, összevetve azokat a korábbi várakozásokkal és helyenként a versenytársak teljesítményével is. Most a korábban elemzett Adobe Inc. (NASDAQ:ADBE) elmúlt másfél évének a tanulságait szedtem neked össze.
☝️Az Adobe pénzügyi éve november végén vagy december elején zárul (a 2025-ös pénzügyi év 2025. november 28-án ért véget), ezért az Adobe 2026 Q3 a 2026. május 30. és augusztus 28. közötti időszakot jelenti.
A száraz adatokon túl a rovat kiemelt figyelmet fordít a sorok közötti olvasásra: elemzi a menedzsment várakozásait és a jövőbeli piaci kilátásokat. Megvizsgáljuk, hogy a globális gazdasági trendek, a technológiai váltások vagy az iparági sajátosságok hogyan befolyásolhatják a vállalat hosszú távú növekedési pályáját. Ezzel a rovat célja, hogy a befektetők ne csak azt lássák, mi történt az elmúlt pár hónapban, hanem azt is, mire számíthatnak a piacon a következő időszakban. Az adott negyedéves jelentés belinkelésre kerül a részvény mélyelemzésébe is, amennyiben ez már az iO Charts blogján megtörtént. Ebben az esetben ezt a fenti linken olvashatod.
📌A "Gyakorlatban" részben találhatjátok a puszta számadatokon túli megjegyzéseimet, ami nem kvantitatív, hanem kvalitatív szempontokat vesz figyelembe.
Az Adobe 2026 Q3-as negyedévének elemzése
Tartozom egy vallomással, írok a részvényportfólióm kapcsán adás/vételi naplót, és e szerint 2025.04.30-án 363 USD-n eladtam a teljes Adobe pozíciómat. ami nagyjából egybe esik a mélyelemzés megírásával, aminek a lényeg az volt, hogy az akkori árért túl nagy kockázatot láttam a vállalatban. Viszont 14 hónappal később, 2026.06.17-én visszavettem az Adobe-t, pedig szinte soha nem csinálok ilyet. Ennek az oka az volt, hogy egyszerűen nevetségesen olcsónak nézett ki az ADBE, így lényegében kimaradtam egy ~45%-os esésből, ami felfele 81.5%-os emelkedésnek felelne meg.
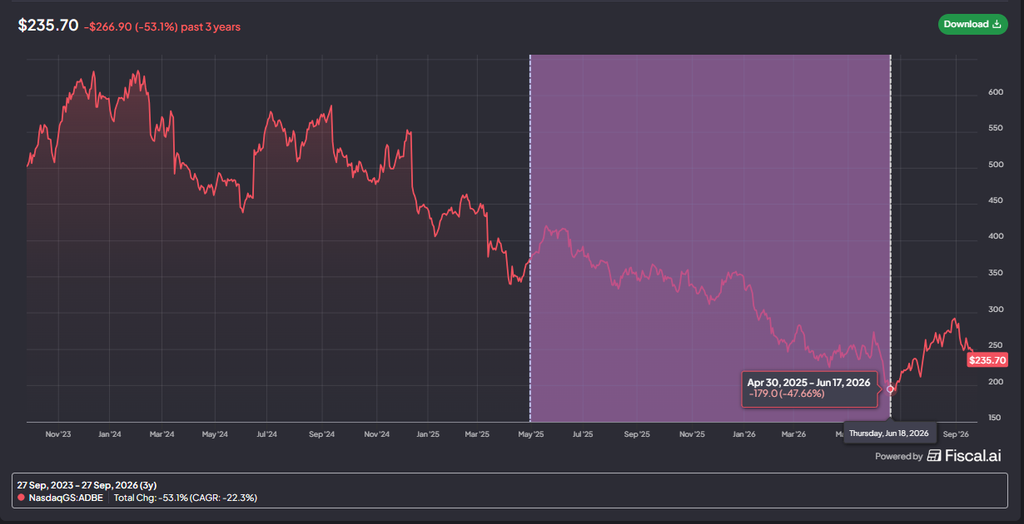
Erről az árfolyamról 292 USD-ig emelkedett a részvény, majd visszaesett 235 USD környékére, ahol ma is tartózkodik, ez az esés-emelkedés-esés kombináció látható a fenti képen. Miért csináltam azt, amit? Először is, a túl sok bizonytalanságot végül beárazta a piac, számtalan probléma merült fel az Adobe kapcsán, ahogyan azt majd látni fogjátok. Egy bizonyos szint alatt viszont teljesen irreálissá vált az árazás, és az alacsony értékeltség miatt a kockázat átárazódott.
Kezdjük az Adobe 2026 Q3-as negyedévében is megtalálható számmal, a bevételemelkedéssel, ami +13% USD-ben mérve. De mennyivel nőtt 6 negyedév alatt, amióta az első elemzést írtam? 18.3%-ot, ami 1.5 év alatt igencsak tisztességes növekmény.
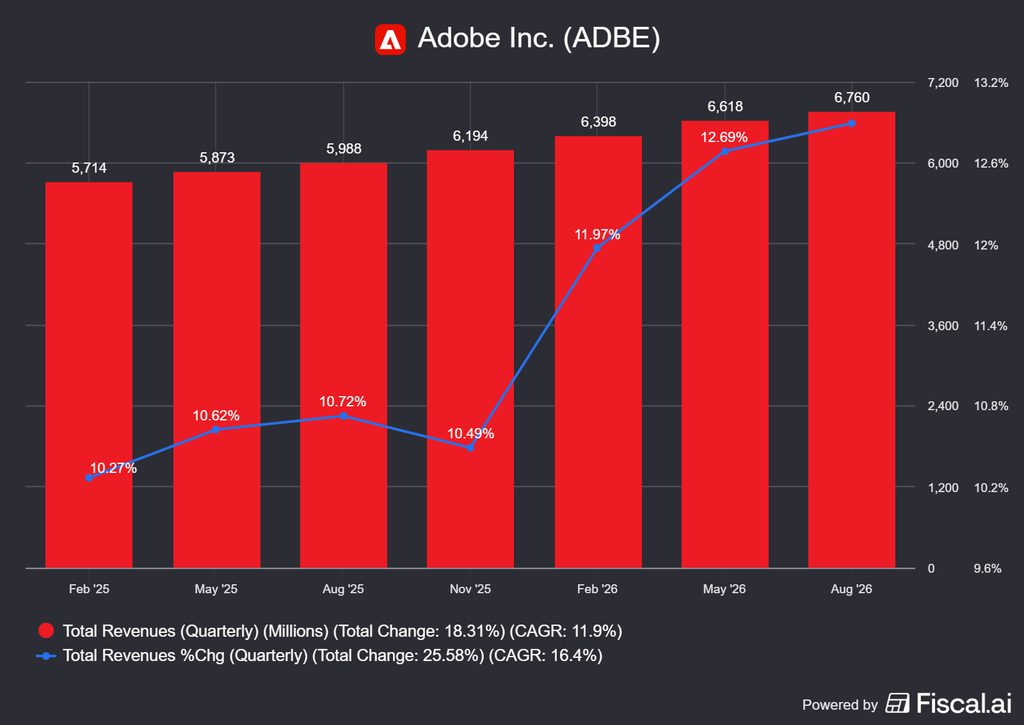
A fenti kép alapján mondhatnám: nincs itt semmi látnivaló, minden negyedévben átlagban 10-11%-kal nőtt a bevétel az egy évvel korábbihoz képest, és az utolsó 2 negyedévben ez még emelkedő tendenciát is mutatott. Igaz, ebből nem minden csapódik le EBITDA vagy nettó profitként, de ott is növekedés tapasztalható, tehát az Adobe alapproblémája nem az, hogy ne prosperálna a cég.
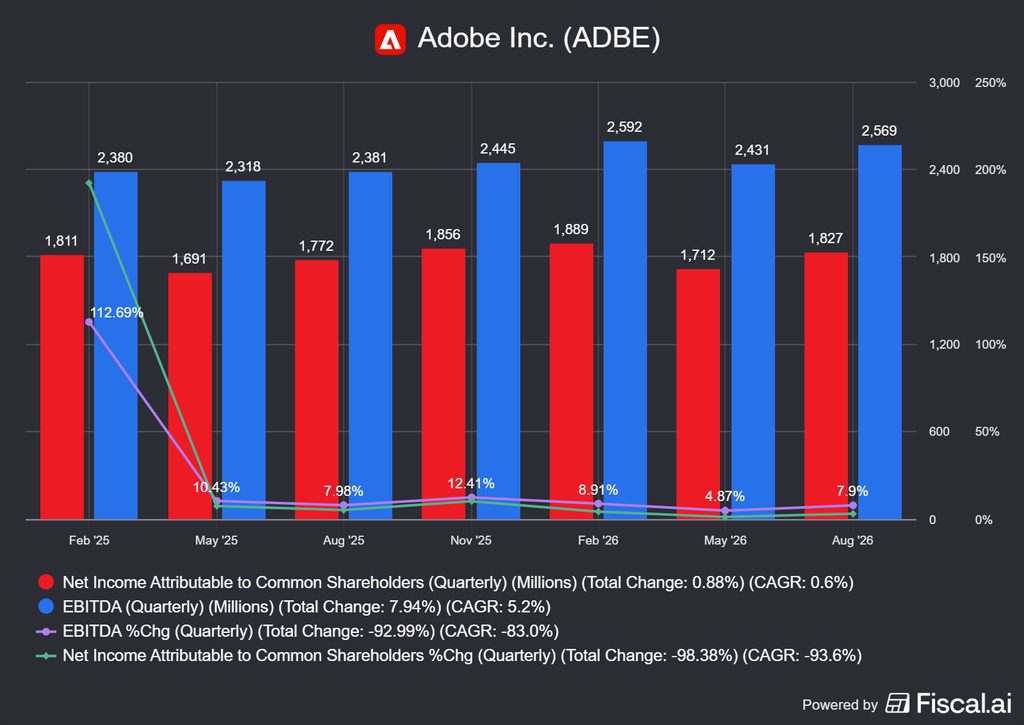
🤔Az Adobe gondjait sokkal inkább kvalitatív, mint kvantitatív oldalon kell keresned, de a piaci narratíva sem nekik kedvez!
Az általános mesterséges intelligencia narratívát, ami szerint minden szoftvercéget ki fog végezni az AI, még mindig sok befektető magáénak érzi, de valójában senki nem tudja mi fog történni. A véleményem az, hogy a horizontális szoftvercégekre sokkal nagyobb veszélyt jelent a generatív AI, mint mondjuk a vertikálisakra, hiszen ki ne generált volna képeket vagy videókat például az OpenAI féle ChatGPT-vel vagy a Geminivel?
A másik, hogy elég jelentős cserék voltak a menedzsmentben. Lefejezték a céget, távozik a CEO, távozott a CFO, az egyik CEO esélyes, David Wadhwani, míg a Digital Experience szegmensből választottak új ügyvezető igazgatót házon belül. Ezeken túl felvásárlások, nagy mennyiségű részvényvisszavásárlás, újabb visszavásárlási keret bejelentése borzolta a kedélyeket, tehát zajlott az élet, ezt fogom lejjebb kibontani. Kezdem az Adobe 2026 Q3-as negyedévének számaival, hogy minél frissebb adatokat láthassatok.
Adobe 2026 Q3: főbb pénzügyi mutatók
Az utolsó, Q3-as negyedévben az alábbi számokat hozta össze az Adobe:
- 💵 A teljes bevétel 13%-kal, 6.76 milliárd USD-re nőtt (állandó árfolyamon +12%).
- 🔁 Az előfizetéses bevétel 14%-kal, 6.58 milliárd USD-re emelkedett.
- 🛠️ A termék-, szolgáltatás- és egyéb bevétel kb. 10%-kal, kb. 178 millió USD-re esett.
- 📊 A non-GAAP üzemi eredmény 7%-kal, 2.97 milliárd USD-re nőtt, a marzs 44% (előző év: 46%).
- 📉 A GAAP üzemi eredmény 8%-kal, 2.35 milliárd USD-re, a nettó eredmény 3%-kal, 1.83 milliárd USD-re emelkedett.
- 💰 Az operatív cash flow 15%-kal, 2.52 milliárd USD-re nőtt (Q3 rekord), részvényenként kb. 5.20 USD-ről kb. 6.36 USD-re.
- 🧾 A GAAP EPS 4.18 USD-ről 4.62 USD-re (+11%), a non-GAAP EPS 5.31 USD-ről 6.13 USD-re (+15%) nőtt.
- 🏦 A készpénz és rövid lejáratú befektetések állománya 5.64 milliárd USD a negyedév végén.
- ✂️ A hígított részvényszám kb. 423 millióról kb. 396 millióra csökkent egy év alatt, ami kb. 6.4%-os csökkenés. A negyedévben kb. 9.5 millió részvényt vásároltak vissza, a 2026 áprilisi keretből kb. 24.55 milliárd USD maradt.
- 🎯 Osztalékot nem fizet. A 2026-os éves bevételi célt 26.576–26.626 milliárd USD-re, a non-GAAP EPS célt 24.45–24.50 USD-re emelték.
- 🤖Az AI-first ARR, vagyis az AI-központú termékekből származó éves visszatérő bevétel 650 millió USD-re nőtt, ami 150%-os emelkedés 1 év alatt.
- 📈A Semrush felvásárlás lezárása és azóta a Topaz Labs felvásárlás bejelentése és lezárása.
- 🤑Freemium stratégia bevezetése.
A legérdekesebb a fenti felsorolásból, hogy az előrejelzést az Adobe a 2026 Q2-es jelentése után, júniusban enyhén megemelte. Tehát azt várja a menedzsment, hogy az előzetes prognózisnál jobban fog teljesíteni a cég (a korábbi bevétel kapcsán 24.34-24.45 USD non-GAAP EPS-t becsültek), ami nem az éppen bajban levő cégek sajátja szokott lenni.
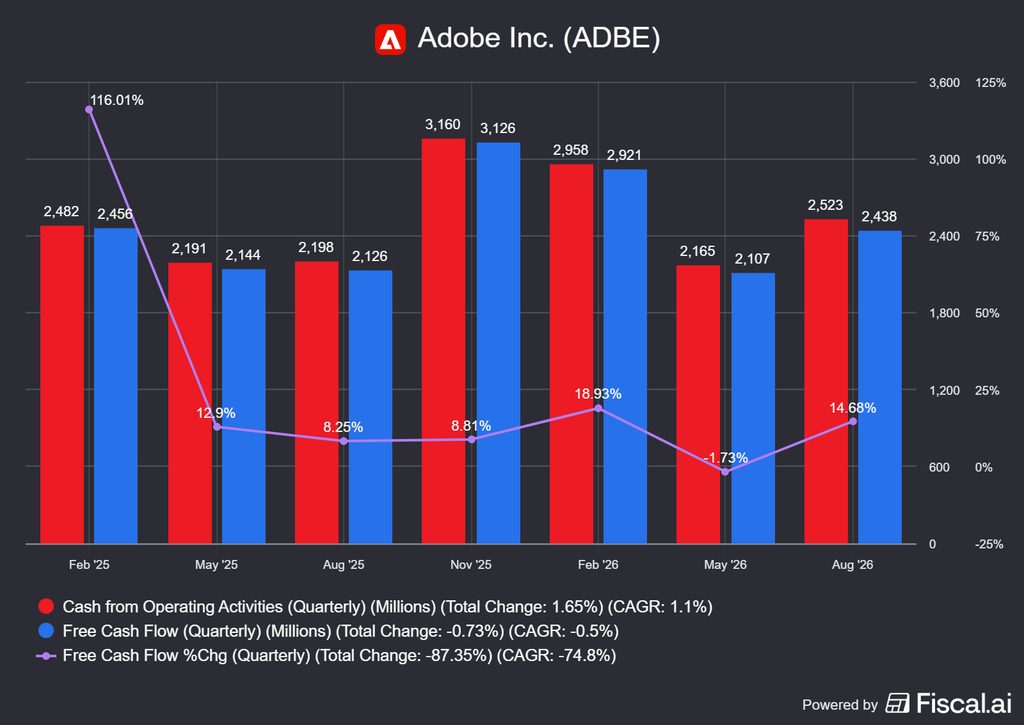
Eközben 2026 Q3 az operatív cash flow volt a valaha elért legmagasabb harmadik negyedéves érték, ami 2.52 milliárd USD-t ért el. Ennek az oka az Adobe bevételeinek éven belüli ciklikusságából fakad, jellemzően a Q3 a gyengébb negyedévek közé tartozik. Mivel nagyon kevés a cég tőkeköltsége, ezért az Adobe a továbbiakban is iszonyatosan sok készpénzt termel. Viszont a bevételben benne van a 2026 Q2-es Semrush felvásárlásból származó bevételnövekedés is.
Adobe 2026 Q3: váltás freemium stratégiára
A freemium üzleti modell azt jelenti, hogy a termék alapverziója ingyenes, a fejlettebb funkciókért vagy a nagyobb használati keretért fizetni kell.
🤔A cél az, hogy minél több ember kipróbálja a terméket, és egy részük később fizetős előfizetővé váljon.
Az Adobe-nál ez azt jelenti, hogy az Acrobat, az Express és a Firefly egyre több funkciója érhető el ingyen, azonnali fizetési fal nélkül. Emellett elhalasztották a Creative Cloud 2026 második felére tervezett áremeléseit.
Miért vezették be:
- 🤖 Az AI megváltoztatta a felhasználói szokásokat. Narayen szerint a változás még az év eleji várakozásokhoz képest is gyorsabb. Az adobe.com forgalma kb. 40%-kal nőtt, és ezt a forgalmat fizetési fal nélkül akarják megfogni.
- ⚔️ Versenynyomás. A Canva és az AI-natív eszközök ingyenes vagy olcsó belépési pontot kínálnak. Aki fizetési falba ütközik, könnyen máshol kezd el alkotni, és ott is marad. Érdemes még a CapCutot is megemlíteni, ami az egyik legnépszerűbb rövid videós formátumok szerkesztésére használt szoftver, ezt használják pl. a YouTube Shorts, TikTok és hasonló vidik szerkesztéséhez.
- 🎓 A következő generáció megszerzése. A fiatalok már nem az Adobe szoftverein, hanem a Canván, Capcuton és hasonló eszközökön nőnek fel. A freemium ezt a belépő szegmenst próbálja visszaszerezni, vagyis a felhasználói rétegen próbál fiatalítani.
- 💸 Olcsóbb ügyfélszerzés. Hosszú távon a nagy ingyenes bázisból olcsóbb fizetős ügyfeleket konvertálni, mint marketingre költeni.
Az eddigi eredmények: a freemium felhasználók száma kb. 50 millióról Q2-ben 90 millió fölé, a Q3-ban 100 millió fölé nőtt. Az összes havi aktív felhasználó száma meghaladja az 1 milliárdot. További érdekesség, hogy az Adobe AI fejlesztéseihez kapcsolódó bevétel szinte minden negyedévben gyorsan emelkedik, csak még nagyon pici részét teszi ki a teljes bevételnek, mindenesetre a haladás ígéretes.
📌Gyakorlatban: összességében az Adobe 2026 Q3-ban sem csinált mást mint korábban: részvényt vásárolt vissza, termelt rengeteg casht, felvásárolt két céget, miközben az árfolyama tovább esett, tehát a kockázat/nyereség arány jelentősen eltolódott az utóbbi irányába. Viszont a korábban, a mélyelemzésben feltárt problémák, mint a magas részvényalapú kompenzáció, a bevétel zavaros, szegmensszerű lejelentése és a vezetőcsere nem könnyíti meg a szituáció átlátását, amit ráadásul az AI szerepe is torzít.
Adobe 2026 Q3: a cég felzabálja önmagát
Ha olvastátok a nem olyan régen kiadott cikkemet arról, hogyan raktam össze a saját portfóliómat, akkor tudjátok, hogy van egy kategória, amit kannibál részvényeknek neveztem el. Elég sok ilyen vállalathoz volt szerencsém vagy szerencsétlenségem, jó példák erre az Evolution AB, a PayPal, az Oracle és az elmúlt 2 év alapján az Adobe is.
Hiszen 2024 márciusában egy 25 milliárd USD-s részvényvisszavásárlási keretet jelentettek be, amely 2026-ra el is fogyott, így bejelentettek egy újabb 25 milliárdosat. Az új keretből a Q3 végén még kb. 24.55 milliárd USD állt rendelkezésre. Csak a Q3-ban kb. 9.5 millió részvényt vásároltak vissza, az elmúlt négy negyedévben pedig összesen kb. 33 milliót. A fentiek alapján a menedzsment nagyon is olcsónak értékelte az Adobe részvényeit, hiszen 435 millióról 391 millióra, vagyis 44 millióval csökkentette a részvényszámot 6 negyedév alatt, vagyis bő 10%-kal.
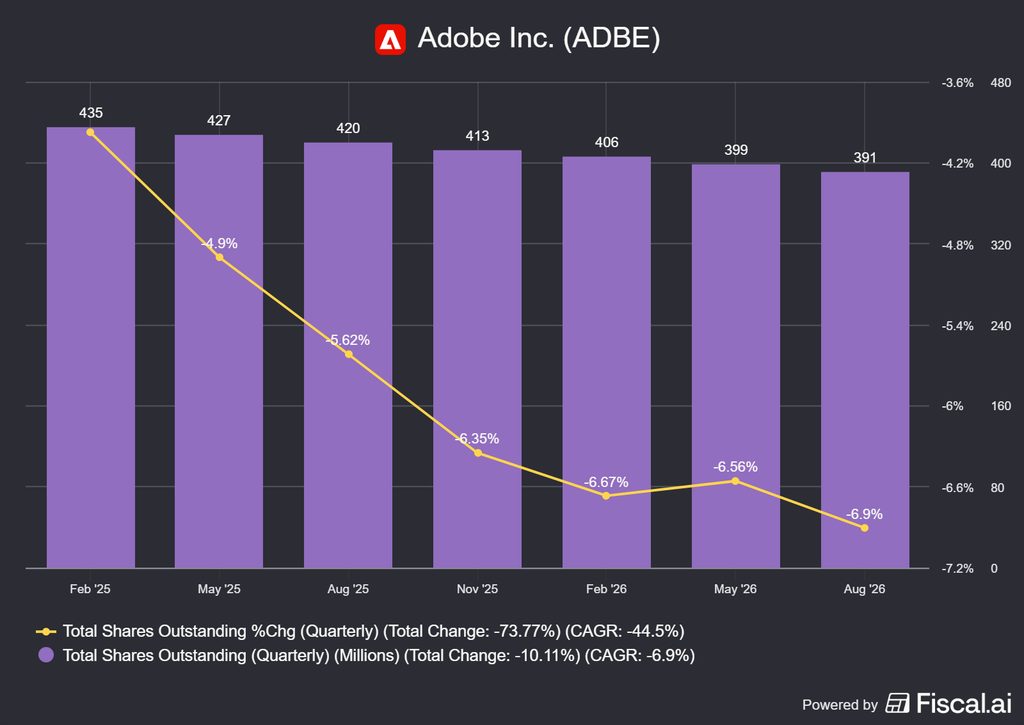
A fentieknek sajnos ellent mond, hogy a menedzsment egyetlen ügylete sem vonatkozik részvényvásárlásra, sőt, a CEO ráadásul még el is adta a részvénypakettjének harmadát. A leköszönő ügyvezető igazgató maradék részvénypakettje ~240000 db, ami 56.3 millió USD-t ér, miközben az éves javadalmazása 51 millió USD-re! rúgott. A többi NEO-nak pedig még kisebb részesedése van a vállalatban, jellemzően 5-15 millió USD értékben.
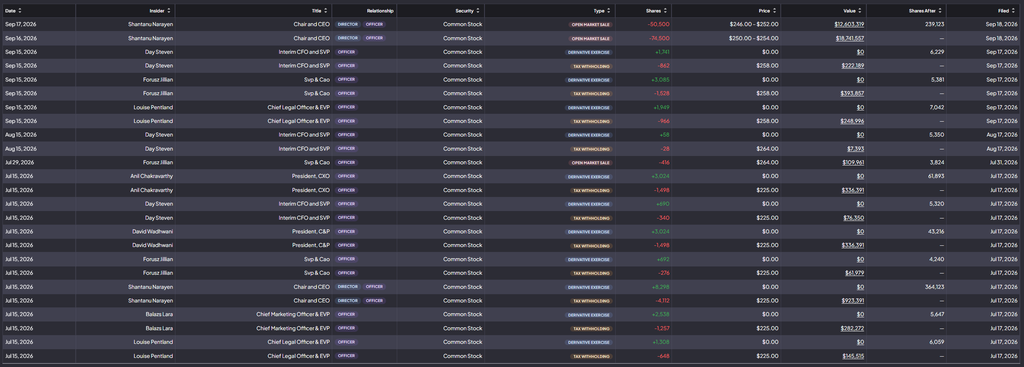
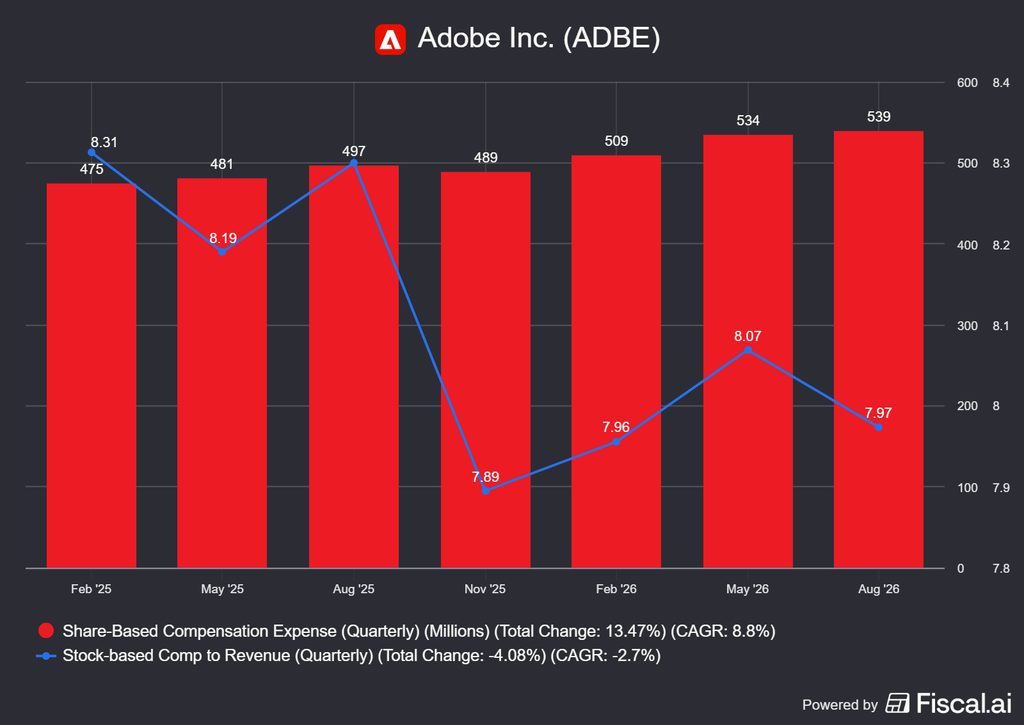
Van továbbá még egy probléma a fentiekkel: a részvényszám csökkenése elmaszkolja az igen markáns részvénykompenzációs csomagot, amit a menedzsment kap, és ami a bevétel 8%-át is eléri, ez szerintem vérlázító. Ez azt jelenti, hogy évi nagyjából 2 milliárd USD értékű részvényalapú kompenzációt fizetnek ki a munkavállalóknak, csakhogy ezt a megtermelt készpénzből teszik, amit ellentételez a részvényvisszavásárlás. Vagyis iszonyatosan drága az, hogy a céget igazgatják, miközben igazából nem is köteleződnek el mellette, erre jár a hatalmas red flag.🚩
🧑💼❌Ebből jól látszik, mennyire nem elkötelezettek a vezetők az Adobe iránt, szerintem igazi "zsoldos menedzsmentről" van szó, akik felmarkolják a nagy lóvét, majd alkalomadtán lelépnek.
📌Gyakorlatban: Az ilyen vezetőséget nagyon nem szeretem, sőt a szememben ez vörös posztó, sokkal inkább az olyan menedzsmenteket preferálom, mint a Constellation Software és spin-offjai, a Röko AB vagy éppen a Kinsale Capital kiváló tőkeallokátorai. De ha csak egyetlen példaértékű menedzsmentet kellene mondanom, akkor a CSU-t említeném. Nem hiszek abban, hogy a tőkeallokáció és a vezetők hozzáállása meg tud változni, hiszen ez leginkább a vállalati kultúrához kapcsolódik. Ez azt jelenti, hogy az Adobe a részvényportfóliómban maximum addig szerepelhet, amíg az értékeltsége a nekem kellemes szintre nem korrigálódik.
Adobe 2026 Q3: menedzsment csere-bere
Elég sok csúcsvezetőt cserélt le a vállalat vagy mentek el az Adobe-tól az elmúlt pár negyedévben, aminek egy része őszintén szólva meglepett. Amikor a menedzsmentből csúcsvezetők távoznak, az általában nem jelent jót, gondoljatok például a Starbucks-ra, a Nike-ra, a Keringre vagy a Novo Nordiskra. Igaz az Adobe jellegű „zsoldos menedzsmentek” esetében ez nem annyira ritka, hiszen se nem alapítók, sem nem túl elkötelezettek a vállalat iránt.
Az Adobe távozói
- 🧑💼Shantanu Narayen: elnök-vezérigazgató, majdnem 2 évtized után köszön el, Anil Chakravarthy váltja 2026 december 1-én. 18 év után, 62 évesen a vezetőváltás előbb-utóbb várható volt, és a folyamat rendezett: a bejelentéskor elindult az utódkeresés, Narayen elnök maradt, a keresés hat hónapig tartott. Az viszont szokatlan, hogy egy hosszú ideje regnáló, sikeres CEO akkor lép hátrébb, amikor a részvény mélyponton van, és a cég épp az AI-fordulat közepén tart. Ezt lehet felelős átadásnak és kudarc elismerésének is olvasni, a piac inkább az utóbbira szavazott eddig.
- 👱Daniel (Dan) Durn: ez volt a valódi meglepetés. Négy napos felmondási idővel ment el, a gyorsjelentés napján jelentették be, és a Marvellhez igazolt. Mindez akkor történt, amikor a CEO-poszt is betöltetlen volt, így egy ideig egyszerre hiányzott a végleges CEO és CFO is. A piac ezt büntette a legjobban: a jó negyedév ellenére kb. 6%-ot esett a részvény. Egy CFO ilyen hirtelen távozása ritkán jó jel, bár itt nem utal könyvelési problémára, a Marvell ajánlata egyszerűen túl vonzó lehetett. Vajon mennyit ajánlottak neki, ha eddig is brutálisan sokat kerestek az Adobe-nál a csúcsvezetők? Ideiglenes utódja Steven (Steve) Day lett, aki a Customer Experience Orchestration üzletág CFO-ja és a Corporate Finance vezetője 2023-tól.
- 🤕David Wadhwani: nem volt meglepő a váltása. A vállalati gyakorlatban megszokott minta, hogy a kiesett belső CEO-jelölt az utód kinevezése után távozik. Wadhwanit esélyesnek tartották, de helyette Anil Chakravarthy lett a befutó, így az ő távozása inkább annak a következménye, hogy nem kapta meg az áhított pozíciót.
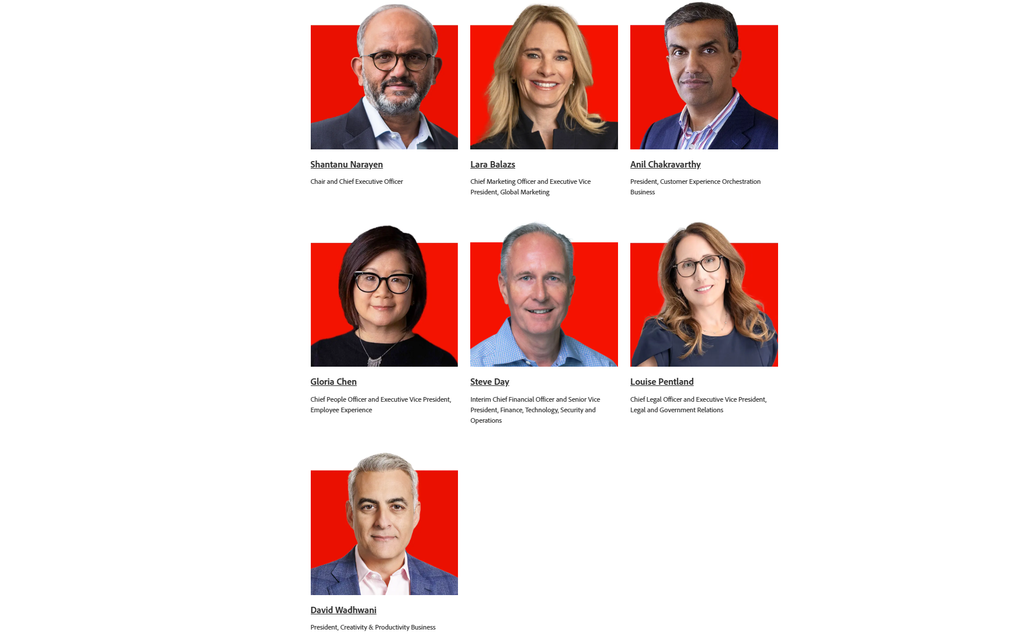
A fentiekhez annyit fűznék hozzá, hogy Shantanu Narayen lényegében átvezette az Adobe-t a dobozos termékek korszakából a komplett SaaS, vagyis előfizetés alapú modellekébe, sőt 2012 környékén szinte úttörők voltak ebben. Nyugodtan lehet őt sikeres vezetőnek nevezni, viszont szerintem az Adobe menedzsment javadalmazásába azért bele lehet kötni. Kellene továbbá itt állnia egy „érkezők” szekciónak is, de komoly pozícióra külső neveket a cikk írásának pillanatáig nem jelentettek be:
- 👱Anil Chakravarthy (leendő CEO) papíron belső jelölt, de viszonylag friss: 2020 januárjában érkezett a Digital Experience vezetőjeként, fél évvel később a globális értékesítést is megkapta. Előtte az Informatica vezérigazgatója volt, ahol a hagyományos szoftvercéget felhőalapú előfizetéses üzletté alakította. Utolsó posztja President, Customer Experience Orchestration volt. Arról nem találtam hírt, hogy ki veszi át ezt a pozíciót, amikor decemberben CEO lesz.
- 👨🦱Steven Day szintén belső jelölt, kb. 20 éve dolgozik pénzügyi vezetőként az Adobe-nál, előtte a Customer Experience Orchestration üzletág CFO-ja volt. A végleges CFO-pozi még nyitott. Több elemző szerint a CFO hiánya nagyobb kockázat, mint maga a CEO-váltás.
- 👱♂️David Wadhwani a kinevezés estéjén LinkedInen jelentette be, hogy a feladatai átadása után távozik. A Photoshopot, Illustratort, Lightroomot, Acrobatot, Expresst és a Creative Cloud ökoszisztémát, vagyis a bevétel kb. háromnegyedét adó üzletet vezette. Ez azért nem biztató, amíg nincs meg az utódja.
A teljesség igénye nélkül azért megemlítem, hogy két, nem túl jelentős operatív pozícióba is érkeztek menedzserek:
- 🙍♀️Lara Balazs: Balazs feladata az Adobe márkája, az adobe.com, a rendezvények és a kommunikáció menedzselése. Az ő területe a freemium-stratégia felhasználószerzési oldalán is fontos.
- 🙍♂️Louise Pentland: Pentland Dana Rao utódja, aki 2024 őszén távozott. A köztes időszakban Gloria Chen HR-vezető vitte ideiglenesen a jogi részleget is. Pentland érkezésekor éppen folyt az amerikai igazságügyi minisztérium (DOJ) pere az Adobe előfizetési gyakorlata miatt. A kinevezést kritikusan is fogadták, mert négy év alatt ez volt a harmadik új jogi vezetői posztja. Nyolcszámjegyű részvénycsomagot kapott belépéskor.
🤔Azt hiszem a távozók és az érkezők nincsenek egy kategóriában, és a menedzsment számomra eléggé ködösen is kommunikál ebben a kérdésben (is).
📌Gyakorlatban: eddig sem volt az Adobe menedzsmentje a szívem csücske, de az elmúlt másfél év változásai ezt tovább rontották. A fő gondom az, hogy egy világhírű multicégnél nem szoktak 4 napos felmondással kulcsembereket elengedni, és az is nagyon ritka, amikor a CEO egy fontos átalakulás közben lelép. Az utódlás egyelőre ködös.
Adobe 2026 Q3 felvásárlások: Semrush és Topaz Labs a kalapban
Az Adobe az elmúlt évtizedekben főleg organikusan növekedett, de kisebb felvásárlásokat is eszközölt. 2022 szeptemberében viszont megpróbálta az egyik legígéretesebb ellenfelét, a Figmát egy transzformatív akvizícióval felvásárolni. Ezt a szabályzók megakadályozták, ami miatt 1 milliárd USD fájdalomdíjat kellett fizetnie a Figmának, amit 2024-es pénzügyi évben tudtak le. Azóta nem nagyon voltak transzformatív felvásárlások, de egy-egy bolt-on dealt azért lemenedzselt a cég. A Semrush-t, ami egy SEO platform, még 2025 végén ütötték nyélbe, de csak 2026 Q2-ben zajlott le az ügylet, de a bevételhatás teljes mértékben Q3-ban jelenhetett meg, ezért érdemesnek tartottam megemlíteni. A Topaz Labs pedig egy új szerzemény, amit júniusban jelentettek be és szeptember 23-án le is zárult.
A Semrush felvásárlás
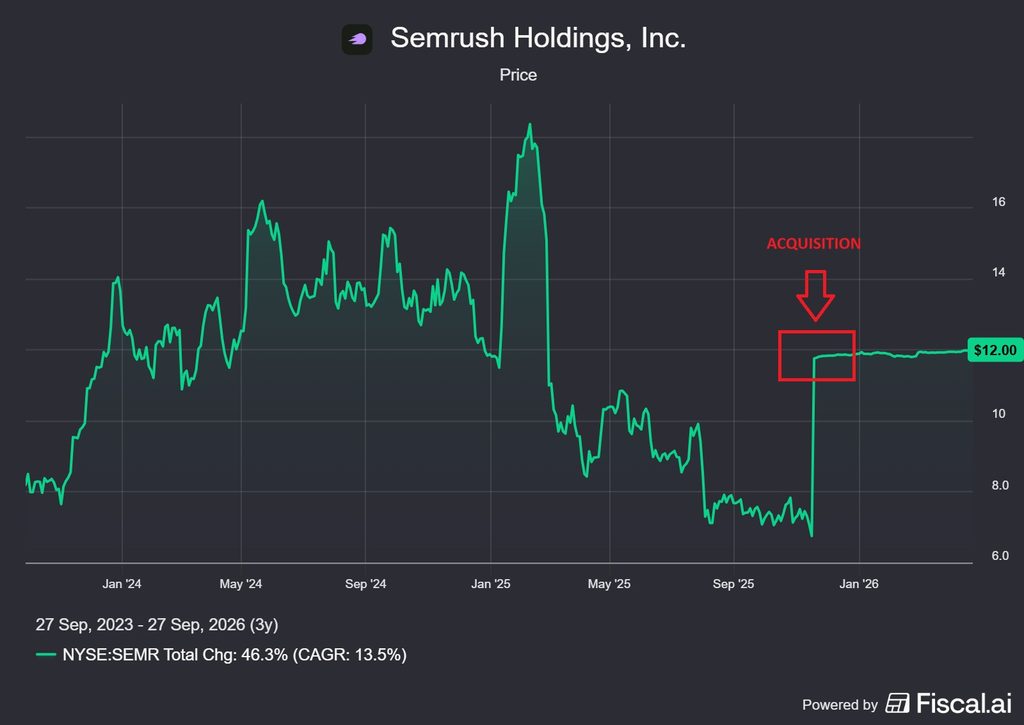
A felvásárlást 2025. november 19-én jelentették be, és 2026. április 28-án zárult le, vagyis a 2026-os pénzügyi év Q2-es negyedévében (március–május). Az ügyletet a leendő vezérigazgató, Anil Chakravarthy jegyezte. A főbb adatok:
- 💵 Ár: 12 USD részvényenként, teljes egészében készpénzben. Ez kb. 1.9 milliárd USD saját tőke értéket jelent. Egy elemzés szerint a tényleges készpénzkiáramlás 1.56 milliárd USD volt, valószínűleg a Semrush saját készpénzével csökkentve. Ez 74%-os prémium a bejelentéskor a záróárhoz képest.
- 📏 Méret: a Semrush 2024-es éves bevétele 376.8 millió USD volt, kb. 118 ezer fizető ügyféllel.
- 📊 Hatás a számokra: a Q2 végi 27.10 milliárd USD-s ARR-ből kb. 480 millió USD a Semrushtól jött, ezért a Q2-től a bevételi növekedés egy része akvizíciós, nem organikus.
- 🎯 Stratégiai cél: a Semrush a Digital Experience oldalt erősíti, az új CX Enterprise platformba illeszkedik. SEO mellett az AI-keresőkben való láthatóságra (GEO, agentic search optimization) is kínál eszközöket.
A felvásárlás illik az Adobe portfóliójába, magam is használtam a Semrush-t munkám során, és viszonylag kevés ellenfele – Ahrefs, MOZ, Ubersuggest szoftverek – van a piacon. Számomra a nagy kérdés az, hogy a régi keresőoptimalizálási technikák a mesterséges intelligencia korában mennyire tudnak még működni. Erre utal az is, hogy 2025 Q3-ban GAAP szerint 4.5 millió USD üzemi veszteséget hozott össze, non-GAAP alapon viszont 12.6%-os marzzsal nyereséges volt. Vagyis nem veszteséges cégről van szó, de a jövedelmezősége messze elmarad az Adobe-étól.
👆Ez a felvásárlás akkor működhet, ha az Adobe a többi termékével be tudja csatornázni a Semrush ügyfeleit, egyébként ez egy csak egy nagyon drága pénzégetés marad.
A Topaz Labs felvásárlás
A Topaz Labs AI-alapú kép- és videójavító szoftvereket fejleszt (Topaz Photo, Topaz Video, Gigapixel), amelyek a felskálázás, az élesítés, a zajszűrés és az archív felvételek helyreállítása terén piacvezetők, és a világ 50 legnagyobb cégéből 20 is használja őket. Az Adobe számára a legfontosabb a saját fejlesztésű Neurostream technológia, amellyel a nagy AI-modellek a felhasználó saját gépén is futtathatók. Eric Yang, a Topaz Labs vezérigazgatója, az Adobe Digital Video and Audio csapatához csatlakozik. A vételárat nem hozták nyilvánosságra.
Miért érdekes az Adobe-nak:
- 💰 Költség: ha az AI-modellek a felhasználó gépén futnak, az Adobe-nak kevesebb felhős számítási kapacitást kell fizetnie. Ez közvetlenül érinti a freemium-stratégia legnagyobb kockázatát, a növekvő compute-költségeket.
- 🛠️ Termék: a Photoshop és a Lightroom zajszűrő és élesítő funkciói eddig elmaradtak a Topazétól. Sok fotós eddig mindkét szoftvert használta, így ez egy Adobe-munkafolyamaton kívüli lépést hoz be házon belülre.
- 🏢 Vállalati felhasználás: a cégek régi, gyenge minőségű képeiket és videóikat tömegesen alakíthatják újra használható tartalommá.
Szerintem ez egy sokkal logikusabb lépés, mint a Semrush felvásárlás, hiszen a legnagyobb veszélyt, a rohamosan fejlődő mesterséges intelligencia hatását, tudja az Adobe kompenzálni úgy, hogy a már meglévő szoftvereibe integrálja a technológiát. Legalábbis azt feltételezve, hogy sok felhasználó használja az AI-t képminőség javítására. Ugyan a felvásárlási árról nem sokat tudunk, de a lefejlesztés ideje és költsége akár több is lehetett volna, mint maga a felvásárlás, szóval szerintem a Topaz Labs szépen illik az Adobe portfóliójába.
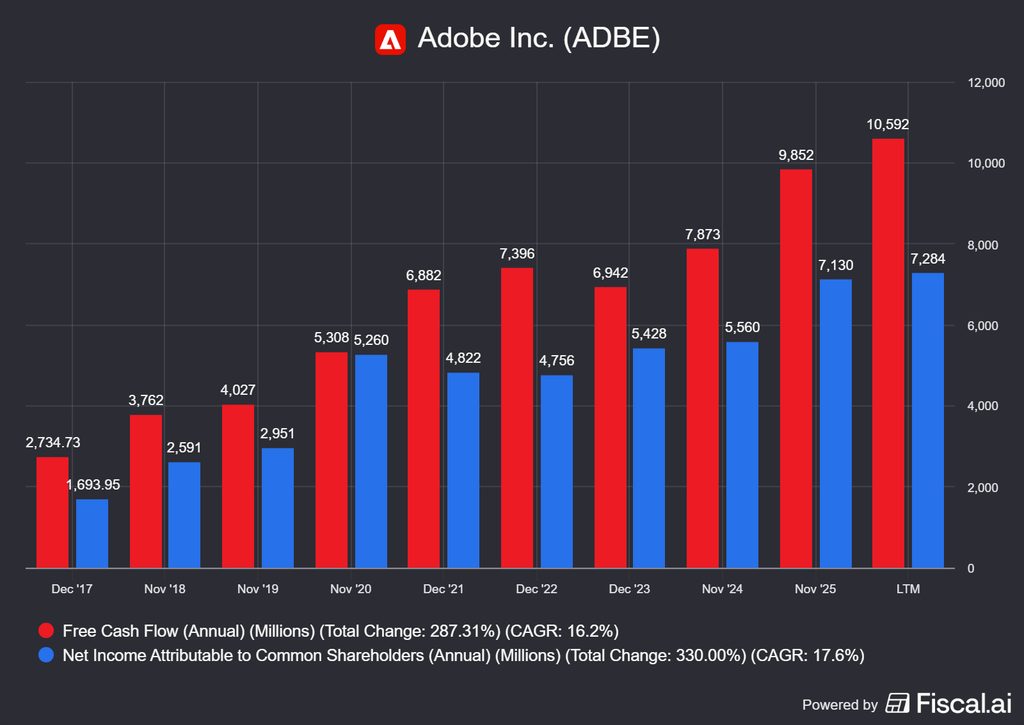
📌Gyakorlatban: összességében azt gondolom, hogy ez a két felvásárlás túlzottan kicsi ahhoz, hogy az Adobe tézist érdemben módosítsa. A vállalat 25-26 milliárd USD-s bevételét, 7 milliárd USD-s nettó profitját és 10 milliárd USD szabad készpénztermelő képességét is figyelembe véve egyik deal sem volt különösebben nagy. De ez rendben is van, a transzformatív akvizíciók mindig hatalmas kockázatot hordoznak magukban, viszont a freemium stratégiát és az AI veszély csökkentését jól támogathatják. Érdemes várakozó álláspontra helyezkedni, és figyelni a jövőbeli negyedéves jelentéseket és a menedzsment kommunikációját.
Adobe 2026 Q3: összegzés
Az Adobe 2026 Q3-as jelentése nagyon nagy meglepetéseket nem hozott, sőt, igazából a mélyelemzés óta eltelt 6 negyedévben nagyjából ugyanaz történt: az Adobe Inc. (ADBE) következetesen növelte a bevételeit, miközben a piac továbbra is utálja a részvényt, így tovább esett az árfolyam, annak ellenére hogy volt benne egy ideiglenes kitörés. Ez összességében azt jelenti, hogy ma lényegében ugyanazokért a kockázatokért kevesebbet kell fizetned.
Ami miatt lehet szeretni az Adobe-t: remek készpénztermelő képesség, stabilan kétszámjegyűen növekvő bevétel, nem fizet osztalékot, alig van nettó adóssága, nem csinált eddig transzformatív akvizíciókat és a megtermelt cash-t saját maga felvásárlására fordítja, ami ilyen árfolyamnál tényleg teremt értéket. Valójában a vállalat az árazásával igazi vérszívó vámpírként telepszik rá az ügyfeleire, a marzsaik kiválóak és úgy tűnik, hogy ezt továbbra is fent tudja tartani. Nem az látszik, hogy kvantitatív oldalon bármivel gond lenne.
🏷️Ilyen árazás mellett ráadásul iszonyatosan olcsónak néz ki a részvény, még a kockázatai ellenére is.
Ami viszont nagyon nem tetszik, az a menedzsment javadalmazása, a vérlázítóan magas fizetések és az ennél is durvább részvényalapú kompenzáció, ami nem társul jelentős Adobe részvény birtoklással és bennfentes vásárlásokkal sem, ez tipikusan a zsoldos menedzsmentek sajátja. A kulcsvezetők távozása és az üres pozíciók betöltése is felvet néhány magvas kérdést.
De a legnagyobb baj nem ez, hanem a vállalat ködös jövője, hiszen a horizontális szoftvervállalatokra úgy tűnik, tényleg nagyon veszélyes lehet a mesterséges intelligencia. Erre a legjobb példa az, hogy mennyire egyszerű 2026-ban képet generálni az AI szolgáltatásokkal. Ezeket a vállalatokat ráadásul a világ legnagyobb szoftverholdingjai pénzelik, a Google, az Amazon, a Microsoft, a Meta, csak hogy néhányat megemlítsek közülük, amelyek az Adobe-nál is sokkal erősebbek pénzügyileg. A nagy hal pedig általában megeszi a kicsit, így kvalitatív oldalon neonfénnyel megvilágított, vörös zászlók világítanak a cég tézisében.
Viszont, túl sok tézisdöntő esemény nem történt másfél év alatt és 2026 Q3-ban sem, így szerintem a mostani árat az eddig említett problémák sem indokolják, legalábbis fundamentális ok biztosan nem támasztja alá. A nyomott árfolyam nagyrészt szentiment hatással indokolható: a piaci vélemény mozgatja az árat, nem valós indokok.
Aki szeretne még inkább képbe kerülni az Adobe Inc.-vel (ADBE) kapcsolatban, az olvassa el az eredeti elemzést, ezen a linken: Adobe (ADBE) részvény elemzés: AI-verseny és értékeltség.
🤑Ha érdekel, hogy mi milyen brókereket használunk, akkor olvasd el az alábbi írásainkat:
📉Interactive Brokers bróker számla elemzés – Profiknak profi
📈LightYear bróker számla elemzés - Egyszerűség és olcsóság kéz a kézben
Gyakran Ismételt Kérdések az Adobe részvényről
Válaszok a leggyakoribb kérdésekre
Az Adobe részvényt tartod, vagy csak érteni akarod, mi történt a 2026 Q3-as jelentés után? Itt tömör válaszokat találsz a legtöbbet kérdezett témákra: miért esik az árfolyam a jó számok ellenére, mit jelent a freemium stratégia, ki vezeti ezentúl a céget, mennyit számít az AI a bevételben, és mik a legnagyobb kockázatok.
Kattints bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: ha a részletek is érdekelnek, azokat feljebb, a cikk megfelelő fejezeteiben bontom ki bővebben. Fontos: az Adobe vezetőváltás és stratégiaváltás közepén van, az adatok a cikk írásának időpontját tükrözik.
Jó befektetés most az Adobe részvény?
Az Adobe egy olcsón árazott, minőségi cég, bizonytalan jövővel. 235 USD körüli árfolyamon a 2026-os non-GAAP EPS célra (24.45–24.50 USD) vetítve kb. 9.6-szoros P/E-n forog, miközben a bevétel kétszámjegyűen nő, a bruttó marzs 89% körüli, és a részvényszám egy év alatt kb. 6.4%-kal csökkent. A számokkal nincs baj. A kérdés az, hogy a generatív AI mennyire erodálja a Creative Cloud árazási erejét hosszú távon. Az értékeltség ezt a kockázatot már erősen beárazza, de a menedzsment javadalmazása és a vezetői folytonosság elvesztése valós gyengeség.
Miért esik az Adobe árfolyama, ha a számok jók?
Mert a piac nem a múltat, hanem a narratívát árazza. 2026 elején az egész szoftverszektort leárazták az AI-diszrupciós félelmek miatt. Ehhez jött a freemium-fordulat, ami rövid távon lassítja az ARR-növekedést, valamint a CEO és a CFO szinte egyidejű távozása. A Q2 és a Q3 is beat-and-raise negyedév volt, a részvény mégis mindkét alkalommal esett.
A mélypont 193–194 USD körül volt, ami a 2025 eleji szintekhez képest kb. 45–47%-os esés. Innen másfél hónap alatt kb. 50%-kal, 292–293 USD-ig pattant vissza a részvény, majd 235 USD környékére esett vissza.
Mit jelent az Adobe freemium stratégiája?
Az Acrobat, az Express és a Firefly egyre több funkciója érhető el ingyen, azonnali fizetési fal nélkül, és az Adobe elhalasztotta a Creative Cloud tervezett áremeléseit. A cél a fiatalabb felhasználók visszaszerzése a Canvától, a CapCuttól és az AI-natív eszközöktől, majd később a konvertálásuk fizetős előfizetővé. A kreatív freemium felhasználók száma egy év alatt kb. 50 millióról 100 millió fölé nőtt. Az ára: lassabb ARR-növekedés és magasabb számítási költségek, a konverzió üteme pedig egyelőre nem bizonyított.
Ki lesz az Adobe új vezérigazgatója?
Anil Chakravarthy, 2026. december 1-jétől. 2020 óta dolgozik az Adobe-nál, a Digital Experience (ma Customer Experience Orchestration) üzletágat vezette, előtte az Informatica vezérigazgatója volt. Shantanu Narayen 18 év után executive chairként marad.
Közben távozott a CFO, Dan Durn (ideiglenes utódja Steven Day), és távozik David Wadhwani, a kreatív üzletág vezetője is, akinek az utódját még nem nevezték meg. A kulcspozíciókat eddig kizárólag belülről töltötték be.
Mennyit számít az AI az Adobe bevételében?
Egyelőre keveset, de gyorsan nő. Az AI-first ARR, vagyis az AI-központú termékekből származó éves visszatérő bevétel a 2026 Q3 végén meghaladta a 650 millió USD-t, ami éves szinten +150%. Ez a teljes, 27.5 milliárd USD-s ARR-nek csak kb. 2.4%-a. A cég növekedését tehát továbbra is a hagyományos előfizetések viszik, az AI egyelőre inkább a jövőbeli potenciál része.
Mit vett meg az Adobe a Semrush és a Topaz Labs felvásárlással?
A Semrush egy SEO és brand visibility platform, 2026. április 28-án zárult a kb. 1.9 milliárd USD-s ügylet. Kb. 480 millió USD ARR-t hozott, és a vállalati marketing oldalt erősíti, az AI-keresőkben való láthatóságot is beleértve.
A Topaz Labs AI-alapú kép- és videójavító szoftvereket fejleszt, az ügylet szeptember 23-án zárult, a vételárat nem hozták nyilvánosságra. A Topaz legnagyobb értéke, hogy a modelljei a felhasználó gépén is futnak, ami csökkentheti az Adobe felhős számítási költségeit. Az Adobe méretéhez képest egyik sem transzformatív ügylet.
Miért bírálható az Adobe menedzsmentje?
A részvényalapú kompenzáció évente kb. 2 milliárd USD, a bevétel kb. 8%-a, miközben a vezetők alig tartanak Adobe-részvényt, és piaci vásárlás egyáltalán nem történt. Narayen 2026 szeptemberében, a Q3-as jelentés után kb. 31 millió USD értékben, a közvetlenül tartott részvényeinek kb. harmadát adta el 246–254 USD-n. A visszavásárlások egy része így csak a kompenzációból eredő hígítást ellensúlyozza. Emiatt a menedzsmentet inkább zsoldos, mint tulajdonosi szemléletűnek látom.
Mik az Adobe részvény legnagyobb kockázatai?
Négy fő tétel: az AI-natív eszközök (és a mögöttük álló technológiai óriások) erodálhatják a Creative Cloud árazási erejét, a freemium konverziója lassabb lehet a vártnál, a vezetői folytonosság elveszett egy stratégiaváltás közepén, és a magas részvényalapú kompenzáció tartósan csökkenti a részvényeseknek jutó értéket. Kisebb kockázat a Semrush integrációja, a stockfotó-üzlet zsugorodása és az amerikai igazságügyi minisztérium (DOJ) előfizetési gyakorlatot érintő pere.
Hogyan kell érteni az Adobe pénzügyi évét, és mikor jön a következő jelentés?
Az Adobe pénzügyi éve november végén vagy december elején zárul, ezért a 2026 Q3 a 2026. május 30. és augusztus 28. közötti időszakot jelenti, nagyjából egy hónappal eltolva a naptári negyedévhez képest. A következő jelentés a 2026-os Q4 és egyben a teljes pénzügyi év eredménye lesz, várhatóan december közepén. Ebben érdemes a nettó új ARR-t, a freemium konverziójának első jeleit és a 2027-es előrejelzést figyelni, ami már az új vezérigazgató első saját prognózisa lesz.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek.