Az osztalékbefektetés műfajáról már írtam korábban érintőlegesen. Az elmúlt pár hónapban azt vettem észre, hogy a hazai, korábban az osztalékbefektetés nagy propagálóinak tartott YouTube-csatornák és egyéb oldalak is abbahagyták a stratégia követését. Helyette a legtöbben ETF-ek vásárlásába kezdtek és elteszik a piaci átlaghozamot.
Viszont sehol nem láttam leírva, hogy miért, talán az alulteljesítés miatt? Esetleg túl bonyolult volt a portfólió menedzselése? Az igazi okokat feltárni nem tudom, de mivel 2020 eleje óta tartok osztalékfizető részvényeket is, ezért érdemesnek tartottam leírni az ezzel kapcsolatos gondolataimat.
👆Fontos! A cikknek nem célja, hogy mélyen belemenjen számviteli nyúlüregekbe, így lesznek benne durva egyszerűsítések, de ezek a könnyebb megértést szolgálják. Céljuk, hogy rávilágítsanak a lényegre, és hogy az átlagemberek számára is érthetővé tegyék a szöveget.
Osztalékbefektetés: a félreértett műfaj
Az osztalékbefektetés egyik rákfenéje szerintem az, hogy meg kell hozzá érteni a vállalatok tőkeallokációját, ami nem is annyira egyszerű feladat. Biztos vagyok benne, hogy a befektetők 95%-a az alapokkal sincsen tisztában, helyette intuíciókat és trendeket követ. Megnéznek mindenféle fancy ábrát, ami azt mutatja be, hogy az osztalékfizető részvények felülteljesítették a piacot, szóval akkor venni kell ezeket. Ez különösen igaz akkor, ha divat az osztalékbefektetés, például oldalazó vagy eső piaci környezetben.
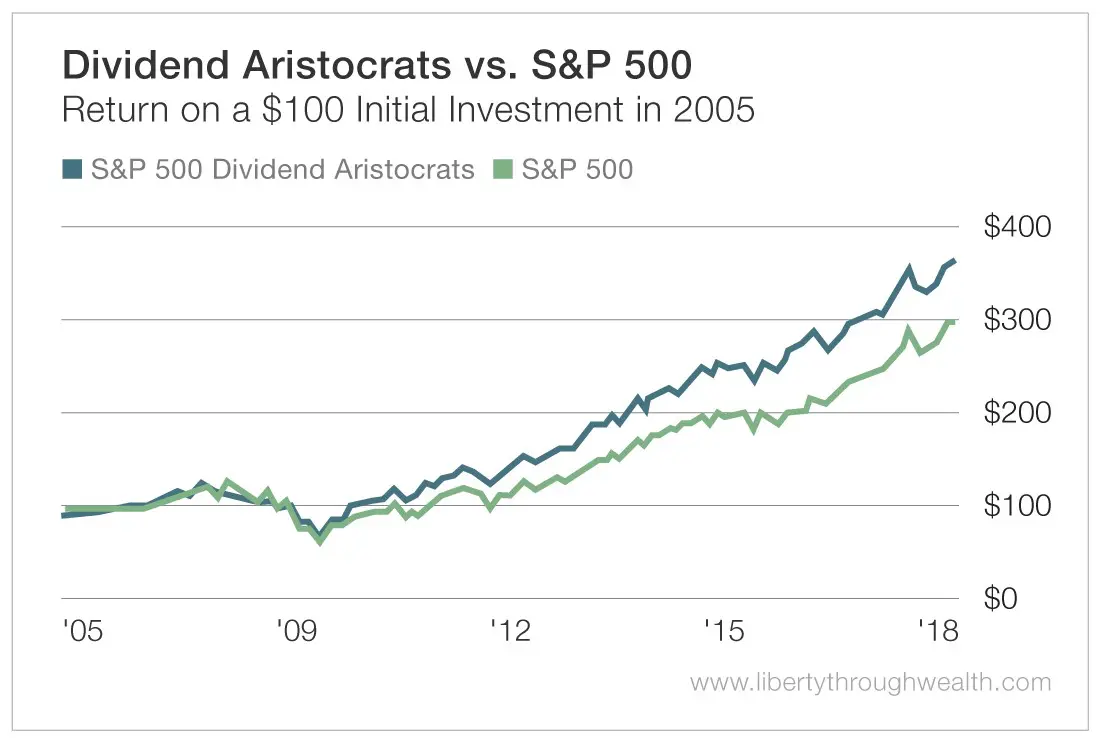
Mit jelent ez pontosan? Önmagában igazából semmit, hiszen a grafikonok egy adott időszakra vonatkoznak, mondjuk az elmúlt 20-30 évre, de ha egy másik időszakot választok, akkor akár az ellenkező eredményre is juthatok. Szintén fontos az, hogy általában csak az S&P 500 részvényeire modelleznek, de az abból a szempontból nem baj, hogy a legismertebb amerikai indexet ETF-ként is meg tudod vásárolni, így ez szerintem egy reális forgatókönyv, hogy a befektetők nagy része ehhez méri a hozamot.
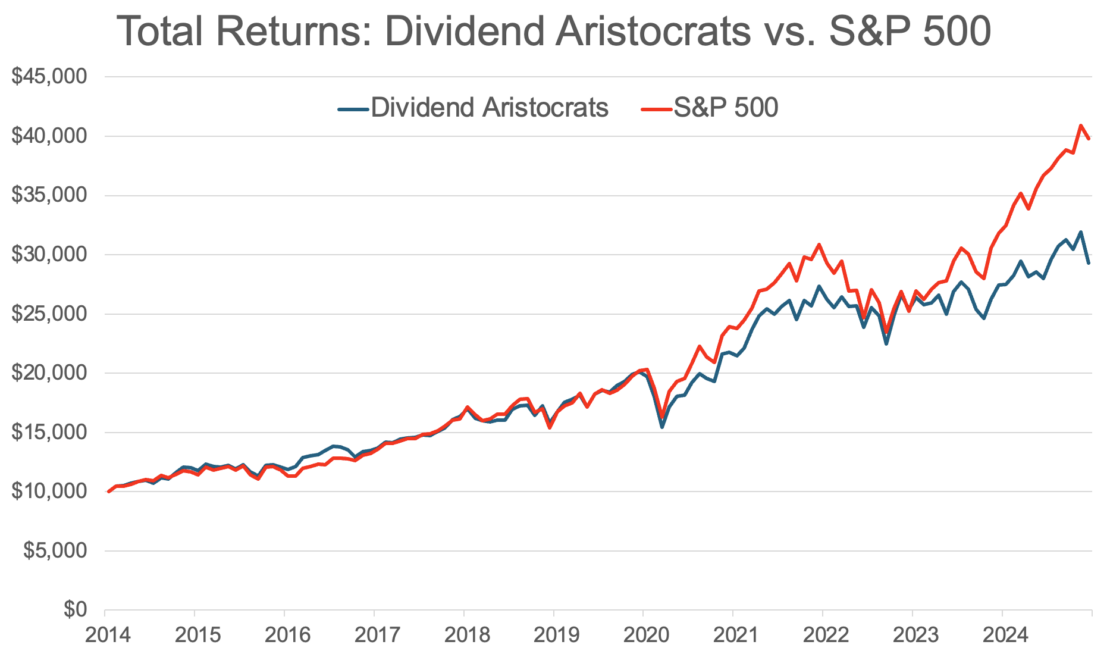
Honnan származnak az osztalékbefektetés felülteljesítésével kapcsolatos adatok? Számtalan könyv és tanulmány járta körbe az osztalékbefektetés témakörét. A teljesség igénye nélkül rákerestem párra, amit a nagyon lelkesek elolvashatnak, míg könyvekkel tele van az internet. Ha egyet kellene mondanom, akkor ez lenne az: Geraldine Weiss: Dividends Don’t Lie. Van egy második része is: Kelley Wright: Dividends Still Don’t Lie.
De vissza a tanulmányokhoz, ezekbe érdemes belenézned, ha a téma mélyebben érdekel:
- Surprise! Higher Dividends = Higher Earnings Growth (2003)
- Do Dividends Matter More in Declining Markets? (2011)
- The Global Preference for Dividends in Declining Markets (2015)
- What Difference Do Dividends Make? (2016)
- The High Dividend Yield Return Advantage (2007)
- Dividend Investing and a Look Inside the S&P Dow Jones Dividend Indices (2012)
- A Fundamental Look at S&P 500 Dividend Aristocrats
- Do Dividends Matter More When Markets Falter?
- The Power of Dividends (2025-ös adatokkal frissítve)
Ami érdekes, hogy a fenti 9 tanulmányból 4 egy válság után készült, és sajnos nem is mindegyik ugyanazt az időszakot vizsgálja, de érdemes őket legalább átfutni. Ha csak egyet akarsz kiválasztani, az utolsót nézd meg, mert ott az adatsorok 1940-től 2025-ig tartanak és remek magyarázó ábrák vannak benne, viszonylag könnyű belőle a lényeget megértened.
Az osztalékbefektetés egy ragadványnév
Önmagában az „osztalékfizető részvény” csak egy címke, ebből még nem következik az, hogy az osztalékbefektetés egy pozitív vagy egy negatív stratégia-e. Például az Alphabet, amelyik fizet osztalékot, minek minősül? Máshogyan megfogalmazva: milyen címkét szeretnél ráragasztani? Lehet „osztalékfizető”, „növekedési”, „hirdetésekből élő”, „felhőszolgáltató”, de akár „AI” részvény is, ezek önmagukban semmit nem jelentenek. Ha megnézed a GOOGL ticker alatti vállalatot, akkor azt láthatod, hogy:
- 💰 fizet osztalékot,
- 📈 10 éves időtávon átlagosan 18.6%-kal növelte a bevételeit,
- 📢 a hirdetési lába 243 000 millió USD bevételt termelt 2025-ben,
- ☁️ a felhőszolgáltatási szegmense 36%-kal nőtt 2025-ben,
- 🤖 van saját mesterséges intelligencia modellje, Gemini néven,
tehát mindegyik címke igaz lesz rá. A kérdés az, hogy a teljes hozampotenciálnak mekkora részét adta az osztalék, és mekkora szerepe van az egyéb faktoroknak ebben. Leegyszerűsítve a dolgot: ha a hozam nagy része osztalékból származik és felülteljesítette a benchmarkot, akkor lehet rá azt mondani, hogy jobb volt ebbe a részvénybe fektetni, mint az indexbe.
Hogyan jön ki a hozampotenciál?
Amikor egy vállalatot a befektetők elemeznek, meghatározzák a teljes hozampotenciálját. Ez lesz az a szám, amit a modell szerint a vállalat egy adott időszakban, általában 5 éves távon, reálisan elérhet. A vállalatok hozampotenciálját több tényező is meghatározza. Ezek az alábbiak lehetnek:
- 🔄 az értékeltség korrekciója: ha egy vállalat alulértékelt, az értékeltség korrekciója árfolyamemelkedéssel jár. Visszafele is igaz a dolog: a túlértékelt vállalatok értékeltségi korrekciója árfolyameséssel jár. Ezt a hatást szokták a „reversion to the mean” szakkifejezéssel illetni, és jellemzően a szentiment hatás mozgatja (vagyis, hogy mit gondol a piac a részvényről).
- 🏭 A vállalat fundamentális teljesítményének a beárazódása: ez annyiban tér el az előbbitől, hogy a mögöttes üzleti teljesítmény mozgatja, vagyis hogy a megtermelt készpénzt a vállalat mekkora megtérüléssel forgatja (IRR, vagyis internal rate of return, de a ROIC-cal fejezik ki).
- 🔁 A részvényvisszavásárlás/kibocsátás: a fentiek eredője, hiszen a vállalat által megtermelt eredmény a részvények számával oszlik el, ez az EPS. Ha ez kevesebb részvényre oszlik el, akkor az EPS nő, ha többre, akkor csökken. A részvényvisszavásárlás/kibocsátás specialitása, hogy ez nem az üzlet működéséből, hanem tőkeallokációs döntésekből fakad, lásd lejjebb.
- 💵 Tőkevisszaadás a részvényeseknek: ez a kifizetett osztalék. Minél magasabb, annál többet tesz hozzá a hozampotenciálhoz. Az osztalék mértékével, az osztalékhozammal és az osztalékemelés ütemével szokták jellemezni.
📈Leegyszerűsítve a fentieket, a hozampotenciál az értékeltségi szorzó változása+fundamentális teljesítmény+osztalék komponensekből áll össze.
Tehát, aki szerint az osztalékbefektetés egy hatékony műfaj, annak a legfontosabb komponens az osztalék lesz. A probléma ezzel az, hogy amit kifizet a vállalat osztalékként, az tulajdonképpen a fundamentális teljesítményt fogja csökkenteni, mindaddig, amíg van lehetőség az üzletmenetbe való visszafektetésre.
Mi az alapprobléma az osztalékfizetéssel?
Minden kapitalista vállalatot azért hoznak létre, hogy profitot termeljen. Elvonatkoztatva most attól, hogy a számvitel ezt hogyan mutatja ki, azt bizonyára tudod, hogy az egész folyamat – költségek kifizetése, amortizáció, értékcsökkenés, kamatterhek kifizetése, mindenféle leírások eszközölése, adók levonása stb. – végén a vállalat birtokában marad valamennyi készpénz.
Ez azért fontos, mert bármikor lehet kreálni egy mutatót, ami alapján a vállalat nagyon „valamilyen”, például olcsó, hatékony, gyorsan növekedő, stb., de ezek a számvitel eszközei. A lényeg az, hogy mennyi fizikailag elkölthető pénz marad meg az adózás és a költségek levonása után. Ez állhat megtermelt szabad készpénzből és hitelből, hiszen csak ezt lehet kifizetni a tulajdonosok felé és értéket teremteni belőle. Ehhez viszont azt kell megértened, hogy egy cégnek milyen tőkeallokációs lehetőségei vannak, vagyis hogy mit csinálhat a készpénzzel.
- 🌱 Visszaforgathatja az üzletmenetébe. Ez az alapeset, a vállalatok az organikus növekedésüket ezen keresztül érik el. Hosszú távon az organikus növekedésnek be kell árazódnia az árfolyamba, hiszen a vállalat egyre többet fog érni. A készpénz a vállalatban marad, további adófizetési kötelezettség nem keletkezik.
- 🏦 Adósságot csökkenthet belőle. Ha a vállalatnak van adóssága, akkor csökkentheti azt, míg költségoldalon a kamatteher csökkenése következik be. A készpénz a hitelezőhöz kerül, cserébe csökken a vállalat kötelezettsége.
- 🔁 Visszavásárolhatja a saját részvényeit. A vállalat a piacon lebegő részvényekből részvényt vásárol vissza. A készpénz a mérlegből kikerül és az eladó befektetőhöz kerül, míg a felvásárolt részvények a „treasury-be” kerülnek, illetve a részvények kivezethetők a piacról. A vállalat árfolyama – egy ideális világban – a visszavásárolt részvények arányában megemelkedik, hiszen kevesebb részvényre oszlik el ugyanaz a teljesítmény.
- 🤝 Felvásárolhat más vállalatokat. A készpénzt más vállalatok kisebbségi vagy többségi részesedésének megszerzésére költik. A készpénz nem kerül ki a vállalatból, hanem valamilyen formában – asset, goodwill stb. – konszolidálódik. A felvásárlásokkal az a probléma, hogy nehéz az eszközök és az immateriális javak valós értékét előre felmérni, ezért nagy a sikertelenség kockázata.
- 💵 Kifizetheti osztalékként. A vállalat a megtermelt készpénz egy részét vagy egészét osztalékként kifizeti a tulajdonosnak. A készpénz kikerül a mérlegből és a tulajdonosok számláján landol, utána adófizetési kötelezettség keletkezik.
A fentiekből látszik, mi a fő probléma az osztalékfizetéssel: a vállalat értéke az osztalékra fordított összeggel csökken, vagyis számukra ez az összeg elvész, miközben a befektető oldalán adófizetési kötelezettség keletkezik. A gond az, hogy:
- 🧾 A legtöbb országban az osztalék után visszatartott adót kell fizetni, amit a befektetők a legtöbbször elbuknak. Ez az USA-részvények esetében magyar adórezidensként kapásból 30%-ot jelent.
- 🇭🇺 A visszatartott adón felül is kell adót fizetni az osztalék után. Ez Magyarországon 13 SZOCHO+5%SZJA, így 30+13+5=48% adót kell kifizetned amerikai osztalék esetén, vagyis nagyjából megfeleződik az osztalékhozam.
- 📑 Azokkal az országokkal, amelyekkel van kettős adóztatásról szóló egyezmény, a magyar 15%-os SZJA-t elvileg bele lehet számítani a külföldön levont, visszatartott adóból, de ennek a lepapírozása a „sok sikert” kategória, a gyakorlatban csak simán veszteségként leírod. Kis tételek esetében nem is érdemes bajlódni vele.
Van továbbá még egy dolog, amire kevesen gondolnak: az újrabefektetési kockázat. A befolyó összeget újra be kell valahova fektetned, legalább akkora hatékonysággal, ahogyan azt a vállalat tette, megszorozva azzal az összeggel, amit az adón elbuktál. Ekkor leszel ugyanott, mintha ki sem került volna ez a pénz a vállalatból. Nagyon valószínűtlen, hogy erre képes leszel.
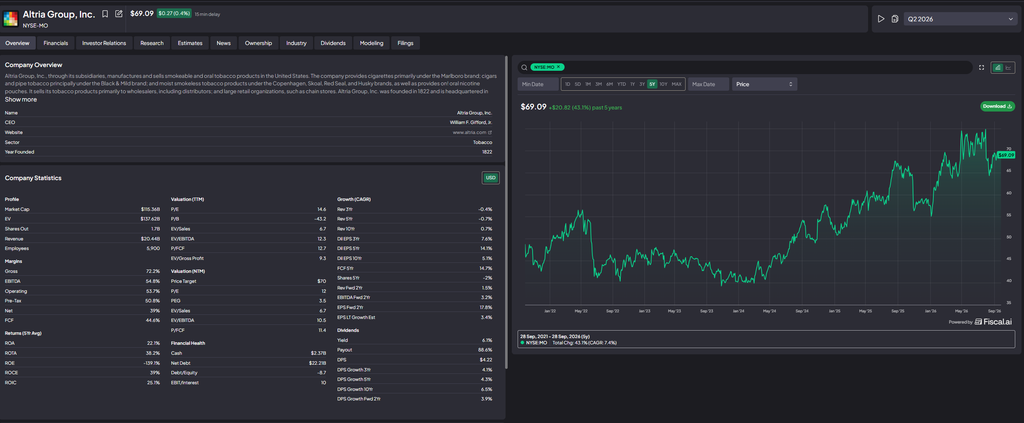
Az újrabefektetési kockázathoz tartozik még egy anomália: az újrabefektetés alternatív költsége. Kis portfóliókkal egyszerűen nem lehet értelmesen újrabefektetni az osztalékot a magas költségek miatt. Tegyük fel, hogy Altria-részvényes vagy. A cég 69.09 USD-s árfolyam mellett 4.22 USD osztalékot fizet, ez 6.1% osztalékhozam a cikk írásának pillanatában.
Megveszel 2000 USD-nyi Altria-részvényt, ezért az összegért az egyszerűség kedvéért 29 db részvényt kapsz, ami 122.38 USD osztalékot fizet évente. Viszont ezt negyedévente fizeti ki, ezért ~30.5 USD-t fogsz kapni háromhavonta. Fektessük ezt be valamibe:
- LightYear: minimum befektetési költség 0.1%/tranzakció, de min. 1 USD, ami 30.5 USD esetében 3.25%! költség,
- IBKR: minimum befektetési költség 0.005 USD/részvény, de min. 2 USD, ami 30.5 USD esetében 6.5%! költség,
- Erste, KBC: minimum befektetési költség 0.45%/tranzakció, de min. 7 USD, ami 30.5 USD esetében ~30%! költség.
Ha pedig összevárod az egész éves osztalékot, akkor kapásból buktál egy évnyi tőzsdei hozamot, amit ökölszabályként 10%-nak szoktunk számolni. Persze 100 000 USD-s portfólióméret mellett a költségek már eltörpülnek, de ha hagytad volna ugyanezt a pénzt egy osztalékot nem fizető részvényben, akkor az költséget sem termelt volna.
🤔Tipp: ha keresel egy osztalékfizető részvényeket tartalmazó passzív ETF-et, ami az osztalékokat visszaforgatja, akkor sokkal jobban jársz költségoldalon.
Osztalékbefektetés: elméletben minden rendben
Akkor mégis miért lett az osztalékbefektetés népszerű? Több dolog miatt:
- mert népszerű volt, sokan propagálták a módszert, rengeteg tanulmány készült róla,
- mert folyamatos, növekvő készpénzáramot biztosít, ami vonzó a befektetőknek,
- mert sok befektető azt gondolta, hogy kötvényhelyettesítő eszközként lehet használni a részvényeket (nem lehet, de ez egy másik kérdés),
- mert elméletben a matek nagyon jól néz ki.
Leszámítva az elsőt, amiről már volt szó, mindegyikhez fűznék egy gondolatot, a saját tapasztalataim alapján.
Növekvő készpénzáram
Szerintem a mozgalom egyik legfontosabb adatforrása a DRIP Investing oldal volt: Dripinvesting.org. Egy David Fish nevű úriember csinálta 2018-ig, amikor elhunyt; Justin Law vette át a munkásságát. Levélben elküldik neked az osztalékfizető cégek bajnokait tartalmazó teljes listát, ha szeretnéd. Az „osztalékkirály” részvények akár 50 évnél hosszabb idő óta fizetnek megszakítás nélkül osztalékot, a legtöbb emeli is. Mi baj lehet az ilyen cégekkel, ha ilyen régóta csak úgy „odaadják” a befektetőknek a megtermelt pénzt? Lejjebb megtudod!
Kötvényhelyettesítő
Pár évvel ezelőtt megpróbáltam kötvényhelyettesítőként használni részvényeket – pl. az AT&T-t -, de ez egy alapvető hiba, senki ne csinálja utánam. A kötvények, főleg az állampapírok, esetében van egy kezességvállaló, aki fizet, van a kötvénynek névértéke, amit a lejáratkor visszakapsz, illetve a hitelezők jogai teljesen eltérnek a részvényesekétől. Arról nem is beszélve, hogy a kötvények árfolyama teljesen más logika alapján mozog, mint a részvényeké, és nem is helyez rád akkora nyomást, mint a részvény, hiszen egy kötvénynek van lejárata, ahol visszakapod a névértéket, egy részvénynek meg nincs. Soha ne tekintsetek egyetlen részvényre sem kötvényhelyettesítőként, a gyakorlatban nem működik.
Osztalékmatek
Nézzük az osztalékmatekot, mert elméletben nagyon jól néz ki. Tegyük fel, hogy a mintavállalatunk adatai az alábbiak:
- 🏢 a vállalatnak van 1000 részvénye,
- 🏷️ a részvényét 100 USD-n jegyzik,
- 💵 termel 50 000 USD készpénzt,
- ✂️ ennek 10%-át kifizeti, ami 5000 USD,
- 🎯 így az egy részvényre jutó osztalék 5 USD lesz,
- 📊 az osztalékhozam 5% (5/100=0.05, vagyis 5%),
- 📈 és azt is megígéri a vállalat, hogy évi 10%-kal emeli ezt az összeget (összehasonlítási alapnak előtte ugyanez 3%-os emelési aránnyal is).
Kiindulva abból, hogy a DRIP Investing listáján a Dividend Challenger címke alá tartozó részvények 5-9, a Contenderek 10-24, míg a Championok 25, a Kingek pedig 50 egymást követő évben megszakítás nélkül fizettek és emeltek osztalékot, a fenti számok nem teljesen elrugaszkodottak. Ezek alapján egy ideális világban, 50 éves időtávon az alábbiak szerint alakulna a vállalat osztaléka:
| Év | Évi 3%-os emelés | Évi 10%-os emelés | ||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| Emelés | Osztalék (USD) | Hozam a bek. árra | Kif. arány* | Kumulált (USD) | Emelés | Osztalék (USD) | Hozam a bek. árra | Kif. arány* | Kumulált (USD) | |
| 0 | – | 5.00 | 5.0% | 10% | 5.00 | – | 5.00 | 5.0% | 10% | 5.00 |
| 1 | 3% | 5.15 | 5.2% | 10% | 10.15 | 10% | 5.50 | 5.5% | 11% | 10.50 |
| 2 | 3% | 5.30 | 5.3% | 11% | 15.45 | 10% | 6.05 | 6.1% | 12% | 16.55 |
| 3 | 3% | 5.46 | 5.5% | 11% | 20.92 | 10% | 6.66 | 6.7% | 13% | 23.21 |
| 4 | 3% | 5.63 | 5.6% | 11% | 26.55 | 10% | 7.32 | 7.3% | 15% | 30.53 |
| 5 | 3% | 5.80 | 5.8% | 12% | 32.34 | 10% | 8.05 | 8.1% | 16% | 38.58 |
| 6 | 3% | 5.97 | 6.0% | 12% | 38.31 | 10% | 8.86 | 8.9% | 18% | 47.44 |
| 7 | 3% | 6.15 | 6.1% | 12% | 44.46 | 10% | 9.74 | 9.7% | 19% | 57.18 |
| 8 | 3% | 6.33 | 6.3% | 13% | 50.80 | 10% | 10.72 | 10.7% | 21% | 67.90 |
| 9 | 3% | 6.52 | 6.5% | 13% | 57.32 | 10% | 11.79 | 11.8% | 24% | 79.69 |
| 10 | 3% | 6.72 | 6.7% | 13% | 64.04 | 10% | 12.97 | 13.0% | 26% | 92.66 |
| 11 | 3% | 6.92 | 6.9% | 14% | 70.96 | 10% | 14.27 | 14.3% | 29% | 106.92 |
| 12 | 3% | 7.13 | 7.1% | 14% | 78.09 | 10% | 15.69 | 15.7% | 31% | 122.61 |
| 13 | 3% | 7.34 | 7.3% | 15% | 85.43 | 10% | 17.26 | 17.3% | 35% | 139.87 |
| 14 | 3% | 7.56 | 7.6% | 15% | 92.99 | 10% | 18.99 | 19.0% | 38% | 158.86 |
| 15 | 3% | 7.79 | 7.8% | 16% | 100.78 | 10% | 20.89 | 20.9% | 42% | 179.75 |
| 16 | 3% | 8.02 | 8.0% | 16% | 108.81 | 10% | 22.97 | 23.0% | 46% | 202.72 |
| 17 | 3% | 8.26 | 8.3% | 17% | 117.07 | 10% | 25.27 | 25.3% | 51% | 228.00 |
| 18 | 3% | 8.51 | 8.5% | 17% | 125.58 | 10% | 27.80 | 27.8% | 56% | 255.80 |
| 19 | 3% | 8.77 | 8.8% | 18% | 134.35 | 10% | 30.58 | 30.6% | 61% | 286.37 |
| 20 | 3% | 9.03 | 9.0% | 18% | 143.38 | 10% | 33.64 | 33.6% | 67% | 320.01 |
| 21 | 3% | 9.30 | 9.3% | 19% | 152.68 | 10% | 37.00 | 37.0% | 74% | 357.01 |
| 22 | 3% | 9.58 | 9.6% | 19% | 162.26 | 10% | 40.70 | 40.7% | 81% | 397.72 |
| 23 | 3% | 9.87 | 9.9% | 20% | 172.13 | 10% | 44.77 | 44.8% | 90% | 442.49 |
| 24 | 3% | 10.16 | 10.2% | 20% | 182.30 | 10% | 49.25 | 49.2% | 98% | 491.74 |
| 25 | 3% | 10.47 | 10.5% | 21% | 192.77 | 10% | 54.17 | 54.2% | 108% | 545.91 |
| 26 | 3% | 10.78 | 10.8% | 22% | 203.55 | 10% | 59.59 | 59.6% | 119% | 605.50 |
| 27 | 3% | 11.11 | 11.1% | 22% | 214.65 | 10% | 65.55 | 65.5% | 131% | 671.05 |
| 28 | 3% | 11.44 | 11.4% | 23% | 226.09 | 10% | 72.10 | 72.1% | 144% | 743.15 |
| 29 | 3% | 11.78 | 11.8% | 24% | 237.88 | 10% | 79.32 | 79.3% | 159% | 822.47 |
| 30 | 3% | 12.14 | 12.1% | 24% | 250.01 | 10% | 87.25 | 87.2% | 174% | 909.72 |
| 31 | 3% | 12.50 | 12.5% | 25% | 262.51 | 10% | 95.97 | 96.0% | 192% | 1 005.69 |
| 32 | 3% | 12.88 | 12.9% | 26% | 275.39 | 10% | 105.57 | 105.6% | 211% | 1 111.26 |
| 33 | 3% | 13.26 | 13.3% | 27% | 288.65 | 10% | 116.13 | 116.1% | 232% | 1 227.38 |
| 34 | 3% | 13.66 | 13.7% | 27% | 302.31 | 10% | 127.74 | 127.7% | 255% | 1 355.12 |
| 35 | 3% | 14.07 | 14.1% | 28% | 316.38 | 10% | 140.51 | 140.5% | 281% | 1 495.63 |
| 36 | 3% | 14.49 | 14.5% | 29% | 330.87 | 10% | 154.56 | 154.6% | 309% | 1 650.20 |
| 37 | 3% | 14.93 | 14.9% | 30% | 345.80 | 10% | 170.02 | 170.0% | 340% | 1 820.22 |
| 38 | 3% | 15.37 | 15.4% | 31% | 361.17 | 10% | 187.02 | 187.0% | 374% | 2 007.24 |
| 39 | 3% | 15.84 | 15.8% | 32% | 377.01 | 10% | 205.72 | 205.7% | 411% | 2 212.96 |
| 40 | 3% | 16.31 | 16.3% | 33% | 393.32 | 10% | 226.30 | 226.3% | 453% | 2 439.26 |
| 41 | 3% | 16.80 | 16.8% | 34% | 410.12 | 10% | 248.93 | 248.9% | 498% | 2 688.18 |
| 42 | 3% | 17.30 | 17.3% | 35% | 427.42 | 10% | 273.82 | 273.8% | 548% | 2 962.00 |
| 43 | 3% | 17.82 | 17.8% | 36% | 445.24 | 10% | 301.20 | 301.2% | 602% | 3 263.20 |
| 44 | 3% | 18.36 | 18.4% | 37% | 463.60 | 10% | 331.32 | 331.3% | 663% | 3 594.52 |
| 45 | 3% | 18.91 | 18.9% | 38% | 482.51 | 10% | 364.45 | 364.5% | 729% | 3 958.98 |
| 46 | 3% | 19.48 | 19.5% | 39% | 501.98 | 10% | 400.90 | 400.9% | 802% | 4 359.87 |
| 47 | 3% | 20.06 | 20.1% | 40% | 522.04 | 10% | 440.99 | 441.0% | 882% | 4 800.86 |
| 48 | 3% | 20.66 | 20.7% | 41% | 542.70 | 10% | 485.09 | 485.1% | 970% | 5 285.95 |
| 49 | 3% | 21.28 | 21.3% | 43% | 563.98 | 10% | 533.59 | 533.6% | 1 067% | 5 819.54 |
| Év | Évi 3%-os emelés | Évi 10%-os emelés | ||||||||
| Emelés | Osztalék (USD) | Hozam a bek. árra | Kif. arány* | Kumulált (USD) | Emelés | Osztalék (USD) | Hozam a bek. árra | Kif. arány* | Kumulált (USD) | |
| 50 | 3% | 21.92 | 21.9% | 44% | 585.90 | 10% | 586.95 | 587.0% | 1 174% | 6 406.50 |
* Kifizetési arány, ha a vállalat 50 000 USD-s készpénztermelése nem nő.
Osztalékbefektetés: a gyakorlatban már kevésbé
Miért nem fognak megvalósulni a fenti számok? Egyrészt azért, mert ilyen osztalékok és osztalékemelési ütemek csak papíron léteznek, a valóságban nem. Ha ez igaz lenne, tele kellene hogy legyen a piac célpontokkal, amik 60-70%-os osztalékhozammal rendelkeznek, de mégsem fogsz túl sok ilyet találni. Másrészt azért, mert ahhoz, hogy egyáltalán ez lehetséges legyen a cégeknek:
- 💵 hosszabb távon minimum az osztalékemelés ütemével kellene a megtermelt készpénzt a vállalatnak növelnie, hiszen csak akkor tudja kifizetni a megnövekedett osztalékot (elméletben kifizethetné adósságból is, de nem 50 éven keresztül),
- 🚫 nem szabad szinte soha osztalékot felfüggeszteniük, vágniuk vagy beszüntetniük,
- 📈 teljesen konzisztensen kellene emelniük az osztalékot (ami a kamatos kamat elve alapján növelné az egy részvényre jutó összeget is),
- 🏷️ az előbb felsorolt, szinte lehetetlen hármas kritérium fenntartása mellett sem szabad, hogy ez beárazódjon az árfolyamba, hiszen akkor nem tudnád magas osztalékhozammal megvenni a papírt.
🚨A valóságban általában az történik, hogy a korai gyors emelések után az emelési ütem lelassul, majd egy komolyabb válságban beszakad a cash flow, jön egy osztalékfelfüggesztés vagy vágás és már meg is tört a lendület, lehet kezdeni az egészet elölről.
És ebből már kitalálhatod a lényeget: ha baj van, akkor az egyik legegyszerűbb módja a költségek csökkentésének az osztalékvágás vagy a felfüggesztés, hiszen akkor nem kell kifizetni. Az európai részvények esetében ez még inkább igaz, mint az USA-ban, ott ugyanis nem tartják a vállalatok szent tehénnek az osztalékfizetést. Mennyire szeretnél egy olyan részvényt a portfóliódba, amelyik egy válság esetén egyszerűen „eldobja” azt a tulajdonságát, ami miatt megvetted?
Mit ad ki a matek: visszaforgatás vs. osztalékbefektetés
Visszatérek egy kicsit a tőkeallokációhoz. Tegyük fel, hogy a mintavállalatunknak nincs adóssága, nem akar másokat felvásárolni és a saját részvényeit sem vásárolja vissza. Csak két opció közül választhat: visszaforgatás (ami árfolyamnövekedést fog okozni) és az osztalékfizetés (ez az összeg kikerül a vállalatból és a befektetőké lesz).
Feltételezzük továbbá azt is, hogy mintavállalatunk 15%-os belső megtérülést képes elérni a befektetett tőkén, ami nagyon jónak számít, ez nagyjából egy minőségi vállalat egyik fontos ismérve. Máshogyan kifejezve: 5 évenként megduplázza a megtermelt készpénzt. Feltételezzük valamint azt is, 100 USD casht termel, illetve hogy három lehetőség közül választhat:
- 🌱 A opció: 100%-ban visszaforgatja, de nem fizet osztalékot,
- ⚖️ B opció: 90%-ban visszaforgatja a pénzt, 10%-át osztalékként kifizeti (osztalékhozam: 1.5%),
- 💵 C opció: 50%-ban visszaforgatja a pénzt, 50%-át osztalékként kifizeti (osztalékhozam: 7.5%).
| Év | A: érték (100% vissza) | A: kumulált osztalék | B: érték (90% vissza) | B: kumulált osztalék | B: összesen | C: érték (50% vissza) | C: kumulált osztalék | C: összesen |
|---|---|---|---|---|---|---|---|---|
| 1 | 115.0 | 0.0 | 113.5 | 1.5 | 115.0 | 107.5 | 7.5 | 115.0 |
| 2 | 132.3 | 0.0 | 128.8 | 3.2 | 132.0 | 115.6 | 15.6 | 131.1 |
| 3 | 152.1 | 0.0 | 146.2 | 5.1 | 151.3 | 124.2 | 24.2 | 148.5 |
| 4 | 174.9 | 0.0 | 166.0 | 7.3 | 173.3 | 133.5 | 33.5 | 167.1 |
| 5 | 201.1 | 0.0 | 188.4 | 9.8 | 198.2 | 143.6 | 43.6 | 187.1 |
| 6 | 231.3 | 0.0 | 213.8 | 12.6 | 226.4 | 154.3 | 54.3 | 208.7 |
| 7 | 266.0 | 0.0 | 242.6 | 15.8 | 258.5 | 165.9 | 65.9 | 231.8 |
| 8 | 305.9 | 0.0 | 275.4 | 19.5 | 294.9 | 178.3 | 78.3 | 256.7 |
| 9 | 351.8 | 0.0 | 312.6 | 23.6 | 336.2 | 191.7 | 91.7 | 283.4 |
| 10 | 404.6 | 0.0 | 354.8 | 28.3 | 383.1 | 206.1 | 106.1 | 312.2 |
| 11 | 465.2 | 0.0 | 402.7 | 33.6 | 436.3 | 221.6 | 121.6 | 343.1 |
| 12 | 535.0 | 0.0 | 457.0 | 39.7 | 496.7 | 238.2 | 138.2 | 376.4 |
| 13 | 615.3 | 0.0 | 518.7 | 46.5 | 565.3 | 256.0 | 156.0 | 412.1 |
| 14 | 707.6 | 0.0 | 588.8 | 54.3 | 643.1 | 275.2 | 175.2 | 450.5 |
| 15 | 813.7 | 0.0 | 668.2 | 63.1 | 731.4 | 295.9 | 195.9 | 491.8 |
| 16 | 935.8 | 0.0 | 758.5 | 73.2 | 831.6 | 318.1 | 218.1 | 536.2 |
| 17 | 1076.1 | 0.0 | 860.9 | 84.5 | 945.4 | 341.9 | 241.9 | 583.9 |
| 18 | 1237.5 | 0.0 | 977.1 | 97.5 | 1074.5 | 367.6 | 267.6 | 635.2 |
| 19 | 1423.2 | 0.0 | 1109.0 | 112.1 | 1221.1 | 395.1 | 295.1 | 690.3 |
| 20 | 1636.7 | 0.0 | 1258.7 | 128.7 | 1387.4 | 424.8 | 324.8 | 749.6 |
Minden érték USD-ben. Az osztalékot a befektető nem forgatja vissza, adózással nem számolunk.
Az egyszerűség kedvéért feltételezzük, hogy az árfolyam végig a befektetett tőkével együtt mozog, vagyis az értékeltségi szorzó nem változik, ami amúgy teljesen irreális. A valóságban egy 15%-os megtérülésű cég prémiummal forog, ezért a kifizetett osztalékot a befektető nem tudja ugyanilyen hozammal visszaforgatni, mert az árfolyam folyamatosan nő. Pont ez teszi értékessé a vállalat saját visszaforgatását. Ezek alapján a 20. év végére az alábbi eredményeket fogod kapni.
| Opció | Visszaforgatás | Érték a 20. évben | Összesen a 20. évben (érték + kumulált osztalék) | CAGR: csak árfolyam | CAGR: árfolyam + osztalék |
|---|---|---|---|---|---|
| A | 100% | 1636.7 | 1636.7 | 15.00% | 15.00% |
| B | 90% | 1258.7 | 1387.4 | 13.50% | 14.05% |
| C | 50% | 424.8 | 749.6 | 7.50% | 10.60% |
Minden érték USD-ben, 100 USD induló tőkéből.
Csakhogy, csaltam a táblázatban egy helyen, nem tudom, észrevetted-e! Szándékosan nem vontam le az adót, hiszen nem tudom, hogy melyik országban hogyan adózik USA-részvények esetében az árfolyamnyereség és az osztalékfizetés. Használjuk a magyar példát:
- 📈 árfolyamnyereség 15% SZJA, de TBSZ-en 0% adó,
- 💵 osztalék: 30% visszatartott adó+13%SZOCHO+5%SZJA, 48% adó, de TBSZ-en csak 30% USA-részvények esetében (használhatsz más számokat is, ha neked az fekszik).
Tehát az osztaléknak egy jelentős részét még bukni is fogod az adó miatt, így a végeredmény még rosszabb lesz, nagyjából az alábbi:
| Év | A: érték (100% vissza) | A: kumulált osztalék | B: érték (90% vissza) | B: kumulált nettó osztalék | B: összesen | C: érték (50% vissza) | C: kumulált nettó osztalék | C: összesen |
|---|---|---|---|---|---|---|---|---|
| 1 | 115.0 | 0.0 | 113.5 | 1.1 | 114.6 | 107.5 | 5.3 | 112.8 |
| 2 | 132.3 | 0.0 | 128.8 | 2.2 | 131.1 | 115.6 | 10.9 | 126.5 |
| 3 | 152.1 | 0.0 | 146.2 | 3.6 | 149.8 | 124.2 | 17.0 | 141.2 |
| 4 | 174.9 | 0.0 | 166.0 | 5.1 | 171.1 | 133.5 | 23.5 | 157.0 |
| 5 | 201.1 | 0.0 | 188.4 | 6.9 | 195.2 | 143.6 | 30.5 | 174.1 |
| 6 | 231.3 | 0.0 | 213.8 | 8.8 | 222.6 | 154.3 | 38.0 | 192.4 |
| 7 | 266.0 | 0.0 | 242.6 | 11.1 | 253.7 | 165.9 | 46.1 | 212.0 |
| 8 | 305.9 | 0.0 | 275.4 | 13.6 | 289.0 | 178.3 | 54.8 | 233.2 |
| 9 | 351.8 | 0.0 | 312.6 | 16.5 | 329.1 | 191.7 | 64.2 | 255.9 |
| 10 | 404.6 | 0.0 | 354.8 | 19.8 | 374.6 | 206.1 | 74.3 | 280.4 |
| 11 | 465.2 | 0.0 | 402.7 | 23.5 | 426.2 | 221.6 | 85.1 | 306.7 |
| 12 | 535.0 | 0.0 | 457.0 | 27.8 | 484.8 | 238.2 | 96.7 | 334.9 |
| 13 | 615.3 | 0.0 | 518.7 | 32.6 | 551.3 | 256.0 | 109.2 | 365.3 |
| 14 | 707.6 | 0.0 | 588.8 | 38.0 | 626.8 | 275.2 | 122.7 | 397.9 |
| 15 | 813.7 | 0.0 | 668.2 | 44.2 | 712.4 | 295.9 | 137.1 | 433.0 |
| 16 | 935.8 | 0.0 | 758.5 | 51.2 | 809.7 | 318.1 | 152.7 | 470.7 |
| 17 | 1076.1 | 0.0 | 860.9 | 59.2 | 920.0 | 341.9 | 169.4 | 511.3 |
| 18 | 1237.5 | 0.0 | 977.1 | 68.2 | 1045.3 | 367.6 | 187.3 | 554.9 |
| 19 | 1423.2 | 0.0 | 1109.0 | 78.5 | 1187.4 | 395.1 | 206.6 | 601.8 |
| 20 | 1636.7 | 0.0 | 1258.7 | 90.1 | 1348.8 | 424.8 | 227.3 | 652.1 |
| CAGR (20 év) | 15.00% | – | 13.50% | – | 13.89% | 7.50% | – | 9.83% |
Minden érték USD-ben. TBSZ-en tartva, az osztalékból 30% USA forrásadó levonva, az osztalékot a befektető nem forgatja vissza.
Az okosok persze már írják a kommentet, hogy ha az osztalékot visszaforgattad volna a részvénybe, akkor majdnem ugyanazt az eredményt kaptad volna, mint abban az esetben, mikor a cég saját maga forgatta vissza a készpénzt. Csakhogy:
- 💸 az újrabefektetésnek költsége van, amit a kimutatások nem szoktak tartalmazni,
- ⏳ ha az osztalék mértéke kisebb, mint a részvény ára, akkor várnod kell a visszaforgatással, ami alternatívaköltséget jelent (máshogy mondva: újabb bukó),
- 🏷️ a valóságban a felértékelődés miatt nem tudnád ugyanolyan árfolyamon megvenni a részvényt, mint korábban, hanem csak sokkal magasabb áron.
A fentiekre persze jó lehet a már említett osztalékfizető részvényeket tartalmazó ETF. És akkor a fentieken túl még mindig azt feltételeztem, hogy nem függesztik fel és nem is vágják meg az osztalékot.
Osztalékbefektetés: akkor hazudnak a tanulmányok?
Ha az eddig leírtak igazak, akkor miért tudják kimutatni időközönként, hogy az osztalékbefektetés megveri az osztalékot nem fizető részvények csoportját? Ennek több oka is van, az egyik, hogy vannak olyan időszakok a piacon, amikor a részvények oldalaznak vagy esnek. Ilyenkor az osztalék, amennyiben nem függesztik fel vagy vágják meg, támaszként szolgál, hiszen könnyebb tartani a papírt és az esésből származó árfolyamveszteséget is kompenzálja valamennyire az osztalék. A gond az, hogy a piac az esetek nagyobb részében emelkedik, de ha te úgy rakod össze az időtávot, hogy az elején és a végén is van egy nagy válság, akkor simán ki tudsz mutatni olyan eredményeket is, amikben az osztalékfizető részvények hozama lesz nagyobb.
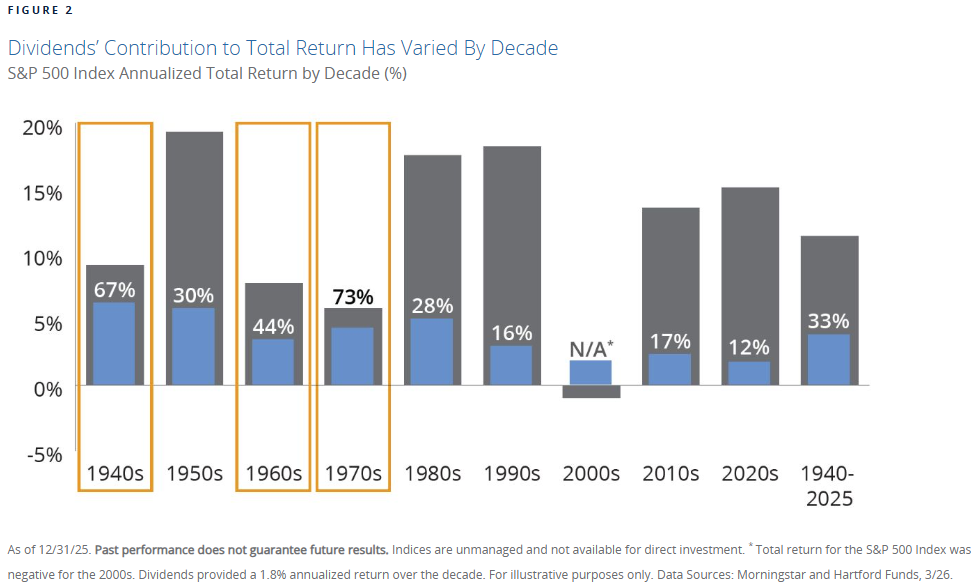
Van azonban egy sokkal prózaibb oka az osztalékfizető részvények felülteljesítésének: csak azok a cégek tudnak osztalékot fizetni, akik rengeteg készpénzt termelnek, és van miből azt kifizetniük, tehát az átlagnál jobbak. A fenti ábrán az látszik, hogy melyik évtizedben adta a teljes hozampotenciál mekkora hányadát az osztalék, ez a százalékos érték. A 10 vizsgált periódusból 3-ban az osztalék adta a hozam nagyobb részét, 7-ben viszont nem. Ami a legbeszédesebb: ha a teljes időszakot összevonták, akkor az osztalék csúnyán alulmaradt az 1940 és 2025 közötti, 85 éves időtávon.
Nem nehéz azt belátni, hogy ha egy vállalat kétszer olyan hatékonyan forgatja vissza a tőkéjét, mint az átlag és annak egy részét osztalékként kifizeti, még ekkor is magasabb értékeltségen fog forogni, mint a többi papír.
💡Vonjuk le a következtetést: az átlagnál jobb minőségű cégek nem azért teljesítik felül a piacot, mert osztalékfizetők, hanem azért tudnak osztalékot fizetni, mert jobb minőségűek és emiatt teljesítik felül a piacot.
Hogy az osztalékfizetés mennyire nem szükségszerű, arról álljon itt egy netes táblázat a Top 10 legnagyobb árfolyamnyereséget elért S&P 500-cégekről, amiből 5 nem, 5 pedig jelképes osztalékot fizet csak, de a kifizetési arány sehol nem éri el a 30%-ot. Az alacsony osztalékhozamnak egyébként az oka pont az, amit korábban már említettem: a minőség hosszabb távon beárazódik, és lenyomja az osztalékhozamot.
| Ticker | Név | 20 éves hozam | Teljes hozam | Fizet osztalékot? | Osztalékhozam | Kifizetési arány | Fő szektor |
|---|---|---|---|---|---|---|---|
| NVDA | Nvidia Corp. | ~28 000% | ~93 000%+ | Igen, jelképes | ~0.4% | ~15% | Technológia / Félvezetők |
| NFLX | Netflix Inc. | ~27 000% | ~54 000%+ | Nem | – | – | Kommunikációs szolgáltatások |
| TPL | Texas Pacific Land Corp. | ~30 000% | – | Igen, jelképes | ~0.6% | ~25–30% | Energia / Ingatlan |
| AAPL | Apple Inc. | ~22 000% | ~59 000%+ | Igen, jelképes | ~0.3% | ~13% | Technológia / Elektronika |
| BKNG | Booking Holdings | ~14 000% | ~16 000%+ | Igen, jelképes | ~0.9% | ~21–25% | Ciklikus fogyasztási / Utazás |
| MNST | Monster Beverage | ~20 000% | ~59 000%+ | Nem | – | – | Alapvető fogyasztási cikkek |
| ISRG | Intuitive Surgical | ~18 000% | – | Nem | – | – | Egészségügy / Orvostechnika |
| AMZN | Amazon.com Inc. | ~17 000% | ~18 000%+ | Nem | – | – | Ciklikus fogyasztási / E-kereskedelem |
| TSLA | Tesla Inc. | ~26 000% (15–20 év) | – | Nem | – | – | Autóipar / Technológia |
| ODFL | Old Dominion Freight Line | ~9 500%+ | – | Igen, jelképes | ~0.5% | ~24% | Ipari / Logisztika |
A hozamok becsült értékek, a pontos érték a választott kezdő- és záródátumtól függ. Az osztalékhozam és a kifizetési arány (az osztalék a nettó profit arányában) 2026-os, kerekített érték.
Vajon ha ilyen jó buli az osztalékfizetés, miért nem fizetik ki nagyobb mértékben? Mert nem az. Akkor miért fizetnek mégis osztalékot? Mert olyan gyorsan nőnek és termelik a pénzt, hogy már nem tudják azt hatékonyan visszaforgatni az üzletmenetükbe, és mivel az árfolyamuk is az egekben, nem is vásárolhatják vissza a saját részvényeiket jó áron, tehát kifizetik a maradékot. Az ellenkezője ugyanúgy igaz: ha egy cég kifizeti a megtermelt készpénz nagyobb részét osztalékként, de közben a piaci átlagot mégsem hozza az árfolyama, akkor nem tud növekedni megfelelő mértékben.
Mikor érdemes mégis az osztalékbefektetés mellett dönteni?
Aki ellapoz a lent linkelt cikkhez, ami a portfóliómat tartalmazza, annak feltűnhet, hogy van két, kifejezetten osztalékot fizető részvényem is, a Simon Property Group (SPG) és a Philip Morris (PM).
Akkor most mégsem hülyeség osztalékfizető részvényeket venni? Sosem mondtam, hogy az! Egyrészt, az eredmény sokszor attól függ, hogy milyen időszakot vizsgálsz, másrészt minden szabály alól van kivétel, mutatom is, hogy mik ezek.
Simon Property Group (SPG)
A COVID alatt, 2020-ban kezdtem el vásárolni a részvényt, az átlagáram 63.03 USD lett, az árfolyam a cikk írásának napján 203.39 USD. Az SPG 8.9 USD osztalékot fizet részvényenként, ami bekerülési értéken 14.12%-os osztalékhozamot jelent, levonva belőle a 30% adót pedig 9.88%-ot. Ez nagyjából a 120 éves piaci átlag, erre jött rá az árfolyamnyereség.
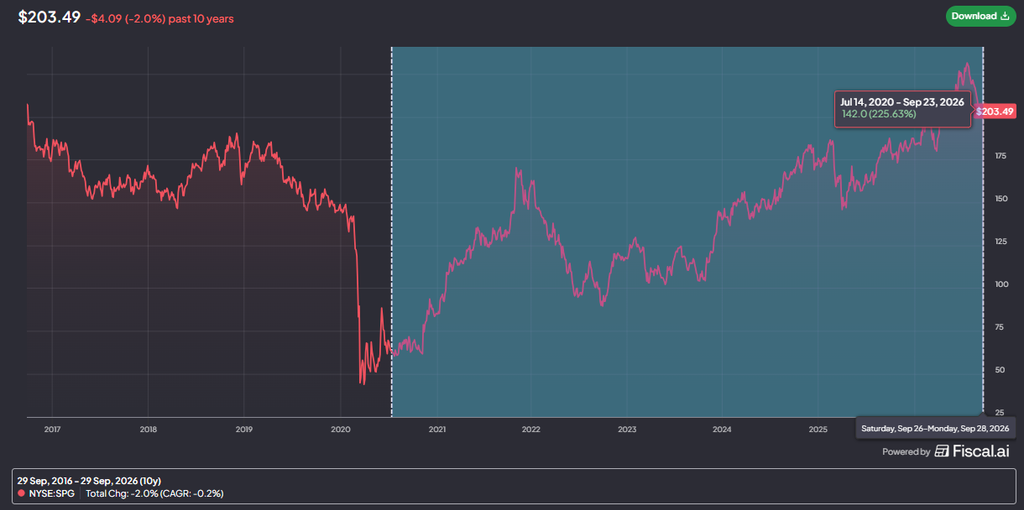
A fenti képet azért tettem be, mert jól látható rajta, hogy nagyjából +225%-ot hozott az árfolyamemelkedés, miközben 10 éves távon az árfolyam -0.2% CAGR-t hozott össze, tehát lényegében SEMMIT, nem volt igazi fundamentális hozam, csak értékeltségi korrekció. Az osztalékon túl az égvilágon semmilyen hozamot nem realizáltál volna a mostani értékeltés mellett. Mi következik ebből? Hogy a hozam nagy részét az értékeltségi korrekció adta, és nem az, hogy a részvény szárnyalt. Viszont az osztalék a korrekció után is szép mennyiségű bevételt biztosít.
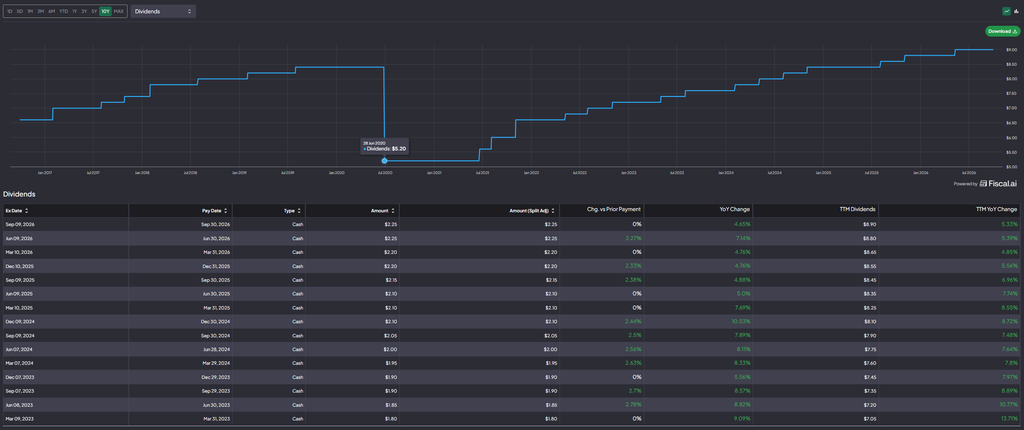
Azt viszont az SPG védelmében meg kell említenem, hogy ehhez 3.9 USD-ig kellett levágni az osztalékot 8.35 USD-ről, összesen 53% százalékkal, itt kezdtem el vásárolni. Viszont az is látható a képen, hogy a cég szépen visszaemelte a kifizetést az eredeti fölé, de az osztalékhozam mégsem lett olyan magas, hiszen az árfolyam gyorsabban emelkedett.
💡Tanulság: agyonvert árfolyam és osztalékvágás utáni korrekciónál lehet nagyot nyerni, de ez igaz lenne azokra a vállalatokra is, amelyek nem fizetnek osztalékot.
Philip Morris (PM)
Szintén a COVID alatt, 2020-ban kezdtem el vásárolni a részvényt, az átlagáram 79.06 USD lett, az árfolyam a cikk írásának napján 192.78 USD. A PM 5.78 USD osztalékot fizet részvényenként, ami bekerülési értéken 7.44%-os osztalékhozamot jelent. Csakhogy, a Philip Morris egy 80/20-os részvény, ami azt jelenti, hogy mivel a bevételeinek több mint 80%-át külföldről szedi be, ezért alig kell osztalékadót fizetnie, nagyjából 1.5% a visszatartott adó.
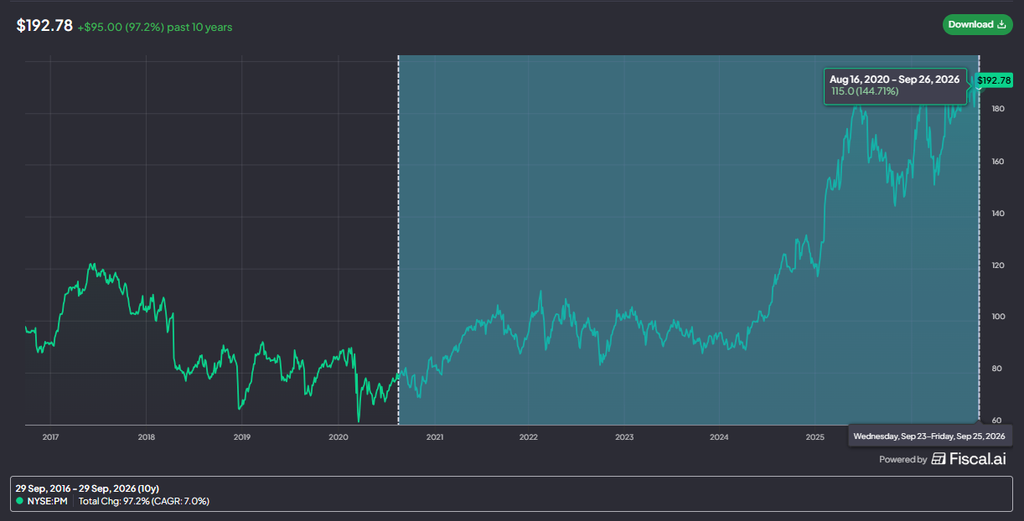
Ugyanaz a kép, mint az SPG esetében: +145% árfolyamnyereség, viszont itt 10 éves távon is van 7% CAGR hozam, vagyis volt fundamentális teljesítmény, ehhez jött hozzá a 7% fölötti osztalék, amivel a vállalat megveri az S&P 500 kb. 10%-os hosszú távú átlagát.
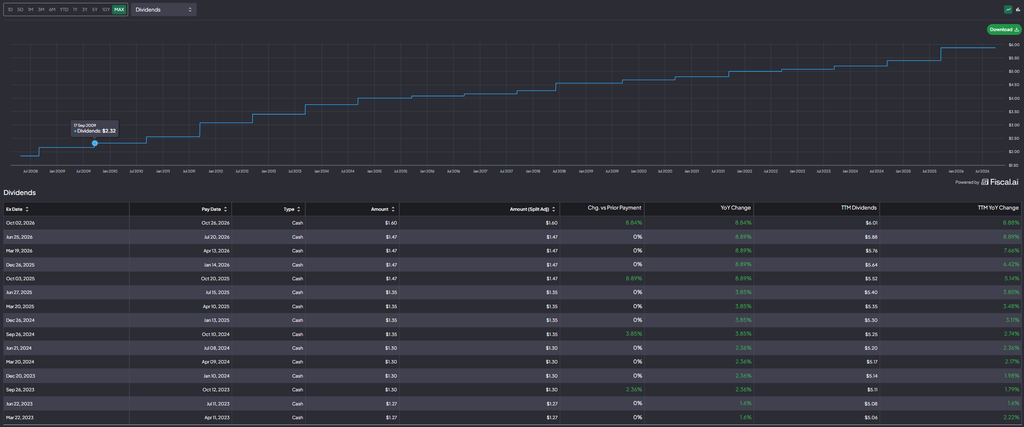
A Simon Property Grouphoz képest a különbség annyi, hogy itt sem osztalékvágás, sem pedig felfüggesztés nem volt, de itt is az értékeltségi korrekció és a fundamentális teljesítmény nyomott többet a latba és nem az osztalék. Mivel a PM a legjobb minőségű dohányipari cég a piacon, ez azért annyira nem meglepő, viszont ők nem tudják visszaforgatni az összes megtermelt készpénzt, így kifizetik azt.
💡Tanulság: az agyonvert értékeltség korrekciója és a nagyon magas minőség kettőse felülteljesítést eredményezett, erre jött rá grátiszban az osztalék.
Titkos tipp: brit cégek
A Brit cégek esetében az osztalékra vonatkozó forrásadó 0%. A fenti PM és SPG példából kiindulva, ha lesz egy nagyobb válság és ezzel egy nagyobb árfolyamesés, akkor érdemes nagyon jó minőségű, osztalékfizető részvényeket vásárolni, különösen osztalékvágás után. De alapvetően nem azért, mert osztalékot fizetnek, hanem mert az árfolyamkorrekció és a fundamentális teljesítmény mellé az osztalék egy jó kiegészítő, ami növeli a hozamot. Pár tipp, hogy mely osztalékot fizető cégeket nézném meg közelebbről:
- 🎲Games Workshop (LSE:GAW),
- 🚗Admiral Group plc (LSE:ADM),
- 🏠Rightmove plc (LSE:RMV),
- 🔬Judges Scientific (AIM:JDG),
- 💷Spectra Systems Corporation (AIM:SPSY),
- 📊AJ Bell plc (LSE:AJB).
Mindegyik elég jó minőségű cég, elemezd le, hátha megtetszik valamelyik, és a megfelelő időben megvéve szép hozamot realizálhatsz rajta.
Osztalékbefektetés: összegzés
Desztilláljuk le az eddig elhangzottakat: szerintem az osztalékfizető cégek nem azért teljesítenek felül, mert osztalékot fizetnek. Azért tudnak osztalékot fizetni, mert jobb minőségűek, mint a piaci átlag és annyi készpénzt termelnek, hogy egy idő után már nem tudják az összeset visszaforgatni, ezért kifizetik. De az osztalék ezeknél is jelképes, nem pedig ebből származik a hozampotenciál nagy része.
Az osztalék akkor segíti a befektetőt, amikor a piac elnyújtva esik. Ilyen volt a 2008-2009-es válság, ilyenkor megkönnyíti tartani a papírokat, támasztja a hozamot, sőt, bizonyos időszakokban felül is fog teljesíteni, de összességében ezért nem érdemes erre egy komplett portfóliót építeni. Fókuszálj a minőségre és a növekedésre, hiszen az ilyen cégeknél előbb vagy utóbb osztalékfizetésre kerülhet sor. Ha pedig nem, akkor örülj neki, mert ilyenkor jó eséllyel a vállalatok hatékonyan forgatják vissza a megtermelt készpénzt.
👆Nem lettem az osztalékbefektetés híve, és ezek után sem leszek az, de nyitott szemmel járok és neked is ezt javaslom: van, amikor működik, akkor pedig miért ne használnád ki ennek az előnyeit is?
🤑Ha érdekel, hogy mi milyen brókereket használunk, akkor olvasd el az alábbi írásainkat:
📉Interactive Brokers brókerszámla-elemzés – Profiknak profi
📈LightYear brókerszámla-elemzés - Egyszerűség és olcsóság kéz a kézben
Gyakran Ismételt Kérdések az osztalékbefektetésről
Válaszok a leggyakoribb kérdésekre
Osztalékfizető részvényeket tartasz, vagy csak azon gondolkodsz, hogy érdemes-e erre stratégiát építeni? Itt tömör válaszokat találsz a legtöbbet kérdezett témákra: tényleg felülteljesítenek-e az osztalékos részvények, miért csökkentheti a hozamot a kifizetett osztalék, mennyi adót vesz el belőle az állam, és mikor lehet mégis jó döntés osztalékfizető céget venni.
Kattints bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: ha a részletek is érdekelnek, azokat feljebb, a cikk megfelelő fejezeteiben bontom ki bővebben. Fontos: az adózási szabályok és az árfolyamadatok a cikk írásának időpontját tükrözik.
Mi az osztalékbefektetés, és miért lett ennyire népszerű?
Olyan befektetési stratégia, amely rendszeresen osztalékot fizető, lehetőleg azt évről évre emelő részvényekre épít. A népszerűségét a kiszámítható, növekvő készpénzáram, a témában született rengeteg tanulmány és a papíron nagyon meggyőző matek adja. Sokan kötvényhelyettesítőként is tekintettek az osztalékos részvényekre. A 2010-es évek közepétől viszont a növekedési részvények vitték a piacot, és több korábbi hazai propagálója is átállt az ETF-ekre.
Tényleg felülteljesítik az osztalékfizető részvények a piacot?
Attól függ, milyen időszakot nézel. Hosszú, válságokkal határolt időszakokban és eső piacon igen, ezt több tanulmány is kimutatta. Az S&P 500 Dividend Aristocrats index a 2005-ös indulása óta évi 11.6%-ot hozott az S&P 500 10.6%-ával szemben, az utolsó 10 évben viszont 10.1% vs. 13.0% arányban lemaradt. A Hartford Funds adatai szerint 1940 és 2025 között az osztalék az S&P 500 teljes hozamának csak kb. harmadát adta.
A szerintem helyes olvasat: az átlagnál jobb minőségű cégek nem azért teljesítenek felül, mert osztalékot fizetnek, hanem azért tudnak osztalékot fizetni, mert jobb minőségűek.
Miért csökkentheti a hozamot, ha egy cég sok osztalékot fizet?
Mert a kifizetett pénz már nem forog vissza az üzletbe. Egy 15%-os tőkemegtérülésű mintavállalatnál, adózás előtt, 20 éves távon a 100%-os visszaforgatás évi 15.00%-os hozamot adott, a 10%-os kifizetés 14.05%-ot, az 50%-os kifizetés pedig csak 10.60%-ot. TBSZ-en, 30%-os amerikai forrásadóval számolva a két osztalékos változat 13.89%-ra és 9.83%-ra romlik. Minél jobb hatékonysággal tudja a cég visszaforgatni a pénzt, annál drágább a befektetőnek az osztalék.
Mennyi adót kell fizetni az osztalék után Magyarországon?
Amerikai részvényeknél 30% a forrásadó, mert 2024 óta nincs kettős adóztatási egyezmény az USA és Magyarország között. Normál számlán erre jön még legalább 5% SZJA és 13% SZOCHO, ami összesen akár 48% is lehet. A SZOCHO csak az éves összjövedelem egy felső határáig fizetendő, ez 2026-ban 7 747 200 Ft. TBSZ-en a magyar adórész lejáratkor elmarad, de az amerikai 30% ott is levonásra kerül.
Egyezményes országoknál a külföldön levont adó beszámítható a magyar 15%-os SZJA-ba, az EGT-tőzsdéken jegyzett részvények után pedig nincs SZOCHO. Összehasonlításként: az árfolyamnyereség 15% SZJA-val adózik, TBSZ-en az 5 éves lekötés végén adómentes.
Mit jelent a Dividend Challenger, Contender, Champion, Aristocrat és King?
Ezek a címkék azt mutatják, hány egymást követő évben emelte a cég az osztalékát: Challenger 5–9 év, Contender 10–24 év, Champion legalább 25 év, Dividend King legalább 50 év. Az Aristocrat ugyanúgy 25 év, de csak az S&P 500 tagjai kaphatják meg. A Champions, Contenders és Challengers listát eredetileg David Fish állította össze, halála után Justin Law vitte tovább a DRiP Investing oldalon. A címke csak azt méri, hogy emelt-e a cég, azt nem, hogy mennyit: egy évi 3%-kal emelő cég ugyanúgy King lesz, mint egy 10%-kal emelő.
Érdemes újrabefektetni a kapott osztalékot?
Elméletben igen, a gyakorlatban kis portfóliónál nehéz hatékonyan megcsinálni. Negyedéves, pár tíz dolláros osztalékoknál a brókerek minimális díjai a befektetett összeg több százalékát is elvihetik. Ha összevárod az osztalékot, az alternatívaköltség, ha pedig a cég árfolyama közben emelkedik, drágábban tudsz csak visszavásárolni. Költségoldalon jobb megoldás lehet egy osztalékfizető részvényeket tartalmazó, az osztalékot automatikusan visszaforgató (felhalmozó) ETF.
Használható egy osztalékfizető részvény kötvényhelyettesítőként?
Nem. A kötvénynek van névértéke, amit lejáratkor visszakapsz, a hitelezők jogai erősebbek a részvényesekénél, és az árfolyama is más logika szerint mozog. A részvénynek nincs lejárata, és az osztalékot a cég bármikor megvághatja vagy felfüggesztheti, ahogy az AT&T is tette. Egy osztalékos részvény tehát részvénykockázatot hordoz, akkor is, ha stabil kifizetése van.
Mikor lehet mégis jó döntés osztalékfizető részvényt venni?
Nagy piaci esés után, amikor egy jó minőségű cég árfolyama agyonvert, különösen osztalékvágás után. A 2020-ban, a COVID idején vett Simon Property Group (SPG) 63.03 USD-s átlagárról 203.39 USD-ra emelkedett, és bekerülési áron 14.12%-os osztalékhozamot ad. A Philip Morris (PM) 79.06 USD-s átlagárról 192.78 USD-ra nőtt, és 7.44%-os osztalékhozamot ad bekerülési áron. Mindkét esetben a hozam nagyobb részét az értékeltség korrekciója és a fundamentális teljesítmény adta, az osztalék csak ráadás volt.
Miért érdemes brit osztalékfizető cégeket is megnézni?
Mert az Egyesült Királyság nem von le forrásadót az osztalékból, így TBSZ-en, az 5 éves lekötés végén a brit osztalék teljesen adómentes lehet. Normál számlán a magyar 15% SZJA és (mivel a brit tőzsde nem EGT-piac) a 13% SZOCHO továbbra is fizetendő. Néhány jó minőségű, osztalékfizető brit cég, amit érdemes közelebbről megnézni: Games Workshop, Admiral Group, Rightmove, Judges Scientific, Spectra Systems és AJ Bell. A választásnál viszont a minőség és az értékeltség döntsön, ne az osztalék.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek.