
Folytassuk a devizaárfolyam kalkulátor funkcióit bemutató cikksorozatot. A „Devizakalkulátor I. rész:megéri devizában tartani a pénzed?” cikkben átvettem, van-e értelme devizába „befektetni”, és az derült ki, hogy csak nagyon szélsőséges esetben tudsz devizaváltással reálnyereséget elérni. Hiszen ez csak egy eszköz, amiből valamit venned kell.
Viszont mégis számolnod kell vele, ha más pénzügyi eszközökbe, például ETF-ekbe vagy részvényekbe fektetsz. A probléma az, hogy a valóságban nem te választod meg azt, hogy milyen devizába fektetsz, hanem a mögöttes eszköz dönti el. Például az amerikai részvények USD-ben jelentenek, az európai cégek sokszor EUR-ban vagy a nemzeti devizájukban.
Viszont neked nem ebben a devizában kell beadnod az adóbevallásodat, hanem abban, ami az adórezidensséged szerint a mérvadó. Ha magyar adórezidens vagy, akkor HUF-ban, ha német akkor EUR-ban és így tovább. Hogyan alakítja ez a hozamot? Lássuk!
🔢Csak a kalkulátor érdekel? Akkor ugorj közvetlenül oda a link megnyomásával: devizakalkulátor.
Devizaárfolyam kalkulátor: a részvény vagy a deviza árfolyama az erősebb?
Az adóbevallásban forintra átváltva kell szerepelnie a nyereségednek (ha értél el ilyet), amely két dologból áll össze (legalábbis magyar adórezidensként; feltételezem, hogy más országokban is ugyanez a logika, csak ott az adott ország pénznemére kell átváltanod a számokat):
- 📈 az eszköz, például a részvény árfolyamváltozásából, és
- 💱 a devizaárfolyam változásából.
Hogyan áll ez össze? A devizakalkulátor ezt is megmutatja, a harmadik fülön! Két szorzatot kell kiszámolnod:
- 🛒 a vételkori részvényárfolyam × a vétel napi devizaárfolyam,
- 💰 az eladáskori részvényárfolyam × az eladás napi devizaárfolyam.
A kettő különbsége a forintban számolt nyereség vagy veszteség, vagyis összesen 4 adatra lesz szükséged. Simán előfordulhat, hogy a részvényeken árfolyamnyereséget értél el, de a jegyzési deviza a vétel és az eladás között annyit gyengült, hogy a részvény árfolyam-emelkedésével együtt is veszteséget könyvelhetsz el.
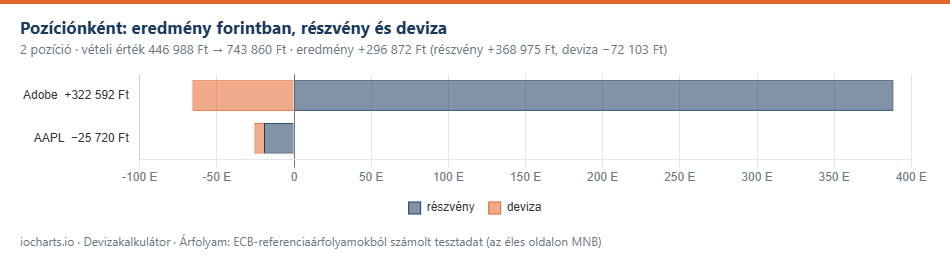
Ezt láthatod véletlenszerű adatokkal a fenti kételemű modellportfólión. A narancs sáv mutatja, mekkora visszahúzó ereje volt a devizának a részvényekkel szemben, illetve hogy a részvények árfolyama merre mozgott (az Adobe esetében pozitív, az Apple esetében negatív irányba).
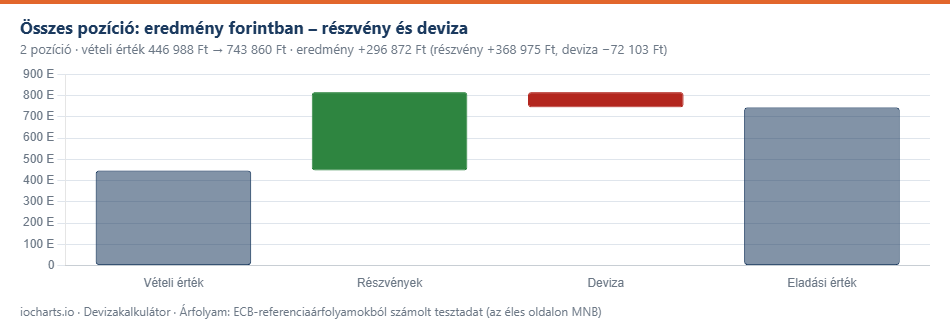
Talán ennél is szemléletesebb, ha ugyanezt egy vízesésábrán mutatom be, mert abból jobban látszik, mekkora visszahúzó vagy támogató erőt jelenthet a devizaárfolyam. A részvények árfolyamnyeresége a zöld oszlop, ez felfelé húzta az össznyereséget; a piros a devizahatás, ami ebben az esetben lefelé. Ez utóbbit hívják a szakzsargonban „devizakockázatnak”, hiszen negatívan befolyásolta a befektetési teljesítményt.
💡Ha ellenőrzött tőkepiaci ügyletből veszteséged keletkezett, azt a tárgyévben és az azt megelőző két évben elért nyereséggel szemben számolhatod el (veszteségkompenzáció).
Kivéve, ha TBSZ-en tartod a befektetéseidet: ott a lekötési idő végéig nem kell évente bevallanod a realizált nyereséget, és a számlán lévő eszközök az ötéves lekötés után adómentesek. Nem mindenki használja viszont ezt a megtakarítási számlát; nekik minden évben be kell vallaniuk az előző évi realizált nyereséget.
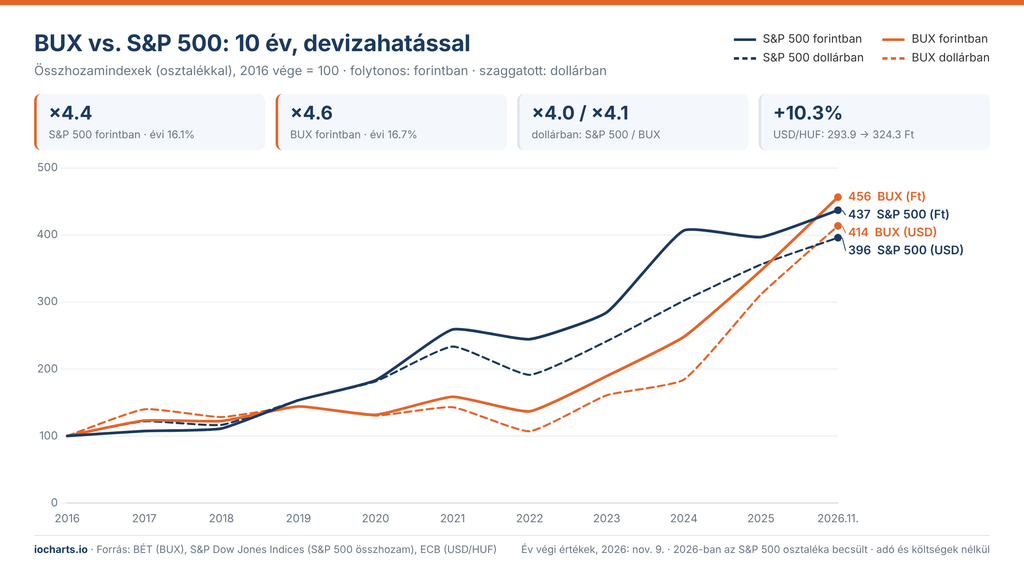
Egy érdekesség a végére: az elmúlt 10 évben, ha az USD/HUF árfolyam mozgásával is számoltál, a magyar BUX index (forintban ×4.6) megverte az amerikai S&P 500-at (forintban, osztalékkal ×4.4).
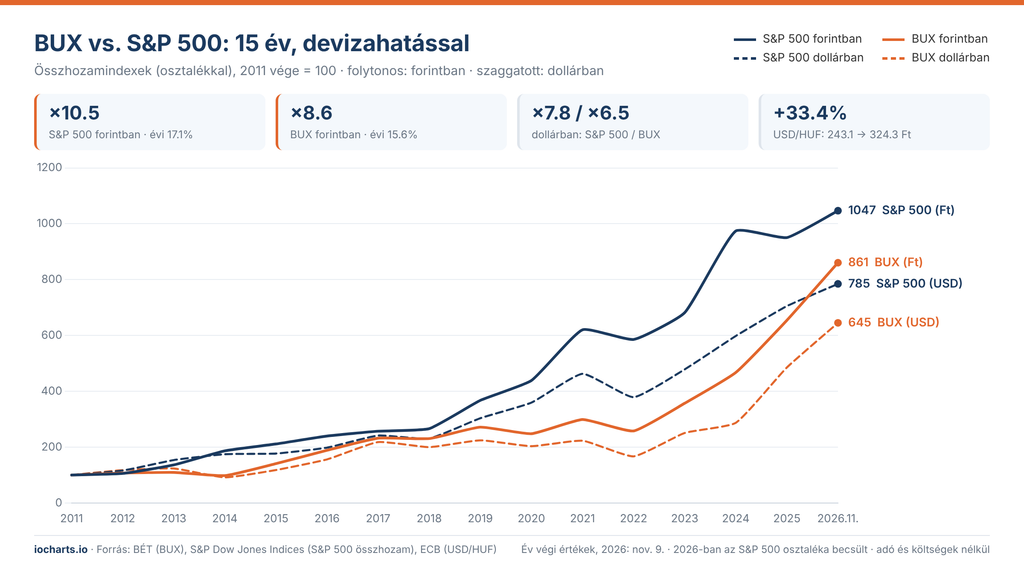
Ez nekem eléggé szemfelnyitó volt, mert simán az amerikai piacra fogadtam volna – pedig az időszakban a forint gyengülése (+10.3% az USD/HUF-ban) még az S&P 500-nak is kedvezett, de a BUX így is jobban teljesített.
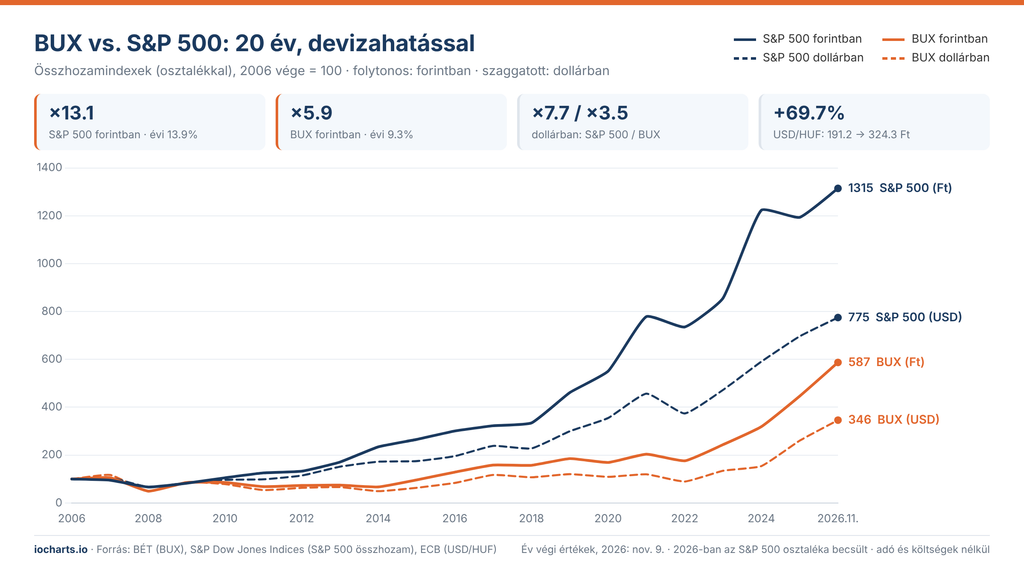
Ez viszont időszakos hatás: 15 éves távon már az S&P 500 vezet (×10.5 a BUX ×8.6-jével szemben), 20 éves távon pedig messze elhúz (×13.1 a ×5.9-cel szemben).
🤔Ennek oka elsősorban az amerikai részvények jobb teljesítménye; a forint gyengülése (+33%, illetve +70% az USD/HUF-ban) csak tovább növelte a különbséget.
A tanulság az, hogy a részvénypiac életében egy tízéves időszak sem számít extrém hosszúnak, és ilyen időtávon a magyar piac képes felülteljesíteni akár az S&P 500 at is. Az időtáv növekedésével azonban beárazódik az indexbe az ottani vállalatok extra fundamentális teljesítménye. De, ettől még a hozamra igenis jelentős hatással van a devizapárok egymáshoz képesti árfolyammozgása.
Számold ki a devizaárfolyam kalkulátorral: Mennyi lesz a devizahiteled törlesztője?
A kelet-közép-európai devizahitel-válságra szerintem sokan emlékeznek: a 2008-as világválság után a forint és a régió több devizája meggyengült a svájci frankhoz képest, a frankhitelesek törlesztőrészlete pedig 2008 végétől, majd 2010–2011-ben és a 2015. januári frankárfolyam-robbanáskor újra megugrott. A legnagyobb vesztesek között volt Magyarország, Lengyelország, Horvátország és Románia, de Ausztriában is sokan vettek fel frankhitelt.
Leegyszerűsítve a történetet: a magyar háztartások adósságának jelentős részét svájci frankban jegyezték. A válság után nem a frank kamata szállt el – a svájci kamatok nulla közelébe, majd negatív tartományba estek –, hanem a frank árfolyama: a törlesztőrészlet devizában nagyjából változatlan maradt, forintban viszont az árfolyammal együtt nőtt. Ezt tetézte, hogy a bankok 2009 és 2011 között egyoldalúan is emelték a devizahitelek kamatát.
💡Többek között ezért is szeretnek az államok a saját pénznemükben állampapírt kibocsátani, mert azt el tudják inflálni. Ezért jobb a saját devizádban eladósodni és fix kamatozású hitelt felvenni, mert akkor ezek a hatások nem érintenek – cserébe magasabb lesz a hiteled kamata, és így a törlesztőrészlet is.
Visszakanyarodva a devizakalkulátor „Devizahitel” fülére: össze tudod vetni, mennyi lenne a hiteltörlesztőd az egyes devizanemekben, ha fix vagy változó kamatozású hitelt veszel fel. Amit ebből az egészből érdemes megértened:
- 🏠 ha hazai devizában (amelyben a fizetésedet kapod) veszel fel hitelt, Magyarországon általában magasabb kamatra számíthatsz, mint egy alacsony kamatú külföldi devizában,
- 🇪🇺 az euróövezetben lényegében nincs ilyen választás, mert ott a hazai deviza maga az euró,
- 🔒 a fix kamat kezdetben általában magasabb a változónál, mert a kamatváltozás kockázatát ilyenkor a bank viseli, és ezt beárazza,
- 🎢 a nem hazai devizában jegyzett hiteleknek jelentős árfolyamkockázatuk van (ami negatív és pozitív is lehet), cserébe általában alacsonyabb a kamatuk,
- 🔗 az EU-ban nem minden ország vezette be az eurót, de néhány deviza szorosan együttmozog vele, például a dán korona,
- 📊 a változó kamat a hitel devizájának referenciakamatát követi (forintnál a BUBOR-t, euróban az EURIBOR-t, frankban a CHF-LIBOR-t, ma a SARON-t); a magyar infláció ezen keresztül, a jegybanki kamatemeléseken át hat a forinthitelekre. A 2010 előtti magyar devizahiteleknél a bankok egyoldalúan is módosíthatták a kamatot, és a csökkenést gyakran nem adták tovább; azóta a változó kamatot a szerződésben rögzített referenciakamathoz kell kötni,
- 🛡️ a fix kamatozású hitelek védettek a kamatok változásával szemben: ha a kamatok emelkednek, nyersz rajta, ha csökkennek, buksz.
Hogy egy példával is illusztráljam, miért fontosak a fentiek, tegyük fel, hogy:
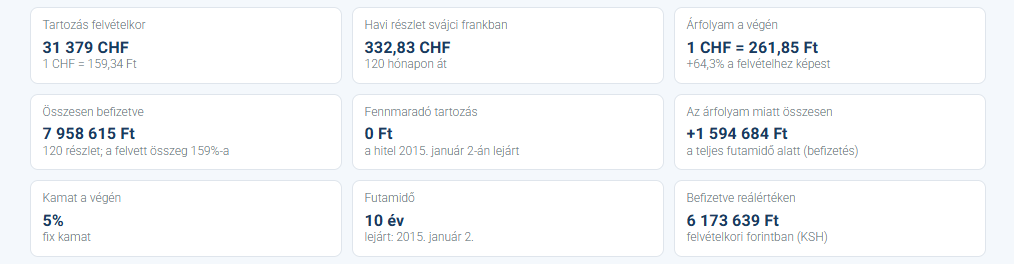
- 🏦 felvettél 5 000 000 Ft svájcifrank-alapú devizahitelt (31 379 CHF), 5%-os kamatra,
- 📅 a felvétel időpontja 2005. január 2., a futamidő 10 év, a kamatozás változó,
- 🇭🇺 ugyanekkor a forinthitel kamata 8% lett volna (3 százalékponttal magasabb).
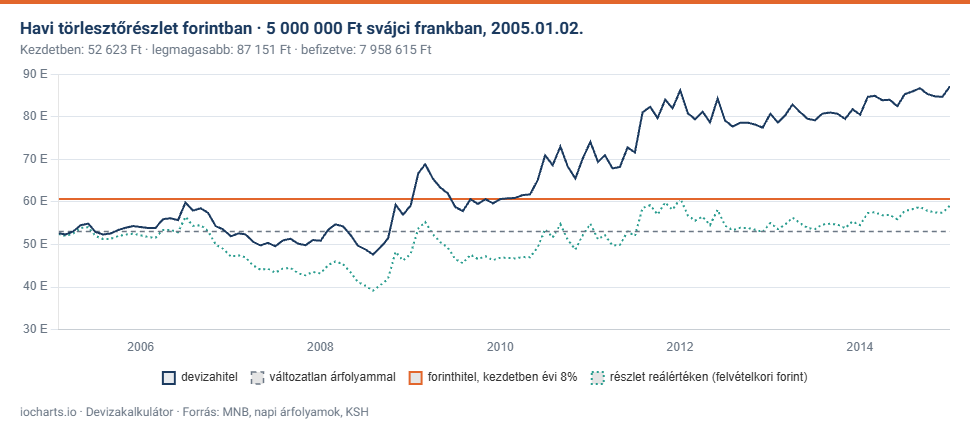
Nézzük meg, mi történt a hiteltörlesztéssel, amikor elszállt a svájci frank árfolyama: ez a képen a sötétkék vonal. A narancs vonal a forinthitel törlesztőrészlete. Látványos, hogy 2008 előtt ide-oda előzgette egymást a két görbe, 2008 végétől, majd 2010–2011-ben viszont elszállt a svájci frank árfolyama, így a devizahitel törlesztője is.
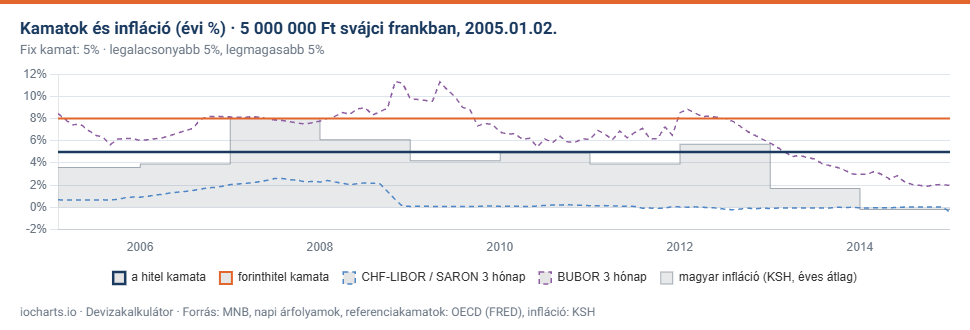
A következő ábra a magyar inflációt, a frankhitel referenciakamatát (CHF-LIBOR) és a két hitel kamatát mutatja. Jól látható, hogy a frank referenciakamata 2009 után nulla közelébe esett, a frankhitel kamata tehát nem nőtt, hanem csökkent. Ebből az következik, hogy nem a kamat volt a döntő tényező, hanem a forint–frank árfolyam változása: a csúcson a havi részlet nagyjából 34 528 forinttal volt magasabb a kezdetinél, és ennek gyakorlatilag egésze az árfolyamból jött.
Van még egy érv amellett, hogy olyan devizában érdemes hitelt felvenned, amelyben a fizetésedet kapod: nem érint az árfolyamhatás. Így sokkal kiszámíthatóbb lesz a hiteltörlesztés összege, főleg ha a kamatozás is fix.
A fentiek szerintem jól rávilágítanak arra, miért érdemes használni a devizakalkulátor egyes funkcióit, és egy kicsit előre tervezni: sok pénzt megspórolhatsz vele. Jó számolgatást!
🤔A többi kalkulátort pedig ezen a linken éred el: Kalkulátorok❗
Források:
Devizaárfolyamok
- MNB – Hivatalos devizaárfolyamok
- EKB – Euró referencia-árfolyamok
- Eurostat – Euró-árfolyamok, havi (ert_bil_eur_m)
Infláció
- KSH – A fogyasztóiár-index főcsoportonként, éves (STADAT ara0002)
- Eurostat – HICP, éves adatok (prc_hicp_ainr)
- Világbank – Fogyasztói árindex, USA (FP.CPI.TOTL.ZG)
Referenciakamatok (devizahitel)
- FRED – 3 havi bankközi kamat, Svájc (IR3TIB01CHM156N)
- FRED – 3 havi bankközi kamat, euróövezet (IR3TIB01EZM156N)
- FRED – 3 havi bankközi kamat, Magyarország (IR3TIB01HUM156N)
Forintosítás és kamatstop
- MNB – Milyen árfolyamon forintosítják a tartozásom?
- Bankmonitor – Mennyit segít a kamatstop meghosszabbítása a magyaroknak?
- Portfolio – Döntött a kormány a kamatstop sorsáról
- Economx – A kormány mégsem vezeti ki szeptember végével a kamatstopot
Gyakran Ismételt Kérdések: devizaárfolyam-kalkulátor, részvények és devizahitel
Válaszok a leggyakoribb kérdésekre
Mennyit kerestél forintban egy dollárban jegyzett részvényen, és mennyit vitt el vagy tett hozzá a deviza? Itt tömör válaszokat találsz a devizaárfolyam-kalkulátor részvényes és devizahiteles funkcióiról: hogyan számold ki a forintban elért eredményt, mit jelent a devizakockázat, melyik árfolyam kell az adóbevalláshoz, és mi történt a svájci frank hitelek törlesztőjével.
Kattints bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: a részleteket feljebb, a cikk megfelelő fejezeteiben bontom ki. A példákban szereplő számok a cikk írásakor elérhető MNB-, KSH- és OECD-adatokat tükrözik.
Mire jó a devizaárfolyam-kalkulátor a részvénybefektetőknek?
Arra, hogy megmutassa, mennyit kerestél forintban egy devizában jegyzett részvényen vagy ETF-en, és ebből mennyi jött a részvény árfolyamából, mennyi a devizából. A devizaárfolyam-kalkulátor Napi árfolyam fülén pozíciónként megadod a devizát, a vétel és az eladás napját, a darabszámot, a vételárat és az eladási árat. A kalkulátor kikeresi a két nap hivatalos MNB-árfolyamát, és kiszámolja az eredményt forintban.
Hogyan számolom ki a külföldi részvény nyereségét forintban?
Két szorzatot kell kiszámolnod: a vételár szorozva a vétel napi devizaárfolyammal, és az eladási ár szorozva az eladás napi devizaárfolyammal. A kettő különbsége a forintban számolt nyereség vagy veszteség, ehhez tehát összesen négy adatra van szükséged. Darabszámnál mindkét árat a darabszámmal is meg kell szorozni. A devizaárfolyam-kalkulátor ezt pozíciónként és az egész portfólióra összesítve is elvégzi.
Mit jelent a devizahatás vagy devizakockázat?
A devizahatás az eredményed azon része, amely a devizaárfolyam változásából jön, nem a részvény árfolyamából. Ha a részvényt jegyző deviza a tartás alatt gyengült a forinthoz képest, a forintban számolt nyereséged kisebb lesz, mint a részvény árfolyam-emelkedése; ha erősödött, nagyobb. Ezt a negatív irányú lehetőséget hívják devizakockázatnak. A devizaárfolyam-kalkulátor vízesésábrája külön oszlopban mutatja a részvény- és a devizahatást.
Lehet veszteségem akkor is, ha a részvény árfolyama nőtt?
Igen. Ha a jegyzési deviza a vétel és az eladás között jobban gyengült a forinthoz képest, mint amennyit a részvény árfolyama emelkedett, forintban veszteséget könyvelsz el. Fordítva is igaz: egy devizában veszteséges pozíció forintban nyereséges lehet, ha közben a forint gyengült. Ezért kell az adóbevallásnál mindig a forintban számolt eredménnyel számolni.
Melyik devizaárfolyamot kell használni az adóbevallásnál?
Magyar adórezidensként a nyereséget forintban kell bevallani, ehhez jellemzően az MNB hivatalos devizaárfolyamát használják a vétel és az eladás napján. A devizaárfolyam-kalkulátor ezt az árfolyamot mutatja, és ha az adott nap nem volt jegyzési nap, az azt megelőző utolsó jegyzési nap árfolyamát, a dátummal együtt. Hogy egy ügyletnél pontosan melyik nap (például a kötés vagy a teljesítés napja) számít, azt a brókered igazolása vagy adószakértő alapján ellenőrizd.
Elszámolhatom a veszteségemet a nyereséggel szemben?
Ellenőrzött tőkepiaci ügyletnél igen: a veszteséget a tárgyévben és az azt megelőző két évben elért nyereséggel szemben számolhatod el, ez a veszteségkompenzáció. TBSZ-en a lekötési idő végéig nem kell évente bevallanod a realizált nyereséget, és az ötéves lekötés után a hozam adómentes. A devizaárfolyam-kalkulátor év szerinti bontása az eladás éve szerint összesíti az eredményt, ami ehhez segítséget ad.
Melyik teljesített jobban forintban: a BUX vagy az S&P 500?
Időtávtól függ. Az elmúlt 10 évben forintban számolva a BUX (×4.6) kicsivel megverte az osztalékkal számolt S&P 500-at (×4.4), pedig az időszakban a forint gyengülése az amerikai indexnek kedvezett. 15 éves távon már az S&P 500 vezet (×10.5 a ×8.6-tal szemben), 20 éves távon pedig messze elhúz (×13.1 a ×5.9-cel szemben), elsősorban az amerikai részvények jobb teljesítménye miatt; a forint gyengülése ezt a különbséget tovább növelte.
Hogyan számolja ki a devizaárfolyam-kalkulátor a devizahitel törlesztőjét?
A Devizahitel fülön megadod a hitel összegét, devizáját, a felvétel idejét, a futamidőt és a kamatot. A kalkulátor annuitásos törlesztéssel, az aktuális árfolyamon számolja a havi részletet, és megmutatja, mennyivel nőtt a kezdethez képest, és ebből mennyi az árfolyam és mennyi a kamat hatása. Fix vagy változó kamatot választhatsz; változónál a kamat a hitel devizájának referenciakamatát követi (CHF-LIBOR, majd SARON, EURIBOR, BUBOR). A forintosítás és a kamatstop is beállítható, a bankok egyoldalú kamatemeléseit viszont nem tartalmazza.
Miért nőtt meg a svájci frank hitelek törlesztőrészlete?
Elsősorban az árfolyam miatt. A frankhiteleket jellemzően 145–160 forintos frankárfolyamon vették fel, az árfolyam pedig 2008 végétől, majd 2010–2011-ben 250 forint fölé is felment. A törlesztőrészlet frankban nagyjából változatlan maradt, forintban viszont az árfolyammal együtt nőtt. A svájci kamatok közben nulla közelébe estek, a terhet a bankok egyoldalú kamatemelései növelték tovább.
Fix vagy változó kamatozású hitelt érdemes felvenni?
A fix kamat kezdetben általában magasabb, mert a kamatváltozás kockázatát a bank viseli, cserébe a törlesztőrészlet kiszámítható marad, ha a kamatok emelkednek. A változó kamat a referenciakamattal együtt mozog: csökkenő kamatoknál olcsóbb, emelkedőknél drágább lehet. A legkiszámíthatóbb a fix kamatozású hitel abban a devizában, amelyben a fizetésedet kapod, mert ilyenkor árfolyamkockázat sincs. A devizaárfolyam-kalkulátor Devizahitel fülén a kettőt múltbeli adatokon össze is vetheted.
Fontos: a devizaárfolyam-kalkulátor tájékoztató jellegű, az eredmények a hivatalos árfolyamokon és statisztikai adatokon alapuló becslések, és nem minősülnek pénzügyi, befektetési vagy adótanácsadásnak. Az adóbevallásodhoz a brókered igazolását vagy adószakértő véleményét vedd alapul.


