
- A lényeg: A stablecoin egy olyan kriptovaluta, amelynek árfolyamát egy hagyományos eszközhöz (leggyakrabban az amerikai dollárhoz) rögzítik, így mentes a Bitcoinra vagy az Ethereumra jellemző extrém volatilitástól.
- Típusok: Léteznek centralizált (banki dollárral fedezett), decentralizált (kriptovalutával túlbiztosított), és az új generációs delta-semleges stabilcoinok.
- A DeFi alapköve: A stablecoinok a decentralizált pénzügyi infrastruktúra gerincét alkotják. Ezek biztosítják a hitelezési piacok, a tőzsdei váltások és a hozamtermelés (yield farming) kockázatmentes alapját.
- Kockázatok: A legfőbb veszély a „de-peg” (amikor az árfolyam elszakad az 1 dollártól), a szabályozói kockázatok, valamint a centralizált kibocsátók befagyasztási jogköre.
A Bitcoin és az Ethereum technológiai szempontból óriási innovációk, de mint pénzügyi eszközök egy hatalmas problémával küzdenek: az extrém árfolyam-ingadozással (volatilitással). Ha egy eszközzel kereskedsz, vagy egy okosszerződésben hitelt veszel fel, nem használhatsz egy olyan valutát elszámolási egységként, amelynek az értéke naponta 10-20%-ot mozoghat. A hagyományos pénzügyi világ (TradFi) és a blokklánc technológia között hídra volt szükség.
Ezt az űrt töltötték be a stablecoinok. Ezek olyan digitális tokenek, amelyek a blokkláncon léteznek, de az értékük mesterségesen kötve van például 1 amerikai dollárhoz, euróhoz, de akár az arany árfolyamához is.
A 2026-os piacra a stablecoinok nem csupán egyszerű fizetőeszközökké, hanem a teljes több százmilliárd dolláros DeFi ökoszisztéma vérkeringésévé váltak. De hogyan képes egy kriptovaluta stabil maradni, és milyen üzleti modellek állnak a háttérben?
💲A stablecoinok 3 fő kategóriája
Nem minden stablecoin működik ugyanúgy. A legfontosabb különbség az egyes stablecoin-ok között a mechanizmus, amivel biztosítják, hogy a tokenjeik követni tudják az amerikai dollár (vagy egyéb eszköz) árfolyamát, ezt nevezik pegging mechanizmusnak. Jelenleg négy fő kategóriát különböztetünk meg:
🪙1. Centralizált, fiat-fedezetű stablecoinok
Nézzük meg részletesebben a szektor legnagyobb hagyományos cégeinek az üzleti modelljét. A stablecoin-kibocsátók fiat betéteket fogadnak be (dollár, euró, stb.), azokat sok esetben rövid lejáratú állampapírokba fektetik, cserébe blokkláncon futó tokeneket (stablecoinokat) bocsátanak ki. A Circle által kibocsátott USDC token például a blokkláncon $1 érték körül ingadozik nagyon szűk sávban, mivel a cég akkor bocsát ki 1 USDC-t, ha $1 tartalékként rendelkezésre áll a hagyományos bankszámlájukon, ezért 1 USDC bármikor direktben visszaváltható $1-ra.
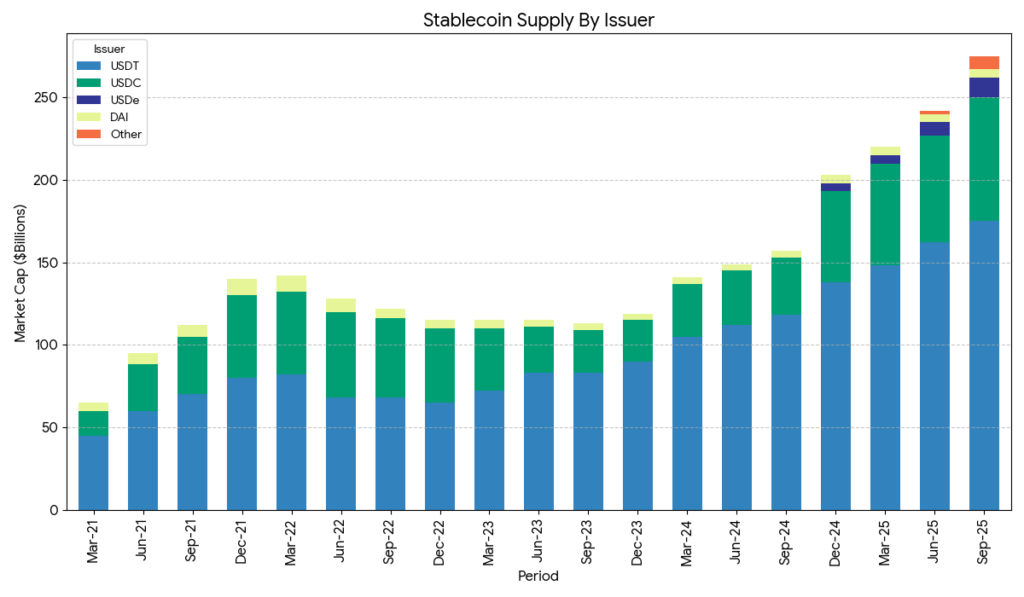
A két legnagyobb szereplő a Tether és a Circle, akik a USDT és a USDC dollár alapú stablecoin-ok kibocsátói.
💡Az utóbbi időben néhány kripto natív projekt is elindult ebbe az irányba és bár az üzletmenet nem egy hagyományos cégen keresztül történik, mint a Circle és a Tether esetében, a stablecoin kibocsájtás és a fedezet kezelése ugyanúgy működik. Például a Frax Finance új stablecoin-ja, a frxUSD is ezen alapszik (frxUSD).
Ha valamelyik token árfolyama rendszeresen eltávolodik az $1 értéktől, akkor ezt ilyen célra nem fogják a befektetők használni, mivel a lényeg pont az lenne, hogy az árfolyam ne ingadozzon. A Circle és a Tether pegging mechanizmusa szerencsére nagyon biztonságos, a tokenek bármikor visszaválthatóak az őket reprezentáló hagyományos devizákra vagy eszközökre.
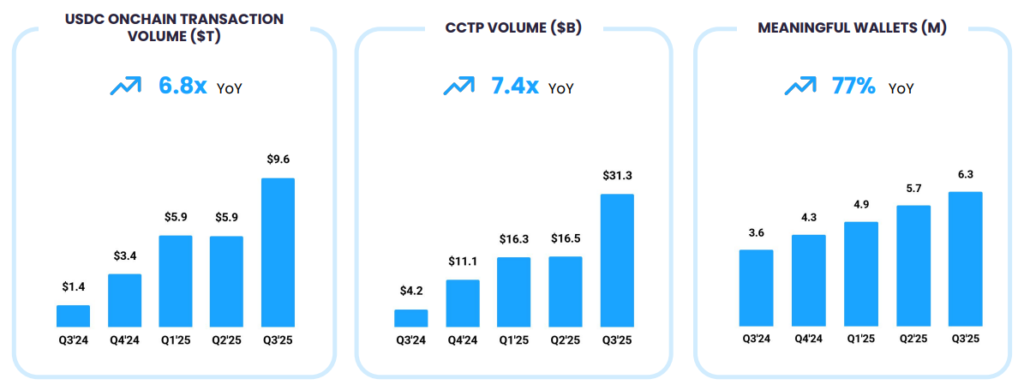
A stablecoin-ok mára a blokklánc hálózat egyik, ha nem a legfontosabb eszközei lettek, a hálózatokon történő tranzakciók legnagyobb részét valamilyen stablecoin-nal végzik. Ahogy az alábbi ábrán is látszik, a USDC piaci kapitalizációjával együtt rohamosan nőtt az elmúlt egy év során a használata is, és ezt minden iparági adat alá is támasztja.
- A modell előnye az extrém likviditás és stabilitás. Ezek óriási cégek, óriási mennyiségű keringésben levő tokennel (USDC, USDT).
- A kockázat viszont, hogy ezek a cégek központosítottak. Ha a hatóságok úgy döntenek, a Circle vagy a Tether egyetlen gombnyomással befagyaszthatja a tárcádban lévő tokeneket, amire volt is korábban példa. Ezt persze illegális tevékenységek esetén tették meg, de mégis szembemegy a blokklánc alap filozófiájával, miszerint a tulajdonos teljes kontrollal rendelkezik az eszközei felett.
💡A Circle bocsát még ki euró alapú stablecoint (EURC), a Tether pedig kínai yüan (CNHT), mexikói peso (MXNT), illetve arany (XAUT) alapúakat is, de ezek mérete összességében is eltörpül a USDC és a USDT mérete mellett.

2026-ban a blokkláncon levő stablecoin-ok 99+%-a az amerikai dollár árfolyamát követi, 0.5% az EUR-t, míg az összes többi deviza részesedése elenyésző.
2. ⛓️Decentralizált, túlbiztosított stablecoinok
Ezeket nem egy cég, hanem okosszerződések bocsátják ki. Hogy garantálják az 1 dolláros értéket, a felhasználóknak más kriptovalutát (pl. Ethert, vagy Bitcoint) kell fedezetként letétbe helyezniük. Mivel az Ether ára ingadozik, a rendszert túlbiztosítják: például 150 dollárnyi ETH-t kell letétbe helyezned ahhoz, hogy 100 dollárnyi stablecoint generálhass (minting). Ha az ETH ára esik, az okosszerződés automatikusan eladja (likvidálja) a fedezetedet, hogy a stablecoin értéke megmaradjon.
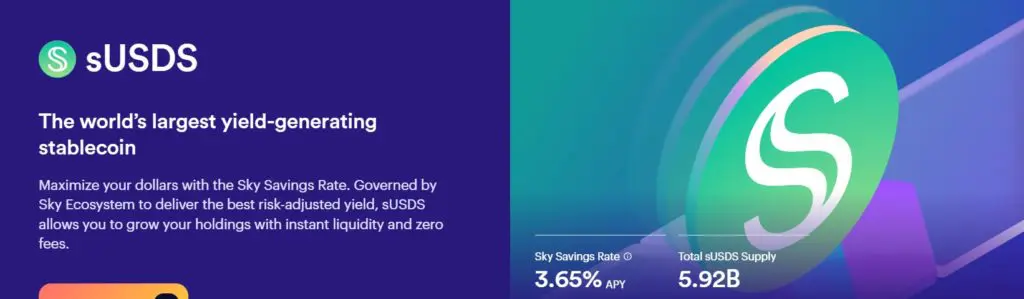
A túlbiztosított stablecoinok egyik legelső szereplője a MakerDAO volt, a DAI stablecoinnal (a leges legelső a BitUSD volt, de ez a projekt nem élte túl), ahol először ETH tokenek biztosították a fedezetet, majd más eszközöket is idővel elérhetővé tettek, köztük a USDC stablecoint (amit egy hagyományos cég, a Circle bocsájt ki, bővebben az előző szekcióban). Emiatt sok kritika érte a MakerDAO-t, mivel sokak szemében ezzel szembementek a kripto ethoszával és a DAI-t innentől nem csak kripto-natív eszközök biztosították. Ennek ellenére a projekt az egyik legsikeresebb kripto projekt a mai napig, időközben brandet váltottak és így lett a MakerDAO-ból Sky, a DAI helyett pedig egy új stablecoint bocsájtanak ki, az sUSD-t (bár a DAI is párhuzamosan forgalomban van) (Sky.money, SKY)
Ugyanilyen elven működik a Liquity projekt, ahol a lényeg a teljes kripto natív mechanizmuson van és a rendszer csakis ETH tokent használ fedezetként. Ez a projekt az egyik legfüggetlenebb a szabályozói kockázattól. Az LUSD és a BOLD stablecoinok kibocsájtója. (Liquity, LQTY)
Érdemes megemlíteni a Curve Finance által kibocsájtott crvUSD tokent, ami egy innovatív mechanizmuson keresztül biztosítja az árfolyam stabilitását (crvUSD, CRV). Míg a többi projekt esetében a fedezet értékének kritikus szint alá csökkenése esetében a rendszer általában a teljes pozíciót likvidálja (ami a hitelfelvevőknek az egyik legkellemetlenebb dolog), a crvUSD esetén a rendszer folyamatosan igazítja a fedezet értékét ahogy az árak változnak. Ez egyrészről kényelmes a hitelfelvevőknek, mivel nem kell folyamatosan követni a fedezet értékét, másrészről soha nincs hirtelen likvidáció.
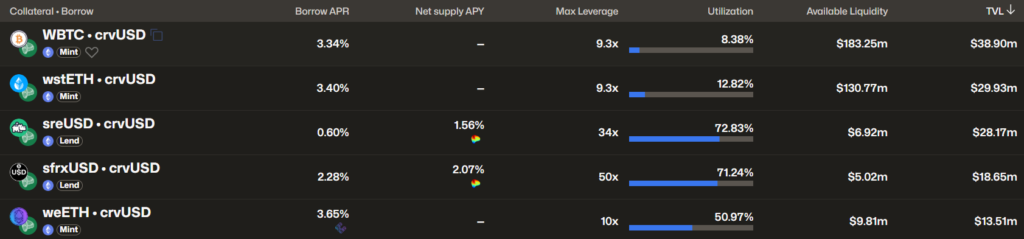
A modellnek számos egyéb képviselője van, a cikk írásának az időpontjában a legnagyobb kripto projekt, az Aave is bocsájt ki saját stablecoint, a GHO-t, amit meglevő Aave lending pozíció ellenében lehet mintelni (AAVE). A korai projektek közül is működik még pár, például az Abracadabra, akiknek a stablecoinjáról majdnem mindenki hallott már a kriptó közösségben (a token neve MIM, azaz Magic Internet Money).
Egy komoly probléma azonban ezzel a modellel, hogy a maximálisan ilyen alapon forgalomba helyezhető stablecoinok mennyiségét a kripto piac mérete limitálja. Mivel 1 stablecoin kibocsájtásához minimum $1.2-1.3 értékű fedezetre van szükség, ezért még akkor is, ha az összes létező kripto eszköz fedezetként lenne használva ilyen okosszerződésekben, akkor is csak a teljes kripto piaci kapitalizáció 70-75%-ával egyenértékű stablecoin-t lehetne kibocsájtani. És figyelembe véve, hogy mennyi egyéb dologra használhatóak fel a kripto eszközök, ez a szám lényegesebben alacsonyabb a gyakorlatban.
Így tehát, bár nagyszerű mechanizmusról van szó, lehetetlen a gyakorlatban csak erre az egyetlen kibocsájtási rendszerre támaszkodni.
💡Érdemes itt megemlíteni azokat a tokeneket, amiket szeretnek általánosságban stablecoinként kezelni, azonban a gyakorlatban sokkal jobban ingadozik az értékük, mint a fent említett eszközöknek. Egy példa az Alchemix Finance tokenje, az alUSD, amely az amerikai dollár árfolyamát hivatott lazán követni, azonban a rendszer design lényege, hogy pár százalékponttal mindig kevesebbet kell, hogy érjen (Alchemix fix-yield product).

Illetve érdekes példa még a pmUSD-t kibocsájtó RAAC project, amely a pmUSD fedezeteként aranyat használ. A probléma, hogy ha az arany ára óriásit zuhan, akkor a fedezet nem számolható fel olyan egyszerűen, mint a teljesen kripto-natív protokollok esetén. A fedezetet hosszadalmas jogi eljárásokon keresztül lehet likvidálni és visszafizetni. Éppen ezért a cikk írásakor a pmUSD ára $0.87, annak ellenére, hogy a rendszer 120%-ban túlbiztosított.

Azért érdemes ezekről az egyedi mechanizmusokról beszélni, mert ahogy látható, nem mindig lehetünk biztosak abban, hogy amikor egy stablecoin-t megveszünk, annak az értéke valóban $1 lesz amikor azt el akarjuk adni.
3. ↕️Szintetikus és delta-semleges stablecoinok
A 2024-2026-os időszak fontos innovációi. A rendszer úgy tartja az 1 dolláros árat, hogy az okosszerződésbe tett letéttel párhuzamosan a határidős piacon (perpetual futures) felvesz egy azzal ellentétes (short) pozíciót. Így ha a kriptopiac esik vagy nő, a két pozíció kioltja egymást (delta-semleges), az érték pedig 1 dollár marad.
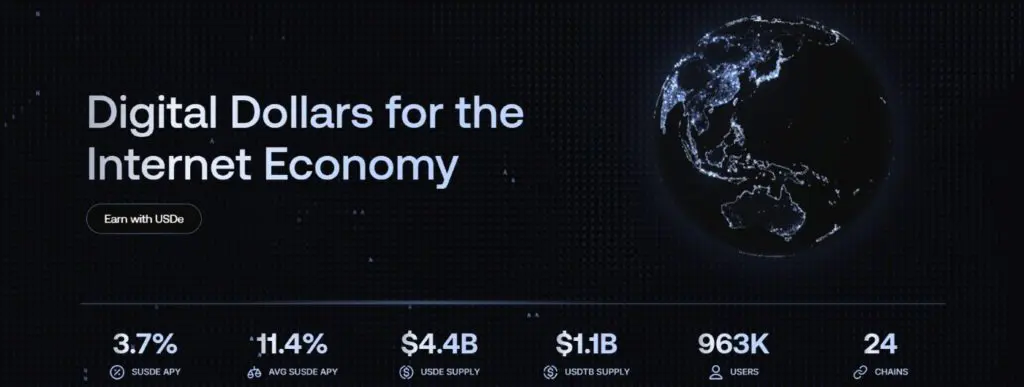
Ennek a rendszernek a jelenlegi legfontosabb képviselője az Ethena és az USDe token. Itt is a korábbiakkal hasonlóan fedezet van az okosszerződésekben, azonban ahelyett, hogy a fedezet értékének a csökkenése esetén likvidáció történne, a rendszer biztosítja, hogy sose kelljen ehhez folyamodni, mivel a hedging mechanizmusokkal stabilizálja a fedezet értékét.
A projekt pedig a fedezetként használt eszközökön hozamot termel, amit az USDe tulajdonosoknak visszaoszt.
4. 🎢Egyéb stablecoinok
A DeFi indulásakor számtalan projekt indult amelyeknek a célja egy működő stablecoin létrehozása volt. Általánosságban a fenti problémát próbálták megoldani, miszerint fedezetre van szükség ahhoz, hogy stablecoint lehessen létrehozni. Többféle elképzelt megoldás is volt, de a legtöbb esetben egy dual-token struktúra volt hivatott a feladatot megoldani.
A dual-token struktúra lényege, hogy két tokent hoz létre egy projekt: Magát a stablecoint és egy governance tokent. A governance token gyakorlatilag a project fölött kínál irányítást, hagyományos értelemben ez egy részvénynek felelne meg egy vállalatban. Governance tokeneket most is használnak, a legtöbb kriptó natív projekt bocsájt ki ilyen tokent (Részletesebben itt: Kripto fundamentális elemzés útmutató és tippek). A governance tokent megvásárolva és elégetve (destroy) nyomtathatunk (mintelhetünk) a projekt stablecoinjából. $1 értékű governance token elégetéséért 1 stablecoint.
Ez addig nagyon jól működik, amíg a governance token ára felfelé megy. Ha valaki stablecoint akar szerezni, a governance tokenből kell vennie, ami folyamatosan növeli a governance token árát és 1 governance tokenért egyre több stablecoint lehet nyomtatni. Azonban ha a tulajdonosok el akarják hagyni a rendszert és a stablecoinjaikat visszakonvertálni, akkor a stablecoin elégetéséért a rendszer governance tokeneket nyomtat (minting). Ezt a governance tokent a felhasználó eladja, ezzel csökkentve az árát. Ha sokan lépnek ki a rendszerből, az így hiperinflációt okoz és a governance token teljesen értéktelenné válik. Ekkor pedig a rendszer fizetésképtelenné válik, nincsen fedezet a kibocsájtott stablecoinok mögött és ekkor magának a stablecoinnak az értéke is összeomlik.
Ennek talán leghíresebb, de mindenképpen legnagyobb kriptó piaci összeomlást okozó képviselője a TERRA-LUNA projekt volt, ami 18 milliárd dollár értékű stablecoin kibocsájtása után (UST) kezdett el összeomlani 2022 májusban és a fent leírt mechanizmus alapján esett nullára először a governance token ára, majd ezután, illetve ezzel egyidőben az UST ára is. Bővebben a Wikipedián: Terra (blockchain)
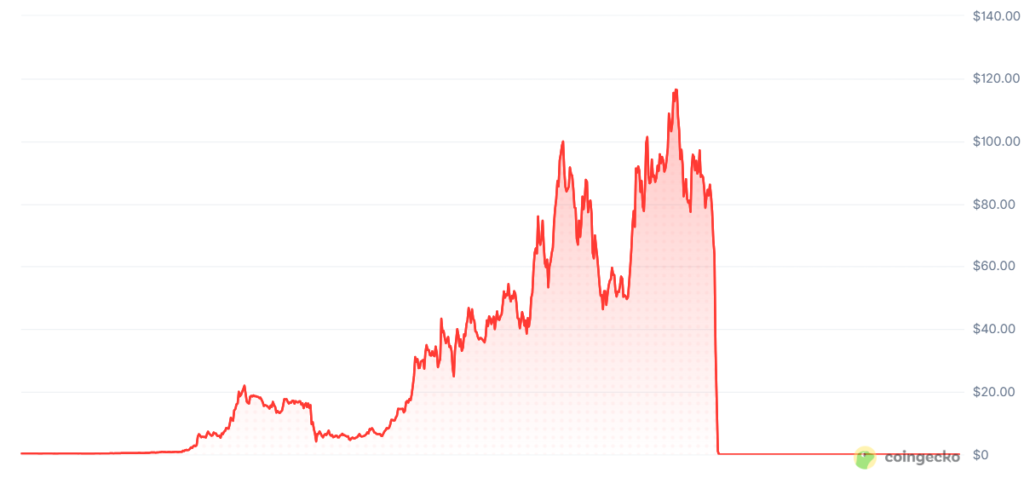
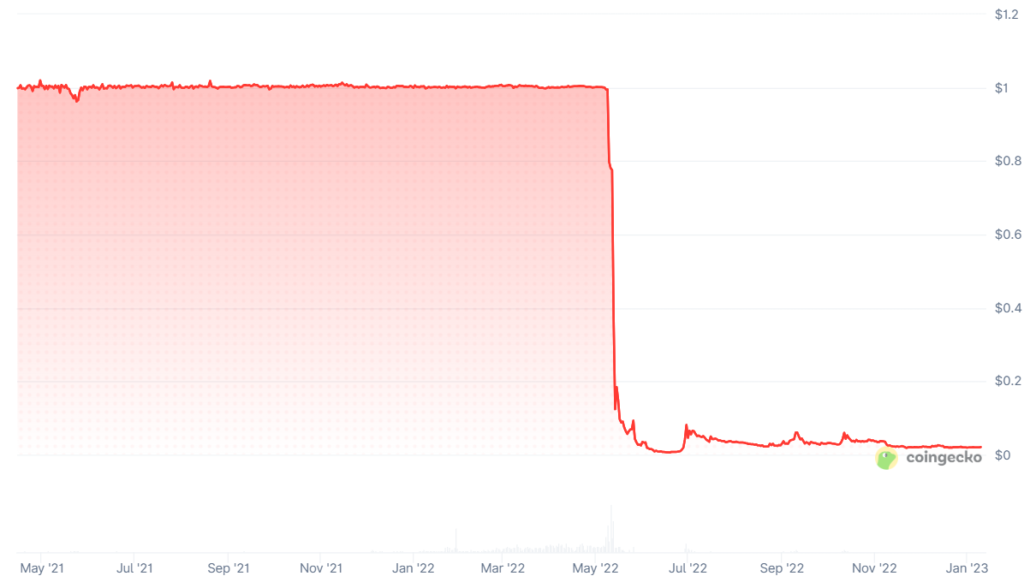
Ugyanez a forgatókönyv lejátszódott előtte már többször, de az összeomlás ebben az esetben a teljes kriptó piacot magával rántotta az óriási méretéből kifolyólag. Ezután már mindenki sokkal óvatosabb lett a hasonló elven működő projektekkel és mára már majdnem az összes projekt a hagyományosabb, bevált módszereket alkalmazza.
💰Hogyan kereshetsz pénzt stablecoinokkal?
A stablecoinok nem csak ideiglenes használatra lettek kitalálva. Mivel az árfolyamuk nem ingadozik, tökéletesen alkalmasak a kockázatkerülő befektetők számára. Ahelyett, hogy a bankban tartanád a dollárodat évi 1-3%-os kamatért, egy stablecoint kölcsönadhatsz az Aave okosszerződésén keresztül, vagy likviditást biztosíthatsz egy USDC/USDT párnak a Curve felületén, amivel stabil, dolláralapú, évi 5-15%-os passzív jövedelmet (APY) generálhatsz anélkül, hogy a Bitcoin árfolyamának esése miatt aggódnod kellene.
Ezáltal a stablecoinokon keresztül ismerkedik meg a legtöbb hagyományos befektető a kriptó világával. Úgy lehet kipróbálni a blokklánc technológiát, hogy nem kell az árfolyamingadozás miatt aggódni.
💡A yield farmingról egy korábbi cikkünkben részletesen írtunk, itt tudod elolvasni: Hogyan tudnak az eszközeid pénzt generálni? Mi az a yield farming?
👁️Kockázatkezelés és átláthatóság
A kriptó használata során nagyon fontos szem előtt tartani a kockázatkezelést is. Nap mint nap történnek hackertámadások, amik következtében felhasználók tőkéje veszik el véglegesen.
Az okosszerződés kockázatok a megfelelő megelőző kutatómunkán kívül csakis diverzifikációval csökkenthetők. A cél, hogy egy okosszerződésben levő rejtett hiba miatt ne vesszen el a teljes vagyonunk. Így kénytelenek vagyunk számtalan helyen és több különböző tokenben tartani a vagyonunkat (a tokenek többnyire maguk is okosszerződések, így ezek saját magukban is hordoznak kockázatot, még ha ez a kockázat kisebb is, mint a komplex okosszerződések esetében). Egy megfelelően diverzifikált portfóliónak azonban nem triviális a követése, ehhez mindenképp szükséged lesz egy portfólió követőre, ahol láthatod a kitettséged minden token, illetve projekt felé. Nem árt, ha tudod követni a jutalmaid értékét is.
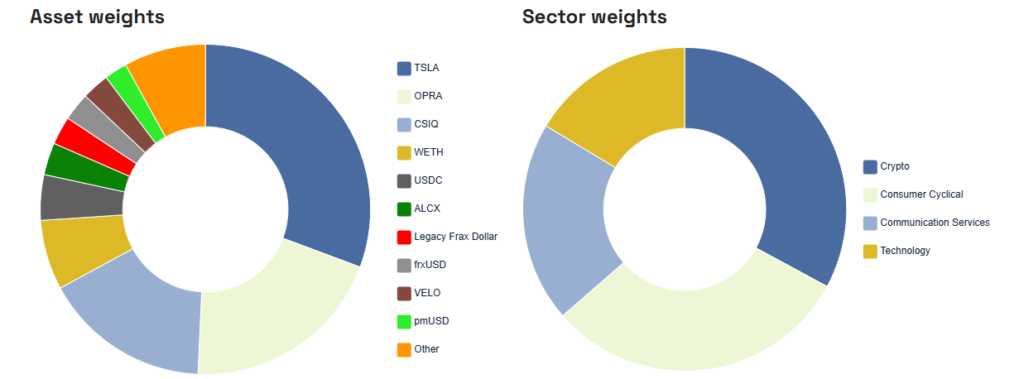
Ebben tudunk segíteni mi, a DeFi projektekre specializálódott portfólió trackerünkkel, ahol több web3 tárcád tartalmát követheted egyszerre, a részvényeiddel és ETF-jeiddel együtt, teljes lefedettséget biztosítva a pénzügyi portfóliód számára.
💡A diverzifikáció és a megfelelő portfóliókövetés együtt teszi kezelhetővé a DeFi kockázatait. Próbáld ki a Portfólió Követőnket: iO Charts Portfolio Manager
Gyakran Ismételt Kérdések a stablecoinokról
Válaszok a leggyakoribb kérdésekre
Stablecoint használnál, de nem érted, hogyan tudja tartani a dollárt? Itt tömör válaszokat találsz a legtöbbet kérdezett témákra: elveszítheti-e egy stablecoin az 1 dolláros értékét, miben tér el a Tether a Circle-től, milyen hozam reális a DeFi-ben, hogyan válts hagyományos pénzt stablecoinra, és biztonságosak-e a decentralizált változatok.
Kattints bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: ha a részletek is érdekelnek — a négy pegging mechanizmustól a fedezeti matematikán át a TERRA-LUNA összeomlásáig —, azokat feljebb, a cikk megfelelő fejezeteiben bontjuk ki bővebben.
Elveszítheti egy stablecoin az 1 dolláros értékét?
Igen. Ezt nevezzük „de-peg”-nek. Ha a kibocsátó bankja csődbe megy (mint ahogy az USDC esetében a Silicon Valley Bank krízisekor rövid időre megtörtént), vagy a kód meghibásodik egy decentralizált tokennél, az árfolyam 1 dollár alá eshet. A jól strukturált stablecoinok azonban eddig mindig visszanyerték az értéküket.
Mi a különbség a Tether (USDT) és a Circle (USDC) között?
Mindkettő centralizált, fiat-fedezetű stablecoin, de a transzparenciában és a szabályozásban térnek el. Az USDC-t egy amerikai székhelyű cég (Circle) bocsátja ki, szigorú amerikai pénzügyi szabályozások és rendszeres könyvvizsgálatok mellett. A Tether (USDT) a leglikvidebb és legnagyobb token, de offshore struktúrában működik, és történelmileg kevésbé volt átlátható a fedezeti háttere.
Milyen hozamot lehet elérni stablecoinokkal a DeFi-ben?
A piaci ciklustól függ. Bikapiacon (amikor sokan vesznek fel hitelt tőkeáttételes kereskedéshez) a stablecoinok hitelezési kamata akár évi 10-20% is lehet. Nyugodtabb, konszolidáltabb piacokon ez általában 5-8% között mozog, ami még mindig jelentősen felülteljesíti a hagyományos banki dollárkamatokat.
Hogyan tudom a hagyományos pénzemet (fiat) stablecoinra váltani?
A legegyszerűbb módja egy szabályozott, centralizált tőzsde (mint a Kraken, a Coinbase vagy a Binance) használata. Itt hagyományos bankkártyás fizetéssel vagy SEPA banki utalással feltöltöd az euródat vagy a dolláradat, majd egy kattintással USDC-re vagy USDT-re váltod, amit aztán kiutalhatsz a saját DeFi tárcádba (pl. MetaMask).
Biztonságos a decentralizált stablecoinokat (pl. DAI/USDS) használni?
A MakerDAO rendszere a DeFi egyik legrégebbi, legteszteltebb és legellenállóbb okosszerződés-hálózata. Mivel nincs egy központi bankszámla, amit egy hatóság befagyaszthatna, sok befektető szerint a decentralizált stablecoinok jelentik a valódi, cenzúra-rezisztens „kripto dollárt”. Ugyanakkor ezeknél mindig jelen van a kódolási (okosszerződés) hibák kockázata.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.