
Cerillion PLC (AIM:CER) alapadatai, áttekintés – Telco cégek vámszedője
A Cerillion PLC egy londoni székhelyű, tőzsdén jegyzett szoftverház (AIM: CER), amely számlázási, díjfelszámítási és ügyfélkapcsolat-kezelési (CRM) rendszereket fejleszt és üzemeltet telekommunikációs vállalatok számára, más néven ezt hívják Business Support Systems-nek (BSS). A cég gyökerei 1999-re nyúlnak vissza, amikor Louis Hall vezette ki a vállalkozást a Logica PLC kötelékéből egy menedzsment kivásárlás (MBO) keretében, azóta Hall tölti be a vezérigazgatói pozíciót. A Cerillion 2016-ban lépett tőzsdére a londoni AIM piacon. Termékkínálata moduláris felépítésű: a Cerillion Unify SaaS-megoldástól a nagyvállalati B2B rendszerekig (Cerillion Enterprise), a digitális ügyfélélményt kezelő Cerillion Engage-től a kisebb előfizetéses üzletágak számára fejlesztett Cerillion Skyline-ig terjed a portfólió. A fejlesztő- és üzemeltetői csapatok Londonon kívül Indiában és Bulgáriában találhatók, az értékesítési jelenlét Európát, az USA-t, Szingapúrt és Ausztráliát is lefedi.
A cég jelenleg közel 370 alkalmazottat foglalkoztat, és mintegy 70 aktív ügyfelet szolgál ki közel 45 országban, a megrendelők döntő többsége telekommunikációs operátor, de a rendszerek más szektorokban (közüzemi szolgáltatók, pénzügyi szolgáltatások) is megjelennek. Az igazgatóság tapasztalt csapatból áll: Louis Hall mellett Andrew Dickson töltötte be a pénzügyi igazgatói szerepet 2022 és 2026 márciusa között, őt az Essensys-től érkező Greg Price váltja 2026 május 1-jétől. A társalapító Guy O’Connor nem ügyvezető igazgatóként vesz részt az irányításban. A vállalat piaci kapitalizációja a cikk írásának idején körülbelül 386 millió GBP, és adósságmentes mérleggel, közel 34.5 millió GBP-s nettó készpénzállománnyal rendelkezik. A Cerillion PLC az AIM:CER ticker alatt GBP-ben érhető el a londoni tőzsdén, illetve GETTEX:1VW ticker alatt EUR-ban a német tőzsdén.
Piaci kapitalizáció: ~386 millió GBP
Befektetői kapcsolattartás: https://www.cerillion.com/investors/
TL;DR Összefoglaló – a legfontosabb tudnivalók 3 perc alatt Nem akarod végigolvasni az egész elemzést? Kattints ide a rövid összefoglalóért.
- Mi ez a cég?A Cerillion PLC (AIM:CER) egy londoni székhelyű, 1999 óta működő szoftverház, amely missziókritikus számlázási, díjfelszámítási (charging) és CRM-rendszereket (BSS/OSS) szállít elsősorban telekommunikációs szolgáltatóknak, közel 70 ügyfélnek 45 országban.
- Üzleti modellA versenytársak legacy, ügyfelenként testreszabott rendszereivel szemben a Cerillion egyetlen, a nulláról újraírt, előre integrált terméket szállít, amelyet konfigurálnak, nem testre szabnak. Ez gyorsabb (12–18 hónapos) telepítést, alacsonyabb költséget és kiemelkedő marzsokat ad; a bevétel ~35%-a visszatérő.
- PénzügyekFY2025: 45.4 M GBP bevétel (+4%), 50.9%-os rekord adjusted EBITDA-marzs. A H1 2026 tudatosan H2-súlyozott (18.0 M GBP bevétel, -14%), de az új megrendelések +102%-kal nőttek, a back-order book pedig rekord 82.1 M GBP. Adósságmentes, ~32.5 M GBP nettó készpénzzel, az IPO óta változatlan részvényszámmal.
- MenedzsmentAz alapító Louis Hall (CEO) vezeti, aki egyben a legnagyobb részvényes (~20%), vagyis az érdekei egybeesnek a vállalatéval. Az alapfizetések az AIM-medián körül vannak, nincs RSU, csak szigorúbb, részvényárfolyam-CAGR-hez kötött LTIP. A kulcsemberkockázat viszont valós, nyilvános utódlási terv nélkül.
- KockázatokA növekvő backlog és a nagy projektek (Omantel) megterhelik a ~370 fős csapatot: a végrehajtási kockázat a legnagyobb. Emellett kulcsember- (Louis Hall), deviza-, feltörekvő piaci és ügyfélkoncentrációs kockázat, valamint a magas értékeltség, ami növekedési lassulás esetén gyors átárazódást hozhat.
- ÉrtékeltségA hagyományos mutatók alapján nem olcsó (~23x P/E), és a fair-érték-becslések átlaga (~12.15 GBP) enyhe túlértékeltséget jelez. Előretekintve viszont a rekord 82.1 M GBP-s backloggal a forward P/E ~11.9x-re eshet, ami egy ilyen ütemben növekvő cégnél barátságos, a kulcskérdés a bevétel időbeli terülése és a végrehajtás.
Tartalomjegyzék
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a hosszabb tartalmakban:
- A Cerillion (AIM:CER) specialitásai
- Hogyan termeli a pénzt a Cerillion (AIM:CER) és milyen piaci előnyökkel rendelkezik?
- A Cerillion (AIM:CER) metrikái
- A Cerillion (AIM:CER) felvásárlásai
- A Cerillion (AIM:CER) menedzsmentje
- Konkurensek: a Cerillion (AIM:CER) ellenfelei
- Milyen kockázatokat fut a Cerillion (AIM:CER) ?
- A Cerillion (AIM:CER) értékeltsége
- Jelentős hírek és az utolsó negyedév
- Összegzés
Piaci szegmens elemzése – Ezt csinálják az OSS/BSS rendszerek
Ebben a szekcióban azt vizsgálom, hogy a piaci szegmens milyen dinamikákkal rendelkezik, hogyan működik, kik a főbb szereplői, milyen hátszéllel vagy ellenszéllel kell megküzdenie az adott piaci szereplőknek. Nem elemezek benne mélyebben vállalatokat, de az egyes cégek piaci részesedésére kitérek.
Ahhoz, hogy megértsük a Cerillion (AIM:CER) üzletét, először meg kell érteni, hogy egy telekommunikációs vállalat valójában két párhuzamos világban létezik egyszerre.
- 🧱Az egyik világ a fizikai hálózat: antennatornyok, kábel, routerek, adatközpontok, és ezek folyamatos felügyelete, hibakezelése, kapacitástervezése.
- 💽A másik világ az üzleti oldal: ügyfelek, számlák, szerződések, díjcsomagok, panaszok, kintlévőségek. A két rendszercsoport, amely ezeket a szegmenseket kezeli, az OSS és a BSS.
Az OSS (Operations Support System) a hálózat „agya”: valós időben felügyeli a hálózati elemeket, kezeli a hibákat, tervezi a kapacitást, nyilvántartja a hálózati leltárt, és koordinálja a szolgáltatásindítást. Például, ha elromlik egy antenna, az OSS jelzi ezt és automatikusan átirányítja a forgalmat máshová vagy ha egy új ügyfél SIM-kártyát kap, az OSS aktiválja a hálózaton.
A BSS (Business Support System) ezzel szemben az ügyféloldali feladatokat tartja nyilván: kezeli az ügyfélszerződéseket, kiszámolja és kiállítja a számlákat, kezeli a díjcsomagokat, nyilvántartja a panaszokat, és kommunikál az ügyfelekkel. A BSS-en belül a legkritikusabb alrendszer a charging (díjfelszámítás) és a billing (számlázás): minden egyes hívás, adatcsomag, SMS eseménye valós időben megy keresztül a díjfelszámítási motoron, amely kiszámítja a díjat, leveszi az egyenleget, és szabályozza a szolgáltatást.
A Cerillion elsősorban a BSS piacon játszik, ezen belül is a charging, billing és CRM rétegen, de integrált platformja bizonyos OSS funkciókat (szolgáltatásaktiválás vagy szolgáltatáskiépítés) is lefed. Ez az a folyamat, amikor egy új ügyfél szerződést köt, és a rendszer automatikusan „bekapcsolja” a hálózaton a telefonszámot, az adatcsomagot, a roaming-engedélyt stb.
📌Gyakorlatban: a telco cégek általában úgy viselkednek, mint a tipikus mamutvállalatok: lassan követik le a piac változásait. Rengeteg a soktízéves rendszer, aminek a kódbázisa is pont ilyen öreg. Sok a közvetlenül licencelt, on-premise rendszer, még csak most állnak át az SaaS megoldásokra. Érdekes párhuzam, hogy a horizontális szoftverek és az AI alkalmazások esetében már az SaaS-ről a token-alapú fizetési megoldásra állnak át a vállalatok, tehát látható, hogy az OSS/BSS rendszerek egy generációval lemaradtak. Ez egyébként nem egyedi eset, a Computer Modelling Group (TSX:CMG) esetében az olajvállalatoknál, a modellezó szoftverek esetében hasonló jelenség figyelhető meg:
A piac mérete és növekedési dinamikája
A globális Next Generation OSS és BSS piac mérete 2023-ban 57.45 milliárd USD volt, és 2030-ra várhatóan 132.43 milliárd USD-re nő, ami évi 13.3%-os CAGR-t jelent. Ez nem egy szűk piaci szegmens, és ami befektetői szempontból fontos: a növekedés strukturális, nem ciklikus. Három egymást erősítő hajtóerő áll mögötte.
Az első és legfontosabb a 4G–5G átállás kényszere. Az 5G hálózatok teljesen új üzleti modelleket tesznek lehetővé (hálózatszeletelés, IoT tömeges számlázás, valós idejű B2B elszámolás), amelyeket a régi, 1990-es évekből örökölt BSS rendszerek egyszerűen nem tudnak lekezelni. Az 5G OSS BSS piac 2025-ben 109.5 milliárd USD volt, és 2030-ra várhatóan 202.7 milliárd USD-re nő, évi 14.56%-os CAGR-ral. Minden telecom operátor, amelyik 5G-t vezet be, előbb-utóbb kénytelen lecserélni a számlázási és díjfelszámítási rendszerét, ez a Cerillion számára strukturális keresletet jelent évekre előre. Leegyszerűsítve: ez egy folyamatosan növekvő piac, ami hátszelet biztosít a BSS/OSS cégek számára.
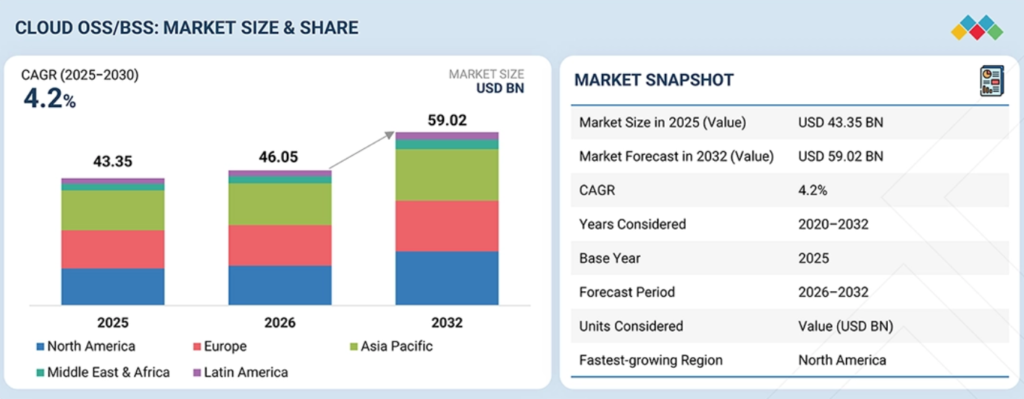
A második hajtóerő a felhőszolgáltatásokra való átállás. A korábbi BSS rendszerek on-premise telepítésűek voltak, egyedi hardveren futottak, és rendkívül drága volt a karbantartásuk. A CloudBSS és SaaS-alapú modellek drasztikusan csökkentik az üzemeltetési költségeket, és lehetővé teszik a gyorsabb frissítési ciklust. A felhőalapú telepítések 2030-ra a piac 64.5%-át fogják alkotni, évi 4.2%-os CAGR-ral, a piac méretét 2032-re közel 60 milliárd USD-re becsülik. A Cerillion Unify SaaS terméke pontosan ebbe a trendbe illeszkedik. Bővebben: a Markets and Markets oldalán.
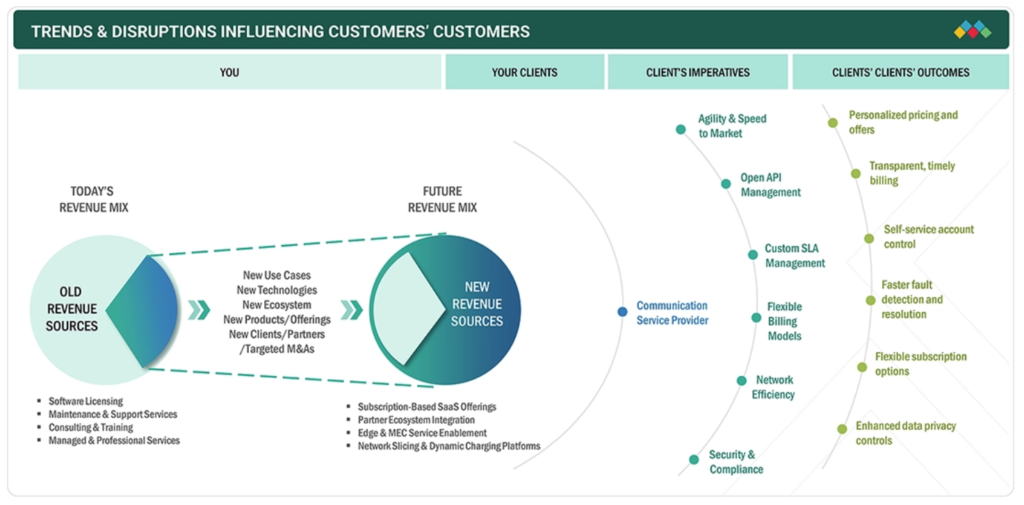
Nagyjából az történik itt is, mint annak idején a lokális szerverekkel: minden szolgáltatás mögött volt egy fizikai vas, amin az alkalmazás és annak az adatbázisa futott, ezt először lokális virtuális szerverekbe exportálták (pl. VMWare), majd a felhőbe költöztették. Ma már a hardverjellemzőket (memória, CPU-k száma stb.) az alkalmazások mögött dinamikusan lehet változtatni, a rendszereket „képfájlként” lementeni, azonban a nagy B2B vállalatok ebben is lemaradtak, és sokkal lassabban állnak át a modernebb technológiákra.
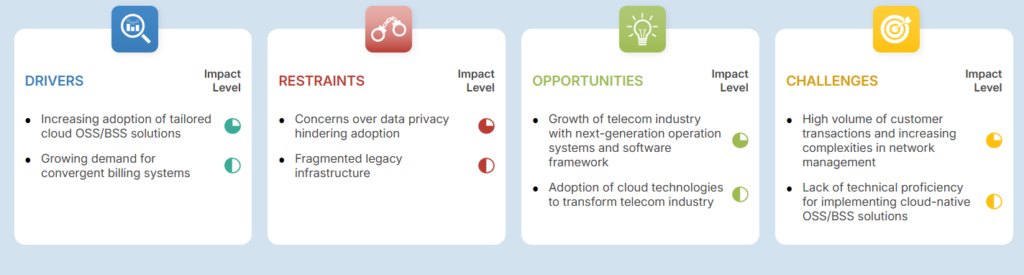
A harmadik hajtóerő a fejlődő piacok telekommunikációs robbanása. Az ázsiai-csendes-óceáni régió várhatóan magasabb CAGR-ral nő 2024–2030 között, a növekvő mobil-előfizetői bázis miatt, amelynek hatékony kezeléséhez fejlett OSS/BSS rendszerek szükségesek. A Közel-Kelet (ahol az Omantel is van, aminek a szerződését nemrég nyerte el a Cerillion), Afrika és Dél-Ázsia telecom operátorai épp most mennek át a digitális transzformáción, ezek a piacok a Cerillion célterületei.
A piac sajátosságai – miért különleges ez az ipar?
Az OSS/BSS piac szerkezetileg eltér a szokásos szoftverpiacoktól, és ezt minden befektetőnek meg kell értenie.
Rendkívül magas a belépési korlát. Egy BSS rendszer implementálása nem egy szoftver telepítése, ez egy komplex, több éven átívelő projekt. A charging engine-nek integrálódnia kell a hálózati elemekkel (PCRF, HLR, IMS), az ERP-vel, a pénzügyi rendszerekkel, a regulátorok által előírt számlázási formátumokkal, és a roaming-elszámolási szabványokkal (TAP/RAP fájlok a más operátorokkal való elszámoláshoz). Egy közepes méretű telecom esetén ez 50–200 fős csapat 1–3 éves munkáját jelenti. Ez magyarázza, hogy miért van olyan erős lock-in ebben az iparban: amint egy telecom operátor felépítette a Cerillion rendszere köré a folyamatait és az integrációit, a váltás kockázata (számlázási leállás = regulátori bírság, ügyfél elvándorlás, bevételek kiesése) sokszor meghaladja a lehetséges megtakarítást.
A bevételfolyam rendkívül egyszerűen átlátható és ismétlődő. A BSS szolgáltató üzlete három rétegből áll: az implementációs projektből (egyszeri, de nagy), a licence-megújításból (évente, erős árazási erővel, visszatérő bevétellel), és a támogatási/karbantartási bevételből (szinte automatikusan megújuló). Ez az a struktúra, amit Cerillionnál is látunk: a 35%-os ismétlődő bevétel szinte semmilyen üzleti kockázatot nem hordoz, mert a telecom operátor akkor sem kapcsolja ki a számlázási rendszert, ha recesszió van.
A piac oligopolisztikus a tetején, fragmentált a középső és alsó szegmensben. A piramis csúcsán az Amdocs és a Netcracker ülnek, akik a világ 20 legnagyobb operátorának nyújtanak rendszereket. A középső szegmensben, ahol a Cerillion tevékenykedik, Tier-1 és Tier-2 operátorok versenyeznek egymással, és itt már árban, implementációs sebességben és rugalmasságban is lehet differenciálni.
AZ OSS/BSS piac főbb szereplői
Az alábbi cégek uralják, az OSS/BSS piac mintegy 50%-át, de a maradék rendkívül tördezett, kicsi, legacy szolgáltatókból áll össze:
- Huawei: a piac 9%-át (egyes források szerint 18%-át) birtokolja. A kínai óriás agresszívan terjeszkedik a fejlődő piacokon BSS/OSS területen, különösen ott, ahol a Huawei a hálózati infrastruktúrát is szállítja. Az Omantel tenderén a Huawei is részt vett és veszített a Cerillionnal szemben. A geopolitikai kockázat (nyugati operátorok egyre óvatosabban bánnak Huawei-termékekkel) a Cerillion számára inkább lehetőség, mint fenyegetés, viszont a növekedés a fejlődő piacokon jóval nagyobb, mint az érett Nyugat-európai vagy az USA piacán.
- Amdocs (NasdaqGS:DOX): a piac megkérdőjelezhetetlen vezére. Az Omdia 2025 februárjában a globális telecom IT szoftver és szolgáltatások területén az Amdocst ismerte el piacvezetőként, 14-15%-os piaci részesedéssel. Az Amdocs az AT&T, T-Mobile, Vodafone és hasonló gigászok BSS/OSS partnere. Éves árbevétele meghaladja a 4.6 milliárd USD-t, tehát a Cerillion (~45 millió GBP-s bevételével) az Amdocs méretének kb. 1%-a. Az Amdocs erőssége a méret és a brandnév, hátránya, hogy rendszerei drágák, nehézkesek és hosszú az implementációs idő. Egy közepes méretű telecom operátor az Amdocs-implementáción elvérezhet finanszírozási oldalon. Nemrég felvásárolták a Matrixx-ot, ami az egyik legjobb 5G technológia birtokosa volt.
- Netcracker (NEC, TSE:6701): az Amdocs legközelebbi riválisa a nagyobb operátorok körében, a harmadik legnagyobb szereplő. Japán anyavállalata (NEC) erős ázsiai jelenlétet biztosít. Erősségei a hálózatmenedzsment és az OSS terület, a BSS oldalon az Amdocs-nál gyengébb. A Cerillionnel az Omantel-tender során közvetlenül is összecsapott, és elveszítette a megbízást.
- Whale Cloud (BABA): a Whale Cloud (korábban ZTEsoft, ma az Alibaba érdekeltségébe tartozó, 2003-ban alapított cég) egy globális, cloud-native BSS/OSS-szállító, amely több mint 80 országban szolgál ki távközlési operátorokat, és a BSS/OSS termékeivel a világ top 20 telekom-szoftvercége közé került. Zászlóshajója a ZSmart digitális BSS/OSS platform és a WhaleDI AI-megoldás, fő erőssége pedig az ázsiai, közel-keleti és fejlődő piacokon van, vagyis pontosan azon a terepen, ahová a Cerillion is terjeszkedik (Omantel, MEA-régió), így a feltörekvő piacokon közvetlen rivális. Modern, AI-fókuszú szereplőként vele szemben a Cerillion „friss vs. legacy kódbázis” előnye gyengébb, mint az Amdocs vagy a CSG ellen, viszont a ZTE-örökségből fakadó kínai/geopolitikai stigma a Whale Cloudot is nagyrészt kizárja a nyugati piacokról, ami a Cerillionnak előny.
CSG Systems: az észak-amerikai kábeltársaságok és közepes méretű telecomok specialistája. Éves árbevétele kb. 1 milliárd USD. A Cerillionnél nagyobb, de az Amdocsnál jóval kisebb, a „közép” képviselője. Erőssége a kábel- és médiaipari tapasztalat, hátránya, hogy kevésbé globális.2025 októberében a NEC felvásárolta 3 milliárd USD-ért, 80.7 USD-s részvényár mellett, de az ügylet még nem zárult le.Optiva (TSX:OPT): kanadai cég, amely a Cerillion egyik legközelebbi versenytársa a közepes méretű telecomok körében. Felhőalapú BSS specialista, de az elmúlt években finanszírozási nehézségekkel küzdött, ami a Cerillion számára piacnyerési lehetőséget jelentett.2025 végén kivezették a tőzsdéről és privát vállalattá vált, a finn Qvantel felvásárolta.- Comarch (WA:CMR, Lengyelország) és Tecnotree (HEL:TEM1V, Finnország): európai, kisebb specialisták, akik a fejlődő piacokon (Afrika, Közel-Kelet, Kelet-Európa) a Cerillionnel versenyeznek. Mindkettő erős értékajánlattal bír, de termékük kevésbé integrált és a brand kisebb. A Comarch 2026-ra privát vállalattá vált kockázati tőke segítségével.
📌Gyakorlatban: a fentiekből az tűnik ki, hogy a piac folyamatosan konszolidálódik, a nagyobb szereplők bekebelezik a kicsiket. Erre van is tér, hiszen a piac 50%-a nagyon apró szereplőkből áll, nem egységes a piac. A bekebelezés veszélye a Cerillion (AIM:CER) esetében is lehet valós, egyelőre ilyen információk nem láttak napvilágot, de ez a kockázat nem nulla. Viszont a felvásárlások egyben lehetőséget is jelentenek a gyorsabb és innovatívabb szereplőknek, mint amilyen a Cerillion is, az üres tér betöltésére.
A moat – mi védi az OSS/BSS piacot?
A BSS/OSS iparban a versenyhelyzet látszólag intenzív (20+ szereplő), de a valóságban a piac erősen fragmentált és stabil, mert több egymást erősítő gazdasági várárok működik egyszerre.
- 🏙️Az első a kapcsolási költség: valószínűleg az egész szoftveripari szférában az egyik legproblémásabb egy ilyen rendszert lecserélni. Egy BSS-rendszercsere 1–3 évig tart, közel százmilliós kockázatot jelent számlázási leállás formájában, és az operátor saját folyamatait és szervezetét is át kell építeni. Egy telecom vezető ezért nem cseréli le a számlázási rendszert, hacsak a rendszert szolgáltató cég nem mond csődöt vagy teljesen elavul. Ezt a várárkot jól illusztrálja, hogy a Cerillion ügyfél-megtartási aránya 100% közelében van: szinte soha nem veszítenek meglévő partnereket.
- 🏰A második nagy kapcsolási költség a domain expertise és a tanúsítványok. A telecom BSS rendszereknek meg kell felelniük a 3GPP szabványoknak (a mobilhálózati protokollok globális szabványa), a GSMA roaming elszámolási szabványoknak, és minden egyes ország regulátori előírásainak a számlázásra vonatkozóan. Ezt a tudást nem lehet egyik napról a másikra megszerezni, a Cerillionnek 26 éve mert rá erre. Ez az egyik oka, hogy az AI nem tudja kiváltani a terméket: nem elég „okosnak” lenni, meg kell felelni egy 500 oldalas szabványnak is.
- 🌆A harmadik moat a referencia-hálózat és a reputáció. Egy telecom operátor a számlázási rendszer kiválasztásakor az elsők között kérdezi: „Ki más csinált ilyet?” A Cerillion 70 aktív ügyfele 45 országban egy erős referencia-hálózatot alkot. Az ománi Omantel-deal pont ezért is stratégiai: az arab világ egyik legismertebb operátorának megszerzése kapukat nyit a régió többi operátora előtt is.
A piac buktatói
A BSS/OSS piacnak vannak strukturális gyengeségei is. Az implementációs projektek rendkívül komplex és kockázatos vállalkozások: a régi rendszerek adatainak migrálása, az integrációs pontok konfigurálása, és az éles indítás kezelése mind olyan területek, ahol csúszás és költségtúllépés fordulhat elő. A telecom operátorok pontosan ezért vonakodnak váltani és ez kétélű fegyver: a Cerillion meglévő ügyfelei nem mennek el, de az újakat sem egyszerű megszerezni, mert azok is félnek a cserétől.
A másik buktató a konszolidáció kockázata. Ha két nagy telecom operátor összeolvad (ami az EU-ban és az USA-ban viszonylag gyakran előfordul), az új entitás általában csak egy BSS rendszert tart meg. Ha az elveszített fél a Cerillion ügyfele volt, az azonnali bevételkiesést jelent.
☝️Végül érdemes megemlíteni, hogy a piac hosszú ciklusokban működik: egy telecom operátor 10-15 évente cseréli le a core BSS rendszerét. Ez azt jelenti, hogy a piac nem folyamatosan termeli a bevételt, a nagyobb licencbevételek lökésszerűen érkeznek, és a szolgáltató bevétele negyedévről negyedévre erősen ingadozhat, még akkor is, ha az éves kép leátlagolva stabil.
Pontosan ezt látjuk a Cerillionnál is: az éves bevétel nagyrészt a második félévre koncentrálódik, és az erős backlog mögött mindig ott van a kérdés: mikor kerülnek ténylegesen elszámolásra a bevételek?
A Cerillion (AIM:CER) specialitásai – mitől jó ez a cég?
Ebben a szekcióban azt vizsgálom, hogy az elemzett vállalatnak milyen specialitásai vannak, mi a helyzete a piacon, illetve máshogyan csinál-e valamit, mint a konkurensek. Ha igen, mit és hogyan, ez milyen kihatással van a működésükre.
Ha egy mondatban kellene összefoglalnom, mi teszi a Cerilliont különlegessé a BSS/OSS piacon, az a következő lenne: miközben a versenytársak többsége évtizedes legacy kódbázist cipel a hátán és minden egyes ügyfélnél egyedi módon kénytelen átírni a rendszerét, a Cerillion egy teljesen újraírt, modern architektúrán futó, előre integrált terméket szállít, amelyet nem testre szabnak, hanem konfigurálnak. Ez az egy különbség magyarázza szinte az összes pénzügyi előnyét.
A részvényelemzés kapcsán nagyon fontos a mintafelismerés, és az egyik ilyen, hogy azok a vállalatok, amelyeknek a rendszereik újabb kódbázison futnak, azokat nem kell annyit módosítani, mint a konkurensekét, mert nem egy öreg központi rendszerhez kell illeszteni mindent. Nagyon jó példa erre a bankok és a biztosítók rendszere. Ezek között pozitív példa a Kinsale Capital (KNSL), amelyik kiemelkedő és friss IT rendszerrel rendelkezik, ami elvégzi a kockázatkezelést. Agyon is veri vele a cég a piaci ellenfeleit.
Negatív példa a PayPal (PYPL), ahol egy robusztus, de öreg központi rendszerhez kell mindent hozzáinterfészelni. Ellenlábasa az Adyen, ami sokkal frissebb kódbázissal rendelkezik és folyamatosan veszi el a PayPal piacát. A PP-nél az is probléma, hogy az új frissítések kiküldése a legacy PayPal fizetési felületeket használó partnerekhez sem megy zökkenőmentesen, vagyis hiába fejleszt a vállalat, a „roll out” annyira lassú, hogy közben a konkurensek megeszik a piacát.
☝️A Kinsale Capital és az Adyen abban közös a Cerillion-nal, hogy mindegyik nagyon modern és friss megoldásokkal veszi el a konkurenciától a piaci részesedést.
A Cerillion tiszta kódbázisa – a legacy-teher hiánya
Az Amdocs, a CSG Systems és a Netcracker rendszerei alapvetően az 1990-es és 2000-es évek termékei. Ezeket a rendszereket generációkon át foltozták, bővítették és integrálták egymással, az eredmény egy óriási, nehézkes, egymástól függő monolit legyen, amelybe bármilyen változtatás bevezetése hónapokig tart és komoly regressziós kockázattal jár. Ez pontosan ugyanaz a jelenség, amit a Markel vagy az Allied World esetében látunk a biztosítási szektorban: az Amdocs-nál minden egyes ügyfél-specifikus módosítás beleégett a core rendszerbe, és évtizedek után ezek az egyedi megoldások egymásnak ellentmondanak, dokumentálatlanok, és senki sem tudja pontosan, mi mit csinál. A legacy BSS/OSS rendszerek évtizedek óta alapozzák meg a telekommunikációs ipart, de a rugalmatlan architektúrájuk ma már képtelen kezelni az új, adatközpont alapú szolgáltatások iránti igényeket.
A Cerillion ezzel szemben a nulláról írta újra a rendszerét. A cég 1999-es alapítása óta, szemben azzal, ahogy a nagyobb versenytársak örökölt kódbázisokat vásároltak és ragasztottak össze, egyetlen, belső fejlesztésű terméket épített. A rendszer egy közös technológiai keretrendszer köré épül, amely magában foglalja a TM Forum Open API-kat, az Open Digital Architecture (ODA) szabványt és a 3GPP díjfelszámítási specifikációkat, és lehetővé teszi a gyors implementációt, a könnyű integrációt, a karbantartást és a frissítést. Ez nem marketingszöveg: az iparági szabványok natív beépítése azt jelenti, hogy a rendszer moduljai eleve „ugyanazon a nyelven beszélnek”, nem szükséges közöttük külön interface-réteget építeni.
Konfiguráció, nem testreszabás – az „egyetlen termék” modell
Ez talán a Cerillion legfontosabb strukturális előnye, és egyben az, ami a legtöbb külső szemlélőnek láthatatlan. Az iparágban a versenytársak döntő többsége projekt-alapon dolgozik: az ügyfél igényeit felmérve az alapterméket egyedileg módosítják, egyedi kódot írnak, és az eredmény egy olyan verzió, amelyet csak ennél az egy ügyfélnél lehet használni. Ennek következménye, hogy minden egyes ügyfél egy külön „forkon” fut, a frissítések szinkronizálása pokoli feladat, és a vendor fejlesztési kapacitásának nagy részét az ügyfél-specifikus módosítások karbantartása emészti fel. Ez egyébként a PayPal problémája is a pénzügyi vámszedő cégek között: a legacy core rendszerhez kell hozzáműteni például a Venmót és a többi szolgáltatásukat is.
A Cerillion egyetlen termékmagot tart fenn minden ügyfelének, CI/CD/CT (folyamatos integráció és szállítás) szoftvermenedzsmenttel és „evergreen” frissítési programmal, amely biztosítja, hogy az ügyfelek mindig a legfrissebb termékverzióhoz férhessenek hozzá. A kulcs a „konfiguráció, nem testreszabás” elv: ahelyett, hogy az ügyfél üzleti szabályait kódba írnák, a rendszer konfigurációs rétegen keresztül kezeli azokat. Az eredmény: minden ügyfél ugyanazt a szoftvert futtatja, a frissítés automatikusan érinti az összes installált verziót, és a fejlesztők munkája egyszer elvégezve azonnal mindenkinél megjelenik. Ez egyben költségelőny is: nem kell minden alkalommal újrafejlesztenie a cégnek valamit egy egyedi kérés miatt, így magasabb marzsokon tudnak üzemelni.
Gyorsabb telepítés – 12-18 hónap a szokásos 3-5 év helyett
Ez az egyik legkézzelfoghatóbb versenyelőny egy telecom BSS-csere folyamatában, ahol a projekt hossza és kockázata az egyik legfontosabb döntési tényező. Az Amdocs vagy a Netcracker implementáció egy közepes méretű operátornál 3-5 évet vesz igénybe: az egyedi fejlesztések, az integrációs munkák és a tesztelési ciklusok egymást követik, az ügyfél IT-szervezete közben normálisan próbál működni. Mivel a Ceriliion modulok már eleve együtt működnek „out of the box”, kisebb szállítói csapat elegendő az implementációhoz, az ügyfél üzletét nem árasztja el a szolgáltató személyzete, és alacsonyabb az ügyleti kockázat is.
A Cerillion ezt a ciklust 12-18 hónapra rövidíti, ami egy telecom cégnek nem csupán időbeli, hanem kockázati és finanszírozási előny is egyszerre. Mi áll ezzel szemben? Az, hogy a Cerillion egy pici cég, és egy nagyon nagy ügyfél telco rendszerét nem biztos, hogy át tudja teljes mértékben venni. Erre majd az Omantel üzlet kapcsán kitérek, aminek az értéke önmagában akkora, mint a Cerillion éves bevétele.
Előintegrált modul-ökoszisztéma – az „all-in-one” megközelítés
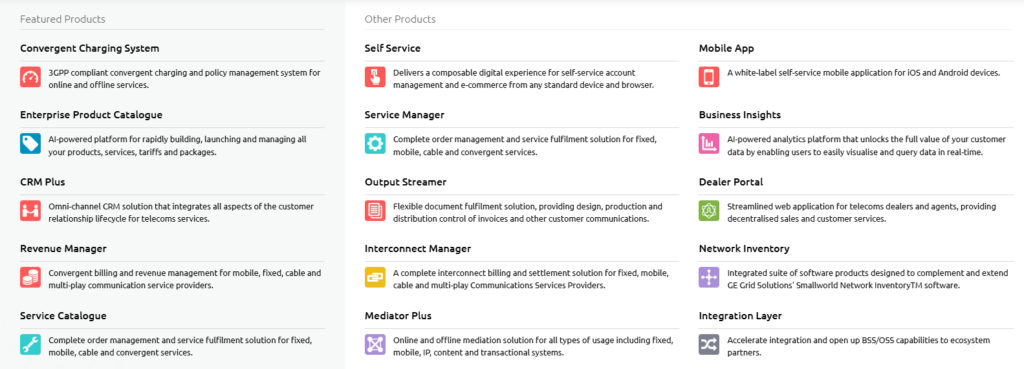
A BSS/OSS piacra jellemző, hogy az ügyfelek különböző szolgáltatókról vásárolják a különböző alrendszereket: a számlázást az egyik cégtől, a CRM-et a másiktól, a díjfelszámítást a harmadiktól. Az eredmény egy heterogén, komplex integrációs környezet, amelynek karbantartása önmagában komoly erőforrást emészt fel. A Cerillion ezzel szemben egyetlen, előintegrált csomagban nyújtja a teljes BSS/OSS funkcionális spektrumot: a termékkatalógustól (Enterprise Product Catalogue) a CRM-en (CRM Plus), a konvergens díjfelszámításon (Convergent Charging System), a szolgáltatásmenedzseren (Service Manager), a bevételkezelésen (Revenue Manager) és az üzleti intelligencia platformon (Business Insights) át egészen a hálózati leltárig (Network Inventory).
Akit érdekel, az keresse ki az alábbi szoftverekről, hogy mit kell tudni: Cerillion Unify, Cerillion Metro, Cerillion Enterprise, Cerillion Skyline. Az Omantel pontosan ezért választotta a Cerilliont: hogy egy erősen testreszabott régi rendszertől eljusson egy előintegrált, magas konfigurálhatóságú, termék-vezérelt modellhez, amely gyorsítja az innovációt.
TM Forum Diamond státusz és ipari szabványok natív támogatása
Ez egy kevéssé ismert, de rendkívül fontos szempont, ami tulajdonképpen hitelesíti a szolgáltató tevékenységét. A TM Forum (TeleManagement Forum) egy iparági szövetség, amelynek 850+ tagvállalata van, köztük a világ összes nagy telecom operátora (Vodafone, AT&T, Orange, stb.) és BSS/OSS vendora (Amdocs, Nokia, Ericsson, Cerillion, stb.). A TM Forum feladata, hogy meghatározza azokat a közös szabványokat és API-kat, amelyeken keresztül az összes rendszer „ugyanazon a nyelven” tud kommunikálni.
A TM Forum Open API megfelelőségi programjában a legmagasabb szintet a gyémántot a Cerillion teljesítette, illetve 2025-ben „Ready for ODA” státuszt szerzett a TM Forum Open Digital Architecture keretrendszerben. Ez nem marketing bullshit: az operátorok tender-folyamataiban a TM Forum-megfelelőség sokszor kötelező elem, és a Diamond státusz azt jelenti, hogy a Cerillion API-jai valóban élő telepítéseken, nem csupán laborban lettek hitelesítve. A versenytársak egy része „wrapping” megoldással, tehát a legacy rendszer köré húzott interfészréteggel éri el a látszólagos TM Forum-megfelelőséget – a Cerillion esetében ezek a megoldások a core architektúrába van beépítve.
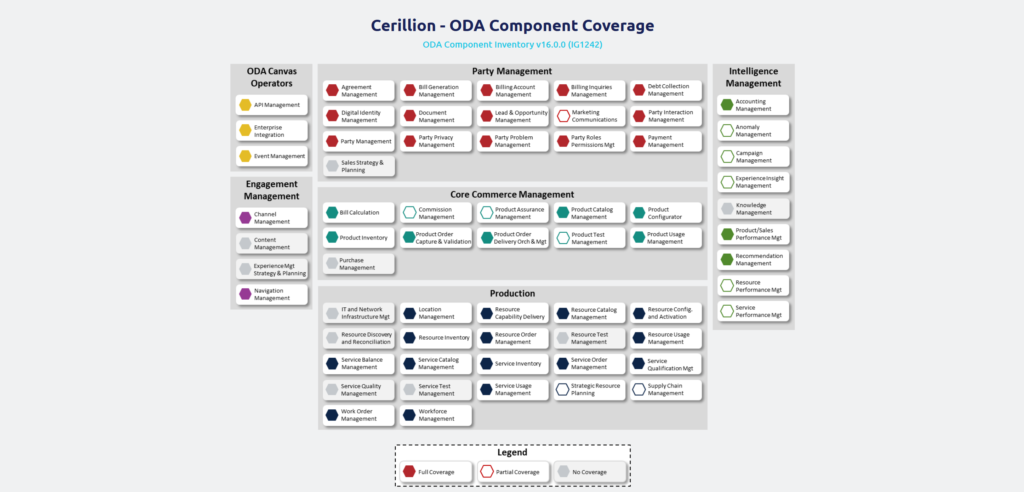
📌Gyakorlatban: a fenti egy kicsit zavaros lehet, de egy banki példával rávilágítanék arra, hogy működik a telco üzletág. Képzeld el, hogy bankokat keresel, amelyek elfogadják egymás bankkártyáit. Ha minden bank saját formátumú kártyát használna és saját protokollon kommunikálna, az ATM-ek és POS-terminálok nem tudnának egymással kommunikálni. A Visa és a Mastercard azért tudott globális hálózatot építeni, mert mindenki ugyanazt a szabványt implementálta, és ha egy bank azt mondja, hogy „Visa-kompatibilis”, azt egy független szervezet hitelesíti, nem maga a bank.
A BSS/OSS piacon ugyanez a probléma létezik, csak sokkal bonyolultabb formában. Egy telecom operátor rendszere nem egy szoftvert futtat, hanem tucatnyit: a számlázást az egyik szolgáltató adja, a CRM-et a másik, a díjfelszámítást a harmadik, a hálózatmenedzsmentet a negyedik. Ezeknek kommunikálniuk kell egymással. Ha mindenki más nyelvet beszél, az integráció pokoli drága és bonyolult lenne, ezért szoftveres interészeket használnak ennek feloldására. Ezeket a szabványos csatlakozási pontokat Open API-knak hívják. Jelenleg több mint 50 ilyen Open API létezik, minden egyes üzleti folyamatra (számlakiállítás, ügyfélregisztráció, szerződésmódosítás, hibabejelentés, stb.) van egy szabványos API, amely megmondja, milyen formátumban kell az adatokat küldeni és fogadni. A TM Forum Open API megfelelőségi programja négy szintből áll: Bronze, Silver, Gold, Diamond. Az alsóbb szinteken elég, ha a vendor demonstrálja, hogy az API-jai elvileg megfelelnek.
Az iparágban a versenytársak egy része úgy szerez TM Forum megfelelőséget, hogy a legacy rendszere elé húz egy vékony „wrapper” réteget, egy fordítót, amely az öreg rendszer saját nyelvét átfordítja a TM Forum szabványra. Ez papíron megfelelőség, de a valóságban az API hívás megy a wrapperbe, ott lefordul, bemegy a régi rendszerbe, visszajön, visszafordul, ami lassú és drága. Ha az öreg rendszer változik, a wrappert is át kell írni. A Cerillionnél az Open API-k nem egy réteg fölé vannak húzva, hanem a core rendszer maga ebben a szabványban van megírva. Nincs fordítás, nincs közvetítő réteg. Ez gyorsabb, megbízhatóbb, és a frissítések nem rontják el az integrációkat.
☝️A Diamond szint azt jelenti: az API-k valódi, éles ügyféltelefonálásban, valódi forgalommal bizonyítottan működnek, és ezt egy független TM Forum auditor ellenőrzi helyszínen. Ez az, amit a Cerillion rendszere tud.
Miért fontos ez üzletileg?
Három nagyon konkrét okból.
- 📋Tenderkiírás: a nagyobb telecom operátorok, különösen Európában és a Közel-Keleten, a BSS/OSS tender kötelező kritériumai között szerepeltetnek TM Forum Open API megfelelőséget. Ha egy szolgáltató nem rendelkezik igazolt megfelelőséggel, be sem kerül a tenderre. A Diamond státusz azt jelenti, hogy a Cerillion nemcsak hogy megfelel, hanem a legszigorúbb szinten teljesíti a követelményt.
- 💸Integrációs költség csökkentése: ha az ügyfélnek van egy Amdocs számlázója és egy Cerillion CRM-je, a kettő közötti integráció szabványos API-kon keresztül napok alatt megvalósítható, szemben azzal, ha valamelyik vendor saját, zárt protokollt használna, ahol egyedi fejlesztés kell. Ez az ügyfél számára csökkenti a teljes birtoklási költséget (TCO, total cost of ownership), ami a Cerillion értékajánlatának egyik kulcseleme.
- 🔗Ökoszisztéma-hatás: a TM Forum Open API szabvánnyal kompatibilis rendszerek könnyen tudnak csatlakozni harmadik féltől származó alkalmazásokhoz, legyen az egy AI-platform, egy partner elszámolási rendszer, vagy egy IoT-számlázási modul. Ez azt jelenti, hogy a Cerillion platform köré épített ügyfél-ökoszisztéma organikusan bővíthető anélkül, hogy minden bővítés egyedi fejlesztési projektet igényelne.
Felhő-agnosztikus telepítés – az ügyfél dönt
A Cerillion cloud-native architektúrán alapul, és támogatja a nyilvános felhő, privát felhő és helyszíni telepítési modelleket is, kiegészítve egy átfogó managed services csomaggal. Ez azért kritikus, mert a telecom operátorok, különösen az állami tulajdonú, fejlődő piaci szereplők, mint az Omantel, szigorú adatszuverenitási előírásoknak felelnek meg: nem szabad, hogy az előfizetői adataik külföldi felhőszerveren landoljanak. A Cerillion egyaránt tud privát felhőben, lokális szerveren vagy hibrid modellben futni, ez olyan piaci szegmenseket nyit meg, amelyek az AWS vagy Azure kizárólagos megközelítéssel zárt kapukat találnának.
Beépített AI – Platformba integrálva
A Cerillion 2025 áprilisában kiadta a Cerillion 25.1 verziót (azóta a Cerillion 26.1-nél tartanak), amely tartalmaz egy következő generációs promóciós motort, Bill Intelligence AI-eszközt a számlák átlátható magyarázatához, Sales Assistant funkciót a természetes nyelvű termékválasztáshoz, és Promotions Assistant eszközt a gyors kampányépítéshez. A különbség az Amdocs megközelítéséhez képest az, hogy az Amdocs az amAIz platformot külön termékként, „felülről” illeszti a meglévő rendszerre. A Cerillionnél az AI-funkcióatk a core termékbe integrálták és minden ügyfél automatikusan megkapja a frissítéskor, ez megint a „single product kernel” modell előnye.
Pont ezért gondolom azt, hogy bár a Cerillion rendszere kívülről „csak egy szoftvernek” néz ki, nagyon magas a váltási költség, így az AI nem veszélyezteti, hanem inkább hátszelet adhat a vállalatnak, főleg úgy, hogy ezeket a megoldásokat implementálják is a termékeikbe.
Mennyi idő kiépíteni az ügyfélkapcsolatokat a telekommunikációs cégekkel?
A Cerilliont 1999-ben alapították és 2016-ban lépett a részvénypiacra. A lenti idővonalon látható az, hogy milyen mérföldköveket ért el út közben. Ami számomra megdöbbentő volt, hogy 1999 után 13 évnek kellett eltelnie ahhoz, hogy egy Tier-2-es szolgáltatót a partnereik között tudhassanak és 16 évnek, hogy az első Tier-1-est. Ebből következik az, hogy a partnerekkel való kapcsolatépítés nem egyik napról a másikra történik.
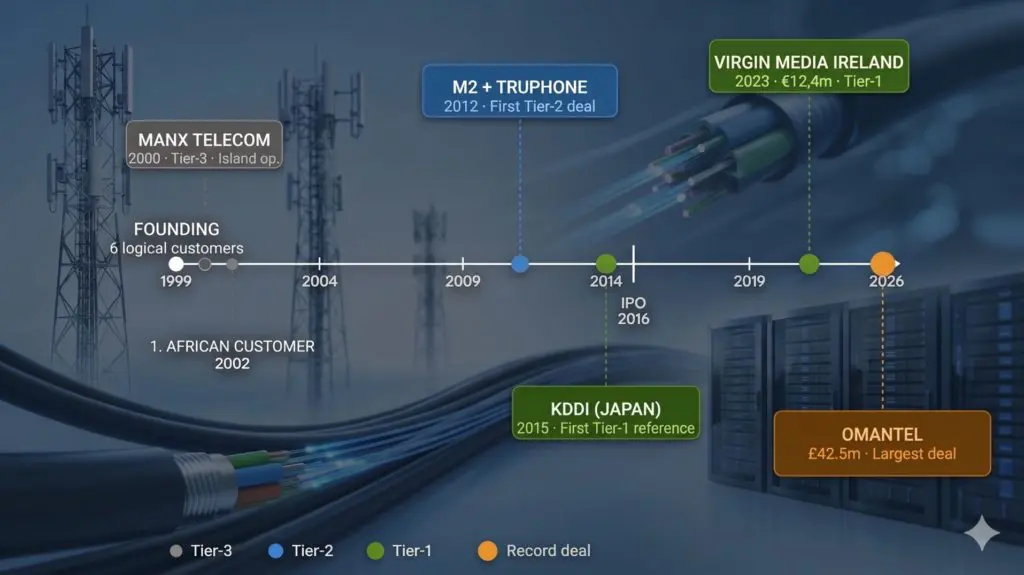
Ez nem véletlen, a legnagyobb szolgáltatók nem fogják a rendszereiket ismeretlen cégeknek átengedni, lecserélni pedig pláne nem. Mivel a kisebb cégek először a kisebb szolgáltatókkal kötnek szerződést, van egyfajta előrejutási létra, amit az OSS/BSS szoftvereket kínáló cégeknek végig kell járniuk. Ha megnézitek a legnagyobb OSS/BSS cégeket, a legtöbb partnerük Tier-1-es, ami azért van, mert ekkora cégmérethez már jelentős összegű szerződéseket kell kötni. Csakhogy, ehhez olyan Tier 3-as és Tier 2-es renomét kell kiépíteni, ami bizonyítja, hogy a szolgáltató nagyobb, Tier 1-es kihívásokkal is elbír. A konkurensek szekcióban majd látni fogjátok, hogy ez mennyire fontos.
Hogyan termeli a pénzt a Cerillion (AIM:CER) és milyen piaci előnyökkel rendelkezik?
Ebben a szekcióban azt vizsgáljuk, hogy mit csinál pontosan a vállalat amivel bevételt termel, milyen termékei, szolgáltatásai vannak, ezek mennyire nélkülözhetetlenek. Rendelkezik-e valamilyen versenyelőnnyel (economic moat), az mennyire védhető, illetve csökkenő vagy növekvő-e a tendencia, hosszabb távon valószínűsíthetően mi fog történni.
A Cerillion bevételi modelljének három rétege
A Cerillion bevételét a legtisztábban akkor lehet megérteni, ha nem ágazati bontásban nézzük, hanem a bevétel kiszámíthatóságának szempontjából. Így három réteg rajzolódik ki, amelyek egymásra épülnek és egymást erősítik.
Az első és legkiszámíthatóbb réteg az ismétlődő bevétel. Ez magában foglalja a support és karbantartási díjakat, a managed service bevételeket, a Skyline SaaS-platformot és a harmadik féltől átvett hardver- és hosting-bevételeket, ami összesen 15.9 millió GBP volt FY2025-ben, ami a teljes bevétel ~35%-a. Ez az a rész, amelyik automatikusan megújul évente (recurring revenue): egy telecom operátor nem mondja fel a számlázási rendszerének támogatói-szerződését, mert a rendszer leállna nélküle. Ez a réteg szinte recesszióbiztos, és a 3%-os éves növekedése a meglévő ügyfélbázis szerves terjeszkedését tükrözi.
A második réteg a szoftver-licence bevétel. Ez a legmagasabb marzsú elem az egész üzletben, itt az inkrementális kiadás közel nulla, hiszen a már megírt kódot „adják el” újra, akár egy licencmegújítás, akár egy új ügyfél formájában. Ez a réteg eléggé pulzál: egy nagyobb licencmegújítás vagy bővítés egyszerre hozza be a bevételt, ezért az éves és féléves számokat komolyan torzítja az időzítése. Ez a szegmens az, amelyik a legjobban megmagyarázza a félévek közötti ingadozást. Mivel a Cerillion egy angol vállalat, ezért félévenként jelent, és pont a fenti hatás látható 2026 H1-es bevételekben is, amit a cég következetesen kommunikált is.
A harmadik réteg a szolgáltatások, azaz az implementációs és projektbevétel. Ez akkor keletkezik, amikor egy ügyfél megrendel egy új BSS/OSS telepítést vagy egy meglévő rendszer bővítését. A H1 FY2025-ben a szolgáltatás bevétel 24%-kal nőtt 10.3 millió GBP-re, és a teljes bevétel 49%-át tette ki, miközben korábban jellemzően 37% körül volt. Ez azt jelzi, hogy a cég aktív implementációs fázisban van, ami rövid távon marzsnyomással jár (a szolgáltatások marzsa alacsonyabb, mint a licencé), de hosszú távon az ismétlődő bevétel alapját fekteti le.
A bevételi mix szempontjából egy fontos szempont még: a meglévő ügyfelek 2025-ben a teljes bevétel 93%-át adták, szemben a korábbi évi 85%-kal. Ez látszólag az ügyfélkoncentráció növekedését jelzi, de a valóság árnyaltabb: ez annyit jelent, hogy az adott évben az új ügyfél-bevezetések bevételei még nem jelentek meg a számok között, miközben a meglévő ügyfélbázis organikusan bővül. Fontos azt tudni, hogy a Cerillion folyamatosan lépked fel a korábban emlegetett „szolgáltatói létrán”, emiatt egyre nagyobb szerződéseket köt. Ez azt eredményezi, hogy a százalékos arányok gyorsan változhatnak egy-egy újabb, nagyméretű szerződés megkötésekor.
A nagyobb Cerillion szerződések az elmúlt két évből
Az elmúlt két pénzügyi évben a Cerillion számos szignifikáns szerződést írt alá a vállalat, amelyek mindegyike más-más szempontból fontos. Viszont mielőtt bemutatom ezeket a szerződéseket, három fogalmat el kell magyaráznom, hogy értsétek a cég bevétel dinamikáját: mi a bevétel, a backlog és a pipeline.
Ez a három fogalom együtt alkotja azt, amit a BSS/OSS szektorban a bevételi láthatóságnak neveznek, és ez az egyik legfontosabb mutatója annak, hogy egy szoftvercégnél mennyire kiszámítható a jövő. A három fogalom egy időtengelyen értelmezhető a legkönnyebben:
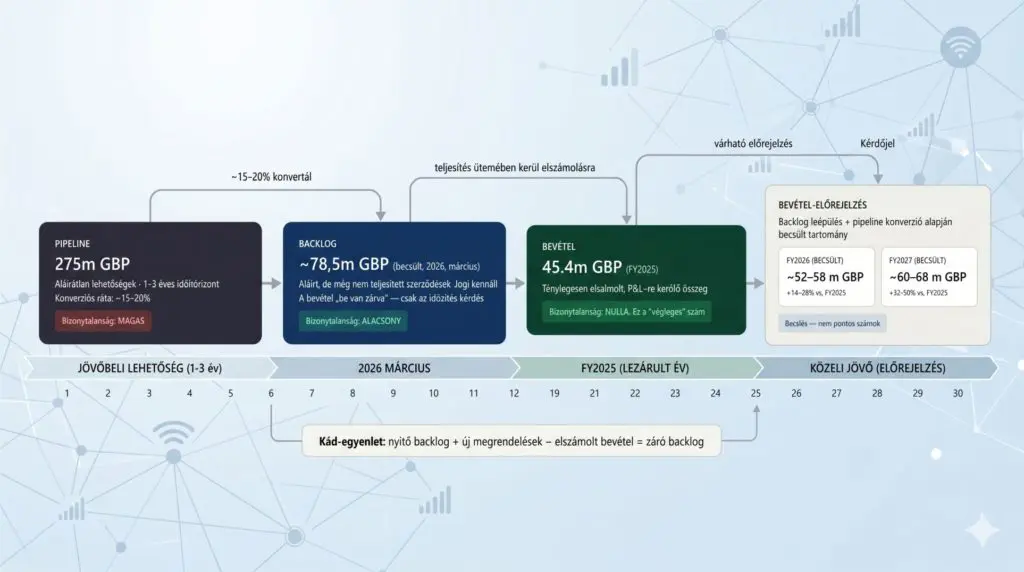
Vagyis a bevétel az, amit már a vállalat kiszámlázott és befolyt, a backlog tartalmazza a még el nem végzett munka mennyiségét, amire már van szerződéses kötelem (tehát biztosan bevétel lesz belőle a jövőben). A pipeline pedig az a lehetséges, de még meg nem kötött vállalás, ami éppen a leendő partnerekkel letárgyalás alatt van, és ami az iparági sztenderdek szerint 15-20%-kal konvergál.
🤔A Cerillion a féléves jelentéseikben a backlogra következetesen back-order-ként hivatkozik, a két fogalom ugyanazt jelenti.
Miért jó ez nekünk befektetőknek? Azért, mert a szerződések lökésszerűen érkeznek, ezért meg tudjuk becsülni, hogy mennyi lesz a Cerillion várható bevétele.Ha ezekkel az adatokkal a jövőbeni árazást is kiszámoljátok, akkor tudtaok arra következtetni ,hogy mennyi lesz a Cerillion értéke, ha ezek is realizálódnak (hiszen tudjuk a backlog bevételt, ami nagyon nagy eséllyel teljesül).
Lássuk, melyek voltak a Cerillion legnagyobb szerződései az elmúlt években (a 2025-ösek egy része még mindig a backlogban van, a rendszerek telepítése jelenleg is zajlik):
- 🫰Virgin Media Ireland (2023 november, 10.3 m GBP): ez volt az a szerződés, amely először jelezte, hogy a Cerillion Tier-1 operátoroknál is képes pályázni. A Virgin Media Ireland a Liberty Global leánycége, nem egy kis regionális telecom, hanem egy globális csoport tagja. Az implementáció az Infosys-szal partnerségben zajlik, ami szintén figyelemre méltó: a Cerillion beengedte a projekt mellé az egyik legnagyobb IT-szolgáltatót, ami azt jelzi, hogy nem ragaszkodik a projekt teljes kontrolljához, hanem az ügyfél sikere az elsődleges. A rendszer élesítése 2025 júliusában volt, sikeresen.
- 🫰Ucom, Örményország (2025 január, 9 m GBP): ötéves szerződés, amit az ország egyik legnagyobb integrált telecom operátorával kötöttek, fix, mobil, szélessáv és TV-szolgáltatásokat fedez. Ez stratégiailag két okból fontos: egyrészt megerősíti a Cerillion jelenlétét a kelet-európai és kaukázusi régióban, másrészt mutatja a „quad-play” képességet, vagyis azt, hogy a platform nemcsak mobilszámlázást kezel, hanem konvergens, négyféle szolgáltatást egységes rendszerben.
- 🫰Ismeretlen európai Tier-1-es ügyfél (2025 nyár–ősz, 25 m GBP): ez az egyik legnagyobb deal 2025-ben, bár a vállalat nem hozta nyilvánosságra az ügyfél nevét. A lényeg: egy meglévő európai nagyvállalati ügyfél újonnan felvásárolt ügyfélbázisát a Cerillion platformra migrálja, és ehhez inkább a Cerillion SaaS-megoldását választotta a korábbi Tier-1 rendszere helyett. Ez validálja a Cerillion ajánlatát: az ügyfél úgy döntött, hogy az újonnan megszerzett ügyfélbázist a Cerillion SaaS-alapú platformjára viszi át az inkumbens Tier-1 szolgáltató helyett. Ez az egyik legerősebb piaci visszaigazolás az elmúlt két évből.
- 🫰Omantel, Omán (2026 január, 42.5 m GBP/ 5 év):ez a cég történetének valaha volt legnagyobb szerződése. A lényeg: a 42.5 m GBP nem egyszeri bevétel, hanem öt évre elosztott strukturált szerződés, amelynek egy implementációs és egy hosszú ismétlődő komponense van. Az Omantel a projekt keretében a Cerillion Enterprise Product Catalogue, CRM Plus, Convergent Charging System, Service Manager, Revenue Manager, Business Insights és Network Inventory moduljait vezeti be, hogy egységes digitális alapot hozzon létre, lefedve a B2C, B2B és IoT piacokat. Ez a szerződés megváltoztatja a Cerillion méretpercepcióját a piacon: aki eddig közepes méretű szolgáltatónak tekintette a céget, mostantól Tier-1 képességű partnerként kell kezelnie.
Mi a quad-play az OSS/BSS piacban?
Röviden: a quad play azt jelenti, hogy egy telekom cég egyszerre nyújt mobiltelefon, vezetékes telefon, TV és internet szolgáltatást is, egy közös előfizetési csomagban.
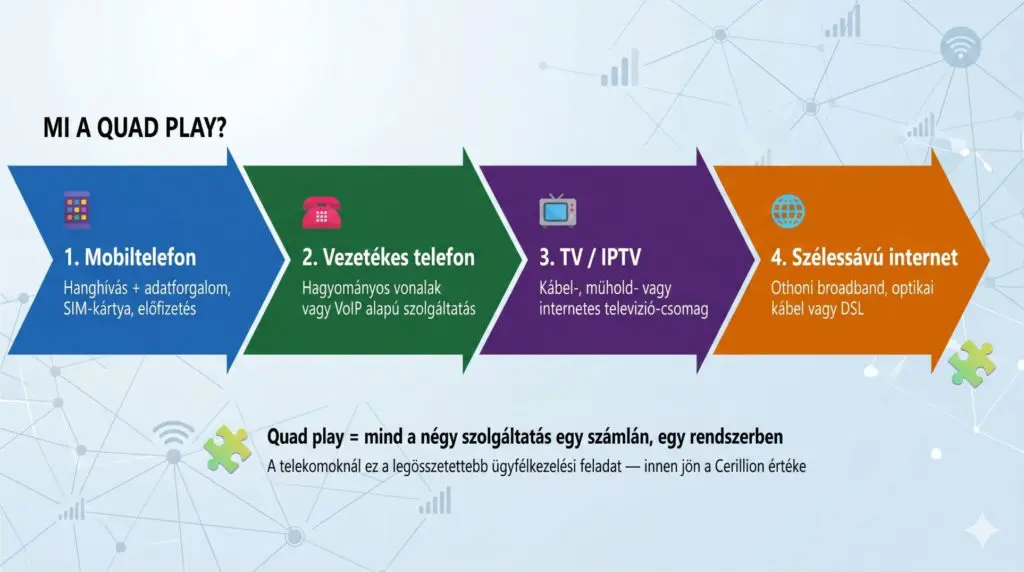
A Cerillion ügyfelei jellemzően quad-play szolgáltatók. Egy vezetékes telefonos, egy mobilos, egy TV-s és egy internetes számlázási rendszer külön-külön egyszerű, de ha egyetlen ügyfélnek kell egyszerre mind a négyet kezelni (eltérő díjszabással, lejáratokkal, kedvezménycsomagokkal), az rendkívül bonyolult szoftvert igényel. A Cerillion Unify termékét pont erre tervezték: egyetlen konvergens rendszerben kezeli a teljes szolgáltatásportfóliót, az összes fizetési módot és üzleti modellt. Ez az oka, hogy tipikus ügyfelük egy-egy ország vezető telekommunikációs társasága, pl. Cable & Wireless Seychelles, amely az ország egyetlen quad-play szolgáltatója, és IPTV, szélessáv, vezetékes és mobiltelefont is kínál.
Miért releváns ez a bevételi számokhoz? Egy quad-play szerződés értéke sokszorosa egy egyszerű mobilos szerződésnek, és a rendszer cseréje (ami Cerillion fő üzlete) is sokkal drágább és összetettebb projektet jelent. Ezért látjuk, hogy a backlog-ban szereplő összeg jellemzően néhány nagy, több éves implementációs projektet takar, nem sok kis megrendelést, ami egyszerre teszi a bevételt kiszámíthatóvá és az egyes ügyleteket stratégiailag fontossá.
A Cerillion gazdasági versenyelőnye (economic moat)
Ebben a szegmensben azt vizsgáltam, van-e a vállalatnak valamilyen gazdasági versenyelőnye, amit Warren Buffett az „economic moat” szóösszetétellel, vagyis a gazdasági várárok jelzővel illetett, amely visszatartja a konkurenseket attól, hogy megostromolják a vállalat erődjét, vagyis az üzletmenetét, és elvegyék annak piacát. Az esetében ezek az alábbiak lehetnek:
- 🫸Költséghatékonyság/méretgazdaságossági előny (cost/scale advantage): egyelőre nincsen, lévén a Cerillion PLC egy kiskapitalizációjú cég, így nem is lehet neki méretgazdaságossági előnye, viszont az okozhat költségelőnyt, ha a telepítés ideje gyorsabb, mint a konkurenseknek, hiszen a szolgáltató oldalán számszerűsíthető. Szintén okozhat maga a Cerillion BSS rendszere a jövőben költségelőnyt a telco cégeknek, de ez egy viszonylag nehezen számszerűsíthető összeg. Ami támpontot adhat, hogy a Cerillion az elmúlt pár nagy szerződését sokkal nagyobb konkurensek (Amdocs, Huawei, NEC) ellen nyerte meg.
- 🫸Kapcsolási költség (switching cost): erős, az OSS/BSS szoftverrendszereket kifejezetten nehéz leváltani, nagyon nagy kockázattal járnak, miközben az új rendszer költségelőnye viszonylag alacsony lehet. Ez viszont egyben azt is jelenti, hogy ritkán váltanak a telco cégek új szolgáltatóra. Nem nehéz észrevenni, hogy az első pont a másodiknak ellent mond, tehát leginkább akkor váltanak szolgáltatót, ha az új OSS/BSS valamiben SOKKAL jobb, mint az előző volt, VAGY az iparágban összeolvadások történnek. Ilyenkor ugyanis a 2 darab rendszerből csak egyet tartanak meg, vagy egy újat vezetnek be, ha egyébként is új rendszert kell bevezetni. Ez egy meglehetősen ritka eset, szerencsére 2025-ben láthattatok ilyet is.
- 🫸Hálózathatás (network effect): nincsen, vagy legalábbis nem abban az értelemben, ahogyan mondjuk egy Facebook esetében működik.
- 🫸Branderő: egyelőre gyenge vagy nincsen, abban az értelemben, mint ahogy egy Nike-nak van, viszont az iparágban akkor mehetsz el a Tier-1-es, vagyis a legnagyobb szolgáltatókhoz, ha korábbról fel tudsz mutatni hasonlóan komoly szerződéseket más szolgáltatókkal is. A Cerillion esetében ilyen az Omantel deal, de a korábbi meg nem nevezett Tier-1-es szolgáltató is építi a renomét.
- 🫸Vállalati kultúra: van. Kiindulva abból, ahogyan a CEO és a CFO beszél a cégről, amilyen elhivatottak, és amennyire hosszú távon gondolkodnak, ez egy kezdeti, igen stabil és megnyerő cégkultúra. Nem üti meg egy Constellation Software szintjét, ami a legjobb cégkultúra, amit valaha láttam, de bár minden vállalat úgy gondolkodna, mint a Cerillion (például az Adobe, a Veeva Systems vagy az Intuit tanulhatna tőlük, ahelyett, hogy a bevétel arányában 8-15%-os részvénybónuszokat osztogatna magának a menedzsment).
- 🫸Immateriális javak, know-how, védjegy (Intangible assets): valamennyi van, a Cerillion Unify, a Cerillion Metro, a Cerillion Enterprise és a Cerillion Skyline rendszerek ilyenek, és mivel egyre több tendert (de azért közel sem mindet) nyer meg a vállalat, ezért ez egy folyamatosan erősödő moat lehet a közeljövőben.
- 🫸Belépési küszöb a piacra (barriers to entry): van, magas. A telco piacra belépni nem azt jelenti, hogy AI-jal vibekódol valaki egy szoftvert és hopp, már kész is a rendszer, hanem rengeteg szabványnak, tanúsítványnak kell megfelelni, ezeket a rendszereket auditáltatni kell, és még sorolhatnám. Ha ez megtörtént, akkor a piacra lépő vállalatnak rendelkeznie kell megfelelő múlttal, komoly partnerekkel, ami alapján megkereshetik az újabb telco cégeket és értékesíthetik a szoftvereiket. Mivel ez egy lassan felépülő folyamat, ahogyan a Tier-3-as szereplőktől a Tier-2-esen át haladnak a Tier-1-es szolgáltatók felé, ezért évek vagy évtizedek telnek el, mire a megfelelő kapcsolat és bizalom felépül. A Cerillion PLC-nek a KDDI volt az első Tier-1-es ügyfele 2013-ban vagyis a megalapítása után 14! évükbe telt, mire eljutottak erre a szintre.
Mivel a Cerillion (AIM:CER) egy nagyon alulkutatott cég, ezért gyakorlatilag nem áll rendelkezésre adat azzal kapcsolatban, hogy az elemzőházak szerint milyen masszív a vállalat gazdasági előnye. Szerintem a fentiek alapján a vékony, de növekvő gazdasági várárok indokolt, amit elsősorban az immateriális javakra és a magas belépési küszöbre alapozok. Bár a vállalat piaci kapitalizációja alacsony, az már látszik, hogy elég sok tenderen megverte a nála jóval tőkeerősebb és nagyobb kapitalizációjú vetélytársakat is, ami nem jellemző a stagnáló, versenyképtelen cégekre. Hogy érzékeltessem az Amdocs és a NEC erőfölényét, a piaci kapitalizációjuk 62-szer, illetve 12.7-szer, míg a bevételük 374-szer és 75-ször nagyobb, mint a Cerillionnak. Ez pedig mindenképpen figyelemre méltó.
A Cerillion (AIM:CER) metrikái
Ebben a szekcióban azt vizsgáltam, hogy milyen metrikák jellemzik a vállalatot, hogyan áll bevétel oldalon, milyen marzsokkal dolgozik, van-e adóssága, mit mutat a mérleg. Keresek olyan tételeket, amelyek extrémek – túl magas adósság, magas goodwill stb. -, milyen tőkén elért megtérüléssel dolgozik a vállalat, mekkora a tőkeköltsége, hogyan épül fel a bevétel és a költségoldal. Vizsgálom a tendenciákat is, a tulajdonosi értékteremtést, illetve, hogy a megtermelt cash-t hogyan használja fel a cég.
Mekkora az S&P 500 hozama?
A korábbi elemzésekhez képest bevezettem egy új szekciót, hogy a lent olvasható metrikákat legyen mihez viszonyítani. Mivel nagyon sokan használják az amerikai tőzsdeindexet benchmarknak, illetve vásárolnak S&P 500 ETF-et is, ezért érdemes ránézni arra, hogy mit tudnak a vállalatok aggregáltan (nyilván annak kell örülni, ha az éppen elemzett cég ezeket az értékeket túlteljesíti).
S&P 500 2024-es adatok:
- 📈 S&P 500 bevételnövekedés: +7%
- 💹 S&P 500 nyereségnövekedés: +10%
- 📊 S&P 500 bruttó marzs: 45%
- 💼 S&P 500 nettó marzs: 13%
- 🔁S&P 500 ROE: 15%
- 🏗️ S&P 500 ROIC: 12%
- ⚙️S&P 500 ROCE: 11%
A Cerillion PLC egy viszonylag egyszerűen átlátható vállalat, hiszen a növekedésének nagy része organikus forrásból származik. Viszont a pulzáló jellegű szerződések miatt nagyjából lehet azt előre tudni, hogy mekkora bevétel várható a közeljövőben, a bizonytalanságot az adja, hogy az implementáció 12-18 hónap, így ezek a bevételek terülni fognak, ahogyan a következő képeken látni fogjátok. A lenti képre is betettem a 2026-28-as várható bevételeket az érdekesség kedvéért.
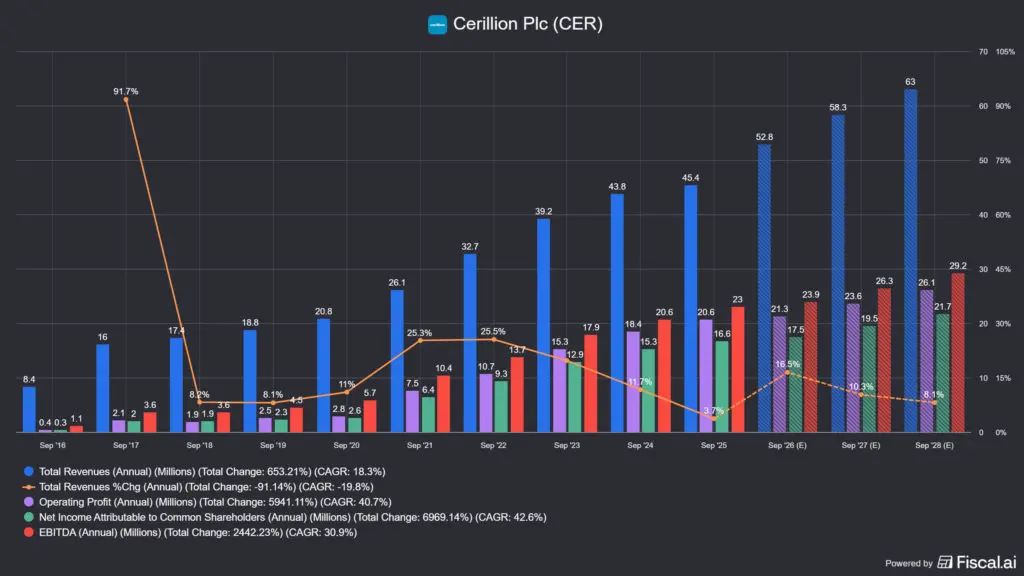
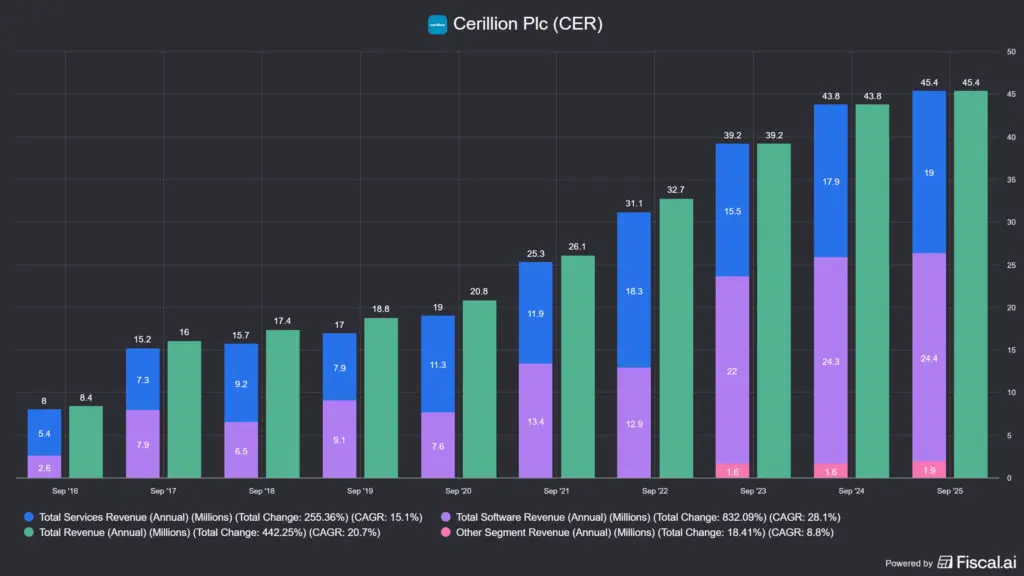
A lenti képen a szolgáltatások és a szoftverek, illetve az egyéb bevételek látszanak. Ebből a szolgáltatások rész a rendszer implementációs bevételeit jelenti, vagyis ez nem egy visszatérő bevétel, ellentétben a szoftver sorra könyveltekkel.
A lenti képen ugyanúgy a bevételt látjátok, csak territoriális megoszlásban, és az jól látszik, hogy a döntő többségét Anglia és Európa adja. Viszont a terjeszkedés fő iránya Ázsia, Afrika és Közel-Kelet (MEA régió), ami még ezen a képen nem igazán látszik, mert a bevétel még nem folyt be a céghez, de azt várom, hogy ebbe az irányba tolódik el a bevétel százalékosan.
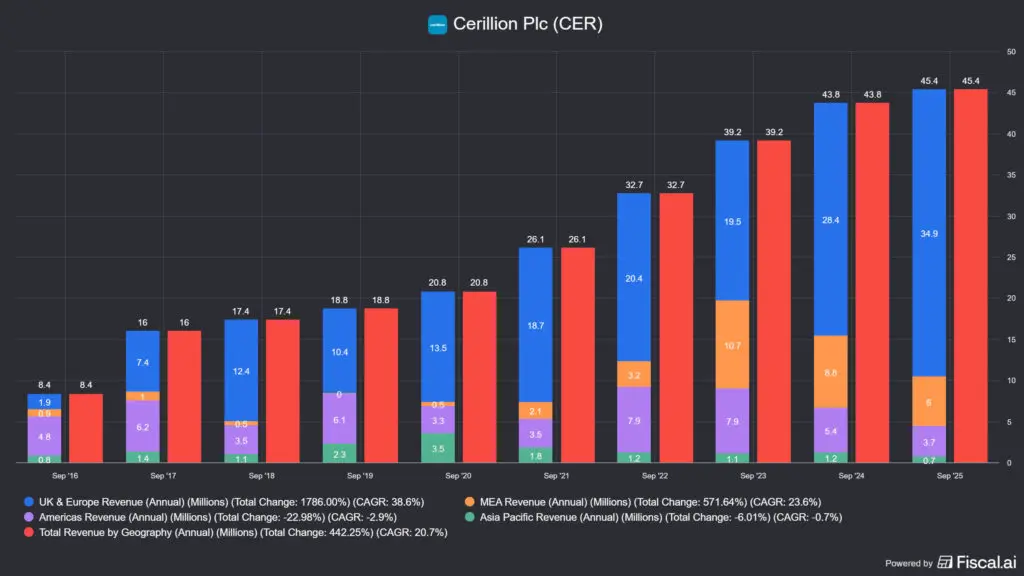
A fentieket nagyban árnyalja a bevételkoncentráció és annak territoriális megoszlása, amire érdemes úgy tekinteni, hogy például Ománnak és az Egyesült Királyságnak nem ugyanakkora a politikai kockázata. A Cerillion a saját elmondása szerint (konkrétan elhangzik a 2025 év végi jelentésben erre számadat) kifejezetten hatékonyan hajtják be a díjaikat a partnerektől. A bevételek megoszlása az elérhető adatok alapján:
- ⚙️80 telepítés,
- 🌎45 országban,
- 💸2024-ben a bevételek 85%-a, 2025-ben a bevételek 93%-a meglévő ügyfelektől érkezik.
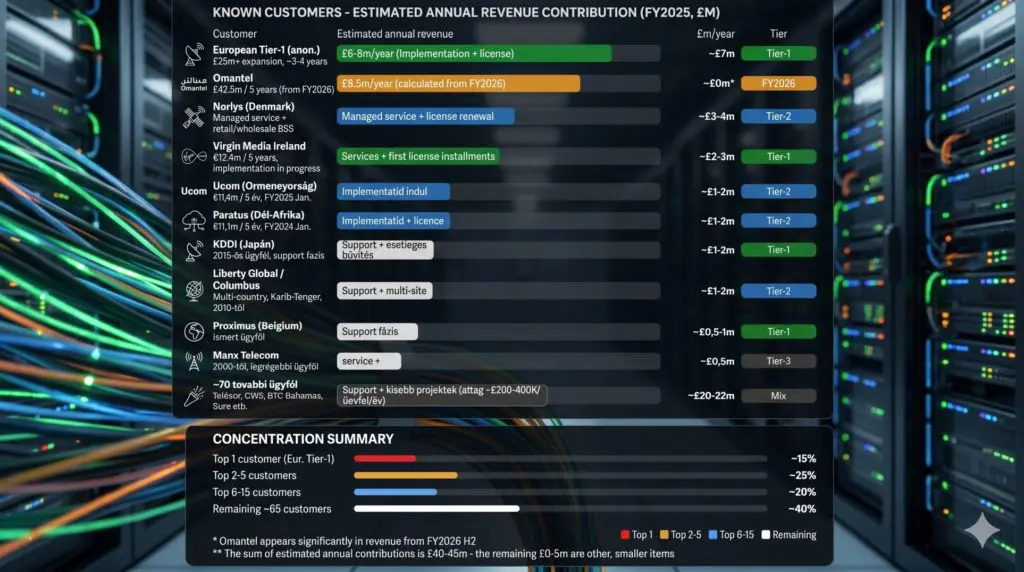
A lenti ábrán látható az arány, amiben azért eléggé sok spekuláció van, hiszen a Cerillionnak nem kötelessége az összes ügyfelét és a hozzájuk tartozó bevételt leközölnie. A lenti képen látható a cég fejlődése, vizualizált formában, az adatok becsültek.
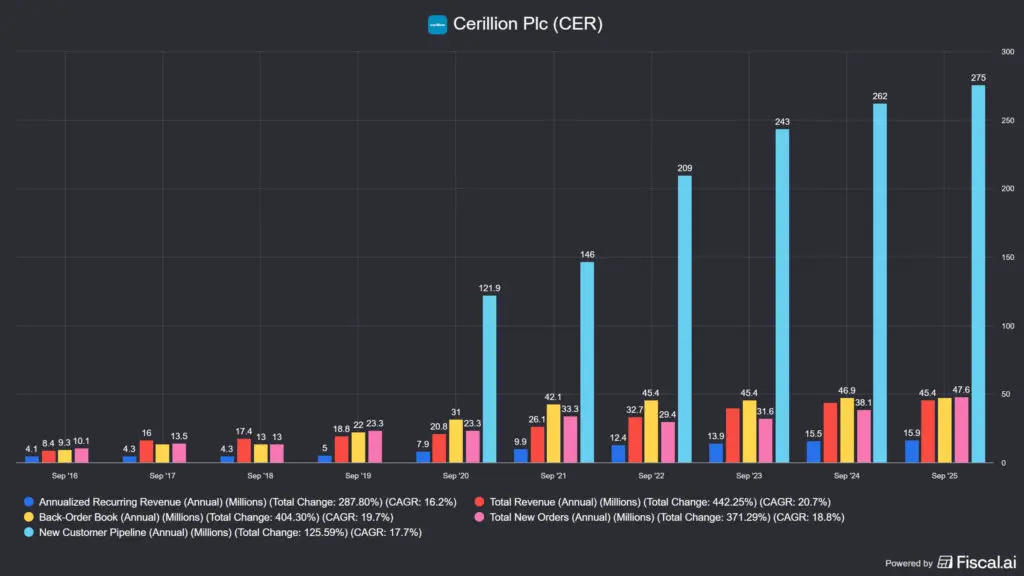
A következő képen a már emlegetett bevétel, backlog, pipeline hármast láthatjátok, és mivel ebben nincsenek benne a már megkötött szerződések, számoljunk egy kicsit együtt (már a 2026 H1-es, június 1. utáni adatokkal):
- 💰 bevétel 2025-ben: 45.4 millió GBP, ebből 15.9 millió GBP a visszatérő bevétel,
- 📋 back-order book (backlog): 81.2 millió GBP (ebből 72.6 millió a lekötött, még el nem számolt megrendelés és 9.5 millió GBP éves support szerződés),
- 🚀 pipeline: 271 millió GBP, ebből reálisan 15-20% teljesül, ami ~40.7-54.2 millió GBP,
- 📈 várható bevétel: 15.9+(72.6 a backlogból)+(40.7-54.2 a pipelineból) millió GBP=88.5+(40.7-54.2 a pipelineból) millió GBP=~129.2-142.7 millió GBP.
Az utolsó sor spekulatív, és nem is tudjuk, hogy mely évekre oszlik el, de ha még csak azzal számoltok, hogy a pipeline-ból semmi nem teljesül, akkor is a jelenlegi 45.4 millió GBP-nél akkor is 95%-kal több bevétel fog befolyni. Ez azért nem rossz, hiszen 12-18 hónapra előre lehet látni, mi fog történni. A pipeline 271 millió, nem 275 millió GBP, a kép még a 2026 H1 előtti állapotot mutatja, de az eltérés marginális.
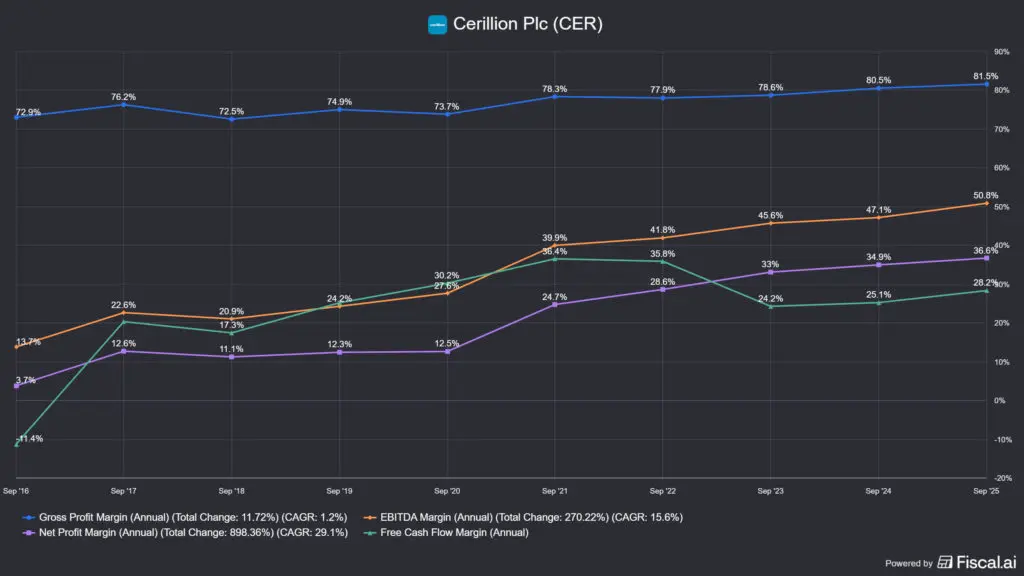
Következzenek a marzsok, amiken az látszik, ami nagyon kevés cégnél: alapból sem alacsonyak, viszont trendszerűen emelkednek, leszámítva a szabad készpénz marzsot, ami elsősorban attól függ, hogy az új telepítéseknek mekkora a költsége.
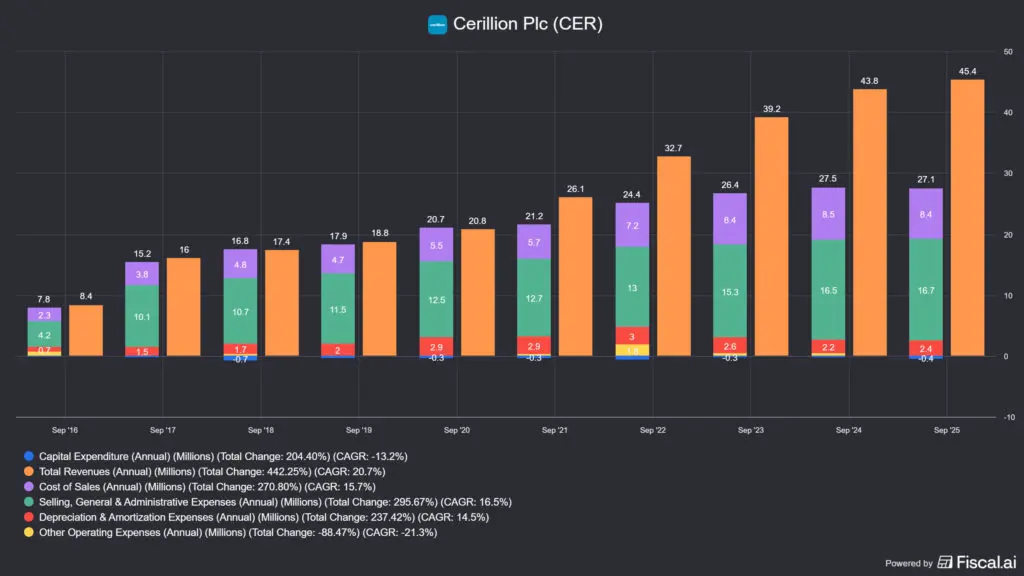
A következő a költségek. Ami meglepő egy szoftvercég esetében is, hogy a tőkeköltés mindössze 0.5%-os, ezek a kék negatív jelölések a képen. Nincsenek gyárak, épületek és hasonlók, viszont viszonylag nagy az adminisztratív költség, illetve el is kell adni a terméket, de még így is rengeteg pénzt termelnek. Viszont ez egy nagyon egyszerűen skálázható üzlet, és skálázódik is, annak rendje és módja szerint, ahogyan az a marzsokon is látható.
Végezetül a kedvenc képem a nem létező adósság, ugyanis a cég nettó adóssággal rendelkezik, vagyis a készpénzállománya és az ezzel azonos eszközök (például rövid lejáratú állampapírok) meghaladják a minimális adósságukat. A kettő különbsége a zöld negatív szám, ami folyamatosan nő. Mivel ez egy kis kapitalizációjú cég, és a költségei nem arányosan nőnek a bevételeivel, tehát egyre több készpénzt fognak termelni.
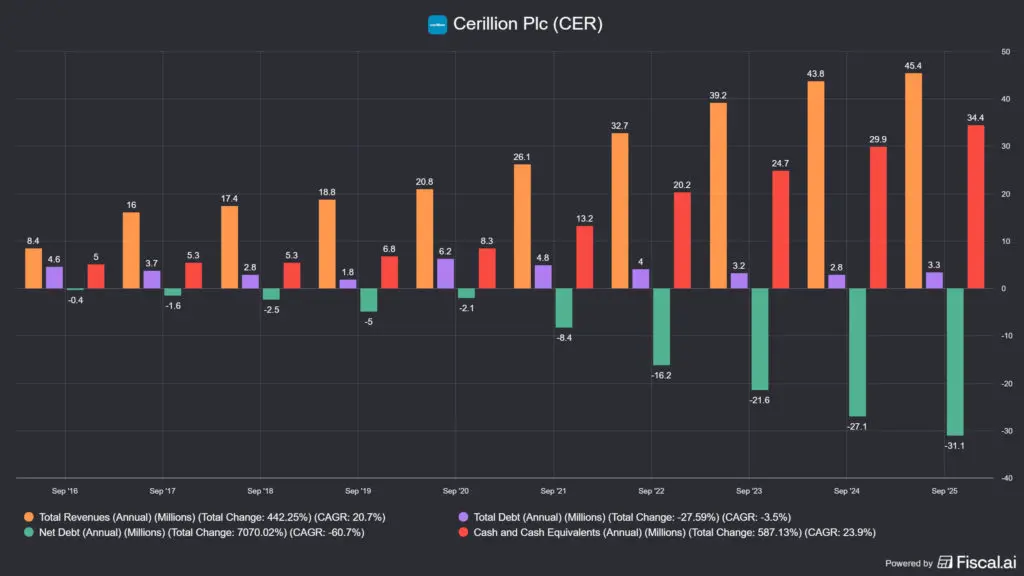
Ezt szoktuk lendkerék effektusnak is hívni, amíg a cég új szerződésekkel mozgásban tudja tartani a lendkereket, a hatékonyság folyamatosan javulni fog, aminek mi befektetők, nagyon szoktunk örülni.
Mit mutatnak meg a ROIC és a ROCE metrikák?
ROIC – Return on Invested Capital – azt mutatja meg, hogy a vállalat mennyire hatékonyan használja fel a teljes befektetett tőkéjét a nyereség generálására. Bővebben itt.
- A vállalat alapvető értékteremtő képességét mutatja.
- Kiszűri a finanszírozási struktúra hatását.
- Ha a ROIC meghaladja a tőkeköltséget (WACC), a vállalat értéket teremt.
ROCE – Return on Capital Employed – azt mutatja meg, hogy a vállalat milyen hatékonyan használja fel a hosszú távú finanszírozási forrásait. Bővebben itt.
- Az üzleti tevékenység jövedelmezőségét méri.
- Nem veszi figyelembe az adózási hatásokat.
- Jó összehasonlítási alap különböző iparági szereplők között.
| Mutató | Mit mér? | Kinek hasznos? | Mikor számít jónak? |
|---|---|---|---|
| ROCE | A teljes tőke megtérülését | Hosszú távú befektetők | Ha magasabb, mint az iparági átlag |
| ROIC | A befektetett tőke megtérülését | Részvénybefektetők | Ha magasabb, mint a WACC |
| ROE | A saját tőke megtérülését | Részvényesek | Ha stabil és fenntarthatóan magas |
A Cerillion (AIM:CER) tulajdonosi értékteremtése
A tulajdonosi értékteremtés oldalán általában azt szoktam vizsgálni, hogy a megtermelt szabad készpénzállományt mire használja fel a vállalat. Alapvetően az alábbi dolgokat teheti egy cég a készpénzzel:
- 🔄 visszaforgatja az üzletmenetbe
- 📉 adósságot csökkent (nincs neki)
- 💵 osztalékot fizet (keveset)
- 📊 részvényt vásárol vissza (minimálisan hígít, ugyanennyit vásárol vissza)
- 🏢 más cégeket vásárol fel (nem felvásárló)
A Cerillion (AIM:CER) üzletmenete viszonylag egyszerűen átlátható, ez egy tipikusan organikusan növekedő vállalat, amelyiknek nincs adóssága, és a részvényszáma is változatlan az IPO óta. A lenti képen ez lényegében egyben látható, az osztalékkal együtt, ahol az tűnhet fel, hogy az osztalékhozam folyamatosan esett. Ennek az oka nem az, hogy osztalékot vágott a Cerillion, hanem az, hogy az árfolyam szállt el, pedig tisztességesen növelték az osztalék kifizetését is, legutóbb +15%-kal.
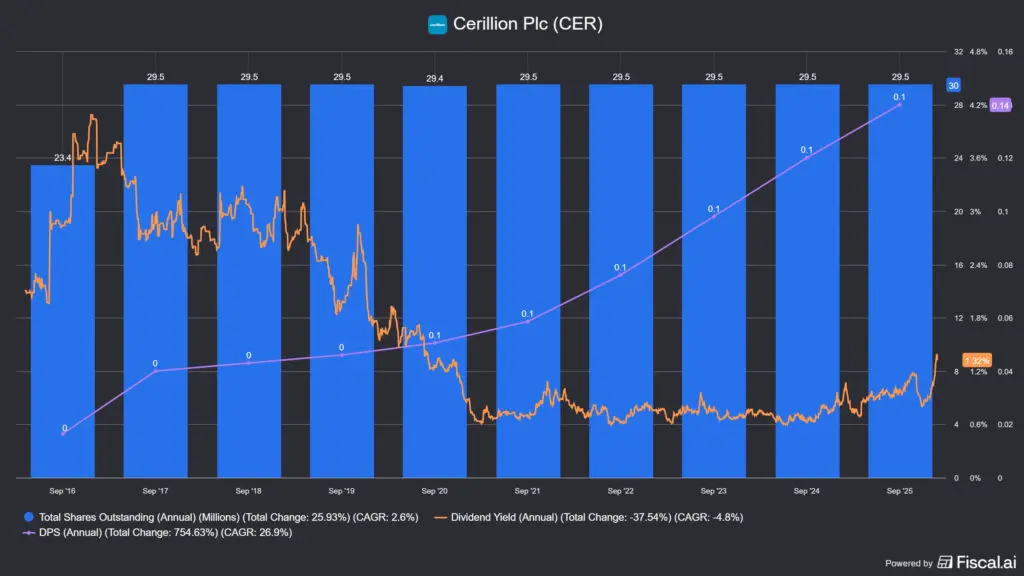
Chris. W. Mayer után szabadon szoktam használni az alábbi kifejezést: dividend leakage. Ez azt jelenti, hogy a készpénz egy része kikerül a vállalatból és ahelyett, hogy a kamatos kamat erejével egyre több pénzt termelne, kikerül a mérlegből, amit még le is kell adóznotok. Ez az esetek 99%-ában hátrányos a befektetőknek, pár esetet kivéve:
- 💰ha nem kell leadózni (UK-ben az osztalékra az adó 0%),
- ⚖️ha a cég máshogyan nem tudja felhasználni,
- ⬆️ha magas ütemben növelik, mert olyan gyorsan emelkedik a készpénztermelés is.
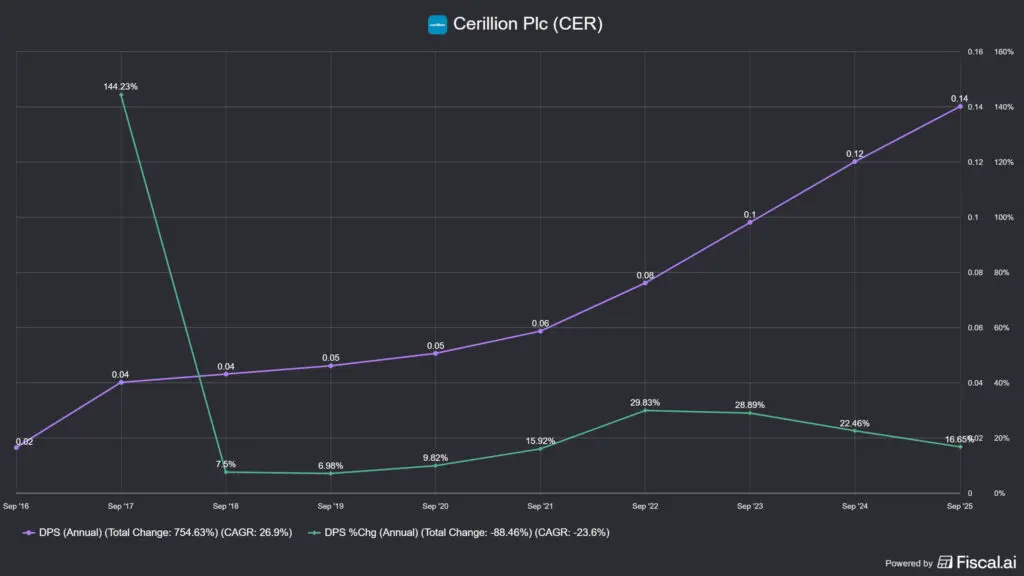
A fenti képből kiemeltem a lila részt, és egy kicsit átalakítottam, máris mennyire máshogyan néz ki ugye? Ennek az oka az, hogy az angol cégek nem pennyben jelzik ki az osztalékot, amiben azt kifizetik, hanem fontban, amit a szoftverek sokszor felkerekítenek. Emiatt a 0.05 és 0.014 is 0.1 GBP-nek is néz ki a képeken. Pedig, ha megnézitek a zöld sávot, láthatjátok, hogy 15-20%-kal! emelik az osztalékot évente, ugyanis olyan sok készpénzt termelnek, hogy nem tudják az összeset visszaforgatni az üzletmenetbe. Adósság nincs, az értékeltség szinte mindig magas, így jobb híján kifizetik azt osztalékként.
☝️Ez pontosan az az eset, amit szeretünk: lényegében semmit nem kell feláldozni a befektetőknek az osztalékért cserébe.
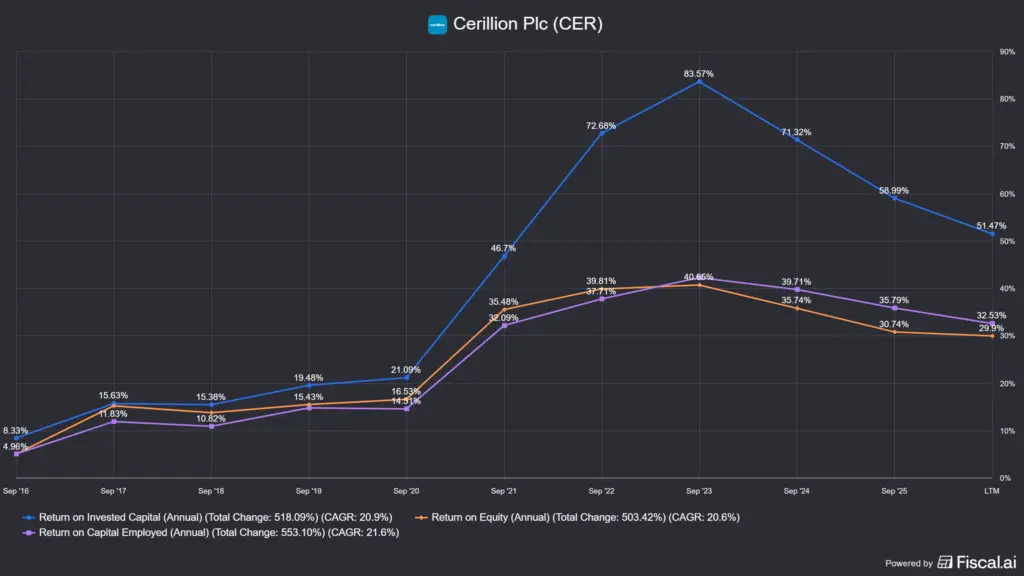
Nem maradt más hátra, minthogy megmutassam a Cerillion (AIM:CER) értékteremtését, de nem igazán tudok semmibe belekötni. Általában itt olyan paneleket írok le, hogy ahol a ROIC>WACC ott értékteremtés történik, de itt olyan iszonyatosan nagy számokról van szó, hogy egyszerűen nem tudnék olyan átlagos súlyozott tőkeköltséget összehozni, ahol ez egyáltalán megkérdőjelezhető lenne. Mivel a lenti metrikák mindegyikének alapja a felhasznált tőke, ezért van egy pici hullámzás a számokban, hiszen a nagy szerződések hullámszerűen érkeznek be, nem egyenletesen és ilyenkor javítják vagy rontják a metrikákat. Az utóbbi 1 évben elég sok nagy ügyfelet szerzett meg a Cerillion, amennyiben ezek a bevételek is beérkeznek, minimum stabilizálódást, de inkább emelkedést várok. De, a mostani számok is nagyon fényesek.
A Cerillion (AIM:CER) felvásárlásai
Ebben a szekcióban azt vizsgálom, hogy mennyire akvizatív a vállalat természete, illetve az egyes felvásárlások milyen hatással voltak a cég életére, ha voltak ilyenek.
A Cerillion (AIM:CER) legjobb tudomásom szerint nem vásárol fel cégeket, így ilyenekről beszámolni nem tudok. Ez viszont nem igaz a konkurensekre, ugyanis a piac eléggé töredezett, így a felvásárlások nem ritkák. Ezért érdemes a konkurensek tevékenységeit is szorosan nyomon követni, amiről bővebben a „Konkurensek” szekcióban olvashattok.
A Cerillion (AIM:CER) menedzsmentje
Ebben a szekcióban azt vizsgálom, hogy kik és hogyan vezetik a vállalatot. Mi a premizálás rendszere, mekkora kockázatot vállalnak – skin in the game – a vezetők a vállalat vezetése közben? Van-e családi szál, esetleg speciális “heritage” faktor?
A Cerillion (AIM:CER) egy pici vállalat, a piaci kapitalizációja mindössze ~400 millió GBP, és ebben a méretben még nem igazán válik szét a menedzsment és az igazgatóság. Ez közel sem olyan ritka struktúra, például a Kelly Partners Group esetében is így van, bár ott a különálló, decentralizált irodák miatt egy kicsit más a logika.
Az, hogy egy pozíciónál többet is betölthet egy tag, egy fajta kulcsember kockázatot is jelent, ami elsősorban Louis Hallra igaz. A Cerillion PLC nem egy Constellation Software vagy annak spin-offjaihoz hasonlító decentralizált vállalat, a vezető nem nevelte ki az utódját, így a személye nehezen helyettesíthető, szóval erre külön oda kell figyelnetek. De a lényeg az, hogy nincs külön menedzsment és igazgatóság, ezért sem találjátok ezt a cikkben elkülönítve.
Louis Hall – Chief Executive Officer (vezérigazgató)
- 💰 Javadalmazás (FY2025): alapfizetés 374 000 GBP (2024: 363 000 GBP); a profit alapján a CEO bónusza az alapfizetés 89%-a, azaz 333 000 GBP volt. A teljes javadalmazás a 2025. szeptember 30-i évre kb. 762 000 GBP volt. Ez teljesen rendben van a vállalat méretéhez képest.
- 💼 Pozíció a vállalatban: vezérigazgató és alapító; egyben a legnagyobb részvényes is. Nagyjából 5.9 millió részvényt (~20.1%) birtokol, ~80.8 millió GBP piaci értékben. Viszont nagyjából 1 éve eladott 10%-ot, így lejött 30%-ról 20%-ra, amit diverzifikációval magyarázott. Ez egy elfogadható indok, nem egy ilyet láttunk már a kis cégek esetében, de azért mindenképpen figyelni kell a tendenciát.
Louis Hall a Cerillion vezérigazgatója és alapítója, aki 1999-ben az eredeti vállalkozás, a Logica nevű cégből való kivásárlást is vezette. Több mint 30 éve dolgozik a vállalati szoftveriparban, a Cerillion előtt pedig számos termékfejlesztési, értékesítési és vezetői pozíciót töltött be a Logicánál. Mivel a vállalatban 20%-os részesedése van, ezért a kulcsember kockázat az ő esetében valós.
Alan Howarth – Non-Executive Chairman (nem ügyvezető elnök)
- 💰 Javadalmazás (FY2025): éves elnöki tiszteletdíj 40 000 GBP (2024: 39 000 GBP), nincs bónusz vagy részvényopció.
- 💼 Pozíció a vállalatban: nem ügyvezető elnök; egyúttal a Javadalmazási Bizottság elnöke. A bizottság másik tagja Mike Dee, és egyetlen igazgató sem dönt a saját javadalmazásáról.
Alan Howarth kiterjedt felsővezetői tapasztalattal rendelkezik mind a köz-, mind a magánszektorban; az Ernst & Youngnál a brit menedzsment-tanácsadási üzletág egyik alapító partnere volt. Az elmúlt 20 évben elsősorban brit és amerikai technológiai és egészségügyi cégek elnökeként tevékenykedett, jelenleg a Tern PLC nem ügyvezető igazgatója, valamint az Open Health Group és a Change Management Group igazgatótanácsának tagja.
Greg Price – Chief Financial Officer (pénzügyi igazgató)
- 💰 Javadalmazás: nincs még közzétett adat. Greg Price 2026. május 1-jei hatállyal csatlakozott a Cerillion igazgatótanácsához, így a FY2025-ös jelentés még nem tartalmaz rá vonatkozó számokat, az első adatok várhatóan a FY2026-os éves jelentésben jelennek meg.
- 💼 Pozíció a vállalatban: pénzügyi igazgató (CFO), a korábbi CFO, Andrew Dickson utódja. Andrew Dickson fizetése 2025-ben 190 000 GBP volt.
Greg Price okleveles könyvelő, több mint 20 év tapasztalattal felsővezetői pénzügyi szerepkörökben, korábban az AIM-tőzsdén jegyzett Checkit PLC és Essensys PLC pénzügyi igazgatója volt. Pályája korábbi szakaszában 10 évet töltött a FTSE 100-as Diageo PLC-nél, majd vezető pozíciókat a Monarch Airlinesnál és az AA-nál.
Guy O’Connor – Non-Executive Director (nem ügyvezető igazgató)
- 💰 Javadalmazás (FY2025): a többi nem ügyvezető igazgató tiszteletdíja, így Guy O’Connoré is, 63 000 GBP volt (2024: 61 000 GBP).
- 💼 Pozíció a vállalatban: nem ügyvezető igazgató, társalapító.
Guy O’Connor a Cerillion társalapítója, jelenleg nem ügyvezető igazgató; a management buyout óta ő vezette a vállalat üzletfejlesztését. A csatlakozása előtt a Jardine Matheson Group leányvállalatánál, a Matheson Investment Internationalnál volt csoportigazgató.
Mike Dee – Non-Executive Director (nem ügyvezető igazgató)
- 💰 Javadalmazás (FY2025): nem ügyvezető igazgatói tiszteletdíj 63 000 GBP (2024: 61 000 GBP). Tagja a Javadalmazási Bizottságnak.
- 💼 Pozíció a vállalatban: nem ügyvezető igazgató.
Mike Dee képesített könyvelő (CIMA). 2015 júliusáig a Manx Telecom PLC vezérigazgatója volt, és levezényelte a cég sikeres AIM-tőzsdei bevezetését 2014 februárjában. Korábban a cég pénzügyi igazgatója, illetve annak a British Telecom-csapatnak a tagja volt, amely 1987-ben létrehozta a Manx Telecomot; összesen 29 évet töltött a Manx Telecomnál.
📌Gyakorlatban: kerestem FTSE 100 és AIM cégeket referenciaként, hogy leellenőrizzem, ez a javadalmazás a hasonló iparági vállalatokkal arányban áll-e. Az FTSE 100 ügyvezető igazgatóinak medián fizetése 4 millió GBP, de ezek jellemzően jóval nagyobb vállalatok, ugyanez az AIM cégek esetében 2023-ban 363 100 GBP volt a CEO-k és 268 000 GBP a CFO-k esetében, legalábbis az alapfizetések tekintetében. Ezek alapján mind Louis Hall, mind pedig Greg Price/Andrew Dickson alapfizetése nagyjából a medián körül vagy alatta van. A bónusz már egy más kérdés, de ha a vállalat prosperál, azt gondolom, hogy ezt számon kérni nem lehet. Mivel a Cerillion (AIM:CER) rekordévet zárt 2025-ben, a bónuszok megérdemeltnek tűnnek.
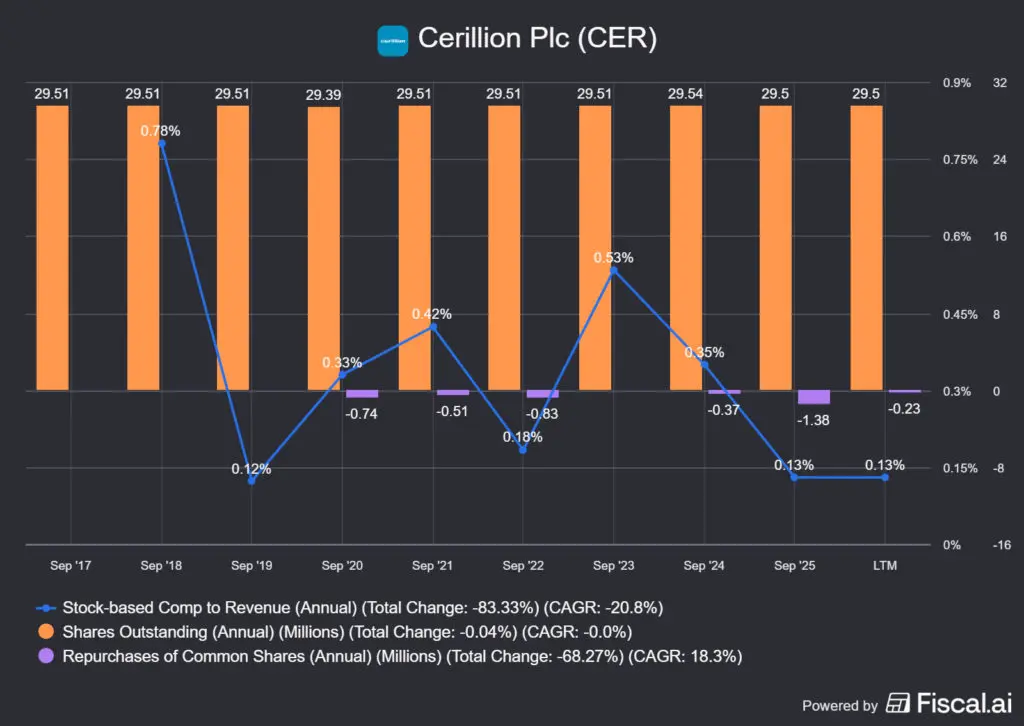
A Cerillion (AIM:CER) LTIP (PSU) és egyéb menedzsment ösztönzői
Az amerikai vállalatoknál a juttatásokat két kategóriába szokták sorolni, egyik az RSU, vagyis a korlátozott részvényjuttatások, ami idővel jár és nincs feltétele, illetve a PSU, vagyis a teljesítmény alapú részvényjuttatások. Az angliai cégek esetében a SAYE az RSU, az LTIP a Long Term Incentive Plan rövidítése, ez lényegében a PSU-val egyezik meg, ami szintén a hosszabb távú ösztönzők közé tartozik.
Munkavállalói szempontból az előnyösebb az RSU, hiszen mindenképpen jár valami, befektetői szempontból pedig a PSU (ebben az esetben az LTIP), hiszen ez ösztönzi a menedzsmentet arra, hogy az érdekeik a vállalatéval egy irányba mutassanak. A legtöbb cég nem választ a két típus közül, hanem van PSU és RSU is, de mi elsősorban azokat a cégeket keressük, ahol nagyon szigorú PSU követelmények vannak, és nincsen RSU. Általában ezek a cégek teremtenek rengeteg tulajdonosi értéket, és már elég sok ilyet elemeztem az iO Charts blogján, de a legjobb példa erre a Constellation Software (TSX:CSU):
Visszatérve a Cerillion PLC (AIM:CER) LTIP javadalmazásához, ez egyrészt csak a felső vezetőkre vonatkozik, másrészt a menedzsment érdekeltté tételét szolgálják. Alapvetően ezek:
- 💰részvényopciók 0.5 penny-s értéken, (lényegében nulla közeli opció),
- 📈feltétele, hogy a részvényárfolyam éves növekedési üteméhez – CAGR – kötött, ami 2022 után, konkrétan számszerűsítve is megjelenik, ami évi 10-18% CAGR, a Javadalmazási Bizottság döntése szerint,
- ⏳lejárathoz kötött, ezt hívják vestingnek, ami több adagban (tranche) válik elérhetővé, általában egy tranche pár év.
A fentiekre példa a 2022-es CFO juttatás, ami 15 000 db részvényt tett ki, 2 tranche-ben. Az első fele, vagyis 7500 darab, 2025-ben, 3 éves periódus alapján vált elérhetővé, míg a második fele az eredeti juttatáshoz képest 4 év múlva, 2026-ban. Ami a mértékét illeti, a bevétel arányában ezek az 1%-ot sem érik el, jellemzően 0.2-0.5% között mozognak, ami elenyésző mennyiség mondjuk egy Veeva Systems, egy Intuit, egy ServiceNow vagy egy Adobe javadalmazásához képest.
📌Gyakorlatban: a javadalmazás elsőre eléggé átláthatatlan, de alapvetően pozitív struktúrájú a hagyományos vállalatokhoz képest, mert nincs RSU. Viszont, a részvényár valójában lassan követi le a valós fundamentumokat, sok benne a szentiment hatás, tehát jobb lenne ezt valamilyen más metrikához, például belső megtérüléshez – ROIC -, organikus növekedéshez vagy egyébhez kötni. De, még így is a jobbak közé tartozik ez a megoldás és ez egy pici cég, szóval számomra végül is elfogadható. Inkább jó, mint kiváló, ezt érdemes észben tartani.
Konkurensek: a Cerillion (AIM:CER) ellenfelei
Ebben a szekcióban azt vizsgálom, hogy kik az elemzett vállalat konkurensei, mi a piaci helyzetük, alá-, mellé- vagy fölérendelt szerepben vannak-e. Mekkora piaci részesedésük van, illetve mi a specialitásuk? Elveszik vagy elvesztik a konkurensekkel szemben a piaci részesedésüket?
Az OSS/BSS piac meglehetősen töredezett tér, és elég sok az átfedés az egyes cégek között, viszont nem mindenki tudja ugyanazokat a képességeket nyújtani. A Cerillion is elsősorban a BSS szegmensben tevékenykedik, de vannak integrált szolgáltatók, akik mind az OSS, mind a BSS szegmensben részt vesznek és még hardvergyártók is, mint például a Huawei. A Cerillion saját bevallása szerint a két legnagyobb vetélytársuk az Amdocs és a NEC, viszont van pár viszonylag jó tanulmány, aminek az összefoglalója ingyenesen elérhető, ezek más ellenlábasokat is felsorolnak:
Természetesen itt is elsősorban az a mérvadó, hogy a Cerillion a saját jelentéseiben mely ellenlábasokat jelöli meg közvetlen vetélytársként.
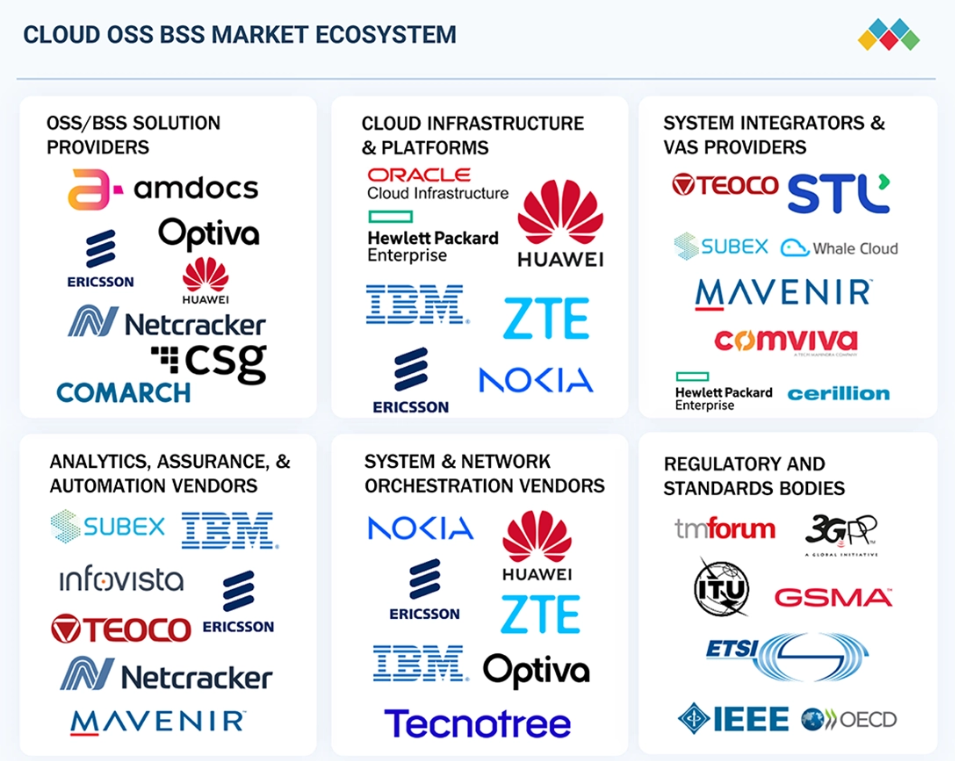
A fenti kép a Markets and Markets oldaláról származik és még minden Cerillion konkurenst külön tartalmaz, pedig az Optivát a Qvantel, a CSG-t a Netcracker vásárolta fel. Amit szeretnék kiemelni, hogy ezek a tanulmányok távolról sem tökéletesek, például a Markets and Markets besorolása a Cerillion kapcsán konkrétan helytelen, ugyanis a CER nem egy „System integrators & VAS providers” halmazba tartozó cég, hanem az „OSS/BSS Solution Providers” halmazban kellene lennie. Szóval a konkurensek halmazát leszűkíthetjük az első halmazra, de még érdemes pár névvel kiegészíteni a későbbiekben.
A másik tanulmány a Business Research Insights oldalán érhető el és az alábbi neveket taglalja:
- 🇮🇪 Accenture Plc (ír)
- 🇺🇸 Amdocs (USA)
- 🇫🇷 Capgemini SE (francia)
- 🇺🇸 CSG System International (USA) – NEC megvette, ahogyan írtam
- 🇺🇸 Hewlett Packard Enterprise (HPE) (USA)
- 🇨🇳 Huawei Technologies (kínai)
- 🇮🇳 Infosys (indiai)
- 🇸🇪 Ericsson (svéd)
- 🇫🇮 Nokia ZTE (finn–kínai)
- 🇰🇷 Samsung (dél-koreai)
- 🇺🇸 IBM (USA)
- 🇺🇸 Guavus (USA)
- 🇸🇬 Nucleus Connect (szingapúri)
- 🇹🇷 Turkcell (török)
- 🇺🇸 Telcordia (USA)
Mint látható, a két tanulmány nem teljesen fedi egymást, ami tovább bonyolítja a helyzetet, szerencsére a legtöbb cég innen sem OSS/BSS rendszereket szállít, hanem vagy integrátor vagy valamilyen IT megoldással kapcsolódik az OSS/BSS térhez. Ezeket nyugodtan ki lehet szórni, mert ennyi erővel a Microsoftnak is ott kellene lennie a listán.
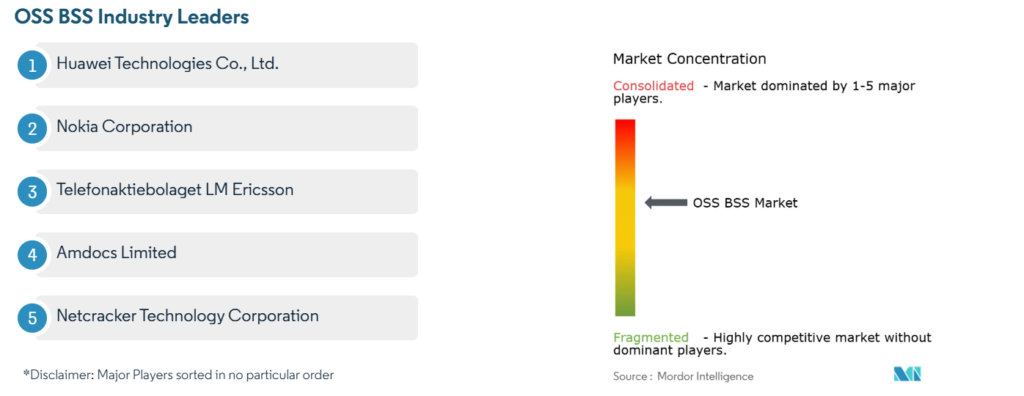
Aztán ott van a Mordor Intelligence, talán az ő tanulmányuk a legfrissebb, akik újabb neveket hoznak be, mint a Nokia az AVA márkanév alatt, a Cisco és még sorolhatnám, de itt is keveredik a hardveres rész a szoftveressel és a kiegészítő szolgáltatásokkal. Vagyis, az egész piacot alpiacokra kell szétszálaznotok, ha meg akarjátok érteni, hogy kinek ki a konkurense. Sokkal jobb, ha a vállalatokat méret szerint rangsoroljátok, az szerintem pontosabb képet ad a piacról:
Cerillion PLC – Versenytársak szint szerinti bontásban
BSS/OSS piac · ~$25 milliárd addressable szoftver piac · 2025-ös adatok alapján
Ezek a globális nagyvállalatok a világ legnagyobb telecom operátorait (AT&T, Vodafone, China Mobile) szolgálják ki. A Cerillion jellemzően nem versenyez velük – kivéve az Omantel-tender, ahol Cerillion felülmúlta a Netcrackert és a Huaweit. Ez volt az első igazi „David vs Góliát” győzelem.
Mid-market specialisták, amelyek ugyanazért az ügyfélkörért versenyeznek, mint a Cerillion. CSG Systems (~$1Mrd bevétel) a legnagyobb közöttük. Hansen Technologies a leghasonlóbb Cerillion-analóg. Optiva az egyetlen közvetlen cloud-BSS vetélytárs, de pénzügyi nehézségekkel küzdött.
Jellemzően egy-egy régióban erősek, globálisan nem versenyeznek. Whale Cloud (Alibaba-leány) az arab és ázsiai piacokon terjeszkedik agresszívan – ez releváns a Cerillion Közel-Kelet stratégiájára nézve.
A Cerillion a „best value Tier-1 megoldás” pozíciót célozza: az Amdocsnál olcsóbb és gyorsabb telepítésű (12–18 hónap vs. 3–5 év), a regionális niche-vendoroknál modernebb. A ~0,3%-os részesedés egy $25 milliárdos piacon azt jelzi, hogy a növekedési pályán nincs piaci telítettség.
Forrás: Mordor Intelligence · MarketsandMarkets · Omdia 2025 · Cerillion PLC éves jelentés 2025
A fenti ábrán látható, hogy a Tier 1-es telco cégeket kiszolgálló vállalatok sokszor vendor locked-in rendszerben dolgoznak, tehát leszállítják a hardvereket, amiken utána az ő OSS/BSS szoftvereik futnak, ilyen az Ericsson és a Huawei is, míg az Oracle és az IBM inkább szoftveres oldalon kapcsolódik a piachoz. Ezekkel a Cerillion nem tud versenyezni, mert senki nem fogja leszedni az adótornyokat és még a szoftveres megoldásokat is kicserélni mögötte, így maradnak a közepes méretű szolgáltatók. Itt viszont észre kell vennetek, hogy a CSG Systems már a NEC-é, míg a Qvantel az Optiván keresztül nyújt hasonló szolgáltatásokat. A Cerillion (AIM:CER) a saját negyedéves jelentéseikben és konferencia hívásaikban rendszeresen emlegeti az Amdocs-ot és a NEC-et, így őket semmiképpen nem zárnám ki.
Érdemes még ránézni a tényleges piaci méretekre, mert az látszik, hogy nagyjából a piac 60%-a a nagy szereplők kezében van, míg a piac 40%-a eléggé töredezett és territoriálisan polarizált. Mivel a Cerillion egy nagyon pici vállalat, bőven van tér a növekedésre.
Az OSS/BSS piac legnagyobb szereplői
Jelenleg a legtöbb forrás az alábbi számokat tartja valósnak:
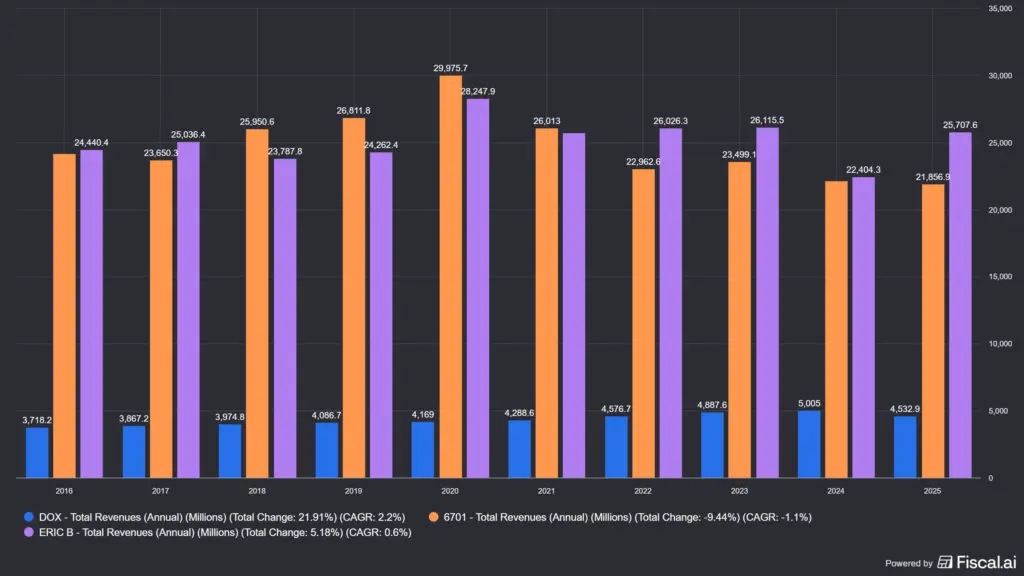
- 🔵 Amdocs (DOX): 14%, ~4.5 milliárd USD;
- 🟡 NEC (6701): 10% , ~22 milliárd USD (a CSG Systems-szel együtt);
- 🔴 Huawei: 9%, ~126 milliárd USD (privát vállalat);
- 🟠 Ericsson (ERIC-B): 8%, ~25.7 milliárd USD;
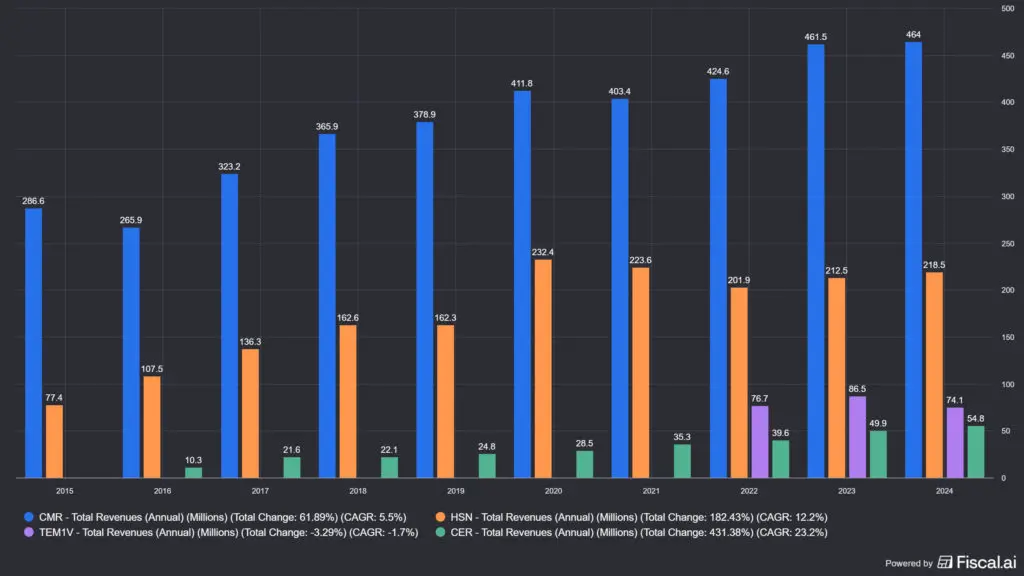
- 🟢 Comarch SA (WA:CMR): 1%, ~464 millió USD (Közép-Kelet-Európa, lengyel vállalat);
- 🦘 Hansen Technologies (ASX:HSN): 0.5%, ~220 millió USD (ausztrál);
- 🔷 Qvantel: 0.5%; ~184 millió USD (privát vállalat, az Optivát kebelezte be, ami az RKNEF ticker alatt volt elérhető)
- 🇫🇮 Tecnotree (HEL:TEM1V): >0.5%; ~74 millió USD (finn);
- 🇬🇧 Cerillion PLC (AIM:CER): >0.5%, ~55 millió USD (angol);
- 🌍 50+ egyéb szolgáltató adja a piac kb. 40%-át.
A Huaweit lényegében kiszorították az USA és az EU piacáról, arra hivatkozva, hogy a kínai államnak kémkednek, így nemzetbiztonsági szempontból kritikus szereplővé vált. Itt jön ki a zárt ökoszisztéma hátránya: mivel a szoftvereik a saját hardverükön futnak, így ők erről a piacról teljesen kiestek, mert az elemeket külön nem tudják eladni. Viszont Kínában, Távol-Keleten és a fejlődő piacokon, például Afrikában nagyon erősek. Több adatot is olvastam ami a 9%-nál jóval nagyobb részesedést állít, például 18%-ot, aminek az oka az, hogy a Huawei egy konglomerátum és kicsit nehéz szétszálazni azokat a bevételeket, amik az OSS/BSS térbe tartoznak. Az Ericsson, az Amdocs és a NEC is szintén nagy kapitalizációjú vállalat, így nem teljesen ugyanazon a piacon tevékenykednek, mint a Cerillion.
A bevétel alapján szűkített halmazban az alábbi cégek maradnak: Comarch, Qvantel , Hansen Technologies, Tecnotree-t is, amiket már érdemes összenézni a Cerillionnal (AIM:CER), még úgy is, hogy a Comarch majdnem tízszer akkora cég. A képen látható, hogy a Cerillionnak emelkedik a leggyorsabban a bevétele, a Tecnotree-nek és a Hansennek esik.
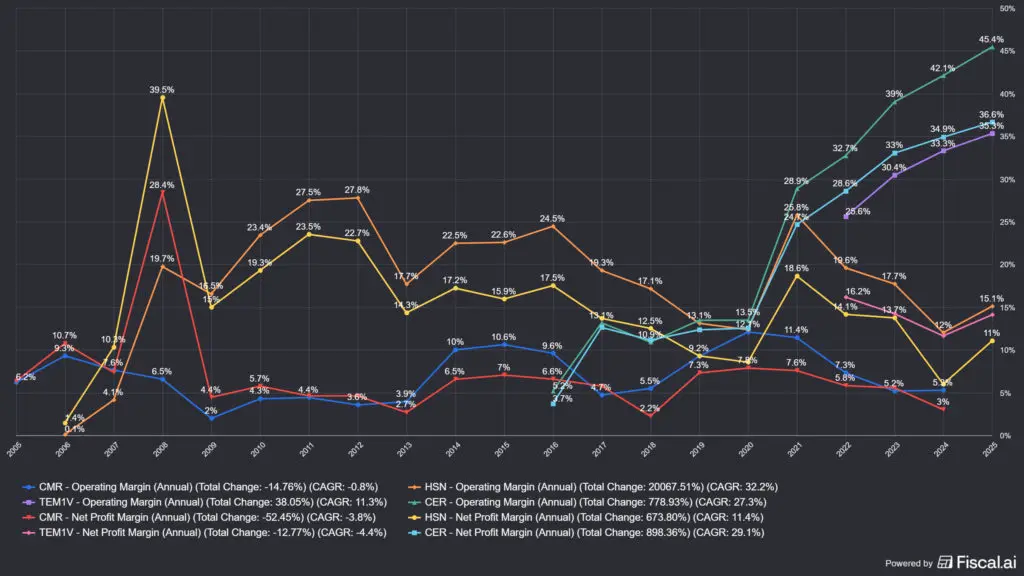
Ha megnézitek a marzsokat, akkor nagyjából ugyanaz a kép fogad, mint a bevételek esetében, csak itt még nagyobb a Cerillion fölénye, de nyilván kisebb bázisról könnyebb is növekedni és az értékeket fenntartani. Azt viszont érdemes észrevenni, hogy más cégek is felfelé trendelnek, de hát Grand Canyon-nyi a különbség a Cerillion értékeihez képest.
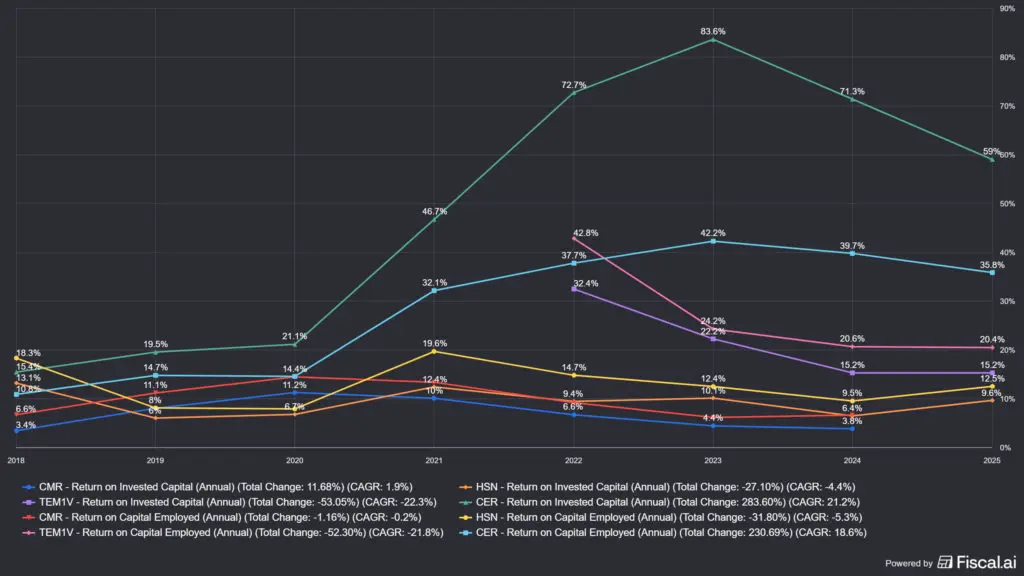
Értékteremtés? A képlet nem változik, a Cerillion itt is agyonveri az ellenlábasait, 15-20%-os különbségek vannak, ráadásul a lista alján lévő konkurensek ROIC értéke nagyjából a tőkeköltségüknél csak egy kicsivel magasabb, ami nagyon kevés értékteremtést jelent. Azon nagyon nem aggódom hogy a Cerillion értékei esnek, mert az elképesztően magas szintről jönnek le a még mindig nagyon magasra, és mivel a cég pici mérete miatt egy-egy szerződés nagyon sokat számít (45 millió GBP-s árbevétel mellett nyertek el egy lényegében ugyanekkora kontraktust), ezért vannak kiugrások és visszaesések a számokban.
Végezetül egy kép a készpénzállományról és az adósságról, ahol az utóbbi negatív, ott több a készpénz mint az adósság. Az látszik, hogy a 4 cégből 3-nak rengeteg készpénze van, csak a Hansennek van adóssága. Ez azt jelenti, hogy ebben az iparágban nagyon könnyű készpénzt termelni, ez elég tipikus a nem tőkeigényes iparágakban.
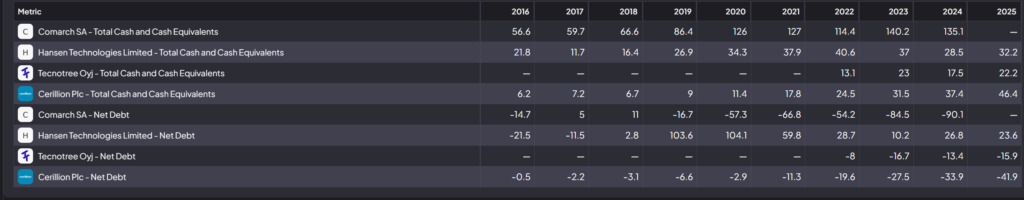
A Cerillion lenyomja a konkurenseket?
Azt gondolom, hogy a Cerillion (AIM:CER) nagyon jó helyzetben van, de annyira pici szeletét foglalja el a piacnak, hogy még bőven van tere növekedni, így nem megállapítható, hogy a konkurensek piaci részesedését el tudja-e venni vagy sem. Az látszik, hogy a legújabb szerződéseit már a Huawei, az Amdocs és a hasonló szereplők ellen nyeri, míg a méretben hasonló cégeket metrikákban veri meg. Viszont ebből még nagyon nehéz a kompetitív előnyökre következtetni. Azért lenne ezzel kapcsolatban egy eszmefuttatásom, ami Hamilton Helmer könyve kapcsán jutott eszembe: 7 Powers: The Foundations of Business Strategy.
A lenti képen a különböző gazdasági versenyelőnyök látszanak, bal oldalon a counter-positioning található. Ez nem jelent mást, mint hogy a piacra újonnan érkező, a többieket diszruptáló vállalatok a régebbi versenytársakkal szembehelyezkednek és a modernebb megoldásukkal piacot vesznek el tőlük. Ez a gazdasági előny mindaddig fennáll, amíg a vállalat meg nem nő és az ő nyakára is meg nem érkeznek az újabb diszruptáló konkurensek.
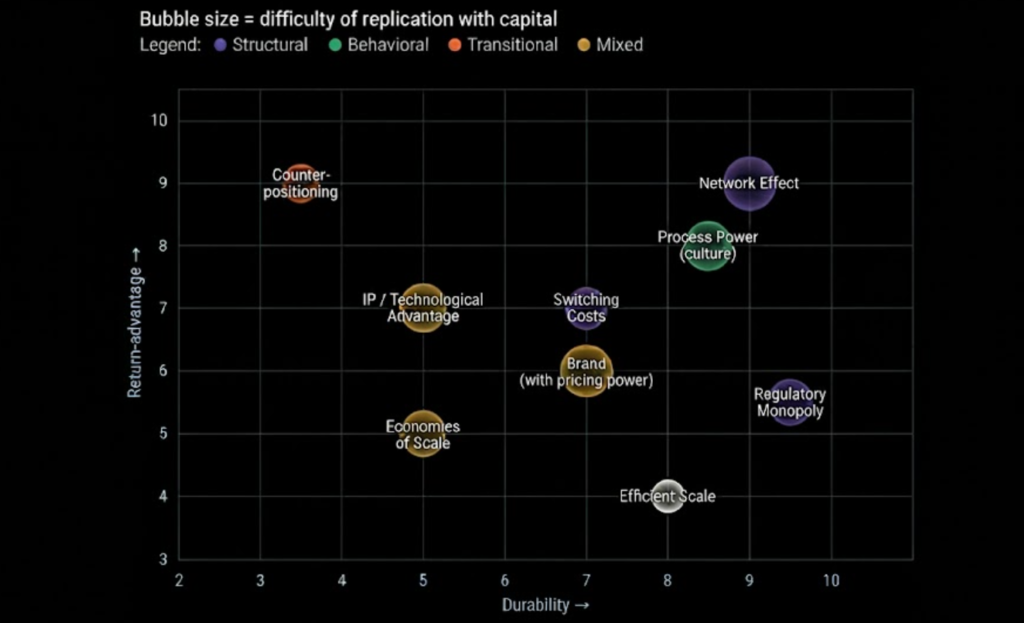
Mivel a Cerillion szoftvere egy „one-stop shop” jellegű, nagyon modern szoftver, aminek a költsége alacsonyabb és a telepítési ideje is rövidebb, mint más megoldások esetében, ezért sokan választják az ő rendszerüket az ellenlábasokkal szemben. Mivel a vállalat nagyon pici, gyorsan nő és még nagyon hosszú a kifutási ideje addig, amíg érett vállalat nem lesz, hiszen a piac nagyjából fele elképesztően töredezett. Akkor viszont eltűnik a counter-positioning előnye, addigra más versenyelőnyökkel kell, hogy a Cerillion rendelkezzen.
☝️Azt viszont még nem bizonyította, hogy erre valóban képes, hiszen egyelőre főleg Tier-2-es szolgáltatóknál üzemeltetnek. Az igazi kérdés az, meg tudják-e ugrani az Amdocs, a Huawei vagy a NEC szintjét.
A menedzsment szerint igen, de erre csak a jövő adhat választ; egyelőre a számok ígéretesek.
Milyen kockázatokat fut a Cerillion (AIM:CER)?
Ebben a szekcióban megvizsgálok minden olyan kockázatot, ami a vállalat hosszabb távú jövőjére kihathat. Deviza, szabályozói, piaci diszrupció, és így tovább.
A Cerillion PLC (AIM:CER) egy kis kapitalizációjú részvény, így van néhány speciális kockázata, ami a nagyobb vállalatoknál nem jelenik meg és ezek elsősorban a koncentráltságból fakadnak. Minden kockázat mellé oda fogom írni a jövőben azt, hogy szerintem ez mennyire súlyos, ugyanis nagyon nem mindegy, hogy egy külső, a vállalattól független, általános kockázatról van-e szó, mint mondjuk a devizaárak ingadozása, vagy egy cégspecifikus, belülről kezelhetőről. A súlyosságot csillagokkal jelöltem enyhe/közepes/magas kategóriákba téve.
Végrehajtási kockázat (⭐⭐⭐)
A Cerillion (AIM:CER) egyre nagyobb ügyfelekkel köt szerződéseket, miközben a backlog is folyamatosan nő. A vállalat mindössze ~370 főre támaszkodik (ebből 215 fő Indiában dolgozik), ami szűk keresztmetszetté válhat. Egy félresikerült nagyobb projekt inkább negatív referencia lehet és jelentős bevételkieséssel jár, különösen súlyos következményekkel egy ~70 ügyfeles cégnél, ahol egyetlen nagy implementáció is számottevő szeletet képvisel a portfólióból.
📌Gyakorlatban: az Omantel üzlet önmagában akkora, mint a cég éves árbevétele, ráadásul Omán nem a világ legfejlettebb országa. Mivel rengeteg munkaerőt von el egy ilyen 12-18 hónapos telepítés a Cerilliontól, ezért egyszerre két ekkora üzletet a jelenlegi gárdával nem is tudnának lemenedzselni, így vagy új munkaerőt vonnak be, vagy pedig tovább hízik a backlog. De, mivel az elmúlt 25 évben is egyre nagyobb lett a CER, ezért nem gondolom azt, hogy a szakértelem hiányzik, viszont mindig lehetnek előre nem látható fekete hattyú események az ilyen kivitelezések során.
Versenyhelyzet (⭐⭐⭐)
A piac fragmentált, de az Amdocs, Ericsson, Nokia, Netcracker és a hasonló vállalatok együttesen a globális bevételek ~60%-át kontrollálják, és sokkal nagyobb R&D- és szervizkapacitást tudnak felvonultatni. A Cerillion előnye az előre integrált, „configuration not customization” modell és a gyorsabb bevezetési idő, azonban a nagyobb versenytársak 2025-ben aktívan fejlesztenek dedikált AI-platformokat (pl. Amdocs amAIz Suite), ami hosszabb távon az újügyfél-szerzési versenyt nehezítheti.
📌Gyakorlatban: bár a piac nagy része a mega konglomerátumok kezében van, a Cerillion ezekhez képest láthatatlanul pici vállalat, így iszonyatosan nagy tere van növekedni a maradék 40%-nyi, fragmentált piacon. Ráadásul egy viszonylag friss kódbázisú, nagyon könnyen alakítható rendszert hoztak létre, amit anélkül lehet az ügyfél igényeire szabni, hogy ahhoz hozzá kellene fejleszteni. Ez a minta nagyon sok piacról visszaköszön, például bankok és biztosítók öreg magrendszerei vagy a pénzügyi szolgáltatók és az új fintech cégek harca kapcsán. Mindig az újonnan érkező a diszruptív, gyorsabban növekedő ellenlábas, így szerintem a Cerillionnak ezzel a problémával évekig nem kell foglalkoznia. Viszont, a kicsi méret miatt egy ellenséges felvásárlás célpontja lehet a Cerillion, illetve akkor is, ha Louis Hall ki akar szállni az üzletből, ezzel át is térhetek a következő kockázatra.
Key person: Louis Hall (⭐⭐⭐)
Az alapító CEO egyszerre a vállalat legnagyobb részvényese (~20%-os részesedés), a stratégia meghatározója és a külső arculat fő képviselője. Elvesztése vagy kivonulása alapvetően befolyásolná a cég irányát és a befektetői bizalmat. Nyilvánosan ismert utódlási terv nem létezik, ami egy kis-közepes szoftvercégnél nem triviális strukturális kockázat.
📌Gyakorlatban: ez egy teljesen valós kockázat, főleg úgy, hogy Louis Hall 2025-ben eladta egyharmadát a pozíciójának (30%-ról 20%-ra csökkentette), amire a magyarázata a diverzifikáció volt, de azért ez lehet intő jel. Ez nem a Constellation Software, ahol többezer tőkeallokátor figyeli, milyen cégeket lehet felvásárolni és van belső képzés is arra, hogy a kollégák minél nagyobb tudással rendelkeznek. Hogyan lehet ez ellen védekezni? Elsősorban pozíció méretezéssel, máshogy nem, a Cerillionba befektetett pénzt nem érdemes túlhúzni.
Devizakockázat (FX) (⭐⭐)
A bevételek 93%-a az Egyesült Királyságon kívülről érkezik, ~45 országból. A szerződések egy részét USD-ben vagy egyéb devizában kötik, miközben a jelentés GBP-alapú, így az árfolyammozgások torzíthatják az eredményeket. Az afrikai helyi devizák különösen volatilisek. A cég fedezeti ügyleteket alkalmazhat és alkalmaz is, ez azonban nem fed le minden kitettséget.
📌Gyakorlatban: nehezen megbecsülhető, hogy mondjuk az ománi vagy a Seychelle-szigeteki deviza merre fog mozogni, de ez egy cégtől független körülmény. Nagy kérdés, hogy ez valóban akkora kockázat-e, egy olyan korszakban, ahol az amerikai elnök egyik nap A-t mond a másik nap B-t, és már az eddig sziklaszilárdnak hitt amerikai deviza is kőként tud zuhanni. Nem mindenki számolhat mindent EUR-ban…
Geopolitikai / feltörekvő piaci kockázat (⭐⭐)
Afrika és Ázsia az ügyfélbázis jelentős részét teszi ki. Politikai instabilitás, szankcióváltozások vagy licenckorlátozások egyaránt érinthetik a meglévő telepítéseket és az új értékesítéseket. A közelmúltbeli ügyfélnyerések (örmény Ucom, Suriname-i Telesur, Seychelles-i CWS) tovább mélyítik a feltörekvő piaci kitettséget, ahol a makrokörnyezet kiszámíthatatlanabb.
📌Gyakorlatban: kérdéses, hogy mi történik akkor, ha egy ügyfél nem fizet. Ezt a kérdést konkrétan a menedzsmentnek szegezik az egyik negyedévesben, és a cég track recordja elég jó. Nagyon ritkán van ilyen szituáció, mert a szolgáltatásuk missziókritikus, és általában még a legnagyobb vita is elsimítható hosszabb távon.
Ügyfélkoncentráció (⭐⭐)
Az ügyfélbázis ~70 telepítésből áll. Ha egyetlen nagyobb ügyfél (pl. egy 5–8 millió GBP értékű szerződés) kivonul vagy fizetésképtelenné válik, az a bevételek 10–15%-át is érintheti. A kisebb, feltörekvő piaci telekommunikációs operátorok (Suriname, Seychelles) strukturálisan sérülékenyebbek, mint a fejlett piaci ügyfelek.
📌Gyakorlatban: felírtam ezt a kockázatot, de mivel ez egy skálázható üzlet, olyan nagy tragédia ekkor sem történne, lényegében az alaptevékenység nagyon nem tőkeintenzív, tehát relatív kis fix költsége van a cégnek, így a következő, nagyobb tender megnyerésével egyszerűen kipótolná a hiányt. Azt gondolom, hogy minden kiskapitalizációjú cégnek viszonylag koncentrált az ügyfélbázisa, de ez a vállalat növekedésével vélhetően egy enyhülő kockázat lesz. Nem akarom a dolgot elbagatelizálni, de az, hogy akkora ügyfeleket is megnyernek maguknak, mint az Omantel, azért jelent valamit, a pénz elől meg mégsem ugorhatnak el, különben nem tudnának ilyen ütemben növekedni.
Növekedési lassulás és értékeltség (❓)
Nagyon sok elemzésben olvastam, hogy a bevételnövekedés lelassult:bevételnövekedés lelassult: 43.8 m-ról 45.4 millió GBP-re, ami +4% éves szinten. A H1 2026-os adjusted EPS visszaesett 23.9-ről 14.1 penny-re (a magas marzsú licencbevétel H2-re tolódása miatt). Viszont pont ilyen félreértelmezéseket keresünk, amikor a piac nem érti meg, hogy ez egy ideiglenes hatás, hiszen a szerződések és a backlog feldolgozása miatt a pénz lökésszerűen érkezik meg a Cerillionhoz. Viszont az igaz, hogy a pipeline rekordmagas 271 millió GBP-s értéke óvatosságra ad okot, mert nem tudjuk, ebből mennyi valósul meg, illetve a nagy projekteknél a backlog bevétellé alakulásának ütemezése is nehezen kiszámítható.
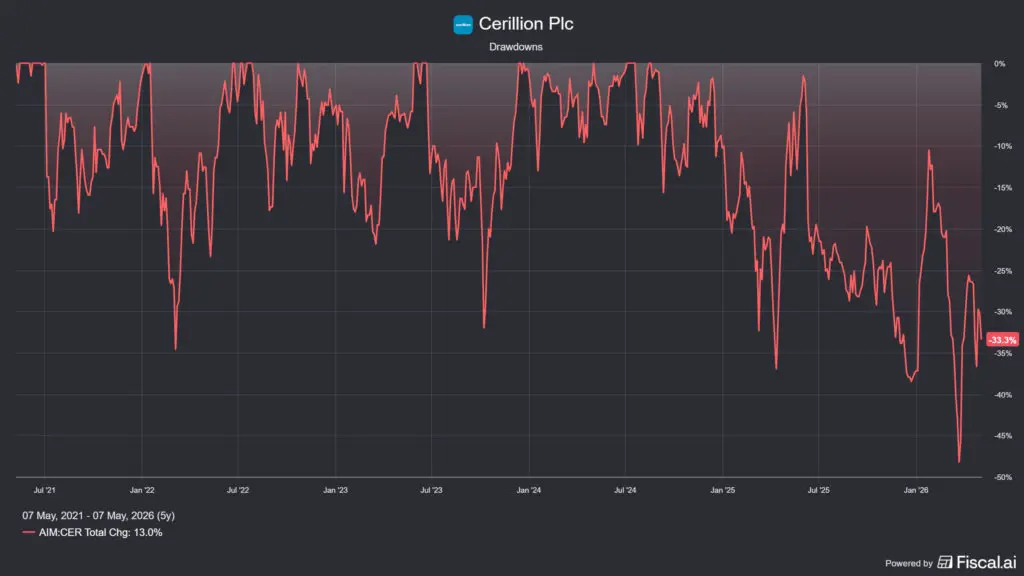
📌Gyakorlatban: a Cerillion egy hamisítatlan kis kapitalizációjú növekedési vállalat. Mivel a részvények értékeltségét a piaci hangulaton túl a növekedés és a kockázatmentes hozam (lényegében a kamatszint) mozgatja, ha a növekedés csorbul, szinte azonnal átárazódás következik be. Nem véletlen az, hogy áprilisban 2 hét alatt 10 GBP-ről 14.5 GBP-ig rallizott a részvény, ami +45%, előtte viszont 48.5%-ot esett, ami a legnagyobb visszaesés volt a részvény történetében, tehát ez egy kifejezetten volatilis részvény, amit gyenge kezek tartanak. Ha nincs növekedés, könnyedén összeszakad az árfolyam, ez nem egy sleep well papír.
AI kockázat (⭐)
A BSS/OSS rendszerváltás hatalmas kapcsolási költséggel jár (tipikusan több év és százmillió USD-s nagyságrend), ami a meglévő ügyfélbázist érdemben védi. A Cerillion maga is aktívan integrálja az AI-t a platformjába (generatív AI product catalog, Bill Intelligence, Sales Assistant, 2025). A valós kockázat hosszabb távon: ha a nagyobb versenytársak AI-képességei szignifikánsan jobb ROI-t mutatnak, az befolyásolhatja az új ügyfelek döntéseit, a meglévők elveszítése azonban strukturálisan nehéz.
📌Gyakorlatban: az AI nem fogja kivégezni a Cerillion PLC-t, mert iszonyatosan nagy kockázat 2026-ban valami vibecode-olt szoftverrel helyettesíteni a teljes OSS/BSS rendszert, ami összeomlaszthatja a telco szolgáltató rendszereit, óránként többszázezer USD veszteséget generálva. Viszont, a Cerillion terméke azért nem is egy vasöntöde, tehát hosszabb távon jelenthet rá kockázatot a mesterséges intelligencia. Egy kis játékra invitálom az olvasót a Death By Clawd oldalra, ahol az üzletmenetek mesterséges intelligencia elleni rezisztenciáját lehet vicces formában vizsgálni: Death By Clawd.
Aki nem akarja kipróbálni, annak röviden a Death By Clawd értékelése: „Cerillion lived a long, prosperous, and deeply unsexy life processing billing records for telecommunications companies who couldn’t even spell ‘AI’ until 2024. They survived Y2K, the dot-com crash, 5G hype cycles, and three generations of CTO who promised to ‘modernize the stack.’ In the end, they will probably outlive us all — not because they were innovative, but because nobody, absolutely nobody, wants to be the person who migrates a live telco billing system to a Claude Skill at 2am.” – Azt hiszem ez mindent elmond…
A menedzsment a 2026 H1-es jelentésben explicit, jól idézhető érvet adott az AI-helyettesítés ellen: szerintük az AI a valószínűségi (probabilisztikus) feladatokra jó, de a BSS/OSS determinisztikus (mindig pontos, hibatűrés nélküli) követelményeire nem, ezért a telkók nem fogják AI-jal „házon belülre hozni” a rendszert.
Csináltam egy self-check listát, ami visszaigazolja a tézist a céggel kapcsolatban:
- alacsony vagy nulla adósság: IGEN/RÉSZBEN/NEM
- jelentős gazdasági előny, ami hosszú távon is védhető: IGEN/RÉSZBEN/NEM
- kiváló menedzsment: IGEN/RÉSZBEN/NEM
- remek mutatószámok, jelentős tulajdonosi értékteremtés: IGEN/RÉSZBEN/NEM
- a megtermelt készpénz visszaforgatása, nem az osztalékból jön a total return nagy része: IGEN/RÉSZBEN/NEM
- megfelelő cégértékeltség: IGEN/RÉSZBEN/NEM
A fenti listán összesen két tétel van, amiről egyáltalán érdemes beszélni. Az egyik a jelentős gazdasági előny, amit a cég még nem teljesen bizonyított, de ugyanazt a mintát ismerem fel benne, mint amit a Kinsale Capital vagy az Adyen esetében: a sokkal újabb és hatékonyabb rendszerükkel elszívják az ügyfeleket a konkurenciától. Csak azok már milliárd USD kapitalizációjú cégek, míg a Cerillion a homokszem a sivatagban méret, de ez egyben azt is jelenti, hogy nagyon hosszú kifutással és nagy növekedéssel számolhattok. A másik az értékeltség, és ez tulajdonképpen az előbbi tételből következik: egy gyorsan növekvő, de a versenyelőnyét még nem teljesen bizonyító céget nagyon drágán nem szabad megvenni, mert gyorsan összezuhanhat az árfolyama.
A Cerillion (AIM:CER) értékeltsége
Ebben a szekcióban megvizsgálom a vállalat jelenlegi értékeltségét a historikus értékekhez és a konszenzusos fair értékekhez képest.
Értékeltségi metrikák
A lenti két sorban értékeltségi metrikákat láthattok. Az első sor a jelenlegi értékeltséget, a második sor a historikus értékeltséget mutatja. Bár ezeket a metrikákat nem tartom különösebben jónak – sok mindent elfednek -, de viszonyítási alapnak használhatók.
- Részvényár (2025-05-08): 13 GBP; P/E: 23; EV/EBITDA: 14.51; P/FCF: 29.7 (Finchat.io alapján)
- Historikus medián értékeltség (10 éves átlag): P/E: 34.32; EV/EBITDA: 20.07; P/FCF: 29.61(Gurufocus alapján)
Miért nem DCF modellt láthattok ebben a szegmensben? Azért, mert az egyes bemeneti adatok iszonyatosan nagy szórást produkálnak a kimeneti oldalon, és a legtöbb adat egy becsült érték. Ezért valójában az értékeltség sosem lesz egyetlen pontos számadat, inkább csak egy sávot lehet behatárolni, ahová a jelenlegi értékeltség beleesik.
☝️Erre az ársávra kellene egy margin of safety-t, vagyis egy biztonsági ráhagyást alkalmaznotok, a kockázatvállalási hajlandóságotoknak megfelelően.
Tehát egzakt árat ne várjatok, pontosan senki nem tudja megmondani ezt egy részvény esetében. Viszont vannak fair érték előrejelző szolgáltatások, szinte minden nagyobb részvényszűrő oldal tud ilyet, ezeket aggregáltam lejjebb.
Értékeltség (AIM:CER)
- Wall street estimates: 4.5-9.8=7.15 GBP (az Alphaspread, a két szélsőérték átlagát vettem figyelembe:)
- Peter Lynch median P/E: 17.15 GBP
- Morningstar: nem követik
- Gurufocus: ~18 GBP
- AlphaSpread: ~7.6 GBP (42% túlértékeltség az alapesethez képest)
- SimplyWallst: 10.85 GBP
Átlag (5 értékelés alapján): 12.15 (7%-kal túlértékelt)
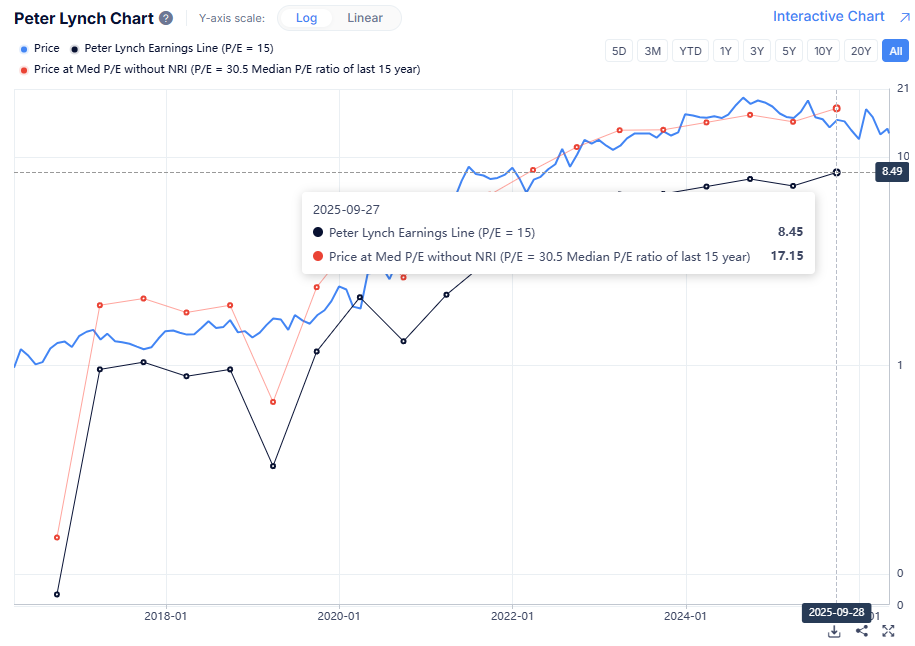
Hogyan kell értelmezni a számokat? Úgy, hogy a meggyőződésetek szerint kell alkalmazni a fenti „margin of safety” szabályt. Tehát, ha ti nagyon hisztek a vállalatban, akkor akár fair értéken is megvásárolhatjátok, de ha 10%-os lépésekkel haladtok (kinek mennyire erős a meggyőződése), a matek így nézne ki:
| Margin of Safety (%) | Számítás (Bázis: 12.15) | Célár (GBP) |
|---|---|---|
| 0% | 12.15 * 1.0 | 12.15 GBP |
| 10% | 12.15 * 0.9 | 10.93 GBP |
| 20% | 12.15 * 0.8 | 9.72 GBP |
| 30% | 12.15 * 0.7 | 8.50 GBP |
| 40% | 12.15 * 0.6 | 7.29 GBP |
| 50% | 12.15 * 0.5 | 6.07 GBP |
Természetesen a sort a végtelenségig lehetne folytatni, de a lényeg az, hogy a számotokra megfelelő vételi árat a meggyőződésetek mértéke határozza meg, viszont az biztos, hogy a Cerillion jelenleg nem olcsó, legalábbis a hagyományos metrikák szerint.
Nekem azonban egy kicsit más a véleményem az árazásról, és ezt jól bemutatja a lenti kép. Egyrészt NOPAT és FCF yield alapon is olcsó, utoljára 2020-ban volt ennyi. Illetve tudunk még egy dolgot: a backlog és a pipeline mértékét, vagyis azt a leendő bevételt, amire aláírtak egy szerződést, de még nem érkezett be, illetve a várható szerződések összegét, amiből iparági szabvány szerint 15-20% kerül aláírásra.
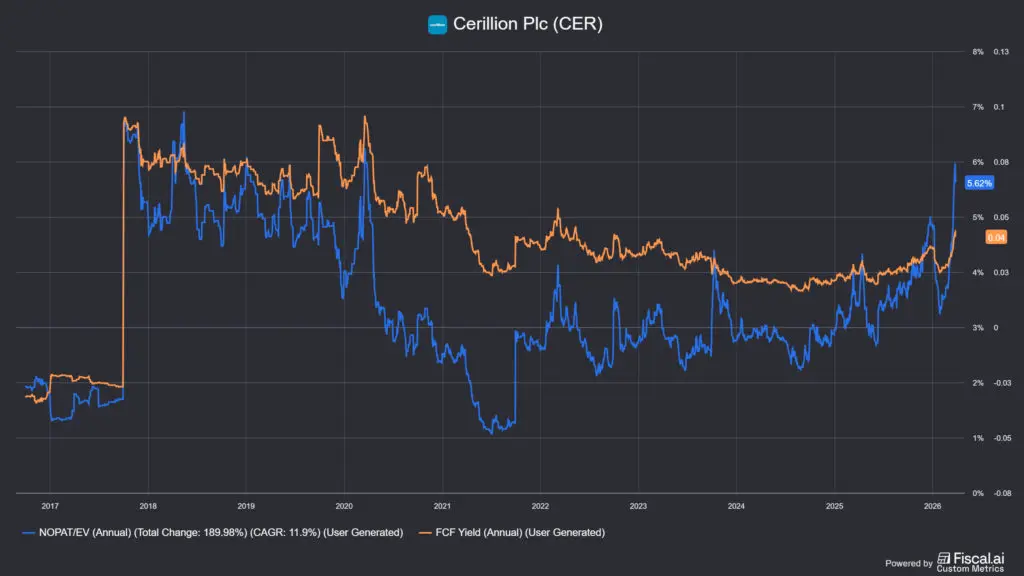
Ez egyben azt is jelenti, hogyha egyfajta előremutató P/E rátával kalkuláltok, amiben ezek az összegek is benne vannak, akkor nagyon más lesz a matek. Elevenítsük fel, mit is írtam korábban a bevétel elemzésénél (már a 2026 H1-es, június 1. utáni adatokkal)::
- 💰 bevétel 2025-ben: 45.4 millió GBP, ebből 15.9 millió GBP a visszatérő bevétel,
- 📋 back-order book (backlog): 81.2 millió GBP (ebből 72.6 millió a lekötött, még el nem számolt megrendelés és 9.5 millió GBP éves support szerződés),
- 🚀 pipeline: 271 millió GBP, ebből reálisan 15-20% teljesül, ami ~40.7-54.2 millió GBP,
- 📈 várható bevétel: 15.9+(72.6 a backlogból)+(40.7-54.2 a pipelineból) millió GBP=88.5+(40.7-54.2 a pipelineból) millió GBP=~129.2-142.7 millió GBP.
A fenti értékekkel számoljuk újra az értékeltséget, mert nagyon nem mindegy, hogy a jelenlegi 45.4 millió GBP bevétellel kalkuláltok vagy a teljes backlogot és a pipeline 20%-át is hozzáadjátok ehhez. Nyilvánvalóan a bekövetkezés esélye úgy csökken, ahogyan a számok emelkednek, de még az optimista eset sem tűnik teljesen extrémnek.
| Mutató / Szcenárió | Jelenlegi (45.4M) | Konszenzus (52.7M) | Konzervatív (88M) | Alapeset (129M) | Optimista (142M) |
|---|---|---|---|---|---|
| P/E Ratio (Forward) | 23.0x | 19.8x | 11.9x | 8.1x | 7.4x |
| EV/EBITDA | 14.51x | 12.5x | 7.5x | 5.1x | 4.6x |
| P/FCF | 29.7x | 25.6x | 15.3x | 10.5x | 9.5x |
| Bevétel (GBP) | 45.4M | 52.7M | 88.0M | 129.0M | 142.0M |
| Relatív ár (13 GBP bázison)* | 13.00 GBP | 11.20 GBP | 6.71 GBP | 4.58 GBP | 4.16 GBP |
Mindenesetre, ha csak a konzervatív, szinte biztosan bekövetkező esetet veszitek alapul, ami a Cerillion (AIM:CER) mostani bevétele és az Omantel üzlet összege, ahol csak végrehajtási kockázat jöhet szóba, akkor a részvény árfolyama a magasabb bevétellel korrigálva arányaiban 6.71 GBP lenne. Máshogy kifejezve: a 23x P/E mutató 11.9x-re esne, ami sokkal barátibb árazás. Aki hisz abban, hogy a pipeline 20%-a is bejön (optimista eset), az ~7.4x P/E-t fog fizetni a Cerillion PLC-ért, ami nevetségesen olcsó egy növekedési cégért.
☝️Egy fontos figyelmeztetés, amit érdemes kiemelni: ezek a forgatókönyvek a kumulált, szerződésileg lekötött bevételt vetítik egységnyi évre, miközben a 72.6 millió GBP-s backlognak a vállalat jelentése szerint csak kb. 40%-a realizálódik 12 hónapon belül.
Vagyis ez nem egyetlen év várható bevétele, hanem azt illusztrálja, mennyire olcsó a részvény, ha a már lekötött bevételt teljes egészében beárazzátok. A reális 1 éves előretekintő bróker-konszenzus ~52.7 millió GBP (FY2026), ami ~19.8x forward P/E-t és ~11.2 GBP relatív árat adna ki, ahogyan az a táblázat második oszlopában is szerepel.
Néhány kérdést viszont fel kell magatoknak tennetek:
- 🤔Mi van akkor, ha az Omantel üzletbe végrehajtási probléma csúszik?
- 💭A szerződések mekkora része lesz visszatérő bevétel? Mert igazából a karbantartás és a szoftverfrissítés az, amit minden évben ki lehet számlázni.
- 👩🍼Mennyire terül a leendő bevétel? 2026-ban mennyi jön be belőle és mennyi 2027-2028-ban? Mert egy BSS rendszer telepítése 12-18 hónap.
- 👨🍼Mi történik akkor ha a pipeline-ban lévő szerződésekből semmit nem nyer meg a cég?
❓Ez mind-mind bizonytalansági tényező, amire senki nem tudja pontosan a választ, így én mindenképpen a jelenlegi árfolyam alatt szállnék be a Cerillion részvényébe.
Jelentős hírek és az utolsó félév
Ebben a szekcióban megvizsgálom, mi történt az elmúlt negyedévben, voltak-e jelentős hírek/események. Amennyiben a vállalat fél évente jelent, ezt az időszakot vizsgáltuk.
Bár az elemzés előző fejezeteiben lényegében leírtam a fontosabb történéseket, fussuk át, mi történt a Cerillion PLC (AIM:CER) utolsó félévében, hiszen az európai vállalatok 6 hónapos ciklusban jelentenek. Ezt hivatalosan TU-nak, vagyis Trading Update-nek hívják. Mivel a cikk írása közben, 2026-06-01-én, megjelent az első féléves jelentés, ezért ennek az adatait is betettem a számok közé.
Az eddigi legnagyobb szerződés: az Omantel-deal
A legfontosabb fejlemény kétségkívül az Omantel-szerződés aláírása, amely a Cerillion eddigi legnagyobb szerződése. A részletek:
- 🇴🇲 Az Omantel Omán vezető telekommunikációs szolgáltatója, a szerződés a Cerillion számlázási és BSS-rendszereinek bevezetésére vonatkozik.
- 💷 ~42.5 millió GBP a szerződés teljes értéke, ami messze meghaladja a Cerillion korábbi legnagyobb üzleteinek méretét, ezt ráadásul a NEC és a Huawei ellen nyerte meg a vállalat (ezek Tier-1-es szolgáltatókat kiszolgáló OSS/BSS vállalatok).
- ⚙️ A megvalósítás a tervek szerint halad, és várhatóan a második félévben fog érdemben hozzájárulni a bevételekhez.
- 📈 Stratégiai mérföldkő: az üzlet egyértelműen igazolja, hogy a Cerillion képes versenyezni és nyerni a nagy értékű, hosszú távú telekommunikációs szerződések piacán.
az Omantel az ománi piac fő nemzeti operátora, és a Cerillion BSS/OSS-rendszere 3.5 millió mobil-, vezetékes és szélessávú ügyfelét fogja kiszolgálni. Plusz a korábbi legnagyobb szerződés „csak” ~25 m GBP volt, tehát az Omantel 42.5 m GBP-s szerződése valódi ugrás.
💡Ez az egyetlen szerződés önmagában közel háromszorosa a vállalat féléves bevételének (~18 millió GBP), ami jól érzékelteti, mekkora áttörést jelent az Omantel-deal a Cerillion történetében.
Az első félév pénzügyi teljesítménye
Az első félév számai első ránézésre gyengének tűnnek, viszont ez egy tudatos, tervezett visszaesés, amelyet a szerződéselszámolás időzítése okoz:
- 📉 H1 bevétel: ~18.0 millió GBP (egy évvel korábban: 20.9 millió GBP), ~14%-os csökkenés évről évre.
- 📉 H1 EBITDA: 6.2 millió GBP (egy évvel korábban: 10.0 millió GBP), -38%; statutory EBITDA szintén 6.2 millió (H1 2025: 9.9 millió).
- 💵 Nettó készpénzállomány: ~32.5 millió GBP (2025. március 31-én: 31.2 millió GBP), szerény, de pozitív emelkedés és azt érdemes hozzátenni, hogy a Cerillion PLC (AIM:CER) adóssága negatív, tehát nincs neki.
- 🚀 Új megrendelések: 39.6 millió GBP (egy évvel korábban: 19.6 millió GBP), +102%. Ennek hatására a back-order book rekord 82.1 millió GBP-re nőtt (+64%, H1 2025: 50.2 millió).
- 📕Back-order book: 82.1 millió GBP.
- 🧾Pipeline: 270 millió GBP (261 millió GBP 2025 H1-ben), nem beleszámolva az Omantel üzletet.
- 🧑💻Újabb szoftveres funkciók: Cerillion 26.1 bemutatása (pl. Agent2Agent képességek).
- 📊 Adjusted EPS: 14.1 penny (H1 2025: 23.9 penny), -41%.
- 💷 Interim osztalék: 5.5 penny (H1 2025: 4.8 penny), +15% emelés.
- 💧 Szabad cash generálás: 0.5 millió GBP (H1 2025: 5.9 millió) – a féléves licenc-szegény időszak miatt gyenge, H2-ben fordul.
☝🏻A bevétel- és EBITDA-csökkenés nem a vállalat gyengülését tükrözi, hanem azt, hogy a magas marzsú szoftverlicenc-bevételek elszámolása és az újonnan megkötött szerződések, különösen az Omantel-deal, bevételei a második félévre koncentrálódnak. Ez a Cerillion esetében visszatérő, tervezett mintázat.
Rendelésállomány és értékesítési momentum
Az igazi erőt a rendelésállomány mutatja meg, és ez nagyon biztató:
- 📋 Az új megrendelések megduplázódtak: 2026. március 31-ig: 39.6 millió GBP vs. 19.6 millió GBP (H1 2025).
- 🔒 Erős rendelésállomány: a backlog biztosítja a második félév bevételeinek láthatóságát.
- 🤝 A meglévő ügyfelek is aktívak: nemcsak az új szerződések hajtják a növekedést, hanem a portfólión belüli keresztértékesítés is.
Kilátások és igazgatósági várakozások
Az igazgatóság magabiztos a teljes éves piaci várakozások teljesítésével kapcsolatban:
- ✅ A teljes éves pénzügyi évre vonatkozó piaci várakozások teljesítése a cél: az igazgatóság nem módosított az előrejelzéseken.
- 📦 A maradék rendelésállomány fokozatos kiszámlázása: a meglévő ügyfelektől érkező megrendelések adják a második félév növekedési motorját.
- 🏗️ A vállalat folytatja az üzletmenetbe való befektetést: a jövőbeli növekedés támogatása érdekében, amit egy erős új üzleti lehetőségeket tartalmazó pipeline támaszt alá (erről korábban írtam, hogy 15-20% a teljesülés iparági átlaga).
- 💰 A nettó készpénzállomány növekedése (~32.5 millió GBP) megerősíti, hogy a vállalat pénzügyi alapjai stabilak, és képes finanszírozni a növekedési terveket.
📌Gyakorlatban: nem szeretem, amikor a vállalatok mindenféle előrejelzéseket adnak a sajtónak, mert azon kívül, hogy elvonják a figyelmet a lényegről, egyfajta megfelelési kényszert generálnak. Hogyan lehet felülteljesíteni az előrejelzéseket? Úgy, hogy a cég is, meg az LSE elemzői is szándékosan alulbecsülik a növekedést, így nagyon meg lehet lepődni a féléves számok kijövetelekor.
A számok esését olyannyira benézte a piac, hogy 2026 március 24-én 1005 penny-re esett az árfolyam, majd két hét alatt több mint 40%-ot emelkedett. Aki itt beszállt, az most nagyon örülhet, mert még a korrekcióban is vagy 30%-kal feljebb került az árfolyam. Igazából a következő 1-1.5 évben csak arra kell figyelni, köt-e a Cerillion újabb szerződést (vagyis nő-e a pipeline), mert a bevételt már most tudjuk és az eddig fényesre sikeredett.
A Cerillion PLC (AIM:CER) összegzése
Az elemzés összefoglalása, tanulságok levonása.
A Cerillion PLC (AIM:CER) a legjobb kis kapitalizációjú szoftvervállalat, amit az elmúlt években láttam. Nagy növekedés van benne, missziókritikus szoftvereket gyárt, folyamatosan nyeri az egyre nagyobb szerződéseket, ráadásul ezt a konkurenseivel szemben teszi. A menedzsmentje kiváló, a számok nagyon szépen nőnek, viszont van némi, nehezen megbecsülhető végrehajtási kockázat, amit még meg kell ugornia a cégnek.
Mi szokott lenni minden gyorsan növekvő, nagy potenciállal rendelkező vállalat problémája? Természetesen az értékeltség, ami finoman szólva sem alacsony. Viszont, jelentős támpontot ad az, hogy tudjátok előre 12-18 hónapra a várható bevételt, hiszen ezeket a szerződéseket már aláírták. Ha ezt is hozzászámoljátok a számokhoz, akkor sokkal alacsonyabb az előretekintő árazás, mint a jelenlegi. Viszont ehhez bízni kell abban, hogy a végrehajtás flottul lemegy, és hogy az ügyfelek fizetni is fognak. Ezekben nem látok túl nagy kockázatot, így szerintem érdemes felvenni a vállalatból egy kezdő pozíciót és követni a Cerillion PLC történetét addig, amíg nem lesz egy újabb bomba beszálló, mint amilyen a 2026 március 24-én jegyzett 1005 penny-s árfolyam is volt.
🤑Ha pedig az érdekel, hogy mi milyen brókereket használunk, akkor olvasd el az alábbi írásainkat:
📉Interactive Brokers bróker számla elemzés – Profiknak profi
📈LightYear bróker számla elemzés - Egyszerűség és olcsóság kéz a kézben
Gyakran Ismételt Kérdések
Mivel foglalkozik a Cerillion, és miért különleges a BSS/OSS piacon?
A Cerillion egy londoni székhelyű, AIM-tőzsdén jegyzett (AIM:CER) szoftverház, amely számlázási, díjfelszámítási és CRM-rendszereket (BSS) fejleszt telekommunikációs szolgáltatóknak, lényegében egy SaaS szoftvercég. A versenytársak többségével szemben, akik évtizedes kódbázist cipelnek és minden ügyfélnél egyedi fejlesztésre kényszerülnek, a Cerillion egy a nulláról újraírt, modern architektúrán futó, előre integrált terméket szállít, amelyet nem testre szabnak, hanem konfigurálnak. Ez az egyetlen különbség magyarázza a gyorsabb (12–18 hónapos) telepítést, az alacsonyabb teljes bekerülési költséget és a kiemelkedő marzsokat is.
Hogyan termel pénzt a Cerillion, és mennyire kiszámítható a bevétele?
A Cerillion bevétele három, egymásra épülő rétegből áll: az ismétlődő bevételből (support, karbantartás, managed service, Skyline – FY2025-ben ~15.9 millió GBP, a teljes bevétel ~35%-a), a magas marzsú szoftverlicenc-bevételből, és az implementációs (szolgáltatási) bevételből. A kiszámíthatóságot a backlog (már aláírt, de még el nem számolt szerződések) és a pipeline (tárgyalás alatti, iparági szabvány szerint 15–20%-ban teljesülő lehetőségek) adja. Ennek köszönhetően a Cerillion bevétele 12–18 hónapra előre nagyrészt látható, még akkor is, ha a nagy szerződések miatt lökésszerűen, jellemzően a második félévre koncentrálódik.
Miért stratégiai jelentőségű az Omantel-szerződés a Cerillion számára?
Az ~42.5 millió GBP-s, ötéves Omantel-deal a cég történetének valaha volt legnagyobb szerződése, ami önmagában akkora, mint a Cerillion teljes éves bevétele, és közel háromszorosa a féléves árbevételének. A jelentőségét két dolog adja: egyrészt a Cerillion ezt a Tier-1 óriások (NEC/Netcracker és Huawei) ellenében nyerte el, ami az első igazi „Dávid–Góliát” győzelem, másrészt az arab világ egyik legismertebb operátorának megszerzése referenciaként kapukat nyit a régió többi szolgáltatója előtt. Cserébe ez a legnagyobb végrehajtási kockázat is: egy ~370 fős cégnél egyetlen ekkora projekt komoly erőforrást köt le.
Mennyire drága jelenleg a Cerillion részvény?
A cikk írásának pillanatában az értékeltség (~23x P/E, ~14.5x EV/EBITDA) a hagyományos mutatók alapján nem olcsó, és a fair-érték-becslések átlaga (~12.15 GBP) is enyhe túlértékeltséget jelez. A kép viszont árnyaltabb, ha előretekintő alapon számolunk: a már aláírt backloggal és a pipeline konzervatív részével a forward P/E akár 11.9x-re (konzervatív, backloggal) vagy 8x alá is eshet (ha a pipeline egy része is teljesül), ami egy ilyen ütemben növekvő cégnél barátságos árazás. A kulcskérdés, hogy a bevétel mikor és milyen ütemben terül szét a következő évekre, illetve hogy a végrehajtás zökkenőmentes lesz-e.
Milyen kockázatai vannak a Cerillion részvénynek?
A legfontosabb a végrehajtási kockázat: a növekvő backlog és az olyan nagy projektek, mint az Omantel, megterhelik a viszonylag szűk csapatot. Emellett kiemelt a kulcsember-kockázat: Louis Hall alapító-vezérigazgató egyszerre a stratéga és a legnagyobb részvényes (~20%), nyilvános utódlási terv nélkül, ráadásul 2025-ben részesedése egyharmadát eladta (30%-ról 20%-ra), amit diverzifikációval magyarázott. További tényezők a devizakitettség (a bevétel 93%-a az Egyesült Királyságon kívülről jön), a feltörekvő piaci és ügyfélkoncentrációs kockázat, valamint az értékeltség: a Cerillion egy volatilis, gyenge kezek által tartott növekedési részvény, amely növekedési lassulás esetén gyorsan átárazódhat.
Jogi és felelősségi nyilatkozata (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az iO Charts-on megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.