
A Lumine Group (TSX:LMN) egy globális szoftveripari holding, amely a kanadai Constellation Software Inc. (TSX:CSU) ökoszisztémájából vált ki 2023-ban, hasonlóan a Topicushoz (TSX:TOI). A torontói székhelyű vállalatot David Nyland vezeti (CEO), és a CSU-hoz fűződő kapcsolata ma is szoros, hiszen a CSU a vállalat többségi tulajdonosa, de a Lumine önállóan jegyzett cégként működik a tőzsdén. Fő filozófiájuk a „vásárolni, építeni és örökké megtartani” stratégia: soha nem adják el a megvásárolt cégeket, hanem decentralizált módon, a legjobb gyakorlatok átadásával fejlesztik őket. Míg a Topicus inkább az európai általános piacra koncentrál, a Lumine kifejezetten a kommunikációs és média (távközlési) szoftverek vertikumára specializálódott.
A csoport jelenleg több mint 30 önálló szoftvercéget tömörít, és globálisan körülbelül 2500-3000 alkalmazottat foglalkoztat. Portfóliójuk olyan jelentős vállalatokat tartalmaz, mint a WideOrbit, a Synchronoss vagy a Flash Networks. Működésük alapja a szélsőséges decentralizáció, ami azt jelenti, hogy a megvásárolt cégek megtartják saját márkanevüket és menedzsmentjüket, miközben hozzáférnek a Constellation Software és a Lumine által biztosított pénzügyi stabilitáshoz és szakmai hálózathoz. Ez a modell lehetővé teszi számukra, hogy a világ több mint 30 országában nyújtsanak kritikus üzleti megoldásokat a telekommunikációs szektor szereplőinek.
Piaci kapitalizáció: 5.2 milliárd CAD (2026-04-30)
Befektetői kapcsolattartás: https://www.luminegroup.com/investor-relations/
TL;DR Összefoglaló – a legfontosabb tudnivalók 3 perc alatt Nem akarod végigolvasni az egész elemzést? Kattints ide a rövid összefoglalóért.
- Mi ez a cég?A Lumine Group (TSX:LMN) egy globális szoftveripari holding, amely a Constellation Software (CSU) ökoszisztémájából vált ki 2023-ban. Missziókritikus szoftverekre specializálódott a kommunikációs és média (telco) szektorban.
- Üzleti modellKlasszikus „serial acquirer” modell: megvásárolják a niche piacvezető VMS cégeket, és örökre megtartják őket. A bevételek ~80%-a visszatérő (vaskos cash-flow), a decentralizált struktúra pedig lehetővé teszi a hatékony skálázódást és a „best practice” átadását.
- Pénzügyek765.7 M USD éves bevétel (+15%), 275.7 M USD üzemi eredmény (+31%). A szabad cash-flow (FCFA2S) 153%-kal nőtt (217 M USD). A növekedés motorja az akvizíció, az organikus növekedés szerény (1%). Zéró részvényhígítás a spin-off óta.
- MenedzsmentDavid Nyland (CEO) és Mark Miller (elnök) vezetésével a Constellation-iskolát követik. Kőkemény „Skin in the Game”: a menedzsment bónuszának 75-100%-át kötelezően Lumine részvényvásárlásra kell fordítani a nyílt piacon.
- KockázatokA növekedéshez folyamatos felvásárlás kell; a nagyobb ügyletek (WideOrbit, Synchronoss) integrációja komplexebb. Az AI diszrupció és az alacsony organikus növekedés hosszú távú veszélyt jelenthet, ha az akvizíciós motor lelassulna.
- ÉrtékeltségA fair érték becslések átlaga ~35.5 CAD, ami a jelenlegi ~20 CAD-os árfolyam mellett jelentős (~43%-os) alulértékeltséget és 40% feletti biztonsági tartalékot (Margin of Safety) mutat az értékalapú befektetők számára.
📒Tartalomjegyzék📒
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a hosszabb tartalmakban:
- 🙋♂️A Lumine Group (TSX:LMN) specialitásai
- 💰Hogyan termeli a pénzt a Lumine Group (TSX:LMN) és milyen piaci előnyökkel rendelkezik?
- 📈A Lumine Group (TSX:LMN) metrikái
- 🛒A Lumine Group (TSX:LMN) felvásárlásai
- 🧑💼A Lumine Group (TSX:LMN) menedzsmentje
- 🆚Konkurensek: a Lumine Group (TSX:LMN) ellenfelei
- 🎲Milyen kockázatokat fut a Lumine Group (TSX:LMN) ?
- 💎A Lumine Group (TSX:LMN) értékeltsége
- 📰Jelentős hírek és az utolsó negyedév
- 📩Összegzés
〽️Piaci szegmens elemzése〽️
Ebben a szekcióban azt vizsgálom, hogy a piaci szegmens milyen dinamikákkal rendelkezik, hogyan működik, kik a főbb szereplői, milyen hátszéllel vagy ellenszéllel kell megküzdenie az adott piaci szereplőknek. Nem elemezek benne mélyebben vállalatokat, de az egyes cégek piaci részesedésére kitérek.
A Lumine Group (TSX:LMN) nagyon sok szállal kötődik az anyavállalatához, a Constellation Software-hez (TSX:CSU) és annak a spin-offjához, a Topicushoz (TSX:TOI). Ezért a Lumine Group elemzése során feltételezem, hogy olvastad a korábban írt Constellation Software elemzést, hiszen az ott elhangzottakat csak részlegesen fogom megismételni, ahol erre szükség van: A Constellation Software részvényelemzése (CSU) – Sorozatban
A Lumine Group egy sorozatfelvásárló vállalat, pont, ahogy a Constellation Software és a Topicus is. A Lumine vertikális szoftvervállalatokat vásárol fel a kommunikáció és média szegmensben. Néha más piaci szegmensekből is kebeleznek be vállalatokat. Ahhoz, hogy a vállalat belső működését, zseniális tőkeallokációját és kiemelkedő menedzsmentjének döntéseit megértsétek, tisztázni kell a sorozatfelvásárló vállalatok és VMS szoftverek fogalmát is.
🔀Mit csinál egy sorozatfelvásárló vállalat?
A sorozatfelvásárló vállalat egy olyan cég, amelynek a növekedése más vállalatok felvásárlásából származik, de bizonyos esetekben ezeknek a bekebelezett cégeknek van organikus növekedésük is. A felvásárló vállalatoknak több típusa is van, akit bővebben érdekel, az alábbi forrásokat használhatja:
- 📖Substack, The Outsiders Corner: https://outsiderscorner.substack.com/
- 📒Scott LLC, sorozatfelvásárló-típusok: Scott Investor Letters – Scott Management, LLC
- 📑Multibagger Ideas, a sorozatfelvásárló vállalatok listája: 100+ Serial Acquirers From Around the World
Leegyszerűsítve a fenti forrásokon található információkat, a sorozatfelvásárló vállalatok többek között a „roll-up” és a „niche” kategóriába sorolhatók. Az előbbiek mindenféle vállalatokat felvásárolnak, csak az a fontos, hogy ezek jó minőségűek legyenek, ilyen például a Berkshire Hathaway (BRK-B) vagy a RÖKO AB (ROKO-B), hogy egy kevésbé ismert svéd nevet is említsek. A másik típus a niche, vagyis speciális vállalatokat akviráló sorozatfelvásárlók, amelyek egy vagy több speciális szegmensben tevékenykednek. Ilyen például a Constellation Software, a Topicus, a Lumine is, amelyek VMS szegmensben dolgoznak, a HEICO (HEI) a repülőgépiparban tevékenykedik, míg a Kelly Partners Group (ASX:KPG) pedig egy könyvelőcégeket felvásárló vállalat, az elemzését itt olvashatjátok: A Kelly Partners Group részvény elemzése – Leonard, te vagy az?.
Mint minden sorozatfelvásárló vállalatnak, néhány karakterisztikájuk közös:
- 🌐 decentralizált működés,
- ♾️ a felvásárolt vállalatok örökös tulajdonosaik lesznek (nincs buy-and-flip mentalitás, mint a magántőke alapoknál),
- 🧑💼 a legtöbb felvásárolt vállalat élén hagyják a CEO-t és a menedzsmentet,
- 💰 a tőkeallokáció a legfontosabb törekvésük,
- 📊 belső mutatókat használnak, amelyek korrigálják a számvitel torzításait,
- 🎯 a menedzsment ösztönzői egy irányba mutatnak a vállalat érdekeivel,
- 🏢 a központi iroda felel a tőkeallokációért, minden mást a felvásárolt cégek csinálnak,
- 🛡️ minél több vállalatot kebeleznek be, annál erősebb lesz a belső decentralizáció, és annál kisebb hatással van az anyavállalatra az, ha egy cég bedől vagy romlanak a metrikái,
- ⏳ nem adnak előrejelzéseket, nem a piacnak készítik a számokat, a stratégiájuk minden esetben hosszú távra szól,
- 🤝 általában nem higítanak részvényeket, a tulajdonosok jelentős része sokszor a vállalat munkatársai közül kerülnek ki.
Mint látható, meglehetősen eltérő módon működnek, mint a hagyományos vállalatok. Egyfajta perpetual compounder jelleggel termelik az egyre több készpénzt, a kamatos kamat elve szerint. Ezért tudnak újabb és újabb pénzmennyiséget kihelyezni anélkül, hogy hatalmas organikus növekedéssel rendelkeznének.
🧑💻Mi a vertikális piaci szoftver (VMS)?
A vertikális piaci szoftver szegmensben olyan, kis piacokat lefedő szoftveres alkalmazásokról van szó, amelyek egyetlen speciális feladatra optimalizáltak. Ellentétben a horizontális szoftverekkel, mint amilyenek az operációs rendszerek, a szövegszerkesztők és táblázatkezelők vagy az Adobe szoftverei, ezek úgynevezett missziókritikus alkalmazások, amelyeket nagyon nehéz kiváltani. Az ilyen vertikális szoftverek közös jellemzője, hogy:
- ⚠️ nagyon nehéz lecserélni az alkalmazásokat, mert vagy megállnának tőle a kritikus folyamatok vagy adatvesztés állna be,
- 🪙 az ügyfelek teljes költségéhez képest a VMS szoftverek díja nagyon alacsony, sokszor 1% alatti,
- 🏆 általában a piacvezető vagy a piacon a második legnagyobb szereplők,
- 💰 kitöltik a saját kicsi piacukat, nem tudnak növekedni, viszont alacsony tőkeköltségük miatt rengeteg készpénzt termelnek,
- 📈 az ügyfelek megtartási rátája extrém magas, a lemorzsolódás nagyon alacsony, például a WideOrbit esetében mindössze 1%,
- 🧲 a VMS szoftverek bevezetése után nagyon nehéz őket lecserélni, ragadós természetűek, magas a kapcsolási költségük,
- 🚫 az ügyfeleknek általában nem érdekük lecserélni a VMS szoftvereket, mert nagyobb kockázattal jár egy új bevezetése, mint amennyi nyereséggel járna.
A fentiekből már kitalálható, hogy a vertikális piaci szoftvereknek van két tulajdonsága: sokkal nehezebben diszruptálhatók, mint a horizontális piaci szoftverek, illetve, alacsony értékeltségen vásárolhatók fel, mert már nem tudnak növekedni. Innen már csak egy lépés a bennük termelődő rengeteg készpénzt kicsatornázni az anyavállalatba, és újabb VMS szoftvereket felvásárolni belőle.
🛜Mitől speciális a telekommunikáció és média szegmens?
A Lumine Group (TSX:LMN) úgy jött létre, hogy 2023-ban a Constellation Software egy spin-offként leválasztotta magáról a Lumine nevű VMS szoftvervállalatot, ami a Volaris működési csoport egyik tagja volt. Ezt összeolvasztotta a WideOrbit nevű média és telekommunikációs vállalattal, amit egyben fel is vásárolt. Erről a vállalat eredettörténeténél olvashattok.
A Lumine Group (TSX:LMN) elemzésekor az első és legfontosabb kérdés, amit egy befektetőnek fel kell tennie: miért pont a telekommunikáció és média vertikumot választotta ki a Constellation Software, hogy önálló entitássá formálja? A válasz a szektor speciális dinamikájában és a szoftverek pótolhatatlanságában rejlik.
💽A „mission critical” szoftverek ereje
A Lumine nem egyszerűen szoftvercégeket vásárol, hanem olyan VMS (Vertical Market Software) megoldásokat, amelyek nélkül az ügyfél üzletmenete egyszerűen megállna. Gondoljatok bele egy nagy műsorszolgáltatóra (broadcaster) vagy egy távközlési szolgáltatóra (telco). Ezeknél a cégeknél a szoftver nem egy kényelmi funkció, hanem az alap üzletmenet tartópillére:
- 🧾 Számlázás és bevételkezelés: ha a szoftver leáll, a szolgáltató nem tudja kiszámlázni a hívásokat vagy az előfizetéseket.
- 📡 Hálózatoptimalizálás: az 5G korszakában a szoftverek vezérlik a forgalmat; hiba esetén milliók maradnak térerő nélkül.
- 🎬 Médiatartalom-menedzsment: egy TV-csatorna esetében a reklámok beosztása, a jogdíjak kezelése és a sugárzási automatizáció olyan komplex feladat, amit nem lehet egy Excel-táblában megoldani.
Miért jó ez nekünk, befektetőknek? Mert ezek a szoftverek rendkívül „ragadósak”, magas a kapcsolási költség. Egy bank vagy egy médiaóriás nem fogja lecserélni a jól működő, egyedi igényekre szabott rendszerét egy 10%-kal olcsóbbra, mert a csere kockázata, vagyis az üzletmenet-kiesés okozta veszteség, nagyságrendekkel nagyobb, mint a megtakarítás. Ez stabil, inflációkövető cash-flow-t eredményez. Miből élnek a média és telco cégek? alapvetően három dologból, amit érdemes külön-külön kifejteni.
📰Hirdetési bevételek (Advertising Revenue)
A kereskedelmi TV-csatornák és streaming platformok legfontosabb bevételforrása. Itt nem csak annyiról van szó, hogy lemegy a reklám a TV-ben, hanem, ez egy kőkemény technológiai verseny:
- 🔖Ad-Insertion & Management: a szoftvernek tudnia kell, melyik reklámblokkba melyik hirdető kerül, mennyiért, és hányszor futott le. Ha itt hiba van, a hirdető nem fizet vagy pedig a szolgáltatónak kell üres helyeket adnia az elmaradt szolgáltatásért. Ráadásul ezek a szerződések jellemzően kötbért is tartalmaznak, ami igen súlyos összeg is lehet.
- 🎯Targetálás: a modern digitális műsorszórásban már személyre szabott reklámokat kapsz. Ehhez olyan komplex algoritmusok kellenek, amiket a Lumine portfóliócégei, például a WideOrbit, fejlesztenek. A reklámokat sokféleképpen lehet targetálni: idősávra, korcsoportra, nemre, politikai beállítottsága tekintettel, de lehet kapcsolt fogyasztást is elérni, például felnőtt-gyerek relációban.
🫰Előfizetési díjak (Subscription/Recurring Revenue)
Ez a telco cégek (mobil, internet) és a streaming szolgáltatók (Netflix, Disney+, vagy helyi kábelcégek) alap bevételi forrása és az ügyfélszerzés egyik fontos eleme.
- 🧑💼Churn Management (lemorzsolódás elleni harc): a szoftverek figyelik a felhasználói szokásokat. Ha látják, hogy keveset használod a szolgáltatást, automatikusan kedvezményt vagy új csomagot ajánlanak.
- 🧾Billing & OSS/BSS: ez a telekommunikációs szektor egyik legfontosabb eleme. Olyan rendszerekről van szó, amelyek havonta több millió tranzakciót kezelnek hiba nélkül. Egy ilyen rendszer cseréje felér egy nyitott szívműtéttel, vagyis iszonyatosan nagy a kockázata, ezért maradnak az ügyfelek évtizedekig.
A BSS nem más, mint a Business Support System rövidítése és alapvetően a számlázást és az ügyfélkezelést tömöríti, illetve tartalmaz termékmenedzsmentet is. A BSS szoftverek cseréje rendkívül fájdalmas és drága folyamat. Ha egy telco cég bevezetett egy BSS-t, azt 10-15 évig nem fogja kidobni azt.
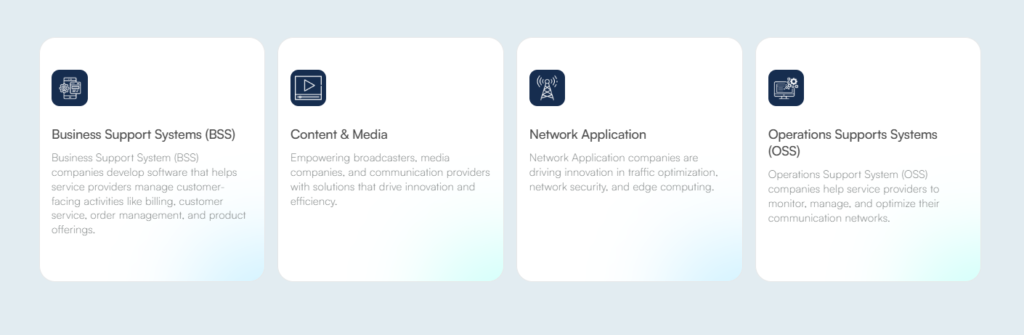
Az OSS nem más, mint az Operating Support System rövidítése és a hálózatot és a technológiát kezeli. Ez tömöríti a hálózatfelügyelet, a szolgáltatás aktiválási és készletezési dolgokat, például az utóbbi nyilvántartja, melyik oszlopon milyen antenna van, és az hány éves, és így tovább. Ha egy szolgáltató le akarja cserélni az OSS/BSS rendszerét, az több éves projekt és hatalmas a kockázata. Inkább fizetnek évi 15-20% karbantartási díjat a Lumine-nak (TSX:LMN), csak hogy minden működjön.
Az 5G-re való átállás miatt a régi OSS/BSS rendszereket frissíteni kell. Ez a Lumine (TSX:LMN) számára folyamatos, organikus növekedési lehetőséget jelent a meglévő ügyfeleknél. A Lumine portfóliójában lévő cégek, például a Netonomy vagy a MDS Global, pont ezekre a niche OSS/BSS területekre szakosodtak, ahogyan azt majd később látni fogjátok.
👛Tartalomértékesítés és Licencdíjak (Content Syndication)
A médiacégek nemcsak sugároznak, hanem el is adják a gyártott tartalmaikat más országoknak vagy platformoknak.
- 🪙Rights & Royalties: Kié a jog? Meddig adható el? Hány százalék jár a színésznek? Ezt kockás papíron lehetetlen követni. A Lumine szoftverei kezelik ezeket a bonyolult jogdíj-elszámolásokat.
📌Gyakorlatban: nagyon nem mindegy, hogy a bevételek milyen arányban oszlanak meg. Évek óta az a trend, hogy a reklámokból keresett bevétel növekszik, és ebbe az irányba tolódnak az arányok. Összerántottam egy mini táblázatot erre, hogy érthető legyen. Ez persze csak egy durva becslés és minden évben változik valamennyit, de segít elhelyezni, hogy a cégek szempontjából melyik a legfontosabb bevételi forrás:
| Bevételi forrás | Arány | Dinamika | Szoftveres jelentőség |
| Hirdetések | ~45-50% | Gyorsan nő (évi 6%+) | kritikus (WideOrbit specialitás) |
| Előfizetések | ~40-45% | Stagnál/Lassan nő | magas (ügyfélszerzés és lemorzsolódás kérdése) |
| Licenc & Egyéb (Content/API) | ~5-10% | Niche, de magas árrés | speciális (jogok és royalty-k alkotják) |
A fentiek között vegyétek észre azt az összefüggést, hogy reklámot csak annak lehet eladni, aki egyben előfizetője is az adott szolgáltatásnak, tehát ez egyfajta szükséges ügyfél belépési pont ahhoz, hogy hirdetéseket nézessen a szolgáltató a felhasználókkal. Az is bevett szokás, például a streaming szolgáltatók ezt úgy csinálják, hogy a reklámmentességet egy nagyobb csomag árában kifizettetik a felhasználóval, erre jó példa a Netflix (NFLX).
🤔Hogyan kapcsolódik a Lumine Group és a Cerillion PLC (LSE:CER) egymáshoz?
Miközben kutattam más VMS telco és média szegmensben tevékenykedő cégek után, szembe jött velem egy nagyon ígéretes, kis kapitalizációjú vállalat, a Cerillion PLC (LSE:CER), ami ugyanabban a szegmensben tevékenykedik, mint a Lumine Group, de némileg szűkebb, OSS/BSS fókusszal. A vállalat azért érdekes, mert ha ugyanazokat az ismétlődő mintázatokat megtalálom itt is, amit a Lumine Group esetében, akkor az megerősíti mindkét céggel kapcsolatban a tézist. Ráadásul a mintafelismerés szerintem az egyik leginkább alábecsült képesség a fundamentális elemzésben. Ejtsünk pár szót a Cerillion PLC-ről!
- 🏢 A vállalat a Lumine Grouphoz hasonlóan a BSS/OSS alszegmensben tevékenykedik, vagyis médiaszolgáltatóknak adnak el kritikus szoftverrendszereket.
- ⏳ Iparági sztenderdek szerint egy ilyen rendszer felállítása az ügyesebbeknek 12-18 hónap, de szélsőséges esetben akár 36 hónap, vagyis 3 év is lehet.
- 🔒 A szerződéseket jellemzően 5, néha 10 évre kötik, tehát van egyfajta „vendor lock-in” a szerződésekben, nagyon nehéz őket lecserélni.
- ⚠️ Az elvárt rendelkezésre állás extrém magas, egyes források szerint 99,99%, más források szerint „ötkilences”, ez jól rámutat a mission critical jellegre.
- 💰 A szerződéseket általában az adott évre előre kifizetik, ezért nagyon hatékonyan működik a cég, alacsony tőkeköltséggel, illetve a szerződések alapján előre lehet látni, hogy mennyi van még a backlogban, illetve a pipeline-ban.
Három dolgot érdemes is tisztázni, hiszen ezek szakági fogalmak, és mind a Lumine Groupra, mint a Cerillion PLC-re igazak:
- 💰 bevétel: az a pénzmennyiség, amit a vállalat már beszedett.
- 📝 backlog: az a pénzmennyiség, amit a vállalat még nem kapott meg, de a teljesítésre aláírt szerződése van.
- 📈 pipeline: azok a leendő partnerek által megköthető szerződések, amelyekről tárgyalás folyik (ezek teljesülése iparági sztenderd szerint 15-20% körül mozog, attól függően, melyik konkurens nyeri a versenyt).
Mint látható, az ilyen cégeknél a bevétel eléggé jól tervezhető előre, hiszen nagyjából lehet tudni, hogy a következő 12-18 hónapban mennyi a várhatóan befolyó összeg, ami extra stabilitást adhat a téziseknek. Ezt például egy élelmiszerlánc esetében sokkal nehezebb kikalkulálni.
💸Mekkora bevételkiesést okoz a szolgáltatónak, ha megáll a BSS/OSS rendszer?
Az, hogy egy szoftver valóban missziókritikus-e, nemcsak úgy rámondják egy adott termékre, hanem mögöttes számokkal kell alátámasztani. Éppen ezért próbáltam adatot találni arra, hogy mi történne, ha egy telco/média szolgáltató esetében a BSS/OSS rendszer megállna.
| Cégméret / Típus | Becsült Éves Szoftverdíj (ACV) | 1 óra leállás költsége (Bevételkiesés + Kötbér) |
|---|---|---|
| Közepes Telco (pl. Cerillion ügyfél) | 1-5 millió USD | 100-300 ezer USD |
| Óriás Telco (pl. Amdocs ügyfél) | 50-200 millió USD | 1-5 millió USD |
Aki a fenti költségeket extrémnek gondolja, annak érdemes tudnia, hogy az igazi csúcsidőben, például egy Super Bowl döntő alatt egy 30 másodperces idősáv 100000-1 millió USD is lehet!, de még egy átlagos napi leállás is okozhat 15-30 millió USD reklámbevétel kiesést, tehát nagyon fontos a BSS/OSS rendszerek üzemibiztonsága. Kerestem pár valós példát arra, ami valóban megtörtént:
- ❌T-Mobile US (2020.június): egy hibás IP-konfiguráció miatt a VoLTE hívások nem épültek fel, a vállalat 19,5 millió USD büntetést kapott, mert nem tudták a segélyhívásokat (az USA-ban ez a 911-es szám) garantálni.
- ❌Rogers Communications (Kanada, 2022. július): 15 órán keresztül, 12 millió ember maradt szolgáltatás nélkül, a költsége 150 millió CAD-ra rúgott.
👱Kik a főbb ügyfelek és miért fizetnek?
A Lumine (TSX:LMN) portfóliója olyan óriásokat szolgál ki, mint a Tier 1 távközlési cégek (pl. Vodafone, Telefonica, AT&T) vagy a globális médiavállalatok. Ezek az ügyfelek két fő okból választják a Lumine megoldásait:
- 🧠 Szakértelem a vertikumban: a horizontális szoftverekkel (pl. egy általános CRM) ellentétben a Lumine cégei értik a média és telco szektor sajátos szabályozási környezetét és technikai protokolljait.
- 🛡️ Hosszú távú stabilitás: egy ilyen kritikus iparágban az ügyfél tudni akarja, hogy a szoftverszállítója 10-20 év múlva is ott lesz mögötte. A Lumine Group, és az anyacég, a Constellation, híres arról, hogy „örökké” megtartja a cégeit, sosem adja el őket, ami bizalmat épít a nagyvállalati partnerekben.
Mit jelent az, hogy valaki Tier 1 szolgáltató? Olyan hálózatokkal rendelkeznek, amelyek képesek elérni az internet minden szegletét anélkül, hogy bárki másnak tranzitdíjat (fizetős átjárást) kellene fizetniük. Saját tenger alatti kábeleik és kontinenseken átívelő gerinchálózataik vannak. Ők adják bérbe a sávszélességet a kisebb szereplőknek és nekik van a legnagyobb fizetési erejük is a piacon. Lumine szoftvereinek, például a már említett Netonomy-nak vagy az MDS Global-nak, ilyen ügyfelei vannak. Itt a szoftvernek extrém skálázhatónak kell lennie: másodpercenként több millió hívást vagy adatcsomagot kell kezelnie hiba nélkül.
A Tier 2 cégeknek nagy, gyakran országos hálózatuk van, de nem érnek el mindenhova. Ahhoz, hogy ügyfeleiknek globális elérést biztosítsanak, utat kell vásárolniuk a Tier 1-esektől, ezt hívják peeringnek vagy transitnak. A Tier 3 kategória, még a Tier 2-höz képest is szűk funkcionalitással működik: ezek a cégek általában csak egy várost vagy régiót fednek le. Nincs saját gerinchálózatuk, tisztán viszonteladói a nagyobbaknak.
🛍️VMS dinamika: kicsi piac, nagy dominancia
A média- és kommunikációs szoftverpiac nem egyetlen homogén tömb, hanem sokezer apró résszegmens, szakmaibban niche, összessége. Lehet, hogy egy szoftver csak a tenger alatti kábelek karbantartási ütemezésével foglalkozik, de abban a világ legjobbja.
☝️A Lumine (TSX:LMN) stratégiája pontosan ez: dominálni ezeket a szűk, de magas belépési korláttal rendelkező piaci réseket. Ez a részvényelemzés során kulcsfontosságú szempont, hiszen ez biztosítja a magas árazási erőt (pricing power) és a kiemelkedő tőkemegtérülést.
🙋♂️A Lumine Group (TSX:LMN) specialitásai🙋♂️
Ebben a szekcióban azt vizsgálom, hogy az elemzett vállalatnak milyen specialitásai vannak, mi a helyzete a piacon, illetve máshogyan csinál-e valamit, mint a konkurensek. Ha igen, mit és hogyan, ez milyen kihatással van a működésükre.
Az előző fejezetben bemutattam a sorozatfelvásárló vállalatok általános tulajdonságait, illetve összekapcsoltam a Lumine Groupot a sorozatfelvásárló mentalitással. Viszont egy ellentmondást észrevehetettek, hiszen azt mondtam, hogy:
- 🎯 A sorozatfelvásárló vállalatok arra törekednek, hogy kicsi, piacvezető vállalatokat vásárolnak fel, amik nagyon tőkehatékonyak, de nincs bennük növekedés.
Ebből a mondatból viszont két dolog is következik, mégpedig az, hogy minden sorozatfelvásárló vállalatnak két nagy problémája van:
- 🛑 a kis részpiacok és az azon szereplő szoftveres célpontok száma véges,
- 📉 ha a sorozatfelvásárló vállalat nem tudja kihelyezni a szabad készpénzt, akkor nem tud növekedni.
Honnan lehet ez ismerős? A világ leghíresebb roll-up sorozatfelvásárló vállalata a Berkshire Hathaway (BRK-B), ami annyira megnőtt, hogy jelenleg 381 milliárd USD! készpénzen ül és az amerikai állampapírok 5%-a már az ő kezükben van. Vagyis, képtelenek hatékonyen kihelyezni a készpénzt a hatalmas méretük miatt, viszont őket nem korlátozza az adott niche piac, hiszen mindenféle vállalatban van részesedésük.
A sorozatfelvásárló vállalatok „második leghíresebbje” a Constellation Software (TSX:CSU), ami a Lumine anyavállalata, aminek a legnagyobb piaci mérete a mostani, jelentős esés előtt nagyjából 100 milliárd CAD volt, ők viszont a VMS térben tevékenykednek, sokkal kisebb vállalatokat vásárolnak fel, hogy ne kelljen a nagy tőkealapokkal versenyezniük. A problémájuk az, hogy 1-5 millió USD-s jövedelemmel rendelkező mini cégeket vásároltak fel, 2026-ban nagyjából 1500 ilyen vételen vannak túl, csakhogy a nagyobb cégmérethez egyre több és több vállalatra lesz szükség, amit egy idő után lehetetlen végrehajtani.
A Constellation Software atyja, Mark Leonard azonban erre is gondolt, hiszen mielőtt a CSU-t, az anyavállalatot megalapította, már nagyjából 1 tucat sorozatfelvásárló vállalatot tanulmányozott, többek között a Berkshire Hathaway-t, az Illinois Toolworköt, a Danaher Corporationt, az LVMH-t, a Halma PLC-t és még néhány másik sorozatfelvásárlót. Ezért volt megoldása arra a problémára is, ami a Berkshire Hathaway-t elérte és egyszer a Constellation Software-t is el fogja. Két dolgot eszelt ki, de ehhez meg kell értenetek, hogy hogyan mérik a vállalataik megtérülését!
Mi az IRR és a hurdle rate?
A Constellation család, vagyis a CSU, a LMN és a TOI, két fogalmat használ a megtérüléssel kapcsolatban:
- 🚀 IRR (belső megtérülési ráta): ez az a százalékos mutató, amely megmutatja egy befektetés évesített hozamát. Egyszerűen: ez a projekt tényleges „sebessége” a pénztermelésben.
- 🚧 Hurdle Rate (küszöbérték): ez az a minimális elvárt hozam, amelyet a vállalat kiköt egy befektetésnél. Ha a várható IRR alacsonyabb, mint a hurdle rate, a menedzsment nem üti nyélbe az üzletet.
A legtöbb vállalat a WACC-hoz (súlyozott átlagos tőkeköltség) viszonyítja a hurdle rate-et. Ezzel szemben a Leonard-iskola (CSI, Topicus, Lumine) a ténylegesen realizálható megtérülést nézi. Náluk az elvárt megtérülés, máshogy, a vállalat értékteremtő képessége, valójában két fő komponens összege:
- 🔄Várható megtérülés = belső ROIC + organikus növekedés
A fenti szabályhoz még egy dolog hozzátartozik: ha olcsóbban vásárolnak fel egy vállalatot, nagyobb belső megtérülést lehet elérni, viszont általában egy vállalat attól olcsó, hogy nincsen benne növekedés. Természetesen a dolognak a fordítottja is igaz. Ha nagyobb a növekedés, mert a mögöttes piac is nagyobb, akkor egy vállalatért magasabb árat lehet kérni, ami így lerontja a megtérülést. A nagyobb piacokon pedig általában nagyobb méretű vállalatok is vannak, értük pedig több tőke versenyez, vagyis a sorozatfelvásárló vállalatoknak a privát tőkével is meg kell küzdenie.
Hogyan lehet a fenti problémát feloldani? Viszonylag egyszerűen:
- 🍁 a Constellation Software (TSX:CSU): sok, kis céget vásárol fel, alacsony áron: magas ROIC+alacsonyabb v. nulla növekedés.
- 📡 a Lumine (TXS:LMN): kevesebb, de nagyobb céget vásárol fel magasabb áron: alacsonyabb ROIC+magasabb növekedés.
- 🇪🇺 a Topicus (TSX:TOI): territoriális arbitrázs Európában, nemcsak 100%-ban vásárolnak fel vállalatokat, hanem kisebbségi részesedést is szereznek más cégekben.
Mint látható, mindhárom cég más megoldást választott a piacon való érvényesüléshez, és a helyzet az, hogy mindegyik elég jól működik.
📺Lumine Group (TSX:LMN) létrejötte
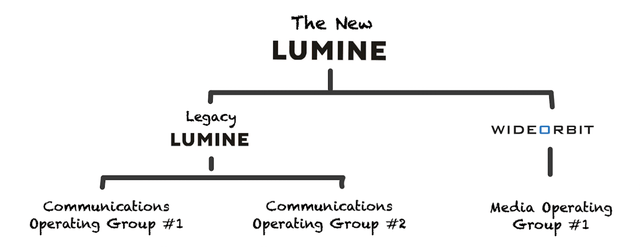
De térjünk vissza a Lumine-hoz (TSX:LMN), és a vállalat kialakulásához. A Lumine Group 2023-ban jött létre a WideOrbit nevű cég felvásárlásával. A Lumine by Volaris korábban a Constellation Software egyik működési egységének (OG) vállalata volt, és már a CSU struktúráján belül korábban több céget is felvásároltak. 2023-ban azonban egy nagy hal akadt a horgukra, a WideOrbit, amelyik egy globális médiaplatformot birtokló vállalat és Tier 1 beszállítók műsorszórását és a közéjük beágyazott reklámokat menedzselte. Mivel a felvásárlás túlzottan drága lett volna önmagában, ezért Mark Leonard a Constellation Software akkori CEO-ja úgy döntött, hogy a Volaris Groupban lévő média és telekommunikációs vállalatokat leválasztja az anyavállalatról, Lumine Group néven, és összeolvasztja a WideOrbittal. Ebből lett az a cég, amit Lumine Group (TSX:LMN) néven ma a tőzsdéről ismerhettek.
Viszont mielőtt belevágok a WideOrbit-egyesülés elmagyarázásába, érdemes megnézni a spin-off előtti időszakban felvásárolt cégeket. 2014 és 2022 között 28 darabot vásárolt fel a Volaris csoport, ahová a Lumine tartozott, David Nyland vezetésével, aki később a Lumine Group (TSX:LMN) ügyvezető igazgatója lett. Ebből is látszik, hogy a Constellation Software 1500 vállalatának a felvásárlását nem mind Mark Leonard, az alapító, és Mark Miller a jelenlegi CEO vezényelte le, hanem a CSU működési egységeinek élén álló személyek is hasonlóan zseniális tőkeallokátorok. Ez az évi 2-3 vállalat átlagosan 11.7 millió USD/vállalat áron történt meg, ami a korábbi Constellation Software 1-5, illetve 5-10 millió USD-s árnál magasabb. Mivel tudjuk, hogy a Constellation:
- 🤏az 1-5 millió USD bevételű vállalatokon 25%-nál nagyobb belső megtérülést,
- 🦣míg az 5-10 millió USD bevételű vállalatok esetében 20-25% körüli belső megtérülést ért el,
ezért ennél alacsonyabb ROIC-cal számolhattok, cserébe az organikus növekedés az enterprise-szintű vállalatok miatt vélhetően nagyobb lesz. Ez durván ugyanazt a matekot adja ki a Lumine esetében, ami a CSU-nál is, de a konkrét számadatokról nincs pontos információ.
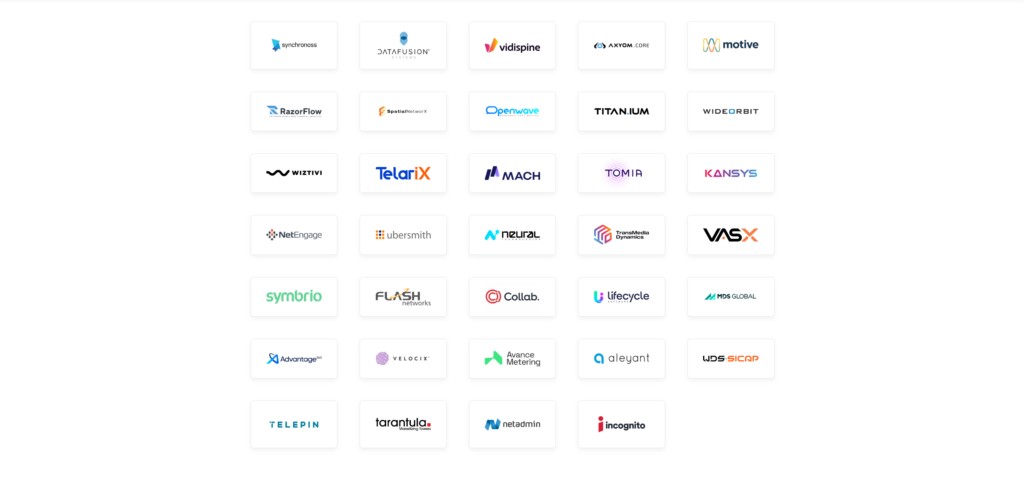
A fentiek ismeretében érdemes megnézni a felvásárolt cégek közül azokat, amelyekről van információ. 2026 elején összesen 34 darab céget tartalmaz a Lumine (TSX:LMN) portfóliója. A teljes listát: itt találjátok.
A Volaris működési csoport tagjaként:
- ℹ️ Incognito (2014): a távközlési szektor számára kritikus OSS megoldásokat kínáló szoftverház, amely több mint 200 globális szolgáltató, köztük a Claro és a Cox hálózati automatizációját és eszközkezelését támogatja.
- 🌐 Netadmin (2015): az optikai hálózatok specialistája, amely több mint 15 ország 75 szolgáltatójának, elsősorban észak-európai Tier 2-4 besorolású operátoroknak biztosít szoftveres hátteret a hálózatüzemeltetéshez és monetizációhoz.
- 🛜 Active Broadband (2016): a vállalat technológiája mára beépült a Lumine (TSX:LMN) szélessávú megoldásaiba, eredetileg több tucat észak-amerikai kábelszolgáltató hálózatát kezelte. Ezért nem listázza a Lumine honlapja sem külön.
- 🗼 Tarantula (2017): világszerte több mint 30+ országban vannak jelen, szoftverükkel több mint 600 000 mobil torony technikai és bérleti menedzsmentjét végzik. Ez nagyjából 50 milliárd USD értékű berendezést jelent, 10+ partnernél.
- 📞 Telepin (2017): közel 40 nagyvállalati Tier 1 operátor az ügyfelük, rendszereiken keresztül több mint 256 millió előfizető pénzügyi tranzakcióit bonyolítják.
- 📲 WDS-Sicap (2017-18): több mint 75 globális szolgáltatónak szállítanak megoldásokat, szoftverükkel világszerte több mint 100 millió mobileszközt menedzselnek.
- 🖨️ Aleyant (2018): a média-ágazat egyik meghatározó szereplője, világszerte több mint 2000 nyomdaipari és médiavállalat használja munkafolyamat-automatizáló szoftvereiket.
- 📊 Avance Metering (2018): elsősorban az északi régióban dominánsak, ahol több mint 100 közműszolgáltató mérési adatait dolgozzák fel és rendszerezik.
- 🎥 Velocix (2019): körülbelül 50 globális Tier 1 médiavállalat az ügyfelük, szoftverük a világ IP-alapú videóforgalmának jelentős részének kiszolgálásáért felel.
- 📈 Advantage 360 (2019): közel 40 országban rendelkeznek ügyfélbázissal, jellemzően közepes méretű távközlési operátorokat szolgálnak ki integrált platformjukkal.
- 💳 MDS (2019): nagyjából 30 nagyvállalati partnerük van, rendszereik több mint 1 millió üzleti előfizető komplex számlázási folyamatait kezelik.
- 🔄 Lifecycle (2020): nagyjából 25-30 brit és európai szolgáltató használja szoftvereiket, fő fókuszuk a virtuális mobilhálózat-üzemeltetők kiszolgálása.
- 🎧 Collab (2020): több mint 600 ügyféllel rendelkeznek a világ 40 országában, a pénzügyi szektortól kezdve a kormányzati szervekig.
- 🚀 Flash Networks (2020): ügyfélszámuk néhány tucat globális operátor, de szoftvermegoldásaik több mint 500 millió mobil előfizető adatforgalmát optimalizálják.
- 🏢 Symbrio (2020): több mint 100 skandináv vállalat használja megoldásaikat a beszerzési folyamatok és a számlakezelés automatizálására.
- 📡 Vasx (2021): olyan jelentős partnerekkel dolgoznak, mint a Vodacom, szoftvereikkel összesen több mint 100 millió előfizetőt érnek el.
- 🎞️ Transmedia Dynamics (2021): több száz médiacég alkotja ügyfélkörüket, köztük olyan neves intézményekkel, mint a British Film Institute.
- 🛡️ Neural (2021): világszerte 45 országban több mint 100 ügyféllel rendelkeznek a telekommunikációs és a banki szektorban egyaránt.
- ☁️ Ubersmith (2021): több mint 100 globális adatközpont és felhőszolgáltató számára biztosítanak alapvető üzleti és számlázási szoftvereket.
- 🔌 NetEngage (2021): kevesebb számú, de nagy kapacitású ügyféllel rendelkeznek, hálózati szoftvereiken évente közel 20 milliárd hívás halad át.
- 🏛️ Kansys (2021): nagyjából 20-30 nagyvállalati partnerük van, köztük olyan jelentős észak-amerikai szolgáltatókkal, mint az Altice USA.
- 🌍 Tomia (2022): rendkívül széles bázissal rendelkeznek, több mint 400 operátort szolgálnak ki, amelyből 30 Tier 1 kategóriájú szolgáltató. A szakmai elemzők a cég mérete és jelentősége alapján ezt a tranzakciót is a közepes-nagy kategóriába (50–100 millió USD környékére) sorolják.
- 📺 Wiztivi (2022): több mint 50 globális médiacég számára fejlesztenek felhasználói felületeket, ügyfeleik közé tartozik az Orange és a Netflix is.
- 💎 Titanium (2023): körülbelül 1400 létesítmény, köztük egészségügyi intézmények és hálózati központok használják biztonsági szoftvereiket.

Innentől kezdve Lumine Group (TSX:LMN) a WideOrbit összeolvadással:
- 🌍WideOrbit (2023): itt olvadt össze a fenti, Volaris csoport által felvásárolt 25 db cég Lumine néven a WideOrbittal, lásd lejjebb. Vételár: 497 millió USD, ez volt az eddigi legnagyobb felvásárlás.
- 🌐 Openwave (2023): mobil adathálózati megoldásokra szakosodott szoftvergyártó, amely több tucat globális Tier 1 operátornak segít az adatforgalom torlódáskezelésében és a hálózati erőforrások optimalizálásában.
- 📍 SpatialNetworX (2023): térinformatikai alapú hálózattervező szoftver, amely segít a távközlési cégeknek az optikai és vezeték nélküli infrastruktúra fizikai eszközeinek precíz nyilvántartásában és térképi megjelenítésében.
- 📊 RazorFlow (2023): adatvizualizációs és üzleti intelligencia platform, amely a Lumine portfóliócégei számára biztosít eszközöket az ügyféladatok és hálózati statisztikák komplex elemzéséhez.
- ⚙️ Motive (2024): a Nokia korábbi eszközkezelő és hálózati automatizációs üzletága, amely több mint 100 nagy szolgáltató számára teszi lehetővé a végfelhasználói eszközök és otthoni hálózatok távoli konfigurálását és hibajavítását. A Nokia eszközkezelő és hálózati automatizációs üzletágáért a Lumine maximum 185 millió EUR-t fizetett. Ez egy alapárból és egy maximum 35 millió eurós teljesítményalapú kifizetésből (earnout) állt, attól függően, hogy az üzletág hogyan teljesít az első évben.
- 🛡️ Axyom.Core (2024): felhőalapú hálózati biztonsági és jelzésátviteli megoldások fejlesztője, amely a kritikus kommunikációs infrastruktúrák védelmét biztosítja több tízmillió végpont felett.
- 🎞️ Vidspine (2025): médiatechnológiai szoftverház, amely felhőalapú tartalomkezelő rendszereivel (MAM) támogatja a televíziós csatornák és produkciós irodák digitális munkafolyamatait és archívumkezelését.
- 🔎 Datafusion (2025): távközlési csalásmegelőzési (Fraud Detection) és hálózatbiztonsági szakértő, amelynek algoritmusaival több mint 20 globális operátor védi bevételeit a jogosulatlan hálózathasználattal szemben.
- 📦 Synchronoss (2026): a Lumine történetének egyik legjelentősebb akvizíciója, amely felhőalapú tárhelyszolgáltatásaival és digitális ügyfélkezelési platformjaival több százmillió előfizető adatainak kezelését biztosítja olyan partnereknél, mint a Verizon vagy az AT&T. A tranzakció összértéke (Enterprise Value) megközelítőleg ~260 millió USD volt. Ebből a részvényvásárlási ár (Equity Value) 116.4 millió USD-t tett ki (9 dollár részvényenkénti áron), a többi tétel a cég adósságállományának átvállalását és egyéb költségeket tartalmazott. Ez egy tőzsdei cég volt, ellentétben a többivel.
A fentiekből pár dolog kiderül: a korábbi 11.7 millió USD-s átlagárból elég sok vétel kilóg, például a Motive 185 millió EUR-s felvásárlási ára vagy a Synchronoss 258.5 millió USD-s összege sem a szokásos méret, ezekről bővebben a Felvásárlások szekcióban (Felvásárlások). Szintén van néhány közös tulajdonsága a felvásárlásoknak:
- 👥 Kiterjedt ügyfélbázis: iszonyatosan sok, helyenként több száz vagy több ezer ügyfelet szolgálnak ki, ami rendkívüli módon diverzifikálja a bevételeket és csökkenti az egy-egy partnernek való kiszolgáltatottságot.
- Kritikus infrastruktúra: nagyon sok eszköz függ a szolgáltatásaik működésétől; például a Flash Networks 500 millió vagy a Vasx 100 millió mobil előfizetője egy meglehetősen nagy szám, ami igazolja a szoftverek skálázhatóságát és nélkülözhetetlenségét.
- 🏢 Globális nagyvállalati kapcsolatok: olyan multicégekkel vannak stratégiai kapcsolatban, mint a Tier 1-es szolgáltatók, köztük az Orange, a Netflix, az Altice, a Nokia, a Verizon vagy az AT&T.
- 🌍 Nagyvállalati tőkeerő: ez egyértelműen nem az SMB (kis- és középvállalati) szegmens, hanem nemzetközileg elismert multinacionális vállalatok mozgatják a tőkét, így jogosan várható stabil növekedés a portfóliócégektől, cserébe az árazási erő (pricing power) is lényegesen magasabb.
💡A fentiekből látható, hogy a Lumine Group (TSX:LMN) ellentétben a Constellation Software anyavállalattal eléggé más utat követ. Nem pici cégeket vásárol fel szakmányban, ami a CSU esetében akár 100-as nagyságrend is lehet, hanem évi 2-3 nagyobb felvásárlással helyezi ki a tőkét.
De minden a Lumine-WideOrbit összeolvadással kezdődött 2023-ban…
👊A Lumine (TSX:LMN) és a WideOrbit egyesülése
A Constellation Software a Lumine leválasztását egy meglehetősen bonyolult tranzakcióval oldotta meg. Ennek az oka az volt, hogy a WideOrbitot készpénzben kifizetni túlzottan drága lett volna, ráadásul az adósságát is konszolidálni kellett. Ezért az alábbi megoldást választották: leválasztották a Volaris csoportból a Lumine-t és még 24 darab korábban felvásárolt céget, majd a tőzsdére vitték az egészet, Lumine Group (TSX:LMN) néven és ebből fedezték a WideOrbit felvásárlást. A WB-ért 497 millió USD-t fizettek, azonban a gyakorlatban csak az 55%-át vásárolták meg az üzletnek készpénzben, 180 millió USD cash és 95 millió USD adósság leosztásban, 45%-ot részvényként fizettek ki a spin-out részeként, aminek az értéke nagyjából 222 millió USD. 2022-ben a WideOrbit nagyjából 40-45 millió USD működési profitot termelt, tehát a felvásárlás durván 11-12x EV/EBIT-en történt, ami a szokásos CSU felvásárlás duplája, legalábbis papíron.
Hol van itt tőkeallokációs zsenialitás? Ott, hogy a Constellation az alábbi részvényeket bocsátotta ki:
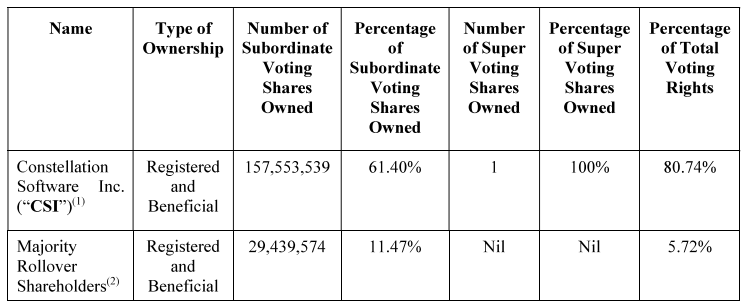
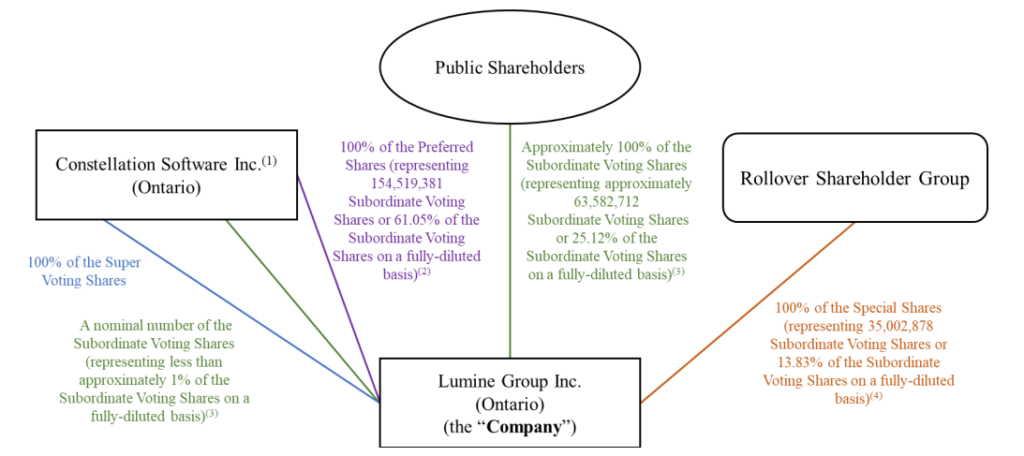
- 👥 A Constellation Software publikus részvényesei: 63.6 millió darab törzsrészvényt (Subordinate Voting Share) kaptak, ami a Lumine 25.12%-ával egyenlő, teljesen hígított állapotában.
- 🛡️ A Constellation Software elsőbbségi részvényei: 63.6 millió elsőbbségi részvényt (Preferred Share) kapott az anyavállalat, amit átválthattak készpénzre vagy törzsrészvényre; ez a vállalat 61.05%-át jelentette teljesen hígított állapotban. Amíg ezek a részvények léteztek, a Lumine évi 5%-os osztalékot fizetett utánuk a CSU felé az átadott eszközökért cserébe, de ez a kötelezettség 2024. március 25-én, a konverzióval megszűnt.
- 🤝 A WideOrbit korábbi tulajdonosai (The rollover shareholders): 10.2 millió darab speciális részvényt kaptak, amelyeket készpénzre vagy törzsrészvényre válthattak át bizonyos feltételek mellett; ez 13.83%-os részesedést jelentett teljesen hígított állapotban.
- 👑 A CSU szuper szavazati jogú részvénye: a fentieken túl a CSU kapott 1 darab szuper szavazati joggal bíró részvényt, ami a szavazati jogok 50.1%-át biztosítja a Lumine Groupban. Mivel a többi részvényük is rendelkezik szavazati joggal, a Constellation teljes szavazati aránya 80% körül mozog, így stabil kontrollt gyakorolnak a stratégiai döntések felett.
A fentiekhez volt még két kitétel, az egyik, hogy a WideOrbit speciális részvényei 3.4:1 arányban, míg az elsőbbségi részvények 2.4:1 arányban voltak konvertálhatók törzsrészvényre, így 256.6 millió részvény jött létre 2024 március 25-én. A mai napig ennyi a részvényszám, tehát azóta se nem hígítottak, se nem vásároltak vissza. A trükk itt az, hogy a 2023 március 25-ei kibocsátási ár 16.75 CAD volt, míg ugyanez 2024 március 25-én nagyjából 35 CAD-ra emelkedett, több, mint megduplázva azoknak a nyereségét, akik esetleg ki akartak szállni a cégből, ami a piaci bizalom jele. Mint látható, így valójában mindenki nyert az üzleten, hiszen egy egyszeri tőzsdei bevezetésnél bekövetkező részvénykibocsátással a Constellation Software megtarthatta a tulajdoni és a szavazati jogát, míg a WideOrbit részvényesei készpénzre válthatták a befektetésüket, ami 1 év alatt megduplázódott, de akár meg is tarthatták azt, és a Lumine Group (TSX:LMN) részvényesivé válhattak.
🏢Ezzel pedig elindult a Lumine Group (TSX:LMN) konszolidációja, és azóta is egy mini Constellationként funkcionál a telekommunikáció és média szegmensben, de nem mini piacokon monopol vállalatokra, hanem a multikat kiszolgáló, missziókritikus alkalmazásokra koncentrál.
💰Hogyan termeli a pénzt a Lumine Group (TSX:LMN) és milyen piaci előnyökkel rendelkezik?💰
Ebben a szekcióban azt vizsgáljuk, hogy mit csinál pontosan a vállalat amivel bevételt termel, milyen termékei, szolgáltatásai vannak, ezek mennyire nélkülözhetetlenek. Rendelkezik-e valamilyen versenyelőnnyel (economic moat), az mennyire védhető, illetve csökkenő vagy növekvő-e a tendencia, hosszabb távon valószínűsíthetően mi fog történni.
A Lumine (TSX:LMN) üzleti modellje a „Vásárolj, fejlessz, tartsd meg örökre!” (Acquire-Operate-Build) elvre épül. A partnerei szinte kizárólag nemzetközi, multinacionális vállalatok, amelyek kritikus infrastuktúrját és szoftvereit üzemelteti a Lumine Group (TSX:LMN). De nézzük meg pontosan, miből áll össze a szabad készpénzáram, ami a növekedést fűti.
🧑💻Szoftveres bevételek
A Lumine portfóliócégei nem egyszeri eladásokból élnek. A bevételek túlnyomó többsége gyakran 80% feletti arányban visszatérő jellegű, hosszútávú szerződésekből származnak, ami két forrásból táplálkozik:
- 🛠️Hibajavítás és támogatás (maintenance&support): a szoftverkövetési díjak, amelyekért cserébe az ügyfél (pl. egy Vodafone) megkapja a frissítéseket és a technikai támogatást. Ez a legmagasabb árrésű bevétel. Jellemzően, ha egy BSS/OSS rendszert bevezetnek, a nagyvállalatok nem akarják cserélgetni a rendszereiket, amelyeket viszont karban kell tartani. Ez tipikusan olyan költség, amely az alaprendszer működtetéséhez kötődik.
- 💳Előfizetés (SAAS, vagyis Software as a Service): a felhőalapú megoldások havidíjai.
- 🤑Fejlesztési díj: bár a Constellation család tagjai arról híresek, hogy nem égetik a pénzt spekulatív technológiákra, a mesterséges intelligencia esetében ők is felismerték: ez nem csak egy trend, hanem a működési hatékonyság és a szoftverek értékének növelője.
📌Gyakorlatban: volt szerencsém beszélni egy befektetővel, aki felvette a Constellation Software befektetői kapcsolatokért felelős osztályával a kapcsolatot, és a CFO, Jamal Baksh-sal leszerveztek egy online meetinget. Összességében az derült ki, hogy a CSU család egyáltalán nem ősöreg, érett szoftvereket üzemeltet, hanem rengeteg felhőalapú, applikációval megtámogatott megoldásuk van, és ahogy végignéztem a Lumine Group (TSX:LMN) portfólióját, itt is viszonylag modern cégeket találtam. Szintén elhangzott az is, hogy nagyban foglalkoznak az AI implementálásával, minden működési csoport (OG) és üzleti egység (BU) esetében.
Azt gondolom, hogy a Lumine Group cégek folyamatos fejlesztéseinek lesznek többletbevételt termelő részei, amit a multik ki fognak fizetni, mert a teljes költségükhöz képest ez elenyésző összeg lesz, míg a média és telekommunikációs BSS/OSS rendszereket extrém bonyolult kiváltani.
🔮A Lumine (TSX:LMN) „mission critical” jellege mint készpénzgarancia
A Lumine olyan szektorokban (média és telco) vásárol, ahol a szoftver lecserélése kockázatosabb és drágább, mint a licencdíj kifizetése. Ezek általában 1% alatti költséget jelentenek a vállalatok számára. Például, ha a WideOrbit rendszere kezeli egy amerikai TV-csatorna reklámidejének 80%-át, a csatorna nem fog kockáztatni egy hosszadalmas átállást egy másik rendszerre, mert egyetlen napnyi szünet több bevételkiesést okozna, mint a szoftver éves díja. Nem véletlen, hogy a WideOrbit ügyfélmegtartási ereje egyes források szerint 99%-os, máshogy fogalmazva, a lemorzsolódás mindössze 1%. Ez biztosítja a Lumine számára a rendkívüli árazási erőt: az inflációt követő, vagy azt meghaladó, áremeléseket az ügyfelek zokszó nélkül elfogadják.
📌Gyakorlatban: a legtöbb befektető azon szokott kattogni a Constellation család cégei kapcsán, hogy vajon az organikus növekedés mennyire tartható fent. Ahogyan korábban említettem, a Constellation Software, a Lumine és a Topicus a belső megtérülését, ezt hívják IRR-nek, két komponensből keveri ki: ROIC+organikus növekedés. Mivel a ROIC, vagyis a befektetett tőkén elért megtérülés nagyban függ attól, hogy mekkora árat fizettek egy felvásárolt cégért, ezért ha drága az üzlet, akkor ezt magasabb növekedéssel lehet kompenzálni. Ez a három cég esetében „nagyjából” úgy néz ki, és azért csak nagyjából, mert a növekedési számok változnak, hogy a Lumine (TSX:LMN) többet fizet a felvásárlásokért, cserébe vélhetően több növekedésre számítanak. Vagyis:
- 🍁a Constellation Software: nagyon sok vállalatot vásárol fel nagyon olcsón (P/S=1-1.5x vagy más néven 5-6x EV/EBIT), cserébe közel nulla vagy negatív ezen cégek növekedése.
- 🇨🇦 a Lumine Group (TSX:LMN): többet fizet, egyes források szerint 10-12 EV/EBIT összeget, de nagyobb organikus növekedést vár el.
- 🇪🇺 a Topicus (TSX:TOI): keveset fizet, Európában vásárol, ami egy földrajzi arbitrázs, és nemcsak bekebelez cégeket, hanem kisebbségi tulajdonosként nem konszolidálja a részesedést a cégekben (Pl. Asseco Poland üzlet).
👆Ha csak egy dolgot jegyeztek meg a Lumine Group elemzéséből, akkor ez legyen az: ez jellemzően a nagyvállalati VMS szegmens, tehát nagyon oda kell figyelni, mekkora organikus növekedést tud az LMN felmutatni, mert a magasabb felvásárlási árral előre kifizetik ezt.
Persze, a sztori vége mindig ugyanaz: mivel a Constellation Software (TSX:CSU) tulajdonolja a spin-offja szavazati jogait, ezért valójában külön cégeknek és egyetlen egynek is tekinthetitek a három vállalatot, vagyis ők is az anyavállalatnak termelnek. De a jó hír az, hogy mivel 3 tickerre jegyezték be őket, ti dönthetitek el, melyiket veszitek meg.
🛡️ A Constellation-ökoszisztéma öröksége
A Lumine a Constellation Software „best practice” gyűjteményét használja. Tudják, hogyan kell egy alulteljesítő szoftvercéget átalakítani készpénztermelővé:
- 📈 Működési hatékonyság: szigorú benchmarkokat alkalmaznak. Ha egy cég EBITDA marzsa elmarad az elvárttól, pontosan tudják, hol kell beavatkozni (pl. értékesítési folyamatok optimalizálása, kutatás-fejlesztés fókuszálása és így tovább).
- 🕸️ Decentralizált vezetés: minden portfóliócég önállóan működik, de hozzáférnek a központi tudásbázishoz, így a kis cégek agilitása párosul a nagyvállalati háttérrel. Ez a decentralizáltság majd a menedzsmentnél lesz nagyon fontos.
- 🗄️ Célpontadatbázis: a Constellation Software-nek van egy nagyjából 40-45 000 célpontot tartalmazó adatbázisa, amit a spin-off előtt a Volaris Groupon belül a Lumine is használt. Vagyis nem igazán kell a cégnek külön célpontokat keresnie, hanem használhatja a CSU kiterjedt és validált adatbázisát.
- 🎓 Tehetségkutatás: a tőkeallokátorok kinevelése régóta tart a CSU-nál; nem véletlen, hogy olyan személyek mellett, mint Mark Leonard, más szakemberek is megjelentek, mint Mark Miller (CSU CEO), David Nyland (Lumine CEO) és még sok tucat másik vezető. Egy ilyen „vezérképző” műhelyben a menedzsment folytonossága és pótolhatósága biztosított, ráadásul ez a mentalitás az üzemi egységek szintjére is lefolynak.
📌Gyakorlatban: amit eddig láttam a Constellation Software hátországáról, az számomra azt mondja el, hogy lényegében a Lumine Group (TSX:LMN) egy sokkal nagyobb vállalat nagyon széles erőforrás kínálatához fér hozzá. Egyrészt, nem kell célpontokat keresniük, másrészt 1996 óta fejleszti a CSU a best-practice megoldásait, amit a másik két spin-off is átvesz. Ez egy nagyon erőforráshatékony módszer, amit 30 éve csinál a Constellation Software (CSU).
🚪Kapuőr szerep a média és telco szektorban
A Lumine cégei kapuőrök, kicsit olyan a szolgáltatásuk, mint a pénzügyi infrastruktúra-szolgáltatók, a Mastercard (MA) és a Visa (V). Tehát minden olyan adat, ami a telco hálózaton megy át, azt a Lumine szoftverei kezelik. Olyan mélyen integrálódtak az ügyfelek infrastruktúrájába, hogy rálátásuk van a piaci trendekre. Ha egy Tier 1 szolgáltatónál felmerül egy új igény (pl. 5G hálózat kezelése), a Lumine már a prototípus fázisban ott van. Ez olyan belépési korlátot jelent, amit egy tőkeerős startup is csak évtizedek alatt tudna átugrani.
📌Gyakorlatban: a WideOrbit kapcsán olvastam, hogy több mint 6500 TV- és rádióállomás támaszkodik a platformjukra, amit WO Traffic-nak hívnak és amely a napi műsorrend és a reklámblokkok mögött fut. A rendszer ügyfélmegtartási aránya 99%-os. A WO Traffic-et a műsorsugárzó állomáscsoportok az amerikai helyi TV-reklám bevételek több mint 90%-ának kezelésére használják. A WO Traffic nem egy elemzési eszköz, amelyet esetleg nem nyitnak meg, hanem ez az a szoftver, amely nélkül a reklámblokk nem megy adásba. Egy TV-állomáson minden hirdetési slot, minden szerződés, minden számlázás ezen fut keresztül. Ha ez nem működik, az állomás nem tud bevételt termelni, ezért nem lehet lecserélni. Gyakorlatilag nincs az amerikai piacon alternatíva. Nem véletlen, hogy a lemorzsolódási arány 1%, ami iszonyatosan alacsony.
A reklámpiac másik oldala a Mediaocean. A Mediaocean az a szoftver, amelyen keresztül a reklámügynökségek (pl. WPP, Publicis, IPG, Omnicom) tervezik, vásárolják, nyomon követik és kifizetik a médiaköltésüket. Tehát a folyamat keresleti oldala, szemben a WideOrbit-tal, amely a kínálati oldalt (a TV/rádióállomásokat) szolgálja ki. Több helyen olvastam, hogy olyan a Mediaocean, mint a bankközi SWIFT rendszer az utalásoknak: szinte kikerülhetetlen, minden ezen folyik át, ami évi 150 milliárd USD reklámköltséget jelent. A WideOrbit WO Traffic-jába integrálódik a Mediaocean, tehát összeköti a reklámozókat a reklámot leadó felületekkel.
Ez egy pitch-to-payment rendszerű szolgáltatás: a pitch-to-payment egy végponttól végpontig tartó munkafolyamat-rendszer, amely a WideOrbit platformján belül az első reklámajánlattól egészen a végső kifizetésig minden lépést lefed: az értékesítési csapat itt látja a szabad műsoridőt és áraz, itt köti meg a szerződést a hirdetővel, a WO Traffic itt ütemezi be másodpercre pontosan az adásba kerülést, a rendszer igazolja a teljesítést, majd automatikusan számlát generál és kiküldi a fizetési igényt, mindezt egyetlen integrált platformon, emberi kézzel való átadás nélkül.
Tőkeallokációs előny (M&A Pipeline)
Mivel a Lumine már globálisan elismert szakmai befektető, az eladók (gyakran olyan nagyvállalatok, mint a Nokia vagy a Synchronoss, akik megválnak egy nem stratégiai üzletáguktól) szeretik nekik eladni a cégeiket. Miért? Mert tudják, hogy a Lumine nem szétszedi és eladja a céget mint a magántőke alapok, hanem hosszú távon működteti és fejleszti azt. Ez gyakran lehetővé teszi, hogy a Lumine alacsonyabb áron, pl. kisebb EV/EBITDA szorzón vásároljon, mint a versenytársai.
🏰Gazdasági versenyelőny (economic moat)🏰
Ebben a szegmensben azt vizsgáltam, van-e a vállalatnak valamilyen gazdasági versenyelőnye, amit Warren Buffett az „economic moat” szóösszetétellel, vagyis a gazdasági várárok jelzővel illetett, amely visszatartja a konkurenseket attól, hogy megostromolják a vállalat erődjét, vagyis az üzletmenetét, és elvegyék annak piacát. Az esetében ezek az alábbiak lehetnek:
- 🫸Költséghatékonyság/méretgazdaságossági előny (cost/scale advantage): igen. De ezt az anyavállalatnak, a Constellation Software-nek köszönheti a Lumine (TSX:LMN). Ennek az oka az, hogy mivel a szavazati jogok nagy részét a CSU birtokolja, ezért a szinte teljesen szabad tőkefelhasználás miatt csak egy technikai kérdés, hogy hova csatornázzák be a szabad készpénzt, a hitelt stb. Ráadásul egy közös adatbázisból dolgoznak, így a Lumine-nak nem kell újabb és újabb célpontokat keresnie, elég felcsapnia a CSU 40-50 000 nevet tartalmazó adatbázisát.
- 🫸Kapcsolási költség (switching cost): igen, nagyon magas. Szinte az összes VMS, amit megvásárolnak kritikus infrastuktúra része, ha váltani akar egy ügyfél, a teljes rendszerét le kell állítania, miközben a szoftverlicenszek ára jellemzően a bevételük 1%-ánál kevesebb összeget emésztenek fel. Nincs miért váltani, főleg a média és telco iparban, ahol ezeket a költségeket a nagyvállalatok áthárítják a végfogyasztóra, például az előfizetések árának emelésével.
- 🫸Hálózat hatás (network effect): a hagyományos értelemben véve nincs. Viszont a Constellation Software meglehetősen híres, sokan azért adják el a vállalatnak a saját, dédelgetett cégüket, mert tudják, hogy ott örökre otthonra találnak, nem olvasztják be azt, megtartják a nevet, nem rúgják ki a kollégákat és így tovább. Ha van a gazdaságban „soft power”, akkor ez az.
- 🫸Brand erő: a holding vállalatoknak nincs. Viszont egyes VMS megoldásoknak, az iparágon belül lehet. Elég a WideOrbit és a WO Traffic platformot megemlíteni.
- 🫸Vállalati kultúra: igen, nagyon erős. A világ egyik legjobb menedzsmentje irányitja a Constellation Software-t, olyan titánokkal, mint Mark Leonard és Mark Miller. A legtöbben az anyavállalatból eredeztetik magukat, ilyen David Nyland is, aki a Lumine Group jelenlegi CEO-ja. Elképesztően decentralizált rendszer, a menedzsment ösztönzők a vállalat hosszabbtávú érdekeivel egy irányba mutatnak. Tipikus kvalitatív elem, amit nagyon nehéz elemezni, egyfajta rejtett érték.
- 🫸Immateriális javak, know-how, védjegy (Intangible assets): igen. Valójában a vállalati kultúrát és a brand erőt, illetve decentralizált felépítést is ide lehetne sorolni. Természetesen a felvásárolt cégek magas száma miatt jelentős tudásbázis, know-how halmozódott fel az évek során, hiszen csak a Constellation-ben 1500 darab céget találtok, míg a Lumine nagyjából 40 ilyennel rendelkezik. Mivel ugyanazokat a módszertanokat használják, ezért az anyavállalat metodikája a spin-offokra, így a Lumine-ra (TSX:LMN) is rávetül.
- 🫸Belépési küszöb a piacra (barriers to entry): a VMS piacra nem lenne különösebben nehéz belépni, viszont a legtöbb esetben nem érdemes, mert kicsi a piac és már 1-2 cég monopol piaci pozícióban van rajta. Ezért van rengeteg sorozatfelvásárló, ami ezzel foglalkozik és amelyik aggregálja a szabad készpénzt, amit ezek a cégek termelnek. Ezen belül a Lumine piaca még speciálisabb, hiszen nagyméretű vállalatok az ügyfeleik, ahol nagyon kritikus szoftvereket alkalmaznak, akinek egyszerűen nem érdeke a váltás. Tehát a belépési küszöb két oldalról is védi a Lumine operációját: nem elég nagy a piac konkurensi oldalról, és nem érdemes váltani az ügyfelek részéről is. Egy mód viszont van arra, hogy a piacot más vállalat uralja: ha folyamatosan felüllicitálja a felvásárlásokkor a Constellation csoportot. De, ez nagyon lerontja a megtérülést, ráadásul egy kockázati tőkealapnak közel sincsen akkora reputációja, mint a Lumine Groupnak (TSX:LMN), így nem biztos, hogy a tulajdonosok nekik is eladják a vállalatokat.
A fentiek egy nagyon speciális, elsődlegesen soft power jellegű versenyelőnyökkel körbebástyázott piaci szegmens képét festik le. A Lumine-nak szerintem vékony gazdasági versenyelőnye van, de ez úgy jön össze, mint amikor a nagyobb testvér beáll a kisebb mögé, és ő utasítja rendre azokat, akik az öccsét bántanák. Mivel az erőforrás felhasználás és a tudásbázis lényegében közös, ezért ez erősíti a Lumine Groupot (TSX:LMN), cserébe erős függést alakít ki a Constellation Software-rel, ahol nem az LMN az erősebb fél.
🎢A Lumine Group (TSX:LMN) metrikái🎢
Ebben a szekcióban azt vizsgáltam, hogy milyen metrikák jellemzik a vállalatot, hogyan áll bevétel oldalon, milyen marzsokkal dolgozik, van-e adóssága, mit mutat a mérleg. Keresek olyan tételeket, amelyek extrémek – túl magas adósság, magas goodwill stb. -, milyen tőkén elért megtérüléssel dolgozik a vállalat, mekkora a tőkeköltsége, hogyan épül fel a bevétel és a költségoldal. Vizsgálom a tendenciákat is, a tulajdonosi értékteremtést, illetve, hogy a megtermelt cash-t hogyan használja fel a cég.
📈Mekkora az S&P 500 hozama?📉
A korábbi elemzésekben képest bevezettem egy új szekciót, hogy a lent olvasható metrikákat legyen mihez viszonyítani. Mivel nagyon sokan használják az amerikai tőzsdeindexet benchmarknak, illetve vásárolnak S&P 500 ETF-et is, ezért érdemes ránézni arra, hogy mit tudnak a vállalatok aggregáltan (nyilván annak kell örülni, ha az éppen elemzett cég ezeket az értékeket túlteljesíti).
S&P 500 2025-ös adatok:, a Factset Insight alapján:
- 📈 SP&500 bevételnövekedés: +8%
- 💹 SP&500 nyereségnövekedés: +13.6%
- 📊 SP&500 bruttó marzs: 46%
- 💼 SP&500 nettó marzs: 13.2%
- 🔁 SP&500 ROE: 17-18%
- 🏗️ SP&500 ROIC: 12-13%
- ⚙️ SP&500 ROCE: 11-12%
Ahogyan azt a Constellation Software elemzésében is írtam, a sorozatfelvásárló vállalatokat a hagyományos metrikákkal elképesztően nehéz értékelni. Ennek több oka is van, egyrészt a hagyományos vállalatokhoz képest teljesen máshogy működnek, másrészt a tőkeköltségre épülő számításokat iszonyatosan sok tétellel kell korrigálni. Ezt tetézi, hogy a Lumine Group (TSX:LMN) 2023-as IPO-ja óta egyszerűen nem telt el elég idő ahhoz, hogy kellően hosszú grafikonokat tudjak nektek rajzolni. A Constellation Software Volaris csoportjának 2023 előtti eredményeit elég nehéz kideríteni, viszont szerencsére van egy kiváló cikk a 10th Man már megszűnt oldalán, ami jelenleg a Substacken érhető el, és ami nagyon mélyen belemegy az IPO előtti idők vélt vagy valós teljesítményébe. Szintén ajánlom további kutatáshoz a Constellation Software (TSX:CSU) eredeti Lumine IPO dokumentumát is:
A másik, hogy a Lumine is használja a Constellation Software néhány speciális metrikáját, ilyen az IRR, a hurdle rate, az FCFA2S és még néhány, de ahol kell, kitérek rájuk. Szintén összekavarja a számokat a korábban emlegetett WideOrbit felvásárlás, hiszen ez óriási tőkeköltséget jelentett, ami negatív számok gyanánt jelenik meg a mérlegben. Tehát, sok helyen becsléseket kellett tennem, amiknek a pontosságába biztosan bele lehet majd kötni.
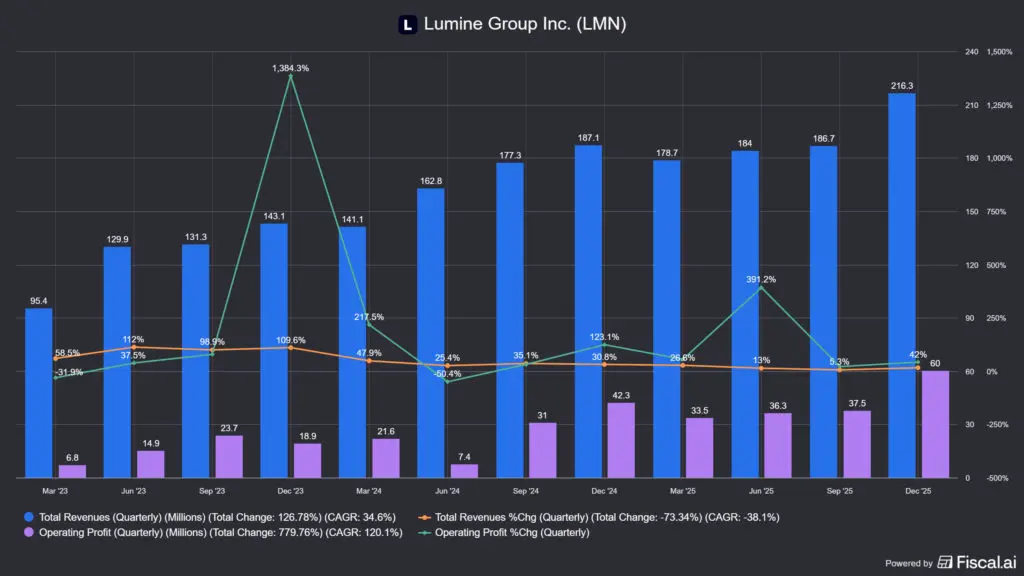
Első kép a bevétel, ami túl sokat nem mond el egy sorozatfelvásárló vállalatról, de arra jó, hogy láthassátok, hogy a konzekvensen vásárolt vállalatok összességében többletbevételt termelnek, és ebből működési profit is keletkezik. A százalékos változások nem igazán mérvadók, mivel 2023-ban lépett piacra a Lumine a WideOrbit felvásárlással, ami a legnagyobb üzlet volt a cég életében, ezért látjátok a képen a kiugrást is. A rövid időtáv miatt a szokásos éves felosztás helyett negyedévest használtam, a számokat USD-ben kell érteni.
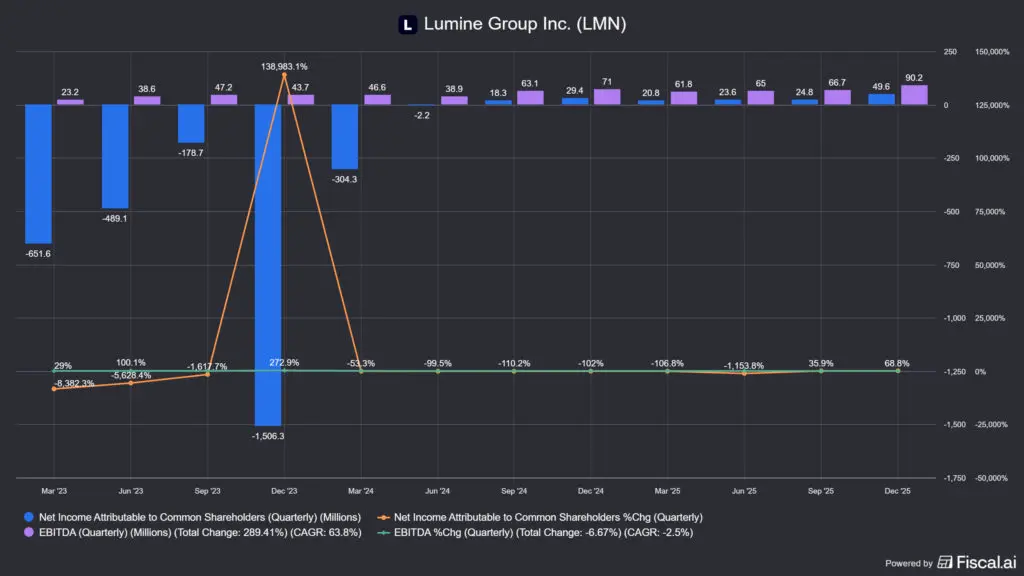
A következő képen az EBITDA és a nettó profit számait láthatjátok, ami szintén teljesen torz a WideOrbit felvásárlás miatt. Az EBITDA pedig azért nem mérvadó, mert tartalmazza az amortizációt (immateriális javak leírása) és az értékcsökkenést (tárgyi eszközök leírása), miközben az előbbi eléggé fajsúlyos a sorozatfelvásárló vállalatok mérlegében. Ezért sok sorozatfelvásárló EBITA vagy EBIT értékekkel dolgozik. A magas amortizációs értékek nem problémásak, mindaddig, amíg a Goodwillből nem történik nagy értékű leírás, ami a Lumine Group (TSX:LMN) esetében nem is történt meg.
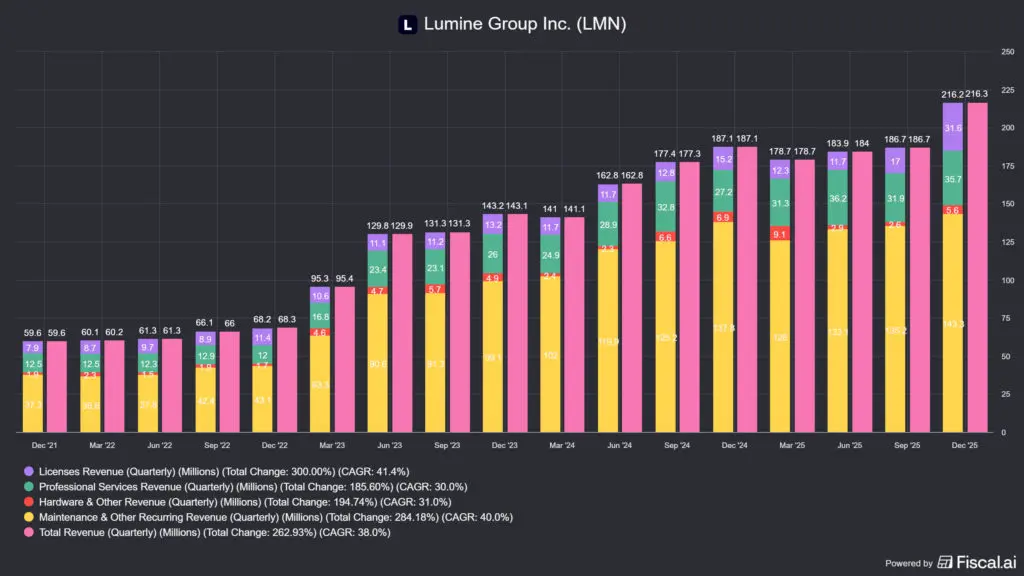
Vagyis, más metrikákat kell találnotok arra, hogy értelmezzétek a számokat. Kezdem a bevételek szegmensekkénti szétbontásával. Mint látható, a karbantartási láb a legfajsúlyosabb, ezt követi nagyjából hasonló aránnyal a professzionális szolgáltatások és a licenszek, míg a hardverek elenyésző részt tesznek ki. Ez egy ideális mix, ugyanis a szolgáltatások sokkal nagyobb marzzsal forognak, mint a hardvereladás és a lemorzsolódás is kisebb.
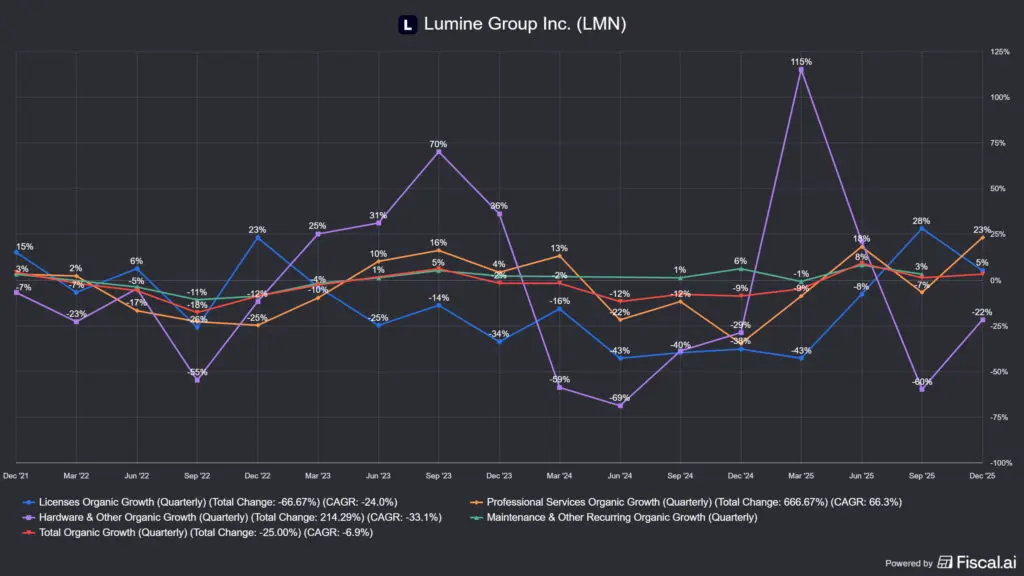
Érdemes ránézni az egyes bevételi szegmensek százalékos változására is, a hardvereladások jelentősen estek, minden más szegmens nőtt, ami szintén egy ideális mix. Érdekesség, hogy a professzionális szolgáltatások a karbantartás év/év alapon is emelkedett, míg a licenszek szegmens csökkent és ez már 3 éve tart. Nem lennék meglepve, ha az SaaS megoldásoktól hosszabb távon a token alapú fizetési rendszerekre állnának át a konglomerátum cégei, az AI megoldások bevezetésével.
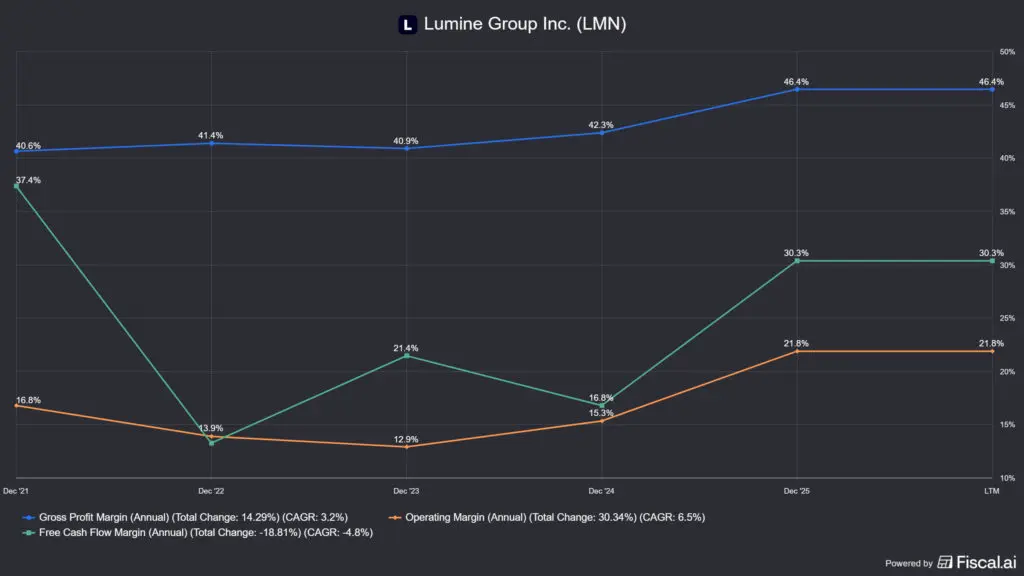
A többi cég esetében a következő kategória a marzsok szoktak lenni, viszont a Lumine Group esetében a nettó profit marzs nem igazán mérvadó, hiszen a felvásárló cégek a holding vállalatba csatornázzák be a készpénzt, amelyet újabb felvásárlásokra fordítanak, így helyette a szabad készpénzáramot érdemes figyelni, ezért ennek a marzsát érdemes követni. A 30% kifejezetten magas érték, a Constellation Software-enk 20-23% között, míg a Topicusnak 20-25% közé esik. Ebből nem vonnék le messzemenő következtetéseket, de a lényeg az, hogy a Lumine Group rengeteg készpénzt termel.
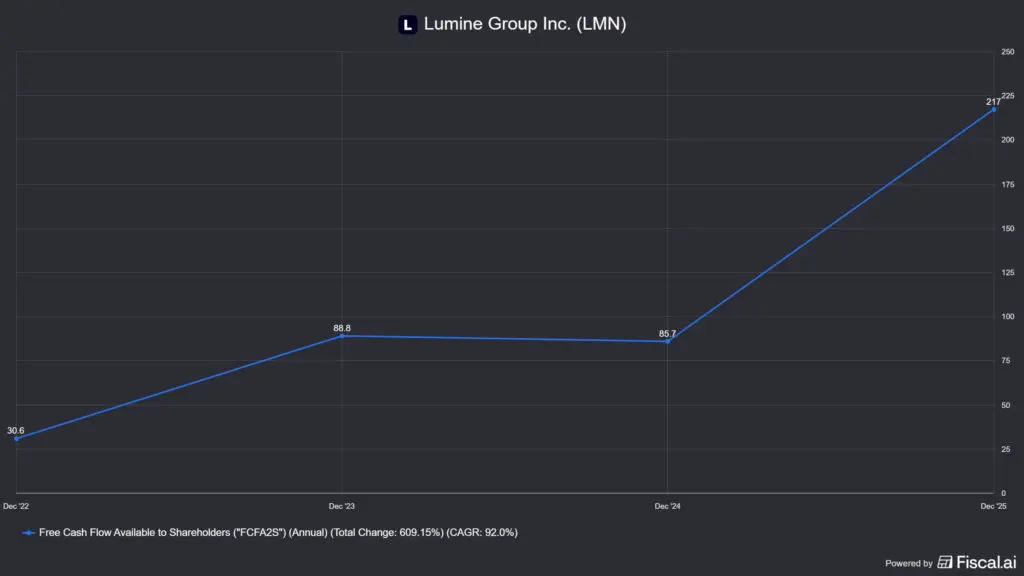
Ismerkedjetek meg az FCFA2S metrikával, ez a Free Cash Flow Available to Shareholders jelentése. Ez nem egy számviteli mutató, hanem a Constellation család belső mutatószáma. A legtöbb cég a „Cash Flow From Operation-CapEx” képletet használja a szabad készpénzáram kimutatására (FCF). A Lumine-nál ez nem lenne elég pontos, ezért kitaláltak egy saját metrikát. Az FCFA2S azt a pénzt jelöli, ami minden kötelezettség után megmarad, és amiből a menedzsment ténylegesen újabb cégeket vehet anélkül, hogy hitelt kellene felvennie. Amennyiben nem ezt a metrikát használnák, akkor a szabad készpénzáramot olyan tételek torzítanák, mint a kisebbségi részesedésk kifizetésének költsége és hasonló összegek. Az FCFA2S minél magasabb, annál több forrás marad újabb cégek felvásárlására, ezt látjátok lent éves bontásban.
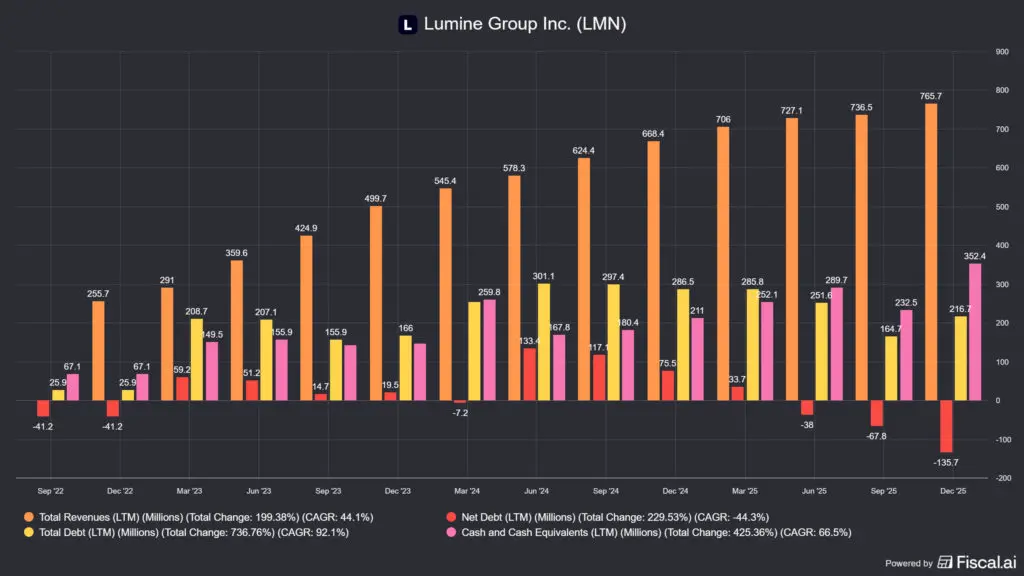
Természetesen a Lumine Group (TSX:LMN) nemcsak ennyi pénzt helyezhet ki, hiszen hitelt is használhat, ami egyfajta tőkeáttételként működik a felvásárlások esetében. Például, ha meg akarnak venni egy vállalatot 15 millió USD-ért, de csak 10 millió USD áll rendelkezésre, akkor a maradék 5 millió USD-t 1.5x tőkeáttételként használva vásárolhatják meg. Mivel a kamatkiadások levonódnak a profitból, ezért csökkentik a tőkeköltséget, míg a felvásárolt vállalat bevétele hozzáadódik a felvásárló sajátjáthoz. A lenti képen a piros oszlopok azért negatívak, mert a Lumine Group készpénze több, mint az adóssága, tehát még bőven van tér az adósság használatára.
🧮Mit mutat meg a ROIC és a ROCE metrika?🧮
ROIC – Return on Invested Capital – azt mutatja meg, hogy a vállalat mennyire hatékonyan használja fel a teljes befektetett tőkéjét a nyereség generálására. Bővebben itt.
- A vállalat alapvető értékteremtő képességét mutatja.
- Kiszűri a finanszírozási struktúra hatását.
- Ha a ROIC meghaladja a tőkeköltséget (WACC), a vállalat értéket teremt.
ROCE – Return on Capital Employed – azt mutatja meg, hogy a vállalat milyen hatékonyan használja fel a hosszú távú finanszírozási forrásait. Bővebben itt.
- Az üzleti tevékenység jövedelmezőségét méri.
- Nem veszi figyelembe az adózási hatásokat.
- Jó összehasonlítási alap különböző iparági szereplők között.
| Mutató | Mit mér? | Kinek hasznos? | Mikor számít jónak? |
|---|---|---|---|
| ROCE | A teljes tőke megtérülését | Hosszú távú befektetők | Ha magasabb, mint az iparági átlag |
| ROIC | A befektetett tőke megtérülését | Részvénybefektetők | Ha magasabb, mint a WACC |
| ROE | A saját tőke megtérülését | Részvényesek | Ha stabil és fenntarthatóan magas |
A Lumine Group (TSX:LMN) tulajdonosi értékteremtése
A tulajdonosi értékteremtés oldalán általában azt szoktam vizsgálni, hogy a megtermelt szabad készpénzállományt mire használja fel a vállalat. Alapvetően az alábbi dolgokat teheti egy cég a készpénzzel:
- 🔄 visszaforgatja az üzletmenetbe
- 📉 adósságot csökkent
- 💵 osztalékot fizet
- 📊 részvényt vásárol vissza
- 🏢 más cégeket vásárol fel
A Lumine Group (TSX:LMN) egy sorozatfelvásárló vállalat, ezért az értékteremtésre ebben az esetben teljes máshogyan kell tekinteni. Gyakorlatilag nincs vagy nagyon alacsony, egyszámjegyű organikus növekedése van, ami a Constellation Software-től örökölt best practice módszertannak köszönhető, de alapvetően ezek a vállalatok elérték a növekedési korlátaikat, ezért kell sorozatban felvásárolni őket. Vagyis, az alábbi tételek lényegében kiesnek:
- 🔄visszaforgatja az üzletmenetbe: a normál üzletmenet maga a felvásárlás,
- 📉adósságot csökkent: ez egy ciklikus folyamat, ami az akvizíciós tevékenység része, felvásárláskor felmegy, utána a válalat kifizeti, majd kezdődik a ciklus elölről,
- 💵osztalékot fizet: a Constellation Software csoport tagjai (CSU, LMN, TOI), nem fizetnek állandó osztalékot, kivéve, ha a tőkéjüket nem tudják kihelyezni,
- 📊 részvényt vásárol vissza: A CSU és spin-offjai SOHA nem vásároltak vissza vagy hígítottak a részvényt.
A fentiekből látszik, hogy valójában a Lumine Group (TSX:LMN) kizárólag egyetlen dologra koncentrál: hogy megfelelő értékeltségen, nagy készpénztermeléssel rendelkező vállalatokat vásároljon fel, amik elsősorban a B2B szegmensben tevékenykednek. Vagyis, a teljes hozamot lényegében kizárólag az árfolyamnyereségen keresztül érhetitek el. Mivel a cég csak 3 éve van a piacon, ezért messzemenő következtetéseket az árfolyamból levonni nem lehet, de a Constellation Software évi 27-30%-os CAGR értékéből kiindulva, olyan nagyon rosszul nem fogtok járni.
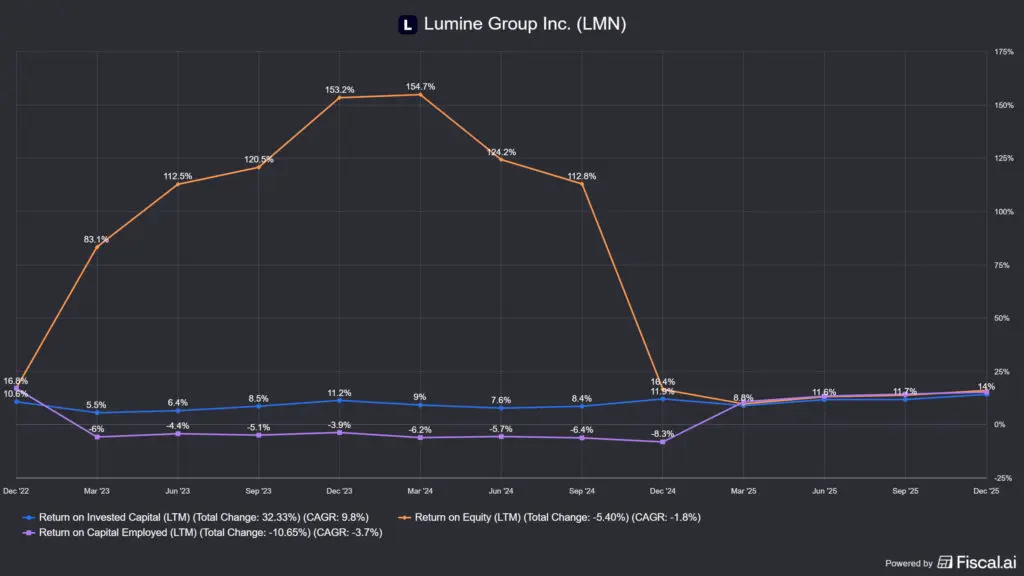
A ROIC és a ROCE értékeket azért nehéz kiszámolni egy sorozatfelvásárló vállalat esetében, mert nagyon sok goodwill keletkezik a felvásárlás során, ráadásul a Lumine Group (TSX:LMN) esetében az IPO-hoz tartozó, speciális részvénykibocsájtás miatt borzalmasan torzak a számok. Egyetlen dolgot tehettek, megkéritek a mesterséges intelligenciát, hogy korrigálja a ROIC és ROCE értékeket a 2024 március 25-e utáni időszakra, amikor az összes részvény törzsrészvényre konvertálódott. Akit bővebben érdekel, milyen anomáliák vannak még, amik torzítják a számokat, az olvassa el a Constellation Software elemzésében ugyanezt a szekciót: Constellation Software (CSU): a sorozatfelvásárló gépezet.
A végére pedig egy érdekes ábra, amit még nem láthattatok az iO Charts blogján: olyan kép, ahol a shareholder yield kizárólag adósságfizetésből származik. Nincs osztalék, nincs részvényvisszavásárlás, vagyis az egyetlen komponense a tulajdonosi értékteremtés aggregált metrikájának az adóságcsökkentés, ezért is tud félrevezető lenni a metrika. De, érdemes mindig ránézni, hátha kibukik ebből is valami.
💵A Lumine Group (TSX:LMN) felvásárlásai💵
Ebben a szekcióban azt vizsgálom, hogy mennyire akvizatív a vállalat természete, illetve az egyes felvásárlások milyen hatással voltak a cég életére, ha voltak ilyenek.
A Lumine Group (TSX:LMN) alaptermészete a felvásárlás, de itt nem olyan üzemszerű tevékenységre kell gondolni, mint a Constellation Software esetében, ahol 1995 óta ~1600! db cég bekebelezésén vannak túl. A Lumine Group jóval kisebb és B2B szegmensben mozog, emiatt sokkal kevesebb felvásárlást hajtanak végre. Sőt, volt olyan évük amikor 0 vagy 1 cég került a portfólióba, és ez olyannyirra igaz, hogy 2023-ban 1 db, 2024-ben 0 darab, de még 2025-ben is csak 3 darab céget vásároltak fel. A dinamika jól látszik a lenti képen, még akkor is, ha tudtommal ennél több céget vett meg a Lumine Group (összesen 34 darabot), viszont ennél érdekesebb a felvásárolt vállalatok piaci szegmens alapú és földrajzi elosztása (a lenti képen 24 darab cég szerepel csak):
- ⚙️ OSS/BSS: 11 darab,
- 🎬 Film & TV: 2 darab,
- 🌐 Vállalati hálózatok: 1 darab,
- 📁 Egyéb: 10 darab.
Mint látható, hogy mindegyik média és telco vállalat, de azért közel sem mind az OSS/BSS szegmensbe tartozik, viszont ezek általában nagyobb értékű felvásárlások. Ami a territoriális felosztást illeti:
- 🇺🇸 USA: 8 darab,
- 🇬🇧 UK: 5 darab,
- 🇸🇪 Svédország: 4 darab,
- 📁 Egyéb: 7 darab.
Vagyis, a Lumine Group (LMN:TSX) nem korlátozódik csak Európára, mint a másik testvérvállalat, a Topicus (TSX:TOI), hanem inkább piaci szegmensre szűkítik a tevékenységüket.
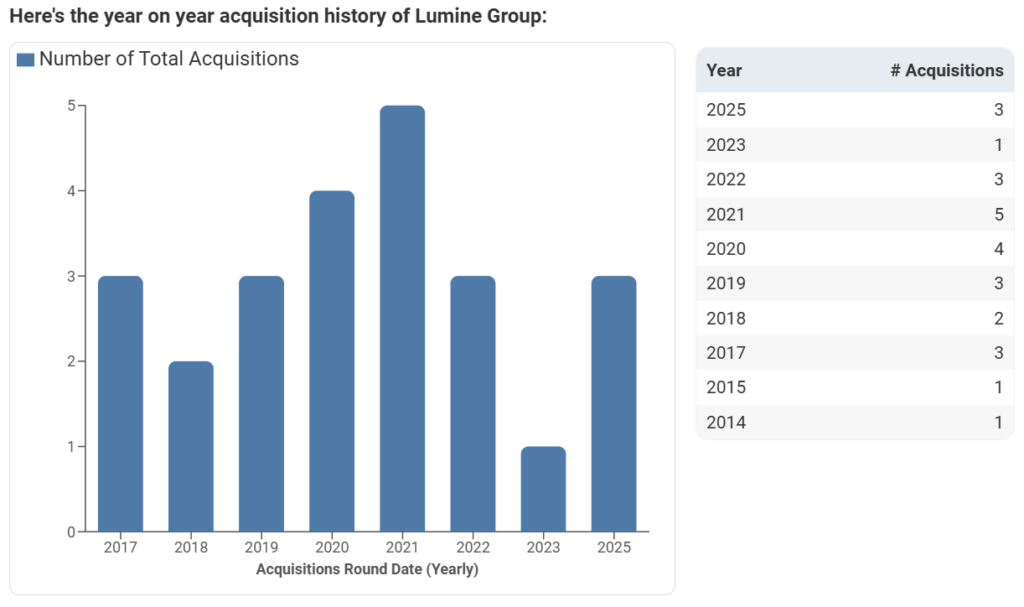
2025-ben 3 darab felvásárlást jelentettek be, de valójában a Synchronoss (SNCR) cég bekebelezése átcsúszott 2026-ra, tehát mondhatom rá azt, hogy ez egy 2026-os vétel. Nézzük meg, mit lehet tudni a Synchronoss felvásárlásról, amely egyfajta pillanatképként is használható, és ami betekintést nyújt a Lumine működésébe.
📦A Snychronoss (SNCR) felvásárlás
A Lumine történetének egyik legjelentősebb akvizíciója, amely felhőalapú tárhelyszolgáltatásaival és digitális ügyfélkezelési platformjaival több százmillió előfizető adatainak kezelését biztosítja olyan partnereknél, mint a Verizon vagy az AT&T. A tranzakció összértéke (Enterprise Value) megközelítőleg ~260 millió USD volt. Ebből a részvényvásárlási ár (Equity Value) 116,4 millió USD-t tett ki (9 USD-s részvényenkénti áron), a többi tétel a cég adósságállományának átvállalását és egyéb költségeket tartalmazott. A Lumine Group (TSX:LMN) hivatalosan nem tette közzé a felvásárlás árát, tehát a fenti számokat kezeljétek fenntartásokkal.
A Synchronoss egy tőzsdei cég volt, ami igazából ritka, jellemzően privát vállalatokat vásárol fel a Lumine. Mivel tudjuk a tőzsdei árfolyamot, a nettó adósságát, a bevételét, ezért elég jó betekintést kaphattok abba, mit is vásárolt meg a Lumine Group. Hogy jön össze a felvásárlási ár:
- 💰116.4 millió USD-t fizettek a részvényekért,
- 📉145.9 millió USD adóssága volt a Synchronossnak.
Ránéztem az utoljára elérhető metrikákra:
- 📈 bevétel: ~171 millió USD; P/S=1,52x,
- 📉 nettó profit: -10 millió USD,
- 📊 EBITDA: 32.6 millió USD; P/EBITDA=~8x,
- 💸 Szabad készpénzáram: ~53 millió USD; P/FCF=5x.
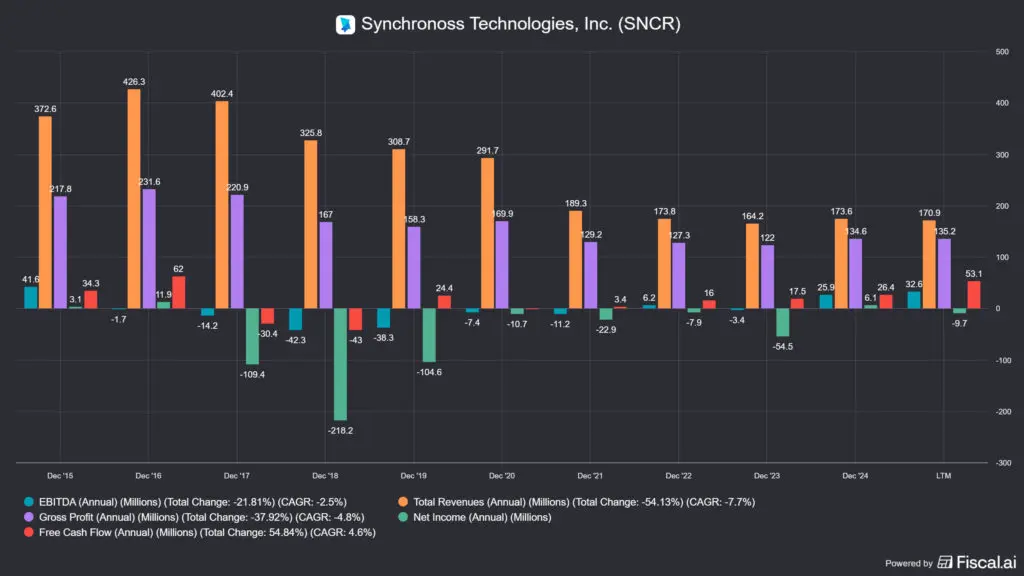
A fentiekből látszik, hogy a Synchronoss egy hanyatló, de sok készpénzt termelő vállalat, aminek a lejtmenetét meg kell állítani, de erre vannak a Constellation Software-től örökölt módszertanok. Miért vásárolta fel akkor az SNCR-t a Lumine Group? Azért mert az ár esésével nagyon olcsóvá vált a vállalat és még mindig rengeteg készpénzt termelt, és az LMN úgy ítélte meg, hogy a dolog még megmenthető. A fenti értékeltségből látható, hogy 8x EBITDA-n, vagy máshogy mondva 5x P/FCF-en vásárolták fel a Synchronoss-t, ami nagyjából arányban van azzal, amennyiért a korábbi vállalatokat is magába olvasztotta a Lumine.
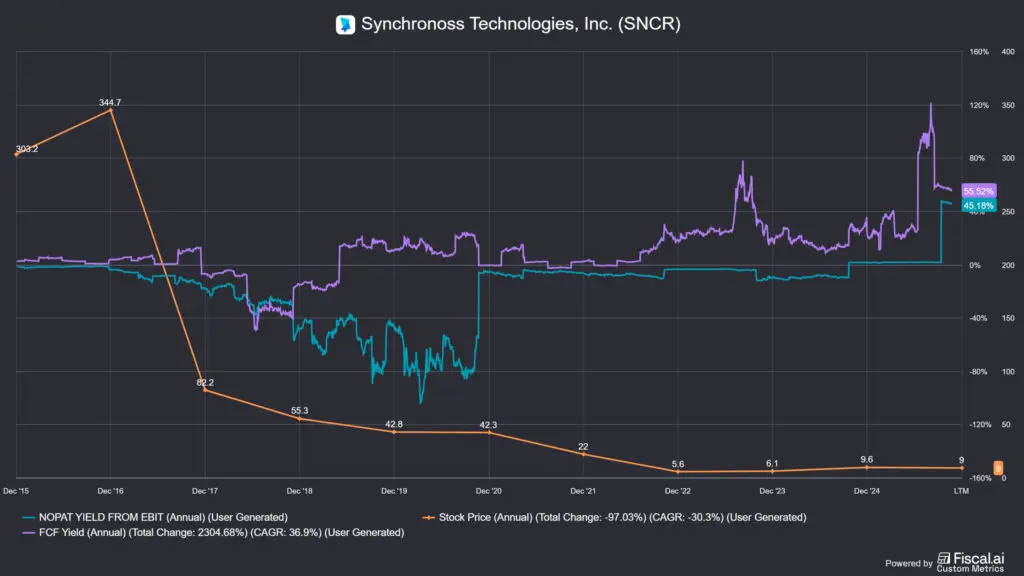
A fenti számokból két dolog látszik: a Constellation Software cégcsaládja nemcsak alacsony növekedésű vállalatokat vásárol fel, hanem hanyatlókat is, amiknek az üzletmenetét rendbe téve, illetve azon javítva emelhető annak értéke. A Synchronoss ügyfélkörébe tartozik az AT&T és a Verizon is, amelyek Tier 1-es szolgáltatók, és akiknek kiajánlható a többi bekebelezett cég szolgáltatása is.
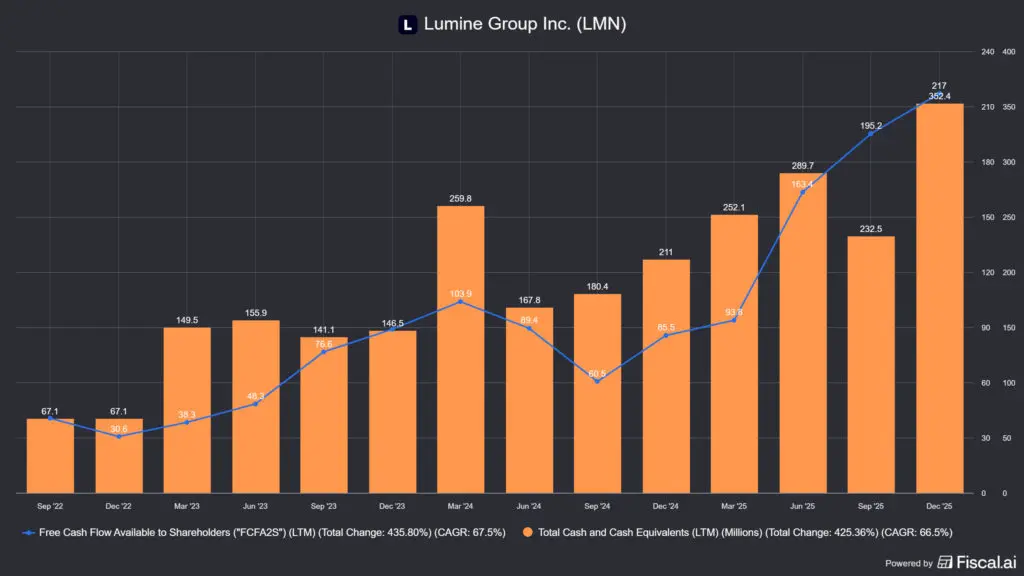
A másik, hogy a felvásárlás értékét érdemes a rendelkezésre álló készpénzhez mérni, ami 2025-ben ~352 millió USD volt, vagyis ennek jelentős részét felemésztette a 260 millió USD-s Synchronoss felvásárlás. Mivel a Videspine és a Datafusion cégek felvásárlását is 2025-ben ejtették meg, ahol nem hozták nyilvánosságra a felvásárlások összegét, ezért simán el tudom képzelni, hogy 2026 további részében már csak pici, bolt-on akvizíciókat ejt meg a cég, de az is lehet, hogy nem lesz több felvásárlás.
🤵A Lumine Group (TSX:LMN) menedzsmentje🤵
Ebben a szekcióban azt vizsgálom, hogy kik és hogyan vezetik a vállalatot. Mi a premizálás rendszere, mekkora kockázatot vállalnak – skin in the game – a vezetők a vállalat vezetése közben? Van-e családi szál, esetleg speciális “heritage” faktor?
A Lumine Group (TSX:LMN) kulcsembere David Nyland, aki a CEO és egyben az igazgatóság tagja is. Volt Constellation Software-es veterán, a Volaris csoport egyik kulcsfigurája, igazi IT és felvásárlásokért felelős kulcsszemély. A legtöbb videóban ő nyilatkozik a Lumine Group stratégiájáról is. Mivel az LMN egy extrém diverzifikált vállalat, a napi operatív feladatokat nem a menedzsment és az igazgatóság tagjai végzik, hanem a felvásárolt cégek vezetése. A tőkeallokációt és az erőforrások elosztását viszont az anyavállalat menedzseli, aminek a menedzsmentje két részre oszlik, ennek felügyeletét végzik az igazgatósági tagok:
- 👔 tényleges menedzsment: 10 fő (a vállalat irányítói),
- 🤝 vállalatfejlesztés: 10 fő (az akvizíciókon dolgozó csapat),
- 🏛️ igazgatóság: 8 fő (a menedzsmentet felügyelő szerv).
🦸Ez a 28 ember felel azért, hogy a Lumine Groupon belül minden a megfelelő módon történjen, ami meglehetősen alacsony szám egy olyan vállalat esetében, aminek a piaci kapitalizációja 5.2 milliárd CAD és mára 34 vállalatot foglal magában.
Mivel minden Constellation Software családba tartozó vállalat extrém decentralizált, így a szervezet házon belül kineveli a tőkeallokátorokat, ezzel csökkentve a kulcsember kockázatot. A CSU család nem használ akvizíciós brókereket, mint mondjuk a RÖKO AB, ezért hozták létre a vállalatfejlesztés csoportot a menedzsment mellett, akik követik a leendő célpontokat, cégeket értékelnek, illetve alkalmazzák a felvásárlások után a Playbookot, ami a cégfejlesztési módszertant tartalmazza, alkalmazzák a beolvasztott vállalatokra.
🦸A Lumine Group menedzsmentje
🥷David Nyland (CEO)
A Lumine Group (TSX:LMN) vezérigazgatója és igazgatósági tagja. Ő felel az LMN teljes stratégiai irányításáért és a globális portfólió építéséért. 2013 óta vezeti a Volaris/Lumine építését, amely mára több mint 30 akvizíciót és 1000-nél is több ügyfelet számlál a távközlési és média szoftverek területén. Karrierjét szoftverfejlesztőként kezdte, majd több sikeres startupot vezetett és értékesített stratégiai felvásárlóknak.
David Nylandban a legérdekesebb az, hogy IT-s szakemberként kezdte a pályafutását, konkrétan fejlesztett telco cégeknek, később pedig a Constellation Volaris nevű működési csoportjában (OG) volt felelős a felvásárlásokért. Tehát lényegében nem történt más, mint hogy a Volaris székéből átült a Lumine élére, vagyis belülről érkezik, nagyjából 20 éves vezetési és felvásárlási tapasztalattal. CSU alaptag, kiváló tőkeallokátor.
🧑🍼Tony Garcia (COO)
Tony Garcia a Lumine Group operatív igazgatója (COO), aki több mint 28 éves tapasztalattal rendelkezik a digitális szoftvervállalatok nyereséges növekedésének előmozdításában. Feladata a globális operáció vezetése, amely több mint 30 üzletágat, 4500 szakembert és 1000-nél is több ügyfelet foglal magában. Mielőtt csatlakozott volna a Lumine-hoz, számos magán- és tőzsdei társaságnál töltött be vezérigazgatói és operatív vezetői pozíciókat.
🙍♀️Mary Anne Lavallee (CFO)
Mary Anne Lavallee a Lumine Group pénzügyi igazgatója (CFO), aki 2025-ben csatlakozott a vállalathoz, jelentős tapasztalatot hozva a pénzügyi vezetés, az operatív kiválóság és az értékteremtés területéről. Korábban a Gateway Services pénzügyi igazgatójaként dolgozott, azt megelőzően pedig közel egy évtizedet töltött a Postmedianál, ahol alelnökként, pénzügyi és transzformációs igazgatóként felelt a pénzügyi műveletekért és a vállalati szintű átalakítási programokért. Pályafutása során vezetői pozíciókat töltött be a BlackBerrynél is, szakmai útját pedig a KPMG könyvvizsgálati üzletágában kezdte. Szakértelme kiterjed a stratégiai növekedés ösztönzésére, az operatív hatékonyság növelésére, valamint a komplex vállalatfelvásárlási (M&A) kezdeményezések támogatására.
Rajtuk kívül további 7 tagot számlál a vezetőség, ők alkotják a menedzsmentet, akik a Constellation Software-től és a Volaris Group-tól átvett „Best Practice” módszertant (az úgynevezett Playbook-ot) alkalmazzák a felvásárolt cégeknél.
📌Gyakorlatban: általában ferde szemmel szoktam nézni, ha a CEO az igazgatóságban is tölt be szerepet, de David Nyland esetében azért lehet kivételt tenni, mert a Lumine Group többségi tulajdonosa a Constellation Software, így a tényleges kontroll a szavazati többség miatt náluk van. A másik ok, hogy Mark Miller a CSU igazgatója egyben a Lumine Group igazgatóságának elnöke is, így az anyavállalat érdekérvényesítő képessége nem lehet kérdés.
🤵A Lumine Group igazgatósági tagjai
🧓Mark Miller (CSU CEO)
Az igazgatóság elnöke, aki egyben a Volaris Group ügyvezető elnöke, valamint a Constellation Software ügyvezető igazgatója is, 2025 vége óta és igazgatósági tagja. Széleskörű tapasztalattal rendelkezik a szoftveriparban, és olyan szervezeteknél is vállal tisztséget, mint a ventureLAB vagy a Computer Modeling Group. Matematika-statisztika diplomáját a McMaster Egyetemen szerezte.
👊További érdekesség, hogy nagyjából 20 éven keresztül volt Mark Leonard jobb keze, aki a Constellation Software (CSU) alapítója és korábbi CEO-ja, aki 2025 szeptember végén egészségügyi okok miatt lemondott.
A legtöbb forrás szerint Mark Miller közel olyan jó tőkeallokátor, mint Mark Leonard, és méltó utódja is. További érdekesség, hogy a fenti említett cégek közül kettőről is van mélyelemzés az iO Charts oldalán:
- 💻Computer Modelling Group (CMG) részvény elemzés
- 🧠Constellation Software (CSU): a sorozatfelvásárló gépezet
💁Brian Beattie (Volaris CFO)
A Volaris Group pénzügyi igazgatója (CFO), aki több mint 30 éves pénzügyi tapasztalattal rendelkezik. 2005-ben csatlakozott a Constellation Software-hez, korábban a Perseus csoport pénzügyi vezetője volt. Szakértője az M&A (vállalatfelvásárlási) folyamatoknak, az átvilágítástól kezdve a tőkeallokációig, emellett felügyeli a jogi, adózási és informatikai funkciókat is.
🙍♀️Laurie Schultz (CSU director)
Laurie több mint harminc éves tapasztalattal rendelkezik a szoftver- és technológiai szektorban, korábban többek között az Intuit és a Sage vezetői pozícióit töltötte be. 2011 és 2021 között a Galvanize elnök-vezérigazgatója volt, 2021 novembere óta pedig tagja a Constellation Software igazgatóságának is. MBA diplomáját az Albertai Egyetemen szerezte.
💁Eric Mathewson (WideOrbit CEO)
A WideOrbit alapítója (1999), amely a médiavásárlás és -értékesítés automatizálására szakosodott, és évente több mint 35 milliárd USD-nyi hirdetési bevételt kezel. Korábban a Montgomery Securities-nél és a Kidder Peabody-nál dolgozott portfóliómenedzserként, elsősorban részvényalapú származtatott ügyletekre fókuszálva.
Eric Mathewson akkor került a céghez, amikor 2023-ban a Constellation Software felvásárolta a WideOrbitot és összeolvasztotta a Volaris csoport telco és média cégeivel, és létrejött belőle a Lumine Group (TSX:LMN). Értelemszerűen a legnagyobb cég volt ügyvezetőjét nem lehetett kihagyni az igazgatósági tagok közül.
🙍♀️Lucie Laplante (Independent director)
Lucie a könyvvizsgáló bizottság elnöke és független igazgató. Több mint 15 éves vezetői tapasztalattal rendelkezik pénzügyi területen; korábban olyan cégek pénzügyi igazgatója volt, mint a Beanfield, az Allstream vagy a Norton Rose Fulbright Canada. Pályafutását a Nortel Networksnél kezdte, és jelenleg is tagja több szervezet, például az OntarioMD igazgatóságának.
💁Paul Cowling (Independent director)
Független igazgató, jelenleg a Cogeco Inc. jogi és vállalati ügyekért felelős vezetője. Korábban az Xplore Inc. és a Shaw Communications jogi vezetőjeként dolgozott, mielőtt a távközlési szektorba igazolt, 10 évig végzett M&A és értékpapírjogi tanácsadást. Jogi diplomáját a Torontói Egyetemen és a Columbia Law School-ban szerezte.
🙍♀️Rosalind Singleton (Independent director)
Rosalind független megfigyelő, a Spring Fibre vezérigazgatója és a brit UK5G tanácsadó testület elnöke. Több mint 30 éves tapasztalattal rendelkezik a technológiai és távközlési szektorban. Korábban a UK Broadband ügyvezető igazgatója volt, emellett független tanácsadóként és angyal befektetőként is tevékenykedik az Egyesült Királyságban.
🙍♀️Antonietta Mastroianni (Independent director)
Antonietta független megfigyelő, jelenleg a belga Proximus digitális és informatikai igazgatója (CDIO). Több mint 20 éves tapasztalattal rendelkezik a telekommunikációs iparágban, korábban a TDC és a Sunrise vállalatoknál töltött be senior vezetői pozíciókat. 2022-ben az év távközlési női vezetőjének választották.
📌Gyakorlatban: visszatérő elem, hogy a Constellation Software-hez köthető vállalatok igazgatóságai tele vannak a CSU vezetőivel. Nemcsak a Lumine és a Topicus ilyen vállalat, amelyek közvetlen spin-offjai a CSU-nak, hanem ilyen a Computer Modelling Group, ami egy önálló vállalat, de a CSU-hoz hasonló sorozatfelvásárló vállalat. Szintén érdemes megemlíteni a Kelly Partners Groupot, ahol korábban Andrew Cunningham volt igazgatósági tag, aki szintén egy CSU-hoz köthető, nagy tudású igazgató.
💸Lumine Group: vezető tisztségviselők javadalmazása (2025)
A vezető tisztségviselőket NEO-nak szokták hívni, ők a CEO, a CFO és a CTO és egyéb kiemelt vezetők. Mivel a Lumine Group a Constellation Software cégcsaládjának a tagja, ezért a javadalmazást a Lumine és a Topicus esetében is az anyavállalat határozza meg. Ez egyben azt jelenti, hogy a LMN ugyanazt a sémát követi, mint a CSU, azzal a különbséggel, hogy a közös vezetői pozíciókat betöltő személyek javadalmazását a Constellation fizeti.
A javadalmazás felépítése:
- 💰 Alapfizetés + éves ösztönző bónusz (+ diszkrecionális emelt bónusz).
- 🚫 Nincs részvényopció vagy long-term equity program, a részvénykitettséget kötelező részvényvásárlással biztosítják, hígítás nincsen. Ezt máshol SBC-nek hívják, ami azt jelenti, hogy részvényopciókat kapnak a dolgozók és a vezetők és ez hígítja a tulajdonosok részesedését, amit jellemzően részvényvisszavásárlásokkal szoktak kompenzálni. Ez égeti a tőkét, de ettől a Lumine és az összes CSU családtag teljesen mentes.
Bónusz számítása:
- 🧮 Képlet: alapfizetés × vállalati teljesítménytényező × egyéni tényező.
- 📊 A vállalati tényező a ROIC (5%-os kockázatmentes rátával csökkentve) és a nettó árbevétel-növekedés alapján áll össze. Ez a már említett IRR, amiből a belső megtérülés összeáll. Historikusan ez 25% körül szokott lenni mindhárom vállalat esetében, ez fog csökkeni a méret növekedésével.
- ⚠️ Ha a ROIC nem haladja meg az 5%-os küszöböt, nincs bónusz, ami abból a szempontból jogos, hogy az átlagos súlyozott tőkeköltség, a WACC 8-10% körül van, és ha ez nagyobb, mint a ROIC, akkor a vállalat értéket pusztít.
Kötelező részvényvásárlás (skin in the game):
- 📈 Az adózott bónusz 75%-át Lumine részvénybe kell fektetni (emelt bónusz esetén 100%-át). Ez konkrétan azt jelenti, hogy a piacról megveszik a dolgozók a saját vállalatuk részvényeit!, ez kiemelten ritka javadalmazási struktúra.
- ⏳ 5 éves vesting periódus (3–4–5. évben egyenlő arányban), vagyis ennyi ideig nem lehet a részvényeket eladni.
- 🔒 Korai kilépés esetén az el nem vált részvények 0.01 USD/db áron visszakerülnek a céghez.
Igazgatótanácsi tagok díjazása:
- 🪑 75000 CAD/év alap + 25000 CAD/év bizottsági tagságonként.
- 🛒 A díjak 50%-át szintén kötelező részvénybe fektetni, minimum 4 éves zárolt tartással.
Fontos megjegyzés:
- 🔗 Mark Miller elnök és Brian Beattie (korábbi CFO) javadalmazását nem a Lumine, hanem a Constellation Software / Volaris Group fizeti, így a Lumine szintű kompenzációs költségek viszonylag alacsonyak.
📌Gyakorlatban: szerintem az összes CSU spin-off-nak mintaszerű a menedzsment javadalmazása, soha nem láttam még jobbat. Teljes mértékben egybevág a részvénytulajdonosok érdekeivel, viszont olvastam olyat, hogy sok hasonló méretű piaci cég jobban fizet a Constellation Software-nél és kisöccseinél. Viszont, az nagyon érzékletes, hogy a CSU-ban 3000 darab olyan munkavállaló van, aki a részvények áremelkedésétől milliomos lett, természetesen USD-ben.
🆚Konkurensek: a Lumine Group (TSX:LMN) ellenfelei🆚
Ebben a szekcióban azt vizsgálom, hogy kik az elemzett vállalat konkurensei, mi a piaci helyzetük, alá-, mellé- vagy fölérendelt szerepben vannak-e. Mekkora piaci részesedésük van, illetve mi a specialitásuk? Elveszik vagy elvesztik a konkurensekkel szemben a piaci részesedésüket?
A Lumine Group (TSX:LMN) ellenfeleit két csoportban fogjátok megtalálni. Az egyik a sorozatfelvásárlók halmaza, ebben a minőségében a Constellation Software cégcsalád olyan ellenfelekkel versenyez, mint a Roper Technologies, a Danaher, a Dover és még sorolhatnám. Az évek során számtalan copycat jelent meg az iparágban, amelyik a CSU módszertanát akarta másolni, több-kevesebb sikerrel. Kiindulva a The Compounder című könyvből, inkább kevesebbel, ráadásul, ha a VMS térben mozgó sorozatfelvásárlókat veszem alapul, akkor csak a Vitec Software nevű cég jöhet szóba. Átvágtam ide a Constellation Software elemzéséből a „DNS térképet”, ami jól bemutatja a Constellation család ellenfeleit, bővebben itt:
🧾 Összegzés – CSU DNS térkép
| Kategória | Példák | CSU-hasonlóság |
|---|---|---|
| 🧠 Tiszta decentralizált sorozatfelvásárlók | Indutrade, Lifco, Addtech, Addlife, Lagercrantz. Judges Scientific, Vitec Software | 80–100% |
| 💼 Centralizált tőkeallokátor holdingok | Roper, Danaher, Ametek, Heico, Transdigm | 60–75% |
| 🧱 Kisebb decentralizált roll-upok | Diploma, Halma, Teqnion, Tyler Tech, Rentokil, SP Group, Rotork | 40–60% |
| ⚙️ Integrált növekedési cégek, részben M&A-ból | OpenText, SiteOne, Waste Connections, TopBuild | 30–50% |
Viszont, mivel ez az elemzés a Lumine Groupról, mint média és telco vállalatokat felvásárló VMS specialistáról szól, nem pedig a CSU-ról, érdemes megnézni, hogy a telekommunikációs és média vállalatoknak mely cégek dolgoznak be a leginkább. Itt valószínűleg több ezer cégről van szó, viszont a legfajsúlyosabbak az OSS/BSS szegmensben tevékenykedők, ugyanis a 34 darab bekebelezett entitásból 22 darab tartozik ebbe a kategóriába. A két legnagyobb felvásárlás a WideOrbit (media) és a Synchronoss (telco) volt, ezek durván 170-170 millió USD bevételt termeltek, ami a Lumine Group ~765 millió USD-s 2026-os várható bevételének 50%-a, tehát nagyjából 1/2-a. Ha a kisebb cégeket is hozzászámolom a Synchronoss bevételéhez, akkor nagyjából 500 millió USD-t kapunk, tehát a 66%-kal, vagyis a 2/3 bevétellel nem tévedek nagyot.
☝️Ezek alapján az OSS/BSS a hangsúlyos, a média szegmens 25-30%-ot tesz ki a bevételben, míg az egyéb nagyjából 5%-ot. Ezek persze nem hivatalos adatok, csak becslések, de jó támpontot nyújtanak a konkurencia kereséshez.
Az OSS/BSS piacot alapvetően három-négy nagy csoportra lehet osztani a vállalatok mérete, globális jelenléte és technológiai fókusza alapján. Míg az Amdocs és a Huawei a „mindenevő” óriások, addig a Lumine (sok kis cégével) inkább a rugalmasságukkal és a piaci rések (niche) kitöltésével versenyeznek.
A „Nagy Ötös” (Tier 1 – Teljes portfólió)
Ezek a cégek a világ legnagyobb távközlési operátorait (Verizon, Vodafone, Deutsche Telekom) szolgálják ki, és az infrastruktúrától a mobilalkalmazásokig mindent lefednek.
- 🏆 Amdocs: a piacvezető OSS/BSS operátor. Elsősorban BSS (számlázás, ügyfélkezelés) oldalon domináns, de az utóbbi években az OSS (hálózatvezérlés) területén is óriásit nőtt.
- ⚔️ Netcracker (NEC): az Amdocs legnagyobb közvetlen riválisa. Kiemelkedően erős az OSS szegmensben és a felhőalapú hálózati automatizációban. A CSG International, az amerikai kábeltelevíziós és távközlési piac egyik legmeghatározóbb számlázási specialistája, vagyis a BSS szegmensben mozog, ezért is vásárolta fel a NEC őket 2025 októberében.
- 📡 Ericsson: bár elsősorban hardvergyártó, szoftveres portfóliója (Digital Services) a világ egyik legmeghatározóbb OSS rendszere.
- 🛡️ Nokia: a Motive eladása után is maradtak jelentős szoftveres megoldásaik (AVA platform, NetAct), különösen a hálózatbiztonság és AI-alapú optimalizálás terén.
- 🌏 Huawei: Kína és a fejlődő világ ura. Teljesen integrált, vertikális megoldásokat kínálnak a hálózati hardvertől a legkomplexebb számlázórendszerekig.
📌Gyakorlatban: miközben a Lumine-ról olvasgattam, feljött egy Cerillion PLC nevű, elemzésre érdemes cég, jöttem rá, hogy a kis, a közepes és a nagy cégek is sokszor versenyeznek egymással. Például a Cerillion több tendert nyert az Amdocs és a NEC+CSG páros ellen. Viszont ezek specializált szereplők, a legtöbbjük vagy hardvergyártó vagy csak BSS/OSS szereplő, nem olyan svájci bicska mint a Lumine Group.
Szoftveróriások (Enterprise Tech)
Olyan tech-óriások, amelyek nem csak telco-specifikusak, de a háttérrendszereik (adatbázisok, felhő) miatt megkerülhetetlenek a szektorban.
- 💎 Oracle: világelsők a „Monetization” (pénzzé tétel) és a komplex adatkezelési folyamatok terén.
- 🧠 IBM: főleg a hálózatfelügyeletben (Tivoli/Netcool örökség) és az AI-alapú analitikában erősek.
- 🗼 HPE (Hewlett Packard Enterprise): az edge computing és a 5G hálózatok szoftveres kiszolgálására fókuszálnak.
Számlázási és Bevételkezelési specialisták (BSS fókusz)
Ezek a cégek a Cerillion közvetlen versenytársai. Gyakran gyorsabbak és olcsóbbak a nagyoknál.
- ☁️ Optiva (korábban Redknee): felhő-natív BSS megoldásokra szakosodtak, kifejezetten a Google Cloud-ra építve.
- 🌍 Tecnotree: kiemelkedően erős a fejlődő piacokon (Afrika, Latin-Amerika), digitális piactér-megoldásaikkal.
Regionális és „kihívó” szereplők
- 🧩 Comarch: lengyel központú európai óriás, amely rendkívül rugalmas és moduláris OSS/BSS rendszereket kínál.
- 🐋 Whale Cloud (Alibaba Group): az ázsiai piac meghatározó szereplője, amely az Alibaba felhőtechnológiáját viszi be a telco szektorba.
- 📱 ZTE: a Huawei kistestvére, hasonlóan teljes portfólióval, de kisebb piaci részesedéssel.
A Lumine Group (és az anyacége, a Constellation Software) modellje teljesen egyedi. Ők nem egyetlen óriásszoftvert árulnak, hanem kisebb, réspiacokat uraló cégeket vásárolnak fel.
- 🗡️Míg az Amdocs egy „svájci bicska”, addig a Lumine egy egész „szerszámosláda”, amiben minden egyes szerszám (pl. Netadmin az optikához, Tarantula a toronykezeléshez) a saját szakterületének legjobbja.
- 🏁Versenyelőnyük, hogy nem akarják a nagyokat mindenben legyőzni, hanem ott vannak jelen, ahol az óriásoknak már nem éri meg fejleszteni.
📌Gyakorlatban: a Lumine Group egy kész csomagot tud szállítani a telco és média vállalatoknak, nem kell jobbról-balról bekötögetni más szolgáltatókat, hogy komplett szolgáltatást nyújtson, hiszen egy ernyő alatt ott van az összes megoldás. Mivel mindegyik szoftver missziókritikus, nagyon ragadós természetű, ezért szinte nulla a lemorzsolódás, az ügyfélszerzés a további vállalatok felvásárlásából fakad az LMN esetében. Mivel a fentiek közül egyik sem sorozatfelvásárló a szó hagyományos értelmében, így nagyon kevés az átfedés ebben a tekintetben.
A Lumine Group ráadásul a CSU „Playbook” szerint a felvásárlásokkor nagyon odafigyel az értékeltségre, így el tud ugrani a kockázati tőkealapok elöl, ha azok árversenyre akarják kényszeríteni. Mivel a média és telco szegmensek nagyon töredezettek, ezért rengeteg célpontot találhat magának a Lumine a Constellation adatbázisa segítségével, ami 40-50 000 célpontot is tartalmaz.
💎Így a Lumine Group (TSX:LMN) a speciális cégstruktúrájából fakadóan viszonylag kevés konkurenssel kell, hogy megküzdjön, mert vagy egyszerűen elkerüli az ellenlábasokat vagy alapból olyan célpontokat választ, melyek alacsony értékeltségen forgó, lassan növekedő vállalatok.
⚡Milyen kockázatokat fut a Lumine Group (TSX:LMN)?⚡
Ebben a szekcióban megvizsgálok minden olyan kockázatot, ami a vállalat hosszabb távú jövőjére kihathat. Deviza, szabályzói, piaci diszrupció, és így tovább.
Ebben a szekcióban általában olyan dolgokról szoktam írni, mint a kulcsember és a deviza kockázat (FX), a vámok hatása, a menedzsment túlfizetése, a konkurencia elszívó hatása, a ciklikalitás, az inflációs nyomás, de ezektől szinte mind mentes a Lumine. Helyette a speciális működésből fakadóan megjelennek egyéb faktorok, amelyekkel számolni kell. A Lumine Group üzleti modellje a Constellation Software (CSI) bevált receptjére épül: kisméretű, kritikus fontosságú szoftvercégeket vásárolnak fel, és azokat örökre megtartják. Bár ez a modell rendkívül stabil, a növekedéssel párhuzamosan új típusú veszélyek jelennek meg.
A felvásárlási célpontok szűkülése és a méretgazdaságossági csapda
Ahogy a Lumine növekszik, egyre több és egyre nagyobb akvizícióra van szüksége ahhoz, hogy a korábbi növekedési ütemet tartani tudja. Míg korábban 5-10 millió dolláros cégek felvásárlása érdemben növelte a bevételt, mára a milliárdos piaci kapitalizáció mellett ezek már „nem mozdítják meg a mutatót”.
- 🌀 Bonyolultabb tranzakciók: a WideOrbit vagy a Synchronoss méretű ügyletek sokkal ritkábbak és komplexebbek, mint a kis szoftverházaké, így koncentrálják a kockázatot.
- 🎯 Kevesebb „tiszta” célpont: az OSS/BSS és Média szektor véges, a legjobb, stabil cash-flow-t termelő cégek nagy része vagy már elkelt vagy túl drága.
- ⚠️ Kényszerített diverzifikáció: ha elfogynak a célpontok a fő szegmensekben, a menedzsment rákényszerülhet olyan területeken vásárolni, ahol nincs meg a szakmai tapasztalatuk.
📌Gyakorlatban: a fentiek sokkal inkább igazak a CSU-ra, mint a Lumine Groupra, hiszen ez egy 2023-ban spin-offolt cég, így egyelőre még nem fenyegeti őket a veszély, hogy kifogynának a célpontokból, de egy példán keresztül szeretném érzékeltetni, hogy ez évtizedes távon milyen súlyos probléma lehet:
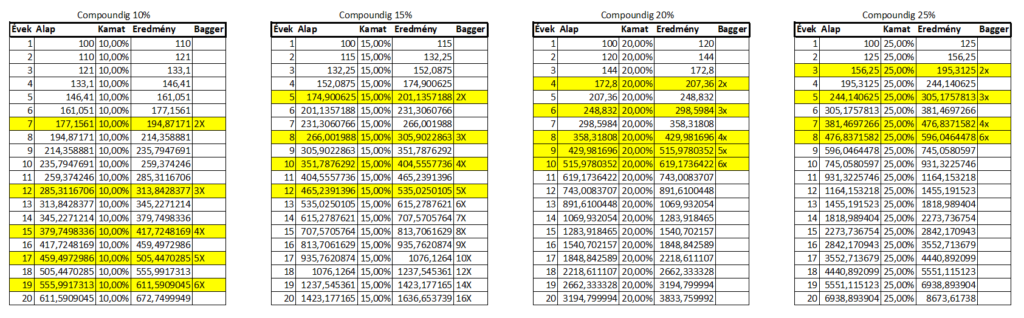
A fenti képen azt láthatjátok, hogy a kamatos kamat ereje hogyan hat a megtermelt készpénzre. Egy cég, emelyik évi 10%-kal nő, 7-8 évenként duplázza a készpénzt, amit termel, míg amelyik 25%-kal, az durván 3 évenként. A befektetők azt szeretik, ha a növekedés minél nagyobb, a probléma ezzel az, hogyha egy vállalat 5-10 millió USD-s bevételű cégeket vásárol fel, akkor 25%-os növekedés mellett meg kell dupláznia 3 évenként a megtermelt készpénzt és így a célpontok számát is. 10 év alatt 9x annyi céget kellene tudna felvásáolni, 20 év alatt pedig 86x annyit, hogy a növekedését fenntartsa, ami majdnem lehetetlen (a Constellation Software azonban megcsinálta).
Erre volt a válasz a Lumine és a Topicus leválasztása a CSU-ról, ezzel viszont eljutunk a második problémához: ha nem akarjuk a felvásárolt vállalatok számát megnövelni, akkor a méretüket kell vagy csökkentenünk kell a növekedés ütemét.
Megdráguló felvásárlások és tőkeköltség
A Lumine sikere más tőkeallokátorok (Private Equity cégek, befektetési alapok) figyelmét is felkeltette. A megnövekedett verseny a vertikális szoftvercégekért felhajtja a vételárat, ami rontja a befektetés megtérülését.
- 💼 Pénzügyi befektetők jelenléte: a magántőke-alapok gyakran hajlandóak többet fizetni egy cégért, mert 3-5 éves távlatban, tőkeáttéttel akarnak kiszállni, míg a Lumine az örökkévalóságnak vásárol.
- 🏦 Kamatkörnyezet: mivel a tulajdonos gyakran használ hitelt az akvizíciókhoz, a tartósan magas kamatszintek közvetlenül csökkentik a részvényeseknek maradó profitot és rontják a megtérülést.
- 📉 Alacsonyabb ROI: ha a vételár magasabb, a tőkearányos megtérülés csökken, ami a részvényárfolyam stagnálásához vezethet.
📌Gyakorlatban: a fentiek azt jelentik, hogy a nagyobb méretű vállaltokért nagyobb a verseny, emiatt magasabb az árazásuk, ez rontja a megtérülést, cserébe magasabb lehet az organikus növekedésük, ami visszaadhatja a magasabb árazásnál elvesztett megtérülést. Ezért van az, hogy a WideOrbit és a Synchronoss felvásárlások 100 milliós és nem 10 milliós nagyságrendűek, de ezeknek a célpontoknak a száma véges. A lenti képen azt láthatjátok, hogy a CSU család cégei hogyan néznek ki egymáshoz képest, a bevételük arányában, ebből következtethettek a kifutási időre (ami ezek alapján még nagyon sok év).
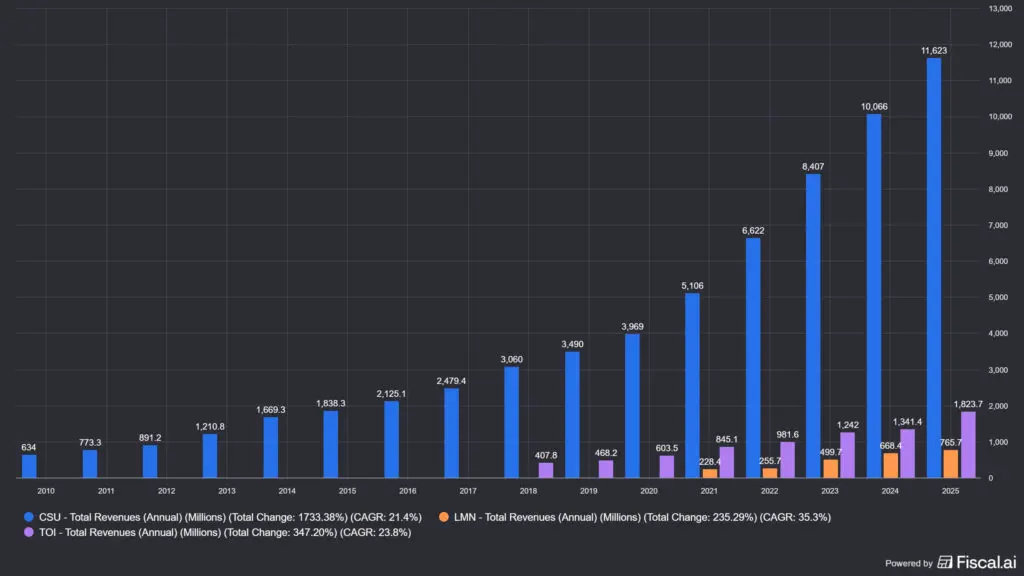
Egy cég növekedése nem lehet végtelen, de ez a veszély egyelőre nem fenyegeti a Lumine Groupot. Kiindulva abból, hogy 2025-ben ~766 millió USD volt a bevételük, a Constellation Software-nek pedig 2011-ben volt 773 millió USD, a növekedésük nagyon hasonló, ezért még 15 év kell ahhoz, hogy ugyanoda eljussanak, ahol a CSU most van, ha mindent állandónak tekintek.
A vállalati kultúra és a decentralizáció hanyatlása
A Lumine egyik legnagyobb értéke a decentralizált modell: minden felvásárolt cég megtartja saját menedzsmentjét és identitását. Ahogy a portfólió 40-50, majd 100 cégre duzzad, a központi kontroll és a tudásmegosztás hatékonysága romolhat.
- 👤 Híguló tehetségbázis: nehéz minden egyes kis cég élére olyan kaliberű vezetőt találni vagy kinevelni, aki érti a Constellation-filozófiát.
- 📑 Bürokratizálódás: a növekedéssel óhatatlanul megjelennek a belső szabályozási rétegek, ami pont azt a rugalmasságot ölheti meg, ami miatt a cégek eladták magukat a Lumine-nak.
- 😫 Integrációs fásultság: ha a központ (Lumine menedzsment) túlterheltté válik a sok kis cég felügyeletétől, elmaradhatnak a fontos stratégiai korrekciók a gyengébben teljesítő portfólióelemeknél.
📌Gyakorlatban: nagyon sok helyen olvastam ezt a kockázatot, de ha valami miatt nem aggódom az pont ez. Az már kiderült, hogy rengeteg tőkeallokátort neveltek ki házon belül, a mostani CEO, David Nyland is több mint 10 évet töltött el a Constellation berkein belül, csak egyik székből átült a másikba. Ez a mintázat már többször ismétlődött, a tehetséges vezetők a BU-k élére, onnan az OG-khoz, majd végül a spin-offokhoz vándorolnak, de az igazgatósági tagok más cégek igazgatóságaiba is beülnek, és ott is átalakítják a szervezeti kultúrát. Tehát egyfajta tőkeallokátor akadémiaként saját maguk oldják meg ezt a feladatot.
Technológiai avulás és az organikus növekedés hiánya
A Lumine portfóliójának nagy része „legacy” (régi, beágyazott) szoftver. Ezek bár stabil bevételt hoznak, technológiailag sérülékenyek lehetnek az új, felhő-natív vagy AI-alapú megoldásokkal szemben.
- 🤖 AI-diszrupció: ha egy új, mesterséges intelligenciára épülő startup tizedáron automatizálja azt a számlázási vagy hálózati feladatot, amit egy Lumine-cég végez, az ügyfelek elpártolhatnak (ez szinte biztosan nem fog megtörténni, a mission-critical, sticky természetű szoftverek miatt).
- 📉 Alacsony organikus növekedés: a Lumine-cégek jellemzően csak 1-3%-os organikus növekedésre képesek. Ha az akvizíciós motor lelassul, a vállalat növekedési sztorija véget érhet (ez már sokkal valószínűbb).
- 💸 Túlfizetési kockázat: a nagyobb méretű vállalatok többe kerülnek, emiatt a Lumine-nak is magasabb értékeltségen kell a cégeket felvásárolniuk. Ha valamiért félreértékelik a vállalatokat, akkor beszakad a megtérülés, és nem jön ki a matek.
- 🧪 Kutatás-fejlesztési (R&D) kényszer: a régi rendszerek modernizálása hatalmas összegeket emészthet fel, ami csökkenti az osztalékként vagy új akvizícióra kifizethető készpénzt (de itt az AI jelenthet hátszelet is).
📌Gyakorlatban: a túlfizetési és a végrehajtási kockázat szerintem teljesen valós, különösen úgy, hogy a CSU logika alapján akár csökkenő árbevételű vállalatokat is felvásárolhatnak, amennyiben kellően alacsony az értékelés. Itt lép be a képbe a sok „best practice”, ami vagy működik vagy nem. Ha nem sikerül a turn around, akkor bizony nem jön ki a matek. A Synchronoss pont egy ilyen cég, aminek évek óta csökken a bevétele, tehát a Lumine Group menedzsmentjének végrehajtási képességein múlik az, hogy a felvásárolt vállalat hogyan funkcionál majd az LMN-en belül. Mivel a B2B szektorban, ahol megavállalatok vannak, a várható növekedés elméletileg magasabb, mint kisebb VMS cégek esetében amiket a CSU vásárol fel, ezért én nagyon közelről figyelném a növekedés és a ROIC értékeket.
Csináltam egy self-check listát, ami visszaigazolja a tézist a céggel kapcsolatban:
- alacsony vagy nulla adósság: IGEN/RÉSZBEN/NEM
- jelentős gazdasági előny, ami hosszú távon is védhető: IGEN/RÉSZBEN/NEM
- kiváló menedzsment: IGEN/RÉSZBEN/NEM
- remek mutatószámok, jelentős tulajdonosi értékteremtés: IGEN/RÉSZBEN/NEM
- a megtermelt készpénz visszaforgatása, nem az osztalékból jön a total return nagy része: IGEN/RÉSZBEN/NEM
- megfelelő cégértékeltség: IGEN/RÉSZBEN/NEM
A fenti, hibátlan lista lényegében megegyezik a Constellation Software esetében adott értékelésekkel, attól eltekintve, hogy azóta változott az értkeltség:
Ez egyben azt is jelenti, hogy az anyavállalat kiváló menedzsmentje, a cégfelépítés, a vállalati kultúra lényegében azonos, ahogyan a vállalat működése, belső logikája is. Ez nem is lehet máshogy, hiszen a CSU birtokolja a részvények után járó szavazatok többségét, így lényegében a nagyobb vállalat másolata a kisebb. Viszont ez a kockázatokat is közösíti, így aki a Constellation Software-rel rosszul alszik, az a Lumine Grouppal és a Topicussal is rosszul fog.
👛A Lumine Group (TSX:LMN) értékeltsége👛
Ebben a szekcióban megvizsgálom a vállalat jelenlegi értékeltségét a historikus értékekhez és a konszenzusos fair értékekhez képest.
Értékeltségi metrikák
A lenti két sorban értékeltségi metrikákat láthattok. Az első sor a jelenlegi értékeltséget, a második sor a historikus értékeltséget mutatja. Bár ezeket a metrikákat nem tartom különösebben jónak – sok mindent elfednek -, de viszonyítási alapnak használhatók.
- Részvényár (2026-04-29): 20.08 CAD; P/E: 31.96; EV/EBITDA: 13.23; P/FCF: 15.69 (Gurufocus alapján)
- Historikus medián értékeltség (10 éves átlag): P/E: 50.9; EV/EBITDA: -3.04; P/FCF: 51.19 (Gurufocus alapján)
- Peter Lynch median P/E: 34.78
A Lumine Group (TSX:LMN) esetében a P/E és az EV/EBITDA lényegében használhatatlan értékelésre, és mivel a Lumine-nak nagyon rövid a tőzsdei jelenléte, ezért ez tovább nehezíti a helyzetet. Azt hittétek vége van? Nincs, ugyanis 2024 március 25-éig a korábbi speciális részvények is normál részvényekké alakultak, ahol a befektetők egy része kiszállhatott, tehát addig finoman szólva sem lehet azt állítani, hogy valós piaci körülmények uralkodtak a részvény körül.
Miért nem DCF modellt láthattok ebben a szegmensben? Azért, mert az egyes bemeneti adatok iszonyatosan nagy szórást produkálnak a kimeneti oldalon, és a legtöbb adat egy becsült érték. Ezért valójában az értékeltség sosem lesz egyetlen pontos számadat, inkább csak egy sávot lehet behatárolni, ahová a jelenlegi értékeltség beleesik.
🤔Erre az ársávra kellene egy margin of safety-t, vagyis egy biztonsági ráhagyást alkalmaznotok, a kockázatvállalási hajlandóságotoknak megfelelően.
Tehát egzakt árat ne várjatok, pontosan senki nem tudja megmondani ezt egy részvény esetében. Viszont vannak fair érték előrejelző szolgáltatások, szinte minden nagyobb részvényszűrő oldal tud ilyet, ezeket aggregáltam lejjebb.
Értékeltség (TSX:LMN)
- Wall street estimates: 15.92-33.35=24.6 CAD (az Alphaspread két szélsőértékének átlagát vettem figyelembe:)
- Morningstar: 36.36 CAD (3 csillag)
- Peter Lynch: 41 CAD
- Gurufocus: 44.53 CAD
- AlphaSpread: 22.13 CAD (9% túlértékeltség az alapesethez képest)
- SimplyWallst: 44.25 CAD
Átlag (6 értékelés alapján): ~35.5 CAD (43.44%-kal alulértékelt)
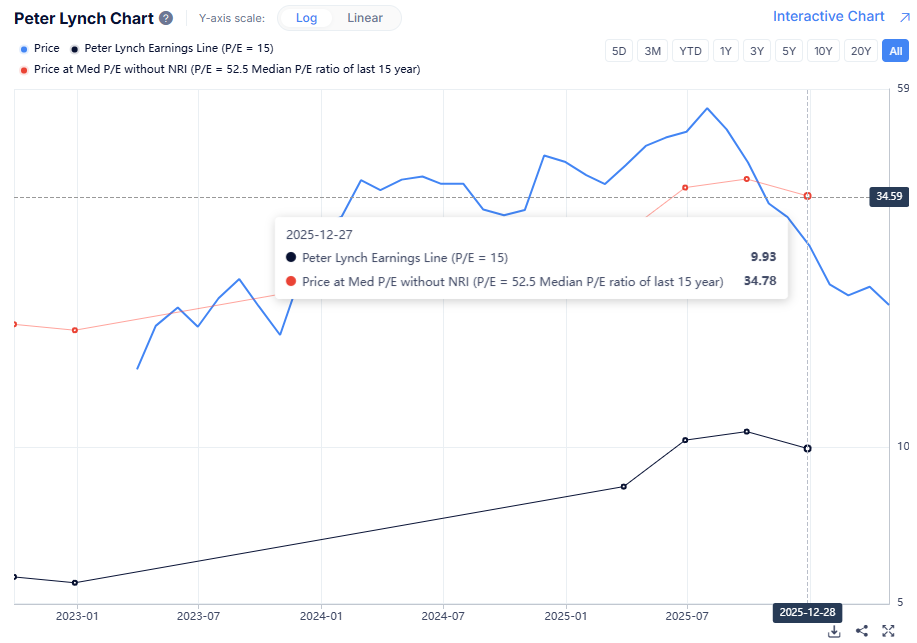
Hogyan kell értelmezni a számokat? Úgy, hogy a meggyőződésetek szerint kell alkalmazni a fenti „margin of safety” szabályt, tehát ha ti nagyon hisztek a vállalatban, akkor akár fair értéken is megvásárolhatjátok, de ha 10%-os lépésekkel haladtok (kinek mennyire erős a meggyőződése), a matek így nézne ki:
- 10% margin of safety: 35.5*0.9= 31.95 CAD
- 20% margin of safety: 35.5*0.8= 28.40 CAD
- 30% margin of safety: 35.5*0.7= 24.85 CAD
- 40% margin of safety: 35.5*0.6= 21.30 CAD
- 50% margin of safety: 35.5*0.5= 17.75 CAD
Természetesen a sort a végtelenségig lehetne folytatni, de a lényeg az, hogy a számotokra megfelelő vételi árat a meggyőződésetek mértéke határozza
A fentiekkel az a probléma, hogy a sorozatfelvásárlókat a hagyományos metrikák szerint nagyon nehéz értékelni, nem véletlenül használnak a Lumine Group esetében saját metrikákat. Az egyik ilyn az FCFA2S érték, vagyis hogy mennyi szabad készpénz áll a tulajdonosok rendelkezésére. Ez nagyon hasonló ahhoz, amit FCF yield néven szoktak emlegetni, csak annak egy módosított változata. Ha abból indulok ki, hogy az ár esik, de az FCF yield emelkedik, akkor a részvény historikusan alulértékelt lesz. És pontosan ez látszik a képen, az elmúlt években egyszer volt magasabb az FCF yield, mikor a részvény beszakadt 18 CAD-ig.
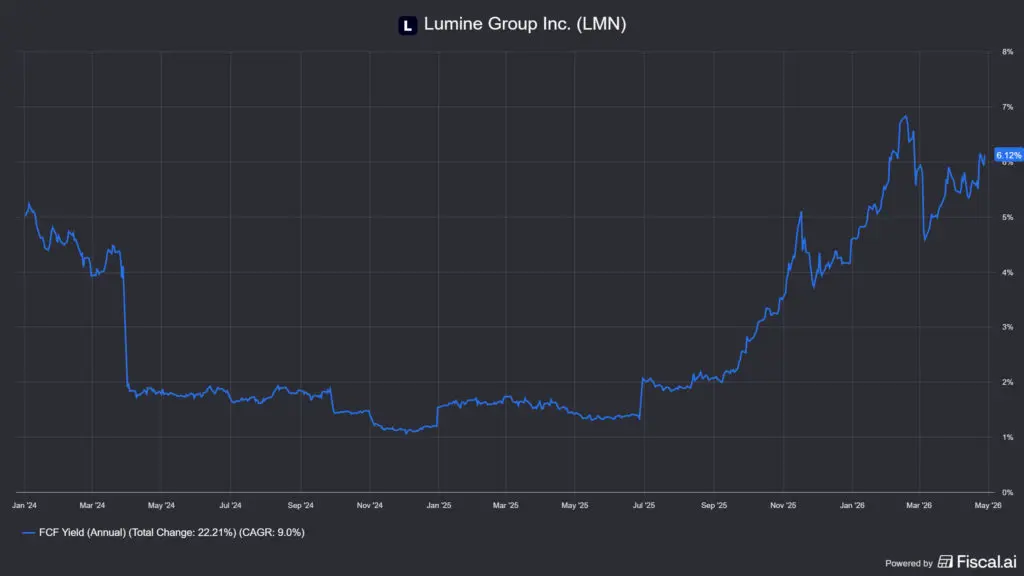
A lenti képen a Lumine Group részvényár esését láthatjátok, ami a tulajdonképpen az FCF yield inverze, ahogyan az a lenti képen is látszik.
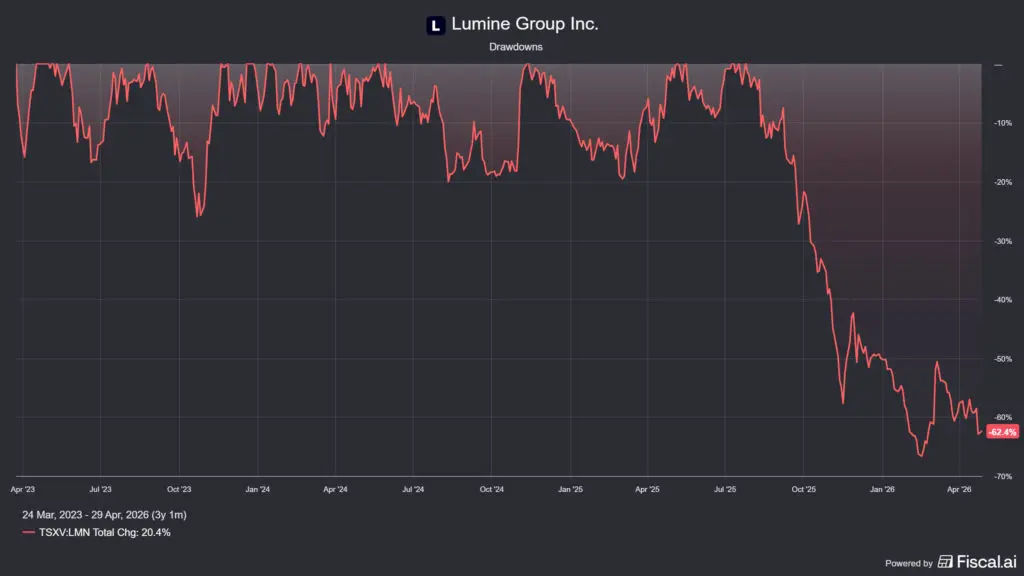
Összefoglalva a fentieket, a Lumine Group részvénye olcsónak néz ki historikusan és abszolút értékben is. Iparági értékeltséget nem nagyon tudtok nézni, mert nagyon kevés VMS telco cég van a piacon, ami egyben sorozatfelvásárló is, almát pedig csak almával érdemes összehasonlítani. Kiindulva abból, hogy a Constellation család többi tagja is VMS sorozatfelvásárlók, érdemes összenézni a másik két céggel is az értékeltségeket:
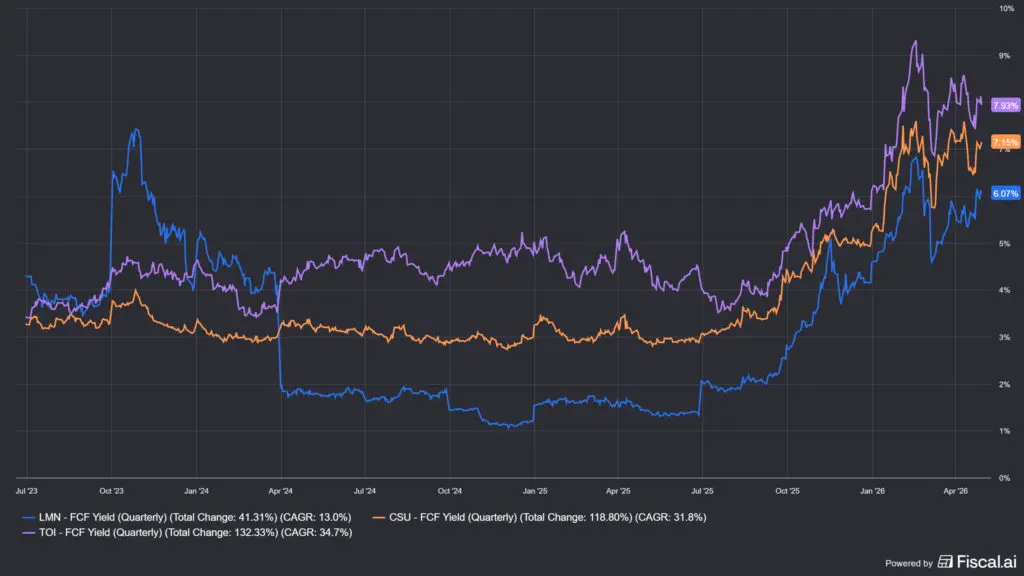
Ahogyan látszik, a három cég együtt mozog és a Lumine arányaiban a legdrágább, de az is olcsó. Mivel az árból közvetlenül nem következik, hogy milyen a cégek minősége, elég annyit belelátni a képbe, hogy mindhárom részvény bőven a vehető tartományba esik. Vagyis, a Lumine Group (TSX:LMN) olcsó, de a Topicus (TSX:TOI) és a Constellation Software (TSX:CSU) arányaiban még olcsóbb.
🌗Jelentős hírek és az utolsó negyedév🌗
Ebben a szekcióban megvizsgálom, mi történt az elmúlt negyedévben, voltak-e jelentős hírek/események. Amennyiben a vállalat fél évente jelent, ezt az időszakot vizsgáltuk.
Az első dolog, amit fontos tudnotok, hogy a Lumine Group – ahogy a CSU és a Topicus sem – nem tart negyedéves konferancia hívásokat, kivéve akkor, ha valamilyen tényleg fontos esemény történik, viszont akkor mindig. Ráadásul az éves befektetői tájékoztatót is egyben tartja a három cég. Pont ugyanígy nem adnak előrejelzéseket sem, tehát soha nem fogtok olyanokat látni, hogy megvágták vagy megemelték azt. Viszont, mivel minden cégnek kötelező negyedéves jelentéseket közzé tennie, ezért a 2025 végi, 4. negyedéves jelentés tartalmát természetesen ismerjük.
2025 4. negyedév, főbb pénzügyi mutatók
- 💰 Árbevétel: 2025 negyedik negyedévében 16%-kal emelkedett 216.3 millió USD-re, a teljes 2025-ös évben pedig 15%-kal 765.7 millió USD-re nőtt. Az organikus növekedés mindkét időszakban 1% volt (devizaárfolyam-kiigazítással).
- 📊 Üzemi eredmény: 2025 negyedik negyedévében 29%-kal 88.4 millió USD-re, a teljes 2025-ös évben pedig 31%-kal 275.7 millió USD-re nőtt.
- 🏆 Nettó eredmény: 2025 negyedik negyedévében 69%-kal 49.6 millió USD-re ugrott. A teljes 2025-ös évre vonatkozóan a vállalat 118.8 millió USD-s nettó nyereségről számolt be, ami jelentős fordulat a 2024-es 258.9 millió USD-s nettó veszteséghez képest.
- 💸 Működési cash-flow (CFO): 2025 negyedik negyedévében 34%-kal 71.4 millió USD-re, a teljes 2025-ös évben pedig 106%-kal 236.5 millió USD-re nőtt.
- 🔓 Részvényesek rendelkezésére álló szabad cash-flow (FCFA2S): 2025 negyedik negyedévében 48%-kal 67.1 millió USD-re, a teljes 2025-ös évben pedig 153%-kal 217 millió USD-re emelkedett.
- 🪙 Egy részvényre jutó eredmény (alap és hígított): 0.46 USD a teljes 2025-ös évre, szemben a 2024-es (-1.21) USD-vel. A látszólagos növekedés csalóka, mert a 2024-es év torz volt, így sokkal inkább érdemes a negyedéves eredményekből kiindulni.
Legfontosabb tanulságok
A legjelentősebb fejlemény a vállalat sikeres átmenete a 2024-es tetemes nettó veszteségből a 2025-ös erős nettó nyereségbe, aminek csak könyveléstechnikai oka van. Ez nagyrészt az elsőbbségi és speciális értékpapírok 2024. márciusi kötelező átalakításának tudható be, amely kiiktatott egy jelentős költségkategóriát. Ez a strukturális változás alapjaiban javította a vállalat jövedelmezőségi profilját, de valójában ezt előre lehetett tudni.
Mint látható, az árbevétel „csak 15%-kal” emelkedett 2025-ben, az üzemi eredmény viszont 31%-kal, de hasonlóan lehagyta a többi metrika is a bevételt. Ez egy nagyon jó hír, hiszen ez azt jelenti, hogy működik a Playbook, vagyis a módszertanok belső hatékonyságjavulást hoztak. Ennek szellemében kell majd figyelni a Synchronoss felvásárlásra is, mert ott is jelentős javulásra lesz szükség. Ezt érdemes lesz közelről monitorozni.
📌Gyakorlatban: fontos azt megérteni, hogy a Lumine Group (TSX:LMN) egy anticiklikus vállalat, de a felvásárlási célpontok nem jönnek egymásután, nagyon sokszor vár a cég a megfelelő lehetőségre. A tőkekihelyezés is egyenetlen, ha van egy jó lehetőség, a 100%-nál is több készpénzt helyeznek ki, hitel segítségével. Az teljesen normális állapot, hogy egyes években 0 vagy nagyon alacsony számú felvásárlás van, míg máskor sokkal több.
❗Tehát, ne lepődjetek meg, ha nincsenek felvásárlások, érdekes hírek és látszólag nem történik semmi. Ez egy borzalmasan unalmas, hosszú távon tartható részvény és ez így van jól, de azt el kell hinnetek, hogy a menedzserek teszik a dolgot a háttérben, és pont úgy nő a cég mint eddig.
A Lumine Group (TSX:LMN) összegzése
Az elemzés összefoglalása, tanulságok levonása.
Szerintem a sorozatfelvásárló vállalatok olyanok mint a gyémánt a szénakazalban. A legtöbben nem veszik észre őket, ha igen, akkor sem értik, ráadásul az emberi elme nagyon nehezen fogja fel a kamatos kamat hatást, ami ebben az esetben is érvényesül. Pedig az összes ilyen cég, így a Lumine Group is így működik: szépen csendben kihasználja a folyamatos, éveken tartó növekedést, miközben egy baromi unalmas részvény benyomását kelti. Igazi ellenfele, amivel össze lehetne mérni, nagyon kevés van a piacon, sokkal inkább a saját maga korlátai ellen küzd.
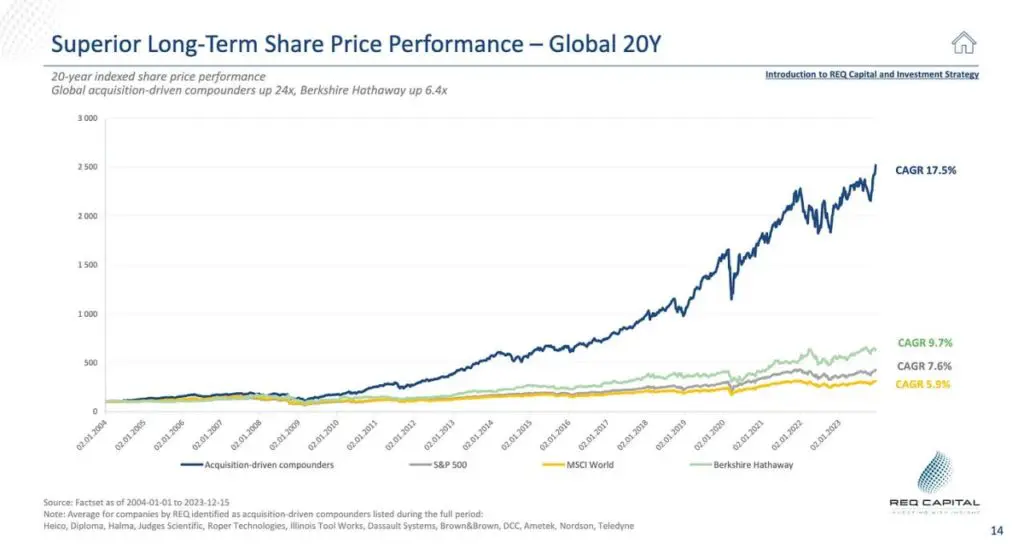
A Lumine Group fő kockázatai a belső végrehajtásból és a megfelelő és elégséges számú célpontok meglétéből fakadnak, de helyenként meg kell küzdeniük a privát tőkével is a felvásárlandó célpontokért. Viszont a sorsa többnyire a saját kezében van, nehéz diszruptálni, így elsősorban árazási kérdés az, hogy a részvény vehető-e. Most pedig kellően olcsó is, így ez egy jó lehetőség lehet pozíció felvételére, de nemcsak a Lumine Group kapcsán, hanem a Topicus és a Constellation Software esetében is. Éppen ezért olvassátok el az anyavállalat elemzését is a mélyebb megértés érdekében:
🤑Ha pedig az érdekel, hogy mi milyen brókereket használunk, akkor olvasd el az alábbi írásainkat:
📉Interactive Brokers bróker számla elemzés – Profiknak profi
📈LightYear bróker számla elemzés - Egyszerűség és olcsóság kéz a kézben
Gyakran Ismételt kérdések (GYÍK)
Mi az a Lumine Group és mivel foglalkozik a vállalat?
A Lumine Group egy globális szoftveripari holding és sorozatfelvásárló, amely kifejezetten a kommunikációs és média szektor vertikális piaci szoftvereire (VMS) specializálódott. A vállalat alapfilozófiája a „vásárolni, építeni és örökké megtartani” stratégia, ami azt jelenti, hogy a megvásárolt cégeket soha nem adják el, hanem decentralizált módon, a legjobb iparági gyakorlatok átadásával fejlesztik tovább a jövedelmezőségüket.
Hogyan kapcsolódik a Lumine Group (TSX:LMN) a Constellation Software-hez?
A Lumine Group (TSX:LMN) eredetileg a Constellation Software egyik üzleti egysége (Volaris Group) volt, majd 2023-ban vált ki önálló, tőzsdén jegyzett cégként egy spin-off tranzakció keretében. Bár a Lumine önállóan működik, a kapcsolat továbbra is szoros: a Constellation Software a többségi tulajdonos és a szavazati jogok kontrollálója, emellett a Lumine hozzáfér az anyavállalat évtizedek alatt felhalmozott tudásbázisához és kiterjedt felvásárlási adatbázisához.
Mi a különbség a Lumine, a Topicus és a Constellation Software között?
Míg mindhárom vállalat a Constellation Software ökoszisztémájának része és ugyanazt a sorozatfelvásárló modellt követi, a fókuszuk eltérő: a CSU az anyavállalat, amely globálisan és szinte minden szoftver-vertikumban jelen van; a Topicus elsősorban az európai piacra és kisebbségi részesedések megszerzésére koncentrál; a Lumine Group pedig globálisan a telekommunikációs és média szoftverek réspiacaiban (niche) dominál.
Mit jelent pontosan a sorozatfelvásárló üzleti modell?
A sorozatfelvásárló olyan vállalat, amely növekedését nem elsősorban organikus fejlesztésekkel, hanem fegyelmezett és folyamatos cégvásárlásokkal éri el. A Lumine Group esetében ez azt jelenti, hogy a megtermelt szabad készpénzáramot (FCFA2S) azonnal újabb, magas tőkemegtérülésű szoftvercégek felvásárlásába forgatják vissza, így hozva létre egy kamatos kamat elvén alapuló, évtizedeken átívelő értéknövekedést a részvényesek számára.
Milyen szoftvereket vásárol a Lumine Group és miért nevezik ezeket missziókritikusnak?
A vállalat olyan vertikális piaci szoftvereket (VMS) akvirál, amelyek nélkül az ügyfelek, például távközlési óriások vagy TV-csatornák, alapvető üzletmenete megállna; ilyen például a számlázási rendszerek (BSS) vagy a hálózatvezérlő megoldások (OSS). Ezek a rendszerek azért rendkívül értékesek a Lumine Group számára, mert a lecserélésük kockázata és költsége sokkal magasabb, mint az éves licencdíj, így az ügyfelek évtizedekig hűségesek maradnak, ami stabil cash-flow-t biztosít.
Hogyan teljesített pénzügyileg a Lumine Group (TSX:LMN) 2025-ben?
A 2025-ös év jelentős fordulatot hozott a Lumine Group (TSX:LMN) életében, hiszen a 2024-es technikai nettó veszteség után jelentős nettó nyereségről számolt be, miközben az árbevétele 15%-kal nőtt. Különösen figyelemre méltó a részvényesek rendelkezésére álló szabad cash-flow (FCFA2S) 153%-os emelkedése, ami bizonyítja a vállalat kiváló készpénztermelő képességét és a hatékony belső integrációs folyamatokat. De azt nem szabad elfelejteni, hogy a korábbi számokat nagyrészt torzította az IPO körüli részvénykibocsájtási megoldások összetettsége és 2024 márciusában a speciális részvények „közönségessé” alakulása.
Milyen kockázatokkal kell számolnia egy Lumine Group befektetőnek?
A legfőbb kockázat az alacsony organikus növekedés (jellemzően 1-3%), ami miatt a Lumine Group folyamatosan rákényszerül az új akvizíciókra a növekedési sztori fenntartásához. Emellett a nagyobb méretű tranzakciók (mint a WideOrbit vagy a Synchronoss) bonyolultabb integrációt igényelnek, és a fokozódó piaci verseny a célpontokért felhajthatja a vételárakat, ami hosszú távon ronthatja a tőkearányos megtérülést (ROIC).
Miért mondják, hogy a menedzsmentnek valódi tőkéje van a cégben?
A Lumine Group menedzsmentjének javadalmazása a Constellation Software szigorú mintáját követi: a vezetőknek az adózott bónuszuk legalább 75%-át (bizonyos esetekben 100%-át) kötelezően Lumine részvények vásárlására kell fordítaniuk a nyílt piacon. Mivel ezeket a részvényeket évekig nem adhatják el, a menedzsment anyagilag közvetlenül érdekelt abban, hogy a részvényárfolyam és a vállalat belső értéke hosszú távon, fenntartható módon növekedjen.
Mennyire tekinthető alulértékeltnek jelenleg a Lumine Group részvénye?
Különböző elemzői modellek és fair érték becslések átlaga alapján a Lumine Group belső értéke 35.5 CAD körül mozog, ami a jelenlegi 20 CAD körüli árfolyamhoz képest jelentős, több mint 40%-os alulértékeltséget jelez. Ez a különbség vaskos biztonsági tartalékot jelent a befektetők számára, bár a piaci árfolyamot rövid távon a globális kamatkörnyezet és az akvizíciós hírek is jelentősen befolyásolhatják.
Hol és hogyan vásárolható meg a Lumine Group részvénye?
A vállalat részvényeit elsősorban a Torontói Tőzsdén (TSX) jegyzik LMN ticker alatt, de elérhető a TSX Venture tőzsdén is. A befektetők olyan nemzetközi brókereken keresztül érhetik el a papírt, mint az Interactive Brokers vagy a Lightyear, de mivel kanadai dollárban (CAD) jegyzik, a vásárlás során érdemes figyelni a devizaváltási költségekre és a kanadai forrásadóra vonatkozó szabályokra.
Jogi és felelősségi nyilatkozata (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.