
🙋Mit tartalmaz a tőzsdéről jelentem rovat?
A Dino Polska részvény árfolyama a 2024-es szintek alá esett, így méltán nyert helyet a „Tőzsdéről jelentem” rovatban. De mi is ez az egész?
A „Tőzsdéről jelentem” rovat egyfajta iránytű a befektetők számára, amely segít eligazodni a tőzsdei vállalatok sűrű adathalmazában. A rovat lényege nem csupán a nyers számok közlése, hanem az adott cég legfrissebb negyedéves vagy éves jelentésének szakmai feldolgozása. Egy-egy ilyen elemzés során a legfontosabb pénzügyi mutatókat (például árbevétel, profit, ROCE vagy ROIC) kontextusba helyezzük, összevetve azokat a korábbi várakozásokkal és helyenként a versenytársak teljesítményével is. Most a Dino Polska (WSE:DNP) 2025-ös éve kapcsán mondom el a véleményemet.
A száraz adatokon túl a rovat kiemelt figyelmet fordít a sorok közötti olvasásra: elemzi a menedzsment várakozásait és a jövőbeli piaci kilátásokat. Megvizsgáljuk, hogy a globális gazdasági trendek, a technológiai váltások vagy az iparági sajátosságok hogyan befolyásolhatják a vállalat hosszú távú növekedési pályáját. Ezzel a rovat célja, hogy a befektetők ne csak azt lássák, mi történt az elmúlt három hónapban, hanem azt is, mire számíthatnak a piacon a következő időszakban. Az adott negyedéves jelentés belinkelésre kerül továbbá a részvény mélyelemzésébe is, amennyiben ez már az iO Charts blogján megtörtént. Ebben az esetben ezt az alábbi linken olvashatjátok: Dino Polska (WSE:DNP / DNOPY) részvény elemzés – Spórolósan.
A "📌Gyakorlatban" részben találhatjátok a puszta számadatokon túli megjegyzéseimet, ami nem kvantitatív, hanem kvalitatív szempontokat vesz figyelembe.
📈 A Dino Polska (WSE:DNP) 2025-ös teljesítményelemzése
A Dino Polska (WSE:DNP) részvényről nagyjából egy éve írtam meg a mélyelemzést. Ez egy lengyel kiskereskedelmi vállalat, és az elemzés frissítésének az apropója az, hogy 2024 márciusában 9.32 USD-n vettem fel pozíciót a Dino Polska ADR részvényében (DNOPY), hiszen nemcsak a lengyel tőzsdén jegyzik a vállalatot a WSE:DNP ticker alatt. Jelenleg az árfolyama 8.57 USD-n forog, vagyis olcsóbb ma a papír, mint 2 éve. De mi történt azóta és miért esett a Dino Polska részvény árfolyama?
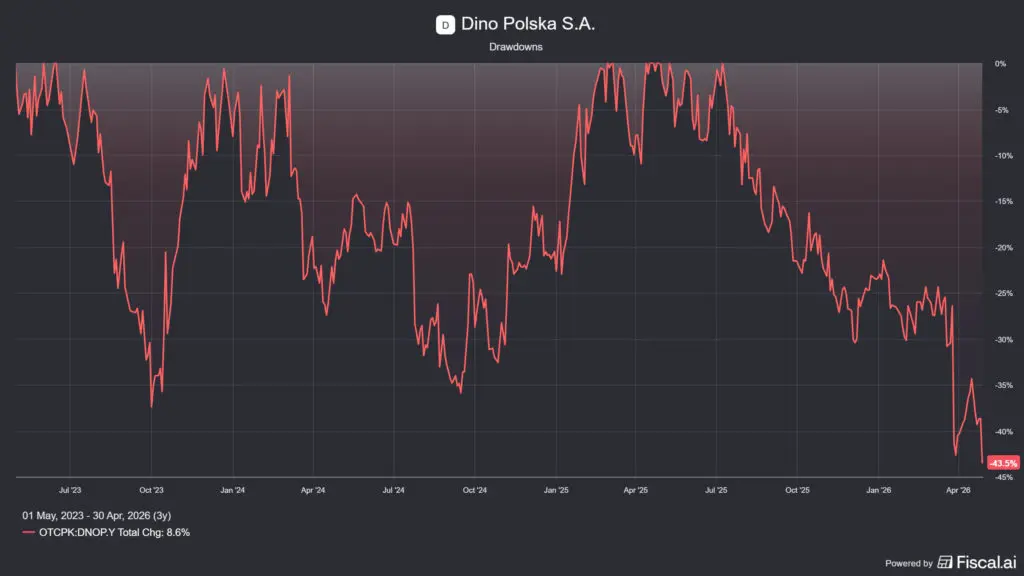
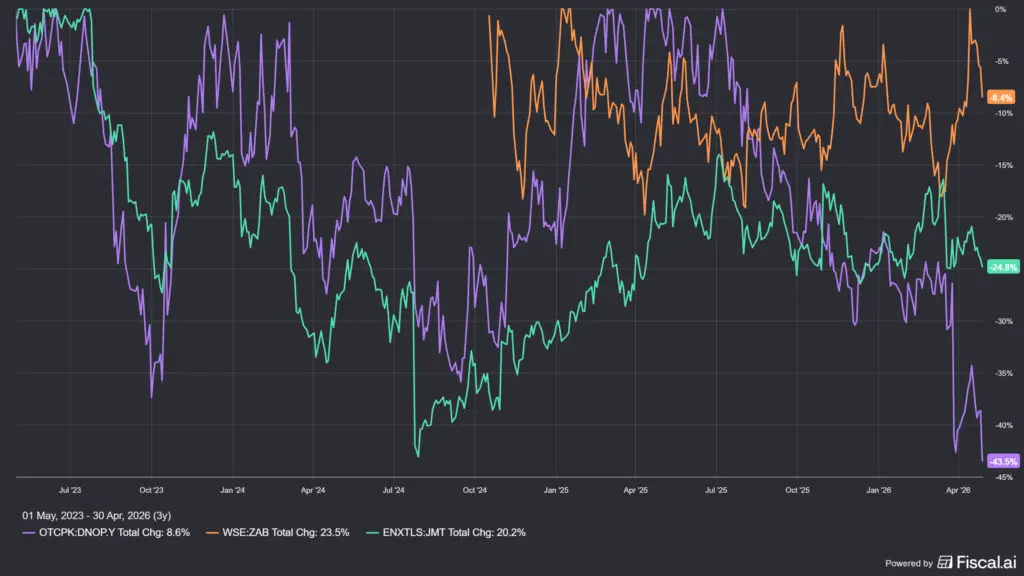
A legtöbben a fenti képen látható ~43%-os esést, ami az elmúlt 3 év legnagyobbja, a lassuló lengyel FMCG piaccal és a marzsok csökkenésével magyarázzák, ami nem is légből kapott. Ez azért is igaz, mert az egész iparág nagyjából ugyanúgy járt, a marzsok ott is csökkentek, csak a konkurensek árfolyamesése nem volt ekkora, hiszen a Dino Polska (WSE:DNP) korábbi magas növekedése ezzel kiárazódott a részvényből, ahogyan a lenti képen láthatjátok. Mit lehet ilyenkor tenni? Nézzük meg, hogy a Dino hogyan áll ahhoz képest, ahogyan 2024-ben állt, hiszen ha a metrikái javultak, az árfolyama pedig alacsony, akkor ez a részvény ma jóval többet ér, mint 2 éve!
📊 A tőzsdéről jelentem – Dino Polska (WSE:DNP) 2025 főbb pénzügyi mutatói
Íme a 2025-ös pénzügyi mutatók listája a táblázat alapján:
- 💵Árbevétel: ~33634 millió PLN (+14.9% éves változás),
- 📈Nettó nyereség: ~1559 millió PLN (+3.5% éves változás),
- ⚖️Üzemi eredmény: ~2041 millió PLN (+7% éves változás),
- 🏆EBITDA: ~2546 millió PLN (+10% éves változás),
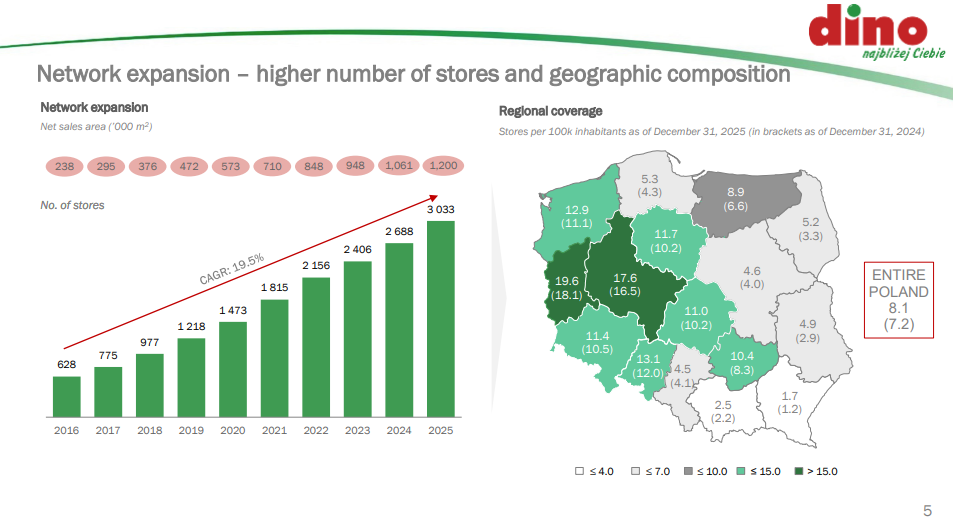
- 📖Üzletek száma: 3033 darab (345 új egységgel bővült a lánc 2025-ben),
- 🌊LFL (összehasonlítható) értékesítési növekedés: 4.4%,
- 📉Alkalmazottak száma: 55856 fő (+12% éves változás),
- 📉Nettó adósság: -199,5 millió PLN (ami készpénztöbbletet jelent).
Tehát a növekedés megvan, de ez nem alakul nyereséggé, aminek az oka az, hogy a Dino Polska (WSE:DNP) folyamatosan beruház az infrastrukturájának fejlesztésébe, ami új boltok nyitását, logisztikai centerek építését, napelemek telepítését jelenti, amit a konkurencia nagyrészt nem tett meg. Ez a gyakorlatban azt jelenti, hogy fizikai eszközökbe fektet a Dino Polska, vagyis nem az a probléma, hogy a pénz elszivárog, hanem az, hogy a gazdaság lelassult. Ezért is csináltam egy ábrát arról, hogy a 2024 első negyedévéhez képest 2 év alatt mi történt a céggel, mert látványos a különbség.
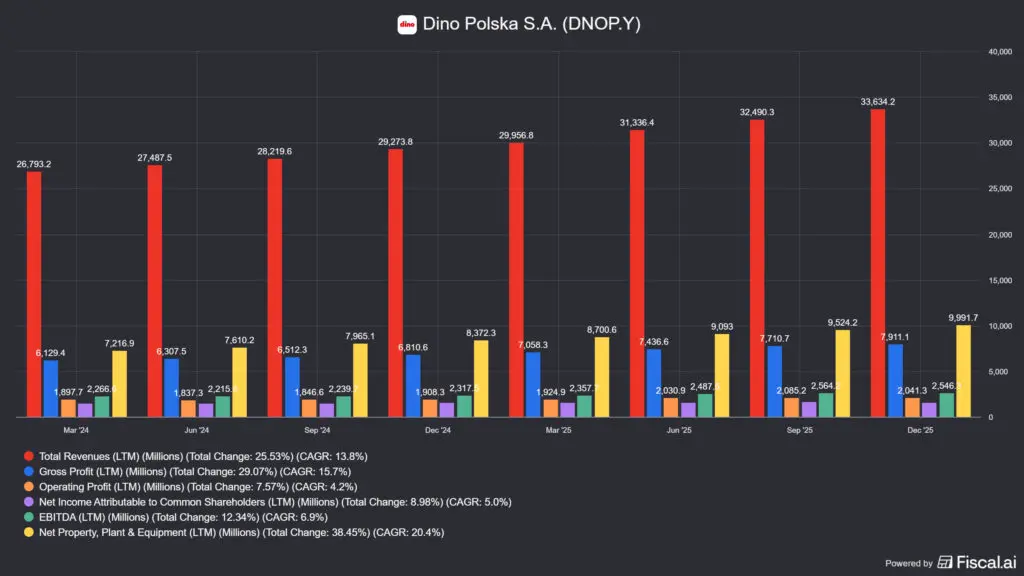
Mint látható, a bevétel folyamatosan emelkedett, ahogyan a NPP érték is, ami a földet, az épületeket és egyéb berendezéseket tartalmazza. A sajtóanyagból kivágtam a jelenlegi boltszámot, 2024 márciusában 2300 boltja volt a Dino Polska-nak (WSE:DNP), a képen 3033 bolt szerepel, de a szokásos növekedést is figyelembe véve valahol 3150-3200 boltnál tarthatnak április végén. Tehát, véletlenül sem lassultak le, folyamatosan foglalják el a piacot, ahogyan az elmúlt pár évben is.
Dino 2025
3 033
+345 db / év átlag
Biedronka 2025
3 882
+108 db / év átlag
Különbség
849
2016-ban: ~2 170 volt
Még látványosabb az ábra, ha a DNP legnagyobb ellenfelével hasonlítom ugyanezt össze, a Jeronimo Martins által birtokolt Biedronkával, amit a fenti grafikonon láthathattok. Az olló folyamatosan szűkül, ami nem véletlen. Lapozzatok vissza egy kicsit a 2025-ös Dino Polska (WSE: DNP) elemzésemhez, amit a lenti dobozban értek el.
Frissítsük fel egy picit, miből áll a Dino Polska versenyelőnye a konkurensekkel szemben:
- 🥩 van saját húsüzemük, Agro-Rydzyna néven,
- 🚛 övéké a logisztikai hálózat Dino Krotoszyn és Dino Oil sp. z o o. néven,
- 📍 a Dino Polska boltok saját tulajdonban lévő földterületen állnak, nincs bérleti díj (pont mint az Amerikában lévő Wallmart és a Costco boltok nagyobb része),
- 🏗️ ők építik a boltjaikat is, a Krot Invest nevű cégen keresztül, ami saját tulajdonuk,
- ☀️ a Dino saját magának termeli az áramot, 117 MW kapacitással rendelkeznek és eddig 102 GWh energiát generáltak a napelemeikkel azon a 2856 áruházon, amikre ezeket felszerelték (a legnagyobb áramfogyasztó a húsfeldolgozás és a hűtés),
- 🏷️ vannak sajátmárkás termékeik, de ezek még csak a forgalom 8.8%-át adják (és a konkurenseknek is rendelkeznek ilyenekkel),
- 🃏 kijátszatlan kártyájuk a Dino Oil és az eZebra, az előbbi vélhetőleg benzinkút, az utóbbi pedig egy leendő gyógyszertári projekttel bővítheti a kínálatot.
Miért fontosak ezek az információk? Azért, mert ezek költségelőnyként jelennek meg a vállalat oldalán és ezek nagy részével a konkurensek nem rendelkeznek. Van egy remek mondás:
☝️Az igazán minőségi cégek akkor veszik el mások piacát, amikor válság van, ilyenkor el tudják nyelni a költségelőnyükkel vagy át tudják hárítani kiemelkedő minőségükkel az áremelkedések hatását.
Mivel az FMCG piac jellemzően volumen üzlet, ezért a költségelőny a döntő, nagyobb méret, nagyobb előny. Viszont hogyan csökkentik majd az áruházláncok az áraikat az USA-Irán háború alatt, miközben éppen blokád van a Hormuzi-szorosban, az olaj- és a gázinfrastruktúra egy részét lebombázták és egy olajválság küszöbén vagyunk?
🔍 A tőzsdéről jelentem – Jön az élelmiszer infláció?
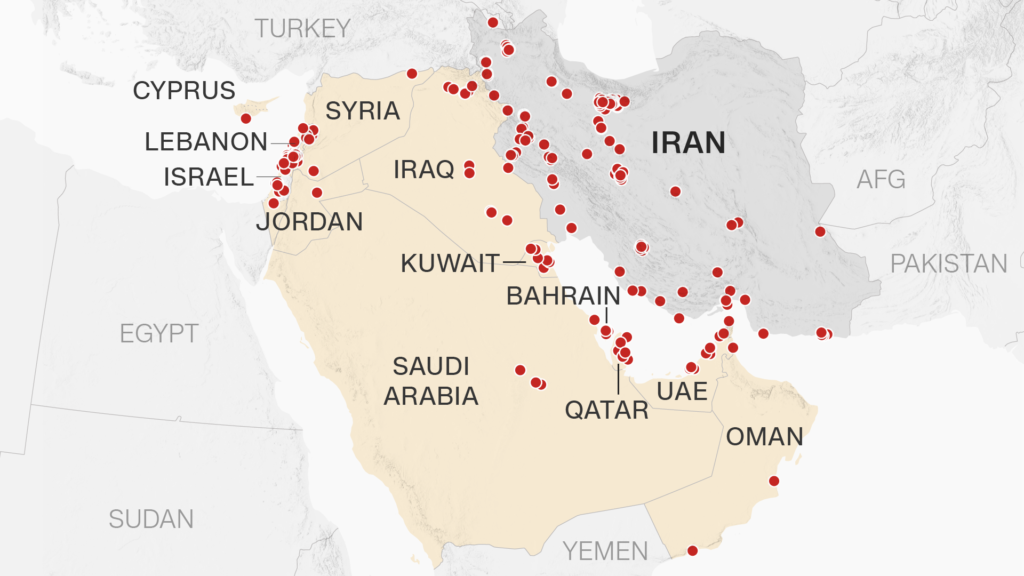
2026 február 28-án az Amerikai Egyesült Államok megtámadta Iránt, vagyis lassan 10 hete tart a konfliktus, ami több dologban is megnyilvánult:
- 🚀 az USA lebombázta a teljes iráni légvédelmet és a hadi létesítmények nagy részét,
- 🚧 lezárták a Hormuzi-szorost, amin havi 3000 hajó haladt át. Ez a szám a korábbi 5%-ára esett le, a szoros előtt 230 darab feltöltött olajszállító tanker vesztegel a Perzsa-öbölben,
- 📉 az iráni olajexport a napi 1.7 millió hordóról 100000 hordóra esett le, ez 94%-os veszteség, a Kharg-sziget bezárt, ahol a finomítók voltak, míg a Bandar Abbas-i finomító nyersanyaghiánnyal küszködik,
- 🔥 a Dél-Pars gázmező is súlyosan érintett a konfliktusban, ami az iráni gáz 70-80%-át adta.
Irán ballisztikus rakétákkal támadta a szomszédos Arab-öböl-menti országok energetikai infrastruktúráját, ennek következtében:
- 🛑 Bahrein egyetlen finomítója leállt,
- 💥 az Egyesült Arab Emirátusok fujairah-i olajipari zónáját találat érte,
- ⚓ Omán több kikötője és olajinfrastruktúrája sérült,
- 🧪 Katar pedig, aki a gáz világpiaci összmennyiségének 10%-át szállította, leállította az LNG termelést, miután dróntámadás érte a létesítményeiket.
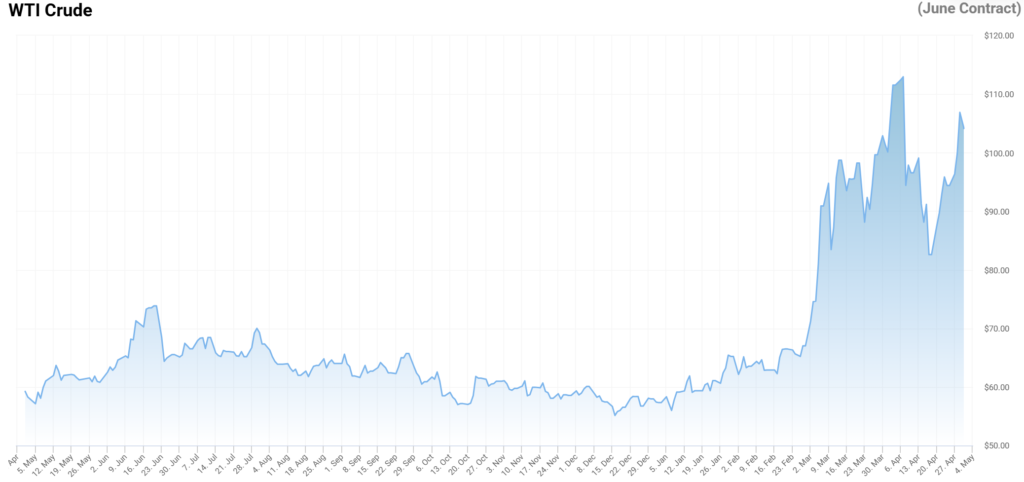
A fenti események azt vetítik előre, hogyha még véget is ér a háború, a bizalom visszaszerzése és a létesítmények visszaépítése éveket vehet igénybe. Ez egyben nemcsak azt jelenti, hogy az olaj világpiaci ára a hordónkénti 60 USD-ről 100 USD fölé emelkedett, hanem azt is, hogy minden olyan iparágban, ahol a működéséhez olajra vagy a gázra van szükség, ott a termékek jelentősen drágulni fognak. Erre jön rá a szállítás költsége, amit jellemzően a fogyasztói végpontig olyan szállítójárművekkel oldanak meg, amibe dízelolajat kell tankolni.
A Dino Polska és a konkurenseinek szempontjából ez azt jelenti, hogy
- 📈 drágább lesz a feldolgozás és logisztika (a Dino Polska-nak saját logisztikai elosztóközpontjai vannak),
- 🌾 az LNG kieséssel drágább lesz műtrágyát gyártani, ami megdrágítja az élelmiszerek egy részét, elsősorban a gabonákat és a zöldségeket,
- 🥩 mivel a műtrágya hiány drágítja a takarmányt is, így az állati fehérje, vagyis a hús is drágulni fog (a Dino Polska-nak saját húsfeldolgozó üzeme van),
- ⚡ a magasabb gázár miatt az áram előállítása is drágul (a Dino Polska saját maga állítja elő az áramszükséglete nagy részét, ellentétben a konkurensekkel).
Ahova jó eséllyel be fog gyűrűzni az infláció:
- 🔋 energiaköltség (villany, diesel, gáz): azonnali és tartós,
- 📦 csomagolóanyagok (polietilén, műanyagok olajból): azonnali,
- 🚛 szállítási költségek: azonnali,
- 🚜 műtrágya → takarmány → hús – 6–18 hónapos késéssel, mivel már a 2026-os műtrágya nagy részét a gazdák megvásárolták.
Van továbbá még egy hatás amire kevesen gondolnak, ez pedig az, hogy a bérleti díjak szerződés szerint sokszor az inflációval indexáltak, vagyis emelkedni fog a bérleti díj, kivéve a Dino Polska-nál, ahol az áruházak jelentős része saját tulajdon, és az építésért felelős vállalat is a cégcsoport tagja. Ezekből nem nehéz kitalálni, hogy ha megüti az élelmiszerláncokat az infláció, akkor megpróbálják majd áthárítani a fogyasztóra. Nem biztos, hogy ezt 100%-ban sikerül, ilyenkor be kell nyelnie a veszteséget az áruházláncnak. Nagyon nem mindegy, hogy melyik vállalatnak milyen ilyenkor a tőkeszerkezete, egyszerűbben fogalmazva: mennyi készpénze, adóssága és hitelfelvételi lehetősége van. Nézzük, hogy a tőzsdén elérhető, lengyel piacon szereplő FMCG cégek hogyan állnak ebben a tekintetben:
- 💰 Dino Polska: nettó cash, 200 millió PLN készpénz,
- 📉 Jeronimo Martins (Biedronka): nettó adósság, 14 000 millió PLN (3300 millió EUR),
- 💳 Żabka Group: nettó adósság, 8800 millió PLN.
Mutatok egy ábrát, hogy 1995 óta milyen áruházláncok estek ki a lengyel piacról, és mivel a Dino Polska-t 1999-ben alapították, az alábbi versenytársakkal neki is meg kellett küzdenie:
Mint látható, jó páran elvéreztek az elmúlt 30 év alatt, ezt szokták szebben piaci konszolidációnak hívni. Kiesett egy rakat kevésbé ismert szereplő, kivonult a Julius Meinl, a Tesco, a Metro Grouppe, az és a lengyel Piotr i Pawel, míg a Carrefour éppen most keres vevőt a lengyelországi boltjainak. Persze maradtak elegen: Biedronka, Zabka, Lidl, Auchan és az Eurocash, plusz néhány kisebb lánc.
☝️A jobban működő vállalatok pont a gazdasági lefordulások alkalmával, a válsághelyzetekben szoktak teret nyerni és elvenni némi piaci részesedést a többiektől. Szerintem ez fog történni a Dino Polska esetében is, egyszerűen szinte minden tekintetben jobb helyzetben van, mint az ellenlábasai.
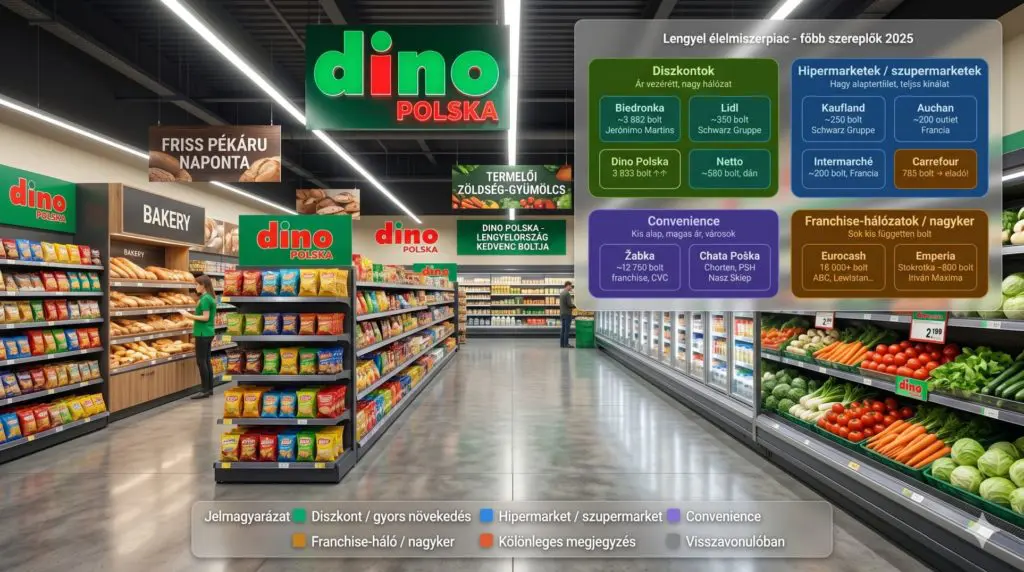
Végezetül egy kép arról, hogy az egyes áruházláncok hova pozicionálják magukat és kikkel versenyeznek. A zöld halmaz az érdekes, a Dino Polska főleg a Biedronkával hadakozik, a nettó és a Lidl lényegesen kisebb bolthálózatot birtokol, a többi konkurens vagy szuper- és hipermarket vagy pedig drogéria jellegű vegyesboltok, mint a Zabka és a Chata Polska.
🔮A Dino Polska ukrán kártyája
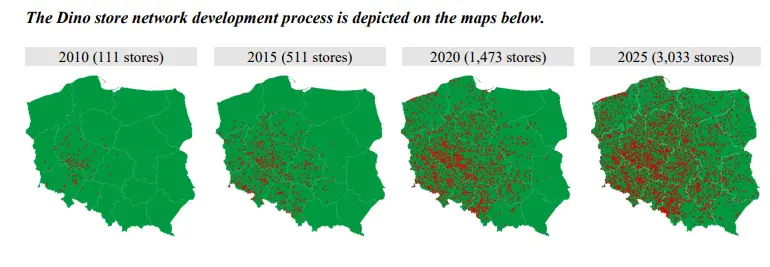
A Dino Polska az áruházaival nyugatról keletre terjeszkedik. Ennek az oka az, hogy a nagyobb gazdasági erővel rendelkező vásárlóközönség a fővárosban és a német határ mellett lakik. Ez a dinamika egyébként Magyarországra és Csehországra is jellemző, a nyugati országrész a fejlettebb. Mivel a Dino Polska (WSE:DNP) 400 méteres üzletei a 2-3000 fős településeken is megállják a helyüket – lényegében egy Penny-t kell elképzelnetek -, ezért a keleti országrészt is le tudják fedni, ennek az eredménye látszik a lenti képeken. Vagyis, a vállalat a keleti országrész felé halad, ahol az ukrán határ is van.
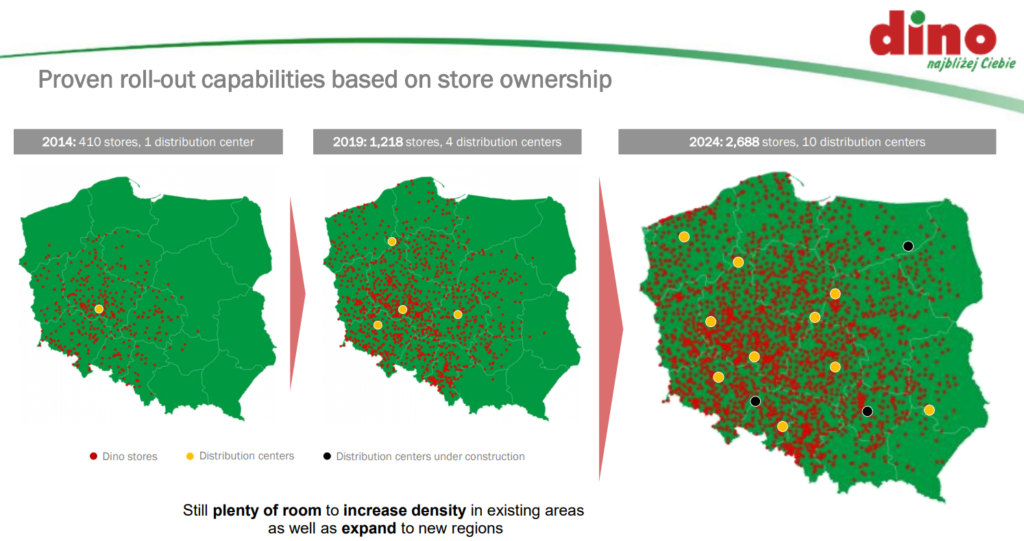
A Dino Polska (WSE:DNP) egyik nagy korlátja az, hogy mikor telíti meg a lengyel piacot. A boltszámot előre nagyon nehéz megbecsülni, de ahogy a mélyelemzésben is írtam, valahol 6000 bolt körül lehet a maximális szám, feltételezve azt, hogy a Dino Polska ne vesz el piaci részesedést a konkurensektől, ami természetesen nem igaz. Ha évi 300 bolttal számoltok, akkor a piac telítődése még 10 év, amire abból is lehet következtetni, hogy hol nyit a Dino Polska újabb elosztó központokat. A lenti képen sárgával láthatók a már aktív elosztóközpontok, feketével pedig a 2025-ben még nem üzemelők. 2026-ban Zawiercie mellett (Sziléziai vajdaság) nyílik a következő, ami a déli terjeszkedési irányt is nyitva tartja, ez Szlovákia és Csehország. Látható, hogy a vállalat folyamatosan kelet és dél felé halad az újabb elosztóközpontokkal, de még a korábbi régióknál is tud sűríteni. De, a dolog így is korlátos lesz belátható időn belül, kivéve, ha átlépik az országhatárt és egy másik államban is terjeszkedni kezdenek.
Más elemzésekben már többször előjött, hogy a Dino Polska egyik legjobb célpontja logikusan Ukrajna lenne. Egy háború sújtotta országban, viszonylag gyenge versenytársakkal szemben kellene piacra lépnie, ami ráadásul nagy teret kínál a növekedésre. Ukrajna és az ukrán társadalom több szempontból is hasonló a lengyelhez (vagy volt hasonló a háború előtt):
- 🌍 hasonló méretű piac, több ember, de kisebb vásárlóerő,
- 🏰 a nyugati országrész a fejlettebb,
- 🏘️ nagyjából a lakosság 30%-a lakik vidéken (lengyeleknél ez 40%), sok a kicsi település,
- 🥩 az ukránok nagy húsfogyasztók, hasonlóan a lengyelekhez, amiben a Dino nagyon erős.
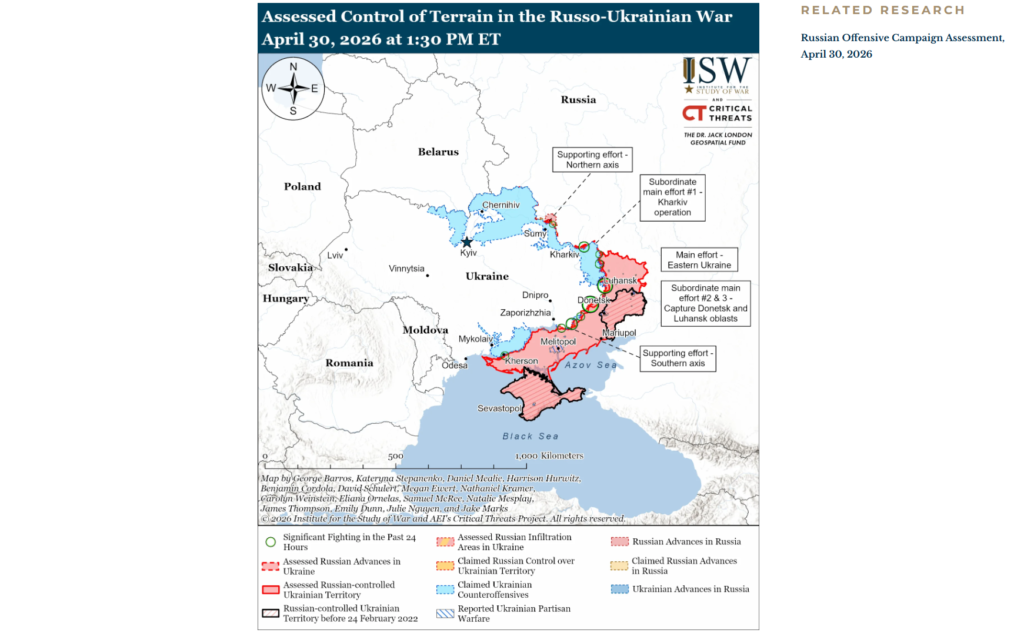
A Dino Polska szempontjából viszont sokkal fontosabb az, hogy a kis helyi boltok maradnak a legelterjedtebb formátum Ukrajna kisvárosaiban és falvaiban, ahol a modern láncok alig vannak jelen, ez pontosan az a rés, amit a DNP modell kitölt. A friss hús aspektus is helytálló: az ukrán fogyasztók egyre inkább a kis, közeli kisboltokat preferálják, takarékoskodva az időn és az üzemanyagon. Az ukrán kiskereskedelmi piac legnagyobb szereplője az ATB, ami 30%-os piaci részesedést mondhat magáénak, 1319 bolttal. Ők is a nyugati határ felé – Lviv és környéke – terjeszkednek a háború miatt.
☝️Természetesen azt senki nem tudja, hogy az orosz-ukrán háború mikor ér véget és hogy hogyan, de logikusnak tűnik, hogy a Dino Polska (WSE:DNP) is belépjen pár éven belül az ukrán piacra, amennyiben ezt a körülmények is lehetővé teszik.
A menedzsmentjük egyébként következetesen nem kommentálja az ilyen jellegű spekulációkat, vagy legalábbis azt mondják, hogy nem akarnak kilépni az országhatáron túlra, egyelőre.
📌Gyakorlatban: a Dino Polska (WSE:DNP) piaca szerintem közeledik a „perfect storm” állapot felé, amikor a kiskereskedelmi láncokat egyszerre fogja megütni az áremelkedés, az infláció, a magasabb üzemanyag és csomagolóárak. Ez nem egy céges strukturális probléma, hanem egy általános hatás, a piac mégis az összes konkurenst egyszerre árazza le, függetlenül azok minőségétől. Ez látható jelenleg a biztosítási piacon, ahol az olyan kiemelkedő minőségű cégek, mint a Kinsale Capital (KNSL) törnek előre, beszakadó árfolyam mellett, erről itt írtam: Kinsale Capital (KNSL) 2025 Q4 részvényelemzés.
Az ilyen helyzetben pedig azok nyernek teret a többiek kárára, akiknek a költségstruktúrája jobb és ahol a menedzsment felkészültebb. A Dino Polska (WSE:DNP) tézisben mindig is benne volt a méretnövekedési korlát, de ez kiváltható egy külföldi nyitással, amihez egyre közelebb kerül a vállalat azzal, hogy a déli és a keleti régiót is telíti. Szerencsére nemcsak Ukrajna felé vehetik az irányt, hiszen a déli határon ott van Szlovákia és Csehország is, igaz ez egy másik történet.
🔮 Dino Polska (WSE:DNP) a 2025-ös év összegzése
A Dino Polska (WSE:DNP) részvénye „akciós” áron forog, hiszen a 2 évvel ezelőtt szintek alá esett az árfolyam, miközben a cég tovább erősödött. Az olajársokk miatti jövőben infláció ugyan nem kedvez az FMCG szektornak és a kiskereskedelmi láncoknak, de pont az inflációs nyomás és a gazdasági lefordulás időszakában mutatkozik meg az, hogy mely cégek a legjobbak egy szegmensben és szerintem a Dino ennek kiváló példája.
Amit befektetőként a vállalat kapcsán követni érdemes: LFL eladások aránya, a lengyel infláció, illetve az, hogy lassul-e a boltok nyitásának száma. Ennek egyelőre nyoma sincsen, a pénzügyi egyenlegük nagyon erős, így szerintem hosszabb távon prosperálni fog a vállalat, amennyiben a rövid- és középtávú turbulenciát átvészeli. Addig viszont esni fog az ár, ami további pozíciók felvételére nyit majd lehetőséget.
Aki pedig szeretne még inkább képbe kerülni a Dino Polskával, az olvassa el az eredeti elemzést, ezen a linken: Dino Polska (WSE:DNP / DNOPY) részvény elemzés – Spórolósan.
🤑Ha érdekel, hogy mi milyen brókereket használunk, akkor olvasd el az alábbi írásainkat:
📉Interactive Brokers bróker számla elemzés – Profiknak profi
📈LightYear bróker számla elemzés - Egyszerűség és olcsóság kéz a kézben
Miért csökkent a Dino Polska részvény árfolyama az elmúlt két évben?
Bár a vállalat operatív mutatói és boltszáma folyamatosan növekedett, a piac a lassuló lengyel FMCG-szektort és a csökkenő profitmarzsokat árazta be. A korábbi évek rendkívül magas növekedési elvárásai mérséklődtek, így a Dino Polska részvény értékeltsége közelebb került a versenytársakéhoz, annak ellenére, hogy a fundamentumok továbbra is erősek maradtak.
Milyen hatással van az orosz-ukrán háború és az iráni konfliktus a vállalatra?
A globális geopolitikai feszültségek közvetlenül növelik az energiaköltségeket, az üzemanyagárakat és a logisztikai kiadásokat, ami minden kiskereskedelmi láncra nyomást gyakorol. A Dino Polska számára ez kihívást jelent az infláció miatt, ugyanakkor a saját logisztikai hálózat, a húsüzem és a napelemekkel termelt áram némi védőhálót és relatív költségelőnyt biztosít a konkurenciával szemben. Viszont a Dino Polska részvény árfolyamát így is negatívan befolyásolhatják az események, tehát nagyobb volatilitásra számíthattok a szokásosnál.
Miért tekinthető versenyelőnynek a saját tulajdonú ingatlanállomány?
Szemben a legtöbb versenytárssal, a Dino Polska üzletei saját tulajdonú földterületeken állnak, így a cég mentesül az inflációval indexált bérleti díjak emelkedése alól. Ez a vertikális integráció, amely magában foglalja a saját építőipari céget is, jelentősen alacsonyabb fix költségeket és stabilabb pénzügyi tervezhetőséget eredményez hosszú távon.
Mekkora növekedési potenciál van még a lengyel piacon?
A hálózat jelenleg bő 3000 bolttal rendelkezik, de a piaci telítettség csak 6000 egység körül várható, különösen a keleti régiók intenzívebb lefedésével. Mivel a Dino modellje a kisebb településeken is életképes, a vállalatnak még legalább egy évtizednyi tere van a belföldi expanzióra a jelenlegi tempó mellett.
Mikor várható a Dino Polska külföldi piacra lépése?
Hivatalos menedzsment-bejelentés még nem történt, de a logisztikai központok elhelyezkedése (például Sziléziában) előrevetíti a déli irányú, cseh vagy szlovák terjeszkedés lehetőségét. A szakértők szerint a „fekete ló” Ukrajna lehet, ahol a lengyelhez hasonló fogyasztói szokások és a modern kiskereskedelmi láncok hiánya hatalmas növekedési lehetőséget kínálhat a háború lezárulta után. De, ez egyelőre csak spekuláció, tényleges hír nem jelent meg ennek előkészítéséről.
Hogyan érinti az élelmiszer-infláció a vállalat jövedelmezőségét?
Az infláció kettős hatással bír: növeli a nominális árbevételt, de drágítja a beszerzést és a működtetést, különösen a hús- és tejtermékek esetében. A Dino Polska saját húsfeldolgozó üzeme (Agro-Rydzyna) révén képes a beszállítói lánc egy részét kontrollálni, így az áremelkedéseket rugalmasabban tudja kezelni vagy hárítani a vásárlók felé. Viszont általában az ilyen jellegű szentiment hatások lefele nyomják az értékeltséget és így a Dino Polska részvény árfolyamát is csökkenthetik.
Mennyire biztonságos a cég pénzügyi helyzete a versenytársakhoz képest?
A WSE:DNP ticker alatt jegyzett vállalat kiemelkedően stabil, hiszen a versenytársakkal (például a Biedronka vagy a Żabka) ellentétben nettó készpénzállománnyal rendelkezik a jelentős adósság helyett. Ez a tőkeszerkezet lehetővé teszi, hogy válságidőszakban is folytassák a beruházásokat és a bolthálózat bővítését, miközben mások a hiteltörlesztés terhei miatt lassítani kényszerülnek.
Milyen szerepet játszanak a megújuló energiák a Dino működésében?
A vállalat masszív napelem-telepítési programba kezdett, amelynek köszönhetően már közel 3000 áruház tetőszerkezete termel saját villamos energiát. Mivel a hűtés és a húsfeldolgozás rendkívül energiaigényes folyamat, a 117 MW-ot meghaladó beépített kapacitás kritikus fontosságú a rezsiköltségek mérséklésében és a környezeti fenntarthatóság növelésében.
Mi az az eZebra és miért fontos a jövő szempontjából?
Az eZebra egy online drogéria-platform, amelynek megvásárlásával a Dino belépett az e-kereskedelmi piacra és diverzifikálta kínálatát a nem-élelmiszer jellegű termékek irányába. Ez a stratégiai lépés lehetőséget ad egy jövőbeli gyógyszertári vagy szépségápolási hálózat kiépítésére, ami növelheti az egy vásárlásra jutó kosárértéket és a vásárlói hűséget.
Hol kereskednek a Dino Polska részvényeivel?
A társaság elsődlegesen a Varsói Értéktőzsdén van jelen WSE:DNP azonosító alatt, ahol a lengyel indexek egyik meghatározó eleme. Emellett az amerikai piacon ADR formájában is elérhető (DNOPY ticker), így a nemzetközi befektetők számára is könnyen hozzáférhetővé válik a vállalat növekedési sztorija.
Jogi és felelősségi nyilatkozata (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az ittmegjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.