
🌏 Piaci áttekintés
Melyik a legjobban agyonvert ukrán részvény? Ki merne most belenyúlni egy ilyen méhkasba? Ha van olyan befektetési tézis, amelyik egyszerre tartalmaz makrokockázatokat és irreálisan alacsony értékeltséget, akkor az az ukrán részvénypiac. Nem mélyelemzés következik, inkább egy gondolatébresztő: lehet-e minőségi compoundert találni egy aktívan háborúzó ország tőzsdéjén, és ha igen, milyen kritériumok mentén érdemes gondolkodni?
A három legtöbbet emlegetett név a Kyivstar (KYIV), az MHP és Astarta (AST), mind más-más szektort képvisel, más kockázati profillal bír, és eltérő mértékben van kitéve az orosz rakétatámadásoknak. Ami közös bennük: mindhármat alaposan agyonverte a piac, és mindhármat érdemes legalább egy alapos átvilágítás erejéig komolyan venni.
🗺️ A geopolitikai szűrő: nyugat vs. kelet 🗺️
2022 februárjában kitört az orosz-ukrán háború, ami a legtöbb befektetőt teljes mértékben eltántorította az ukrán piactól. Egy fajta no-go zóna lett a befektetések terén a térség, ami teljesen érhető: senki nem szereti, ha a cége létesítményeire rakétaeső hullik, hiszen ez teljes mértékben tervezhetetlenné teszi a jövőt. Ukrajnára ráadásul ráégett a korrupció jelzője is, hiszen számtalan hírt lehetett arról hallani, hogy az ottani rendszer finoman szólva sem az átláthatóságáról híres. Viszont a háború már több, mint 4 éve tart és az nem kérdés, hogy a felek egyre közelebb állnak a kifulladáshoz, így ha az összecsapások nem is érnek feltétlenül véget, a harcok akkor is előbb vagy utóbb nyugvópontra jutnak. Ez pedig az agyonvert részvénypiacon mindig nyit egy fajta asszimetrikus kockázat/profit arányt, ahol az alacsony értékeltség miatt a felpattanás esélye megnő.
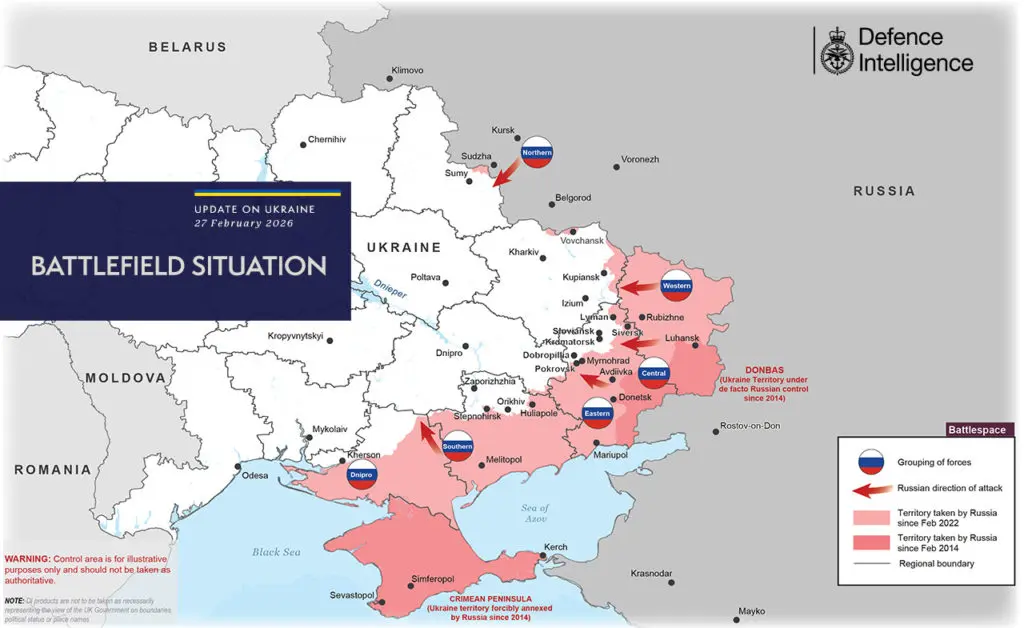
Mielőtt a fundamentumokba belemennék, érdemes tudni, hogy Ukrajna egyes megyéi befektetési szempontból teljes mértékben eltérők. Az ország keleti és déli részei, Donyeck, Zaporizzsja, Herszon, aktív frontvonalak közelében helyezkednek el, ahol az infrastrukturális kár katasztrofális. Ezzel szemben a nyugati régiók, mint Lviv, Ternopil, Khmelnytskyi, Vinnycja, lényegesen kevesebb közvetlen találatot kaptak, habár az energiainfrastruktúra ellen irányuló rakétatámadások az egész országot érintik. Ez a szűrő az első és legfontosabb lépés ukrán részvények elemzésekor: hol vannak a még ép termelési kapacitások? Ha a cég eszközeinek többsége a Dnyeper folyótól nyugatra helyezkedik el, az egész más kockázati profilt jelent, mint egy keleti kitettség.
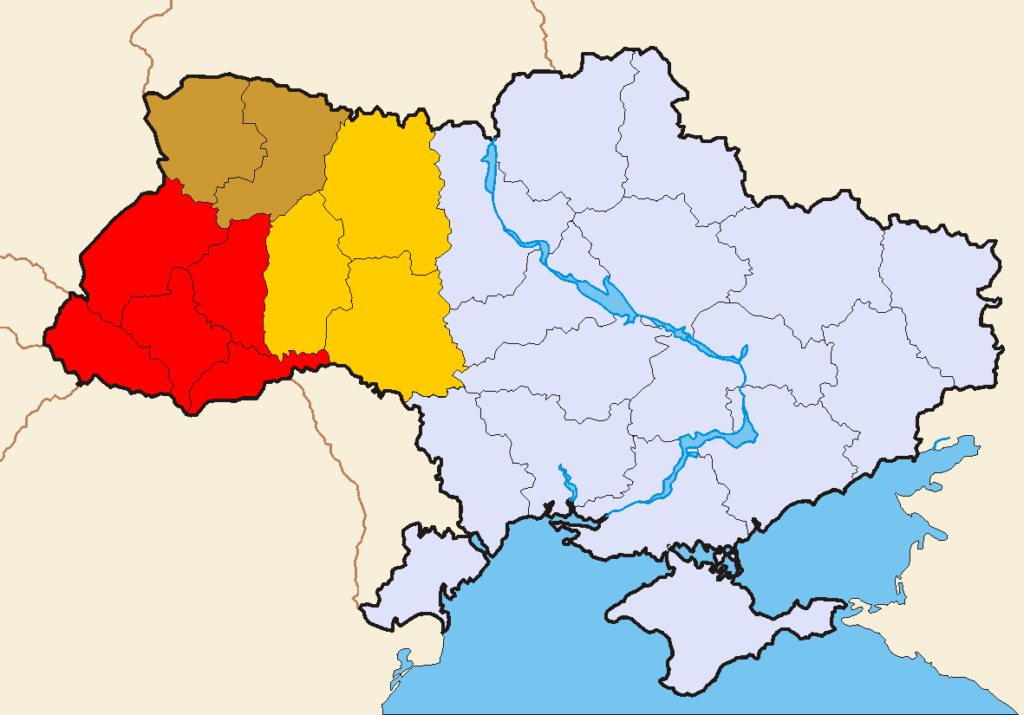
Ukrajna tőkepiaca rendkívül fejletlen a nyugat-európai mércével mérve: a helyi tőzsde (PFTS) minimális forgalommal működik, és az igazán jó ukrán cégek jellemzően a varsói (WSE), a londoni (LSE) vagy újabban a New York-i (Nasdaq) tőzsdén jelennek meg, ha egyáltalán tőzsdére mennek. Sokan nem mennek: a legértékesebb ukrán vállalatok, mint az Ajax Systems biztonsági hardvergyártó vagy a Monobank fintech, ma is privát kézben vannak.
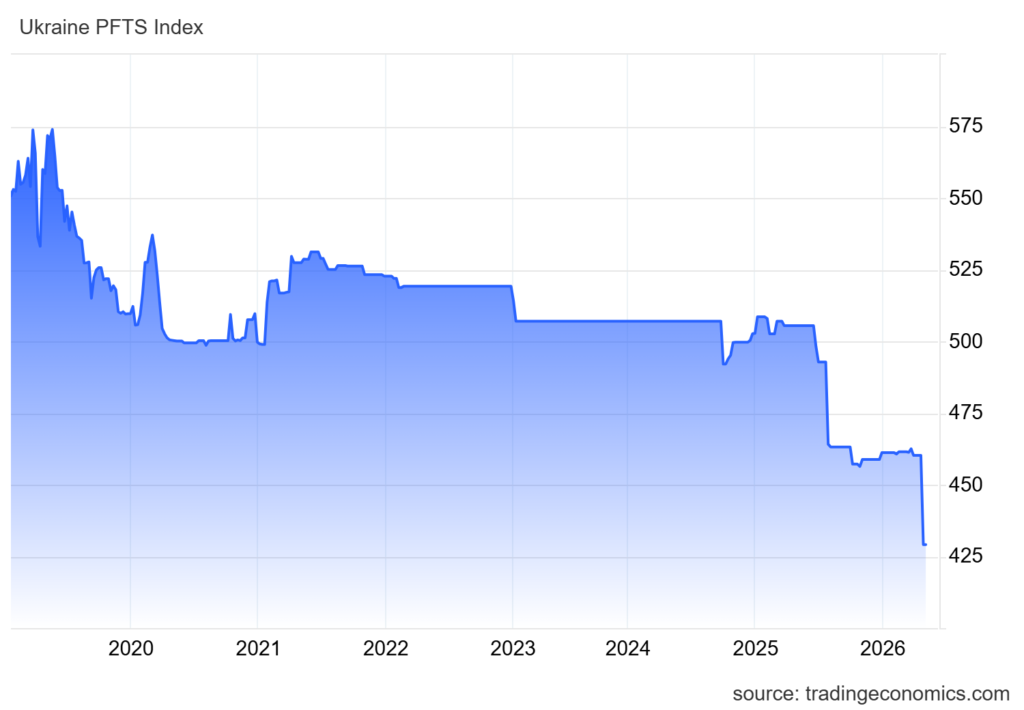
Van három olyan tanulságos adat, amit érdemes a piaccal kapcsolatban megjegyezni. Először: az ország gazdaságilag és katonailag sokkal ellenállóbbnak bizonyult, mint a piacok 2022-ben várták. A GDP 2023-ban 5.3%-ot nőtt, a mezőgazdasági export nem állt le, a telekommunikációs hálózatok működnek, az e-kereskedelem bővül. Másodszor: Ukrajna egyes országrészei teljesen más lehetőségeket rejtenek. Ukrajna keleti és déli részei aktív frontvonal-közeli területek, ezzel szemben a nyugati régiók (Lviv, Vinnycja, Khmelnytskyi, Ternopil) összehasonlíthatatlanul kevesebbet szenvedtek a közvetlen katonai pusztítástól. Harmadszor: az újjáépítési opció aszimmetrikus. Bármilyen tartós tűzszünet vagy béketárgyalásos megállapodás ezeknek a részvényeknek az árát azonnal és masszívan újraárazná, ez az upside, amit a jelenlegi értékeltségek egyáltalán nem tükröznek és nyilván a nyugati területeken működő cégeknek ebben is előnye lesz.
📌 Gyakorlatban: a rakétatámadások az energiainfrastruktúrát célozzák szerte az országban, ez minden ukrán vállalatnál emeli az üzemeltetési költségeket (generátorok, akkumulátoros tartalék, alternatív energiaforrások). De ez már beárazott kockázat, ami a számokban is megjelenik. Az igazi kérdés az, hogy a vállalat üzleti modellje elég rugalmas-e ahhoz, hogy ezeket a többletköltségeket kezelje. A másik lehetőség az, hogyha a cég a teljes infrastruktúrját, illetve a munkavállalóit is külföldre költözteti, így tett például az EPAM, ahogy azt később látni fogjátok.
1. 📡 Top 3 ukrán részvény: Kyivstar (KYIV): digitális monopolista háborús környezetben
A Kyivstar Ukrajna vezető mobilhálózat-üzemeltetője és egyre inkább digitális platformja: közel 22 millió mobilelőfizetővel és 1.2 millió szélessávot használó ügyféllel az ország telekommunikációs piacának mintegy felét uralja. 2025 decemberében elsőként listázódott ukrán cégként a Nasdaq tőzsdén (ticker: KYIV), ez önmagában is a intézményi befektetői bizalom megerősítése. A kibocsátást Morgan Stanley, Barclays és Rothschild vezette. Az utolsó negyedév adatainak a bemutatóját itt éritek el: prezentációk.
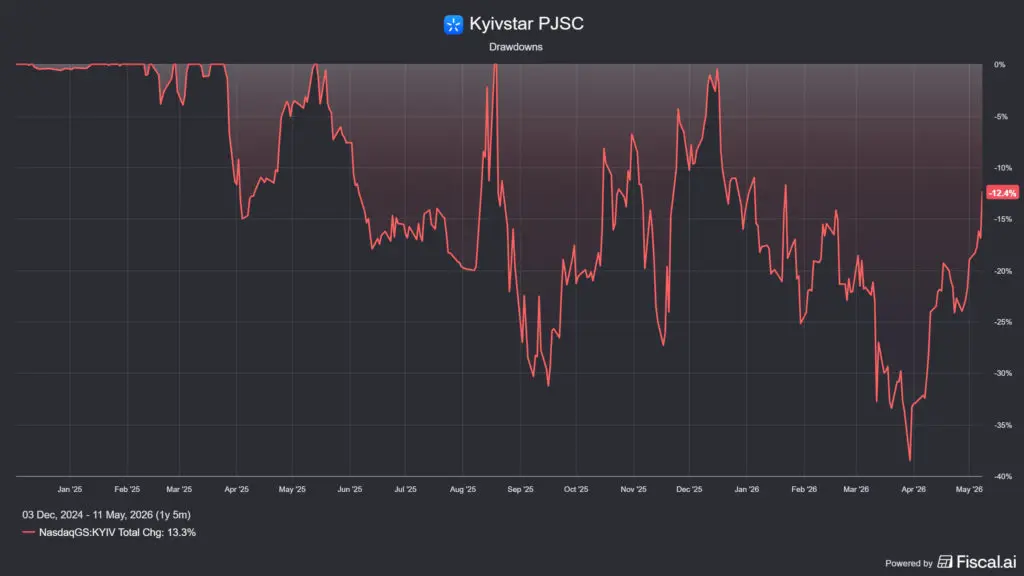
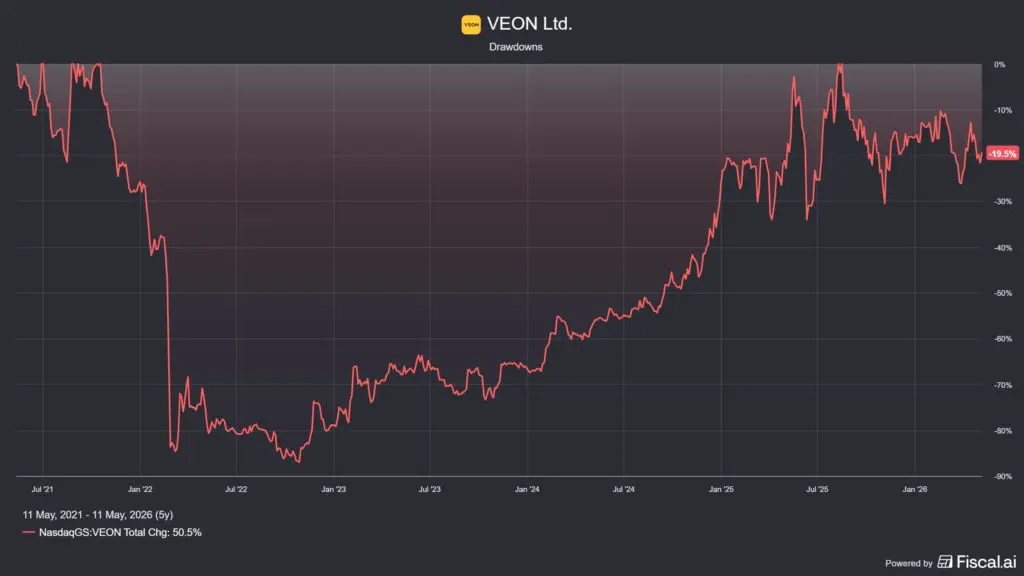
Fontos megjegyezni: a Kyivstar a leányvállalat, míg a VEON holding (Nasdaq: VEON) az anyacég, amely Pakisztánban, Kazahsztánban, Bangladesben és Üzbegisztánban is működtet telkókat. Aki tehát a Kyivstarra fogad, azt megteheti közvetlenül (KYIV ticker), vagy közvetve az anyacégen keresztül (VEON ticker), mindkét részvény elérhető IBKR-en.
A pénzügyi teljesítmény meggyőző: a 2025-ös árbevétel ~1.16 milliárd USD-re nőtt (+25% éves növekedés), az EBITDA-marzs ~48% körül alakult. Ez nem egy stagnáló infrastruktúra-üzemeltető, ez egy aktívan terjeszkedő digitális platform. A közvetlen digitális bevételek 2025-ben több mint 500%-ot nőttek az Uklon (személyi fuvarozás, mint az Uber) felvásárlása és a Helsi (elektronikus egészségügyi platform) terjeszkedése nyomán.
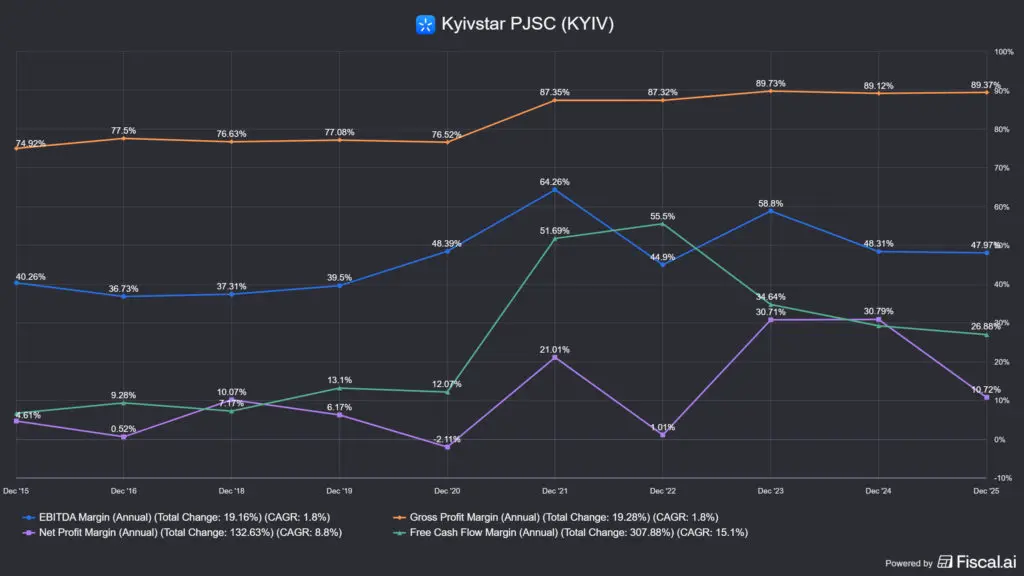
A multiplay ügyfelek, akik legalább egy digitális szolgáltatást is igénybe vesznek a mobilkapcsolat mellé, száma meghaladta a 6.6 milliót, az aktív mobilbázis közel 32%-át téve ki. A Kyivstar lényegében az ukrán piacon monopol helyzetben van. Lényeges, hogy mivel a helyzet gyorsan változik, ezért érdemes a negyedéves számokat nézni az évesek helyett.
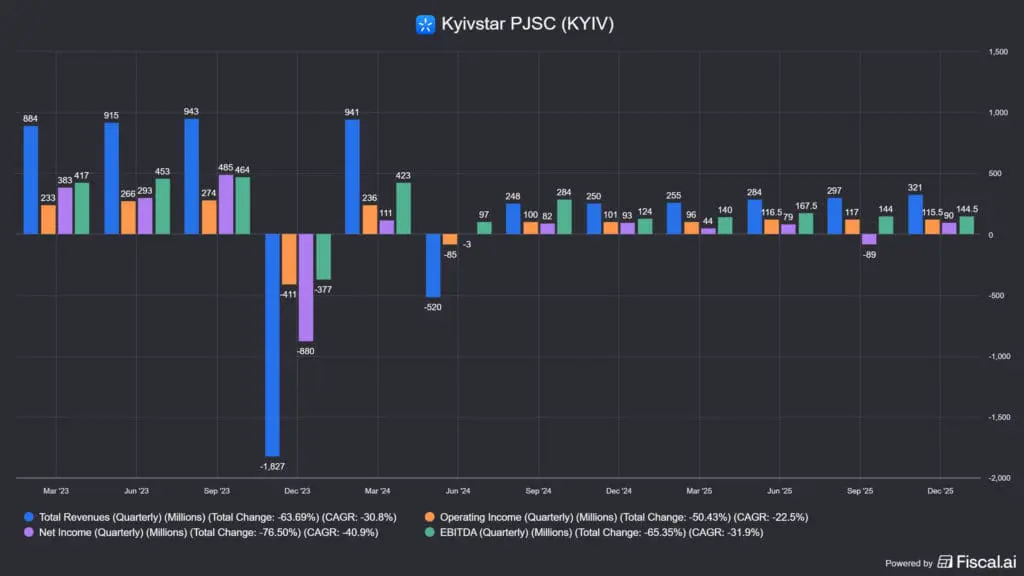
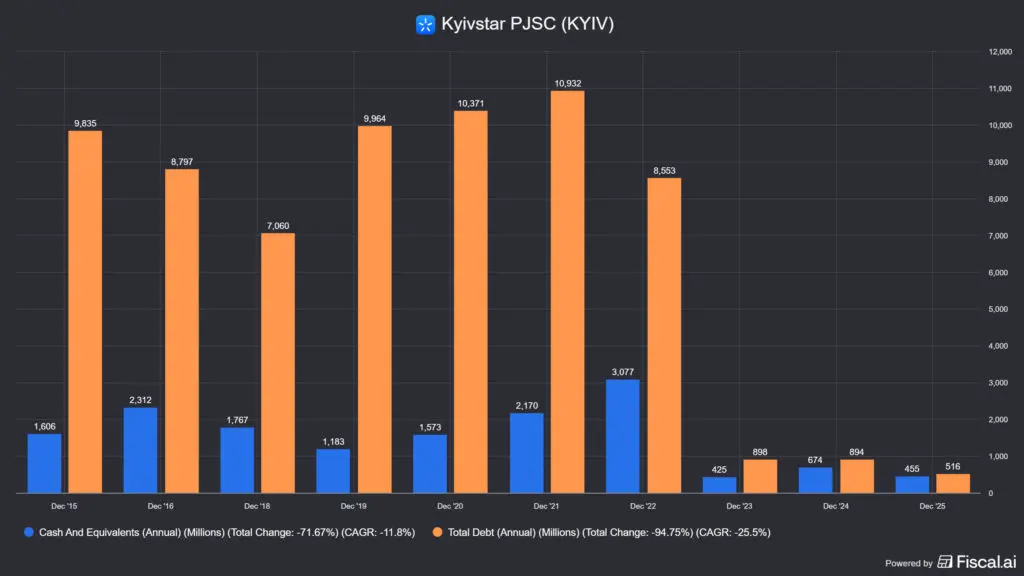
Ami a mérleget illeti: a Kyivstar ~456 millió USD cash-sel rendelkezik, és minimális nettó adóssággal, ami nem más mint a készpénz és a teljes adósság különbsége. Egy telcohoz képest ez rendkívül jó minőségű mérlegnek számít, az európai társak jellemzően eladósodottabbak, az amerikai társairól, AT&T és a Verizon, meg ne is beszéljünk.
📌 Gyakorlatban: a Kyivstar üzleti modellje rendelkezik a compounderek egyik legfontosabb tulajdonságával: ragadós, előfizetéses alapú bevétellel és a magas kapcsolási költséggel. Ha valakinek 27 éve ugyanaz a telefonszáma, nehéz elhagyni a szolgáltatót. Az infrastruktúra egyszerre versenyelőny és belépési korlát: senki nem épít egy másik, párhuzamos mobilhálózatot háborús körülmények között. Az Uklon és a Helsi felvásárlásával ráadásul olyan digitális ökoszisztéma formálódik, amelynek értékét a piac egyelőre nem árazta be a puszta telko-szorzókba.
🐂 Bikák mondják
Az értékeltség alacsony (bár márciusban sokkal jobb volt): az EV/EBITDA forward alapon ~4.5x, a P/FCF ~9.7x, ezek a szorzók egy 20%-ot növekvő, adósságmentes, monopol helyzetben lévő vállalatnál nevetségesen alacsonyak. Az energiainfrastruktúra elleni rakétatámadások az egész országot érintik, de a Kyivstar decentralizált mobilhálózata sokkal nehezebben célozható célpont, mint egy gyár vagy egy vízerőmű, de azért nem is lehetetlen. A digitális platform irányába való elmozdulás (ridehailing, e-health, enterprise cloud) valódi növekedési motort adhat a hagyományos telko-üzletmodell mellé. Bármilyen béketárgyalásos fejlemény a geopolitikai kockázati prémium eltűnésével azonnal újraárazhatja a részvényt.
🐻 Medvék mondják
A VEON holding 80%+ tulajdonos marad a listázás után is. Ez a kisebbségi részvényesknek azt jelenti, hogy a tőkeallokációs döntések nem az ő kezükben vannak. Ha a VEON pénzt akar kihúzni vállalatok közötti tranzakciókon keresztül, a kisebbségi befektető ezt nem tudja megakadályozni. A hrivnya árfolyam-kockázata valós veszély: a bevételek UAH-ban keletkeznek, a reporting USD-ben zajlik, és a devizaveszteség 2024-ben 81 millió USD-t tett ki, ami durván 7%-a a bevételnek. A részvény likviditása alacsony, az árfolyamgrafikon rendkívüli volatilitást mutat, ami egy szűk float következménye. A tőkeintenzitás 19–21% körüli, ami meglehetősen magas.
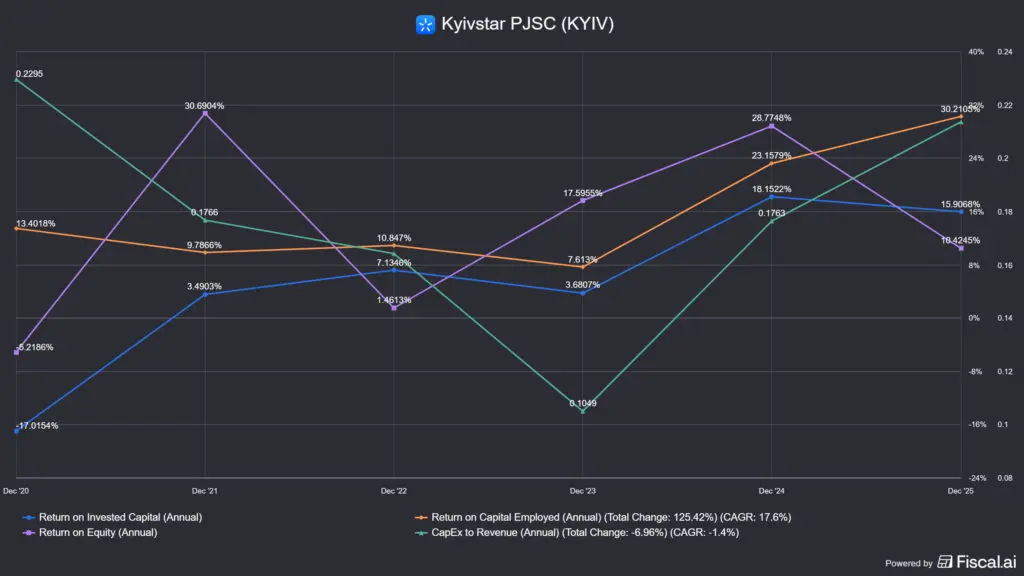
📌 Gyakorlatban: a Kyivstar az ukrán részvények között talán a legkézenfekvőbb „fogadás” a későbbi részvényár felpattanásra: monopolisztikus hálózat, előfizetéses modell, digitális terjeszkedés, Nasdaq-listázás. Nem véletlen, hogy Morgan Stanley, Barclays és Rothschild vezette a részvénykibocsátást. A fent említett kockázatok reálisak, de az üzleti modell valószínűleg az egyik legellenállóbb az ország belső konfliktusával szemben. Egy dolgot viszont érdemes észben tartani: ukrán részvényekbe fektetni egyfajta geopolitikai opcióvásárlás fundamentális alapon. Ha nem jön be, nagyot lehet bukni, bár szerintem ez a kockázat lefele korlátos, felfele pedig ki tudja, meddig mehet, de a pozíció méretezésénél ezt figyelembe kell venni.
Van továbbá egy személyes megfigyelésem a holding vállalatokkal kapcsolatban: a benne lévő részesedést nem lehet önállóan kezelni, akkor sem, ha egyébként azt külön részvényként jegyzik. Például az Exor NV értékének a nagy részét hiába teszi ki a Ferrari, attól még ez onnan nem kivonható, mint ahogy a Berkshire Hathaway-ből sem csak a Coca Cola-t és az Apple-t kapják meg a befektetők. A Kyivstar viszont legalább külön is adható-vehető, anélkül, hogy a VEON-t meg kellene vennetek, ettől még az erőforrásait az anyavállalat bármikor elszívhatja, például a saját veszteségeinek a fedezésére. Persze nem túl valószínű, hogy levágja a saját aranytojást tojó tyúkját, de láttunk már a tőzsdén csodákat.
2. 🐔 Top 3 ukrán részvény: MHP (LSE: MHPC), Európa csirkegyára
Az MHP a világ 8. legnagyobb baromfitermelője és Európa legnagyobb csirke-exportőre. Ukrajna 54%-os baromfipiacán domináns szereplő, de az igazi sztori a vertikális integráció és a növekvő nyugat-európai jelenlét: a gabonatermesztéstől a takarmánygyártáson és a baromfitenyésztésen át a vágóhídtól a fogyasztói csomagolt termékig mindent saját kezében tart. Ez a modell egy lengyel versenytárstól lehet ismerős, a Dino Polska hasonló dolgot csinál az FMCG piacon belül a saját bolthálózatával.
A termelőkapacitások döntő többsége Ukrajna közép-nyugati régióiban, Vinnycja, Kirovohrad, Poltava, helyezkedik el. Ez geopolitikailag ideális elhelyezkedést jelent: az ország leginkább érintett keleti és déli területeitől messze. A cég emellett saját biogazdasági komplexumot üzemeltet, alternatív energiaforrásokba fektet, és a háborús energiakitettséget aktívan kezeli.
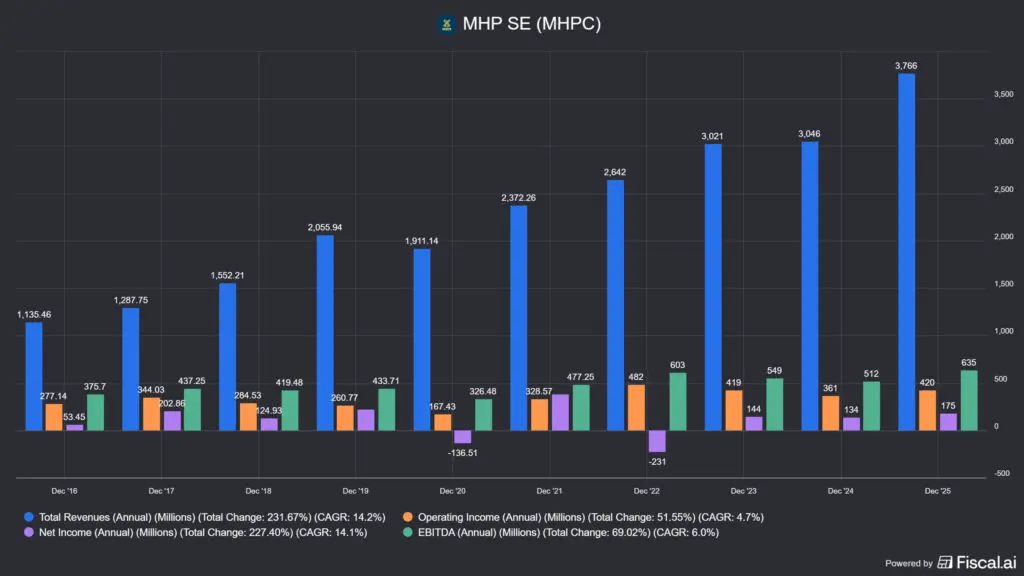
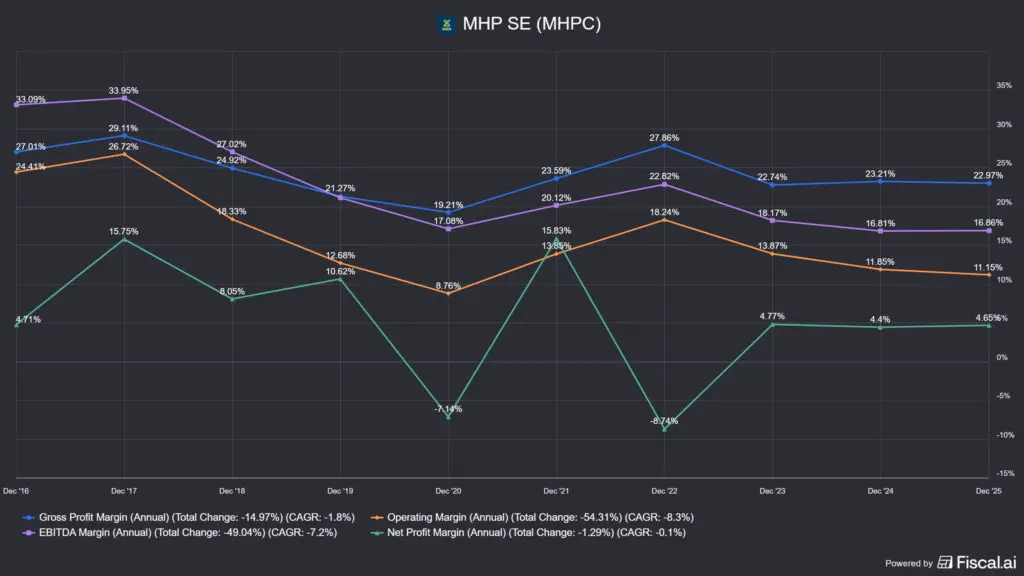
A 2025-ös pénzügyi teljesítmény: 3.76 milliárd USD árbevétel (+23.6%), EBITDA 635 millió USD (+24%), EBITDA-margin ~17%-ra javult. A piaci kapitalizáció ~1.04 milliárd USD, az árbevétel harmadán se forog a cég a tőzsdén, ami historikusan alacsony szorzót jelent.
A skin in the game téren az MHP erős: Yuriy Kosyuk alapító-elnök a cég első számú részvényese a WTI Trading Limited-en keresztül, és 2024-ben a szaúdi állami SALIC szerzett 12.6%-os részesedést, ez jelzés arra, hogy háborús időben is kapott külső befektetőt a vállalat. A nyugat-európai terjeszkedésben szintén aktív az MHP: 2019-ben felvásárolta a szlovén Perutnina Ptujt (Balkán vezető baromfiprocesszora), 2025-ben pedig a spanyol Uvesát és a Payan Hermanost, ezzel belépve a spanyol piacra, ~10%-os piaci részesedéssel.
🐂 Bikák mondják
A vertikális integráció strukturálisan alacsony tőkeköltséget biztosít: az MHP nem függ külső takarmányozó, feldolgozó vagy logisztikai partnerektől, az inkrementális kapacitásbővítés hatékonyan skálázható. Az európai fehérje-kereslet strukturálisan növekvő trendet mutat, és az MHP alacsony termelési költséggel versenyez a nyugat-európai termelőkkel szemben. A szaúdi SALIC befektetése azt jelzi, hogy a globális tőke alacsony értékeltség mellett lát értéket ebben a részvényben. Az EU-piaci kvóták 2025 júniusától lazultak, ami megnyitotta a kaput a megnövekedett exportvolumen előtt.
🐻 Medvék mondják
A munkaerőhiány reális probléma: több mint 3000 alkalmazottat hívtak be katonai szolgálatra, ami a 30 ezres létszám 10%-a. A háborúval összefüggő többletköltségek (generátorok, biztonság, logisztika) évről évre emelkednek. Az LSE-listázás alacsony likviditása jelenti a másik akadályt: a GDR (mint az USA-ban az ADR) formában kereskedhető részvény spreadje magas. Az EU-exportkvóták szabályozása politikailag függőséget jelent, amire a vállalatnak nincs kihatása.
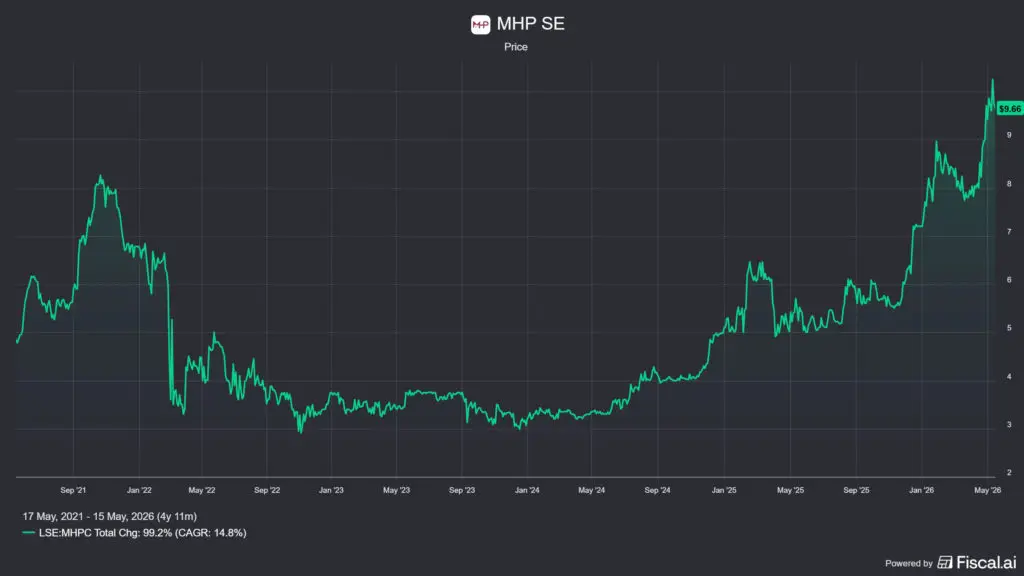
📌 Gyakorlatban: Az MHP egy bizonyított, vertikálisan integrált agrárbiznisz, amely az európai és közel-keleti piacokon egyre erősebb pozíciót épít. A Balkán–Spanyolország–Ukrajna háromszög a háborúval szemben részben rezisztens diverzifikációt kínál. Viszont az árfolyam már magasabb, mint a háború előtti, ami azt jelenti, hogy ezt a vállalatot nem igazán „ukrajnai” cégként kezeli a piac, hanem egy jól diverzifikált, több külföldi piacon is szereplő konglomerátumként, ami igaz is. Ennek ellenére a fundamentumok szépen lekövették az árfolyamemelkedést, így még most is olcsó az MHP.
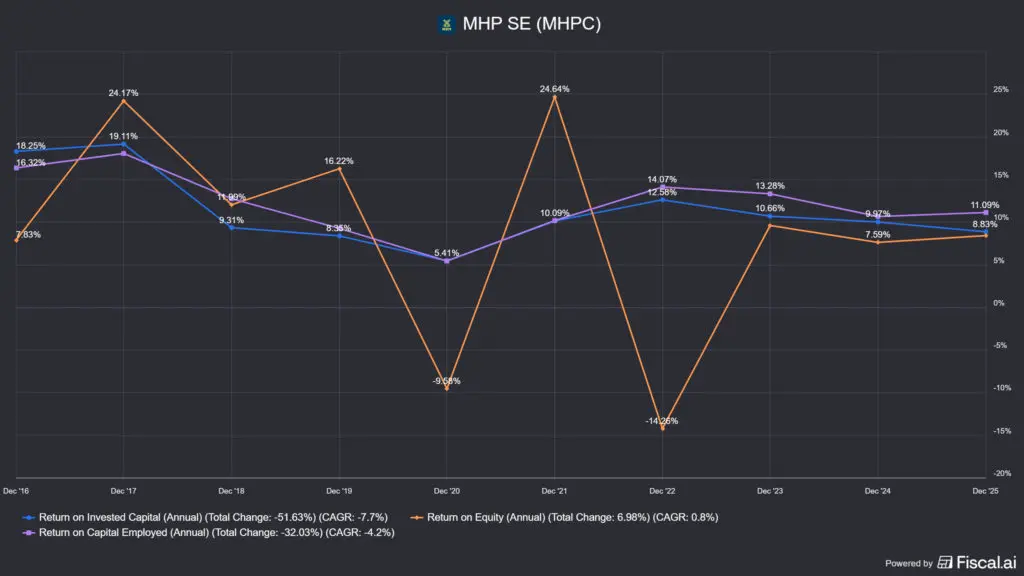
Viszont, az MHP támaszkodik leginkább fizikai eszközökre az összes vizsgált részvény közül: nem platform, nem szoftver, hanem fizikai termelés, értékesítés, export. Nem is nagyon teremt a tőkeköltsége felett értéket: a baromfipiac sosem a nagy marzsokról és az erős készpénztermelő képességekről szólt. Aki a portfóliójában szeretne ukrán reálgazdasági kitettséget, és elfogadja az LSE-s likviditási korlátokat, annak ez az egyik legjobb opció. A cég nem fog összeomlani, ha a béketárgyalások elhúzódnak, de az igazi újraárazási katalizátor épp a geopolitikai enyhülés lenne ebben az esetben is.
🤫 Top 3 ukrán részvény: Astarta (WSE: AST), cukor, szója és mélyen alacsony értékeltség
Ukrajna legnagyobb cukortermelője és egy vertikálisan integrált agrárholding a varsói tőzsdén, amelynek értékeltségét a háborús kockázati prémium gyakorlatilag teljesen a padlóra küldte.
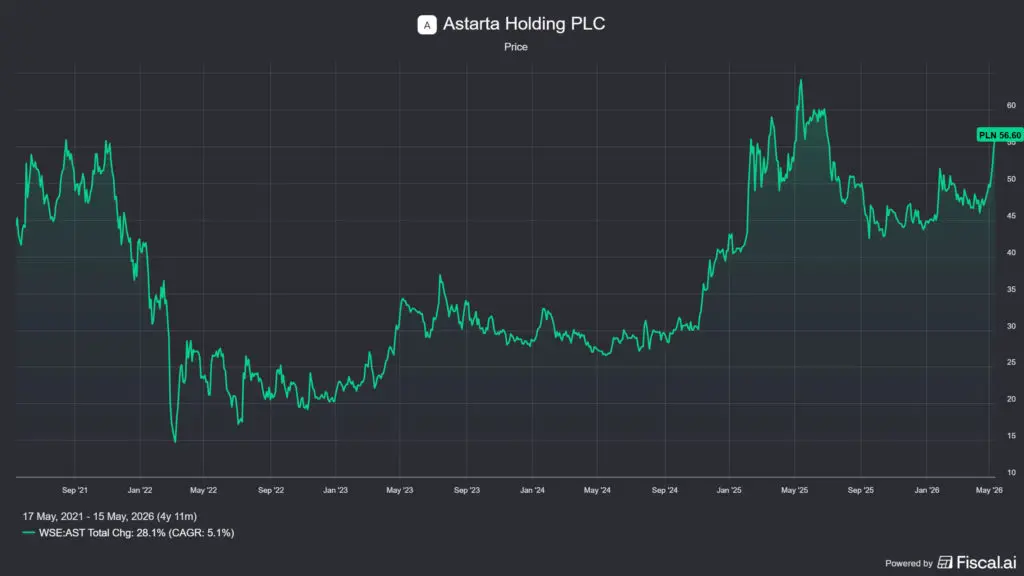
Az Astarta hat cukorgyárat, 220 000 hektár mezőgazdasági földet, szójabab-feldolgozót, tejgazdaságot és bioenergetikai kapacitást birtokol. A vagyon döntő része Ukrajna közép-nyugati régióiban koncentrálódik, Vinnycja, Khmelnytskyi, Poltava. Viktor Ivanchyk alapító és vezérigazgató 1993 óta vezeti a céget, 41.9%-át birtokolja is, és a Fairfax Financial (Prem Watsa kanadai befektetési holdingja) is részvényes, ez komoly skin in the game jelzés mindkét oldalon. Az IFC (Világbank-leányvállalat) 40 millió USD-t fektetett be az új szójafehérje-koncentrátum üzembe, ami szintén független minőségi befektetésnek számít.
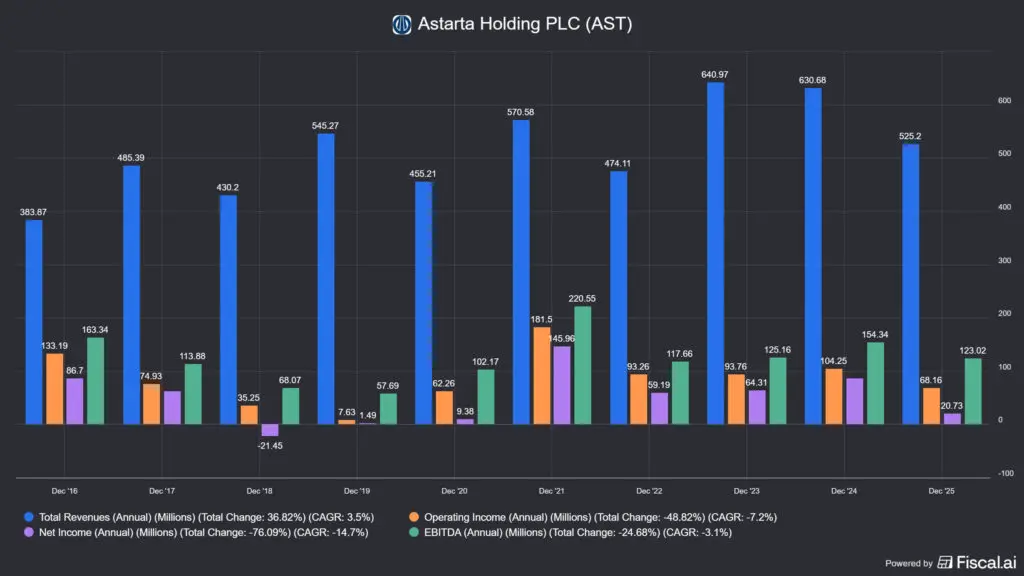
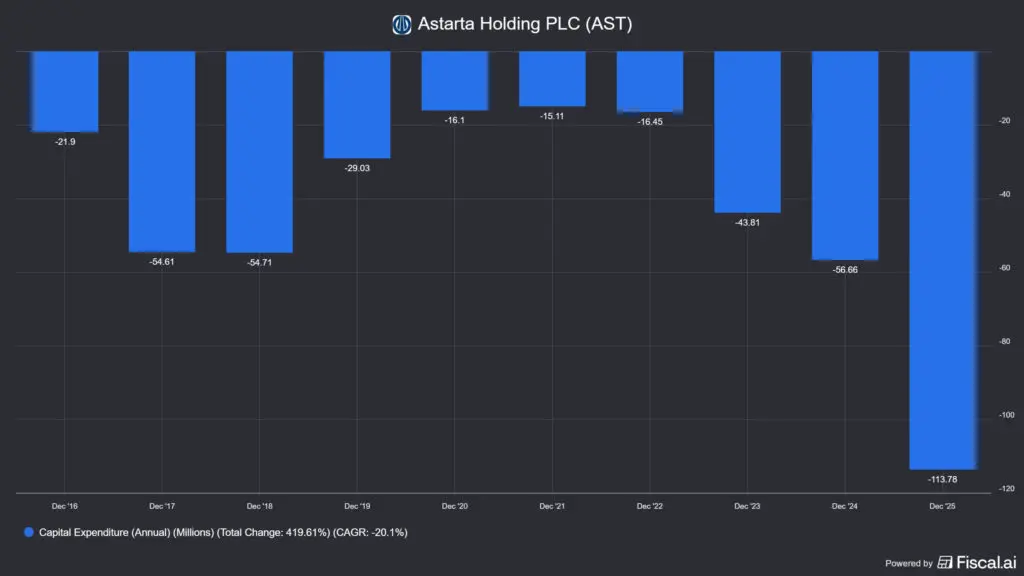
Az értékeltség az emelkedés ellenére még nyomott, mint a másik két név esetében: ~384 millió USD piaci kapitalizáció, ~525 millió USD árbevétel mellett, ez 0,6x P/S szorzót jelent. A 2025-ös nettó profit csak 20.7 millió USD volt, az EBITDA 123 millió USD, vagyis csökkentek a számok az előző évhez képest, de ez elsősorban a tőkeberuházások miatt van. Mindez ~5.3x EV/EBITDA-t implikál, ami egy mezőgazdasági holdingnak, illetve gyakorlatilag bármilyen vállalatnak, eléggé alacsony árazást jelent.
🐂 Bikák mondják
Az Astarta a varsói tőzsdén érhető el, és IBKR-en megvásárolható, ez az egyik legjobban hozzáférhető ukrán agrár-részvény. Az IFC-befektetés és a Fairfax Financial részvénytulajdona két független, minőségi jelzés arra, hogy a mérleg valóban szilárd és a menedzsment megbízható. A 80 millió USD-s szójafehérje-koncentrátum üzem és a 76 millió USD-s Khmelnytskyi olajnövény-feldolgozó beruházások az újjáépítési sztorin túl organikus bevételnövekedést is kínálnak. A cukor- és szójapiacok globálisak, a termék exportálható, az Astarta nem függ kizárólag az ukrán hazai keresletből.
🐻 Medvék mondják
A cukoripari ciklikusság valós kockázat: az Astarta saját története megmutatta, hogy 2018-19-ben szinte nulla volt a profitabilitás. A varsói tőzsdére jegyezték be, ahol a likviditása alacsony, és a spread magas. Ezzel kapcsolatban van saját tapasztalatom is fordított esetben, a Dino Polska, ami szintén lengyel, és ADR-ként került bevezetésre az amerikai tőzsdére, meglehetősen illikvid, így érdemes a lengyel WSE-n megvásárolni. Ez intő jel arra nézve, hogy az Astarta részvénye is hasonlóan nehezen hozzáférhető lehet. A Poltava régió kitettség egyes eszközöknél közelebb van a frontvonalakhoz, mint azt befektetőként szeretnétek.
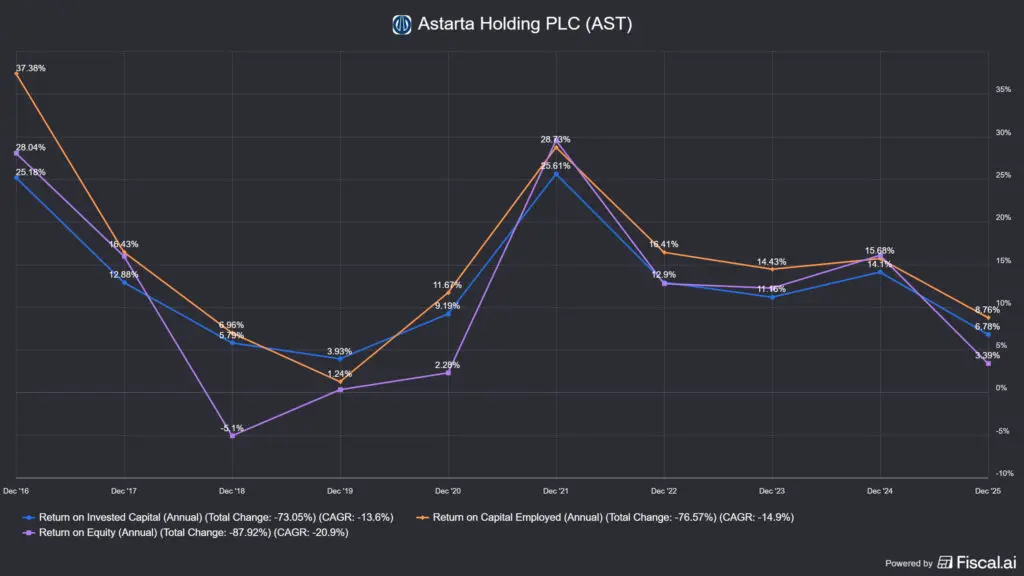
📌 Gyakorlatban: az Astarta az összes vizsgált részvény közül a leginkább „value play” kategória: minimális értékeltség, bizonyított menedzsment, ESG-profil és IFC-háttér. A ciklikusság (cukorárak, szójabab-árak) és a geopolitikai kockázat teljesen valós, de ha valaki 3–5 éves béketárgyalásos szcenárióban gondolkodik, az Astarta a hazai cukor- és szójapiac dominanciájával és az exportdiverzifikációval az ukrán újjáépítési sztori egyik közvetlen haszonélvezője lehet. Viszont, mint minden árupiaci részvény, ez is borzalmasan ciklikus és nagyon sok olyan hatásnak van kitéve, például az időjárásnak, ami nagyon nehezen tervezhető.
Az Astarta a leginkább türelmes befektetőnek való. Nem fog megduplázódni egy negyedév alatt, de ha az ukrán mezőgazdasági szektor újjáépítési pályára kerül, egy 0,6x P/S-en árazott, IFC-hátterű, alapítóvezette agrárholding komoly felértékelődési potenciált hordoz. A problémám itt is az, ami az MHP esetében: értéket igazából hosszabb távon nehezen teremt (de az Astarta ebből a szempontból kivétel lehet), tehát a felpattanás után szinte biztosan kiszállnék belőle, ha egyáltalán vennék fel benne pozíciót, mert ez nem egy hosszabb távon tartásra érdemes név. A pozícióméretezésnél a ciklikusság és a háborús kockázat miatt konzervatívan érdemes gondolkodnotok.
3. 💻 +1 Titkos tipp: EPAM Systems (NYSE: EPAM), az agyonvert mérnöki óriás
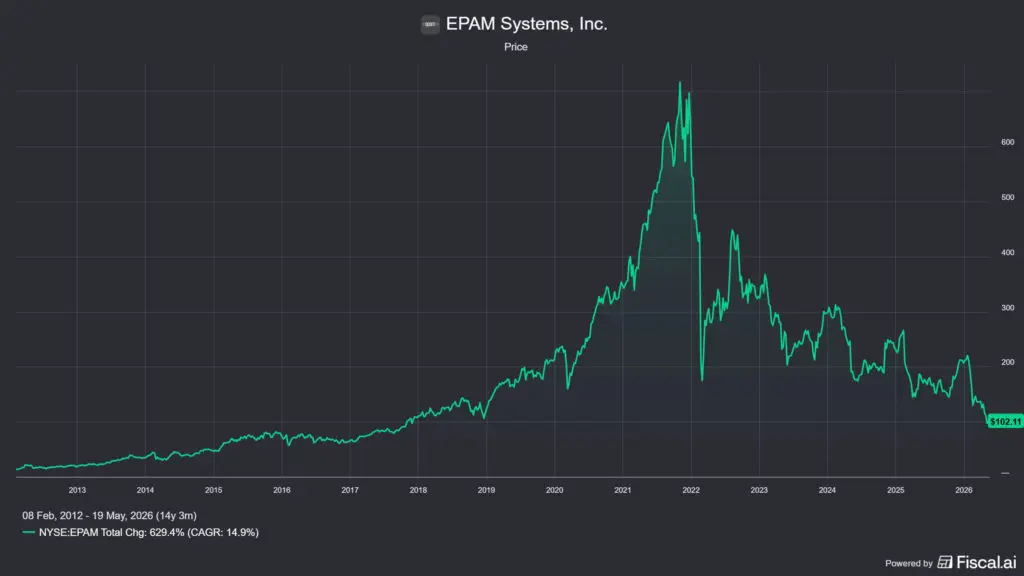
Az EPAM Systems formálisan nem ukrán részvény, pennsylvaniai székhelyű, NYSE-listázott, USD-ben jegyzett papír. De belarusz-ukrán alapítású mérnöki kultúrája, a 2022-es összeomlásig Kelet-Európában koncentrált szállítási bázisa, és az azóta is tartó, geopolitikai okokra visszavezethető nyomott árfolyam teszi relevánssá ebben a listában. 2021 novemberéig az EPAM egyike volt a piac legjobb compounder-részvényeinek: a 2012-es IPO utáni tíz évben közel 6000%-ot emelkedett. Aztán 2022. február 24.-e után, egyetlen hónap alatt elvesztette az értéke közel 72%-át. Az árfolyam azóta sem korrigált vissza, holott az üzletmenet nagyrészt folytatódott.
A cég működésének lényege: a Forbes Global 2000 nagyvállalatok megbízzák azzal, hogy az ő nevükben szoftvert tervezzenek, fejlesszenek és implementáljanak. Nem egyszerű kódgyár, „Product Development Services” az önbesorolásuk, és ez marzsokban, ügyfélhűségben és kapcsolási költségben is megmutatkozik. A 345+ Forbes Global 2000 ügyfél között ott van a Goldman Sachs, az Adidas, a Johnson & Johnson, ezek nem váltanak át egy bangalorei tömegbeszállítóra.
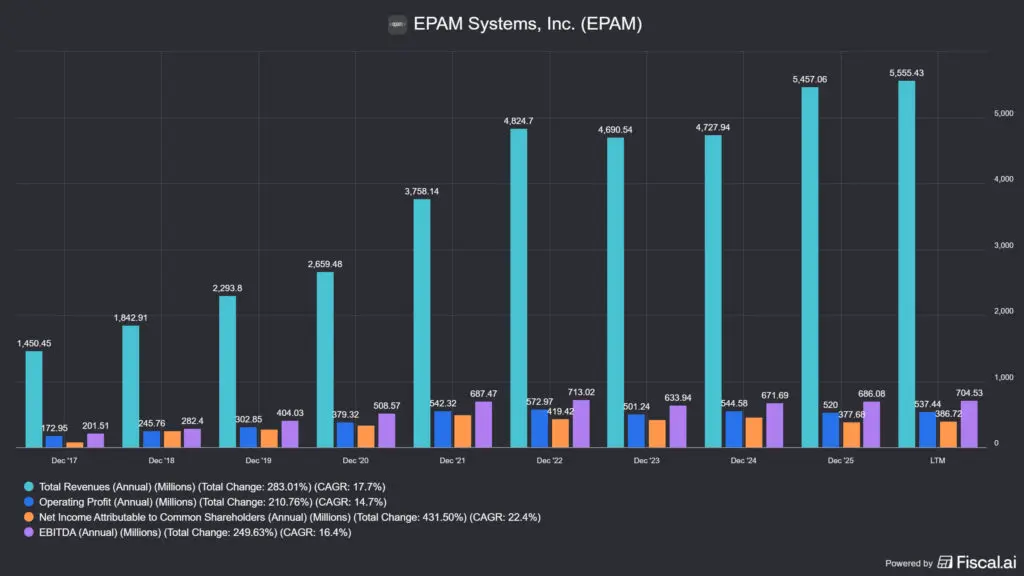
A 2025-ös árbevétel 5.4 milliárd USD (+15.4%), ebből ~5% organikus növekedés. A mérleg rendkívül erős: több mint 1 milliárd USD nettó cash, minimális adósság, évi ~544 millió USD szabad cash flow. Az értékeltség meglepően alacsony: az előremutató P/E ~8.8x, előremutató EV/EBITDA ~4.7x, EV/Sales ~0.8x, egy 4.7 milliárd USD-s IT-mérnöki vállalatnál ezek historikusan extrémalacsony szintek.
🐂 Bikák mondják
A mérnöki kultúra és a 30 éves ügyfélkapcsolatok nem másolhatók le gyorsan, ez egy tartós versenyelőny, amit az árfolyam jelenleg egyáltalán nem tükröz. A bő 1 milliárd USD nettó cash visszavásárlásokra és kisebb felvásárlásokra fordítható. Az elemzői célár konszenzus ~187–211 USD (de ezeknek sose higyetek), az aktuális ~112 USD-s árfolyamhoz képest ~66–88% emelkedési potenciállal. Ami persze sokat nem jelent, de akkor is ez a piaci konszenzus Az EPAM AI/Run és EPAM DIAL platformok az enterprise AI-implementáció területén elég jó pozícióban vannak. Az a 345 darab Forbes Global 2000 ügyfél valószínűleg pont a céget fogja választani az ilyen jellegű átálláshoz.
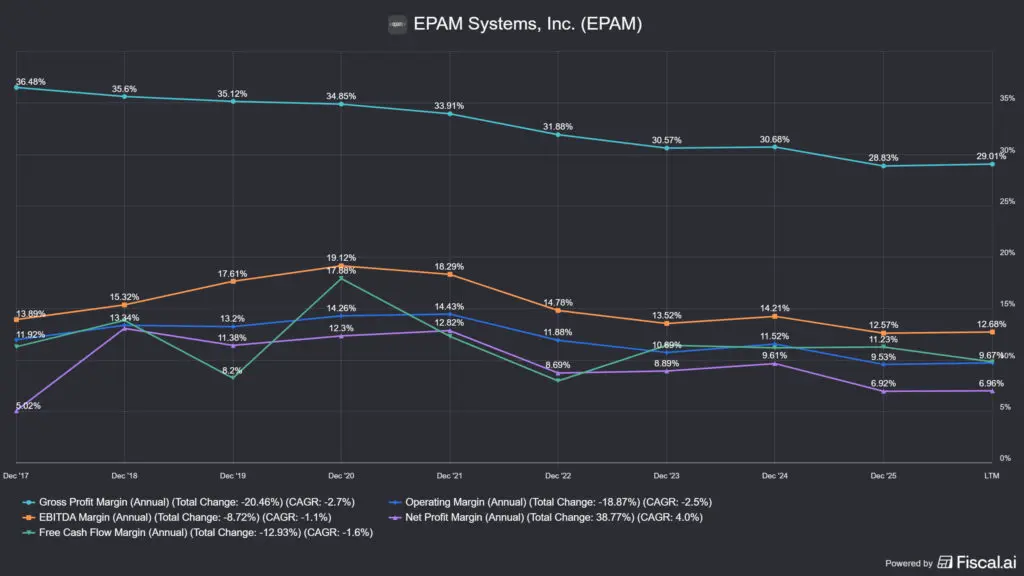
Az organikus növekedés aggasztóan lelassult: 2026-ra mindössze 3-6% organikus növekedés várható, miközben a működési marzs 14%-ról 9.5%-ra csökkent 2021 óta. A ROIC 41%-ról ~13.8%-ra esett, a NEORIS és First Derivative felvásárlások integrációs költsége rontja a tőkehatékonyságot. Az AI diszrupció kétirányú kockázat: ha a mesterséges intelligencia elég gyorsan csökkenti az emberi mérnöki óra iránti keresletet, az EPAM bevételi modellje strukturálisan sérülhet. A vezércsere (Arkadiy Dobkin lemondott és a magyar származású Balázs Fejes került e helyére) szintén kockázat.
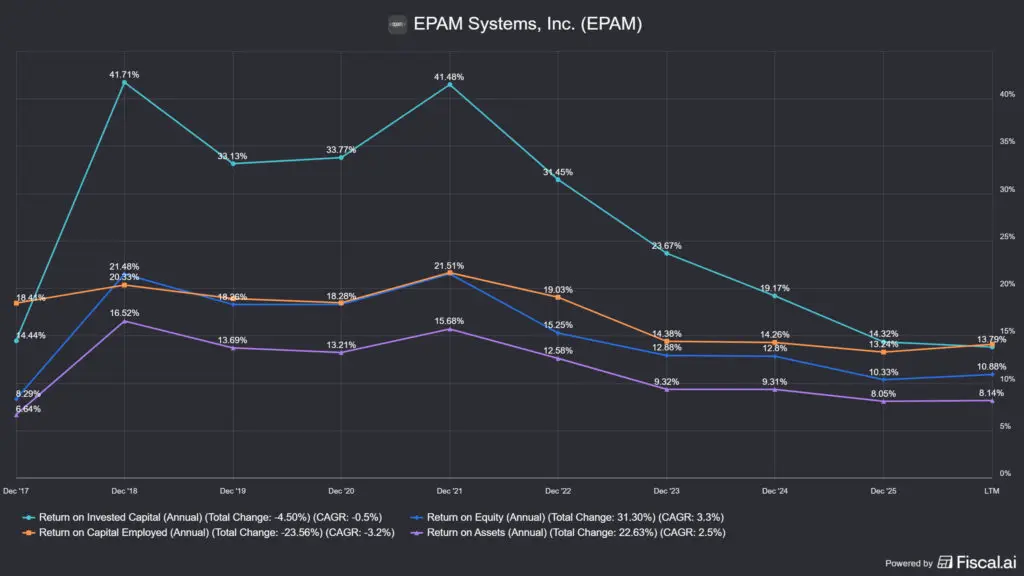
📌 Gyakorlatban: az EPAM esetén a befektetési tézis nemcsak az, hogy egy geopolitikai esemény miatt van agyonverve egy egyébként kiváló minőségű IT-mérnöki vállalat, hanem hogy az AI megtörte-e a cég üzletmenetét vagy sem. A szállítói bázis mára globálissá vált (India, Latin-Amerika, Közép-Európa), az ukrán kitettség csökkent, de az árfolyam még mindig hordozza ezt a kockázati prémiumot. Ha az AI-natív átállás beindul és az organikus növekedés visszatér 8–10% fölé, az újraértékeltség hatalmas lehet, már amennyiben valaha visszatér. A kérdés az, hogy a probléma strukturális-e, amit a jelenben nagyon nehéz eldönteni. Szerintem az, hogy minden metrika évek óta esik, a jövőre nézve sok jót nem ígér. Van egy játékos oldal arra, hogy teszteljétek a cégek AI kitettségét: Death by Clawd.
Bevágom, hogy mi lett a Death by Clawd verdiktje: Not dying, but shrinking, 5+ years of painful margin compression:„Dearly beloved, we gather here not to bury EPAM, but to acknowledge that their $3.5 billion body-shop empire faces an existential question: what happens when the bodies are optional? They survived offshore competition, COVID, and the Russia exit, but surviving a world where their clients can generate 60% of the boilerplate code themselves? That’s the real digital transformation nobody put on the roadmap.”„
📝 Top 3 ukrán részvény: összefoglalás
Az ukrán piac tartogat néhány valódi compounder-jelöltet azon befektetők számára, akik hajlandók geopolitikai kockázatot vállalni: nem figyelmen kívül hagyni, de nem is túlsúlyozni. A fent bemutatott négy részvény közös nevezője, hogy mindegyik bizonyítottan működőképes maradt a háború négy éve alatt, mindegyik alacsony értékeltségen forog, és mindegyikben van érdemi skin in the game a menedzsment részéről.
A Kyivstar a legellenállóbb modell: monopolisztikus hálózat, digitális platform, nulla adósság, és az anyacégen (VEON) keresztül is megvehető, ha valakinek a holding struktúra tetszik. Az MHP a reálgazdasági kitettség legmeggyőzőbb képviselője: vertikális integráció, európai diverzifikáció, bizonyított export-logika. Az Astarta egy érdekes darab: az értékeltség padlón van, de az IFC-háttér azt jelzi, hogy a legjobb intézményi befektetők mégis ott vannak benne. Ha a háború lezárul és az ukrán mezőgazdasági szektor újjáépítési pályára kerül, akkor ennek a részvénynek az árfolyama szerintem az elsők között fog emelkedni. Az EPAM viszont az egyetlen likvid, USD alapú, NYSE-en kereskedhető részvény a listán, és ha az organikus növekedés visszatér, az újraértékelődés hatalmas lehet.
Fontos hangsúlyozni: az itt bemutatott cégek közül egyik sem egyszerű vétel, tartani pedig még nehezebb lesz. A geopolitikai kockázat reális és folyamatos figyelmet igényel. Mi van, ha az oroszok megnyerik a háborút és mégis elfoglalják Ukrajnát? Mi van, ha még évekig elhúzódik a konfliktus? Akkor az értékeltség nem fog változni. A kérdés mindig az, hogy a beárazott pesszimizmus megfelelő módon kompenzálja-e a valódi kockázatokat. Ezt a kérdést minden befektetőnek egyénileg kell megválaszolnia a saját időhorizontja, kockázattűrése és pozícióméretezési elvei alapján.
Ha szeretnétek elolvasni a többi írásunkat is, akkor az alábbi kategóriákba rendezve találhattok érdekes írásokat:
🤑Ha pedig az érdekel, hogy mi milyen brókereket használunk, akkor olvasd el az alábbi írásainkat:
📉Interactive Brokers bróker számla elemzés – Profiknak profi
📈LightYear bróker számla elemzés - Egyszerűség és olcsóság kéz a kézben
❓ GYIK – Gyakran Ismételt Kérdések
Megéri most ukrán részvényt venni?
Az ukrán részvény befektetés nem hagyományos értelemben vett értékalapú döntés, inkább egy geopolitikai opcióvásárlás fundamentális alapon. A Kyivstar, az MHP, az Astarta és az EPAM Systems mind bizonyítottan működőképes maradt a háború három éve alatt, és mindegyik historikusan alacsony értékeltségen forog. A kérdés tehát nem az, hogy kockázatos-e, mert nyilvánvalóan az, hanem az, hogy a beárazott pesszimizmus elegendő kompenzáció-e a valódi kockázatokért. Akinek a válasz erre igen a saját időhorizontja és kockázattűrése alapján, annak az ukrán részvénypiac aszimmetrikus hozampotenciált kínálhat, különösen egy esetleges tűzszünet vagy béketárgyalásos fejlemény esetén.
Hol lehet ukrán részvényeket venni: elérhető ez IBKR-en vagy Lightyearen?
A legtöbb listázott ukrán részvény elérhető az Interactive Brokers (IBKR) platformon keresztül, mivel az IBKR széleskörű hozzáférést biztosít a Nasdaq, a New York-i (NYSE), a londoni (LSE) és a varsói (WSE) tőzsdékhez egyaránt. A Kyivstar (NASDAQ: KYIV) és az EPAM Systems (NYSE: EPAM) USD piacon is listázott, így ott a legkönnyebben megvásárolhatók ezek a papirok. Az MHP (LSE: MHPC) és az Astarta (WSE: AST) szintén elérhető IBKR-en, bár likviditásuk alacsonyabb és a spread magasabb lehet. Lightyearon jelenleg elsősorban a Nasdaq- és NYSE-listázott papírok érhetők el a legkényelmesebben, vagyis az EPAM és a VEON segítségével a Kyivstar.
Mi a VEON, és mi köze van a Kyivstarhoz?
A VEON (NASDAQ: VEON) egy globális telekommunikációs holding, amely Pakisztánban, Ukrajnában, Kazahsztánban, Bangladesben és Üzbegisztánban összesen közel 150 millió mobilelőfizetőt szolgál ki. A Kyivstar a VEON leányvállalata, Ukrajna vezető mobilszolgáltatója, amely 2025 decemberében önálló Nasdaq-listázást kapott (NASDAQ: KYIV). Aki közvetlenül a Kyivstarra szeretne fogadni, az a KYIV tickerrel teheti ezt meg; aki a tágabb piacon a digitális operátor tézist játszaná meg, az a VEON tickeren keresztül juthat Kyivstar-kitettséghez, cserébe a pakisztáni JazzCash, a kazahsztáni és bangladesi leányvállalatok kockázatát is magára veszi.
Biztonságban van az MHP és az Astarta, ha a háború folytatódik?
Az MHP és az Astarta termelőkapacitásainak döntő többsége Ukrajna közép-nyugati régióiban koncentrálódik, Vinnycja, Khmelnytskyi, Poltava és Kirovohrad térségében, amelyek lényegesen kevesebb közvetlen katonai hatást szenvedtek el, mint az ország keleti és déli területei. Az MHP baromfitermelő üzemei és az Astarta cukorgyárai így territoriálisan védettebbek, mintha közelebb lennének a tűzfészekhez. Ugyanakkor az energiainfrastruktúra elleni rakétatámadások az egész országot érintik, ami mindkét vállalatnál emeli az üzemeltetési költségeket, ezt generátoros és alternatív energia alapú megoldásokkal kezelik, és a magasabb költség már beépült a jelenlegi pénzügyi számokba.
Az EPAM Systems tényleg ukrán részvény?
Az EPAM Systems formálisan nem ukrán részvény, pennsylvaniai székhelyű, NYSE-listázott, USD alapú papír. Belarusz-ukrán alapítású mérnöki kultúrája, a háború előtt Kelet-Európában koncentrált szállítási bázisa és a 2022-es orosz invázió nyomán bekövetkezett, azóta sem teljesen helyreállt árfolyam teszi relevánssá befektetési szempontból az ukrán részvényt. A papír a csúcsához képest közel 84%-kal alacsonyabban forog, miközben az üzlet globálissá vált. India, Latin-Amerika és Közép-Európa irányába diverzifikálva a szállítási bázist. Az EPAM ezért inkább „geopolitikailag megbüntetett globális IT-compounder” kategória, mint klasszikus ukrán részvény, de a két fogalom ebben az esetben nehezen választható szét.
Jogi és felelősségi nyilatkozat: ez a cikk kizárólag tájékoztató jellegű elemzés, és semmilyen formában nem minősül befektetési tanácsadásnak. A befektetési döntések kizárólag a befektető felelőssége, és minden esetben az egyéni pénzügyi helyzet, kockázatvállalási tolerancia és befektetési cél mérlegelésével kell meghozni. A cikk elkészítésekor fellelt adatok az írás időpontjában érvényes állapotot tükrözik; a piaci körülmények és a vállalati fundamentumok változhatnak.