
🤔Miről szól a Piaci Impulzus rovat?🤔
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40-50 órát is igénybe vehet. Befektetőként ennyi energiát minden egyes cég elemzésébe lehetetlen beletenni, ha kellően hosszú figyelőlistát szeretnétek hatékonyan kezelni. Ezért hoztam létre a Piaci Impulzus rovatot, amely betekintést enged pillanatkép gyanánt egy-egy részvénybe, most éppen az Apple dolgaiba, és nagyjából felvázolja az aktualitásokat. Nem mélyelemzés, inkább csak gondolatébresztő a pillanatnyi állapot alapján.
A célom nem napi kereskedési tippek osztogatása vagy technikai alakzatok elemzése. Helyette gyors, lényegre törő fundamentális minielemzéseket adok közre, amik segítenek az előszűrésben. Ezek az impulzusok segítenek észben tartani, hogy az Apple (AAPL) vagy más piaci szereplő aktuális árfolyammozgása érdemel-e mélyebb vizsgálatot, vagy csak egy futó piaci jelenségről van szó.
A részvény aloldalát részletes adatokkal itt találjátok: AAPL részvény oldal
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
📒 Tartalomjegyzék 📒
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- 🍎 Mit csinál az Apple (AAPL)?
- 💡 Az Apple (AAPL) jelenlegi helyzete és vetélytársai
- 🎢 Az Apple (AAPL) metrikái
- ✅ Apple (AAPL): megszoksz vagy megszöksz?
- 📝 A tézis összegzése
❓ Mit csinál az Apple (AAPL)? ❓
Az Apple (AAPL) az a vállalat, amelyik 1976-os alapítása óta újra és újra képes volt önmagát megújítani, és 2025-ben ismét egy teljesen új fejezetet nyitott a saját történetében. A kaliforniai Cupertinóban székelő cég Steve Jobs garázsából indult, majd a Mac, az iPod, az iPhone és az iPad révén vált a fogyasztói elektronika megkérdőjelezhetetlen királyává. Ma már Tim Cook, és a soron következő utódkeresés árnyékában, az Apple egyre inkább ökoszisztéma-vállalatként pozícionálja magát: az Apple Intelligence AI-platform a cég szerint nem csupán egy funkció, hanem az egész ökoszisztéma következő evolúciós lépése. Ez a narratíva nagyjából egybevág azzal, amit a többi technológiai vállalat, például a Google (GOOGL) is csinált az elmúlt pár évben, erről itt írtam:
Az üzleti modell öt pillérre épül. A legismertebb az iPhone, amely a bevételek közel 52%-át adja, de a teljes bruttó profit szempontjából 2025 végére a Szolgáltatások szegmens átvette az első helyet. A második pillér a Mac és iPad, amelyek az Apple Silicon chipek révén tartják prémium pozíciójukat a professzionális és oktatási piacokon. A harmadik pillér a Viselhető és Otthoni Kiegészítők kategória (Apple Watch, AirPods, Vision Pro stb.), ahol a Vision Pro virtuális valóság szemüveg egyelőre inkább mérföldkő, mint tömegtermék. A negyedik pillér a Szolgáltatások: az App Store, az iCloud+, az Apple Music, az Apple Pay, az Apple TV+ és a Google-deal (amelyért évente kb. 20 milliárd USD folyik be keresési alapértelmezési díjként) együttesen adják a cég legmagasabb marzsú, legjobban skálázható szegmensét. Az ötödik és legújabb pillér az Apple Intelligence: az on-device és felhőalapú AI-képességeket összegzi ez a kategória, amely a cég szerint a következő húzóerejévé válhat.
A szabad cash flow szempontjából az Apple modellje alapvetően különbözik a CAPEX-intenzív technológiai gigavállalatoktól: míg az Amazon, a Meta és a Microsoft összesen közel 700 milliárd USD-t költ 2026-ban AI-infrastruktúrára, addig az Apple mindössze 14 milliárd USD-s tőkeberuházással tervez. Ehelyett az Apple az AI-t nem saját modellépítéssel, hanem ökoszisztéma-integrációval, hardver-szoftver összefonódással és partnerségekkel (Google Gemini, OpenAI) valósítja meg. Ez az „AI-bérbeadó” stratégia egyszerre jelenti az Apple legnagyobb versenyelőnyét és a legsúlyosabb befektetői kérdőjelet: hosszú távon fenn lehet-e tartani a prémiumot saját LLM-képességek nélkül?
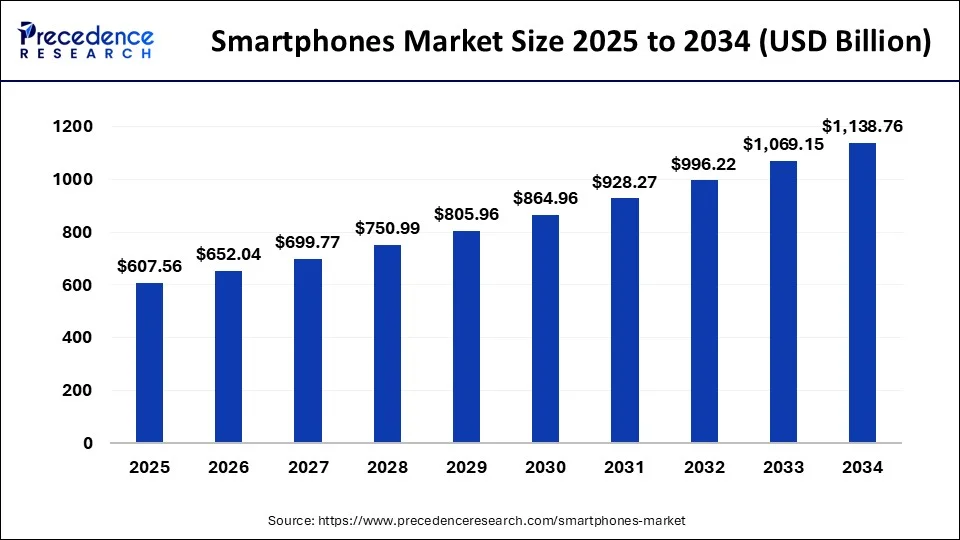
📌 Gyakorlatban: a fentiek kapcsán az a gondolat merült fel bennem, hogy mennyire fog függő viszonyba kerülni az Apple (AAPL) az által, ha a szolgáltatásai felfutnak, de mondjuk a Google-höz vannak kötve, akkor ezt az ökoszisztémából már csak bajosan lehet eltávolítani. Mi történik akkor, ha a Google vagy a Microsoft az OpenAI-on keresztül árat emel és azt az Apple nem tudja áthárítani a fogyasztókra? Szerintem ez rövidtávon előny, közép- és hosszú távon viszont hátrány lesz a vállalat számára.
az Apple az a részvény, amelyikről mindenki azt hiszi, hogy érti, aztán kiderül, hogy mégsem. Sokan autógyártóhoz hasonlítják a hardverciklus-függőség miatt, mások szoftvervállalatként értékelik a Szolgáltatások marzsai alapján, megint mások AI-platformként pozícionálják a jövőbeli Apple Intelligence-monetizáció reményében. A valóság az, hogy az Apple egyszerre mindhárom, és ez az összehasonlíthatatlanság az, ami az értékeltségi vitát évről évre újragenerálja. Tehát ha mélyebben akarjátok a vállalatot elemezni, akkor ezeket a szegmenseket külön kell választani, meg kell vizsgálni a bevételüket és a marzsukat is, majd súlyozottan összehozni a végeredményt.
🏆 Az Apple (AAPL) jelenlegi helyzete és vetélytársai 🏆
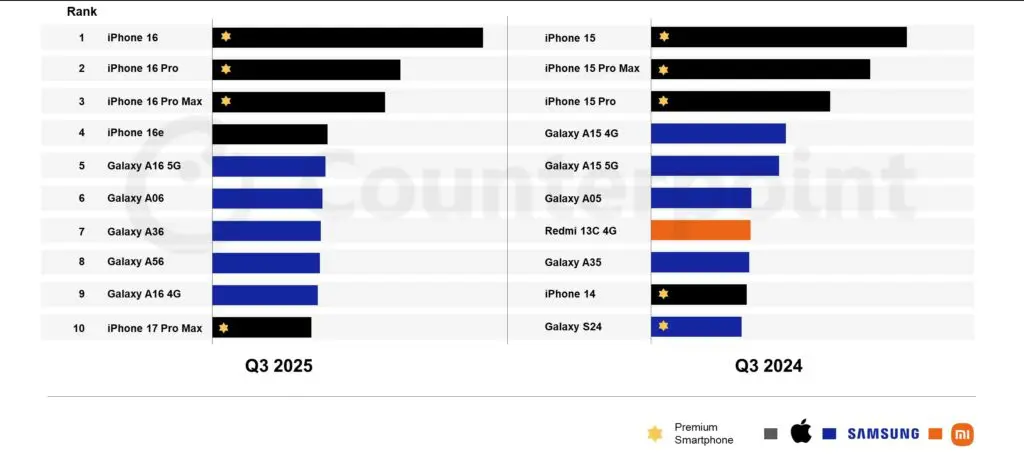
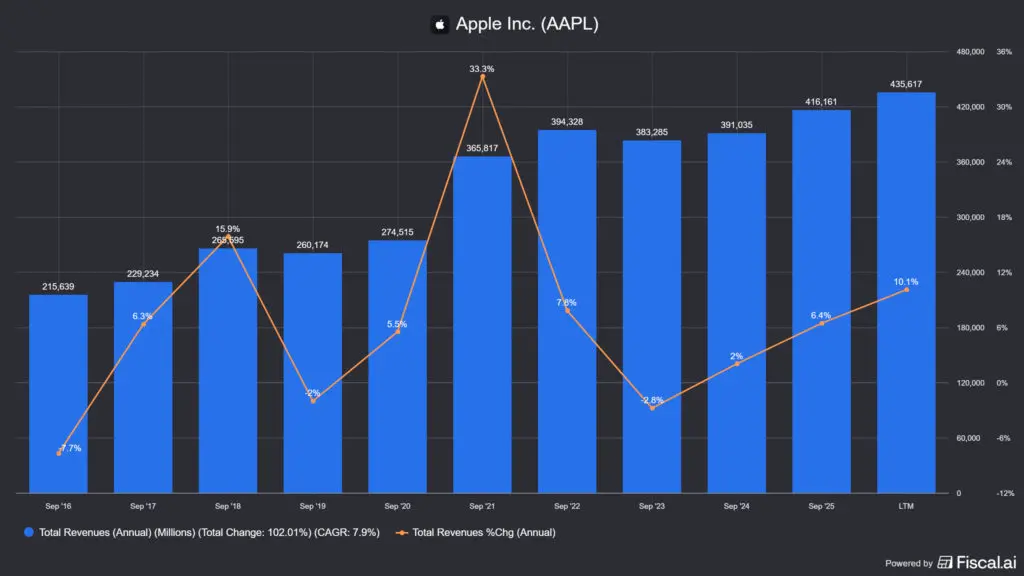
Az Apple piaci pozíciója 2025-ben sziklaszilárd volt, rekordokat döntöttek a bevétel terén, de a kihívások is rekordméretűek. A 2025-ös fiskális év 416.2 milliárd USD-s bevételt hozott, ami 6.4%-os növekedés az előző évhez képest. Az iPhone 17-tel tarolt a vállalat, és az IDC szerint az Apple 2025-ben elérte a 19.4%-os globális piaci részesedést, amivel a világ vezető okostelefongyártójává vált. Ez egyébként az elmúlt pár évben is így volt, az első 3 helyen a Samsung, a Xiaomi és az Apple cserélgeti egymásközt a helyeket. A 2025 decemberében zárt első fiskális negyedévben (Q1 FY2026) a bevétel 143.76 milliárd USD volt, ami 15.65%-os éves növekedés, ez rekord negyedév a cég történetében.
A versenytársak három csoportra bonthatók. Az első csoport a hardverpiaci riválisok: a Samsung globálisan a legnagyobb okostelefon-gyártó volumenben, a Google Pixel egyre agresszívabb AI-first marketinggel nyomul, Kínában pedig a Huawei saját chipekkel és némi nacionalista érzülettel erősíti vissza pozícióját (a kínaiak szeretnek hazai márkákat vásárolni, ez az autópiaci márkáknál látszik jól). Az Apple Indiai gyára (a 2025 végére az iPhone-ok 20%-a már Indiában gyártódik) részben épp ezért stratégiai kérdés: csökkenti a kínai ellátásilánc-kockázatot és a vámháborús kitettséget.
A második csoport a Szolgáltatás-szegmens versenytársai: Spotify az Apple Music ellen, Netflix az Apple TV+ ellen, Google és Microsoft az App Store monopólium-pozíciója ellen. Ez utóbbi különösen érdekes, mert az EU Digital Markets Act értelmében az alternatív app-áruházak megnyitása kötelező lett Európában, ez közvetlen bevételkockázat az App Store 30%-os jutalékaira nézve. Láttunk már korábban is hasonlót az Apple speckó csatlakozó szabványai versus Type-C vitában: Európában már csak az utóbbival lehet telefonokat forgalomba hozni.
A harmadik és legizgalmasabb csoportot az AI riválisok alkotják: Google, Microsoft, Meta és Amazon összesen nagyjából 700 milliárd USD-t ruháznak be 2026-ban AI-infrastruktúrába. Az Apple ezzel szemben az ökoszisztéma-integráció útját választotta: az Apple Intelligence on-device feldolgozása és a „Biztonság az Első” narratíva az a versenyelőny, amelyet a felhasználók érzékelnek, de a befektetők nehezen tudják lefordítani számokká. A fenti cégekről szinte mind írtam már korábban, ezeket itt éritek el:
- Alphabet (GOOGL) részvény: AI-fogadás és CAPEX kockázat
- Meta (META) részvény elemzés és a 2026-os AI-beruházás
- Amazon (AMZN): növekedési gépezet avagy a tőkefaló óriás
- Microsoft (MSFT) részvény 2026: esés után?
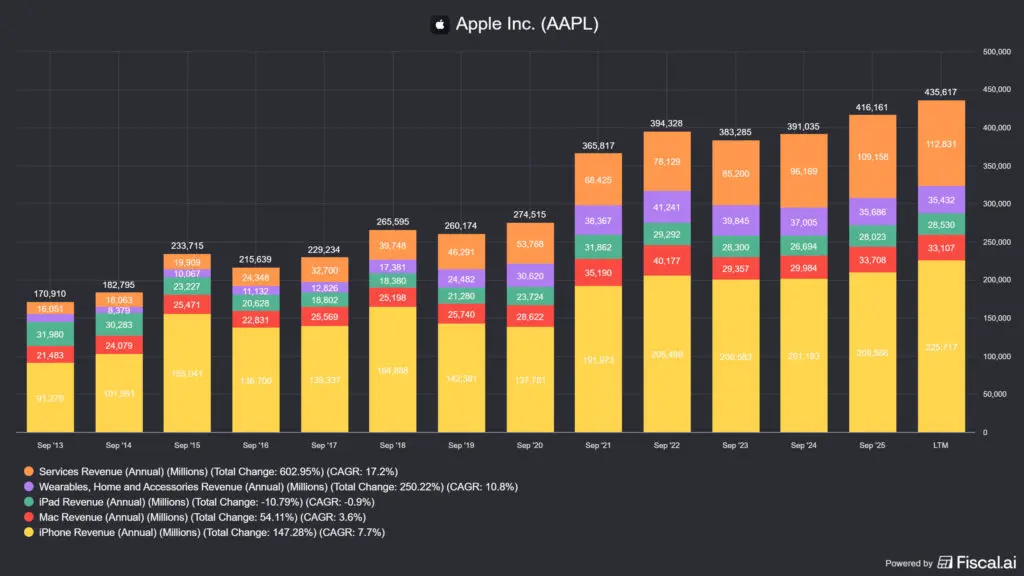
Ami az Apple tézisét a legjobban átírja 2025-2026-ra: a Services szegmens 2025 végén profit szempontjából átvette az első helyet az iPhone-tól. Ez nem csupán egy egyszeri mérföldkő: azt jelzi, hogy az Apple bevételi mixe fokozatosan a magasabb marzsú, visszatérő jellegű Szolgáltatások szegmens bevételei felé tolódik, ami a hagyományos hardverciklus-volatilitást strukturálisan tompítja.
📌 Gyakorlatban: az Apple erőssége az ökoszisztéma, de ez egyben a gyengesége is. Aki egyszer benne van (iPhone, Mac, iCloud, AirPods), annak a váltás 10 000 USD feletti implicit költséggel járna a váltás. Aki kívül maradt, azt szinte lehetetlen belehúzni a prémium árazás miatt, nem véletlenül tart egy évtizede az Android vs. iOS vita a felhasználók között. Ez egy önmegerősítő, de lassan növekvő zárt rendszer, ami kiváló cashflow-forrás, de egyre nehezebb újonnan meghódítani.
🎢 Az Apple metrikái 🎢
📊 Árfolyam és az AI-narratíva hatása
Az Apple árfolyama 2025 decemberében 285 USD körüli csúcsot ért el, majd 2026 elején visszakorrigált. A cikk írása idején, 2026. március közepén 248 USD körül mozog a papír, ami az ATH-hoz képest közel 13%-os visszaesés, a tágabb technológiai szektor esésének hullámait követve. A 12 hónapos visszatekintő hozam így is közel 12% felett van, ami egészséges, de messze elmarad az Nvidia teljesítményétől ugyanebben az időszakban.
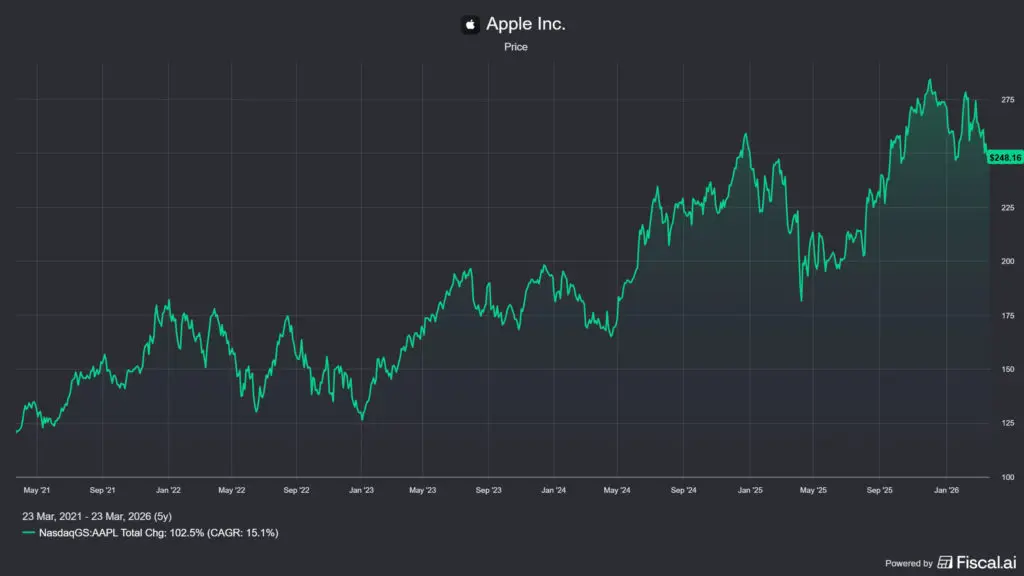
Az esés közvetlen katalizátorai leginkább csak tippelhetők, szerintem bele lehet láni egy sima piaci korrekciót, de aki konkrét okot keres rá, annak itt van néhány: az Apple Intelligence rollout lassabb a vártnál, a Siri újretervezése csúszik, az EU-s szabályozásnak megfelelés (ez a DMA Act) közvetlen App Store-bevétel kockázatot hordoz, és a kínai iPhone-piaci verseny erősödik. Ezzel párhuzamosan megjelent az alábbi aggodalom is: az Apple „AI-lemaradónak” tűnik a Google, a Microsoft és a Meta mellett, akik látványos LLM-bevezetésekkel és agresszív CAPEX-programokkal nyomulnak. Ez az árfolyamban is tükröződik: míg az „AI-befektető kedvencek” szárnyaltak 2025-ben, az Apple relatíve visszafogott maradt. Viszont ez egy eléggé általánosan ráhúzható narratíva jelenleg, a legtöbb elemző ezzel a jolly joker kártyával indokolt mindent az elmúlt 1 évben.
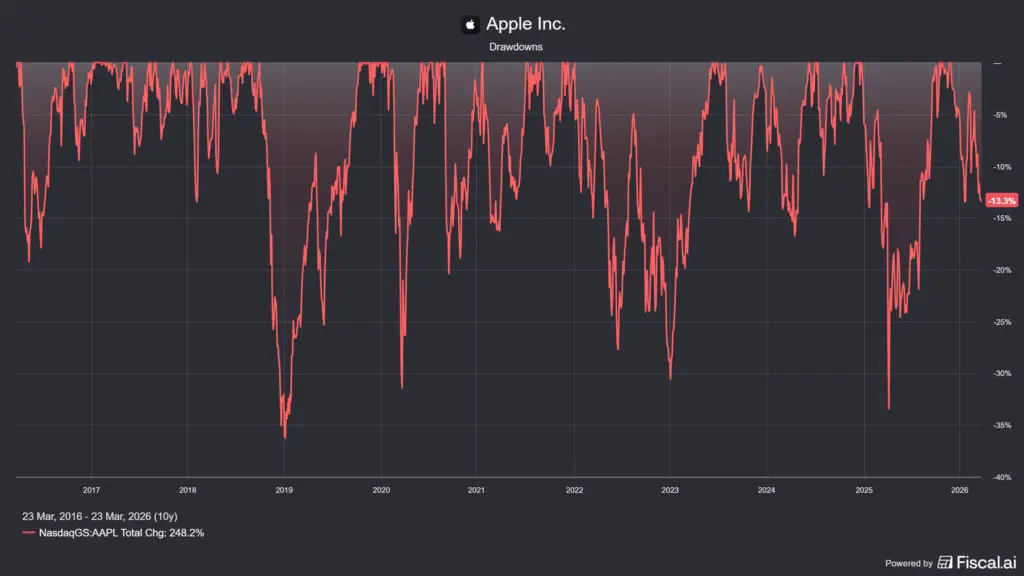
Fontos kontextus ugyanakkor: az Apple árfolyama a 2022-es, bő 30%-os piaci visszaesés óta nagyjából megháromszorozódott. Aki a mélypontján vette meg, az rendkívüli hozamot realizált, de hát sok részvénnyel volt ez így, például a Meta-val is. Ez nem jelenti azt, hogy ez megismételhető, de illusztrálja, hogy az Apple árfolyama hosszú távú befektetők számára historikusan kifizetődő volt, a ciklikus visszaesések ellenére is.
📌 Gyakorlatban: az Apple az egyik legkevésbé volatilis nagy tech részvény, a beta – ami a Finviz szerint 1.12 – az iparági átlag körül van. Ez viszont azt is jelenti, hogy egy Nvidia-szerű szárnyalásra ne számítsatok, az Apple nem is erre való. Aki stabilitást keres hosszabb távra, az egy megfelelő értékeltség mellett nem fog rosszul járni, csak szerintem most ez nem az az időszak, amikor az Apple (AAPL) reklámáron forognak, ahogy azt lejjebb látni fogjátok.
🪙 Értékeltség: NOPAT yield és a Services-prémium
Az Apple értékeltségének tárgyalásakor az első feltűnő szám a P/E, ami jelenleg 31-32 körül mozog, ez önmagában nem hangzik extrémnek egy növekedési technológiai részvénynél, de kontextus nélkül félrevezető. Az Apple 2025-ös EPS-e (TTM) 7.92 USD, a piaci kapitalizáció kb. 3700 milliárd USD. Nézzük meg a NOPAT yieldet, ami az általam preferált mutató és sokkal jobban mutatja az értékeltség mögötti fundamentális teljesítményt:
- 🎯 NOPAT yield jelenleg: kb. 3,0% (2025 FY alapján, piaci ár alapján)
- 🕒 NOPAT yield 3 éves átlag: kb. 3.1%
- 📊 NOPAT yield 5 éves átlag: kb. 3.44%
- 🗓️ NOPAT yield 10 éves átlag: kb. 4.37%
- 📜 NOPAT yield 20 éves átlag: kb. 5.22%
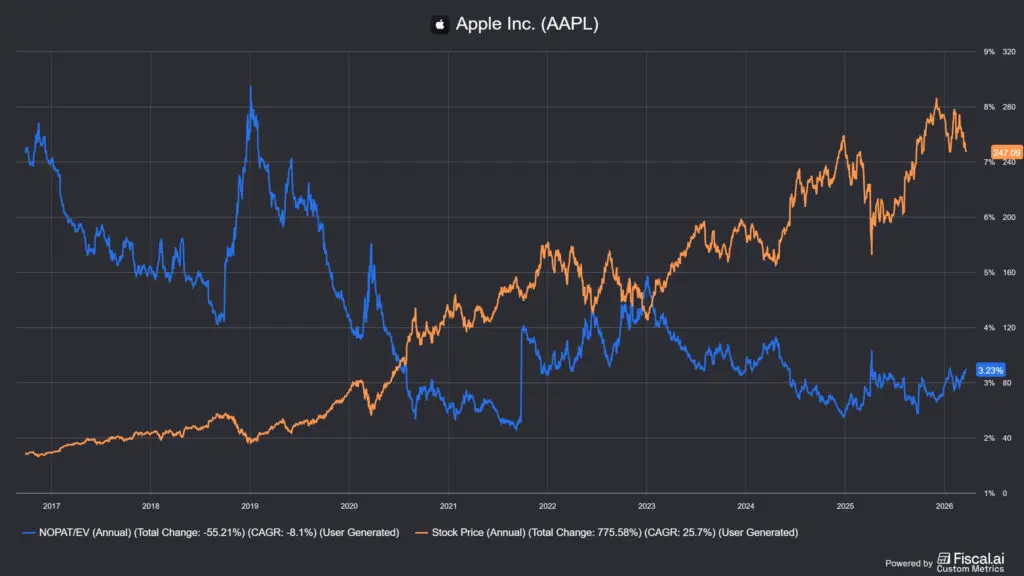
A fentiek alapján az Apple jelenleg biztosan nem olcsó, bár minél nagyobb időtávon néztem, annál magasabb NOPAT yieldet kaptam, hiszen egy ideje már nagyon drága a vállalat. Ez összhangban van azzal, amit a 32-es P/E és a 3%-os NOPAT yield sugall: a piac egy kiszámítható, de nem robbanásszerű növekedési pályát áraz be. Az igazi kérdés az, hogy a Szolgáltatás-szegmens marzskülönbsége és az Apple Intelligence-monetizáció képes-e 2027-2028-ra felpörgetni a NOPAT-ot – mert ha igen, a jelenlegi szorzó visszatekintve olcsónak fog tűnni. De, az biztos, hogy jelenleg ez nem egy reklámáras részvény, az értékeltségi szorzó inkább ellenszelet képez a befektetőknek.
🫰 Bevételek és profitabilitás
A 2025-ös fiskális év rekordokat döntött. Az összesített bevétel 416.2 milliárd USD volt (6.43% éves növekedés), az operatív marzs 32.4%-ra emelkedett, a nettó profit 112 milliárd USD-t ért el (+19.5% YoY), az EPS pedig 7.46 USD-ra nőtt (+22.7% YoY). A bruttó marzs rekordon, 46.9%-on zárt, amit részben a Pro és Pro Max modellek magasabb arányú értékesítése, részben a Szolgáltatás-mix bevételben betöltött szerepének növekedése hajtott.
A bevételi mix az alábbiak szerint alakult FY2025-ben:
- 📱 iPhone: 52%
- 💼 Services: 26.3% (109.2 milliárd USD, +14% YoY)
- 💻 Mac: 8%
- 📱 iPad: 5%
- ⌚ Wearables, Home, Accessories: 8.7%
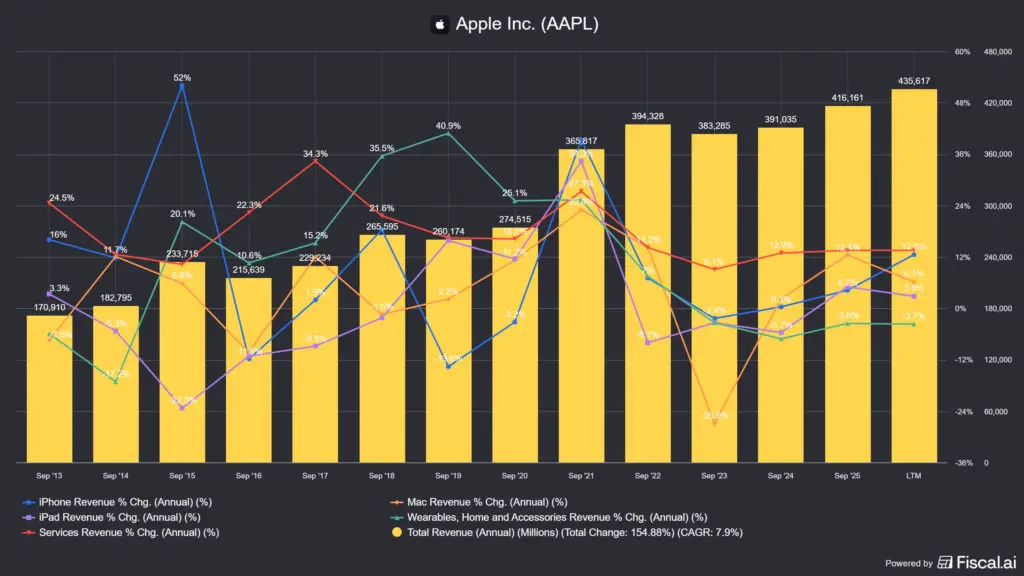
A legfontosabb trendvonalat a Szolgáltatás-szegmens adja: az App Store, az iCloud, az Apple Music, az Apple Pay, az Apple TV+ és a search deal összesen 109.2 milliárd USD-s bevételt termelt 2025-ben, és ez az egész Apple operatív profitjának több mint felét adta a magasabb marzs miatt. A Services bruttó marzsa közel 75%, szemben az iPhone ~38%-ával. Ez nem meglepő, a hardvergyártás mindig is egy tőkeintenzívebb műfaj volt, mint a szoftverkészítés. Ehhez jön egy kevésbé emlegetett, de érdemi szám: az Apple évente kb. 1 milliárd USD feletti összeget zsebelhet be 2026-ban App Store-jutalékként a harmadik féltől beágyazott AI-appok (ChatGPT, Claude, Perplexity stb.) előfizetéseinek 15-30%-a révén. Ez az „AI-landlord” pozíció nem kíván semmilyen saját modell-fejlesztési CAPEX-et, tulajdonképpen a vállalat a felületeit adja bérbe külső szolgáltatóknak.
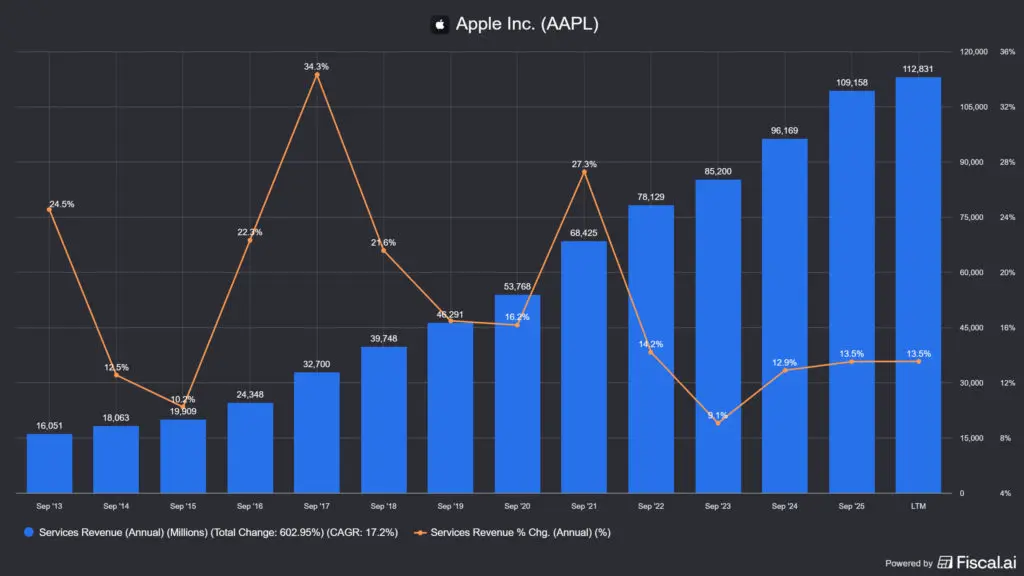
📌 Gyakorlatban: az Apple profitabilitása az iparág legjobbjai között van. 32%-os operatív marzs egy 416 milliárd USD-s vállalatnál egy meglehetősen meggyőző szám. A kérdés az, meddig tartható fent ez a marzs, ha az EU és az USA trösztjogi nyomása az App Store monopolpozícióját meggyengíti. Az pedig, hogy a Szolgáltatások szegmens nagyobb profitabilitással termel, mint a hardvergyártás, senkit nem lephet meg, annak idején a Cisco Systems (CSCO) is ezért terelte a fogyasztóit a fizikai tűzfalak és egyéb hálózati eszközöktől a szoftveres megoldásaik felé.
🤞 Hatékonyság: ROIC és szabad cash flow
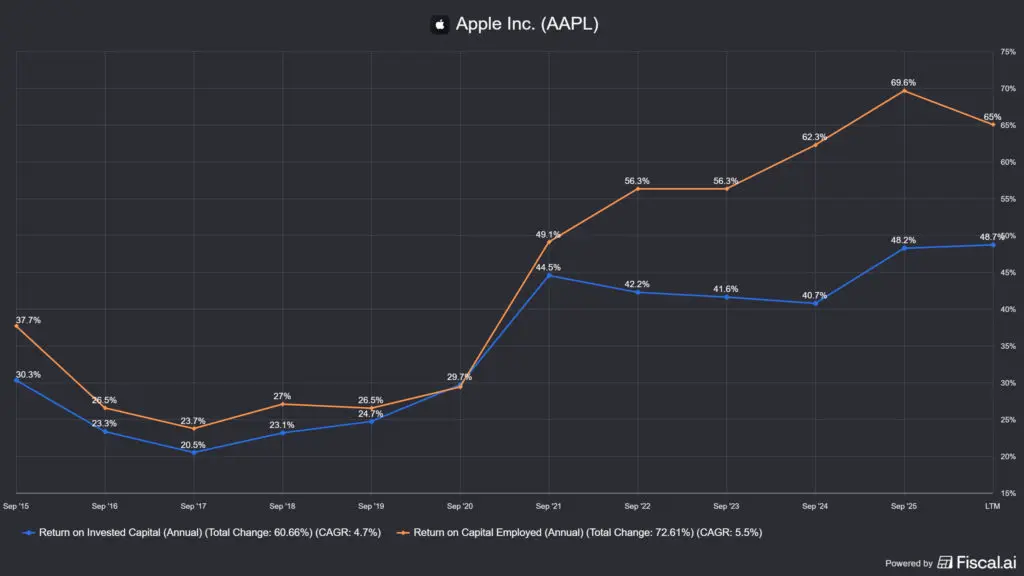
Az Apple ROIC értéke az egyik legjobb az iparban: a befektetett tőke megtérülése nem lehet kérdés 48.7%-os ROIC mellett, ha a WACC-t a szokásos 10%-nak veszem. Ez extrém magasnak tűnik, és valóban az is, a trükk ott van, hogy az Apple rengeteg részvényt vásárol vissza készpénzből, ami csökkenti a ROIC mutató nevezőjét (ROIC=NOPAT/Befektetett tőke), vagyis felfele tolja a számokat. Ez viszont azt is jelenti, hogy az Apple akkor is visszavásárolja a részvényeit, amikor azok túlértékeltek, ezzel lényegében pusztítja a tulajdonosi értéket, de a grafikonon a ROIC érték sokkal jobban néz ki.
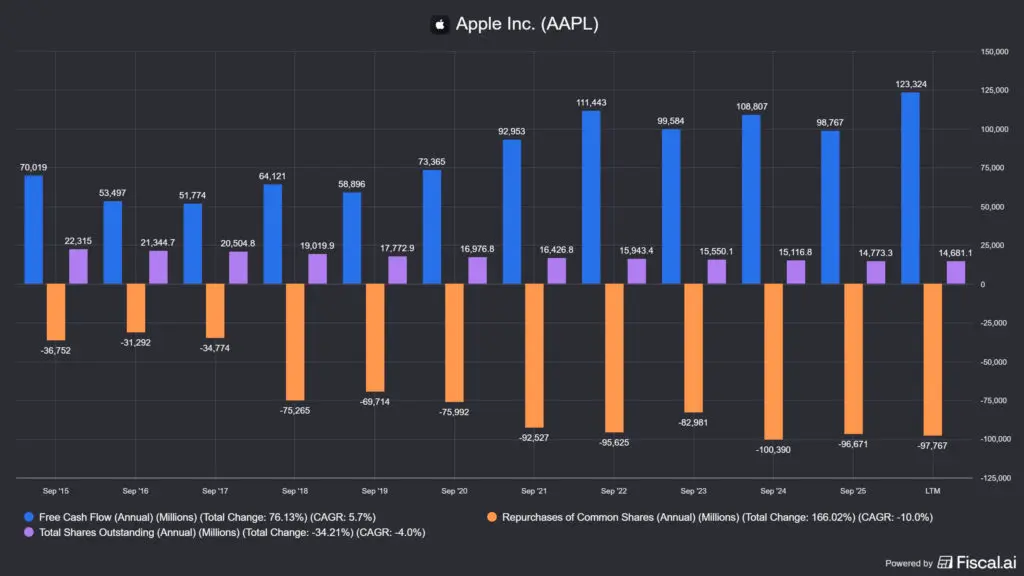
Az érem másik oldala viszont az, hogy az Apple iszonyatosan sok készpénzt termel, amit hatékonyan nem lehet visszaforgatni az üzletmenetbe. A szabad cash flow 98.8 milliárd USD volt FY2025-ben (-9.2% YoY az előző év rendkívüli szintjéhez képest, de azóta újra rekord magasságba emelkedett). A tőkekiadás (CAPEX) mindössze 12.72 milliárd USD volt, 2026-ra 14 milliárd USD-t tervez a cég, ez az AI-riválisok szintjéhez képest töredéknek tekinthető. Ennélfogva az Apple szabad cash flow-ja szinte teljes egészében visszaosztható: FY2025-ben a cég 104.7 milliárd USD-t juttatott vissza a részvényeseknek részvény-visszavásárlás és osztalék formájában. A visszavásárlási program 2026-ban 100 milliárd dolláros kerettel folytatódik, az osztalék részvényenként 0.26 USD-ra nőtt (+4%).
A mérleg szintén erős: a készpénz és forgalomképes értékpapír-állomány meghaladja a ~67 milliárd USD-t (a cégek nem fizikai készpénzben, hanem például rövidlejáratú állampapírban ülnek), így a nettó adósság 23.6 milliárd USD (tehát cash pozitív). Ez kényelmes finanszírozási pozíciót jelent, a mérleg nagyon erős.
📌 Gyakorlatban: az Apple látszólag a visszaosztás bajnoka. Aki stabil, lassan növekvő osztalékra és rendszeres visszavásárlásra épít, annak ez az ideális befektetés. A veszélye az, hogy a visszavásárlás csak addig értékteremtő, amíg az árfolyam nem drágul meg irreálisan. Viszont opportunisztikusan sem nevezném, mivel nem az történik, hogy egy nagy készpénzhegyet halmoznak fel és amikor alulértékelt a vállalat, visszaveszik a részvényeket, hanem periodikusan, előre allokált összegekkel dolgoznak. Bár én az átlagnál lényegesen finnyásabb vagyok a tőkeallokációra, ez sok befektetőt egyszerűen nem érdekel, csak az, hogy az Apple árfolyama évek óta növekedik.
🎲 Kockázati tényezők: AI-lemaradás, DMA-kockázat, Kína és CEO-utódlás
Az Apple kockázatprofilját négy fő tényező határozza meg:
- 🤖 Az AI-narratíva lemaradása: a piac azt árazta be, hogy az Apple Intelligence az iPhone-ok szoftverfrissítési ciklusának következő motorja lesz. Ha a Siri-újraépítés és az Intelligence-funkciók bevezetése tovább csúszik, vagy ha a felhasználók egyszerűen nem váltanak újabb modellre az AI-képességek miatt, az Apple a növekedési sztori elvesztésével szembesülhet, ami a szorzókon keresztül ütné meg az árfolyamot.
- ⚖️ EU Digital Markets Act és DMA-kockázat: az App Store 30%-os jutalékmodellje elleni trösztjogi nyomás az EU-ban és az USA-ban egyaránt erősödik. Ha az alternatív app-áruházak megjelenése Európán túlra is kiterjed, a Szolgáltatások-szegmens marzsának szignifikáns hányada kerülhet veszélybe. Ez nem holnap következik be, de 3-5 éves távon reális fenyegetés.
- 🇨🇳 Kínai kockázat: az Apple bevételének kb. 15-18%-a Kínából érkezik, és a Huawei visszatérése (saját chippel, hazai márkapreferenciával) az iPhone piaci részesedésének eróziójával jár és akkor még nem beszéltünk a Xiaomiról. A kereskedelmi vámháború bármilyen eszkalációja szintén érintheti a kínai gyártókapacitást, bár az indiai „B terv” részben fedezi ezt a kockázatot.
- 👤 Tim Cook utódlási kockázat: a COO Jeff Williams és több kulcsvezető (Lisa Jackson, Kate Adams, John Giannandrea) 2025 végén és 2026 folyamán távozik vagy visszavonul. Tim Cook maga is a közelgő 50. évforduló árnyékában nyilatkozta, hogy nem tervez visszavonulni, de a befektetők tudják: az Apple Steve Jobs után egyszer már sikeresen megoldott egy CEO-váltást, szóval ez talán a legkisebb kockázat, amit a piac árazhat.
📌 Gyakorlatban: azon gondolkodtam, és ez számotokra is egy jó teszt lehet, hogy hány ismerősötök említi az Apple-t ha az AI-ról beszél. Amikről rendszeresen hallok az a ChatGPT (Microsoft támogatott OpenAI), a Claude (Anthropic, amit a Google és az Amazon pénzel) és a Gemini, ami a Google házon belüli megoldása. Mivel ez uralja a piaci narratívát, és az Apple ilyen irányú fejlesztéseiről nem is hallani, ezért ez rövidtávon megütheti a cég árfolyamát.
💵 Apple (AAPL): megszoksz vagy megszöksz? 💵
Az Apple esetében a piaci vita kevésbé vallásháborús jellegű, mint a Tesla esetében, de élesebb, mint a többi, nem ennyira „sexy-fancy” vállalatnál. Valójában az Apple is eléggé beleillik a „religion stock” kategóriába, a követői vakon bíznak a termékeikben és a szolgáltatásaikban. Az alapvető kérdés az, hogy fizetsz-e ma egy 3700 milliárd USD-s piaci kapitalizációval rendelkező cég részvényeiért 248 USD-t, amit kétféleképpen is lehet értelmezni: a pozitív oldal a világ legjobb FCF-generáló gépezetének mondja, a negatív pedig az AI-forradalomban lemaradó szolgáltatónak állítja be. Érveljen hát mindkét oldal!
🐂 Bikák mondják (Optimista szcenárió):
- 📱 Az iPhone 17-szuperciklus csak most indult be: az AI-képességekkel erősített iPhone-ok szoftverfrissítési rátája historikusan magas lehet 2026-2027-ben, különösen a több éves cikluson kívüli felhasználói állomány (az aktív eszközök száma meghaladta a 2,2 milliárdot) körében. Minden 1%-os szoftverfrissítési ráta növekedése milliárdos bevételnövekedést jelent(het), de én ebben olyan nagyon nem hiszek, hiszen ebből nem következik egyből a plusz szolgáltatás monetizáció.
- 💼 A Szolgáltatások-szegmens még messze nincs telítve: a 109 milliárd dolláros Szolgáltatások szegmens bevétele impozáns, de az ARPU globálisan messze elmarad a fejlett piacokétól a feltörekvő régiókban. Ha az iCloud+, az Apple TV+ és az Apple Music penetrációja Indiában, Brazíliában és Délkelet-Ázsiában nő, ez évi több tízmilliárd USD-s organikus növekedési pályát nyit meg.
- 🤖 Az „AI-landlord” pozíció olcsóbb, mint az AI-befektető pozíció: miközben a hiperscalerek összesen közel 700 milliárd USD-t költenek AI-infrastruktúrára 2026-ban, az Apple 14 milliárd USD-os CAPEX mellett az App Store-on keresztül többmilliárd USD-t szed be az AI-appok előfizetési jutalékaiból. Ez az aszimmetrikus pozíció hosszú távon rendkívül értékes lehet, ha az AI-infrastruktúra beruházások nem válnak be a konkurenseknél.
- 💰 A visszaosztás gépezete törhetetlennek tűnik: az Apple FY2025-ben 104.7 milliárd USD-t osztott vissza a részvényeseknek. A 100 milliárd USD-os 2026-os visszavásárlási keret fenntartható, sőt növelhető, ha a FCF folyamatosan 90-100 milliárd USD felett marad. Ez évente kb. 2.5-3%-os részvényszám-csökkentést jelent, ami hosszú távon szignifikáns hozamnövelő hatású, de korábban erről elmondtam, mi ezzel a problémám.
🐻 Medvék mondják (Pesszimista szcenárió):
- 🤖 A valódi AI-lemaradás árfolyamkockázatot jelent: a Google Gemini, a Microsoft Copilot és a Meta AI mind agresszívabban integrálnak LLM-képességeket az ökoszisztémáikba. Ha az iPhone megkülönböztető tényezőjévé az AI válik, és az Apple Intelligence lényegesen gyengébb marad a versenytársaknál, akkor a 3700 milliárd USD-s értékeltség nem túl valószínű, hogy tartható lesz, így árfolyamesésnek kell következnie.
- ⚖️ A trösztjogi nyomás strukturális bevételkockázat: az EU DMA már kötelezővé tette az alternatív app-áruházakat Európában; ha az USA FTC, az Egyesült Királyság CMA és más hatóságok hasonló irányba mennek, a 30%-os App Store-jutalékmodell, amely ma a Szolgáltatások szegmens magas marzsát adja, súlyosan erodálódhat. Az Apple jelenleg jogi csatát vív ezekért a bevételekért, de a szabályozói trend nem kedvező.
- 🇨🇳 A Kína-kockázat aszimmetrikus: ha az USA-Kína kereskedelmi feszültség eszkalálódik, az Apple egyszerre szembesül magasabb gyártási költségekkel (kínai ellátásilánc) és csökkenő helyi kereslettel (Huawei-preferencia + esetleges bojkott). Az indiai gyártás valódi előrelépés, de 2026-ban az iPhone-ok 80%-a még mindig kínai gyártású komponensekből áll össze. Viszont, a jelenlegi helyzetben inkább az tűnik valószínűbbnek, hogy az USA és Kína hosszabb távon egyszerűen ki fog egyezni egymással, mert az érdekeik kölcsönösek.
- 👤 Post-Cook Apple ismeretlen terep: Tim Cook az Apple legnagyobb értékteremtési ciklusa alatt volt vezető. Ha az utódlás nem zökkenőmentes, a részvény rövid-középtávon diszkontot kaphat a bizonytalanság miatt, ahogyan az Steve Jobs halála körül is történt, bár az Apple azóta megtöbbszörözte az értékét.
📌 Gyakorlatban: az Apple nem egy szeretni vagy gyűlölni való részvény, mint a Tesla, inkább egy „elhiszed-e, hogy a következő 5 évben is az Apple marad a világ prémium ökoszisztémájának megkérdőjelezhetetlen ura” típusú befektetés. Ez nem hitéleti, hanem piaci kérdés: az ökoszisztéma erős, a számok rendkívül jók, de a növekedési motor következő fázisa, az AI-szuperciklus, még csak ígéret.
📝 Az Apple (AAPL) helyzetének összegzése 📝
Az Apple 2025-ben minden mérhető pénzügyi mutatóban rekordot döntött: 416 milliárd USD-s bevétel, 112 milliárd USD-s nettó profit, ~99 milliárd USD-s szabad cash flow, 46.9%-os bruttó marzs. A Szolgáltatások-szegmens 109 milliárd USD-re nőtt, és profit szempontjából átvette az első helyet az iPhone-tól, ez strukturális átalakulás, nem egyszeri esemény. A mérleg erős: 67 milliárd USD-s készpénz és értékpapír-állomány, 100 milliárd USD-s visszavásárlási keret 2026-ra.
A befektetési tézis 2026-ra nagyjából az alábbi: az Apple ma nem egy klasszikus növekedési és nem is egy klasszikus értékrészvény. Valahol a kettő között van: egy rendkívüli FCF-generáló gépezet, amely a visszaosztáson keresztül stabilan gyarapítja a részvényesi értéket, és amelynek következő növekedési opciója az Apple Intelligence-ökoszisztéma monetizációja lehet. Ezt viszont nem különösebben szofisztikált módon, hanem előredetermináltan teszi, ami a tőkeallokátori szemléletű befektetőknek szúrhatja a szemét.
🤞 Aki az Apple-t ma tartja vagy venni akarja, annak nem azt kell eldöntenie, hogy mennyi iPhone-t fog eladni jövőben a vállalat. Azt kell eldöntenie, hogy bízik-e abban, hogy az Apple a saját ökoszisztémáját más AI szolgáltatóknak bérbe adva az AI-forradalom alatt is megőrzi pozícióit és a szabályozói nyomással szemben is megvédi a marzsait.
Ne feledjétek, ez a mini-elemzés nem helyettesíti a saját kutatásotokat, de abban segít, hogy eldöntsétek: érdemes-e sok tucat órát az Apple (AAPL) mélyelemzésére szánnotok, vagy elegendő csak a figyelőlistátokon tartani a papírt (jelenleg az utóbbira szavaznék).
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvénykeresőjét és portfólió kezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt Kérdések: Szakmai kérdések az Apple (AAPL) kapcsán
Mi az az Apple Intelligence, és miért kulcsfontosságú a részvény szempontjából?
Az Apple Intelligence az Apple on-device és felhőalapú AI-platformja, amelyet 2024 végén vezettek be és 2025 folyamán terjesztett ki a cég az összes kompatibilis eszközre. A platform a Siri újjáépítésétől a szöveg- és képgeneráláson át a rendszerszintű kontextuális tanulásig terjed. Azért kulcsfontosságú befektetési szempontból, mert a piac ezt várja az iPhone következő nagy frissítési ciklusa mögé: ha a felhasználók AI-képességekért cserébe régebbi eszközeiket lecserélik, az Apple bevétele és marzsai szignifikánsan nőnek.
Miért olyan fontos a Szolgáltatások-szegmens, és mennyire fenntartható?
A Szolgáltatások szegmens (App Store, iCloud+, Apple Music, Apple Pay, Apple TV+, search deal stb.) 109.2 milliárd USD-s bevételt termelt FY2025-ben, kb. 75%-os bruttó marzs mellett, szemben az iPhone ~38%-os bruttó marzsával. Ez azt jelenti, hogy a Szolgáltatások már profit szempontjából átvette az első helyet. A fenntarthatóság kérdése részben trösztjogi: az EU DMA és az USA-s versenyhatósági nyomás az App Store jutalékait fenyegeti. Ha a 30%-os jutalékmodell 15-20%-ra csökkenne globálisan, az évi 10-15 milliárd USD bevételcsökkenést jelentene.
Mit jelent az „AI-landlord” pozíció az Apple számára?
Az Apple 2.2 milliárd aktív eszközével az okostelefonos és tabletes ökoszisztéma kapuőre. Minden ChatGPT-, Claude- vagy Perplexity-előfizetés, amit egy iPhone-os felhasználó az App Store-on keresztül vesz meg, után az Apple 15-30% jutalékot kap, lényegében saját AI-fejlesztési CAPEX nélkül. 2026-ban az AI-appokból származó App Store-jutalékok várhatóan meghaladják az 1 milliárd USD-t (de a cég ezt külön nem közli le).
Miért vásárol vissza az Apple ennyi saját részvényét és ez jó-e a befektetőknek?
Az Apple FY2025-ben 104.7 milliárd USD-t osztott vissza részvényeseknek (visszavásárlás + osztalék). A visszavásárlás csökkenti a közkézen forgó részvények számát, így az EPS nő még stagnáló nettó profit mellett is. Az elmúlt 10 évben az Apple részvényszáma közel 40%-kal csökkent a visszavásárlások hatására, ez önmagában közel 40%-os hozamnövelő hatást jelentett azoknak, akik tartották a papírt. A visszavásárlás akkor értékteremtő, ha a részvény nem forog irreális árazás mellett, de szerintem a historikus átlagokat figyelembe véve, most egyáltalán nem mondható a papír olcsónak.
Mi a kínai kockázat az Apple-nél, és hogyan kezeli a cég?
Az Apple bevételének kb. 15-18%-a Kínából érkezik, emellett a gyártás korábban döntő hányada szintén kínai ellátásiláncon nyugodott. A kockázat kettős: egyrészt a Huawei visszatérése a Kirin chippel csökkenti az iPhone piaci részesedését Kínában, másrészt az USA-Kína kereskedelmi feszültség vámkockázatot jelent. Az Apple az Indiába helyezett gyártással reagált: 2025 végére az iPhone-ok 20%-át már Indiában állították elő, és ez az arány tovább nő. Az India-stratégia csökkenti, de nem eliminálja a kínai kitettséget, a teljes diverzifikáció 3-5 éves program, nem egyszeri lépés.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.