
?Miről szól a Piaci Impulzus rovat??
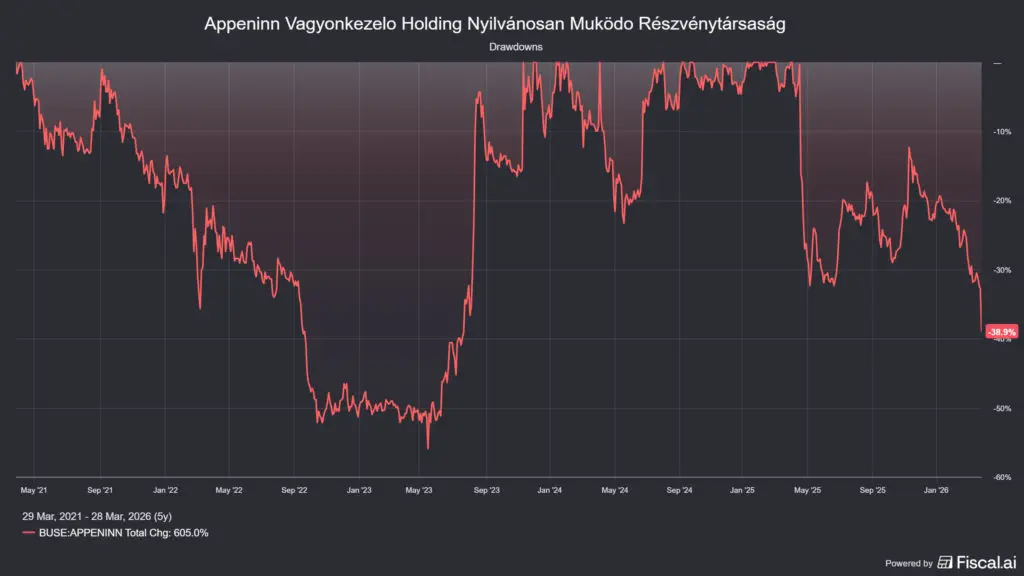
Az Appeninn árfolyam 2025-ben egy nap alatt 18%-ot esett, majd a mindenkori csúcsoktól durván 39%-ot esve, jelenleg 605 HUF körül állt meg. Mi ennek az oka, mik az árfolyam mögöttes mozgatórugói és mire kell odafigyelnie annak, akit ez a részvény érdekel?
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40-50 órát is igénybe vehet. Befektetőként ennyi energiát minden egyes cég elemzésébe lehetetlen beletenni, ha kellően hosszú figyelőlistát szeretnétek hatékonyan kezelni. Ezért hoztam létre a Piaci Impulzus rovatot, amely betekintést enged pillanatkép gyanánt egy-egy részvénybe, most éppen az Appeninn dolgaiba, és nagyjából felvázolja az aktualitásokat. Nem mélyelemzés, inkább csak gondolatébresztő a pillanatnyi állapot alapján.
A célom nem napi kereskedési tippek osztogatása vagy technikai alakzatok elemzése. Helyette gyors, lényegre törő fundamentális minielemzéseket adok közre, amik segítenek az előszűrésben. Ezek az impulzusok segítenek észben tartani, hogy az Appeninn vagy más piaci szereplő aktuális árfolyammozgása érdemel-e mélyebb vizsgálatot, vagy csak egy futó piaci jelenségről van szó.
A részvény aloldalát részletes adatokkal itt találjátok: APPENINN részvény oldal
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
?Tartalomjegyzék?
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- ❓Mit csinál az Appeninn?
- 💡Az Appeninn jelenlegi helyzete és vetélytársai
- 🎢Az Appeninn metrikái
- ✅Appeninn: megszoksz vagy megszöksz?
- 📝A tézis összegzése
Mit csinál az Appeninn?
Az Appeninn Vagyonkezelő Holding Nyrt. (de a köznyelvben csak Appeninn) egy budapesti székhelyű, a Budapesti Értéktőzsdén APPENINN ticker alatt forgó ingatlanbefektetési holding, amely szabályozott ingatlanbefektetési társaságként (SZIT) működik. Ez a cégforma a magyar megfelelője a nemzetközileg ismert REIT (Real Estate Investment Trust) struktúrának. Ez utóbbi státusz kulcsfontosságú: a SZIT-ek törvény alapján kötelesek nyereségük legalább 90%-át osztalékként kifizetni, vagy legalábbis javaslatként előterjeszteni. Hogy mi történik ezután, azt a közgyűlés dönti el, és az Appeninn esetében ez nem egyszer okozott meglepetést.
A cég két fő szegmensben tevékenykedik:
- ? Irodák és raktárak bérbeadása: a portfólió gerincét budapesti irodakomplexumok és raktárépületek adják, amelyeket hosszú távú bérleti szerződésekkel üzemeltet. Ez a szegmens stabil, kiszámítható bérleti bevételt termel.
- ? Regionális terjeszkedés: az Appeninn 2023 óta aktívan építi külföldi portfólióját. Elsőként a varsói Wiśniowy Business Park irodakomplexumát vásárolta meg, majd 2026 elején a lengyelországi Tarnówban szerzett meg egy 56343 négyzetméteres Goodyear-logisztikai központot hosszú távú bérleti szerződéssel, ez az egyik legnagyobb ilyen tranzakció a cég történetében.
? Gyakorlatban: az Appeninn egy tiszta, könnyen értelmezhető modellben tevékenykedik: ingatlanokat vesz, bérbe ad, és a bérleti bevételből él, klasszikus REIT. Nincs gyógyszeripari pipeline-kockázat, nincs például olajárkitettség mint a MOL-nál, a mérlege viszonylag átlátható. A kérdés az, hogy a portfólió minősége, a bérleti szerződések hossza, az ingatlanok kiadottsága és az osztalékpolitika kiszámíthatósága elegendő-e ahhoz, hogy az Appeninn árfolyam mozgása hosszabb távon felfelé mutasson.
? Az Appeninn helyzete és vetélytársai
Az ingatlanpiac, különösen az irodaszegmens, az elmúlt években kettős nyomással szembesült: a COVID utáni időszakban, a home office terjedésével csökkent a hagyományos irodaigény, miközben az infláció és a kamatkörnyezet megemelte a finanszírozási költségeket. Az Appeninn árfolyama ezeket a makrohatásokat is tükrözheti. Aki ismeri az amerikai REIT piacot, az tudja, hogy nagyon nem mindegy, hogy egy ilyen vállalat lakóingatlanokat, ipari területeket, szerverparkokat vagy mit kezel és ad bérbe, ezeket külön mérlegelni kell az elemzéskor.
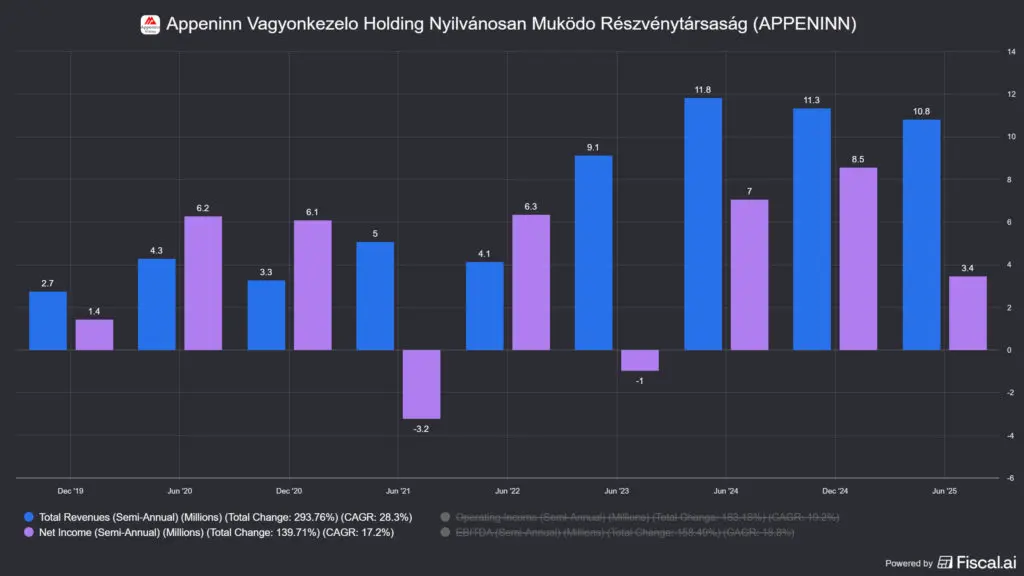
A 2025-ös első féléves adatok szerint a bérbeadásból származó bevétel 10,8 millió EUR volt, az adózott eredmény 3,4 millió EUR, mindkettő elmaradt az előző év azonos időszakától. Ez önmagában nem drámai, de jelzi, hogy a növekedési pálya nem lineárisan emelkedő. Miért féléves adatokat láttok és miért EUR-ban? Mert a cég így jelent a nemzetközi portfóliója miatt, illetve a különböző devizából származó bevételeket EUR-ban egységesítik.
? Vetélytársak
- ? Biggeorge REIT Nyrt.: szintén BÉT-en jegyzett hazai ingatlanbefektetési társaság, hasonló SZIT-struktúrával. Az összehasonlítás természetes, de a portfólió összetételében és a földrajzi fókuszban eltérések vannak, hiszen főleg lakó- és logisztikai fejlesztésekben vesznek részt. A SZIT-ek elemzésében pont ez a nehéz, hogy a kategórián belül is eléggé eltérő jellegű ingatlanvagyonnal dolgoznak a cégek.
- ? Warimpex, CA Immo (regionálisan): a közép-európai iroda- és logisztikai ingatlanpiacon aktív, nagyobb méretű regionális szereplők, amelyek az Appeninn számára inkább benchmarkként, semmint közvetlen versenytársként szolgálnak.
- ?️ Wing Zrt. (nem tőzsdei): a magyar prémium iroda- és logisztikai fejlesztések egyik meghatározó szereplője, de tőzsdén nem jegyzett.
? Gyakorlatban: az Appeninn a BÉT ingatlanszektor közepes méretű szereplője 31 milliárd HUF-os piaci kapitalizációja alapján, ahol az összehasonlítható tőzsdei konkurensek köre szűk. A befektetői döntés leginkább a portfólió minőségéről és a SZIT-struktúra osztalékpotenciáljáról szól.
? Az Appeninn metrikái
? Appeninn árfolyam és katalizátorok
Az Appeninn árfolyama az egyik legillusztratívabb példája annak, hogy egy kisebb tőzsdei papírnál egyetlen hír milyen hatalmas kilengést okozhat. 2025 elején a részvény egy év alatt közel megduplázódott, 500 HUF-ról 987 HUF-ig menetelve, majd az osztalékkal kapcsolatos fordulat hatására egy nap alatt hatalmasat esett. Ez a volatilitás egyszerre tükrözi a szűk közkézhányadból adódó likviditási korlátokat és az osztalékvárakozások árfolyambefolyásoló erejét.
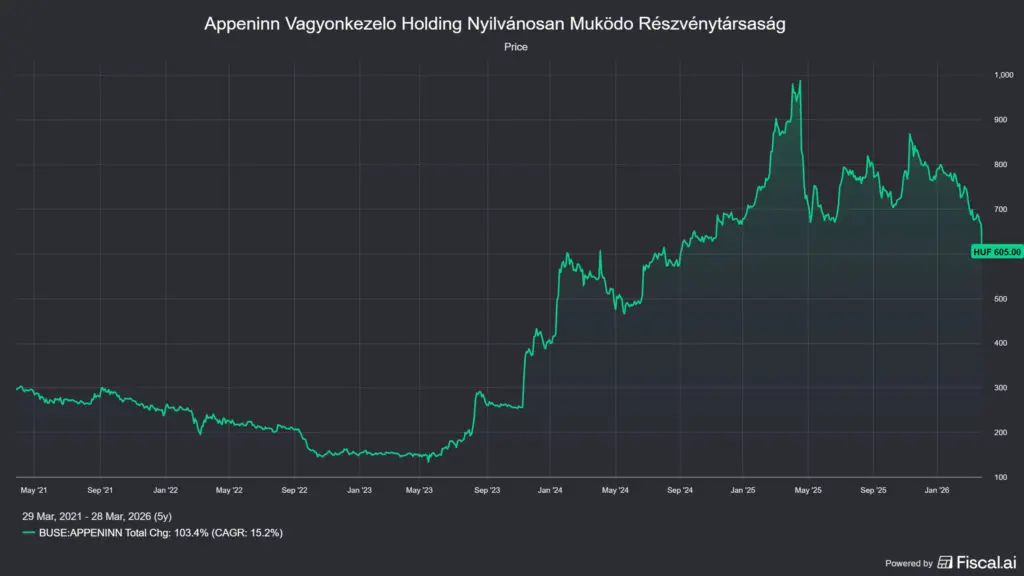
2025 közepén ugyanis az Appeninn bejelentette, hogy a 2025-ös eredményei után nem fizet osztalékot, amit a befektetők nem igazán honoráltak. Ebből jól látszik, hogy a papírt a legtöbben miért tartották: a magas osztalékhozam miatt, ami a korábban várt, nagyjából 880 HUF-os árfolyam mellett elérhető 12% helyett nullát fizetett ki, ez nagyjából 105 HUF-ot jelentett volna részvényenként. Pedig az igazgatóság 3 különböző forgatókönyvet is javasolt, de a nagy részvényesek ezeket leszavazták.
Az Appeninn árfolyamát rövid távon három tényező mozgatja leginkább: az osztalékbejelentések és közgyűlési döntések, az akvizíciós hírek (amelyek általában pozitívan hatnak), valamint a tágabb hazai ingatlanpiaci és kamatmozgások. Szerintem sokak fejében az osztalék beszüntetése előtt az Appeninn egyfajta kötvényhelyettesítő instrumentumként működött, és amikor a 3 és 5 éves magyar állampapírok kamatát jelentős mértékben meghaladta a cég osztaléka, akkor a befektetők inkább ide csatornázták be a tőkéjüket. Ez a tétel viszont tavaly év közepén megdőlt, ebből is látszik, hogy a részvények teljesen máshogy viselkednek, mint a kötvények.
? Értékeltség
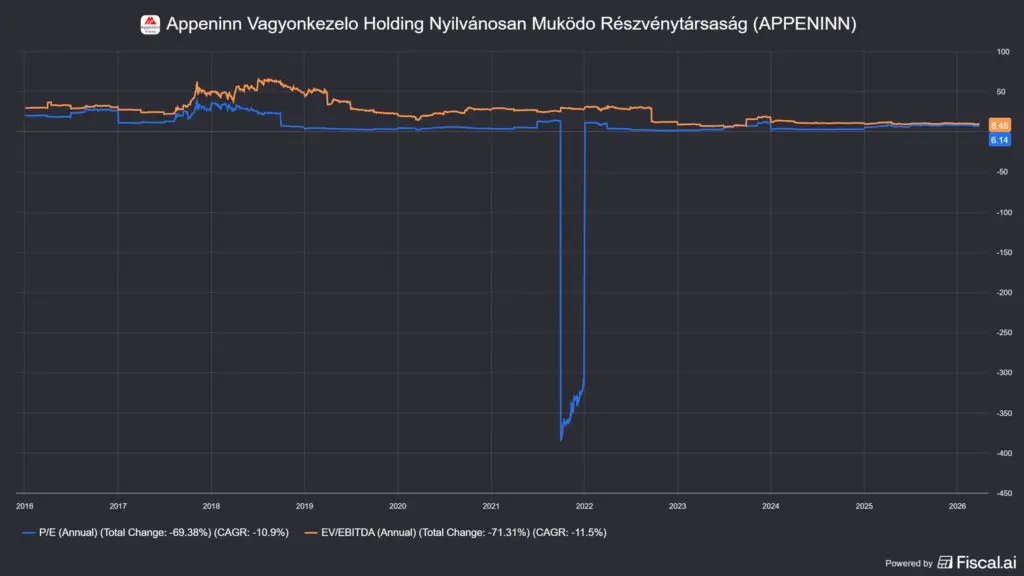
Hogyan kell a SZIT/REIT cégeket értékelni és miért nehéz az Appeninn árfolyam mozgásából bármilyen következtetséket levonni? Azért, mert a hagyományos P/E, EV/EBITDA és hasonló mutatók nem alkalmasak a részvény mögöttes értékének megállapítására, mert iszonyatosan torzítanak, többek között az ingatlanok értékcsökkenési leírása miatt. Az osztalékot is lehetne használni, hogy a historikus értékekhez képest most az milyen szinten van, viszont itt ezt sem tudjátok megtenni, hiszen nem történt 2025-ben osztalékfizetés. Azt, hogy 2026-ban lesz-e, ezt pedig még korai megmondani, hiszen még nem jelent meg a lezárt évről ilyen dokumentum és a kérdést még szavazásra sem bocsátották.
Mit lehet ilyenkor tenni? Az FFO és az AFFO metrikákat használni. Az FFO (Funds From Operations) a nettó eredményből visszaadja az értékcsökkenést és kiszűri az ingatlanértékesítési nyereségeket/veszteségeket (mert ezek egyszeri tételek), így a tényleges bérleti üzlet készpénztermelő képességét mutatja. Az AFFO (Adjusted FFO) ennél is pontosabb: az FFO-ból levonja a karbantartási és felújítási tőkebefektetéseket is, tehát a fenntartható, kifizethető cash-flow-t méri. Az osztalékfedezettség vizsgálatához az AFFO kifizetési ráta a releváns mutató, de ez ebben az esetben csak említés szintjén érdekes. Szintén ki kellene számolni a NAV-ot, vagyis a nettó eszközértéket, ami azt mutatja meg, hogy mennyiért forog a részvény a portfólió becsült piaci értékéhez képest.
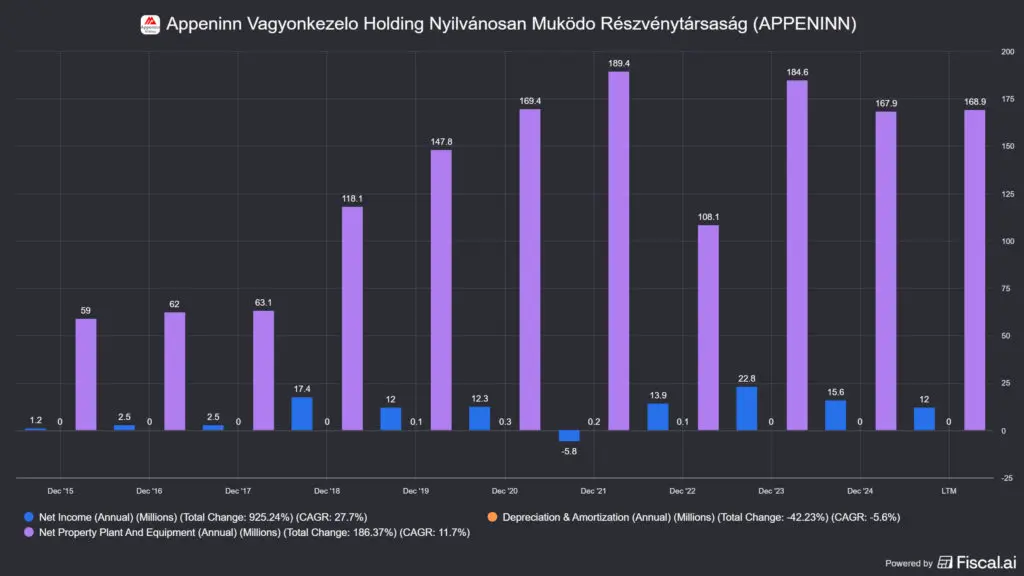
Mivel tudtommal az Appeninn ilyen adatokat nem ad közre – a magyar szabályozás szerint nem kötelező -, ezért ezt az adatforrásomból sem tudtam kinyerni. De, aki ki akarja számolni, az az alábbi módon kísérletet tehet rá az alábbi módon: FFO ≈ Nettó eredmény + értékcsökkenés − ingatlanátértékelési nyereség. Ehhez használjátok az Appeninn befektetői adatait tartalmazó aloldalát, ahol eléritek a jelentéseket: Jelentések.
☝️Röviden összefoglalva az értékeltségi kérdéseket: az Appeninn árfolyam mozgásának értelmezését, az értékeltség kiszámítását, a nettó eszközértéket elképesztően nehéz megállapítani és komoly kutatást és számításokat igényel az, ha tisztán akartok látni.
?️ Tulajdonosi szerkezet
A legnagyobb ismert részvényes az Avellino Holding, kb. 24%-os részesedéssel, mellette a Sequor Holding és az OTP Ingatlanbefektetési Alap is érdemi tulajdonos. Az Avellino Holding az, amely 2025-ben kezdeményezte az osztalék visszatartását, ez a döntés az Appeninn árfolyamát azonnal és érzékenyen érintette. A lenti képen megtekinthetitek az Appeninn tulajdonosi struktúráját, amit a vállalat honlapja is közzétesz.
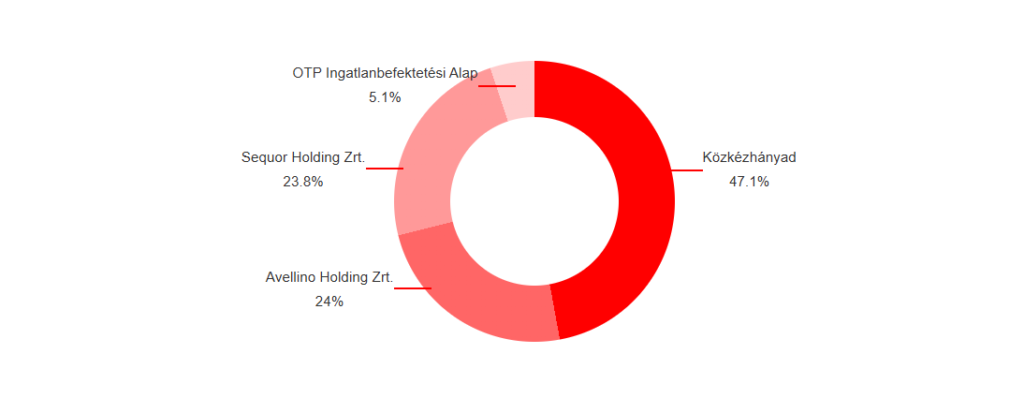
Mit lehet kiolvasni a fenti ábrából? Azt, hogy a közkézhányad, vagyis az a részvénymennyiség, amit nem az 5%-nál nagyobb tulajdonosok birtokolnak, hanem a köz és a kisrészvényesek, 50% alatt van. Vagyis, az Appeninn felett totális kontrollja van a nagy részvényeseknek, hiszen a három vállalat 52.9%-os részesedéssel rendelkezik. Ez azért is kockázat, mert ahogyan korábban is láthattátok, például eleshettek az osztaléktól, ami az egyik legnagyobb kockázat azoknak, akik stabil, passzív jövedelmet szeretnének egy részvényen keresztül.
? Kockázati tényezők
- ? Osztalékbizonytalanság: a SZIT-státusz papíron magas osztalékhozamot ígér, de a 2024-es eredményből végül nulla HUF osztalék lett. Ez komoly bizalmi kérdést vet fel: ha a törvényi kötelezettség ellenére sem fizet osztalékot a cég, az átírja az értékelési logikát.
- ? Irodapiaci strukturális kihívások: a home office és a rugalmas munkavégzés tartósan csökkentette a hagyományos irodaigényt. Az Appeninn portfóliójának egy része ebből a szegmensből él, ami strukturális bérleti nyomást jelent.
- ? Alacsony likviditás: a szűk közkézhányad és a kis piaci kapitalizáció miatt az Appeninn árfolyam mozgása nehezen kiszámítható. Könnyen mozog kis forgalom mellett is, ez a kisebb befektetők számára belépési és kilépési kockázatot egyaránt jelent, de be is fagyhat, ha a tranzakció túloldalán nincsen másik fél, aki likviditást biztosítana.
- ? Regionális terjeszkedés végrehajtási kockázata: a lengyel akvizíciók ígéretesek, de a külföldi piacra lépés finanszírozási és operatív kihívásokat is hoz magával.
- ? Devizakockázat: a bérleti bevételek EUR-ban keletkeznek, a részvény forintban forog, a HUF erősödése rontja a forintban kifejezett eredményt.
?Gyakorlatban: egy részvény kockázatát többféleképpen lehet csökkenteni. Az első a diverzifikáció, egyszerűen több részvényt kell tartani a portfólióban. A második, hogy kisebbre kell venni a pozícióméretet ott, ahol kisebb a meggyőződésetek. A harmadik, hogy nagyobb biztonsági ráhagyást kell tartani a beszállóárnál a valós értékhez képest (hiszen az ár nem egyenlő a mögöttes értékkel), csak sajnos itt a valós értéket nagyon nehéz megállapítani, ezt látom a legnagyobb Appeninn kockázatnak.
? Appeninn: megszoksz vagy megszöksz?
? Bikák mondják (Optimista szcenárió):
- ? A regionális terjeszkedés értéket teremt: a lengyel logisztikai és iroda-akvizíciók diverzifikálják a portfóliót és stabil, EUR-alapú bérleti bevételt hoznak. A Goodyear-logisztikai központ például hosszú távú kizárólagos bérleti szerződéssel rendelkezik, ez kiszámítható cash-flowt jelent.
- ? Ha az osztalékpolitika normalizálódik, az árfolyam is reagál: a SZIT-struktúra miatt a piac folyamatosan beáraz egy lehetséges magas osztalékot. Ha a menedzsment és a nagyrészvényesek a kifizetés mellett döntenek, az Appeninn árfolyam mozgása nehezen megjósolhatóvá válhat és gyorsan reagálhat. A 2025-ös magas egynapi rali ezt bizonyította (de az árfolyam fordítva is mozgott az osztalékbeszüntetés hírére).
- ? Sok fizikai eszköz: a SZIT-ek egyik előnye, hogy rengeteg fizikai eszköz van a portfólióban, amit sokkal könnyebb értékelni, mint mondjuk a jogdíjakat, a goodwillt, a védjegyeket, a brand erőt és hasonlókat. Ráadásul az ingatlanszektor árazása jóval stabilabb, mint mondjuk az olajártól függő MOL esetében.
? Medvék mondják (Pesszimista szcenárió):
- ? Az osztalékbizonytalanság diszkontot indokolna: ha a SZIT-kötelezettség ellenére sem fizet osztalékot a cég, a befektető lényegében egy alacsony likviditású, nem osztalékfizető ingatlancégben ül, ez átírja a kockázat-hozam profilt.
- ? Az irodaszegmens strukturálisan gyengül: a home office hosszú távú hatása nem szűnt meg, és a prémiumtól eltérő irodaépületek bérleti ára és kihasználtsága tartósan nyomás alatt lehet.
- ? Transzparenciakorlátok: az Avellino Holding végső tulajdonosi struktúrájának átláthatatlansága és a nagyrészvényes váratlan döntési logikája nehezen beárazható kockázatot jelent.
? Gyakorlatban: az Appeninn egy egyszerűnek tűnő, de az osztalékpolitika miatt meglepőn komplex befektetési tézis. Aki az ingatlancégektől stabil, kiszámítható jövedelmet vár, annak a SZIT-struktúra vonzó, de csak akkor, ha a nagyrészvényesek ténylegesen ki is fizetik a free cash jelentős részét. Az Appeninn árfolyama erre érzékenyen reagál, ami kétélű fegyver: lehetőséget és kockázatot egyaránt rejt, de a jelenlegi helyzetben inkább az utóbbit kell futnotok.
? Az Appeninn helyzetének összegzése
Az Appeninn árfolyam mozgását elsősorban nem a fundamentumok, hanem az osztalékpolitika és az akvizíciós hírek mozgatják rövidtávon. A portfólió minősége és a regionális terjeszkedés iránya lehet pozitív tényező, a lengyel logisztikai és iroda akvizíciók értéket teremthetnek, már amennyiben ki tudjátok azt számolni, hogy ezek az eszközök nagyjából mennyit érhetnek.
Ugyanakkor az osztalékpolitika körüli bizonytalanság és a szűk közkézhányad miatti likviditási korlátok komoly kockázatot jelentenek. Aki az Appeninn árfolyamát figyeli, annak a közgyűlési naptárat és az Avellino Holding bejelentéseit legalább olyan szorosan kell követnie, mint a negyedéves pénzügyi adatokat. Viszont kiindulva abból, hogy 2025-ben a vállalat nem fizetett osztalékot, pont a SZIT/REIT struktúra legnagyobb előnye veszik el: a stabil osztalék, így szerintem a befektetők ugyanezt a tőkét más, magasabb árfolyamemelkedéssel kecsegtető részvényekben fogják áthelyezni. Ez pedig inkább lefelé hajtja majd az árfolyamot és tulajdonképpen ezt is láttuk az elmúlt 9 hónapban: a papír 987-ről 605 HUF-ig korrigált vissza, ami durván 39%-os esést jelent.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvénykeresőjét és portfólió kezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt Kérdések: Szakmai kérdések az Appeninn kapcsán
Mi az a SZIT, és miért fontos az Appeninn árfolyama szempontjából?
A SZIT (szabályozott ingatlanbefektetési társaság) egy speciális jogi státusz, amely az ingatlancégeknek adókedvezményeket biztosít, cserébe azért, hogy a nyereségük legalább 90%-át osztalékként kifizessék vagy legalábbis javaslatként előterjesszék. Az Appeninn SZIT-ként működik, ami elvileg magas osztalékhozamot ígér. A valóságban azonban a közgyűlés felülbírálhatja ezt a javaslatot, ami az Appeninn árfolyamára hatalmas hatással van: a 2025-ös közgyűlés pontosan ezt tette, így a várt, nagyjából 12%-os osztalékhozam elmaradt.
Miért esett ilyen nagyot az Appeninn árfolyam 2025-ben?
A nagyrészvényes Avellino Holding javaslatára a közgyűlés úgy döntött, hogy a 2024-es adózott eredményből nem fizet osztalékot, hanem az összeget az eredménytartalékba helyezi. Ez azért volt meglepő, mert az igazgatótanács korábban részvényenként nagyjából 105 forintos osztalékot javasolt, ami az akkori árfolyamon kb. 12%-os hozamot jelentett volna. Az osztalékelmaradás hírére az Appeninn árfolyam azonnal és meredeken lefelé kezdett el mozogni és ez azóta is tart.
Mennyire likvid az Appeninn részvény?
Viszonylag kis kapitalizációjú, alacsony likviditású papírról van szó: a szűk közkézhányad és a kis piaci kapitalizáció (~31 milliárd HUF) miatt a napi forgalom korlátozott. Ez azt jelenti, hogy az Appeninn árfolyama kis tőkemozgásra is élénken reagálhat, ami gyors emelkedést és gyors esést egyaránt lehetővé tesz. Érdemi pozíció felépítése és lebontása csak óvatosan, időben elosztva lehetséges.
Mit jelent a lengyelországi terjeszkedés az Appeninn árfolyam mozgása szempontjából?
A varsói irodaházat és a tarnówi Goodyear-logisztikai központot magában foglaló lengyel portfóliófejlesztés diverzifikálja a bevételi forrásokat és EUR-alapú, hosszú távú bérleti szerződéseken alapuló cash-flow-t hoz. Ha a terjeszkedés sikeresen folytatódik és a portfólió minősége javul, az közép-hosszú távon pozitívan hat az Appeninn árfolyamára és a NAV-ra egyaránt.
Fizet-e rendszeresen osztalékot az Appeninn?
A SZIT-státusz ellenére az osztalékfizetés nem automatikus. A közgyűlés többször is döntött az osztalék visszatartása mellett, legutóbb a 2024-es eredmény kapcsán, 2025-ben. Az Appeninn tehát nem tekinthető megbízhatóan osztalékfizető papírnak jelenleg, a befektetők az osztalékhozam-potenciált opciós értékként kezelhetik, nem garantált hozamként.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.