
Miről szól a Piaci Impulzus rovat?
A Berkshire Hathaway részvény az elmúlt 60 évben a tőzsdei befektetések egyik legismertebb sikertörténete lett, a Warren Buffett által irányított omaha-i textilgyárból mára 1000 milliárd USD-s szuperholding lett, amelynek a készpénzállománya egyedülálló a világ vállalatai között. 2026 elején azonban fontos fordulópont történt: Greg Abel átveszi a CEO pozícióját, Buffett pedig 95 évesen elnökként marad a háttérben. A kérdés nem az, hogy a Berkshire Hathaway jó cég-e, mert az. A kérdés az, hogy a Buffett utáni korszak, a rekord méretű készpénzhalom és a változó befektetési környezet hogyan érinti a részvényt.
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40–50 órát is igénybe vehet. Befektetőként ennyi energiát minden egyes cég elemzésébe lehetetlen beletenni, ha kellően hosszú figyelőlistát szeretnétek hatékonyan kezelni. Ezért hoztam létre a Piaci Impulzus rovatot, amely betekintést enged pillanatkép gyanánt egy-egy részvénybe, most éppen a Berkshire Hathaway dolgaiba, és nagyjából felvázolja az aktualitásokat. Nem mélyelemzés, inkább csak gondolatébresztő a pillanatnyi állapot alapján.
A célom nem napi kereskedési tippek osztogatása vagy technikai alakzatok elemzése. Helyette gyors, lényegre törő fundamentális minielemzéseket adok közre, amik segítenek az előszűrésben.
A részvény aloldalát részletes adatokkal itt találjátok: A Berkshire Hathaway részvény oldala
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
Tartalomjegyzék
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- Mit csinál a Berkshire Hathaway?
- A Berkshire jelenlegi helyzete és portfóliója
- A 397 milliárd dolláros kérdés: mire vár Buffett?
- A Berkshire Hathaway részvény metrikái
- Berkshire Hathaway részvény: megszoksz vagy megszöksz?
- A Berkshire Hathaway részvény tézisének összegzése
- Gyakran Ismételt Kérdések
Mit csinál a Berkshire Hathaway?
A Berkshire Hathaway Inc. egy omaha-i (Nebraska) székhelyű, New Yorkban (NYSE: BRK.A és BRK.B) tőzsdén forgó holding vállalat. Két ticker alatt is jegyzik, az BRK-A sorozat, amelyik 734 000 USD-n forog, és alapvetően a professzionális befektetőknek szánják, ezzel szemben a „halandóknak”, vagyis a retail befektetőknek, a BRK-B sorozatot kínálják 488 USD-n. Warren Buffett 1965-ben vette át az irányítást egy vergődő textilgyár felett – amit azóta ugyan bezárt, de a név megmaradt -, és az azóta eltelt 60 évben a világ egyik leghíresebb befektetési birodalommá alakította a Berkshire Hathaway-t. 2026. január 1-től Greg Abel a CEO, Buffett 95 évesen elnökként marad.
A Berkshire Hathaway üzleti modelljének lényege: ez egy holding vállalat, nem egyszerű részvénybefektetési alap, de ahhoz hasonlóan működik, bizonyos szempontbólk olyan, mint egy jó minőségű ETF. Ami megkülönbözteti a többi holdingcégtől, az a két rétegű befektetési struktúra:
Teljesen tulajdonolt leányvállalatok (operatív üzletek):
- 🚗 GEICO: az USA második legnagyobb autóbiztosítója, 2025-ben 44.5 milliárd USD bevétel,
- 🚂 BNSF Railway: az USA egyik legnagyobb tehervasútja, 23.5 milliárd USD bevétel,
- ⚡ Berkshire Hathaway Energy (BHE): villamos energia és közüzem, 26.3 milliárd USD bevétel,
- ⛽ Pilot Travel Centers: útszéli megállók és üzemanyag-forgalmazás,
- 🔩 Precision Castparts, IMC, Lubrizol: ipari gyártás összesen ~78.5 milliárd USD bevétel,
- 🛒 McLane: nagykereskedelmi élelmiszer-disztribúció, 51 milliárd USD bevétel.
Tőzsdei részvényportfólió (részesedések más vállalatokban): A Berkshire ~298 milliárd USD értékű részvényportfóliót tart, amelynek legfontosabb tételei az Apple (~65 milliárd USD, lecsökkentve a korábbi ~174 milliárd USD-s csúcsról), az American Express (~40 milliárd USD), a Coca-Cola (~25 milliárd USD), a Chevron, az Occidental Petroleum és a Moody’s.
Amikor Berkshire Hathaway részvényt vásároltok, a fenti két befektetési réteg mellé megkapjátok a 397 milliárd USD-s készpénzhalmot is, ami leginkább amerikai állampapírban vagy egyéb kötvényhelyettesítő instrumentumban áll. Ezeket nem lehet kivonni a holding struktúrából, eladva pl. csak az Apple-pozíciót, csak a GEICO-t vagy csak a BNSF-et. Ugyanez a problémája például az Exor NV-nek is, aminek a legtöbbet érő befektetése a Ferrari (RACE). A holdingstruktúrák szinte mindig alacsonyabb értéken forognak, mert a birtokolt részvények külön-külön nem emelhetők ki a holdingból, viszont ez a Berkshire Hathaway-re nem igaz, és ennek az oka: Warren Buffett személye.
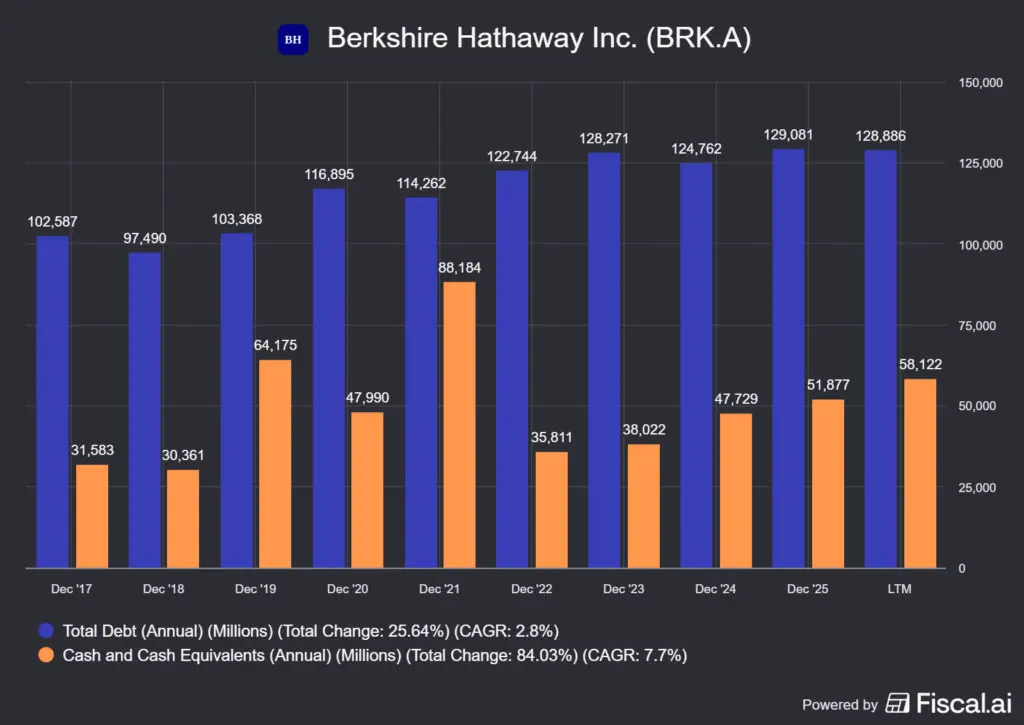
Aki Berkshire részvénybe fektet, az a teljes Buffett által épített birodalmat veszi meg, annak minden előnyével és hátrányával együtt. Ez a holding struktúra egyszerre erény, diverzifikáció, és korlát, mert az értékelés mindig körkörös lesz: a részvény árát – pl. Apple – befolyásolja a portfólió, a portfóliót az Apple árfolyama, az Apple árfolyamát a piac egésze. Viszont, a hatalmas készpénzállomány miatt egy nagyon erős opcionalitással is rendelkezik a vállalat arra, hogy a jövőben ezt hatékonyan kihelyezze.
A Berkshire jelenlegi helyzete és portfóliója
A Berkshire biztosítási szegmense, különösen a GEICO, az elmúlt két évben látványos teljesítményjavuláson ment át. A GEICO 2022–2023-ban komoly aláírási veszteségeket szenvedett el, Todd Combs átstrukturálta a vállalatot és megszabadult a veszteséges ügyfelektől, 2025-ben a kombinált ráta már 87.1% volt (minél alacsonyabb, annál jobb), szemben a korábbi évek 96–103%-os értékével. Ez azt jelenti, hogy minden 100 USD befizetett díj után a biztosítók csak 87 USD kártérítést és költséget fizettek, ez kiváló biztosítói teljesítmény. A biztosítási piacról és a működési mechanikájáról bővebben írtam a Kinsale Capital (KNSL) mélyelemzésében.
A biztosítási float, amely a Berkshire egyik legtöbbet elemzett versenyelőnye, 176 milliárd USD-re nőtt 2025 végére. A float lényege: az ügyfelek előre fizetnek díjakat, de a károkat csak később kell kifizetni, vagyis a biztosítók tőkeköltsége negatív. Addig amíg a kifizetés nem történik meg, Buffett ingyen befekteti ezt a pénzt és keres rajta. 60 éven keresztül ez szinte ingyenes tőkét jelentett a felvásárlásokhoz.
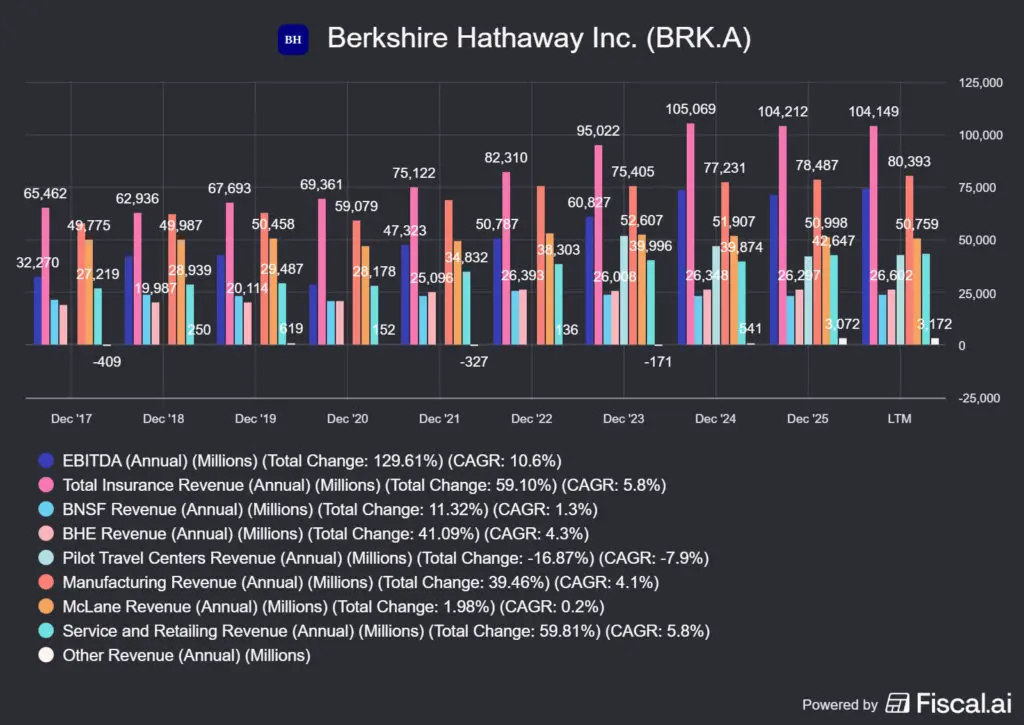
A BNSF és a BHE üzletmenete lényegében stagnált: a vasút bevétele -0.17%-ot, az energiaszegmens +0.19%-ot változott. Ezek érett, szabályozott iparágak, nem növekedési sztorik, de stabil, kiszámítható cash flow-t termelnek. A részvényportfólió oldalán Buffett 2022–2025 között nettó 172.9 milliárd USD értékű részvényt adott el. Az Apple-pozíciót a korábbi 174 milliárd USD-ről nagyjából 65 milliárd USD-re csökkentette a cég, a Bank of America részesedését is drasztikusan mérsékelte. Ez a szisztematikus eladás eredményezte a rekord készpénzállást.
A 397 milliárd USD-s kérdés: mire vár Buffett?
A számok önmagukért beszélnek. 2026 első negyedévének végén a Berkshire konszolidált készpénzállománya és rövid lejáratú USA állampapír-állománya elérte a 397.4 milliárd USD-t, ez az Egyesült Államok vállalati történetének legnagyobb valaha feljegyzett készpénzpozíciója. Összehasonlításképpen: az Apple, az Amazon, az Alphabet és a Microsoft együttes készpénz-állománya is elmarad ettől a számtól.
A Berkshire Hathaway birtokolja az USA rövidlejáratú állampapírjainak 5%-át. Ez nem városi legenda, a JPMorgan becslése és a sajtóbeszámolók alapján megerősíthető, hogy a Berkshire által tartott ~305–314 milliárd USD-s amerikai kincstárjegy-állomány a teljes USA kincstárjegy-piac (T-bill market) mintegy 5%-át teszi ki, amelynek mérete 2025 márciusában 6150 milliárd USD volt. A JPMorgan becslése szerint a Berkshire ma a világ negyedik legnagyobb T-bill-birtokosa, és a pozíciója meghaladja az Egyesült Államok jegybankjának, a Federal Reserve-nek a T-bill-állományát (195 milliárd USD) is. Ez azt jelenti, hogy minden 20 USD-ből, amit az amerikai kincstárjegy-piacon forgatnak, egy a Berkshire kezében van.
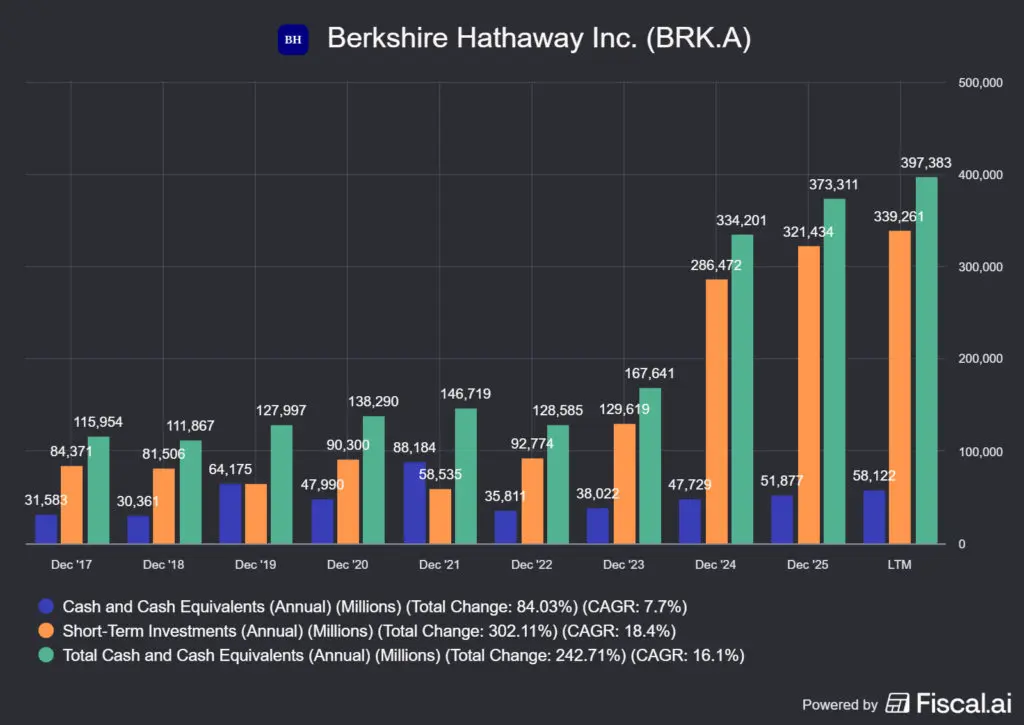
Miért halmozódott fel ennyi készpénz? Buffett magyarázata egyszerű: mindent drágának talált. 2025-ben a Berkshire mindössze 16.9 milliárd USD értékű részvényt vásárolt és 30.7 milliárd USD értékűt adott el, miközben az elmúlt másfél évben egyetlen részvény-visszavásárlást sem hajtott végre. Buffett 17 éve tartó bikaciklust emlegetett, ahol a részvények értékeltsége historikusan magas, és a szabad cash flow-ra vetített hozam az amerikai diszkontkincstárjegy ~4.4%-os hozamával már nehezen versenyez (mármint a Berkshire szerint).
Az elefánt-vadászat metafora. Buffett régóta „elefánt méretű akvizíciókról” beszél, olyan felvásárlásokról, amelyek érdemi hatást gyakorolhatnak a Berkshire méretű holdingra. Az S&P 500 teljes piaci kapitalizációja ~45 000 milliárd USD, a Berkshire 397 milliárdos készpénzállománya ennek a ~0.9%-át teszi ki. Ez azt jelenti, hogy az S&P 500-ban szereplő minden egyes releváns célpont, legyen az egy vasút, egy biztosítótársaság vagy egy ipari konglomerátum, megvásárolható lenne készpénzből, felvásárlási prémiummal együtt is. Az egyetlen kérdés az ár.
📌Gyakorlatban: A Berkshire Hathaway egyik problémája a túl nagy méret, hiszen ahhoz, hogy egy 1060 milliárd USD piaci kapitalizációjú vállalat esetében megmozduljon a mérleg nyelve, soktízmilliárd USD-s felvásárlást kellene végrehajtaniuk. Ilyen célpontból viszont már relatíve kevés van, ráadásul a jelentős tulajdonszerzést be is kell jelenteni a hatóságoknak, ami általában 5-10%-ot jelent. Tehát, ha egy 200 milliárd USD-s vállalatba 10 millárd USD-t helyeznek ki, az 5%-ot jelent. A Finviz oldala szerint 66 db célpont van összesen, ami valjuk be, nem túl sok: Finviz screener.
A Berkshire Hathaway részvény metrikái
| Mutató | Érték (2026. június) |
|---|---|
| BRK.A árfolyam | ~734,160 USD |
| BRK.B árfolyam | ~488 USD (BRK.A 1/1500-a) |
| Piaci kapitalizáció | ~1060 milliárd USD |
| 5 éves hozam | +68.9% (CAGR 11.1%) |
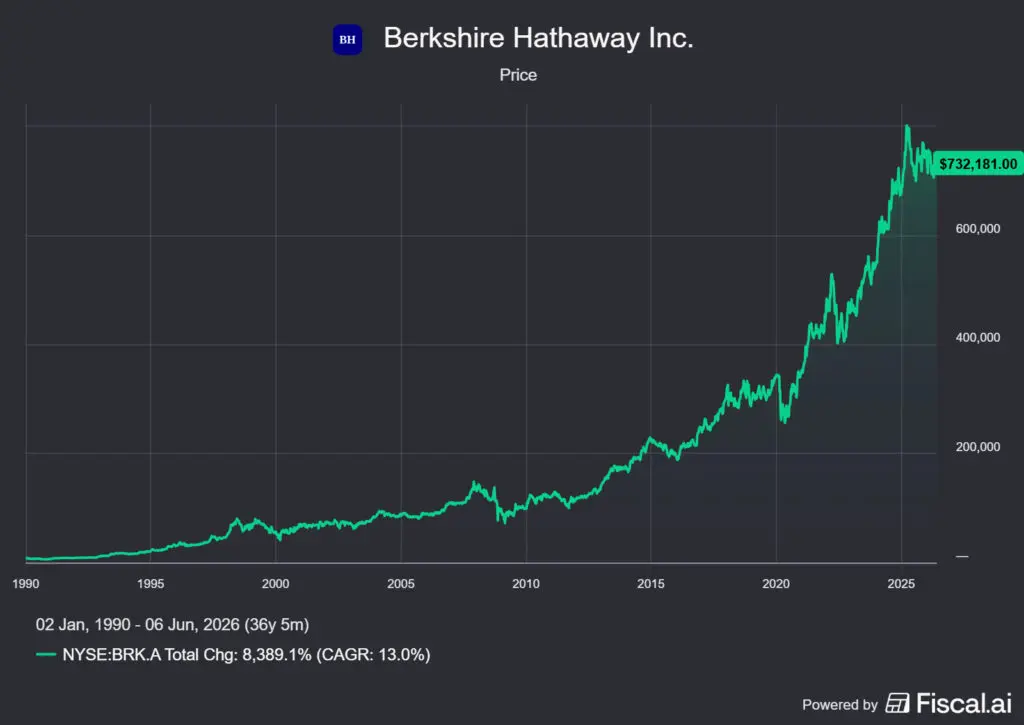
| 1965 óta CAGR | 19.7% (S&P 500: ~10%) |
| Teljes hozam 1965 óta | ~6,000,000%+ |
| Árbevétel 2025 | 371.4 milliárd USD |
| Operatív eredmény 2025 | 44.49 milliárd USD |
| GAAP nettó profit 2025 | 66.97 milliárd USD |
| EBITDA 2025 | 71.5 milliárd USD |
| FCF 2025 | 25.0 milliárd USD (+115% év/év) |
| Készpénz + T-bill (Q1 2026) | 397.4 milliárd USD (rekord) |
| Nettó cash pozíció | +268.5 milliárd USD |
| Részvényportfólió (piaci értéken) | ~297.8 milliárd USD |
| Biztosítási float | ~176 milliárd USD |
| TTM P/E | ~14.6x |
| P/B | ~1.5x |
| NTM P/E | ~23.6x |
| GEICO combined ratio 2025 | 87.1% |
| Alkalmazottak | 387,800 |
| Buffett részesedése (BRK.A) | 13.64%, ~143 milliárd USD értékben |
| Osztalék | Nincs |
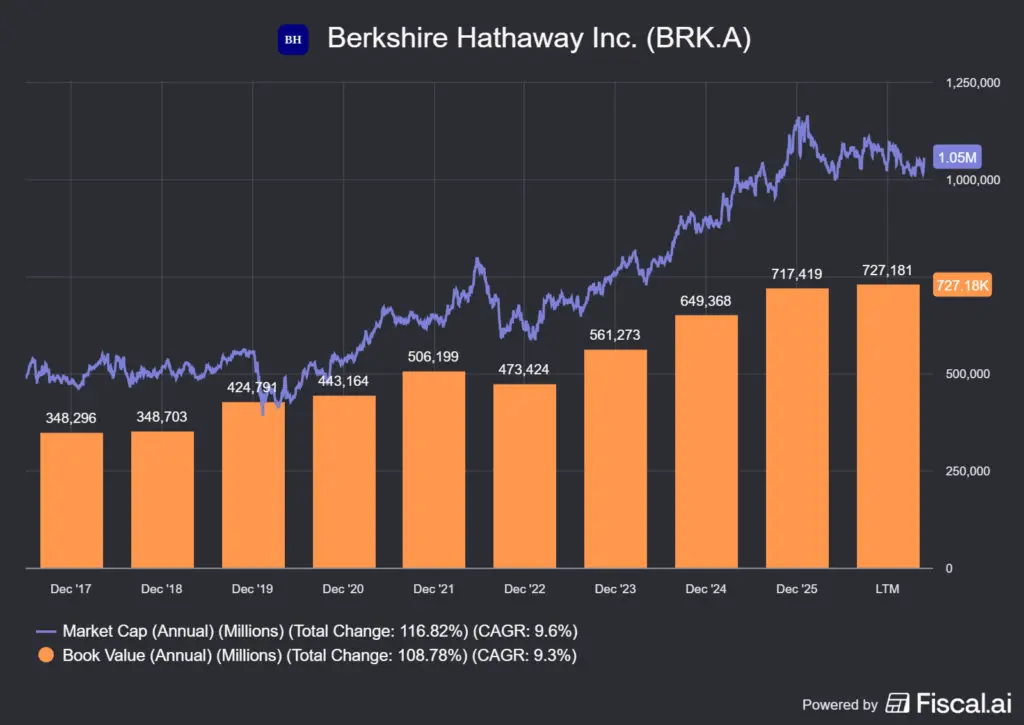
Ami azonnal szembetűnik: a ~14.6x TTM P/E alacsonynak tűnik, de erősen torzít a GAAP elszámolási módszer, a Berkshire-nek könyvelési szabály alapján el kell számolnia a részvényportfólió nem realizált árfolyam-változásait is a nettó profitban, ami a GAAP-EPS-t szélsőségesen volatilissé teszi. (2022-ben Buffett könyv szerint veszteséget mutatott ki, mert az Apple-részvények estek.) Az operatív eredmény jóval megbízhatóbb mutató: 2025-ben ez 44.49 milliárd USD volt, ami ~23.6x NTM P/E-t ad a piaci kapitalizációhoz viszonyítva, ez nem olcsó, de nem is drága egy ilyen méretű és minőségű konglomerátumért.
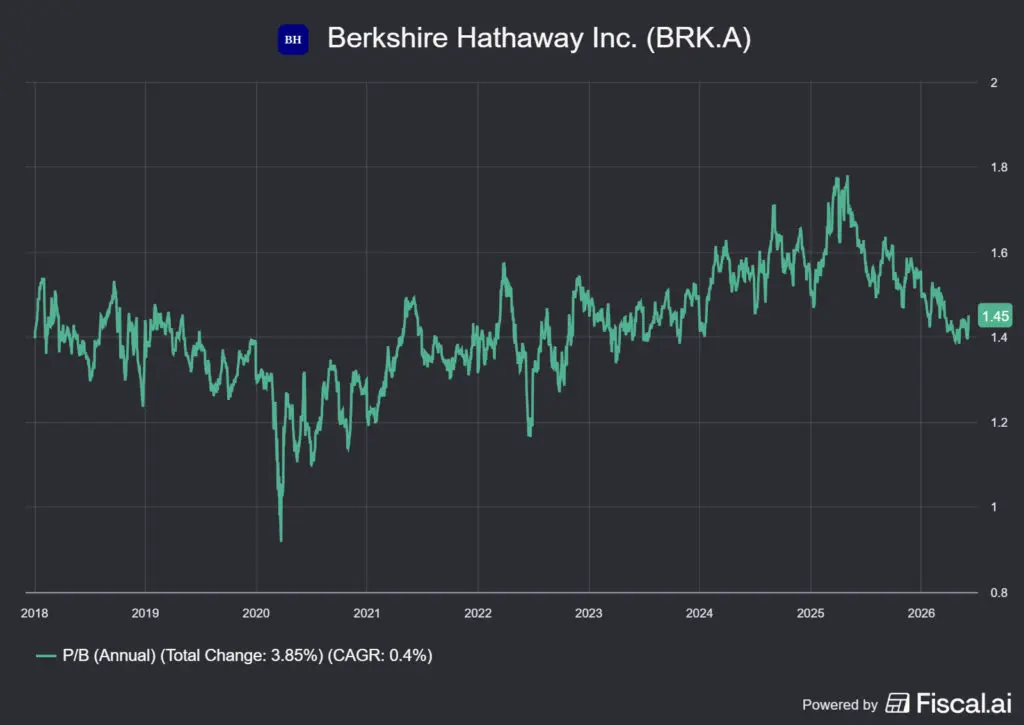
A P/B (~1.5x) historikusan mindig is az egyik legjobb visszajelző volt a Berkshire értékeltségéről, Buffett maga jelezte, hogy 1.2x P/B alatt egyértelműen vennének vissza részvényt. A jelenlegi 1.5x egészséges, de nem kiemelkedően vonzó belépési szintet jelent.
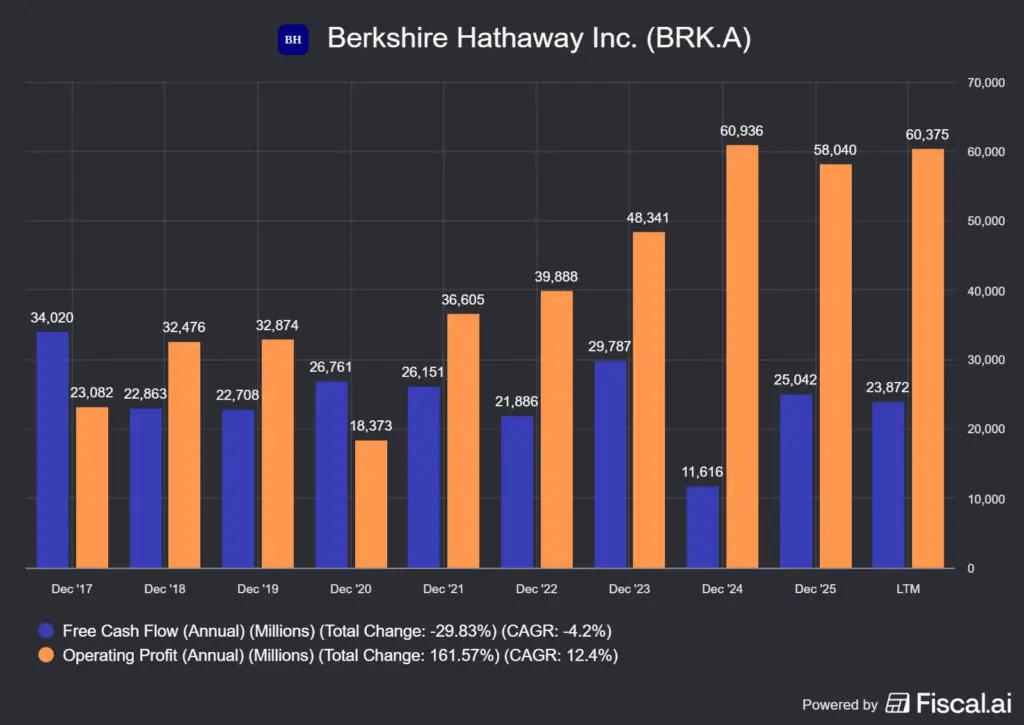
📌Gyakorlatban: A holding struktúrák értékelését eléggé megnehezíti, hogy az egyes részegységeket külön kell értékelnetek. Nyilván a készpénz és az ezt helyettesítő instrumentumok igazából kivonhatók a piaci kapitalizációból, viszont a részvénypozíciók értékét egyesével meg kell állapítanotok. Ez egy eléggé embertpróbáló feladat, mert a Berkshire Hathaway-nek rengeteg részesedése van számtalan vállalatban.
A másik probléma a jövőbeni növekedés korlátja, hiszen egy 1000+ milliárd USD-s piaci kapitalzációjú vállalat már sokkal nehezebben képes a jövőben grandiózus növekedést felmutatni. Ez a Constellation Software problémája is, de ott sokkal kisebb a méret, viszont a BRK jellemzően a világ 10 legnagyobb vállalata közé tartozik.
Berkshire Hathaway részvény: megszoksz vagy megszöksz?
Ami a Berkshire Hathaway részvény mellett szól
- 💰 A világ legnagyobb készpénztartalékja: a 397 milliárd USD-s kassza a legtöbb elemző szemében nem pazarlás, hanem a következő nagy piaci krízis hadipénztára, amiből olcsón lehet majd sok vállalatot felvásárolni. 2008-ban Buffett a Goldman Sachsnak, a GE-nek és másoknak nyújtott sürgősségi tőkét, kiváló feltételekkel. Ha a következő komolyabb tőzsdei korrekció bekövetkezik, a Berkshire az egyetlen szereplő, aki képes egyszerre gyorsan és nagy méretben tőkét mozgósítani. Ez leginkább egy opcióhoz hasonlít, ami soha nem jár le, de a BRK csak akkor aktiválja, amikor a célpontjai eléggé olcsók lesznek.
- 🏦 A biztosítási float strukturális előny, amit nem lehet másolni. 176 milliárd USD ingyenes tőke, amelyet Buffett 60 éven keresztül fektetett be a biztosított ügyfelek nevében. Az életbiztosítói vagy autóbiztosítói float természetéből fakadóan olcsóbb, mint bármilyen bankhitel, és a GEICO 87.1%-os combined ratioja azt jelzi, hogy Berkshire maga nem fizet kamatot ezért a tőkéért, sőt nettó nyereséget könyvel el az aláírásból (ha a combined ratio 100% alatt van, keres a biztosító, ha felette, akkor veszít).
- 🏭 Az operatív vállalatok stabil, politikailag kevéssé érzékeny cash flow-t termelnek. A BNSF, a BHE és a GEICO nem technológiai cégek, nem szenvednek rövidtávú innovációs kockázatoktól, nem függenek egyetlen beszállítótól, és a keresletük meglehetősen rugalmatlan.
- 📈 60 éves trackrecord: 19.7% éves CAGR az S&P 500 ~10%-ával szemben. Ezt az előnyt nagyon kevés alapkezelő vagy professzionális befektető lenne képes reprodukálni, ez a kiváló döntéshozatal és a hosszú időhorizont együttes eredménye. Viszont, ha csak 1990-től nézitek a hozamot napjainkig, akkor már csak 13% éves CAGR-t ért el a vállalat, igaz, 10 éves távon is hasonló a növekedés.
Ami a Berkshire Hathaway részvény ellen szól
- ❓ A post-Buffett korszak hatása még ismeretlen. Greg Abel tehetséges operatív vezető, de 60 évnyi Buffett korszak nem adható át örökségként. Az igazi kérdés nem az, hogy Abel jól fogja-e üzemeltetni a GEICO-t vagy a BNSF-et, hanem az, hogy képes lesz-e ugyanolyan minőségű tőkeallokációs döntéseket hozni válsághelyzetben mint WB, amikor óriási összegeket kell gyorsan és határozottan mozgatni.
- 🐘 A méret az egyik legfőbb korlát. Az 1060 milliárd USD-s piaci kapitalizáció mellett a Berkshire-nek gigantikus méretű célpontokra van szüksége, amelyek egyre ritkábbak és egyre drágábbak. Amit az 1980-as vagy 1990-es években 10 milliárd USD-ért meg lehetett venni, ma 80-100 milliárdba kerül. Buffett saját bevallása szerint ez az egyik oka annak, hogy a készpénz felhalmozódott.
- 🍎 A részvényportfólió kitettsége koncentrált. Az Apple egymagában az összes részvénybefektetés ~22%-át teszi ki (még a lecsökkentett pozíció után is). Ha az Apple komoly értékvesztésen megy keresztül, az a Berkshire GAAP profitját és a piaci hangulatot is érinti, még ha az operatív üzletek érintetlenek maradnak is.
- 📉 A 397 milliárd USD-os T-bill pozíció kamatérzékeny. Ha a Fed tartósan csökkenti a kamatokat, a diszkontkincstárjegy hozama visszaesik, és a Berkshire kamatbevétele, ami ~4.4%-os hozam mellett több mint 17 milliárd USD-t generál éves szinten, csökken.
- 💲 A BRK.B jelenleg egyáltalán nem olcsó. A ~1.5x P/B-n a részvény a historikus értékeltségi sáv közepén van. Az igazán vonzó belépési lehetőségek (~1.1–1.2x P/B) általában piaci pánikokban adódnak, mint 2020 márciusában vagy 2022-ben. Akkor viszont általában más részvények is olcsók, így tulajdonképpen az dönti majd el, mibe fektettek, hogy mit ad ki a teljes hozampotenciál és hogy mennyi szabad készpénzetek lesz.
📌Gyakorlatban: a Berkshire Hathaway részvény nem egy növekedési és nem is egy értékalapú befektetés. Ez a világ legjobb minőségű, deffenzív jellegű részvénye: egy 397 milliárd USD készpénzzel, 176 milliárd USD biztosítási floattal és 387 800 alkalmazottal rendelkező holding, amelynek legfontosabb értéke nem a mérlegben, hanem az intézményi kultúrában és a tőkeallokációs fegyelemben rejlik. Plusz, ott van az a 400 milliárd USD-s opció…
A P/B értékeltség pedig onnan jön, hogy a Berkshire Hathaway hozamát nagy mértékben a biztosítói üzletág adja, ennek az értékeltségére pedig jellemzően a price-to-book-value értéket használja az iparág.
A Berkshire Hathaway részvény tézisének összegzése
A Berkshire Hathaway részvény 2026-ban egy különleges fordulópont előtt áll. A Buffett-korszak formálisan lezárult, de a holdingot, amelyet 60 év alatt épített, nem lehet egyszerűen utódlással átadni. A Greg Abel vezette Berkshire ugyanazokat az operatív üzleteket örökli, ugyanazt a 397 milliárd USD-s készpénzállományt, és ugyanazt a kultúrát, de a tőkeallokációs döntések minőségének bizonyítása az ő feladata lesz.
A befektetési tézis lényege: a Berkshire ma az egyetlen vállalat a világon, amelyik egy gazdasági krízisben azonnal, kedvező feltételekkel képes bevásárolni magát bármelyik bajba jutott cégbe és ehhez 397 milliárd USD készpénz is rendelkezésre áll. Ez egy olyan opció értékét képviseli, amelyet csak akkor realizálnak, ha a piacok egy nap valóban összeomlanak. Addig a részvény ~1.5x P/B-n és ~23.6x NTM P/E-n mozog, ezek nem alacsony, de nem is magas számok egy ilyen méretű és minőségű konglomerátumra.
Az igazán vonzó belépési lehetőségek a Berkshire esetében piaci pánikban nyílnak majd meg: 2020 márciusában 1.1x P/B alá esett az értékeltség, 2022-ben szintén. Addig érdemes figyelőlistán tartani, és várni, hogy a piac tálcán kínálja a lehetőséget, de még ekkor is az lesz a kérdés, hogy Greg a rettenetes mennyiségű készpénzt mire használja majd fel, illetve fel tudja-e egyáltalán.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvény- és portfólió kezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt Kérdések a Berkshire Hathaway részvényről
Mi az a Berkshire Hathaway, és miben különbözik egy átlagos részvénytől?
A Berkshire Hathaway egy holding vállalat, amelybe Warren Buffett 1965-ben kezdett befektetni, és amelyet a következő 60 évben a világ egyik leghíresebb befektetési birodalmává épített ki. Az átlagos részvényekkel szemben a Berkshire két rétegű kitettséget ad egyszerre: egyrészt 100%-ban tulajdonolt vállalatokat (GEICO biztosító, BNSF vasút, Berkshire Hathaway Energy stb.), másrészt egy ~298 milliárd USD értékű nyilvános részvényportfóliót (Apple, American Express, Coca-Cola stb.), ráadásul mindezt egy 397 milliárd USD-s készpénzhalommal megtámogatva. Berkshire-részvényt vásárolva mindezeket egyben kapod, és nem tudod kiszedni belőle csak az Apple-pozíciót vagy csak a vasúttársaságot.
Igaz-e, hogy a Berkshire az USA teljes diszkntkincstárjegy állományának az 5%-át tartja?
A Berkshire nem az összes US állampapír 5%-át tartja, hanem a rövid lejáratú kincstárjegyek (T-bills) piacának közel 5%-át. A Berkshire ~300.87 milliárd UD értékű T-bill állománya a teljes, 6150 milliárd USD méretű US kincstárjegy-piac mintegy 4.89%-át teszi ki. A JPMorgan becslése szerint a Berkshire ma a világ negyedik legnagyobb T-bill-birtokosa, és pozíciója meghaladja az Egyesült Államok Központi Bankjának, a Federal Reserve-nek a T-bill-állományát is. Ez az összeg a diszkontkincstárjegyek ~4.4%-os hozamán évente több mint 13-14 milliárd USD-s kamatbevételt termel.
Mi történik a Berkshire Hathaway részvényével Buffett után?
Warren Buffett 2026. január 1-jén átadta a CEO pozícióját Greg Abelnek, de elnökként aktívan jelen van. Az átmenet az összes nyilvánosan elérhető jelzés alapján rendezett, Abel az elmúlt évtizedben Berkshire Hathaway Energy elnökeként bizonyított, és a cég kultúráját belülről ismeri. A kérdés az, hogy a Buffett-féle hozam, amely a 19.7%-os éves CAGR alapja volt, mennyire intézményesíthető és hogy utódja, Greg Abel az azóta sokkal nagyobb méretre hízott vállalattal is meg tudja-e ezt ismételni. A piac jelenleg nem árazza be azt, hogy 2026-tól már nem Buffett vezeti a vállalatot, vagyis a Berkshire Buffett miatti árfolyamprémiuma továbbra is magas értékeltséget eredményez.
Miért nem fizet osztalékot a Berkshire Hathaway részvény?
Buffett és a Berkshire következetesen elutasítja az osztalékfizetést, és az indok közgazdaságilag megalapozott: egy dollár, amelyet a Berkshire visszatart és befektet, hosszú távon több értéket termel, mint egy dollár, amelyet az osztalékadóval csökkentve kap kézhez a részvényes. A Berkshire tőkeallokációjának historikus hozama (~19.7%/év) ezt az állítást 60 éven keresztül igazolta. Az alternatív tőkejuttatási eszköz a részvény-visszavásárlás volt, 2020–2022-ben jelentős összegeket fordítottak erre, az elmúlt években azonban ez is leállt, mert Buffett az árfolyamot túl magasnak ítélte meg.
BRK.A vagy BRK.B: melyiket érdemes venni?
A két részvény ugyanannak a cégnek a részvénye, de különböző áron és szavazati jogokkal. A BRK.A egyetlen Class A részvény, amely 734 000 USD árfolyamon forog és teljes szavazati jogot ad. A BRK.B a BRK.A gazdasági értékének 1/1500-a (~488 USD), de a szavazati joga 1/10,000-e csak. Az átváltás egyirányú: BRK.A-t bármikor lehet BRK.B-re váltani (1500:1 arányban), de visszafelé nem. Kisebb befektetők számára a BRK.B az egyértelműen praktikusabb választás, gazdaságilag ugyanolyan kitettséget ad, lényegesen alacsonyabb áron.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.