
Mit tartalmaz a tőzsdéről jelentem rovat?
A Computer Modelling Group 2027 Q1-es jelentése előtt a részvény árfolyama folyamatos mélyrepülésben volt, mert a vártnál tovább tart az érett olajipari cég sorozatfelvásárló vállalattá alakítása. Ezért méltán kapott helyet a „Tőzsdéről jelentem” rovatban, ami mindig az alapelemzés frissítése. De mi is ez az egész?
A rovat egyfajta iránytű a befektetők számára, amely segít eligazodni a tőzsdei vállalatok sűrű adathalmazában. A rovat lényege nem csupán a nyers számok közlése, hanem az adott cég legfrissebb negyedéves vagy éves jelentésének szakmai feldolgozása. Egy-egy ilyen elemzés során a legfontosabb pénzügyi mutatókat (például árbevétel, profit, ROCE vagy ROIC) kontextusba helyezzük, összevetve azokat a korábbi várakozásokkal és helyenként a versenytársak teljesítményével is. Most a korábban elemzett Computer Modelling Group (TSX:CMG) 2026-os éve kapcsán mondom el a véleményemet, ami a CMG esetében áprilisban ért véget így már 2027-ben tartanak.
☝️Egy fontos technikai megjegyzés az elején, mert enélkül könnyű elveszni: a CMG pénzügyi éve március 31-én zárul, tehát az itt tárgyalt „2027 Q1" valójában a 2026. április–június közötti időszak. Ha valaki naptári évben gondolkodik, ez az utolsó lezárt negyedév.
A száraz adatokon túl a rovat kiemelt figyelmet fordít a sorok közötti olvasásra: elemzi a menedzsment várakozásait és a jövőbeli piaci kilátásokat. Megvizsgáljuk, hogy a globális gazdasági trendek, a technológiai váltások vagy az iparági sajátosságok hogyan befolyásolhatják a vállalat hosszú távú növekedési pályáját. Ezzel a rovat célja, hogy a befektetők ne csak azt lássák, mi történt az elmúlt pár hónapban, hanem azt is, mire számíthatnak a piacon a következő időszakban. Az adott negyedéves jelentés belinkelésre kerül a részvény mélyelemzésébe is, amennyiben ez már az iO Charts blogján megtörtént. Ebben az esetben ezt a fenti linken olvashatjátok.
A "Gyakorlatban" részben találhatjátok a puszta számadatokon túli megjegyzéseimet, ami nem kvantitatív, hanem kvalitatív szempontokat vesz figyelembe.
A Computer Modelling Group 2027 Q1-es teljesítményelemzése
Kezdjük a lényeggel: ez nem egy szép negyedév volt. A teljes bevétel 6%-kal, 27.8 millió CAD-ra csökkent, és ezen belül a bontás még kellemetlenebb: az organikus visszaesés 16%, amit az akvizíciók 10%-os hozzájárulása tompított. Az egy részvényre jutó eredmény 0.04 CAD-ról 0.02 CAD-ra feleződött, a nettó eredmény pedig 60%-kal, 1.3 millió CAD-ra esett vissza. Az elemzői konszenzus 0.037 CAD EPS-t várt, tehát ez egy jókora mellényúlás a várakozásokhoz képest.
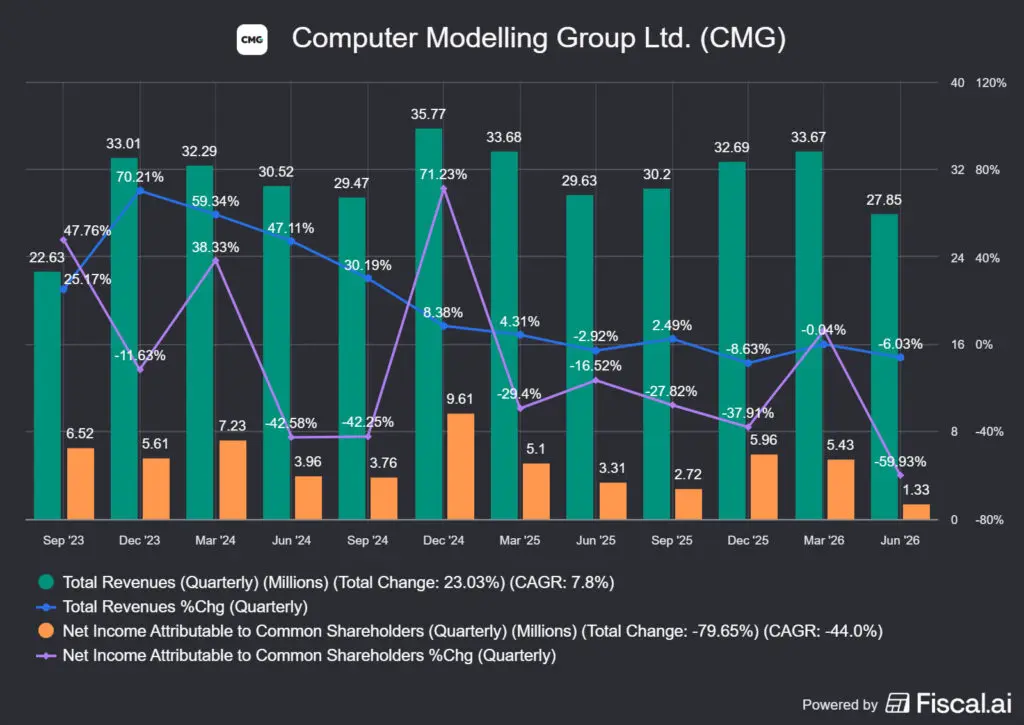
🤔A képet viszont érdemes két rétegre bontani, mert a fenti számok mögött részben olyan tételek állnak, amelyeket a menedzsment előre bejelentett, részben pedig olyanok, amelyek a jövőben nem ismétlődnek.
Az első réteg az ismétlődő bevétel (recurring revenue), ami 3%-kal, 20.3 millió CAD-ra csökkent. Ezen belül az akvizíciók +9%-ot hoztak, az organikus rész viszont 12%-ot esett. Ennek a 12%-nak a döntő többsége a 2026-os pénzügyi év második negyedévében elveszített nagy ügyfél, és ez a mostani negyedév volt az utolsó, amelyben ez a bázishatás megjelenik. A menedzsment szerint innentől az év/év összehasonlítás normalizálódik, ez egy konkrét, ellenőrizhető ígéret, amit a következő jelentésen leellenőrízhetsz.
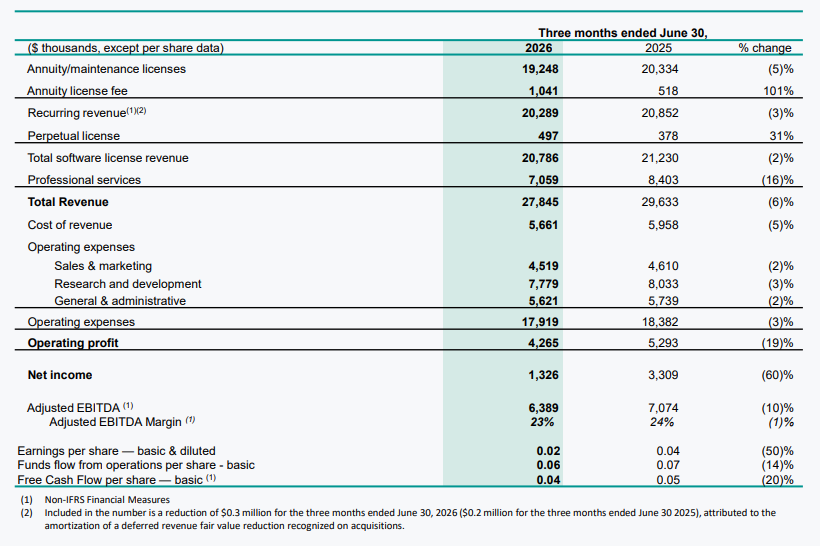
A második réteg a professional services, amely 16%-kal, 7.1 millió CAD-ra esett (szervesen -29%, akvizíciókból +13%). Itt két dolog történt: egyrészt kifutott a CoFlow-hoz kapcsolódó fejlesztési finanszírozás, ami tavaly még bevételként jelent meg, másrészt a 2023-ban felvásárolt Bluware nem-core szolgáltatási üzletágát tudatosan leépítik. Ez utóbbi teljesen szándékos: a CMG a Bluware-t a szoftvernövekedési potenciáljáért vette meg, a szolgáltatási lábat pedig eleve kivezetendőnek árazták be.
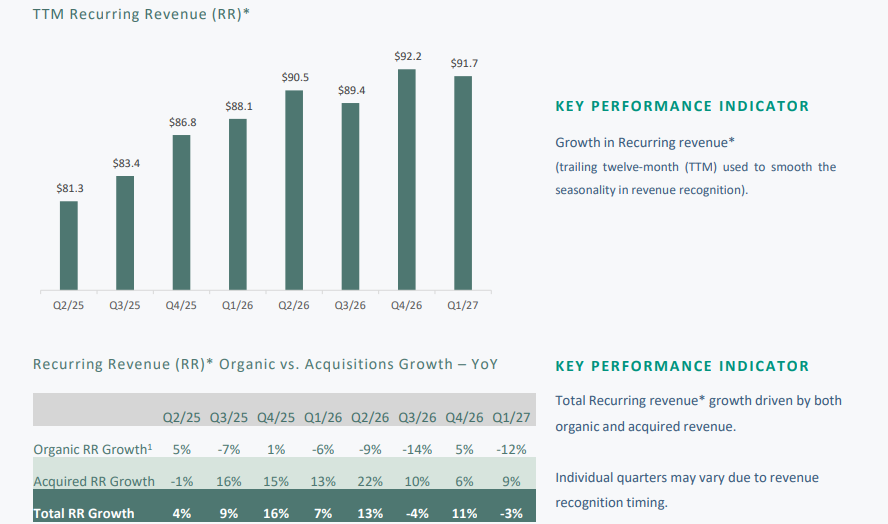
A korrigált EBITDA 10%-kal, 6.4 millió CAD-ra csökkent, a marzs 24%-ról 23%-ra szűkült. A szabad cash flow 22%-kal, 3.5 millió CAD-ra esett vissza, ebben nemcsak az alacsonyabb bevétel, hanem a magasabb adóteher is szerepet játszott (1.5 millió CAD a tavalyi 0.9 millióval szemben, amiben benne van egy 0.4 millió CAD-os korábbi időszakra vonatkozó korrekció is).
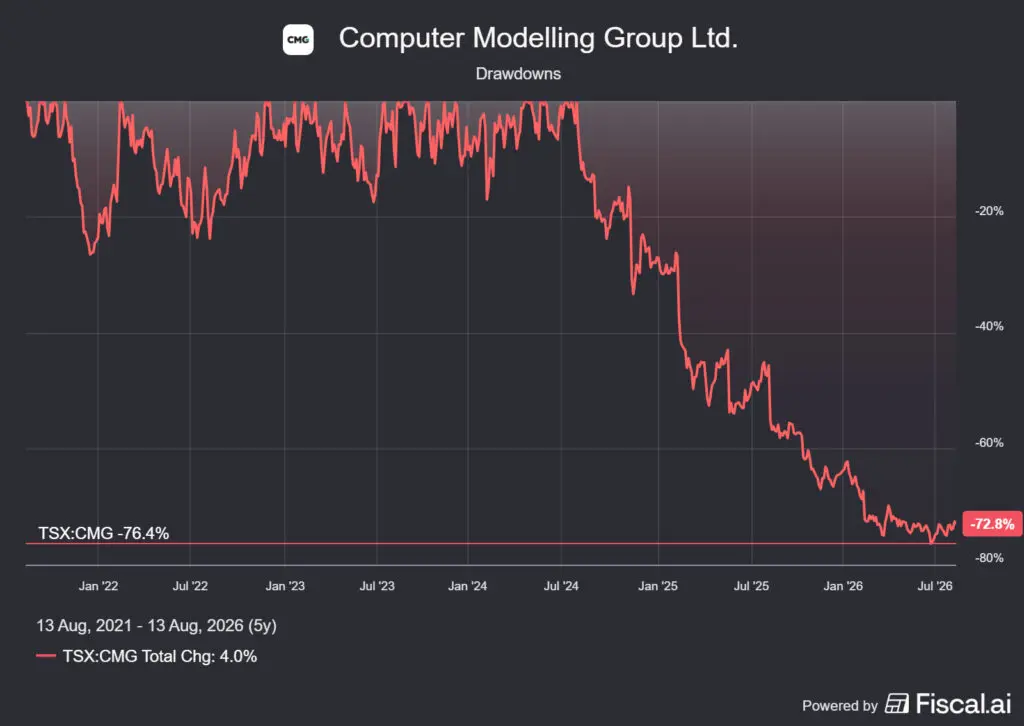
📌Gyakorlatban: aki olvasta az elemzésemet, annak a fentiek nagy meglepetéssel nem szolgálhattak, ám a mértéke mégis mellbevágó. A Computer Modelling Group 2027 Q1-es jelentését lényegében az határozza meg, hogy egy lassú mammutként mozgó vállalatból egy sorozatfelvásárlót alakítsanak ki. Erre mondta azt Warren Buffett, hogy „Turnarounds seldom turn”, vagyis hogy a hajót sokkal nehezebb megfordítani, mint nem. Ebben az esetben viszont olyan fajsúlyos tőkeallokátorok állnak a kormánykerék mögött, akiknek igenis van esélyük arra, hogy átalakítsák a vállalatot. Erről lesz szó lejjebb.
Computer Modelling Group 2027 Q1: főbb pénzügyi mutatók
- 💵 A teljes bevétel 6%-kal, 27.8 millió CAD-ra csökkent (organikus -16%, akvizíciós +10%).
- 🔁 Az ismétlődő bevétel 3%-kal, 20.3 millió CAD-ra mérséklődött (organikus -12%, akvizíciós +9%).
- 🛠️ A professional services bevétel 16%-kal, 7.1 millió CAD-ra esett (organikus -29%, akvizíciós +13%).
- 📊 A korrigált EBITDA 10%-kal, 6.4 millió CAD-ra csökkent, a marzs 23% (előző év: 24%).
- 📉 Az üzemi eredmény 19%-kal, 4.3 millió CAD-ra, a nettó eredmény 60%-kal, 1.3 millió CAD-ra esett.
- 💰 A szabad cash flow 22%-kal, 3.5 millió CAD-ra csökkent, részvényenként 0.05 CAD-ról 0.04 CAD-ra.
- 🧾 Az EPS 0.04 CAD-ról 0.02 CAD-ra feleződött.
- 🏦 A készpénzállomány 24.1 millió CAD-ról 17.7 millió CAD-ra apadt, a hitelkeret-lehívás 7.8 millió CAD.
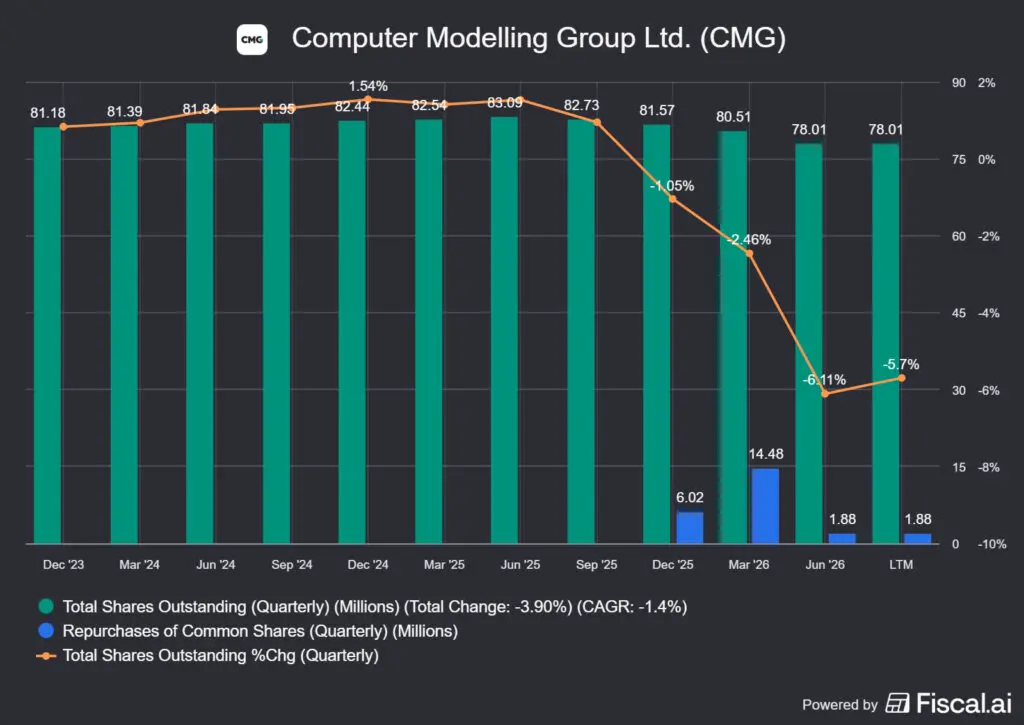
- ✂️ A súlyozott átlagos részvényszám 83.1 millióról 78.0 millióra csökkent egy év alatt, ami 6.1%-os csökkenés.
- 🎯 Az osztalék változatlanul 0.01 CAD/részvény negyedévente.
📌Gyakorlatban: a legfontosabb sor ebben a listában nem a bevétel, hanem az utolsó előtti: a részvényszám egy év alatt 6.1%-kal csökkent. Ez az a fajta tétel, ami egy negyedéves összefoglalóban ritkán kap főcímet, hosszú távon viszont pont ez dönti el a hozamot. A nettó eredmény 60%-os esése ugyanakkor nem operatív összeomlás: az adjusted EBITDA csak 10%-ot esett, a különbözetet az akvizíciók után megnőtt amortizáció (2.7 millió CAD), a 0.8 millió CAD-os árfolyamveszteség, az eltűnt kamatbevétel (0.3 millióról 0.04 millióra, mert a készpénz felvásárlásokba ment) és a megjelent kamatkiadás adja.
Ezek jórészt könyvelési és tőkeszerkezeti tételek, nem a mag üzlet romlása. Ettől még a szerves 16% valós, és azt nem lehet elmagyarázni. Viszont, mint látható, a régi üzletágakat kivezetik, amiket a felvásárolt vállalatok cash flow termelőképessége tompít, ahogyan az például a teljes bevétel -16 és +10%-os változásából is látszik. Vagyis, a bevételt a vállalat átforgatja olyan, nyomott árazáson vásárolt üzletekbe, amelyeknek a belső megtérülése magasabb és lenyesi róluk a felesleges, kisebb marzzsal rendelkező részegységeket.
Computer Modelling Group 2027 Q1: fontosabb megállapítások
A cég átalakul: egytermékes vállalatból sorozatfelvásárló
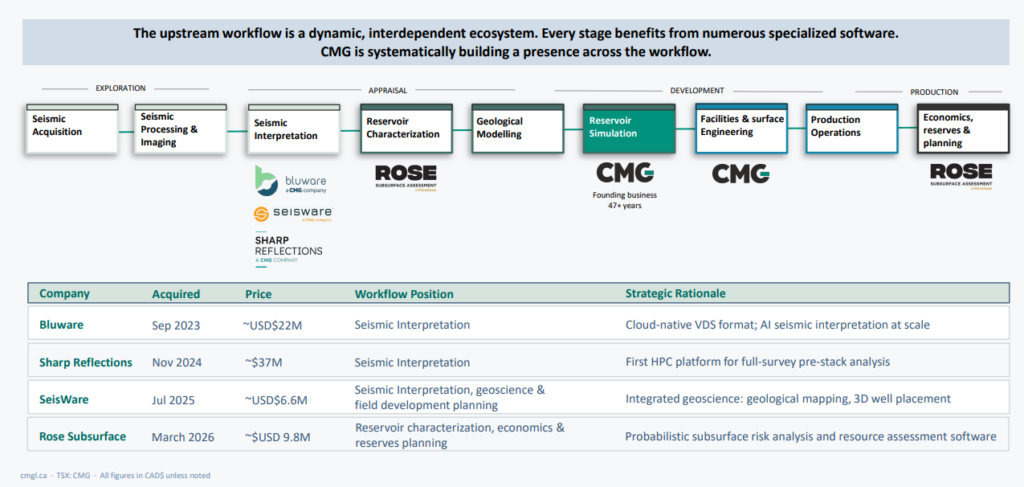
A CMG Q1-es prezentációjának fő üzenetei nem a negyedéves számok voltak, hanem a „CMG 4.0″ stratégia állapotjelentése. A cég 34 hónap alatt több mint 90 millió CAD-t allokált négy akvizícióra, amelyek együtt nagyjából 60 millió CAD éves bevételt hoztak be:
- 🌊 Bluware (2023. szeptember, kb. 22 millió USD): szeizmikus adatfeldolgozás,
- 🔷 Sharp Reflections (2024. november, kb. 37 millió CAD): szeizmikus értelmezés,
- 🗺️ SeisWare (2025. július, kb. 6.6 millió USD): geológiai/geofizikai szoftver,
- 📐 Rose & Associates (2026. március, kb. 9.8 millió USD): kockázatelemzés, erőforrás-becslés.
A fenti felvásárlási árakból és a bevételből már tudtok EV/Salest számolni, ami így 1.5X-re jön ki. A portfólió egészére nagyjából 1.5x árbevétel-szorzó jön ki, ami vertikális szoftverért olcsónak számít, a marzsprofilt viszont a cég nem bontja ki, tehát azt nem tudjuk, hogy ez EBITDA-alapon hányas szorzó.
A logika az, hogy a fenti négy vállalat lefedi a teljes olajpiac upstream munkafolyamatait a szeizmikától a rezervoár-szimuláción át a gazdasági tervezésig. A menedzsment szerint az akvirált cégek megtartják a saját márkájukat és termék-roadmapjukat, ez a Constellation Software-ból ismerős decentralizált modell, és nem véletlen: 2026 februárjában Christopher Wright került az igazgatóságba, aki 35 évet töltött a Roper Technologiesnél, amelyik az egyik leghíresebb sorozatfelvásárló.
☝️Az igazi újdonság a portfólió-értékesítés: a CMG immár közös ajánlatokat ad cégeknek, ahol a felvásárolt vállalatok közül két-három együtt kínál egy technológiai csomagot.
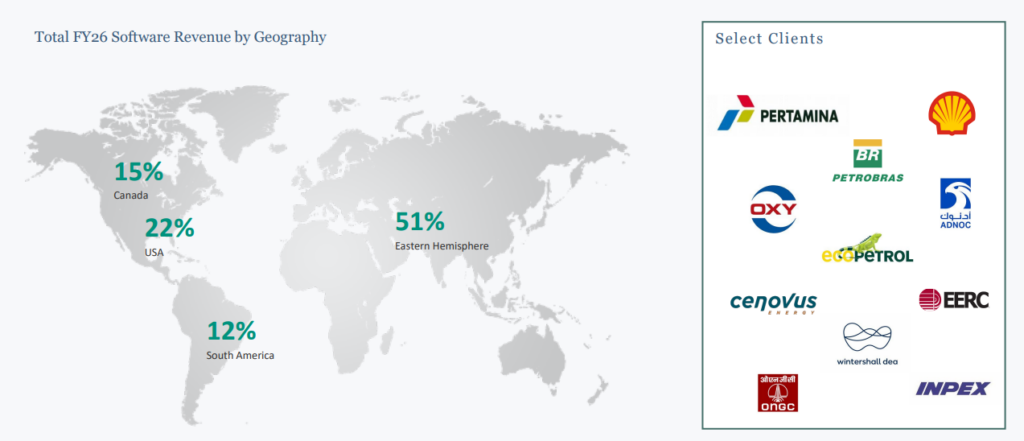
📌Gyakorlatban: a fentiek igényelnek némi magyarázatot. A supermajornek nevezett gigantikus olajtársaságok eddig is a Computer Modelling Group (TSX:CMG) ügyfelei voltak, de eddig főleg csak szimulációs szoftvereket értékesített a partnereinek a vállalat. A négy cég bekebelezésével valójában nem történik más, mint egyfajta upselling: a decentralizált szervezet több terméket fog össze és ezeket ajánlja ki. Minden újabb felvásárlás erősíti a CMG helyzetét, ahogyan az olajipar egyre több szoftverét fogják össze az upstreamtől a midstreamen át a downstreamig. Így pedig már értelmet nyer az, hogy miért érdemes átalakítani a Computer Modelling groupot egy sorozatfelvásárló vállalattá, követve a Constellation Software VMS logikáját.
A tőkeallokáció: 20 millió CAD-os visszavásárlás hitelből
Ez a negyedév legvitatottabb döntése, de személy szerint egyetértek vele. Az igazgatóság jóváhagyott egy substantial issuer bid (SIB) konstrukciót, amelyben a cég legfeljebb 20 millió CAD értékben vásárol vissza és von be saját részvényt, 4.00 és 4.50 CAD közötti áron. Az ajánlat 2026. augusztus 14-én indul és szeptember 21-én jár le. A finanszírozás nem a készpénzből, hanem a hitelkeret lehívásából történik.
Mi az a SIB?
A SIB nagyjából jelentős kibocsátói ajánlatot jelent. Ez egy kanadai értékpapírjogi forma: a cég formális, nyilvános vételi ajánlatot tesz a saját részvényeire, határidővel és ajánlati dokumentummal. Ez a különbség a nyílt piaci visszavásárláshoz (Kanadában NCIB) képest, ahol a cég csendben, hónapokon át csepegtetve vásárol a tőzsdén.
A CMG a módosított holland aukciós változatot használja. A lépések:
- ➡️A cég megad egy ársávot és egy keretösszeget. Itt: 4.00–4.50 CAD, összesen legfeljebb 20 millió CAD értékben.
- 📈A részvényes dönt, hogy beszáll-e, és milyen áron. Vagy megnevez egy konkrét árat a sávon belül (pl. ennél olcsóbban nem adom), vagy „strike price” ajánlatot tesz, azaz elfogadja azt az árat, ami végül kialakul.
- ⏳A határidő után a cég alulról felfelé összegzi az ajánlatokat, amíg össze nem gyűlik annyi részvény, amennyire a 20 millió CAD elég. Az az ár lesz a kiegyenlítési ár (purchase price).
- 💰Mindenki ugyanazt az egységes árat kapja, az is, aki 4.00-ért is odaadta volna. A lényeg: nem az történik, hogy mindenki a saját ajánlati árát kapja.
Néhány szám a kontextushoz. A részvény a jelentés utáni napon 3.82 CAD-on forgott, ami nagyjából 44%-kal van az 52 hetes csúcs (6.85 CAD) alatt. Ez körülbelül 300 millió CAD-os kapitalizációt jelent. A gördülő 12 havi korrigált EBITDA 35.4 millió CAD (szemben a 2025 Q4-es 44.0 millióval), a gördülő szabad cash flow pedig nagyjából 20 millió CAD. Ezekkel számolva:
| Mutató | Érték |
|---|---|
| Kapitalizáció (kb.) | 300 millió CAD |
| Nettó készpénzpozíció (lízing nélkül) | kb. +12 millió CAD |
| EV / gördülő korrigált EBITDA | kb. 8x |
| Gördülő FCF-hozam | kb. 6.7% |
| SIB mérete a kapitalizáció %-ában | kb. 6.7% |
| Osztalékhozam | kb. 1.0% |
Vipin Khullar, a CFO szerint a 2027-es pénzügyi év szabad cash flow-ja bőven elegendő lesz a SIB-hez lehívott hitelrész visszafizetésére. A CEO pedig azt hangsúlyozta, hogy az akvizíciók és a visszavásárlás nem zárják ki egymást, és a felvásárlási pipeline aktív, csak éppen ragaszkodnak az ár- és hozamelvárásaikhoz, ezért kevesebb tranzakció zárul sikerrel.
📌Gyakorlatban: két dolog szúr szemet. Az egyik, hogy a SIB alsó ára (4.00 CAD) a piaci ár felett van, vagyis a menedzsment prémiumot hajlandó fizetni ahhoz képest, ahol a papír forgott. Ez erős jelzés arra, hogy mennyi lehet szerintük a részvény valós értéke, viszont önmagában nem bizonyíték semmire.
A másik, hogy ezzel a CMG feladja a nettó készpénzpozícióját: a 7.8 millió CAD-os lehívás mellé jön a 20 millió, és a mérleg átfordul enyhe nettó adósságba. 0.2x körüli nettó adósság/EBITDA mellett ez pénzügyileg jelentéktelen, de elvi váltás: eddig a CMG a saját pénzéből vásárolt vissza, mostantól hitelből. Ha a szerves stabilizálódás nem jön össze, akkor egyszerre kell majd adósságot törleszteni, akvizíciót fizetni és osztalékot fenntartani, abban a sorrendben, ahogy a menedzsment prioritizál.
Mennyire aggasztóak a fentiek? Kiindulva a korábbi sorozatfelvásárlókkal kapcsolatban szerzett tapasztalataimból: semennyire. Pár gondolat a fentiekhez:
- 💰a sorozatfelvásárlók szinte mindegyike enyhe adóssággal rendelkezik, mert ez a tőkehatékony. Az adósság kamatráfordítása ugyanis leírható az adóból, így javul a WACC, vagyis a tőkeköltség (tulajdonképpen tőkeáttételként viselkedik az adósság),
- 💸a felvásárlásokra költött adósságot a felvásárolt vállalat szabad készpénzáramából lehet csökkenteni, ami egy nagyon hatékony módja az értékteremtésnek, amennyiben a felvásárlási ár alacsony (a fentiekben írtam, hogy az),
- 📉a részvényár olyan alacsony, hogy a sajátrészvény visszavásárlás már hatékonyabb tőkeallokációs megoldás, mint a felvásárlás, vagyis a vállalat jelentősen alulértékelt a menedzsment szerint,
- 🪙ha nullára vágják az osztalékot, akkor sem történik semmi, a legtöbb sorozatfelvásárló, például a Constellation Software, a Topicus, a Lumine, a Kelly Partners Group, a Teqnion, a Röko AB stb., sem fizetnek osztalékot.
🤔Vagyis a fentiek tipikusan követik a szokásos sorozatfelvásárló cégek által produkált mintázatot, csak ezeket a piac általában nem ismeri vagy félreérti.
Computer Modelling Group 2027 Q1: prognózis
A menedzsment megerősítette a teljes évre vonatkozó kilátásokat, és külön iránymutatást adott a következő negyedévre:
- 🔁 Az ismétlődő bevétel Q2-ben szekvenciálisan nő, mert a megújítási ciklus nagyobb része esik erre az időszakra. A CMG-nél Q1 tipikusan a leggyengébb, Q4 a legerősebb negyedév.
- 📉 A professional services bevétel Q2-ben lesz a mélyponton, a Bluware kivezetés befejeződik, plusz a nyári hónapok alacsonyabb aktivitása is érvényesül.
- 🧮 A korrigált EBITDA és a marzs Q2-ben szekvenciálisan és év/év alapon is csökken, részben a szolgáltatási mélypont, részben a megújításokhoz kötött ügynöki jutalékok miatt.
- 📅 A teljes évre: stabil organikus ismétlődő bevétel, nincs korrigált EBITDA csökkenés a 2026-os évhez képest, és javuló szabad cash flow.
- ⚠️ A professional services éves visszaesésének várakozását 6-7 millió CAD-ra rontották a korábbi 6 millióról.
📌Gyakorlatban: figyeljétek meg, hogy a menedzsment gyakorlatilag megkérte a befektetőket, hogy ne a Q2-t nézzék. Előre bejelentették, hogy a következő negyedév a szolgáltatási szegmens mélypontja lesz, romló marzzsal, miközben a teljes évre stabilitást ígérnek. Ez matematikailag azt jelenti, hogy a H2-nek nagyot kell szólnia. Ha valaki tényleg tesztelni akarja ezt a tézist, akkor a novemberi Q2 jelentésben egyetlen sort érdemes megkeresni: az organikus ismétlődő bevétel változását. Ha az nulla körül vagy pozitívban van, a turnaround sztori tényleg fordulni kezdett. Ha még mindig mínuszban, akkor a bázishatás magyarázat nem állt meg, és valami mással állsz szemben. Ez az a fajta konkrét, cáfolható állítás, amiért érdemes negyedéves jelentéseket olvasni.
Computer Modelling Group 2027 Q1: menedzsment csere-bere
A Computer Modelling Group (TSX:CMG) mellett szóló egyik legnyomósabb érv az, hogy tele van egykori Constellation Software tagokkal vagy más sorozatfelvásárló vállalatoknál dolgozó, nagyon tapasztalt vezetőkkel. A korábbi, főleg a 2025-ös állapothoz képest azért voltak jelentős változások, de szerintem a távozók esetében nyomós volt az indok, míg az újak érdemben erősítik a vállalat vezetését. Bár a fluktuáció a Computer Modelling Group 2027 Q1-es jelentése és a korábbi negyedévek alapján eléggé hardcore, szerintem ez szükséges és elégséges feltétele annak, hogy a vállalat egy igazi sorozatfelvásárló vállalattá váljon. Nézzük a kulcsszereplőket ebben a folyamatban!
A CMG távozói
- Mark Miller: igazgató 2019-től, elnök 2022-től. Már nem szerepelt a 2025. szeptember 4-i közgyűlés jelöltlistáján. Három héttel később, 2025. szeptember 25-én a CSU elnökévé nevezték ki Mark Leonard egészségügyi okokból történt lemondása után. Háttér: a Trapeze Group társalapítója (1988), a CSU első felvásárlása 1995-ben; 30+ év a CSU-nál és a Volarisnál; a Lumine igazgatótanácsának elnöke. Ez volt a legerősebb CSU-operátor kapcsolat.
- John Billowits: a 2023-as információs körlevélben szerepelt a bemutatása; CSU-igazgató 2020 szeptembere óta, korábban a Jonas Operating Group elnöke, a Togetherwork és a Topicus igazgatója. A mostani testületben nincs benne. A távozás pontos időpontját és okát nem sikerült megtalálnom.
- Mohammad Khalaf: corporate development vezetője 2022 óta. Hét év M&A alelnökként a CSU egyik operating groupjánál.
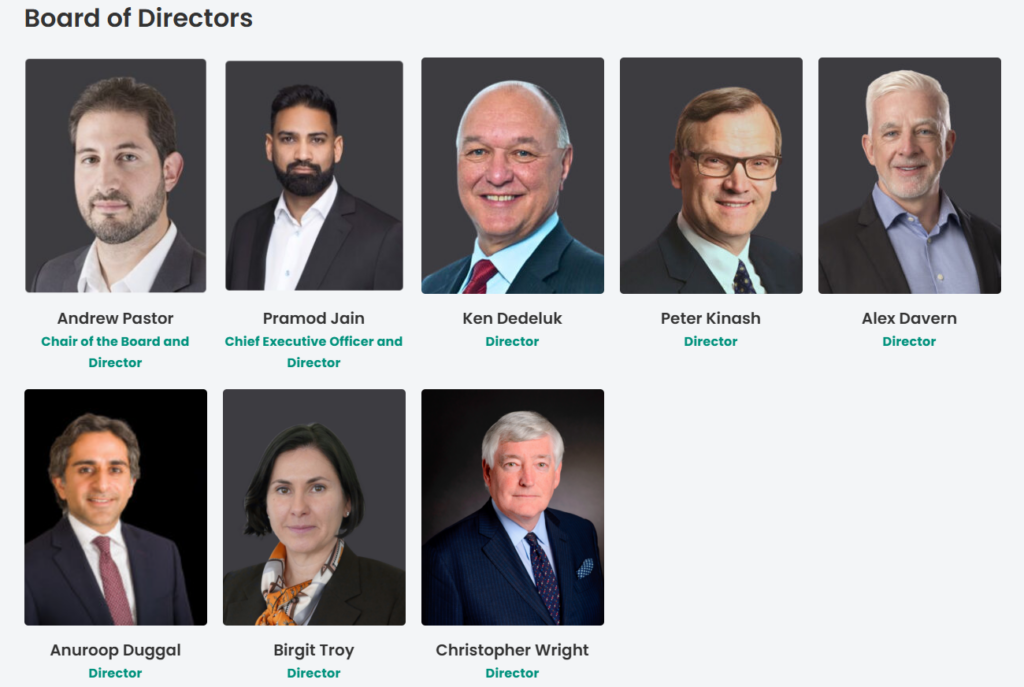
A CMG jelenlegi igazgatótanácsi tagjai
- Andrew Pastor: az igazgatótanács elnöke 2025. szeptember 4. óta. CSU-igazgató, EdgePoint portfóliókezelő. Az EdgePoint együttesen a CMG részvényeinek kb. 27%-át kezeli, ő személyesen ~0.75%-os részesedést tart.
- Birgit Troy: igazgató 2024 óta. Volaris CFO → Constellation CFO → Incognito Software Systems CFO (2015–16) → Lumine Group CFO / Portfolio CFO (2016–21), ahol 16 vertikális piaci szoftvercég felvásárlását és integrációját vezette. A legmélyebb valódi CSU-operátor kapcsolat a testületben.
- Christopher Wright: igazgató 2026. február 10. óta. 35 évig a Roper Technologies testületében, ahol 60+ akvizíció zajlott és az EV 60 milliárd USD fölé nőtt; az Idox plc társalapító igazgatója és fő külső befektetője. Nem CSU, hanem Roper-iskola, ami egy roll-up jellegű, de szintén sorozatfelvásárló cég.
- Alex Davern: igazgató 2024 májusa óta. Ex-National Instruments CEO/COO/CFO, ex-ESI Group elnök. Nem sorozatfelvásárló-háttér, de nagyvállalati szoftver-operátor, ami a VMS térben jön jól.
A CMG jelenlegi menedzsmentjének fontosabb tagjai
- Vipin Khullar: CFO, 2025. július 28. óta. A CSU Perseus Operating Groupjától érkezett, ahol legutóbb CFO volt; nyolc év akvizíciós és shared-services tapasztalat. Új érkező, erősítés a Constellation Software-től.
- Matthew Miller: VP, Corporate Development. Van kötődése, de nem CSU. A saját bemutatása szerint korábban vezető elemző volt az Old Well Partnersnél, egy magas minőségű, növekvő vállalkozásokra, köztük szoftvercégekre, fókuszáló globális befektetési cégnél, azelőtt pedig társalapítója a Boyles Asset Managementnek, egy globális kis kapitalizációjú vállalatokkal foglalkozó befektetési cégnek. Előbb VP Strategy volt a CMG-nél, majd átvette a corporate developmentet.
📌Gyakorlatban: Mark Millernek kényszerből kellett távoznia, mivel a világ legnagyobb sorozatfelvásárló vállalatának az ügyvezető igazgatója lett. Cserébe rendesen teletömték az igazgatótanácsot és a menedzsmentet Constellation genetikát magukban hordozó elnökökkel. Valójában itt a régi gárda tagjai – Ken Dedeluk, Peter Kinash – maradtak az igazgatósági tagok között, de a többi tagnak már erős kötődése van sorozatfelvásárló vállalatokkal. Mivel az EdgePoint portfóliókezelőn keresztül több, mint a vállalat 27.45%-a felett egy CSU igazgató rendelkezik, nem számolva a saját nevén szereplő további 0.75%-ot, ezért lényegében ők határozzák meg, mi történik a CMG-nél. A blokkoló kisebbséghez ~33% kell, de a közgyűlésen általában a kisrészvényesekkel együtt 65-70% vesz részt, így a valóságban sokszor az EdgePoint dönt, de ha nem, akkor is tud blokkolni.
☝️Összefoglalva a fentieket: A Computer Modelling Group irányítását a Constellation tagok kezéből nagyon nehéz lenne kicsavarni, így várhatóan a CSU pozitív gyakorlatát fogják itt is meghonosítani.
A fentieken túl még megpakolták a Computer Modelling Groupot olyan emberekkel, akik vagy az olajiparhoz vagy kisméretű cégek felvásárlásához értenek. Fontos, hogy ezek bizonyos szempontból VMS szoftverek, meglehetősen speciálisak, de a felvásárlási metodika nagyjából vélhetően ugyanaz lesz, mint amit a CSU univerzumban láthatsz.
Computer Modelling Group 2027 Q1: összegzés
Nem fogom szépíteni: a CMG egy átmeneti időszak közepén van, és ez az átmenet drágább és lassabb, mint amit a piac szeretett volna látni, meg is büntette a céget a brutális árfolyameséssel. A gördülő korrigált EBITDA marzs 34%-ról 28%-ra szűkült, a részvény ~73%-kal van a mindenkori csúcs alatt, és az eredeti rezervoár-szimulációs üzlet organikus része is zsugorodik.
🤔Ugyanakkor a lényeg szerintem nem ez. A kérdés az, hogy egy tőkeallokáció-vezérelt átalakulás félidejében járunk-e, vagy egy lassú leépülést nézünk drága felvásárlásokkal álcázva.
A mellette szóló érvek: a mag üzlet 48 éve létezik, missziókritikus, hatósági beadványokba beépült, és a szerves visszaesés dokumentálhatóan egyetlen elveszített szerződéshez köthető, aminek most futott ki a bázisa. A Constellation-DNS (Wright a Ropertól, decentralizált modell, ROIC-alapú ösztönzők) valós, nem csak marketing duma, és a részvényszám is csökken, nem pedig nő.
Az ellene szóló érvek is valósak: négy integrációt párhuzamosan futtatni egy zsugorodó magüzlet mellett nem triviális, a marzsszűkülés nem állt meg, és a hitelből finanszírozott visszavásárlás mindig rejt magában kockázatokat. A Computer Modelling Groupot (TSX:CMG) továbbra is egy türelmi tézisnek tartom, ahol az idő a befektető ellen dolgozik addig, amíg az organikus növekedést nem pótolja a felvásárlásokból származó készpénzáram. Két-három negyedév alatt kiderül, hogy lesz-e egy Constellation szoftver-féle sorozatfelvásárló vállalat az olajiparban is.
Aki pedig szeretne még inkább képbe kerülni a Computer Modelling Grouppal kapcsolatban, az olvassa el az eredeti elemzést, ezen a linken: Computer Modelling Group részvény elemzése.
🤑Ha érdekel, hogy mi milyen brókereket használunk, akkor olvasd el az alábbi írásainkat:
📉Interactive Brokers bróker számla elemzés – Profiknak profi
📈LightYear bróker számla elemzés - Egyszerűség és olcsóság kéz a kézben
Gyakran Ismételt Kérdések a Computer Modelling Group részvényről
Válaszok a leggyakoribb kérdésekre
A Computer Modelling Group részvényt tartod, vagy csak érteni akarod, mi történt a 2027 Q1-es jelentés után? Itt tömör válaszokat találsz a legtöbbet kérdezett témákra: miért esett ekkorát az árfolyam, mit jelent a hitelből finanszírozott részvény-visszavásárlás, tényleg sorozatfelvásárlóvá alakul-e a cég, kik állnak a tőkeallokáció mögött, és mikor derül ki, hogy a turnaround tényleg fordul-e.
Kattints bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: ha a részletek is érdekelnek, azokat feljebb, a cikk megfelelő fejezeteiben bontom ki bővebben. Fontos: a CMG egy átalakulás közepén van, az adatok a cikk írásának időpontját tükrözik.
Jó befektetés most a Computer Modelling Group részvény?
Ez egy türelmi tézis, nem egy bevált compounder. Az árazás nem drága: kb. 300 millió CAD kapitalizáció, nagyjából 8x EV/gördülő korrigált EBITDA és 6.7%-os FCF-hozam, miközben a részvényszám egy év alatt 6.1%-kal csökkent. A bemenetek jók – tőkeallokátor-vezetés, decentralizált szerkezet, olcsón vett akvizíciók –, a kimenetek viszont még nincsenek meg, és a végpiac ciklikus. Az idő addig a befektető ellen dolgozik, amíg a felvásárlásokból származó készpénzáram nem pótolja az organikus visszaesést.
Miért esett ekkorát a CMG árfolyama a jelentés után?
A 2027 Q1-es jelentésben 16%-os organikus bevételcsökkenés és 12%-os organikus visszaesés szerepelt az ismétlődő bevételben, az EPS pedig 0.04 CAD-ról 0.02 CAD-ra feleződött a 0.037 CAD-os elemzői konszenzussal szemben. A piac ráadásul azt is látta, hogy a menedzsment korábbi ígérete – pozitív organikus növekedés a 2027-es pénzügyi évben – „stabil” organikus bevételre módosult. Egy ilyen mértékű elmaradás egy amúgy is nyomott árazású, vitatott sztorinál kétszámjegyű árfolyammozgást okoz.
Mit jelent a substantial issuer bid (SIB), és mit érdemes vele kezdeni?
A SIB egy kanadai értékpapírjogi forma: a cég formális, határidős vételi ajánlatot tesz a saját részvényeire, szemben a csendes tőzsdei visszavásárlással (NCIB). A CMG módosított holland aukciót használ 4.00–4.50 CAD-os sávban, legfeljebb 20 millió CAD értékben, 2026. augusztus 14-től szeptember 21-ig. Aki nem nyújt be részvényt, annak automatikusan nő a tulajdoni hányada.
Fontos adózási tudnivaló: a SIB-ben kapott ellenérték Kanadában részben vélelmezett osztaléknak (deemed dividend) minősülhet, amiből nem-rezidens részvényesnél forrásadót vonhatnak. Ezt az ajánlati körlevélből és a brókered corporate action értesítőjéből érdemes ellenőrizni, mielőtt bárki benyújt.
Tényleg sorozatfelvásárlóvá alakul a Computer Modelling Group?
34 hónap alatt négy akvizíció zárult (Bluware, Sharp Reflections, SeisWare, Rose & Associates), több mint 90 millió CAD allokált tőkével és nagyjából 60 millió CAD hozott éves bevétellel, ami körülbelül 1.5x árbevétel-szorzót jelent. A felvásárolt cégek megtartják a saját márkájukat, termék-roadmapjukat és general managerüket, ami valódi decentralizált szerkezet. Az átalakulás tehát elindult – de négy ügylet még nem bevált gépezet, és a következő 2-3 tranzakció mérete, szorzója és ritmusa dönti el, hogy megismételhető motorról vagy alkalmi vásárlásokról van-e szó.
Valóban a Constellation Software emberei irányítják a CMG-t?
Részben. Az igazgatótanácsban Andrew Pastor (CSU-igazgató, EdgePoint portfóliókezelő) az elnök, Birgit Troy pedig a legmélyebb operátori kapcsolat: Volaris és Constellation CFO, majd a Lumine Portfolio CFO-jaként 16 vertikális szoftvercég felvásárlását vezette. A menedzsmentben Vipin Khullar CFO érkezett a Perseus Operating Grouptól.
Ugyanakkor a legerősebb CSU-operátor, Mark Miller 2025 szeptemberében távozott, mert a Constellation elnöke lett. Pramod Jain vezérigazgatónak nincs CSU-háttere (Sabre, Plusgrade), Christopher Wright pedig a Ropertól jött, nem a Constellationtól. A DNS tehát valós, de kevertebb, mint amit a legtöbb elemzés sugall: több sorozatfelvásárló-iskola ül egyszerre az asztalnál.
Aggasztó, hogy hitelből vásárolnak vissza részvényt?
Pénzügyileg alig: a mérleg enyhe nettó adósságba fordul, 0.2x körüli nettó adósság/EBITDA mellett. Elvi váltás viszont, hogy a CMG eddig a saját pénzéből vásárolt vissza. A sorozatfelvásárlók többsége szándékosan tart enyhe adósságot, mert a kamatráfordítás csökkenti az adóalapot, és a felvásárolt cégek cash flow-jából gyorsan törleszthető. A kockázat akkor éles, ha az organikus stabilizálódás elmarad: akkor egyszerre kell adósságot törleszteni, akvizíciót fizetni és osztalékot fenntartani.
Mikor derül ki, hogy tényleg fordul-e a turnaround?
A 2026. novemberi Q2-jelentésben, egyetlen soron: az organikus ismétlődő bevétel változásán. A menedzsment szerint a nagy elveszített ügyfél bázishatása most futott ki, tehát innentől normalizálódnia kell az év/év összehasonlításnak. Ha ez a szám nulla körül vagy pozitívban van, a tézis él. Ha még mindig mínuszban, akkor a bázishatás-magyarázat nem állt meg. Figyeld emellett a marzsot is: a 23%-nak vissza kell indulnia felfelé, ahogy az akvizíciók beérnek.
Mik a Computer Modelling Group részvény legnagyobb kockázatai?
Négy fő tétel: az egyetlen, ciklikus és konszolidálódó végpiac (upstream olaj- és gázipar, ahol minden E&P-fúzió automatikusan seat-konszolidációt jelent), a magas ügyfélkoncentráció (egyetlen elveszített szerződés az egész cég ismétlődő bevételét látványosan lehúzta), a párhuzamosan futó négy integráció zsugorodó magüzlet mellett, valamint a marzsmix romlása, mert az alacsonyabb marzsú szeizmikus bevétel váltja ki a magasabb marzsú rezervoár-szimulációt.
Miért zavaró a CMG pénzügyi éve?
A CMG pénzügyi éve március 31-én zárul, és a záró naptári évvel jelöli. Ezért a 2026 augusztusában publikált „2027 Q1″ valójában a 2026. április–június közötti időszak. A média rendszeresen elrontja: több hírportál „Q1 2026″-nak címezte ugyanezt a jelentést. Ha CMG-számokat nézel bárhol, mindig a negyedév záró dátumát ellenőrizd, ne a címkét. Következő jelentés: a 2026. szeptember 30-án záruló Q2, várhatóan november elején.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek.