
🤔 Miről szól a Piaci Impulzus rovat? 🤔
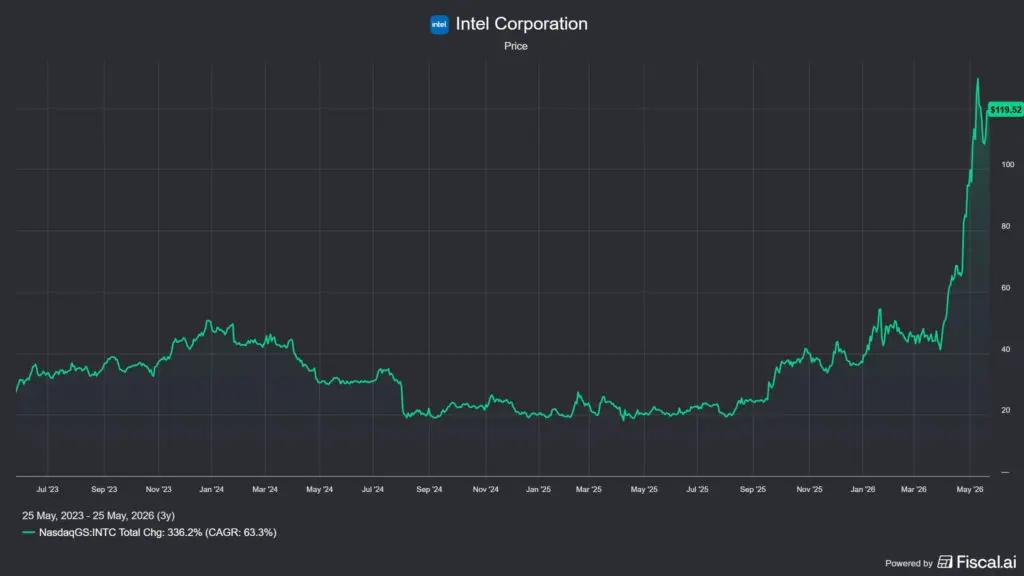
Az Intel részvény haldoklott 2024-ben, szinte már mindenki temette az árazás alapján, aztán valami megváltozott. Az árfolyam 18 USD-ről 119 USD-re ugrott, a piaci kapitalizáció meghaladja a 600 milliárd USD-t. De vajon a fundamentumok igazolják-e ezt vagy a piac egy reményen alapuló turnaround-sztoriba árazott be mindent előre?
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40–50 órát is igénybe vehet. Ennyi energiát minden egyes cégbe lehetetlen beletenni. Ezért hoztam létre a Piaci Impulzus rovatot: gyors, lényegre törő minielemzések, amelyek segítenek az előszűrésben. Nem mélyelemzés, inkább gondolatébresztő. A célom nem napi kereskedési tippek osztogatása vagy technikai alakzatok elemzése, hanem a pillanatnyi fundamentális állapot felvázolása.
A részvény aloldalát részletes adatokkal itt találjátok: Az Intel (INTC) részvény oldala
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
📒 Tartalomjegyzék 📒
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- ❓ Mit csinál az Intel?
- 🏆 Az Intel jelenlegi helyzete és versenytársai
- 🎢 Az Intel részvény metrikái
- ✅ Intel részvény: megszoksz vagy megszöksz?
- 📝 A tézis összegzése
- ❓ Gyakran Ismételt Kérdések
❓ Mit csinál az Intel (INTC)? ❓
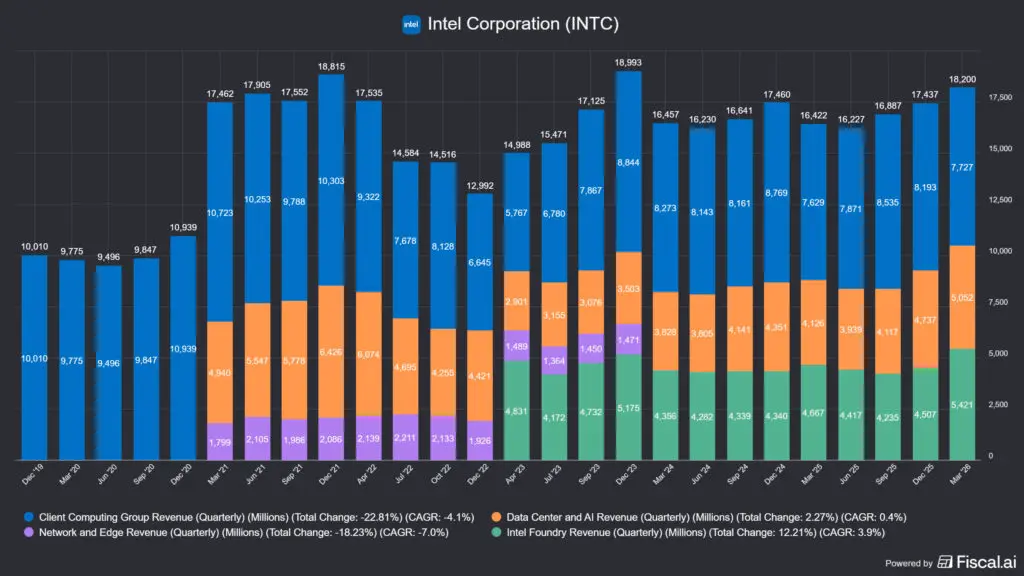
Az Intel Corporation 1968-as alapítása óta a globális chipgyártás egyik meghatározó szereplője. Az x86 processzorarchitektúra megalkotójaként évtizedekig szinte monopolhelyzetből uralta a PC-k és szerverek piacát. Ma az üzlet négy fő pilléren nyugszik:
- Az első és legnagyobb a Client Computing Group (CCG): a laptopokba és asztali gépekbe kerülő Core, illetve Core Ultra processzorok halmazát tömöríti, ez az összbevétel közel felét adja.
- A második a Data Center and AI (DCAI): szerver- és AI-chipek, ahol az Intel az AMD EPYC sorozatával és az NVIDIA GPU-ival versenyez.
- A harmadik az Intel Foundry: az IDM 2.0 stratégia szíve, ahol az Intel saját gyárait külső megrendelőknek is megnyitja a TSMC-vel való versenyzés jegyében.
- A negyedik a Network and Edge (NEX) és a Mobileye önvezető chip üzletág, ami jelenleg még elhanyagolható a többi pillér mellett és az Intel ezt hivatalosan már nem is közli le külön mutatószámmal.
A chipgyártásról alapvetően azt kell tudni, hogy a közbeszéd összemos három kategóriát:
- 🏭IDM (Integrated Device Manufacturer): akik terveznek ÉS gyártanak is, pl. Intel, Samsung, Texas Instruments stb.;
- 🗺️Fabless: akik csak terveznek, pl. NVIDIA, AMD, Apple, Qualcomm, MediaTek, Broadcom, Marvell, ARM, ők a gyártást kiszervezik;
- 🧇Foundry: csak bérgyártanak, pl. TSMC, GlobalFoundries, vagyis nincsenek saját termékeik;
Tehát ezeket a cégeket nem szabad egyetlen halmazként kezelni.
📌 Gyakorlatban: az Intel az egyetlen nagy chipgyártó, amely egyszerre tervez és gyárt (IDM – Integrated Device Manufacturer). Az AMD és az NVIDIA chipeket tervez, de TSMC gyártja őket az ASML gépeivel. Ez egyszerre jelent stratégiai előnyt és rendkívüli tőkeigényt, ez utóbbi az elmúlt évek gyengeségének egyik fő oka volt. Eleinte csak az AMD ette meg az Intel kenyerét, elsősorban a CCG szegmensben, később a TSMC tett hatalmas technológiai előnyre szert. Mivel a világon viszonylag kevés cég gyárt logikai chipeket, processzorokat, NPU-kat, ezért a Top 3 gyártó – TSMC, Samsung, Intel – után már csak Távol-Keleti, másodvonalas gyártók – pl. SMIC, GlobalFoundries, UMC stb. – maradnak, így a chipgyártásban élen járni politikai és gazdasági hatalom is egyszerre.
🏆 Az Intel jelenlegi helyzete és versenytársai 🏆
Az Intel 2025-ben az egyik leglátványosabb részvénypiaci visszatérést produkálta a technológiai szektorban. Lip-Bu Tan 2025 márciusi kinevezése fordulópontot hozott: a Cadence Design Systems – amelyik egy chiptervező szoftvereket gyártó vállalat – volt vezérigazgatója azonnali, látható lépéseket tett: leépítések, portfóliótisztítás (Altera-részesedés értékesítése a Silver Lake-nek), az engineering-first kultúra visszaállítása.
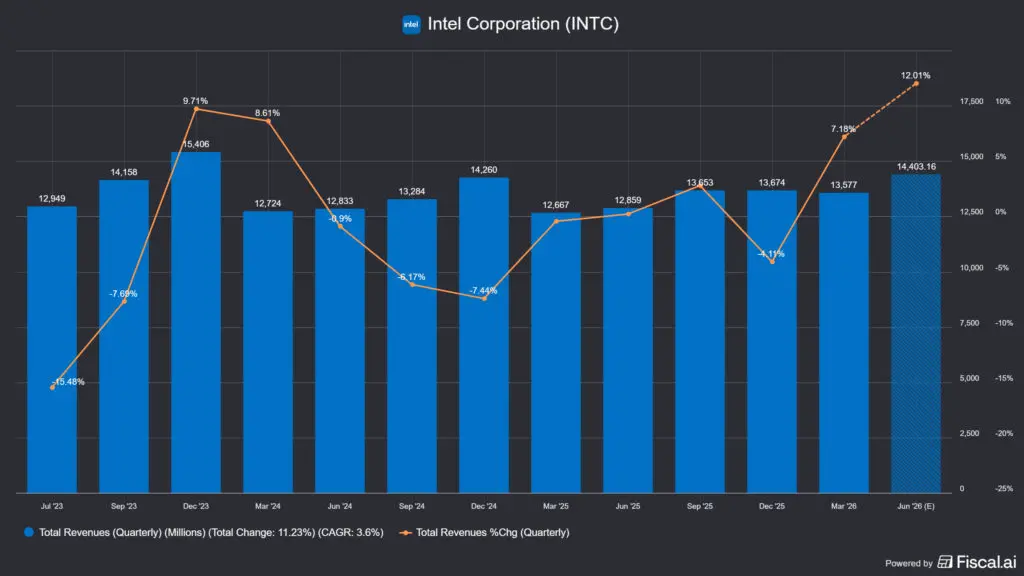
A 2026 első negyedévi eredmény (13.6 milliárd USD bevétel, +7% éves növekedés) és a megforduló FCF-görbe azt mutatja, hogy a stabilizáció megkezdődött, de azért messze még az út vége. A versenytársak helyzete azonban vegyes:
- 💻AMD: az x86 szerverpiacot továbbra is uralja és veszi el az Intel részesedését, az EPYC Turin benchmarkokban rendre felülmúlja az Intel Xeon 6-ot.
- 🌐NVIDIA: az adatközponti AI-chipek 80–90%-os piaci részesedésével szinte monopolhelyzetben van; az Intel Gaudi gyorsítója technikailag kompetens, de az ökoszisztéma-hátrány strukturális.
- ⚙️TSMC: a 2 nm-es csíkszélességű technológiával az Intel 18A – 18 angström, vagyis 1,8 nanométer – komoly vetélytársra talált; a piac egyelőre szkeptikus, hogy az Intel öntöde meg tudja-e győzni a külső megrendelőket, hogy az ő terméküket válasszák.
Az amerikai állami háttér ugyanakkor egyedülálló: a CHIPS Act keretében az Intel összesen 11.1 milliárd USD szövetségi támogatást kap az arizonai és ohiói gyárakhoz, és az USA kormánya részesedést is szerzett az Intelben (INTC). Ez a geopolitikai „hátszél” minimalizálja a csőd kockázatát, amit sem az AMD-nél, sem az NVIDIA-nál nem láthatnak a befektetők.
📌 Gyakorlatban: az Intel jelenlegi helyzete egy turnaround sztori, ahol a változás megkezdődött, de a kemény munka, az Intel 18A megrendelők megszerzése, a nyereséges szabad cash flow visszaállítása, még előttük áll. Vagyis, leginkább a hit és az amerikai állam kezességvállalása az, amiben a befektetők bízhatnak, nem pedig a puszta számok, ahogyan azt lejjebb láthatjátok.
🎢 Az Intel részvény metrikái 🎢
| Mutató | Intel (INTC) – LTM / aktuális |
|---|---|
| Részvényárfolyam | 119.52 USD |
| Piaci kapitalizáció | 602 milliárd USD |
| Enterprise Value | 628 milliárd USD |
| Éves árbevétel (LTM) | 53.76 milliárd USD |
| Bruttó marzs | 35.4% |
| Operatív marzs (GAAP) | –9.4% |
| Nettó marzs (GAAP) | –6.3% |
| Adjusted EPS (2025) | 0.42 USD |
| Adjusted EPS (2026E) | 1.09 USD |
| Adjusted EPS (2027E) | 1.54 USD |
| P/E (TTM, GAAP) | –193x (veszteséges) |
| Forward P/E (NTM) | ~113x |
| Forward P/E (2027E) | ~77.8x |
| P/B | 5.4x |
| EV/EBITDA (LTM) | 88x |
| Szabad cash flow (LTM) | –3.1 milliárd USD |
| Adjusted FCF (2027E) | 2.4 milliárd USD (első pozitív év) |
| CapEx (2025) | 14.6 milliárd USD |
| Nettó adósság | 11.93 milliárd USD |
| Készpénz | 32.79 milliárd USD |
| ROIC (5 éves átlag) | 0.7% |
| Osztalékhozam | 0% |
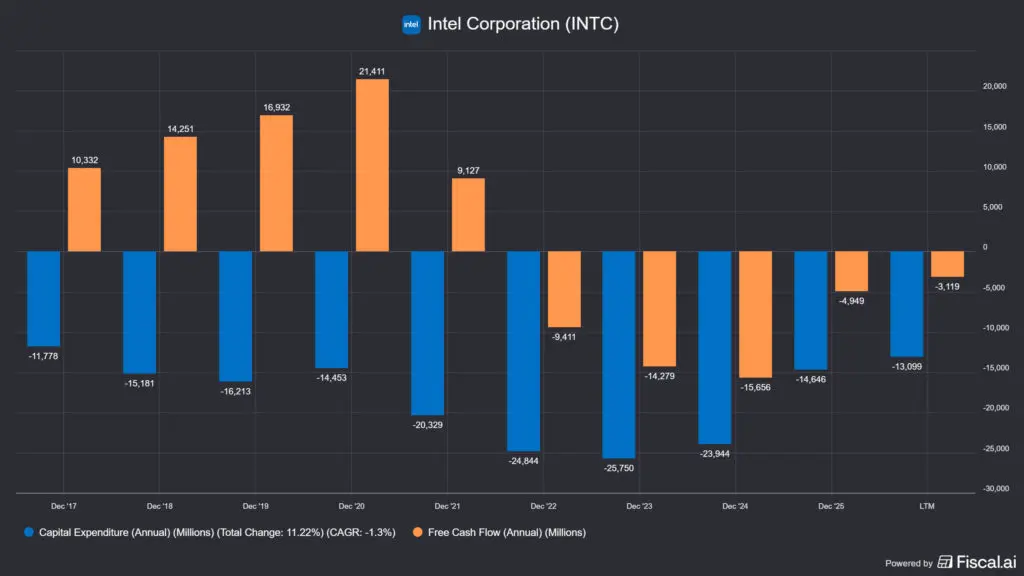
Ami a fenti táblázatból kiviláglik: a GAAP számvitel szerinti értékelés teljesen értelmezhetetlen (veszteséges cég, negatív EPS), a jövőt árazó mutatók sem olcsók (77–113x P/E), és a szabad cash flow várhatóan csak 2027-re fordul pozitívba, az elemzői konszenzus szerint. Ez egy olyan részvény, amelyet a piac a jövő alapján áraz, ami leginkább a hasraütéssel egyenlő.
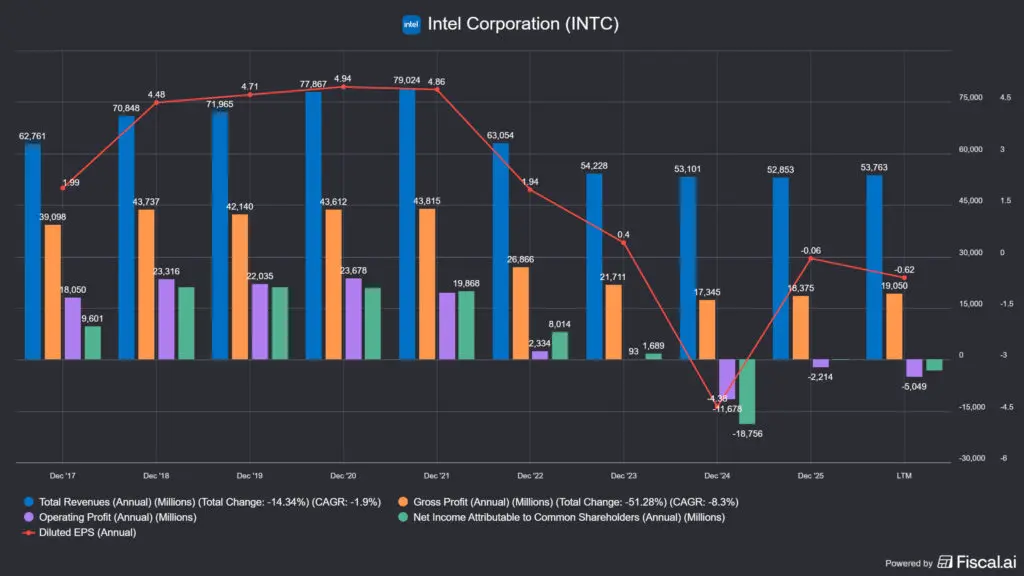
Viszont az amerikaiakban buzog a nemzeti érzelem, hogy a hazai chipgyártást feltámasszák, és mivel Kína folyamatosan veszélyezteti Tajvant, ezért ennek geopolitikai indoka is van: ha Kína lerohanja a szigetet, a világ chipgyártása egyszerűen megáll. Viszont az Intel feltámadásának egyelőre számszerű nyoma nincsen, csak a pénzt nyeli a vállalat, de az árfolyam kétharmadát a várakozásokba vetett hit teszi ki.
📌 Gyakorlatban: a top tulajdonosi listán a BlackRock (8.9%), a Vanguard (8.2%), a State Street (4.3%) és a Capital Research (3.3%) állnak, az intézményi befektetők tehát az Intel mögé álltak, de nagy insider-vásárlást nem látunk. Az állami jelenlét a CHIPS Act-megállapodáson keresztül valósul meg, de ez nem részvénytulajdon a hagyományos értelemben, hanem egy warrant-megállapodás: az USA kormánya (a Commerce Department / CHIPS Program Office) arra kap jogot, hogy bizonyos feltételek teljesülése esetén részvényeket vásároljon előre meghatározott áron. Lip-Bu Tan CEO maga ~468 ezer részvényt tart, ami inkább szimbolikus, mint óriási elköteleződést jelent.
🔥 A nagy kérdés: megéri-e az Intel részvény 119 USD-n? 🔥
Ez a kérdés fundamentálisan más, mint egy évvel ezelőtt volt. Az Intel részvény ára megháromszorozódott, a piaci kapitalizáció 602 milliárd. Aki tehát most vásárol, az nem egy mélyen alulértékelt turnaround-sztorit vesz, hanem egy sikeres narratíváért fizet előre, ami mögött részben „állami kezességvállalás” is van.
- 🏭 Intel 18A: a folyamat, amelyen minden múlik: az Intel 18A a RibbonFET tranzisztortechnikát és a PowerVia hátlapi tápellátást ötvözi, és a cég szerint versenyképes a TSMC 2 nanométeres technológiájával. Az első termék, a Panther Lake processzor, 2025 végén került tömeggyártásba. A befektetői tézis kulcskérdése az, hogy az Intel 18A vonzani fog-e külső ügyfeleket, egyelőre a Microsoft és néhány kisebb partner kísérletezik, de nagy neves megrendelő (Apple, Qualcomm, NVIDIA) nincs a listán.
- 🤖 AI chipek: jó termék, rossz ökoszisztéma: az Intel Gaudi 3 AI-gyorsítója teljesítmény/ár arányban versenyképes az NVIDIA H100-zal. A probléma a CUDA használata, ami bezárja a fogyasztókat az NVIDIA ökoszisztémájába, ami olyan mélyen beágyazott az AI fejlesztők munkafolyamataiba, hogy egy jobb chip önmagában nem elég az áttöréshez. Az Intel OneAPI nyílt stratégiája hosszú évek befektetési munkáját igényli és akkor sem biztos, hogy eredményre vezet.
- 💻 PC-piac: stabil bevételi bástya, de nem hajtómotor: a Core Ultra sorozat és az NPU-s Copilot+ PC-kompatibilitás a Microsoft ökoszisztémában fontos pozíciót biztosít. Ez stabil alapot ad, de nem a gyors növekedés forrása, a szerverpiac a fontosabb piaci szegmens a cég számára.
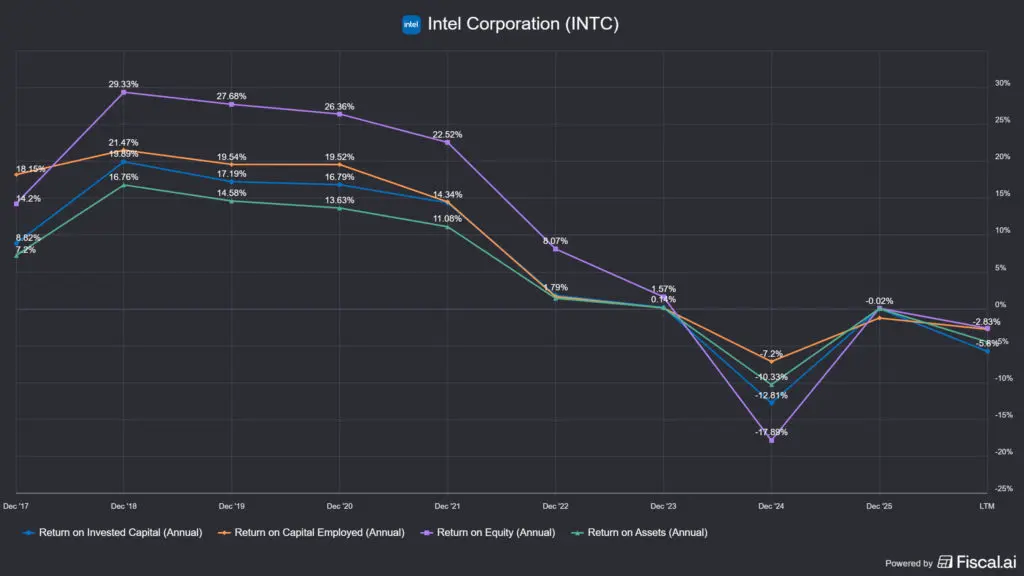
📌 Gyakorlatban: még a szakközépiskolában, kb. 30 évvel ezelőtt nagy harcokat folytattunk egymással Intel vs. AMD vitában, de nagyjából 10 éve már az AMD annyira erős a PC-s piacon, hogy szerintem ez a verseny eldőlt. Kevesebb pénzért is jobb teljesítményt adtak és ez nagyjából a mai napig így van, míg gyártásban folyamatosan a vezető TSMC után lohol az Intel. A 119 USD-s árfolyam és a 602 milliárd USD-s piaci kapitalizáció egy tökéletesen végrehajtott turnaround-t áraz be, amikor az Intel teljesen leuralja a piacot és tönkre veri a versenytársakat. Ha az Intel 18A öntöde-üzlete nem vonz komoly külső megrendelőket, és a szabad cash flow 2027-re sem fordul pozitívba, a jelenlegi értékeltség nehezen védhető és szerintem újra visszakerül az Intel részvény ára oda, ahonnan 1.5 évvel ezelőtt indult, de addig is: marad az értékrombolás, ahogyan azt a fenti képen láthatjátok.
✅ Intel részvény: megszoksz vagy megszöksz? ✅
Az Intelt részvényét a legtöbben a „wishful thinking” jelenség mentén veszik: előre elhiszik, hogy itt minden rendben lesz, de főleg nem akarnak kimaradni a következő hatalmas sztoriból. Ezt a jelenséget hívjuk FOMO-nak, de nézzük, mi szól a cég ellen és mellett!
Ami mellette szól 🟢
- 🏛️ Geopolitikai hátszél, amit senki más nem kap meg. 11.1 milliárd USD-s CHIPS Act-támogatás, arizonai és ohiói gyárépítés, kormányzati részesedésszerzés, az USA stratégiai partnerként kezeli az Intelt. Ez de facto csökkenti a csőd kockázatát.
- 🔁 Az IDM-modell egyedi versenyelőnyt teremthet. Ha az Intel 18A valóban versenyképes, az a cégnek olyan pozíciót ad, amelyet senki más a nyugati világban nem képes reprodukálni: saját terméket a legjobb technológián futtatni, és azt bérgyártásként is kínálni.
- 📈 A számok jobbak lesznek. Az elemzői konszenzus 11%-os bevételnövekedést vár 2026-ra (58.6 milliárd USD), az adjusted EBITDA-marzs várhatóan 33%-ra emelkedik 2027-re, a szabad cash flow 2027-ben +2,4 milliárd USD-re fordulhat (az mondjuk önmagában rossz, hogy ki kell emelnem: itt egy pozitív és nem egy negatív számról van szó).
- 🧑💼 Lip-Bu Tan eddig teljesített. A szavait tettekkel is alátámasztotta: leépítések, portfóliótisztítás, mérnöki kultúra visszaállítása, az első negyedévek igazolják a narratívát.
Ami aggasztó 🔴
- 💸 A jelenlegi ár tökéletességet árazza. 602 milliárd USD piaci kapitalizáció, 77–113x forward P/E, negatív FCF, ez egy tökéletesen végrehajtott fordulatot áraz be. Minden csúszás vagy lemaradás az árfolyamot is lejjebb lökheti.
- 🏭 Az öntöde-üzlet egyelőre pénznyelő. Az Intel Foundry 2025-ben is milliárdos operatív veszteséget termelt negyedévről negyedévre. Komoly külső megrendelő (Apple, Qualcomm, NVIDIA) nincs. Optimista forgatókönyvben is 2027–2028 a profitabilitás dátuma.
- ⚔️ Az AMD és az NVIDIA versenyelőnye mélyült. Az AMD EPYC Turin az Intel Xeon 6-ot sok tesztben felülmúlja. Az NVIDIA CUDA-ökoszisztémájának le nem győzhető hálózati hatása az AI-piacon strukturális akadály, amelyen az Intel Gaudi nem tud könnyen átlépni.
- 📉 A chipgyártás területén a TSMC folyamatosan robog előre. A TSMC 2 nm-es gyártástechnológiája hamarabb indul, mint az Intel azt várta, és a TSMC gyártási minősége magasabb is. Ha az Intel 18A jövedelmezősége alacsony lesz, az az egész öntöde-tézist kérdőjelezi meg.
📌 Gyakorlatban: az Intel ma nem a „mindenki gyászolja” részvény, mint a 2020-as évek elején, hanem egy 600 milliárd USD-s narratíva, amelyet a piac úgy néz ki, hogy bekajált. Aki most vesz fel pozíciót a részvényben, az a 2027–2028-as profitabilitásra fogad. Ez lehetséges, de korántsem biztos, és az árfolyamban kevés a hibalehetőség. Warren Buffett szavaival élve: „Turnarounds seldom turn”, vagyis a fordulat ritkábban következik be, mint amennyiszer nem.
📝 Az Intel tézis összegzése 📝
Az Intel részvény az elmúlt egy év egyik legnagyobb tőzsdei meglepetése volt. A 18 USD-ről 119-re ugrott, a megtett út azt mutatja, hogy a piac elhitte Lip-Bu Tan narratíváját: az Intel visszatér, a chipgyártás újraindul, a geopolitikai hátszél valós. A kérdés az, hogy a fundamentumok képesek-e utolérni a 602 milliárd USD-s piaci kapitalizációt. Ehhez az kell, hogy az Intel 18A komoly külső megrendelőket kapjon, az öntöde-üzletág 2027-re közeledjen a nullszaldóhoz, és az EPS-görbe valóban rakétaként emelkedjen.
☝️Nekem ez eléggé a csodavárás kategóriája, és ha meg is történik, akkor is a már beárazott potenciált veszik meg a befektetők, így lesznek nagyjából nullán.
Ha ez mégis teljesül, a hosszú távú befektető még mindig jól járhat. Ha csúsznak a tervek, a jelenlegi árazás viszont sokat eshet. Más szóval: a kockázat asszimmetrikus, és sajnos nem a jó irányba, szerintem az emelkedés nagy részén már túl van a papír.
Ha tovább akartok elemezni, használjátok az iO Charts részvénykeresőjét és portfólió kezelőjét, amit itt értek el: iO Charts.
❓Gyakran Ismételt Kérdések: Intel részvény❓
Miért emelkedett annyira az Intel részvény árfolyama 2024–2025-ben?
Az Intel részvény árfolyama 2024 végéről 18-ról 119 USD-re emelkedett, ami mögött több egymást erősítő katalizátor állt. Lip-Bu Tan kinevezése gyors és látható lépéseket hozott: leépítések, portfóliótisztítás, az Altera-részesedés értékesítése. Ehhez jött a CHIPS Act 11,1 milliárd USD-s támogatása, amely geopolitikai legitimációt adott az Intel turnaround-narratívájának. A piac lényegében előre beárazta a sikeres fordulatot, amit a fundamentumoknak most teljesíteniük kell.
Megéri-e most Intel részvényt venni, ha már ennyit emelkedett?
Az Intel részvény 119 USD-s árfolyamon és 602 milliárd USD-s piaci kapitalizációval egy tökéletesen végrehajtott fordulatot áraz be. A forward P/E 77–113x között mozog, a szabad cash flow még negatív. Ez nem az „olcsó értékbefektetés” kategória, inkább egy narratíva-alapú fogadás arra, hogy az Intel 18A öntöde-üzlete 2027-re nyereségessé válik és komoly külső megrendelőket vonz. Aki ezt elhiszi, annak lehet helye a portfólióban; aki nem, annak magasnak fog tűnni az ár.
Hogyan viszonyul az Intel az AMD-hez a chipgyártás és befektetés szempontjából?
Az Intel és az AMD közötti különbség ma strukturális: az AMD öntöde nélküli modellben működik (TSMC gyártja a chipjeit), ezért alacsonyabb tőkekiadással, magasabb FCF-fel és rugalmasabb operatív modellel rendelkezik. Az AMD részvény egyszerűbb sztori: jó chipek tervezése → TSMC legyártja → profit. Az Intel ezzel szemben saját gyáraira fogad, ami magasabb kockázatot és tőkeigényt jelent, cserébe egyedi geopolitikai pozícióért. A kettő különböző kockázatprofilt képvisel ugyanabban az iparágban.
Mi az Intel 18A, és miért kulcskérdés az Intel részvény szempontjából?
Az Intel 18A az Intel legfejlettebb chipgyártási csomópontja, amely a RibbonFET tranzisztortechnikát és a PowerVia hátlapi tápellátást kombinálja, az Intel szerint versenyképes a TSMC 2 nm-es technológiájával szemben is. Az Intel részvény tézisének sarokköve, mert ha az Intel 18A megbízható és nagy volumenben gyártható, az visszahelyezi a céget a globális chipgyártás élvonalába, és vonzóvá teszi az öntöde-üzletet külső megrendelők számára. Ha csúszik vagy a megtérülés alacsony marad, az egész befektetési narratíva megkérdőjelezhető.
Milyen hatással van a CHIPS Act az Intel részvényére?
A CHIPS and Science Act keretében az Intel 11,1 milliárd USD szövetségi támogatást kap – egy 280 milliárd USD-s keretből – az arizonai és ohiói chipgyártói kapacitásbővítésért, emellett az USA kormánya részesedést is szerzett a cégben. Rövid távon ez csökkenti az Intel tőkefinanszírozási terhét és hitelességet ad az öntöde-stratégiának. Az állami jelenlét egyben minimalizálja a csőd kockázatát, olyan védelmi hálót nyújtva az Intel részvény mellé, amit sem az AMD, sem az NVIDIA nem élvez.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.