
?Miről szól a Piaci Impulzus rovat??
A Magyar Telekom részvény árfolyam mozgását a fél ország követi, hiszen az egyik legismertebb név a BÉT-en. De vajon a szinte folyamatosan felfelé ívelő pálya megtörik a jövőben vagy tovább szárnyal a Tcom, mint eddig? Hogyan birkózik meg a Telekom az államközeli One és Yettel ellenlábasokkal? Erről lesz szó a cikkben.
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40-50 órát is igénybe vehet. Befektetőként ennyi energiát minden egyes cég elemzésébe lehetetlen beletenni, ha kellően hosszú figyelőlistát szeretnétek hatékonyan kezelni. Ezért hoztam létre a Piaci Impulzus rovatot, amely betekintést enged pillanatkép gyanánt egy-egy részvénybe, most éppen a Magyar Telekom dolgaiba, és nagyjából felvázolja az aktualitásokat. Nem mélyelemzés, inkább csak gondolatébresztő a pillanatnyi állapot alapján.
A célom nem napi kereskedési tippek osztogatása vagy technikai alakzatok elemzése. Helyette gyors, lényegre törő fundamentális minielemzéseket adok közre, amik segítenek az előszűrésben. Ezek az impulzusok segítenek észben tartani, hogy a Magyar Telekom vagy más piaci szereplő aktuális árfolyammozgása érdemel-e mélyebb vizsgálatot, vagy csak egy futó piaci jelenségről van szó.
A részvény aloldalát részletes adatokkal itt találjátok: MTEL.BUD részvény oldal
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
?Tartalomjegyzék?
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- ❓Mit csinál a Magyar Telekom?
- 💡A Magyar Telekom jelenlegi helyzete és vetélytársai
- 🎢A Magyar Telekom metrikái
- ✅Magyar Telekom: megszoksz vagy megszöksz?
- 📝A tézis összegzése
? Mit csinál a Magyar Telekom?
A Magyar Telekom Nyrt. Magyarország vezető telekommunikációs szolgáltatója, amelyet 1991-ben Matáv Magyar Távközlési Rt. néven alapítottak. Ma a Deutsche Telekom csoport tagja, részvényei a Budapesti Értéktőzsdén MTELEKOM ticker alatt forognak, és a BUX index négy legnagyobb blue chipje között tartják számon. A cég a teljes távközlési értékláncot lefedi: mobil- és vezetékes telefónia, szélessávú internet, televíziós szolgáltatások és vállalati IT-megoldások egyaránt a portfóliójában vannak.
A Magyar Telekom üzletmenete három fő pillérre épül:
- ? Mobilszolgáltatások: a cég ~48%-os mobilpiaci részesedéssel stabilan piacvezető Magyarországon. A T-Mobile márka alatt nyújtott mobil adat- és hangszolgáltatások adják a bevétel legnagyobb részét.
- ? Vezetékes és szélessávú internet: a gigabites hálózat kiépítése stratégiai prioritás, a Telekom vállalta, hogy 2027-ig 4.5 millió háztartásban biztosít gigabit-képes hozzáférést, aminek fejlesztési hátterét a különadók eltörléséből felszabaduló tőke adja.
- ? Vállalati IT és T-Systems: a nagyvállalati és közszféra ügyfelek kiszolgálása, felhőszolgáltatások és digitális transzformáció. Ez a szegmens stabilan magas marzsokat termel, ahogyan azt a többi nagy, amerikai IT cég esetében is láthatjátok.
? Gyakorlatban: a Magyar Telekom Nyrt.-t meglehetősen sokféle néven illetik a befektetők. MTelekom, Tcom, Telekom, Matáv, ha akartok egy múltat is felidéző becenevet a cégre aggatni. Szerintem itthon talán ez a legismertebb név a négy bluechip közül; ebbe a halmazba a Magyar Telekom mellett az OTP, a MOL és a Richter Gedeon alkotja. A Magyar Telekom üzleti modellje az egyik legjobban érthető a BÉT-en: stabil, kiszámítható bevételek, oligopol piaci védelem, erős anyavállalati háttér.
? A Magyar Telekom helyzete és vetélytársai
A hazai távközlési piac egy háromszereplős oligopol szegmens, amelyen a verseny strukturálisan korlátozott. Új belépő nem tud reálisan megjelenni az infrastrukturális belépési korlátok és a frekvenciaszabályozás miatt és az is nagyon valószínűtlen, hogyha még be is tudna lépni, akkor is rentábilisan tudna működni a másik három vetélytárs miatt. Ez a Magyar Telekom részvény szempontjából az egyik legnagyobb strukturális előny, ráadásul hasonló szerkezetek más országokban is léteznek.
Az USA-ban az AT&T és a Verizon az egyeduralkodó, amit több kisebb, regionális telekom partner egészít ki. Ezek hosszabb távon is jól működő, ámbátor viszonylag tőkeintenzív vállalatok, melyeknek a profitabilitását az időszakosan megjelenő nagy beruházási igény ronthatja le.
? A két nagy szereplő a Magyar Telekom mellett:
- ? Yettel Magyarország: az egykori Pannon/Telenor jogutódja, jelenleg az e& (Abu Dhabi-i Etisalat) és a PPF csoport tulajdonában van. ~25%-os mobilpiaci részesedéssel a harmadik számú szereplő a piacon, de aktívan terjeszkedik: 2026-tól a 2Connect vezetékes hálózatán keresztül belép a szélessávú piacra is, ami közvetlen versenyt jelent majd a Telekommal. A Yettel fókusza érzésre a mobilhálózaton keresztül nyújtott szolgáltatásokra fókuszál, például az OtthonNet az egyik legérdekesebb, mobilalapú, de vezetékes mobilszolgáltatókkal versenyező megoldásuk. A Yettel nem tőzsdén jegyzett cég.
- ? One Magyarország (korábban Vodafone): a magyar piac legérdekesebb politikai gazdaságtani öszevérvállalata. A 4iG és a Corvinus Nemzetközi Befektetési Zrt. (azaz a magyar állam) 2023-ban közösen vásárolták meg a Vodafone Magyarországot. A 4iG 70,5%-os, az állami Corvinus kb. 29,5%-os részesedéssel rendelkezik a One-ban. Az állam tehát közvetlen tulajdonos a Telekom versenytársában, ami egyszerre jelent szabályozói összefonódást és versenypolitikai kockázatot. A One 2025 januárjától viseli új nevét, és ~27%-os mobilpiaci részesedéssel a második helyen áll.
? Az állami szerepvállalás dilemmája: a Magyar Telekom a szabályozói környezet által érintett vállalat, miközben a kormány ugyanannak a szabályozói rendszernek az egyik versenytársában is tulajdonos, belső feszültséget teremthet. A 4iG-One csoportnak az infrastruktúra-kiépítéshez állami hiteleket is biztosítottak, ami nem tekinthető teljesen szabad piaci versenynek. A Magyar Telekom részvény tulajdonosaként érdemes figyelemmel kísérni azt, hogy ezek a piactorzító hatások nem érintik-e hátrányosan a konkurenseket.
Viszont, mivel a Magyar Telekomot a Deutsche Telekom tulajdonolja, így egy picit a német érdekek érvényesítése is megjelenik a cégen keresztül. Ez azért izgalmas kérdés, mert ugyanez igaz a 4iG által tulajdonolt One Magyarországra, ami pedig a magyar érdekek egyik állami bástyája.
? A Magyar Telekom metrikái
? Árfolyam és katalizátorok
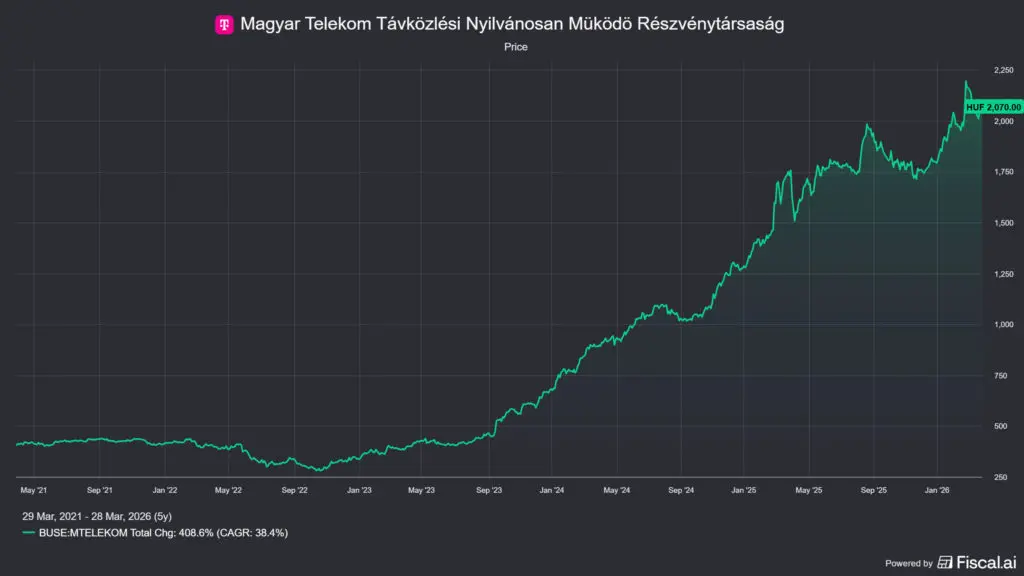
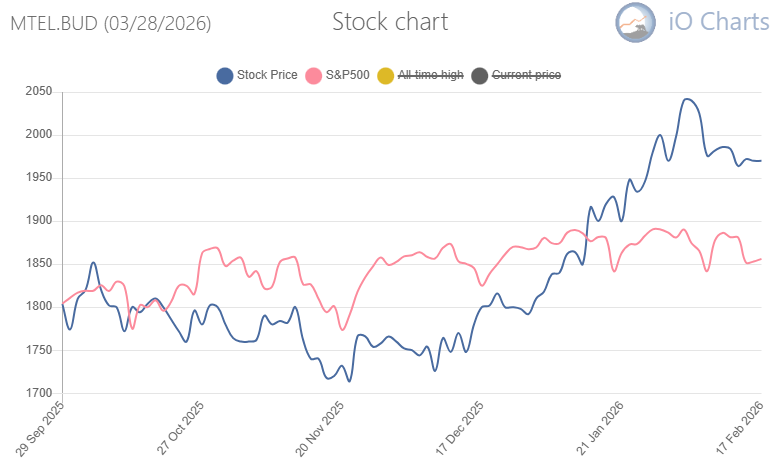
A Magyar Telekom részvény árfolyama 2022 októberétől látványos, több lépésben megvalósuló ralit produkált: a 280 forintos mélypontról 2026 elejére 2000 HUF fölé emelkedett, ami több mint meghétszereződést jelent. A rali mögött három strukturális katalizátor állt: az inflációkövető tarifaemelések (2023-ban és 2024-ben egyenként ~15%), a különadók eltörlése (2024-ben a közműadó, 2025-ben a távközlési pótadó) és a rekordmagas osztalékbejelentések.
Ez utóbbiról azt kell tudni, hogy 2023 szeptemberében Orbán Viktor és Timotheus Höttges, a Deutsche Telekom vezérigazgatója jelenlétében megállapodást írt alá a magyar kormány és a Magyar Telekom. Az állam vállalta, hogy 2024. január 1-jétől megszünteti a hírközlési közműadót, 2025. január 1-jétől pedig a távközlési pótadót is. A Magyar Telekom cserébe vállalta, hogy 2024-től 1 millió háztartást lefedő gigabitképes vezetékes hálózatot épít ki 4 év alatt. 2027 végére pedig 4,5 millió magyar otthon és vállalkozás számára teszi elérhetővé a gigabites infrastruktúrát és 2026-ig 99%-os 5G-lefedettséget biztosít. Tehát lényegében az adó mértékét infrastrukturális fejlesztésekre fordítják.
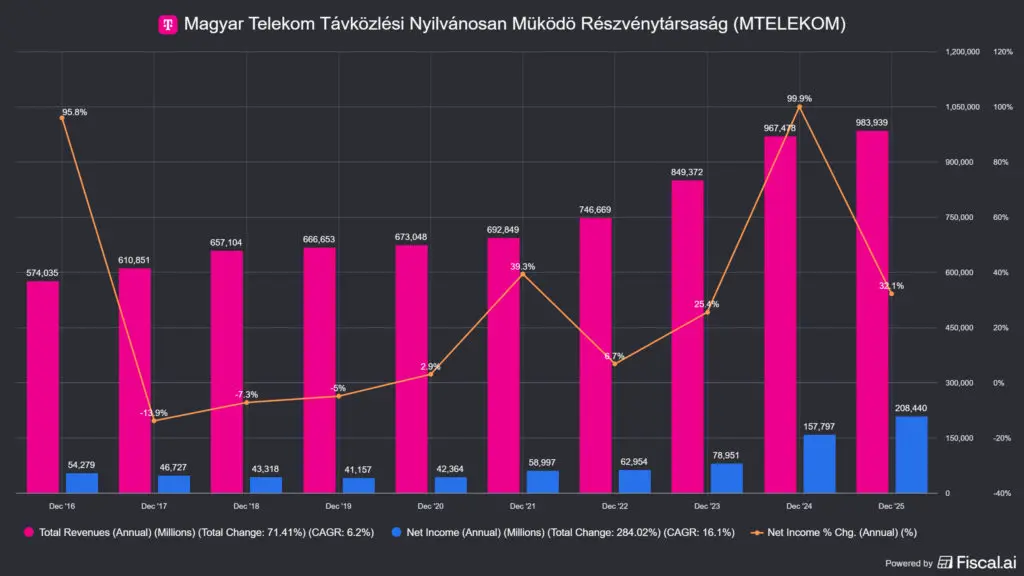
A Magyar Telekom részvény árfolyamát rövidtávon az osztalék- és visszavásárlási bejelentések, a negyedéves gyorsjelentések eredményszámai, valamint a szabályozói hírek (áremelési politika, frekvenciaaukciók) mozgatják leginkább. A Magyar Telekom az OTP és a Richter Gedeon mellett az egyik legegészségesebb fundamentális képet festi a BÉT részvényei között. A hároméves, átlagos bevételnövekedés 9.6% volt, a bevételből bőséggel keletkezik profit, míg az árfolyamemelkedéseket tisztességes mennyiségű osztalék támogatja.
Az egyetlen makula a majdnem szeplőtlen mérlegben a jelentős adósságállomány, a ~121 milliárd HUF-os készpénzállomány mellett ~369 milliárd HUF adósságot görget maga előtt a cég. A kettőt egymásból kivonva kapjátok meg a nettó adósságot, ami ~248 milliárd HUF. Ez önmagában sokat nem mond el, de ha melléteszitek a saját tőkét, akkor az adósság/saját tőke értéke 0.4, ami igazából mérsékelt eladósságot jelent, különösen a sok fizikai eszközt a mérlegében tartó cégnél. Viszonyításképpen az amerikai AT&T-nél (NYSE:T) ugyanez az érték 1.2, míg a Verizonnál (NYSE:VZ) 1.5, vagyis az USA-ban a hasonló vállalatok jóval eladósodottabbak.
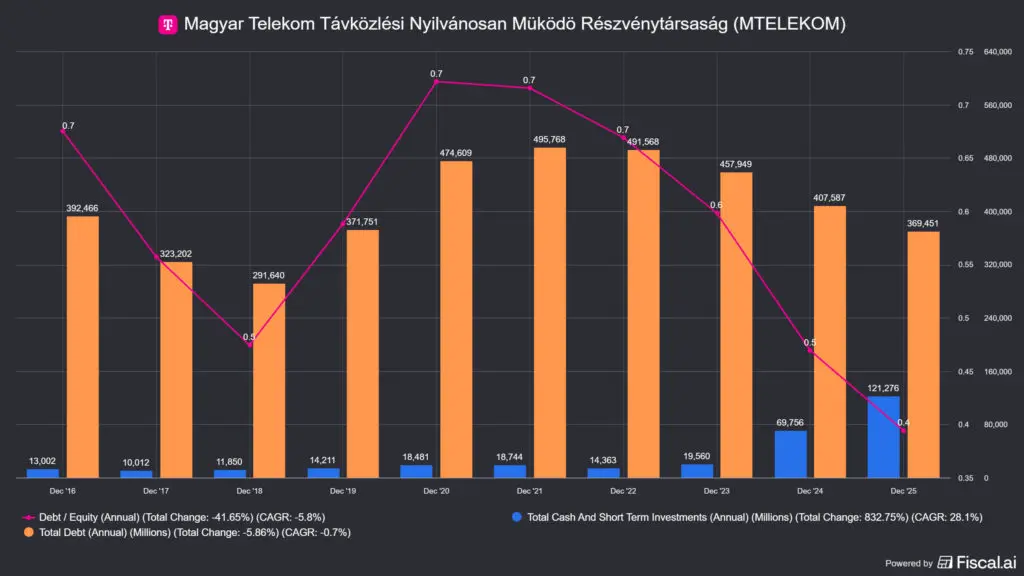
Mivel a bevétel 2025-ben elérte a 983 milliárd HUF-ot, amiből nagyjából 208 milliárd HUF nettó profit keletkezik, ezért igazából kevesebb, mint egy év alatt ki tudná fizetni a Magyar Telekom a teljes adósságát, ha a készpénzét is felhasználná. A Magyar Telekom részvény árfolyamára ez a konzervatív adósságmennyiség jó hatással van, a befektetők bíznak a cégben és a menedzsmentben.
? Értékeltség
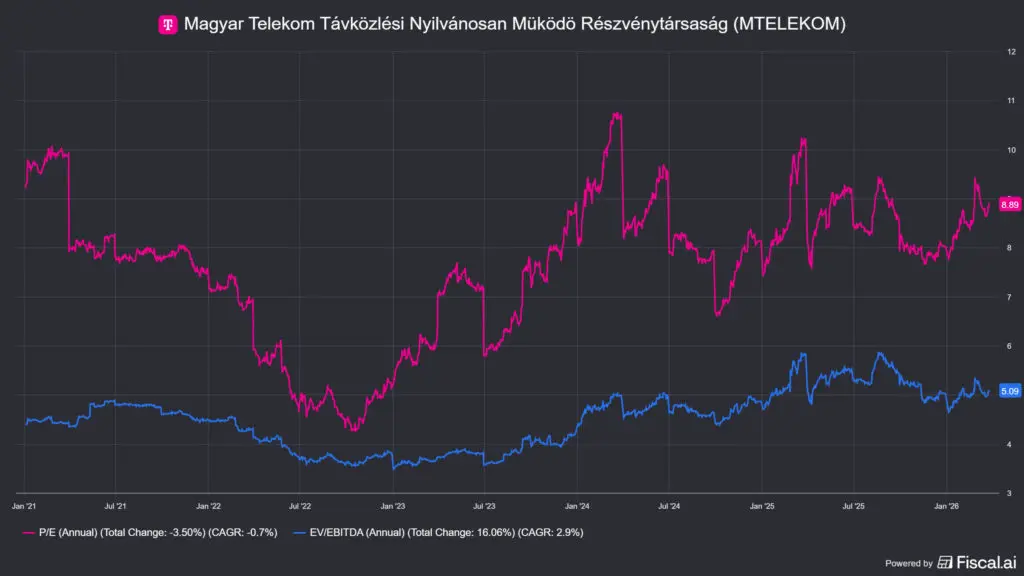
- ? P/E: 8.6
- ⏳ Historikus, 3 éves P/E: 8
- ⏳ Historikus, 5 éves P/E: 9.3
- ? EV/EBITDA: 4.9
- ⏳ Historikus, 3 éves EV/EBITDA: 4.4
- ⏳ Historikus, 5 éves EV/EBITDA: 8.6
A fentiek alapján a Magyar Telekom a jelenlegi árfolyam alapján enyhén túlértékelt, közel a historikus értkeltsége körül fog. Nem túl olcsó, de nem is túl drága.
Mivel a Magyar Telekom osztalékfizető részvény is, ezért elvileg osztalék alapon is lehetne értékelni a papírt. Az új osztalékpolitika (2025-től) a módosított nettó eredmény 60-100%-ának szétosztását teszi lehetővé, ezért a Telekom gyors ütemben emelgette az osztalékát. Ez 2026-ban azt jelenti hogy részvényenként 154 HUF osztalékot fizet ki, ami 7.4%-os osztalékhozamot jelent a jelenlegi 2070 forintos árfolyam mellett. Kiindulva a 3 éve tartó meredek áremelkedésből és az osztalékhozamból, elég durva hozamokat lehetett kikeverni, nem véletlenül népszerű itthon a papír, viszont valószínűleg ez a jövőben nem fog folytatódni.
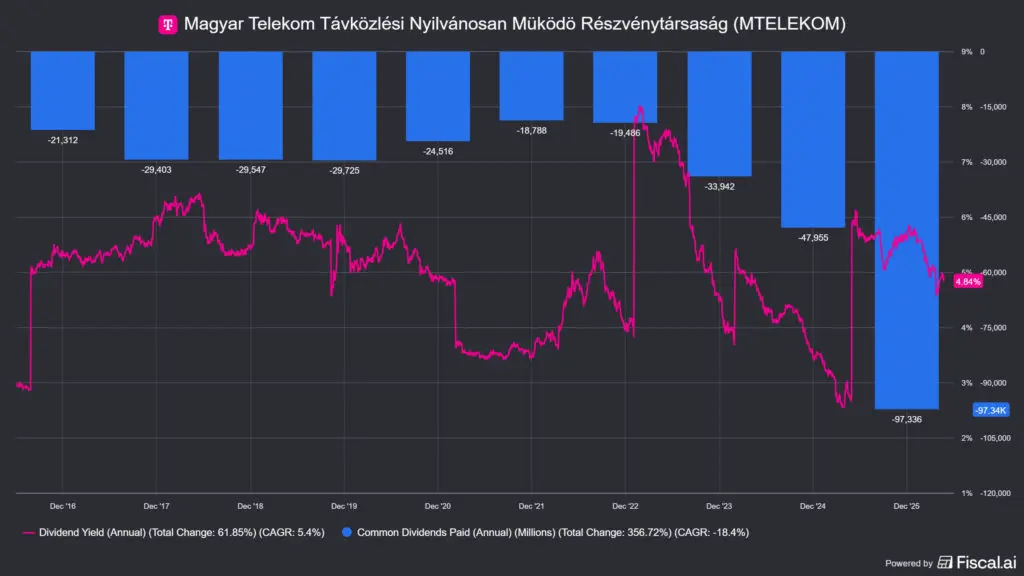
Az osztalékhozamra jön rá a következetes részvényvisszavásárlás, ami évek óta nő, 2023-ban 24 milliárd HUF-ot tett ki. Viszont ezek sokkal inkább ismétlődő részvényvisszavásárlások, sem mint opportunisztikusak, így a vállalat nem igazán figyel oda arra, hogy milyen értékeltség mellett történik a részvények csökkentése. Viszont, valószínűleg a pénzt felesleges lenne visszaforgatni az infrastruktúrába, mert nem tudna többletértéket teremteni vele, ezért egyszerűen kifizetik. Ráadásul a részvényvisszavásárlás másik hatása, hogy közvetve javítja a legtöbb metrikát, mert kevesebb részvényre oszlik el ugyanaz a bevétel, profit vagy éppen osztalék.
?️ Tulajdonosi szerkezet
A Deutsche Telekom a meghatározó részvényes, a visszavásárlási programok előrehaladtával a részesedése fokozatosan nő. Ez stabilitást jelent, de egyben azt is, hogy a Deutsche Telekom stratégiai érdekei határozzák meg az osztalékpolitikát és a tőkeallokációt.
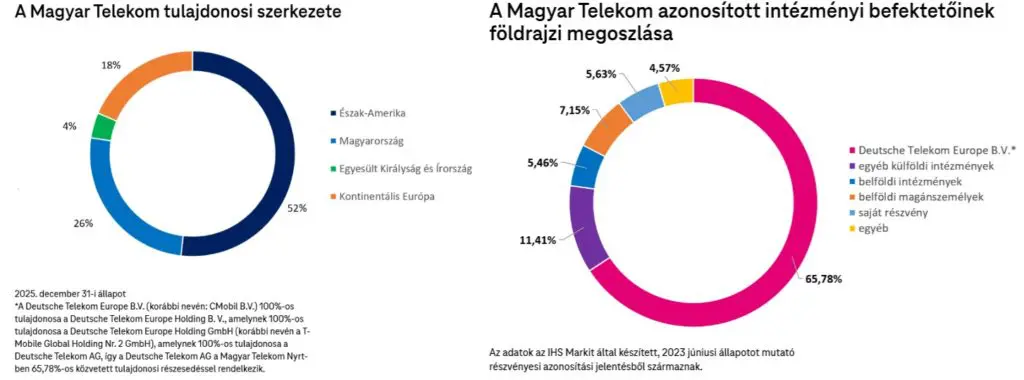
A Deutsche Telekom a Magyar Telekomban meghatározó tulajdonos , de nem 100%-os tulajdonrésszel. A Deutsche Telekom különböző holdingstruktúrákon keresztül (Deutsche Telekom Europe B.V.) közvetlenül és közvetve együttesen kb. 66% körüli részesedéssel rendelkezik a Magyar Telekomban, és a folyamatos részvény-visszavásárlási programok eredményeként ez az arány fokozatosan nő. A többi a piacon lévő float, vagyis olyan lebegő részvények, amelyekkel szabadon lehet kereskedni. Szintén érdekes adat, hogy a magyarországi befektetők 26%-os részt birtokolnak a Magyar Telekomból, a 2025 végi adatok alapján.
? Kockázati tényezők
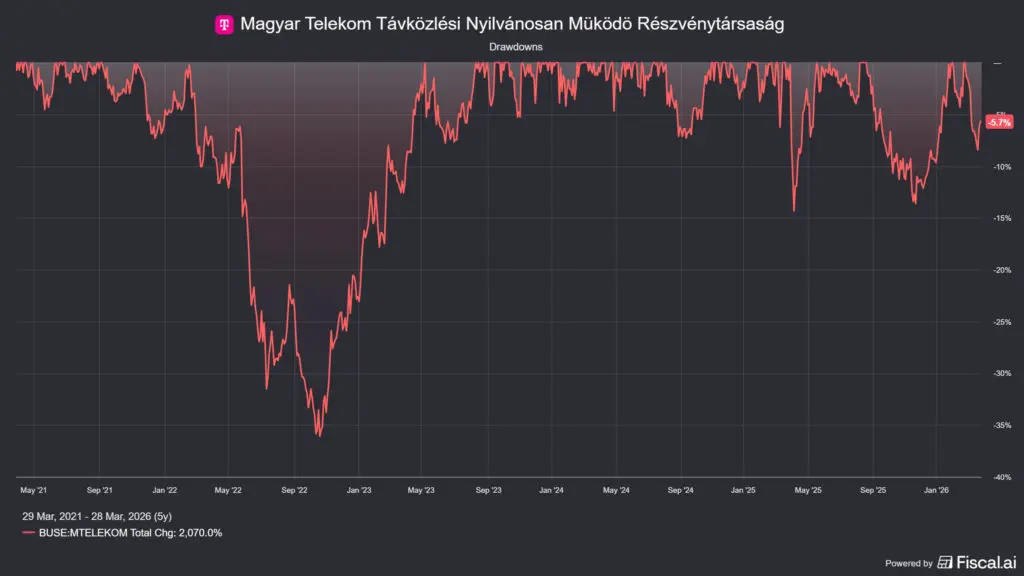
- ? Az árfolyam már sokat ment: a Magyar Telekom részvény nagyjából a hétszeresére drágult 2022-es mélypontja óta. Az elemzők egy része, már nem vételre, hanem tartásra ajánlja a papírt, jelezve, hogy a könnyű pénz elfogyott és a további felértékelődés korlátozott. Viszont, az elemzők jellemzően rövid távon gondolkodnak, 5-10 éves távon ezek a hatások eltörpülnek.
- ⚖️ Szabályozói kiszámíthatatlanság: a 2025-ös tarifaemelés visszavonása precedenst teremtett. A három nagy szolgáltató kormányzati nyomásra visszakozott a tervezett 3,5-3,7%-os inflációkövető emeléstől. Ez egyébként nem lett volna kirívóan magas díj a 2023-24-es 15-15% körül emelésekhez képest, de jelzi, hogy az áremelési képességhez politikai akarat is szükséges. Bővebben itt: HWSW cikke.
- ?️ Állami versenyző aszimmetria: a One-ban tulajdonos állam nyomán felmerül a versenypolitikai kockázat, ami kedvezményes finanszírozást, hatósági jóváhagyások gyorsítását jelenthet, nem teljesen beárazott a Magyar Telekom részvény árfolyamában. De mivel közeleg a választás, ez a helyzet a jövőben változhat, ami egy extra bizonytalansági tényező.
- ? Infrastrukturális beruházás-terhelés: a gigabites hálózatfejlesztési kötelezettségvállalás 2024-2027 között 123 milliárd HUF-os beruházást igényel, ami a szabad cash-flow-t érdemben terheli és még csak a jövőben fog bekövetkezni.
- ? Yettel-terjeszkedés a vezetékesben: ha a Yettel 2026-tól sikeresen belép a szélessávú piacra, az a Telekom egyik legstabilabb szegmensét érintheti és erős konkurenciát támaszthat a Tcom-nak.
?Gyakorlatban: a Magyar Telekom a BÉT egyik legegészségesebb tőkeszerkezetű cége. Szerintem ebben az esetben közel sem olyan erős a One állami ellenszele, ráadásul a tulajdonosa Európa egyik legnagyobb tőkeerejű vállalata, így igencsak nyereségesen tudnak működni a magyar piacon. Ráadásul olyan szolgáltatásokat nyújtanak, amiknek a kapcsolási költsége viszonylag magas: kevés ember mondja le például az internet vagy a mobiltelefon előfizetését és szolgáltatót is ritkán cserélnek az ügyfelek.
? Magyar Telekom: megszoksz vagy megszöksz?
? Bikák mondják (Optimista szcenárió):
- ? A különadók eltörlése tartós profitemelő tényező: a 2024-es közműadó és a 2025-ös távközlési pótadó megszűnése együttesen több mint 35 milliárd HUF-os éves megtakarítást jelent, és amíg ez a helyzet nem változik, addig a következő évek eredményeibe is beépül, ami így magasabb lesz.
- ? Osztalékpolitika vonzó maradt: a módosított nettó eredmény akár 100%-ának kifizetési lehetősége egyedülálló a hazai piacon. Ha a profitcélok teljesülnek, a Magyar Telekom részvény osztalékhozama rendszeresen a kockázatmentes forinthozamok felett maradhat.
- ? Oligopol piaci védelem: háromszereplős piac, magas belépési korlátok, inflációkövető árazási képesség, ezek az üzleti modell tartósságát biztosítják.
? Medvék mondják (Pesszimista szcenárió):
- ? A könnyű rali ideje lejárt: az árfolyam már beárazta a különadó-megszüntetés, a tarifaemelések és a rekord osztalék hatását. Innen érdemben magasabbra csak akkor mehet a Magyar Telekom részvény árfolyama, ha a fundamentumok tovább javulnak, ehhez pedig egyre nehezebb ütemű növekedés szükséges.
- ?️ Az állami szabályozás kiszámíthatatlan lehet a jövőben: a One-ban lévő állami részesedés és a 4iG politikai kötődése olyan versenykörnyezeti kockázatot jelent, amely a Telekomot szabályozói hátrányba hozhatja bizonyos piaci szituációkban.
- ⚠️ Tarifaemelési képesség korlátozott: a 2025-ös visszakozás a tarifaemelésből jelzi, hogy a kormány figyelemmel kíséri az áremeléseket, és közbeavatkozhat, ez az egyik legfontosabb bevételt korlátozó tényező lehet, amire a cégnek kis kihatása van.
- ? Yettel-belépés a vezetékes piacra 2026-tól: ha megvalósul, közvetlen versenynyomást jelent az egyik stabil szegmensben.
? Gyakorlatban: a Magyar Telekom részvény az egyik legkiszámíthatóbb, legtranszparensebb BÉT-befektetés, stabil üzlet, erős anyacég, vonzó osztalékpolitika. Aki megvásárolta 2023-ban, az kiváló döntést hozott, amit a magyar piac évi ~74%-os CAGR árfolyamemelkedéssel honorált. Aki ma vásárol, annak reálisan az osztalékhozamra érdemes fókuszálni, nem az árfolyam-felértékelődésre, a rali nagy részét a piac már elvégezte az elmúlt években.
? A Magyar Telekom részvény helyzetének összegzése
A Magyar Telekom részvény a BÉT egyik minőségi blue chip-je, kiszámítható üzleti modell, erős anyavállalati háttér, vonzó és növekvő osztalékpolitika. A 2022-2026 eleje közötti rali mögött valódi fundamentális javulás állt (különadók eltörlése, tarifaemelések, profitrobbanás), nem pusztán egy hangulati elem. A kérdés az, hogy innen tovább tud-e menni az árfolyam, vagy az osztalékhozam lesz a hozampotenciál motorja a következő években. Az elemzők többsége ez utóbbira voksol, lényegében a piac a magas árfolyamban már mindent beárazott.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvénykeresőjét és portfólió kezelőjét, amit itt értek el: iO Charts.
❓GYIK: szakmai kérdések a Magyar Telekom kapcsán
Miért nőtt annyit a Magyar Telekom részvény árfolyama 2022 óta?
Három strukturális ok egyidejű megjelenése magyarázza a ralit. Először az inflációkövető tarifaemelések: 2023-ban és 2024-ben egyenként ~15%-os díjkorrekció emelte a bevételeket és a marzsokat. Másodszor a különadók eltörlése: a közműadó 2024-ben, a távközlési pótadó 2025-ben szűnt meg, együttesen több mint 35 milliárd HUF-os éves megtakarítást hozva. Harmadszor az ebből következő rekord osztalékbejelentések, amelyek a befektetők osztalékvárakozásait felfelé húzták. A három tényező egyszerre érvényesült, ami az árfolyam közel meghétszereződéséhez vezetett.
Mi az a One Magyarország, és miért releváns a Magyar Telekom részvény szempontjából?
A One Magyarország (korábban Vodafone Magyarország) 2023 elején került a 4iG és a Corvinus Nemzetközi Befektetési Zrt. (a magyar állam) tulajdonába, a 4iG 70,5%-os, az állam ~29,5%-os részesedéssel. Az állam tehát közvetlen tulajdonos a Telekom egyik fő versenytársában. Ez azért releváns, mert ha a One-nak infrastruktúrafejlesztési kedvezmények, gyorsabb hatósági jóváhagyások vagy más előnyök jutnak az állami tulajdon révén, az versenyhátrányt jelenthet a Magyar Telekomnak, ez egy nehezen beárazható, de valódi kockázati tényező.
Mekkora osztalékra számíthat a Magyar Telekom részvény tulajdonosa?
A 2025-ös eredmény után az igazgatóság részvényenként 154 HUF osztalékot javasolt, amelyhez maximum 50 milliárd HUF értékű visszavásárlási program társulhat. Az új (2025-től érvényes) osztalékpolitika szerint a módosított nettó eredmény 60-100%-a osztható szét, tehát van még tér az osztalék kifizetési ráta növelésére, amennyiben a cég is hajlandó erre.
Miben különbözik a Yettel és a One versenyhelyzete a Telekomhoz képest?
A Yettel (~25% piaci részesedés) az e& és a PPF csoport tulajdonában lévő magáncég, amely 2026-tól a vezetékes szélessávú piacra is belép, ez közvetlen versenyt jelent a Telekom egyik stabil szegmensében. A One (~27% mobilpiaci részesedés) ezzel szemben az állami Corvinus és a 4iG tulajdona, ami politikailag exponált, de infrastruktúra-finanszírozás szempontjából kedvezményezett helyzetű. Mindkét versenytárs aktívan terjeszkedik, de a Telekom ~48%-os piacvezetői pozíciója rövid- és középtávon szilárdnak tűnik.
Mikor érdemes Magyar Telekom részvényt venni?
Ez a legnehezebben megválaszolható kérdés, és a cikk nem tud helyettetek dönteni. A legtöbb érv az emelkedő osztalékhozam irányába mutat: aki stabil, 7-10%-os forint osztalékhozamot keres egy befektetésre ajánlott minőségű cégtől, annak a Magyar Telekom részvény ma is vonzó lehet. Viszont a további 10% körüli átlagos bevételnövekedés, ami az elmúlt 3 évre volt, nem túl valószínű a jövőben.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.