
A Medpace Holdings részvény (MEDP) alapadatai, áttekintés
A Medpace Holdings (MEDP) egy Delaware-ben bejegyzett, de Cincinnati, Ohio székhelyű, globális szerződéses klinikai kutatási szervezet (CRO), amelyet 1992-ben alapított August Troendle, a jelenlegi vezérigazgató. A cég 2016-ban lépett tőzsdére a Nasdaq-on. Ma közel 6 320 alkalmazottat foglalkoztat világszerte, 44 országban van jelen.
Fő profilja a gyógyszer- és biotechnológiai cégek klinikai vizsgálatainak teljes körű menedzsmentje, Fázis I-től Fázis IV vizsgálatokig. A Medpace elsősorban kis- és közepes méretű biotech és gyógyszeripari cégeket szolgál ki, amelyek jellemzően egy-két kulcsmolekulán dolgoznak, és külső partnerre bíznak minden operatív és szabályozási feladatot, a vizsgálat tervezésétől a betegtoborzáson és az orvosi monitorozáson át egészen az FDA/EMA-beadványokig. Saját központi laboratóriumot, képalkotó labort és bioanalitikai kapacitást is üzemeltet, ami ritkán látható integráltságot biztosít a CRO-szektorban. Kiemelt terápiás erősségei az onkológia, a metabolikus betegségek, a kardiológia, a központi idegrendszer és az antivirális területek.
Piaci kapitalizáció: ~13.2 milliárd USD (2026.06.26)
Befektetői kapcsolattartás: https://investor.medpace.com/
iO Charts részvény aloldal: https://iocharts.io/stocks/MEDP
📒Tartalomjegyzék📒
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a hosszabb tartalmakban:
- A Medpace (MEDP) specialitásai
- Hogyan termeli a pénzt a Medpace (MEDP) és milyen piaci előnyökkel rendelkezik?
- A Medpace (MEDP) metrikái
- A Medpace (MEDP) felvásárlásai
- A Medpace (MEDP) menedzsmentje
- Konkurensek: a Medpace (MEDP) ellenfelei
- Milyen kockázatokat fut a Medpace (MEDP)?
- A Medpace (MEDP) értékeltsége
- Jelentős hírek és az utolsó negyedév
- Összegzés
Piaci szegmens elemzése – Miről szól a CRO ipar?
Ebben a szekcióban azt vizsgálom, hogy a piaci szegmens milyen dinamikákkal rendelkezik, hogyan működik, kik a főbb szereplői, milyen hátszéllel vagy ellenszéllel kell megküzdenie az adott piaci szereplőknek. Nem elemezek benne mélyebben vállalatokat, de az egyes cégek piaci részesedésére kitérek.
A Medpace egy Clinical Research Organization (CRO), azaz szerződéses klinikai kutatási szervezet. Hogy megértsétek, mit jelent ez, először értenetek kell azt a folyamatot, amelybe a CRO beilleszkedik. Amikor egy gyógyszer- vagy biotechnológiai cég új hatóanyagot fejleszt, a laborból való kijutás után az emberi klinikai vizsgálatok négy fázisán kell végigmennie a készítménynek, ezeket nevezzük Fázis I-IV-es lépéseknek, mielőtt egy szabályozó hatóság, az FDA az Egyesült Államokban, az EMA Európában, engedélyezi a forgalmazást.
☝️Ez a folyamat akár 10–15 évet és a JAMA szerint átlagosan 985 millió USD-t (egyéb költségekkel 1.3 milliárdot) emészt fel molekulánként.
A Morningstar szerint az átlagos fejlesztésre és marketingre jutó idő 7.5 év. A szabadalmak jellemzően 20 évesek, ezért a tényleges idő, amíg egy készítménnyel keresni lehet, és mielőtt a generikus gyógyszerek megérkeznek a piacra, a kettő különbözete, tehát 12.5 év. A CRO-k ezeknek a vizsgálatoknak az operatív lebonyolítását végzik a megbízó helyett. A kiszervezés logikája egyszerű: egy kisebb biotech cégnek nincs meg az infrastruktúrája, a betegregisztráló hálózata, a szabályozási szakértelme és a globális jelenléte, hogy ezeket a vizsgálatokat maga menedzselje. De még a nagy gyógyszergyáraknak is egyre inkább megéri kiszervezni a folyamatokat, mert az állandó költségeket változóvá alakítják, és a CRO-k specializált hatékonysága felülmúlja a házon belüli megoldásokat.
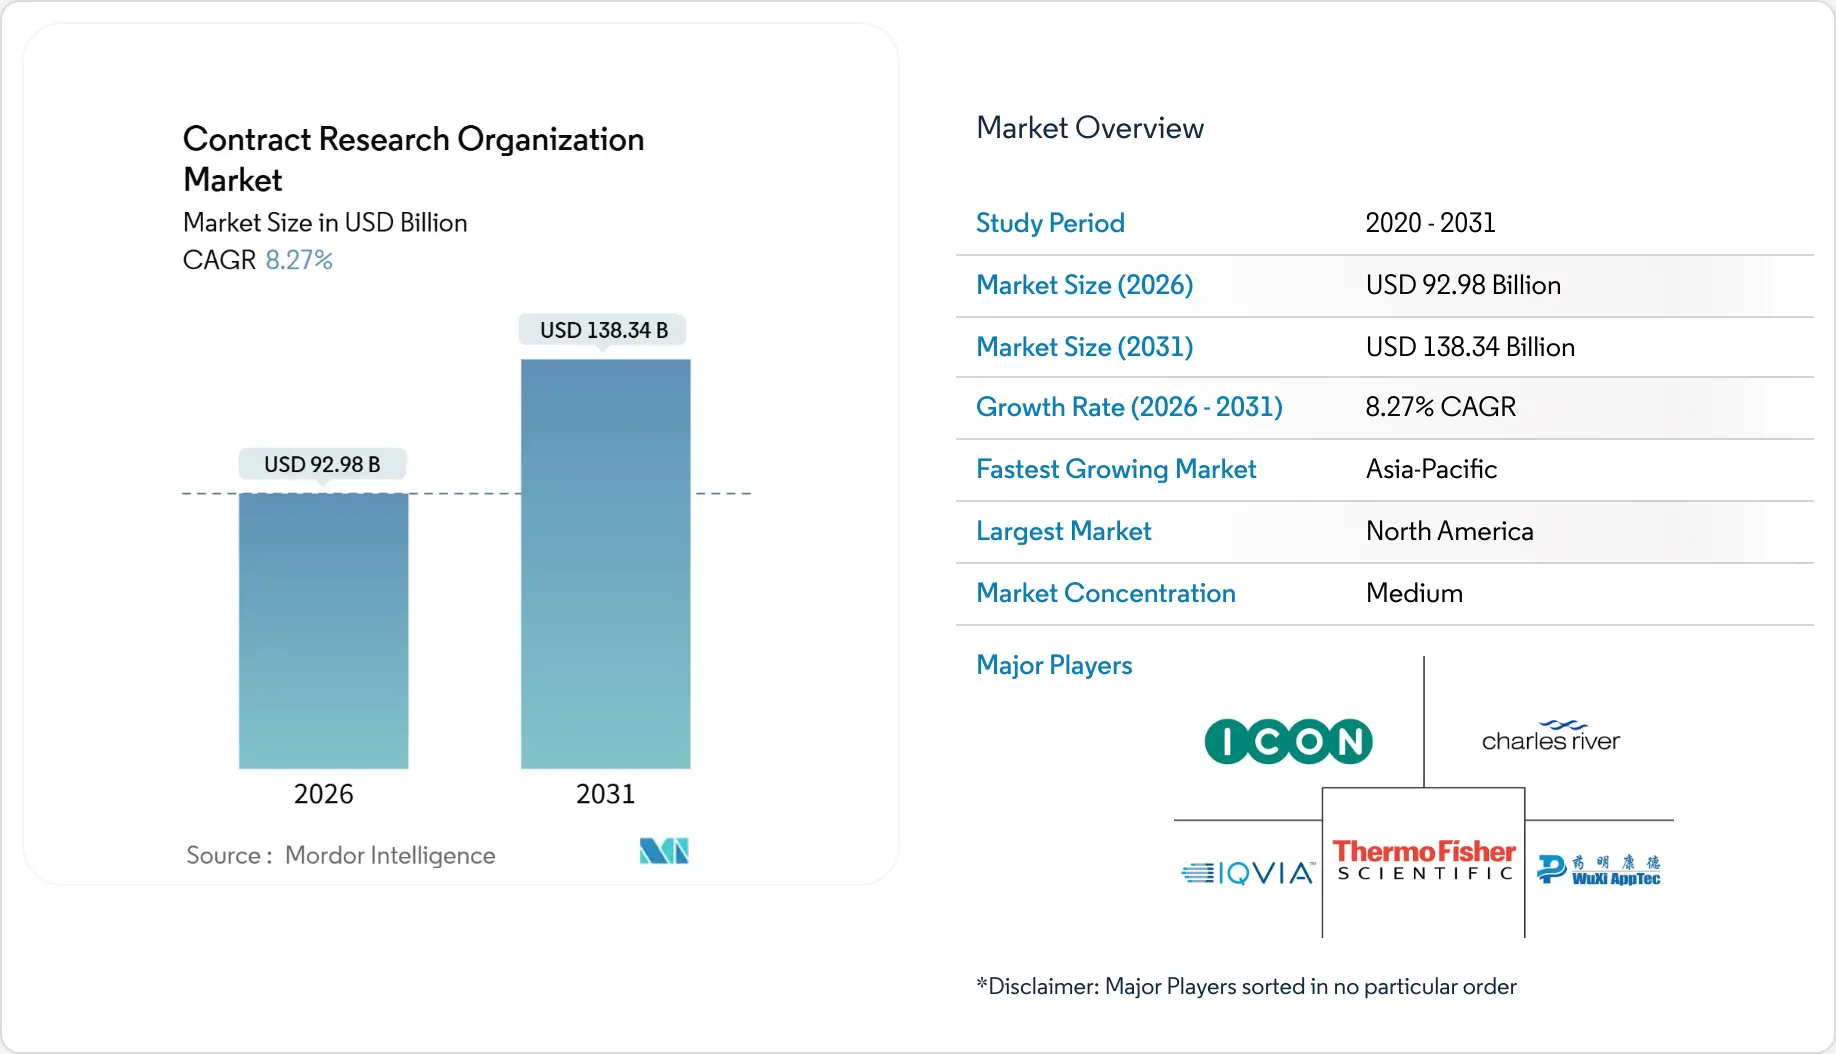
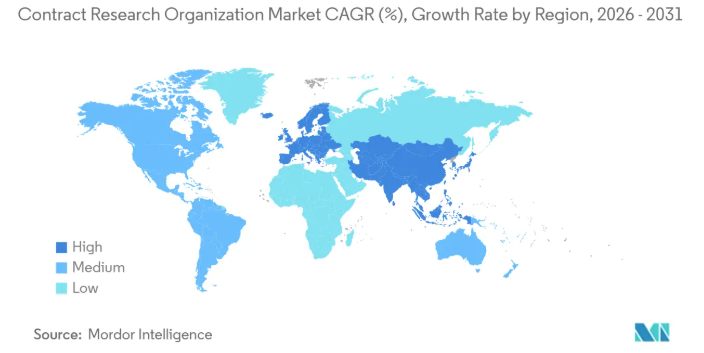
💡A CRO-piac mérete 2026-ban ~93 milliárd USD, és 2031-re 138 milliárd USD fölé növekedhet a Mordor Intelligence szerint, évi ~8%-os CAGR mellett.
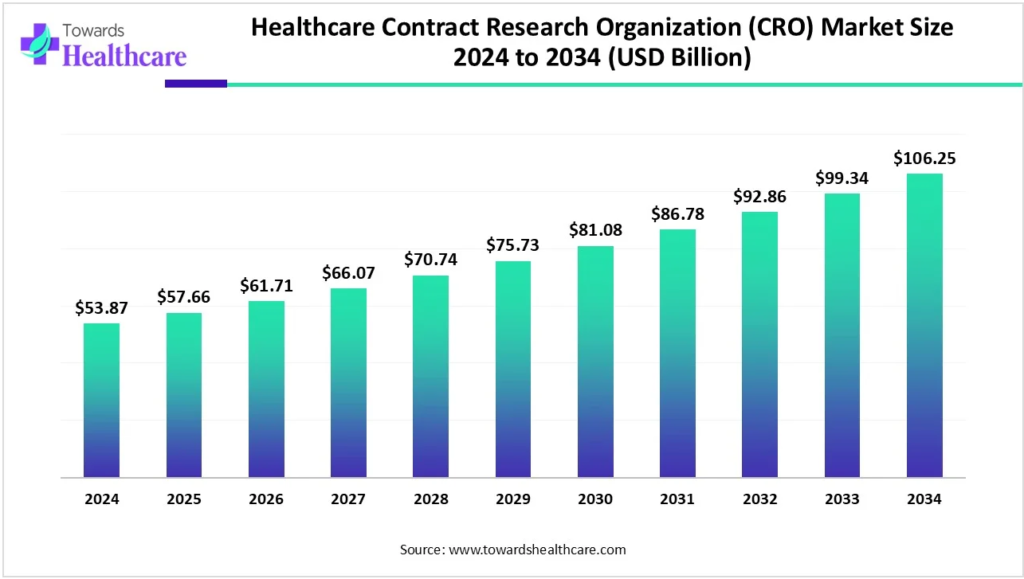
Ennél a Towards Healthcare kisebbre tippeli ugyanezt: 2026-ban ~62 milliárd USD piaci méret becsül, ami 2034-re 106 milliárd USD-re növekedhet, évi ~7% CAGR növekedéssel. Fontos strukturális tény: a klinikai fejlesztési büdzsék mintegy 60%-a ma már kiszervezett tevékenységekre megy. Ez az arány 15–20 évvel ezelőtt töredéke volt ennek, a kiszervezés növekedése tehát a piac egyik fő hajtóereje.
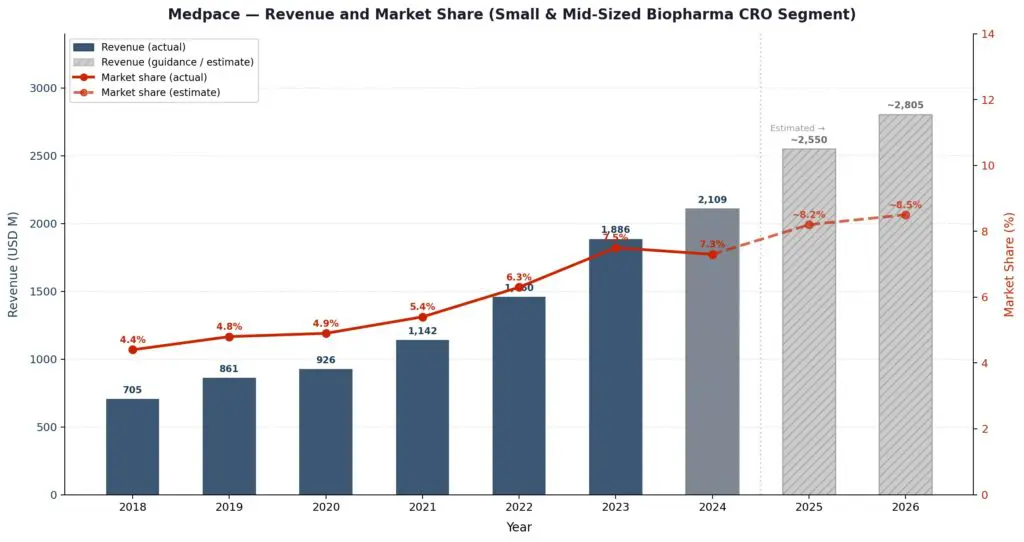
A fenti számokból a Medpace a 2.6 milliárd USD-s bevételével, becsléstől függően 3-5%-ot hasít ki, ami nem túl nagy, tehát bőven van tere a növekedésre, amennyiben el tudja kannibalizálni a konkurensek piaci részesedését.
Mit mond a Medpace a saját piacáról?
Jó hír, hogy a Medpace 2025 májusi, befektetőknek szánt prezentációjában van egy becslés a piacméretre, és miért ne hinnénk a cégnek? Az alábbi képen azt láthatjátok, hogy a vállalat saját becslései szerint a teljes Phase I-IV-es klinikai fejlesztési fázisokból álló szegmens 138 milliárd USD, de ez még a 2024-es adatokon alapul! Ebből a Medpace számára a 70 milliárd USD-s magpiac az érdekes, így már három számunk is van a piacméret meghatározására: 62/71/93 milliárd USD.
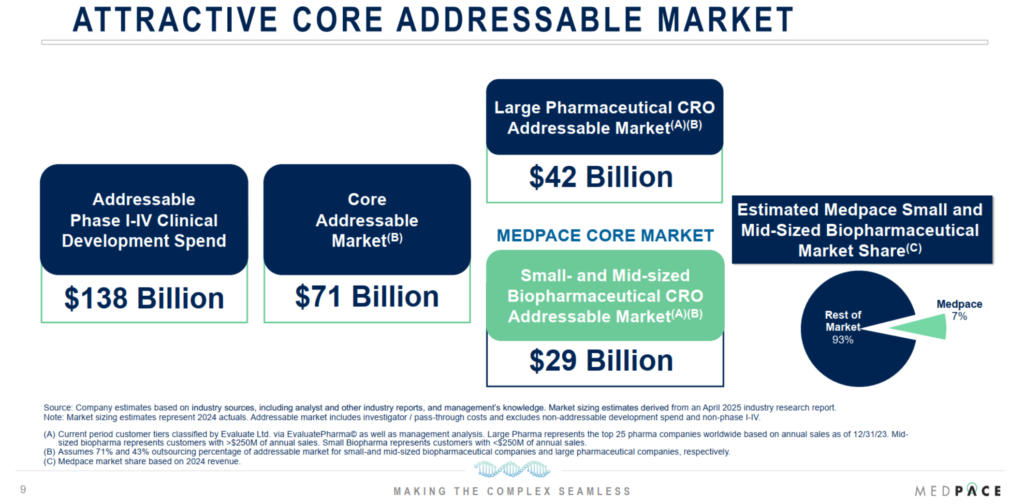
Viszont ennek csak egy részszegmensében vesz részt a Medpace, a zölddel jelölt, kicsi és közepes biotechnológiai cégek által kutatásra elköltött 29 milliárd USD számít, de semmi nem gátolja azt, hogy a 42 milliárd USD-s szegmensből is szerezzen ügyfeleket, így jön ki a 71 milliárd USD-s piaci méret. Érdemes azt megemlíteni, hogy a képen zölddel jelölt kategória nő gyorsabban, nem pedig a nagyobb, 42 milliárd USD-s szelet. Ennek az oka az, hogy a nagy biotech és gyógyszeripari cégeknek érdekük a kisebb, egymolekulás fejlesztőket felvásárolnia, mert akkor nem kell végighaladniuk a sok éven át tartó fejlesztési fázisokon. Erre talán a Keytruda a legjobb példa, ami a Merck nevű gyógyszeripari óriáshoz köthető, a világ legtöbb bevételt termelő gyógyszere és egy felvásárlás során került a vállalathoz.
☝️A fentiekből a lényeg: ha a Medpace saját magáról azt állítja, hogy a piac 7%-át birtokolja és ez arra is választ ad, hogy még bőven van tér a vállalat növekedésére.
A CRO piac strukturális tényezői
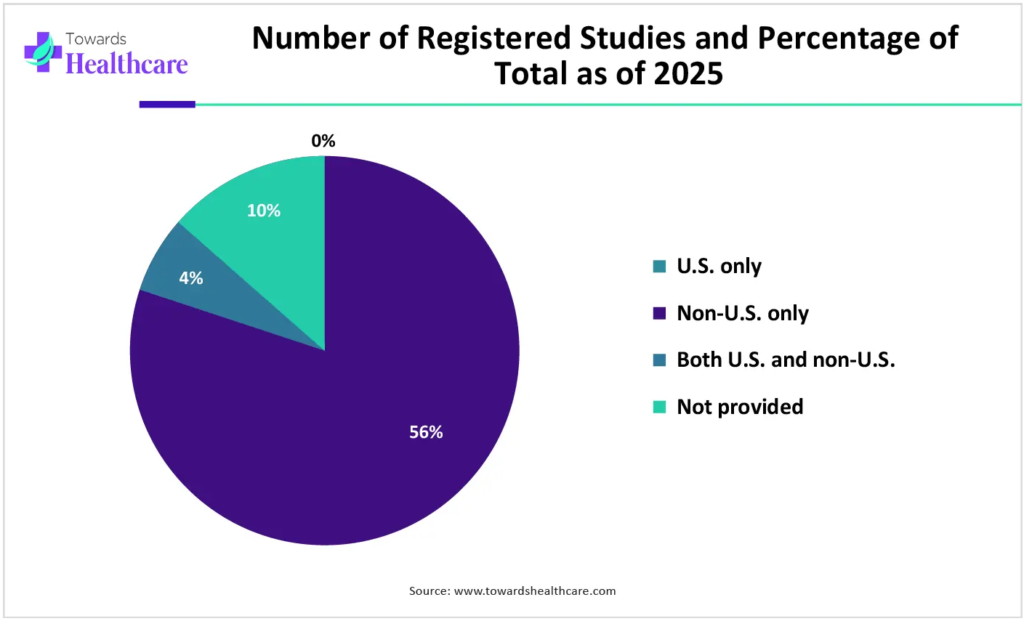
A fejlett terápiák (génszerkesztés, antitest-gyógyszer konjugátumok, trispecifikus antitestek) terjedése egyre komplexebb vizsgálati terveket és hosszabb fejlesztési időszakokat igényel, ami növeli az operatív és pénzügyi terheket, és ezzel a CRO-k iránti keresletet. Az újonnan induló biopharma vállalatok ma a klinikai vizsgálatindítások 63%-áért felelősek, szemben a 2019-es 56%-kal, ezek a cégek szinte kivétel nélkül teljes mértékben CRO-kra támaszkodnak, mert nincs belső kapacitásuk, ahogyan azt Gary Ellsworth, az IQVIA egyik fejese mondja el egy interjújában.
A CRO piac megatrendjei
Az R&D-kiadások szisztematikus növekedése
A globális gyógyszeripar K+F kiadásai évtizedek óta nominálisan és reálértéken számolva is növekednek, és ez valószínűtlen, hogy lassulni fog. Ennek oka elsősorban a molekuláris biológia fejlődése: ahogy jobban értjük a betegségek mechanizmusát, annál több támadható célpontot azonosítunk, annál több potenciális hatóanyag kerül a fejlesztési csővezetékbe. A pipeline tágul, a klinikai vizsgálatok száma nő, ez közvetlen keresletgenerálás a CRO-k számára. A fentiekről bővebben a Novo Nordisk elemzésben írtam.
Az outsourcing penetráció mélyülése
Ez talán a legfontosabb strukturális motor. Harminc évvel ezelőtt a nagy pharma cégek szinte mindent házon belül csináltak. Ma már a klinikai fejlesztési büdzsék kb. 60%-a kiszervezett. Ez az arány tovább fog nőni, mert a tőkeszegény modell versenyelőnyt jelent: a megrendelő a molekulára fókuszál, az operatív komplexitást pedig átadja a CRO-nak. Ez nem ciklikus trend, hanem iparági szerkezeti átalakulás, ami alapvetően mindkét félnek kedvez:
- 💰 A CRO-k bevételre tesznek szert és függő viszonyba hozzák az ügyfelet,
- 🏗️ az ügyfeleknek pedig nem kell felépíteniük a teszteléshez szükséges láncot, megvenni a laborberendezéseket, helyiséget bérelni, vagyis összességében spórolnak.
A kis biotech cégek térnyerése
Az elmúlt 15 évben a klinikai vizsgálatok egyre nagyobb hányada nem a nagy pharma cégektől indul, hanem kisebb, kockázati tőkealapok által támogatott vállalatoktól. Ezek a cégek definíció szerint nem rendelkeznek belső klinikai infrastruktúrával, 100%-ban CRO-függők. Ahogy a biotech ökoszisztéma érett és finanszírozott marad hosszabb távon is, tartós keresletet generál pontosan abban a szegmensben, amelyet a Medpace operál.
A fentiekre nagyon jó példa a rengeteg felvásárlás, ami a gyógyszeripari térben történik. A világ legnagyobb bevételt generáló gyógyszerének, a Keytrudának a molekuláját teljesen véletlenül fedezték fel. A Merck évek óta a birtokában volt a szernek egy korábbi felvásárlás miatt, amivel végül megalkották a készítményt és mára több, mint 100 milliárd USD bevételt termelt.
📌Gyakorlatban: a legtöbb leendő blockbuster egymolekulás biotech cégektől származik, akik alapvetően nem arra törekednek, hogy leuralják a piacot, hanem arra, hogy a már előrehaladott stádiumban, mondjuk Phase I-II-ben, lévő ígéretes gyógyszerüket elpasszolják az egyik vezető gyógyszergyártónak, mint a Merck, a Bristol-Myers-Squibb vagy a Pfizer. Ehhez viszont szükségtelen kismillió labort kibérelni és oda méregdrága szakembereket összeszervezni, helyette egyszerűen kiszervezik az egészet egy CRO-nak.
A vizsgálatok növekvő komplexitása
A modern génterápiák, sejtterápiák, antitest-gyógyszer konjugátumok, precíziós onkológia, vizsgálatai exponenciálisan összetettebbek, mint egy hagyományos, kis molekulás gyógyszer tesztje volt 20 évvel ezelőtt. Komplex biomarker stratégiák, speciális betegpopulációk, multicentrikus globális koordináció, mindez emeli a CRO-k által nyújtott érték komplexitását és árát. Ez tehát nem csupán volumen-, hanem értékbővülés is, hiszen egyre komplexebb vizsgálatokhoz kell szakértelmet nyújtani.
Öregedő népesség és krónikus betegségek
Az öregedő népesség önmagában nem közvetlenül, hanem közvetve hat a CRO-piacra: több idős ember több krónikus beteg (onkológia, kardiovaszkuláris, metabolikus, neurodegeneratív), ami növeli a gyógyszercégek motivációját ezeken a területeken fejleszteni, ami növeli a klinikai vizsgálatok számát.
Azt sem szabad elfelejteni, hogy ma már úgynevezett élethosszig tartó betegségekkel találkoznak az orvosok, ugyanis a betegeket kezelni lehet, de meggyógyítani nem feltétlenül, ilyen például a magas vérnyomás betegség vagy az asztma. Sajnálatos módon, a daganatos betegségek aránya is drasztikusan emelkedik, egyre több fiatal szenved a rák hatásaitól. Mivel ezek sokszor halálos kimenetelű betegségek, egyre többen fejlesztenek onkológiai gyógyszereket is.
Ami viszont nem megatrend, hanem kockázat:
- 💊érdemes megjegyezni, hogy a gyógyszerárak politikai nyomás alá kerülése, főleg az USA-ban az IRA (Inflation Reduction Act) kapcsán, befolyásolhatja a pharma cégek R&D hajlandóságát bizonyos terápiás területeken. Ha egy gyógyszer árát az állam korlátozza, csökken a megtérülési ráta, és ezzel a fejlesztési ösztönző is. Ez egy valódi, figyelemmel kísérendő ellenszél, még ha a hatása ma csak mérsékelten érvényesül a CRO-keresletre.
- 🩺Bár a pipeline risket, vagyis azt a kockázatot, amit a gyógyszergyártók futnak azzal, hogy nem tudják előre, melyik gyógyszeripari vagy biotechnológiai készítményük lesz sikeres, alapvetően a gyógyszercégekkel társítjuk, a CRO-k áttételesen szintén érintettek a problémában. Ha a finanszírozási összegek csökkennek, ha kevesebb molekulát fejlesztenek, akkor kevesebb kiszervezés is történik, így az olyan cégek, mint a Medpace sem kapnak megrendeléseket.
Medpace pozíciója a CRO térben: a specialista niche-játékos
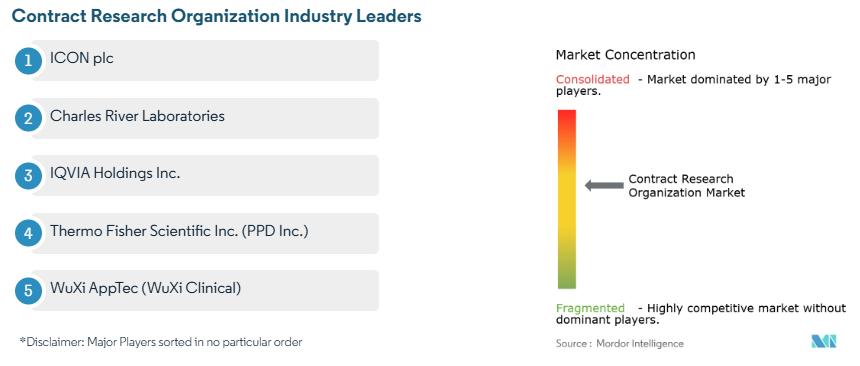
A CRO-ipar egy spektrum. Az egyik végén ott vannak az óriások, IQVIA, ICON, Labcorp (Covance), Syneos Health, amelyek mindenkit kiszolgálnak, mindenféle vizsgálattal, globálisan, hatalmas FSP (Functional Service Provider) szegmenssel. A másik végén kisebb, réspiaci szereplők állnak.
💡A Medpace (MEDP) tudatosan a kettő közé pozicionálta magát, de egy nagyon specifikus irányba.
A Medpace kizárólag a tudományosan vezérelt, kiszervezett klinikai fejlesztési szolgáltatásokra fókuszál a biotechnológiai, gyógyszeripari és orvostechnikai szektorban. Megkülönbözteti magát a full-service (teljes körű) Phase I–IV klinikai fejlesztési modellek végigfuttatásával és a terápiás területi szakértelemmel. A Medpace kizárólag kis- és közepes méretű biotech/pharma cégeket céloz meg, azokat, akiknek egyetlen fontos molekulájuk van, és ahol a kísérlet sikere vagy kudarca az egész vállalat sorsát dönti el.
Ez a fókusz egyértelműen kifizetődőnek látszik: a kis és közepes biopharma ügyfelekre való koncentráció differenciálja őket azoktól a versenytársaktól, akik tágabb, de alacsonyabb marzsú szegmenseket céloznak, ezek elsősorban az említett, nagyobb versenytársak, mint az IQVIA. Ahogyan azt majd a későbbiekben látni fogjátok a Medpace (MEDP) metrikái között, a specializáció igencsak kifizetődő
Ciklikus-e a CRO piac?
A válasz az, hogy igen, a CRO-piac részlegesen ciklikus. A kapcsolat a tőkepiacokkal és a biotech finanszírozással van kapcsolatban, elsősorban attól függ, hogy a kockázati tőkealapok mennyi pénzt pumpálnak bele egy feltörekvő, gyógyszeres biotech vállalatba. Amikor a kockázati tőke és az IPO-piac befagy (mint 2022–2023-ban), a kis biotech cégek lassítanak, elhalasztanak vizsgálatokat, vagy leállítanak programokat, ez a Medpace backlogjára is hatással volt. Mi a backlog? Azokat a már aláírt szerződéseket értjük alatta, amelyek már megköttettek, de még a benne foglalt munkát nem végezték el, így az összeg nem került kiszámlázásra. Szokták back-ordernek is hívni, ez a fogalom a backloggal megegyezik.
☝️Ugyanakkor a nagy pharma cégek K&F-je sokkal stabilabb és kevésbé ciklikus, de Medpace nem ezt a szegmenst részesíti előnyben.
A mérséklő tényező: a klinikai vizsgálatok hosszú időtávon futnak (hónapok–évek), a backlog konverziója lassan megy végbe, így a rövidtávú finanszírozási zavarok nem csapódnak le azonnal a bevételben. A Medpace backlog-mechanizmusa egyfajta természetes puffer, de ezzel a ciklikusság-kitettség nem tüntethető el teljesen. Viszont, hasonló mechanizmus működik a nagy technológiai cégek esetében is, például a Google, az Amazon is hatalmas le nem dolgozott hátralékokkal rendelkezik, de talán a legjobb példa a backlog/pipeline logikára a Cerillion PLC (AIM:CER), ami egy BSS térben versengő szoftvervállalat.
A backlog és a pipeline leginkább arra jó a nagy szerződésekkel dolgozó vállalatok esetében, hogy következtetéseket tudjatok levonni a jövőbeni bevételtermelő képességükkel kapcsolatban. Bővebben erről itt írtam: Cerillion PLC elemzés.
📌Gyakorlatban: alapvetően ritkán fektetek ciklikus vagy részlegesen ciklikus vállalatokba, de van egy nagy előnyük: ha a lefelé tartó ciklusban is tudják a kamatos kamat gépezetét működtetni, akkor általában a lejtmenetben veszik el a konkurenseik részesedését, mert a gyengébb vállalatok ilyenkor kihullanak a piacról. Az igazán erős cégek ugyanis a saját piacuk ciklikus természete ellenére is képesek prosperálni, ilyen a Kinsale Capital a biztosítási piacon, amelyik 16 éve veri tönkre a versenytársait.
A nagy kérdés számomra az, hogy a Medpace (MEDP) is hasonló vállalat-e? Erre jó következtetési alap a pipeline és a backlog állapota, vagyis ezek csökkenő és emelkedő tendenciája.
A Medpace (MEDP) specialitásai: mitől jó ez a cég?
Ebben a szekcióban azt vizsgálom, hogy az elemzett vállalatnak milyen specialitásai vannak, mi a helyzete a piacon, illetve máshogyan csinál-e valamit, mint a konkurensek. Ha igen, mit és hogyan, ez milyen kihatással van a működésükre.
Mielőtt a Medpace erősségeire rátérnék, érdemes elhelyezni a céget a CRO-ipar térképén. A piac élén globális óriások állnak:
- 🏦IQVIA (IQV): a legnagyobb CRO, egyben hatalmas egészségügyi adatszolgáltató és technológiai platform; mérete és adatvagyona az elsődleges fegyvere.
- 🦁 ICON plc (ICLR): agresszív felvásárlásokkal (pl. PRA Health Sciences, 2021) épített mega-CRO, erős FSP-modellel.
- 🩺Fortrea (FTRE): a Fortrea a Labcorp klinikai kutatási divíziójából 2023-ban különvált, önálló tőzsdei CRO, amely azóta jelentős operatív és pénzügyi nehézségekkel küzd, magas adósságszinttel, szerződésvesztésekkel és részvényárfolyam-zuhanással.
- 🧪 PPD (Thermo Fisher Scientific, TMO): laborháttérrel erősített CRO, 2021-ben a Thermo Fisher felvásárolta.
- 🔬 Labcorp Drug Development (Covance, LH): a diagnosztikai laborral integrált fejlesztési platform.
- ⚖️ Parexel: Phase I–IV teljes skála, különösen erős a hatósági tanácsadásban, de privát vállalat, 2021-ben felvásárolták.
- 🇨🇳 WuXi AppTec (SHSE-603259): kínai CDMO óriás, a gyógyszerfejlesztés teljes vertikumát lefedi gyártással együtt, de komoly geopolitikai kockázatot hordoz az amerikai BIOSECURE Act miatt, amely potenciálisan korlátozná az amerikai gyógyszercégek WuXi-val való együttműködését, ami komoly bizonytalanságot teremtett a cég körül.
🐭 Charles River Laboratories:elsősorban preklinikai (Phase I előtti) fázisra specializálódott, laboratóriumi állatmodellek és korai biztonságossági tesztelés a fő profilja, a klinikai fázisban kevésbé versenyző, inkább kiegészítő szereplő.🔀 Syneos Health:az egyetlen CRO, amely teljes körű klinikai és kereskedelmi (sales & marketing) outsourcingot kínál egy platformon; 2023-ban PE-kivásárlás alá került és kivonult a tőzsdéről.
| Cég | 2026 bevétel | Piaci részesedés (93 Mrd USD alapján) |
|---|---|---|
| IQVIA | $16,6 Mrd | ~17,8% |
| ICON | $8,3 Mrd | ~8,9% |
| WuXi AppTec (CDMO bevétellel együtt) | $6,7 Mrd | ~7,2% |
| Syneos Health | ~$5,0 Mrd | ~5,4% |
| Parexel | ~$4,0 Mrd | ~4,3% |
| Labcorp Drug Dev. | ~$3,5 Mrd | ~3,8% |
| Fortrea | $2,7 Mrd | ~2,9% |
| Medpace | $2,6 Mrd | ~2,8% |
| Top 8 együtt | ~$49,4 Mrd | ~53,1% |
| Fragmentált kisebb CRO-k | ~$43,6 Mrd | ~46,9% |
A legnagyobb vállalatok az IQVIA 16.6 milliárd, a Labcorp 14.1 milliárd (ebből csak a CRO kb. ~3-4 milliárd USD), míg az ICON 8.3 milliárd USD bevétellel rendelkeznek, de a privát vállalatok közül jelentősnek számít a Syneos ~5 milliárd és a Parexel is ~3-4 milliárd USD-s bevétellel. A Medpace méretéhez közel van a Fortrea, míg a PPD a Thermo Fisher része, külön nem közlik az adataikat. De a számokból így is látható, hogy a nagyok kb. a piac felét foglalják el, a másik fele töredezett, kisebb CRO-k uralják. A WuXi kivétel, ugyanis nemcsak gyógyszerfejlesztést, hanem gyógyszergyártást (CDMO szegmens) is végez, de nem igazán termel a nyugati piacokra.
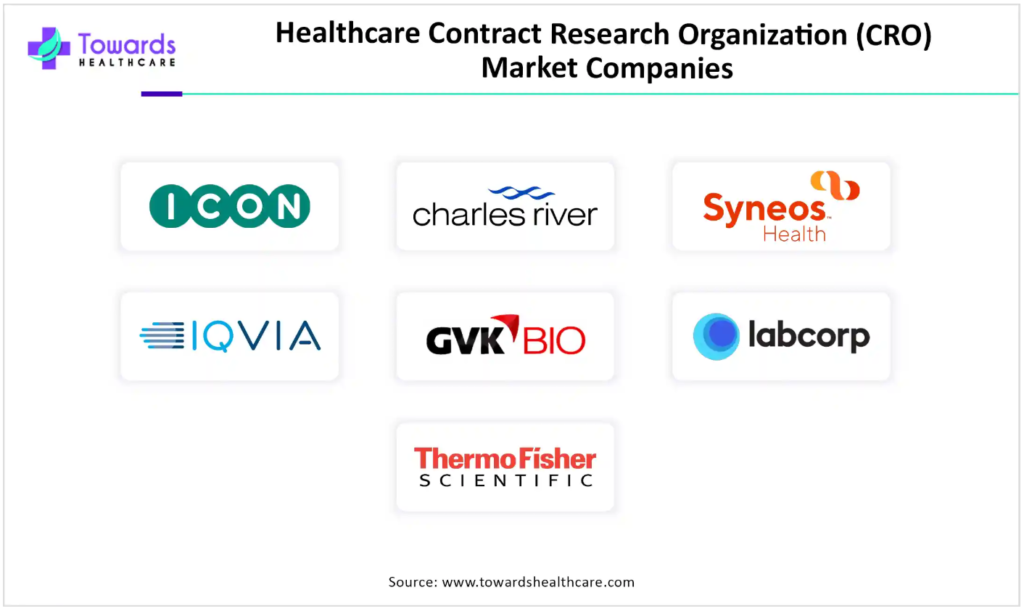
A fenti, magas árbevételű, tőzsdén lévő vagy PE-tulajdonú konglomerátumok, amelyek mindenkit kiszolgálnak és mindenféle struktúrában (FSP, hibrid, FSO) tevékenykednek. A Medpace árbevétele ezzel szemben kb. 2.6 milliárd USD, tehát méretben egy kategóriával kisebb ezeknél a cégeknél, viszont egyes források szerint a kapacitásai az IQVIA-val vetekednek. Ez első ránézésre hátránynak tűnik. A valóságban ez a Medpace tudatos stratégiai döntése, és az egyik forrása a vállalat versenyelőnyének.
Elég sok olyan konstellációt lehet látni a piacon, ahol a vállalatok szándékosan más méretben gondolkodnak, emiatt az ügyfeleik csak részlegesen fedik át egymást, tehát a méret és a belső működés piacdifferenciáló tényező lesz. A méretkülönbségre példa a Constellation Software, hiszen a felvásárlási célpontjai jóval kisebbek és alacsonyabb növekedésűek, mint amiket a nagy kockázati tőkealapok felvásárolni szeretnek, így nincs velük közös keresztmetszet, erről itt írtam:
A működésbeli jobb hatékonyságra pedig az Old Dominion Freighter (ODFL) a legjobb példa, hiszen bár ez a vállalat egy, a kisebb csomagok szállításában érdekelt LTL cég, ellentétben a több teljes pótkocsi méretű, LT céggel, amitől teljes mértékben megváltozott a belső működésük. Mindenkinek ajánlom, hogy gyűjtse az ilyen és ehhez hasonló példákat, mert segíti a mintafelismerést, ami az egyik alapköve a jó befektetési döntéseknek.
A Medpace idővel a klinikai vizsgálatmenedzsment mellé beépített kiegészítő szolgáltatásokat is, ez a működésbeli különbség alapja:
- 📋 Klinikai vizsgálattervezés és protokoll-fejlesztés, már a tervezési fázisban belép,
- 🔄 Fázis I–IV teljes operatív menedzsment, a helyszínválasztástól a betegtoborzásig,
- 👨⚕️ Orvosi monitoring és terápiás szakértelem, ez különösen értékes; a Medpace-nek saját orvosi részlege van, nem alvállalkozókra bízza ezt,
- ⚖️ Szabályozási ügyintézés a hatóságok felé (FDA, EMA stb.),
- 🧫 Központi és bioanalitikai labor, saját infrastruktúrán,
- 🫀 Képalkotó (imaging) labor és kardiológiai biztonság (ECG),
- 📊 Adatmenedzsment és biostatisztika.
A vállalat az összes főbb terápiás területen jelen van, kiemelt erőssége az onkológia, metabolikus betegségek, kardiológia, központi idegrendszer és antivirális/antiinfekciós területek. A Medpace globális platformja kb. 6 000 alkalmazottat foglalkoztat 44 országban. Az ilyen és ehhez hasonló bővítések segítettek átalakulni egy szűkebb szolgáltatóból egy integrált fejlesztési partnerré. Nézzük, hogy ez a stratégia milyen versenyelőnyöket biztosít a Medpace-nek!
Kizárólagos FSO-fókusz
A Medpace az egyetlen globális méretű CRO, amely kizárólag a teljes körű kiszervezési (FSO: Full-Service Outsourcing) modellre fókuszál. Ez azt jelenti, hogy nem kínál részleges, moduláris vagy FSP-alapú (Functional Service Provider) szerződéseket: csak end-to-end partnerséget vállal, ahol ő menedzseli a teljes klinikai programot. Kicsit részletezzük ki, hogy a kettő között mi a különbség:
- 🧪FSP (Functional Service Provider): a gyógyszercég megtartja a vizsgálat irányítását és a felelősséget, de egyes konkrét funkciókat kiszervez a CRO-nak. Például: „kérlek, adj nekem 20 klinikai monitort a következő 18 hónapra” vagy „csináljátok meg a biostatisztikát, de minden mást mi csinálunk.” A CRO tehát bérmunkát végez egy-egy szeletben, az ügyfél koordinál mindent. Ez olcsóbb, de a felelősség és a komplexitás az ügyfélnél marad. Nagy pharma cégeknek ez ideális, mert van belső infrastruktúrájuk és tapasztalt csapatuk, csak kapacitásbővítést akarnak. Ilyen az IQVIA, a Fortera, az Icon és még sokan mások, vagyis ezek a cégek FSP-k.
- 🔬FSO (Full-Service Outsourcing): az ügyfél átadja a teljes klinikai vizsgálat operatív felelősségét a CRO-nak. A CRO tervezi a protokollt, választja a helyszíneket, rekrutálja a betegeket, monitorozza a vizsgálatot, kezeli az adatokat, kommunikál a hatóságokkal, mindent ő intéz. Az ügyfél felügyel és dönt a tudományos kérdésekben, de az operatív teher teljes egészében a CRO-nál van. Ez drágább, mint az FSP cégek szolgáltatásai, de olcsóbb, mint saját laborokat, felszerelést vásárolni, embereket rekrutálni, így egy kis biotechnek, amelynek nincs belső csapata, ez az egyetlen reális opció. Ezt csinálja a Medpace (MEDP) is, vagyis kizárólag FSO-ként működik.
Ez a döntés mélyreható következményekkel jár:
- 🤝 Az ügyfél egyetlen felelős partnerrel dolgozik, nem kell koordinálni tucatnyi alvállalkozót,
- 🎯 A Medpace teljes kontrollt tart a minőség felett,
- ⚙️ A folyamatok, adatok és csapatok egy rendszerben futnak, ez idő- és pénzmegtakarítást jelent az ügyfélnek,
- 🔒 Sokkal erősebb a függő viszony (egérfogó effektus), a Medpace üzletmenete nagyon ragadós, nagy a kapcsolási költség, nem érdemes egy másik céget megbízni helyettük, ha már egyszer benne vannak a folyamatban (ellentétben az FSP szolgáltatókkal).
A nagy CRO-k ezzel szemben inkább az FSP-szegmensben aktívak, ahol alacsonyabb marzsú, de nagy volumenű munkát végeznek. A Medpace ezt szándékosan elkerüli. Ha az FSO ennyivel hatékonyabb az FSP-nél, miért nem minden CRO cég ezt csinálja? Azért, mert
- 📦 az FSO projektek viszonylag kis méretűek,
- 💼 a nagy gyógyszergyártóknál rengeteg pénz van, megbízhatóbbak is, onnan megcsípni egy nagyobb szerződést egyszerűbb egy FSP vállalatnak, ebből a Medpace kimarad,
- 🎓 elég a sokkal fókuszáltabb tudás is, nem kell annyira teljes körű szolgáltatást nyújtani, mint az FSO-k esetében, máshogy megfogalmazva: nem kell sok, magas bérigényű, képzett gyógyszerészt és laborasszisztenst foglalkoztatni, illetve drága és jól felszerelt laborokat birtokolni.
☝️A fentiekhez még egy gondolat: ha éppen forráshiány van a piacon, akkor először az FSO-k kezdenek el szenvedni, mert a kisebb biotech cégek sokkal gyorsabban visszavágják a költségvetésüket, mint a nagy farmakológiai vállalatok. Ez az időszak többnyire az FSP-knek kedvez.
Ami az FSO-knak kedvez, az viszont az, hogy a tehetségesebb, magasabban képzett szakemberek inkább hozzájuk szerződnek le, hiszen az FSP-k hajlamosak az egyszerűbb és kisebb tudásbázis igényű munkákra szerződni. A bonyolultabb, nagyobb hozzáadott értékű folyamatokat a nagy gyógyszergyárak házon belül oldják meg, annak missziókritikus mivolta miatt.
☝️A nagy szerződések miatt, inkább az FSP-k vannak a megavállalatoktól függő viszonyban, mint fordítva, míg az FSO-k a kisebb biotech cégeket a projekt erejéig szinte "teljesen foglyul ejtik", ami jobb árazási erőt biztosít az utóbbi cégeknek.
Saját, vertikálisan integrált infrastruktúra
A Medpace teljesen saját maga üzemeltet és működteti a kritikus infrastruktúrát: központi laboratóriumokat Cincinnatiben, Leuvenben, Szingapúrban és Shanghaiban (egységes Laboratory Information Management Systemmel), GLP-megfelelő bioanalitikai laboratóriumokat PhD-vezető csapatokkal, képalkotó és ECG laborokat onkológiai, kardiovaszkuláris és neurológiai vizsgálatokhoz, valamint egy Fázis I-es farmakológiai egységet a cincinnatii egyetemen. Valamennyi labor teljesen saját tulajdonú, célirányosan épített, korszerű infrastruktúrával rendelkező létesítmény.
Miért fontos ez? Mert a legtöbb CRO ezeket a szolgáltatásokat alvállalkozókra bízza, ami késedelmet, koordinációs veszteséget és extraköltséget jelent. A Medpace-nél minden házon belül van, egyetlen kampuszon, egyetlen adatrendszerben. Ez a vertikális integráció magas belépési korlátot teremt, mivel ilyen infrastruktúra felépítése és fenntartása jelentős tőkebefektetést és szakértelmet igényel. A keletkező hatékonyság lehetővé teszi, hogy a Medpace versenyképes árazás mellett is kiemelkedő marzsot tartson fenn, az iparági átlag 15–18%-os EBITDA-margóval szemben a Medpace 2024-ben 22–28%-os szinten működött.
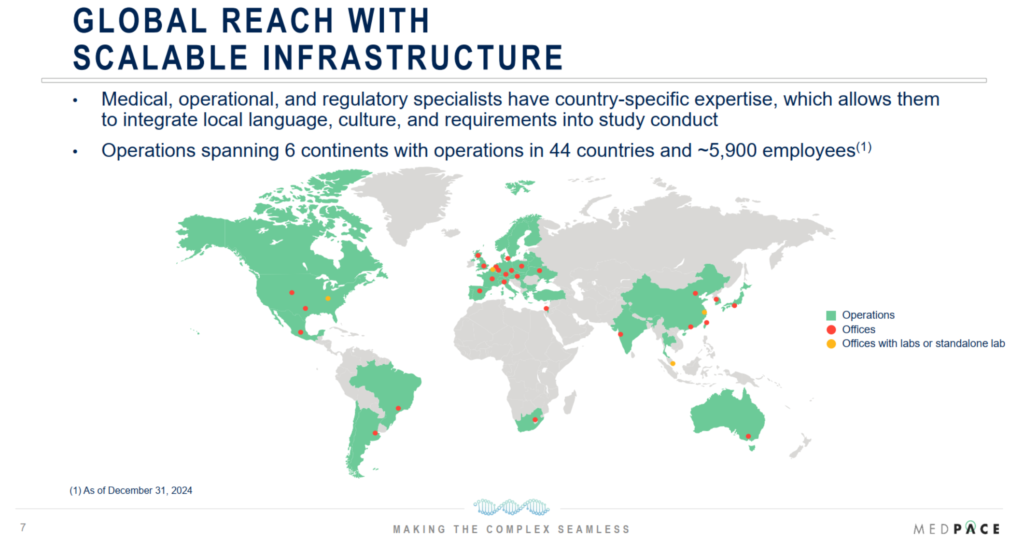
Viszont, ha a kapacitás nincs kihasználva, akkor ez egyben azt is jelenti, hogy a magas fix költségek, ha a backlog csökkenni kezd, és a laborokban nem folyik munka, erodálják a marzsokat és a bevételeket, hiszen a Medpace nem tudja kiszervezni az ilyen jellegű tevékenységeit. A fix költségek aránya nagyjából 70%.
📌Gyakorlatban: a Medpace laborkapacitása és adatvagyona – ami ezekben a laborokban és a tesztek alatt keletkezik – a vertikális integráció mintapéldája. Mivel minden egy kézben összpontosul, ezért a Medpace nincs ráutalva a beszállítókra és a partnerekre és ez számára költségelőnyt biztosíti, amit a klasszikus „cost advantage” versenyelőny kategóriába szoktak sorolni.
Magas switching cost: az ügyfél nehezen tud váltani
☝️A Morningstar a Medpace-t narrow moat besorolással látja el, amelynek forrásai az erős immateriális javak és a magas váltási költségek.
Ha egy kis biotech cég egy Phase II vizsgálat közepén CRO-t vált, az katasztrofális következményekkel jár. Az adatok, a betegek, a vizsgálati helyszínek, a szabályozó hatóságokkal folytatott kommunikáció, mindez az aktuális CRO-hoz kötött. Egy váltás több hónap késlekedést is jelenthet, millió USD-s költséget generál, és a regulatív folytonosságot is veszélyezteti, vagyis: lehet újrakezdeni az egész folyamatot. Mivel a kis biotech ügyfeleknél a molekulafejlesztés menetrendje közvetlenül kapcsolódik a finanszírozáshoz és a cég túléléséhez, a CRO-váltás kockázata szinte elviselhetetlen hátrányokkal jár. Ez erős, ismétlődő jellegű bevételt és magas ügyfélmegtartást eredményez.
Medpace ClinTrak, a szoftveres alap
A ClinTrak a Medpace házon belül fejlesztett, saját tulajdonú klinikai vizsgálatmenedzsment rendszere (CTMS), amelyet kifejezetten a Medpace full-service modelljéhez igazítottak, összhangban a belső folyamatokkal, miközben az egyes vizsgálatokhoz testre szabható. A platform egyetlen integrált felületen keresztül biztosít valós idejű hozzáférést minden vizsgálati adathoz, beleértve a klinikai operatív adatokat, a laboreredményeket, a képalkotást stb., ezzel centralizált áttekintést adva a teljes vizsgálatról. Több mint 20 éven át folyamatosan fejlesztették az ügyfelek visszajelzései és szabályozói auditok alapján, és megfelel az összes globális compliance standardnak. És ami ennél is fontosabb: a rendszer teljesen egyedi, a benne lévő adatok a Medpace versenyelőnyét folyamatosan erősítik.
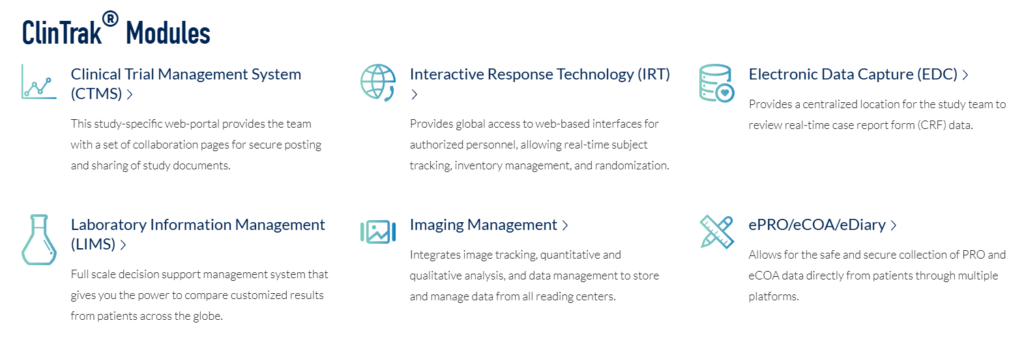
A legtöbb CRO technológiai igényeit drága külső szállítókra bízza, például a Veeva Systems-re (VEEV), ami egyrészt rontja a marzsokat, másrészt soha nem tudja megközelíteni a ClinTrak teljes integrációját. A ClinTrak évtizedek alatt organikusan fejlődött ki, és nem másolható le egykönnyen, ráadásul mivel a Medpace teljes klinikai vizsgálati életciklust menedzseli Phase I-től Phase IV-ig, hatalmas adatvagyon halmozódott fel a rendszerben, ami AI-alapú prediktív analitika, betegrekrutáció-optimalizálás és adaptív vizsgálattervezés számára ideális alapot teremt. A Medpace már ma is vezető szerepet tölt be AI-vezérelt képalkotó elemzésben az Imaging Core Lab-on keresztül, ahol gépi tanulást alkalmaz a léziók (szövetkárosodás a szervezetben) azonosítására és a biopszia-értékelésre, csökkentve a variabilitást és felgyorsítva a vizsgálati határidőket.
📌Gyakorlatban: több helyen olvastam az „egérfogó” kifejezést a Medpace kapcsán, ami arra utal, hogyha egy biotechnológiai vállalat leszerződik a Medpace-szel, akkor úgy jár, mint az egerek: beszorul a fejük a csapdába, ami azt nem ereszti. Szerintem nagyon találó a hasonlat, mert a biotech cég teljes laborkapacitása és a kísérletekhez szükséges adat is a Medpace-nél van, így lényegében egy váltással azt kockáztatja a partner, hogy ezeket elbukja és újrakezdi a kísérletet.
Illetve ismételten egy kis mintafelismerés: számtalan piacvezető, kiválóan menedzselt, nagy marzzsal rendelkező vállalatok egyik ismérve, hogy az egyedi rendszereikben tárolt adatvagyon nagyon nehezen kiváltható. Pár példa erre: Kinsale Capital IT rendszere, az Adyen pénzügyi processzor szoftverei, de említhetném a NuBank Holding pénzügyi szolgáltatásait vagy a Mercado Libre fintech lábát is.
☝️Ezekben mind közös, hogy a régi szoftvereknél újabb, flexibilisebb rendszereket használnak, hatalmas adatvagyonnal.
Orvos vezette szervezet és terápiás mélység
A Medpace-t August Troendle alapította, aki orvos és egykori FDA-tisztviselő. Ez nem pusztán életrajzi érdekesség, az egész szervezeti kultúra erre épül. A Medpace-nél a vizsgálatokat terápiás területi vezető orvosok irányítják, nem projektmenedzserek. Ez különösen fontos az onkológiában, a CNS-ben és a metabolikus betegségeknél, ahol az orvosi protokoll minősége közvetlenül befolyásolja a vizsgálat sikerét. Leegyszerűsítve a fentieket: olyan személyek dolgoznak a különböző fázisokban, akik első kézből láttak ilyet és értik is mélységében, mi a cél.
Erre használja H. Helmer a cornered resources kifejezést, ami nem jelent mást, mint egy olyan, nem ismételhető erőforrást, amit a konkurensek nem tudnak lemásolni, ebbe beletartozik a CEO és a speciálisan képzett orvosok is. Viszont Troendle már 70 éves, így egyben kulcsszemélyi kockázatot is jelent, bővebben erről a menedzsment részben olvashattok.
Szervezeti stabilitás
Az ügyfelek nem szeretik, ha a CRO partnerük folyamatos felvásárlásokba és átszervezésekbe bonyolódik, mert ez káoszt okoz a szervezetben és befolyásolhatja a klinikai vizsgálatokon dolgozó személyzet folytonosságát. Az olyan konkurensek, mint az ICON, a Syneos és a Labcorp az elmúlt 5–7 évben nagyszabású felvásárlási hullámon vannak túl, ami mindig integrációs kockázatokkal, fluktuációval, rendszercserékkel jár.
A Medpace ezzel szemben organikusan nő, nem vásárol fel más laborcégeket.
☝️A Medpace tipikusan nem tapasztalt munkavállalókat vesz át versengő CRO-któl, hanem friss diplomásokat alkalmaz és belső tréninggel képezi őket, cserébe gyors karrierlehetőségeket kínál, és ez szignifikánsan alacsonyabb fluktuációt eredményez.
Általában a belső szakértőképzés sokkal hűségesebb és a célfeladatokra alkalmasabb szakértői gárdát eredményez, és a cégkultúra is javul tőle, erre jó példa a Consellation Software, Topicus, Lumine hármas, ami ennek a csúcsa. Az ügyfél tudja, hogy a vizsgálatán ugyanaz a csapat dolgozik az elejétől a végéig, ami stabilitást ad a folyamatoknak.
Hogyan termeli a pénzt a Medpace (MEDP) és milyen piaci előnyökkel rendelkezik?
Ebben a szekcióban azt vizsgáljuk, hogy mit csinál pontosan a vállalat amivel bevételt termel, milyen termékei, szolgáltatásai vannak, ezek mennyire nélkülözhetetlenek. Rendelkezik-e valamilyen versenyelőnnyel (economic moat), az mennyire védhető, illetve csökkenő vagy növekvő-e a tendencia, hosszabb távon valószínűsíthetően mi fog történni.
A bevételi modell mechanikája
A Medpace bevételeit szolgáltatási díjakból szerzi, amelyek klinikai vizsgálati szerződések teljesítésén alapulnak. A szerződések jellemzően fix díjas vagy egységszolgáltatás-alapú modellben árazódnak, figyelembe véve a harmadik felek által végzett tevékenységeket és az ügyfél által visszatérítendő járulékos költségeket. A szerződések néhány hónaptól több évig terjedhetnek. Mivel egy gyógyszer kifejlesztése évek, ezért általában a nagyobb szerződések meglehetősen hosszú ideig hozzákötik a Medpace-hez az ügyfeleket.
A bevételtermelés kulcsmechanizmusa a backlog-konverzió. Amikor egy ügyfél aláír egy vizsgálati szerződést, az teljes értékben bekerül a backlogba (a szerződött, de még meg nem valósított megrendelések állománya), majd a vizsgálat előrehaladásával fokozatosan konvertálódik tényleges bevétellé, negyedévről negyedévre, ahogy a munka elvégzésre kerül. Ez azt jelenti, hogy a ma aláírt szerződés bevétele akár 3–4 évre előre is látható, így sokkal könnyebb vele tervezni. Nagyon sok vállalatnak van backlogja, de nem mindenki ezzel a névvel hivatkozik rá. Van aki back order vagy book-to-bill kifejezést használja, ilyen a Medpace is.
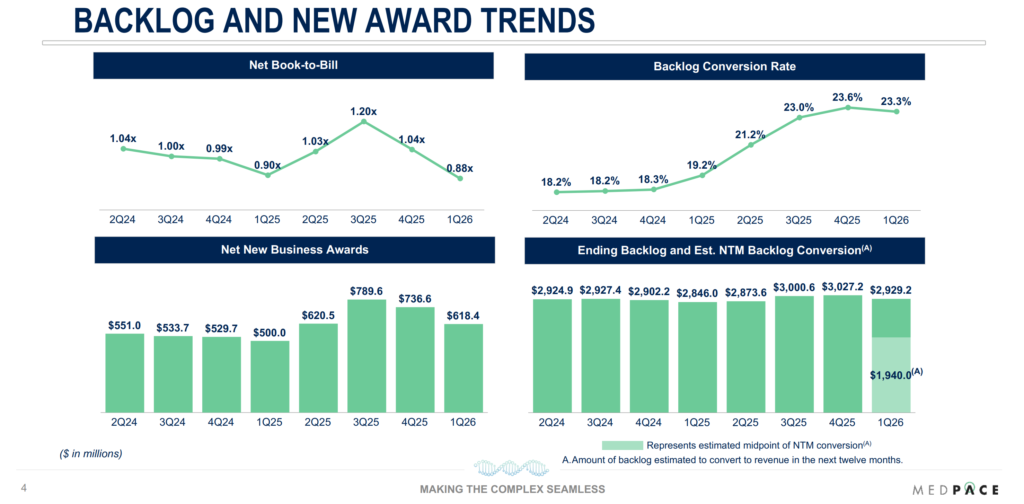
Két kulcsmutatót érdemes mindig figyelni:
- 📚 Book-to-bill ratio: az adott negyedévben nyert új üzletek értéke, osztva az adott negyedévi bevétellel. Ha >1, a backlog nő; ha <1, akkor csökken.
- 🔄 Backlog conversion rate: a backlog hány százaléka konvertálódik bevétellé adott negyedévben.
A fentiekre jön rá a pipeline, ami azon szerződések összessége, ami éppen letárgyalás alatt áll. Ezek konverziója jellemzően 18-23%, legalábbis a Medpace esetében, a komplett CRO iparra nem találtam globális adatot.
Medpace ügyfélkoncentráció: meglepően alacsony
A 2024-es pénzügyi évben a Medpace esetében egyetlen ügyfél sem tette ki a nettó árbevétel 10%-át vagy annál többet; a top 10 ügyfél összesen az árbevétel kb. 28,9%-át adta, ami azt jelenti, hogy a MEDP kiválóan porlasztja az ilyen irányú kockázatát. Ez rendkívül alacsony koncentráció egy B2B szolgáltatócégnél.
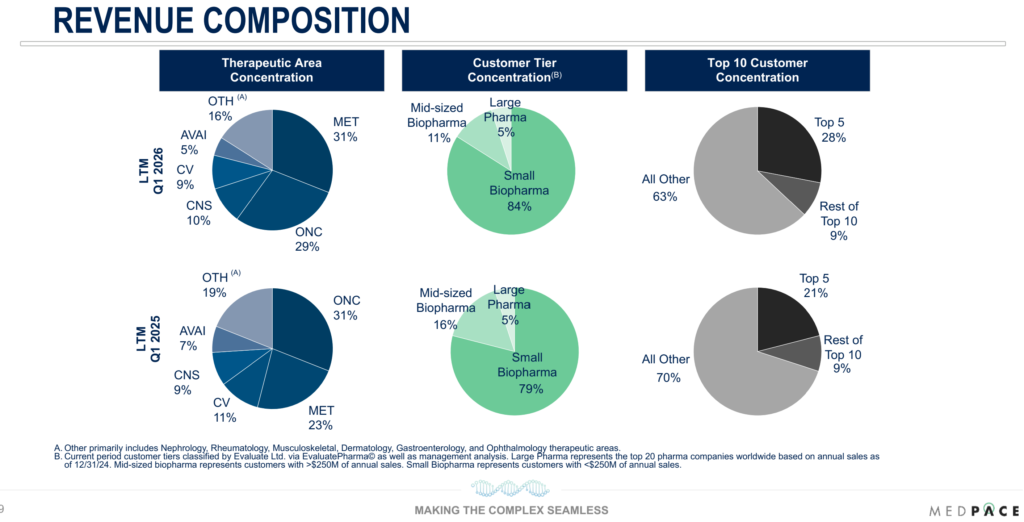
Egyetlen ügyfél elvesztése sem okoz egzisztenciális problémát, a bevétel több mint 70%-a több száz kis és közepes biotech ügyféltől érkezik, amelyek mindegyike jellemzően egy-két vizsgálattal van jelen. Az ügyfelek nevei nem nyilvánosak, így a Medpace sem teszi őket közzé, ez a szektorban bevett gyakorlat, részben az ügyfelek versenytitok-védelme miatt.
A Medpace ügyfeleinek geográfiai megoszlása
A Medpace bevételeinek döntő többsége amerikai és európai forrásokból származik, ami tükrözi a biotech finanszírozási ökoszisztéma koncentrációját. Az USA a globális biotech kockázati tőkealapok és IPO-k piaca, ami kb. a teljes mennyiség 60–70%-át adja, így természetes, hogy az ügyfelek zöme amerikai székhelyű, még ha a vizsgálatok maguk globálisan, 44 országban futnak is. Az ázsiai jelenlét (Szingapúr, Shanghai laborok) főként operatív, nem értékesítési jellegű.
Ami a múltban megtörte az üzletmenetet
A Medpace egyetlen komolyabb strukturális sebezhető pontja a biotech finanszírozási ciklus érzékenysége. A ciklikusság az elmúlt években kétszer is érzékelhetően megmutatkozott:
2022 végi–2023-as lassulás: A 2020–2021-es biotech szuperciklus, amikor a rekordalacsony kamatkörnyezet és a COVID-lendület elárasztotta a szektort tőkével, 2022-ben hirtelen véget ért. A kamatemelési ciklus, a zuhanó biotech indexek és a befagyott IPO-piac azt okozta, hogy számos biotech cég alulfinanszírozott állapotba kerülve maradék tőkéjét óvatosabban kezdte el elkölteni, ezzel vizsgálatokat halasztottak el, prioritásokat rendeztek át, és lemondták a folyamatban lévő projekteket. A Medpace ezt kezdetben egyszeri eseményként kommunikálta, de a lemondások tartósan emelkedett szinten maradtak 2024-be nyúlva is.
A book-to-bill, ami 2021-ben elérte az 1.49x csúcsot (szinte minden negyedévben bővülő backlog), fokozatosan mérséklődött, és időnként 1.0x közelébe süllyedt. A bevételi növekedés ugyan folytatódott, mert a backlog konverziója késlelteti a bevételesések bekövetkezését, de a jövőbeli növekedési láthatóság romlott. Honnan lehet tudni, hogy éppen egy leforduló biotechnológiai ciklusban vagyunk? Onnan, hogy a biotech szektor teljesítményét mérő indexek árfolyamát követitek:
- 📉 XBI (State Street SPDR S&P Biotech ETF): ez a legelterjedtebb benchmark. Egyenlő súlyozású, tehát a kis biotech vállalatok ugyanakkora súlyt kapnak benne, mint a nagyok. Ez azért fontos, mert a Medpace ügyfélköre (kis és közepes biotechek) szinte pontosan az XBI által reprezentált világot fedi le. Vagyis, ha az XBI esik, az azt jelzi, hogy a kis biotechek finanszírozási környezete romlik, a részvények ára zuhan, nehezebben tudnak tőkét bevonni, és ezzel közvetve csökken a CRO-megrendelések volumene is. Az XBI 2021 februárjában volt a csúcson, majd 2022 végére közel 70%-ot esett, ez volt az a sokk, ami a Medpace backlogjánál is megjelent. Azóta viszont szárnyal, 2026 júniusában új csúcsra emelkedett, ezt láthatjátok fent.
- 🏦 IBB (iShares Nasdaq Biotechnology ETF): piaci kapitalizáció súlyozású index, tehát a nagy cégek (Amgen, Gilead, Regeneron) dominálják. Kevésbé érzékeny a kis biotech finanszírozási környezetére, inkább a nagy pharma-biotech szereplőket követi le.
- 📊 NBI (Nasdaq Biotechnology Index): az IBB mögötti alapindex, hasonló logikával.
📌Gyakorlatban: lényeges, hogy a fentiek igazából csak proxy adatok a biotechnológiai piachoz, és aggregálják az összes, benne szereplő biotech cég árfolyamát. Mivel 2026-ban 155 USD körül rekord magasan állt az XBI, ebből arra kellene következtetnetek, hogy a biotech ciklus a csúcsán van. Ehhez képest a Medpace backlog értéke esik, tehát a cégspecifikus problémákat az index el is maszkolhatja, Ezért nem lehet ebből egyetlen cégre következtetést levonni, csak a ciklusra. Például az elmúlt 1-2 év nagy sztorija a GLP-1 alapú gyógyszerek voltak, vagy máshogy fogalmazva: A Novo Nordisk és az Eli Lilly „fogyasztó készítményei”, amik elmaszkolják a Medpace problémáit.
Gazdasági versenyelőny (economic moat)
Ebben a szegmensben azt vizsgáltam, van-e a vállalatnak valamilyen gazdasági versenyelőnye, amit Warren Buffett az „economic moat” szóösszetétellel, vagyis a gazdasági várárok jelzővel illetett, amely visszatartja a konkurenseket attól, hogy megostromolják a vállalat erődjét, vagyis az üzletmenetét, és elvegyék annak piacát. Az esetében ezek az alábbiak lehetnek:
- 🫸Költséghatékonyság/méretgazdaságossági előny (cost/scale advantage): van, a biotechnológiai tesztelés tipikusan skálázható iparág. Mivel a különböző laborfelszerelések meglehetősen drágák, ezért nem mindegy, hogy a költségük hány kísérletre oszlik szét. Minél nagyobb egy tesztelési fázis, annál jobban porlasztható a fix költsége a tesztelőnek. Viszont, a Medpace egy FSO vállalat, így korrekt módon csak a többi FSO-val lehet összehasonlítani, lévén az FSP-k nem minden folyamatban vesznek részt. Mivel a Medpace fix díjon vállalja a kutatásokat, ezért ez a modell sokkal kiszámíthatóbb a partnerek számára, mint a konkurensek váltizó költségei. Érdekesség, hogy egy forrás a Medpace 6000+ munkavállalójával és a 40+ országban lévő partnereit kiszolgáló telephelyeivel nagyjából akkora terápiás területi kapacitással rendelkezik, mint az IQVIA!. Vagyis ugyanazokat a vizsgálatokat tudja lefuttatni, de értelemszerűen kisebb volumenben.
- 🫸Kapcsolási költség (switching cost): van, erős. Mivel teljeskörűen képesek az összes biotech folyamatokat tesztelni és tulajdonképpen „rabul ejtik” a partnereiket, mert a kisebb biotech vállalatoknak nincsen laborkapacitásuk a tesztelésre, ezért szerintem ez a gazdasági versenyelőny fő forrása. Az összes adat a folyamatokról a ClinTrak rendszerben aggregálódik, ami vagy nem vagy csak nagyon nehezen reprodukálható.
- 🫸Hálózathatás (network effect): gyenge, elsősorban azért létezik, mert a sikeres tesztek után egyre több egymolekulás biotech vállalat keresi meg őket, de ez nem a hagyományos Meta féle hálózathatás, ahol minél több felhasználó regisztrál a platforma, annál értékesebb lesz mindenki számára a felület. Viszont minél több vizsgálatot vezet le a Medpace egy adott terápiás területen, annál több adatot, protokolltapasztalatot és helyszín-kapcsolatot halmoz fel, ami a következő vizsgálatot gyorsabbá és olcsóbbá teszi. Ez egy önmegerősítő folyamat, de nem klasszikus hálózathatás.
- 🫸Branderő: nincsen, a Medpace márkaneve nem jelenik meg sehol, viszont az iparágban ismert, amit a sikeres labortesztek tovább erősítenek.
- 🫸Vállalati kultúra: van, erős, ami a kizárólagos FSO működésből, a belső képzési rendszerből, a stabilitásból, és abból fakad, hogy Troendle egy orvos-alapító CEO, ahol a tudományos minőség az első. Viszont ez erősen Troendle személyéhez kötődik, nem egy jól dokumentált best practice kódex, vagy olyan módszertanok összessége, ami nagyon egyszerűen átörökíthető. A Medpace belső képzése nagyon erős, kevés külső szakembert vesznek fel, ami csökkenti a kollégák fluktuációját, növeli az általános képzettségi szintet és egységesíti a tudásukat is.
- 🫸Immateriális javak, know-how, védjegy (Intangible assets): van, elsősorban a speciális tudás, ami a teljeskörű teszteléshez kapcsolódik. Ezt hívják Helmer 7 Powers rendszerében cornered resource-nak. Viszont, valójában ez a tudás külön-külön más vállalatoknál, elsősorban a nagy kapitalizációjú gyógyszervállalatoknál ugyanúgy megtalálható, a kicsiknél viszont egyáltalán nem. Tehát az immateriális javak elsősorban a Medpace képzett munkaerejéből és a hatóságok, például az FDA irányába kitaposott, jól bejáratott kapcsolatokból származnak, nem pedig speciális know-howból vagy védjegyekből.
- 🫸Belépési küszöb a piacra (barriers to entry): mérsékelten tőkeigényes, a mérettel növekszik. Biotechnológiai molekulákat tesztelni költséges folyamat, de nagy pénzmennyiséggel reprodukálható. A munka magasan képzett orvosokat, kémikusokat, labor asszisztenseket igényel, akik nem mennek el akármelyik vállalathoz. Ezek viszont már nem annyira pénzben, hanem inkább immateriális javakban mérhetők. Az FDA/EMA bizalom sem alakul ki egyik napról a másikra, ezt a reputációt felépíteni évtizedek munkája. Nagyon fontos a vizsgálati track record: ha egy laborvállalat mögött nincsen 20-30 éves tapasztalat, akkor egy biotech cég nem fog rájuk bízni egyetlen molekulát sem.
Összefoglalva a fentieket és egy kicsit visszagondolva a 7 Powers: The Foundations of Business Strategy című könyvére, az a jó, ha több gazdasági előny áll együtt. Fontos azt kiemelni, hogy a kapcsolási költség egy nagyon erős versenyelőny, de csak akkor, ha az ügyfelek foglyul ejtése megelégedettséggel társul, nem pedig a kényszer érzésével. Ha egy vállalat nem termel többletértéket, hanem csak simán nem tudnak tőle megszabadulni, de közben utálják, amire az egyik legjobb példa az SAP, akkor a kapcsolási költség egy diszruptor esetében gyorsan leépülhet. Viszont a Medpace tesztelési metódusa, a kiszolgált ügyfelek köre, az általuk birtokolt immateriális javak, a fix összegű szerződések mind olyan dolgok, amiket az ügyfelek értékelnek és növelik a biotechnológiai vállalatok sikerességét.
🏰Ezek értékét semmiképpen sem szabad lebecsülni, szerintem egy keskeny, de erősödő várárokkal már most is rendelkezik a Medpace.
A Medpace (MEDP) metrikái
Ebben a szekcióban azt vizsgáltam, hogy milyen metrikák jellemzik a vállalatot, hogyan áll bevétel oldalon, milyen marzsokkal dolgozik, van-e adóssága, mit mutat a mérleg. Keresek olyan tételeket, amelyek extrémek – túl magas adósság, magas goodwill stb. -, milyen tőkén elért megtérüléssel dolgozik a vállalat, mekkora a tőkeköltsége, hogyan épül fel a bevétel és a költségoldal. Vizsgálom a tendenciákat is, a tulajdonosi értékteremtést, illetve, hogy a megtermelt cash-t hogyan használja fel a cég.
Mekkora az S&P 500 hozama?
A korábbi elemzésekben képest bevezettem egy új szekciót, hogy a lent olvasható metrikákat legyen mihez viszonyítani. Mivel nagyon sokan használják az amerikai tőzsdeindexet benchmarknak, illetve vásárolnak S&P 500 ETF-et is, ezért érdemes ránézni arra, hogy mit tudnak a vállalatok aggregáltan (nyilván annak kell örülni, ha az éppen elemzett cég ezeket az értékeket túlteljesíti).
S&P 500 2024-es adatok:
- 📈 SP&500 bevételnövekedés: +7%
- 💹 SP&500 nyereségnövekedés: +10%
- 📊 SP&500 bruttó marzs: 45%
- 💼 SP&500 nettó marzs: 13%
- 🔁 SP&500 ROE: 15%
- 🏗️ SP&500 ROIC: 12%
- ⚙️ SP&500 ROCE: 11%
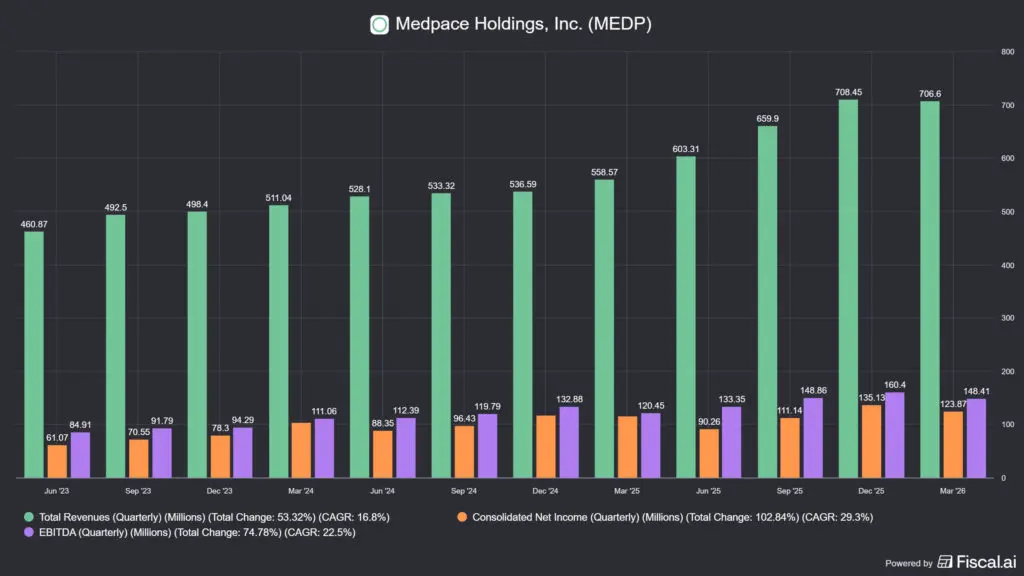
A Medpace bevételei mintaértékűek, ha éves bontásban nézitek őket, ha viszont a negyedéves adatokat nézitek, akkor az látszik, hogy az utolsó 3 hónapban ezek már csökkeni kezdtek, még ha nem is drasztikusan. Ahhoz, hogy le tudjátok ellenőrizni a valóságot, meg kell néznetek a backlogot is.
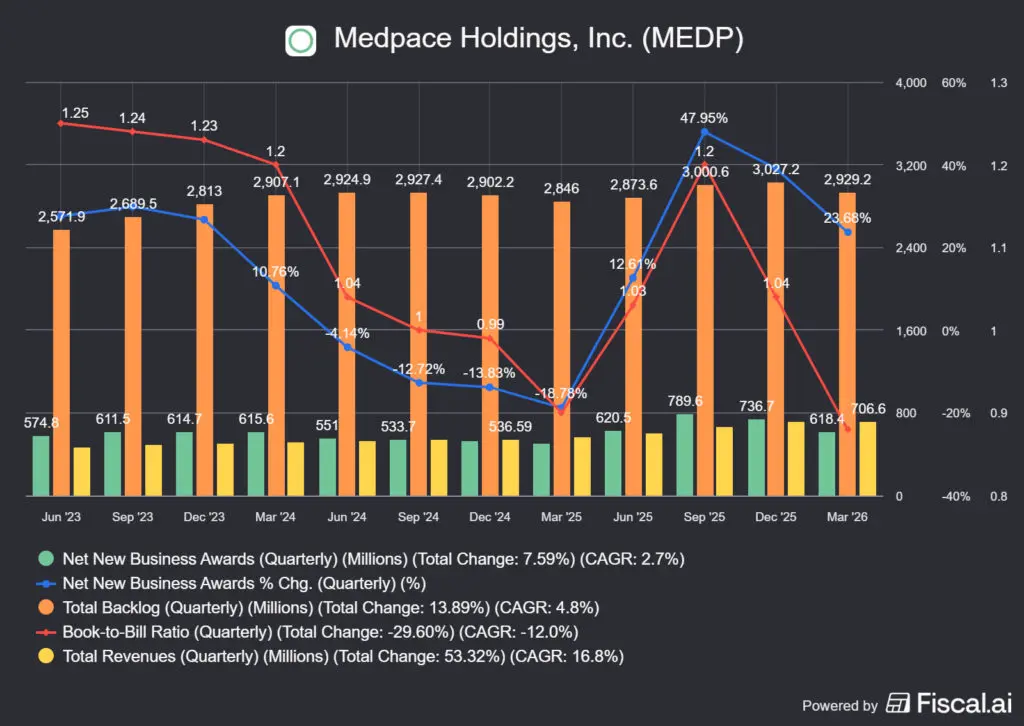
Ismerkedjetek meg egy új fogalommal, a book to bill aránnyal. Ez nem jelent mást, mint a bejövő és a kiszámlázott szerződések arányából származó bevételek hányadosát. Ha ez 1 fölött van, akkor jó, ha 1 alatt, akkor a jövőben várhatóan csökkeni fog a bevétel, mert „elfogy a backlog”. Ezeket az adatokat láthatjátok a lenti képen, némileg kibontva. Bár a lenti képen negyedéves bontásban vannak a számok, az látható, hogy 2021 végi biotech szuperciklustól kezdve folyamatosan esnek a book to bill számok, és a legutóbbi negyedévben benézett 1 alá is ez a metrika, jelenleg 0.88x-en áll. Nagy kérdés, mi lesz a jövőben, hiszen az lenne a szerencsés állapot, ha ez visszatérne 1 fölé. Jelenleg a számok az alábbiak szerint néznek ki:
- 💰 Bevétel: ~2.6 milliárd USD LTM,
- 📋 Backlog: ~1.94 milliárd USD a következő 12 hónapra (2.9 milliárd USD a teljes),
- 📉 Book to bill arány: 0.88x (new business awards/revenue).
A lenti képen látszik a lényeg, a backlog esik, a bevétel emelkedik, így értelemszerűen a kettő aránya egy kisebb számot ad ki. Ez önmagában nem lenne probléma, de jelenleg úgy tűnik, mintha a vállalat kifogyna a megrendelésekből. A képen a „new business awards” az elnyert új üzletek összegét mutatja.
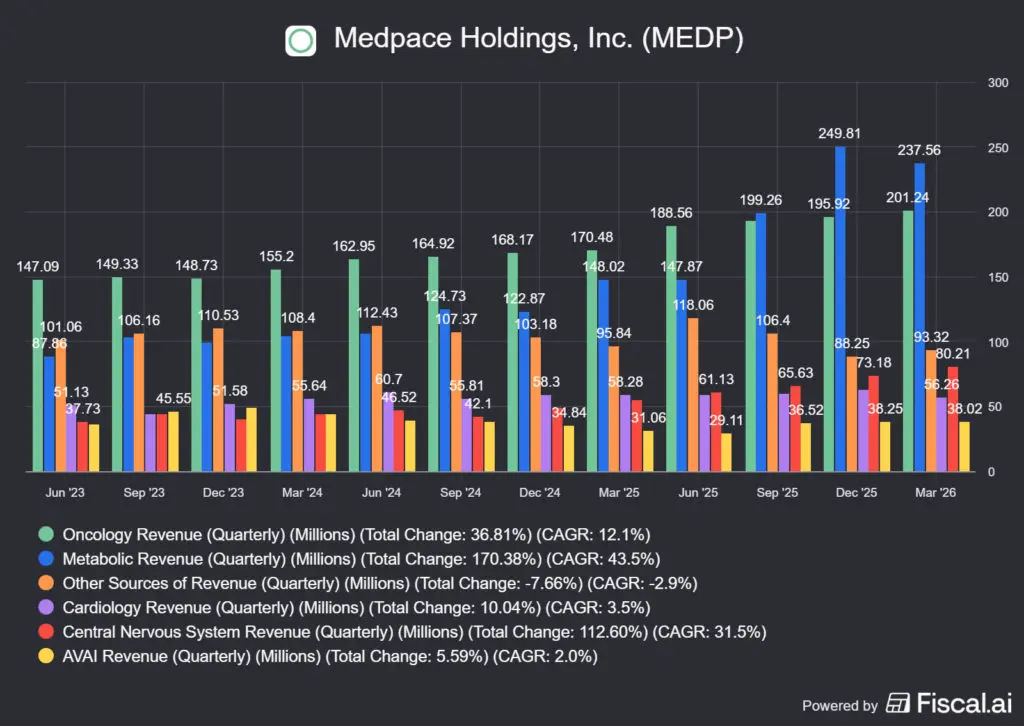
A fentieket egy kicsit kirészletezve, nagyon nem mindegy, hogy milyen gyógyszeripari területről származnak a bevételek, hiszen egy allergia gyógyszer kutatása teljesen más marzsot ígér az azt kutató cégnek, mint egy onkológiai gyógyszer. A lenti táblázatban látható, hogy a bevétel milyen arányban oszlik meg. Itt a csökkenés nem tényleges csökkenést, csak egyfajta eltolódást jelent más kutatási területek felé.
| Terápiás terület | LTM Q1 2025 | LTM Q1 2026 | Változás |
|---|---|---|---|
| 🍭 MET — Metabolikus | 23% | 31% | ▲ +8% |
| 🧬 ONC — Onkológia | 31% | 29% | ▼ -2% |
| ❤️ CV — Kardiovaszkuláris | 11% | 9% | ▼ -2% |
| 🧠 CNS — Központi idegrendszer | 9% | 10% | ▲ +1% |
| 💊 AVAI — Antivirális/antiinfekciós | 7% | 5% | ▼ -2% |
| 🔬 OTH — Egyéb területek | 19% | 16% | ▼ -3% |
A legszembetűnőbb: a metabolikus terület GLP-1 hullám hatására 8 százalékpontos ugrást produkált egyetlen év alatt, ez szinte teljes egészében az OTH és CV rovására ment. Mit jelent ez? Azt, hogy a fogyasztási gyógyszerpiac, aminek a két élharcosa az Eli Lilly és a Novo Nordisk, elképesztő pénzeket fektet a technológiába, míg a várható piacméret akár ezereszeresére! is nőhet, hiszen 2026 elején nagyjából 2 millió ember állt kezelés alatt és a világon nagyjából 3.4-3.7 milliárd túlsúlyos ember élt. Ez értelemszerűen jelentős CRO megrendeléseket indukál.
A marzsokon az látszik, hogy a bruttó nem túl magas, viszont mégis sok pénz marad a vállalatnál, főleg az FCF marzs a kiváló. Miért van ez? Azért, mert a vállalat költségszerkezete viszonylag kötött, hiszen a gyógyszertesztelésnek van egy elég komoly fix költsége, vagyis a COGS magas, ezért alacsony a bruttó marzs.
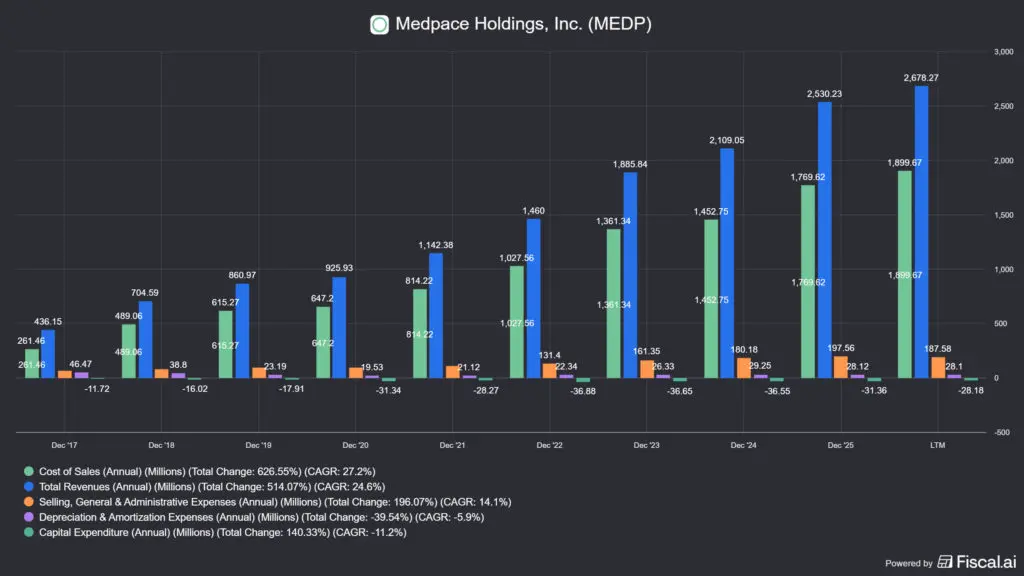
A fenti képen a tőkeszerkezetet láthatjátok, ha a cost of salest, a zöld oszlopot kivonjátok a teljes bevételtől, a kék oszlopból, nem sok marad. De, az szinte mind készpénzzé alakul, illetve van még egy érdekesség a képen: a tőkeköltség negatív, de miért? Azért, mert a tesztek elkezdése előtt az aláírt szerződésből már elkezd becsorogni a bevétel, amit az ügyfél fizet, nem a Medpace.
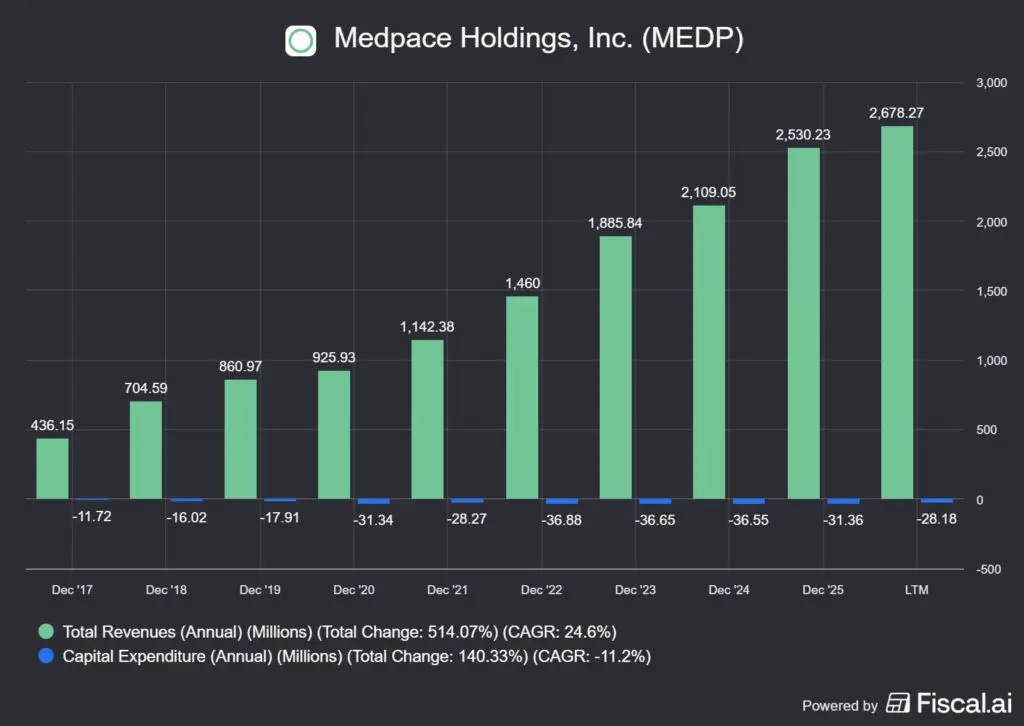
Az ilyen cégműködést nagyon szeretjük, a biztosítók, a bankok, egyes technológiai vállalatok működnek még hasonló struktúrában. Plusz van még egy érdekesség a képen, a „selling, general and administrative”, ami tartalmazza a munkabéreket is (egy B2B CER cég nem nagyon reklámoz). A fenti táblázatban azt láthatjátok, hogy a bevétel gyorsabban nő, mint ahogyan a munkaerőt bővíteni kell, vagyis a Medpace szépen skálázza az üzleti modelljét.
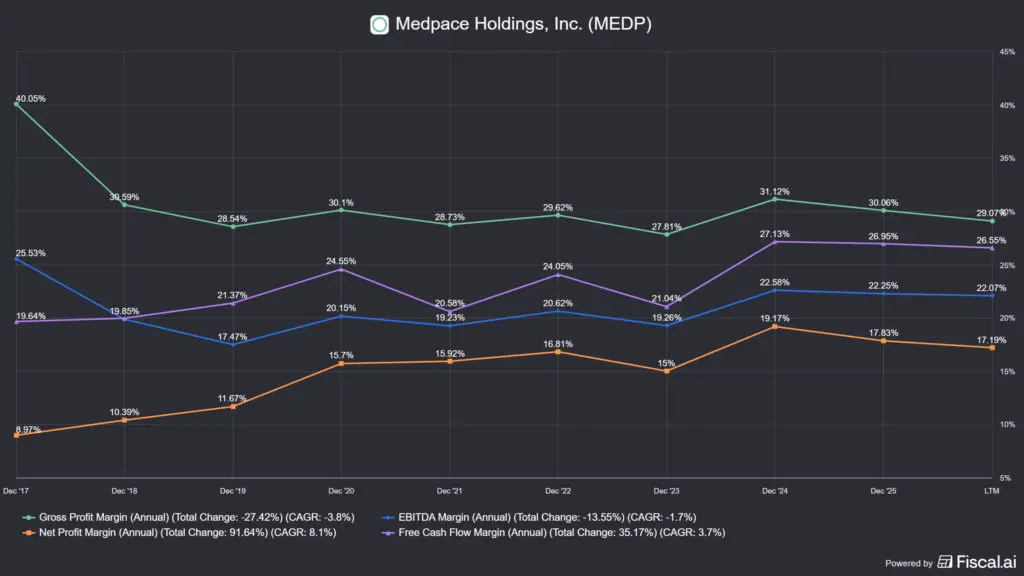
Ami a marzsokat illeti, nagyon látványos, hogy milyen alacsony a bruttó marzs. Ennek az oka az, hogy a Medpace elég sok fix költséggel dolgozik A Medpace legnagyobb költségtétele a munkavállalók (igaz, ez az SG&A szekcióban kerül elkönyvelésre): orvosok, klinikai monitorok, biostatisztikusok, labor szakemberek. Ezek a kollégák akkor is bérbe kerülnek, ha nincs elegendő megrendelés. A saját labor infrastruktúra (Cincinnati campus, globális laborok, imaging core lab) szintén fix költség, fut a rezsije, amortizálódik a berendezés, fizetni kell a személyzetet akkor is, ha a kapacitás kihasználatlan.
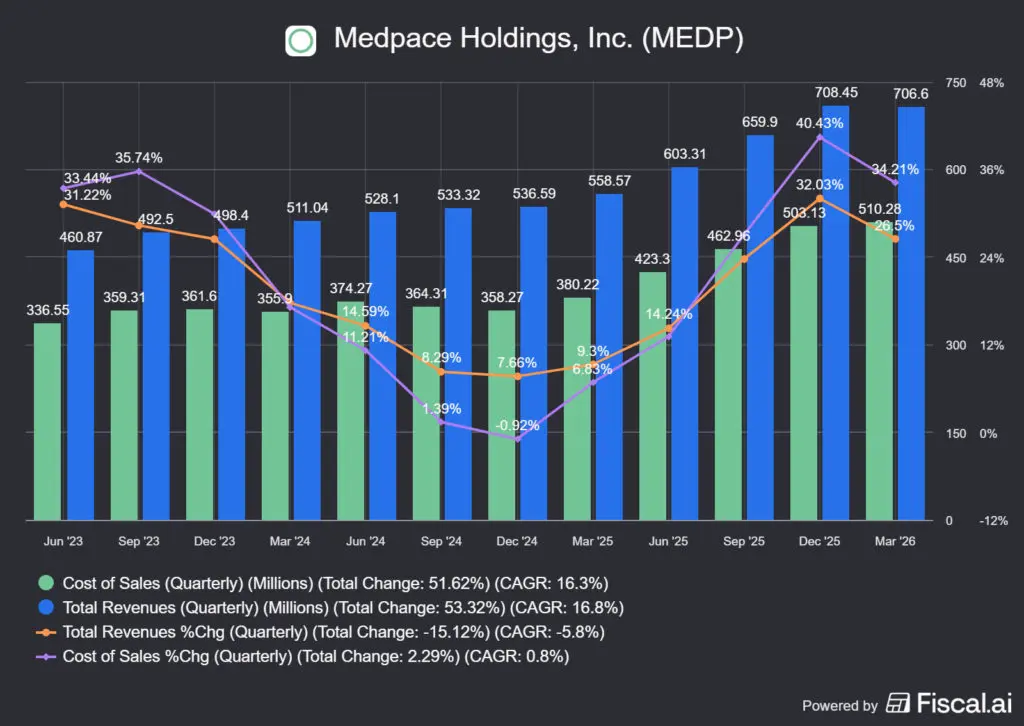
Durva becsléssel, a költségbázis ~70-75%-a fix vagy kvázi-fix, és csak ~25-30%-a igazán változó (pl. az utazási és helyszíni áthárítottköltségek, amelyek értelemszerűen csak akkor merülnek fel, ha fut a vizsgálat).
⏬Ez alapesetben nem gond, hiszen ezeket a Medpace a megrendelőre hárítja, éppen ezért mérik a mértékét pass-through néven, ami jelenleg 44%.
Vagyis, ezt tulajdonképpen hozzá lehetne írni a bruttó marzshoz, ami 29%-ról 73%-ra emelkedne, de ez ilyen formában nem jelenik meg a mérlegben. Ha elmaradnak a megrendelések és esik a bevétel, akkor viszont a fix költségeket nem tudják sem áthárítani, sem visszaskálázni, ami egyből marzsnyomásként és profitesésként jelenik meg. Ez egy elég nagy hátránya az üzleti modellnek és érdemes rá odafigyelni, már csak azért is, mert a negyedéves jelentésben látszik némi lefordulás.
A cég adóssága negatív, vagyis a készpénz meghaladja a valós adósságot. Mivel az elmúlt 6 évben ez volt a tendencia, ezért ez szinte már alapnak tekinthető. A probléma egy picit az, hogy ez nem egy szoftvercég, amit nagyon könnyű skálázni. Amire rengeteg készpénzt el lehet költeni, az a:
- 🔬 laborinfrastruktúra fejlesztése,
- 🎓 az emberek képzése (friss diplomásokat vesznek fel, és őket képzik egyre jobb munkaerővé),
- 🌏 újabb földrajzi területekre terjeszkedés (pl. Ázsia mélyítése).
Amit nekem kicsit nehéz megítélnem, hogy ebben mennyi ráhagyás van még. Viszont, mivel az egy főre jutó bevétel folyamatosan nő, lásd lejjebb, szerintem van még tér terjeszkedése, már csak azért is, mert a menedzsment sem kommentálta az ellenkezőjét (igaz, ez nem is egy direkt visszaigazolása az előzőnek).
Mit mutatnak meg a ROIC és a ROCE metrikák?
ROIC – Return on Invested Capital – azt mutatja meg, hogy a vállalat mennyire hatékonyan használja fel a teljes befektetett tőkéjét a nyereség generálására. Bővebben itt.
- A vállalat alapvető értékteremtő képességét mutatja.
- Kiszűri a finanszírozási struktúra hatását.
- Ha a ROIC meghaladja a tőkeköltséget (WACC), a vállalat értéket teremt.
ROCE – Return on Capital Employed – azt mutatja meg, hogy a vállalat milyen hatékonyan használja fel a hosszú távú finanszírozási forrásait. Bővebben itt.
- Az üzleti tevékenység jövedelmezőségét méri.
- Nem veszi figyelembe az adózási hatásokat.
- Jó összehasonlítási alap különböző iparági szereplők között.
| Mutató | Mit mér? | Kinek hasznos? | Mikor számít jónak? |
|---|---|---|---|
| ROCE | A teljes tőke megtérülését | Hosszú távú befektetők | Ha magasabb, mint az iparági átlag |
| ROIC | A befektetett tőke megtérülését | Részvénybefektetők | Ha magasabb, mint a WACC |
| ROE | A saját tőke megtérülését | Részvényesek | Ha stabil és fenntarthatóan magas |
A Medpace (MEDP) tulajdonosi értékteremtése
A tulajdonosi értékteremtés oldalán általában azt szoktam vizsgálni, hogy a megtermelt szabad készpénzállományt mire használja fel a vállalat. Alapvetően az alábbi dolgokat teheti egy cég a készpénzzel:
- 🔄 visszaforgatja az üzletmenetbe (igen),
- 📉 adósságot csökkent (nincs neki),
- 💵 osztalékot fizet (nem fizet),
- 📊 részvényt vásárol vissza (opportunisztikus),
- 🏢 más cégeket vásárol fel (csak organikusan nő.
A Medpace tulajdonosi értékteremtés szempontjából egy mintavállalat. Negatív adóssága van, ami nem jelent mást, mint hogy több készpénze van, mint adóssága, nem fizet osztalékot, és nem vásárol fel más cégeket, kizárólag organikusan nő. Ez elméletben elképesztően hatékony készpénzvisszaforgatást tesz lehetővé, vagyis magas a belső megtérülés.
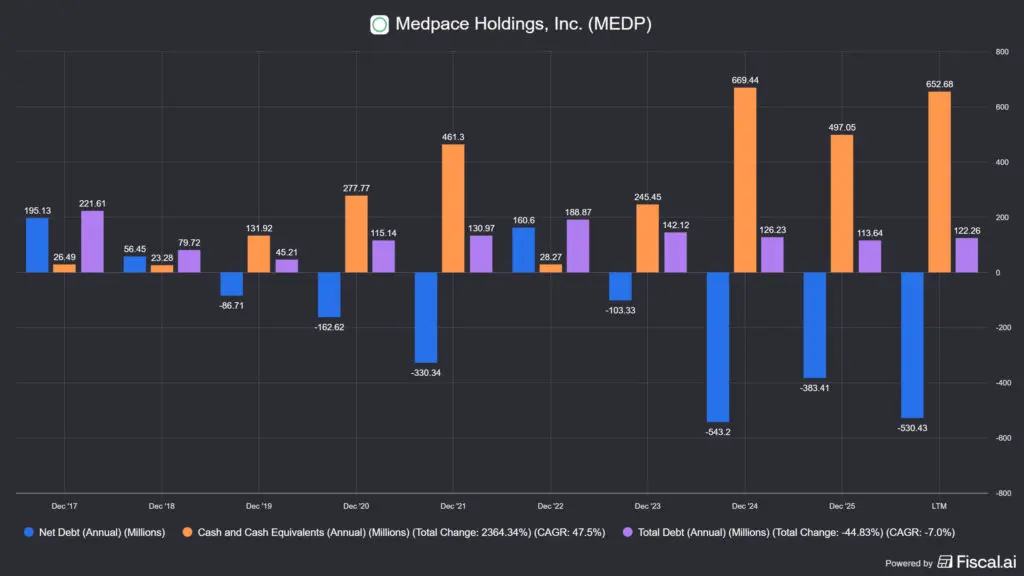
Ezzel viszont van egy probléma: a tőkekihelyezés csak akkor folytatható, ha a megrendelések is folyamatosan nőnek, különben a sok készpénz holt tőkévé tud válni. Arra, hogy a Medpace mennyire jól tudta eddig skálázni az üzleti modelljét, azt talán leginkább az egy munkavállalóra eső bevétellel lehet bemutatni:
| Év | Bevétel | Létszám | Bevétel/fő | Megjegyzés |
|---|---|---|---|---|
| 2015 | ~359 M | ~2 100 | ~171 K | |
| 2016 | ~530 M | ~2 400 | ~221 K | *becslés |
| 2017 | ~600 M | ~2 700 | ~222 K | *becslés |
| 2018 | 705 M | ~3 000 | ~235 K | |
| 2019 | 861 M | ~3 300 | ~261 K | |
| 2020 | ~950 M | ~3 600 | ~264 K | *becslés |
| 2021 | 1 100 M | ~4 300 | ~256 K | |
| 2022 | 1 460 M | 5 200 | ~281 K | |
| 2023 | 1 890 M | 5 900 | ~320 K | |
| 2024 | 2 110 M | 5 900 | ~357 K | |
| 2025 | ~2 550 M | 6 228 | ~410 K | |
| 2026 | 2 680 M | 6 300 | ~425 K | *LTM |
10 év alatt 240%-kal sikerült növelni az értéket és még mindig folyamatosan nő. A Medpace elég sok készpénzen ül (kb. a bevétel 25%-a), viszont ha csökken a book-to-bill érték, akkor csak a bevételek esnek, a marzsokat a fix költségek erodálják és megnehezedik a skálázódás is. Ilyenkor viszont esik az árfolyam, tehát egyetlen igazi opció marad: a saját részvényeinek a visszavásárlása.
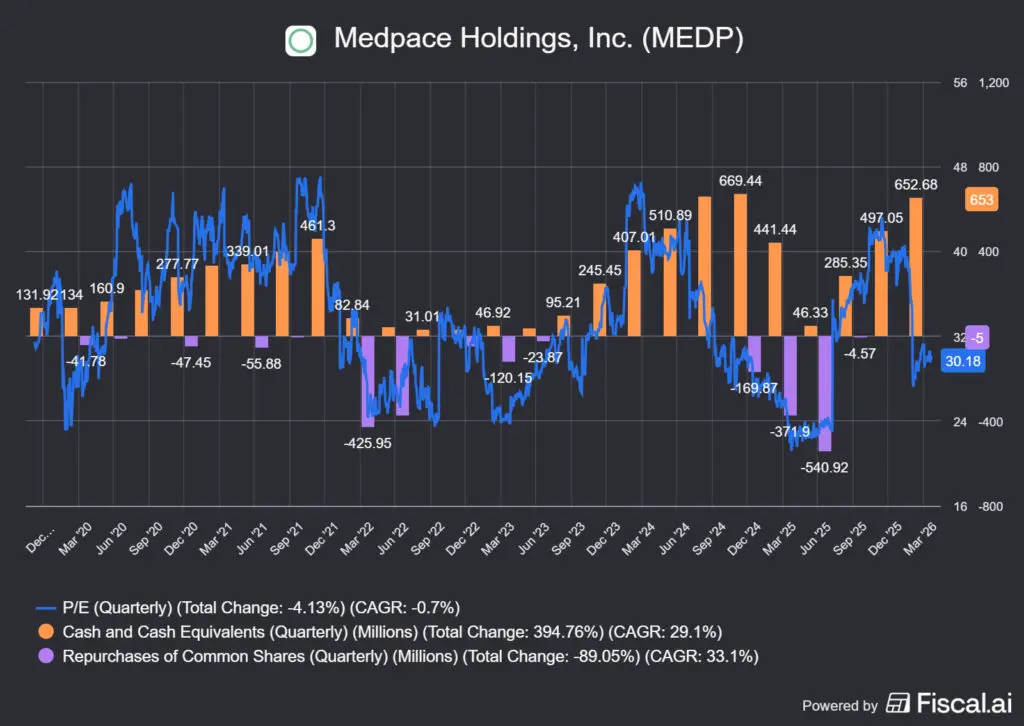
A legtöbb vállalat itt azt a hibát követi el, hogy ezt előreprogramozottan teszi. A fenti képen láthatjátok, hogy a Medpace esetében ez nem így történik, hanem akkor vásárolnak vissza, amikor az értékeltség nyomott. Betettem egy P/E értéket is, amin látszik, hogy a Medpace menedzsmentje nagyjából hol gondolja azt, hogy az értékeltség alacsony, ez P/E=24. NOPAT yieldre lefordítva, 1,3-1,4% között a cég menedzsmentje is visszavásárlja a részvényeket, ahol 310 USD körül volt az árfolyam, ezzel meg is állapítottam az alulértékelt sávot. Ez egyben közvetett indikátora is a menedzsment kiváló minőségének, hiszen a tettek beszélnek a leginkább.
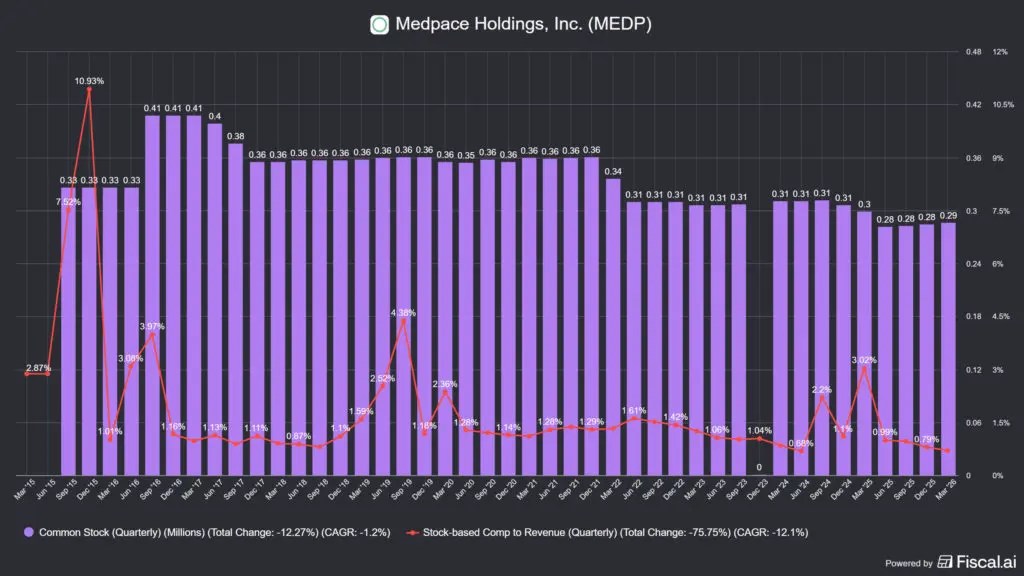
A teljes képhez viszont látnotok kell a részvényalapú kompenzáció mértékét, hiszen ezt is elfedi a részvényvisszavásárlás. Mint látható, a részvényszám 2016 óta folyamatosan csökken, miközben az SBC értéke nem haladja meg már évek óta a 3%-ot, de az 1-1,5% sokkal inkább jellemző.
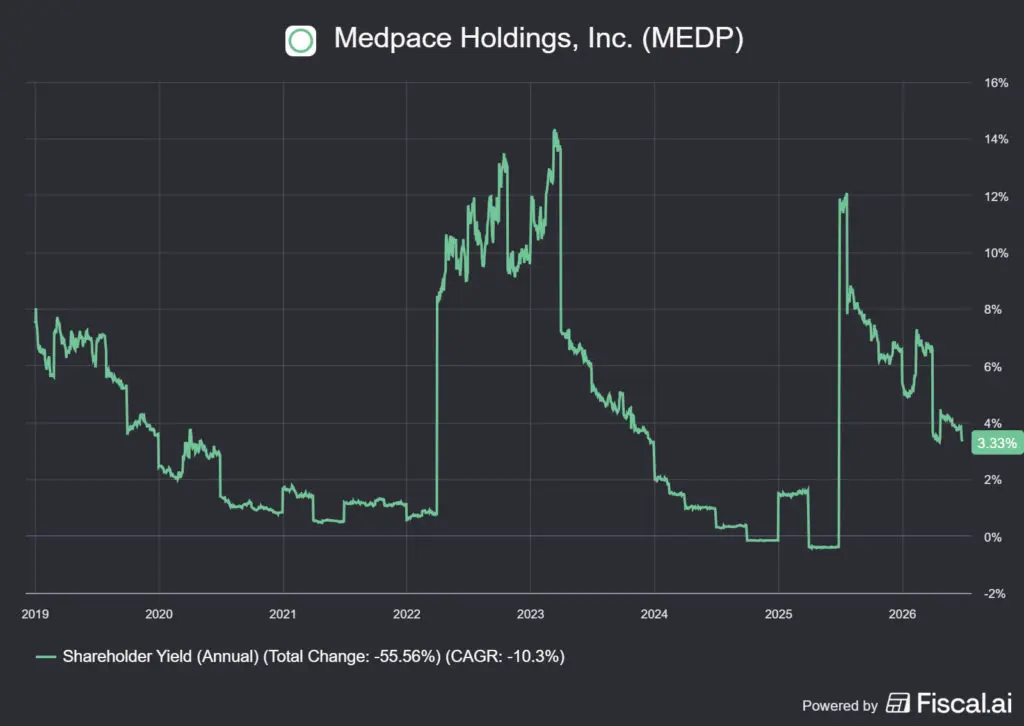
Honnan lehet egzakt módon tudni azt, hogy a részvényvisszavásárlást nemcsak arra használják, hogy eltűntessék a részvénykompenzációt? Onnan, hogy a részvényesi hozam (shareholder yield) az elmúlt 10 évben szinte végig pozitív volt. Vagyis helyesen teszi a Medpace, hogy opportunisztikusan visszavásárol.
Végezetül jöjjön a tulajdonosi értékteremtés, ami miatt önmagában megérte elolvasnotok ezt a fejezetet. Ritkán látni ilyet, de az összes olyan mutatóban, ahol a tőke nagy szerepet játszik, a Medpace számai brutálisan gyorsan emelkednek. Valójában a ROIC érték a lényeg, a többi csak másodlagos indikátorként szolgál arra, hogy megerősítse az elsőt. Ökölszabályként a súlyozott átlagos tőkeköltséget 10%-nak szoktuk tekinteni, ennél kell magasabbnak lennie a ROIC-nak, de nyilván egy 20+%-os értéknél ez nem lehet kérdés.
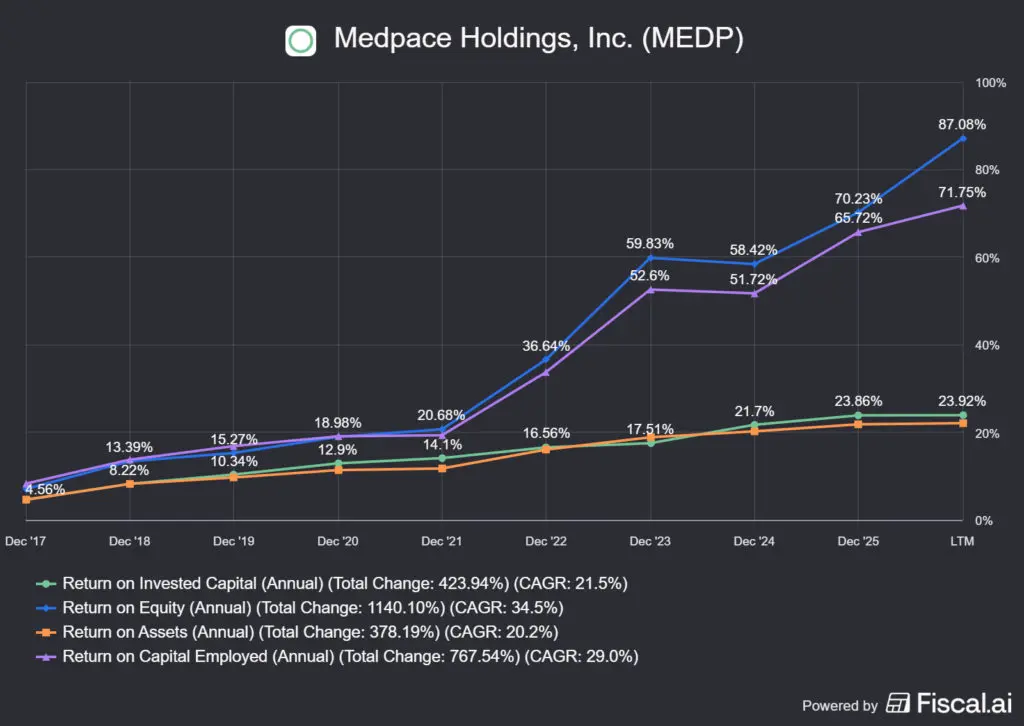
Amit magammal vinnék a fentiekből, az az, hogy a Medpace egy nagyon tőkehatékony vállalat és az üzletmenetét remekül tudja egyre hatékonyabbá tenni, mivel magas az ügyfelek felé a folyamatokhoz hozzáadott értékük. Az ilyeneket mindig jó jelnek tekinthetitek, különösen akkor, ha a tendencia folyamatosan növekvő, ahogyan az a fenti képen is látható.
Az Medpace (MEDP) felvásárlásai
Ebben a szekcióban azt vizsgálom, hogy mennyire akvizatív a vállalat természete, illetve az egyes felvásárlások milyen hatással voltak a cég életére, ha voltak ilyenek.
A Medpacehez hasonló vállalatok közül a legtöbb startupként kezdi, amit rengeteg kockázati tőkével támogatnak meg. Emiatt az IPO-ja előtt eléggé más képet mutattak a felvásárlások, mint utána. A Medpace 2007-ben felvásárolta a cseh Monaxot, 2009-ben a svájci PharmaBrains AG-t, 2010-ben pedig a minneapolisi Symbios Medical Device Consultancy-t. Ez a három felvásárlás mind kapacitásbővítés volt geográfiai és terápiás területi lefedettség növelése céljából, nem pedig transzformatív M&A.
A 2016-os IPO utáni korszakban viszont megfordult a narratíva. Az elmúlt közel 10 évben tőzsdei cégként egyetlen érdemi akvizíció sem történt. Ez egyben azt is jelenti, hogy a növekedésük kizárólag organikus forrásból származik, ami mindaddig, amíg a növekedés fennáll, jó jelnek tekinthető. Viszont ha ez kifullad, akkor nem lennék meglepve, ha visszatérnének a felvásárlásokhoz, a készpénzük ugyanis ehhez rendelkezésre áll.
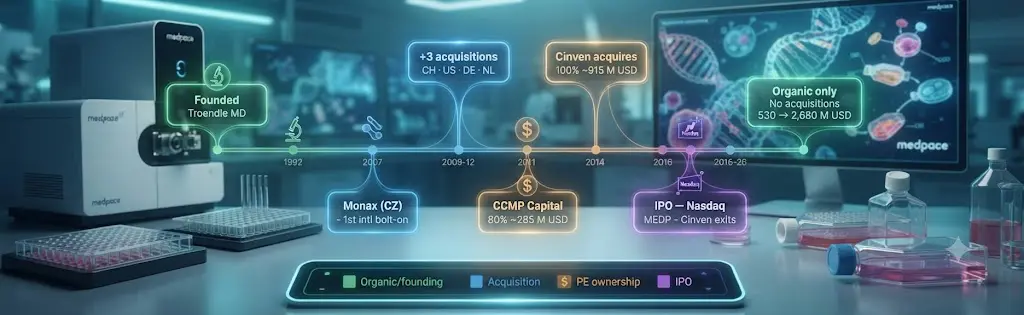
A Medpace nemcsak felvásárló szerepben, hanem mint felvásárolt is felkerült más cégek radarjára, elsősorban a magántőkealapos korszakából. 2011-ben a CCMP Capital szerzett benne 80%-os részesedést 285 millió USD-ért, majd 2014-ben a Cinven vette meg a céget 915 millió USD körüli áron. A Cinven 2018-ban szállt ki a befektetéséből. Ez egy elég tipikus minta, a kockázati tőkealapok szeretik egymásnak adni a kilincset, viszont 2018 óta nagyon nagy intézményi befektetője nincsen a cégnek. Ennek a nyomát egyébként még mindig látni a mérlegben, 662 millió USD goodwill formájában. A legnagyobb részvényesek:
- 👨⚕️ August James Troendle: elnök és CEO, alapító: ~18,9% (korábban Medpace Investors LLC. néven tartotta a részesedést, még a Cinven korszakból származó felvásárlás miatt) ,
- 🏦 BlackRock: ~8,5%,
- 🏛️ The Vanguard Group: ~8%.
Vagyis megvan a skin in the game, egészséges a tulajdonosi szerkezet is.
A Medpace (MEDP) menedzsmentje
Ebben a szekcióban azt vizsgálom, hogy kik és hogyan vezetik a vállalatot. Mi a premizálás rendszere, mekkora kockázatot vállalnak – skin in the game – a vezetők a vállalat vezetése közben? Van-e családi szál, esetleg speciális “heritage” faktor?
A Medpace szerintem egyik legnagyobb versenyelőnye, hogy kivételesen jó a vállalati kultúra, illetve hogy alapító vezette vállalat, aki nagy részvénypakettel rendelkezik. Viszont a fenti koncentráció behoz néhány, viszonylag ritka kockázatot is a képbe.
Menedzsment tagok
August J. Troendle – Ügyvezető igazgató, az Igazgatóság elnöke
Az alapító, aki 1992 óta vezeti a céget. Orvos végzettségű, korábban az FDA-nál dolgozott szabályozási területen, majd a Sandoz (ma Novartis) gyógyszercégnél volt klinikai fejlesztési vezető. Ez a háttér magyarázza a Medpace orvos-vezette kultúráját és a szabályozási mélységét. MBA diplomával is rendelkezik, tehát nem csak tudományos, hanem üzleti szemlélete is van. Több biotech cég igazgatótanácsában is részt vett.
- 🏗️ Szakmai tapasztalat: alapító, 34 éve a cégnél van.
- 💼 Tulajdon: ~19%-a a Medpace részvényeknek az ő kezében van (nagy skin in the game).
- 💰 Javadalmazás: 10% fix, 90% teljesítményalapú, egyéb javadalmazása nincsen.
📌Gyakorlatban: a fenti eset mintapéldája annak, hogy egy alapító vezette cég milyen, úgy, hogy még a megfelelő skin in the game is megvan. A probléma az, hogy August 70 éves, és egyes források szerint gyakorlatilag mikromenedzseli a saját vállalatát. Mivel nincs rokona a vállalatban, az utódlás finoman szólva sem megoldott. Korábban Jesse Geigert nevezte ki elnöknek és ő volt a CEO poszt várományosa, de ő 2026 áprilisában visszavonult, vagyis ez teljesen valós a kulcsember kockázatot jelent.
Kevin M. Brady – pénzügyi igazgató (CFO)
Kevin M. Brady 2018 novemberében csatlakozott a Medpace-hez, kezdetben a pénzügyi terület ügyvezető igazgatójaként dolgozott, majd 2019 februárjától a vállalat kincstárnoka is lett. 2021. augusztus 1-jétől tölti be a pénzügyi igazgatói pozíciót. Oklevelét a Cincinnatii Egyetem üzleti karán szerezte, okleveles könyvvizsgáló (CPA).
- 🏗️ Szakmai tapasztalat: 8 éve tapasztalat a cégnél, több pozíciót is betöltött, szépen végigjárva a ranglétrát.
- 💼 Tulajdon: 6,7 millió USD, 0,04% (~kb. 13000 darab), az éves fizetésének a duplája.
- 💰 Javadalmazás: ~3.5 millió USD, ebből 0.86 millió USD készpénz, 2.7 millió USD részvényopció.
Susan Burwig – operatív alelnök (EVP, Operations)
Susan E. Burwig 1993 augusztusában csatlakozott a Medpace-hez, és azóta számos kulcspozíciót töltött be a vállalatnál. 2017 januárja óta operatív alelnökként felel a klinikai vizsgálatmenedzsment, a megvalósíthatósági elemzés és ajánlatkészítés, az elemzési és adatszolgáltatási funkciók, a betegrekrutálás, valamint az információtervezés globális irányításáért. Ápolói alapdiplomáját és sportmenedzsment MA-fokozatát a Kent State Egyetemen szerezte.
- 🏗️ Szakmai tapasztalat: igazi Medpace veterán, 23 éve van a vállalatnál, 9 éve operatív elnök.
- 💼 Tulajdon: 37 millió USD, 0,2% (70000 darab), az éves fizetésének ~hétszerese.
- 💰 Javadalmazás: ~4.8 millió USD, ebből 1 millió USD készpénz, 3.8 millió USD részvényopció.
Stephen Ewald – jogi igazgató, compliance vezető és vállalati titkár
Stephen P. Ewald 2012 júniusában csatlakozott a Medpace-hez jogi igazgatói és vállalati titkári minőségben. 2017 harmadik negyedévétől a HR-osztály és egyéb adminisztratív területek felügyeletét is ellátja. Politikatudományi diplomáját és jogi doktori fokozatát egyaránt a Cincinnatii Egyetemen szerezte.
- 🏗️ Szakmai tapasztalat: 13 éve a Medpace-nél, 9 éve egyéb vezetői pozíciókat is betölt.
- 💼 Tulajdon: 10 millió USD, 0,07% (20000 db), az éves fizetésének ~háromszorosa.
- 💰 Javadalmazás: ~3.7 millió USD, ebből 0.9 millió USD készpénz, 2.8 millió USD részvényopció.
Brad Hansman – operatív alelnök (EVP, Operations)
Brad W. Hansman 2011-ben csatlakozott a Medpace-hez, és azóta különböző vezető pozíciókat töltött be a számvitel, pénzügy és operatív területeken. Jelenlegi szerepében a klinikai monitoring, a vizsgálati helyszínek aktiválása és fenntartása, a szabályozási ügyek, a TMF-műveletek, a klinikai biztonság és a farmakovigilancia globális felügyeletéért felel. Számviteli BBA-fokozatát az Eastern Kentucky Egyetemen szerezte, okleveles könyvvizsgáló (Ohio állam, inaktív státusz). Jesse J. Geiger utódja, aki 2026 májusában visszavonult, így August J. Troenlde jelenleg nem biztosítja saját utódlását.
- 🏗️ Szakmai tapasztalat: 15 éve a Medpace-nél, 2026 június 1-től tölti be mostani pozícióját.
- 💼 Tulajdon: 10 millió USD, 0,07% (20000 db), az éves fizetsének ~háromszorosa.
- 💰 Javadalmazás: friss kinevezett.
Senior Leadership
A menedzsment alatt helyezkedik el a szenior vezetőség, akik a napi operatív feladatok vezetéséért felelnek, ők nem minőségülnek NEO-nak. Viszont, ha megnézitek, a tapasztalatuk évtizedekre, de minimum 9 évre vezethető vissza, de vannak olyan tagok is, akik 33! éve a vállalatnál vannak. A tapasztalatuk megkérdőjelezhetetlen.
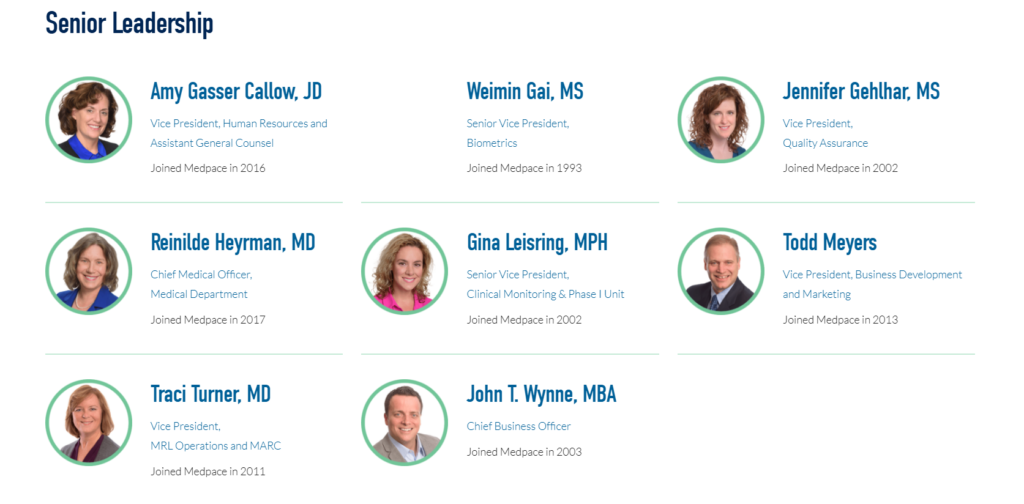
📌Gyakorlatban: az egyik probléma a menedzsmenttel, hogy leszámítva az alapítót, nagyon alacsony a tulajdonuk a vállalatban. A javadalmazásuk nagyrészt nem készpénz alapú, hanem részvényopciókat kapnak, emiatt valamennyire érdekeltek ugyan a vállalat sikeráben, de azt azért nem állítanám, hogy őrületes részvényfelhalmozók lennének.
Csak egy gyors gondolatmenet: ha például Susan Burwig, aki a cég operatív alelnöke, 23 éve van a vállalatnál, és 4.8 millió USD-t keres évente, de ha csak ennek a felével számolunk, lévén 20 éve nyilván nem ennyit keresett. Ha csak a felét Medpace részvényben tartaná, akkor 240 millió USD lenne a vállalatban, nem pedig 37 millió USD, viszont még ez is az éves fizetésének a hétszerese. A többi menedzsment tagnak pedig ennél is jóval kevesebb pénze van Medpace részvényben, ami azért minimum elgondolkodtató.
🤔Addig, amíg August J. Troendle alapító a helyén van, ez biztosan nem probléma, lényegében ő a munkáltatója a menedzsment tagoknak. Viszont mi történik akkor, ha esetleg egyszer visszavonul vagy történik vele valami? Ez továbberősíti a kulcsember kockázatot.
Igazgatósági tagok
August J. Troendle-t nem említem meg újra, de az ügyvezető igazgatói pozíció mellett ő vezeti az igazgatóságot is. Carley, Gwadry-Sridhar, Kraft, Zander független igazgatók, nem kötődnek sehogyan a Medpace-hez, ellensúlyt képezve a másik 3 személlyel szemben.
Brian T. Carley – Igazgatósági tag
Könyvvizsgálati háttérrel rendelkező pénzügyi szakember, a Deloitte és Arthur Andersen audit partnereként töltött évtizedeket. Legutóbb egy SaaS holding company CFO-ja volt Cincinnatiben. A Medpace auditbizottságában betöltött szerepe a pénzügyi felügyelet és compliance oldalát erősíti az igazgatóságon belül.
- 🏗️Szakmai tapasztalat: könyvvizsgálat és pénzügyi terület, nincs korábbi kapcsolata a Medpace-szel.
- 💼 Tulajdon: 17 millió USD, 0.11% (33000 db).
- 💰Javadalmazás: 227000 USD, ebből 77000 USD részvény és 150000 USD egyéb opció.
Fred B. Davenport Jr. – Vezető igazgató
Vezető igazgató, ügyvéd és M&A szakértő, aki a PPD nevű CRO-nál töltött be elnöki szerepet, tehát első kézből ismeri az iparágat. Az igazgatóságon belül ő a legfontosabb független ellensúly Troendle-lel szemben, amit a „Lead Director” cím is jelez. Korábban a Medpace jogelőd entitásainak is igazgatója volt.
- 🏗️Szakmai tapasztalat: a konkurenciától jött, 2007 és 2013 között a Medpace jogelőd szervezetének igazgatója volt.
- 💼 Tulajdon: 2.9 millió USD, 0.019% (~5000 db).
- 💰Javadalmazás: 227000 USD, ebből 77000 USD részvény és 150000 USD egyéb opció.
Femida H. Gwadry-Sridhar, R.Ph., Ph.D. – Igazgatósági tag
Gyógyszerész és egészségügyi kutató, a „real-world evidence” generálás területének egyik vezető szakértője, több mint 220 publikációval. Saját cége (Pulse Infoframe) betegregisztereket és megfigyelési vizsgálatokat kezel. A klinikai kutatás módszertani oldalát képviseli az igazgatóságban, különös tekintettel a valós életből származó adatok egyre növekvő szerepére.
- 🏗️Szakmai tapasztalat: gyógyszerész, belülről érti az iparágat, publikációkban jeleskedik. Teljesen független a Medpace-től.
- 💰Javadalmazás: 217000 USD, ebből 67000 USD részvény és 150000 USD egyéb opció.
Robert O. Kraft – Igazgatósági tag
Pénzügyi és számviteli szakember, PricewaterhouseCoopers audit partner múlttal, majd a CVS Health és az Omnicare pénzügyi vezérigazgatója. Jelenleg a The Hillman Companies CFO-ja. Az igazgatóságon belül a pénzügyi kontrolling és a nagyvállalati pénzügyi fegyelem képviselője.
- 🏗️Szakmai tapasztalat: máshol CFO, auditori tapasztalat. Teljesen független a Medpace-től.
- 💼 Tulajdon: lényegében nincsen.
- 💰Javadalmazás: 227000 USD, ebből 77000 USD részvény és 150000 USD egyéb opció.
Cornelius P. „Neal” McCarthy III – Igazgatósági tag
Gyógyszeripari banki specialista, a Fairmount Partners alapítója és vezérigazgatója, amely kifejezetten a gyógyszeripari kiszervezési szektorra fókuszál. Korábban a Medpace jogelőd entitásainak is igazgatója volt, tehát mélyen ismeri a cég történetét. Az igazgatóságon belül az M&A és tőkepiaci perspektívát hozza.
- 🏗️Szakmai tapasztalat: hasonlóan Fred B. Davenport Jr.-hoz a korábbi Medpace entitáns igazgatója volt. Van iparági tapasztalata is, illetve CEO egy másik gyógyszeripari cégnél.
- 💼 Tulajdon: 5.5 millió USD, 0.036% (~10000 db).
- 💰Javadalmazás: 217000 USD, ebből 67000 USD részvény és 150000 USD egyéb opció.
Dani S. Zander, MD – Igazgatósági tag
Patológus orvos-professzor, a tüdőrák és labordiagnosztika területének elismert kutatója, több patológiai társaság volt elnöke. A University of Cincinnati Pathology tanszékét vezette 2025-ig. Az igazgatóságban a labordiagnosztikai és klinikai kutatási tudományos mélységet képviseli, különösen releváns a Medpace saját központi laboratórium infrastruktúrájának felügyelete szempontjából.
- 🏗️Szakmai tapasztalat: konkrétan belevág a Medpace CRO üzletébe a szakmai tapasztalata, viszont nincs korábbi kapcsolata a céggel, teljesen független.
- 💼 Tulajdon: 1 millió USD, 0.007% (~2000 db).
- 💰Javadalmazás: 217000 USD, ebből 67000 USD részvény és 150000 USD egyéb opció.
Bővebben az igazgatóság tagjairól: itt olvashattok.
📌Gyakorlatban: a fentiekből kiderül, hogy az igazgatósági tagok nem kapnak fix javadalmazást, csak részvényeket, ami miatt a hosszútávú értékteremtésben érdekeltek. Nem lehet csak beülni a menedzsmentbe és elvinni egy fix összeget.
A hét fős igazgatóságból egy az alapító, 2 korábbi kollégája, míg négy fő független, ők ellenpontozzák a másik hármat. Általában nem szeretem, ha a CEO és az Igazgató személye ugyanaz, mert így tulajdonképpen saját maga főnöke, de egyrészt le tudják szavazni az igazgatósági tagok, másrészt meg 19%-át birtokolja a részvényeknek, így szinte kizárt, hogy a személyes érdekei eltérjenek a vállalatétól. Ha megnézitek az egyes tagok életútját, akkor azt láthatjátok, hogy még a legkevésbé tapasztalt tagoknak is bő 20 éves szakmai múltjuk van, a veteránoknak pedig 30+. Ez egy nagyon sokat látott menedzsment, ami összességében jól illik a Medpace-hez, és képes a menedzsmentet is kordában tartani.
Konkurensek: a Medpace (MEDP) ellenfelei
Ebben a szekcióban azt vizsgálom, hogy kik az elemzett vállalat konkurensei, mi a piaci helyzetük, alá-, mellé- vagy fölérendelt szerepben vannak-e. Mekkora piaci részesedésük van, illetve mi a specialitásuk? Elveszik vagy elvesztik a konkurensekkel szemben a piaci részesedésüket?
A Medpace számtalan másik vállalattal kell, hogy a piacon megküzdjön. Viszont az ellenlábasok nagy része nem teljeskörű vizsgálatokat futtató FSO CRO, hanem a nagy biotechnológiai vállalatoknak bedolgozó partner. Ez persze nem gátolja meg a kisebb biotechnológiai válllalatokat, hogy a folyamataikat ne a Medpace-nek, mint egyetlen partnernek adják oda, hanem több szolgáltatónak szervezzék ki, bár nem ez a jellemző. Ezért, ezek a vállalatok is versenyeznek a Medpace-szel, viszont a kis és közepes biotech cégek kutatási szegmense, ami a teljes piac nagyjából 30%-a, elképesztően töredezett, itt a Medpace 7%-os részesedéssel rendelkezik.
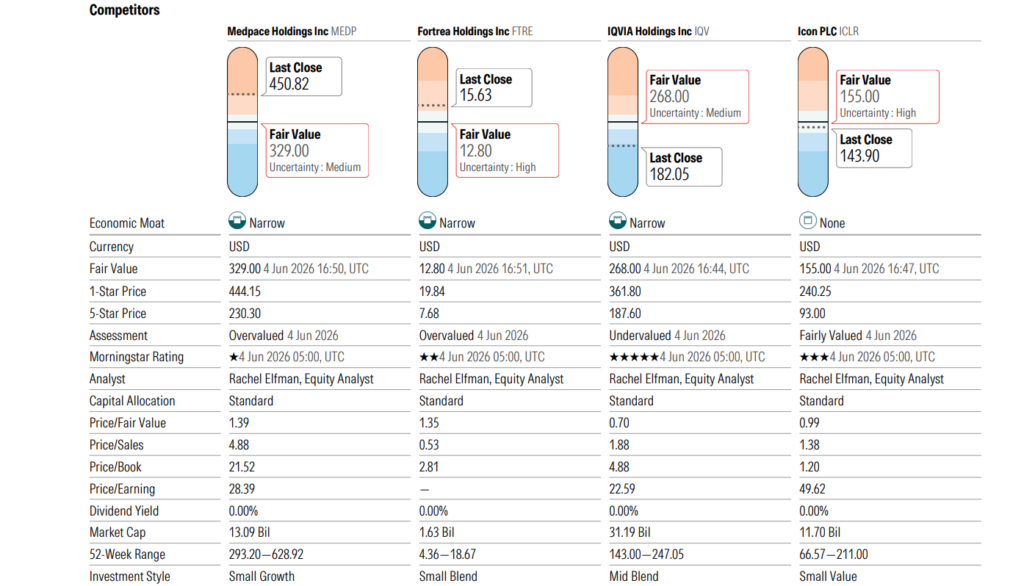
A fenti Morningstar Medpace elemzésből származó ábrán a cég konkurenseit láthatjátok, ez szerintem nagyjából korrekt lista, azzal a kikötéssel, hogy ezek közül csak a Medpace nemzetközi jelenléttel is rendelkező FSO, a többi vállalat FSP, tehát csak a klinikai kutatások részfolyamataiban vesznek részt. Honnan vette el a Medpace a piaci részesedést és milyen ütemben? Elsősorban:
- 🧪a házon belüli fejlesztésektől,
- 🥼a kisebb, regionális FSO CRO-któl, akiknek nincs nemzeközi jelenlétük,
- 🔬amikor a nagy FSP-k integrálódtak (ICON-PRA, Thermo Fisher-PPD), lemorzsolódtak ügyfelek, ezeket a Medpace szerezte meg.
A fenti listából az látszik, hogy nem annyira a nemzetközi FSP-k piacát veszi el a Medpace, hanem a kisebb partnereket fojtja meg azzal, hogy sokkal több adattal és sokkal nagyobb üzletmérettel dolgozik.
A fentiekből sajnos egy dolog nem látszik, hogy kitől származik a piaci részesedés, de szerintem nem azoktól a konkurensektől, akiket a Morningstar megnevezett. Érdemes azért ezeket a cégeket egy picit részletesebben átfutni:
- 💊Fortrea (FTRE), a szerintem legkevésbé releváns versenytárs: a Fortrea a Labcorp-ból 2023-ban kivált spin-off, és azóta súlyos pénzügyi nehézségekkel küzd. A Fortrea inkább a saját túlélésével van elfoglalva, sem mint piaci részesedés szerzésével. A Medpace ettől a cégtől nem annyira vesz el részesedést, hanem inkább befogadja azokat az ügyfeleket, akik a Fortrea instabilitása miatt elhagyták a céget. A saját véleményem az, hogy a Labcorp le akarta választani magáról az adósság egy jelentős részét, a nem túl lukratív üzletágakkal egyetemben.
- 🩺IQVIA (IQV), más ligában játszik: az IQVIA elsősorban nagy pharma cégeket szolgál ki FSP-modellben, ez nem a Medpace core piaca. Ahol átfedés van, ott a Medpace az orvosi mélységgel és a kisebb ügyfelek személyes kiszolgálásával győz. Amennyire az IQVIA partnereit lehet ismerni, mert általában ezek titkosak, de jellemzően a nagy farmakológiai cégeknek dolgozik be – pl. az AstraZeneca biztosan használja az IQVIA MIDAS-t, de a top 25 biotech céggel is van partneri kapcsolatuk -, míg az adatvagyon kapcsán a Veeva Systems-szel hadakozik, sokszor perek segítségével.
- 💉ICON (ICLR), a legfontosabb közvetlen versenytárs: az ICON az, akitől a Medpace valóban aktívan vehet el részesedést. Az ICON közepes és nagy biopharma ügyfeleket is kiszolgál FSO-modellben, tehát a Medpace célpiacával is átfedésben van. Az ICON jelenlegi problémái, könyvelési botrány, visszavont előrejelzés, potenciális perek, pontosan azt a bizonytalanságot generálják, ami kis biotecheket a Medpace felé terel.
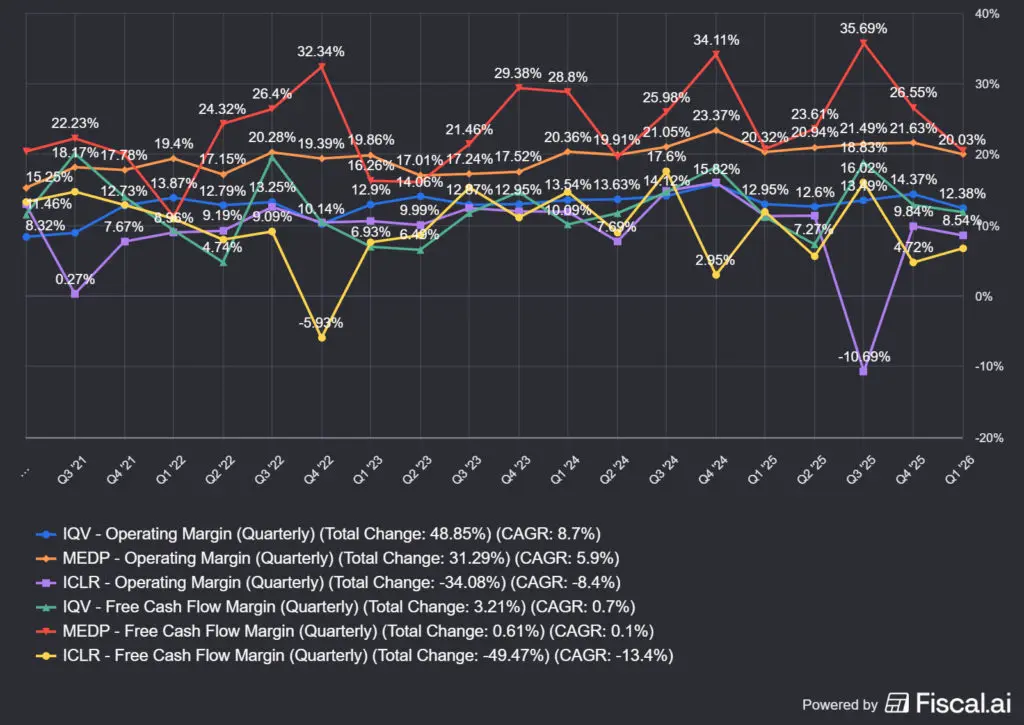
Nézzük meg a fenti sejtéseimet a metrikákon keresztül, igazolják-e ezt a számok? A lenti képen az IQVIA, az ICON és a Medpace bevételeit és annak 3 éves átlagnövekedését láthatjátok. Viszont mennyi csapódik le ebből operativ marzsban és mennyi szabad készpénz keletkezik?
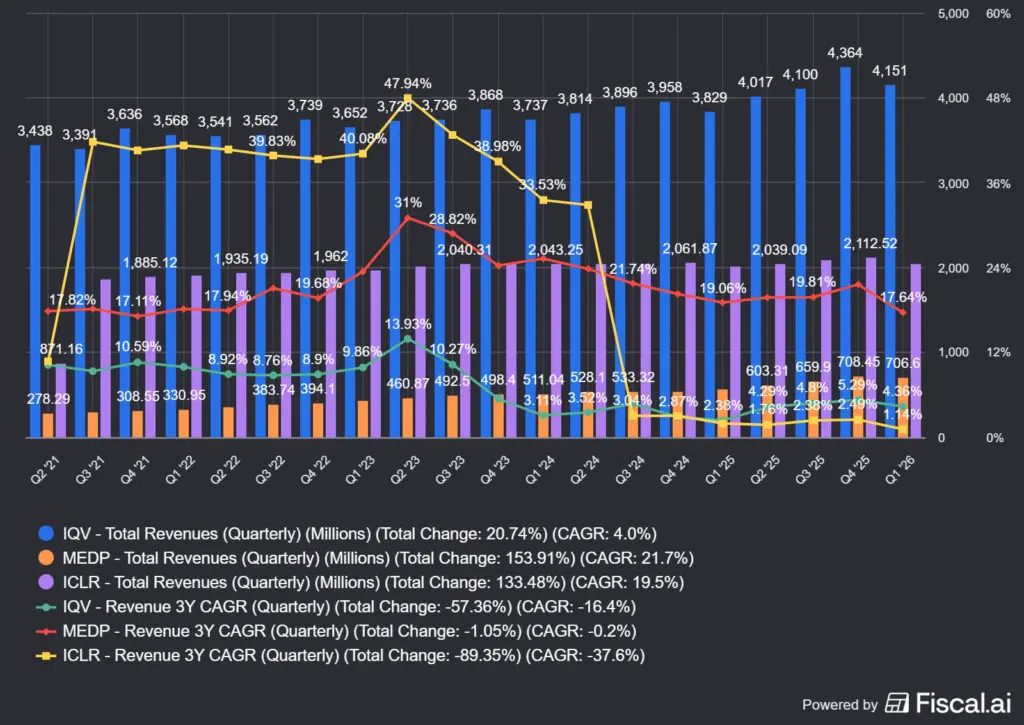
A képen látható, hogy a felső két csík tartozik a Medpace-hez, a maradék 4 a konkurensekhez. Az Icon ráadásul negatívba is csúszott néhány alkalommal, igaz, ennek külön utána kellene menni, hogy mi okozta. Ami viszont jól látható, hogy a Medpace konzekvensen magasabb működési marzzsal dolgozik, ami sokkal kevébé hullámzik, mint az ICON és az IQVIA esetében, hiszen fordított a partnerekkel a relációjuk: nem a nagy farma vállalatok ejtik foglyul őket, mint az IQVIA/ICON duó esetében, hanem pont fordítva: a Medpace kezében van az egérfogó és a kis biotech cégek esnek bele.
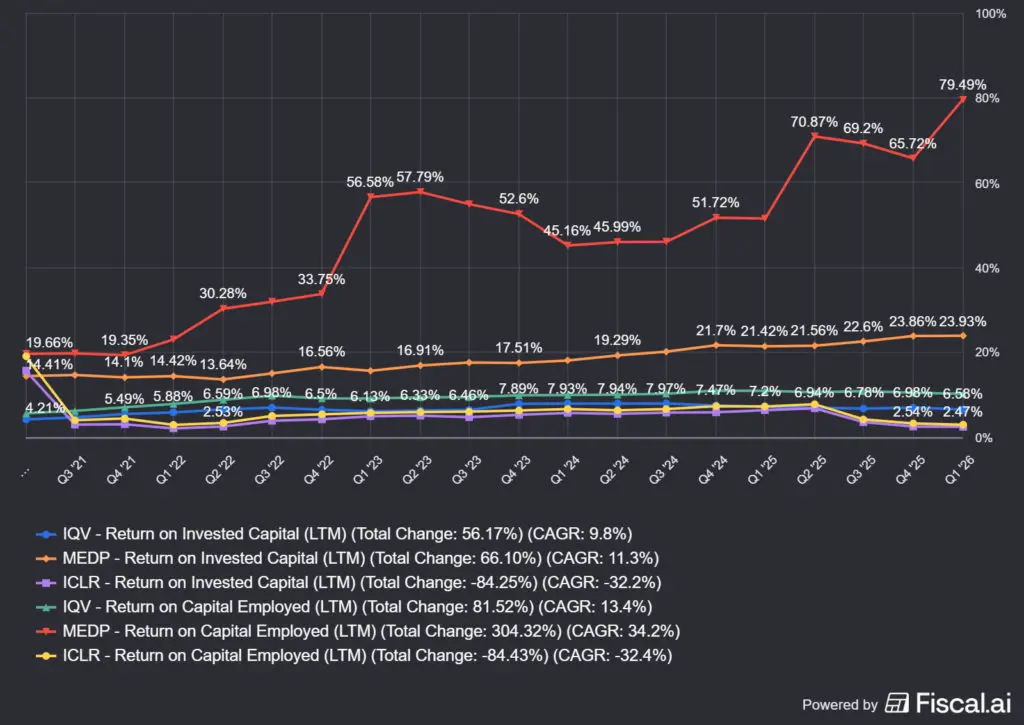
Ha igaz, amit feljebb írtam, akkor ennek meg kell jelennie az értékteremtési metrikákban is, hiszen a Medpace-nek nagyobb hatékonysággal kell a megtermelt casht forgatnia, magasabb marzsok mellett. Ez valóban így is van, a Medpace agyonveri a konkurenseket, és ami jól látható, az olló nem szűkül, hanem folyamatosan a javukra nyílik. Ami ennél sokkal nagyobb probléma, hogy sem az IQVIA, sem az ICON nem képes a saját, 10% körüli tőkeköltségét kitermelni, hiszen ha a ROIC<WACC-nél, akkor egy vállalat tulajdonosi értéket rombol. Ilyen vállalatokba pedig alapból nem fektetek, így nem kérdés, hogy ebben az összehasonlításban a Medpace a legjobb lehetőség.
Aki esetleg a Fortrea Holdings Inc.-t hiányolná, az ő adataikat azért nem tettem be, mert sok esetben negatív számokat produkáltak, így nem lett volna értelme az ábrákat még zsúfoltabbá tenni. Nagyjából ugyanez igaz a Labcorpra is, viszont a Wuxi Clinical legalább olyan hatékony cég, mint a Medpace, csak érinti a 2025-ös BIOSECURE Act, ami korlátozza a kínai cégek USA partnereinek kiszolgálását.
Mi a BIOSCECURE ACT?
A BIOSECURE Act 2025. december 18-án lépett hatályba az éves védelmi törvénycsomag (NDAA) részeként, miután Trump aláírta. A törvény megtiltja az amerikai szövetségi ügynökségeknek és szövetségi forrásokat felhasználó vállalkozóknak, hogy biotechnológiai eszközöket vagy szolgáltatásokat vásároljanak olyan cégektől, amelyek külföldi ellenséges kormányokhoz köthetők, ezeket „biotechnology companies of concern” (BCC) kategóriába sorolja. A BCC-státuszt a Pentagon 1260H listája alapján határozzák meg, amelyet évente frissítenek. A törvény öt éves átmeneti időszakot biztosít a már meglévő szerződésekre, de új szerződések megkötése tilos a listára kerülő cégekkel.
☝️Ez egyben azt is jelenti, hogy a már sokat emlegetett backlogja ezeknek a cégeknek, így a WuXi-nak is, szépen ki fog ürülni.
A WuXi AppTec 2026 júniusában felkerült a Pentagon 1260H listájára, ami automatikusan BCC-státuszt jelent, ez a legfontosabb fordulópont a cég számára. A gyakorlati következmény: az amerikai biotechek és pharma cégek, amelyek szövetségi forrásokat használnak, nem köthetnek új szerződést a WuXi-val, a meglévőket pedig öt éven belül le kell zárniuk. A WuXi a besorolást vitatja és jogi úton támadja meg, eközben már előzetesen is védekezésbe kényszerült: eladta brit és amerikai leányvállalatait, és igyekszik bizonyítani, hogy nincs katonai kötődése. Az ügyfelek bizonytalansága és a szerződéskötési tilalom hosszú távon elvándorlást okoz, ami a Medpace számára közvetett, de valós hátszél.
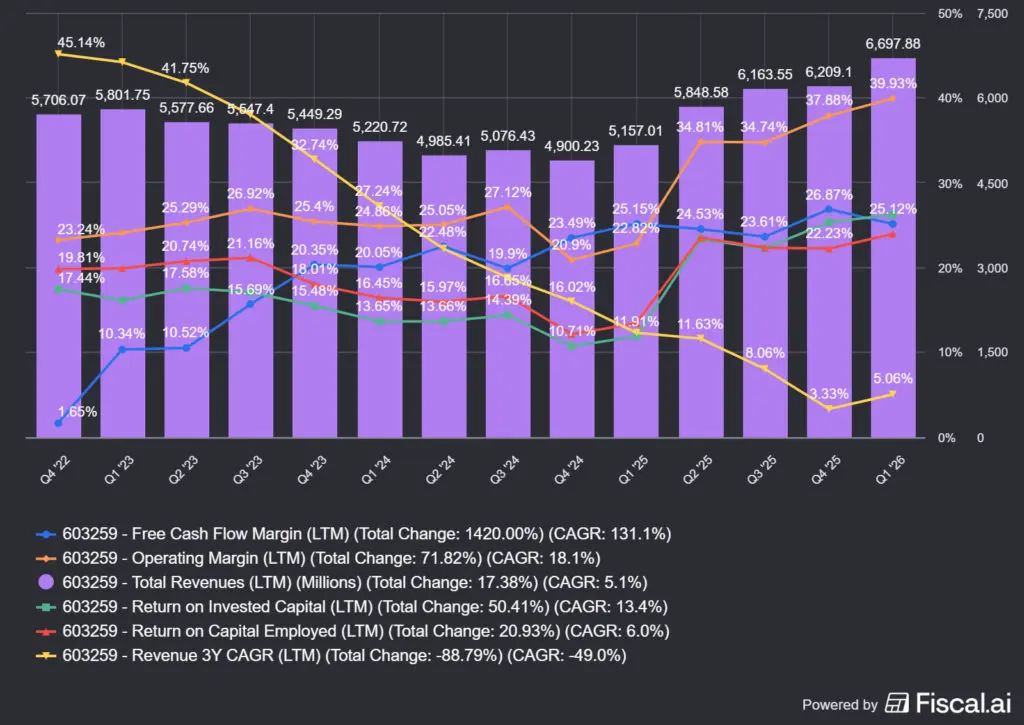
Bevágom a Wuxi egyesített metrikáit, mert azok nagyon szépek, aztán pár év múlva visszatérünk rá, hogyan változott a BA hatására. Bővebben a BIOSECURE ACT-ról ebben a cikkben olvashattok: Substack.
Milyen kockázatokat fut a Medpace (MEDP)?
Ebben a szekcióban megvizsgálok minden olyan kockázatot, ami a vállalat hosszabb távú jövőjére kihathat. Deviza, szabályzói, piaci diszrupció, és így tovább.
A Medpace (MEDP) egy közepes kapitalizációjú cég, így némileg más kockázatokat kell futnia, mint a nagyobb szereplőknek. Alapvetően őket is érintik az olyan triviális dolgok, mint a deviza kockázat, a ciklikalitás és hasonlók, de érdemesebb a cégspecifikus problémákra koncentrálni.
A Medpace kulcsember kockázata: August Troendle (⭐⭐⭐)
Troendle 70 éves, az alapítás óta vezeti a céget, és az egész szervezet köré épül, a kultúra, a döntéshozatal és a mikromenedzsment egyaránt az ő személyéhez kötött. Jesse Geiger, a természetes utódlási jelölt, 2026 májusában váratlanul nyugdíjba vonult, azóta Troendle az interim President szerepet is betölti. Nyilvánosan ismert utódlási terv nem létezik, ezért ezt a problémát kiemelt figyelemmel kell követni.
🤔A probléma ellen pozíció méretezéssel lehet védekezni, máshogy nem.
📌Gyakorlatban: ha Troendle kiesik, az nem csak egy vezető elvesztése, a teljes döntési rendszer megváltozik. Ez élesen különbözik a CSU Mark Leonard utáni modelljétől, ahol a decentralizáció tudatosan be volt építve a struktúrába, és ahogyan azt 2025 szeptembere óta láttuk, lényegében minden ment Mark Miller vezetése alatt ugyanúgy tovább, ahogyan előtte. Arra, hogy Troendle kinevelte volna maga helyett az újabb hasonló vezetői garnitúrát, semmilyen infót nem találtam. Azért az árnyalja a képet, hogy a Medpace belső képzése kiváló és nagyon jelentős számú tudós jön ki a „Medpace műhelyből”. Ez persze nem jelenti, azt, hogy van közöttük egy olyan CEO mint Troendle.
Ciklikalitás és biotech finanszírozás visszaesése (⭐⭐⭐)
A Medpace bevételének közel 96%-a kis és közepes biopharma cégektől érkezik, amelyek szinte kizárólag külső finanszírozásra támaszkodnak. Ha a kockázati tőke-piac befagy, az XBI index esik, vagy a kamatkörnyezet megfordul, az order book gyorsan zsugorodni kezd. A 2022-23-as epizód megmutatta, hogy ez valós és gyors hatás, a book-to-bill 1.49x-ről közel 1.0x alá esett.
📌Gyakorlatban: a backlog puffer kb. 12-18 hónapos védelmet ad, mert a bevétel késleltetve követi a rendelésállomány változását. De ha a book-to-bill tartósan 1.0x alatt marad, mint most, amikor 0.88x-en áll, a bevételi növekedés előbb-utóbb lelassul. Ez a legfontosabb mutató, amit negyedévente figyelni kell, így epekedve várjátok a második negyedéves jelentést, amelyik 2026 július 22-én érkezik.
A Medpace fix költségstruktúrája (⭐⭐)
A Medpace költségbázisának kb. 65-70%-a fix vagy kvázi-fix, bérek, laborok, infrastruktúra. Ha a bevétel csökken, a margin gyorsan és aránytalanul esik, mert a költségek nem követik ezt le azonnal és a változó költség csak a maradék 30-35%-ot teszi ki, amit le lehet skálázni.
📌Gyakorlatban: a saját laborinfrastruktúra, ami versenyelőny teli backlog mellett, kötelezettséggé válik, ha a kihasználtság esik. Ez tipikusan a kétélű kard esete, ha van munka, elszívja a konkurensek elöl is, ha viszont nincs, akkor a fenntartása jelentős tétel. De, a képet nagyban árnyalja, hogy a Medpace-nek nincs adóssága, viszont van 652 millió USD készpénze, és az nagyon valószínűtlen, hogy egy ciklikus iparágban a ciklus alja évekig tartana. Érdemes azt a kérdést is feltenni, hogy vajon mitől állna le huzamosabb ideig a gyógyszerfejlesztési iparág? Elég nehéz elképzelni, hiszen a gyógyszerkutatás nem diszkrecionális, az onkológiai, a neurológiai vagy a ritka betegségek kutatása nem áll le recesszióban, a tudományos szükséglet állandó.
Backlog cancellation kockázat (⭐⭐)
A Q1 2026-os earnings callon a cég megerősítette, hogy a lemondási ráta mind a backlogban, mind a pre-backlogban emelkedett maradt. A menedzsment projekt-specifikus okokat jelölt meg, termékteljesítmény, átpriorizálás, nem makroszintű finanszírozási hiányt. Az RFP-forgalom (ami a request for proposal rövidítése, lényegében egy ajánlatkérés a CRO vállalatoktól) negyedéves és éves szinten is csökkent.
📌Gyakorlatban: a legfontosabb kérdés az, hogy ez ciklikus zaj vagy strukturális romlás kezdete. A következő 2-3 negyedév book-to-bill és cancellation rátája fogja eldönteni, hogy a kettő közül melyik. Érdemes figyelni a konkurensek RFP-forgalmának változását is, hiszen lehet a lemondás cégspecifikus és teljes iparágat érintő is.
IRA és gyógyszerár-szabályozás (⭐⭐)
Az Inflation Reduction Act szűkíti a pharma cégek R&D megtérülési rátáját bizonyos terápiás területeken, különösen a kis molekulás gyógyszerek esetében. Ha a fejlesztési ösztönző csökken, a vizsgálatok száma is csökkenhet, ez közvetett ellenszél a CRO-szektorra. Viszont ez egyben azt is jelenti, hogy a gyengébben teljesítő ellenlábasok még nagyobb nyomás alatt lesznek, mint a Medpace, ezért is érdemes egy iparágban a két legjobb, de sok esetben csak a legjobb vállalatba fektetni. Ezek a cégek ugyanis jellemzően ebben az időszakban veszik el a piacot a gyengébb minőségű konkurenciától.
📌Gyakorlatban: a hatás ma még mérsékelt és lassan érvényesül. A Medpace onkológiai és ritka betegség fókusza részben véd, mert ezek a terápiás területek egyelőre kevésbé érintettek, viszont a szabályzói kockázatok mindig nagyon kiszámíthatatlanok, amit Trump viselkedése tovább tetéz. Ez közvetlenül is érinti a CRO-kat, hiszen ha csökken a biotechnológiai cégek büdzséje, akkor kevesebb vizsgálatot szerveznek ki az FSO vállalatoknak.
AI diszrupció (⭐)
Az adatmenedzsment, biostatisztika, protokolltervezés és a szabályzói dokumentáció írása részben automatizálható. A Medpace relatív védett, mert a komplex, orvos-vezette vizsgálatok nehezebben standardizálhatók, de azért nem teljesen immunis. A ClinTrak saját platform és az imaging AI integráció egyelőre védi a vállalatot az AI-tól, de a nagy CRO-k (IQVIA, ICON) agresszívan fejlesztenek dedikált AI eszközöket. Ettől még az adatok a Medpace rendszereiben maradnak, és ezek az egyedi információk nagyon nehezen reprodukálhatók.
📌Gyakorlatban: a valószínűbb forgatókönyv nem az, hogy az AI kiszorítja a CRO-kat, hanem hogy az AI-t jól adoptáló CRO-k hatékonyabbak lesznek, a lassúak pedig piacot veszítenek. A Medpace ebben egyelőre közepesen teljesít, de a negyedéves jelentéseken már elhangzott hogy a Medpace-nek vannak ilyen irányú fejlesztései. Itt is megcsináltam a Death by Clawd tesztet a vicc kedvéért, itt olvashatjátok az eredményt: Death By Clawd.
„„Medpace never died, and honestly it was kind of embarrassing for the rest of us. While billion-dollar SaaS empires crumbled into markdown files, Medpace just kept quietly injecting investigational compounds into human beings under strict regulatory oversight, which it turns out is quite hard to automate. They will outlive us all, and they will do it with impeccable data integrity.”
A verseny erősödése és piaci részesedés kockázata (❓)
A nagy CRO-k egyre inkább a kis biotech szegmens felé orientálódnak, de az ICON jelenleg könyvelési botránnyal küzd, a Fortrea a csőd szélén áll, a Syneos privát vállalat lett. A valódi versenyfenyegetés inkább a fragmentált kisebb regionális CRO-któl jön, amelyek nehezebben láthatók, de folyamatosan jelen vannak és megpróbálhatják lemásolni a Medpace modelljét.
📌Gyakorlatban: a Medpace moatja (orvosi mélység, saját labor, ClinTrak, alacsony fluktuáció, vertikális integráció) egyelőre nemhogy gyengülne, hanem épp elenkezőleg: évtizede szisztematikusan erősödik. Ez a kockázat ma alacsony, nehezen látom bele, hogy megfordulna, hiszen a méretnövekedés és az adatvagyon további bővülése inkább tovább fogja ezt erősíteni, sem mint gyengíteni az előnyüket. Az igazi veszély inkább a kulcsember kockázat, a finanszírozás elapadása vagy a szabályzók belenyúlása a piacba.
Csináltam egy self-check listát, ami visszaigazolja a tézist a céggel kapcsolatban:
- alacsony vagy nulla adósság: IGEN/RÉSZBEN/NEM
- jelentős gazdasági előny, ami hosszú távon is védhető: IGEN/RÉSZBEN/NEM
- kiváló menedzsment: IGEN/RÉSZBEN/NEM
- remek mutatószámok, jelentős tulajdonosi értékteremtés: IGEN/RÉSZBEN/NEM
- a megtermelt készpénz visszaforgatása, nem az osztalékból jön a total return nagy része: IGEN/RÉSZBEN/NEM
- megfelelő cégértékeltség: IGEN/RÉSZBEN/NEM
A fenti 6 pontos értékelésben benne van a lényeg: ha az értékeltség nem megfelelő, automatikusan nem vesszük meg a részvényt, mert ilyenkor az értékeltségi ellenszelet képez és alacsony lesz a hozam. Kiváló minőségű vállalatokat fair áron érdemes megvenni, viszont a Medpace árfolyama ezen sajnos már bőven túlhaladt. Más probléma viszont nincsen, így érdemes figyelőlistára tenni a részvényt.
A Medpace értékeltsége
Ebben a szekcióban megvizsgálom a vállalat jelenlegi értékeltségét a historikus értékekhez és a konszenzusos fair értékekhez képest.
Értékeltségi metrikák
A lenti két sorban értékeltségi metrikákat láthattok. Az első sor a jelenlegi értékeltséget, a második sor a historikus értékeltséget mutatja. Bár ezeket a metrikákat nem tartom különösebben jónak – sok mindent elfednek -, de viszonyítási alapnak használhatók.
- Részvényár (2026-07-05): 557 USD; P/E: 35; EV/EBITDA: 26; P/FCF: 35.4 (Finchat.io alapján)
- Historikus medián értékeltség (10 éves átlag): P/E: 34.1; EV/EBITDA: 21.69; P/FCF: 19.42 (Gurufocus alapján)
Miért nem DCF modellt láthattok ebben a szegmensben? Azért, mert az egyes bemeneti adatok iszonyatosan nagy szórást produkálnak a kimeneti oldalon, és a legtöbb adat egy becsült érték. Ezért valójában az értékeltség sosem lesz egyetlen pontos számadat, inkább csak egy sávot lehet behatárolni, ahová a jelenlegi értékeltség beleesik.
Erre az ársávra kellene egy margin of safety-t, vagyis egy biztonsági ráhagyást alkalmaznotok, a kockázatvállalási hajlandóságotoknak megfelelően.
Tehát egzakt árat ne várjatok, pontosan senki nem tudja megmondani ezt egy részvény esetében. Viszont vannak fair érték előrejelző szolgáltatások, szinte minden nagyobb részvényszűrő oldal tud ilyet, ezeket aggregáltam lejjebb. Aki viszont szeretne egy jó részvénytámogatási szolgáltatást, az fizessen elő a The Falcon Method-re (The Falcon Method), az ott elemzett részvényekre adnak meg belépési árakat.
Értékeltség
- Wall street estimates: 425 USD (az Alphaspread, a két szélsőérték átlagát vettem figyelembe:)
- Peter Lynch median P/E: 477 USD
- Morningstar: 329 USD (1 csillag)
- Gurufocus: 503 USD
- AlphaSpread: 386 USD (27% túlértékeltség az alapesethez képest)
- SimplyWallst: 599.8 USD
Átlag (6 értékelés alapján): 453 USD (19%-kal túlértékelt)
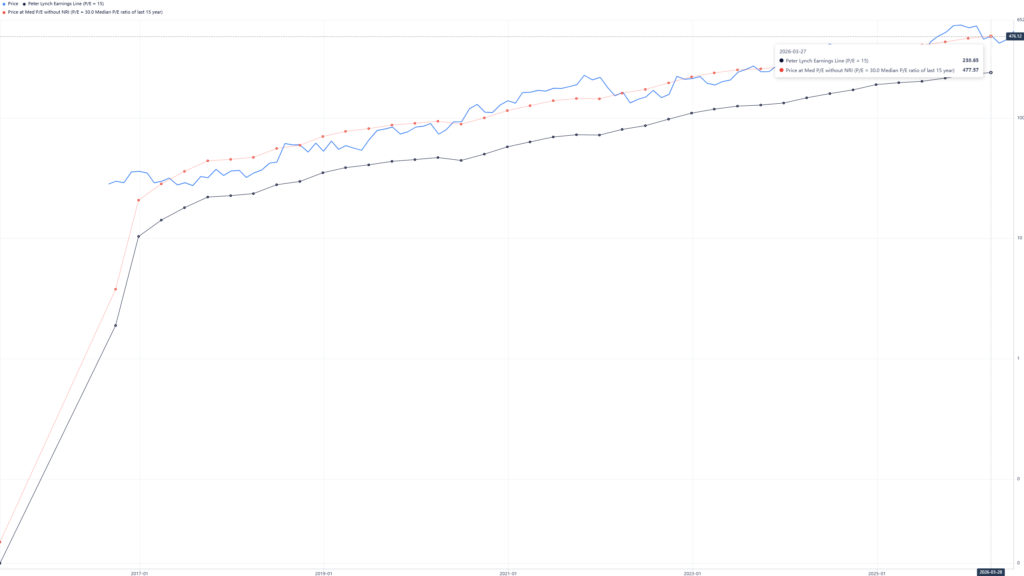
Hogyan kell értelmezni a számokat? Úgy, hogy a meggyőződésetek szerint kell alkalmazni a fenti „margin of safety” szabályt, tehát ha ti nagyon hisztek a vállalatban, akkor akár fair értéken is megvásárolhatjátok, de ha 10%-os lépésekkel haladtok (kinek mennyire erős a meggyőződése), a matek így nézne ki:
- 10% margin of safety: 453 × 0.9 = 407,7 USD
- 20% margin of safety: 453 × 0.8 = 362,4 USD
- 30% margin of safety: 453 × 0.7 = 317,1 USD
- 40% margin of safety: 453 × 0.6 = 271,8 USD
- 50% margin of safety: 453 × 0.5 = 226,5 USD
Természetesen a sort a végtelenségig lehetne folytatni, de a lényeg az, hogy a számotokra megfelelő vételi árat a meggyőződésetek mértéke határozza meg.
Nem túl nehéz kitalálni, hogy „negatív” ráhagyás van jelenleg a Medpace árában, vagyis drága. Szerencsére a kiváló menedzsment opportunisztikusan vásárol fel, ezért tudjuk, hogy P/E=24-es értékeltség mellett a vállalat saját magát olcsónak látta. Ugyanez NOPAT yieldben kifejezve 4% fölötti értéket jelent, árfolyamban kifejezve pedig 2025 júniusa környékén 300-320 USD körül alakult. Ne felejtsétek el, hogy az árból hosszabb távon semmilyen következtetést nem lehet levonni, mert meg kell mellé nézni a mögöttes fundamentális teljesítményt is.
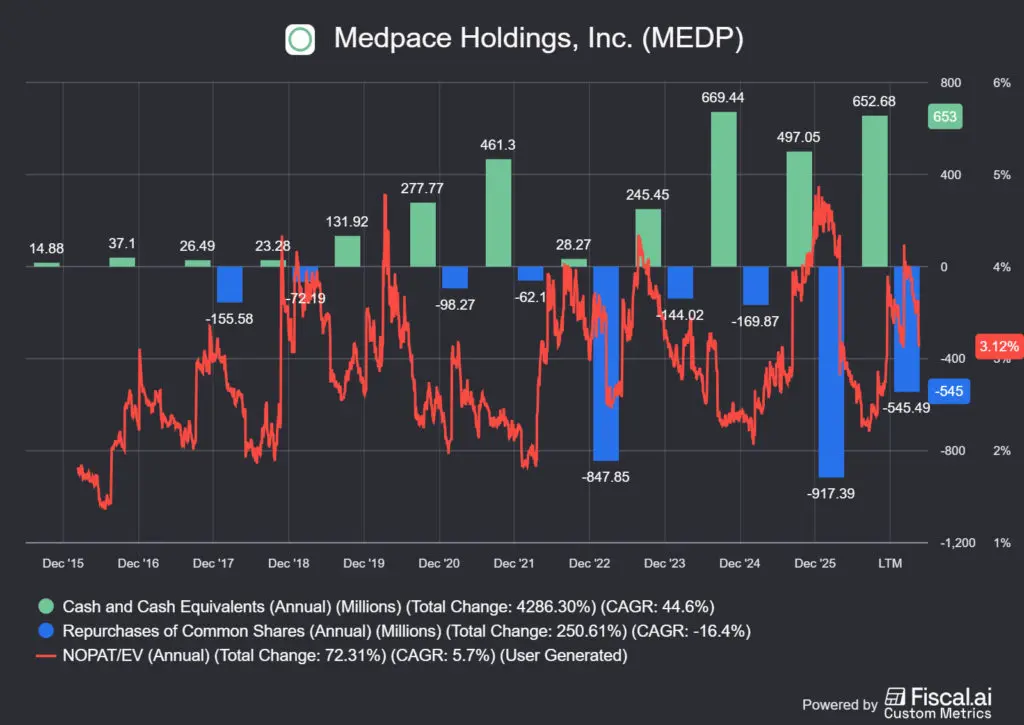
☝️Csak magamat tudom ismételni: tegyétek figyelőlistára a Medpace részvényét, és ha az értékeltség korrigálódik, akkor majd érdekes lesz a pozíció felvétele.
Jelentős hírek és az utolsó negyedév
Ebben a szekcióban megvizsgálom, mi történt az elmúlt negyedévben, voltak-e jelentős hírek/események. Amennyiben a vállalat fél évente jelent, ezt az időszakot vizsgáltuk.
Q1 2026 – Negyedéves gyorsjelentés
A Medpace 2026 első negyedéve erős éves szintű bevételnövekedéssel zárult, ugyanakkor jelentős ellenszéllel szembesült a megugró lemondási ráta és a gyenge bruttó rendelésbeáramlás miatt. A backlog-lemondások az elmúlt több mint egy év legmagasabb szintjét érték el, elsősorban tipikus fejlesztési kockázatok, termékteljesítmény-problémák és átpriorizálások következtében, nem pedig akut finanszírozási hiányok miatt, legalábbis a menedzsment szerint.
Mindez, kombinálva az alacsonyabb bruttó új üzletkötésekkel, 0.88x-es nettó book-to-bill rátát eredményezett, ami a jövőbeli bevételi lehetőségek szűkülését jelzi, ahogyan ezt már említettem a bevételek szekcióban. Az RFP-forgalom negyedéves és éves összevetésben egyaránt visszaesett. A kihívások ellenére a bevételnövekedés erős maradt, tükrözve a korábbi időszaki backlog konverzióját. Ez igazából ez abból a szempontból nem túl szívderítő, hogy bár a bevételekre a jelenben a hatása nem érezhető, de a következő 12 hónapban utol fogja érni azt is a hanyatlás. A menedzsment aktívan kezeli a helyzetet: a lehetőségek bővítésére és a nyerési arány javítására irányuló kezdeményezések jelzik a proaktív megközelítést.
Pénzügyi főmutatók
- 💰 Bevétel: 706.6 millió USD, éves szinten +26.5% (+25.8% konstans devizán).
- 📋 Nettó új üzletkötések: 618.4 millió USD, éves szinten +23.7%.
- 📉 Nettó book-to-bill ráta: 0.88x.
- 📦Záró backlog (2026. március 31.): ~2 929.2 millió USD, éves szinten +2.9%.
- 🔄 Várható backlog-konverzió (következő 12 hónap): ~1 940 millió USD.
- 📊 EBITDA: 149.4 millió USD, éves szinten +25.9% (+28.6% konstans devizán).
- 📈 EBITDA-margin: 21.1%.
- 🏦 Nettó eredmény: 123.9 millió USD, éves szinten +8.1%.
- 💵 Hígított EPS: 4.28 USD.
- 💸 Operatív cash flow: 151.8 millió USD.
- ⏱️ Nettó DSO: -58.8 nap.
- 🏧 Készpénzállomány: 652.7 millió USD.
📌Gyakorlatban: a fenti számokhoz pár érdekesség. A DSO a kintlévőségek behajtását mutatja, ha negatív, akkor az ügyfelek előre fizetnek a vállalatnak (negatív tőkeköltség). Tehát nem a Medpace finanszírozza az ügyfeleit, hanem fordítva, az ügyfelek előlegei finanszírozzák a Medpace működését. A másik a már sokszor emlígetett Book-to-bill ráta, ami 1 alá esett, tehát a backlog lassan elfogy, amit általában a bevétel beesése is követ kb. 12 hónappal, amennyiben nem érkezik addig új szerződéses bevétel.
☝️Mivel a következő 12 hónapban a várható backlog-konverzió 1940 millió USD, ami kisebb, mint a jelenlegi bevétel, ezért a bevételnek, minden más változatlansága mellett, előbb vagy utóbb be kell esnie.
Legfontosabb megállapítások
- 🔴 A backlog-lemondások kiugróan magasak voltak, az onkológia és a kardiovaszkuláris terület bizonyult a leginkább érintettnek, azonban ezek tipikus fejlesztési kockázatokra, nem szisztematikus finanszírozási problémákra vezethetők vissza.
- 🟢 A metabolikus terápiás terület, beleértve a GLP-1 kapcsolódó munkákat, historikusan stabil maradt, a legalacsonyabb lemondási rátával az összes terápiás terület közül, és egyelőre nem mutat fokozott volatilitást.
- ⚠️ A cég elismeri, hogy a biotech ügyfelek nagyobb gyógyszergyárak által történő felvásárlása jellemzően a jövőbeli munkák elvesztésével jár, bár a folyamatban lévő projektek általában folytatódnak.
- 🎯 A Medpace stratégiailag elkötelezett marad a kis és közepes biotech cégek teljes körű kiszolgálása mellett, tudatosan elkerülve a nagy pharma szegmenst az eltérő működési modellek miatt.
- 🤖 Jelentős AI-befektetéseket terveznek, azonban a nettó termelékenységi előnyök és hatékonysági nyereségek realizálása a menedzsment szerint még „néhány évre” várat magára.
- 👤 Jesse Geiger elnök 18,5 év szolgálat után távozott, az elnöki feladatokat Troendle CEO veszi át, hangsúlyozva a meglévő menedzsmentcsapat erejét.
- 📌 A pre-backlog negyedéves szinten növekedett, ami a jövőbeli lehetőségek jelenlétét jelzi, annak ellenére, hogy az új üzletek backloggá konvertálása akadozik.
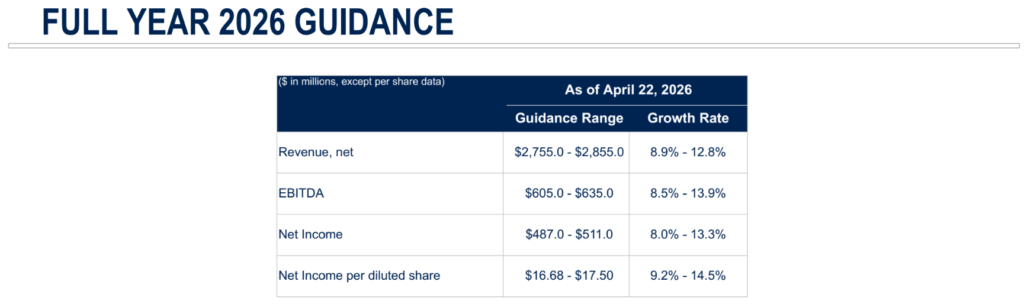
2026-os előrejelzés
A Medpace 2026-os éves előrejelzése változatlan az előző negyedévhez képest, bevétel, EBITDA, nettó eredmény és EPS tekintetében egyaránt. A guidance 19-20%-os effektív adókulcson és 27,5 millió USD-os kamatbevételen alapul, és nem tartalmaz további részvény-visszavásárlásokat. A menedzsment bizakodó a célok teljesíthetőségét illetően, ugyanakkor elismeri, hogy a jövőbeli lemondások rövid távon még kockázatot jelenthetnek a bevételre nézve.
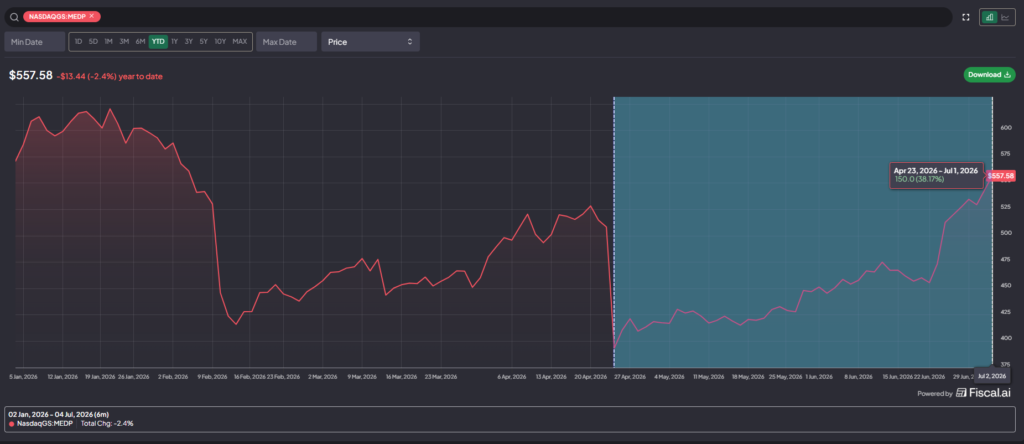
📌Gyakorlatban: a fentieket egyszerűen össze lehet foglalni: vagy visszatér a backlog 1x fölé vagy nem, nagyjából ettől függ az, hogy a 2026-os előrejelzés utáni időszakban a növekedés tartható-e vagy sem. Miért nem esett be a 2026-os előrejelzés? Azért, mert még 2027 elejéig a backlog táplálja a bevételt, de utána, kiindulva a jóval alacsonyabb backlog-konverzióból, szükségszerűen esnie kellene, ha csak nem kötnek új szerződéseket. Kiindulva abból, hogy 3 hónapja 400 USD alatt is volt a Medpace, most pedig 550 USD fölött van az árfolyam, a piac a sikert árazza, így viszont túlzottan drága ahhoz, hogy az értékeltség ne ellenszelet képezzen.
A Medpace (MEDP) összegzése
Az elemzés összefoglalása, tanulságok levonása.
A Medpace (MEDP) egy kiváló vállalat, aminek az üzletmenetét kellően körbebástyázza a magas kapcsolási költség, a know how, a kellő üzemméret és az, hogy ők kizárólag FSO formában működnek, amivel szabályosan foglyul ejtik a kis és közepes méretű biotechnológiai vállalatokat.
☝️Az egérfogó kiváló hasonlat arra, hogyan működik a Medpace: ha egyszer egy cég bedugja a fejét a csapdába, akkor utána nehezen szabadul.
A menedzsment nagyon elkötelezett, egyfajta cornered resources-ként működnek, megfelelő ösztönzőkkel, remek belső képzési rendszerrel és egy alapító tulajdonossal. Ez viszont egyben probléma is, August J. Troendle utódlása bizonytalan, és a 70 éves kora is azt vetíti előre, hogy előbb vagy utóbb át kell adnia valakinek a pozícióját.
Nem szabad elfelejteni, hogy a Medpace egy részlegesen ciklikus vállalat, elsősorban attól függ az üzletmenete, hogy a biotechnológiai piacra mennyi kockázati tőke áramlik be. Amikor lefordul a piac, a book-to-bill érték 1 alá esik, esik az új szerződések száma, vagyis kevesebb a beáramló pénz, mint amennyi a jelenlegi bevétel. Ez nemcsak a piaci ciklus lefordulása miatt, hanem más hatások miatt is lehet, de így elég jól tervezhető az, mi várható, és a 0.88x-es értékkel látszólag pont ebben lefordulási fázisban van a Medpace.
Ezt viszont az árazása nem erősíti meg, az elmúlt 3 hónapban közel 40%-ot emelkedett az árfolyam, így a kockázat/nyereség arány asszimetrikussá vált és nem a nyereség javára. De, az nem kérdés, hogy a Medpace kiváló cég, csak nem most van az ideje egy pozíció felvételének. Tegyétek figyelőlistára, és várjatok egy jobb beszállási pontra.
🤑Ha érdekel, hogy mi milyen brókereket használunk, akkor olvasd el az alábbi írásainkat:
📉Interactive Brokers bróker számla elemzés – Profiknak profi
📈LightYear bróker számla elemzés - Egyszerűség és olcsóság kéz a kézben
Gyakran Ismételt Kérdések a Medpace részvényről
Válaszok a leggyakoribb kérdésekre
Medpace részvényt vennél, vagy csak tisztán akarsz látni a helyzetben? Itt tömör válaszokat találsz a legtöbbet kérdezett témákra: mivel foglalkozik a cég, miért esett az árfolyam 2026-ban, mit jelent a book-to-bill ráta, milyen versenyelőnyei vannak a CRO-piacon, mennyire drága most a részvény, és mi a legnagyobb kockázata.
Kattints bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: ha a részletek is érdekelnek, azokat feljebb, a cikk megfelelő fejezeteiben bontom ki bővebben. Fontos: a Medpace helyzete és értékeltsége gyorsan változik, az adatok a cikk írásának időpontját tükrözik.
Mi az a Medpace és mivel foglalkozik a cég?
A Medpace Holdings (MEDP) egy 1992-ben alapított, Cincinnati székhelyű szerződéses klinikai kutatási szervezet (CRO), amely gyógyszer- és biotechnológiai cégek klinikai vizsgálatainak teljes körű menedzsmentjét végzi Phase I-től Phase IV-ig. A MEDP kizárólag kis és közepes méretű biopharma cégeket szolgál ki, amelyek teljes operatív és szabályozási feladataikat a Medpace-re bízzák, a vizsgálat tervezésétől a betegrekrutáláson és az orvosi monitoringon át egészen az FDA/EMA-beadványokig.
Hol forog a Medpace részvény és mikor volt az IPO-ja?
A Medpace részvény (ticker: MEDP) a Nasdaq tőzsdén forog, ahol 2016-ban debütált. Az IPO óta a részvény közel 167%-os hozamot produkált 5 éves visszatekintésben, és a csúcson 628 USD fölé emelkedett. A cég jelenlegi piaci kapitalizációja ~16 milliárd USD körül alakul.
Miért esett a Medpace részvény árfolyama 2026-ban?
A MEDP részvény 2026 első negyedévében jelentős korrekción ment keresztül, annak ellenére, hogy a Q1 2026-os bevétel 26.5%-kal nőtt éves szinten. A piac a forward-looking mutatók romlására reagált: a nettó book-to-bill ráta 0.88x-re esett, az elmúlt több mint egy év legalacsonyabb értékére, a backlog-lemondások rekordszintet értek el, az RFP-forgalom csökkent, és Jesse Geiger elnök váratlanul bejelentette távozását. Ezek együttesen a jövőbeli növekedési láthatóság romlását jelzik. Ennek ellenére 3 hónap alatt az árfolyam korrigált és 40%-ot emelkedett 2026 júliusáig.
Mi az a book-to-bill ráta és miért fontos a Medpace esetében?
A book-to-bill ráta az adott negyedévben nyert új szerződések értékét osztja az ugyanazon negyedévi bevétellel. Ha az érték meghaladja az 1.0x-et, a Medpace backlogja nő, ami erősebb jövőbeli bevételi láthatóságot jelent. Ha 1.0x alá esik, mint a jelenlegi 0.88x, a backlog zsugorodik, ami a jövőbeli bevételi növekedés lassulásának előjele. Ez a Medpace részvény egyik legfontosabb nyomon követendő mutatója, mert a backlog konverziója határozza meg a következő 12-18 hónap bevételét.
Milyen versenyelőnyei vannak a Medpace-nek a többi CRO-val szemben?
A MEDP legfontosabb versenyelőnyei az iparági átlagtól egyértelműen megkülönböztetik: kizárólag teljes körű (FSO) kiszervezési modellben dolgozik, saját központi laboratóriumokat és képalkotó core labot üzemeltet, orvos-vezette szervezeti kultúrával rendelkezik, és házon belül fejlesztett ClinTrak klinikai vizsgálatmenedzsment rendszert használ. Az ügyfél-váltás költsége rendkívül magas, egy folyamatban lévő vizsgálat közben CRO-t cserélni hónapokat késleltethet és milliókat emészthet fel, ami erős, ismétlő jellegű bevételt és magas ügyfélmegtartást eredményez.
Mekkora a Medpace részvény jelenlegi értékeltsége és mi a fair értéke?
A MEDP részvény jelenlegi árfolyama ~558 USD, ami a különböző elemzési módszerek alapján számított ~453 USD-s konszenzusos fair értékhez képest kb. 20%-os túlértékeltséget mutat. A Morningstar fair értékbecslése 329 USD, a Gurufocus 503 USD, a SimplyWallSt 599.8 USD értéket jelez. A menedzsment historikusan 15-17x P/E szinten vásárolta vissza a részvényt, ami jelzi azt az árszintet, ahol maguk is alulértékeltnek érzik a MEDP-t.
Mi a Medpace legnagyobb kockázata?
A MEDP részvény legjelentősebb kockázata a kulcsember kockázat: August Troendle alapító-CEO 70 éves, 34 éve vezeti a céget, és az egész szervezet az ő személye köré épül. Ezen túl a ciklikalitás is komoly tényező, a bevétel 96%-a kis és közepes biopharma cégektől érkezik, amelyek külső tőkebevonástól függenek, és finanszírozási nehézségek esetén leállíthatják a vizsgálatokat. A magas fix költségstruktúra (65-70%) miatt bevételcsökkenés esetén a marzsok gyorsan és aránytalanul esnek.
Fizet-e osztalékot a Medpace részvény?
A MEDP nem fizet osztalékot. A cég a szabad cash flow-t kizárólag részvény-visszavásárlásra (buyback) fordítja, amit a menedzsment hatékonyabb tőkeallokációs eszköznek tart az osztaléknál. A 2025-ös évben a Medpace 912.9 millió USD-t költött visszavásárlásra, és 821.7 millió USD maradt még az aktív visszavásárlási keretből. A buyback program az árfolyamtámasz egyik legfontosabb eszköze.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az iO Charts-on megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek.