
?Miről szól a Piaci Impulzus rovat??
Mi befolyásolja a MOL részvény árfolyam változását? Megéri-e megvenni most a papírt vagy érdemes várni addig, amíg a NIS-üzletet nyélbe ütik? Hogyan hatnak az állami tervek a vállalat profitabilitására? Ezek a kérdések forogtak a fejemben, amikor elkezdtem írni ezt a cikket, még akkor is, ha inkább csak a gondolatok összességét tartalmazza, nem pedig egy igazi mélyelemzés létrehozása volt a cél.
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40-50 órát is igénybe vehet. Befektetőként ennyi energiát minden egyes cég elemzésébe lehetetlen beletenni, ha kellően hosszú figyelőlistát szeretnétek hatékonyan kezelni. Ezért hoztam létre a Piaci Impulzus rovatot, amely betekintést enged pillanatkép gyanánt egy-egy részvénybe, most éppen a MOL dolgaiba, és nagyjából felvázolja az aktualitásokat. Nem mélyelemzés, inkább csak gondolatébresztő a pillanatnyi állapot alapján.
A célom nem napi kereskedési tippek osztogatása vagy technikai alakzatok elemzése. Helyette gyors, lényegre törő fundamentális minielemzéseket adok közre, amik segítenek az előszűrésben. Ezek az impulzusok segítenek észben tartani, hogy a MOL (MOL.BUD) aktuális árfolyammozgása érdemel-e mélyebb vizsgálatot, vagy csak egy futó piaci jelenségről van szó.
A részvény aloldalát részletes adatokkal itt találjátok: MOL.BUD részvény oldal
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
?Tartalomjegyzék?
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- 🍎Mit csinál a MOL?
- 💡A MOL jelenlegi helyzete és vetélytársai
- 🎢A MOL metrikái
- ✅MOL: megszoksz vagy megszöksz?
- 📝A tézis összegzése
❓ Mit csinál a MOL-csoport?
Az olajiparról behatóbban két cikkben is írtam az iO Charts blogon, mivel 2020-21-ben nagy számban vásároltuk az amerikai olajvállalatokat, hiszen már akkor sem hittük el, hogy az olajár hosszabb távon negatív maradhat (nem is maradt). Éppen azért, hogy érthető legyen, pontosan mit csinál egy olajtársaság, és hogy ezek miben különböznek egymástól, érdemes ezeket az írásokat is elolvasnotok.
A MOL, vagyis a Magyar Olaj- és Gázipari Nyrt., az a vállalat, amelyik 1991-es megalapítása óta – előtte Országos Kőolaj és Gázipari Tröszt néven működött – folyamatosan írja újra a közép-európai energiapiac szabályait, és 2026-ban egy geopolitikai léptékű akvizícióval ismét mindenki figyelmének középpontjába került. A budapesti székhelyű, Hernádi Zsolt által immár 26 éve vezetett cégcsoport a régió meghatározó integrált olaj- és gázipari szereplője, árbevétel alapján Magyarország legnagyobb vállalata, amely a klasszikus upstream-downstream logikán túllépve, ma már a körforgásos gazdaságtól a benzinkúti kiskereskedelemig terjedő, sokszínű üzleti portfóliót működtet. Az „integrált” szó itt kulcsfontosságú: a cég a teljes értékláncot lefedi, a fúrótoronytól a benzinkútig.
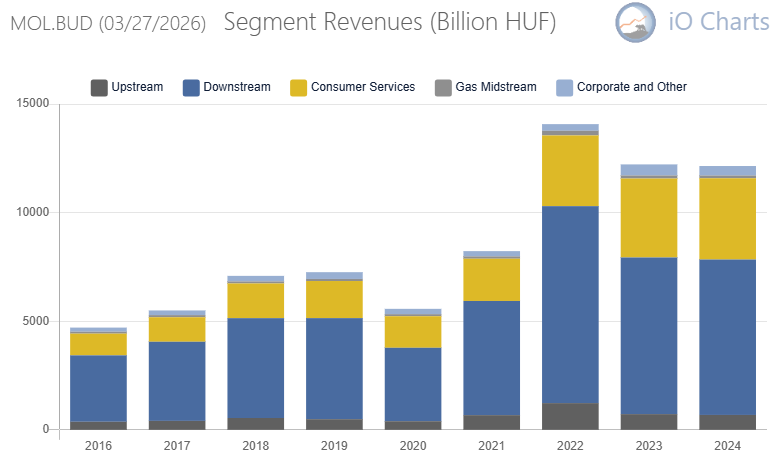
Tevékenysége négy fő szegmensre oszlik:
- ?Körkörös Gazdálkodás: 2023-tól a MOL vette át a magyarországi hulladékgazdálkodási koncessziót 35 évre. Ez egy alacsonyabb marzsú, de rendkívül stabil, szabályozott cash-flow-t biztosító üzletág, ami a zöld átmenet záloga, viszont a rossz nyelvek szerint valójában csak egy állami kifizetőhely.
- ?Upstream (Kutatás-termelés): ez az üzletág felel a kőolaj és földgáz kitermeléséért. Bár a hazai mezők már érettek, a MOL jelen van az Adrián, Kurdisztánban és Azerbajdzsánban is (utóbbi az ACG mezővel a csoport egyik koronaékszere). Ha magas az olajár, ez a szegmens húzza felfele a profitot.
- ??Downstream (Feldolgozás és kereskedelem): itt történik a nyersolaj finomítása gázolajjá, benzinné és vegyipari termékekké. A százhalombattai (Dunai) és a pozsonyi (Slovnaft) finomító Európa legkomplexebb és leghatékonyabb üzemei közé tartozik, ami hatalmas versenyelőny.
- ⛽Consumer Services (Fogyasztói szolgáltatások): ez a benzinkúthálózatot jelenti. A MOL már régen nem csak üzemanyagot árul; a Fresh Corner koncepcióval a régió egyik legnagyobb kávézó- és kiskereskedelmi láncává vált, ami kevésbé függ az olajár-ingadozásától. Érdekesség, hogy Magyarországon a legtöbb főzött kávét a Fresh Corner és így a MOL csoport adja el, hiszen ezen általában lényegesen nagyobb a marzs, mint például az üzemanyag értékesítésen.
Bár Magyarországon köztudott tény, de azért érdemes megemlíteni, hogy a MOL-csoportban a magyar állam jelentős érdekeltséggel rendelkezik, különböző alapítványokon keresztül, szokták is a MOL-t „állami” olajvállalatnak hívni. Ez azért ebben a formában nem igaz, hiszen a MOL közkézhányada ~61.5%, de az állam áttételesen nagyjából 30.5%-os tulajdont birtokol benne, tehát jelentős ráhatása van a MOL-ban történtekre.
?Gyakorlatban: a fentiek kapcsán az a gondolat merül fel bennem, hogy a MOL egy elsőre fundamentálisan viszonylag egyszerű vállalatnak tűnhet, de a valóságban egyáltalán nem az. Az egyszerűség mögött rendkívül összetett geopolitikai és szabályozói mátrix húzódik meg. Aki a MOL-t veszi, az nem egy terméket vesz, hanem egy régiós energetikai infrastruktúrát, annak összes intézményi és külpolitikai kockázatával és lehetőségével együtt, amelyet ez magában foglal.
? A MOL jelenlegi helyzete és vetélytársai ?
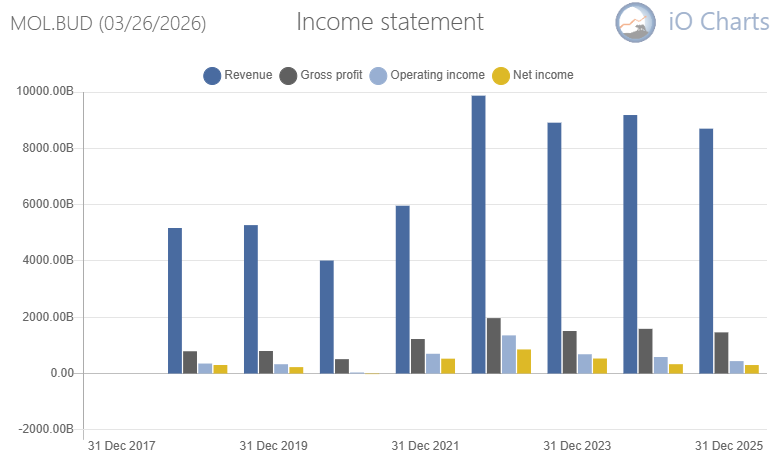
Az olajvállalatok jellemzően tőkeigényes (CAPEX heavy) cégek, melyek bevétele nagymértékben függ az olajárak változásától. Mivel rengeteg fizikai eszközzel rendelkeznek, ezért a mérleg- és eredménykimutatásban az értékcsökkenés jelentős tétel, ráadásul a bevétel és profit adatokat is korrigálni kell az olaj- és gázárak árváltozási hatásaival. Ezért az olajvállalatok sokszor CCS (Current Cost of Supply), vagyis újrabeszerzési áron számított, tisztított eredménnyel dolgoznak.
Az olajiparban az a probléma, hogy a finomítók hatalmas nyersanyagkészleteket tartanak raktáron. Ha az olajár közben emelkedik, a már korábban olcsóbban vásárolt készlet papíron értékesebbé válik, és ez a készletnyereség bekerül a számviteli eredménybe, miközben az nem az operatív teljesítményt tükrözi, hanem pusztán az árváltozást. A dolog fordítva is igaz: olajáreséskor készletveszteség keletkezik, ami rontja az eredményt, szintén függetlenül az operatív hatékonyságtól. Ez össze-vissza torzítja a számokat, ami első ránézésére nem is látszik, ezért ha ilyen vállalatot akartok elemezni, akkor rengeteg korrekciót kell végrehajtanotok. Ettől most nagyrészt eltekintek, mert ez nem egy mélyelemzés, de azért érdemes a fentiekkel tisztában lennetek.
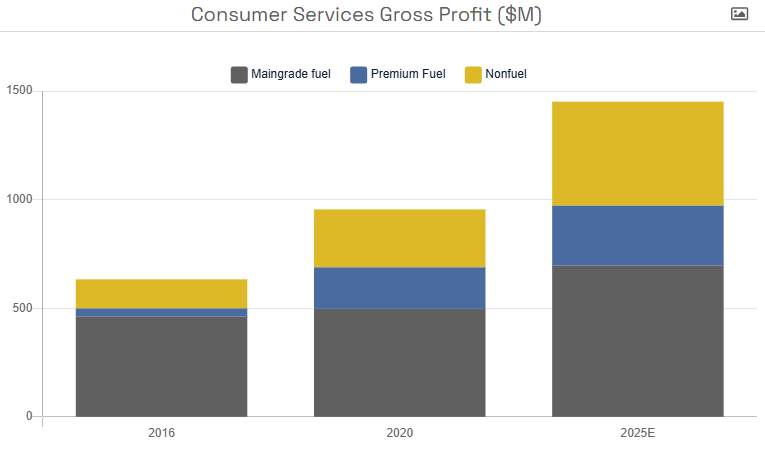
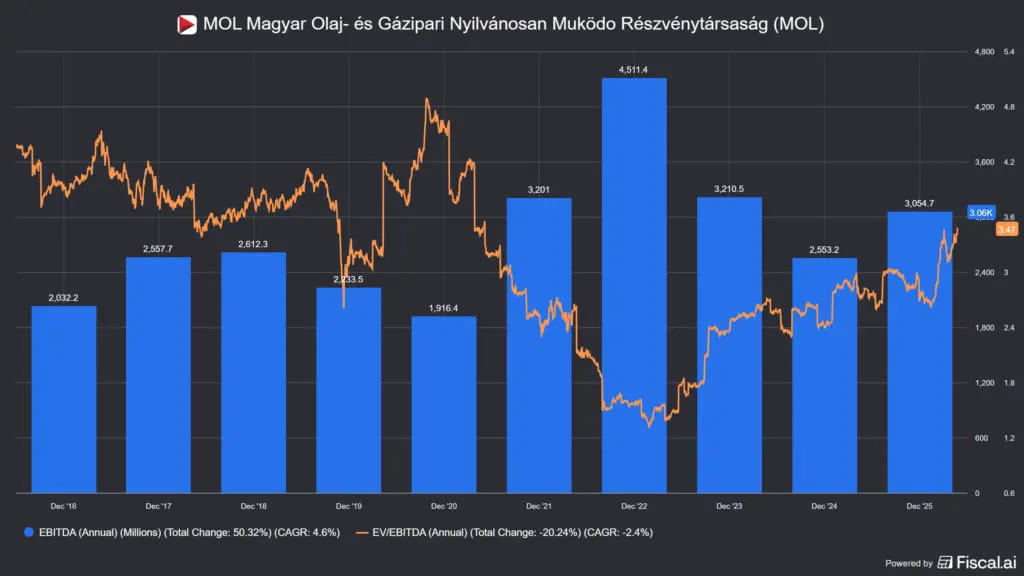
A vállalat 2025-ben 3.055 milliárd USD-s EBITDA-t produkált, ez 22%-os növekedés az előző évhez képest. A Q3 2025 különösen erős volt: a negyedéves EBITDA 885 millió USD-re nőtt, míg a negyedik negyedév 677 millió USD-vel zárt, de ha ezeket a korábban említett CCS-sel korrigáljátok, a számok még jobban néznek ki. A 2025-ös működési eredmény ~1.1 milliárd USD lett – ez 18%-kal alacsonyabb az előző évinél a magasabb értékcsökkentés és egyszeri tételek miatt –, ám a menedzsment 2026-ra már jelentős javulással számol.
?️A NIS felvásárlás hatást gyakorolhat a MOL részvény árfolyamára
A közelmúlt legérdekesebb eseménye minden bizonnyal a szerbiai NIS-felvásárlás. 2026 januárjában a MOL kötelező erejű szándéknyilatkozatot írt alá a Gazpromnyeft által tulajdonolt, 56.15 százalékos NIS-részesedés megvásárlásáról. Az ügylet hátterében az áll, hogy az orosz tulajdon 2025 októberétől szankciók hatálya alá került, ami a pancsovai finomítót leállásra kényszerítette, Szerbia pedig az energiaválság szélére sodródott. A MOL egyszerre kínált megoldást Belgrádnak és szerzett stratégiailag értékes eszközöket az országban. A vételár 900 millió és 1.4 milliárd EUR közé esik a különböző források szerint. A kérdés az, hogy mennyi lehet a valós érték, de egyes szakértők becslése szerint az 56 százalékos csomag valós értéke közelíti az 1.4 milliárd EUR-t, és ezen az áron a tranzakció értékteremtő. A NIS teljes cégértékét az elemzők 2.5-3.2 milliárd EUR-ra taksálják, tehát a megszerzett kontrollrészesedés még a magasabb vételáron sem tűnik drágának.
Szintén érdemes azt tudni, hogy Magyarország és Szerbia között folyamatban van egy új olajvezeték kiépítése, így a MOL tranzitszerepbe léphet az országok között meghúzódó, nagyjából 300 kilométeres, a jövőben megépítendő csővezeték segítségével, amelynek maximális kapacitása elérheti az évi 5.5 millió tonnát: Világgazdaság cikke a tranzitvezetékről.
?A MOL vetélytársai
A vetélytársak szempontjából a MOL sajátos iparági közegben versenyez. A természetes összehasonlítási alap a régiós integrált olajtársaságok köre:
- OMV (Ausztria): a régió legerősebb vetélytársa. Integrált modell, hasonló finomítói eszközök, de jóval nagyobb upstream-portfólió és aktívabb LNG-stratégia. Az OMV schwechati finomítójának 2022-es tűzesete és a MOL százhalombattai finomítójának 2025-ös időszakos kiesése is megmutatta, hogy az egyfinomítós kitettség egy-egy operatív eseménytől mennyire függ, szerencsére a MOL-nak nemcsak Százhalombattán, hanem Pozsonyban is van finomítója a szlovákiai leányvállalatán, a Slovnafton keresztül. A NIS pancsovai egysége a diverzifikációt tovább növelheti és ezáltal csökkentheti az ilyen jellegű kockázatokat.
- PKN Orlen (Lengyelország): a régió legnagyobb olajfinomítója, a „madaras kúthálózat”. Az elmúlt évek akvizíciós terjeszkedésével (Lotos, PGNiG, Repsol Polska) méretben jóval meghaladja a MOL-t. A PKN tőzsdei értékeltsége azonban a politikai kockázatok és a lengyel állami befolyás miatt historikusan diszkontált volt, de ilyen összefonódások Magyarországon is megfigyelhetők.
- ENI, a Shell és a TotalEnergies: e három globális szereplő a kiskereskedelemben versenyez a MOL-lal, illetve erős régiós töltőállomás-hálózattal rendelkeznek, de upstream és finomítási téren nem direkt versenytársak a MOL fókuszpiacán.
? Gyakorlatban: a MOL minden kétséget kizáróan Magyarország vezető olajipari vállalata, de a régióban is egyre jelentősebb szerepet tölt be, hiszen vannak érdekeltségei Szlovákiában, illetve ha minden igaz, a jövőben Szerbiában is lesznek. Ami a kúthálózatot illeti, a MOL-nak Magyarországon nagyjából 500 töltőállomása van, a Shellnek durván 210, míg az OMV-nek 170. A korábbi Lukoil töltőhálózatot pedig az Orlen vette át, ez nagyjából 70 helyszínt jelent.
Szintén nem szabad elmenni a tény mellett, hogy a MOL az üzemanyagokon keresztül jelentős tételeket fizet be a magyar költségvetésbe – a benzinen ~158, míg a gázolajon ~149 Ft/liter mértékű jövedéki adó volt az év első negyedévében, erre jön rá az ÁFA, tehát durván 250-280 Ft az üzemanyagok adótartalma – extraprofitadó, ÁFA, TAO és egyéb tételek formájában. Mivel az üzemanyagár politikai kérdés is – jelenleg hatósági árral maximalizálják Magyarországon -, ezért ez egy extra bizonytalansági tényezőt rak az elemzésbe és ez alól a MOL nem tudja magát kivonni. Ezzel mint befektető, szintén számolnotok kell.
?A MOL metrikái?
? Árfolyam és az év katalizátorai
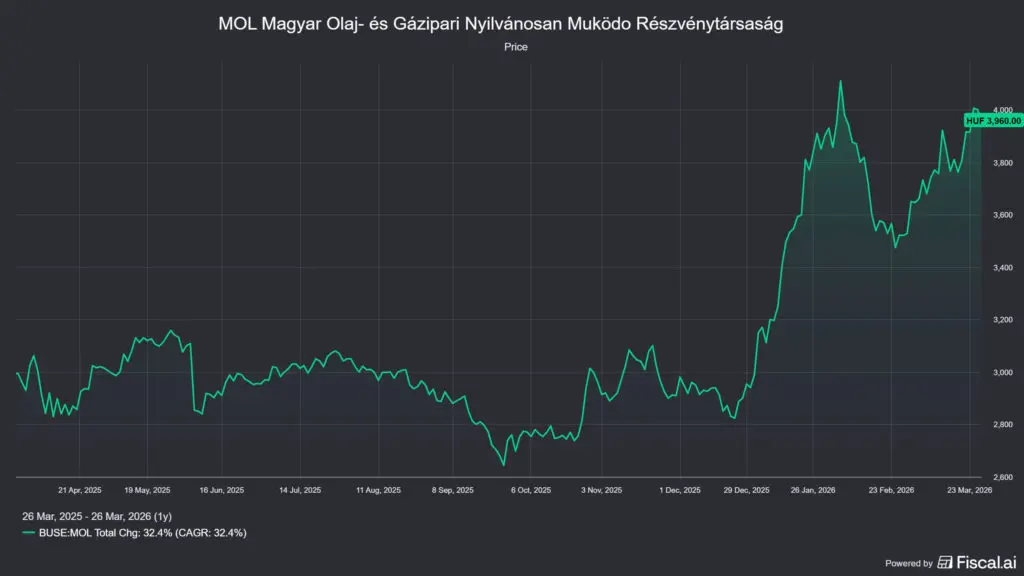
A MOL részvény árfolyama 2026 elején látványos ralizást mutatott: kevesebb mint másfél hónap alatt durván 25 százalékot emelkedett, elsősorban a NIS-felvásárlás bejelentése nyomán. A 2026 februári csúcs közelében, az árfolyam 4100 HUF körül mozgott, majd a globális tőzsdei volatilitás és az iráni konfliktus okozta olajpiaci bizonytalanság hatására valamelyest visszahúzódott, majd visszakorrigált durván 4000-ig. Mi ez, ha nem volatilitás?
Ami az árfolyammozgás hátterét strukturálisan meghatározza: a MOL részvény árfolyama az olajárral erős pozitív korrelációban van, és mivel az olajárat a Brent-kontraktus USD-ben denominálja, a HUF/USD árfolyam is kettős hatást fejt ki az eredményekre. A gyengébb HUF növeli a forintban kifejezett EBITDA-t, de egyben drágítja a devizaalapú finanszírozást is. Ez az összefüggés a 2022-2023-as energiaár-ugrás idején rendkívül jól látható volt: a MOL ekkor érte el a legmagasabb eredményét.
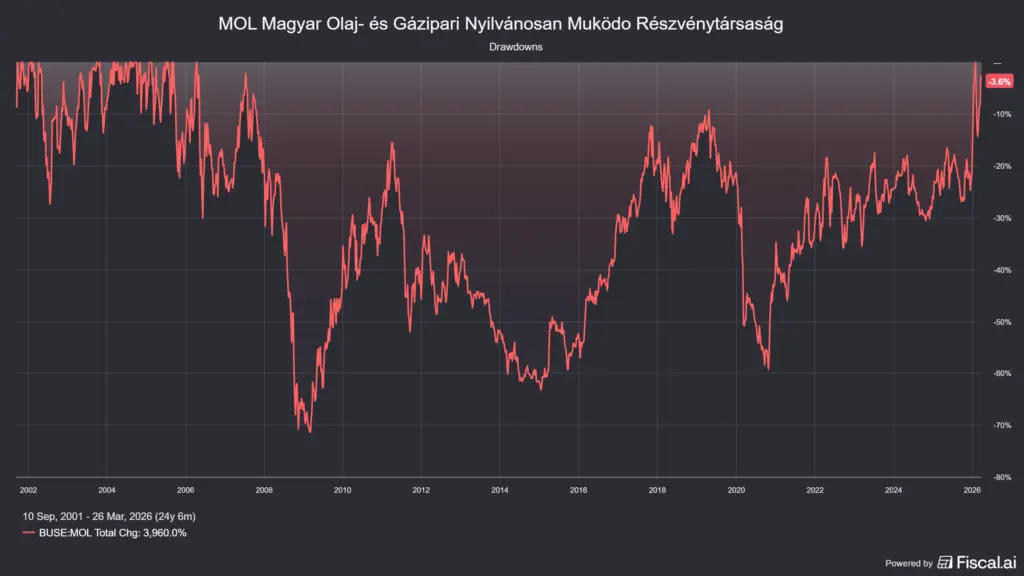
A fontos kontextuális tényező, amelyet sok hazai befektető nem értékel kellőképpen: a MOL árfolyama HUF-ban denominált, ami egyszerre jelenti azt, hogy a magyar infláció és forintgyengülés reálisan növeli a papír forintban kifejezett értékét, de ez a látszólagos hozam forinton kívüli reálvásárló-erő szempontjából részben illuzórikus. Ha valaki EUR vagy USD alapon méri a teljesítményt, a számok kevésbé impozánsak.
? Gyakorlatban: a MOL árfolyamát három fő tényező mozgatja rövidtávon: az olajár (Brent), a HUF árfolyama más devizákkal szemben és az egyedi vállalati hírek (NIS, negyedéves eredmény, osztalékbejelentés stb.). A vállalat az első kettőt nem tudja kontrollálni, ezért a MOL eltér az általam preferált, üzleti modell alapján elemezhető részvényektől, mert itt a makro események nagyon sokat nyomnak a latba, bár ez minden nyersanyag üzletre igaz.
? Értékeltség: EV/EBITDA és az osztalékhozam
A MOL értékeltségének tárgyalásakor az iparági standard mutató az EV/EBITDA, ugyanis a leírások és az amortizáció a tőkeintenzitás miatt olyan mértékű, hogy nettó eredmény szinten erősen torzítja a képet, ha nem kezdtek vele valamit. A MOL jelenlegi EV/EBITDA értéke 3.47, de ez önmagában sokat nem mond el, érdemes megnézni a historikus átlagokat:
- ? EV/EBITDA: 3.47
- ? EV/EBITDA 3 éves átlag: kb. 2.9
- ? EV/EBITDA 5 éves átlag: kb. 2.54
- ?️ EV/EBITDA 10 éves átlag: kb. 3.16
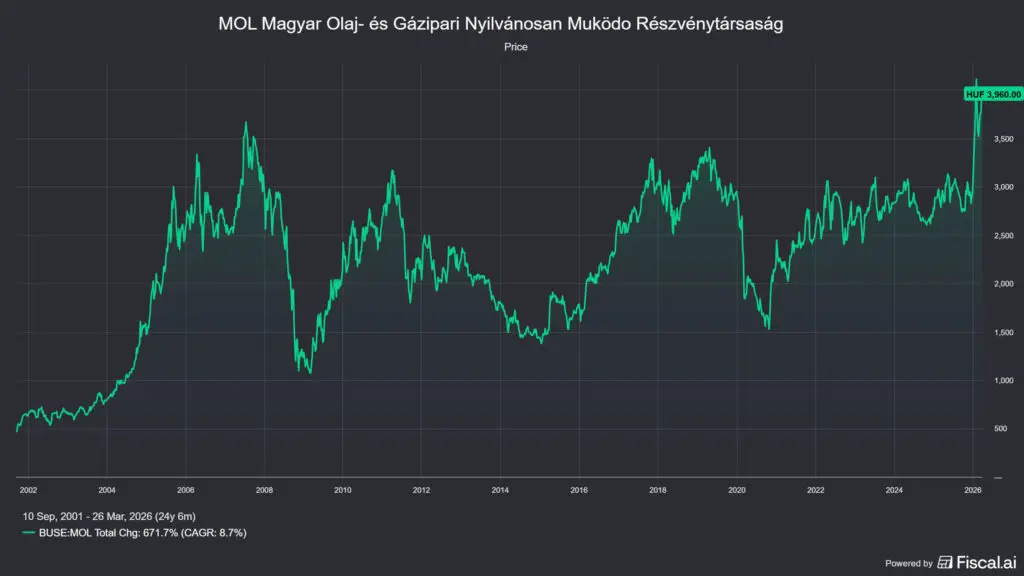
Mint látható, historikusan semmiképpen nem lehet olcsónak nevezni a részvényt, ezt a MOL részvény árfolyam változása is hűen tükrözi.
A MOL osztalékfizető részvény, így osztalékhozam alapján is lehet értékelni. Amire figyelni kell, az az, hogy az osztalékhozam nemcsak azért lehet magas, mert a vállalat azt következetesen emeli, hanem azért is, mert a részvény árfolyama eshet. Az utóbbiról ebben az esetben nincsen szó, hiszen láttátok korábban a MOL árfolyam grafikonját, sokkal inkább a csúcs közelében tartózkodik a papír.
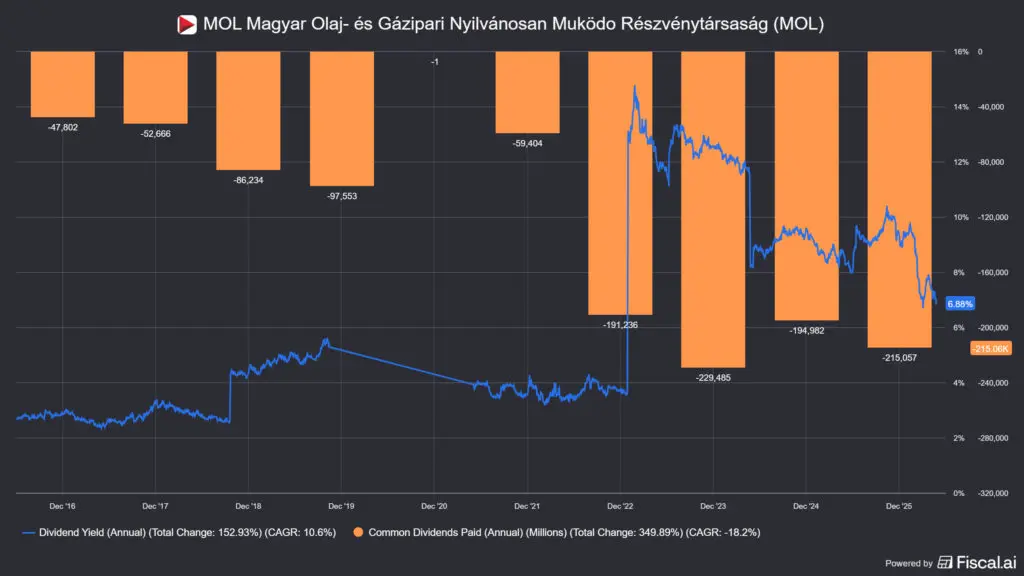
A MOL a 2025-ös eredménye után durván 241 milliárd HUF osztalékot fizethet ki 2026-ban, ami nagyjából részvényenként 300 HUF-ot jelent, ez a jelenlegi árfolyam mellett 7.5%-os osztalékhozamot jelent (az adatforrás a 2025 decemberi állapotot mutatja). Ez soknak tűnhet, de historikusan egyáltalán nem kiemelkedő, az elmúlt 3 évben ennél rendre magasabb volt az osztalék mértéke. Fontos megjegyezni, hogy a MOL az osztalékot alaposztalék + rendkívüli osztalék struktúrában fizeti: az alaposztalék a stabil üzleti teljesítményt tükrözi, a rendkívüli rész az átlagon felüli cashflow-t osztja vissza. Valójában a kifizetési struktúra abból a szempontból lényegtelen, hogy a MOL részvény árfolyama ezen mutató alapján sem néz ki nyomottnak.
?️ Az állam és a MOL: a különleges együttélés anatómiája
A MOL tulajdonosi struktúrája rendkívül sajátos, a közép-európai régióban egyedülálló konstrukciót mutat, amelyet befektetőként pontosan érteni kell, anélkül, hogy politikai szűrőn keresztül néznénk azt. A MOL formálisan magánvállalat, amelynek részvényeit a Budapesti és Varsói Értéktőzsdén kereskedik. Az állam közvetlen részvényes gyanánt már 2006 óta mindössze 1 darab „B” sorozatú szavazatelsőbbségi részvénnyel (arany részvény) rendelkezik, amely bizonyos stratégiai döntések vétójogát biztosítja, de töredéknyi gazdasági érdekeltséget jelent.
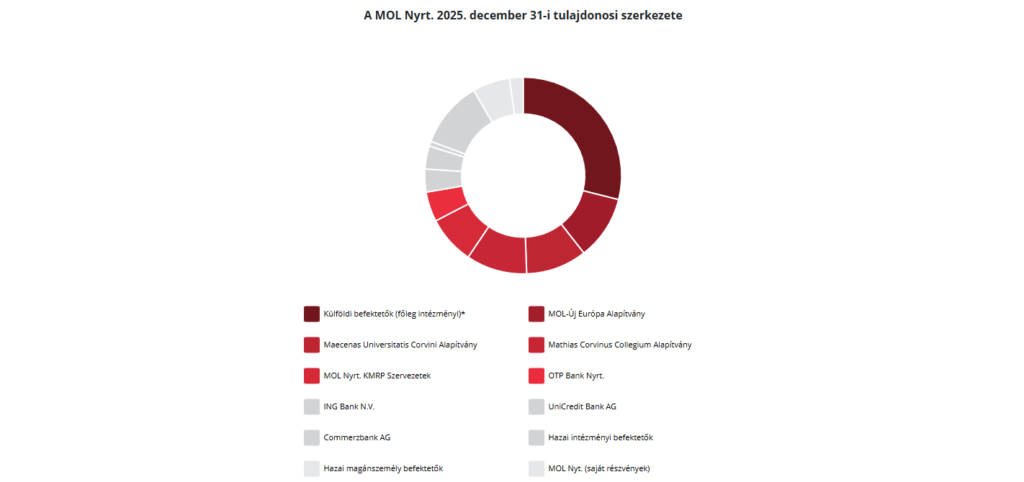
Az érdemi képlet ennél összetettebb. Az elmúlt évek folyamán az állam és a MOL maga is részesedéseket juttatott három magánalapítványnak: a Maecenas Universitatis Corvini Alapítványnak (amelynek kuratóriumi elnöke Hernádi Zsolt), a Mathias Corvinus Collegiumnak és a MOL-Új Európa Alapítványnak. E három intézmény összesen ~31 százalékos tulajdoni hányadot képvisel a MOL-ban. Az OTP Bank ezen felül közel 9 százalékos részesedéssel bír. Mindezek összességeként a részvények durván 40%-a van hazai, intézményi jellegű kézben, ami a vállalatirányítás szempontjából stabilitást jelent, a külső tőkepiaci nyomás ennek megfelelően csökkent. A fenti struktúrák természetesen teljesen nyilvánosak, bárki ellenőrizheti ezeket a MOL befektetői kapcsolatokért felelős oldalán: befektetői kapcsolatok.
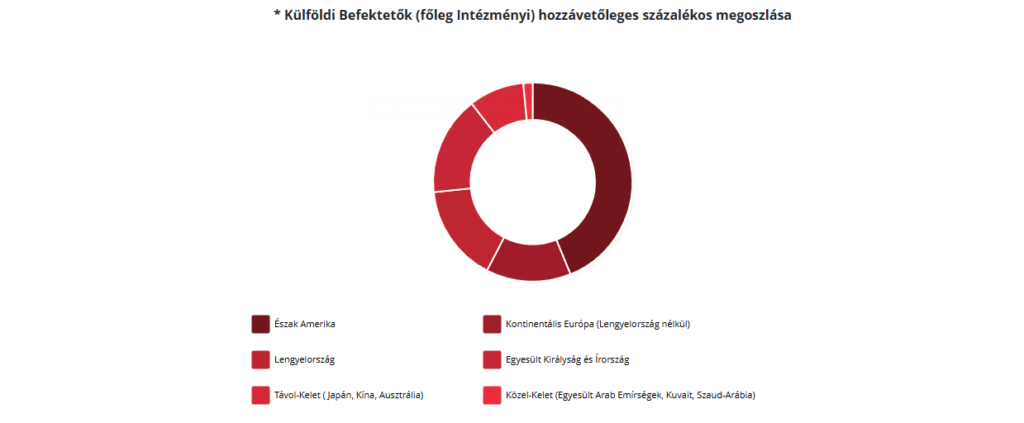
Befektetői szemszögből ez kétféle következménnyel jár. Az első következmény pozitív: a MOL-t nehéz ellenséges felvásárlásokkal fenyegetni, mint ahogy azt az OMV kísérelte meg a 2000-es évek közepén. Ez stabilitást ad, a menedzsment hosszú időhorizonton gondolkodhat. A második következmény neutrális, de érdemes figyelni rá: az állam hozzáállása az energiaárszabályozáshoz (hatósági üzemanyagárak, extraprofitadók) közvetlenül befolyásolják a profitabilitást, és a MOL egy-egy adóintézkedéssel szemben viszonylag kiszolgáltatott pozícióban van.
Külön érdemes kiemelni, hogy a MOL-nál az igazgatóság lemondásai is hírértékűek: 2026 márciusában vált ismertté, hogy Bacsa György stratégiai igazgató 2026. április 30-i hatállyal kilép az igazgatóságból, ő volt az egyik legfontosabb szereplője a NIS-tranzakciónak is. Az ilyen vezetői mozgások önmagukban nem okoznak strukturális törést, de jelzik, hogy a szervezeti átrendezés a holdinggá alakítás (2025 október) után belső transzformációs folyamatokat indított el.
? Kockázati tényezők
- ?️ Olajár-volatilitás: a MOL eredménytermelése a Brent olaj árfolyamával közel lineáris összefüggésben van. Ha az olajár tartósan 65 USD alá esik, az EBITDA szignifikánsan csökken, és az osztalékpolitika fenntarthatósága megkérdőjeleződhet. Ez a kockázat külső tényezőktől függ, a menedzsment nem tudja befolyásolni, csak tompítani a portfólió-diverzifikációval.
- ? Forint/dollár árfolyamkockázat: a bevételek USD-ben denominálódnak, a finanszírozási struktúra részben EUR/HUF kitettséggel bír. Az erős HUF relatív eredményhígító hatású, egy gyenge HUF viszont inflálva mutatja a forintszámokat.
- ⚖️ Szabályozói és adókockázat: az extraprofitadók, hatósági üzemanyagárak bevezetése, vagy a downstream szegmenst érintő EU-szintű klímaszabályozás (pl. CBAM, karbonárazás) közvetlen EBITDA-kockázatokat hordoz. A magyar állammal szemben a MOL ráadásul inkább alárendelt alkupozícióban van, semmint hogy diktálná a feltételeket.
- ? NIS-integrációs és geopolitikai kockázat: a NIS-felvásárlás lezárásához szükséges az OFAC-engedély, a szerb hatóság jóváhagyása és az adásvételi szerződés aláírása (2026. március 31-i céldátum). Ha az engedélyezési folyamat elakad, akkor az a vételár és a finanszírozás szempontjából is bizonytalanságot hoz. Hosszabb távon a NIS integrációja operatív kihívásokat jelent, de egyben jó lehetőség is a terjeszkedésre.
- ? Energetikai átmenet kockázata: a közép-hosszú távon csökkenő fosszilis üzemanyag-kereslet a finomítói eszközök értékét fokozatosan erodálja. De ezt a kockázatot pár évig szerintem még nem kell a MOL-nak futnia, és a MOL részvény ár mozgását érdemben nem is befolyásolta eddig.
? Gyakorlatban: a MOL kockázatprofiljában az olajárkockázat az egyik legnagyobb tényező, amelyet a befektető semmivel sem tud fedezni a részvény szintjén. Ez önmagában nem ok a kizárásra, de azt jelenti, hogy a MOL portfólióban betöltött súlyának megállapításakor a szisztematikus olajárkitettséggel számolni kell. Ha valaki már rendelkezik más energetikai szektorbeli pozíciókkal (pl. OMV, Shell, XOM), a MOL additív olajárkitettséget jelent, nem diverzifikációt.
Bár konkrét adatot nem találtam a MOL egyensúlyi (breakeven) olajárára, de az éves tőkeberuházások 1.7-1.8 milliárd USD-re rúgnak, erre jönnek rá az egyéb tételek, mint például az osztalék. Kiindulva a nagyobb méretű, külföldi olajtársaságok, mint például az Exxon Mobil (40-42 USD) vagy a Chevron (50-55 USD) egyensúlyi olajáraiból, a MOL-csoportnak ez a pont valahol 55-65 USD között lehet.
?MOL: megszoksz vagy megszöksz??
A MOL körüli befektetői vita kevésbé ideológiai természetű, mint a Tesláé vagy a Nvidiaé, inkább pragmatikus: mennyire értékelhetjük fel az osztalékhozamot és a EBITDA-stabilitást a geopolitikai és szabályozói kockázatok mellett? Két tábor létezik, és mindkettőnek vannak komoly érvei.
? Bikák mondják (optimista szcenárió):
- ? A NIS-felvásárlás évtizedes növekedési ugrás: a NIS pancsovai finomítójával, szerbiai kúthálózatával és upstream portfóliójával a MOL egyszerre növeli kitermelési kapacitását, finomítói volumenét és kiskereskedelmi jelenlétét a Balkánon. Az ADNOC-partnerség (arab befektetők) regionális energiabiztonsági narratívát ad a tranzakciónak, ami intézményi befektetői érdeklődést is vonzhat.
- ? Vonzó osztalékhozam a jelenlegi kamatkörnyezetben: a jelenlegi, 7.5% körüli osztalékhozam egy befektetési kategóriájú (investment grade) vállalatnál ritkaságnak számít. Olyan befektetőknek, akik kifejezetten magas osztalékhozamú vállalatokat keresnek, a MOL jó választás lehet.
- ? Finomítói hatékonyság strukturálisan javul: a százhalombattai és pozsonyi finomítók modernizációja, a petrolkémiai mix optimalizálása és a magasabb hozzáadott értékű termékek részarányának növelése lassan, de láthatóan emeli az egységnyi feldolgozott kőolajra jutó EBITDA-t. Például tudtátok, hogy az egyik legnagyobb marzs az olajiparban nem is az alapterméken van, hanem a kapcsolódó szolgáltatások értékesítésekor jelenik meg? Például a Fresh Corner termékkínálatában.
- ? A körforgásos gazdaság opcionalitása: a MOHU által ellátott hulladékgazdálkodási koncesszió és a megújuló villamosenergia-projektek 2026-2028-ra olyan EBITDA-szegmenst nyithatnak meg, amely az olajárkockázattól teljes mértékben független. Még ha kicsi is a súlyuk, a diverzifikáció felé tolják a cég portfólióját.
- ? Alacsony eladósodottsági kitettség: a vállalat durván 580 milliárd HUF készpénzen ül, az adósság/tőke mutatója ~0.4 (NIS előtt) konzervatív adósságpolitikát jelent. Ez lehetővé teszi, hogy a cég egy esetleges olajáresés idején se kényszerüljön az osztalék drasztikus megnyirbálására.
? Medvék mondják (pesszimista szcenárió):
- ?️ Olajár-ciklus fordulata: ha a Brent tartósan 60 USD alá esik (pl. globális recesszió, vagy az OPEC+ kínálatbővítési fordulata miatt), a MOL EBITDA-ja akár 800-1000 millió USD-re is csökkenhet. Jelenleg viszont az iráni háború hatásai miatt ennek pont az ellenkezője látszik kialakulni.
- ⚖️ Szabályozói kockázat nem szűnik meg: az energiapiaci szabályozás történetileg kiszámíthatatlan volt a régióban, beleértve a hatósági árak visszatérésének opcióját, az extraprofit-adók lehetséges módosítását, vagy az EU karbonárazási rendszerének szigorítását.
- ? NIS-integráció nem kockázatmentes: az OFAC-engedély megszerzése, a Gazpromnyeft-tel való pénzügyi elszámolás bonyolultsága (hogyan jut el az összeg az orosz félhez?) és a NIS geopolitikai pozíciója (szerb-orosz közelség, OPEC+ dinamika, Balkán-geopolitika) olyan kockázatokat hordoz, amelyek a lezárás előtt nehezen beárazhatók. Ha az üzlet nem zárul le, a befektetők nagy része elveszti a MOL részvény árfolyam mozgásának egyik fő hajtóerejét.
- ? Fosszilis eszközök hosszú távú értékvesztése: egy 15-20 éves időhorizonton a finomítói kapacitások reálértéke csökken az elektromobilitás terjedésével és az energiaátmenet miatti kereslet eséssel. A MOL jelenleg intenzíven invesztál a megújulókba és a körforgásba, de a portfolió-átalakítás évtizedes folyamat, és a befektetői türelem véges. Érdemes ellátogatni a MOL ezzel kapcsolatos aloldalára: Downstream 2030+ vision.
- ? Likviditás és BUX-kontextus: a MOL a BÉT domináns szereplője, ami azt jelenti, hogy az árfolyama nemcsak saját fundamentumoktól, hanem a HUF általános megítélésétől és a hazai piaci likviditástól is erősen függ. Amikor a globális befektetők kockázatkerülővé válnak, a Budapesti Értéktőzsde nagyobb diszkontot termel, mint amit a fundamentumok indokolnának.
? Gyakorlatban: a MOL melletti és elleni érvek egyike sem egyértelműen domináns. Az a befektető, aki az EUR-ban vagy USD-ben kifejezett reálhozamra optimalizál, és az olajárkockázatot nem kívánja vállalni, a MOL-t nem fogja egy jó célpontnak érezni. Az a befektető viszont, aki HUF-ban gondolkodik, az osztalékhozamot és a stabil cashflow-t értékeli, és a hazai/régiós energetikai kitettséget célzottan keresi, a MOL-t egy korrekt, ha nem is izgalmas, hosszútávon is tartható pozíciónak fogja találni. Viszont a jelenlegi áron valószínűleg a legtöbben drágának ítélik majd meg a céget.
?A MOL (MOL) helyzetének összegzése?
A MOL egy masszív, jól menedzselt ipari vállalat, amely jelenleg a politikai és geopolitikai kockázatok „túsza”. A MOL részvény árfolyam a fundamentális értékéhez képest nem igazán nyomott, annak ellenére sem, hogy kiváló osztalékhozamot biztosít. A NIS rali az egekbe lökte az árfolyamot, historikusan ennél jóval olcsóbban szokott forogni a tőzsdén a papír, gyakorlatilag történelmi csúcs közelében van az árfolyam.
Az olajrészvények egyébként sem arról híresek, hogy kockázatmentesek lennének. Egy nagyon tőkeintenzív, ciklikus iparágról van szó, a termékek, amiket előállítanak sokszor a társadalmi problémák kereszttüzében vannak, emiatt az állami szabályzók nagyon jelentős kihatással vannak a profitabilitásra. Mindemellett a külső tényezők is erőteljesen tudják az árakat mozgatni, amelyekre a MOL-nak semmilyen kihatása nincsen. Ezek pedig mindenképpen indokolnának a szokásoshoz képest valamilyen diszkontot, amit viszont jelenleg a papír nem tud felmutatni.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvénykeresőjét és portfólió kezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt Kérdések: Szakmai kérdések a MOL kapcsán
Miért nem követi szorosan a Mol részvény árfolyam a világpiaci olajárat?
Bár van korreláció, a MOL részvény árfolyam mozgását gyakran egyéb tényezők is befolyásolják, mint a puszta nyersolajár. Ilyen például a Brent-Ural spread (az orosz és az északi-tengeri olaj árkülönbsége), vagy a kormányzati elvonások mértéke. Ha az olajár nő, de a kormány ezzel párhuzamosan emeli a bányajáradékot vagy a különadókat, a részvény árfolyama stagnálhat vagy akár eshet is, mert a profitnövekedés elillan.
Mekkora osztalékra számíthatunk a 2026-os évben?
A MOL igazgatósága tartja magát a transzparens osztalékpolitikához. A 2025-ös rekordközeli finomítói marzsok alapján az elemzői konszenzus szerint az alaposztalék mellett jelentős rendkívüli osztalék kifizetése is várható 2026-ban. A pontos mérték a cash-flow helyzettől és a beruházási tervektől függ, de a piaci várakozások 300 HUF közötti részvényenkénti kifizetést prognosztizálnak, legalábbis a cikk írásának időpontjában.
Hogyan érinti a zöld átmenet a Mol részvény árfolyam hosszú távú kilátásait?
A MOL a „2030+” stratégiájával válaszol a kihívásra: a finomítást fokozatosan vegyipari alapanyaggyártássá (poliol projekt) alakítják át, a benzinkutakat pedig mobilitási központokká. A hulladékgazdálkodási koncesszió megszerzése is ezt a célt szolgálja. Ha a MOL sikeresen transzformálja magát egy körkörös gazdasági szereplővé, az csökkentheti a kitettségét az olajártól. A lényegében tartós műanyagok gyártására létrehozott poliol projektről itt olvashattok: poliol projekt.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.