
?Miről szól a Piaci Impulzus rovat??
Mi mozgatja az Opus részvény árfolyam grafikonját? Valódi értéket teremt-e a konglomerátum, vagy inkább politikai konstrukció? Ezek a kérdések forogtak a fejemben, amikor elkezdtem írni ezt a cikket, amely, a sorozat többi tagjához hasonlóan, nem mélyelemzés, hanem gyors, lényegre törő pillanatkép az Opus Global Nyrt. aktuális helyzetéről.
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40-50 órát is igénybe vehet. Befektetőként ennyi energiát minden egyes cég elemzésébe lehetetlen beletenni, ha kellően hosszú figyelőlistát szeretnétek hatékonyan kezelni. Ezért hoztam létre a Piaci Impulzus rovatot, amely betekintést enged pillanatkép gyanánt egy-egy részvénybe, most éppen az Opus Global dolgaiba, és nagyjából felvázolja az aktualitásokat.
A célom nem napi kereskedési tippek osztogatása vagy technikai alakzatok elemzése. Helyette gyors, lényegre törő fundamentális minielemzéseket adok közre, amik segítenek az előszűrésben. Ezek az impulzusok segítenek észben tartani, hogy az Opus Global vagy más piaci szereplő aktuális árfolyammozgása érdemel-e mélyebb vizsgálatot, vagy csak egy futó piaci jelenségről van-e szó.
A részvény aloldalát részletes adatokkal itt találjátok: OPUS részvény oldal
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
?Tartalomjegyzék?
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- ❓Mit csinál az Opus Global?
- 💡Az Opus Global jelenlegi helyzete és vetélytársai
- 🎢Az Opus Global metrikái
- ✅Az Opus Global: megszoksz vagy megszöksz?
- 📝A tézis összegzése
? Mit csinál az Opus Global?
Az Opus Global Nyrt. egy budapesti székhelyű ipari konglomerátum, amely a Budapesti Értéktőzsdén OPUS ticker alatt forog és a BUX index tagja. A cég mai formájában 2017 óta létezik: ekkor szerezte meg Mészáros Lőrinc az irányítást az addig Opimus Group névre hallgató holdingban, és kezdte el feltölteni azt stratégiailag fontos magyarországi eszközökkel. Ez a körülmény egyszerre magyarázza az Opus részvény árfolyam mozgásának sajátosságát és a befektetők megosztottságát a papírt illetően.
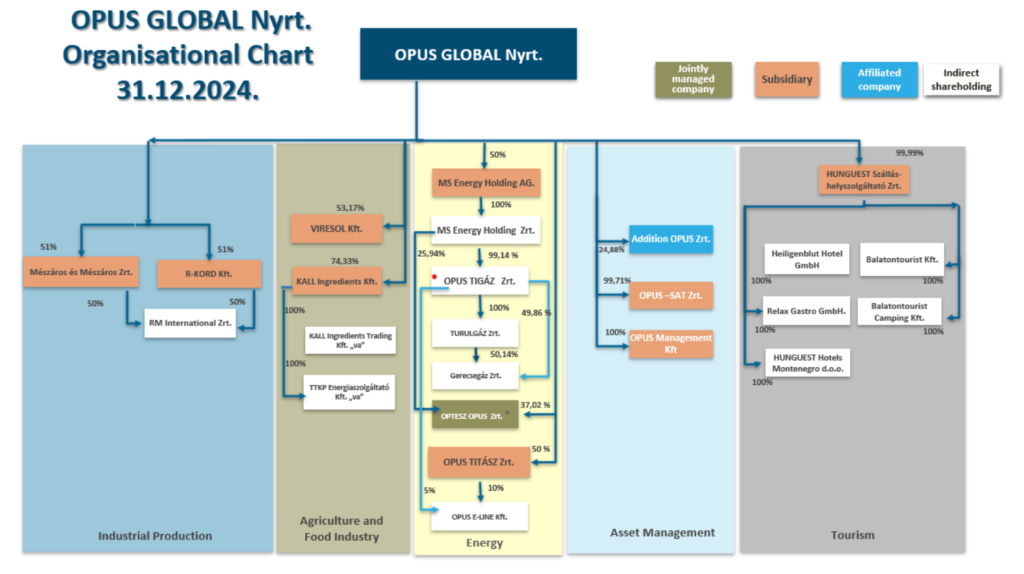
Az Opus Global öt fő szegmensben tevékenykedik:
- ⚡ Energetika (35%): a cégcsoport egyik legdinamikusabban növekvő szegmense, a Tigáz, a Titász, a Mátrai Erőmű és a megújuló energiához kapcsolódó projektek révén. Az energetika az elmúlt évek EBITDA-növekedésének fő hajtóereje volt. Ez a szegmens teljesen Magyarországról szerzi a bevételeit.
- ?️ Ipari termelés (45%): ez a legnagyobb árbevételű szegmens, elsősorban fémipari és épületgépészeti termékek gyártásával (kandalló, tűzhely, ipari berendezések exportra) foglalkoznak. Az EUR/HUF árfolyam közvetlenül befolyásolja az eredményt, mivel a termékek döntő része exportra megy.
- ? Élelmiszeripari és mezőgazdasági tevékenység (10-12%): az élelmiszeripar a portfólió stabil, de kisebb marzsú szegmense. Ide tartoznak a baromfi- és agráripari érdekeltségek.
- ? Turizmus (7-8%): a Hunguest Hotels szállodalánc révén az Opus Global az egyik legnagyobb magyarországi szállodai szereplővé vált. A szegmens pandémia utáni talpra állása meglepően erős volt.
- ? Vagyonkezelés és egyéb: kisebbségi részesedések kezelése, pénzügyi befektetések.
? Gyakorlatban: az Opus Global egy klasszikus konglomerátum, több, egymástól nagyon különböző iparágban van jelen, amelyeket nehéz egységes értékelési keretbe szorítani. Ez önmagában értékelési diszkontot szokott eredményezni a tőkepiacokon: a befektetők általában nem szeretik, ha nem tudják egyértelműen megmondani, mit is vesznek pontosan.
A tőzsde világában azonban ez nem egy ismeretlen konstrukció, ilyen például az Exor NV., de a Berkshire Hathaway is, ezeket a felvásárló konglomerátumokat hívják roll-up típusú intergátoroknak. Ez azt jelenti, hogy nem specializálódnak egyetlen niche iparágra, hanem minden olyan szegmensben tevékenykednek, ahol értéket találnak. A probléma az, hogy nagyon nehéz a teljes konglomerátum értékét meghatározni, ezeket a holdingból kivenni (kiárulni) nem lehet, ezért forognak diszkonton. Sok befektetőnek van averziója azzal szemben, hogy olyan eszközöket is megkapnak a konglomerátum csomag részeként, amit egyébként nem vennének meg a piacról.
? Az Opus jelenlegi helyzete és vetélytársai
Az Opus Global egy sajátos helyzetben lévő tőzsdei szereplő: bevételének nagy részét olyan iparágakban termeli, ahol az állami megrendelések és a szabályozói környezet meghatározó szerepet játszanak. Az energetika esetében ez az állami árszabályozás, az ipari termelésnél az exportpiacok alakulása, az építőiparnál a közbeszerzési környezet. Értelemszerűen egy ilyen keretben az állam szándékától függ az, hogy a konglomerátum mennyi bevételre tehet szert, hiszen az állami szerepvállalás miatt a verseny nem olyan nyílt, mint a szabad piacon.
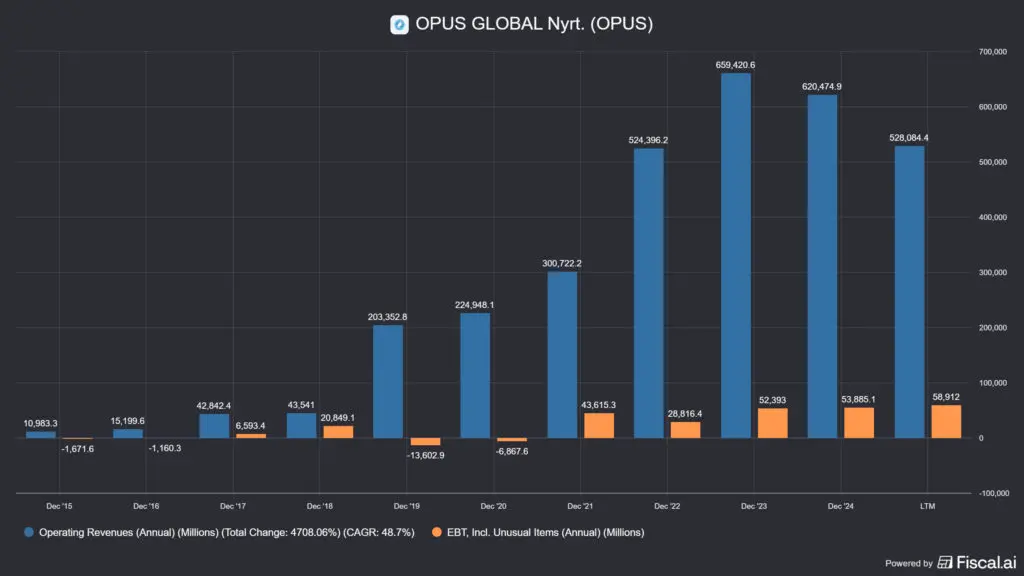
A 2025-ös adatok alapján a cégcsoport bevétele elérte az 528 milliárd HUF-ot, az EBIT ~59 milliárd HUF-ra emelkedett, ez az előző évekhez képest 13.7%-kal nőtt. Az árbevétel jelentősen visszaesett, ez a trend 2 éve tart, míg 2023-ban közel 660 milliárd HUF volt az Opus Global árbevétele, ez zsugorodott az említett 528 milliárd HUF-ra, de a hatékonyságjavító intézkedések eredményeként a profitabilitás nőtt, ami pozitív operatív jelnek tekinthető. Ez számokban kifejezve 20.9%-os javulást jelent, azonban korrigálni kell a HUF/USD árfolyammal, így ha dollárról forintra váltjátok a számokat, akkor a 2025-ös év USD gyengülése miatt a forint alapú számok alacsonyabbak lesznek.
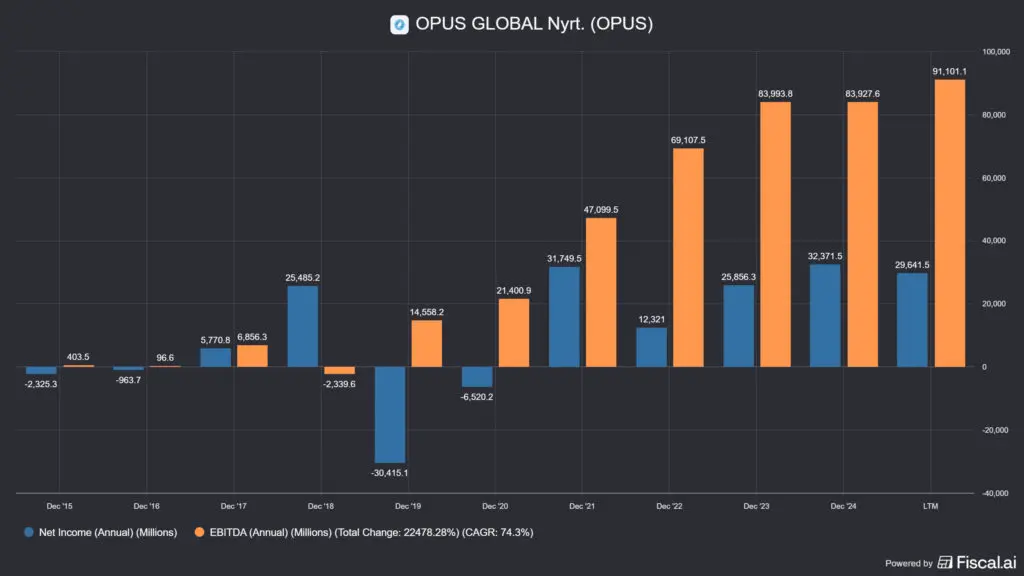
Az EBITDA-n látszik, hogy a 2017-es tulajdonátvétel után a konglomerátumot felskálázták, az adózás előtti eredmény 6.85 milliárd HUF-ról 2025-re 91 milliárd HUF-ra emelkedett, ez a tendencia a bevételekben is megfigyelhető. Vagyis, az Opus Global 10 éve egy teljesen másik vállalat képét festi le, mint napjainkban, a beáramló tőke főleg állami megrendelésekhez köthető.
? Vetélytársak és összehasonlítási alap
Az Opus Global esetében a direkt versenytársak meghatározása nehéz, pontosan a konglomerátum-jelleg miatt:
- ? épületgépészet/ipari termelés területén a nemzetközi szereplők (pl. Vaillant, De Dietrich) és a hazai kisebb gyártók jelentenek versenyt az exportpiacokon.
- ⚡ Energetika területén az ALTEO Nyrt. (Wallis érdekeltség) a legközelebbi tőzsdei összehasonlítási alap, kisebb, fókuszáltabb megújuló energetikai cég, amelynek értékeltsége az Opuséhoz képest átláthatóbb üzleti modellben működik.
- ? Turizmus területén a Hunguest a Danubius Hotels (amely az angol CP Holdings tulajdona) csoporttal versenyez a hazai piac felső szegmensében.
- ? Holdingként a leginkább összehasonlítható struktúra az AutoWallis vagy a 4iG, amelyek szintén BÉT-en jegyzett konglomerátumok, amelyek hasonló politikai dinamikával rendelkeznek.
? Gyakorlatban: az Opus részvény árfolyam változása szempontjából nem iparági konkurenseket vagy az iparágra ható dinamikákat kell figyelni, hanem sokkal inkább azt, hogy a szabályzói környezet hogyan változik. Az Opus Global a „politikailag exponált hazai konglomerátumok” csoportjába tartozik, és azt kell kiderítenetek, hogy azon belül hol helyezkedik el a kockázat-hozam profilja szerint.
? Az Opus metrikái
? Árfolyam és katalizátorok
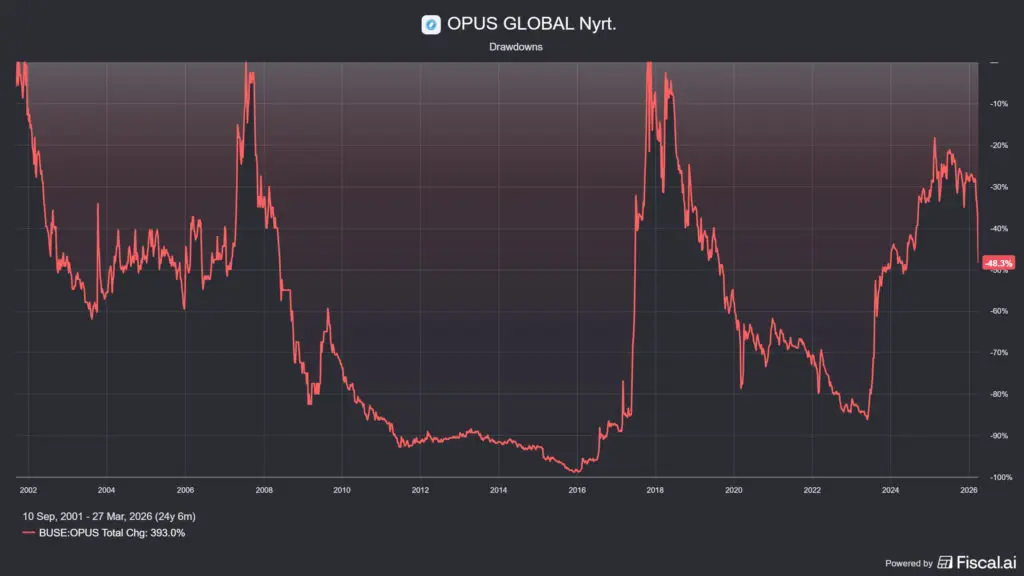
Az Opus részvény árfolyama 2023-ban látványosan teljesített: az év elején ~100 HUF körül állt, és 2025-ös év közepére 630 HUF-ig emelkedett, ami több mint hatszoros emelkedést jelent. Ez egyértelműen felülteljesítés a BUX-hoz képest, és elsősorban az energetikai szegmens erős eredményének, a részvény-visszavásárlási programnak és az általános BÉT-ralizásnak köszönhető. A jelenlegi árfolyam valahol 400 HUF alatt mozog a cikk írásának pillanatában.
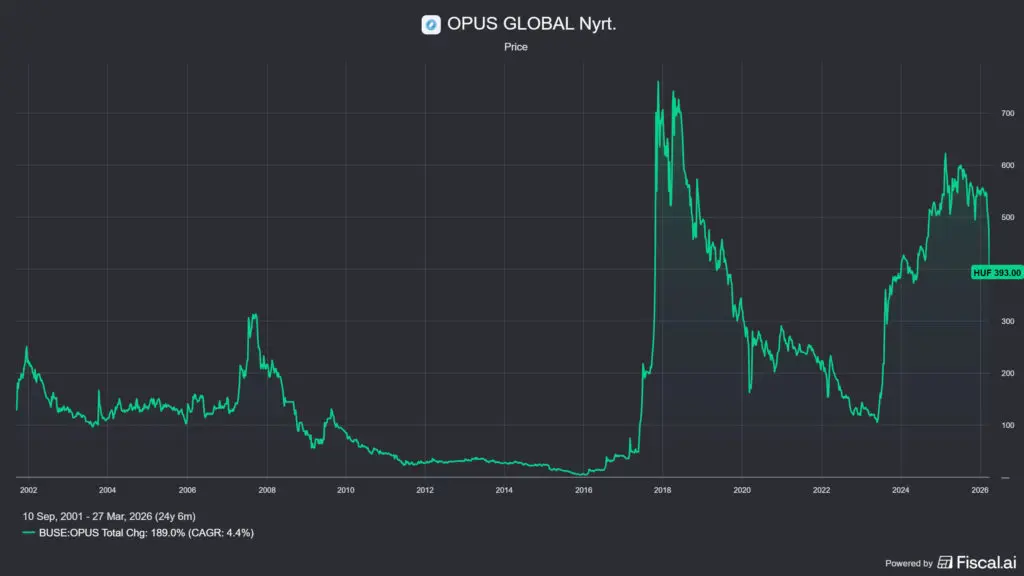
Az Opus részvény árfolyam mozgását rövidtávon három tényező mozgatja leginkább: az energetikai szegmens negyedéves eredménye, a részvény-visszavásárlási program bejelentései (amelyek rendszeresen pozitív lökést adnak), valamint a politikai hírek, különösen a közbeszerzési megrendelések és a szabályozói változások. Mivel Magyarországon 2026 április 12-én választásokat tartanak, az eső árfolyam ezzel is kapcsolatban lehet, hiszen ha a piac azt várja, hogy az Opus Global kapcsolata gyengül a regnáló hatalommal, akkor vélhetően ez az árbevételre és a profitabilitásra is erőteljes hatással lehet.
? Értékeltség
Az Opus értékeltsége bizonyos metrikák szerint, első ránézésre, vonzónak tűnik:
- ? P/E (TTM): ~8
- ? EV/EBITDA: ~5
- ? P/FCF: ~200
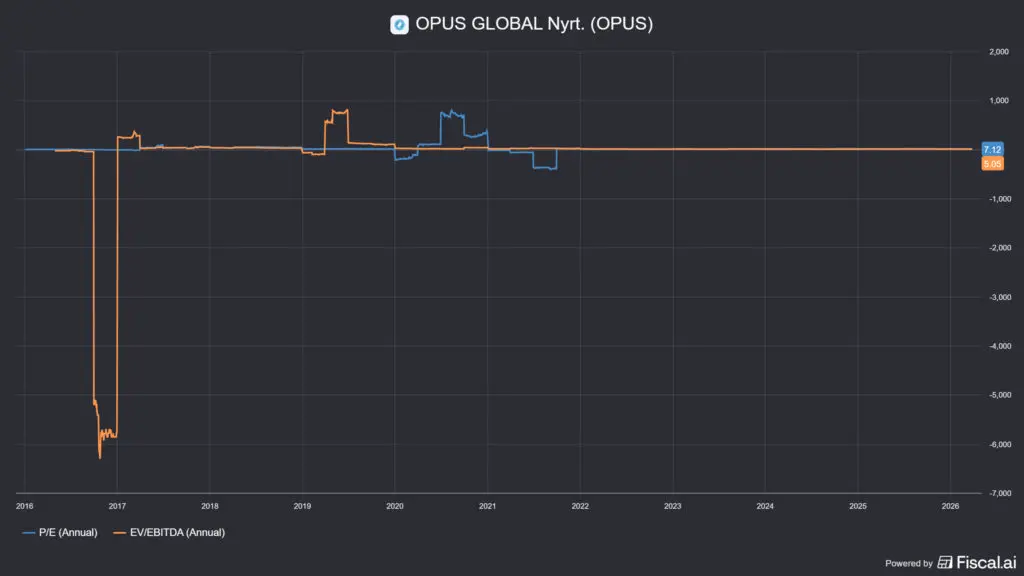
Ha kizárólag a P/E és az EV/EBITDA értékeket nézitek, akkor a cég olcsónak tűnhet, viszont a P/FCF extrém magas, ami azt jelenti, hogy lényegében a vállalat nem termel érdemleges casht, amit vissza lehetne forgatni az üzletmenetbe. Ez jellemzően az egészségtelen tőkefelhasználás eredménye, ugyan a vállalat nagy árbevételre teszt szert, de ebből nem igazán keletkezik készpénz. Ennek lehet az is az oka, hogy nagyok a költségek, nem megfelelő a menedzselése a cégnek, de lehet számviteli oka is, ennek külön utána kell menni. Viszont a váltakozó P/FCF általában nem jelent jót, de biztosan nem a stabilitás jele. Ilyenkor érdemes ránézni a tuljadonosi értékteremtésre, amit a lenti metrikák jól bemutatnak.
?Értékteremtés, ROIC és ROCE
A konglomerátum cégeknek, így az Opus Globalnak is, az egyik elemzési problémája, hogy szét kell szálazni az egyes ipari szegmenseket és külön megállapítani azt, hogy melyikből származik a bevétel és a nyereség nagy része, illetve, hogy ezek valóban értékteremtő szektorok-e. Viszont, mivel minden holding vállalat a mérleg- és eredménykimutatásában ezeket a számokat aggregálja, sokkal jobban jártok, ha az értékteremtési mutatókat veszitek alapul. A dolgokat leegyszerűsítve: ha a befektetett tőkén elért megtérülés (ROIC) nagyobb mint az átlagos tőkeköltség (WACC), akkor a vállalat értéket teremt, egyébként tulajdonosi értéket pusztít. Mivel az Opus Globalban jellemzően tőkeintenzív iparágak vannak, nem hiszem hogy nagyot tévedek, ha a szokásos ökölszabályt használom, vagyis a WACC-re 10%-ot határozok meg.
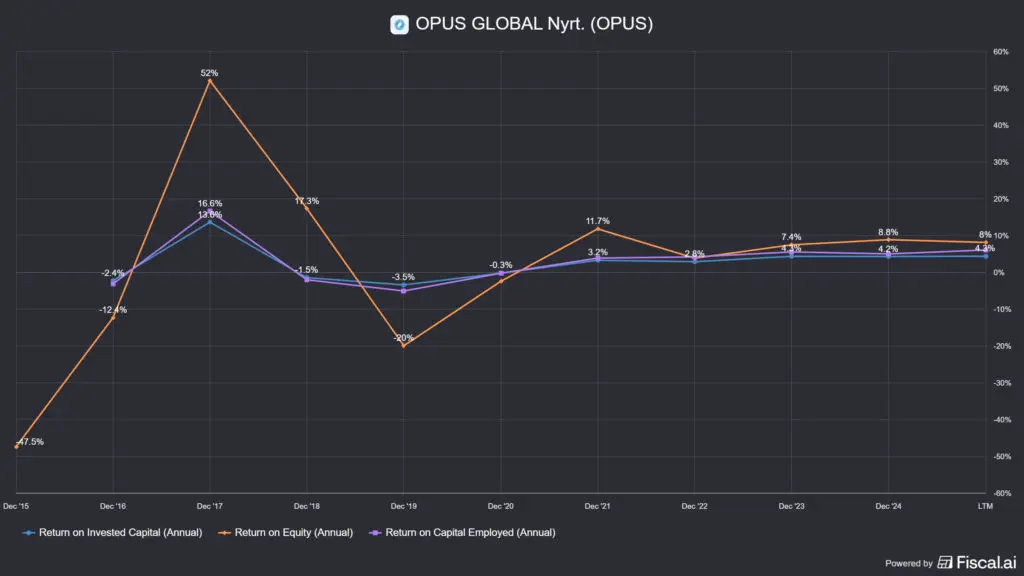
A fenti képen látható, hogy ezt a ROIC értékek nem érik el, és nagyjából ez igaz a többi, hasonló mutatóra is. A trend viszont javuló, de olyan alacsony bázisról indul, hogyha nem történik valami nagy csoda, akkor a tulajdonosok igazából egy nem értékteremtő vállalatban szereznek részesedést. Tehát, bár az értékeltség olcsónak tűnhet, az árfolyam eséshez két esemény is köthető: egyrészt a politikai narratíva és az ehhez kapcsolódó bizonytalansági faktor, a másik pedig az, hogy az Opus Global metrikái finoman szólva sem egyenletesen emelkedő pályán vannak, mi több, a számok alapján pusztítják a tulajdonosi értéket. Ezt pedig a piac árazza, és nyomottabb értékeltséggel honorálja.
?️ Tulajdonosi szerkezet
Az Opus részvény kapcsán a tulajdonosi szerkezet az egyik legfontosabb kontextuális tényező. Mészáros Lőrinc különböző holdingstruktúrákon (Konzum PE Magántőkealap, Talentis Group, Addition OPUS Zrt.) keresztül közvetve és közvetlenül a cég meghatározó tulajdonosa, több mint 50%-nál nagyobb, összesített szavazati erővel. Ez két dolgot eredményez: a Mészáros csoport lényegében egyedül dönthet a cég sorsáról, a másik pedig, hogy az ideálisnál alacsonyabb közkézhányad forog a tőzsdén, ami a likviditást és az intézményi befektetői vonzerőt egyaránt korlátozza.
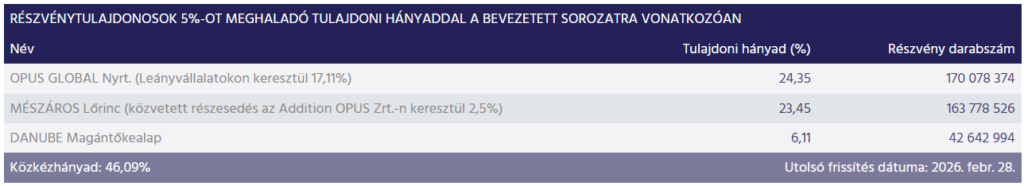
? Gyakorlatban: az alacsony közkézhányad azt jelenti, hogy az Opus részvény árfolyamát viszonylag kis volumen is képes érdemben megmozdítani, ez kétélű fegyver: gyors emelkedést és gyors esést is lehetővé tesz, ahogyan ez pár éve is látható volt.
? Kockázati tényezők
- ?️ Politikai kockázat: az Opus Global portfóliójának értéke és jövedelemtermelő képessége részben a mindenkori kormányzati és szabályozói döntésektől függ. Ha a politikai széljárás megváltozik, az az energetikai szegmensben, az építőiparban és a közbeszerzési bevételekben egyaránt éreztetheti hatását.
- ? Konglomerátum-diszkont: a tőkepiacok jellemzően diszkontálják a vegyes portfólióval rendelkező holdingokat, mert az egyes üzletágak gyengeségei keresztszubvencionálják egymást, a befektető pedig nehezen tudja megítélni a valós értéket és főleg nem tudja kivenni a csomagból csak a számára értékes eszközöket (vagyis, egy veszteséges iparág számait egy nyereséges elfedheti, de ezt a holdingstruktúra miatt nehéz szétszálazni).
- ? Alacsony likviditás: a szűk közkézhányad miatt az Opus részvény árfolyam mozgása szélsőséges lehet a likviditás hiánya miatt, ami nagy pozíciók felvételét vagy eladását megnehezítheti.
- ? Transzparencia: a komplex holding- és résztulajdoni struktúra megnehezíti az egyes szegmensek önálló értékelését. Az összevont konszolidált adatok sok esetben elfedik az egyes üzletágak valódi teljesítményét.
- ? Devizakockázat: az ipari termelési szegmens exportbevétele EUR-ban denominálódik, egy erős forint tehát közvetlenül csökkenti a HUF-ban kifejezett eredményt.
?Gyakorlatban: aki az Opus Globalt veszi, az tulajdonképpen a jelenlegi politikai rendszerre fogad és elfogadja a black box jelleget, vagyis azt, hogy nagyon nehéz kibogarászni az egyes piaci szemgensekre termelő konglomerátum részeket.
? Opus: megszoksz vagy megszöksz?
? Bikák mondják (Optimista szcenárió):
- ⚡ Az energetikai szegmens strukturálisan növekszik: a megújuló energia iránti kereslet és az energiabiztonsági szempontok egyaránt kedveznek a szegmens hosszú távú kilátásainak. Az EBITDA-növekedés zöme innen érkezik.
- ? Alacsony értékeltség valós eszközök mögött: az Opus részvény árfolyama mögött kézzel fogható, fizikai eszközök állnak, erőművek, szállodák, gyárak. Ha a vállalatot könyv szerinti értéken vizsgáljátok, akkor a P/B-re ~1x körüli értéket kaptok. Ez azt jelenti, hogy a papír közel könyv szerinti értéken forog, ami egy eszközintenzív holding esetében alacsony árazás (de azt ne felejtsétek el, hogy ezeket az eszközöket a kedvetekért nem fogják kiárulni, és ha mégis ilyen történne, akkor sem menne el valós értéken).
- ? Részvény-visszavásárlás mint árfolyamtámasz: az Opus rendszeresen indít visszavásárlási programokat, amelyek egyrészt jelzésértékűek (a menedzsment alulértékeltnek tartja a papírt), másrészt valódi keresletet teremtenek a piacon. A 2018-as felvásárlás óta nem is bocsájtottak ki részvényeket, tehát a visszavásárlás pozitív irányban megtámasztja az Opus részvény árfolyam mozgását.
- ? Turizmus talpra állt: a Hunguest Hotels szegmens pandémia utáni fellendülése tartósnak bizonyult, és a szállodaipari marzsok javulása érdemi hozzájárulást adott az összeredményhez.
? Medvék mondják (Pesszimista szcenárió):
- ?️ A politikai prémium kétirányú: ami most előny (állami megrendelések, szabályozói kedvezmények), egy kormányváltás esetén gyorsan hátránnyá válhat. Ez az egyik legnehezebben beárazható kockázat.
- ? Likviditási csapda: ha valaki érdemi pozíciót épít fel az Opus részvényben, a kilépés is nehézkes lehet a szűk piac miatt (de ez a BÉT esetében, főleg a kisebb forgalmú papíroknál ez általánosan is igaz).
- ? Átláthatósági hiány: a komplex struktúra megnehezíti annak megítélését, hogy az egyes üzletágak valóban értéket termelnek-e, vagy éppen keresztszubvencionálják egymást.
? Gyakorlatban: az Opus részvény egy magas kockázatú, speciális hazai kitettséget jelent. Nem hasonlítható össze a MOL-lal vagy a Richter Gedeonnal sem az üzleti modell minősége, sem az átláthatóság, sem a befektetői bázis szélessége szempontjából. Aki ezt tudatosan vállalja, annak a jelenlegi értékeltség és az energetikai növekedési sztori vonzó lehet. Aki viszont kiszámítható, fundamentálisan könnyen átlátható befektetést keres, annak valószínűleg más papír jobban megfelel, különösen a magyar választások előtt, amikor a jövőbeni politikai változások nagy hatással lehetnek a vállalat bevételeire.
? Az Opus helyzetének összegzése
Az Opus részvény árfolyam mozgása elsősorban politikai és strukturális hatásokon alapul. A cég valós eszközökkel, növekvő energetikai szegmenssel és javuló profitabilitással rendelkezik, ezek a fundamentumok valódiak. Ugyanakkor a szűk közkézhányad, az alacsony transzparencia és a politikai kitettség olyan kockázatokat hordoz, amelyeket a piac tudatosan diszkontál. Ez utóbbi hatás most mindennél erősebb, ugyanis a közeljövőben választások lesznek Magyarországon, így akár egy nagyon csúnya hulló késbe is bele lehet nyúlni, ha a politikai széljárás hirtelen fordulatot vesz. Ha viszont nem, akkor is szét kell szedni a konglomerátumot elemeire, és megállapítani, hogy az egyes részegységei nagyjából mennyit érhetnek és hogy ez a jelenlegi részvényárfolyammal arányban van-e.
Ennek tükrében az Opus Global a kifejezetten kockázatvállaló, a hazai piacot jól ismerő befektetőknek ajánlott. Kezdőknek és konzervatív portfóliókba nem való.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvénykeresőjét és portfólió kezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt Kérdések: Szakmai kérdések az Opus Global kapcsán
Miért olyan alacsony az Opus Global osztalékhozama?
Az Opus Global 2025-ben részvényenként 15 HUF osztalékot fizetett, ami jelentős emelés volt az előző évhez képest, és összességében 8 milliárd HUF kifizetést jelentett. Az 500 HUF körüli árfolyam mellett ez durván ~3%-os osztalékhozamot jelent, ami mérsékeltnek számít a magyar piacon, különösen a MOL osztalékhozamához képest. A cég emellett párhuzamosan 8 milliárd forintos részvény-visszavásárlási programot is indított, tehát a tőkejuttatás két csatornán keresztül érkezik a részvényesekhez. Ez a tendencia valószínűleg a jövőben sem fog megtörni, hiszen az Opus 2026 áprilisára is bejelentett egy 1 milliárd HUF-os részvényvisszavásárlást, erről itt olvashattok: Opus rendkívüli tájékoztatás. Aki kizárólag magas, stabil osztalékhozamot keres, annak az Opus részvény valószínűleg nem az első választása lesz.
Mi az Opus részvény legfőbb kockázata?
A politikai kockázat. Az Opus Global portfóliójának jelentős része olyan szektorokban tevékenykedik (energetika, építőipar, közbeszerzés-érzékeny területek), ahol az állami döntések és szabályozói változások közvetlen hatással vannak a bevételekre és a profitabilitásra. Egy esetleges politikai irányváltás vagy szabályozói szigorítás gyorsan és érzékenyen érintheti az Opus részvény árfolyamát, akár fundamentális ok nélkül is.
Miért olyan alacsony az Opus részvény közkézhányada?
Mészáros Lőrinc különböző holdingstruktúrákon keresztül a cég meghatározó tulajdonosa, ami a közkézhányadot 45% körül tartja. Ez egyrészt stabilizálja az árfolyamot (kevés részvény cserél gazdát), másrészt korlátozza a likviditást. Intézményi befektetők számára ez komoly belépési korlátot jelent, de a kisbefektetők is járhatnak úgy, hogy a túlodalon nem lesz vevő vagy eladó, akivel a tranzakciókat végre lehetne hajtani.
Hogyan befolyásolja a HUF/EUR árfolyam az Opus eredményét?
Az ipari termelési szegmens, amely az árbevétel legnagyobb részét adja, elsősorban exportra termel, és bevételei EUR-ban denominálódnak. Az erős HUF tehát csökkenti a forintban kifejezett eredményt, míg egy gyenge növeli azt. Ez a hatás fordított irányú, mint amit a legtöbb hazai, importfüggő vállalatnál látunk, és a befektetőknek érdemes ezt az összefüggést az Opus részvény árfolyam változásának elemzésekor figyelembe venni.
Van-e értelme az Opus részvényt hosszú távon tartani?
Ez elsősorban attól függ, hogy a befektető mennyire érzi komfortosan magát a politikai kockázat vállalásával és a holding-struktúra átláthatósági korlátaival. Ha az energetikai szegmens folytatja növekedési pályáját, és a politikai környezet kedvező marad, az Opus részvény árfolyama hosszabb távon is felülteljesíthet. Ugyanakkor a politikai és a likviditási korlátok miatt az Opus inkább spekulatív, semmint klasszikus hosszú távú tartós befektetés, különösen a MOL-hoz, az OTP-hez vagy a Richter Gedeonhoz képest.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.