
?Miről szól a Piaci Impulzus rovat??
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40-50 órát is igénybe vehet. Befektetőként ennyi energiát minden egyes cég elemzésébe lehetetlen beletenni, ha kellően hosszú figyelőlistát szeretnétek hatékonyan kezelni. Ezért hoztam létre a Piaci Impulzus rovatot, amely betekintést enged pillanatkép gyanánt egy-egy részvénybe, most éppen az OTP dolgaiba, és nagyjából felvázolja az aktualitásokat. Nem mélyelemzés, inkább csak gondolatébresztő a pillanatnyi állapot alapján.
A célom nem napi kereskedési tippek osztogatása vagy technikai alakzatok elemzése. Helyette gyors, lényegre törő fundamentális minielemzéseket adok közre, amik segítenek az előszűrésben. Ezek az impulzusok segítenek észben tartani, hogy az OTP vagy más piaci szereplő aktuális árfolyammozgása érdemel-e mélyebb vizsgálatot, vagy csak egy futó piaci jelenségről van szó.
A részvény aloldalát részletes adatokkal itt találjátok: OTP részvény oldala
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
?Tartalomjegyzék?
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- ❓ Mit csinál az OTP Bank?
- 💡 Az OTP helyzete és a konkurensek
- 🎢 Az OTP metrikái
- ✅ OTP: megszoksz vagy megszöksz?
- 📝 A tézis összegzése
❓ Mit csinál az OTP Bank?
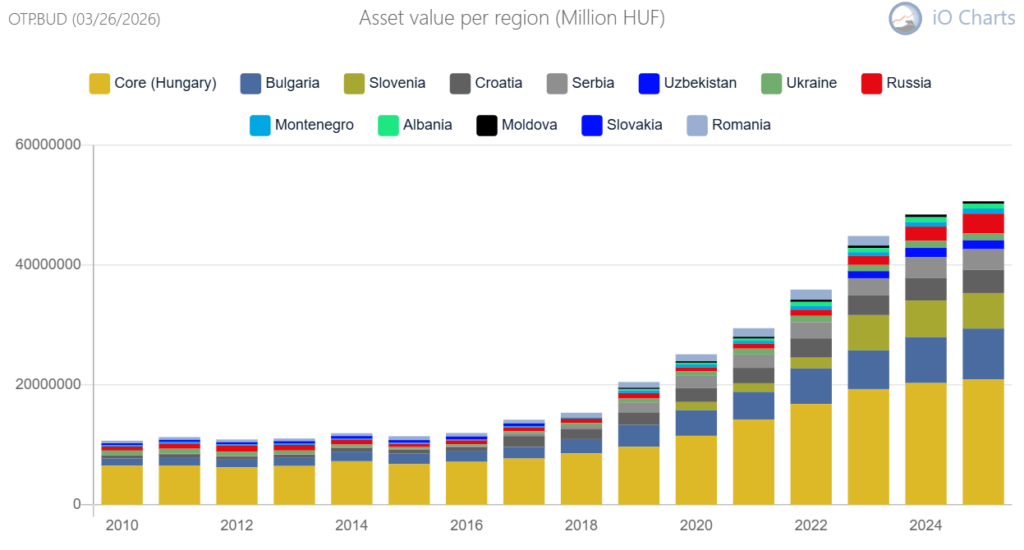
Az OTP Bank – ami az Országos Takarékpénztár és Kereskedelmi Bank Nyrt. rövidítése – Magyarország legnagyobb és a közép-kelet-európai régió egyik meghatározó pénzügyi csoportja. 1949-ben alapították, és egészen 1987-ig az ország egyetlen lakossági bankjaként működött. Ez az örökség máig a márka egyik legfontosabb versenyelőnye a hazai piacon. A bank univerzális kereskedelmi bank. Három fő jövedelemforráson alapul: kamatbevételek (hitel- és betétüzletág), díj- és jutalékbevételek (bankkártyák, számlavezetés, közvetítés) és egyéb nem kamatjellegű bevételek. A csoport mára 11 országban van jelen, közel 17 millió ügyfelet szolgál ki, mintegy 1750 bankfiókkal és 40000 munkatárssal rendelkezik.
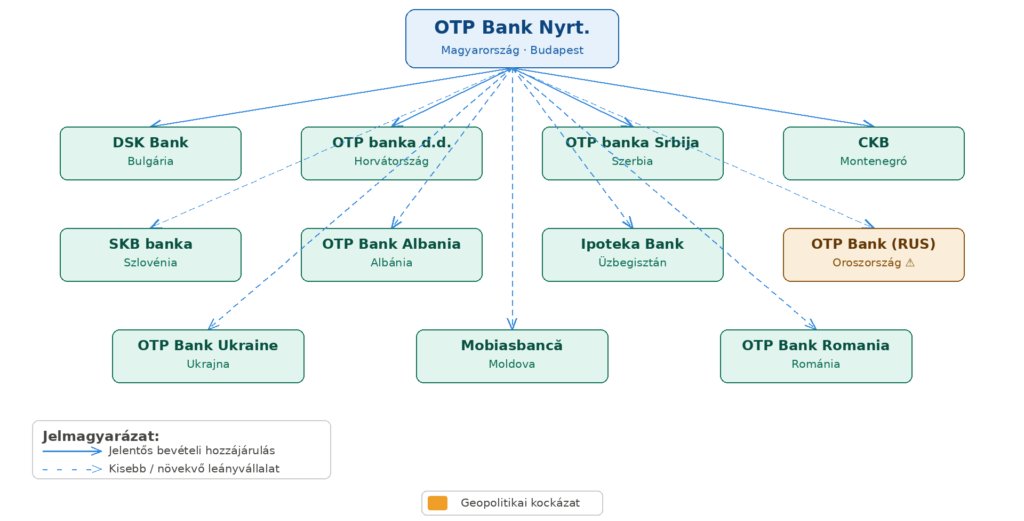
Az OTP stratégiájának egyik legfontosabb pillére az elmúlt két évtizedben a külföldre terjeszkedés volt. A bank összesen 26 akvizíciót hajtott végre, ebből 14-et az elmúlt tíz évben. A célpiacok között találjuk Bulgáriát (DSK Bank), Horvátországot, Szerbiát, Albániát és Üzbegisztánt is. Ez a földrajzi diverzifikáció ma már nem csupán kiegészítő üzletág: 2024-ben a külföldi leányvállalatok adták a csoport konszolidált adózott eredményének 68 százalékát, míg a magyarországi operáció csupán 32 százalékot tett ki.
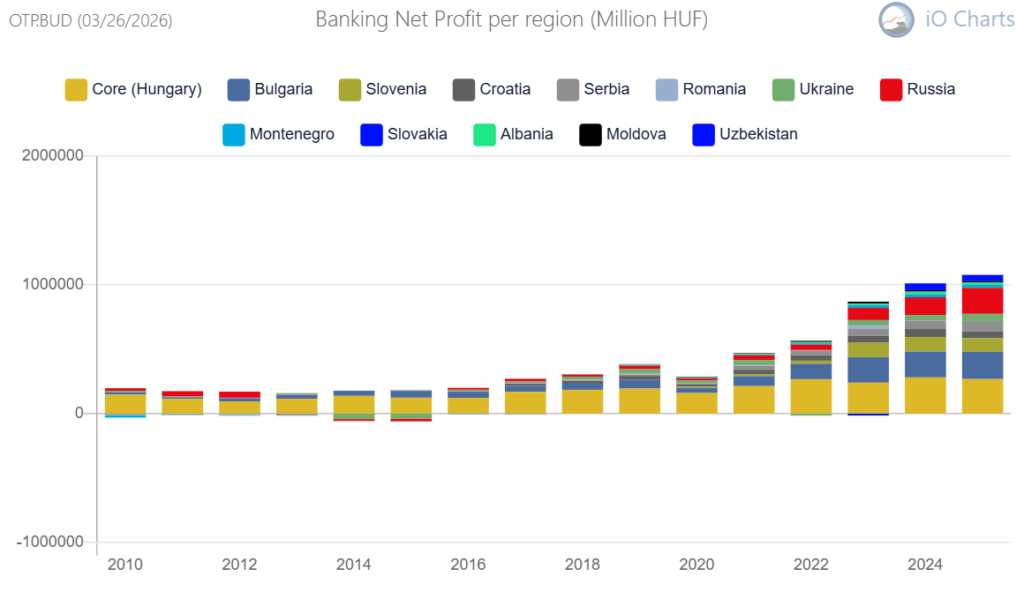
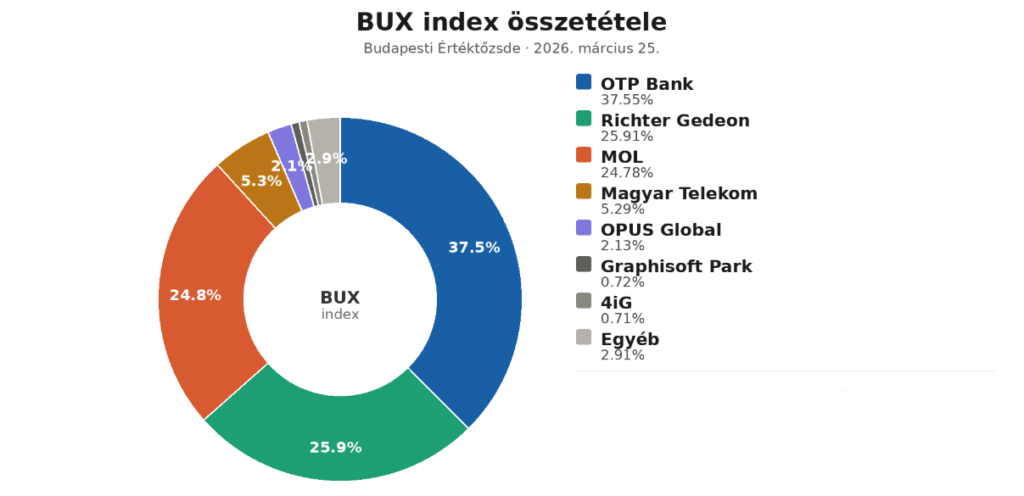
Ez a szám önmagában is sokat mond: az OTP ma már sokkal inkább egy regionális pénzügyi platform, mint egy „magyar bank”. Ha Magyarországra, és ezen belül is a Budapesti Értéktőzsdére fókuszáltok, akkor az jól látszik, hogy a BUX indexben betöltött szerepe óriási, majdnem 40%-ot tesz ki, hiszen a BUX index is egy kapitalizáció súlyozású index. Az OTP Bank, a Richter Gedeon és a MOL összesített kapitalizációja pedig közel 90%-ot tesz ki, vagyis aki ezt a három részvényt vásárolja, az lényegében lefedte a teljes magyar indexet, amin belül az OTP Banknak van a legnagyobb kapitalizációja.
További érdekesség, hogy az OTP Bankot nemcsak a BET:OTP ticker alatt jegyzik, hanem egyéb tickerek alatt is. Az OTC piacról elérhető OTCPK:OTPG.F és OTPB.F tickerek alatt az amerikaiak számára, míg a német tőzsdén DB:OTP, az angol tőzsdén pedig LSE:OTPS és LSE:0M69 azonosító alatt is vehetők a részvényeik.
? Az OTP jelenlegi helyzete és a konkurensek
A hazai piacon az OTP versenypozíciója egyedülálló. A személyi kölcsönök területén közel 48 százalékos piaci részesedéssel bír, a lakossági betétekben 41.5 százalékot tart, a babaváró hitelezésben 40 százalék körül mozog, jelzáloghitelezésben pedig közel 29 százalékos a részesedése. A vállalati hitelezésben is stabilan tartja a ~20 százalékos szintet. Rengeteg állami hitelt és támogatást is folyósít a vállalat, gondoljatok például a Babaváró, a CSOK vagy a 3%-os lakáshitelre.
Versenytársai a hazai piacon: a K&H Bank (KBC-csoport), az MBH Bank, az Erste, a Raiffeisen, a CIB (Intesa Sanpaolo), az Unicredit és még néhány kisebb intézet. Leszámítva az MBH Bankot, ami lényegében egy állami holding, a többi versenytárs külföldi tulajdonú intézmény, amelyek a hazai jövedelmezőségen túl más stratégiai megfontolásokat is érvényesítenek. Az OTP előnye ezzel szemben az, hogy a magyarországi piac domináns szereplőjeként nem versenyez önmagával, hanem az itteni pozícióból tudja finanszírozni a regionális terjeszkedést.
Ugyanakkor a piaci dominancia egy új típusú kihívás előtt is áll. Csányi Sándor (az OTP akkori vezérigazgatója) a 2025-ös közgyűlésen nyíltan jelezte, hogy a hazai ügyfelek közel 30 százaléka már Revolut-felhasználó, egy olyan fintech szereplőé, amelyre a hazai tranzakciós illetékek és banki különadók nem terjednek ki. Ez egyben jelzés volt a magyar kormány felé is, hogy a banki különadók elsősorban azokat az intézményeket sújtják, amelyeknek van magyarországi leányvállalatuk, a Revolut pedig nem ilyen, és így struktúrális előnnyel rendelkeznek. Ez középtávon érdemi piaci részesedésveszteséget jelenthet, ha a szabályozói környezet nem alkalmazkodik. Ez viszont az ügyfeleket nem érdekli, ezért olyan fintech vállalatokhoz pártolnak át, mint a Revolut vagy a Wise, ezekről itt írtunk:
- Revolut mélyelemzés: pénzügyi szolgáltató és diszkontbróker egyszerre
- Wise: díjak, számla, kártya és Revolut összehasonlítás
?Gyakorlatban: az OTP-nek óriási hátszele van Magyarországon, erős az összefonódás az aktuális kormányzattal, de azt se felejtsétek el, hogy az OTP regnálása átível a 4 éves ciklusokon. Emlékszem, mikor az államnak dolgoztam, akkor az első fizetésemet több mint 20 évvel ezelőtt automatikusan egy OTP-s számlára utalták el, amit a munkáltató meg is nyitott a részemre. Magyarországon „a bank” az OTP, a legnépszerűbb lakossági és céges hitelintézet is, a magyar gazdaság egyik pillére a Richter Gedeon és a MOL Nyrt. mellett.
?Az OTP Bank metrikái?
Mielőtt belemerülnénk a számokba, fontos megjegyezni: a bankokat – és a biztosítókat – fundamentális szempontból jóval nehezebb elemezni, mint más iparágak vállalatait. Egy bank mérlege eleve komplex, az eszköz- és forrásoldal, a tőkemegfelelési mutatók, a kockázati költség és a szabályozói tőkekövetelmények mind-mind olyan tényezők, amelyek nem látszanak egyetlen P/E vagy EV/EBITDA számban. Emiatt a bankok értékeltségének legelfogadottabb mércéje a Price-to-Book (P/B), azaz az árfolyam és a könyv szerinti érték viszonya. Éppen ezért a legtöbb metrikát nem mellékeltem az OTP Bank cikkjében, mert nem lett volna értelme.
? Pénzügyi teljesítmény
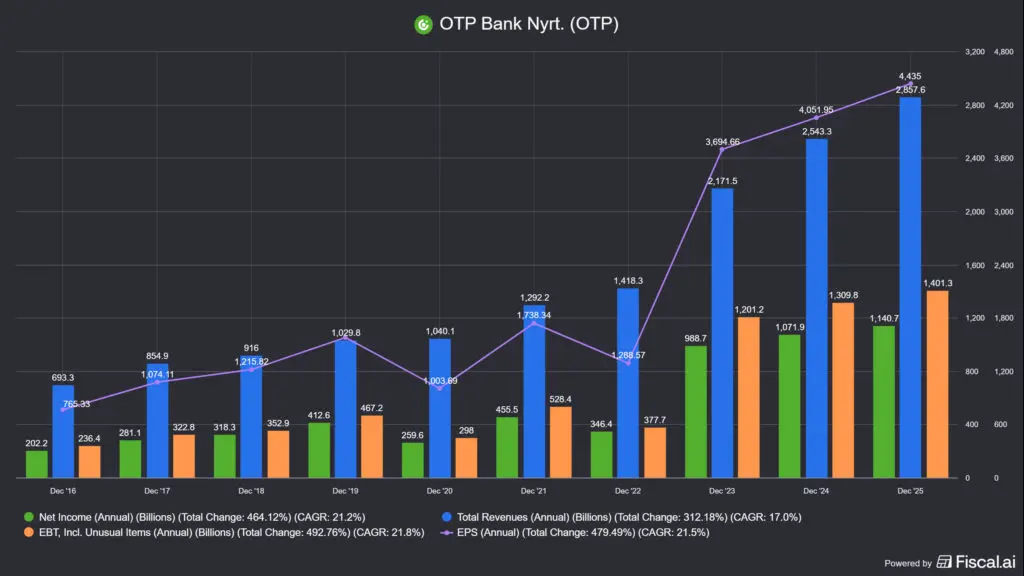
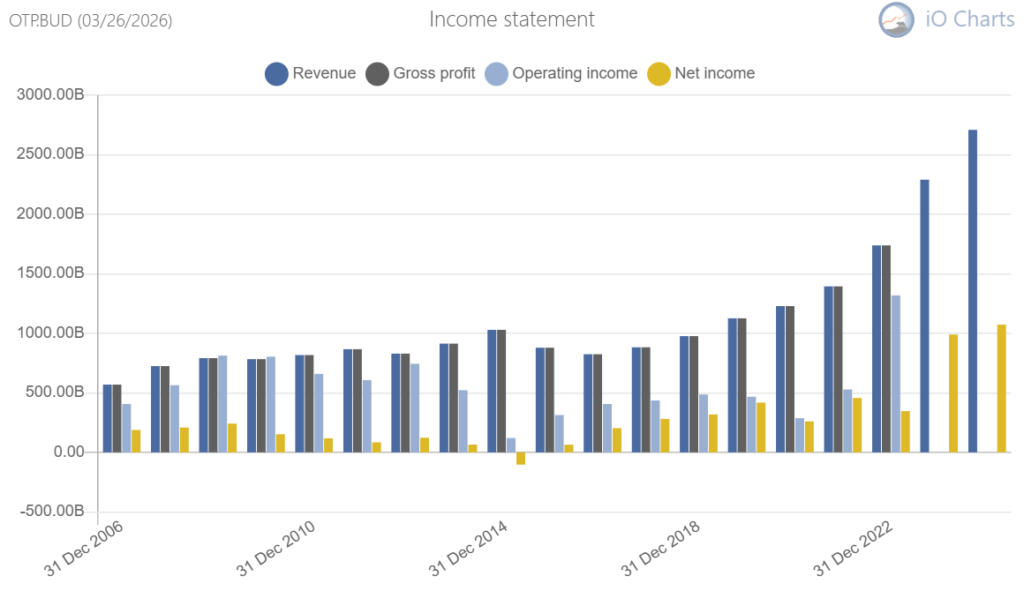
Az OTP Csoport 2024-es éve rekordot döntött: a konszolidált adózott eredmény először lépte át az 1000 milliárd HUF-os lélektani határt, elérve az 1072 milliárd HUF-ot, ez éves szinten 8.4%-ot növekedés. Ezt a vállalat lényegében 2025-ben megismételte, hiszen a bevétele éves alapon közel 9%-kal nőtt. A lenti képen látható, hogy a trend lényegében töretlen, 10 évre visszatekintve is növekedő számokat láthattok, a 2022-es megbicsaklás leginkább az orosz-ukrán háborúra és az oroszországi leánybank problémáira vezethető vissza.
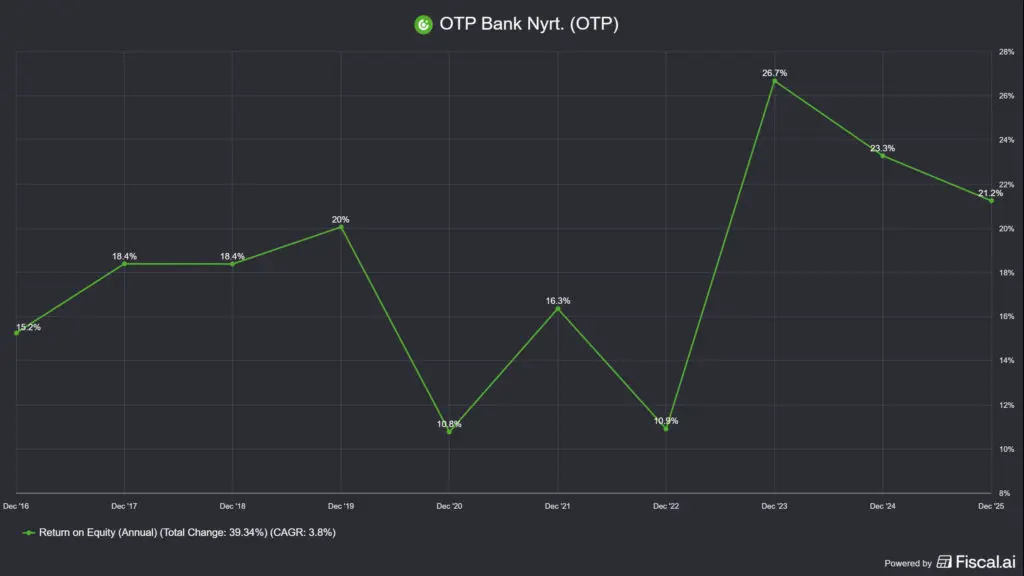
A bankok kapcsán elég macerás lenne ROIC-ot és ROCE-t számolni, ezért nem is szoktak, helyette a ROE értéket lehet számba venni. Ez a tőkearányos megtérülés (ROE), ami 21.2 százalék volt (2024-ben 23.3%), ami a régió bankszektorában kiemelkedőnek számít, és amit az S&P Global Market Intelligence 2024-es pénzügyi hatékonysági rangsorában az OTP európai első helyezéssel ismert el: ezt itt olvashatjátok.
Érdemes továbbá megemlíteni, hogy 2025-ben az OTP Bank extra teherként (pénzügyi szervezetek különadója, extraprofit adó, tranzakciós illeték összesen) nagyjából 250 milliárd HUF-ot fizetett ki, ami nagyjából negyede a magyarországi operáció eredményének, és ez értelemszerűen lefelé húzza a számokat.
? Értékeltség: mit mond az árfolyam és a P/B érték?
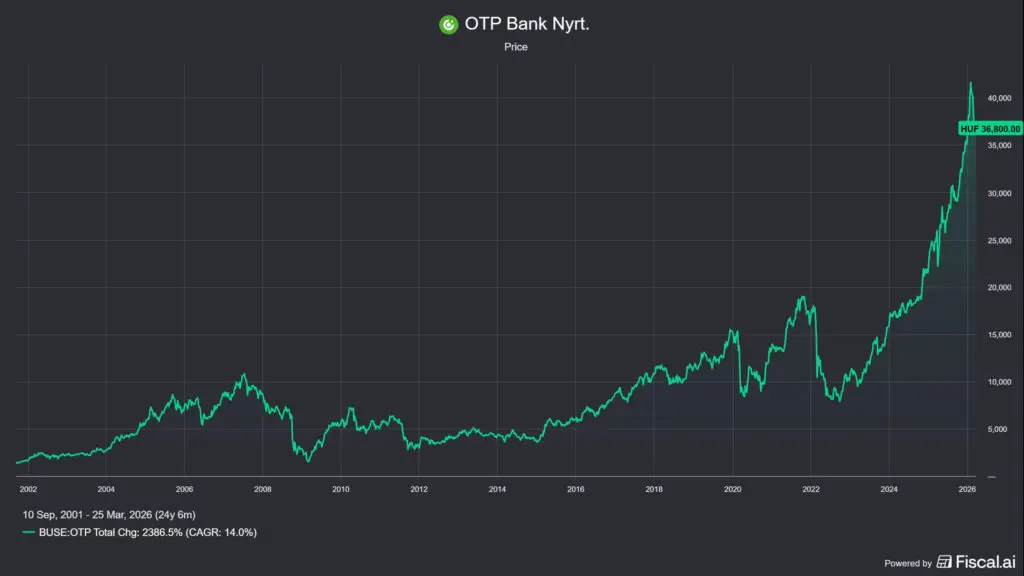
Kezdjük az árfolyamgrafikonnal, hiszen mindenki ezt nézegeti. Nem nehéz észrevenni, hogyha kihúzom a grafikont a maximális, bő húsz éves távra, akkor látható, hogy az OTP Bank évi 14%-os CAGR árfolyamnövekedést produkált, amit a top USA vállalatok is megirigyelhetnének. Nyilván, a HUF vásárlóerejével korrigálni kellene az USD-hez, vagy az EUR-hoz képest ha ti az EGT térség tagállamaiban bejegyzett cégekbe fektettek, de a lényeg az, hogy az OTP tulajdonosok nem lehetnek szomorúak a múltbéli hozamok kapcsán.
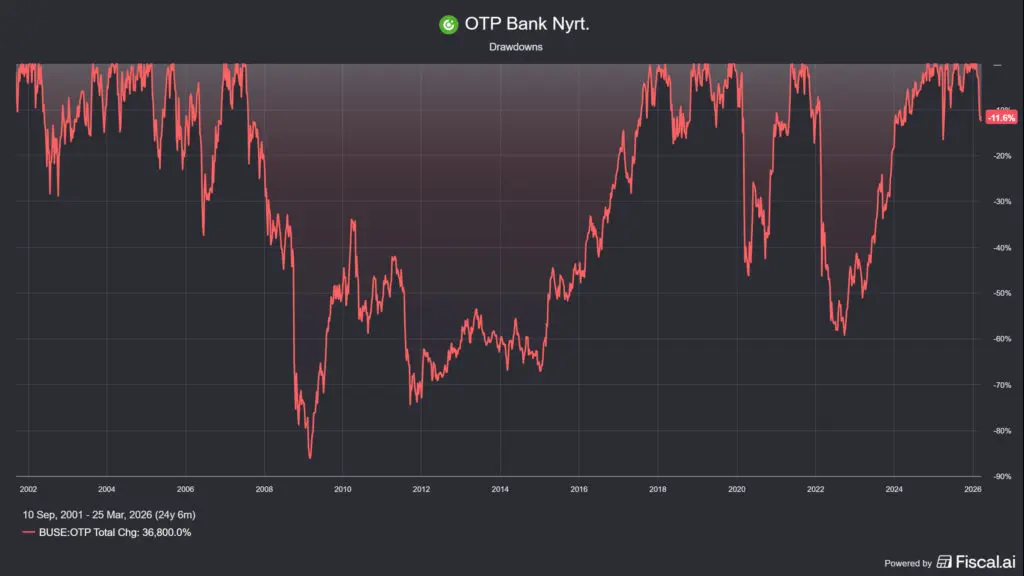
Ennél sokkal izgalmasabb, ha a visszaeséseket vizsgáljátok meg, ami leszámítva a 2008-as válságot, is tartalmaz meglepetéseket. 2020-ban és 2022-ben is rendesen beszakadt az árfolyam, ez ~45 és ~60%-ot jelentett, az ilyen „black swan” eseményeket leszámítva viszont töretlenül menetelt felfelé a papír. Ez nem véletlen, szerintem a BUX Index legjobb minőségű, magyar viszonylatban nagy kapitalizációjú vállalatáról van szó, ami nemzetközi viszonylatban is tisztességes, 24 milliárd EUR-s méretet ért el. Viszont az is látszik, hogy lényegében a papír közel van a csúcshoz, ez a 11.5%-os visszaesés nem egy különösebben ritka esemény.
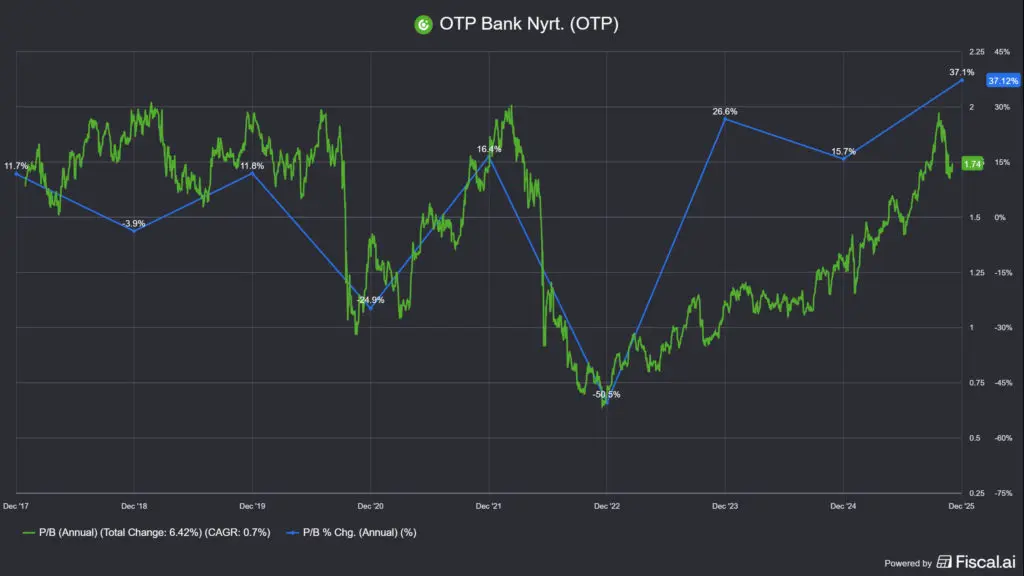
Nézzük az értékeltséget! A bankszektornál az elemzők jellemzően a Price-to-Book mutató alapján ítélik meg azt, hogy a papír milyen áron forog, mivel a könyv szerinti érték (saját tőke) jobb kiindulópontot nyújt, mint a többi mutató. A képen láthatjátok, hogy a P/B jelenleg 1.74-es szinten áll, ami önmagában olyan sok mindent nem jelent, de az látszik, hogy a papír önmagához képest nem különösebben olcsó. De, ez önmagában semmit nem jelent, ehhez tudnotok kell a sok éves átlagokat:
- ?P/B jelenleg: 1.74 (2025 december)
- ?P/B 3 éves átlag: 1.33
- ?P/B 5 éves átlag: 1.32
- ?️P/B 10 éves átlag: 1.53
Ezek alapján az OTP Bank jelenleg inkább drágának, mint olcsónak tekinthető.
Ha európai viszonylatban vizsgáljátok az értékeltséget, akkor sem igazán változik a helyzet. A lenti ábrán a konkurens osztrák Erste, a cseh Komercni banka, a lengyel PKO, a brüsszeli székhelyű KBC bankok P/B értéke látható, és az OTP Banknál 3 is olcsóbb ezen mutató alapján. Persze ez semmit nem mond el a bankok minőségéről, pusztán csak azt mutatja, hogy az egymáshoz képesti relatív értékük milyen.
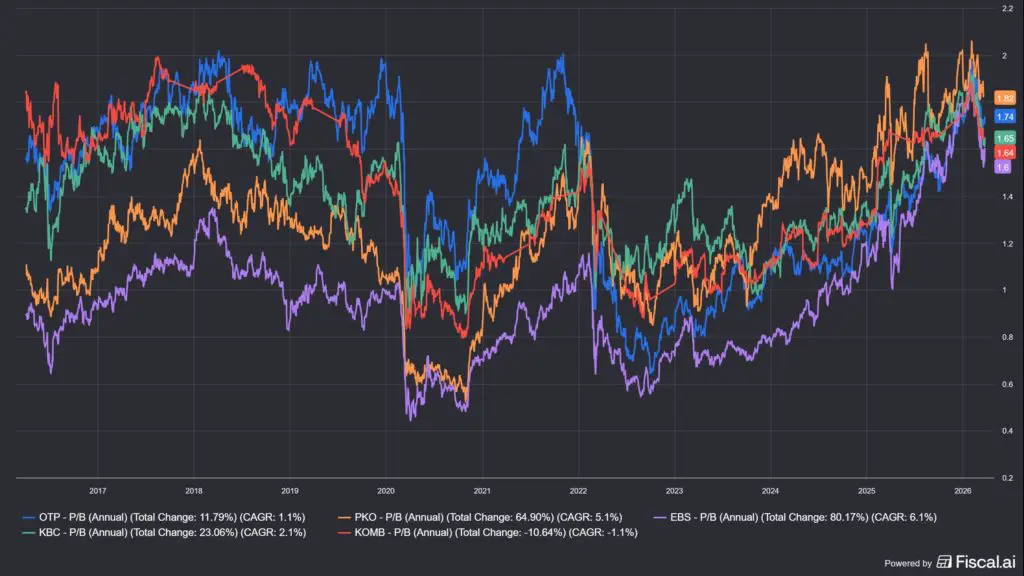
Összefoglalva a fentieket, aki most vesz OTP részvényeket, valószínűleg nem élete legjobb beszállóját csinálja, de mivel a bank bevétel- és profitnövekedése stabil, ezért hosszabb időtávon már lehet hogy nem fog nagyon drágának tűnni a vállalat.
?? Menedzsment és a szabályozói környezet
Az OTP esetében a vállalatirányítás és a szélesebb gazdaságpolitikai kontextus elválaszthatatlan. Csányi Sándor 33 éven át, 1992-től vezette az OTP-t elnök-vezérigazgatóként, ez a folytonosság minden korábbi kormányzat alatt fennmaradt, és tudatos kapcsolatépítésre vezethető vissza. A leköszönő vezérigazgató maga is jelezte: az akvizíciós stratégia megvalósításában a bank számottevő kormányzati támogatást kapott. 2025 májusától a vezérigazgatói posztot Csányi Péter, az alapító fia vette át, miközben Csányi Sándor az igazgatóság elnökeként maradt a banknál.
A generációváltás szokatlan konstrukciója önmagában is illusztrálja, hogy a bank irányítási struktúrájában a tulajdonosi és a menedzsmentszerepek erősen koncentráltak. Érdemes ezzel kalkulálni: a kulcsember-kockázat nem elhanyagolható, de valójában ez eddig sem jelentett nagyon nagy problémát. Mindez nem jelenti, hogy az OTP ne lenne transzparens tőzsdei vállalat, a BÉT prémium kategóriás tagja, GDR-jait Londonban és Luxemburgban is jegyezik, és a részvényesek közel 55 százaléka külföldi intézményi befektető. A szabályozói és irányítási kockázat nem ismeretlen, de beárazott tényező.
?Kockázati tényezők: befektetői javadalmazás és részvényhígítás
A bankok esetében tudni kell, hogy ezek jellemzően negatív tőkeköltségű intézmények, a bevételeik nagy részét az ügyfélvagyon kihelyezésével és az azon elért kamattal érik el. Amennyiben a bank jól működik, nem tudják a teljes összeget visszaforgatni az üzletmenetükbe, hanem valamilyen formában kifizetik azt. Az OTP Bank (OTP) osztalékfizető részvény, a cikk írásának pillanatában 3% osztalékot fizet a részvényekre, 22.8%-os kifizetési ráta mellett. A részvényvisszavásárlások hatása minimális, ahogyan a hígítás is, ennek ellenére a részvényszám lassan, de csökken.
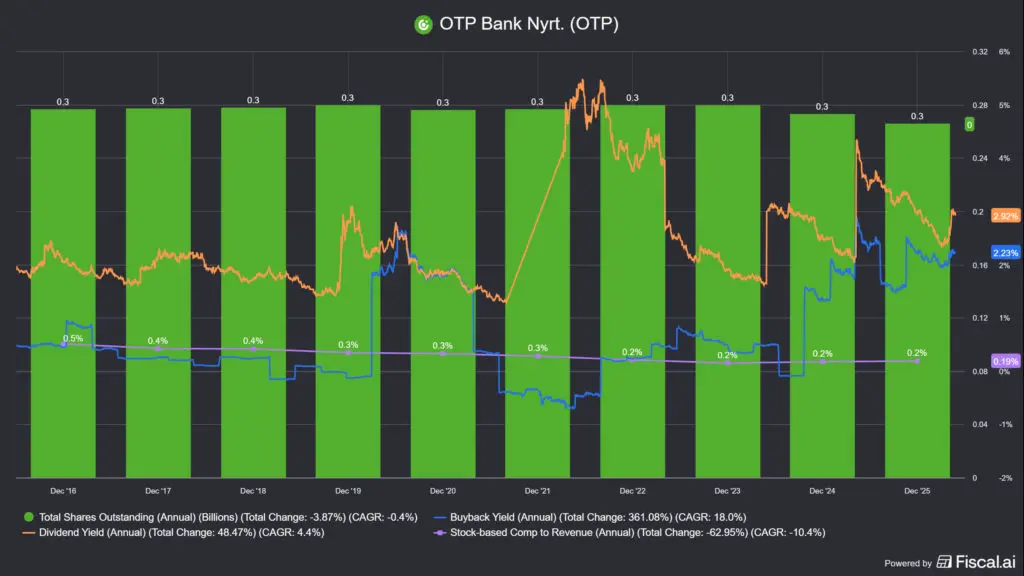
Ahogyan korábban már írtam, az OTP Bank leginkább akvizícióra fordítja a tőkéjét, amit azért nehéz elemezni, mert minden leánybank profitabilitását, a felvásárlás értékeltségét külön meg kell vizsgálnotok, ha el akarjátok dönteni, hogy ezek sikeresek voltak-e. De, a számok alapján egyelőre annak tűnnek.
?OTP Bank: megszoksz vagy megszöksz??
Az OTP Bankra szerintem a legnagyobb veszélyt a fintech bankok jelentik, hiszen viszonylag kicsi az ügyfelek kapcsolási költsége. Egy neobanknál számlát nyitni ma már 10 perc, és miért ne lehetne mindenkinek több mint egy számlája, nekem is van. Ráadásul ha az ember a legacy bankokkal kell hogy hadakozzon, akkor könnyen át tud szokni egy Wise-ra vagy egy Revolutra, mert gyorsabb és kényelmesebb. Ha viszont van például lakáshiteletek, akkor ezt valószínűleg egy helyi banknál, például az OTP Banknál fogjátok igényelni. Szóval viszonylag semleges vagyok az OTP Bank jövőbeni kilátásaival kapcsolatban
? A bika eset
- ? Regionális versenypozíció: öt országban piacvezető, a bolgár DSK és az üzbegisztáni Ipoteka Bank gyorsan növekvő, magasabb marzsú piacok, ez a növekedési sztori még nem ért véget.
- ? Kiemelkedő jövedelmezőség: 23.3%-os ROE és ~4.3%-os nettó kamatmarzs európai összehasonlításban elsőosztályú, az S&P Global 2024-ben Európa legjobb bankjának választotta.
- ? Rekordprofit, folyamatos osztalék: 2026-ban több cikk is megjelent, hogy a 2025-ös utolsó negyedév is 1146 milliárd HUF rekord profittal zárult, ami +7%-kal haladta meg az előző évet, pedig rendesen adóztatták az OTP csoportot több országban is.
- ? Akvizíciós motor: 26 felvásárlás mögöttük, a terjeszkedési logika bevált, a külföld ma már a profit ~70%-át adja, ezzel sikeresen diverzifikálták a céget Magyarországról, ami szerintem jelentősen csökkenti a kockázatokat.
? A medve eset
- ?️ Szabályozói kiszámíthatatlanság: 2025-ben Magyarországon 251 milliárd HUF speciális banki teher sújtotta a bankot (különadó + extraprofit + tranzakciós illeték), ami a hazai profit egészét felemésztette, és ez az összeg évről évre változik, ami tesz némi bizonytalanságot az egyenletbe. Szerencsére a bevétel nagyjából kétharmada nem Magyarországról származik.
- ⚠️ Orosz kitettség: a moszkvai leánybank 2025-ben 200 milliárd HUF feletti profitot termelt, ami egyszerre vonzó és erősen kitett a geopolitikai kockázatoknak (de szerintem ezt már árazza a piac egy ideje)
- ?? Menedzsment-koncentráció: az elnöki és vezérigazgatói poszt 33 évig egyetlen személy kezében volt, az örökös kinevezése szokatlan egy ekkora tőzsdei intézménynél. Viszont az OTP évek óta mindenféle gazdasági környezetben helyt állt, és Csányi Sándor maradt az elnökség tagja, így ezt olyan nagy kockázatnak nem látom.
- ? Forintkockázat: a bevételek egy része devizában keletkezik, de a részvény forintban forog. Ha a forint gyengül, a valódi hozam euróban mérve csalódást okozhat.
- ? Fintech verseny itthon: a hazai ügyfelek 30%-a már Revolut-felhasználó, és vannak még más szolgáltatók is, amelyek nagyon olcsón kínálnak viszonylag sokat.
?Gyakorlatban: szerintem Magyarországon az OTP tipikusan a „best bet” kategória és nagyjából a befektetők is így tekintenek rá. Ami a fintech veszélyt illeti, szerintem 100%-osan ezek soha nem tudják kiváltani a normál bankokat. Aki próbált már bármit elintézni emailben vagy chaten, az tudja, hogy ezeken nagyon sok pénzt tartani nem szabad, nekem is ezért van több. Ismerek olyat, akitől 40000 EUR-t nyúltak le, Forbes cikk is lett belőle (Hogy lophatnak el valakitől 17 millió forintot a Wise számlájáról?), szóval csak óvatosan a fintech szolgáltatókkal. Aki pedig komolyabb hitelt szeretne, az csak normál bankban tudja elintézni ezeket, hiszen lesz hitelminősítés, a lakásra biztosítás, rengeteg papírt kell kitöltenetek, meg még egy csomó egyéb.
A legnagyobb ellenérv talán a forintkockázat, egyszerűen 10-20 éves távon HUF-ban befektetni USD, EUR vagy lényegében bármilyen külföldi deviza helyett iszonyatosan nagy ellenszelet jelent. Vagyis, a részvénynek jelentősen felül kell teljesítenie mondjuk az amerikai részvénypiacot, különben HUF-ban számolva nem fogtok jobban járni. Az elmúlt 1 év pont kivételt képez, mert a HUF erős volt, de például 2022-ben járt az USD 430 HUF körül is. Ezt mindenkinek mérlegelnie kell, szerencsére az OTP tisztességes hozamot szokott nyújtani, így sokaknak még ez is beleférhet.
?Az OTP Bank (OTP) helyzetének összegzése?
Az OTP Bank a régió egyik legjobban irányított, legjövedelmezőbb bankcsoportja, ezt az adatok vitathatatlanul alátámasztják. A papír mögötti tézis lényege: egy diverzifikált, regionálisan terjeszkedő bank, amely a hazai piaci dominanciából termelt tőkét Közép- és Kelet-Európa növekedési régióiban kamatoztatja. A P/B ~1.7-szeres szintje viszont drága, szóval lehet, hogy én hosszabb távon várnék a jobb értékeltségre. Ettől függetlenül az egyik legjobb magyar részvénynek tartom az OTP-t.
Aki régiós banki kitettséget keres, és elfogadja, hogy egy közép-kelet-európai piac mindig magában hordozza a maga sajátos kockázatait, annak az OTP nehezen megkerülhető név, a hazai befektetőknek pedig szinte „kötelező” legalább egyszer birtokolniuk a papírt életükben (csak nem ilyen értékeltség mellett). Aki viszont elsősorban kiszámítható osztalékhozamot vagy politikamentesen árazott bankrészvényt keres, az talán jobban jár a nyugat-európai szektortársakkal. Viszont még ezen az értékeltségen is megérdemli az OTP, hogy figyelőlistára tegyétek.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvénykeresőjét és portfóliókezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt Kérdések: Szakmai kérdések az OTP kapcsán
Milyen tényezők befolyásolják leginkább az OTP részvény árfolyam alakulását?
Az OTP részvény árfolyam mozgását alapvetően a nemzetközi banki hangulat, a magyarországi szabályozói környezet (különadók, kamatstop) és a régiós leányvállalatok profitabilitása határozza meg. Mivel az OTP a BUX index legnagyobb súlyú papírja, a globális feltörekvő piaci tőkeáramlás is közvetlen hatással van rá.
Megéri most OTP Bank részvényt venni?
Az OTP Bank részvény jelenlegi 1.74-szeres P/B értékeltsége historikusan drágának számít, de a 2025-ös rekordprofit (1146 milliárd HUF) alapján a fundamentumok erősek. Ugyanakkor a befektetési döntést mindenki a saját kockázatvállalási hajlandósága alapján hozza meg, viszont figyeljetek oda arra, hogy a hazai részvények kapcsán mindig van „home country bias”, vagyis hajlamosak vagyunk részrehajlóak lenni, és figyelmen kívül hagyni a prémium értékeltséget.
Mekkora osztalékot fizet az OTP Bank?
A 2025-ös eredmény terhére az OTP Bank 1071 HUF osztalékot fizetett ki részvényenként, a 2026-os évre pedig az igazgatóság valószínűleg több mint 300 milliárd forintos kifizetést javasol a közgyűlésnek. A következő közgyűlés 2026 április 10-én lesz, akkor minden kiderül.
Milyen kockázatai vannak az OTP Bank részvénynek?
Az OTP Bank részvény legnagyobb kockázatai három forrásból erednek: a magyar állam által kivetett, évről évre változó mértékű különadókból és tranzakciós illetékekből (2025-ben összesen ~251 milliárd forint), az oroszországi leánybank geopolitikai kitettségéből, valamint a forint árfolyamkockázatából. Mivel az OTP Bank profitjának nagy része külföldi devizában keletkezik, de a részvény forintban forog a Budapesti Értéktőzsdén, ezért lehetnek a bevételben ingadozások.
Hány országban van jelen az OTP Bank?
Az OTP Bank jelenleg 11 országban működik leányvállalatain keresztül, köztük Bulgáriában (DSK Bank), Horvátországban, Szerbiában, Montenegróban, Szlovéniában, Albániában, Ukrajnában, Moldovában, Romániában, Oroszországban és Üzbegisztánban. Az OTP Bank a régió legaktívabb bankfelvásárlója: az ezredforduló óta összesen 26 akvizíciót hajtott végre, és a külföldi leánybankok ma a csoport profitjának közel 70 százalékát adják.
Hogyan viszonyul az OTP Bank a többi európai bankhoz?
Az OTP Bank az S&P Global Market Intelligence 2024-es rangsorában Európa legjobb teljesítményű bankjaként végzett az 50 legnagyobb tőzsdei bank közül, 2025-ben pedig második helyen állt ugyanebben a rangsorban. A The Banker TOP 100 CEE Banks listáján három egymást követő évben, 2023-ban, 2024-ben és 2025-ben is az OTP Bank vezette a régiós rangsort, erről itt olvashattok: The Banker. Mindez azt jelzi, hogy az OTP Bank nem csupán a magyar piac meghatározó szereplője, hanem a közép-kelet-európai bankszektorban is élvonalbeli intézménynek számít.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.