
Miről szól a Piaci Impulzus rovat?
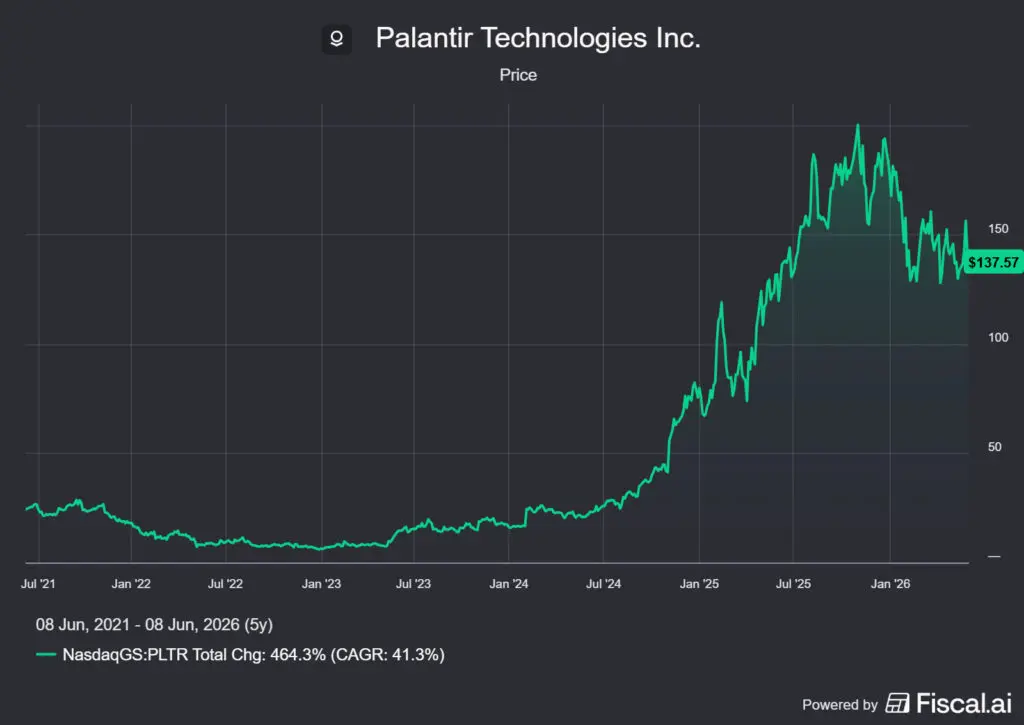
A Palantir részvény az elmúlt öt évben +460%-ot emelkedett, de az út oda közel 90%-os zuhanáson keresztül vezetett, majd egy AI-termék-bejelentésen keresztül indult el a visszaút. Ma a Palantir az egyik legmegosztóbb részvény a piacon: a bikák szerint ez az évtized meghatározó vállalati AI-infrastruktúra cége, a medvék szerint egy aránytalanul drága szoftvercég, melynek értékeltségét csak a Wall Streeti mánia tartja fenn. A valóság valahol a kettő között van, de a számok, amelyek 2024–2025-ben megjelentek, már nem csak egy mániát támasztanak alá.
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40–50 órát is igénybe vehet. Befektetőként ennyi energiát minden egyes cég elemzésébe lehetetlen beletenni, ha kellően hosszú figyelőlistát szeretnétek hatékonyan kezelni. Ezért hoztam létre a Piaci Impulzus rovatot, amely betekintést enged pillanatkép gyanánt egy-egy részvénybe, most éppen a Palantir dolgaiba, és nagyjából felvázolja az aktualitásokat. Nem mélyelemzés, inkább csak gondolatébresztő a pillanatnyi állapot alapján.
A célom nem napi kereskedési tippek osztogatása vagy technikai alakzatok elemzése. Helyette gyors, lényegre törő fundamentális minielemzéseket adok közre, amik segítenek az előszűrésben.
A részvény aloldalát részletes adatokkal itt találjátok: A Palantir részvény oldal
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
Tartalomjegyzék
- Mit csinál a Palantir Technologies?
- Az alapítók: PayPal-maffia, CIA-pénz és egy frankfurti doktori
- Miért zuhant össze a Palantir részvény 90%-ot és mi hozta vissza?
- A Palantir jelenlegi helyzete és versenytársai
- A Palantir részvény metrikái
- Palantir részvény: megszoksz vagy megszöksz?
- A tézis összegzése
- Gyakran Ismételt Kérdések
Mit csinál a Palantir Technologies?
A Palantir Technologies Inc. egy 2003-ban alapított, Denver-i (Colorado) székhelyű szoftverplatform-vállalat, amelynek részvényei a Nasdaqon PLTR ticker alatt forognak. A nevét a J.R.R. Tolkien Gyűrűk Ura-univerzumának palantír köveiről kapta, a legendabeli látókövekről, amelyek segítségével messze lévő eseményeket lehetett megfigyelni. Ez nem véletlen névválasztás: a cég alapvető missziója az, hogy szétszórt, heterogén adatforrásokat egyetlen, értelmezhető képpé formáljon kormányoknak, hadseregeknek és vállalatoknak egyaránt.
A Palantir sokszor használja az ontology szót. Az ontológia egy filozofikus szó, amit a Palantir saját szakkifejezésként használ, de a lényege egyszerű. Képzeljetek el egy nagy szervezetet, amelynek tucatnyi különböző rendszere van: az egyik kezeli az ügyfeleket, a másik a raktárkészletet, a harmadik a pénzügyeket, a negyedik a gyártási folyamatokat. Mindegyik rendszer a saját „nyelvén” beszél, a saját fogalmaival. Az ontológia egy olyan közös fogalmi térkép, amely megmondja, hogy az egyik rendszer „vevője” ugyanaz, mint a másik rendszer „ügyfele”, és mindkettő ugyanaz, mint a harmadik rendszer „partner” rekordja. Amikor ez a közös térkép elkészül, a különböző rendszerek adatai hirtelen összekapcsolhatók és együtt értelmezhetők, anélkül hogy az eredeti rendszereket le kellene cserélni. A Palantir lényegében ezt az összekapcsolási réteget építi fel egy szervezeten belül, és ez az, amitől az adatok valódi döntéstámogatássá válnak.
A Palantir ma három fő platformon működik:
- 🏛️Palantir Gotham: a kormányzati és védelmi platform, amellyel az egész cég elindult. Terrorelhárítás, hadászati intelligencia, pénzügyi csalásfelderítés. Az NSA, a CIA, az FBI és a szövetséges titkosszolgálatok mind használják. Ez az USA-ban és Angliában működő, magas biztonsági besorolást igénylő platform.
- 🏭Palantir Foundry: a vállalati platform, amellyel a zárt adattárolás (data silo) egyik problémáját oldja meg nagyvállalatoknál. Egy gyógyszeripari óriás klinikai kísérleti adatait, egy autógyár ellátási lánc-adatait vagy egy kórházcsoport betegadatait teszi egységesen elemezhetővé, vagyis egy forgalmi térképet készít a szétszórtan elhelyezkedő adatokból.
- 🤖Palantir AIP (Artificial Intelligence Platform): a 2023 májusában bemutatott platform, amely lehetővé teszi, hogy nagyvállalatok saját zárt, biztonságos adataikon alkalmazzák a nagy nyelvi modelleket (LLM-eket). Ez az a termék, amely az elmúlt két évben a cég növekedési motorjává vált, és amely az AI-forradalom miatt átírta a Palantir-narratívát és az égbe lökte az árfolyamot.
📌 Gyakorlatban: a Palantir üzleti modelljének lényege, hogy úgynevezett „ontológiát” épít egy szervezet adatai köré, vagyis egy közös fogalmi térképet alkotnak, amelyen belül különböző rendszerek adatai összekapcsolhatók és értelmezhetők.
Az alapítók: PayPal-maffia, CIA-pénz és egy frankfurti doktori
A Palantir alapítói nem egy garázs-startup klasszikus szereplői, hanem kifejezetten ismert személyek.
- 💁Peter Andreas Thiel: az egyik legmeghatározóbb technológiai befektető és vállalkozó az elmúlt negyed században. A PayPal egyik alapítójaként, Elon Musk, Reid Hoffman, Max Levchin és mások mellett, tagja lett annak az informálisan „PayPal-maffiának” nevezett csoportnak, amelynek tagjai a PayPal 2002-es eladása után szinte az összes meghatározó Silicon Valley-vállalkozást alapították vagy finanszírozták. Thiel volt az első külső befektető a Facebookban (2004-ben 500 000 USD-ért szerzett 10.2% részesedést), alapította a Founders Fund kockázati tőkealapot, és a Palantir alapítói és elnöki pozícióját tölti be. Ma a cég részvényeinek 4.1%-a (~14.4 milliárd USD) az ő tulajdonában van.
- 👤Alexander C. Karp: a CEO, akit szinte nehéz egy mondatban leírni. Frankfurtban szerezte doktori fokozatát Jürgen Habermas mentorálásával, igen, a világ egyik leghíresebb AI-védelmi szoftvercégét egy habermasi szociálfilozófus irányítja. Karp megjelenése, kommunikációs stílusa és cégvezetési megközelítése szinte minden szempontból rendhagyó, ami a Palantir intézményi befektetők általi elfogadottságát sokáig hátráltatta.
- 🤵Stephen Cohen: a harmadik alapító, a háttérben marad, de 0.58%-os részesedéssel (~1.9 milliárd USD) szintén érdemi tulajdonos.
A CIA-finanszírozás: a Palantir első külső befektetői között ott volt az In-Q-Tel, a CIA kockázati tőkealapja, amely 2 millió USD-t fektetett be 2004-ben. Ez a kapcsolat évtizedekre meghatározta a cég identitását és megosztotta a közvéleményt: a kritikusok számára Palantir a megfigyelőállam ipari karjává vált, a hívők számára pedig a demokratikus értékek megvédelmezésének eszközévé.
Miért zuhant a részvény 90%-ot és mi hozta vissza?
A Palantir 2020. szeptember 30-án lépett tőzsdére közvetlen listázással (direct listing), 10 USD-os referencia áron. A részvény szinte azonnal szárnyalni kezdett: 2021 januárjában elérte a 45 USD-os csúcsot, ami akkor ~100x P/E-t jelentett. Majd jött a zuhanás.
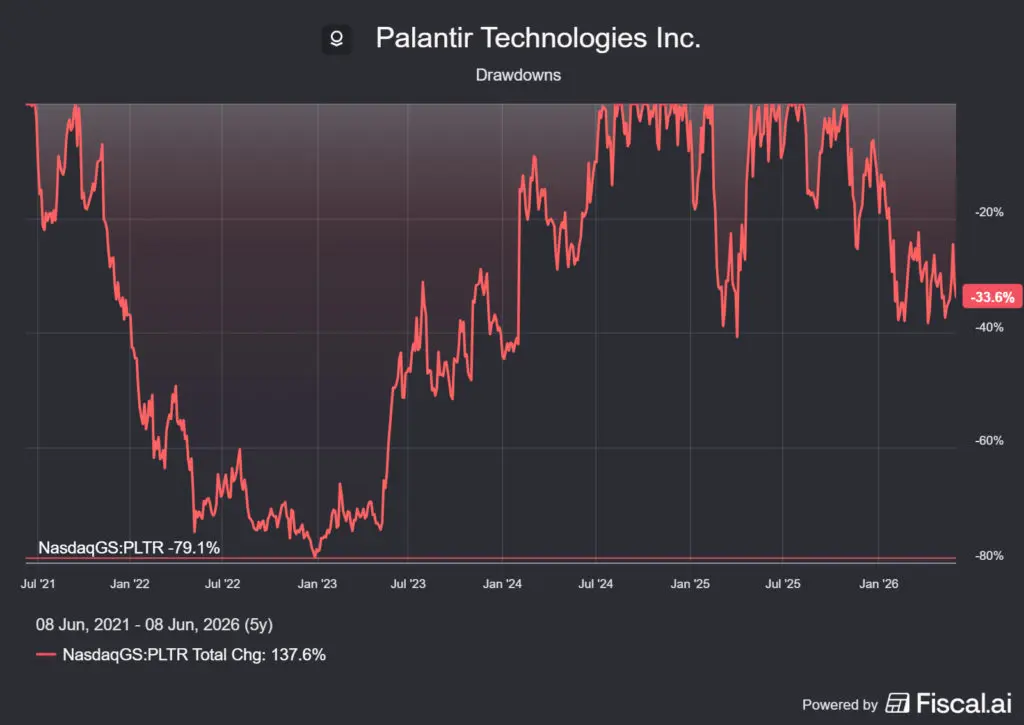
Miért esett le 85-90%-ot a részvény árfolyama 2021-2022-ben?
Négy egymást erősítő ok volt:
- 📉Az értékeltség abszurd volt. 45 USD-s részvényáron a Palantir körülbelül 100-szoros éves bevételen forgott, egy olyan szoftvercégnél, amelynek bevételi növekedése 2022-re lelassult 17%-ra. Amikor a Fed 2022-ben elkezdte emelni a kamatokat, a magas értékeltségű, veszteséges tech részvények árfolyama az elsők közt szakadtak össze.
- 💸A részvényalapú juttatás (SBC) mértéke botrányos szinten állt. 2020-ban a Palantir SBC-je a bevétel 116%-át tette ki, ami azt jelenti, hogy minden egyes USD bevétel után több mint egy USD értékű részvényt adtak az alkalmazottaknak. Ez ugyan nem készpénzkiadás, de komolyan hígítja a részvényesek részesedését. 2021-ben ez 50%-ra csökkent, de még mindig kirívóan magas volt.
- ⏳A kormányzati szegmens kiszámíthatatlan. A kormányzati bevételek nagyon lassú döntési ciklusokon múlnak, egy-egy kontraktus késése egész negyedéveket boríthat fel.
- 🌱A cég kereskedelmi szegmense még csírájában volt. 2021-2022-ben a kereskedelmi üzlet pici, lassú és veszteséges volt, nem volt elég katalizátor ahhoz, hogy a piac megfelelően értékelje ezt a lehetőséget.
Mi hozta vissza? Az AIP és a „Boot Camp” stratégia.
2023 május 16-án a Palantir bemutatta az AIP-platformot (Artificial Intelligence Platform), amely lehetővé teszi, hogy vállalatok a saját, biztonságos belső adataikon futtassanak nagy nyelvi modelleket. Ez az egyetlen olyan termék volt a piacon, amely megoldotta a nagyvállalatok legégetőbb problémáját: hogyan lehet a ChatGPT-szerű képességeket saját, zárt vállalati adatokon alkalmazni anélkül, hogy az adatok kikerülnének a szervezetből.
A „Boot Camp” módszer szintén áttörés volt: az értékesítési csapat nem a szokványos demókkal közelítette a leendő ügyfeleket, hanem 5 napos intenzív workshopokat tartott, ahol a potenciális ügyfelek saját adataikkal, saját problémáikon próbálták ki az AIP-ot. A konverziós arány megdöbbentő: a boot camp-ek az egyik leghatékonyabb enterprise értékesítési eszköznek bizonyultak a szoftveriparban.
Az eredmény: a US Commercial Revenue 2024-ben +108.69%-ot nőtt, míg 2025-ben a teljes bevétel +56.18%-kal emelkedett. A cég 2023 Q3-ban elérte az első GAAP-profitabilitást, és azóta minden negyedévben profitot termelt, ami az előfeltétele annak, hogy egy vállalat bekerüljön az S&P 500-ba. 2024 szeptemberében bekerült az S&P 500-ba, ami intézményi vevők tömegét vonzotta a részvényhez, emiatt az árfolyam tovább szárnyalt felfelé.
A Palantir jelenlegi helyzete és versenytársai
A Palantir 2026 elején egy egyedülálló és szokatlan piaci pozícióban van: nincs igazi közvetlen versenytársa a teljes termékportfólión belül, de mindenfelől körülveszik a részleges alternatívák.
A kormányzati és védelmi piacon az Anduril Industries, a SAIC, a Booz Allen Hamilton és a Leidos versenyeznek a kontraktusokért, de egyik sem rendelkezik olyan adatplatformmal, mint a Palantir Gotham rendszere. A kereskedelmi enterprise AI-piacon a Snowflake, a Databricks, a Microsoft Azure AI és a Salesforce Data Cloud kínál részleges átfedést a Foundry-val és az AIP-pal, de ezek inkább adattároló/feldolgozó platformok, nem az ontológia-alapú értelmező réteg, amit a Palantir képvisel.
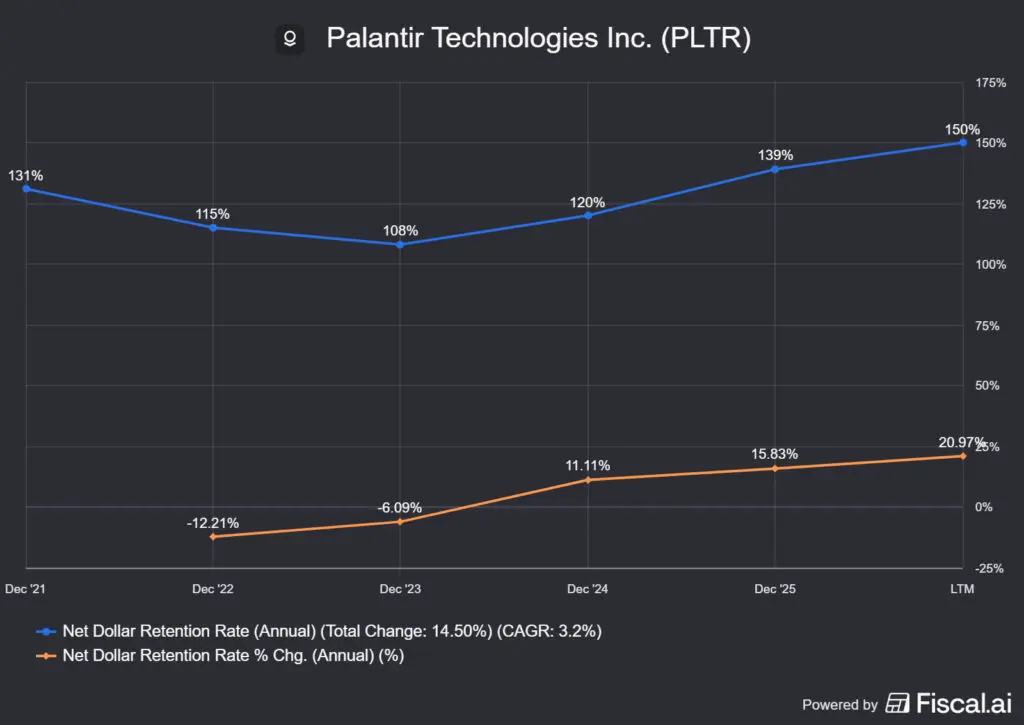
A Palantir igazi moatja nem a technológia, hanem az integráció mélysége. Egy szervezet, amelyik egyszer felépítette az adatontológiáját a Foundry-ban vagy a Gothamban, rendkívül nehezen váltja le a rendszert, a váltás költsége nemcsak a szoftverfelváltás, hanem az összes belső folyamat újrastrukturálása is. Ez ragaszkodást teremt, amelyet a Net Dollar Retention Rate is visszaigazol: 2025-ben ez 120% volt, ami azt jelenti, hogy az ügyfelek átlagosan 20%-kal többet költöttek el a Palantiren, mint az előző évben.
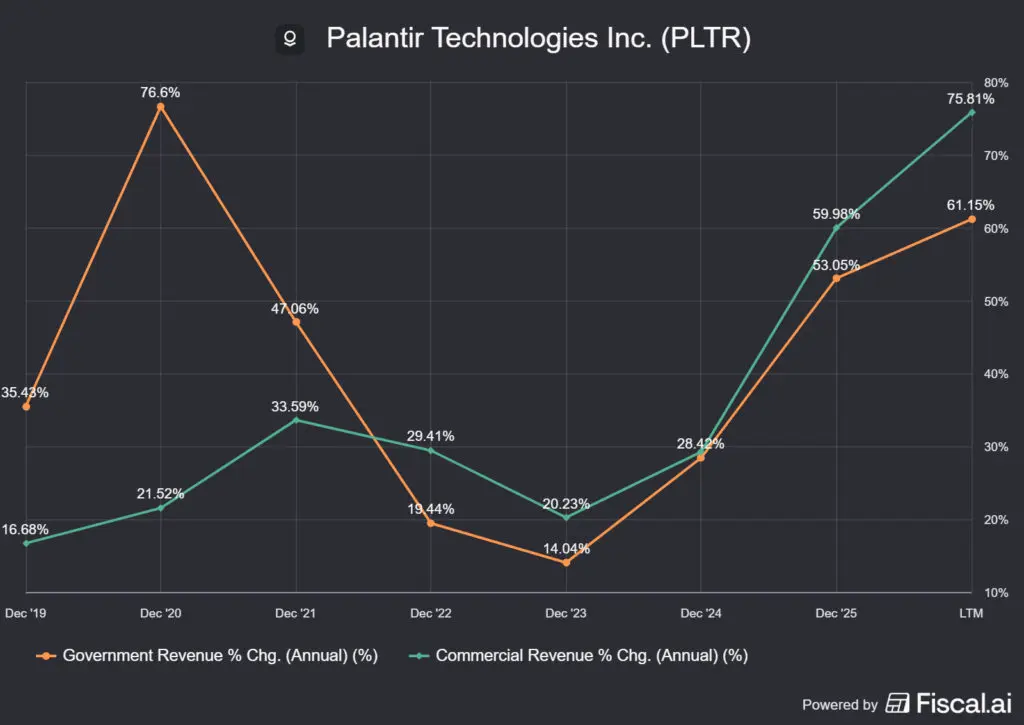
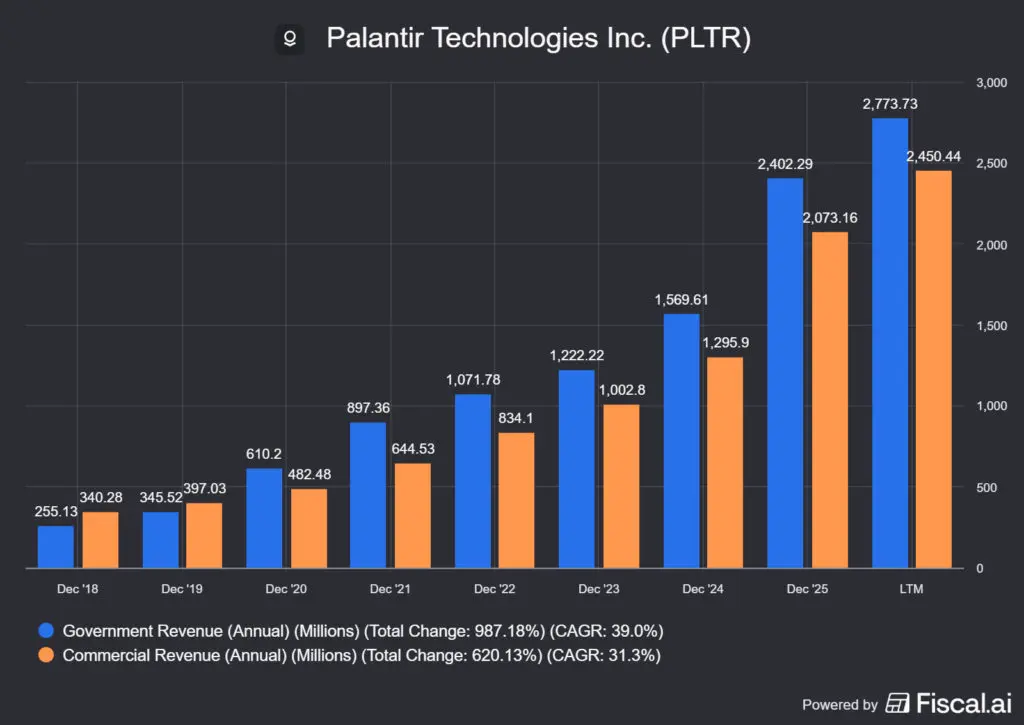
A Government szegmens 2025-ben 2402 millió USD-s bevételt termelt (+53.05%), a Commercial szegmens 2073 millió USD-t (+59.98%). A US Commercial ügyfélszám 2025-ben elérte az 571-et, +49.48%-os növekedéssel, ez nem egy természetesen növekvő piac, hanem egy agresszívan terjeszkedő sales gépezet eredménye.
A Palantir részvény metrikái
| Mutató | Érték (2026. június) |
|---|---|
| Részvényárfolyam (PLTR) | ~137.06 USD |
| Piaci kapitalizáció | ~328.58 milliárd USD |
| 5 éves hozam | +460.3% (CAGR 41.2%) |
| Árbevétel 2025 | 4.475 milliárd USD (2025.12.31., +56.18% év/év) |
| Árbevétel TTM | 5.22 milliárd USD |
| 2026E árbevétel | 7.72 milliárd USD (+72.5%) |
| Adj. EBIT 2025 | 2.254 milliárd USD (+99.82%) |
| Adj. EBIT-marzs | 50% |
| Adj. EBITDA-marzs | 51% |
| Adj. Net Income 2025 | 1.916 milliárd USD (+94.14%) |
| Adj. EPS 2025 | 0.75 USD (+82.93%) |
| 2026E adj. EPS | 1.46 USD (+95.14%) |
| FCF 2025 | 2.101 milliárd USD (+84.06%) |
| FCF-marzs | 46.94% |
| Nettó cash | +7.81 milliárd USD |
| Hosszú lejáratú adósság | 0 USD |
| ROIC 2025 | 136.5% |
| Net Dollar Retention Rate | 120% |
| Teljes ügyfélszám 2025 | 954 (+34.18%) |
| TTM P/E | ~154x |
| NTM P/E | ~80x |
| NTM P/FCF | ~63.7x |
| EV/Sales (TTM) | ~61.4x |
| Részvényalapú kompenzáció / bevétel | 15.28% (2020-ban: 116%) |
| Insider részesedés összesen | ~7.0%, ~24 milliárd USD értéken |
| Osztalék | Nincs |
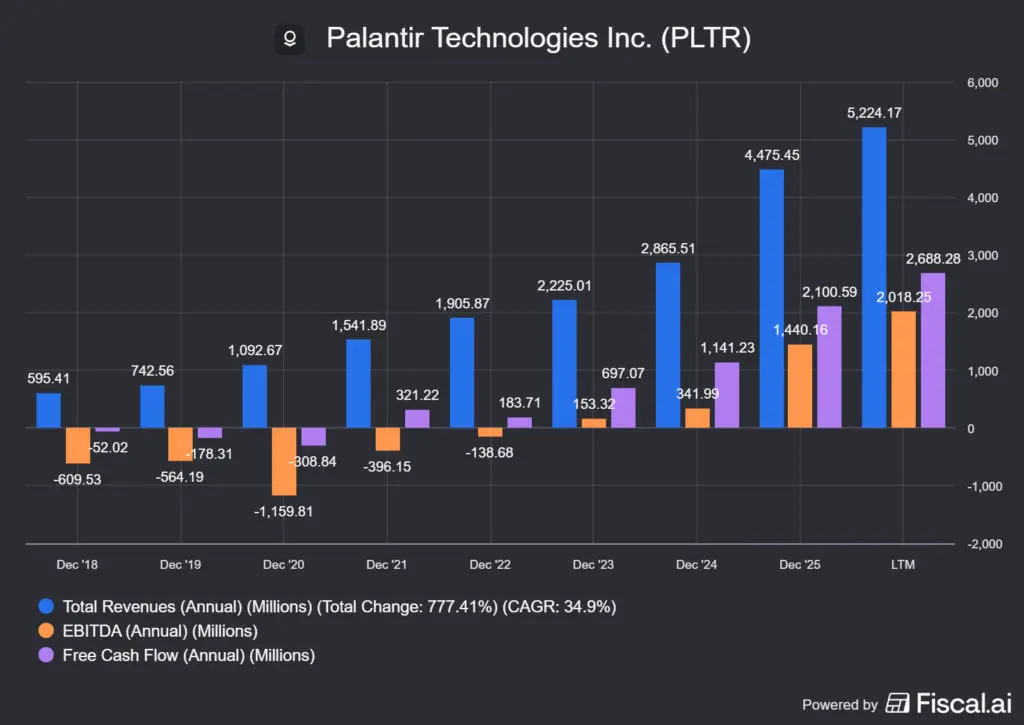
Ami azonnal szembetűnik: az értekeltség a Palantir esetében szinte minden hagyományos keretet szétfeszít. A ~154x TTM P/E és a ~61x EV/Sales lényegében értelmezhetetlen. De az előremutató számok már más képet mutatnak: az NTM P/E ~80x, a 2027-es P/E ~68x – és ha a 2026-os 72.5%-os bevételnövekedési várakozás teljesül, a 2028-as P/E már ~47x körül lehet a jelenlegi áron. Ez a múltból kivetítve a jövőre az értékeltséget, még akár olcsónak is nevezhetném, de a probléma az, hogy még így is éveket kell várnotok arra, hogy értelmezhető értékeltségre essenek a számok. De mindez nem számít, ha mindenki azt gondolja, a részvény szárnyalni fog, akkor ugyanis az árfolyam is az egekbe fog emelkedni.
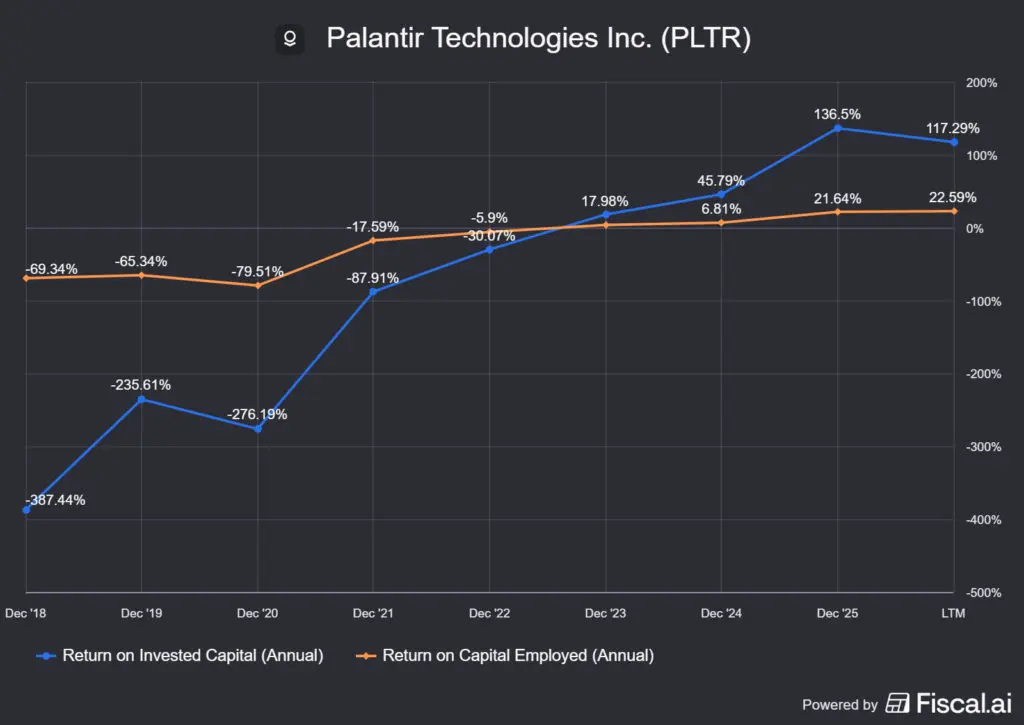
A ROIC (136.5%) kifejezetten magas szám. Egy szoftvercégnél, ahol szinte nincs CapEx (33.88 millió USD volt 2025-ben a teljes bevétel 0.76%-a), és ahol az ügyfélakvizíciós boot-camp modell hatékony, a befektetett tőke rendkívül jól dolgozik. Az SBC arány csökkenése is figyelemre méltó: 2020-ban az SBC/árbevétel 116% volt, 2025-re 15.28%-ra csökkent, ez fundamentálisan javuló hígítási képet jelent, de még mindig brutálisan magas.
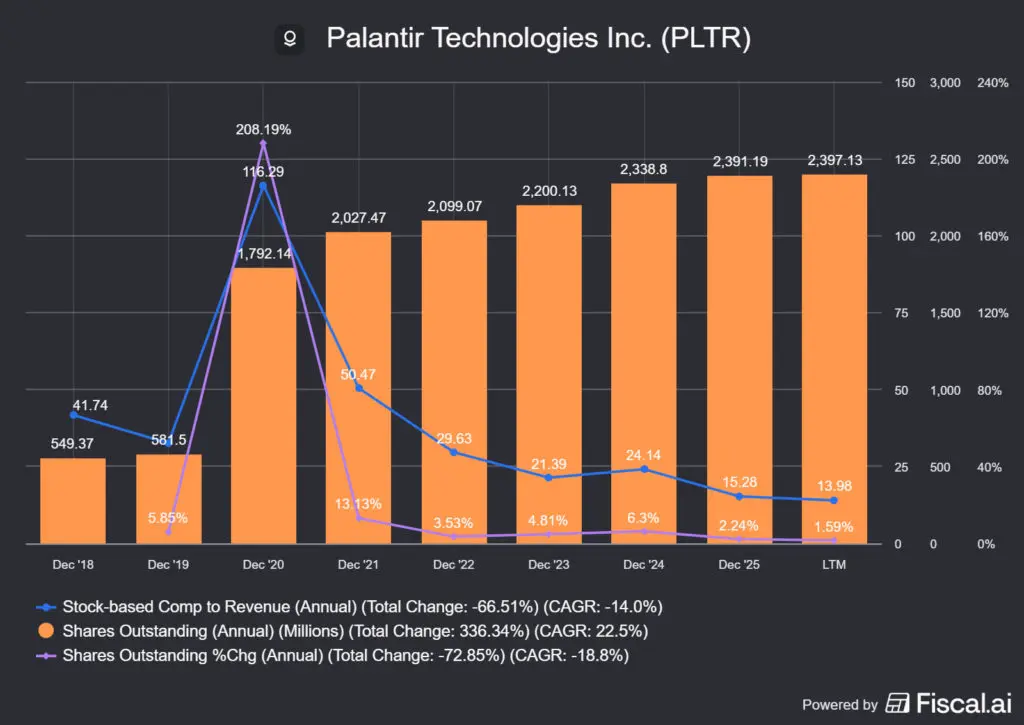
A tulajdonosi struktúráról: Peter Thiel 4.1%-os (~14.4 milliárd USD-s) és Alex Karp 2.17%-os (~7.1 milliárd USD-s) részesedése komoly skin-in-the-game-t jelent. Az intézményi befektetők közül a BlackRock 7.86%-ot, a Vanguard 6.04%-ot tart.
📌Gyakorlatban: a magas részvényhígítási arány általában intő jel egy részvény esetében, ugyanis hiába nagy a növekedés, azt a részvénykibocsátások visszafogják, főleg, ha ezek a menedzsmenthez kerülnek, ők ugyanis nem szenvedik el a hígítás hatását, ha a részesedésük nő. Nálam ez kizáró ok, ugyanis aszimetrikus kockázatot futok kisbefektetőként, és nagyon spekulatívvá teszi a befektetést. De aki szereti az ilyen izgalmas sztorikat, annak a Palantir érdekes választás lehet.
Palantir részvény: megszoksz vagy megszöksz?
Ami a Palantir mellett szól
- 🚀 Az AIP termék igazi kategóriateremtő lehet. A vállalati AI-piac legégetőbb problémája az, hogy a vállalatok nem tudják saját zárt adataikon biztonságosan futtatni a nagy nyelvi modelleket. A Palantir AIP erre ad megoldást, és 2023-2025 között a piac ezt igazolta: az amerikai partnerek száma 2022-es 132-ről 2025-re 571-re nőtt. Ha az AIP tartósan a vállalati AI-infrastruktúra alapelemévé válik, a jelenlegi értékeltség évek múltán megfizethető prémiumnak tűnhet vissza (de őszintén: ki akar ennyit várni előre, ha már most is beárazta ezt a piac?).
- 📈 A bevételnövekedés gyorsul, nem lassul. 2023-ban 16.75%, 2024-ben 28.79%, 2025-ben 56.18% és a 2026-os várakozás 72.5%. Ez nem egy lineárisan, hanem egy gyorsulva növekvő cég. Ha ez a dinamika fennmarad, az értekeltség gyorsan emészthető szintre zuhanhat, amennyiben nem követi le a piac a brutális bevételnövekedést.
- 🏦 Adósságmentes mérleg. 7.81 milliárd USD-os nettó cash. Ez egy remek defenzív alap egy agresszívan növekvő szoftverbe. A nulla hosszú lejáratú adósság ritka adomány egy ilyen korai fázisban lévő, mégis profitábilis szoftvercégnél.
- 🛡️ A védelmi ipari szegmens a NATO-kiadásnövekedés kedvezményezettje. Az európai és angolszász védelmi kiadások az előttünk álló évtizedben jó eséllyel emelkedni fognak és a Palantir Gotham az egyetlen beágyazott platform, amely a legmagasabb biztonsági besorolású műveleti adatokat is képes kezelni. Ez nem egy gyorsan másolható versenyelőny.
- 🔗 A 120%-os net dollar retention erős moatot jelez. Ha az ügyfelek évről évre 20%-kal többet költenek, az azt jelenti, hogy a Palantir-platform nagyon mélyen beágyazódott a napi operatív folyamatokba.
Ami a Palantir ellen szól
- 📉 Az értékeltség a legfontosabb kockázat. A ~154x TTM P/E és a ~61x EV/Sales abszolút skálán nézve drága. Ha a 2026-os 72.5%-os bevételnövekedési várakozás nem teljesül, akár egyetlen gyenge negyedév miatt, a részvény gyorsan 30-40%-ot veszíthet az értékéből. Ezt a 2021-2022-es összeomlás már egyszer megmutatta.
- ⚠️ A Government szegmens politikailag érzékeny. Az USA szövetségi kiadása elsősorban politikai kérdés, a DOGE-féle megszorítási hullám és a védelmi kontraktusok átstrukturálása mind közvetlen hatással lehetnek a bevétel felére. Az USAID-kontraktusok 2025-ös elvesztése (~8 millió USD-os hatás) előrevetíti, hogy ez a kockázat nem hipotetikus, illetve a jelenlegi amerikai elnök kiszámíthatatlan természete is ad egy plusz kockázati réteget a védelmi iparnak.
- 💸 Az SBC 2025-ben is 15.28% a bevétel arányában. Ez javult, de még mindig magasabb, mint a legtöbb érett szoftveróriás esetében. A hígítás lassul, de nem szűnik meg.
- 🤖 A ~80x NTM P/E-n a piac szinte minden tőkét a jövőbeli növekedési kilátásokba fektet be. Ha az AI-befektetési hullám lelassul, ha a hiperscalerek saját AI-megoldásokat fejlesztenek ki, vagy ha egy komoly piaci korrekció következik be, a Palantir részvény az egyik legsebezhetőbb papír a piacon.
- 🎯 A bootstrap-jellegű növekedés koncentrált. Az amerikai nem kormányzati szegmens a növekedés motorja, de az ügyfélszám még mindig „csak” 571 db, ez kis szám egy globálisan ambiciózus szoftverplatform számára. A penetráció mélysége (120% NRR) erős, ez azt jelenti, hogy minden évben többet költenek a Palantirnál a partnerek, és még a számuk is alacsony, tehát nagyon nagy növekedés előtt áll a vállalat, amennyiben minden klappolni fog.
📌 Gyakorlatban: a Palantir részvény a legtipikusabb „szereted vagy utálod” sztorik egyike a piacon. Ha az AIP az enterprise AI alappillérévé válik, és a cég 5-7 éves horizonton eléri a 15-20 milliárd USD-os árbevételt, a jelenlegi ár visszanézve nem tűnik majd vészesnek, de ki akarja ezt a kockázatot bevállalni? Ha a növekedés 2026-ban hirtelen normalizálódik 20-25%-ra, az árfolyam gyorsan visszakorrigálhat jelentős mértékben. Ez a részvény nem az álmatlan éjszakákat kerülők vásárolják, hanem azok, akik magas meggyőződéssel fogadnak az AI-forradalom egy konkrét infrastrukturális nyertesére.
Viszont én nem tartozom közéjük, ezen az értékeltségen, ilyen magas SBC mellett nekem a „bottal se piszkálnám” esete, ráadásul borzalmasan nagy körülötte a hájp, ami általában azt eredményezi, hogy olyan dolgokat is előre beáraz a piac, amire semmilyen valós esély nincsen. Persze láttunk már hasonlót a piacon, például a Tesla évekig ezt csinálta és mégis milyen brutális árfolyamemelkedésen van túl…
A Palantir részvény tézisének összegzése
A Palantir részvény 2026-ban a vállalati AI-befektetés egyik legmegosztóbb megtestesítője. A fundamentumok durvák és gyorsuló pályán mozognak: 4.475 milliárd USD-s árbevétel (+56.18%), 50%-os adj. EBIT-marzs, 47%-os FCF-marzs, nettó cash pozíció, nulla adósság és 120%-os nettó visszatartási arány. Ezek a számok nem csak egy hájpvezérelt cég képét mutatják, hanem egy valóban profitábilis, gyorsuló növekedésű szoftverplatformét.
A kérdés kizárólag az értekeltség. A ~328 milliárd USD-os piaci kapitalizáció 2025-ös ~4.5 milliárd USD-os bevétel mellett ~73x EV/Sales-t jelent, ez azt feltételezi, hogy a Palantir az elkövetkező 5-7 évben az AI-infrastruktúra meghatározó vállalati platformjává válik, és ezt a növekedési pályát tartani tudja. Ha ez bekövetkezik, a jelenlegi ár racionális, de még akkor is nehéz megmagyarázni a brutálisan pazarló részvényhigítást, amit a vállalati SBC okoz. Ha az AIP-sztori bármilyen okból megtörik, pl. technológiai verseny, makrocsúszás, kormányzati kontraktus-kiesés, az árfolyam esése éppoly látványos lehet, mint amilyen volt 2021-2022-ben volt.
Az igazán vonzó belépési pontok a Palantir esetében piaci pánikokban, negatív negyedéves meglepetések után vagy szektoriális selloff-okban nyílnak majd meg. Addig érdemes figyelőlistán tartani a Palantirt és a következő negyedéves eredményeket szorosan követni, de csak akkor, ha az ilyen nagy volatilitású, brutálisan magas SBC-vel dolgozó vállalatokkal jól alszotok.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvénykeresőjét és portfólió kezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt Kérdések a Palantir részvényről
Válaszok a leggyakoribb kérdésekre
Palantir részvényt fontolgatsz, vagy csak érteni akarod, mitől ennyire megosztó ez a papír? Itt tömör válaszokat találsz a legtöbbet kérdezett témákra: mivel foglalkozik valójában a cég, kik az alapítók és mi közük a PayPal-maffiához, miért zuhant 90%-ot 2021–2022-ben, hogyan értelmezhető a 154x P/E, és fizet-e osztalékot.
Kattints bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: ha a részletek is érdekelnek, azokat feljebb, az elemzés megfelelő fejezeteiben bontom ki bővebben. Fontos: a Palantir értékeltsége rendkívül volatilis, az adatok a cikk írásának időpontját tükrözik.
Mi az a Palantir, és miért nem ismerik sokan?
A Palantir Technologies egy 2003-ban alapított adatelemzési szoftverplatform, amelynek eredetileg titkos kormányzati és titkosszolgálati ügyfelei voltak. A cég hosszú éveken át szinte semmilyen nyilvános kommunikációt nem folytatott, nem tartott befektetői napokat, és az üzleti modelljét sem ismertette részletesen, ez a rejtőzködő stílus sokáig megnehezítette a nyilvános megértést. A Palantir három fő platformot üzemeltet: a Gothamet (kormányzati és védelmi intelligencia), a Foundry-t (vállalati adatplatform) és az AIP-ot (AI-platform vállalati LLM-integrációhoz).
Ki a Palantir alapítója és mi köze van a PayPal-maffiához?
A Palantir alapítói között szerepel Peter Thiel, Alex Karp, Stephen Cohen, Joe Lonsdale és Nathan Gettings. Peter Thiel a PayPal egyik alapítójaként tagja a Silicon Valley-ben informálisan „PayPal-maffiának” nevezett csoportnak, ide tartozik Elon Musk, Reid Hoffman (LinkedIn), Max Levchin (Affirm) és több más meghatározó vállalkozó is. Thiel volt a Facebook első külső befektetője és a Palantirban ma is 4.1%-os részesedéssel (14.5 milliárd USD értéken) ő az egyik legnagyobb bennfentes. Alex Karp, a CEO neoclassical social theory doktori fokozattal rendelkezik frankfurti tanulmányai alapján, és az egyik legszokatlanabb profilú CEO a nagy szoftvervállalatok között.
Miért zuhant 90%-ot a Palantir részvény árfolyama 2021-2022-ben?
A 2021 januári ~45 USD-os csúcsról 2022 végére közel 6 USD-ra eső Palantir részvény négy okból omlott össze: (1) az IPO utáni értékeltség ~100x P/E-n abszurd volt; (2) a bevételnövekedés 2022-re 17%-ra lassult, ami nem igazolta a prémiumot; (3) a részvényalapú kompenzáció még 2021-ben is az éves bevétel 50%-a körül volt, ami szélsőséges hígítást jelentett; (4) a Fed kamatemelési ciklusa 2022-ben az összes veszteséges, magas értékeltségű tech részvényt sújtotta. A visszaút katalizátora az AIP platform 2023-as bemutatása és az azt követő amerikai ügyfélszám-robbanás volt.
Hogyan kell értelmezni a Palantir részvény ~154x P/E értékeltségét?
A TTM P/E (~154x) hagyományos keretek közt értelmezhetetlen. A Palantir esetében az elemzők jellemzően az NTM (Next Twelve Months) alapú mutatókat használják: a NTM P/E ~80x, a 2027-es P/E ~68x, a 2028-as várható P/E ~47x körüli. Ha a 2026-ra várt 72.5%-os bevételnövekedés teljesül, és a marzs kitágul, akkor a jelenlegi értékeltség is normalizálódni fog. Ezt nevezi a piac „growing into the valuation” jelenségnek, a növekedés beéri a prémiumot. Az igazi kérdés az, hogy ez a növekedési ütem tartható-e, vagy a vállalat lassulni kezd, és emiatt a jelenlegi árazási prémium leolvad.
Fizet-e osztalékot a Palantir részvény?
Nem, a Palantir nem fizet osztalékot és a közeljövőben sem tervezi. A menedzsment a szabad cash flow-t a növekedésbe és az AIP-platform fejlesztésébe forgatja vissza. Érdemes kiemelni, hogy annak ellenére, hogy a Palantir nem fizet osztalékot és aktívan részvényt juttat az alkalmazottaknak (magyarán hígít), a 2025-ös szabad cash flow már 2.101 milliárd USD volt, ami azt jelzi, hogy az üzleti modell valódi cash flow-t termel, nem csak papíron mutat jó számokat.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.