
?Miről szól a Piaci Impulzus rovat??
A Rába részvény árfolyam mozgása az elmúlt évben rakétaként tört az ég felé, 2026-ban viszont meglehetősen nagy hullámzást mutatott be: a 129 éves győri járműipari vállalat állami tulajdonból a 4iG védelmi portfóliójába került, miközben az alaptevékenysége komolyan megszenvedte az európai autóipari kereslet visszaesését. Mit jelent ez befektetőként?
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40-50 órát is igénybe vehet. Befektetőként ennyi energiát minden egyes cég elemzésébe lehetetlen beletenni, ha kellően hosszú figyelőlistát szeretnétek hatékonyan kezelni. Ezért hoztam létre a Piaci Impulzus rovatot, amely betekintést enged pillanatkép gyanánt egy-egy részvénybe, most éppen a Rába dolgaiba, és nagyjából felvázolja az aktualitásokat. Nem mélyelemzés, inkább csak gondolatébresztő a pillanatnyi állapot alapján.
A célom nem napi kereskedési tippek osztogatása vagy technikai alakzatok elemzése. Helyette gyors, lényegre törő fundamentális minielemzéseket adok közre, amik segítenek az előszűrésben. Ezek az impulzusok segítenek észben tartani, hogy a Rába vagy más piaci szereplő aktuális árfolyammozgása érdemel-e mélyebb vizsgálatot, vagy csak egy futó piaci jelenségről van szó.
A részvény aloldalát részletes adatokkal itt találjátok: RABA.BUD részvény oldal
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
?Tartalomjegyzék?
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- ❓Mit csinál a Rába?
- 💡A Rába jelenlegi helyzete és vetélytársai
- 🎢A Rába metrikái
- ✅Rába: megszoksz vagy megszöksz?
- 📝A tézis összegzése
? Mit csinál a Rába?
A Rába Járműipari Holding Nyrt. egy 1896-ban alapított, győri székhelyű ipari holdingvállalat, amelynek részvényei a Budapesti Értéktőzsdén RABA ticker alatt forognak. A cég ma Magyarország egyik legrégebbi és legismertebb ipari szereplője, a neve összenőtt a futóműgyártással és a honvédségi járművekkel. Érdekesség, hogy az eredeti neve Magyar Waggon- és Gépgyár Részvénytársaság volt, és főleg vasúti szerelvényeket gyártottak Győrben, ahol négy folyó, a Rába, a Rábca, a Mosoni-Duna és a Marcal folyik össze, innen származik a vállalat neve is.
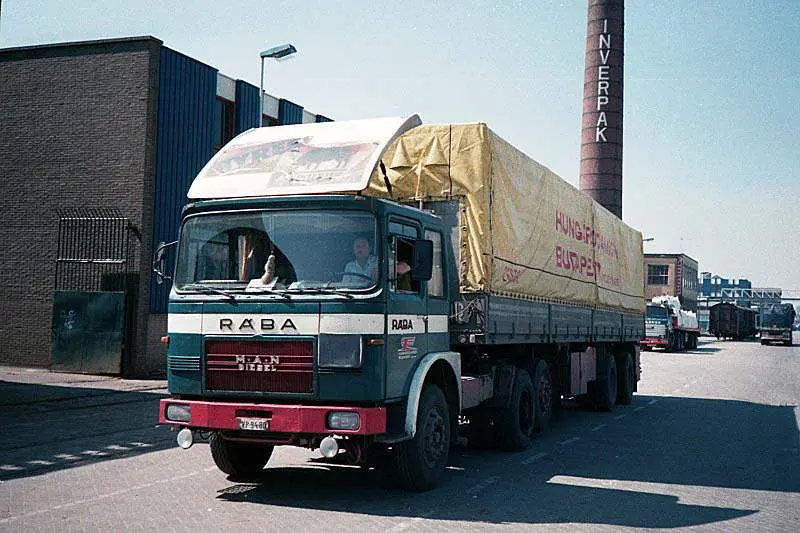
A Rába profilja négy üzletágat fed le:
- ⚙️ Futómű: haszongépjárművekhez, mezőgazdasági erőgépekhez és földmunkagépekhez gyártott futóműveket és főegységeket. Ez a legjelentősebb és legjövedelmezőbb szegmens, amelynek bevételei elsősorban az USA-ba és Nyugat-Európába irányuló exportból érkeznek.
- ? Alkatrész: ülés- és ülésrendszer-gyártás (móri üzem) és forgácsolt alkatrészek (sárvári üzem) személygépkocsi-gyártók számára. Ez a szegmens reagál a legérzékenyebben az európai személyautó-piac ingadozásaira.
- ? Jármű: katonai felhasználású teherautó-családok és buszalvázak fejlesztése és gyártása. Legnagyobb megrendelője a Magyar Honvédség. Ez a szegmens vált a 4iG-felvásárlás után stratégiailag a legfontosabbá, hiszen a magyar kormány a hadiipari gyártást kiemelt ágazatként kezeli.
- ⚙️ Hajtómű (REKARD Kft.): váltók és hajtóművek haszongépjárművekhez és mezőgazdasági gépekhez.
? Gyakorlatban: a Rába egy erősen exportorientált, tőkeintenzív ipari vállalat, amelynek sorsa szorosan összefonódik az európai és észak-amerikai haszongépjármű-piac ciklusaival, és most egyre inkább a védelmi ipari megrendelések alakulásával. Mostanában az európai autó- és járműiparra eléggé rossz idők köszöntöttek, ez súlyosan érintette a Rábát is. Ez leginkább a 2024-es nettó profiton látszott meg, ami lényegében nullára zuhant, ahogyan majd látni fogjátok.
? A Rába helyzete és vetélytársai
A Rába egy sajátos piaci szegmensben dolgozik: a haszongépjármű-alkatrészek (futóművek) globális piacán, ahol a közvetlen versenytársak jellemzően nem magyar, hanem multinacionális szereplők, ezért sokkal jobb méretgazdaságosság mellett termelhetnek. A védelmi ipar egy teljesen más tészta, de itt is jellemzően hatalmas konzorciumokkal kell versenyeznie, vagy azok alkatrész beszállítói.
? A legfontosabb összehasonlítási alapok:
- ⚙️ Dana Incorporated (USA, NYSE: DAN): a világ egyik vezető futómű- és hajtásrendszer-gyártója, a Rába elsőszámú globális versenytársa a haszongépjármű-szegmensben. A Dana is komolyan megszenvedte az autóipari keresleti visszaesést 2024-2025-ben.
- ? American Axle & Manufacturing (USA, NYSE: AXL): szintén globális futómű-gyártó, hasonlóan ciklikus járműipari kitettséggel. Mindkét cég jól mutatja, hogy a Rába nem egyedi problémával küzd, az egész szektor gyengélkedik.
- ? Tatra Trucks (Csehország, CSG-csoport): a felvásárlás után már nem versenytárs, hanem stratégiai partner. A 4iG-Rába-Tatra hármas közép-európai védelmi ipari együttműködést valósít meg.
? Gyakorlatban: a Rába versenyhelyzete a polgári szegmensben nehéz, a méret és a tőkeerő terén lényegesen kisebb globális vetélytársainál. A védelmi szegmensben viszont a 4iG-en és a Tatra-partnerségen keresztül kapott egy lehetőséget, amelyet korábban soha nem tudott volna önállóan megragadni.
? A Rába metrikái
? Árfolyam és katalizátorok
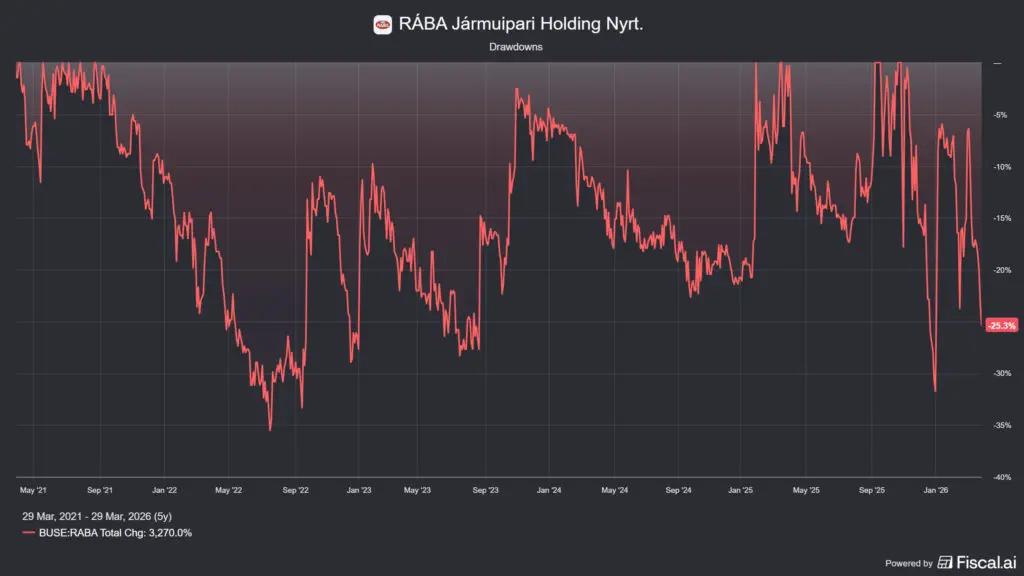
A Rába részvény árfolyam mozgására az elmúlt években az oldalazás volt a jellemző, vagyis a 1000-1500 forintos sávban mozgott, nagyobb izgalmak nélkül. A fordulópontot a 2025 szeptemberi 4iG-felvásárlás bejelentése hozta, amely tőzsdén kívüli ajánlatként megvásárolta a vállalat 74%-át. Ez az árfolyamot egészen 4700 HUF-ig repítette, és a tranzakció végére a 4iG Csoport egyik leányvállalata a 4iG SDT EGY Zrt. 74.34%-os részesedést szerzett a vállalatban, a maradék 25.66% a közkézhányad, ahogyan azt a BÉT oldala is írja. Ez azért izgalmas, mert ha megnézitek a 4iG tulajdonosi körét, akkor láthatjátok, hogy 25.12% a Rheinmetall AG tulajdona, amiből jól látható a mély beágyazottság a védelmi iparba.
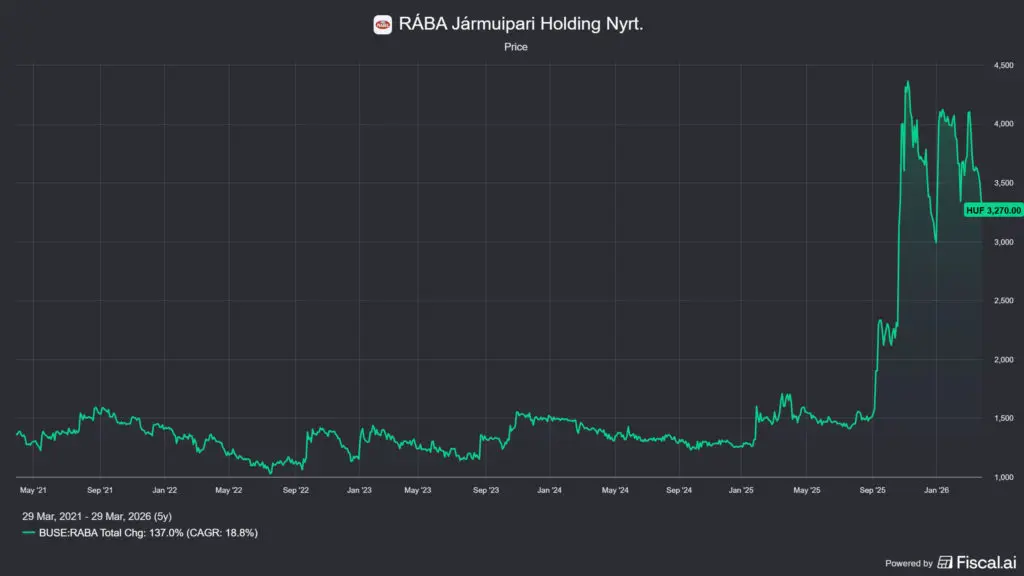
Az árfolyamot rövid távon a 4iG-vel közös védelmi ipari fejlemények (Tatra-megállapodások, NATO-megrendelések, HIMARS-bejelentés) és a polgári autóipari szegmens negyedéves számai mozgatják, bár ez utóbbiak egyelőre gyengék. A 4iG-nak különböző magántőkealapokon keresztül nagyon erős kapcsolata van a magyar kormánnyal, így a politikai szál, ahogyan már megszokhattátok a többi Budapesti Értéktőzsdén szereplő vállalat esetében, itt erőteljesen jelen van. Viszont, mivel sok a külföldi szereplő, ezért itt inkább az orosz-ukrán háború okozta megnövekedett védelmi ipari kiadásokra érdemes koncentrálni.
? Értékeltség
A Rába értékeltségének megértéséhez szét kell választani azt, ami a 2025 szeptemberi 4iG felvásárlás bejelentése miatti árfolyam felpattanás előtt és ami után történt. A 4iG ugyanis egy gyakorlatilag nulla profitabilitással működő Rábát vett át, amit értelemszerűen teljesen máshogyan kell értékelni önálló cégként, mint egy konzorcium részeként.
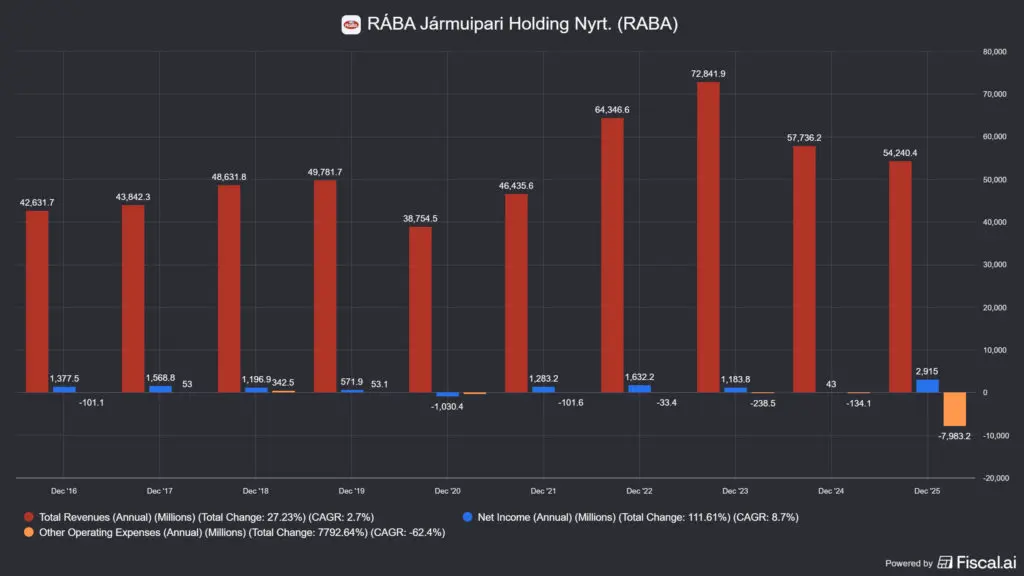
A főbb számok az alábbiak:
- ? 2024-es profit: ~43 millió HUF (lényegében nullszaldós vállalat)
- ? 2025-ös profit: ~2915 millió HUF (de ezt egy egyszeri ingatlanértékesítés javította fel)
- ⚠️ Igazított üzemi eredmény 2025-ben (egyszeri tételek nélkül): ~1 milliárd HUF veszteség, ez a valódi alaptevékenység képe
- ? Adósság: ~17 milliárd HUF hitelállomány, de közel 7 milliárd HUF készpénz mellett
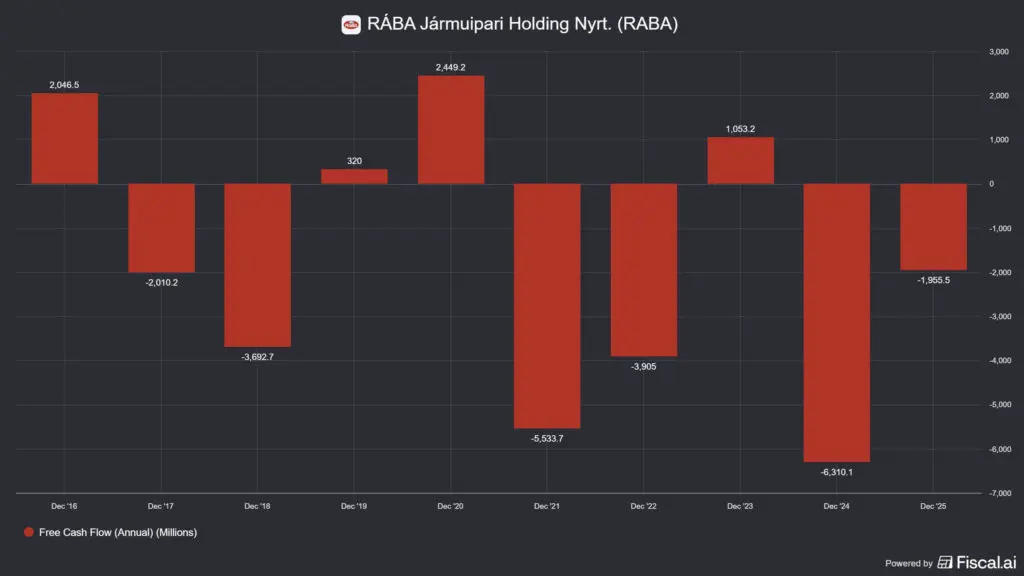
A fenti képen az látszik, hogy a bevétel évek óta esik (-5,5% a 3 éves bevételnövekedés). Viszont a mérleget az egyszeri ingatlanértékesítések feljavították, amelynek egy részét a Rába Modernizációs Program finanszírozására egy másik részét a vállalat eredményeinek javítására költötték. Mi ezzel a probléma? Az, hogyha megnézitek az értékeltséget, akkor azt fogjátok látni, hogy:
- ?P/E: 15.1
- ?EV/EBITDA: 5.3
- ?P/FCF: -22.3
Minden értékeltségi mutató egy számlálóból és egy nevezőből áll, vagyis a jelentős áresés is okozhatja azt, hogy egy részvény olcsónak tűnik. A Rába esetében azonban negatív a P/FCF, vagyis a szabad készpénzt az árral összevető mutató, ami azt jelenti, hogy a vállalat érdemi casht nem állít elő. Ennek tükrében nem nehéz kitalálni, hogy a Rába részvény árfolyam kitörése nem a mögöttes üzletmenet javulásából, hanem a szentiment hatásból származik. Ez egyben azt jelenti, hogy a piac beárazta, hogy vélhetően a jövőben érkező hadiipari megrendelések fel fogják futtatni a termelést és megemelik a bevételt. Azt kell eldöntenetek, hogy reálisnak tartjátok-e, hogy az árfolyam jelenleg két-háromszorosán forog, mint a felvásárlás előtt, és hogy ezt kifizetitek-e.
?️ Tulajdonosi szerkezet
A Rába tulajdonosi képe 2026 januárjában gyökeresen megváltozott: Korábban az N7 Holding Nemzeti Védelmi Ipari Innovációs Zrt. (a Honvédelmi Minisztérium leányvállalata) 54,34%-ot és a Széchenyi István Egyetemért Alapítvány 20%-ot birtokolt. Ez összesen ~74%-os állami/kvázi-állami kontroll volt.
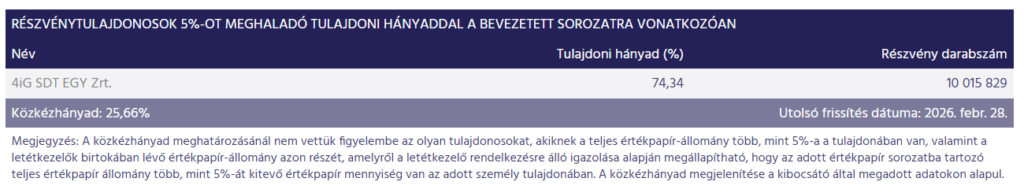
2026 januárjától a 4iG SDT EGY Zrt. (a 4iG Csoport leányvállalata) 74,34%-os tulajdonos. A 4iG SDT a 4iG egyik leányvállalata, ahol a holdingvállalat a Czechoslovak Group partnere. A CSG egy cseh tulajdonú globális védelmi és ipari konglomerátum, a Tatra Trucks, az Excalibur Army és az MSM Group is a portfóliójában van. 2026 elején tőzsdére lépett az Euronext Amsterdamon, és 15 milliárd EUR-s megrendelés-állományával Európa egyik leggyorsabban növekvő védelmi cégévé vált.
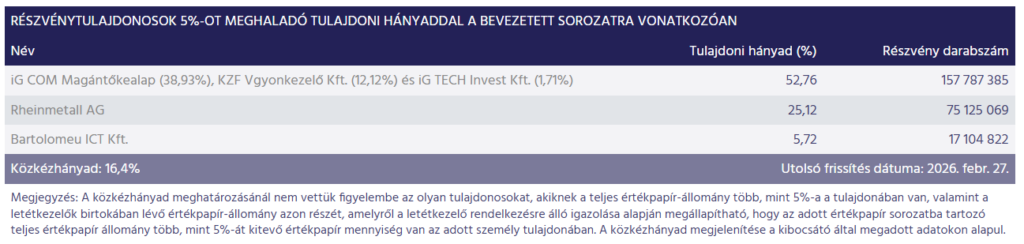
A CSG bejelentette, hogy 49%-os részesedést szerez a 4iG Space & Defence Technologies vállalatban, ezáltal közvetve 37%-os tulajdonossá válik a Rába Járműipari Holdingban, ez a fent említett 74.34%-os Rába részesedés nagyjából fele. A közkézhányad ~25%. Slusszpoén, hogy a 4iG ~25%-át pedig a Rheinmetall AG, német hadiipari vállalat birtokolja, így már érthetők a védelmi szektor összefonódásai.
? Kockázati tényezők
- ? Gyenge alaptevékenység: a 2025-ös eredmény egyszeri tételek nélkül veszteséges volt. Az alkatrész szegmens az európai személyautó-regisztrációk visszaesése miatt 2023-ról 2024-re -20.7%-os, majd 2024-ről 2025-re -6.1%-os bevételcsökkenést szenvedett el, és a tendencia eddig 2026-ra sem fordult egyértelműen jobbra.
- ? Autóipari ciklikusság: a Rába bevételeinek nagy része autóipari ciklusoktól függ. Az európai elektromos átállás, a gyengébb kereslet és a kapacitáscsökkenések közvetlen hatással vannak a futómű- és alkatrészrendelésekre.
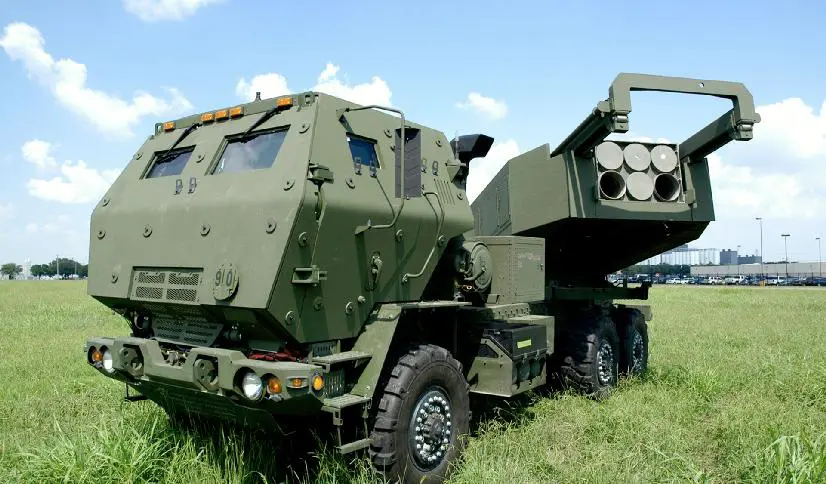
- ? Átmeneti időszak bizonytalansága: a 4iG-felvásárlás lezárult, de a stratégiai átalakulás, Tatra-összeszerelés, NATO-export, HIMARS-integráció, még csak a kezdetén jár. A megvalósítás kockázata nem elhanyagolható, viszont érdekes tény, hogy a Lockheed Martin HIMARS-rendszerének hordozójármű platformját Győrben szerelik majd össze és integrálják (ez a „HUMARS”).
- ? Adósságteher: ~17 milliárd HUF hitelállomány egy veszteséges alapüzlettel kombinálva feszített mérleget jelent, amely bármilyen gazdasági sokkra érzékenyen reagálhat a cég, viszont valószínűleg a konzorcium kisegítené, ha bajba kerülnének.
- ⚖️ Politikai kockázat: a Rába immár a 4iG-portfólió része, ami Jászai Gellért érdekeltségébe tartozik. Ez a politikai kockázatprofilt nem csökkenti, hanem egy másik irányba tolja: a 4iG politikai kitettségéből következő kockázatok most a Rábára is vonatkoznak.
?Gyakorlatban: a Rába egy három ország által létrehozott védelmi konzorcium része lett. Így jó eséllyel a Rábához nagy mennyiségű védelmi ipari megrendelés fog áramlani, hiszen a konzorciumban nem nagyon van más cég, ami el tudná látni ezt a feladatkört. Ott van a vélhetően többtucat HIMARS, a 2000 darab Tatra 8×8 nehéz taktikai katonai tehergépjármű gyártása, összeszerelése és életciklus-támogatása valósulhat meg. Emellett a Rába elnyerte a Magyar Honvédség 105 darabos Gidrán 4×4 páncélozott járműflottájának teljes körű karbantartási feladatait is. Ehhez durván 100 milliárd HUF értékű gyárfejlesztési és infrastruktúra-modernizációs program is kapcsolódik.
? Rába: megszoksz vagy megszöksz?
A Rába tézis olyan, mint egy érem, aminek két oldala van. A cég tőkeszerkezete a felvásárlás előtt gyenge lábakon állt, a hírek szerint azonban rengeteg megrendelés áramlik majd a vállalathoz, ami a Rába részvény árfolyam mozgását döntően meghatározhatja, a kérdés az, hogy milyen irányba tolja el. A bikák szerint felfele, a medvék szerint lefele, de az csak egyik csoportnak lehet igaza.
? Bikák mondják (Optimista szcenárió):
- ?️ Védelmi ipar mint mentőöv: a NATO-tagállamok védelmi kiadásai 2022 óta meredeken emelkednek, és ez a tendencia legalább 2030-ig fennmarad. A Rába-Tatra-4iG trojka erre a hullámra ülhet fel: katonai teherautók, HIMARS-integráció, Gidrán páncélozott járművek. Ez fundamentálisan új bevételi forrás a korábbi polgári fókuszhoz képest.
- ? A Tatra-partnerség egyedi pozíciót teremt: a Rába a Tatra második legnagyobb európai beszállítójává válhat, amivel kizárólagos magyarországi értékesítési, összeszerelési jogokat szerzett. Egy erős anyacég (4iG + CSG) és egy globális márka (Tatra) mögött a Rába hozzáférhet olyan piacokhoz, amelyeket önállóan soha nem tudott volna megközelíteni.
- ? Ingatlanértékesítés mérlegerősítő hatása: a 2025-ben eladott győri ingatlanok részben csökkentik az adósságterhet és javítják a mérleg rugalmasságát a stratégiai átalakulás finanszírozásához (de azért közel sem mondanám, hogy erőssé teszik).
? Medvék mondják (Pesszimista szcenárió):
- ? Az alaptevékenység valójában veszteséges: egyszeri tételek nélkül a Rába 2025-ben közel 1 milliárd HUF, a speciális tételekkel kiigazított üzemi veszteséget termelt. Ha az autóipari kereslet nem javul, a védelmi megrendelések pedig lassan érkeznek, a cég mérlege továbbra is romló tendenciában marad.
- ⏳ A védelmi sztori megvalósítása lassú: a Tatra-összeszerelés, a HIMARS-projekt, a NATO-exportok mind ígéretes, de konkrét bevételt csak évek múlva termelő megrendelések. Addig a befektetőnek türelemre van szüksége, és tőkére, hogy átvészelje az átmenetet.
- ? 4iG-kockázat öröklése: a 4iG Csoport maga is magas adósságú, akvizitív természetű vállalat. Ha a 4iG tőkegyűjtése vagy hitelezési feltételei romlanak, az a Rábára is visszahathat.
- ? Alacsony likviditás: a ~25%-os közkézhányad és a kis napi forgalom gyors pozícióépítést és -zárást egyaránt megnehezíti.
? Gyakorlatban: a Rába részvény árfolyama ma nem a jelenlegi fundamentumokat tükrözi, hanem a védelmi átalakulás reményét árazza, előre. Ez egy klasszikus „fordulati sztori”, aki hisz a NATO-védelmi kiadások felfutásában és a 4iG-Tatra együttműködés megvalósulásában, annak a Rába vonzó lehet. Aki a gyenge autóipari adatokat és az adósságterhet nézi, annak kevésbé.
? A Rába helyzetének összegzése
A Rába részvény árfolyama rendkívüli átalakulás közepén jár: a 129 éves vállalat közvetlen állami tulajdonból a 4iG védelmi portfóliójába került át, de ez nem azt jelenti, hogy ne lenne erős az állammal való összefonódás. Az alaptevékenység gyenge, az autóipari kereslet visszaesése komoly nyomást helyez a polgári szegmensekre, és a kiigazított eredmény veszteséges. Ez nem fest jól, viszont ez csak a sztori egyik fele.
A védelmi szegmens viszont friss lendületet kapott: Tatra-partnerség, HIMARS-integráció, NATO-exportlehetőségek. A befektetési tézis lényege: ez egy magas kockázatú fordulati sztori, ahol a jutalom csak több év türelem után érik be, ha beérik. Aki erre fogad, nagyot nyerhet, de ha nem jön össze a történet, akkor nagyot is bukhat.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvénykeresőjét és portfólió kezelőjét, amit itt értek el: iO Charts.
❓ GYIK – Szakmai kérdések a Rába kapcsán
Miért vásárolta meg a 4iG a Rábát?
A 4iG Csoport a Magyar Állam védelmi ipari cégeinek felvásárlásával egy teljes értéklánc kiépítésére törekszik, levegő (drónipar, hírközlés), föld (Rába járművek) és űr (műholdak) dimenzióban. A Rába a szárazföldi védelmi mobilitási képességeket adja ehhez a portfólióhoz. A Tatra-partnerség révén a Rába a NATO-tagállamok számára versenyképes katonai teherautókat és alkatrészeket kínálhat, amelyek például a HIMARS rakétarendszerek hordozójaként is megjelenhetnek.
Mi az a Tatra, és miért fontos a Rába szempontjából?
A Tatra Trucks egy cseh gyártó, a Czechoslovak Group (CSG) portfóliójában. Extrém terepjáró képességű katonai és speciális tehergépjárműveiről ismert, amelyeket a világ számos hadserege használ. A 4iG-Rába megállapodás értelmében a Rába a Tatra második legnagyobb európai beszállítója lehet, és Magyarországon kizárólagos jogokat szerez a Tatra katonai járművek értékesítésére, összeszerelésére és szervizelésére. Orbán Viktor megerősítette, hogy a HIMARS rakétarendszerek jövőbeli hordozóit Győrben szerelik majd fel.
Miért nem ajánlotta az igazgatóság a részvényeseknek a 4iG 1789 forintos vételi ajánlatának elfogadását?
Az igazgatóság úgy ítélte meg, hogy az 1789 forintos részvényenkénti ár nem tükrözi a vállalat valós értékét, különösen a védelmi ipari átalakulás várható hozamai fényében. Ez az állásfoglalás a kisbefektetők számára azt jelzi, hogy a menedzsment magasabb értéket lát a papírban, mint amit a 4iG ajánlott. Jelenleg viszont ennél sokkal magasabban forog a papír és nem tudjuk, hogy valaha visszazuhan-e ilyen mélységekbe.
Fizet-e osztalékot a Rába?
Ritkán és jellemzően szerény mértékben. Az elmúlt években a Rába legtöbbször eredménytartalékba helyezte a nyereségét, osztalék helyett a mérleg erősítését és a beruházásokat preferálva. A 4iG-felvásárlás után ez valószínűleg nem változik rövid távon, a forrásokat a védelmi átalakulás finanszírozása igényli. De, egy felelősen gondolkodó befektető ennek örül, mert az osztalék tovább gyengítené a Rába mérlegét, így a jelenlegi helyzetben az osztalék nem fizetése a helyes döntés.
Hogyan hat az európai autóipar gyengesége a Rába részvény árfolyam változására?
Közvetlen negatív hatással: az Alkatrész szegmens az európai személyautó-regisztrációk éves visszaesése miatt csökkenő rendeléseket kap a nyugat-európai járműgyártóktól. Ez 2025-ben 6.1%-os bevételcsökkenést okozott ebben az üzletágban. Ha az európai autóipari kereslet tartósan gyenge marad, ami a kínai gyártók nyomulása, az elektromos átállás és a fogyasztói bizonytalanság miatt reális forgatókönyv. Ha a polgári szegmens továbbra is gyengélkedik, akkor csak a védelmi szegmens növekedése tudja kompenzálni a számokat.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.