
🤔 Miről szól a Piaci Impulzus rovat? 🤔
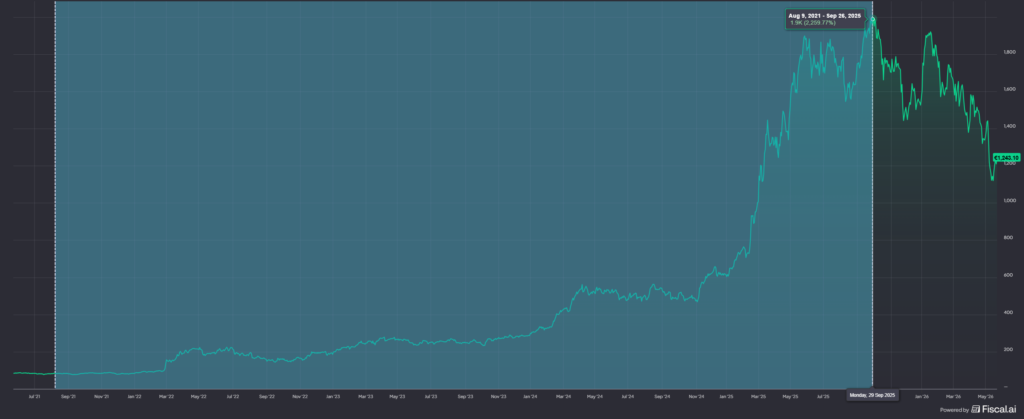
A Rheinmetall részvény árfolyama az elmúlt négy évben közel 2000%-ot emelkedett, és most, 2026-ban keresztút előtt áll: az európai újrafegyverkezési hullám messze nem ért véget, a cég rendelési állománya rekordméretű, a Rheinmetall mégis elmaradt a negyedéves bevételi várakozásoktól, az árfolyam pedig közel 40%-ot korrigált a 2025 nyarán elért csúcshoz képest. Ez elég ahhoz, hogy megérjen egy rápillantást a részvény.
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40–50 órát is igénybe vehet. Ezért hoztam létre a Piaci Impulzus rovatot: gyors, lényegre törő fundamentális minielemzések, amelyek segítenek az előszűrésben. Most éppen a Rheinmetall kerül terítékre. Nem mélyelemzés, inkább gondolatébresztő a pillanatnyi állapot alapján.
A részvény aloldalát részletes adatokkal itt találjátok: A Rheinmetall részvény oldala
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
📒 Tartalomjegyzék 📒
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- 🏭 Mit csinál a Rheinmetall (RHM)?
- 🏆 A Rheinmetall helyzete és vetélytársai
- 🎢 A Rheinmetall részvény metrikái
- ✅ Rheinmetall részvény: megszoksz vagy megszöksz?
- 📝 A tézis összegzése
- ❓ Gyakran Ismételt Kérdések
🏭 Mit csinál a Rheinmetall (RHM)? 🏭
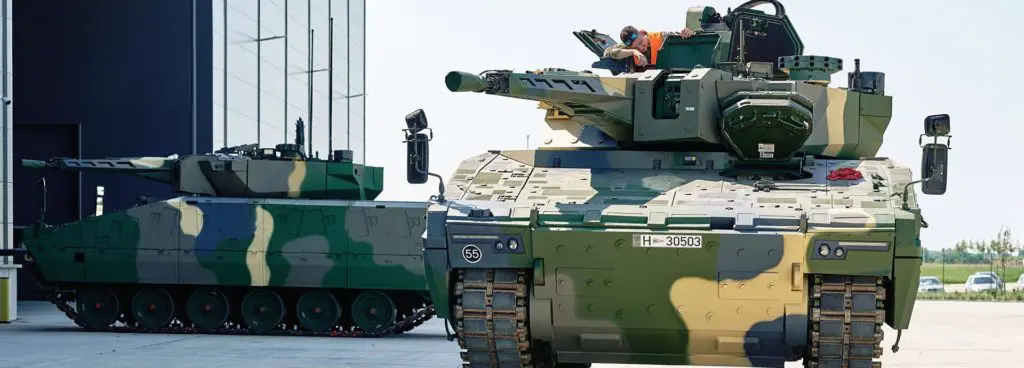
A Rheinmetall AG (RHM) egy 1889-ben alapított, düsseldorfi székhelyű hadiipari konglomerátum, amelynek részvényei a frankfurti tőzsdén XETR:RHM ticker alatt forognak, és 2023 márciusa óta a DAX 40 index tagja a vállalat. Ez sokat elmond az átalakulásáról: egy évtizede még főként autóipari alkatrészgyártóként tartották számon, ma viszont Európa legnagyobb szárazföldi védelmi ipari vállalata.
A cég két fő szegmensben működik:
- 🔧 Power Systems divízió (autóipar, ~15%): hőkezelési és hűtési rendszerek belső égésű motorokhoz. Ez a szegmens strukturálisan zsugorodik, és a cég tudatosan csökkenti súlyát, egyes üzletágakat értékesítve.
- ⚙️ Defence divízió (~85% a bevételből): páncélozott harcijárművek (Lynx IFV, Boxer, Leopard 2-modernizáció), tüzérségi lőszer (155 mm-es gránátok, amelyekből Ukrajna gigantikus mennyiséget fogyaszt), légvédelmi rendszerek (Oerlikon Skyshield, Skyranger 30), elektronikai hadviselés és katonai szimulációs szoftverek. A Rheinmetall Rh-120-as sima csövű ágyú szinte minden NATO harckocsi standard fegyverzete.
📌 Gyakorlatban: a Rheinmetall igazi sztorija az, hogy a menedzsment, élén Armin Papperger vezérigazgatóval, pontosan akkor hajtotta végre a védelmi fókuszváltást, amikor a geopolitikai események a lehető legjobb hátteret biztosították. A 2022 februárjában kitört orosz-ukrán háború és az általa generált lőszer- és páncélosigény azt hozta, ami a védelmi iparban egzisztenciális kérdés: valódi, fizetőképes kereslet. Ez mára egy meglehetősen brutális rendelésállománnyá hízott, amit a Rheinmetall (RHM) alig bír kielégíteni.
🏆 A Rheinmetall helyzete és vetélytársai 🏆
A Zeitenwende és ami utána jön
A Zeitenwende egy német szó, szó szerint „korszakváltást” jelent. Olaf Scholz német kancellár használta először 2022 februárjában, közvetlenül az orosz–ukrán háború kitörése után, amikor bejelentette a 100 milliárd EUR-s különleges védelmi alapot és Németország gyökeres védelempolitikai fordulatát. Azóta az egész európai újrafegyverkezési hullám szimbolikus jelszavává vált. Azt fejezi ki, hogy 2022 előtt és után alapvetően más a világ Európában, biztonsági szempontból.
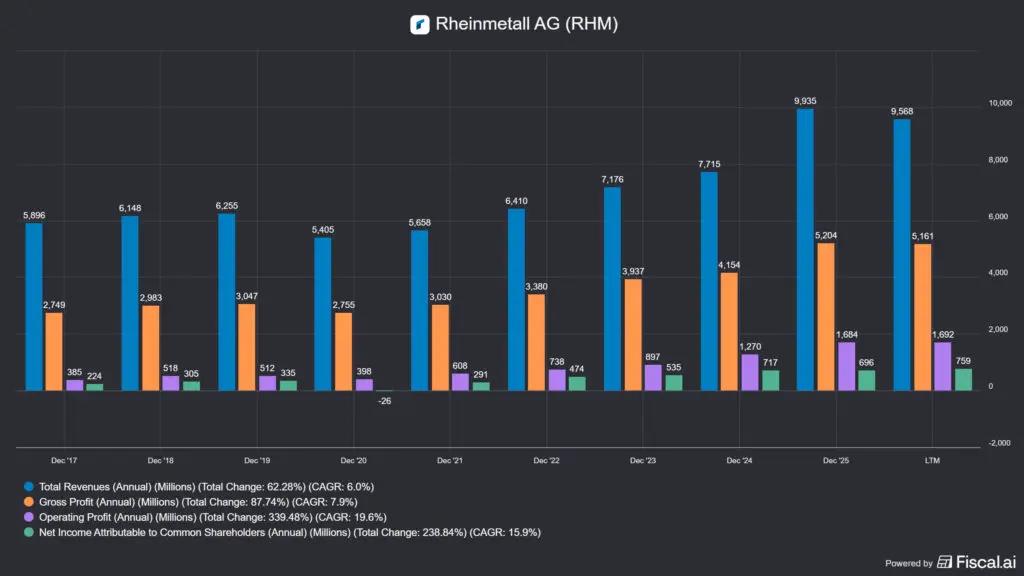
A Rheinmetall részvény mögötti strukturális ok egy mondatban leírható: az európai védelmi kiadások Ukrajna óta tartósan, szisztematikusan növekednek, és ez konkrét megrendeléseket jelent. A NATO 2%-os GDP-arányos kiadási célját ma már inkább padlónak, mint plafonnak tekintik. Kontinensszerte 3–3.5%-os küszöbről folyik a vita, amelyet az USA is politikai nyomásgyakorlással „serkent”. Németország 100 milliárd EUR-s különleges védelmi alapjából a Rheinmetall a legnagyobb haszonélvező.
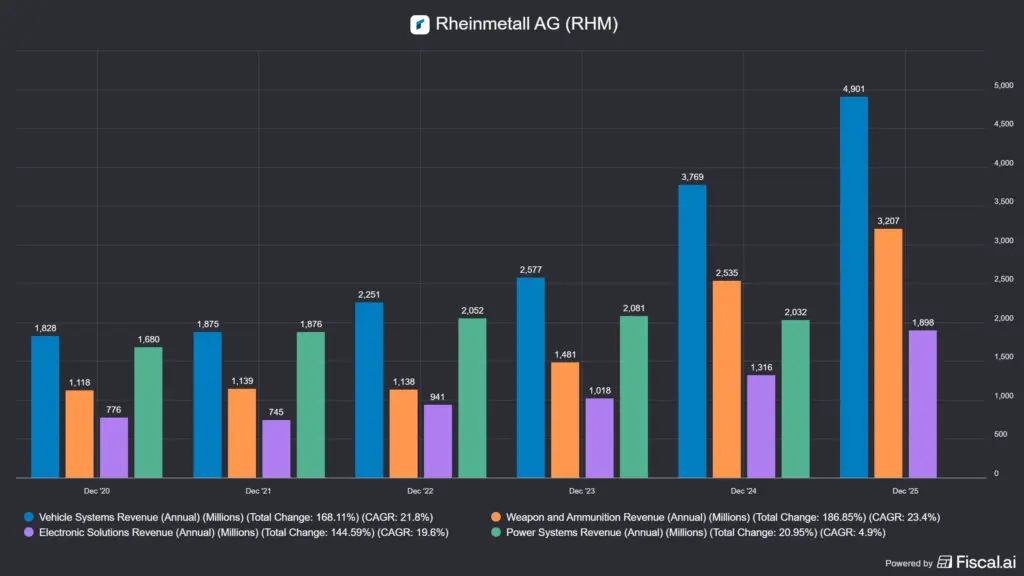
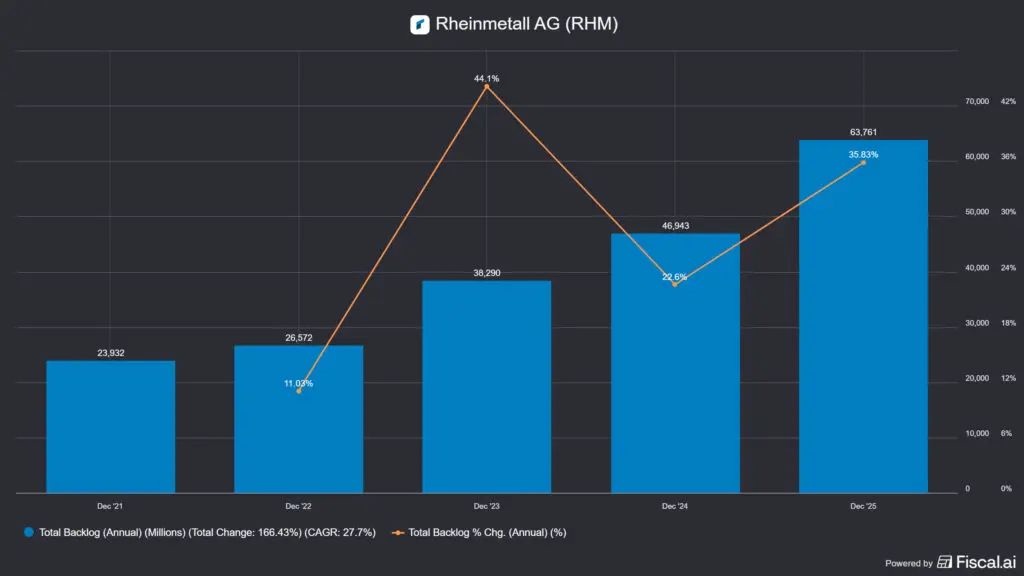
A vállalat 2025 végi rendelésállomány 63.76 milliárd EUR (+35.83% YoY), ami az éves bevétel több mint hatszorosa. 2026 Q1-re ez tovább nőtt ~73 milliárd EUR-ra. Ez azt jelenti, hogy ha a cég holnap leállít minden új ajánlatot, akkor is 6+ évig el van látva munkával. Az ilyen order book nagyon ritka, olyan vállalatoknál látni hasonlót, akik nem tudják kiszolgálni a megrendelők igényeit. Másként fogalmazva: kereslet oldali nyomás van, mert a kínálat a szűkös, ami különösen magas árazási erőt ad a Rheinmetall AG (RHM) kezébe.
A Rheinmetall vetélytársai
A hadiipari verseny nem úgy működik, mint más szektorokban: a megrendelők szinte kizárólag kormányok, a termékek évtizedes ciklusokban érnek be, és a programok többsége konzorciumban zajlik.
- 🇬🇧 BAE Systems: Európa legnagyobb védelmi vállalata összesített bevétel alapján. Érdekes módon egyszerre versenytárs és partner: a Rheinmetall BAE Systems Land Limited (RBSL) közös joint-venture vállalata modernizálja a brit Challenger 2 harckocsikat.
- 🇮🇹 Leonardo: helikopterek, radar- és rakétaelhárítási rendszerek területén erős. 2024-es bevétele ~20.9 milliárd EUR. Van közös projektje is a Rheinmetallal: a Leonardo Rheinmetall Military Vehicles S.r.l.
- 🇫🇷 Thales: elektronika, kibervédelem és érzékelőrendszerek terén kiemelkedő. A Rheinmetall inkább a fizikai platformokban (tank, lőszer, jármű) erős, a Thales a digitális hadviselésben jobb, így inkább egymást kiegészítő cégek, mint direkt riválisok.
- 🇸🇪 SAAB: a Gripen és az AT4 révén ismert; bizonyos szegmensekben (hordozható légvédelem) közvetlen verseny folyik a vállalatok között.
- 🇰🇷 Hanwha Aerospace: a koreai cég európai terjeszkedése (K2 harckocsi, K9 önjáró tarack Lengyelországban, Romániában) közvetlen versenyt jelent Rheinmetall páncélos- és tüzérségi portfóliójával.
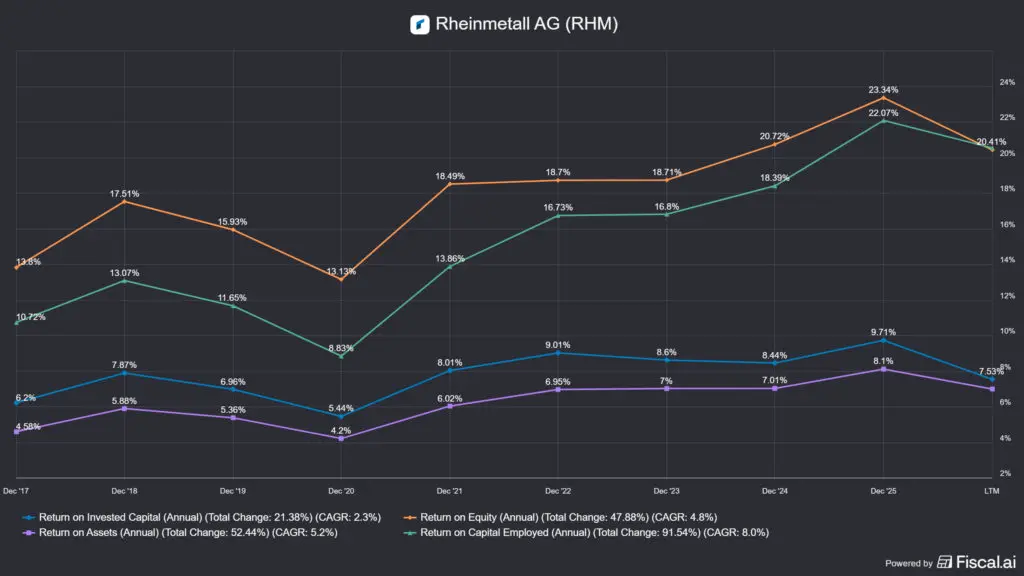
Lényeges, hogy minden hadipari vállalat elsősorban állami megrendelésekre dolgozik, aminek természete, hogy az állam szabályozza az árat és az elérhető nyereséget is. Ez az iparág egyáltalán nem virulens, nincs hálózathatás, cserébe az állam zsebe közel végtelenül mély, vagyis nem nagyon helyettesíthető a hadiipar semmivel. Cserébe béke idején a kereslet jelentősen visszaesik, hiszen ez egy ciklikus iparág, de nem a hagyományos értelemben.
🇭🇺Magyar vonatkozás
A Rheinmetall és Magyarország kapcsolata messze erősebb, mint a legtöbben gondolnák. A cég több hazai leányvállalatot is működtet:
- 💻 Rheinmetall Electronics Hungary Kft. (Budapest, 2022 óta): katonai szimulációs szoftvereket és missziós rendszereket fejleszt.
- 🔫 Rheinmetall Hungary Munitions Zrt.: lőszergyártás, a hazai katonai kapacitásépítés részeként.
- 💥 Rheinmetall Polycharge Hungary Kft.: töltettechnológia és robbanóanyag területen.
- 🏭Rheinmetall Hungary Zrt.: a zalaegerszegi gyárban gyártják a Lynx KF41 „Hiúz” gyalogsági harcjárműveket
A magyar Rába kötődése szintén aktuális: a győri holding a 4iG védelmi portfóliójába kerülve kifejezetten honvédségi járműgyártásra rendezkedett be, miközben a Rheinmetall gyártási infrastruktúrával és lőszerkapacitással is jelen van az országban. A két cég egyelőre nem közvetlen tőzsdei összehasonlítási alap (a Rába a BÉT-en forog kis kapitalizációval), de iparági szinten a Rába potenciális hazai alvállalkozó lehet a Rheinmetall magyarországi programjaihoz.
📌 Gyakorlatban: az igazi hadiipari verseny ma a kapacitásépítésről szól, nem az árakról. A Rheinmetall épp ezért nyit gyárakat Ukrajna, Litvánia, Románia és Magyarország területén, nem a munkaerőköltség, hanem a NATO-elvárások miatt. Vagyis, ez a piac még jó eséllyel felfele fog ívelni, hiszen az orosz fenyegetettség nem fog elmúlni 1-2 hónap alatt, és ez a cégek backlogján is látszik.
🎢 A Rheinmetall részvény metrikái 🎢
| Mutató | Értéke (fiscal.ai, 2026 május) |
|---|---|
| Részvényárfolyam | ~1.231 EUR |
| Piaci kapitalizáció (LTM) | ~56.8 milliárd EUR |
| Árbevétel (2025 tényleges) | 9.935 milliárd EUR (+28.78% YoY) |
| Árbevétel (2026E konszenzus) | ~14.16 milliárd EUR (+42.5%) |
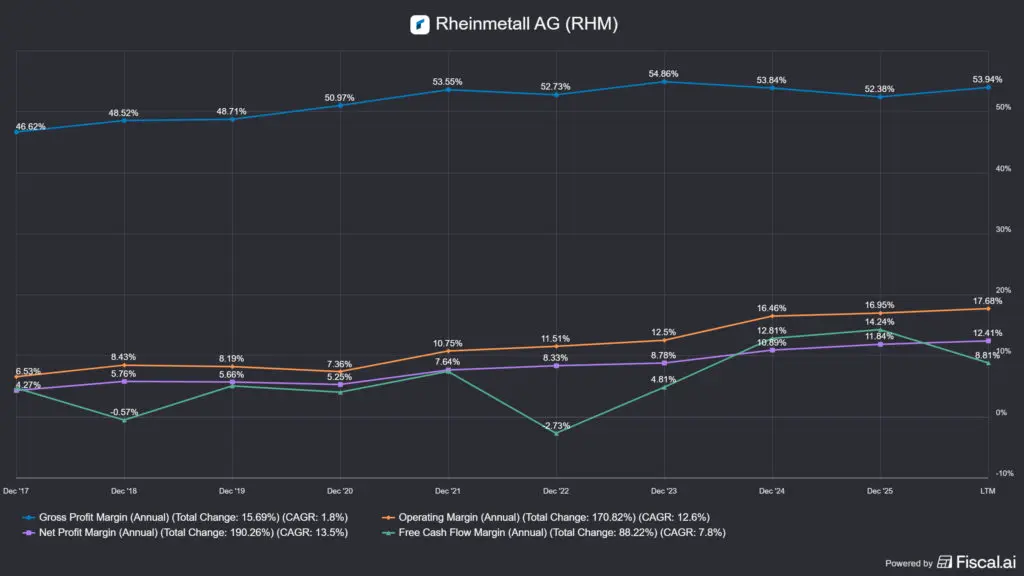
| Operatív profit (2025) | 1.684 milliárd EUR (16.95% marzs) |
| Adjusted EBIT (2025) | 1.841 milliárd EUR (18.5% marzs) |
| Adjusted EBIT (2026E) | ~2.593 milliárd EUR (18.31% marzs) |
| EBITDA (2025) | 2.185 milliárd EUR (21.99% marzs) |
| Nettó profit (2025) | 696 millió EUR |
| Adjusted nettó profit (2026E) | ~1.718 milliárd EUR (+146.87%) |
| Alap EPS (2025) | 15.38 EUR |
| Adjusted EPS (2025 / 2026E) | 25.28 EUR / 37.26 EUR |
| Szabad cash flow (2025) | 1.415 milliárd EUR (14.24% FCF marzs) |
| Rendelésállomány (2025 vége) | 63.76 milliárd EUR (+35.83% YoY) |
| Rendelésbeáramlás (2025) | 19.87 milliárd EUR (+20% YoY) |
| P/E (TTM) | ~78.78x |
| Forward P/E (NTM) | ~29.46x |
| Forward P/E (FY2027E) | ~22.47x |
| EV/EBITDA (LTM) | ~25.97x |
| Osztalék/részvény (2025) | 8.16 EUR (hozam: ~0.33%) |
| Legnagyobb részvényes | BlackRock 7.17%, Vanguard 4.26% |
Ami azonnal szembetűnik a táblázatból: a ~79x TTM P/E ijesztőnek látszik, de a hadiipari részvényeket hagyományosan nem visszatekintő mutatóval, hanem a rendelésállomány alapján értékelik. A lényegesebb szám az NTM forward P/E ~29.46x, ami már sokkal barátságosabb, különösen annak fényében, hogy a korrigált nettó profit 2026-ban közel megháromszorozódhat. A korrigált EPS-pálya (25 → 37 → 55 EUR/részvény 2025–2027 között) önmagában megmutatja, miért látja a Morningstar 5 csillagosnak a papírt a jelenlegi ~1.231 EUR-os árfolyamon.
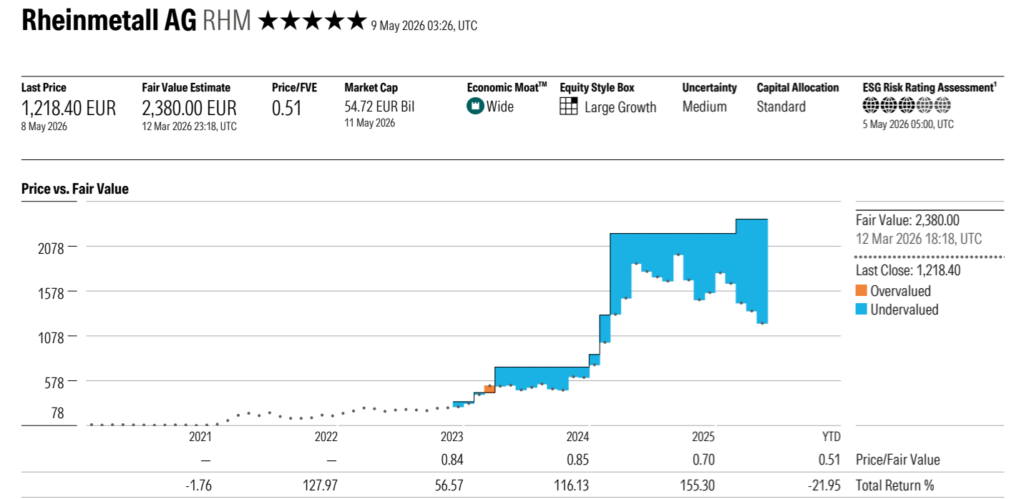
A kérdés az, hogy mi van beárazva a részvénybe, hiszen az brutális emelkedésen van túl, ahogyan a Rheinmetall részvény árfolyamán is látszik, ami 90 EUR-ról 1980 EUR-ig szárnyalt, majd onnan korrigált vissza a jelenlegi árszintre. Viszont, a magas rendelésállománnyal rendelkező vállalatok esetében előfordul, hogy az árfolyamot a fundamentumok szép csendben utolérik, és bár az árfolyam magas, de közben a metrikák is sokat javulnak, így a részvény újra olcsóvá válik.
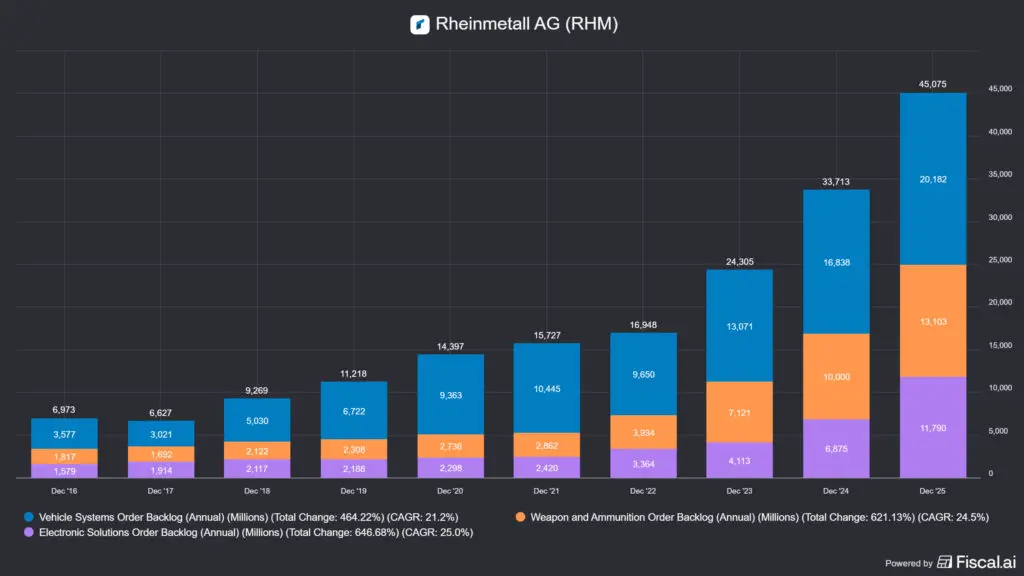
📌Gyakorlatban: a 63.76 milliárd EUR-os rendelésállomány az éves bevétel közel 6.5-szöröse. Az igazán releváns kérdés nem az, hogy drága-e most a részvény, hanem hogy a cég le tudja-e gyártani ezeket a megrendeléseket időben, és az emelkedő capex után mikor normalizálódik a szabad cash flow. Viszont, ez egy ideális állapot, hiszen lehet látni a bevételek alakulását is a jövőben, így viszonylag könnyen elemezhető a Rheinmetall AG, ellentétben mondjuk egy bankkal, egy biztosítóval vagy egy bonyolult sorozatfelvásárló vállalattal.
✅ Rheinmetall részvény: megszoksz vagy megszöksz? ✅
Bár ez a cikk nem taglalja, nemcsak Európában vannak hadiipari cégek, hanem az USA-ban is, sőt ha a piaci kapitalizációt nézitek, az amerikai vállalatok a nagyobbak. Viszont szinte az összes európai és Európán kívüli hadiipari vállalatra ugyanazok a korlátozások az igazak: szabályzott ipar, állami forrásokkal, ami a nemzetközi politikai hangulat szerint hullámzik, vagyis ciklikus. Az egyedi sztorija viszont mindegyiknek más, lássuk, hogy a Rheinmetall (RHM) esetében mi az, ami a befektetés mellett és mi az, ami ellene szól.
Ami a Rheinmetall részvény mellett szól 🟢
- 🛡️ Páratlan rendelésállomány. 63.76 milliárd EUR (2025 vége), ~73 milliárd EUR Q1 2026-ban, ez 6+ éves bevételi lefedettség. Egy recesszió nem borítja fel a pályát, az állami katonai kiadások ciklusokon átívelnek.
- 📈 Az európai újrafegyverkezés strukturális, nem ciklikus. A 2%-os NATO-küszöb ma már padló: a 3%-ot egyre több tagállam tűzi ki célul. Ez tartós keresletet jelent lőszer, jármű és légvédelem terén.
- 🏭 Vertikális integráció versenyelőnyként. A Rheinmetall az egyetlen európai vállalat, amely egyszerre gyárt páncélost, az abba kerülő ágyút, a hozzá való lőszert és a kiképző szimulátort. Ez a „platform-to-training” képesség megismételhetetlen.
- 💸 Erősödő szabad cash flow. 2025-ben 1.415 milliárd EUR FCF, 2026E-re ~2.41 milliárd EUR a konszenzus, ez azt jelenti, hogy a capex-intenzív kapacitásbővítési fázis lassan normalizálódik.
- 🌍 Globalizálódó portfólió. Virginiai iroda, ausztráliai Lynx-megrendelések, romániai-litvániai-magyarországi gyárak mind azt mutatják, hogy a Rheinmetall nem kizárólag a Bundeswehr kiszolgálója.
Ami a Rheinmetall részvény ellen szól🔴
- 💸 A ~79x TTM P/E beárazott tökéletességet vár el. Bármilyen kivitelezési csúszás azonnal bünteti az árfolyamot. Ez történt a Q1 2026-os jelentés után, amiben az előrejelzéseket alulmúló bevétel (1.94 vs. 2.3 milliárd EUR várakozás) egyből árfolyamesést okozott.
- ☮️ A geopolitikai kockázat kétirányú. Egy meglepetésszerű tűzszünet Ukrajna–Oroszország között rövid távon azonnal beárazza a keresletcsökkentést, még akkor is, ha a NATO újrakészletezési igénye hosszabb távon fennáll.
- 🔧 Kapacitásbővítés és kivitelezési kockázat. Egyszerre több országban épít gyárakat, integrál felvásárlásokat és teljesíti a rekordméretű backlogot. A projektek menedzselése meglehetősen nagy kihívás, amelyre az eddigi negyedéves csúszások is felhívták a figyelmet.
- 🚗 Az Automotive szegmens strukturálisan zsugorodik. A Power Systems divízió leépítése még nem fejeződött be, és az átmeneti időszakban rontja a konszolidált marzsokat.
- 🌐 Exportkorlátozások és politikai szenzitivitás. Egy telefon-hívás egy kormánytól bezárhat piacokat, ez egy olyan iparág, ahol a szabályozói és geopolitikai kockázat soha nem nulla.
📌 Gyakorlatban: a legnagyobb kockázat nem a fundamentumoknál van, a rendelési könyv valóban páratlan, hanem az értékeltség már egy ideális forgatókönyvet áraz. Nem az a kérdés, hogy jó cég-e az RHM, hanem az, hogy ennél az árszintnél mekkora a biztonsági ráhagyás a Rheinmetall részvény árfolyamában.
📝 A tézis összegzése 📝
A Rheinmetall az európai szárazföldi védelmi ipar megkerülhetetlen neve: Lynx-től a lőszerig, légvédelemtől a szimulációig lefedi azt az értékláncot, amelyre a NATO-tagállamoknak szüksége van. A 63.76 milliárd EUR-os rendelésállomány és a 2026-ra várt ~42%-os bevételnövekedés strukturális, hosszú távú keresletet tükröz.
A jelenlegi értékeltség (TTM P/E ~79x, de NTM forward P/E ~29x) ambivalens képet fest: az árfolyam az 1980 EUR-os csúcshoz képest közel 40%-ot korrigált, a Morningstar 5 csillagot ad az értékeltségre, a korrigált EPS-pálya (25 → 37 → 55 EUR) pedig láthatóan felfelé mutat. Aki 5–10 éves időtávon gondolkodik és elfogadja a kivitelezési és geopolitikai kockázatot, annak érdemes a figyelőlistán tartani ezt a papírt. De a piaci hangulat minden hadipari vállalatnál sokat nyom a latba, tehát nem vagyok abban biztos, hogy a fundamentális hatás erősebb lesz a szentiment hatásnál.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvénykeresőjét és portfólió kezelőjét, amit itt értek el: iO Charts.
❓Gyakran Ismételt Kérdések❓
Miért emelkedett annyit a Rheinmetall részvény árfolyama az utóbbi években?
A Rheinmetall részvény közel 2000%-os emelkedése 2022 februárja óta egyetlen mondatban összefoglalható: a cég pont azokat a termékeket gyártja, lőszert, páncélozott járművet, légvédelmi rendszert, amelyekből a NATO-tagállamok súlyos hiányt mutattak ki az orosz–ukrán háború hatására. A 63.76 milliárd EUR-os rendelésállomány és az évi ~20 milliárd EUR-os rendelésbeáramlás alátámasztja, hogy ez nem átmeneti fellendülés.
Mit takar a Rheinmetall üzleti modellje, és mitől különleges a hadiipari részvények között?
A Rheinmetall a szárazföldi hadviselés teljes vertikumát lefedi: páncélos, ágyú, lőszer, légvédelem és kiképzési szimulátor egyaránt a portfóliójában van. Ez az integrált „platform + lőszer + kiképzés””” modell a többi hadiipari részvényt kibocsátó vállalattól megkülönbözteti, azok általában egy-egy szegmensre (repülés, tengerészet, elektronika) specializálódnak.
Van-e magyar vonatkozása a Rheinmetall befektetési sztorinak?
Igen, és erősebb, mint sokan gondolnák. A cég több hazai leányvállalatot is működtet: Rheinmetall Electronics Hungary Kft. (szimulációs szoftver, Budapest), Rheinmetall Hungary Munitions Zrt. (lőszergyártás), Rheinmetall Polycharge Hungary Kft. (töltettechnológia), valamint a Rheinmetall Hungary Zrt. zalaegerszegi gyárában gyártják a Lynx KF41 „Hiúz” gyalogsági harcjárműveket. A BÉT-en is elérhető Rába részvény (RABA.BUD) potenciális alvállalkozói kapcsolatba kerülhet ezekkel a programokkal. A Rába kötődése történelmileg is adott: a győri holding korábban Rheinmetall MAN Military Vehicles alkatrészeiből szerelt össze katonai szállítójárműveket a Honvédségnek, és hadiipari futómű-gyártási kompetenciája ma is megvan, így a 4iG védelmi portfóliójába kerülő Rába potenciális alvállalkozója lehet a Rheinmetall magyarországi programjaiban.
Mennyire drága jelenleg a Rheinmetall részvény?
A ~79x TTM P/E magasnak látszik, de a hadiipari részvényeket hagyományosan az előremutató rendelésállomány és a backlog alapján értékelik. A relevánsabb szám a NTM forward P/E ~29.46x, amely a 2026-ra várt ~147%-os nettó profitnövekedést tükrözi. A Morningstar 2026 tavaszán 5 csillagos (erősen alulértékelt) besorolást adott a papírnak az ~1.200–1.400 EUR-os sávban.
Hogyan hatna egy orosz–ukrán tűzszünet a Rheinmetall részvény árfolyamára?
Rövid távon valószínűleg gyors és éles eladási hullámot váltana ki, mivel a piac az azonnali keresleti hatást árazza be. Hosszabb távon azonban az európai újrafegyverkezés nem kizárólag az ukrán háborúról szól: a NATO-tagállamok strukturálisan elégtelen készleteinek pótlása még tartós tűzszünet esetén is évtizedes igényt jelent. A 63.76 milliárd EUR-os backlog döntő része kormányközi megállapodáson alapuló, hosszú futamidejű szerződés.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.