
🤔 Miről szól a Piaci Impulzus rovat? 🤔
Megbicsaklott a Visa és a Mastercard részvény árfolyama. Pedig, ha van olyan cég, amelyre illik a „megkerülhetetlen” jelző, akkor az a Visa és a Mastercard részvény, most azonban mégis megtörni látszik a lendületük, hiszen sok év után először vannak technológiai megoldások arra, hogy TELJESEN kikerüljék a hálózatukat. Ez pedig azt jelenti, hogy ezzel ezek a cégek elvesztik a bevételük nagy részét, erről lesz a cikkben szó.
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40–50 órát is igénybe vehet. Befektetőként ennyi energiát minden egyes cég elemzésébe lehetetlen beletenni, ha kellően hosszú figyelőlistát szeretnétek hatékonyan kezelni. Ezért hoztam létre a Piaci Impulzus rovatot, amely betekintést enged pillanatkép gyanánt egy-egy részvénybe, most éppen a fizetési hálózatok dupla ikerpárjába, a Visába és a Mastercardba, és nagyjából felvázolja az aktualitásokat. Nem mélyelemzés, inkább csak gondolatébresztő a pillanatnyi állapot alapján.
A célom nem napi kereskedési tippek osztogatása vagy technikai alakzatok elemzése. Helyette gyors, lényegre törő fundamentális minielemzéseket adok közre, amik segítenek az előszűrésben.
A részvény aloldalát részletes adatokkal itt találjátok: A Mastercard részvény oldal
A részvény aloldalát részletes adatokkal itt találjátok: A Visa részvény oldal
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
📒 Tartalomjegyzék 📒
- 💳 Mit csinál a Visa (V) és a Mastercard (MA)?
- 🏆 A fizetési duopólium jelenlegi helyzete és kihívói
- 🔥 Meg lehet-e diszruptálni a moatot? A nagy kérdés
- 🎢 A Visa és a Mastercard metrikái
- ✅ Visa / Mastercard: megszoksz vagy megszöksz?
- 📝 A tézis összegzése
❓ Mit csinál a Visa (V) és a Mastercard (MA)? ❓
A Visa és a Mastercard a világ legnagyobb fizetési infrastruktúrájának üzemeltetői. Alapításuk története szorosan összekapcsolja a két céget: a Mastercard valójában azért jött létre 1966-ban, hogy ellensúlyozza a Visa egyre növekvő piaci erejét. Azon bankok, amelyeket a Visa elődje (BankAmericard) elutasított, összefogtak, és megalapították a vetélytársat, ironikus módon így hozva létre azt a duopóliumot, amely ma az egész világ tranzakciós forgalmának gerincét adja.
A két cég üzleti modellje szinte azonos, ezért is érdemes őket egyszerre elemezni. Sem a Visa, sem a Mastercard nem ad hitelt, nem kezeli a bankszámlákat, nem viseli a hitelkockázatot. Amit csinálnak: a tranzakciók technikai és pénzügyi közvetítői a kártyakibocsátó bank (issuer), a kereskedő bankja (acquirer) és az üzlet között. Ezért minden egyes kártyás fizetéskor egy kis díjat számolnak fel, ez a hálózat díja. Az üzleti modell lényege tehát: vámszedők ők, nem kereskedelmi bankok, szokták ezt az üzleti modellt toll-bridge vagy tollbooth modellnek is hívni.
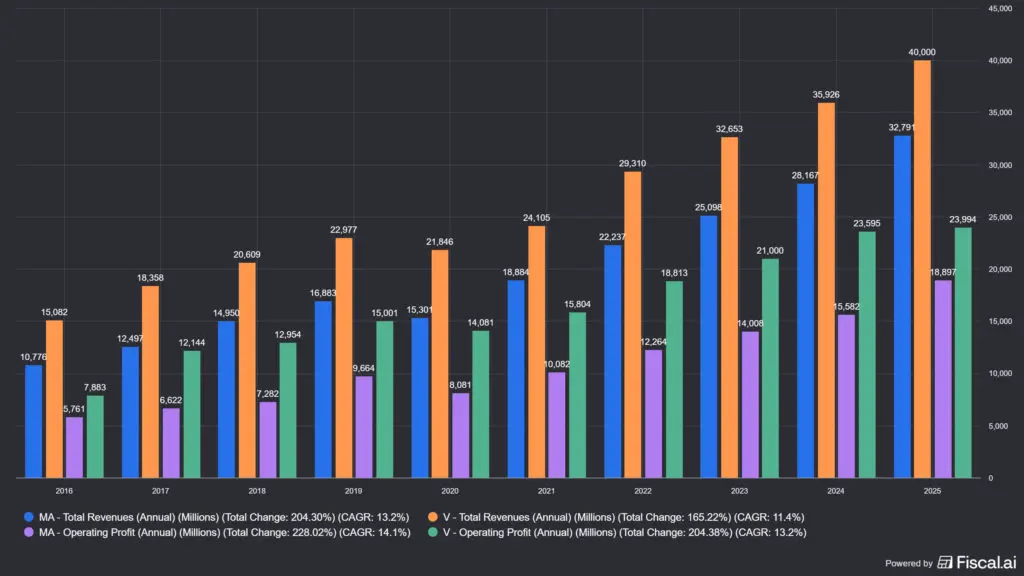
Az üzleti modell három pillérre épül. Az első a tranzakciós bevétel: minden fizetési tranzakció után egy kis százalékot kapnak. A Visa jelenleg évi kb. 17000 milliárd USD-s fizetési volument kezel, a Mastercard közel 10000 milliárd USD-t, de ebből csak nagyon pici részt csípnek le a szolgáltatók. A második pillér az értéknövelt szolgáltatások (fraud protection, tokenizáció, elemzések, B2B fizetési megoldások): a Visa ebből 2025-ben 17,5 milliárd USD-t termelt, ami az összbevétel mintegy 44%-a. A harmadik pillér a határon átnyúló tranzakciók: amikor turisták, online vásárlók és vállalatok külföldi kártyával fizetnek, a hálózat magasabb díjat számol fel, ez a szegmens strukturálisan növekvő, különösen az e-kereskedelem globalizálódásával.
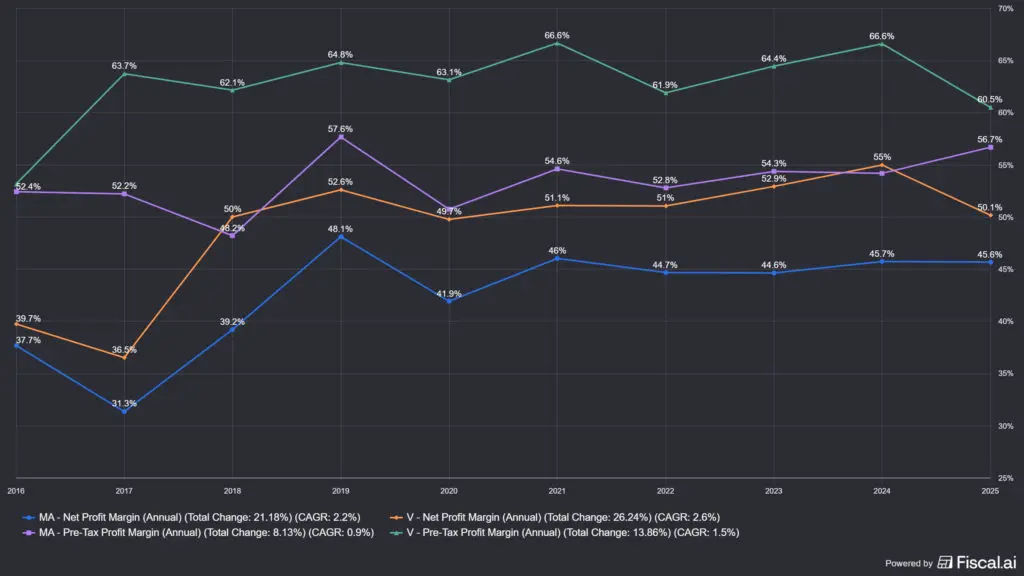
📌 Gyakorlatban: azt szeretem ebben a két üzleti modellben, hogy amit sokan „pénzügyi vállalatnak” tartanak, az valójában egy technológiai infrastruktúra-üzemeltető, ahol az inkrementális tranzakciók szinte nulla határköltséggel futnak keresztül a rendszeren, vagyis elképesztően könnyű őket skálázni. Ez az, amit a befektetők szoktak „tollbooth” vagy vámszedő modellnek hívni, és ez a tulajdonság felelős az 50% feletti nettó marzsokért. Nem sok üzleti modell van a világon, amelyik ennyire hatékony lenne, viszont ez nem biztos, hogy fenntartható, ahogyan azt majd lejjebb látni fogjátok.
🏆 A fizetési duopólium jelenlegi helyzete és kihívói 🏆
A Visa és a Mastercard együttesen a világ kártyás fizetési forgalmának kb. 90%-át uralja, Kínán kívül. Ez egy olyan oligopólium, amelyikben a verseny nem áreróziót okoz, hanem éppen ellenkezőleg: mindkét hálózat évtizedek alatt folyamatosan emelte a díjait. A klasszikus kétoldalú platform logika érvényesül: minél több kereskedő fogadja el a Visa/Mastercard kártyát, annál értékesebb a kártya a fogyasztónak, és minél több fogyasztó hordja a kártyáját, annál inkább köteles elfogadni azt minden kereskedő. Ez az öngerjesztő lendkerék effektus négy évtized alatt szinte bevehetetlenné vált.
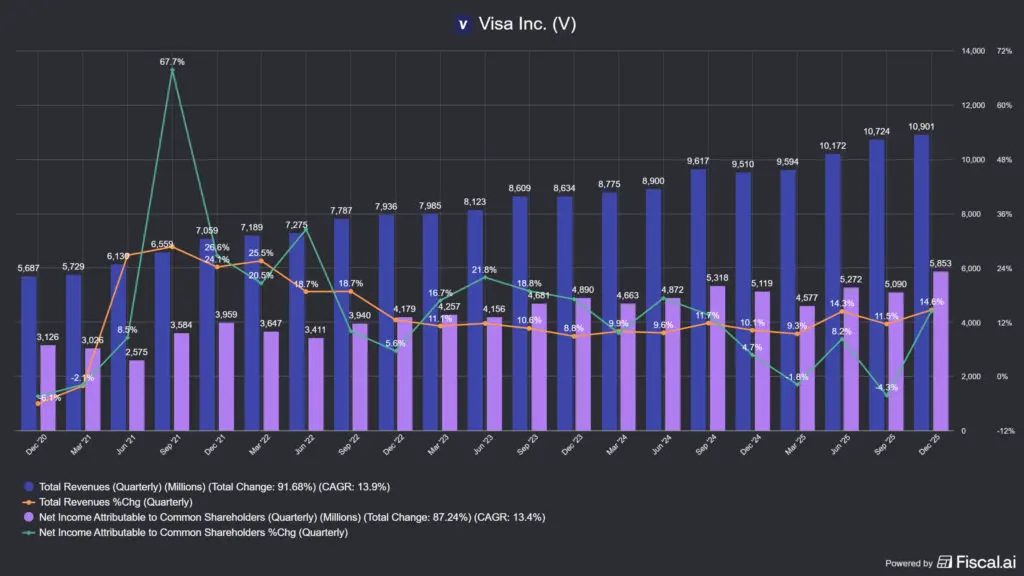
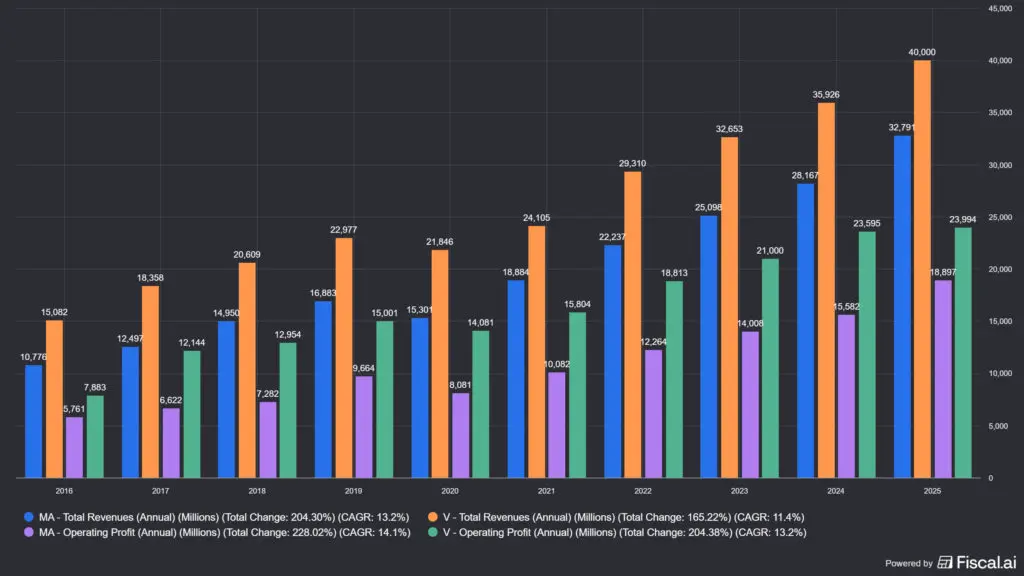
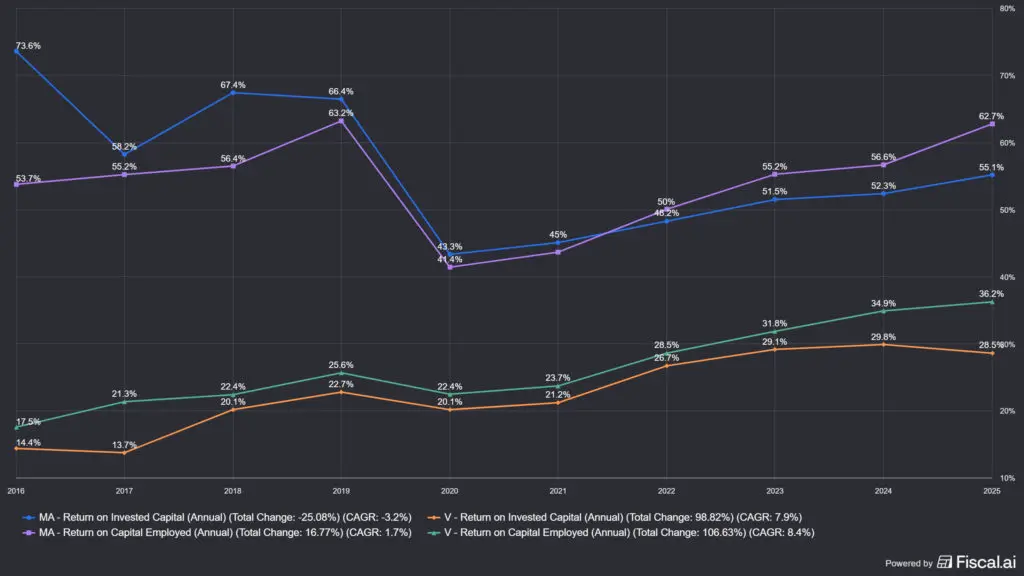
A legutóbbi pénzügyi eredmények ezt a narratívát alátámasztják. A Visa 2026-os első pénzügyi negyedévében 10.9 milliárd USD-s bevételt termelt, ami 14.6%-os éves növekedés, és az egy részvényre jutó profit 15–17%-kal emelkedett. A Mastercard szintén erős marzsokat mutat: az operatív margin 59% körül jár, a bevételnövekedés 16.4% év/év az elmúlt negyedévben, de valójában bármilyen időtávon is nézzük a számokat, brutálisak. A két cég bruttó marzsai, ROIC-mutatói és szabad cash flow-generálása a világ bármely tőzsdéjén kiemelkedőnek számítanak.
A kihívók szempontjából a képet érdemes árnyalni. Az Apple Pay, a Google Pay és a Samsung Pay technológiailag nem vetélytársak, hanem ügyfelek: a legtöbb digitális tárca mögött Visa- és Mastercard-infrastruktúra fut. A PayPal és a Venmo hasonló cipőben járnak, függnek a kártyahálózatoktól. A Stripe 2025-ben 1900 milliárd USD forgalmat bonyolított le, ami komoly méret, de a Stripe maga is a Visa/Mastercard rendszerein fut, és egyre inkább partnerként, nem kihívóként pozícionálja magát. Valójában maga a Stripe is befektet a Visa-összeköttetés fenntartásába, ahelyett hogy felváltaná. Ez pontosan azt mutatja, hogy a fintech cégek nagy részének a Visa/Mastercard nem ellensége, hanem nélkülözhetetlen infrastruktúra-szolgáltatója.
Ahol valódi versenykihívás mutatkozik, az India és Brazília példája. India UPI-rendszere havonta több mint 13 milliárd azonnali tranzakciót bonyolít le, ez a világ összes valós idejű tranzakciójának kb. 71%-a, és a helyi RuPay hálózat már a kártyás vásárlások 28%-át kezeli. Ez egy működő példa arra, hogy egy elszánt kormányzati infrastruktúra-fejlesztés képes valódi alternatívát teremteni. A kérdés az, hogy ez a modell exportálható-e fejlett gazdaságokba is. Ennél sokkal érdekesebb az, amit az Európai Unió csinált, ez pedig nem más, mint a SEPA rendszerre alapuló, napon belüli utalási megoldás, ami kikerüli a Visa és a Mastercard rendszereit. Erről van egy kiváló összefoglaló videó is, amit érdemes megnéznetek:
📌Gyakorlatban: a fenti kiragadott indiai példa nem egyedi eset. Hollandiában is van ilyen rendszer, de például Kínában az Alibaba által birtokolt Alipay (BABA) és a Tencent (TCEHY) WeChat alapú fizetési megoldásai sem mennek át a Visa és a Mastercard rendszerein. Ezek ráadásul nem bankkártya alapú rendszerek, hanem QR kódokat használnak a fizetéshez, de például a PayPalnak is van PYUSD alapú rendszere. Ez nem más mint egy stablecoin és a blokklánc segítségével kezeli le a tranzakciók jóváírását, erről bővebben a PayPal (PYPL) elemzésében írtam:
Szóval a lényeg az, hogy nagyon sokan dolgoznak, hogy kiszorítsék a V és az MA rendszereit, ami nyilvánvalóan nem segít a Visa és a Mastercard részvény árfolyamának magasan tartásában.
🔥 A nagy kérdés: meg lehet-e törni a Visa és a Mastercard gazdasági versenyelőnyét?🔥
Ez az a pont, amire az elemzés apropóját adó videó is rákérdez: van-e a Visa/Mastercard moatnak Achilles-sarka? Nézzük végig a legfontosabb diszrupciós forgatókönyveket, és legyünk őszinték az esélyeket illetően.
🪙Visa és Mastercard diszrupció: stablecoinok és blokkláncalapú fizetés
Ez jelenleg a legnagyobb sajtóvisszhangot kapó téma. A stablecoinokon áthaladó pénzmennyiség 2025-ben 28–33000 milliárd USD-re becsülik, ami 72%-os növekedést jelent év/év, papíron tehát robbanásszerű expanzió. A blokklánc-alapú elszámolás valóban gyorsabb és olcsóbb tud lenni a határon átnyúló B2B tranzakciókban, a remittance-piacon és a peer-to-peer átutalásoknál.
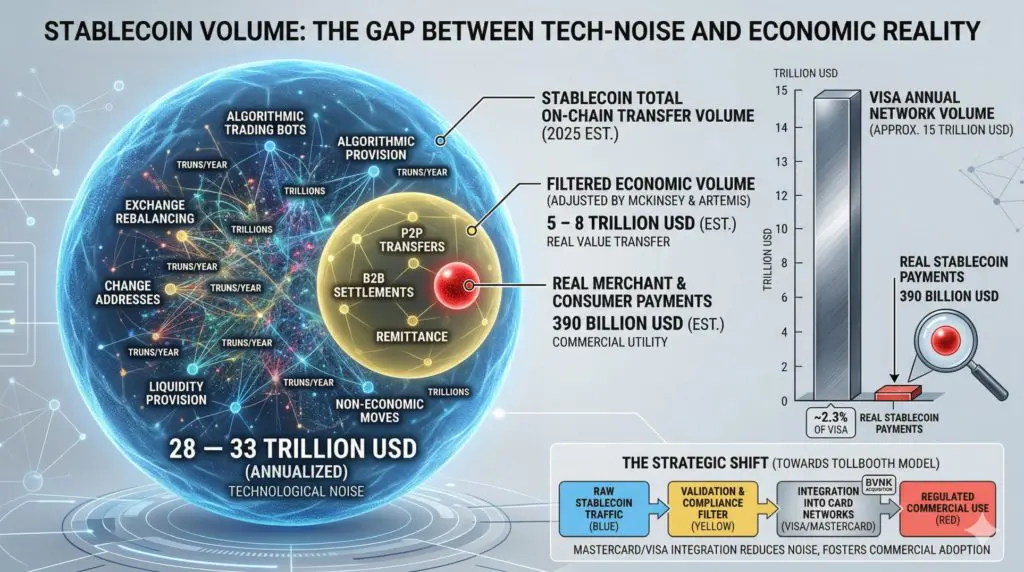
A valóság azonban árnyaltabb. A McKinsey és az Artemis elemzései szerint a tényleges stablecoin-alapú fizetési volumen (kereskedők és fogyasztók között) kb. 390 milliárd USD évente, ami a Visa éves forgalmának csupán ~2,3%-a. A stablecoin-forgalom 90%-a jelenleg kriptovaluták közötti kereskedés, nem általános célú fizetési eszköz. Ezek nagyon sokszor botok közötti tranzakciók, ugyanis ha csak címek között mozgattok összegeket, akkor valójában ez megsokszorozódik. Vásárlás nincs mögötte, így gazdasági teljesítmény sem. A Mastercard pénzügyi termékért felelős vezérigazgató-helyettese szavai szerint: az attribútumok önmagukban nem elégségesek ahhoz, hogy a stablecoin általános fizetési eszközzé váljon. Eközben a Mastercard 1,8 milliárd USD-ért megvásárolta a BVNK stablecoin-infrastruktúra céget, a Visa pedig már elindította a USDC-alapú elszámolást és 4,6 milliárd USD-s évesített run rate-et ért el.
A tanulság tehát: a stablecoin nem kívülről töri be a kaput, hanem a Visa és a Mastercard nyitja ki saját maga, és integrálja a saját infrastruktúrájába. Pontosan ugyanezt tették az érintésmentes fizetéssel (amit az NFC chippel szerelt telefonok elterjedése is segített), a tokenizációval és az e-kereskedelemmel is. Minden technológiai hullámot nem megtörtek, hanem beolvasztottak.
💳 Kormányzati azonnali fizetési rendszerek (RTP, UPI, FedNow, PIX)
Ez a kihívás szerintem súlyosabb és tartósabb, mint a stablecoin-narratíva. India és Brazília (PIX) megmutatta, hogy ahol az állam elszánt, ott lehet saját fizetési infrastruktúrát felépíteni. Az USA FedNow rendszere 2023 óta él, de az elfogadottság egyelőre korlátozott. Az európai EPI (European Payments Initiative) is próbálkozik, de lassan halad. A legnagyobb veszély tehát nem a kriptó, hanem a szuverén kormányok, amelyek politikai akarattal és erőforrásokkal rendelkeznek ahhoz, hogy saját hálózatot építsenek. India példája figyelmeztetés: ott a Visa/Mastercard piaci részesedése a digitális fizetésekben 43%-ról (2018) 21%-ra (2024) esett vissza. Vagyis a szabályzók erősebbek, mint a multicégek és kormányzati akarattal bárkit meg tudnak regulázni.
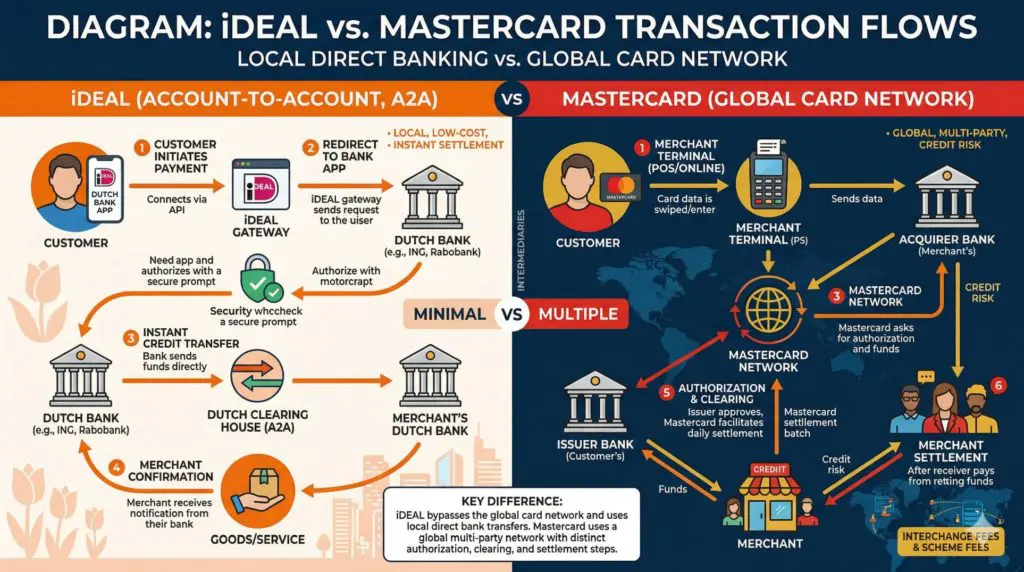
A fentiekre jó példa a holland iDEAL, ami egy account-to-account (A2A), vagyis egy azonnali fizetési rendszer, ami nem a Visa és a Mastercard rendszerén fut át. Nincs kártyaszám, nem kell egy 16 jegyű számot megadni az utaláskor, a felhasználó csak kiválasztja a bankját az appban és kész, így 1-3%-ot lehet spórolni a rendszer használatával. A rendszer olyan jól működött, hogy ez lesz az Európai Fizetési Rendszer (az EPI) alapja, Wero néven. Igaz, ahhoz, hogy az iDEAL elérje azt, hogy a fizetések több mint 70%-a az ő rendszerükön megy át, 20 év kellett. Magyarországon a QVIK rendszer hasonló, ami a GIRO és az MNB rendszereit használja.
🤵AI-alapú autonóm kereskedelem és agentic payments
Ez a legújabb narratíva: ahogy az AI-ügynökök egyre több tranzakciót hajtanak végre emberi beavatkozás nélkül, a „kinek van kártya” kérdés kevésbé releváns lesz. A Morgan Stanley szerint az ügynökvezérelt online vásárlás 385 milliárd USD-s piaccá nőhet 2030-ra az USA-ban. Ha az AI-ügynökök stablecoin- vagy blockchain-alapú mikrofizetéseket preferálnak, az valóban megkerülhetné a kártyahálózatokat. Azonban mind a Visa, mind a Mastercard aktívan jelen van az agentic payments konzorciumokban, és az előszűrési, a csalás-megelőzési és a személyazonosság-ellenőrzési képességeik éppen a gépi tranzakciók esetén a leginkább nélkülözhetetlenek.
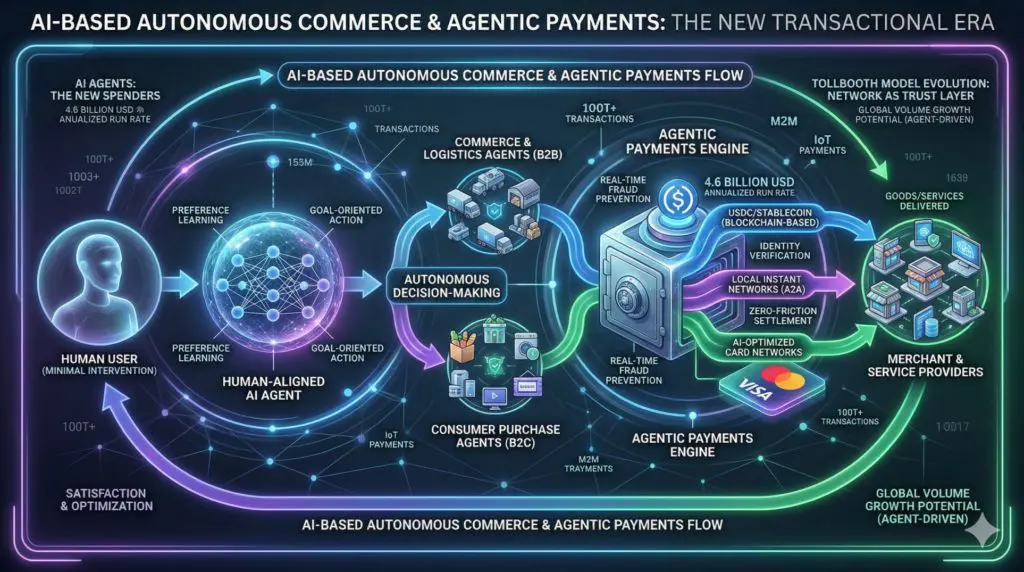
Összefoglalva: a moat nem sebezhetetlen, de a diszrupció forrása nem a fintech-startup, hanem a szuverén állam. A stablecoin és az AI-kereskedelem inkább lehetőség, mint fenyegetés a Visa/Mastercard számára, ahogy eddig minden technológiai forradalomnál is az volt. Az egyetlen forgatókönyv, amely fundamentálisan veszélyes, az ha a nagyobb gazdaságok (EU, USA, Japán) India mintájára elhatározzák, hogy saját zárt fizetési rendszert építenek. Erre jelenleg politikai akarat nincs, de a kockázatot kezelni kell a befektetői tézisben.
📌Gyakorlatban: a politikai akarat leginkább az EU-ban van meg arra, hogy ezt a monopóliumot letörjék, sőt valójában minden készen áll arra, hogy ez az 580 milliós Európában megtörténjen. Van egy kész holland rendszer, megvannak a szabályzások rá, már csak el kell terjednie a rendszernek. A nagy kérdés az, hogy mennyi idő alatt lehet lecserélni az embereknél lévő bankkártyákat, mekkora a technológia tehetetlensége, illetve ebben a térben a V és az MA hogyan vesz részt, illetve, ami talán a legfontosabb: hogyan hatnak ezek a folyamatok a Visa és a Mastercard részvény árfolyamára hosszabb távon?
🎢 A Visa és a Mastercard részvény metrikái 🎢
| Mutató | Visa (V) | Mastercard (MA) |
|---|---|---|
| Piaci kapitalizáció | ~580 milliárd USD | ~443 milliárd USD |
| Éves árbevétel (2025) | ~41 milliárd USD | ~33 milliárd USD |
| Nettó árrés | ~50% | ~45% |
| Operatív margin | ~60% | ~58% |
| P/E (TTM, 2026 április) | ~28x | ~30x |
| Előremutató P/E | ~22.4x | ~24.6x |
| 5 éves historikus P/E átlag | ~32x | ~38x |
| ROIC (goodwill nélkül) | >90% | >80% |
| Éves EPS növekedési várakozás (2026) | ~12–14% | ~15–16% |
| Osztalékhozam | ~0.8% | ~0.6% |
| Éves fizetési volumen | ~17000 milliárd | ~10000 milliárdUSD |
| Elfogadóhelyek száma | >150 millió | >100 millió |
Ami azonnal szembetűnik: mindkét részvény historikus P/E átlagához képest jelenleg diszkonttal forog. A Visa jelenlegi ~28x TTM P/E-je 16%-kal alacsonyabb a 10 éves historikus átlagnál (~34x), a Mastercard ~30x szintje pedig jócskán elmarad az 5 éves átlag ~38x értékétől. Ez részben a stablecoin-félelemnek, részben a Trump-adminisztráció által felvetett kamatplafon-javaslatnak (10%-os hitelkamat-sapka) tulajdonítható, amelyek a csúcsokról 18–19%-kal húzták vissza az árfolyamokat.
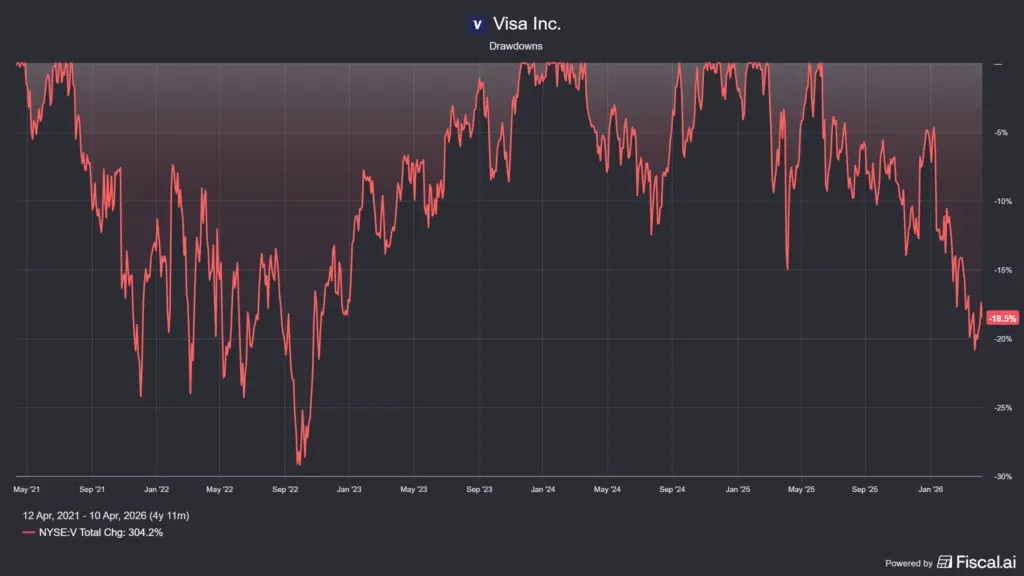
A szabad cash flow termelés kiemelkedő: a Visa 2025-ös 18+ milliárd USD-s részvény-visszavásárlási programja, a Mastercard 3,3 milliárd USD-s negyedéves visszavásárlása jelzi, hogy ezek a cégek valóban a szabad cash flow-t visszaadó, nem CAPEX-intenzív gépezetek. A befektetett tőke megtérülése, goodwill nélkül számolva, meghaladja a 90%-ot, ez egy tollbooth modellre jellemző szám, nem egy hagyományos pénzügyi intézményre.
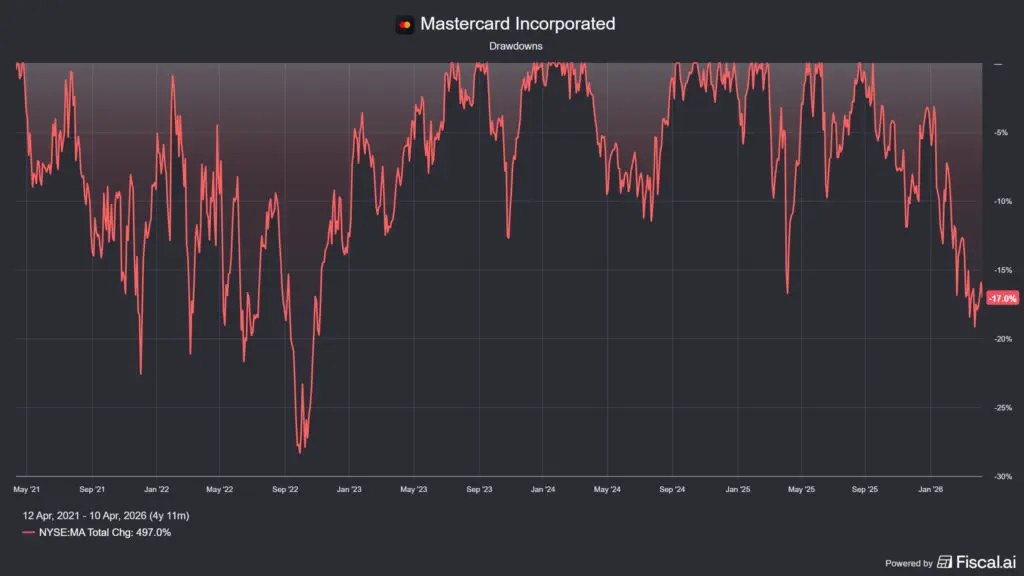
📌 Gyakorlatban: azt tartom figyelemre méltónak, hogy Buffett (Berkshire Hathaway) mind a két céget tartja, összesen 4,9 milliárd USD-s pozíciómérettel, vagyis Warren nem nagyon agyal azon, hogy a Visa és a Mastercard részvény árfolyama a földbe fog állni. Nem az a releváns, hogy mikor vette, hanem hogy miért nem adta el. A Berkshire portfoliójában lévő részvények általában azért kerülnek be a BRK portfóliójába, mert a gazdasági versenyelőny tartósan fennáll, szóval kapkodni nem kell, de érdemes követni a cégeket.
✅ Visa / Mastercard részvény: megszoksz vagy megszöksz? ✅
Ami mellettük szól 🟢
- 🛞A flywheel önmagát mélyíti. Minden új elfogadóhely egy több helyen használható kártyát ad a fogyasztónak, minden új kártyabirtokos értékesebb hálózatot jelent a kereskedőnek. Ezt a spirált nem lehet hirdetési kampánnyal vagy árcsökkentéssel megismételni, évtizedek alatt épül fel, és pont ezért szinte lehetetlen megismételni.
- 💻A technológiai adaptáció bizonyított. Mágneses csíktól a chip-kártyán át a az érintésmentes fizetésig, a digitális tárca-integrációig és most a stablecoin-elszámolásig, minden váltásnál ott voltak, nem félreálltak. Ez nem véletlen: az infrastruktúrájuk rugalmas, és a tőkéjük elég ahhoz, hogy felvásárolják azt, amit nem tudnak házon belül felépíteni (lásd Mastercard-BVNK felvásárlás, 1,8 milliárd USD-ért).
- 💎Értékelt szolgáltatások (value-added services) diverzifikálják a bevételt. A puszta tranzakciós díjaktól egyre inkább az adatelemzés, a visszaélés-elleni védelem, a tokenizáció és a személyazonosság-ellenőrzés felé tolódik a bevételi mix. Ezek SaaS-jellegű, nehezen helyettesíthető szolgáltatások, amelyek marzsai magasak és ragadósak.
- 🔢A jelenlegi értékeltség historikusan vonzó belépési pontot kínál. Ha a 10–15%-os éves EPS-növekedés fenntartható (ez a konszenzus), akkor a jelenlegi ~23–26x előremutató P/E szinten az újrabefektetési kockázat alacsonynak tekinthető.
Ami aggasztó 🔴
- 🎲A szuverén kockázat alábecsült. India és Brazília már megmutatta, hogy az erős kormányzati akarat esetén fel lehet váltani a kártyahálózatokat. Ha az EU saját egységes azonnali fizetési rendszerét valóban fel tudja építeni (az EPI-projekt egyelőre döcögős, de a politikai nyomás nő), az hosszú távon érdemi piacrészesedés-vesztést okozhat.
- 📑Szabályozói fenyegetés strukturális. Az interchange-díjakra irányuló nyomás az USA-ban és Európában tartós. A legújabb aggodalom a Trump-féle hitelkamat-plafon (10%), ami bár elsősorban a kibocsátó bankokat érinti, indirekt módon csökkentheti a kártyahasználatot (ösztönző programok leépülése stb.).
- 🪙A stablecoin és az agentic payments hatása egyelőre ismeretlen. A jelenleg ~2,3%-os penetráció kicsi, de ha a Citi 2030-ra vonatkozó 100000 milliárd USD-s stablecoin-tranzakciós becslése megvalósul, az már a Visa éves forgalmának több mint hatszorosa lenne. Ez a forgatókönyv valószínűleg nem jön majd létre, de nem is kizárható.
- 💯A magas értékeltség beárazott tökéletességet követel. ~28–30x P/E mellett bármilyen bevételi lassulás (ha pl. az USA fogyasztói kiadások csökkennek egy recesszióban) rövid távon éles áresést okozhat.
📌Gyakorlatban: bármit is gondoltok a fentiekről, az látszik, hogy a korábbi duopolisztikus piac koporsójában nagyon sokan kezdik el beütögetni a szögeket, ami bizonyára leveri majd a Visa és a Mastercard részvény árfolyamát. Nem kell, hogy ezek a forgatókönyvek ténylegesen megvalósuljanak, elég ha a piac ezek sokat pánikol, ahogyan azt az AI para kapcsán is láthattátok.
📝 A tézis összegzése 📝
A Visa és a Mastercard a tőzsdén elérhető legtisztább vámszedő üzleti modellek. Nem adnak hitelt, nem viselnek hitelkockázatot, nem gyártanak fizikai terméket, csupán az infrastruktúrát üzemeltetik, amelyen keresztül a világ pénzforgalmának döntő hányada átfolyik. Az ehhez kapcsolódó gazdasági versenyelőny a kétoldalú hálózati hatás, az évtizedes bankkapcsolati szövevény, a globális elfogadói bázis és az egyre mélyülő értéknövelt szolgáltatáscsomag, valószínűleg az egyik legtartósabb versenyelőny, amit tőzsdei vállalatnál tapasztalni lehet, vagy legalábbis volt eddig.
A kérdés az, hogy a korábban felsorolt diszrupciós hatások mennyire valósak. A stablecoinok, az AI-kereskedelem és az azonnali fizetési rendszerek nem megsemmisítik a kártyahálózatokat, hanem átalakítják a pozíciójukat. Egyelőre a Visa és a Mastercard oldal van az infrastruktúra-réteg, az ő rendszereiken fut át a legtöbb alternatíva is. Az egyetlen valódi hosszú távú kockázat a szuverén állami beavatkozás, ez az indiai és a brazíliai mintára más nagygazdaságokban is megjelenhet, az EU pedig konkrétan törekszik már rá egy ideje.
Értékeltségi szempontjából a jelenlegi historikus diszkont (mindkét részvény 15–20%-kal a hosszú távú átlag P/E alatt forog) alapvetően vonzóvá teheti a belépési szintet annak, aki 5–10 éves időhorizontban gondolkodik és elfogadja, hogy a diszrupciós kockázat fennáll, de kezelhetőnek tűnik. A Visa valamelyest jobb értékeltségen kelleti magát (alacsonyabb P/E, magasabb margin, nagyobb szabad cash flow hozam), de a Mastercard gyorsabb EPS-növekedési pályán van. De az biztos, hogy ez még nem az agyonvert kategória, a Visa és a Mastercard részvény árfolyama meglepően jól tartja magát, szóval én a helyetekben biztosan szemlélődő álláspontra helyezkednék és nem csinálnék semmit, egyelőre.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvénykeresőjét és portfólió kezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt Kérdések: Szakmai kérdések a Visa és a Mastercard kapcsán
Miért tartják a Visa és a Mastercard részvényeket „toll-bridge” üzleti modellnek?
A Visa részvény és a Mastercard részvény mögötti vállalatok valójában technológiai hálózatokat üzemeltetnek, amelyek összekötik a bankokat, a kereskedőket és a fogyasztókat. Mivel nem hiteleznek, hanem a tranzakciók után szednek fix vagy százalékos díjat, olyanok, mint egy vámhíd üzemeltetői: mindenki, aki át akar haladni a globális fizetési infrastruktúrán, kénytelen megfizetni nekik az útdíjat, miközben a cégeknek szinte nulla az inkrementális költségük egy újabb tranzakció feldolgozásakor.
Valódi veszélyt jelentenek-e a stablecoinok a kártyatársaságok árfolyamára?
Bár a stablecoinok forgalma papíron már eléri a sokmilliárd USD-s nagyságrendet, ennek döntő többsége technikai jellegű kriptokereskedés, és csupán elenyésző része (kb. 2.3%) valós fogyasztói fizetés. A Mastercard részvény és a Visa részvény fundamentumait rövid távon nem rendíti meg ez a technológia, sőt, mindkét óriás aktívan integrálja a blokklánc-elszámolást (pl. USDC) saját hálózatában, így a stablecoin inkább egy újabb, hatékonyabb „sínné” válhat az ő kezükben, semmint külső diszruptorrá.
Milyen hatással lehet az európai Wero rendszer a Visa és a Mastercard piaci pozíciójára?
Az európai Wero (korábban iDEAL) egy olyan számláról-számlára (A2A) alapú azonnali fizetési megoldás, amely teljesen megkerüli a nemzetközi kártyahálózatokat, így jelentős költségmegtakarítást kínál a kereskedőknek. Amennyiben ez a modell egész Európában elterjed, az érdemi piacrészesedést hasíthat ki a tranzakciós volumenből, ami hosszú távú növekedési kockázatot jelenthet, és nyomást gyakorolhat a Visa részvény és a Mastercard részvény historikusan magas profitmarzsaira a kontinensen.
Miért tartja Warren Buffett továbbra is portfóliójában mindkét fizetési óriást?
Buffett azért kedveli a Mastercard részvény és a Visa részvény párosát, mert mindkét cég elképesztő hálózati hatással (moat) rendelkezik, és szinte lehetetlen új versenyzőként globális szinten lemásolni az infrastruktúrájukat. A befektetett tőke megtérülése (ROIC) náluk az egyik legmagasabb a világon, és mivel a bevételeik a tranzakciós érték arányában nőnek, természetes védelmet élveznek az infláció ellen is, ami tökéletesen illeszkedik a Berkshire Hathaway hosszú távú értékalapú stratégiájába.
Befolyásolja-e a Trump-adminisztráció kamatplafon-javaslata a kártyahálózatok bevételét?
Bár a 10%-os hitelkamat-sapka javaslata elsősorban a kártyakibocsátó bankokat sújtaná, közvetetten negatívan érintheti a Visa részvény és a Mastercard részvény forgalmát is, ha a bankok emiatt visszavágják a hűségprogramokat és a kártyás ösztönzőket. Ugyanakkor fontos hangsúlyozni, hogy maguk a hálózatüzemeltetők nem szednek kamatot, így közvetlen bevételkiesést a szabályozás nem okoz náluk, a piaci pánik pedig sokszor túlzó reakciót vált ki az árfolyamukban.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.