A részvényportfólió építés cikk második részében az egyedi részvényeimet fogom kategóriákba sorolni, de ha lemaradtál az első részről, akkor azt itt olvashatod el:
Megpróbáltam a saját szubjektív univerzumomban kategóriákba sorolni a cégeket, mert ez számomra megkönnyíti a megértést és leredukálja a célpontokat. Az egyik alapvető hiba, mikor részvényportfóliót akartok építeni, hogy túl sok célpontot akartok egyszerre. A cégek 99%-a nem üti meg a megfelelő szintet, ez azt jelenti, hogy 100-ból 1 az, ami tényleg bekerül a portfóliómba.
Alapvetően olyan “perpetual compounder” részvényeket keresek, amelyek felülteljesítik a piacot.
☝️A perpetual compounder egy nehezen lefordítható kifejezés, de nagyjából azt jelenti, hogy a kamatos kamat elvét alkalmazva a vállalat a megtermelt készpénzt visszaforgatja a saját üzletmenetébe, és így egyre több értéket teremt, ideális esetben a végtelenségig.
Nyilván a fenti definíció egy utópia, hiszen egyetlen vállalatnak sincsen végtelenül hosszú időtávja, különösen úgy nem, hogy közben a saját benchmarkját, például az S&P 500-at, felülteljesíti. Jó példa erre Warren Buffett konglomerátuma, a már sokszor említett Berkshire Hathaway, ami az elmúlt 10 évben már nem nagyon tudta az S&P 500-at megverni, egyszerűen azért, mert ekkora pénztömegen magas hozamot már nagyon nehéz elérni.
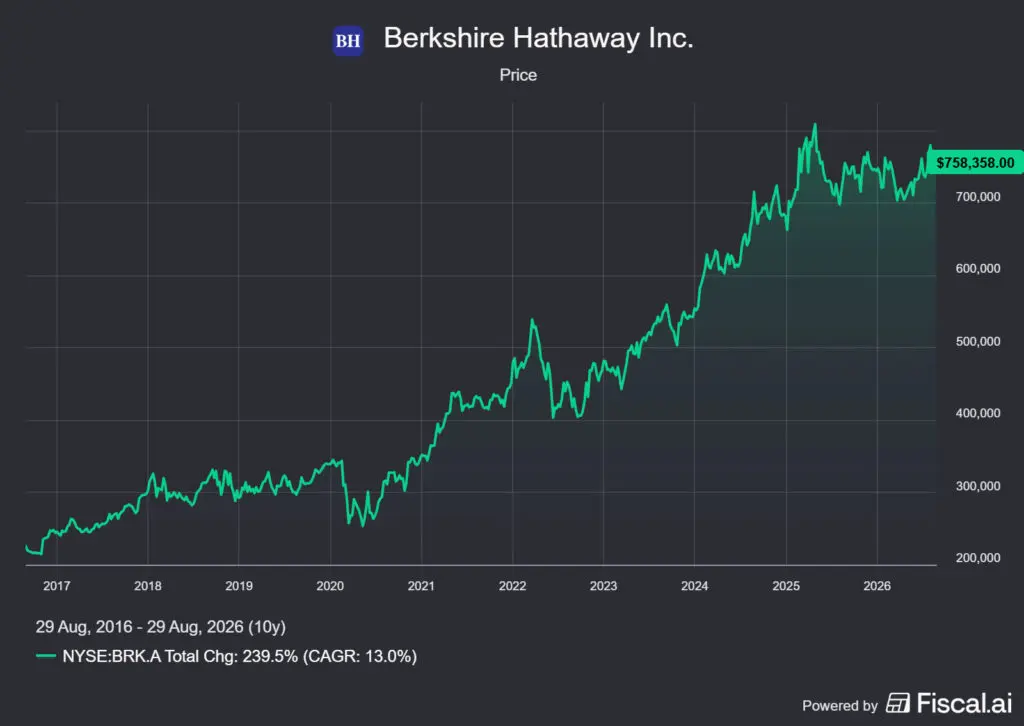
Szintén fontos, hogy a vállalatok belső megtérülése – az IRR – nem egy egyenletes szám, hanem fluktuál, ezért a papíron előre kiszámolt hozamokat biztosan nem fogod elérni, akárhány esetet is szimulálsz le. Vagy nem úgy, nem azokkal a nevekkel és nem olyan portfóliósúlyozással, ahogyan azt előre tervezted, mert az élet sosem pont úgy alakul, ahogy azt a fejedben előre megálmodtad.
A részvényportfólió legjobb cégei: a pure perpetual compounderek
Ezek a már említett vállalatok, amelyek saját üzletmenetükbe fektetik be a megtermelt szabad tőkéjüket. Pár példa, amiről lehet tudni, hogy egy perpetual compounderről van szó:
- 🤝 magas skin in the game, a kulcspozícióban lévő vezetők (igazgatóság és menedzsment) nagy arányban tartják a vállalat részvényeit,
- 👑 sokszor alapító vezette vállalat,
- 🧬 egyedi, a konkurensektől eltérő vállalati kultúra, ami nem vagy nehezen reprodukálható (a Helmer-féle Cornered Resources),
- 🌱 a növekedés döntő többsége organikus növekedésből származik,
- 📊 magas ROIC, ROCE vagy egyéb belső megtérüléshez kapcsolódó mutatók,
- 🪶 tőkekönnyű üzletmenet, magas marzsok,
- 🚫 nem vagy csak nagyon ritkán fizetnek osztalékot (hiszen ezt is csak szabad készpénzből lehet kifizetni, ami ilyenkor kikerül a készpénzáramból és hiányozni fog a növekedéshez),
- 🤐 nincsenek vagy nagyon ritkán vannak felvásárlásaik,
- ♻️ opportunisztikusan vásárolják vissza a részvényeiket,
- 🛡️ szinte soha nem hígítják a részvényeiket,
- 💵 a menedzsmentösztönzők jellemzően nem részvényalapú kompenzáción alapulnak vagy a mértéke alacsony,
- 🛒 a vezetők a fizetés készpénzes részéből is veszik a vállalat részvényeit.
A fenti felsorolás azért is különleges, mert a részvénypiacon szereplő vállalatok 99%-a nem ilyen. Sajnos az ilyen kvalitatív jegyekre elég nehéz szűrni, ezért ezek kiderítése sok utánaolvasást igényel.
Példa a részvényportfólió pure perpetual compoundereire: Kinsale Capital, Cerillion plc, Mastercard, Visa, Copart, Dino Polska.
Perpetual compounder, serial acquirer
A sorozatfelvásárlók a perpetual compounderek egy nagyon speciális fajtája. Igazából számomra a sorozatfelvásárlók az ideális vállalatok. Miért nem csak ilyen cégeket veszek akkor? Egyrészt azért, mert nagyon ritkán olcsók, bár 2026-ban azért adott a piac szép számmal vételi lehetőségeket, másrészt, mert a felvásárolható célpontok száma sok esetben véges.
🤔A harmadik faktor pedig az, hogy meglehetősen nehéz őket fundamentálisan elemezni, mert a számvitel nem igazán tudja jól kezelni a működésüket (ezért a piac félre is árazza a legtöbbet).
Pár tipikus tulajdonság, ami jellemző a sorozatfelvásárlókra:
- 🏦 az adósság kamatát tőkeköltség-csökkentő tényezőként, az adósságot tőkeáttételként használják (ez persze más vállalatokra is igaz, de itt érhető a legtöbbször tetten),
- 🧬 sokszor egyedi vállalati kultúrájuk van, speciális mutatókat használnak,
- 🧮 nagyon kényesek a felvásárlások értékeltségére, sokszor építenek be a jövőre nézve biztosítékokat (opciók, earn-outok, adósság és költség áthárítása),
- 🔧 ha a belső megtérülés nagy, veszteséges vállalatokat is felvásárolnak,
- 🧩 kis, monopol cégeket vesznek meg sorozatban, a magántőkealapokkal a versenyt kerülik,
- 🏠 szinte soha nem adnak el egyetlen felvásárolt vállalatot sem (permanent home effektus).
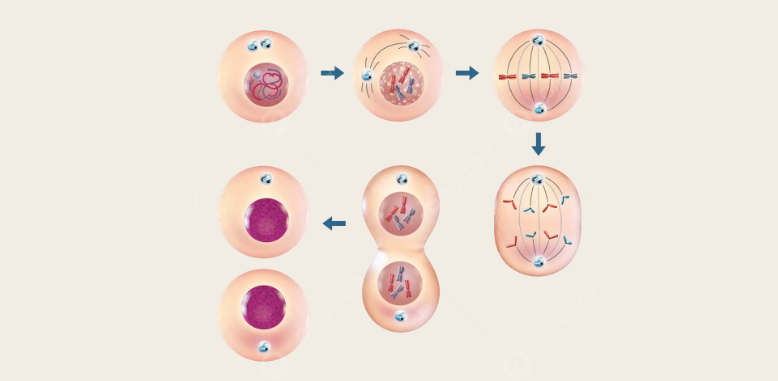
A sorozatfelvásárlókban az a jó, hogy amíg van felvásárlási célpont, a tevékenységük folyamatosan belső diverzifikációt valósít meg, ezért a részvényportfólió ideális alanyai. A Constellation Software például 1600 vállalatot tartalmaz, ha egy bedől, nem történik semmi. Ha túlzottan nagyra nőnek, akkor pedig leválasztanak egy részegységet magukról, ez a spin-off, amely külön vállalatként folytatja az alaptevékenységet. A legjobb hasonlat, amit hallottam a sorozatfelvásárlókra, a mitózis, vagyis a sejtosztódás, és tulajdonképpen tényleg ezt csinálják.
Példa a részvényportfólió perpetual compounder, serial acquirer vállalataira: Constellation Software/Topicus/Lumine, Kelly Partners Group, Röko AB, Computer Modelling Group.
Perpetual compounder, spawner
Ha ilyen jók a sorozatfelvásárlók, miért nem csak ilyen vállalatokat vásárolok? Azért, mert a célpontok száma véges, és ahhoz, hogy egy ilyen cég folyamatosan nőjön, egyre több vagy egyre nagyobb vállalatot kell felvásárolniuk, ami csökkenti a belső megtérülést, és nyilván nem tarthat a végtelenségig.
Itt jönnek a képbe a spawner vagy más néven ikrázó vállalatok, amelyek a sok megtermelt készpénzt nemcsak felvásárlásokra, hanem új üzletágak létrehozására és ezek megfinanszírozására is költik. Minél több ilyen startup jellegű vállalatot hoznak létre, annál több ingyenjegyet kapnak a következő nagy mániában való részvételhez. A spawner vállalatok jellemzői:
- 👑 saját területükön oligopol/duopol pozíció, akkor is, ha az egy horizontális piac, mint a szoftver,
- ⚔️ a konkurenseket vagy felvásárolják vagy elveszik organikus növekedéssel a piacukat,
- 🌱 rengeteg startupot finanszíroznak, ezek tipikus low-hanging fruitok,
- 🌍 egyre több piacon vannak jelen, az alapüzletmenetük idővel megváltozik,
- 🚀 a tőkeallokációjuk nagy részét a növekedés teszi ki.
Az egyik legjobb példa a fentiekre az Amazon, ami könyváruházként indult, ebből egy szinte mindent áruló webáruház lett, majd jött a netes streaming, a felhőalapú adattárolás, most meg itt a mesterséges intelligencia. Nem véletlenül nőttek ezek a vállalatok ekkorára, ez a spawnerlét lényege.
Példa a részvényportfólióm perpetual compounder spawner vállalataira: Meta, Alphabet, Amazon, Microsoft, Tencent.
Perpetual compounder, self-reinforcing moat
A self-reinforcing moat nagyjából önerősítő gazdasági várárkot jelent. Mi az önerősítő gazdasági várárok? Vannak olyan vállalatok, amelyek a piac olyan szegmensében tevékenykednek, hogy egyszerűen nem lehet őket kikerülni. Ezt szokták hívni fojtópontnak is, bármit csinálsz, a végén hozzájuk kell menned. Ezek a cégek jellemzően viszonylag nagy tőkeigénnyel dolgoznak, ami az első felsorolásban kivételként szerepelt, de ezzel a saját versenyelőnyüket folyamatosan erősítik, a partnereiket pedig egyre súlyosabb függő viszonyba hozzák. Az önerősítő várárokkal rendelkező cégek tipikus jegyei:
- 🏗️ magasabb tőkeigény, de önmagukba fektetnek,
- 🔬 nagyon erős, szinte pótolhatatlan technológiai versenyelőny,
- 🔗 aszimmetrikusan függő viszonyban vannak tőlük a partnerek,
- 📋 általában hatalmas backlog, keresletalapú nyomás a piacon,
- 🥇 szinte teljes monopólium a piacon.
A legjobb példa a fentiekre talán az ASML, ami teljesen monopol helyzetben van a saját piacán, miközben a chipgyártó gépeit az összes partnernek meg kell vennie. Teljesen mindegy, hogy az Nvidia, a Google, az Amazon, az AMD, vagy ki akar chipeket tervezni, az ASML gépeivel fogják ezeket legyártani, jó eséllyel a TSMC gyáraiban.
Példa a részvényportfólió self-reinforcing moat vállalataira: Taiwan Semiconductor.
Perpetual compounder, cannibal stock
A kannibál részvények a sima perpetual compounder vállalatok egyik alfaja. Nem csinálnak mást, csak a remek tőkeallokációs hitvallásuknak megfelelően egyszerűen visszavásárolják a saját részvényeiket. Jellemzőik:
- ✅ minden, ami az alap perpetual compounder cégek esetében,
- 🚫 nem nagyon fizetnek osztalékot,
- 🍽️ a saját részvényeik jelentős részét opportunisztikusan visszavásárolják.
Példa a részvényportfólió cannibal stock vállalataira: Adobe, de a korábbi pozícióim közül a PayPal és az Evolution AB voltak ilyenek.
A részvényportfólió egyéb elemei
A 24 elemű portfóliómban van 5 olyan cég, amely nem tartozik egyik kategóriába sem, de valamilyen speciális piaci szituáció miatt vásároltam belőlük. Ezek jellemzően a kivételt erősítő szabály kategóriába tartoznak, de van olyan piaci helyzet, amikor te is meg fogsz venni néhány nevet, és így válnak ezek a részvényportfólió részévé, és nem azért, mert amúgy a keretrendszernek is megfelelnek. Fontos, hogy ezek extrém kockázat/nyereség arányú helyzetek, de nem ez a jellemző.
Philip Morris (melting ice cube with a phoenix option)
A dohányipari céget szinte mindenki ismeri, és teljesen irreális értékeltségen forgott 2020-ban, így vált a részvényportfólió részévé. A főnix opció itt arra utal, hogy lényegében képesek voltak a saját, hanyatló iparágukat megreformálni a heat-not-burn technológiával, és újra feltámadni a saját hamvaikból, ami egy dohányipari cégnél szinte már szimbolikus. Plusz, a 80/20-as besorolásuk miatt az osztalékuk után nagyon kevés adót kell fizetnem.
Megvenném-e jelenleg: nem! Alapvetően az értékeltségi szorzón bukna el a dolog, de a jelentős adósság is zavar, ettől függetlenül kiváló cégnek tartom, illetve érdemes azt hozzátenni, hogy kvantitatív szempontból viszonylag nehéz belekötni. Bő hat év alatt +140% összhozamot (16.14% CAGR) hozott, erre jön rá az évi 6-7% osztalékhozam (+36-42%), megverve ezzel az S&P 500 154.88%-os (17.4% CAGR) hozamát (a jelenlegi árfolyam mellett, ettől a táblázatban lévő értékek eltérnek).
Simon Property Group (REIT)
Alapvetően nem vásárolok ingatlankezelő vállalatokat a tőkeallokációjuk miatt, az SPG a kivétel. A PM-mel együtt került a részvényportfólióba 2020-ban, irreális értékeltség és rendkívül magas osztalékhozam várakozások mellett. Mivel adóval korrigálva is 9.9% hozamot kapok a részvényre, ami nagyjából az amerikai részvényindex 120 éves átlaghozama, így nem volt nehéz vele felülteljesíteni a piacot.
Megvenném-e jelenleg: nem! Alapvetően az értékeltségi szorzón bukna el a dolog, ami befolyásolja az osztalékot is, de valószínűleg egyébként is ez lesz az utolsó REIT a portfóliómban. Viszont, ahogyan korábban is említettem, fundamentális oldalról nehéz a vállalatba belekötni, a menedzsment pedig kivételesen jó. Bő hat év alatt +239% összhozamot (+22.42% CAGR) hozott, erre jön rá az évi 9-10% osztalékhozam (+54-60%), agyonverve ezzel az S&P 500 154.88%-os (+17.4% CAGR) hozamát (a jelenlegi árfolyam mellett, ettől a táblázatban lévő értékek eltérnek).
Novo Nordisk
A Novo Nordisk egy biotechnológiai vállalat, ami alapvetően kizáró tényező kellene, hogy legyen. Viszont a diabéteszpiacon összesen két cég versenyez, az NVO és az Eli Lilly, erre jött rá a fogyókúrás gyógyszerek piaca, ami akár a százszorosára is nőhet a következő években. A Novo Nordiskra rá lehet fogni, hogy egy perpetual compounder, a problémája ugyanaz, mint az összes gyógyszergyártónak: nem lehet tudni, mikor, milyen fejlesztés alatt álló gyógyszer jön be vagy lesz bukta (ezt hívják pipeline risknek). Erre szokták azt mondani, hogy boom and bust: vagy bejön vagy nem.
Megvenném-e jelenleg: igen! Ez egy nagyon jó minőségű vállalat agyonvert árfolyamon. Adni kell a tézisnek még időt és az értékeltsége a cikk írása pillanatában is rendben van, igaz amikor a részvényportfólió eleme lett, nem vártam tőle ekkora szenvedést. De a meggyőződésem erős, így nincs miért eladnom, viszont eddig −25.72% (−23.97% CAGR) hozamot hozott a cikk írásának pillanatában (a jelenlegi árfolyam mellett, ettől a táblázatban lévő értékek eltérnek).
BlackRock
A BlackRock a világ legnagyobb alapkezelője, az ETF-ekben kezelt vagyon alapján a második, a Vanguard nem olyan régen előzte meg. A vagyonkezelőkkel az a gond, hogy nagyon nehéz a tőkeszerkezetüket elemezni, viszonylag ciklikusak, de ami a BLK esetében a legnagyobb baj, hogy a saját működési modellje erodálja a marzsokat. Mivel a pénz nagy része a magasabb költségekkel dolgozó, aktívan kezelt alapoktól az olcsóbb passzívan kezelt ETF-ek felé áramlik, ez folyamatos marzsnyomást fejt ki a BlackRockra. Éppen ezért vásárol fel aktívan kezelt alapokat tulajdonló cégeket, ami igazából egy kényszer, hogy az erős árazásukat fenntartsák. Ezen felül a többi alapkezelővel is versenyeznie kell, ráadásul a kapcsolási költsége sem olyan magas, mint ahogy gondoltam.
Megvenném-e jelenleg: nem! A probléma a cég üzletmenetében van, ami egy öngyengítő folyamat. Bő 4 év alatt +77% hozamot hozott (+13.55% CAGR), ehhez társul az évi 2.55% osztalék, ami durván 10% extra hozamot biztosított, így ezzel is megvertem az S&P 500-at, ami ezen időszak alatt 62.7% összhozamot (+12.9% CAGR) jelentett (a jelenlegi árfolyam mellett, ettől a táblázatban lévő értékek eltérnek).
Alibaba
Az Alibaba a kínai Amazon akart lenni pár éve, azonban 5 éve, amióta az első pozíciómat felvettem a cégben, lényegében folyamatosan alulteljesít. A brutálisan erős kínai verseny megfojtja a webáruház részt – gondolj a Temura -, a felhőszolgáltatások kiépülése még csak most indul be, van mesterséges intelligencia iparáguk is, de inkább egy nagy katyvasznak néz ki, mint az új Google-nek. Vannak továbbá speciális kockázatai is a kínai vállalatoknak, a VIE struktúrán keresztüli részvénybirtoklás, az állami szabályozás kiszámíthatatlansága, illetve az, hogy ezt a többi befektető is tudja, így a “Kína-kockázat” miatt sokszor az árfolyamban a fundamentális javulás egyszerűen nem jelenik meg.
Megvenném-e jelenleg: nem! A probléma a cég üzletmenetében van, ami egy öngyengítő folyamat. Bő 4 év alatt −36% hozamot hozott (−9.37% CAGR), ehhez társul a nem számottevő, 1% alatti osztalék, így ezzel csúnyán alulmúltam az S&P 500-at, ami ezen időszak alatt 62.7% összhozamot (+12.9% CAGR) jelentett (a jelenlegi árfolyam mellett, ettől a táblázatban lévő értékek eltérnek).
A fentiekből látható, hogy az 5 részvényből:
- 💰 2 darabot (PM, SPG) az értékeltségi szorzó miatt nem vennék meg (de amúgy nem illik a keretrendszerembe), pedig felülteljesítette az S&P 500-at,
- 🔁 1 darabot (NVO) újra megvennék, pedig alulteljesítette az S&P 500-at,
- 🏦 1 darabot (BLK) az üzletmenet miatt nem vennék meg, pedig felülteljesítette az S&P 500-at,
- 📉 1 darabot (BABA) az üzletmenet miatt nem vennék meg, és ezzel csúnyán alul is teljesítettem az S&P 500-at.
☝️Tehát a portfólióépítés nagyon nem egy fekete-fehér dolog, számtalan oka lehet annak, hogy egy vállalat bekerül-e vagy éppen nem.
A részvényportfólió megoszlása
Jelenleg a részvényportfóliómban 24 darab részvény van, 3 szolgáltatónál, 5 különböző TBSZ-számlán, hogy csökkentsem az intézményi kockázatot és az adóterheket. Mivel a lenti táblázat csak egy pillanatnyi állapotot tükröz és nem mutatja azokat a cégeket, amiket már korábban eladtam, ezért ebből igazából messzemenő következtetéseket nem lehet levonni. Viszont ennek a sorozatnak pont az a célja, hogy nagyjából félévenként visszatekintsek a portfólióra és megosszam veled a tapasztalataimat, így te is tudod majd követni a változásokat.
| # | Ticker | Hozam | Szorzó | CAGR | Osztalék | On cost | Portfólió | Vásárlás | Év | Megjegyzés |
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | SPG | +245.05% | 3.45x | +22.9% | 14.28% | 0.51% | 1.74% | 2020-08-18 | 6.00 | NEM compounder |
| 2 | PM | +134.95% | 2.35x | +15.8% | 7.44% | 1.96% | 4.62% | 2020-10-22 | 5.82 | melting ice cube with a phoenix option |
| 3 | V | +80.68% | 1.81x | +13.3% | 1.34% | 0.64% | 1.15% | 2021-11-19 | 4.74 | perpetual compounder |
| 4 | META | +143.17% | 2.43x | +21.6% | 0.88% | 3.20% | 7.78% | 2022-02-02 | 4.54 | perpetual compounder, spawner |
| 5 | BABA | −33.42% | 0.67x | −8.7% | 0.57% | 3.20% | 2.13% | 2022-02-18 | 4.49 | NEM compounder |
| 6 | BLK | +76.95% | 1.77x | +13.7% | 3.48% | 1.05% | 1.86% | 2022-03-04 | 4.45 | NEM compounder |
| 7 | TCEHY | +19.72% | 1.20x | +4.6% | 1.29% | 3.49% | 4.18% | 2022-08-12 | 4.01 | perpetual compounder, spawner |
| 8 | MSFT | +110.40% | 2.10x | +20.7% | 1.58% | 1.32% | 2.79% | 2022-09-01 | 3.96 | perpetual compounder, spawner |
| 9 | MA | +87.15% | 1.87x | +17.4% | 1.15% | 0.68% | 1.26% | 2022-09-22 | 3.90 | perpetual compounder |
| 10 | TSM | +401.01% | 5.01x | +51.5% | 5.21% | 2.54% | 12.72% | 2022-09-30 | 3.88 | perpetual compounder, self-reinforcing moat |
| 11 | GOOGL | +222.86% | 3.23x | +36.2% | 0.83% | 2.89% | 9.34% | 2022-11-02 | 3.79 | perpetual compounder, spawner |
| 12 | AMZN | +99.77% | 2.00x | +20.8% | — | 4.18% | 8.35% | 2022-12-19 | 3.66 | perpetual compounder, spawner |
| 13 | DNOPY | −6.12% | 0.94x | −2.6% | — | 2.53% | 2.38% | 2024-03-22 | 2.40 | perpetual compounder |
| 14 | CMG.TO | −42.23% | 0.58x | −36.2% | 0.59% | 4.03% | 2.33% | 2025-05-28 | 1.22 | perpetual compounder, serial acquirer |
| 15 | NVO | −26.35% | 0.74x | −25.3% | 2.93% | 4.00% | 2.95% | 2025-07-30 | 1.05 | NEM compounder |
| 16 | ROKO-B.ST | −0.97% | 0.99x | −1.2% | — | 0.66% | 0.65% | 2025-10-24 | 0.81 | perpetual compounder, serial acquirer |
| 17 | LMN.V | −3.47% | 0.97x | −4.4% | — | 3.12% | 3.01% | 2025-11-04 | 0.78 | perpetual compounder, serial acquirer |
| 18 | KPG.AX | −10.87% | 0.89x | −19.4% | — | 5.38% | 4.79% | 2026-02-03 | 0.53 | perpetual compounder, serial acquirer |
| 19 | TOI.V | −3.86% | 0.96x | −7.1% | — | 2.72% | 2.62% | 2026-02-03 | 0.53 | perpetual compounder, serial acquirer |
| 20 | CPRT | −19.09% | 0.81x | −35.3% | — | 4.45% | 3.60% | 2026-02-20 | 0.49 | perpetual compounder |
| 21 | KNSL | +7.16% | 1.07x | (+26.3%) | 0.28% | 3.25% | 3.49% | 2026-05-01 | 0.30 | perpetual compounder |
| 22 | CSU.TO | +6.15% | 1.06x | (+25.5%) | 0.20% | 7.27% | 7.71% | 2026-05-13 | 0.26 | perpetual compounder, serial acquirer |
| 23 | ADBE | +27.50% | 1.27x | (+328%) | — | 1.41% | 1.79% | 2026-06-17 | 0.17 | perpetual compounder, cannibal stock |
| 24 | CER.L | −3.43% | 0.97x | n.a. | 1.70% | 1.47% | 1.42% | 2026-08-13 | 0.01 | perpetual compounder |
| Részvények | +43.5% | 1.44x | 1.10% | 65.95% | 94.66% | 24 pozíció | ||||
| Cash | — | — | — | — | 5.34% | 5.34% | készpénzállomány | |||
| Összesen | 0.73% | 71.29% | 100.00% | piaci érték alapján |
Hozam = nem realizált árfolyamnyereség a bekerülési árhoz képest. Szorzó = a pozíció jelenlegi értéke a befektetett összeg többszöröseként. CAGR = évesített hozam; zárójelben az egy évnél rövidebb tartások, ahol az évesítés matematikailag helyes, de nem informatív. Osztalék = a jelenlegi deklarált osztalékszint a bekerülési árra vetítve (on cost), helyi devizában, bruttó, forrásadó nélkül. Vásárlás = az utolsó vásárlás dátuma, Év = az azóta eltelt idő. Az „On cost” és a „Portfólió” oszlop nevezője egyaránt a portfólió teljes piaci értéke, ezért csak az utóbbi összegződik 100%-ra. Nem befektetési tanács.
Pár kiegészítésem azért van a fentiekhez:
- ⏳ A tartási idő a valóságban hosszabb, mint ami a táblázatban szerepel: a dátum az adott részvényben utoljára felvett pozíciót mutatja, de volt, amit 6–12 hónapon át, több részletben vettem.
- 📈 Jól látszik, hogy a hosszabb tartási idő magasabb hozamot eredményezett, vagyis a korábban említett elv, hogy elég idő alatt a jobb minőség valóban beárazódik, ebben a portfólióban is megmutatkozik.
- ⚖️ A legnagyobb pluszban a TSMC van +401%-kal, a legnagyobb bukóban pedig a CMG −42%-kal. Ebből látható a long-only filozófia előnye: felfelé az árfolyam-emelkedésre a tér végtelen, lefelé viszont limitált.
- 🎯 A Top 5 legnagyobb pozícióm a portfólió 45.9%-át, tehát közel a felét teszi ki, ha a Constellation Software-t, a Topicust és a Lumine-t csak egy vállalatnak veszem (egyébként 51.53%). Elég néhány nevet eltalálni, ami nagyot megy, nem kell, hogy mindig igazad legyen, csak kicsiket tévedj a nagy nyerők mellett.
- 🏋️ A pozícióméret majdnem fontosabb, mint az, hogy milyen részvényeket választasz. A TSMC bekerülési költségen csak 2.54%-ot tett ki, de mára a portfólió 12.72%-át teszi ki piaci áron.
- 🔗 Bár a felsorolásban a CSU, a TOI és az LMN külön szerepel, az utóbbi kettő az első spin-offja, jelentős kereszttulajdonlással, bekerülési áron együtt 13.11%-ot tesznek ki.
A részvényportfólió-építés egyik sarkalatos pontja, hogy a nyerőket hagynod kell futni. A Taiwan Semiconductor pozíciómat már sokszor eladhattam volna, de akkor nem tudott volna az ötszörösére nőni. Az SPG és a PM azért tudott ekkorát menni, mert a COVID időszakában vettem őket, ami egy teljesen más piaci helyzet volt, mint a mostani, mégsem ezek teljesítettek a legjobban. Volt több részvény, amire menet közben rávettem, emiatt a hozam látszólag csökkent. Ezért valójában pozíciónként kellene lebontanom a részvényeket, de akkor egy túl hosszú és átláthatatlan táblázat lett volna a vége. A fentiek alapján a részvényportfólió két interaktív kördiagramon így néz ki:
A részvényportfólió megoszlása pozíciónként
A részvényportfólió megoszlása szektoronként
A százalékok a portfólió teljes piaci értékére vetülnek, a készpénzállományt is beleértve. Szektorbesorolás GICS-logika szerint. Nem befektetési tanács.
A részvényportfólió távlati céljai
A fentiekben már említettem pár nevet, amit nem vennék meg újra, ilyen az Alibaba és a BlackRock a cégek működési alapelvei miatt, így ezeket jobb értékeltség mellett el fogom adni. Az Adobe kapcsán pedig eladtam a részvényt 363 USD-n, majd 200 USD-n visszavettem, mert irreálisan alacsonynak tartottam az értékeltségét.
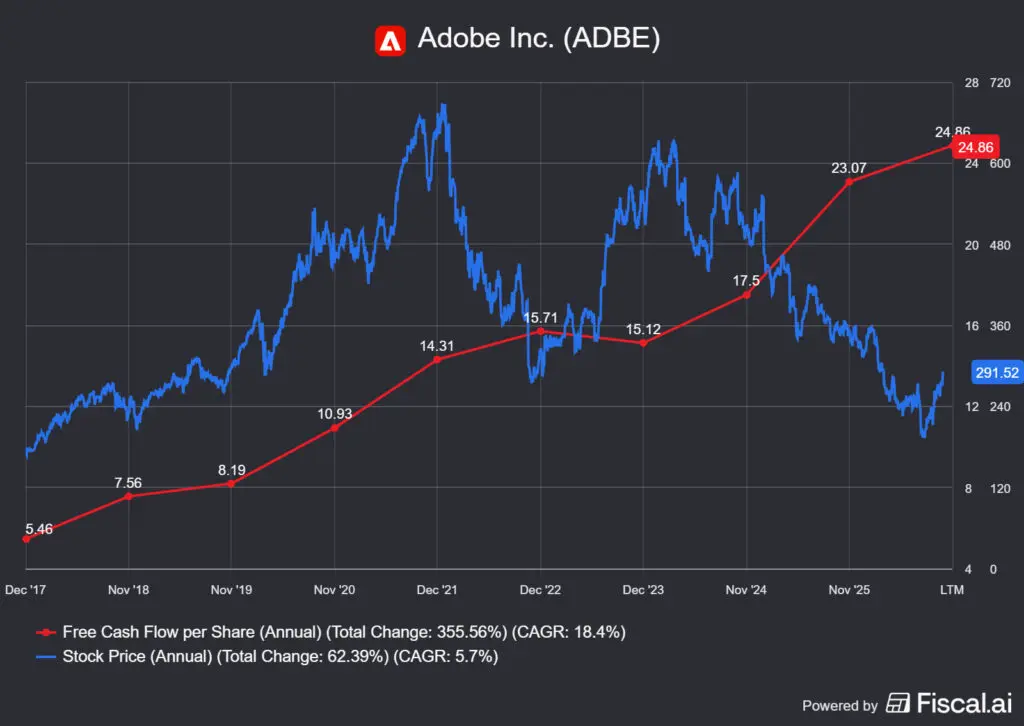
A fenti ábrán is látszik, hogy az ár a szabad készpénzt valahol 460 USD körül metszi, jelenleg pedig 292 USD körül van az ár. Ha lekövette volna az árfolyam a fundamentumokat, akkor most 620 USD körül kellene lennie az árfolyamnak. Ha az értékeltség korrigálódik, elgondolkodom, hogy megváljak-e tőle, mert alapvetően nem ilyen cégeket keresek.
A másik oldalon pedig ott vannak azok a nevek, amelyeket szívesen látnék a portfóliómban (nem lövöm le, melyek ezek), de vagy nincs kész az elemzésük vagy pedig az értékeltségük nem elég vonzó. Mit kell ilyenkor csinálni? Semmit, türelmesen várni, amíg a piac felkínálja a lehetőséget.
2027 januárjában jövök vissza a következő résszel, meglátjuk, hogy Piac Úr addig is milyen lehetőségeket tartogat.
☝️Addig is, amíg a frissítés meg nem érkezik, ajánlom a részvényportfólió-kezelőnket az oldalunkon: iO Charts.
Gyakran Ismételt Kérdések a részvénykategóriákról
Ez a rész arról szól, hogy milyen típusú vállalatokat keresek, és miért éppen ezeket. Itt tömör válaszokat találsz a legtöbbet kérdezett fogalmakra: mit jelent a perpetual compounder, mitől más egy sorozatfelvásárló, mi az a spawner és az önerősítő várárok, miért vesz vissza egy kannibál részvény saját papírt, és mit keres a részvényportfóliómban néhány olyan cég, ami a saját keretrendszeremnek sem felel meg.
Kattints bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: ha a részletek is érdekelnek, azokat feljebb, a cikk megfelelő fejezeteiben bontom ki bővebben. Fontos: az itt leírtak a saját gyakorlatomat tükrözik, nem általános receptet adnak.
Mi az a perpetual compounder?
Nehezen lefordítható kifejezés, de nagyjából azt jelenti, hogy a vállalat a kamatos kamat elvét alkalmazva a megtermelt készpénzt visszaforgatja a saját üzletmenetébe, és így egyre több értéket teremt, ideális esetben a végtelenségig.
A definíció nyilván utópia, hiszen egyetlen vállalatnak sincs végtelenül hosszú időtávja, különösen úgy nem, hogy közben a saját benchmarkját is felülteljesíti. A Berkshire Hathaway jó példa erre: az elmúlt tíz évben már nem nagyon tudta megverni az S&P 500-at, egyszerűen azért, mert ekkora pénztömegen magas hozamot nagyon nehéz elérni.
Miről ismerhető fel egy perpetual compounder?
Magas skin in the game, vagyis a kulcspozícióban lévő vezetők nagy arányban tartják a vállalat részvényeit, sokszor alapító vezette a cég, egyedi és nehezen reprodukálható vállalati kultúra, döntően organikus növekedés, magas ROIC vagy ROCE, tőkekönnyű üzletmenet és magas marzsok.
Emellett jellemzően nem vagy csak ritkán fizetnek osztalékot, ritkán vásárolnak fel, opportunisztikusan vesznek vissza saját részvényt, szinte soha nem hígítanak, és a menedzsment ösztönzői nem elsősorban részvényalapúak. A részvénypiacon szereplő vállalatok 99%-a nem ilyen, és ezekre a kvalitatív jegyekre nehéz szűrni, ezért sok utánaolvasást igényel.
Mi az a sorozatfelvásárló és miért ideális befektetés?
A sorozatfelvásárlók a perpetual compounderek speciális fajtája: kis, monopolhelyzetű cégeket vesznek meg sorozatban, kerülik a versenyt a magántőkealapokkal, kényesek a felvásárlások értékeltségére, és szinte soha nem adnak el egyetlen felvásárolt vállalatot sem. Az adósságot tőkeáttételként, a kamatot tőkeköltség-csökkentő tényezőként használják.
Azért ideálisak, mert amíg van felvásárlási célpont, a tevékenységük folyamatosan belső diverzifikációt valósít meg, ezért egy koncentrált részvényportfólió ideális alanyai. A Constellation Software például mintegy 1600 vállalatot tartalmaz: ha egy bedől, nem történik semmi.
Miért nem csak sorozatfelvásárlókat veszek?
Három ok miatt. Egyrészt nagyon ritkán olcsók, bár 2026-ban azért adott a piac szép számmal vételi lehetőségeket. Másrészt a felvásárolható célpontok száma sok esetben véges, és ahogy a cég nő, egyre több vagy egyre nagyobb vállalatot kell megvennie, ami csökkenti a belső megtérülést.
Harmadrészt meglehetősen nehéz őket fundamentálisan elemezni, mert a számvitel nem tudja jól kezelni a működésüket. Ez egyben lehetőség is, hiszen emiatt a piac félre is árazza a legtöbbet.
Mi az a spin-off és miért csinálják a sorozatfelvásárlók?
Ha egy sorozatfelvásárló túlzottan nagyra nő, leválaszt magáról egy részegységet, amely külön vállalatként folytatja az alaptevékenységet. A legjobb hasonlat erre a mitózis, vagyis a sejtosztódás.
A részvényportfóliómban ez konkrétan is megjelenik: a Topicus és a Lumine a Constellation Software spin-offjai, jelentős kereszttulajdonlással. Ezért a három név valójában kevésbé független egymástól, mint amennyire a listán annak látszik.
Mi az a spawner vállalat?
A spawner vagy ikrázó vállalatok a megtermelt készpénzt nemcsak felvásárlásokra, hanem új üzletágak létrehozására és megfinanszírozására is költik. Minél több startup jellegű vállalkozást indítanak, annál több ingyenjegyet kapnak a következő nagy mániában való részvételhez.
Jellemzőik: oligopol vagy duopol pozíció a saját területükön, a konkurenseket felvásárolják vagy organikus növekedéssel veszik el a piacukat, egyre több piacon vannak jelen, és a tőkeallokációjuk nagy részét a növekedés teszi ki. A legjobb példa az Amazon, ami könyváruházként indult, majd jött a webáruház, a streaming, a felhőalapú adattárolás, most pedig a mesterséges intelligencia.
Mi az az önerősítő gazdasági várárok (self-reinforcing moat)?
Olyan vállalatokról van szó, amelyek a piac olyan szegmensében tevékenykednek, hogy egyszerűen nem lehet őket kikerülni. Ezt szokták fojtópontnak is hívni: bármit csinálsz, a végén hozzájuk kell menned. Jellemzően nagyobb tőkeigénnyel dolgoznak, de ezzel a saját versenyelőnyüket erősítik, a partnereiket pedig egyre súlyosabb függő viszonyba hozzák.
Tipikus jegyeik: szinte pótolhatatlan technológiai versenyelőny, aszimmetrikus függőség a partnerek oldalán, hatalmas backlog és keresletalapú nyomás. A legjobb példa az ASML, amelynek a gépeit minden chiptervezőnek meg kell vennie, jó eséllyel a TSMC gyárain keresztül.
Mi az a kannibál részvény (cannibal stock)?
A kannibál részvények a sima perpetual compounderek egyik alfaja. Nem csinálnak mást, csak a tőkeallokációs hitvallásuknak megfelelően opportunisztikusan visszavásárolják a saját részvényeiket, és jellemzően nem fizetnek osztalékot.
A részvényportfóliómban jelenleg az Adobe ilyen, a korábbi pozícióim közül pedig a PayPal és az Evolution AB voltak ilyenek.
Miért van olyan cég a portfóliómban, ami nem illik a keretrendszerbe?
A 24 elemű részvényportfólióban öt olyan név van, amely egyik kategóriába sem tartozik, hanem valamilyen speciális piaci szituáció miatt került be: a Philip Morris, a Simon Property Group, a Novo Nordisk, a BlackRock és az Alibaba. Ezek extrém kockázat/nyereség arányú helyzetek voltak, nem a keretrendszer szerinti választások.
A tanulság vegyes. A PM-et és az SPG-t az értékeltségi szorzó miatt ma nem venném meg, pedig felülteljesítették az S&P 500-at. A BLK-t és a BABA-t az üzletmenet miatt nem venném meg, előbbi felülteljesített, utóbbival csúnyán alulmúltam az indexet. Egyedül a Novo Nordiskot vásárolnám meg újra, pedig eddig alulteljesített.
Miért fontosabb a pozícióméret, mint a részvényválasztás?
A saját részvényportfóliómban ez konkrét számokban látszik. A Taiwan Semiconductor bekerülési költségen csak 2.54%-ot tett ki, mára viszont piaci értéken a portfólió 12.72%-a. A top öt pozícióm együtt a portfólió 45.9%-át adja.
Ebből az következik, hogy elég néhány nevet eltalálni, ami nagyot megy. Nem kell mindig igazad legyen, csak kicsiket kell tévedned a nagy nyerők mellett. Ehhez viszont hagynod kell futni a nyerőket: a TSM pozíciómat sokszor eladhattam volna, de akkor nem tudott volna az ötszörösére nőni.